




金融中心是什麼?
金融中心(Financial Centre)是金融機構和金融交易高度集中的城市。銀行、證券公司、保險公司、基金和交易所聚在同一個地方,處理大量本地和跨國的資金往來。紐約、倫敦、香港、新加坡都是典型的例子。
如果你買過美股、換過外幣,你的錢其實已經經過這些城市。美股在紐約的交易所成交,全球外匯交易量最大的市場在倫敦,想投資中國市場的國際資金,很多會先經過香港。所以這幾座城市不只出現在旅遊書,也天天出現在財經新聞頭條。
國際貨幣基金組織(IMF)把金融中心形容成「金融服務業的中樞」,像車輪的軸心,資金、商業活動和專業人才都往它集中。
為什麼金融機構喜歡擠在同一個城市?哈佛商學院教授麥可・波特(Michael Porter)提出的產業聚落理論(Cluster Theory)解釋,同業聚在一起,比較容易找到懂行的人才,彼此合作和競爭的機會更多,見面談生意也省時間。
這就像 M 家快餐店賣得好,旁邊很快會開第二家 K 家快餐店、第三家 S 家快餐店。金融業也一樣,第一家銀行進駐後,其他銀行跟著來,接著是投資公司、保險公司、律師事務所和科技公司,慢慢形成一個完整的金融圈。
金融中心有幾種?分成國際金融中心和離岸金融中心
根據2026年9月發布的《全球金融中心指數》(GFCI 40),研究機構 Z/Yen 一共追蹤了 139 個金融中心,其中 117 個列入正式排名。這些城市都叫金融中心,功能卻差很多,大致可以分成兩類。
1. 國際金融中心(International Financial Centre)
國際金融中心處理大量跨國交易、資本流動、外匯、投資和風險管理,客戶遍及全球。代表城市有紐約、倫敦、香港、新加坡和東京。
這些城市有大型銀行和資本市場,也有頂尖的會計、法律和風險管理服務,股票、債券、商品和衍生品交易所都很齊全。全球的大型併購、IPO 和資產管理決策,很多都在這裡拍板。
既然每個國家都有自己的交易所,也有外資流入,為什麼只有少數城市能成為國際金融中心?
差別在服務對象。幾乎每個國家都有一個國內金融中心,集中了本國的商業銀行、保險公司、證券交易所和監管機構,例如:
- 巴黎:法國的金融中心,有巴黎泛歐交易所(Euronext Paris)、法國央行總部,以及各大銀行和保險集團
- 吉隆坡:馬來西亞的金融中心,有馬來西亞交易所(Bursa Malaysia)、國家銀行(BNM)和多家伊斯蘭金融機構
- 台北:台灣的金融中心,集中了證券公司、保險公司、金控公司和金管會
這類金融中心的交易和資金主要來自國內。國際金融中心的客戶、資金和人才則來自全世界,通常有五個共同點:
- 外資比例高:大量外國銀行、資產管理公司和投資銀行在當地設辦公室或區域總部
- 跨境交易多:外匯、商品、衍生品、債券和股票交易,有很大一部分來自境外
- 法律和監管透明:國際資金敢進來,也願意長期留下
- 有全球級的金融基礎設施:例如倫敦證券交易所(LSE)、紐約證券交易所(NYSE)、歐洲清算銀行(Euroclear)
- 是整個區域的資金來源:服務範圍遠遠超過本國
例如倫敦的金融業務涵蓋歐洲、中東和非洲(EMEA 地區);紐約是全球最大的投資銀行和資本市場所在地;香港和新加坡則分別是國際資金進入中國和東南亞市場的主要跳板。
打個比方,每間學校都有籃球隊,但能打進 NBA 的只有少數。國家級金融中心要升級成國際金融中心,需要長時間的制度改革、基礎建設、人才累積和法治透明,也要有開放的資本市場和可以自由兌換的貨幣。
所以台北、吉隆坡、曼谷雖然在本地金融市場很有份量,和國際金融中心相比仍有差距。例如資本不能完全自由進出、貨幣國際化程度低,全球資產管理公司來設點的意願也不高。
2. 離岸金融中心(Offshore Financial Centre)
離岸金融中心主要為非居民提供金融服務,當地金融業的規模遠大於本地經濟規模。它們的資產規模通常比不上國際金融中心,但在資金配置、財富管理和稅務規劃上扮演重要角色。
常見的特徵有:
- 稅率極低或零稅,例如不課公司稅或資本利得稅
- 保密程度高,吸引家族資本、私募基金和信託
- 法規寬鬆,監管壓力較小
- 大部分交易來自境外投資者
代表地區包括開曼群島、澤西島、盧森堡和百慕達。很多跨國企業和高資產人士會在這些地方設立公司或基金,做財務和稅務上的安排。也因為低稅、低監管,離岸金融中心常被批評是避稅天堂,甚至被用來洗錢和轉移非法資金。
想成為金融中心需要具備什麼條件?
鑑於國際金融中心的影響力比離岸金融中心強大,每年都會有個排行榜。
而主導國際金融中心排行榜的機構就是 Z/Yen 集团,一家伦敦的商业智库机构,第一期金融中心排行榜就是 Z/Yen 與倫敦金融城發布的。
那麼 Z/Yen 是依據什麼標準來判斷、排序的呢?
根據《全球金融中心指數》(GFCI),一個城市要躋身世界級金融中心,必須在五大關鍵指標上具備競爭力:

1.營商環境(Business Environment)
這是金融活動能否順利進行的制度性地基:
- 政治穩定與法律法規:資本最怕「不確定性」,法律不透明、政策朝令夕改,資金就不敢進來。
- 制度與監管環境:如果金融監管機構缺乏專業性,或是政治干預過多,也會削弱信任。
- 宏觀經濟環境:穩健的經濟基本面、貨幣政策、通脹控制是吸引長期資金的必要條件。
- 稅收與成本競爭力:像香港、新加坡這類低稅率且營運成本低的城市,會特別受到跨國金融機構青睞。
2.人才資本(Human Capital)
金融本質是「人」的行業,高端人才的集聚力非常重要:
- 專業人才的可獲得程度:是否容易找到具備金融、科技、合規、資產管理等技能的人,是金融中心能否長期成長的根本。
- 勞動力市場的靈活度:招人容易、裁員沒太多限制,有助機構靈活調整。
- 教育與發展:本地是否有世界級的商學院、金融學院(如倫敦政經、香港大學、新加坡國大)。
- 生活品質:高管外派、跨國家族搬遷,會在意城市安全、醫療、學校和生活便利性。
3.基礎設施(Infrastructure)
不只交通便利、辦公大樓先進,還要有高速網路、金融科技支援系統,才能支撐龐大的交易與數據流量。
這是城市「硬體層面」的支撐:
- 建築設施:辦公空間、智慧建築、數位金融園區(如新加坡濱海灣金融中心)。
- 資訊與通信:高速互聯網、數據安全、雲端金融服務的基礎。
- 交通基礎設施:能否方便地與全球城市連結(航班密度、時區位置等)。
- 可持續性:是否具備綠色金融設施、ESG金融框架、環保政策等。
4.金融市場發展(Financial Sector Development)
資本市場要活絡、有深度,產品要多元,從股票、債券到衍生品都要有,而且流動性高、透明度強:
- 產業集群廣度與深度:是否有大型銀行、保險、私募、風投、財富管理公司。
- 資本可獲得性:是否容易籌資、借貸、發債、上市。
- 市場流動性:交易活躍度如何?有沒有足夠多的投資者與標的?
- 經濟產出:金融業在GDP中的占比是否可觀。
5.國際聲譽與信任(Reputation)
信譽是金融業的命脈。沒有人願意把錢放進一個法規混亂、政治不穩的城市。這是城市的「無形資產」:
- 城市品牌與吸引力:是否是全球熟知、信賴的金融城市。
- 創新程度:是否具備金融科技、虛擬資產、數位貨幣等創新應用。
- 文化多樣性與包容性:外籍人才是否願意長期留在當地。
- 與其他金融中心的比較定位:比如倫敦 vs 紐約,香港 vs 新加坡,吉隆坡如何與雅加達、曼谷競爭?
2026 世界金融中心排名:10大國際金融中心有哪些?
| 金融中心 | GFCI 40 排名 | GFCI 40 評分 | 排名變化(較 GFCI 39) | 評分變化(較 GFCI 39) |
|---|---|---|---|---|
| 紐約 | 1 | 761 | 0 | -6 |
| 倫敦 | 2 | 757 | 0 | -9 |
| 香港 | 3 | 756 | 0 | -9 |
| 新加坡 | 4 | 755 | 0 | -9 |
| 上海 | 5 | 754 | +1 | +11 |
| 東京 | 6 | 753 | +4 | +14 |
| 首爾 | 7 | 752 | +1 | +11 |
| 深圳 | 8 | 751 | +1 | +11 |
| 杜拜 | 9 | 750 | -2 | +8 |
| 蘇黎世 | 10 | 749 | +1 | +11 |
| 吉隆坡 | 39 | 720 | +3 | +13 |
| 台北 | 42 | 717 | +9 | +19 |
| 納閩 (Labuan) | 44 | 715 | +11 | +21 |
GFCI 的評分由兩部分組成。第一部分是全球金融從業人員的問卷,這一期共有 6,147 位受訪者,給出 39,531 份評分;第二部分是 144 項量化指標,包括競爭力評比、營商環境和基礎建設等數據。Z/Yen 用機器學習把兩部分結合,算出最後的評分。股市市值、成交值和指數水準也在量化指標裡,但和 GFCI 40 評分相關性最高的前 30 項指標中,沒有一項是股市數據。
這一期大多數金融中心的評分都上升,全體平均上升 0.8%。亞太地區平均上升 1.48%,是所有地區中最多的;北美只上升 0.49%。上海、東京、首爾、深圳的評分都增加 11 到 14 分,所以亞洲城市一起往前移,部分美國城市雖然評分也有上升,名次還是被超越。
1.紐約

紐約連續多年穩居GFCI榜首,2025年評分769,再次拉開與倫敦的差距。這裡是華爾街的發源地,也是全球最大的兩家交易所——紐交所與那斯達克的總部。截至2025年1月,紐約證券交易所(NYSE)和納斯達克交易所持有的國內上市公司總市值超過62兆美元。
無論是高盛、摩根大通、花旗集團、還是貝萊德與橋水,全球資產管理、對沖基金、私募股權巨頭幾乎全數駐紮於此。
紐約之所以長年穩居全球第一,靠的從來不是地理位置或單純的金融規模,而是對風險的報酬定價能力。無論是全球最大的兩家交易所(NYSE、NASDAQ)、還是五花八門的資本工具(ABS、MBS、REITs、對沖基金、VC、PE),紐約已將金融變成一套可複製、可出口的「產業鏈」。
更關鍵的是法治、透明度、美元本位的信任體系,使得全球資本願意在這裡冒險,因為「即使賠錢,也能靠制度說理」。
而 IPO 在衡量一個城市金融中心的地位時,其實具有非常關鍵的象徵與實質意義。所謂國際金融中心,除了要有龐大的資金流動、成熟的金融體系和國際化的交易平台之外,「資本形成能力」才是核心。IPO 正是觀察一個市場能否吸引全球企業來籌資、能否聚集投資者與金融機構的重要指標。
當一個城市的 IPO 活躍,代表企業願意在這裡掛牌上市,因為它能獲得合理甚至溢價的估值,並且享有來自全球投資者的關注與資金支持。對投資銀行來說,這意味著龐大的承銷業務與後續的財務顧問服務;對監管機構來說,則展現了市場制度的透明度與國際信任度。
根據安永(EY)統計,2025 年美國 IPO 募資 480 億美元,排名全球第一。2026 年上半年,美國 IPO 募資更衝到 1,280 億美元,其中約 860 億美元來自 SpaceX,這也是史上規模最大的 IPO。
在美國建國初期,真正的金融重鎮並不是紐約,而是費城。作為當時全國最大城市、臨時首都,費城不但誕生了美國第一家銀行(Bank of Pennsylvania),也成為第一家聯邦特許銀行——「第一銀行」的所在地。甚至,1790年創立的費城證券交易所,比紐約證交所還要早27年,是當時英國倫敦銀行家最信賴的美國金融機構。
紐約的崛起並不是偶然,而是天時、地利與人和的合力成果。早在1796年,紐約的進口額就超越費城,隔年出口額也領先,成為美國最重要的商業貿易港口。1825年通車的伊利運河,讓紐約與內陸五大湖區連成一氣,打開了整個中西部市場。而1818年成立的黑球航線,更是全球第一條定期跨大西洋客運航班,讓紐約成為歐洲移民的首站,直接帶動了人口、勞力與消費的激增。
從自然條件到基礎建設,紐約一步步將「流量」變成「資本」,把貨物流、人口流、信息流通通轉化成金融動能。
費城由貴格會奠基,文化保守,強調誠信與穩健經營。但這種價值觀到了19世紀初,開始逐漸落後於時代。紐約則因為接納大量來自歐洲的移民,培養出一種與眾不同的冒險精神與投機文化。這股文化造就了當時最創新的金融實踐——「Call Loan」制度,也就是股票交易員用證券作為抵押,向銀行借款,進行更多高風險高報酬的投資。這一制度為紐約帶來了前所未有的流動性,也形成了證券交易與銀行業間的雙贏循環。
這時的紐約,已經不只是商業中心,更是風險資本的天堂。
到了1830年代,紐約已經掌控了全國大多數的銀行存款,但真正壓倒性的勝利來自1836年:費城的「第二銀行」因為總統安德魯·傑克森的強硬態度未能續約,自此失去了唯一能與華爾街對抗的金融武器。紐約政壇代表范布倫在這場政治博弈中全力挺身,使得聯邦資金開始流入紐約銀行系統,徹底完成了「資金權力的遷都」。
接下來1863與1864年的《國家銀行法》,則更進一步鞏固了紐約作為「全國儲備銀行中心」的地位,規定所有國家銀行必須將一定比例的現金準備存放於紐約。這不僅是政策上的傾斜,更是對其金融領導地位的官方背書。
所以,紐約成為全球金融之都,並不是單靠華爾街那幾棟高樓大廈,而是一場長達半個世紀的城市競爭,是地理與制度、文化與人口結構交錯博弈的結果。
延伸閱讀:
2.倫敦

倫敦目前在《全球金融中心指數》(GFCI)中排名全球第二,僅次於紐約。這座城市不僅擁有世界上最古老、最有聲望的央行之一——英格蘭銀行(Bank of England),還擁有全球前五大交易所之一的倫敦證券交易所(London Stock Exchange),以及規模龐大的銀行業體系。
- 倫敦證券交易所(LSE):市值超過3兆美元,是歐洲最大、全球第6大的證券交易所
- 倫敦金屬交易所(LME):全球工業金屬的定價中心,擁有全球最大黃金與白銀現貨市場(London Bullion Market)
- Lloyd’s of London保險市場:世界最古老的保險與再保險市場,承保全球風險
- 外匯交易中心:倫敦每天交易的外匯量超過全球總額的30%,高居第一
- 衍生品與商品交易清算中心:特別是在美元以外貨幣的清算方面,仍具主導地位
- 是全球銀行總部最密集的城市之一
- 英國仍是全球金融服務貿易的最大淨出口國
倫敦的金融心臟,並不是整座倫敦,而是位於泰晤士河畔、僅有一平方英里的老金融區——The City of London。這塊土地早在公元50年羅馬人入侵後就開始發展,至今依然保有自己的市長與自治體系,是個城市中的城市。
早年,來自歐洲各地的工匠、商人湧入倫敦,不只建立行會、交易港口,也奠定倫敦成為「商業重鎮」的基礎。而最有名的「倫敦金融傳奇」,就是從這些咖啡館裡誕生——
- 倫敦證券交易所(London Stock Exchange),原來就是幾位股票仲介在「強納生咖啡館」裡做生意做出來的。
- 勞合社(Lloyd’s of London)這家全球保險巨頭,最早也只是一群海運保險承保人聚集在塔街一間叫「Lloyd’s」的咖啡館裡喝茶聊天。
倫敦金融力量的真正崛起,要從1694年創立的英格蘭銀行說起。這家銀行一開始是由民間商人籌資成立的,目的是為了幫政府打仗集資,沒想到後來成了中央銀行的鼻祖。
在18到19世紀期間,倫敦慢慢從阿姆斯特丹手中搶過金融霸權。尤其在1848年,巴黎因為戰敗導致法國央行暫停金本位制度,倫敦就此一舉拿下歐洲的金融結算主導權。
到了19世紀末,倫敦已成為全球最大的清算中心,正如經濟學家巴傑霍特(Walter Bagehot)所言:「倫敦成為歐洲唯一的清算所,這是一種自然的優勢。」
但好景不常,第一次世界大戰打亂了倫敦的金融步伐,美國的紐約證券交易所(NYSE)趁勢崛起,成為新一代的金融霸主。
不過倫敦並未坐以待斃。到了1950年代,倫敦憑藉「歐元美元市場」和寬鬆監管,再度吸引大量外資銀行進駐。當美國選擇對金融市場採取更嚴格的控管時,英國反其道而行之。
然後來了個關鍵轉折點——1986年「Big Bang」金融大爆炸:這場金融改革取消了佣金制度、允許外資公司進入市場、推行電子交易。倫敦金融市場徹底現代化。
幾年內,倫敦證交所的日成交額從5億英鎊飆升至超過20億美元。金融人才與國際資金蜂擁而至,倫敦再度站上世界舞台中心。
但,這一切的榮光在脫歐公投後劃下問號。
從2020年起,英國正式脫離歐盟,倫敦金融機構也因此失去了在歐洲自由經營的「護照權」。為了保有歐盟市場准入資格,大量金融機構開始把部分業務搬去巴黎、法蘭克福、都柏林、甚至阿姆斯特丹。
根據安永(EY)的估算,脫歐前後已有約8000億英鎊的金融資產外移。人力方面更令人擔憂:在2017年,「The City」18%的員工來自歐洲,遠高於全英國平均的7%。
倫敦的 IPO 市場這幾年一度跌到谷底。2025 年前三季,倫敦跌出全球前二十大 IPO 市場,排名甚至落後阿曼。第三季只募得 4,200 萬美元,是三十五年來最疲弱的表現。
第四季開始回溫,11 家公司在倫敦上市,募資 19 億英鎊。2025 年全年共有 23 家公司掛牌,募資 21 億英鎊,比 2024 年增加 170%。2026 年上半年延續回升,7 家公司上市,募資 5.77 億英鎊,比去年同期增加 215%。
不過和過去相比,差距還是很大。2006 年倫敦 IPO 募資曾達 510 億美元的高峰,當時標準人壽安本、德本漢姆百貨、甚至俄羅斯石油公司都選擇在倫敦上市。2025 年全年的募資額,還不到當年高峰的一成。
問題出在倫敦的估值長期偏低。企業如果要折價上市,不如轉到資金更充裕的紐約,或乾脆被私募基金收購,倫敦反而成了私募股權撿便宜的市場。
倫敦是否還能吸引這些國際人才回流?還能保有它的「金融王者」地位嗎?
如今,亞洲城市如新加坡、香港、上海、首爾等也開始加入競爭行列。倫敦未來能否守住這塊寶座,不再只是制度或資本的問題,更是政策、人才、國際關係三者綜合的長期博弈。
延伸閱讀:
- 歐股投資懶人包:歐洲三大指數、開盤時間、ETF 推薦與開戶指南
- 黃金ETF是什麼?有哪些?9檔黃金ETF推薦(美股、台灣、港股、馬股)
- 外匯是什麼?怎麼玩?外匯交易教學:保證金、交易平台、交易時間【外幣投資入門】
3.香港

根據2025年3月最新發布的《全球金融中心指數》(GFCI 37),香港排名全球第3,超越新加坡,重新奪回亞洲龍頭地位。僅次於紐約與倫敦,香港再次證明——即使處在中美地緣政治的風暴中心,它仍是不可忽視的國際金融力量。
香港擁有亞太區最活躍的資本市場之一:
- 香港交易所(HKEX)是亞洲第三大證券交易所
- 是全球最大離岸人民幣結算與交易中心
- 同時還是亞洲重要的資產管理、保險與私人財富中心
- 根據官方統計,金融服務業佔香港GDP超過24%,提供約27萬個工作崗位。
- 香港 2025 年 IPO 募資 370 億美元,排名全球第二,2026 年上半年募資 270 億美元,仍排第二,是亞洲最主要的上市中心
香港的崛起,是歷史與制度並重的結果。
早在19世紀,匯豐銀行、渣打銀行等外資機構相繼落戶,帶來西方的銀行制度與資金流動。保險業也快速發展,形成健全的風險管理體系,截至目前有157家保險公司。
第二次世界大戰後,中國內地戰亂與通貨膨脹,大量資本流入香港,並催生了黃金交易市場與恒生指數的興起。
上世紀50至60年代,香港證券交易市場蓬勃發展,四大交易所並立,史稱「四會時代」,華資資本逐漸登上舞台,為今天的港交所奠定基礎。
而且香港也有地利和法制的優勢,身處中國南大門,又採普通法體系,香港長期享有「東方瑞士」的聲譽——資金可自由進出、稅率低、監管透明、法治健全,成為全球資金的跳板與避風港。
這使得香港成為中國改革開放後的「超級連結」。無論是1993年紅籌股來港上市、2003年CEPA協議開通,還是後來的「滬港通」「深港通」「債券通」,香港就是中國對外資本的第一扇窗。
但如今的香港,也面臨從未有過的挑戰。
- 國安法與司法獨立爭議:自2020年實施港版國安法後,多位外籍法官相繼辭任,美英等國質疑香港的法律體系日益被政治干預。
- 失去經濟特權地位:美國取消了香港的獨立關稅區地位,多項優惠協議不再適用。外資公司撤離或縮編,美資區域總部數量首次被中資取代。
- 貿易額連年下降:2022、2023年香港的貨品貿易額分別下降7.9%與6.7%,反映其中介地位受到全球供應鏈重組與地緣風險衝擊。
- 人才流失與生活成本:儘管2024年人才吸引力排名大幅上升,但高昂房價與新移民政策整合問題,讓人才「來得快、留得難」。
然而,香港仍有其獨特的倚靠與韌性:
- 中國市場做後盾:2023年,香港45.8%的轉口商品來自中國,55.5%轉口目的地也在中國;中國對港直接投資達3858億美元,佔總額30%。
- 港交所持續升級:推出人民幣股票櫃台、吸引中概股回流、推動「國際版REITs」,努力擴大資本市場多元化。
- 積極拓展新市場:港府官員密集出訪東南亞、中東、拉美,爭取新興市場投資與經貿通道,希望打造「一帶一路資本樞紐」。
延伸閱讀:
4.新加坡

新加坡在全球金融中心中排名第4,僅次於紐約、倫敦與香港,領先東京、上海、舊金山等國際城市,穩居東南亞第一的地位。
作為東協(ASEAN)最重要的金融樞紐:
- 新加坡的金融業在2024年為國內生產總值(GDP)貢獻了超過878億新幣,成為國家經濟支柱之一。
- 擁有市值達6440億美元的新加坡交易所(SGX),超越馬來西亞、印尼與泰國交易所,是區域資本市場的核心。
- 新加坡的三大本地銀行——星展銀行(DBS)、華僑銀行(OCBC)與大華銀行(UOB)總資產超過1.64兆美元,在東南亞銀行業佔據絕對主導地位。
- 2023年吸引外資達1596億美元,全球名列前茅
- 亞洲美元市場
- 新加坡也有自己的主權基金:GIC 和淡馬錫(TEMASEK)
- 新加坡 2025 年有 12 宗 IPO,募資金額在東南亞排名第一,規模最大的是募資 8.241 億美元的 NTT DC REIT
新加坡位於東南亞貿易命脈中心,連接中國、印度與東協諸國,是天然的資金中轉地。政治穩定、廉潔高效的政府與健全法治環境,讓國際資本對這座城市充滿信任。
新加坡的金融淵源可追溯至1819年,當時萊佛士(Sir Stamford Raffles)為英國東印度公司設立轉口港。憑藉地處馬六甲海峽要道,新加坡成為英國海軍基地與貿易樞紐,而金融活動也自然隨貿易而生:貨幣兌換、海運保險、貿易融資逐漸興起,銀行與商業機構沿著新加坡河兩岸設點,構築出最初的金融街區。
新加坡真正走向全球金融中心,是從1965年獨立後才開始的。
1968年,在政府經濟顧問 Dr. Albert Winsemius 建議下,新加坡開創了亞洲美元市場(ADM),填補歐美市場開市之間的時差。這不僅吸引外資銀行進駐,也讓新加坡成為全球金融交易「中場」樞紐。
為了推動這項戰略,政府允許外資自由開戶、進行外幣業務,設立了亞洲貨幣單位(Asian Currency Unit, ACU)制度,使得外資能以更自由的方式在新加坡參與金融活動。這種國家主導、制度創新的「新加坡模式」,奠定了後來的金融繁榮。
為了統籌日益壯大的金融體系,新加坡金融管理局(MAS)於1971年成立,同時兼具中央銀行與金融監管機構角色。此後,幾大關鍵制度相繼推出:
- 1973年:成立新加坡證券交易所(SES);
- 1983年:成立國際金融期貨交易所(SIMEX);
- 1999年:合併為今日的新加坡交易所(SGX);
- 並建立了強制性養老金機制(CPF)與會計與企業監管局(ACRA),形成完整監管網絡。
這些制度機構確保了金融市場的穩定、透明與高效率,也為外資提供可預測的營商環境。
1980年代後,新加坡面對全球金融自由化浪潮,積極跟上腳步:
- 推出基金管理、風險管理、再保險、第三國貿易融資等新業務;
- 鼓勵本地銀行整合壯大,如DBS併購POSB、UOB合併大東銀行;
- 1997年組織改革,MAS設立金融業推廣部門,與經濟發展局(EDB)分工發展實體與金融經濟。
這種有系統、有政策導向的金融產業升級,讓新加坡從「國際銀行聚集地」,轉型為資產管理與金融科技的全球中心之一。
此外,新加坡每年吸引大量來自亞洲與歐美的金融專才,並以NUS、NTU與INSEAD等世界級學府培養本地人才。2024年,全國金融業從業人數達19萬人,是區域最多的專業人才群體之一。
新加坡企業稅僅為17%,遠低於馬來西亞(24%)與印尼(22%)。政府並提供「金融業優惠計畫(FSI)」、「高淨值資產管理稅務減免」等一系列激勵政策,吸引全球資金進駐。
雖然新加坡目前仍站在東南亞金融之巔,但挑戰也正在逼近:
- 香港反彈強勢:香港2024年重回GFCI第3名,顯示其深厚底蘊仍具吸引力;
- 區域金融中心崛起:曼谷、吉隆坡、雅加達等地積極發展金融科技與資本市場,削弱新加坡的獨占地位;
- 科技顛覆傳統金融:區塊鏈、數字資產、AI理財興起,讓新加坡需要更快適應新金融生態;
- 人才競爭白熱化:金融人才流動日趨頻繁,新加坡的高生活成本與競爭壓力,也讓部分人才轉往成本較低的城市發展。
延伸閱讀:
5.上海

上海在 GFCI 40 排名全球第 5,評分 754,比上一期前進 1 名、評分增加 11 分,是中國內地排名最高的金融中心。金融科技分項,上海排名全球第 5。這一期共有 7 個中國城市進入金融科技前 20 名。
上海的金融根基可追溯至19世紀中葉。1840年代開埠後,上海迅速發展為遠東貿易與工業中心,吸引大量國際資本與專業人才。到了1930年代,上海已是「東亞無可爭議的金融中心」,股票與債券交易量領先全亞洲,黃金交易規模僅次於倫敦與紐約。
中國內地(上海、深圳、北京合計)2025 年 IPO 募資 290 億美元,排名全球第三;2026 年上半年募資 150 億美元,同樣排第三。
當時的中央銀行與中國銀行總部皆設於此,上海也是人民幣發行與外匯管理的核心城市。
然而,隨著戰爭與政治變局,上海的國際金融地位於1940年代後期快速下滑。1949年新中國成立後,金融管理權集中於北京,許多總部遷離上海,直到1978年改革開放,局勢才開始扭轉。
1991年,鄧小平視察浦東時明言:「中國要有一個像樣的金融中心,非上海莫屬。」由此揭開上海再次崛起的序幕。
隨後的十餘年,中國政府多次將「建設上海國際金融中心」納入國家戰略,包括「浦東開發」、「十二五金融發展綱要」與「上海自貿區」等政策,讓金融產業與市場制度迅速成形。
上海已建成一個多層次、多元化的金融市場網絡,涵蓋股票、債券、期貨、外匯、黃金、場外衍生品等。例如,上海證券交易所(SSE)目前為全球第4大交易所,總市值達70.48兆人民幣,擁有指數期貨、國債期貨、貴金屬等全球領先交易品種。
至2013年,上海已有超過1,300家金融機構,包含商業銀行、券商、保險公司、基金與期貨公司等。此外,微型貸款、擔保機構與私募基金等新興業態也不斷湧現。
上海不僅是人民幣跨境結算的先驅城市,靠著合格境外機構投資者制度(QFII)、人民幣合格境外機構投資者制度(RQFII)、合格境外有限合夥人制度(QFLP)的制度,成功吸引大量外資銀行、合資基金與保險公司在此設立總部,成為中國對外金融開放的重要窗口。
上海也設立專門的金融法院、金融仲裁中心與信用體系,建立健全的會計、法律、信評、資訊服務機構,打造出完整的「金融支撐生態圈」。
根據官方藍圖,上海的目標是:
- 成為人民幣產品創新、交易與結算的全球中心;
- 建立與中國經濟體量相匹配的國際金融中心地位;
- 強化跨境支付、結算、投資與風險管理功能,提升金融對實體經濟的支撐力。
總的來說,上海之所以能晉升為全球第八大金融中心,靠的不是一夕爆紅,而是數十年戰略性國家投入與制度創新。在中國邁向資本市場深化與人民幣國際化的進程中,上海,正是那個不可或缺的橋頭堡。
延伸閱讀:
6.東京
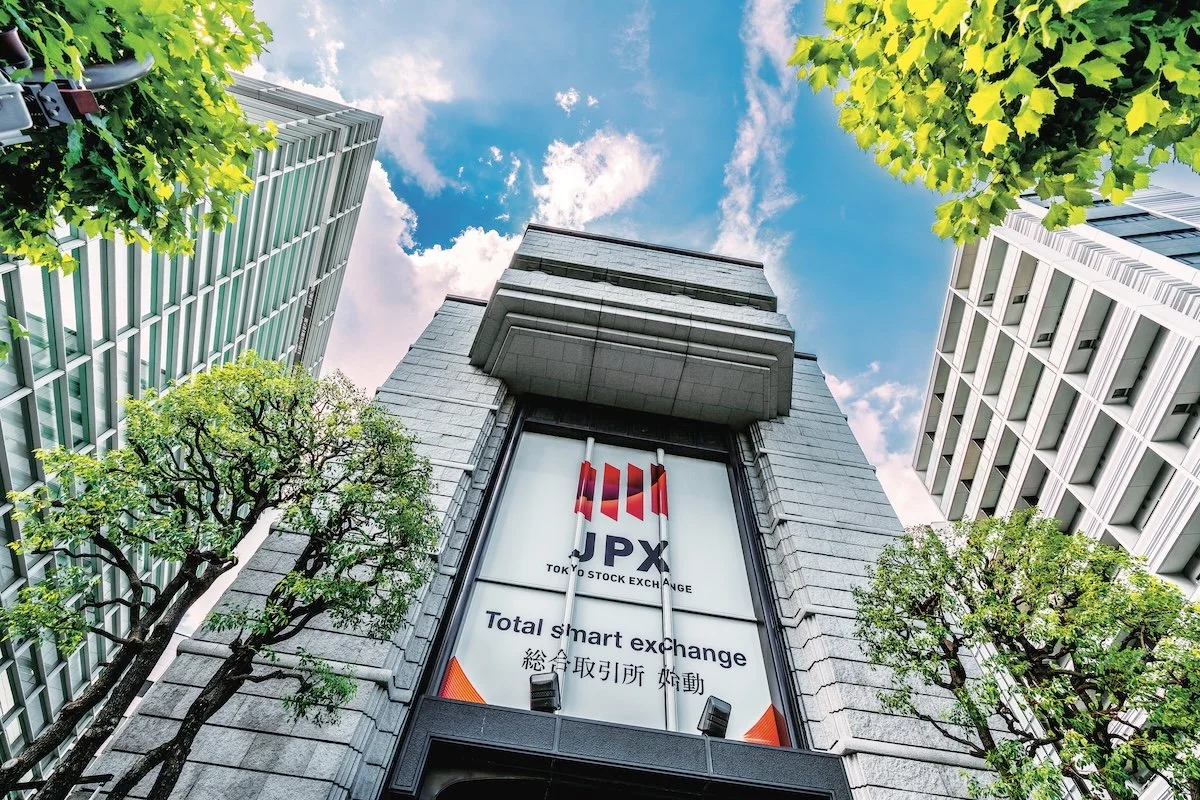
東京在 GFCI 40 排名全球第 6,評分 753,比上一期前進 4 名,是這一期前十名裡進步最多的城市。在各產業類別的評比中,東京的銀行業和交易(Trading)兩項都拿下全球第 1。
同一段時間,日本股市也很強。東證上市股票總市值從 2025年8月底約 1,089 兆日圓,增加到 2026年8月底約 1,414 兆日圓,一年增加約 30%。帶動日股上漲的主力是 AI 和半導體相關股,除了記憶體廠鎧俠(Kioxia),還有半導體設備商 Advantest 和東京威力科創(Tokyo Electron)。不過 GFCI 報告並沒有把東京的進步歸因於股市。東京在問卷中的平均評分是 803 分,比最終評分高 50 分,代表金融從業人員對東京的看法,比量化數據呈現的更正面。
東京的交易所歷史可以追溯到 1878 年成立的東京股票交易所。二戰後日本經濟高速成長,到了 1980 年代,東京一度被視為可以和紐約、倫敦平起平坐的金融中心。1989 年底日經平均指數衝上 38,915 點,泡沫破裂後,日本進入長達二十多年的通縮和低利率時期,東京的國際地位也跟著滑落。
這幾年東京重新受到國際資金關注,主要有四個原因:
- 企業治理改革:東證從 2023 年起要求上市公司提出「重視資本成本與股價的經營」計畫,推動企業回購股票、提高股息
- 資產運用立國政策:日本政府推動家庭資金從存款轉向投資,2024 年起上路的新 NISA 大幅提高免稅投資額度
- 貨幣政策正常化:日本央行在 2024年3月結束負利率政策
- 東京都政府推動國際金融都市構想,用英語行政支援和稅務優惠吸引海外資產管理公司進駐
不過東京的弱點也很明顯。英語工作環境不普及,外籍專業人才的稅負偏高,行政文件大多只有日文版本,這些都讓東京在爭取亞洲區域總部時,常常輸給香港和新加坡。
延伸閱讀:
7.首爾

首爾在 GFCI 40 排名全球第 7,評分 752,比上一期前進 1 名,排在北京(第 16)和巴黎(第 23)之前。金融科技分項也從第 10 名升到第 7 名。在「未來 2 到 3 年最可能提升重要性的金融中心」這一題,首爾獲得的提名排第 5。首爾市政府的目標,是在 2030 年前擠進全球前五大金融城市。
這段時間韓國股市大漲,主要動力來自三星電子和 SK 海力士的記憶體業務。KOSPI 在 2025 年上漲 75.6%,是 1999 年以來最大的年度漲幅,2026年9月21日收在 7,007.72 點。韓國關稅廳數據顯示,2026年9月1日到20日的記憶體出口達 215 億美元,比去年同期增加 350.7%。
不過上海、深圳沒有同樣的記憶體行情,評分增幅卻和首爾差不多,所以很難把首爾的進步歸因於股市。比較明顯的是,首爾在問卷中的平均評分是 856 分,比最終評分高出 104 分,在所有金融中心裡排第 2,代表國際金融從業人員對首爾的評價特別正面。在「未來 2 到 3 年最可能提升重要性的金融中心」這一題,首爾獲得的提名排第 5。首爾市政府的目標,是在 2030 年前擠進全球前五大金融城市。
根據韓國金融監督院(FSS)統計,2025 年韓國 KOSPI 和 KOSDAQ 共有 76 家公司 IPO,募資約 4.5 兆韓元,比 2024 年增加約 15%。
首爾想成為國際金融中心,已經努力了二十多年。早在2003年,首爾市政府就已經提出要打造亞洲金融中心的藍圖。但當時韓國的勞動市場僵化,金融監管規定模糊又繁瑣,和國際金融機構的連結也不夠,外資在亞洲選據點時,多半還是選新加坡或香港。
現在首爾的條件好很多。首爾的通訊基礎建設全球領先,5G 商用網絡成熟,也在布局 6G,很適合發展金融科技。市長吳世勳在 2026年6月的地方選舉中連任,他的方向是把科技創新、創業投資和國際資本結合起來,讓首爾同時具備產業、資金和人才。
汝矣島(Yeouido)是韓國主要銀行和證券公司總部的聚集地。首爾市政府想把它打造成亞洲的華爾街,也在爭取把汝矣島劃為金融特區,給予更多稅務和行政彈性。外資企業透過 Invest Seoul 進駐首爾,可以得到法律、辦公室租金到市場調查的一站式協助。
韓國整體的外資也在增加。根據韓國產業通商部(MOTIR),2025 年外國直接投資的申報金額達 361 億美元,創下歷史新高,實際到位金額 180 億美元,年增 16.3%
這座城市更聚焦於金融科技、生技與AI等新興產業,推出「Core 100」與「Creative Core 100」等資助計畫,目標是扶植百家成長型企業,打造出與矽谷並駕齊驅的創新動能。
在國際化方面,首爾持續深化與海外城市的合作關係。無論是在杜拜、香港,還是美國的生物醫藥展會,首爾都積極推廣自身在金融、科技與醫療產業的潛力與誘因,並簽署多項戰略合作協議。市府強調,要讓首爾不只是亞洲資本流動的節點,更是全球企業進入亞太市場的跳板。
儘管如此,首爾仍面臨不小的挑戰。包括嚴格的52小時工時制度、限制外資的稅收條例、以及全國性金融機構過度集中於首爾與釜山之間的「地域平衡政策」,都讓這座城市在國際金融的賽道上步伐略顯沉重。不過,隨著新任總統尹錫悅承諾鬆綁稅務與勞動法規,並允許地方特區享有更多自治權,首爾的金融改革空間也正逐步打開。
延伸閱讀:
- 韓國股市懶人包:KOSPI 指數是什麼?韓國股票怎麼買?
- SK 海力士股票怎麼買?SK hynix ADR 上市美股,記憶體龍頭值得投資嗎?
- 記憶體概念股是 AI 下個風口?10檔 DRAM NAND HBM概念股分享!
8.深圳

深圳在 GFCI 40 排名全球第 8,評分 751,比上一期前進 1 名,在中國城市中排在香港和上海之後。金融科技分項,深圳排名全球第 3、亞洲第 2,這一期被紐約超越,亞洲則僅次於香港。
深圳是中國改革開放的前沿城市,1990 年深圳證券交易所開業後,深圳的金融業就一直負責試行新制度。根據深圳市地方金融監管局局長時衛干的說法,未來深圳將把金融產業打造為:
- 全國金融業的戰略支點
- 高質量經濟發展的關鍵支柱
- 全球資本市場的重要節點
- 創投與產業金融創新的核心承載地
2023年,深圳金融業增加值達5,253億元人民幣,占GDP比重達15.2%,為全市經濟提供了強而有力的支撐。
- 服務現代化產業體系
- 推動金融與「20+8」產業集群深度融合
- 支持保險資金投資本地私募與創投基金
- 建立銀證保擔多方聯動的產融平台
- 服務全面創新
- 建立涵蓋天使、風投、信貸、上市等全鏈條的融資體系
- 支持科技成果轉化與產業化
- 建設全國性知識產權與科創成果交易中心
- 服務實體經濟
- 大力發展五大新型金融領域:科技金融、綠色金融、普惠金融、養老金融、數字金融
- 提升對小微企業、老齡產業與健康產業的金融供應能力
深圳也正在打造全國最優的金融營商環境:
- 金融業在管資產規模超過29萬億元,接近香港
- A股上市公司數量達421家,總市值超7萬億元
- 建立創投日與對接平台,吸引近7,000家次機構赴深交流,基金合作突破1,000億元
特別是在科技金融方面,深圳推動銀行創新推出研發貸、認股權貸等產品,並加快知識產權證券化,累計發行超230億元人民幣,位居全國第一。
深圳與香港聯手推動高水平開放型金融體系:
- 推進前海、河套合作平台,拓展自貿帳戶與跨境資金流通功能
- 擴大「雙Q」(QFII、RQFII)規模,提升外資便利性
- 建立企業「走出去」的多元金融支撐體系,涵蓋信評、支付、保險、融資
深港之間的互聯互通機制,讓深圳成為外資進入中國、中國企業走向海外的重要通道。
延伸閱讀:
9.杜拜
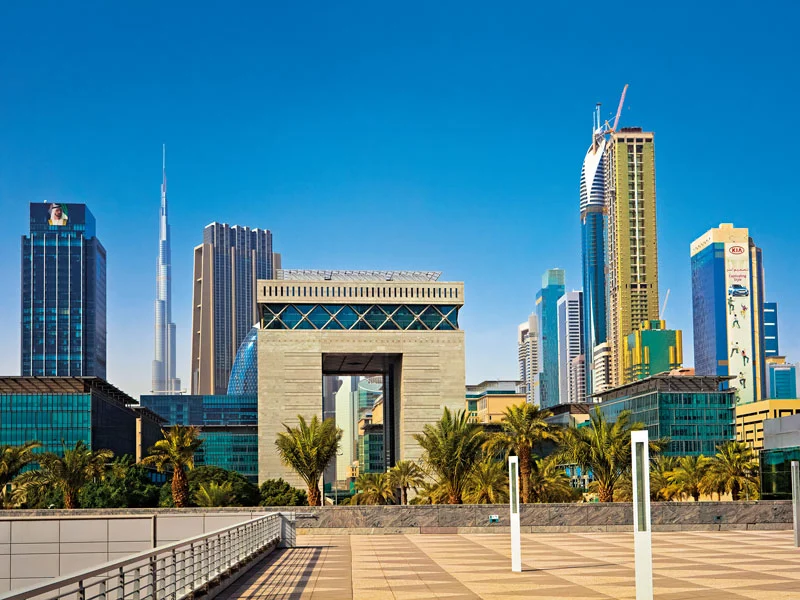
杜拜在 GFCI 40 排名全球第 9,評分 750。雖然比上一期下滑 2 名,仍是中東與非洲地區排名最高的金融中心,也是前十名裡唯一的中東城市。GFCI 報告提到,這一期的問卷大多是在近期中東衝突爆發後收集的。另外,在「未來 2 到 3 年最可能提升重要性的金融中心」這一題,杜拜獲得 156 次提名,排名第 1。
杜拜的石油儲量遠少於同屬阿聯酋的阿布達比,所以很早就走多元化路線,先發展港口物流和航空業,再把金融業列為經濟支柱。2004 年成立的杜拜國際金融中心(DIFC)是關鍵。DIFC 是一個獨立的金融自由區,採用英美普通法,有自己的法院和金融監管機構,讓習慣英美法制的國際金融機構比較放心進駐。
根據 DIFC 公布的 2026 年上半年業績,DIFC 的活躍註冊公司已達 10,018 家,一年成長 30%。其中受監管的金融服務公司有 1,134 家、財富與資產管理公司 592 家、AI 與金融科技等創新企業 1,933 家,和家族企業相關的實體也有 1,408 家。
杜拜吸引資金和人才的另一個原因是稅制。阿聯酋沒有個人所得稅,企業所得稅也是從 2023年6月1日以後開始的財政年度才開徵,應稅所得超過 375,000 迪拉姆的部分課 9%(。
杜拜面對的風險主要來自地緣政治。中東局勢一緊張,資金和人才的去留就會受到影響。阿聯酋在 2024年2月才被 FATF 移出「加強監控名單」(俗稱灰名單),防制洗錢的執行成效仍會持續受到國際檢視。區域內的競爭也越來越激烈,阿布達比這一期升到全球第 13,利雅德也前進 15 名到第 46。
延伸閱讀:
10.蘇黎世
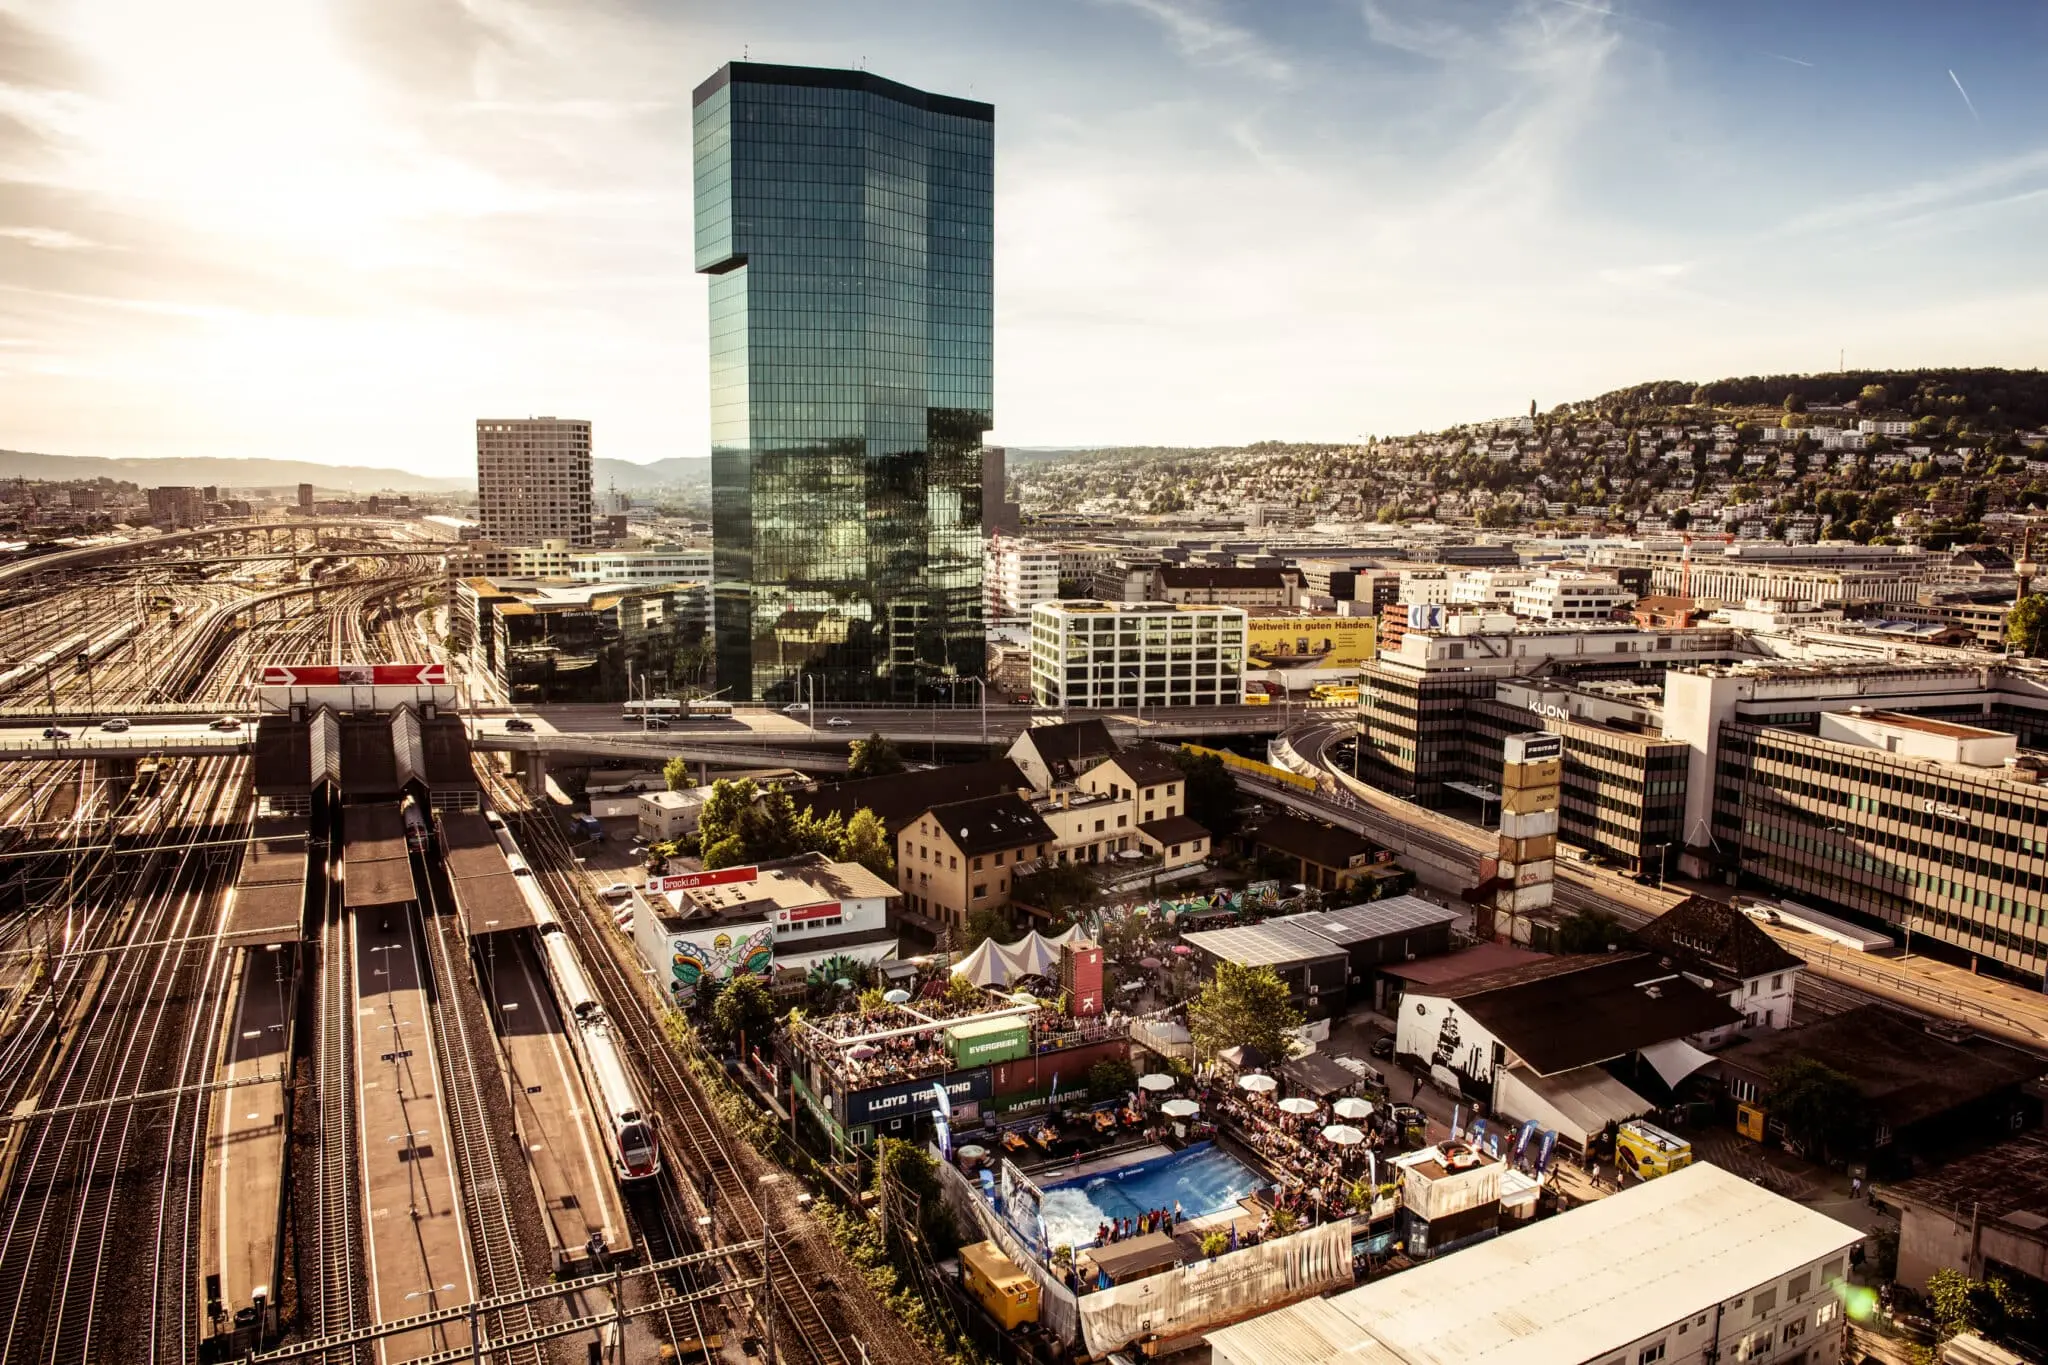
蘇黎世在 GFCI 40 排名全球第 10,評分 749,比上一期前進 1 名,取代舊金山重回前十,也是倫敦以外唯一進入前十的西歐城市。在產業類別評比中,蘇黎世的銀行業和投資管理都排在全球第 6。
蘇黎世的金融地位,和瑞士的私人銀行業分不開。瑞士長期政治中立,瑞士法郎幣值穩定,加上 1934 年《銀行法》確立的銀行保密制度,讓瑞士成為全球有錢人存放資產的首選。根據瑞士銀行家協會的統計,瑞士銀行業的管理資產在 2025 年底達到 9兆7,290億瑞士法郎,創下歷史新高,瑞士也是全球最大的跨境資產管理中心。
瑞銀(UBS)、瑞士再保險(Swiss Re)、蘇黎世保險(Zurich Insurance)的總部都在蘇黎世,瑞士證券交易所(SIX Swiss Exchange)也設在這裡,讓蘇黎世在銀行、資產管理和保險三個領域都有全球級的機構。
不過,瑞士的銀行保密傳統已經大幅鬆動。瑞士從 2017 年起實施國際稅務資訊自動交換,外國客戶的帳戶資料會交給其稅務居住國,靠保密吸引資金的時代基本結束。2023年3月,瑞士第二大銀行瑞士信貸(Credit Suisse)陷入危機,在瑞士政府主導下由瑞銀緊急收購,蘇黎世的國際聲譽一度受到重創。
危機之後,瑞士政府開始收緊大型銀行的監管。瑞士聯邦委員會在 2026年4月22日通過修法草案,要求系統重要性銀行用普通股權一級資本(CET1)全額支撐海外子公司持股,預估瑞銀需要多準備約 200 億美元的 CET1 資本。這套規定能不能兼顧金融穩定和銀行的國際競爭力,是蘇黎世接下來要面對的課題。
跌出前十的美國金融中心:舊金山、洛杉磯、芝加哥
在 GFCI 40 中,美國只剩紐約留在前十名。舊金山、洛杉磯、芝加哥三個城市雖然跌出前十,仍然排在前二十名,而且各有專長。
11.舊金山

舊金山在 GFCI 40 排名第 11,評分 748,比上一期退後 6 名,但仍是美國西岸排名最高的金融中心,也是北美科技與金融融合最深的城市,金融科技分項排名全球第 9。
這座城市不僅擁有傳統金融服務,如投資銀行、資產管理與保險公司,更因鄰近矽谷而成為全球創投(Venture Capital)產業的總部。這種「金融+科技」的混血模式,也讓舊金山在FinTech創新浪潮中,佔據了無可取代的地位。
舊金山的金融歷史可以追溯到19世紀加州淘金熱。成千上萬的淘金者湧入加州,也吸引大量銀行家、保險商、經紀人與放貸人到舊金山落腳,這為金融活動奠定了基礎。
隨著人口與資金聚集,銀行業與證券交易行業快速發展,舊金山在19世紀末已成為美國西部的金融樞紐。
進入20世紀後,舊金山不僅是西部主要銀行的總部所在地,也吸引許多大型投資與保險機構設點。像是富蘭克林鄧普頓投資(Franklin Templeton)這類資產管理公司,便選擇舊金山灣區作為總部。
此外,舊金山的金融區(Financial District)逐漸成形,成為美國西岸最大的辦公與商業金融聚集區。
真正讓舊金山金融地位大躍升的,是矽谷的興起。
1970年代以後,隨著蘋果、Intel、HP等科技巨頭在灣區崛起,大量創投資金(Venture Capital)流向科技初創企業。這不只是「科技改變生活」,而是「科技改變金融模式本身」。
舊金山與矽谷一帶誕生了一批全球最大創投公司,如Sequoia Capital、Andreessen Horowitz、Benchmark Capital等。各大金融機構也轉向投資科技創新,誕生出一批金融科技新星(FinTech startups),如Stripe、Plaid、Square等。舊金山的SoMa(South of Market)區,成為FinTech公司雲集的新熱土。
這使舊金山從一個傳統金融城市,轉型為全球科技驅動的金融創新實驗場。
與紐約、倫敦這類大型綜合型金融中心不同,舊金山的強項不在於交易量,而在於創新能力:
- 創投資本總量全球領先,主導新一代創業資金流向
- FinTech企業密度世界最高之一,聚焦支付、數位銀行、加密資產
- 科技人才支撐金融創新,從軟體工程到演算法交易應有盡有
- 與矽谷產業共生,實現金融技術落地與快速應用
14.洛杉磯

洛杉磯在 GFCI 40 排名第 14,評分 745。洛杉磯的金融市場起源於 19世紀的淘金熱。當時成立了洛杉磯石油交易所,後來與舊金山的交易所合併,形成了太平洋交易所(PCX)。該交易所曾是美國第三大期權市場,並率先實施電子交易系統。
太平洋交易所(Pacific Exchange)的起源,來自19世紀末加州的兩個金融市場。
第一個是舊金山股票與債券交易所(San Francisco Stock and Bond Exchange),創立於1882年。它最初的目的,是為了促進與內華達州康斯托克銀礦(Comstock Lode)大量白銀開採相關的金融交易。
1889年,洛杉磯石油交易所(Los Angeles Oil Exchange)成立,主導者包括聯合石油公司(Union Oil,後來併入雪佛龍Chevron)的創始人之一 Wallace Libby Hardison 等石油巨擘。
這兩座交易所分別掌握北加州與南加州的金融脈動,最終在1957年合併,正式成立了太平洋股票交易所(Pacific Stock Exchange,簡稱PCX)。
洛杉磯擁有強大的娛樂、媒體、貿易和科技產業,這些產業的融合促進了金融服務的需求,特別是在風險管理、投資管理和金融科技(FinTech)等領域。
作為美國西海岸的門戶城市,洛杉磯與亞太地區有著密切的貿易和金融聯繫,吸引了大量國際企業和投資者,因此洛杉磯也是美國最多富人的聚集地之一,排名第三。
背靠矽谷,洛杉磯的科技產業蓬勃發展,特別是在金融科技領域,吸引了眾多初創企業和風險投資,推動了金融服務的創新與發展。
延伸閱讀:
15.芝加哥

芝加哥在 GFCI 40 排名第 15,評分 744。與紐約這類以股票交易、資產管理著稱的傳統金融中心不同,芝加哥的金融地位來自衍生品交易。
芝加哥的金融傳奇,要從1848年芝加哥期貨交易所(CBOT)成立講起。這是全球最早的期貨交易所,當時主要是為了解決農產品貿易的價格波動問題。農夫、交易商與買家透過期貨合約鎖定價格,也間接催生了現代金融衍生品市場的雛型。
此後,芝加哥又陸續建立起:
- 芝加哥商品交易所(CME)
- 芝加哥期權交易所(CBOE)
- 期權結算公司(OCC)——全美所有選擇權交易的清算中心
這些機構構成了芝加哥成為全球衍生品交易首都的基礎,掌控了全球大宗商品、利率、貨幣、波動率等金融產品的價格發現與風險管理機制。
與華爾街偏向股票交易不同,芝加哥主打的是風險對沖與價格預測功能。透過精密的期貨、選擇權(又稱期權)與結構性金融工具,全球數以萬計的交易者在芝加哥進行資產配置與避險操作。
此外,芝加哥擁有全美最先進的清算與交易系統,也是全球金融科技應用(如高頻交易、量化模型)的重要研發基地。
芝加哥並非只靠金融吃飯,它還是:
- 美國最大製造業與農業運輸中樞之一
- 健康產業與IT產業的重要據點
- 擁有超過400家大型企業總部、伊利諾州則有超過50家《財富500大》企業,例如波音、State Farm、Caterpillar等。
這些實體經濟的厚實基礎,也讓芝加哥的金融活動更貼近實體資源流動與風險管理的需求,而非純粹的資本炒作。
芝加哥也許不像紐約、倫敦那樣被稱為「金融之都」,但它卻是全球金融運作背後的風險中樞與定價引擎。每一筆期貨交易、每一張選擇權合約、每一次市場風險的管理,都有可能與芝加哥發出的訊號密切相關。
延伸閱讀:
- 衍生性金融商品是什麼?種類有哪些?風險高到巴菲特說是定時炸彈!
- 大宗商品是什麼?有哪些商品?一次看懂大宗商品定義、期貨交易、交易平台、優缺點
- 期貨是什麼?期貨保證金交易策略?優點、風險及下單教學【新手期貨教學】
- 【期權入門】股票期權是什麼?期權風險、如何交易美股期權?
馬來西亞有機會成為金融中心嗎?

吉隆坡雖然還不具備成為金融中心的條件,但是極具潛力。在 GFCI 40 排名第 39,比上一期向前 3 名、評分增加 13 分,也被 GFCI 列為「全球多元型」(Global Diversified)金融中心,和阿姆斯特丹、布魯塞爾同一組。
首先,我們來看看吉隆坡的基礎條件。這座城市擁有超過57家銀行,以及一系列的投資銀行與開發性金融機構,總存款超過22898亿令吉。馬來西亞銀行業五大龍頭──馬銀行(Maybank)、聯昌(CIMB)、大眾銀行(Public Bank)、興業銀行(RHB)等,不僅在國內地位穩固,也在東南亞區內如新加坡、印尼、泰國等地建立據點,跨境業務日漸成熟。
馬來西亞的 IPO 市場很活躍。截至2025年12月11日,大馬交易所 2025 年共有 60 宗 IPO(主板 11 宗、ACE 44 宗、LEAP 5 宗),是 20 年來最多,募資約 55 億令吉。2026 年上半年,馬來西亞以 28 宗 IPO 排名全球第 5(按宗數計算)。
在城市層面,吉隆坡擁有良好的基礎建設與區域連通性,吸引大量金融人才聚集於此。政府也積極推動發展,成立「吉隆坡國際金融區」(Tun Razak Exchange,TRX),希望將之打造成東南亞的下一個金融引擎。TRX不僅是個地標式建築群,更是政策的實驗場,是馬來西亞吸引外資、推動金融創新的主戰場。
更重要的是,馬來西亞還有一個鮮明的利基優勢:伊斯蘭金融。作為全球伊斯蘭金融領導者之一,馬來西亞在法規、人才、機構與市場方面都具備完備體系。Bursa Malaysia 是世界上第一個完整運行的伊斯蘭股票交易所,讓馬來西亞在這一領域具有國際影響力。對於希望拓展中東與東南亞穆斯林市場的投資者來說,吉隆坡是一個無法忽視的選項。
當然,吉隆坡要真正成為全球金融中心,仍有不少關卡要突破。與新加坡相比,馬來西亞的資產總量與金融規模尚有顯著差距。2021年,新加坡的銀行總資產高達1.9兆美元,是馬來西亞的四倍以上。此外,新加坡在金融科技、財富管理等領域也佔有先發優勢,吸引著來自歐洲、中東和美國的巨量資金與企業。
同樣在馬來西亞,納閩國際商業與金融中心(Labuan IBFC)這一期從第 55 名跳升 11 名到第 44 名,評分增加 21 分,首次擠進全球前 45 名,也被列入「國際專業型」(International Specialists)金融中心。不過納閩的金融科技分項從第 37 名退到第 46 名。
Labuan FSA 表示,納閩的強項集中在自保保險(captive insurance)、伊斯蘭金融、數位金融服務和財富管理,目前也正在制定 2027年至2031年的新一期戰略藍圖。
但馬來西亞並非沒有反超的機會。首先,它擁有較低的生活成本與豐富的土地資源,適合大型金融機構設立區域營運中心。其次,它擁有年輕且受過教育的勞動人口,為未來的金融科技創新奠定基礎。再者,隨著新加坡面臨土地有限與人口老化的壓力,吉隆坡的成長空間反而更具想像力。
政府方面,若能進一步加強監管的透明度、簡化行政流程、推動更具彈性的外資政策與稅務優惠,將為吉隆坡爭取更多國際金融機構進駐打下基礎。尤其是當香港因政治變局而面臨資金外流之際,東南亞地區的替代方案不再只有新加坡,吉隆坡也可能是「下一站」。
馬來西亞若能在伊斯蘭金融以外,結合科技創新(例如金融科技Fintech、綠色金融、數位資產)進行差異化競爭,那麼在區域金融中心的座次之爭中,絕對有資格進入前三的討論範疇。馬來西亞或許無法在短期內「超越」新加坡,但它可以「補位」那些新加坡難以承擔的需求與市場,成為東南亞金融網絡中不可或缺的一極。
延伸閱讀:
台北有機會成為金融中心嗎?

台北有沒有機會成為全球金融中心?在 GFCI 40 中,台北排名第 42,比上一期前進 9 名、評分增加 19 分,金融科技分項也從第 26 名大幅升到第 14 名。台北在問卷中的平均評分是 804 分,比最終評分高出 87 分,代表國際金融從業人員對台北的評價比量化數據更正面。不過台北的整體名次,仍明顯落後新加坡、香港、首爾等亞洲前段班。
從現實來看,要躋身世界級金融中心之列,需要具備幾個關鍵條件:完善的金融制度、國際資金的自由流通、高度的市場流動性、堅實的產業與科技後盾,以及最重要的——穩定且具有信任感的政治與法治環境。台北,是否已經具備這些條件?又有哪些優勢與挑戰需要跨越?
台灣的金融體系其實不容小覷。過去二十年來,經歷過亞洲金融風暴與2008年金融海嘯的洗禮,台灣的銀行體系整體體質越來越健全。截至2023年,台灣銀行業的逾期放款比率降至0.14%,儲蓄額3.8兆元,在亞洲甚至全球範圍都屬於健康水準。這意味著,台灣的金融體制在風險控管與資產品質上已走在前段班。
根據臺灣證券交易所統計,2025 年上市 IPO 募資 850 億元,比 2024 年增加 99%,創下歷史新高,全年有 34 家公司掛牌上市。放到全球來看規模不算大,但在半導體和高科技企業支撐下,台灣的 IPO 市場仍有自己的特色。
此外,台灣民間資金相當充裕。近年來的超額儲蓄規模高達數兆新台幣,加上全球第五大外匯存底,台北其實已坐擁一座龐大的資金池。如何引導這些資金投入有效率的資產管理、創新金融產品與國際市場,是台北能否進一步蛻變的關鍵。
從地理上看,台北正位於東亞與東南亞交界,是連接日本、韓國、中國與東協的天然橋樑,理應具備成為亞太資金中轉站的潛力。
此外,與區內其他金融城市相比,台灣的民主制度與司法獨立性也是一大優勢,對於尋求穩定避風港的國際資金而言,台北具備安全與透明的吸引力。
這些特點也使台灣成為發展資產管理業與家族辦公室的潛在熱點。若能進一步開放金融產品種類、簡化法規流程,將會對國際機構與高資產客戶更具吸引力。
不過,我們也不能忽視挑戰。台灣的金融監管體系向來保守,開放銀行政策推動緩慢,Fintech沙盒試驗案落地率偏低,在虛擬資產與數位金融的發展上,與新加坡、韓國、甚至越南相比都有差距。此外,英語能力不普及、國際人才難以定居、法規複雜等因素,也讓不少外國金融機構對台灣市場望而卻步。
再者,台海緊張局勢是台灣最難解的風險之一。雖然台灣展現了高度的韌性,但這樣的地緣不安,也確實讓許多外資對於將資金長期停留於台灣存有疑慮。相較之下,地理距離接近卻政治風險較低的新加坡,反而更受青睞。
儘管如此,機會仍在。財團法人國策研究院提若台灣能設立主權財富基金(SWF),不但能強化資金運用效率,還能打入全球機構投資網絡,提升金融國際能見度。其次,應進一步推動資本市場國際化與金融商品自由化,讓境外資金更自由地進出台灣市場。
此外,推動英語化環境與外籍人才友善政策,打造像新加坡那樣的國際工作生活生態,是吸引全球機構來台設點的關鍵。再配合加速金融科技創新、簡化法規審查流程、賦予創新更多試錯空間,才能真正讓台北成為有競爭力的「亞洲新金融科技實驗場」。
延伸閱讀:
世界三大金融中心
根據2026年9月發布的《第40期全球金融中心指數報告》,世界三大金融中心指的是:
- 第一名:紐約
- 第二名:倫敦
- 第三名:香港
成為金融中心有什麼好處?為什麼各國都搶著做?
成為一個國際金融中心,從來不是靠一棟摩天大樓或一筆資金就能搞定的事。它更像是一座城市甚至一個國家的「進化任務」。你需要有良好的營商環境、充足的人才庫、先進的基礎設施、穩健的金融制度,還要建立起國際信譽。根據《全球金融中心指數》(GFCI),這五個因素是衡量一個金融中心競爭力的關鍵指標。
這也意味著,發展金融中心,等同於推動國家現代化,帶來的好處太多了:
- 吸金能力超強:資本與投資大量湧入,推升就業、消費與房地產。
- 政府稅收大幅提升:金融業的公司稅、印花稅、交易稅、所得稅都是肥水。
- 高端人才聚集:吸引來自全球的律師、會計師、金融工程師、AI科學家。
- 經濟結構升級:從製造業轉型為服務導向、高增值的知識型經濟。
- 國際聲譽與影響力:金融話語權就是硬實力,能影響區域甚至全球經濟政策。
它不只是帶來稅收、就業和資本流入,還能促進城市治理、區域合作,甚至提高整體國家的治理品質。事實證明,自1980年代以來,金融中心的平均人均年經濟增長率高達3.3%,遠高於全球平均的1.4%。這代表,一旦一座城市站穩金融中心的地位,它不只是自己的榮耀,更能為整個國家帶來長遠的競爭優勢。
一個成熟的金融中心,對於一個城市、甚至整個區域和全球,都具有深遠的影響力。你可能覺得這些地方離我們很遠,但它們的金融決策、資本流動、政策方向,實際上會影響到我們手上的利率、貸款條件、甚至退休金的回報率。
在英國脫歐之後,德國法蘭克福迅速崛起,吸引了超過50家金融機構遷入,成為新的歐洲金融重心。而在亞洲,香港與新加坡多年來激烈競爭,彼此在法治、稅制、人才與基礎建設上持續拉鋸。從這些例子可以看到,一個城市若能成功打造金融中心地位,就能吸引資金、企業與人才,形成良性循環,最終轉化為國家戰略優勢。
總結
從2026年的金融中心排行榜來看,美國仍是世界上最多頂尖金融中心的國家,有 6 個城市進入前二十名:紐約、舊金山、洛杉磯、芝加哥、波士頓、華盛頓特區,但前十名只剩紐約。這些城市之所以能維持領先,不只是因為市場大,更因為美國貨幣霸權,以及它們擁有成熟的法律制度、創新文化與資金流動自由的三重保障。
美國還有擁有全球最深最廣的金融市場,美國也是全球GDP最高的國家,擁有約3.3億人口、極高的人均消費能力,內需市場規模巨大,讓金融服務從資本市場到保險、消費金融皆具廣闊空間。這讓金融中心得以在不同區域專精與分工,互相補位而非內鬥。
美國的金融中心,特別是舊金山與矽谷地區,已將科技與金融深度融合,創造出大量的Fintech公司,如Stripe、Plaid、Robinhood等。金融科技的創新,讓傳統金融更有效率、更多元,也吸引了全球投資人的目光與資金流入。
與其他國家金融過度集中首都不同,美國的聯邦制度與開放市場文化,鼓勵各州競爭與創新,形成「多金融中心共存」的格局。這不僅降低風險,也讓各地根據自身優勢發展特色金融服務。
紐約、倫敦、香港穩坐前三,象徵傳統金融勢力的深厚根基;而新加坡、上海、東京、首爾、深圳、杜拜等城市,則代表著新興力量的崛起,以科技與制度創新力圖改寫規則。
亞洲金融版圖也在重組,GFCI 40 前十名中有 6 個是亞洲城市。香港在面對政治風險挑戰下,仍穩守全球第三;新加坡穩健、制度開放,憑藉穩定的治理與科技佈局持續追趕;上海與深圳則在中國政策加持下,快速打造人民幣資產的全球化平台;而首爾則擺脫多年邊緣地位,再次進入全球前十,顯示出韓國「科技+金融」戰略開始開花結果。
台北、吉隆坡、胡志明市等城市也躍躍欲試,但在全球競爭加劇之際,能否突破制度瓶頸、建立國際信任、吸引高端資本與人才,將決定它們能否從區域重鎮進化為國際級玩家。
簡言之,未來的金融中心不再僅靠高樓大廈與交易量堆砌,而是靠開放的制度設計、創新的金融科技、生態圈的整合能力,以及對外資的友善態度與信任機制。
預計「資本信任」與「科技創新」將是未來競爭的兩大關鍵。
推薦閱讀:
常見問題
全球金融中心排名多久更新一次?
全球金融中心指數(GFCI)由英國智庫 Z/Yen 和中國(深圳)綜合開發研究院合作編製,每年 3 月和 9 月各發布一次。最新一期是 2026年9月發布的 GFCI 40,一共排名 117 個金融中心。
2026 年全球前十大金融中心有哪些?
根據 GFCI 40,全球前十大金融中心依序是紐約、倫敦、香港、新加坡、上海、東京、首爾、深圳、杜拜和蘇黎世。其中 6 個在亞洲,美國只剩紐約留在前十名。
世界三大金融中心是哪三個?
世界三大金融中心是紐約、倫敦和香港,GFCI 40 評分分別是 761、757 和 756 分。第四名的新加坡是 755 分,只落後香港 1 分,前四名差距非常小。
吉隆坡在全球金融中心排名第幾?
吉隆坡在 GFCI 40 排名全球第 39,評分 720,比上一期前進 3 名。同樣在馬來西亞的納閩國際商業與金融中心(Labuan IBFC)排名第 44,首次擠進全球前 45 名。
台北在全球金融中心排名第幾?
台北在 GFCI 40 排名全球第 42,評分 717,比上一期前進 9 名。金融科技分項進步更多,從第 26 名升到第 14 名。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。






