




石油股票,正在2026年的地緣政治風暴中重回聚光燈。
2025年3月,美以對伊朗的聯合軍事行動爆發後,布倫特原油單日飆漲逾8%。這是石油作為全球最敏感資產的本質再次顯現。油價一動,通膨預期跟著走,聯準會降息空間收窄,全球股債匯市同步震盪。而在這場動盪中,率先獲利的,正是提前佈局投資石油的人。
這也是為什麼巴菲特的波克夏海瑟威,早在此之前便已大舉買進西方石油(Occidental Petroleum),目前持股比例逼近27%。市場當時質疑:油價下跌,股神也有失手?
但現在回看,這筆押注的邏輯從未改變。石油股不是夕陽產業,而是每逢危機就被重新定價的核心資產。
根據美國能源資訊署(EIA)預測,即便再生能源快速發展,2050年石油與天然氣仍將是全球能源的最大宗。從1990年波灣戰爭、2003年伊拉克戰爭、2022年俄烏衝突,到今日中東局勢,石油從未真正離開地緣政治的核心。
本文將告訴你石油股是什麼?有哪些石油股推薦?哪些標的值得進一步研究?哪些石油公司正在引領帶領產業發展?石油產業鏈怎麼運作?上中下游差在哪?投資石油股有哪些優勢與風險?石油股如何在全球能源轉型中尋找新的增長點?如果你正在考慮將石油股納入投資組合,不妨看看這篇文章。
石油股票是什麽?
石油股票,顧名思義是指那些主要業務與石油產業相關的公司的股票,範圍包括整個石油產業鏈中的各個環節,從最上游的石油勘探和開採,到中游的運輸和儲存,再到下游的煉油和銷售都可以算是石油股票。
具體來說,石油股票可以分為 5 個主要類別(下面一段會再仔細説它們的賺錢模式):
- 綜合性石油公司:這類公司基本上涵蓋了從石油勘探到零售的整個產業鏈。這些公司通常規模較大,抗風險能力較強
- 勘探與生產公司(E&P):這些公司屬於「上游公司」,它們專注於尋找新的石油並進行開採,而它們的股價往往與油價的波動最為密切
- 中游公司:主要負責石油的運輸、儲存和初步加工處理。許多這樣的公司採用「業主有限合夥(MLP)」的企業結構,通常能提供較高的股息
- 服務公司:為石油產業提供各種專業服務和設備,如鑽井設備、油田服務等
- 煉油公司:專門將原油加工成各種石油產品,如汽油、柴油、航空燃料等
投資石油股票就是在投資周期股票,押注的是未來油價上漲和石油產量的預期。
可以讓投資人直接參與到全球能源市場,但同時要承擔這個產業的風險,而它的表現通常與原油價格密切相關,而原油價格的波動是出了名的高,因此石油股往往會擁有較高的波動性。此外,地緣政治、環境政策、替代能源的發展等因素都可能對石油股產生影響。
所以石油股可能不適合所有投資人,但對那些想分散風險(資產多元化),或者相信石油在未來仍將扮演重要角色的投資人來說,石油股或許是個不錯的投資。
石油股的賺錢模式長怎樣?石油產業鏈
當你在美股市場看到「石油股大漲」的時候,先別急著追進去,因為這三個字背後,牽涉的產業鏈比你想像的還要複雜。簡單來說,石油產業從油田到加油站,大致可以分成三個環節:上游、中游、下游,而它們對油價變動的敏感度,天差地遠。
1. 上游勘探和生產(E&P)公司,對油價最敏感

也稱為勘探和生產(E&P)公司,E&P 在全球各地勘探石油,一旦發現石油,就會鑽井從地下或海底開採。
這個過程的成本是相對固定的,比如每桶成本40美元,當油價從70漲到90,他們每桶的利潤就從30直接跳到50,賺翻了。所以只要油價一衝,E&P 公司最容易受到油價上漲利好的影響,反之亦然。
美國具代表性的 E&P 公司是 ConocoPhillips(COP)和 EOG Resources (EOG)。
2. 中游公司

中游公司擁有並經營輸油管道、儲存罐等能源基礎設施。中游公司通常採用固定費率或採用合約模式經營,因此它的盈利能力跟油價短期漲跌沒什麼關係。你可以把他們想像成油公司請來幫忙維修、搬運、搭建的「包工頭」。油價再怎麼飆,合約沒動、租金不漲,他們的收入也不會變多。
它們是穿透式課稅實體(Pass-through),不繳企業所得稅,並將大部分現金流以高額分紅的形式發放給股東。
要等什麼時候才會動起來?只有當油公司真的有錢又有意願去拓展新油田、中游才會跟著水漲船高。
典型的中游公司包括大型有限合夥企業(MLP),例如 Enterprise Products Partners(EPD)、Magellan Midstream Partners (MMP) 等。此外,巴菲特的波克夏海瑟威旗下子公司 Berkshire Hathaway Energy 也擁有龐大的中游管線資產,每日輸氣量可達 82 億立方英尺,管線綿延超過 21,000 英里。
3. 下游公司

煉油與營銷股 (Refining & Marketing)處於產業的下游 (Downstream),負責將原油精煉成汽油、柴油、噴氣燃料或瀝青。
加油站和煉油廠就是 2 種典型的下游公司。很多人以為油價漲,賣汽油的煉油廠應該賺翻。
錯。雖然油價會影響煉油廠的盈利能力,但是煉油廠進的是原油、出的是成品油,真正賺不賺,是看「裂解價差」(crack spread),也就是說利潤來自於「原油價格與精煉產品價格之間的差額」。
如果原油價格漲很快,但汽油、柴油價格漲不動,那他們就倒霉了。進貨貴了,賣價卻沒變,直接虧本。反過來,如果成品油漲得比原油快,那才有賺頭。所以煉油廠常常是「兩邊不是人」,油價漲反而越漲越虧。
Marathon Petroleum (MPC)、Phillips 66 (PSX) 就是典型的下游公司。
4. 綜合性公司 Integrated Oil Companies
這就是所謂的「大象級」企業,業務橫跨上、中、下游,從挖油、運油到賣油(如加油站)一條龍全包。
它們的風險最分散。當上游採油虧損時,下游煉油可能在賺錢。這類公司通常規模巨大,資產負債表極其強勁。適合追求高股息和穩健回報的長期投資者。
ExxonMobil (XOM)、Chevron (CVX)、Shell (SHEL) 就是這類石油巨頭。
5. 油田服務公司 Oilfield Services
這些公司不直接擁有石油,而是為 E&P 公司提供「打工」服務,包括陸上或海上鑽井平台、地震測試、設備製造和水力壓裂技術。
它們的景氣度是滯後於油價的。當油價低迷時,上游公司通常會試圖削減服務成本,這會傷害到油田服務公司的運作。只有當油價高到讓 E&P 公司決定「加大投資開採」時,服務公司的訂單才會暴增。
因此,資本支出 (CapEx) 的多寡和技術領先程度會影響其業務表現。
當中全球最大的油田服務公司有 Schlumberger(SLB)、Halliburton(HAL) 等。
買石油股需要注意什麼指標?
投資石油股時,有 6 個關鍵指標特別值得注意:
1. 原油價格走勢
影響石油股最直接的因素就是原油價格。油價漲,石油公司的每桶獲利就擴大;油價跌,獲利就收窄,嚴重時甚至虧損。
背後邏輯很簡單,石油的開採、運輸、精煉成本基本是固定的,油價高於這些成本才有錢賺,低於成本就虧。所以一般來說,在油價相對低且預期回升時買入,比在油價已經漲很高時追入更合理。
全球兩個主要的油價參考指標是 WTI 原油(反映美國市場)和布蘭特原油(反映國際市場),投資前可以先查看這兩個指標的趨勢。
延伸閲讀:
2. 盈虧平衡油價(Breakeven Oil Price)
這是評估一家石油公司「抗跌能力」最直接的指標,代表這家公司需要油價在多少美元以上,才能覆蓋所有成本(包括資本支出和股息)不虧錢。
數字越低,代表公司的成本控制越好、在低油價環境下的生存能力越強。例如 ConocoPhillips 的盈虧平衡點約在每桶 55 美元,即使油價大跌也能撐住;反過來,一家盈虧平衡點在 75 美元的公司,油價一旦跌破就開始燒錢。選石油股時,優先考慮盈虧平衡點低的公司,在油價週期低谷時更安全。
3. 股息與自由現金流
能源產業的不確定性高,對不想時常盯盤的投資人來說,股息的穩定性是一個很好的篩選標準。像 ExxonMobil 和 Chevron 這類大型石油公司已連續數十年提高股息,代表管理層有能力也有意願長期回饋股東。
但看股息不能只看股息率(股息除以股價)這個數字,還要對照公司的自由現金流(營業現金流減掉資本支出)。好的情況是:公司的自由現金流能完整覆蓋股息支出,甚至還有結餘。此外,關注公司是否有健康的資產負債表,看出財務能夠靈活運用的程度。如果公司是靠舉債來發股息,那這個股息就不可持續。
延伸閲讀:
- 什麼是股息率?股息率越高越值得投資?告訴你股息率的秘密!
- 自由現金流量是什麼?FCF公式和查詢方法?5檔ETF分享!搞懂企業是否真的在賺錢!
- 什麼是資產負債表 (Balance Sheet)?通過資產負債表掌握公司財務健康狀況
4. 儲量替代率(Reserve Replacement Ratio,RRR)
這個指標專門用來評估上游 E&P 公司,對中游管道公司或煉油廠不適用。
它的意思是公司每年新找到的石油和天然氣儲量,佔當年實際開採量的比例。比率大於 100% 代表公司找到的新儲量比挖出去的還多,可以維持或增加未來的產量;長期低於 100% 代表儲量在縮水,未來產量可能下滑,是一個警訊。
5. 自由現金流與資產負債表健康度
石油是高度資本密集的行業,公司財務夠不夠穩健,在油價低迷時差異很大。評估時可以參考以下幾個數字:
- 自由現金流:越高代表扣除必要支出後剩餘的錢越多,可以還債、發股息或擴張
- 負債比率:建議低於 1,代表負債不超過總資產的一半
- 流動比率:建議高於 1,代表短期資產能覆蓋短期負債
- 淨負債與 EBITDA 比率:建議低於 3,數字越高代表還債壓力越大
- ROA(資產報酬率):要為正數,且與同類石油公司比較具競爭力(因為石油業資產很重,天生 ROA 就比科技業低,跨行業比較沒有意義)
延伸閲讀:
- 什麼是自由現金流?搞懂企業是否真的在賺錢!
- 什麼是負債比率?高負債比就代表危險訊號嗎?
- 什麼是流動比率、速動比率?兩者有哪些差異?該如何查詢?
- EBIT VS EBITDA 區別、公式、如何計算?與淨利潤關係?
- 資產報酬率ROA是什麼?如何查詢?與ROE又有什麼差異?
6. 估值指標:EV/EBITDA
評估石油股的估值,業界最常用的不是 P/E(本益比),而是 EV/EBITDA(企業價值除以息稅折舊攤銷前利潤)。
原因是石油公司每年有龐大的折舊和攤銷費用(鑽井設備、油田開發成本等),這些費用會壓低帳面盈利,讓 P/E 看起來虛高,誤判公司太貴。EV/EBITDA 把這些非現金費用加回去,讓你更清楚看到公司實際的獲利能力和估值水位。一般來說,大型綜合型石油公司的合理 EV/EBITDA 約在 5 到 8 倍之間,高於這個區間代表估值偏貴,低於這個區間可能有買入空間。
延伸閱讀:
10大石油股票推薦
| 公司 (股票代號) | 市值 (美元) | 股息率 | 類型 | 適合誰 |
|---|---|---|---|---|
| ExxonMobil (XOM) | 6,243億 | 2.70% | 綜合型 | 長期穩健持有 |
| Chevron (CVX) | 3,719億 | 3.71% | 綜合型 | 核心倉位 股息成長 |
| Shell (SHEL) | 2,353億 | 3.50% | 綜合型 | 石油業務為現金牛 看好 LNG 長期需求成長 |
| ConocoPhillips (COP) | 1,414億 | 2.80% | 上游 E&P | 較保守的選擇 |
| Enbridge (ENB) | 1,182億 | 5.05% | 中游管道 | 保守收息、 不想承擔油價風險 |
| SLB Schlumberger (SLB) | 716億 | 2.40% | 油田服務 | 間接參與油氣勘探景氣 |
| EOG Resources (EOG) | 694億 | 3.12% | 上游 E&P | 看好美國頁岩油技術效率 |
| Phillips 66 (PSX) | 660億 | 2.96% | 下游煉油 | 對沖 E&P 風險、 看好成品油需求 |
| Occidental Petroleum (OXY) | 529億 | 1.79% | 上游 E&P | 跟隨巴菲特邏輯、 接受槓桿風險 |
| Devon Energy (DVN) | 230億 | 2.21% | 上游 E&P | 接受高波動、 看好頁岩油整合 |
1. ExxonMobil(NYSE: XOM)
ExxonMobil 是全球最大的上市石油公司,業務橫跨上游勘探、中游運輸、煉油和石化,幾乎覆蓋整條石油產業鏈,旗下擁有 Exxon、Esso 和 Mobil 等知名品牌。這種全面整合的結構讓它在油價低迷時仍能靠下游業務對沖損失,在油價上漲時則多條業務線同步獲益。
近年來 ExxonMobil 最值得關注的,是它系統性地降低成本、提升效率。這一系列努力讓它在2025年交出了亮眼的成績單:全年盈利達 288 億美元,來自營運的現金流高達 520 億美元,在整個石油行業排名第一。
更難得的是它的股息紀錄。ExxonMobil 已連續 43 年增加股息,是整個石油板塊中最長的連續增息紀錄之一。對長期投資人來說,這不只是一個數字,而是一個承諾:不管油價怎麼波動,公司都有能力且有意願持續回饋股東。
展望未來,ExxonMobil 預計到2030年相較2024年再增加 250 億美元盈利和 350 億美元現金流,驅動力來自圭亞那深海油田的持續擴產,以及全球成本削減計畫的持續落地。
適合誰: 想長期持有、重視股息穩定性、不想頻繁操作的投資人。
2. Chevron(NYSE: CVX)
Chevron 是另一家全球性的石油巨頭,業務同樣覆蓋上中下游,跟 ExxonMobil 的定位最為接近,但有幾個重要的差異值得注意。
首先是抗跌能力。Chevron 的資本支出和股息加在一起,只需要布蘭特原油均價維持在每桶 50 美元以下就能覆蓋。這是 2030 年之前的預估水準,意思是即使油價維持低位,Chevron 依然有足夠現金維持運營並支付股息。在目前油價已回升至 75-80 美元區間的環境下,Chevron 有大量超額現金可以回饋股東。
其次是增長預期。Chevron 預計今年能在油價不漲的前提下,額外產生 125 億美元自由現金流,來源是幾個大型資本項目的竣工、與 Hess 合併帶來的協同效益,以及持續的成本削減。公司預計自由現金流到 2030 年將以每年逾 10% 的速度增長。
股息方面,Chevron 剛剛再次上調股息 4%,連續增息紀錄達到 39 年,2025 年合計向股東返還 271 億美元。
適合誰: 偏好大型穩健股、希望同時享受股息增長和油價上行紅利的投資人。
3. Shell(LON / NYSE: SHEL)

Shell 是總部在英國的石油巨頭,成立於 1907 年,業務橫跨全球超過 70 個國家。跟 ExxonMobil 和 Chevron 一樣,它的業務覆蓋整條石油產業鏈,但它有一個很明顯的差異:天然氣和 LNG(液化天然氣)才是它現在的核心重心,而不是傳統原油。
Shell 2025 年全年調整後盈利 185 億美元,營運現金流達 429 億美元,自由現金流 261 億美元。 這個數字是在布蘭特原油均價比 2024 年低了超過 10 美元的情況下達成的,說明它靠著 LNG 業務和成本控制,部分抵消了油價下跌的衝擊。
回饋股東方面,Shell 已連續 14 個季度執行至少 30 億美元的股票回購計畫。公司承諾把現金流的 40 到 50% 回饋給股東,目標是到 2030 年每年讓每股標準化自由現金流成長超過 10%。
從數據來看,Shell 的 SEC 標準儲量替代率 (RRR) 為 -40%,3 年平均也僅為 55%。這聽起來可能有些嚇人,但這並非因為 Shell 找不到油,而是因為它正在進行主動的戰略轉型。 Shell 正在有意識地賣掉一些高碳排放、低回報的傳統油田(Divestments),並將資金轉向利潤更高的項目。雖然帳面儲量縮減,但留下的資產品質更高。如果剔除這些資產出售,其有機儲量替代率(Organic RRR)達到 73%,顯示其核心勘探能力依然穩健。
Shell 在過去幾年進行了極致的成本削減。目前,Shell 的自由現金流盈虧平衡點 (Free Cash Flow Breakeven) 已降至布蘭特原油每桶 40 美元中位數。 這意味著只要油價維持在 $45 以上,Shell 就能維持營運。只要油價在 $55 以上,Shell 就能在不舉債的前提下,輕鬆支付優渥的股息。 在目前油價維持在 75-80 美元的環境下,Shell 產生的超額現金流非常驚人。
三家都是石油超級大型股,但定位有些不同。ExxonMobil 和 Chevron 是比較傳統的「油為主、氣為輔」結構;Shell 已經把自己定位成「以 LNG 為核心的綜合能源公司」,原油業務在它的策略裡更像是現金奶牛,支撐 LNG 和新能源的擴張。如果你看好天然氣在全球能源轉型中的過渡角色、以及 LNG 的長期需求,Shell 是三家裡跟這個主題最直接掛鉤的選擇。
需要注意的是,Shell 在美股以 ADR(美國存託憑證)形式交易,代號 SHEL,每股代表兩股普通股,台灣和馬來西亞投資人可以直接在美股市場購買。
適合誰:看好 LNG 長期需求成長的投資人。
4. ConocoPhillips(NYSE: COP)

ConocoPhillips 是全球最大的獨立 E&P 公司,不做煉油、不開加油站,業務只有一件事:用盡可能低的成本,把油氣從地下挖出來。
它的核心競爭力在於成本結構極低。目前每桶生產成本約 40 美元,加上股息後的盈虧平衡點也只在每桶 55 美元,而現在布蘭特原油在 80 美元附近。這意味著 ConocoPhillips 在目前油價下每賣一桶油,都有可觀的利潤空間。
2025年,ConocoPhillips 在布蘭特均價僅 69 美元的環境下,仍產生了 73 億美元自由現金流,並向股東派發了 40 億美元股息。
展望 2026 成長動能清晰可見:
- 持續的成本削減計劃預計額外貢獻 10 億美元自由現金流
- 三個全球 LNG 項目將在 2027-2028 年陸續投產,每年再增 10 億美元
- 阿拉斯加 Willow 油田將在 2029 年投產,屆時一次性釋放 40 億美元年化自由現金流。按照這條路徑,到 2030 年 ConocoPhillips 的盈虧平衡點將降至每桶 30 美元出頭。
信用評等方面,ConocoPhillips 擁有 E&P 公司中最高的信用評等之一,財務穩健程度在同類公司中首屈一指。
適合誰: 想投資純粹 E&P 業務、追求低成本優勢和長期現金流成長的投資人。
5. Enbridge(NYSE: ENB)
Enbridge 是中游石油投資的代表性公司,但說它是「石油公司」其實並不精確,它更像是一家「能源基礎設施公司」。
Enbridge 的業務是管道運輸:它負責把北美的油氣從產地運到煉油廠或出口港,收取固定的過路費。這種商業模式跟油價高低基本無關,因為它的合約是長期的、費率是受政府監管的,現金流的穩定性接近公用事業公司。
它的規模相當驚人。Enbridge 的管道網絡運輸了北美約 30% 的原油,是這個大陸最重要的油氣運輸動脈之一。除了石油管道,它還有龐大的天然氣管網、天然氣配送業務,以及歐洲的海上風電資產。
對收息型投資人來說,Enbridge 最吸引人的地方是它的股息率:目前約 5%,且有持續穩定增長的紀錄。在整個標普500能源板塊中,這個股息率屬於最頂尖的一檔。
適合誰: 希望在石油板塊獲得穩定現金流、不想承擔油價波動風險的收息型投資人。
6. SLB(NYSE: SLB,前身為 Schlumberger)
SLB 是全球最大的油田服務公司,業務遍及 100 多個國家,為石油公司提供鑽井、油井完工、儲層評估、管道技術等一站式服務。
它的商業邏輯是,石油公司想打井,就要找 SLB 來提供設備和技術。因此 SLB 是整個上游勘探活動的「體溫計」。當油價上漲、石油公司願意增加資本支出打更多井,SLB 的訂單就會增加;反之,當油價低迷、石油公司縮減開支,SLB 首當其衝。
SLB 最新的動作是完成了對 ChampionX 的收購,將生產化學品和人工舉升技術納入旗下,進一步鞏固其在油井全生命週期服務的市場地位。此外,SLB 也在積極佈局地熱、氫能、碳捕集等能源轉型領域,試圖降低對傳統油氣資本支出週期的依賴。
適合誰: 想間接參與全球油氣勘探景氣、以及能源轉型技術服務的投資人。
7. EOG Resources(NYSE: EOG)
如果 ConocoPhillips 是靠規模贏,EOG Resources 靠的是技術和效率。它被業界稱為「石油業的 Apple」,不是因為它賣手機,而是因為它對技術和數據的執著程度,在油田服務業裡獨樹一幟。
EOG 是一家純粹的美國頁岩油 E&P 公司,業務幾乎全部集中在美國本土的頁岩地層,核心資產在德州二疊紀盆地(Permian Basin)。它不做煉油、不做管道,只做一件事:用最先進的鑽井技術和數據分析,盡可能低成本地把油挖出來。
EOG 的核心競爭力在於其極致的營運效率。透過將鑽井成本壓低至每英尺 $750,並在過去兩年將鑽井速度提升了 30%,EOG 構建了一條極深的護城河。
在盈虧平衡點(Breakeven)方面:
- 天然氣: 僅需 $1.40/Mcf 即可獲利,遠低於行業平均。
- 石油: EOG 專注於開發「優質井」,這類井的開發目標是在布蘭特原油每桶 $40 美元的環境下,仍能實現 10% 以上的稅後回報。
即使油價波動至 $60 美元的低位,EOG 依然具備極低的負債和龐大的現金儲備,讓它在油價下行週期有充足的緩衝空間,同時保有在油價回升時快速擴張的資本。這讓它在石油股中,不僅具備高成長的攻擊性(來自技術進步),更具備極強的防守性(來自低成本結構)。
股息方面,除了固定基礎股息,EOG 還不定期派發特別股息(Special Dividend),在油價高企的年份,股東往往能獲得遠超股息率數字的實際回報。
適合誰: 看好美國頁岩油技術驅動增長、希望持有資產負債表乾淨的優質 E&P 公司的投資人。
8. Phillips 66(NYSE: PSX)
Phillips 66 是美國最大的獨立煉油商之一,業務橫跨煉油、中游管道投資,以及與 Chevron 合資的石化業務 CPChem。
前面提到煉油廠的邏輯跟油價不一樣,它們賺的是「裂解價差」,即原油加工成汽油、柴油、航空燃料後的差額。油價暴漲對煉油廠未必是好事,反而可能壓縮利潤;而當原油價格下跌、但成品油需求穩健時,煉油廠的獲利往往會上升。
2025 年是 Phillips 66 的「利潤豐收年」,其 3:2:1 裂解價差提升至每桶 $20.42。這得益於公司強大的供應鏈。在 WTI 原油均價因美國增產而下跌至 $64.89 的環境下,Phillips 66 成功利用低廉的原材料成本,對接了強勁的柴油市場需求。
Phillips 66 的競爭優勢在於它龐大的中游管道網絡。這讓它能以比競爭對手更低的成本取得原油,在加工端天然擁有成本優勢。公司財務健康,持有投資級信用評等,現金儲備充足,為未來的可再生燃料擴張預留了彈藥。
適合誰: 想在石油板塊做多下游加工業務、或以煉油股對沖上游 E&P 風險的投資人。
9. Occidental Petroleum(NYSE: OXY)
如果你想選一隻「巴菲特認可的石油股」,OXY 是最直接的答案。波克夏海瑟威目前持有 OXY 約 27% 的股份,是公司最大的單一股東。
OXY 的主力業務是美國二疊紀盆地(Permian Basin)的石油勘探與生產,同時在中東和北非也有資產佈局,兼做化學產品業務。旗下還有一個低碳子公司,專注於直接空氣碳捕集(DAC)技術,被視為未來的碳中和業務增長點。
該公司的資產組合極具競爭力,整體盈虧平衡點僅為 $38,且高達 84% 的資源在油價 $50 以下即可獲利,確保了股息發放的極高安全性。
值得注意的是,其核心競爭力來自於 $30 以下的超低成本區間。在市場擔憂頁岩油儲量枯竭的背景下,該公司透過提升鑽井效率(如加長水平段技術),證明了其擁有深厚的優質資產儲備,即便在低油價時代,依然具備驚人的獲利彈性
需要注意的是,OXY 的財務槓桿相對較高,因此在油價下行週期的抗壓能力弱於 ConocoPhillips 或 Chevron。但也正因如此,在油價上行週期,OXY 的股價彈性往往更大。
適合誰: 想跟著巴菲特的邏輯佈局美國本土石油資產、並對碳捕集技術的長期潛力有信心的投資人。
延伸閱讀:
10. Devon Energy(NYSE: DVN)
Devon Energy 是最近美國石油業界最大的新聞主角之一。2026年2月,Devon 宣布與 Coterra Energy 進行全股票合併,合併後企業總價值約 580 億美元,Devon 股東將持有合併後公司約 54%,合併預計於 2026 年第二季完成。
合併完成後,Devon 將一躍成為美國頁岩油界的超級巨頭。合併後日產量將從目前約 85 萬桶提升至約 160 萬桶,有效翻倍,生產規模將僅次於 ExxonMobil、Chevron 和 ConocoPhillips。
Devon 的股息策略也很有特色,採用「固定股息+浮動股息」的雙層結構:每季先支付固定基礎股息,確保在油價低迷期也能維持;再根據每季超額現金流,額外支付浮動股息。合併完成後,Devon 計劃將季度股息提升 31% 至每股 0.315 美元,同時啟動超過 50 億美元的新股票回購計劃。
需要注意的是,Devon 仍是一家高油價敏感型公司。油價的劇烈波動仍是影響Devon業績的最大單一因素,因此更適合能承受股價波動的積極型投資人。
適合誰: 想在美國頁岩油的整合浪潮中佈局、願意接受較高波動的進取型投資人。
如何投資石油股?
而要投資石油股其實不難,尤其是這些大型石油股更容易在一些大型券商找到,譬如 Interactive Brokers(簡稱 IB)就是全球非常知名的投資平台,受美國 SEC 監管。國際投資人只要線上註冊一個帳號便可投資全球成熟市場的金融商品。
馬來西亞人則可以使用 Webull、moomoo、FSMOne、CGSI 等受馬來西亞證券監督委員會(SC)監管的平台接觸到美股的石油股市場。
注意,我們僅分享投資渠道,並不是買賣建議。
石油股近期的走勢表現
石油股票很容易受油價和產量影響,而油價的走勢,往往由兩股力量拉鋸決定:地緣政治衝擊與供需基本面。
2026年:中東衝擊推高油價
進入2026年3月,局勢急轉直下。美以聯合對伊朗發動大規模軍事打擊,霍爾木兹海峽油輪通行幾乎陷入停滯,布蘭特原油單日暴漲逾9%,一度衝破85美元,WTI 同步上漲超過8%。石油股重回市場焦點。
美以聯合軍事行動對伊朗發動大規模打擊,伊朗宣布關閉霍爾木兹海峽,每日約1,500萬桶原油的運輸通道幾近中斷。 布蘭特原油期貨開盤即跳漲13%,最高衝至每桶82美元,WTI 上漲逾8%至72美元附近。
短期內市場還算平靜,不再像1970年代石油危機,石油命脈都控制在中東手中。如今,美國是全球最大產油國,圭亞那、巴西、加拿大新增大量供應,全球能源密集度比1970年代低很多。
目前全球地面庫存也從充足,有約20億桶;OPEC+ 手握 460 萬桶/日的閒置產能;中東每日供應風險約1600萬桶;中國庫存可支撐124天消費;海上受制裁的俄羅斯與伊朗原油約1.2–1.5億桶;沙烏地與阿聯酋可繞道輸出約900萬桶/日,短期衝擊,有緩衝。
而且川普底氣很足,目前美國戰略石油儲備(SPR)還有約 4.15億桶。但這次美國能源部直接表態「沒有討論動用SPR。」
但是若霍爾木兹局勢無法快速緩解,被封鎖2個星期以上,油價有機會進一步攀升至每桶100美元。
對石油股投資人而言,這一輪地緣政治衝擊再次印證了石油資產的核心邏輯:平靜時被市場遺忘,危機時重新定價。
2025年:油價低迷
2025年全年,油價持續在低位徘徊,原油均價跌至每桶約69美元,能源板塊全年回報8.68%,遠遠落後標普500的23.3%大盤表現。
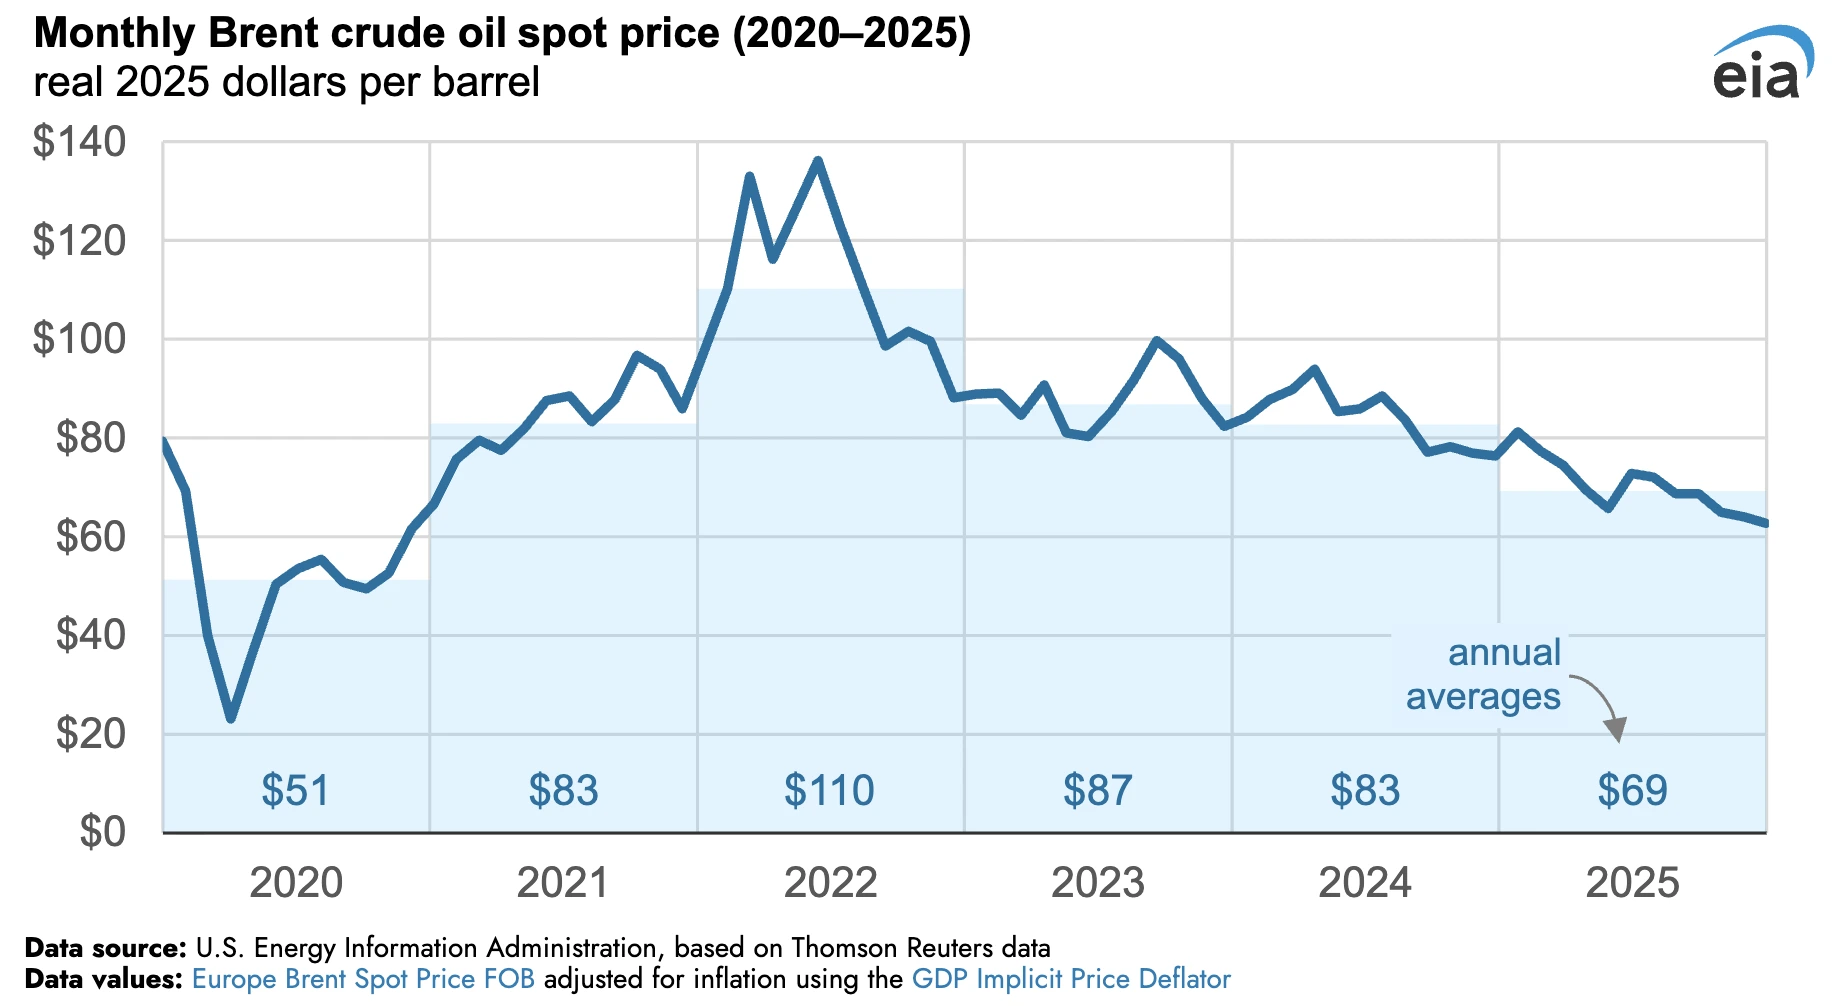
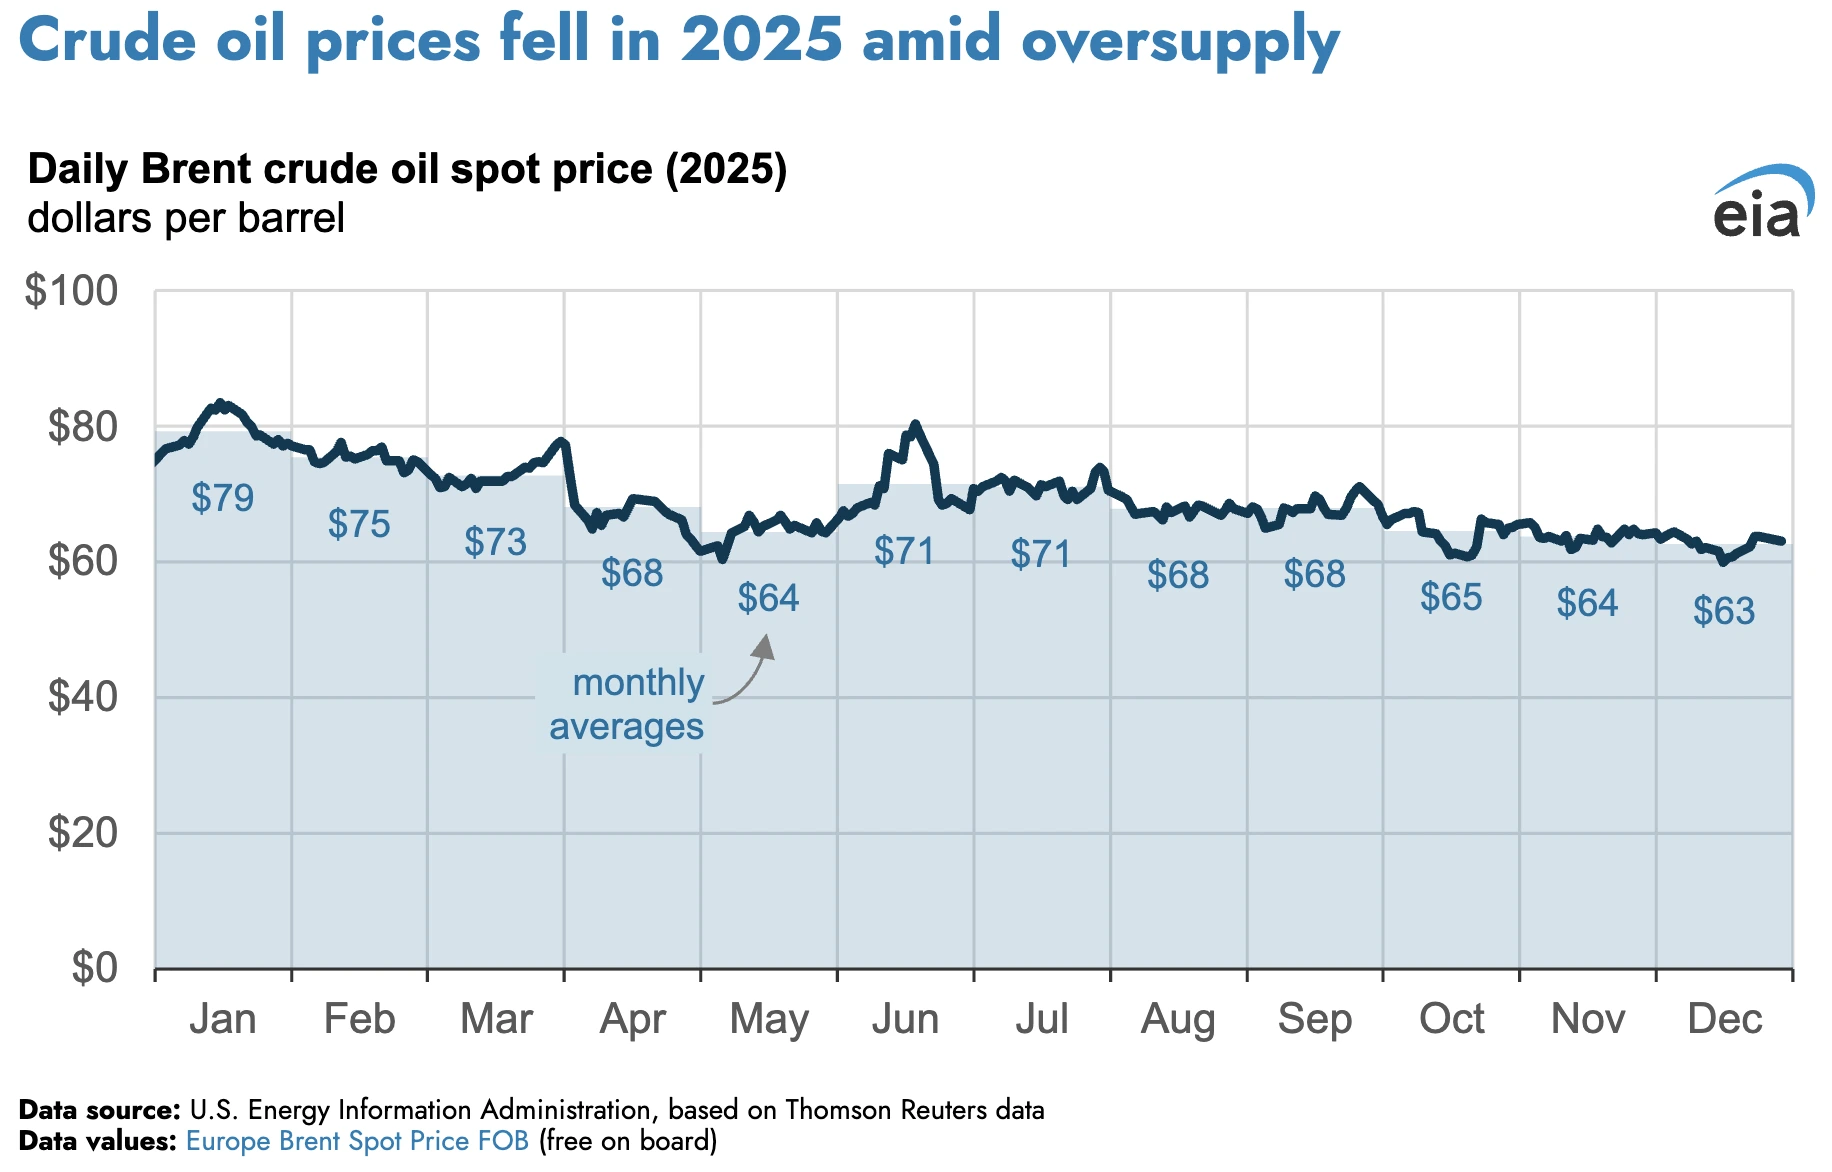
唯有2個事件短暫支撐了油價。一,是俄烏戰爭導致供應短缺;而是2025年6月15日,因為以伊戰爭爆發,WTI 原油暴漲8%,布蘭特原油漲4.74%至77.90美元。在供應過剩的情況下,OPEC 還增產,導致油價萎靡徘徊在50-60美元區間。

2024年:降息帶來曙光,供應過剩澆冷熱情
2024年9月美國聯準會啟動降息,市場預期資金重回大宗商品,石油股迎來短暫利好。但好景不長。由於全球原油供應過剩,OPEC(石油輸出國組織)增產計畫不斷推進,油價承壓,能源板塊全年回報僅5.7%,遠落後標普500大盤的25%。
石油股行業前景表現:EIA 怎麼看未來油價?
石油行業的前景會直接影響石油股的表現。以下根據美國能源資訊署(EIA)最新的短期和長期預測,帶你看清楚油價接下來的走向。
短期展望:2026–2027 年,油價面臨下行壓力
EIA 預測布蘭特原油均價在 2026 年約為每桶 58 美元,2027 年進一步降至 53 美元,低於 2025 年的均價 69 美元。
壓低油價的主要原因是供過於求。EIA 預估 2026 年全球石油庫存將日均增加 310 萬桶,比 2025 年的 270 萬桶還要多,代表市場上的油愈來愈多、去化速度跟不上生產速度。
生產端方面,全球石油產量成長主要來自 OPEC+ 以外的國家,尤其是南美洲;OPEC+ 在 2026 年第一季重申維持產量不變,但 EIA 預估成員國的實際生產會緊貼配額執行。
需求端方面,全球石油消費量 2026 年預計日增 120 萬桶,成長幾乎全部來自非 OECD 國家,其中印度預計每年增加 30 萬桶,中國增加 20 萬桶;歐美等已開發國家的消費量則幾乎持平。
不過有兩個變數可能讓油價不會跌得太深。其一是中國的戰略儲油:去年中國大量收購原油存入戰略儲備,每天約 100 萬桶,這個動作等於創造了額外需求,EIA 預估 2026 年中國會繼續以差不多的速度補庫,對油價形成一定支撐。其二是地緣政治風險:若伊朗的石油基礎設施受到攻擊、或霍爾木茲海峽的油輪通行受阻,中東石油出口會大幅減少,油價就可能劇烈上漲。
長期展望:2050 年油價溫和回升,但不確定性很大
EIA 的 AEO2025 基準情境預測,布蘭特原油價格從目前的低點出發,長期將緩慢回升,到 2050 年約達每桶 91 美元。
但這個數字要注意一件事:EIA 的長期預測分三種情境,結果差距非常大。樂觀情境(高油價案例)預測 2050 年布蘭特原油可達每桶 155 美元;悲觀情境(低油價案例)則只有 47 美元;91 美元是中間基準情境。 這三個數字差了三倍以上,說明長期油價預測的不確定性極高,任何「確定會漲到 XX 美元」的說法都要保持懷疑。
對石油股投資人來說,這些預測的意義不在於精確預測油價,而在於說明一件事:石油在未來 30 年不會消失,但油價的長期走勢高度依賴再生能源的普及速度、全球經濟成長、以及地緣政治的發展,沒有人能給出一個確定的答案。這也是為什麼選擇盈虧平衡點低、財務保守的石油公司,比押注油價會漲到某個數字更重要。
影響石油股的因素有哪些?
石油股票的表現受到多方面因素的影響,投資人在考慮投資石油股時,需要關注以下 5 個因素:
1. 全球經濟趨勢
全球經濟走向直接影響石油需求。經濟成長時,工廠開工率提高、貨運量增加、消費者開車和搭飛機的次數也變多,石油需求自然上升,油價跟著走高,石油股受益。反過來,當經濟衰退或放緩,工業活動減少,石油需求跟著萎縮,油價就會承壓。
利率政策也有影響。降息通常被視為石油的利多,原因有兩個:一是降息讓美元走弱,而石油是以美元計價的全球商品,美元貶值代表其他貨幣的購買力相對上升,石油需求容易增加,進而推升油價;二是降息刺激經濟活動,帶動大宗商品整體需求上升。相反,升息環境通常對油價形成壓力。
延伸閲讀:
- 什麼是升息?聯準會升息能抗通膨?|盤點升息的4大影響
- 降息是什麽?FED降息對股市、貸款等有何影響?回顧美國降息歷史佈局投資
- 大宗商品是什麼?有哪些商品?一次看懂大宗商品定義、期貨交易、交易平台、優缺點
2. OPEC和OPEC+的行為
OPEC(石油輸出國組織)控制了全球約80%的石油儲存量,因此它們所決定的產量也會影響全球石油市場,進而影響石油股的表現,它們會透過調整產量來平衡市場供需,穩定油價。
例如 OPEC+(OPEC 和一些非 OPEC 成員的原油生產國組織)在2018年同意增產後,WTI 油價上漲4.6%,布蘭特油價上漲3.4%。2020年 OPEC+ 爆發減產談判破裂,油價在幾天內崩跌超過 30%。
因此,投資石油股,不能不追蹤 OPEC 的會議決定和各成員國的實際執行情況。因為原油價格的波動將影響石油公司的盈利能力和股價。
延伸閲讀:
3. 地緣政治與供應衝擊
石油產地高度集中在中東、俄羅斯、北非等政治風險較高的地區,任何地緣政治衝突都可能突然中斷石油供應,讓油價在短時間內劇烈波動。
最典型的地點是霍爾木茲海峽,全球約 20% 的石油通過這條海峽運輸。一旦局勢緊張到影響航運,油價幾乎必然急漲。2026年3月美以對伊朗的軍事行動就是最近的例子,布蘭特原油單日漲幅超過 9%。
地緣政治帶來的油價波動通常是短期的,如果供應實際上沒有受到持續中斷,油價往往會在數週內回落。但對短線交易者來說,這類事件帶來的波動不可忽視。
4. 能源政策與監管方向
各國政府的能源政策,從長期角度影響石油行業的生存空間。近年來最值得注意的是兩個方向截然不同的力量。
一方面,歐盟和多個國家持續推進碳排放限制,包括碳稅、燃油車禁售時程、石油補貼削減等,長期來說會壓縮石油需求。另一方面,川普政府自2025年起大力推動「鑽探開採」(Drill Baby Drill)政策,放寬聯邦土地的油氣開採許可,短期內有助於擴大美國石油產量,但也可能加劇供過於求的問題,反而壓低油價。
對投資人來說,政策方向的轉變是一個需要長期追蹤的背景因素,不會在一天內改變股價,但會在幾年的維度裡影響整個行業的估值邏輯。
5. 替代能源的發展速度
石油的開採和使用會造成諸如溫室氣體排放、水污染、土壤侵蝕等環境問題。因此,尋找替代能源和提高能源效率成為當今世界面臨的主要挑戰之一。
近十年來,太陽能、氫能等綠色能源的開發、儲存和使用技術已趨於成熟,並開始在各個行業中廣泛的被利用。
電動車的普及是目前對石油長期需求最具威脅的因素。汽車用油約佔全球石油消費的25%左右,電動車滲透率每提升一個百分點,代表一部分汽油需求永久消失。
但這個威脅的時間軸比很多人想像的慢。根據 EIA 的基準預測,即使考慮到電動車快速普及,全球石油需求到2030年代中期才會開始出現實質性的下滑,2050年石油仍是全球最重要的能源之一。所以替代能源的威脅是真實的,但對未來10年的石油股投資人來說,它更像是一個需要持續觀察的長期風險,而不是迫在眉睫的衝擊。
延伸閲讀:
6. 公司本身的獲利能力
除了外部的油價和政策因素,個別公司的獲利能力也決定了它的股票值不值得持有。
石油公司目前面臨兩股方向相反的壓力:投資人一方面要求公司在油價高時把獲利回饋給股東(股息和回購);另一方面又要求公司控制資本支出、不要過度擴張,以應對長期石油需求可能下滑的風險。這兩股壓力讓很多大型石油公司的資本支出相對保守,但股東回報相當豐厚。
在這雙重壓力下,石油公司的產量雖然沒有顯著增加,但利潤卻大幅提高。據路透社報導,2022 年石油公司的利潤增長翻倍,但 2023 年美國原油產能預期下調 21%。這種利潤增長的趨勢能否持續,將直接影響石油股的表現。
評估一家石油公司的獲利能力,重點看三個數字:自由現金流夠不夠覆蓋股息、盈虧平衡油價夠不夠低、以及資產負債表夠不夠健康。這三個數字決定了公司在油價低迷週期能不能撐過去,不需要被迫賣資產或削減股息。
延伸閲讀:
為什麼要投資石油股? 有什麼好處?
1. 股息豐厚,且在油價高點時額外回饋股東
石油股是整個美股市場裡股息最穩定、股息率相對最高的板塊之一。大型綜合性石油公司如 ExxonMobil 和 Chevron,分別已連續 43 年和 39 年調高股息,穿越了多次油價崩跌、金融危機和疫情衝擊,從未中斷。
更值得注意的是,很多石油公司在油價高企時,除了固定股息之外還會額外回饋股東——方式包括特別股息和大規模股票回購。2025年 ExxonMobil 合計向股東返還了 372 億美元,Chevron 也返還了 271 億美元。對收息型投資人來說,這個板塊的現金回饋能力在整個市場裡都屬於頂尖。
延伸閱讀:
2. 分散投資組合風險
石油股跟科技股、消費股的走勢相關性較低,在某些市場環境下甚至呈現負相關。如2022年,標普500全年跌了18.11%,科技股跌更多,但能源板塊卻大漲77.76%,成為唯一正報酬的板塊。
這種「別人跌我漲」的特性,讓石油股在投資組合裡扮演天然對沖的角色。尤其是在通膨升溫、地緣政治緊張的環境下,石油股往往是投資組合裡最抗跌的部分。
延伸閱讀:
3. 週期性創造低買機會
能源板塊是一個典型的週期性產業:經濟下行時需求萎縮、油價下跌、股價跟著下修;經濟復甦時需求回升、油價反彈、股價跟著走高。
這個週期性對有耐心的投資人反而是機會——在油價低迷、市場悲觀、石油股被大量拋售的時候買入體質好的公司,等待週期回升。2020年疫情期間石油股跌到谷底,但在之後兩年間漲幅翻倍甚至更多,就是最近的例子。
4. 地緣政治衝擊帶來的短期爆發力
戰爭、制裁、產油國政局動盪,這些事件發生時往往讓油價在短時間內急漲,上游石油公司的獲利也會跟著暴增。2022年俄烏戰爭爆發後,油價從每桶70美元飆到120美元,大型 E&P 公司當年盈利普遍創歷史新高。2026年3月美以對伊朗的軍事行動,布蘭特原油單日也漲超過9%。
對願意承擔波動的投資人來說,這種地緣政治帶來的短期爆發力,是其他板塊很難複製的特性。
5. 能源轉型中的雙重佈局機會
很多人以為石油公司是能源轉型的輸家,但實際情況更複雜。ExxonMobil、Chevron、Shell、TotalEnergies 這些大型石油公司,同時也是全球最大的天然氣、LNG、碳捕集技術和氫能投資者。它們一邊從傳統石油業務收割現金流,一邊用這些現金佈局下一代能源技術。
投資這類公司,等於同時持有「今天的現金奶牛」和「明天的能源轉型玩家」,不需要在傳統能源和新能源之間二選一。
投資石油股有風險嗎?
1. 油價波動性高
石油股最直接的風險就是油價本身的波動。油價受 OPEC+ 決策、地緣政治、全球經濟景氣、美元走勢等多重因素同時影響,短期波動幅度可以非常大。2020年疫情期間,WTI 原油期貨甚至一度跌成負值;2022年則從70美元飆到120美元再跌回80美元,全程不到兩年。
石油股股價跟油價高度連動,尤其是上游 E&P 公司,油價跌20%,股價跌30-40%是很常見的事。投資前要確認自己能接受這個波動幅度。
2. 地緣政治的雙面刃
地緣政治衝突可以在短期讓石油股大漲,但同樣的衝突也可能帶來不確定性和長期風險:制裁可能讓公司失去某些市場、戰爭可能損毀油田基礎設施、政局動盪可能讓已投入的資本血本無歸。
很多石油公司在政治風險較高的地區都有資產,一旦當地政府改變態度、要求重新談判合約,或直接將油田收歸國有,公司的損失可能非常大。這種風險在帳面上看不出來,但在投資新興市場石油公司時尤其需要注意。
3. 長期需求萎縮的結構性風險
電動車滲透率持續上升、各國碳排放法規收緊、再生能源成本持續下降——這些趨勢在長期維度上都指向石油需求的萎縮。雖然 EIA 預測石油需求到2030年代中期才會出現明顯下滑,但投資人需要考慮:10-20年後這些公司帳上的儲量還值多少錢?
這個風險在業界被稱為「資產擱淺風險」(Stranded Asset Risk):如果未來碳政策收緊,部分已探明的石油儲量可能永遠無法開採,帳面價值就會歸零。這是長期持有石油股的投資人不能迴避的問題。
4. 資本支出週期風險
石油開發是一個極度資本密集的行業,從決定開發一個新油田,到實際開始產油,往往需要5到10年,中間要投入幾十億甚至幾百億美元。問題是,今天做決定時的油價,跟10年後油田投產時的油價,可能已經完全不同。
如果公司在油價高峰時大舉擴張、買下昂貴的新資產,等到油田投產時油價已經腰斬,這筆投資就會變成長期的財務負擔。歷史上這樣的案例不少,也是評估石油公司時要特別注意管理層資本配置紀律的原因。
總結
石油股不是一個「買了就等漲」的簡單投資。它的邏輯比多數人想像的更複雜——同樣是石油公司,上游、中游、下游在不同油價環境下的反應可以完全相反;同樣是油價上漲,財務槓桿高的公司和盈虧平衡點低的公司,最終的結果也可能天差地遠。
但複雜不代表不值得投資。石油在全球能源結構裡的地位,短期內不會被取代。EIA 的預測告訴我們,即使再生能源持續擴張,2050 年石油仍是全球最重要的能源之一。而每一次地緣政治衝突、每一次 OPEC+ 的減產決定,都在提醒市場:石油的供應從來不是理所當然的事。
如果你正在考慮投資石油股,這篇文章想讓你帶走的不是「現在該買哪一隻」的答案——因為沒有人能替你做這個決定。真正重要的是搞清楚三件事:你買的是哪種石油公司、它在低油價時能不能活、以及你自己能接受多大的波動。
把這三個問題想清楚,石油股就不再是一個讓你看不透的板塊,而是一個你能有根據地判斷的投資選擇。
投資石油股之前,可以根據盈虧平衡油價、自由現金流、EV/EBITDA,逐一檢視你有興趣的公司。做好功課的投資人,在油價下一次劇烈波動時,才能穩得住。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。







