


「美聯儲 FED」的每一次會議都是金融世界的焦點。這些定期召開的會議,無論是升息、降息還是對經濟狀況的評估,都能左右金融市場的走勢,影響股市或貨幣的升值、貶值,直接影響投資者的信心和行為,市場也會根據聯準會的結果企圖預測出未來全球經濟的走勢和金融動向。
本文介紹聯邦儲備系統,簡稱美聯儲/聯準會或FED是什麼?其內在的架構,FOMC 是什麼?聯準會會議時間是幾時?最新FED會議結果告訴你!聯準會到底是做什麼?FOMC升降息的決策如何影響全球?
聯邦儲備系統,簡稱美聯儲/聯準會 FED是什麼?

美國聯邦儲備系統(Federal Reserve System)簡稱 FED 或 美聯儲/聯準會,是美國的中央銀行,負責管理國家的貨幣政策(比如升息、降息)、金融系統的穩定並監管銀行等金融機構。簡單來說,它就像是美國經濟的「心臟」,確保金錢流通順暢,經濟健康發展。
聯準會 (FED) 是由三大機構組成:

- 7位聯邦準備理事會(Federal Reserve Board of Governors)
- 12家聯邦準備銀行(Federal Reserve Bank)
- 聯邦公開市場委員會(FOMC,Federal Open Market Committee)
聯邦儲備系統的誕生歷史
聯邦儲備系統是依據美國國會通過的1913年《聯邦準備法案》而創設,以避免再度發生類似1907年的銀行危機。
美國最早具有中央銀行職能的機構是1791年批准的美國第一銀行和美國第二銀行。美國第一銀行成立於1791年,是美國歷史上第一家中央銀行,由亞歷山大·漢密爾頓(Alexander Hamilton)創建。美國第二銀行成立於1816年,由詹姆斯·門羅總統(James Monroe)創建。兩家銀行都被國會授權為期20年,但都因國會拒絕續約而解散。
1837年至1862年間的「自由銀行時代」美國並沒有正式的中央銀行,而自1862年至1913年間,一個私營的國家銀行系統(J.P. 摩根公司)行使著這項功能。
1907年,美國發生了嚴重的金融危機。這次危機導致多家銀行倒閉,金融市場崩潰,數百萬人失業,經濟陷入衰退。危機的發生促使美國國會通過《聯邦準備法案》(Federal Reserve Act),創建了聯邦儲備系統(FED)。
聯邦準備理事會 (Federal Reserve Board of Governors) 是什麼?
總部位於華盛頓特區的聯邦準備理事會,算是 FED 的首腦。理事會的職責如下:
- 指導聯邦儲備系統的運作,以達成目標,履行職責
- 監管12家聯邦準備銀行的運作,並與它們共同承擔監督和管理某些金融機構和活動的責任
- 每個月召開兩次會議,通常是星期一,討論貼現率、存款準備率等
- 屬於聯邦政府的一個機構,向國會報告並直接負責
人事安排方面,聯邦準備理事會一共由7位理事組成,包括主席和副主席在內,皆由美國總統提名,也必須獲得參議院通過。同時,聯準會理事,都兼任 FOMC 成員。
聯邦準備理事會主席的任期為4年,可以連任,其他理事的任期則是14年。但若主席遭到罷免,其他理事都必須同步退出,這是為了避免前主席憑藉其影響力,架空新任主席。
2026年聯邦準備理事會理事名單如下:
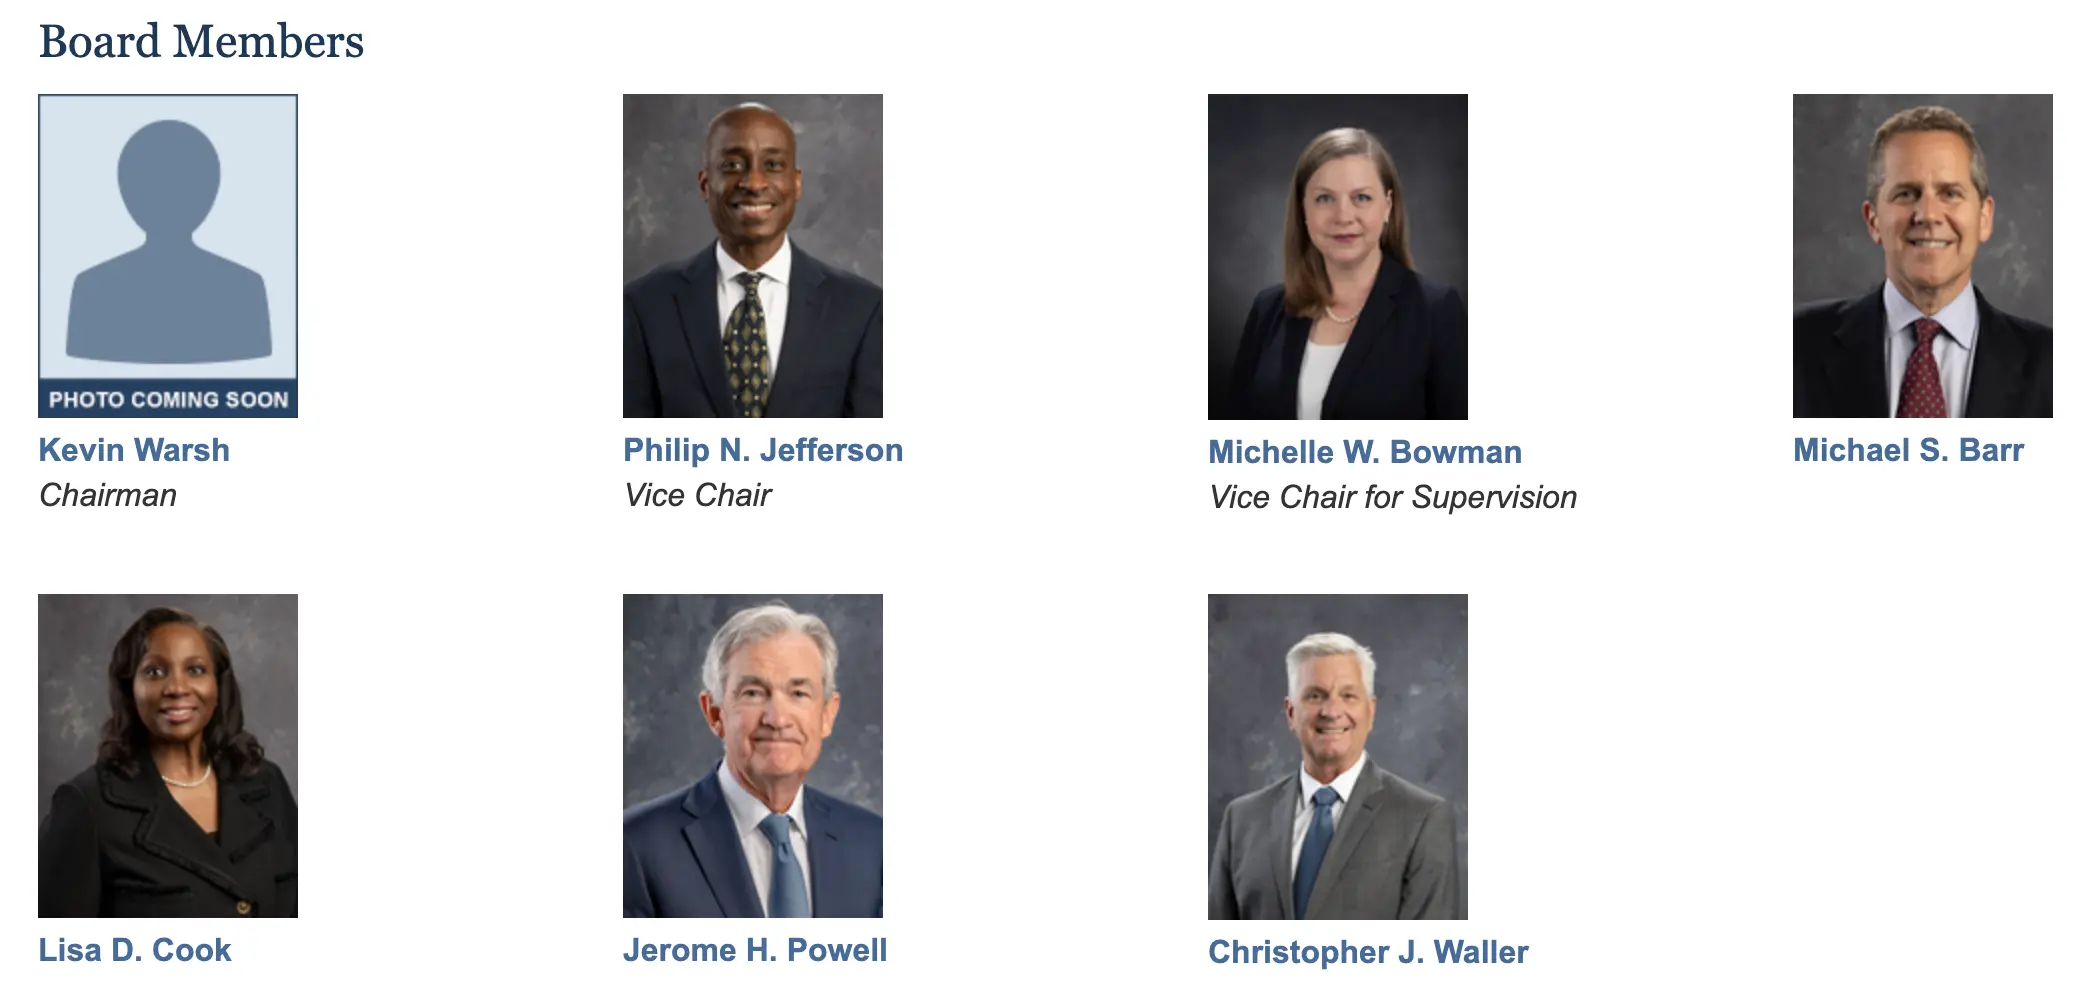
| 主席 | 凱文・沃什(Kevin Warsh) |
| 副主席 | 菲利普傑斐遜(Philip N. Jefferson) |
| 監管副主席 | 包爾曼(Michelle W. Bowman) |
| 理事 | 邁克爾巴爾(Michael S. Barr) |
| 理事 | 麗莎庫克(Lisa D. Cook) |
| 理事 | 鮑威爾(Jerome H. Powell) |
| 理事 | 克里斯托弗沃勒(Christopher J. Waller) |
2026年5月22日,鮑威爾(Jerome Powell)正式卸任主席,由沃什接任;鮑威爾繼續以普通理事身份留任,直至其理事任期在2028年1月31日屆滿。
仔細看,你會發現2026年的理事陣容和2025相差不大,只不過換了個主席和理事。而這正是鮑威爾決定留任理事的根本原因。否則一般上主席卸任後,是不再留任的,鮑威爾此舉打破了75年的傳統。
去年,美聯儲獨立性不斷受挑戰。當時,其中一名理事 Adriana D. Kugler 的任期應將於 2026 年1月31日到期,但她卻在2025年8月1日提交辭呈,8月8日正式生效。這就讓川普找到了安插自己人的機會,提名了經濟顧問委員會主席 Stephen Miran 接替 Kugler 的位子。
這就使美聯儲理事的 7 個席位中,川普掌握了3席,即現任理事 Bowman、Waller 和替補的 Stephen Miran,並且手上還有新的提名。
川普為了推動降息,讓 FED 聽命於總統,就想獲得理事的第4席,讓利好他的決議直接變成「過半數」。川普在2025年8月26日於社交媒體高調宣布解除麗莎·庫克(Lisa Cook)職務,理由是「涉嫌金融欺詐」,立即震動市場。
此前,聯邦住房金融局(FHFA)局長 Bill Pulte 在 X(前推特)上公開了一封舉報信,指控拜登提名的美聯儲理事 Lisa Cook(麗莎·庫克) 涉嫌房貸欺詐。她在短時間內申請兩筆房貸,分別在密西根州和喬治亞州,都聲稱是「主要居所」,但後來其中一套房還拿去出租,涉嫌「虛假陳述」以獲得更低利率。
法律上,《聯邦儲備法》(Federal Reserve Act)確實規定理事「可因故被總統解職」。
但關鍵是必須有明確的不當行為(失職、犯罪、不能履行職責),而不是因為「政策不同調」。川普目前的指控,雖然和房貸文件有關,但還沒經過司法確認。換句話說,這次舉動有強烈的政治色彩。
川普此舉一旦獲得成功,美聯儲董事會就會空出一個位置,川普就能再塞進自己人。而且他早就講明了:只會任命「支持降息」的人來當美聯儲主席。
這手法並不新,川普團隊之前也常用「法律指控」去對付政敵。像加州參議員 Adam Schiff 和紐約州檢察長 Letitia James,就都被扣上「房貸欺詐」的帽子。
這樣一來,白宮對 Fed 的影響力會大幅上升,雖然 FOMC 的最終投票還要看 12 位成員,但至少川普能在銀行監管、理事會決策上握更多籌碼。
不過,到了2026年4月,民主黨人致函委員會主席、南卡羅來納州共和黨參議員蒂姆·斯科特(Tim Scott),表示在針對兩位現任美聯儲官員調查結束之前,沃什的提名程序不應推進。
其一是去年宣布解僱任期本應至2038年的理事Lisa Cook,理由是未經證實的抵押詐欺指控,該案目前已被最高法院受理。
其二是美國司法部針對鮑威爾處理聯準會總部25億美元翻修工程超支問題展開的刑事調查。
共和黨參議員 Tillis 也放話要投反對票。除非司法部撤銷對鮑威爾的刑事調查,否則他絕對不讓沃什通過提名。
為了推動新主席沃什的聽證會提名程序,最終川普陣營選擇妥協,司法部撤銷對鮑威爾的刑事調查,而庫克的理事職位也保住了。
美聯儲新主席沃什 Kevin Warsh 是誰?
2026年5月22日,凱文・沃什正式宣誓就任美聯儲第17任主席,任期至2030年5月21日。當市場還在猜測鮑威爾任期結束後,美聯儲會不會迎來一位「溫和派」主席時,川普給出的答案卻相當耐人尋味,他選中的不是學院派經濟學家,也不是典型央行官僚,而是曾被視為美聯儲內部最強鷹派之一的凱文・沃什(Kevin Warsh)。這個選擇本身,就已經透露出未來美聯儲路線可能不只是單純的「降息或不降息」,而是一場更深層的制度與權力重構。
第一,川普與沃什家族關係較為密切。第二,沃什與財政部長貝森特都師從 Stanley Druckenmiller。這樣一來白宮、財政部、美聯儲之間就是無形的盟友陣營,溝通可能更為順暢。第三,川普本就認為目前聯準會體制存在諸多問題,沃什既有改革的決心也有改革的能力。
沃什並非空降人選,他在2006年、年僅35歲時就被小布什任命為美聯儲理事,成為史上最年輕的聯儲決策者之一。那是一個通膨陰影尚未散去的年代,而沃什從上任第一天起,就不斷對通膨風險發出警告。即便在2008年金融危機爆發、貝爾斯登倒下、全球金融體系瀕臨崩潰之際,他依然對過度降息與大規模購債保持高度警惕,認為央行一旦在「非緊急狀態」下習慣性動用印鈔機,將會為未來埋下通膨與資產泡沫的種子。
也正因如此,當伯南克在2010年啟動第二輪量化寬鬆(QE2)後不久,沃什選擇提前辭去美聯儲理事職務,成為少數因反對QE而離任的核心決策者。這段經歷,讓他在華爾街與政界被牢牢貼上「反 QE、反資產負債表膨脹、通膨鷹派」的標籤。
但真正讓市場感到困惑的,是沃什近一兩年的立場轉變。就在通膨已連續多年高於2%目標、美聯儲仍未完全宣告勝利的背景下,沃什卻開始公開支持「降低政策利率」,甚至直言目前的利率水準對一般民眾與實體經濟構成不必要的負擔。乍看之下,這似乎與他過去對抗通膨、反對寬鬆的立場自相矛盾,但如果只用「鷹轉鴿」來解讀,其實反而低估了他的核心主張。
沃什真正反對的,從來不只是利率本身,而是美聯儲在過去十多年裡,逐漸把「資產負債表」當成常態化政策工具的做法。在他眼中,當前美聯儲最大的問題並非單純利率過高或過低,而是那一張規模仍高達約6.6兆美元的資產負債表,已經讓央行深度介入資產定價,變相替政府融資與市場風險兜底。他多次強調 「通脹是一種選擇(Inflation is a choice)」,正是這種長期、非緊急狀態下的購債行為,才讓通膨失控、政府債務失去約束,也讓美聯儲的獨立性與公信力逐步流失。
因此,沃什提出的路線其實是一組「看似矛盾、但邏輯自洽」的組合:一方面透過縮減資產負債表,回收過去QE時代累積的過剩流動性,重建貨幣紀律;另一方面,則在這個前提下,為政策利率創造下降空間,讓降息不再等同於全面放水。在他的框架裡,縮表是為了讓降息變得「不那麼通膨」,而降息則是為了避免金融條件在高利率與高債務環境下對經濟造成擠壓。
他也認為 AI 正處於現代經濟史上最具顛覆性的時刻。如果 AI 能像 90 年代的網路革命一樣大幅提升生產力,經濟就能在「不引發通膨」的情況下快速增長,這就為降息創造了空間。
這樣的思維,也正好與川普的政治需求高度契合。川普從第一任期開始,就對鮑威爾「不肯配合降息」耿耿於懷,而他如今顯然不願再冒一次風險,選一位可能再次與白宮對著幹的聯儲主席。沃什不僅曾在2017年差點被提名為主席,近年在公開場合更明確表態支持「降息+制度改革」,也直指美聯儲必須重新界定與財政部的邊界,避免貨幣政策無限度地替政府支出背書。
當然,這樣的人選也立刻引發爭議。包括伊麗莎白・沃倫在內的民主黨人士,質疑沃什是否具備足夠的獨立性,認為他的立場轉變過於貼近政治風向;部分央行觀察者也指出,縮表本身就可能推高長期利率,與壓低借貸成本的目標形成張力。但不可否認的是,沃什的出現,代表美聯儲未來的討論重心,可能不再只是「今年降幾碼」,而是是否要對過去十多年那套「QE 常態化」的央行模式進行一次根本性的修正。
他認為 QE 推高了資產價格,但沒有真正推高生產率。所以沃什近年開始用一個新的敘事來自洽:AI 生產力 + 放鬆監管 = 可以支撐降息,而不失控通膨。
不過,歷史經驗對「縮表」這件事其實一點都不友善。2013 年,伯南克只是在國會聽證中輕描淡寫提到未來可能放慢購債速度,就引爆了全球市場的「縮減恐慌」,美債殖利率急升、新興市場資金大撤退。2018 年到 2019 年,美聯儲真正啟動縮表後,美國貨幣市場流動性快速吃緊,最終在 2019 年 9 月爆發回購市場危機,逼得聯準會悄悄重新擴表。
這些經驗都指向同一個現實限制:現在的金融體系,已經「被高準備金餵養慣了」。多數研究認為,當銀行體系準備金低於約 3 兆美元時,短端利率就會開始出現劇烈波動,而這正是美聯儲最不想看到的事情。換句話說,理論上可以縮表,但實務上能縮到哪裡,並不是主席一個人說了算,而是被市場結構硬生生卡住。
這也解釋了為什麼即使沃什一再高喊縮表,他真正可行的路徑,大概率只會是「慢慢來,而且搭配其他改革」。包括放寬銀行監管,降低銀行對準備金的依賴,提高貼現窗口與常備回購工具的吸引力,讓金融體系不再那麼害怕流動性下降,縮表才有空間往前推。
更關鍵的是,美聯儲主席在 FOMC 裡也只是十二票中的一票。如果其他官員認為縮表會推高長端利率、干擾降息節奏,甚至傷到金融穩定,那沃什再有理念,也不可能硬推。這也是為什麼市場普遍判斷, 他上任後,會在話語上維持「紀律派央行」的姿態,但在操作上會極度審慎,避免重演過去任何一次縮表造成的市場失序。
所以從可行性來看,沃什主張的方向並非空談,但更像是一個長期結構調整藍圖,而不是短期政策急轉彎。他想改的是美聯儲「遇到問題就放水」的反射動作,而不是立刻把水龍頭關死。這條路走得通與否,關鍵不只在沃什本人,而在於市場是否已經準備好,承擔不再有央行全面兜底的世界。
沃什也提出幾點改革建議:
- 希望聯準會和財政部達成類似1951年《財政部-聯準會協議》,聯準會只管利率,財政部只管財政帳
- 減少前瞻性指引和反對數據依賴,讓市場回歸自主定價
- 減少聯準會涉足社會、政治議題,保證獨立性
從這個角度來看,沃什並不是單純從通膨鷹派變成利率鴿派,而是試圖把美聯儲從「資產價格守護者」的角色中拉回來,重新聚焦在通膨、利率與制度紀律本身。這條路能否走得通,還需要美聯儲內部共識、市場耐心與政治現實的多重考驗,但至少可以確定的是, 什接棒鮑威爾後,美聯儲的時代敘事,已不再只是溫和延續,而更像是一場結構性的轉向。
沃什的政策方向究竟偏鷹還是偏鴿,不能單純以升降息來定性。「新美聯儲通訊社」Nick Timiraos 指出,沃什面對的首要判斷,是當前 AI 浪潮究竟更接近哪個歷史版本,1996年,還是1999年。
1996年,格林斯潘面對強勁成長選擇按兵不動,押注技術進步帶來的生產率紅利能吸收需求壓力、不引發通膨,事後被驗證正確,他也因此贏得「大師」之名。1999年,格林斯潘判斷需求已過熱,轉而連續升息,最終以科技泡沫破裂收場。
而正是在這一年,美聯儲建立起「提前發出升息信號」的前瞻指引慣例,正是沃什現在明確表示要廢除的做法。沃什公開表達偏好1996年路線,強調「強勁的生產率驅動型成長是我們所擁抱的,而非懼怕的」。但芝加哥聯準主席古爾斯比(Austan Goolsbee)提出反駁:若 AI 繁榮是人人可預見的,市場將提前透支未來財富、推高需求,反而是升息而非觀望的理由;且當前的宏觀背景——關稅壓力、財政赤字擴張、全球化紅利消退,與格林斯潘當年的順風環境相去甚遠。這場美聯儲內部辯論,或許是決定未來兩年利率路徑最核心的分歧所在。
延伸閱讀:
沃什提出五大工作組揭開制度改革
沃什在6月的記者會上宣布,立即成立五個特別工作組,覆蓋溝通機制、資產負債表、數據使用與依賴、轉型時期的生產率與就業,以及通膨框架五大領域。他要求各組從「第一性原理」出發提出根本性問題、審視現有慣例,並在今年底前提出具體建議。這是聯準會近年來規模最大的一次內部改革啟動,也是沃什對美聯儲貨幣政策執行進行系統性重構的起點。
1. 溝通機制(Communication)
聯準會的溝通工具走過一段從匱乏到過度的歷程。格林斯潘時代奉行「建設性模糊」,甚至不在 FOMC 會後發布政策聲明,只讓市場從資金價格去猜方向;伯南克時代引入前瞻性指引並制度化,新增點陣圖,讓溝通從輔助手段升為核心工具;鮑威爾時代進一步把 FOMC 記者會從一年4次增至8次,官員演講成為市場必追的訊號來源。但透明度的極端化也帶來反效果:點陣圖的預測準確性長期偏低,前瞻指引容易讓聯準會被自身表態綁架,官員言論過多反而製造市場噪音,市場定價從分析基本面演變為猜測聯準會「下一句話說什麼」。
工作組由前英國央行行長 Mervyn King、美國財政部前高階官員 Peter Fisher,以及巴西央行前行長 Arminio Fraga 共同領銜,聚焦評估 Fed 如何在不確定環境下更有效地向市場傳遞政策意圖。
沃什的改革方向是「縮小聯準會的聲音」,6月聲明的精簡與前瞻指引的刪除已是第一步。後續可能的方向包括:進一步弱化甚至廢除點陣圖(他本人在6月就拒交了自己的利率預測)、減少官員公開演講頻率。短期來看,市場失去慣常的「政策錨」後,波動率可能持續走高,且這種波動率中樞的提升可能是長期性的。中長期則有助於引導市場回歸對基本面的分析判斷,減少央行話語對定價的扭曲。
2026年10月,沃什在 FOMC 例會後正式宣布,美聯儲將從2027年起每年設立一次「戰略審議會議」,不進行利率投票,不發布政策聲明;2028年增至兩次,政策制定會議相應減少至六次。這是溝通機制改革的第一項具體落地。
2. 資產負債表(Balance Sheet)
聯準會的資產負債表從2008年金融危機前的不到9,000億美元,歷經多輪量化寬鬆後在2022年初達到約8.9兆美元峰值,目前仍維持約6.7兆美元規模,準備金規模約2.9兆美元。沃什認為這張龐大的資產負債表讓聯準會扮演了財政部「最後買家」的角色,模糊了貨幣政策與財政政策的邊界,壓縮了長端利率的期限溢價,並加劇了「有資產者受益、無資產者相對受損」的財富分化效應。
工作組由哈佛大學經濟學教授 Karen Dynan、印度央行前行長 Raghuram Rajan,以及聯準會前理事 Jeremy Stein 共同領導,將系統評估量化寬鬆(QE)、量化緊縮(QT)以及長期準備金體系的成本、收益與制度影響。
工作組的任務是尋找進一步縮表的可行路徑。但縮表並非一蹴可幾:要讓銀行準備金規模真正能夠壓縮,核心前提是放鬆流動性監管,降低銀行對準備金的日常依賴,這個過程至少需要一年以上的準備時間。在時機尚未成熟之前,聯準會6月聲明仍重申了「維持銀行體系充裕準備金」的政策。相對確定的市場影響是美債殖利率曲線的陡峭化;但縮表節奏與監管調整能否配合到位,將決定這個過程是否引發流動性衝擊。
3. 數據使用與依賴(Data)
沃什對現有官方統計數據的可靠性提出質疑,認為傳統的非農、CPI、GDP 等數據存在發布滯後、頻繁修訂、調查回覆率下滑等問題,可能導致系統性偏差。他在記者會上批評說:「我們收到的一些數據,可能只是歷史的回聲。我們真正感興趣的是現在正在發生的事情。」
哈佛大學教授 Raj Chetty、沃爾瑪前執行長 Doug McMillon,以及芝加哥大學教授 Kevin Murphy 共同領軍,研究如何提升經濟指標的品質、及時性和可用性。
工作組的目標是打造「即時央行」:整合私部門的高頻實時數據(如就業層面的 ADP、Indeed 數據,消費方面的支付數據),借助 AI 工具建立即時經濟監測網絡。目前部分地方聯準銀行已有相關實踐,例如克利夫蘭聯準的 CPI nowcasting 模型與亞特蘭大聯準的 GDP nowcasting 模型。若此改革推進,傳統「數據發布日」對市場的單日衝擊或可縮小,但決策依據的選擇也將更難被外部驗證。
4. 生產率與就業(Productivity & Employment)
AI 技術的快速普及正在重塑勞動力市場的結構性預設,但其對生產率的影響在宏觀統計中仍難以捕捉,是1980年代末「索洛悖論」(計算機時代無處不在,唯獨在生產率統計中看不見)的當代重演。與此同時,移民政策緊縮與人口老齡化使美國勞動力供給面臨中期壓力,而 AI 可能以截然不同的方式重塑就業結構。從部分職業的替代,到全新職業的湧現,影響路徑仍充滿不確定性。
五組之中,此組人選最受矚目:Andreessen Horowitz 聯合創始人 Marc Andreessen、史丹佛大學經濟學教授暨目前任職於 Anthropic 的 Charles Jones,以及微軟執行副總裁 Asha Sharma 共同領銜。邀請矽谷人士與現任科技高管直接參與央行政策研究框架,在聯準會歷史上屬於罕見安排。
這個工作組的任務是為「AI 時代」重建就業與生產率的評估框架,將技術變革對經濟結構的影響納入貨幣政策的考量視野。若工作組的研究最終支持「AI 確實在提升生產率」的結論,將為沃什「無通膨增長」的政策敘事提供數據背書,也為在通膨尚未完全受控的環境下維持甚至降低利率提供依據——類似格林斯潘1996年說服 FOMC 同僚暫緩加息時所依賴的框架。
5. 通膨框架(Inflation Framework)
聯準會的通膨框架歷經數次演變。1996年,FOMC 內部非公開地將「價格穩定」定義為約2%通膨;2012年正式確立2%目標,採用 PCE 價格指數衡量;2020年引入「平均通膨目標制(AIT)」,允許通膨在一段時間內超調,初衷是應對低通膨陷阱,但事後看來可能延誤了2021至2022年高通膨期間的應對;2025年完成五年一次的框架評估,回歸靈活目標制,刪除了 AIT 的明確表述。
哈佛大學教授暨總統經濟顧問委員會前主席 Greg Mankiw、諾貝爾經濟學獎得主 Thomas Sargent,以及國際清算銀行(BIS)前首席經濟顧問 William White 共同領導這個工作組,任務是重新評估 Fed 分析通膨驅動因素和制定政策反應的框架。
沃什在6月明確表示,「在重新確立2%目標的承諾與能力之前,沒有理由重新審視它」,但他同時啟動了通膨框架工作組,讓外界關注的核心轉向:他是否會讓聯準會「非正式地」採用截尾平均 PCE 或中位數 PCE 作為補充參考指標?以截至2026年4月的數據為例,核心 PCE 年增3.3%,截尾平均 PCE 僅約2.4%,兩者之間的落差相當顯著。若新的衡量指標逐步獲得官員認可,不必修改2%的正式目標本身,就能在數據層面為未來的政策寬鬆創造空間。
聯邦準備銀行 (Federal Reserve Bank) 是什麼?
聯邦準備銀行的主要職能如下:
- 執行聯準會 (FED) 的決策
- 監督美國銀行業與和金融系統
- 強制遵守聯邦消費者保護法和公平貸款法,同時促進當地社區發展
- 向存款機構貸款以確保金融體系的流動性
- 向銀行分發貨幣和硬幣,運作電子支付系統,並清算支票
- 充當「政府銀行」,提供維護財政部交易帳戶、發行和贖回美國政府證券等服務
根據《聯邦準備法案》,美國一共劃分成12個準備區,每一個準備區都設有一家準備銀行,個別管理所屬地區金融事務。2026年的名單如下:

| 主席 | 聯邦準備銀行 |
| 蘇珊柯琳絲(Susan M. Collins) | Boston 波士頓聯邦準備銀行 |
| 約翰威廉(John C. Williams) | New York 紐約聯邦準備銀行 |
| 安娜寶森(Anna L. Paulson) | Philadelphia 費城聯邦準備銀行 |
| 貝絲哈馬克(Beth M. Hammack) | Cleveland 克利夫蘭聯邦準備銀行 |
| 托馬斯巴金(Thomas I. Barkin) | Richmond 里奇蒙德聯邦準備銀行 |
| 謝麗爾·維納布爾(Cheryl Venable) | Atlanta 亞特蘭大聯邦準備銀行 |
| 奧斯坦古爾斯比(Austan D. Goolsbee) | Chicago 芝加哥聯邦準備銀行 |
| 阿爾伯特穆薩利姆(Alberto G. Musalem) | St. Louis 聖路易斯聯邦準備銀行 |
| 尼爾卡斯卡瑞(Neel Kashkari) | Minneapolis 明尼阿波利斯聯邦準備銀行 |
| 傑弗裡施密德(Jeffrey R. Schmid) | Kansas City 堪薩斯城聯邦準備銀行 |
| 洛根(Lorie K. Logan) | Dallas 達拉斯聯邦準備銀行 |
| 瑪麗達里(Mary C. Daly) | San Francisco 舊金山聯邦準備銀行 |
值得一提的是,每間聯邦儲備銀行的股權,都並非由政府獨資持有,而是由公私部門共同持有。每家準備銀行都有自身的董事會,由9名董事組成,其中3名由聯準會任命代表公部門;其餘6名則由管轄區內的會員銀行選舉產生,代表私部門。
上述12家銀行里,紐約聯邦準備銀行算是主要成員,因他們負責公開市場操作,和持有資產最龐大。
美聯儲最近提前完成了地方聯儲主席的連任投票,消除了外界對川普盟友可能阻撓這些官員留任的擔憂,也意味著美聯儲內部最強的鷹派聲音得以延續。這次連任涉及 11 名有意續任的地方聯儲主席,原本投票要到明年二月底才完成,但提前行動明顯是為了防範政治干預。
這些地方聯儲主席近期表現出明顯的鷹派傾向。以芝加哥聯儲主席 Austan Goolsbee 和堪薩斯城聯儲主席 Jeffrey Schmid 為例,他們在降息決議中投了反對票,拒絕將利率下調 25 個基點到 3.5%-3.75% 的區間;另有四位官員透過點陣圖表態,希望利率保持在 3.75%-4% 的水平。分析師認為,其中兩人可能是克利夫蘭聯儲主席 Beth Hammack 和達拉斯聯儲主席 Lorie Logan,她們將從明年 1 月開始獲得貨幣政策投票權。
這些鷹派官員的立場,與川普及其經濟顧問呼籲大幅降息形成鮮明對比,他們持續提醒市場通膨風險,成為美聯儲抵制過度寬鬆政策的重要力量。
這次提前連任投票,也凸顯了政治干預的潛在壓力。川普政府對美聯儲一直抱有敵對態度,因此理事會決定先行完成投票,以防有人阻撓。連任投票得到理事會全體一致支持,其中包括川普任命的盟友 Stephen Miran 以及 Christopher Waller 和 Michelle Bowman。值得注意的是,地方聯儲主席的任命與理事會不同,由各地聯儲董事會負責,這種設計在一定程度上減少了政治干預的直接影響。
不過,改革壓力依然存在。財政部長貝森特一直批評地方聯儲主席的權力,並暗示未來可能要求新任主席在上任前至少在服務地區居住三年。這將對未來人選造成影響。美聯儲的決策架構中,12 名地方聯儲主席都參與 FOMC 會議並提交季度點陣圖,但只有紐約聯儲主席擁有永久投票權,其餘 11 名中每年有 4 名輪流獲得投票資格,理事會的 7 名成員則每次會議都有投票權。上一次地方聯儲主席連任投票是在 2021 年 1 月,雖然這次提前完成,但在最終決定前一年完成程序也不是首次發生。
聯邦公開市場委員會 FOMC 是什麼?
聯邦公開市場委員會 (Federal Open Market Committee,FOMC) 主要職責是:
- 制定美國貨幣政策,包括設定準備金要求、貼現率等
- 負責包括買賣政府債券在內的公開市場操作
- 在經濟增長、物價穩定之間拿捏平衡
此外,聯邦公開市場委員會 (FOMC) 會每年固定在華盛頓召開8次利率決策會議,決定隨後的聯邦基金利率(FFR)走向。所以,大家常常在新聞上看到聯準會升息、降息的動作,是由聯準會中的聯邦公開市場委員會 (FOMC) 負責的。
至於人事安排,FOMC 是由12位投票成員組成,其中7位是聯準會理事;1位是執行貨幣政策的紐約聯邦準備銀行主席;另4位成員,則是其餘11家準備銀行主席每年輪流擔任。

FOMC 的主席是由聯邦準備理事會的主席擔任;副主席的位子,則由紐約聯邦準備銀行主席坐上。
FOMC 如何做出利率決策?

根據經濟數據(如失業率、通脹率、GDP 增長等),FOMC 判斷是否需要調整貨幣政策。
FOMC 主要通過調整聯邦基金利率目標範圍來實現其目標。聯邦基金利率是銀行間隔夜借貸的基準利率,會影響經濟中的其他利率。
當 FOMC 決定降低政策利率時,美聯儲會同步調整一些管理利率(administered rates),包括:
- 超額準備金利率(IORB):銀行在美聯儲存放的準備金的收益率。
- 隔夜逆回購協議利率(ON RRP rate):金融機構,如:貨幣市場基金、政府資助的公司暫時將資金存放在美聯儲獲取的利率。
而這,其實是美聯儲內部的一個制度漏洞。按照慣例,聯邦公開市場委員會(FOMC)會決定利率區間,但真正「執行」這個利率的關鍵工具,銀行存在聯準會的儲備金利率(IORB),並不是由整個FOMC掌握,而是由聯準會理事會單獨決定。
美聯儲降低其管理利率後,市場上的其他短期利率(如貨幣市場利率)會跟隨下降。金融機構比較美聯儲管理利率與市場利率,選擇更有利的投資方向,這進一步影響市場利率的變化。
當市場利率下降,家庭和企業的借貸成本降低:
- 家庭:貸款利率下降,例如房貸、汽車貸款等更便宜,刺激消費。
- 企業:融資成本降低,有利於擴大投資和生產活動。
借貸和消費增加帶動經濟活動,促進就業。同時,需求的增加可能帶來通脹壓力,這是 FOMC 需要監控和管理的。
FOMC 通過持續監測經濟數據(如就業市場的改善和通脹趨勢),評估貨幣政策的有效性。如果目標尚未達成,FOMC 可以進一步調整政策,例如:
- 進一步降低利率:以支持經濟增長。
- 提升利率:當通脹壓力過高時,通過提高利率來抑制過熱的經濟活動。
換句話說,如果有一天理事會內部的多數派,想推動更快的降息,他們理論上可以直接投票把 IORB 降低,即使大部分地區聯儲主席(FOMC的另一半成員)不同意。這種情況幾乎等於「繞過FOMC」,會造成貨幣市場極大的不確定性。這也是為什麼研究報告會說:理事會掌握的這個權力,是對FOMC最直接、也最具顛覆性的挑戰。
更進一步,理事會還握有另一個影響長遠格局的「慢性武器」:所有 12 位地區聯儲主席的任期,每 5 年必須獲得理事會批准才能連任。這意味著,如果理事會多數派偏向「鴿派」(支持降息),他們就有能力在下一輪任命審核中,拒絕那些立場偏「鷹派」的主席續任,逐步替換成更傾向寬鬆的候選人。久而久之,FOMC的整體投票風向就可能被重塑。
當理事會握有多數席位時,它的權力不只是「多幾票」這麼簡單,而是能透過制度設計,直接挑戰甚至改寫FOMC的傳統框架。這不僅關乎短期利率的走勢,更牽涉到美聯儲長久以來最核心的價值——貨幣政策的獨立性。
這也是為什麼全球都怕川普在美聯儲安插自己人的原因。
延伸閱讀:
聯準會會議時間:FOMC 會議時間
聯準會其實有兩種會議,一種是 Board meetings 涉及美聯儲的運營、監管政策以及其他職責的討論,包括監督銀行業、執行貨幣政策的具體細節,以及保障金融系統穩定的措施。通常每月舉行兩次,一般是星期一早上9點或11點左右召開。
這個會議遵循《陽光法案》(Government in the Sunshine Act),大部分會議向公眾開放,但某些涉及機密信息的會議會閉門進行。例如,如果某銀行被懷疑存在經營問題,董事會可能會召開閉門會議討論如何應對,這可能包括罰款或其他監管措施。
但對全球金融走勢影響最大的就是 FOMC 會議。
FED 利率決策會議
聯準會的利率決策會議是由 FOMC 召開的,一年共8次會議,每個會議持續兩天,通常是星期二早上10點,星期三早上9點左右,有時會晚半小時,2026年 FOMC 具體的會議日期如下:
| 2026年 會議次數 | 日期 |
| 1 | 1月27日至28日 |
| 2 | 3月17日至18日* |
| 3 | 4月28日至29日 |
| 4 | 6月16日至17日* |
| 5 | 7月28日至29日 |
| 6 | 9月15日至16日* |
| 7 | 10月27日至28日 |
| 8 | 12月8日至9日* |
*為每個季度與經濟預測摘要相關的會議。
2026年10月美聯儲最新利率決策:維持
- 最新會議日期:2026年10月27日至28日
- 最新美聯儲利率:維持3.75%-4.00%
- 上一届會議日期:2026年9月15日至16日
- 上一届會議記錄公布日期:2026年10月7日
- 上一次美聯儲利率:升息至3.75%-4.00%
- 下一次會議日期:2026年12月8日至9日
2026年10月28日,FOMC 以10票贊成、2票反對,決定將聯邦基金利率目標區間維持在3.75%至4.00%不變。投票反對的兩名委員——美聯儲理事庫克(Lisa D. Cook)和克利夫蘭聯準主席哈馬克(Beth Hammack)均希望在本次會議上再度升息25個基點。這是美聯儲自9月三年來首次升息後,首度暫停行動。
聲明在措辭上做出兩處調整:對經濟活動擴張速度的描述從「稳健(solid)」上調至「強勁(strong)」;通膨段落刪去了9月聲明中「今天的政策行動將有助於更及時地實現委員會2%的目標」一句,改為「積累更多信息將有助於委員會確定適當的政策立場,以確保通膨及時回歸2%的目標」。其餘表述與9月聲明基本保持一致,包括對地緣政治不確定性、國內支出韌性、生產率強勁、就業穩定、失業率變動不大和資本投資強勁的評估。
操作工具層面全部維持不變:準備金利率(IORB)3.90%、隔夜逆回購利率(ON RRP)3.75%、隔夜回購利率4.00%、貼現率4.00%,每日單一對手方上限仍為1,600億美元。
從投票結果看,7月的三票鴿轉鷹(3人要求升息卻遭拒)、9月的12比0全票升息,到10月的2人要求繼續升息,FOMC 內部的政策分歧在方向上高度一致,始終向升息傾斜。值得注意的是,哈馬克是連續第二次在利率維持的決定上投出反對票,7月她同樣支持升息;而曾在7月投票支持升息的明尼阿波利斯主席卡什卡利和達拉斯主席洛根,這次都回歸了主流陣營。
庫克的反對票引發了額外的政治聯想。特朗普政府今年數度試圖罷免庫克,最高法院於6月裁定在未給予充分申辯機會前不得免職,白宮隨即在10月9日成立專項調查委員會,並定於11月5日舉行聽證。庫克在此背景下投票支持升息,與特朗普長期主張降息的立場直接矛盾,被部分觀察者解讀為一次刻意的政治表態。
沃什在記者會上重申了抗通膨的決心,但拒絕明確預告12月的走向。他羅列了支撐當前暫停決定的宏觀圖景:上半年 GDP 已從初估的1.8%上修至2.4%,第三季度增速追蹤顯示超過3%,商業投資可能實現兩位數增長,初請失業金人數的四週均值處於數十年低位,資本支出占 GDP 比重創歷史高位。他表示,這種經濟韌性為委員會「專注於物價穩定職責」提供了充足空間,而近幾週能源價格再度走高令通膨壓力持續。「讓通膨回落是我們的責任,」他說。
對於為何不在本次會議直接升息,沃什表示當前至12月之間是一個「信息豐富的窗口期」,新的增長和通膨數據將有助於判斷適當的政策立場。他承認9月升息以來金融和信貸條件已出現一定收緊,「對部分企業和家庭而言,條件已趨緊,與我們的預期相符」,但拒絕將整體金融條件定性為「偏緊」,形容其「有助於開辟通往價格穩定的路徑」。部分市場人士認為這仍留有進一步升息的空間,BNY Investments 首席經濟學家 Vincent Reinhart 概括沃什的立場為:「他在為進一步收緊做鋪墊,但同時也在劃定邊界——不需要收緊太多。」
在 AI 資本支出與利率傳導的問題上,沃什反駁了「AI 投資因預期報酬率過高而對利率不敏感」的說法,指出9月升息後部分資產的信貸利差已有所擴大,「利率滲入了各個角落」,與其他經濟領域無本質差異。他也再次以生產率提升為由,表示在不大幅削弱就業的情況下仍可實現通膨目標:「經濟增長更高,但這並不意味著增長本身正在製造通膨、加大我們的工作難度。」
期貨市場方面,在沃什記者會進行期間,2年期美債殖利率從4.76%水平持續走低,最終收在約4.71%,顯示市場認為沃什的實際表態溫和程度略超預期。10年期殖利率則呈V形走勢,一度短暫跌破5%(至4.9968%),最終在5%附近震盪。股市收盤小幅走高,美元指數收跌,金價在決議前後區間震盪,最終報約4,052美元。決議公布前,CME 期貨市場已定價本次不升息的概率接近91%,12月至少升息25個基點的概率則超過82%。
記者會上,沃什還公告了一項重要的制度改革:美聯儲將從2027年起調整年度會議結構。他表示,每年的8次會議中,將有1次定位為不進行利率投票、不發布政策聲明的「戰略審議會議」;到2028年,戰略審議會議增至2次,政策制定會議相應降至6次。沃什解釋,這一調整旨在為委員會預留時間思考「重大議題」,放眼更長的時間維度,視為「機構選擇」而非行政細節,「影響著我們審議的性質與質量,並最終影響決策的智慧」。他透露,委員會就新格式已進行「充分討論」,後續將公布更多細節。
2026年第一次升息決議
2026年9月16日,FOMC 以12票贊成、0票反對,一致決定將聯邦基金利率目標區間上調25個基點至3.75%至4.00%。這是聯準會自2023年7月以來首次升息,也是進入2026年後連續五次按兵不動後的首次政策行動。
7月的9比3分歧,在這次消失了。三名上次投票支持立即升息的地區聯準主席——克利夫蘭的哈馬克(Beth Hammack)、明尼阿波利斯的卡什卡利(Neel Kashkari)、達拉斯的洛根(Lorie Logan),這次與沃什站在同一邊,為升息投下贊成票,促成全票通過。上次聲明的分歧讓市場看到了內部壓力,這次全票升息則把壓力轉化為行動。
聲明本身比7月精簡,但措辭有幾處關鍵變化。刪除了對「中東衝突」的明確提及,改以「地緣政治局勢發展」概括;新增了「國內支出保持韌性」的評估;對資本投資的描述從「強勁(strong)」調整為「穩健(robust)」;刪去了7月的「部分反映供應衝擊推動能源等領域價格上漲」的具體說明,通膨表述簡化為「通膨仍處於高位」;並加入了這次聲明的核心句:「今天的政策行動將有助於更及時地實現委員會2%的目標。」
沃什把這次升息定性為「一個清醒、嚴肅、負責任的決定」,並在記者會上給出了他採取行動的主要理由:「我很難將廣泛的金融狀況描述為具有限制性的。」他表示,這一判斷在委員會內部獲得廣泛認同,因此決定「移除一定程度的寬鬆」,使金融和信貸條件更加符合政策目標。這個「移除寬鬆」的表述被部分分析師解讀為仍有進一步升息空間的信號。
在通膨判斷上,沃什指出根據最新 CPI 和 PPI 數據,基本趨勢已出現「有意義的改善」:8月整體 PCE 年增率估計約3.6%(7月為3.7%),核心 PCE 約3.2%(7月為3.3%),核心 CPI 約2.4%。但他強調不以單一數據點為準,「趨勢很重要,數據點本身充滿噪音」。他再次說明,通膨「太高了,而且已經持續了太長時間」。
關於長端殖利率近月來的大幅走高,沃什給出了三個解釋:第一,美國經濟走強;第二,大型企業為 AI 基礎設施建設積極融資,帶來了「資本競爭」;第三,地緣政治局勢帶來的風險溢價。他表示,美債是「幾乎所有資產都與之相關」的全球無風險基準,這些因素的疊加正在推升收殖利率,其影響從能源大宗商品的現貨價格,最終傳導至普通商店的商品定價,構成「一組複雜的因素」。
這次記者會比近年慣例提早約20分鐘結束,為近期最短,與沃什持續強調退出前瞻指引的立場一致。他再次拒絕提交自己的點陣圖預測,19席位中只出現18個點位,與6月相同。沃什透露,美聯儲正在籌建一個負責溝通事務的新委員會,點陣圖的去留將納入全面評估,評估範圍還包括記者會、會議記錄及政策聲明等。
點陣圖中位數顯示,多數官員支持今年內至少再升息一次,同時刪去了此前預計明年降息的中位數預測。2027年的利率路徑則出現顯著分歧,有3位官員預期屆時降息2次,1位預期降息4次,反映部分官員隱含地認為當前路徑存在矯枉過正的風險。LB Macro 首席執行官 Luigi Buttiglione 指出,FOMC 的表述意味著「很可能還需要至少三次升息」;Capital Economics 的 Stephen Brown 則預計12月將再度升息,並維持2027年仍有升息的預測。
決議公布後,市場出現熊市平坦化走勢,方向與7月的熊市陡峭化形成對比。2年期美債殖利率上行幅度最大,創2024年以來新高,最終收於4.74%;10年期殖利率收於5.02%,再度收在5%上方;30年期殖利率則基本持平,使2年期與30年期利差收窄至約61個基點,為2025年4月以來最低水位。美元指數上漲0.66%,為6月以來最大單日漲幅;現實黃金在决議前曾漲至4,360美元,記者會後跳水至4,240美元以下,日跌幅約1.2%。美股收盤全面走弱,標普500指數下跌0.45%,道瓊工業指數下跌1.2%,創三個月新低,AI相關個股相對抗跌,納斯達克100指數基本持平。
升息消息公布後,白宮幾乎同步表態。白宮發言人 Kush Desai 稱這次升息缺乏「特別令人信服的經濟依據」,並認為當前通膨完全源於中東衝突引發的能源供應衝擊,「與利率毫無關係」。特朗普在社交媒體上呼籲利率應降至1%甚至更低,但同時表示仍對沃什有信心,「已告訴他做他想做的事」。Wrightson ICAP 首席經濟學家 Lou Crandall 認為,沃什「非常在意美聯儲的公信力」,不會讓聯準會被政治壓力拖入財政融資的角色。
操作層面,各工具利率同步上調25個基點:準備金利率(IORB)從3.65%升至3.90%、隔夜逆回購利率(ON RRP)從3.50%升至3.75%、隔夜回購利率從3.75%升至4.00%、貼現率從3.75%升至4.00%,每日單一對手方上限仍為1,600億美元。
鮑威爾最後的利率決議
在美聯儲主席鮑威爾(Jerome Powell)任內的最後一次貨幣政策會議中,聯邦公開市場委員會(FOMC)於2026年4月29日決定將聯邦基金利率目標區間連續第三次維持在 3.50% 至 3.75% 不變。代表在經歷2025年連續降息之後,政策正式進入觀望階段。
儘管利率按兵不動符合市場百分之百的預期,但這次會議卻在美聯儲歷史上留下了極不尋常的一筆:決策層內部爆發了自1992年以來最嚴重的分歧。在12名擁有投票權的委員中,竟有4人投下反對票,這不僅打破了美聯儲長期以來追求共識的傳統,更預示著在即將交棒給繼任者沃什(Kevin Warsh)之際,美聯儲內部對於貨幣政策走向的判斷已產生根本性的動搖。
從官方聲明的措辭變化來看,美聯儲對當前美國經濟的評價變得更加嚴峻且充滿變數。
與3月聲明相比,官方雖然仍形容經濟活動以「穩健速度」擴張,但對就業市場的描述增加了「平均而言,,就業增長仍然偏低」的修飾語,暗示就業增長的疲軟已成常態而非偶然,且失業率在低位盤整的背後,勞動力市場的動能正在流失。
最引人注目的是對通脹的定調,美聯儲將3月時的「依然略高」直接升級為「通脹處於高位」,並明確指出這種價格壓力部分源於近期全球能源價格的飆升。
也因此,美聯儲在聲明中把「不確定性」的描述進一步升級。3月還只是說中東局勢影響「尚不確定」,但4月轉變為「中東局勢加劇了經濟前景的高度不確定性」。能源成本的轉嫁正在抵消此前緊縮政策帶來的降溫效果。這代表地緣政治已經從「潛在風險」,變成「正在發生的核心變數」。對央行來說,這種不確定性最麻煩,因為它既可能推高通膨,也可能拖累經濟成長,讓政策陷入兩難。
內部的分歧具體表現為兩個截然相反的陣營,這種「腹背受敵」的局面讓政策路徑顯得極其混亂。
一方面,長期持鴿派立場的理事米蘭(Stephen Miran)堅持認為美聯儲應降息25個基點以應對潛在的經濟放緩風險。
另一方面,以哈馬克、卡什卡利與洛根為首的三位地方聯儲主席雖然支持維持利率不變,卻強烈反對在聲明中保留「準備在適當時調整政策」的寬鬆傾向措辭。這三位鷹派委員認為,在能源衝擊與通脹反彈的威脅下,繼續暗示降息的可能性是錯誤的信號。這種內部爭議實際上提前預演了未來「混亂會議」的常態,也讓市場對6月及以後的降息預期降至冰點,期貨市場顯示6月不行動的概率已高達 97%。
兩年期美債殖利率單日跳升約11個基點至3.95%,創2022年1月以來聯準會決議日最大單日漲幅;30年期殖利率則突破5%關口,為2025年以來首次。同時,利率互換市場已將2027年聯準會升息的機率定價至50%。
在操作層面,美聯儲繼續展現其對流動性的精準控管。除了維持準備金利率(IORB)在 3.65% 以及貼現率在 3.75% 外,這顯示美聯儲在維持「充足準備金」環境的同時,正試圖在不引起市場劇烈波動的前提下,逐步回收過剩的流動性。
美聯儲維持了幾個關鍵政策工具不變,包括將準備金利率維持在3.65%,貼現率維持在3.75%,以及持續透過回購與逆回購工具穩定短期利率,其中隔夜回購利率為3.75%,逆回購利率為3.5%,單一對手方每日上限為1600億美元。
同時,紐約聯儲的準備金管理購買(RMP)行動仍縮減,月度購買規模已從去年12月的 400 億美元降至目前的 250 億美元,主要買入短期國債(3年內),並將到期資產再投資回國庫券,以確保銀行體系維持充足流動性。這代表雖然名義上沒有QE,但資產負債表其實仍在被動維持在高位,市場流動性並沒有明顯收緊。
鮑威爾在新聞發布會上直言不諱地表示,目前的利率已「非常接近中性」,約在 3.5% 以上的水平,這意味著進一步加息的空間有限,但要在通脹反彈的背景下下調利率也面臨極大的政治與經濟壓力。
最令市場動容的是鮑威爾在謝幕演出中對美聯儲獨立性的拼死捍衛。他公開表達了對政府法律攻擊與政治干預的擔憂,甚至直白地宣布,為了應對司法部的刑事調查風波並確保美聯儲不淪為政治內閣的附庸,他將在卸任主席後繼續留任理事直至「塵埃落定」。他警告稱,如果貨幣政策被民選政治家的短期利益所左右,美聯儲 113 年建立的可信度將毀於一旦,市場信心崩塌將引發災難性後果。
總結來說,2026年4月的這場會議,不僅僅是一次關於利率數值的技術性決策,更是一場在通脹反覆、能源危機與政治風暴三重夾擊下,美聯儲試圖在權力交接期維持最後穩定性的艱難戰鬥。
一方面,經濟還在成長,聯準會沒有急迫理由降息;另一方面,通膨下降停滯,甚至因為能源與關稅壓力再度升溫,使得政策空間被鎖死。同時,勞動市場雖然沒有崩潰,但已經開始出現疲態,意味著如果政策過度收緊,風險可能迅速放大。
更複雜的是,聯準會內部也開始面對新的結構性問題。以人工智慧(AI)為代表的新投資浪潮,短期內並沒有顯著提升生產率,反而推高了對能源、設備與建設的需求,這可能同時拉高通膨與「中性利率」,讓貨幣政策變得更難拿捏。
美聯儲對 GDP 經濟成長率和 PCE 通膨的預測
根據2026年9月經濟預測摘要(SEP),聯準會官員整體上調了對今年經濟成長和通膨的預測,並顯著上移了利率路徑。
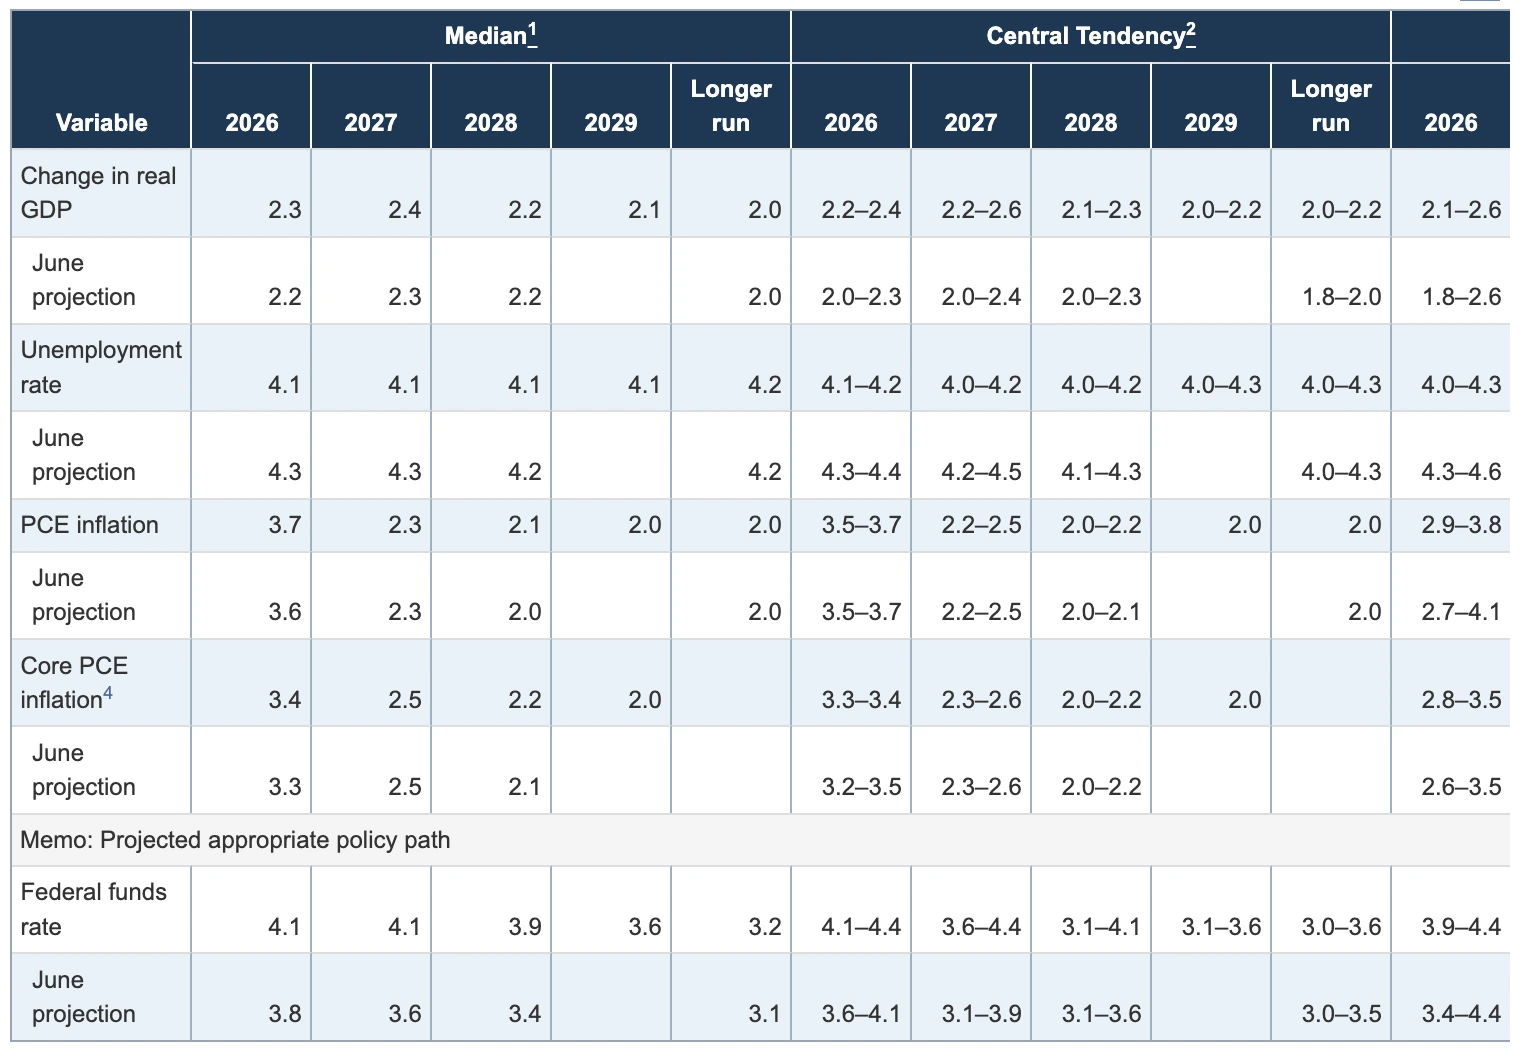
在實質 GDP 方面,2026年中位數預測從6月的2.2%上調至2.3%,2027年預測從2.3%上調至2.4%,較長期增長潛力維持2.0%不變。與此同時,失業率預測出現本輪 SEP 更新中最大的幅度調整:2026年中位數從6月的4.3%大幅下修至4.1%,2027和2028年同步下修,反映官員普遍認為目前勞動力市場比6月預期更為穩健。18名官員中有17人認為失業率的風險方向大致平衡,沒有人認為失業率有顯著上行(惡化)風險。
通膨方面,2026年整體 PCE 中位數預測從3.6%微升至3.7%,核心 PCE 從3.3%升至3.4%,反映了9月升息前高於預期的通膨走勢。官員們對通膨風險的評估高度集中:18人中有17人認為 PCE 通膨風險偏向上行,僅1人認為大致平衡,沒有人認為下行風險更大,這是本輪緊縮周期以來最為集中的通膨風險評估。2027年和更長期的 PCE 通膨預測基本不變,仍指向2026年後通膨將逐步回落至2%。
利率路徑上,點陣圖中位數從6月的3.8%升至4.1%,意味著多數官員預期2026年底前還有至少一次升息。從分布來看,18名官員中有12名預期年底聯邦基金利率中值落在4.125%(即再升息一次至4.00%-4.25%),4名預期落在4.375%(再升息兩次),僅2名預期維持現狀。2027年利率中位數從6月的3.6%上調至4.1%,顯示官員們預期今年加速升息的路徑將延續進入明年。較長期中性利率從3.1%小幅上調至3.2%。
鮑威爾時代 GDP 預測
2026年3月會議對 GDP 的預測顯示2026年的GDP成長率被上調至2.4%,高於此前預期的2.3%,2027年與2028年的成長預測也同步上修到約2.3%與2.1%。美國經濟並沒有要衰退,反而仍然維持一定韌性,這也是為什麼聯準會不急著降息的一個重要原因。
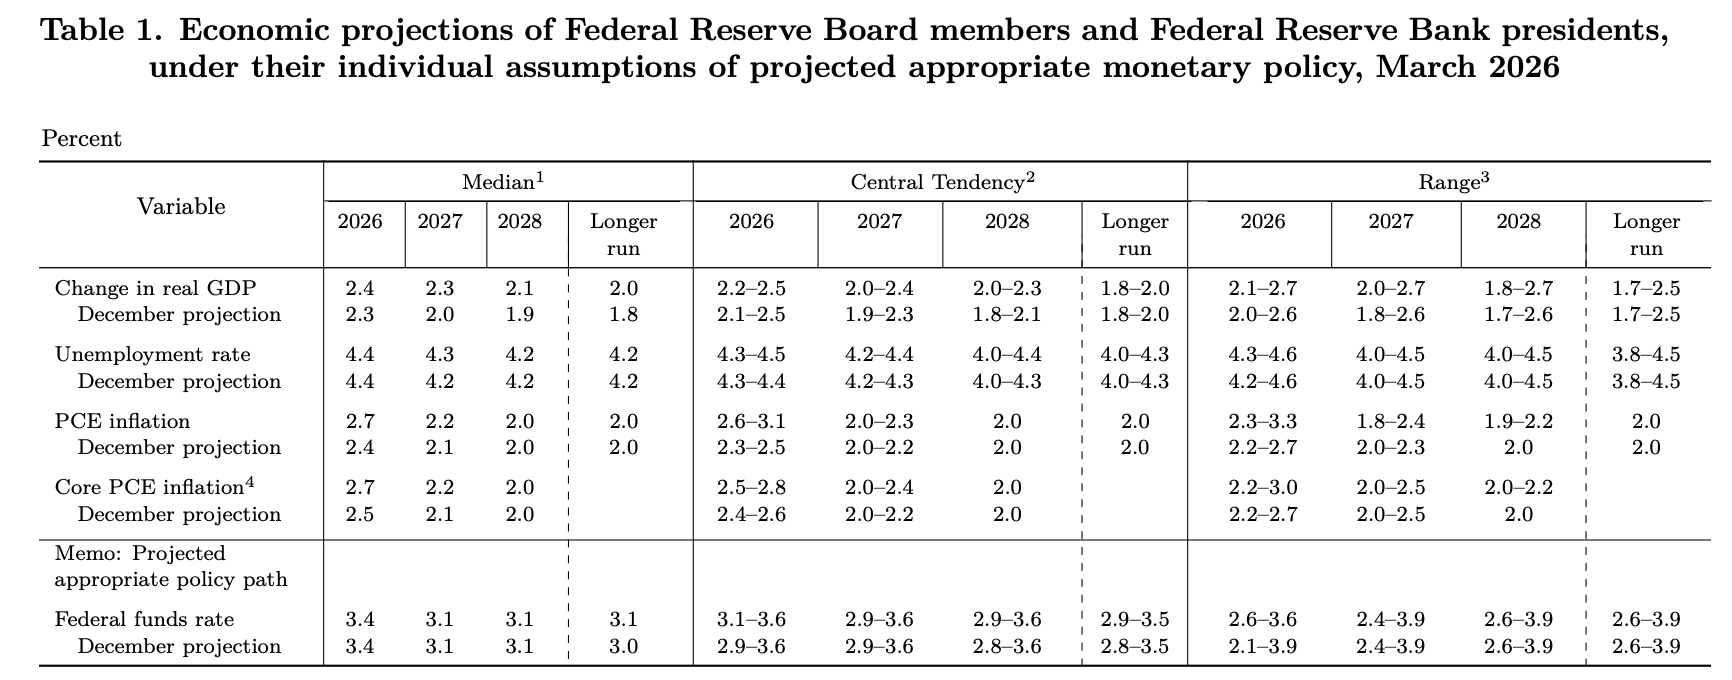
回顧上個月,12月 FOMC 上調 2025年的GDP成長率至1.7%,失業率預期維持在4.5%,通膨預期(PCE)從3.0%下調至2.9%,核心PCE從3.1%降至3.0%。
上一次經濟預測次是在9月,跟 6 月相比,聯準會的態度出現一些微妙變化。首先,他們把 2025 年的 GDP 成長率從原本的 1.4% 上調到 1.6%,意思就是覺得經濟雖然在放慢,但比 6 月想像的還要撐得住一點。失業率方面則幾乎沒變,還是 4.5%,但其實聯準會內部更擔心就業市場往下掉。
通脹預測則稍微調低,核心 PCE 在 2.9% 左右,也就是說離 2% 目標還有一段路,關稅正在推高物價壓力,但影響不算嚴重,鮑威爾預計明年還會持續發酵。利率預測倒是有明顯調整,6 月時年底利率中值還在 3.9%,9 月就降到 3.6%,等於承認接下來要降息,但步伐不會太快。
總結起來,6 月的版本比較保守,覺得經濟疲軟、通脹還在;9 月和12月的版本則是「經濟沒那麼差,但物價還是高」,所以政策方向變成,會降息,但會慢慢來,不會大撒手放鬆。
和6月份的經濟預測其實比3月來得更「不樂觀」。例如:
- 2025年GDP增長預期從1.7%下修至 1.4%
- 通膨預期(PCE)則從2.7%上調到 3.0%
- 失業率預期也略微上升至 4.5%
這一系列預測透露出聯準會的心態:雖然不願過早釋出降息訊號,但也開始認真思考,接下來經濟可能面對更持久的通膨與放緩壓力。
總結來說,6月的聲明雖然表面平靜,實則透露出三個訊號:
- 對通膨仍有顧慮,但略帶「暫時性」的期待;
- 對經濟成長的樂觀程度下降;
- 貨幣政策進入觀望期,為下半年「可能的降息」預留空間。
延伸閱讀:
- 降息是什麽?FED降息對股市、貸款等有何影響?回顧美國降息歷史佈局投資
- 縮表、量化緊縮QT是什麼?搞懂FED資產負債表!縮表進度&美債股市影響?
- 【QE完整懶人包】量化寬鬆是什麼意思?看似錢花不完,但缺點是引發「通貨膨脹」?
- 搞懂通貨膨脹意思、原因、影響及投資策略 | 通膨升息有何關係?
- 非農就業數據是什麼?怎麼看?非農數據如何股市、外匯和黃金?
- 消費者物價指數CPI是什麼?公布時間?最新美國CPI數據,對股市影響
- PPI是什麽?公布時間?PPI VS CPI 關係?PPI影響股市和FED決策?
- PCE是什麼?最新 PCE 數據?公布時間?PCE、CPI、PPI 差異
- 川普關稅懶人包:無差別貿易戰邏輯是美國優先!5種投資應對美國關稅風險
如何查詢 FED 最新會議記錄?
慾瞭解更多詳情,投資者可以在會議記錄公佈后,瀏覽官網獲取最新會議記錄 PDF 或 HTML。
瀏覽網址:https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
歷史聯準會利率
下表顯示了聯準會 2022 – 2024 年的利率變化歷史。
| 日期 | 聯準會利率,FEDERAL RESERVE INTEREST RATE |
| 2024 年 11 月 7 日 | 4.50%-4.75% |
| 2024 年 9 月 18 日 | 4.75%-5.00% |
| 2023 年 7 月 26 日 至 2024 年 7 月 31 日 | 5.25%-5.50% |
| 2023 年 5 月 3 日 至 2023 年 6 月 14 日 | 5.00%-5.25% |
| 2023 年 3 月 22 日 | 4.75%-5.00% |
| 2023 年 2 月 2 日 | 4.50%-4.75% |
| 2022 年 12 月 14 日 | 4.25%-4.50% |
| 2022 年 11 月 2 日 | 3.75%-4.00% |
| 2022 年 9 月 22 日 | 3.00-3.25% |
| 2022 年 7 月 28 日 | 2.25%-2.50% |
| 2022 年 6 月 16 日 | 1.50%-1.75% |
| 2022 年 5 月 5 日 | 0.75%-1.00% |
| 2022 年 3 月 17 日 | 0.25%-0.50% |
聯準會到底在做什麼?美聯儲5大功能:
《聯邦儲備法》規定,聯準會實施貨幣政策「以有效促進充分就業、穩定物價和適度長期利率的目標。」儘管該法列出了三個不同的貨幣政策(Monetary Policy)目標,但聯準會的貨幣政策使命通常被稱為雙重使命(dual mandate):

- 穩定物價:保持物價不上下波動太大,避免通貨膨脹或通貨緊縮。
- 實現最大就業:讓盡可能多的人有工作。
原因是,在一個經濟體中,想要工作的人要么有工作,要么可能很快找到工作,而且價格水平(指消費者購買的商品和服務的價格的廣泛衡量標準)穩定,就會創造出穩定的經濟環境。
1.調整利率與控制通貨膨脹
聯準會通過調整貨幣政策來影響通貨膨脹和就業率。貨幣政策是指中央銀行對貨幣供應量和利率水平的控制。然而,聯準會的貨幣政策對通貨膨脹和失業率的影響存在滯後性,通常需要一段時間才能看到貨幣政策的效果。
具體來說,聯準會通過以下方式影響貨幣政策、通貨膨脹和就業率。
聯準會(FED)貨幣政策、通貨膨脹和就業率的影響
貨幣政策
FED 有4招來實施貨幣政策:
1.利率政策
美聯儲可以通過調整儲備餘額利息(Interest on Reserve Balances, IORB)來影響銀行之間借貸的最低利率(聯邦基金利率),進一步影響市場上的其他短期利率。
聯邦基金利率(Federal Fund Rate)是聯邦銀行之間隔夜拆借利率,簡單來說就是銀行和金融機構之間互相借貸。這是因為銀行必須保留一定比例的存款作為準備金,以避免銀行擠兌之類的事情。但每家銀行的資金量會根據當天的活動而波動。銀行之間相互借貸以確保擁有足夠的現金來正常運作並滿足準備金要求。
從消費者的角度來看,它會影響貸方提供的信用卡、貸款和抵押貸款等利率。對於儲蓄者來說,它會影響我們在儲蓄帳戶、貨幣市場帳戶上能賺多少錢。
經濟過熱,物價快速上漲時,聯準會可以提高聯邦基金利率用於抑制通脹,銀行為了不虧錢,也會提高利率,讓借錢變貴,減少消費與投資,從而減緩物價上漲的速
降低利率則有助刺激消費、借貸和投資,進而導致經濟增長加快,并最終導致通貨膨脹上升於刺激經濟增長。
例如,假設房貸利率是 2%,你可能會覺得買房很划算,因為貸款成本低。但如果利率提高到 5%,你可能就會猶豫,因為每月需要還的錢更多。這就是美聯儲用利率來調節經濟的方式。
2.資產購買或出售 Open Market Operations, OMO
聯準會可以通過購買或出售國債、抵押貸款支持證券等資產來增加或減少貨幣供應量。這個操作可以通過縮表來完成。
例如,聯準會購買國債會增加貨幣供應量,從而降低借貸成本。聯準會出售國債會減少貨幣供應量,從而提高借貸成本。
3.再貼現率 Discount Window Lending
再貼現率是聯邦銀行向聯準會借款的利率,以提供銀行臨時資金支持,幫助解決流動性壓力。聯準會可以通過調整再貼現率來影響商業銀行的借款成本。
特點是銀行需提供抵押品,貸款利率通常高於市場利率。
例如,聯準會提高再貼現率會使商業銀行的借款成本上升,從而抑制消費和投資,進而導致經濟增長放緩。聯準會降低再貼現率會使商業銀行的借款成本下降,從而刺激消費和投資,進而導致經濟增長加快。
4.隔夜逆回購協議 Overnight Reverse Repurchase Agreement, ON RRP
隔夜逆回購協議是美聯儲用來調控短期利率的一種工具,特別是用來設置聯邦基金利率的下限,確保市場利率不會低於美聯儲設定的水平。
逆回購是一種金融交易。美聯儲向金融機構(如銀行、貨幣市場基金等)出售一份政府證券(例如美國國債),並承諾在隔天按照約定價格買回該證券。
金融機構相當於把資金「借給」美聯儲,而美聯儲支付的利息就是「隔夜逆回購利率」(ON RRP 利率)。
對於金融機構來說,ON RRP 就像是一種非常安全的、短期的「存款選項」。如果市場上其他投資選項(如貨幣市場利率)比 ON RRP 提供的收益更低,那麼金融機構就會選擇參與 ON RRP,而不是以更低利率貸出資金,這樣一來就可以達到打擊借貸,抑止通膨的結果。
當市場資金過剩時(例如貨幣市場利率接近零),ON RRP 提供了一種吸收多餘資金的機制。
5.量化寬鬆
你有沒有聽過媒體說美聯儲「印錢」導致通貨膨脹?其實美聯儲是沒有資格印錢的,美聯儲只能決定市場上要有多少資金流動。而決定資金流動的辦法就是量化寬鬆。
量化寬鬆是美聯儲在極端情況下,降息已經接近0%,但經濟表現仍不好的情況下,無計可施時才會動用到的貨幣政策手段。美聯儲會購買大量長期國債和抵押貸款支持證券,目的是降低長期利率,刺激投資和消費。
最有名的例子是:
在 2008 年金融危機爆發時,FED 採取了一系列應對措施,包括將利率降至接近零的水平,實施量化寬松政策,以提供流動性並穩定金融體系。此舉的目的是防止經濟進一步衰退,並促使金融體系的恢復。
在 2020 年 COVID-19 疫情大流行期間,FED 再次迅速行動,將利率降至接近零的水平,實施資產購買計劃,以應對疫情對經濟的衝擊。這些舉措旨在提供支持,保持金融穩定,並促使經濟復甦。
通貨膨脹
聯準會的一項主要責任是確保通脹水平保持在一個合理的目標範圍內,通常被視為 2%。通過調整貨幣政策,聯準會試圖達到這個目標,以保持物價的相對穩定。
為什麼聯準會這麼執著於把通貨膨脹控制在2%?
首先,我們要知道,「價格穩定」一直是聯準會的核心使命之一,但在很長一段時間裡,它從未明確說出具體的目標數字。直到2012年,聯準會才首次公開承諾:「我們的長期通膨目標是2%。」這不是隨便拍腦袋的數字,而是經過了十幾年的學術與政策辯論,才形成的共識。
故事要從1980年代的高通膨時代說起。當年美國的物價年年飛漲,一度逼近雙位數,直到聯準會主席保羅·伏克爾(Paul Volcker)強硬升息,才把通膨打下來,但也導致一場深度衰退。進入90年代,美國經濟轉型、全球化興起,聯準會內部開始有人思考:「我們不能每次都靠暴力升息來打通膨吧?有沒有更有前瞻性、更可預期的方式?」
這場辯論催生了「通膨目標制」的概念,簡單來說就是:與其事後升息,不如事先定個明確目標,再用貨幣政策來引導市場預期,讓大家相信未來通膨不會失控。
那為什麼選2%?因為:
- 不太高也不太低。高通膨會蠶食購買力,但過低的通膨甚至通縮,又會讓企業不敢投資、就業停滯。而2%的目標提供了「緩衝區」,讓政策在面對經濟衰退時,還能有效透過降息來刺激經濟。
- 防止利率卡死在零。聯準會當年就擔心,如果通膨太低、利率太低,一遇到衰退,連想降息都沒空間,會被「零利率下限(zero lower bound)」困住。2%通膨讓聯準會保有未來降息空間。
- 國際主流共識。當時像加拿大、紐西蘭等國都開始採取2%左右的通膨目標,美國也想與國際接軌。
- 建立市場預期與政策可信度。如果市場知道聯準會有一個穩定的通膨目標,就更容易「錨定」人們的預期,企業與家庭在做決策時也更有信心,這種穩定的預期反過來又幫助聯準會更有效地控管物價。
也是在2012這一年,美聯儲定下了用 PCE 指數來來衡量通膨。
為什麼用 PCE 而不是 CPI?
PCE(個人消費支出物價指數)和 CPI(消費者物價指數)都是衡量通膨的重要工具,但聯準會偏好PCE有幾個理由:
- PCE反映的商品與消費行為更廣泛
CPI主要根據都市家庭的消費,而PCE涵蓋面更廣,包括醫療、教育等由第三方支付的項目(如保險公司、政府),更全面反映實際經濟活動。 - PCE更能捕捉到消費者替代行為
當某項商品漲價,消費者可能會轉買便宜的替代品,PCE的加權方式能動態反映這些變化,而CPI較為僵固。 - 數據更容易修正與更新
PCE是由商務部計算,能更即時修正與追蹤,而CPI則由勞工部發布,修正幅度與頻率相對低。
2020年由於疫情和 QE(量化寬鬆)導致通膨失控,美聯儲做了歷史性的一次「政策框架審查」,推出了所謂的「靈活平均通膨目標(FAIT)」:如果通膨長期低於2%,我們之後就容許它超過2%一陣子,來「補償」之前的低通膨。
也就是說,美聯儲從「不讓通膨高於2%」,改成了「平均2%就行,短期超標沒關係」。
這是為了解決一個大問題:當時利率已經接近0,央行沒法再降息,所以只能從通膨容忍度下手。
不過,鮑威爾在2025年5月的演講說到,2020年的框架已經不適用,長期低利率時代可能已經結束,供應鏈衝擊獎成為「新常態」。因此,這一框架有可能在2025年8月或9月改動。據悉,聯準會每5-8年就會檢討或修改框架。
延伸閱讀:
- PCE是什麼?最新 PCE 數據?公布時間?PCE、CPI、PPI 差異
- 消費者物價指數CPI是什麼?公布時間?最新美國CPI數據,對股市影響
- 【QE完整懶人包】量化寬鬆是什麼意思?看似錢花不完,但缺點是引發「通貨膨脹」?
就業率
聯準會同時追求提高就業率。通過利率調整,聯準會試圖促進經濟增長和創造就業機會,以維持就業率在一個合理的水平上。
聯準會將失業率的目標設定為低於5%。如果失業率高於5%,聯準會可能會降息以刺激經濟增長,從而降低失業率。如果失業率低於5%,聯準會可能會加息以防止經濟過熱。
此外,聯準會的貨幣政策還會受到其他因素的影響,例如全球經濟形勢、原油價格等。
總的來說,聯準會透過其貨幣政策的制定和執行,通過影響利率水平,從而影響經濟的整體運行,包括就業率。這種影響可以在通脹、就業率和經濟增長等方面體現出來。
延伸閱讀:
- 一分鐘了什麼是通貨膨脹|一次看懂通膨類型、發生原因、利弊、對抗方法
- 通貨膨脹應該投資什麼資產?5大抗通膨資產類型一次看
- 【QE完整懶人包】量化寬鬆是什麼意思?看似錢花不完,但缺點是引發「通貨膨脹」?
- 盤點歷史8個金融危機事件所帶來的影響及啟示
- 化危機為轉機!金融風暴期間要買什麼資產?一文看懂金融風暴投資佈局與應對心態
- 股災又來了!觀察股災歷史,一眼看出股市崩盤前兆和應對措施
2.確保金融系統的穩定
美聯儲的第二大功能在於促進金融體系穩定,並透過在美國國內外積極監控和參與,努力將系統性風險降至最低。
金融穩定是指金融機構和市場能夠有效運作,為家庭、社區和企業提供必要的資源、服務和產品,從而促進投資、經濟增長和經濟參與。
穩定的金融系統的特徵:
- 有效的資金中介:以最低成本連接儲蓄者與需要資金的借款者和企業。
- 抵禦壓力的能力:即使在經濟壓力下,金融機構和市場結構也應具備韌性,能夠「彎而不斷」。
- 金融系統若無法有效中介儲蓄與借貸需求,將對整體經濟造成不良影響。
美聯儲傳統上監管個別銀行及金融機構,但如今更加注重「宏觀層面」,即整體金融系統及其運行的市場,尤其重點關注這4個指標:
- 資產估值與風險偏好
- 金融系統中的槓桿水平
- 資金流動性風險
- 家庭與企業的借貸情況
聯準會通過以下4個措施,來保持金融穩定,從而達到雙重使命:
1.系統重要性金融機構(SIFIs)的監管
針對大型銀行控股公司、外國銀行在美國的業務,以及由金融穩定監督委員會(FSOC)指定的重要非銀行金融機構進行監管,包括更高質量的資本要求、壓力測試制度和流動性規範。
2.逆週期資本緩衝(CCyB):
在損失風險較高時,提高大型銀行的資本要求,增強其抵禦能力,促進信用供應在經濟週期中的可持續性。
3.壓力測試與流動性監管:
定期對大型金融機構進行壓力測試,確保它們在經濟壓力下能繼續運作,要求維持足夠的流動性,以應對市場波動。
4.國際合作:
美聯儲參與國際組織,處理全球金融系統互聯性帶來的挑戰,促進跨境金融穩定。
美聯儲在金融危機時,會成為銀行的「最後貸款人」。比如 2008 年金融危機時,許多大銀行快撐不下去,美聯儲出手提供資金,防止銀行倒閉,避免經濟進一步惡化。
3.制定法規,監管銀行
美聯儲會通過制定法規,並嚴格監督銀行以確保所有在美國運行的銀行,確保金融機構有足夠的資本和應對措施,公平對待存款人和貸款人。
4.促進支付和結算系統的安全和效率
美聯儲通過發行貨幣、管理貨幣流通、提供金融服務及推動支付創新,確保支付和結算系統的安全、高效運行。因為支付和結算系統是支持經濟運作的重要基礎設施。高效、安全的支付系統有助於降低交易成本,促進經濟活動的順暢運行。
什麼是支付系統?支付系統是支持個人、機構和企業進行金融交易及購買商品和服務的基礎設施,包括:
- 現金交易:聯邦儲備券(Federal Reserve Notes)。
- 支票支付:由銀行存入並通過聯邦儲備銀行清算。
- 自動清算所交易(ACH):處理小額電子貸記和借記轉賬(例如經常性的電子付款)。
- 批發支付:通過Fedwire®系統處理大額金融交易。
美聯儲又如何推動支付和結算系統的安全呢?用以下4招:
1.提供和管理現金:
美聯儲自1914年起發行聯邦儲備券,確保貨幣供應充足並維護對貨幣的信心。聯邦儲備券經過定期重新設計貨幣,以防止偽造,同時保持易於識別的真實性。美聯儲與美國財政部、財政部的印刷與雕刻局(BEP)以及美國特勤局合作,監控和打擊偽造威脅。
2.貨幣流通管理:
聯邦儲備銀行確保流通貨幣的質量與完整性。作為“銀行的銀行”,聯邦儲備銀行分發硬幣,收集支票並將未兌現的支票退還至相關銀行。
3.提供金融服務:
為銀行提供信用卡和借記卡交易的處理服務,支持日常支付(例如雜貨購物或經常性賬單付款)。自1915年以來,聯邦儲備銀行作為美國政府的財政代理,提供相關服務(如出售和兌換儲蓄債券)。
美聯儲需要確保支付交易快速處理,例如支票清算、自動轉賬和即時支付服務,減少支付和結算過程中的成本和時間。
4.推動支付創新:
FedNow® 即時支付服務在2023年推出以支持快速便捷的日常支付,幫助美國家庭和企業實現實時支付。銀行和信用社可以註冊FedNow,為其消費者和企業客戶提供即時支付服務。
5.促進消費者保護和社區發展
透過以消費者為中心的監督檢查、新興消費問題和趨勢的研究分析、社區經濟發展活動、消費者法律法規的管理,促進消費者保護和社區發展。
聯準會 (FED) 為何牽動全球市場神經?美聯儲利率調整對台股/馬股的影響
雖然聯準會 (FED) 主要服務美國市場,所作出的決策都以美國經濟與金融、物價穩定性為主要考量,但由於美國是全球經濟實力最強的國家,且美元是全球流通貨幣,因此 FED 的一舉一動,都會受到各國投資者關注。雖然是美國的事情,但也會影響到外國。
短期內,美聯儲利率上升會使美國資產的吸引力增加,爲尋求更高的回報率,外國投資者可能會從台灣、馬來西亞股市撤出資金,股市將會下跌。美聯儲利率調整可能會導致新興市場的成交量減少。原因是投資者可能會在利率調整之前或之後採取觀望態度,等待市場形勢明朗後再做出投資決策。
如果美聯儲利率上升速度快於央行,那麼台幣和馬幣可能會貶值,從而導致進口成本上升,影響企業利潤,導致股市下跌,但對出口行業,特別是以美元結算的行業有利。
美聯儲利率上升,為了減少貨幣之間的匯率差距,台灣/馬來西亞有可能會跟著提高利率,導致馬來西亞的融資成本上升,從而可能抑制企業投資和消費,導致經濟增長放緩。
比如,在2022年5月4日,FED宣佈升息50基點,將聯邦基金利率(FFR)目標區間,上調至0.75%至1%之間。此次升息幅度,堪稱自2000年以來最高。
緊接著,馬來西亞國家銀行便在 2022 年 5月11日宣佈上調隔夜政策利率(OPR)25基點。消息一出,綜指(KLCI)在12日應聲下挫17.13點,或1.10%
為什麼聯準會 (FED) 的獨立性很重要?
到底誰能全盤掌控聯準會 (FED) ?
事實上,聯準會 (FED) 比全球央行來得複雜,為了避免被個別人士或集團控制,聯準會 (FED) 必須是獨立機構,因他們做出的決策,都只是從經濟和金融穩定出發,不用得到總統或是政府的批准。總統實際上也無發影響到聯準會,因為總統的任期比理事還要短(除主席和副主席以外)。
換句話說,聯準會 (FED) 不隸屬於任何部門或機構,但依然受到國會監督,例如聯邦準備理事會每年需要針對貨幣政策的目標與落實進展,向國會報告兩次;聯準會主席的任命,也需要得到國會的批准。
不過時間來到2025年,美聯儲的獨立性就頻頻受到挑戰,川普就因美聯儲主席鮑威爾不願意降息,多次在公開場合抨擊鮑威爾「遲緩兒」、「總是慢半拍」,揚言要開除鮑威爾。川普的團隊也在不斷施壓,眾議院不斷出言嘲諷,財長貝森特也在 CNBC 節目上質疑聯準會的功能,甚至把它比喻成「如果是聯邦航空總署、出了這麼多錯,我們早就該檢討了吧?」
川普曾在2025年4月份請求最高法院:讓總統可以直接開除獨立機構的官員,包括美聯儲主席。
這場訴訟挑戰的是1935年一項被視為「聖經級」的司法先例《Humphrey’s Executor v. United States》,該判例限制了總統隨意罷免獨立機構負責人的權力,並保障了政府內部獨立機構的運作自主性。
一旦被推翻,川普未來可能不用等到任期屆滿、也不用什麼「正當理由」,就能炒掉鮑威爾。
不過,川普失敗了,美國最高法院今年 5 月的裁定強調,聯準會是一個「具有特殊歷史地位的獨立機構」,總統不能因為政策不合就將其撤職。除非出現重大違法或管理失職(例如詐欺),否則法律上沒那麼容易開鍘。
當時市場反應超激烈,金價飆升,而當川普一鬆口表示不會開除鮑威爾,金價3500美元的歷史新高跌破3400了。
7月16日,川普又來「開除鮑威爾」演習,但這次市場反應超激烈,甚至連華爾街的各大銀行都罕見發聲挺鮑威爾,堅決捍衛聯準會獨立性。
當時,川普問共和黨議員們要不要把罷免鮑威爾,讓大家投票表決。而會議結束後,佛羅裡達州共和黨眾議員 Anna Paulina Luna 就在X平台上說:「聽說鮑威爾要被解雇了!消息非常可靠。我99%確定解僱即將發生。」
後來又有媒體報道稱,鮑威爾週三將被面談,川普已起草解僱信函。
消息出爐後,美債(尤其30年美債逼近5%殖利率)、黃金、比特幣價格走高,美股和美元下跌。
川普趕快出來滅火回應,說自己還不打算開除鮑威爾,但仍暗示「正當理由」可行。
目前,川普方就緊咬著鮑爾任內負責的25億美元總部翻修項目,企圖把這個事件包裝成可能的「濫用資源」問題。7月24日,川普還「親自上門」到美聯儲總部視察。但法律界普遍認為,這很難成為開除的正當理由。不過,美國總統通常不會以官方身分前往聯準會,這反映了央行長期以來與白宮的獨立關係。如今川普「實地考察」聯準會總部,再次引發市場對央行獨立性的擔憂。
你可能覺得,換誰當主席有那麼嚴重嗎?有。
美聯儲不是只有調利率,它還有個全球金融「核武器」:美元互換機制。
歷史上發生過:
- 2008年金融海嘯,美聯儲用互換機制救了全球,釋出5830億美元流動性
- 2020年疫情,釋出 4500億美元,穩住市場恐慌
在市場恐慌時期,全球投資人會瘋狂搶購美元尋求避險,也就是所謂的「現金爭奪戰」(dash for cash)。
由於非美國實體無法印製美元,這時就需要聯準會透過互換協議提供流動性。
但現在,川普團隊裡已有人表示「不想再救歐洲」,甚至連對英國、澳洲的軍事協議都開始審查,美國跟盟友的默契,正在逐漸瓦解。
歐洲央行、日本、瑞士、加拿大等都還維持永久互換協議。
如果這個武器被用來當政治工具,比如川普派自己人當主席,然後說:「你不聽話?我就不借你錢。」
你想想,歐洲、日本、甚至新興市場會發生什麼事?
被掐住美元流動性,金融體系可能出現雷曼式骨牌效應,全球市場將面臨比關稅更猛烈的金融風暴。
美聯儲之所以能長期維持國際信用,就是因為它「不看政治臉色」,而是根據數據決策。
但如果這道防火牆被打破,投資人會開始懷疑:未來的利率決策,是根據經濟,還是根據選舉需要?
這會帶來兩個後果:
- 美元資產的「信任折價」:美元在全球的強勢,有一部分來自 Fed 的獨立性和中立性。如果這一點被威脅,央行的信譽將受到侵蝕,外資可能擔心美聯儲成了政治工具,削弱美元和美國債務的吸引力,美元會大跌、利率會大亂。
- 金融市場波動加劇:因為政策可預測性下降。
在先前的政治衝突中,即便是約翰遜總統與聯準會主席William McChesney Martin的激烈對抗,或尼克森總統對伯恩斯(Arthur Burns)的施壓,都未曾出現實際解職行動。
美國人最擔心的是總統干預央行,把「貨幣政策工具」變成「政治工具」。
假設鮑威爾不願意下台,川普總統就下行政命令,動用警方或聯邦執法人員,直接把鮑威爾請出聯準會大樓。
這種事完全有可能發生,因為2025年3月,馬斯克旗下的機構和另一家政府單位吵起來,雙方爭執誰該使用某棟辦公大樓,結果美國和平研究所的員工被警方護送離開。
果不其然,2026年1月12日,川普就指使美國司法部對鮑威爾展開刑事調查。明面上司法部說要查對25億翻修工程的證詞,但鮑威爾現身說明,調查期間完只圍繞在聯準會制定利率的政策。簡直是,項莊舞劍,意在沛公啊。
你可以想像如果聯準會主席被警察帶出辦公室,這畫面會對金融市場造成多大的震撼?全球投資人會不會開始質疑美國的制度穩定性?這種做法會讓美國看起來更像那些不穩定的新興市場國家。
2026年5月,隨著川普「自己人」沃什正式就任主席,鮑威爾在美聯儲的角色從主席降為普通理事,但他打破慣例選擇留任,將任期延續至2028年1月。鮑威爾本人解釋,他希望待外部調查「以透明且終結的方式畫上句號」後才離開。
這個「外部調查」指的是針對美聯儲總部翻修工程的政治風波。哥倫比亞特區聯邦檢察官於今年4月宣布撤銷調查,但同時表示將等候美聯儲內部監察長報告結果再作最終判斷。
9月30日,美聯儲監察長辦公室(OIG)發布評估報告。結論是在整個評估過程中,未發現合理依據認定存在需向司法部長轉介的聯邦刑事違規行為,也未發現行政違規行為。換言之,刑事追訴的法律依據正式排除。但報告同時列出多項管理缺失,理事會未落實此前翻修工程後監察長建議設定的成本上限,未要求取得施工成本估算,直至今年7月仍未建立有保證的最高價格上限,部分工程因缺乏競標而推升成本。監察長明確指出,設計變更、施工現場條件及通貨膨脹亦是成本攀升的重要因素,但大理石飾面、水景裝置或屋頂花園等設計元素並非主因。
沃什在回應函中承諾落實監察長的全部建議,宣布引入聯邦總務署(GSA)接管後續工程,並另聘獨立審計機構對所有已拨付成本進行全面審查。
然而,報告甫一發布,川普同日在社交媒體發文,要求鮑威爾立即辭去美聯儲理事職務,並威脅若其拒絕,美國政府將以腐敗或失職為由提起訴訟,並表示已指示司法部長就監察長報告研究後續處置。這是川普繼施壓沃什降息、批評聯準會貨幣政策之後,對聯準會最直接的人事干預。
從法律層面看,《聯邦儲備法》明確規定,美聯儲理事由總統提名、參議院確認,且僅能「因正當理由(for cause)」被罷免,單純的政策分歧不構成法定理由。Potomac River Capital 創始人、美聯儲研究學者 Mark Spindel 指出,國會和法院迄今持續支持美聯儲的獨立性,這一政治支撐在特朗普持續施壓下仍未動搖。哥倫比亞大學法學教授 Kathryn Judge 則注意到,監察長報告對鮑威爾個人在翻修決策中扮演的角色著墨甚少,指出「鮑威爾肩負眾多職責,很難簡單判定他應在監管事務上投入多少精力」。
這場圍繞著一棟建築展開的政治攻防,最終折射出的,是對美聯儲獨立性邊界的持續試探。
而獨立的央行跟政治化的央行,會走出完全不同的經濟結果。
美國擁有一個獨立央行,美國經濟雖有波動,但整體穩定。相比之下,像土耳其、阿根廷這種央行被政府操控的國家,就常常爆出雙位數通膨,幣值暴跌。
而以美國自己的歷史為鑑,1972 年,美國總統尼克森也曾逼迫聯準會主席降息,結果造成近十年的嚴重通膨,直到 Volcker 時代用超高利率才成功壓制,代價是嚴重經濟衰退。
現代經濟學界幾乎有共識:央行必須獨立運作,避免政治干預。一份 1993 年的研究指出,擁有獨立性的央行,不但能有效壓制通膨,對經濟成長與就業也沒有負面影響。
總結
雖然聯準會 (FED) 是美國央行系統,但其一舉一動,無不牽動全球投資情緒。同時,各大經濟體貨幣升貶值,都很看聯準會 (FED) 臉色。
因此,無論是買賣美股還是新興市場股票,投資者都必需留意聯準會 (FED) 最新動向,為自己的部署趨利避害!
延伸閱讀:
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可咨詢你的理財規劃師,以取得專業的建議。