




Anthropic IPO 在 2026年10月26日正式進入倒數。這家 Claude 的母公司當天向美國證券交易委員會(SEC)公開遞交 S-1 招股書,申請以股票代號 ANT 在納斯達克掛牌。招股書裡最抓眼球的是兩個數字:2026 年第二季營收 USD 115.55 億,平均每天進帳約 USD 1.27 億;同一個上半年,帳面淨虧損卻高達 USD 807.48 億。
這次上市由高盛和摩根士丹利領銜,承銷團一共 22 家銀行。Anthropic 計劃在 11月16日當週上市,募資規模可能達 USD 1,000 億或以上,估值在 USD 1.5 兆到 2 兆之間。如果最後真的落在 USD 2 兆附近,就會跟 2026 年 6 月上市的 SpaceX 同一個量級,成為美股史上最大的 IPO 之一。
數字好看,問題也不少。Anthropic 已經簽下總額超過 USD 8,000 億的算力長約,最長一路排到 2045 年;招股書的風險因素寫了 90 多頁,公司自己也承認,部分營收來自後來被認定違規的客戶。對想參與的投資人來說,要先弄清楚三件事:這家公司到底靠什麼賺錢,807 億的虧損是怎麼來的,還有馬來西亞和台灣的散戶到底買不買得到。
SSF 團隊把 289 頁的招股書從頭讀到尾,這篇會帶你看懂 Anthropic IPO 的上市詳情、怎麼買、業務、財務、算力合約、估值、股權結構、優勢與風險。
Anthropic 招股書 8 大看點
- 上市時間:代號 ANT,納斯達克掛牌,預計 11月16日當週上市,發行價區間還沒公布(見〈Anthropic 什麼時候上市?〉)
- 營收成長:營收 5 季成長約 30 倍,從 2025 年第一季 USD 3.76 億到 2026 年第二季 USD 115.55 億(見〈Anthropic 財務狀況〉)
- 807 億虧損:上半年淨虧 USD 807 億,其中 USD 724 億是可轉換票據等工具的公允價值變動,不涉及現金流出
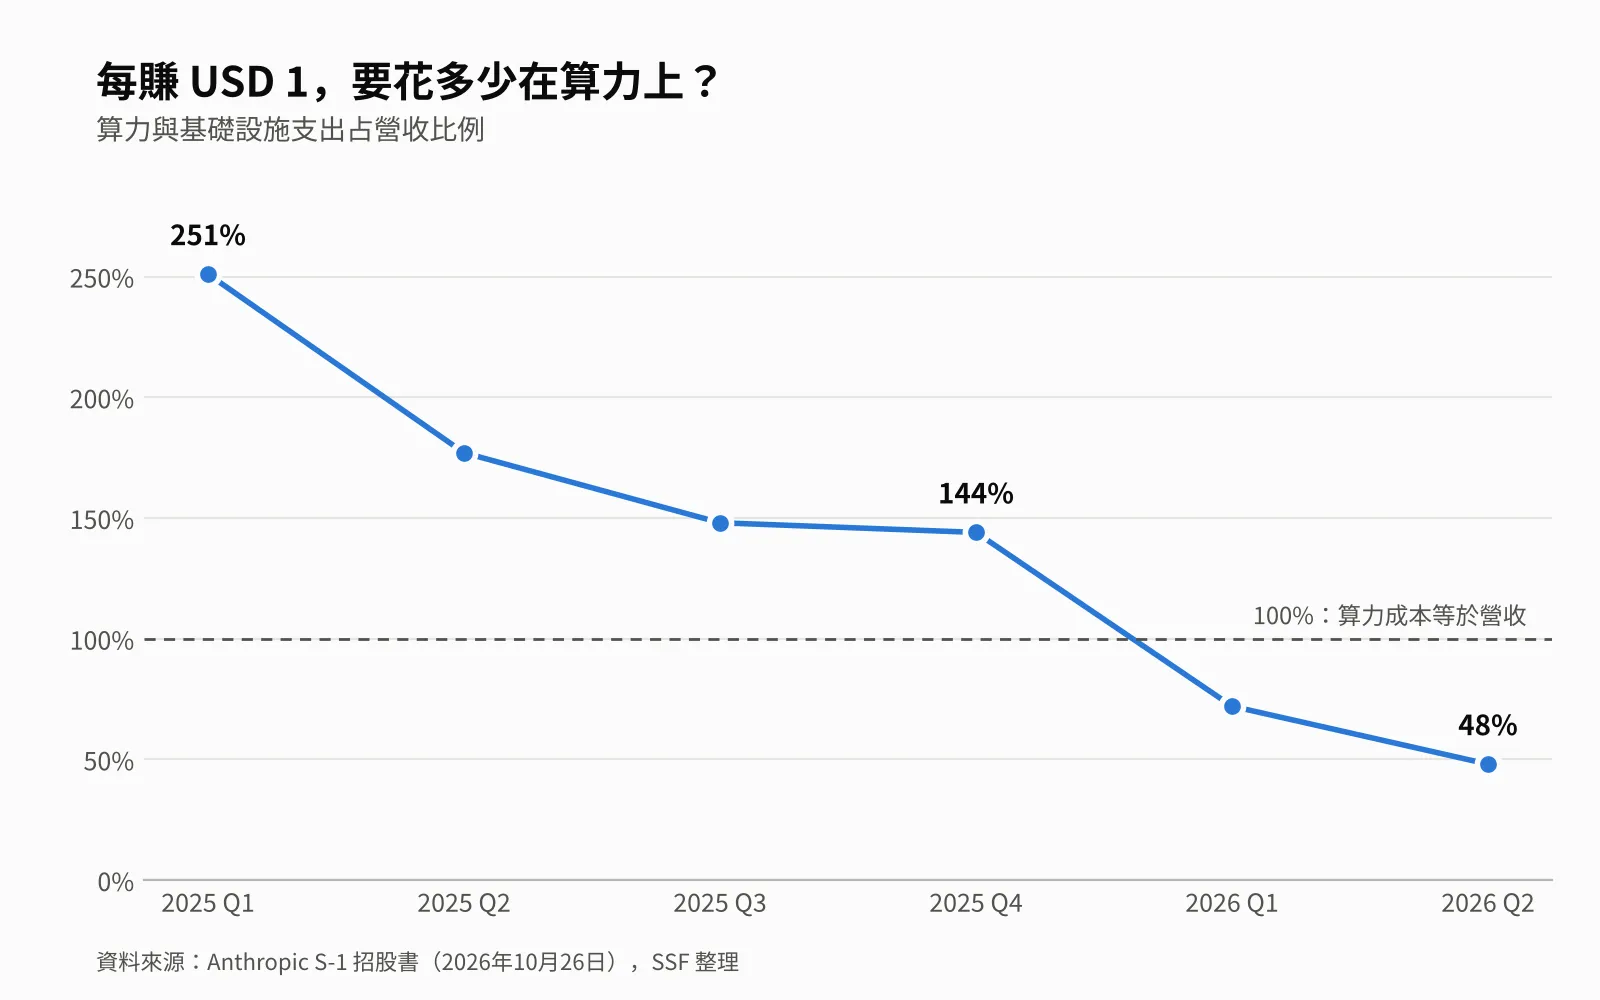
- 首次獲利:2026 年第二季首次錄得營業利益 USD 9.74 億,算力成本占營收比例從 251% 降到 48%,SSF 推算上半年毛利率約 85%
- 算力長約:已簽算力和基礎設施長約超過 USD 8,000 億,多份合約不論實際用量都要付款(見〈Anthropic 的算力帳單〉)
- 投票權:7 位創辦人透過 1 股 F 類股握有 50.1% 投票權,Amazon 和 Google 持有的是沒有投票權的 N 類股(見〈誰說了算?〉)
- 招股書自曝隱憂:前 9 個月約 5% 至 7% 營收來自後來被認定違規的客戶,第三季增速也放緩到約 45%
- 散戶能不能買:馬來西亞散戶目前沒有確定的 IPO 申購管道,多數人要等上市後在二級市場買(見〈Anthropic 股票怎麼買?〉)
Anthropic 什麼時候上市?Anthropic IPO 詳情一覽
Anthropic 預計在 2026年11月16日當週於納斯達克上市,股票代號 ANT。目前招股書還沒寫發行價區間和發行股數,這兩個數字通常會在修訂版 S-1 裡補上,接著才進入路演和定價。
| 項目 | 內容 |
|---|---|
| 公司全名 | Anthropic, PBC |
| 股票代號 | ANT |
| 上市交易所 | Nasdaq Global Select Market |
| 發行股票 | A 類普通股 (每股 1 票投票權) |
| S-1 公開遞交日 | 2026年10月26日 |
| 預計上市時間 | 2026年11月16日當週 |
| 發行價區間 | 尚未公布 |
| 募資規模 | 《華爾街日報》報導 USD 1,000 億或以上, 招股書尚未公布 |
| 市場傳聞估值 | USD 1.5 兆至 2 兆 |
| 主承銷商 | 高盛(Goldman Sachs)、 摩根士丹利(Morgan Stanley) |
| 承銷團 | 共 22 家銀行 |
| 發行方式 | 公司發行新股, 加上部分現有股東出售舊股 |
| 散戶配售 | 彭博報導考慮保留 15% 至 20% 給散戶, 摩根大通負責美國散戶、 花旗負責國際散戶 (尚未定案) |
| 國際公開發售地區 | 澳洲、 加拿大、 部分歐洲經濟區國家、 日本、 瑞士、 英國 (不包括馬來西亞和台灣) |
| 股息政策 | 不派息 |
Anthropic 股票代號:ANT
Anthropic 申請上市的是 A 類普通股,代號 ANT。公開市場買得到的只有 A 類股,其他 4 類股票(N、T、F、E 類)都不會上市交易。這 5 類股票的投票權差很多,後面〈誰說了算?〉會詳細講。
Anthropic 預計上市時間:11月16日當週
招股書本身沒有寫上市日期。目前的時間表來自《華爾街日報》引述知情人士的報導:Anthropic 打算在 11月16日當週上市,但時間可能變動。
招股書裡還有幾個空格要等修訂版補上,包括發行價區間、發行股數、第三季營收,以及截至 2026年10月31日的年化營收(Run-Rate Revenue)。按照美股 IPO 的流程,修訂版 S-1 出來之後才會開始路演,所以接下來一兩週的修訂文件很關鍵。
募資規模與承銷商
這次的承銷團由高盛和摩根士丹利擔任代表,成員一共 22 家,包括摩根大通(J.P. Morgan)、花旗(Citigroup)、巴克萊(Barclays)、富國(Wells Fargo)、美銀(BofA Securities)、德意志銀行、加拿大皇家銀行(RBC)和瑞銀(UBS)等。
這次 IPO 是新股加舊股。Anthropic 會發行新股募資,另外有一批現有股東在 IPO 裡出售手上的股票,這部分的錢不會進公司口袋。
招股書的主要股東表把 Tom Brown、Jack Clark、Jared Kaplan、Sam McCandlish 和 Christopher Olah 列在「其他出售股東」(Other Selling Stockholders)之下,排在 Amodei 兄妹之後。「其他」兩個字代表表格上方的股東也包括出售股東,媒體普遍解讀為 7 位聯合創辦人都會在這次 IPO 賣出部分股票。每人要賣多少股,招股書還沒填。
Anthropic 上市後的解禁安排:76 天內有 5 個解禁日
一般美股 IPO 的禁售期(Lock-up)是 180 天,期間內部人不能賣股。Anthropic 用的是分批解禁,比傳統做法早很多:
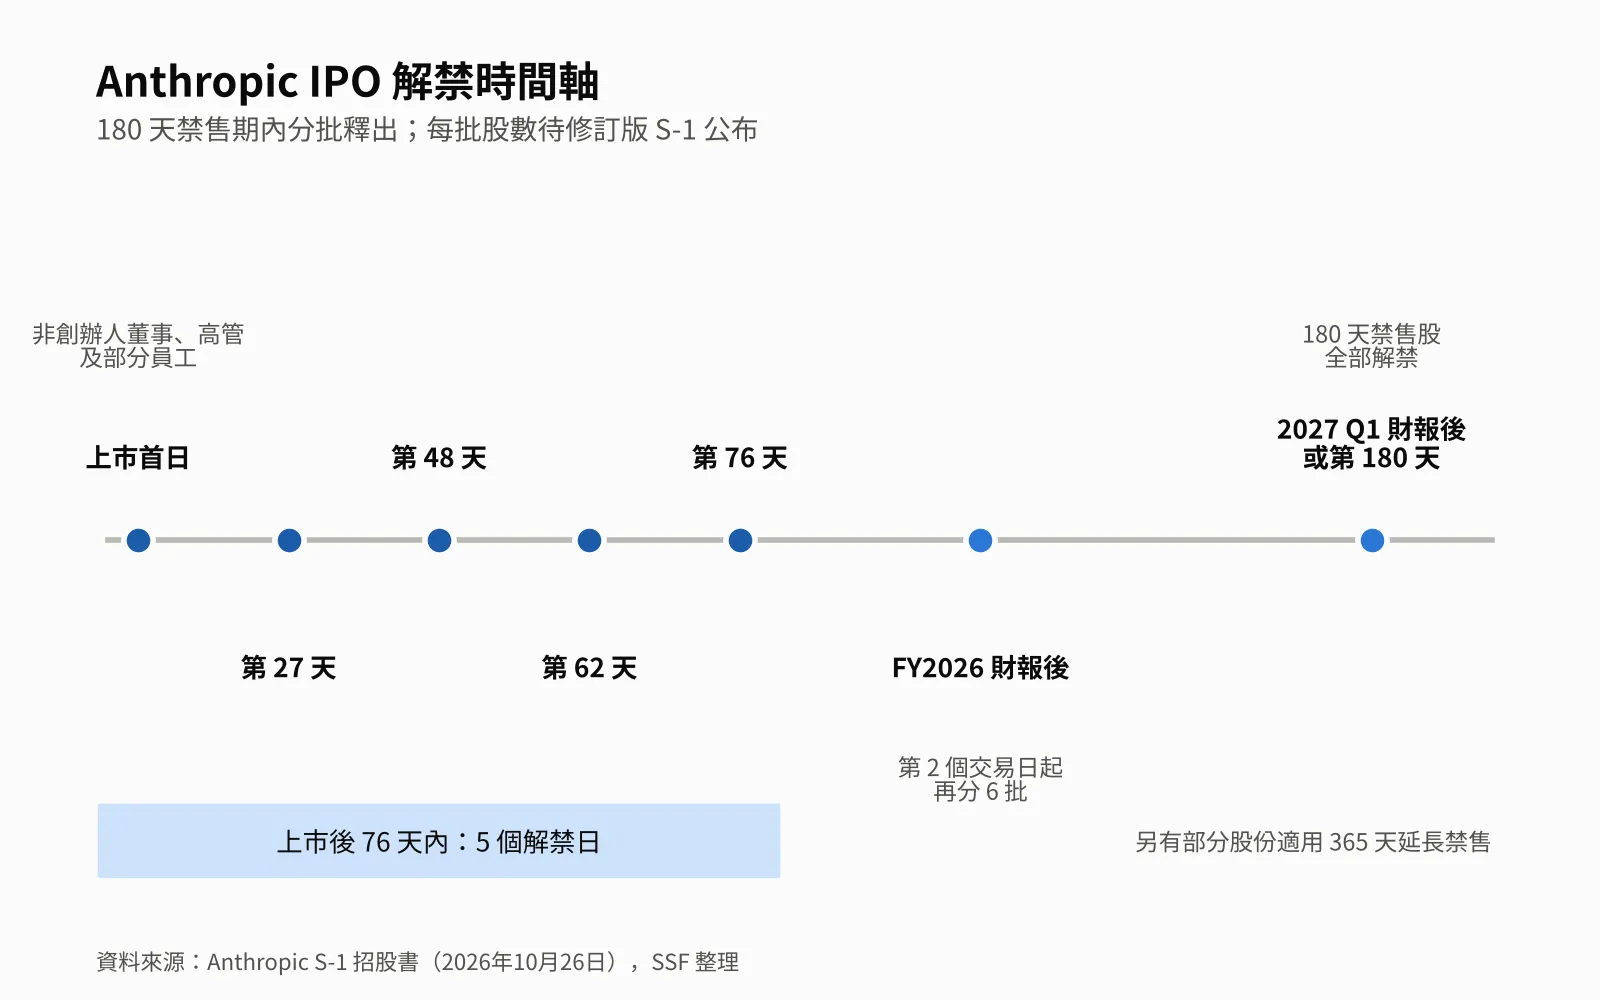
- 上市首日:非創辦人的董事和高管,以及部分現任和前任員工、顧問,就可以賣出一部分股票
- 上市後第 27、48、62、76 天:每個時間點再解禁一批
- 2026 年全年財報公布後:第 2 個交易日,以及之後的第 13、27、41、55、69 天,分批解禁
- 2027 年第一季財報公布後第 2 個交易日,或上市滿 180 天收市後(以較早者為準):180 天禁售期內剩下的股票全部解禁
- 7 位聯合創辦人和部分大股東適用 365 天禁售期:到 2027 年第三季財報公布後第 2 個交易日,或上市滿 365 天收市後(以較早者為準)才全部解禁,期間同樣按時間表分批自動解禁一部分
每一批能賣多少股,招股書還沒填。對投資人來說,每個解禁日前後都可能出現賣壓,上市後最好把這些日期記下來。
Anthropic 股票怎麼買?
想買 Anthropic 股票,目前有 3 個方向:申購 IPO 配售、上市後在二級市場買,或者在上市前透過持有 Anthropic 股份的公司和基金間接參與。對大部分馬來西亞和台灣的散戶來說,比較實際的做法是上市後在二級市場買。
方法一:申購 Anthropic IPO,目前還沒有確定管道
Anthropic 的散戶配售已經有了初步輪廓。彭博在 10月27日報導,Anthropic 正考慮把約 15% 至 20% 的 IPO 股份留給散戶;摩根大通負責美國散戶的銷售,執行長 Jamie Dimon 預計會親自參與推介,花旗則負責協調國際散戶的發售。報導也提醒,相關細節還在討論,比例可能改變。
國際散戶能在哪些地方參與,招股書已經寫明:除了美國,這次 IPO 只在澳洲、加拿大、部分歐洲經濟區國家、日本、瑞士和英國進行公開發售,ANT 也不打算在這些地方另外掛牌。名單裡沒有馬來西亞,也沒有台灣。對兩地的散戶來說,透過本地或海外券商參與 IPO 配售的機會很低。
參考 SpaceX 的做法。SpaceX 當時把約 30% 的股份留給散戶,但配售主要透過 Robinhood、Fidelity、Schwab、SoFi、E*Trade 這些美國券商,對象是美國客戶。Interactive Brokers 當時的公告寫明,SpaceX IPO 只開放給「located and tax resident in the United Kingdom」的英國客戶,而且不保證一定分得到股份。
IBKR 還沒公布 Anthropic IPO 的申購安排,也沒說會開放給哪些國家的客戶。如果你已經有 IBKR 帳戶,可以留意平台上的 IPO 頁面和電郵通知;以 SpaceX 的前例來看,馬來西亞和台灣客戶能申購的機會不大,最好做好上市後才買的準備。
方法二:Anthropic 上市後,在二級市場直接買 ANT
ANT 一上市,只要你的券商帳戶能交易美股,就可以像買其他美股一樣下單。
馬來西亞投資人常用的美股管道有兩類:
- 在馬來西亞持有 SC 牌照的券商:例如 CGSI、Rakuten Trade、moomoo MY、Webull MY、FSMOne、M+ Global 等券商,都提供美股交易
- 海外券商,例如 Interactive Brokers(IBKR):馬來西亞居民可以開戶,帳戶開在美國的 Interactive Brokers LLC,由美國監管機構監管,沒有馬來西亞 SC 的資本市場服務牌照(CMSL)。帳戶內的證券受美國證券投資者保護公司(SIPC)保障,上限 USD 50 萬,其中現金上限 USD 25 萬。在 IBKR 開戶屬於跨境投資,出現糾紛時不受 SC 的投資者保護機制保障
台灣投資人可以透過國內券商的複委託下單,或者用海外券商帳戶交易。
新股剛上市的前幾天,股價波動通常很大。SpaceX 上市首日就漲了 19.2%。如果你打算首日進場,建議用限價單,避免開盤劇烈波動時用市價單買在高點。
延伸閱讀:
方法三:上市前想先參與,可以看 Anthropic 概念股
如果你想在上市前就布局,可以留意持有 Anthropic 股份或跟 Anthropic 有大額合作的上市公司,例如 Amazon、Alphabet、博通(Broadcom)等。這部分 SSF 另有專文整理,包括各家持股和合作關係,這裡不重複,請看 👇
Anthropic 會派股息嗎?
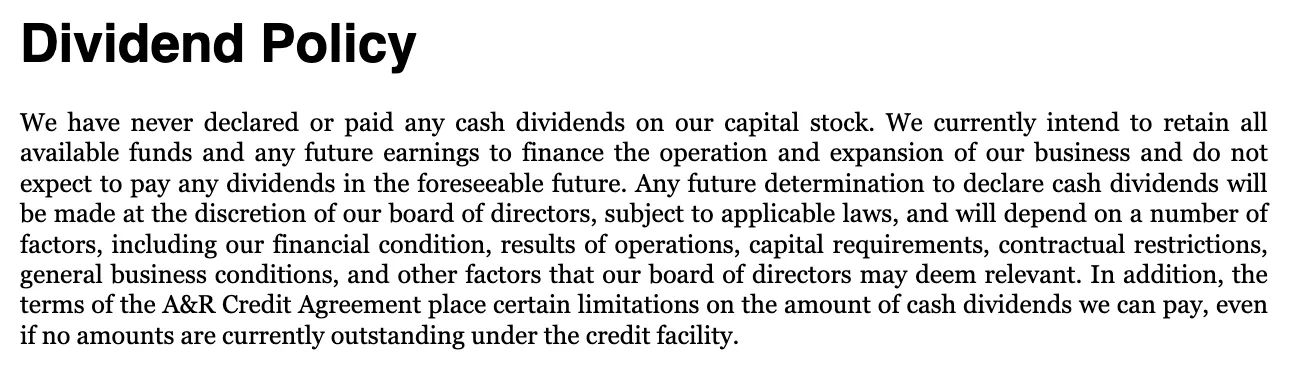
不會。招股書寫明,Anthropic 從來沒有派過現金股息,打算把所有資金和未來盈利留下來發展業務,可見的將來也不打算派息。另外,Anthropic 的循環信貸協議本身也限制了派息金額。
所以投資 ANT,回報只能來自股價上漲。對習慣收股息的投資人來說,這點要先想清楚。
Anthropic 是什麼公司?
Anthropic 是一家總部在美國舊金山的人工智能(AI)公司,2021年1月由 7 位前 OpenAI 成員創立,旗下的 AI 模型叫 Claude。招股書形容公司的首要身份是一間研究實驗室,使命是負責任地開發和維護先進 AI,讓它長期造福人類。
Anthropic 的公司登記形式是德拉瓦州的公益公司(Public Benefit Corporation,PBC)。一般上市公司的董事會以股東利益為優先;PBC 的董事會依法要同時考慮三件事:股東的經濟利益、受公司行為重大影響的人,以及公司章程寫明的公益目的。
截至 2026年9月30日,Anthropic 約有 5,300 名員工,除了舊金山總部,在歐洲和亞太區也有辦公室。過去 12 個月的營收換算下來,每名員工貢獻超過 USD 660 萬,一年前只有 USD 140 萬。
7 位創辦人與管理層
招股書特別強調,7 位聯合創辦人到今天都還在公司擔任要職。他們在 OpenAI 時期就參與過 GPT-3、大型模型的 Scaling Laws(規模定律)和 AI 可解釋性等重要研究。
| 姓名 | 現職 | 加入 Anthropic 前的背景 |
|---|---|---|
| Dario Amodei | 執行長(CEO)、董事 | OpenAI 研究副總裁, 更早在 Google Brain; 普林斯頓大學生物物理學博士 |
| Daniela Amodei | 總裁、董事會主席 | OpenAI 安全與政策副總裁; 更早在 Stripe 擔任風險經理 |
| Tom Brown | 首席算力長(Chief Compute Officer) | 在 OpenAI 領導 GPT-3 的工程開發 |
| Jack Clark | 領導 Anthropic Institute | OpenAI 政策總監; 更早是科技記者, 撰寫電子報《Import AI》 |
| Jared Kaplan | 首席科學長 | OpenAI 研究員、 約翰霍普金斯大學物理系副教授, 規模定律的主要作者之一 |
| Sam McCandlish | 首席架構師 | 在 OpenAI 帶領機器學習規模化研究團隊 |
| Christopher Olah | 領導可解釋性研究 | 在 OpenAI 領導可解釋性研究, 更早在 Google Brain |
Dario 和 Daniela Amodei 是兄妹。招股書寫明,每位聯合創辦人領取相同的薪酬(Each co-founder is paid equal compensation)。兩人 2025 年各領年薪 USD 654,167,2026年7月1日起各調高到 USD 138 萬;2026 年兩人也各自獲得相同數量的股票期權和限制性股票單位(RSU),其中 RSU 要等上市後才開始分批歸屬。創辦人以外,財務長 Krishna Rao 在 2024年4月加入,之前做過 Fanatics Commerce 和 Cedar 的財務長,也在 Airbnb 和黑石(Blackstone)任職過。
董事會目前有 6 名董事。除了 Amodei 兄妹,還有 Netflix 共同創辦人 Reed Hastings(首席獨立董事)、前微軟財務長 Christopher Liddell、諾華(Novartis)執行長 Vas Narasimhan,以及早期投資人 Spark Capital 的合夥人 Yasmin Razavi。其中 Narasimhan 和 Razavi 都是薪酬委員會成員,兩人也跟 Anthropic 有投資關係:Narasimhan 夫婦持有的 Bodhi LLC 在 H 輪買了約 USD 1,000 萬的股票,Spark Capital 也在 G 輪和 H 輪持續加碼。
上市前,內部人已經賣過一批股票。2026年4月,一批外部投資人以每股 USD 25.91 向現有股東收購 A 類股,總額約 USD 46.6 億,賣方包括 Amodei 兄妹、財務長 Rao,以及 Daniela Amodei 的配偶。2025年6月也有一次類似的收購,價格是每股 USD 5.61。
創辦人的持股也很集中。根據招股書,截至 2026年9月30日,7 位創辦人每人實益持有約 2.3 億至 2.45 億股 A 類股。SSF 用招股書數字推算,7 人合計約占完全稀釋後總股數的 10%。以 USD 2 兆估值粗算,每位創辦人的持股價值大約 USD 270 億至 290 億。
Anthropic 的特色:用 Claude 開發下一代 Claude
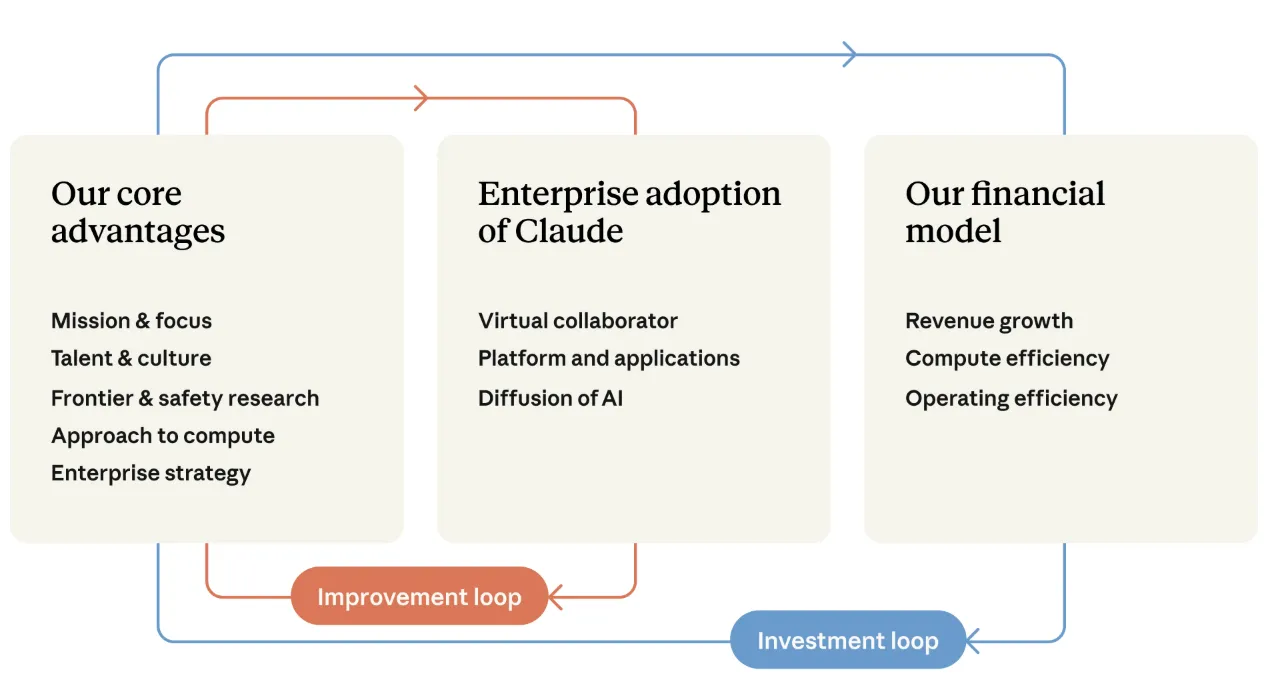
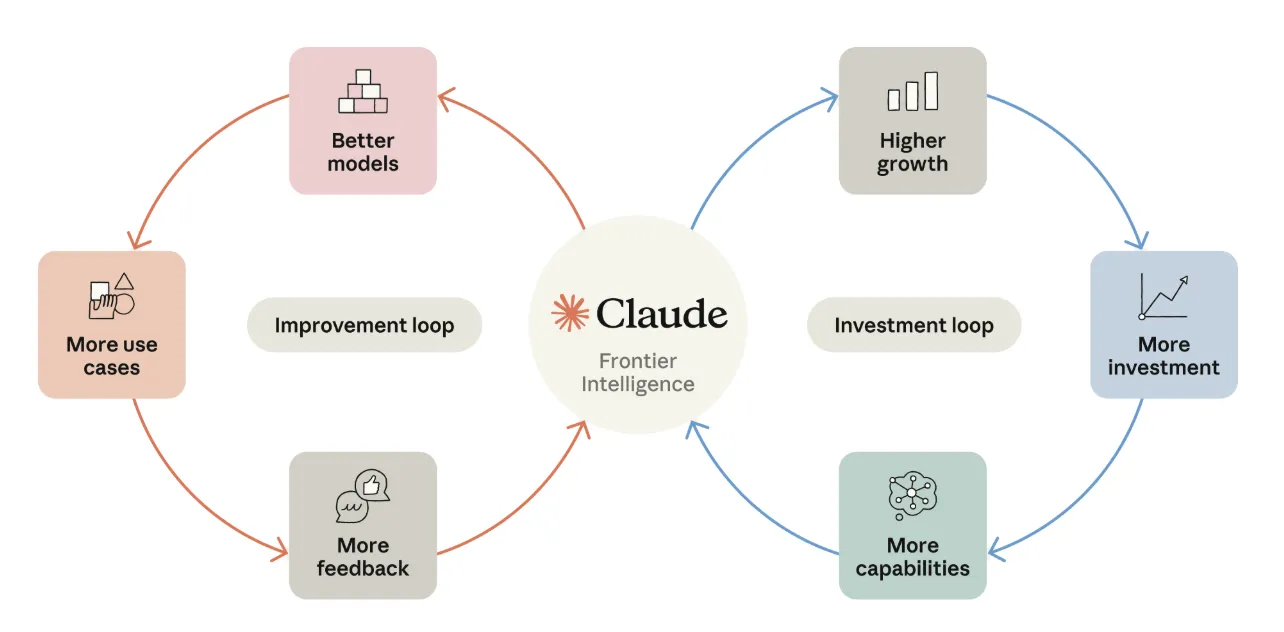
招股書反覆提到一個說法,叫「closing the loop」。意思是 Anthropic 用現有的 Claude 參與下一代模型的研發,包括跑實驗、生成和處理訓練數據、自動化評測和安全審查,以及寫程式和審程式。新一代模型能力更強,又可以更快地幫研究員找到提升效率的方法,形成循環。
公司把這視為自己最大的優勢之一,但 AI 自己加速研發,可能讓模型能力的安全措施失控。後面講風險時會再回來看這點。
Anthropic 是做什麼的?從模型到應用的完整業務
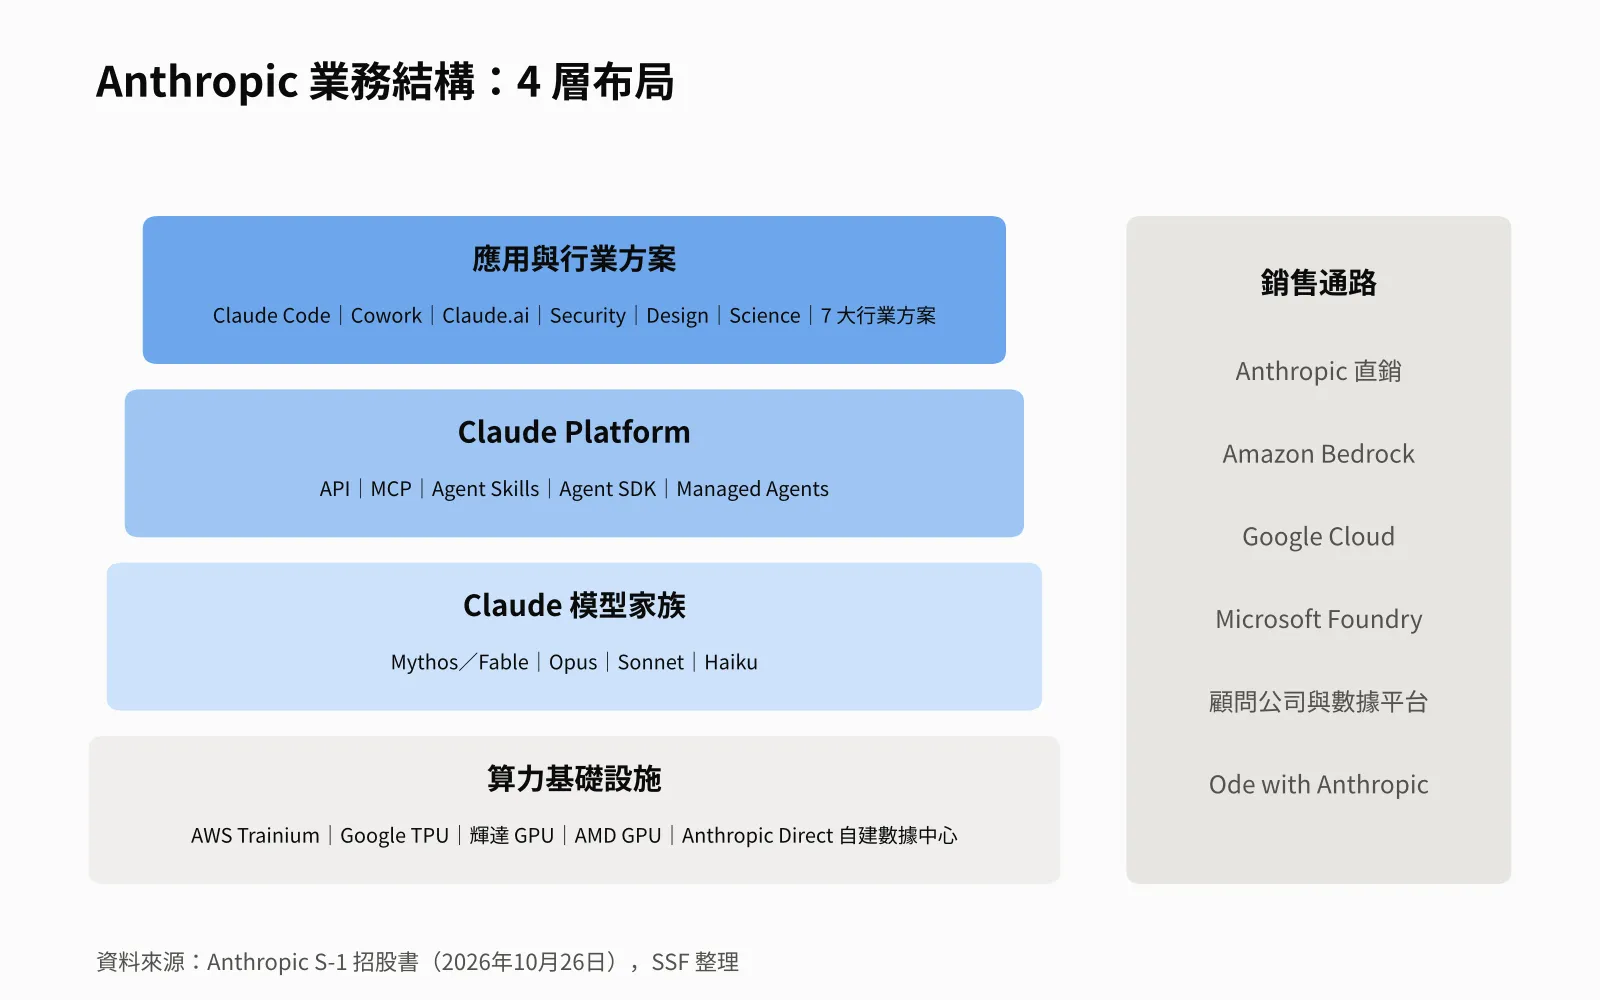
Anthropic 的業務分成 4 層:最底層是 Claude 模型家族,往上是給開發者用的 Claude Platform,再往上是 Anthropic 自己做的應用程式和行業方案,最後還有支撐這一切的算力基礎設施。招股書形容公司在 AI 的每一層都有布局,任何一層進步,其他層都會受惠。
Claude 模型家族:4 個等級
Claude 模型目前分成 4 個等級,客戶可以按任務難度、成本和速度挑選,也可以混合使用。4 個等級都支援文字、程式碼和圖片等多模態輸入。
| 模型等級 | 定位 | 最新版本與重點 |
|---|---|---|
| Mythos (含 Fable) | 能力最強,擅長寫程式和 長時間執行的代理任務 | 2026年4月以 Mythos Preview 形式 透過 Project Glasswing 限量開放; 2026年9月推出 Mythos 5.1 和 Fable 5.1 |
| Opus | 處理需要大量推理的任務, 定位是企業的日常主力模型 | 最新版本 Opus 5.5, 每項任務的客戶成本 比 Opus 5 降低約 40% |
| Sonnet | 兼顧性能、成本和速度, 適合大部分日常用途 | 常用作多代理系統裡的大量子代理 |
| Haiku | 成本最低、速度最快 | 適合客服、 大量文件處理等高頻工作 |
Mythos 和 Fable 其實是同一個底層模型,只是部署方式不同。因為這個模型在找軟體漏洞和生物學這類敏感領域的能力太強,Anthropic 把它分成兩個版本:Fable 開放給一般客戶,但加上生產環境的防護,遇到敏感主題會限制表現,或改由能力較低的模型回答;Mythos 只透過審核制的計劃提供給經過篩選的資安和生命科學機構。這也是招股書裡先限制、再開放的安全策略的實際例子。
Claude Platform:給開發者和企業的工具箱
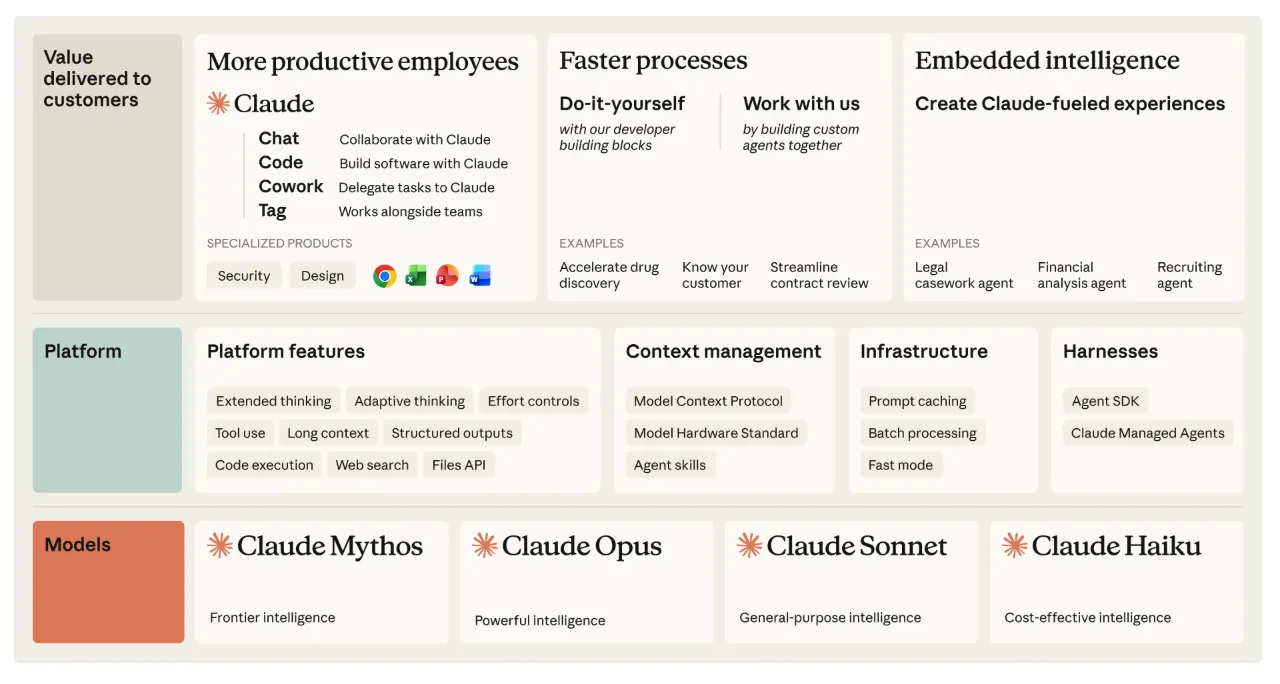
Claude Platform 是一套讓企業把 Claude 接進自己產品和流程的工具。客戶除了直接調用模型,還可以用平台上的功能控制成本、接上公司內部數據,或把 AI 代理放進生產環境運作。招股書列出的重點包括:
- 推理與控制功能:延伸思考(Extended Thinking)、自動判斷要思考多久的 Adaptive Thinking、可調整投入程度的 Effort Controls
- 工具與數據:工具調用、網路搜尋、程式碼執行沙盒、檔案 API,以及可以一次放進整個程式碼庫的長上下文
- MCP 協議:Anthropic 在 2024年11月推出的開放標準,讓 AI 連接企業的數據和工具,2025年12月已捐給 Linux 基金會旗下的 Agentic AI Foundation
- Agent Skills:把公司的工作流程和專業知識打包成可重複使用的技能,Claude 需要時才載入
- Model Hardware Standard:研究預覽階段,讓 AI 代理可以操作顯微鏡、液體處理器、機械手臂等實驗室和工廠設備
- 代理運行環境:Agent SDK 讓客戶在自己的伺服器上跑 Claude Code 同款的代理框架;Claude Managed Agents 則由 Anthropic 代管
- 降低成本的功能:提示快取(Prompt Caching)最多可把長提示的成本降低約 97%、延遲降低約 60%,另外還有批次處理和快速模式
Anthropic 的應用產品
除了賣模型,Anthropic 也自己做應用程式,直接交給使用者。這些應用是在示範「AI 接下來會走到哪裡」。
| 產品 | 用途 |
|---|---|
| Claude Code | 寫程式的 AI 代理,可以規劃、撰寫、測試、除錯和提交程式碼,支援終端機、桌面、網頁和手機 |
| Claude Cowork | 知識工作代理,用一般語言交代任務,就能操作電腦上的檔案、應用程式和瀏覽器,交出文件、試算表和簡報 |
| Claude.ai | 主力對話產品,2026年9月開始跟 Cowork 合併成同一個應用 |
| Claude Security | 資安產品,幫資安團隊找出並修補程式漏洞,目前開放給企業客戶公測 |
| Claude Tag | 在 Slack 等協作工具裡,讓團隊直接標記 Claude 分派工作 |
| Claude Design | 用對話製作設計稿、原型和簡報 |
| Claude Science | 科研工作台,可查詢超過 60 個科學資料庫,完成文獻分析、數據處理和論文準備 |
| Claude Enterprise | 企業版方案,提供單一登入、權限控管、稽核紀錄等合規功能 |
Claude Code 是招股書裡著墨最多的產品。公司認為它對企業 AI 的影響,可以跟第一批普及的對話式 AI 助手相比。招股書舉例:NASA 工程師用 Claude Code 規劃和撰寫火星探測車「毅力號」的導航指令,完成了第一次由 AI 規劃的火星行駛。
Claude Code 也是推高客戶消費的關鍵。2026年第三季,沒有用 Claude Code 的 Claude Enterprise 用戶,平均每月花費不到 USD 75;有用 Claude Code、消費排在前 5% 的用戶,花費大約是前者的 20 倍。2026年1月推出研究預覽版的 Cowork,截至 9月底的採用速度,也已經超過 Claude Code 在同一個階段的表現。
7 大行業方案
針對法規要求高、專業性強的行業,Anthropic 推出了 7 個行業方案,預先接好行業常用的數據源和工具:
| 行業方案 | 主要用途 |
|---|---|
| Claude for Financial Services | 製作 Pitch Book、審閱財報、KYC 篩查、財務分析, 可在 Excel、PowerPoint 裡直接使用 |
| Claude for Financial Advisors | 幫理財顧問準備客戶會議、 檢查投資組合再平衡、 整理遺產和稅務簡報 |
| Claude for Healthcare | 臨床推理、醫療編碼, 支援美國 HIPAA 合規需求 |
| Claude for Life Sciences | 從藥物早期研發到臨床試驗和法規申報 |
| Claude for Legal | 接上電子取證、 合約和法律研究資料庫, 處理常見法律流程 |
| Claude for Education | 大學和中小學版本, 美國經認證的 K-12 教師可免費使用進階功能 |
| Claude for Government | 在 FedRAMP High 授權環境下, 提供給美國政府機構使用 |
算力基礎設施:同時用 4 種晶片
Anthropic 同時在 4 種 AI 晶片上訓練和運行模型:Amazon 的 Trainium、Google 的 TPU、輝達(NVIDIA)的 GPU,以及 AMD 的 GPU。公司自建了一套調度系統,按價格和性能把不同工作分配到最合適的晶片上,招股書稱這種做法讓它不受單一供應商限制,也能影響各家下一代晶片的設計。
過去 Anthropic 主要向雲端業者買算力服務,現在改成混合模式:除了繼續向雲端業者買,也開始自己採購 AI 晶片,放在專門為它建造和代管的資料中心裡運作,招股書稱為 Anthropic Direct。第一個資料中心在 2026 年啟用,目前主要在美國,也已經在澳洲和加拿大簽下資料中心租約。
延伸閱讀:
銷售通路:三大雲端平台都買得到
企業可以直接向 Anthropic 買,也可以透過三大雲端平台的 AI 服務使用 Claude,包括 Amazon Bedrock、Google 的 Gemini Enterprise Agent Platform 和 Microsoft Foundry。另外,埃森哲(Accenture)、德勤(Deloitte)、KPMG、PwC 等顧問公司,以及 Salesforce、Snowflake 等數據平台,也會幫 Anthropic 把 Claude 帶進企業。Anthropic 最近還跟私募基金合作成立了 Ode with Anthropic,專門服務中型企業。
Anthropic 靠什麼賺錢?按用量收費占 8 成
Anthropic 的收入有兩種:按用量收費和訂閱費,其中按用量收費占了約 8 成。招股書把按用量收費的模式稱為「pay-for-intelligence」,客戶按使用的 Token(AI 處理文字的計量單位)數量付費,價格看選用哪個模型而定。
| 收入類型 | 2024 年 | 2025 年 | 2026 年上半年 |
|---|---|---|---|
| 按用量收費 | USD 2.88 億(75%) | USD 38 億(83%) | USD 131 億(80%) |
| 訂閱收入 | USD 0.98 億(25%) | USD 7.89 億(17%) | USD 32 億(20%) |
| 總營收 | USD 3.86 億 | USD 45.85 億 | USD 162.86 億 |
按用量收費的客戶,主要是把 Claude 做進自己產品的企業,以及使用 Anthropic 應用程式的用戶。訂閱收入來自企業和個人的 Claude 方案,訂閱期一般在 12 個月以內。訂閱用戶用完方案額度後,可以升級或額外按用量購買,兩種收入會互相帶動。
越來越多企業客戶會簽 1 年或多年期的不可取消合約,承諾最低消費金額,換取固定價格表。這類合約的收入,大部分還是算進按用量收費。
按用量收費的好處是客戶用越多、付越多,成長可以很快。缺點是收入會跟著客戶用量起伏,Anthropic 自己也提醒,按用量收費的收入可能大幅波動,甚至下跌。
主要客戶與合作夥伴
截至 2026年9月30日,Anthropic 的客戶規模如下:
| 過去 12 個月消費金額 | 客戶數 |
|---|---|
| USD 10 萬以上 | 超過 11,900 家(一年前約 950 家) |
| USD 100 萬以上 | 超過 1,900 家 |
| USD 1,000 萬以上 | 約 250 家 |
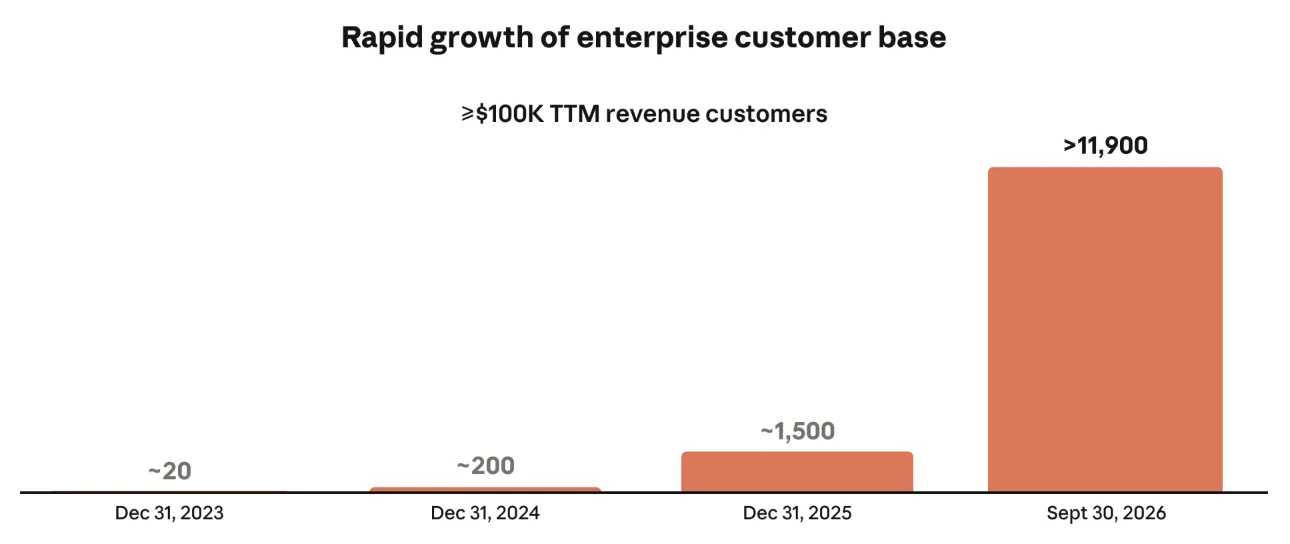
超過一半的財富 500 強企業,以及超過 30% 的全球 2000 強企業,過去 12 個月在 Anthropic 消費超過 USD 10 萬。不過這些財富 500 強客戶花在 Anthropic 的錢,平均還不到它們總開支的 0.1%,消費最多的前 10 家也不到 1%。公司認為這代表還有很大的成長空間。
客戶集中度在下降。2026年前 9 個月,沒有任何一家客戶占營收超過 10%;第三季有約 79% 的營收來自前五大以外的客戶,第一季只有約 64%。
不過單看上半年,招股書附註顯示仍有一家客戶(Customer C)占營收約 11%。往前看集中度更高:2025 年上半年有一家客戶(Customer B)占 18%,2025 年全年有兩家各占 12%,2023 年最大客戶更占了 43%。招股書沒有寫這些客戶是誰。集中度確實在快速下降,但時間還很短。同時,前五大客戶在第三季的營收都創了新高。政府機構合約的收入,一直只占總營收約 1%。
另一個要留意的數字是雲端平台。2026 年上半年,約 48% 的營收是透過 AWS、Google Cloud 和 Azure 的雲端市集賣出的,2024 年只有 32%。Anthropic 跟客戶直接簽約,再付手續費給雲端業者,但這些雲端業者同時也是 Anthropic 的算力供應商、投資人,甚至是競爭對手。這種多重關係,招股書在風險因素裡也列了出來。
Anthropic 財務狀況:招股書最重要的 8 組數字
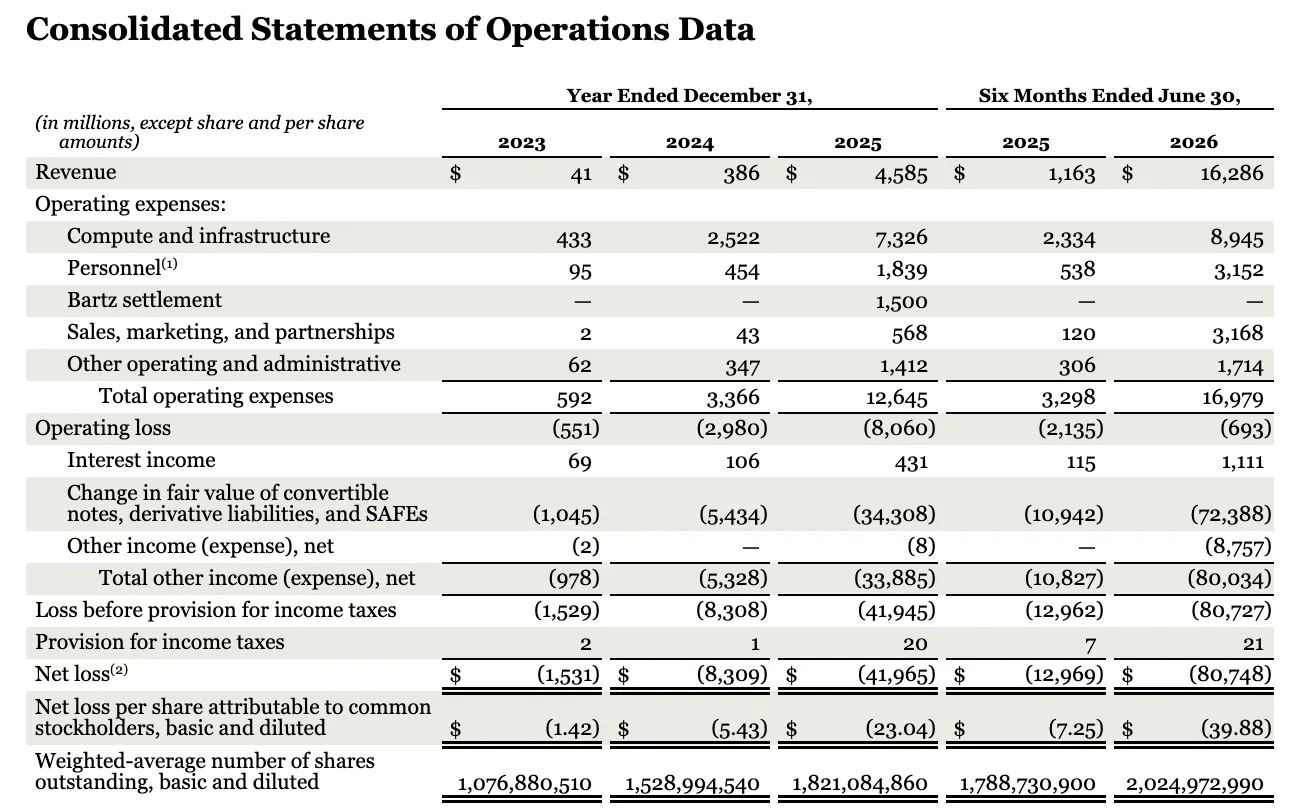
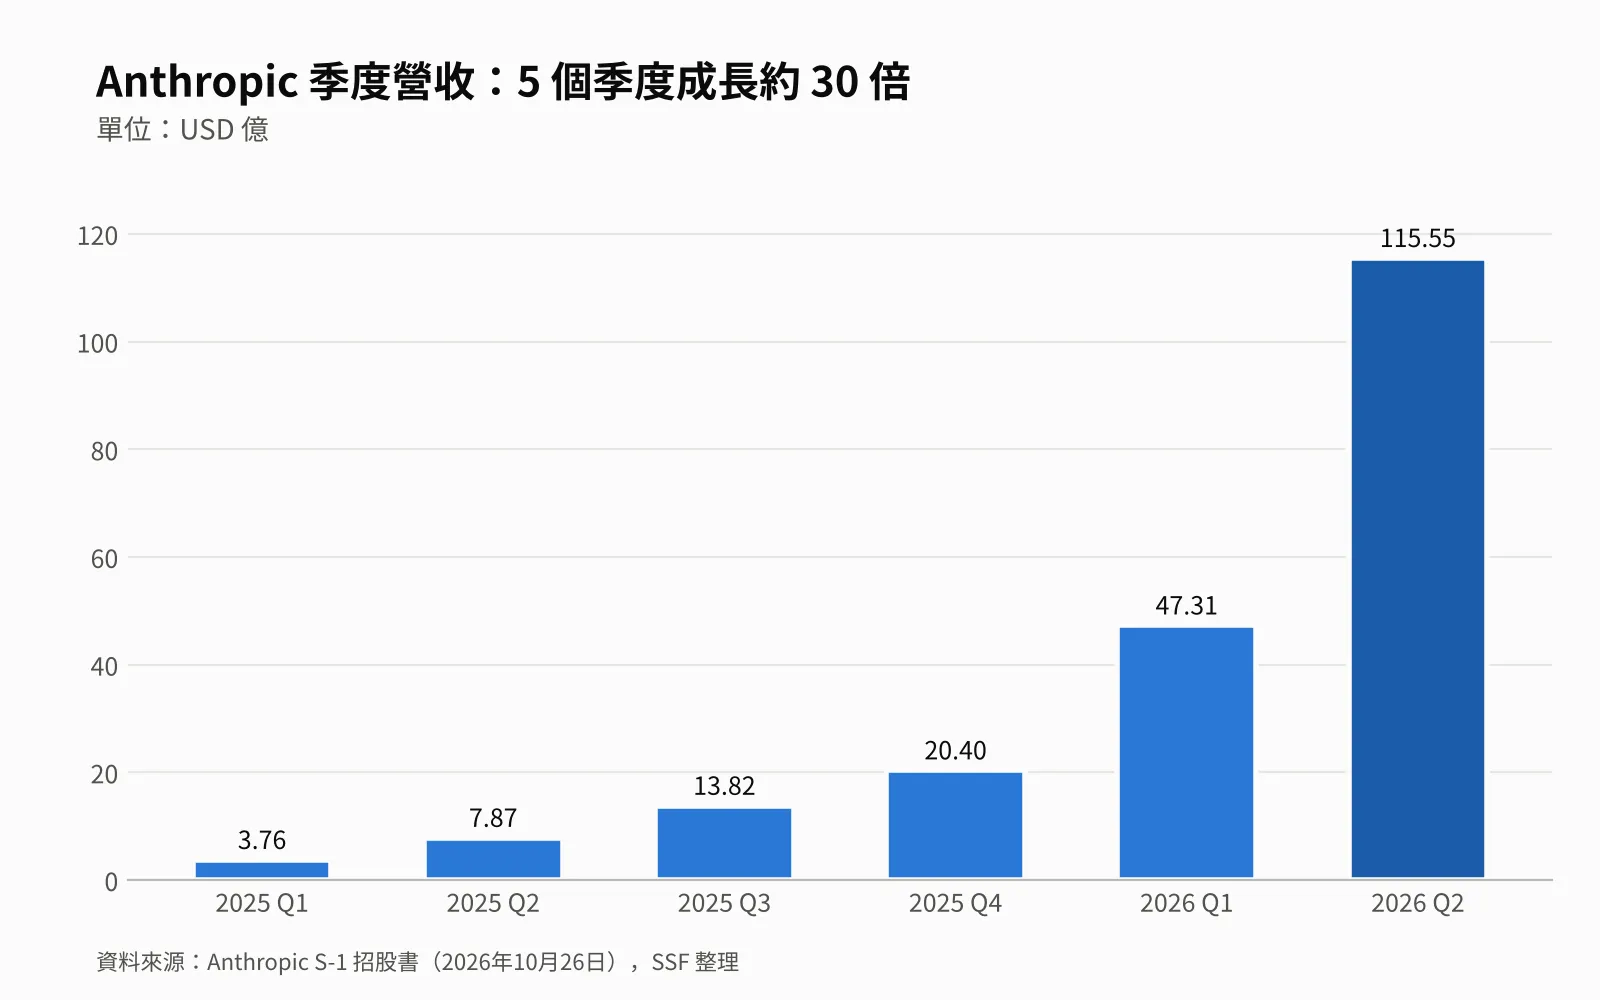
Anthropic 的營收在 5 個季度內成長約 30 倍,2026 年第二季首次錄得營業利益,但上半年的帳面淨虧損高達 USD 807 億。下面用 8 組數字,看懂這份財報。
營收:5 個季度成長約 30 倍
Anthropic 在 2023 年第一季開始商業化,當年營收只有 USD 4,100 萬。到了 2026 年上半年,營收已經達到 USD 162.86 億,比 2025 年同期的 USD 11.63 億多了約 13 倍。
| 年度 | 營收 | 營業虧損 | 淨虧損 |
|---|---|---|---|
| 2023 年 | USD 0.41 億 | USD 5.51 億 | USD 15.31 億 |
| 2024 年 | USD 3.86 億 | USD 29.80 億 | USD 83.09 億 |
| 2025 年 | USD 45.85 億 | USD 80.60 億 | USD 419.65 億 |
| 2025 年上半年 | USD 11.63 億 | USD 21.35 億 | USD 129.69 億 |
| 2026 年上半年 | USD 162.86 億 | USD 6.93 億 | USD 807.48 億 |
按季度看更清楚:
| 季度 | 營收 | 環比成長 | 算力與基礎設施支出占營收 | 營業利益(虧損) |
|---|---|---|---|---|
| 2025 年第一季 | USD 3.76 億 | 不適用 | 251% | -USD 9.35 億 |
| 2025 年第二季 | USD 7.87 億 | 109% | 177% | -USD 12.00 億 |
| 2025 年第三季 | USD 13.82 億 | 76% | 148% | -USD 30.89 億 |
| 2025 年第四季 | USD 20.40 億 | 48% | 144% | -USD 28.36 億 |
| 2026 年第一季 | USD 47.31 億 | 132% | 72% | -USD 16.67 億 |
| 2026 年第二季 | USD 115.55 億 | 144% | 48% | USD 9.74 億 |
營收在 2026 年第一季突然加速,招股書披露是因為 2025年11月推出的 Opus 4.5 能力更強、價格更低,客戶用量大增,營收環比成長從 2025 年第四季的 48% 跳到 2026 年第一季的 132%。
上半年淨虧 USD 807 億,其中 USD 724 億是帳面虧損
USD 807 億的淨虧損看起來很嚇人,但約 9 成來自一個會計項目:可轉換票據、衍生負債和 SAFE 的公允價值變動,2026 年上半年合計 USD 723.88 億。這筆虧損不用付現金。
Amazon 投資 Anthropic 的部分資金,是用可轉換票據的形式,等於一張寫明「以後可以按約定條件換成股票」的借據。Anthropic 的估值越高,這張借據能換到的股票就越值錢,對 Anthropic 來說,欠 Amazon 的東西也就越值錢。會計準則要求把這個增值記成公司的虧損。招股書寫明,這些變動主要是因為公司估值上升。
所以這筆虧損反映的是公司估值變高,跟營運賺不賺錢沒有直接關係。上市時這些票據會轉成股票,之後這類大額公允價值變動就會大幅減少。
除了這筆,上半年還有 USD 87.57 億的其他支出。招股書說明,這主要來自跟 Google、Amazon 和博通簽訂的票據購買協議,相關資產和負債的初始公允價值認列和後續變動,同樣是會計處理,不涉及營運現金。
Anthropic 另外提供了非 GAAP 的調整後數字,剔除股權激勵費用、非現金慈善捐贈和 Bartz 和解費用等項目:
| 指標 | 2025 年上半年 | 2026 年上半年 |
|---|---|---|
| 營業利潤率(GAAP) | -184% | -4% |
| 調整後營業利益 | -USD 18.49 億 | USD 16.18 億 |
| 調整後營業利潤率 | -159% | 10% |
| 調整後淨利 | -USD 17.41 億 | USD 26.71 億 |
非 GAAP 數字是公司自己的口徑,剔除的股權激勵費用是實實在在的成本。2026 年上半年的股權激勵費用就有 USD 22 億,會稀釋股東權益,看調整後數字時要記得這點。
2026 年第二季首次營業獲利 USD 9.74 億
2026 年第二季,Anthropic 首次錄得營業利益 USD 9.74 億,營業利潤率 8%。一年前同一季還是虧損 USD 12 億。加回股權激勵費用後,第二季調整後營業利益 USD 22.35 億,調整後營業利潤率 19%。
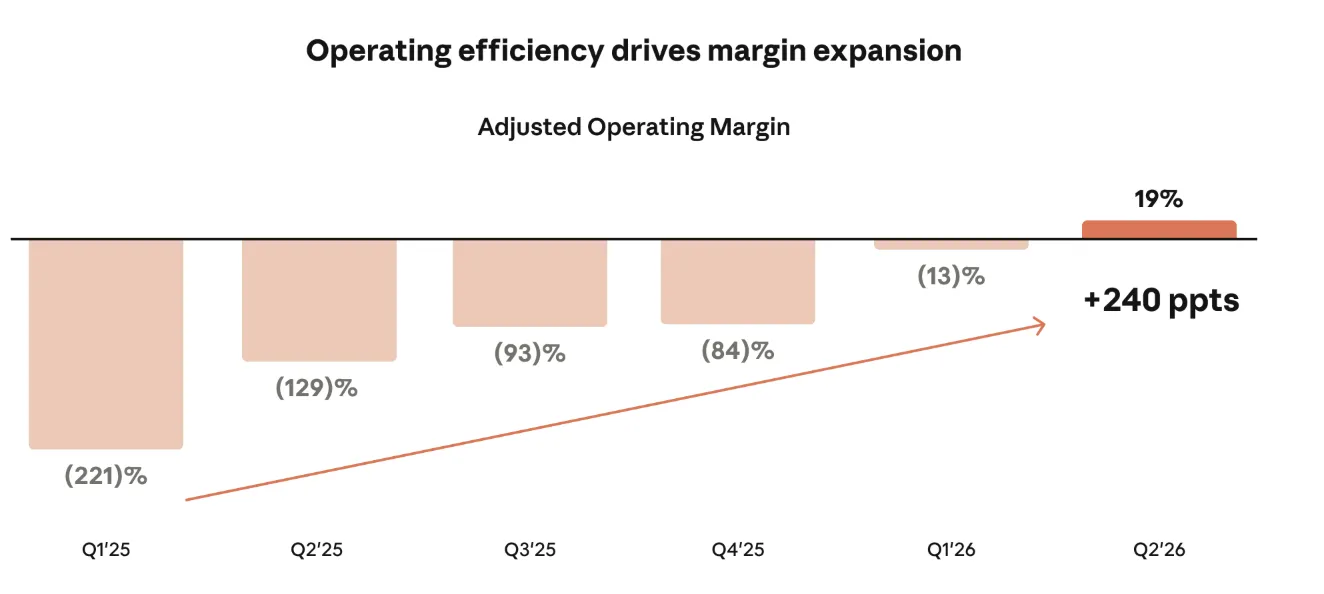
轉虧為盈最主要的原因,是算力成本占營收的比例大幅下降。2025 年第一季,Anthropic 每賺 USD 1,要花 USD 2.51 在算力和基礎設施上;到了 2026 年第二季,只要 USD 0.48。按年度看,2023 年算力支出是營收的 10 倍以上,2024 年是 653%,2025 年是 160%,2026 年上半年降到 55%。
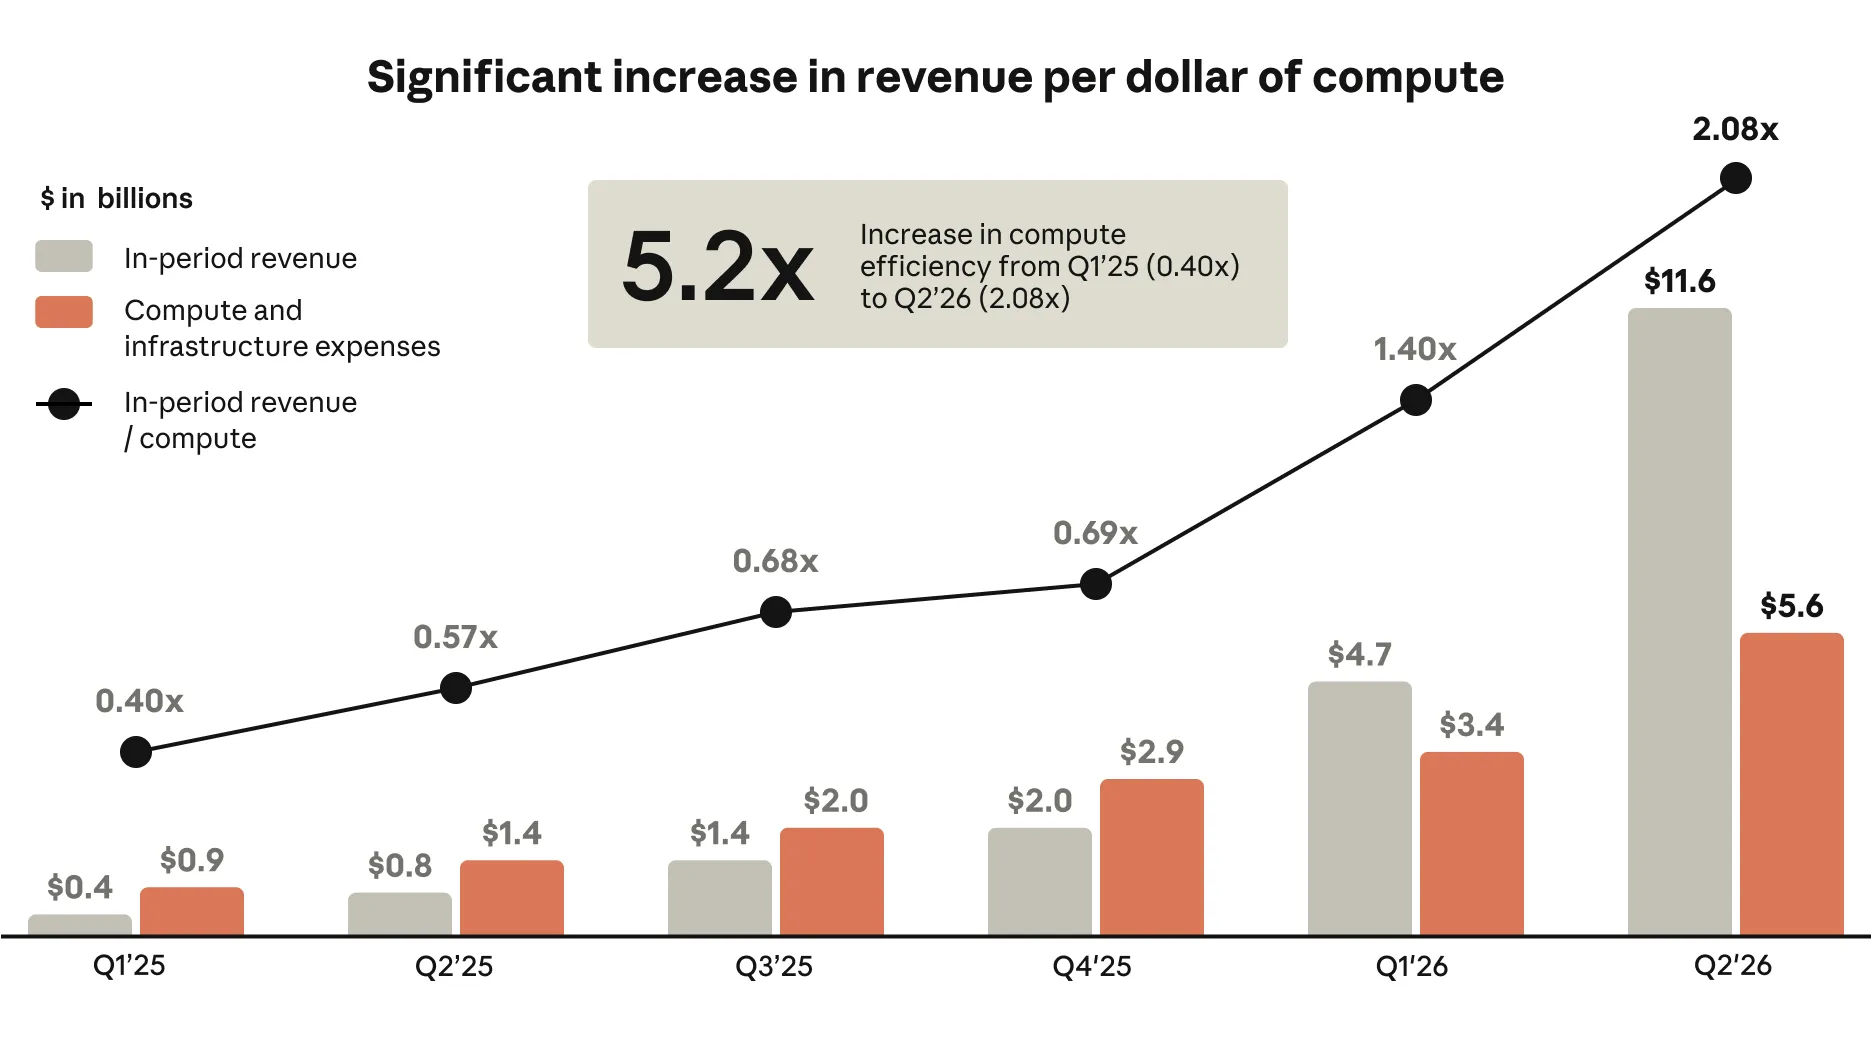
招股書自己用的是反過來的說法,叫「每 USD 1 算力帶來的營收」(Revenue per dollar of compute):2025 年第一季是 0.40 倍,2025 年第四季 0.69 倍,2026 年第一季 1.40 倍,到 2026 年第二季升到 2.08 倍,6 個季度提升約 5.2 倍。兩種說法是同一組數字,0.48 和 2.08 互為倒數。要留意的是,這裡的算力支出包括訓練新模型、做研究和公司內部使用 Claude 的算力,範圍比前面算毛利率用的營收成本大得多。這代表 Anthropic 一邊推出 Mythos 5、Fable 5、Opus 5 等新模型,一邊推出 Cowork 和 Claude Design 等新產品,每 USD 1 算力換到的營收還是翻了 5 倍。
招股書把成本下降歸功於 4 件事:
- 訓練效率提升:Claude 越來越多地參與下一代模型的研發
- 推理效率提升:同樣的能力需要的算力越來越少
- 多晶片架構:在 4 種晶片之間調度,按價格和性能分配工作
- 營收成長快過成本:Anthropic 通常提前 12 至 18 個月訂好算力,所以短期內算力成本大致固定,營收衝上去,比例自然下降
最後一點也是風險。2026 年第二季,營收按年成長 1,368%,算力支出只成長 300%,比例才降得這麼快。如果營收成長放緩,但事先訂好的算力照樣到位、照樣要付錢,這個比例就可能回升。招股書也警告,業績可能因為算力支出出現顯著的季度波動。
另一個在快速增加的成本是銷售和行銷。2025 年全年銷售、行銷和合作夥伴費用是 USD 5.68 億,2026 年上半年就達到 USD 31.68 億,按年增加約 USD 30 億。其中 USD 27 億來自付給通路夥伴的費用增加,另外約 USD 2.73 億是配合新產品推出加大了廣告投放。
如果按功能分類,2026 年上半年的銷售與行銷費用是 USD 38.08 億,比上面的 USD 31.68 億多,因為按功能分類會把相關人員成本,以及免費用戶用掉的算力也算進來。招股書附註寫明,提供免費服務的算力和基礎設施成本記在銷售與行銷費用裡,等於把免費用戶當成獲客成本。
毛利率:招股書拿掉了毛利這一行,SSF 幫你算回來
翻遍 Anthropic 的損益表,你找不到毛利(Gross Profit)這一行。招股書附註寫明,Anthropic 在 2025 年把費用的呈現方式,從按功能分類(營收成本、研發、銷售、行政)改成按性質分類(算力、人事、銷售與合作夥伴等),營收成本和毛利從此不再單獨列出。軟體投資人最常看的毛利率,因此沒辦法直接從損益表讀到。
好在附註裡還保留了一張按功能分類的補充表。招股書說明,營收成本幾乎全部是服務客戶所用的算力和基礎設施成本,訓練模型和研究用的算力則算進研發費用。SSF 用這張表把毛利率算回來:
| 期間 | 營收 | 營收成本 | 毛利率(SSF 計算) | 研發費用占營收 |
|---|---|---|---|---|
| 2024 年 | USD 3.86 億 | USD 7.52 億 | 約 -95% | 約 589% |
| 2025 年 | USD 45.85 億 | USD 27.73 億 | 約 40% | 約 138% |
| 2025 年上半年 | USD 11.63 億 | USD 10.19 億 | 約 12% | 約 159% |
| 2026 年上半年 | USD 162.86 億 | USD 23.80 億 | 約 85% | 約 60% |
2026 年上半年約 85% 的毛利率,已經接近成熟軟體公司的水準,一年前同期只有約 12%。這是招股書裡最亮眼、卻最少人提到的數字。不過要留意兩點:第一,這是按 Anthropic 自己的成本分類算出來的,訓練下一代模型的龐大算力不在營收成本裡;第二,研發費用上半年仍高達 USD 97.41 億,相當於營收的 60%,AI 公司真正的成本大頭其實在研發。
營收從哪裡來:約 7 成來自美國,已簽約的收入只有 USD 108 億
按客戶帳單地址計算,2026 年上半年 Anthropic 有 USD 117.63 億營收來自美國,USD 45.23 億來自美國以外,國際營收約占 28%,2025 年全年約 27%。招股書也把擴展國際市場列為成長策略之一。
另一個要看的數字是剩餘履約義務(Remaining Performance Obligations,RPO),也就是客戶已經簽下不可取消合約、但還沒認列的收入。截至 2026年6月30日,Anthropic 的 RPO 是 USD 108 億,預計約 75% 會在未來 12 個月內認列;預收款項(遞延收入)則是 USD 16.5 億。
USD 108 億,只相當於 2026 年上半年營收的約 66%。對照後面要講的超過 USD 8,000 億算力長約,Anthropic 的成本端大部分已經鎖死,收入端大部分卻還要靠客戶持續使用。
現金流與資產負債:手上約 USD 1,317 億
截至 2026年6月30日,Anthropic 持有現金及約當現金 USD 1,124 億,加上短期投資 USD 193 億,合計約 USD 1,317 億。公司成立以來累計募資 USD 1,411 億。2026 年上半年營運現金流淨流入 USD 39 億,2025 年同期是淨流出 USD 15 億。
| 項目(截至 2026年6月30日) | 金額 |
|---|---|
| 現金、約當現金及短期投資 | USD 1,316.51 億 |
| 總資產 | USD 1,473.58 億 |
| 總負債 | USD 1,174.67 億 |
| 可贖回可轉換優先股 | USD 1,575.10 億 |
| 累計虧損 | USD 1,329.02 億 |
| 總債務 | USD 62 億 (全部是欠 Amazon 的可轉換票據) |
資產負債表上的股東權益是負 USD 1,276 億,這是因為上市前的優先股被歸類在負債和股東權益之間,上市時優先股會轉成普通股,這個數字就會改變。
借貸方面,Anthropic 在 2026年9月把循環信貸額度從 USD 32.5 億擴大到 USD 150 億,由摩根士丹利擔任行政代理,2031年9月到期。截至 6月30日,舊額度沒有動用。新協議有一個條款:只要 Anthropic 拿到穆迪、標普、惠譽其中兩家的投資級評級,就可以解除擔保和抵押。另外,Anthropic 必須在每季末保持至少 USD 50 億的流動資金。
客戶:淨收入留存率約 900%
淨收入留存率(Net Revenue Retention,NRR)衡量的是老客戶花的錢有沒有增加。截至 2026年9月30日,Anthropic 的淨收入留存率約 900%,代表一年前花 USD 1 的客戶,今年平均花了 USD 9。這個數字只計算按用量付費的客戶,不包括 Claude Pro 和 Max 的個人訂閱用戶,企業訂閱還是算在裡面。
要留意的是,招股書沒有揭露日活躍用戶、月活躍用戶和付費訂閱人數,訂閱收入也沒有拆分個人方案和企業方案。對 Claude 的個人用戶規模,投資人目前只能從訂閱收入約占 20% 推估。
一般軟體公司的淨收入留存率能做到 120% 已經算不錯,900% 非常罕見。這反映的是企業客戶從試用一個功能,擴大到整個部門甚至整間公司都在用。不過這種速度很難持續,隨著客戶基數變大,這個數字大概率會往下走。
招股書自己點出的 2 個隱憂
第一個隱憂是違規收入。招股書估計,2026 年前 9 個月約有 5% 至 7% 的營收,來自後來被認定違反使用政策或商業條款的客戶。因為從發現、調查到停權需要時間,停權前提供的服務照樣算營收。SSF 以媒體報導的前 9 個月營收約 USD 331 億粗算,5% 至 7% 大約是 USD 17 億至 23 億。Anthropic 在 2026年8月和9月加強了偵測和停權,預計這類營收比例會下降,但也可能因此拉低未來的營收和成長率。
第二個隱憂是成長放緩。招股書裡第三季營收還是空白,但《金融時報》在 10月15日報導,Anthropic 在 10月14日向潛在投資人透露的第三季營收約 USD 168 億,路透社和彭博隨後也報導了同樣的數字。公司還沒正式公布,修訂版 S-1 出來後要以官方數字為準。以這個數字計算,第三季環比成長約 45%,比第二季的 144% 明顯放慢。招股書也提醒,目前的高速成長「可能反映早期採用的情況」,未來成長率會下降。
第三季的 GAAP 獲利也會受到一筆非現金費用影響。招股書的期後事項寫明,2026 年第三季 Anthropic 因為員工捐贈配對計劃,認列了 USD 20 億的費用(2026年8月員工捐出股票,公司要用 N 類股配對),並在 10月發行約 2,800 萬股 N 類股完成配對。
另外有兩個跟營收穩定度有關的細節:第三季超過 80% 的營收,來自過去 6 個月內推出的模型版本,所以新模型能不能持續推出、受不受歡迎,直接影響營收;業務也有季節性,2025年12月底到 2026年1月初的兩週,客戶總消費比前兩週下降約 20%,因為很多公司假期會凍結程式碼更新。
【SSF 分析】把 Anthropic 的財報換成 4 個好記的數字
- 每天營收約 USD 1.27 億:2026 年第二季營收 USD 115.55 億 ÷ 91 天
- 每賺 USD 1,算力成本 USD 0.48:一年半前是 USD 2.51
- 807 億虧損裡約 90% 是帳面虧損:USD 723.88 億 ÷ USD 807.48 億
- 每名員工貢獻超過 USD 660 萬營收:過去 12 個月,約 5,300 名員工
計算來源:Anthropic S-1 招股書,SSF 團隊整理。
Anthropic 的算力帳單:超過 USD 8,000 億的長約
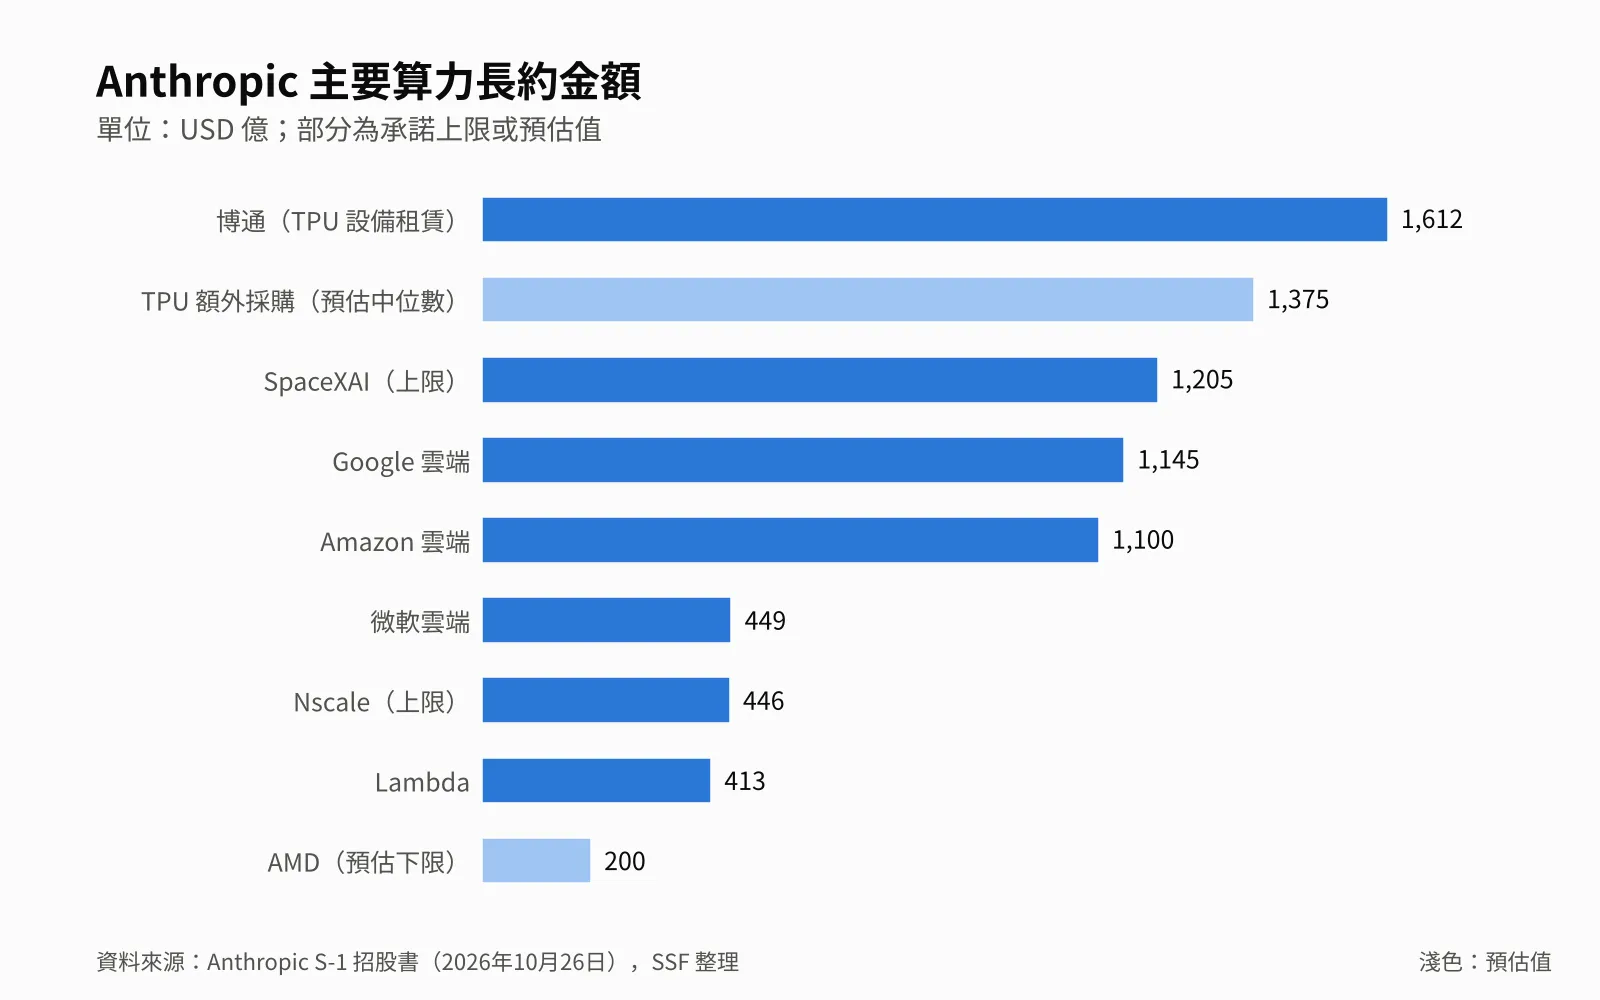
Anthropic 已經簽下總額超過 USD 8,000 億的算力和基礎設施長約,最長一路排到 2045 年。招股書把算力稱為公司的關鍵投入,大部分承諾支出都跟算力和基礎設施有關。
招股書點名的主要合約如下:
| 合作方 | 合約內容 | 金額 | 期限 |
|---|---|---|---|
| 博通 (Broadcom) | 5 年期設備租賃, 取得 Google TPU 算力 | 租金總額約 USD 1,612 億 (不含利息) | 2026 年起陸續上線 |
| SpaceXAI | 使用輝達 GPU 算力 | 最高約 USD 1,205 億 | 至 2029 年 |
| 雲端算力 | 至少約 USD 1,145 億 | 2026年4月至 2033年7月 | |
| Amazon | 雲端算力 | 至少 USD 1,100 億 | 2026年5月至 2036年4月 |
| 微軟(Microsoft) | 雲端算力 | 至少 USD 449 億 | 2026年11月至 2033年5月 |
| Nscale | 使用輝達 GPU 算力 | 最高約 USD 446 億 | 至 2033 年 |
| Lambda | 使用輝達 GPU 算力 | 約 USD 413 億 | 至 2034 年 |
| AMD | 採購 Helios 機櫃系統 | 預計超過 USD 200 億, 另有選擇權可再追加約同等規模 | 2027 年起 |
| TPU 供應商 (含 Google) | 2028 至 2031 年交付的 額外 TPU 算力 | 預估 USD 1,250 億至 1,500 億 | 2028 至 2031 年 |
招股書摘要裡的承諾總額還是空白,但財務報表附註給了 3 個數字:截至 2026年6月30日,已簽的固定或保底採購承諾約 USD 2,656 億;已簽約但還沒起算的租約約 USD 3,214 億;6月30日之後新簽的協議,未來最低付款約 USD 2,450 億。SSF 加總約 USD 8,320 億,這就是超過 USD 8,000 億的由來。
部分媒體報導的 USD 8,070 億,則是把上表點名的合約相加,TPU 額外採購取上限 USD 1,500 億得出的數字。兩個算法都有根據,差別只在統計範圍。
如果改成按晶片類型分,SSF 用上表的合約金額整理如下:
| 晶片類型 | 包含的合約 | 金額 | 占比(以 USD 8,070 億計) |
|---|---|---|---|
| Google TPU | 博通租賃、 Google 雲端、 額外 TPU 採購 | USD 4,007 億至 4,257 億 | 約 50% 至 53% |
| 輝達 GPU | SpaceXAI、 微軟、 Nscale、 Lambda | 約 USD 2,513 億 | 約 31% |
| Amazon Trainium | Amazon 雲端 | 至少 USD 1,100 億 | 約 14% |
| AMD GPU | AMD Helios 系統 | 超過 USD 200 億 | 約 2% |
這些金額是合約期內的承諾總額或上限,並不代表 Anthropic 已經付了這麼多錢,也不是每年的資本開支。
「不論實際用量」都要付錢是什麼意思?
Google、Amazon 和微軟三份合約都寫明,Anthropic 要在合約期內花到最低金額,不論實際用量多少(regardless of actual usage)。Google 和 Amazon 的合約還規定,如果實際花費不夠,Anthropic 要把差額補上。這類條款在天然氣、電力等能源長約裡很常見,一般叫照付不議(Take-or-Pay)。
問題在於收入和成本的節奏不一樣。Anthropic 約 8 成營收按客戶實際用量收費,客戶少用,收入就少;但算力成本是提前 1 年以上鎖定的,客戶用不用都要付。如果 AI 需求成長不如預期,或者技術進步讓同樣的工作需要的算力大減,這些長約就會變成沉重的固定成本。
SpaceXAI 的合約比較有彈性。Anthropic 預計 2026年12月所有算力上線後,每月費用約 USD 31 億;分別在 2027年1月和3月的不可取消期結束後,任何一方提前 90 天通知就可以終止。晨星(Morningstar)引述 SpaceX 的數據,SpaceX 整個 AI 業務在 2026 年第一季的營收是 USD 8.18 億,Anthropic 每月的算力費用大約是這個數字的 3.8 倍。
博通 USD 630 億 SPV 融資:怎麼運作?
Anthropic 跟博通的設備租賃,背後是一套特殊的融資結構。博通跟 Google 一起開發 TPU,由專門成立的特殊目的載體(SPV)向銀行借錢買下晶片和網路設備,再租給 Anthropic 使用。Anthropic 透過兩家專門的子公司簽訂租約,由 Anthropic 母公司擔保,晶片本身也是抵押品。
就在 Anthropic 公開招股書的同一天,2026年10月26日,美國銀行、黑石、花旗和摩根士丹利宣布,透過一家新成立的 SPV 提供總計 USD 630 億融資,採購博通的 AI 加速器和網路設備,再租給 Anthropic,預計 2027 年開始交付。美國銀行、花旗和摩根士丹利負責第一順位融資,黑石是第二順位融資的唯一承諾方。博通為 SPV 提供剩餘價值支持,金額等於第一順位融資規模,如果晶片價值下跌,博通要承擔相應損失。
這種做法讓 Anthropic 不必一次付出巨額資本開支,但也讓博通同時扮演晶片供應商和融資擔保方兩個角色。另外,Anthropic 跟博通簽有一份票據購買協議,必要時可以向博通發行最多 USD 420 億的可轉換票據,用來支付租金,年利率 9%。
招股書附註也顯示,已簽約但尚未起算的租賃承諾在半年內大增。截至 2026年6月30日,這類租約的未來付款總額約 USD 3,214 億,2025年12月31日只有約 USD 502 億。這些租約會在 2026 至 2028 年間陸續起算,租期從不到 1 年到 20 年不等。
Anthropic 目前還沒有穆迪、標普或惠譽的信用評級,未來能不能拿到投資級評級,會直接影響它借錢的成本。
這件事在 IPO 前已經出現變數。《金融時報》在 10月30日報導,黑石原本告訴投資夥伴,預計 Anthropic 在 2027 年前就能拿到投資級評級;但根據評級機構的指引,黑石近期改口,認為 Anthropic 比較可能落在 BB 級區間。按標普和惠譽的評級標準,BBB- 以上是投資級,BB+ 以下是投機級,也就是俗稱的垃圾級;BB 級是垃圾級裡最高的一檔,緊貼投資級門檻。
評級的影響很實際。很多保險公司和退休基金按規定只能主要投資投資級債券,如果 Anthropic 拿不到投資級,能借錢的對象會變少,利率也會更高。同一篇報導也揭露了博通那筆 USD 630 億融資(代號 Project North Star)的結構:超過 USD 420 億的優先級貸款由博通擔保,博通本身是投資級公司;約 USD 180 億的次級債務則以 Anthropic 的租金作擔保,貸款人直接承擔 Anthropic 的信用風險,黑石旗下基金以超過 10% 的收益率認購了其中約 USD 90 億。這筆融資用來租用約 1.5GW 的 Google AI 晶片。從這個結構看,Anthropic 目前能借到大錢,很大程度靠的是博通的信用。
對 AI 供應鏈的影響
招股書公開當天,美股 AI 硬體股普遍走高。根據 StreetInsider 的收市報導,光通訊股 Lumentum 漲約 8%、Coherent 漲約 6%,都是標普 500 指數當天表現最好的成分股之一,標普 500 收漲 0.70%;《富比士》報導,輝達漲 2.4%、AMD 漲 2.8%、英特爾漲超過 4%。市場的解讀是,Anthropic 的財報證明 AI 資本開支還在持續,這些長約也等於寫進供應商未來營收的訂單。
從晶片類型來看,不管最後是 TPU、輝達 GPU、Trainium 還是 AMD 拿到更多訂單,這些晶片大多由台積電代工,招股書在風險因素裡也寫明,全球最先進的晶片產能大部分集中在台灣的台積電。因此市場普遍認為,台積電可能是 Anthropic 算力採購的最大受惠者。跟 Google 合作設計 TPU 的聯發科,以及負責組裝 AI 伺服器的鴻海、廣達、緯創、英業達、緯穎等台灣代工廠,也被市場視為潛在受惠股。
想了解這些公司跟 Anthropic 的具體關係,可以看 👇
- Anthropic 股票還沒 IPO 買不到?了解這10檔 Anthropic 概念股!
- NVIDIA輝達是做什麽的?如何成AI概念股龍頭?輝達2027 Q2業績
- 輝達供應鏈有哪些公司?2026 台美供應商名單、概念股與產能瓶頸
Anthropic 上市集資用途
招股書說明,這次 IPO 的主要目的是增加資本和財務彈性、為 A 類股建立公開市場、讓出售股東有序地賣出股票,以及讓公司和股東未來可以進入公開股權市場。
公司發行新股募到的淨額,會用在以下用途:
- 一般企業用途:包括營運資金、營運開支和資本開支,其中包括投資算力和基礎設施
- 招聘和留住人才:吸引高技能人員
- 收購或投資:可能用部分資金收購或投資其他業務、產品或技術,但目前沒有任何重大收購協議
- 員工股票的稅款:支付部分限制性股票單位(RSU)結算時,公司需要代扣和繳交的稅款
招股書沒有寫各項用途的具體金額和比例,這在美國大型科技 IPO 很常見,但跟馬股 IPO 會詳列每一項金額的做法不同。出售股東賣股的收入,全部歸出售股東,Anthropic 拿不到。
AI 行業前景與 Anthropic 的成長策略
Anthropic 認為自己面對的市場,是全世界知識工作者每年創造的經濟價值。招股書估算,2025 年全球知識工作的經濟價值超過 USD 40 兆。另外,國際數據資訊(IDC)估計,到 2031 年,AI 解決方案和服務累計會帶來 USD 22.5 兆的全球經濟影響;IDC 也預測,2028 年全球知識工作者會超過 10 億人。
招股書把目前的機會描述成虛擬協作者(Virtual Collaborators)。AI 能像專業人員一樣,自己完成需要好幾個小時甚至好幾天的多步驟工作。Anthropic 預期,幾年內會出現它所說的 Powerful AI,具備以下能力:
- 在大部分專業和科學領域,認知能力達到或超過頂尖人類專家
- 可以操作人類遠端工作時用到的所有介面,包括文字、語音、影片和直接控制電腦
- 可以自主處理長達幾小時、幾天甚至幾週的複雜任務
- 可以跟人類和其他 AI 協作
- 可以透過數位連線控制實驗室設備和機器人
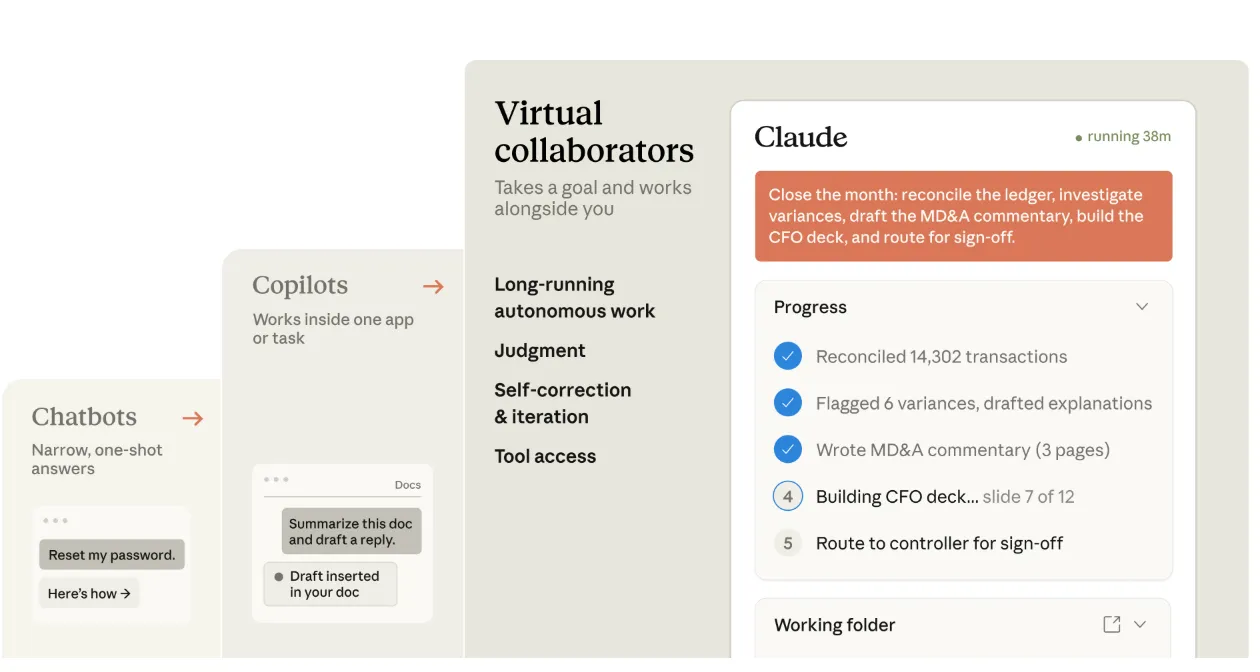
這是公司自己的預期,能不能實現、什麼時候實現都有很大的不確定性。但它解釋了 Anthropic 為什麼敢簽下規模這麼大的算力長約。
招股書列出的成長策略有 7 項:
- 人才與文化:繼續招募頂尖研究員和工程師
- 算力:在現有承諾之外取得更多算力,擴大自有資料中心(aka 數據中心),提升多晶片效率
- 模型能力與安全:同步提升 Claude 的能力和安全性
- 普及度:讓 Claude 出現在所有工作場景,包括自家平台、三大雲端平台和企業軟體
- 採用率:擴大直銷和應用 AI 團隊、深化雲端合作、加大品牌行銷,並擴展國際市場
- 新市場:從醫療和生命科學,延伸到機器人和實體工作
- 策略性收購與合作:有選擇地收購、投資和建立合作夥伴關係
在生命科學領域,招股書提到 2026 年全球藥物支出預計超過 USD 2 兆,Claude 已經被客戶、生物科技夥伴和 Anthropic 自己的研究員用在藥物研發上。
Anthropic 的競爭對手:跟 OpenAI、Google 怎麼比?
招股書點名的主要競爭對手是 OpenAI 和 Google。這兩家同樣在開發最前沿的 AI 模型,跟 Anthropic 爭奪客戶、人才、算力和合作夥伴。招股書也承認,很多競爭對手的財務、技術和行銷資源比 Anthropic 多,擁有自己的算力來源,經營歷史更長,品牌知名度也更高。
| 競爭類型 | 代表對手 | Anthropic 怎麼應對 |
|---|---|---|
| 前沿模型開發商 | OpenAI、Google, 以及正在追趕的大型科技公司 | 主打企業市場, 強調模型品質、安全和可靠性 |
| 更廣泛的模型供應商 | 大型公司、專業 AI 實驗室, 以及國際和本土機構推出的開源或開放權重模型 | 開源模型主打成本, Anthropic 主打處理高難度問題, 同時用效率壓低日常工作的成本 |
| 應用程式供應商 | 部分企業軟體公司 | Anthropic 定位是平台公司, 自家應用推出後可能在部分領域跟它們競爭 |
| 企業的慣性 | 傳統系統和既有流程 | 透過顧問公司和應用 AI 團隊協助企業轉型 |
Anthropic 跟競爭對手的關係也很複雜。Amazon、Google 和微軟是 Anthropic 的投資人、算力供應商和銷售通路,同時也推出自家的 AI 模型和服務跟 Anthropic 競爭。招股書在風險因素裡寫明,這些多重關係可能帶來利益衝突。
個人用戶也是競爭的戰場。招股書提到,Claude 的普及很大程度是由軟體開發者和專業個人用戶帶動的:他們先自己用,再推動公司採購。招股書也警告,消費者業務更強、用戶群更大的競爭對手,可能透過消費者應用搶走這群人,等於搶走 Anthropic 打進企業的起點。
OpenAI 目前還沒上市,沒有經審計的公開財報。Anthropic 的差異化在於專注企業市場、多晶片架構,以及把安全當成企業客戶選擇它的理由。
延伸閱讀:
- OpenAI 股票何時上市?OpenAI 是什麼?OpenAI概念股如何牽動股價?
- Anthropic 股票還沒 IPO 買不到?了解這10檔 Anthropic 概念股!
- 2026 年 AI 概念股推薦:精選 20 檔 AI 股票完整分析
Anthropic 估值多少?USD 2 兆貴不貴?
市場目前流傳的 Anthropic IPO 估值是 USD 1.5 兆到 2 兆。路透社在 10月15日報導,Anthropic 在舊金山的投資者會議上透露第三季營收後,因為成長放緩,部分現有和潛在投資人認為估值應該從原本預期的約 USD 2 兆,下調到約 USD 1.5 兆。
上市前的融資估值
Anthropic 過去一年的私募估值漲得很快:
| 融資輪 | 時間 | 募資金額 (招股書) | 每股價格 (按 2026年9月 10 拆 1 調整) | 投後估值 |
|---|---|---|---|---|
| F 輪 | 2025年8月至9月 | F-1 系列約 USD 130 億 | 約 USD 14.10 | USD 1,830 億 |
| G 輪 | 2026年1月至2月 | G-1 系列約 USD 234.5 億 | 約 USD 25.91 | USD 3,800 億 |
| H 輪 | 2026年5月至6月 | H-1 系列約 USD 457.3 億 | 約 USD 58.90 | USD 9,650 億 |
招股書裡的融資價格是拆股前的數字:F 輪每股 USD 140.97、G 輪 USD 259.14、H 輪 USD 589.01。Anthropic 在 2026年9月17日把 A 類股和 N 類股 10 拆 1,SSF 把價格除以 10,方便跟日後的上市價比較。
從 F 輪到 H 輪,不到一年,每股價格漲了約 3 倍。如果 IPO 估值落在 USD 2 兆,等於比 H 輪再翻一倍。
【SSF 分析】USD 2 兆估值,大概對應多少股價?
招股書寫明,Anthropic 撥給公益基金的 846,840,960 股 N 類股,相當於截至 2026年6月30日完全稀釋股數的 5%(假設 Amazon 票據全數轉股)。SSF 由此推算,完全稀釋股數約 169.4 億股。
- 以 H 輪每股 USD 58.90 計算:約 USD 9,976 億,跟 USD 9,650 億的投後估值相近
- 若估值 USD 1.5 兆:每股約 USD 88.6
- 若估值 USD 2 兆:每股約 USD 118.1
這只是粗略推算,沒有計入 IPO 新發行的股份,也沒有計入 6月30日之後新增的股權激勵和票據轉換。實際發行價以修訂版 S-1 為準。
用營收倍數看估值
Anthropic 還沒有穩定的淨利,本益比用不上,市場通常看營收倍數。以《金融時報》報導的第三季營收約 USD 168 億乘以 4,年化營收約 USD 672 億:
| 估值假設 | 對應年化營收倍數 |
|---|---|
| USD 1.5 兆 | 約 22 倍 |
| USD 2 兆 | 約 30 倍 |
作為參考,SpaceX 上市首日市值突破 USD 2.1 兆,以它 2026 年第三季營收 USD 145.75 億乘以 4 計算,年化營收倍數約 36 倍。
看好與看淡的理由
看好的一方認為,Anthropic 的營收還在高速成長,淨收入留存率約 900%,第二季已經轉虧為盈,算力成本占營收的比例持續下降;手上還有約 USD 1,317 億現金,短期內沒有資金壓力。如果營收成長維持一段時間,現在的倍數很快就會被消化。
看淡的一方認為,第三季成長率已經從 144% 降到約 45%,營收裡還有 5% 至 7% 來自違規客戶;超過 USD 8,000 億的長約是硬性成本,一旦需求放緩,利潤率可能回頭。加上 OpenAI 和 Google 的價格競爭,以及公益公司的治理結構可能讓公司把股東利益以外的因素放在優先位置,都應該在估值裡打折扣。
誰說了算?Anthropic 的 5 類股票與創辦人 50.1% 投票權
Anthropic 上市後,公司的控制權掌握在兩個機構手上:由 7 位創辦人組成的 Founder LLC,以及長期利益信託(Long-Term Benefit Trust,LTBT)。公開市場買到的 A 類股,合計最多只有 49.9% 的投票權。招股書承認,這套治理結構跟大部分上市公司「差異顯著」。
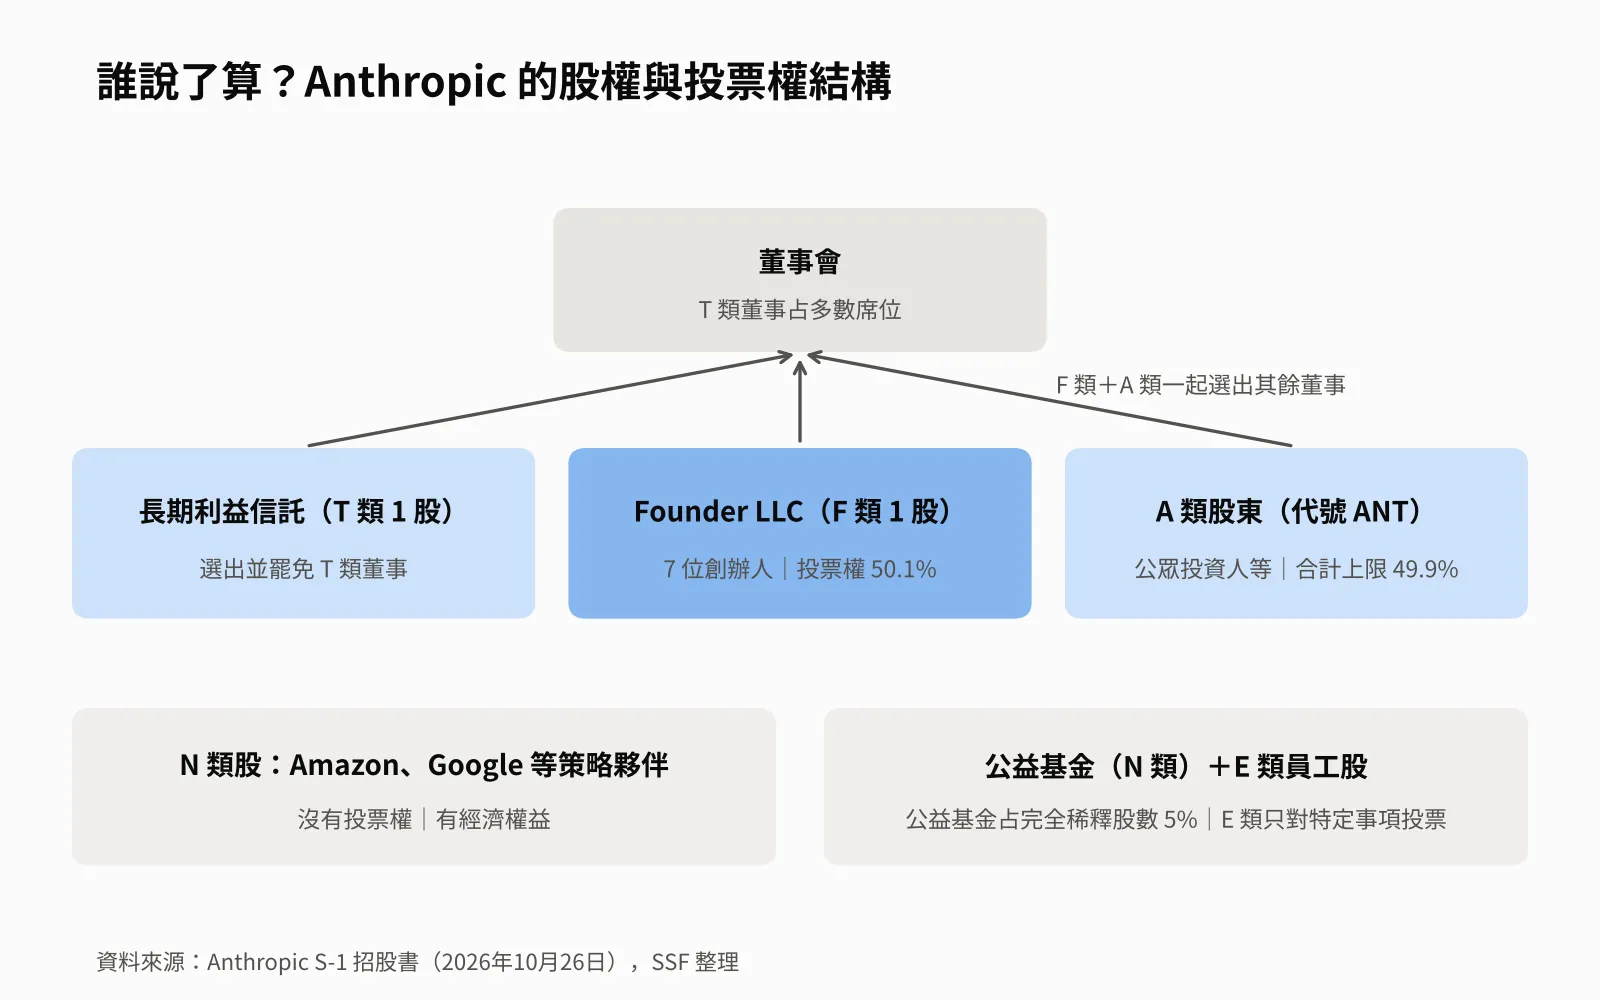
| 股票類別 | 持有人 | 投票權 | 經濟權益 | 是否上市交易 |
|---|---|---|---|---|
| A 類 | 公眾投資人、員工、創辦人等 | 每股 1 票,合計上限 49.9% | 有 | 有,代號 ANT |
| N 類 | 主要是策略合作夥伴,例如 Amazon、Google | 沒有(法律規定除外) | 有 | 沒有,賣給非關聯第三方時轉成 A 類 |
| T 類 | 長期利益信託(1 股) | 選出 T 類董事,占董事會多數 | 沒有 | 沒有 |
| F 類 | Founder LLC(1 股) | 固定占總投票權 50.1% | 沒有 | 沒有 |
| E 類 | 創辦人以外的員工 | 只對特定事項投票 | 沒有 | 沒有 |
長期利益信託:選出董事會多數
長期利益信託在 2023 年成立,由 5 名在財務上跟公司沒有利益關係的受託人組成,專長涵蓋 AI 安全、國家安全、公共政策和社會企業。它透過唯一 1 股 T 類股,一般有權選出和罷免 T 類董事,而 T 類董事會占董事會的多數席位。
信託不參與公司的日常管理和策略制定。它的角色是挑選能平衡股東利益、受影響者利益和公司公益目的的董事。
Founder LLC:1 股握 50.1% 投票權
上市前,Anthropic 會發行唯一 1 股 F 類股給 Founder LLC,成員就是 7 位聯合創辦人。這 1 股沒有任何經濟權益,但固定擁有總投票權的 50.1%,可以在股東大會上決定一般事項,並選出 T 類以外的董事。Founder LLC 怎麼投票,由 7 位創辦人一人一票決定。
招股書也提到一個細節:常被稱為共同創辦人的 Benjamin Mann,並不是 Founder LLC 的成員,不參與 F 類股的投票。
受控公司:可以豁免部分治理規定
因為長期利益信託能選出董事會多數,Anthropic 屬於納斯達克規則下的受控公司(Controlled Company),可以豁免部分公司治理規定。Anthropic 表示,目前只打算在提名與公司治理委員會這一項使用豁免,該委員會不會全部由獨立董事組成;董事會多數成員、審計委員會和薪酬委員會目前都是獨立董事。
Amazon 和 Google 持有的是無投票權股票
Amazon 和 Google 是 Anthropic 最重要的策略股東,但它們持有的是 N 類股,沒有投票權。招股書的主要股東表只列有投票權的股份,所以沒有寫兩家的持股比例。PitchBook 根據招股書推算,Google 約持有 7%;Amazon 如果把可轉換票據全數轉股,約持有五分之一。Google 另外有選擇權,可以在 IPO 時以發行價認購最多 USD 100 億的 N 類股。
Amazon 是這次 IPO 最大的帳面贏家之一。招股書寫明,Amazon 手上本金 USD 62 億的可轉換票據,最多可以轉成約 18.4 億股 N 類股,轉換價只有每股 USD 2.09 和 USD 5.05(按拆股後計算)。Amazon 自己的 2026 年第二季財報(10-Q)顯示,截至 2026年6月30日,這批票據的公允價值約 USD 979 億,另外持有的無投票權優先股約 USD 925 億,SSF 加總約 USD 1,904 億。
這筆增值,正是 Anthropic 帳上 724 億公允價值虧損的另一面。Amazon 在 2026 年還追加了兩筆投資:4月以約 USD 50 億認購 G-2 系列優先股,5月在 H 輪再投資 USD 50 億,之後還承諾提供最多 USD 150 億的債務或股權融資。
Google 方面,招股書顯示 Google 在 2026年3月以約 USD 100 億認購 G-2 系列優先股,5月在 H 輪再投資 USD 100 億。
相比之下,創投的持股比例都不高。招股書的主要股東表裡,沒有任何一家創投持股超過 5%,在科技 IPO 裡相當少見;以 Anthropic 近 USD 1 兆的私募估值來看,1% 的股份就接近 USD 100 億。Google 另外有選擇權,可以在 IPO 時以發行價認購最多 USD 100 億的 N 類股。
招股書寫明,Amazon 的可轉換票據設有持股上限:轉換後持有的股本不能超過 12%,但 Amazon 可以選擇豁免;如果 IPO 時無法全數轉換,剩下的會在持股上限允許的範圍內自動轉成 N 類股。這些轉換會稀釋其他股東。另外,AMD 承諾在算力交付達到里程碑後,最多買入 USD 50 億的 N 類股。
公益基金:股價每漲 50%,最多再撥 2%
上市前,Anthropic 已經把 846,840,960 股 N 類股撥進全資子公司 Anthropic Public Benefit Fund,相當於完全稀釋股數的 5%。董事會還批准了一個框架:從 IPO 發行價開始,股價每比上一個里程碑上漲 50%,董事會就可以酌情再撥最多 2% 的股份給公益基金。
另外,7 位創辦人各自承諾把個人在 Anthropic 持股的 80% 用於慈善,但這項承諾不具法律約束力;公司也有員工捐贈配對計劃,員工把部分股票捐出,公司會用 N 類股配對,2025 年第四季這項非現金慈善費用為 USD 5.41 億。
對投資人來說,這些安排的意思是:股價漲得越多,撥給公益基金的股份就越多,會持續帶來一定程度的稀釋。
Anthropic 招股書沒說清楚的 7 件事
Anthropic 的招股書寫了將近 300 頁,但有不少投資人關心的資訊沒有揭露,或藏得很深。SSF 整理出 7 件事:
| 沒說清楚的地方 | 招股書的處理方式 | 投資人可以怎麼看 |
|---|---|---|
| 毛利率 | 2025 年起改用按性質分類,損益表不再列出營收成本和毛利 | 用附註的補充表自己算,2026 年上半年約 85% |
| 用戶規模 | 沒有日活、月活和付費訂閱人數,訂閱收入也沒有拆分個人和企業 | 只能用訂閱收入約占 20%,以及 USD 10 萬以上客戶數來推估 |
| 各產品營收 | 沒有公布 Claude Code、Cowork 等個別產品的營收 | 只能從「用 Claude Code 的頂級用戶消費多 20 倍」這類間接數字判斷 |
| 最新數字 | 第三季營收、10月年化營收、發行價、發行股數、算力承諾總額都還是空白 | 等修訂版 S-1 補上 |
| 大股東持股 | 主要股東表只列有投票權的股份,沒有 Amazon、Google 的持股比例 | 參考 PitchBook 等機構的推算 |
| 大客戶身份 | 附註顯示上半年有一家客戶占營收 11%,沒有寫是誰 | 留意上市後的季報和 10-K 年報有沒有進一步揭露 |
| 集資用途 | 只列出用途類別,沒有金額或比例 | 這在美國大型 IPO 很常見,但透明度比馬股 IPO 低 |
因電影《大賣空》而出名的投資人 Steve Eisman,在 10月28日的 Prof G Markets 播客中質疑,Anthropic 10月26日遞交的招股書只放到 6月的財務數據,形容這個安排「非常刻意」,認為公司在迴避第三季成長放緩的事實。這是他個人的觀點,Anthropic 沒有公開回應。
也要補充一個規則背景:按美國 SEC 的規定,招股書生效時,裡面的財務報表不能太舊,一般以 135 天為限。6月30日加 135 天是 11月12日,如果 Anthropic 要在 11月16日當週上市,修訂版 S-1 原則上就必須補上第三季的財務數據。所以第三季數字遲早會揭露,市場真正關心的是揭露時的成長速度。
另外,Anthropic 在 2025年10月把審計師從 Grant Thornton 換成安永(Ernst & Young)。招股書說明,雙方在會計原則、財報揭露和審計範圍上沒有任何分歧,Grant Thornton 對 2023 和 2024 年財報出具的也是無保留意見。上市前換成四大會計師事務所,在大型 IPO 中並不少見。
投資 Anthropic 的 6 大優勢
營收成長快,老客戶越用越多
營收 5 個季度成長約 30 倍,淨收入留存率約 900%,年消費 USD 10 萬以上的客戶一年內從約 950 家增加到超過 11,900 家。財富 500 強客戶在 Anthropic 的花費,平均還不到它們總開支的 0.1%,滲透率還很低。
算力效率帶來獲利能力
算力成本占營收的比例從 251% 降到 48%,第二季首次營業獲利,調整後營業利潤率 19%。按招股書附註的補充表計算,2026 年上半年毛利率約 85%,一年前只有約 12%。Anthropic 一邊降價,一邊維持利潤率:Opus 5.5 讓客戶的單項任務成本下降約 40%,Fable 5.1 讓一般工作的成本下降約 25%,複雜的寫程式和代理任務最多下降 45%。
企業客戶為主,集中度在下降
Anthropic 的營收主要來自企業,沒有任何單一客戶占營收超過 10%,前五大以外的客戶貢獻了第三季約 79% 的營收。企業客戶通常簽多年期合約,黏著度比個人用戶高。
多晶片架構,不受單一供應商限制
Anthropic 同時使用 Trainium、TPU、輝達 GPU 和 AMD GPU 四種晶片,有議價空間,也能分散供應風險。在 AI 晶片供不應求的情況下,這是不少競爭對手沒有的彈性。
現金充足
手上約 USD 1,317 億現金和短期投資,上半年營運現金流已經轉正,還有 USD 150 億的循環信貸額度沒有動用。
人才密度高,創辦團隊完整
7 位創辦人全部還在公司擔任領導職務。招股書形容,這種創辦團隊的延續性在科技公司裡並不常見,其他大型前沿 AI 實驗室也很少見。約 5,300 名員工,過去 12 個月每人貢獻超過 USD 660 萬營收,比一年前的 USD 140 萬多了約 3.7 倍:同期營收成長約 1,200%,員工人數只增加約 170%。招股書還提到,2026年9月 Anthropic 程式碼庫超過 90% 的貢獻是 Claude 寫的;2026 年第三季每位工程師每天貢獻的程式碼量,是 2024 年平均的 45 倍以上。
Anthropic IPO 的 8 大風險
風險一:超過 USD 8,000 億的算力長約
多份雲端合約不論實際用量都要付款,算力通常提前 12 至 18 個月訂購。如果營收成長放緩,固定成本會壓縮利潤。反過來,算力買少了也是問題:招股書承認,公司過去曾經「大幅低估」算力需求,導致產能不足,影響產品開發和推出。現在 Anthropic 從純雲端模式轉向自己租晶片、找人代建資料中心,資料中心何時完工、電力能不能及時到位,都增加了預測的難度;電力供應和資料中心設備短缺,也被列為獨立的風險。
招股書還提到,未來可能有更多算力要預先付款或借錢購買,這會讓現金流壓力更大,可能需要再融資。Anthropic 還要依賴台積電生產先進晶片,以及 SK 海力士、三星和美光供應高頻寬記憶體(HBM),招股書提醒,台灣的地緣政治和天災風險,以及記憶體產能被大客戶包下,都可能影響晶片供應。
延伸閱讀:
- 15檔資料中心概念股【2026】為何巨頭砸7,000億美元建資料中心?
- 馬來西亞與美國資料中心雙引擎:8 檔受益股+ETF 投資全攻略【2026】
- 電力概念股完整投資指南|2026 年全球電力股分析與龍頭推薦
- SK 海力士股票怎麼買?SK hynix ADR 上市美股,記憶體龍頭值得投資嗎?
- 記憶體概念股有哪些?2026美光、SK海力士、SanDisk等20檔週期見頂了?
- 台股投資入門:加權指數、交易時間、手續費,新手如何買台股?
風險二:成長放緩與營收波動
第三季成長率已經從 144% 降到約 45%。超過 80% 的營收來自最近 6 個月推出的模型,新模型推出的節奏會直接影響營收。招股書也承認,公司一直在算力不足的環境下營運,客戶需求超過可用算力;算力跟不上,營收成長也會受限。業務也有季節性,加上前 9 個月約 5% 至 7% 營收來自違規客戶,Anthropic 加強停權後,這部分營收會流失。
定價也是隱憂。招股書寫明,Claude Code 這類代理型產品天生比一般對話更耗算力,如果定價反映不了這些成本,或者競爭讓 Anthropic 無法把價格定在足以覆蓋成本的水準,代理型用量越大,算力效率反而可能變差。客戶也可能要求按任務或成果計價、更短的合約期或價格折扣。再加上 Anthropic 幾乎所有營收都來自 Claude 模型和相關應用,產品比 Google、微軟等對手集中,任何一款核心產品需求下滑,衝擊都會直接反映在營收上。
風險三:依賴雲端業者,對方也是競爭對手
約 48% 營收經由 AWS、Google Cloud 和 Azure 的雲端市集賣出,應收帳款也有約 58% 來自這些通路。這三家公司同時是 Anthropic 的投資人和算力供應商,也在發展自家 AI 模型。
風險四:調整用量上限可能傷害聲譽
招股書寫明,Anthropic 過去曾經調整、未來也可能調整用量上限、速率限制,或模型和產品的功能,這可能損害公司的聲譽和產品在用戶心中的價值;部分調整已經引發指控,認為公司對模型使用權限或能力的說明不足或有誤導。Claude Pro 和 Max 訂閱用戶對額度調整一向很敏感,這類爭議未來可能還會出現。
風險五:美國政府與出口管制
2026年2月,Anthropic 公開表示自家技術不應用於大規模國內監控或全自動武器。美國總統隨後表示已指示聯邦機構停止使用 Anthropic 的技術,美國戰爭部(Department of War)也把 Anthropic 列為「國家安全供應鏈風險」。
Anthropic 提告後,加州北區聯邦地方法院在 2026年8月27日大致判 Anthropic 勝訴,認定這些行動屬於報復,違反第一修正案。但哥倫比亞特區聯邦上訴法院在 2026年9月25日以 2 比 1 裁定,戰爭部依據《聯邦採購供應鏈安全法》第 4713 條作出的認定是適當的。Anthropic 已申請全院重審,結果還不確定。政府合約只占營收約 1%,但這件事可能影響其他跟美國政府有生意往來的客戶。
招股書也承認,Anthropic 積極參與 AI 政策討論、公開表達立場,甚至透過政治捐款支持特定政治組織,這讓公司比同業更受關注,可能被特定政府機構選擇性針對,包括調查、許可要求、政府採購或員工簽證等方面。
國會的關注也已經來了。據《華爾街日報》報導,參議員 Elizabeth Warren 在招股書公開後寫了一封 4 頁的信給 Dario Amodei,追問 Anthropic 如何確保技術不會成為人類的生存威脅、跟 Amazon 和博通的關係,以及如何證明接近 USD 2 兆的估值合理,要求在 11月3日前回覆。
另外,2026年6月,美國商務部對 Fable 5 和 Mythos 5 實施全球出口限制,Anthropic 在限制解除前對所有客戶停用這兩個模型。招股書提醒,類似限制未來可能再出現。
風險六:版權訴訟
2025年9月,Anthropic 以 USD 15 億和解了 Bartz 版權集體訴訟,法院在 2026年7月批准和解。Anthropic 在 2025 年已付 USD 3 億,截至 2026年6月30日還有 USD 12 億列在流動負債。
Bartz 不是唯一的案子。招股書列出的進行中訴訟還包括:
- 音樂出版商的歌詞訴訟:Concord Music Group 等出版商在 2023年10月提告,指控 Anthropic 非法複製和散布受版權保護的歌詞,雙方都申請了簡易判決,法院在 2026年10月21日開庭;2026年1月至10月,BMG、Round Hill、Sony Music Publishing 等多家音樂出版商也陸續提告
- 加拿大 4 宗版權訴訟:兩宗代表加拿大作家的集體訴訟,以及魁北克新聞機構 La Presse 和一批加拿大新聞出版商的訴訟
- Reddit 訴訟:Reddit 指控 Anthropic 不當使用平台數據訓練模型,法院在 2026年9月把案件縮小到違約、干擾合約和不公平競爭等指控
招股書提醒,部分知識產權法律設有法定賠償,金額可能很高;如果其他法院採用不利於 AI 訓練的見解,Anthropic 可能面對更多索賠,保險也未必能完全覆蓋。隨著知名度提高,專利侵權指控也可能增加。
風險七:AI 安全與保險覆蓋不足
招股書寫明,足夠先進的 AI 系統如果缺乏適當的防護和監管,可能對人類構成「災難性或生存級的風險」(catastrophic or existential risks),特別是被濫用、複製、武器化,或被允許高度自主運作的情況下。招股書也承認,包括 Anthropic 在內的模型曾出現意料之外的自我保護行為,例如試圖抵抗關機、隱瞞或操縱資訊。
保險方面,招股書寫明,災難性 AI 事件造成的損害規模,可能沒有任何單一保險公司,甚至整個保險業加起來,都有足夠的承保能力。這代表最壞的情況發生時,傳統的保險機制可能幫不上忙。
招股書也提到,公司越來越多地用 AI 加速自己的研發,模型能力可能進步得比安全措施更快。Anthropic 過去曾為此延後發布模型,例如透過 Project Glasswing 限量開放 Mythos,未來類似的預防措施可能更頻繁,也可能拖慢 Anthropic 相對競爭對手的進度。
風險八:治理結構、解禁和稀釋
公開市場股東的投票權上限是 49.9%,公司決策不一定以股東利益為優先。上市後 76 天內有 5 個解禁日,之後還有多批解禁;7 位創辦人的禁售期最長到上市後 365 天。Amazon 票據轉股、公益基金的股份撥入、AMD 認購 N 類股和員工股權激勵,都會持續稀釋股東權益。
員工股權激勵的規模尤其大。2026年6月30日之後,董事會又批出約 9,100 萬個 RSU,授予日公允價值約 USD 58 億;新的 2026 年股權激勵計劃和員工購股計劃,初始預留的 A 類股合計約 31.1 億股,SSF 估算約相當於完全稀釋股數的 18%,而且每年還可以增加。大批 RSU 會在上市生效時滿足歸屬條件,公司要為此代扣和繳交大筆稅款,這也是部分 IPO 資金的用途。
多類股結構還有一個容易被忽略的影響。招股書寫明,部分機構投資人的投資政策不允許或不鼓勵持有多類股結構的公司,這種結構也可能讓 ANT 無法被納入部分股票指數,追蹤這些指數的 ETF 和指數基金就不會買入,估值可能因此低於同類公司。
招股書在風險因素裡寫道:Anthropic 面對的很多風險彼此相關,可能互相疊加,或引發連鎖的不利影響。
Anthropic vs SpaceX:兩大世紀 IPO 怎麼比?
Anthropic 和 SpaceX 是 2026 年美股最受關注的兩宗 IPO,兩家公司還有生意往來:SpaceX 旗下的 SpaceXAI 是 Anthropic 的算力供應商,合約金額最高 USD 1,205 億。
| 項目 | Anthropic | SpaceX |
|---|---|---|
| 股票代號 | ANT | SPCX |
| 上市交易所 | 納斯達克 | 納斯達克 |
| 上市時間 | 預計 2026年11月16日 | 2026年6月12日 |
| 估值 | 傳聞 USD 1.5 兆至 2 兆 | 目標 USD 1.75 兆至 2 兆, 首日市值突破 USD 2.1 兆 |
| 募資規模 | 傳聞 USD 1,000 億或以上 | USD 750 億 |
| 最新季度營收 | 2026 年第二季 USD 115.55 億 (第三季媒體報導約 USD 168 億) | 2026 年第三季 USD 145.75 億 |
| 最新季度獲利 | 第二季營業利益 USD 9.74 億, 淨虧損 USD 663 億 (主要是帳面虧損) | 第三季淨利 USD 44.04 億 |
| 控制權 | 創辦人 50.1% 投票權,長期利益信託選出董事會多數 | 馬斯克控制約 85.1% 投票權 |
| 散戶配額 | 彭博報導考慮 15% 至 20% (尚未定案) | 原計劃 30%, 最終約 20%, 散戶認購需求 超過 USD 1,000 億 |
| 解禁安排 | 上市首日起分批解禁,76 天內 5 個解禁日 | 上市 90 天後首次解禁 |
| 股息 | 不派息 | 不派息 |
兩家公司都還在大量投入資本,都不派息,控制權也都集中在創辦人手上。差別在於 Anthropic 的營收來自企業軟體式的用量收費,成長更快但歷史更短;SpaceX 有發射和 Starlink 等較成熟的業務。想看 SpaceX 的完整分析,可以參考 👇
總結
回到開頭的兩個數字:每天進帳約 USD 1.27 億,半年帳面虧損 USD 807 億。讀完招股書會發現,兩個數字都是真的,但後者大部分是估值上漲帶來的會計虧損,前者才反映業務的實際狀況。Anthropic 在 2026 年第二季已經靠營運賺到錢,算力成本占營收的比例一年半內從 251% 降到 48%。
不過,Anthropic 也是一家要用超過 USD 8,000 億長約押注 AI 需求持續成長的公司。它的營收大部分按用量收費,成本卻提前鎖定;第三季成長已經放緩,治理結構也讓公開市場股東的話語權有限。USD 1.5 兆到 2 兆的估值,等於假設高速成長還能再持續好幾年。
對看好企業 AI 長期需求、能承受新股大幅波動的投資人,ANT 提供了一個直接參與前沿 AI 公司的機會;如果你比較在意獲利穩定度和股東權益,就要先評估上面這些風險能不能接受。
上市前,有 3 件事值得留意:
- 修訂版 S-1:會補上發行價區間、發行股數,以及第三季營收和 10月31日的年化營收
- 10月年化營收:招股書定義的年化營收,是最近 28 天的用量收費乘以 13,加上當月訂閱費乘以 12,這個數字能反映 Opus 5.5 和 Fable 5.1 推出後的最新動能
- 散戶配售安排:留意你使用的券商有沒有公告開放 Anthropic IPO 申購
如果你打算在 ANT 上市後參與,可以先準備好能交易美股的券商帳戶。
Anthropic IPO 常見問題(FAQ)
Anthropic 上市了嗎?
還沒有。Anthropic 在 2026年10月26日向美國 SEC 公開遞交 S-1 招股書,據《華爾街日報》報導,預計在 2026年11月16日當週於納斯達克上市。發行價區間和發行股數會在修訂版招股書公布。
Anthropic 股票代號是什麼?
Anthropic 的股票代號是 ANT,在納斯達克全球精選市場(Nasdaq Global Select Market)上市。公開市場能買到的只有 A 類普通股,每股有 1 票投票權,其他 4 類股票不會上市交易。
散戶可以申購 Anthropic IPO 嗎?
機會很低。招股書寫明,國際公開發售只在澳洲、加拿大、部分歐洲經濟區國家、日本、瑞士和英國進行,沒有馬來西亞和台灣。大部分馬來西亞投資人比較實際的做法,是等 ANT 上市後,透過能交易美股的券商在二級市場買入。
Anthropic 會派股息嗎?
不會。Anthropic 招股書寫明,公司從未派發現金股息,會把資金和未來盈利留作業務發展,可見的將來不打算派息,循環信貸協議也限制了派息金額。投資 ANT 的回報只能來自股價上漲。
Anthropic IPO 估值多少?
招股書沒有寫估值。市場流傳的 IPO 估值是 USD 1.5 兆到 2 兆,2026 年 5 月 H 輪融資的投後估值是 USD 9,650 億。以媒體報導的第三季年化營收約 USD 672 億計算,USD 2 兆約等於 30 倍營收。
Anthropic 上半年為什麼虧損 USD 807 億?
2026 年上半年 USD 807 億淨虧損中,約 USD 724 億來自可轉換票據等融資工具的公允價值變動。公司估值上升,這些工具跟著增值,會計上要記為虧損,但不涉及現金流出。同期營運現金流是淨流入 USD 39 億。
免責聲明
文章所分享資訊與觀點來自 Anthropic, PBC 於 2026年10月26日向美國 SEC 遞交的 S-1 招股書,以及《華爾街日報》、《金融時報》、路透社等公開報導。Anthropic 招股書尚未生效,內容可能修改。Spark Spark Finance 不對資訊的準確性負責,投資人應在投資前自行做好充足功課。
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以諮詢你的理財規劃師,以取得專業的建議。







