




SKA Capital IPO在2026年10月20日开放申购,时间点正好落在马来西亚电网近年最大的一轮投资周期里。TNB向Bursa Malaysia披露,2025至2027年第四个监管期(RP4)获批的资本开支总额为RM428.21亿,而TNB在上一个监管期(2022至2024年)提出的资本开支计划约RM200亿,规模翻了一倍有余。根据TNB的2026年第二季业绩简报,TNB预计2026年全年资本开支约RM180亿,上半年已经投入RM71亿。
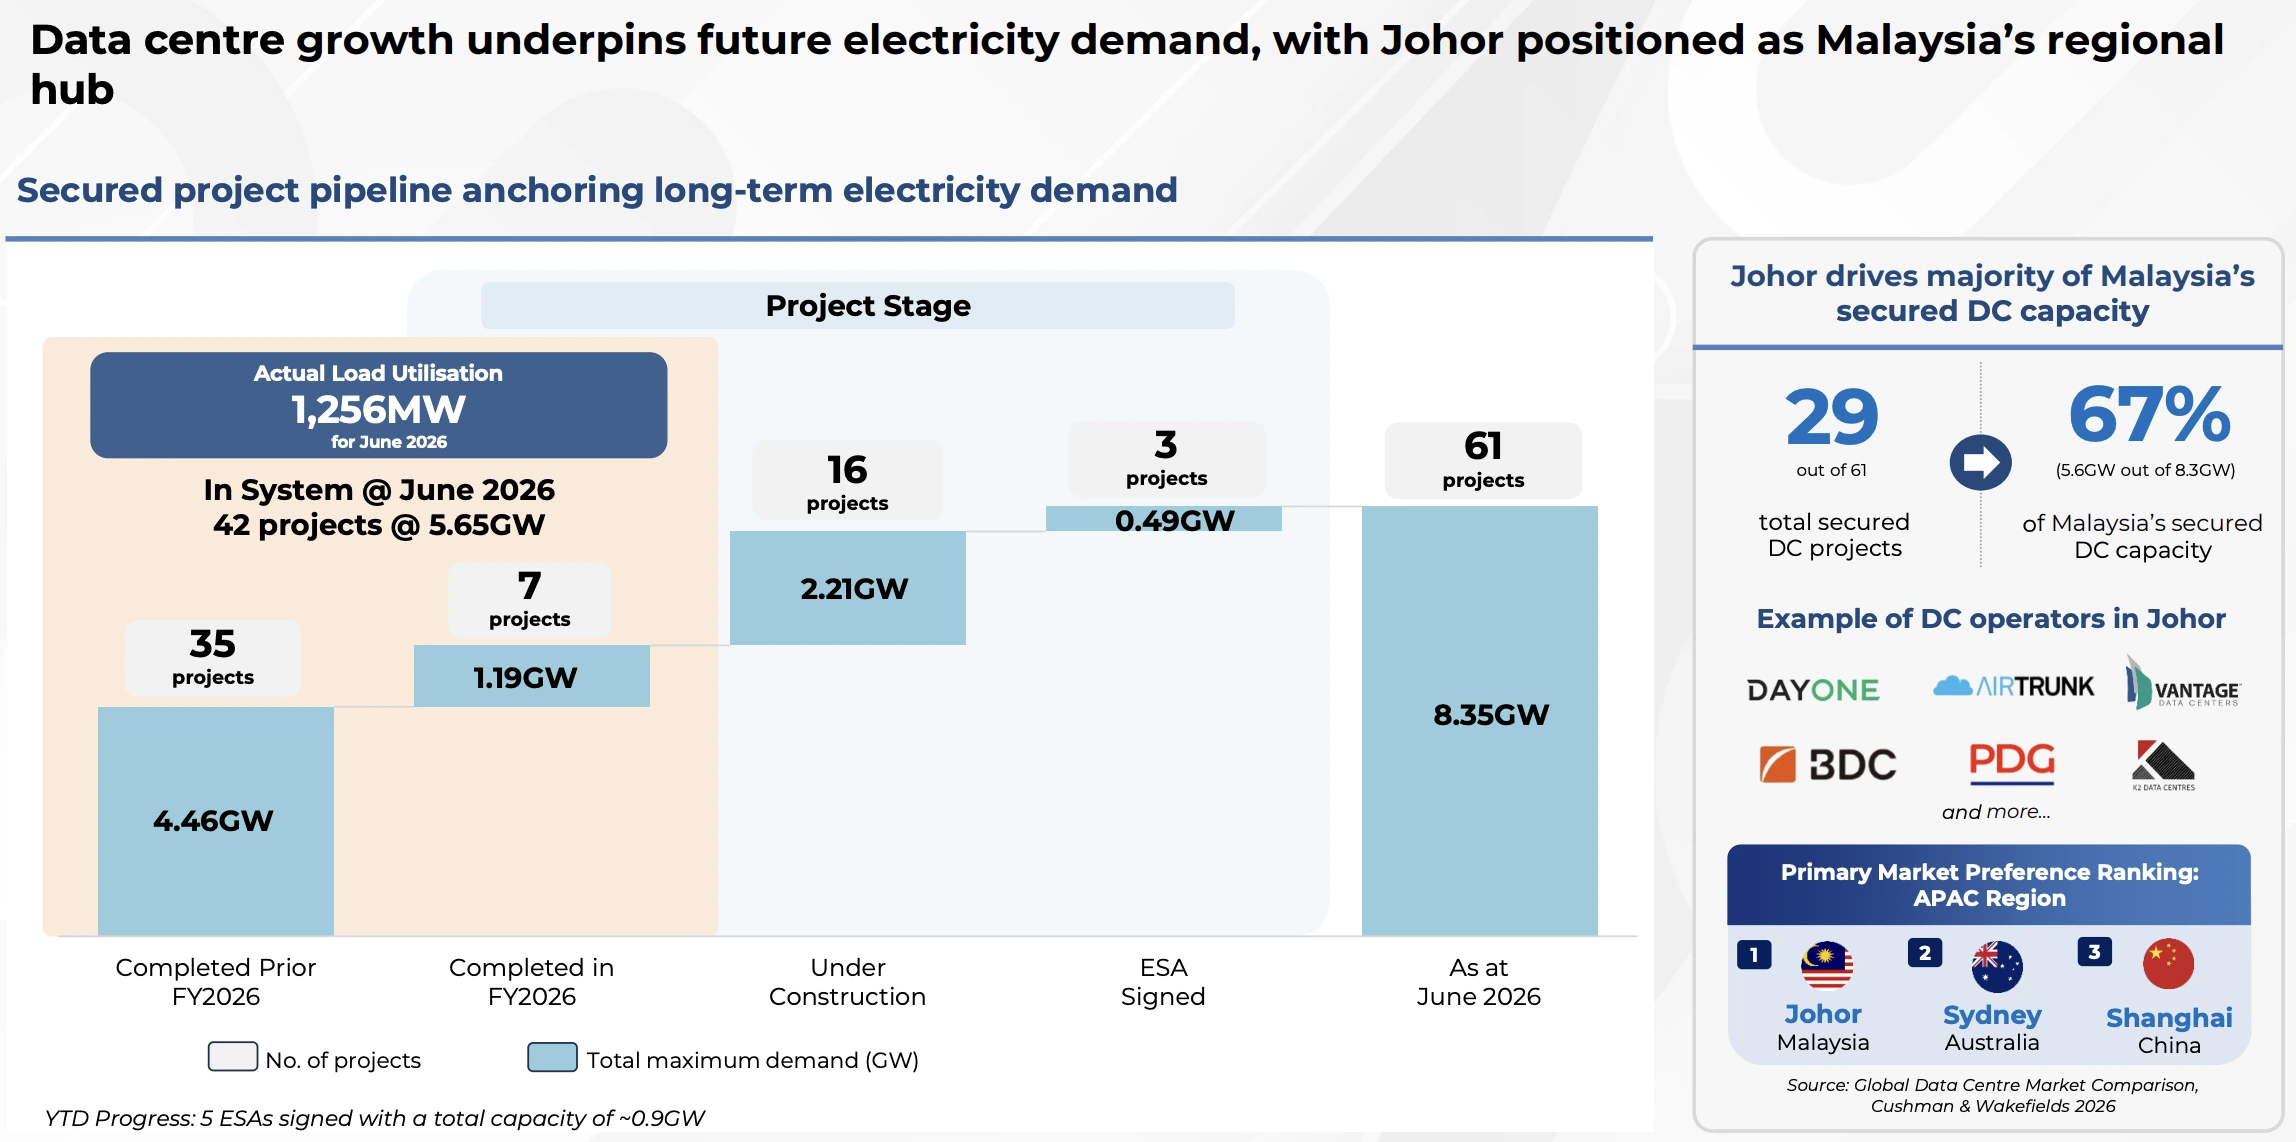
推动这波投资的主力是数据中心。同一份简报显示,截至2026年6月,TNB已锁定61个数据中心项目,合计用电容量8.35GW,其中42个、共5.65GW已经接入电网,另有16个、共2.21GW正在建设。TNB也把2026年全国用电需求增长预测定在5%至6%。再加上国家能源转型路线图(NETR)要在2050年把再生能源占发电装置容量拉高到70%,大批太阳能电厂也要接上电网。用电需求和发电来源同时在变,原本的电网不够用,只能加建、扩容和更新。
电从电厂送到数据中心、工厂和住家,中间要经过变电站降压,市区和工业区的线路也越来越多改走地下电缆。这两段工程,正是SKA Capital的本业。
要先说清楚,SKA Capital本身不发电,也不卖电,它是帮TNB和电网总承包商建造变电站、铺设地下电缆的工程承包商,赚的是工程费,不是电费。
这家做了17年变电站工程的公司,将以每股RM0.43登陆ACE Market,股票简称SKACAP,申购只开放到10月27日下午5时,11月11日挂牌。
对投资人来说,真正要问的是:这一轮电网投资的订单,SKA Capital能接到多少,又能赚到多少?
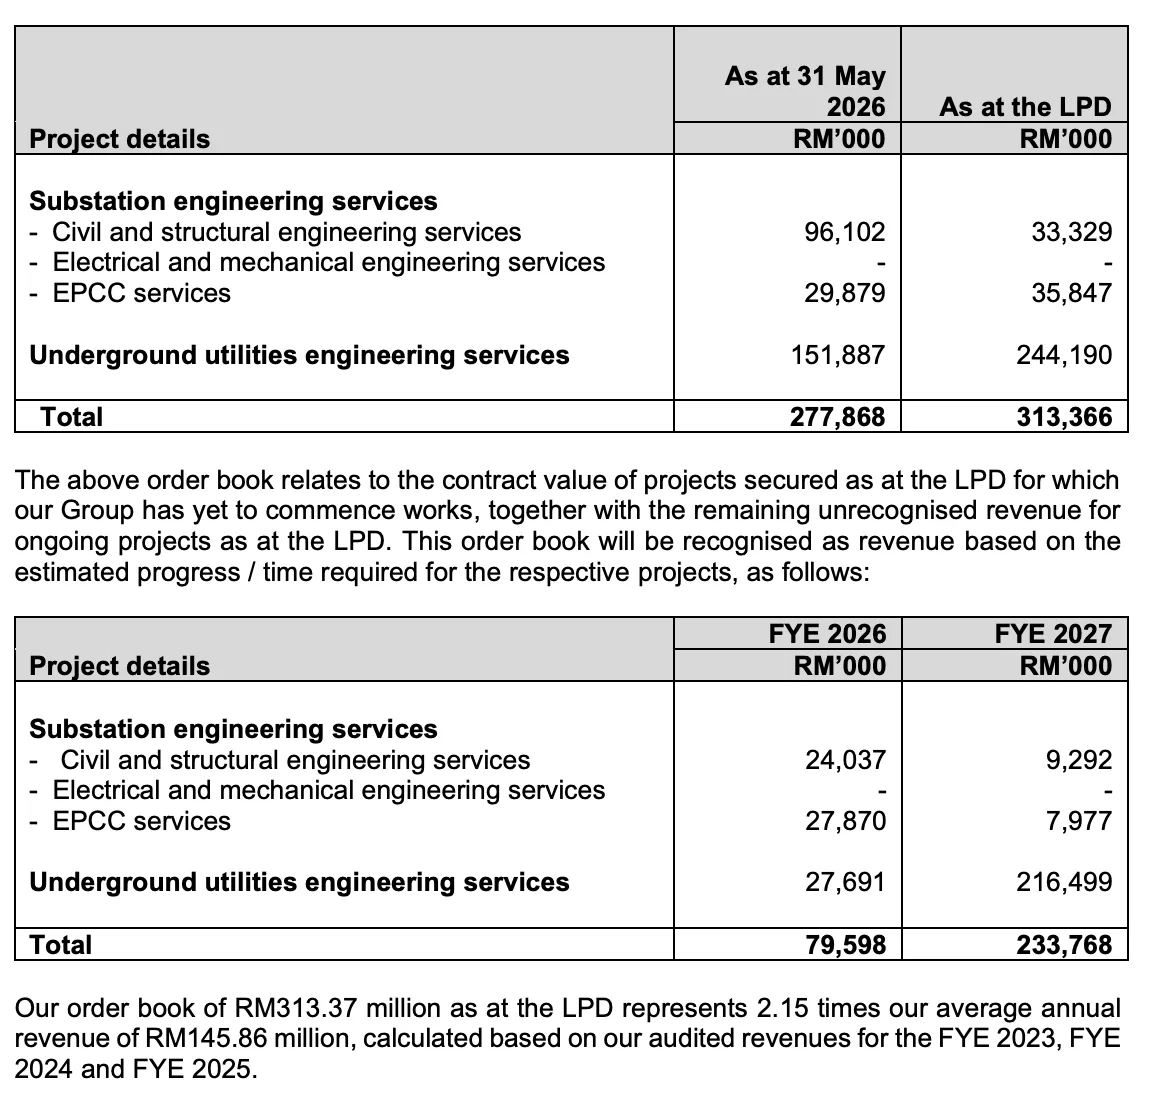
招股书的数字乍看很漂亮。SKA Capital的营收从2023财年的RM4,444万,两年内冲到2025财年的RM2.41亿,持续经营净利从RM73万跳到RM3,081万。以2025财年每股盈利3.23仙计算,招股书给出的本益比是13.31倍,对比MN Holdings、CBH Engineering、Jati Tinggi等已上市电力工程股目前约23至28倍的本益比,看起来不算贵。截至2026年9月21日,公司手上还有RM3.13亿订单,约等于过去3年平均年营收的2.15倍。
不过,如果把招股书翻到财务细节,会看到几个需要先弄清楚的地方:2025财年的净利里包含一笔约RM690万的减值回拨,属于一次性收入;订单簿的客户结构在过去一年大换血,最大客户从合作17年的Transgrid集团,变成2025年才开始合作的Ibrahim & Sons Engineering;另外,公众发售之外,创办人Dato’ Subas也同步出售7,240万股旧股,套现约RM3,113万。
本文会带你看懂SKA Capital IPO的上市详情、业务模式、客户结构、集资用途、财务表现、估值算法、同业比较、行业前景与风险,帮你判断这次申购是否适合自己。
SKA Capital IPO 上市详情
股票代号
SKACAP
IPO 日期
| 项目 | 日期 |
|---|---|
| 公众申请认购开放日 | 2026年10月20日,上午10时 |
| 公众申请认购截止日 | 2026年10月27日,下午5时 |
| 认购抽签日 | 2026年10月29日 |
| 分配IPO股份日 | 2026年11月5日 |
| 暂定上市日 | 2026年11月11日 |
上市板块
马来西亚证券交易所,ACE Market(创业板)
IPO 价格
每股RM0.43。招股书以2025财年(截至2025年12月31日)归属股东的持续经营净利RM2,894万、上市后总股本8亿9,550万股计算,每股盈余约3.23仙,对应本益比约13.31倍。
这个13.31倍有没有低估或高估,取决于你用哪一年的盈利来算,后文的估值章节会把几种算法并排比较。
集资规模
这次IPO分成两部分:
- 公众发售(Public Issue):发行1亿6,807.55万股新股,集资约RM7,227万,全数进入公司
- 旧股出售(Offer for Sale):创办人兼董事经理Dato’ Subas出售7,240万股现有股份,套现约RM3,113万,这笔钱归卖股股东,公司拿不到
两部分合计2亿4,047.55万股,按发售价计算,IPO总规模约RM1.03亿。
上市后市值
按发售价RM0.43、上市后总股本8亿9,550万股计算,上市后市值约RM3.85亿。
股息政策
SKA Capital上市前,集团旗下子公司在2023至2025财年都没有宣派现金股息,只在2025财年进行过一笔RM858万的实物股息(dividend in specie)。
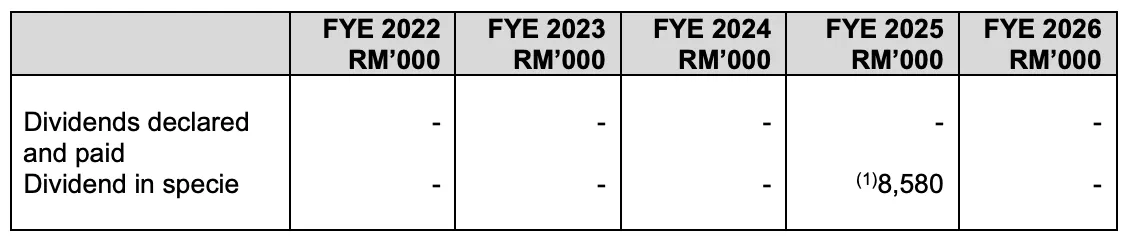
上市后,董事会的股息政策是每个财年派发至少30%的归属股东净利,前提是不影响营运资金与资本开支需求,同时须符合部分银行贷款条款的限制。
以2025财年每股盈利(EPS)3.23仙粗略推算,30%派息率约等于每股0.97仙,以发售价计算的周息率约2.3%。这只是根据政策下限的示意数字,实际派息仍要看董事会决定,不能当作保证。
首次公开发行的股份分配
| 分配类别 | 新股 | 旧股 | 合计 | 占扩大后股本 |
|---|---|---|---|---|
| 大马公众抽签(土著) | 2,238.75万股 | – | 2,238.75万股 | 2.50% |
| 大马公众抽签(非土著) | 2,238.75万股 | – | 2,238.75万股 | 2.50% |
| 合资格人士(董事、员工及贡献者) | 895.5万股 | – | 895.5万股 | 1.00% |
| 私下配售予MITI认可的土著投资者 | 1亿1,193.8万股 | – | 1亿1,193.8万股 | 12.50% |
| 私下配售予甄选投资者 | 240.75万股 | 7,240万股 | 7,480.75万股 | 8.35% |
| 合计 | 1亿6,807.55万股 | 7,240万股 | 2亿4,047.55万股 | 26.85% |
开放给大马公众抽签的只有4,477.5万股,占扩大后股本5.00%,非土著投资人能抽的部分是2,238.75万股。招股书设有回拨与重新分配(clawback and reallocation)机制:公众抽签部分如果认购不足,余额先分给私配甄选投资者,最后由承销商包销;反过来,私配给甄选投资者的股份如果没被认满,余额会开放给公众抽签和合资格人士申请;MITI认可土著投资者的私配部分若认购不足,则先分给土著公众。公众部分的实际认购倍数,要等10月29日抽签前后才会公布。
这次IPO的主要顾问、保荐人、承销商及配售代理都是TA Securities Holdings Berhad,包销公众与合资格人士部分共5,373万股新股,包销佣金为2.50%。
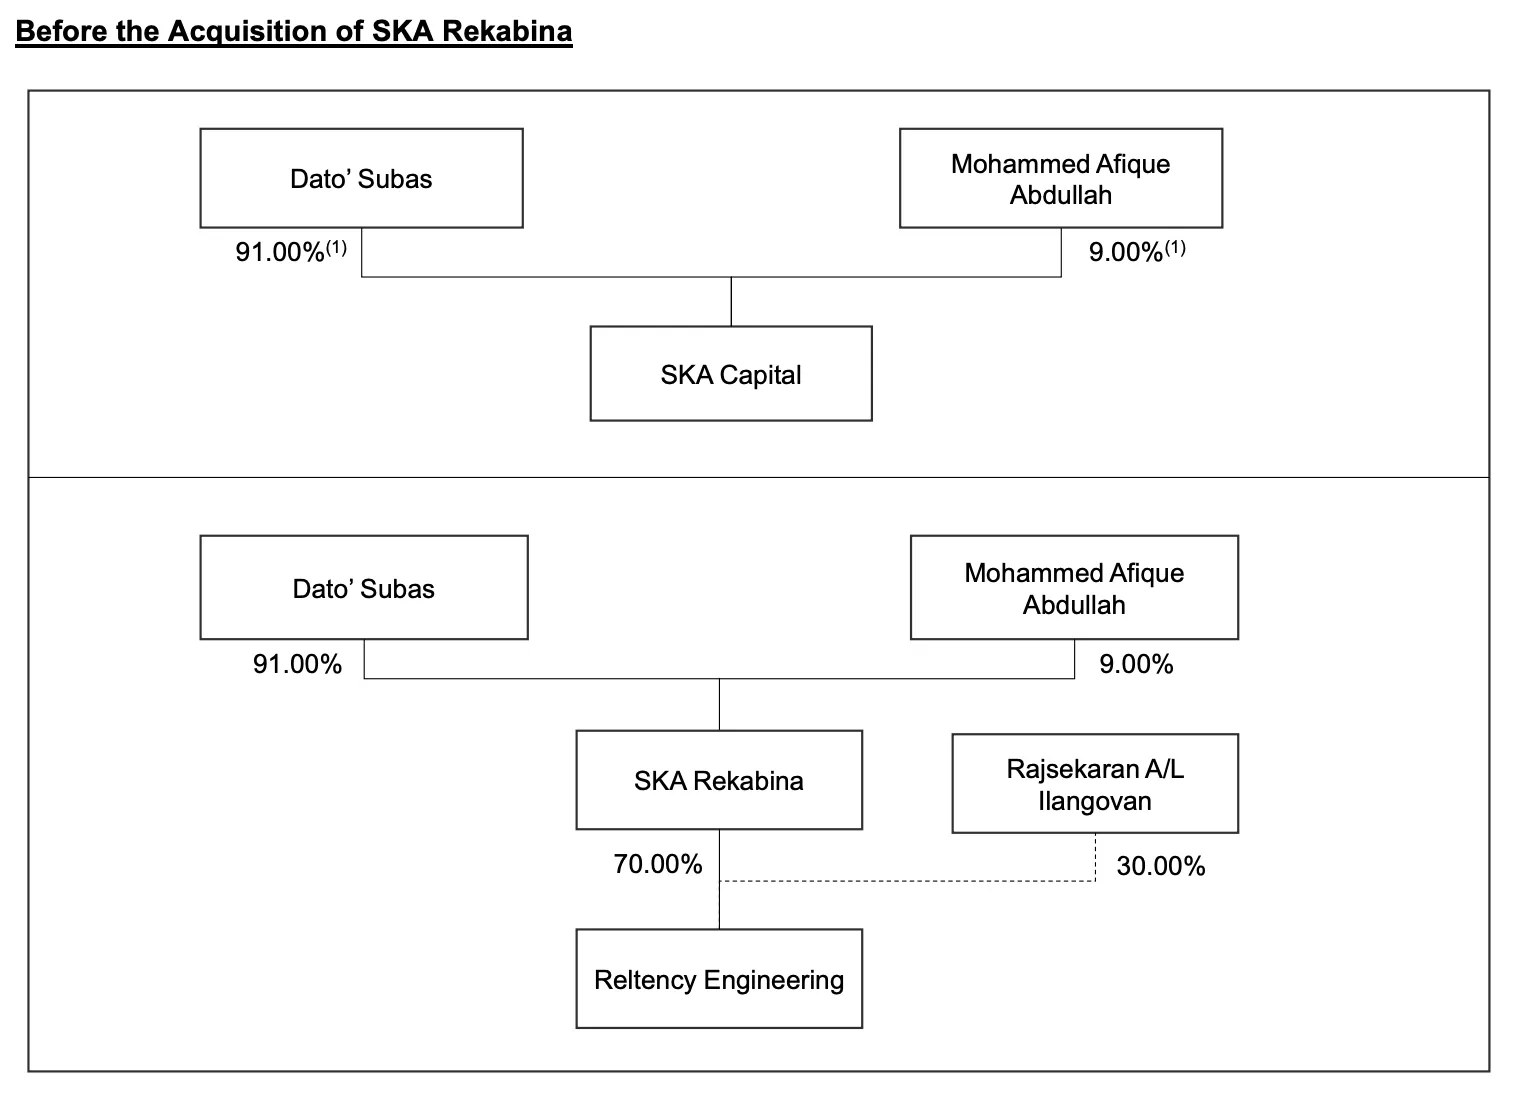
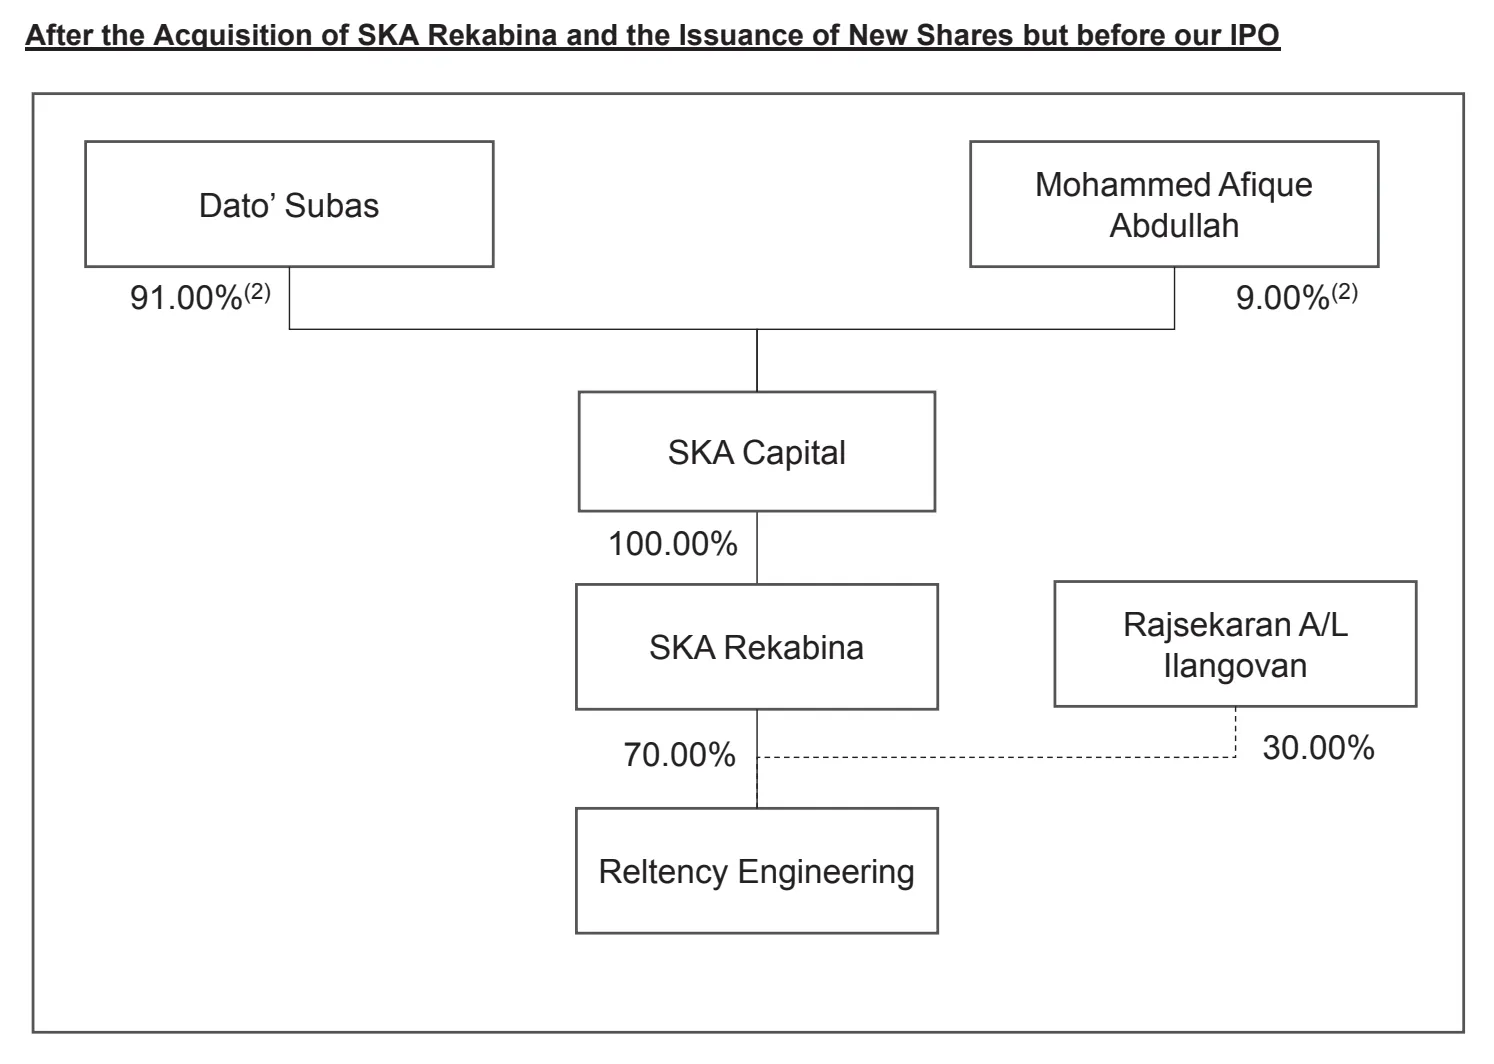
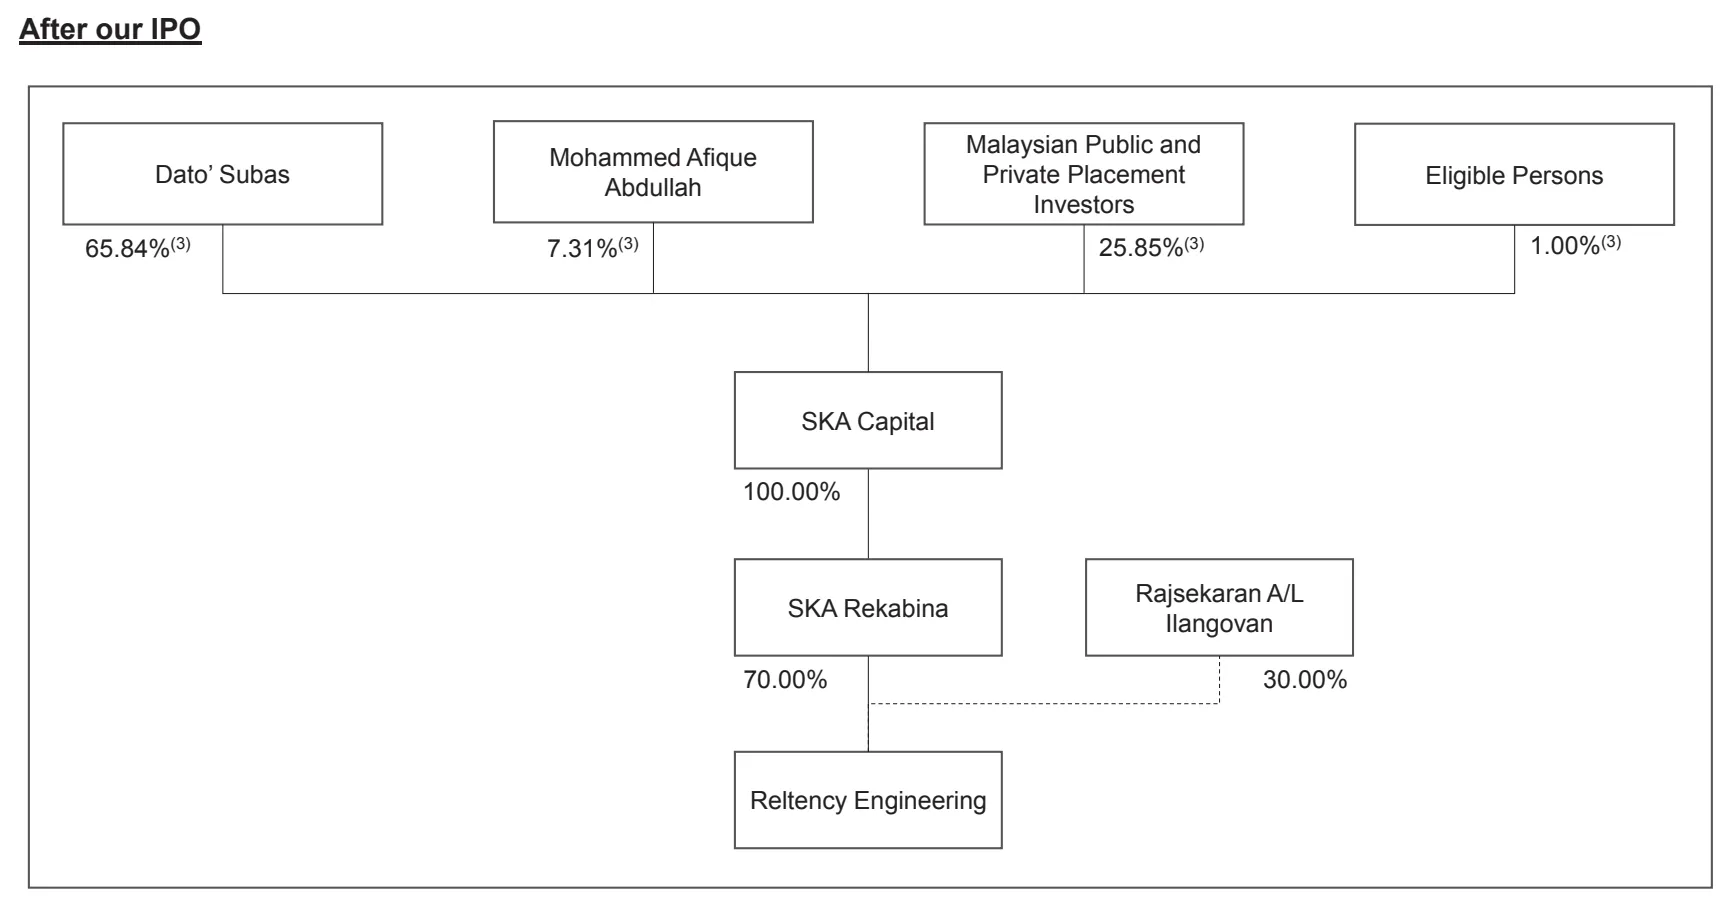
上市后,Dato’ Subas持股从91.00%降到65.84%,仍是绝对控股股东;另一名大股东Mohammed Afique Abdullah持股7.31%,这次没有卖股。
根据ACE Market上市规则,Dato’ Subas的全部持股在上市后首6个月不能出售,之后6个月仍须锁定至少45%的股份,再之后每年最多只能解禁三分之一。Mohammed Afique Abdullah因为是在提交上市申请前12个月内、以低于发售价的价格入股,他的全部持股同样要锁定6个月。
SKA Capital 是什么公司?
SKA Capital Berhad 是一家投资控股公司,2025年11月6日才成立,目的是为了这次上市重组集团架构。真正营运的是两家子公司:
- SKA Rekabina:100%持有,负责变电站土木与结构工程、地下电缆工程,以及建材贸易
- Reltency Engineering:SKA Rekabina持有70%,负责变电站EPCC(设计、采购、建造与调试)总包工程,以及电气设备贸易
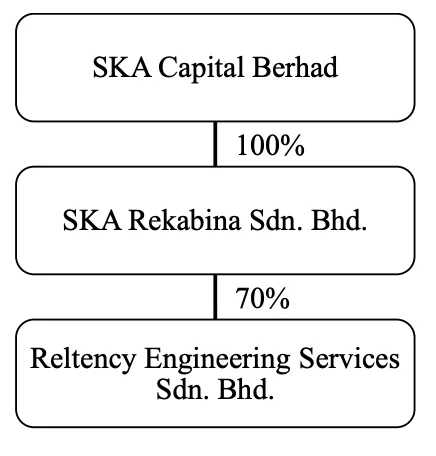
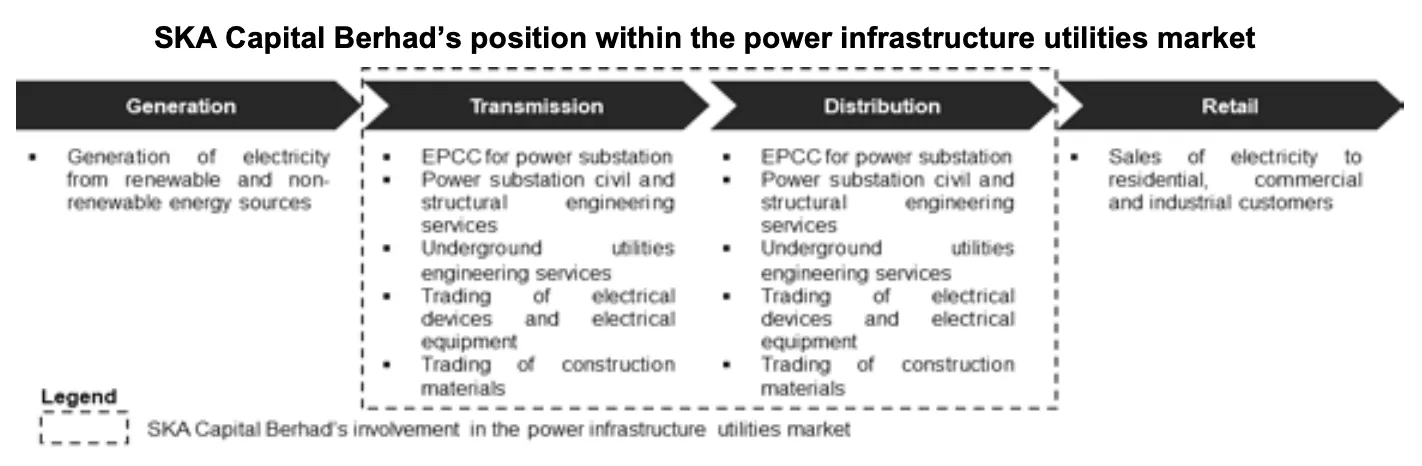
SKA Capital的收入全部来自工程服务和建材、电气设备贸易,没有发电或售电业务,所以它的生意好坏,看的是TNB和总承包商发出多少工程,而不是电价或用电量本身。
集团的历史要追溯到2009年9月,Dato’ Subas Kumar A/L Ambairam和现任人力资源总监Buminathan A/L Marimuthu联手创立SKA Rekabina。Dato’ Subas今年49岁,1999年在苏格兰Robert Gordon University念完机械工程,先在Sunway Pipeplus当技术工程师,之后自己做建材贸易和道路工程,2009年才转战变电站工程。
公司成立那一年,就拿下槟城峇六拜(Bayan Lepas)132kV变电站的土木、结构与电气工程,合约价值RM700万。之后十几年,SKA Rekabina的业务以变电站土木与结构工程为主,最大的客户是电网工程总承包商Transgrid集团,替它建造变电站的地基、厂房和配套设施。
真正的转折点发生在2025年2月。SKA Rekabina以RM500万现金认购Reltency Engineering的70%股权,交易价比Reltency的备考净资产折让约19.09%。Reltency和TNB已有大约13年的合作关系,能直接向TNB承接变电站EPCC总包工程。这笔交易让SKA Capital从单纯的土木分包商,升级成可以做设计、采购、电气安装到调试的一条龙服务商,也直接把TNB带进了客户名单。
SKA Capital 发展里程碑
| 年份 | 里程碑 |
|---|---|
| 2009年 | 拿下首个项目:槟城Bayan Lepas 132kV变电站,合约RM700万 |
| 2010年 | 首个275/132/33kV主进线变电站项目,雪兰莪,合约RM893万 |
| 2014年 | 首个500/275/132kV变电站项目:彭亨Bentong South,合约RM1,890万 |
| 2018年 | 首个私人界客户变电站项目,吉隆坡市中心,合约RM1,900万 |
| 2020年 | 敦拉萨国际贸易中心(TRX)2座变电站土木工程,合约RM4,900万 |
| 2023年 | 首个数据中心项目:雪兰莪数据中心132kV主开关站,合约RM1,463万;同年拿下柔佛Kempas Lama数据中心变电站,合约RM5,500万 |
| 2025年 | 拿下半岛11kV地下电缆安装、测试与调试项目,合约RM5,003万;认购Reltency Engineering 70%股权 |
| 2026年 | 柔佛33kV变电站EPCC及275kV/33kV HDD工程,合约RM4,794万 |
截至2026年9月21日,SKA Capital共有148名员工,其中72名是外籍员工,全部集中在项目部门。
董事与主要管理层
| 姓名 | 职位 | 背景 |
|---|---|---|
| Fazrin Azwar bin Md. Nor | 独立非执行主席 | 独立董事 |
| Dato’ Subas Kumar A/L Ambairam | 董事经理(创办人) | 逾25年建筑业经验 |
| Kenneth Chin Kah Kiong | 独立非执行董事 | 独立董事 |
| Tunku Rozita binti Tunku Abdul Malek | 独立非执行董事 | 独立董事 |
| Karina binti Idris Ahmad Shah | 独立非执行董事 | 独立董事 |
| Surentheran A/L M. Kanagalingam | 首席财务官 | 31年工作经验 |
| Tan See Ling | 项目总监 | 18年工作经验 |
| Rajsekaran A/L Ilangovan | Reltency Engineering负责人 | 21年工作经验,持有Reltency另外30%股权 |
| Buminathan A/L Marimuthu | 人力资源总监(联合创办人) | 27年工作经验 |
董事会5人中有4名独立董事,只有Dato’ Subas一人是执行董事,公司的经营决策高度集中在创办人身上,这一点在风险章节会再提到。
SKA Capital 的主要业务
SKA Capital的业务都围绕着电力基础设施:电从发电厂出来,要经过输电线、变电站降压,再透过配电网送到工厂、数据中心和住家。SKA Capital做的就是变电站和地下电缆这两段的工程。
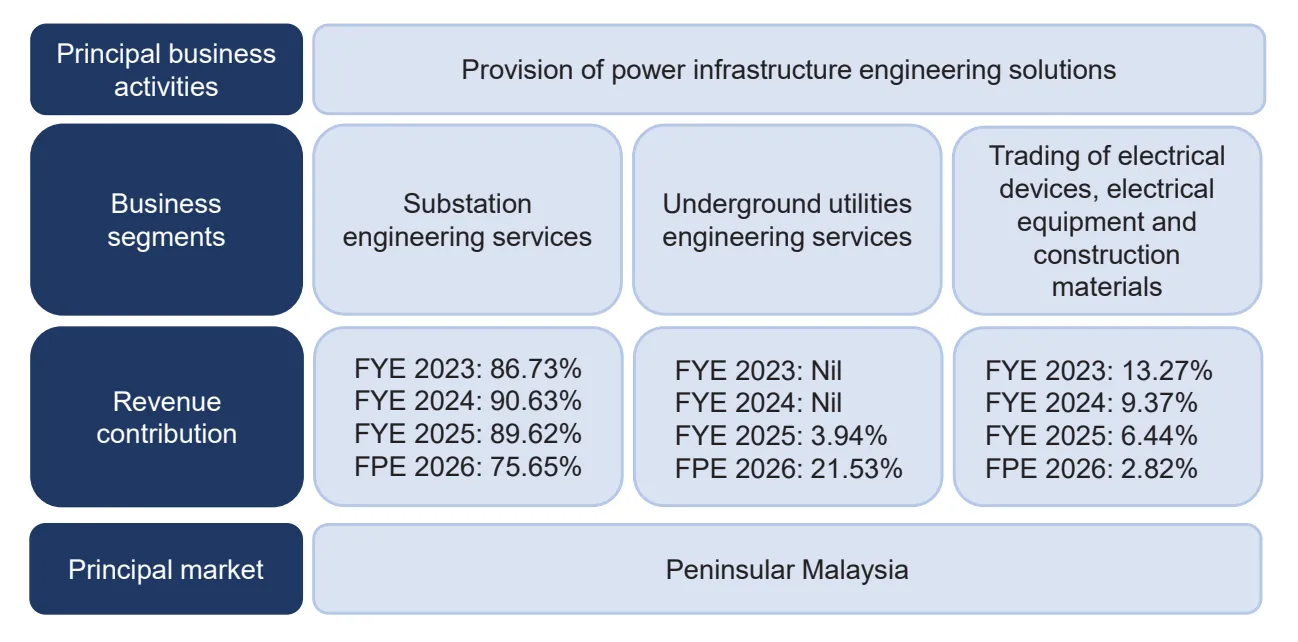
公司的业务全部在半岛马来西亚,按 SKA Capital IPO 招股书分成三大块:
| 业务 | FYE 2023 | FYE 2024 | FYE 2025 | FPE 2026 |
|---|---|---|---|---|
| 变电站工程服务 | 86.73% | 90.63% | 89.62% | 75.65% |
| 地下电缆工程服务 | – | – | 3.94% | 21.53% |
| 电气设备与建材贸易 | 13.27% | 9.37% | 6.44% | 2.82% |
注:FPE 2026指截至2026年5月31日的5个月,下同。
变电站工程服务
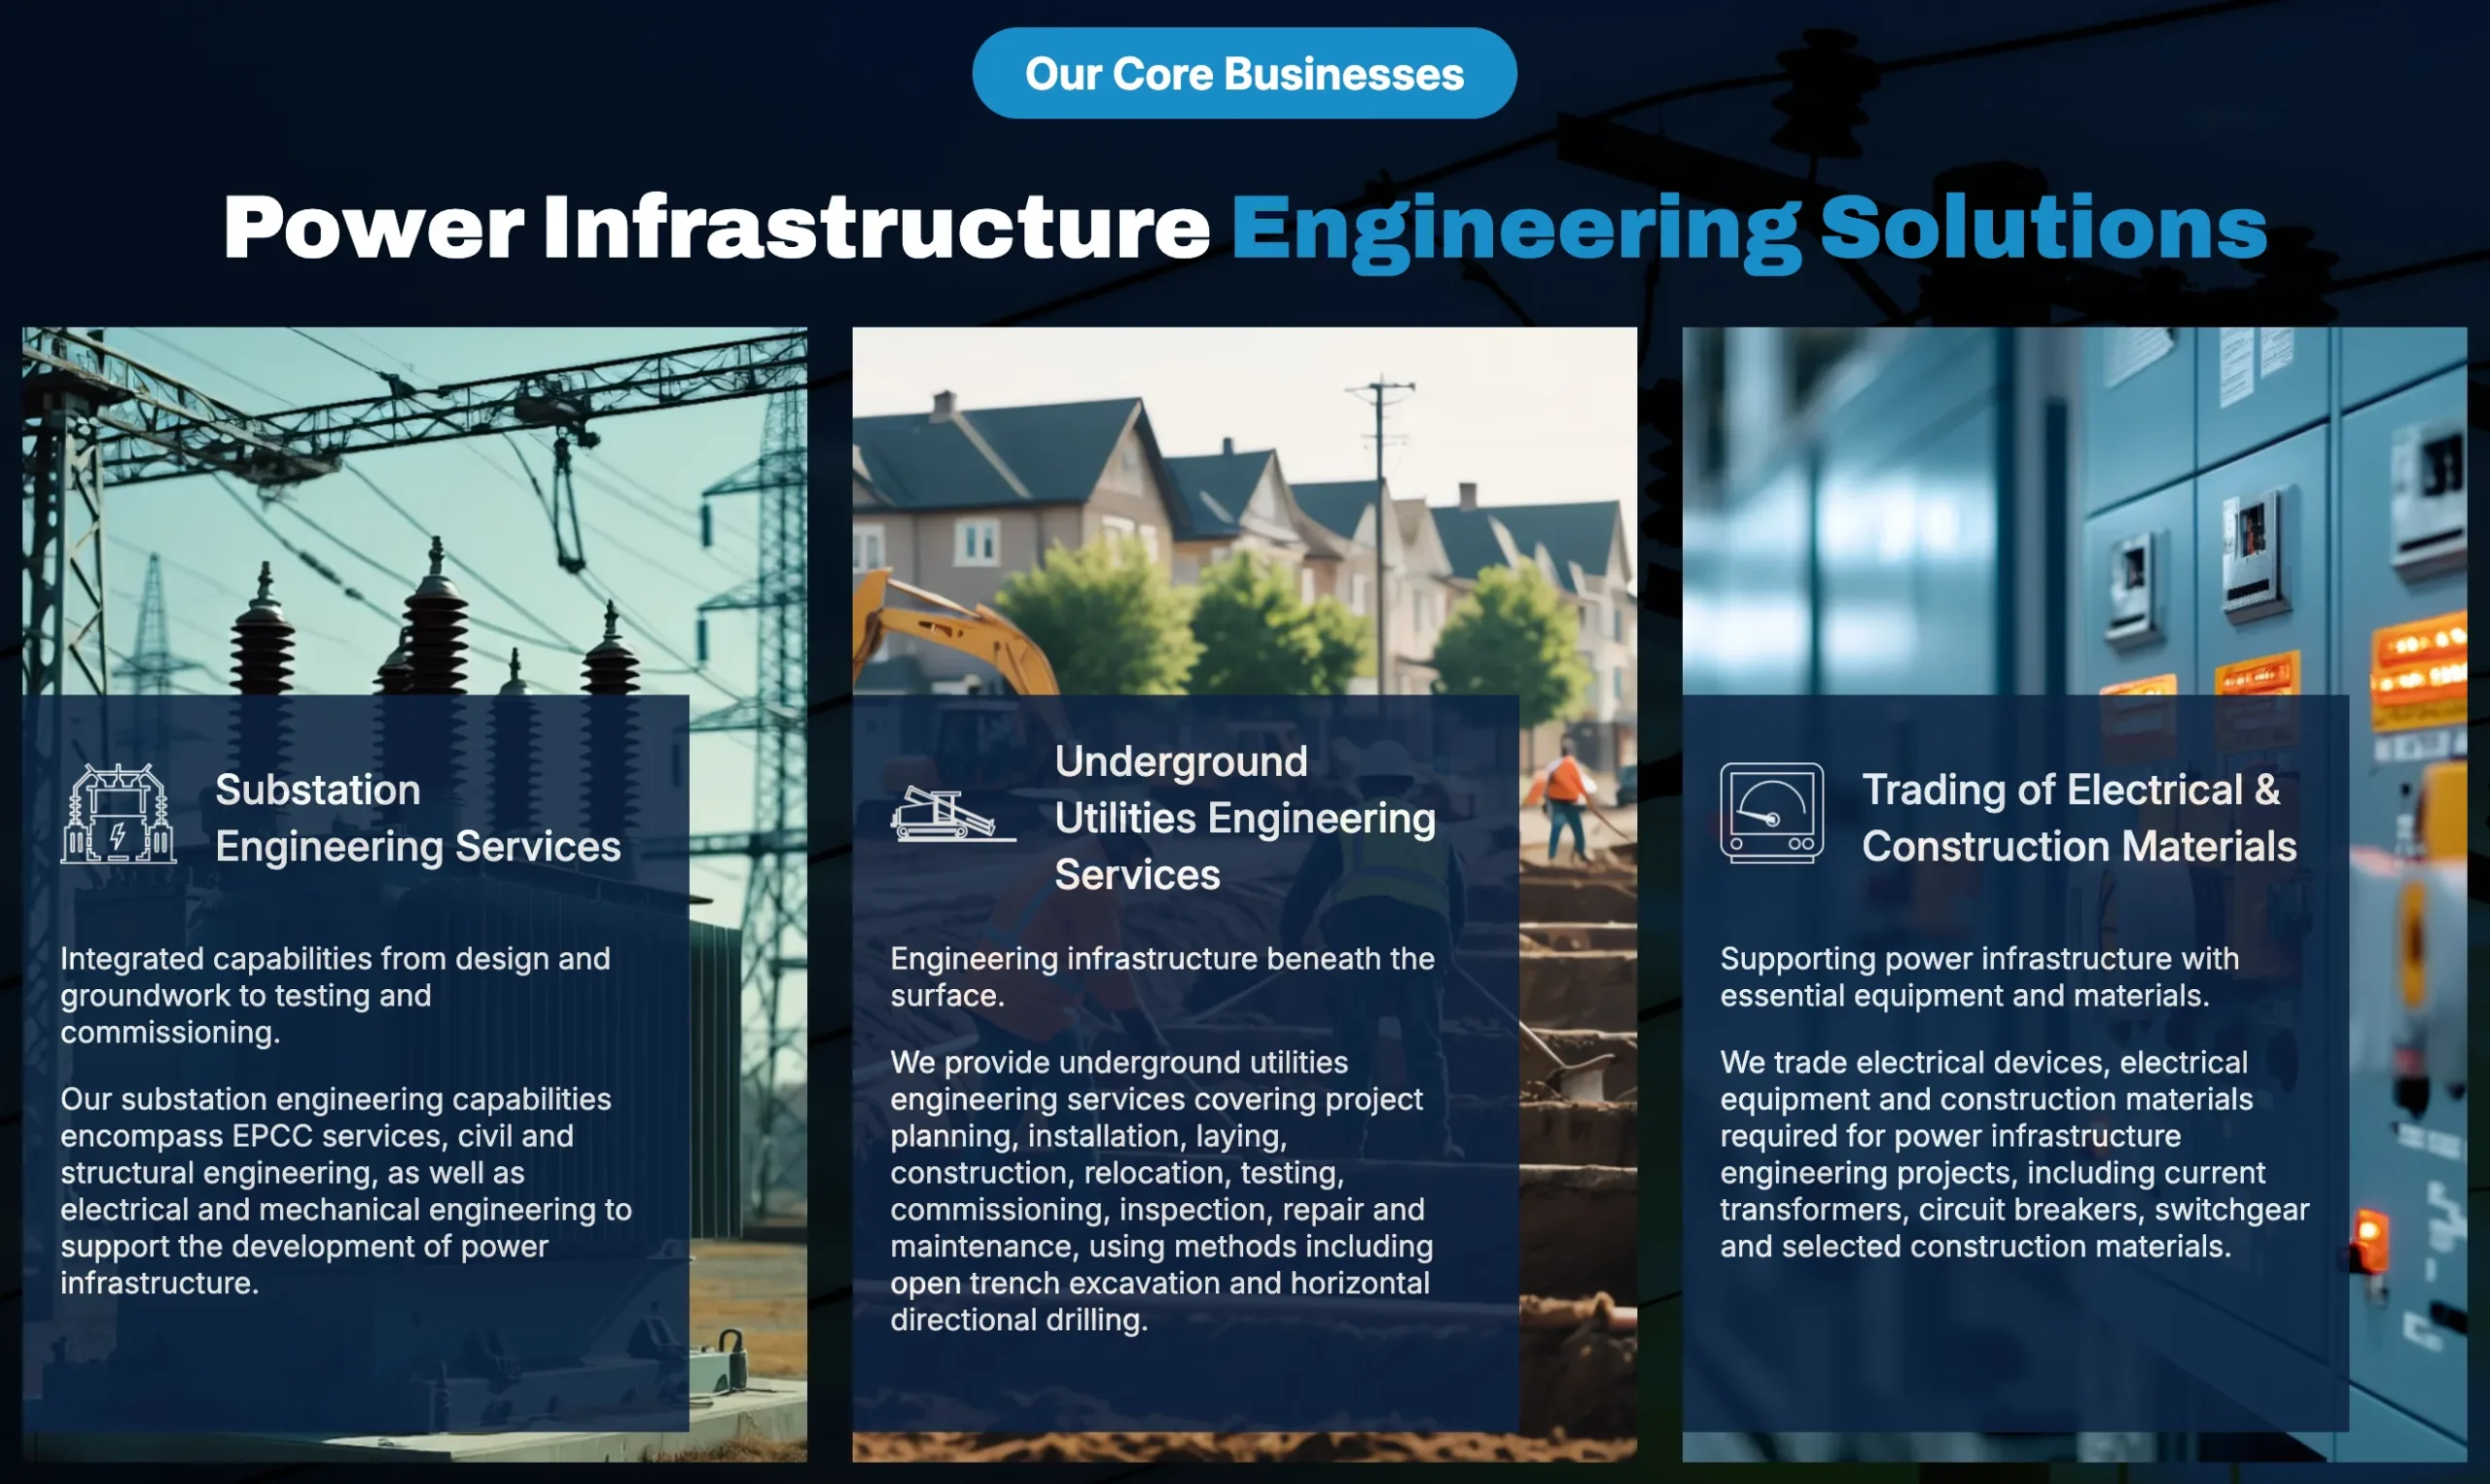
这是SKA Capital的老本行,再细分成三种服务:
- 土木与结构工程:变电站的开挖、整地、钢结构地基、围篱、接地网、道路与厂房建筑等前期基础工程,这是SKA Rekabina做了17年的核心业务
- 电气与机械工程:变电站内电气与机械系统的设计、安装、测试与调试
- EPCC总包服务:从设计、采购变压器和开关柜、建造厂房,到安装、测试、调试一手包办,这部分主要来自Reltency Engineering
公司拥有CIDB G7承包商注册,可以竞标不设上限的工程;同时是TNB的注册供应商与服务承包商,也持有能源委员会(Energy Commission)的A级电气承包商执照。这几张执照是承接TNB电网工程的基本门槛。
地下电缆工程服务
这是SKA Capital从2025年才开始发力的新业务,9月才拿下第一个项目,负责把11kV、33kV乃至275kV的电缆埋到地下,包括采购、铺设、测试、调试与维修。
公司用两种方法埋电缆:一是传统的明挖法(open trench),直接挖沟把电缆放进去,深度一般在地面以下1.5米左右;二是水平定向钻(HDD),在地底钻出通道穿过河流、马路、铁道或建筑物,不用把地面挖开。目前明挖由公司自己做,HDD则外包给分包商,这次集资就打算买5台HDD机器,把这部分工程收回来自己做。
地下电缆业务的营收占比从2025财年的3.94%,在短短5个月内拉高到21.53%,而且这块业务的毛利率在FPE 2026达到33.33%,是集团里最赚钱的一块。
电气设备与建材贸易
公司也会买卖电流互感器、断路器、空气绝缘开关柜(AIS)、气体绝缘开关柜(GIS)等电气设备,以及钢筋、砖块、混凝土和石料等建材,主要用来配合客户的工程需求。这部分的营收占比逐年下降,到FPE 2026只剩2.82%,对整体业绩的影响越来越小。
在手项目:19个项目、合约总值RM5.66亿
截至2026年9月21日,SKA Capital有19个进行中的项目,合约总值RM5.66亿,其中尚未入账的部分为RM3.13亿。合约价值RM1,500万以上的项目包括:
| # | 项目 | 客户 | 开工 / 预计完工 | 合约价值 | 尚未完成 | 完工进度 |
| 1 | 吉隆坡Genting Kelang 132/33kV GIS变电站 | TNB | 2025年6月 / 2026年10月 | RM4,631万 | RM1,158万 | 75% |
| 2 | 柔佛Iskandar Puteri West 275kV 开关站 (土木、机械与电气) | Transgrid Ventures | 2025年6月 / 2027年5月 | RM3,501万 | RM525万 | 85% |
| 3 | 柔佛Bukit Batu 500/275kV 变电站 (土木) | Transgrid Ventures | 2025年6月 / 2026年12月 | RM3,150万 | RM473万 | 85% |
| 4 | 吉打Gurun East 500/275kV 变电站 (土木、机械与电气) | Transgrid Ventures | 2025年6月 / 2027年2月 | RM4,410万 | RM882万 | 80% |
| 5 | 彭亨电力供应项目 (供应、安装、测试与调试) | Ibrahim & Sons | 2025年9月 / 2026年12月 | RM2,594万 | RM2,594万 | 未开工 |
| 6 | 霹雳电力供应项目 (供应、安装、测试与调试) | Ibrahim & Sons | 2025年9月 / 2026年12月 | RM1,631万 | RM1,631万 | 未开工 |
| 7 | 雪兰莪Sepang 33kV主配电站 及11kV变电站 | KLIA Aeropolis | 2025年10月 / 2026年10月 | RM2,946万 | RM518万 | 82.42% |
| 8 | 半岛11kV地下电缆 | Ibrahim & Sons | 2025年12月 / 2027年12月 | RM5,003万 | RM3,152万 | 37% |
| 9 | 半岛33kV地下电缆 | Ibrahim & Sons | 2025年12月 / 2027年12月 | RM4,497万 | RM2,833万 | 37% |
| 10 | 雪兰莪Cyberjaya East 变电站 (土木) | Transgrid Ventures | 2025年12月 / 2026年12月 | RM2,271万 | RM341万 | 85% |
| 11 | 半岛11kV 地下电缆 (第二期) | Ibrahim & Sons | 2026年1月 / 2028年1月 | RM1,759万 | RM1,759万 | 未开工 |
| 12 | 半岛33kV 地下电缆 (第二期) | Ibrahim & Sons | 2026年1月 / 2028年1月 | RM3,220万 | RM3,220万 | 未开工 |
| 13 | 柔佛33kV变电站 EPCC 及275kV/33kV HDD工程 | Cablecon | 2025年12月 / 2027年10月 (预估) | RM4,794万 | RM3,276万 | 31.66% |
| 14 | 双溪毛糯Elmina数据中心 及变电站地下电缆 | Cablecon | 2026年6月 / 2027年4月 (预估) | RM4,703万 | RM3,762万 | 20% |
| 15 | 双溪毛糯Elmina数据中心 及变电站地下电缆(第二期) | Cablecon | 2026年6月 / 2027年4月 (预估) | RM3,402万 | RM2,722万 | 20% |
上表15个项目合计合约价值RM52,512万、尚未完成RM28,846万,其余4个合约价值低于RM1,500万的小项目合计约RM4,110万,尚未完成约RM2,491万。标注「预估」的完工日期,是因为这3个项目的正式接受函(LOA)还在敲定,招股书说明完工日期可能随LOA条款调整。
这份清单里有两个细节要留意。第一,Transgrid集团的变电站项目大多已完成80%以上,剩余金额不多;第二,Ibrahim & Sons的4个项目合计RM9,204万还没开工,招股书说要等地方政府批文,预计2026年11月至2027年3月才动工。Cablecon的3个项目则已经收到中标通知并开始施工,但正式的接受函(LOA)还在敲定,公司预计2026年10月拿到。
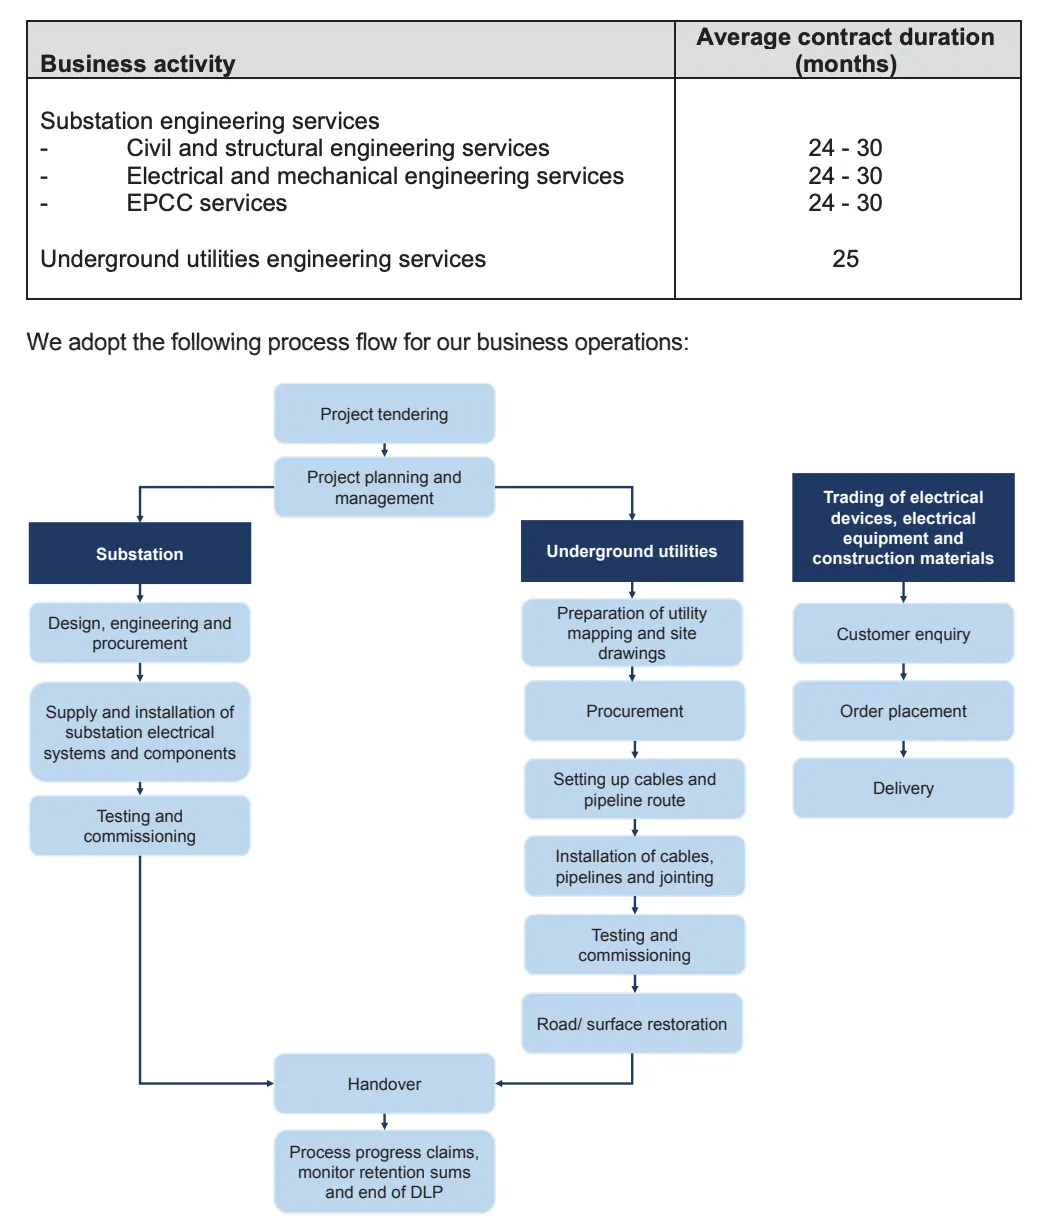
SKA Capital的工程合约周期普遍在两年以上。根据招股书,2023年至今,变电站工程(包括土木与结构、电气与机械以及EPCC服务)的平均合约期约24至30个月,地下电缆工程约25个月。一个项目从开工到完工大约要两年,营收会按工程进度分摊在两三个财年里认列,这也是RM3.13亿订单簿能支撑未来两年营收的原因;反过来说,只要工期延误或批文拖延,营收入账的时间也会跟着往后推。
SKA Capital 的主要客户与供应商
主要客户:从Transgrid一家独大,换成新客户撑场
SKA Capital的客户非常集中,招股书列出的主要客户在每个财年都贡献超过96%的营收:
| 客户 | FYE 2023 | FYE 2024 | FYE 2025 | FPE 2026 |
|---|---|---|---|---|
| Transgrid集团 | 63.84% | 96.59% | 54.07% | 39.10% |
| Reltency Engineering (当时尚未成为子公司) | 27.01% | 2.74% | – | – |
| Grid Power (关联公司) | 9.08% | – | – | – |
| Megatech (关联公司) | – | 0.63% | 1.13% | – |
| Omega Engineering | – | – | 21.74% | 4.12% |
| TNB | – | – | 17.81% | 12.95% |
| Ibrahim & Sons Engineering | – | – | 3.94% | 21.53% |
| KLIA Aeropolis | – | – | – | 18.54% |
| 主要客户合计 | 99.93% | 99.96% | 98.69% | 96.24% |
2023财年有两点要留意:当时Reltency还不是集团子公司,它把变电站土木工程分包给SKA Rekabina,贡献了27.01%的营收;另外有9.08%的营收来自Dato’ Subas担任董事兼大股东的关联公司Grid Power。
Transgrid集团是一家本地电网工程总承包商,和SKA Rekabina合作了大约17年,长期把变电站的土木工程分包给SKA。2024财年,SKA Capital有96.59%的营收来自Transgrid,几乎是靠一个客户撑起整家公司。根据招股书引用的独立市场研究报告,Transgrid Ventures在2025财年的营收约RM4.85亿,规模比SKA Capital大一倍;它也是ACE Market上市公司Hextar Capital Berhad的联号公司,想追踪这个大客户的动向,可以留意Hextar Capital的公告和季报。
收购Reltency之后,TNB、Omega Engineering成为新的主要客户,Transgrid的占比在FPE 2026降到39.10%。表面上看,客户集中的问题正在改善。
但如果看订单簿,截至2026年9月21日,Transgrid只占订单簿的9.67%,TNB占6.15%;SSF按招股书逐项项目余额加总,Ibrahim & Sons的6个项目合计约RM1.52亿,占订单簿约48%,Cablecon的3个项目合计约RM9,760万,占约31%。Ibrahim & Sons和SKA Capital的合作关系截至2026年9月只有2年;Cablecon则从没出现在过去任何一年的主要客户名单里,它的第一个项目在2025年12月才开工。
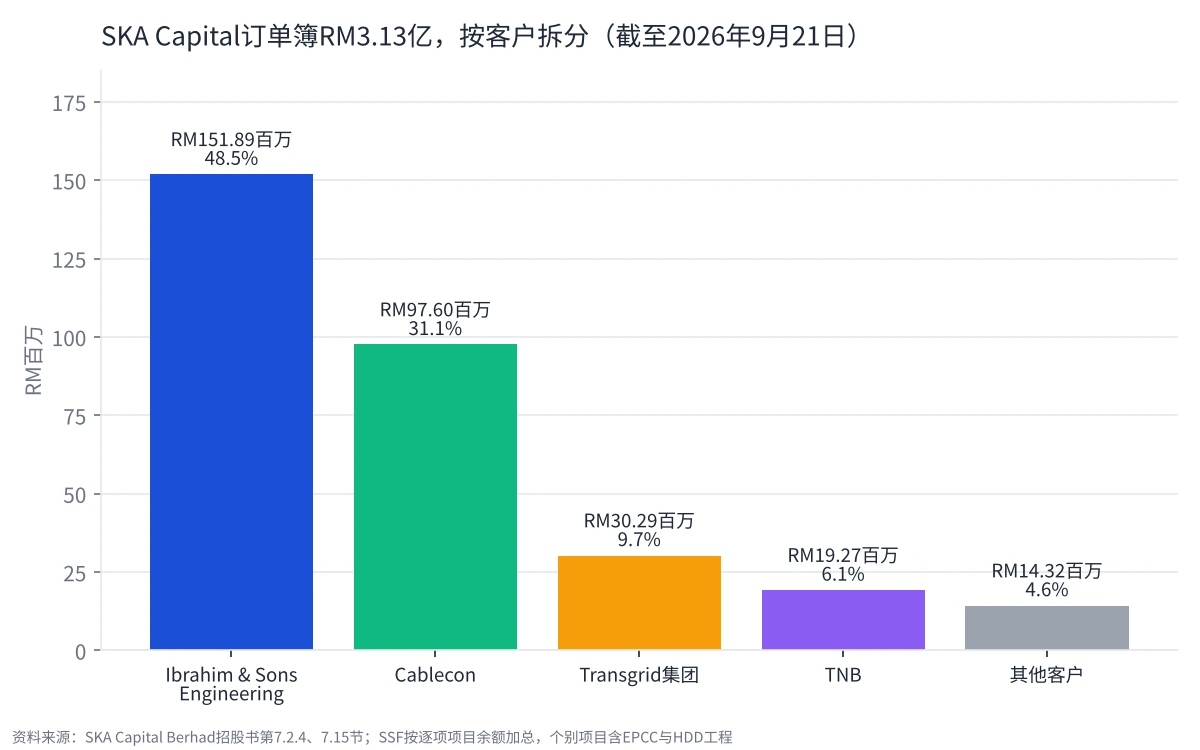
所以,SKA Capital的客户集中度并没有消失,只是从一个老客户转移到两个新客户身上,未来两年的营收能不能兑现,很大程度要看这两家客户的项目是否顺利推进。
主要供应商与分包商:分散,没有单一依赖
SKA Capital采购的主要是钢材、五金、建材、电缆和电气设备。2023财年前五大供应商合计占采购额89.78%,但随着业务规模扩大,2025财年已经降到24.37%,单一供应商最高只占6.06%,供应链相当分散。
公司的成本结构以材料和分包费为主,2025财年材料采购与分包费用合计占销售成本的93.03%,自有员工成本占比很小。这代表公司的利润率很受材料价格和分包商表现影响,后面风险章节会再讲到。
SKA Capital IPO 集资用途
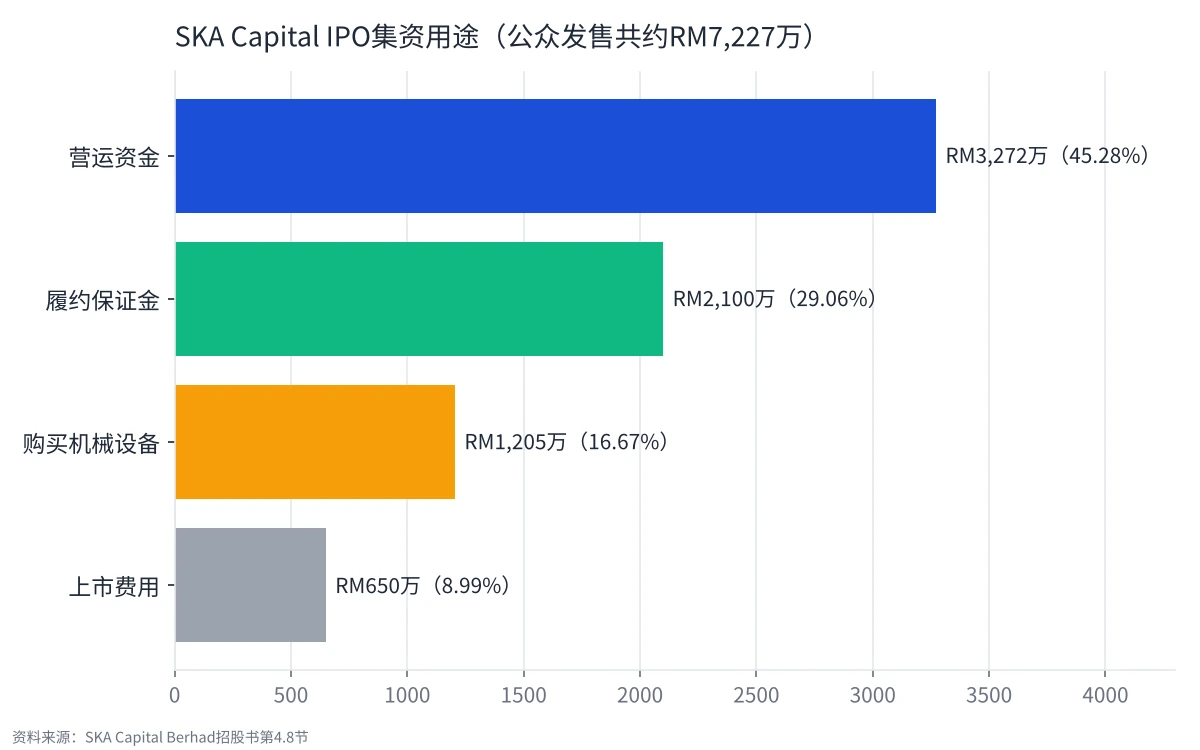
公众发售预计集资约RM7,227万,用途如下:
| 用途 | 金额 | 占比 | 预计时限 |
|---|---|---|---|
| 购买机械与设备 | RM1,205万 | 16.67% | 上市后24个月内 |
| 未来项目的履约保证金 | RM2,100万 | 29.06% | 上市后36个月内 |
| 营运资金 | RM3,272.2万 | 45.28% | 上市后24个月内 |
| 上市费用 | RM650万 | 8.99% | 上市后3个月内 |
| 合计 | RM7,227.2万 | 100.00% |
购买机械与设备(RM1,205万)
| 设备 | 单价(约) | 数量 | 金额 |
|---|---|---|---|
| 反铲挖土机 (Backhoe) | RM30万 | 4台 | RM120万 |
| 挖掘机 | RM42万 | 5台 | RM210万 |
| 皮卡车 | RM13万 | 5辆 | RM65万 |
| 鹰架 (Scaffolding) | – | – | RM320万 |
| 起重机 | RM60万 | 4台 | RM240万 |
| HDD水平定向钻机 | RM50万 | 5台 | RM250万 |
| 合计 | RM1,205万 |
公司目前不少设备是向第三方租的,租金开销在2024财年达到RM742万,2025财年约RM713万。买自己的设备可以减少租金,也能同时在多个工地调度。其中5台HDD钻机是专门为地下电缆业务准备的,买了之后HDD工程就不用再外包。
不过招股书也坦白说,租金能省多少目前无法估算,要看未来项目的规模和时间安排。
履约保证金(RM2,100万)
这一项可能是最多投资人看不懂的。承接大型工程时,客户通常要求承包商提供合约总值约5%的履约保证金(performance bond),一般以银行担保的形式开出,有效期一直到保修期结束。
银行开出担保时,会要求公司在银行存一笔定存作抵押,通常是合约总值的1.5%,剩下的3.5%才由银行的担保额度承担。这RM2,100万就是用来当这笔抵押存款,让公司内部现金不必被押住,可以投标更多、更大的项目。
以1.5%的抵押比例粗略推算,RM2,100万理论上可以支撑约RM14亿合约总值的履约保证金,比现有订单簿大好几倍,可以看出管理层想把接单规模做大。这笔钱实际上是押在银行的定存,项目保修期结束后会陆续释放回来。
营运资金(RM3,272.2万)
其中70%(约RM2,290.5万)用来支付材料采购与分包费,剩下30%(约RM981.7万)用于日常营运与行政开支。工程公司的特性是先垫钱施工、后向客户收款,规模越大,需要垫付的资金也越多,这部分钱主要就是为了接住订单簿里那RM3.13亿的工程。
上市费用(RM650万)
| 项目 | 金额 |
|---|---|
| 专业顾问费 | RM284.8万 |
| 监管机构费用 | RM33.7万 |
| 包销、配售与经纪费 | RM212.3万 |
| 印刷、广告及其他杂费 | RM119.2万 |
| 合计 | RM650万 |
公司已经在2025财年和FPE 2026分别认列了RM86万和RM202万的上市费用,剩余约RM362万会在上市完成后认列,其中约RM53万会直接压低上市当年的盈利。
SKA Capital 财务状况
过去3年业绩
| 财年 | 营收 | 毛利率 | 持续经营净利 | 净利率 | 归属股东净利 |
|---|---|---|---|---|---|
| FYE 2023 | RM4,443.6万 | 25.36% | RM72.8万 | 1.64% | RM56.4万 |
| FYE 2024 | RM1.52亿 | 19.41% | RM1,657万 | 10.92% | RM1,629.4万 |
| FYE 2025 | RM2.41亿 | 18.25% | RM3,080.9万 | 12.76% | RM2,893.5万 |
| FPE 2025(5个月,未经审计) | RM8,197万 | 15.58% | RM652.5万 | 7.96% | RM513.9万 |
| FPE 2026(5个月,经审计) | RM1.19亿 | 24.26% | RM1,465.6万 | 12.30% | RM1,352.4万 |
注:财年截至12月31日;FPE为截至5月31日的5个月。
SKA Capital的增长速度非常快。2024财年营收按年大增241.6%,主要是Kempas Lama数据中心、TRX、Seri Iskandar West等大项目同时进入施工高峰;2025财年再增长59.0%,主要来自收购Reltency后新增的TNB与Omega Engineering项目。最新5个月的营收按年再增45.4%,归属股东净利更是翻了超过1.6倍。
毛利率的走势则比较曲折。2024财年从25.36%降到19.41%,招股书解释,部分项目是公司为了抢单而压低报价,属于主动的定价策略;2025财年进一步滑到18.25%,主要是新加入的电气与机械工程(8.04%)和EPCC服务(14.69%)毛利率偏低。到了FPE 2026,毛利率回升到24.26%,原因是土木工程毛利率回到26.25%,加上高毛利的地下电缆工程(33.33%)占比大增。
各业务的营收
| 业务 | FYE 2023 | FYE 2024 | FYE 2025 | FPE 2025 (5个月) | FPE 2026 (5个月) |
|---|---|---|---|---|---|
| 土木与结构工程 | RM3,853.8万 | RM1.38亿 | RM1.20亿 | RM4,367.4万 | RM4,429.4万 |
| 电气与机械工程 | – | – | RM5,271.2万 | RM2,036.2万 | RM678万 |
| EPCC服务 | – | – | RM4,410万 | RM1,272.6万 | RM3,906.9万 |
| 地下电缆工程 | – | – | RM950万 | – | RM2,565万 |
| 建材与电气设备贸易 | RM589.8万 | RM1,423.1万 | RM1,554.4万 | RM520.8万 | RM336.4万 |
| 总营收 | RM4,443.6万 | RM1.52亿 | RM2.41亿 | RM8,197万 | RM1.19亿 |
细看各业务的营收,会发现SKA Capital的收入来源正在快速转换。
土木与结构工程是公司的老本行。2024财年这项业务进账RM1.38亿,几乎就是公司的全部营收;但2025财年反而下滑13.1%至RM1.20亿,主要是Kempas Lama数据中心和TRX这两个大项目进入收尾。截至2026年9月21日,订单簿里属于土木工程的部分只剩约RM3,333万,不到2025财年营收的三成。
电气与机械工程的变化更明显。2025财年这项业务贡献了RM5,271.2万营收,全部来自Omega Engineering在登嘉楼和彭亨的5个132kV开关站项目。这5个项目已经在2026年5月前全部完工,FPE 2026的营收也随之降到RM678万。招股书显示,订单簿里目前没有任何电气与机械工程的订单。
接棒的是EPCC服务和地下电缆工程。FPE 2026的EPCC营收按年增长207.0%至RM3,906.9万,主要来自TNB的Genting Kelang GIS变电站和KLIA Aeropolis的Sepang项目;地下电缆工程则从2025年9月拿下第一个项目开始起步,5个月就贡献了RM2,565万营收,而订单簿里还有RM2.44亿等着入账。
未来两年的营收,会越来越依赖地下电缆和EPCC这两块较新的业务。地下电缆的毛利率比土木工程高,这对盈利是好事;但这两块业务的往绩只有一两年,客户也集中在Ibrahim & Sons、Cablecon和TNB几家,投资人要观察的就是这个转换能不能顺利完成。
各业务的毛利率
| 业务 | FYE 2023 | FYE 2024 | FYE 2025 | FPE 2026 |
|---|---|---|---|---|
| 土木与结构工程 | 25.41% | 19.28% | 23.52% | 26.25% |
| 电气与机械工程 | – | – | 8.04% | 18.85% |
| EPCC服务 | – | – | 14.69% | 18.31% |
| 地下电缆工程 | – | – | 21.00% | 33.33% |
| 贸易 | 24.97% | 20.74% | 20.72% | 9.04% |
| 整体 | 25.36% | 19.41% | 18.25% | 24.26% |
工程公司的毛利率很看项目组合,一两个大项目的利润高低,就能让整体数字明显波动。地下电缆33.33%的毛利率是根据5个月数据计算,项目数量还不多,能不能在未来两年维持,需要继续观察。
2025财年净利里有一笔一次性收入
这是这份招股书里最需要留意的细节。SKA Capital在2025财年的损益表里,有一笔RM690万的金融工具减值净回拨(net reversal on impairment),其中RM719万来自关联公司欠款的减值回拨。
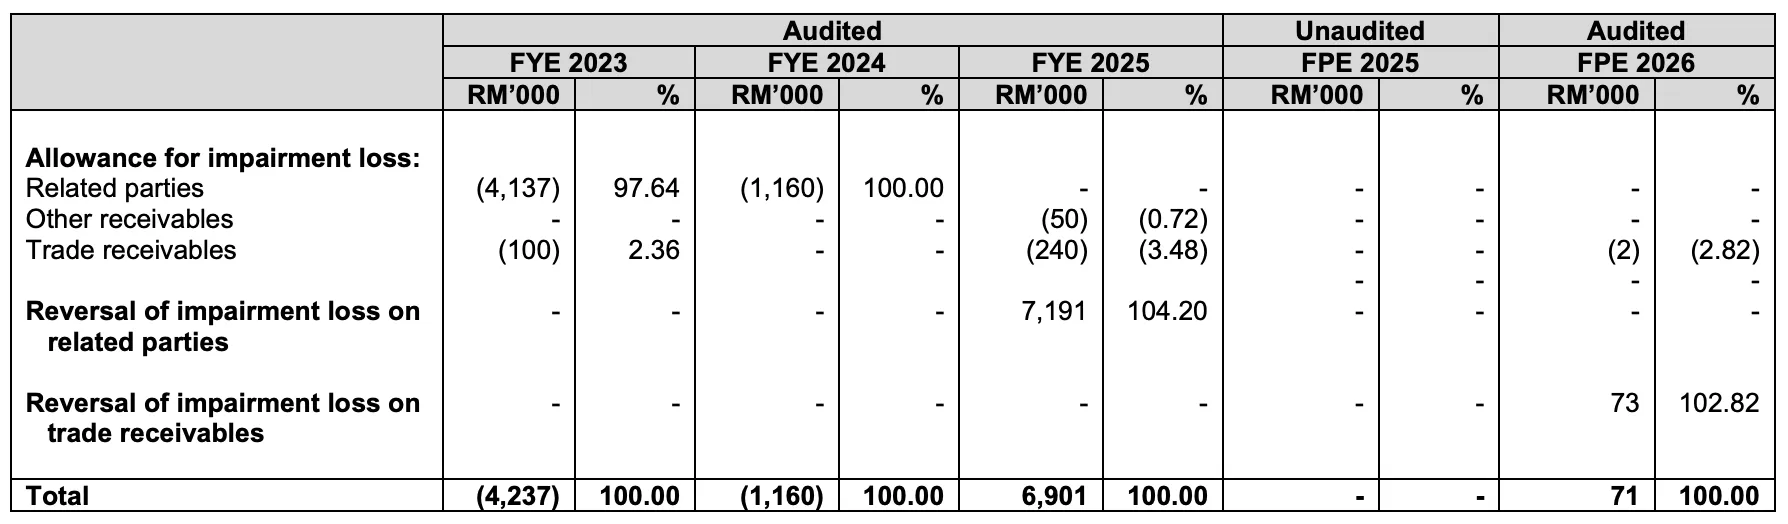
2023和2024财年,公司分别为几家关联公司(包括SKA Development、Grid Power和RBJ Properties等)超过365天未还的欠款,提拨了RM414万和RM116万的减值;到了2025财年,这些关联方把钱还了,之前提拨的减值就回拨成收入。
所以2023财年净利只有RM72.8万,有一部分原因就是当年提了RM424万减值;而2025财年RM3,080.9万的净利,又有RM690万来自这笔回拨。两年的数字都被同一件事扭曲了。
招股书在解释2025财年实际税率(21.51%)低于法定税率(24%)时说明,这笔减值回拨不需课税。所以扣除这笔回拨,不用再调整税务,2025财年的归属股东净利约为RM2,203万,对应每股盈利(EPS)约2.46仙。
另外,2023至2025财年的行政开支里,还分别有RM34.8万、RM41.6万和RM126.7万的罚款,招股书说明是2022至2025课税年的所得税逾期缴付附加费,以及2022至2024课税年少报所得税的罚款。金额不大,但反映公司过去在财务管理和合规上不算严谨。
现金与债务
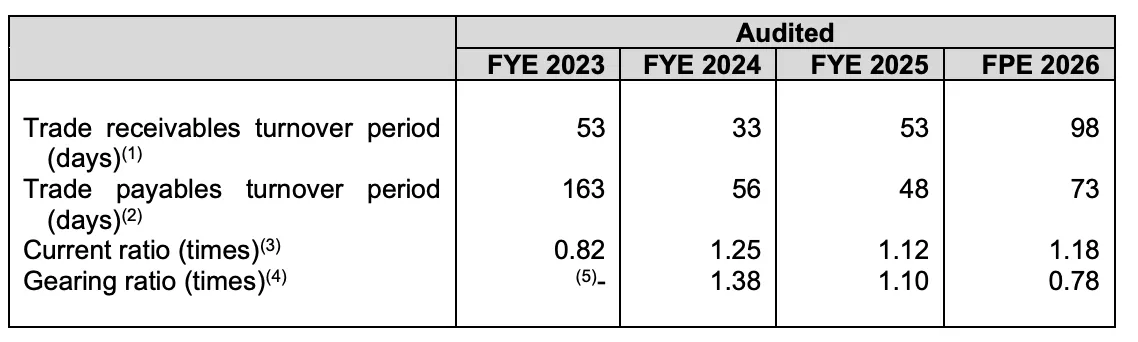
截至2026年5月31日,SKA Capital持有现金及约当现金RM2,368.6万,总借贷(不含办公室租赁负债)RM3,908.6万,负债比率0.78倍。
根据招股书最新的资本化表,截至2026年8月31日,集团总借贷(含租购)为RM4,415.6万,其中RM4,252.4万属于一年内到期的短期借贷。借贷在2025财年明显增加,当年公司动用了RM2,458万弹性贸易贷款(flexi trade loan)和RM800万循环信贷。上市集资进账后,负债比率预计会从0.68倍降到约0.33倍。
公司的资产负债表在两年前其实相当脆弱。2023年底,集团总权益是负RM661.9万,流动比率只有0.82倍,靠着这两年的盈利和关联方的资金周转才转正。2024财年,营业现金流也一度录得负RM1,642万,主要是大量已完工但尚未开单的合约资产(contract assets)积压。
应收账款回收
应收账款周转天数在FPE 2026拉长到98天,比2025财年的53天长了不少。招股书解释,这是因为客户在5月底寄来的支票还没过账。截至2026年9月21日,5月底未收的应收账款已收回81.08%,逾期款项只剩约RM10万未收。从这个数字来看,回款情况目前没有明显问题。
关联交易已大致清理
过去几年,公司和创办人旗下的Megatech、Grid Power、RBJ Properties之间,有不少免息垫款和代付款项。例如2025财年,Megatech就借给SKA Rekabina约RM2,027万作营运资金,Dato’ Subas本人也在2023财年替公司代付了约RM1,000万。
招股书确认,截至2026年9月21日,这些关联方结余已全部还清,上市后只会保留一项每年RM7.2万的店铺分租安排。这对小股东来说是好消息,但也说明公司在上市前相当依赖大股东的资金支持。
SKA Capital IPO 估值:13.31倍本益比到底贵不贵?
不同算法下的本益比
招股书的13.31倍本益比是以2025财年的盈利计算,但这个盈利包含了前面提到的一次性减值回拨。用不同的盈利基准来算,结果差很多:
| 计算基准 | 归属股东净利 | 每股盈利 | 本益比(RM0.43) |
|---|---|---|---|
| FYE 2025 (招股书) | RM2,893.5万 | 3.23仙 | 13.31倍 |
| FYE 2025,扣除减值回拨 | 约RM2,203万 | 约2.46仙 | 约17.5倍 |
| 最近12个月 (截至2026年5月31日) | RM3,732万 | 4.17仙 | 10.3倍 |
| 最近12个月,扣除减值回拨 | 约RM3,042万 | 3.40仙 | 12.7倍 |
| FPE 2026年化 (5个月×12/5) | 约RM3,246万 | 3.62仙 | 11.9倍 |
注:最近12个月 = FYE 2025 − FPE 2025 + FPE 2026;FPE 2025没有减值回拨,所以RM690万回拨全部落在最近12个月内;招股书说明回拨不需课税,因此直接扣除。年化与最近12个月为SSF估算,招股书本身没有提供。
从这张表来看,13.31倍落在中间。如果只看2025财年的经常性盈利,估值会贵到约17.5倍;如果相信FPE 2026的增长动能能延续,估值又会降到11至13倍。
公司表示业务没有明显的季节性,所以年化计算有一定参考价值,但工程公司的营收认列跟着项目进度走,单季或5个月的数字波动本来就大,用年化数字推估全年,误差可能不小。
股价对净资产溢价
上市并动用集资后,SKA Capital的备考每股净资产约RM0.13,发售价RM0.43相当于3.3倍股价净值比(P/B)。新股东每股要承受RM0.30的稀释,稀释幅度为发售价的69.77%。
对比之下,Dato’ Subas和Mohammed Afique Abdullah的每股实际成本只有约RM0.0295。以Mohammed Afique Abdullah为例,他在2025年以RM36万从其他股东手上买下SKA Rekabina的9%股权,招股书计算的总入股成本约RM193万;他持有的6,546.85万股按发售价计算,账面价值约RM2,815万。
和上市同业比较
招股书引用的独立市场研究报告(Providence Strategic Partners)列出了几家同样做变电站或地下电缆工程的上市同业。SSF整理了它们最近的市场估值:
| 公司 | 上市板块 | 最近财年毛利率 | 最近财年净利率 | 本益比(约) |
|---|---|---|---|---|
| 公司 | 上市板块 | 股价 | 市值 | 最近财年毛利率 |
| — | — | — | — | — |
| SKA Capital | ACE | RM0.43(发售价) | RM3.85亿 | 18.3% |
| MN Holdings | 主板 | RM3.76 | RM25.6亿 | 21.4% |
| Jati Tinggi Group | ACE | RM1.20 | RM5.14亿 | 14.1% |
| CBH Engineering Holding | ACE | RM0.965 | RM17.7亿 | 33.5% |
| Cheeding Holdings | ACE | RM0.495 | 未显示 | 56.1% |
| UUE Holdings | ACE | RM0.755 | RM6.57亿 | 25.0% |
资料来源:毛利率、净利率取自SKA Capital招股书IMR报告(各公司最新已公布财年);股价、市值与本益比取自TradingView各股页面,为2026年10月21日下午约3时30分的盘中数据(MN Holdings、Jati Tinggi、CBH Engineering、Cheeding、UUE)。股价每天变动,发文当天建议再更新一次。
从这张表来看,SKA Capital的发售本益比低于5家同业里的4家。就算用扣除一次性收益后的约17.5倍来算,仍然低于MN Holdings、Jati Tinggi、CBH Engineering和UUE的23至38倍。
例外是Cheeding Holdings。这家同样做变电站和地下电缆工程的公司,目前本益比只有约11倍,比SKA Capital的发售价还便宜,而且毛利率和净利率都远高于SKA。这说明同类公司上市后不一定都能维持高估值,市场最终还是会看盈利能否持续。净利率方面,SKA Capital的12.8%高于MN Holdings、Jati Tinggi和UUE,低于CBH Engineering和Cheeding。
需要提醒的是,已上市同业的高估值,有一部分是这一年多数据中心和电网题材炒热的结果。Cheeding Holdings就是一个例子:它在2025年10月7日以每股36仙在ACE Market挂牌,首日开盘价就到70仙,盘中最高79仙;但到了2026年10月21日,TradingView显示它的股价只剩约49.5仙,比上市首日的开盘价低了约三成,本益比也回到11倍上下。同业估值高,代表市场情绪热,但不代表SKA Capital上市后一定会被给到同样的估值。
SKA Capital 未来计划
扩大地下电缆工程业务
这是SKA Capital未来两年最主要的增长引擎。订单簿里有RM2.44亿属于地下电缆工程,占总订单约78%。按招股书的入账时间表,2026财年余下的月份预计认列RM7,960万订单,2027财年认列RM2.34亿,其中地下电缆就占了RM2.16亿。
为了接住这些项目,公司打算买进5台HDD钻机,把原本外包的HDD工程收回来自己做,一方面提高毛利率,另一方面减少对分包商的依赖。
强化内部能力,竞标更大型项目
管理层计划利用CIDB G7、TNB注册承包商和能源委员会A级执照等资格,加上集资后增加的设备和履约保证金额度,去竞标合约价值更高的项目。公司也计划随着业务增长,逐步招聘更多项目和工程人员。
上市地位本身也是策略的一部分。招股书提到,上市后公司在投标时的形象和财务信用会更好,也比较容易留住和吸引技术人才。
马来西亚电力基础设施行业前景
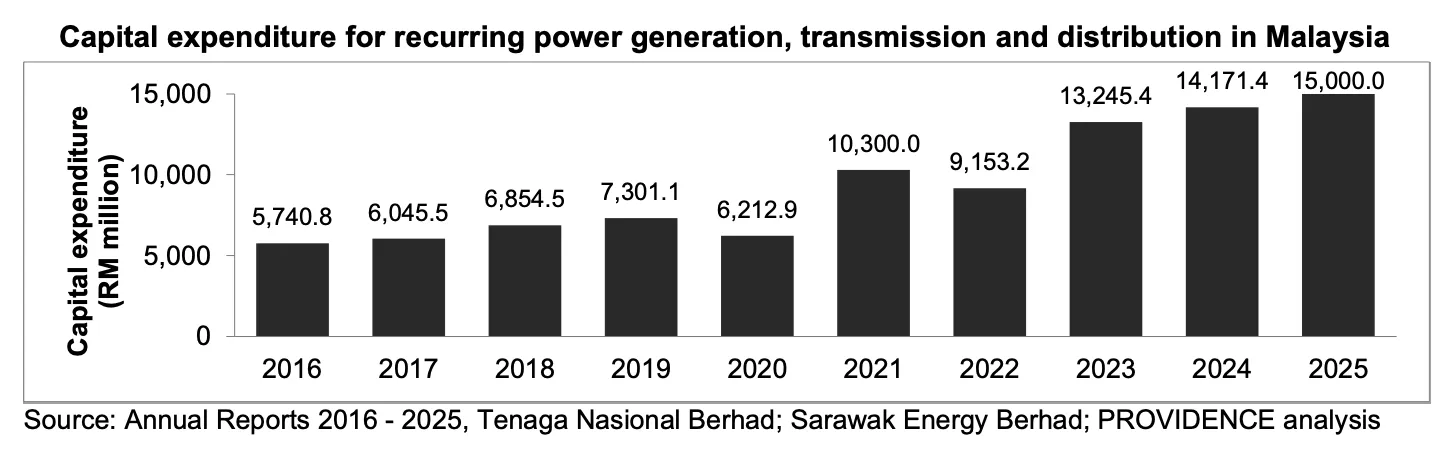
根据招股书引用的Providence Strategic Partners报告,马来西亚的电力基础设施市场(以经常性发电、输电和配电资本开支计算)从2016年的RM57亿,增长到2025年的RM150亿,年复合增长率(CAGR)约11.4%。SKA Capital在2025财年RM2.41亿的营收,相当于约1.6%的市场份额。
电网投资进入上升周期
TNB的电网投资是按监管期(Regulatory Period)规划的。2022至2024年的第三个监管期(RP3),TNB当时提出的资本开支计划约RM200亿。到了2025至2027年的第四个监管期(RP4),TNB在Bursa公告的获批资本开支总额为RM428.21亿,其中基础资本开支RM265.54亿,视需要动用的或有资本开支(contingent capex)RM162.67亿,规模是上一期的两倍多。
RP4在2026年进入第二年。TNB的2026年第二季业绩简报显示,集团2026年全年资本开支预计约RM180亿,其中受监管资本开支约RM130亿;上半年已投入RM71亿,受监管部分约RM56亿,用在供电安全(RM26亿)、满足用电需求增长(RM23亿)和能源转型(RM6亿)。
对SKA Capital这类工程承包商来说,TNB的资本开支就是订单来源。电网投资翻倍,代表未来几年TNB和总承包商发出的变电站与电缆标案会明显增加,这是这支股票最主要的宏观顺风。
TNB资本开支与数据中心需求
招股书引述的独立市场研究报告也显示,TNB的资本开支从2023年的RM103亿,增加到2024年的RM112亿,2025年的受监管资本开支再增加到RM120亿。
数据中心是另一个重要推手。根据TNB的2026年第二季业绩简报,截至2026年6月,TNB已锁定61个数据中心项目,合计用电容量8.35GW:其中35个在2026年以前已完成接电,7个在2026年内完成,16个(2.21GW)正在建设,另有3个(0.49GW)已签署电力供应协议。这61个项目中有29个位于柔佛,占总容量约三分之二。柔佛州政府也拨出7,618英亩工业地专门发展数据中心。SKA Capital过去做过柔佛Kempas Lama数据中心变电站,目前手上也有雪兰莪Elmina数据中心的地下电缆项目,直接站在这波需求的前线。
再加上国家能源转型路线图(NETR)定下2050年再生能源占发电装置容量70%的目标,大量太阳能和再生能源电厂需要接入电网,也会带动变电站和输配电线的投资。
不过,电网工程的需求最终取决于TNB和政府的投资节奏。如果利率走高、政府财政收紧,或者电费机制调整导致TNB放缓资本开支,整个行业的接单都会受影响。
延伸阅读:
SKA Capital 的竞争分析
承接TNB的电网工程门槛并不低。根据招股书的行业报告,承包商要先成为TNB注册供应商,持有相应等级的CIDB执照,还要有足够的项目往绩、技术人员和财务实力,部分标案还限定只开放给土著承包商。这些条件把很多中小型工程公司挡在门外。
同业比较方面,招股书的独立市场研究报告(Providence Strategic Partners)按两个条件筛选同业:在马来西亚提供变电站工程或地下电缆工程服务,而且最新经审计财报的营收介于RM1亿至RM6亿之间。报告也注明,这份名单并不完整,没有公开资料、没有官网或不在行业名录里的业者都没算进去。
| 公司 | 上市状况 | 主要业务 | 最近财年 | 营收 | 毛利率 | 税前盈利 | 净利 | 净利率 |
|---|---|---|---|---|---|---|---|---|
| MN Holdings Berhad | 主板上市 | 变电站及地下电缆工程 | 2025年6月30日 | RM5.40亿 | 21.4% | RM6,850万 | RM4,823万 | 8.9% |
| Transgrid Ventures | 未上市 (ACE上市公司 Hextar Capital 的联号公司) | 变电站工程 | 2025年12月31日 | RM4.85亿 | 12.7% | RM4,134万 | RM3,015万 | 6.2% |
| BGMC Corporation | 未上市 (香港主板上市公司 BGMC International 的子公司) | 变电站及地下电缆工程 | 2025年8月31日 | RM3.62亿 | 1.7% | 亏损RM3,755万 | 亏损RM3,755万 | -10.4% |
| SKA Capital Berhad | 申请ACE上市 | 变电站及地下电缆工程 | 2025年12月31日 | RM2.41亿 | 18.3% | RM3,925万 | RM3,080万 | 12.8% |
| Rentak Segar | 未上市 | 变电站及地下电缆工程 | 2025年3月31日 | RM2.25亿 | 12.0% | RM1,548万 | RM1,152万 | 5.1% |
| CBH Engineering Holding | ACE上市 | 变电站工程 | 2025年12月31日 | RM2.19亿 | 33.5% | RM6,357万 | RM4,808万 | 22.0% |
| UUE Holdings | ACE上市 | 地下电缆工程 | 2026年2月28日 | RM2.09亿 | 25.0% | RM1,737万 | RM947万 | 4.5% |
| Jati Tinggi Group | ACE上市 | 变电站及地下电缆工程 | 2025年11月30日 | RM1.95亿 | 14.1% | RM1,374万 | RM1,001万 | 5.1% |
| Swis Resources | 未上市 | 变电站及地下电缆工程 | 2024年12月31日 | RM1.78亿 | 13.7% | RM868万 | RM644万 | 3.6% |
| Larsen & Toubro (East Asia) | 未上市 | 地下电缆工程 | 2025年3月31日 | RM1.34亿 | 5.9% | RM648万 | RM493万 | 3.7% |
| Pembinaan Terasmaju | 未上市 | 地下电缆工程 | 2025年12月31日 | RM1.18亿 | 10.4% | RM140万 | RM106万 | 0.9% |
| Cheeding Holdings | ACE上市 | 变电站及地下电缆工程 | 2026年3月31日 | RM1.11亿 | 56.1% | RM4,802万 | RM3,527万 | 31.9% |
从规模看,SKA Capital排在中段;从净利率看,12.8%在12家里排第3,只输给Cheeding和CBH Engineering。
有一点比较特别:SKA Capital最大的长期客户Transgrid Ventures,同时也出现在同业名单里,而且它是ACE Market上市公司Hextar Capital Berhad的联号公司(associate company)。这反映了这个行业的生态,大型总承包商一边和SKA这类公司竞争标案,一边又把土木工程分包给它们。SKA Capital收购Reltency、开始直接向TNB承接EPCC总包,某种程度上就是在往上游走,和自己的老客户正面竞争。
SKA Capital 的优势
17年变电站工程往绩
SKA Capital从2009年起就在做变电站工程,累计完成的项目涵盖132kV到500kV等不同电压等级,包括TRX、Bentong South、Olak Lempit等大型变电站。2023年至今,公司共完成34个项目,合约总值RM4.83亿。这类往绩在TNB的标案评分里是硬指标,新进业者很难在短时间内累积。
执照齐全
CIDB G7(不设合约金额上限)、TNB注册供应商与服务承包商、能源委员会A级电气承包商,这三张执照组合起来,让SKA Capital可以在半岛马来西亚竞标从土木、电气到EPCC总包的各类电网工程。
收购Reltency后,从分包商升级为总包商
Reltency带进来的EPCC能力和13年的TNB合作关系,让SKA Capital不必只当二线分包商,能直接面对TNB这个终端业主,接单来源和议价空间都更广。
订单簿可见度高
RM3.13亿订单簿相当于过去3年平均营收的2.15倍,按招股书时间表,大部分会在2026和2027财年入账,未来两年的营收有一定的能见度。
估值低于上市同业
发售本益比13.31倍,就算扣除一次性收益后约17.5倍,仍低于MN Holdings、Jati Tinggi、CBH Engineering和UUE目前约23至38倍的本益比。不过同业中也有Cheeding这样本益比只有约11倍的例子,估值优势不是绝对的。
SKA Capital 的风险
客户集中,而且从老客户转移到新客户
招股书列出的主要客户每年都贡献超过96%的营收。2024财年有96.59%的营收来自Transgrid集团一家;到了现在,订单簿约八成集中在Ibrahim & Sons和Cablecon两家合作只有2年左右的新客户。任何一家客户延迟、缩减或取消项目,对业绩的冲击都会很直接。
近三成订单还没开工
Ibrahim & Sons的4个项目合计RM9,204万,占订单簿约29%,截至招股书日期仍在等待地方政府批文,最快2026年11月、最迟2027年3月才动工。Cablecon的3个项目则还没正式签署LOA。如果批文或合约拖延,营收认列的时间也会跟着往后推。
2025财年盈利含一次性收入
2025财年净利里有RM690万来自关联方欠款的减值回拨,这类收入不会重复出现。投资人如果用2025财年的盈利去推估未来,可能会高估公司的经常性获利能力。
订单簿规模比草拟招股书时缩水
根据The Edge Malaysia在2026年4月的报道,SKA Capital提交草拟招股书时,截至2026年3月24日的订单簿为RM3.41亿;到了2026年9月21日,订单簿降到RM3.13亿。工程公司的订单簿会随着施工进度消耗,这很正常,但也说明这半年新接的订单不足以完全补上消耗的部分。投资人可以留意上市后的季度报告,看公司能否持续补充新订单。
毛利率波动大,固定价合约有成本超支风险
公司的合约多数是固定总价,一旦材料、人工成本上涨,或者工期延误,利润就可能被吃掉。历史数据显示,整体毛利率在15.58%(FPE 2025)至25.36%(FYE 2023)之间来回摆动,个别业务甚至低至8.04%。另外,项目延误还可能面对客户索取的违约赔偿(LAD)。
依赖分包商和外籍劳工
材料采购与分包费占销售成本超过九成,分包商的表现直接影响工程质量与进度。公司148名员工中有72名是外籍劳工,全部集中在项目部门,外劳政策一有变动,就可能影响施工人力。
大股东控股权高,过去资金往来频繁
上市后Dato’ Subas仍持有65.84%股权,对公司决策有绝对影响力。过去几年,公司与他旗下的关联公司之间有大量免息垫款和代付款项,虽然已在上市前清理完毕,上市后仍需要独立董事和审计委员会严格把关。
税务合规记录有瑕疵
2023至2025财年,公司在行政开支里共计入约RM203万的所得税逾期附加费和少报罚款。金额不大,但上市公司的内控标准会更严格,这方面的改善需要时间证明。
新股稀释与股价波动
新股东每股承受RM0.30的稀释,相当于发售价的69.77%。ACE Market的新股挂牌初期股价波动通常较大,加上公众部分只有5%股份,中签后短线进出的投资人可能会放大首日的股价起伏。
如何申请SKA Capital IPO新股认购?
只要你拥有 Direct CDS Account 股票投资账户,就有资格申请认购SKA Capital Berhad的IPO。
如果你有兴趣认购马来西亚股票市场的IPO,可以考虑开设大马投资平台的账户,直接在线申请认购IPO。
请留意,SKA Capital Berhad的申购截止日期是2026年10月27日下午5时。一旦超过截止日期,就无法申购,只能等公司在2026年11月11日正式上市后,才能在二级市场买卖。
总结
回到开头的问题。数据中心、能源转型和TNB翻倍的电网资本开支,让变电站和地下电缆工程在未来几年都有稳定的需求,这是SKA Capital最大的宏观顺风,也是市场愿意给电力工程股较高估值的原因。
SKA Capital本身是一家做了17年变电站工程的本地公司,靠着帮Transgrid集团做土木分包起家,2025年收购Reltency Engineering后,正式升级成能直接承接TNB总包工程的服务商,最近一年又把重心转向地下电缆工程,刚好对上这波电网投资的两个主要方向。
这次IPO最吸引人的地方,是13.31倍的发售本益比低于大部分已上市同业,加上RM3.13亿订单簿和至少30%的派息政策,在电网和数据中心题材当道的市场环境里,算是定价相对克制的一只新股。
但开头提到的几个问题,也确实存在:2025财年的盈利里有RM690万一次性回拨,扣除后本益比约17.5倍;订单簿约八成集中在两家合作只有2年左右的新客户,其中近三成还在等批文开工;公司两年前的总权益还是负数,过去相当依赖大股东的资金周转。
对于看好马来西亚电网投资周期、能接受小型工程股波动的投资人,SKA Capital的估值提供了一定的安全边际;如果你比较在意盈利质量和客户稳定度,就要先评估这些风险能不能接受。申购前,建议重点留意两件事:Ibrahim & Sons和Cablecon的项目能否如期开工与签约,以及上市后的季度报告里,地下电缆业务的高毛利率能不能维持下去。
延伸阅读:
- 马来西亚数据中心吸引NVIDIA、Google投资?数据中心股票攻略
- 國能TENAGA股票分析|電費上調TNB是最大贏家嗎?
- 電力概念股完整投資指南|2026 年全球電力股分析與龍頭推薦
- 乾淨能源ETF攻略(2026):7檔綠能、再生能源、潔淨能源ETF比較
- 核能概念股有哪些?2026 美股台股核電股與核能 ETF NLR、URA、NUKZ 比較
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章所分享信息与观点均来自SKA Capital Berhad招股书及公开信息,包括The Edge Malaysia、The Star、New Straits Times等媒体报道。Spark Spark Finance不对信息的准确性负责。投资者应在投资前自行做好充足功课,买卖自负。此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







