




马来西亚银行利息最高的储蓄户口(High Interest Savings Account)竟然能到 6%?存对户口,利息竟然可以差 120 倍!到底值得把钱存进去吗?
存钱别再傻傻放在银行户口不动了!定期存款(Fixed Deposit, FD)利息目前约在 3.00% – 4.00% 之间,但要把钱锁死一段时间,缺乏灵活性;普通储蓄户口随存随取,利息却只有约 0.05% – 0.50%;数字银行(Digital Bank)日常账户利率约 2.00% – 3.88%,产品与服务仍在发展中,不如传统银行成熟完善。
想要利息比定存高、却能像普通户口一样随存随取?高利息储蓄户口(High Interest Savings Account)就是那个近乎零风险的“财富加速器”。
普通储蓄户口利息约 0.05%,你存 RM10,000 一年只赚 RM 5;而高利息储蓄户口年利率最高可达 6%,同样的钱一年就能赚到 RM 600。差距是 120 倍。
到底哪一家最适合你?本文盘点 2026 年马来西亚银行利息最高的 6 大储蓄户口,一次过为你整理申请条件、获取优惠利息的方式与利息试算,分析这些高利息储蓄户口(High Interest Savings Account)的优缺点有哪些、开户前的注意事项等,帮你找到适合的银行户口。
马来西亚高利息储蓄户口 High Interest Savings Account 是什么?
高利息储蓄户口(High Interest Savings Account)是由马来西亚传统银行推出的一种储蓄户口类型,最大特色是利息远高于普通储蓄户口。
它和普通储蓄户口一样,可以随时存款、提款,资金流动性高;同时受马来西亚存款保险公司(Perbadanan Insurans Deposit Malaysia,PIDM)保障,每位存款人在每家银行最高受保 RM250,000,安全可靠。
无论是作为紧急预备金、短期储蓄目标,还是为人生大事(买车、买房、结婚)提前准备,高利息储蓄户口都是一个灵活度高、风险极低的选择。
不过,要享受高利息,通常需要符合银行订下的特定条件(任务),常见的包括:
- 维持最低账户余额
- 每月薪资转入
- 每月达到指定刷卡消费次数或金额
- 每月缴付账单次数
- 投资最低金额等
利息通常按每日余额计算(daily rest basis),每月发放,因此了解自己能否持续达标,是开户前最重要的功课。
马来西亚银行利息最高的6个储蓄户口:附银行利息怎么算?
| 高利息储蓄户口 High Interest Savings Account | 利息 | 享有利息的最高存款额 | 整体评价 |
|---|---|---|---|
| RHB Smart-Account/-i | 6.60% | RM 100,000 | 要配合完成的条件较多且复杂, 不仅每月要维持存款, 每月账户余额还要比上月增加指定金额, 任务七选三, 如完成消费、付款、投资等门槛。 |
| Standard Chartered Privilege$aver | 6.30% | RM 100,000 | 完成5个任务 但条件相比 RHB 来说 没那么复杂、苛刻 好处是不用维持存款余额 |
| UOB One Account | 5.65% | RM 200,000 | 要维持存款余额 但任务相对容易达成 |
| Hong Leong Bank Pay&Save Account | 3.90% | RM 100,000 | 利息相对低 不需要维持存款余额 但完成任务条件和其他银行户口差不多 性价比较低 |
| OCBC Booster Account/-i | 3.80% | RM 50,000 | 利息虽然较低 但如果什么任务都没完成 也有保底1.8%的基础利息 奖励利率须透过购买指定 投资或保险产品来解锁, 适合本身有财富规划需求的存户 |
| OCBC 360 Account/-i | 3.00% | RM 100,000 | 利息偏低 但完成任务的条件比较简单 |
1. RHB Smart-Account/-i
最高利率:6.60%
马来西亚银行户口利息最高的是兴业银行(RHB Bank)推出的 Smart-Account/-i 优惠储蓄年利率高达 6.60%!
存户只需在当月维持账户余额至少 RM 1,000,并从7项任务种完成其中3项任务,即可解锁优惠利率(bonus rate),包括 Spend、Pay、Convert、Trade、Invest、Home Loan/Financing 及 Auto Loan/Financing,即可将存款利率提高至 6.60%。
优惠利率的个人存款额度为 RM 100,000,依账户存款月平均余额(Monthly Average Account Balance)计算。
解锁条件
解锁 RHB Smart Account 储蓄户口优惠利率条件如下:
Level 1:
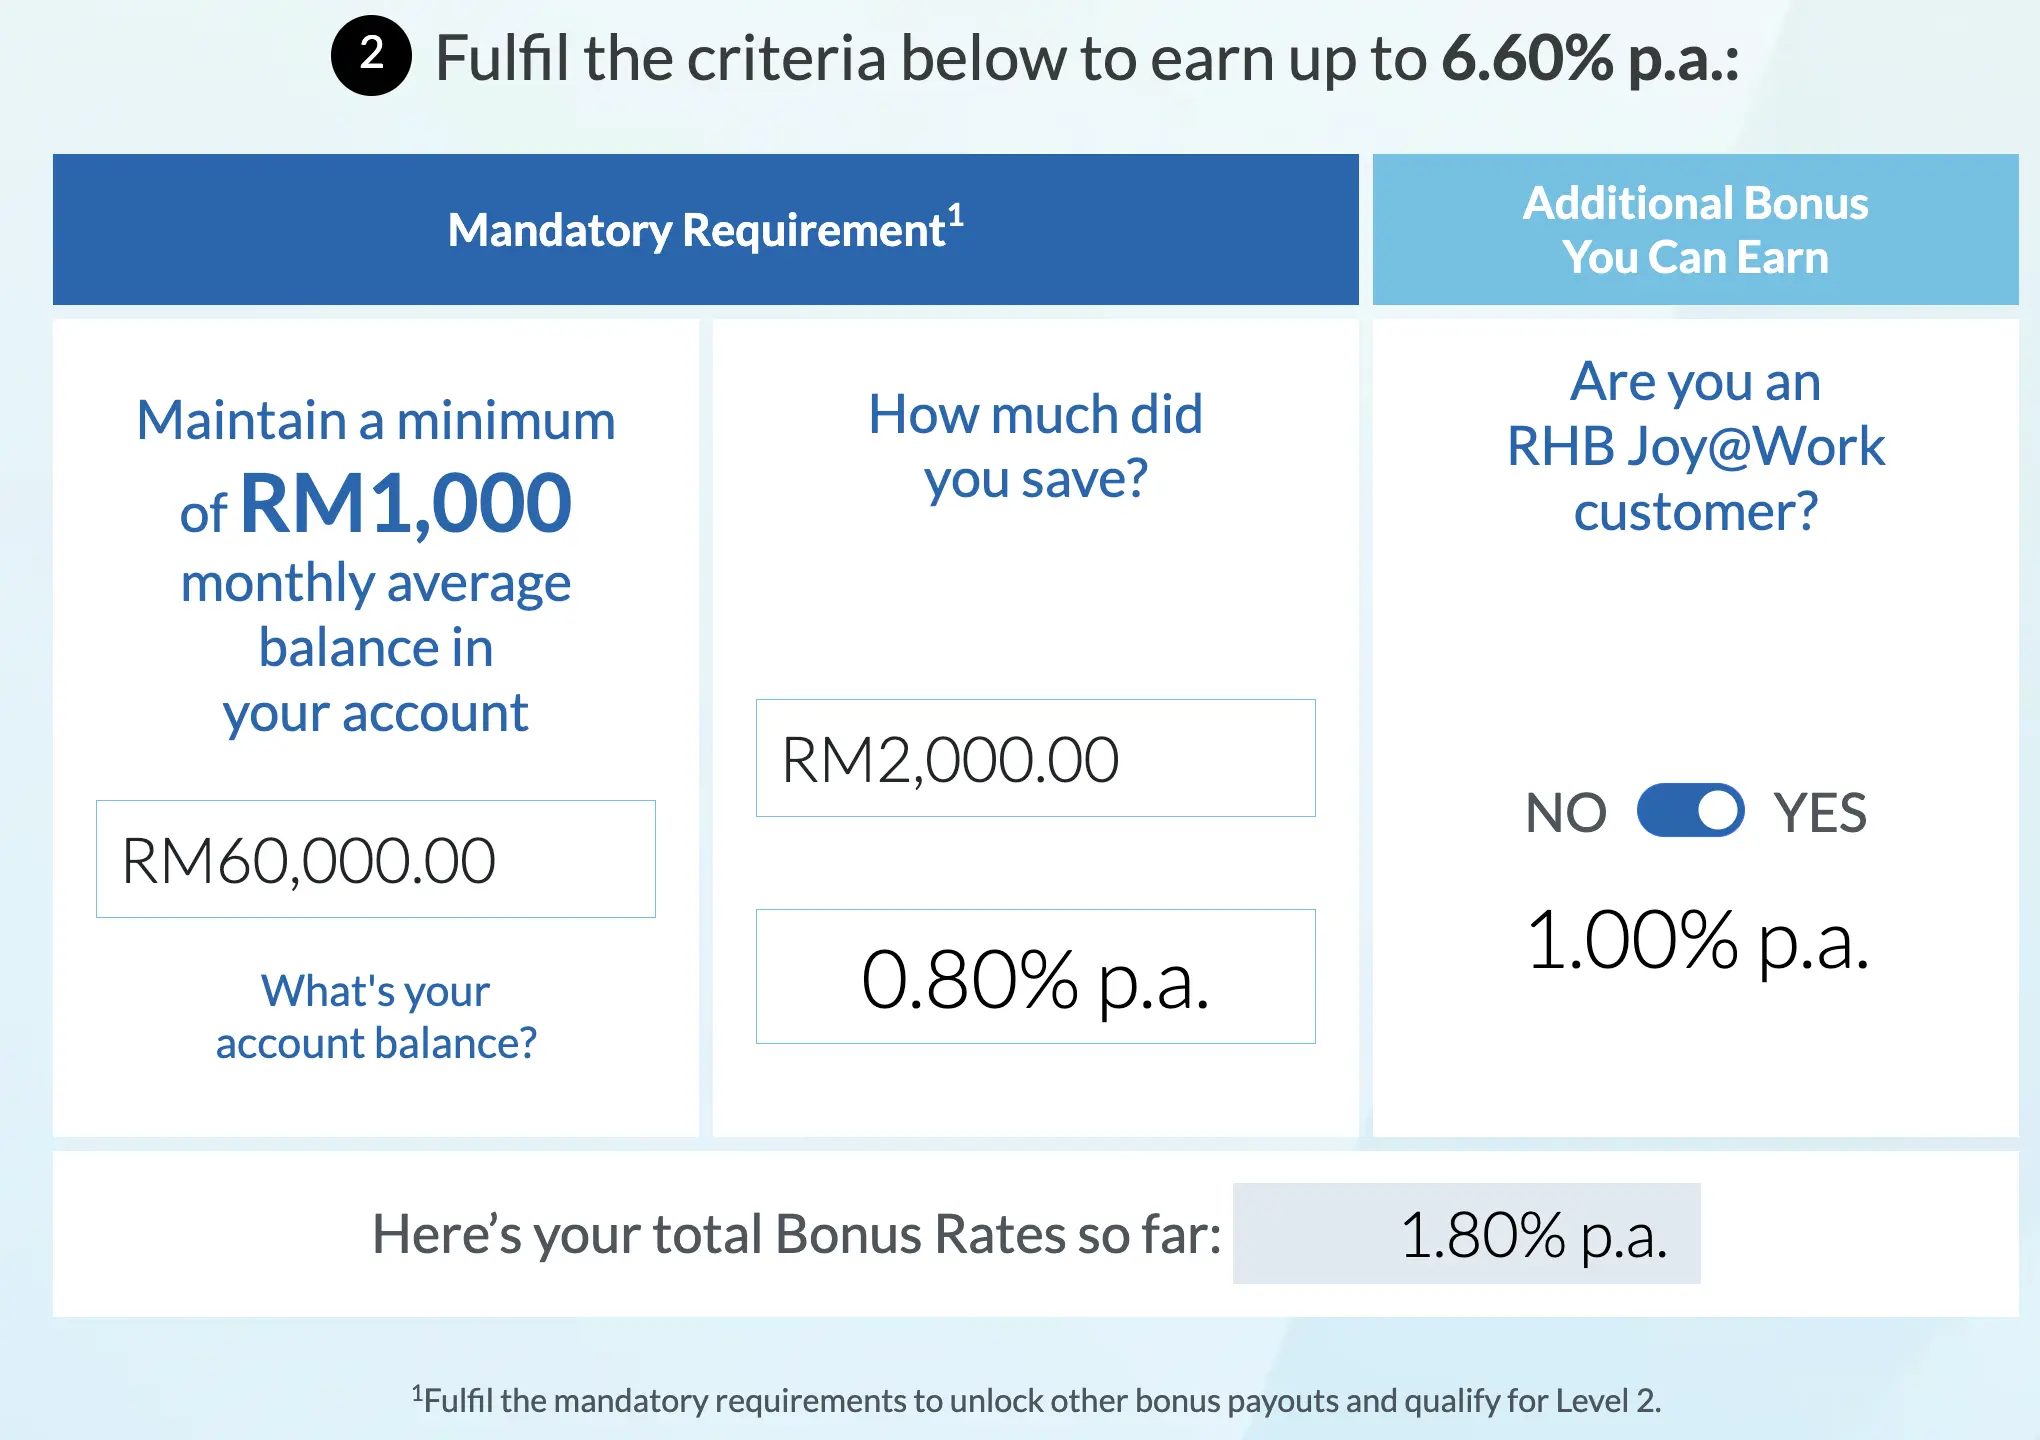
- 基本存款:每月维持账户存款平均余额至少 RM 1,000
- Save:每月存入至少 RM 2,000 新资金,享额外优惠利率 0.80%
Additional Bonus:
- 开设 RHB Joy@Work 工资转账户口并保持账户活跃,享优惠利率 1.00%
如果你能达成 Level 1 的所有任务,在这个阶段你就能赚取 1.80% 的利息。必须完成这个阶段才能解锁 Level 2 优惠。
Level 2:
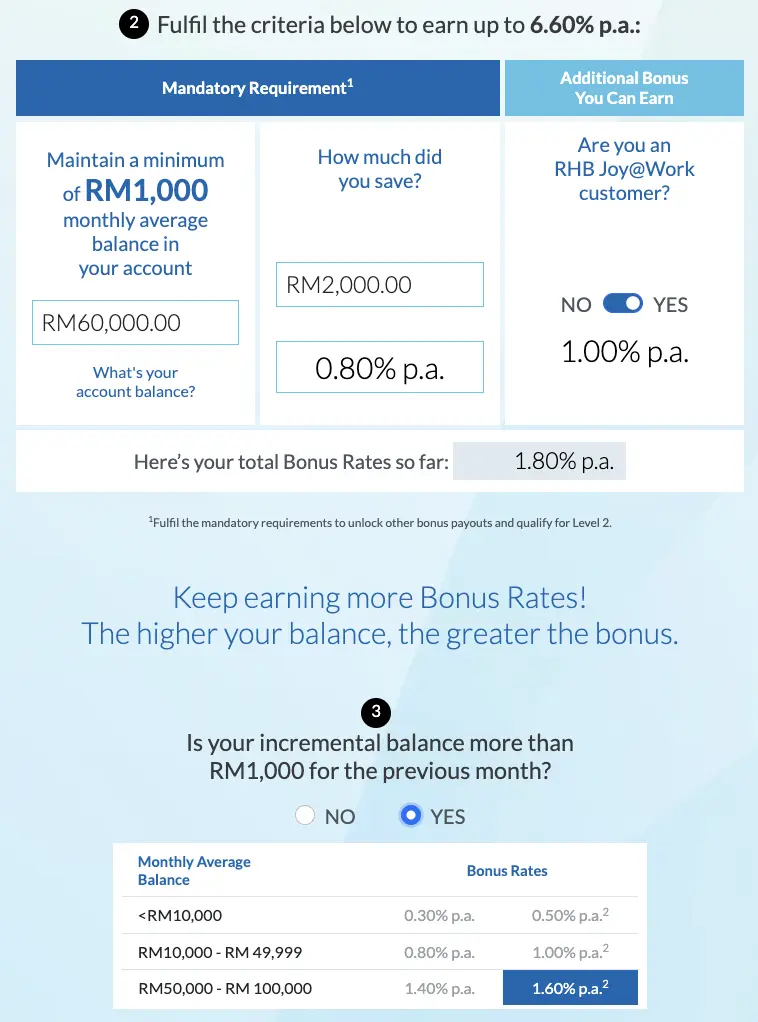
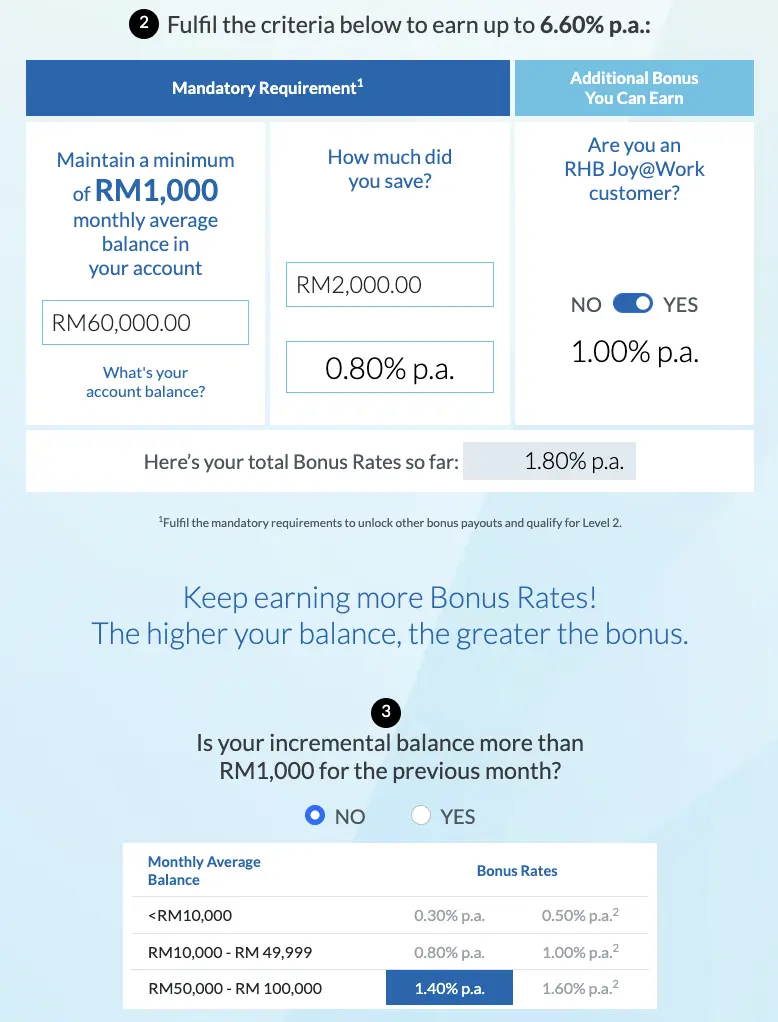
Level 2 每项任务所能解锁的优惠利率,并非固定数值,而是同时取决于两个因素:
- 账户月平均余额的高低:余额越高,每项任务对应的利率越高
- 本月余额是否比上月增加超过 RM 1,000:若增额达到 RM 1,000 或以上,每项任务可额外多获 0.20% 利率
| 月均余额 | 增额 < RM1,000 | 增额 ≥ RM1,000 |
|---|---|---|
| < RM10,000 | 0.30% | 0.50% |
| RM10,000–RM49,999 | 0.80% | 1.00% |
| RM50,000–RM100,000 | 1.40% | 1.60% |
举例说明:假设你的月均余额为 RM60,000,本月比上月多存了 RM1,500,就可以获得 1.60% 优惠利率。
如果月均余额一样是 RM60,000,但本月增额不足 RM1,000,则只有 1.40%。
Level 3:
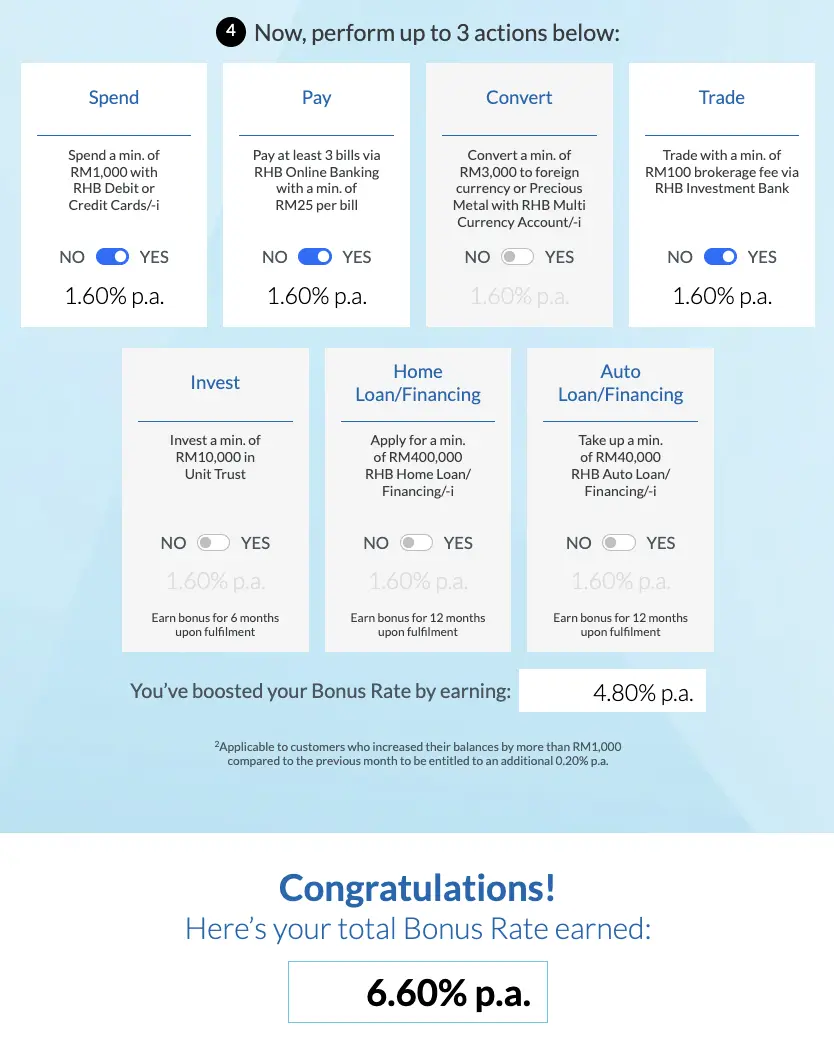
完成以下任务七选三,最高可解锁每项任务额外优惠利率 1.60%(一共 4.80%):
- Spend:每月使用 RHB 信用卡或借记卡(Debit Card)消费至少 RM 1,000,奖励持续1个月
- Pay:每月通过 RHB Online Banking 或 RHB Mobile Banking App 支付3笔账单(每笔账单最低 RM 25)
- Convert:每月执行令吉换汇至其他货币或贵金属(Precious Metal),通过 RHB Multi Currency Account/-i 换汇金额至少 RM 3,000
- Trade:每月通过 RHB Investment Bank 投资交易,并支付至少 RM 100 交易佣金。符合资格的金融产品包括非 EPF 类投资、Private Retirement Scheme(PRS)、信托基金
- Invest:投资至少 RM 10,000 于单位信托(Unit Trust),完成后可享有额外优惠利率,奖励持续 6 个月
- Home Loan/Financing:申请至少 RM 400,000 的 RHB 房屋贷款/融资,完成后可享有额外优惠利率,奖励持续 12 个月
- Auto Loan/Financing:申请至少 RM 40,000 的 RHB 汽车贷款/融资,完成后可享有额外优惠利率,奖励持续 12 个月
若以上3个 Level 的任务都达成,恭喜你获得 6.60% 的储蓄利息:
储蓄利息试算
优惠利息 = 账户存款月平均余额 x 优惠利率 x 当月天数 ÷ 365天
客户 A 先生 2 月账户余额为 RM 58,000,3 月初余额为 RM 60,000(本月比上月多 RM 2,000,增额 ≥ RM 1,000),已开设 RHB Joy@Work 工资转账户口,并完成以下任务:
- Save:3 月 11 日存入 RM 2,000 新资金,余额变为 RM 62,000
- Spend:3 月 5 日使用 RHB 信用卡在商场消费 RM 1,000
- Pay:3 月 18 日通过 RHB Online Banking 支付 Unifi、TNB 和电话费账单共 RM 300
- Trade:3 月 20 日通过 RHB Investment Bank 投资交易,支付佣金 RM 100
月平均余额:(10 天 × RM 60,000 + 21 天 × RM 62,000) ÷ 31 = RM 61,354.84
A 先生享有的利率(月均余额 RM50,000–RM100,000,增额 ≥ RM1,000):
1.00%(Joy@Work)+ 0.80%(Save)+ 1.60%(Spend)+ 1.60%(Pay)+ 1.60%(Trade)= 6.60%
| 项目 | 优惠计算方式 |
|---|---|
| Joy@Work | RM 61,354.84 × 1.00% × 31 ÷ 365 = RM 52.11 |
| Save | RM 61,354.84 × 0.80% × 31 ÷ 365 = RM 41.69 |
| Spend | RM 61,354.84 × 1.60% × 31 ÷ 365 = RM 83.38 |
| Pay | RM 61,354.84 × 1.60% × 31 ÷ 365 = RM 83.38 |
| Trade | RM 61,354.84 × 1.60% × 31 ÷ 365 = RM 83.38 |
| 总利息 | RM 343.92 |
注意事项
- 享有 Smart Account 优惠利率的存款额度为 RM 1,000 至 RM 100,000,超出此额度上限的金额,则以 Smart Account 基本利率计息
2. Standard Chartered Privilege$aver
最高利率:6.30%
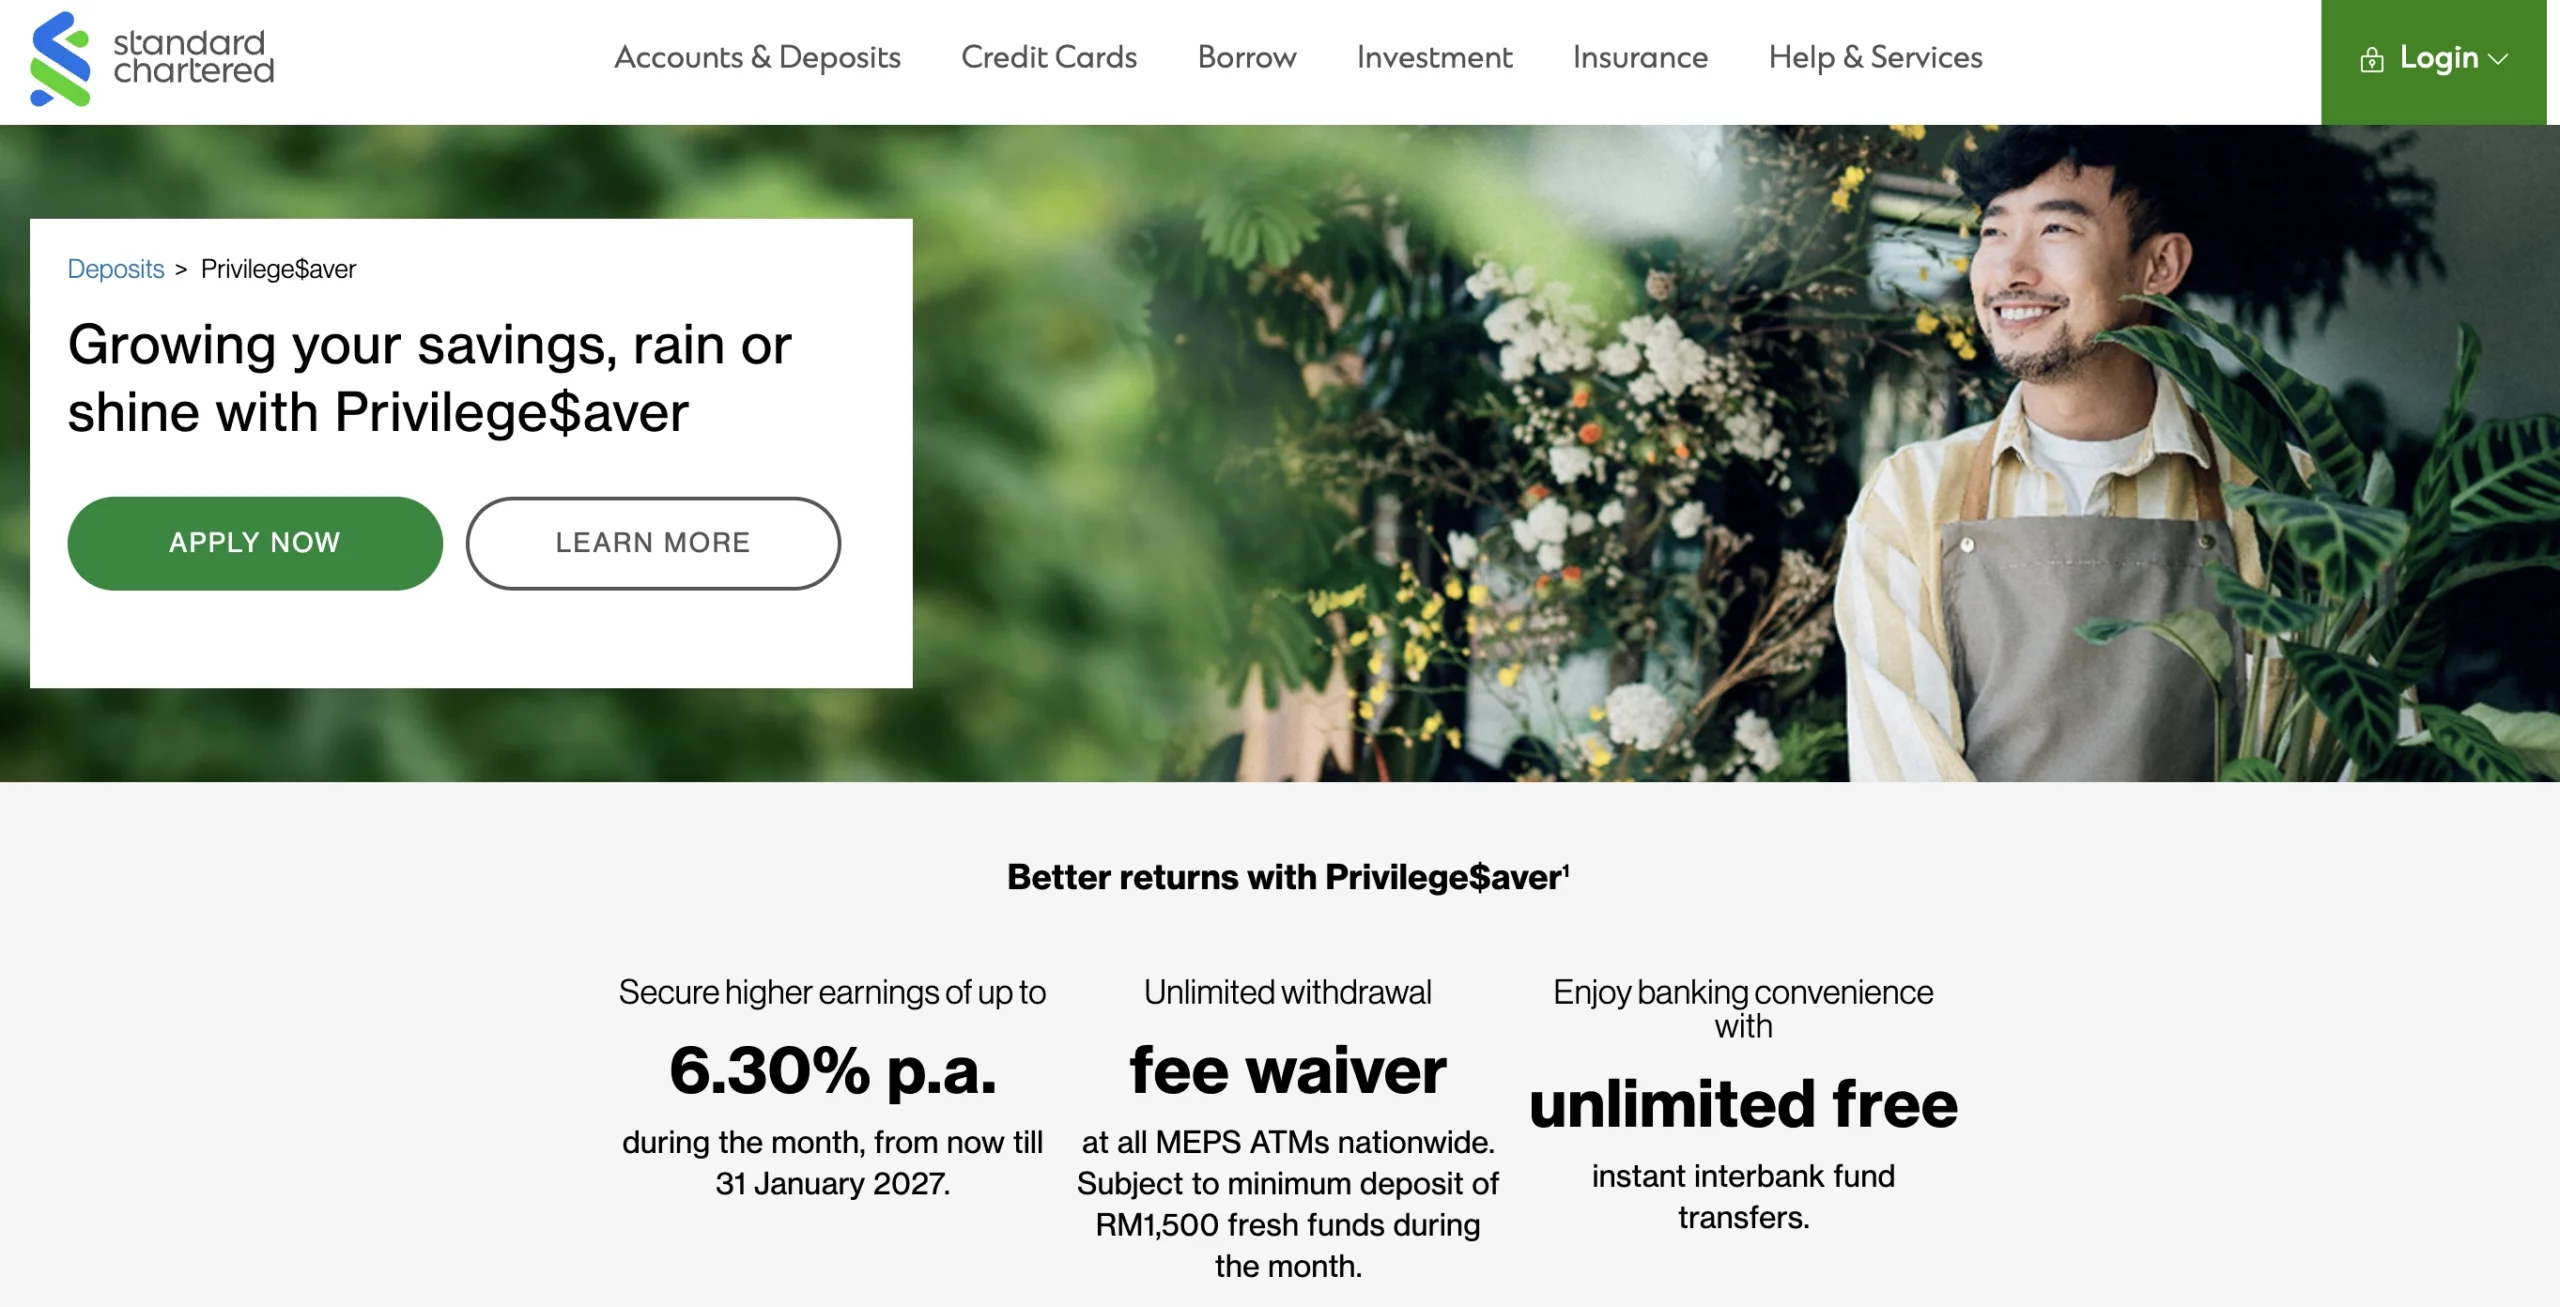
由渣打银行(Standard Chartered Bank)推出的 Privilege$aver 储蓄户口,针对现有客户与新客户提供 6.30% 利率,只需在当月完成5项简单任务即可解锁奖励利率(Bonus interest / hibah),包括 Bonus Save、Bonus Spend、Bonus Pay、Bonus Invest 和 Bonus Payroll。基础利率 0.05% 已计算在内。
奖励利率的个人存款额度为 RM 100,000,依账户存款月平均余额(Monthly Average Balance)计算。
账户存款月平均余额(Monthly Average Balance,MAB)= 当月每日账户存款结余加总 (Total of day-end balances in the account every day during the month) ÷ 当月天数
解锁条件
解锁 Privilege$aver 储蓄户口奖励利率条件如下:
- Save:每月存入 RM 3,000 新鲜资金(fresh funds)至 Privilege Savings Account 或 Super Salary-i (Payroll) 户口,享 0.70% 奖励利率。利息将按照每月平均余额(Monthly Average Balance)计算,在当月最后一天存入账户。
- Spend:每月使用 Standard Chartered Bank Malaysia Berhad 信用卡消费至少 RM 1000,享 0.70% 奖励利率。利息将按照每月平均余额(Monthly Average Balance)计算,在下个月最后一天存入账户。
- Pay:每月通过 Privilege Savings Account 或 Super Salary-i (Payroll) 账户执行至少两次 JomPAY 支付账单,享 0.70% 奖励利率。利息将按照每月平均余额(Monthly Average Balance)计算,在下个月第一个工作日存入账户。
- Invest:通过 SC Mobile 或 Online Banking 申购至少 RM 10,000 信托基金 / 回教单位信托基金,享3个月 2.00% 奖励利率。利息将在下个月最后一天存入账户。
- Payroll:只限银行的新储蓄客户,加入 Employee Banking 渣打整合式薪资账户,连续6个月、每月存入 RM 3,000 新鲜资金,享 2.15% 奖励利率。利息将按照每月平均余额(Monthly Average Balance)计算,在下个月最后一天存入账户。
储蓄利息试算
利息按照基础利率与奖励利率分别计算,计算方式:
基础利息 = 当月天数 x 每月平均余额 x 基础利率 ÷ 365天
奖励利息 = 当月天数 x 每月平均余额 x 奖励利率 ÷ 365天
假设:
客户A先生在3月的账户存款月平均余额为 RM 10,000,同时完成了解锁奖励利息的5项任务,则A先生在3月可领取的利息为:
| 项目 | 优惠利息计算 |
|---|---|
| 基础利息 | RM 10,000 x 0.05% x 31 ÷ 365 = RM 0.42 |
| Save | RM 10,000 x 0.70% x 31 ÷ 365 = RM 5.95 |
| Spend | RM 10,000 x 0.70% x 31 ÷ 365 = RM 5.95 |
| Pay | RM 10,000 x 0.70% x 31 ÷ 365 = RM 5.95 |
| Invest | RM 10,000 x 2.00% x 31 ÷ 365 = RM 16.99 |
| Payroll | RM 10,000 x 2.15% x 31 ÷ 365 = RM 18.26 |
| 总利息 | RM 53.52 |
注意事项
- 没有开户最低存款要求
- 享有 Privilege$aver 奖励利率的存款额度为 RM 100,000,超出此额度上限的金额,则以 Privilege$aver 基本利率计息
- 奖励利率优惠政策从2026年2月1日起至2027年1月31日
3. UOB One Account

最高利率:5.65%
大华银行(UOB)One Account 在满足特定条件下享有奖励利率(bonus interest)高达 5.65%,基础利率则为 0.05%。
解锁条件
存户只要完成「每月账户余额介于 RM 25,000 至 RM 200,000 之间」,以及其他五项简单任务之二,即可享高达5.65%的奖励利率。
条件一:One Account 账户存款需介于 RM 25,000 至 RM 200,000 之间
条件二:完成以下任务五选二
- 资金转入:每月通过 Interbank Giro/ DuitNow/ Instant Transfer 存入最少 RM 2,000 新资金
- 薪资存入:每月将最少 RM 2,000 薪金通过 UOB Infinity 存入 UOB One Account
- 银行卡消费:每月使用 UOB 借记卡(Debit Card)或信用卡(Credit Card)消费至少 RM 500
- 账单支付:每月通过 UOB TMRW app 或 Personal Internet Banking(PIB)支付3笔账单(每笔账单最低 RM 50)
- 直接扣款:每月进行3笔直接扣款(Direct Debit)消费(每笔付款最低 RM 50)
优惠方案与相应的存款利率如下:
| 存款余额 | 未完成任务 | 完成1项任务 | 完成2项任务 | 最大有效利率(Max. EIR) |
| 首 RM 25,000 | 0.05% | 0.30% | 1.50% | 1.50% |
| 接下来 RM 25,000 | 0.05% | 0.45% | 1.65% | 1.58% |
| 接下来 RM 50,000 | 0.05% | 1.45% | 5.65% | 3.61% |
| 接下来 RM 100,000 | 0.05% | 1.45% | 3.65% | 3.63% |
| RM 200,000 以上 | 1.65% | 1.65% | 1.65% | 3.24% |
储蓄利息试算
利息按照基础利率与奖励利率分别计算,计算方式:
基础利息 = 当月天数 x 日终余额 x 基础利率 ÷ 365天
奖励利息 = 当月天数 x 存款金额 x 奖励利率 ÷ 365天
假设新客户A先生的户口有 RM 10,000,在截至7月31日并完成2项了任务,A先生可领取的年利息为 RM 150,每月 RM 12.33:

注意事项
- 可透过 UOB TMRW app 在线上开户
- 开户最低存款金额为 RM 500
- 开户时要求存户已在马来西亚的另一家银行拥有活期/储蓄账户,并开通了网上银行服务
- 5.65% 奖励利率只限新存户,开户首六个月享有此奖励利率
- 假如想最大化存款奖励,不妨叠加使用 UOB 信用卡进行消费,从中赚取现金反馈或积分
4. Hong Leong Bank Pay&Save Account

最高利率:3.90%
丰隆银行(Hong Leong Bank)Pay&Save Account 给出高达 3.90% 优惠储蓄年利率,存户只需完成指定任务即可解锁特定利率。但和其他高利息储蓄户口不同,Pay&Save Account 并没有基础利率,其优惠储蓄利率依存户在当月所完成的任务而定。
Pay&Save 账户的另一特色是支援高达12种外币币别,包括美元、欧元、英镑、澳币、港币等,让存户可以随时随地以具竞争力的汇率,将令吉存款换汇至外币,方便支付境外费用、子女海外教育费用、旅游费用等。
解锁条件
解锁 Hong Leong Bank Pay&Save Account 储蓄户口优惠利率条件如下:
Save(储蓄利息):连续三个月存入 RM 2,000 新鲜资金,享 2% 奖励利率。利息将按照每日户口存款结余(end-day balance)天天计算,至少要有 RM 1,000 每季度第一天(一月、四月、七月和十月)存入账户。享有优惠利率的存款额度为 RM 100,000。
Pay(e-Xtra 利息):每月通过 Hong Leong Connect Online Banking 和 HLB Connect App 累积支付账单达 RM 500,享 0.50% 奖励利率。符合资格的账单包括 JomPay billers、FPX 注册商户、HLB 信用卡等,利息将按照每日平均余额(Daily Average Balance)计算,下个月一日存入账户。利息每月最高为 RM 30。
Spend(扣账卡红利利息):每月使用 Hong Leong Bank 借记卡累积一般消费达 RM 500,享 0.50% 奖励利率。利息将按照每日平均余额(Daily Average Balance)计算,下个月一日存入账户。利息每月最高为 RM 30。
Invest(股票交易红利利息):在 Hong Leong Investment Bank Berhad 开设证券交易账户,并透过 HLB Connect 申请 Securities Trading Feature,每月交易达特定金额,享有 0.30% 至 0.90% 利息。利息将按照每日平均余额(Daily Average Balance)计算,下个月一日存入账户。
交易金额计算方式:
买入交易:交易总额 = [单位 x 买入价格] + 交易成本
卖出交易:交易总额 = [单位 x 卖出价格] – 交易成本
交易金额与相应的红利利息如下:
| 每月交易总额 | 年利率 |
| 至少1个成功交易与高达 RM 20,000 | 0.30% |
| 高达 RM 30,000 | 0.50% |
| 高达 RM 100,000 | 0.70% |
| RM 100,000 以上 | 0.90% |
储蓄利息试算
利息主要按照优惠利率计算,我们利用官网提供的利息计算机,假设客户A先生在7月的账户存款月平均余额为 RM 50,000,同时完成了解锁奖励利息的4项任务,当中每个月透过 Hong Leong Investment Bank 交易高达 RM 30,000,则A先生在7月可领取的利息为:

| 项目 | 利息 |
|---|---|
| Save (Savings Interest) | RM 83.33 |
| Spend (Bonus Interest) | RM 20.83 |
| Pay (e-Xtra Interest) | RM 20.83 |
| Invest (Share Trading Bonus Interest) | RM 20.83 |
| 总利息 | RM 145.83 |
注意事项
- 开户最低存款金额为 RM 50
- 享有 Pay&Save Account 优惠利率的存款额度为 RM 100,000,按照每日平均余额(Daily Average Balance)计算
5. OCBC Booster Account/-i
最高利率:3.80%
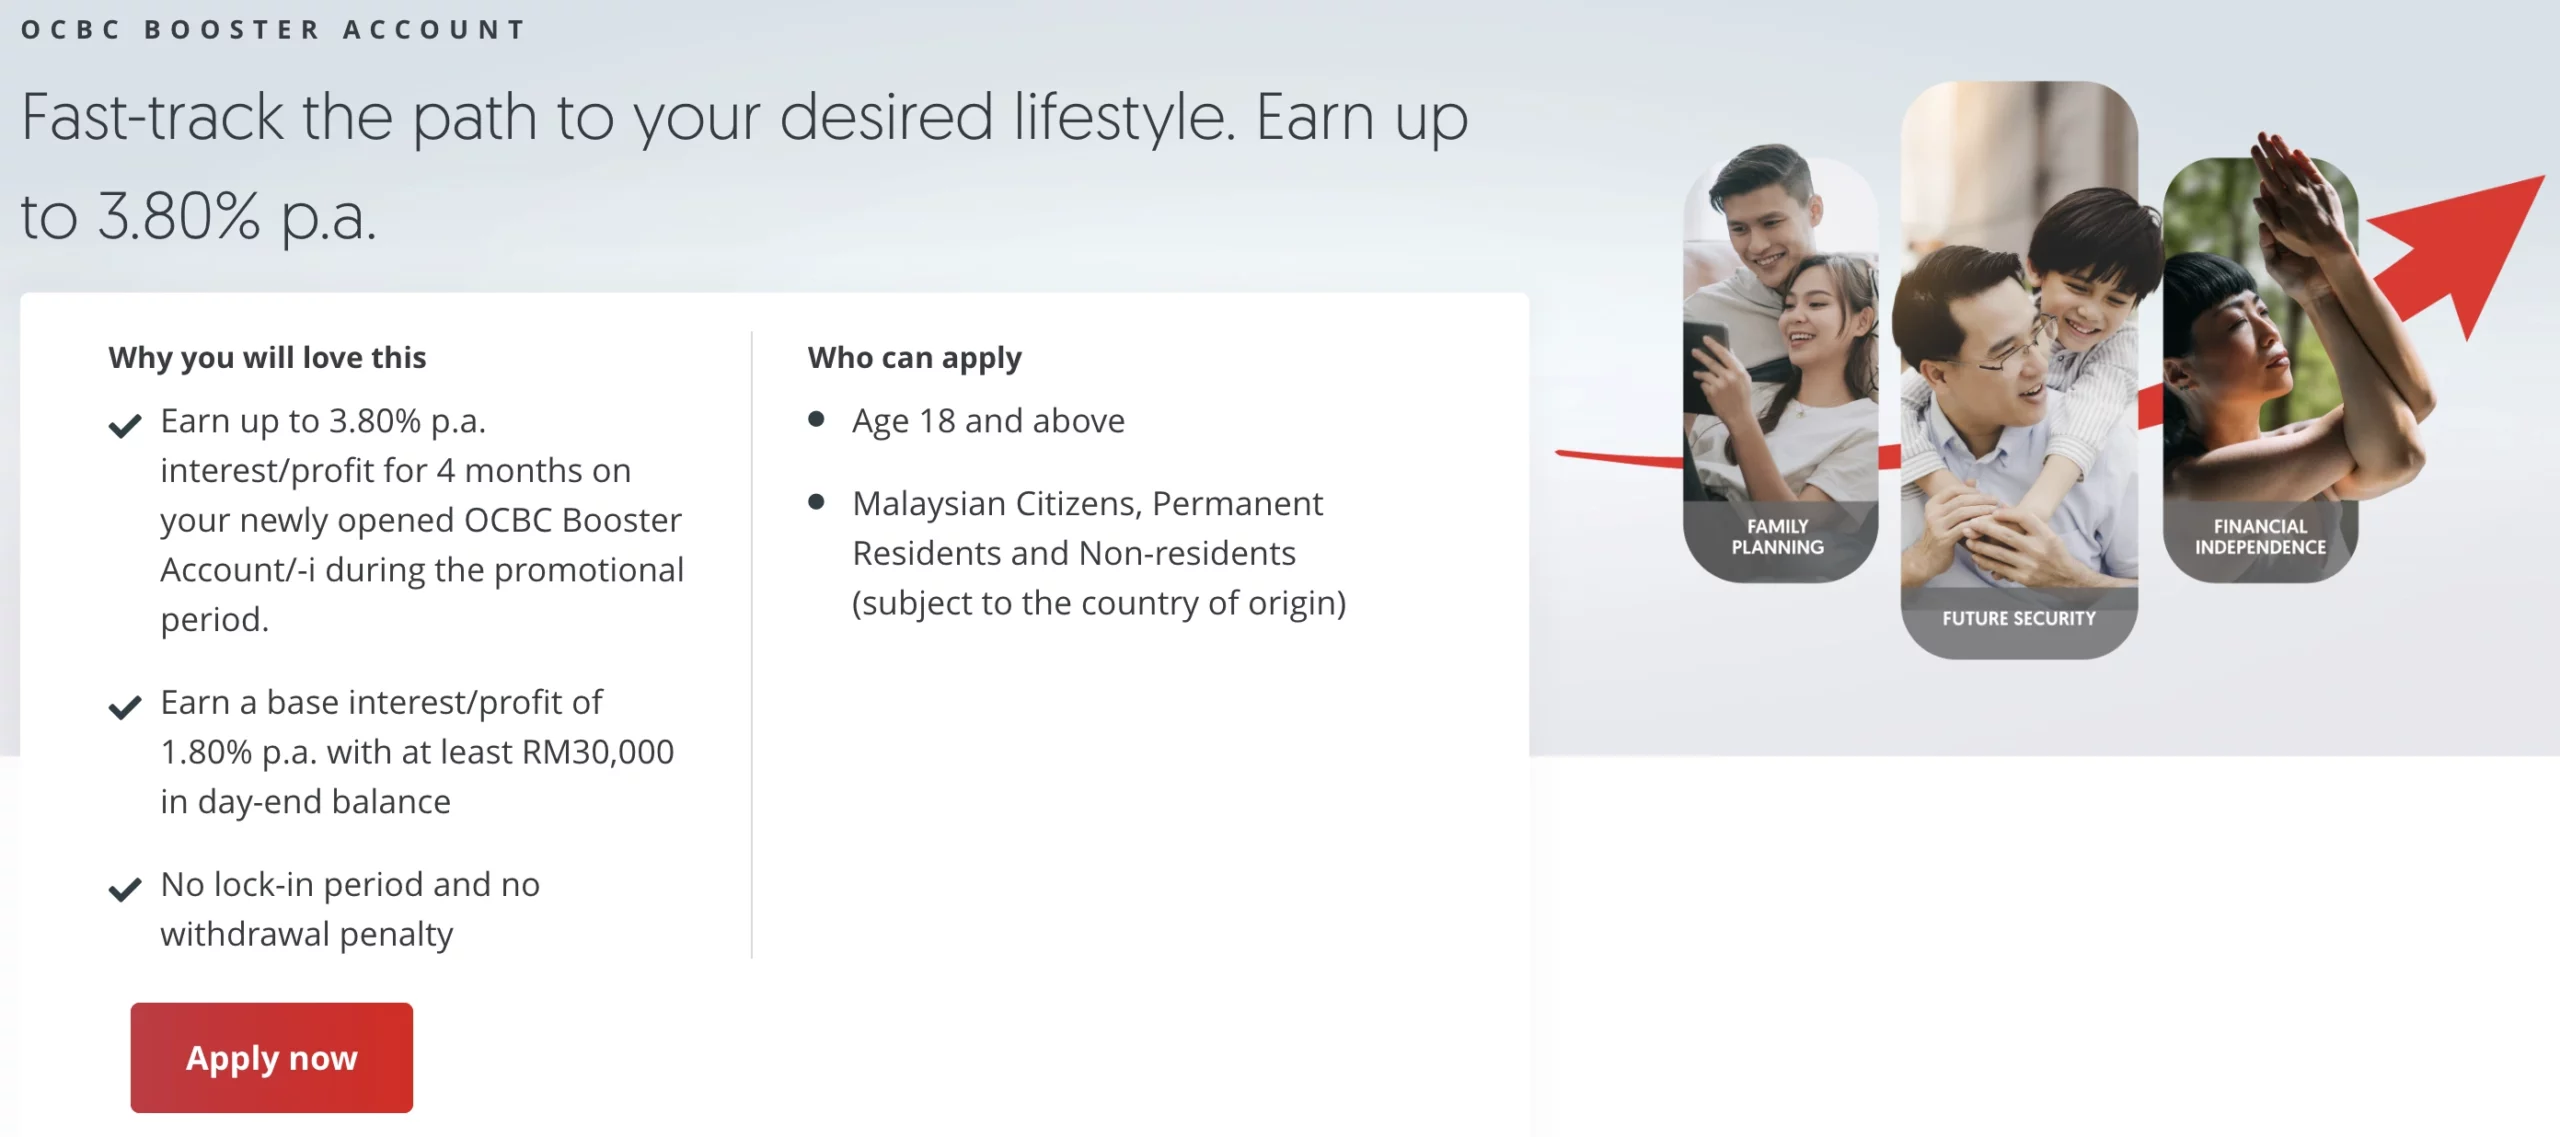
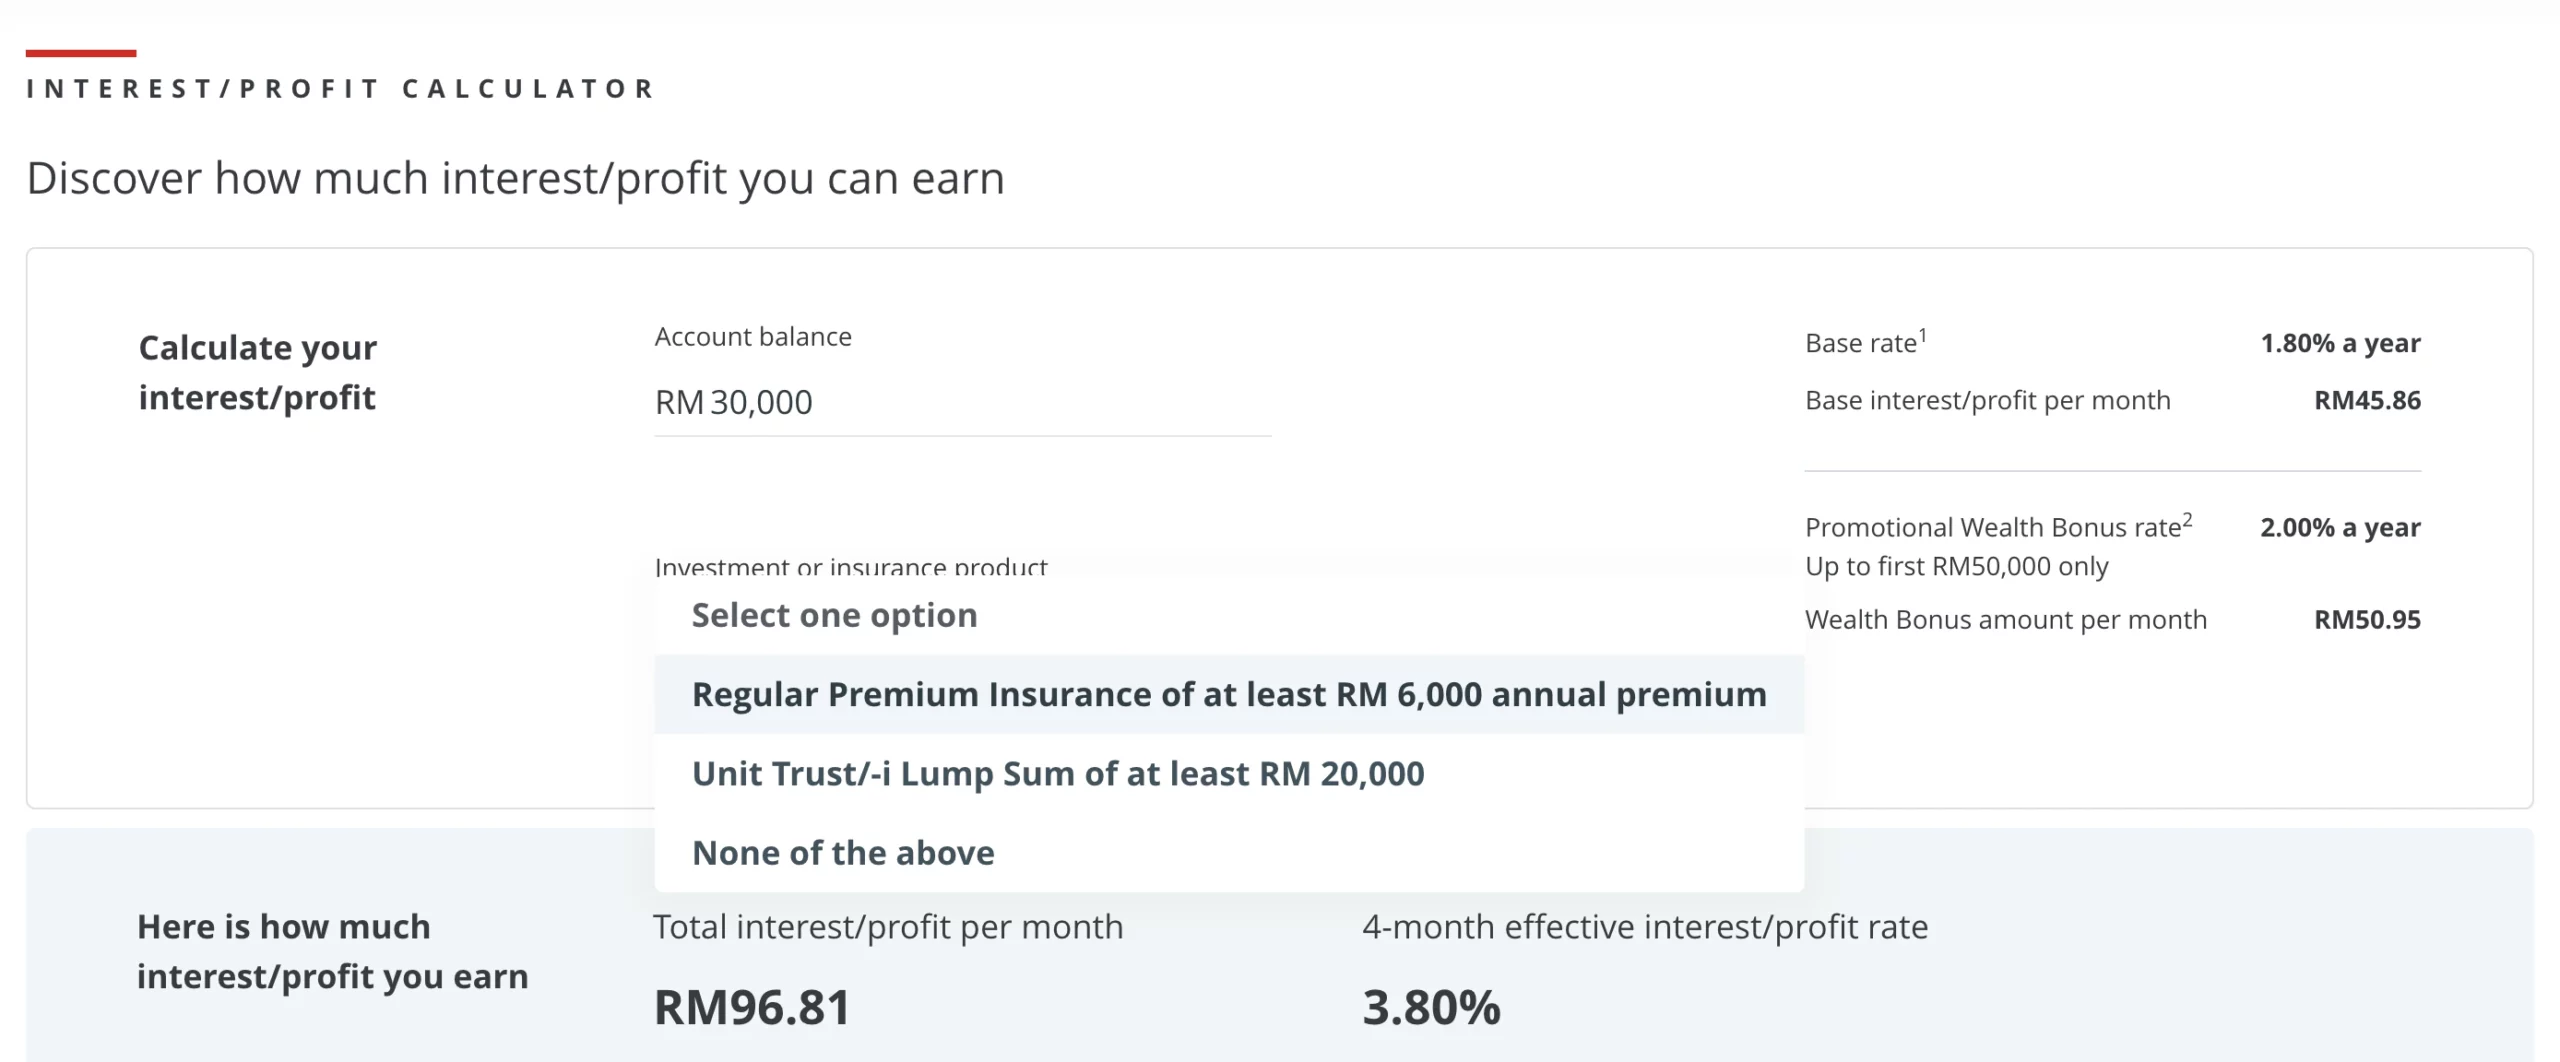
华侨银行(OCBC)Booster Account/-i 提供高达 3.80% 促销储蓄年利率(促销期间为2025年4月1日至2026年3月31日),只需维持账户日终余额至少 RM 30,000,并购买指定财富产品,即可在 4 个月内享有高于基础利率的奖励利率。
促销期结束后,最高利率为 3.00%。
基础利率为 1.80%。
解锁条件
解锁 OCBC Booster Account/-i 储蓄户口优惠利率条件如下:
Base Rate: 账户日终余额(day-end balance)至少维持 RM 30,000,即可享有 1.80% 基础利率,适用于账户全额存款,无需完成任何额外任务。
Wealth Bonus(财富奖励): 购买以下任一新指定财富产品,即可在符合资格后 4 个月内,就账户日均余额首 RM 50,000 享有额外奖励利率:
| 财富产品 | 最低购买金额 |
|---|---|
| 定期缴费保险(Regular Premium Insurance) | 首年年保费至少 RM 6,000 |
| 单位信托一次性投资(Unit Trust Lump Sum) | 至少 RM 20,000(最低销售费 2.75%) |
促销期间(2025年4月1日至2026年3月31日)财富奖励利率为 2.00%,促销结束后为 1.20%。
财富奖励 4 个月的起算日期,以下列较迟日期为准:
- 保险产品的免费观察期/取消期结束后;或
- 购买生效日起 14 天后
储蓄利息试算
利息按照基础利率与奖励利率分别计算,计算方式:
基础利息 = 每日账户存款结余加总 ÷ 当月总天数 × 基础利率
奖励利息 = 账户日均余额(首 RM 50,000)× 奖励利率 × 当月天数 ÷ 365 天
情景一(促销期间,仅基础利率)
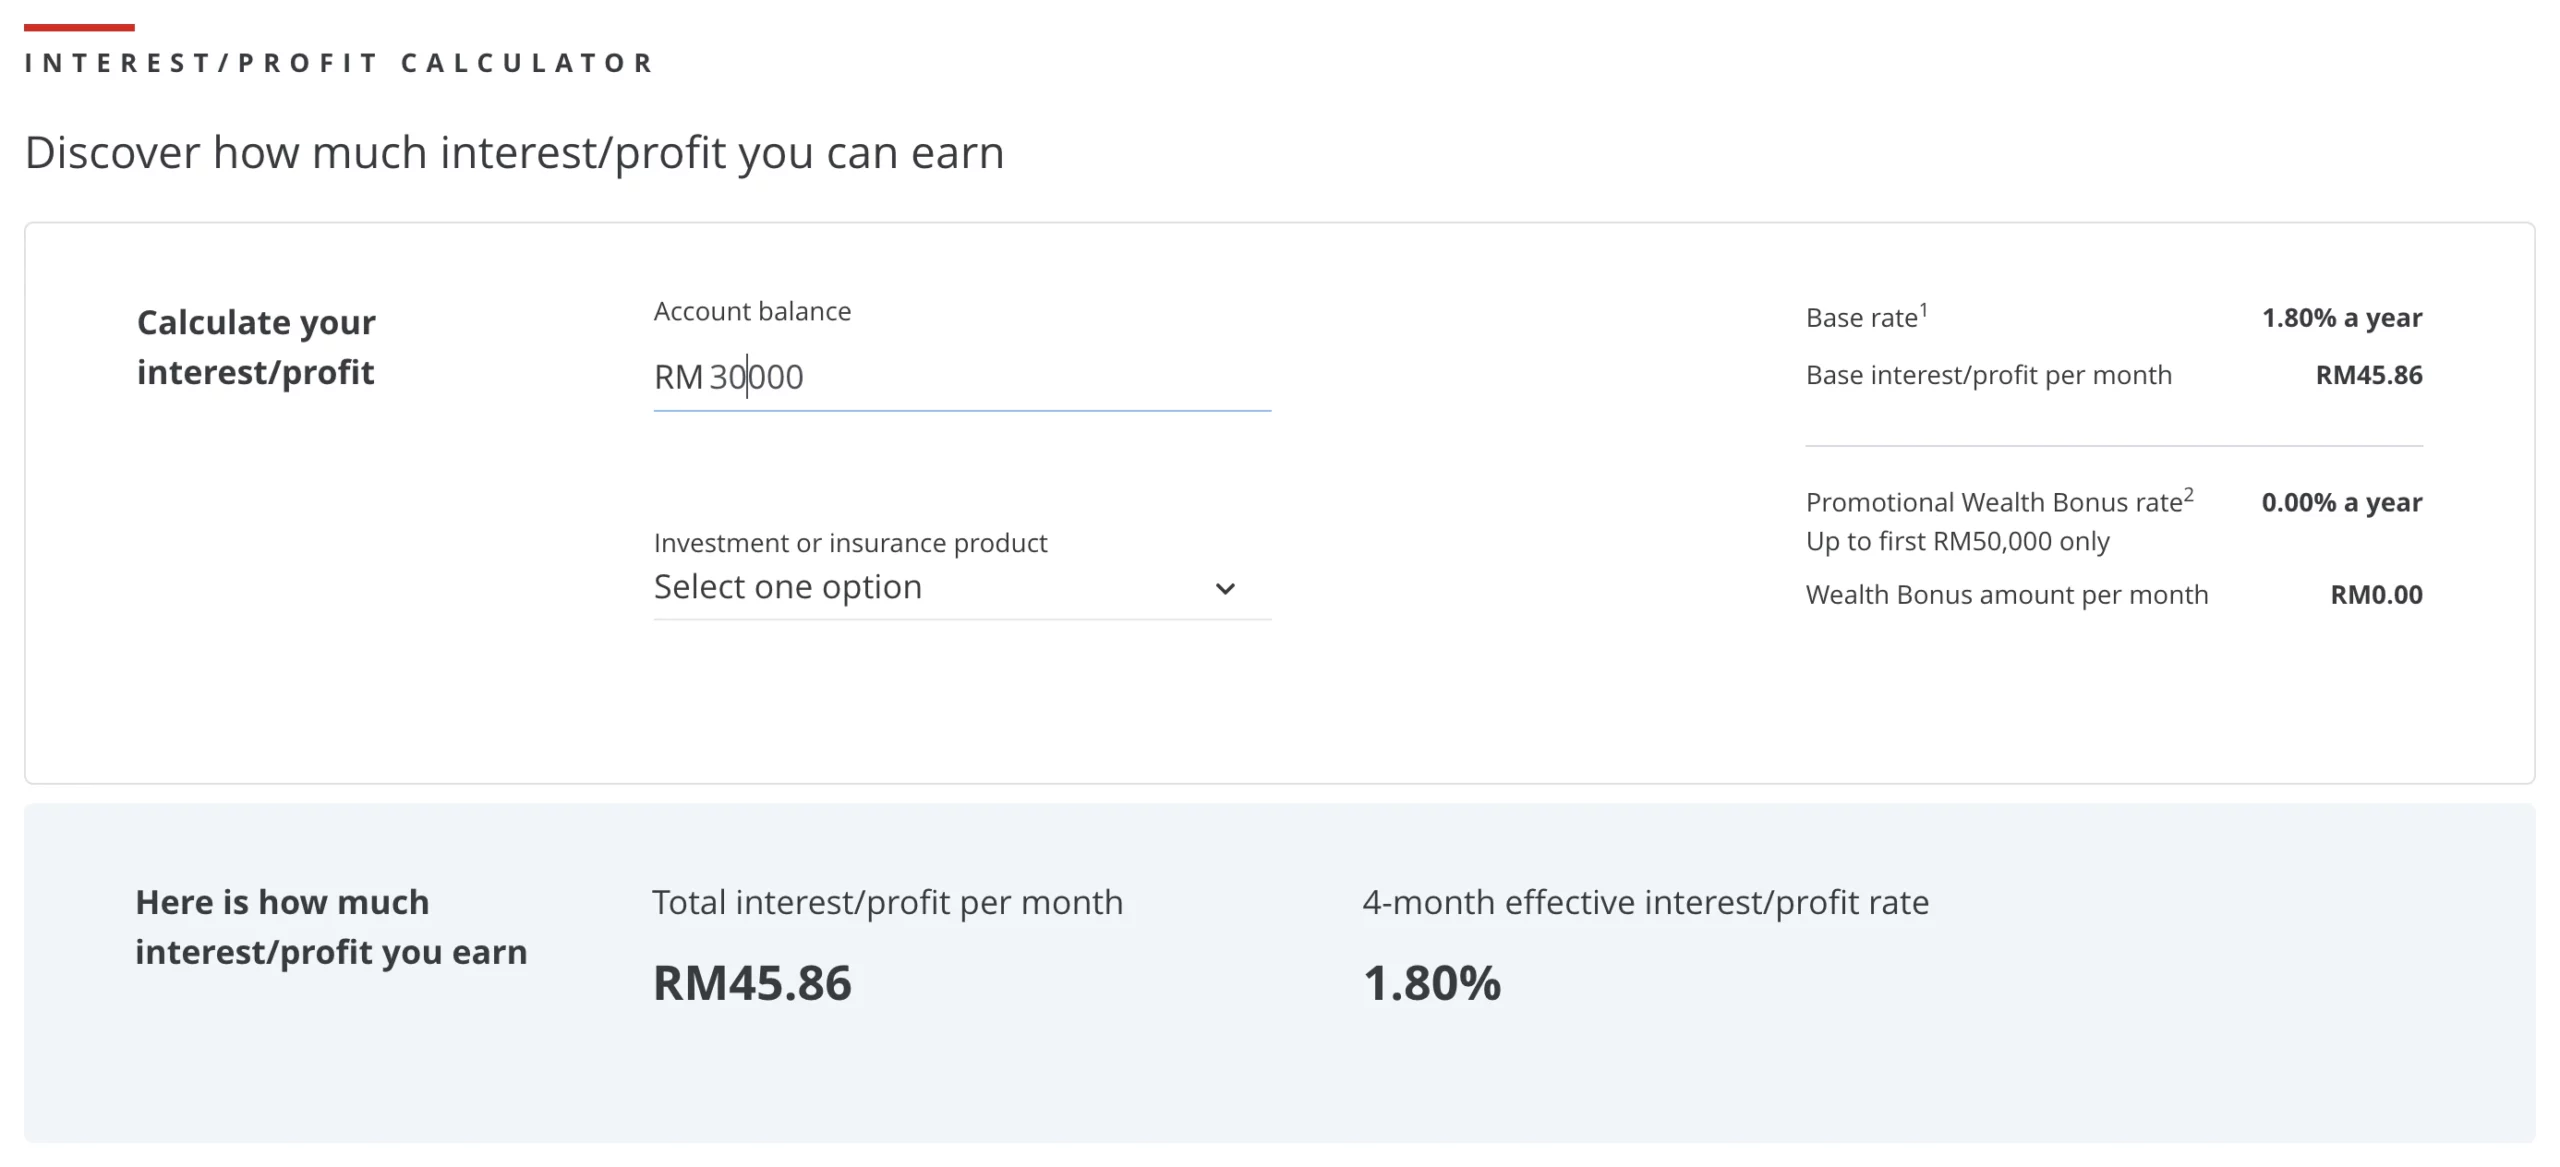
假设客户 A 先生全月维持账户余额 RM 30,000,未购买任何财富产品,则 A 先生在 7 月可领取的利息为:RM 30,000 × 1.80% × 31 ÷ 365 = RM 45.86
情景二(促销期间,基础利率 + 财富奖励)
假设客户 A 先生全月维持账户余额 RM 30,000,并于促销期间内购买了首年年保费 RM 6,000 的定期缴费保险,已过免费观察期,符合财富奖励资格,则 A 先生在 7 月可领取的利息为:
基础利息:RM 30,000 × 1.80% × 31 ÷ 365 = RM 45.86
Wealth Bonus 奖励利息:RM 30,000 × 2.00% × 31 ÷ 365 = RM 50.95
总利息:RM 45.86 + RM 50.96 = RM 96.81
财富奖励利息将于次月第 14 个工作日存入账户。
注意事项
- 财富奖励利率仅适用于账户日均余额首 RM 50,000,超出部分以基础利率计息
- 财富奖励奖励期限为 4 个月,期满后如需继续享有奖励利率,须重新购买符合资格的财富产品
- 同月内多次符合财富奖励资格,以最新一次购买日期起算
- 每月首 2 次 MEPS 提款免收手续费(促销至 2026 年 12 月 31 日)
- 无存款锁定期,可随时提款,不设提前提款罚款
- 信托基金销售费 2.75%
6. OCBC 360 Account/-i

最高利率:3%
华侨银行(OCBC)360 Account 提供高达 3% 优惠储蓄利率,和其他银行推出的高利息储蓄户口一样,存户只需透过 OCBC Malaysia Mobile Banking App 和 OCBC 信用卡或借记卡完成指定存款和消费任务,即可解锁特定利率。
基础利率为 0.10%。
解锁条件
解锁 OCBC 360 Account 储蓄户口优惠利率条件如下:
Base rate:账户存款的基础利率为 0.10%,无论存户是否完成任何任务,皆可享有此利率。利息将按照账户日平均存款结余(average daily balance)计算,在当月最后一天存入账户。
Deposit:每月存入至少 RM 500,享 1% 奖励利率。利息将按照账户日平均存款结余(average daily balance)计算,在下一个月开始后的31个工作天内存入账户。享有优惠利率的存款额度为 RM 100,000。
Pay:每月通过 OCBC Malaysia Online Banking 和 Mobile Banking App 在线支付至少3张账单,享 0.95% 奖励利率。利息将按照账户日平均存款结余(average daily balance)计算,在下一个月开始后的31个工作天内存入账户。
Spend:每月使用 OCBC 信用卡或借记卡消费至少 RM 500,享 0.95% 奖励利率。利息将按照账户日平均存款结余(average daily balance)计算,在下一个月开始后的31个工作天内存入账户。
储蓄利息试算
利息按照基础利率与奖励利率分别计算,计算方式:
基础利息 = 每日账户存款结余加总 ÷ 当月总天数 x 基础利率
奖励利息 = 当月天数 x 存款金额 x 奖励利率 ÷ 365天
情景一
假设现有客户A先生在7月1日的账户结余为 RM 50,000,接着在7月5日存入 RM 200、7月16日存入 RM 300、7月25日存入 RM 300,000,完成了「Deposit」任务,解锁 1% 奖励利率,则A先生在7月可领取的利息为:
7月账户日平均存款结余(average daily balance):[4(RM 50,000) + 11(RM 50,200) + 9(RM 50,500) + 7(RM 350,500)] ÷ 31 = RM 118,070.97
基础利息:RM 118,070.97 x 0.10% x 31 ÷ 365 = RM 10.02
奖励利息:RM 100,000 x 1% x 31 ÷ 365 = RM 84.93
总利息:RM 10.02 + RM 84.93 = RM 94.95
情景二
假设现有客户A先生在7月1日的账户结余为 RM 50,000,该月消费行为包括:在7月3日使用 OCBC 信用卡在餐厅消费 RM 300、7月15日在使用 OCBC 借记卡在超市消费 RM 250、7月22日通过 OCBC 360 Account 以 JomPay 方式 支付 Unifi 和 TNB 账单一共 RM 300、7月24日通过 OCBC 360 Account 以 interbank Giro 方式支付车贷 RM 1,000。
A先生在7月完成了解锁奖励利息的两项任务:Pay 每月通过 OCBC Malaysia Online Banking 和 Mobile Banking App 在线支付至少3张账单)、Spend 每月使用 OCBC 信用卡或借记卡消费至少 RM 500),则A先生在3月可领取的利息为:
7月账户日平均存款结余(average daily balance):[14(RM 50,000) + 7(RM 49,750) + 2(RM 49,450) + 8(RM 48,450)] ÷ 31 = RM 49,508.06
基础利息:RM 49,508.06 x 0.10% x 31 ÷ 365 = RM 4.20
Pay 奖励利息:RM 49,508.06 x 0.95% x 31 ÷ 365 = RM 39.94
Spend 奖励利息:RM 49,508.06 x 0.95% x 31 ÷ 365 = RM 39.94
总利息:RM 4.20 + RM 39.94 + RM 39.94 = RM 84.08
注意事项
- 开户最低存款金额为 RM 20
- 享有 OCBC 360 Account 优惠利率的存款额度为 RM 100,000(以当月账户平均余额计算)
- 优惠利率将在下个月第14个工作日存入账户(不含周六、周日和公共假日)
开设高利息储蓄户口前的注意事项
高利息储蓄户口祭出的高利率确实相当吸引人,但开户前建议先评估以下几点,确保选到最适合自己的户口。
1. 比较储蓄户口利息架构
仔细研究利率架构,确认「高利率」是否只有短暂的蜜月期。例如新客户首 3-6 个月优惠利率、Payroll 奖励仅首半年等,以及蜜月期结束后的一般利率是多少。若长期使用,应以蜜月期后的利率为主要参考指标。
2. 留意「高利率」背后的规则
查看是否需符合哪些规则或任务才能持续赚取「高利率」,常见的任务有:
- 户口需要维持最低存款
- 使用特定信用卡消费
- 支付账单
这些限制都会影响最终赚取的利率,一旦无法满足可能导致储蓄回报会变弱。最好从一开始就挑选符合自己储蓄能力的户口,避免得不偿失。
在做任务的时候,千万先详细阅读相关条款,以免错失。
例如「支付账单」任务,不同银行定义不同。一般水电单、电话费、网络费等公用事业账单都符合资格,但以下交易通常不符合条件:
- 信用卡还款、年费
- 博彩相关交易
- 0% 分期付款计划下的每月分期
建议开户时向银行确认哪些账单类型符合资格,避免白做任务。
3. 确保资金存取方便
在开设账户前,确认是否可以快速提款、有没有提供自动提款机(ATM)方便随时提款、转账等,在遇上紧急事故需要用钱时才能提供便利。
4. 关注利率调整与活动期限
银行有权随时调整利率或更改活动规则(通常会提前通知)。建议定期(每季度或每半年)检查自己户口的利率是否仍具竞争力,必要时可转换至其他更优惠的户口。
此外,部分奖励利率设有活动期限,期满后可能调整,开户时应留意相关细节。
高利息储蓄户口优势
- 高利率,加速资金的增长
- 没有锁定期,存户可以随时存款或提取款项,具有更高的流动性
- 近乎零风险,存入款项享有 PIDM 保障,最高保障额度达到 RM 250,000
高利息储蓄户口缺点
- 利率可能会随时产生变化
- 为了获得指定高利率,会要求户口拥有较高金额的存款
- 须完成指定的任务才能解锁高利率,例如使用特定信用卡消费、投资指定的金融产品
- 部分高利率有特定的优惠期限,一旦过了优惠期,可能只剩下较低的基础利率
- 机会成本,虽然比普通储蓄户口高,但 3%-6% 的年回报率长期来看仍低于股票、基金等投资产品的潜在回报(当然风险也更高),适合保守型存款人或短期资金停泊
谁适合开设高利息储蓄户口?
高利息储蓄户口对解锁较高利率有更严格的要求,例如开户时必须存入至少 RM 10,000 才能解锁指定利率、每月必须存入 RM 3,000 的新鲜资金(fresh funds)等,维护户口也需要确保每月账户余额保持在设定的门槛上(例如 RM 3,000)。因此更适合以下几类存户:
- 保守型存款人:假如你正在寻求简单、近乎零风险的方式让储蓄滚动利息,又不想承受投资市场的波动风险,高利息储蓄户口是值得考虑的选择。
- 持有闲置资金者:假如你持有一笔短期内不会动用的闲置资金(如半年至一年),高利息储蓄户口能为你带来优于定期存款和一般储蓄户口的利息收入,同时保留随时提款的弹性。
- 重视资金流动性者:假如你希望户口灵活度高,能够随时存入资金和提款(例如作为紧急备用金),高利息储蓄户口既能让这笔资金获得更高回报,又不会像定期存款那样被锁死。
谁不适合 High Interest Savings Account?
- 存款金额较小(低于 RM10,000)的存户:可能无法达到最低余额要求,建议先累积存款或选择门槛较低的户口
- 追求高回报且能承受风险者:高利息储蓄户口回报率有限(3%-6%),若追求更高回报可考虑投资产品(需自行承担风险)
- 日常消费习惯不符合任务要求者:若平时不刷卡、不付账单,可能难以持续解锁高利率,建议选择条件更简单的户口
如果你存款金额较小,日常消费习惯不适合高利息储蓄户口怎么办?
你也可以考虑将闲钱放在现金管理平台 / 电子钱包的货币市场基金(Money Market Fund, MMF)。这些平台(如 TNG GO+、StashAway Simple、Versa Save 等)通常把资金投资于短期定存、国债等低风险工具,年化回报率约在 3%-3.6%,介于普通储蓄户口和高利息储蓄户口之间。
MMF 的优势在于它的门槛很低,不像高利息储蓄户口存款基本要在 RM 1000 以上,大部分平台 RM 10 就可以开始,而且不用完成刷卡、付账单等任务。
但 MMF 的风险却比高利息储蓄户口高,因为它不受 PIDM 保障,但相对其他投资来说,它的确是低风险投资产品。此外,MMF 的流动性不如储蓄户口灵活,提款通常要几个工作日,但仍优于定存,并且提款不会损失利息。
延伸阅读:
- 貨幣市場基金(MMF)是什麼?比定存更好的儲蓄方式?貨幣市場基金新手指南
- 怎样开始投资你的1000块?马来西亚新手必看这9种赚钱投资法!
- TNG GO+ 实测 | TNG GO+是什么?利息怎么算?会亏钱吗?
- GOinvest:TNG Principal、e-Mas是什么? 回报率达22.83%!值得投资吗?
- StashAway Simple比定期存款好?|平台優缺點、回酬表現、投資費用、開戶及出入金一次看
- StashAway Simple、GO+、Versa:哪個現金管理平台更好用?
- 一文了解moomoo Cash Plus現金管理、優缺點
高利息储蓄户口 vs 定期存款 vs 数字银行储蓄户口
高利息储蓄户口、定期存款和数字银行储蓄户口的共同点,是三者都受到国家银行(Bank Negara Malaysia,BNM)的监管,并由 PIDM 提供银行存款保障。换句话说,身为存款人的你能够安心地把钱存入这三种户口。
不过,高利息储蓄户口的最高利率可达 6%,在三者中居首;定期存款约 3.00%-3.50%;数字银行储蓄户口约 2.00%-5.00%(通常是优惠期才有5%,如:KAF Digital Bank 和 Ryt Bank,优惠期结束后 GX Bank、Aeon Bank、Boost Bank 利息都回归2%-3%了),各有优势。
灵活度方面,高利息储蓄户口和数字银行储蓄户口皆没有任何提款限制,可以随时存款提款;定期存款则必须绑定一段时间,假如在满期前提款将会损失利息。因此,高利息储蓄户口和数字银行储蓄户口的灵活度更高。
此外,高利息储蓄户口和定期存款均由传统银行提供,网点多、产品线完整;数字银行则以线上服务为主,实体分行较少,但操作便捷、开户快速。
对追求高利息、安全性与灵活度的人来说,高利息储蓄户口更适合让你的存款发挥最大潜力。
以下列出三者之间的区别。
| 高利息储蓄户口 High Interest Savings Account | 定期存款 Fixed Deposit | 数字银行储蓄户口 Digital Bank Savings Account | |
| 利率 | 2%至6% | 2%至3.5% | 2%至5% |
| 存款绑定期 | 无 | 一个月 至一年不等 | 无 |
| 可否随时提款 | 可以 | 可以但不建议 | 可以 |
| 提款是否影响利息 | 不会 | 会损失利息 | 不会 |
| 解锁条件 | 需完成任务 | 无需任务 直接锁定即享利率 | 无需任务 但优惠期结束后利息较低 |
延伸阅读:
- 哪个银行定期存款利率高?马来西亚2025年最新定期存款优惠 FD Promotion和定期存款利息
- 数字银行是什么?5家获批的马来西亚数码银行哪家强?和传统银行区别?
- GXBank 是什么?安全吗?好处?利息?教你申请大马首家数字银行!
- AEON Bank 大马首个伊斯兰数字银行好用吗?开户和优惠领取教学
- Boost Bank 数字银行利息最高5%,还出了Debit Card!申请步骤详解
- 提供5%Hibah利率的 KAF Digital Bank 是什么?申请步骤、好处坏处和优惠
- Ryt Bank使用报告: 储蓄户口利率4%!AI驱动, 安全吗? 申请流程与优惠一览
- PIDM 是什么?有PIDM保障的银行和保险公司,不怕银行倒闭存款怎么办!
总结
每个人都希望口袋里的钱流向利率高的地方,特别是在高通胀的年代,让资产安全而有效率地增长相当重要,高利率的储蓄户口俨然成为一项选择。
随着美国总统川普宣布大规模关税政策、地缘政治冲突加剧,全球经济正处于极度不确定中,「现金为王」的信念正在回归,就连股神巴菲特都在强调现金储备,在其《致股东信》中也提到庞大的现金储备才能抵御市场波动,同时捕捉恐慌发生时浮现的机会。
在市场波动时,重新调整资产配置,将现金转入高利息储蓄户口避险,同时等待下一个进场良机,可以让你的资金拥有更高的灵活性。
不过,虽然说高利息储蓄户口是很单纯的储蓄,但是同时也涵盖了很多不可忽略的细节,像是有最低资金要求,金额可能达到 RM 100,000 才能解锁比较高的利率、需完成指定的消费、投资任务、多数高利率储蓄账户的优惠时间可能比预期中短等等。
在选择高利息储蓄户口时,建议务必仔细考虑个人的理财目标、资金多寡、是否真的有需要或能力完成指定的任务,避免为了追求高利率而盲目地消费。
推荐阅读储蓄+存钱等理财相关内容:
- 储蓄保险是什么?值得买吗?一文看懂储蓄保险的算法、好处与陷阱
- 馬來西亞10種低風險投資|最高可穩定賺6%回酬
- EPF是什么?EPF利息6.30%,把钱存入KWSP作退休金值得吗?大马打工族必看
- SSPN是什么?SSPN Prime VS SSPN Plus 分别?SSPN利息及扣税
- PRS是什么?利息媲美EPF的私人退休基金,还可扣税!PRS值得投资吗?
- 不必去銀行!銀行戶口可在網上開?附CIMB網上開銀行戶口教學
- 马来西亚人可以在新加坡开银行户口吗?教你在CIMB Singapore开户口
- 马来西亚信用卡新手攻略 | Credit Card是什么?申请信用卡需要什么条件?
- 緊急預備金多少夠用?緊急預備金公式和比例算法,放哪划算?
- 365存錢法,一年後多出 RM66,795 !擺脫月光族的無痛存錢法
- 月光族總是存不到錢?教你六罐子存錢法,轻松實現財富自由!
- 不想再當月光族?教你如何善用50/30/20法則輕鬆規劃每月預算
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。






