




想在马来西亚退休,你一定要知道PRS是什么!这是一项除了EPF公积金以外的私人退休基金,利息媲美FD和EPF,还可以扣税。PRS值得投资吗?PRS哪个比较好?PRS费用成本低,操作还简单、高弹性、方便、低风险。本文将和你分享PRS VS EPF的不同以及PRS的运作模式和概念。
你或许会想,我还很年轻,为什么要提前准备退休金?因为显示的情况就是:活到老赚到老,退休仿佛是个梦!
根据 EPF 公积金的最新数据,就有90%的30岁以下员工难以在退休时到达基本储蓄24万令吉的目标。
实际上,为了让员工多领几年薪水以应对退休生活,全球都在计划提高退休年龄。
在马来西亚,根据《最低退休年龄法(Minimum Retirement Age Act 2012)》,私营部门雇员的法定最低退休年龄为 60 岁。但据报导,马来西亚目前只有 3% 的人口能够过上负担得起的退休生活!
也就是说目前的 EPF 已经难以负担国人的退休金来源。而 PRS 正好可以弥补 EPF 的不足。
PRS是什么? Private Retirement Schemes 私人退休金计划
Private Retirement Scheme,简称 PRS,是马来西亚在 2012 年推出的私人退休金计划,主要目的是确保马来西亚人拥有足够的资金应对退休生活,让马来西亚退休生活水平不被影响,从而使马来西亚社会框架健全,并可持续性地发展下去。

此项私人退休金计划(PRS)可以弥补公积金(EPF)的不足。和公积金相比之下,PRS 是属于自愿性长期储蓄和投资的计划,PRS 给予投资者更多的弹性,投资者可以根据自身的能力、退休需求、目标、风险承受度来选择心仪的退休基金。
与此同时,PRS 账户是由马来西亚私人退休金管理局(PPA – Private Pension Administrator)管理,PRS 基金管理公司也是受到马来西亚证券委员会 (Securities Commission Malaysia) 的监管,这足以保障投资者的利益,所以投资者可以放心投资在此。
退休文章延伸阅读:
PRS VS EPF 一样是退休计划,有什么区别?
PRS 是私人退休计划;而 EPF(Employees Provident Fund)是公积金,两者的共同点皆是为了退休生活准备的退休计划,无论是自僱人士或受雇人士皆可申请账户,不过一个是属于私人的,一个则属于政府。
不同的是 PRS 完全是自愿性的,而 EPF 对每位打工族来说都是强制储蓄,每月自动从薪水扣款的,对自雇人士则采取自愿原则(i-Saraan)。
而在存款比例方面,PRS 供款按 70:30 比例分成两个账户,分别是账户 A 和账户 B 。EPF 则从2024年开始,分别以 75:15:10 的存款比例划分为3个账户:第一户口(Akaun Persaraan / EPF Account 1)、第二户口(Akaun Sejahtera / EPF Account 2)和第三户口(Akaun Fleksibel / EPF Account 3)。
但无论是 PRS 还是 EPF,第一户口只有在达到55 岁退休年龄时、死亡或移民的情况下,才能从 PRS 账户中提取款项。
如果投资者想在退休前提款,便只能从 PRS 的账户 B 或 EPF第二户口、第三户口提取。
然而 EPF 提款并不会被征收任何费用,PRS 在退休前提款将被征收 8% 的税金。
两者也可以扣税,但 EPF 可以减免的金额比 PRS 高 RM 1000。
需要注意的是 PRS 属于投资的一种,所以回报并不固定,不像 EPF 有2.5%的最低回报保证。
| PRS 私人退休计划 | EPF 公积金 | |
| 管理方 | 由私人退休金管理局 (PPA – Private Pension Administrator)管理 | 由内陆税收局(LHDNM – Lembaga Hasil Dalam Negeri Malaysia)管理 |
| 自愿性 / 强制性供款 | 自愿性供款计划(投资者可根据个人意愿开设 PRS 账户) | 强制性供款计划(打工族需开设公积金户口;非打工族才可自愿性开设公积金户口) |
| 供款方式 | 无需每个月供款(依个人能力供款,一年不供款也可以) | 每个月将从薪水中扣除以供款进公积金账户 |
| 经营方式 | 投资于 PRS 基金管理公司的基金项目,属于私人经营 | 投资于 EPF 是属于政府经营的 |
| 是否有保证回酬? | 没有保证回报率,可以自选基金或以年龄为基准的预设基金 | 政府规定并保证每年回报率至少 2.5% |
| 买入基金费用 | 买入基金需付费(系统会从入款中扣除) | 买入基金不需付任何费用 |
| 退休前提款费用 | 退休前提款需缴纳 8% 税金,一年内只可以提款一次 | 退休前提款不会被抽税 |
| 所得税减免 | 所得税减免高达 RM 3,000 | 所得税减免高达 RM 4,000 |
EPF文章延伸阅读:
- EPF是什么?EPF利息6.30%,把钱存入KWSP作退休金值得吗?大马打工族必看
- KWSP申请拿钱提款的17个情况 | 公积金怎样拿第二户口出来?
- KWSP申请拿钱:EPF 第三户口是什么?EPF Account 3 如何提款
- LHDN个人所得税扣税清单:什么可以扣税?【马来西亚报税2025】
投资PRS的条件
符合以下资格的皆可申请并投资 PRS 账户:
- 18岁以上,开放给马来西亚公民和外籍人士,但要注意的是如果想要通过网上申请,只有马来西亚人才可以,外国人需要找经纪人 Agent
- 投资者必须提供身份证证明:马来西亚人可提供马来西亚身份证、警察或军人证;外籍人士则可使用护照。
- 自雇人士或受雇人士都可以为自己开设户口
- 老板也可以帮员工投资在 PRS,但这不是强制性的。但好处是帮员工缴纳 PRS 的公司,根据《1967所得税法》第34(4)条款,可享有高于法定公积金缴纳额的税务减免,可以根据供款扣税 19%。注意,雇主本人并没有 19% 的扣税资格。
哪里能够买到PRS基金?
在投资 PRS 私人退休计划时,投资者可选择以下9家由马来西亚证券委员会 (Securities Commission Malaysia) 监管的 PRS 基金管理公司(PRS Providers)所提供的基金。
- AHAM Capital Asset Management Berhad
- AIA Pension and Asset Management Sdn. Bhd.
- AmFunds Management Berhad
- Hong Leong Asset Management Bhd
- Kenanga Investors Berhad
- Manulife Investment Management (M) Berhad
- Principal Asset Management Berhad(之前称为 CIMB-Principal Asset Management Berhad)
- Public Mutual Berhad
- RHB Asset Management Sdn. Bhd.
在选择 PRS 基金管理公司时,投资者可先研究每家公司基金的过往表现。但切记,过往的表现不能保证未来的回酬,投资市场里均有潜在的风险,投资者需以个人风险承受度和退休目标等因素来拟定个人的 PRS 退休计划。
PRS 基金有哪些?PRS如何管理我们的投资?
由于有多达9家 PRS 基金管理公司,所以 PRS 基金并不是固定只有1种,而是多达78种。
9家 PRS 基金管理公司在 PRS 私人退休金计划中均有提供 3 个核心基金(Core Funds)作为以年龄为基准的预设基金(Default Selection)。
PRS 的3个核心基金分别为:
- 45岁以下投资的成长型基金(Growth Fund),风险较高
- 45岁-54岁投资的稳定型基金(Moderate Fund),风险中等
- 55岁或以上投资的保守基金(Conservative Fund),风险最低,主要专注于保全资金
PRS将自动根据你的年龄层把你的资金放到相应的基金。也就是说,一到一个年龄阶段就会自动帮你转换。比如你现在是44岁,你将会投资在成长型基金,一旦到了45岁,PRS就会自动切换到稳定型基金,并在更换基金的前一个月通知你。
但是,这个基金转换并不是一下子把所有的单位换成稳定型基金,整个过程是循序渐进的,耗时长达5年。
举例来说,小明在44岁时持有 200,000 个成长型基金的单位,通过循序渐进的手段小明到了49岁才会完全转换成稳定型基金。
| 年份 | 持有的成长性基金单位 | 会员在下个周期前前赎回的单位 | PRS在周期前赎回并用于保守型基金的单位 | 稳定型基金剩余单位 |
| 第一年(转换基金的日期) | 200,000 | – | -40,000(200,000/5) | 160,000 |
| 第二年(第一周期) | 160,000 | – | -40,000(160,000/4) | 120,000 |
| 第三年(第二周期) | 120,000 | -30,000 | -30,000(90,000/3) | 60,000 |
| 第四年(第三周期) | 60,000 | -20,000 | -20,000(40,000/2) | 20,000 |
| 第五年(第四周期) | 20,000 | – | -20,000(20,000/1) | 0 |
如果我不想投资在 PRS 按照年龄分配的核心基金可以吗?
当然可以,你可以选择非核心基金「Non-Core Funds」来投资,但建议你最好询问 PRS 顾问的意见。
所有基金再分为传统(Conventional)和伊斯兰(Shariah)基金。
PRS 利息多少?PRS 哪个比较好?
截至2026年6月,PRS 过去5年和过去1年利息回报最高,表现最好的10个 PRS 基金如下:
PRS 基金过去5年的年回酬:
PRS 过去5年的时间为 2021年7月至2026年6月:
| PRS 基金 | 5年回报 (p.a. %) | 类别 |
|---|---|---|
| Public Mutual PRS Islamic Strategic Equity | 14.52 | Non-Core Shariah |
| Public Mutual PRS Islamic Growth | 11.85 | Core Aggresive Shariah |
| RHB Retirement Series – Islamic Balanced | 11.40 | Non-Core Shariah |
| Public Mutual PRS Moderate | 9.47 | Core Moderate |
| Principal PRS Plus Equity A | 8.20 | Non-Core Conventional |
| Public Mutual PRS Conservative | 4.95 | Core Cautious |
PRS 基金过去1年的年回酬:
过去1年是指2025年7月至2026年6月:
| PRS 基金 | 1年回报 (p.a. %) | 类别 |
|---|---|---|
| Public Mutual PRS Islamic Strategic Equity | 105.35 | Non-Core Shariah |
| Principal Islamic PRS Plus Asia Pac Ex Jpn Eq A | 87.88 | Non-Core Conventional |
| Public Mutual PRS Islamic Growth | 65.63 | Core Aggresive Shariah |
| Hong Leong PRS Asia Pacific Fund | 61.83 | Non-Core Conventional |
| Principal Islamic RetireEasy 2060 A | 52.55 | Core Target Date Shariah |
| Public Mutual PRS Moderate | 46.44 | Core Moderate |
| Principal Islamic RetireEasy Income A | 17.02 | Core Cautious Shariah |
观察 1 年回报率(2025-2026),你会发现非常夸张的数字,例如 Public Mutual PRS Islamic Strategic Equity 竟然高达 105.35%。这反映了过去一年全球及大马股市表现极佳。这种「一年翻倍」的表现属于非典型增长,不能当作长期的常态。
看 5 年的年化回报(p.a.),表现最好的 Public Mutual PRS Islamic Strategic Equity 达到 14.52%,而大部分主流基金落在 8% – 12% 之间。长期来看,PRS 的表现优于银行定期存款(通常 3% 左右)和公积金(EPF,约 5%-6%)。它确实是一个合格的长期资产增值工具。
Non-Core 基金在好景时能冲上 100% 以上(如 Public Mutual 的两只基金),但在 5 年长期平均中,表现与 Core(核心基金)的差距会收窄。如果你年轻且追求高增长,Non-Core 更有爆发力;如果你追求稳健,Core 基金(如 Moderate 类别)能提供约 9.5% 的稳定复利。
1 年期的 Cautious 类别回报率介于 1.80% – 17.02% 之间,5 年期则落在 1.41% – 4.95% 之间,短期波动明显放大,但长期年化仍维持在较低区间。这类基金的主要功能是「保本」,适合快要退休或者不能承受任何亏损的人。对于年轻人来说,放太久在 Conservative 可能会被通胀蚕食购买力。
而同时在短期和长期都具有优良表现的基金是:
- Public Mutual PRS Islamic Strategic Equity
- Public Mutual PRS Islamic Growth
- Public Mutual PRS Moderate
投资PRS需要支付的费用和最低入金、出金额
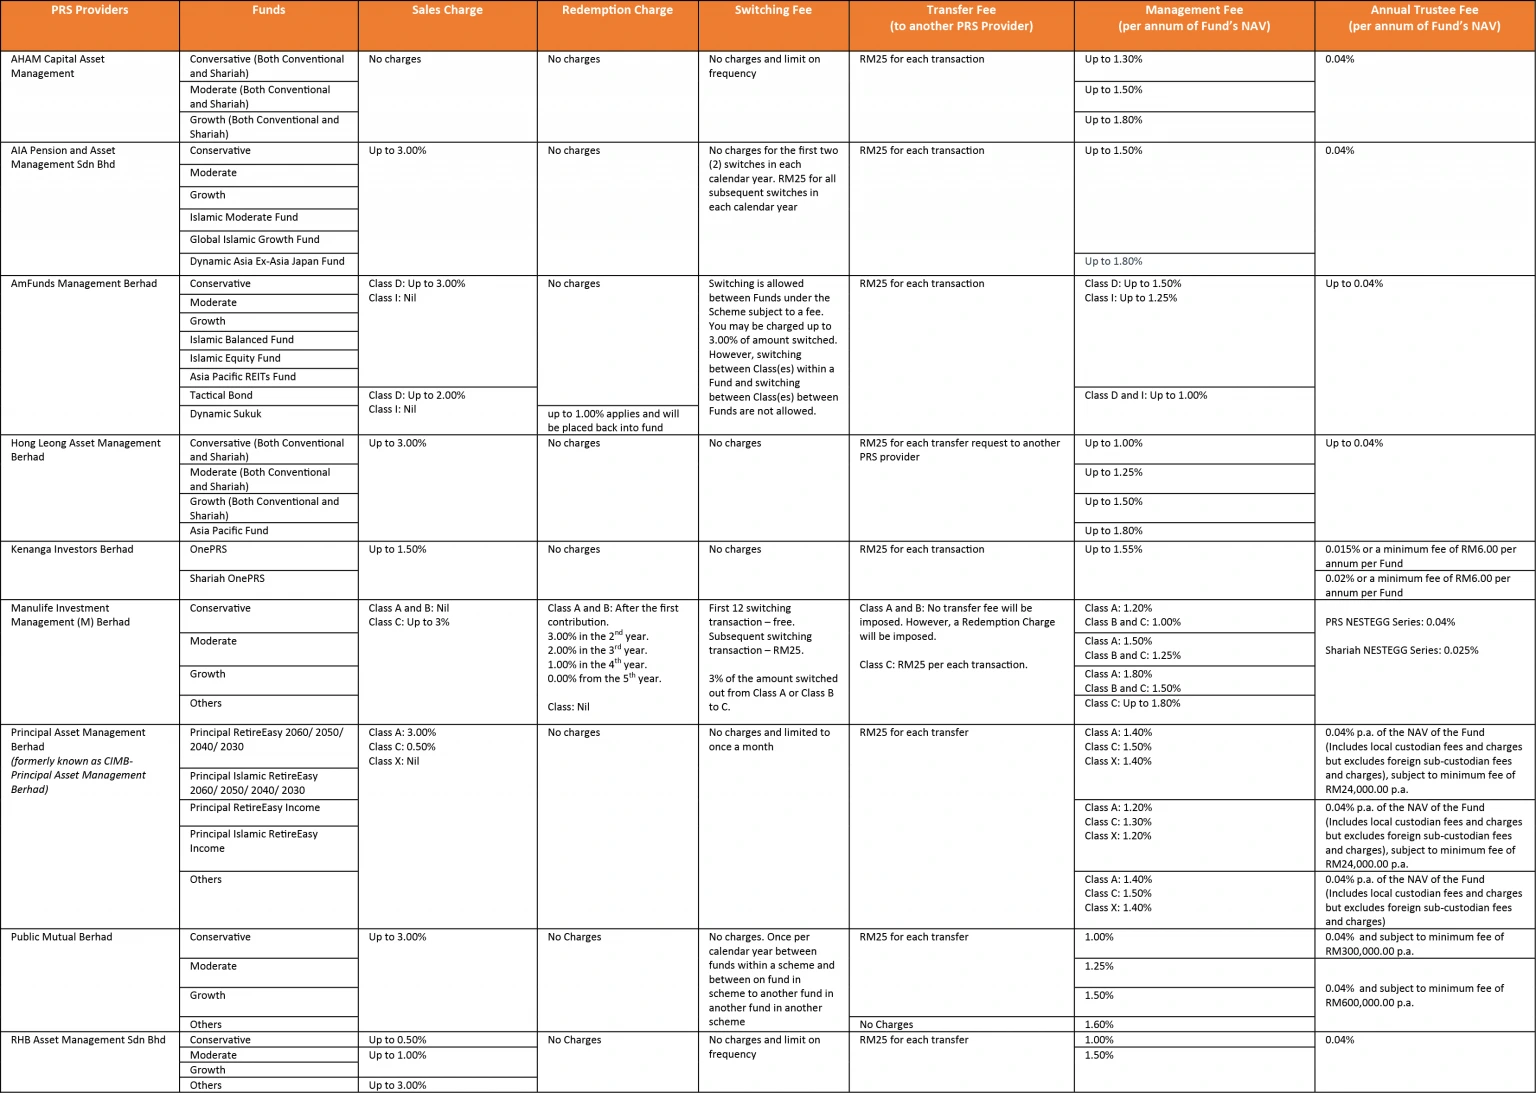
从 2021 年开始,在线开设投资 PRS 私人退休计划是免费的。但是,在购买基金时,PRS 基金管理公司会征收以下 4 种费用,并且每家公司,不同的基金收费也不同,点击这里查看更多。
| 费用类别 | 费用解说 |
| 销售费用 Sales Charge | 每年最高顶限为 3%,主要用于支付市场营销和服务费用。30 岁以下的马来西亚公民透过在线开设投资 PRS 私人退休计划可享有 0% 的销售费用。 |
| 年度管理费 Annual Management Fee | 每年最低1%,最高顶限为 1.8%,主要用于支付投资管理服务的费用 |
| 年度托管费 Annual Trustee Fee | 这是我们付给“第三方监护人”的费用,介于 PRS 净值的 0.015%-0.04%之间,用来确保我们的钱不会被基金公司偷偷搬走。信托人的职责是监督基金公司,确保他们按照合同和法律来投资。万一基金公司倒闭了,你的钱因为是在信托人手里,所以是安全的,不会被拿来抵债。 |
| 交易费用 Transactions Fee(s) | 主要用于支付交易的行政费,如转换基金和基金管理公司(Transfer Fee and Switching Fee)、赎回费(Redemption Charge) |
入金方面,首次入金所有基金最低都是 RM 100,之后的再投资额但则每个基金有所不同,如:Hong Leong最少 RM 50 即可,有的必须是 RM 100,如 Manulife、AIA、Public Mutual。
出金方面,各家的最低标准都不同,如AIA如果选择提款及必须提出至少1000 个单位,Hong Leong 是500 个单位,而 Manulife 是 200个单位。
此外,如果你在投资后中途想要转换到其他基金,也有可能被征收转换费(Switching Fees) 和大约 RM 25的转账费(Transfer Fees),费率9家公司都不同,你需要参考你的 Disclosure Statement。
下图整理了9家PRS基金公司的收费列表:
PRS私人退休计划的好处
除了帮助补足并提高退休储备金,从以下好处来看,PRS 相当值得投资。
PRS扣税到几时?延长到2030年
许多人投资 PRS 也主要是为了可享有高达 RM 3,000 的个人所得税税务减免(Tax Relief)。
原本此项税务减免在 2021 年结束,但在最新的2025财政预算案中获得延长至 2030 年,而且从投资 PRS 中赚取的投资盈利也都是全面免税的。
举个例子,如果一个人在 2026 年的应课税收入(Taxable Income)是 RM120,000,他的纳税税率便是 25%。
假设他投资 RM 3,000 进 PRS 账户,那么当他在申报 2022 年个人所得税时,无论是 Borang B 或 Borang BE,在报税表格中的 「Skim Persaraan Swasta dan Anuiti Tertunda (Deferred Annuity)」栏位上填写并从应课税收入减免 RM 3,000,将可省下 RM 750 的税收(RM 3,000 x 25%)。
加上 5 年平均利息,约 5% p.a.你的实际回报率是 25%(退税)+ 5%(利息)= 30%!在大马,除了 EPF/ASNB ,很难找到比“买满 PRS 报税”更划算的低风险投资了。
延伸阅读:
- 2026 Income Tax 怎么报?BE Form是什么?怎么填?MyTax e-Filing步骤【马来西亚打工族报税】
- LHDN个人所得税扣税清单:什么可以扣税?【马来西亚报税2026】
- 2025财政预算案懒人包!首购族买房福利、援助金?新税推高生活成本?这些马股受惠公司投资潜力大!
- EPF是什么?利息6.15%,怎么算、扣多少?大马人必懂的KWSP退休金
- ASNB是什么?华人可以买吗?值得投资吗?附ASNB利息2026
弹性高,就算没有每个月定期定额投资也可以
由于 PRS 是自愿性的投资计划,投资者可以根据自身条件来注入投资资金,无需每个月定期定额固定供款,所以,投资者可以任何时候进行基金买卖,而且 PRS 最初投资额仅从 RM 100 起。
简单、风险低、成本低的投资计划,适合投资新手小白
投资者可自行选择 PRS 基金管理公司、自选基金或以年龄为基准的预设基金。投资在 PRS 基金里和众筹集资概念一样,可以达到分散风险的效果,投资者可根据自身的退休需求、目标、风险承受度等因素将资金分散在核心和非核心基金。
除此之外,投资者也可以转换基金和基金管理公司,但需要付费。PRS 私人退休计划主要提供并让投资者在一个受到良好监管的框架下提高长期投资回报。
PRS安全吗?监管机构保障投资者
PRS 的监管框架建立于 2007 年资本市场及服务法令 (CMSA – Capital Markets and Services Act 2007) 之下,由马来西亚证券委员会 (SC) 进行规范监管,以确保对私人退休金行业进行严密的监管,而且基金的资产由 PRS 信托机构负责保管,所以投资者利益是受到保护的。
为退休生活做好准备
PRS 成立的目的主要是帮助人们储蓄更多退休金,提升退休水平。根据内陆税收局报导,马来西亚目前有 54% 的 55 岁以下 EPF 成员的储蓄账户中的存款少于 RM 50,000,只能支撑 5 年的退休生活,而投资在 PRS 基金可以起到补足公积金的效果。
透过投资 PRS 私人退休计划和公积金,双管齐下,投资者可以降低投资风险,保障退休金,为未来的退休生活做好充足的准备。
推荐阅读:
- 想提早退休必看!达到FIRE财务自由只需要5个步骤,帮你活出最自在的FIRE理财族
- 退休金存多少才够?利用4%法则简单计算,提早退休不是梦
- 马来西亚人需要多少钱才能退休?附退休计算机使用教程
- 想靠收股息退休?你必须知道的12家马股高股息公司
PRS坏处
PRS 私人退休计划有好处也免不了坏处,投资者需考虑以下几点再进行投资。
PRS的钱可以拿出来吗?提款弹性低 PRS Withdrawal
投资在 PRS 私人退休计划的资金将和公积金一样,将被分成两个账户。按照 70:30 比例,PRS资金被分成账户 A 和账户 B 。只有在达到55 岁退休年龄时、死亡或移民的情况下,才能从 PRS 账户中提取款项。
投资者若想在退休前提款,便只能从账户 B 提取,而且一年只能提款一次,并且该提款将被罚款 8% 的税金(需视用途而定),具体情况如下:
PRS会亏钱吗?无法保证最低回报率
由于 PRS 是一种自愿性长期储蓄与投资的退休计划,和公积金强制性退休计划不同,投资者可以任何时候注入自身条件允许的投资额度,而公积金则是每个月从雇员薪水中扣除并获取供款,所以 PRS 基金无法向投资者保证回报率,公积金则在政府规定下,保证每年回报率至少 2.5%。
简单来说,投资者需要全全承担投资在 PRS 里面的风险。虽然和公积金相比之下, PRS 提供投资者更多基金选项,风险理应相对的低,回酬应该较高,但若投资失利,投资者得自负盈亏。
投资者可参考以上的「PRS利息?PRS哪个比较好?」。
PRS 的表现和 EPF 相比怎样?值得我们额外投资吗?
PRS 的基金很多,不同基金表现差异极大,但是就从我们上面整理8档基金表现来看,很少基金能长期跑赢 EPF 5%-6% 的利息,而且你要承担更高的管理费和市场波动风险。
因此,如果你是保守/中等风险投资者,目标是“退休保障”,小编认为可以优先把额外资金放进 EPF(可以通过自愿储蓄 Voluntary Contribution,自雇人士可以用 i-Saraan ),因为 EPF 的派息更稳健、历史数据胜过PRS,而且每次投资是完全没有管理费的。而且你完全不用烦恼选择投资什么,风险更分散,由专业政府团队管理。把前投进 EPF 同样可享 RM4,000 税务减免。
不过,如果你已经最大化EPF自愿储蓄,而且你想多享受 RM3,000 的额外扣税时,就适合把部分资金放入PRS。但是,选基金一定要谨慎,优先选“长期表现好 + 管理费合理”的基金。如果你风险承受力较高、投资经验较强,也可以作为资产配置的一小部分。
延伸阅读:
- EPF是什么?EPF利息6.30%,把钱存入KWSP作退休金值得吗?大马打工族必看
- i-Saraan 是什么?i-Saraan 如何进钱?6步网上申请!自雇人士自己进EPF!
- LHDN个人所得税扣税清单:什么可以扣税?【马来西亚报税2025】
- 什麼是資產配置?學校沒有教你的資產配置方法
如何开始投资PRS私人退休基金?
这里整理了 4 种管道来申请投资 PRS 私人退休计划。
PRS官网在线申请投资 PRS 私人退休计划 PRS Online Registration
投资者可以浏览 PRS 网页:https://prsenrolment.ppa.my/ 来在线申请 PRS 私人退休计划。
这个方法适用于 30 岁以下的马来西亚公民,因为凡是 30 岁以下的马来西亚公民透过在线开设投资 PRS 私人退休计划皆可享有 0% 的销售费用。
延伸阅读:
联系 PRS 基金管理公司/ PRS 基金代理员、Agent
投资者可以点击这里,查看9家由马来西亚证券委员会 (Securities Commission Malaysia) 监管的 PRS 基金管理公司所提供的基金的联系方式,以得到进一步的协助。
此外,你也可以联系你认识的 PRS 基金代理员,向他们了解更多的详情。
透过 eUnittrust
投资者可以浏览 eUnittrust 网页:https://www.eunittrust.com.my/Home/Banner1 来投资 PRS 基金。值得注意的是,由于 eUnittrust 是一个在线平台,此平台也提供线下服务让投资者了解 PRS 基金,因此在线和线下服务所征收的销售费用有别,投资者应将其费用纳入考量。
FSMOne(Fundsupermart)
投资者可以浏览 FSMOne 网页:https://www.fsmone.com.my/funds/get-started/fund-house 来选择心仪基金管理公司和想投资的 PRS 基金。FSMOne(之前称为 Fundsupermart)和 eUnittrust 一样,是一个在线购买信托基金平台。
想要了解 FSMOne,可阅读 SSF 的 FSMOne 深度分析文。
常见问题
投资PRS时,该考虑什么?
在要开始投资 PRS 时,投资者所需要考虑的各种因素包括年龄、个人和家庭收入、风险承受能力、退休目标,以及各种计划下不同基金的适用性以达到退休需求。
我可从何处取得相关基金的信息?怎样知道哪一个选项最适合我?
投资者可以自选基金或以年龄为基准的预设基金。点击这里查看更多有关基金架构的资料,或者点击这里参考 PRS 基金管理公司和其计划。
如果我破产,是否可以申请开设PRS账户?
可以,不过根据 1967 年破产法令第24条,作为一名破产人,申请者有法律义务向报穷局总监(DGI – Director General of Insolvency)通报所有的资产或物业包括 PRS 投资。
我破产了,还可以从 PRS 提款吗?
如果你在破产前有投资 PRS,你所有的提款都要依据破产总监(Director General of Insolvency)的指示。然而,你依然享有转换基金的权利。
延伸阅读:
我的配偶/父母/朋友是否可以为我供款?
可以,但是,供款程序须在他们个别的 PPA 账户处理。
我是否需每月缴付PRS供款?
PRS 私人退休计划是自愿性计划,因此在供款方面并没有限制特定数额或期限,这点和公积金不同。投资者可以根据自身条件来选择供款数额和期限。
我什么时候开始供款至PRS账户?
在开设账户的同一时间,投资者都可以供款到其 PRS 账户。
我能否能把EPF的存款拨出转入PRS?
PRS 和 EPF 都是为了准备储蓄退休金的计划,但是 PRS 是自愿性的而 EPF 是强制性的。按照法律规定,正常情况下,会员不能将 EPF 存款提领出来转入 PRS。
PRS投资是否获政府保障,拥有最低回报率政策?
PRS 投资是未获保障的,且不具有任何法定最低回报率政策。投资者在供款前需自行评估所心仪的基金表现和其潜在的风险。
我的公司有替雇员缴付PRS,是否可享有税务减免额?
如果实体公司的雇主为雇员缴付 PRS,公司可享有高于法定公积金缴纳额的税务减免,即供款的19%。雇主本人并没有 19% 的税务减免资格。
我可否在供款的第一年之内转换基金?
在供款的第一年内,如果将投资基金转换为同一个基金管理公司的其它基金是被允许的。
我能否在供款的第一年更换基金管理公司?
投资者必须从参与 PRS 计划第一次缴款日算起的一年之后才能更换基金管理公司。
我还没有达到退休年龄,是否可以提款?
可以,但是只能从账户 B 提取,一年只能提款一次,并且根据用途不同可能被征收 8% 的罚款税金。
我已经55岁并且已经退休,我提款次数是否有任何限制?
根据马来西亚证券委员会的规定,PRS 会员必须届满55岁才被允许进行退休后提领。所以投资者在退休后提款不会受到次数限制。
我最初储蓄和投资于PRS,后来停止供款,那么我的账户是否依然活跃?
即使投资者在第一次缴款后没再继续供款,投资者的 PRS 账户仍算是活跃的,还是能进行退休后提款或更换至其他的PRS基金管理公司。
我退休后将部分或全部存款提款出来是否将被征收8%税款?
不会,退休后提款不会被征收8%税款。
欲知更多有关PRS详情,我该如何联系PPA ?
你可以拨打 1300-131-772 或是发送电邮致 [email protected] 。
总结
PRS 私人退休计划成立的宗旨是帮助马来西亚人弥补退休储备金的不足,让国人为自己的退休生活做好准备,以提升退休生活水平。投资于 PRS 需以长远的角度来看待,虽然其弹性高、可选择的基金甚多、可分散风险,但是没有保证回报率、也无法随时提款,投资前,投资者需先做足功课以达到退休目标。
延伸阅读:你应该买基金吗?基金投资新手全指南
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







