




数字银行(Digital Bank)是完全在线运营的银行,没有实体分行。开户、存款、转账、申请贷款,全部通过手机 App 完成。马来西亚目前有 5 家获得国家银行(BNM)正式批准的数字银行:GX Bank、Boost Bank、AEON Bank、KAF Digital Bank 和 Ryt Bank。
马来西亚数字银行利率速览(截至2026年6月)
各家银行最新储蓄利率一览,数字越高不代表适合所有人,请留意条件。
| 银行 | 基本储蓄利率 | 储蓄罐利息 | 条件 |
|---|---|---|---|
| GX Bank | 2.00% p.a. (日息) | Bonus Pocket 最高 3.55% p.a. | 锁定 3 或 6 个月, 提前取出只损失奖励利息 |
| Boost Bank | 2.50% p.a. (日息) | BoostUP Jar 4.00% p.a. | 每月须用 Boost Wallet 消费至少 RM 500 |
| AEON Bank | 0.25% p.a. (日息) | Savings Pot 3.00% p.a. (促销) | 促销期限届满 (2026年8月31日)后 降回 0.25% |
| KAF Digital Bank | 历史 Hibah 5.00% p.a. (首 RM 2,000) | – | Hibah 非保证利率, 属银行酌情发放 |
| Ryt Bank | 2.05% p.a. (日息) | Save Pocket 最高 4.00% p.a. | 需集齐 5 个 stamp (每日 Ryt Card 消费或 JomPAY 付款), 首 RM 20,000 |
数字银行是什么?
数字银行(Digital Bank)也被称为数码银行或虚拟银行,是一种完全在线运营的银行,没有实体分行。开户、存款、申请借记卡(Debit Card)、转账到贷款,全部通过手机 App 完成,24 小时不打烊。
相比传统银行,数字银行运营成本更低,通常能提供更高的储蓄利率。它也更容易接触到过去难以获得金融服务的群体,例如自由工作者、打散工者,和居住在内陆郊区的居民。
截至 2025 年底,马来西亚 5 家数字银行合共服务了 240 万名客户,存款总额达 RM 42 亿,其中约 65% 客户来自过去未被传统银行充分服务的群体。
马来西亚只有5家合法数字银行!
马来西亚的数字银行必须获得国家银行(Bank Negara Malaysia)颁发的数字执照才能运营。目前获批的 5 家分别是:
符合2013年金融服务法令(FSA)下的:
- GX Bank Berhad(Grab + 郭氏集团)
- Boost Bank Berhad(Axiata Boost + RHB Bank)
- YTL Digital Bank Berhad(Ryt Bank,Sea Limited/Shopee + YTL Digital Capital)
符合2013年伊斯兰金融服务法令(IFSA)下的:
- AEON Bank (M) Berhad(AEON Financial + MoneyLion)
- KAF Digital Bank(KAF Investment Bank 领军财团)
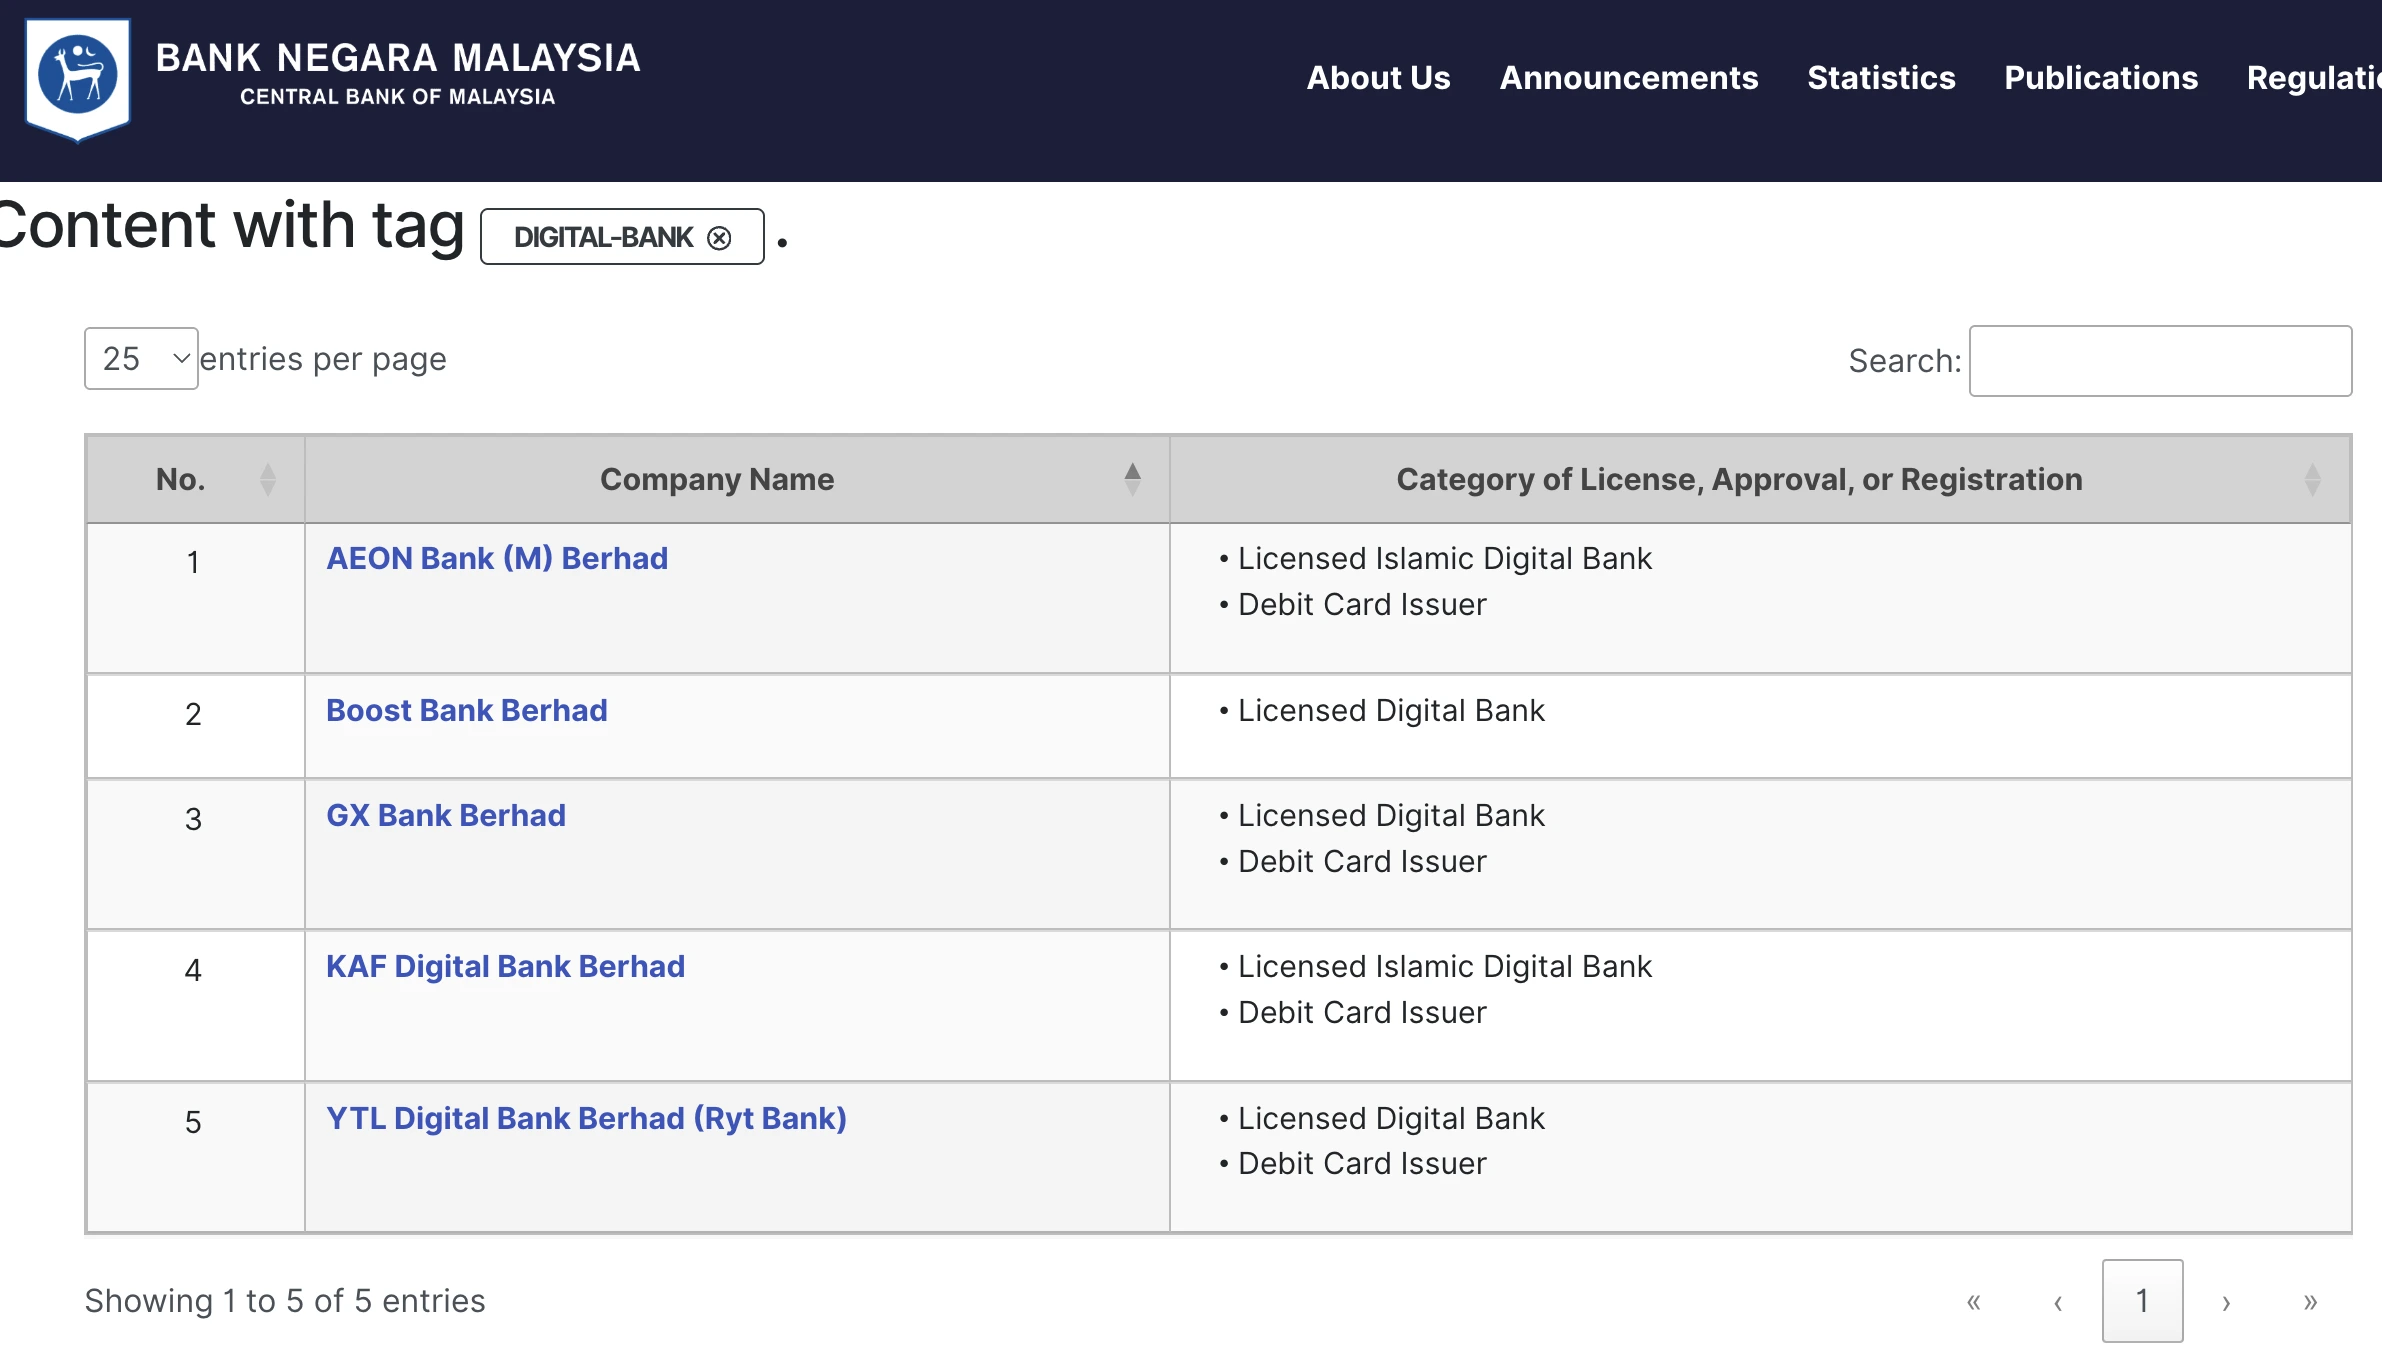
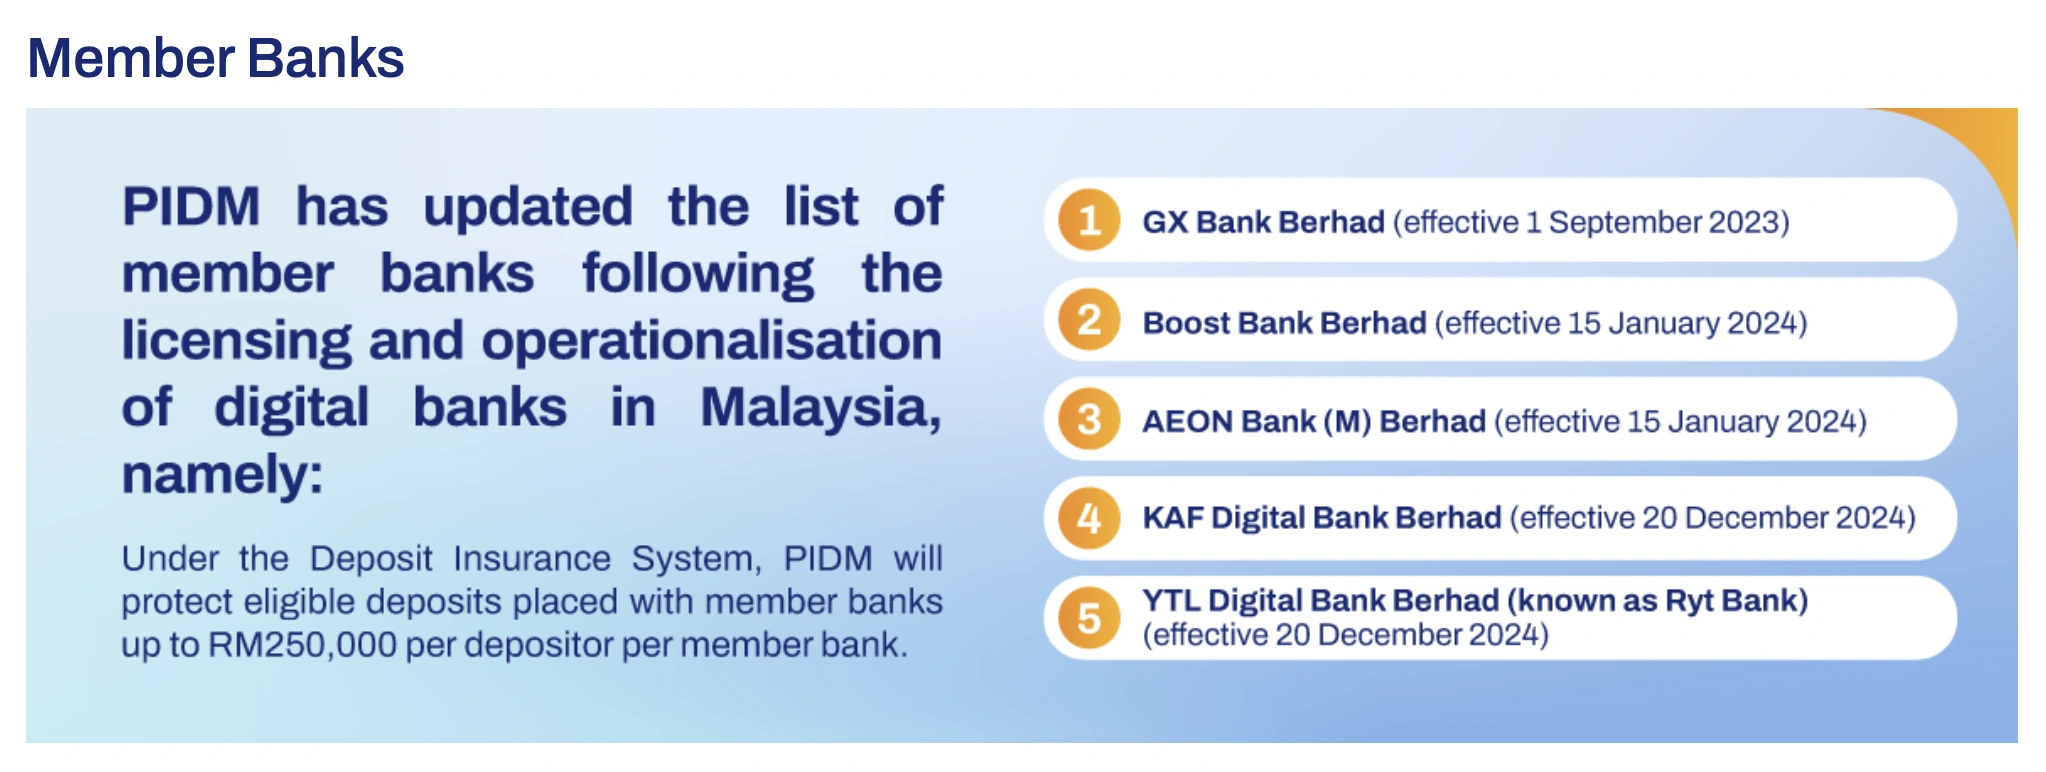
这 5 家银行全部是马来西亚存款保险机构(PIDM)的成员,储蓄受保障,每位存款人最高 RM 250,000。
5家数字银行利息好吗?个别有什么服务?
1. GX Bank

GX Bank 是马来西亚首家正式运营的数字银行,于 2023 年 9 月上线,由 Grab 与郭氏集团(Kuok Group)联合创立。截至 2024 年底已吸引超过 100 万用户开户。
储蓄利率(截至2026年6月):
- 主账户(Main Account)+ 储蓄袋(Savings Pockets):2.00% p.a. 日息,无最低存款,无锁仓期,无上限
- Bonus Pocket:3 个月期 3.18% p.a.,6 个月期 3.55% p.a.(含 2.00% 基本利率)。提前取出只损失奖励利息,已入账的 2.00% 日息保留。每位用户最多 4 个 Bonus Pocket,每个上限 RM 12,500
其他主要服务:
- GX Card(借记卡):海外刷卡 1% 无上限现金回扣,本地日常消费 0.1%,海外交易零手续费、零汇差加价,每月1次免手续费 MEPS ATM 取款,支持 Google Pay
- FlexiCredit 个人贷款:最低利率 3.78% p.a.(EIR 6.45% p.a.),最高 RM 150,000,最长 60 个月,零提前还款费,零手续费
- Cyber Fraud Protect 网络欺诈保险(与 Zurich 合作):Basic RM 1/月(最高保额 RM 2,500/月,RM 5,000/年);Plus RM 2/月(RM 5,000/月,RM 10,000/年);Pro RM 4/月(RM 10,000/月,RM 20,000/年);另有 Car Insurance 和 Travel Insurance
- GX Biz Account 商业户口:适用于 SSM 注册独资企业。基本利率 1.0% p.a.,加上活动奖励利率 1.5% p.a.,合计 2.5% p.a.(活动期至 2026年9月30日)
- Biz FlexiLoan 商业贷款:最低 3.8% p.a.(EIR 7% p.a. 起),最高 RM 150,000,最长 36 个月,零提前还款费
推荐阅读:
- GXBank 是什么?安全吗?好处?利息?教你申请大马首家数字银行!
- GX Bank Debit Card 怎样申请?好处?只要消费就有 Cashback
- GXBank FlexiCredit 申请个人贷款值得吗?最高RM150,000,最长60个月还款,利率低至3.88%!
2. Boost Bank

Boost Bank 由亚通旗下的 Boost(持股 60%)和 RHB Bank(持股 40%)联合成立,于 2024 年 1 月 15 日获批运营。Boost 在电子支付领域已积累大量用户,这使它在个性化产品开发上有明显优势。
储蓄利率(截至2026年6月):
- 储蓄账户(Savings Account):2.50% p.a. 日息,开户最低 RM 1,无隐藏费用
- 储蓄罐(Savings Jars):3.00% p.a. 日息,最多创建 8 个
- BoostUP Jar(Special Jar):4.00% p.a. 日息,活动期至 2026年11月17日。须每月通过 Boost App 以 Boost Wallet 消费至少 RM 500,才能维持 BoostUP Jar 的高利率资格
- Protect Jar:3.30% p.a. 日息,须购买 Great Eastern 保险产品解锁,活动期至 2026年8月9日
注意:Boost Bank 多个 Special Jar 活动将于 2026年6月30日到期(包括 Unlimited Jar、Hello 2026 Jar、Boost Celebration Jar 等)。
其他主要服务:
- Boost Bank Debit Card:Mastercard + PayNet,第一年免年费,支持 MEPS ATM 及全球 Mastercard ATM 取款,支持 Google Pay,可申请实体卡或虚拟卡
- Motorbike Loan 摩托车贷款(个人):最低 0.833% 每月(传统 Hire Purchase),最高融资 90%,最长 60 个月,仅限全新 250cc 以下摩托车
- 中小企业融资(SME Financing):Term Loan 最高 RM 1,500,000(9.9% p.a. 平息,最长 36 个月);Revolving Credit 最高 RM 1,500,000(月息 1.5% 起,7–180 天灵活提款期)。在5家数字银行中,Boost Bank 的企业融资额度最高。Term Loan 和 Revolving Credit 均可达 RM 1,500,000,是 GX Bank Biz FlexiLoan(上限 RM 150,000)的10倍,更接近传统银行的企业贷款规模。适合已有一定规模、有较大资金需求的中小企业主。
延伸阅读:
3. AEON Bank
AEON Bank 是马来西亚首家伊斯兰数字银行,由日本永旺金融服务(持股 60%)、大马永旺信贷和 MoneyLion Inc 联合持有,同样于 2024 年 1 月 15 日获批运营。所有产品符合伊斯兰教义(Shariah-compliant),回报以利润率(Profit Rate)而非利息(Interest)的方式呈现。
储蓄利率(截至2026年6月):
- 储蓄账户-i(Savings Account-i):基本利润率 0.25% p.a.
- 储蓄罐(Savings Pot):促销利润率 3.00% p.a.,活动至2026年8月31日,无需额外消费条件即可享有。
- 最多创建 20 个 Savings Pot,可按不同目标分别管理(旅游、买车、教育等)
其他主要服务:
- AEON Debit Card-i:消费可赚取 8x AEON Points
- AEON Personal Financing-i 个人贷款:利率 3.88% 至 18%,最高 RM 100,000,最长 84 个月
- Term Deposit-i 定期存款(伊斯兰):3.08%,截至2026年8月31日
- AEON Bank Biz Business Current Account-i:利息2.5%至2027年2月28日,适合符合伊斯兰教义的商业账户
延伸阅读:
- AEON Bank 大马首个伊斯兰数字银行好用吗?开户和优惠领取教学
- AEON Bank Personal Financing-i 个人贷款攻略:申请流程+利息计算+优缺点
- 哪个银行定期存款利率高?马来西亚最新定期存款优惠 FD Promotion和定期存款利息
4. KAF Digital Bank
KAF Digital Bank 由 KAF Investment Bank 主导的财团创立,是马来西亚另一家伊斯兰数字银行。它的储蓄产品以”Hibah(惠赠)”形式呈现,跟普通银行利息在本质上有所不同,这一点很重要。
Hibah 是什么?
Hibah 是伊斯兰金融中的一种酌情惠赠,由银行自愿发放,并非合约保证。马来西亚伊斯兰金融监管条例下,银行不能保证或预先公布 Hibah 利率,因此 KAF 公开的是”历史 Hibah 记录”。你可以看到过去几周银行实际发放了多少,但这不代表未来一定如此。
历史 Hibah 记录(Savings Account-i Basic Plus):
根据 KAF Digital Bank 官网 截至 2026年6月23日的历史记录:
- 首 RM 2,000:历史 Hibah 5.00% p.a.(最近 10 周数据一致)
- RM 2,001 以上:历史 Hibah 3.00% p.a.
这组数据看起来很亮眼,但请记住:它是过去的记录,不是承诺,下周可能改变。
其他主要服务:
- 储蓄账户(Shariah 合规)
- Debit Card-i(实体卡,卡面不印卡号,提升安全性)
- 面向全马来西亚人开放,包括在职者、自由工作者和学生
延伸阅读:
5. Ryt Bank
Ryt Bank 由 Sea Limited(Shopee 母公司)和 YTL Digital Capital Sdn Bhd 联合成立,是马来西亚增长最快的数字银行之一,上线后 7 个月内用户突破 120 万人。它的 AI 驱动界面是其主要卖点之一。
储蓄利率(截至2026年6月):
- 主账户 + Save Pockets 基本利率:2.05% p.a. 日息,无上限,无锁仓期
- Save Pocket 奖励利率:额外 +1.95% p.a.,合计最高 4.00% p.a.,适用于首 RM 20,000 的 Save Pocket 余额,超出部分仅享 2.05%
怎样获得 4.00%?
每集齐 5 个 stamp 即可解锁 30 天奖励利率。每个 stamp 来自:
- 使用 Ryt Card 消费,每笔至少 RM 10
- 通过 JomPAY 缴费,每笔至少 RM 10
- 每天最多计 1 个 stamp
新用户福利:成功开户后首 30 天自动享有 4.00% 利率,无需集 stamp。
其他主要服务:
- Ryt Card:一张卡两种付款方式,Debit(立即扣账)+ Pay Later(先消费后还款),支持 Google Pay,海外消费有1.2%现金回扣
- Ryt Pay Later:1.2%消费回扣,截止日期到钱付款0%利息,但逾期还款会影响使用分数(包括 CCRIS、CTOS),请谨慎使用
- Ryt AI:AI 银行助手,支持文字转账(输入”转 RM 50 给 @Ali”即自动完成)、拍照付款(扫描收据或账单图片,AI 自动填写 JomPAY 资料),可处理超过 20,000 个 JomPAY 账单,24/7 实时运行
- DuitNow 转账,默认每日限额 RM 5,000(可在 App 内提高至 RM 50,000)
- Ryt Invest:有3种可投资基金,回报介于5%-34%
延伸阅读:
马来西亚5家数字银行服务对比
| 银行 | 类型 | 基本储蓄利率 | 最高可达 | 是否需要条件 | 个人贷款 | 企业服务 |
|---|---|---|---|---|---|---|
| GX Bank | 传统 | 2.00% p.a. | Bonus Pocket 3.55% p.a. | 锁定 3/6 个月 | ✅ 最高 RM 150,000 | ✅ |
| Boost Bank | 传统 | 2.50% p.a. | BoostUP Jar 4.00% p.a. | 每月 Boost Wallet 消费 RM 500 | ✅ Motorbike Loan (月息 0.833% 起) | ✅ |
| AEON Bank | 伊斯兰 | 0.25% p.a. | Savings Pot 3.00% p.a. | 无额外条件(促销期内) | ✅ 最高 RM 10,000 | ✅ |
| KAF Digital Bank | 伊斯兰 | — | 历史 Hibah 5.00% p.a. (非保证) | Hibah 酌情发放 | ❌ | ❌ |
| Ryt Bank | 传统 | 2.05% p.a. | Save Pocket 4.00% p.a. | 集齐 5 stamps | ❌ | ❌ |
资料截至 2026 年 6 月,如有变动请以各银行官网为准。
数字银行安全吗?
持有 BNM 执照的数字银行是合法且受监管的,你的存款也有保障。
BNM 监管: 5 家数字银行全部经过国家银行和财政部批准,运营须符合严格的金融监管要求,合法性有保障。
PIDM 保障: 所有 5 家均是马来西亚存款保险机构(PIDM)成员。即使银行倒闭,每位存款人最高可追回 RM 250,000 的存款保障。注意,利息或 Hibah 属酌情发放,PIDM 保障的是本金,不包括未实现的利息。
延伸阅读:
技术安全: 数字银行普遍采用多重身份验证(MFA)、人脸辨识和 AI 风控系统。但任何系统都无法完全杜绝风险,你也需要做好个人防护,例如定期更换密码、不随意分享账户资料、保持对钓鱼诈骗的警惕。
数字银行和传统银行区别
| 数字银行 | 传统银行 | |
|---|---|---|
| 有实体吗 | 无 所有业务在线完成 | 有 虽然有网上平台(Online Banking) 但在申请信用卡或贷款时 有需要到分行办理业务 |
| 营业时间 | 全天 24/7小时 | 工作天(星期一-星期五), 公共假期不营业 |
| 运营成本 | 低成本运营, 因此利率更优惠 | 需要支付房租、 人力等高额成本 |
| 服务对象 | 更关注自由工作者、 低收入群体、 无信用记录者、 中小微型企业 | 主要面向有固定收入的 中高收入人群、企业 |
| 贷款审批 | AI智能审批, 速度更快 | 依赖人工审核, 流程较长 |
| 客服方式 | AI客服 + 在线人工客服 + 电邮 | 线下柜台 + 电话客服 + 电邮 |
如果你还是比较偏好在有实体的银行开户,可以参考以下文章:
推荐阅读:
- 不必去銀行!銀行戶口可在網上開?附CIMB網上開銀行戶口教學
- 马来西亚人可以在新加坡开银行户口吗?教你在 CIMB Singapore 开户口
- 哪个银行定期存款利率高?马来西亚最新定期存款优惠 FD Promotion和定期存款利息
数字银行的好处
更高的储蓄利率
因为没有实体分行,数字银行的运营成本大幅降低,这部分节省通常以更高的储蓄利率回馈用户。以 Boost Bank 为例,基本储蓄利率 2.5% p.a. 就已高于许多传统银行的活期存款利率。
延伸阅读:
更便捷的金融服务入口
传统银行贷款通常要求稳定的工资证明和足够的信用记录,让自由工作者、小微企业主和刚出社会的年轻人屡屡碰壁。数字银行采用替代数据(如电子钱包消费记录、在线支付行为)来评估信用,服务覆盖面更广。
个性化目标储蓄工具
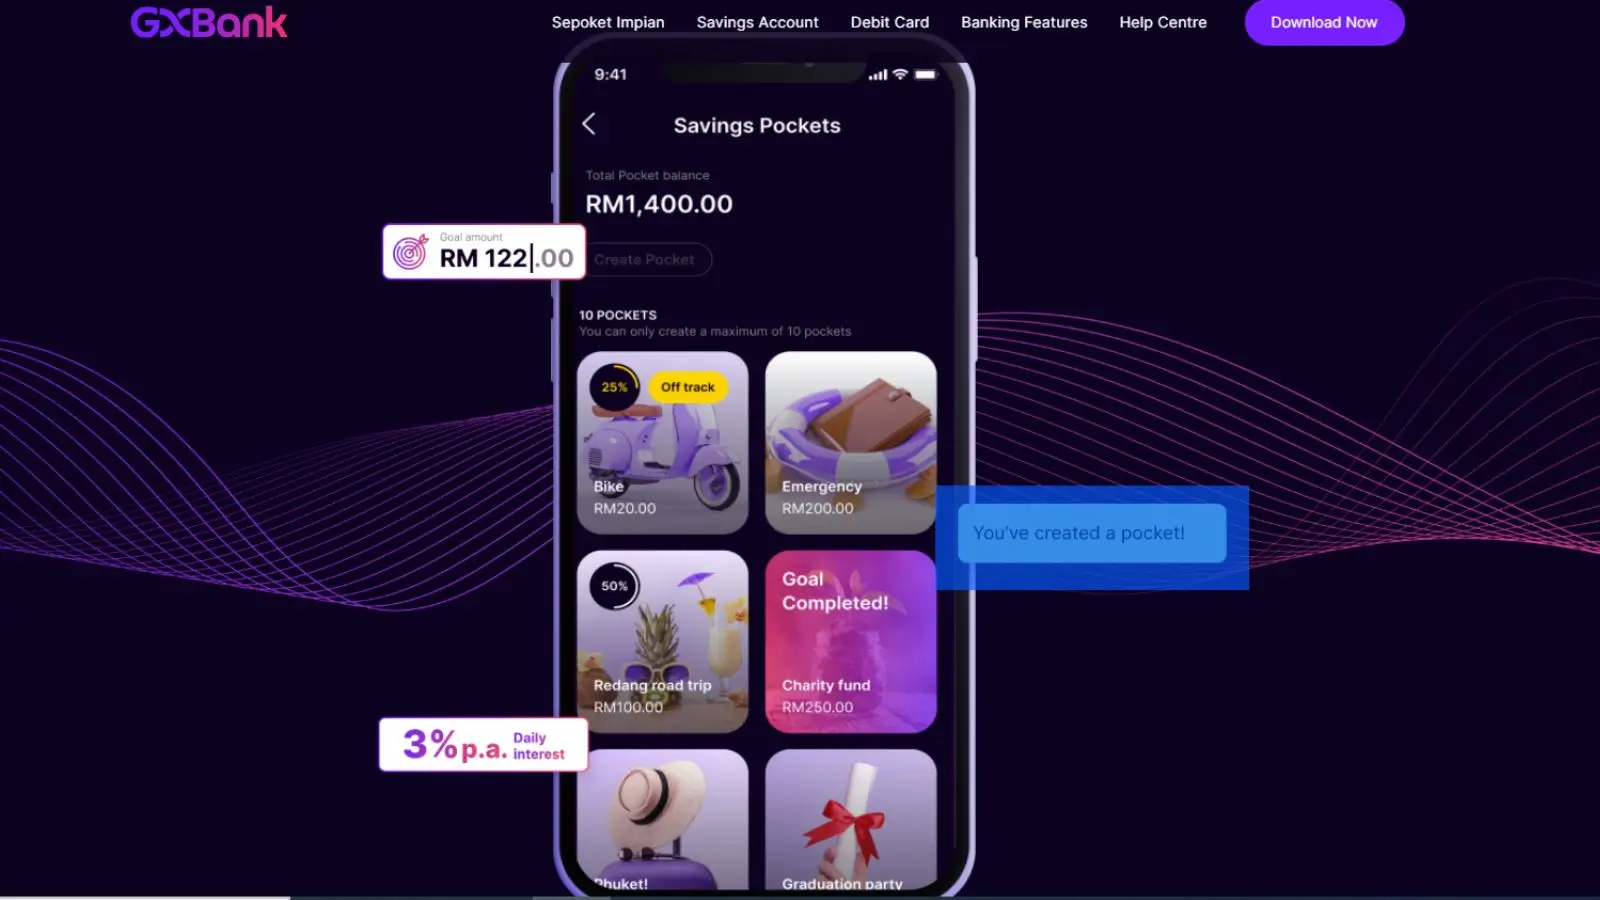
GX Bank 的 Savings Pockets、Boost Bank 的 Savings Jars、AEON Bank 的 Savings Pots,都允许你按目标分类管理存款,把紧急预备金、出行旅费、房屋首期、教育基金等放进不同的袋子,避免无意识消费。
推荐阅读:
- 月光族總是存不到錢?教你六罐子存錢法,轻松實現財富自由!
- 緊急預備金多少夠用?緊急預備金公式和比例算法,放哪划算?
- 原來買房需要付這些費用?一文讓你搞懂,不踩雷!
- 存錢理財方法推薦:定期存款vs現金管理平台StashAway Simple
- StashAway Simple、GO+、Versa:哪個現金管理平台更好用?
- GOinvest年回酬率達到2.7%!一文了解什麼是GOinvest、優缺點
没有时间限制的服务
数字银行的另一个优势是用户能够不受时间限制的办理银行业务,因为数字银行是全天候(1天24小时、1星期7天)营业,不像传统银行有固定营业的时间,一般只能在9点至5点办理业务。借着数字银行的推出,用户无需再受时间限制,不必匆忙赶在银行营业时间结束前去办理业务。
这个优势可以为不少群体带来便利。其中一个就是在职妈妈,忙完了工作回家还要照顾家庭,或许要到半夜才能有空闲的时间来处理事情,数字银行的出现,让他们在凌晨也可以照常运用相关的服务。
尽管银行的在线服务也有这个便利,但是有相当多的网上银行会在凌晨暂停服务来更新或升级他们的网页,数字银行则不存在这样的问题。再者,数字银行也提供全天候(24小时)的客服服务,让用户可以随时随地的获得帮助。
简易快捷的服务
数字银行还有一个加分项,就是允许客户在网上办理一切银行业务。客户无需像以往一样,到实体银行去排队及等待,然后经过填写冗长的表格并按指纹来识别身份,才能成功开设账户。数字银行提供了便捷及先进的服务,让客户可以直接在网上开设账户或申请贷款。
数字银行的坏处
系统故障无处可去
遇到 App 崩溃或系统更新,你能做的只有等待。传统银行在这种时候可以跑去分行柜台办理。
不友善于不熟悉智能手机的群体
年长用户或不习惯用手机办银行的人,数字银行的体验门槛确实更高。
网络诈骗风险仍然存在
数字银行虽然有先进的安保系统,但诈骗分子同样在进化,钓鱼短信、伪冒客服电话都可能发生。无论使用哪家银行,个人的防骗意识都是第一道防线。
在这种情形下,传统银行会略胜一筹,因为传统银行提供了实体服务这个第二选择给用户,如果用户实在不放心在网上转账,他们可以选择到银行柜台去办理业务。毕竟柜台的工作人员是不可能作假的,交易也都是按照正常程序进行的,虽然稍显繁琐,但优点在于安全可靠。然而,数字银行却没有备用的风险规避措施。
部分服务覆盖仍在完善中
截至目前,KAF Digital Bank 和 Ryt Bank 都还没有推出企业服务,产品线不如 GX Bank 和 Boost Bank 完整。
常见问题(FAQ)
Q1. 马来西亚哪家数字银行利率最高?
GX Bank、Boost Bank、Ryt Bank 都可以达到最高 4.00% p.a.,但条件不同。Ryt Bank 需要集齐 5 个 stamps 才能解锁奖励利率;Boost Bank 的 BoostUP Jar 4.00% 需要每月用 Boost Wallet 消费至少 RM 500;GX Bank Bonus Pocket 最高 3.55%,需要锁定 3 或 6 个月。如果你不想附条件,Boost Bank 基本储蓄账户 2.5% 是最高的无条件日息。
KAF Digital Bank 的历史 Hibah 首 RM 2,000 达到 5.00%,数字最高,但 Hibah 是酌情发放而非保证利率,不能与上面几家直接比较。
Q2. GX Bank、Boost Bank、Ryt Bank 有什么区别?
三家都是传统(非伊斯兰)数字银行。GX Bank 产品线最完整,有个人贷款、保险和商业账户;Boost Bank 基本储蓄利率最高(2.5%),与 Boost 电子钱包生态绑定;Ryt Bank 的 AI 功能最突出,新用户开户即享 30 天 4.00% 利率,门槛最低。
Q3. AEON Bank 和 KAF Digital Bank 是什么?
两家都是伊斯兰数字银行,所有产品符合 Shariah 准则,回报以”利润率”或”Hibah”呈现,而非传统利息。如果你偏好符合伊斯兰教义的金融服务,这两家是唯一选择。AEON Bank 产品线更完整,有个人融资、定期存款等;KAF 专注于储蓄账户,以稳定的历史 Hibah 记录见称。
Q4. Hibah 和普通储蓄利率有什么区别?
普通储蓄利率是银行的合约承诺,存款满足条件即可获得,有法律约束。Hibah 是伊斯兰银行自愿给存款人的惠赠,不在合约内,银行没有义务每期都发放,利率也可能随时改变。KAF 公开的历史 Hibah 记录可以参考,但不应当作保证利率来规划。
Q5. 数字银行的存款安全吗?
安全。5 家数字银行全部经 BNM 批准,并受 PIDM 存款保障,每位存款人每家银行最高受保 RM 250,000。App 安全方面,各家银行均采用多重身份验证和人脸识别。但个人防骗意识同样重要/不要随意点击不明链接,也不要把 OTP 告诉任何人。
总结
马来西亚 5 家数字银行各有侧重:GX Bank 产品线最全;Boost Bank 基本利率最高、生态最完善;AEON Bank 是伊斯兰用户的主要选择;KAF Digital Bank 历史 Hibah 亮眼但需理解其本质;Ryt Bank 对新用户最友好,4.00% 首 30 天无条件。
选哪一家,与其盯着最高数字,不如对照自己的实际使用习惯:你每月会用 Boost Wallet 消费 RM 500 吗?你能接受 3–6 个月不动资金来换 GX Bank Bonus Pocket 的高利率吗?你是否需要个人贷款或企业服务?
从这个角度出发,才能找到真正适合自己的那一家。
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。






