




“储蓄保险比定期存款(FD) 好,还附带保障,值得买哦!”
你是不是也曾经听过这样一句话?听起来好像很完美,对吧?但储蓄保险真的值得买吗?真能帮你储蓄又赚钱吗?
本文就用一位读者的亲身经历告诉你储蓄保险到底是雷点还是蜜糖!
走进银行,我们的 C 读者本来只是打算更新定期存款(FD),结果被介绍了一份“利息比FD还高”的储蓄保险。
银行的人告诉他:“只要供6年,每年还可以稳拿 RM 3,000,满期还能拿回一大笔钱,比定存更划算、还附带保障!”
但就是这份保险,让这位读者私信我,带着满满的不安。
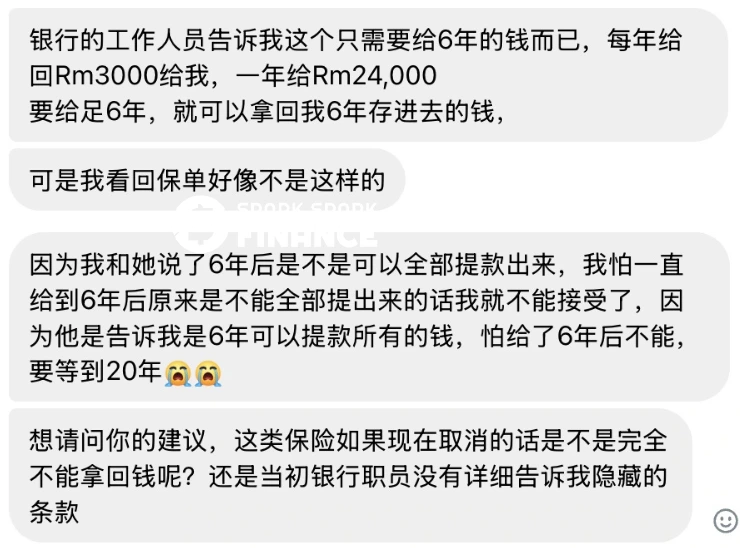
「我听起来很划算签了,但我根本看不懂保单写什么,只知道每年要给RM24,000,总共缴RM148,428,结果‘保证拿回’的只有RM114,880……是我算错了吗?我是不是被骗了?」
经过详细计算,这份储蓄保险的年化回报率竟然是-0.15%(只算保证部分),也就是说,这20年她的钱每年都在缩水。就算连非保证的红利都拿到,最多也只有3.27%,而且要锁20年。
这不是她一个人的问题。
很多人一听到“储蓄保险”,就以为是存钱+保命的双保险,结果钱投进去,保单却看不懂,想拿钱也拿不出,退保还会亏。
本文和你分享储蓄保险是什么?储蓄保险的算法怎么理解?储蓄保险的好处与陷阱分别是什么?储蓄保险的钱可以拿出来吗?断保会怎样?
如果你正在考虑买储蓄保险,或者已经买了但一头雾水,这篇文章会带你一次看懂。
不是要说它不好,而是要帮你搞清楚:它到底适不适合你?
储蓄保险是什么?
储蓄保险(Savings Insurance)是一种把「储蓄计划」和「人寿保障」打包在一起的保险产品。
你每年缴的保费,一部分是帮你慢慢存钱,累积储蓄;另一部分则用于保障万一发生不幸(比如意外或身故)时,家人还能获得一笔赔偿金。
除了储蓄和保障之外,储蓄保险还有这5大功能:
- 定期给付收入:例如每年固定还你RM3,000,像是“年金”概念
- 期满一次性大额回馈:比如满期后直接给你RM50,000
- 作为退休金或教育金的规划工具
- 还可能享有个人所得税扣税优惠(如人寿保险扣税 RM 3,000)
- 可作为遗产规划或信托基金的一部分
而且,不像股票或基金那样波动剧烈,大多数储蓄保险的回报是稳定、保守、强调“安全感”的。某些计划还会把保费投入利息账户或低风险债券,为你慢慢累积本金。
不过,和传统买保险不同,储蓄保险最主要的目的,其实是存钱,而不是单纯买保障。你每年固定缴一笔钱,比如 RM10,000,然后保单承诺你几年后会“连本带利”把钱还回来,还可能每年给你一点「生利息」的钱,通常叫 Guaranteed Cash Payment。
但这些钱不是你随时都能拿的。储蓄保险通常会锁定你10年、15年、甚至20年。
如果你中途想拿回来,尤其是前1-3年,由于保单还没有产生现金价值,你很可能只能拿回一点点钱,更严重的还可能直接亏掉所有本金。
所以,买之前你一定要想想清楚:
- 你能不能等得起?你真的不急着用这笔钱吗?
- 你想要的是「安全存钱」?还是更高回报的投资?
拆解储蓄保险算法
很多人买了储蓄保险后,看着那堆保单表格、什么「Scenario A」「Guaranteed」「Non-guaranteed」头就大了。
我们用这份真实保单来当例子,让你一眼看懂到底怎么回事。
我们的 C 读者买的是 Exxxa 推出的「精明额外现金(Sxart Caxx Xtrx)」储蓄保险(小编不敢写全名,怕被告),简单总结这份保单:
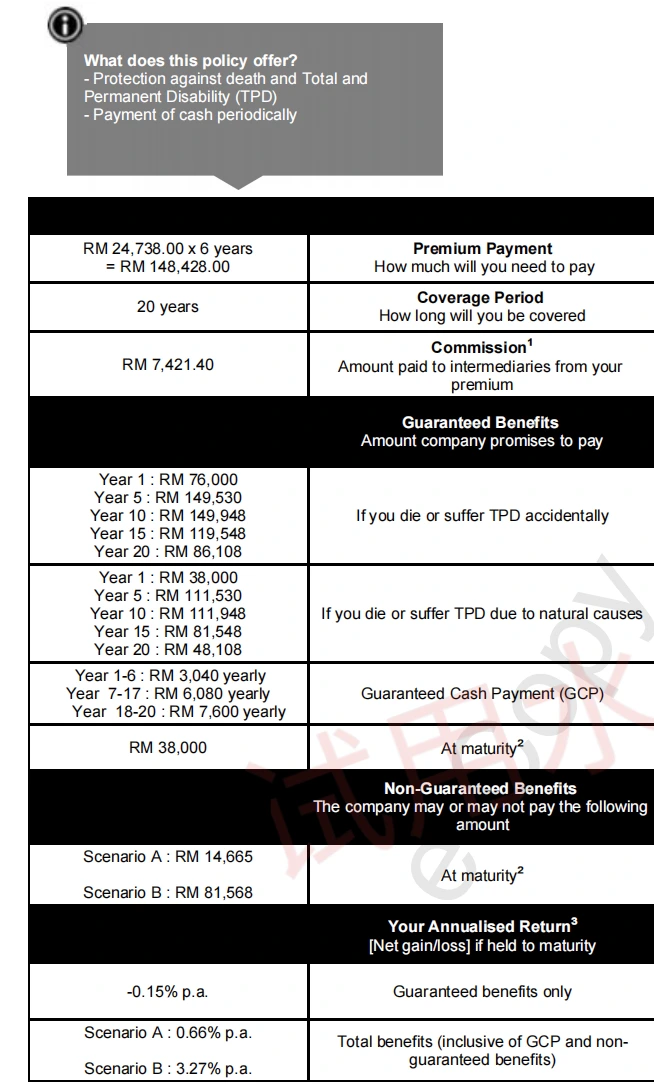
- 缴费 6 年,共 RM 148,428
- 保障期 20 年
- 死亡/完全残障(TPD)保障:起初 RM 38,000,最高可到 RM 149,948(第10年)
- 每年可拿 Guaranteed Cash Payment(GCP)
- 第1-6年:RM 3,040
- 第7-17年:RM 6,080
- 第18-20年:RM 7,600
- 期满返还:RM 38,000
- 非保证红利:最多可能拿到 RM 81,568(但也可能只拿到 RM 14,665)
你买一份储蓄保险,就像是在跟保险公司签一个「20年的储蓄合约」。你每年固定交一笔保费,但这笔钱并不是全部存起来,也不是全部拿去买保障。
所以问题来了:你缴的钱到底去哪了?回报怎么算?下面一节一节拆解
保费如何分配?(储蓄成分 vs 保额)
这可能是储蓄保险最不透明,也最容易误解的地方。
你以为你缴的保费是“100%帮你存起来”,其实不然。
以 Sxart Caxx Xtrx 这份保单为例子,它背后的结构就反映了储蓄保险的本质套路:前几年大部分保费拿去付费用、佣金与保障成本,真正进到储蓄账户的部分很少。
C 读者的保单每年保费是 RM 24,738,最长供6年,总共要交 RM 148,428,保单保障期20年,那这些钱都去哪了?
一看保单就知道:「前几年,现金价值几乎是0!」
从保单的「Projected Benefits Illustration」来看:

| 年度 | 累计已缴保费 | 保单现金价值 (保证) |
| 第1年 | RM 24,738 | RM 0 |
| 第2年 | RM 49,476 | RM 0 |
| 第3年 | RM 74,214 | RM 36,807 |
| 第6年 | RM 148,428 | RM 81,633 |
也就是说:你前两年供了快 RM50,000,但如果你这时候退保,连一毛钱都拿不回!
为什么?因为保费都被分配到这三大区块:
1. 部分被扣为费用 & 代理佣金
Sxart Caxx Xtrx 属于前置费用型保单,尤其是头3年,保费的4%-13.50%被拿来支付代理佣金,以及可能额外的 performance bonus(业绩奖励)给分销渠道。然后慢慢递减,在第7年归零。
客户的保费也会用来买入分红基金(participating fund),而保险公司会从这个基金里先扣掉佣金 + 开办成本 + 运营成本 + 理赔支出,剩下的钱再去投资,赚到的钱才可能分红给客户。
所以,总共用来支付的保费,佣金占了5%。
需要注意的是 Sxart Caxx Xtrx 这种小额保障型储蓄保险(基本保额 RM38,000),通常不需要体检,所以并没有在条款里看到直接列出“体检费用”。
但如果是大额保障型储蓄保险,保险公司确实会要求体检,这笔成本就会计入保险公司的营运支出。
| 年份 | 保费 | 佣金 | 佣金占保费比例 |
| 1 | RM 24,738 | RM 2,721 | 11% |
| 2 | RM 49,476 | RM 3,340 | 13.5% |
| 3 | RM 74,214 | RM 990 | 4% |
| 4 | RM 98,952 | RM 124 | 0.5% |
| 5 | RM 123,690 | RM 124 | 0.5% |
| 6 | RM 148,428 | RM 124 | 0.5% |
| 总共 | RM 148,428 | RM 7,421 | 5% |
2. 保险成本(COI)
这部分拿来买人寿保险,虽然保额不高(RM 38,000),但 COI 仍然每年收取一笔。
COI 是浮动的,随着你年龄增加而增加,所以越后期成本越高。
3. 储蓄现金价值账户
剩下的钱才会进入你的“保单价值账户”,它会开始慢慢产生“现金价值”(cash value),也就是你退保时可拿回来的部分。
注意这个储蓄账户不是马上就长利息的,它的增长也要看保险公司设定的回报机制和时间。
像 Sxart Caxx Xtrx 因为前几年费用较高,这个账户起步非常慢:
- 第1-2年完全没现金价值
- 第3年才开始出现现金值,但仍少过50%
这也就是为什么很多人前几年退保亏惨。因为这类产品以“长期锁定+慢慢回本”为设计核心。前几年你缴的钱大多拿去「养保险公司和代理人」,真正进你账户的部分非常少。
所以现金价值起步慢,前几年退保就是白供!如果你心急、喜欢灵活使用资金,这种产品就不适合你。
利息如何计算?有保证回报吗?
很多人被银行或代理介绍时,都被一句话打动了:「这个储蓄保险的利息,比FD还高咯~而且每年都还钱给你,还保证不亏!」
而且银行代理一定会给你看这份保单的回报超级优越,告诉你近几年都有7%-9%的回报,如 Sxart Caxx Xtrx 每年的回报就是:
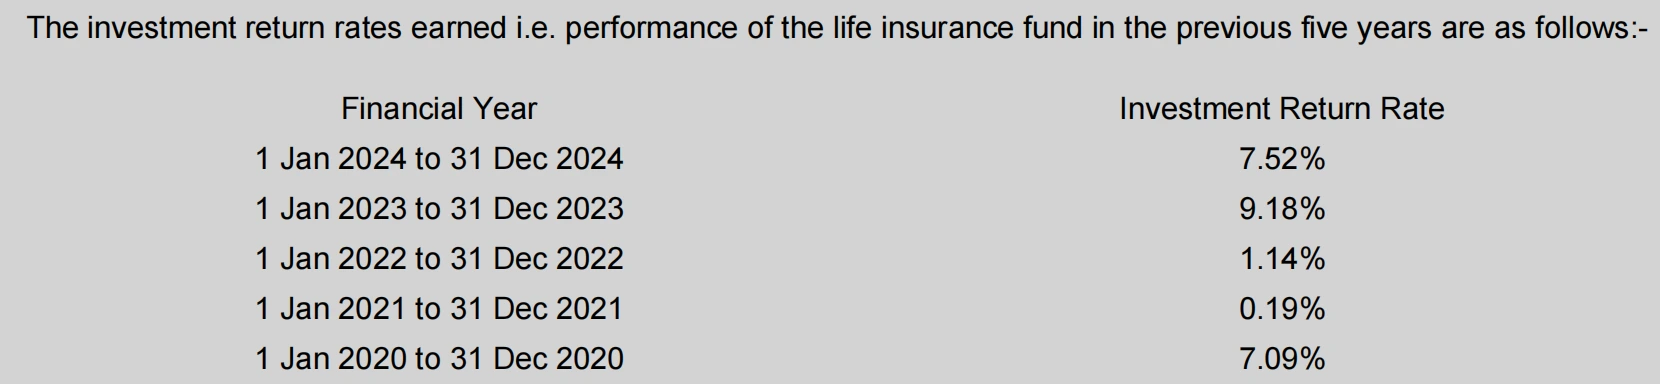
- 2024: 7.52%
- 2023: 9.18%
- 2022: 1.14%
- 2021: 0.19%
- 2020: 7.09%
看起来很美,然而,他没有告诉你的是这是保险公司内部“寿险基金”的投资报酬率,而不是你个人保单的实际回报。
保险公司把客户的保费用来投资,可能买进债券、股票、房地产等。这些基金整体的年投资回酬表现是多少,它只是一个“历史参考值”。
但关键是你不会100%享受到这些回酬!
保险公司是这样运作的:
客户缴保费 → 公司统一放进「寿险基金」去投资 → 投资赚了钱 → 公司先扣成本、风险准备金、利润、红利分配机制 → 才决定分多少 bonus 给你(非保证)
所以你看到「寿险基金去年赚 9.18%」,并不代表你那张保单就会有 9.18% 的回报。你作为储蓄保险的持有人,只能拿到红利那部分,而不是整笔回报。
这是因为保险公司在分红时采用 smoothing(平滑机制):
- 好年景:基金投资表现好,公司不会把所有利润一次性发给保单,而是会「留一部分」存在基金里。
- 坏年景:基金表现差,公司会从之前的盈余里「拿一点出来」补贴红利,让客户不会突然拿到很低的回报。
- 长年差表现:如果连续几年都不好,那公司也不得不削减红利。
所以,Smoothed bonus 让你的红利曲线「看起来很稳」,不会大起大落,就像一个「大水库」。水多的时候先存起来,旱灾时再放一点水出来,保持水流看起来比较稳定。但如果长期干旱,水库也会见底,红利一样会被砍。背后的真实投资波动,早就被保险公司「消化」掉了。
打个比方,你可能在基金赚 9% 的时候,红利只有 4%;而基金亏损时,红利还是 2%。所以你在保单里看到的红利,往往是「被修饰过」的长期平均值,不会跟基金投资回报一模一样。
那么储蓄保险的“回报”到底包括什么?
以 Sxart Caxx Xtrx 为例,它的“利息”其实包含两种不同性质的回馈:
| 类型 | 是否保证 | 性质 |
| Guaranteed Cash Payment(GCP) | ✔ | 每年固定还你一笔钱, Sxart Caxx Xtrx 就是 RM 3,040 ~ RM 7,600 /年 |
| Non-guaranteed Bonuses(红利) | ❌ | 看保险公司投资表现决定要不要发, 也就是 Sxart Caxx Xtrx 中 Scenario A/B 里的额外现金或终期红利 |
Guaranteed Cash Payment 是什么?
这是保险公司承诺一定会给的固定现金回馈,你不需要达成什么条件,每年就会收到。
Sxart Caxx Xtrx 的保证现金回馈是这样的:

| 年度 | 年回馈金额(GCP)占保额比例* | 年回馈金额(GCP) | 说明 | |
| 第1-6年 | 8% | RM 3,040/年 | RM3,040 × 6 = RM18,240 | 保费期 |
| 第7-17年 | 16% | RM 6,080/年 | RM6,080 × 11 = RM66,880 | 保单继续增长 |
| 第18-20年 | 20% | RM 7,600/年 | RM7,600 × 3 = RM22,800 | 回馈再提升 |
| 到期当年 | RM45,600 | RM38,000(期滿金) + RM7,600(第20年 GCP) | 一次性领到的款项 | |
| 总共 | RM 145,920 | 结果是 RM145,920, 其实是因为在“到期当年”保单把 GCP RM7,600 和 期满金 RM38,000 当成了两笔独立的钱去加, 但实际上保单上的 RM45,600 已经包含了这两个金额, 所以那一年的 RM7,600 不能再重复算一次, 不然就会“多加一次”。 |
*Basic Sum Assured(保额)= RM 38,000。
这些钱会打进你银行户口(通常设定为年付),你可以自由使用,也可以选择保留在保单内继续滚利(某些计划会给额外利息)。
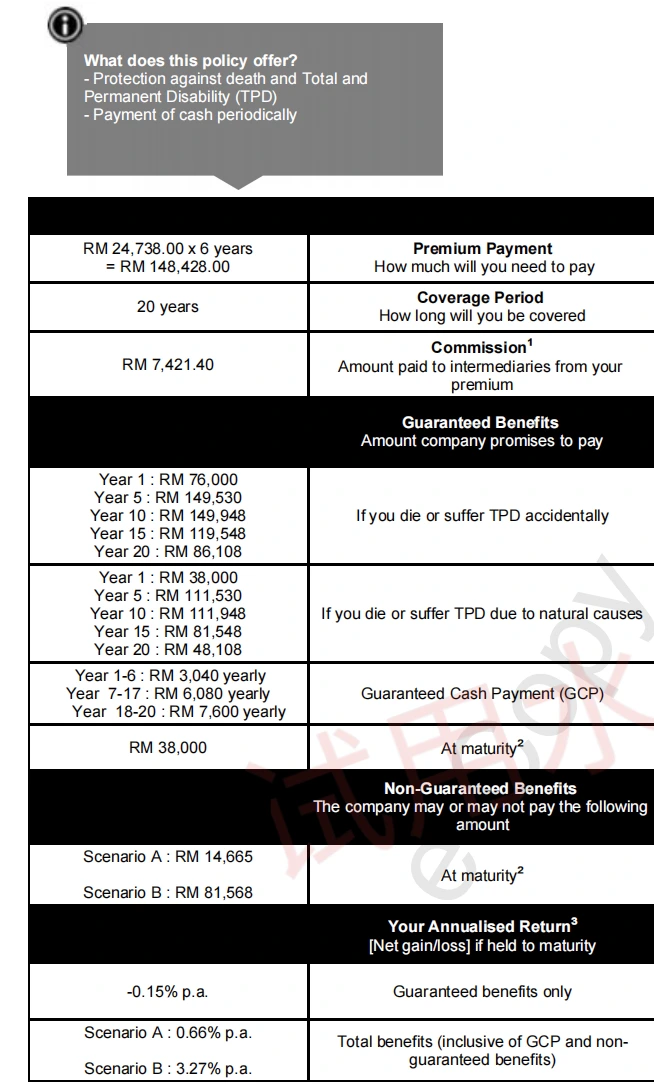
而以年化报酬率来计算,Sxart Caxx Xtrx 保证的报酬率是 -0.15% p.a.,表示本金每年都在缩水。
这里的保证回报完全不看红利(Non-guaranteed)、只拿合约承诺的 Guaranteed Cash Payment(GCP)+ 期满返还(Guaranteed Maturity Benefit)来算的年化回报。
整个6年期间,C 读者要交的保费是 RM 148,428,而 GCP(Guaranteed Cash Payment)合计是 RM 145,920,名义上 C 读者少拿 RM 2,508。
听起来好像没什么大不了,对吧?
可别忘了,这 RM145,920 并不是一次性给你,而是分 20 年慢慢发下来。时间一长,通胀会把钱的购买力吃得精光,而且还亏 RM 2,500。
要知道20年前,RM 140,000 都已经能买一间屋子了,但现在好一点的屋子都要 RM 300,000 左右。
而20年后,储蓄保险的这笔钱可以做什么?
这份保单在名义上看起来只是小亏,但在20 年的时间价值和通胀侵蚀下,你的实际购买力可能掉得更多,财富缩水。
那些“看起来更赚钱”的回报,其实是红利(Bonus)
保单上通常有两个情境模拟:
| 情境 | 假设投资回报 | 总拿回金额(含红利) | IRR |
| Scenario A | 每年基金赚2% | RM 14,665 红利 | 0.66% p.a. |
| Scenario B | 每年基金赚5% | RM 81,568 红利 | 3.27% p.a. |
这些红利可能来自:
- Policy Dividend(年度红利)
- Terminal Dividend(终期红利)
- Investment-linked Bonus(投资绩效)
回报的多少完全取决于保险公司的分红基金表现
划重点:这些投资回报全部都不保证!保单中写明保险公司没义务给你这些红利,投资绩效不好就可以不给(尤其市场动荡或经济差时),你不能据此要求赔偿或退保金。
很多人误解:“Scenario B = 我一定会赚这么多”
这是储蓄保险最容易让人误会的地方。保单会给你 Scenario A / B 来“看起来很吸引人”,但实际上,你只会拿到 Scenario A 的一半,甚至完全没有红利也很正常。
你想要拿满 Scenario B 的钱,通常得顺利供完保费,完整持有 20 年。还要投资市场稳定向上,保险公司投资部门绩效好,公司当年决定愿意“分享盈余”
也就是说,你得“人没事+市场好+公司愿意分”才有机会全拿到。
储蓄保险的好处
PIDM 保障
买储蓄保险有一个容易被忽略的优势,就是受到马来西亚存款保险机构(PIDM)的保障。
简单讲,PIDM 就像保险的「保险公司」,如果保险公司倒闭或出问题,PIDM 会为合格的保单提供保障。
目前 PIDM 对保险的保障上限是 RM 500,000(涵盖身故赔偿、退保价值、年金等)。
对比来看,如果把钱投在股票、基金、ETF,一旦市场大跌,你的本金就要自己承担风险,没人兜底。
储蓄保险虽然回报可能比不上市场投资,甚至有可能亏本,但至少有底线,不会完全血本无归。
延伸阅读:
强制储蓄,不容易乱花钱
很多人一发工资,就忍不住花在最新的 iPhone、旅游、名牌包上,等到年底才发现户口只剩几百块。
储蓄保险的好处之一,就是强制储蓄,你一签了保单,就等于答应自己每年固定缴保费。
这笔钱一旦交给保险公司,就不会轻易动用,比放银行活期账户更“安全”,因为想退出来还要扣退保手续费,等于帮你把“冲动消费”挡在门外。
保障+回酬二合一
买储蓄保险,不只是存钱,还能同时拥有保险保障。
举个例子,如果在保单期间发生意外身故,家人不仅能继续收到储蓄保险的回馈,还能额外拿到一笔赔偿金(保额),帮助他们维持生活。
对一些怕麻烦、不想同时管理多份保单的人来说,这种二合一的设计省心省事。
例子1: Jason,36 岁,一位顾家的爸爸,有个 6 岁的女儿
情景1 (不幸过世)
在第 10 年,因为意外事故离世。Sxart Caxx Xtrx 立即赔出 RM 111,948 的保障金额 + 累积红利(若有)。这笔钱虽然不算特别大,但足以作为女儿的教育基金启动金,让家庭不会陷入完全无保障的局面。
情景 2(顺利生存)
Jason 顺利撑到 20 年期满,总共拿回 RM 145,920 的 Guaranteed Cash Payment + RM 38,000 期满金,如果基金表现好,还会有额外红利。到时,这笔钱可以用来补贴女儿大学学费,或者帮自己补充退休金。
例子 2: Aileen,45 岁,单亲妈妈,正在供屋,有两个孩子(13 岁和 11 岁)
情景1(不幸过世)
在第 12 年离世,保险公司会把 RM 99,788(保证给付)+ 累积红利(若有) 一次性支付。这笔钱足以帮她偿还一部分房贷余额,避免孩子面临失去房子的风险。
情景2(顺利生存)
Aileen 坚持缴完 6 年保费,并且把保单持有到期。在 20 年期满,她共收到 RM 145,920 的保证回馈 + RM 38,000 期满金,如果基金表现佳,还有红利加码。正好在她 65 岁时,成为一笔补充退休金,可以安心进入黄金岁月。
部分产品有分红或红利
市面上一些储蓄保险产品,会在保证回馈(Guaranteed Cash Payment)之外,提供非保证的分红(bonus)。
这些红利取决于保险公司投资基金的表现,如果经济好、投资赚得多,红利也会跟着增加
虽然不能当成“必赚”的部分,但如果长期表现不错,累积的红利在期满时可能是一笔不小的额外收入。
可用于教育金、退休金规划
储蓄保险因为回馈时间和金额相对固定,很适合提前规划特定用途。例如:
- 孩子教育金:在孩子 18 岁到大学时刚好到期,资金马上可以派上用场。
- 退休金补充:设定 60 岁以后才开始领取,等于帮自己锁住一笔养老钱,避免提早花光。
对怕自己乱花钱、又想要既有保障又有储蓄的人来说,储蓄保险就是一个“慢慢养肥”的财务工具。
储蓄保险的坏处与常见陷阱
前期退保亏很多(现金价值低)
很多人买储蓄保险的时候,以为“交几年保费,不满意随时退出来就好”。
但现实是,前 1-3 年退保,你拿回来的现金价值可能只有几百块,甚至直接归零。
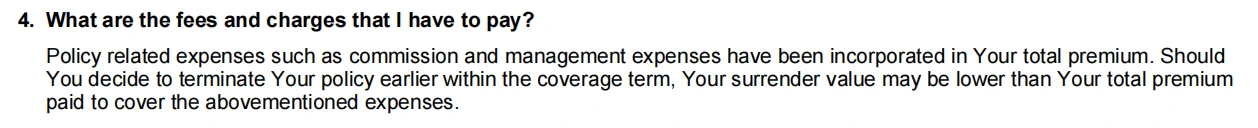
这是因为保险公司在前期会扣掉大量的佣金、保单管理费和保险成本(COI),真正帮你累积的储蓄很少。
所以储蓄保险适合长期持有,不适合“先试试看”。
回酬通常不敌通膨,低于其他投资
以 Sxart Caxx Xtrx 为例,如果我们只看合约承诺的保证回酬(Guaranteed Cash Payment + Guaranteed Maturity Benefit),年化回报率只有 -0.15% p.a。
就算加上乐观的非保证红利(Scenario B,假设基金每年赚 5%),年化回报率也只是 3.27% p.a.。
来看看跟马来西亚常见的储蓄/投资工具对比:
| 工具 | 长期年化回报率 (约数) | 风险等级 | 流动性 |
| Sxart Caxx Xtrx(保证) | -0.15% | 很低 | 很低 (20 年锁定) |
| Sxart Caxx Xtrx(Scenario B) | 3.27% | 低 | 很低 (20 年锁定) |
| 定期存款 FD | 2% – 3% | 很低 | 中高 (可提款,但会失去利息) |
| ASNB | 3.75% – 6% | 低 | 高 (但有提款额限制) |
| SSPN | 3% – 5% | 低 | 高 (但提款时间长) |
| EPF 公积金 | 5% – 6% | 低 | 中 (特定条件可提取) |
| PRS 私人退休金 | 1.5% – 10% | 中 | 很低 (退休前不可提) |
| 股票/基金 | 6% – 8% | 中高 | 高 (随时可卖出) |
| ETF 指数基金 | 7% – 9% | 中高 | 高 |
| 大马通胀率 | 1.2% | – | – |
从表里可以看出,Sxart Caxx Xtrx 在保证回酬的情况下,长期跑不赢通胀。
即便在乐观的 Scenario B,也只是勉强接近定期存款的回酬,而且资金完全被锁死 20 年,中途退保亏损严重。
换句话说,储蓄保险更像是一种强制储蓄+保障的混合工具,而不是用来追求高回报的投资管道。
小编是觉得,如果你可以接受资金被锁定20年之久,倒不如直接放在 EPF 回报更高(可以额外自愿缴纳),而且 EPF 无论什么情况下都保证最低 2.5% 的回报,风险更低,而且本金没有亏损的风险,一样能起到强制储蓄的作用。
保额比普通保险低
大多数人只关注储蓄保险的回报,但却忽略了储蓄保险的保额通常比较一般保险还要低,很容易形成回报少,保障低,两头不到岸的局面。
储蓄保险的保费一部分要拿去做“储蓄成分”,另一部分才是纯保障(风险保障成本)。因为钱被分走去储蓄,能用来买保障的部分就变少,所以同样的保费,保额往往比“纯寿险”或“定期寿险”低很多。
而且储蓄保险卖点在于“存钱+一点保障”,不是用来替代家庭主要的风险保障计划,所以它的保额常常只是个“顺带的好处”,而不是核心功能。
举个例子,假设你每年付 RM10,000 保费,买 Sxart Caxx Xtrx 储蓄保险,保额只有 RM 30,000++。
而如果你买同样是 Exxxa 提供的人寿保险(Term Secure Insurance),而且也还有被纳入 EPF i-Lindung,每个月保费只需要 RM 200+ 就能得到约 RM 100,000 的保额。
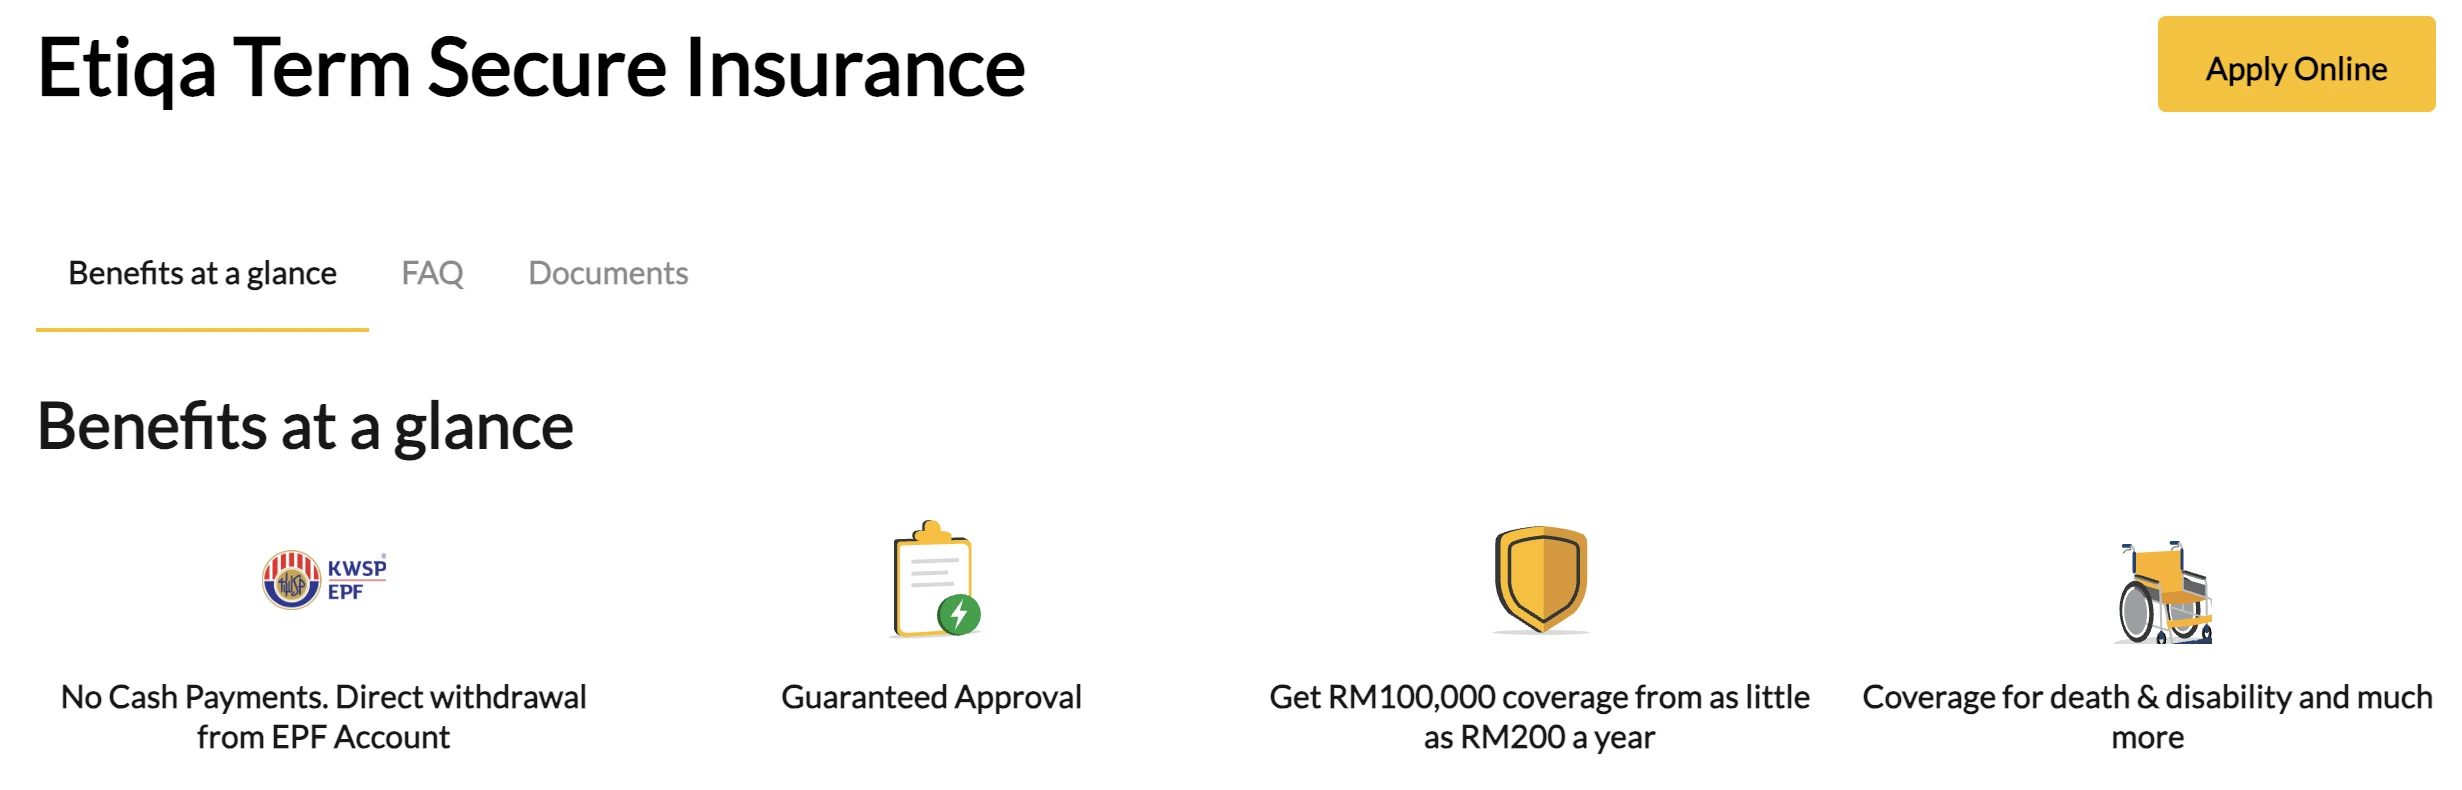
所以,如果你真的需要足够高的风险保障,特别是你是家里的经集支柱孩,单靠储蓄保险的保额是不够的,还需要另外补充定期寿险。
如果你不确定在现阶段应不应该买储蓄保险,推荐你阅读:
「保证 vs 非保证」数字混淆人
保单上通常会有两组数字:
- Guaranteed(保证):保险公司承诺一定会给你的金额
- Non-Guaranteed(非保证):取决于投资表现,可能高,也可能低,甚至可能没有
问题是,有些代理在推销时,会把两者相加当作“肯定能拿到的数”,让你以为回报很高。
等到实际回馈时,才发现红利(非保证)缩水,结果总金额比预期少很多。
「万能寿险」或「投资连结型储蓄保险」隐藏费用多
有些储蓄保险不是传统分红型,而是万能寿险(Universal Life)或投资连结(ILP)。
它们表面上给你更灵活的缴费和投资选择,但里面的管理费、保险成本(COI)、基金管理费都可能很高。
长期下来,这些费用会吃掉不少回酬,导致实际到手的钱比预期少。
代理佣金高,可能影响中立性
储蓄保险的第一年佣金通常很高(10%-30% 保费),对代理来说是一笔可观收入。
这也意味着,有些代理可能会优先推荐佣金高的产品,而不是最适合你的方案。
所以,买之前一定要多比较几家、看清保单条款,不要只听销售话术。
储蓄保险值得买吗?怎么判断适不适合你?
说到底,储蓄保险值不值得买,完全取决于你的理财目标、风险承受度,还有你对“钱的流动性”的需求。
储蓄保险比较适合适合这3种人群:
- 有固定预算的人
如果你每年有一笔闲钱,不想去烦投资、也不想让它闲在银行被通胀吃掉,储蓄保险可以帮你“定时定额”存下来。
- 无法自律投资者
很多人定投基金刚开始很积极,结果遇到股市下跌就恐慌卖出,储蓄保险的“锁死”机制反而帮你避免半途退出。
- 想要保障+储蓄二合一的人
对不想同时买保险+做投资的人来说,储蓄保险一次搞定保障与储蓄,比自己管理两份产品更省事。
但是,储蓄保险并不适合:
- 年轻、高风险承受者
如果你 20–35 岁,还有长时间去承受市场波动,其实定投基金、ETF 的长期回报率会高很多。储蓄保险反而限制了你的资金灵活度。
- 已有强储蓄习惯的人
如果你能自律每月定投 EPF 自愿缴纳、PRS、指数基金,那储蓄保险的低回报对你吸引力很低。
- 需要高流动性资金的人
储蓄保险前几年退保亏很大,中途要用钱几乎不划算。
储蓄保险 vs 单独买保险+投资
| 项目 | 储蓄保险 | 单独买保险+投资 |
| 回报率 | 保证回报低,非保证取决于投资表现 | 灵活选择高回报资产(基金/ETF) |
| 保障 | 含寿险保障,保额通常不高 | 可单独买定额寿险,保额自由设定 |
| 灵活度 | 资金被锁 10–20 年 | 资金可随时调整投资比例 |
| 自律性 | 强制缴费,防止乱花钱 | 需要自律投资,不然可能中断 |
| 费用结构 | 前期佣金高,COI+管理费隐藏成本 | 寿险保费透明,投资费用可控 |
怎么买到比较好的储蓄保险?
很多人买储蓄保险,都是听银行职员或保险代理一句「比定存高」就签了,结果几年后才发现回报和想象中差很远。
其实,保单的细节藏在一堆数字里,只要你会看这三个关键指标,就能筛掉一大半坑。
1. 先看 COI(Cost of Insurance,保险成本)
COI 就是你保费里扣掉用来买保障的那一部分钱,比如身故、意外、TPD(完全永久伤残)等。
COI 越高,能用来储蓄的部分就越少,回报自然低。
你可以在保单说明书或「销售插页(Sales Illustration)」里,通常会列出每年的 COI。
以 Sxart Caxx Xtrx 为例,COI 对应的保障是 RM38,000,20 年下来总共扣 RM7,421(第一年 RM2,721,后面逐年降低),说明它的保障成分很轻,更多是储蓄性质。
因此,如果你的目标是储蓄回报高,就选 COI 占保费比例低的产品;如果你更在意保障,就接受 COI 高一点。
2. 看 GCP(Guaranteed Cash Payment,保证现金回馈)
这是保单承诺在固定年份给你的现金,例如每年给 RM3,040,或保单后期给 RM6,080、RM7,600 等。
GCP 是储蓄保险中最重要的一环,因为它是整份保险中最可控的承诺,不管市场好坏都会给,但数额小的话,可能连通胀都跑不赢。
以 Sxart Caxx Xtrx 为例,GCP 20 年总共 RM145,920,看似接近总保费 RM148,428,但因为是分 20 年慢慢给,折算年化回报是 -0.15% p.a.,本金还缩水。
3. 看非保证红利(Reversionary Bonus / Non-Guaranteed Surrender Value)
这部分取决于保险公司投资表现,可能是逐年宣布的分红(reversionary bonus),也可能直接体现在到期的非保证退保价值(non-guaranteed surrender value)。
逐年红利只是账面价值,不一定马上兑现,会滚入下一年继续复利。
Non-guaranteed surrender value 则是累积红利+复利的最终现金。
以 Sxart Caxx Xtrx 为例,Scenario A 假设基金每年赚 2%,红利为 0,IRR 只有 0.66% p.a.;Scenario B 假设基金每年赚 5%,每年 RM760 红利,到期 IRR 才有 3.27% p.a.。
所以,我们一定要看清楚 Scenario A / B 的假设收益率,不要把 B 当成保证。
如果 B 的年化回报低于 EPF(平均 5%–6% p.a.),那其实没必要为“强制储蓄”牺牲流动性。
储蓄保险常见问题解答 FAQ
1. 储蓄保险的钱可以随时拿出来吗?
不能,储蓄保险会设一个锁定期(通常 10 年、15 年、甚至 20 年),在这段时间你只能按照保单的方式领取固定的现金回馈(GCP)或分红。
如果你中途想一次性拿走全部现金价值(Cash Value),那其实就是退保(Surrender),而且前几年退的话,现金价值通常非常低,可能还不到你缴的保费一半。
有的保单前 1–3 年退保,现金价值可能是 RM 0 ,即使你已经缴了几万的保费,也是不能拿回的。
2. 万一断保了会怎样?
“断保”就是你没继续缴保费,而保单的现金价值又不足以帮你垫付保险成本(COI)。
结果可能有三种:
- 自动失效(Lapse):保单直接终止,之前的保障和储蓄全部没了
- 保单减额(Reduced Paid-Up):保险公司用你现有的现金价值帮你保低一点的保额,但不需要再缴费
- 自动贷款(Automatic Premium Loan):保险公司帮你垫缴保费,但会收利息,久了现金价值会被吃光
所以,储蓄保险的缴费纪律很重要,一旦断保,损失会很大。
3. 可以提前拿回本金吗?要不要缴罚金?
如果你指的是“我缴了 6 年保费,可不可以第 8 年一次拿回本金”,答案是不行,除非退保。
退保的话,前期现金价值很低,等到后期(比如满 15 年以上)才可能接近本金。
储蓄保险跟银行定存不一样,没有提早支取本金,不给你利息这种操作。
储蓄保险相当于是一种合约,如果你先提前动用本金,会被视作为毁约。
4. 储蓄保险可以扣税吗?
可以,但要看你买的是什么类型的储蓄保险。
如果它有人寿保障成分(Life Insurance),你可以把那部分保费申报个人所得税减免(Income Tax Relief),最高 RM3,000(跟 EPF 的 RM4,000 合并起来最高 RM7,000)
如果有教育或医疗保障成分,可能也能算进 Medical/ Education Relief 里(最高 RM3,000)。
如果是纯储蓄型的保险(COI 很低,保障几乎没有)可能可抵税额度不多。
小提醒:报税时一定要让保险公司出具“保费分配证明(Premium Allocation Statement)”,这样才知道哪部分是可抵税的。
总结:储蓄保险不是坑,但也不是仙丹
很多人听到储蓄保险的第一反应是:“这是不是坑?”
其实它既不是纯坑,也不是万能的理财仙丹。
它的本质,是一个长期锁定的储蓄工具,外加一点保险保障。适合怕自己乱花钱、需要长期规划的人,但不适合追求高回报、流动性强的投资者。
它不是骗人的产品,但小编也不会说它是一个值得的产品,因为论回报,EPF 更强,论保障,普通保险也比它更好。
如果你真的想要强制储蓄,可以不用花这个“冤枉钱”,性价比才是最重要的。
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







