你聽過50/30/20 分配收入法嗎?這個被稱為最簡單、最實用的理財法則,正在幫越來越多馬來西亞打工族擺脫月光生活。
因為說真的每次薪水一入帳,還沒來得及喘口氣,房貸、車貸、保險、信用卡帳單就一波接一波,最後戶頭只剩下個位數。這不是懶惰,而是沒有一個正確的薪水分配方式。
根據Etiqa的調查,64%的馬來西亞人並沒有存夠緊急預備金,這意味著,一旦遇到突發狀況,比如失業或生病,超過一半的人都可能陷入經濟危機。
如果也覺得 “存錢好難”、“預算做了也堅持不了”,那你需要的並不是複雜的理財操作,而是認識一個超級簡單又實用的概念 50/30/20 法則,只要三步,就能幫你重新掌握薪水,讓“月光”成為過去式。
本文將會詳細說明什麼是 50/30/20 收入分配法則,具體的操作步驟,讓你真正的實現無痛存錢。
50/30/20 分配法是什麼?
50/30/20 分配法是幫你把每個月的「稅後收入」分成三個部分:50% 用於生活必需、30% 給生活品質、20% 用來存錢與還債。
不需要學會投資、不用記帳軟體,只要照著這個比例分配,就能重新掌控金錢流向。
這個概念其實最早是由美國參議員 Elizabeth Warren(伊麗莎白·沃倫,當時是哈佛法學院教授)與她的女兒 Amelia Warren Tyagi 提出,並在她們的暢銷書 《All Your Worth: The Ultimate Lifetime Money Plan》 中被廣泛推廣以及應用。
她們設計這套法則的初衷很簡單,讓一般上班族也能在「享受當下」與「為未來儲蓄」之間找到平衡。它實用、直覺,又容易堅持,很適合作為普通人開始理財的第一步。
接下來,我們就來看看,如何把這套法則真正融入生活,讓數字不再只是理論,而是能帶來實際改變的工具。
具體的分配方式如下:
50% 必要開支(Needs):
簡單來說就是生活中無法避免的基本支出:例如房租、賬單、交通、保險等生活基礎開銷。
30% 想要開支(Wants):
這些不是生存必需,但是用來提升生活品質的消費:例如興趣與嗜好,外出用餐、購物、旅遊度假、看電影、影音訂閱服務(如 Netflix、Disney+)等娛樂消費。
20% 儲蓄與還債(Savings & Debt Repayment):
這部分的錢用於財務目標,也就是儲蓄和債務管理:包括存應急金、退休賬戶、買房基金、教育基金投資,或清償信用卡、貸款等等,幫你建立起財務安全感。
當你用這樣的框架來規劃每個月的薪水時,不僅能清楚看到錢花在哪裡,也能保留足夠的空間去生活、去夢想,同時還能為未來存錢,在不影響生活方式的情況下依舊能做到財富的積累。
如何具體實踐 50/30/20 法則?
第一步:瞭解自己的收入情况
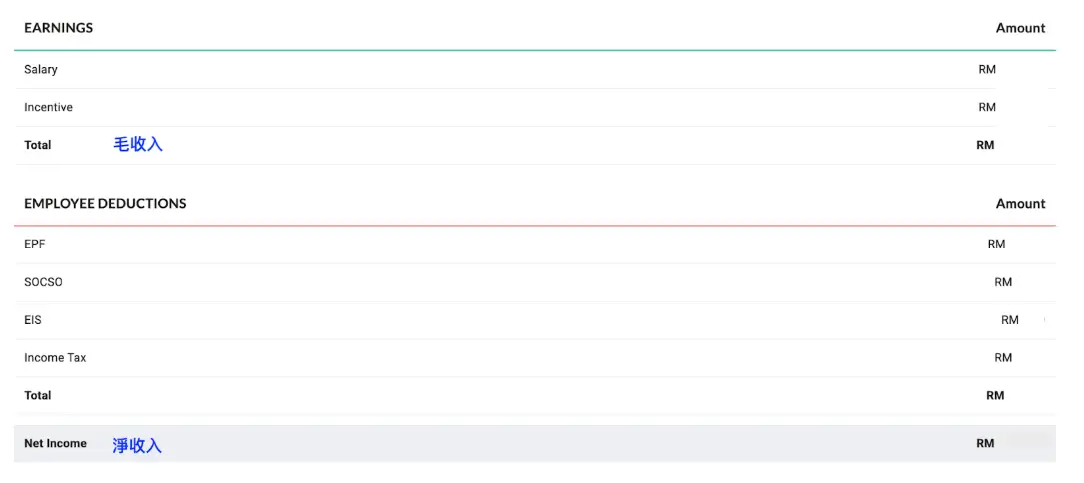
首先要計算你的稅後淨收入,也就是扣除 EPF、SOCSO、個人所得稅後,真正到手可支配的錢。如果不確定具體如何計算的話,也可以直接查看自己的薪水單,裡面都會具體列出相關的費用。
舉例來說,小明月薪 RM5000,扣除必要費用後,淨收入約 RM 4200,這才是他可以依據 50/30/20 進行規劃的基礎。
第二步:按比例分類開支
必要開支(50%)
- 房貸或房租(建議不超過薪水的30%)
- 車貸與油費(可善用政府所推出的 BUDI 95 補貼)
- 醫療保險(建議年輕時就開始配置,為自己的未來添一份保障)
- 基礎日用品(優先選擇超市採購,或者是善用 Shopee / Lazada 的促銷週期,提前囤日用品)
這部分是維持基本生活所需的支出,包括房租、水電費、食物、交通、保險、通訊費等。換句話說,就是那些不花不行的開銷。
當你瞭解了固定開銷都有哪些,並且學會從這些開銷中挖掘節省空間,等於幫自己每個月創造更多的儲蓄餘地。畢竟理財的第一步不是賺更多,而是先讓現有的錢用得更有效率。
想要開支(30%)
- 日常購物(無論是衣服,新手機,可以嘗試使用 “3天等待法” 減少衝動消費)
- 外出用餐(可以善用各大平台的補貼,例如 Grab 的 Dine Out Deals 時不時可以有10% 的優惠 )
- 娛樂旅行
這部分的支出是為了提升生活品質,屬於“想要但非必須”的花費,雖然這些支出能讓生活更愉快,但建議依照優先順序來規劃。
例如,當你正為旅行基金努力儲蓄時,可能就先減少外食或網購的頻率。
30% 的「想要」預算,並不是要你壓抑享受,而是讓花錢更有意識。每一次消費都能帶來真正的快樂,而不是短暫的滿足。
財務目標(20%)
這裡也提醒大家,想要靠投資賺到錢,“儲蓄” 才是第一步
在理財的路上,投資永遠不是第一步,儲蓄才是。當你能穩定存下錢,才有資本讓錢「替你工作」。沒有清晰的預算,很容易陷入「收入 – 支出 = 儲蓄」的被動循環,月底才發現存不下多少。
透過 50/30/20 法則,你可以更明確地劃分財務優先級,學會把必要開支與衝動消費區分開來,並且優先保障儲蓄與債務償還。這些都能幫助你為突發狀況(如醫療或汽車維修)預留出應急資金,避免陷入困境。
而在穩固儲蓄的基礎上,你還可以利用不同的儲蓄工具來提升收益:
| 工具 | 年化收益率 | 特點 |
| EPF (僱員公積金) | 5.5% – 6% | 收益穩定, 沒有額外服務費, 適合作為長期退休投資 |
| ASNB 信託基金 | 4% – 6% | 保本、風險低, 適合保守型投資者 |
| SSPN 教育儲蓄計畫 | 约 4% + 免税 | 可用於扣稅, 也可以作為家長為孩子 儲蓄的教育基金 |
| 定期存款 (Fixed Deposit) | 2% – 3.5% | 靈活存取、低風險、 可以直接在銀行辦理 |
| 貨幣基金 (Money Market Fund) | 3% – 4% | 流動性高, 適合短期儲蓄 或應急資金管理 |
如果想進一步瞭解哪種工具最適合自己,可以參考以下文章:
延伸閱讀:
- 緊急預備金多少夠用?緊急預備金公式和比例算法,放哪划算?
- 2025大马银行利息最高3-6%的6个储蓄户口 High Interest Savings Account
- 貨幣市場基金(MMF)是什麼?比定存更好的儲蓄方式?貨幣市場基金新手指南
- 哪个银行定期存款利率高?马来西亚最新定期存款优惠 FD Promotion和定期存款利息
- EPF是什么?利息6.3%,怎么算、扣多少?大马人必懂的KWSP退休金
- ASNB是什么?华人可以买吗?值得投资吗?附ASNB利息2025
- SSPN是什么?SSPN Prime VS SSPN Plus 分别?SSPN利息及扣税
第三步:根據預算執行
在依照比例規劃預算後,列出每月具體的賬單與消費項目,並歸入相應類別(如房租、電費、娛樂、投資等),再比對是否超過預算上限。
執行過程中也要每月檢視支出,確保自己仍在既定比例範圍內。若發現某一類別超支,就從其他類別調整;持續幾個月後,你會更清楚自己的消費習慣,也能更輕鬆達成儲蓄目標。
這裡也舉個例子給大家參考,以小明的可支配月薪 RM4200 按照 50/30/20 法則來分配的話,如下:
| 分類 | 佔比 | 金額 | 用途 |
| 必要開支 | 50% | RM 2100 | 用於房租、交通費、保險、伙食、電話費等 |
| 想要開支 | 30% | RM 1260 | 用於購物、外出用餐、娛樂、旅行、買新衣服等 |
| 財務目標開支 | 20% | RM 840 | 用於準備緊急備用金(建議目標為 3-6個月的生活費)、投資、貸款或信用卡還款 |
如果擔心自己會不小心花超過,這裡也分享一個小技巧,也就是分開 3 個賬戶進行管理(大家也可以採用數字銀行,比如 GXBank、AEON Bank、Boost Bank 等都有提供多個儲蓄罐用途管理):
- 主賬戶:收到薪水後,用於支付固定賬單,再把剩餘金額分配出去
- 一個生活賬戶:專門控制娛樂和購物支出
- 一個儲蓄或投資賬戶:只進不出,用來建立安全感或是進行理財
不僅如此,你還可以巧用銀行的 scheduled transfer 自動轉賬功能來無痛進行管理,在發薪日自動轉賬,讓理財變得 “無痛又自動”。
你會發現,當花錢的邊界變得清晰,存錢的焦慮就會自然減少。畢竟理財最難的就是開始,但只要開始了,你就會發現存錢這件事會隨著重復執行和堅持而變得越來越輕鬆。
延伸閱讀:
- 数字银行是什么?5家获批的马来西亚数码银行哪家强?和传统银行区别?
- GXBank 是什么?安全吗?好处?利息?教你申请大马首家数字银行!
- AEON Bank 大马首个伊斯兰数字银行好用吗?开户和优惠领取教学
- Boost Bank 数字银行利息最高5%,还出了Debit Card!申请步骤详解
50/30/20 法則適用於誰?
雖然 50/30/20 是一個相對簡單又實用的理財框架,但它並非萬能解法。不同收入層、生活階段的人,用起來都會有不同的效果。因此並不是所有人都適用的,我們先說明一下具體的優缺點:
50/30/20 法則的優點:
- 簡單易操作:
不用複雜的記賬軟件,只需三步分配就能快速掌握財務方向。
例如:剛出社會的打工族,只要知道自己每月實領 RM4000,就能直接用比例拆分,而不必每天盯著每一筆賬。
- 靈活調整空間大:
比例並非固定,可以根據階段變化調整。 例如:如果你暫時沒有車貸,就能在月底把多餘的部分“必要支出” 轉去儲蓄,提升存錢比例,加速你的財務目標的達成。
- 兼顧當下與未來:
在維持生活品質的同時,也能為長期目標(如買房、投資、退休)預留空間。對不少人來說,這比 “死命省錢” 更可持續,畢竟理財不是一兩天的事,長期才能看到滾雪球的效果,能堅持下去才是勝利。
50/30/20 法則的缺點:
- 收入較低者執行難度較高:
如果月薪低於 RM2000,房租、交通、餐飲等基本支出可能已佔據 60% 以上,根本難以留出 20% 儲蓄。而在這種情況下,可以先從“記錄支出”開始,把重點放在削減不必要花費,再慢慢提高儲蓄比例。
- 地域差異影響:
吉隆坡租一間單人房要 RM800 – RM1,000,而在怡保或芙蓉可能只需 RM500。所以不必死守 50/30/20,可以根據自己的情況做調整為,重點是“分配思維”,不是“比例數字”。
- 不適用於債務過高者:
如果你每月還信用卡或個人貸款超過 RM1000,那就要先優先償債,再談儲蓄。否則賬面上看似在存錢,實際上利息支出更高,得不償失。
總結一句話,50/30/20 不是理財的終點,而是一個起點,是一個幫助你建立合理預算的參考框架。它的重點不是“存下多少錢”,而是讓你重新掌控金錢流向。當你知道錢花去哪裡、該留多少,理財這件事就會變得更輕鬆。
總結
50/30/20 法則的價值,從來不在於精確的數字,而是意識的轉變。當你開始正視收入與支出的分配,不再被“錢去哪裡”所困擾,也就不再需要去害怕面對賬本上的數字。
通過簡單的三步分配,你能更清楚地劃分“想要”與“需要”,也能在不犧牲生活品質的前提下,為未來留下一份安全感。畢竟理財並不是有錢人的專屬,而是每一個普通打工族都需要慢慢建立的生活習慣。即使月薪只有 RM3000,也不妨從調整 10% 的消費開始。那一小步,或許就是改變你財務的起點。
其他存錢法推薦閱讀:
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以聯繫 Spark Spark Finance 團隊或咨詢你的理財規劃師,以取得專業的建議。