VIX 指數能量化和評估市場的波動性和恐懼情緒,讓我們在變幻莫測的市場做出適合的決策。
「在投資的世界裡,只有變化是永恆不變的」。
VIX 不僅是金融市場的一個關鍵數據,更是投資情緒的鏡子,反映了投資者對風險和不確定性的情感。投資者往往也稱 VIX 為 VIX 恐慌指數。
在股票市場中,隨著股價上漲或下跌的過程,大多數的投資人都會產生「貪婪」與「恐懼」的心理變化。 每當市場上突然發生不確定性事件時,你總能聽到「恐慌指數」這個詞的出現,那麼這項指數與股市之間有什麼關係呢?
VIX 指數是什麼?恐慌指數或波動率指數
VIX 指數(Volatility Index)又被稱為「恐慌指數」或「波動率指數」,由美國芝加哥選擇權交易所(CBOE)於 1993 年推出,是全球投資人觀察市場情緒的指標。
VIX 指數的計算方式並不是從歷史數據中統計價格漲跌,而是根據S&P 500 指數選擇權/期權(Options),特別是近 30 天內到期的買權與賣權,來推算出未來30 天內市場波動的預期程度。
為什麼 VIX 恐慌指數會根據選擇權來預測?為什麼 VIX 指數能夠量化市場情緒呢?
假設你開了一間咖啡店,每天都還算穩定,但突然有一天有人傳說要封城了,你不知道會不會成真,但如果真的封,你就會虧大錢!
這時你可能會去買保險,或找方法「對沖風險」。
金融市場也是一樣。
當市場出現風險(比如經濟衰退、戰爭、銀行倒閉),投資人就會開始害怕手上的股票會暴跌。
這時他們會去買:「看跌選擇權」(Put Option),一種賭市場下跌的工具,來對沖風險。就算市場真的大跌,也能透過選擇權的獲利來彌補損失。
而市場恐慌時,避險需求激增,大家就會瘋狂買入選擇權,導致看跌選擇權需求暴增,推動選擇權價格上升,隱含波動率上升 = VIX 飆升!
這就是為什麼「市場一恐慌,VIX 就飆」的根本邏輯。
所以當 VIX 升高,代表:「不是市場一定會崩盤,而是市場上的人很怕它會崩盤。」
反過來說,當股市走穩甚至反彈時,市場情緒開始回暖,恐慌感降低,對風險的容忍度提高,選擇權需求減少,這時候 VIX 指數就會回落。
你可以把 VIX 想像成是一個市場的「情緒偵測器」,它不是告訴你事情會發生什麼,而是告訴你「大家現在有多焦慮、多緊張」。
就像你去醫院量血壓,醫生不會跟你說你明天一定會中風,但如果你血壓飆高,代表你有可能出問題,他會提醒你「欸你身體現在壓力很大,要小心了」。
VIX 就像這個血壓值。它不能告訴你「市場會漲還是跌」,而是告訴你「市場參與者現在怕不怕」,恐懼程度有多高。
VIX 恐慌指數怎麼看?越低越好?
VIX 指數的高低能夠顯示出市場上投資人的氣氛情緒,指數越高表示市場越緊張,認為股市未來會出現較激烈的波動,資金越傾向避險;反之,指數低則意味著股市表現較為穩定,市場信心強、風險胃口高。
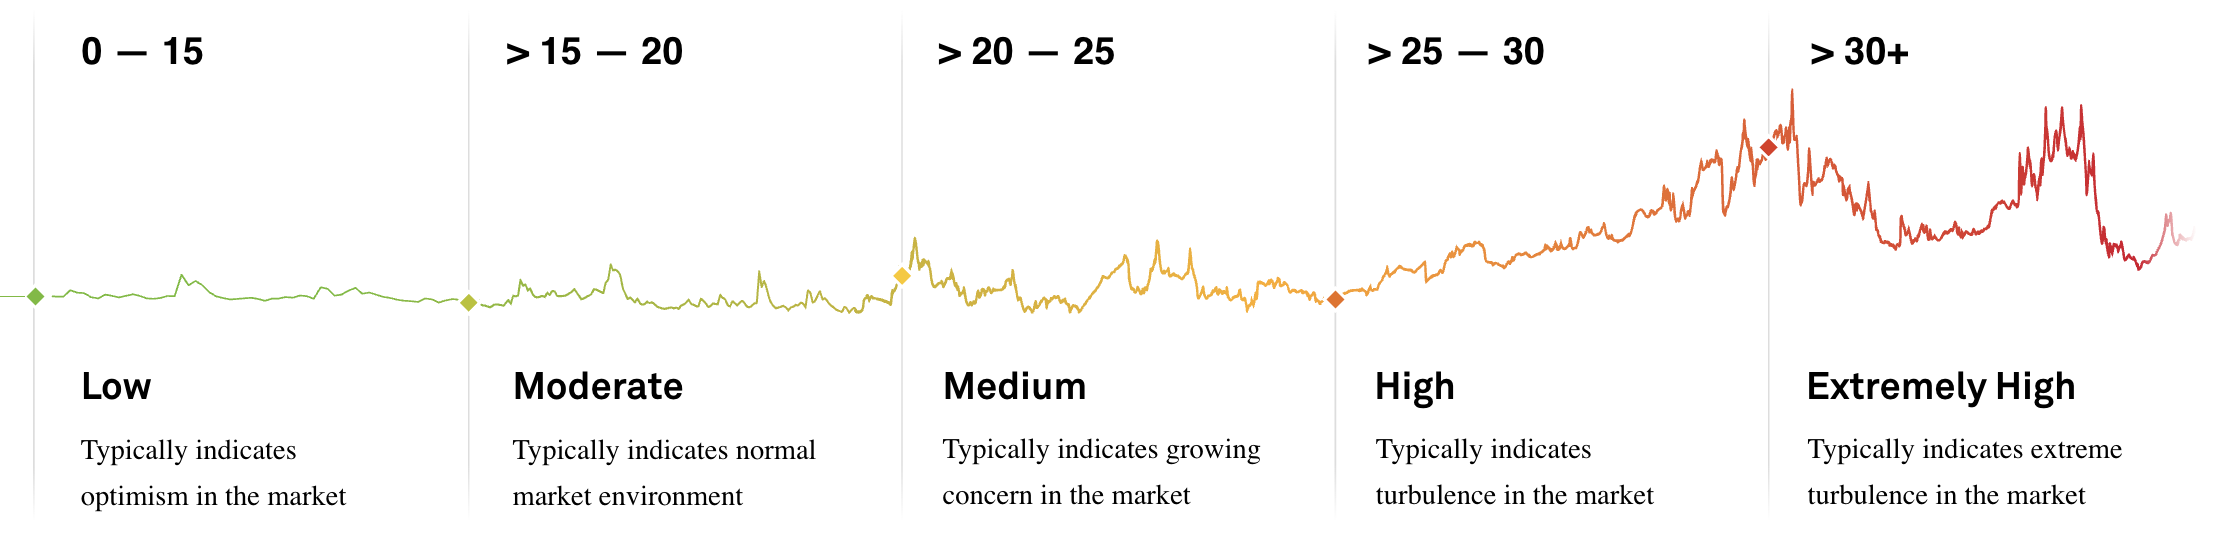
| VIX 恐慌指數 | 投資者情緒 |
| 0-15 | 投資者對市場看法,積極正面,恐慌情緒極低。 |
| 15-20 | 投資人心裡安定,市場處於穩定,恐慌情緒低。 |
| 20-25 | 投資人警惕性升高,市場可能即將出現波動,恐慌情緒中等。 |
| 25-30 | 投資人心裡出現恐慌程度較高,市場出現波動。 |
| 高於30 | 投資人恐慌程度極高,市場波動很強。 |
從以上圖表顯示,當數低於 20 ,這代表市場穩定,投資者對市場趨勢偏向樂觀,但不代表越低越好,因為可能出現市場可能出現過熱狀態,投資者都湧入股市,股價也偏高。
但如果碰到戰爭、災害、恐怖事件等重大的突發事件時,VIX 恐慌指數將會急速上升,通常高於 20 ,這代表市場出現波動,投資者對市場趨勢偏向悲觀,股價也開始有走跌的趨勢。
如何從 VIX 指數的數值計算出標普500指數未來30天的波動率?
我們也可以從 VIX 指數的數值推算出「未來 30 天內標普 500 指數的合理波動範圍」,而這個概念叫做:「預期波動區間(Expected Range of S&P 500)」。
簡單講:VIX 是年化波動率,「未來 30 天,股市大概會在什麼區間內震盪?」

因為 1 年有 12 個月,所以我們要把 VIX 數字「縮短」成 1 個月的波動率,這時就用到統計學裡的公式:
月波動率 = 年波動率 ÷ √12
讓我們照範例一起算一次:
假設:
- VIX = 18(代表年化波動率為 18%)
- S&P 500 現在是 3,550 點
第一步:把年波動率轉換為月波動率,要除以 √12,計算 30 天的預期波動率
18% / √12 = 5.20%
這代表未來 30 天,市場預期 S&P 500 會上下波動約 5.2%。
第二步:用現在的 S&P 500 水平去乘上這個比例
3,550×5.2%=184.6
也就是說,接下來一個月 S&P 500 預期會在 ±184.6 點內波動。
第三步:算出上下範圍
- 上限:3,550 + 184.6 = 3,734.6
- 下限:3,550 – 184.6 = 3,365.4
我們可以得出的結果是,如果 VIX 是 18,代表市場預期標普 500 在未來 30 天內,會在 3,365 到 3,735 點之間震盪,而不是一定上漲或下跌。
最新美國 VIX 恐慌指數(2026年9月)
截至 2026 年 9 月 29 日,VIX 恐慌指數為 16.04 ,比 3 月初的 29.49 回落約 46%。原因有四個。
一是市場已經適應這個風險。4 月 8 日美伊暫時停火時,VIX 一度降到 20.13。戰事在 7 月重新升溫後,VIX 也沒有回到 3 月的水準,FRED 數據顯示 9 月 22 日只有 14.21。同一個風險持續數月,市場的反應就會愈來愈小。
二是避險需求下降。VIX 由標普500 選擇權的價格計算,買入賣權的人變少,賣權價格下降,VIX 就會跟著下降。Cboe 9 月 28 日當週市場報告指出,標普500 的避險需求已降到一年來低點,1 個月期偏斜度(skew)處於第 5 百分位,投資人正從避險部位轉向上行的買權。
三是個股波動大,指數波動小。Cboe 的單一個股波動率指數 VIXEQ 9 月 28 日為 38.5%,遠高於同期 VIX 的約 14.9%。S&P Dow Jones Indices 截至 8 月底的數據也顯示,成分股之間的相關性和已實現波動率都維持在低位。個股漲跌方向不一致時會互相抵消,指數的波動就比個股小。
四是重大事件不確定性消化。FRED 數據顯示,Fed 9 月 16 日公布升息決議當天 VIX 收 17.71,隔天回落到 15.44。
不過 Cboe 也指出,這個現象相當令人意外,因為這輪殖利率上升幾乎全部來自實質殖利率上升,代表金融環境正在收緊,而不是通膨預期升溫。VIX 從 9 月 22 日的 14.21 回升到約 16.04,也顯示波動並沒有消失。
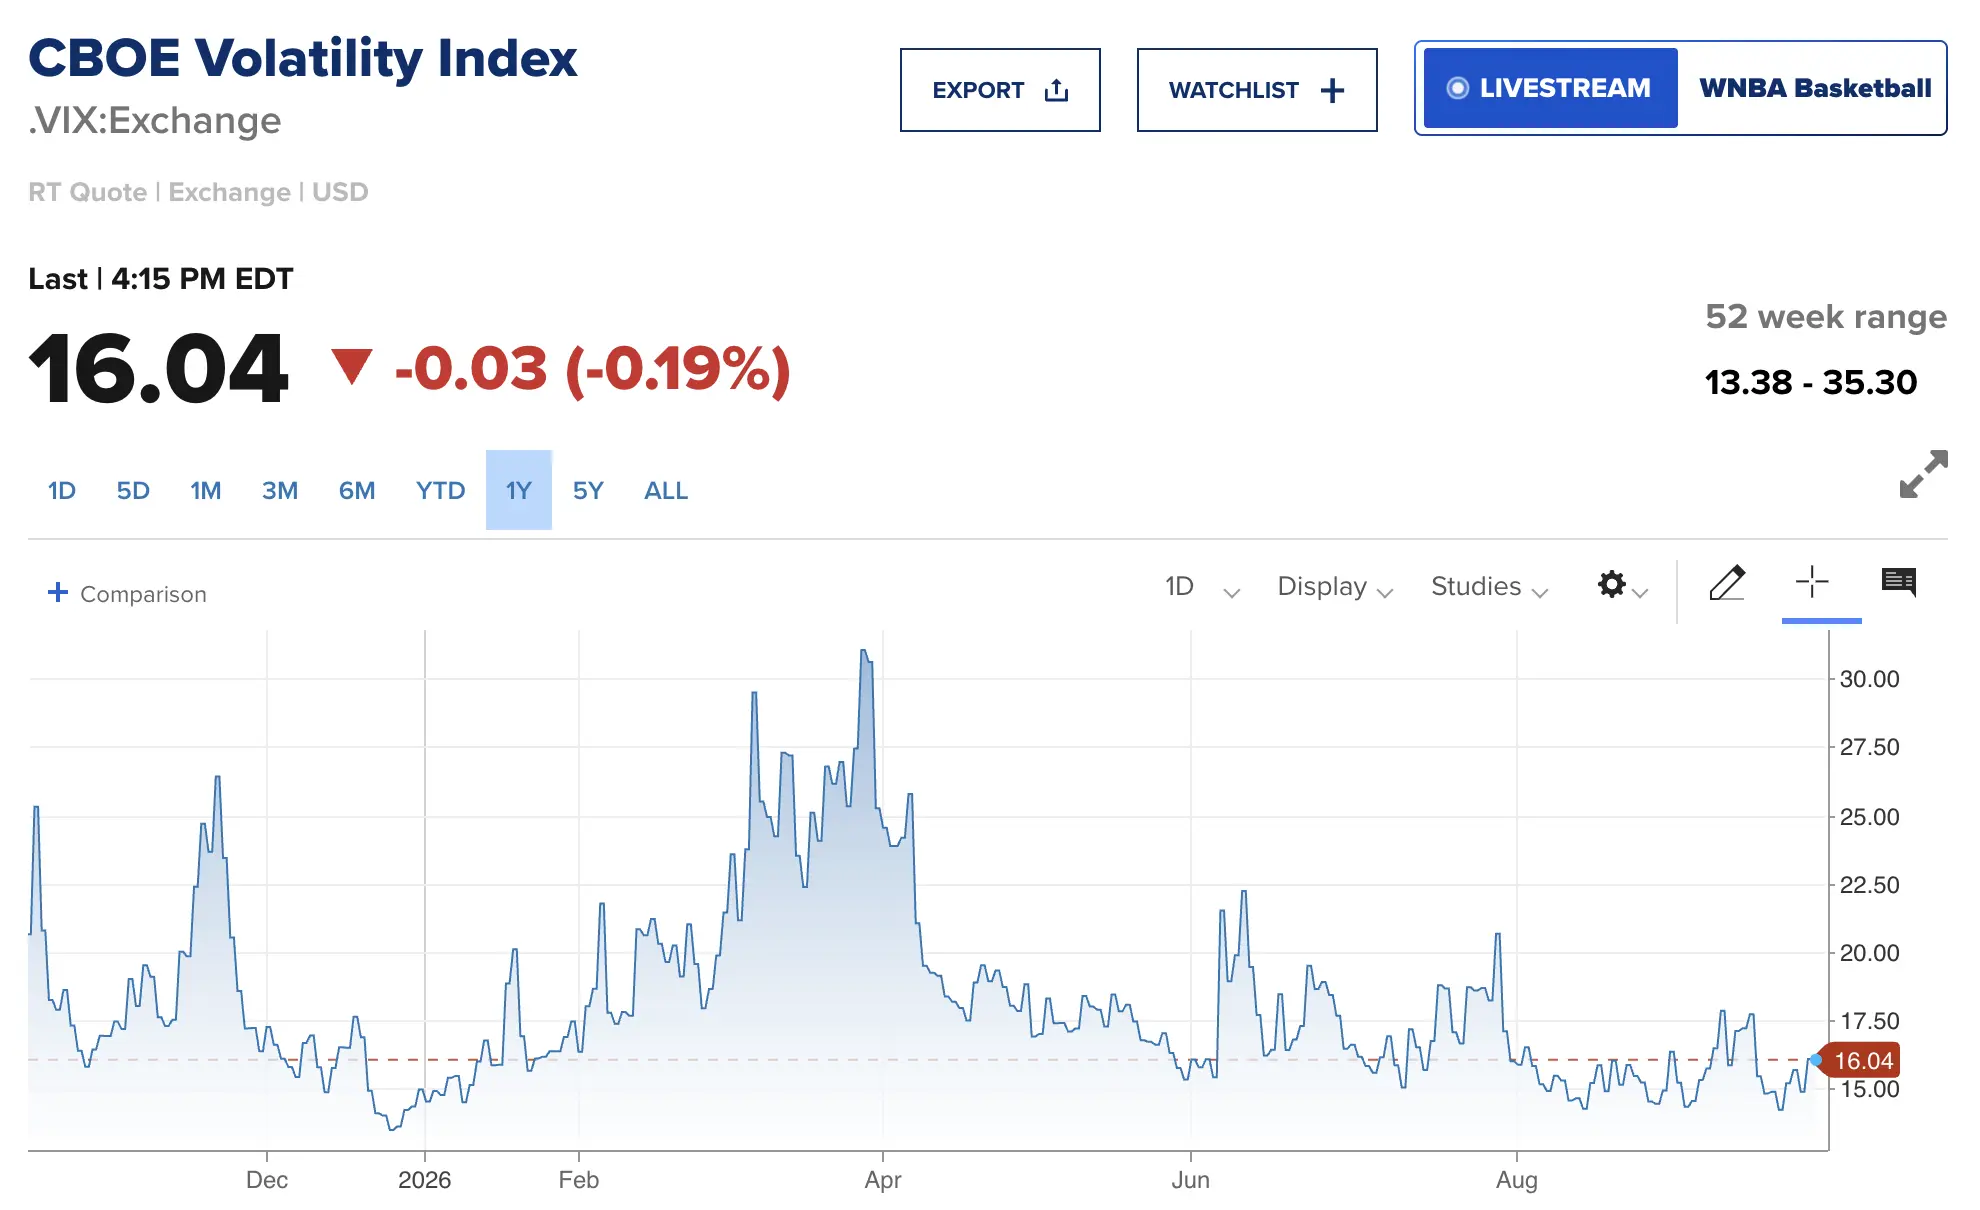
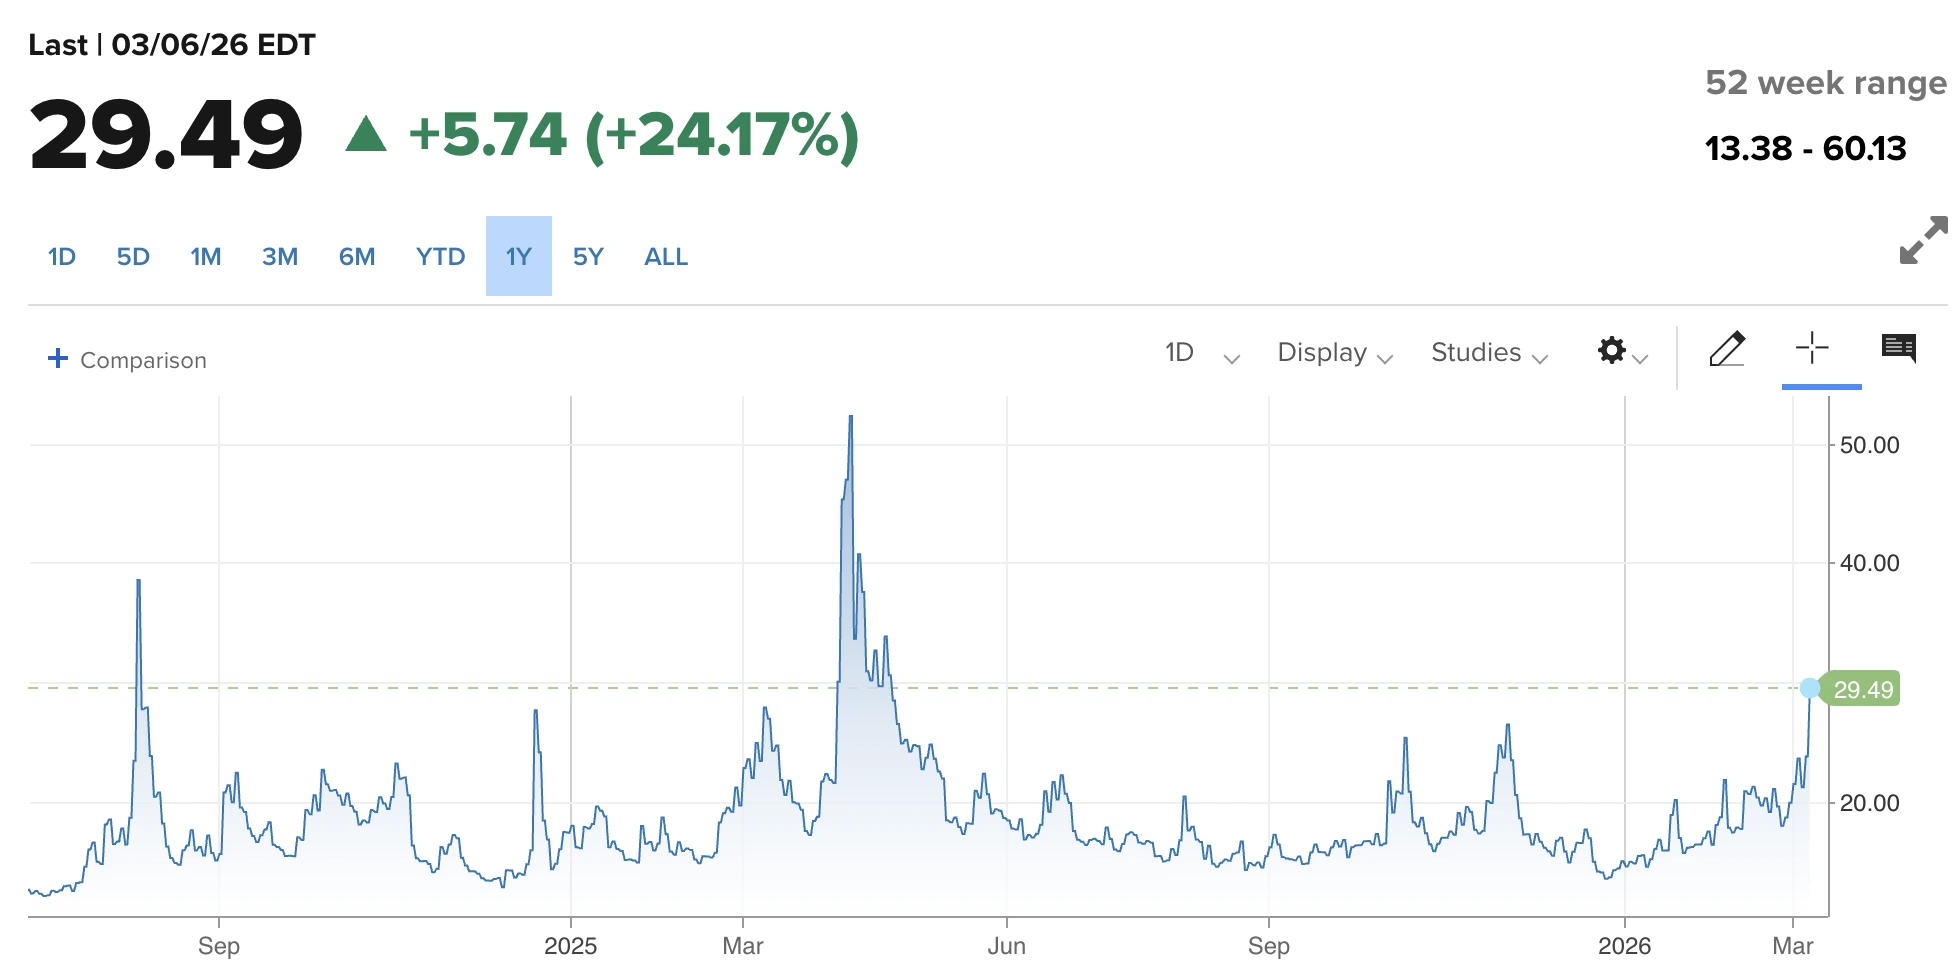
2026年2月28日,美國聯合以色列對伊朗發動攻擊。原本市場並不以為意,S&P 500 大盤指數跌幅也不到4%,但是隨著霍爾木茲海峽封鎖沒有解除,油價突破100美元,市場開始恐慌戰爭無法快速結束,VIX 恐慌指數因此飆升到29.49。
過去的 VIX 指數
去年《彭博》報導指出,對沖基金正在大舉做空 VIX 恐慌指數,空單部位來到近三年新高。表面上看,這代表投資人普遍認為市場將保持穩定,甚至有些「過度自信」。
2025年8月,VIX 已跌破 15,創下年度低點,8月27日指數為14.62,也遠低於過去一年的平均水準。主要是2025年9月降息預期和穩健的經濟數據短期內支撐了市場信心。
但歷史經驗提醒我們,當市場看似異常平靜、資金大舉壓注「波動率會繼續低迷」時,往往正是風暴前的寧靜。一旦市場意外震盪,這些壓錯方向的交易員將被迫快速回補空單,反而可能進一步放大股市的波動。
以2025年4月為例,當時標普500指數觸頂後, 鑑於川普對全球10%以上的對等關稅,全球陷入恐慌,引發黑色星期一股災,台股、陸股、港股跌停,日韓股觸發熔斷機制,VIX 指數在2025年4月7日一度超過60,雖然川普在之後宣布把關稅實施時間推遲90天,但截至4月14日,恐慌指數也在30左右徘徊。

在去年,也有發生 VIX 指數超過20的事件。如:2024年8月5日全球股市血流成河。道瓊指數跌破1000點,亞洲股市中尤以印尼跌幅最大50.86%,其次為日股(12.40%)、韓國(8.77%)、台股(8.35%)、馬股(4.63%)。

鑒於對美國經濟衰退的恐慌、日本升息、中東局勢不穩定,引發世界各地的投資者抛售股票,因此 VIX 恐慌指數也上升到27.70,全球股市蒸發6.4兆美元。

當 VIX 恐慌指數高於 30 時,這代表市場波動激烈,投資者對市場趨勢感到恐懼,紛紛撤出市場,這時候股市也會大幅度下跌。
下圖顯示過去 5 年,VIX 恐慌指數的走勢圖。在 2020 年 3 月全球新冠肺炎疫情大爆發時,投資者紛紛感到恐懼,甚至產生不理智的恐慌,因此 VIX 恐慌指數也急速飆升至 66 百分比,當時美股也在當月4次觸發了熔斷機制。

延伸閱讀:
- 川普關稅懶人包:無差別貿易戰邏輯是美國優先!5種投資應對美國關稅風險
- 股災又來了!觀察股災歷史,一眼看出股市崩盤前兆和應對措施
- 黑天鵝效應是什麼?如何應對黑天鵝事件?
- 盤點歷史8個金融危機事件所帶來的影響及啟示
- 一分鐘了解漲停和跌停|漲跌停的觸發機制、發生原因及應對策略
- 什麼是熔斷機制?一文看懂美股熔斷的原因、機制、歷史、影響
VIX 恐慌指數如何計算?
VIX 指數根據標普 500 指數期權的實時價格進行實時計算,具體的期權合約包括標準 CBOE SPX 期權(在每個月的第三個星期五到期)和每周 CBOE SPX 期權(在每個星期五到期)。值得留意的是,用於計算 VIX 指數的期權的到期時間必須是介於23到37天之間。
VIX 恐慌指數的計算方式相對複雜,但在理論上運作方式如下:
- CBOE 選擇一系列相對近期和相對遠期的 S&P 500 指數選擇權合約
- 選擇權的價格反映了市場對未來價格波動性的預期。通過從這些選擇權的價格中計算隱含波動率,將可以獲得投資者對未來波動性的預期
- VIX 使用一個加權平均數,其中近期的選擇權價格被賦予較大的權重,遠期的價格則有較小的權重,再將選擇權的隱含波動率的平方作為計算的基礎
- VIX 也考慮選擇權剩餘到期時間對計算的影響。近期選擇權的波動性會在計算中被加權,以反映短期內的市場預期
- 最終,VIX的計算結果是一個百分比數字,表示投資者預期未來30天的年化波動性
總而言之,VIX 的計算基於 S&P 500 指數選擇權的價格,通過計算選擇權的隱含波動率,加權平均這些波動率的平方,並考慮時間因素,最終得出市場對未來波動性的預期。有興趣瞭解更多 VIX 恐慌指數的計算法,可以參考 VIX 指數的“VIX 指數計算步驟詳解”章節。
VIX 指數真的能夠反應市場情緒嗎?

在過去歷史上,每逢市場爆發危機事件,VIX 指數都會呈現飆升的現象。
以下顯示在發生不同事件時,VIX 的指數值。
| 社會時事 | VIX 指數數值 |
| 1997年亞洲金融風暴 | 36.27 |
| 2001年美國 911 恐怖攻擊事件 | 42.66 |
| 2008年金融海嘯 | 79.13 |
| 2010年歐債危機 | 40.95 |
| 2018、2019年中美貿易戰 | 30.11 |
| 2020年新冠肺炎疫情 | 66.04 |
舉例來說,像是1997年亞洲金融風暴、2001年美國911恐怖攻擊事件、2008年金融海嘯、2010年歐債危機、2018、2019年中美貿易戰,以及2020年新冠肺炎疫情席捲全球期間,VIX 指數表現出來的結果都顯示出市場處於極度恐慌的狀態。
因此,如果投資人發現 VIX 指數異常飆升,可以暫時先不要進入市場買股票。除非你是想做空,否則可以先在市場外等待並觀察,找尋恐慌過後適合的進場時機,逢低布局具有潛力的股票。
不過,VIX 也有它看不到的地方。它只反映標普500 指數未來 30 天的選擇權隱含波動率,債券市場的壓力不在它的計算範圍內。2026 年 9 月就是一個例子。美國財政部數據顯示,10 年期美債殖利率從 9 月 1 日的 4.79% 升到 9 月 29 日的 5.26%,30 年期升到 5.59%。衡量美債隱含波動率的 MOVE 指數 9 月 28 日收在 101.82,是春季以來首次升破 100 ,VIX 卻仍停留在 16 左右。
這輪殖利率上升有明確的政策背景。Fed 在 9 月 16 日以 12 比 0 的票數升息 0.25 個百分點,把聯邦基金利率目標區間調到 3.75% 至 4.00%,2 年期美債殖利率同期從 4.39% 升到 4.89%。高盛交易員 Rich Privorotsky 觀察到,油價上漲時利率會同步承壓,油價回落時利率卻沒有相應改善,他認為實質利率上升的速度已快到股市難以忽視。
債市壓力不會繞過股市,只是傳導有時間差,路徑有三個。
估值方面,殖利率上升會提高折現率,對盈利落在遠期的成長股影響較大。
資金比較方面,Multpl 數據顯示標普500 的盈餘殖利率約 3.82%,低於 10 年期美債的 5.26%,Fortune 估算的股權風險溢價已降到約 0.95%,長期平均約 3.5%。借貸成本方面,Freddie Mac 數據顯示 30 年期房貸利率從 8 月 27 日的 6.66% 升到 9 月 24 日的 7.03%。
類似的情況 2023 年也出現過。Fed 研究指出,2023 年 7 月底到 10 月 19 日,10 年期殖利率上升約 115 個基點,主要由期限溢價推升。
目前標普500 從 9 月 22 日的 7,764.64 回落到 9 月 28 日的 7,683.69,跌幅約 1.0%,可能因為企業盈利預期支撐了指數,也可能是債市壓力還沒有完全反映。高盛認為標普500 年內上漲 13%,未來 12 個月預期 EPS 上調 29%,遠期市盈率從一年前的 23 倍降到約 19 倍。所以 VIX 偏低不等於風險不存在,觀察市場情緒時,也可以同步留意 MOVE 指數和美債殖利率。
延伸閱讀:
- 做多做空教學:意思、操作、例子、風險,股市漲跌都賺錢的交易策略
- 美債怎麼買?讀懂美債殖利率,才知道現在值不值得進場
- 美債殖利率是什麼?10年、20年、30年殖利率意義、計算與上升下跌影響
- 債券價格計算公式:債券價格殖利率關係、面額、YTM、溢折價解析
什麽因素會觸發VIX恐慌指數?
- 地緣政治風險:國際衝突、戰爭威脅或重大外交危機等地緣政治事件可能引發市場恐慌。例如,俄烏衝突或中東局勢緊張都曾導致 VIX 指數飆升。例如2022年2月,俄羅斯入侵烏克蘭時,VIX 指數飆升至超過30,反映了投資者對戰爭可能帶來的全球經濟影響的擔憂。
- 經濟數據不佳:失業率上升、GDP 增速下滑、通脹高企等負面經濟指標可能引發投資者對經濟前景的擔憂,進而推高 VIX 指數。如2022年6月,美國公布的通脹數據超出預期,達到40年來的最高水平。這導致 VIX 指數上升至28左右,最高點突破30,反映了市場對高通脹可能引發衰退的擔憂。
- 金融市場動盪:股市大幅下跌、債券收益率異常波動或貨幣市場出現流動性危機等情況,都可能導致 VIX 指數攀升。如2008年金融危機期間,雷曼兄弟破產後,VIX 指數飆升至約80的歷史高位,反映了投資者對金融體系崩潰的極度恐慌。
- 政策不確定性:中央銀行貨幣政策的突然轉向、重大法規變更或政府換屆等事件,可能增加市場的不確定性,從而推高 VIX 指數。如2013年,美聯儲暗示可能縮減量化寬鬆政策時,引發了所謂的”縮減恐慌”,VIX 指數從12左右上升至20以上。
- 公司財報風險:重要上市公司發布遠低於預期的財報,或出現重大財務醜聞,可能引發行業甚至整體市場的恐慌情緒。如2018年2月,Facebook因劍橋分析數據泄露醜聞而股價暴跌,引發科技股整體下挫,VIX 指數飆升至20以上。
- 自然災害或公共衛生事件:地震、颶風等重大自然災害,或如新冠疫情這樣的全球性公共衛生事件,都可能對經濟造成衝擊,引發市場恐慌。如2020年3月,新冠疫情全球大流行初期,VIX 指數飆升至66.04的高位,反映了投資者對疫情經濟影響的極度擔憂。
- 技術性因素:市場流動性突然枯竭、程式化交易引發的閃崩等技術性因素,也可能在短時間內推高VIX 指數。如2018年2月5日,由於波動性相關的交易所交易產品 (ETP) 崩潰,引發了一場技術性恐慌,VIX 指數在一天之內飆升至50以上。
- 投資者情緒變化:某些時候,即便沒有明顯的外部刺激,投資者情緒的集體轉變也可能導致 VIX 指數上升。這種情況通常與市場過度樂觀後的修正有關。如2021年1月,GameStop 等熱門迷因股瘋狂炒作後突然大跌,引發了更廣泛的市場回調,VIX 指數從上升至30以上,反映了投資者情緒的急劇轉變。
- 選舉:美國總統大選,往往會對 VIX 指數產生顯著影響。隨著選舉日臨近,特別是在競爭激烈的選戰中,VIX 指數通常會上升。例如: 2020年美國大選前幾週,VIX 指數上升到接近40。如果選舉結果出乎市場預期,可能會導致 VIX 指數急劇上升。例如: 2016年特朗普意外當選後,VIX 指數在選舉夜曾短暫飆升至20以上,此前它一直維持在較低水平。選舉結果揭曉後,市場會根據新政府可能採取的政策來調整預期,這也可能引起 VIX 的波動。例如: 2008年奧巴馬當選後,由於市場對其經濟刺激計劃的預期,VIX 指數在短期內出現了一些波動。
需要注意的是,VIX指數的變化往往是多重因素共同作用的結果,單一事件很難完全解釋其走勢。
VIX指數與股市的關係?和 S&P 500 指數比較
VIX 恐慌指數主要是反映 S&P 500 指數期貨的波動程度,用來預測未來30天的市場波動、評估未來風險,衡量市場波動所編製的指數。
而 S&P 500 成分股包含了美國 500 家上市公司,是全球最重要的指數,用來觀察美國市場發展好壞的重要依據。
VIX 恐慌指數與 S&P 500指數之間有著負相關性,如果將 VIX 指數和 S&P 500放在一起觀察時,你會發現兩者的走勢許多時候呈現相反的情況。

這種「S&P 500 指數大跌 → VIX 飆升,或是 S&P 500指數上漲 → VIX 回落」的走勢,在金融市場中非常常見,因此投資人經常會用 VIX 來觀察市場是不是進入「風暴眼」。
不過要注意的是,這種關係並不是絕對的線性反比。有時候市場即便大跌,VIX 反應卻沒有太劇烈,這可能是因為市場早就「預期到風險」,也可能是恐慌情緒還沒真正引爆。
股市與 VIX 指數的波動幅度不一定相等。舉例來說,當市場出現黑天鵝或突發事件時,造成股市下跌了30%,而 VIX 指數從20衝上40,漲幅卻是100%。
因此,一般購買 VIX 指數衍生性商品的人,許多時候是為了要做「避險」的策略。面對突如其來的重大利空消息或是黑天鵝事件發生時,能夠藉由該商品的上漲獲利,來彌補其他部位的虧損。
2025年11月10日,美股還出現一個有趣現象:標普 500 指數處於高位的 6832.43點,但 VIX 恐慌指數卻不下降,維持在17.61左右。老實說,17.61的水平不算恐慌,但和過往對比,這個水平還是值得警惕。因為 VIX 在十月的最低點大約是 16,過去夏季或去年 VIX 低點甚至比 16 還低。

即便股市漲到新高,VIX 沒有跌到歷史低水準,投資人心裡仍有警惕或不安。
通常股市上漲,VIX 會下跌,因為大家覺得市場平穩,恐慌感減少。但現在股價和波動率卻一起上升,這就有點異常了。
專家分析,原因主要有幾個:
- 交易員一邊追漲,一邊避險:他們既想賺股市上漲的錢,又怕市場突然下跌,所以同時買了避險工具,讓 VIX 維持在高位。
- 政策與經濟不確定性:美國政府經濟政策波動、利率決策、政府停擺風險,都讓市場不穩定感增加。
- 市場動能過強:AI 板塊暴漲、科技股熱度高,大家追逐動能,股價可能偏離基本面。投資人紛紛競標看漲期權,希望從潛在的市場「向上崩潰」(up-crash)中獲利。各項指標顯示,市場的波動率仍可能持續高位:標普 500 30 日實現波動率在過去一個月已翻倍,VIX 期權對沖需求的「波動率的波動率」(VVIX) 也在上升,意味著投資人預期未來市場仍不穩定。
簡單來說,即使股市看起來很平穩、甚至創新高,VIX 不跌其實提醒我們市場還是有風險。對投資人而言,這是一個信號:在高位追漲的同時,也要注意可能出現的波動和避險機會。
推薦閱讀:
- 化危機為轉機!金融風暴期間要買什麼資產?一文看懂金融風暴投資佈局與應對心態
- 黑天鵝效應是什麼?如何應對黑天鵝事件?
- 巴菲特指名推薦的標普500指數 (S&P500) 成分股有哪些?怎麼買?
- 槓鈴策略是最能避險的投資方法嗎?
VIX指數飆升后,股市有機會觸底反彈嗎?以標普500指數的表現爲例
答案是一定會,但是反彈需要時間醞釀。
根據美銀的調查,VIX 指數從1997年以來,VIX 每周恐慌性指數共11次超過45點。
美銀的研究指出,當VIX指數突破45點大關時,標普500指數在隨後的1-2個月內表現通常較為疲軟。具體而言,VIX 飆升後的8週內,標普500指數只有四成機會上漲,平均回報率僅為0.95%,遠低於歷史均值。
這種短期調整在選舉年尤為明顯,符合股市的季節性規律。投資者需要保持耐心,做好應對短期波動的心理準備。
雖然短期內市場可能持續動盪,但從更長的時間跨度來看,股市的表現依然令人鼓舞。數據顯示,在VIX指數飆升後的3個月到1年時間裡,標普500指數的上漲概率高達80%。
以一年為例,標普500指數的平均漲幅達到14.07%,中位數漲幅更是高達18.18%。這意味著對於能夠承受短期風險的長線投資者來說,可能是一個不錯的買入機會。


總的來說,VIX 指數的飆升確實預示著短期內市場可能面臨壓力。但歷史經驗告訴我們。這往往是股市觸底反彈的前奏。對於有耐心的投資者而言,保持冷靜、把握時機,或許能在未來收穫可觀的回報。
台灣也有VIX恐慌指數嗎?台指 VIX
台灣 VIX 是台灣期貨交易所(TAIFEX)參考美國芝加哥期權交易所(CBOE)的 VIX 指數方法,並取得 S&P 授權使用該編製公式所計算而成,測量未來 30 天市場預期台股期貨的波動程度。
台灣 VIX 指數的計算方法與 VIX 指數相同,但使用的是台指選擇權(TXO)市場的數據。台指選擇權是一種以台灣加權指數為標的的選擇權,其交易價格反映了市場對未來 30 天台股指數波動性的預期。
台灣 VIX 指數的波動性與台股指數的波動性呈正相關。當台股指數波動加劇時,台灣 VIX 指數的值也會上升。反之,當台股指數波動趨緩時,台灣 VIX 指數的值也會下降。
以下圖表顯示台灣 VIX 指數過去 5 年的走勢圖。

以下圖表顯示美國 VIX 指數過去 5 年的走勢圖。

兩張圖標都顯示在 2020 年 3 月全球新冠肺炎疫情大爆發時,台灣 VIX 指數和美國 VIX 指數都飆升,分別是 51.66 和 66.04,反映出投資者對市場的焦慮與不安。
美股 VIX 怎麼買?
由於 VIX 與市場波動性有關,它成為了金融衍生品市場上的重要指標,並且有一些衍生性金融商品與其相關。以下是一些與 VIX 相關的衍生性金融商品:
- VIX 期貨合約(VIX Futures): 這些期貨合約允許投資者在未來某個日期以特定價格交割 VIX 指數。投資者可以用 VIX 期貨來投機市場波動性的變化。這些合約的價格變動通常與 VIX 指數的波動性水平相關。
- VIX 期權合約(VIX Options): 類似於股票期權,VIX 期權合約允許投資者在特定時間內以特定價格購買或出售 VIX 指數期貨合約。這些合約可以用來進行對沖或者進行投機性交易。
- VIX 交易型基金(VIX Exchange-Traded Funds,ETFs): 這些基金追蹤 VIX 指數或其衍生品,投資者可以通過購買 ETF 股票來獲得與 VIX 相關的市場波動性的表現。
VIX 相關的商品買賣方式與股票相同,只要透過券商下單就可以進行交易。如果要投資美股相關標的,則可以利用國外美股券商賬戶,或國內券商以複委託的方式進行交易。
由於交易 ETFs 尚可減低投資風險、容易交易、更是家喻戶曉的產品,接下來將爲大家介紹 VIX 相關的 ETFs。
延伸閱讀:
- 衍生性金融商品是什麼?種類有哪些?風險高到巴菲特說是定時炸彈!
- 期貨是什麼?期貨保證金交易策略?優點、風險及下單教學【新手期貨教學】
- 【期權入門】股票期權是什麼?期權風險、如何交易美股期權?
- 巴菲特狂推、投資新手必懂的ETF投資全指南
VIX ETF有哪些?
VIX 恐慌指數台灣 ETF:台指 VIX 怎麼買?
先前在台股市場中,僅有一檔 VIX ETF,為期富邦 VIX ETF(股票代碼:00677U),但在2021年全球股市不斷創新高,恐慌指數不斷下跌,因此導致這檔 ETF 淨值不斷下降,更在2021年6月遭清算下市。
美股 VIX ETF
而美股市場 VIX 相關的 ETF 商品選擇較多,標的如下:
| 項目 | 全名 | 股票代號 | 追蹤倍數 | 內扣費用 (Expense Ratio) | 資產規模(AUM) |
| 1 | iPath Series B S&P 500 VIX Short-Term Futures ETN | VXX | 1 2048年到期 | 0.89% | 4.27億美元 |
| 2 | ProShares VIX Short-Term Futures ETF | VIXY | 1 | 0.85% | 9293萬美元 |
| 3 | ProShares VIX Mid-Term Futures ETF | VIXM | 1 | 0.85% | 2342萬美元 |
| 4 | ProShares Ultra VIX Short-Term Futures ETF | UVXY | 1.5 | 0.95% | 2.52億美元 |
投資 VIX 有什麼要注意的事?
通常投資 VIX 相關 ETF 商品的人,多半都是為了在市場對於未來充斥著不確定、不穩定的情況下進行避險的動作,當然有人會利用這段期間購買 VIX 指數相關衍生商品進行投機。
那麼,操作 VIX 相關商品時,有什麼要注意的事呢?
VIX 指數相關商品雖然在股市大跌時會出現上漲的走勢,由於波動幅度較大,常常會吸引投資人想利用股市下跌時進行投資。
不過,對此商品特性不熟悉的人往往容易受傷,VIX 商品股價上漲的快,但下跌的速度同樣很快。
看看從2020年3月疫情發生時,VIX 指數出現一波大漲後至今,只要在過程中不斷加碼攤平的人,到現在可能都還處於虧損的狀態。
因此,想利用 VIX 商品賺錢的人,必須要知道這類的商品僅適合短時間的操作,不適合作為長期投資。你可以把它當作「避險的工具」或「短時間投機的商品」,但非常不建議將它加入你的資產組合作為長期擁有的標的。
延伸閱讀:
VIX 恐慌指數如何查詢?
美國 VIX 恐慌指數可以透過芝加哥期權交易所(CBOE)官網查詢。點擊鏈接後,在頁面裏講課看到以下圖表,以獲得當下 VIX 恐慌指數的數據。

台灣 VIX 指數則可以透過 Macromicro 查詢。點擊鏈接後,在頁面裏講課看到以下圖標,以獲得當下 VIXTWN 恐慌指數的數據。

VIX 姐妹版 VX1D 是什麼?
芝加哥商品交易所 (Cboe) Global Markets 在 2023 年 4 月 24 日推出一個全新的波動率指數 「VX1D」,該指數將衡量美股在某一天的預期波動,以迎合投資者對短期期權交易日益高漲的興趣。
VX1D 將採用標普 500 指數期權的價格衡量該指數在任何特定日期內的預期波動率,到期日為 1 天至 0 天。VX1D 的計算方式和 VIX 一樣,但關注的焦點只有一天,因此 VIX1D 指數成為短期波動性的更準確指標。
VIX1D 指數通常在市場波動加劇時高於 VIX 指數。這是因為當投資者對市場未來走向感到擔憂時,他們更可能購買期權來對沖損失。
以下是 VIX 指數和 VIX1D 指數的關鍵區別的列表:
| 特點 | VIX 指數 | VIX1D 指數 |
| 使用的期權到期日 | 30 天 | 1 天 |
| 波動率測量時間範圍 | 30 天 | 1 天 |
| 典型用途 | 衡量長期波動性 | 衡量短期波動性 |
| 與市場的關係 | 通常在市場波動時較高 | 通常高於 VIX 指數,當市場波動加劇時 |
「VIX恐慌指數」與「恐懼與貪婪指數」有差別嗎?
「VIX恐慌指數」和「恐懼與貪婪指數」(Fear and Greed Index)是兩個不同的指標,用來評估市場情緒和波動性的程度。
「恐懼與貪婪指數」並沒有一個固定的官方定義或指標,但通常用來描述投資者的情緒和市場的過度樂觀或過度悲觀程度。這個指數通常是由媒體、市場觀察家或分析師創造的,以描述目前的市場情緒。
例如,當投資者情緒過於樂觀,市場就處於「貪婪」狀態,股價處於看漲趨勢;而當情緒過於悲觀,市場則處於「恐懼」狀態,股價則處於看跌趨勢。這種指數通常是基於主觀判斷和市場觀察,缺乏像 VIX 指數那樣的定量數據支持。
這兩個指標都旨在反映投資者的情緒和市場參與者的心理狀態。它們都嘗試捕捉投資者的恐懼、貪婪、樂觀和悲觀情緒等因素。所以,這兩個指標都可以用作市場情緒的指示器,幫助投資者了解市場情感和預期,讓投資者更好地理解市場的風險和機會。
這兩個指標最大的不同在於 VIX 恐慌指數通過計算期權價格來衡量未來波動性的預期,而恐懼與貪婪指數則是考慮市場動能、股價變化幅度等因素,沒有固定的官方定義和計算方式。「恐懼與貪婪指數」更側重於投資者的情感,是一個主觀的概念,VIX 恐慌指數則是一個定量指標,通過計算公式得出。
總結
VIX 不僅是金融市場的指標,更是一種用於評估市場風險和波動性的工具。高 VIX 值可能暗示著投資者預期市場可能會出現劇烈變動,而低 VIX 值可能暗示著市場預計會相對穩定。
比如説,當市場預期波動性增加時,VIX 的數值會上升。這通常是因為市場出現了一些負面因素,例如經濟衰退、地緣政治衝突或公司財務問題。
因此,VIX 不僅在投資決策中扮演著重要角色,也在風險管理和對冲策略中具有重要地位。
雖然 VIX 本身無法直接交易,但它的影響延伸到許多金融產品,例如 VIX 相關的交易型基金(ETFs)。透過市場上有關 VIX 的 ETFs,投資者能夠在市場波動性的變化中尋找機會,同時也能夠實施不同的投資和對沖策略。
即便 VIX 可以用來衡量市場情緒和風險偏好、用於對沖市場下跌的風險,但是 VIX 的波動性很大,具有一定的風險。
總而言之,VIX 是市場情緒和波動性的關鍵指標,它提供了投資者對市場預期波動性的洞察,同時也在風險管理和投資策略中扮演著重要角色。無論是專業投資者還是普通投資者,理解 VIX 的基本原理對於在不確定的金融市場中做出明智的決策至關重要。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。