




對衝基金(又稱避險基金),是有錢人專屬的避風港,或者準確來說是風險的「操控者」。
著名的金融大鰐——喬治·索羅斯就曾藉由他旗下的對衝基金 Quantum Fund 操作放大了市場的連鎖反應。
從1992年狙擊英鎊導致黑色星期三、1997年做空泰銖引發亞洲金融風暴,到2013年押注日圓貶值,這些操作都有一個共通點:索羅斯不是「主動製造風暴」,而是「嗅到風暴味道、提前下注,放大結果」。
以1992年「黑色星期三」為例,英國自己選擇加入歐洲匯率機制(ERM),承諾讓英鎊和德國馬克保持固定匯率,卻遇上經濟基本面不支持,通膨高、利率低。
索羅斯用他的對衝基金「量子基金」(Quantum Fund)提前大舉做空英鎊,等於是「把市場懷疑變成現實」,英國政府最終撐不住,被迫退出ERM。
索羅斯因此賺走10億美元,但其實英國自己走入制度陷阱,索羅斯只是最後一根稻草。
同樣地,1997年亞洲金融風暴,泰國的經濟和貨幣政策早已出現問題,索羅斯的做空只是加快崩潰的速度。
索羅斯用的,正是對衝基金的典型操作:在別人還以為市場穩如泰山時,他早已精準佈局,把風險變成獲利的工具。
索羅斯沒有「創造危機」,但對衝基金強大的資金槓桿與市場影響力,確實能讓一個原本隱藏的結構性風險被快速放大與實現。而這,也正是對衝基金最具爭議、卻也最迷人的地方。
你可能會想:那是大戶的遊戲,跟我有什麼關係?但現實是,在這個資產價格高波動、通膨飆升、傳統投資失靈的時代,對衝基金的邏輯,越來越值得我們學。
這類基金通常有驚人的報酬率和高門檻,而全球已有超過 10,000 位避險基金經理,管理著高達 4.8 兆美元的資產北美是避險基金的大本營,投資人約佔全球避險基金的 71%,而歐洲則佔約 16%。

但避險基金的門檻和複雜性很高,大多數投資人並不了解避險基金。
本文幫你搞懂對衝基金到底是什麼、怎麼操作、跟共同基金差在哪裡、風險與優勢在哪,到全球頂尖對沖基金排名,用最白話的方式,帶你看懂有錢人都在用的抗風險神器。
對衝基金是什麼?又稱避險基金 Hedge Fund
對沖基金又稱避險基金(Hedge Fund)是一種針對高淨值和機構投資者的私募投資工具,主要透過集合投資人的資金,由基金經理運用「多元化的投資策略」來追求絕對報酬,不受傳統投資的限制。因此,對沖基金和大盤走勢關聯不大,因為它根本不是靠市場表現,而是靠策略表現。
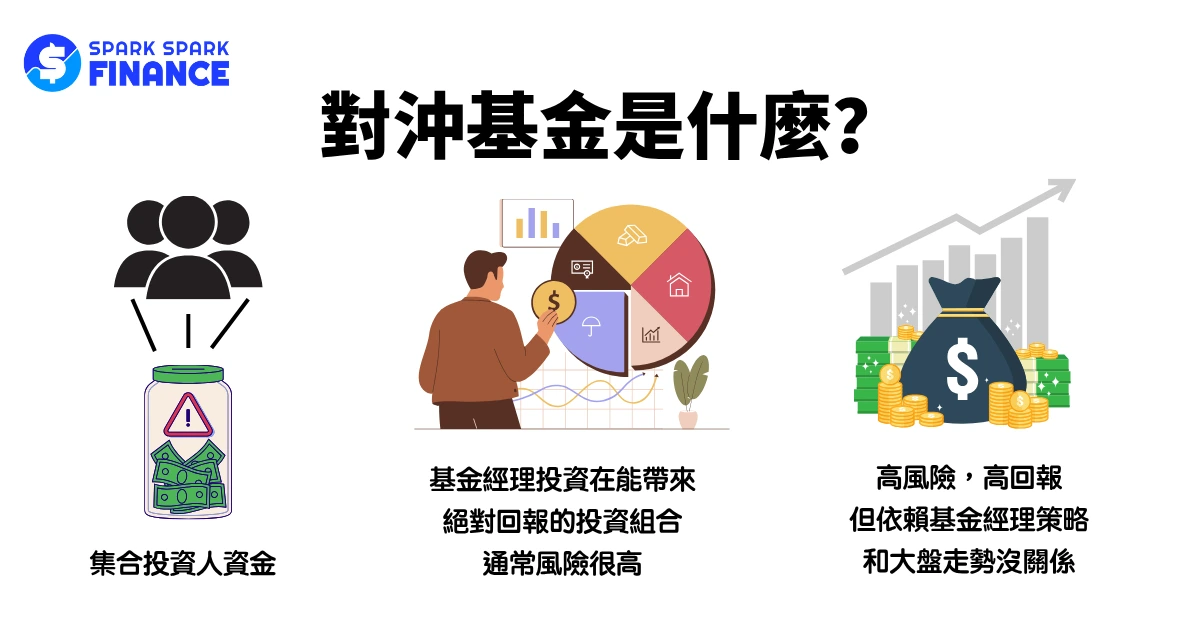
然而,對沖基金的資金流動可能對市場產生重大影響。根據摩根大通的研究數據,對沖基金大規模降低風險敞口或清倉,可能會對整體市場造成巨大壓力。例如 2025 年初美股修正中,對沖基金(尤其是股票相關對沖基金)估計已拋售約 7,500 億美元的股票,成為推動市場下跌的主要力量之一。
2025 年 3 月,全球對沖基金更是以史上最快的速度拋售全球股票,速度甚至超過了 2018 年修正、2020 年新冠崩盤以及 2022 年熊市等重大市場下跌期,當多家對沖基金同時進行大規模資金流出時,可能造成連鎖效應,觸發保證金追繳和被迫賣出,使價格暫時脫離基本面,加劇市場波動,所以雖然對沖基金本身與市場走勢關聯不大,但其整體資金流向卻可能會影響市場走勢。
與一般的共同基金截然不同,避險基金擁有極大的投資自由度,可以投資於幾乎所有金融商品,除了共同基金投資組合中的股票、債券,還能投資於期貨、選擇權、外匯、大宗商品,甚至是其他另類投資如房地產等,並且可採用做空、槓桿、期權、套利、跨市場交易等高級投資技巧來放大回報或規避風險,不過操作複雜,所以風險很高。
對沖基金原理
為什麼對沖基金(Hedge Fund)反而那麼高風險?不是應該用來「對沖風險」的嗎?
「Hedge Fund」一詞源自第一個避險基金創始人瓊斯的初始策略——同時持有多空頭部位以對沖市場風險。他開創了一種全新的投資方式,結合了兩個工具:
這兩招分開來看都超危險,但Jones厲害的地方在於他懂得怎麼「對沖」掉其中一種風險。
瓊斯認為,買股票會面臨兩種風險:
- 一是你挑錯公司(個股風險)
- 二是整個市場大跌(市場風險)
所以他的做法是分開處理兩種風險:
- 精挑細選一些「看好會漲」的股票,買進(做多)
同時找一些「覺得會跌」的股票,借來賣掉(做空)
這樣一來,就算整體市場崩盤,做空的股票也可能賺錢來彌補做多的損失,達到「對沖」效果。這也是「Hedge Fund(對沖基金)」名稱的由來!
這和我們平時的對沖做法非常不一樣,普通人一半對沖風險的方法是,比如:如果我看好旅遊業(像航空、飯店),但怕遇到經濟下滑,那我可以同時投資一些「逆勢抗跌」的產業,比如能源或必需品等防禦型股票或避險資產,這樣旅遊業跌了,另一邊可能漲,就達成對沖效果,只使用做多操作。
1960年代後,對沖基金大流行。但隨著股市大牛市來臨,基金經理人發現「做空太慢、太麻煩、太貴」,所以他們乾脆「假裝對沖」,但其實只是拼命加槓桿賭市場會漲。結果到了1968年市場大跌,這些「偽對沖基金」就慘了。根據當時的統計,最大的28家基金資產蒸發了 70%!
接著在1980年代又來了一波復興,金融全球化讓對沖基金可以玩貨幣、債券、利率等「宏觀交易(Macro Strategy)」像著名的「老虎基金(Tiger Fund)」與「捷豹基金(Jaguar Fund)」,在1985年大賺一筆,他們預測美元會貶值,就大買外幣選擇權,結果一戰成名。
從那之後,對沖基金開始大量成立、變得越來越專業、越來越多樣化,策略也越來越複雜、越來越不「對沖」了。
對沖基金這個名字來自於最初真的在「對沖市場風險」,但後來逐漸變成了使用大量高風險策略、追求高回報的投資工具。
名字留了下來,做法卻早已不是當年那種「穩健對沖型基金」了。
那麼普通人能參與對沖基金嗎?
由於風險高,收費高、流動性差,因此對沖基金不是誰都能參與的。你必須達到「合格投資人(Accredited Investors)」的標準才能投資。
延伸閱讀:
- 做多做空教學:意思、操作、例子、風險,股市漲跌都賺錢的交易策略
- 開槓桿是什麼意思?槓桿交易怎麼玩?槓桿倍數、保證金、優缺點全解析
- 融資懶人包 | 融資維持率、融資利息該如何計算?融資餘額高好嗎?
- 融券放空股票|融券維持率、利息、成本怎麽算?注意融券回補和餘額
- 這7種避險工具(含避險貨幣)幫你在經濟危機時自保!
- 防禦型股票有哪些?6大防禦股讓你在「川普關稅風暴」中穩定獲利
對衝基金的運作機制
1. 資金募集與投資人條件
避險基金的資金來源主要是透過「私募」方式,而非公開市場上的銷售,基金經理人會向特定關係人或機構法人發起募資,而非面向公眾。
而有資格的投資人主要為這 2 類:
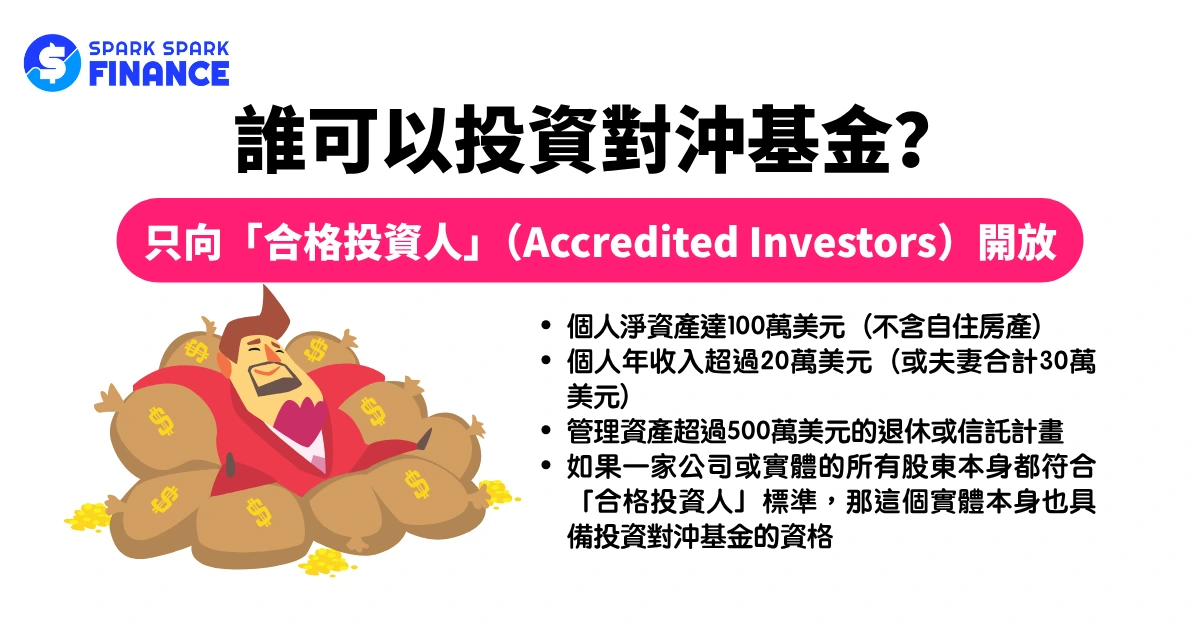
- 高淨值個人:通常需要擁有超過 100 萬美元的資產,或是近兩年年收入超過 20 萬美元(已婚共同申報則為 30 萬美元)
- 機構投資者:包括養老基金、保險公司、主權財富基金等
這種高門檻一方面能篩選資金雄厚的投資人,另一方面也確保基金管理人能夠專注於投資策略而非處理過多小額投資人的事務。
2. 費用結構(2/20 模式)
避險基金的費用結構通常採用「2/20」模式,包含兩大部分:
- 管理費(Management Fee):通常為基金資產淨值的 2%,每年收取,用於支付運營成本,包括研究、交易、人員薪酬等
- 績效獎金(Performance Fee):通常為基金獲利的 20%。例如基金在一年內獲利 1,000 萬美元,那麼基金經理人將獲得 200 萬美元的績效獎金
舉個例子:假設你投資 100 萬美元到一支避險基金,經理人首先會收取 2%的管理費(2 萬美元),剩餘 98 萬美元會被投入市場。若該年基金表現良好,你的投資增值至 120 萬美元(獲利 22 萬),基金經理還將獲得這些獲利的 20%作為績效獎金(4.4 萬美元)。
因此扣除了總計 6.4 萬美元的費用後,實際獲得的回報為 15.6 萬美元,而非原始的 22 萬獲利,如果基金表現卓越,這些費用對投資人來說仍可能是值得的。
3. 贖回機制與閉鎖期
避險基金對投資人設有嚴格的贖回限制,這些限制是避險基金運作的特點,主要包括:
- 閉鎖期(Lock-up Period):投資人必須將資金鎖定一段時間(通常 1 年或更長),分為不允許任何贖回的「硬閉鎖期」和允許支付費用提前贖回的「軟閉鎖期」
- 贖回頻率限制:閉鎖期過後,贖回仍僅限於特定時間點(如季末)
- 提前通知期:投資人需提前數週至數月通知贖回意向
- 門檻條款(Gate Provision):限制單一時期內的贖回總量,保護基金不受大量資金流出影響
4. 運作架構與槓桿使用
避險基金通常採用「主從式」(Master-Feeder)或「並行」(Side-by-side)的架構設計:
- 主從式結構:通常由一個在避稅區(如開曼群島或百慕大)註冊的主基金,以及分別面向美國課稅投資者、美國免稅投資者和非美國投資者的餵養基金組成。這種結構提升了資產的交易效率和規模經濟效應。
- 並行結構:在這種架構下,美國投資者通常投資於一個在美國組織的有限合夥企業,而該基金與一個遵循相同策略的離岸結構並行運作。
除了架構設計外,槓桿使用也是避險基金運作機制中的重要一環,原因主要有 4 個:
- 在高確信度的投資上增強回報(風險更高但潛在回報更大)
- 放大低風險策略的回報(如套利交易)
- 降低風險水平(透過多空部位平衡)
- 提高流動性和降低交易成本
槓桿的使用方式多樣,包括透過賣空獲取現金用於額外投資、從主要經紀商獲取信貸、或使用衍生品(如期貨、選擇權、遠期合約等),讓避險基金在不預先支付全額資金的情況下,獲得更大的市場曝險。
對沖基金操作手法:有哪些避險基金的主要投資策略?
避險基金可以根據不同的市場環境採取各種策略來獲取收益,往往比普通投資更複雜,以下介紹 6 種主要的策略,而實際上許多基金會採用混合策略,或根據市場環境靈活調整其策略,以尋求更好的風險調整後回報:
1. 多空策略(Long/Short Equity)
多空策略是避險基金中最常見也最為悠久的策略,可追溯到第一支避險基金創立時的核心理念,其核心很簡單:同時持有多頭(買入)和空頭(賣空)的股票部位,以降低市場風險並獲取收益。
基金經理人會:
多空策略根據多空頭部位的比例又可分為以下 3 種:
- 市場中性策略(Market-Neutral):保持多空頭部位大致相等,以完全對沖市場風險,尋求透過同一行業、市值或國家內的股票差價來獲利,而不受整體市場走勢影響
- 多頭偏向策略(Long-Bias):維持較高比例的多頭部位,通常多頭部位超過 40%。這種策略在牛市中表現較好,但也有一定的市場風險暴露
- 空頭偏向策略(Short-Bias):維持較高比例的空頭部位,相較多頭策略,空頭策略有更高的風險
以量子基金為例,索羅斯曾在 1992 年的「黑色星期三」事件中,利用多空策略大規模做空英鎊,獲利超過 10 億美元,這是多空策略在特殊市場環境下的表現。
延伸閱讀:
2. 事件驅動策略(Event Driven)
事件驅動策略專注於利用特定公司事件帶來的價格波動獲利,它的基本假設是:公司在面臨重大事件(如合併、收購、破產、重組等)時,其證券價格往往會出現暫時性失衡,為投資者創造獲利機會。
主要的事件驅動策略包括:
- 特殊情況策略(Special Situations):針對由公司分拆、合併收購、破產、困境、訴訟或激進投資者活動等產生的「特殊情況」進行投資,這些情況通常會導致市場難以準確定價
- 困境債券策略(Distressed Debt):投資於面臨或已經進入破產或重組的公司的深度折價股票、債券或債權,這些投資標的價格大幅低於其內在價值,但風險也較高
- 風險套利/合併套利(Risk/Merger Arbitrage):一種套利形式,涉及同時買入一家公司的股票和賣空另一家公司的資產,通常用於預期公司即將被收購的情況,基金會買入目標公司股票並賣空收購方股票
- 機會型策略(Opportunistic):基金經理會根據市場機會靈活變更策略,從 IPO、臨時財報失望導致的價格變動、敵意收購等事件中獲利
- 積極投資策略(Activist):購買公開股票的足夠股份,以便能夠影響公司變革,推動股價上漲
3. 相對價值策略(Relative Value)
相對價值策略尋求抓準相關證券之間的價格差異,通常靠套利來獲利,核心是發現和利用市場定價的微小不一致,同時盡量降低市場風險。
主要的相對價值策略包括:
- 相對價值套利(Relative Value Arbitrage):同時買入被低估的資產和賣出高估的高度相關資產。例如投資人可以買入相對低估的老債券(off-the-run),同時賣空相對高估的新債券(on-the-run)
- 統計套利(Statistical Arbitrage):使用數學建模技術來識別證券之間的定價效率低下進而獲利,通常會涉及複雜的算法和高頻交易
- 固定收益套利(Fixed Income Arbitrage):專注於債券和相關固定收益證券的價格差異,遵循與相對價值套利相同的基本原則
- 資本結構套利(Capital Structure Arbitrage):尋求利用單一公司資本結構內的價格差異,例如做空公司債務同時做多其股票
相對價值策略通常具有較低的波動性和較小但穩定的收益,在正常市場條件下獲取小而頻繁的利潤,通常在市場波動較小時表現較好。
4. 全球宏觀策略(Global Macro)
全球宏觀策略是避險基金中規模最大的策略,這類策略基金積極管理,主要目標是從由政治或經濟事件引起的廣泛市場波動中獲利。
全球宏觀基金的特點:
- 參與所有主要市場:股票、債券、貨幣和大宗商品
- 根據對全球市場環境的研究,同時持有多頭和空頭頭寸
- 對宏觀經濟趨勢和政治事件高度敏感
- 具有較高的靈活性和適應性
與全球宏觀策略類似的還有管理期貨策略(Managed Futures),由商品交易顧問(CTAs)管理,主要投資於各類期貨合約,包括金屬、穀物、股指、軟商品、外匯和美國政府債券期貨。
全球宏觀策略的代表人物包括喬治·索羅斯和雷·達利歐,其中索羅斯的量子基金和達利歐的橋水基金都是全球宏觀策略的典範。橋水基金的「全天候策略」(All Weather Strategy)就是一個著名的全球宏觀策略,追求在各種經濟環境下都能創造穩定回報。
5. 量化交易策略
隨著科技進步,量化交易策略在避險基金中越來越受歡迎,它利用數學模型和計算機算法來識別投資機會,減少了人為情感因素的影響。
量化交易策略的主要類型包括:
- 趨勢跟踪策略:識別並跟踪市場中的價格趨勢,當價格上升時買入,下降時賣出
- 統計套利:利用價格之間的統計關係來捕捉市場中的小幅定價錯誤
- 高頻交易:在極短時間內進行大量交易,以極小的價差獲利
6. 風險溢價策略
風險溢價策略(Alternative Risk Premia)也是近年越受歡迎的方法,它與多空策略類似,會在多個資產類別中同時做多和做空,包括股票、固定收益、外匯、大宗商品和利率。
這種策略旨在獲取高於無風險收益率的回報,方法是承擔特定投資的風險。它通常是系統性的,每天交易大量頭寸,因此提供了高度流動性,同時比更複雜的避險基金策略收費更低。
對沖基金排名
雖然避險基金對一般投資人來說相對神秘,但許多頂級避險基金的名字卻如雷貫耳,他們不僅管理著巨額資產,其創辦人和經理人的投資見解也常常引領市場風向,以下是全球 5 大最具影響力的避險基金排名,資料皆參考 Sovereign Wealth Fund Institute 得來:
1. 橋水基金(Bridgewater Associates)

- 成立時間: 1975 年由雷·達利歐(Ray Dalio)創立
- 總部位置: 美國康涅狄格州韋斯特波特
- 管理資產規模: 約 1,240 億美元
- 網站:https://www.bridgewater.com/
Bridgewater Associates 是全球最大的避險基金之一,服務對象包括養老基金、捐贈基金、基金會、各國政府和中央銀行等,旗艦產品包括:
- All Weather:目的是要在所有環境下,都能創造穩定報酬
- Pure Alpha:是主動型策略,尋求超越市場的絕對回報
- Pure Alpha Major Markets:專注在全球最大、最流動的市場(如主要股指、政府債券、貨幣和大宗商品),採用更集中的交易策略,追求較高回報
Bridgewater Associates 的創始人「達利歐」不僅是成功的投資人,還是暢銷書《原則》的作者,他的投資理念和管理哲學在全球金融界產生了深遠影響。達利歐強調透明度和「思想精英主義」,鼓勵在公司內進行開放、坦誠的溝通。
2. 文藝復興基金(Renaissance Technologies LLC)

- 成立時間: 1982 年由詹姆斯·西蒙斯(James Simons)創立
- 前身: Monemetrics(1978-1982)
- 總部位置: 美國紐約東塞托基特,長島
- 管理資產規模: 約 1,218 億美元
- 特色: 以數學和統計模型來做量化投資
- 網站:https://www.rentec.com
Renaissance Technologies LLC 是量化投資的先驅,由數學家 James Simons 創立。Simons 曾在冷戰時期擔任密碼破譯員,過後他將數學分析能力用在金融市場,所以 Renaissance Technologies LLC 幾乎完全依賴數學模型和計算機算法來進行交易。
1988 年,公司成立了大獎章基金(Medallion Fund),由代數學家 James Ax 進一步開發擴展數學模型,而 “Medallion” 一詞就是為了紀念 Simons 和 Ax。
Renaissance Technologies LLC 的主要產品包括:
- 大獎章基金(Medallion Fund):僅限公司內部員工投資的封閉型基金,在過去 20 年間年化回報率超過 35%
- Institutional Equities Fund
- Institutional Diversified Alpha
- Institutional Diversified Global Equities
Renaissance Technologies LLC 以其秘的投資策略聞名於世,Simons 因此被譽為「華爾街最賺錢的數學家」和「量化交易之父」,公司的成功歸功於內部最頂尖的科學家和數學家團隊,他們能將複雜的統計方法和海量數據分析應用於金融交易中,來創造大量業績。
3. 加爾達資本合夥公司(Garda Capital Partners)
- 成立時間: 2015 年
- 前身: Black River Asset Management(嘉吉公司的投資管理部門)
- 總部位置: 美國明尼蘇達州韋澤塔
- 國際辦事處: 哥本哈根、日內瓦、新加坡
- 管理資產規模: 約 1,185 億美元
- 網站:https://www.gardacp.com/
Garda Capital Partners 是一家專注於固定收益證券投資的美國公司,由 Jeff Drobny、Tim Magnusson 和 Robert Goedken 共同創立,一開始這家對衝基金是嘉吉公司(Cargill)旗下的投資管理部門 Black River Asset Management,後來獨立出來。
Garda Capital Partners 主要採用「固定收益相對價值策略」,這個策略會識別和利用同類債券或固定收益證券之間的「價格差異」來進行交易,也就是同時買入被低估的證券,賣出被高估的證券,靠兩邊的價差賺取收益。
4. ExodusPoint資本管理公司(ExodusPoint Capital Management)

- 成立時間: 2017 年 4 月由 Michael Gelband 和 Hyung Lee 創立
- 總部位置: 美國紐約市公園大道大廈
- 國際辦事處: 歐洲和亞洲多個辦公室
- 管理資產規模: 約 756 億美元
- 特色: 多策略
- 網站:https://www.exoduspoint.com/
ExodusPoint 資本管理公司在 2018 年開始接受外部投資人的資金時,一次籌集了 85 億美元,當時引發業界的大量關注,在短短幾年間,該基金已將資產擴展至超過 750 億美元,增長速度驚人。
ExodusPoint 資本管理公司採用「多策略」,涵蓋固定收益、股票、大宗商品和外匯市場,為投資人提供穩定的回報,公司還特別擅長結合傳統分析方法與量化金融技術,在各類環境中尋找獲利機會。
5. Capula Investment Management LLP

- 成立時間: 2005 年由霍焱(Yan Huo)和淺井正雄(Masao Asai)創立
- 前身: 從 UFJI 分拆出來
- 總部位置: 英國倫敦
- 國際辦事處: 香港、日本、新加坡和美國
- 管理資產規模: 約 750.9 億美元
- 特色: 固定收益相對價值、宏觀策略
- 網站:https://www.capulaglobal.com/
Capula Investment Management LLP 是歐洲大型對沖基金,由華人金融家霍焱與日本合夥人淺井正雄共同創立,它原本是小型創業公司,迅速成長為全球頂尖對沖基金,管理資產已超過 750 億美元。
公司會採用多種投資策略,包括:
- absolute return
- enhanced fixed income
- macro strategies
- crisis alpha strategies
2024年全球20強對沖基金
| 排名 | 對沖基金名稱 | 投資經理/管理人 | 成立以來累積收益 (十億美元) | 2024年收益 (十億美元) |
|---|---|---|---|---|
| 1 | Citadel | Ken Griffin | 83.0 | 9.0 |
| 2 | D.E. Shaw | 多位管理人 | 67.2 | 11.1 |
| 3 | Millennium* | Israel Englander | 65.5 | 9.4 |
| 4 | Bridgewater 橋水基金 | Ray Dalio | 63.5 | 7.7 |
| 5 | Elliott | Paul Singer | 53.8 | 6.2 |
| 6 | TCI | Christopher Hohn | 49.5 | 8.2 |
| 7 | Viking | Andreas Halvorsen | 44.5 | 3.6 |
| 8 | Soros Fund Management | George Soros 喬治·索羅斯 | 43.9 | 不詳 |
| 9 | Farallon | Tom Steyer Andrew Spokes Nicolas Giauque | 41.0 | 5.3 |
| 10 | Lone Pine | Steve Mandel David Craver Kelly Granat | 40.6 | 5.0 |
| 11 | Baupost | Seth Klarman | 39.1 | 2.2 |
| 12 | SAC/Point 72 | Steve Cohen | 38.0 | 5.0 |
| 13 | Appaloosa | David Tepper | 36.9 | 1.9 |
| 14 | Och Ziff / Sculptor | Daniel Och Jimmy Levin | 35.5 | 3.3 |
| 15 | Brevan Howard | Alan Howard | 30.5 | 2.0 |
| 16 | Marshall Wace | Paul Marshall Ian Wace | 29.5 | 4.5 |
| 17 | Egerton | John Armitage | 27.1 | 3.2 |
| 18 | Davidson Kempner | Martin Davidson Thomas Kempner Anthony Yoseloff | 24.5 | 3.5 |
| 19 | Caxton | Bruce Kovner Andrew Lee | 20.7 | 1.2 |
| 20 | Pershing Square | Bill Ackman | 20.2 | 1.4 |
根據 LCH Investments 最新估算,全球前20大對沖基金在2024年創下了驚人的總收益,達到940億美元,這是連續第二年刷新歷史紀錄。
在過去一年裡,Citadel、D.E. Shaw 與 Millennium 分別佔據收益榜前三名。Citadel更是連續第三年成為全球最賺錢的對沖基金。而 Steve Cohen 旗下的 Point72 也表現亮眼,年回報率高達19%,突顯出「多經理策略」的優勢。
排名方面,由索羅斯創辦的量子基金(現為 Soros Fund Management)累積淨收益達438億美元,位居第八;TCI基金則由 Chris Hohn 掌舵,憑藉495億美元的總收益晉升至第六名。
從資產加權角度來看,這20家頂尖基金在2024年的平均回報率為13.1%,大幅超越整體對沖基金產業的8.3%平均水平。
在各類投資策略中,表現最出色的是聚焦科技、媒體與電信(TMT)板塊的股票基金,平均收益逼近23%。另外,專注於困境信貸與量化股票的基金也不遑多讓,年回報率均落在15%至16%之間。
儘管對沖基金整體表現強勁,但 LCH Investments 首度公開的費用結構資料也揭示了一個令人關注的現象:自1969年以來,對沖基金為全球投資者創造了3.7萬億美元的稅前收益,但其中高達1.8萬億美元被用於支付管理費與績效分成,相當於收益總額的49%。
這些頂尖基金的總資產管理規模(AUM)達到8540億美元,貢獻了全球對沖基金總收益的44%。
*資產規模超過750億美元的多策略對沖基金巨頭——千禧年管理公司(Millennium Management),正與高盛旗下的 Petershill Partners 商討出售10%至15%的公司股權。這不只是一次普通的股份轉讓,而是對沖基金歷史上罕見的正式估值案例,外界首度對千禧年給出高達140億美元的估值。

這一估值不僅讓千禧年躋身全球估值最高的對沖基金行列,也重新激起市場對「對沖基金究竟該怎麼估值」的討論。

傳統來看,對沖基金的估值主要依賴於管理費與業績分成,但由於績效分成具有高度波動性,市場普遍給予管理費更高的估值倍數。而千禧年近期調整其收入模式,在維持績效分成的同時,設計了1%左右的「保底管理費」,這使其收入結構變得更穩定,也有助於支撐其高估值。

不過,市場對這個估值也並非全然認同。部分私募顧問指出,即使像千禧年這樣擁有長期鎖定資本的對沖基金,其整體估值倍數仍低於私募股權公司。然而,千禧年長年穩健的業績、在資本市場的品牌聲譽,或許正在重塑「對沖基金估值模型」。

這次出售股權的背後,其實是創辦人 Izzy Englander推動公司「制度化轉型」的一部分。Englander是千禧年36年來唯一的實際擁有人,如今年逾七旬,開始考慮未來接班與公司延續性的問題。他不僅計劃引進外部戰略投資者,也準備首度將股權分配給內部高層,轉向「核心團隊共同持股」的制度,藉此激勵與留才。

那麼私募基金如果出售股權,還算是私募嗎?

是的。即便對沖基金(或私募機構)出售部分「管理公司的股權」,本質上仍屬於私募機構,只是這代表它開始引入更多**機構化治理與外部股東參與**,不再是創辦人100%控股的「私人王國」。這種制度化的轉型,近年在私募、創投甚至大型家族辦公室中越來越普遍。
避險基金 vs 共同基金的差別
許多投資人常將避險基金與共同基金混為一談,畢竟兩者都是將資金集中並由專業經理人管理,但實際上,這兩種投資工具有著本質上的差異,如下:
1. 投資門檻
避險基金通常設立極高的投資門檻,一般來說避險基金要求投資人擁有至少 100 萬美元以上的個人資產,或特定年度收入水平才能投資。而在美國,避險基金的投資人必須符合「合格投資者」(accredited investor) 的標準,即年收入超過 20 萬美元或淨資產超過 100 萬美元。
共同基金就親民許多,大多數共同基金的投資門檻僅需幾千元,甚至幾百元就能參與,對一般大眾投資人而言相對容易接觸。
2. 募資與監管
避險基金採用「私募」方式募集資金,只能向特定投資人或機構法人募資,不能向不特定的一般大眾公開銷售,使避險基金可以避開許多嚴格監管規定,也是它能夠更靈活投資的原因之一。
共同基金則採用「公募」方式,可向一般大眾公開發行,因此受到嚴格的法規監管,包括投資限制、流動性要求、資訊揭露義務等。
3. 投資策略
避險基金經理人能夠使用共同基金管理者無法使用的技術,如放空、高槓桿操作、高頻交易和複雜衍生品交易,這些策略在不同市場環境下有不同的獲利機會,但同時也帶來了更高的風險。
4. 費用的差異
避險基金的費用通常採用「2/20」模式,即每年收取基金資產淨值 2% 的管理費,外加 20% 的績效獎金(超過特定門檻的收益部分),因為避險基金經理人的專業技能和價值遠超其他經理人。
共同基金的費用則相對較低,通常只收取資產管理費,大約在 0.45% 至 2% 之間,很少收取績效獎金。
5. 流動性與贖回機制
避險基金對投資人贖回資金有諸多限制,包括「閉鎖期」(lock-up period),通常長達 1 年或更久,在此期間投資人無法贖回資金。即使過了閉鎖期,贖回也常常受到限制,可能需要提前通知並等待特定日期才能實際贖回。
共同基金則提供高度流動性,投資人通常可以在任何交易日贖回資金,而且資金可在幾個工作日內到帳。
6. 報酬目標
避險基金追求「絕對報酬」,意味著不論市場環境如何,都致力於創造正向報酬,使得避險基金願意採取更激進的策略和風險。
共同基金則通常追求「相對報酬」,即與特定的市場指數相比取得超額收益。例如,一支股票型共同基金可能以超越 S&P500 指數為目標。
| 比較項目 | 避險基金 | 共同基金 |
| 資金來源 | 私募 | 公開 |
| 募資對象 | 資金雄厚的投資人 | 一般大眾投資人 |
| 投資門檻 | 高(至少百萬美元級別) | 低(數百至數千元) |
| 投資策略 | 同時包含多方、空方、買權以及賣權等投資策略 | 以買進或追蹤公司、債券、指數等為主 |
| 法規限制 | 除了限制不得公開販售以及資金規模限制外,法規限制較少 | 在申購、發行等都有許多法規限制 |
| 操作目標 | 追求絕對報酬 | 追求相對報酬 |
| 事業關係 | 經理人與投資人屬於共同的合夥人 | 經理人只是客戶的代理人 |
| 管理費用 | 主要以績效及資產規模計算(2% 管理費 + 20% 績效獎金為常見) | 主要以資產規模計算,大約 0.40% – 2% 不等 |
| 流動性 | 低(通常有閉鎖期) | 高(隨時可贖回) |
| 風險程度 | 較高 | 較低 |
延伸閱讀:
避險基金的優缺點分析
避險基金的優點
1. 投資策略靈活多元
基金經理人可以投資於各種金融工具,包括股票、債券、衍生性商品、不動產、外匯等幾乎所有可投資的資產類別,使避險基金能夠根據市場變化迅速調整策略,捕捉各種投資機會。
相較之下,傳統的投資工具如共同基金,其投資策略受到嚴格限制,必須遵守特定的投資規則,例如只能買入不能做空、不能使用槓桿等。
2. 追求絕對報酬,不受市場限制
避險基金追求「絕對報酬」,傳統基金則以「相對報酬」為目標。無論市場環境如何,避險基金都致力於創造正向的投資回報,使其在市場下跌時仍有可能獲利,這也是為什麼許多高淨值投資者會將避險基金作為其投資組合的一部分。
3. 有效分散風險,降低整體波動
避險基金的另一個重要優勢是其與傳統資產類別(如股票和債券)的相關性通常較低,使避險基金成為分散投資組合風險的有效工具。
當你將部分資金配置在避險基金上時,整個投資組合的風險可能會降低,因為當股票或債券市場表現不佳時,避險基金可能會有不同的表現,這種低相關性在市場動盪時期尤為重要,因為能夠幫助投資人降低整體投資組合波動性。
4. 專業團隊管理,獲取尖端策略
避險基金通常由金融界最頂尖的人才管理,這些基金經理人往往擁有深厚的專業背景和豐富的市場經驗,由於避險基金的高收費結構,它們能夠吸引並留住最優秀的人才,對投資人來說,意味著有機會接觸到最頂尖的投資策略和最專業的管理團隊。
避險基金的缺點
1. 高門檻,普通投資者難以參與
避險基金擁有極高的投資門檻,大多數要求投資人至少擁有 100 萬美元的資產,有些甚至要求更高,使得絕大多數普通投資人無法直接參與避險基金投資。
不過,普通投資者現在可以投資全球第一檔對沖基金 ETF: SPDR橋水全天候 ETF(ALLW)。下文會展開為你說明。
2. 透明度低,難以評估真實風險
避險基金相較於共同基金透明度要低得多,由於監管較少,避險基金不需要向公眾披露其持倉和交易策略的詳細資訊,使得投資人很難全面了解基金的真實風險。
有時即使是投資者本身也可能對基金的具體投資策略知之甚少,只能依靠過去的業績和基金經理人的聲譽來做出判斷,會增加投資人評估風險的難度,也可能導致風險誤判。
3. 費用高昂,可能侵蝕收益
避險基金的費用結構通常採用「2/20」模式,比傳統共同基金的費用高非常多,可能會大幅侵蝕投資人的收益。
舉例來說,如果一支避險基金年收益率為 10%,在扣除 2% 的管理費後剩下 8%,再扣除 20% 的績效獎金(即收益的 20%,相當於 1.6%),投資者最終只能獲得 6.4% 的淨收益,相比之下,共同基金的費用可能只有 0.4% 至 2% 左右。
4. 流動性受限,資金長期被鎖定
避險基金的嚴格流動性限制,使投資人在市場危機時處於弱勢地位。例如,2008 年金融危機期間,許多投資人眼睜睜看著資產價值下跌,卻因閉鎖期和贖回限制無法撤資保護資金。這種流動性風險在急需資金或市場出現系統性風險時尤為突出,可能導致投資人被迫以不利價格退出或完全無法退出。
5. 風險評估困難,仰賴經理人能力
避險基金的表現在很大程度上依賴於基金經理人的能力和判斷。如果經理人做出錯誤的決策,投資人可能會面臨巨大損失。
在選擇避險基金時,投資人往往要仰賴經理人過去的業績紀錄來評估其能力,但過去的成功並不能保證未來,特別是市場發生變化時,曾經有效的策略可能不再適用,會增加投資人評估風險的難度。
6. 詐騙風險,需謹慎辨別
由於避險基金監管較為寬鬆,加上其複雜的策略和高門檻的特性,使得其成為詐騙分子進行欺詐的目標,曾有一些所謂的「避險基金」實際上是龐氏騙局,最著名的例子是伯納德·麥道夫(Bernie Madoff)運作的 650 億美元詐騙案。
對投資人來說,須特別警惕那些承諾不切實際高回報的基金,或是聲稱有「保證獲利」的基金,這些往往是詐騙信號。
沒100萬也能參與對沖基金?橋水全天候 ETF (ALLW)讓人人都有機會投資
避險基金聽起來很厲害而且穩賺,但我沒有100萬美元,該怎麼參與呢?
就在最近普通投資人也能接觸避險基金了!2025 年 3 月,道富與橋水基金合作推出了 SPDR 橋水全天候 ETF(ALLW),要知道橋水基金的「全天候策略」以往只對高淨值客戶和機構投資者開放,如今通過 ETF 形式走向大眾了。
ALLW ETF 由道富全球顧問(State Street Global Advisors)管理,橋水基金作為子顧問提供每日模型投資組合,通過多元化資產配置,在不同經濟環境中產生穩定回報,ALLW 的核心技術,包括:
- 根據預期波動性對資產進行加權
- 目標年化波動率控制在 10%-12% 之間
- 總持倉杠桿約 1.8 倍
- 資產配置涵蓋全球股票、名義債券、通脹掛鉤債券和大宗商品
ALLW ETF 年費率為 0.85%,雖然高於一般指數 ETF,但相較傳統避險基金的「2/20」費用結構,要經濟實惠得多。
有趣的是,ALLW 已初步展現出其防禦能力,2025 年 3 月上市短短幾天內,ALLW 僅小幅下跌 0.68%,同期 S&P 500 指數下跌 3.7%。在 4 月初市場大幅震盪時,ALLW 僅下跌 1.04%,而 S&P 500 跌幅達 2.69%,NASDAQ 更是暴跌 4%,充分體現了「全天候」策略在動盪市場中的價值。
有興趣想要投資 ALLW ETF 的,可以通過 Interactive Brokers (IBKR) 購買👇
橋水「全天候策略」的核心理念
由橋水基金創始人雷·達利歐(Ray Dalio)提出的「全天候策略」,最早在 1996 年左右形成,它的核心思想是風險平價(Risk Parity),認為不同資產類別在經濟周期的不同階段表現各異,達利歐認為影響市場的主要變量是經濟增長和通脹水平,形成 4 種經濟環境:
- 增長高於預期
- 增長低於預期
- 通脹高於預期
- 通脹低於預期
不同於傳統的 60/40 股債組合(其中大部分風險來自股票),全天候策略通過調整不同資產的槓桿水平,使每種資產類別對整體組合的風險貢獻大致相等,目標是在任何市場環境下都能穩定增長。
ALLW 的推出不僅讓避險基金策略變得更加平民化,也順應了主動型 ETF 蓬勃發展的趨勢。在全球宏觀環境動盪、市場不確定性加劇的背景下,ALLW 為普通投資者提供了一個能夠接觸專業避險基金技術的機會。
就算有資格,但要有什麼特質才適合投資避險基金?
1. 風險承受能力
投資者的風險承受能力是決定是否適合適合避險基金的因素,以下幾點特質尤為重要:
- 專業知識:理想的避險基金投資者應該對金融市場和投資策略有深入理解,能夠評估基金的投資策略、風險特性和業績表現,如果投資人缺乏這方面的專業知識,至少應該能夠聘請專業顧問提供建議
- 明確的市場判斷力:許多避險基金策略需要對市場走勢有清晰的預判,投資人需要具備評估這些預判的能力,或者至少能夠判斷基金經理的市場觀點是否合理
- 時間充裕:避險基金投資不是「設定後就可以忘記」的投資,理想的投資人應有足夠時間關注市場動態,研究投資對象,並及時調整策略
- 嚴格的投資紀律:避險基金波動可能較大,投資人需要有足夠的紀律性,不因短期波動而情緒化地做出決策,而是能夠堅持既定的投資計劃
- 長期投資的決心:由於避險基金通常有閉鎖期,投資人需要有長期投資的心態,而非追求短期獲利
- 流動性需求低:理想的避險基金投資人不應該對資金有緊急的需求,因為避險基金通常限制贖回,資金可能被鎖定一年或更長時間
2. 不適合投資避險基金的人群
了解誰不適合投資避險基金同樣重要:
- 短期資金需求高的投資人:如果投資人預計在短期內(如 1-2 年內)需要使用大部分投資資金,避險基金的閉鎖期和贖回機制將造成嚴重不便
- 風險承受能力低的保守型投資人:儘管避險基金名稱中有「避險」二字,但許多避險基金策略實際上風險很高,保守型投資人可能無法承受這種波動
- 缺乏足夠專業知識,且不願聘請顧問的投資人:避險基金投資複雜度高,不了解其運作機制的投資人容易做出錯誤決策
- 期望短期高回報的投資人:如果投資人期望通過避險基金獲得快速、高額的回報,可能會失望,因為許多避險基金策略是為了在較長期間內創造穩定回報而設計的
如何評估避險基金的績效?
當評估避險基金時,簡單地看年化收益率是遠遠不夠的,投資人需要考慮多種因素,特別是風險調整後的回報指標,以全面了解基金的真實表現。以下是幾個最重要的指標:
1. 參考業界標準指數 – Barclay Hedge Fund Index
Barclay Hedge Fund Index 是避險基金業界最具參考價值的指數之一,它會衡量 Barclay 資料庫中所有避險基金的平均回報,過程採用算術平均法,計算所有報告當月淨回報的基金平均值,投資人可以將特定避險基金的表現與整個行業平均水平做比較,判斷該基金的相對表現如何。
指數的特點包括:
- 即時更新:當基金的報酬被記錄後,指數會即時重新計算和更新
- 僅納入有報酬的基金:確保數據具有可比性
- 資料庫會一直擴充:隨著更多基金報告出現,納入計算的基金數量也會逐步增加
根據最新的 Barclay Hedge Fund Index 數據,2025 年 3 月份避險基金表現為 -1.60%,而2025 年至今(YTD)為 -0.06%。近年表現顯示,2022 年全年避險基金整體下跌 8.22%,2023 年回升 9.27%,2024 年上漲 9.68%。
2. 夏普比率(Sharpe Ratio)
夏普比率是評估避險基金表現最常用的指標之一,它衡量的是基金超過無風險利率的收益相對於其波動性的比例,計算方式為:
夏普比率 = (年化報酬率 - 無風險利率) ÷ 年化標準差
舉例來說,如果一支避險基金的年化報酬率為 12%,無風險利率為 2%,年化標準差為 5%,則其夏普比率為:(12% – 2%) ÷ 5% = 2.0。
一般而言,夏普比率越高越好,表示基金在承擔單位風險的情況下,能夠獲得更高的超額收益。夏普比率大於 1.0 通常被視為不錯的表現,意味著基金為每單位承擔的風險創造了超過一單位的超額回報。
3. 索提諾比率(Sortino Ratio)
索提諾比率與夏普比率類似,但只考慮向下波動(即損失)的風險,而不是總體波動,這一指標認為投資人只擔心向下的風險,而非向上的波動,計算方式為:
索提諾比率 = (年化報酬率 - 最低可接受回報率) ÷ 向下偏差
舉例來說,假設 2 支避險基金的年化報酬率都是 12%,最低可接受回報率為 3%:
- 基金 A 的向下偏差是 4%,其索提諾比率為:(12% – 3%) ÷ 4% = 2.25
- 基金 B 的向下偏差是 6%,其索提諾比率為:(12% – 3%) ÷ 6% = 1.50
雖然 2 支基金的回報相同,但基金 A 的索提諾比率更高,表明它在創造相同回報時承擔的下行風險更小,因此被視為更佳的投資選擇。
索提諾比率特別適用於評估那些表現波動較大但主要是正向波動的基金,因為它不會因為巨大的正向回報而「懲罰」基金的評分。
4. 最大回撤(Maximum Drawdown)
最大回撤測量基金從高點到隨後低點的最大跌幅,是評估基金下行風險的重要指標。計算方式為:
最大回撤 = (從高點到低點的跌幅) ÷ 高點價值 × 100%
例如,如果一支基金的淨值從 100 元跌至 70 元,然後回升,其最大回撤為 30%。
這個結果表明投資人在最糟時期可能面臨 30% 的虧損。對風險管理而言,這反映了基金在極端市場條件下有多麼脆弱,一個最大回撤為 30% 的基金,意味著投資人需要約 43% 的後續收益才能恢復到原來的高點(因為 70 元增長 43% 才能回到 100 元),所以評估避險基金時,較小的最大回撤通常表明基金具有更好的風險控制能力。
最大回撤能夠揭示基金在極端市場條件下可能遭受的最大損失,這對風險管理至關重要。投資者通常會比較不同基金的最大回撤,以評估哪支基金在市場低迷時期表現更加穩健。
衡量避險基金績效的獨特性
避險基金的績效評估還有一些獨特的考量因素,包括:
1. 絕對回報vs相對回報
傳統股票或債券基金通常與特定基準(如 S&P500 指數)進行比較,以評估其表現。但避險基金追求的是絕對回報,即無論市場環境如何都創造正向收益。
因此,對避險基金的評估應該更加關注其在不同市場環境下的表現,特別是在市場下跌時的表現,優秀的避險基金應該能夠在熊市中保持穩定或正向回報,實現真正的「避險」功能。
2. 相關性分析
避險基金的一個關鍵價值是與傳統資產類別的低相關性,投資人應該分析基金回報與主要市場指數的相關係數。
相關係數範圍從 -1 到 1,其中:
- 接近 1 表示高度正相關(基金與市場同向移動)
- 接近 0 表示低相關(基金與市場獨立移動)
- 接近 -1 表示高度負相關(基金與市場反向移動)
理想情況下,避險基金應該與傳統市場有較低的相關性(接近 0 或負值),特別是在市場下跌時期,使避險基金成為分散投資組合的有效工具。
3. 基金策略特性考量
不同避險基金有不同的風險回報,意味著評估標準也應有所不同:
- 股票多空策略:這類基金應該在任何市場環境下都能創造正回報,但可能在市場平穩期回報較小
- 事件驅動策略:應評估基金在特定企業事件(如併購)中把握機會的能力
- 全球宏觀策略:重點應放在基金是否能夠準確預測和利用宏觀經濟趨勢
- 相對價值策略:評估重點是基金識別和利用市場定價不一致的能力
避險基金議題引發的市場風險——詐騙,要如何防範?
在金融市場中,高收益往往伴隨著高風險,而避險基金因其獨特的特性和高門檻,不僅存在投資風險,還可能成為不法分子進行詐騙的手段。事實上,避險基金詐騙案例在金融史上屢見不鮮,其中最知名的莫過於伯納德·麥道夫(Bernie Madoff)運作的 650 億美元龐氏騙局。為何避險基金容易成為詐騙的溫床?投資人應該如何防範這些風險?讓我們深入探討。
避險基金名義詐騙的常見手法
以下是幾種最常見的詐騙手法:
- 假冒私募或特殊管道:詐騙者常聲稱擁有「特殊人脈」接觸到獨家私募基金,暗示「錯過就沒機會」來製造緊迫感,他們利用「避險基金」或「私募基金」名義,強調「穩賺不賠」和「機會難得」來誘惑投資人
- 承諾不合理的高報酬:詐騙者通常承諾遠高於正常水平(8%-15%)的收益率,如 20% 甚至 30% 的穩定回報。特別警惕「保證每月配息」的說法,尤其是每月 1% 以上的固定配息承諾,這在真實避險基金中幾乎不可能
- 模糊不清的投資策略:詐騙者無法清晰解釋具體投資邏輯,只用模糊專業術語或「獨家算法」掩飾,當被要求詳細說明時,他們往往以「商業機密」為由迴避,無法提供實質內容
- 缺乏正規法律結構和第三方監管:正規避險基金有明確法律結構和獨立第三方監管,警惕沒有獨立保管機構的基金,以及要求將資金直接轉入個人或不明確帳戶的操作。
要如何分辨詐騙?
- 驗證基金經理的背景和資質:仔細研究基金經理的教育背景、職業經歷和行業信譽,確認其在相關監管機構註冊情況,優秀經理人通常有多年金融業經驗,能清晰解釋投資策略和過去業績
- 審查法律文件和投資條款:仔細閱讀所有法律文件,包括私募備忘錄、有限合夥協議和認購協議等,特別關注基金法律結構、投資策略、費用結構、贖回條款和風險因素等內容
- 了解資金流向和保管的安排:確保投資資金存入託管銀行或受監管的經紀商,而非基金經理的個人或公司帳戶,若基金要求直接將資金轉入個人帳戶或不明確的離岸帳戶,基本上就是詐騙
- 尋求獨立的專業意見:在投資前咨詢獨立的財務顧問、律師或會計師,特別是那些對避險基金有深入了解的專業人士,專業顧問能發現普通投資者可能忽視的風險,提供客觀的評估
結論
避險基金以其獨特的投資特性,成為金融市場中獨樹一幟的投資工具。從 1949 年阿爾弗雷德·溫斯洛·瓊斯(Alfred Winslow Jones)創立第一支避險基金,到如今全球管理超過 4.8 兆美元資產的龐大產業,避險基金憑藉其投資自由度和追求絕對報酬的目標,在高淨值投資人圈中佔有重要地位。
與受嚴格監管的共同基金相比,避險基金能夠採取多空策略、全球宏觀、事件驅動等多元投資手法,提供顯著的投資組合分散效益。然而這類基金的高門檻、不透明性、高額費用和低流動性,僅適合資產充足、風險承受能力強的投資人。
評估避險基金時,不應該只思考能獲得多大的報酬,而是應該關注夏普比率、索提諾比率、最大回撤等風險指標,並警惕市場上可能存在的詐騙風險。投資人應基於自身財務狀況和風險偏好,謹慎的做決策,並在必要時尋求專業顧問的協助。切記投資成功不在於追逐最高回報,而在於找到最適合自己的投資方法。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。







