IOIPG REIT IPO在2026年11月3日开放申购,这是IOI Properties Group(IOIPG)把IOI City Mall、6家万豪集团品牌酒店和2组办公楼打包上市的产托,零售价每单位RM0.96,上市后市值约RM52.8亿。招股书预测,以RM0.96计算,截至2027年6月30日财政期的年化周息率约6.60%,每单位派息约6.33仙。《新海峡时报》形容这是马来西亚至少13年来规模最大的REIT IPO。
这家产托最大的卖点是IOI City Mall。它是全马最大的购物中心,净出租面积约257.8万平方英尺,889个租户,2026年5月31日的承诺出租率97.9%,前5大租户只贡献7.0%的租金收入。6家酒店合共1,920间客房,采用总租约模式,每年至少收取约RM5,088万的保底租金,生意好时还能分到净营业毛利的90%。9项资产全部是永久地契,总估值约RM76.6亿,上市时负债比率34.1%,零售价对每单位资产净值RM0.91的溢价约5.5%。
但这份招股书也有几个你申购前要看清楚的地方:
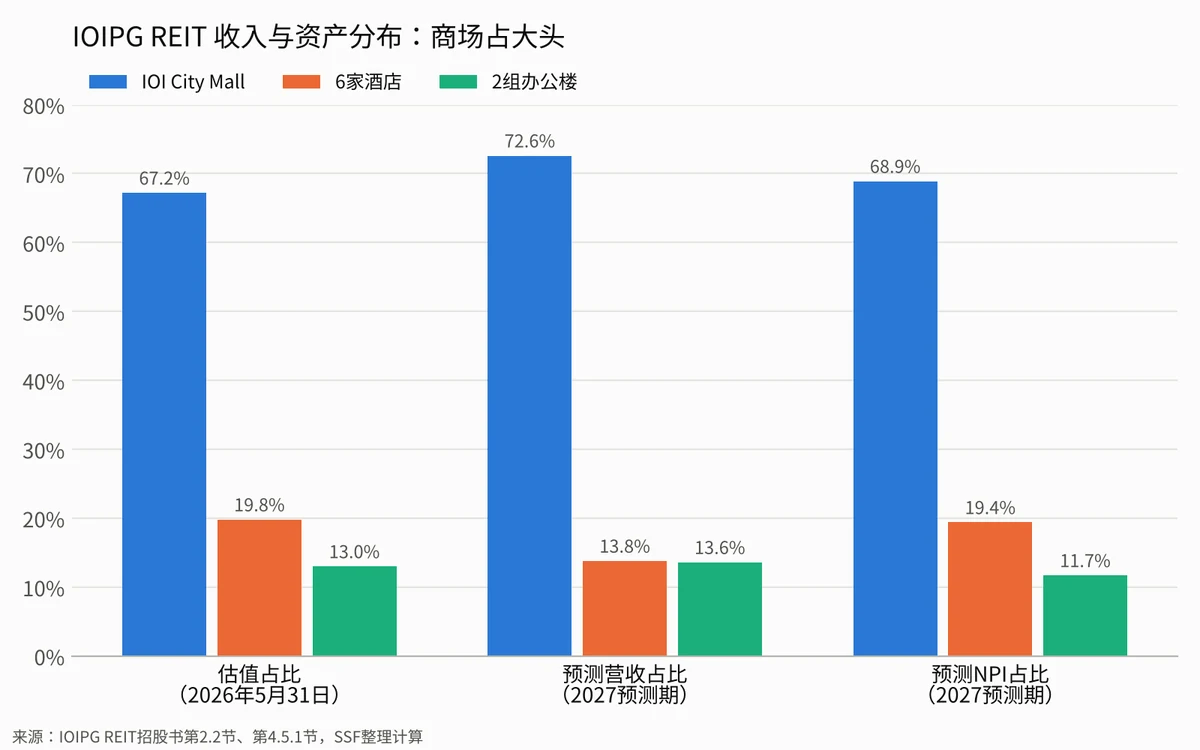
- 收入高度集中:IOI City Mall一个商场就占预测净物业收入(NPI)约68.9%,85.2%的资产(以估值计)都在IOI Resort City同一个城镇
- 预测建立在不低的假设上:商场到期租约假设续约时基本租金平均调高8.6%;IOI City Towers的平均出租率要从过去11个月的61.0%升到87.8%
- 借贷全部是浮动利率:约RM26.6亿的伊斯兰债券挂钩KLIBOR,升息会直接削减派息
- IPO资金全归保荐人:这次没有发行新单位,约RM21.1亿全部由IOIPG收下,IOIPG拿单位的作价是RM0.8954,比散户申购价低约7.2%;6家酒店的承租人也都是IOIPG子公司
宏观环境方面,马股今年是十多年来IPO集资最多的一年,但REIT投资人碰上两个变数。
一是从2026课税年开始,REIT派息的10%预扣税优惠已经取消,个人投资者要把派息并入个人所得税,按税阶计税;马来西亚REIT经理协会(MRMA)争取恢复,但10月9日提呈的2027年预算案没有相关措施。
二是国行在9月第7次把隔夜政策利率(OPR)维持在2.75%,下一次议息结果在11月5日公布,有经济学家认为2027年有升息可能。利率上升对 REITs 的财务成本不利。
本文会带你看懂IOIPG REIT IPO的上市详情、9项资产的表现、过往业绩、派息预测的关键假设、新税制下不同税阶的实际收益、估值、同业比较与风险,帮你判断这次申购是否适合自己。
IOIPG REIT IPO 上市详情
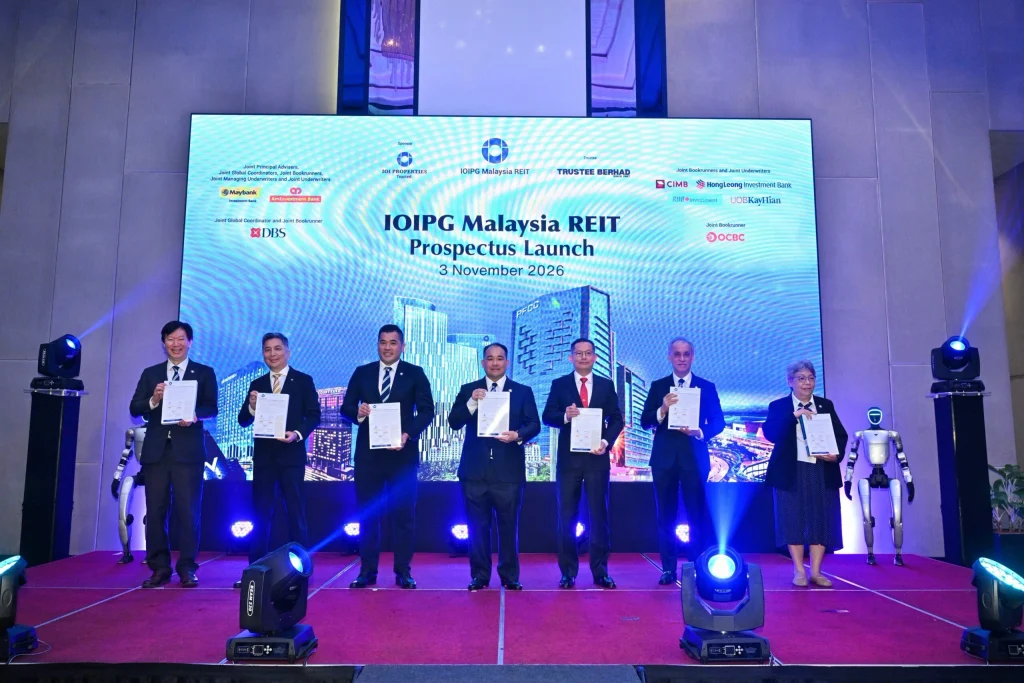
股票代号
股票代号5359,股票简称IOIREIT
IPO 日期
| 项目 | 日期 |
|---|---|
| 公众申请认购开放日 | 2026年11月3日,上午10时 |
| 公众申请认购截止日 | 2026年11月10日,下午5时 |
| 机构价格确定日 | 2026年11月12日 |
| 认购抽签日 | 2026年11月12日 |
| 分配IPO单位日 | 2026年11月24日 |
| 暂定上市日 | 2026年11月25日 |
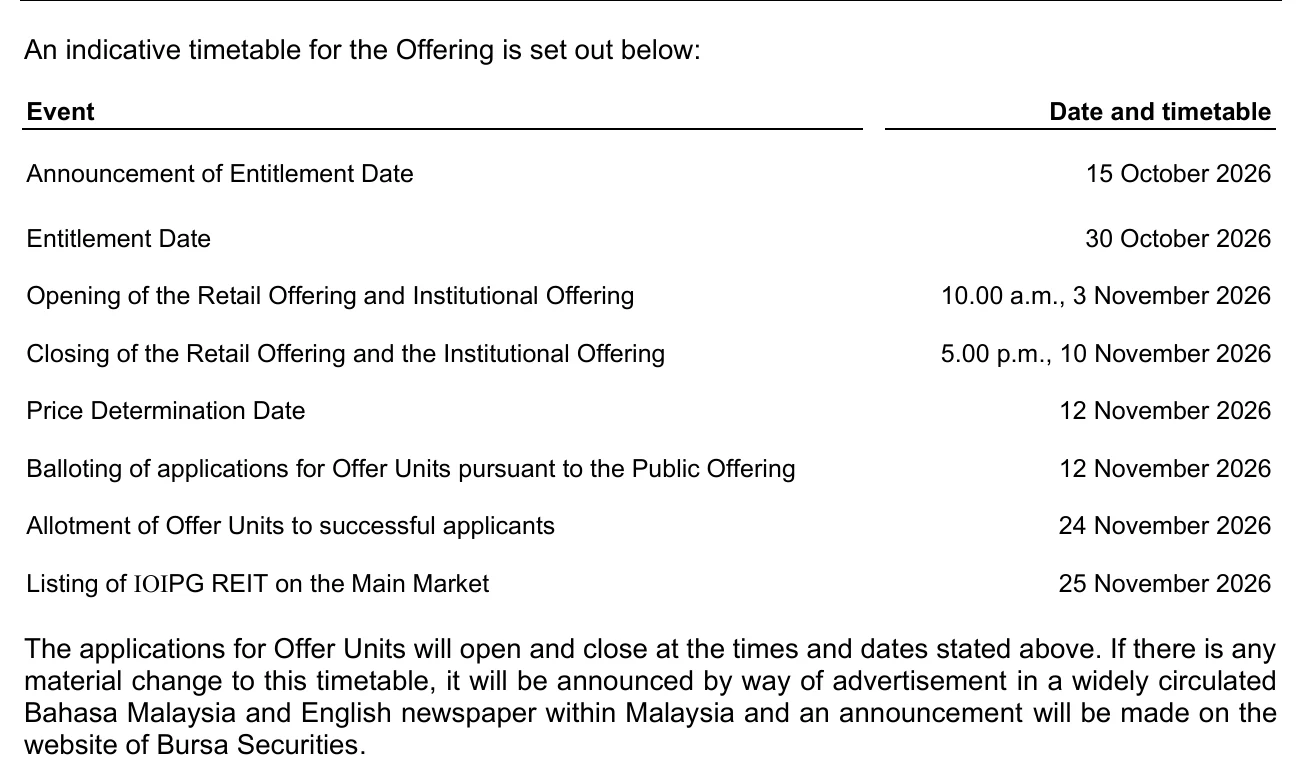
IOIPG股东的配售权益以2026年10月30日为截止日(Entitlement Date),这一天前已持有IOIPG股票的股东才有优先认购权。
上市板块
马来西亚证券交易所,Main Market(主板)
IPO 价格
零售价每单位RM0.96,申请时要全额付款。
这次IPO采用「零售价与机构价取低者」的定价方式。机构投资者的价格会在11月12日以询价圈购(bookbuilding)决定,最终零售价等于RM0.96和机构价两者中较低的一个。如果机构价低于RM0.96,散户会获退还差额;如果机构价高于RM0.96,散户仍然只付RM0.96。
一手(board lot)是100个单位,按零售价计算约RM96。
集资规模
这次IPO没有发行任何新单位,22亿个发售单位全部由保荐人IOIPG出售。以零售价RM0.96计算,IOIPG可套现约RM21.1亿;如果超额配股权全数行使,总额最多约RM24.3亿。
据《星报》引述彭博报道,IOIPG把这次的集资目标,从4月提交文件时的RM19.8亿提高到最多RM24.3亿。算上这宗IPO,马股2026年IPO集资额将达约22亿美元,规模排在它前面的是Sunway Healthcare,Big Caring也预计在11月19日挂牌。
这笔钱全部归IOIPG,IOIPG REIT本身拿不到任何现金,反而要用营运现金流负担约RM400万的上市相关费用。
对IOIPG来说,这宗交易带来的现金不只IPO这部分。加上产托以伊斯兰债券支付的约RM26.5亿收购现金,IOIPG合计可取得约RM46亿现金,同时继续持有约60%的单位。
据《南洋商报》报道,IOIPG集团总执行长拿督李耀升在11月3日的记者会上表示,这笔钱会用来偿还贷款、补偿集团过去投入的资本开支,并保留部分资金继续收购优质房地产,不会全部用来减债;集团的长期目标是把负债比率控制在30%至50%。
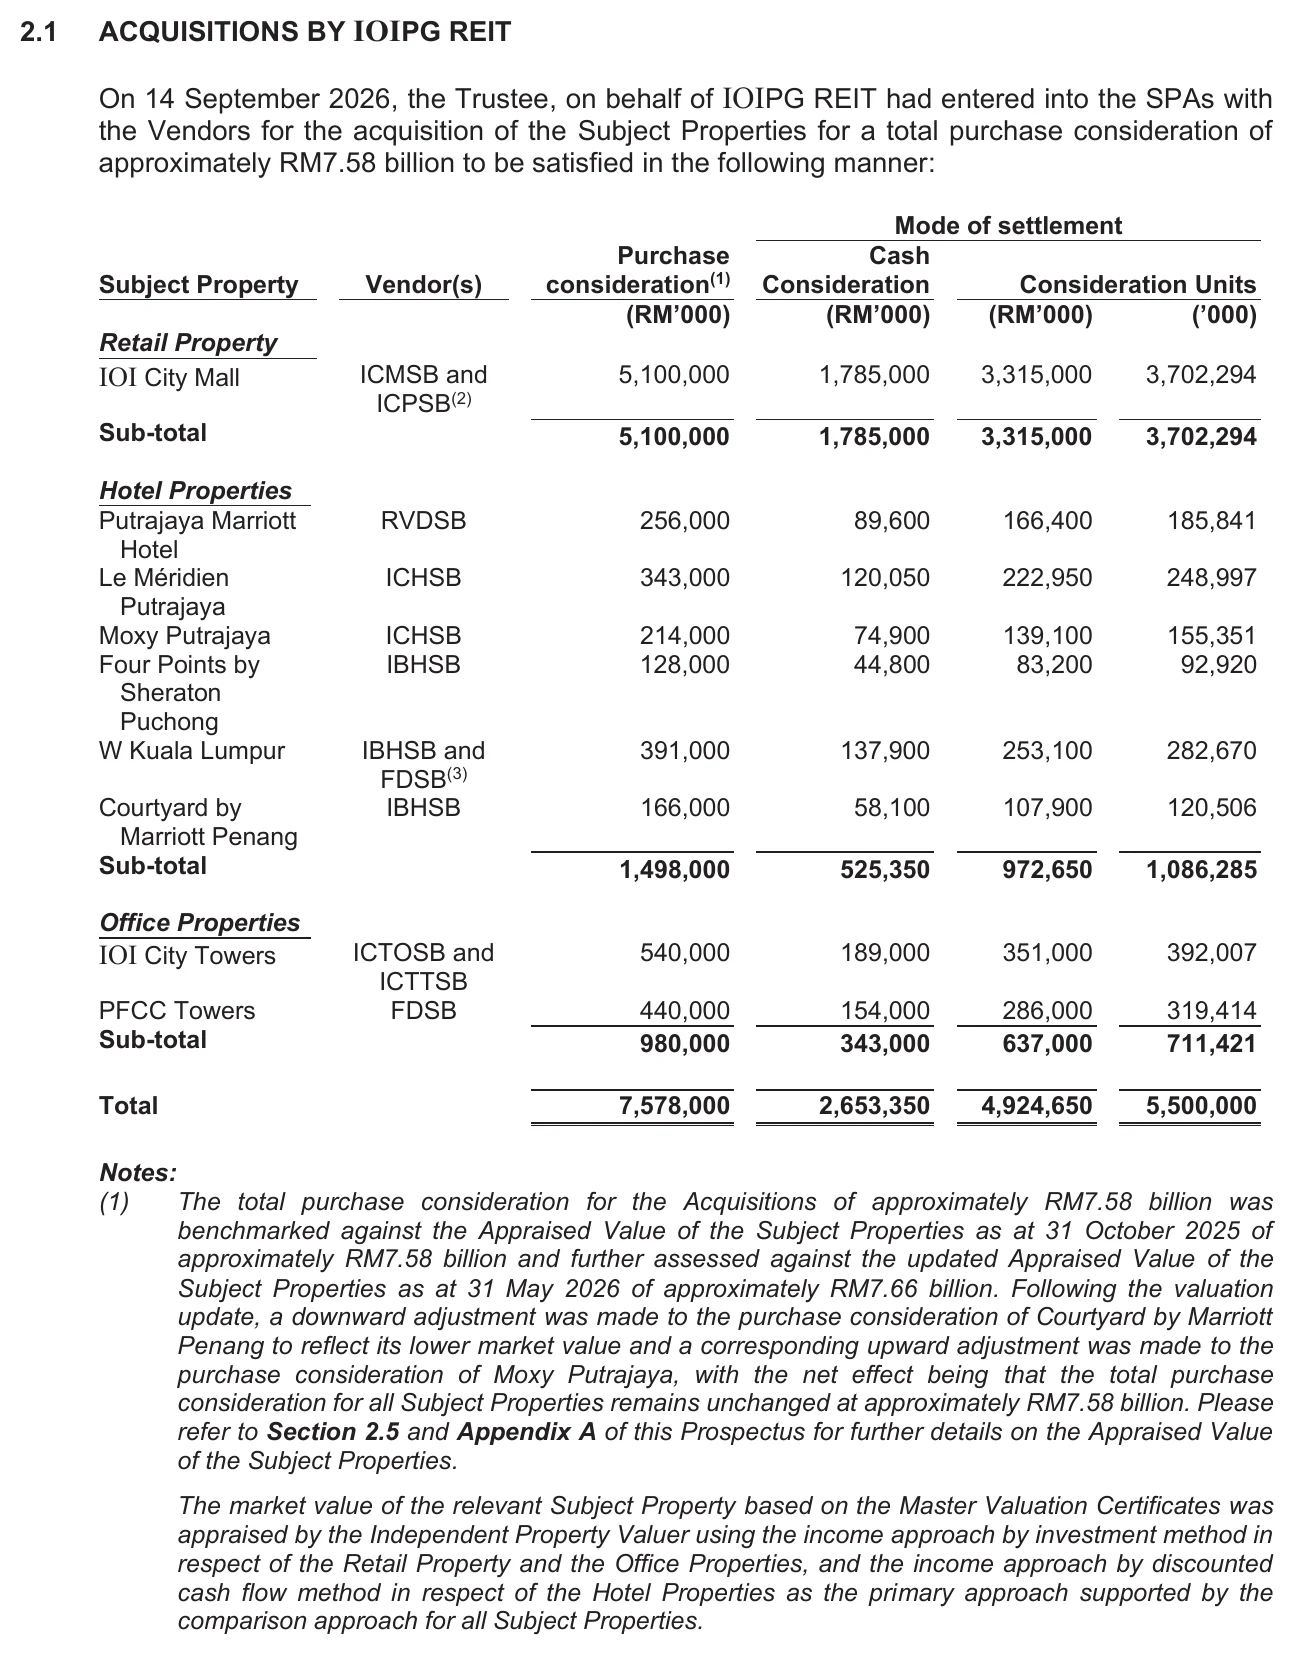
产托怎么取得这9项资产?IOIPG REIT以总价约RM75.8亿向IOIPG旗下子公司收购,付款方式分两部分:
- 发行55亿个代价单位(Consideration Units)给IOIPG,每单位作价约RM0.8954,合计约RM49.2亿
- 现金约RM26.5亿,来自新设立的伊斯兰债券(Sukuk)计划
IOIPG拿到55亿个单位后,再把其中40%(22亿个)卖给散户和机构,这就是这次IPO。IOIPG拿单位的作价是RM0.8954,散户的申购价是RM0.96,两者相差约7.2%。
上市后市值
按零售价RM0.96、上市后55亿个单位计算,上市后市值约RM52.8亿。
派息政策
管理人计划每季派发至少90%的可分配收入,季度划分为每年1月至3月、4月至6月、7月至9月和10月至12月。第一次派息涵盖上市日至2027年3月31日。
招股书的盈利预测假设100%派息,后文会详细拆解。
首次公开发行的单位分配
| 分配类别 | 单位数量 | 占上市后总单位 |
|---|---|---|
| IOIPG合资格股东(每10股配1单位) | 5亿5,061.45万 | 10.0% |
| 合资格人士(董事、员工及业务伙伴) | 5,500万 | 1.0% |
| 大马公众抽签(土著) | 5,500万 | 1.0% |
| 大马公众抽签(非土著) | 5,500万 | 1.0% |
| 零售部分小计 | 7亿1,561.45万 | 13.0% |
| MITI认可土著投资者 | 6亿8,750万 | 12.5% |
| 其他本地与外国机构及甄选投资者 | 7亿9,688.55万 | 14.5% |
| 机构部分小计 | 14亿8,438.55万 | 27.0% |
| 合计 | 22亿 | 40.0% |
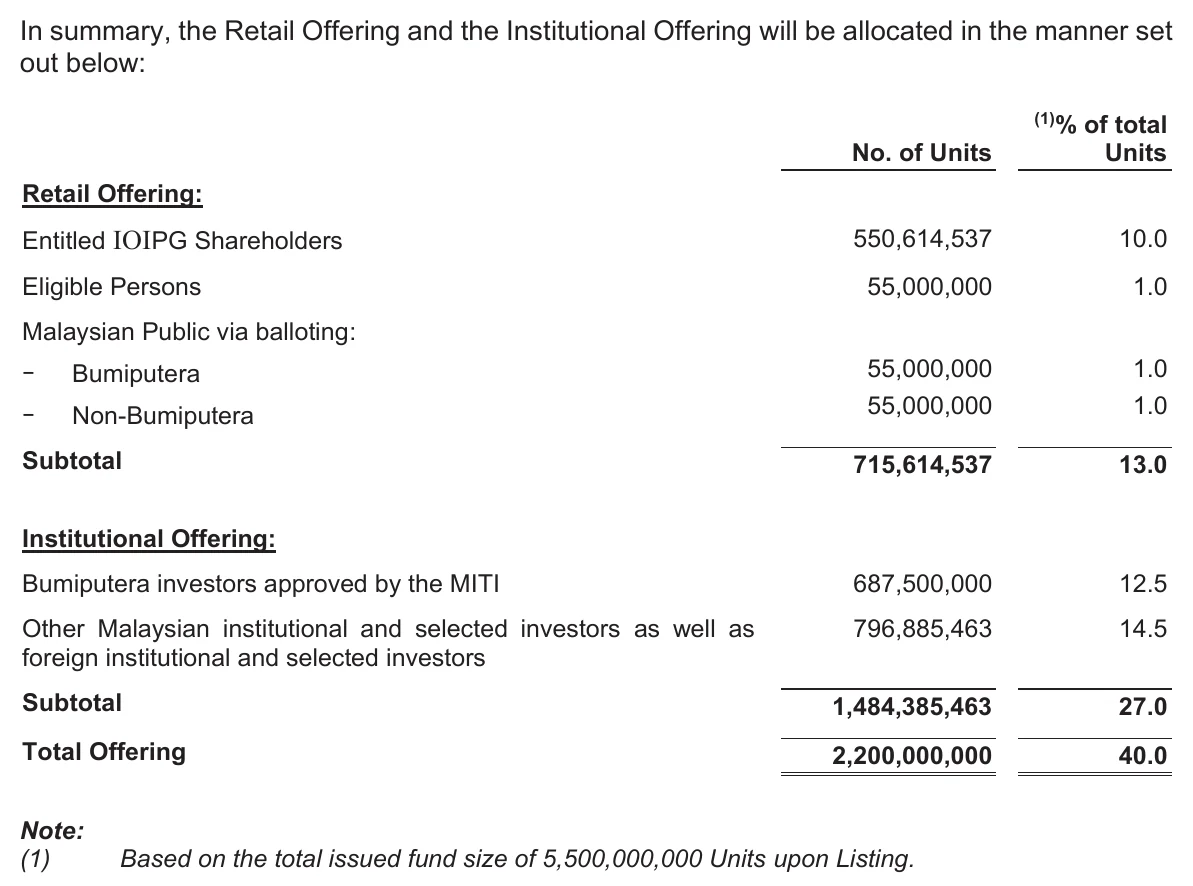
开放给大马公众抽签的只有1亿1,000万个单位,占总单位2%,按零售价计算约RM1.056亿,其中非土著公众能抽的部分约RM5,280万。以RM52.8亿的市值来看,公众抽签的比例偏小。
IOIPG股东是这次零售部分的最大受益者。持有IOIPG股票的投资人,每持有10股可认购1个IOIPG REIT单位,例如在10月30日持有1万股IOIPG,就能以RM960认购1,000个单位。这项权利不可转让、不可买卖,没有认购的部分会分给申请额外单位的其他IOIPG股东。
IOIPG的大股东Vertical Capacity Sdn Bhd(VCSB)已作出不可撤销承诺,会全额认购自己约3亿6,160.64万个单位的配额,并申请额外单位;如果其他股东全都不认购,VCSB最多会拿下全部5亿5,061.45万个单位,占总单位10%。
合资格人士部分的5,500万个单位中,5名董事合共获配1,180万个单位,其中IOIPG集团总执行长兼管理人执行主席拿督李耀升获配650万个单位,最多251名员工合共获配1,646万个单位,最多100名业务伙伴合共获配2,674万个单位。
招股书设有回拨与重新分配(clawback and reallocation)机制:零售部分超额认购、机构部分认购不足时,机构部分的单位可以回拨给散户;MITI认可土著投资者认购不足的部分,会优先回拨给土著公众抽签。
上市后的单位持有结构与禁售期
| 持有人 | 上市后持有比例 |
|---|---|
| IOIPG(保荐人) | 约60.0%(超额配股权全数行使后约54.0%) |
| VCSB(IOIPG的控股公司) | 约6.6%至10.0%(视其他IOIPG股东认购情况) |
| 公众与机构投资者 | 约30%至33.4% |
IOIPG也是超额配股权的提供者,最多3亿3,000万个单位(占总单位6%)会借给稳定价格经理Maybank IB,用来在上市后30天内稳定价格。如果全数行使,IOIPG的持有比例会降到约54%。
把IOIPG和它的控股公司VCSB加起来,上市后合计持有约66.6%至70%的单位(未计超额配股权),保荐人一方对这家产托有绝对控制权。
IOIPG和管理人同意,上市后6个月内不出售所持单位(禁售期)。6个月后,市场就要开始面对保荐人可能减持的供应压力。
招股书列出的禁售安排只涵盖IOIPG和管理人,VCSB通过优先认购拿到的6.6%至10%单位没有列出禁售期。
IOIPG REIT 是什么?
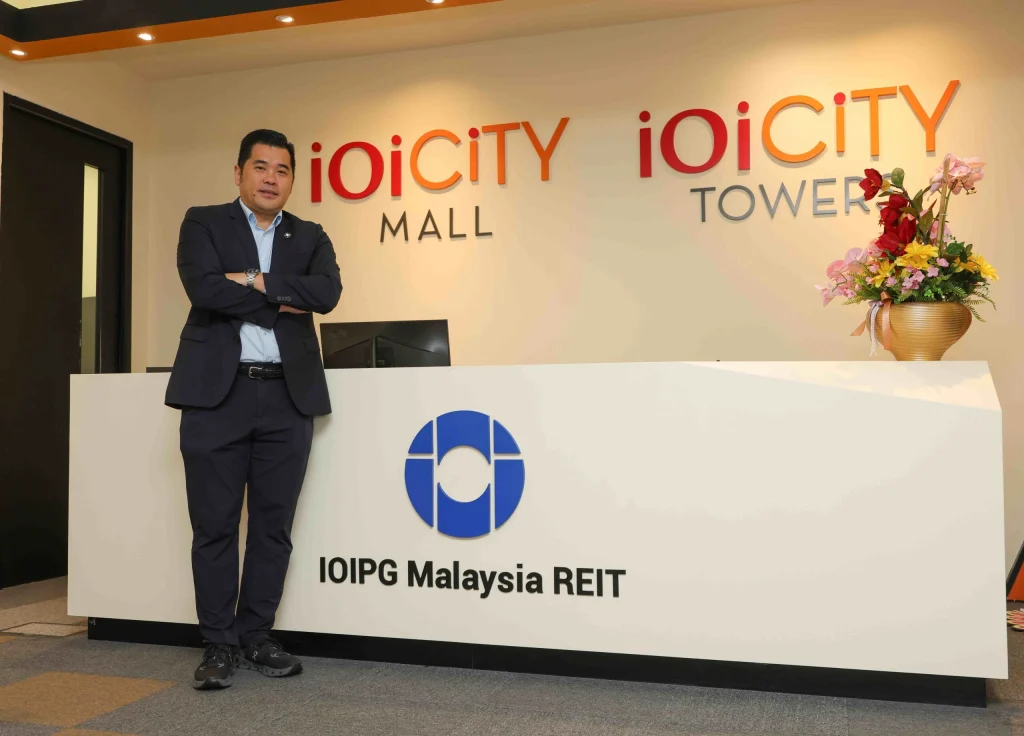
IOIPG Malaysia Real Estate Investment Trust(IOIPG REIT)是一家新成立的多元化产托,2026年9月9日以信托契约成立,9月11日在证券委员会注册,属于「收入稳定与成长型」REIT。它的投资方向包括零售、商业、办公、工业和酒店物业,目前只投资马来西亚资产。
如果你还不熟悉产托的运作方式,可以先看SSF的马来西亚REITs新手指南。简单来说,产托把物业的租金收入扣除开销后,大部分派给单位持有人,只要每年派发至少90%的应税收入,产托本身就能免缴所得税。
产托的营运架构
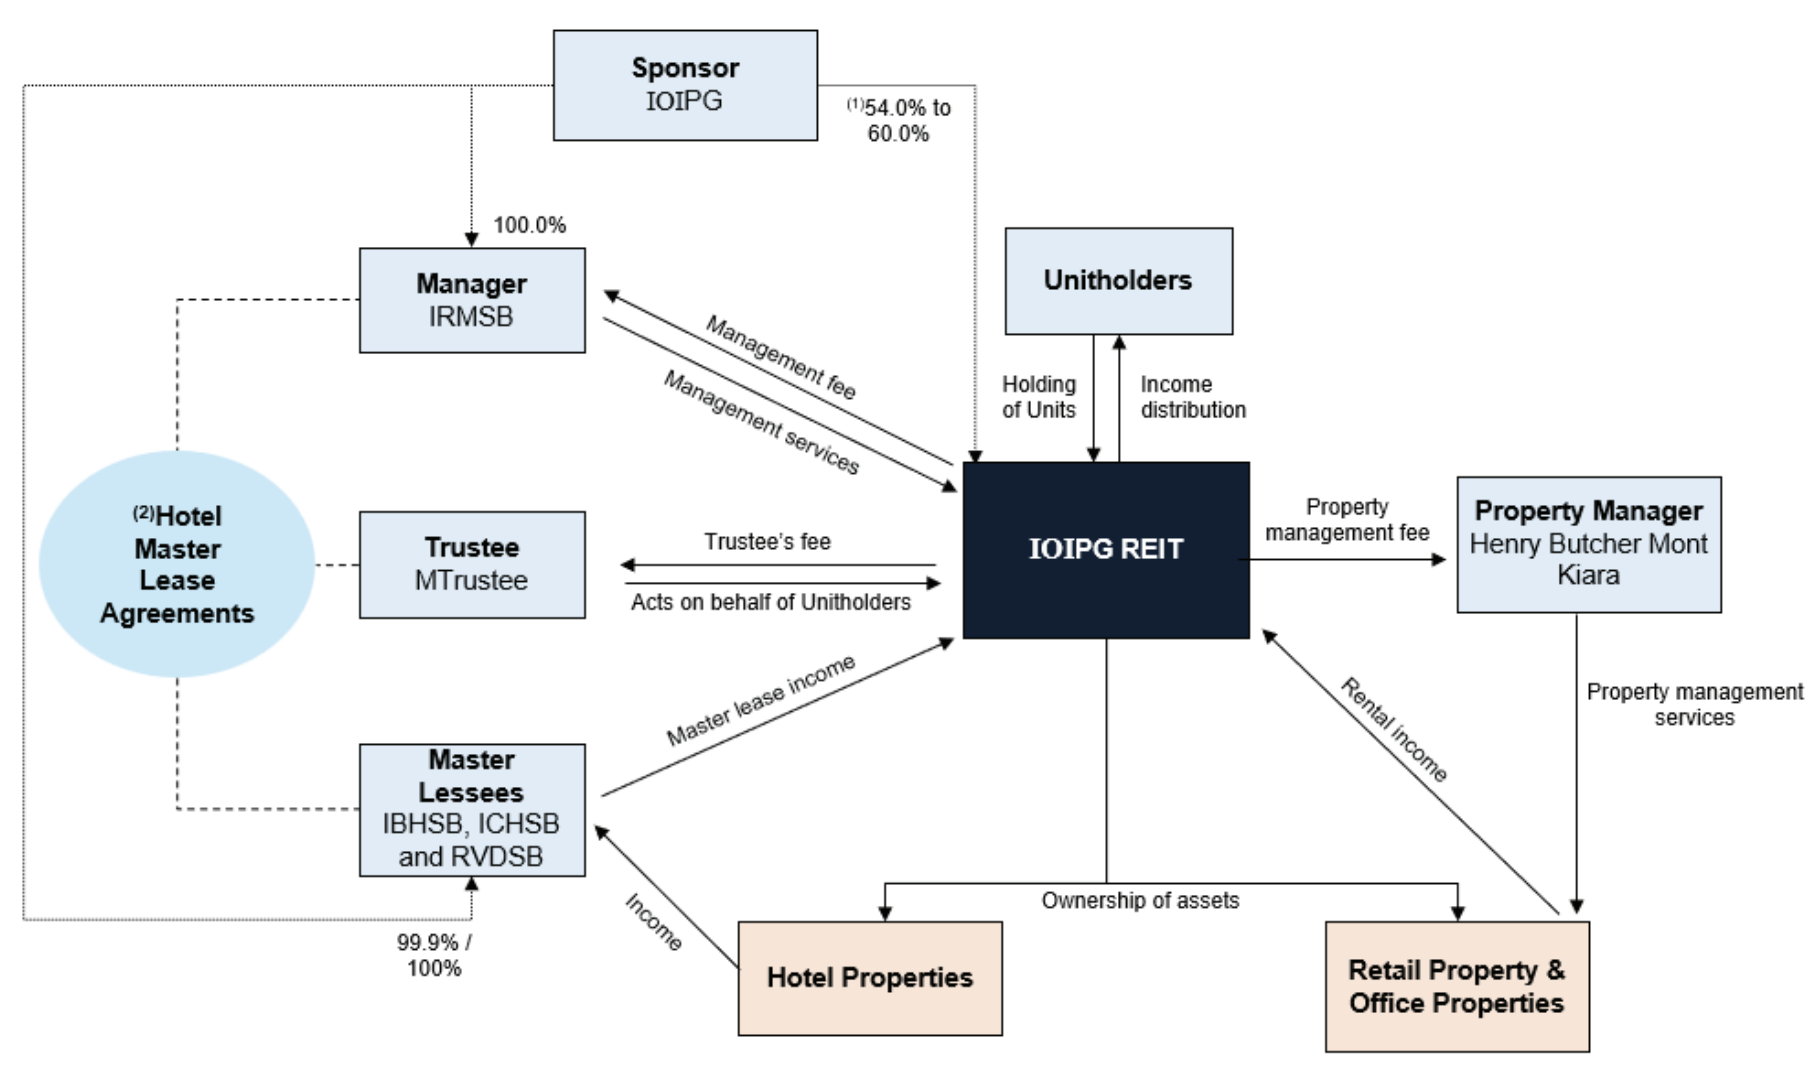
| 角色 | 公司 | 负责什么 |
|---|---|---|
| 保荐人(Sponsor) | IOI Properties Group Berhad | 卖出资产、持有约60%单位、给予优先收购权 |
| 管理人(Manager) | IOIPG REIT Management Sdn Bhd | 制定策略、收购与资产管理 |
| 受托人(Trustee) | MTrustee Berhad | 代表单位持有人持有资产、监督管理人 |
| 物业管理人 | Henry Butcher Malaysia (Mont Kiara) Sdn Bhd | 管理商场和办公楼的日常营运 |
| 酒店管理人 | 万豪国际(Marriott International)旗下两家子公司 | 经营6家酒店 |
| 酒店总承租人 | IOIPG旗下子公司 | 向产托承租6家酒店 |
管理人IOIPG REIT Management Sdn Bhd是IOIPG的全资子公司。管理人执行主席是拿督李耀升,他同时是IOIPG的集团总执行长;管理人总执行长是Chris Chong。管理人董事会共7人,其中5人是独立非执行董事,占多数。
保荐人 IOI Properties Group
IOIPG是有40多年历史的房地产发展商,在巴生谷、柔佛、槟城、新加坡和中国厦门都有发展项目,截至最后实际可行日期(LPD)的市值约RM192.7亿,在2025年马来西亚发展商奖(Malaysia Developer Awards)的RM10亿营收以上组别排名第一。
上市后,IOIPG会给予IOIPG REIT优先收购权(ROFR)。招股书列出IOIPG集团目前持有、但没有放进这次产托的资产,包括IOI Mall Puchong、IOI Mall Damansara、IOI Mall Kulai、Palm Garden Hotel Putrajaya和One IOI Square等。拿督李耀升个人也承诺,在出售或收购符合条件的私人资产时,会优先给IOIPG和IOIPG REIT机会。
ROFR的条款要看清楚,它不等于IOIPG必须把资产卖给产托:
- 只有在IOIPG决定出售资产,或收到第三方收购建议时才会触发
- IOIPG可以同时邀请其他买家竞标,底价由IOIPG委任的独立估值师定出
- 如果第三方出价较好,产托要在10个工作日内决定是否以同等条件买下,否则IOIPG可以卖给第三方
- ROFR只在IOIPG持有产托至少33%单位、并持有管理人至少50%股权的情况下有效
另外,IOI City Mall正在扩建的第三期由IOIPG保留,没有放进产托,后文IOI City Mall段落会详细说明。
IOIPG同时在筹备把新加坡资产另外分拆成新加坡REIT,这代表这家马股产托未来的收购来源主要会是马来西亚本地资产。
管理费与其他费用
| 费用 | 首3个完整财年 | 之后(上限) |
|---|---|---|
| 基本费 | 总资产值的0.30% | 总资产值的0.50% |
| 绩效费 | 净物业收入(NPI)的3% | NPI的5% |
| 收购费 | 收购价的1%(这次上市收购的资产免收) | 同左 |
| 出售费 | 出售价的0.5% | 同左 |
| 受托人费 | 资产净值0.012%,目前封顶每年RM70万 | 同左 |
| 物业管理费 | 每月RM2.55万,另加实报实销 | 同左 |
管理人可以选择用现金、新单位或两者混合收取管理费。盈利预测假设50%管理费以新单位支付,这会让单位数量逐年小幅增加。首3年之后,基本费和绩效费可以往上调整,投资人要留意2030年前后的费用变化。
延伸阅读:
IOIPG REIT 的收入模式:三类资产怎么赚钱?
产托的生意模式很直接:持有物业、收租金,扣掉物业营运开销后得出净物业收入(NPI),再扣掉管理费、受托人费和利息,剩下的可分配收入大部分派给单位持有人。IOIPG REIT的三类资产,收租方式各不相同,利润率也差很多。
| 资产类别 | 收入怎么来 | 租约年期 | 营运开销由谁负担 | 2026财政期NPI利润率 |
|---|---|---|---|---|
| 商场 | 基本租金或营业额分成(取高者)、 服务费、 停车场、 广告、 水电回收 | 一般1至3年 | 产托 | 68.9% |
| 酒店 | 总租约租金: 保底租金或净营业毛利90% (取高者) | 10年, 可续10年 | 总承租人 (IOIPG子公司) | 95.1% |
| 办公楼 | 基本租金、 服务费、 停车场、 水电回收 | 一般3年, 部分可续3年 | 产托 | 50.9% |
酒店的NPI利润率高达95.1%,因为酒店的员工、水电、维修等营运成本都由总承租人负担,产托收到的几乎是纯租金。办公楼利润率最低,因为过去出租率偏低,空置面积的维修和服务成本仍要由产托承担。
各类资产的营收与NPI
| 资产类别(RM百万) | FYE2023 | FYE2024 | FYE2025 | FPE2026 (11个月) | FPE2026 营收占比 |
|---|---|---|---|---|---|
| IOI City Mall营收 | 320.9 | 396.9 | 447.2 | 437.2 | 75.3% |
| 6家酒店营收 | 32.0 | 49.1 | 74.9 | 76.5 | 13.2% |
| 2组办公楼营收 | 39.5 | 44.4 | 58.9 | 67.2 | 11.6% |
| 总营收 | 392.4 | 490.4 | 581.0 | 580.9 | 100% |
| IOI City Mall NPI | 196.2 | 256.7 | 290.7 | 301.3 | 73.7% |
| 6家酒店NPI | 30.2 | 47.0 | 71.5 | 72.7 | 17.9% |
| 2组办公楼NPI | 16.6 | 17.7 | 25.9 | 34.2 | 8.4% |
| 总NPI | 243.0 | 321.5 | 388.1 | 408.2 | 100% |
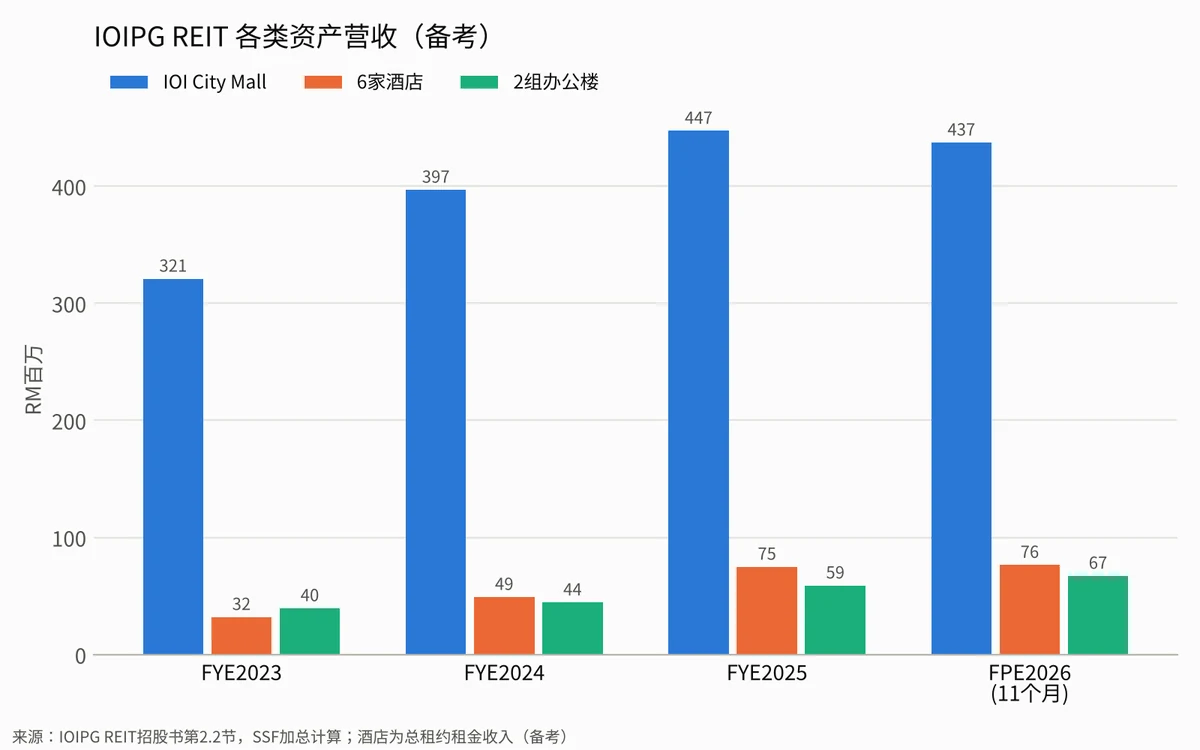
三类资产的增长来源不一样:
- 商场:2023财年至2025财年营收增长约39%,主要是第二期在2022年8月开业后逐步填满
- 酒店:营收从RM3,200万增至RM7,490万,增幅超过一倍,但大部分来自新纳入的Moxy Putrajaya(2024年2月开业)、W Kuala Lumpur(2024年2月收购)和Courtyard by Marriott Penang(2024年7月收购),原有3家酒店的营收只增长约14%(RM3,200万增至RM3,660万)
- 办公楼:营收从RM3,950万增至RM5,890万,2026财政期的11个月已达RM6,720万,来自出租率回升
商场的收入结构
商场占了约四分之三的营收,下面把它的收入来源单独拆开看。以2027预测期(293天)计:
| 收入项目 | 金额(RM百万) | 占商场营收 |
|---|---|---|
| 基本租金 | 225.6 | 56.3% |
| 营业额分成租金 | 33.4 | 8.3% |
| 广告与促销收入 | 13.8 | 3.4% |
| 服务费 | 45.9 | 11.5% |
| 停车场收入 | 42.4 | 10.6% |
| 水电等费用回收 | 38.6 | 9.6% |
| 其他 | 0.7 | 0.2% |
| 合计 | 400.5 | 100% |
部分租约的租金是「基本租金或营业额分成取高者」,租户生意越好,商场分到越多;表现好的租户续约时,招股书预期会把营业额分成转成更高的基本租金。停车场收入约占一成,13,987个停车位在预测期贡献约RM4,237万,已经比任何一家酒店的租金还高。
IOIPG REIT 的9项资产
上市时,IOIPG REIT持有1项零售物业、6家酒店和2组办公楼,全部是永久地契,2026年5月31日的总估值约RM76.6亿。其中85.2%的资产(以估值计)位于布城北边的IOI Resort City综合城镇。
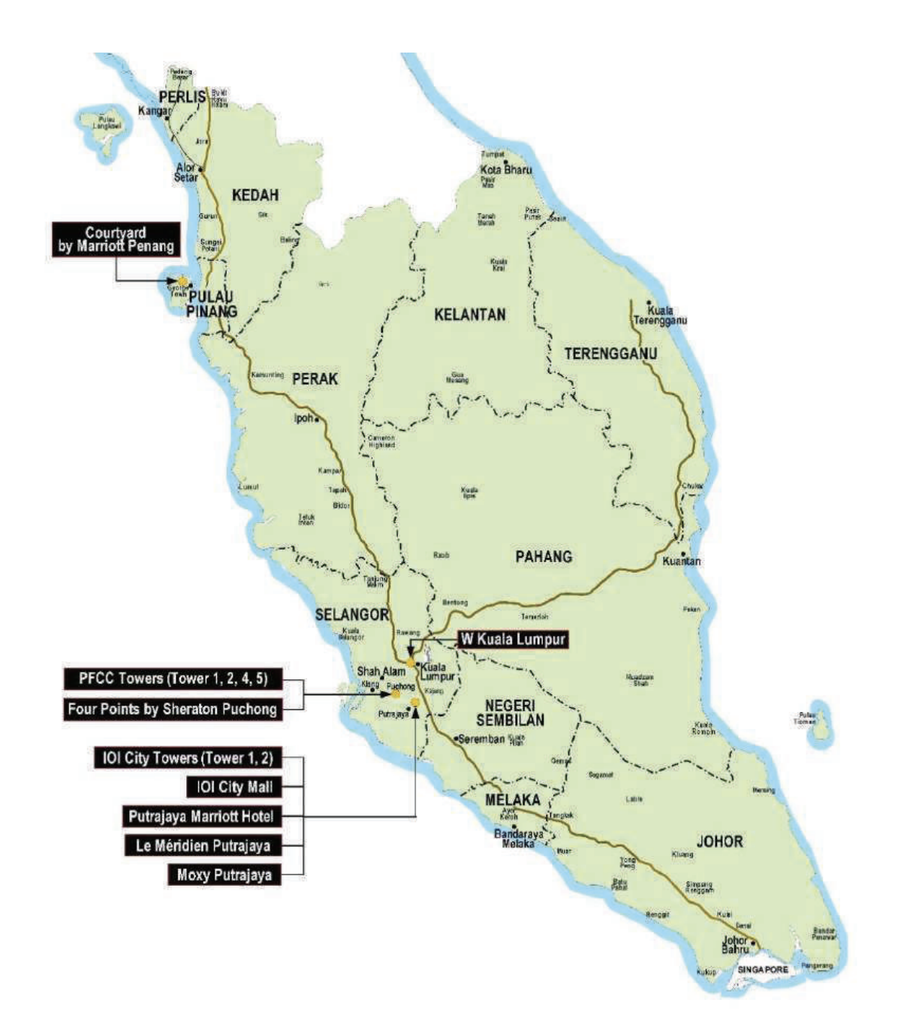
| 资产 | 类别 | 地点 | 估值(RM亿) | 收购价(RM亿) | 估值占比 |
|---|---|---|---|---|---|
| IOI City Mall(含停车场) | 零售 | IOI Resort City | 51.50 | 51.00 | 67.2% |
| Putrajaya Marriott Hotel | 5星酒店 | IOI Resort City | 2.66 | 2.56 | 3.5% |
| Le Méridien Putrajaya | 5星酒店 | IOI Resort City | 3.43 | 3.43 | 4.5% |
| Moxy Putrajaya | 4星酒店 | IOI Resort City | 2.22 | 2.14 | 2.9% |
| Four Points by Sheraton Puchong | 4星酒店 | 蒲种PFCC | 1.28 | 1.28 | 1.7% |
| W Kuala Lumpur | 5星酒店 | 吉隆坡市中心 | 3.91 | 3.91 | 5.1% |
| Courtyard by Marriott Penang | 4星酒店 | 槟城乔治市 | 1.66 | 1.66 | 2.2% |
| IOI City Towers | 办公楼 | IOI Resort City | 5.51 | 5.40 | 7.2% |
| PFCC Towers | 办公楼 | 蒲种PFCC | 4.47 | 4.40 | 5.8% |
| 合计 | 76.64 | 75.78 | 100% |
收购总价RM75.8亿,比2026年5月31日的估值RM76.6亿低约1.1%。估值原本在2025年10月31日做过一次(约RM75.8亿),更新后Courtyard by Marriott Penang的价值下调、Moxy Putrajaya上调,双方因此调整了这两家酒店的作价,总价不变。
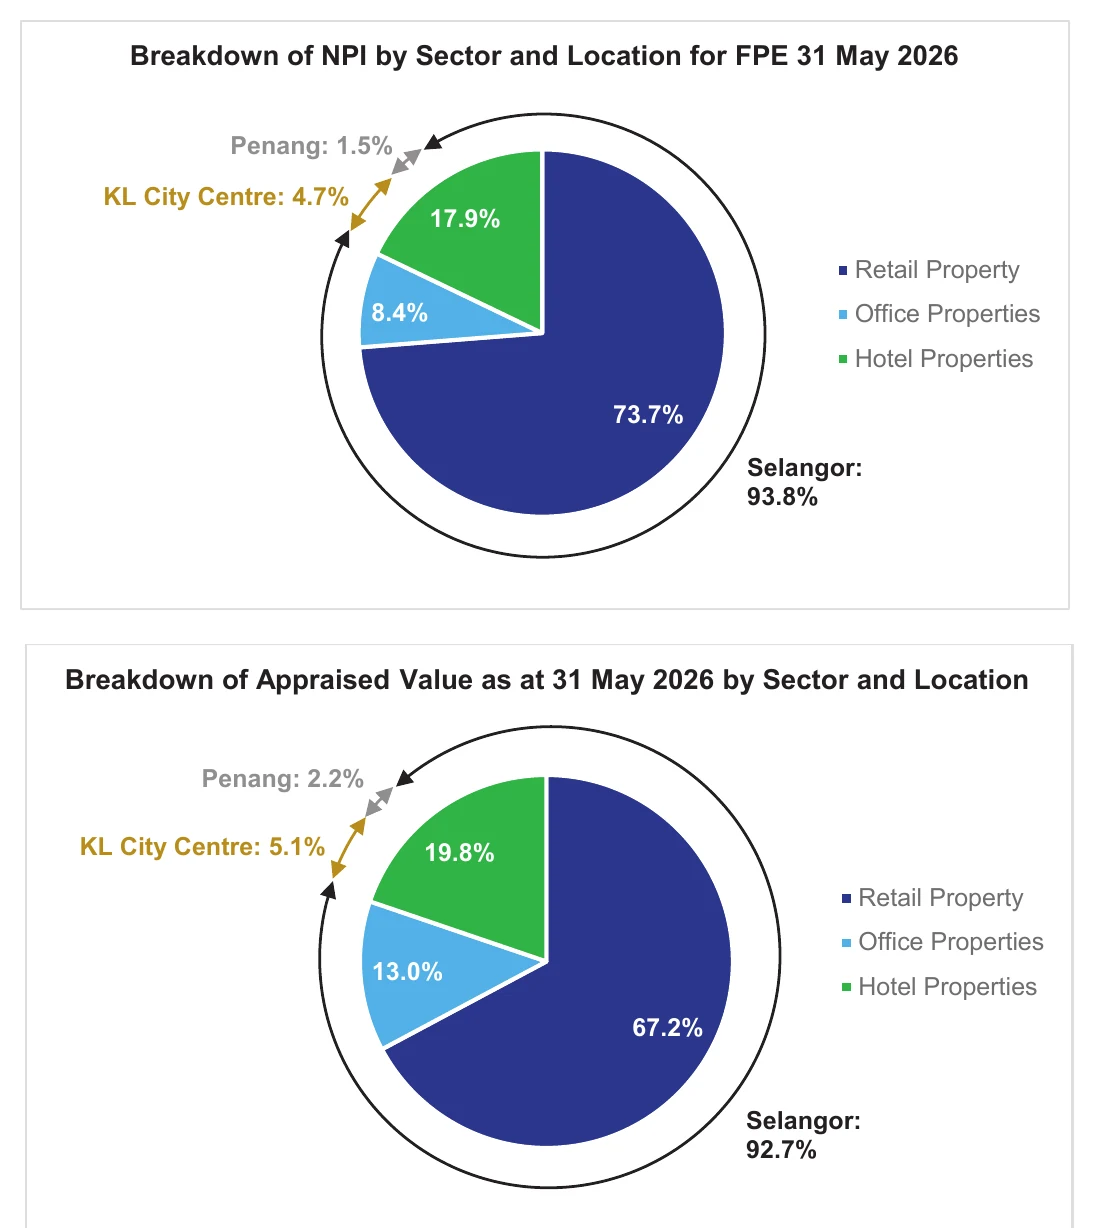
从地区来看,这9项资产高度集中在雪兰莪。以2026财政期的NPI计,雪兰莪占93.8%,吉隆坡市中心(W Kuala Lumpur)占4.7%,槟城(Courtyard by Marriott Penang)只占1.5%;以2026年5月31日的估值计,三地分别占92.7%、5.1%和2.2%。
| 地区 | 包含资产 | 2026财政期NPI占比 | 估值占比 |
|---|---|---|---|
| 雪兰莪 | IOI City Mall、IOI City Towers、Putrajaya Marriott Hotel、Le Méridien Putrajaya、Moxy Putrajaya(以上位于IOI Resort City);PFCC Towers、Four Points by Sheraton Puchong(位于蒲种) | 93.8% | 92.7% |
| 吉隆坡市中心 | W Kuala Lumpur | 4.7% | 5.1% |
| 槟城 | Courtyard by Marriott Penang | 1.5% | 2.2% |
虽然招股书形容这是一个「多元化」的产托,但不论按类别还是按地区,收入都集中在雪兰莪南部的两个城镇。
IOI City Mall:全马最大购物中心,贡献约七成收入
IOI City Mall是这家产托的核心资产。商场分两期:第一期在2014年开业,有District 21室内冒险乐园、奥林匹克标准溜冰场Icescape、GSC戏院和38道保龄球馆;第二期在2022年8月开业,有AEON、IMAX戏院、4万平方英尺的IOI Grand Hall和设有15个羽球场的IOI Sports Centre,加上13,987个停车位。
| 项目 | 数据 |
|---|---|
| 净出租面积 (NLA) | 约257.8万平方英尺 |
| 租户数量 (2026年5月31日) | 889个 |
| 承诺出租率 (2026年5月31日) | 97.9% |
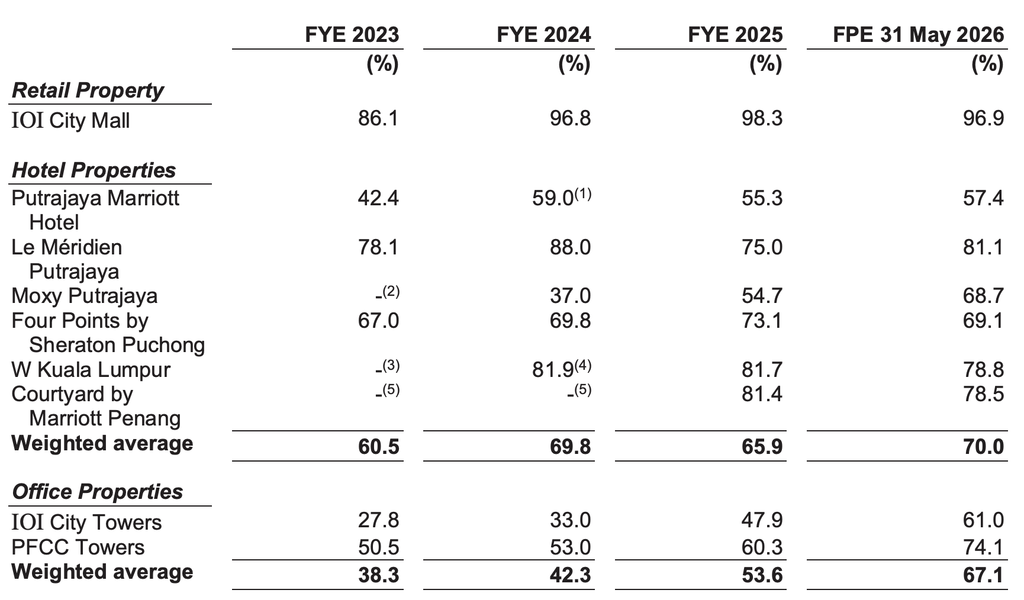
| 2026财政期平均出租率 | 96.9% |
| 加权平均租约年限 (WALE) | 约2.35年 |
| 估值 | RM51.5亿 (商场RM45.82亿+停车场RM5.68亿) |
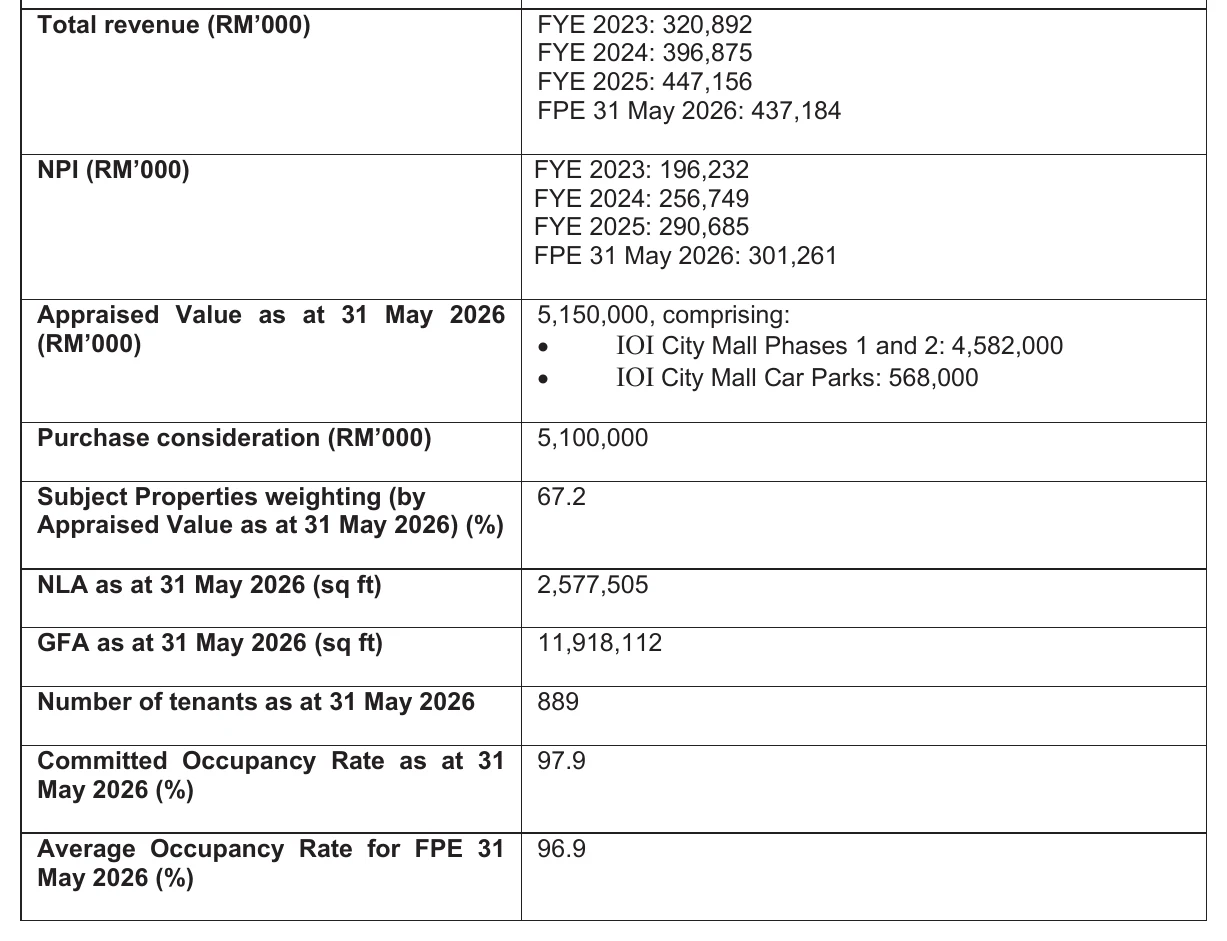
除了2023财年因为第二期刚开业、出租率被拉低,过去6年商场平均出租率都在95%以上。招股书也提到,商场的车流量在2023年已超越疫情前的2019年水平,一路增长到2025年。
商场的收入来源相当分散。前5大租户按面积计占了29.5%,但只贡献7.0%的租金收入:
| 租户 | 行业 | 占承诺出租面积 |
|---|---|---|
| Parkson | 百货公司 | 8.7% |
| AEON | 百货公司 | 6.6% |
| IOI City Mall Sdn Bhd (IOIPG子公司) | 休闲娱乐 | 5.5% |
| HomePro | 家居 | 4.5% |
| Golden Screen Cinemas | 休闲娱乐 | 4.2% |
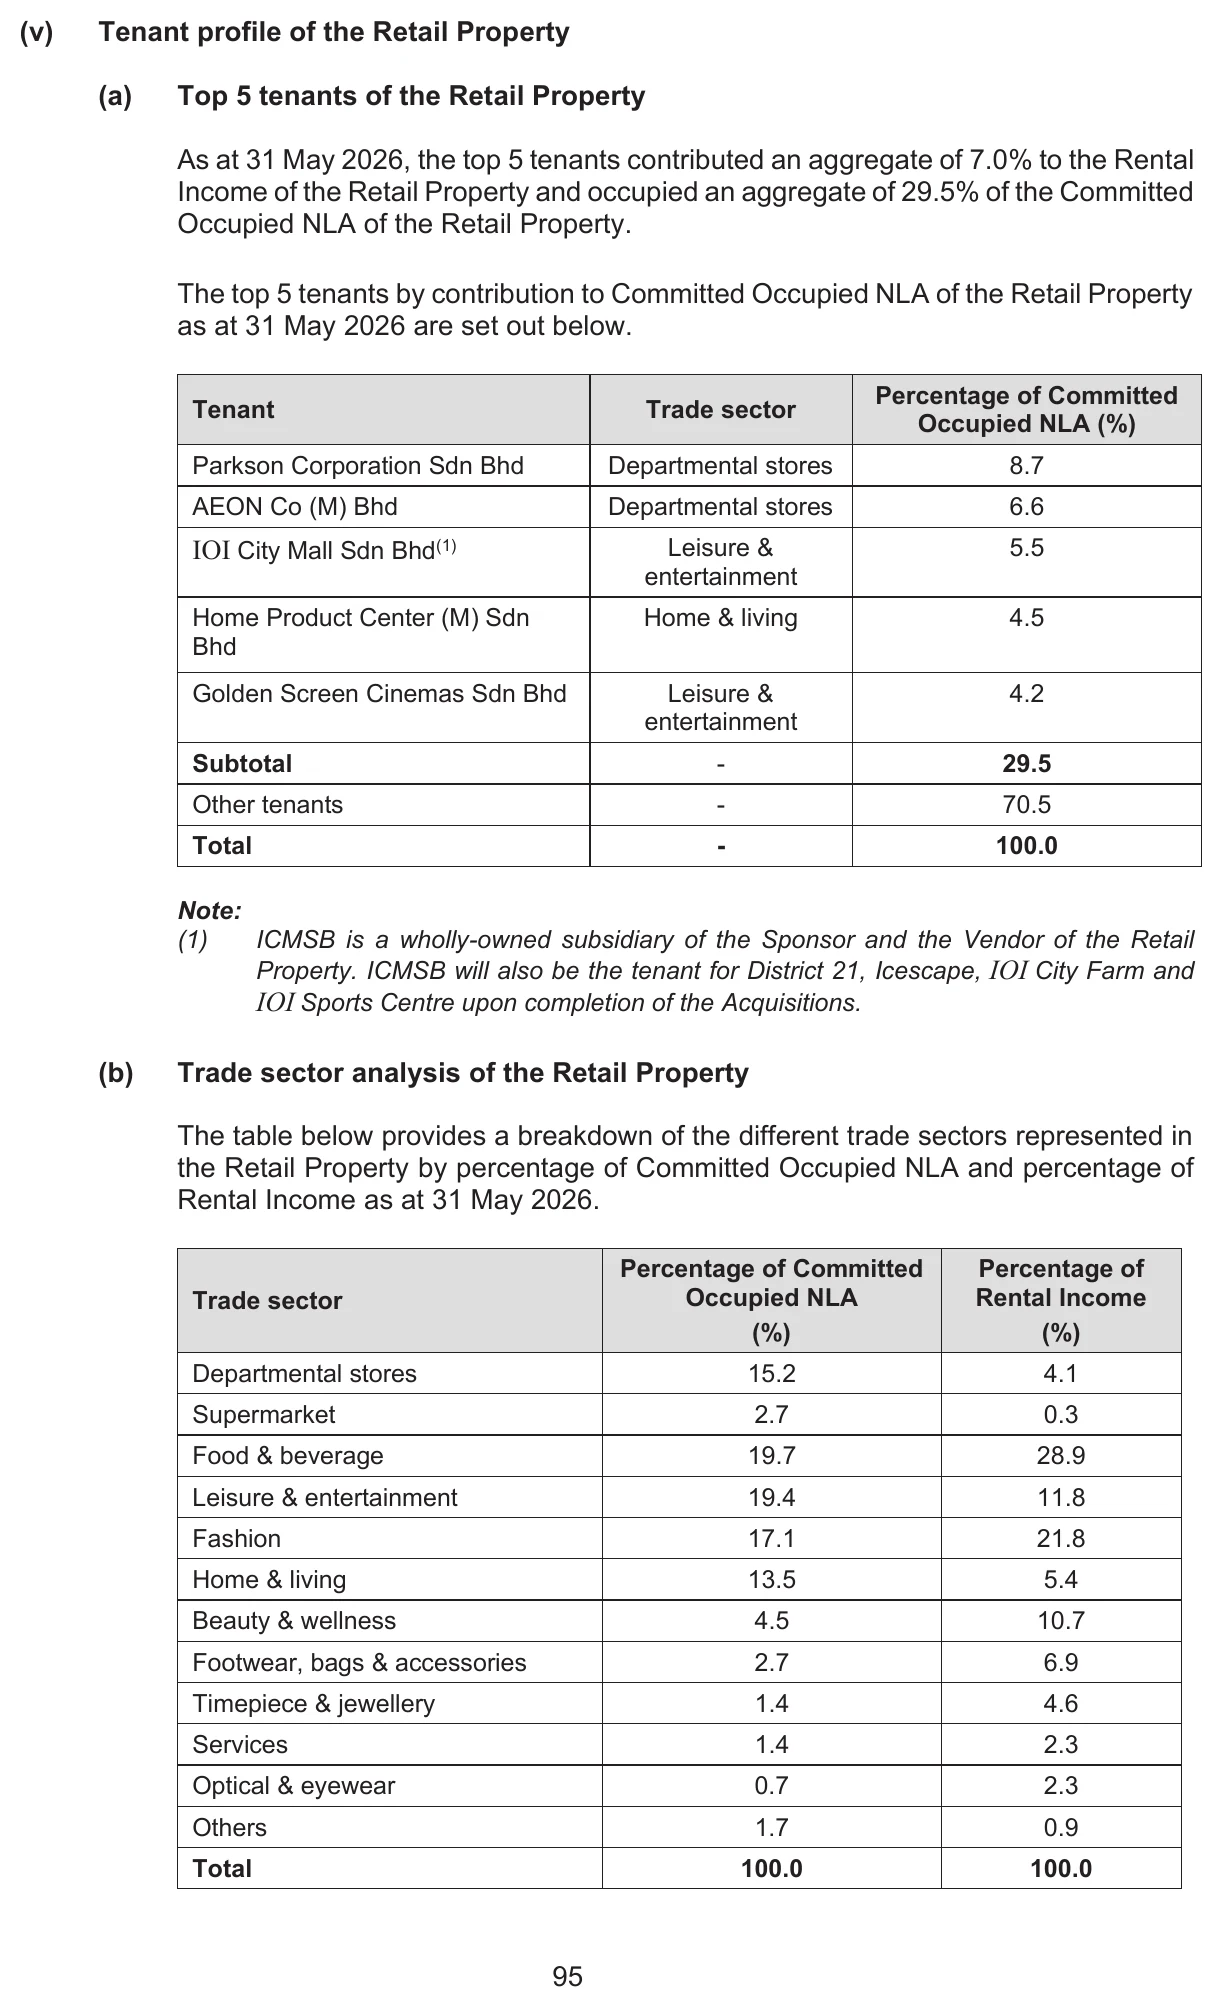
大型主力租户占面积多、付的租金单价低,这是商场的常态,真正贡献租金的是餐饮和时尚等中小租户,餐饮业占了28.9%的租金收入。
要留意的是第3大租户IOI City Mall Sdn Bhd。上市后,District 21、Icescape、IOI City Farm和IOI Sports Centre这几个景点会由这家IOIPG子公司承租,属于关联交易。
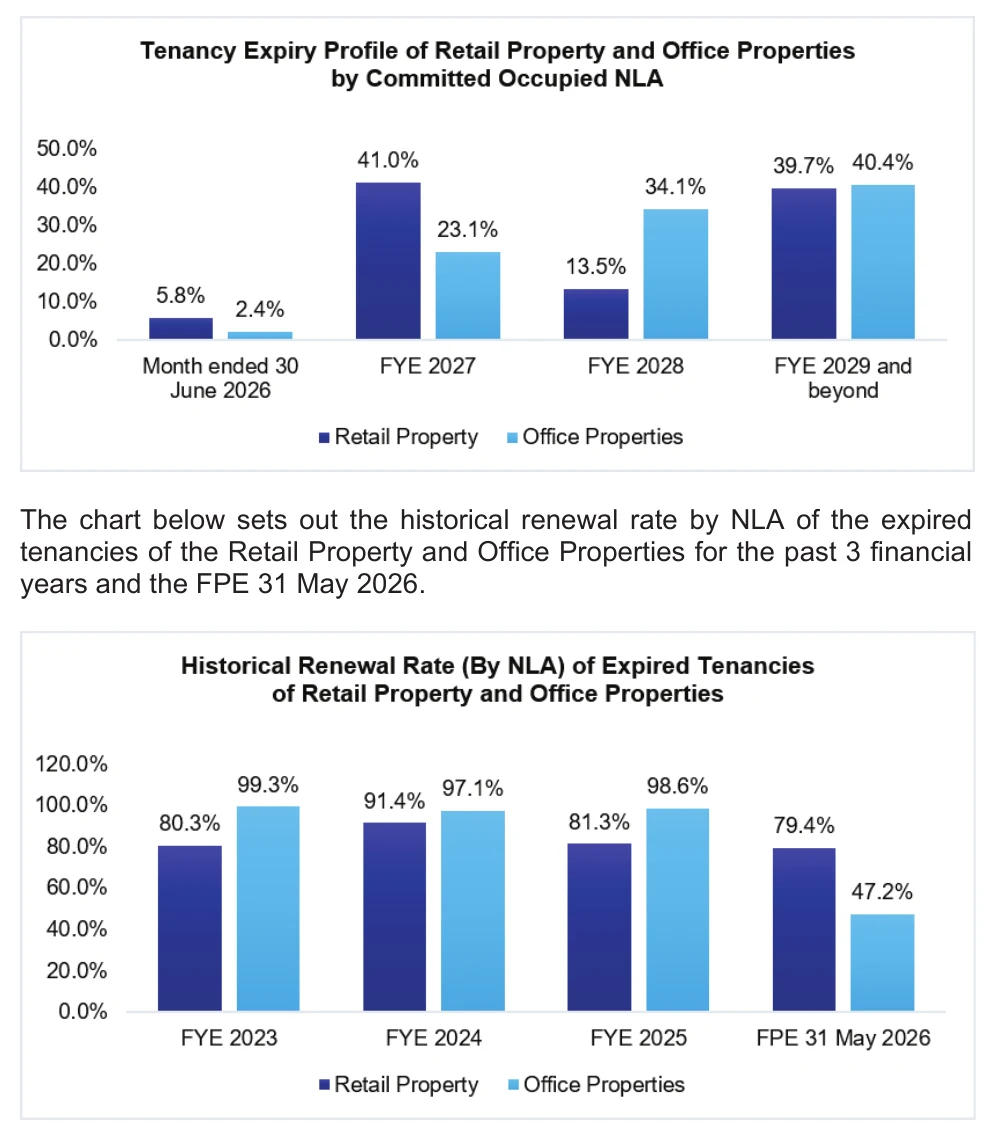
商场过去几年按面积计的续约率约在79%至91%之间,2026财政期为79.4%,代表每年约有两成到期面积要重新找租户。以商场接近满租的出租率来看,到期面积目前都能被新租户填补。
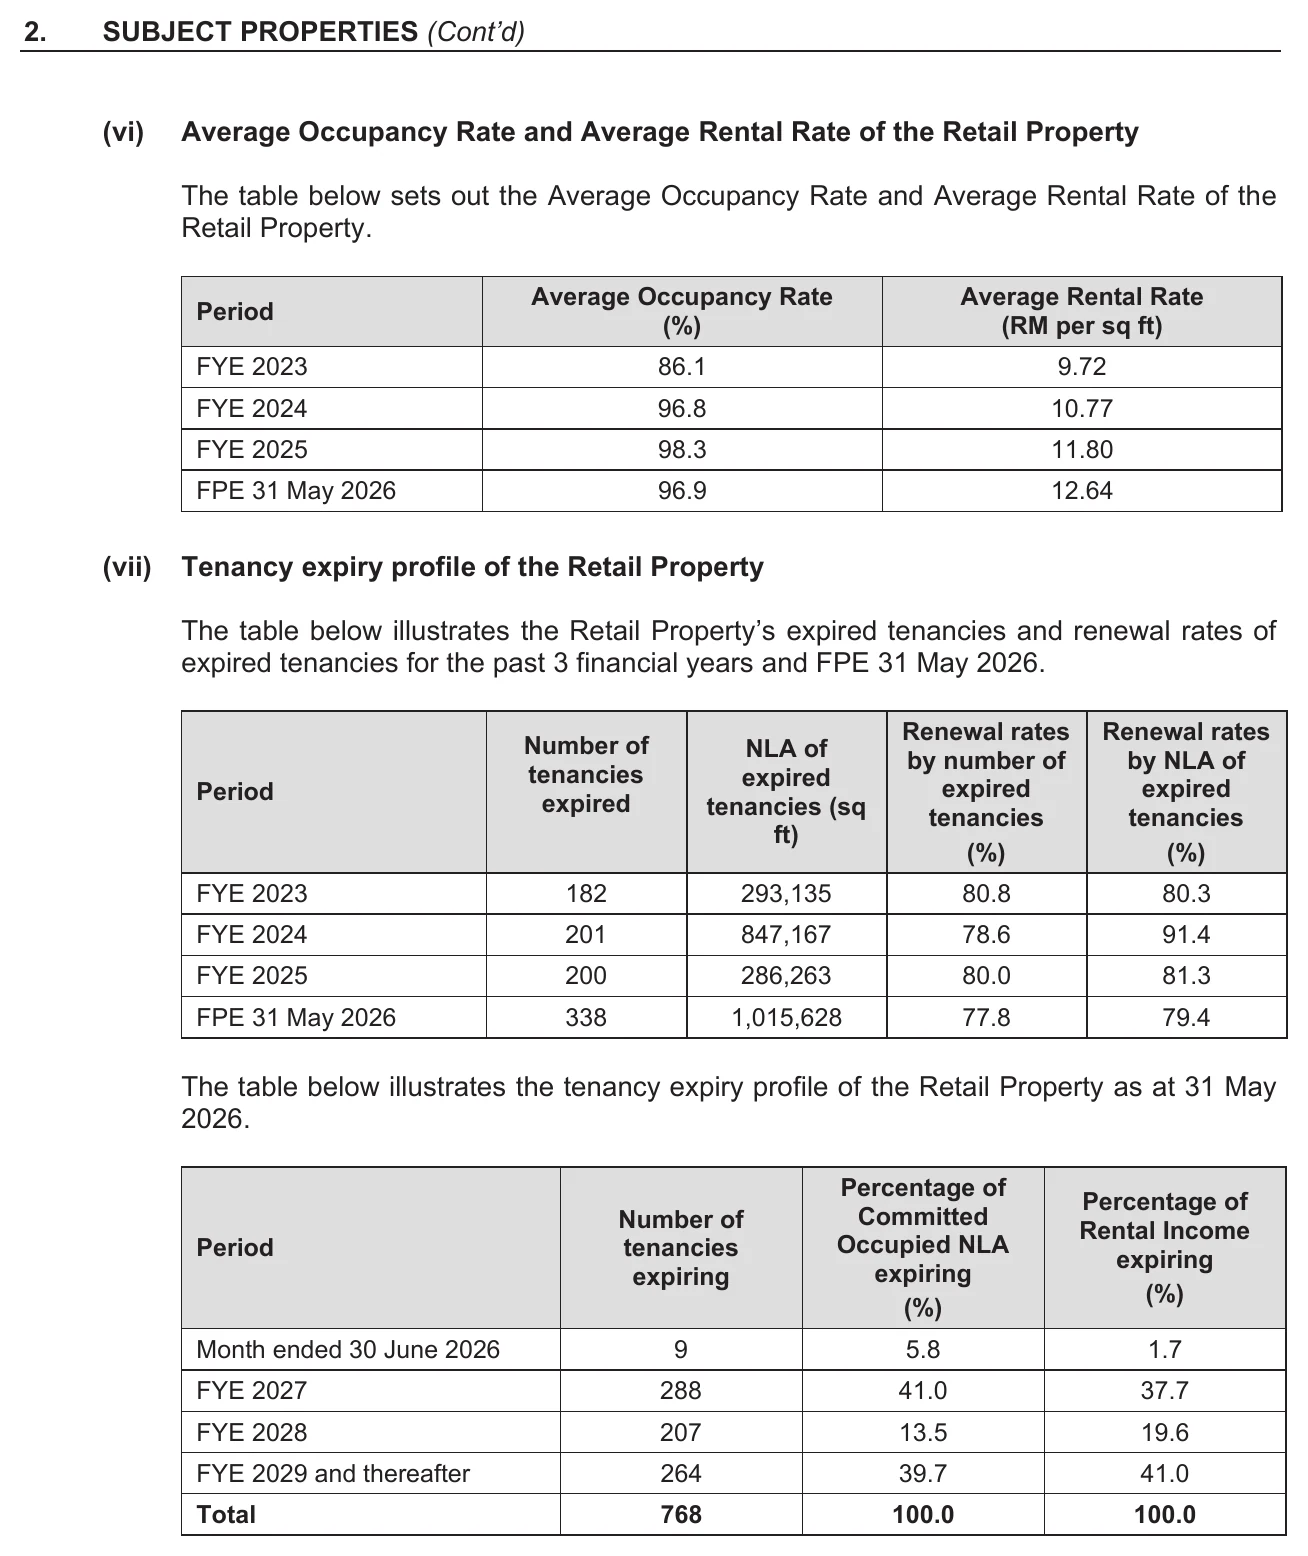
卖方在2025财年至今完成了10项资产优化工程(AEI),包括扩大地下层餐饮区、重整底层租户组合、把手推车摊位改成小亭,并把部分公共区和停车场改成可出租面积,合共增加约13,468平方英尺净出租面积;另有一些设施的升级预计在2026年10月完成。这些改建需要地方政府批准和新的完工证明书(CCC),费用和申请责任由卖方承担。
IOI City Mall第三期由IOIPG保留
IOI City Mall正在进行第三期扩建,预计2029年完工,招股书指可新增约100万平方英尺净出租面积,估值师Knight Frank的市场分析则写约110万平方英尺,并会设有专用演唱会场馆和10英亩的中央公园。第三期不属于这次上市的资产,由IOIPG保留。
这对产托有两面影响。好的一面是,第三期完工后可能为整个商场带来更多人流和更多元的租户组合,第三期日后也可能成为产托向IOIPG收购的资产。要留意的一面是,扩建工程会和第二期衔接,施工期间可能影响部分店铺的通道,甚至需要暂时搬迁租户;招股书认为财务影响不大,但把它列为风险之一。另外,第三期的租户招募由IOIPG主导,未来同一个商场里会有产托和保荐人各自持有的部分,招租时可能出现利益冲突。
商场在2026财政期(2025年7月至2026年5月,11个月)录得营收RM4.37亿、NPI RM3.01亿,已经超过2025全年的NPI RM2.91亿。
6家万豪品牌酒店:保底租金加分成
6家酒店合共1,920间客房,全部由万豪国际旗下公司管理,品牌涵盖W、Marriott、Le Méridien、Courtyard、Four Points和Moxy。
| 酒店 | 星级 | 客房 | 2026财政期平均房价(RM) | 2026财政期入住率 | 每年保底租金(RM万) | 2027预测期租金基础 |
|---|---|---|---|---|---|---|
| Putrajaya Marriott Hotel | 5星 | 488 | 351 | 57.4% | 804 | 浮动租金 |
| Le Méridien Putrajaya | 5星 | 354 | 469 | 81.1% | 1,050 | 浮动租金 |
| Moxy Putrajaya | 4星 | 480 | 292 | 68.7% | 750 | 浮动租金 |
| Four Points by Sheraton Puchong | 4星 | 249 | 336 | 69.1% | 600 | 保底租金 |
| W Kuala Lumpur | 5星 | 150 | 1,123 | 78.8% | 1,200 | 浮动租金 |
| Courtyard by Marriott Penang | 4星 | 199 | 431 | 78.5% | 684 | 浮动租金 |
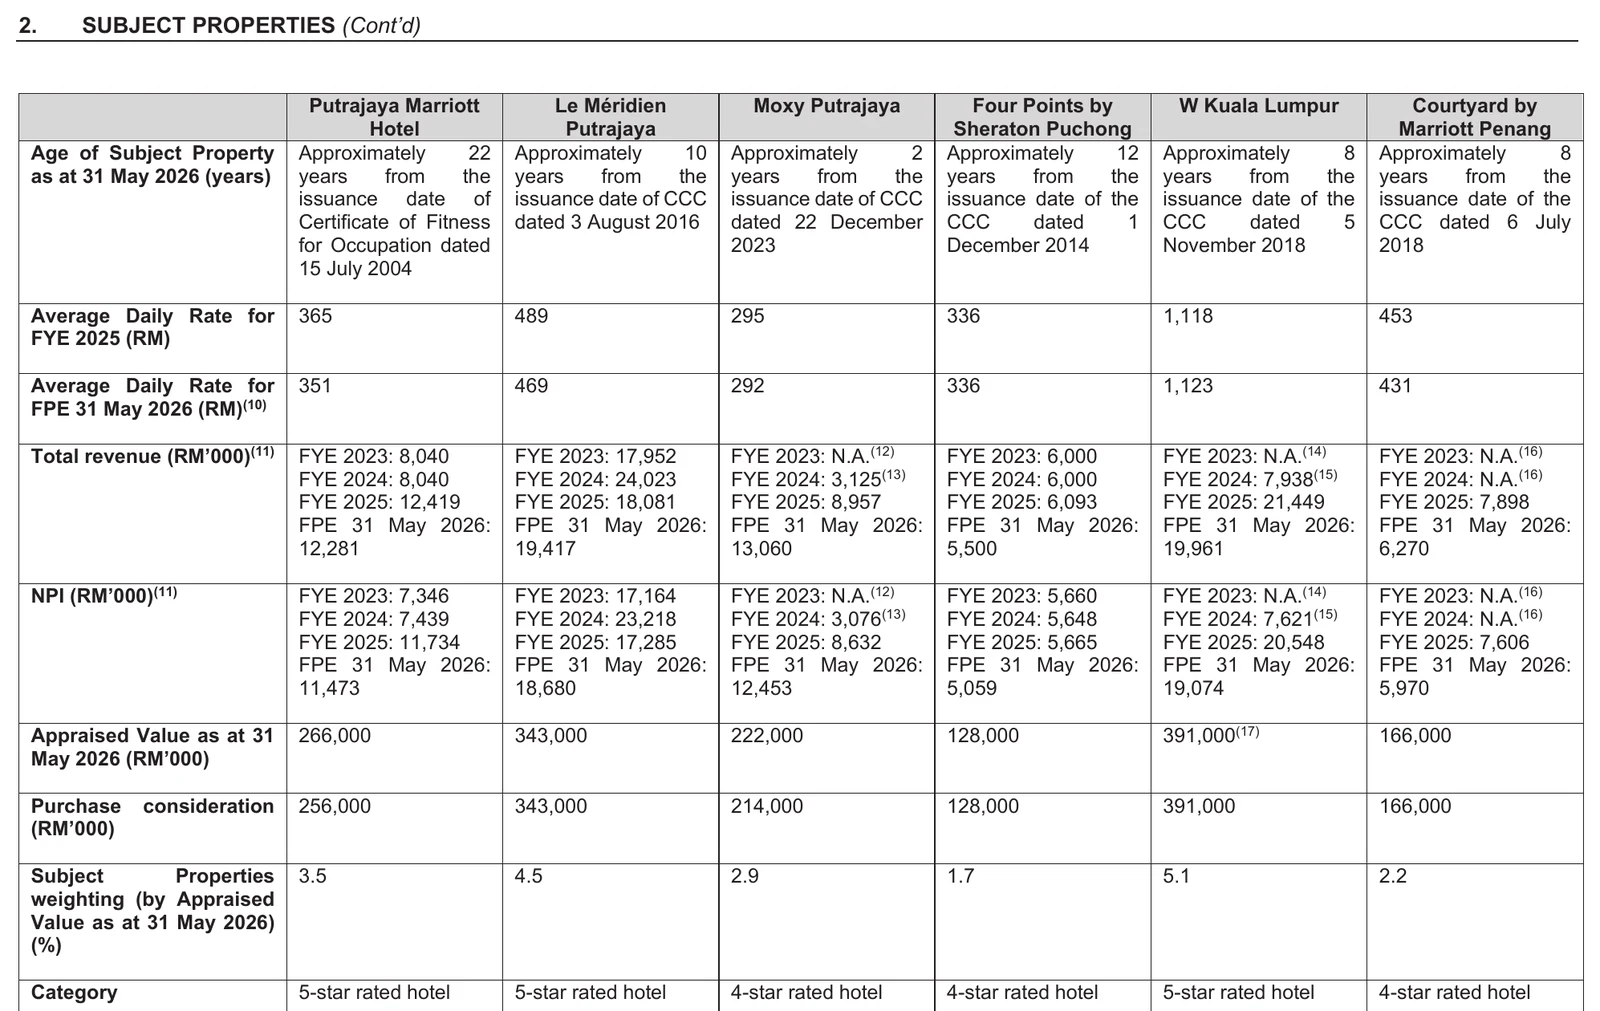
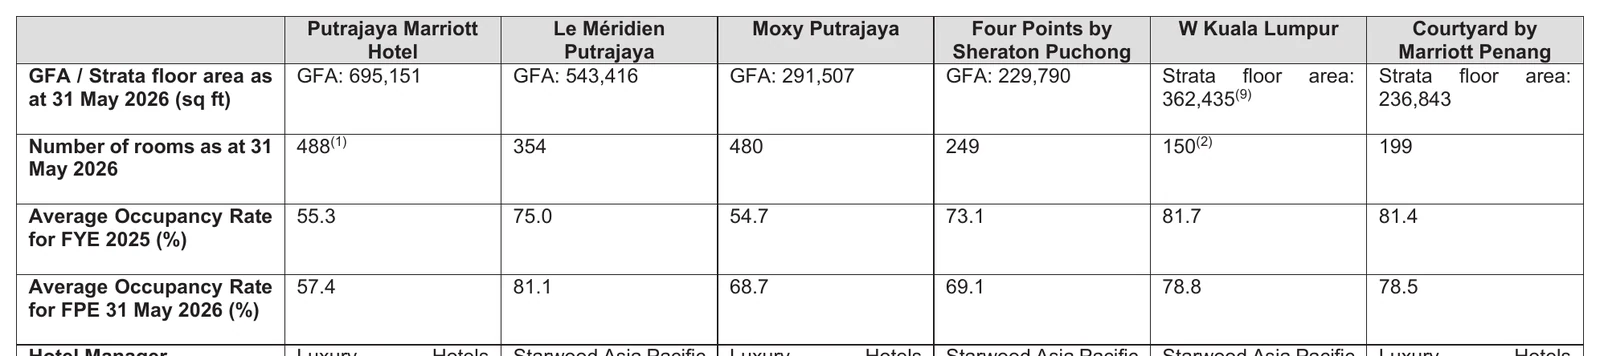
酒店采用总租约(Hotel Master Lease)模式。产托把酒店租给IOIPG旗下的总承租人,每月收取以下两者中较高的一个:
- 保底租金(Guaranteed Rent):固定月租,6家合计每年约RM5,088万
- 浮动租金(Variable Rent):酒店净营业毛利(Net GOP)的90%
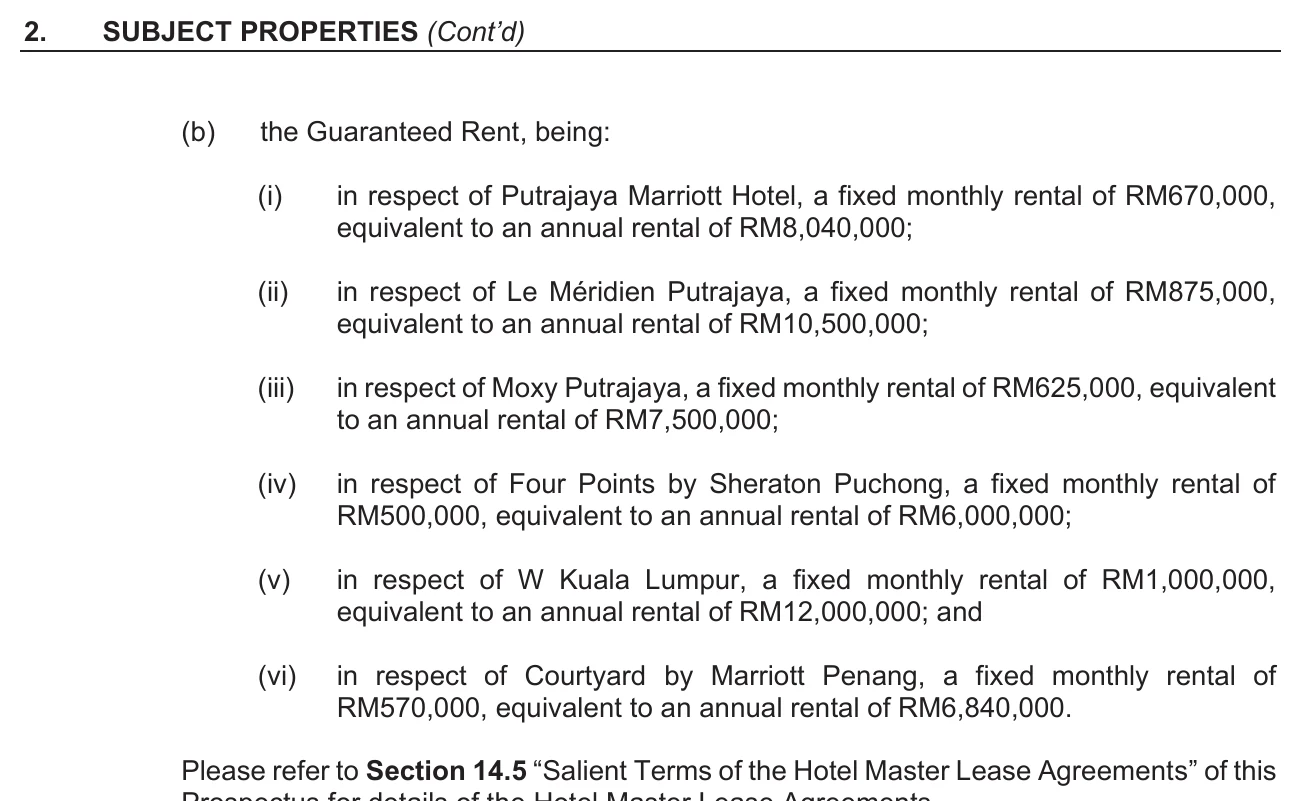
总租约为期10年,可再续10年;万豪旗下酒店管理人的管理合约为期15至20年,可再续5年。这个设计让产托在旅游淡季有保底收入,生意好时又能分到大部分利润。招股书列出的保底租金是10年固定月租,没有列明逐年调高的机制。日常维修和家具设备(FF&E)由总承租人负责,但涉及建筑结构、扩建或整体重新定位的资本改善工程(Capital Improvements)不在总承租人的责任范围内,日后这类开支会落在产托身上。酒店业务有季节性,通常10月至12月和4月至6月是旺季。2027预测期内,只有正在翻新的Four Points by Sheraton Puchong预计会收保底租金,其余5家酒店的浮动租金都高于保底租金。
Four Points从2025年9月开始分阶段翻新,预计2027年1月完工;W Kuala Lumpur也在把水疗中心和相邻的一块空置区域(Void Area)改建成9间新客房,完工后客房数增至159间;这块空置区域不会发出新的分层地契,而是以租赁安排处理。这两项工程的费用由IOIPG承担,已经反映在估值里。
另外,部分酒店的历史数据不完整:Moxy Putrajaya在2024年2月才开业,W Kuala Lumpur在2024年2月才被IOIPG收购,Courtyard by Marriott Penang在2024年7月才被收购。过去几年酒店收入的增长,有一部分来自新增资产,不完全是原有酒店的自然增长。
2组办公楼:出租率正在回升
| 办公楼 | NLA (平方英尺) | 租户数量 | 承诺出租率 | 2026财政期 平均出租率 | 估值 (RM亿) |
|---|---|---|---|---|---|
| IOI City Towers (2栋31层) | 98.26万 | 30 | 91.4% | 61.0% | 5.51 |
| PFCC Towers (4栋) | 85.03万 | 139 | 87.9% | 74.1% | 4.47 |
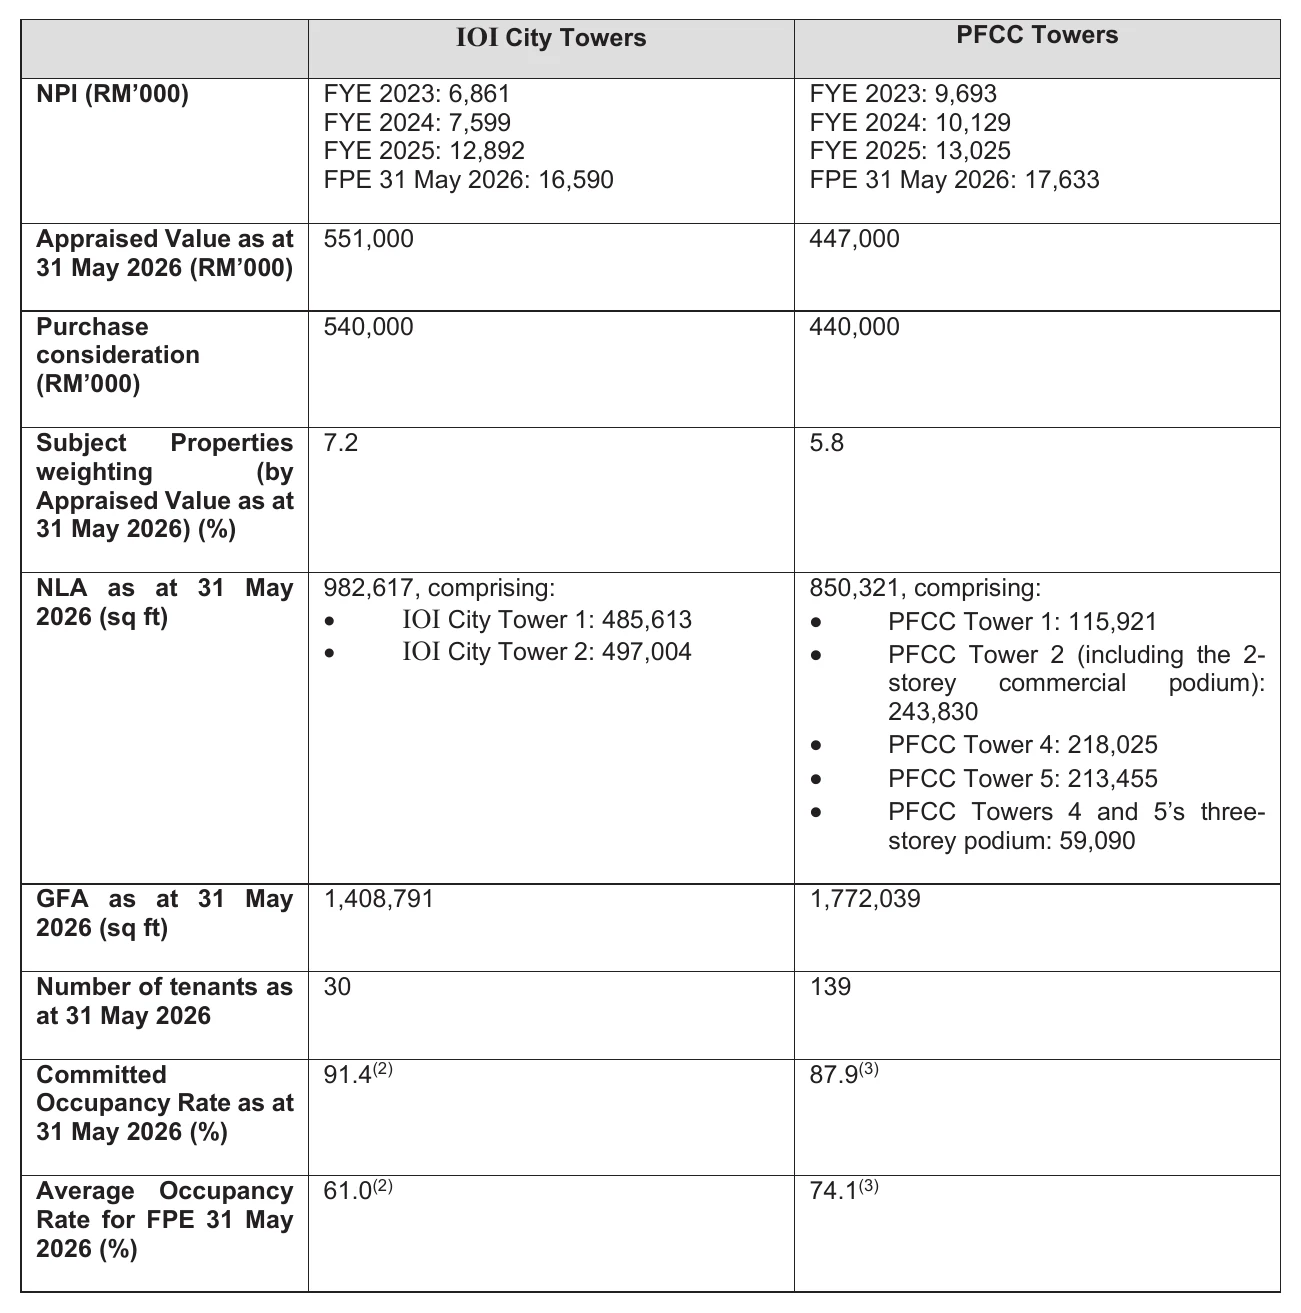
IOI City Towers是A级办公楼,拥有GBI Silver绿色建筑认证和Malaysia Digital认证;PFCC Towers是蒲种唯一的专用办公大楼群,也是雪州2024年推出的首个马来西亚半导体IC设计园所在地,紧邻LRT Taman Perindustrian Puchong站。
承诺出租率和平均出租率之间的落差,来自已签约但还没起租的租户。截至2026年5月31日,IOI City Towers有8个租户承租约19.66万平方英尺、PFCC Towers有9个租户承租约5.67万平方英尺,这些租约会在2026年6月至2027年8月之间陆续起租。这批新租约是办公楼未来一年收入增长的主要来源。
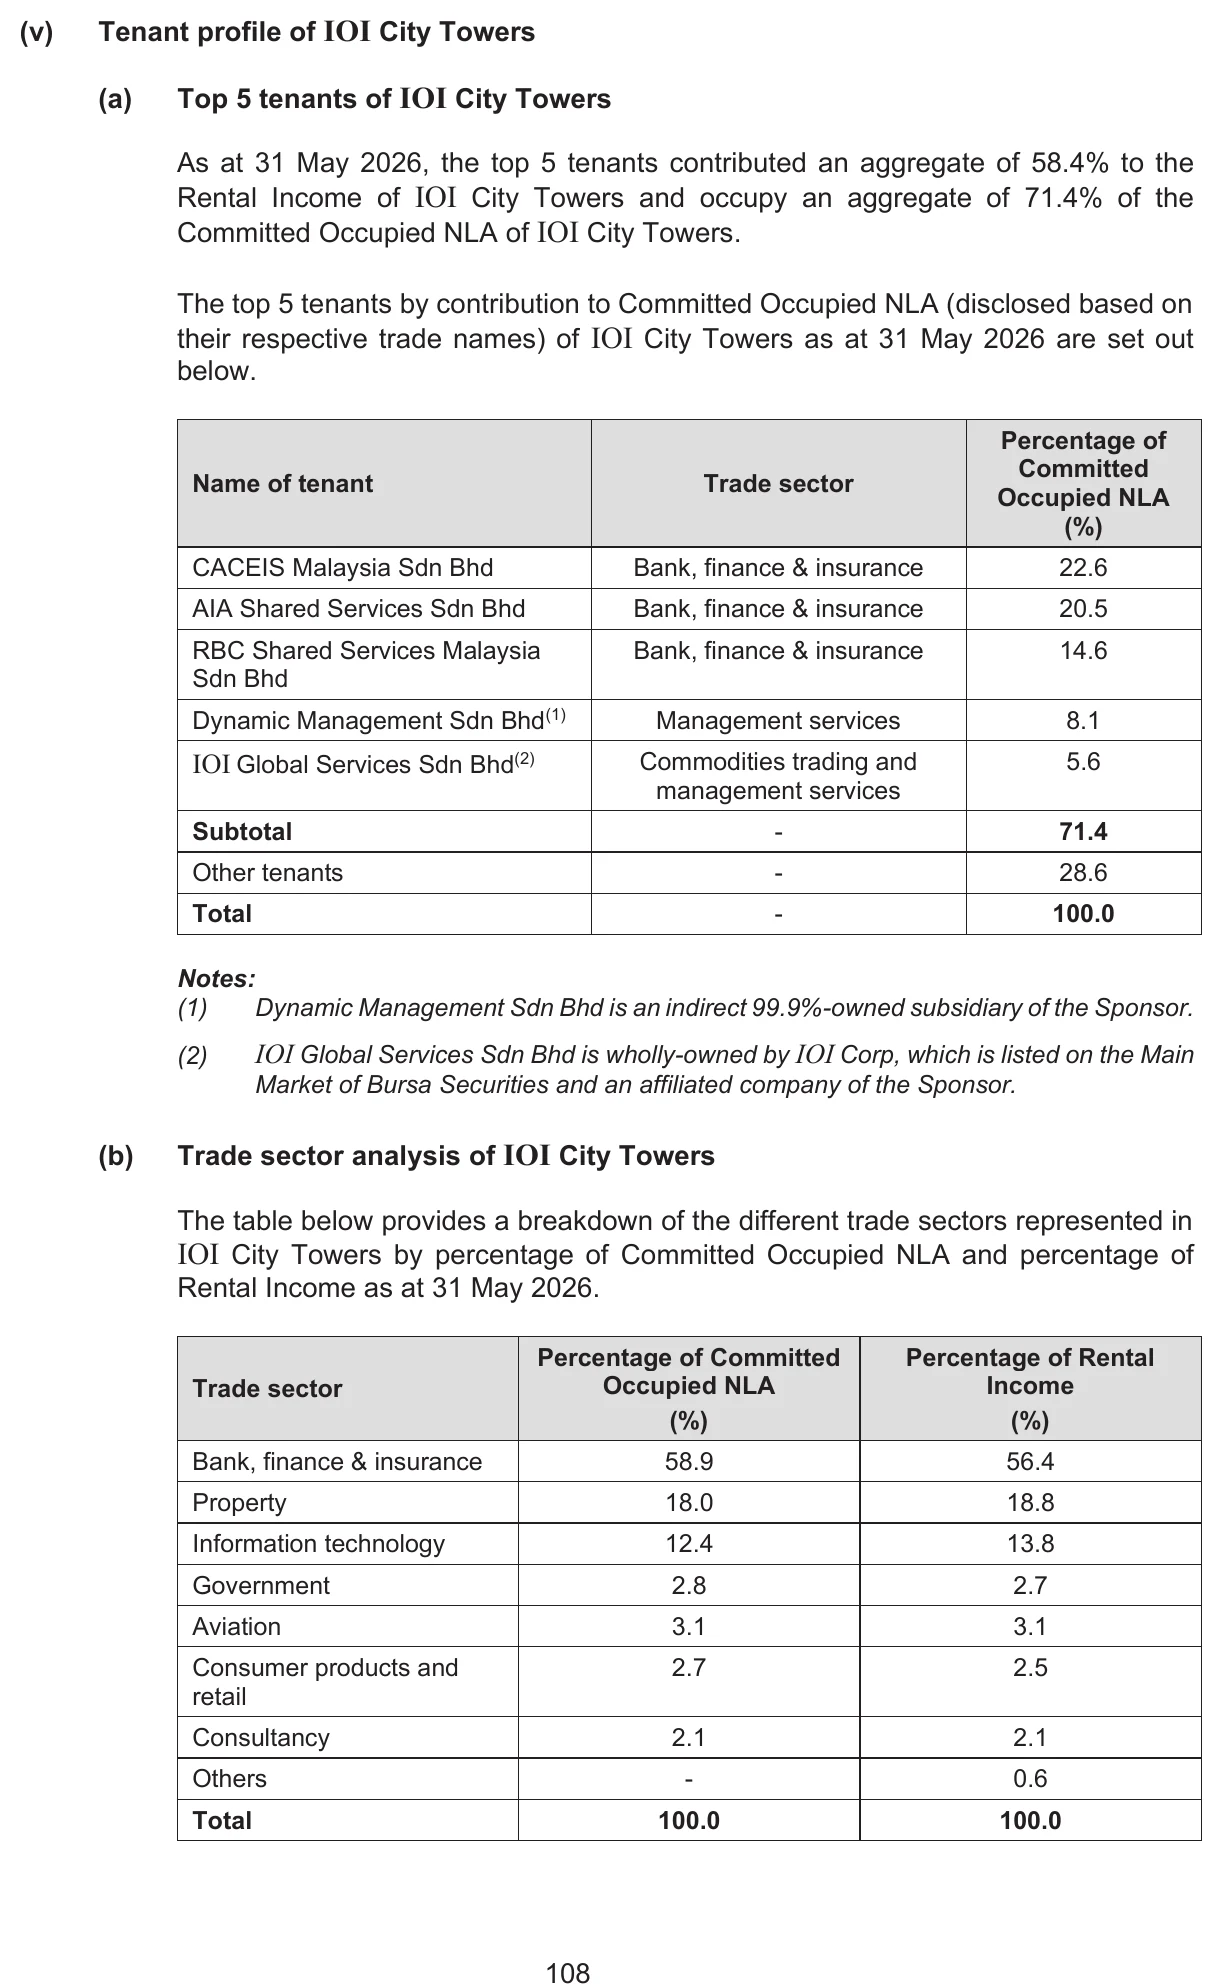
两组办公楼的租户结构差别很大。IOI City Towers只有30个租户,前5大租户贡献了58.4%的租金收入,其中CACEIS、AIA和RBC三家金融机构的共享服务中心就占了约58%的出租面积;第4和第5大租户Dynamic Management和IOI Global Services,分别是IOIPG子公司和IOIPG的关联公司IOI Corp旗下公司,合占约13.7%面积。
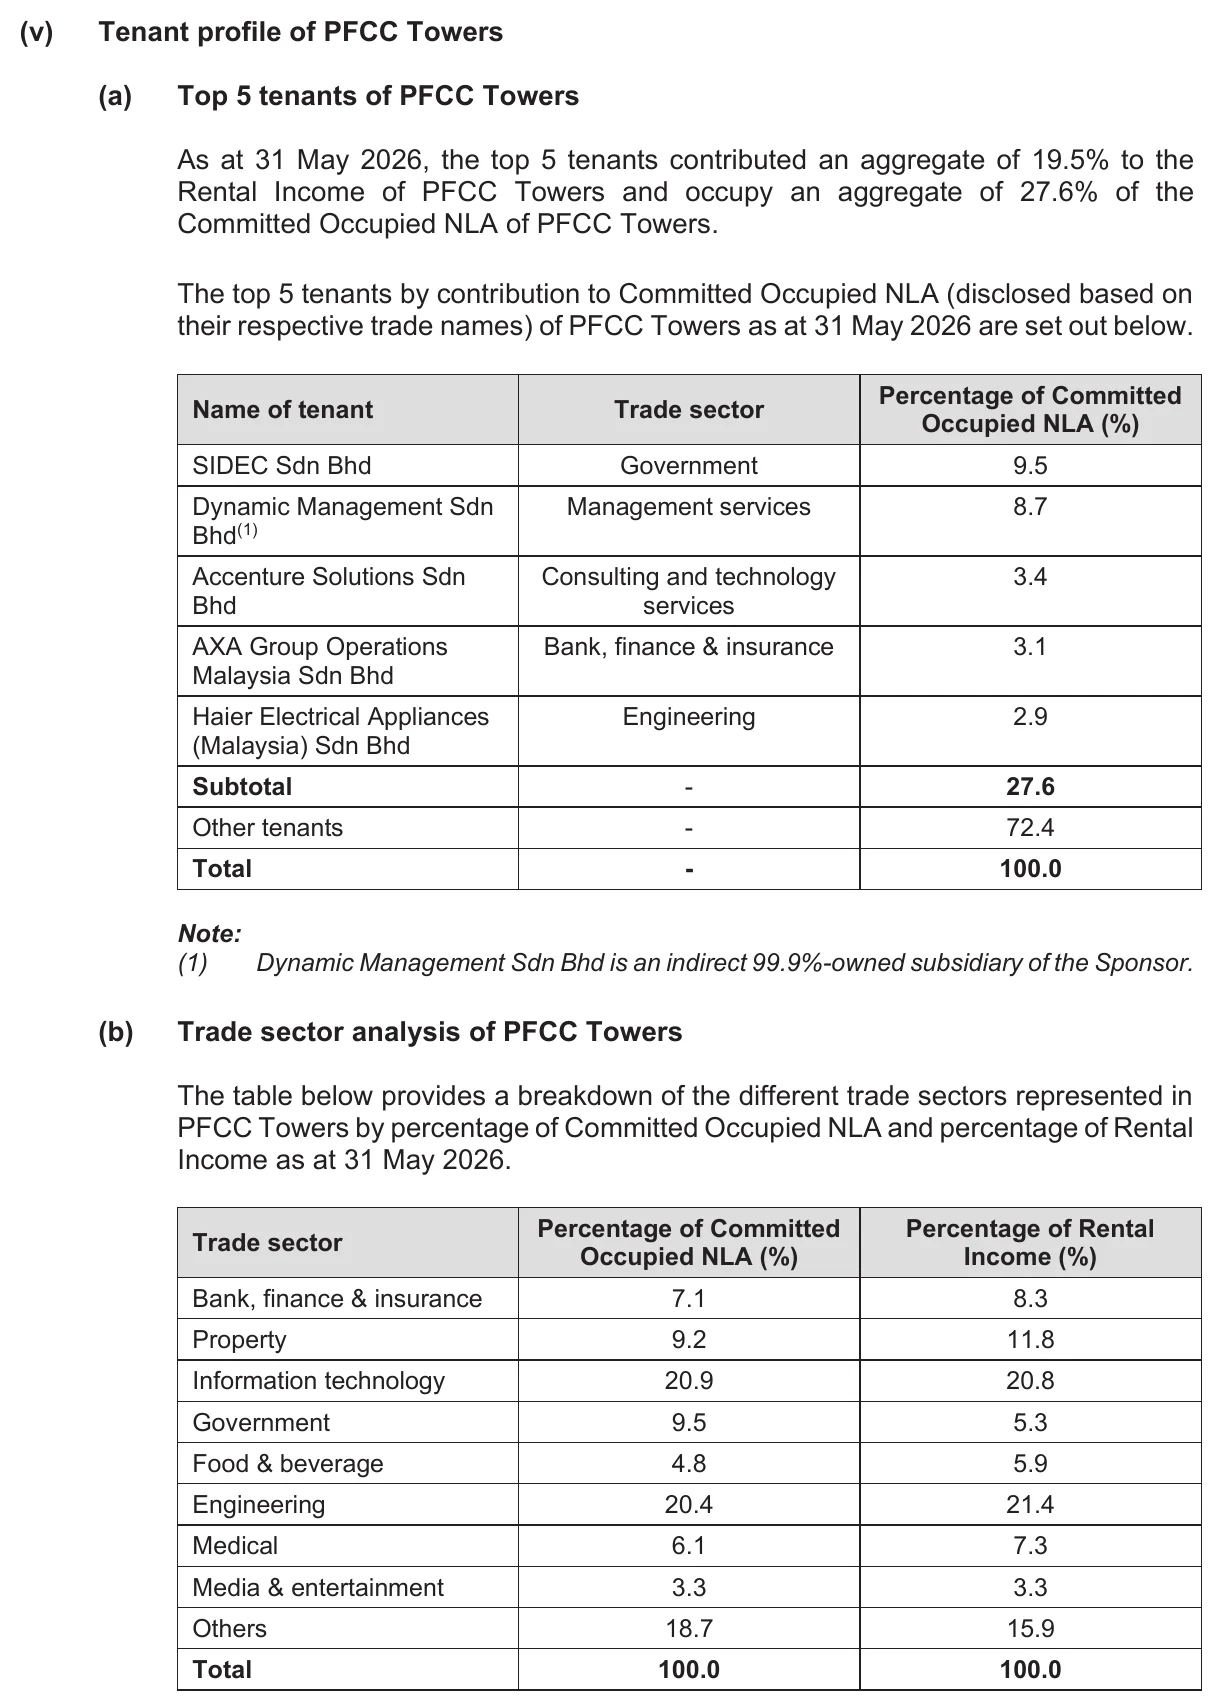
PFCC Towers有139个租户,前5大租户只贡献19.5%租金,最大租户是雪州政府旗下的SIDEC。 续约方面,IOI City Towers过去3个财年的续约率(按面积)都在98%以上,但2026财政期有一个租户没有续约,续约率跌到47.9%;招股书表示该空间已经租给新租户。
办公楼收入在2023财年至2026财政期之间增长明显:IOI City Towers的营收从RM1,520万增至RM3,139万(11个月),PFCC Towers从RM2,430万增至RM3,580万(11个月)。
IOIPG REIT 财务状况
过往业绩(备考)
IOIPG REIT是新成立的产托,没有真正的营运往绩。招股书用9项资产在原业主手上的业绩,按产托的结构重新编制成备考(pro forma)财务报表,假设酒店总租约当时已经生效:
| 项目 (RM百万) | FYE2023 | FYE2024 | FYE2025 | FPE2025(11个月) | FPE2026(11个月) |
|---|---|---|---|---|---|
| 总营收 | 392.4 | 490.4 | 581.0 | 529.7 | 580.9 |
| 物业营运开销 | (149.4) | (169.0) | (192.9) | (175.8) | (172.7) |
| 净物业收入 (NPI) | 243.0 | 321.5 | 388.1 | 353.9 | 408.2 |
| 投资物业公允价值变动 | 746.8 | 774.1 | 939.6 | 939.6 | 646.0 |
| 管理费 | (21.3) | (26.3) | (32.7) | (29.9) | (33.3) |
| 融资成本 | (90.4) | (93.8) | (100.7) | (92.3) | (92.3) |
| 税后利润 | 877.0 | 974.5 | 1,192.9 | 1,170.3 | 927.9 |
| 可分配收入 | 140.9 | 213.6 | 269.6 | 245.7 | 298.5 |
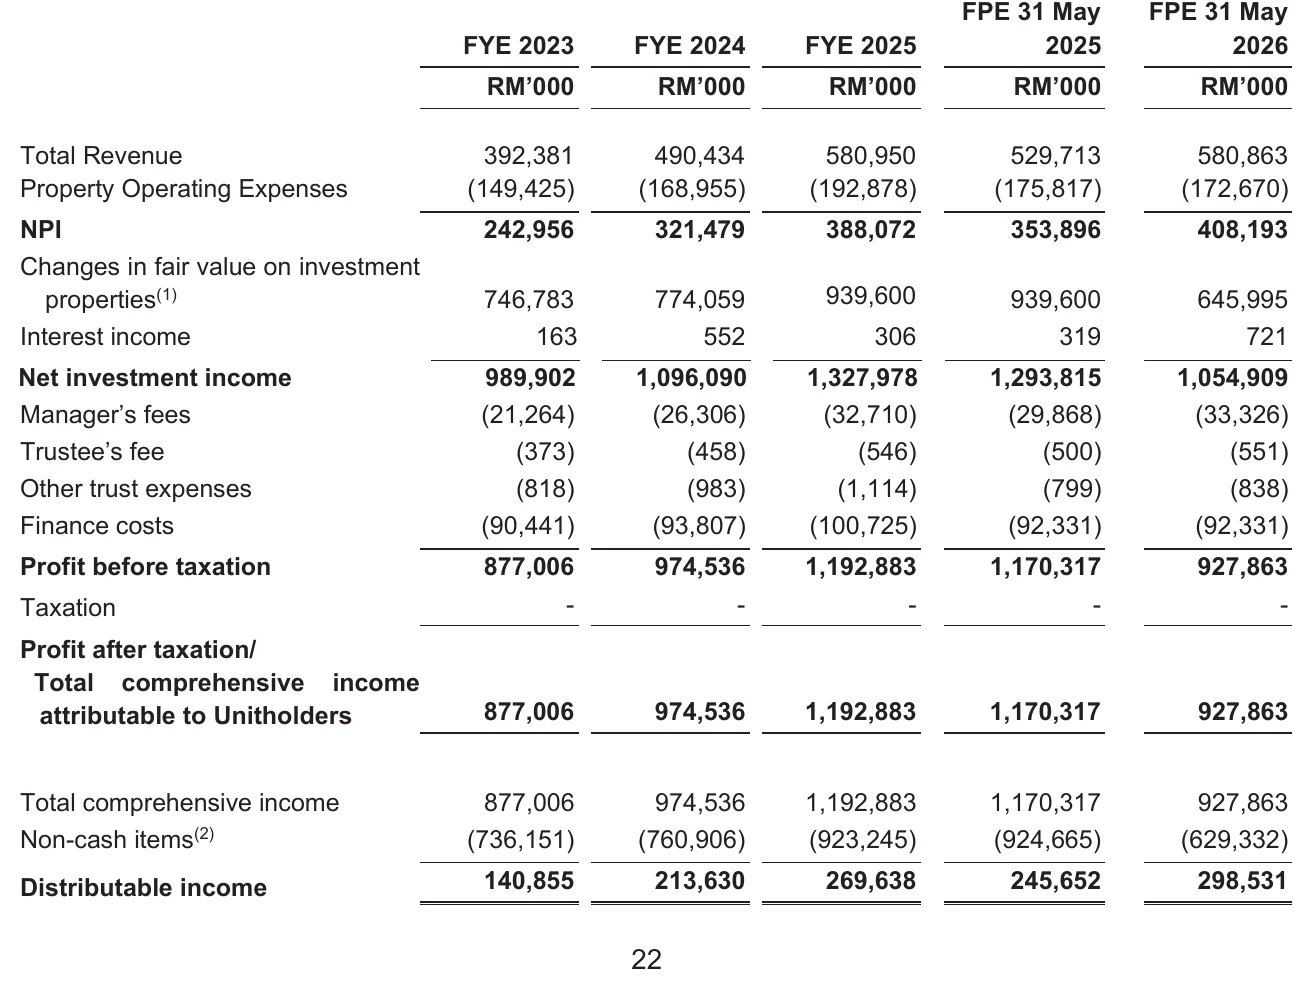
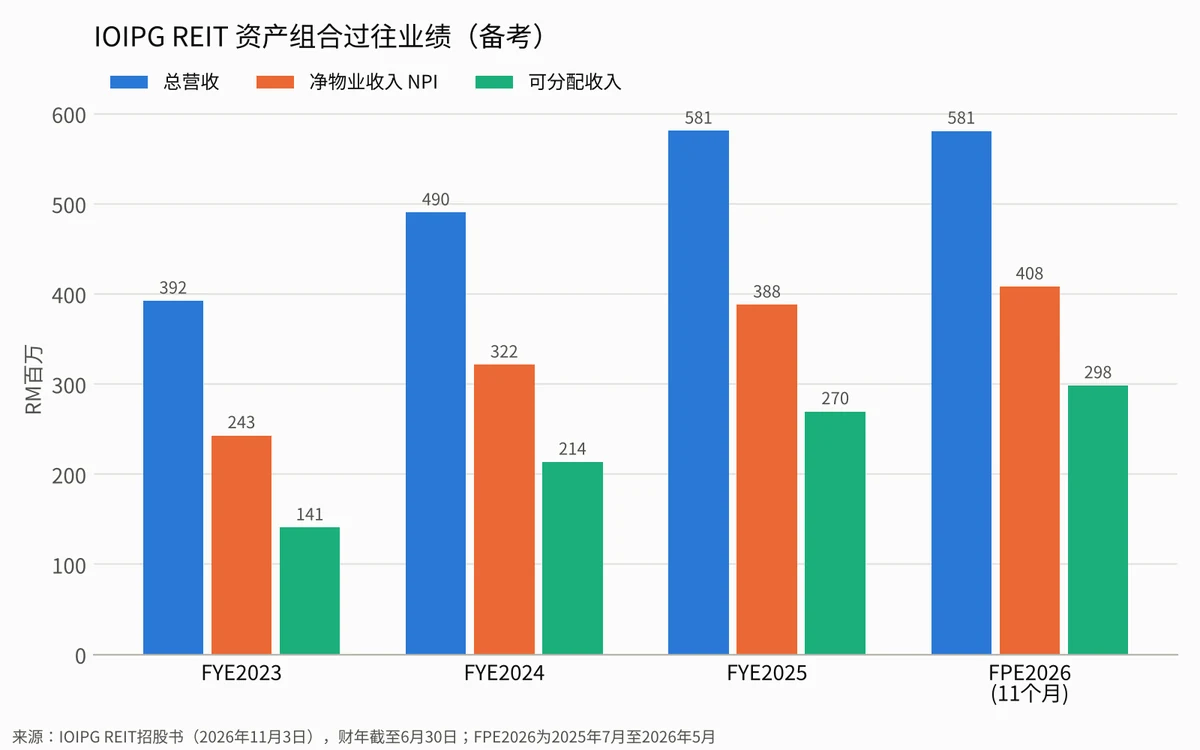
看这张表要注意两件事。
第一,表上的税后利润每年都在RM9亿至RM12亿之间,主要来自物业重估的公允价值收益,这只是账面数字,没有现金流入,也不能拿来派息。产托派息看的是最下面一行的可分配收入,2025财年是RM2.70亿。
第二,营收从2023财年的RM3.92亿增至2025财年的RM5.81亿,2年增长约48%,背后有几个一次性因素:IOI City Mall第二期在2022年8月开业后逐步填满、Moxy Putrajaya开业,以及W Kuala Lumpur和Courtyard by Marriott Penang被纳入。往后的增长不太可能维持这样的速度。
比较同样11个月的数据,2026财政期营收比去年同期增长约9.7%,NPI增长约15.3%,NPI利润率从66.8%提高到70.3%,主要是商场出租率回升、办公楼新租户起租,以及物业营运开销下降。
资产与负债
| 项目 | 上市时(备考) |
|---|---|
| 投资物业 | RM76.64亿 |
| 现金 | RM1.23亿 |
| 总资产 | RM77.87亿 |
| 借贷(伊斯兰债券) | RM26.53亿 |
| 资产净值(NAV) | RM50.07亿 |
| 每单位资产净值 | RM0.91 |
| 负债比率(Gearing) | 约34.1% |
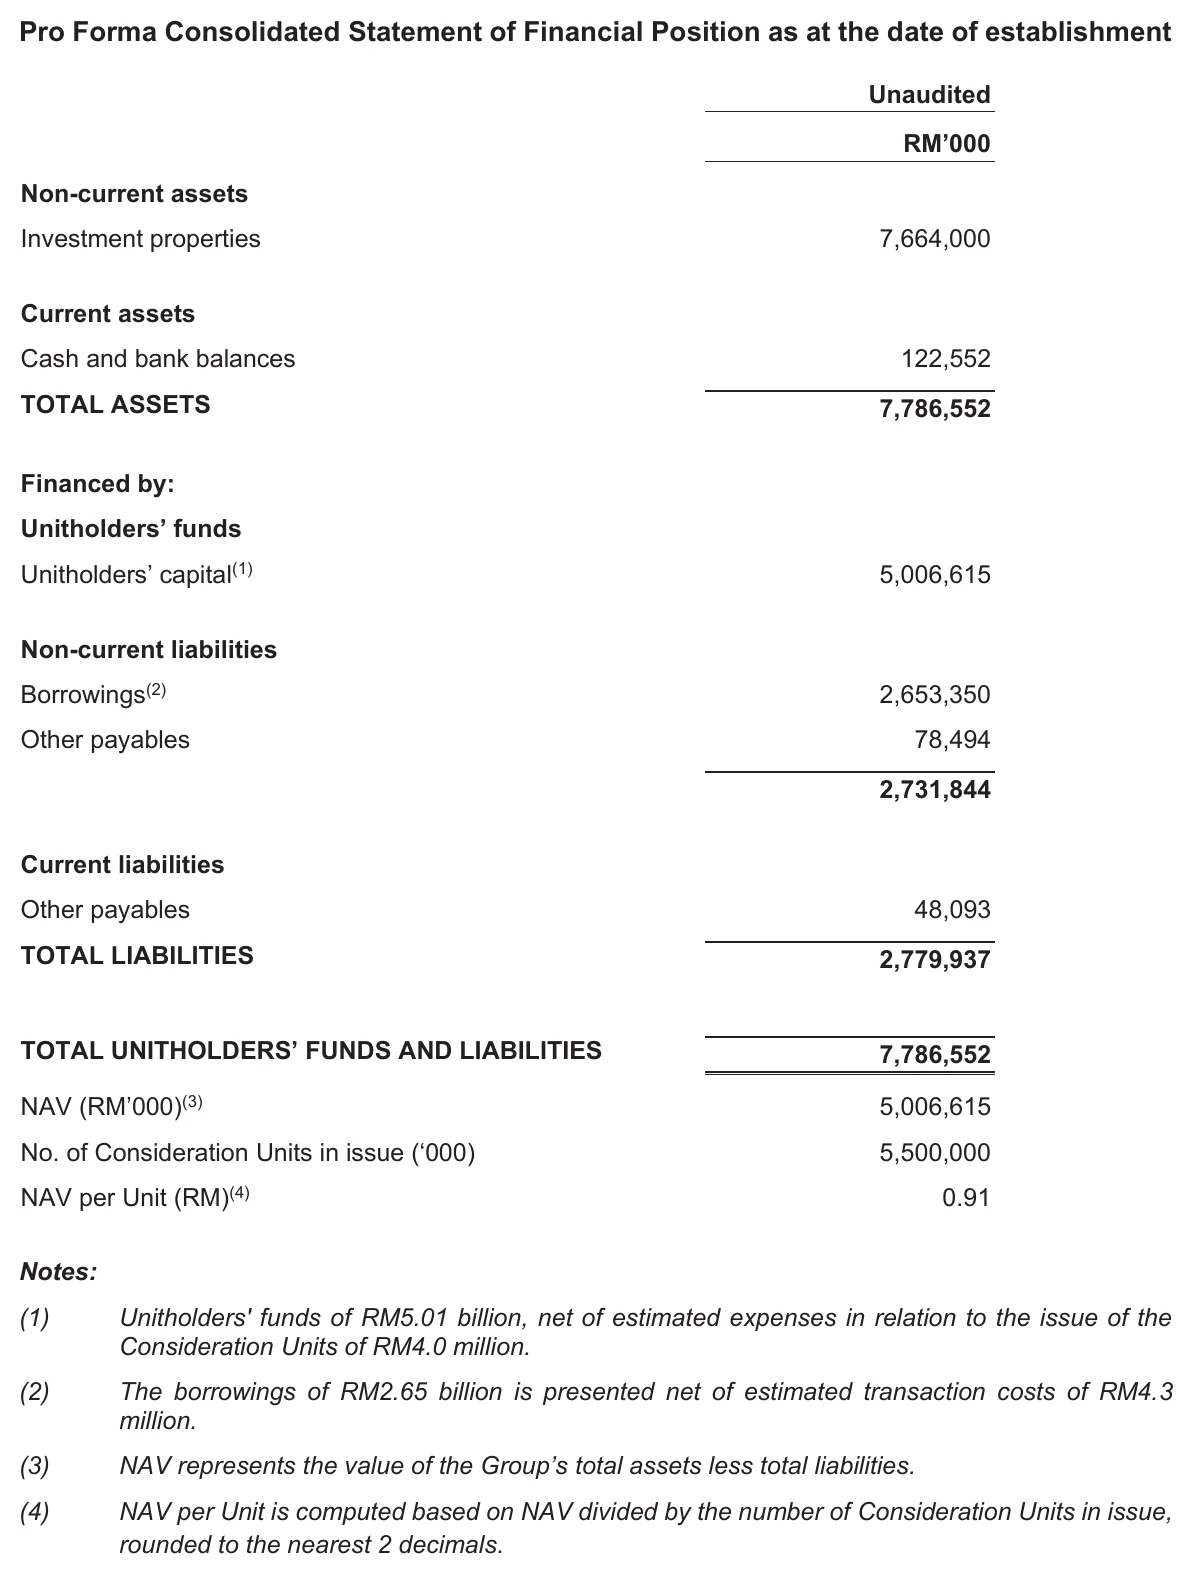
证监会的REIT指南允许产托借贷最多达总资产的50%。以34.1%的负债比率计算,IOIPG REIT还有约RM12.4亿的举债空间,可以用来收购新资产。
伊斯兰债券全部挂钩浮动利率
IOIPG REIT通过特殊目的公司设立了总额最高RM50亿的伊斯兰债券计划,第一批发行RM26.6亿,用来支付收购的现金部分:
| 系列 | 年期 | 发行额(RM亿) | 利率 |
|---|---|---|---|
| 1 | 3年 | 7.98 | KLIBOR+0.75% |
| 2 | 4年 | 7.98 | KLIBOR+0.75% |
| 3 | 5年 | 10.64 | KLIBOR+0.75% |
| 合计 | 26.60 |
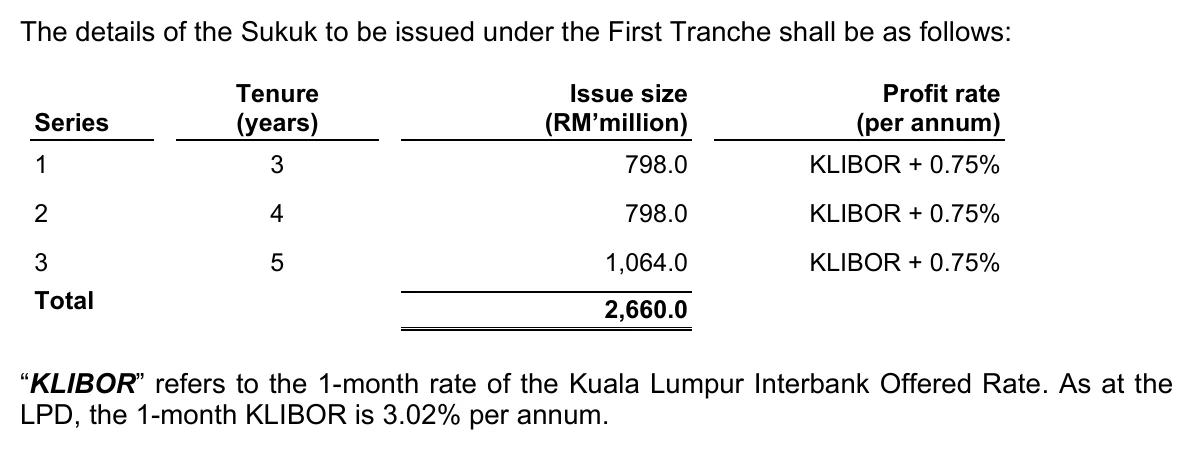
截至最后实际可行日期,1个月期KLIBOR是3.02%,借贷成本约3.77%,盈利预测假设的加权平均利率约3.8%。
3批债券全部是浮动利率,这是这家产托对利率最敏感的地方。用简单的方法估算:如果KLIBOR上升0.25个百分点,每年利息会多出约RM665万,相当于年化可分配收入约1.9%,每单位派息减少约0.12仙。反过来,如果利率下降,派息就有上升空间。这些债券以IOI City Mall作为抵押。
延伸阅读:
IOIPG REIT 盈利预测与派息
2027预测期的数字
招股书的盈利预测期是2026年9月11日至2027年6月30日,共293天:
| 项目 | 2027预测期(293天) |
|---|---|
| 总营收 | RM5.516亿 |
| 净物业收入(NPI) | RM3.776亿 |
| 管理费 | RM2,979万 |
| 融资成本 | RM8,085万 |
| 可分配收入 | RM2.805亿 |
| 单位数量(含管理费新单位) | 55.155亿 |
| 派息比例假设 | 100% |
| 每单位派息(DPU,293天) | 约5.08仙 |
| 年化每单位派息 | 约6.33仙 |
| 以RM0.96计算的年化周息率 | 约6.60% |
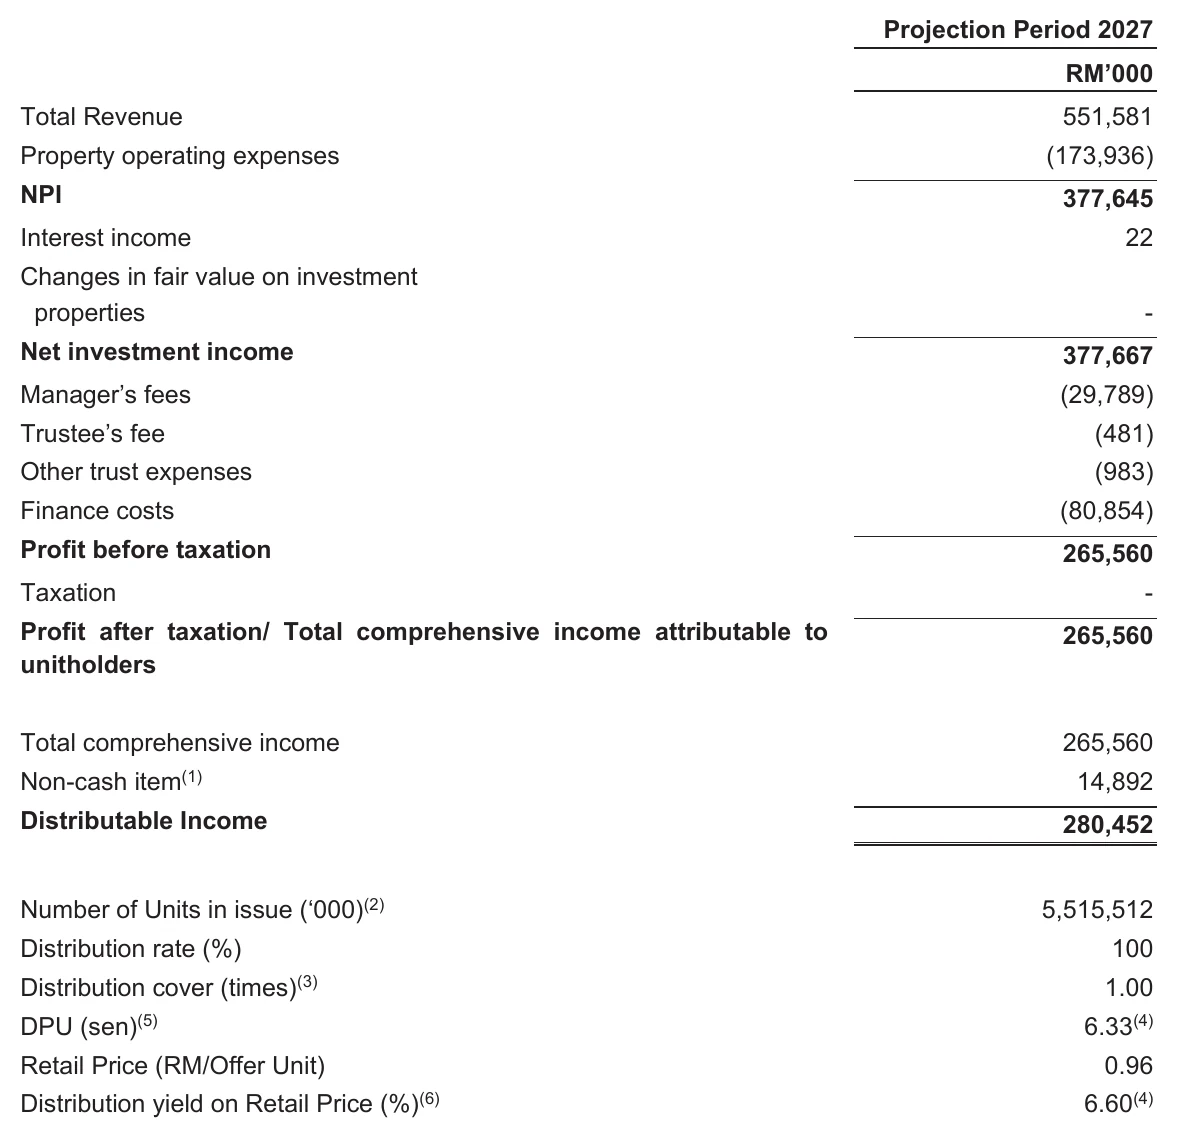
各资产在预测期的营收和NPI:
| 资产 | 营收(RM万) | NPI(RM万) |
|---|---|---|
| IOI City Mall | 40,051.8 | 26,034.8 |
| 6家酒店合计 | 7,630.4 | 7,313.7 |
| IOI City Towers | 3,831.5 | 2,420.2 |
| PFCC Towers | 3,644.4 | 1,995.8 |
| 合计 | 55,158.1 | 37,764.5 |
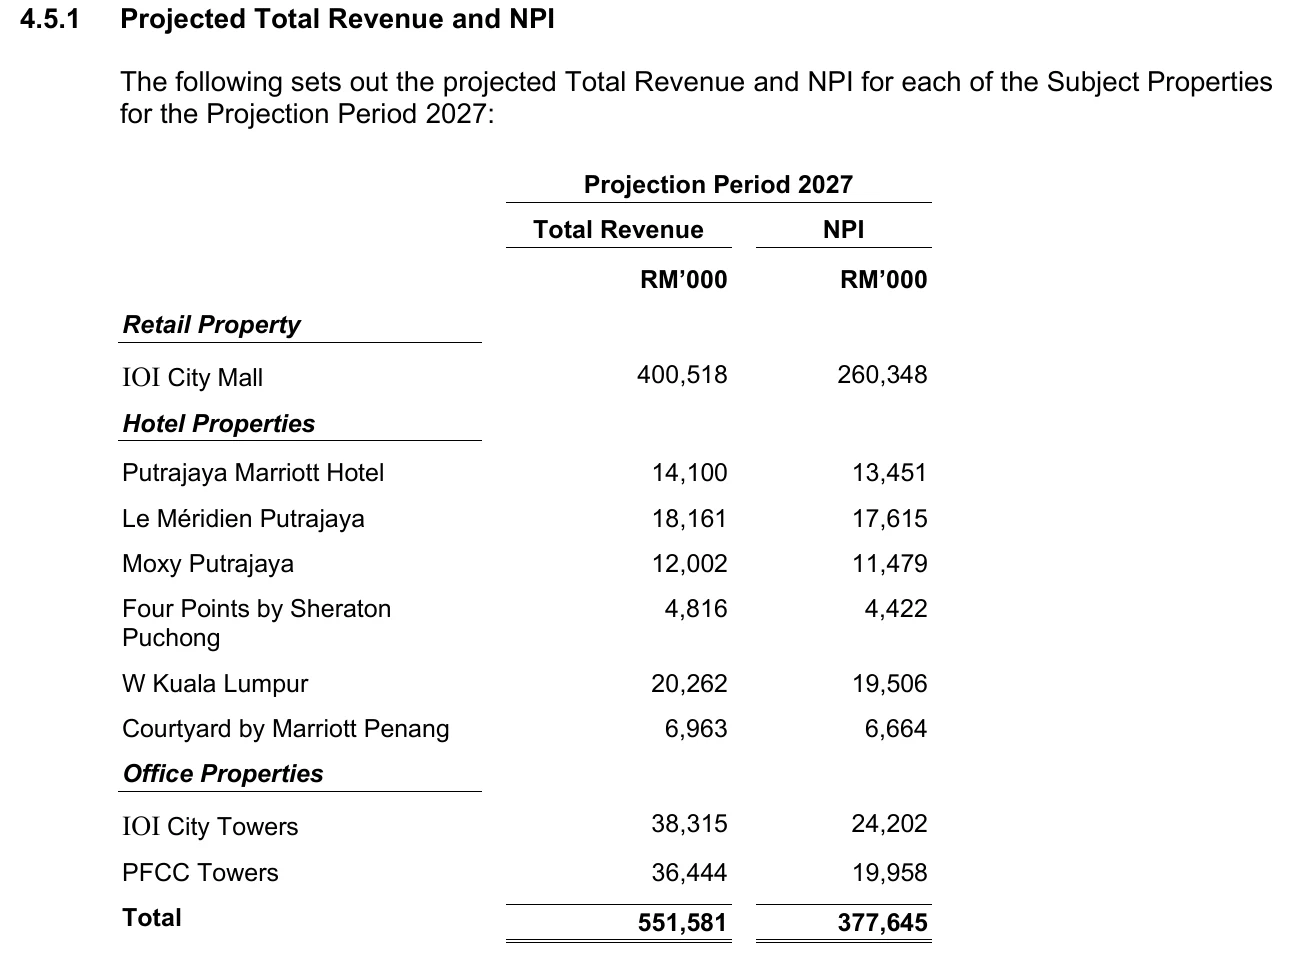
这里有3点要看清楚。
第一,6.60%是年化数字。预测期只有293天,是假设产托在9月11日就开始运作;实际上市日是11月25日,招股书也写明实际收入从上市日起算,所以第一个财政期(截至2027年6月30日)实际拿到的派息总额会比5.08仙少,要看年化数字才能和其他产托比较。
第二,预测假设100%派发可分配收入,但派息政策只承诺至少90%。如果管理人只派90%,年化周息率会降到约5.94%。
第三,酒店收入对产托的贡献比营收占比看起来更高。酒店只占预测营收约13.8%,却占NPI约19.4%,因为总租约模式下,酒店的营运开销由总承租人负担,产托收到的租金几乎就是纯利。
盈利预测的关键假设
6.60%的周息率能否达成,取决于下面这些假设。把它们和过去11个月的实际数字并排看,就能知道预测有多少是已经锁定、多少还要靠执行:
| 假设 | 2027预测期 | 2026财政期实际(11个月) |
|---|---|---|
| IOI City Mall平均出租率 | 97.3% | 96.9% |
| IOI City Mall每平方英尺基本租金 | RM9.30 | RM8.52 |
| IOI City Mall到期租约续约时的基本租金调幅 | 平均+8.6% | - |
| IOI City Towers平均出租率 | 87.8% | 61.0% |
| PFCC Towers平均出租率 | 88.2% | 74.1% |
| 办公楼续约基本租金调幅 | IOI City Towers+5.2%,PFCC Towers+6.1% | - |
| 6家酒店平均入住率 | 71.1% | 各酒店介于57.4%至81.1% |
| 伊斯兰债券加权平均利率 | 约3.8% | - |
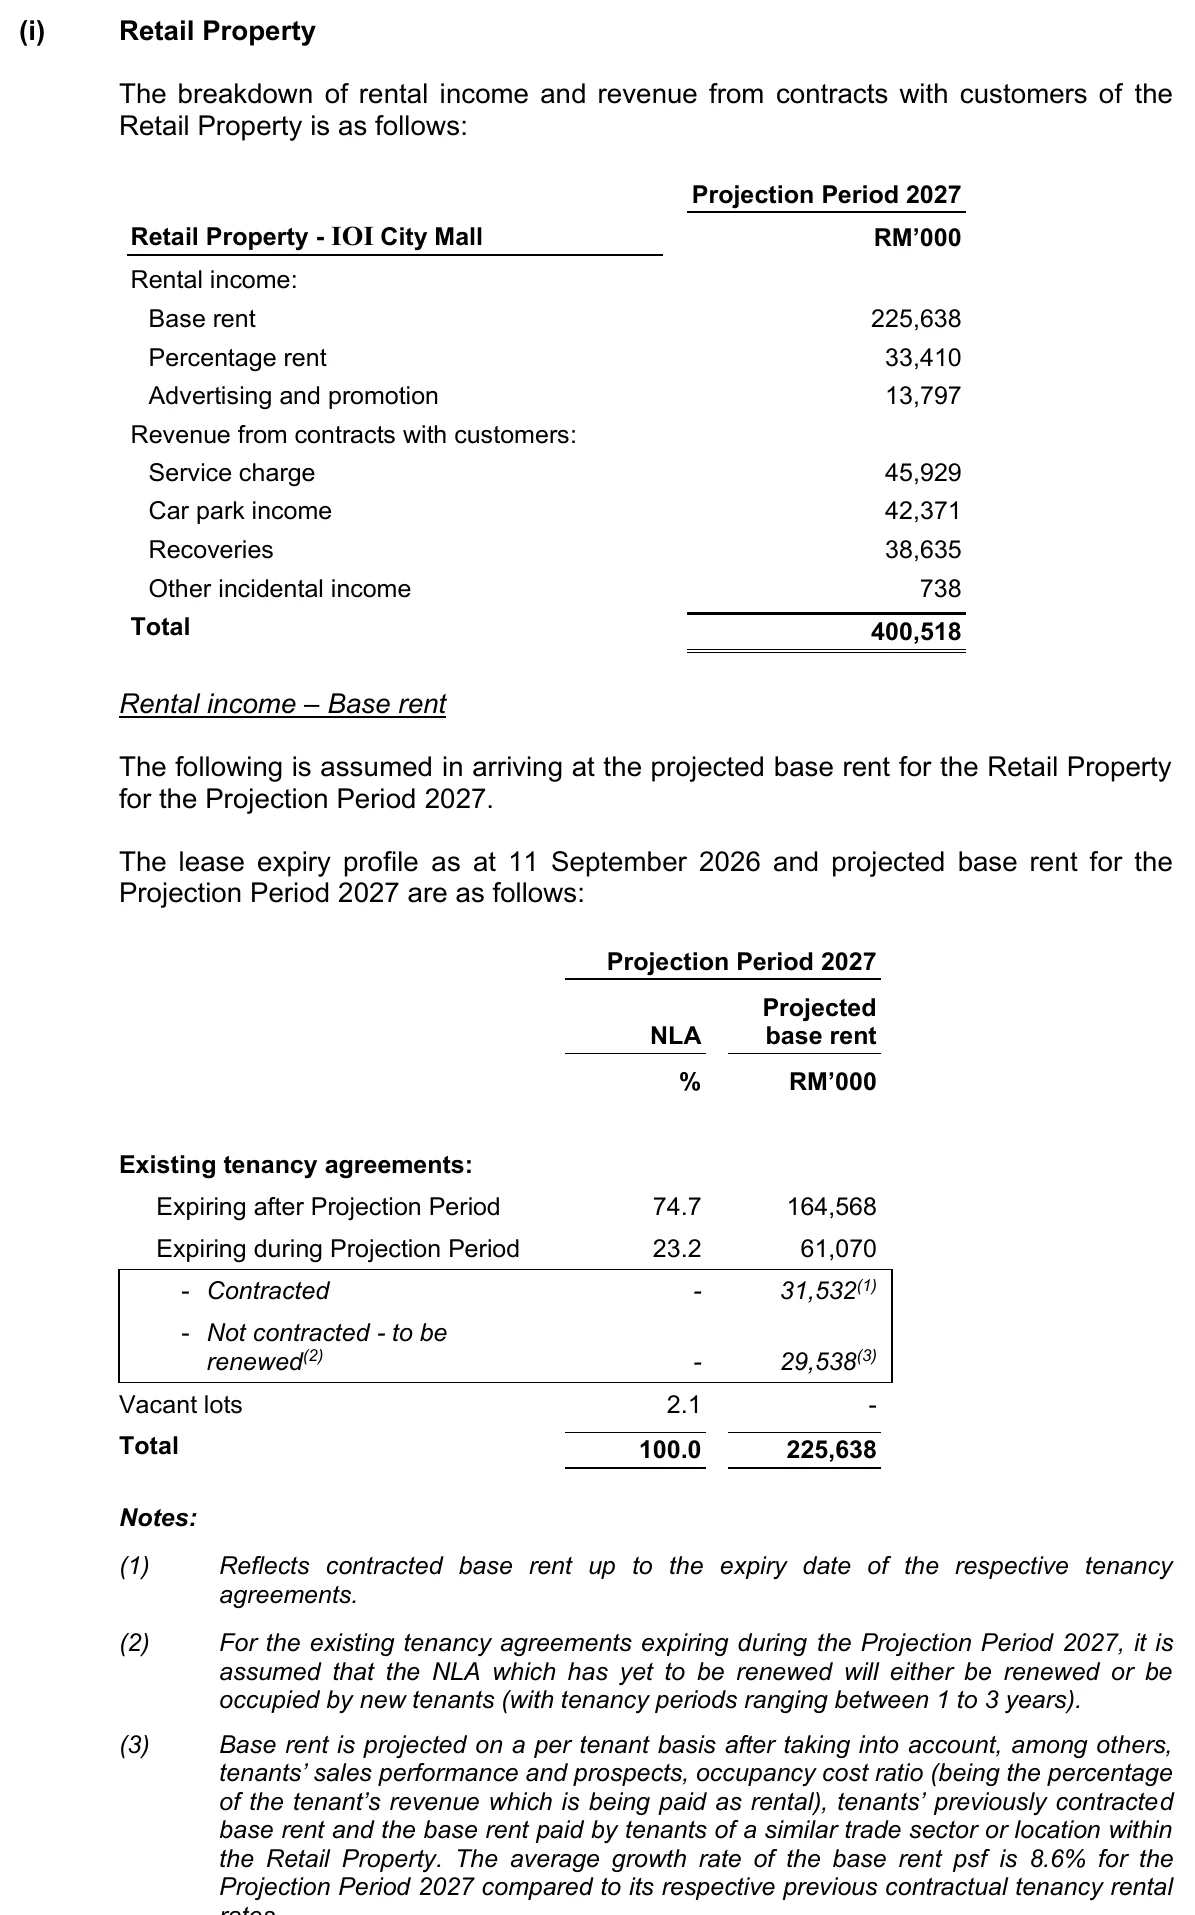
截至2026年9月11日,商场有74.7%的面积租约在预测期后才到期,这部分的租金已经锁定;23.2%的面积租约会在预测期内到期,这批租约在到期前的基本租金约RM3,153万已有合约保障,到期后的约RM2,954万基本租金则是假设续约或找到新租户,约占商场预测基本租金的13%。办公楼出租率的大幅上升,主要来自已签约但未起租的租户,这部分的确定性相对较高;IOI City Towers的每平方英尺基本租金假设为RM2.94,略低于目前的RM2.98,预测在租金上并不进取。
商场续约租金平均调高8.6%是整份预测中最需要留意的假设。如果续约调幅不如预期,或者出租率回落,派息就会低于预测。
新税制下,你实际能拿多少?
从2026课税年开始,REIT派给个人投资者的收入不再统一扣10%预扣税,你要把收到的派息并入当年的个人所得税申报,按你的最高税阶计税。非居民个人则按30%计税。
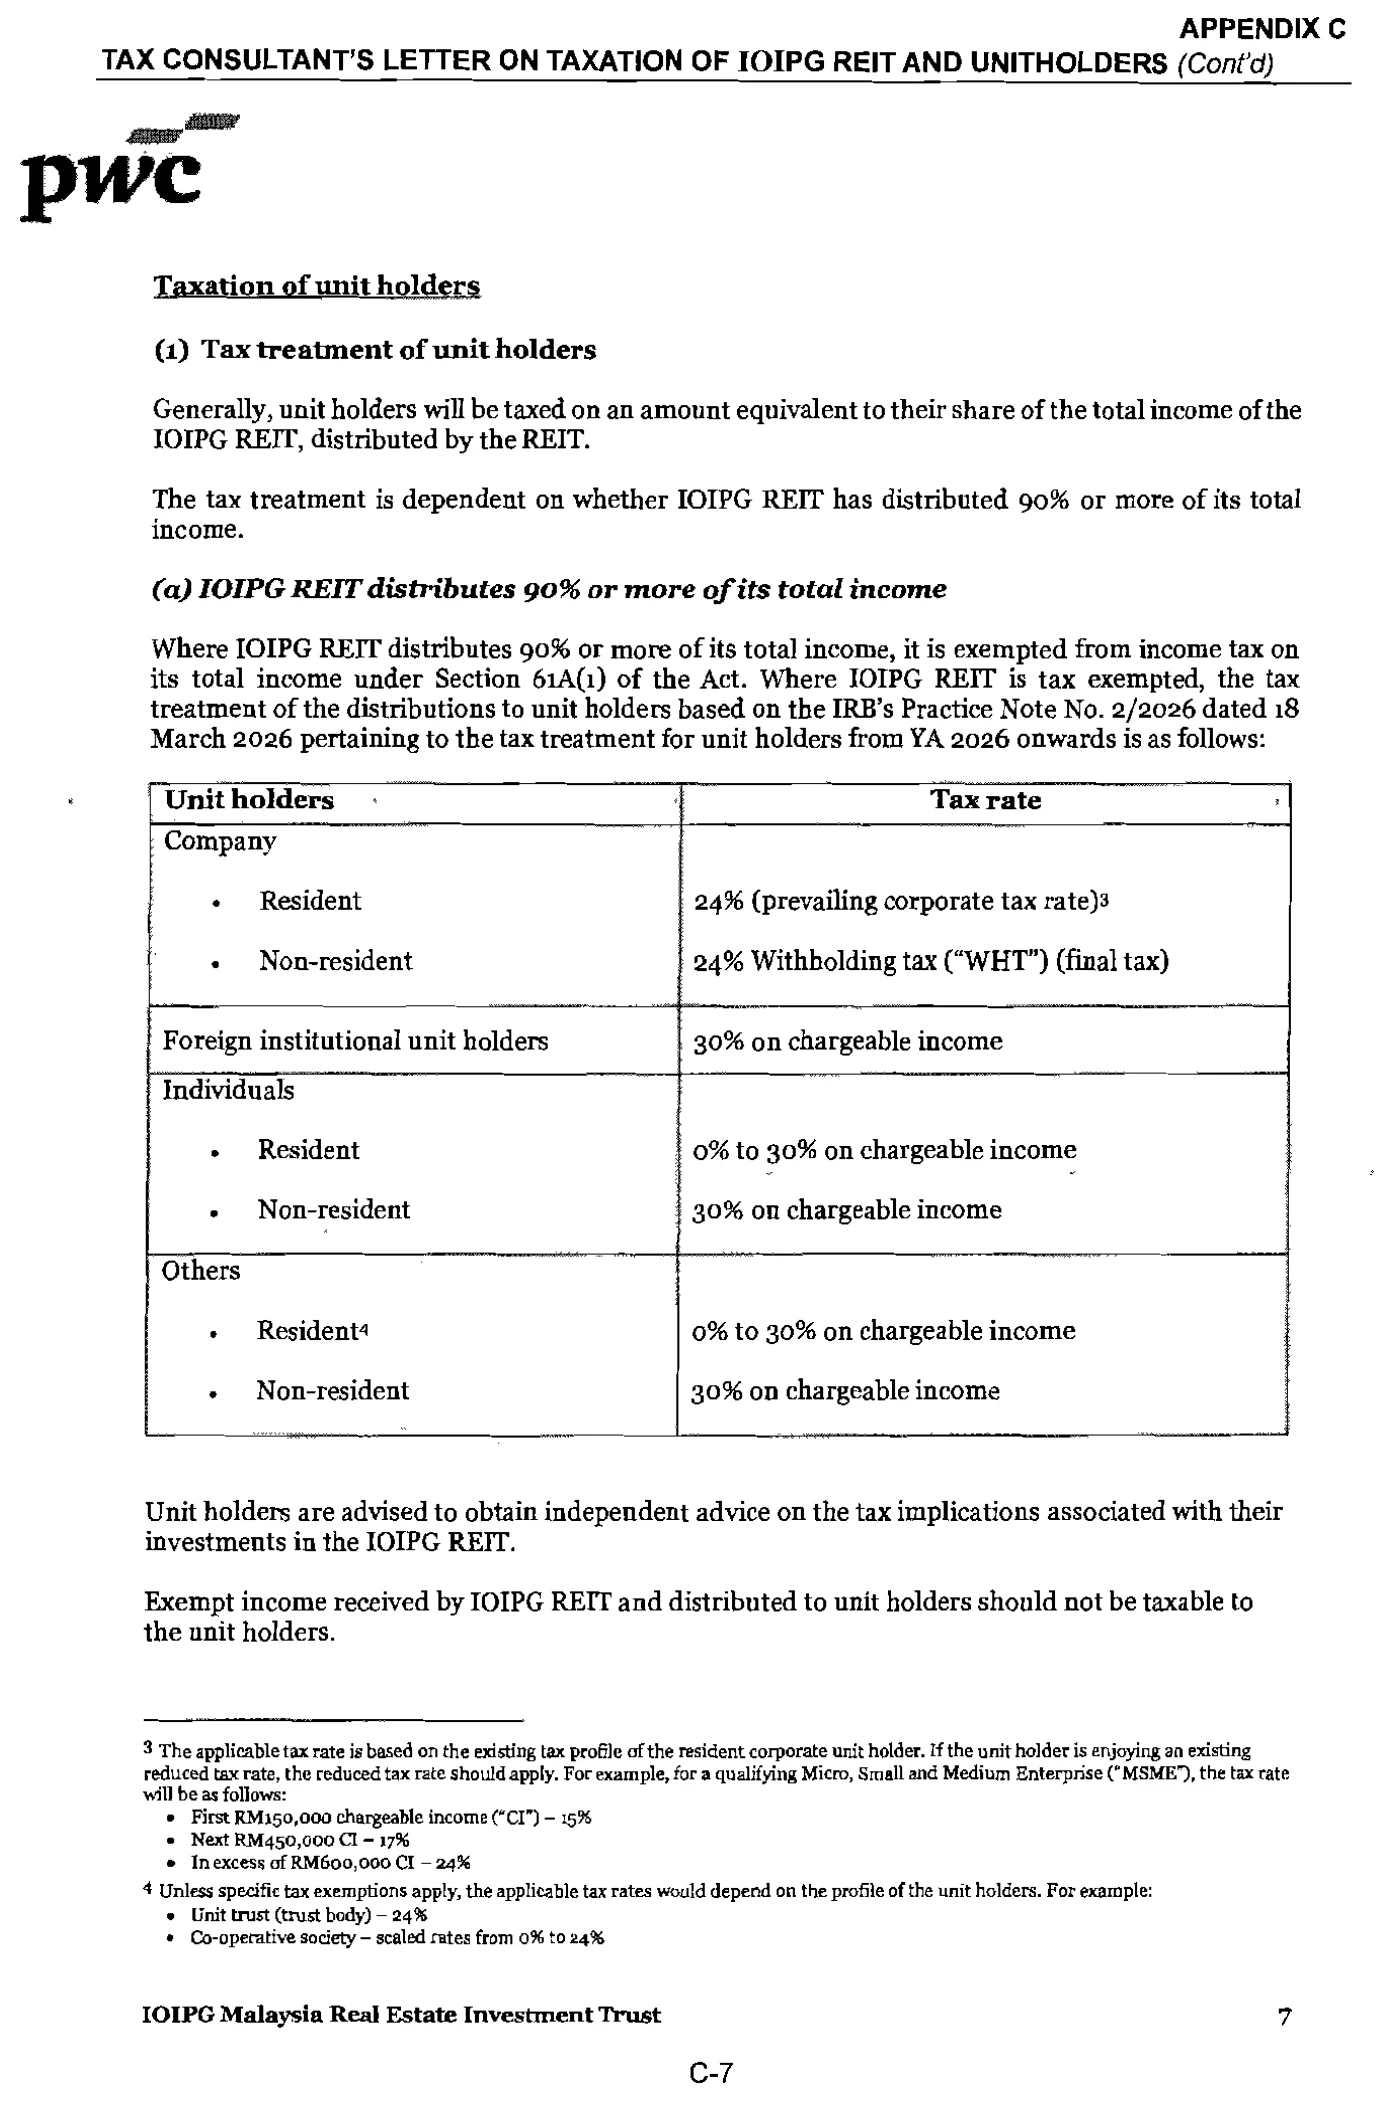
IOIPG REIT的派息大部分会在2027年入账,属于2027课税年。根据2027年预算案的建议,RM7万至RM10万税阶的税率由19%降至18%,RM10万至RM15万新设24%税阶。以6.60%预测周息率计算:
| 你的最高税阶 | 税后周息率 | 对比旧制度(扣10%后5.94%) |
|---|---|---|
| 0% | 6.60% | 多0.66个百分点 |
| 1% | 6.53% | 多0.59个百分点 |
| 3% | 6.40% | 多0.46个百分点 |
| 6% | 6.20% | 多0.26个百分点 |
| 11% | 5.87% | 少0.07个百分点 |
| 18% | 5.41% | 少0.53个百分点 |
| 24% | 5.02% | 少0.92个百分点 |
| 25% | 4.95% | 少0.99个百分点 |
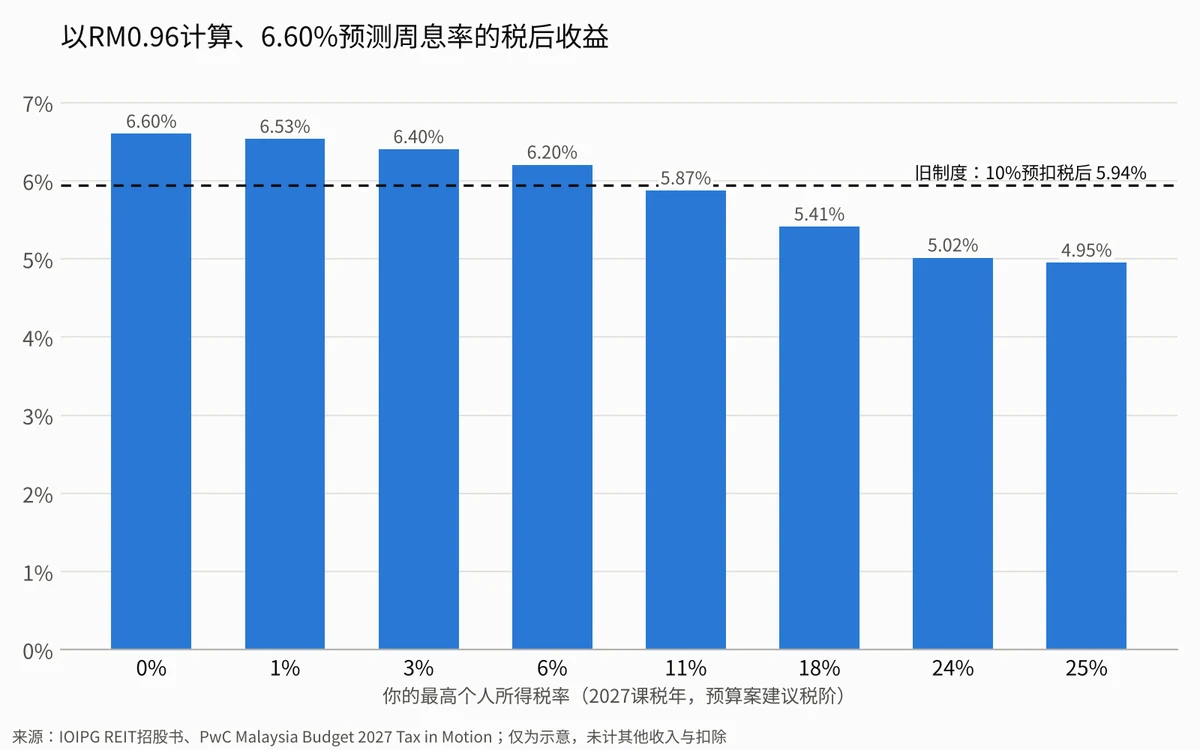
整体来看,最高税阶在6%或以下的投资人,新制度下拿到的比以前多;税阶在11%以上的投资人,税后收益会低于旧制度。这张表只是示意,实际税务要看你全年的收入和扣除项目。如果你的税务情况复杂,建议咨询税务顾问。
注:2025年预算案开始对个人年股息收入超过RM10万的部分征收2%股息税,REIT派息在法律上属于「收入分配」,是否适用仍有灰色地带,SSF在REITs新手指南有进一步说明。
IOIPG REIT IPO 估值:RM0.96贵不贵?
股价对资产净值
每单位资产净值RM0.91,零售价RM0.96,股价对净资产比(P/NAV)约1.05倍,溢价约5.5%。
马股产托上市时以接近或稍高于资产净值定价是常见做法。不过要记得,资产净值本身取决于估值师对物业的估值,而估值又建立在租金增长、资本化率等假设上,招股书在风险章节也提醒,未来出售资产的价格可能低于这次的收购价。
估值师用了什么假设?
9项资产由Knight Frank估值。以2025年10月31日的估值证书为例,IOI City Mall采用投资法,资本化率(capitalisation rate)为5.75%至6.25%(现有租约)及6.00%(续约后),估值师引用巴生谷和新山零售商场的成交收益率约5.98%至7.23%作为参考;酒店则采用现金流折现法,以W Kuala Lumpur为例,现有150间客房的资本化率为6.50%,参考的酒店成交收益率约6.47%至7.00%;新增的9间客房因为没有独立地契、风险较高,资本化率提高到8.75%。
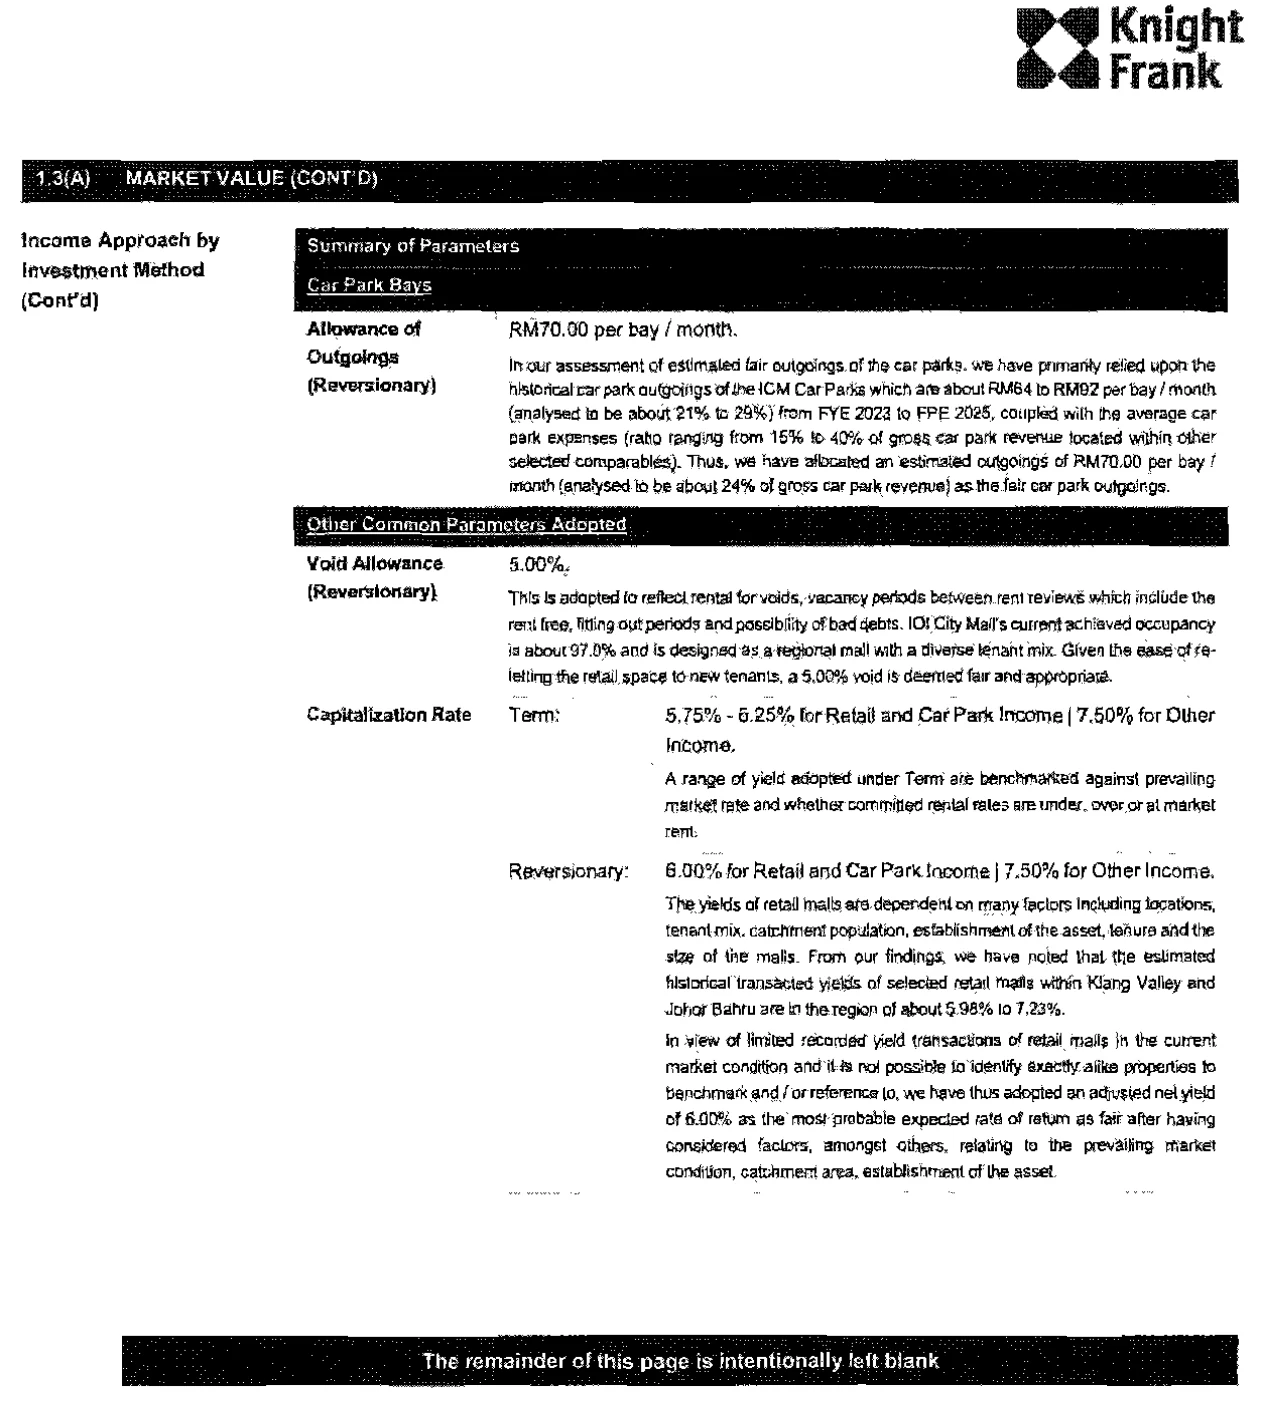
用另一个角度核对:以预测期年化NPI约RM4.70亿除以收购价RM75.78亿,产托买入这批资产的NPI收益率约6.2%。这个数字和估值师采用的资本化率接近,代表收购价大致反映市场水平,产托没有用明显折扣买入资产。
和代价单位作价比较
IOIPG拿到代价单位的作价约RM0.8954,散户申购价RM0.96,高出约7.2%。这个差距等于保荐人在这次IPO中实现的价差。
周息率和同业水平
招股书预测的6.60%是税前、年化、假设100%派息的周息率。Maybank IB研究在2026年3月估计,新税制下M-REIT板块的净周息率平均落在4.7%至6%之间。IOIPG REIT的6.60%是税前数字,比较时要先扣税:以11%税阶计算,税后周息率约5.87%,落在同业区间的上缘;以24%税阶计算约5.02%,就只在区间中间。
如果机构询价的结果低于RM0.96,最终零售价会跟着下调,周息率会更高;如果上市后单位价格上涨,后来买入的投资人拿到的周息率就会低于6.60%。
IOIPG REIT 未来计划
管理现有资产
管理人的第一个策略是推动现有资产的自然增长:和物业管理人、酒店管理人合作维持高出租率和优化房价,提早和租户洽谈续约,并在新租约中加入定期调高租金的条款。
办公楼已签约但还没起租的租户(合共约25.33万平方英尺),会在未来一年陆续带来收入。Four Points by Sheraton Puchong和W Kuala Lumpur的翻新预计在2027年1月完成,之后才有机会从保底租金转回浮动租金、或者提高房价。
管理人表示未来18个月内没有重大资本开支计划,正在进行的翻新费用由IOIPG承担。
收购新资产
第二个策略是收购。产托会优先考虑市区和郊区、交通方便、靠近住宅区和就业中心的零售、办公、酒店资产,未来也可能涉足工业物业。
最直接的收购来源是IOIPG的ROFR资产,像IOI Mall Puchong、IOI Mall Damansara、IOI Mall Kulai和Palm Garden Hotel Putrajaya。收购会用债务和发行新单位的组合来融资,以目前约RM12.4亿的举债空间,单靠借贷就能做一定规模的收购。
资本管理
第三个策略是优化资本结构和融资成本。伊斯兰债券计划总额达RM50亿,第一批只用了RM26.6亿,未来再融资或收购都可以从这个计划发债。
马来西亚零售、酒店与办公楼市场前景
零售业
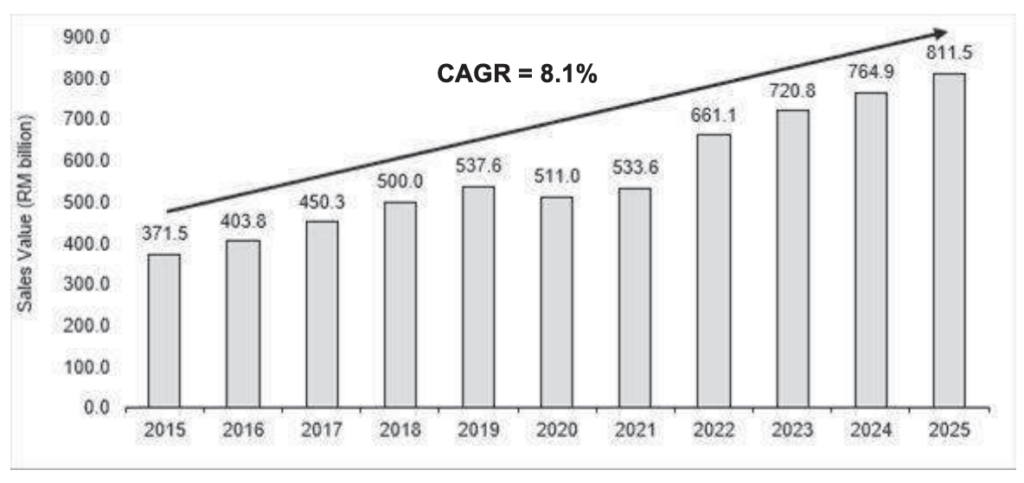
根据招股书引用的独立物业市场报告,马来西亚零售业销售额从2015年的RM3,715亿增至2025年的RM8,115亿,年均复合增长率8.1%;2026年1月至7月的零售销售额达RM4,980亿。报告认为,稳定的经济环境、内需、政策支持和游客增加,会继续支撑零售业。
IOI City Mall所在的商圈涵盖布城、赛城、加影、万宜、雪邦、蒲种和沙登,2020年人口超过250万人。
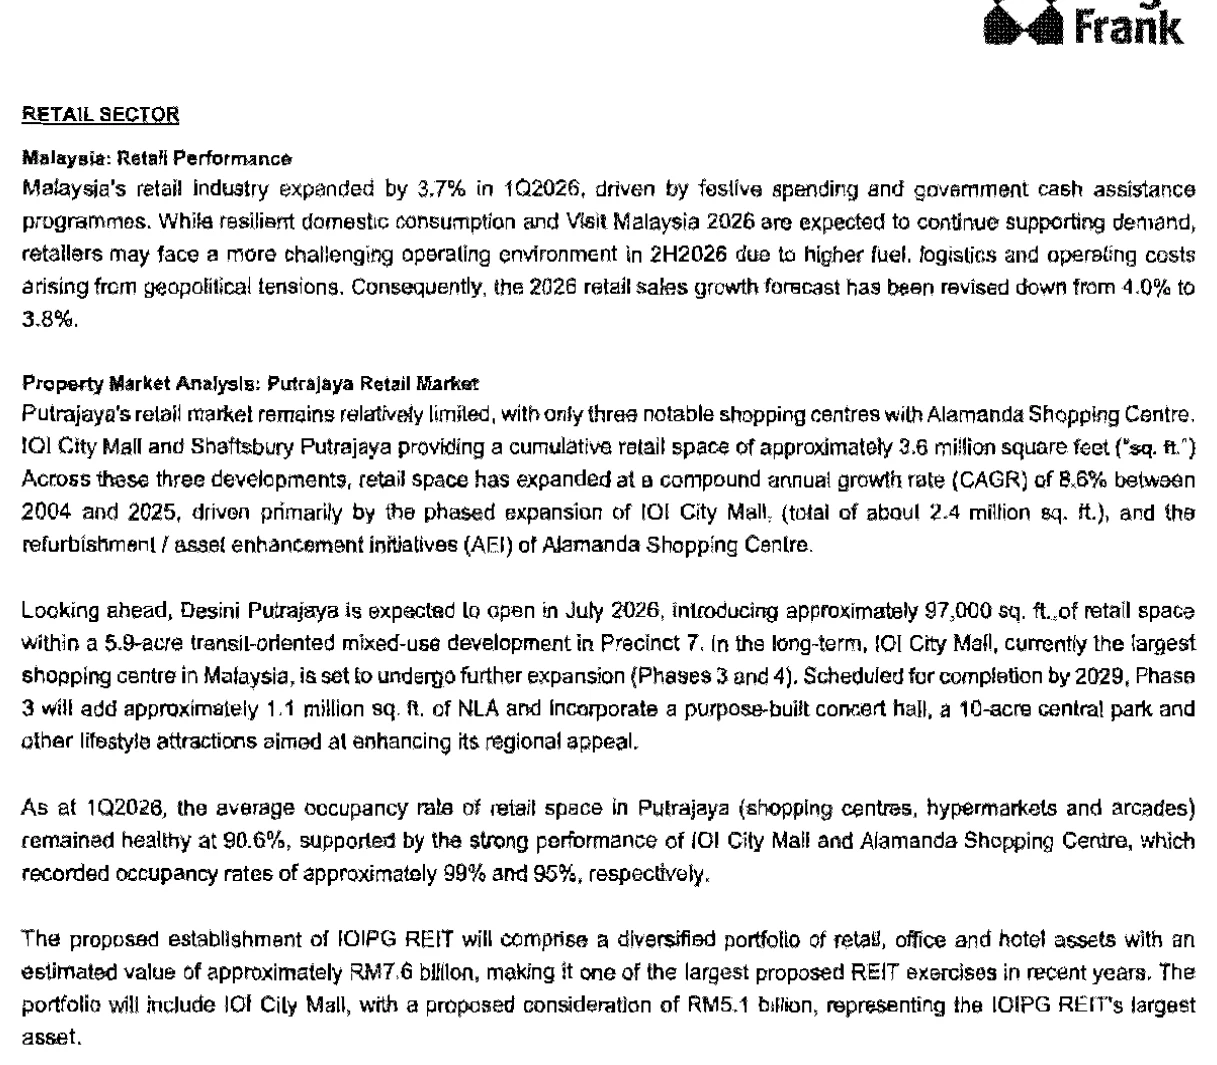
估值师Knight Frank在估值证书的市场分析中也提醒,2026年下半年燃料、物流和营运成本上升,零售业经营环境会更具挑战,2026年零售销售增长预测从4.0%下调至3.8%。
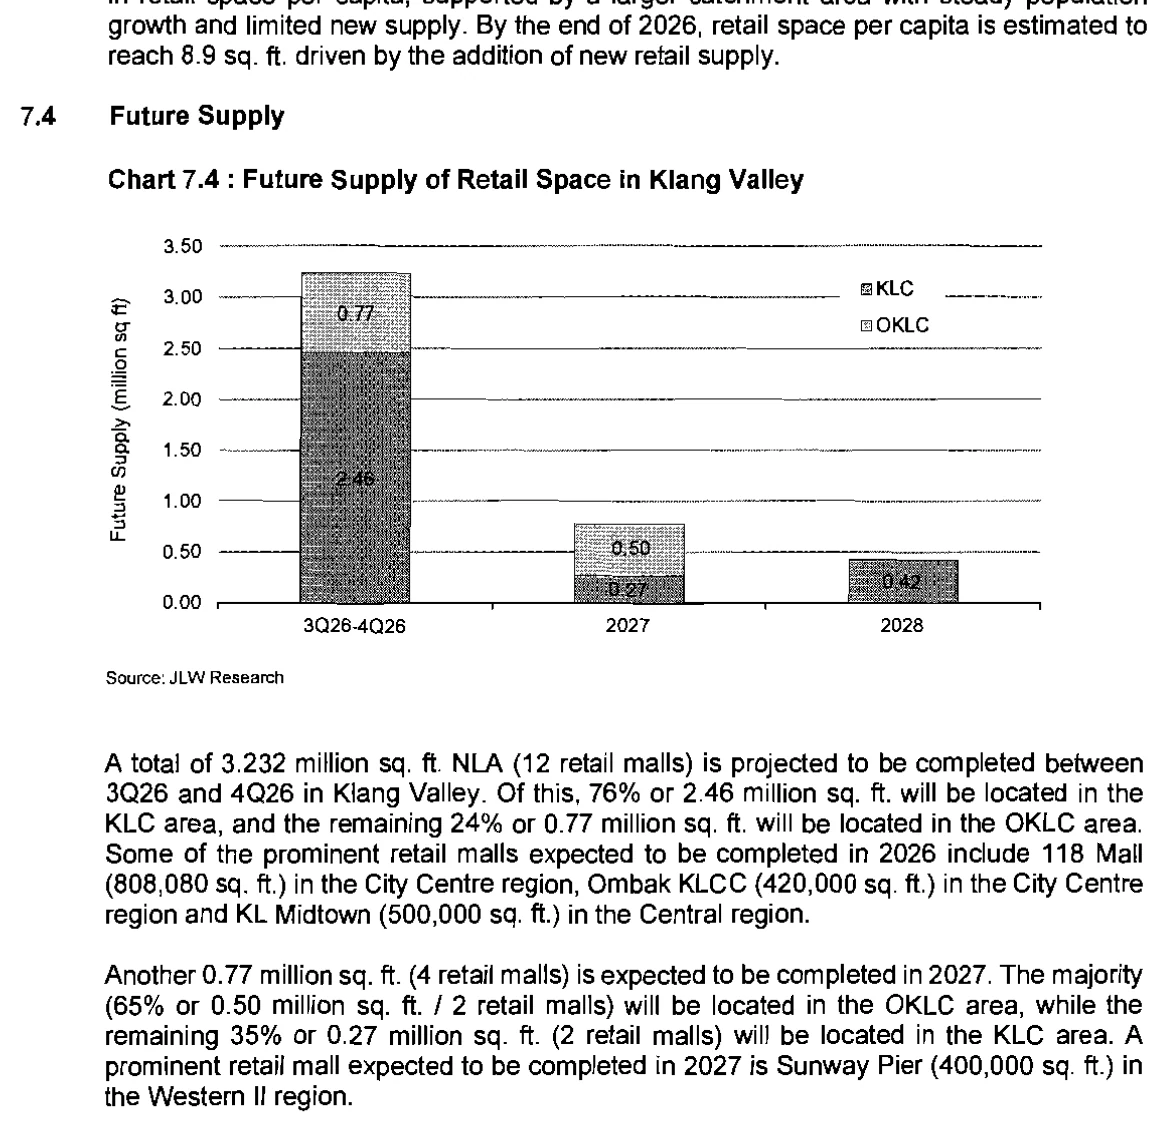
新商场供应方面,根据独立物业市场报告(Jones Lang Wootton),巴生谷在2026年第三季至第四季预计有12个商场、约323万平方英尺完工,包括118 Mall、Ombak KLCC和KL Midtown,2027年再有约77万平方英尺。巴生谷商场的整体平均出租率在2026年第二季只有75.9%,不过Sunway Pyramid和Mid Valley Megamall这类区域型商场长期接近满租。
根据Knight Frank的市场分析,布城的零售市场规模小,主要只有IOI City Mall、Alamanda和Shaftsbury Putrajaya三个商场,合计约360万平方英尺。2026年第一季,IOI City Mall和Alamanda的出租率分别约99%和95%。
酒店业
旅游业在2023年和2024年贡献马来西亚国内生产总值约15%。报告认为政府持续推动旅游、商务活动和会展(MICE)需求,会带动酒店需求增长。
供应方面要留意,2026年第三季至2028年,巴生谷预计有25家酒店、约6,590间客房投入市场,平均每年约2,636间,不过报告也指出部分项目可能延后。
办公楼
巴生谷办公楼市场目前供应过剩,报告认为企业从吉隆坡市中心外移的趋势,有利于布城和蒲种这类市中心以外的商业区,这两区的办公楼出租率从2022年开始回升。
IOIPG REIT 竞争分析
IOIPG REIT上市后,会和马股几家以大型商场为核心的产托直接比较:
| 产托 | 主要资产 | 资产类别 | 和IOIPG REIT的相似处 |
|---|---|---|---|
| IOIPG REIT | IOI City Mall、 6家万豪酒店、 2组办公楼 | 零售、酒店、 办公 | - |
| Sunway REIT | Sunway Pyramid等商场、 酒店、 办公楼及其他 | 零售、酒店、 办公、工业等 | 同样是发展商保荐、 结合商场与酒店的综合城镇模式 |
| IGB REIT | Mid Valley Megamall、 The Gardens Mall | 零售 | 同样是巴生谷 超大型区域商场 |
| Pavilion REIT | Pavilion KL 等商场与办公楼 | 零售、办公 | 同样以单一旗舰商场为核心 |
| KLCC Property | Suria KLCC、 双峰塔、 Mandarin Oriental | 零售、办公、 酒店 | 同样结合商场、 办公和酒店 |
| CapitaLand Malaysia Trust | Gurney Plaza、 Queensbay Mall等 | 零售为主 | 同样有槟城商场资产 |
在IOI City Mall的直接商圈内,主要对手是同样在布城的Alamanda Shopping Centre和Shaftsbury Putrajaya,以及2026年7月开业、约9.7万平方英尺的Desini Putrajaya,规模都远小于IOI City Mall。
和上市产托相比,IOIPG REIT的优势在于IOI City Mall的面积规模和新颖度(第二期才开业4年),以及全部资产都是永久地契。它的弱点是位置:IOI City Mall是以布城、赛城一带为腹地的郊区商场,不像Pavilion KL或Suria KLCC位于吉隆坡市中心,游客客源较少,更依赖周边住宅人口和驾车客流。
延伸阅读:
IOIPG REIT 的优势
全马最大商场,出租率接近满租
IOI City Mall净出租面积约257.8万平方英尺,承诺出租率97.9%,889个租户分散在不同行业,前5大租户只贡献7.0%租金收入,单一租户离场的冲击有限。
酒店总租约提供保底收入
6家酒店每年合计约RM5,088万的保底租金,为产托提供下限;生意好时又能分到90%的净营业毛利。
办公楼有明确的收入增长来源
两组办公楼的承诺出租率已经分别达到91.4%和87.9%,比过去11个月的平均出租率高出许多,已签约租户起租后,收入有清楚的增长来源。
负债比率保守,有收购空间
34.1%的负债比率低于50%的上限,加上IOIPG的ROFR资产,产托有现成的收购管道。
发售周息率落在同业区间上缘
以零售价计算的预测周息率6.60%(税前),以11%税阶扣税后约5.87%,落在Maybank IB估计的M-REIT净周息率4.7%至6%区间上缘,而且全部资产都是永久地契。
IOIPG REIT 的风险
收入高度集中在单一商场
IOI City Mall占估值67.2%、预测NPI约68.9%,加上同一城镇内的酒店和办公楼,85.2%的资产集中在IOI Resort City。这个商场的表现,几乎决定了产托的派息。如果周边出现大型竞争商场,或者IOI Resort City未来的发展影响商场的吸引力,产托会直接受影响。
浮动利率债券
RM26.6亿伊斯兰债券全部挂钩KLIBOR。国行在11月5日议息,市场预期维持2.75%,但部分经济学家认为2027年有升息可能。每升息0.25个百分点,估计会让每单位派息减少约0.12仙。
租约到期较集中
商场的加权平均租约年限约2.35年,办公楼约2.08年。以2026年5月31日的租金收入计,商场有37.7%、19.6%的租约分别在2027财年和2028财年到期,办公楼则是24.1%和33.8%。商场租约一般只签1至3年,续约时如果租金下调或租户离场,收入会受影响。不过招股书显示,过去3个财年的续约率都维持在高水平。
IOI City Mall第三期扩建的影响
第三期由IOIPG保留,预计2029年完工。施工期间可能影响第二期部分店铺的通道和人流,也可能需要暂时搬迁租户。完工后,同一个商场会有产托和保荐人各自持有的部分,在招租和租户分配上可能出现利益冲突。
新商场与新酒店供应
巴生谷在2026年下半年至2027年会有约400万平方英尺的新零售面积投入市场,2026年第三季至2028年也有约6,590间新酒店客房。虽然大部分新商场位于吉隆坡市区、和IOI City Mall的商圈重叠有限,但整体供应增加会影响租金议价能力和酒店房价。
盈利预测依赖续约加租
预测假设商场到期租约续约时基本租金平均调高8.6%,IOI City Towers的出租率从61.0%升到87.8%。前者要看零售市场和租户生意,后者要看已签约租户能否如期起租,任何一项不如预期,派息都会低于6.60%的预测。
管理费以新单位支付会稀释持有比例
盈利预测假设50%管理费以新单位支付,Bursa已批准最多3亿个新单位作为管理费用途。新单位会摊薄每单位派息,影响虽小,但长期持有的投资人要留意。
关联交易多,保荐人话语权大
产托的管理人是IOIPG全资子公司,6家酒店的总承租人都是IOIPG子公司,商场第3大租户也是IOIPG子公司,承租District 21、Icescape、IOI City Farm和IOI Sports Centre四个景点,月租合计约RM35.8万(每年约RM429万)。
物业管理人所需的人员和IT系统,也由IOIPG旗下公司提供。管理人执行主席同时是IOIPG集团总执行长,不过管理人董事会7人中有5人是独立董事。IOIPG加上VCSB在上市后控制约66.6%至70%的单位。投资人要留意未来向保荐人收购资产时的作价是否合理。
办公楼方面,IOIPG子公司和关联公司也是IOI City Towers的第4和第5大租户。
禁售期后的抛售压力
IOIPG的禁售期只有上市后6个月。之后如果保荐人为了筹资而减持,市场上的供应增加,可能压低单位价格。
部分资产的地契手续尚未完成
IOI City Mall、Le Méridien Putrajaya、Moxy Putrajaya、IOI City Towers和Putrajaya Marriott Hotel所在地段的分割、合并和分层地契申请还在进行中,费用由卖方承担。在拿到独立地契之前,债券的抵押暂时以权益转让方式安排。W Kuala Lumpur新增客房所在的空置区域也没有独立地契,只能以租赁安排处理。招股书把这些列为风险之一,如果过户延误,可能影响产托的权益保障。
办公楼市场供应过剩
巴生谷办公楼整体供应过剩,IOI City Towers过去11个月的平均出租率只有61.0%。已签约租户能否如期起租、续约时租金能否维持,都是办公楼的变数。
新税制与政策变化
REIT派息的10%预扣税优惠已经取消,MRMA的恢复要求没有出现在2027年预算案中。对高税阶投资人和外国投资者来说,产托的吸引力下降,可能影响市场对M-REIT的需求。如果产托某年派息低于应税收入的90%,也会失去免税资格。
新产托没有真正的营运往绩
IOIPG REIT和管理人都是新成立的公司,过往业绩是备考数字,盈利预测也只是预测,招股书明确提醒投资人不一定能拿到预测中的全额派息。
注意,以下内容仅为分享,非投资建议。所有投资均有风险,建议大家在进场前做好功课和风险规划。
如何申请IOIPG REIT IPO新单位认购?
只要你拥有 Direct CDS Account 股票投资账户,就有资格申请认购 IOIPG Malaysia Real Estate Investment Trust的IPO。
如果你有兴趣认购马来西亚股票市场的IPO,可以考虑开设大马投资平台的账户,直接在线申请认购IPO。
根据招股书,通过Moomoo和M+ Online在线申请不收手续费,CGSI对在CIMB或Maybank开设CDS户口的申请人收取RM2手续费。
公众抽签
大马公众可以通过白色申请表格、银行电子申请(ATM)或网上申请认购公众部分。同一个人只能选择一种方式,不能重复申请。
IOIPG股东优先认购
在2026年10月30日持有IOIPG股票的股东,会收到要约接受表格(Offer Acceptance Form),可以按每10股认购1个单位,也可以申请额外单位。IOIPG股东在使用自己的配额之后,仍然可以另外参加公众抽签。
请留意,IOIPG REIT的申购截止日期是2026年11月10日下午5时,申请时要按零售价RM0.96全额付款。一旦超过截止日期,就无法申购,只能等产托在2026年11月25日正式上市后,才能在二级市场买卖。
总结
回到开头的问题。IOIPG REIT在马股IPO最热的一年、产托税务优惠刚取消、利率走向未明的时候上市,这次IPO的规模是十多年来最大的REIT IPO。
它的基本盘很清楚:IOI City Mall是全马最大商场,出租率接近满租、租户分散;6家万豪酒店有保底租金;办公楼的已签约租户会在未来一年陆续起租。以零售价RM0.96计算,P/NAV约1.05倍,预测年化周息率6.60%(税前),扣税后对中低税阶投资人来说仍落在同业区间的上缘。
但开头提到的几个问题确实存在:近七成收入来自同一个商场;RM26.6亿债券全部是浮动利率,升息会直接削减派息;新税制下,高税阶投资人的税后收益可能只有5%左右;IOIPG卖出单位拿走全部IPO资金,在禁售期结束后仍持有过半单位,关联交易也多。
对于想要长期领取季度派息、个人税阶不高、能接受商场集中风险的投资人,IOIPG REIT提供了相对同业较高的发售周息率;如果你的税阶较高,或者担心2027年升息,就要先用税后收益和利率敏感度去评估。申购前或上市后,建议重点留意三件事:11月12日的机构定价结果、国行未来的利率决定,以及办公楼新租户能否如期起租。
延伸阅读:
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章所分享信息与观点均来自IOIPG Malaysia Real Estate Investment Trust招股书、Bursa Malaysia公告及公开信息,包括The Star、The Edge、New Straits Times、Malay Mail、EdgeProp等媒体报道,以及PwC Malaysia的预算案税务分析。Spark Spark Finance不对信息的准确性负责。投资者应在投资前自行做好充足功课,买卖自负。此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。