Yes Group IPO在2026年11月4日开放申购,这家经营Yes Travel品牌的公司,专门为银行、保险公司等企业策划奖励员工和代理的公司旅游,计划以每股RM0.18在2026年11月26日登陆ACE Market,公开发售新股集资约RM1,654万。
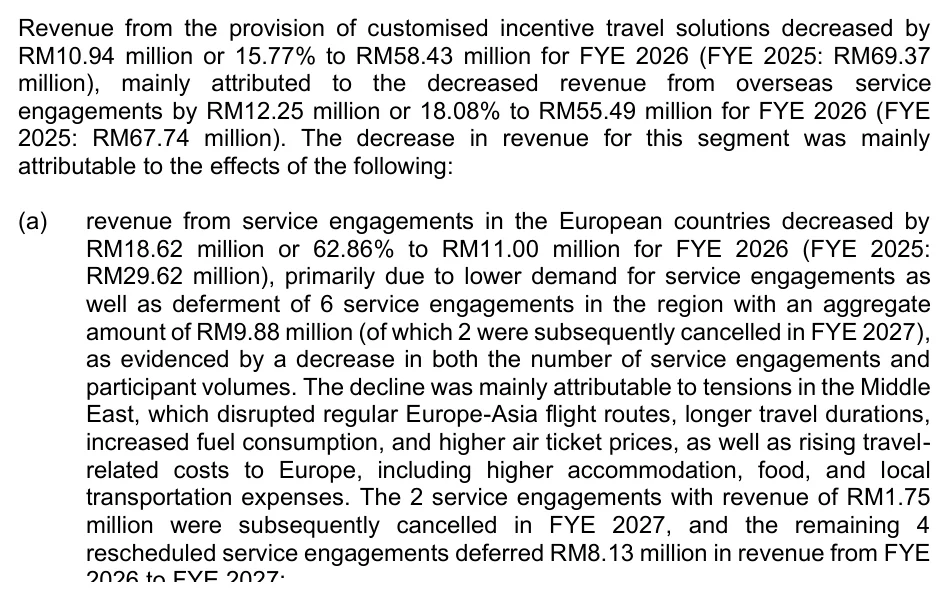
不过,今年的局势打击了这家公司的业绩。2026年2月28日美国和以色列联手攻击伊朗之后,中东多处领空关闭,飞欧洲的航班要绕道、机票变贵。Yes Group的欧洲团营收在2026财年(截至2026年6月30日)从RM2,962万跌到RM1,100万,少了62.86%,有6单合计RM988万的欧洲团被迫延后,其中2单最后取消。
奇怪的是,公司的净利没有跟着跌。2026财年营收下跌11.04%至RM6,714万,净利却小幅上升2.59%至RM753万,因为客户把目的地改去中国、日本和韩国,几单高度定制的海外团也拉高了毛利率。2026财年前五大客户里,有4家属于金融服务业。
欧洲团受挫,Yes Group却选择加码欧洲。这次IPO集资里最大的一笔,约RM650万(占39.31%),要用来在英国设立区域办公室,并买车自营包车服务。董事经理Angela Mak在招股书推介礼上解释,英国是进入欧洲市场的枢纽,自己经营包车可以减少对当地地接商的依赖;根据《星报》报道,她也提到,面对油价上涨,公司会把最新的燃油价格和汇率反映在给企业客户的新报价里。
招股书以2026财年净利计算,本益比约12.68倍,低于今年4月以15.85倍本益比上市的旅游股Golden Destinations。
不过,申购前有几件事要先弄清楚:RM400万上市费用占新股集资额24.19%,其中约RM308万会在2027财年第二季(2026年10月至12月)一次过记入损益;截至最后可行日期(LPD),公司RM3,456万的订单簿里,欧洲团仍占46.58%;公司在2021至2023年间借给大股东Angela Mak的款项,也违反了公司法令第224条。
本文会带你看懂Yes Group IPO的上市详情、营运模式、各业务营收与毛利、客户与供应商、集资用途、财务表现、估值算法、同业比较、行业前景与风险,帮你判断这次申购是否适合自己。
Yes Group IPO 上市详情
股票代号
股票简称为YES。截至2026年11月5日,Bursa Malaysia尚未公布Yes Group的4位数股票代号,一般会在上市前公布。
IPO 日期
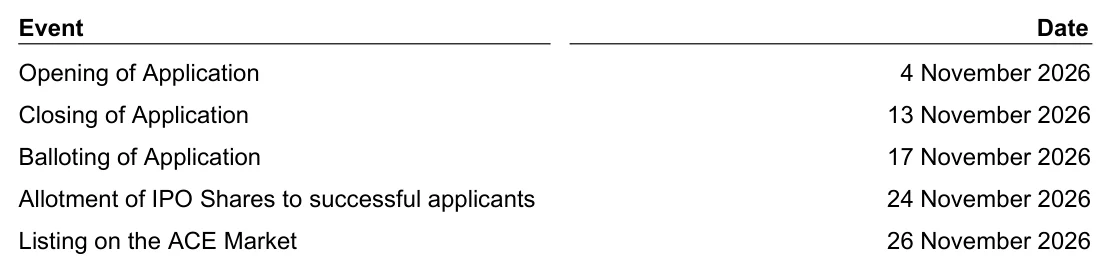
| 项目 | 日期 |
|---|---|
| 开放申购 | 2026年11月4日上午10时 |
| 截止申购 | 2026年11月13日下午5时 |
| 抽签 | 2026年11月17日 |
| 分配股份给成功申购者 | 2026年11月24日 |
| 预计上市日 | 2026年11月26日 |
上市板块
ACE Market。这是为成长型企业设立的板块,招股书封面也提醒,ACE Market公司的投资风险可能比主板公司高,股票也不一定有足够的流动性。
IPO 价格
每股RM0.18,申购时要全额付款。最少申请100股(RM18),之后以100股为单位增加。
集资规模
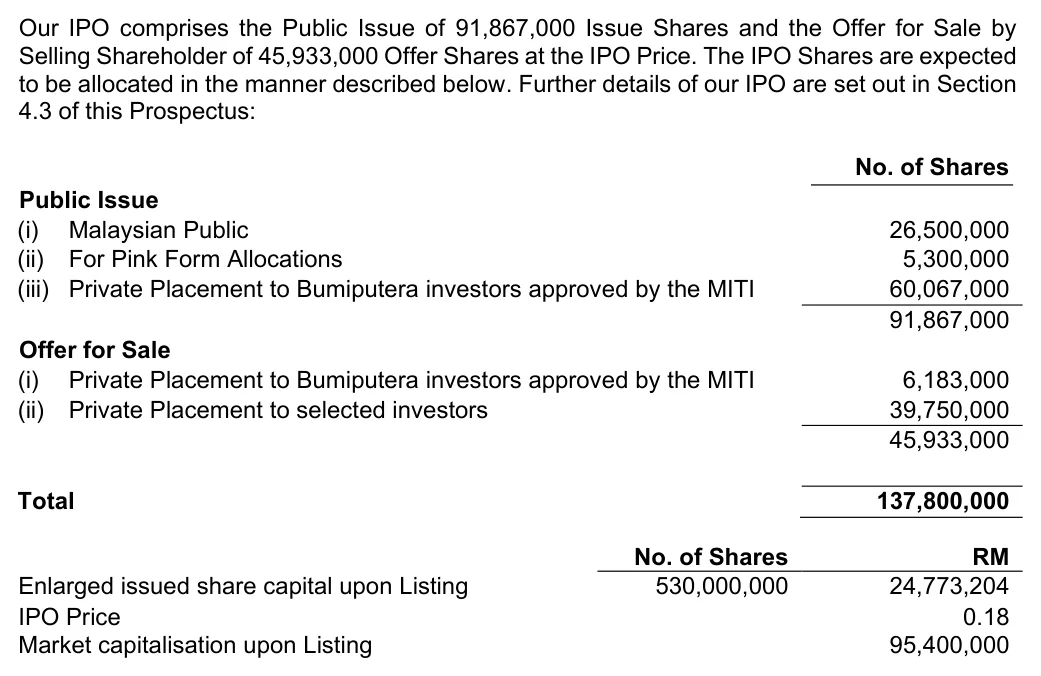
这次IPO一共发售1亿3,780万股,总值约RM2,480万:
- 公开发售9,186.7万股新股,集资约RM1,654万,归公司所有
- 献售4,593.3万股旧股,约RM827万,归卖股的大股东Angela Mak所有
和2026年3月提交的草拟招股书相比,新股数量从7,301万股增加到9,186.7万股,旧股从4,867万股减少到4,593.3万股。
上市后市值
上市后总股数为5亿3,000万股,以招股价计算,市值约RM9,540万。
股息政策
Yes Group没有正式的股息政策,派不派息由董事会决定,会考虑现金水平、负债、盈利、资本开支和投资计划等因素。
| 财年 | 净利 | 宣布派息 | 派息率 |
|---|---|---|---|
| FYE 2023 | RM513.3万 | 无 | 0% |
| FYE 2024 | RM519.9万 | RM789.3万 | 151.82% |
| FYE 2025 | RM734.2万 | 无 | 0% |
| FYE 2026 | RM753.4万 | RM400万 | 53.09% |
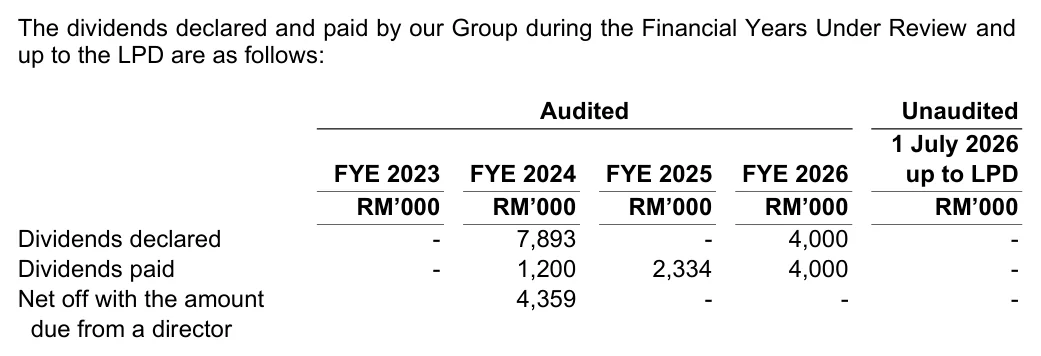
2024财年的派息超过当年净利,其中RM435.9万没有付出现金,而是用来抵销Angela Mak欠公司的预支款。公司也表明上市前不会再派息。
首次公开发行的股份分配
| 分配对象 | 股数 | 占上市后股本 |
|---|---|---|
| 马来西亚公众 (土著与非土著各1,325万股) | 2,650万 | 5.00% |
| 合格董事、员工及贡献者 (Pink Form) | 530万 | 1.00% |
| 获MITI批准的土著投资者私配 (新股6,006.7万股+旧股618.3万股) | 6,625万 | 12.50% |
| 选定投资者私配 (旧股) | 3,975万 | 7.50% |
| 合计 | 1亿3,780万 | 26.00% |
上市后的股权结构与禁售期
| 股东 | 上市前 | 上市后 |
|---|---|---|
| Angela Mak (创办人、董事经理) | 100.00% | 74.00% |
| 公众及其他投资者 | 0% | 26.00% |
Angela Mak上市后持有的3亿9,220万股全部锁定6个月。她的持股成本只有每股约RM0.0209,这是2026年9月公司发新股收购Yes Travel & Holidays时,按其2025年6月30日的调整后净资产约RM918万作价换算出来的,招股价是这个成本的8.6倍。
董事和主要管理层则通过Pink Form以RM0.18认购新股,其中执行董事Too Wai Loon认购164.3万股,其他独立董事各认购7.95万股。
这个IPO热不热?
Yes Group的公众抽签部分只有2,650万股,以招股价计算约RM477万,其中非土著公众只分到1,325万股(约RM239万),盘子在ACE Market新股里算很小。
参考最近的ACE新股,市场情绪并不冷。SKA Capital的公众部分超额认购80.42倍,非土著部分达100倍;RedPlanet的公众部分超额认购85.28倍。同样是旅游股的Golden Destinations,今年4月的公众部分只超额认购2.10倍,当时正值中东局势紧张,TA Securities给出的合理价是42仙,低于45仙的招股价,上市首日开在49仙,现在股价已跌到招股价以下。
Yes Group的优势是盘子小、股价低、本益比不高;不利的是,它和Golden Destinations一样被归类为旅游股,市场对这类股票的态度比较保守。实际热度要等11月17日抽签前公布的超额认购倍数才知道。
Yes Group 是什么公司?
Yes Group是一家专做企业奖励旅游的马来西亚MICE公司。MICE是Meetings(会议)、Incentives(奖励旅游)、Conferences(大型会议)和Exhibitions(展览)的缩写,Yes Group主攻的是奖励旅游,也就是企业拿来奖励员工、业务员或客户的旅游配套,常常会搭配会议或颁奖典礼。它不卖一般游客的跟团游,客户几乎全是企业和政府机构。
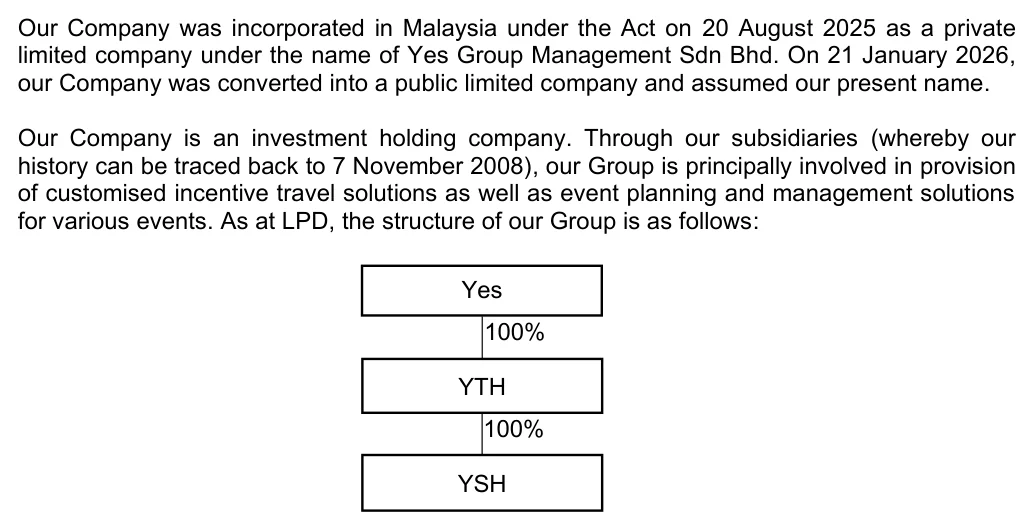
核心子公司Yes Travel & Holidays Sdn Bhd在2008年成立。上市主体Yes Group Management Berhad在2025年8月为了上市而设立,总部设在吉隆坡Sungai Besi的两间自置三层店屋。截至LPD,集团有48名员工,其中营运团队28人。
集团的架构很简单,上市公司底下只有两层:
| 公司 | 关系 | 业务 |
|---|---|---|
| Yes Group Management Berhad | 上市控股公司 | 投资控股 |
| Yes Travel & Holidays Sdn Bhd(YTH) | Yes Group全资子公司 | 定制奖励旅游、活动策划与管理 |
| Yes Second Home (MM2H) Sdn Bhd(YSH) | YTH全资子公司 | MM2H签证申请服务 |
集团几乎所有营收都来自YTH,YSH在2026财年只贡献约RM11.4万。
Yes Group 发展里程碑
| 年份 | 里程碑 |
|---|---|
| 2008 | Angela Mak与母亲创办Yes Travel & Events Consultant(即现在的Yes Travel & Holidays), 从企业活动策划起家 |
| 2010 | 取得MOTAC旅行社执照, 开始做国内奖励旅游 |
| 2014 | 开始做海外奖励旅游, 现任执行董事Too Wai Loon加入 |
| 2019 | 推出Yes Travel app, 搬进Sungai Besi自置店屋 |
| 2020至2021 | 疫情期间转做线上活动方案 |
| 2023 | 加购一间三层店屋, 扩大总部 |
| 2024 | 取得ISO 9001:2015认证, 获韩国观光公社(KTO)颁发Best MICE Planner Award 2024 |
| 2025 | 入股Yes Second Home (MM2H) Sdn Bhd, 进军MM2H签证服务 |
| 2026 | 与大马旅游局合办Citrawarna 2026和Citrawarna Speed Festival 2026, 属于Visit Malaysia 2026活动 |
董事与主要管理层
| 姓名 | 职位 |
|---|---|
| Wong Chan Yuen | 独立非执行主席 |
| Angela Mak | 董事经理(创办人、大股东) |
| Too Wai Loon | 执行董事 |
| Lee Chin Hui | 独立非执行董事 |
| Ng Siew Hui | 独立非执行董事 |
| Tan Pei Shiun | 独立非执行董事 |
| Chong Yee Fon | 首席财务官 |
| Geh Ciu Pin | 财务总监 |
| Lim Yanyi | 首席运营官 |
6位董事里有4位独立董事,主席也是独立董事。不过公司从创办到现在都由Angela Mak主导,上市后她仍持有74%股权。
Yes Group 的主要业务
Yes Group的角色是「一站式奖励旅游策划商」。它自己不拥有航空公司、酒店或旅游巴士,而是按客户的要求设计行程,再向机票代理、航空公司、酒店和海外地接社采购,由自家领队全程带团。公司的利润,来自报价和实际采购成本之间的差价。
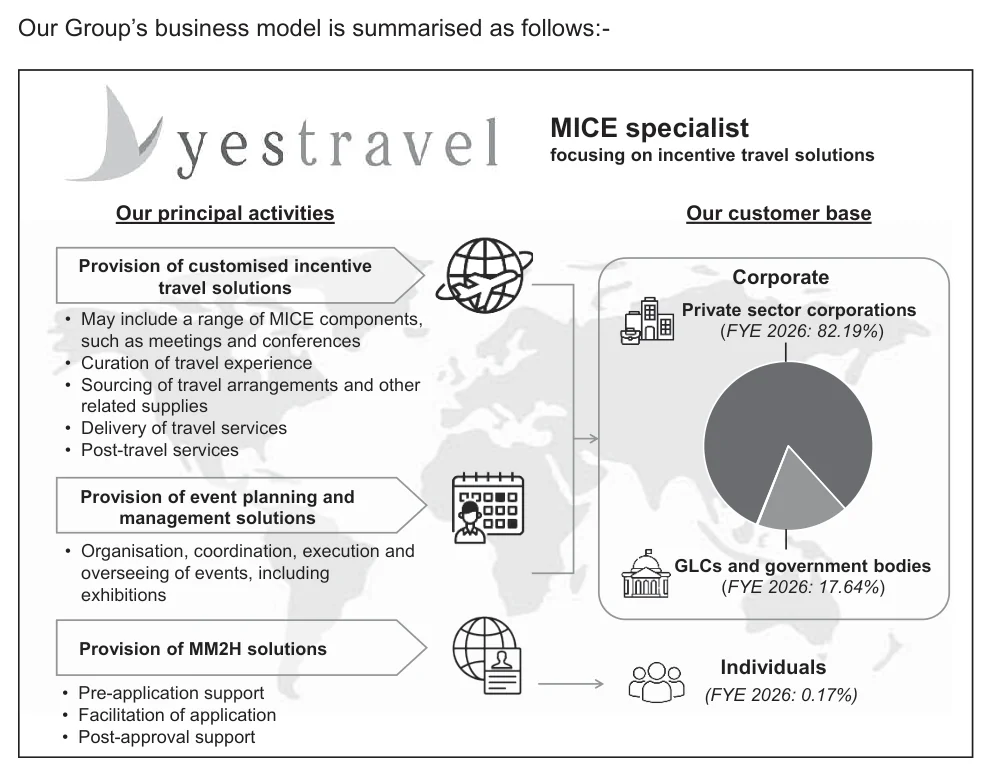
业务分成三块,奖励旅游一家独大:
| 业务 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 定制奖励旅游 (本地) | RM388.7万(9.39%) | RM328.7万(6.90%) | RM163万(2.16%) | RM293.7万(4.37%) |
| 定制奖励旅游 (海外) | RM3,685.7万(89.06%) | RM4,422.6万(92.86%) | RM6,773.9万(89.75%) | RM5,549万(82.65%) |
| 活动策划与管理 | RM64.1万(1.55%) | RM11.6万(0.24%) | RM610.5万(8.09%) | RM860.2万(12.81%) |
| MM2H服务 | 无 | 无 | 无 | RM11.4万(0.17%) |
| 总营收 | RM4,138.5万 | RM4,762.9万 | RM7,547.4万 | RM6,714.3万 |
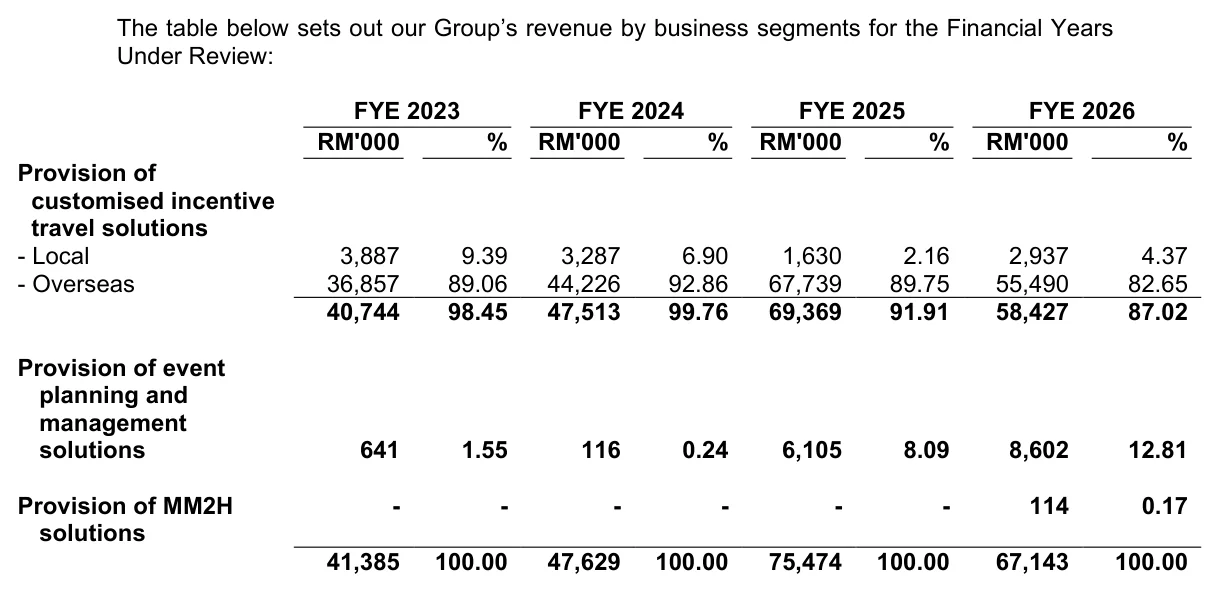
注:财年截至6月30日,下同。
定制奖励旅游:公司的主力
每一单奖励旅游都按客户需要量身设计。公司会先了解这趟旅程的目的,比如奖励年度销售冠军、开代理大会或加强团队凝聚力,再决定目的地、行程、住宿和活动,加入印有企业标志的纪念品、欢迎礼包和主题晚宴。出发前,参加者可以在Yes Travel app里查看行程、航班、房间安排和旅行文件;回来后,公司会送感谢礼给客户的筹办团队,也可以按要求制作旅程精华视频。
| 财年 | 奖励旅游单数 | 其中海外 | 参加人数 | 其中海外 |
|---|---|---|---|---|
| FYE 2023 | 84 | 68 | 5,288 | 4,234 |
| FYE 2024 | 105 | 89 | 6,157 | 5,189 |
| FYE 2025 | 124 | 113 | 7,032 | 6,561 |
| FYE 2026 | 90 | 82 | 7,004 | 5,504 |
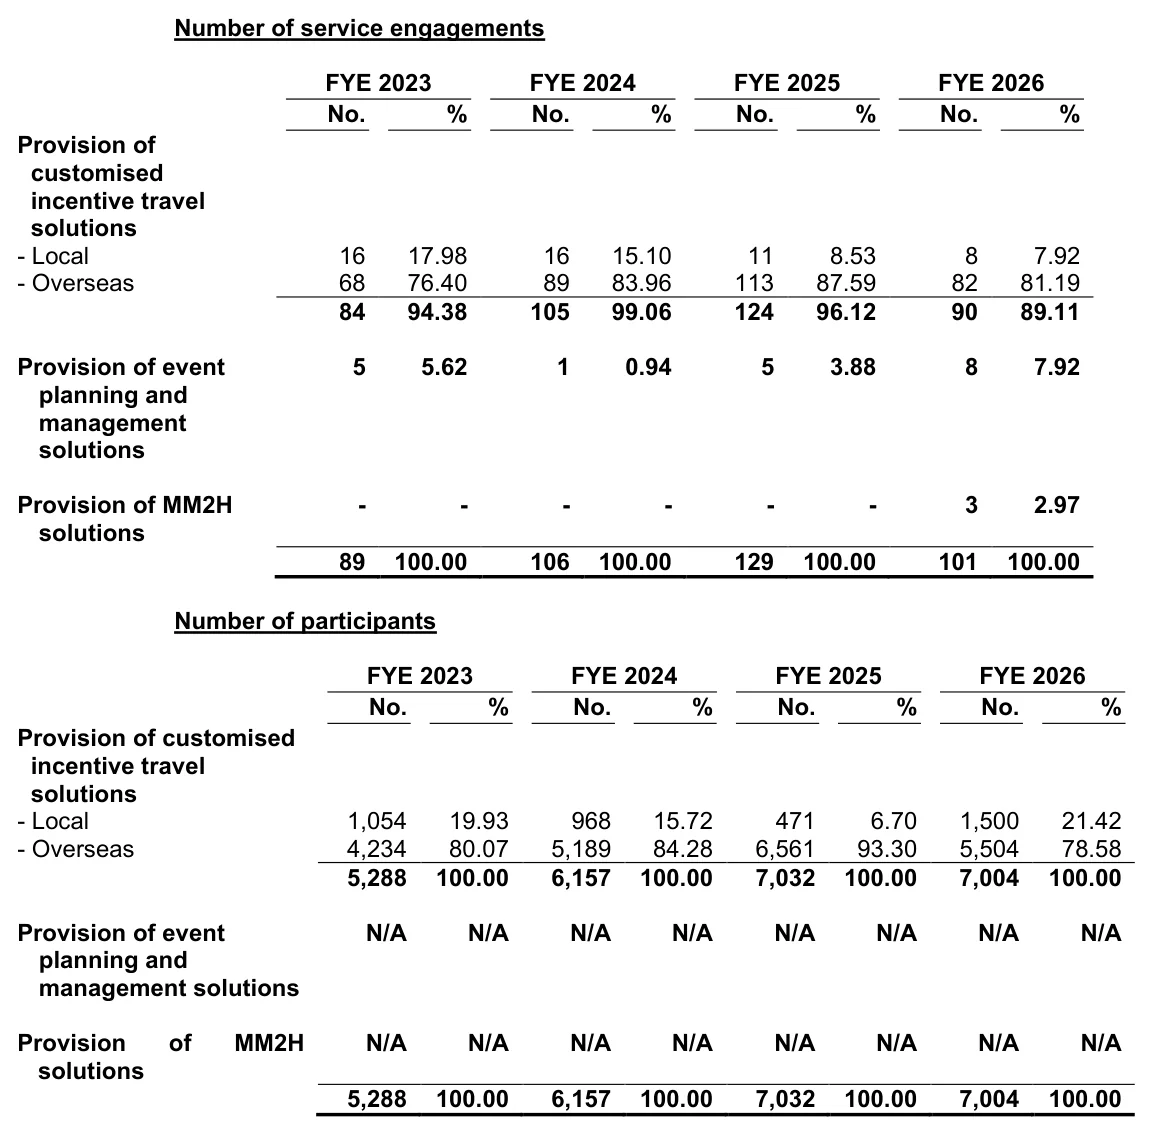
2026财年海外团营收RM5,549万、参加者5,504人,平均每人带来约RM10,082营收(SSF按招股书数字计算),一单海外团平均约RM68万。一年只做约100单,每单金额又大,所以少几单大团,业绩就会明显波动。
营运模式:先收订金,出发前一个月收齐
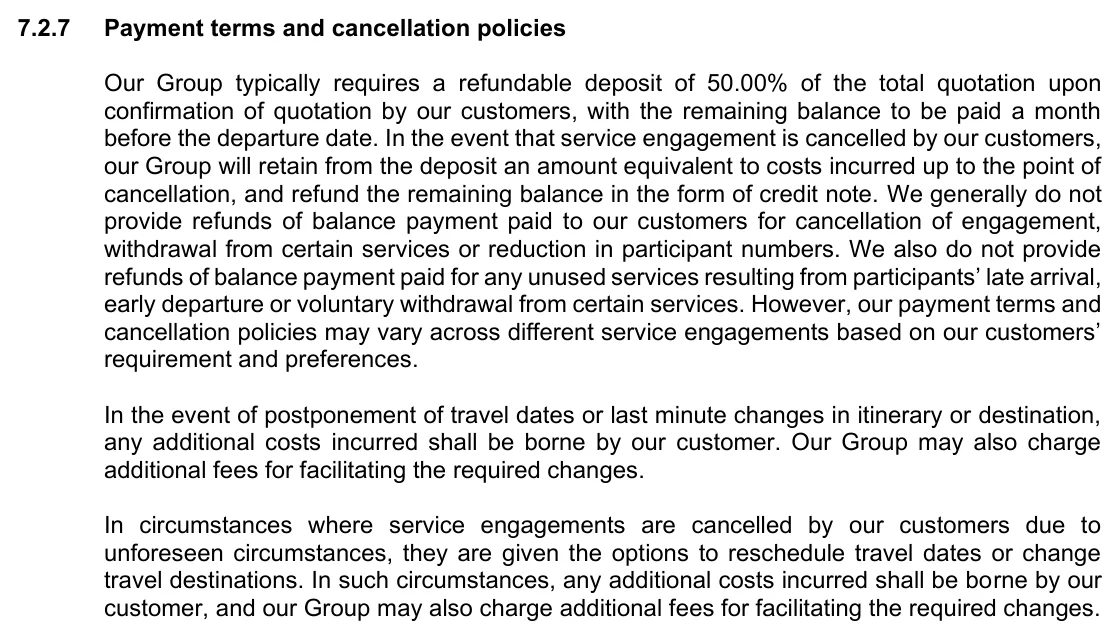
- 收款:客户确认报价时,一般要先付总额50%的可退还订金,余款在出发前一个月付清。这些预收款在账上列为合约负债,2026财年底有RM669万
- 取消:客户取消行程时,公司会从订金扣除已产生的成本,余额以抵用券(credit note)退还;余款部分一般不退。因突发事件取消的团,客户可以改期或改目的地,额外成本由客户承担
- 付款给供应商:供应商给的信用期从现金到15天不等,公司有部分机票用信用卡购买,2026财年因此赚到约RM17万信用卡回扣
- 突发改期:因中东局势等突发事件改期或改目的地,额外成本由客户负担,公司还可以收改期费。2026财年有4单团因此改了目的地,因为升级配套、加办晚宴和改期费,反而多了RM79万营收
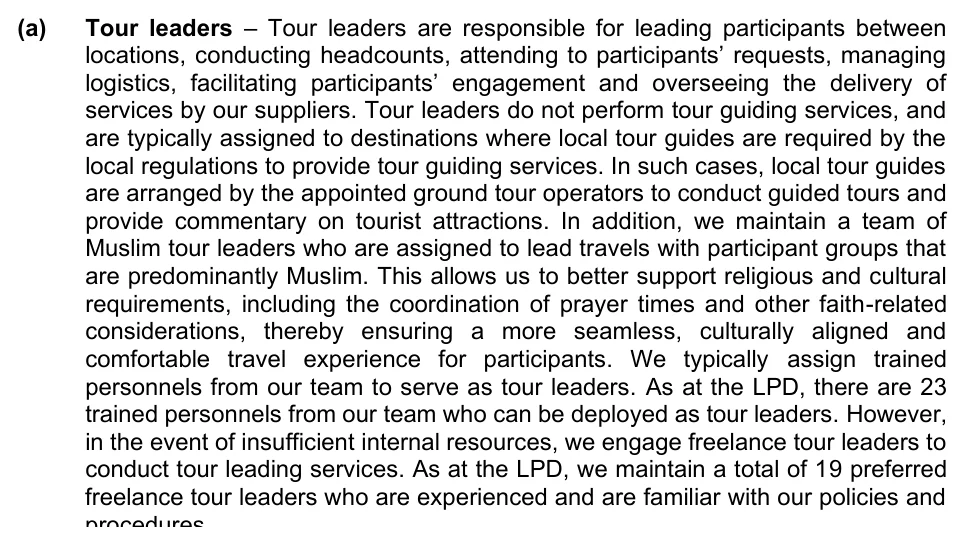
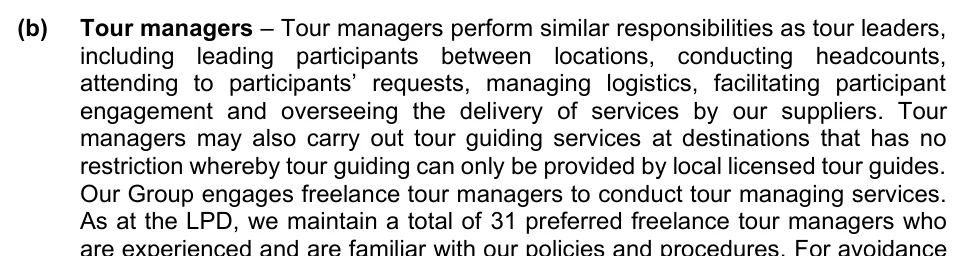
- 带团:每一团都会派领队、导游或协调员。截至LPD,公司有23名可以带团的自家员工,另有19名常用的自由职业领队和31名自由职业导游(tour manager),公司本身没有聘请全职导游。以穆斯林为主的团体,会安排穆斯林领队负责祈祷时间和清真餐饮
先收钱、后付款的模式,让公司不太需要借钱周转,但也让现金流跟着收款时间大起大落,后面财务部分会再说明。
成本结构:地接和机票占八成以上
| 成本项目 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 地接费用 (住宿、餐饮、交通、当地导游) | 54.88% | 57.01% | 56.10% | 50.29% |
| 机票与旅游保险 | 37.24% | 37.83% | 31.62% | 34.25% |
| 活动与展览费用 | 1.69% | 0.28% | 7.85% | 11.73% |
| 其他 (印刷、领队津贴等) | 6.19% | 4.88% | 4.43% | 3.64% |
| 销售成本合计 | RM3,030.2万 | RM3,580.1万 | RM5,958.1万 | RM5,110.9万 |
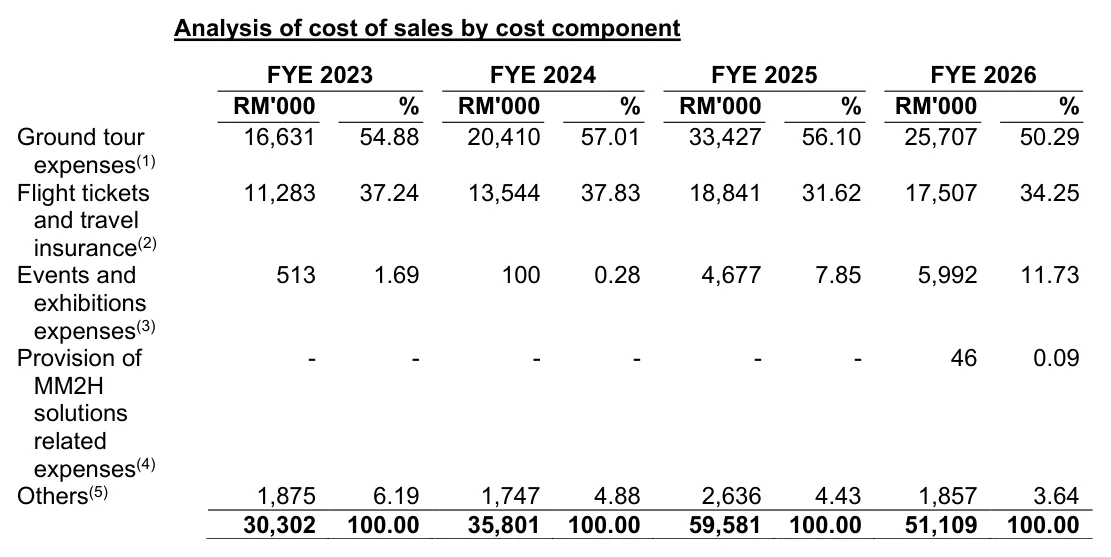
地接费用占销售成本一半以上,而且很多用外币支付。招股书说明,欧洲团的地接费用过去占公司全部地接开支的19.48%至54.61%,地面交通一般占每趟行程成本的8%至12%。这也是公司要拿IPO的钱去英国买车的原因。
营收按目的地:欧洲骤降,亚洲补位
| 目的地 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 亚洲 | RM1,447.2万 (34.97%) | RM3,153.2万 (66.21%) | RM3,535.5万 (46.84%) | RM3,912.4万 (58.27%) |
| 欧洲 | RM2,194.4万 (53.02%) | RM1,219万 (25.59%) | RM2,962万 (39.25%) | RM1,100.3万 (16.39%) |
| 马来西亚本地 | RM452.8万 (10.94%) | RM340.3万 (7.14%) | RM773.5万 (10.25%) | RM1,165.3万 (17.35%) |
| 大洋洲 | RM16.6万 (0.40%) | RM35.7万 (0.75%) | RM276.4万 (3.66%) | RM529.8万 (7.89%) |
| 美洲与非洲 | RM27.5万 (0.67%) | RM14.7万 (0.31%) | 无 | RM6.5万 (0.10%) |
注:马来西亚本地包括本地奖励旅游、活动策划与MM2H服务。
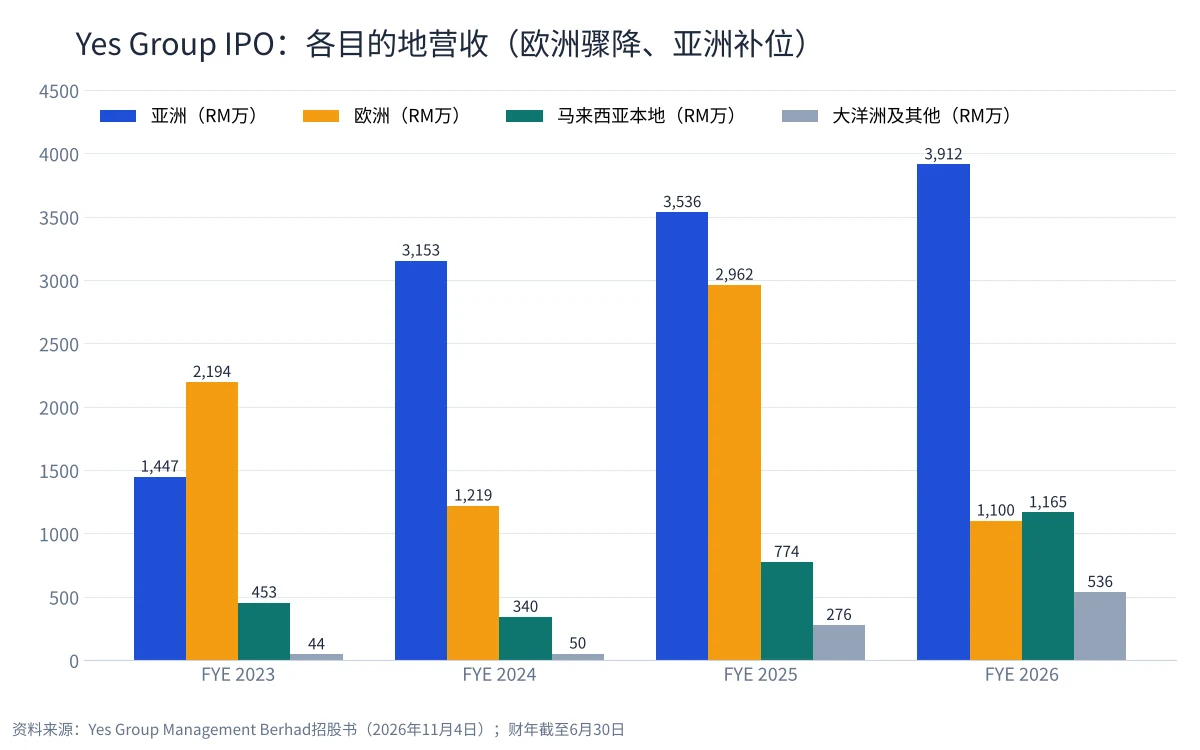
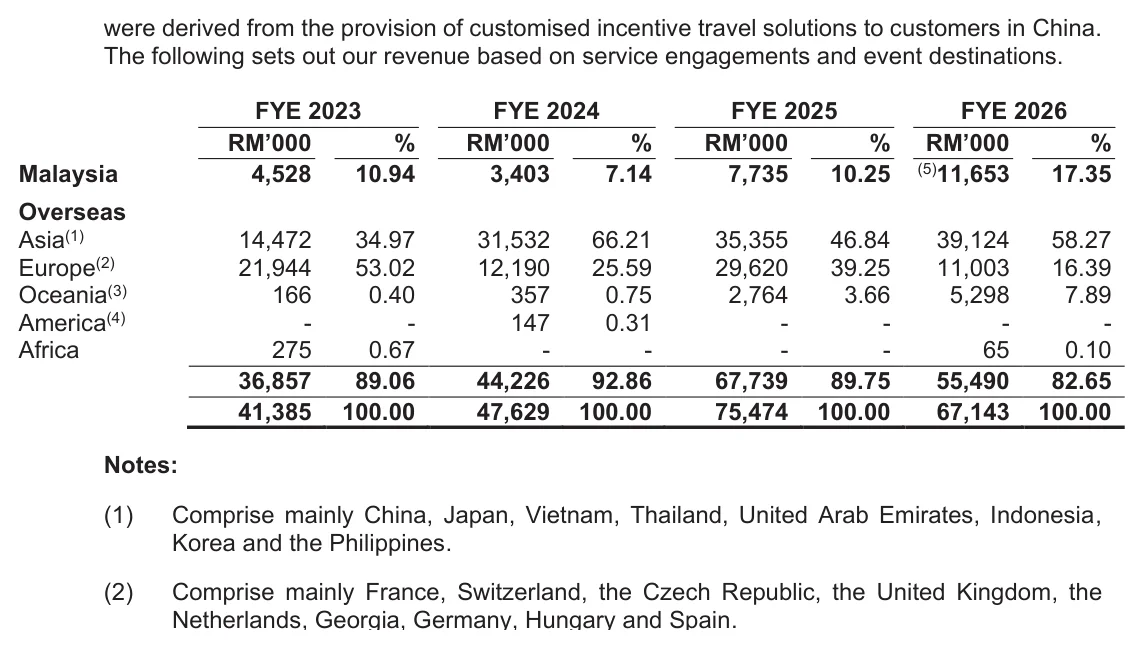
欧洲一直是公司的大市场,2023财年还占营收一半以上。2026财年欧洲团营收减少RM1,862万,招股书列出的原因包括中东局势打乱欧亚航线、飞行时间拉长、燃油消耗和机票价格上升,以及欧洲当地住宿、餐饮和交通费用上涨,延后的6单欧洲团中,4单(RM813万)改到2027财年出发,2单(RM175万)取消。
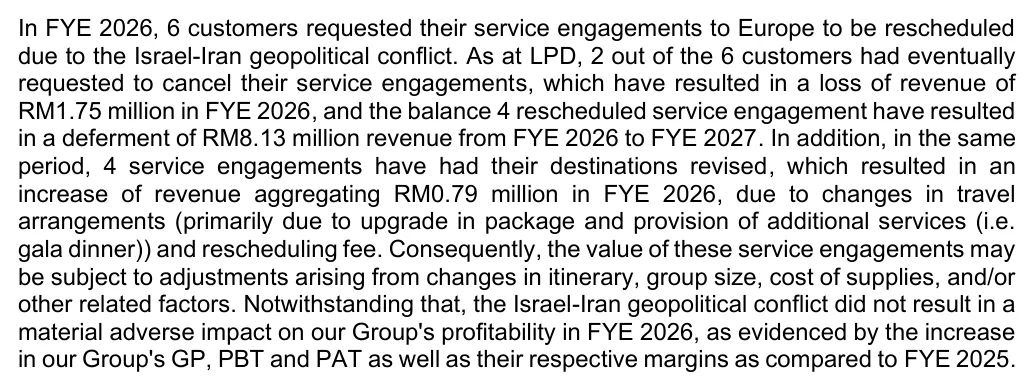
补位的是中国、日本和韩国,三地合计营收从RM1,856万升到RM3,206万,增加72.74%,单数从36单增加到46单,参加人数从2,082人增加到3,502人。除了客户把目的地从欧洲改到东亚,令吉对人民币、日元和韩元走强,以及中国从2023年12月1日起对大马人免签,都有帮助。大洋洲营收也增加92.03%至RM530万。
营收按客户类型
| 客户类型 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 私人企业 | 82.53% | 75.42% | 93.36% | 82.19% |
| 官联公司及政府机构 | 17.47% | 24.58% | 6.64% | 17.64% |
| 个人(MM2H) | 无 | 无 | 无 | 0.17% |
私人企业客户主要来自消费品、金融服务、工业、房地产和电讯媒体业。2026财年,消费品、金融服务和房地产三个行业的奖励旅游营收合计减少RM1,419万(25.26%),官联及政府客户的奖励旅游营收则增加73.65%至RM870万。
活动策划与管理:两年内从RM11.6万增加到RM860万
这块业务包括品牌庆典、文化展演、颁奖晚宴、行业会议和产品发布会,营收全部来自本地。2024财年只有RM11.6万,2026财年增加到RM860万,比较有代表性的单子是和大马旅游局合办的Citrawarna 2026,以及一场为电讯媒体公司办的展览。这类活动和Visit Malaysia 2026等国家级推广绑在一起,下一单要看政府预算。
MM2H服务:刚起步的新业务
YSH在2024年8月9日成立,YTH在2025年6月认购新股取得60%股权,2025年7月2日再以约RM15万向另外两名股东Tan Chai Yoong和Norsyazwan Abdul Latif买下30%,2026年3月9日以约RM4.7万向Toh Kong Ming买下最后10%,成为YTH的全资子公司。YSH的日常营运由它自己的首席执行员负责,执行董事Too Wai Loon则负责一起开拓客源。
YSH持有MOTAC的MM2H执照,也注册了「Yes Second Home」商标,帮外国人申请「马来西亚我的第二家园」计划,在签证获批后才确认收入。2026财年只做了3单、营收RM11.4万,客户来自台湾和印尼;截至LPD,公司手上有14名客户,全部经由9个转介人介绍。
主要执照与淡旺季
Yes Group的生意依赖两张MOTAC执照:旅行社执照(TOBTAB)和MM2H执照,都需要定期更新。奖励旅游的旺季在4月、5月、9月和10月,节庆和年底假期反而是淡季,所以上市后的季度业绩可能忽高忽低,看季报时要拿去年同期来比。
Yes Group 的主要客户与供应商
主要客户:银行和保险公司占大头
| 客户 | 行业 | 合作年数 | FYE 2026营收 | 占比 |
|---|---|---|---|---|
| Customer A集团 (主板上市银行保险集团) | 金融服务 | 16 | RM549.9万 | 8.19% |
| Customer J (官联投资公司旗下单位信托公司) | 金融服务 | 2 | RM377.6万 | 5.62% |
| Customer K (寿险公司) | 金融服务 | 8 | RM341.6万 | 5.09% |
| Customer L (MOTAC旗下旅游推广机构) | 政府机构 | 1 | RM314.1万 | 4.68% |
| Customer M集团 (保险公司) | 金融服务 | 7 | RM302.3万 | 4.50% |
| 前五大合计 | RM1,885.5万 | 28.08% |
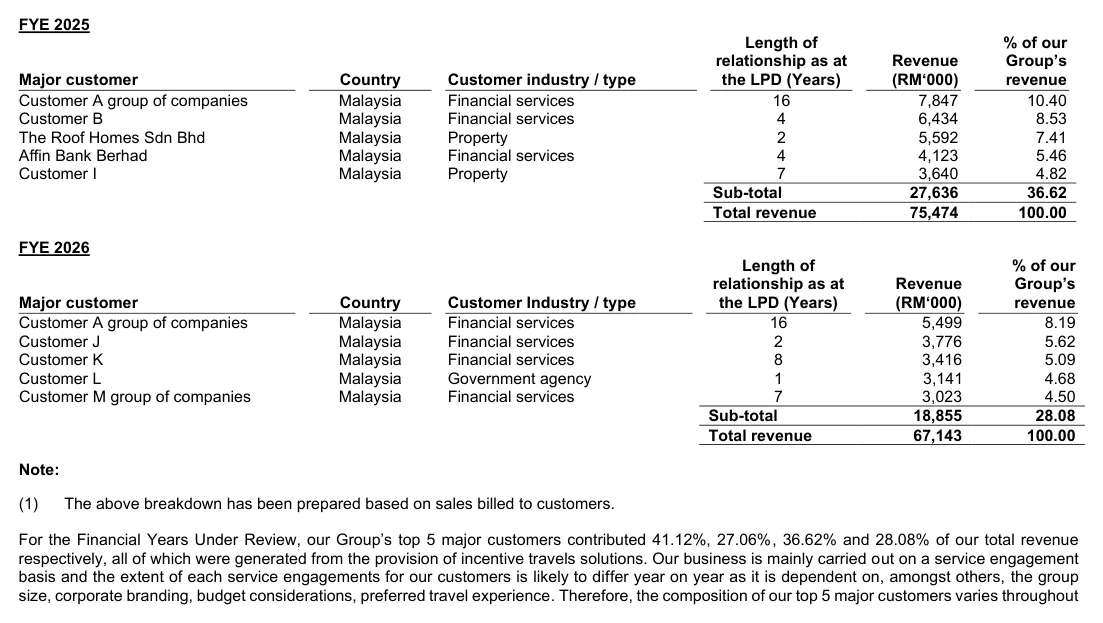
前五大客户在过去4年的营收占比分别是41.12%、27.06%、36.62%和28.08%,没有单一客户长期超过13%,Customer A集团合作了16年。不过前五大名单每年都在换,2023财年第二大客户Trader2U Sdn Bhd(占12.15%)之后就不在名单上,2025财年进入前五大的房地产公司The Roof Homes也没有出现在2026财年。奖励旅游一单一单接,没有长期合约,客户今年给、明年不一定给。
主要供应商:机票代理和地接社
| 供应商 | 采购内容 | 合作年数 | FYE 2026采购额 | 占比 |
|---|---|---|---|---|
| AA Aviation Sdn Bhd | 机票 | 4 | RM515.1万 | 10.08% |
| Supplier B (主板上市公司旗下航空公司) | 机票 | 17 | RM339.4万 | 6.64% |
| Supplier A (本地旅行社) | 机票 | 7 | RM277万 | 5.42% |
| Supplier F (韩国地接社) | 地接服务 | 3 | RM211.4万 | 4.13% |
| Mal Central Travel Sdn Bhd | 机票 | 6 | RM181.9万 | 3.56% |
| 前五大合计 | RM1,524.8万 | 29.83% |
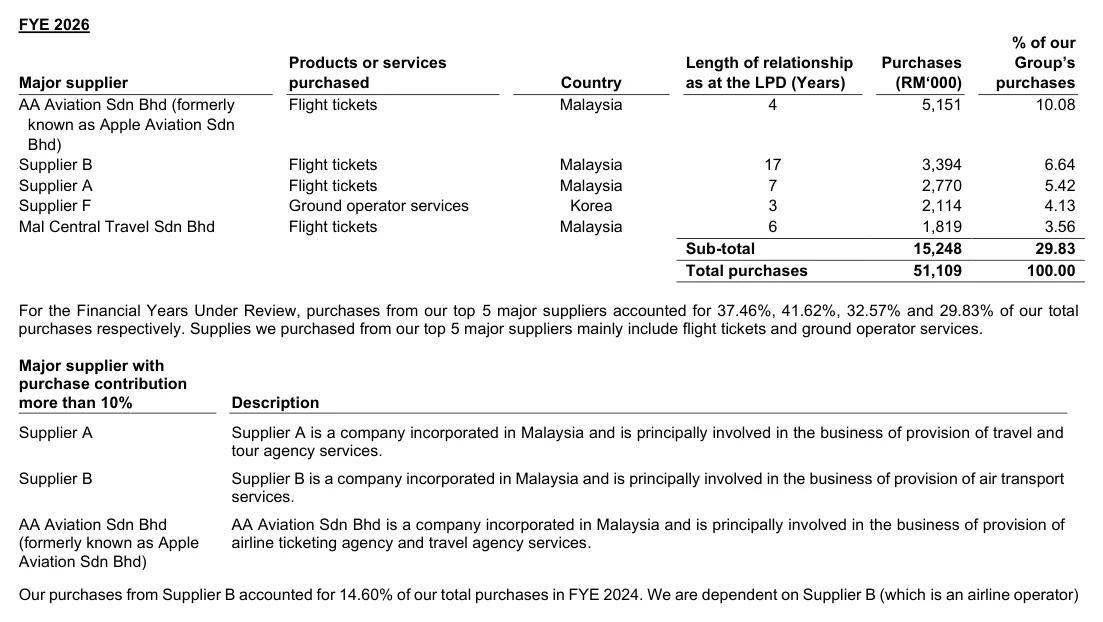
前五大供应商过去4年占采购额29.83%至41.62%,以机票代理为主,没有单一供应商超过15%。供应商相对分散,换一家机票代理或地接社的成本不高。
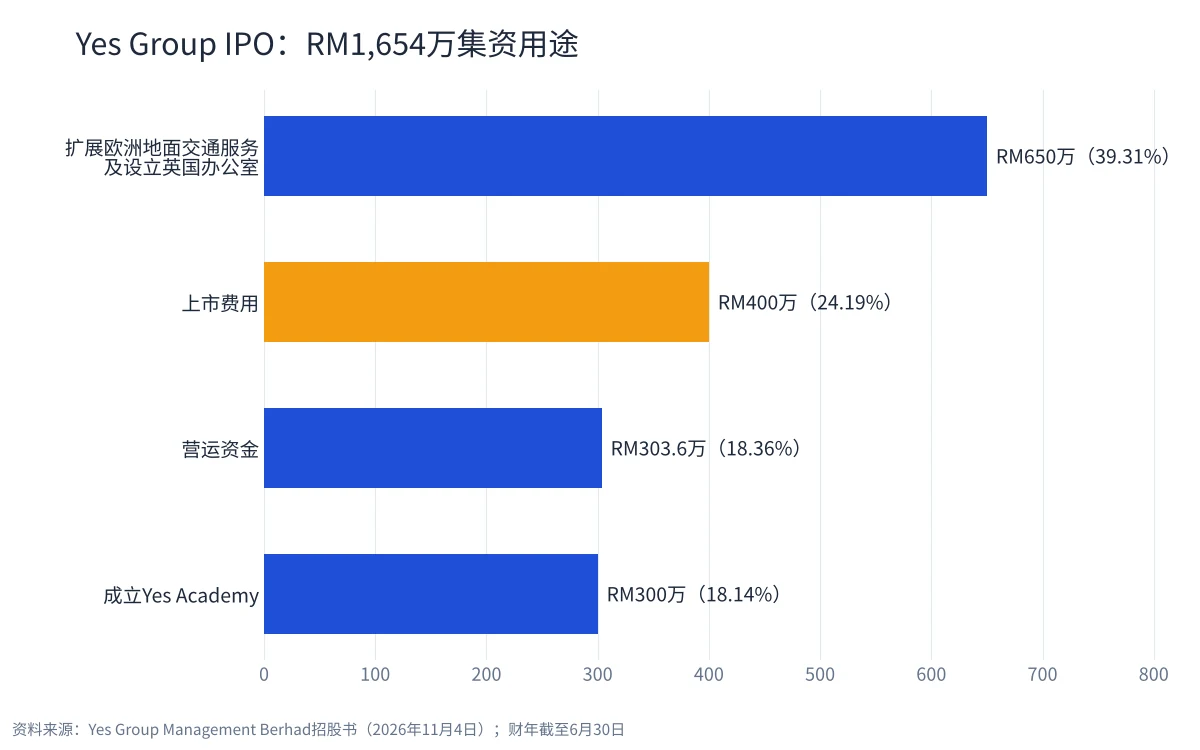
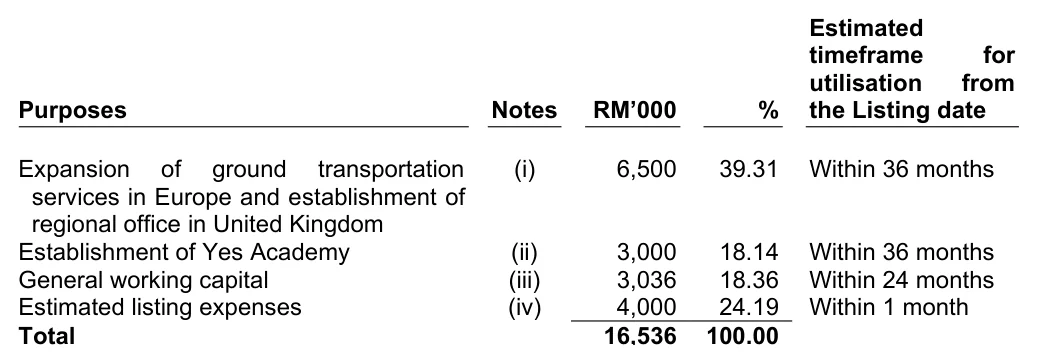
Yes Group IPO 集资用途
| 用途 | 金额 | 占比 | 预计动用时间 |
|---|---|---|---|
| 扩展欧洲地面交通服务 及设立英国办公室 | RM650万 | 39.31% | 上市后36个月内 |
| 成立Yes Academy | RM300万 | 18.14% | 上市后36个月内 |
| 营运资金 | RM303.6万 | 18.36% | 上市后24个月内 |
| 上市费用 | RM400万 | 24.19% | 上市后1个月内 |
| 合计 | RM1,653.6万 | 100% |
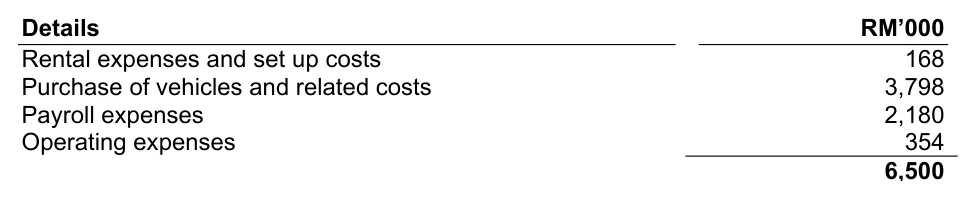
英国办公室和车队(RM650万)
公司打算在伦敦希思罗机场附近租一个150至300平方英尺的小办公室,并买一批车经营私人包车服务,先服务自家的欧洲团,空档时也接外部的机场、酒店和城际接送。
| 项目 | 金额 |
|---|---|
| 购买车辆及相关费用 | RM379.8万 |
| 员工薪资(24个月) | RM218万 |
| 营运开销 | RM35.4万 |
| 办公室租金及装修 | RM16.8万 |
| 合计 | RM650万 |
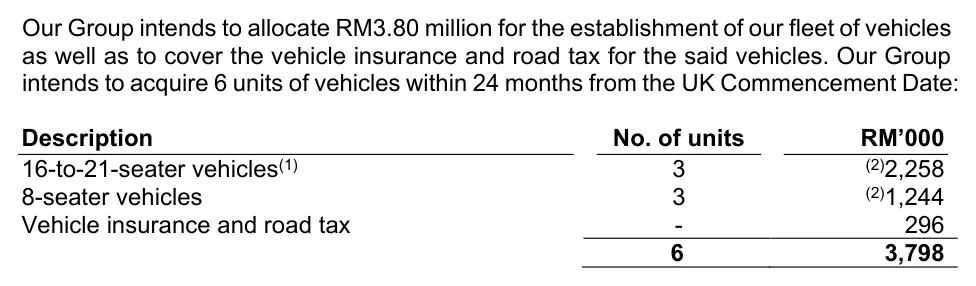
公司计划在启动后24个月内买6辆车,包括3辆16至21座和3辆8座的车,车队以英国为基地,也可以开去法国、德国、比利时和荷兰等邻国。在英国经营包车,要另外成立英国子公司,并向当地申请PSVO等营运执照。
招股书给了自己36个月的时间动用这笔钱,理由是要等以伊冲突带来的不确定性稳定下来再开始。英国计划什么时候启动,要看中东局势。薪资和营运开销只算了24个月,之后要由公司自己负担。
公司对欧洲仍有信心的依据是订单。截至LPD,欧洲团的未入账订单约RM1,610万,占全部订单簿RM3,456.4万的46.58%。
Yes Academy(RM300万)
Yes Academy是一间培训领队和导游的学院,由新成立的全资子公司经营,开放给公众报名,提供短期课程、工作坊和企业培训,学员有机会跟公司的奖励旅游团出国实习,收入来自学费。根据《星报》报道,学院计划在上市后9个月开办,目标每年招收100名学员。对公司来说,实际的好处是自己培养领队,旺季时不至于缺人;长期来说,公司希望课程取得DOSD和MOTAC认可。
营运资金(RM303.6万)
用于日常营运,例如员工薪资和支付供应商。
上市费用(RM400万)
| 项目 | 金额 |
|---|---|
| 专业费用(主要顾问、律师、会计师、市场研究等) | RM321.8万 |
| 包销、配售与经纪费 | RM34.7万 |
| 监管机构费用 | RM16万 |
| 印刷、广告及其他 | RM27.5万 |
| 合计 | RM400万 |
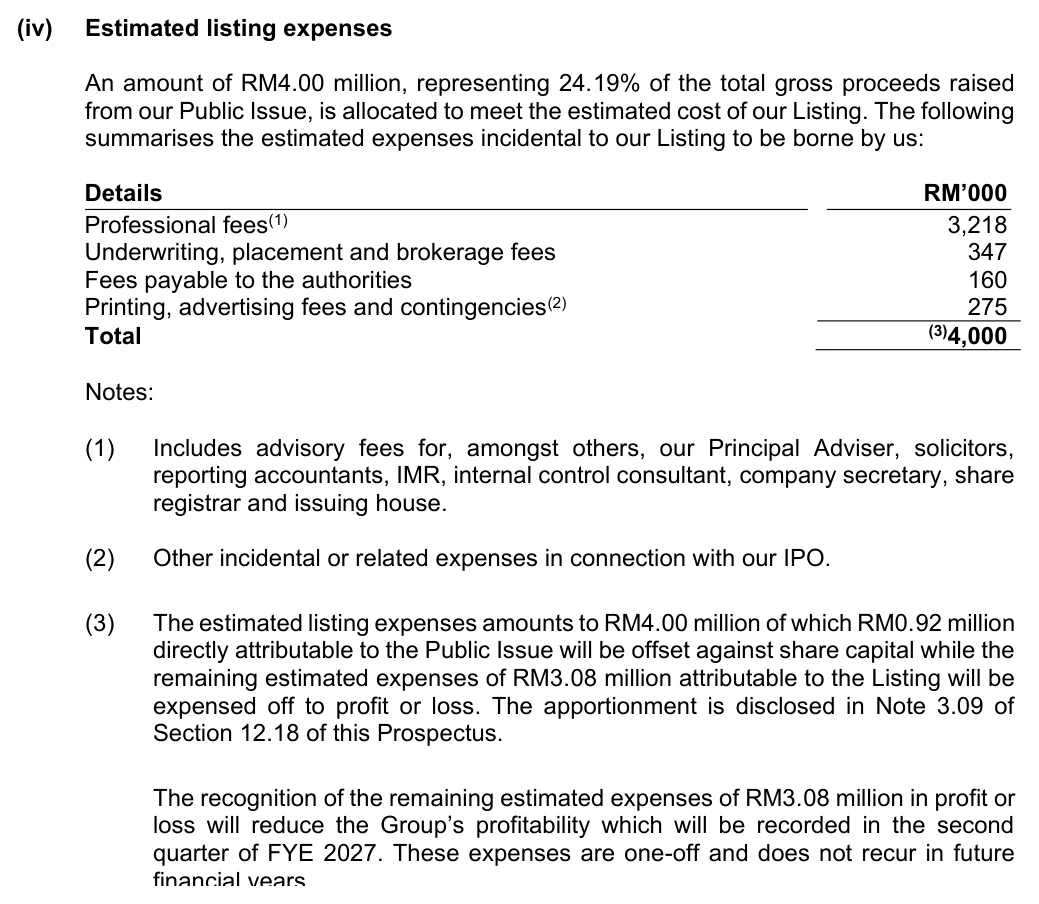
上市费用占新股集资额24.19%,比例偏高,扣掉之后,真正用在业务上的只有约RM1,254万。其中RM92万会从股本中扣除,其余约RM308万会在2027财年第二季记入损益,招股书说明这是一次性开支。
Yes Group 财务状况
过去4年业绩
| 财年 | 营收 | 毛利率 | 税前盈利 | 净利 | 净利率 |
|---|---|---|---|---|---|
| FYE 2023 | RM4,138.5万 | 26.78% | RM676.6万 | RM513.3万 | 12.40% |
| FYE 2024 | RM4,762.9万 | 24.83% | RM688.5万 | RM519.9万 | 10.92% |
| FYE 2025 | RM7,547.4万 | 21.06% | RM1,001.8万 | RM734.2万 | 9.73% |
| FYE 2026 | RM6,714.3万 | 23.88% | RM1,012.3万 | RM753.4万 | 11.22% |
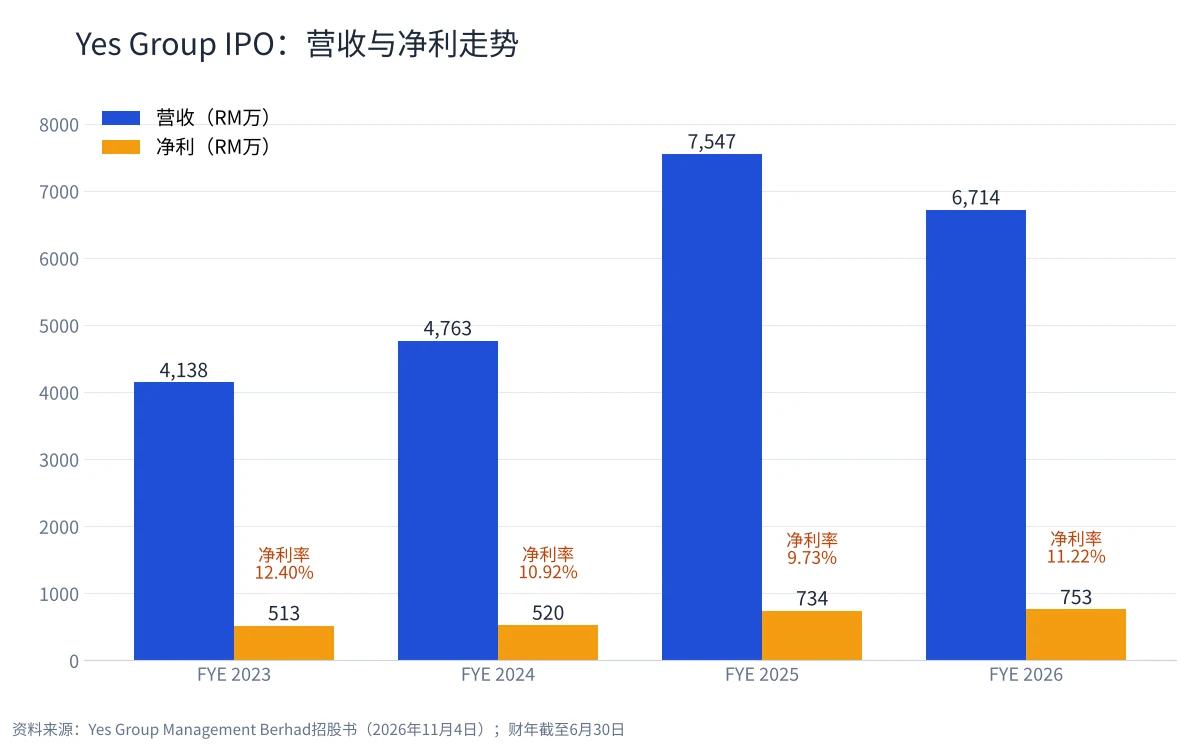
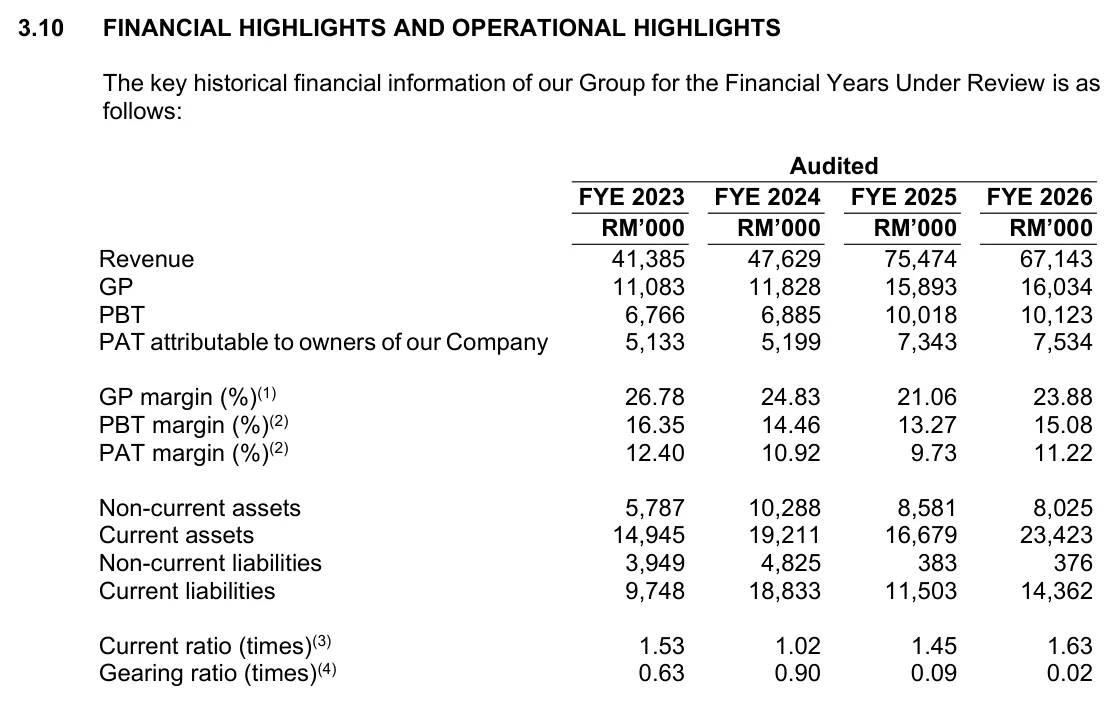
2023至2026财年,营收的年复合增长率约17.5%,净利约13.6%(SSF按招股书数字计算)。净利连续4年上升,但增长集中在2025财年:那年欧洲团大卖,营收增加58.46%,净利增加41.15%。2026财年营收少了RM833万,净利只多了RM19万。
疫情前后的业绩落差
| 财年 | 营收 | 净利 |
|---|---|---|
| 2019年12月 | RM1,519万 | RM30万 |
| 2020年12月 | RM666万 | 亏损RM32万 |
| 2021年12月 | RM402万 | 亏损RM64万 |
| FYE 2023 (2023年6月) | RM4,138.5万 | RM513.3万 |
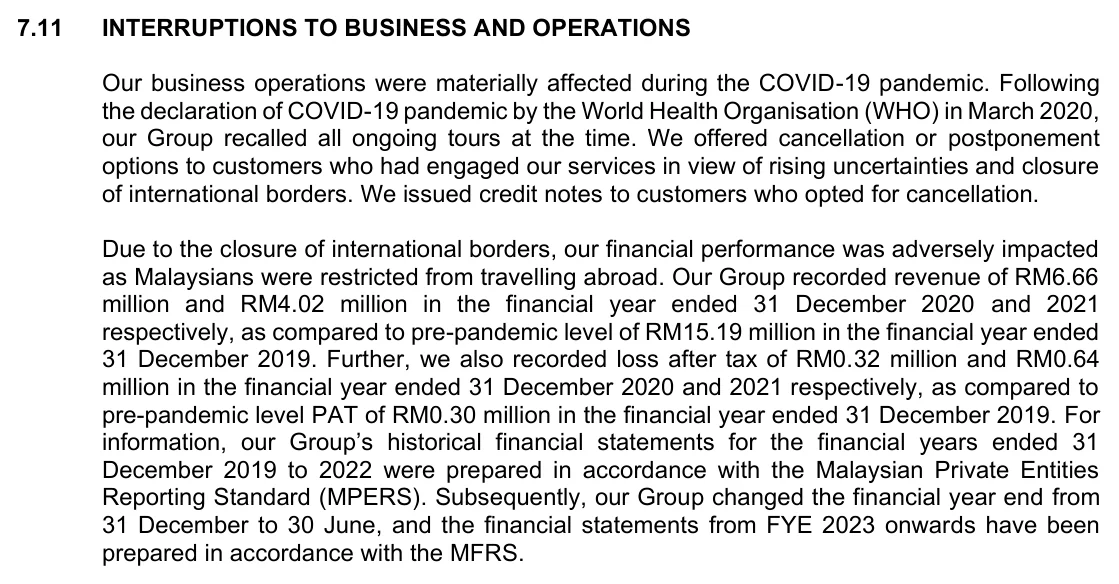
注:公司后来把财年结算日从12月31日改为6月30日;2019至2022年的财务报表按MPERS准则编制,2023财年起改用MFRS,两者不能完全直接比较。
疫情期间各国封关,公司召回所有在外的团,2020和2021年连续亏损,转做线上活动方案维持营运,到2022年5月才恢复带团出国。另外要留意疫情前的规模:2019年营收约RM1,519万,净利只有RM30万。公司是在疫情后才真正做大,现在这种一年赚约RM750万的盈利水平,只有约3年半的往绩。
各业务的毛利率
| 业务 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 奖励旅游 (本地) | 31.54% | 19.14% | 18.59% | 20.16% |
| 奖励旅游 (海外) | 26.40% | 25.29% | 20.91% | 23.00% |
| 活动策划与管理 | 19.97% | 13.79% | 23.39% | 30.34% |
| MM2H服务 | 无 | 无 | 无 | 59.65% |
| 整体 | 26.78% | 24.83% | 21.06% | 23.88% |
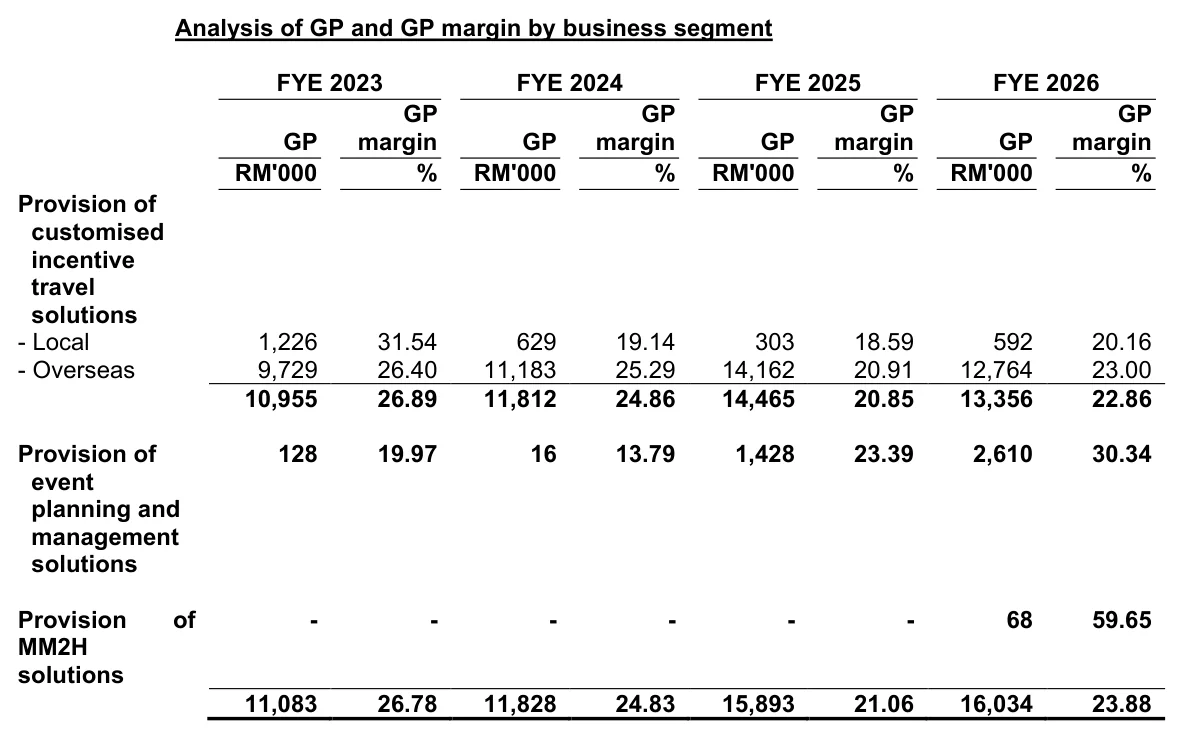
海外奖励旅游的毛利率从2023财年的26.40%一路降到2025财年的20.91%,营收冲高的那一年,毛利率反而最低。2026财年回升到23.00%,招股书的解释是几单海外团的定制程度更高,需要更多策划和临场调整,收费也相应提高。活动策划的毛利率升到30.34%,靠的是一场政府机构活动和一场电讯媒体公司的展览,规模大、定制程度高。
从这些数字看,Yes Group的毛利率很看当年接到什么单。一两场高毛利的大型活动,或几单高度定制的海外团,就能让整体毛利率上下2至3个百分点,一年的改善不代表以后都能维持。
2026财年营收跌、净利升,原因在哪里?
| 项目 | FYE 2025 | FYE 2026 | 变化 |
|---|---|---|---|
| 毛利 | RM1,589.3万 | RM1,603.4万 | 增加RM14.1万 |
| 其他收入 | RM58.7万 | RM38.4万 | 减少RM20.3万 |
| 行政开支 | RM526.9万 | RM571万 | 增加RM44.1万 |
| 应收账款减值 | RM33.6万 | RM0.6万 | 减少RM33万 |
| 融资成本 | RM24.7万 | RM3.6万 | 减少RM21.1万 |
| 税前盈利 | RM1,001.8万 | RM1,012.3万 | 增加RM10.5万 |
把这张表看完会发现,2026财年净利能小幅上升,除了毛利率改善,还有两笔开支减少:2025财年有RM33.6万的坏账拨备,2026财年几乎没有;公司在2025财年还清3笔定期贷款,2026财年利息支出只剩RM3.6万。反过来,2025财年的其他收入里有一笔RM31万的卖地收益(出售加影的一块永久地契土地和建筑),2026财年没有了。
其他收支
| 项目 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 销售与分销开支 | RM157.9万 | RM75.2万 | RM63.8万 | RM54.6万 |
| 行政开支 | RM283.1万 | RM415.9万 | RM526.9万 | RM571万 |
| 其中:员工开支 | RM126.3万 | RM212.9万 | RM289万 | RM303.1万 |
| 其中:董事酬金 | RM39.8万 | RM48.2万 | RM51.9万 | RM93.2万 |
| 其中:罚款 | RM3.3万 | 无 | RM18.3万 | RM7.3万 |
| 融资成本 | RM14万 | RM23.9万 | RM24.7万 | RM3.6万 |
| 实际税率 | 24.14% | 24.49% | 26.71% | 25.58% |
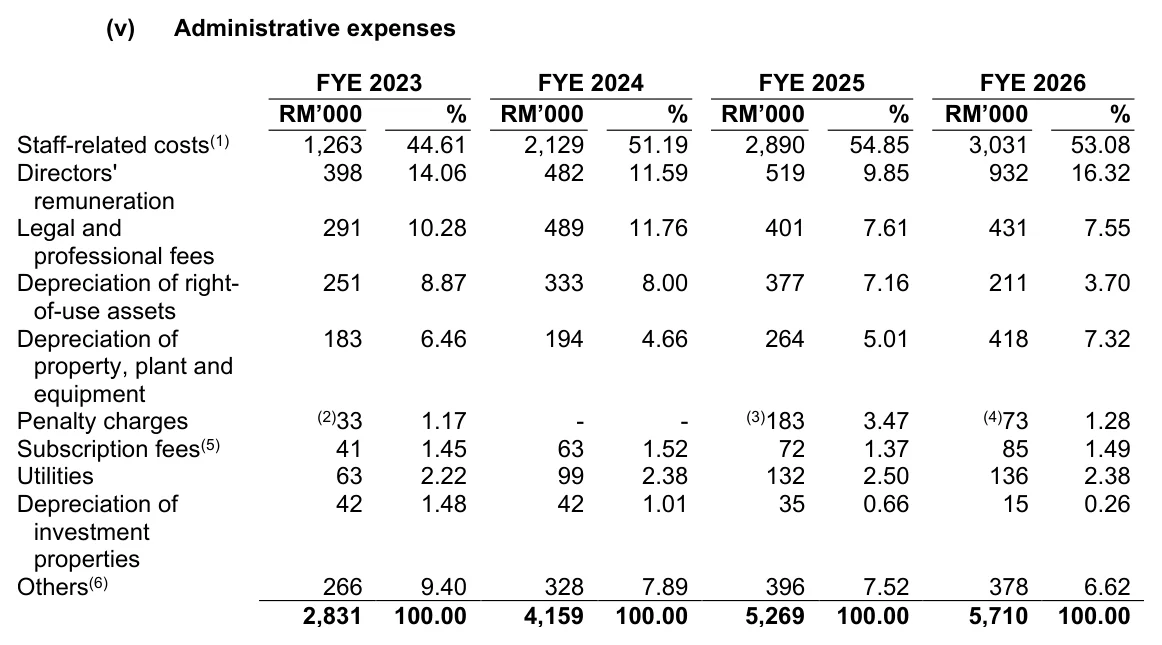
行政开支4年翻了一倍,主要是员工人数和薪资增加。2026财年董事酬金增加78.85%,原因是一名高层管理人员在2025年5月升任董事,薪资从销售开支改列为董事酬金。
罚款几乎每年都有。2023财年的罚款主要是少报2022课税年的税务和信用卡迟付费;2025财年的RM18.3万是因为少估2023和2024课税年的税务;2026财年的RM7.3万是内陆税收局因迟交税务申报开出的罚款,公司上诉成功,罚款在2026财年之后已退回。金额都不大,但反映公司过去在税务行政上不够严谨。
资产与负债
| 指标 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 现金及银行结余 | RM208.1万 | RM1,017.7万 | RM487.6万 | RM723.8万 |
| 银行借贷 | RM365.9万 | RM463.4万 | RM69.9万 | RM36万 |
| 客户预付款(合约负债) | RM540.3万 | RM1,169.1万 | RM531.1万 | RM669万 |
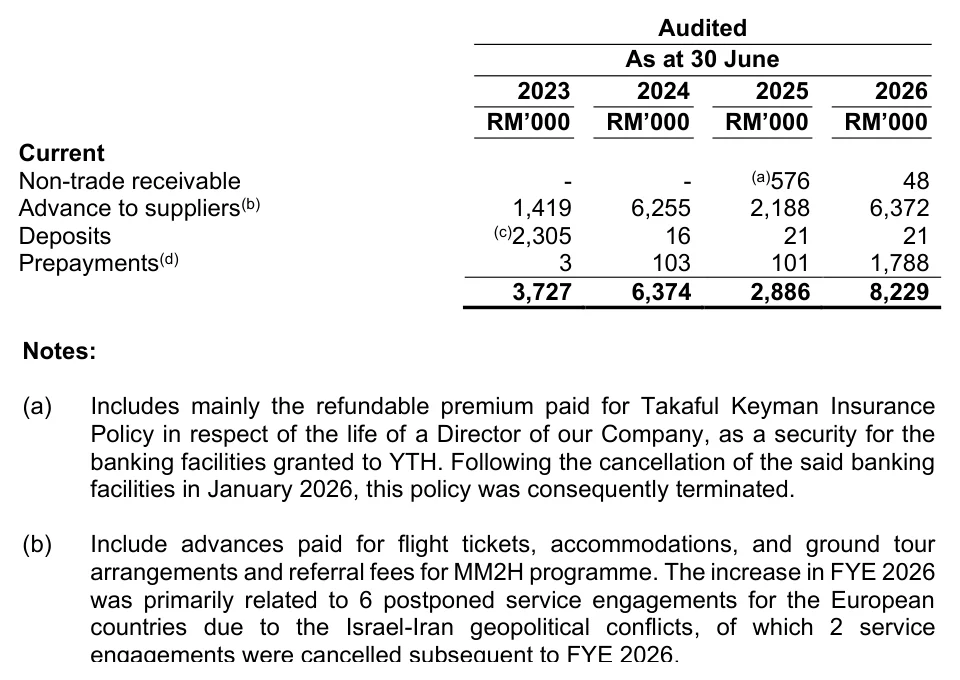
| 预付给供应商的款项 | RM141.9万 | RM625.5万 | RM218.8万 | RM637.2万 |
| 股东权益 | RM703.5万 | RM584.1万 | RM1,337.4万 | RM1,671万 |
| 负债比率 | 0.63倍 | 0.90倍 | 0.09倍 | 0.02倍 |
| 流动比率 | 1.53倍 | 1.02倍 | 1.45倍 | 1.63倍 |
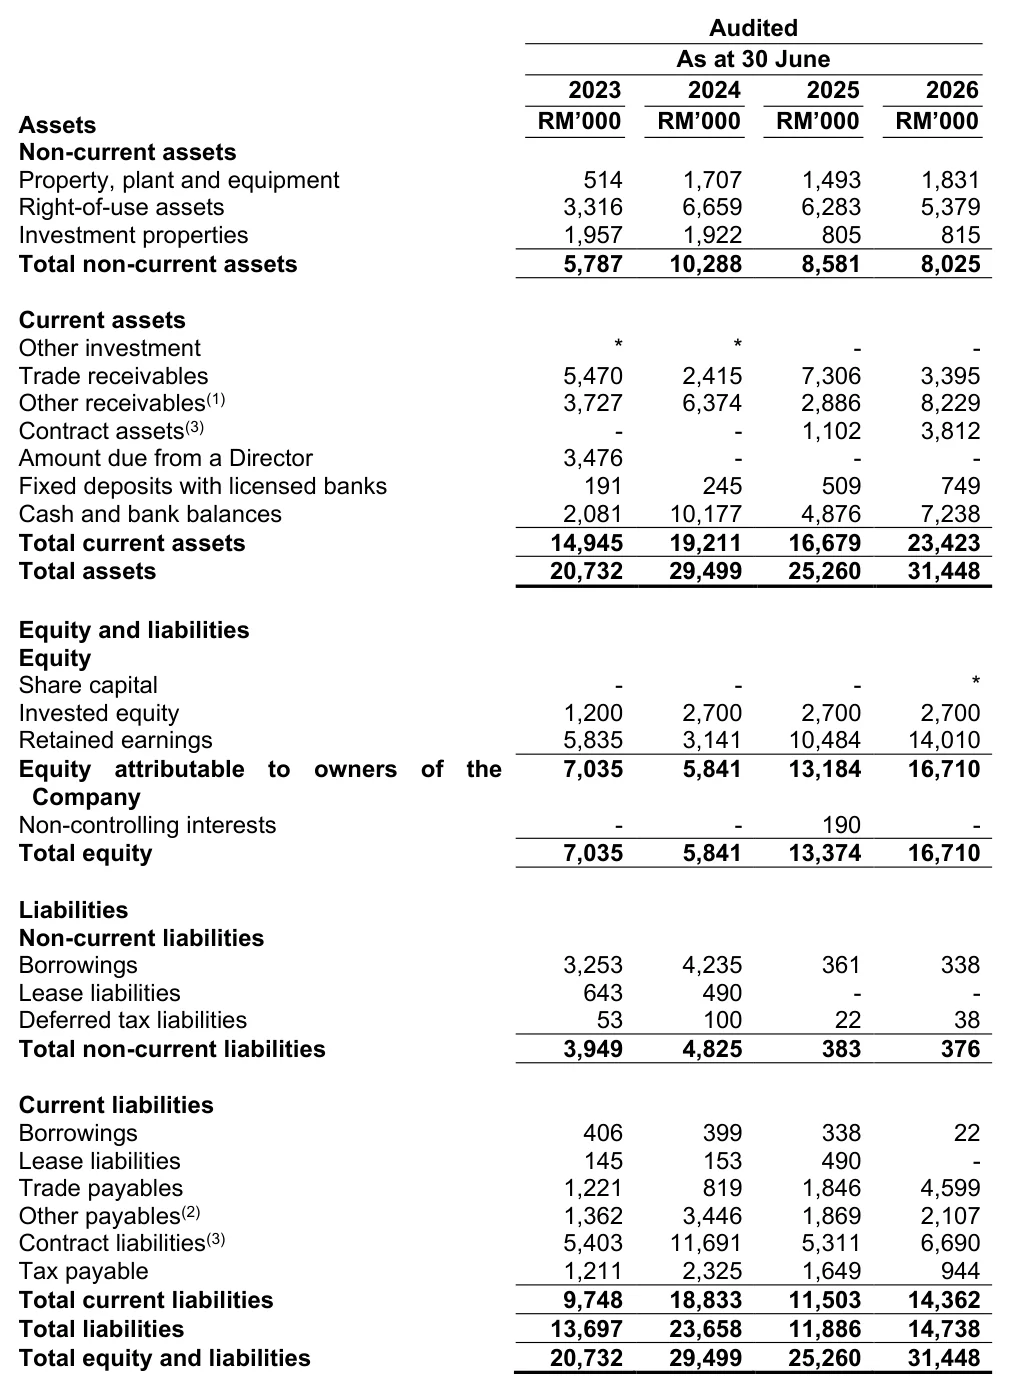
公司在2025财年还清了大部分贷款,截至2026年6月底,银行借贷只剩RM36万,账上现金RM724万,另有RM75万已抵押给银行的定期存款,基本上是净现金状态。
要留意的是2026财年底那笔RM637万的预付供应商款项。招股书说明,增加的部分主要是那6单延后的欧洲团预先付出的机票、住宿和地接费用,其中2单后来取消。这些钱已经付出去,能不能全数拿回来,要看供应商的退款条件。同一时间,公司手上有客户预付的RM669万,这笔钱要用之后的出团来抵销。
应收账款与应付账款
| 指标 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 应收账款周转天数 | 26天 | 30天 | 24天 | 29天 |
| 应付账款周转天数 | 9天 | 10天 | 8天 | 23天 |
| 年底应收账款 | RM547万 | RM241.5万 | RM730.6万 | RM339.5万 |
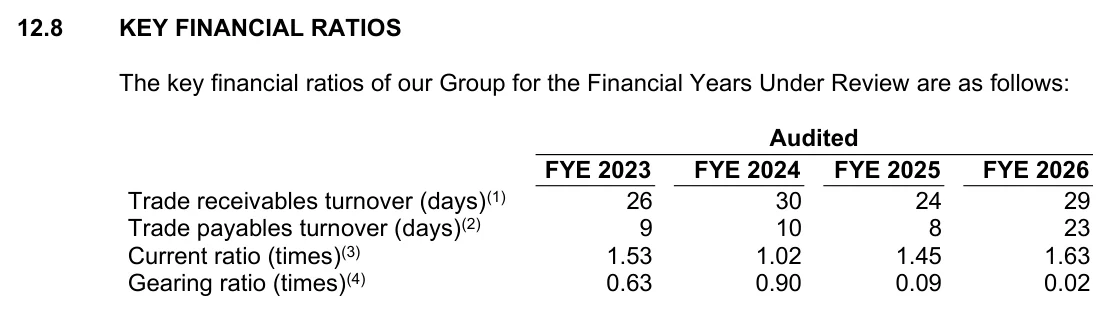
公司给客户的信用期从现金到60天,应收账款周转天数一直维持在30天以内,回收情况不错。不过2025财年有RM33.6万应收账款因长期拖欠而拨备,公司已对2名客户采取法律行动追讨。
供应商给公司的信用期只有现金到15天,2026财年应付账款周转天数拉长到23天,超出供应商的正常信用期,招股书解释是财年末的采购比较多。
现金流:赚到的钱,能留下多少?
| 项目 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 营运现金流 | RM232.1万 | RM1,087.5万 | RM52.2万 | RM736.5万 |
| 其中:合约余额变动 | RM97.6万 | RM628.8万 | -RM748.2万 | -RM133.1万 |
| 资本开支 | RM42.9万 | RM138.7万 | RM5.1万 | RM6.3万 |
| 派息 | 无 | RM120万 | RM233.4万 | RM400万 |
| 借给董事的款项 | RM187.5万 | RM88.3万 | 无 | 无 |
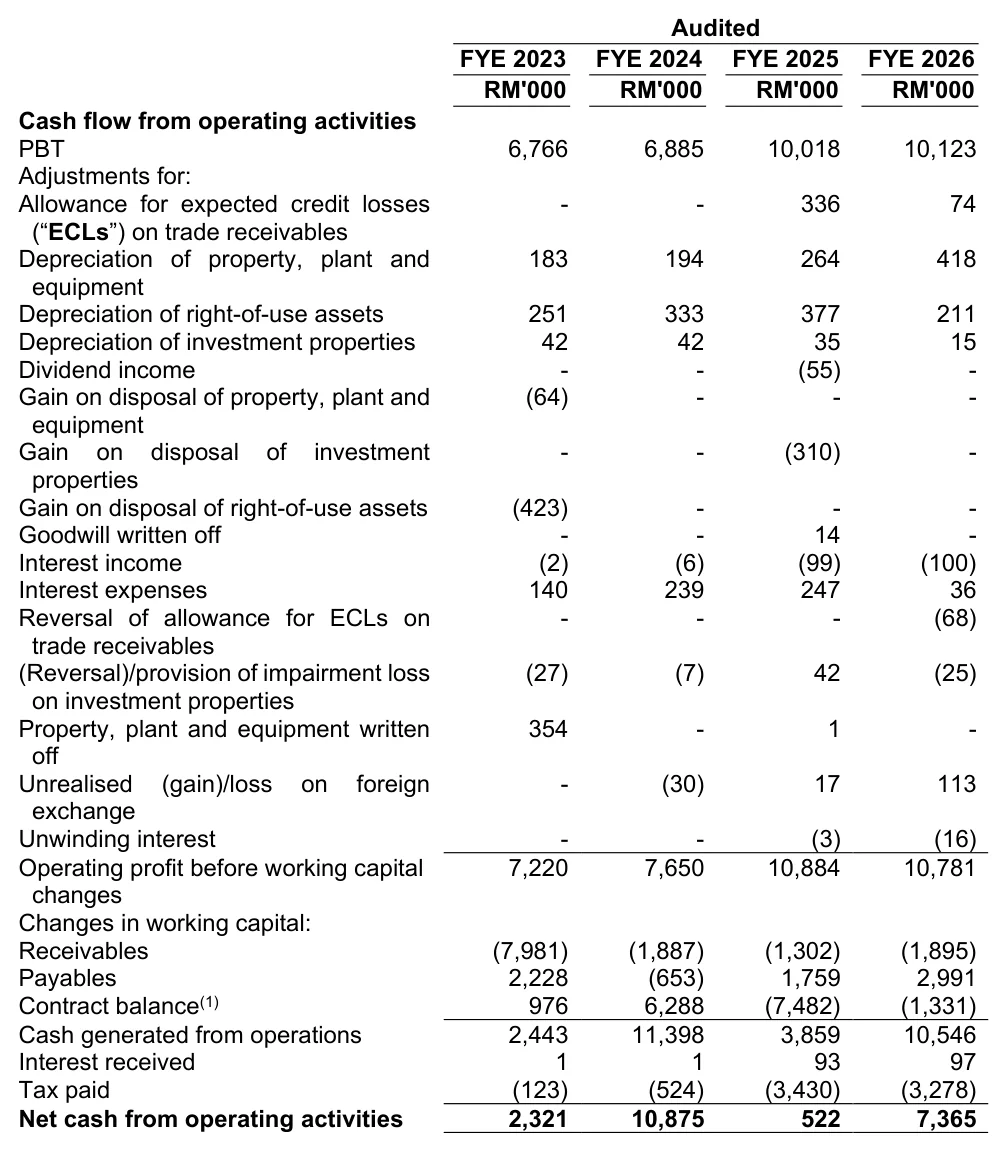
营运现金流忽高忽低,主要是客户预付款的时间差。2024财年客户为隔年的团预付了大笔订金,合约负债升到RM1,169万,营运现金流冲到RM1,088万;到了2025财年,这些团陆续出发,预收款用掉,营运现金流只剩RM52万,当年还缴税RM343万。
4年合计营运现金流约RM2,108万,相当于同期累计净利RM2,521万的84%(SSF按招股书现金流量表计算)。2026财年扣除资本开支、租赁和利息后的自由现金流约RM678万,以上市市值计算的自由现金流收益率约7.1%。资本开支每年都很少,这是轻资产生意的特点。
借钱给大股东,违反公司法令
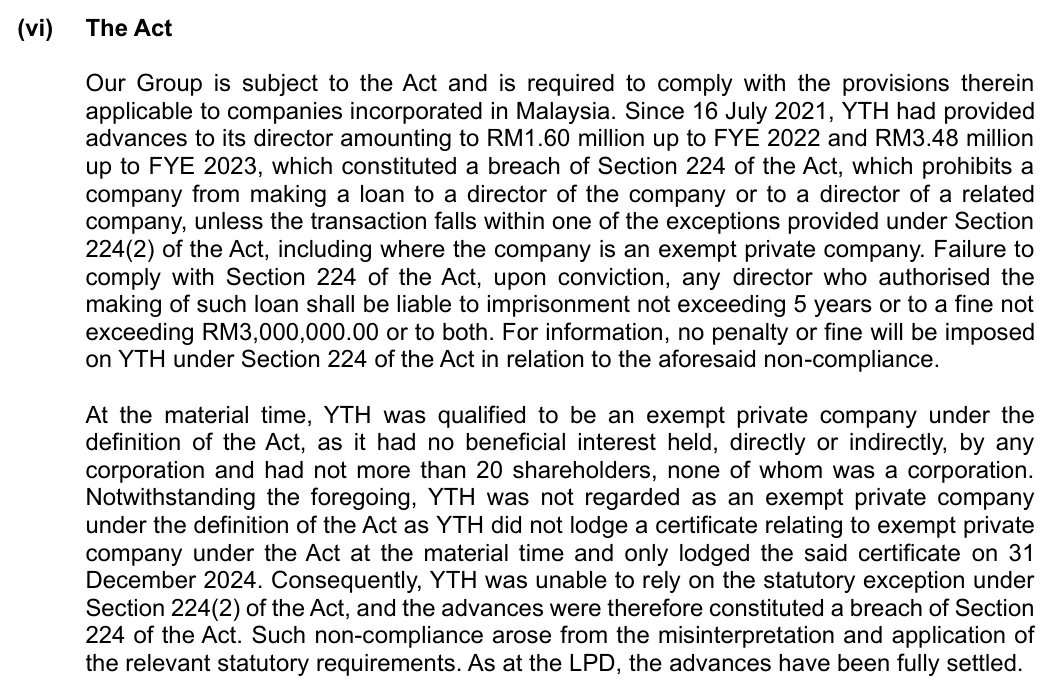
2021年7月至2023财年,Yes Travel & Holidays累计借给当时唯一董事兼股东Angela Mak约RM348万,2024财年又借出RM88万,这些款项不收利息。招股书承认,因为公司当时没有向公司委员会申报豁免私人公司的资格证书(2024年12月31日才补交),这些借款违反了公司法令第224条。按法令,授权借款的董事一经定罪,最高可被判监5年或罚款RM300万,或两者兼施;招股书表示当局不会就此对公司开出罚款。
这笔钱最后在2024财年用宣布的股息RM435.9万全数抵销,公司表示以后不会再借钱给董事。
其他合规问题
- 旅游业条例(TIR):2018至2025年间,公司多次没有事先取得旅游局总监批准就更换董事、转让或增发股份,先后被开出7张罚单,合共RM9,200
- 职业安全与卫生法令(OSHA):2024年6月至2026年1月,公司没有委任职业安全与卫生协调员,也没有成立安全与卫生委员会,目前已纠正
- 税务:如前所述,2023、2025和2026财年都有税务相关罚款
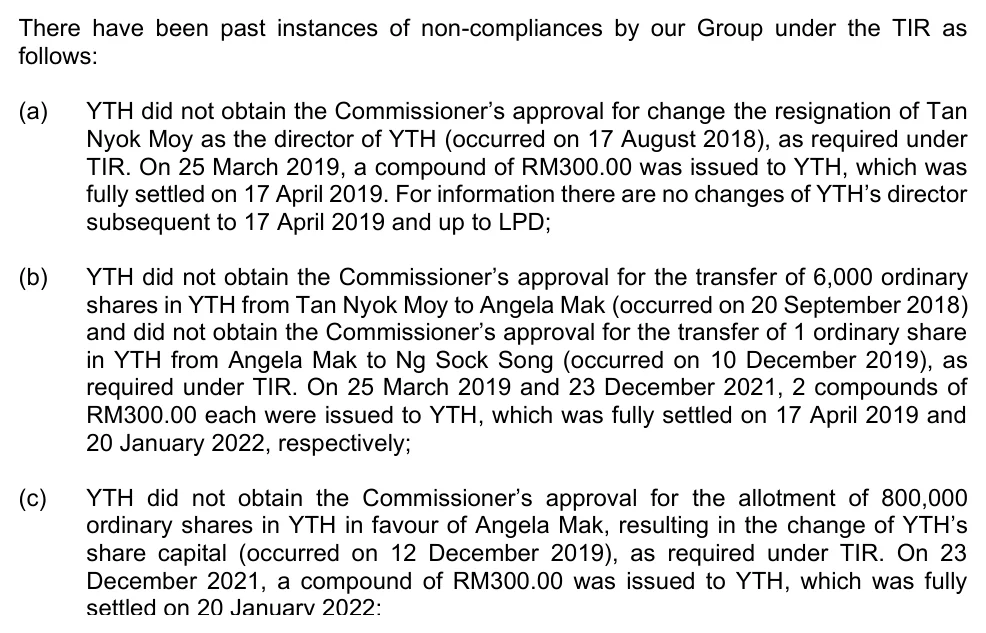
招股书表示这些问题已经纠正,不会对集团造成重大影响。单看金额都不大,但次数多,可以看出公司上市前的行政合规做得不够细,上市后要靠独立董事和审计委员会把关。
关联交易与个人担保
关联交易的金额都不大。执行董事Too Wai Loon的妹妹Too Foong Ling持有的Standup International Sdn Bhd,2023至2025财年为公司提供活动布置服务,每年在RM2.6万至RM24.1万之间;2026财年反过来,公司为这家公司提供了RM46万的活动布置服务。招股书表示这些交易按公平原则进行,以后不预期会经常发生。
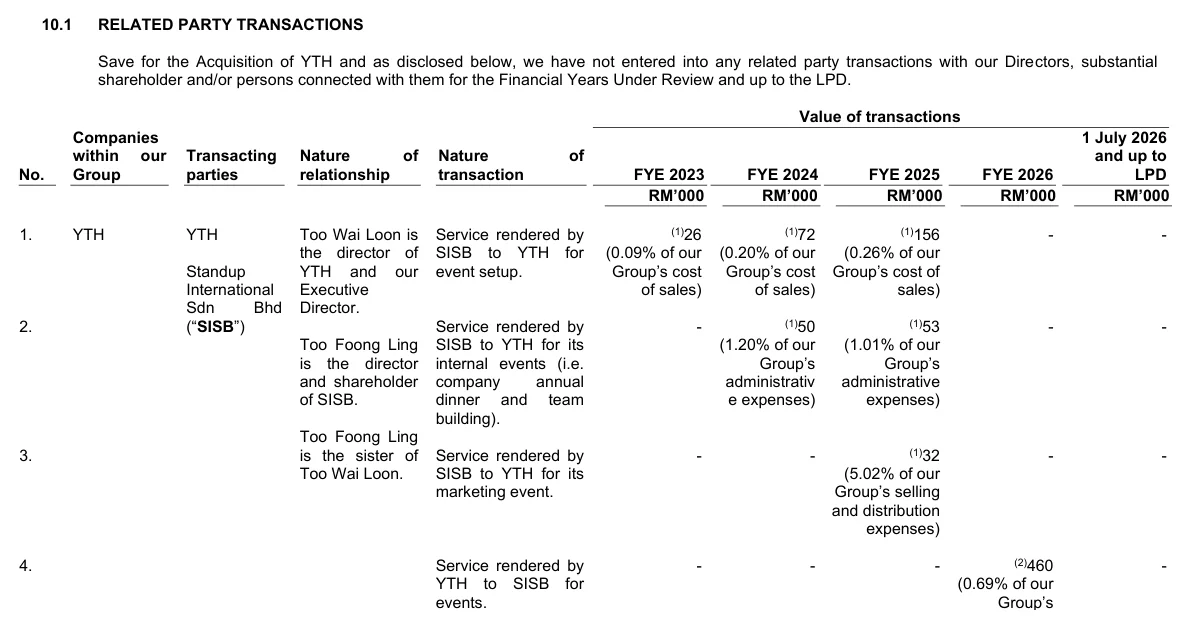
另外,Angela Mak和Too Wai Loon为集团的银行额度提供个人担保,各银行已同意在上市完成后解除。
Yes Group IPO 估值:12.68倍本益比到底贵不贵?
不同算法下的本益比
招股书的12.68倍是以2026财年净利计算。换个基准,结果差很多:
| 计算基准 | 净利 | 每股盈利 | 本益比(RM0.18) |
|---|---|---|---|
| FYE 2026 (招股书) | RM753.4万 | 1.42仙 | 12.68倍 |
| FYE 2025 | RM734.3万 | 1.39仙 | 约13.0倍 |
| 过去4年平均 | 约RM630万 | 约1.19仙 | 约15.1倍 |
| FYE 2026盈利扣除RM308万上市费用 | 约RM445万 | 约0.84仙 | 约21.4倍 |
注:每股盈利以上市后总股本5亿3,000万股计算。最后一行是假设2027财年本业盈利和2026财年持平,再扣除招股书列明会在2027财年第二季入账的RM308万上市费用;SSF假设上市费用不能扣税,直接扣除。
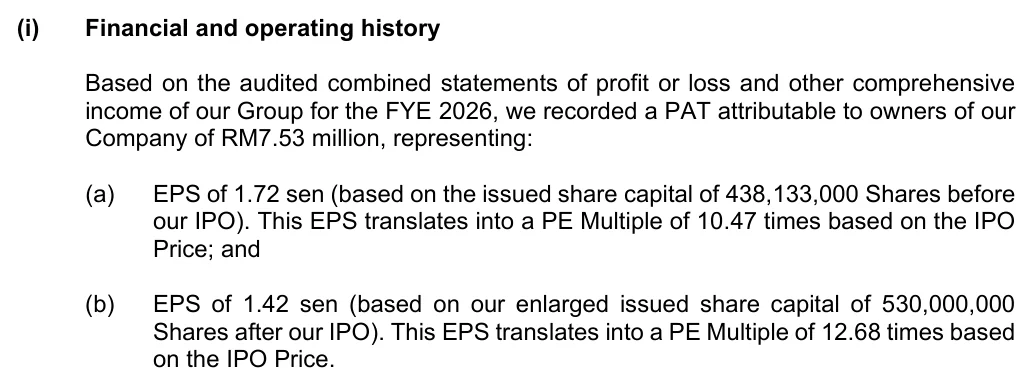
从这张表来看,12.68倍是以4年里盈利最高的一年计算。如果用4年平均盈利算,本益比约15倍。2027财年的账面盈利一定会被上市费用拉低,如果本业没有增长,账面本益比会超过20倍,这是一次性的影响,但上市后第一份年报的数字不会太好看。
另一个要考虑的是,2027财年有RM813万延后的欧洲团要出发,订单簿也有RM3,396万预计在2027财年入账,约等于2026财年营收的一半。2027财年能否维持盈利,要看接下来几个月能接到多少新单,以及中东局势会不会再拖累欧洲团。
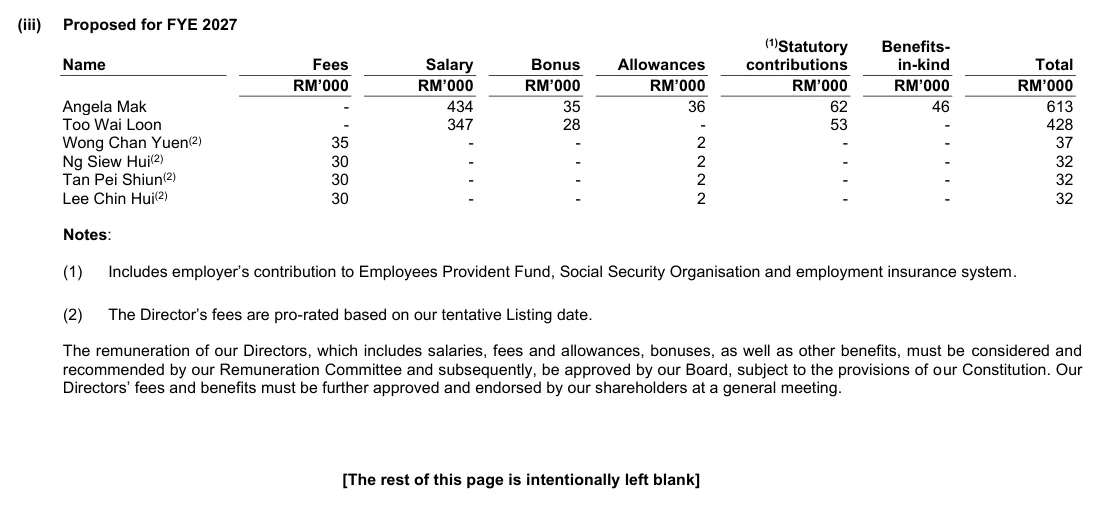
上市后的固定开支也会增加。招股书列出的2027财年董事酬金建议合计约RM117.4万,比2026财年实际支付的约RM97.4万多出约20%,主要是新增4名独立董事的袍金,以及Angela Mak和Too Wai Loon的加薪;2025年9月加入的首席财务官,2027财年的薪酬区间也从RM15万至RM20万提高到RM25万至RM30万。再加上上市公司每年的合规和审计费用,本业要增长,才能抵销这些新增成本。
股价对净资产溢价
以上市并动用集资后的备考股东权益RM2,925万计算,每股净资产约RM0.055,招股价相当于约3.3倍股价净值比(P/B)。招股书按四舍五入后的每股净资产RM0.06计算,新股东每股承受RM0.12的稀释,相当于招股价的66.67%。
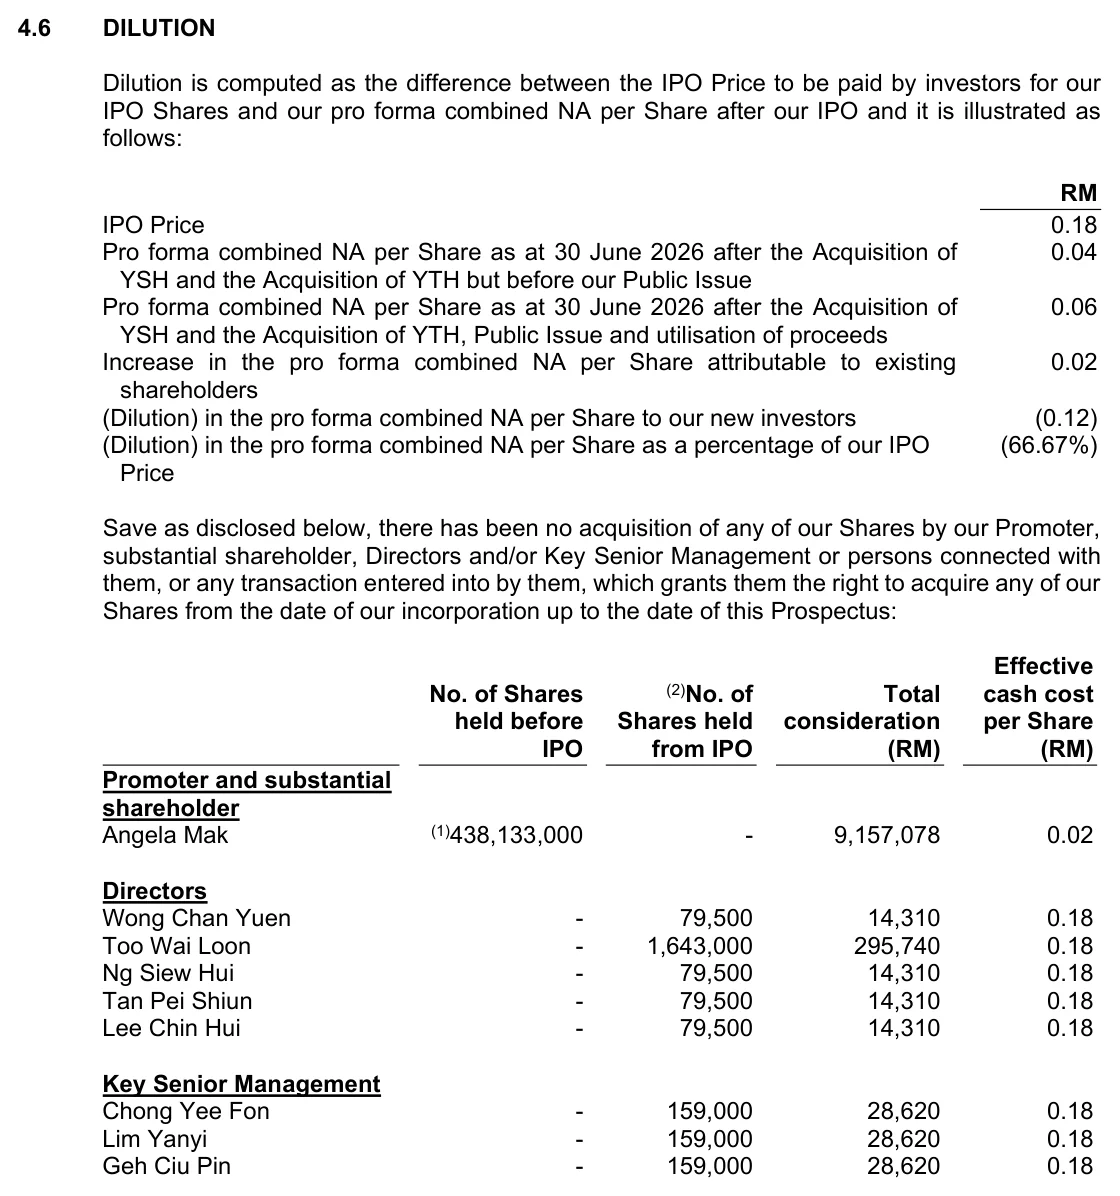
以2026财年净利计算,上市前的股本回报率(ROE)约45.1%;以上市后备考股东权益计算,ROE约25.8%(SSF按招股书数字计算)。奖励旅游是轻资产生意,靠的是客户关系、供应商网络和策划能力,P/B偏高很正常,但也代表你付的钱大多是在买公司未来的赚钱能力。
和上市同业比较
Bursa上几乎没有专做企业奖励旅游的上市公司,招股书列出的同业大多是私人公司。最接近的上市参考,是今年4月上市的旅游批发商Golden Destinations(GDGROUP):
| 指标 | Yes Group | Golden Destinations |
|---|---|---|
| 上市板块 | ACE Market | ACE Market |
| 主要业务 | 企业定制奖励旅游与活动 | 把跟团游配套批发给旅行社 |
| IPO价 | RM0.18 | RM0.45 |
| IPO时本益比 | 12.68倍 | 约15.85倍 |
| IPO时市值 | 约RM9,540万 | 约RM4.5亿 |
| 公众部分超额认购 | 待公布 | 2.10倍 |
| 最近股价 | 未上市 | RM0.38 (2026年11月4日前后) |
| 以最近股价计算的本益比 | 未上市 | 约13.4倍 |
| 最近财年净利率 | 11.22% | 约4.8% |
Yes Group的招股本益比比Golden Destinations当初低,净利率也高得多。Golden Destinations上市后股价从首日开盘的49仙跌到约38仙,比招股价低约15.6%,2026年第二季(4至6月)的净利只有RM29.4万,主要是一次过记入RM455万上市费用;扣除这笔费用,当季净利约RM483万,营收则因地缘政治和季节因素按季减少11.1%。
这对Yes Group是很好的参考:上市费用记入损益的那一季,账面净利会明显下滑,2027财年第二季(2026年10月至12月)的季报就是Yes Group的这一季,到时要分开看本业盈利和一次性费用。
延伸阅读:
Yes Group 未来计划
以英国为跳板进入欧洲
先在英国设办公室、自营包车,等熟悉欧洲市场后,公司可能用内部资金把地接业务也收回来自己做。根据The Edge报道,Angela Mak表示欧洲是企业奖励旅游里最受欢迎的目的地之一,特别是奖励表现最好的员工和业务员,公司预计欧洲的营收占比会继续增加。招股书引用的独立市场研究报告也指出,前往英国的商务旅游人次从2022年的515万增加到2024年的799万,年复合增长24.56%。
成立Yes Academy培训领队
解决旺季人手不足的问题,顺便多一条学费收入。
继续发展MM2H业务
公司希望把奖励旅游的接待经验用在MM2H客户身上,但目前营收贡献不到1%,短期内很难改变公司的业绩结构。
订单簿
| 目的地 | 未入账订单 | 预计FYE 2027入账 | 预计FYE 2028入账 |
|---|---|---|---|
| 亚洲 | RM1,558万 | RM1,498万 | RM60万 |
| 欧洲 | RM1,610万 | RM1,610万 | 无 |
| 非洲 | RM273.4万 | RM273.4万 | 无 |
| 本地 | RM15万 | RM15万 | 无 |
| 合计 | RM3,456.4万 | RM3,396.4万 | RM60万 |
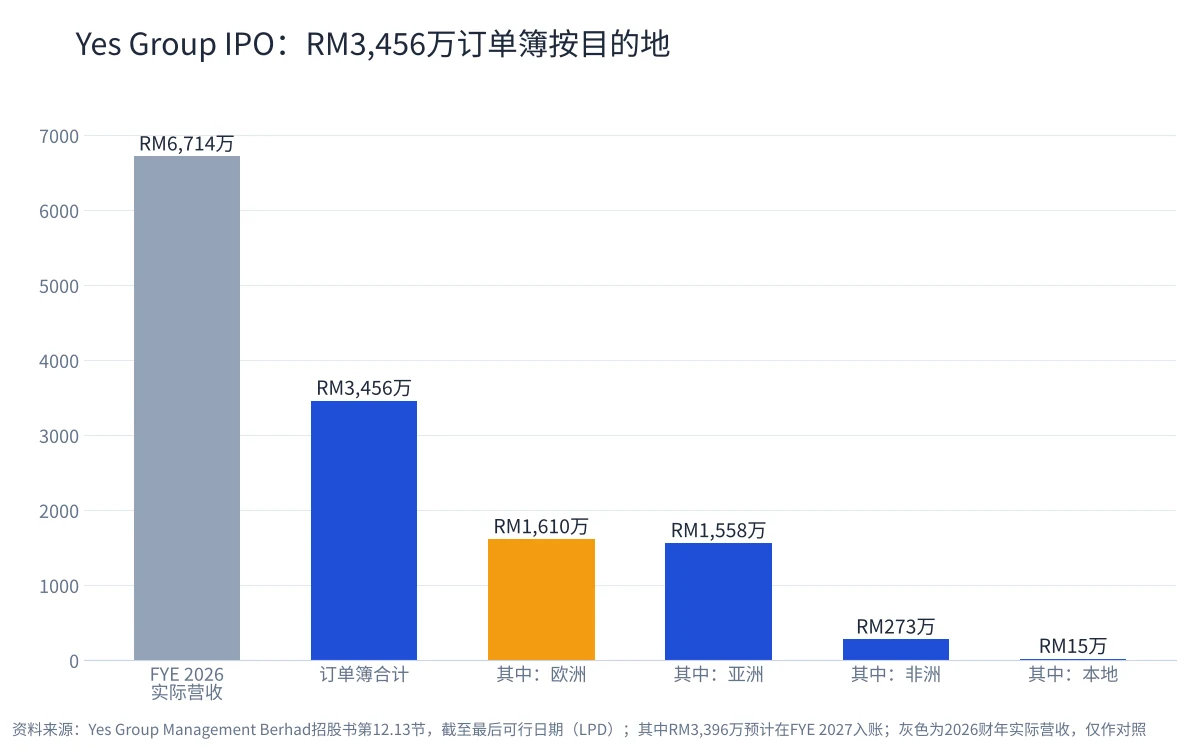
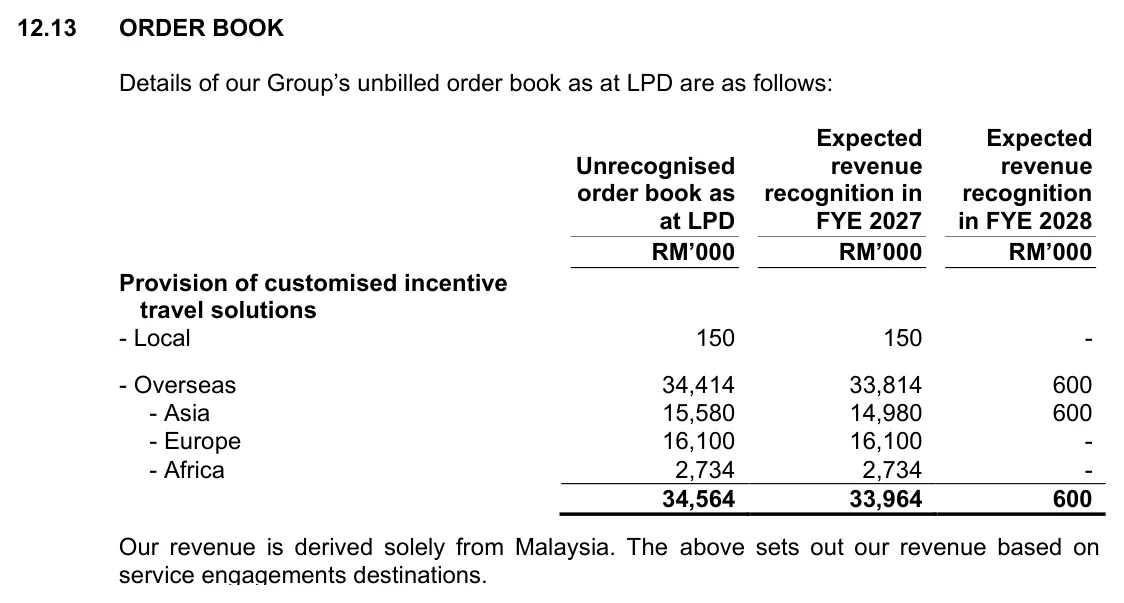
订单簿约RM3,456万,相当于2026财年营收的51%,几乎全部会在2027财年入账。奖励旅游通常提前几个月敲定,所以订单簿只反映未来半年至一年的生意。欧洲团仍占近一半,可见客户对欧洲的需求还在,但这部分也最容易受中东局势影响。非洲团有RM273万,这是公司过去很少去的目的地。
马来西亚MICE行业前景
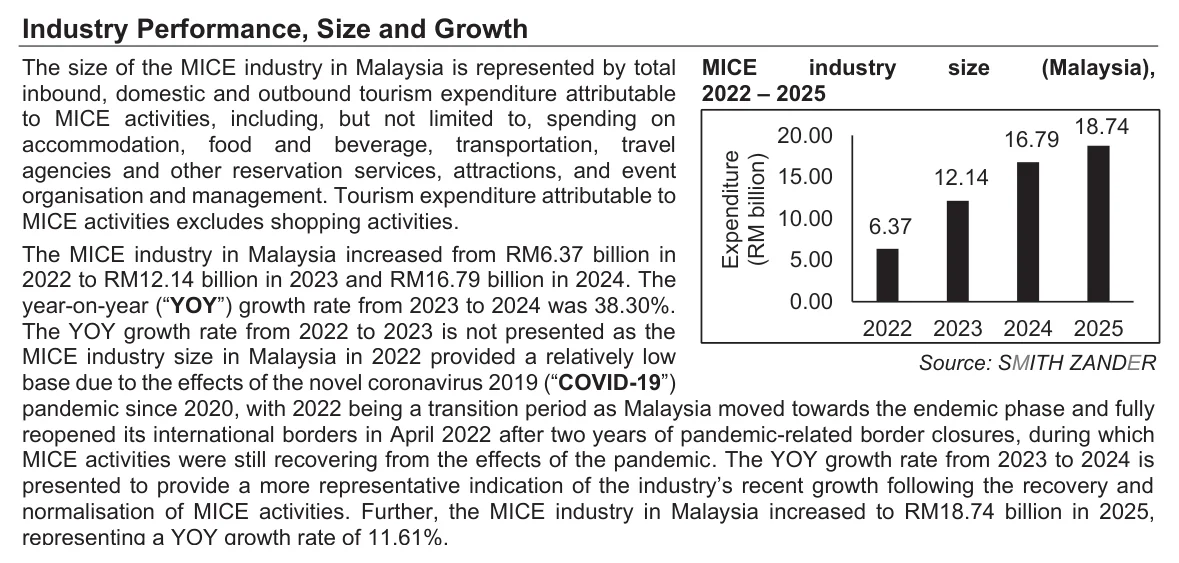
行业规模3年翻了近3倍
| 年份 | 行业规模 | 按年增长 |
|---|---|---|
| 2022 | RM63.7亿 | 疫情低基数,不列 |
| 2023 | RM121.4亿 | 不列 |
| 2024 | RM167.9亿 | 38.30% |
| 2025 | RM187.4亿 | 11.61% |
疫情后的反弹已经过去,2025年增长放慢到11.61%,行业接下来回到正常增长。
支撑行业的几个因素
- 经济增长:根据财政部《2027年经济展望》,大马2026年经济预计增长4.8%至5.3%,企业赚得多,奖励员工和代理的预算也会宽一些
- 留人需要:奖励旅游是保险、直销、房地产这类行业激励业务员的常用工具
- 护照好用:大马护照在Henley Passport Index 2026排名并列全球第6,去很多地方免签,安排出国团比较方便
- 政府支持:2027年财政预算案建议把国际奖励旅游、会议和展览的100%所得税豁免延长到2028至2030课税年,另有MyCEB的MyTripleE 3.0资助计划
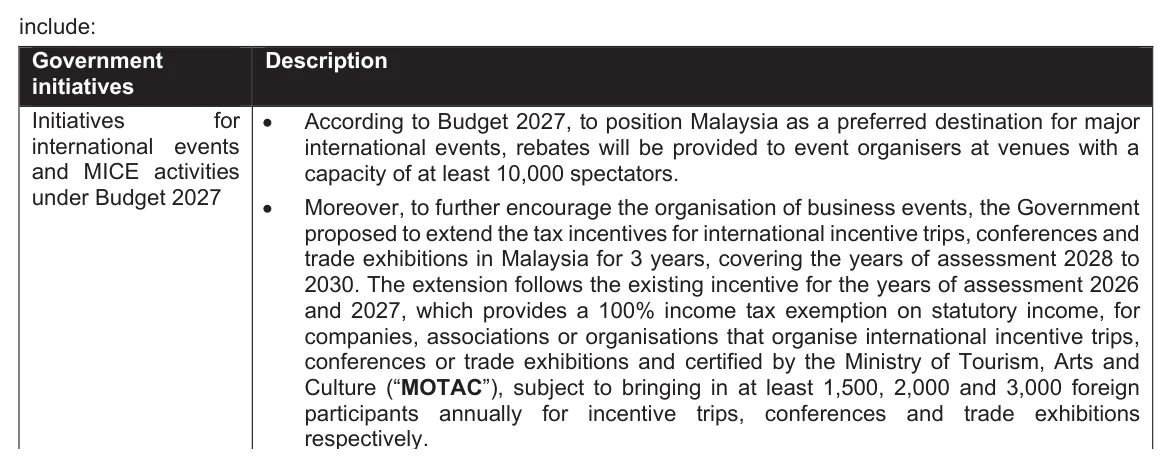
税务豁免是给把外国人带进大马的主办方,条件是每年至少带进1,500名外国奖励旅游参加者。Yes Group目前以出国团为主,这项政策对它的直接帮助有限,对活动策划业务可能比较有利。
行业最大的风险:突发危机
疫情期间各国封关,奖励旅游的营收可以瞬间归零。现在的中东冲突虽然没有疫情那么严重,但领空关闭、航班取消和机票变贵,已经让企业在安排欧洲团时变得保守。招股书也承认,只要地区紧张局势持续,途经中东领空的商务旅行就会受影响。
Yes Group 的竞争分析
Smith Zander的报告形容,马来西亚MICE行业竞争激烈、业者分散,进入门槛属于中等:入行不需要大笔资本,但要拿到MOTAC的TOBTAB旅行社执照,也要有航空公司、酒店和地接社的人脉。企业把几百名员工交给你带出国,一定会选有往绩的公司,口碑是新业者最难跨过的门槛。
报告按3个条件筛选同业:持有出境类TOBTAB执照;以企业旅游为核心业务并提供定制奖励旅游;最近财年营收至少RM1,000万。名单如下:
| 公司 | 最近财年 | 营收 | 毛利 | 净利 | 毛利率 | 净利率 |
|---|---|---|---|---|---|---|
| Holiday Tours & Travel | 2025年12月 | RM6.671亿 | RM4,068万 | RM1,302万 | 6.10% | 1.95% |
| WorldTravellers DMC | 2024年12月 | RM4.749亿 | RM4,599万 | RM1,218万 | 9.68% | 2.56% |
| Sri Sutra Travel | 2024年12月 | RM1.661亿 | RM542万 | 亏损RM509万 | 3.26% | -3.06% |
| Sunway Travel (Sunway旗下) | 2024年12月 | RM7,735万 | RM826万 | RM193万 | 10.68% | 2.50% |
| Yes Group | 2026年6月 | RM6,714万 | RM1,603万 | RM753万 | 23.88% | 11.22% |
| Orex Travel & Tours | 2025年6月 | RM4,168万 | RM481万 | RM109万 | 11.54% | 2.62% |
| Mega Air Travel | 2025年3月 | RM1,667万 | RM176万 | RM36万 | 10.56% | 2.16% |
| Boustead Travel Services | 2025年12月 | RM1,346万 | RM1,236万 | RM366万 | 91.83% | 27.19% |
| Corporate Travel Advisor | 2023年12月 | RM1,104万 | RM107万 | RM50万 | 9.69% | 4.53% |
| Flight Centre Travel Group (Malaysia) | 2025年6月 | RM1,042万 | 未披露 | 亏损RM258万 | 未披露 | -24.76% |
| Golden Point Leisure & MICE Holiday | 2025年7月 | RM1,003万 | RM111万 | RM29万 | 11.07% | 2.89% |
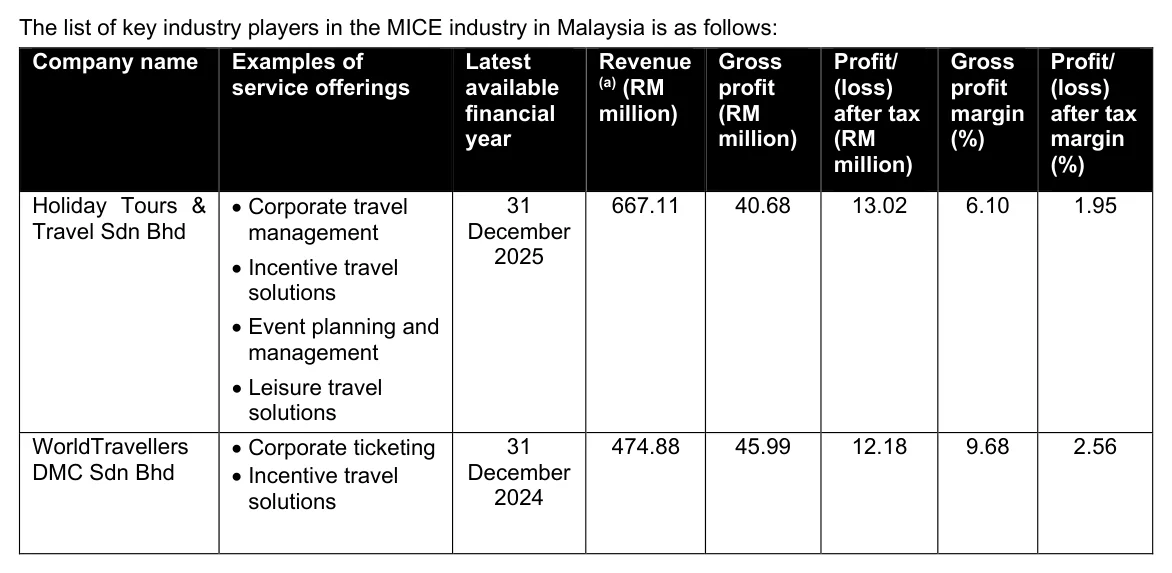
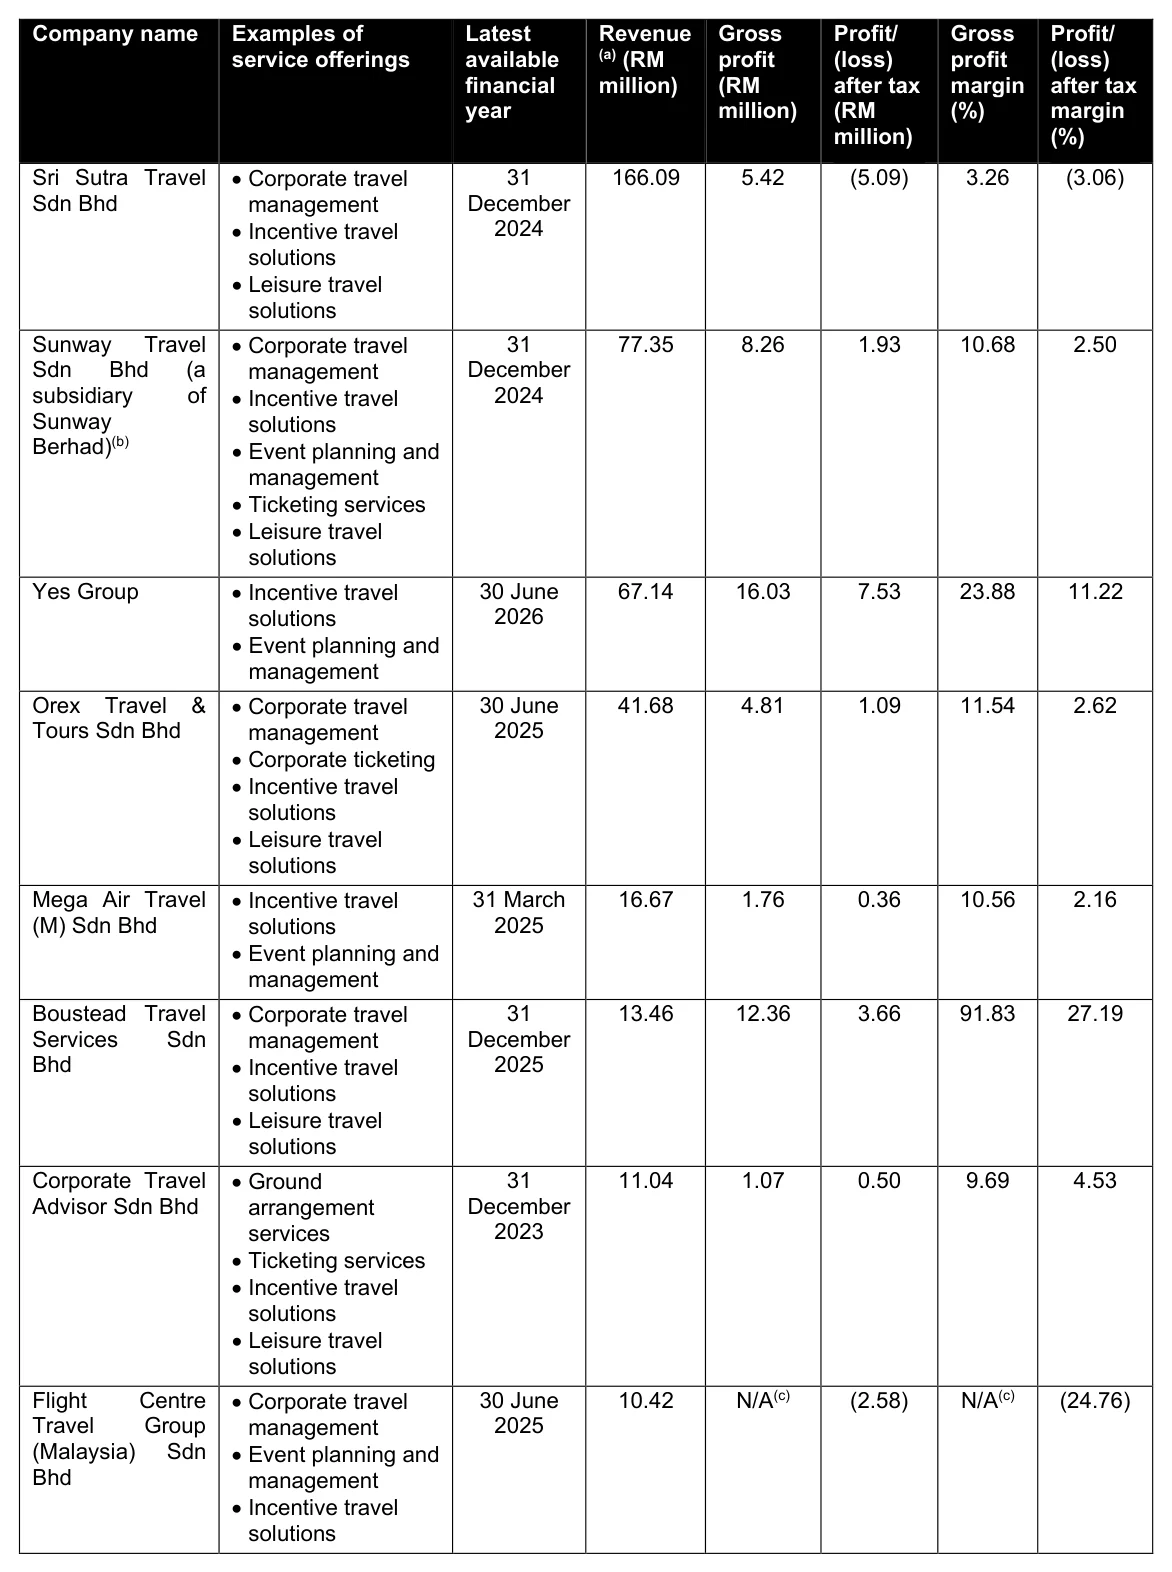
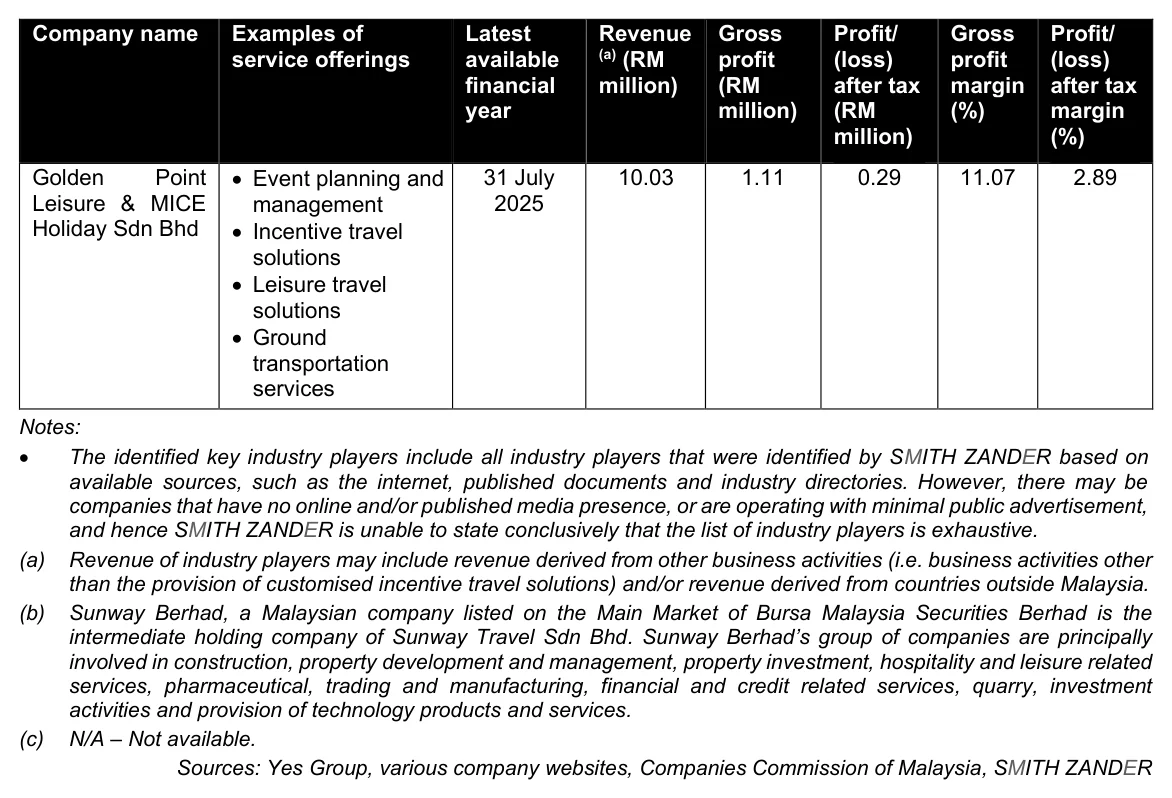
在这11家公司里,Yes Group的营收排第5,净利率11.22%只低于Boustead Travel。Boustead Travel的毛利率高达91.83%,很可能只把佣金入账为营收,和其他公司的计算口径不同,不宜直接比较。
Yes Group的利润率明显高于规模更大的Holiday Tours、WorldTravellers和Sunway Travel,一个原因是它少做利润薄的企业机票和差旅管理,专心做定制奖励旅游。反过来,规模大的同业有更多企业客户和采购议价能力,也能做奖励旅游,Yes Group要守住价格和利润率,靠的是服务和口碑。
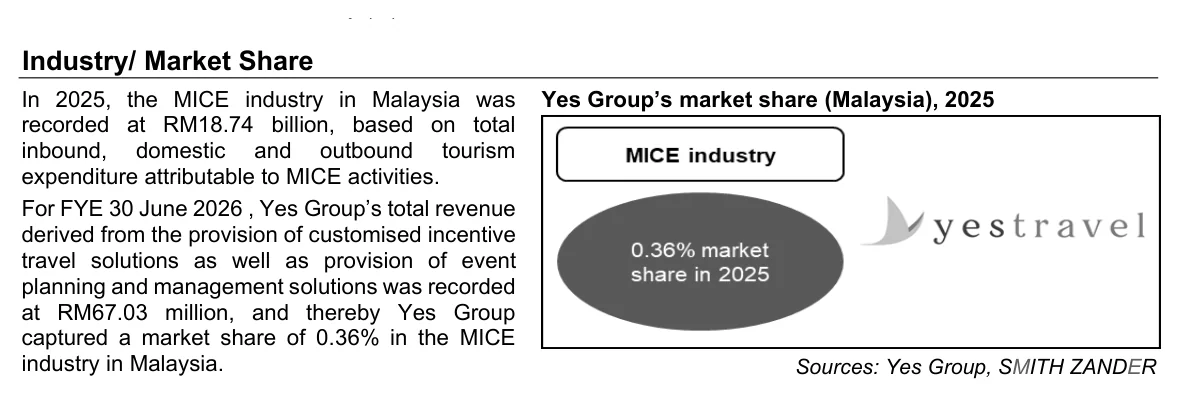
招股书估算,以2025年RM187.4亿的行业规模计算,Yes Group在2026财年的市占率约0.36%。不过行业规模算的是所有MICE相关的旅游开支,和公司营收的口径不完全一样,这个比例只供参考。
Yes Group 的优势
18年往绩,老客户合作16年
公司2008年起家,前五大客户里有合作16年的上市金融集团,也拿过韩国观光公社的MICE奖项。对一家靠口碑接单的公司来说,这是新业者很难在短时间内复制的资历。
四成私人企业客户是回头客
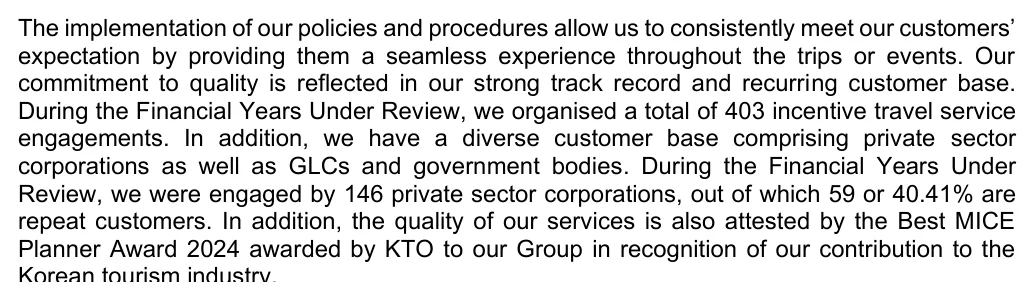
2023至2026财年,公司一共办了403单奖励旅游,服务过146家私人企业,其中59家(40.41%)是回头客。公司和多国旅游局长期合作,可以替客户争取纪念品、文化表演和酒店回扣等赞助,这也是企业愿意重复找它的原因之一。
利润率高于同业
11.22%的净利率在招股书列出的同业里排第2,定制服务确实能收到溢价。
先收钱后付款,几乎零负债
客户先付50%订金、出发前一个月付清,公司不太需要借钱周转。负债比率只有0.02倍,遇到像疫情这样的突发状况,不至于被利息压垮。
客户分散,目的地可以转移
前五大客户只占28.08%营收。2026财年欧洲团营收少了六成,公司还能把客户带去东亚和澳新,全年净利没有下滑。
政府活动开始贡献收入
为大马旅游局主办Citrawarna系列活动之后,活动策划业务营收两年内从RM11.6万增加到RM860万,毛利率也升到30.34%,给公司多了一条不太受航线影响的收入。
Yes Group 的风险
中东局势持续拖累欧洲团
欧洲在2025财年占营收39.25%,现在订单簿里仍有RM1,610万是欧洲团。如果局势继续紧张,延后的团可能再延或取消,已预付给供应商的款项能不能全数收回也是问题,英国计划也可能推迟。
上市费用拉低2027财年盈利
约RM308万上市费用会在2027财年第二季入账,相当于2026财年净利的41%。这是一次性的,但会让上市后第一年的账面盈利和本益比看起来比较差。
项目制生意,没有长期合约
每一单都是一次性的,一年只有约100单,平均一单海外团约RM68万。少几单大团,业绩就会明显波动,前五大客户名单每年也在换。
客户偏重金融服务业
前五大客户里4家是银行、保险或基金公司。一旦金融业普遍削减奖励预算,或保险代理的激励制度改变,公司可能同时失去好几个大客户。
汇率风险,没有正式对冲政策
公司99%的营收以令吉收取,但2026财年约45%的采购以外币支付,以人民币、欧元、美元和日元为主。招股书说明公司没有正式的外汇政策,只是不定期用远期外汇合约锁定部分汇率,截至LPD未平仓合约只有约RM96万。令吉走弱时,利润会被压缩。
现金流波动大
营运现金流跟着客户预付款的时间大起大落,2025财年只有净利的7%。账上的预付供应商款项也会在团延后或取消时卡住一部分现金。
过往合规记录有瑕疵
借款给大股东违反公司法令第224条,另有多张旅游业条例罚单、几乎每年都有的税务罚款,以及职业安全法令的违规。金额都不大,但次数多。
新市场、新业务的执行风险
英国车队和Yes Academy都是公司没做过的生意,要在当地招人、拿牌照、找客源。英国计划的薪资和营运开销只算了24个月,之后要由公司自己负担,如果做不起来,RM950万集资可能换不来预期回报。
疫情后才做大,盈利往绩不长
2019年公司净利只有RM30万,2020和2021年连续亏损,现在一年赚约RM750万的水平,是2022年5月恢复出团后才建立起来的。往绩只有约3年半,还没有经历过完整的景气循环。
依赖领队和自由职业导游
每一团都要有人带,公司只有23名可以带团的自家员工,导游(tour manager)则全部是自由职业者。旺季时如果找不到合格的领队和导游,或者他们服务出问题,客户和参加者的观感会直接受影响。公司也依赖Supplier B这家航空公司的直飞航线,换供应商可能要转机或买更贵的机票。
带团或办活动出事的声誉与赔偿风险
奖励旅游和大型活动牵涉很多参加者,任何意外、延误或服务疏失都可能被放上社交媒体,影响公司口碑。公司为参加者购买旅游保险,大型活动则视需要购买公共责任保险,但招股书也提醒,保额不一定足以涵盖所有赔偿。公司以「Yes Travel」和「Yes Second Home」品牌经营,两者都已注册商标,但如果有人借用类似名称,也可能造成混淆。
依赖执照和创办人
MOTAC执照一旦无法更新,公司就不能经营。公司也高度依赖Angela Mak和少数几位高层,上市后她仍控制74%股权,小股东的话语权有限。
新股稀释与股价波动
新股东每股承受RM0.12的稀释,相当于招股价的66.67%。上市市值不到RM1亿,公众抽签部分只有5%股份,挂牌初期股价波动可能很大;6个月后大股东禁售期结束,也要留意有没有抛售压力。
注意,以下内容仅为分享,非投资建议。所有投资均有风险,建议大家在进场前做好功课和风险规划。
如何申请Yes Group IPO新股认购?
只要你拥有Direct CDS Account股票投资账户,就有资格申请认购Yes Group Management Berhad的IPO。
如果你有兴趣认购马来西亚股票市场的IPO,可以考虑开设大马投资平台的账户,直接在线申请认购IPO。
请留意,Yes Group的申购截止日期是2026年11月13日下午5时,申请时要按招股价RM0.18全额付款。一旦超过截止日期,就无法申购,只能等公司在2026年11月26日正式上市后,才能在二级市场买卖。
总结
回到开头的问题。中东局势让Yes Group的欧洲团营收少了六成,公司靠把客户转去东亚、接政府活动和提高定制收费,在营收下跌的一年守住了净利。18年往绩、分散的客户、几乎零负债的资产负债表,以及先收订金后付款的营运模式,是它的基本盘。
这次IPO最吸引人的地方,是12.68倍的招股本益比低于Golden Destinations当初的15.85倍,净利率也明显高于招股书列出的大部分同业,公众部分盘子小,股价也只有18仙。
但开头提到的几个问题确实存在:上市费用占新股集资额近四分之一,其中约RM308万会拉低2027财年第二季的盈利;订单簿里仍有近一半是欧洲团,延后的团有没有顺利出发,要看中东局势;公司过去借钱给大股东违反公司法令,税务和旅游业条例的罚单也不少;毛利率和现金流都跟着当年接到的单子大起大落。
对于看好企业奖励旅游需求、能接受小型股业绩起伏的投资人,Yes Group的估值提供了一定的安全边际;如果你比较在意盈利的稳定性,就要先评估欧洲团和上市费用对2027财年的影响能不能接受。申购前或上市后,建议重点留意三件事:延后的RM813万欧洲团能否顺利出发、2027财年第二季扣除上市费用后的本业盈利,以及每一季的营运现金流能不能跟上净利。
延伸阅读:
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章所分享信息与观点均来自Yes Group Management Berhad招股书、Bursa Malaysia公告及公开信息,包括The Star、The Edge等媒体报道,以及i3investor、KLSE Screener市场数据。Spark Spark Finance不对信息的准确性负责。投资者应在投资前自行做好充足功课,买卖自负。此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。