




美元指數(USDX / DXY)每動一下,全球市場就跟著震動。無論是匯率市場、黃金價格、石油報價、新興市場股市,都可能因為這個數字的漲跌而在幾分鐘內改變。
當它上漲時,代表美元正在走強,全球資金正悄悄向美國集中;當它下跌,代表美元走弱,資金正從美國流向世界各地。
而這個指數近年來的走勢,牽動了投資人的神經。2025 年,受到川普關稅政策衝擊與 Fed 降息循環啟動的壓力,美元指數全年重挫近 10%,創下 2017 年以來最慘烈的單年跌幅;進入 2026 年 1 月,指數更一度跌至近 4 年低點,再加上川普揚言接管格陵兰島引發盟友關係動盪、市場對美聯儲獨立性的疑慮加深、不斷擴張的財政赤字,以及美日可能聯手干預匯市的傳言,美元指數跌幅雪上加霜,甚至連川普本人也罕見地公開表態為美元信心背書。摩根士丹利則進一步警告,若弱勢格局持續,美元指數在 2026 年底前或將再跌 10%。2026年4月8日,隨著美伊協議停火,美元避險需求驟降,回吐超過1%,抹去年內所有漲幅。
然而,許多人對美元指數的認識僅止於「美元漲跌的指標」,卻不清楚它究竟是怎麼計算的、為什麼歐元會佔將近 6 成的比重、以及它的高低究竟會對股市、黃金、大宗商品這些資產帶來什麼連鎖反應。
本文將介紹美元指數(DXY)是什麼、組成貨幣與計算公式,以及美元指數高低代表什麼,什麼因素會影響美元指數、它與黃金、股市、債券、大宗商品的關係為何、投資人又該如何查詢和交易美元指數,美元指數的優缺點、為什麼要追蹤美元指數等。
美元指數是什麼?DXY 又是什麼?
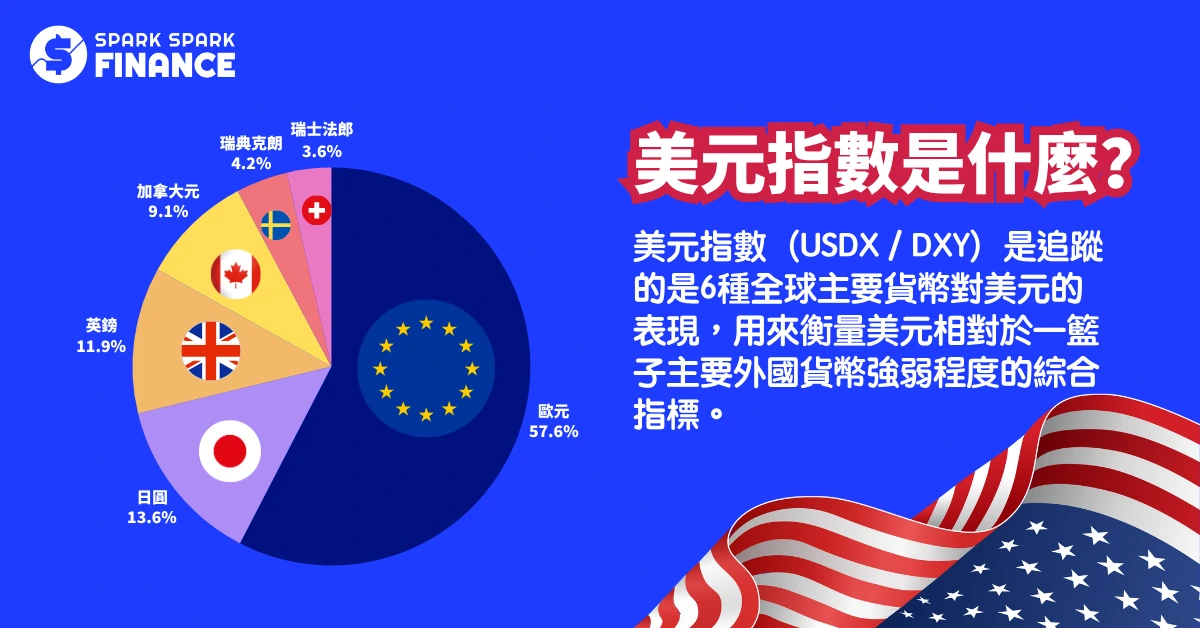
美元指數(英文全稱:U.S. Dollar Index,縮寫為 USDX)是追蹤的是6種全球主要貨幣對美元的表現,用來衡量美元相對於一籃子主要外國貨幣強弱程度的綜合指標。簡單來說,它就像是美元的「成績單」,讓你只需要看到這個數字,就能大致了解美元目前在全球貨幣市場上是強還是弱。
你可能也看過另一個代號「DXY」,這其實和 USDX 是同一種指數,是各大數據供應商中使用最廣泛的代碼之一,其中以彭博資訊(Bloomberg)的引用最為普遍。而在外匯交易員之間,它還有個暱稱叫「Dixie」。
那美元指數的數字到底代表什麼意思呢?美元指數的數值不是美元的價格,也不是匯率本身,而是相對於基準值 100 的漲跌幅度。這個基準值 100,是在 1973 年 3 月這個指數剛建立時設定的。
舉個例子幫助理解:
- 如果美元指數是 120,代表從 1973 年 3 月以來,美元對這一籃子貨幣整體升值了 20%
- 如果美元指數是 80,代表同期美元對這一籃子貨幣整體貶值了 20%
而這個指數目前由「洲際交易所」(Intercontinental Exchange,簡稱 ICE)負責計算和維護,大約每 15 秒更新一次即時數值,只要外匯市場開盤,就能隨時查詢到最新數字。
市場上還有另一種美元指數,叫做彭博現貨美元指數(Bloomberg Dollar Spot Index,BBDXY)。這個追蹤的是更廣泛的貨幣籃子,考慮了全球貨幣市場流動性,與 DXY 不同,它不是以歐元為主導,還包含新興市場貨幣,如:印度盧比、韓元、墨西哥披索、人民幣等,共10餘種。
不過,市場普遍使用 DXY 指數,而 BBDXY 偏向彭博終端用戶,因此本篇以 USDX 指數為主。
| DXY(USDX) | BBDXY | |
| 發行方 | ICE | Bloomberg |
| 貨幣數量 | 6種 | 10種 |
| 歐元權重 | 57.6% | 約29~33% (每年調整) |
| 成分貨幣 | 固定不變 | 每年6月底重新調整 |
| 包含新興市場 | 否 | 是 |
| 基準值 | 100(1973年) | 1000(2004年) |
延伸閱讀:
美元指數的組成幣別與計算公式
美元指數由 6 種貨幣組成,這些貨幣在指數中各有不同的比重,並非人人平等。以下是完整的成分幣別與權重:
| 貨幣 | 代號 | 權重 |
| 歐元 | EUR | 57.6% |
| 日圓 | JPY | 13.6% |
| 英鎊 | GBP | 11.9% |
| 加拿大元 | CAD | 9.1% |
| 瑞典克朗 | SEK | 4.2% |
| 瑞士法郎 | CHF | 3.6% |
光看數字就能明顯感覺到,歐元在指數中的影響力完全是其他貨幣難以比擬的,歐元一個人就佔了整個指數將近 6 成的比重,也就是說,當歐元兌美元的匯率大幅波動時,美元指數的反應幾乎是立竿見影的,這也是為什麼外匯交易員在追蹤美元指數時,往往會同步盯緊 EUR/USD 的走勢。
歐元比重之所以這麼高,和 1999 年的那次成分調整有直接關係。歐元誕生後,一口氣取代了原本在指數中的德國馬克、法國法郎、義大利里拉、荷蘭盾及比利時法郎,因為這幾個歐洲大型經濟體過去各自佔有比重,合併成單一貨幣後,歐元自然就繼承了這些比重,形成了今天主導地位的格局。
美元指數的計算公式
美元指數是用「幾何加權平均值」(Geometric Weighted Average)計算出來的,公式如下:
USDX = 50.14348112 × EUR/USD^(−0.576) × USD/JPY^(0.136) × GBP/USD^(−0.119) × USD/CAD^(0.091) × USD/SEK^(0.042) × USD/CHF^(0.036)
這個公式看起來很複雜,但背後的邏輯其實不難理解。每種貨幣的匯率都被乘以一個對應的指數(即權重):
- 當美元是基準貨幣(如 USD/JPY、USD/CAD)時,指數為正數
- 當美元是計價貨幣(如 EUR/USD、GBP/USD)時,指數為負數
這是為了確保「美元走強」一定對應「指數上升」的邏輯方向。
開頭那個常數 50.14348112,則是用來確保指數在 1973 年 3 月的起點被標準化為 100,也就是讓所有之後的數值都能以這個基準來比較。
中國和墨西哥為何不在其中?
雖然美元指數已沿用超過半世紀,但它也不是沒有爭議。由於組成幣別是根據 1970 年代初期美國最主要的貿易夥伴訂定的,如今中國、墨西哥早已躍升為美國最重要的貿易夥伴,理應出現在指數之中,但人民幣(CNY)和墨西哥比索(MXN)至今仍未被納入,而瑞典克朗和瑞士法郎反而繼續佔有席次,儘管這兩個國家與美國的貿易量相對小了許多。
部分學者和市場人士因此認為,美元指數已經有些脫離當今全球貿易的現實狀況,未來是否會進行第二次成分調整,值得持續關注。
影響美元指數上升、下跌原因有哪些?
美元指數的漲跌不是隨機的,背後受到多種因素共同牽動,而且這些因素往往會相互影響、彼此強化。以下是幾個最關鍵的驅動力:
1. 美聯儲(Fed)的利率政策
美聯儲的利率決策是影響美元指數最直接、最強力的因素。當 Fed 升息時,美元資產的殖利率提高,吸引全球資金流入購買美元計價的投資工具(如美國公債),使美元需求增加,指數因此走升;反之,當 Fed 降息時,美元資產的吸引力下降,資金可能轉往其他更高收益的市場,進而推低美元指數。
值得特別注意的是,利率的影響是「相對性」的,如果其他主要央行同步升息的力道比 Fed 更大,美元的相對吸引力反而可能被削弱。這就是為什麼外匯市場上,各國央行政策的差異(所謂「利率差」)往往是決定匯率走向的核心邏輯。
2022 年,Fed 為壓制通膨展開激進的升息,一年內將利率從接近 0% 拉升至 4.5%,美元指數因此在 2022 年 9 月一舉衝上 114 點,創下近 20 年高位。反觀 2025 年,Fed 啟動降息循環並三度調降利率,美元指數全年重挫近 10%,走勢幾乎與 2022 年完全相反。
延伸閱讀:
- 美聯儲FED是什麼?聯準會會議時間?最新利率結果?FOMC升降息影響全球
- 什麼是升息?聯準會升息能抗通膨?|盤點升息的4大影響
- 降息是什麽?FED降息對股市、貸款等有何影響?回顧美國降息歷史佈局投資
- 外匯是什麼?怎麼玩?外匯交易教學:保證金、交易平台、交易時間【外幣投資入門】
2. 通貨膨脹
通膨本身會侵蝕貨幣的購買力,如果美國通膨率相對於其他國家更高,美元的實際價值就會下降,指數也往往會走弱。
在 2025 年,川普關稅政策推升通膨預期,市場同步預估 Fed 將加速降息,兩股力量相互強化,共同壓低美元指數全年走勢。
不過,當 Fed 以升息來應對通膨時,利率上升通常會同步支撐美元走強,兩股力量的方向相反,因此分析通膨對美元指數的影響時,必須同時考慮 Fed 的政策回應,不能只看通膨數字本身。
延伸閱讀:
3. 美國經濟基本面
當美國 GDP 成長穩健、就業市場表現良好時,代表美國經濟體質強健,外資通常更願意流入美元資產,支撐指數走強。
反之,當經濟數據疲軟或衰退風險升高時,資金可能轉向其他市場,對美元形成壓力。
延伸閱讀:
4. 市場避險情緒
美元長期被視為全球金融動盪時的「避風港貨幣」。每當市場出現恐慌、地緣政治緊張,或是全球股市劇烈下跌時,投資人往往會湧入美元尋求庇護,推動指數走高。這種「亂世買美元」的市場慣性,是美元指數在危機時期特別強勢的主要原因之一。
不過,2025 年 4 月的「解放日」關稅事件是一個值得關注的例外。川普宣布對幾乎所有貿易夥伴徵收最低 10% 的全面關稅,市場陷入劇烈動盪,但這次資金並未如往常般湧入美元,美元指數反而單日重挫近 2%,反映出投資人開始質疑美元的地位。
2026年3月13日,因2月底爆發的美伊戰爭,油價飆漲超過100美元,而油價是以美元計價的,美元也屬於避險貨幣,因此推升了美元的需求,美元指數重新站上100大關。但隨著美伊在4月協議停火,美元避險需求驟降,回吐超過1%,抹去年內所有漲幅,目前站在98左右。
但由於美元結構性問題:美國政府政策缺乏連貫性、財政赤字持續擴大、央行獨立性受政治幹預等3大挑戰仍為解決,因此市場普遍認為美元強勢只是曇花一現,只要危機持續,美元指數有望保持強勢,一旦局勢平緩,美元貶值壓力就會重新釋放。
延伸閱讀:
5. 歐元匯率
由於歐元在指數中佔了 57.6% 的比重,歐洲央行(ECB)的政策決定對美元指數有著不成比例的巨大影響。每當歐洲央行宣布降息、推出量化寬鬆,或歐元區經濟數據不佳,歐元就可能走貶,而美元指數幾乎同步走升。
6. 美國貿易逆差與資本流動
若美國長期處於貿易逆差(進口多於出口),代表美元持續「流出」美國、「流向」貿易夥伴,長期下來對美元形成一定的貶值壓力。
這壓力在 2025 年至 2026 年初尤其明顯。2026 年 1 月,全球資本從美國公債市場淨流出約 180 億美元、從美國股市淨流出約 220 億美元,大量資金轉往歐元區與新興市場,進一步加速美元指數下跌,並在 2026 年 1 月 27 日一度觸及近 4 年低點。而當外資大量流入美國購買股票、債券等資產時,對美元需求增加,則有支撐效果。
美元指數上升下跌的意義?有什麼影響?
這裡要先建立一個核心概念:美元指數的漲跌,本質上反映的是「全球資金對美元的偏好程度」,而美元又是全球大多數大宗商品的定價貨幣,也是國際貿易的主要結算貨幣,因此美元指數一動,牽連的範圍非常廣。
當美元指數走高(美元升值)時:
對美國而言,進口商品會變便宜,這對消費者來說短期內是好消息,但對於有大量海外營收的美國跨國企業來說,海外收入換算回美元後反而縮水,可能拖累企業獲利。在對外貿易方面,美元升值讓美國出口品在國際市場上顯得更貴,出口競爭力因此下降。
對新興市場而言,美元走強往往是一個警訊,因為許多新興市場的外債是以美元計價的,一旦美元升值,這些國家的還款壓力就會加重;同時,資金也容易從新興市場「出走」流向收益更高的美元資產,對當地股市和貨幣形成雙重壓力。
以大宗商品來說,由於石油、黃金、銅等主要原物料都是以美元定價的,美元走強意味著其他貨幣的持有者需要付出更多本國貨幣才能購買同樣的商品,需求因此受到壓抑,大宗商品價格通常會走低。
2022 年是近代美元強勢的一年,當年 Fed 為壓制通膨啟動升息,美元指數從年初的 95 點一路衝上 9 月的 114.78 點,創下近 20 年新高,帶來了教科書式的連鎖反應:亞洲多國貨幣大幅貶值,日圓跌至 1990 年以來低點、印度盧比創歷史新低、馬來西亞令吉則跌至 1998 年亞洲金融風暴以來最弱水位,各國央行被迫消耗外匯儲備、進場干預,一時間「強勢美元、弱勢全球」成為那一年最鮮明的市場縮影。
當美元指數下跌(美元貶值)時:
情況幾乎和上述相反。美元走弱讓美國出口品在全球市場上更具競爭力,有助於擴大出口、縮減貿易逆差。對持有海外美元資產的投資人來說,美元貶值則意味著資產的實際購買力下降,是一個不利因素。
對新興市場而言,美元走弱通常是一個相對利好的環境——資本流出壓力減輕,以美元計價的外債還款負擔降低,本地股市和貨幣也往往得到喘息的空間。
大宗商品方面,美元貶值讓其他貨幣的持有者「買起來更划算」,需求通常上升,進而帶動石油、黃金、原物料等商品的價格走高,這也是外匯市場上「美元弱、金價漲」這個規律背後最直觀的解釋。
2025 年是美元走弱的一年,美元指數全年重挫近 10%,資金大規模流出美元資產、轉往非美市場,MSCI 歐澳遠東指數(EAFE)全年上漲約 31%、MSCI 新興市場指數更大漲約 33%,雙雙遠遠超過 S&P 500 同期約 18% 的表現。匯率因素本身就為海外股票的美元計價報酬額外貢獻了逾 10 個百分點,清楚驗證了美元貶值如何系統性地讓非美資產受惠。
美元指數與各類資產的關係
美元指數並非只是外匯市場的指標,它對全球幾乎所有主要資產類別都有程度不一的牽動關係,因為美元同時扮演著全球大宗商品的定價貨幣與國際資本流動的晴雨表這 2 個角色。
以下分別來看美元指數與各類資產之間的關聯性,不過必須先強調一個重要前提:以下所有關聯性都是「統計上的傾向」,而非鐵板一塊的定律,現實中的市場永遠存在例外。
美元指數 vs 黃金:通常負相關
黃金與美元指數的關係,是市場上討論最多的資產相關性之一。由於全球黃金交易是以美元計價的,當美元升值時,對其他貨幣的持有者來說,購買同樣數量的黃金需要花費更多本國貨幣,需求因此受到壓抑,金價往往隨之走低;
反之,當美元走弱時,黃金對非美元持有者而言變得相對便宜,需求上升,金價也通常走高。根據學術研究,在一般市場環境下,美元指數每升值 1%,金價大約會下跌 3%。
然而,這個負相關關係並非在所有情境下都成立。在極端的市場恐慌期間,黃金和美元可能同時被當作避險工具搶購,出現同向上漲的現象。2020 年新冠疫情爆發初期,就曾短暫出現兩者同步攀升的情況。
延伸閱讀:
- 黃金怎麼買賣交易?為何黃金有股票和期貨?投資黃金有好處和壞處?
- 黃金值得投資嗎?一文看懂黃金投資起源、優缺點、投資方法
- 實體黃金值得投資嗎?實體黃金哪裡買?投資黃金好處【黃金投資入門】
- 黃金ETF是什麼?有哪些?9檔黃金ETF推薦(美股、台灣、港股、馬股)
- 黃金存摺是什麼?黃金存摺優缺點、如何賺錢、牌價查詢、開戶方法
- 金銀比是什麼?一文看懂金銀比走勢、歷史與投資策略!
- 黃金儲備是什麼?2026年各國黃金儲備量排名,對投資者有何意義
- 黃金回收攻略:黃金回收價、賣黃金純度、扣重、流程?現在賣黃金划算嗎?
美元指數 vs 債券:受利率主導,呈現反向趨勢
美元指數與美國公債的關係,主要是透過利率這個橋樑連結的。當 Fed 升息時,美元指數通常上揚,而較高的利率會壓低現有債券的價格,因此兩者呈現反向關係。當 Fed 降息時,美元指數往往走弱,而現有債券價格則因此上漲。
不過,這個關聯性同樣不是絕對的,因為債券和美元指數各自還受到其他因素影響,在某些特殊情境下(例如市場同時進行避險、資金同步湧入美元和公債),兩者有可能出現同向移動。
2025 年 4 月,川普「解放日」關稅衝擊全球市場後,美元指數跌至 3 年低點,理應是美債大漲的環境,但10 年期美債殖利率反而在短短一週內從 3.99% 急升至 4.5%——債券價格同步下跌,美元與美債雙雙重挫。
這是一種「股債匯三殺」的罕見現象,德意志銀行策略師當時直言,市場正在快速「去美元化」,動搖了長期以來美債作為避險資產的邏輯,也提醒投資人:美元指數與債券的反向關係並非鐵律,當美國資產本身的信用受到質疑時,兩者可能同步走弱。
延伸閱讀:
美元指數 vs 美股:大方向通常同向
美元指數與美股之間,在很多時期呈現正相關的走勢,也就是美元強勢的時期,美股也往往表現良好,這背後的邏輯是「強美元通常反映強健的美國經濟體質」,當美國經濟向好、外資大量流入時,美元和美股往往同步受益。
然而,強美元對部分美國企業卻是雙面刃。對於有大量海外業務的跨國公司而言,美元升值會讓其海外收入換算回美元後縮水,拖累企業獲利,進而對股價形成壓力。因此分析美股時,不能單純認為「美元強就對股市有利」,需要搭配當下的經濟環境一起判斷。
不過這個正相關關係在 2025 年出現裂縫。德意志銀行在 2026 年 2 月的報告中指出,2025 年全年創紀錄的外資持續湧入美股,金額相當於美國 GDP 的 2%,但美股的相對表現卻是 15 年來最差,大幅跑輸非美市場。
德銀警告,當「買美股、配美元」的正向循環一旦逆轉,資金撤出美股將直接拖累美元,重演 2000 年代科技泡沫破裂後美元長達數年的貶值週期,這提醒投資人:美元與美股的同向關係,建立在外資持續流入的前提之上,一旦這個前提鬆動,兩者可能同步承壓。
延伸閱讀:
美元指數 vs 大宗商品:通常負相關
大宗商品(石油、白銀、銅、農產品等)和美元指數之間,是最直觀的負相關關係,因為這些商品大多以美元計價,美元走強直接壓低非美元持有者的購買意願,導致需求下降,商品價格也隨之走低。
反之,美元走弱時,大宗商品通常出現漲勢。這也是為什麼原油市場的參與者,幾乎都會把美元指數列為必須追蹤的核心指標之一。
在 2025 年,美元指數上半年重挫約 10.5%,創下逾 50 年來上半年最大跌幅,在這段弱勢美元的環境中,黃金從年初的每盎司約 2,600 美元一路飆升至歷史新高,漲幅超過 25%。原油的走勢則相對複雜,2025 年 11 月美元指數短暫回升至 7 月以來高位,布蘭特原油期貨隨即跌至每桶約 64 美元、WTI 跌至約 60 美元。
延伸閱讀:
- 大宗商品是什麼?有哪些商品?一次看懂大宗商品定義、期貨交易、交易平台、優缺點
- 精選10支石油股票推薦!看懂石油股價格走勢、投資好處及風險
- 白銀投資指南:白銀價格年漲70%!白銀ETF、期貨、實體白銀怎麼買?
- 銅價創新高!現在是銅概念股、ETF投資的好時機嗎?銅投資全攻略
美元指數 K 線圖怎麼查?如何看即時走勢?
美元指數的即時資料是公開透明的,投資人可以透過幾個常用管道免費查詢,完全不需要付費訂閱任何專業資料庫。
方法一:TradingView(最推薦)
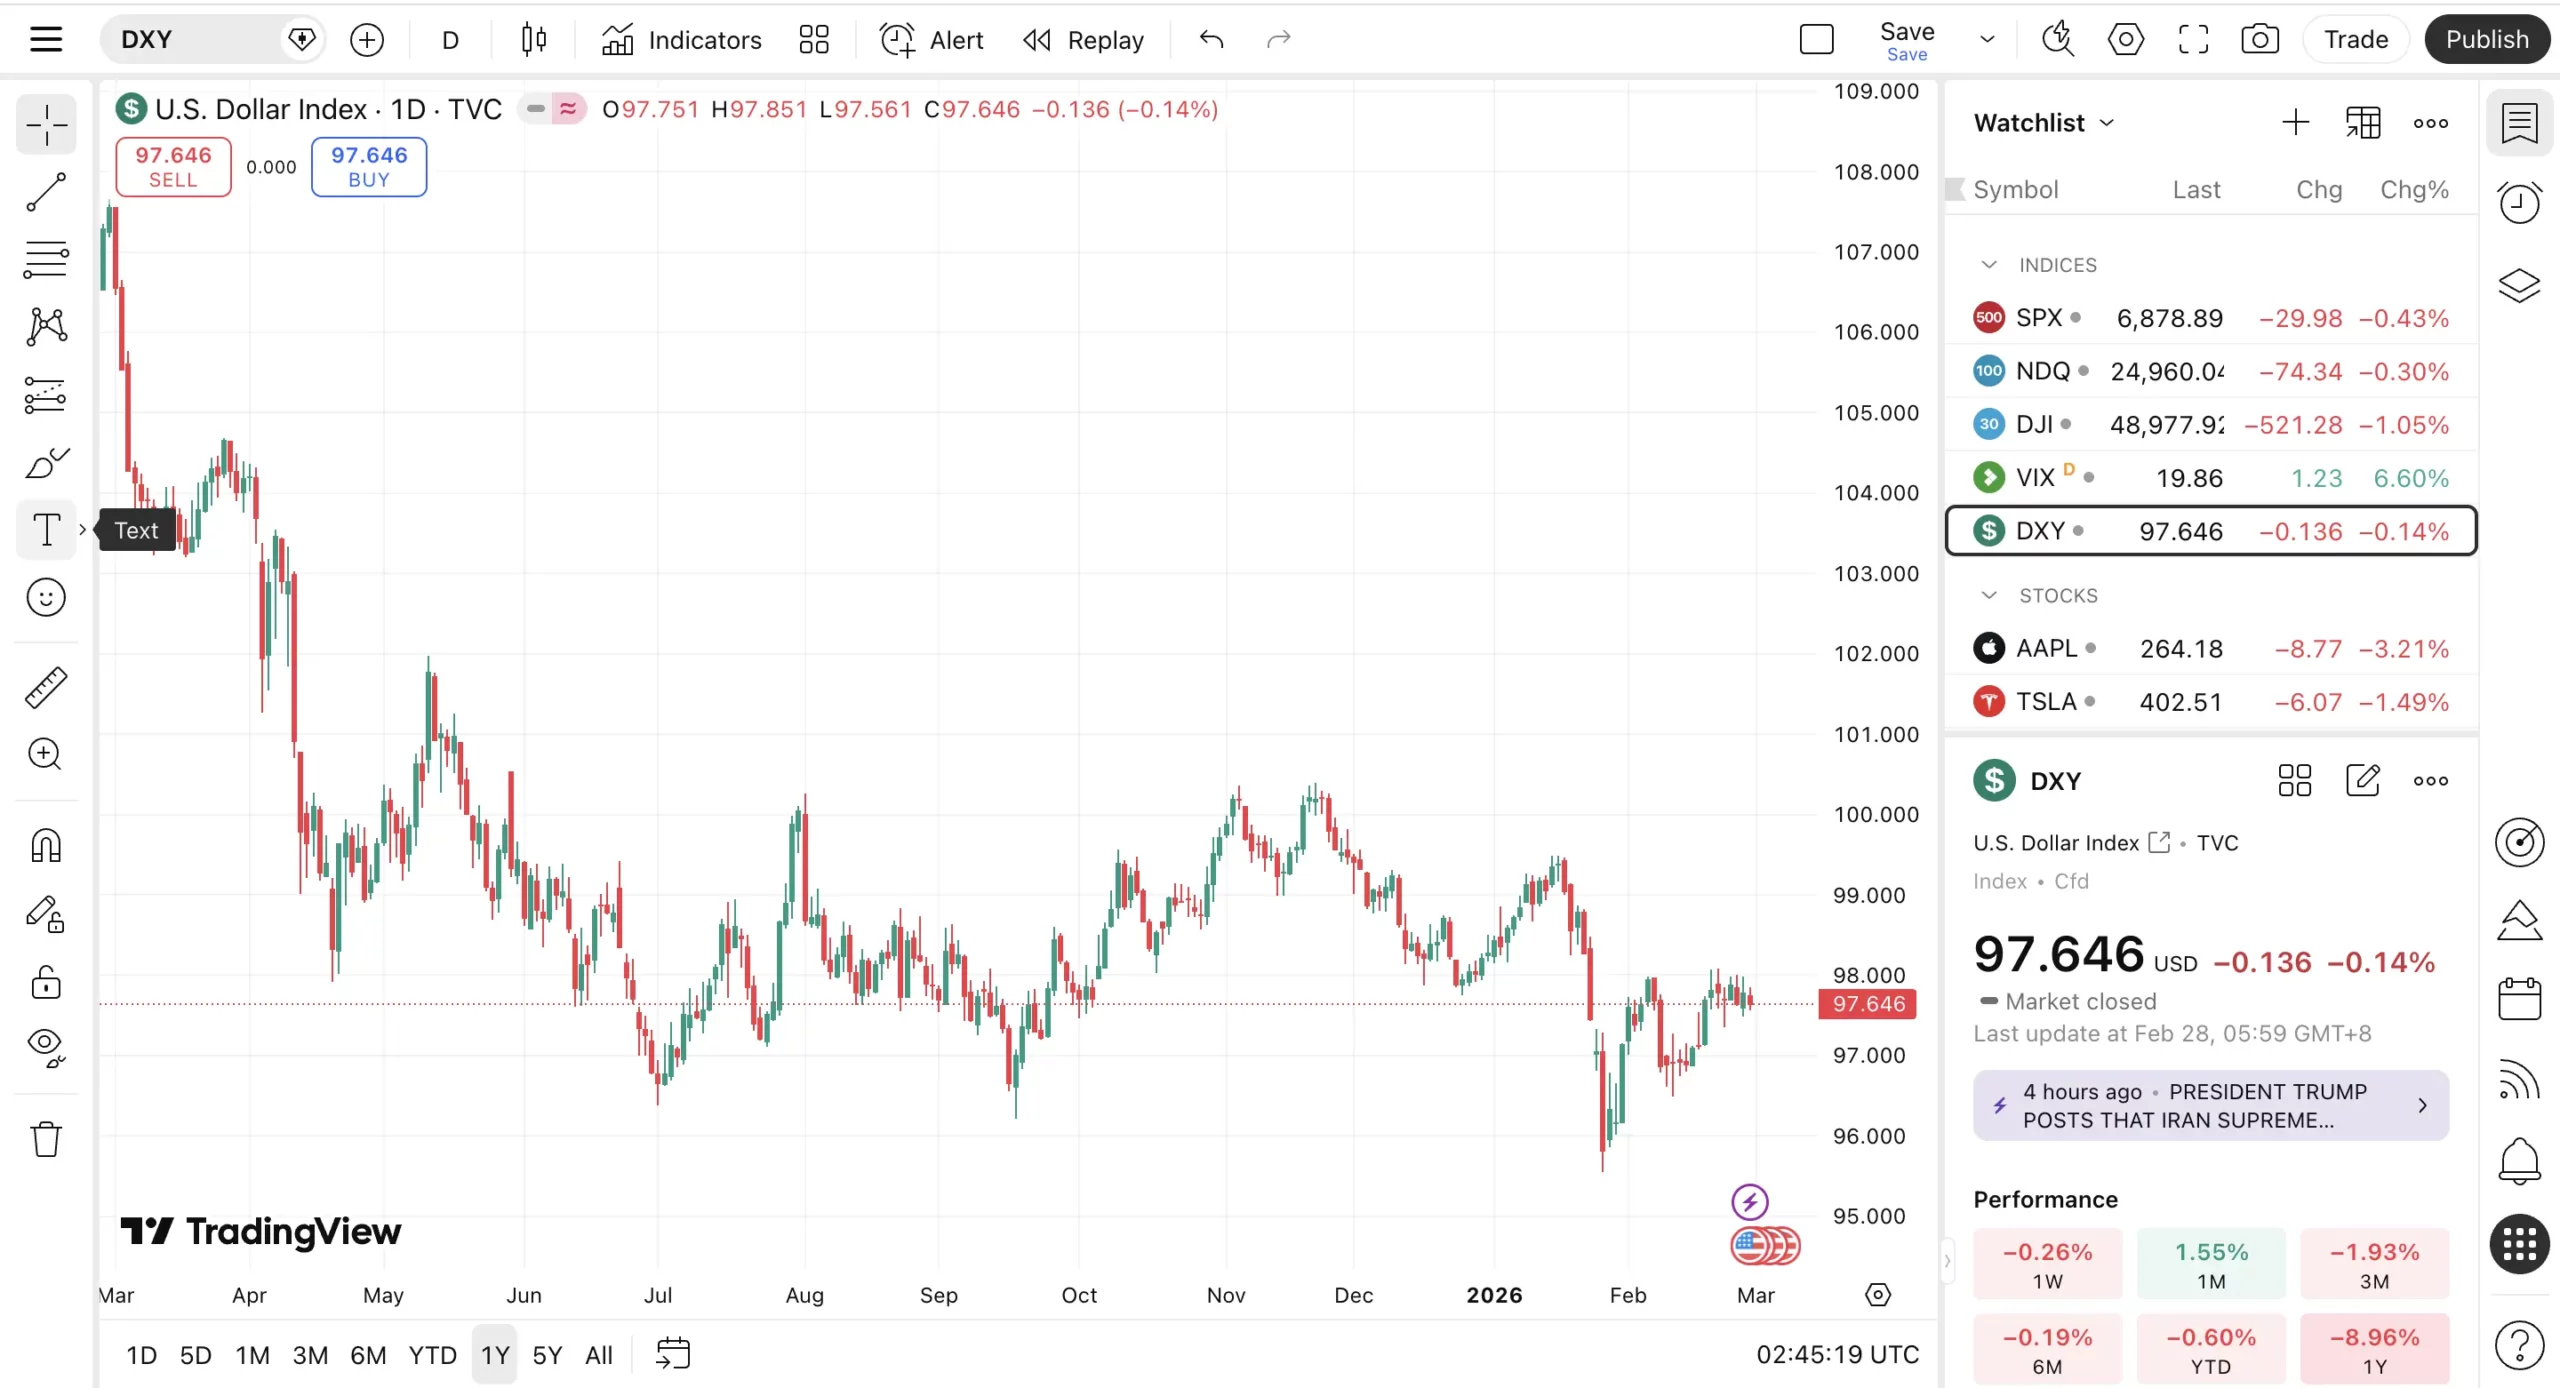
TradingView 是目前最多外匯和財經交易者使用的免費圖表工具。只要在搜尋欄位輸入「DXY」或「USDX」,就能立即看到美元指數的 K 線圖,並且支援分鐘線、小時線、日線、週線等各種時間週期的切換,也可以疊加各種技術指標。值得一提的是,TradingView 的數據幾乎是即時更新的,而且介面有中文版本,對於中文使用者來說非常友善。
方法二:財經媒體網站
包括 Yahoo Finance、Investing.com 等主流財經網站,都有提供 DXY 的即時報價與走勢圖,在搜尋欄位輸入「DXY」即可找到相關頁面,適合只需要快速查看目前指數水位的讀者。
方法三:ICE 官方網站
作為美元指數的官方管理機構,ICE(洲際交易所)本身也有提供即時價格查詢,但通常需要完成註冊才能存取。如果需要查詢期貨合約的詳細規格與報價,這是最具權威性的第一手資料來源。
目前美元指數走勢如何?
如果你打開 TradingView 或 Trading Economics 查看美元指數走勢圖,會發現它正處於一段明顯的下行趨勢。美元指數在 2025 年全年重挫約 10%,是 2017 年以來最大單年跌幅;進入 2026 年後跌勢仍未止歇,1 月 27 日一度觸及近 4 年低點。
這背後的原因是川普政府長期以來主張強勢美元不利於美國出口競爭力,並曾公開表示「用較弱的美元能賺更多錢」。2026 年 1 月,當媒體問及美元是否貶值過多,川普直接回應「我覺得很好」,這番言論隨即引發美元進一步下跌,也向市場確認了白宮並不追求強勢美元政策的立場。
從機構展望來看,摩根士丹利估計美元指數在 2026 年底前或將再跌約 10%,劍橋外匯分析師則預計指數全年平均落在 94 至 96 的區間。而且 Fed 降息循環仍未結束、美國財政赤字持續擴大、加上全球資本逐漸向非美市場分散,都在為美元指數構成系統性的下行壓力。
當然這不代表美元指數會一路下跌,如果美國通膨意外回升迫使 Fed 暫停降息,或是全球出現系統性風險觸發避險買盤,美元仍有短期反彈的空間。投資人在查看走勢圖時,不妨將這些總體背景一併納入判斷,才能更全面地理解指數的即時走勢。
怎麼交易美元指數?
要注意的是,美元指數本身是一個計算出來的數值,不是可以直接買賣的商品,投資人必須透過衍生性工具才能進行交易。目前主要有 3 種方式,各自適合不同類型的投資人,可以做多也可以做空。
方式一:期貨(最直接、流動性最高)
美元指數期貨合約(代號:DX)在 ICE 洲際交易所掛牌,是交易美元指數最直接也最具流動性的方式,交易時間幾乎涵蓋全周,每天從美東時間週日晚間 6 點開始,一直到週五下午 4 點收盤,共約 21 小時,只有週末短暫休市。
關於期貨合約規格,根據 ICE 官方資料,每口合約的價值為「指數數值 × 1,000 美元」,舉例來說,當指數在 100 時,一口合約的面值就是 10 萬美元。每個最小跳動單位(tick size)為 0.005 個指數點,等於 5 美元。到期月份按照 3 月、6 月、9 月、12 月的季度循環。到期結算時採「實物交割」,也就是依照各成分貨幣的比重,實際交付對應的外幣組合,但絕大多數的交易人都會在到期前主動平倉,不會持有到實物交割。
適合的投資人類型:有一定保證金資本、對外匯和衍生品有一定認識、需要高流動性的專業投資者或機構。推薦透過 Interactive Brokers(IB)來操作,IB 可以直接存取 ICE 平台上的 DX 期貨合約,手續費透明,沒有隱藏收費。
延伸閱讀:
方式二:ETF(最簡單、適合一般投資人)
對於不熟悉期貨保證金交易的投資人,最常見的替代方案是透過 ETF 間接參與美元指數的走勢。目前美股市場上最廣為人知的是 Invesco DB US Dollar Index Bullish Fund(代號:UUP),這支 ETF 的運作方式是持有 DX 期貨多頭部位,藉此追蹤美元指數走強的表現,可以直接在股票帳戶中像買賣股票一樣操作。
如果押注美元貶值(做空美元指數)則可以買入UDN(ProShares Short Dollar ETF)。
不過必須特別提醒,由於 ETF 本身涉及期貨滾倉成本(期貨到期時需要轉換到下一個月的合約),加上基金管理費用,長期持有下來,ETF 的實際報酬未必能完美貼近美元指數本身的表現。
延伸閱讀:
方式三:差價合約 CFD(資金需求最低,但有槓桿風險)
差價合約(Contract for Difference,CFD)是由各個交易商提供的衍生性工具,允許投資人以相對較低的保證金做多或做空美元指數,交易靈活、門檻低,且通常不會到期。然而,CFD 的槓桿倍數往往較高,如果方向判斷錯誤,虧損可能迅速擴大,是 3 種方式中風險控管難度最高的一種,並不適合沒有經驗的投資新手。
延伸閱讀:
- 差價合約CFD是什麼?一次看懂CFD定義、好處、風險、例子、交易平台
- 交易股票CFD比交易股票更好?一文看懂股票CFD和股票的9大區別
- 開槓桿是什麼意思?槓桿交易怎麼玩?槓桿倍數、保證金、優缺點全解析
而無論是交易美元起指數期貨、美元指數 ETF 還是 CFD,Interactive Brokers(IBKR)通通辦得到!它是美國首屈一指的券商平台,同時手續費全網最低,只要開設一個 IBKR 帳戶幾乎就可以投資各類標的,是非常全能的一個平台。(可參考我們的 Interactive Brokers 評測)
交易美元指數前,你必須知道的 3 件事
在正式操作美元指數相關商品之前,有 3 個觀念是投資人要先搞清楚的,否則即使方向判斷正確,交易結果也可能讓人失望。
第一,你其實主要在交易歐元。 由於歐元在美元指數中的權重高達 57.6%,做空 DXY 期貨或買入 UDN 這類反向 ETF,本質上與做空歐元兌美元(EUR/USD)的相關性極高。這代表就算你對「美元走弱」的判斷完全正確,但若同一時間歐洲經濟也出了問題、歐元同步走弱,美元指數可能紋絲不動,你的方向看對了,交易卻不賺錢。這是用 DXY 做方向性交易最容易被忽略的盲點。
第二,DXY 是判斷工具,不是最佳交易工具。 許多有經驗的交易員習慣用美元指數來研判美元的整體方向,但實際下單時,往往會選擇交易個別貨幣對,例如 EUR/USD 或 USD/JPY。原因在於,針對特定貨幣對可以更精準地押注某一邏輯,而不會被一籃子貨幣的整體走勢稀釋判斷,想押注美日利差擴大,就直接做 USD/JPY,不需要繞道 DXY。
第三,ETF 有轉倉成本,不適合長期持有。 UUP(Invesco DB US Dollar Index Bullish Fund)和 UDN(ProShares Short Dollar ETF)這類 ETF 追蹤的是期貨價格,而非現貨,每次期貨合約到期展期都會產生所謂的「轉倉成本(roll cost)」,長期累積下來會逐步侵蝕持有報酬。因此這類 ETF 適合短中期的交易,並不適合長期持有等待美元大幅升貶值。
美元指數的優缺點
美元指數既是觀察全球資金流向的重要分析工具,也是可以直接參與交易的投資標的,但就像任何金融工具一樣,它有著鮮明的優點,也有不可忽視的侷限性。
優點一:用一個數字掌握美元全局
在沒有美元指數之前,想評估美元的整體強弱,投資人必須逐一比對 EUR/USD、USD/JPY、GBP/USD 等多個貨幣對,費時費力而且容易遺漏。有了美元指數,只需要看一個數字,就能即時掌握美元相對於主要貨幣籃子的整體強弱,對於需要快速讀取市場訊號的交易者來說,這是極大的便利。
優點二:是多種資產的重要先行指標
美元指數與黃金、原油、新興市場股票、大宗商品等資產之間,存在有規律可循的相關性,讓它成為分析這些市場走勢時的重要參考框架。舉例來說,當美元指數出現明顯突破時,商品市場的交易人往往會把它當作提前佈局的信號,而非等到商品本身價格才有所反應。
優點三:期貨交易流動性高,且幾乎全天候
ICE 美元指數期貨(代號 DX)每日交易時間長達約 21 小時,流動性充足、價差緊密,是全球外匯市場中最具代表性的基準合約之一,對需要對沖外匯風險的企業或機構投資人而言,是一個高效率的工具。
優點四:透明度高、規則明確
美元指數的計算公式、成分幣別與權重完全公開,由 ICE 負責維護並每 15 秒更新一次,投資人不需要擔心數據的不透明性或人為操縱的疑慮,這在眾多金融指數中是相對少見的高度透明。
優點五:操作靈活
對於需要管理美元匯率風險的投資人來說,美元指數商品還有一個優勢:它能讓投資人用單一部位對沖整體美元風險,不需要分別操作多個貨幣對,操作效率遠比逐一管理 EUR/USD、USD/JPY 等貨幣對來得高。
加上 DXY 期貨市場流動性充裕,機構與散戶都積極參與,買賣價差通常相當緊,進出場的摩擦成本低。而做多做空的操作同樣便利,無論看漲還是看跌美元,都能找到對應的工具佈局。特別值得一提的是,對於持有大量美元計價資產(例如美股或美債)的非美國籍投資人而言,美元指數相關產品更是匯率對沖工具,當美元走弱侵蝕資產的本幣價值時,做空美元指數的部位恰好可以抵銷這部分損失。
缺點一:成分貨幣的代表性已過時
這是美元指數最常被批評的一點。目前的 6 種成分貨幣是以 1970 年代初期美國最主要的貿易夥伴為基礎訂定的,但當今世界的貿易格局早已面目全非。
中國是美國最大的貿易夥伴之一,人民幣卻不在指數之內;墨西哥比索同樣缺席,而瑞典克朗這樣對美國貿易影響力相對有限的貨幣,至今仍佔有 4.2% 的比重。
因此,美元指數反映的是「美元相對於歐美日主要貨幣」的強弱,而非「美元相對於全球貿易夥伴整體」的真實處境。
缺點二:過度偏重歐元,波動容易失真
歐元在指數中佔了 57.6% 的超高比重,代表美元指數的走勢有時與其說是在反映「美元的強弱」,不如說是在反映「歐元的強弱」。
當歐元因為歐洲央行政策或歐元區特定事件出現劇烈波動時,美元指數也會跟著大幅波動,但這個波動不一定能如實反映美元相對於其他所有貨幣的真實處境,容易對分析造成干擾。
缺點三:期貨交易門檻高,不適合小額投資人
雖然可以透過 ETF 等工具間接參與,但美元指數期貨的合約面值較大(以指數 100 計算,一口合約約 10 萬美元),加上槓桿的存在,對資金規模較小的散戶投資人而言,直接參與期貨交易的門檻並不低。一旦方向判斷錯誤而沒有嚴格停損,損失可能相當可觀。
誰適合追蹤美元指數?
1. 外匯交易者
外匯市場上,美元相關貨幣對幾乎佔了每日交易量的絕大部分,而美元指數提供了一個觀察美元整體動能的快捷視角。當指數出現明顯的技術突破或基本面驅動的方向性走勢時,EUR/USD、USD/JPY、GBP/USD 等主要貨幣對幾乎都會有所反應,對外匯交易者而言,美元指數是不可缺少的參考座標。
2. 大宗商品投資人
石油、黃金、銅等主要大宗商品都是以美元定價,美元指數的走向對商品價格的影響幾乎是立竿見影的。無論是直接投資黃金 ETF 的散戶,還是透過期貨操作原油的專業交易者,美元指數都應該是日常分析流程中的必追指標。
3. 跨國企業的財務人員與對沖需求者
對於有大量美元外匯收支的企業,美元指數走勢直接影響匯兌損益。掌握美元指數的趨勢,有助於在適當時機進行遠期外匯合約或期貨對沖,降低匯率波動對企業獲利的衝擊。
4. 全球宏觀投資人與股票投資人
對於關注新興市場股市或是持有海外資產的投資人,美元指數是不可忽視的宏觀變數。強美元環境往往伴隨著新興市場資本外流和貨幣貶值壓力,弱美元環境則通常對新興市場資產較為有利,把美元指數納入觀察框架,有助於做出更全面的資產配置判斷。
5. 對總體經濟有興趣的學習者
即使不打算直接交易美元指數,把它當作「全球資金情緒的晴雨表」來追蹤,也是理解宏觀經濟非常有效的方式。美元指數的每一次重大走勢背後,往往都對應著 Fed 聯準會政策轉向、地緣政治事件或全球資本流動的結構性變化,是學習如何閱讀市場的絕佳切入點。
總結
美元指數(USDX/DXY)是衡量美元相對於 6 種主要貨幣強弱的指標,自 1973 年誕生以來,已成為全球外匯市場最重要的基準之一。它不只是外匯交易者的必備工具,更是研判黃金、原油、新興市場等資產走勢的重要參考框架。
追蹤美元指數,需要理解 Fed 的利率政策、通膨數據、美國經濟基本面和全球避險情緒這幾個核心驅動力。至於交易方式,可依自身資金規模選擇 ICE 期貨、ETF 或 CFD 差價合約來參與。
想進一步投資相關工具的讀者,Interactive Brokers(IB)是個值得優先研究的平台,全球多個市場的美元指數相關商品都能在此交易,費用透明且無隱藏成本。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以聯絡 Spark Spark Finance 團隊或咨詢你的理財規劃師,以取得專業的建議。







