




新興市場(英文:Emerging Market)是指經濟發展迅速、但整體水準還沒到達已開發國家程度的市場,屬於已開發市場與未開發市場之間的過渡經濟體,代表國家包括中國、印度、巴西等。
已開發市場擁有成熟穩定的環境,例如美國和日本;新興市場相對不成熟,但成長幅度驚人,甚至有機會趕超已開發市場,因此吸引不少追求高報酬的投資人關注。
本文會完整說明新興市場的定義、特徵、好處與風險,並附上 2026 年最新的新興市場國家清單,以及如何透過開戶或 ETF 實際投資新興市場。
新興市場是什麼?
新興市場(英文:Emerging Market)是指經濟發展迅速,但經濟水平還沒到達已開發國家程度的市場,它屬於已開發市場及未開發市場的過渡經濟體。
若新興市場發展迅速,是很有可能晉升為已開發市場的,它們過往靠農業及原物料維生,轉向靠工業技術發展,有時候 GDP 的增長幅度也比已開發市場高,也因此吸引許多投資人進來,像是近幾年的中國、印度、巴西等國家就是新興市場的代表。
延伸閱讀:
新興市場國家有哪些?(2026 年最新)
目前最主流的分類標準是 MSCI。根據 MSCI 官網 Emerging Markets Indexes 頁面揭露的最新數字,MSCI 新興市場指數目前涵蓋 24 個國家,占 MSCI ACWI(全球市場指數)約 11% 的權重,指數成分股共 1,197 檔,全球有超過 USD 1.8 兆的機構與零售資產以此指數為投資基準。
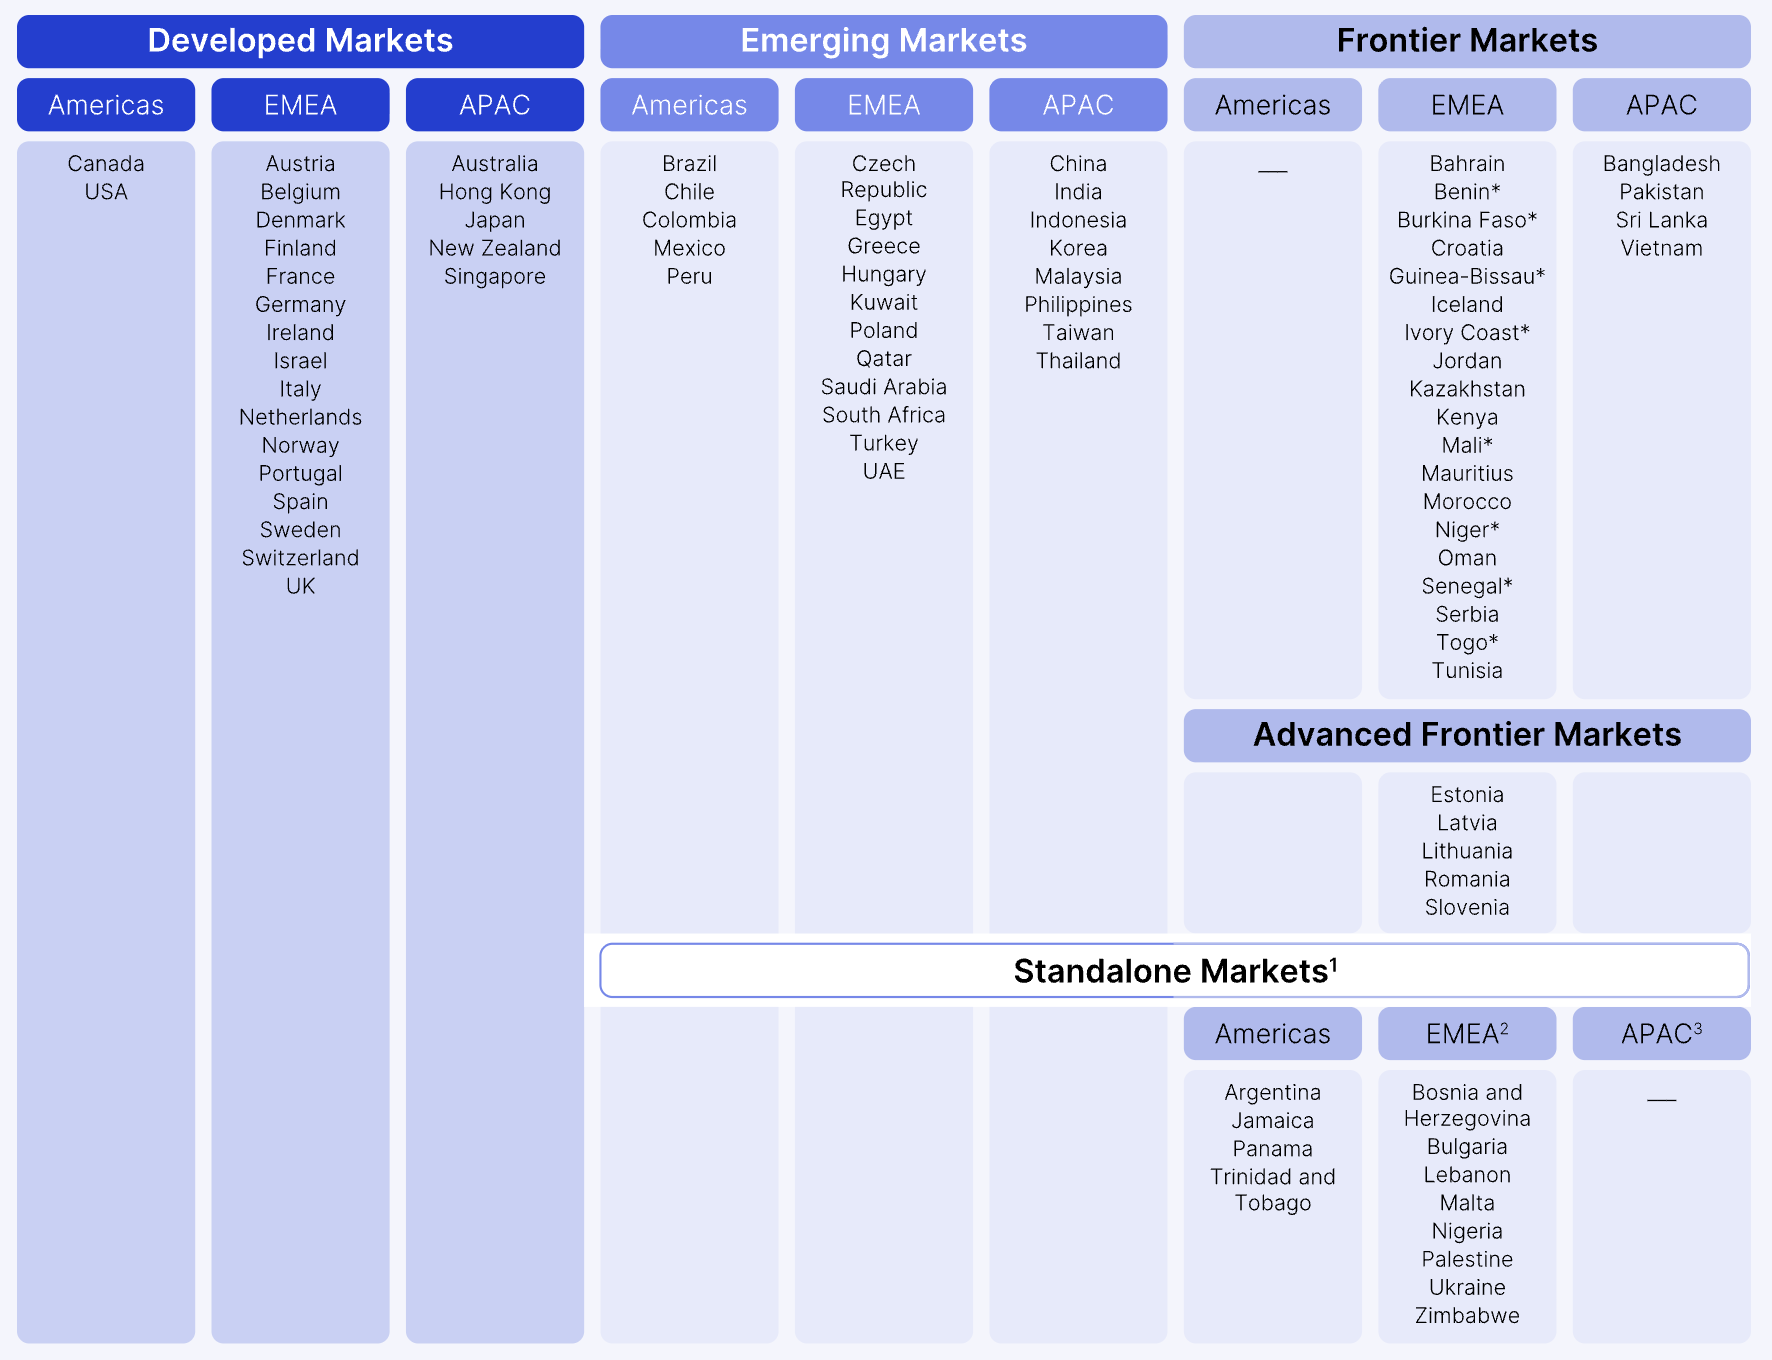
MSCI 新興市場國家清單(24 國,依地區)
| 地區 | 國家 |
|---|---|
| 亞太 | 中國、印度、台灣、韓國、泰國、印尼、菲律賓、馬來西亞 |
| 拉丁美洲 | 巴西、墨西哥、智利、秘魯、哥倫比亞 |
| 東歐 | 希臘、波蘭、匈牙利、捷克 |
| 中東、非洲 | 南非、沙烏地阿拉伯、埃及、土耳其、阿拉伯聯合大公國、卡達、科威特 |
要注意的是,希臘目前仍在新興市場名單內,但 MSCI 已在 2026 年 3 月底宣布將希臘重新分類為已開發市場,實施時間會與 2027 年 5 月的指數評審同步生效。新興市場的名單不是固定的,每年都會因為經濟發展、市場開放度等指標而調整。
新興市場指數國家權重
| 國家 | 權重 |
|---|---|
| 台灣 | 26.4% |
| 韓國 | 23.1% |
| 中國 | 20.4% |
| 印度 | 10.9% |
| 巴西 | 3.9% |
| 其他 15 國合計 | 15.4% |
台灣
2026 年台灣股市總市值一度超越印度,成為全球第五大股市,僅次於美國、中國大陸、日本、香港。根據 Bloomberg 彙編的數據,台灣股市市值攀升至 USD 4.95 兆,同期印度降至 USD 4.92 兆,關鍵推手是台積電股價今年大漲逾 46%,帶動台灣加權指數上漲超過 50%。台積電目前占加權指數權重逾 42%,集中度非常高。這也是台灣新興市場曝險的核心特徵:買進含台灣的新興市場 ETF,很大一部分其實是在買台積電。
印度同期則面臨外資大舉撤出,今年淨賣超印度股市約 USD 240 億,資金轉向被視為受惠 AI 熱潮的台灣與韓國,印度大盤今年下跌約 8%,可能寫下十年來首次年度收黑。
台灣金融監管機構(FSC)也在 2026 年 4 月 25 日正式放寬境內基金的單一持股集中度限制:只投資台股的基金,若個股在加權指數權重超過 10%,可以將其持股比例上限從原本的 10% 提高到 25%。目前只有台積電符合這個條件,市場稱為「台積電條款」。摩根大通估計,這項鬆綁可能吸引超過 USD 60 億資金流入台灣市場。
儘管台灣股市市值已經超過印度,但以整體經濟規模來看,印度 GDP(約 USD 4.15 兆,據 IMF 估計)仍遠大於台灣(約 USD 9,770 億),印度也仍是全球成長最快的經濟體之一。股市市值排名反映的是資金流向與類股結構(台灣、韓國高度集中在 AI 硬體),不代表整體經濟實力的排名。
延伸閱讀:
- 台股投資入門:加權指數、交易時間、手續費,新手如何買台股?
- 台灣藍籌股值得投資嗎?一文認識10檔台灣藍籌股名單
- 最新台灣股市市值排名最高的15家公司名單與介紹 | 台股投資必看
- 6檔台股高股息ETF推薦:00713、00731、0056等優缺點,殖利率4%起跳!
韓國
韓國股市是 2026 年至今全球表現最強的主要市場之一,KOSPI 指數今年以來大漲逾 90%,三星電子和 SK 海力士的市值也先後突破 USD 1 兆。韓國股市總市值超越印度成為全球第六大股市,半導體供應鏈地位也舉足輕重。
三星電子和 SK 海力士兩檔股票合計占 KOSPI 權重超過一半。現在買韓股「與其說是投資韓國,不如說是投資 AI」。
韓國能不能從新興市場升級為已開發市場,是市場關注的焦點。MSCI 已在 2026 年 6 月 23 日公布年度市場分類評審結果:韓國維持新興市場身分,沒有被納入「已開發市場觀察名單」。
MSCI 官方點出的主因包括:韓元無法在境外交割、放空新規對投資人造成過重的操作負擔、投資人身分識別制度僵化,以及場外交易與資料使用上的限制。目前韓國政府已計劃在 7 月推出外匯市場 24 小時開放,並預定 2027 年建立境外韓元結算網絡,市場關注這些改革能否在下一輪評審帶來實質進展。
韓國半導體業也在同一週公布史上最大投資計畫:2026 年 6 月 29 日,三星電子和 SK 海力士在總統李在明主持的簡報會上,宣布 2026 到 2036 年將投入約 2,000 兆韓元(約 USD 1.3 兆)在半導體、AI 資料中心與物理 AI 三大領域,其中約 800 兆韓元(約 USD 518 億)用於在韓國西南部(光州)新建記憶體晶片產能,目標 5 年內把 DRAM 產能翻倍(CNBC、Fortune)。消息公布後,全球半導體設備股同步大漲,包括 ASML、應用材料(Applied Materials)、科林研發(KLA)都創下漲幅新高,反映市場預期這波產能擴張會帶動大量設備採購需求。
延伸閱讀:
中國
中國在近幾年被認為是有望超越美國的經濟體,就連 Ray Dalio 的橋水基金也認為中國是下一個最值得投資的市場。
中國的工業發展程度巨大,先不論貿易戰及內部政策的影響,許多成熟市場的大企業會選擇在中國設廠,包含像是蘋果和特斯拉這樣的企業。
而中國自身的產業發展也很廣泛,不像其他市場可能只集中在某些產業,中國的產業分布涉略到金融、網路、工業、通訊等等,其中阿里巴巴、百度、騰訊正是中國的巨頭公司。
那麼中國是個值得投資的市場嗎?其實不然,因為中國擁有新興市場典型的特徵:高波動性,要隨時注意中國的政策是否會影響到投資,另外美國等已開發國家,在近幾年頻頻利用貿易關稅來制裁中國,也是投資人需要考量的因素。
中國企業的財務狀況也得慎重審查,過去就曾出現財報造假登上國際新聞的案例,投資中概股前建議留意公司治理與審計品質,而不是只看成長故事。
除了公司治理風險,中美之間的關稅角力也是影響中國新興市場地位的長期變數,2025 年以來的關稅政策反覆調整,直接牽動中國出口導向企業的獲利,投資人可以參考《川普關稅 2.0 對投資的影響》了解最新脈絡。
2026 年上半年是很好的例子:MSCI 中國指數今年以來累計下跌超過 15%,是全球主要股市中表現第二差的市場,僅優於印尼雅加達綜合指數,跟同期台灣、日本、韓國股市持續走高形成明顯對比。指數兩大權重股騰訊和阿里巴巴股價今年均下跌逾 29%,市值合計蒸發約 USD 3,370 億(約 RM 1.37 兆)。
這波中國股市偏弱不是單一事件,而是幾個因素疊加:內需消費持續疲弱,壓縮互聯網企業和汽車製造商的獲利空間;全球資金在這波 AI 熱潮中更偏好晶片製造商而非雲端服務業者,缺乏代表性 AI 硬體企業的中國市場因此相對弱勢;加上近期跨境資金流動監管收緊,香港市場的投資審查也趨嚴,重新引發監管風險的疑慮。這也印證前面提到的「政治風險」。同一個新興市場,政策風向轉變就足以讓股市表現和鄰近市場拉開幾十個百分點的差距。
延伸閱讀:
- 【陸股】外國人/台灣人可以買大陸股票嗎?怎麽買?投資中國股市前三思
- 中國ETF值得投資嗎?精選10隻中國ETF推薦|入門陸股更安全的選擇?
- 港股投資入門:港股怎麼買?恒生指數、港股通、交易時間及規則
- 川普關稅2.0是什麼?影響全球大震盪!4種投資應對美國關稅風險
印度
印度的人口數量與中國不相上下,是全球人口最高的國家之一。印度的貧富差距雖然大,但經濟發展迅速,產業分布也很廣泛,包括金融、工業、科技、能源、生物科技,這些都是印度的重鎮產業。
東協
東協由東南亞 10 個國家組成:新加坡、馬來西亞、印尼、泰國、菲律賓、汶萊、越南、寮國、緬甸、柬埔寨,其中新加坡屬於已開發國家,而投資單一國家的風險較大,一般會以投資東協來降低風險。
延伸閱讀:
新興市場有什麼特徵?
由於新興市場處於已開發市場及未開發市場的中間,因此產生許多特徵,有點參雜兩者的特點,例如人均收入不高、波動大、國外投資人有投資意願等等,以下將仔細說明:
低人均收入
新興市場的人民收入普遍不高,通常會低於已開發市場,但因為收入低,勞動力卻高,所以這也帶來第二項特徵:高速成長。
成長迅速
新興市場最明顯的特徵就是成長很迅速,它們社會也在快速變遷,尤其在 GDP 成效上特別明顯,例如在 2021 年,美國、英國等主要成熟國家的 GDP 在 5% 左右,而中國及部分亞洲國家卻達到 8%。
下圖是中國 2010-2021 年的 GDP 成長(注:後半段為預估 GDP)

高波動性
快速的成長也會帶來經濟波動,尤其國家政策、自然災害、外匯變化都是影響新興市場波動的關鍵因子。
例如那些早期靠農業出口的國家,基本上無法承受自然災害的破壞,否則 GDP 一定受到影響。
而國家政策也是影響因子,當一個國家的掌權者或政府頒布新政策,多少程度都會影響到人民的生活水平,連帶影響到經濟。
新興市場也容易受到原物料波動(例如石油、食物)的影響,加上它們沒有能力撼動這股波動,所以通常只能被牽連,例如 2008 年美國補貼玉米乙醇(Corn Ethanol)生產時,石油和食品的價格飆升,嚴重影響到新興國家的食品市場,引起一陣騷亂。
當新興市場努力想改革時,農業會是首先被犧牲的產業,這時候就會出現農民失業、農地被政府收割的情況,想當然爾會出現怨聲載道,嚴重的話甚至引發社會動亂、政權更迭的情況。
貨幣波動
上述有提到外匯變化也是影響波動的因子,當新興市場正在高速成長時,需要大量的資金,這就會造成:貨幣波動(currency swings)。例如與美國有貿易合作的市場,會容易受到美元匯率影響。
帶給投資者高回報
新興市場沒有可靠的投資紀錄,所以外國人很難取得新興市場內的投資資訊,另外在二級市場出售公司債券也相當不容易,但是基本面分析到位的投資人可能會獲得相當好的結果,這也帶來新興市場的第 5 個特徵:有機會給投資者高報酬。
這是因為,當許多新興市場的企業專注於出口商品到成熟市場,而出口的商品成本又低,國內又沒這個需求,這樣企業就會持續盈利,股價就會上升,就會為投資者帶來高回報。
新興市場與其他市場的差別
市場分為:已開發市場(也叫成熟市場)、新興市場及未開發市場,而新興市場還可以分成新興國家和開發中國家,也常有人把它們混淆,以下將區分它們之間的差別:
未開發市場
指的是經濟水平明顯落後全球,而且國家發展有障礙,人均收入嚴重低下的市場,這裡幾乎沒有工業發展,人民的生活水平嚴重落後。
新興市場——開發中國家
開發中國家也可以叫「邊境市場」,主要的經濟運作還是農業,工業發展尚未成熟,人均收入低於新興國家及已開發國家,但若工業發展順利,有機會成為新興國家。
新興市場——新興國家
新興國家與已開發國家不一樣,這個市場的經濟運作逐漸擺脫農業,往工業發展靠近,甚至還為已開發市場提供資源,人均收入也高於開發中國家,常見的新興國家有中國及印度。
已開發市場
也叫成熟市場,指的是經濟狀況良好且穩定,擁有許多引領全球的大企業,人均收入也高的市場,美國、歐洲、日本就是常見的已開發市場。
| 經濟狀況 | 人均收入 | |
| 未開發市場 | 差,幾乎無工業發展 | 低 |
| 新興市場——開發中國家(邊境市場) | 穩定,主要依靠農業,工業尚不發達 | 中低 |
| 新興市場——新興國家 | 穩定,可以輸出工業資源 | 中高 |
| 已開發市場 | 良好,擁有全球重要企業 | 高 |
新興市場定義不一樣?MSCI、IMF⋯⋯
你可能已經發現一個問題,同樣叫「新興市場」,不同機構列出來的國家數量常常對不上。原因不是誰的名單過時,而是每家機構關注的問題本來就不一樣。
MSCI 關注的是「這裡的股票好不好買」。MSCI 新興市場指數目前涵蓋 24 個國家,判斷標準是:
- 經濟發展程度:只用來卡「已開發市場」這個最高門檻,新興市場和邊境市場之間不比這項。門檻是該國人均國民所得(GNI per capita)連續 3 年高於世界銀行高收入標準的 25%(2026 年適用的高收入門檻是 USD 13,935)。
- 規模與流動性:符合 MSCI 標準指數條件的公司數量、市值門檻、交易活躍度,新興市場的門檻比邊境市場高、比已開發市場低。
- 市場開放度:外資持股限制、資金進出限制、清算與託管制度是否成熟。
MSCI 每年 6 月公布年度審查結果。這是全球被動投資人最常參考的分類,因為它直接決定了 ETF 要不要買進、買多少。
FTSE Russell 則是把市場分成已開發、進階新興(Advanced Emerging)、次級新興(Secondary Emerging)、邊境市場 4 級,比 MSCI 多一層區分,每年 9 月公布正式結果、3 月公布期中更新。舉 2 個 2026 年的實際案例:希臘將在 2026 年 9 月被 FTSE 重新分類為已開發市場,越南則會在同一時間從邊境市場升級為次級新興市場。這代表越南的股市開放度已經被國際機構正式認可有明顯進步。
IMF 的新興市場的分類目的不是為了選股,而是看整體經濟。IMF 其實沒有正式的「新興市場」定義。IMF 的《世界經濟展望》只分兩大類:39 個「已開發經濟體」(依人均收入、出口多元化、金融市場整合度判斷),其餘全部歸為「新興市場與發展中經濟體」,範圍比 MSCI/FTSE 的「新興市場」大很多,因為它把還沒被納入任何股市指數的低收入國家也算進去。IMF 內部也有分析師另外用 GDP 規模、人口、人均所得、貿易占比、外債占比 5 個指標加權,篩出一份約 20 國的核心新興市場名單,邏輯上更接近「這個國家在全球經濟有多重要」,而不是「這裡的股市好不好投資」。
標普有 2 個不同單位在講新興市場,容易搞混:標普道瓊指數(S&P Dow Jones Indices)跟 MSCI 一樣做股市指數分類;標普全球評級(S&P Global Ratings)則是評估國家主權信用評等。新興市場是「正在或已經邁向中等收入、且能取得國際資本市場融資」的國家,邊境市場則是「人均 GDP 低於 USD 2,500、信用評等在 B 級或以下」的國家。同一個「新興市場」標籤,選股邏輯和信用風險邏輯看的完全不是同一件事。
這裡有個常見誤解要澄清:決定一個國家是「新興市場」還是「邊境市場」,關鍵通常不是人均收入高低(S&P Global Ratings 的信用評等邏輯是例外),而是市場規模、流動性和對外資的開放程度;人均收入更常被用來卡「已開發市場」這個最高門檻。
從 2025 年審查開始,MSCI 也新增了「Advanced Frontier Markets」子分類,用來描述那些市場開放度已經接近已開發市場、但因為規模和流動性還不夠而暫時留在邊境市場的國家。
也因此,各機構都有自己的「新興市場」名單。譬如:IMF(國際貨幣基金組織)將 40 個國家歸類為新興市場;標普為 24 個;富時羅素為 23 個;道瓊為 24 個。
任何機構都有權利把某個國家從新興市場名單剔除、升級成已開發市場,或是把已開發市場降為新興市場,這代表新興市場的名單不是一成不變,投資人若透過追蹤指數的 ETF 投資,持股會隨著每次評審自動調整。
截至 2026 年,MSCI 新興市場指數涵蓋 24 個國家,是全球投資人最常參考的標準,MSCI 從 1988 年推出第一個新興市場投資型指數以來,名單經歷過多次調整,例如:
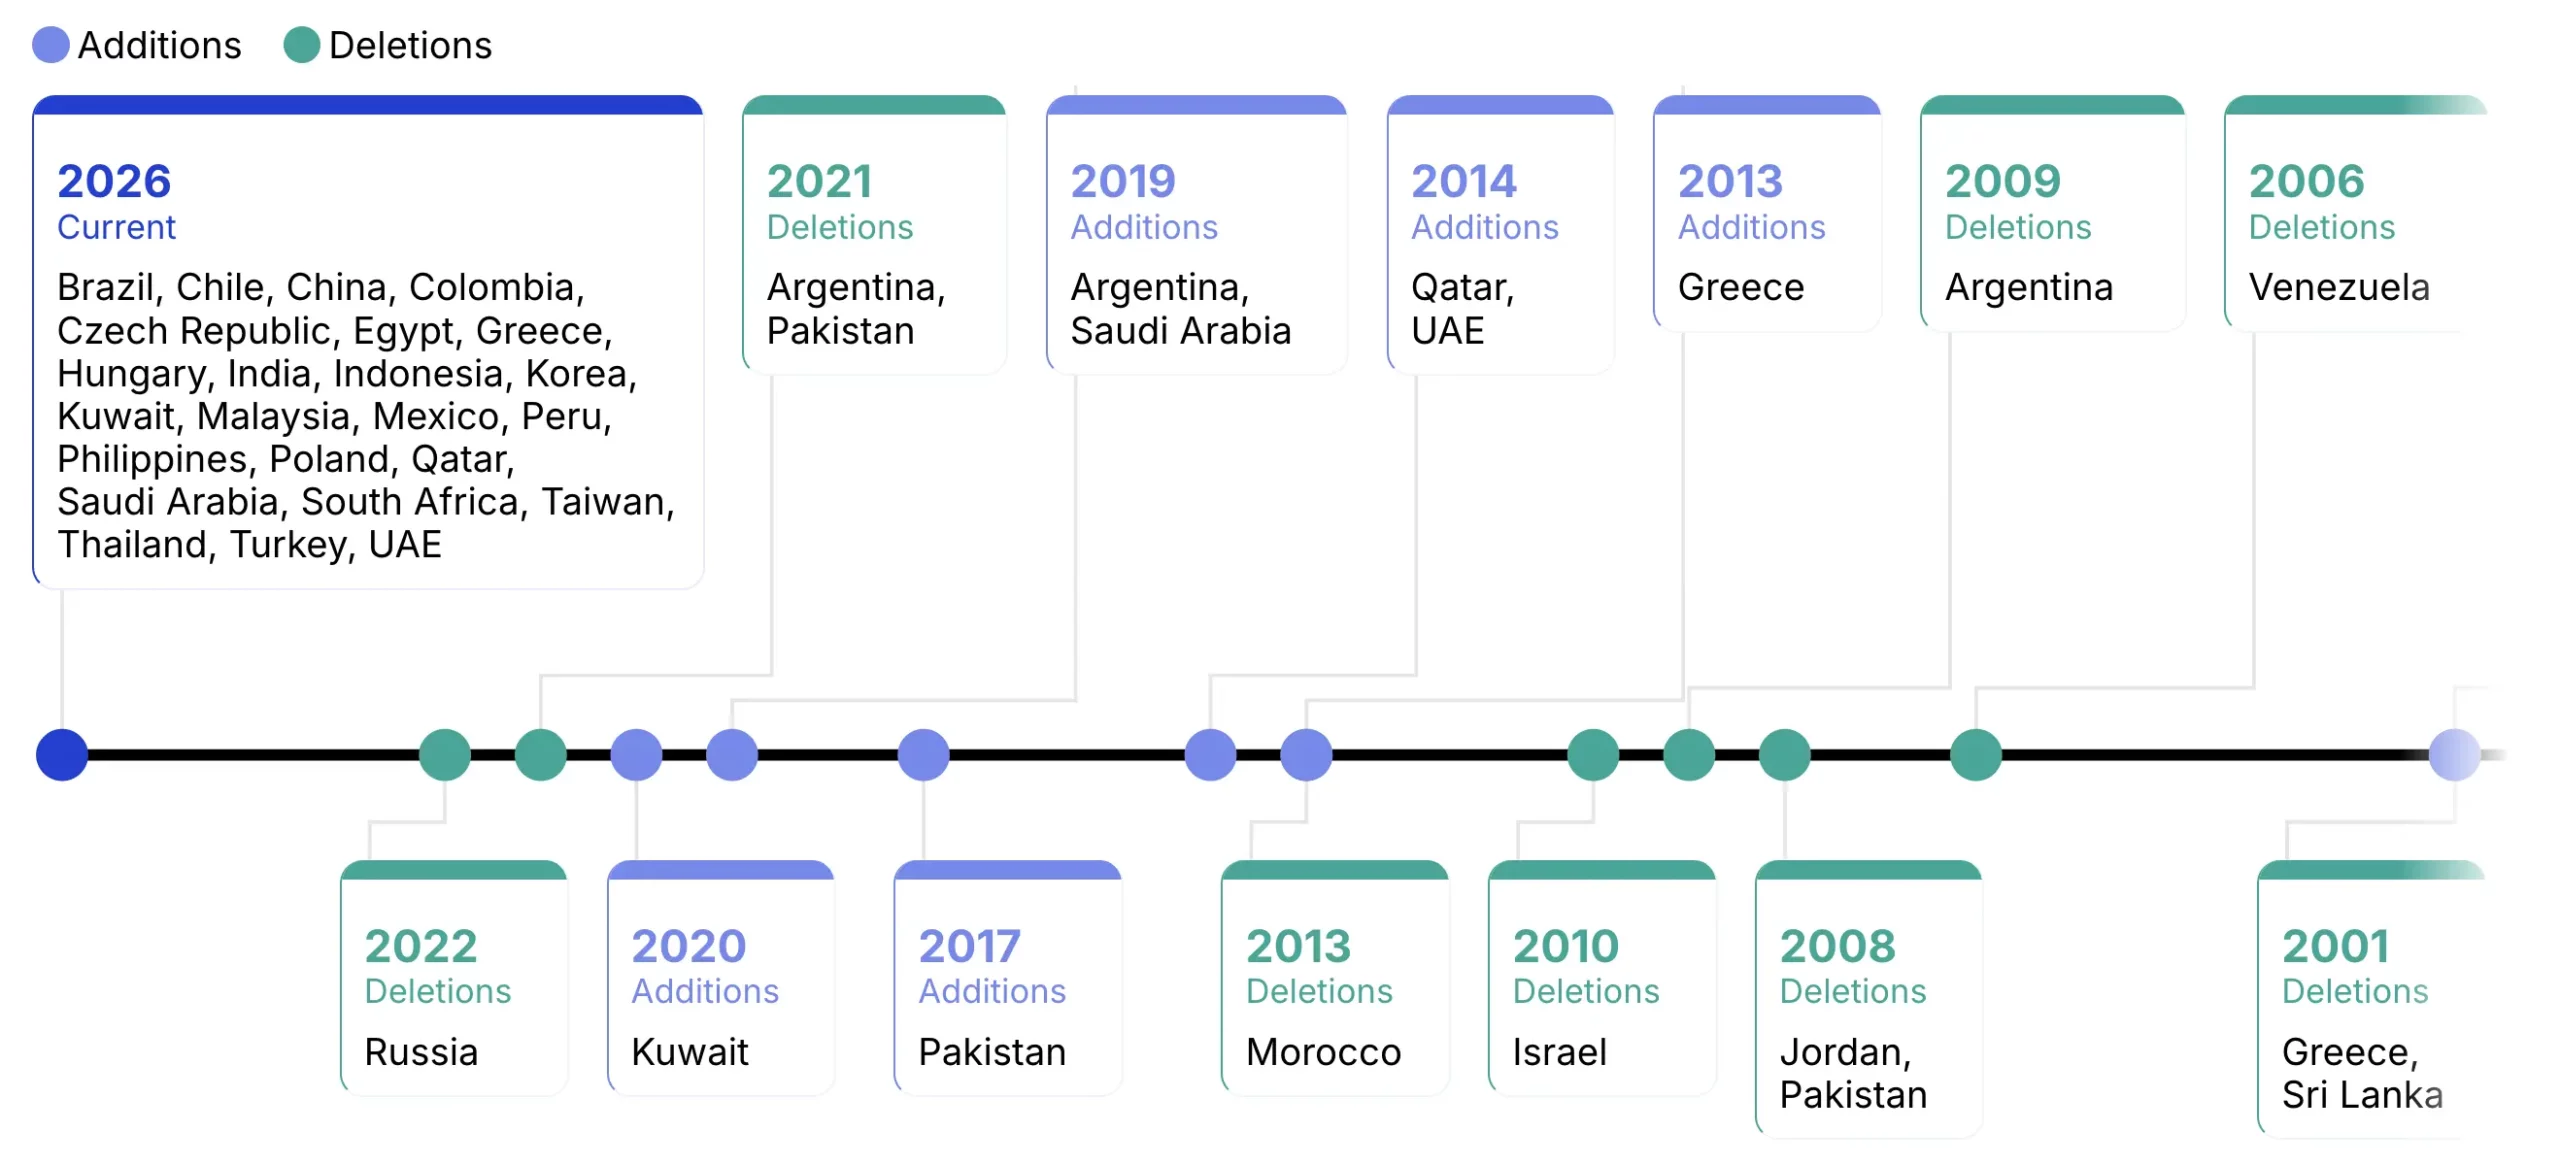
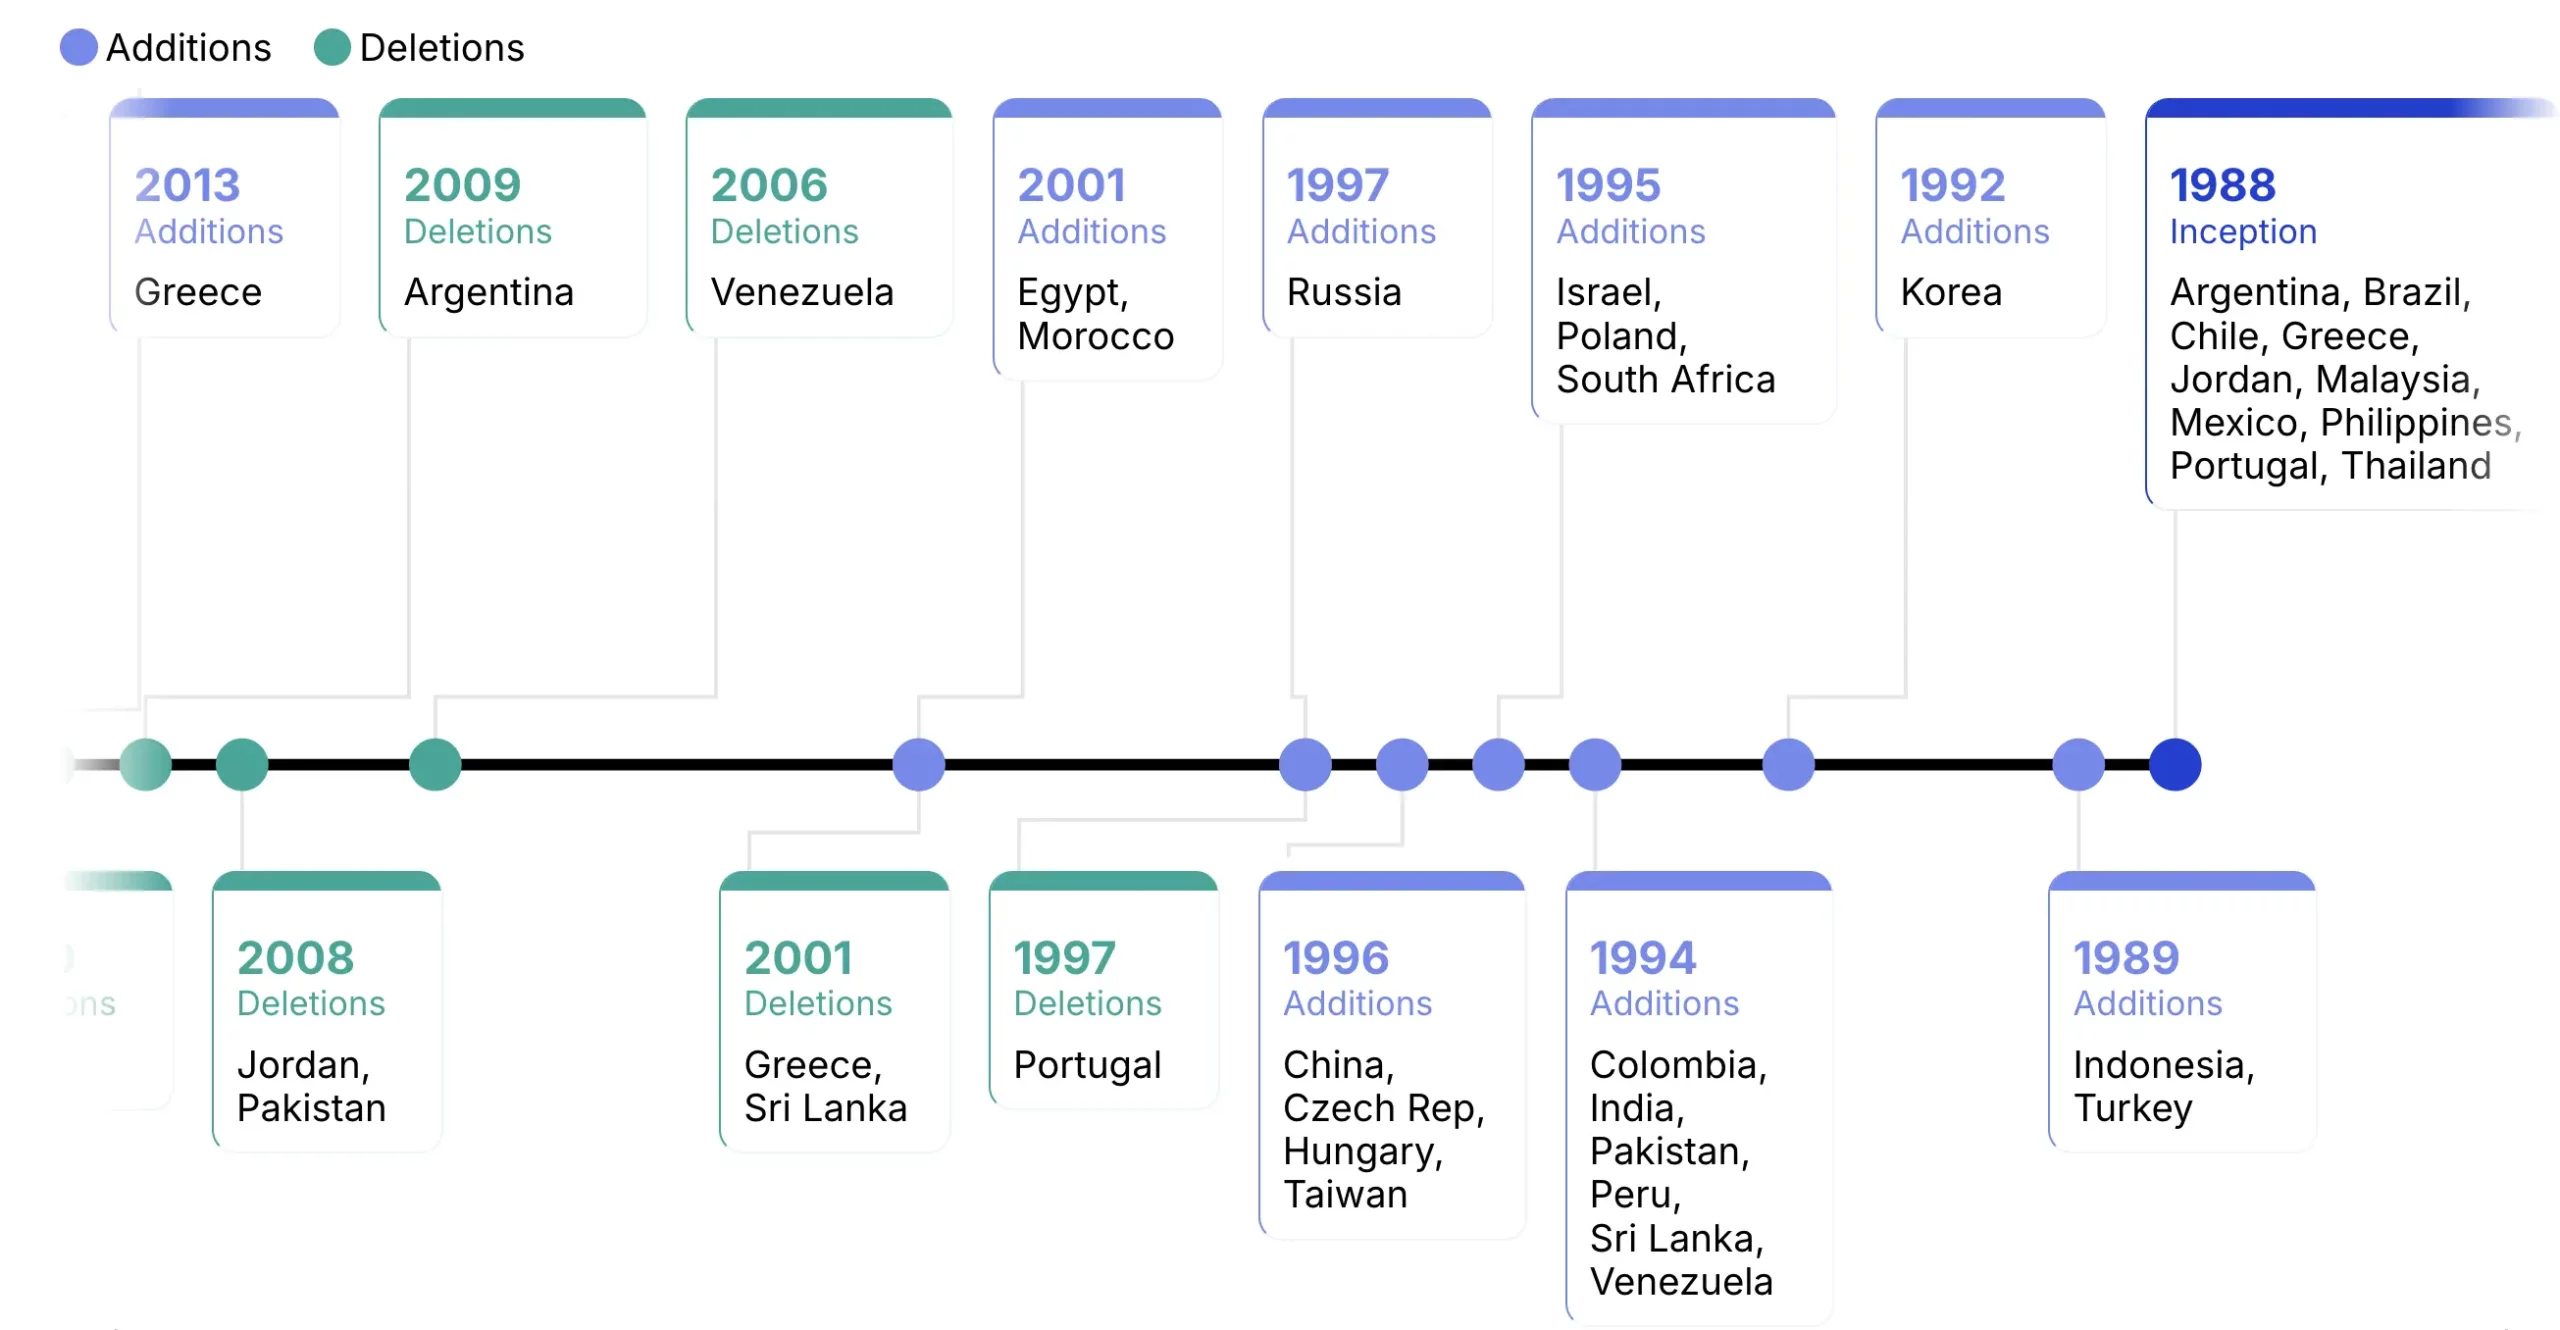
- 1988 年成立時只有阿根廷、巴西、智利、希臘、約旦、馬來西亞、墨西哥、菲律賓、葡萄牙、泰國 10 個國家
- 2001 年希臘曾一度被移出、2013 年又重新納入,2026 年 3 月則宣布未來將升級為已開發市場(見上一段)
- 2022 年俄羅斯因俄烏戰爭被剔除
- 2020 年科威特、2019 年沙烏地阿拉伯與阿根廷(後又於 2021 年移除)先後被納入
推薦閱讀:
新興市場表現如何?2026 年第二季表現
截至 2026 年 6 月底,MSCI 新興市場指數單季累計上漲逾 23%,創下 2009 年 6 月以來最大單季漲幅,主要由韓國 KOSPI 指數和台灣加權指數(Taiex)帶動,兩地半導體與 AI 供應鏈相關個股是這波漲勢的核心動能。同期韓國政府也宣布大規模投資新建晶片製造工廠的計畫,進一步強化市場對 AI 投資熱潮延續的預期 。
蘇黎世保險(Zurich Insurance)首席市場策略師 Guy Miller 對此表示,這波行情真正的驅動力是科技投資,而且高度集中在韓國和台灣;他也提醒,市場終將形成新的供需平衡,目前遠超正常水準的獲利率會逐漸消退,但只要美國大型雲端運算公司持續投入資本支出,這輪漲勢可能還有延續空間。
這個案例再次證明了新興市場的「高波動性」和「政治風險」。同樣被歸類為新興市場,韓國、台灣靠 AI 供應鏈單季大漲超過 2 成,中國卻因為內需疲弱和監管風險同期下跌,差距一次拉開超過 30 個百分點。這也是為什麼投資新興市場時,「先看清楚成分股和國家配置」(見下方 ETF 段落)會比單純看「新興市場」這個標籤更重要。
如何投資新興市場?
用 ETF 投資新興市場
新興市場國家多,且波動大,透過追蹤新興市場指數的 ETF 是分散風險的好方法。
| 項目 | EEM(iShares MSCI 新興市場 ETF) | IEMG(iShares Core MSCI 新興市場 ETF) | VWO(Vanguard FTSE 新興市場 ETF) | SPEM(SPDR Portfolio 新興市場 ETF) |
|---|---|---|---|---|
| 追蹤指數提供商 | MSCI | MSCI | FTSE Russell | 標普道瓊指數 |
| 資產規模(截至 2026 年 6 月) | USD 303 億 | USD 1,607 億 | USD 1,628 億 | USD 173 億 |
| 內扣費用率 | 0.72% | 0.09% | 0.06% | 0.07% |
| 成立日期 | 2003年4月7日 | 2012年10月18日 | 2005年3月4日 | 2007年3月20日 |
| 成分股數量 | 1,195 檔 | 2,826 檔 | 6,341 檔 | 2,957 檔 |
| 是否含韓國 | ✅ 約 23.63% | ✅ 約 22.48% | ❌ 不含 | ❌ 不含 |
| 台灣配置 | 26.83% | 26.95% | 32.60% | 32.28% |
| 中國配置 | 19.15% | 17.87% | 27.00% | 26.00% |
| 印度配置 | 11.19% | 12.36% | 16.00% | 16.15% |
| 資訊科技占比 | 44.51% | 42.27% | — | 31.92% |
| 近 1 年報酬率 | 31.95% | 32.00% | 24.08%(NAV) | 31.44%(NAV) |
| 近 3 年年化報酬率 | 15.30% | 15.73% | 17.13%(NAV) | 19.82%(NAV) |
第一,EEM 和 IEMG 追蹤幾乎一樣的 MSCI 指數,國家配置也非常接近,但費用率差了 8 倍(0.72% 對 0.09%)——這種情況下,交易量較大、想短線進出的投資人可能會選 EEM,而長期持有、在乎成本的投資人通常會傾向 IEMG。
第二,也是更關鍵的一點:VWO 和 SPEM 完全沒有韓國曝險,因為 FTSE Russell 和標普道瓊指數都把韓國歸類為已開發市場,只有 MSCI 還把韓國留在新興市場——這正好呼應前面「新興市場定義不一樣」那段講的邏輯。如果你買 VWO 是想透過新興市場 ETF 間接持有三星、SK 海力士這類韓國半導體公司,你會發現根本買不到,因為 VWO 完全沒配置韓國,這時候 EEM 或 IEMG 才是對的工具。
EEM|iShares MSCI Emerging Markets ETF
追蹤由新興市場國家大型與中型股組成的指數,用來取得廣泛、分散的新興市場股票曝險。
| 項目 | 數據 |
|---|---|
| 資產規模 | USD 303.16 億 (截至 2026年6月30日) |
| 收盤價 | USD 67.43 (2026年6月29日) |
| 交易所 | NYSE Arca |
| 追蹤指數 | MSCI Emerging Markets Index |
| 流通股數 | 442,800,000 |
| 成立日期 | 2003年4月7日 |
| 內扣費用率 | 0.72% |
| 成分股數量 | 1,195 檔 |
| 30 天 SEC 殖利率 | 0.94% |
| 近 12 個月殖利率 | 1.77% |
| 3 年標準差 | 15.89% |
| P/B 本淨比 | 2.74 |
| P/E 本益比 | 19.85 |
| 3 年 Beta 值 | 0.81 |
前 10 大持股
| 排名 | 股票 | 產業 | 權重 |
|---|---|---|---|
| 1 | 台積電 | 資訊科技 | 14.92% |
| 2 | 三星電子 | 資訊科技 | 7.97% |
| 3 | SK 海力士 | 資訊科技 | 7.66% |
| 4 | 騰訊控股 | 通訊 | 2.69% |
| 5 | 阿里巴巴 | 非必需消費品 | 1.62% |
| 6 | 聯發科 | 資訊科技 | 1.44% |
| 7 | 台達電子 | 資訊科技 | 0.95% |
| 8 | 三星電子 (無投票權特別股) | 資訊科技 | 0.89% |
| 9 | SK Square | 工業 | 0.80% |
| 10 | HDFC 銀行 | 金融 | 0.77% |
產業配置:資訊科技 44.51%、金融 18.63%、非必需消費品 7.29%、工業 6.80%、通訊 5.98%、原物料 5.47%、能源 3.14%、必需消費品 2.70%、醫療保健 2.41%、公用事業 1.89%、房地產 0.98%
國家配置:台灣 26.83%、韓國 23.63%、中國 19.15%、印度 11.19%、巴西 3.83%、南非 2.92%、沙烏地阿拉伯 2.42%、墨西哥 1.69%、阿聯酋 1.15%、其他 7.00%
績效(截至 2026年3月31日)
| 1 年 | 3 年 | 5 年 | 10 年 | 成立以來 | |
|---|---|---|---|---|---|
| 基金總報酬 | 31.95% | 15.30% | 3.65% | 7.45% | 9.32% |
| 市場價格報酬 | 33.09% | 15.74% | 3.67% | 7.56% | 9.36% |
| 基準指數報酬 | 29.55% | 14.84% | 3.69% | 7.80% | 9.72% |
- 好處:成立於 2003 年,是 4 檔中歷史最久、交易量最大的一檔(30 天均量 3,238 萬股),適合需要頻繁進出、重視流動性的投資人。
- 壞處:內扣費用率 0.72%,是 4 檔中最貴的一檔,長期持有的複利成本會比 IEMG 明顯更高,且只涵蓋大中型股,錯過新興市場小型股的成長機會。
IEMG|iShares Core MSCI Emerging Markets ETF
追蹤由新興市場大型、中型與小型股組成的指數,是低成本建立新興市場長期成長曝險的工具。
| 項目 | 數據 |
|---|---|
| 資產規模 | USD 1,607.18 億 (截至 2026年6月30日) |
| 收盤價 | USD 82.84 (2026年6月30日) |
| 交易所 | NYSE Arca |
| 追蹤指數 | MSCI Emerging Markets Investable Market Index |
| 流通股數 | 1,936,200,000 |
| 成立日期 | 2012年10月18日 |
| 內扣費用率 | 0.09% |
| 成分股數量 | 2,826 檔 |
| 30 天 SEC 殖利率 | 1.61% |
| 近 12 個月殖利率 | 2.21% |
| 3 年標準差 | 15.48% |
| P/B 本淨比 | 2.54 |
| P/E 本益比 | 19.58 |
| 3 年 Beta 值 | 0.80 |
前 10 大持股
| 排名 | 股票 | 產業 | 權重 |
|---|---|---|---|
| 1 | 台積電 | 資訊科技 | 13.11% |
| 2 | 三星電子 | 資訊科技 | 7.00% |
| 3 | SK 海力士 | 資訊科技 | 6.73% |
| 4 | 騰訊控股 | 通訊 | 2.36% |
| 5 | 阿里巴巴 | 非必需消費品 | 1.42% |
| 6 | 聯發科 | 資訊科技 | 1.27% |
| 7 | 台達電子 | 資訊科技 | 0.83% |
| 8 | 三星電子 (無投票權特別股) | 資訊科技 | 0.78% |
| 9 | SK Square | 工業 | 0.70% |
| 10 | HDFC 銀行 | 金融 | 0.68% |
產業配置:資訊科技 42.27%、金融 17.60%、工業 8.01%、非必需消費品 7.60%、原物料 5.96%、通訊 5.61%、醫療保健 3.17%、必需消費品 2.98%、能源 2.97%、公用事業 1.97%、房地產 1.54%
國家配置:台灣 26.95%、韓國 22.48%、中國 17.87%、印度 12.36%、巴西 3.76%、南非 3.00%、沙烏地阿拉伯 2.50%、墨西哥 1.67%、馬來西亞 1.16%、阿聯酋 1.15%、泰國 1.12%、波蘭 1.08%
績效(截至 2026年3月31日)
| 1 年 | 3 年 | 5 年 | 10 年 | 成立以來 | |
|---|---|---|---|---|---|
| 基金總報酬 | 32.00% | 15.73% | 4.59% | 8.11% | 5.20% |
| 市場價格報酬 | 33.09% | 16.09% | 4.62% | 8.22% | 5.27% |
| 基準指數報酬 | 28.88% | 14.67% | 4.03% | 7.82% | 4.99% |
- 好處:費用率只有 0.09%,是 EEM 的八分之一,且涵蓋 2,826 檔成分股(含小型股),適合長期持有、在意成本的投資人。
- 壞處:2012 年才成立,長期績效紀錄比 EEM 短,交易量也略低於 EEM(日均量約 IEMG 的 2 倍是 EEM,實際上 EEM 均量更高),大額交易的價差可能略受影響。
VWO|Vanguard FTSE Emerging Markets ETF
投資全球新興市場公司股票(例如中國、巴西、台灣、南非),目標是緊密追蹤 FTSE Emerging Markets All Cap China A Inclusion Index,只適合長期投資目標。
| 項目 | 數據 |
|---|---|
| 資產規模 | USD 1,628 億 (截至 2026年5月31日) |
| 市場價格 | USD 59.69 (2026年6月30日) |
| NAV 淨值 | USD 59.57 (2026年6月30日) |
| 追蹤指數 | FTSE Emerging Markets All Cap China A Inclusion Index |
| 成立日期 | 2005年3月4日 |
| 內扣費用率 | 0.06% |
| 成分股數量 | 約 6,341 檔 |
| 風險等級 | 5 (1-5 級量表,5 為風險與報酬最高) |
| P/B 本淨比 | 2.5 倍 |
| P/E 本益比 | 17.1 倍 |
| 海外持股比例 | 99.4% |
前 10 大持股(截至 2026年5月31日)
| 排名 | 股票 | 權重 |
|---|---|---|
| 1 | 台積電 | 14.64% |
| 2 | 騰訊控股 | 2.74% |
| 3 | 阿里巴巴 | 2.26% |
| 4 | 聯發科 | 1.62% |
| 5 | 台達電子 | 1.20% |
| 6 | 鴻海精密 | 0.90% |
| 7 | 印度信實工業 | 0.77% |
| 8 | 中國建設銀行(H股) | 0.77% |
| 9 | HDFC 銀行 | 0.72% |
| 10 | ICICI 銀行 | 0.57% |
國家配置:台灣 32.60%、中國 27.00%、印度 16.00%、巴西 4.40%、南非 3.80%、沙烏地阿拉伯 3.10%、墨西哥 2.20%、馬來西亞 1.80%、泰國 1.70%、阿聯酋 1.50%、土耳其 1.00%、印尼 0.80%、希臘 0.70%、科威特 0.70%、智利 0.70%、卡達 0.60%、匈牙利 0.40%、菲律賓 0.40%、其他小計約 0.60%(哥倫比亞、捷克、羅馬尼亞、埃及、冰島各 0.10%)
績效(截至 2026年6月30日,年化平均)
| 3 個月 | YTD | 1 年 | 3 年 | 5 年 | 10 年 | 成立以來 | |
|---|---|---|---|---|---|---|---|
| 市場價格報酬 | 10.56% | 11.16% | 23.81% | 17.11% | 5.14% | 8.48% | 6.88% |
| NAV 淨值報酬 | 11.41% | 11.19% | 24.08% | 17.13% | 5.13% | 8.49% | 6.88% |
- 好處:費用率全場最低(0.06%),資產規模也最大(USD 1,628 億),持股數最多(約 6,341 檔),分散度最高。
- 壞處:追蹤 FTSE 指數,完全不含韓國——因為 FTSE 把韓國列為已開發市場,這代表買 VWO 拿不到三星、SK 海力士這類今年漲最兇的 AI 概念股曝險,這也直接反映在報酬率上:VWO 近 1 年報酬(24.08%)明顯落後 EEM、IEMG(約 32%)。
SPEM|SPDR Portfolio Emerging Markets ETF
追蹤標普新興市場 BMI 指數(S&P Emerging BMI Index)的報酬表現,是 SPDR Portfolio 系列的低成本核心 ETF 之一,訴求廣泛分散、降低單一國家風險。
| 項目 | 數據 |
|---|---|
| 資產規模 | USD 173.05 億 (截至 2026年6月30日) |
| NAV 淨值 | USD 51.27 (2026年6月30日) |
| 追蹤指數 | S&P Emerging BMI Index |
| 成立日期 | 2007年3月20日 |
| 毛費用率 | 0.07% |
| 成分股數量 | 2,957 檔 |
| Morningstar 綜合評等 | 3 顆星 (Diversified Emerging Mkts 類別) |
| P/B 本淨比 | 2.14 |
| P/E 本益比(FY1) | 14.24 |
| 預估 3-5 年 EPS 成長率 | 19.59% |
| 加權平均市值 | USD 3,305.25 億 |
前 10 大持股(截至 2026年6月29日)
| 排名 | 股票 | 權重 |
|---|---|---|
| 1 | 台積電 | 14.53% |
| 2 | 騰訊控股 | 2.70% |
| 3 | 阿里巴巴 | 1.81% |
| 4 | 聯發科 | 1.69% |
| 5 | 台達電子 | 1.11% |
| 6 | 鴻海精密 | 0.92% |
| 7 | HDFC 銀行 | 0.85% |
| 8 | 中國建設銀行(H股) | 0.84% |
| 9 | 印度信實工業(GDR) | 0.81% |
| 10 | 日月光投控 | 0.76% |
產業配置:資訊科技 31.92%、金融 19.94%、非必需消費品 8.73%、原物料 7.79%、工業 7.53%、通訊服務 6.56%、醫療保健 3.78%、必需消費品 3.70%、能源 3.62%、公用事業 2.84%、房地產 1.80%
國家配置:台灣 32.28%、中國 26.00%、印度 16.15%、巴西 4.31%、南非 3.08%、沙烏地阿拉伯 2.90%、墨西哥 2.09%、馬來西亞 1.66%、泰國 1.55%、阿聯酋 1.54%、波蘭 1.27%、印尼 0.88%、土耳其 0.83%、香港 0.80%、其他各國合計約 4%
績效(NAV,截至 2026年5月31日)
| 1 個月 | QTD | YTD | 1 年 | 3 年 | 5 年 | 10 年 | 成立以來 | |
|---|---|---|---|---|---|---|---|---|
| 基金報酬 | 4.06% | 14.73% | 12.15% | 31.44% | 19.82% | 6.05% | 9.63% | 5.83% |
| 基準指數報酬 | 3.75% | 14.66% | 11.34% | 30.00% | 19.32% | 5.35% | 9.39% | 5.74% |
- 好處:費用率低(0.07%),是 SPDR 低成本核心系列的一員,適合想用最少檔數建立核心 EM 曝險的投資人。
- 壞處:跟 VWO 一樣不含韓國(標普道瓊指數分類也把韓國列為已開發市場),資產規模是 4 檔中最小的(USD 173 億),Morningstar 綜合評等只有 3 顆星,屬中段班。
不論是要投資哪個市場的股票,開立一個券商帳戶是必要的。投資新興市場不外乎要做到:
- 開一個券商帳號
- 規劃新興市場的資產分配
- 為帳號注資
- 研究投資標的
- 開始投資
在考慮要投資多少資金在新興市場的時候,切記要思考清楚上一段提到的 2 個風險,否則是在無視風險。
以上是較為基本常見的步驟,除此之外,也可以針對投資標的來選擇券商,也就是說,先觀察這個券商有沒有你想要的投資標的,有的話再開帳號也不遲。
以 Interactive Brokers(以下簡稱 IB)舉例,IB 的 Product Listings(產品列表)擁有許多項目,包括:
- 股票
- 選擇權
- 期貨
- FOPs
- ETF
- 權證
- 結構性產品
- SSFs
- 外匯
- 貴金屬
- 指數
- 固定收益
- 共同基金
大部分主流的產品都能在 IB 找到,雖然 IB 的主要市場在美國,但也有不少國外的項目,例如下圖是印度的項目:

點擊進去還可以看到 IB 能投資印度的項目,除了股票還有:ETF、期貨、指數、選擇權。

如果要投資印度市場,IB 不失為一個好選擇,這樣就可以開 IB 帳號來投資印度了。
除了 IB,各國基本上也能投資到其他新興市場,以台灣來說,富達新興市場基金和聯博新興市場成長基金是比較知名的投資項目。
如果你想要透過 IB 投資新興市場,可點擊以下連結開設一個 IB 投資賬戶 👇
投資新興市場的好處
投資新興市場的好處,包括「高成長」和「做到分散投資」:
有機會高速成長
畢竟新興市場不同於成熟市場,波動性比較大(風險也是),所以投資新興市場有機會獲得高於成熟市場的報酬。
分散投資
不投資在單一市場,而把資金分散在其他不同市場,都是分散投資的表現之一,已開發市場搭配新興市場,可以做到風險分散,這樣就稍微不用擔心單一市場的波動會影響整體績效了。
延伸閱讀:
投資新興市場的壞處(風險)
投資在新興市場也是有壞處的,例如「風險」和「政治」正是新興市場最典型的弊端:
高風險
這是「高成長」的反面,兩者屬於一體兩面,畢竟新興市場的經濟狀況還不如成熟市場良好,而且很多國家的經濟支柱只集中在幾個產業,因此風險也較高,所以要投資新興市場的話,需注意該地的經濟表現和產業趨勢,以免高風險會導致投資人損失。
政治風險
任何國家都有政治風險是很正常的,但是新興市場的政治風險較大,許多新興國家的政府在高速發展期間會出現腐敗行為,這點需要注意;另外像是中國這樣的共產國家,政治的影響力絕對會影響投資表現,這部分也得注意。
2026 年上半年中國因為內需疲弱和跨境資金監管收緊,MSCI 中國指數今年以來下跌逾 15%,同期韓國、台灣卻因為 AI 供應鏈需求單季大漲超過 2 成,同樣被歸類為新興市場,表現卻能差出 30 個百分點以上。
產業集中風險
這點很多人會忽略:新興市場 ETF 聽起來很分散,但實際上高度集中在資訊科技。從上方 ETF 對照表可以看到,EEM、IEMG、SPEM 的資訊科技占比都在 32% 到 45% 之間,前幾大持股也幾乎都是同一批公司。台積電、三星電子、SK 海力士、騰訊、阿里巴巴。換句話說,就算你同時買 2、3 檔不同的新興市場 ETF,實際上很可能只是換一個名字、繼續押注同一批公司和同一個全球 AI 硬體周期,並沒有真正分散風險。
延伸閱讀:
總結
快速總結一下內容,新興市場是指經濟發展迅速,正在往成熟市場邁進的經濟體,最有名的國家有中國及印度,而新興市場的特徵有:人均收入不比成熟市場高、成長迅速、高波動性、貨幣易波動、可能給投資人高回報。
若要做到分散投資,將部分資金投入到新興市場是個好選擇,但要小心新興市場有政治風險和高波動風險,投資人需注意。
常見問題
新興市場是什麼意思?
新興市場指經濟成長速度快、但整體發展程度還沒到已開發國家水準的經濟體,屬於已開發市場與未開發市場之間的過渡階段,代表國家包括中國、印度、巴西等。
新興市場國家有哪些?
依 MSCI 現行標準,新興市場涵蓋約 24 個國家,主要分布在亞太(中國、印度、台灣、韓國等)、拉丁美洲(巴西、墨西哥等)、東歐(波蘭、匈牙利等)與中東非洲(南非、沙烏地阿拉伯等),詳細名單見上方表格。
已開發市場和新興市場差在哪裡?
已開發市場的經濟狀況成熟穩定、人均收入高,例如美國、日本、歐洲;新興市場經濟成長快但波動大,人均收入中等,例如中國、印度、巴西。
為什麼不同機構的新興市場名單不一樣?
因為每家機構關注的問題不一樣:MSCI、FTSE Russell、標普道瓊指數是為了做股市指數,看的是市場規模、流動性和開放度;IMF 是為了分析總體經濟,範圍比股市指數大很多;標普全球評級是為了評估國家主權信用風險,用的是人均收入和融資能力。同一個名字,不代表同一份名單。
投資新興市場一定要買個股嗎?
不一定,除了直接買進個股,也可以透過追蹤新興市場指數的 ETF(例如 EEM、VWO、IEMG)分散單一公司或單一國家的風險,但要留意不同 ETF 追蹤的指數與成分股配置不完全相同。
投資新興市場最大的風險是什麼?
主要是政治風險和市場波動,新興市場的政策變動、匯率波動、產業集中度都比已開發市場高,投資前建議先了解該市場的經濟支柱產業與政治穩定度。
2026 年新興市場表現如何?
截至 2026 年 6 月底,MSCI 新興市場指數單季上漲逾 23%,創 17 年來最大單季漲幅,主要由韓國和台灣的 AI/半導體供應鏈個股帶動;同期中國股市表現落後,MSCI 中國指數今年以來下跌逾 15%,顯示同屬新興市場的國家之間表現可以有很大落差。
利益披露聲明
本文含合作連結/內容,當你通過我們的推薦連結開戶並入金,我們將獲得小部分佣金。但是,這不會影響內容的專業性和中立性,所有證券服務商與金融投資平台都經過獨特評測框架,進行完整測試與理解。最重要的是,我們不會因為券商付費而只給出正面評價。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。







