




你知道嗎?全球各國央行和官方機構總共持有超過 36,000 噸的黃金,相當於人類歷史上開採黃金總量的五分之一!而美國的聯邦儲備系統更是以超過 8,000 噸的黃金儲備穩坐全球第一,德國緊隨其後持有 3,349 噸。為什麼各國央行都要囤積這麼多黃金?黃金儲備到底有什麼好處?
近年來全球央行對黃金的渴求達到前所未有的高度,自 2010 年以來,央行平均每年淨購買 470 噸黃金,佔全球黃金需求的 11%。這波「央行購金潮」不僅推動了黃金價格的上漲,也側面反映了各國可能對經濟具有相當大的不確定性。
那麼,黃金儲備究竟是什麼?各國為何如此重視?對投資人意味著什麼呢?本文將深入解析黃金儲備的核心概念、全球最新排名,並探討這些數據背後對投資人的重要啟示,有興趣的讀者請繼續看下去吧!
黃金儲備是什麼?
黃金儲備(Gold Reserves)其實是全球金融體系中極為重要的一環,它是指由中央銀行和其他官方機構持有的黃金資產,作為國家外匯存底(也叫外匯儲備)的重要成分之一。
根據世界黃金協會(World Gold Council)的定義,黃金之所以成為央行儲備的重點資產,主要是因為它具備 3 個特性:安全性、流動性和收益,剛好正中央行投資的 3 大核心目標。
與一般投資人購買黃金不同,央行的黃金儲備有更深的戰略意義,這些黃金通常以標準金條的形式,儲存在高度安全的金庫中,如美國的諾克斯堡(Fort Knox)或英國的英格蘭銀行金庫,並且會定期向國際貨幣基金組織(IMF)申報數據。
黃金儲備作為外匯儲備的一部分,與美元、歐元、日圓等貨幣資產共同構成一個國家的「金融安全網」。但與其他外匯儲備不同的是,黃金不是任何國家的負債,它本身就具有內在價值,因此能夠在全球經濟動盪時期發揮「最後防線」的力量。
更重要的是,黃金儲備的多寡往往反映出一個國家的經濟實力和金融穩定性。當投資人看到某個國家大幅增加黃金儲備時,通常意味著該國對未來經濟抱持謹慎態度,或是希望減少對特定貨幣的依賴。
根據 IMF 國際金融統計數據顯示,各國央行黃金儲備數據會以噸數、美元價值以及佔總儲備比例 3 種方式呈現,讓外界能夠清楚了解各國的黃金配置策略。
延伸閱讀:
金本位制度瓦解了,為什麼全球還要有黃金儲備?
你可能會好奇,既然 197 1年 8 月 15 日尼克森總統關閉「黃金窗口」,外國政府及其央行再也無法持美元向美國財政部兌換黃金,布雷敦森林體系開始解體,而且 1976 年 1 月在牙買加召開的 IMF 臨時委員會會議達成協議,對國際貨幣體系進行重大改革,牙買加協議移除了黃金作為 IMF 主要儲備資產的地位,為什麼各國央行還要持有這麼多黃金?
原因很簡單:雖然黃金在 1976 年被「非貨幣化」,但這並不意味著它失去了價值。儘管牙買加計劃 1976 年及其後 1978 年 4 月 IMF 條款的第二次修正案設想了黃金的去地位化,為「SDR 標準」鋪平道路,但此後的情況和 1980 年代期間表明黃金並未失去光澤。各國央行很快發現,在新的浮動匯率制度下,黃金反而成為更重要的「保險資產」。以當時的市場價格計算,官方儲備中約 10 億盎司黃金價值約 6,700 億美元,仍然以二比一的比例超過其他形式的儲備。
各國黃金儲備量排名 TOP 10!
看完黃金儲備的重要性後,讓我們來看看目前全球各國的黃金儲備排名。
以下是截至 2026 年 7 月公佈的黃金儲備數據(各國最新申報月份為 2026 年 3 至 5 月):
TOP 10 表格(整表取代)
| 排名 | 國家/機構 | 黃金儲備 (噸) | 黃金價值 (億美元) | 外匯儲備比例 (%) | 外匯儲備總額 (億美元) | 地區 | 經濟 |
|---|---|---|---|---|---|---|---|
| 1 | 美國 | 8,133.5 | 12,050.8 | 83.1 | 14,463.6 | 北美洲 | 已開發國家 |
| 2 | 德國 | 3,349.5 | – | 82.8 | – | 西歐 | 已開發國家 |
| 3 | IMF | 2,814.0 | – | – | – | 國際組織 | 多邊機構 |
| 4 | 義大利 | 2,451.8 | 3,632.7 | 79.1 | 4,537.5 | 西歐 | 已開發國家 |
| 5 | 法國 | 2,437.0 | – | 80.5 | – | 西歐 | 已開發國家 |
| 6 | 中國 | 2,331.5 | 3,427.7* | 8.8 | 37,511.4* | 東亞 | 新興市場 |
| 7 | 俄羅斯 | 2,292.3 | 3,414.8* | 44.4 | – | 東歐 | 新興市場 |
| 8 | 瑞士 | 1,039.9 | – | 14.1 | – | 西歐 | 已開發國家 |
| 9 | 印度 | 880.5 | 1,304.6 | 18.4 | 7,050.0 | 南亞 | 新興市場 |
| 10 | 日本 | 846.0 | 1,253.4 | 9.5 | 13,747.3 | 東亞 | 已開發國家 |
- 黃金儲備前三強:美國(8,133.5噸)、德國(3,349.5噸)、IMF(2,814.0噸)三者遙遙領先其他國家
- 黃金佔外匯儲備比例最高:美國(83.1%)、德國(82.8%)、法國(80.5%)、義大利(79.1%)都超過 80%,顯示歐美國家對黃金的高度依賴
- 外匯儲備規模對比:中國雖然在黃金儲備排名第六,但其外匯儲備總額依 2026 年第一季估算高達約 3.75 萬億美元,遠超其他國家,因此黃金佔比僅 8.8%
- 地區分布特色:西歐國家(德國、義大利、法國、瑞士)在前 10 名中佔據 4 席,反映出歐洲對黃金的重視
- 新興vs已開發市場:前 10 名中有 3 個新興市場國家(俄羅斯、中國、印度),6 個已開發國家,1 個國際組織。
美國黃金儲備
美國以超過 8,000 噸的黃金儲備穩居全球第一,幾乎是第二名德國的 2.5 倍。更驚人的是,黃金佔美國外匯儲備的比例高達 83.1%,顯示美國對黃金的高度信賴。
美國的黃金主要儲存在著名的諾克斯堡(Fort Knox),以及紐約聯邦儲備銀行的地下金庫,很明顯這些黃金不僅是美國經濟實力的象徵,更是支撐美元國際地位的資產。但是,每隔幾年,美國就會有「諾克斯堡沒有金子」的陰謀論重出江湖。今年二月,連川普和馬斯克都湊熱鬧。川普在一場演講中開玩笑說:「我們要去看看傳說中的諾克斯堡,確定那些金子真的在那裡。如果不在,我會非常失望。」
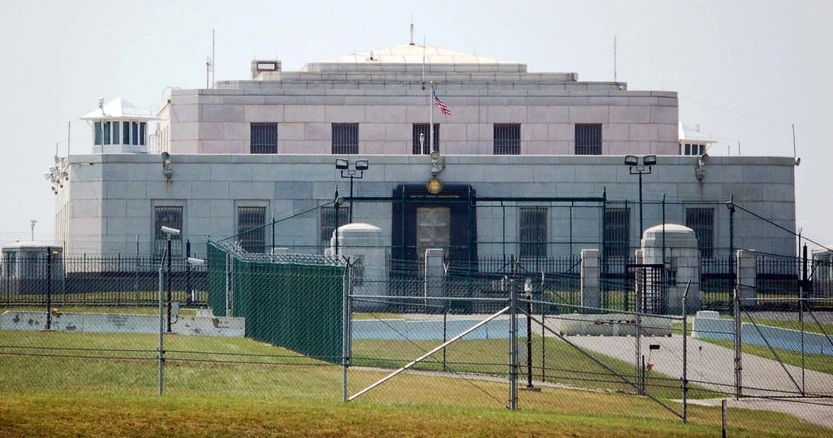
隨著金價一路狂飆,目前已經衝上每盎司3900美元,今年以來已經大漲了 45%。美國財政部手上的黃金儲備,市值首度突破1兆美元。
這一波飆漲,背後是一連串「避險情緒的共振」。關稅引發的貿易戰打得緊張、地緣政治火藥味濃、加上美國政府自己的融資危機又要上演。當市場開始不信任貨幣、股票或債券的時候,黃金就成了唯一不會說謊的資產。
再加上,美聯儲又重新開啟降息循環,利率往下走,持有「不生息的黃金」的機會成本變低,自然吸引更多資金湧入。ETF 基金買黃金、各國央行也在不計成本地掃貨,推著金價一波接一波創新高。
但最有趣的,不只是金價創紀錄,而是美國的帳面價值與現實價格之間,竟然差了整整90倍。
美國的黃金在官方帳上,只值 110 億美元,這個數字還是1973年國會定下的,當時的估值是每盎司42.22美元。
可如今的金價是3824美元,意思就是:如果按現在市價重估,美國這批黃金馬上變成一筆接近1兆美元的資產。
因此,市場曾一度盛傳,美國財政部可能會「重估黃金」,相當於把這筆隱藏資產拿出來變現。按照當前市價,光是重估就能「釋放」約9900億美元,相當於再印出一輪救市資金。
不過,財政部長貝森特(Janet Bessent)後來急忙否認這個傳言,說「這從來沒有被認真考慮過」。畢竟,一旦重估,就等於在同時放鬆財政與貨幣政策會讓通脹壓力大增,也會被批評成「變相印鈔」。
從更大的角度來看,這次金價飆升代表的不只是市場恐慌,而是全球資金對「美元信用」的再一次質疑。一邊是美國財政赤字高企、債務上限屢破紀錄,另一邊是央行們紛紛「去美元化」,改買黃金。
黃金這波萬億市值,不只是商品行情,而是整個金融秩序的寫照:當政治對立、貨幣超發、地緣風險一起上升時,市場最終會回到那句老話「In Gold We Trust(我們信任黃金)」。
延伸閱讀:
- 川普關稅懶人包:無差別貿易戰邏輯是美國優先!5種投資應對美國關稅風險
- 降息是什麽?FED降息對股市、貸款等有何影響?回顧美國降息歷史佈局投資
- 黃金怎麼買賣交易?為何黃金有股票和期貨?投資黃金有好處和壞處?
IMF(國際貨幣基金組織)
IMF 以 2,814.0 噸位居第三,幾乎與德國相當。但 IMF 為什麼要儲備這麼多黃金?
其實,在 1944 年 IMF 建立時,當時各成員國需要以黃金支付各國入會時的「黃金會費」。而且過去成員國通常以黃金支付 IMF 信貸的所有利息,也可以使用黃金償還 IMF 提供的信貸,因此讓 IMF 累積了大量黃金。
但現在情況不同了。根據 1978 年《協定條款》修正案,IMF 無權購買黃金或從事黃金交易,因此自 2011 年以來黃金持有量一直保持在 2,814.1 噸不變。那 IMF 為什麼還要保留這些黃金呢?
簡單來說,IMF 的黃金儲備就像是全球金融體系的「保險金」。當全球面臨金融危機時,IMF 可以出售部分黃金來籌集資金,為困難國家提供救助。2009 年 IMF 就曾出售 1,297 萬盎司黃金,獲得的利潤達到 SDR 68.5 億(約等於 98 億美元),遠超預期,這些資金被用來幫助低收入國家。可以說,IMF 的黃金儲備是全球經濟穩定的重要基石。
延伸閱讀:
歐洲國家
值得注意的是,一些歐洲國家也佔據重要地位。德國、義大利、法國都位列前 5 名,而且它們的黃金佔外匯儲備比例都超過 80%,遠高於亞洲國家,這反映出歐洲國家對黃金很重視,特別是德國的黃金儲備是歐洲最高(84%),這與德國重視貨幣穩定性的傳統有密切關係。
中國黃金儲備
中國以 2,331.5 噸位居第六,超越俄羅斯,但有個有趣的現象:黃金僅佔中國外匯儲備的 8.8%(截至 2026 年 5 月)。側面反映出中國其實擁有全球最大規模的外匯儲備(依 2026 年第一季估算約 3.75 萬億美元)。
近年來,中國持續增加黃金儲備,可能是中國「去美元化」策略的一部分,目的是降低對美元資產的依賴,提升人民幣的國際地位。
特殊案例:委內瑞拉
在排名中有個特別值得關注的國家——委內瑞拉。雖然其黃金儲備僅有 161.2 噸,排名第 31,但黃金佔其外匯儲備的比例卻高達 93%,是全球比例最高的國家之一,也側面反映出委內瑞拉對黃金避險功能高度依賴。
亞洲其他主要國家
- 印度(第 9 名):880.5 噸,佔外匯儲備 18.4%,印度近年來積極增加黃金儲備,剛好與其民間對黃金的傳統喜好度相呼應
- 日本(第 10 名):846.0 噸,佔外匯儲備 9.5%,作為全球第三大經濟體,日本的黃金配置相對保守
- 台灣(第 15 名):423.9 噸,佔外匯儲備 9.3%,在亞洲地區算是中等水平的配置
- 馬來西亞(第 58 名):43.9 噸,佔外匯儲備 4.9%,在東南亞國家中屬於中等偏低水平
黃金抗通膨?破解黃金最大迷思!
在談論黃金儲備的好處之前,我們必須先釐清一個常見的迷思:黃金真的能抗通膨嗎?
許多人認為黃金是對抗通貨膨脹的最佳工具,但根據歷史數據分析,黃金在過去的通膨期間表現並不一致。例如,在 1980 年至 1984 年期間,年通膨率約為 6.5% 時,黃金投資人平均虧損了 10%;而在 1988 年至 1991 年期間,通膨率約為 4.6% 時,黃金的報酬率為負 7.6%。
更令人意外的是,CFA 協會的研究顯示,黃金與通膨的相關性在過去半個世紀僅為 0.16,這意味著兩者之間幾乎沒有穩定的關係。無論是使用總體通膨或是經濟學家常用的中位數通膨來衡量,都無法證明黃金具有可靠的抗通膨效果。
甚至歐洲央行 2025 年的研究也指出,2008 年到 2022 年初期間,黃金價格與實質利率呈現負相關,但在俄烏衝突後這種關係就瓦解了,顯示黃金價格更多受到地緣政治風險而非通膨的影響。
那為什麼各國一定要有黃金儲備?
因此,雖然央行確實大量持有黃金,但「抗通膨」並非主要原因。那麼,各國央行為什麼還要囤積這麼多黃金呢?真正的原因有以下3點:
1. 減少對單一貨幣的依賴
在國際政治角力激烈的今天,過度依賴單一貨幣(尤其是美元)可能會帶來政治風險,包括資產凍結、制裁威脅,以及貨幣政策的外部干預。
特別是俄烏衝突後,各國央行親眼見證俄羅斯的美元儲備一夜之間被清零。而摩根大通的研究顯示,美元在全球外匯儲備中的佔比已降至 20 年來的最低點,跌破60%,而去美元化的主要趨勢體現在對黃金需求的增長上,黃金被當作法定貨幣的替代品。
世界黃金協會 2024 年的調查顯示,近 70% 的央行計劃在未來五年增加黃金儲備的佔比,刻意遠離美元。
黃金儲備非美元計價資產,能夠讓各國能夠減少對美元體系的依賴,在政治上能維持貨幣自主性。
而且美元本身是法定貨幣(fiat currency),會受到美國國內的財政赤字、貨幣寬鬆政策、升降息循環等因素影響,導致其購買力長期面臨貶值風險。但黃金卻不依賴任何單一國家或中央政府的信用,其內在價值長期穩定。
以非洲國家為例,面對本國貨幣持續貶值的壓力,越來越多非洲央行選擇增加黃金儲備作為對沖貨幣風險的手段。
剛才舉的俄羅斯也是一個好例子。自 2014 年以來,俄羅斯大幅增加黃金儲備,從當時的約 1,000 噸增加到現在的 2,292 噸,其目的就是為了降低對美元的依賴,減少受到國際制裁的影響,這種「去美元化」策略在 2022 年俄烏衝突後更具重要性。
2. 也是金融危機的最後防線
歷史告訴我們,每當全球發生重大金融危機時,黃金都會成為各國央行的「避風港」。2008 年金融海嘯期間,當股市、債市都陷入恐慌性拋售時,黃金不僅沒有下跌,反而逆勢上漲,成為投資人的救命稻草。
在極端情況下,央行可以利用黃金作為抵押品度過危機,歷史上有許多成功案例:1974 年義大利從德國央行獲得 20 億美元的緊急援助時,就是以黃金作為抵押品;1991 年印度向日本央行等機構申請貸款時也用了黃金抵押;2008 年瑞典央行更是利用黃金儲備籌措現金,為斯堪地納維亞銀行體系提供流動性。
在歐債危機期間,經濟學家建議債務纏身的歐元區國家可以使用黃金儲備當作債券發行的抵押品,大幅降低主權債券的殖利率。義大利擁有 2,451.8 噸黃金,葡萄牙擁有 382.7 噸黃金,這些儲備分別相當於其兩年融資需求的 24% 和 30%,足以在危機時刻發揮關鍵作用。
值得注意的是,雖然根據 1978 年 IMF 協定第二修正案,IMF 無權購買黃金或進行黃金交易,但 IMF 可以按照現行市場價格直接出售黃金,也可以接受成員國以約定價格用黃金償還貸款,此類交易需要 IMF 執行委員會以 85% 的多數票通過 ,確保黃金在國際金融體系中仍有發揮緊急救助的功能。
延伸閱讀:
3. 增強國家信譽
充足的黃金儲備也是一個國家經濟實力的象徵,能夠提升國際投資人的信心。當外國投資人看到某國擁有豐厚的黃金儲備時,通常會認為該國具備更強的償債能力和經濟韌性,有助於降低該國的融資成本。
特別是對新興市場國家來說,建立適當規模的黃金儲備,能夠增強國際評級機構的信心,進而改善國家信用評等,對吸引外資和降低借貸成本都有幫助。
近年來黃金儲備變化趨勢
如果你關注過近 10 年的黃金市場,一定會發現一個非常有趣的現象:全球央行正在掀起一波「購金熱潮」,規模甚至遠超過去。
2010年以來的央行購金潮
根據世界黃金協會的數據,自 2010 年以來,全球央行平均每年淨購買 470 噸黃金,佔全球黃金需求的 11%。更甚的是全球官方黃金持有量已經從 2010 年的略低於 31,000 噸,增長到現在超過 33,000 噸。
「央行購金潮」並非偶然現象,背後其實考量的是經濟和政治,因為 2008 年金融危機後,各國央行重新審視外匯儲備的配置,黃金身為「避險資產」的地位再次受到重視。
特別是在 2020 年新冠疫情爆發後,全球央行大量印鈔刺激經濟(量化寬鬆 QE),導致通脹壓力上升,更加強化了各國對黃金保值的需求。從數據上看,2020-2024 年期間的央行購金量明顯高於歷史平均水準。
而進入 2026 年後,這股購金力道並未消退。世界黃金協會 Gold Demand Trends Q2 2026 報告顯示,光是 2026 年第二季全球央行淨購金量就達 289 噸,回升到過去四年的高檔水準。
延伸閱讀:
新興國家 vs 已開發國家
在這波購金潮中,新興市場國家和已開發國家有不同的策略:
新興市場國家:積極增持的主力市場
中國是最顯眼的例子,中國從 2000 年代初的約 600 噸,一路增持到現在的 2,331 噸,增幅超過 288%,而且購金策略非常穩定且持久,幾乎每個月都有小幅增持,背後的考量很大可能是想「去美元化」。
俄羅斯則是另一個典型案例。自 2014 年面臨西方制裁以來,俄羅斯大幅增加黃金儲備,從當時的約 1,000 噸增加到現在的 2,292 噸,在 2022 年俄烏衝突後更顯前瞻性,當俄羅斯被排除在 SWIFT 系統外時,黃金成為其維持經濟穩定的資產。
印度也是穩定的購金者,黃金儲備從 2000 年代初的約 350 噸增加到現在的 880.5 噸,增幅超過 151%,部分原因與印度民間對黃金的傳統偏好相呼應。
已開發國家:維持保守
相較之下,已開發國家的黃金儲備相對保守許多,美國、德國、法國等傳統黃金大國的持有量基本維持穩定,偶爾還會有小幅減持。
其實這 2 個國家市場的策略背後所反映的是:已開發國家通常擁有更穩定的貨幣體系和更成熟的金融市場,對黃金的依賴性相對較低;而新興市場國家則希望透過增加黃金儲備來提升國際信用、分散貨幣風險。
黃金儲備對投資人的意義
了解了各國黃金儲備的現狀和趨勢後,投資人可能會問:這些數據對我的投資決策有什麼意義?
其實,央行的黃金儲備變化也是具有參考價值的投資指標,能夠提供重要的市場洞察:
央行購金如何影響黃金價格走勢
央行的黃金需求對價格的影響機制,主要體現在以下 3 個方面:
- 供需基本面的改變:當全球央行每年購買數百噸黃金時,相當於減少了市場上的供應量,考慮到全球黃金年產量約 3,000-3,500 噸,央行購買的 400-500 噸就佔了相當大的比例(約 13%-15%)
- 預期效應:央行的購金行為往往會被市場解讀為對未來經濟不確定性的預告準備,當重要央行增加黃金購買時,私人投資者也會跟進,造成價格上升
- 流動性改變:央行通常是長期持有者,很少拋售黃金,意味著央行購買的黃金實際上是從流通市場中「鎖」起來,減少了可交易的黃金量
以中國為例,雖然中國黃金佔國內外匯儲備額不大,但自 2022 年 11 月以來,中國央行連續多月增持黃金,每月增持量約 30-60 噸,為黃金提供了強勁支撐,也是 2023-2024 年黃金價格屢創新高的原因之一。
投資人如何從各國動態觀察到機會?
1. 新興市場:
新興市場國家的購金行為可以反映出「當前這個國家開始擔心經濟了」,這時投資人也可以考慮增加避險配置。
2. 地緣政治:
當國際關係緊張時,相關國家往往會增加黃金儲備,投資人可以將此作為判斷地緣政治風險的指標之一。
3. 購金節奏:
如果某個黃金大國突然加速購金,或是突然降低或停止購買,這些變化都值得投資人深入分析原因。
4. 分析儲備結構:
不僅要看絕對數量,也要關注黃金總儲備的比例變化,比例大幅調整往往是貨幣政策或戰略轉變了。
投資組合中該怎麼配置黃金?
基於央行黃金儲備的趨勢分析,投資人在制定黃金投資策略時可以考慮以下建議:
1. 配置比例
傳統投資理論建議黃金配置比例在 5-15% 之間,但考慮到如果經濟不佳以及央行購金趨勢增加,適度提高至 10-20% 也不為過。
2. 購買時機
當重要央行大幅增持黃金時,通常也是投資人考慮增加配置的好時機。
3. 選擇好工具
投資黃金的方法有很多種:
- 直接買黃金,最直接,最安心,但要懂得分辨哪種實體黃金比較有價值:實體黃金值得投資嗎?實體黃金哪裡買?投資黃金好處【黃金投資入門】
- 直接去銀行買、不用煩惱實體、安全和流動性要保障:黃金存摺是什麼?黃金存摺優缺點、如何賺錢、牌價查詢、開戶方法
- 流動性最好、最方便、投入成本最低、不用煩惱保管問題:黃金ETF是什麼?有哪些?9檔黃金ETF推薦(美股、台灣、港股、馬股)
- 黃金相關業務:黃金怎麼買賣交易?為何黃金有股票和期貨?投資黃金有好處和壞處?
- 買黃金是為了保值、賺錢,所以一定要思考,「好不好賣」的問題:黃金回收攻略:黃金回收價、賣黃金純度、扣重、流程?現在賣黃金划算嗎?
總結
簡單總結以下,黃金儲備是各國央行持有的資產,除了是外匯儲備的重要組成部分,也是國家經濟保障和政治獨立的武器。
從全球排名來看,美國以 8,133 噸穩居第一,德國、IMF、義大利、法國緊隨其後,而新興市場國家如中國、俄羅斯、印度則在近年來大幅增加黃金儲備。
各國重視黃金儲備的主要原因包括 4 個方面:
- 經濟安全考量:對抗貨幣貶值,維護購買力
- 政治獨立性:減少對單一貨幣(特別是美元)的依賴
- 危機應對能力:在金融危機時發揮價值
- 國際信用提升:增強國家信譽和償債能力
近年來的趨勢變化顯示,自 2010 年以來全球央行平均每年淨購買 470 噸黃金,佔全球黃金需求的 11%。而當中新興國家是主力軍,其中中國、俄羅斯、印度等國都有明確的「去美元化」和外匯儲備多元化戰略。相較之下,已開發國家的黃金儲備變化相對保守。
而這些資訊對投資人來說,央行的購金行為能長期支撐黃金價格,改變黃金市場的供需基本面,投資人也可從央行的行為中汲取智慧,將黃金作為投資組合中的避險資產。
至於該投資哪種黃金商品?那就要看你個人有多少資金以及投資的目的和需求了。對於新手來說,SSF覺得黃金 ETF 相較於實體黃金具有流動性佳、保管方便、交易成本低等優勢,更適合一般投資人。Interactive Brokers(IBKR)作為受到嚴格監管的大型券商,擁有很全面的黃金商品和方式,包括多種黃金 ETF 具競爭力的交易成本。
現在就註冊一個 Interactive Brokers 帳號,開始投資黃金吧!
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。







