


投资马来西亚股息股,可以赚多少钱?
小明靠多年的财富积累,手上有RM500,000的存款。他没有把它放在定期存款吃2-3%的利息,而是选择把它分散投资在几家每年股息收益率平均5%的马来西亚高股息股票。
一年后,他的银行户口多了大约 RM25,000。平均每个月,他不用工作就有 RM2,083的被动收入。听起来是不是很不错?
这种投资方法就是「股息投资法」,让钱帮你打工,把上市公司的定期派息变成你的第二份薪水。
本文精选2026年马来西亚12支马股股息王,告诉你如何挑选马来西亚股息股,投资高股息马股有什么优缺点?以及每支马来西亚高股息股票的关键数据分析。如果你是第一次接触股息投资,文章后半段也有股息基础知识的完整说明,帮你搞清楚什么是股利与股息、股息收益率的计算方法。
2026年马来西亚股息股精选:12支马股股息王
| # | 股票 | 股息率 TTM | 近5年 平均 | 连续增长 | 支付率 | 派息频率 | 推荐理由 |
|---|---|---|---|---|---|---|---|
| 1 | CIMB | 5.16% | 5.07% | 5年 | 54.50% | 季度 | 五大银行, 连续5年增长, 季度派息, 支付率健康 |
| 2 | MAYBANK | 5.32% | 7.82% | 3年 | 71.22% | 半年度 | 马来西亚最大银行, 近5年平均股息率最高 |
| 3 | GASMSIA | 4.63% | 6.97% | 5年 | 87.05% | 半年度 | 天然气股 抵御中东波动, 5年平均股息亚军 |
| 4 | PBBANK | 4.51% | 4.91% | 2年 | 57.47% | 半年度 | 盈利能力最强银行, 支付率稳健 |
| 5 | PETDAG | 4.14% | 4.10% | 5年 | 82.28% | 季度 | Petronas子公司, 5年连续增长, 季度派息 |
| 6 | MRDIY | 3.95% | 2.09% | 5年 | 89.82% | 季度 | 消费零售龙头, 5年连续增长, 成长股兼股息股 |
| 7 | IGBREIT | 4.17% | 5.53% | 4年 | 63.23% | 季度 | 商业REIT, 季度派息, 近5年平均股息率5.53% |
| 8 | PAVREIT | 5.60% | 6.37% | 4年 | 79.64% | 季度 | 高股息REIT, 4年连续增长, 季度派息 |
| 9 | HLBANK | 4.30% | 3.19% | 4年 | 34.25% | 半年度 | 支付率全场最低, 股息增长空间最大 |
| 10 | KERJAYA | 5.53% | 4.96% | 4年 | 67.23% | 季度 | 建筑龙头, 股息率高, 季度派息 |
| 11 | FOCUSP | 5.71% | 4.62% | 7年 | 49.43% | 半年度 | 连续增长最长7年, 支付率健康, 股息率最高之一 |
| 12 | HLFG | 3.69% | 2.94% | 5年 | 19.52% | 半年度 | 支付率极低, 股息增长潜力巨大, 5年连续增长 |
1. CIMB(1023)
CIMB Group Holdings Berhad 是马来西亚第二大银行,业务涵盖消费银行、商业银行、批发银行、伊斯兰银行及资产管理。集团在东盟7个国家设有分行,全球员工逾33,000人,市值约RM821亿。
股息数据(FY2025):
| 股息类别 | 每股金额 | 除息日 |
|---|---|---|
| 第一次中期股息 | 19.75仙 | 2025年9月 |
| 特别股息 | 7.00仙 | 2025年12月 |
| 第二次中期股息 | 20.35仙 | 2026年3月 |
| 全年合计 | 47.10仙 | — |
为什么值得关注: CIMB是本名单中股息连续增长达5年、且季度派息(含特别股息)的唯一大型银行。FY2025创下RM51亿的历史最高派息总额,支付率54.5%属健康水平。集团正在推行为期6年的Forward30(F30)战略,目标持续改善ROE至长期可持续水平,也宣布了高达RM20亿的多年资本回报计划,是少数明确承诺股东回报路线图的马来西亚银行。
需注意的风险: 集团业务分布东盟多国,印尼、泰国市场的汇率波动和利率周期变化可能影响盈利表现。
延伸阅读:
2. MAYBANK(1155)
Malayan Banking Berhad(Maybank)是马来西亚市值最大的银行,也是东盟领先的金融服务集团。业务横跨马来西亚、新加坡、印尼等主要市场,提供零售银行、企业融资、伊斯兰金融、保险(Etiqa)等全方位服务。
- 净利润 RM105.1亿,按年增长4.2%,为历史新高
- 税前利润 RM143.3亿,增长4.6%
- ROE从11.1%提升至11.7%
- 净利息收益率(NIM)稳定在2.05%
- 不良贷款覆盖率健康,维持在106.7%
股息数据(FY2025):
| 股息类别 | 每股金额 | 派息日 |
|---|---|---|
| 第一次中期股息 | 30.0仙 | 2025年9月 |
| 第二次中期股息 | 33.0仙 | 2026年3月 |
| 全年合计 | 63.0仙 | — |
股息支付率72.4%,股息收益率约6.0%(以派息宣布时股价计算)。
为什么值得关注: Maybank连续3年保持股息增长,近5年平均股息率高达7.82%,是本名单中历史平均股息率最高的股票。全年63仙的派息创历史新高,管理层新一轮战略ROAR 30设定了到2030年ROE达13%–14%的目标,释放出持续提升股东回报的强烈信号。对于追求高而稳定被动收入的长期投资者,Maybank是马股股息王名副其实的选择。
需注意的风险: 72.4%的支付率相对较高,若未来宏观经济转差、信贷成本上升,派息弹性会受压缩。印尼业务(Maybank Indonesia)体量大,汇率波动是潜在风险。
延伸阅读:
3. GASMSIA (5209)
Gas Malaysia Berhad(GASMSIA)以天然气分销与销售为核心、具半监管属性的公用事业公司。业务涵盖天然气(NG)、液化石油气(LPG)、压缩天然气(CNG)及生物甲烷(Biomethane),主要服务工业、商业及住宅客户,并负责马来半岛天然气输配系统(NGDS)的开发与运营。
公司收入高度集中于天然气与LPG销售,占比接近98%,在本地天然气分销市场拥有约85%市占率,属于典型的“现金流稳定型基础设施资产”。
- 净利润为RM3.82亿,同比下滑约13.5%,低于市场预期约6%至8%,主要受末季天然气价差低于预期及部分成本追溯调整影响。
- 第四季度净利8700万令吉,同样低于预期,显示短期盈利受到价格机制与成本波动影响。
- 全年天然气销售量约1.596亿GJ,略低于2024年的1.615亿GJ,反映需求增长趋缓。
- 有RM15.6亿的现金流储备作为对冲
不过从结构来看,公司基本面并未恶化:
- 约40%净利润来自天然气销售
- 每1%天然气价格变动,可影响约4%净利
- 收入RM73.4亿,其中RM71.7亿来自天然气与LPG业务
本质仍是一个对能源价格敏感,但需求稳定的公用事业公司
股息数据(FY2025):
| 股息类别 | 每股金额 | 派息日 |
|---|---|---|
| 第一次中期股息 | 6.0仙 | 2025年10月16日 |
| 第二次中期股息 | 8.5仙 | 2026年4月3日 |
| 最终派息 | 9.30仙 | 2026年6月11日 |
| 全年合计 | 23.8仙 | — |
| 2024全年 | 26.19仙 | |
| 2023全年 | 22.76仙 |
为什么值得关注:Gas Malaysia的核心价值,在于它“介于成长股与公用事业之间”的特殊定位。一方面,它并不像传统公用事业那样完全受监管,其约40%利润来自天然气销售,直接受价格波动影响,因此在能源价格上涨周期中具备盈利弹性。另一方面,公司又具备一定“类监管属性”。天然气分销网络属于基础设施。收费机制部分受监管(ICPT、RAB等),收入具可见度,形成一种“进可攻、退可守”的结构。
此外,GASMSIA 的未来增长潜力也很值得关注:
- 令吉走强是额外利好:部分资本开销和营运成本以美元计价,令吉升值可有效降低成本。
- 拿下第二座再气化终端(RGT)项目:公司已获得能源委员会批准,在吉打州兴建容量达 600 万吨/年的 FSRU,资本开销高达 RM 30亿。这将使 Gas Malaysia 从单纯的天然气分销商,蜕变为拥有再气化能力的综合天然气运营商——直接对标 PETGAS 的现有业务。
- 伊朗局势推高天然气价格:全球天然气价格上涨,直接利好 Gas Malaysia 的天然气销售利润。据分析师估算,天然气价格每变动 1%,公司净利就会波动约 4%,是受益于全球能源价格上涨的直接受益者。
- 第三监管期(RP3)收费率上调 12.5%:2026至2028年管输基本收费率较上一期大幅提高,逾 90% 收益受监管保障,收益可见度极高。
需注意的风险:首先是盈利波动。虽然公司具一定防御性,但其约40%利润直接受天然气价格影响。分析师预计本地天然气零售价格将下滑,压缩零售利润,马银行投行已将 FY2026/2027 净利预测各下调 7-8%。
其次是高派息率。当前87%的股息支付率已接近上限,若未来资本开支(如RGT项目)增加,公司可能需要在股息与扩张之间做取舍。
再者是估值偏高。目前本益比约15倍,市净率4.1倍,均高于同业,意味着市场已部分反映其稳定性与成长预期。
最后是监管不确定性。第三监管期(RP3)虽然提高收费率约12.5%,但尚不明确是否仅用于覆盖成本,还是能转化为额外盈利。
4. PBBANK(1295)
Public Bank Berhad(PublicBank)是马来西亚第三大银行,以极度保守稳健的经营风格著称。核心业务是零售贷款、房屋贷款、汽车融资及中小企业(SME)融资,同时透过旗下Public Mutual管理逾RM1,063亿的单位信托基金。2026年是Public Bank成立60周年。
- 税前利润首次突破RM90亿,达RM95.4亿,增长6.8%
- 净利润RM72.2亿,净ROE维持在12.8%
- 成本收入比率仅34.9%,远优于行业平均的45.2%
- 不良贷款比率极低,仅0.5%(行业平均1.4%)
- 贷款增长5.1%,国内贷款增速5.9%,跑赢行业的4.8%
股息数据(FY2025):
| 股息类别 | 每股金额 | 派息日 |
|---|---|---|
| 第一次中期股息 | 10.5仙 | 2025年9月 |
| 第二次中期股息 | 12.0仙 | 2026年3月 |
| 全年合计 | 22.5仙 | — |
全年股息总额RM43.7亿,派息率60.5%,是历年来最接近上限的一次。
为什么值得关注: Public Bank是马股银行股中资产质量最出色的一家,不良贷款率常年稳定在0.5%左右,在任何经济环境下都是最难受冲击的银行之一。股息支付率60.5%处于健康区间,公司有明确的”全年股息支付率目标”政策,透明度高。近5年平均股息率约4.91%,TTM 4.51%,是保守型股息投资者的核心仓位首选。
需注意的风险: 股息连续增长年数仅2年(因疫情期间曾减派),增长幅度相对温和。公司策略保守,成长速度不及CIMB或MAYBANK,但今年一度成为全马市值第二高银行,潜力还是值得关注的。
延伸阅读:
5. PETDAG(5681)
PETRONAS Dagangan Berhad(PDB)是国家石油公司Petronas的全资零售子公司,负责管理全马1,110间PETRONAS加油站,同时经营Setel数字付款平台、Jet A1航空燃油供应及商业柴油业务。公司是马来西亚最大的汽车燃油零售商。
- 税后净利RM11.4亿,为2021年以来最高,按年增长2%
- 全年营收RM383亿,增长1%
- 年度销售量创历史新高,达171亿公升
- Setel用户突破1,100万,参与政府BUDI95燃油补贴计划
- 完成马来西亚首批本地混合可持续航空燃油(SAF)供应
股息数据(FY2025):
| 股息类别 | 每股金额 |
|---|---|
| 前三季度合并 | 66仙 |
| 第四季特别股息 | 20仙 |
| 第四季中期股息 | 26仙 |
| 全年合计 | 112仙 |
全年派息率100%,属历史高位,反映公司有意将盈利大幅回馈股东。
为什么值得关注: PetDag连续5年股息增长,季度派息,是本名单中少数派息频率高且历史纪录稳定的非金融股。母公司Petronas支持提供了强大的护城河,全国加油站网络形成天然垄断优势。Visit Malaysia 2026旅游旺季预计将推升航空燃油需求,为2026年盈利提供额外动力。
需注意的风险: 2025年全年派息率高达100%,意味着几乎把所有盈利都派出,未来派息增长空间受限。燃油价格与国际油价挂钩,若油价大幅波动,盈利和派息能力将受影响。
6. MRDIY(5296)
MR D.I.Y. Group Berhad 是马来西亚最大的家居改善用品零售商,经营超过1,556间门店(截至FY2025末),产品涵盖家居用品、工具五金、电子配件、玩具等数千种商品,以”Always Low Prices”为核心定位。公司也在文莱、泰国等东南亚市场扩张。
- 全年营收RM50亿,按年增长6.5%
- 税后净利RM6.33亿,增长11.2%
- 毛利率提升至47.3%,受惠于令吉走强(降低进口成本)
- 净利润率扩张至12.6%
- 2025年新开门店超过110间,2026年目标继续开约155间
股息数据(FY2025):
- 全年股息:RM7.58亿,按年大增60.3%
- 每股股息约6仙
为什么值得关注: MRDIY是本名单中难得的”成长股兼股息股”。公司仍处于积极扩张期,同时维持5年连续股息增长纪录。令吉走强是MRDIY的结构性利好,因为公司大量商品由中国进口,汇率升值直接压低成本、扩大利润。消费者对性价比产品的黏性高,防御属性较强。
需注意的风险: 2025年股息支付率达119.8%,超过净利润,技术上属于”超派”。管理层解释这是特意提高回报率的决策,但持续性需要观察。公司估值相较同类消费股偏高,建议在合理价位买入。
7. IGBREIT(5227)

IGB Real Estate Investment Trust(IGB-REIT)是马来西亚最受关注的商业REITs之一,旗下资产包括吉隆坡地标级商场Mid Valley Megamall、The Gardens Mall,以及近期收购的柔佛Mid Valley Southkey(MVS)。三个商场的年零售人流合计数以千万计。
- 核心净利润RM4.36亿,符合市场预期
- FY25 DPU(每基金单位分派)约11.75仙,按年增长近10%
- Mid Valley Megamall、The Gardens Mall出租率接近100%
- 两大旗舰商场同比租金分别上涨2%和7%,MVS上涨8%
- MVS收购完成后,FY26将贡献首次全年盈利
股息历史(每年DPU仙):
| 年份 | 全年 | 变动 |
|---|---|---|
| 2022 | 约9.5仙 | — |
| 2023 | 约10.4仙 | +约10% |
| 2024 | 约10.8仙 | +约4% |
| 2025 | 约11.75仙 | +约9% |
连续4年增长,季度派息。
为什么值得关注: 实体商场REIT在后疫情时代展现出强劲的复苏韧性。Mid Valley系的品牌效应和地理位置几乎是不可复制的护城河。MVS收购完成后,FY26将是首个贡献完整年度盈利的年份,分析师预期DPU将进一步增长。对于追求稳定季度现金流的投资者,IGB-REIT是最直观的”买商场收租”方式。
需注意的风险: 分析师预计FY26股息率约4.8%,低于马来西亚REIT行业平均的5.7%,估值溢价较高。若消费情绪走软或电商侵蚀实体零售,租金复苏势头可能放缓。同时,对于年收入超过10万的投资者,由于预扣税被取消,因此实际股息可能缩水。
延伸阅读:
8. PAVREIT(5212)
Pavilion Real Estate Investment Trust 旗下管理吉隆坡黄金三角区标志性的Pavilion KL、Elite Pavilion Mall、Pavilion Bukit Jalil,以及吉隆坡市中心的Da Men Mall等高端零售资产。Pavilion KL是马来西亚最高档的购物商场之一,汇聚国际奢侈品牌与旗舰店。
- 毛收入RM2.32亿,按年增长6.1%
- 净物业收入RM1.50亿,按年增长11.1%
- 税前可分配收入RM9,940万,增长11.7%
- 每基金单位盈利(EPS)2.54仙
股息历史(每年DPU仙):
| 年份 | 全年DPU | 变动 |
|---|---|---|
| 2021 | 4.41仙 | — |
| 2022 | 8.37仙 | +89.8%(疫后复苏) |
| 2023 | 9.01仙 | +7.6% |
| 2024 | 9.34仙 | +3.7% |
| 2025 | 10.00仙 | +7.1% |
连续4年增长(2022年起),季度派息,2025年全年DPU首次突破10仙整数关口。
为什么值得关注: PAVREIT是本名单中股息率最高的REIT之一,TTM约5.6%,近5年平均股息率6.37%,两个数据都处于马来西亚REIT佼佼者水平。吉隆坡黄金三角区的高端零售定位让商场具有强劲的租金议价能力,租户结构以国际品牌为主,抗经济周期能力较强。Visit Malaysia 2026带来的旅游人流预计将进一步提振商场零售表现。
需注意的风险: 高端零售依赖消费信心,若全球经济下行影响高净值消费,租金增长势头可能放缓。REIT结构下需定期融资,若利率上升将压缩净利息差。同时,对于年收入超过10万的投资者,由于预扣税被取消,因此实际股息可能缩水。
9. HLBANK(5819)
Hong Leong Bank Berhad(HLBank)是马来西亚第四大银行,以极低的不良贷款率和出色的数字银行能力著称。主要业务涵盖零售贷款、中小企业融资、财富管理及海外业务(新加坡、越南等)。同时是中国成都银行(Bank of Chengdu)的重要股东。
2025年上半财年(H1FY26:截至2025年12月)业绩亮点:
- 经营利润(撇除联营公司贡献)按年增长5.6%至RM20.75亿
- 贷款组合强劲增长8.2%至RM2,157亿,跑赢行业的4.9%
- 宣布中期股息30.0仙,较上年增长
- GIL(不良贷款率)保持极低的0.59%
- CASA按年增长12.1%至RM796亿,CASA比率提升至32.9%
- 成本收入比率改善至35.9%,业内最优
股息数据:
- 近4年股息连续增长
- 全年约96仙(TTM)
- 股息支付率仅34.25%,全场最低,增长空间最大
为什么值得关注: HLBANK最大的吸引力在于其极低的股息支付率。34.25%意味着公司仍留存了大量盈利用于再投资,未来股息提升的空间是所有上榜股票中最大的。资产质量GIL 0.59%是马来西亚银行业最低之一,展现出极为严格的信贷风控能力。在利率下行周期中,贷款强劲增长(8.2%跑赢行业)是难得的亮点。
需注意的风险: 成都银行(BOCD)持股自然摊薄,令HLBank的联营公司盈利贡献减少,FY26税前利润增长因此受压。HLFG是HLBANK的控股母公司,如分开投资需留意两者的关联性。
10. KERJAYA(7161)
Kerjaya Prospek Group Berhad 是马来西亚建筑行业的中型股,主要业务为高端住宅及商业建筑工程、房地产开发,以及建筑材料制造。核心客户包括Eastern & Oriental(E&O)等高端地产开发商,工程品质和执行能力在业内口碑良好。
- 全年净利润RM2.25亿,按年大增40.21%——创历史新高
- 全年营收RM22.49亿,增长22.55%
- 第四季净利大增53.36%至RM6,674万
- 在手订单(order book)RM39亿(截至2025年12月),能见度高
- 净现金RM3.59亿,财务状况极为健康
股息数据(FY2025):
- 全年股息合计:12.5仙(4.8%股息率)
- 连续4年股息增长
- 季度派息
为什么值得关注: Kerjaya宣布了全年12.5仙的股息(收益率4.8%),并重申FY2026年的RM20亿订单补充目标,背后有RM3.59亿的净现金支撑。这是建筑股中罕见的高股息加净现金组合——大多数建筑公司都是净负债经营。RM39亿的在手订单提供了未来2–3年的盈利能见度,2026年将新增Maris(E&O项目)、Shah Alam及Damansara Damai等项目。
需注意的风险: 建筑业盈利依赖项目进度,若工程延迟或材料成本上涨(尤其是钢铁、水泥),利润可能受压。订单需持续补充,FY2026年RM20亿补充目标是否达成值得追踪。
11. FOCUSP(0157)
Focus Point Holdings Berhad 是马来西亚最大的连锁眼镜及视力保健零售商,旗下品牌包括Focus Point、iSight by Focus Point等,同时经营特许经营管理、食品饮料(F&B)业务,以及激光矫视(LASIK)和助听器等医疗保健业务。
- 全年营收RM3.11亿,按年增长6.5%
- 全年税前利润RM4,875万,增长11.5%
- 税后净利RM3,503万,增长5.5%
- 第四季营收及净利均创单季历史新高
- 丰隆投行给予”买进”评级,目标价83仙,预计FY2027股息率5.1%
股息数据(FY2025):
| 股息 | 每股金额 | 派息日 |
|---|---|---|
| 第一次中期股息 | 1.75仙 | 2025年6月 |
| 第二次中期股息 | 1.50仙 | 2025年12月 |
| 第三次中期股息 | 0.75仙 | 2026年3月 |
| 全年合计 | 约4.00仙 | — |
为什么值得关注: FOCUSP是本名单中真正意义上的”股息王”候选,7年连续股息增长,在马股中非常罕见。股息支付率约49.43%,属最健康区间。值得注意的是2025年8月公司完成了1:3的红股发行,调整后的每股股息数字已反映拆股。视力保健是高度刚性需求,受经济周期影响小,加上马来西亚近视人口比率持续上升,行业长期成长逻辑清晰。公司处于净现金状态,管理层连续数年提高派息,彰显对盈利持续增长的信心。股价相对低调(市值约RM3亿),是中小型股息股中的隐藏宝珠。
需注意的风险: 市值较小,流动性不如大型股,买卖价差较宽。F&B业务目前仍处于亏损状态,若持续拖累整体盈利,需密切关注。
12. HLFG(1082)
Hong Leong Financial Group Berhad(HLFG)是综合金融控股公司,三大核心业务板块为:商业银行(透过91.9%持股的HLBANK)、保险(HLA Holdings)及投资银行和基金管理(Hong Leong Capital)。HLFG是投资HLBANK的另一条路径,但定价通常有折让,提供额外的安全边际。
- PATAMI增长3.2%至RM17.4亿
- 宣布中期股息22.0仙,较上年提升10%
- 商业银行(HLBANK)经营利润增长5.6%
- 保险部门(HLAH)税前利润增长10.7%,受惠于更强的投资收益
- 投资银行(HLCB)税前利润增长9.1%
- 每股账面价值增至RM29.16
股息数据:
- 连续5年股息增长
- 股息支付率:约19.52%,全场最低,是派息最保守的股票
- 全年股息约72仙(TTM),股息率约3.69%
为什么值得关注: HLFG的投资逻辑在于”低支付率+持续增长”。19.52%的极低派息率意味着管理层每年只把不到两成盈利派出,公司持有极为充裕的盈利留存,这是未来大幅提高股息的强大弹药。连续5年增长、三大业务板块同步向好,是少见的内部增长多元化的金融控股公司。透过HLFG间接持有HLBANK,还能受益于中国成都银行的联营公司盈利分成。
需注意的风险: BOCD持股摊薄对盈利产生轻微负面影响,FY26相关贡献将减少。股息率3.69%是本名单中偏低的,短期内靠股息率吸引力较弱,更适合着眼于5年以上复利增长的投资者。
编辑注: 以上所有股息数据以各公司官方交易所公告为准,基于截至2026年3月的最新财报信息。投资前请自行做好研究,本文不构成投资建议。
其他市场高股息股推荐阅读:
- 最新马来西亚30大蓝筹股!投资马来西亚蓝筹股有何优缺点?
- [2024]美股配息排行: 10家美股高股息公司!誰是美股股息王?
- 12支高股息港股推薦|穩穩收息避開高股息陷阱
- 喜歡收股息?值得關注的12支新加坡高股息股票
马来西亚股息股怎么选?6个关键指标,避开高股息陷阱
很多人第一次接触股息投资,直觉就是”找股息率最高的买”。但这恰恰是最危险的做法。
高股息率有时候不是公司的优势,而是市场在对你发出警告。公司股价可能正在下跌,或者这次的高派息根本不可持续。我们把这种情况叫做高股息陷阱。
为了避开陷阱,你需要从以下6个维度综合评估一支股息股。
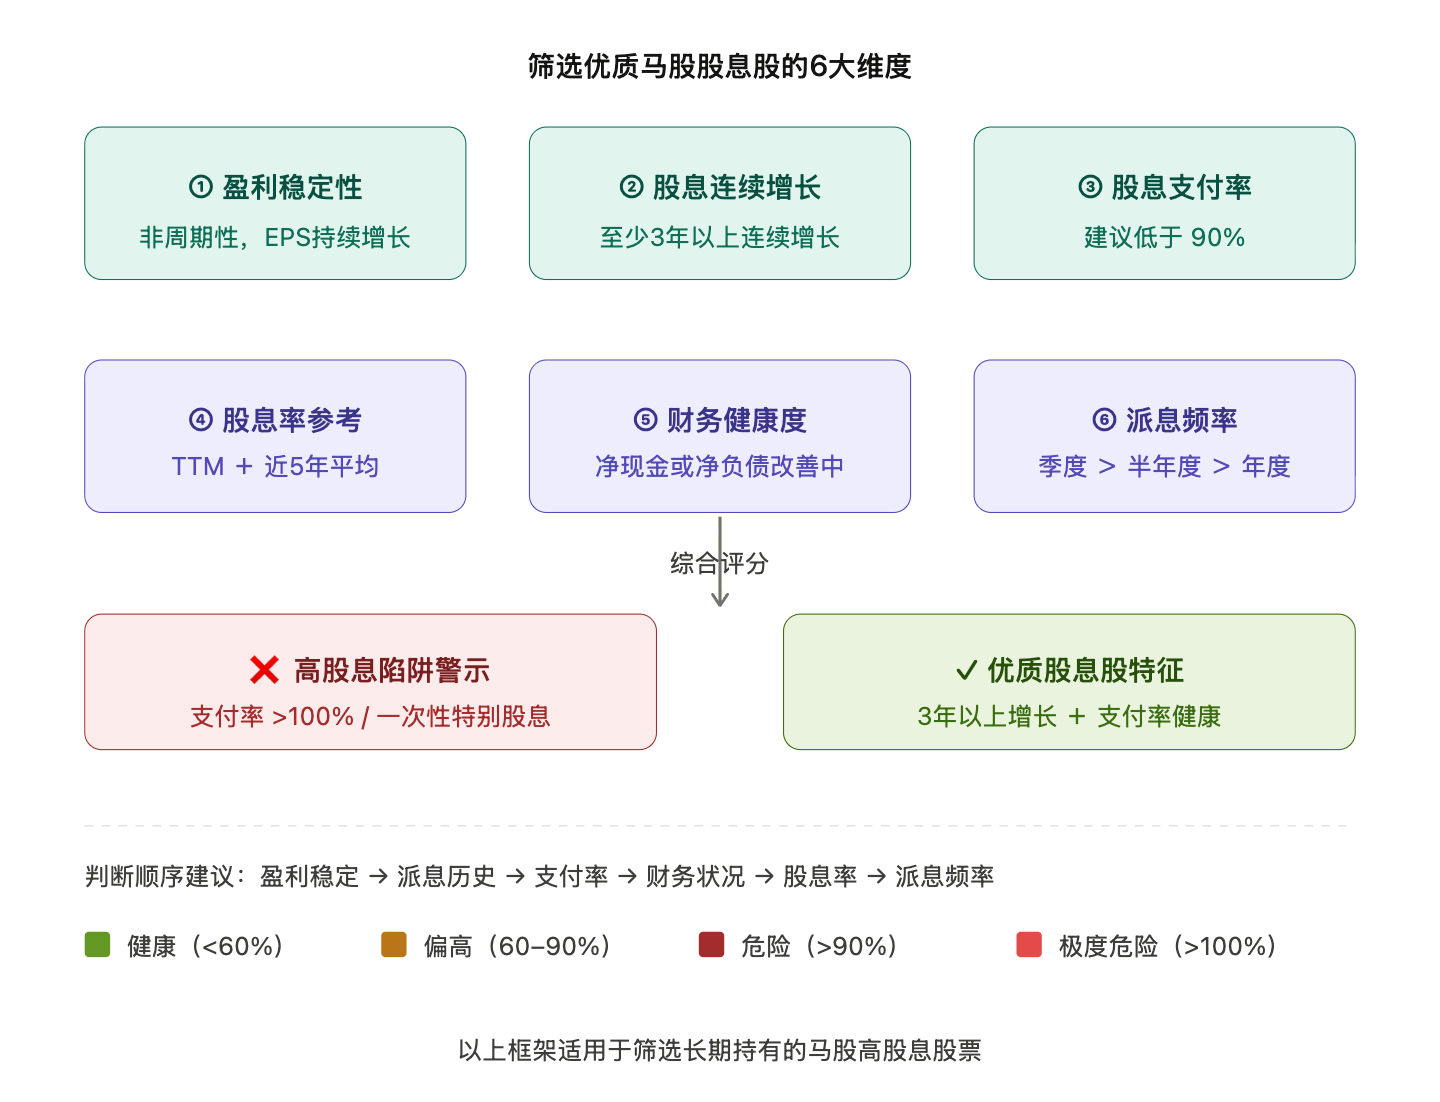
公司盈利稳定或持续增长
股息的根源是公司的盈利。一家公司只有持续赚钱,才有能力年复一年地派发股息。
这里有一个关键区别:盈利稳定的公司与周期性公司。
周期性公司(例如棕油种植、采矿、航运)的盈利高度依赖大宗商品价格或经济周期。价格好的时候,盈利爆炸,股息超高;价格差的时候,盈利骤降,股息跟着砍掉甚至消失。如果你只是看到某年的高股息就买入,来年的失望会非常大。
如 INNOPRISE PLANTATIONS BERHAD 曾在2022年的股息收益率高达10.84%。看起来非常吸引,但翻查其历史,公司盈利完全依赖棕油价格,2021年棕油价飙升带动了那一次的特别高股息。随着棕油价格回落,后续的派息能力也迅速下降,不具备持续性。
相比之下,你应该优先寻找:
- 每年每股盈利(EPS)稳定或逐年增长的公司
- 即便在经济下行周期,盈利也不会大幅崩塌的行业(如银行、电讯、REITs、公用事业)
- 本业盈利支撑股息,而非靠一次性资产出售派发的高股息
股息连续增长年数(Dividend Growth Streak)
稳定派息是基本,连续增长才是优质股息股的真正标志。
一家公司能够连续多年提高每股股息,意味着:
- 管理层对公司未来盈利有信心
- 公司护城河够深,不容易受竞争冲击
- 股东回报是公司的核心策略之一
在我们筛选的名单里,连续增长3年以上才列入考虑,5年以上是优先选择,7年以上则是罕见的”股息王”级别。
需要特别注意的是,疫情期间(2020–2021年)很多公司被迫削减股息,连续增长年数因此”重置”。筛选时不能单看数字,还要结合实际情况判断。
股息支付率(Dividend Payout Ratio)
股息支付率 = 每股股息 ÷ 每股盈利(EPS),是判断派息可持续性的最直接指标。
如果一家公司赚了RM1,派出RM0.60作为股息,支付率就是60%。
| 支付率范围 | 评级 | 说明 |
|---|---|---|
| 低于60% | 健康 | 有足够盈利留存,股息增长空间大 |
| 60%–90% | 偏高但可接受 | 需要关注盈利是否持续支撑 |
| 高于90% | 危险 | 几乎把所有盈利都派出,稍有波动就撑不住 |
| 高于100% | 极度危险 | 公司在”倒贴”派息,不可持续 |
在我们淘汰的名单里,AXIATA的股息支付率高达250%,CDB超过114%,KLCC超过110%,这意味着这些公司派发的股息已经超过它们赚到的钱,长期来看派息能力存疑。
但 REITs(房地产信托)是例外。马来西亚法律规定REITs必须将至少90%的应税收入分配给股东,因此REITs的合理支付率本来就偏高,评估时需要用不同标准看待。
股息率:TTM与近5年平均,缺一不可
很多人只看当下的股息率(TTM,Trailing Twelve Months) ,即过去12个月实际派发的股息总额除以当前股价所计算出的股息率,反映公司最近一年的实际派息表现。相比之下,近5年平均股息率则能看出公司的长期派息稳定性。两个数字放在一起参考,才能更全面判断一支股票的股息吸引力。
TTM股息率偏高,但近5年平均偏低,可能意味着这是一次性的高派息,或者公司股价近期大跌拉高了股息率。需要进一步核查原因。
TTM股息率偏低,但近5年平均稳定在4%以上,可能是这一年暂时减派,公司本质上仍是稳健的股息股,反而可能是入场机会。
以我们筛选的名单举例,MAYBANK的TTM股息率是5.32%,但近5年平均股息率高达7.82%,反映出公司一贯具备强劲的派息能力,近年股息率其实是相对”保守”的表现。
延伸阅读:
财务健康度:净现金还是净负债?
有能力派息,还要有钱派息。公司的资产负债表健康与否,直接影响派息的稳定性。
净现金公司(Net Cash):公司持有的现金总额大于借贷总额,财务最为稳健,派息能力最有保障。
净负债公司(Net Debt):公司借贷大于现金,需要进一步评估:
- 负债率是否在逐年改善?
- 营运现金流是否足够支付利息和股息?
- 借贷是否用于有回报的资本投资(如扩厂、收购),而非弥补亏损?
不是所有净负债公司都不值得投资。像CIMB、MAYBANK这类银行,”借贷”本来就是生意模式的一部分,不能用普通公司的标准评估。关键是要看同行比较,以及负债的质量和用途。
延伸阅读:
- 什麼是現金流量表 (Cash Flow Statement)?掌握3大現金流量了解公司續航能力
- 自由現金流量是什麼?FCF公式和查詢方法?5檔ETF分享!搞懂企業是否真的在賺錢!
- DCF估值攻略:用現金流量折現法找到合理的股票進場價位
- 什麼是資產負債表 (Balance Sheet)?通過資產負債表掌握公司財務健康狀況
- 什麼是負債比率?高負債比就代表危險訊號嗎?
- 什麼是負債權益比?選擇低負債的企業就比較好嗎?
派息频率
股息投资的目标是稳定的被动收入,派息频率直接决定你的现金流节奏。
| 派息频率 | 说明 | 建议评级 |
|---|---|---|
| 季度 | 一年收4次, 现金流最稳定 | ★★★ 优先 |
| 半年度 | 一年收2次, 主流选择 | ★★ 可接受 |
| 年度 | 一年只收1次, 被动收入感最弱 | ★ 较不理想 |
对于想要月月有收入感的投资者,可以搭配不同派息月份的股票,构建一个”每季有钱入账”的投资组合。例如季度派息的CIMB、KLCC、PETDAG,与半年度派息的MAYBANK、PBBANK搭配,就能覆盖全年不同月份。
派发特别股息的公司
由于财政预算案宣布,从2025年1月1日起,将针对每年股息收入超过10万令吉的个人股东征收2%的股息税,所以2024年有多达26家的马股上市公司派发特别股息。
这些公司在这次有派发特别股息,不代表未来还会继续派息,所以如果你要投资股息股,这些股票未必适合你。
| 公司名称 | 特别股息(仙) | 付息日期 | 周息率(%) | 累计股息(仙) |
|---|---|---|---|---|
| 利实镀钢 (LYSAGHT) | 35.0 | 09/12/24 | 15.81 | 43.0 |
| 马塔锡机构 (MSC) | 17.0 | 23/12/24 | 10.76 | 24.0 |
| 友联控股 (UMS) | 4.0 | 20/12/24 | 10.40 | 23.5 |
| 美特工业 (MAGNI) | 20.0 | 27/12/24 | 9.93 | 28.0 |
| 家丽资源 (HOMERITZ) | 3.9 | 31/12/24 | 9.24 | 5.5 |
| RGB 国际 (RGB) | 1.2 | 30/12/24 | 7.59 | 3.0 |
| 喜荟泽 (HEXZA) | 2.5 | 19/12/24 | 7.50 | 7.5 |
| MBM 资源 (MBMR) | 22.0 | 20/12/24 | 6.62 | 45.0 |
| 潮涌利 (TGL) | 3.0 | 12/12/24 | 6.40 | 8.0 |
| 纬钜集团 (WELLCAL) | 1.0 | 20/12/24 | 5.06 | 8.2 |
| KERJAYA | 4.0 | 20/12/24 | 4.94 | 12.0 |
| 森美兰油棕 (NSOP) | 9.0 | 27/12/24 | 4.78 | 20.0 |
| PECCA 控股 (PECCA) | 1.5 | 13/12/24 | 4.68 | 6.5 |
| 林木生集团 (LBS) | 2.6 | 30/12/24 | 4.64 | 2.6 |
| 怡保金诗统 (IGBB) | 7.0 | 20/12/24 | 4.35 | 12.0 |
| 合成工业 (HUPSENG) | 1.0 | 20/12/24 | 4.13 | 5.0 |
| 锦隆资源 (KMLOONG) | 5.0 | 17/12/24 | 3.80 | 10.0 |
| FEYTECH 控股 (FEYTECH) | 2.7 | 30/12/24 | 3.60 | 2.7 |
| 远东控股 (FAREAST) | 7.0 | 23/12/24 | 3.45 | 12.0 |
| 高产粘品工业 (KOSSAN) | 6.0 | 12/12/24 | 3.04 | 8.0 |
| 世霸龙 (SUPERLN) | 1.25 | 30/12/24 | 2.81 | 2.75 |
| 联合种植 (UTDPLT) | 20.0 | 10/12/24 | 1.90 | 60.0 |
| 振德 (CHINTEK) | 7.0 | 27/12/24 | 1.81 | 15.0 |
| 大资本环球 (HEXTAR) | 0.8 | 30/12/24 | 1.47 | 1.3 |
| 熊猫软件 (PANDA) | 0.5 | 27/12/24 | 1.37 | 0.5 |
| 东家 (E&O) | 1.0 | 18/12/24 | 1.02 | 1.0 |
推荐阅读:
6个指标怎么用?
没有任何一支股息股能在所有指标上都拿到满分。筛选的核心是权衡与取舍,同时避开硬性风险。
建议的判断顺序如下:
- 先看盈利稳定性:周期性公司、盈利持续亏损的直接排除
- 再看股息连续增长年数:至少3年,优先5年以上
- 检查股息支付率:超过100%直接淘汰,90%以上需谨慎
- 对照TTM与近5年平均股息率:识别是否为一次性高息
- 评估财务健康度:净现金最佳,净负债需逐项核查
- 最后看派息频率:在前五项都合格的前提下,季度派息优先
SSF 就是用这套标准,从数十支马股中精选出了12支2026年值得关注的高股息股票。
股利 (Dividend) 是什么?
股利(Dividend)是上市公司从留存收益(Retained Earnings)中派发给股东的资产回报,惠及股东。
一般有两种支付方式:股息(Cash Dividends)和红股(Stock Dividend)。
股息
股息(Cash Dividends)指公司把股利以现金的形式支付股东,又称配息。
小明在除息日 (Ex-dividend date)前购了1,000股公司A的股票。当公司A宣布以每股 RM 0.05的股息派发给持股人时,小明可以获得的股息是 1,000股 * RM0.05 = RM50。
在除息日之前购买股票的股东,将可获得股息,而在 除息日当天或之后购买股票的股东,将无法获得股息。
红股
红股(Stock Dividend)则是「以股代息」的方式,以赠送新的股份代替支付现金股利,又称配股。
小明在除权日 (Ex-Rights Date)前购了1,000股公司A的股票。当公司A宣布派发 5% 的红股给持股人时,小明可以获得额外的50股,持有公司A的股票增至1,050股。
公司会按照已指定的股息政策(Dividend Policy)以及派息周期(每季度、每半年或每年),在赚钱的时候,发放给持股股东。股息可以成为吸引投资者的方式,特别是透过存股投资的上班族。当公司发布季报或年报时,无论股价多少,股东都可以从购买的股票中获得被动收入。因此,为了吸引更多投资者,公司会把每股股息提高。
高股息马股的计算公式:股息收益率是什么?
股息收益率(Dividend Yield)指每股股息相对于股价的百分比。简单来说,股息收益率告诉投资者,若你以这个股价持有X股,你所投资的每股股价(成本)可以为你赚取多少的回酬。 计算公式如下:

假设公司X,每股股价为RM10。公司X每季都派发股息,那么股息派发次数则是一年四次。当公司X公布每季派发每股RM0.10的股息,股东所获得的每股全年股息等于RM0.40;股息收益率则等于4% ( RM 0.40 / RM10.00 = 4%)。
推荐阅读:
股息收益率越高,这只股越值得买?
并不一定,股息收益率会按照股价的浮动而有所变化。在股息不变的情况,当公司股价下跌时,股息收益率就会上升;反之,当股价上涨时,收益率就会下跌。因此当股价下跌时,收益率通常看起来异常的高,因此,投资者得小心高股息陷阱。
再来,上市公司通常在公司获得强劲盈利时或出售资产时等特别事件,派发特别股息惠及股东。特别股息通常是一次性,而大多数公司在正常的情况不常派发特别股息。过了特别股息的年度,股息收益率就会打回原形。
推荐阅读:
投资马来西亚股息股的优点
稳定的被动现金流
股息投资最直接的吸引力,就是定期收到现金入账。不像靠买卖股价差价赚钱,股息是实实在在派到你户口的现金,不需要你卖出任何股票。对于想要月月或季季有额外收入的上班族或退休人士,这是最直观的被动收入来源。
缓冲市场波动,降低组合整体回撤
当股市下跌时,股价账面亏损会令投资者焦虑。但只要公司持续派息,你依然能每季收到股息,从心理和实际回报上缓解波动带来的冲击。这也是为什么股息股在熊市中往往比成长股抗跌,持续的股息收益提供了”价格下限”的支撑。
投资成熟企业,风险相对较低
有连续多年派息纪录的公司,通常是盈利稳定、护城河深厚的成熟企业,例如银行、REITs、公用事业。它们经历过多次经济周期的考验,财务结构经过市场检验,比高风险的成长股或新上市公司更具投资确定性。
股息增长部分抵消通货膨胀
一家每年持续提高每股股息的公司,其派息增长率如果能跑赢通胀率,投资者的实际购买力就不会被侵蚀。这也是为什么”股息连续增长年数”比单纯的股息率更重要——持续增长的股息才是真正对抗通胀的武器。
股价资本增值潜力
盈利持续增长的公司,其股价长期也会反映基本面的改善而上涨。这意味着投资优质股息股,投资者可以同时享受两种回报:定期的股息现金流,以及长期的股价资本增值。两者叠加,才是股息投资真正的复利威力所在。
股息再投资的复利效应(Dividend Reinvestment)
把每次收到的股息重新买入同一支股票,随着持股数量增加,下一次收到的股息金额也会更多,形成滚雪球效应。时间越长,复利越显著。这也是巴菲特长期持有可口可乐等股息股数十年的核心逻辑之一。他持股的”股息收益率”相对于当年买入成本,已远远超过表面的股息率数字。
投资马来西亚股息股的缺点
股息税
马来西亚政府自2025年1月1日起,对个人股东征收2%股息税,但设有RM10万的年度免税额。也就是说,若你全年从马股收到的股息收入不超过RM10万,无需缴税;超过RM10万的部分,才需缴付2%。对于小额股息投资者影响有限,但对于持股量大、年收股息超过RM10万的投资者,这是一笔不可忽视的额外成本。
比如说,如果你全年收到RM15万股息,超出免税额的RM5万需缴2%税,即额外缴税RM1,000。
成长性相对有限
派发高股息的公司,意味着有更少的盈利留存用于再投资。扩大产能、研发新产品、开拓新市场的资金自然减少。因此,高股息股的股价长期增长幅度,通常不及把所有盈利用于再投资的高成长股。如果你的目标是10年内资产翻倍,纯粹的高股息策略可能不是最快的路径。
行业集中风险
来西亚高股息股高度集中于银行、REITs(商业地产信托)、公用事业(电力、天然气)、电讯等少数行业。这些行业虽然相对防御,但也存在各自的集中风险:例如银行股同时受利率政策、信贷周期影响;REITs对利率变化极为敏感;公用事业受政府监管框架约束。若投资者过度集中在同一行业,一旦该行业面临系统性压力,整个组合都会受到冲击。建议在选股时主动分散行业配置。
股息不保证,遇差年可能减派或暂停
股息不是固定存款的利息,公司没有法律义务每年保证派发相同甚至更高的股息。一旦公司盈利下滑、遭遇突发危机或经济衰退,管理层可能选择削减派息来保留现金。2020年新冠疫情期间,多家马来西亚银行、REITs和航空相关公司都曾减派或暂停股息,令不少投资者始料未及。这也是为什么”连续增长年数”和”股息支付率”是两个不可忽视的筛选指标。
利率上升对股息股估值的冲击
当市场利率上升时(例如 Bank Negara 升息 OPR,或美联储升息带动全球资金流向),固定收益产品(如定期存款、债券)的吸引力上升,投资者开始要求更高的股息率才愿意持有股息股,导致股息股股价下跌。这种现象对 REITs 尤为明显。REITs 的估值模型本质上是”用股息率与债券收益率比较”,利率上升时REIT股价往往率先承压,即使业绩没有变差。反之,当利率下降时,股息股估值往往受益。
延伸阅读:
- OPR 是什么?BNM OPR升降息有什么影响?最新 BNM OPR Rate
- 什麼是升息?聯準會升息能抗通膨?|盤點升息的4大影響
- 哪个银行定期存款利率高?马来西亚最新定期存款优惠 FD Promotion和定期存款利息
- 债券是什么?马来西亚债券入门:利息、类型、优缺点、怎么买?
- 马来西亚REITs值得投资吗?马来西亚什么REIT好?精选5支Malaysia REITs
股息投资法适合什么群体?
如果你追求的是短期内快速翻倍的回报,股息投资法可能不是你的菜。
的确,股息投资法并无法让你「一夜暴富」。它需要时间积累与复利效应的帮助,通过存股或定期定额的投资,才能把回酬率最大化。股息投资法更适合只愿意承担低风险的稳定型投资者,如退休人士或是空闲时间不多的上班族,适合长期持有。
所有投资都有风险,建议大家在开始投资前,先做好研究功课,并掌握正确的投资心态和资产配置方法,才能更有效率控制风险,赚取更高回酬。
推荐阅读:
- 最新馬來西亞市值最高的15家公司名單與介紹
- 最新馬來西亞10大藍籌股名單與公司介紹
- 馬來西亞銀行股值得投資嗎?一文瞭解銀行業的生意模式,前景及評估方式
- 想提早退休必看!達到FIRE財務自由只需要5個步驟,幫你活出最自在的FIRE理財族
如何投资马来西亚股息股?
对想要买入的高股息马股进行了深入的研究后,你可以到有提供马股交易服务的券商买入你心仪的股票。你只需要在券商平台上输入股票代号或公司名称,再进行买入的交易,就可以了。
可以投资马股的券商很多,你只需要选你需要 Direct CDS 还是 Nominee CDS 的户口(点击蓝色字体看差别)。
提供 Direct CDS Account 的券商包括:
提供 Nominee CDS Account 的券商包括:
如果你懒得筛选高股息股有哪些,希望直接根据榜单投资,或许 Moomoo Malaysia 可以帮助你省下时间。选择市场 > 股息排行 > 股息保持增长就可以直接看到系统帮你整理好了,你还可以自己加股息回报的连续年限等进一步筛选出最适合你的股息股。
利益披露声明
本文含合作连结/内容,当你通过我们的推荐连结开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。