




Maybank 股票到底值不值得买?很多投资者都明白,低价买进好公司当然是最理想的情况。可问题是,Maybank 作为全马市值最高的上市公司,股价一直都不算便宜。
不过,股价贵不代表没吸引力。因为 Maybank 最大的亮点就在于股息。它向来以大方、稳定的派息闻名,不少股民最关心的就是:一年到底派息多少次?股息怎么算?2025 年几时派息?
更关键的是,Maybank 不只是股民的宠儿,它还是 EPF 的前三大持股。换句话说,你的退休金也在帮你投资 Maybank。这就让它的股息政策和股价表现,不只是股民的关注点,更直接关系到普罗大众的钱包。
同时,作为 KLCI 最大的成分股,Maybank 的股价波动往往也会影响大盘走势。对马来西亚投资者来说,Maybank 的表现几乎等同于股市的风向标。
然而,稳定是否意味着稳赚?还是说,随着利率、经济和金融监管环境的变化,Maybank 也可能面临压力?
本文就要带你深入了解 Maybank,从股价、股息、派息记录、公司股权结构、近期的财务表现、投资前景、行业风险,帮你看懂 Maybank 值得买吗。
马来亚银行 Maybank 股票重点信息概览
| 全名 | Malayan Banking Berhad 马来亚银行 |
| 创立年份 | 1960年 |
| 上市日期 | 1962年2月17日 |
| 行业 | 银行业 |
| 股票代码 | MAYBANK 1155 |
| 当前市值 (截至2026年8月28日) | 1294.2 亿令吉 |
| 当前股价 (截至2026年8月28日) | RM 10.64 |
| 上市板块 | 主板块 Main Market |
| MSCI ESG 评级 | AA |
| 符合伊斯兰教义 (Shariah-Compliant) | ❌ |
| Maybank 派息次数 | 一个财政年度派发两次股息 |
马银行Maybank是什么公司?Maybank业务一览
Malayan Banking Berhad(简称马来亚银行)是一家成立于1960年的多元化控股公司,旗下有5个主要的子公司分别是 Maybank Islamic、eTiQa、Maybank Investment Banking、Maybank Asset Management 以及 Maybank Trustees Berhad。

Maybank 的总部设在吉隆坡,但业务早已走出马来西亚,在 18 个国家都有据点,其中包括新加坡、印尼、菲律宾、柬埔寨,以及伦敦、香港等主要金融中心,,尤其在新兴市场的布局取得了显著进展,并致力于成为领先的亚太区域银行。单单在大马境内,Maybank 就拥有超过 350 家分行,几乎覆盖全国。Maybank 的主要业务收入地区也由马来西亚占比最高。
作为一家多元化的金融控股公司,Maybank 的业务主要由4大核心板块支撑:

1. Group Community Financial Services(社区金融服务)
这一板块主要面向个人客户和中小企业:
- 个人客户:提供储蓄与活期账户(CASA)、定期存款、个人与住房贷款、汽车贷款、信用卡、汇款服务、财富管理及保险代理(Bancassurance)等。
- 中小企业与商业客户:提供融资与周转贷款(包括透支、贸易融资)、现金管理、工资发放、托管服务,以及数码与移动银行解决方案。
2. Group Global Banking(全球批发银行与市场业务)
这一板块面向大型企业、金融机构与政府部门,业务范围包括:
- 企业与交易银行(Corporate & Transaction Banking):企业贷款、循环信贷、供应链融资、贸易融资、担保及现金管理解决方案。
- 全球市场(Global Markets):外汇、货币市场、衍生品、结构性产品与资本市场服务。
- 集团投资银行(Group Investment Banking):并购及融资顾问、股票与债券发行、证券经纪、期货交易、研究服务,以及绿色与可持续金融方案。
- 资产管理(Group Asset Management):Maybank 资产管理部门为个人、企业、机构与政府客户提供:
- 单位信托基金、批发基金(涵盖传统、伊斯兰、ESG 与另类投资)。
- 投资委托及高净值客户财富管理服务。
3. Group Insurance & Takaful(保险与伊斯兰保险)
Maybank 通过 Etiqa 品牌提供全面的保险与 Takaful 解决方案:
- 个人与企业客户:人寿、健康、财产及机动车保险。
- 伊斯兰保险(Takaful):符合伊斯兰教法的家庭与一般保险产品,包括长期储蓄与投资相关产品。
4. Group Islamic Banking(伊斯兰银行)
Maybank 采取 Islamic-First 战略,把符合教法(Shariah)的金融解决方案融入所有业务板块。这意味着零售、企业及机构客户都能在集团不同的服务中选择符合伊斯兰价值观的金融产品。
除了商业业务,Maybank 也非常重视社会和环境责任(ESG),积极参与各种社会公益活动和环保项目。该银行致力于实现2030年前的碳中和目标,并在帮助客户实现可持续发展方面发挥积极作用。这使得马来亚银行成为一家以人为本、重视环保和社会贡献的企业。
Maybank 怎么赚钱?盈利模式解析
关于 Maybank 的赚钱模式,Fund-based income(基金收入)和 Fee-based income(费用收入)是 Maybank 在银行商业模式中两个重要的收入来源。
Fund-based income(基金收入),这指的是银行从存贷款和资产投资业务中获得的收入。具体包括了存款利息收入,指的是银行从客户的存款中收取利息,这是其主要的基金收入来源之一。第二则是贷款利息收入,这指的是银行向客户发放贷款并收取利息。第三则是投资收益,银行将部分资金投资于不同的资产类别,例如股票、债券和其他金融产品等。
另一个则是 Fee-based income(费用收入),这指的是银行从提供各种金融服务和产品中获得的手续费和佣金收入。手续费具体包括了从客户提供各种服务时收取的费用,例如账户管理费、转账手续费、交易手续费等。佣金则是档银行为客户提供投资银行、资产管理和保险等服务时,可以收取相应的佣金。
基金收入和费用收入在银行的商业模式中扮演着不同的角色。基金收入通常与银行的核心业务如存贷款和资产投资密切相关,而费用收入则反映了银行的多元化服务能力和提供增值服务的能力。这两个收入来源共同构成了银行的综合收入,并对银行的盈利能力和业绩产生重要影响。
Maybank 股价走势
作为马来西亚最大的银行,Maybank 的股价一直是投资者关注的焦点。纵观过去十年,Maybank 股价大致维持在 RM 7-9 区间波动,5即使在疫情等经济不确定性期间,也展现出较强的抗跌性。最近52周内最贵也是 RM 11.04。

虽然 Maybank 的涨幅不像科技股那样快速,但胜在波动不大、走势稳健,配合长期稳定的股息派发,让投资者能享受到“价+息”的双重回报。
这也是为什么许多退休基金、机构投资者会长期持有 Maybank。它更像是一只防守型蓝筹股,适合长期投资。
Maybank 的股价常年位居大马股市最贵银行股之一,原因主要有三个:
- 市值庞大,稳居 KLCI 龙头
Maybank 是马来西亚市值最高的上市公司,也是 KLCI 指数最大成分股之一。股价的稳定,对整个大盘指数走势都有直接影响。 - 业绩稳定,派息大方
银行业务涵盖零售、企业、投资银行、保险、资产管理,收入来源多元且抗风险。这也让 Maybank 能够年年派息,维持投资者信心。 - 行业地位难以撼动
作为全马分行网络最广的银行,Maybank 不仅服务本地,也在东盟 10 国和主要国际金融中心布局。行业地位决定了它自然拥有溢价。
因此,Maybank 的股价偏高,不是“虚高”,而是市场对它稳定盈利能力和股息政策的认可。
不少散户觉得 Maybank 股价“太贵”,以为买不起。但其实,股价高不等于投资门槛高。
马股的最低交易单位是 1 Lot 也就是100 股。即使 Maybank 股价在 RM9 左右,入场门槛大约 RM900 – RM1,000,仍在大多数散户可接受范围。
而且相比成长股,Maybank 更适合长期存股:它不是用来炒短线的,而是适合想要收取稳定股息、守住本金的投资者。
虽然股价贵,但 Maybank 的股息率常年维持在 6% – 8% 左右,很多时候比 FD(定存)和其他蓝筹股更有吸引力。
换句话说,Maybank 股价高并不算“障碍”,反而象征着它的稳健与市场认可度。对于散户而言,关键在于投资目标:是追求快速成长,还是长期稳定的股息回报。
延伸阅读:
- 马来西亚银行股票值得投资吗?马来西亚银行排名
- 2025 马来西亚上市公司排名:市值最大的15家公司
- KLCI 富时大马吉隆坡综合指数是什么?KLCI 30大成分股名单2025【马股投资必懂】
- 最新馬來西亞10大藍籌股名單與公司介紹
- 哪个银行定期存款利率高?马来西亚2025年8月最新定期存款优惠 FD Promotion和定期存款利息
Maybank 股息怎么算?
Maybank 的股息(Dividend)主要参考股息率(Dividend Yield) 和派息比率(Payout Ratio)。
- 股息率:股息率 = 每股股息 ÷ 股价。例如,如果 Maybank 股价 RM9,而全年派息 RM0.70,那么股息率大约是 7.7%。
- 派息比率:Maybank 的长期股息政策是至少派发净利的40%给股东。不过,自2010财年起,实际派息比率比政策还高,通常维持在 70% – 90% 之间。
特别值得注意的是,Maybank 也有 Dividend Reinvestment Plan(股息再投资计划,简称 DRP),让股东选择用股息认购新股,而不是全数收现金。这对长期投资者来说,是一种“自动复利”的方式。
延伸阅读:
Maybank 一年派息多少次?
根据以往经验,Maybank 一年通常会派息 2 次:
- 第一期股息(1st Interim Dividend):大多在8–10月公布并派发。
- 第二期股息(2nd Interim Dividend):大多在2–3月派发,视财报情况而定。
FY2026 首次中期股息(1H FY26):
- 股息金额:31 仙/股(其中 5 仙可选择 DRP 方式收取)
- 总派息金额:约 RM 37.5 亿
- 派息率:72.5%(占 1H FY26 净利润)
- 较 FY2025 首次中期股息 30 仙提升 1 仙
本次首次中期股息附带第24次股息再投资计划(DRP),为2022年以来首次恢复。股东可于 2026年10月12日下午5时前 作出选择:
两种选择方案:
- 方案A(全额现金):每股收取31仙现金
- 方案B(现金+认购新股):每股收取26仙现金,另以5仙认购新股,认购价为每股 RM 9.80
新股预计于2026年10月22日到账,10月23日于交易所上市交易。逾期未选择者,将自动按全额现金处理。
散户须注意:本次 DRP 每股仅5仙可再投资,要凑足1 lot(100股)新股,需持有约 19,600 股(市值约 RM 20.5万)。持股量较少的散户,DRP 后所得为零碎股(odd lot),流动性较整 lot 弱,持股量较低者选方案A或更实际。
Maybank 派息时间 2025(中期股息 / 末期股息)
Maybank FY2025 共派发两轮股息:
- 第一期中期股息:30 仙。除息日是2025年9月11日,登记日是2025年9月12日,派息日是2025年9月26日,总金额约 RM36.2 亿令吉。
- 第二次中期股息:33 仙。2026年2月26日宣布,预计3个月内支付,总金额约 RM39.9 亿令吉。
全年合计每股派息 63 仙,以 FY2025 全年 EPS 87.05 仙计算,派息率约为 72.4%,这意味着 Maybank 将超过七成的盈利以现金形式回馈给股东,彰显了管理层对资本充足率以及持续分红能力的高度自信。
以 2026年2月27日 Maybank 股价约 RM 11.96 计算,63 仙的全年派息对应股息收益率约 5.3%。对比固定存款利率约 3%,Maybank 的股息回报几乎高出一倍,而且还带有资本增值的潜力。
而 Maybank 长期维持高派息率的底气,其实来自其雄厚的资本缓冲。
Maybank 派息记录
过去5年(2020-2024年),Maybank 都有固定派息的记录,自 2010 年以来,派息比率介于 71.9%(2013)到 91.2%(2020)。这一点说明,Maybank 的股息非常稳定,即便面对经济挑战,也依然能保持高派息率。

| 财年 | 股息类别 | 股息金额(sen) | 宣告日 | 除息日 | 登记日 | 派息日 |
| 2026 | 第一次 | 31.0 | ||||
| 第二次 | ||||||
| 总股息 | ||||||
| 2025 | 第一次 | 30.0 | 26/08/2025 | 11/09/2025 | 12/09/2025 | 26/09/2025 |
| 第二次 | 33.0 | 26/02/2026 | 12/03/2026 | 13/03/2026 | 26/03/2026 | |
| 总股息 | 63.0 | |||||
| 2024 | 第一次 | 29.0 | 28/08/2024 | 11/09/2024 | 12/09/2024 | 26/09/2024 |
| 第二次 | 32.0 | 26/02/2025 | 12/03/2025 | 13/03/2025 | 26/03/2025 | |
| 总股息 | 61.0 | |||||
| 总股息 | 61.0 | |||||
| 总股息 | 61.0 | |||||
| 2023 | 第一次 | 29.0 | 30/08/2023 | 14/09/2023 | 15/09/2023 | 27/09/2023 |
| 第二次 | 31.0 | 28/02/2024 | 13/03/2024 | 14/03/2024 | 26/03/2024 | |
| 总股息 | 60.0 | |||||
| 2022 | 第一次 | 28.0 | 25/08/2022 | 19/09/2022 | 20/09/2022 | 19/10/2022 |
| 第二次 | 30.0 | 27/08/2023 | 13/03/2023 | 14/03/2023 | 24/03/2023 | |
| 总股息 | 58.0 | |||||
| 2021* | 第一次 | 28.0 | 26/08/2021 | 22/09/2021 | 23/09/2021 | 21/10/2021 |
| 第二次 | 30.0 | 24/02/2022 | 16/03/2022 | 17/03/2022 | 14/04/2022 | |
| 总股息 | 58.0 | |||||
| 2020* | 第一次 | 13.5 | 27/11/2020 | 17/12/2020 | 18/12/2020 | 15/01/2021 |
| 第二次 | 38.5 | 25/02/2021 | 28/05/2021 | 31/05/2021 | 28/06/2021 | |
| 总股息 | 52.0 |
*除了股息金额 (sen) 之外,2021年,Maybank 还允许 DRP(Dividend Reinvestment Plan,股息再投资计划)。意思是股东可以选择用部分/全部股息,不拿现金,而是用来买 Maybank 新发行的股票。
这些新股会给折扣,通常比市场价便宜。
这样做的好处是股东可以长期增持股票,享受“滚雪球”。公司则可以保留更多现金,增强资本。
以 2021 年 1st Interim 派息为例,股息是 28 sen,其中:
- 14 sen(DRP Cash):现金直接派给股东。
- 14 sen(DRP Electable Portion):股东可以选择拿现金,或把这部分股息转换成 Maybank 新股。
当时绝大多数股东(85.7%)选择了“股息换股”。
DRP Issue Price = RM7.80,比当时市价有 2.98% 折扣,算是股东福利。
2020同样有 DRP 计划,高达87%以上股东选择用股息换股票。
Maybank 能长期保持稳定的派息,关键就在它的盈利能力。下面就来看 Maybank 第二季度财报的表现。
Maybank 值得买吗?
2Q FY26 及 1H FY26 中期业绩(截至 2026 年 6 月)
Maybank 于 2026 年 8 月公布截至 2026 年 6 月 30 日的第二季度(2Q FY26)及上半年(1H FY26)中期业绩,整体表现稳健,净利润、净息差及股息均有所提升。
盈利表现
2Q FY26 净利润(PAT)同比增长 2.4% 至 RM 26.9 亿,每股基本盈利为 22.2 仙(同比 +2.2%);税前利润(PBT)增长 3.7% 至 RM 36.4 亿,净营业收入为 RM 75.1 亿。季度环比(2Q vs 1Q FY26),净利润增长 8.5%,PBT 增长 10.7%,显示下半年加速动能。
1H FY26 累计净利润为 RM 51.7 亿(受汇率影响,同比小幅下降 0.9%;剔除汇率因素后基本持平),每股盈利 42.8 仙,年化股本回报率(ROE)为 11.6%,较 1H FY25 的 11.5% 微升。
净息差(NIM)与收入结构
2Q FY26 净息差(NIM)同比改善 10 个基点至 2.10%,1H FY26 整体 NIM 为 2.12%,超出年初 2.05%–2.10% 的指引上限。
核心手续费收入录得强劲增长:财富管理手续费增长 48.4%(RM 9.3 亿),投资银行手续费增长 58.4%(RM 4.4 亿),银行相关手续费增长 2.6%(RM 8.0 亿)。全球市场(GM)收入受交易收入下降拖累,同比下滑 41.9%,部分由保险投资收益提升所弥补。
成本管理
2Q FY26 营运开支同比下降 2.5% 至 RM 36.9 亿,环比则上升 4.1%。细分来看:人事成本 RM 21.0 亿(同比 -6.9%)、场所及设备成本 RM 7.0 亿(同比 +18.6%,受技术投入驱动)、营销费用 RM 1.2 亿(同比 -21.9%)、行政及一般费用 RM 7.7 亿(同比 -1.8%)。2Q FY26 成本收入比(CIR)为 49.1%,优于去年同期的 49.3%。
1H FY26 累计营运开支同比下降 3.9% 至 RM 72.3 亿,人事成本减少 6.6%、营销费用减少 20.0%,有效抵消了技术相关场所成本上升 13.2% 的压力。1H FY26 整体 CIR 为 49.5%,较全年约 49% 的指引略高,管理层预计下半
资产质量
净信贷成本(NCC)录得 8 个基点(同比下降 16 个基点),大幅优于约 20 个基点的年度指引。
净减值拨备同比下降 51.4% 至 RM 2.3 亿,反映企业借款人拨备下降,部分被针对新兴风险的额外叠加拨备所抵消(叠加拨备余额 RM 26 亿)。
额外叠加拨备(MOA)升至 RM 26 亿,以应对宏观压力及零售模型局限性风险(其中 61% 拨给零售及中小企,39% 拨给企业/商业客户)。
不良贷款比率(GIL)为 1.35%,贷款损失覆盖率(LLC)保持于 103.1%(含监管储备为 118%)。
贷款、存款与流动性
集团贷款总额同比增长 2.7% 至 RM 6,959 亿(剔除汇率影响增长 4.6%),其中马来西亚贷款增长 5.5%(RM 4,527 亿)、新加坡增长 3.4%、印度尼西亚增长 4.3%。
集团 CASA 同比增长 7.6%,CASA 比率从 37.8% 升至 41.5%(马来西亚 44.0%、新加坡 34.2%、印度尼西亚 63.5%)。
流动性指标保持健康:流动性覆盖率(LCR)为 130.0%,净稳定资金比率(NSFR)为 113.4%,,贷存比(LDR)94.7%。
资本充足率(截至 2026 年 6 月)
集团 CET1 比率为 14.92%(较 2025 年 6 月的 14.68% 上升 0.24 个百分点),总资本比率为 18.68%,远高于监管要求。银行层面 CET1 为 14.32%,总资本比率为 18.25%。
| 指标 | 2Q FY26 | 同比变动 |
|---|---|---|
| 净利润 | RM 26.9 亿 | +2.4% |
| 每股盈利 (EPS) | 22.2 仙 | +2.2% |
| 税前利润 (PBT) | RM 36.4 亿 | +3.7% |
| 净息差 (NIM) | 2.10% | +10 个基点 |
| 成本收入比 (CIR) | 49.1% (1H:49.5%) | 同比改善 |
| 不良贷款比率 (GIL) | 1.35% | +0.05 个百分点 |
| 贷款损失覆盖率 (LLC) | 103.1% (含监管储备 118.0%) | — |
| 集团贷款总额 | RM 6,959 亿 | +2.7% |
| CASA 比率 | 41.5% | 改善自 37.8% |
| CET1 比率 (集团) | 14.92% | +0.24 个百分点 |
| 总资本比率 | 18.68% | — |
| 股本回报率 (ROE,年化) | 11.6%(1H) | 上升自 11.5% |
| 首次中期股息 | 31 仙 | 上升自 30 仙 |
收购 Maybank Ageas Holdings Berhad(MAHB):强化保险业务护城河
2026 年,Maybank 宣布通过旗下 Etiqa International Holdings Sdn. Bhd.,以 RM 48.3 亿收购 Maybank Ageas Holdings Berhad(MAHB)30.95% 股权,从比利时 Ageas SA/NV 手中购入 7,800 余万股普通股。国家银行已于2026年9月1日正式批准是项收购,马银行亦已与Ageas签署无条件股权买卖协议,收购于2026年9月11日完成,Etiqa正式成为马银行全资子公司。
马银行预期,此次收购可立即提升集团盈利、每股盈利及股东回酬率(ROE),并增强保险业务的资本管理效率,为未来派发更高股息奠定基础。
此次收购估值倍数为市账率(P/B)1.98 倍、市盈率(P/E)15.3 倍。战略意义在于:巩固 Etiqa 作为马来西亚国家级保险与回教保险(Takaful)龙头地位——Etiqa 目前在马来西亚综合保险市场按毛保费排名第一,人寿新业务排名第四;同时通过深化银保合作提升客户渗透率,并为集团未来提高派息创造更大资本管理空间。
FY2026 展望指引
| 指标 | 1H FY26 实际 | 全年指引 | 达标状态 |
|---|---|---|---|
| 股本回报率(ROE) | 11.6% | ≥11.8% | 略低于目标 |
| 成本收入比(CIR) | 49.5% | ~49% | 略高于目标 |
| 净信贷成本(NCC,正常化) | 20 个基点 | ~20 个基点 | 达标 ✓ |
| 集团贷款增长(YoY) | 2.7%(剔除汇率 4.6%) | 4%–5% | 固定汇率基础基本达标 |
| 净息差(NIM) | 2.12% | 2.05%–2.10% | 超出指引上限 |
整体而言,1H FY26 业绩中,NIM 表现超出预期,资产质量和成本管控基本符合目标,但贷款增长(按报告值)及 ROE 仍需在下半年进一步发力。
2025 年年报业绩分析
2026年2月26日,Maybank正式公布截至2025年12月31日的全年财务业绩。
盈利表现
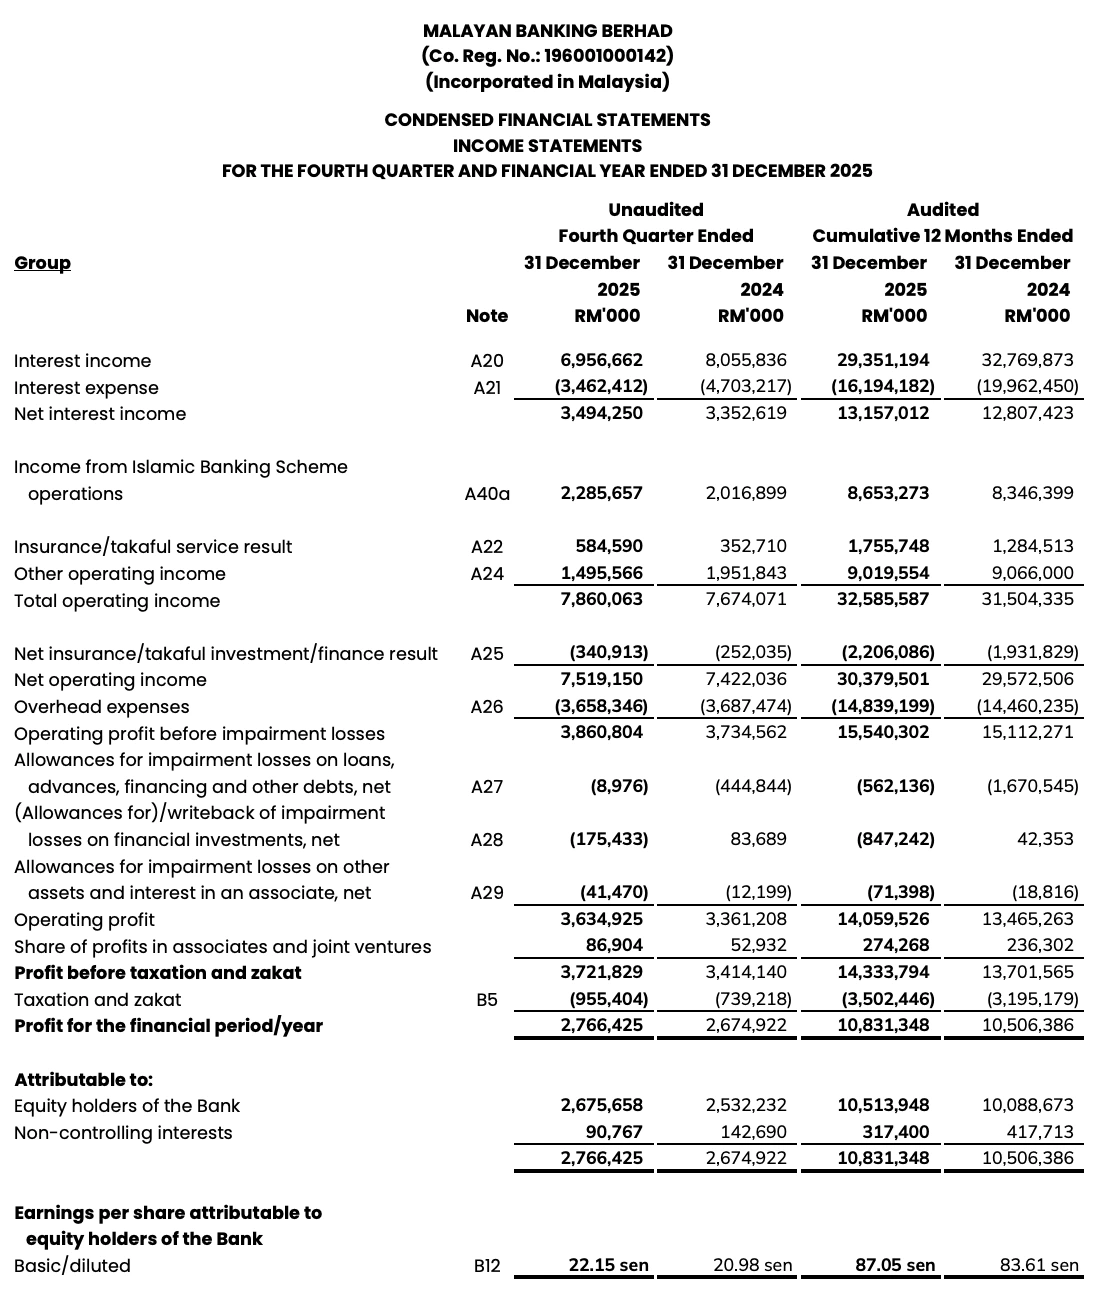
先看最核心的一个数字,归属于股东的税后净利润(PAT)。
FY2025 全年,Maybank 集团录得归属普通股东净利润 RM105.14 亿令吉,比 FY2024 的 RM100.9 亿令吉增长了 4.2%。考虑到整个 2025 年东南亚银行业普遍面临利率逆风与汇率波动,能守住并稳步提升盈利,本身已是一个可靠的信号。
摊薄每股盈利(EPS)从 83.61 仙提升至 87.05 仙,税前盈利(PBT)达到 RM143.3 亿令吉,同比增长 4.6%。从季度来看,Q4 2025 单季归属股东净利润为 RM26.8 亿令吉,比 Q4 2024 的 RM25.3 亿令吉高出 5.7%,环比上一季(Q3 2025 的 RM26.2 亿令吉)则微增 2.1%,整体呈现温和但持续的向上趋势。
驱动盈利增长的主要引擎是利息收入与伊斯兰银行收入(NII + IBS),全年合计 RM218.1 亿令吉,同比增长 3.1%。银行的利息收入就像租金一样,只要贷款规模持续扩大,这一块就会源源不断地贡献。另一个超出预期的亮点,是保险与回教保险(Takaful)服务结果,从 FY2024 的 RM12.8 亿令吉大幅跃升至 RM17.6 亿令吉,增幅高达 36.7%——这反映出 Maybank 旗下保险业务的承保质量明显改善。
不过,也有一块拉低了整体节奏。非利息其他收入方面,FY2025 全年 RM90.2 亿令吉,比 FY2024 小幅下滑 0.5%。主因是 FY2024 曾录得大量金融资产公允价值重估浮盈(unrealised mark-to-market gain),到了 FY2025 这部分出现逆转。仅这一项的波动就让其他收入看起来相对”缩水”。这属于会计上的一次性扰动,并非业务本身衰退,投资者无需过度解读。
营业收入
很多人看银行财报只盯着净利润,却忽略了”营业收入”这一层。净利润会受到拨备多寡、税率变化等一次性因素左右,而营业收入才是银行真实业务规模与赚钱能力最原始的呈现。
FY2025 全年,Maybank 集团总营业收入(Total Operating Income)达 RM325.9 亿令吉,比 FY2024 的 RM315.0 亿令吉增长 3.4%,首次突破 RM320 亿大关,创下集团历史新高。这个数字是由三条主要收入线共同构成的:
第一条:利息收入 + 伊斯兰银行收入(NII + IBS),RM218.1 亿令吉,占总营业收入约 67%。 这是银行最核心、最稳定的收入来源,本质上就是靠贷款与存款之间的利率差来赚钱。FY2025 这块同比增长 3.1%,驱动力来自贷款规模扩大(全年贷款增长 1.7% 至 RM6,865 亿令吉)以及伊斯兰银行业务的持续壮大。这条收入线就像水管里的稳定水流,只要贷款不萎缩、利率不崩塌,它就会持续流进来。
第二条:其他非利息收入(Non-interest income),RM90.2 亿令吉,占比约 28%。 这一块涵盖外汇买卖、金融投资交易、手续费、经纪佣金等多个来源。FY2025 小幅下滑 0.5%,主因是 FY2024 有大笔金融资产公允价值浮盈(mark-to-market gain)入账,FY2025 这部分逆转,但被更高的衍生品实现收益(+RM10.1 亿)和外汇交易收益(+RM3.0 亿)所抵消,整体影响可控。
第三条:保险与回教保险服务结果(Insurance/Takaful service result),RM17.6 亿令吉,占比约 5%。 虽然占比最小,却是今年增速最快的一条线,同比大涨 36.7%,从 RM12.8 亿令吉跃升至 RM17.6 亿令吉。这背后是承保业务质量的实质性改善——简单说,就是保险部门收的保费越来越多、赔出去的钱相对越来越少,利润率在提升。这一趋势若能持续,将成为 Maybank 未来几年收入多元化的重要支撑。
值得注意的是,扣除保险投资财务结果后的净营业收入为 RM303.8 亿令吉(+2.7%),这是计算成本收入比的基准分母。营业收入稳定增长而成本增速(+2.6%)被压在收入增速之下,这才是保证盈利持续向上的关键机制。
各业务分部
了解 Maybank 的人都知道,它不是一家单纯的零售银行,而是横跨零售、企业、投行、资产管理、保险五大领域的综合金融集团。FY2025 各分部的表现分化明显。
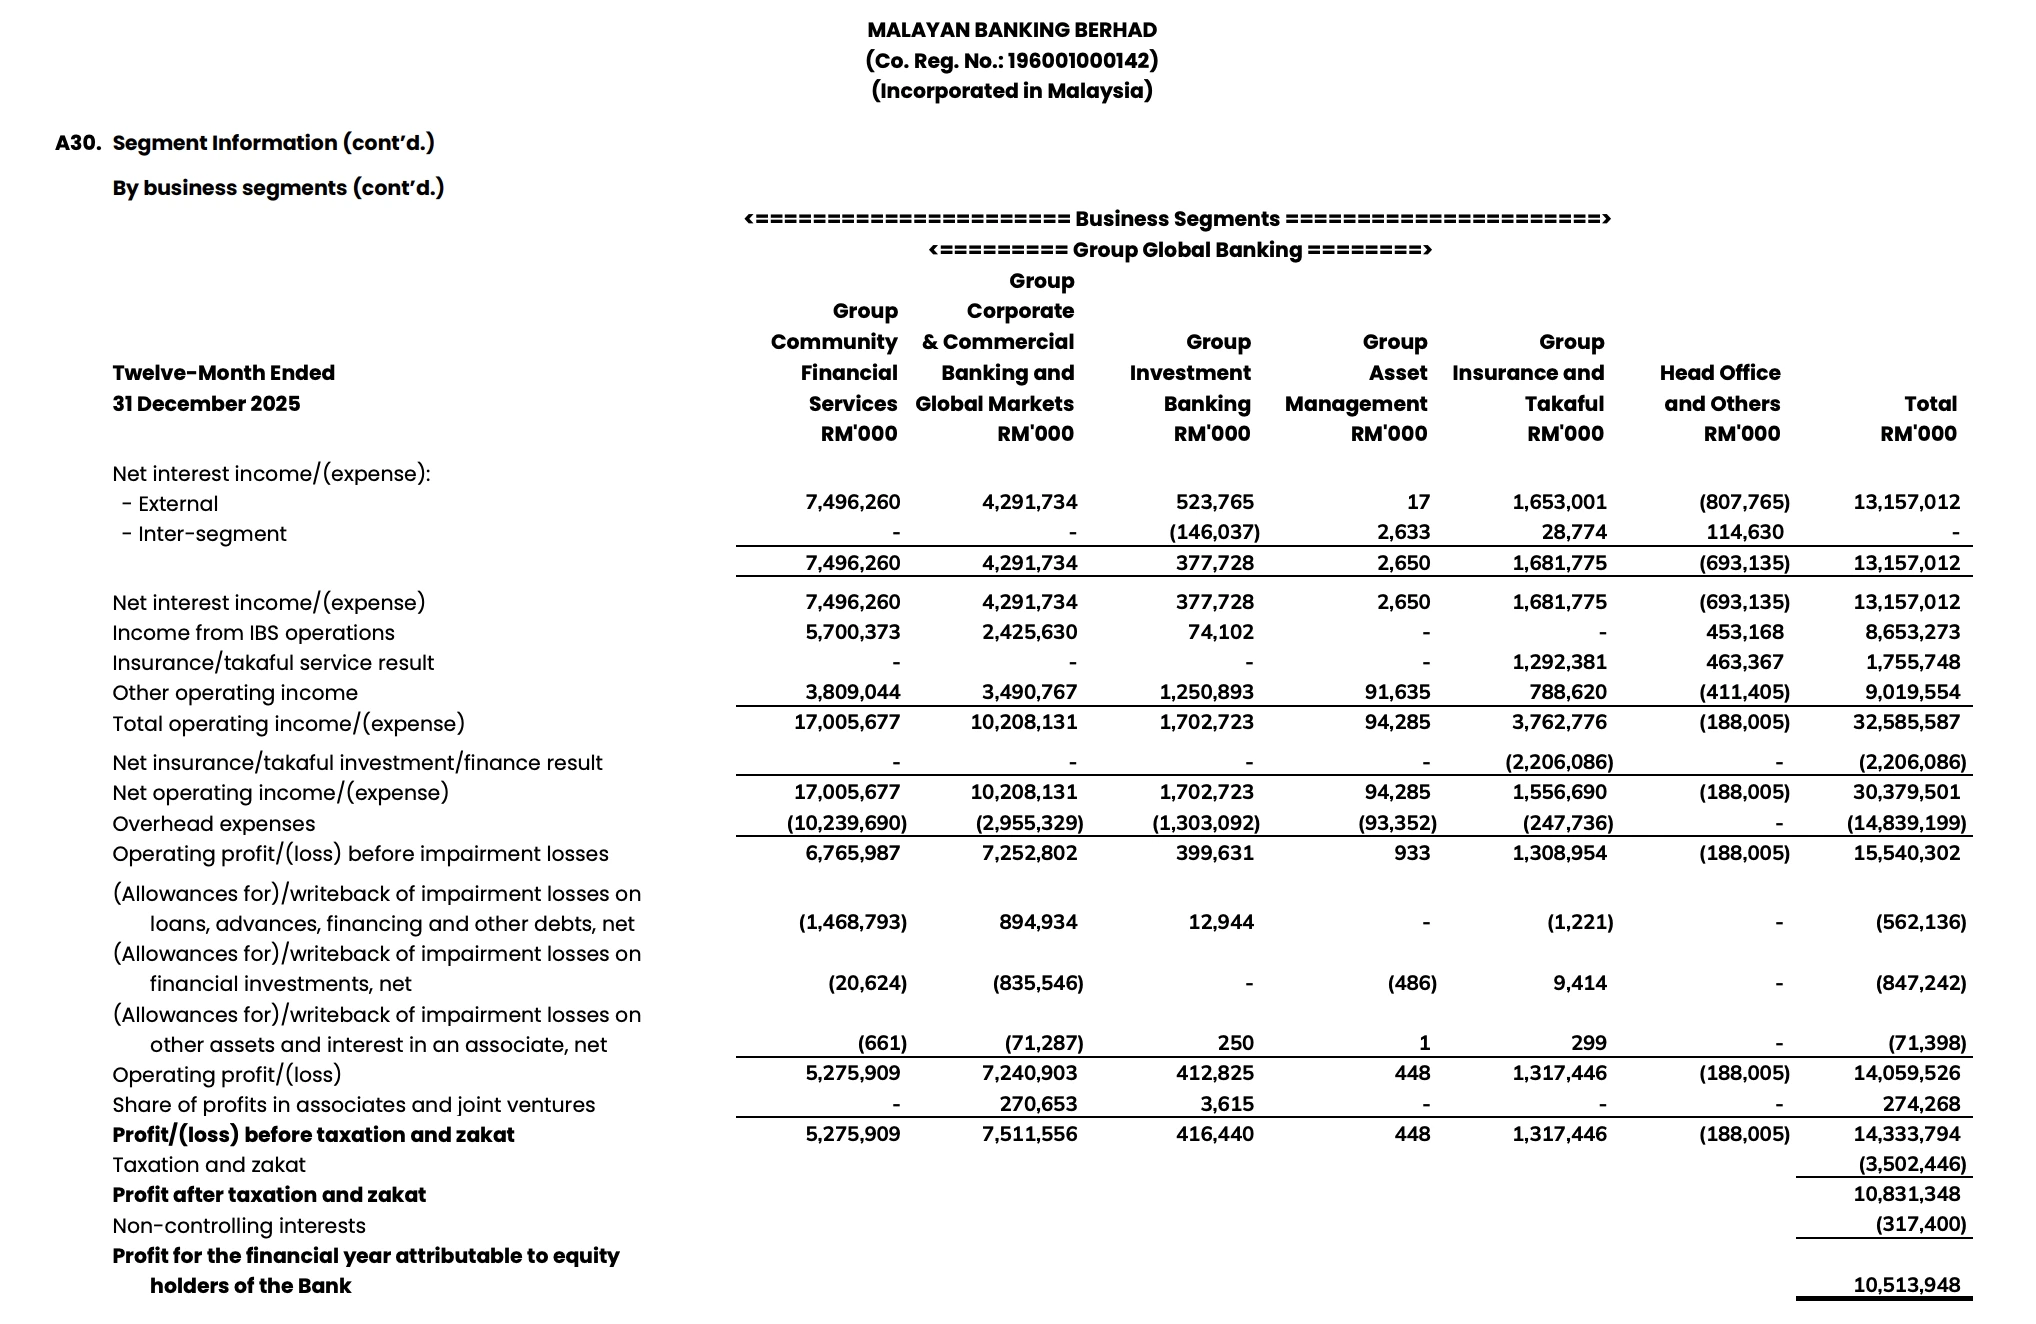
集团企业及商业银行与全球市场(Group Corporate & Commercial Banking & Global Markets)是今年最大亮点,税前盈利从 RM66.9 亿令吉增长 12.3% 至 RM75.1 亿令吉。这背后有两个关键驱动力:第一,企业贷款拨备大幅改善,全年实现净回拨(净冲销减少)约 RM8.9 亿令吉;第二,利息及伊斯兰银行收入额外贡献 RM7.6 亿令吉。这说明 Maybank 在大客户信贷管理方面取得了实质性进展,部分此前问题贷款得到妥善处置或重组。
反观集团零售金融(Group Community Financial Services,CFS),税前盈利反而从 RM56.9 亿令吉下滑 7.3% 至 RM52.8 亿令吉。主因是利息收入走软(净利差承压)以及运营费用增加。这折射出零售市场的竞争压力,储户要求更高存款利率,而房贷、个人贷款利率却难以大幅提升,压缩了零售端的净息差。
集团投行(Group Investment Banking)全年税前盈利增长 23.5% 至 RM4.2 亿令吉,资本市场业务复苏明显。集团保险与回教保险则因非利息收入下滑,税前盈利同比减少 12.9% 至 RM13.2 亿令吉,但承保业务本身(takaful service result)向好,这是结构性改善的好迹象。
净息差与成本效益:看懂 Maybank 有没有赚钱
投资银行股,有两个数字必须看:净息差(NIM)和成本收入比(Cost-to-Income Ratio, CIR)。
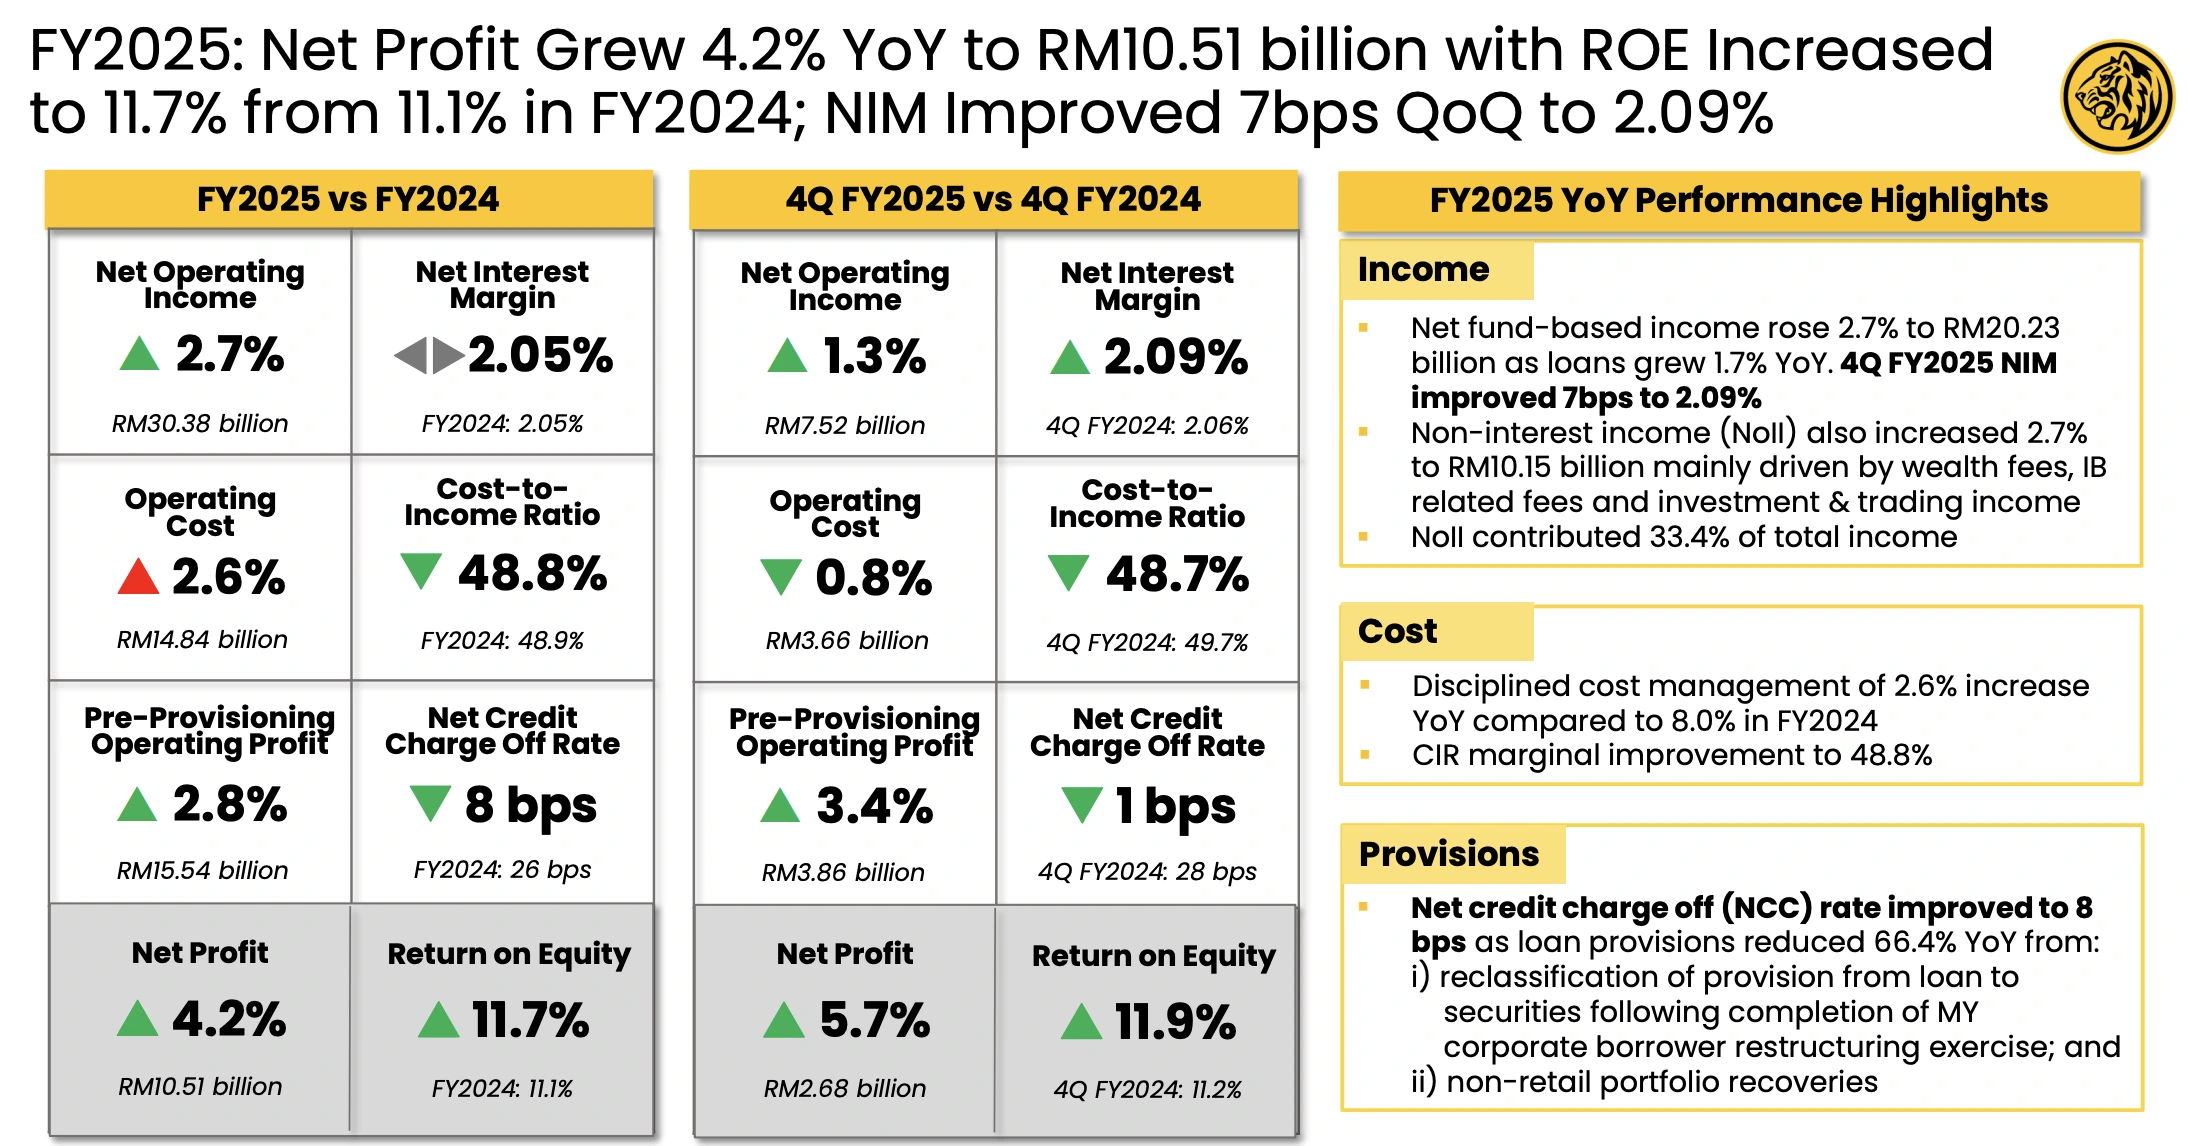
FY2025 全年 NIM 为 2.05%,与 FY2024 持平,守住了息差没有进一步压缩。更值得注意的是,Q4 2025 单季 NIM 环比改善 7 个基点至 2.09%。这是全年走势最强的一季,意味着进入 2026 年时,息差已经在回暖轨道上。管理层对 FY2026 的 NIM 指引也随之上调至 2.05%–2.10% 区间。在马来西亚隔夜政策利率(OPR)维持 2.75% 不变的背景下,利率环境相对稳定,CASA(活期+储蓄存款)比率从 36.5% 大幅跃升至 40.5%,低成本存款占比的明显提升,正是支撑 NIM 不再下滑的关键原因之一。
成本收入比(CIR)方面,FY2025 净营运收入 RM303.8 亿令吉,运营费用 RM148.4 亿令吉,CIR 为 48.8%,比 FY2024 的 48.9% 微幅改善。这个数字意味着:Maybank 每赚 100 令吉的营运收入,大约需要花 48.8 令吉来支付员工薪酬、房租、IT 系统等运营成本。
48.8% 在东南亚银行中处于中等偏优的水平。值得关注的是,FY2025 运营费用同比仅增长 2.6%,远低于 FY2024 的 8.0%——这是成本管控明显收紧的信号。费用增加主要来自设施与 IT 软件费用(+4.5%)及行政费用(+4.4%),而人力成本仅增长 1.6%,控制得相当好。管理层对 FY2026 的 CIR 目标维持在 ≤49%,ROAR30 长期战略则将 CIR 目标进一步压低至 ≤47%,说明未来还有降本增效的空间。
资产质量
资产质量是银行股投资中最容易被忽视、却最能决定估值的部分。如果坏账像滚雪球一样扩大,再漂亮的利润也可能一夜归零。
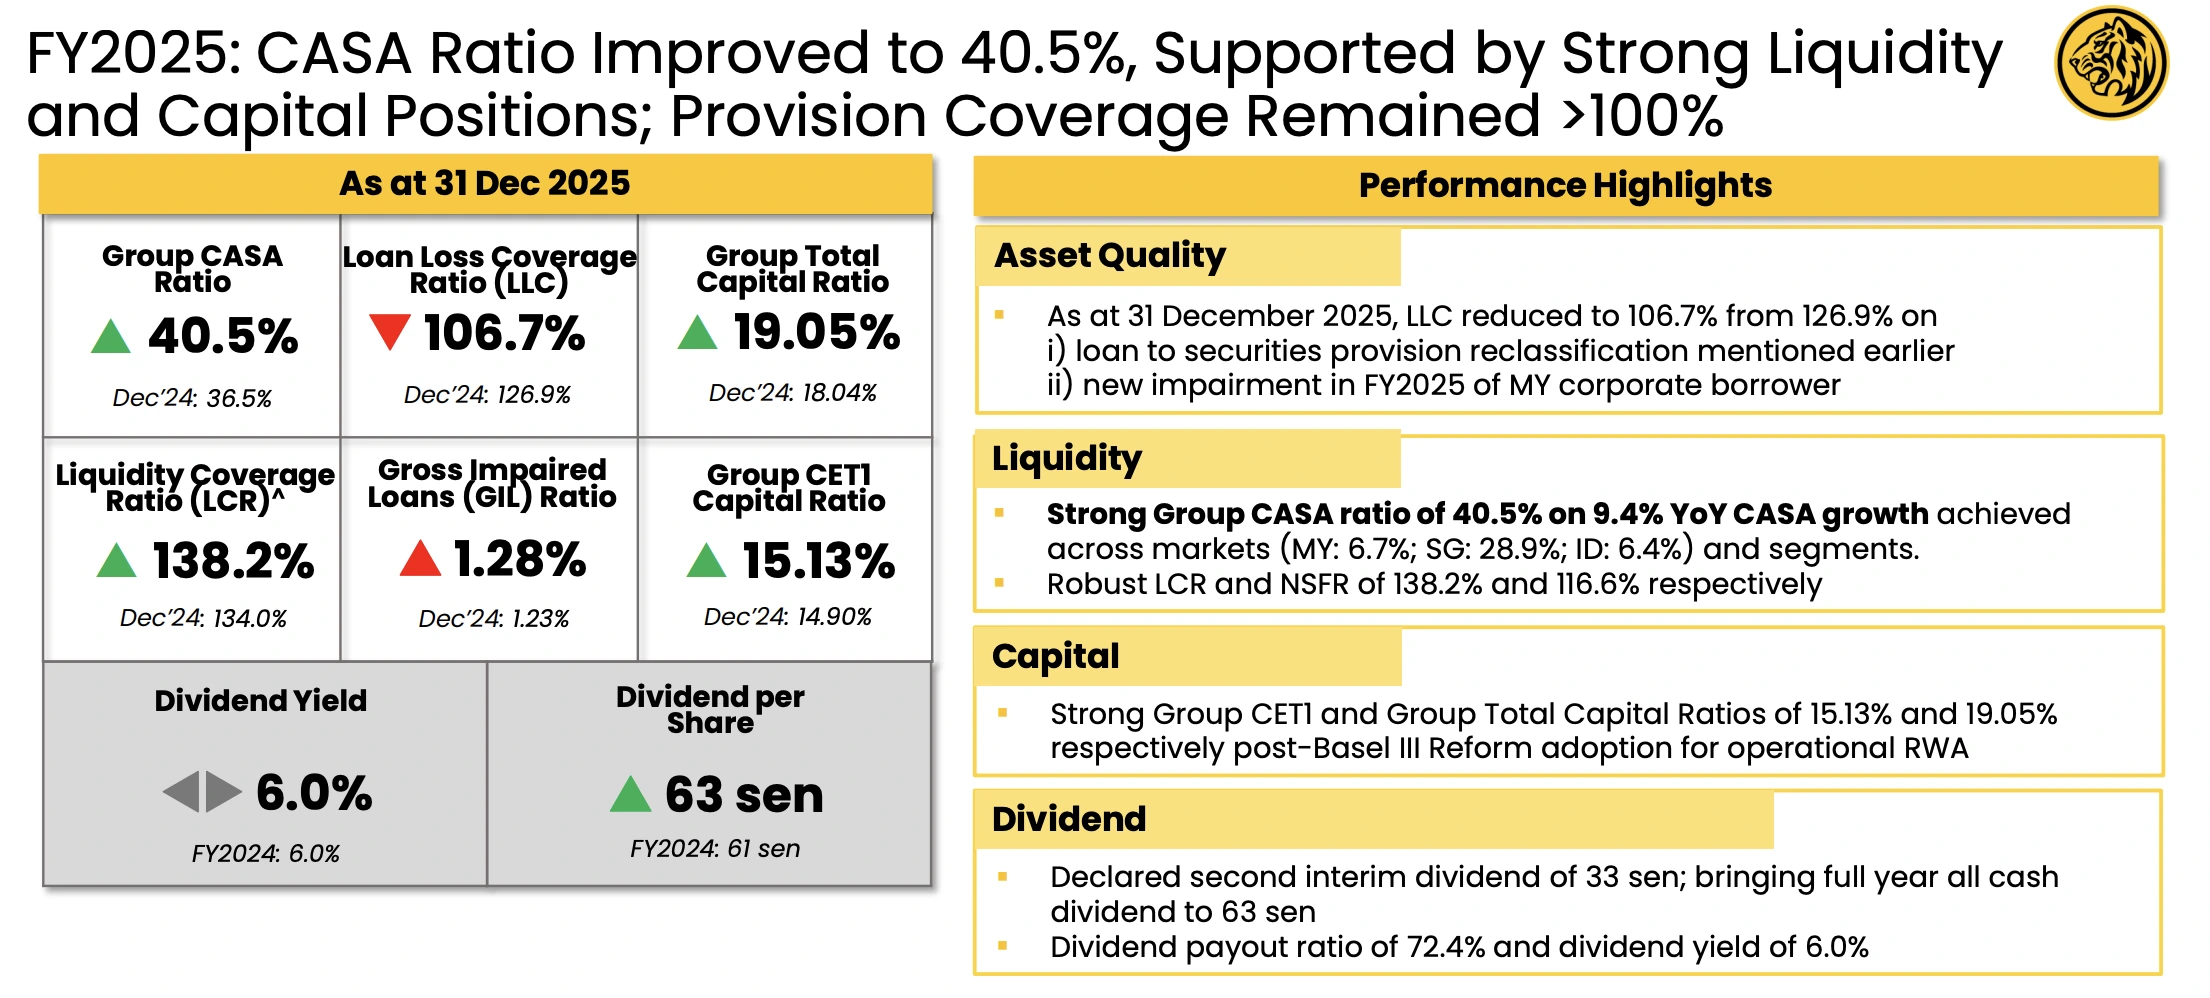
FY2025,Maybank 集团的不良贷款总比率(Gross Impaired Loan Ratio, GIL)从 1.23% 小幅升至 1.28%。这一上升主要来自马来西亚一名企业借款方新增减值,被部分个人借款回收和核销所抵消。从国别看,马来西亚 GIL 为 1.25%,新加坡维持在极低的 0.29%,印尼则从 3.87% 改善至 3.78%。
净不良贷款比率(Net Impaired Loan Ratio)则从 0.51% 上升至 0.79%。这是一个需要重视的变化。比率上升意味着净坏账绝对金额在增加,从 RM32.3 亿令吉增至 RM50.8 亿令吉。背后原因在于拨备覆盖率有所下降:原来拨备充裕时,扣除拨备后的净坏账占比较低;如今部分拨备释放转回利润(就是前面提到的 “writeback”),导致净坏账比率看起来走高。
拨备覆盖率(Loan Loss Coverage)从 126.9% 下降至 106.7%,主因是贷款拨备重新分类至证券拨备(与企业借款重组完成有关),以及覆盖新增减值。虽然覆盖率有所下滑,但仍维持在 100% 以上,加上监管储备后覆盖率更达 119.4%,说明整体拨备缓冲依然充裕。
换个角度来看,全年贷款减值拨备净支出仅 RM5.6 亿令吉,比 FY2024 的 RM16.7 亿令吉下降了 66.4%。这是一个戏剧性的改善,说明此前关注的几笔大型企业贷款已完成重组或清收,信用风险的尾部风险基本释放完毕。单就 Q4 2025,贷款拨备净支出更只有 RM0.09 亿令吉,几乎可以忽略不计。
当然,与此同时,金融投资减值拨备却大幅增加,FY2025 全年金融投资减值达 RM8.5 亿令吉,而 FY2024 是净回拨 RM0.4 亿令吉。这部分主要涉及股票和债券投资组合的公允价值损失,与信贷业务的坏账性质不同,但仍需关注后续走势。
从信贷成本来看,全年净信贷冲销率(NCC Rate)从 26 个基点大幅改善至仅 8 个基点。这是近年来最低水平,全年贷款减值净支出仅 RM5.6 亿令吉,比 FY2024 的 RM16.7 亿令吉下降 66.4%。单就 Q4 2025,NCC Rate 更低至 1 个基点,几乎可以忽略。
另外需要关注的是,管理层将管理层叠加拨备(Management Overlay Allowance, MOA)从 RM17 亿增加至 RM23 亿,67% 分布于零售与中小企业贷款组合,33% 覆盖企业借款人。这反映出管理层对部分贷款组合潜在劣化趋势以及美国关税压力保持警惕,属于主动前瞻性的防守举措。
贷款增长方面,集团贷款总额从 RM6,750 亿增至 RM6,865 亿令吉,全年增速约 1.7%(固定汇率基础增速为 4.0%,汇率拖累了表面增速)。马来西亚本土贷款表现亮眼,增长 6.1%,房贷增速 9.6%,显示国内消费需求保持稳健。
资本充足率
CET1(一级核心资本比率)是衡量银行抗风险能力的黄金指标,监管最低要求通常在 7% 至 8% 左右。
FY2025 末,Maybank 集团的 CET1 资本比率达 15.13%,比 FY2024 的 14.90% 提升约 23 个基点;一级资本比率 15.50%;总资本比率达到 19.05%,比 FY2024 的 18.04% 大幅提升超过 100 个基点,主要得益于新增次级债券发行约 RM48 亿令吉。
这些数字传递的信号非常清晰:Maybank 的资本储备远超监管要求,即便未来遭遇外部冲击(比如全球经济衰退、东南亚汇率大幅贬值),也有充足的缓冲空间来吸收损失,同时继续维持甚至增加股息派发。这也是为何管理层敢于将 RM76 亿令吉(派息率 72.4%)的盈利以现金形式返还给股东,却不用担心资本充足率触线的原因。
集团总资产方面,FY2025 末为 RM1.0536 万亿令吉,相比 FY2024 末的 RM1.0753 万亿令吉有所收缩,主要与金融投资规模下调及存款结构调整有关。不过,贷款资产是支撑银行盈利的核心资产,仍保持稳健增长,因此总资产轻微下降并不构成实质性隐忧。
Maybank 值得投资吗?
Maybank 的亮点是:
- 盈利连续增长,ROE 从 FY2022 的 9.6% 稳步提升至 FY2025 的 11.7%,2Q FY26 进一步升至 12.0%,且管理层设定 2030 年目标 13%–14%,成长空间清晰
- 股息派发稳定且高达 6%+ 收益率,全现金派息
- 资本比率极为充裕(CET1 15.13%,总资本 19.05%),未来增加派息的空间大
- CASA 比率大幅提升至 41.5%(2Q FY26),低成本资金占比改善有助于支撑 NIM
- ASEAN 经济基本面稳健,Maybank 作为区域龙头受益于整个区块的成长
- ROAR30 战略方向清晰,财富管理、伊斯兰金融、企业投行均具备高成长潜力。
但 Maybank 也有几个风险需要警惕:
- GIL 比率从 1.23% 升至 1.35%(2Q FY26),管理层叠加拨备增加至 RM23 亿,显示对部分贷款组合存在前瞻性担忧
- 拨备覆盖率从 126.9% 降至 103.1%(2Q FY26),缓冲空间收窄
- 零售银行业务(CFS)税前盈利同比下滑 7.3%,净息差承压态势需关注
- 若全球贸易战升温、美国关税冲击扩大,东南亚企业贷款质量面临下行压力
- 汇率风险不可忽视,令吉若大幅走弱,以本币计算的回报可能受到侵蚀
- 富时大马综指(FBM KLCI)扩容带来权重摊薄压力。马来西亚交易所宣布将富时大马综指成分股从 30 只扩大至 50 只,分两阶段实施:第一阶段于 2026 年 12 月纳入 20 只新成分股(按最终权重的 50% 计入),第二阶段于 2027 年 6 月完成剩余 50%。联昌证券模拟显示,金融服务业权重将从 42.8% 降至 36.8%,马银行、大众银行、联昌国际及国家能源将承受现有成分股中最大幅度的权重削减。丰隆投行估计,现有 30 只成分股的整体权重将从目前 100%,在 2026 年 12 月降至 91.3%,并于 2027 年 6 月进一步降至 84%,期间被动基金或面临再平衡卖压。
整体而言,Maybank 展示的是一家体质稳健、股东回报意识强烈、并积极布局未来的区域银行龙头。对于看重稳定现金流与防守性资产的投资者,Maybank 是值得认真评估的选项。但投资决策终须结合个人风险承受能力与市场时机,本文所有数据与分析仅供参考,不构成任何投资建议。
延伸阅读:
马银行Maybank未来计划
管理层在财报中对 2026 年经济环境持审慎乐观态度:全球 GDP 增速预计放缓至 3.0%(2025 年为 3.2%),但 ASEAN 整体仍维持韧性增长。马来西亚 GDP 预测增长 5.1%,国内消费、投资及 AI 驱动的科技上行周期将为经济提供支撑,OPR 预计维持 2.75% 不变,通胀保持在温和的 1.7%。
在 Maybank 自身战略方面,集团于 2026 年 1 月正式发布 ROAR30 长期战略,重点布局四大增长方向:全球伊斯兰金融、区域财富管理、区域交易与支付、区域企业与投行业务。ROAR30 设定了一批清晰的 2030 年量化目标,值得投资者关注:ROE 目标从当前 11.7% 提升至 13%–14%;NIM 维持在 >2.05%;CIR 进一步压低至 ≤47%(当前 48.8%);CASA 比率维持在 >41%;净营运收入年复合增速 5%–6%;核心手续费收入年复合增速 6%–7%。这些目标勾勒出一家正在积极向更高盈利质量迈进的区域银行。
在盈利目标上,集团为 FY2026 设定的股本回报率(ROE)KPI 为不低于 11.8%,略高于 FY2025 实际的 11.7%,体现逐步提升的节奏。这一目标的实现,主要依赖于贷款增长加速(FY2026 目标 4%–5%,高于 FY2025 的 1.7%)、NIM 维稳在 2.05%–2.10%、以及信贷成本保持低位(NCC 约 20 个基点)。
资产质量管理被列为 2026 年的优先事项,同时管理层对贷款增速加速持较大信心,马来西亚本土贷款增速目标 4%–6%,新加坡和印尼市场在降息周期支撑下也预计提速。
马来亚银行Maybank的股权分配
截止2024年12月31日,Maybank 的前四大股东包括了:
| 序 | 股东 | 持股 (%) |
| 1. | Amanahraya Trustees Berhad B/O: Amanah Saham Bumiputera | 30.89% |
| 2. | Citigroup Nominees (Tempatan) Sdn Bhd B/O: Employees Provident Fund Board | 12.88% |
| 3. | Permodalan Nasional Berhad | 6.53% |
| 4. | Kumpulan Wang Persaraan (Diperbadankan) | 4.75% |
第一大股东:Amanahraya Trustees Berhad
Amanahraya Trustees Berhad 是一家马来西亚的信托公司。作为 Amanah Saham Bumiputera(ASB)基金的受托人,该公司负责管理和保护 ASB 基金的资产。ASB 是马来西亚政府设立的封闭式共同基金,旨在为马来西亚土著(Bumiputera)提供投资机会,帮助他们分享国家的经济繁荣。Amanahraya Trustees Berhad 致力于根据基金的投资目标,进行有效的资产管理,以实现投资者的利益。
第二大股东:Citigroup Nominees (Tempatan) Sdn Bhd
Citigroup Nominees (Tempatan) Sdn Bhd 是一家位于马来西亚的特定目的公司。作为 Employees Provident Fund Board(EPF)的代理人,该公司负责持有和管理 EPF 基金的股票和投资组合。EPF 是马来西亚的雇员公积金,是全国性的强制性储蓄计划,旨在帮助马来西亚的雇员为退休时的生活提供财务保障。Citigroup Nominees (Tempatan) Sdn Bhd 作为 EPF 的代理人,执行 EPF 的投资策略,并确保按照其目标进行投资。
第三大股东:Permodalan Nasional Berhad(PNB)
Permodalan Nasional Berhad(PNB)是马来西亚的国家级投资机构。PNB 旨在为马来西亚的公众提供长期投资机会,并帮助他们分享国家的经济增长。PNB 管理着一系列的共同基金和资产,其中包 Amanah Saham Nasional(ASN)和 Amanah Saham Bumiputera(ASB)等知名基金。
第四大股东:KWAP
Kumpulan Wang Persaraan (Diperbadankan)(KWAP)是马来西亚的退休基金。它是马来西亚公共服务部门的公务员和雇员的退休计划基金。KWAP 旨在为参与计划的公务员和雇员提供退休金和其他福利。作为退休基金,KWAP 负责管理资产,并确保基金能够满足退休金发放的需求和长期可持续性。
PNB 是 Maybank 的最大股东,通过旗下四家基金持有约38%的股份。从以上的股权结构来看,
Maybank 拥有稳定的控股股东,如 PNB,可以提供稳定性和长期性的股东支持。这有助于公司在长期规划和战略上作出决策,避免频繁的短期股权波动可能带来的不稳定性。
此外,PNB 作为长期投资者,可能更加注重公司的长期发展,而不仅仅是短期利益。这有助于公司稳健地推进业务,并以相对长远的目光来管理风险。值得注意的是这样的股权结构也让 Maybank 得以分散风险,由于 PNB 旗下的四家基金持有股份,股权分散在不同的投资组合中,这很大可能间接地降低了公司的风险敞口,使得公司不会过度依赖某个投资者。
马银行Maybank的主要客户
根据2024财报的数据,Maybank 的社区金融服务部门贡献最高。
Maybank 在马来西亚拥有大量零售客户,包括个人储蓄账户持有者、工薪阶层、家庭、学生等。这些客户通常是普通市民,他们使用 Maybank 提供的各种金融产品和服务来管理日常生活的资金需求,例如存款、支票账户、信用卡、个人贷款等。
除此之外,Maybank 服务各种规模的企业客户,包括小型企业和中型企业。这些客户可能需要融资支持、商业贷款、商业账户、跨境交易等服务,Maybank 提供相应的企业银行业务来满足他们的需求。除此之外,Maybank 还服务大型企业和跨国公司客户,这些客户通常拥有复杂的金融需求,需要定制化的金融解决方案。Maybank 提供投资银行业务、跨境金融服务、贸易融资等服务,以满足这些客户的全球业务需求。
Maybank 还特另成一部门专服务高凈值客户,这些客户通常拥有较高的财富和投资需求。Maybank 提供私人银行和财富管理服务,帮助高凈值客户管理和增值他们的资产。另外,Maybank 也服务来自其他国家的非居民客户,包括国际游客、外国公司和个人,对个别顾客提供国际银行服务,包括外币账户、跨境支付和汇款等。
综上所述,Maybank 的顾客群涵盖了个人、家庭、企业和跨国公司等多个层面,其广泛的金融产品和服务满足了不同顾客群的多样化需求。
马银行Maybank的风险
鉴于全球经济不确定性的加剧,国际货币基金组织(IMF)将2025年和2026年全球经济增长预期分别下调至2.8%和3.1%。进一步地反映了全球经济在川普关税下进一步放缓的不确定性和预期。
总减值贷款比率的增长超出预期
减值贷款比率是指银行贷款总额中可能无法按时收回的坏账或不良贷款的比率。如果这个比率在2025年的财年中出现意外的增长,就意味着Maybank 可能会面临更多的不良贷款,这将对其资产质量和盈利能力造成负面影响。Maybank 则需要采取措施来应对这种风险,例如增强贷款审核和风险管理措施,以减少坏账的风险。
贷款增长放缓
由于全球经济的不确定性趋势,Maybank 的贷款业务可能出现增长速度减缓的情况。如果贷款增长不如预期,银行的利润增长则可能受到限制,同时也可能意味着经济活动的疲软。Maybank 可能需要重新评估其贷款策略,并寻求新的增长机会,以保持业务的稳健增长。
银行业的定期存款竞争
银行的业务竞争相当激烈,不仅面对本地银行的竞争,还面对国际金融机构的竞争。这可能会增加 Maybank 的资金成本,尤其隔夜政策利率(OPR)下调对大众存款积极性本就有所打击。银行通常依赖于吸收存款来提供贷款和融资服务。如果定期存款竞争激烈,公司可能不得不提供更高的储蓄利率或其他吸引客户的优惠,以吸引更多的存款。这可能导致 Maybank 的资金成本上升,因为高利率存款可能需要支付更多的利息,从而对银行的利润产生影响。
如何投资Maybank股票?
如果你没有任何投资户口,却想要投资 Maybank 股票,你可以在 CGSI、moomoo、Rakuten Trade、M+ Global、FSMOne 等开户。区别是这些股票账户有的是直接户口 (Direct CDS Account),有的是代理户口(Nominee CDS Account)。
如果你后续有要投资 IPO 的打算,开户 Direct CDS Account 的券商会比较好,选择有 CGSI、M+ Global,moomoo 虽然不是 Direct CDS Account,但如果你后续要投资 IPO 提交申请也一样可以投资新股。Rakuten Trade 和 FSMOne 则没办法投资 IPO。
延伸阅读:
- CDS Account 是什么?怎样申请?Nominee Account VS Direct Account 区别?马股投资者必懂
- 大眾銀行Public Bank股票分析
- 聯昌國際CIMB Group股票分析
- 马来西亚银行股票值得投资吗?马来西亚银行排名
利益披露声明
本文含合作连结/内容,当你通过我们的推荐连结开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







