Malaysia REITs 是比投资房地产更有性价比的方式。
投资马来西亚 REITs 不用 RM 100 就能进场,比花 RM 400,000 买个房子更轻松。对小资族来说,这不只是便宜,更是聪明的选择:
- 不用担心开销太大,导致财务紧张
- 不用烦恼房子装修、用途、跟租客沟通
- 不用担心房子租不出去,稳稳拿股息
REITs 是拥有和管理房地产的公司,通过信托基金管理各种类型的物业,例如:办公楼、医疗中心、酒店等。
截至2025年12月31日,马来西亚一共有20家 REITs ,其中包括我们所熟悉的名字,例如: KLCC Property REIT、Pavilion REIT、Sunway REIT、YTL Hospitality REIT 等。
本文解析马来西亚 REITs 是什么,目前上市的 Malaysia REITs 的完整名单、种类,马来西亚 REIT 是怎么运作的,和你分享投资 REITs 的优点和风险,要关注什么指标,告诉你2025年最值得关注的5档 Malaysia REIT 有哪些。
Malaysia REIT 是什么?M-REIT 马来西亚房地产信托基金 / 产托股
马来西亚REIT,全称为 Malaysia Real Estate Investment Trust,是大马的房地产投资信托基金 / 产托股,简单来说就是允许投资者用小额资金,间接持有并分享房地产收益的投资工具,但同时有保持了股票交易所的流动性,结合了【房地产安全性】+【金融市场便捷性】的投资工具。
REITs 由专门的产托公司(REIT管理公司)设立并管理,他们会将投资者的资金集中起来,购买一系列具备租金回报潜力的房地产资产,例如商场、写字楼、酒店、工业仓储设施,甚至是医疗中心。大马证券监督委员会(Securities Commission Malaysia) 规定马来西亚REIT 所持的资产中,至少75%必须是房地产,以确保稳定的租金收入;其余最多25%可投资于现金、定存、货币市场工具等非房地产相关资产。
所收的租金收益,扣除运营费用后,大部分将以“股息(Dividends)”的形式回馈给投资者。如果一档 REIT 将至少90%的收入分派给投资者,就可以获得企业所得税豁免。这也是为什么马来西亚大多数 REITs 都以高分红率、稳定股息而著称。
在马来西亚,REITs 有两种:传统型REIT和伊斯兰型REIT(i-REIT)。两者虽然在运作方式上类似,但在投资准则与监管体系上存在显著差异,不过两种都是华人可以投资的。
传统REIT 是最普遍的产托形式,其投资范围广泛,覆盖多个房地产领域,包括:零售商场、商业写字楼、工业与物流仓储、酒店与度假村、医疗保健设施等。这类REIT的目标是通过稳定的租金收入、资产升值与高效管理来为投资人创造最大化回报,经典的例子有 Pavilion REIT、Sunway REIT等。
i-REIT 是符合伊斯兰教法(Syariah)的产托产品,其投资及运营必须避免涉足非清真行业,如酒精、赌博、传统银行、烟草等,所有融资与租赁结构需遵循伊斯兰融资原则(如Ijara、Murabaha等),还要接受伊斯兰顾问委员会的审查与监督,可接受的“非清真”租金上限为 20%(第10年后降至5%)。马来西亚唯五的 i-REITs 有:Al-‘Aqar Healthcare REIT、Axis REIT、KLCC REIT、Al-Salam REIT 和 AME REIT。
其次,REITs 都是在交易所上市的。虽然 REITs 是信托基金的一种,但你无需通过中介投资,只需要通过一般投资股票、ETF、指数等交易账户进行投资即可。
REITs 的生意模式相当稳定和简单:
产托公司投资在房地产 → 产托公司出租房地产 → 产托公司赚取租金 → 产托公司把盈利作为股息派发给投资者。
只要在经济大环境没有太大变动之下,都可以获取持续性的资金收入。因此,REITs 是相对的低风险,但周息率回报相当高。
想象你很想投资 Mid Valley Mall 或 Sunway Pyramid,但现实是:
- 买不起整栋商场;
- 管理太复杂,要找租客、处理维修;
- 投资风险太集中,一个商场亏损就全盘皆输
这时候,REIT 就像是一种“房地产ETF”,只要你投资 RM 100到 REITs,就等于间接拥有那栋商场的一部分。简单来说,你不必投放大笔金额支付房地产的首期、不必向银行贷款购买房地产、也不需要自己管理房地产,你就可以拥有产权,成为收租人,能像房东一样收租金、赚资产增值。
投资 REITS 和投资房地产股票有什么不同?
| 项目 | REITs(房地产信托基金) | 房地产公司(Property Companies) |
|---|---|---|
| 盈利模式 | 主要依靠稳定的租金收入,强调“以租养基” | 收入来源多元,包括卖楼利润、开发收益、租金及投资收益 |
| 资本结构与现金流 | 资本结构稳定,负债率受法规限制,营运现金流稳定且充裕 | 资本支出高、负债率高,开发期可能现金流为负,财务压力较大 |
| 股息分配政策 | 法规要求分派至少90%的应课税收入,因此具高股息率 | 无固定分红政策,是否分红视公司盈利和策略而定 |
| 风险特征 | 风险较低,收入来自长期租约,现金流可预测性强 | 风险较高,受开发周期、市场需求、利率等因素影响大 |
| 公司治理结构 | 受监管机构、多方角色(如受托人、管理人、投资者)共同监管,确保少数持有人权益 | 通常由大股东主导,可能存在公司治理与利益冲突问题 |
所以,如果你追求稳定收益、低风险、像债券一样定期收息,REITs 是一个非常适合的工具,但如果你愿意承担更高波动性,追求资本增值与成长空间,房地产股可能更具吸引力。
延伸阅读:
- REITs是什麼?一文了解房地產信托基金特點、利弊及交易方式(附美國、新加坡、馬來西亞REITs例子)
- 新手學REITs|如何挑選一支好的REIT?投資REITs,就看這5大指標
- Securities Commission Malaysia是什么?马来西亚合法投资平台倒闭 CMC Fund 赔偿?马股上市由马来西亚证券监督委员会决定!
马来西亚REITs名单 Malaysia REITs List
截至2025年共有20家 REITs在马交所(Bursa Malaysia)上市。
| REIT | 股票代码 | 资产组组合 | 信托人 | 管理公司 |
| Al-Aqar Healthcare REIT | 5116 ALAQAR | 医疗保健 酒店 | AmanahRaya Trustees Berhad | Damansara REIT Managers Sdn Bhd |
| Al-Salam REIT | 5269 ALSREIT | 办公室 工业场所 | AmanahRaya Trustees Berhad | Damansara REIT Managers Sdn Bhd |
| AME REIT | 5307 AMEREIT | 工业场所 | RHB Trustees Berhad | I REIT Managers Sdn Bhd |
| AmFirst REIT | 5120 AMFIRST | 办公室 商店 酒店 | Maybank Trustees Berhad | AmREIT Managers Sdn Bhd |
| Amanah Raya REIT | 5127 ARREIT | 工业场所 办公室 酒店 商店 | Pacific Trustees Berhad | AmanahRaya-Kenedix REIT Manager Sdn Bhd |
| Atrium REIT | 5130 ATRIUM | 工业场所 仓库 办公室 | Pacific Trustees Berhad | Atrium REIT Managers Sdn Bhd |
| Axis REIT | 5106 AXREIT | 工业场所 办公室 仓库 | RHB Trustees Berhad | Axis REIT Managers Berhad |
| Capitaland Malaysia Mall Trust | 5180 CLMT | 商店 | MTrustee Berhad | CapitaLand Malaysia REIT Management Sdn Bhd |
| Hektar REIT | 5121 HEKTAR | 商店 | MTrustee Berhad | Hektar Asset Management Sdn Bhd |
| IGB REIT | 5227 IGBREIT | 商店 酒店 | MTrustee Berhad | IGB REIT Management Sdn Bhd |
| IGB Commercial REIT | 5299 IGBCR | 办公室 | MTrustee Berhad | IGB REIT Management Sdn Bhd |
| KIP REIT | 5280 KIPREIT | 商店 | Pacific Trustees Berhad | KIP REIT Management Sdn Bhd |
| KLCC Property REIT | 5235SS KLCC | 商店 办公室 | Maybank Trustees Berhad | KLCC REIT Management Sdn Bhd |
| Sentral REIT | 5123 SENTRAL | 办公室 | Maybank Trustees Berhad | Sentral REIT Management Sdn Bhd |
| Paradigm REIT | PARADIGM | 商场 | RHB Trustees Berhad | Paradigm REIT Management Sdn Bhd |
| Pavillion REIT | 5212 PAVREIT | 商店 办公室 | MTrustee Berhad | Pavilion REIT Management Sdn Bhd |
| Sunway REIT | 5176 SUNREIT | 商店 酒店 办公室 | RHB Trustees Berhad | Sunway REIT Management Sdn Bhd |
| Tower REIT | 5111 TWRREIT | 办公室 | MTrustee Berhad | GLM REIT Management Sdn Bhd |
| UOA REIT | 5110 UOAREIT | 办公室 | RHB Trustees Berhad | UOA Asset Management Sdn Bhd |
| YTL Hospitality REIT | 5109 YTLREIT | 酒店 | Maybank Trustees Berhad | Pintar Projek Sdn Bhd |
延伸阅读:
REITs 的种类
权益型 REITs(Equity REITs)
目前市场上的大多数 REITs 都是以权益型为基础的。 这类 REITs 直接参与房地产的投资和运营,其主要收入来自于租金,或是房地产交易的利息,即是买卖房地产赚取的差价,再以股息的形式分配大部分收益给股东。在马来西亚的市场上,大部分的 REITs 都是权益性 REITs ,例如:Sunway REIT、KLCC REIT、YTL Hospitality、UOA REIT、Axis REIT、Pavilion REIT 等。
目前马来西亚的权益型 REITs 的行业分类涵盖多个领域,包括:零售(Retail)、办公室(Office)、工业(Industrial)、酒店和旅游业(Hospitality)、医疗保健(Health Care)以及多元产业(Diversified)。
| 马来西亚权益型 REITs 行业分类 | 投资于 | 马来西亚 REITs 例子 |
| 零售(Retail) | 购物中心 超市 百货公司等 零售商业地产 | Pavilion REIT Paradigm REIT Capitaland Malaysia Mall Trust Hektar REIT IGB REIT KIP REIT |
| 办公室(Office) | 商务楼 办公大楼 工业楼宇等 | AmFirst REIT IGB Commercial REIT Sentral REIT Tower REIT UOA REIT |
| 工业(Industrial) | 工业建筑物,例如 工厂、 物流中心和 仓库等 | Atrium REIT AME REIT |
| 酒店和旅游业(Hospitality) | 酒店 度假村等 旅游产业建筑物 | YTL Hospitality REIT |
| 医疗保健(Health Care) | 医院 护理中心 诊所等 健康护理建筑物 | Al-Aqar Healthcare REIT |
| 多元产业(Diversified) | 多种不同类型的不动产, 例如商业地产 办公室 酒店等 | Sunway REIT Axis REITKLCC Property Holdings REIT AI-Salam REIT AmanahRaya REIT |
抵押型 REITs(Mortgage REITs)
抵押房地产投资信托基金也称为 mREITs。 这类 REITs 不直接投资于房地产。 他们没有产权,所以不需要经营。 相反,他们将筹集到的资金借给需要资金的房地产开发商或经营者。 mREITs 投资于抵押贷款、抵押贷款支持証券 (MBS) 和相关资产。 mREITs 主要的收入是手续费和利息的差额,将大部分的利润作为股息分配给投资者。
目前在马来西亚还没有纯粹的抵押贷款 REITs。马来西亚的 REITs 通常专注于租金收入的物业,例如:办公室、购物中心、酒店和工业场所,而不是抵押贷款投资。
混合型 REITs(Hybrid REITs)
Hybrid REITs 是权益型 REITs 和抵押型 REITs 的综合体。 混合型 REITs 的管理人会根据房地产业务模式按比例进行配置,而管理人会根据当前环境、市场利率等因素,从专业角度进行调整投资比例。 因此,混合型 REITs 可以直接投资于房地产,也可以投资于相关的抵押债券。
目前,马来西亚没有混合型 REITs,同时投资于实体物业和房地产债务証券。
投资 REITs 怎么赚钱?
1. 收入分派(像股息一样的现金回报)
REIT 的最大特色之一,就是能为投资者带来稳定、定期的现金流收入。这些收入主要来自 REIT 名下的房地产租金,例如商场、办公楼、工厂或医院收来的租金。
大多数马来西亚 REIT 都会每半年或每季派息一次,为了享有免税资格,大马 REIT 必须每年分派至少 90% 的净收入给持有人。
举例来说:如果你持有 RM100,000 的 REIT 单位,年分派收益率为 6%,你就可能每年收到约 RM6,000 的“租金分红”,比定存更有吸引力。
2. 资本增值(单位价格上涨带来的收益)
除了定期收“租金”,REIT 的单位本身也可以像股票一样交易,具有涨价潜力。
如果 REIT 的资产价值上涨、出租率改善、租金提升,市场就会提高对该 REIT 的评价。这会反映在单位价格上,投资者可以通过“低买高卖”获得资本利得。
举例来说:你在 RM1.00 买入某 REIT,几年后单位涨到 RM1.20,加上你这几年收的分派,你就同时赚到股息 + 资本利得,实现双赢。
马来西亚 REITs 是怎样运作的?
REITs 其实就像是一家专门帮你“收租分红”的公司,它的运作背后,有一整套专业而有监管的机制,主要是由3个关键角色组成并共同运作,其中包括:管理者、物业管理者和信托人。我们把这个运作流程,拆成四个简单易懂的环节:

| 角色 | 功能 | 收入来源 |
|---|---|---|
| 投资人 | 出资买入 REIT 单位,定期收取股息 | 股息分配(来自租金) |
| 管理公司 | 管理资产、收租、买卖物业 | 管理费(跟业绩有关) |
| 信托人 | 监管资产安全,保障投资人权益 | 托管费 |
| 物业管理公司 | 管理租户、维修维护 | 服务费 |
| 资产 | 商场、写字楼、酒店、物流地产等 | 主要产生租金收入 |
投资者(Investors and unit holders)
REIT 会向市场上的投资者筹集资金,这些投资者可能包括:
- 机构投资者(像是养老基金、大企业)
- 个人投资者(像你我这样的散户)
- 战略投资者(也叫“基石投资人”)
根据马来西亚证券监管的规定,为了确保公平和流动性,25% 的REIT 必须有至少1,000名持有人,而且单一大股东不能持有超过75% 的份额。
你投入的资金换来 REIT 的单位(类似股份),就成为了“产托的股东”。REIT 把收到的租金分红给你,你每年就可以坐等收息。
管理者(REIT Management Company)
一般上,管理者是 REITs 创始公司的代表,负责制定 REITs 的投资策略,例如:
- 买哪栋楼?
- 租给谁?怎么谈租约?
- 资产涨跌如何调控?
他们从 REIT 收取管理费用作为报酬。
以 Pavilion REIT为例,管理者是于2011年4月7日在马来西亚注册成立的 Pavilion REIT Management Sdn Bhd,其主要职责是承担与 Pavilion REIT 有关的管理活动,例如:风险管理、新的收购和处置分析、营销、资产业绩和业务规划、市场表现分析等。
信托人(Trustee)
从法律角度看,REITs 所购买的资产并不属于管理者,而是属于投资者,信托人的职务就是严格监督 REITs 的管理者,拥有监察的职责,一般由银行或信托机构担任,确保:
- REIT 资产安全,不滥用投资者的资金;
- 管理行为合法、合规;
- 投资人的权益不被侵犯。
例如:Pavilion REIT 的信托人是 MTrustee Berhad。
他们的角色就像裁判员,也会收取一笔“托管费”。
物业管理者(Property Manager)
为了确保这些资产被妥善管理,REIT 通常还会聘请专业的物业管理公司,来负责日常运营、租户服务、维修保养、收取租金、缴交杂费、处理日常文件等。公司也会收取一定的服务费用。例如:Pavilion REIT 的物业管理者是 Henry Butcher Malaysia Sdn Bhd。
投资马来西亚 REITs 的好处
投资门槛低且简单上手
同样是投资房地产,与买卖实体房地产相比,投资 REITs 的程序比较简单,投资门槛也很低。 投资者只需花几百令吉,取决于当时 REITs 的股价。以4月17日股价为例,最便宜的AmFirst REIT一单位仅 RM 0.29,最贵的是KLCC Property Holdings RM 8.66 一股)。
如同投资股票一样购买 REITs,便可分享产业的股权。
最重要的是投资 REITs 很简单,只要在投资平台操作即可,不像投资房地产的繁琐手续,不用烦恼房屋贷款、管理租户或处理法律文件,要跑各种银行和政府部门操作,耗时数个月。
风险低
如果你投资实体房产,你还需要自己找租客、定时收租金、交杂费等。 如果房产长期没有办法出租,房贷就有可能成为你沉重的财务负担,甚至影响财务状况。
REITs 通常拥有多个资产,有的甚至分散投资于不同用途或不同地区的资产。因此,即使某个商场的出租率较低,REITs 仍可通过其他资产收取租金,不会影响 REITs 的整体租金收益的表现。REITs 的多元化投资,不但增加了租金来源,更帮助投资者分散了投资风险。
推荐阅读:
收益稳定
为了避免缴纳企业所得税,大多数 REITs 会将至少90%的利润作为股息派发给投资者,因此投资 REITs 可获得的股息收入和股息率都比较高。不少投资者也看中 REITs 稳定的股息分配,通过定期存款方式购买REITs 单位,等待每年可观的股息,增加多一项稳定的被动收入。
股息文章阅读:
- 什麼是股息率?股息率越高越值得投資?告訴你股息率的秘密!
- 小心賺了股息卻賠了本金!你該知道的3個常見高股息陷阱
- 什麼是股息投資法?4招挑選優質股息股!
- 马来西亚值得投资的公司2025:12家高股息马股,帮你提早退休!
对抗通货膨胀
通货膨胀已经是我们没办法避免的现实,衣食住行都不断涨价,单靠一份薪金的收入已不足以应对通货膨胀的物价涨幅。 REITs 的分红也会因着通货膨胀的关系而有所增加。
若你持有 REITs 的投资,不用太担心资产会因着通货膨胀而减少,反之你还能获得更多的分红收益。 值得留意的是,政治、市场走势等其他外部因素也有影响 REITs 的分红收益,进行投资前需要先评估政治、市场走势等外部因素。
推荐阅读:
REITs 有债务上限
马来西亚证券监督委员会(英文全称:Securities Commission Malaysia)规定 REITs 的资产负债率不能超过50%。 这表示着 REITs 必须将债务控制在一定水平内,不能无节制地举债。当 REITs 的负债率越大,企业投入的资金就越多,承受的资金压力和风险就越大。
如果不幸碰上经济风暴,或公司业务一落千丈,无力偿还债务,公司会随时出售资产以偿还债务。因此,证监委员会的这项政策是在监管 REITs 的资产负债表,以保障投资者的权益。
在某些特殊情况下,大马证监会(Securities Commission Malaysia)会因着当前局势而调正 REITs 的负债率。举个例子,因着新冠肺炎疫情对国内经济和零售业业绩的严重负面影响,证监委员会曾在2020年8月至2022年12月31日期间将 REITs 的负债率上限调整为60%。
高流通率
REITs 比实际的房地产拥有更高的流通性。REITs 是在股票交易所挂牌交易的,投资者可以随时购买或者变卖 REITs 转换成现金。
REITs 是由专业人士所管理的
REITs 的资产都是由专业人士所管理,并致力于资产增值和提高回酬,让投资者获益。
投资马来西亚 REITs 的风险
无实体资产
投资 REITs 不是拥有一栋楼,而是投资一个公司管理的一组房地产,投资者手上不会拥有实体的不动产,所以投资者很多时候并不知道自己所投资房地产实际的面貌。
股息率没有预期多,REITs 10% Witholding Tax 取消,REIT股息须纳入个人所得税计算,
从2026年开始,马来西亚已正式取消产托10%预扣税优惠(Witholding Tax),改为将 REIT 派息纳入投资者个人所得税(Personal Income Tax)申报。 这意味着,你实际到手的股息,将视乎你的收入税阶(Tax Bracket)而有所不同。
以柏威夏产托(PAVREIT) 为例:
- 2025 全年每股派息:RM 0.10(共派3次:第一次派息 RM 0.0465,第二次派息 RM 0.0032;最终派息 RM 0.0503)
- 当前股价:RM 1.72
- 股息率:0.10 ÷ 1.72 × 100% = 5.81%
假设你持有 10,000股:
- 总投资额:10,000 × RM 1.72 = RM 17,200
- 理论上应收股息:10,000 × RM 0.10 = RM 1,000
在过去,即2026年前,政府直接从派息中扣除 10% 预扣税,投资者无需再申报:
| 金额 | |
|---|---|
| 应收股息 | RM 1,000 |
| 扣除预扣税 10% | – RM 100 |
| 实际到手 | RM 900 |
| 实际股息率 | 900 ÷ 17,200 ≈ 5.23% |
然而,在2026年的新制度下,派息全额 RM 1,000 直接入账,但必须纳入年度个人所得税一并申报,按你所在的税阶征税。
这对年薪收入较低的投资者来说是好事,但对高收入者而言就不是好消息了。
假设小明月薪 RM 3,000,年收入 RM 36,000,先算打工收入的税(扣除个人免税额之后)。马来西亚个人所得税有 RM 9,000 个人免税额(Personal Relief),所以:
- 应税收入 = RM 36,000 – RM 9,000 = RM 27,000
- 对照税率表,落在 C组(RM 20,001 – 35,000)
- 税金 = RM 150 + (RM 27,000 – RM 20,000) × 3% = RM 150 + RM 210 = RM 360
如果他同时持有 REIT,派息 RM 1,000(应税部分),加入 REIT 派息后:
- 应税收入 = RM 27,000 + RM 1,000 = RM 28,000
- 税金 = RM 150 + (RM 28,000 – RM 20,000) × 3% = RM 150 + RM 240 = RM 390
- 多缴的税 = RM 390 – RM 360 = RM 30
| 旧制度 | 新制度 | |
|---|---|---|
| REIT 派息缴税 | RM 100 | RM 30 |
| 实际到手 | RM 900 | RM 970 |
| 实际股息率 | 900 ÷ 17,200 ≈ 5.23% | 970 ÷ 17,200 ≈ 5.64% |
对比旧制度直接扣 10% 预扣税,RM 1,000 × 10% = RM 100,反而少缴 RM 70,到手更多,实际股息率也从 5.23% 提升至 5.64%。
但如果你的投资额更大呢?
假设大明持有 50,000股,年打工收入 RM 108,000:
- 总投资额:50,000 × RM 1.72 = RM 86,000
- 全年应收派息:50,000 × RM 0.10 = RM 5,000
扣除个人免税额 RM 9,000 后,大明的应税收入:
- 仅打工收入:RM 108,000 – RM 9,000 = RM 99,000
- 对照税率表,落在 F组(RM 70,001 – 100,000,税率19%)
- 税金 = RM 3,700 + (RM 99,000 – RM 70,000) × 19% = RM 3,700 + RM 5,510 = RM 9,210
加入 REIT 派息 RM 5,000 后:
- 应税收入 = RM 99,000 + RM 5,000 = RM 104,000
- 跨入 G组(RM 100,001 – 400,000,税率25%)
- 税金 = RM 9,400 + (RM 104,000 – RM 100,000) × 25% = RM 9,400 + RM 1,000 = RM 10,400
- 多缴的税 = RM 10,400 – RM 9,210 = RM 1,190
| 旧制度 | 新制度 | |
|---|---|---|
| REIT 派息缴税 | RM 500 | RM 1,190 |
| 实际到手 | RM 4,500 | RM 3,810 |
| 实际股息率 | 4,500 ÷ 86,000 ≈ 5.23% | 3,810 ÷ 86,000 ≈ 4.43% |
表面股息率 5.81%,旧制度实际到手 5.23%,新制度实际到手只剩 4.43%,差距接近 1.4 个百分点。
更关键的是,REIT 派息把大明从 F组(19%)直接推进 G组(25%),有效税率高达 23.8%(RM 1,190 ÷ RM 5,000),远超旧制度的固定 10%。收入越是卡在税阶边缘的投资者,这个冲击越明显。
税阶越高,差距越大
| 年收入 | 适用税率 | REIT股息 RM1,000 实缴税 | 实际到手 | 实际股息率 |
|---|---|---|---|---|
| RM 35,000 以下 | 约 3% | RM 30 | RM 970 | 5.64% |
| RM 50,000 | 约 11% | RM 110 | RM 890 | 5.17% |
| RM 70,000 | 约 19% | RM 190 | RM 810 | 4.71% |
| RM 100,000 | 约 25% | RM 250 | RM 750 | 4.36% |
| RM 150,000 以上 | 约 26% | RM 260 | RM 740 | 4.30% |
若你是非马来西亚税务居民(Non-Resident),则直接被征收 30% 预扣税,没有分级,没有商量余地:
- 应收股息 RM 1,000 → 实际到手 RM 700
- 实际股息率:700 ÷ 17,200 ≈ 4.07%
因此,购买 REIT 之前,不能直接看股票软件上显示的股息率,必须根据自己的税阶手动计算实际到手回报。对于年收入超过 RM 50,000 的投资者来说,2026年税改过后,REIT 的实际吸引力已大幅下降,在做资产配置决策时,需要重新评估其在组合中的价值。
需要注意的是,根据2025财政预算案,年度股息收入超过 RM 100,000 须额外缴纳 2% 股息税。但由于 REIT 派息在法律上称为 Income Distribution 而非 Dividend,目前普遍认为两者不重叠,REIT 投资者无需额外缴纳这 2% 税务。惟此属灰色地带,建议咨询税务专业人士以获取最新诠释。
成长空间小,股价很少爆发式增长
由于 REITs 的债务水平被限制在60%以内,而且每年所赚取的利润的90%都派发给投资者,所以管理者只能运用剩余的资金维修或翻新资产,没有其余大额的资金扩大业务。因着业务增长有限,所以 REITs 的股价一般上不会出现爆发式增长,只会小幅上涨。
由于 REITs 的增速较慢,股价不可能在短短几年内翻一番,更不能让投资者在短期内获得巨额利润,因此 REITs 比较适合偏好稳定性的投资者,而更具有冒险精神的投资者一般上不会选择投资 REITs。
推荐阅读:
净值波动大
房地产的价值很容易受到市场消息的影响。每当有影响市场情绪的消息出现时,REITs 的净值就会大幅波动,REITs 的净值有可能会下跌,导致投资者在出售 REITs 时面临亏损的风险。
其次,当 REITs 的净值波动较大,投资者可能会面临流动性的风险。简单而言,投资者可能无法在需要资金时出售所持有的 REITs。
此外,REITs 的管理团队也有可能会采取更保守的投资策略,减少高风险投资,以减缓投资风险和波动性,这也会导致投资者的回酬收益减少。
需考虑管理团队的经管效率
REITs 房地产的所有权和管理权是分开运作的。 投资者是通过购买証券参与房地产投资,而不是直接购买房地产,因此无法参与房地产的经营权和处分权,更不能以出租资产的计算方式得知回报率。
投资者在做投资 REITs 前不能忽视的一点是需要考虑 REITs 管理者的经管效率。管理者的经管效率越高,出租率越高,投资者的回报就越高。反之,如果 REITs 管理者没有很好地经管房地产,REITs 的价值就会受到影响。
2026年值得留意的5个马来西亚 REITs
SSF 是根据以下指标截止2026年3月24日的数据,挑选马来西亚表现最好的 5 个 REIT:
- 股息率(Distribution Yield):投资人最关心的「年化股息回报」
- 产业回报率(Property Yield):房产本身的盈利能力
- Gearing Ratio(负债率):越低越安全
- 市净率(P/B Ratio):是否被低估
- DPU(每单位分派):实际能收到的钱多不多
综合来看最值得关注的 5 个 REIT 是:
| REIT | 股价 | 股息率 | 产业回报率 | 负债率 | 市净率 | 类型 |
|---|---|---|---|---|---|---|
| Atrium REIT | RM 1.30 | 7.23% | 6.80% | 43.5% | 0.94 | 工业 物流 |
| Capitaland Malaysia Trust | RM 0.63 | 7.68% | 5.27% | 38.9% | 0.66 | 零售 商场 |
| KIP REIT | RM 0.89 | 7.64% | 6.52% | 39.5% | 0.76 | 零售 商场 |
| YTL Hospitality REIT | RM 1.06 | 7.31% | 5.69% | 42.8% | 0.59 | 酒店 |
| Sentral REIT | RM 0.77 | 7.99% | 5.99% | 45.6% | 0.67 | 办公楼 |
为什么选这5个?
- Atrium REIT:股息率和资产回报率双双领先,负债率合理,市净率接近1倍,估值不贵。
- Capitaland Malaysia Trust:股息率最高之一,市净率仅0.66,资产被低估,背靠CapitaLand大集团。
- KIP REIT:股息率和资产回报率表现均衡,专注社区零售,抗周期性较强。
- YTL Hospitality REIT:股息率高,市净率只有0.59,资产折价明显,受惠于旅游业复苏。
- Sentral REIT:股息率最高(7.99%),办公楼类型与其他4个互补,市净率0.67估值吸引,负债率虽略超45%但差距极小。
5个涵盖工业、零售、酒店、办公楼四种类型,行业分散,整体股息率平均约 7.37%,资产回报率平均约 6.05%,负债率平均约 41.7%。
注意:SSF 仅分享,不做任何投资和购买建议。请谨慎选股。
Atrium REIT

Atrium REIT 专注于工业资产,是大马唯一的100%工业 REIT,自 2007年4月2日起在马股主板挂牌上市。它的资产组合包括位于雪兰莪与槟城核心地段(Shah Alam、Puchong、USJ、Bayan Lepas)的9 项工业产业,当中包括 Atrium Shah Alam 1 至 5、Atrium Puchong、Atrium USJ、以及位于槟城工业区的 Atrium Bayan Lepas 1 & 2。
在2019以前,Atrium REIT 所持有的产业都是仓库。自从2019年10月并购了Atrium Bayan Lepas 2工厂,Atrium REIT 现在拥有两种工业型产业,也就是仓库和工厂。
财务表现(截至2025年12月31日)
| 指标 | 2025年 | 2024年 | 变化 |
|---|---|---|---|
| 全年总收入 | RM 49.51 百万 | RM 44.99 百万 | +10.05% |
| 净收入 (实现) | RM 25.27 百万 | RM 22.80 百万 | +10.82% |
| 每单位派息 (全年) | 9.40 仙 | 8.52 仙 | +10.33% |
| 净资产值 (NAV) 每单位 | RM 1.3874 | RM 1.4261 | -2.71% |
| 营运现金流 | RM 46.19 百万 | RM 31.11 百万 | +48.5% |
| 资产出租率 | 100% | 100% | 持平 |
全年收入增长主要来自三个驱动力:Atrium Shah Alam 5(ASA5)在 2025 年 9 月完成资产提升并开始贡献租金收入、现有租约的租金调涨,以及 Atrium Bayan Lepas 2 全年租金收入的完整入账。
营运现金流大幅跳升至 RM 46.19 百万(2024 年为 RM 31.11 百万),反映实际收租能力强劲,是支撑派息可持续性的重要基础。
NAV 每单位小幅下滑,主要因为 Q4 2025 进行资产重估时录得 RM 12.17 百万的公平值亏损,并非经营层面的问题。
Atrium REIT 优点
- 100% 出租率,租户质素高:9 项资产全数满租,租户以跨国企业为主,从事物流、仓储与制造业,租约稳定,收租风险低。
- 派息连年增长: 全年每单位派息从 2024 年的 8.52 仙增至 2025 年的 9.40 仙,增幅超过 10%,显示管理层在资产管理和收入增长方面表现扎实。
- 营运现金流强劲:2025 年营运现金流达 RM 46.19 百万,远高于全年派息总额 RM 24.96 百万,现金覆盖比率充裕,派息可持续性高。
- 工业资产前景看好:根据 CBRE | WTW 的 2026 年大马房地产市场展望,工业产业预计继续领涨,受惠于电子电气、半导体、数据中心及电商物流的强劲需求,Atrium REIT 的资产定位契合这一趋势。
- 负债率合理:负债率 43.5%,低于马来西亚 REIT 法定上限 50%,财务结构稳健。
Atrium REIT 缺点
- 资产集中于工业单一领域:100% 工业资产是双面刃,顺风时受益,但一旦工业需求放缓或特定租户流失,没有其他资产类别可以对冲。
- Q4 出现资产重估亏损:2025 年底的资产重估录得 RM 12.17 百万亏损,NAV 每单位从年初的 RM 1.4261 降至 RM 1.3874,显示部分物业(尤其是 Atrium Shah Alam 5 和 Bayan Lepas 1)的市场估值有所回调。
- 规模较小,流动性有限:相比 Sunway REIT 或 IGB REIT 等大型 REIT,Atrium REIT 的市值与交易量较小,买卖价差可能较大,不适合需要高流动性的投资者。
- 部分资产为租赁地契(Leasehold):9 项资产中有 4 项为租赁地契,包括 Atrium Shah Alam 4 & 5 及 Atrium Bayan Lepas 1 & 2,地契到期风险需留意,管理层目前仍在处理 Bayan Lepas 1 的地契延续事宜。
Capitaland Malaysia Trust
CapitaLand Malaysia Trust(CLMT)于2010年7月16日在马股主板挂牌上市,是大马规模最大的零售与工业混合型 REIT 之一。截至2025年12月31日,总资产约 RM 55 亿,市值约 RM 21 亿,管理层为 CapitaLand Malaysia REIT Management Sdn. Bhd.,是全球顶尖房地产资产管理集团 CapitaLand Investment Limited 的全资间接子公司。
CLMT 的资产组合横跨零售商场与工业物流两大类别,共 15 项产业,总净可出租面积约 470 万平方尺:
零售商场(6项): Gurney Plaza(槟城)、Queensbay Mall(槟城)、East Coast Mall(关丹)、The Mines(雪邦)、Sungei Wang Plaza(吉隆坡)、3 Damansara(八打灵再也)
工业与物流(5项): Valdor Logistics Hub(槟城)、Glenmarie Distribution Centre(莎阿南)、Synergy Logistics Hub(双溪毛糯)、Senai Airport City Facilities(新山)、Iskandar Puteri Facilities(依斯干达布蒂里)
其中工业物流资产均位于大马核心工业走廊,部分坐落于柔新经济特区(JS-SEZ) 范围内,战略位置突出。
财务表现(截至2025年12月31日)
| 指标 | 2025年 | 2024年 | 变化 |
|---|---|---|---|
| 全年总收入 | RM 476.8 百万 | RM 454.8 百万 | +4.8% |
| 净物业收入 (NPI) | RM 289.4 百万 | RM 263.9 百万 | +9.7% |
| 可分派收入 | RM 149.2 百万 | RM 132.5 百万 | +12.7% |
| 全年每单位派息(DPU) | 4.84 仙 | 4.65 仙 | +4.1% |
| 营运现金流 | RM 303.4 百万 | RM 212.0 百万 | +43.1% |
| NAV 每单位 (派息后) | RM 0.9370 | RM 0.9781 | -4.2% |
| 资产出租率 | 94.9% | — | — |
收入增长主要来自现有商场的正向租金回升、新收购的物流工业资产开始贡献租金(Glenmarie、Synergy Logistics Hub、Senai Airport City Facilities、Iskandar Puteri Facilities),以及整体水电费用下降带动经营成本改善。
营运现金流大幅跳升至 RM 303.4 百万,远高于全年派息总额 RM 135.5 百万,现金覆盖充裕,派息可持续性强。
Capitaland Malaysia Trust 优点
- 背靠 CapitaLand 强大生态系统:CLMT 的管理层为 CapitaLand Investment Limited 旗下子公司,拥有全球房地产管理经验与资源,能持续为 CLMT 输送优质收购管道,是大马 REIT 中少数拥有国际级母公司支撑的基金。
- 资产多元,抗风险能力强:零售与工业物流双线并行,互相对冲。零售依赖消费需求,工业物流则受惠于电商与供应链需求,两者周期不完全一致,组合稳定性更高。
- 可分派收入连续增长:2025 年可分派收入达 RM 149.2 百万,同比增长 12.7%,DPU 从 4.65 仙升至 4.84 仙,且营运现金流高达 RM 303.4 百万,派息基础扎实。
- 工业物流资产布局前瞻:新收购资产多位于柔新经济特区(JS-SEZ)及大马核心工业走廊,受惠于跨境投资热潮与电商物流需求,长期增长逻辑清晰。
- 估值吸引,市净率低于1倍:NAV 每单位 RM 0.9370,而当前股价约 RM 0.63,市净率约 0.66,资产处于折价状态,对价值型投资者具吸引力。
Capitaland Malaysia Trust 缺点
- 零售资产面临竞争压力:吉隆坡谷地新购物中心持续开业,Sungei Wang Plaza 和 3 Damansara 等城中较旧商场承压,需持续投入资产提升(AEI)才能维持竞争力,短期内可能影响相关物业表现。
- 负债率偏高,利息成本不轻:总借贷达 RM 21.86 亿,负债率 38.9%,全年融资成本高达 RM 98.9 百万,平均借贷成本 4.34%,是压制净收益的重要因素,若利率上行将直接侵蚀可分派收入。
- 单位数量持续扩张,摊薄效应存在:2025 年通过股权集资发行约 4.1 亿新单位,总流通单位从约 28.8 亿增至 33.3 亿,单位数量增加约 15.7%,对现有持有人造成摊薄,DPU 增幅因此受限。
- NAV 每单位跌破 RM 1:2024 年底 NAV 仍为 RM 0.9781,2025 年底进一步降至 RM 0.9370,连续低于 RM 1 水平,反映资产价值与单位数量扩张之间仍存在消化压力。
KIP REIT
KIP REIT 于 2017年2月6日在马股主板挂牌上市,最初专注于社区零售商场,并于 2020 年 10 月扩展投资范围,纳入工业与商业资产。REIT 由 KIP REIT Management Sdn Bhd 管理,资产主要分布于大马各地的郊区与城镇,主打平价便民零售定位。
截至 2025年9月30日,KIP REIT 的资产组合共 17 项产业,包括 12 个零售商场与 5 项工业产业,总净可出租面积约 254 万平方尺,资产总估值约 RM 16.4 亿。
零售商场(14项): KIPMall Tampoi、Kota Tinggi、Masai、Senawang、Melaka、Bangi、Kota Warisan、Desa Coalfields、AEON Mall Kinta City、DPULZE Shopping Centre、TF Value-Mart,以及 KIPMall Kuantan 旗下的 Lotus’s Indera Mahkota、Shop Office、Commercial Building
工业产业(5项): Lot 9、Lot 5、Lot 3A(均位于 Pulau Indah)、Industrial Property Cheras Jaya、Industrial Land Bintulu
KIP REIT 亦于 2025 年纳入 FTSE4Good Bursa Malaysia Index。
财务表现(Q1 FY2026,截至2025年9月30日)
KIP REIT 的财政年以6月30日为结算日,因此以下为最新一季(Q1 FY2026)数据,并与上年同期(Q1 FY2025)对比:
| 指标 | Q1 FY2026 | Q1 FY2025 | 变化 |
|---|---|---|---|
| 总收入 | RM 40.77 百万 | RM 26.71 百万 | +52.6% |
| 净物业收入 (NPI) | RM 29.72 百万 | RM 19.67 百万 | +51.1% |
| 实现利润 (税后) | RM 17.46 百万 | RM 10.08 百万 | +73.2% |
| 可分派收入 | RM 17.60 百万 | RM 10.46 百万 | +68.3% |
| 每单位派息 (DPU) | 1.80 仙 | 1.52 仙 | +18.3% |
| 营运现金流 | RM 30.94 百万 | RM 9.22 百万 | +235.5% |
| NAV 每单位 (派息后) | RM 1.0727 | — | — |
| 资产出租率 | 98.3% | — | — |
| 年化派息收益率 | 8.1% | — | — |
收入大幅增长主要来自新收购资产的贡献,包括 D’Pulze、TF Value-Mart、CR35 工业产业、KIPMall Desa Coalfields、KIPMall Kuantan 系列及 Bintulu 工业产业。营运现金流大幅跳升至 RM 30.94 百万,派息覆盖率充裕。
KIP REIT 优点
- 超高出租率,抗跌性强:Q1 FY2026 资产出租率高达 98.3%,反映社区零售商场的强韧租户需求。相比大型购物中心,KIPMall 以郊区便民定位为主,受电商冲击较小,租户流失风险低。
- 收购驱动增长,扩张势头强劲:过去一年积极并购,连续完成零售与工业资产收购,总收入按年暴增 52.6%。管理层同时锁定多项待完成的工业产业收购(Port Klang、Johor),显示增长管道充足。
- 工业资产布局起步,分散风险:从纯零售扩展至工业物流,受惠于大马制造业与供应链需求,逐步降低对单一资产类别的依赖。
- 估值折价,股息率吸引:市净率约 0.76,低于资产账面值,年化派息收益率高达 8.1%,在同类 REIT 中属于高水平。
- 获 ESG 认可,治理透明:纳入 FTSE4Good Bursa Malaysia Index,显示管理层在可持续发展方面的努力获得市场认可,有助于吸引机构投资者。
KIP REIT 缺点
- 单位数量持续扩张,摊薄效应明显:2025 年 8 月通过私募配股发行 1.23 亿新单位,流通单位从约 7.99 亿增至 9.22 亿,增幅约 15.4%,对现有持有人造成摊薄。第二轮配股(3,700 万单位)于 2025 年 10 月完成,摊薄压力进一步延续。
- 零售资产集中于郊区中小型商场:组合中大部分为社区型 KIPMall,客流量与租金增长空间相对有限,难以像旗舰商场般大幅提升租金回报,长期 DPU 增长潜力受限。
- 借贷成本偏高:平均借贷利率 4.46%,63% 为浮动利率,若利率上行将直接压缩可分派收入,对收入稳定性构成潜在威胁。
- 财政年度特殊,不易横向比较:KIP REIT 以 6 月 30 日为财政年结算日,与大多数马来西亚 REIT(12 月结算)不同,投资者在比较全年数据时需注意时期差异,容易造成误读。
YTL Hospitality REIT
YTL Hospitality REIT 于 2005年12月16日以 Starhill Real Estate Investment Trust 的名义在马股主板挂牌上市,是大马历史最悠久的 REIT 之一。经过多年转型,REIT 从早期的零售与酒店混合资产,逐步重新定位为纯酒店及款待业 REIT,专注持有及投资优质酒店资产。截至 2026 年 2 月 28 日,市值约 RM 20.2 亿,由 Pintar Projek Sdn Bhd 担任管理人,Maybank Trustees Berhad 为受托人。
REIT 背后为马来西亚顶尖综合集团 YTL Corporation Berhad 旗下资产,YTL 集团横跨实体基础设施、数字基础设施及 AI 基础设施三大领域,自 1986 年上市以来累计派息逾 RM 300 亿,是大马市场最具代表性的长线投资标的之一。
YTL Hospitality REIT 资产遍及马来西亚、日本及澳大利亚三个市场,总资产估值约 RM 54.5 亿:
马来西亚(13项,估值约 RM 26.7 亿,占 52%):
| 资产 | 估值(RM’000) |
|---|---|
| JW Marriott Hotel Kuala Lumpur | 543,000 |
| The Majestic Hotel Kuala Lumpur | 403,600 |
| The Ritz-Carlton, KL – Hotel Wing | 373,000 |
| The Ritz-Carlton, KL – Suite Wing | 329,000 |
| AC Hotel Kuala Lumpur Titiwangsa | 166,000 |
| Hotel Stripes Kuala Lumpur | 144,000 |
| AC Hotel Penang Bukit Jambul | 142,000 |
| Pangkor Laut Resort | 124,000 |
| AC Hotel Ipoh | 117,000 |
| Tanjong Jara Resort | 108,300 |
| AC Hotel Kuantan City Centre | 107,000 |
| Cameron Highlands Resort | 63,000 |
| AC Hotel Puchong(翻新中) | 53,861 |
日本(2项营运 + 1项开发中,占 11%)
- Hilton Niseko Village:RM 272.2 百万
- The Green Leaf Niseko Village:RM 168.8 百万
- Moxy Niseko(开发中,预计总开发成本约 RM 199 百万):已投入 RM 132.5 百万
澳大利亚(3项,占 36%)
- Sydney Harbour Marriott:RM 1,392.5 百万
- Brisbane Marriott:RM 277.2 百万
- Melbourne Marriott:RM 194.1 百万
财务表现(H1 FY2026,截至 2025年12月31日)
YTL Hospitality REIT 财政年以6月30日为结算日,以下为2025年7月1日至2025年12月31日的上半年中期报告数据。
| 指标 | H1 FY2026 | H1 FY2025 | 变化 |
|---|---|---|---|
| 总收入 | RM 294.96 百万 | RM 280.17 百万 | +5.3% |
| 净物业收入 (NPI) | RM 162.93 百万 | RM 148.39 百万 | +9.8% |
| 税前利润 | RM 82.45 百万 | RM 64.01 百万 | +28.8% |
| 可分派收入 | RM 58.35 百万 | RM 52.26 百万 | +11.7% |
| 每单位派息 (DPU) | 3.0811 仙 | 2.9128 仙 | +5.8% |
| 营运现金流 | RM 124.16 百万 | RM 98.25 百万 | +26.4% |
| NAV 每单位 (派息后) | RM 1.7018 | — | — |
| 负债率 | 44.02% | — | — |
收入增长主要来自澳大利亚酒店组合表现强劲(大型娱乐与体育活动带动房间需求与房价上涨),以及 AC Hotel Ipoh 于 2025 年 4 月开始贡献租金收入。融资成本因澳元借贷利率下调而有所改善,推动税前利润大幅增长 28.8%。
YTL Hospitality REIT 优点
- 品牌组合顶级,资产稀缺性高:持有 JW Marriott、The Ritz-Carlton、Majestic、Hilton、Marriott 等国际顶级酒店品牌,马来西亚境内的资产多位于吉隆坡黄金三角及知名度假胜地,稀缺性强,难以复制。
- 地理分散,收入来源多元:马来西亚、日本、澳大利亚三地布局,收入来源分散,单一市场风险较低。澳大利亚酒店在体育赛事与旅游旺季表现尤为突出,形成季节性互补。
- 派息持续增长:H1 FY2026 每单位派息 3.0811 仙,较上年同期 2.9128 仙增长 5.8%,可分派收入增长 11.7%,营运现金流充裕,派息可持续性强。
- 背靠 YTL 集团强大生态:YTL Corporation 旗下横跨基础设施、数字基础设施与 AI 数据中心,资源整合能力强,为 REIT 提供稳定的资产注入管道与战略支撑。
- 估值折价明显:市净率约 0.59(NAV 每单位 RM 1.7018,股价约 RM 1.06),资产大幅折价交易,对价值型投资者极具吸引力。
YTL Hospitality REIT 缺点
- 汇率风险显著:澳大利亚资产估值占组合约 36%,日本资产占 11%,两者均以外币计价。澳元(AUD)和日元(JPY)兑令吉(RM)的波动直接影响 NAV 及收入换算,H1 FY2026 已录得货币换算亏损 RM 66.6 百万,NAV 因此受压。
- 负债率偏高,融资成本不轻:集团总借贷约 RM 23.98 亿,负债率 44.02%,全年融资成本约 RM 1.09 亿,其中大部分为外币借贷(澳元与日元贷款),汇率与利率双重风险并存。
- 财政年特殊,数据解读需留意:与大多数马来西亚 REIT 不同,YTL Hospitality REIT 以6月30日为财政年结算日,投资者进行横向比较时需注意时期差异。
- 酒店业务受季节性影响:澳大利亚酒店组合受季节性因素影响明显,旺季与淡季收入差距较大,收入稳定性相对零售或工业 REIT 较低。
- 开发风险存在:日本 Moxy Niseko 酒店仍在开发中,预计总开发成本约 RM 199 百万,项目完工前不产生租金收入,同时面临工程延误与成本超支的潜在风险。
Sentral REIT

Sentral REIT 于2007年1月8日在马股主板挂牌上市,最初以 Quill Capita Trust 名义经营,2015 年 4 月更名为 MRCB-Quill REIT,并于 2021 年 1 月完成品牌重塑,正式改称 Sentral REIT。
REIT 由 Sentral REIT Management Sdn Bhd 管理,管理公司股权由 Malaysia Resources Corporation Berhad(MRCB)持有 80%,Global Jejaka Sdn Bhd 持有 20%。定位专注于马来西亚优质商业(办公及零售)收入资产,主要分布于吉隆坡 KL Sentral、Mont’ Kiara、Cyberjaya 及槟城。
截至 2025 年 12 月 31 日,Sentral REIT 资产组合共 9 项产业(另有 1 项 Wisma Sentral Inai 已于 2026 年 1 月完成出售),总估值约 RM25.76 亿,总净可出租面积约 261.5 万平方尺,组合整体出租率为 86%。
财务表现(截至 2025年12月31日)
| 指标 | FY2025(全年) | FY2024(全年) | 变化 |
|---|---|---|---|
| 总收入 | RM 190.8 百万 | RM 194.8 百万 | -2.1% |
| 净物业收入 (NPI) | RM 145.3 百万 | RM 150.4 百万 | -3.4% |
| 可分派收入 | RM 77.3 百万 | RM 79.8 百万 | -3.1% |
| 全年每单位派息(DPU) | 6.15 仙 | 6.36 仙 | -3.3% |
| 融资成本 | RM 53.4 百万 | RM 53.7 百万 | -0.6% |
| 营运现金流 | RM 147.9 百万 | RM 124.5 百万 | +18.8% |
| 每单位 NAV(派息前) | RM 1.1443 | RM 1.1592 | -1.3% |
| 每单位 NAV(派息后) | RM 1.1144 | RM 1.1277 | -1.2% |
| 组合出租率 | 86% | 84% | +2pp |
| 市价(截至年末) | RM 0.795 | — | — |
| 市净率(P/NAV) | 约 0.69× | — | — |
收入下滑主要源于 MFRS 16 租金直线化处理的影响,以及 Menara Shell 与 SB3 租金收入走低。物业运营开支则因部分产业的一次性设备维修及差别税率调整而略为上升,共同压低了全年净物业收入。
4Q2025 录得税后净亏损 RM0.8 百万,主因为 Wisma Sentral Inai 出售所触发的一次性未实现账务亏损 RM17.9 百万;剔除此项后,实现净收入依然稳健,为 RM17.9 百万。营运现金流全年大幅提升至 RM147.9 百万(同比 +18.8%),反映核心业务产生现金的能力良好,派息覆盖率充裕。
Sentral REIT 优点
- 核心资产租约稳固,大租户质量高:Platinum Sentral(出租率 94%)、Menara Shell(88%)、Menara CelcomDigi(100%)三项主力资产合计占组合估值近 70%,主要租户为大型跨国企业,租约长期稳定,租金收入可预期性强。
- 出租率持续改善:组合整体出租率从 4Q2024 的 84% 提升至 4Q2025 的 86%,4Q2025 到期租约更成功续租 73%,反映租户管理策略有效,短期内大规模空置风险较低。
- 资产重组策略清晰,主动优化组合:成功收购 Arcoris Plaza(RM7,000 万)并出售非核心资产 Wisma Sentral Inai(RM1.35 亿),管理层展示出主动精简组合、提升资产质量的意愿,有利于长远收益表现。
- 折价明显,股息率具吸引力:市净率约 0.69 倍,大幅折让于资产账面价值。以当前年化 DPU 约 6.15 仙计算,相对市价 RM0.795 的股息率约达 7.7%,在马股 REIT 中属较高水平。
- 利率风险已主动对冲:管理层于 2025 年 1 月针对 RM3.17 亿浮动利率债务签订利率互换协议(IRS),锁定固定利率至 2026 年 12 月,有效减低短期利率上行对可分派收入的冲击。
Sentral REIT 缺点
- 收入与 DPU 连续下滑:FY2025 总收入、净物业收入及全年 DPU 均较上年有所下降,且趋势未见明显扭转迹象。在缺乏重大新收购的情况下,增长动力依赖租金调涨与出租率提升,空间相对有限。
- 借贷比率偏高,融资成本沉重:总借贷达 RM12.2 亿,占总资产约 45.6%,全年融资成本 RM53.4 百万,为可分派收入的主要侵蚀因素。短期借贷(RM3.91 亿)到期压力亦构成再融资风险。
- 办公楼市场结构性压力持续:吉隆坡办公市场整体供过于求,租户市场格局明显,Menara Shell 出租率仅 88%、SB3 低至 68%,反映部分资产仍面临租户流失或续租折让压力,短期内难以大幅推高租金。
- 市价长期折让 NAV,市场信心不足:股价 RM0.795 较 NAV RM1.1443 折让逾三成,折让幅度明显大于同类型 REIT,部分原因在于市场对办公资产前景存疑,以及 2026 年起 REIT 预扣税率政策尚未厘清,构成估值不确定性。
2026年适合投资 REITs 吗?马来西亚 REITs 前景
2026 年的马来西亚 REIT 市场开局颇为波折。受预扣税优惠政策到期影响,产托板块在 3 月份经历了一轮明显调整,但多家研究机构却将此视为逢低布局的机会。
根据税收局于 2026 年 3 月 19 日发布的最新指引,原实施多年的 10% 预扣税优惠自 2026 年起正式终止,REIT 派息将改为按投资者个别税务身分征税。本地个人投资者将适用 0% 至 30% 的累进税率,而外国机构及个人投资者则需缴纳高达 30% 的税率,显著高于此前统一的 10% 水平。
由于预扣税取消,使得 REITs 在外国投资者眼中失去吸引力,外资持股比例较高的产托短期承受更大抛售压力,也导致近期 REITs 血流成河。富时大马产托指数盘中一度重挫逾 5%,零售类产托成为主要抛售对象。双威产托(SUNREIT)盘中最高跌幅达 10.3%,柏威年产托(PAVREIT)一度重挫 9.3%,工业类的 Axis 产托也下跌 7.2%。
其实对于年收入低于 10 万令吉的本地个人投资者,实际适用税率反而可能低于原有的 10%,所以 REITs 还是蛮适合散户的,只不过对于年收入高的投资者来说不那么友好。
另外,政府在去年扩大销售与服务税(SST)的征收范围,如:出租服务征收8%的销售与服务税,零售型REITs难免面对成本压力。不过,电费机制带来直接节省。新的电费自动燃料调整机制(AFA)自2025年7月实施,为产业信托公司带来电费折扣。要知道,电费通常占营运成本的20%以上,因此这项机制相当于帮 REITs 减轻了运营负担。
尽管税务政策带来短期冲击,MBSB Research 于 2026 年 3 月 16 日发布报告,将产托板块评级上调至”正面(POSITIVE)”,认为近期股价回调反而创造了入场良机。
KL REIT 指数年初至今累计上涨 2.3%,跑赢 KLCI 综指的 1.1%。该指数从 2026 年 2 月 19 日的高点 1,015.46 点回落至 3 月 9 日的 954.62 点,期间下跌约 6%,主要由双威产托(-11%)、柏威年产托(-10.5%)及怡保花园产托(-8.7%)领跌。
| 指标 | 数据 |
|---|---|
| KL REIT 指数年初至今涨幅 | +2.3%(跑赢 KLCI +1.1%) |
| 指数从高点回撤幅度 | 约 -6%(2月高点至3月低点) |
| 综合毛股息率(2026年3月) | 5.2% |
| 综合毛股息率(2026年2月初) | 4.2% |
| 与10年期MGS的息差(3月) | 163 个基点(bps) |
| 与10年期MGS的息差(2月初) | 132 个基点(bps) |
| 8年平均息差 | 163 个基点(bps) |
| 10年期MGS收益率 | 约 3.5% |
| 板块平均市净率 | 约 0.9 倍 |
| 板块平均周息率 | 5.5% 至 6.0% |
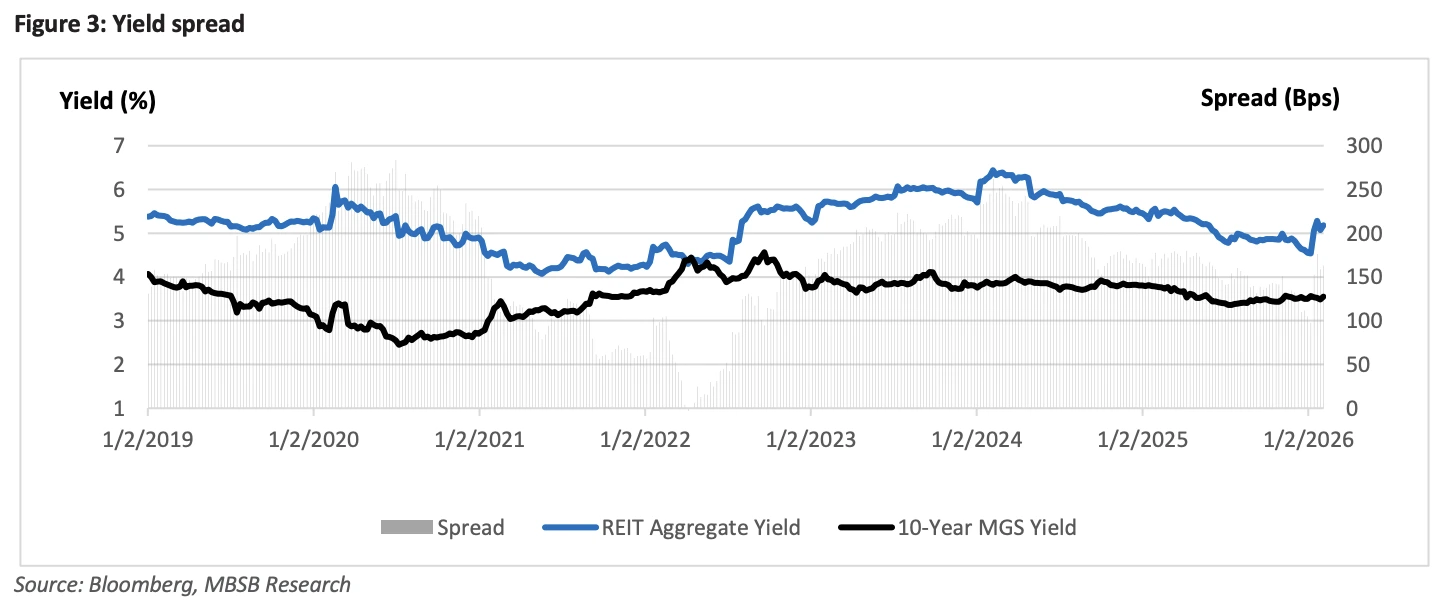
MBSB Research 指出,股价下跌反而推高了 KL REIT 指数的综合毛股息率,由 2 月初的 4.2% 跳升至 3 月的 5.2%,与 10 年期政府债券(MGS)的息差也随之扩大至 163 个基点,与 8 年历史平均水平持平。分析员认为,只要息差维持在 150 个基点以上,产托对寻求高息的投资者便持续具备吸引力。
此外,M-REITs 还有三大结构性支撑前景。
第一,政策驱动的上升周期正式启动。 根据第 13 大马计划(13MP),政府计划于 2026 至 2035 年期间交付 100 万套可负担房屋,并持续通过住房担保、印花税豁免及税务减免等措施刺激置业需求。截至 2025 年 10 月,房屋贷款同比增长 6.1% 至 8,779 亿令吉,其中 25 万至 100 万令吉价位区间增速更为突出,反映大马购房能力正在稳步改善。
第二,工业与物流产托迎来结构性红利。 柔佛-新加坡经济特区(JS-SEZ)与 2030 年新工业大蓝图(NIMP 2030)正催生数据中心、先进制造及现代物流的强劲需求,在相关走廊布局的工业产托因此受惠。
第三,零售与酒店产托受惠于旅游复苏。 随着”马来西亚旅游年 2026(Visit Malaysia 2026)”正式启动,分析员预期酒店入住率将持续回升,商场人流与租金亦将受带动。MBSB Research 指出,零售业基本面在 2026 年料保持韧性,强劲的访客人数及租户销售额将支撑零售产托的出租率与租金表现。与此同时,国家银行预计将全年维持隔夜政策利率(OPR)于 2.75% 不变,有利于保持稳定的融资条件。
但现在中东局势升温,产托是好的防御资产吗?
在全球地缘政治风险升温的背景下,马来西亚 REIT 的防御属性更加凸显。与出口导向型股票不同,产托的收入来源高度本地化,以令吉计价,直接受益于国内消费与租赁市场,与中东冲突或国际贸易摩擦的关联度极低。
在市场动荡时期,产托因盈利稳定性而持续受投资者青睐,股价获较强支撑。在中美贸易摩擦持续、中东局势不明朗的双重压力下,REIT 正好契合”本地导向、派息稳定、波动低”的防御型资产特质。当然,需留意的是,新税务政策可能影响外资持续流入,以及高收入投资者的实际到手派息将有所减少,这两点构成板块的主要潜在风险。
整体而言,2026 年马来西亚 REIT 市场在经历税务政策冲击后,估值已更趋合理,息差重回历史均值水平,而工业、零售、酒店三大子板块各有政策与结构性因素支撑。对寻求稳定派息与防御属性的投资者而言,当前的调整或许正是重新审视产托配置的时机。
新手小白投资REITs前须知
需要考量环境因素对REITs收益的影响
REITs 以房地产为主的 ,其盈利表现和股价波动与实体房地产一样,会受到经济繁荣、通胀等主要环境因素的影响。
举个例子,在新冠肺炎的疫情期间,不少 REITs 因酒店和商场的客流量不足而连续几个季度交出了红色警戒(收益下滑或亏损)的季报。 即便疫情略有好转的现象,政府逐步放宽行动管制措施,重新开放商场、酒店、餐厅堂食,但不少 REITs 仍处于收入恢复期。
因此,你需要深入了解 REITs 的资产组合,持续跟踪 REITs 的财务表现,才能判断 REITs 是否能够走出疫情阴影,回归健康的财务水平。
投资前需要做足研究功课
在你决定投资哪些REITs之前,首先要了解各个 REITs 的资产组合。
以双威房地产投资信托公司(Sunway REIT)为例,这家公司战略性地布局在巴生谷、槟城和霹雳州等关键的黄金地理位置,其投资组合多样化,由17处房地产组成,其中包括:4个零售购物中心、6家酒店、4个办公室、1座医疗中心、1处工业地产和1处教育资产,净可出租面积总计达37万平方米。由此可见,拥有多元化物业的 Sunway REIT 租金收入会比较稳定,不会因为某项资产的租客不足而影响租金收入,进而会影响投资者获得的股息。
然而,需要注意的是,房地产过多,或组合过多的 REITs,在经济衰退时也可能出现低质量资产拖累优质资产的现象,导致利润摊薄的危机。
因此,在投资REITs之前,你一定要做好研究功课。你可以浏览不同的财经网站,例如:Yahoo Finance、Google Finance、Investopedia、Morningstar 、NAREIT 等,閲读并分析 REITs 市场的相关信息,了解市场趋势、历史数据、评估和风险的信息等。
其次,你也可以通过 Bursa Malaysia 官网,及时关注 REITs 的价值,了解 REITs 市场的动向。
虽然 REITs 的财务报表会帮助其物业的情况,例如店铺的种类等,但这些都是纸上谈兵的帮助,往往不能反映实际情况。 因此,最好的办法就是亲自去考察和判断 REITs 的价值。 举个例子,你可以亲自去视察商场的人流量,也可以观察购物体验、卫生水平、位置和交通便利性等。
建议分散投资
不同类型的 REITs 持有和管理不同类型的房地产项目,如商场、办公大楼、酒店等,你可以选择投资多种不同类型的 REITs,以分散投资风险。
此外,你可以考虑投资不同地区的 REITs,比如不同的城市或国家。 这可以减少由于单个区域的房地产市场波动而对投资组合的影响。
再者,你可以选择不同的 REITs 管理公司。不同的 REITs 管理公司都有不同的投资策略和风格,因此你可以投资于各种不同的 REITs 管理公司,以降低投资风险。
其次,你需要定期检讨,并根据当前市场情况调整投资组合,以保証投资组合的合适性和稳定性。
延伸阅读:
确定自己的投资目标和风险承受能力
在投资 REITs 之前,你需要先了解自身的财务状况,例如:收入、支出、债务和资产等。 清楚了解财务状况有助于了解你有多少资金可用于投资 REITs。
其次,你需要考量投资目标,其中包括:资产增长、获得收入、分散投资风险等。你可以按照投资目标选择合适的 REITs。
第三,你还需要清楚了解自己的风险承受能力,简单而言,就是你需要考量你能承受多少的投资风险。 如果你的风险承受能力较低,可以考虑投资多年财务报表健康、派息稳健,并声望好的 REITs。
REITs的5大表现指标
在投资 REITs 前,除了对 REITs 有一定的基本了解以外,你也可以注意以下5大表现指标,选择合适的 REITs。
注意,以下股票仅供示范用途,非投资建议。所有投资均有风险,建议大家在进场前做好功课和风险规划。
产业收益率(Property Yield)
当你想了解 REITs 的盈利能力和经营状况时,首先需要关注 REITs 的净财产收入(Net Property Income)和财产收益率(Property Yield)。 财产净收入和产业收益率的计算公式如下:
净产业收入 = 营业额(Gross Revenue)- 营运开销(Property Operating Expenses)
产业收益率 = 净产业收入(Net Property Income)÷ 物业价值(Property Value)
通过净产业收入(Net Property Income), 我们可以得知 REITs 在一个季度或者一年的收入。
REITs 的主要收益是租金收入,其他非主要的收入包括停车费收入、广告收入、场地租赁费等。这些收益项目加起来后就是 REITs 的营业额(Gross Revenue)。
REITs 的营业额减去营运开销(Property Operating Expenses),例如:水电费、保险费、管理费、维护费等后,方可计算出 REITs 一个季度或一年的净物业收入(Net Property Income)。
REITs 的净产业收入和租金收入的变化必须大致相同,才能保持健康的运营水平。 举个例子,当这个季度的租金收入增加了30%,那么净产业收入也应该增加30%。 如果增长率有差距,那么你就需要查看这个季度的营运开销(Property Operating Expenses)是否有增加。
产业收益率(Property Yield)是用来评估 REITs 的资产能换来多少收益的。 通过比较 REITs 的净产业收入和产业价值,你就可以掌握净产业收入占财产价值的比例。
产业价值是指截至结算日 REITs 手中房产的市场价值。 产业收益率越高,表示 REITs 的盈利能力越强,能够为投资者带来的回报也越有吸引力。
如果一个 REIT 拥有庞大的资产,但并未能获得相应的产业收益率,这代表这家 REIT 并没有很好地利用自身资源,或者 REIT 管理着(Manager)经管不善。
REITs 的主要收入来源是租金。因此,你也可以查看财报的出租率(Occupancy Rate)。出租率高表示当前市场对于 REITs 的物业需求很强,也意味着 REITs 拥有比较大的议价能力,可以进一步地要求收取更高的租金,为投资者创造更高的投资回酬。
偿债成本(Cost of Debts)
偿债成本主要评估 REITs 的利息支出占总借款的比例,计算公式是:
偿债成本 = 利息支出(Interest Expense)÷ 借款总额(Total Borrowings)
偿债成本越高,表示 REITs 偿还贷款的利息越重,偿债负担也就越重,这可能对 REITs 的盈利能力形成负面影响。
从另一个角度而言,如果 REITs 的财务水平和盈利能力足够强,自然可以从银行借到低息贷款。 贷款利率越低,REITs 未来的偿债成本也就越低。
因此,部分投资者会通过偿债成本评估 REITs。
当偿债成本越大,REITs 的现金流和现金就会越弱,在经济衰退时将面临更高的金融风险。
有些 REITs 会在年报或季报中公布该财年的平均还债成本(Average cost of debt %),而有些则不会,需要投资者自行计算。
负债率(Gearing Ratio)
负债率反映了 REITs 的财务状况,帮助 REITs 是依靠内部资金还是外部负债来经营。 负债率的计算公式:
负债率 = 总藉款(Total Borrowings) ÷ 总资产(Total Assets)
负债率就像一个公司的财务压力表。 负债率越大,REITs 借的资金越多,所承受的财务压力和风险越大,未来需要偿还的资金也就越多。 如果不幸遇到经济风暴,或公司业务一落千丈,REITs 将无力偿还债务,可能随时出售资产偿还债务。
负债率越低,反映出 REITs 的财务状况越好,在遇到经济风暴时更能渡过难关。
因为一些特殊因素,比方说新冠肺炎疫情对经济和零售业的表现造成严重的负面影响,大马证监会(Securities Comission Malaysia)曾经将 REITs 的负债率上限从50%上调至60%直到2022年12月31日,给予 REITs 管理团队有更大的灵活性部署资金。
股息率(Distribution Yield)
REITs 的高股息是投资者选择投资 REITs 的关键因素。 因此,股息率(Distribution Yield)是投资者关切的指标之一。 分配收益率的计算公式:
分配收益率 = 每单位派息(Distribution Per Unit,DPU)÷ 股价
分配回报率类似于投资股票的股息率(Dividend Yield),只是说法不同,REITs 的股息被称为收入分配(Distribution)。
分配收益率越高,表示 REITs 的盈利能力越强,投资者获得的股息回报也就越高。
由于大多数 REITs 的股价都比较稳定,很少出现剧烈波动,投资者很难从中赚到巨额的价差。 因此,分派收益率成为
衡量 REITs 能为投资者带来多少投资回酬的重要指标。
营运资金(Cash Flow From Operating Activities)
现金流向表(Cash Flow Statement)中的营运资金是其中一个评估 REITs 的可靠方法,也可称为 Funds From Operation (简称:FFO)。
REITs 属于房地产,在普遍的情况下是不会像普通企业的设备等资产价值随着时间逐渐下滑,反而还会增值。因此,损益表中的净利(Net Profit)无法精准呈现出 REITs 的盈利表现,投资者反而需要留意营运资金(Cash Flow From Operating Activities),才能分析出 REITs 的盈利表现是否有增长。
延伸阅读:
REITs适合什么群体的投资者?
偏好风险小的投资者
虽然投资REITs 没有办法短时间内获得巨额收益,但 REITs 的派息稳定,而且风险也比较低。
喜欢获取派息的投资者
REITs 会将90%的利润派发给投资者,每年分红2至4次,分红率为5%至8%(疫情前)。 因此,REITs 是很多投资者眼中的“分红股”,特别适合喜欢派息分红的投资者。
需要留意的是,亏损的 REITs 是无法派发股息给投资者的,因此你需要时刻关注 REITs 的盈利能力。
如何投资马来西亚REITs?
可以投资马来西亚 REITs 的投资平台有 CGSI(前CGSI CIMB)、Rakuten Trade、M+ Global 和 moomoo。
这4者的区别是 CGSI(前CGSI CIMB)、M+ Global 和 moomoo 都是 Direct CDS 户口,也就是说股票登记在你的名下,可以买马股 IPO,也可以出席股东大会。而 Rakuten Trade 是 Nominee CDS,署名是券商的,也不能买 IPO 和出席股东大会的权利。
想买 Malaysia REITs 开户以下券商,可以享受 SSF RM 10 的 CDS 豁免费用,而且还有新人免佣金福利👇
延伸阅读:
- CDS Account 是什么?怎样申请?Nominee Account VS Direct Account 区别?马股投资者必懂
- 大馬券商CGSI(前 CGS CIMB iTrade) 評測|優缺點、佣金、安全性分析
- 马来西亚投资平台 Rakuten Trade Review:安全吗?好用吗?
- Moomoo 马来西亚投资平台 Review:好用吗?真的是零佣金?
- 大马投资平台M+ Global Review: 合法安全吗?水钱贵还是便宜?
投资马来西亚 REITs 与投资马来西亚真实房地产的差别
投资马来西亚 REITs 和投资真正的实体房地产在流程上,还是收入和盈利模式,都是天差地远。
投资马来西亚真实的房地产
投资真实房地产指的是购买实体的房产,例如:公寓、商业大楼、办公室等。投资者依靠租金收益,或是在购入数年后卖掉升值的房地产而获利。投资者可以自行考虑和决定房地产位置、租金价位、租客质量、市场趋势等等,以确保其投资的价值和回报。相较于REITs,投资者拥有更多的房地产掌握权,但也需要做出更多层的考量。
然而,在还没从实体房地产获利前,投资者必须先投放巨额资金,缴付费用,例如:房产首期、房贷、律师费、印花税等。投资者也需要花费大量的资金和精力装修、维护、保养和清洁物业。当投资者需要套现时,投资者需要经过复杂的买卖流程,并缴付出售费用,例如:中介费、律师费、印花税等,才能售出。投资实体房地产可能拥有更高的回报,但也需要承受更高的成本。
延伸阅读:
投资马来西亚REITs
投资 REITs 就等于投资房地产,投资者通过购买 REITs 的股份,就可以成为各个商场、办公大楼、酒店、工业场所等物业的股东之一,还不需要亲自管理和维护物业。
投资 REITs 的成本比实体房地产还要低,几百令吉就能买到 REITs,任何人都可以投资。举个例子,YTL Hospitality REIT(简称:YTL Hosp REIT )1股仅价值 RM 0.965,在马来西亚证券交易所(Bursa Malaysia)上购买至少100股的话,你只需投资 RM 96.50!
投资成本低之外,REITs 还提供高额的股息,具有获利性。此外,REITs的流动性高,能够快速交易。如果你急需一笔钱,卖出 REITs 就能套现了。
需要注意的是,投资 REITs 也有缺点的。REITs 的低成长性和股息会被政府抽税会缩小投资者的获利性。
| 投资房地产 | 投资 REITs | |
| 投资方式 | 直接购买房地产 | 股票 |
| 投资成本 | 较高 | 较低 |
| 投资风险 | 较高 | 较低 |
| 投资流动性 | 较低,处理过程冗长,需要时间出租或出售 | 较高,可以随时在证券交易所买卖 |
| 投资收益 | 可能有较高的回报,但也需要承担较高的风险 | 稳定的股息派发和资本增值 |
| 管理 | 需要自己亲自管理 | 由专业的基金经理托管 |
| 责任 | 需要承担房地产的维护、租金管理和风险等责任 | 不需要承担房地产维护、租客管理和风险等责任 |
| 咨询透明度 | 较低,房地产持有人需要自行了解市场信息 | 较高,REITs 需要公布财务报表和相关信息 |
结语
REITs 是小资金的投资者能够投资房地产的选择。 投资门槛低,风险也低,再加上有稳定的派息收益,是一个适合追求低风险和稳定收益的投资者的投资项目。
然而,低风险并不意味着投资者可以随意花钱购买任何 REITs。 你也需要考量自己的投资目标和风险承受能力,再做出投资决策。
投资 REITs 并不意味着稳赚。毕竟有些 REITs 会因为资产质量低劣而无法盈利,无法派发股息给投资者。
因此,在投资 REITs 之前,请务必做好研究功课,仔细专研心仪的 REITs 的房地产组合、管理团队的绩效、关注与分析 REITs 财务报表的重要指标等。此外,你也可以把同类的 REITs 进行数据比较,分析REITs 的资产类别、物业位置等,做出全面的研究,更容易掌握 REITs 的真实表现。
延伸阅读:
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。