




輝達(NVIDIA)在全球人工智慧(AI)和高效能運算領域無疑是最受矚目的公司之一,甚至被譽爲美股科技股的精神支柱,輝達財報更被看作是最重要的科技股財報。
身為全球領先的 GPU 製造商,輝達不僅在技術上屢屢創新,其市場表現也引人注目。
輝達在AI晶片市場的主導地位主要歸功於其專有技術 CUDA 。CUDA 自2007年推出以來,已成為專門用於加速輝達 GPU(圖形處理單元)計算的軟體框架。
經過近20年的發展,CUDA 已經成為許多 GPU 加速應用的標準,被廣泛應用於科學計算、影像處理和深度學習等領域。CUDA 的成熟度和廣泛市場滲透率,使得輝達的 GPU 幾乎無可取代,據估計,全球約90%的 AI 計算資源依賴於輝達的晶片。
在全球範圍內, AI 技術的應用和需求正以指數級速度增長,各國政府和企業紛紛加大對 AI 基礎設施的投入,力求在這一前沿領域佔據優勢地位。在此背景下,輝達憑藉其強大的技術實力和市場拓展能力,迅速成為全球 AI 市場的領導者。
近年來,輝達積極拓展新市場,將業務重心逐步從傳統的消費級顯示卡轉向高效能運算和 AI 應用。
公司執行長黃仁勳頻繁出訪世界各地,與各國政府和企業高層會晤,推動國家級 AI 計畫(主權AI,Sovereign AI)的合作。這些努力不僅使輝達在全球 AI 市場中佔據了重要地位,也為公司帶來了巨大的營收成長。例如,公司預期今年來自各國國家級 AI 項目的營收將達到近100億美元,而這一領域的收入在去年幾乎為零。

此外,輝達也積極拓展在資料中心和雲端運算市場的業務,推出了一系列高效能的 AI 硬體和軟體解決方案。這些創新產品和技術推動了全球對 AI 運算資源的需求成長,進一步鞏固了公司在市場中的領導地位。
同時,輝達與多家全球科技巨頭如亞馬遜雲端科技、Google 雲端、微軟、Oracle 建立了廣泛的合作關係,共同推動 AI 技術的發展和應用,拓展了公司在企業級市場的影響力。
這篇文章將深入探討這家AI概念股龍頭——NVIDIA 的公司背景、NVIDIA 股價、輝達是做什麽的、供應鏈有哪些、主要客戶等,透過全面分析 NVIDIA 的技術創新、市場策略和財務表現,認識輝達的成長之路和投資價值。
輝達 NVIDIA 是什麼公司?輝達老闆是誰?
NVIDIA(輝達)是一家美國的科技公司,成立於1993年,總部位於加州聖塔克拉拉(Santa Clara)。

該公司由黃仁勳(Jensen Huang)、Curtis Priem 和 Chris Malachowsky 共同創辦。

NVIDIA 專注於設計和製造圖形處理器(GPU)及相關軟硬體技術,這些技術廣泛應用於遊戲、專業設計、數據中心、人工智能( AI )和自動駕駛汽車等領域。

NVIDIA 被譽為全球加速計算的領導者,該公司以其高效的 GPU 架構和卓越的性能,成為全球加速計算的領導者。其 GPU 不僅提供出色的圖形處理性能,還廣泛應用於各種需要大量計算資源的任務,如機器學習、深度學習、數據分析和科學模擬。
除此之外,NVIDIA 在人工智慧領域的影響力日益增強。其 GPU 不僅用於加速訓練和推理 AI 模型,還推動了生成式 AI 等新興技術的發展。這些技術不僅應用於傳統的企業和科學研究,還延伸到消費者互聯網、自動駕駛、醫療保健等多個行業,創造了多個市值數十億美元的新市場。
NVIDIA 也不斷推出新的 GPU 架構和 AI 技術,以滿足不斷增長的市場需求。例如,該公司最新的 Ampere 和 Hopper 架構不僅提升了計算性能,還在 AI 訓練和推理等方面取得了重大突破。此外,NVIDIA 也積極推進軟件開發,如 NVIDIA NIM,使其技術能夠廣泛應用於雲端、數據中心和個人計算機。
延伸閲讀:
輝達是台灣公司嗎?
值得注意的是,儘管其創辦人黃仁勳出生於台灣,但 NVIDIA 並不是台灣公司。
然而,NVIDIA 在台灣擁有廣泛的供應鏈和業務合作夥伴如台積電和日月光科技,這使其在全球半導體產業中佔據重要地位。
美股輝達 NVIDIA 股票代號
NVIDIA 的股票代號是 NVDA,在美國納斯達克(NASDAQ)證券交易所上市。
輝達股價
輝達是做什麽的?NVIDIA 的業務介紹
NVIDIA 的業務主要分為兩大板塊:計算與網絡(Compute & Networking)和圖形(Graphics)。
1. 計算與網絡 (Compute & Networking)

- 數據中心加速計算平台:包括端到端網絡平台,如 InfiniBand 的 Quantum 和 Ethernet 的 Spectrum。
- NVIDIA DRIVE 自動駕駛平台:與汽車開發合作協議。
- Jetson 機器人平台和其他嵌入式平台。
- NVIDIA AI Enterprise 和其他軟件。
- DGX Cloud 軟件和服務。
2. 圖形 (Graphics)
- GeForce 顯卡:用於遊戲和 PC。
- GeForce NOW:遊戲串流服務及相關基礎設施。
- Quadro/NVIDIA RTX 顯卡:用於企業工作站圖形。
- 虛擬 GPU (vGPU) 軟件:用於雲端的視覺和虛擬計算。
- 汽車平台:用於信息娛樂系統。
- Omniverse Enterprise 軟件:用於構建和運營元宇宙和 3D 互聯網應用。
NVIDIA 最初以圖形處理單元 (GPU) 的開發而聞名,如今已經發展成為提供全面計算基礎設施的公司,專注於數據中心級的解決方案,重塑了眾多行業的格局。
該公司目前專注於四大核心市場:數據中心、遊戲、專業視覺化和汽車。該公司提供完整的平台解決方案,涵蓋處理器、互聯技術、軟件、算法、系統和服務,以滿足這些市場的需求。
資料中心
NVIDIA 的資料中心(數據中心)平台專注於加速最計算密集的工作負載,如人工智能 (AI)、數據分析、圖形處理和科學計算。相較於傳統的 CPU-only 解決方案,NVIDIA 的平台在性能和能效方面具有顯著優勢。該平台可以部署於雲端、大規模數據中心、本地數據中心以及邊緣數據中心。
NVIDIA 提供多種計算解決方案,包括超級計算平台和伺服器,這些系統整合了高效能的 GPU、DPU(資料處理器)、互聯技術以及優化的 AI 和高性能計算 (HPC) 軟件堆棧。
另外,NVIDIA 還提供 NVIDIA AI Enterprise 軟件、DGX Cloud 服務,以及不斷增長的加速庫、API(應用程式介面)、SDK(軟體開發工具套件)和領域特定的應用框架。
此外,NVIDIA 的網絡解決方案提供了 InfiniBand 和 Ethernet 的端到端平台,包括網絡適配器、電纜、DPU 和交換機系統,並配備完整的軟件堆棧,使得數據中心級的計算平台能夠高效互聯成千上萬個計算節點。
該公司的最終用戶包括全球領先的公共雲和消費互聯網公司、數千家企業和初創公司,以及公共部門機構。NVIDIA 與行業領袖合作,幫助他們構建或轉型應用和數據中心基礎設施。NVIDIA 的直接客戶包括原始設備製造商 (OEM)、原始設計製造商 (ODM)、系統集成商和分銷商。
值得注意的是,NVIDIA 的加速計算平台核心是 GPU,主要負責處理並行工作負載,如神經網絡的訓練和推理。這些 GPU 可用於 NVIDIA 加速計算平台以及來自各大雲提供商和伺服器製造商的行業標準伺服器上。數據中心平台還包括 DPU 和 CPU,使得 NVIDIA 可以在整個計算、網絡和存儲堆棧中進行優化,以提供數據中心級的計算解決方案。
NVIDIA 除了提供作為數據中心計算平台的集成軟件,還提供 NVIDIA AI Enterprise 和 NVIDIA vGPU 軟件的付費許可,用於圖形密集的虛擬桌面和工作站。在 2024 財年,NVIDIA 推出了 NVIDIA DGX Cloud,這是一個 AI 訓練即服務平台,包含雲基礎設施和軟件、可定制的預訓練 AI 模型。
遊戲
遊戲市場是最大的娛樂行業,而 PC 遊戲是主要平台。市場增長的動力來自於新高製作價值的遊戲和系列、競技遊戲 (eSports) 的持續興起、社交連接性,以及遊戲主播和創作者的日益普及。
NVIDIA 的遊戲平台利用 GPU 和先進軟件,增強遊戲體驗,提供更流暢、更高品質的圖形。其中,NVIDIA 開發了 RTX 技術,將下一代圖形和 AI 引入遊戲。NVIDIA RTX 具備光線追蹤技術,用於實時、電影級質量的渲染,並且具備深度學習超級採樣 (DLSS),通過 AI 技術提升幀率,同時生成清晰、美麗的遊戲畫面。
該公司的遊戲市場產品包括 GeForce RTX 和 GeForce GTX 顯卡,用於遊戲桌面和筆記本電腦;GeForce NOW 雲遊戲服務,讓用戶在低配置設備上玩 PC 遊戲;以及遊戲主機的 SoC 和開發服務。
專業視覺化
NVIDIA 與獨立軟件供應商 (ISV) 緊密合作,優化其軟件以適配 NVIDIA 的 GPU。NVIDIA 的 GPU 計算平台提高了生產力,並引入了設計和製造、數字內容創作等領域的新功能。
NVIDIA RTX 平台使得可以使用光線追蹤技術實時渲染電影級質量的光影、反射和折射效果。許多領先的 3D 設計和內容創作應用程式現已支持 RTX,讓專業人員可以使用 NVIDIA RTX GPU 和軟件加速和轉變他們的工作流程。
另一方面,NVIDIA 提供 Omniverse 作為構建虛擬世界模擬應用的開發平台和操作系統,該平台可用於企業用途的軟件訂閱,對個人用戶則免費。工業企業正在採用 Omniverse 的 3D 和模擬技術來數字化其複雜的物理資產、過程和環境,如構建工廠的數字孿生、實時 3D 產品配置器、測試和驗證自主機器人和車輛。
汽車
汽車市場包括自動駕駛和車載座艙計算的解決方案。NVIDIA 基於其在 AI 技術領域的領導地位和長期的汽車業務關係,為自動駕駛市場提供了完整的端到端解決方案,統稱為 DRIVE Hyperion。
NVIDIA 與汽車生態系統中的數百家合作夥伴合作,包括汽車製造商、卡車製造商、一級供應商、傳感器製造商、汽車研究機構、高清地圖公司和初創公司,開發和部署自動駕駛汽車的 AI 系統。
NVIDIA 的統一 AI 計算架構從利用數據中心計算解決方案訓練深度神經網絡開始,然後在車輛內運行完整的感知、融合、規劃和控制堆棧,基於 NVIDIA DRIVE Hyperion 平台。該平台包含了高性能、節能的 DRIVE AGX 計算硬件,支持全自動駕駛能力的參考傳感器集,以及用於自動駕駛、地圖和停車服務的開放、模塊化 DRIVE 軟件平台,並提供智能車內體驗。
除此之外,NVIDIA 還提供一個可擴展的基於數據中心的模擬解決方案,NVIDIA DRIVE Sim,用於數字座艙開發,以及測試和驗證自動駕駛平台。
輝達的主要供應商是誰?
輝達自己不擁有晶圓廠,也不組裝伺服器。它負責設計 GPU、CPU、網路晶片和軟體,晶片製造、記憶體、封裝到整機組裝,都交給全球供應商分工完成。其中最關鍵的是台積電:台積電2025年年報顯示,最大客戶占其營收 19%,市場普遍認為這位客戶就是輝達。
| 環節 | 代表廠商 | 目前狀況 |
|---|---|---|
| 晶圓代工與 CoWoS 先進封裝 | 台積電 | 產能吃緊, 兩大瓶頸之一 |
| HBM 高頻寬記憶體 | SK 海力士、 美光、 三星 | 產能吃緊, 兩大瓶頸之一 |
| 封裝基板、 封裝與測試 | IBIDEN、 欣興、 Amkor、 矽品、 京元電子 | 輝達出資擴產中 |
| 光學互連 | Lumentum、 Coherent、 Fabrinet | 共封裝光學擴產中 |
| 伺服器組裝 | 鴻海、 廣達、 緯創 | 相對寬鬆 |
| 電源與散熱 | 台達電、 Vertiv | 需求隨機架功耗上升 |
輝達管理層在 Q2 FY2027 法說會上表示,目前需求不是問題,供應才是增長的上限。2026年10月21日,輝達在 GTC 柏林大會上宣布與 IBIDEN、Amkor、京元電子等六家供應商簽訂擴產協議,部分產能由輝達預付資金鎖定,預計2027至2028年陸續到位。
延伸閱讀:
NVIDIA 主要客戶
該公司的主要客戶在其業務中扮演著重要角色,這些客戶不僅貢獻了大量的收入,也是驅動其技術創新和市場擴展的關鍵因素。
根據輝達2026年第二季財報披露,公司的營收高度依賴少數幾個大客戶。2026 財年第二季度,「客戶 A」一家公司就貢獻了 23% 的總營收,「客戶 B」則貢獻了 16%,合計接近四成。相比去年同期兩者僅佔 25%(分別是 14% 和 11%),集中度大幅上升。
這樣的結構,讓投資者開始擔心輝達的爆炸性成長是不是過度依賴少數幾家大型客戶?分析師普遍認為,這兩大客戶很可能來自雲端巨頭陣營,例如微軟、亞馬遜、谷歌或甲骨文,因為這些公司正是全球最積極投資 AI 數據中心的買家。
英偉達在文件中也坦言,公司過去就經歷過「收入主要來自少數客戶」的情況,未來這個趨勢還可能持續。更耐人尋味的是,除了 A、B 兩家直接客戶之外,英偉達還有兩個「間接客戶」的營收佔比超過 10%。這些間接客戶並非直接向英偉達採購,而是透過系統整合商或 OEM(如廣達、富士康、戴爾等)來獲得產品。換句話說,實際上還有不少大型最終用戶被間接包裝在這些數字背後。
雖然「過度集中」的問題確實存在,但需求來源正在變得更為多元。除了幾大雲服務商之外,越來越多企業開始自建 AI 系統,專注於 AI 應用的公司也在加速採購,甚至各國政府也紛紛加大「主權 AI」投資。英偉達預計,今年僅「主權 AI」相關項目就能帶來 200 億美元 營收,是去年的一倍以上。
黃仁勳在法說會上特別強調,這波 AI 基礎設施投資的浪潮規模遠超以往。僅僅前四大雲端服務商,在兩年內就把資本支出翻了一番,達到 6000 億美元。他判斷,到本十年末,AI 基礎設施的總投資可能達到 3 到 4 兆美元,而在一個 500 億美元級別的 AI 數據中心裡,NVIDIA 的產品成本可占 70% 左右。這代表,即便部分收入集中在幾個大客戶,市場的總體蛋糕還在快速做大,NVIDIA 仍然有機會保持高增長。
- 微軟(Microsoft):
微軟是 NVIDIA 最大的客戶之一,根據最新數據,微軟在2024財年貢獻了 NVIDIA 約19%的總收入。微軟利用 NVIDIA 的 GPU 技術支持其Azure雲端平台的多項工作負載,包括人工智慧、機器學習和大數據分析。微軟的高需求促使 NVIDIA 持續開發新技術來滿足其客戶的需求,這類合作也強化了兩家公司在雲端計算和 AI 領域的領導地位。
- Meta Platforms(前身為Facebook):
Meta Platforms 也是 NVIDIA 的重要客戶之一,佔其收入的13%。Meta Platforms使用 NVIDIA 的技術來支持其社交媒體平台,以及虛擬現實和增強現實技術的創新發展。這項合作不僅提升了Meta Platforms的技術能力,也促進了NVIDIA 在虛擬現實領域的市場份額擴展。
- 亞馬遜(Amazon):
亞馬遜在AWS(Amazon Web Services)雲計算平台上廣泛使用 NVIDIA 的 GPU ,提供高性能計算服務給其客戶。 NVIDIA 的技術支持使得AWS能夠滿足客戶在雲端運算和 AI 應用中的需求,該合作有助於兩家公司共同推動雲端計算技術的創新和普及。
- Alphabet(Google的母公司):
Alphabet是另一個重要的 NVIDIA 客戶,佔其收入約6%。谷歌利用 NVIDIA 的 GPU 在其Google Cloud平台上支持廣泛的人工智慧和機器學習應用。這種合作強化了谷歌在大數據處理和 AI 算法開發方面的競爭力,同時也促進了 NVIDIA 在雲端市場的增長。
- 特斯拉(Tesla):
特斯拉在其自動駕駛技術中廣泛使用了 NVIDIA 的 GPU ,這些 GPU 用於處理車輛感測數據並進行即時決策,支持其自主駕駛功能的優化。特斯拉的高需求推動了 NVIDIA 在自動駕駛技術領域的技術創新,並促使其在汽車市場中的地位和影響力的日益顯著。
- 德勤(Deloitte):
在全球藥物研發領域,NVIDIA 和德勤的合作引起了市場的關注。NVIDIA 利用其強大的 DGX™ Cloud 與 Oracle Cloud Infrastructure (OCI) 結合,為德勤提供了尖端的生成式人工智能(AI)技術,極大地加速了藥物研發過程。這一創新合作不僅提升了藥物發現的效率,還對兩家公司帶來了顯著的財務和市場效益。
德勤通過其 Quartz Atlas AI 平台,借助 NVIDIA BioNeMo™ 和自訂大型語言模型(LLM),實現了對化學語言模型(CLM)和蛋白質語言模型(PLM)的高效訓練和部署。這使得藥物發現從傳統的 10-15 年和 1-2 億美元的高成本,縮減至數週內完成,且成本顯著降低。這一舉措大幅提高了藥物開發的成功率,減少了研發失敗帶來的財務風險,從而提高了德勤在醫療研發市場中的競爭力。對於 NVIDIA 來說,這次合作進一步鞏固了其在人工智能領域的領導地位,特別是在醫療和生命科學市場的應用拓展方面。
輝達最新業績解析:NVIDIA Q2 FY2027 財報
業績與盈利
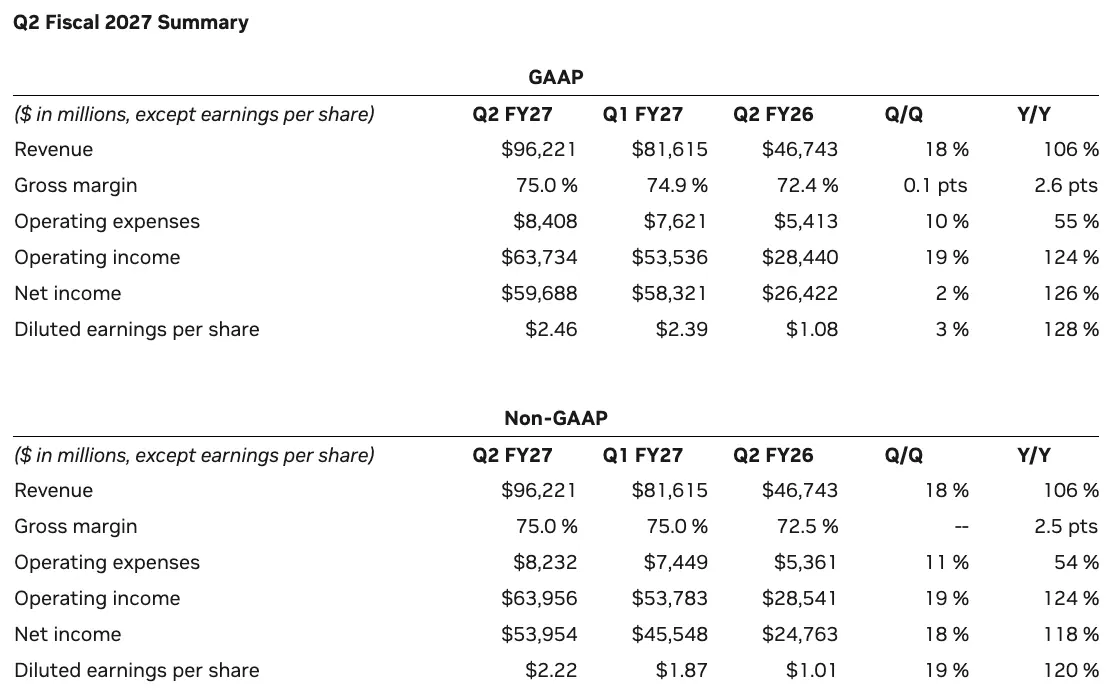
2027財年第二季度(截至2026年7月26日,2026年8月26日公布),輝達交出了一份加速增長的成績單,年增速從 Q1 的85%加速至106%。這是在近千億美元季度營收規模上的反加速,打破了「基數越大、增速必然放緩」的慣例假設。
單季總營收962億美元,環比增長18%,較公司 Q1 財報時給出的 Q2 指引中值910億美元高出約52億美元,超預期幅度約5.7%,回歸歷史平均7-8%超預期區間,明顯優於 Q1 僅3.1%的表現。較分析師共識預期約925億美元高出約4%。
盈利能力方面,Non-GAAP 毛利率75.0%(GAAP 同為75.0%),持平 Q1 Non-GAAP,年增約2.5個百分點。在如此龐大的規模下維持75%毛利率,說明輝達對 AI 加速計算市場的定價能力依然極強。
Non-GAAP EPS 2.22美元,年增120%,環比增長19%,高於分析師預期約2.09美元,超出約6.2%。
Non-GAAP 淨利潤539億美元,年增118%,環比增長18%;Non-GAAP 營業利潤639億美元,年增124%,對應營業利潤率約66%。GAAP 口徑淨利潤596億美元,年增126%,其中包含約77.7億美元股權投資淨收益;剔除後,Non-GAAP 539億更能反映核心業務盈利水準。上半年(H1 FY2027)累計 Non-GAAP 淨利潤995億美元,年增127%。
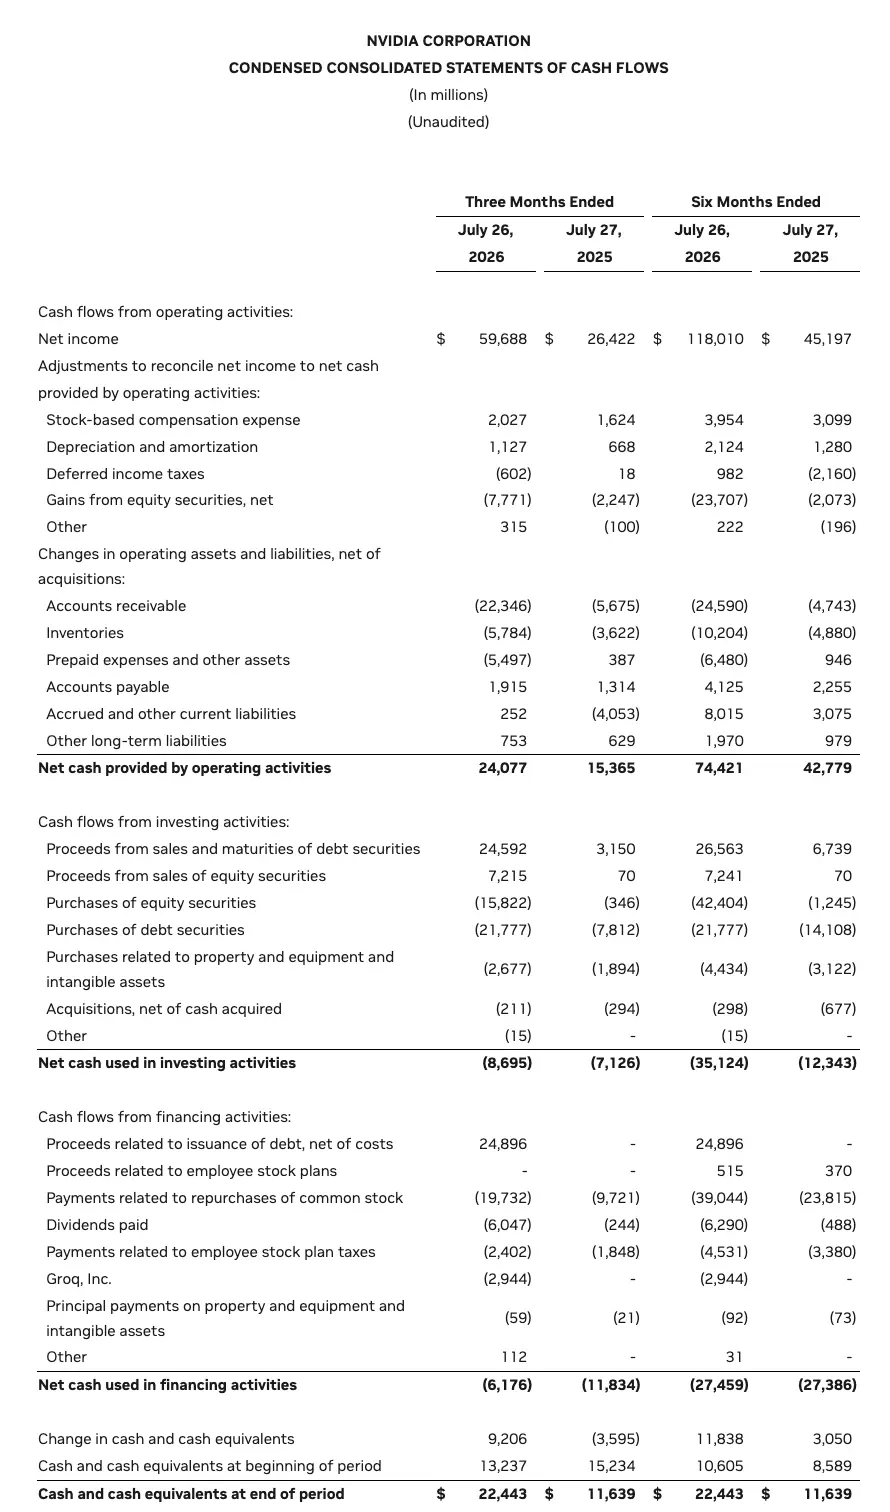
現金流方面,Q2 經營活動現金流入240億美元,自由現金流213億美元,分別較 Q1 的503億、485億大幅下降。主因是業務快速放大帶來的營運資本佔用:應收帳款單季增加223億美元(出貨放量),庫存增加57億美元(供應鏈備料),預付款及其他資產增加55億美元。上半年合計自由現金流698億美元(去年同期396億),單季波動不宜過度解讀。
股東回報方面,Q2 以股票回購及現金股息形式返還約260億美元,再創單季歷史紀錄(Q1 為200億)。截至 Q2 末,剩餘回購授權約990億美元。下一季度股息維持每股0.25美元,將於2026年10月1日派發,股權登記日2026年9月10日。
展望第三財季,輝達預計營收1,080億美元(±2%),史上首份千億美元級單季指引,高於分析師共識約1,040-1,050億,但低於部分最樂觀預測的1,120億。
毛利率指引是本次財報最大的意外下修:Q3 GAAP/Non-GAAP 毛利率均指引74.0%(±50bps),低於分析師預期75%整整1個百分點。
CFO Colette Kress 主動預警:記憶體市場正處「極端定價條件」,漲幅遠超此前預期;Q4 毛利率預計觸底至71-72%,FY28 Q1 穩定回升至72-73%,屆時定價調整措施生效。接下來三個季度毛利率將低於75%。同樣,Q3 指引不含任何中國數據中心運算收入。
法說會上,管理層首次給出跨財年前瞻:FY2028 年收入增長約70%,遠超分析師此前約45%的預測。黃仁勳明確表示這是一個被供應約束「打折」後的數字:「需求遠大於70%的增長……如果不受供應限制,這個數字會高得多。」FY2028 +70%指引,是本次法說會議扭轉盤後情緒、帶動股價反彈的最關鍵信號。
輝達投資者關係與戰略財務副總裁 Toshiya Hari 表示,FY2028 +70%的框架背後並非單一客戶或業務驅動,而是超大型雲商、新興雲服務商、AI 實驗室、主權AI 及企業本地部署多類需求共同推動;提前給出跨年度框架,一個重要原因是市場共識預期與公司內部判斷存在明顯差距,若差距持續,可能影響供應鏈合作夥伴的產能規劃決策。Hari 明確表示:如果不存在供應限制,輝達業務增速本可超過100%。70%更像是當前供應條件下公司願意公開確認的增長底線,而非需求端的真正上限。
需求結構方面,約18個月前訓練與推理收入各占約50%;目前推理收入已超過訓練,且差距預計繼續擴大,標誌著 AI 基礎設施需求正從「購卡建設」走向「持續大規模運行」的結構性轉變。
客戶多元化方面,ACIE 業務中新興雲服務商(Neocloud)貢獻的算力收入已超過50%,增長動力正從傳統超大型雲廠商向更廣泛的 AI 算力生態擴散;OpenAI 和 Anthropic 目前在終端消費口徑下約占輝達業務20%,FY2028 可能升至約25%。但兩家公司主要透過雲商和新興雲服務商獲取算力,直接客戶集中度風險低於表面數字。
供給端,管理層點名先進晶圓(主要依賴台積電)和高帶寬記憶體 HBM(美光、SK hynix、三星)是當前最關鍵的兩大瓶頸,正持續協調擴大供應。若這些環節持續緩解,FY2028 +70%的框架存在明顯上修空間。
輝達細分業務表現
1. 資料中心(Data Center)業務
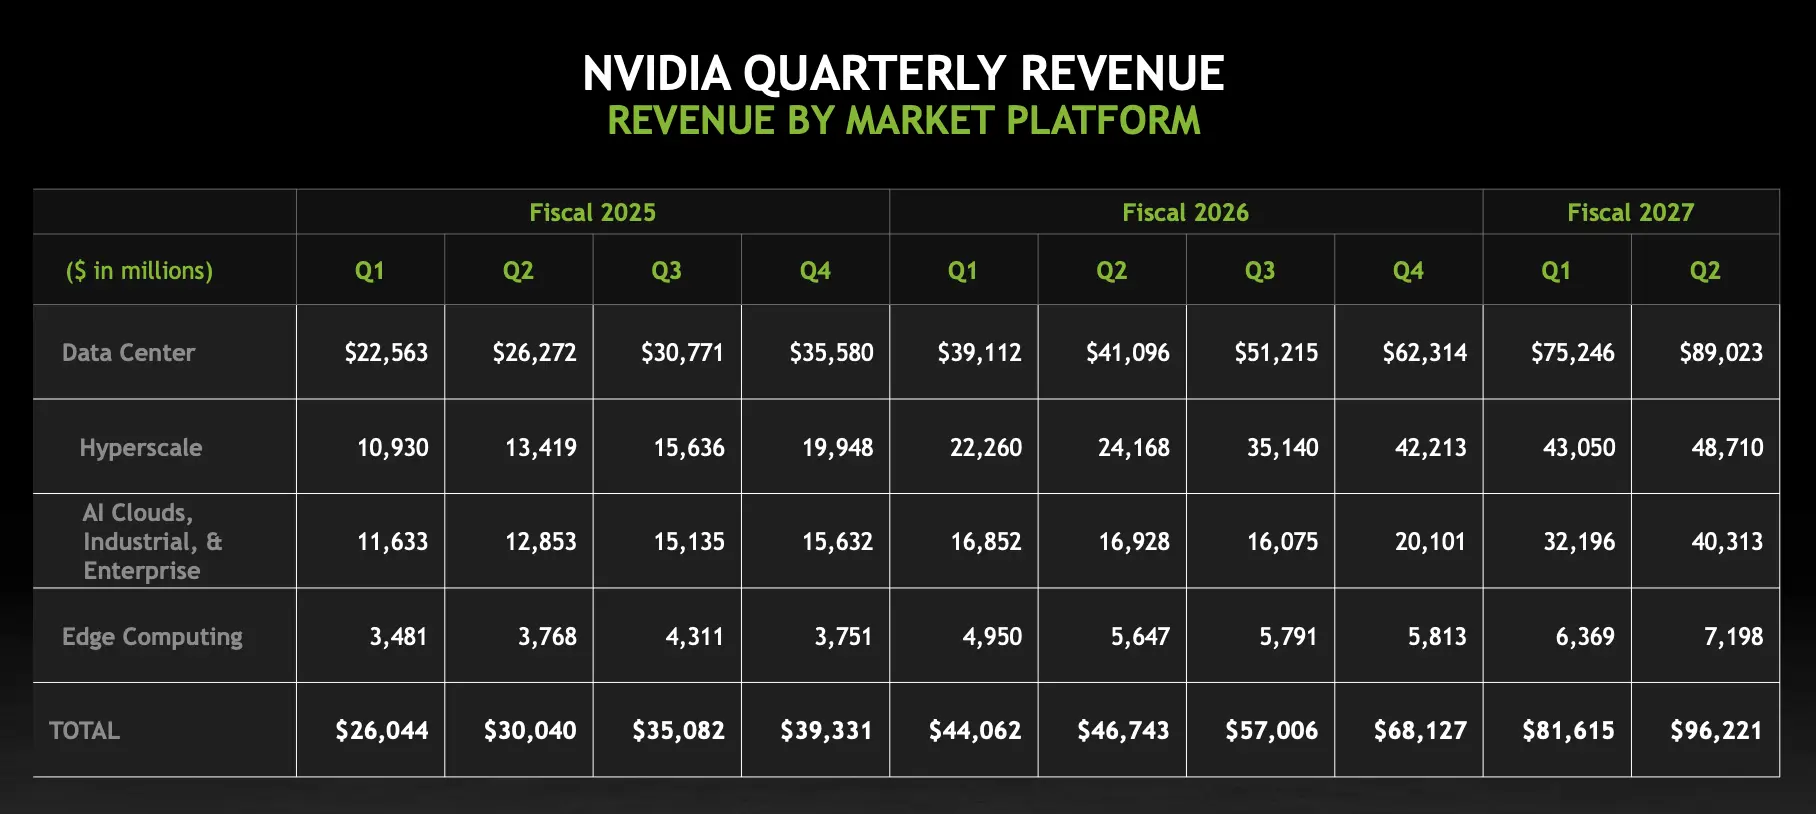
Q2 FY2027 資料中心收入890億美元,年增117%,環比增長18%(年增速較 Q1 的92%進一步加速),高於分析師預期約858-859億美元,貢獻公司總營收約92.5%。
細分業務中,超大型雲商(Hyperscale)收入487億美元,大幅超出分析師預期436億美元,顯示大型雲廠商加碼投入仍是最主要驅動力。
涵蓋 AI 雲、主權AI、工業及企業應用的 ACIE 業務收入403億美元,環比增長25%,年增138%,但略低於分析師預期420億美元。雖然同比增速極強,但相較超大型雲商的大幅超預期,企業端和區域雲的擴張節奏略慢於市場期待,是本季最值得深究的細分差異。
Compute & Networking 收入883億美元,高於分析師預期847億美元。
黃仁勳在財報中表述:「AI 已到達拐點。它正在做有用的工作,token 正在變得有生產力和盈利能力。現在,算力就是收入。一年前主要是一家 AI 實驗室驅動建設;如今是多個前沿實驗室並行擴張,開源模型生態繁榮,物理 AI 也開始上線。AI 基礎設施建設正全速推進。」
AI 每 GW 收入經濟學
黃仁勳首次公開了跨世代 AI 工廠的單位收入密度:Hopper 時代每 GW 資料中心帶來約180億美元輝達收入機會;Grace Blackwell 提升至約250億美元;Vera Rubin 達到約400億美元。同等土地和電力,每一代平台升級都使收入密度倍增,這是支撐「AI 工廠 LPS 投資值得鎖定」邏輯的核心數字。
AWS 200萬 GPU 大規模擴展
AWS 與 NVIDIA 宣布大規模擴展合作:AWS 計劃在2027-2028年額外部署200萬塊 NVIDIA GPU(Blackwell Ultra、Rubin 及 Rubin Ultra);Vera CPU 引入 AWS 基礎設施;NVLink Fusion 延伸至 NVHBM 自定義記憶體;並為美國政府建設包含10萬塊 GPU 的安全算力設施(IL6及以上級別)。這是迄今 AWS-NVIDIA 最大規模的單次擴展宣告,也是 Q2 電話會議期間扭轉市場情緒的關鍵節點之一。
Q2 FY2027 Data Center 重要 Highlights
- NVIDIA Vera Rubin 平台正式進入全面量產,機架已在 CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure 及 Nebius 部署運行
- NVIDIA Spectrum™-6 交換系統(支援可插拔及共封裝光學)正式抵達全球吉瓦級 AI 工廠,是 Vera Rubin 平台的組成部分
- NVIDIA Vera CPU 全球首款為 AI 智能體設計的 CPU 正式發布,全球多家頂尖技術供應商宣告大規模採用計劃
- NVIDIA Groq 3 LPX 互動式 AI 推理加速器進入全面量產,以世界級速度驅動智能體 AI
- NVIDIA Vera BlueField™-4 STX 推出全新安全創新功能,為 AI 工廠提供具備芯片內置安全的智能體 AI 存儲處理
- NVIDIA DSX™ 平台正式發布,為基礎設施建設者提供設計、建設和規模運營 AI 工廠的完整手冊
- 與 Apollo、貝萊德、黑石、Brookfield、高盛、KKR 宣布建立獨立算力融資平台戰略合作,目標動員逾5,000億美元第三方資本用於 AI 基礎設施建設(須簽署正式協議)
- SpaceX AI 宣布部署 NVIDIA Vera CPU,大規模加速下一代智能體 AI 應用
- 透過與 SB Energy 合作,鎖定俄亥俄州 PORTS-Pike 科技園區的土地、電力及廠房容量,專門托管 NVIDIA 算力
- NVIDIA Blackwell 在 MLPerf Training 6.0 基準測試所有類別中領先,並在業界首個智能體 AI 基礎設施基準測試 AgentPerf 中領先
- 宣布全新軟件、開源模型及與全球頂尖軟件平台商合作,為各行業構建自主 AI 智能體;擴展 NVIDIA Agent Toolkit(含 NVIDIA PhysicsNeMo 及更新的 NVIDIA CUDA-X™ 庫)
- 推出 NVIDIA BioNeMo™ Agent Toolkit,為智能體生命科學時代提供領域專屬工具和技能
- 與業界領袖成立 Open Secure AI Alliance,推動 AI 安全與保障
- 支援保密計算的 NVIDIA GPU 現已應用於 Apple Private Cloud Compute 的保密推理
- 透過與 SK Telecom、NAVER 及 Brookfield 的戰略合作,在 NVIDIA DSX 平台上以 GW 規模構建韓國主權 AI 基礎設施,並推動韓國各產業及研究機構的全面 AI 佈局
- 與 SK hynix 簽署多年期技術合作協議,推進全球 AI 工廠建設所需的下一代記憶體
- 與日本政府及產業領袖合作,啟動全球首個國家級 AI 基礎設施;日本頂級企業、新創及研究機構正基於 NVIDIA Nemotron™ 開源模型構建行業專屬 AI 模型
- NVIDIA Vera Rubin 平台為科學計算交付世界級超算;歐洲同步宣布創紀錄的 35 台 NVIDIA AI HPC 超算正在建設中
循環融資爭議:首次正式納入財報敘事
CFO Kress 在法說會上正面回應「循環融資」質疑:「我們知道有些人會稱之為循環融資。我們不這麼看。這是一次重大的計算平台轉移,這些公司是百年一遇的。我們預計它們將成為歷史上最大的科技公司。我們深知這種支持的規模,我們投入的資本將帶來極佳的股權回報。」黃仁勳則表示:「投資這些公司是千載難逢的機會。我唯一的遺憾就是沒能更早、更多地投資。」截至 Q2,輝達在前沿 AI 實驗室的投資規模已達約500億美元。
Anthropic 與輝達支持的雲服務商 Lambda 簽署了350億美元雲服務協議(AI 領域迄今規模最大的雲服務交易之一),但承載算力的數據中心,由 Hut 8 在德克薩斯州 Nueces County 建設,實際由輝達持有租約。在這筆交易中,輝達同時扮演 Lambda 的芯片供應商、股權投資方,以及數據中心「房東」三重角色,多層介入 AI 算力供應鏈。這一結構說明輝達的「循環融資」批評在實際運作中具有可量化的具體形態,同時也說明 Anthropic 等頭部 AI 公司的算力擴張,在中短期仍高度依賴輝達 GPU。
延伸閱讀:
- 15檔資料中心概念股【2026】為何巨頭砸7,000億美元建資料中心?
- OpenAI 股票何時上市?OpenAI 是什麼?OpenAI概念股如何牽動股價?
- 記憶體概念股是 AI 下個風口?10檔 DRAM NAND HBM概念股分享!
- SK 海力士股票怎麼買?SK hynix ADR 上市美股,記憶體龍頭值得投資嗎?
- SpaceX IPO上市重點:業務虧損卻估值2兆美元?股票怎麼買?
- 2026 年 AI 概念股推薦:精選 20 檔 AI 股票完整分析
- AI 泡沫真的來了?什麼原因導致 AI 泡沫化?投資人怎麼辦?
2. 邊緣運算(Edge Computing)業務
輝達從 Q1 FY2027 起正式調整財務報告架構,原有的「遊戲」「專業視覺化」「汽車與機器人」三個獨立分部,統一合併為「邊緣運算(Edge Computing)」板塊,以反映 GPU 算力從雲端全面下滲至各類終端裝置的市場現實。
Q2 FY2027 Edge Computing 收入72億美元,年增27%,環比增長13%,高於分析師預期約66億美元。業務規模仍遠小於數據中心(占整體營收不足8%),代表輝達物理 AI 戰略在「邊緣」側的推進。
Q2 FY2027 Edge Computing 重要 Highlights
- 與微軟合作,推出 NVIDIA RTX Spark™ 一款1 petaflop 超芯片,為 Windows PC 帶來完整的 CUDA™ 和 NVIDIA RTX™ 生態
- 宣布 NVIDIA DGX Station™ for Windows,全球最強桌旁 AI 超算,用於在 Windows 上開發和運行智能體
- 推出本地 AI 計劃,針對頂級開源模型 DeepSeek v4 Flash、Diffusion Gemma、Nemotron 3.5 Lightning、Qwen 3.8 及智能體框架 Hermes Agent、OpenClaw,在 RTX 和 DGX 平台上推出優化版本
- 擴展 NVIDIA DRIVE Hyperion™ 機器人出租車就緒平台生態系,含與 Foxconn、VinFast、Uber 及 HUMAIN 的戰略合作
- 推出 NVIDIA Alpamayo 2 Super 用於安全機器人出租車和自動駕駛開發的前沿開源推理模型,現已開放商業用途
- 發布 NVIDIA Cosmos™ 3,全球首個完全開放的物理 AI 前沿全能模型(omnimodel)
- 宣布 NVIDIA Isaac™ GR00T 參考人形機器人 基於 NVIDIA Jetson Thor™ 和 NVIDIA Isaac GR00T 開放開發平台的首個開放人形機器人參考設計
- 發布 NVIDIA Halos for Robotics 業界首個物理 AI 全棧安全系統,將 AI 計算和安全統一在單一綜合平台
- 大規模發布物理 AI 開源智能體工具和技能集,讓開發者能將複雜的機器人、自動駕駛及視覺 AI 工作流程轉化為智能體可執行的任務
延伸閱讀:
現金與債務
截至2026年7月26日,輝達總資產達3,202億美元,較半年前年初的2,068億美元擴張超過55%,增速驚人。
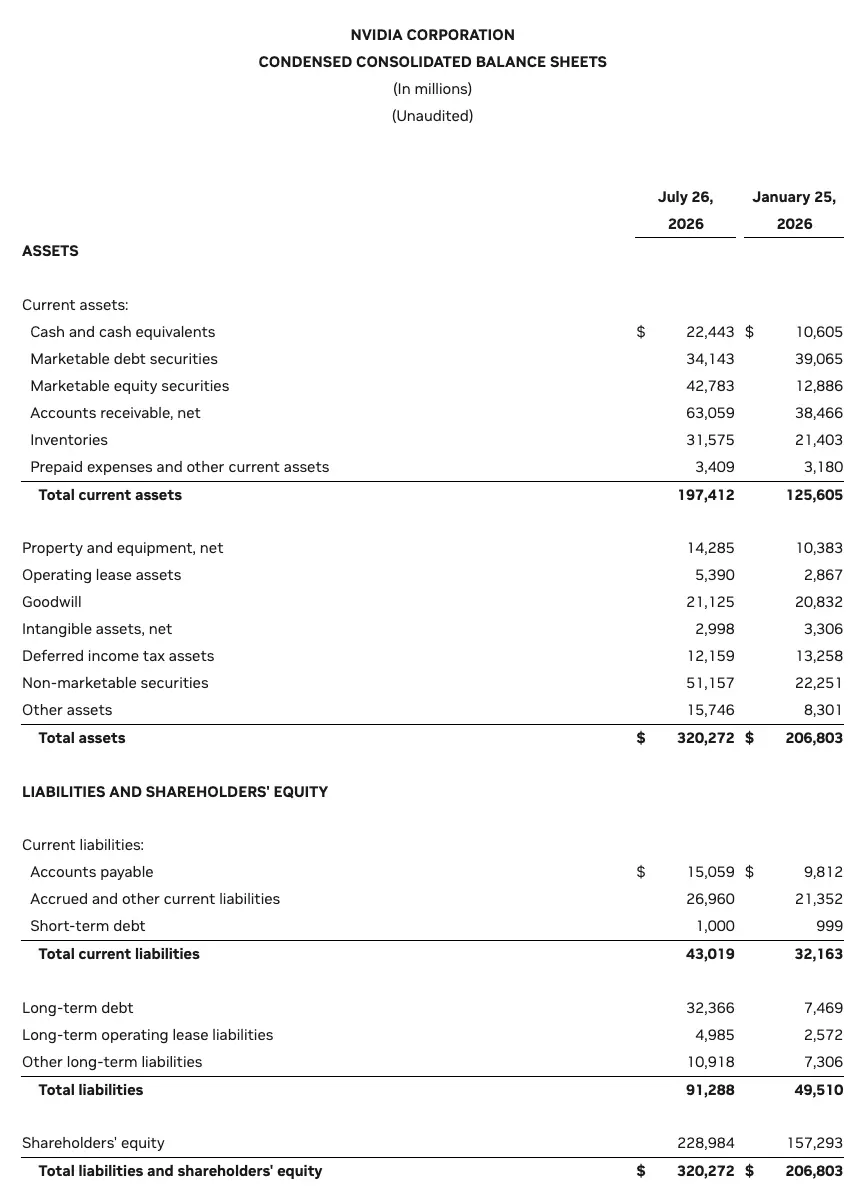
流動性方面,現金及現金等價物224億美元;市場化債務證券341億美元;市場化股權證券428億美元(年初128億,增幅逾2倍,主要為生態系投資的股價增值)。廣義流動性(現金+債務+股權證券)合計約993億美元。
應收帳款631億美元(年初385億,增長64%,反映業務規模快速擴張);庫存316億美元(年初214億,增長47%)。
長期投資(非流動),非上市證券512億美元(年初223億,增幅逾一倍)包含 Poolside($60億許可費+$10億股權)、Groq(輝達於2025年12月以約200億美元收購AI推理晶片新創 Groq)、生態系 AI 實驗室持股等,Q2 單季再增加逾70億美元
短期債務10億美元;長期債務324億美元(年初75億,Q2 單季新增約249億美元新債,是輝達有史以來最大規模單季舉債)。長期經營租賃負債50億美元(年初26億,PORTS-Pike 及其他長期算力設施租約開始計入);總負債913億美元(年初495億)
股東權益提升至2,290億美元(上季末為1,955億美元)。
上半年自由現金流698億美元(去年同期396億);Q2 單季FCF 213億低於 Q1 的485億,主因季末應收帳款激增(出貨放量),並非業務品質惡化。
摩根士丹利估算,納入各類或有義務後,輝達全口徑信用敞口至 CY28 末可能達約2,000億美元。其中資產負債表外調整項與或有義務約1,700億,分三類:
- 最低評級調整項約380億(含租賃負債、合作伙伴擔保、PORTS-Pike 殘值保證、CoreWeave 容量安排等)
- 剩餘價值支持(RVS)敞口約680億(與$5,000億融資平台掛鈎)
- 收益分享與信用支持敞口約640億(Neocloud 模式)。即便在壓力情景下,槓桿率約0.7倍,自由現金流覆蓋率約15%。標普表明芯片 RVS 及第三方租賃擔保均可形成債務調整;穆迪則指出約1,250億美元潛在支持承諾可能形成壓力。當前5年期 CDS 約84-89個基點,摩根士丹利建議暫時觀望,若 CDS 超過100個基點再考慮介入。
如何查詢 NVIDIA 財報
- NVIDIA 官方網站:
NVIDIA 的官方網站通常會提供投資者關係(Investor Relations)的鏈接,投資者可以在該頁面上找到最新的財務報告、季度報告以及其他財務資訊。
- 美國證券交易委員會(SEC)的 EDGAR 系統:
SEC的EDGAR系統是美國上市公司提交財務報告和其他相關文件的主要平台。投資者可以訪問EDGAR網站,在搜索欄中輸入“ NVIDIA ”來查詢 NVIDIA 提交的最新報告。
輝達市值
截至2026年10月5日,輝達市值達5.649兆美元,結束了一場持續約兩個月、蒸發逾1兆美元市值的回調,自7月底低點累計上漲約23%,年內漲幅約25%,距離成為全球首家市值6兆美元的上市公司只差不到4,000億美元。
這次大漲主要受1500億美元的股票回購消息、輝達與軟銀已經各自完成對 OpenAI 上一輪融資的最後一筆100億美元,兩家各兌現了300億美元的承諾。9月非農也讓10月升息機率降低,科技股整體受惠。Meta旗下AI代理Muse帶動市場重新預期AI代理類應用會拉高芯片需求,修復了投資人對輝達中長期增長的信心。輝達在回購同一天還發布一套雙層AI安全系統,宣稱若此前已部署,可以阻止OpenAI模型近期入侵Hugging Face的事件,這個時間點也有助於緩解外界對AI監管風險的顧慮。
2026年7月28日,NVIDIA 市值約4.759兆美元,被蘋果(4.948兆美元)反超,暫居全球市值第二。NVIDIA 曾於2025年10月成為全球首家市值突破5兆美元的公司,並在2026年5月一度觸及236.54美元歷史高點,但此後股價持續回落,7月27日單日重挫逾5%,主因是市場對輝達與OpenAI、SK集團的鉅額融資與擔保交易升高信用風險疑慮。
延伸閲讀:
業績優於預期,為什麽輝達股價暴跌?
Q2 FY2027 財報公布後,盤後走勢呈「先跌後漲」的典型高預期形態。
初步反應(盤後前半段):股價由平盤小幅上漲後迅速轉跌,一度下跌約4%。壓力來源:
其一,Q3 毛利率指引74.0%低於分析師預期75%整整1個百分點,且管理層預告 Q4 觸底71-72%,是明顯的預期下修;
其二,Q3 營收指引1,080億未能突破部分買方最樂觀預期的1,120億;
其三,財報前股價當月已累漲逾10%,大量樂觀預期提前計入,使得「超預期但未大幅超出買方預期」的結果相對失色;
其四,FY2028指引中的供應瓶頸表述,讓部分投資者擔憂「需求巨大但兌現節奏不確定」。
反轉(電話會議期間):電話會開始後股價迅速反彈,一度上漲近5%。關鍵驅動:管理層首次給出 FY2028 +70%前瞻指引(遠高於分析師預測的約45%),並強調「需求遠大於70%,供應是唯一制約」;AWS 同日宣布2027-2028年額外部署200萬塊 GPU 的大規模合作,提供了需求能見度的具體錨點。
從更長周期看:過去多個季度輝達即便交出強勁業績,次日股價仍頻現負反應。市場已把「超預期」設為基準預期。真正能驅動估值修復的,是 Rubin 爬坡節奏、FY2028 增長曲線能否持續上修,以及毛利率何時觸底回升。
2026年5月20日,輝達正式公布 Q1 FY2027 財報,盤中股價收漲1.3%。然而盤後股價劇烈震盪:先轉跌一度跌逾3%,隨後反彈轉漲逾1%,最終再度走跌。三項核心指標——營收、Non-GAAP EPS、Q2 財測全數優於市場共識,再次印證「好不夠,必須好到超乎想像」這條規律。
核心矛盾在於超預期幅度不如以往。輝達過去十個季度的實際營收平均超出管理層指引7%至8%;以舊指引780億為基準,按歷史規律推算,816億其實低於預期區間830至840億的低端。Q2 財測的910億超過分析師共識的870億,但同樣未達最樂觀預測的960億。對已習慣輝達「大幅超預期」的市場而言,「小幅超預期」在情緒上更接近失望。
其次,輝達在10-Q文件中首度正式坦承,Google、亞馬遜、Meta、微軟等頭部客戶正積極開發自家ASIC客製AI晶片,試圖降低對輝達GPU的依賴。市場的問題已從「輝達今天賺多少」演變成「2027、2028年獲利還有多少上修空間」。
第三個因素是新報告框架帶來的再定價過程。輝達本季起改為「資料中心(Hyperscale + ACIE)」和「邊緣運算(Edge Computing)」兩大板塊,取消了市場長期追蹤的遊戲、Pro Viz、汽車等獨立分部。分析師需要重新梳理業務邊界、歷史口徑的可比性,以及新框架下哪些指標更能反映增長動能。對高頻交易和量化資金主導的盤後交易而言,這種模型重建的不確定性會放大初期震盪。
此外,全球HBM高頻寬記憶體供應持續偏緊,推升整體成本;中國AI晶片收入則完全未納入財測,輝達選擇以保守口徑管理市場預期。部分投資人的目光已開始轉向HBM、光通訊元件等AI供應鏈次產業,尋找下一批成長爆發力更高的標的。
進入7月,這波回調並未止步。輝達股價自5月高點已累計下滑約14%,遠期本益比降至約20倍,處於近年相對低點,部分資金轉向美光等記憶體概念股,反映市場情緒從單押輝達轉向更廣泛的半導體板塊。
1.公司内部問題:生產瓶頸和成本上漲
被 NVIDIA 寄予厚望的新一代 Blackwell AI 芯片曾在2024生產時遇到瓶頸,需要延遲出貨,從而影響了毛利率的下降。儘管如此,公司仍計劃在第四季度大規模生產,相信能帶來數十億美元收入。
而2026年2月26日,輝達下跌5.7%則有部分原因是市場擔憂記憶體供應嚴重短缺,價格飛漲,這可能會拖累輝達的出貨速度,也拖累了遊戲業務的表現。
延伸閱讀:
2.AI市場風險
大型科技公司,如:Google 母公司 Alphabet、Meta、Microsoft等大幅增加AI投資,可能導致市場過熱。投資者擔心這種高速增長是否能持續,大額的資本支出什麼時候能轉化為利潤,從而引發對 AI 泡沫的恐慌。
延伸閱讀:
3.投資人的情緒,市場期望過高
輝達雖然市值一度破5兆美元,但由於科技巨頭都在加大資本支出投資 AI,已經使得整個市場估值過高。AI 利好新聞不斷,使得AI中心的 NVIDIA 被寄予厚望,即使業績優異,但只要沒有「超預期」就難以滿足投資者更高的期望,會覺得業績與其高估值不符。
就如2026年2月26日,輝達下跌5.7%時,彼時輝達2026第四季財報剛出爐,單季營收 681 億美元(年增 73%),創下公司史上最高紀錄。輝達已經連續 14 個季度超越市場預期了。但投資人胃口被養得極大,光是「好」已經不夠,必須要「好到讓大家尖叫」才行。當輝達給出 780 億的展望,雖然贏了平均預期,但沒達到部分激進分析師期待的 800 億,這就成了賣出的藉口。
4.產業龍頭公司的業績及財報,可能會成為整個產業的風向球
比如:在2024年4月,NVIDIA 股價大跌 10%,市值蒸發 2110億美元。其股票受挫的主要原因可以歸結於美超微 (Super Micro) 業績公告異常及其引發的市場恐慌。美超微被視為人工智慧市場的重要指標,其未提前公佈第三季業績的初步數據引發了市場對 AI 領域的擔憂,進而影響到 NVIDIA 的股價。美超微和 NVIDIA 暴跌帶動其他相關股,如 AMD 和台積電等公司股價也出現大幅下跌,顯示出市場對該板塊的信心降低。
5.高科技股容易受到產業趨勢的牽動
因爲它們具有週期性特質,企業獲利往往高度仰賴新技術推廣與行業發展前景。一旦出現負面消息或預期改變,股價動能通常會快速反應。
6.競爭加劇
AMD等競爭對手正積極開發AI晶片,可能威脅輝達的市場地位。這個部分可以跳到下文的【NVIDIA 風險】查看。
7.地緣政治影響
中國是輝達數據中心業務收入的主力軍。此前,美國限制對中國出口高端晶片,可能限制輝達在中國市場的發展,導致其數據中心收入占比不如以往。隨著美國政府許可,可少量向中國客戶出貨H200 GPU,但整體中國業務前景仍具變數。
Q3 FY2027 展望同樣完全排除中國數據中心運算收入,措辭與 Q1 指引一致,為常態化處理。指引不含中國收入,使1,080億美元的 Q3 指引更為「乾淨」。若未來監管環境或出口許可出現改善,中國業務可能成為額外的上行因素。
韓國主權AI大規模擴張
韓國政府宣布計劃投資逾9,190億美元、2029年建成8.4 GW算力,2035年擴展至18.4 GW,代表超大型雲商以外的主權AI客群正大規模入場。對輝達而言,這是客戶結構多元化的重要節點:SK 集團已承諾採購2 GW Rubin 系統;三星據報道計劃建設配備逾5萬塊輝達 GPU 的 AI 工廠;NAVER 已簽署200 MW 訂單。SemiAnalysis 分析指出,輝達可能已與 SK hynix 就 SOCAMM 達成長期協議並鎖定2027年 HBM 優惠定價。韓國的主權 AI 建設熱潮,在為輝達帶來龐大新需求的同時,也進一步強化了其對 HBM 供應商的談判籌碼。
G20 峰會,黃仁勳倡導輕監管、加速基礎設施
在 G20 科技峰會上,黃仁勳表示輝達今年將向美國 AI 基礎設施投入近1萬億美元,並強調「每個國家都需要建設 AI 基礎設施以支撐本國經濟」。他警告,一個國家所能遭遇的「最糟糕的結果」是「被落下」,並呼籲針對「實際和具體的危害」監管,而非「理論和假設性危害」。美國在此次峰會推動「卡羅來納原則」(Carolina Principles)輕監管框架,反對另設 AI 監管機構、轉而倡導政企協作。對輝達主導的全球 AI 基礎設施投資周期而言,宏觀監管環境趨向寬鬆提供了有利的政策背景。
NVIDIA 股票回購與分紅
對股東來說,這家公司依然大方。輝達 Q2 FY2027 以股票回購及現金股息形式再創紀錄地向股東返還約260億美元(Q1 為200億),其中股票回購約197億美元。
回顧過去,輝達在2026財年全年合計回購股票及派發現金股息共411億美元。截至 2027 Q2 季末,剩餘回購授權約990億美元,顯示董事會對未來持續回購持開放態度。在第三季,董事會批准了新增 600 億美元的回購計劃,沒有截止日期,等於告訴投資人「公司賺錢還會持續回饋」。
2024年8月26日,輝達董事會批准了額外500億美元的股票回購計劃,無到期日。可用於回購的金額為539億美元。 這顯示公司對股票回購有很強的承諾,表明公司有信心維持強勁的現金流,並願意將大量資金返還給股東。
此前公司已經經歷了幾次股票回購:
- 2025財年第二季度:回購6.28億股,耗資70億美元。
- 2025財年上半年:回購16.21億股,耗資151億美元。
- 相比之下,2024財年第二季度回購7.55億股,耗資33億美元。 這表明輝達大幅增加了股票回購力度。2025財年上半年的回購金額(151億美元)遠超2024財年同期。
- 截至2024年7月28日,公司獲授權回購最多75億美元的普通股。
- 從2024年7月29日至8月26日,根據Rule 10b5-1交易計劃回購了3.15億股,耗資36億美元。
輝達大幅增加了股票回購力度,這可能反映了管理層認為公司股票被低估,或者是為了抵消員工股票激勵計劃帶來的稀釋效應。
股息支付方面,輝達下一季度股息維持每股0.25美元,將於2026年10月1日派發,股權登記日為2026年9月10日。
2026年5月18日,輝達宣布將季度股息從每股0.01美元大幅提升至每股0.25美元(漲幅達24倍),將於2026年6月26日派發,股權登記日為2026年6月4日。這是輝達有史以來最大幅度的股息調升。
先前公司已將股息由每股0.004美元(經過股票分割後)提升至0.01美元,如今再度躍升至0.25美元,延續持續回饋股東的方向。
這種大規模的股票回購可能會減少流通股數,從而提高每股收益,但也可能減少公司用於其他投資或創新的可用資金。
延伸閲讀:
NVIDIA 拆股
近期, NVIDIA 宣布進行1股拆分為10股的股票分割計劃,旨在使股票更加親民化,增加員工和投資者的股票擁有權。
6月10日起以調整後的價格進行交易,投資者可用大約120美元就能購買股票。調整前的股價約為每股1200美元。
延伸閲讀:
股票拆分不會影響公司的市值或基本財務指標,因為拆分後每股價格會按比例調整,但總市值和股東權益保持不變。這樣的拆分通常會降低每股價格,使得股票更具吸引力,更多的投資者可以買入,進而推動股價的上漲。
NVIDIA 未來計劃
在2025台北電腦展 (Computex 2025) 的展前主題演講中,描繪了 NVIDIA 接下來幾年的藍圖。簡單來說,NVIDIA 不只是賣晶片,而是要打造一整個「AI 基礎設施生態系」。就像過去的電力網、網際網路一樣,AI 將成為所有國家、企業與產業的底層基礎設施,而 NVIDIA 想做的,就是這場革命的發電廠。
1. AI 工廠,而不是傳統資料中心
黃仁勳把新一代的資料中心稱為 「AI 工廠」。傳統資料中心只存資料、傳資料;AI 工廠則是「輸入電力,輸出智慧」。這些工廠的產物不是鋼鐵或晶片,而是 token(AI 模型產生的結果),這正是未來最有價值的新型「商品」。
2. CUDA-X 與軟體生態
硬體只是開始,NVIDIA 其實在推動更大的東西:CUDA-X 平台。這是一個軟體生態系,讓全球開發者能在 NVIDIA 的平台上構建各式各樣的 AI 應用。越多人用,越多函式庫被建立,應用場景就越強大,形成典型的「網路效應」。
同時,NVIDIA 也正把 AI 帶進 6G、量子超級運算等前沿科技。
3. AI 進化路徑:從 Agentic AI 到機器人
黃仁勳提出了 AI 的三個進化階段:
- Agentic AI:能理解、思考並採取行動的 AI 助手。
- Physical AI:能感知世界,與現實互動。
- General Robotics:最終走向通用型機器人。
這條路徑說明了為什麼 NVIDIA 不只關心雲端 AI,也投入自駕車、機器人,因為未來的 AI 會「走出螢幕」,成為能在真實世界裡工作的實體。
4. Blackwell Everywhere:一套架構,無所不在
NVIDIA 的 Blackwell GPU 架構 是整個生態的核心,從雲端到邊緣,從企業 AI 到個人 AI,全部都能用同一套技術架構。黃仁勳特別提到幾個新產品:
- DGX Spark:開發者的個人 AI 超級電腦。
- DGX Station:插電就能跑兆級參數模型的「桌邊超算」。
- RTX PRO Servers:企業級伺服器,專為 Agentic AI 打造。
這些產品的共同目標,是讓 AI 的算力能「下放」,不只是雲端巨頭的專利。
5.打造物理 AI 與工業數位分身
在機器人領域,NVIDIA 和 DeepMind、迪士尼合作開發了 Newton 物理引擎,用來模擬真實世界的物理規律,加速訓練機器人。
同時,NVIDIA 推出了 Isaac GR00T 工具組,幫助業界更快建立人形機器人的 AI 基礎模型。
在工業 AI 方面,NVIDIA 的 Omniverse 平台正被台灣的科技製造業(台積電、鴻海、廣達等)廣泛採用,用來建立工廠的「數位分身」,提升設計與產能。這和 AI 工廠概念遙相呼應,等於是用虛擬世界優化真實世界的產業。
6. AI 生態布局:從台灣走向全球
黃仁勳強調,台灣是 AI 產業的心臟。NVIDIA 和鴻海、台灣政府合作,正在打造 台灣的 AI 工廠超級電腦,讓研究人員、創業公司和產業都能使用最新的 Blackwell 架構。這不只是在建硬體,更是為台灣建立全球級的 AI 創新平台。
同時,NVIDIA 還推出 NVLink Fusion,幫助雲端巨頭客製化 AI 計算方案,進一步打破傳統資料中心的瓶頸。
7. Vera Rubin 與 Vera CPU:下一代 AI 工廠基礎設施
Blackwell 架構代表輝達目前量產交付的現役平台;而下一代 Vera Rubin 平台的布局已全面展開。
Vera CPU 搭載88顆自研 Olympus 核心,記憶體頻寬達每秒1.2TB,滿載下單核性能較前代提升50%,專為 Agent AI 的 CPU 密集型工作負載設計。2026年5月,Vera CPU 已完成對 Anthropic、OpenAI、SpaceX AI 及 Oracle Cloud 的首批交付,Oracle 已公開承諾從2026年起部署數十萬顆 Vera CPU,是首家在超大規模層面部署 Vera 的雲端業者。
Vera 並非孤立產品,而是與 Rubin GPU、BlueField-4 DPU、Spectrum-X 網路及 MGX 機架架構共同構成完整 AI 工廠堆棧。黃仁勳將 Vera CPU 定位為輝達「下一個數十億美元級業務」,目標指向規模達2,000億美元的 CPU 市場。輝達今年 CPU 相關營收可望接近200億美元,財務長柯蕾絲更表示,輝達的目標是成為全球最大 CPU 供應商。
Q2 財報正式確認 Vera Rubin 進入全面量產,機架已在 CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure 及 Nebius 運行。這是繼 Q1「首批交付」之後的重要升級,從小規模首交到全面量產,周期明顯短於 Blackwell 初期。每 GW 對應收入密度從 Blackwell 的250億美元提升至400億美元。
8. PORTS-Pike 俄亥俄州項目:LPS 戰略首個落地案例
2026年8月17日,輝達宣布與 SB Energy 達成戰略合作,為俄亥俄州 PORTS-Pike 科技園區提供信用擔保,正式將 LPS(土地、電力、廠房)納入自身戰略資源版圖。這是前述融資平台宣言之後的第一個具體落地項目。
園區首期部署容量為4.25 IT-GW,輝達持有進一步擴展3.75 IT-GW的選擇權,園區總規劃容量達8 IT-GW。SB Energy 與 OpenAI 簽訂20年期租約,由 SB Energy 負責數據中心建設、運營與託管,OpenAI 作為唯一租戶。園區將全面採用輝達 DSX AI 工廠全棧平台,覆蓋 GPU、CPU、網路及基礎設施軟件。
輝達同步向 SB Energy 直接投資15億美元。
值得注意的是,媒體最初報道擔保規模高達2,500億美元,《華爾街日報》其後報道削減至1,200億美元以下,最終正式證券文件確認擔保上限為1,050億美元。這個從2,500億到1,050億的壓縮,是市場質疑升溫後輝達主動收縮的結果,首次披露2,500億時股價當日即跌5%。
按輝達披露,PORTS-Pike 每部署一代 AI 工廠系統約包含150萬塊 GPU,對應約1,500至2,000億美元的輝達營收機會。OpenAI 目前承諾2030年前部署約12 GW 輝達算力;若 PORTS-Pike 全面擴展至8 GW,這一規模可望提升至約16 GW,對應到2030年約6,000億美元的輝達算力收入。
輝達的信用支持並非全額兜底。其擔保範圍僅限於租約和電費的特定部分,以及一項殘值承諾,不覆蓋整個園區成本或 OpenAI 的全部租賃義務。隨著 OpenAI 按期付租、數據中心逐步上線,輝達的或有敞口將隨之下降。此外,輝達強調,若 OpenAI 未來不再使用部分容量,基於 CUDA 生態的廣泛適配性,相關算力可轉租給雲服務商、企業客戶或其他 AI 實驗室,園區價值不完全依賴單一租戶。
9. FY2028 +70%:供應約束是唯一上限
黃仁勳在法說會議上首次給出跨財年具體指引:FY2028 年收入增長約70%(對應隱含約4,200-4,400億美元規模,較分析師此前約45%的預測大幅超出)。
他明確強調:「需求遠大於70%的增長,如果不受限制,增長會高得多。我們今年年增100%,當前未受約束的需求非常巨大。」這一表述說明 TSMC 產能、HBM、先進封裝等供應鏈資源仍是增長的限制因子,也印證輝達提前簽訂長期協議鎖定供應鏈的戰略必要性。
10.Rubin CPX:推理預填充專用加速器重啟,2027年 Q1 量產
郭明錤最新產業調查指出,輝達已重啟 AI 推理預填充加速 GPU 項目「Rubin CPX」,並對設計進行大幅調整,預計2027年第一季度開始量產。
核心邏輯:隨著大模型上下文長度持續增加,預填充(Prefill)階段,即處理輸入信息並生成 KV Cache目前已佔 AI 推理工作負載的50%以上,其效率直接決定推理總成本。Rubin CPX 針對這一場景專門優化:搭載168GB HBM4顯存(低於標準 Rubin 的288GB,但已能覆蓋大多數長上下文場景),採用獨立 MGX ETL 機架,支持64/128/192/256張 GPU 的靈活模塊化部署,讓客戶可根據 prefill 負載彈性擴容而無需採購完整 Rubin 機架。
部署模式上,輝達推薦 CPX 與 Vera Rubin NVL72 按1:1搭配使用:CPX 負責預填充並生成 KV Cache,通過以太網 RDMA 傳輸至 Rubin GPU 完成解碼。Rubin CPX 的重啟,標誌著輝達從「通用算力」進一步向「推理流程拆分優化」演進,是 AI 基礎設施進入「推理為主」時代後的必然產品延伸,也對應前述「推理收入已超過訓練」的需求結構轉變。
11. 量子計算:以 GPU 超算加速量子硬件研發
2026年10月19日,輝達宣布研究人員在德國於利希超級計算中心的「木星」(JUPITER)超算上,以8,192塊 NVIDIA GH200 GPU 完成104量子比特的容錯量子計算模擬,創下新紀錄。此前於利希團隊在同一台超算上完成的是50量子比特、無噪聲理想環境的模擬;這次則模擬了真實硬件噪聲下的容錯計算過程,更接近實際量子處理器的運作條件。
研究同時驗證了「魔態培育」(magic state cultivation)技術路線,相關魔態製備所需的物理量子比特數量比傳統「魔態提純」方法減少約90%。需要注意的是,減少九成只針對魔態製備環節,並不代表整個量子系統的硬件需求同步下降,也不代表實用量子計算機已經實現。
這項成果反映輝達在量子領域的定位:不必自研量子處理器,而是透過 GPU、互連網絡、cuQuantum 模擬軟件及 CUDA-Q 開發平台,成為量子研發的基礎設施供應商。量子系統規模越大,經典模擬所需的算力和記憶體越高,這部分需求最終仍落在 GPU 超算上。
但量子計算的長期商業價值仍取決於產業成熟速度,以及 CUDA-Q 等工具的採用程度,短期內對輝達營收貢獻有限,更適合視為長期技術佈局。
AI 行業的前景和展望
AI 產業的增長驅動因素在當前和未來都顯示出強大的潛力和吸引力。以下是個別因素的分析:
- 數據爆炸和數據需求增加:隨著數據生成量的急劇增長,企業和組織需要強大的 AI 技術來處理、分析和從中提取價值。 NVIDIA 在這一領域的優勢在於其先進的 GPU 架構,如Ampere架構,這些架構能夠高效處理大規模數據集,支持各種複雜的 AI 工作負載。
- 計算能力的提升:Ampere架構不僅在圖形處理方面顯著提升性能,還專門設計用於人工智能計算、深度學習和數據處理。這使得 NVIDIA 能夠在 AI 和數據中心市場上保持技術領先地位,滿足客戶對高性能計算需求的迫切需求。
- 算法和模型的進步:NVIDIA 在 AI 技術的持續投入,尤其是在 AI 芯片設計和開發上,使其成為 AI 技術的核心供應商之一。公司不斷改進其 GPU 架構以支持新興的 AI 算法和模型,這些改進直接促進了 AI 技術在各個行業中的應用擴展。
- 自動駕駛技術的推進:NVIDIA 的Drive平台為自動駕駛技術的發展做出了重要貢獻,整合了高性能計算、感知處理和決策系統。這不僅提升了車輛的智能化水平,還促進了自動駕駛技術的進步,進一步擴展了 NVIDIA 在汽車行業中的市場份額。
- 可持續創新的追求:除了技術上的創新,NVIDIA 還積極推動可持續發展和環保理念。公司致力於提升生產過程中的能源使用效率,實施產品生命週期管理,並推進環保政策。這些舉措不僅減少了對環境的影響,還體現了其對社會責任的承擔和永續發展的承諾。
NVIDIA 作為 AI 技術的關鍵供應商,憑藉其先進的 GPU 技術、持續的研發投入和多樣化的應用場景,未來在 AI 產業中擁有巨大的發展潛力。隨著數據需求的增加、計算能力的提升和 AI 技術應用的擴展,NVIDIA 有望將持續引領行業創新,為客戶提供更加強大和高效的解決方案。
輝達概念股
輝達概念股是指那些與 NVIDIA 有密切業務聯繫或依賴 NVIDIA 技術的公司。
這些公司可能是 NVIDIA 的供應商、合作夥伴,或是使用其技術來開發和生產產品的企業。
由於 NVIDIA 在圖形處理器(GPU)和人工智能等領域的領導地位,與其合作的公司也往往能夠受益於其技術創新和市場影響力,因此這些公司被稱為 NVIDIA 概念股。
NVIDIA 概念股的典型例子
- 供應商:提供 NVIDIA 產品所需的原材料、元器件和製造服務的公司,例如台積電(TSMC)和日月光(ASE)。
- 合作夥伴:共同開發技術或產品的公司,例如華碩、微星和技嘉,這些公司生產和銷售基於 NVIDIA 技術的顯卡和其他產品。
- 技術應用企業:使用 NVIDIA GPU 和人工智能技術來開發應用和服務的公司,例如數據中心運營商、自動駕駛技術開發商和醫療科技公司。
NVIDIA風險
競爭對手
NVIDIA 作為全球領先的 GPU 和 AI 技術公司,雖然在市場中具有領先地位,但也面臨著來自競爭對手的強大壓力和多方面的風險。以下是對這些風險的詳細分析,特別是來自 AMD 和 Intel 的競爭。
NVIDIA vs AMD

AMD(超微半導體公司)在 GPU 市場中是 NVIDIA 最大的競爭對手之一。在中低端市場競爭方面,AMD 的 Radeon 系列顯卡在中低端市場擁有強大的競爭力,主要依靠較高的性價比來吸引消費者。這使得 AMD 在價格敏感的消費者市場和遊戲領域中佔據一定優勢,尤其是在那些注重成本效益的用戶群體中。
例如,AMD 的 Radeon RX 系列顯卡以較低的價格提供了良好的性能,這對於預算有限但希望獲得高品質遊戲體驗的消費者來說極具吸引力。這樣的策略使得 AMD 能夠在競爭激烈的中低端市場中穩步增長。
另一方面,在高性能計算領域,儘管 NVIDIA 在高端市場佔據主導地位,特別是在人工智能( AI )、深度學習和數據中心等領域,但 AMD 憑藉其最新的 RDNA 3 架構,在性能和能效方面取得了顯著進步。AMD 的 RDNA 3 顯卡不僅在圖形渲染速度上有了大幅提升,還在能源效率方面優於前代產品,這使得其在一些性能測試中甚至超越了 NVIDIA 的產品。
例如,AMD 的 Radeon RX 7000 系列在某些遊戲和應用中表現出色,性能接近甚至超過了 NVIDIA 的 GeForce RTX 系列,這不僅縮小了兩者之間的性能差距,還提升了 AMD 在高端市場的競爭力。
AMD 在技術創新方面表現出色,通過不斷推出技術更新和新產品來保持市場競爭力。近來,AMD 推出了 Radeon RX 7000 系列顯卡,這些產品在光線追蹤(Ray Tracing)、超級採樣(Super Sampling)技術以及高性能計算領域都有顯著的進步。
光線追蹤技術使得圖形渲染更加逼真,特別是在遊戲中,能夠呈現出更細緻的光影效果和真實感。AMD 的光線追蹤性能與 NVIDIA 的 GeForce RTX 系列相比已有顯著提升,這大大縮小了兩者之間的技術差距。
此外,AMD 的超級採樣技術(如FidelityFX Super Resolution,FSR)也在持續進步,這是一種通過提升圖像解析度來增強視覺效果的技術,能夠在不大幅影響性能的情況下提供更高質量的圖像。
相比 NVIDIA 的 DLSS(深度學習超級採樣)技術,AMD 的 FSR技術具有開源性,這使得更多的遊戲開發者可以輕鬆集成並優化其遊戲的視覺效果,從而進一步增強了 AMD 在市場上的競爭力。
在高性能計算領域,AMD 的 RDNA 3 架構顯示出其強大的技術實力。這些新架構的產品不僅在遊戲和圖形渲染方面提供了卓越的性能,在科學計算、人工智能和數據分析等領域也表現出色。例如,AMD 的顯卡在深度學習模型訓練和高性能計算集群中逐漸被更多企業和研究機構所接受和應用,這對 NVIDIA 在這些領域的市場份額構成了實質性的威脅。
除此之外,AMD 的產品線涵蓋了從低端到高端的各個市場段,展現了其在不同市場的多樣性佈局。無論是在普通消費者市場、專業圖形市場還是遊戲領域,AMD 都有廣泛的產品選擇。例如,在低端市場,AMD 提供價格實惠但性能不俗的顯卡,吸引了大量預算有限的消費者。在中端市場,AMD 的 Radeon 系列產品以其出色的性價比和穩定的性能表現成為許多主流遊戲玩家的首選。
NVIDIA vs Intel

Intel(英特爾)雖然傳統上是中央處理器(CPU)市場的主導者,但近年來也積極進入 GPU 市場,對 NVIDIA 的市場地位有著一定的影響。雖然近幾年頹勢嚴重,但是白宮入主10%股權後,Intel 有可能扭轉局面。
Intel 推出了 Iris Xe 和 Arc 系列顯卡,正式進入了消費者 GPU 市場,並計劃在高性能計算(HPC)和人工智能( AI )加速器市場進一步擴展。這些動作不僅增加了市場競爭,使得 NVIDIA 重新評估其市場策略以應對新的競爭對手。特別是在數據中心和雲計算領域,Intel 的進入對 NVIDIA 構成了直接挑戰,因為這些市場對 GPU 性能和能效有著極高的要求, NVIDIA 一直在這些領域佔據領導地位。
相比之下, NVIDIA 的競爭優勢主要集中在高端 GPU 市場和專業圖形應用上,這些市場要求極高的性能和先進的技術支持。然而,Intel 的加入改變了這一競爭格局,特別是其在高效能計算和數據處理方面的深厚積累,使其有能力快速進入並佔據市場份額。
Intel 在進入 GPU 市場後,迅速推動其產品的市場滲透,並推出了多款針對不同市場需求的產品。這些產品涵蓋了從消費者市場到專業應用的廣泛領域,這使得 NVIDIA 在市場佈局上面臨更大的壓力。
Intel 在產品整合方面具有顯著的優勢。作為半導體行業的巨頭,Intel 可以將其 GPU 與 CPU 深度整合,提供一體化的解決方案,這在高效能計算和企業應用中具有強大的競爭力。這種整合優勢不僅提高了產品的性能和效率,還簡化了客戶的採購和部署流程,這對於需要高效能計算和大量數據處理的企業來說,具有極大的吸引力。
例如,Intel 的 Arc 系列 GPU 可以與其強大的 Xeon 處理器無縫協同工作,提供高效的計算性能和低延遲的數據處理能力,這在高性能計算、機器學習和數據分析等應用中具有巨大的市場潛力。
相比之下, NVIDIA 雖然在 GPU 技術上具有領先地位,但在整合能力方面,可能會面臨來自 Intel 的競爭壓力,因為 Intel 能夠提供更加完整的解決方案,滿足不同行業和應用場景的需求。
Intel 擁有龐大的資本和技術資源,這使得它在進軍新市場時具備了強大的競爭優勢。Intel 在半導體技術上的領先地位,使其能夠投入大量資金進行研發,推出具有競爭力的新產品和技術,這對 NVIDIA 構成了直接挑戰。特別是 Intel 在製程技術方面的突破,可能會使其在芯片設計和製造方面獲得更多的競爭優勢。
雖然 NVIDIA 在 GPU 市場擁有強大的品牌和技術積累,但 Intel 的資本和技術優勢使其能夠快速追趕並可能超越 NVIDIA 。
Intel 在製程技術和高效能計算方面的持續創新,可能會進一步侵蝕 NVIDIA 的市場份額,並對其技術領先地位構成威脅。其中特別是 Intel 在半導體行業的深厚積累,使其能夠在技術創新和市場競爭中保持強大的競爭力。Intel 在製程技術和產品整合方面的領先地位,使其能夠快速推出高效能、低功耗的產品,滿足市場對高性能計算和人工智能應用的需求。相比之下, NVIDIA 可能需要加大研發投入,提升產品性能和能效,以應對來自 Intel 的競爭壓力。
大型雲端業者加快自研 ASIC
除了 AMD 和 Intel 這類傳統晶片對手,Google、亞馬遜、Meta 等大型雲端業者近年也加快自研 ASIC 客製 AI 晶片的腳步,分別於2015年、2020年及2023年推出 Google TPU、Amazon Trainium 與 Meta MTIA,目標是降低對輝達 GPU 的依賴。
供需不平衡風險
NVIDIA 難以準確預測客戶對其產品的需求。特別是在產品轉型和新產品推出時,需求的變化可能導致供需不平衡,進而影響庫存管理和收入預測。儘管公司已對 Hopper 架構產品的供應有所改善,但面對持續強勁的市場需求,NVIDIA 預計其下一代產品仍可能面臨供應限制的挑戰。
此外,NVIDIA 面臨著部分零組件長製造領先時間的挑戰,這可能導致產品交付時間的不確定性增加。長期來看,這可能會影響到公司的收入預測和庫存管理策略。該公司經常處於不同產品架構的轉型階段,這對於供應鏈和需求管理構成了挑戰。同時推出新產品和支援舊產品的過渡,需要公司與通路夥伴密切協作,以確保產品的準備和市場推廣能夠順利進行。
值得注意的是,新產品推出的複雜性可能導致未預料的質量或生產問題,這可能需要額外的資源和成本用於處理庫存準備、保固或其他相關成本。
地緣政治緊張局勢或自然災害可能對 NVIDIA的供應鏈造成重大影響。特別是在台灣和中國等地擁有重要供應商和合作夥伴的情況下,這些因素可能對供應的穩定性產生負面影響。NVIDIA 的產品通常通過 OEM、ODM、系統集成商和分銷商等間接渠道銷售,這些渠道的決策可能影響公司對需求的準確預測和庫存管理。
雖然過去加密貨幣挖礦對 NVIDIA GPU 產品需求產生了波動,但未來的市場變化仍不確定。這可能導致市場需求的波動,進而影響 NVIDIA 的產品定價和市場策略。
輝達的角色正在從晶片製造商轉型為 AI 基礎設施生態的資本槓桿中心
2026年8月10日,輝達宣布與 Apollo、貝萊德(BlackRock)、黑石集團(Blackstone)、Brookfield、高盛(Goldman Sachs)及 KKR 六大全球頂級金融機構簽署備忘錄,攜手創建首批算力融資平台,目標動員逾5,000億美元的第三方資本,專項投入 AI 基礎設施建設,涵蓋 AI 芯片採購、電力生產及資料中心建設。
黃仁勳在聲明中的表述頗具歷史意義:「我們從製造芯片開始;今天,我們正在幫助創建一種新型的、具有生產力的、可投資的基礎設施:AI 工廠。在 AI 時代,算力就是收入(compute is revenue)。」這是輝達正式宣告自身商業模式升級的宣言,從出售硬件,到主導整套 AI 基礎設施金融生態的建設。
六大金融巨頭將以聯合體形式組建專項融資池,資金以有吸引力的利率向輝達客戶提供,協助客戶大規模採購稀缺算力。輝達在此扮演「合作牽頭方」而非出資方的角色,不直接出資,而是憑借 CUDA 生態壁壘與客戶關係充當信用錨。
然而,這一計劃在市場同樣引發了值得警惕的聲音。
消息公布後,輝達股價一度下跌3.2%。衡量信用風險的5年期信用違約互換(CDS)價格一度升至77.215個基點,單日跳升5.3個基點,創兩週最大單日升幅。市場正在為輝達的信用風險重新定價。部分投資者質疑,輝達既是芯片賣方,又是融資牽頭方,這樣的安排是否在人為製造需求預期,存在循環交易風險,引發 AI 泡沫疑慮。此外,5,000億美元究竟代表全新資本承諾,還是涵蓋既有承諾在內,目前尚未披露——透明度不足,是市場保持謹慎的另一原因。
事實上,這並非輝達首次深度介入融資端。此前輝達已宣布擴大與韓國 SK 集團的合作(總規模逾5,000億美元),並有報道指其正就為 OpenAI 提供最高250億美元融資擔保進行磋商。它不再只是 AI 浪潮中的「賣鏟者」,而是要成為整個 AI 基礎設施生態系的資本調配核心。長期可持續性,仍是市場需要持續審視的核心議題。
輝達與下游高槓桿客戶之間的風險傳導,正成為市場新的關注點。2026年10月,在通膨數據意外走熱、美債殖利率上行的壓力下,資料中心運營商 CoreWeave 股價單日重挫逾15%,創下上市以來第三大單日跌幅,逼近歷史低點。
CoreWeave 與輝達的關係,比一般投資人與被投公司複雜得多:
- 股東身份:輝達曾以2.5億美元認購 CoreWeave 遇冷的 IPO,此後又追加數十億美元投資
- 供應商身份:CoreWeave 是輝達 GPU 的大客戶,其借入的數十億美元債務,大部分用於採購輝達芯片
- 或有義務:摩根士丹利估算的約380億美元「最低評級調整項」中,已包含 CoreWeave 容量安排
部分市場評論認為,這種重疊結構讓輝達陷入兩難:若 CoreWeave 股價持續下跌、融資渠道收窄,對 GPU 的採購需求必然萎縮,直接影響輝達營收;同時輝達持有的股權也面臨減值。再次出手救援代價高昂,但不救援可能引發市場對整個 Neocloud 模式的信心危機。
CoreWeave 的商業模式是大規模舉債購置 GPU、以算力租賃變現,這是當前 AI 基礎設施浪潮中典型的高槓桿路徑。若這一模式在利率上行、需求增速放緩的環境下遭遇壓力,影響可能延伸至 GPU 需求預期、雲算力定價,以及投資人對整個 AI 基礎設施板塊的風險偏好。
不過也要看到另一面:輝達 Q2 FY2027 的 Hyperscale 收入487億美元大幅超預期,ACIE 中 Neocloud 貢獻雖已超過50%,但單一 Neocloud 客戶占總營收比重有限;Vera Rubin 機架也同時部署在 Google Cloud、Azure、Oracle 等財務體質穩健的雲商。CoreWeave 個案目前是值得追蹤的風險訊號,尚不代表輝達需求出現結構性轉弱。
延伸閱讀:
「暗 GPU」風險
川普總統科學與技術顧問委員會成員 David Sacks 在公開節目中,以2000年代電信泡沫的「暗光纖」危機作類比,提出 GPU 市場最大風險並非需求不足,而是算力過剩:「一旦出現暗 GPU,對於那些預期算力現貨價格為每瓦30至50美元的投資者而言,將是一場系統性衝擊。」
然而 Sacks 同時給出了一個反直觀的判斷:正是當前資料中心建設所面臨的重重政治阻力,包括環保、用電、土地取得等爭議可能反而充當了防止過剩的「天然保險」。建設壁壘越高,供給越難快速擴張,過剩風險反而越低。這也在一定程度上解釋了為何輝達選擇此時鎖定優質 LPS 資源。
輝達為新興 AI 雲服務商提供信用背書,換取其超出保底價格部分的收入分成。若這一生態發展至25 GW 規模,理論上可為輝達FY28 EBIT 帶來高達60%的上行空間。然而摩根士丹利同時指出,高透明度披露是該模式能否維持市場信任的關鍵前提,看空方認為部分算力投資在沒有輝達信用背書的情況下根本無法成立,「人為需求」的質疑將持續加劇多空分歧。
依賴第三方供應商及其技術來製造、組裝、測試以及包裝產品
NVIDIA 依賴晶圓廠使用其製造設備和技術來製造半導體晶圓,這使得晶圓、零組件和製造能力的供應不穩定性存在風險。如果預測需求不正確或未能及時向供應商下訂足夠數量的訂單,可能導致供應短缺或成本上升。分包製造商可能無法及時採購原材料或提供足夠的製造或測試能力,影響 NVIDIA 滿足客戶需求的能力。
此外,該公司相當依賴晶圓廠開發和實施高質量的工藝技術,特別是轉向更小幾何尺寸的工藝節點和記憶體設計。在這些方面的失敗可能導致產品推出延遲或產品質量受損。與供應商可能的風險包括供應商未達到 NVIDIA 的質量標準,未能遵守監管要求,或未經合格地更改其產品。這可能導致延遲、產品短缺或產品質量下降。
除此之外,NVIDIA 也面臨全球供應商、晶圓廠、分包製造商和組裝與測試提供商數量有限以及地理集中的風險。這些關鍵點的問題或中斷可能影響 NVIDIA 的供應鏈韌性。對產品數量、質量和交貨時間缺乏直接控制可能導致運營挑戰。如果分包製造商優先處理競爭對手的訂單,可能導致產品運輸延遲、短缺或成本上升。
近期,輝達與客戶及夥伴之間規模龐大的擔保與投資交易,也引發市場對「循環融資」的疑慮(這也是AI泡沫的一大擔憂)——即輝達出資支持客戶擴張產能,客戶再採購輝達晶片作為回報。2026年7月27日,市場傳出輝達正洽談為OpenAI提供最高2,500億美元的資料中心租賃擔保,加上稍早與SK集團簽署的逾5,000億美元AI基礎設施合作,合計承諾規模超過7,500億美元,帶動輝達五年期信用違約互換(CDS)利差單日飆升14個基點至82個基點,創下該合約自2025年11月活躍交易以來最大單日漲幅,股價當日重挫逾5%。
如何投資 NVIDIA?
NVIDIA 屬於美股,如果想要投資 NVDA 股票,SSF 推薦你使用全球規模最大的證券服務商——盈透證券 Interactive Brokers(簡稱 IB)。
IB 是受受美國證券交易委員會(SEC)和美國金融業管理局(FINRA)監管的券商平台,支持美股交易,沒有任何開戶門檻,佣金成本也低至每股0.005美元。
總結
從一家遊戲顯卡公司,到全球市值最高的企業,再到如今正在重塑 AI 基礎設施投融資格局的算力巨頭,輝達的演化邏輯始終清晰:不只是賣芯片,而是控制整個 AI 產業的基礎設施棧。
Q2 FY2027 財報顯示962億美元季度營收,年增速從 Q1 的85%加速至106%;Vera Rubin 進入全面量產;AWS 追加200萬 GPU 大單;首次給出 FY2028 +70%跨年指引。在如此龐大的基數上,輝達的增長引擎不僅沒有熄火,反而在加速。
投資者需要同時關注的風險面,包括記憶體成本「極端定價條件」推動毛利率下修(Q4 觸底71-72%,FY28 Q1 回升72-73%),意味著輝達的高毛利護城河在供應鏈壓力下短期出現閃爍;ACIE 業務(企業端和區域雲)略低於預期,說明需求主力仍集中於超大型雲商,企業端普及仍需時間;生態融資安排帶來的或有義務,按摩根士丹利估算至 CY28 末全口徑敞口可達約2,000億美元,評級機構尚未給出最終定論;中國數據中心收入被持續排除在指引之外,存在不確定性。
從更長時間軸看,每 GW 算力對應的收入密度(Hopper $18B → Grace Blackwell $25B → Vera Rubin $40B)的代際躍升,以及供應鏈的系統性鎖定(TSMC CoWoS-L 63%/52%、Amkor、SK hynix、Lumentum/Coherent),說明輝達在 AI 基礎設施中的護城河正在向更底層延伸。輝達的故事已從「AI 的挖礦機」進化為「AI 工廠的基礎設施設計師與資本組織者」,規模更大、護城河更深,風險與機遇同等巨大。
延伸視角:護城河的深層結構
市場對輝達競爭優勢的分析,通常聚焦於 CUDA 生態與算法軟件棧,但供應鏈和融資結構同樣構成難以複製的壁壘。據市場分析,輝達已鎖定全球關鍵零部件的大比例產能,包括台積電 CoWoS-L 先進封裝、HBM、激光元件及配套材料,使競爭對手即便拿出性能相當的芯片,也面臨產能無從獲取的現實約束。融資端,通過殘值擔保機制,黑石、KKR、Apollo 等機構願意以較低股權比例為客戶提供數據中心融資;相比之下,非輝達算力方案需要更高的股本投入和融資利率,資本成本差異本身已形成客戶黏性。
開源模型的崛起是市場一大爭議焦點,但從需求結構看,開源帶來模型碎片化和工作負載多樣化,恰恰需要通用 GPU 而非專用 ASIC 來應對不確定的演進方向;模型公司盈利改善後,AI 應用加速落地又進一步拉動推理算力需求。這是輝達積極支持開源生態的商業邏輯所在,並非單純的公益立場。
利益披露聲明
本文含合作連結/內容,當你通過我們的推薦連結開戶並入金,我們將獲得小部分佣金。但是,這不會影響內容的專業性和中立性,所有證券服務商與金融投資平台都經過獨特評測框架,進行完整測試與理解。最重要的是,我們不會因為券商付費而只給出正面評價。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。







