




資料中心受 AI 需求推動,2025 年全球資料中心市場規模已達到約 3,867 億美元,預計到 2034 年將突破 1 兆美元以上,年複合成長率(CAGR)高達 11.24%。
科技巨頭也對資料中心投入大量資本,根據各家最新財報與法說會,Amazon、Google、Meta、Microsoft 這四大超大規模業者(Hyperscaler)2026 年合計資本支出指引已突破 7,000 億美元,幾乎是 2025 年的兩倍、2024 年的三倍。2027 年這個數字甚至會突破 1.1 兆美元。
摩根士丹利也推測2028年和數據中心相關的資本支出將達2.9兆美元。
其中的整條產業鏈:從持有土地與機房的 REITs、提供晶片運算力的半導體商、負責電力與冷卻的設備商、在雲端上跑服務的科技平台,到支撐資料傳輸的電信商、提供電力的公用事業公司都會受益。這些公司都能被稱為「資料中心概念股」。
對投資人來說,這個切入角度有兩個特點。
- 它不需要押注哪家 AI 公司最後勝出,只要 AI 整體生態繼續擴張,需求就會持續流入
- 供應鏈橫跨從 REITs、半導體、電力設備、雲端服務商到電信商與公用事業,6 大類別,可以對應不同風險屬性的投資人
本文和你分享資料中心是什麼?AI 資料中心為何重要?分 7 大類拆解資料中心概念股:REITs、半導體與晶片、電力與冷卻設備、光通訊、雲端與邊緣運算、電信商、電力公用事業。每類附 1–3 檔代表股的最新財報數據(截至 2026 年 5 月),加上 2 檔可以一籃子布局的 ETF。資料中心的產業鏈是如何的?投資資料中心概念股有何優點和風險?需要注意什麼指標?
資料中心(Data Center)是什麼?AI 資料中心和一般資料中心有何不同?
資料中心(也叫數據中心)是一棟專門承載 IT 基礎設施的建築物或設施,裡面安置伺服器、儲存設備、網路設備、電力與冷卻系統,負責處理、儲存和傳遞數位資料與服務。任何跑在網路上的服務(Email、串流影音、AI 模型運算等)都需要資料中心提供算力與儲存。
依規模和擁有者,資料中心可分為 5 大類:
- 企業自建(On-premises):公司自己蓋、自己用,常見於有特殊資料安全或合規要求的金融、醫療業
- 超大規模(Hyperscale):如 Amazon、Microsoft、Google、Meta、Oracle 等雲端巨頭運營,單一園區伺服器可達 10 萬台以上、面積動輒 5–6 萬平方英尺
- 共置(Colocation):業者蓋好機房、提供電力與冷卻環境,再把空間租給企業客戶。Equinix、Digital Realty 是兩大代表
- 邊緣(Edge):部署在靠近終端用戶的小型節點,主要服務自動駕駛、IoT 等對延遲敏感的應用
- 託管(Managed):業者連硬體都租給客戶並負責管理,比 Colocation 多了一層服務,但客戶讓出更多控制權
資料中心的概念可以追溯到 1940 年代,當時的「資料中心」是一整個房間擺一台主機電腦。1990 年代微電腦興起後,企業內部小型機房成為標配。2000 年代雲端運算讓 AWS、Azure、GoogleCloud 等公共雲服務崛起,企業不再需要自己蓋機房。2006 年 Google 在美國俄勒岡州 The Dalles 啟用第一座超大規模資料中心(130 萬平方英尺),開啟 hyperscale 時代。
過去兩年的 AI 浪潮再一次重寫遊戲規則。10 年前,30MW 容量的資料中心已算大型;現在 200MW 校區是常態。AI 伺服器的功率密度過去 2 年翻倍,預計到 2027 年還會再翻將近 4 倍。這也解釋了為什麼資料中心概念股會在 2024-2026 年股價飆升。
AI 資料中心 vs 一般資料中心
並不是所有資料中心都是為 AI 而生。McKinsey 估計到 2030 年,70% 的資料中心容量需求會來自 AI 工作負載;但仍有 30% 是 Email、企業 ERP、檔案儲存、網頁服務等傳統 IT 應用。
兩種資料中心的工程設計差異很大。AI 資料中心因為 GPU 高耗電,功率密度可達一般資料中心的 5–10 倍,氣冷已經跟不上,必須改用液冷;對電力的需求也大幅提升,光是一座 200 MW 的 AI 校區,用電量就相當於 8 萬個家庭。
| 項目 | 一般資料中心 | AI 資料中心 |
|---|---|---|
| 功率密度(每機架) | 5–15 kW | 30–100+ kW |
| 冷卻方式 | 氣冷(CRAC)為主 | 液冷(rear-door、direct-to-chip、immersion)為主 |
| 處理器 | CPU 為主 | GPU、AI 加速器為主 |
| 工作負載特性 | 負載穩定、可預測 | 訓練負載巨大且突發 |
| 容量規模 | 30 MW 屬大型 | 200 MW 已是常態,最新規畫到 1 GW+ |
資料中心的實際應用
資料中心已經滲透我們日常生活。每次我們在 YouTube 上看影片,背後是資料中心在即時傳輸數十億筆串流資料;每次用信用卡消費,銀行的風控系統要在零點幾秒內完成數據驗算,靠的也是資料中心的運算能力。
- 雲端運算與儲存:企業將自己的系統和資料搬到「雲端」,本質上就是租用資料中心裡的伺服器,AWS、Azure、Google Cloud 都是典型代表
- AI 模型訓練與推論:訓練一個像 GPT-4 這樣的大型語言模型,需要數以萬計的 GPU 晶片同步運算,這些晶片全部部署在專門的 AI 資料中心內
- 串流媒體:Netflix、YouTube、Spotify 的影音內容,都儲存在分布全球的資料中心,確保不同地區的用戶都能低延遲地播放
- 金融交易:高頻交易、跨境支付、即時風控,都仰賴資料中心提供毫秒級的運算回應
- 邊緣運算(Edge Computing):隨著自動駕駛和工業 IoT 的發展,部分運算需要在「靠近資料產生地」的小型資料中心完成,以降低延遲
資料中心的 4 大組成
- 設施本體:就是建築物本身,包含地基、結構、安全圍欄、消防系統等,是一切的物理基礎
- 機電設備(MEP):這是資料中心的維生系統,包括電力供應(不斷電系統 UPS、備用發電機)、冷卻設備和水電配置。冷卻系統約佔資料中心總能耗的 40%,冷卻技術的優劣直接影響資料中心的運營成本和獲利能力
- IT 硬體:伺服器、儲存設備、網路交換器等實際承載運算工作的設備,是資料中心的「大腦」
- 軟體:包括資料中心管理軟體(DCIM)、虛擬化平台、安全防護系統等,負責協調和管理整個資料中心的運作
資料中心概念股是什麼?
資料中心概念股是受惠於資料中心建設與擴張浪潮的相關股票,涵蓋整條產業鏈:從持有機房土地的 REITs、提供晶片運算力的半導體商、負責電力與冷卻的設備商、在雲端上跑服務的平台,到支撐資料傳輸的電信商,以及提供電力的公用事業公司,都算在內。
1. 不動產信託投資基金(REITs)
REITs(Real Estate Investment Trusts)是一種透過持有、營運或融資收益型不動產來獲利的企業結構,依法規定必須將至少 90% 的應稅收入以股息形式分配給股東,因此對於偏好穩定現金流的投資人而言特別有吸引力。
資料中心 REITs 的商業模式像房東:蓋好機房設施,再把機架空間和電力容量租給企業或雲端服務商,收取長期穩定的租金,同時把資金再投入擴建。這個「房東」的特別之處,在於租客是 Amazon、Microsoft、Google 這類科技巨頭,而且合約往往長達 10 至 20 年。
REITs 和 AI 需求的財務連結很直接:Hyperscaler 的資本支出計畫越大,對 Co-location 空間的需求就越強,REITs 的出租率和續租定價就越有底氣。目前主要市場的空置率已壓到 3% 至 4% 左右,租約中有 89% 的在建容量已被預租,租金議價能力強。目前市場上兩大主要資料中心 REITs 分別是 Equinix(EQIX)和 Digital Realty(DLR),兩者合計在全球運營接近 600 座資料中心。
延伸閱讀:
2. 伺服器概念股
伺服器(Server)是一台高效能電腦,設計用途是同時服務大量用戶、24 小時不間斷處理請求。你每次用 ChatGPT 提問、在 Netflix 播一部影片、用 Google Maps 導航,背後都是遠端資料中心裡的伺服器在接收請求、完成運算、再把結果傳回你的裝置。
和家用電腦的根本差別在於規模:一台 AI 伺服器可能同時服務數以萬計的用戶,而且不能關機,一旦停止運作,所有依賴它的服務也跟著中斷。也因此,AI 伺服器對穩定性和運算效能的要求遠高於一般電腦,對硬體組件的需求也完全不同。
一台 AI 伺服器要穩定跑起來,需要兩件東西:提供運算力的晶片,以及確保晶片不會因為高溫停機的電力和冷卻設備。這兩個環節的供應商,就是伺服器概念股最直接受益的對象。資料中心裡部署越多 AI 伺服器,對這兩類公司的採購量就越大。
3. 半導體與晶片概念股
半導體與晶片概念股,是廣義「伺服器概念股」硬體層最直接的組成,相當於伺服器的「大腦」。每一台 AI 伺服器的硬體成本中,晶片佔比最高。NVIDIA 的 GPU 幾乎是每座 AI 資料中心的標準配備,一個 H100 DGX 系統的售價在數十萬美元。
Hyperscaler(Magnificent 7 也是 Hyperscaler) 每新建一座資料中心,就要採購對應批次的 GPU 和高頻寬記憶體(HBM)。這條採購邏輯,讓晶片廠的資料中心部門收入直接跟著 Hyperscaler 的資本支出計畫走。
此外,Broadcom(AVGO)代表這個類別的另一條路線:不賣通用 GPU,而是替 Google、Meta 等 Hyperscaler 設計客製化 AI 晶片(XPU),同時也是資料中心網路交換晶片的主要供應商。記憶體晶片方面,AI 模型訓練對 HBM 的需求大幅攀升,美光(Micron)、SK 海力士和三星是主要供應商,HBM 規格直接決定 GPU 叢集的運算瓶頸。
延伸閱讀:
- NVIDIA輝達是做什麽的?如何成AI概念股龍頭?2026輝達業績解析
- 費城半導體指數(SOX)是什麼?費半成分股及權重、ETF 投資及歷史表現
- 半導體ETF值得投資嗎?精選4檔台股+5檔美股半導體ETF
- 美股七巨頭 Magnificent 7 是什麼?值得投資嗎?科技七雄最全分析
- 記憶體概念股是 AI 下個風口?10檔 DRAM NAND HBM概念股分享!
- OpenAI 股票何時上市?OpenAI 是什麼?OpenAI概念股如何牽動股價?
4. 電力與冷卻設備概念股
電力與冷卻設備同樣屬於廣義「伺服器概念股」硬體層的一部分,是伺服器的「維生系統」。AI 伺服器的 GPU 功耗已從過去每機架 5 至 15 kW 躍升至 30 至 100 kW 以上,傳統氣冷根本帶不走這個量級的熱。每建一座高密度 AI 資料中心,就必須採購對應規格的液冷系統、不斷電系統(UPS)和電力分配設備。Eaton(ETN)和 nVent Electric(NVT)都是這個領域的主要供應商,直接受惠於資料中心擴建浪潮。
5. 光通訊概念股
GPU集群規模愈大,GPU之間的通訊頻寬就愈容易成為瓶頸。傳統銅纜在超過幾百瓦功耗和超過幾百Gbps頻寬的場景下,延遲和發熱問題已難以應付。
光訊號比電訊號快、功耗更低、可以在更長距離維持訊號品質。
Lumentum、Ciena、Corning 就是提供光通訊的公司,正在被NVIDIA、Meta、Google等超大規模資料中心大量採用,成為下一代AI算力基礎設施的必要零件。這讓光通訊廠商的營收直接受惠於資料中心資本支出,而非受電信訂閱用戶數驅動。
延伸閱讀:
6. 雲端運算/邊緣運算概念股
雲端運算概念股在 6 大類別中比較特殊。AWS、Azure、Google Cloud 不只是資料中心服務的租用方,也是全球最大的資料中心自建方。它們的收入直接來自企業和個人用戶對雲端算力的需求:需求越強,要蓋越多機房,資本支出越高,但雲端服務的收入和毛利也跟著成長。
至於邊緣運算,對應的是另一種資料中心形態。與雲端運算將處理集中在遠端大型資料中心不同,邊緣運算是把算力移到靠近資料產生地的位置,以達到更低延遲的回應。自動駕駛、工業 IoT 等應用在毫秒內必須作出決策,等不及資料往返遠端資料中心的延遲,因此仰賴部署在本地的邊緣節點。
7. 電信商概念股
電信商算資料中心概念股,初看不那麼直觀。資料中心本身負責運算和儲存,但它產出的資料要傳到用戶端,靠的是電信商鋪設的光纖骨幹網路。資料中心規模越大、用電越多,資料傳輸量就越大,電信商的企業級網路連線業務隨之受惠。代表股包括美國的 AT&T(T)、Verizon(VZ)、T-Mobile(TMUS),以及亞太地區的 Singtel 和 KDDI 等。
8. 電力公用事業概念股
資料中心需要大量電力,電從電網來,電力公司的銷售量就跟著成長。一座 200 MW 的 AI 資料中心,用電量相當於約 8 萬個家庭,而全球資料中心的總用電需求預估在 2030 年將比 2023 年翻倍以上。對電力公司來說,這是不依賴景氣循環的結構性需求成長。NextEra Energy(NEE)、Vistra(VST)和 NRG Energy(NRG)是美國市場中和資料中心用電需求連結度最高的公用事業股,也有資料中心考慮採用核能等乾淨能源發電。
供應鏈瓶頸對電力設備廠商反而是定價能力的來源。2025年底美國已揭露的資料中心項目管道達241 GW,即便只有三分之一在積極開發,絕對體量仍非常大。這個數字支撐了未來數年的長期需求敘事。
延伸閱讀:
- 美股能源股推薦(2026):油價破百時代,精選 10 支能源股
- AI巨頭插旗核電,帶飛10檔核能概念股+3檔核能ETF,核能鈾價升!
- 乾淨能源ETF攻略(2026):7檔綠能、再生能源、潔淨能源ETF比較
15檔資料中心概念股分享
了解以上概念之後,接下來我們來看看目前市場上有哪些值得關注的資料中心概念股。以下依照 6 大類別分別介紹,並附上關鍵財務數據供參考。
REITs 類
1. Equinix(股票代號:EQIX)
Equinix 是目前全球最大的資料中心 REIT,在全球 77 個市場運營超過 280 座 IBX(International Business Exchange)資料中心,其核心競爭力在於「互連生態系」,不同的雲端服務商、企業和電信商可以在同一棟機房內直接互相連線,網路交換節點黏著性極強,使用者一旦進入 Equinix 的生態,搬遷成本極高。
2025 年 Equinix 全年營收達到 92.17 億美元,年增約 5%,全年 AFFO(調整後運營資金)達 37.61 億美元,年增約 12%。配息方面,Equinix 最新一次股息調升幅度達 10%,是配息成長記錄相當亮眼的 REIT 之一。
| 指標 | 數據 |
|---|---|
| 股票代號 | EQIX |
| 市值 | 1,057 億美元 |
| EPS(稀釋)TTM | 14.47 美元 |
| 本益比(P/E)TTM | 74.09 倍 |
| 年度配息率 | 2.24% |
| 股東權益報酬率 ROE | 9.54% |
數據來源:Yahoo Finance、FinanceCharts
2. Digital Realty(股票代號:DLR)
Digital Realty 是另一個主要的資料中心 REIT,在超過 50 個主要都會區運營逾 300 座資料中心,市值 698 億美元。與 Equinix 的零售型互連模式不同,Digital Realty 的業務重心在於大型批發租賃,主要服務 Amazon、Google、Microsoft 等超大規模業者。其旗艦產品 PlatformDIGITAL 將 Co-location、互連和託管服務整合在一起,有效提高了客戶的轉換成本。2025 年全年營收約 61.1 億美元,年增約 10%,AI 導向的大型租約是主要成長動力。
| 指標 | 數據 |
|---|---|
| 股票代號 | DLR |
| 市值 | 698 億美元 |
| EPS(稀釋)TTM | 3.77 美元 |
| 本益比(P/E)TTM | 51.81 倍 |
| 年度配息率 | 2.84% |
| 股東權益報酬率 ROE | 5.72% |
數據來源:Yahoo Finance、FinanceCharts
半導體與晶片類概念股
1. NVIDIA(股票代號:NVDA)

NVIDIA 是 AI 資料中心很重要的晶片供應商,其 GPU 幾乎是每座 AI 資料中心不可或缺的配備。NVIDIA 2026 財年(截至 2026 年 1 月)全年營收達到 2,159 億美元,年增 65%,其中資料中心部門單季營收就達到 623 億美元,年增 75%。
PS:NVIDIA 本身業務高度多元,資料中心只是其中一個部門,投資人在評估時應一併考量其他業務的影響。
| 指標 | 數據 |
|---|---|
| 股票代號 | NVDA |
| 市值 | 5.23 兆美元 |
| EPS(TTM) | 4.91 美元 |
| 本益比(P/E)TTM | 43.83 倍 |
| 股東權益報酬率 ROE | 76.33% |
數據來源:Yahoo Finance、FinanceCharts
延伸閱讀:
2. Micron Technology(股票代號:MU)

Micron 是美國的記憶體晶片製造商,主力產品涵蓋 DRAM、NAND Flash 以及 AI 伺服器最需要的高頻寬記憶體(HBM)。根據 Micron FY2025 Q4 法說會,2025 財年資料中心業務佔全公司營收的 56%,創歷史新高;HBM、高容量 DIMM 與 LP 伺服器 DRAM 的合計營收達到 100 億美元,較前一財年成長超過 5 倍。依據 Micron FY2025 10-K,全年總營收為 373.8 億美元,年增約 49%。
| 指標 | 數據 |
|---|---|
| 股票代號 | MU |
| 市值 | 8,422 億美元 |
| EPS(TTM) | 21.21 美元 |
| 本益比(P/E)TTM | 35.21 倍 |
| 股東權益報酬率 ROE | 33.28% |
數據來源:Yahoo Finance、FinanceCharts
延伸閱讀:
3. Broadcom(股票代號:AVGO)
Broadcom 是 AI 資料中心半導體市場裡和 NVIDIA 走完全不同路線的晶片公司。NVIDIA 做的是通用 GPU;Broadcom 則是直接和超大規模業者合作,替 Google、Meta 等客戶設計專屬的客製化 AI 晶片(又稱 XPU 或 ASIC)。除了客製 AI 晶片,Broadcom 也是資料中心網路交換晶片的主要供應商。Broadcom AI 半導體部門在 2026 財年第一季的營收達到 84 億美元,年增幅高達 106%。
| 指標 | 數據 |
|---|---|
| 股票代號 | AVGO |
| 市值 | 2.0 兆美元 |
| EPS(TTM) | 5.14 美元 |
| 本益比(P/E)TTM | 82.72 倍 |
| 股東權益報酬率 ROE | 31.27% |
數據來源:Yahoo Finance、FinanceCharts
4. AMD(股票代號:AMD)
AMD 是目前半導體類別裡唯一同時布局資料中心 CPU 和 GPU 的公司,也是這波 AI 基礎建設潮中最直接受益於 CPU 需求復甦的標的。
過去十年,資料中心 CPU 市場長期由英特爾主導。AMD 從 2017 年推出 EPYC 伺服器處理器開始持續追趕,到 2026 年第一季,AMD 資料中心業務季度營收達 57.75 億美元,在伺服器 CPU 市場的收入份額攀升至 46.2%,高於出貨量份額(33.2%),代表 AMD 的產品已能以更高的平均售價成交,定價能力持續強化。
AI 工作負載裡 CPU 和 GPU 的配比,正從過去訓練場景的 1:8,朝向 1:1 的比例移動。驅動力是 Agentic AI。當 AI 助手從「回答問題」變成「自主完成任務」,密集的邏輯判斷和任務編排必須仰賴 CPU,GPU 單獨主導算力的時代正在過去。AMD 的 EPYC 系列 CPU 在這個轉換節點上擁有市佔優勢,讓它在 GPU 之外有了第二條成長引擎。
在 GPU 這條線上,AMD 的 Instinct 系列正快速爬坡。Meta 在 2026 年 2 月與 AMD 簽訂的協議,直接把 Instinct MI450 GPU 和第六代 EPYC CPU 捆綁採購,是超大型業者選擇 CPU + GPU 組合方案的具體案例。
| 指標 | 數據 |
|---|---|
| 股票代號 | AMD |
| 市值 | 6864.7億美元 |
| EPS(TTM) | 3.01 美元 |
| 本益比(P/E)TTM | 139.86 倍 |
| 股東權益報酬率 ROE | 7.77% |
數據來源:Yahoo Finance、FinanceCharts
電力與冷卻設備類概念股
1. Vertiv(股票代號:VRT)
Vertiv 是資料中心電力管理和冷卻設備的領導廠商,業務涵蓋不斷電系統(UPS)、精密空調、液冷系統和機架配電設備等,幾乎是所有高密度 AI 資料中心不可或缺的核心設備供應商。Vertiv 2025 年全年營收達到 102.3 億美元,年增約 27.7%,積壓訂單(Backlog)高達 150 億美元,相當於全年營收的 1.5 倍,是目前產業鏈中訂單能見度最高的公司之一。Vertiv 在熱管理與大型三相不斷電系統(UPS)兩個細項都是全球市場第一。
| 指標 | 數據 |
|---|---|
| 股票代號 | VRT |
| 市值 | 1,305 億美元 |
| EPS(稀釋)TTM | 3.98 美元 |
| 本益比(P/E)TTM | 85.42 倍 |
| 股東權益報酬率 ROE | 36.71% |
數據來源:Yahoo Finance、FinanceCharts
2. Eaton(股票代號:ETN)
Eaton 是全球電力管理解決方案的主要供應商,產品涵蓋資料中心所需的配電系統、不斷電系統和電力品質設備。隨著資料中心用電需求急速攀升,Eaton 的資料中心相關業務持續高速成長,2025 年全年營收達到 274.5 億美元,年增約 10%,是在產業鏈中佈局較為多元的設備類概念股,適合偏好分散風險的投資人。
| 指標 | 數據 |
|---|---|
| 股票代號 | ETN |
| 市值 | 1,559 億美元 |
| EPS(TTM) | 10.24 美元 |
| 本益比(P/E)TTM | 39.21 倍 |
| 股東權益報酬率 ROE | 21.05% |
數據來源:Yahoo Finance、FinanceCharts
3. nVent Electric(股票代號:NVT)
nVent Electric 專注於電力連接和保護設備,在資料中心市場的曝光比例約佔整體業務的 30%,2025 年全年營收達到 39 億美元,年增約 30%,與 NVIDIA 的合作也持續深化,在液冷和高密度電力分配領域逐漸建立差異化優勢,被部分市場分析師視為「迷你版 Vertiv」。
| 指標 | 數據 |
|---|---|
| 股票代號 | NVT |
| 市值 | 274 億美元 |
| EPS(TTM) | 2.94 美元 |
| 本益比(P/E)TTM | 57.81 倍 |
| 股東權益報酬率 ROE | 12.96% |
數據來源:Yahoo Finance、FinanceCharts
光通訊概念股
1. Lumentum(股票代號:LITE)
Lumentum做的是光收發器(optical transceivers)和光子晶片,負責把電訊號轉換成光訊號再轉回來,是GPU之間光互連的關鍵零件。過去Lumentum的大客戶以電信業者為主,但2025年起,資料中心業務已成長為最主要的營收來源。
資料中心的直接連結在於:NVIDIA 的 NVLink 和I nfiniBand 互連架構,以及下一代800G、1.6T光模組標準的大規模部署,帶動了對高速光收發器的爆發性需求。Lumentum 在2026財年第三季(截至2026年3月)的營收達8.08億美元,年增幅達90%,超出分析師預期。
| 指標 | 數據 |
|---|---|
| 股票代號 | LITE |
| 市值 | 688.5 億美元 |
| EPS(TTM) | 5.66 美元 |
| 本益比(P/E)TTM | 156.36 倍 |
| 股東權益報酬率 ROE | 14.74% |
數據來源:Yahoo Finance、FinanceCharts
2. Ciena(股票代號:CIEN)
Ciena 不只賣單個光學元件,而是提供完整的光傳輸系統和波分多工(WDM)設備,讓資料中心之間的長距離高速光纖連線能夠運作。這使Ciena的客戶同時涵蓋電信業者和超大規模資料中心,兩端需求都在受惠。
當AWS、Google、Meta在全球建設和連接資料中心園區,它們之間需要的高容量光傳輸設備,就是Ciena的主要業務。2026財年,Ciena給出的全年營收指引為57億至61億美元,年增幅預估在14%至22%之間,反映了資料中心連線需求的持續擴張。
| 指標 | 數據 |
|---|---|
| 股票代號 | CIEN |
| 市值 | 741.7 億美元 |
| EPS(TTM) | 1.55 美元 |
| 本益比(P/E)TTM | 338.41 倍 |
| 股東權益報酬率 ROE | 8.20% |
數據來源:Yahoo Finance、FinanceCharts
3. Corning(股票代號:GLW)
Corning是全球最大的光纖和光纜製造商,也是整個光通訊基礎設施最上游的供應商。相較於Lumentum和Ciena,Corning的產品層次更基礎,它提供的是光訊號傳輸的物理介質本身,無論是誰在做收發器或系統,光都要跑在Corning的光纖上。
2025年,Corning與NVIDIA正式宣布合作,共同開發下一代光纜解決方案,目標是讓資料中心光纖容量提升10倍。同年,Meta與Corning簽下60億美元的長期採購合約,用於支撐Meta在全球AI基礎設施的擴張。這兩份合約奠定了Corning未來數年的營收能見度。
Corning本身是一家百年企業,業務多元(顯示玻璃、生命科學、特殊材料),但旗下光學通訊業務(Optical Communications)已成為成長最快的部門,並直接受惠於AI資料中心的光纖需求。
| 指標 | 數據 |
|---|---|
| 股票代號 | GLW |
| 市值 | 1536.7 億美元 |
| EPS(TTM) | 2.07 美元 |
| 本益比(P/E)TTM | 86.26 倍 |
| 股東權益報酬率 ROE | 15.32% |
數據來源:Yahoo Finance、FinanceCharts
雲端運算/邊緣運算類概念股
1. Amazon(股票代號:AMZN)

Amazon 旗下的 AWS 是全球最大的雲端服務平台,在全球雲端基礎設施佔有約 30% 的市佔率。2025 年全年 AWS 營收達到 1,287 億美元,年增約 20%,2026 年 Q1 更進一步加速至年增 28%,是近 15 個季度以來最強勁的成長表現。
| 指標 | 數據 |
|---|---|
| 股票代號 | AMZN |
| 市值 | 2.93 兆美元 |
| EPS(TTM) | 8.37 美元 |
| 本益比(P/E)TTM | 32.58 倍 |
| 股東權益報酬率 ROE | 20.55% |
數據來源:Yahoo Finance、FinanceCharts
2. Microsoft(股票代號:MSFT)

Microsoft 的 Azure 是全球第二大雲端平台,在全球雲端市場佔有約 21% 的市佔率。2025 財年 Azure 年營收突破 750 億美元,年增約 34%,其中 AI 服務貢獻了相當可觀的成長動能。與 OpenAI 的深度合作讓 Microsoft 在生成式 AI 服務上搶佔先機,Copilot 系列產品也持續推動企業端的年度經常性收入(ARR)攀升。
| 指標 | 數據 |
|---|---|
| 股票代號 | MSFT |
| 市值 | 3.08 兆美元 |
| EPS(TTM) | 16.77 美元 |
| 本益比(P/E)TTM | 24.75 倍 |
| 股東權益報酬率 ROE | 30.22% |
數據來源:Yahoo Finance、FinanceCharts
延伸閱讀:
3. Alphabet(股票代號:GOOGL)

Alphabet 旗下的 Google Cloud 是三大超大規模業者中成長速度最快的雲端平台。2025 年全年 Google Cloud 營收達到約 587 億美元,年增約 36%。2026 年 Q1 單季雲端營收達 200 億美元,年增幅高達 63%,大幅超越市場預期。
| 指標 | 數據 |
|---|---|
| 股票代號 | GOOGL |
| 市值 | 4.85 兆美元 |
| EPS(TTM) | 13.11 美元 |
| 本益比(P/E)TTM | 30.57 倍 |
| 股東權益報酬率 ROE | 33.46% |
數據來源:Yahoo Finance、FinanceCharts
延伸閱讀:
電信商類概念股
1. Verizon(股票代號:VZ)
Verizon 是美國最大的電信商之一,同時也是資料中心光纖互連服務的主要供應商。Verizon 2025 年全年營收達到 1,382 億美元,業務橫跨無線通訊、寬頻和商業網路服務,其中企業級網路連線業務直接服務大型資料中心客戶。雖然資料中心曝光占比相對有限,但穩定的現金流和高配息率,讓 Verizon 成為這個類別中風險較低的投資標的。
| 指標 | 數據 |
|---|---|
| 股票代號 | VZ |
| 市值 | 1,971 億美元 |
| EPS(TTM) | 4.10 美元 |
| 本益比(P/E)TTM | 11.52 倍 |
| 股東權益報酬率 ROE | 16.78% |
數據來源:Yahoo Finance、FinanceCharts
電力公用事業類概念股
1. NextEra Energy(股票代號:NEE)

NextEra Energy 是全球最大的再生能源發電商之一,也是目前與資料中心業者簽訂電力購買協議(PPA)最積極的公用事業公司之一。根據 NextEra Q2 2025 季報新聞稿,NextEra Energy Resources 資料中心相關專案積壓訂單已達約 6 GW,合計將超過 10.5 GW 的電力供應服務科技與資料中心客戶。NEE 在 2025 年的全年總營收達 274.12 億美元,年增 10.7%。
| 指標 | 數據 |
|---|---|
| 股票代號 | NEE |
| 市值 | 1,941 億美元 |
| EPS(TTM) | 3.94 美元 |
| 本益比(P/E)TTM | 23.63 倍 |
| 股東權益報酬率 ROE | 14.82% |
數據來源:Yahoo Finance、FinanceCharts
2. Vistra(股票代號:VST)

Vistra 是美國最大的民營電力公司之一,擁有天然氣、核能、太陽能和儲能等多元發電組合。Vistra 2025 年 9 月透過 SEC 8-K 公告,與一家未公開名稱的大型投資等級企業簽訂 20 年核能購電協議,供應 Comanche Peak 核電廠 1,200 MW 的無碳電力;2026 年 1 月再透過 SEC 8-K 公告,與 Meta 簽訂 20 年購電協議,供應 PJM 市場三座核電廠合計 2,609 MW 的無碳電力,是美國企業客戶支持核能增容規模最大的一次。
| 指標 | 數據 |
|---|---|
| 股票代號 | VST |
| 市值 | 497 億美元 |
| EPS(TTM) | 5.98 美元 |
| 本益比(P/E)TTM | 24.70 倍 |
| 股東權益報酬率 ROE | 14.75% |
數據來源:Yahoo Finance、FinanceCharts
透過 ETF 投資
如果不想自行挑選個股,或希望透過一個工具就能分散布局整條資料中心產業鏈,ETF 是更方便的選擇。
1. Global X Data Center & Digital Infrastructure ETF(股票代號:DTCR)
DTCR 由 Global X 發行,追蹤 Solactive 資料中心 REITs 及數位基礎設施指數,持股涵蓋全球資料中心 REITs、電信塔 REITs 及數位基礎設施硬體公司,是目前這個主題中覆蓋範圍最廣的 ETF 之一。以地理分布來說,DTCR 不只限於美國,也包含亞太及歐洲市場的資料中心相關企業,適合想要分散地區集中風險的投資人。
2025 年全年總回報約達 28.98%,顯著跑贏同類別不動產 ETF 的平均報酬 1.60%,過去一年(截至 2026 年 5 月初)累計漲幅更接近 72%。
| 指標 | 數據 |
|---|---|
| 股票代號 | DTCR |
| 發行機構 | Global X |
| 追蹤指數 | Solactive Data Center REITs & Digital Infrastructure Index |
| ETF 規模(AUM) | 18.36 億美元 |
| 費率 | 0.50% |
| 持股數量 | 25 檔 |
| 成立日期 | 2020 年 10 月 27 日 |
2. iShares U.S. Digital Infrastructure and Real Estate ETF(股票代號:IDGT)
IDGT 由全球最大資產管理公司 BlackRock 發行,追蹤 S&P 資料中心、電信塔 REITs 及通訊設備指數,聚焦於美國本土的數位基礎建設相關企業。與 DTCR 相比,IDGT 更集中在美股市場,前三大持股分別為 Equinix(佔比 9.10%)、Digital Realty(8.34%)和 American Tower(8.25%),費用率為 0.39%,也略低於 DTCR 的 0.50%。
| 指標 | 數據 |
|---|---|
| 股票代號 | IDGT |
| 發行機構 | BlackRock(iShares) |
| 追蹤指數 | S&P Data Center, Tower REIT and Communications Equipment Index |
| ETF 規模(AUM) | 2.97 億美元 |
| 費率 | 0.39% |
| 持股數量 | 25 檔 |
| 成立日期 | 2001 年 7 月 10 日 |
資料中心的產業前景
1. 需求持續爆發
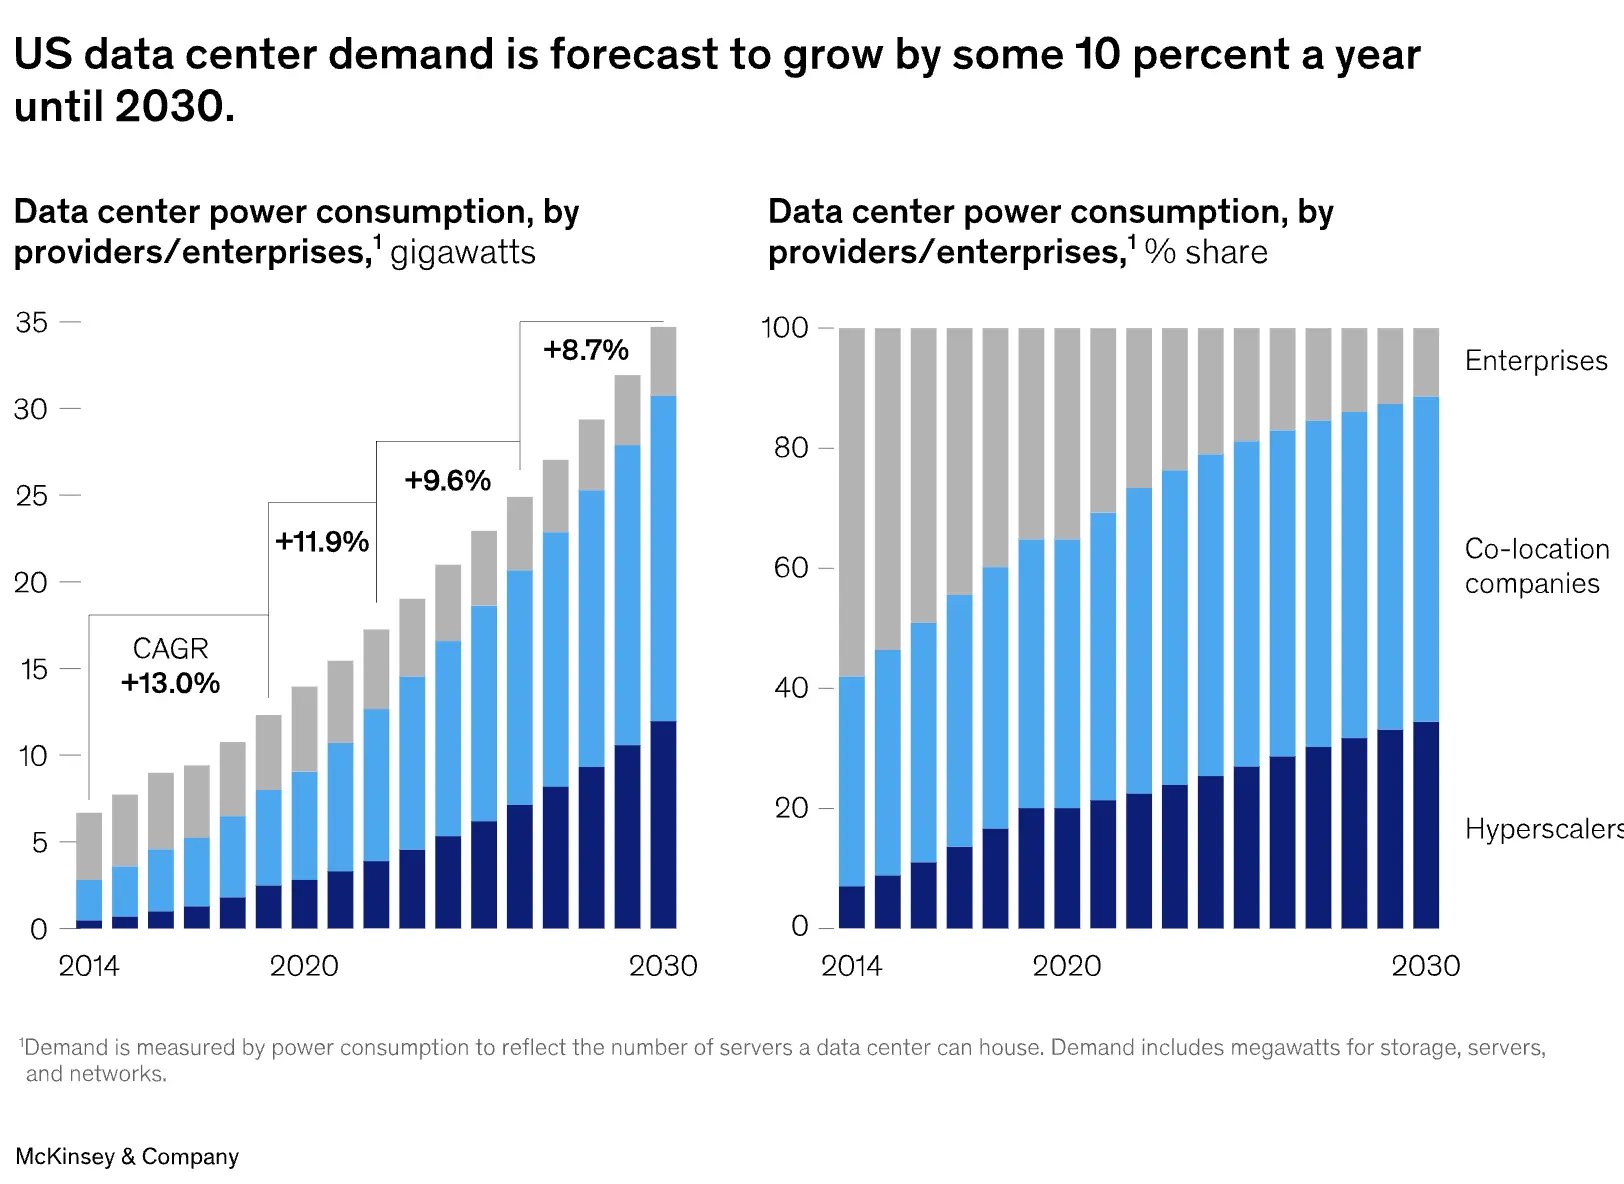
AI 模型再強,沒有資料中心提供的算力就跑不起來。從需求端來看,全球資料中心容量需求預計從 2023 年到 2030 年將以每年 19% 至 22% 的速度成長,到 2030 年年需求量將達到 171 至 219 GW。其中,對 AI 專用資料中心的需求成長尤其驚人,預計年均成長率高達 33%,到 2030 年時,具備 AI 運算能力的資料中心需求將佔整體需求的約 70%。
McKinsey 預測,美國資料中心的用電量將從 2023 年的 147 太瓦時(TWh)大幅攀升至 2030 年的 606 太瓦時,屆時將佔全美總用電量的 11.7%,相當於現在的 4 倍之多。
PS:606 太瓦時大約等於英國 2023 年全年用電量的兩倍。
2. AI 是最大驅動力
AI 模型越訓練越大、越耗電,資料中心需求就跟著爆發。訓練一個 GPT 等級的大型語言模型,需要數以萬計的高階 GPU 同步運算數週甚至數月,算力需求遠超過去任何時代。
而且 AI 的需求不只在「訓練」階段,每一次你向 ChatGPT 提問、每一次 AI 幫你生成一張圖片,背後都是「推論(Inference)」在消耗運算資源。隨著 AI 應用普及到數十億終端用戶,推論端的電力消耗預計將超越訓練端,成為未來資料中心需求成長的主要動力。
3. 科技巨頭的資本投入只增不減
根據各家公司的財報與法說會公開資訊,四大超大規模業者 2026 年的資本支出指引分別為:
四家合計中位數已突破 7,000 億美元,絕大部分投入資料中心、GPU 與 AI 基礎建設。
根據 JLL 2026 年全球資料中心展望報告,全球資料中心容量預計從 2025 年的 103 GW 成長至 2030 年的 200 GW,幾近翻倍;整個產業在未來五年所需的總投資規模將高達 3 兆美元。
PS:JLL(仲量聯行,全名 Jones Lang LaSalle)是擁有逾 200 年歷史的全球最大商業不動產服務公司之一,在全球 80 個國家設有據點,年營收達 234 億美元,名列 Fortune 500 第 188 位,長期追蹤全球資料中心建設與租賃市場,是業界最權威的不動產研究機構之一。
資料中心的產業鏈與賺錢模式
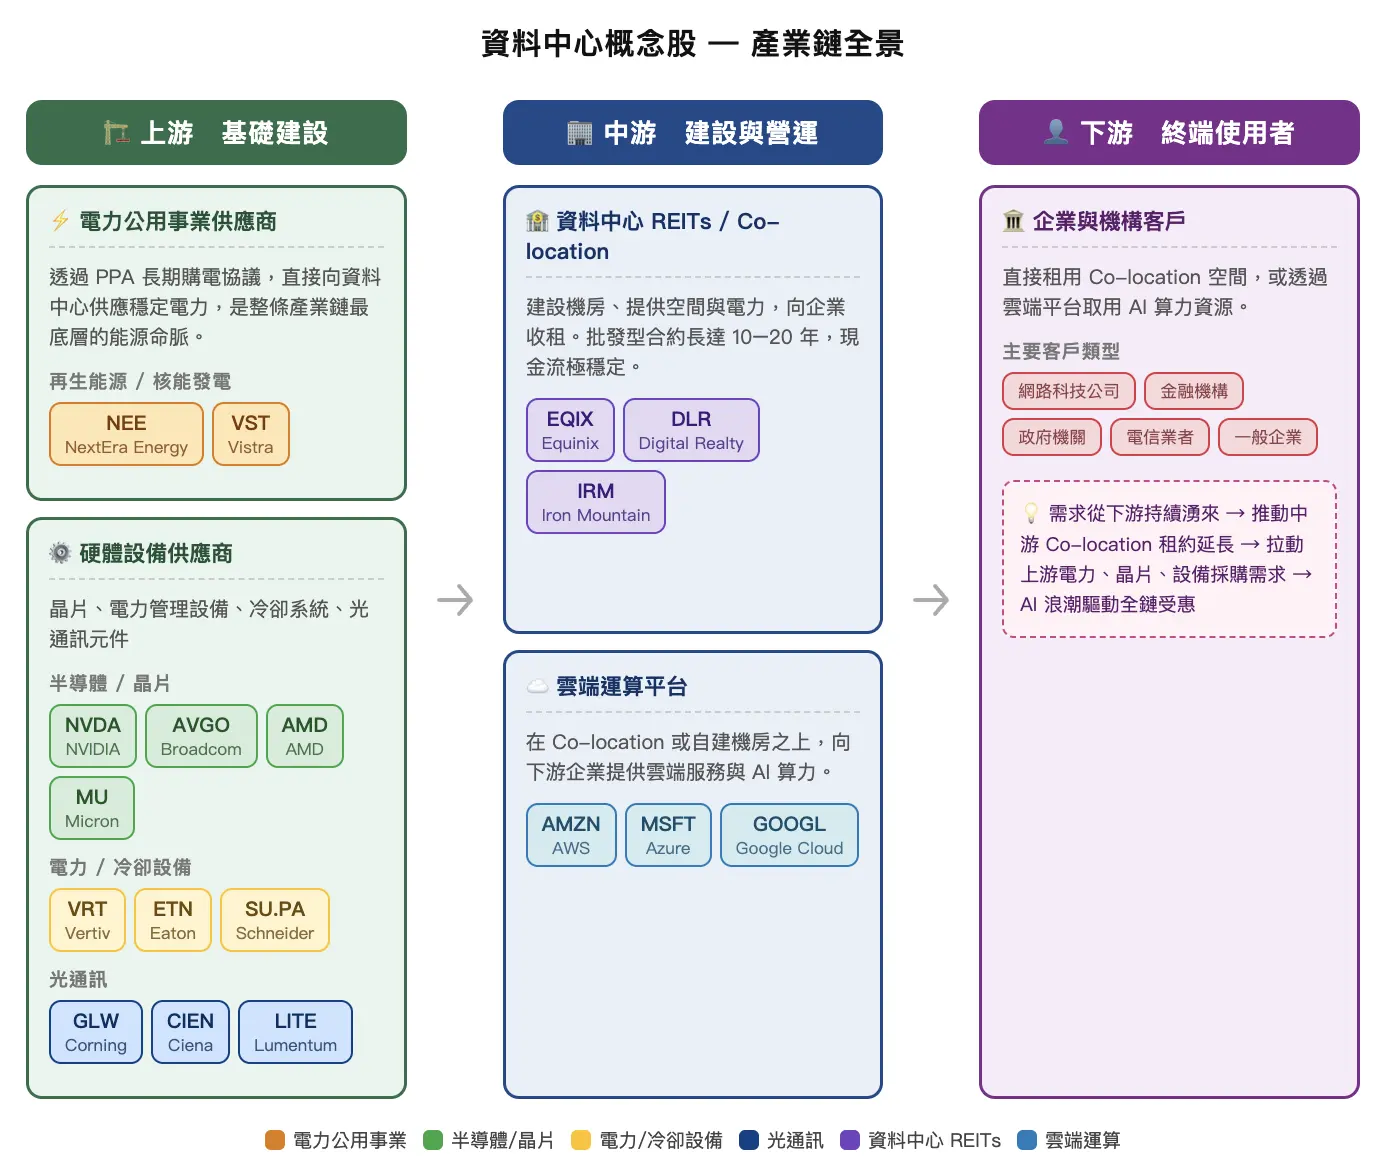
資料中心的投資機會不只在蓋機房。從一塊空地變成一座可運轉的資料中心,中間牽涉土地、電力、施工、伺服器、冷卻、營運等多個產業環節。根據產業分析,資料中心的供應鏈主要可以分為上游、中游和下游三大段,每個環節都有自己的獲利邏輯,也各自孕育了不同類型的投資機會。
上游:基礎建設
上游涵蓋了資料中心在「建起來之前」所需的一切資源,主要包含 2 個部分:
第一是基礎設施供應商,也就是提供土地、電力、電信網路、建築設計和施工服務的企業。土地選址是資料中心最關鍵的決策之一,必須同時考量電力供應的穩定性、網路連線的品質、自然災害的風險以及當地的法規環境。電力更是核心命脈,一座超大型(Hyperscale)資料中心的用電量相當於 8 萬個家庭,因此電力基礎設施的可及性,直接決定了一個地點能不能蓋資料中心。
第二是硬體設備供應商,包括 IT 設備(伺服器、儲存單元)、晶片與處理器,以及網路設備(交換器、路由器)。在這個環節,輝達(NVIDIA)的 GPU 幾乎是 AI 資料中心的標準配備,而電力管理和冷卻設備供應商如 Vertiv、Eaton、Schneider Electric 等,則負責讓整個機房能穩定且有效率地運轉。
中游:建設與營運的核心
中游是整條產業鏈最直接面對客戶的環節,主要分為 2 類角色:
第一是資料中心營運商(Co-location 業者),負責建設機房、提供空間、電力和冷卻基礎設施,然後把機架或機櫃租給企業使用。Co-location 服務依照租用的電力容量(每千瓦)或實體空間(每機架)收取月費,隨著 AI 需求爆發,租約期已普遍從過去的 5 至 7 年延長至超過 10 年,能產生高度可預測的經常性收入。
在商業模式上,Co-location 又可以細分為兩種型態。零售型(Retail Colocation)是將機房空間分租給多個中小型客戶;批發型(Wholesale Colocation)則是將大面積的機房空間租給單一的超大規模業者,合約期長達 10 至 20 年,現金流極為穩定,是偏好長期穩定回報的機構投資人最青睞的模式。
第二是雲端與增值服務供應商,在 Co-location 基礎上,進一步提供雲端管理、網路服務和其他加值服務,為資料中心創造更高的利潤空間。
下游:資料的最終使用者
下游是實際使用資料中心服務的企業和機構,包括網路公司、金融機構、政府機關、電信業者以及一般企業。他們或是直接租用 Co-location 空間放置自己的伺服器,或是透過 AWS、Azure、Google Cloud 這類雲端平台取用運算資源。
整條產業鏈的賺錢邏輯其實非常清楚:需求從下游的企業用戶和雲端服務商持續湧來,流向中游的 Co-location 業者和超大型業者,再推動對上游基礎建設和硬體設備的採購需求,形成一個由 AI 浪潮驅動、從上到下全面受惠的生態系。
資料中心概念股的走勢表現
近年股價表現
以 2026 年迄今(截至 5 月初)表現來看:
- Vertiv(VRT)年初迄今上漲約 93%,同期 NASDAQ 上漲約 8%,漲幅大幅超越大盤
- Eaton(ETN)迄今上漲約 22%
- nVent Electric(NVT)迄今上漲約 59%
如果拉長時間軸來看,Vertiv 過去數年的累計漲幅遠超大盤,充分反映資料中心設備需求的爆發性成長。Vertiv 2025 年全年營收達 102.3 億美元,年增約 27.7%,淨利更年增 168.8%,反映了資料中心建設熱潮的持續性。
與大盤的比較
這些概念股能跑贏大盤(同期 S&P 500 上漲約 23%、Nasdaq 上漲約 29%,VRT 上漲約 137%)的核心原因是:資料中心需求不是短期週期,而是由 AI 基礎建設長達十年以上的結構性趨勢撐起來的。
根據 2 份 Cushman & Wakefield 的研究報告(報告 1 和報告 2),即使 2025 年全年新增約 4.0 GW 的 Co-location 供應,美洲整體空置率仍維持在僅 4.2%、美國更低至 3.5%,且在建容量中高達 89% 已被預租,REITs 業者因此握有強勁的議價能力。
以 Digital Realty 為例,2025 年 Q2 續租租金在現金基礎上年增 7.3%,定價能力持續強化。再以 Vertiv 為例,Vertiv 2026 年第一季的淨銷售額達到 26.5 億美元,年增 30%,營業利潤年增 51%,顯示即使在高基期下,成長動能依然強勁。
雖然過去表現亮眼,但這些股票的高本益比也意味著市場對未來成長的預期已被充分計入。只要超大型業者(Hyperscaler)持續公布強勁的資本投入計畫,這些基礎設施類股的高估值就不算是危險地帶;但一旦 AI 投資熱潮出現降溫跡象,相關股票的回檔壓力也可能相當顯著。
為什麼要投資資料中心概念股?有什麼好處?
1. 受惠於 AI 長達十年的結構性趨勢
資料中心最大的投資魅力,在於它所受惠的不是短期炒作,而是一個可能延續十年以上的結構性趨勢。AI 的發展需要持續不斷的算力投入,而算力的根基就是資料中心。無論未來哪家 AI 公司勝出、哪個模型成為主流,這些公司都需要資料中心提供算力。
資料中心概念股扮演的就是賣鏟子的角色,不需要押注哪家 AI 公司最後勝出。只要整個 AI 生態系持續擴張,需求就會持續流入。根據 McKinsey 的分析,全球資料中心容量需求預計從 2023 年到 2030 年年均成長 19% 至 22%。
2. 現金流穩定(尤其是 REITs)
對偏好穩定收益的投資人而言,資料中心 REITs 提供了一個相對少見的組合:兼具成長潛力與穩定配息。REITs 在法規上必須將至少 90% 的應稅收入以股息形式分配給股東,所以它們天生就是配息導向的投資工具。
Digital Realty 與大型租戶簽訂的合約通常長達 10 年以上(通常為 12 年),且內建年度租金調漲條款,這種設計讓現金流不僅穩定,還能對抗通貨膨脹。此外,REITs 在稅務結構上也享有一般股票沒有的優勢——只要符合配息規定,利潤無需在公司層級先繳稅,讓投資人實際拿到手的報酬更具競爭力。
3. 多元投資切入點,適合不同風險偏好
資料中心概念股的優點是切入方式多元:從穩健的 REITs 到波動較大的雲端與晶片股,不同風險偏好的投資人都能找到對應的標的。保守型的投資人可以選擇 REITs,享受長期合約帶來的穩定配息;追求成長的投資人可以布局電力設備股如 Vertiv 或 Eaton;風險承受度更高的投資人,則可以考慮雲端服務商或 AI 晶片股。
| 風險級別 | 類別 | 說明 |
|---|---|---|
| 較低 | Colocation REITs(EQIX、DLR) | 長約 + 高轉換成本 |
| 中 | 大型雲端服務商(AMZN、MSFT、GOOGL) | 兆美元市值、現金流穩定 |
| 中–高 | 電力設備股(VRT、ETN、NVT) | P/E 偏高、業績敏感於資本支出週期 |
| 高 | AI 晶片股(NVDA、AMD) | 情緒驅動、估值天花板難判 |
| 最高 | SMR / 核能新創(SMR、OKLO) | 商轉時程未定的早期開發商、純預期定價、高度投機 |
4. 分散科技股集中風險
對於已經重倉科技股的投資人來說,資料中心概念股,尤其是基礎設施類和 REITs,還有一個容易被忽略的價值:分散集中風險。資料中心基礎設施類股和 REITs 的波動特性更接近基礎建設,在科技股大跌的情境下往往能提供相對緩衝。
5. 高轉換成本帶來的護城河(特別是 Colocation REITs)
Co-location REITs 把不同雲端服務商、ISP、企業客戶集中在同一棟機房,形成難以複製的生態系統。客戶一旦進駐,要搬走就得重新拉光纖、重接 ISP、重新與生態系統內的合作夥伴對接,在經濟上幾乎不合理。根據 Equinix Q3 2025 法說會,每季 MRR(月度經常性收入)流失率僅 2.3%,意味著絕大多數客戶年復一年地續租。
6. 資料中心板塊已經帶來亮眼回報
資料中心板塊在過去幾年交出了亮眼的報酬數字。MSCI 私募資本數據顯示,從2011年至2025年第三季,私募市場的資料中心投資組合年化報酬率達23.8%,遠超同期全球私募股權的18.1%和公開市場的10.1%。
但過去的報酬不代表未來,而資料中心投資目前正面臨幾個結構性風險,值得在進場前認真評估。
投資資料中心概念股有什麼風險?
1. 估值壓縮未來的回報空間
Alphabet、Amazon、Meta、Microsoft四家超大規模業者在2026年預計合計投入超過7,000億美元於AI基礎設施。這個數字在任何年代都是史無前例的資本支出規模。市場對於這波需求的反應,已體現在資料中心概念股的估值上。
問題在於,現在的股價所反映的,是「這些投資會如期落地、需求會持續增長」的最樂觀情境。一旦任何環節出現意外,比如建設延遲、AI 需求成長放緩、或AI投資報酬率讓業者重新評估支出規模。估值收縮(multiple compression)帶來的下跌幅度,往往會超過基本面實際惡化的幅度,也被市場擔憂為是 AI 泡沫破裂信號。
MSCI的數據也反映出這個趨勢的微妙轉變:2023年至2025年第三季,資料中心私募投資的年化報酬率為19.2%,已落後於同期公開市場股票的21.2%。換言之,公開市場的AI熱情所推升的估值,已經開始壓縮未來的相對回報空間。
延伸閱讀:
1. 高資本支出,電力設備制約與建設週期風險
資料中心是極度資本密集的產業。蓋一座資料中心從選址、取得電力許可、施工到正式上線,整個流程往往需要 12 至 36 個月,期間面臨的不確定因素極多。
但更大的瓶頸不在建設本身,而在電網。已簽署建設或電力協議的大型負載容量達183 GW,相當於2025年美國尖峰負載的22%,超過現有電網可以承受的上限。15年的電力需求停滯讓美國喪失了建設電力基礎設施的工程人力。EPC承包商的日程已排至2031年,核電技術人員嚴重短缺到要找退休人員回鍋
現有電網不能負荷,那建新的呢?
建燃氣電廠成本已達每千瓦2,700美元,平準化電價超過每MWh 100美元,遠高於目前大多數美國市場的批發電價。成本太高,因此需要長期購電協議,資料中心業者不敢簽長約,電廠不敢建,形成僵局。這導致2025年Q4新增資料中心管道只有25 GW,是Q3的一半。2026年大型開發商的資本支出增幅只有2025年的58%。Wood Mackenzie 明確指出市場正進入「重執行、輕新增」的成熟階段。
就算克服了成本問題,電力設備還有很多制約。
根據 McKinsey 的分析,資料中心本體從動工到投產約需 18 至 24 個月;然而對應的電力基礎建設,輸配電線路、變電站、發電容量,卻往往需要 5 至 10 年才能跟上。這也是為什麼即使 hyperscaler 有充裕的資金和 GPU,也依然蓋不出足夠的資料中心。
為了應對電力設備短缺,美國資料中心建商已大量轉向全球市場採購。Wood Mackenzie 的數據顯示,高功率變壓器從中國的進口量從2022年的不到1,500台,急速攀升至2025年10月前的超過8,000台。目前,中國佔美國電池進口量約40%,在部分變壓器和開關設備類別的比例也接近30%。
此外,全球渦輪機產能分配給美國的每年只有約10 GW,但14家主要美國電力公司的承諾容量已達64 GW。就算走最快的 PJM 快速互連流程,交付時間也是2030至2031年。
長交期的變壓器、配電設備和發電機等關鍵電氣基礎設施的供貨延遲,目前仍是資料中心如期交付的主要障礙,一旦建設進度落後,不僅影響收入時程,也可能拖累整體投資回報。
Bloomberg 引用市場研究機構 Sightline Climate 的數據指出,2026年美國預計有約12 GW的資料中心容量計劃上線,但目前只有大約三分之一處於實際在建狀態。2026年美國規劃中的資料中心建設項目,接近一半預計會延遲或取消。
對投資人而言,即使需求端非常明確,供應端的執行能力同樣關鍵。那些能快速取得電力許可、與電力公司建立深厚關係的業者,才能在這個高度受限的市場中取得競爭優勢。
2. 能源成本與永續壓力
能源是資料中心最大的營運成本之一,也是未來最大的不確定因素。隨著 AI 算力需求持續膨脹,資料中心對電力的渴求正在引發廣泛關注。McKinsey 預測美國資料中心的用電量將在 2030 年佔全美總用電量的 11.7%,這股壓力已經促使部分地方政府和監管機構對新建資料中心設置永續性標準和限制。
與此同時,各大科技巨頭都對外承諾了碳中和甚至零碳的能源目標,這意味著資料中心業者必須持續投入可再生能源的採購和基礎設施建設,進一步推高資本支出壓力。電力成本的上漲或能源取得受限,都可能對資料中心的獲利能力造成直接衝擊。
3. 利率變動對 REITs 的衝擊
REITs 是對利率變動最敏感的資產類別之一,原因在於它們通常依靠大量舉債來支應資本支出,而且高配息率的特性讓它們在低利率環境下特別有吸引力。一旦利率上升,一方面會拉高借貸成本、壓縮獲利空間,另一方面也會讓固定收益類資產的吸引力相對提升,進而使 REITs 的估值承壓。目前 10 年期美國公債殖利率仍在 4% 上下波動,利率環境的不確定性持續對資料中心 REITs 的定價和融資假設構成影響。
4. 融資端的結構性壓力
資料中心建設高度依賴投資級債券融資,而這個融資管道正在出現疲態的早期訊號。
摩根士丹利預估 2026 年美國投資級債券發行量將創歷史新高,達到約 2.25 兆美元,其中科技業佔比已達 18%,為歷年最高。需求端的壓力已開始顯現:Meta 發行 250 億美元債券時,訂單簿規模較 2025 年同期縮水約 25%;Oracle 380 億美元的德州與威州資料中心建設貸款,摩根大通和三菱日聯(MUFG)等銀行花了逾 6 個月才完成承銷,部分還是折價轉給非銀行貸款機構。
對投資人而言,需要追蹤的不只是 capex 數字,還包括債市能否持續吸收如此規模的供給。一旦信貸市場收縮,整個 AI 建設週期都可能放緩。
5. 科技巨頭自建資料中心的競爭壓力
這是 Co-location 業者和資料中心 REITs 必須長期面對的結構性挑戰:Amazon、Google、Microsoft 等超大規模業者,本身也在積極自建資料中心。目前超大規模業者約有 60% 的容量是自建的,預估到 2031 年這個比例將進一步提升至三分之二。
不過,這個趨勢並不等於 Co-location 業者會被完全取代。由於主要市場的電力取得受限,資料中心建設時程已普遍延長 2 至 4 年,部分案例甚至長達 6 年,超大規模業者的自建時程根本趕不上 AI 需求爆發的速度。因此,即便是 Amazon、Google、Microsoft 這樣有能力自建資料中心的業者,仍然要大量租用 Co-location 業者的空間,以更快速度完成部署。
但長期而言,若超大規模業者的自建能力持續提升,對 Co-location 業者的租用需求可能逐步降低。這個風險對 Co-location REITs 比較嚴重,因為它們的營收高度集中於少數幾家大型租戶。一旦其中任何一家 hyperscaler 加速自建並縮減租約,相關 REIT 的營收和股價都可能同步承壓。
6. 地緣政治與監管風險
資料中心作為國家數位基礎建設的核心,正越來越頻繁地成為地緣政治博弈的焦點。美國外資投資委員會(CFIUS)等外資審查機制,對被視為戰略競爭對手的國家進入資料中心市場設有嚴格限制。
此外,各國的數據主權法規、AI 晶片出口管制,以及地方政府對資料中心建設的土地使用和環保審查,都可能影響業者的擴張計畫和投資回報。關稅政策的不確定性也持續影響建設成本,進一步壓縮部分開發商的獲利空間。
地方層級的監管也是一個風險。2026 年 4 月,緬因州議會通過全美首個州級資料中心建設暫停令,雖然州長隨後行使否決權,但議會以高票通過的事實,顯示民間對資料中心拉高電費的反彈力道已相當強烈。
類似的暫停令法案目前在逾 10 個州持續推進,包括全美資料中心最密集的維吉尼亞州。
2025年,美國約有48個資料中心項目(估計建設價值約1,560億美元)因在地社區反對而受阻或停滯,涉及的議題包括用電量、用水量、噪音、土地用途和就業結構。
這個趨勢在2026年有持續擴大的跡象。過去半年,美國州級與地方政府開始對超大型資料中心 建設踩煞車,直接影響資料中心 REITs 和 hyperscaler 的擴張時程。 紐約州州長 Kathy Hochul 簽署行政令,暫停審批 50 兆瓦(MW)以上新建資料中心的環境許可證,最長為期一年。紐約成為美國第一個出台 州級限制的州,目前有 25 個規劃中項目直接受影響 。
加州 Monterey Park 選民公投通過永久禁止新建資料中心 ;緬因州2026 年 4 月通過全州資料中心禁令, 但同月被州長 Janet Mills 否決。聯邦層面參議員 Bernie Sanders 與眾議員 Alexandria Ocasio-Cortez 提出全國範圍暫停超大型資料中心的倡議 。
過去十多年,各州為了搶進微軟、Google、Meta、Amazon、Oracle 等科技巨頭的資料中心投資,普遍給予銷售稅豁免。但 2026 年夏天以來,這個共識正在瓦解:
- 華盛頓州:上月取消資料中心設備更新和翻新的
銷售稅豁免,估計到 2029 年前為州府新增約 2.07 億美元收入 - 亞利桑那州:暫停資料中心銷售稅豁免 3 年
- 路易斯安那州:沒直接取消優惠,改為要求資料中心
企業必須自行承擔全部新增電力需求(Meta 5GW 建案
首當其衝) - 維吉尼亞州:改為向資料中心徵收電力消費稅,
預估行業每年新增約 6 億美元稅負 - 德克薩斯州:州長 Greg Abbott 要求州議會研究
取消資料中心銷售稅豁免。JLL
預測德州到 2030 年會超越維吉尼亞成為全球最大資料
中心市場,德州稅務政策的走向會影響整個產業的
資本配置決策
根據 The Information,截至 2026 年 8 月已有
4 個州取消或暫停資料中心稅務激勵,另有 9 個州正在
研究類似政策。
以 7% 州銷售稅計算,單一 1GW 級 AI 資料中心的
IT 設備採購成本會從約 400 億美元增至 430 億美元,
單筆多出約 30 億美元。而且伺服器和 AI 晶片每 5 年
就要更新一次,稅負是持續性的。
對規劃中的新建案(尤其 hyperscaler 自建)將會拉高資本開支門檻,可能延後投產或壓縮利潤空間
對現有 Colocation REITs(EQIX、DLR)短期反而有利,因為沒有供給端受限意味著現有機房的稀缺性上升。
不過,川普政府仍在推動 hyperscaler 用電費率保障協議,希望降低大型 AI 項目接入電網的成本, 聯邦與州級之間的政策拉鋸戰仍在進行中。這股監管壓力對高度集中在維吉尼亞、加州、紐約等傳統資料中心密集區的 REITs 和 hyperscaler 影響最大。 如果類似措施擴散到其他州,資料中心建設週期可能從 目前的 18–24 個月被拉長,短期供給受限反而可能對已在營運的 Colocation REITs(DLR、EQIX)產生一定支撐作用; 但對規劃中的新建案(特別是 hyperscaler 自建)則會直接延後投產時程。
投資人需要追蹤的不只是聯邦政策,還包括地方層級的開發限制。一旦蔓延至主要市場,對業者的擴張計畫將構成直接衝擊。
投資資料中心概念股要看什麼指標?
投資資料中心概念股,和一般科技股或傳統產業股的分析邏輯有所不同。由於這個板塊橫跨 REITs、設備製造商和雲端服務商等多種類型,每一類都有其適用的核心指標,投資人需要針對不同類型分別解讀,才能做出準確的判斷。
REITs 類:FFO、負債率、出租率
分析資料中心 REITs 時,最常犯的錯誤是用一般公司的本益比(P/E)來衡量,但這個方法並不適用。原因在於 REITs 必須持續對建築物提列折舊,使得帳面淨利長期偏低,甚至出現虧損,但這並不代表公司的實際現金流有問題。正確的做法是改用「每單位運營現金流(FFO,Funds From Operations)」來評估,其計算方式是在淨利潤基礎上加回折舊與攤銷、並剔除物業買賣損益,以還原實際的現金產出能力。更精細的版本是「調整後 FFO(AFFO)」,進一步扣除維持設施所需的例行資本支出,能更準確地反映可供分配給股東的現金。
第一是負債率,投資人通常以「負債佔總資產比」為基準,多數健康的股票型 REIT 板塊負債率維持在 40% 以下,負債比率偏高代表公司在利率波動時面臨更大的再融資風險。
第二是出租率與合約能見度,出租率越高、合約期越長,代表現金流越穩定可預期;同時也要留意客戶集中度——若單一租戶佔總收入比例過高,一旦對方縮減租用,衝擊就會相當顯著。
電力與冷卻設備概念股:本益比、營收成長率、訂單能見度
對於 Vertiv、Eaton 等基礎設施設備股,分析邏輯更接近一般製造業,但有幾個額外的關鍵指標值得重視。
本益比(P/E)仍是基本的估值參考,但在高成長期間,往往需要搭配前瞻本益比(Forward P/E)來判斷市場對未來獲利成長的預期是否合理。
營收成長率則直接反映需求端的強勁程度,以 Vertiv 為例,其 2025 年全年有機銷售成長率達到約 24%,2026 年第一季更年增 30%,代表來自資料中心客戶的採購動能非常穩固。
然而,對這類設備股而言,訂單能見度(Order Backlog)才是最重要的前瞻指標。以 Vertiv 為例,其 2025 年全年積壓訂單(Backlog)高達 150 億美元,相當於全年營收的 1.5 倍,意味著未來 1 至 2 年的收入已被合約鎖定。Q4 2025 的訂單入帳比(Book-to-Bill Ratio)更高達約 2.9 倍——每完成 1 元出貨,就同時新增約 2.9 元新訂單,反映出需求已大幅超過供應,是判斷設備股未來成長動能的重要訊號。
雲端運算概念股:ARR、毛利率、用戶留存率
雲端服務商的分析方式又有所不同,因為它們的商業模式以訂閱制為核心,因此更適合用雲端特有的指標來衡量。
年度經常性收入(ARR,Annual Recurring Revenue)是雲端業者最核心的指標,代表的是從現有訂閱合約中可以穩定預期的年化收入。ARR 提供的是前瞻性的收入展望,而非回顧式的已認列收入,是投資人評估一家雲端公司規模和成長動能的基準。
毛利率則反映公司在扣除直接服務成本(包括伺服器、頻寬、維運人力等)後的獲利能力。雲端服務的規模效應非常顯著,隨著用戶數增加,邊際成本下降,毛利率通常應該跟著上升——若毛利率長期停滯或下滑,往往是競爭壓力加劇或成本管控出現問題的訊號。
最後是用戶留存率(Net Revenue Retention,NRR),它衡量的是現有客戶群在一段時間後,扣除流失、降級後再加計升級和擴張的淨收入變化。當 NRR 超過 100%,代表即使完全不開發新客戶,現有客戶的擴張就足以驅動整體收入成長,這對雲端服務商而言是非常重要的護城河指標。
如何投資資料中心概念股?透過 Interactive Brokers(IB)投資
對於想直接買進個別資料中心概念股的投資人,Interactive Brokers(簡稱 IB)是市場上覆蓋範圍最廣的交易平台之一。IB 提供超過 160 個全球市場的交易管道,涵蓋美股、歐股、亞股等主要市場,無論是 Equinix、Vertiv 這類美股,還是 Schneider Electric 這樣掛牌在巴黎交易所的歐洲股票,都能透過同一個帳戶交易,省去跨平台操作的麻煩。
費用方面,IBKR Lite 方案對美股和 ETF 提供零傭金交易;IBKR Pro 方案採計量計費,最低每股 0.005 美元,費率完全透明,不含隱藏收費。對長期持有的投資人而言,這樣的成本結構相當具有競爭力。
總結
資料中心是支撐 AI 浪潮的核心基礎建設,也是分散 AI 投資風險的主要切入點。資料中心概念股橫跨 7 大類別,分別是 REITs、半導體與晶片(伺服器)、電力與冷卻設備(我都騎)、光通訊、雲端與邊緣運算、電信商、電力公用事業,提供了不同風險偏好的投資選擇。
在前景方面,全球資料中心需求持續高速成長,四大 Hyperscaler 2026 年合計資本支出已突破 7,000 億美元;在風險方面,利率波動、電力供應瓶頸、高資本支出週期和科技巨頭自建壓力,都是投資人需要持續追蹤的變數。
想要投資資料中心概念股的投資人,可以透過 Interactive Brokers(IB)交易全球個股,也可以選擇 DTCR、IDGT 等 ETF,以更分散的方式參與這個長期成長趨勢。
延伸閱讀:
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。







