


非農就業數據(Non-Farm Payroll Report)是美國聯準會做出升息、降息決策時參考的重要指標。非農數據公布時甚至會影響股市、外匯和黃金的漲跌。
比如:2025年首個非農數據出爐,加劇了市場確認美國降息暫停的趨勢,引發通貨膨脹的隱憂,導致美股三大指數齊跌(標普500指數 -1.54%;道瓊指數 -1.63%;那斯達克指數 -1.63%),美債殖利率上升至4.7736%,美元連漲6個星期至0.42%,黃金微升0.56%。
所以,作為外國人的我們一定要知道非農,因為它的數據結果小至能影響一個家庭的生活開銷,大到影響全球經濟的走向,左右我們的投資佈局。
非農就業數據是什麼?非農就業數據怎麼看?不同的數據結果會帶來什麼影響?非農數據的公布時間在什麼時候?大非農和小非農有什麼區別?本文告訴你非農數據背後的失業率、就業人數、以及時薪,和你分享非農數據如何影響股市,匯市,以及黃金市場,讓投資者明白失業率的重要性。
非農就業數據(Non-Farm Payroll Report)是什麼?
非農就業數據(Non-Farm Payroll Report),簡稱非農數據或非農,顧名思義就是一份除農場、私人家庭、非營利組織、獨資企業或自營企業、現役軍人以外的勞動力報告,囊擴了約80%對美國GDP有貢獻的工薪族,是用來衡量美國就業情況的重要指標,所以能夠相對準確地反映美國的經濟情況。
非農報告會由美國勞工統計局(Bureau of Labor Statistics,BLS)每月統計並公布,橫跨800個行業,以獲取有關其工資單的資訊。
由於非農就業數據更權威,所以它也就是我們俗稱的大非農。
非農報告包含4大數據:美國非農就業人數、美國失業率、美國平均時薪以及勞動參與率。
非農數據公布時間
非農數據會在每個月的第一個星期五,美東時間早上8:30公布,相當於 GMT +8(台灣、馬來西亞時間):
- 夏令時間:晚上 8:30
- 冬至時間:晚上 9:30
2026年非農數據公布時間
| 數據參考月份 | 公布日期 | 公布時間 (美東時間) |
|---|---|---|
| 2025年12月 | 2026年1月9日 | 08:30 AM |
| 2026年1月 | 2026年2月11日 | 08:30 AM |
| 2026年2月 | 2026年3月6日 | 08:30 AM |
| 2026年3月 | 2026年4月3日 | 08:30 AM |
| 2026年4月 | 2026年5月8日 | 08:30 AM |
| 2026年5月 | 2026年6月5日 | 08:30 AM |
| 2026年6月 | 2026年7月2日 | 08:30 AM |
| 2026年7月 | 2026年8月7日 | 08:30 AM |
| 2026年8月 | 2026年9月4日 | 08:30 AM |
| 2026年9月 | 2026年10月2日 | 08:30 AM |
| 2026年10月 | 2026年11月6日 | 08:30 AM |
| 2026年11月 | 2026年12月4日 | 08:30 AM |
非農就業數據怎麼看?2026年最新非農數據分析
非農數據其實只要看4個重點:非農就業人數、美國失業率、美國平均時薪以及勞動參與率。
我們以2026年10月2日發布的《2026年9月非農就業數據》為例,告訴你這些數據都有什麼意義。
勞工部會對美國各地的家庭(household survey)和企業(establishment survey)進行調查,所以非農就業數據會分成2大部分:
1. 家庭調查(Household Survey)
美國勞動部每月會隨機抽取約6萬戶家庭進行調查,以獲得非農就業人數的數據。勞動部會對這6萬戶家庭進行電話或者面對面的調查,並從中進行分類以及統計計算,內容包括失業率、性別、種族、年齡、教育程度、失業原因等。
家庭調查的覆蓋範圍較廣,包括自僱人士、農業工人、無薪的家庭工作者、私人家庭的僱員,不只針對有薪工作者,也包括無薪人員。
勞動局在2026年1月的公告中也表示,原本 1 月就要更新人口控制數據,但最終延後到 3 月。因此1 月的失業率還會再被修正一次。
這種調查方式的優點是可以了解不同人口群體的就業情況,適合分析勞動力的結構和背景。不過,它的樣本較小,數據波動較大。每月的就業變化必須達到60萬人以上才具統計意義。
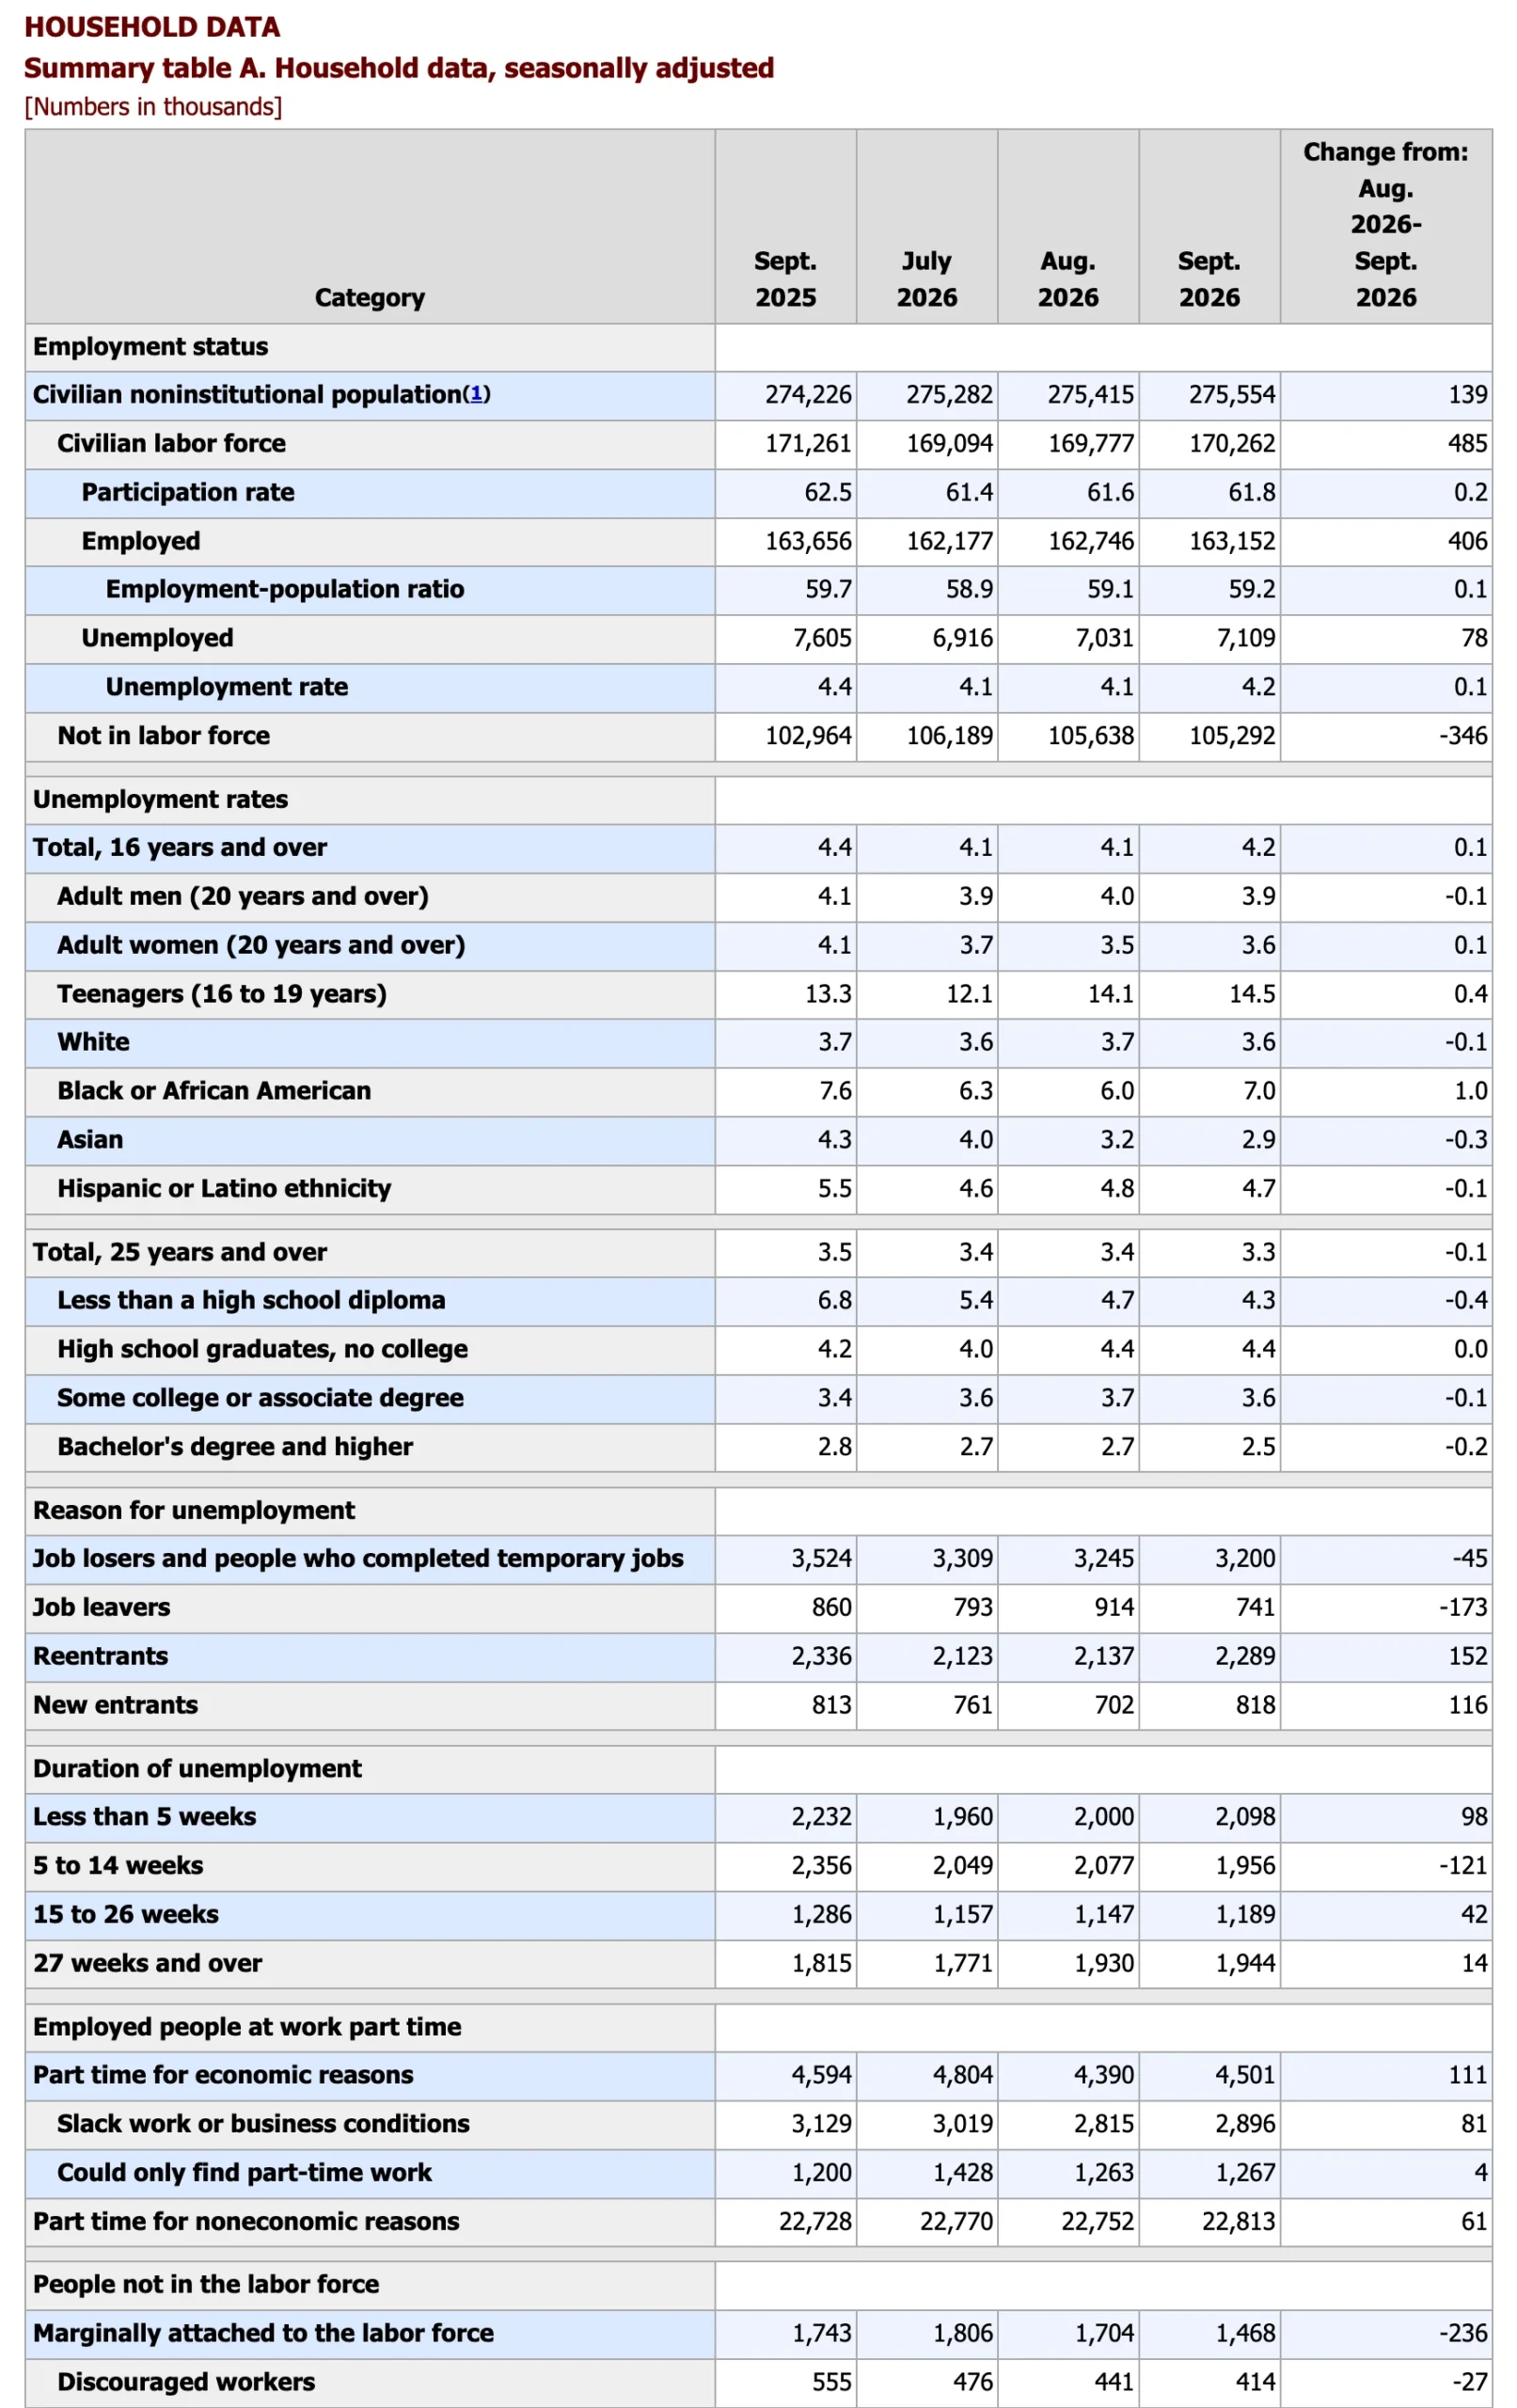
家庭調查部分包含以下元素:
非農失業者
失業者,與就業者相反,失業者是指在一周裏沒能工作1小時以上,但是卻有能力立即開工的個體,不過非農報告裏的失業者計算人數不包括農業領域。通常這些個體是剛被公司裁員,又或者剛畢業的大學生,所以每當畢業潮或者裁員潮來臨的時候,失業人數都會激增。需要注意的是,經濟學所指的失業人數是有能力工作並積極尋找工作的個體,如果該個體在過去的4周内沒有尋找工作是不被納入進失業人數的。
2026年9月的失業總人數為710.9萬人,較8月的703.1萬人增加7.8萬人。
美國失業率(Unemployment Rate)
在美國勞動部勞動部公佈的報告裏,除了有美國非農就業人數以外,另一項重要的經濟數據就是失業率(Unemployment Rate),可以在家庭數據 (Household Data)。失業率是以百分比呈現,百分比越大,代表改國家的失業人數越多,經濟環境正在往壞的方向發展;相反的,經濟繁榮的時候,失業率普遍較低。
失業率計算方式:
失業率 = 國家失業人數 / 國家的總勞動力
假設一個國家的總勞動力有100萬人,但是失業人數有約3萬人,那麽該國家的失業率就是3%。需要注意的是不論一個國家有多先進,都會有人失業,經濟學家稱之爲自然失業率。
自然失業率的出現可能是因爲經濟結構對自動化需求的增加,又或者受季節性失業的影響,所以自然失業率并不是固定的,而是隨著時間和經濟的變化所改變。
2026年9月失業率小幅上升至4.2%(前值4.1%),非農就業人數僅增加2.9萬人(+29千),遠低於市場預期的約9萬人,創近12個月最弱單月數據,亦低於過去12個月月均4.5萬人的水平。同時,7月非農再度下修至-1萬(由上月報告的+2.1萬再次反轉,為三度改變方向),8月下修至+13.3萬(原報+16.2萬)。兩月合計較先前公布少6萬人。疲弱的就業數字觸發「壞消息即好消息」邏輯,美聯儲10月升息預期大幅降溫。
成年男性(3.9%)、成年女性(3.6%)、青少年(14.5%)、白人(3.6%)、黑人(7.0%)、亞洲人(2.9%)、西班牙裔(4.7%),9月黑人失業率大幅回升1.0個百分點至7.0%為各族群最大升幅,青少年失業率上升0.4個百分點;亞洲人下降0.3個百分點為最大降幅,成年男性降0.1個百分點;白人、西班牙裔小幅改善。
9月失業未滿5週的人數從200萬人回升至209.8萬人,月增9.8萬人;長期失業(27週以上)人數從193萬人微升至194.4萬人,占全部失業人口的27.1%,與上月基本持平。
當在解讀失業率的時候,自然失業率也應該一起做對比,根據歷史數據的觀察,美國的自然失業率是大約在4%-5%左右,如果當前的失業率高過4%那麽美國經濟可能正經歷蕭條。

美國2024年12月失業率從上月的4.2%降至4.1%,低於市場預期的4.2%。失業人數減少23.5萬人,至688.6萬人;就業人數增加47.8萬人,至16,166.1萬人。同時,勞動參與率維持不變,為62.5%,就業人口比率從59.8%上升至60%。
相較於非農就業人數的穩步上升,美國失業率普遍維持在3.7%-4.2%之間。然而對於正在對抗通貨膨脹的美聯儲來説,這樣的失業率不利於目前的經濟環境,因爲過低的失業率表示了市場上還有强勁消費能力可能會導致物價持續上漲,因此市場普遍相信2025年1月美聯儲將會喊停降息。
4.0%的長期失業率高於美國平均的年自然失業率(3.0%),表示了美聯儲在對抗通脹不惜放棄失業率的決心。
就業者
就業者指的是一周內在非農業領域工作至少1個小時的個體,其中也包括了剛畢業的大學生或者是兼職者。每個月12日有領取薪水的人,就會被計算為就業人口。需要注意的是美國勞動法令規定,任何的工作者必須是16歲以上,所以任何不符合年齡,但是有工作的個體是不會被歸納在計算裏。
2026年9月家庭調查就業人口從1.62746億增至1.63152億,月增40.6萬人;勞動力總人口從1.69777億升至1.70262億,月增48.5萬人,就業人口比率與勞動參與率連續第二個月回升。
勞動參與率(Participation Rate)
2026年9月勞動參與率從61.6%再度回升0.2個百分點至61.8%,就業人口比率同步升至59.2%,連續第二個月改善,約48.5萬人新增進入勞動市場。自今年1月以來,勞動參與率累計仍下降0.3個百分點(1月為62.1%),就業人口比率累計下降0.2個百分點(1月為59.4%),差距持續縮窄,為整體疲弱就業報告中難得的正面信號。
2026年以來勞動參與率持續在62%以下,低於2024年底的62.5%-62.7%區間

勞動參與率簡單來說,是衡量有多少符合工作年齡的人在「勞動市場」中,這包括兩類人:
- 有工作的人(受雇者)
- 正在找工作的人(失業但積極尋求工作者)
勞動參與率計算方式:
勞動參與率 = 參與勞動市場的人數 / 所有符合工作年齡的人數(16歲及以上,且不包括軍人或住在機構內的群體,如監獄或養老院)
當勞動參與率上升時,意味著更多工作年齡人口進入勞動市場,反映經濟前景改善和就業機會增多。這有助於提高經濟生產力,增加政府稅收,並提升家庭收入水平。但同時,新增勞動力可能導致短期內的就業競爭加劇,甚至因消費需求增加而推高通膨壓力。更多人工作的情況下,企業為吸引和留住員工可能提高工資,進一步推動薪資驅動型通膨的形成。
相對地,勞動參與率下降則可能帶來經濟增長潛力的減弱,尤其在人口老齡化的背景下。退出勞動市場的人數增加,可能與健康問題、家庭責任或對就業市場缺乏信心有關,這會減少勞動力供應,限制經濟產出,同時增加社會福利系統的壓力。
當參與勞動市場的人變少,社會的依賴比率上升,可能迫使政府在稅收和支出政策上做出調整。勞動力供應的下降還可能減少消費能力,理論上會對通膨起到抑制作用。然而,如果職位空缺過多,就會形成勞動力緊張的局面,導致薪水和企業成本被推高,發生通膨。
就業人口比例(Employment-population ratio)
2026年8月,就業人口占總人口比率為59.2%(前值59.1%),小幅回升。這表示每100個工作年齡人口中,有約59人實際上有工作。
沒有參與勞動市場的民眾
除了就業者和失業者以外,佔總人口另一部分的便是不參與勞動市場的民衆。這類型的民衆包括了學生、退休人士、家庭主婦等等。這些人由於沒有工作,又或者沒有積極找工,所以被歸納為沒有參與勞動市場的民衆。
在勞動力之外但仍希望找工作的人群中(marginally attached to the labor force),與勞動市場「部分掛鉤」的人數9月大幅降至146.8萬人,較8月的170.4萬人減少23.6萬人,為近幾個月最大單月降幅。
有450.1萬人因工時減少或找不到全職工作而被迫做兼職,較8月的439萬人增加11.1萬人,與上月基本持平(月度變動在統計誤差範圍內),整體仍處相對低位。
此外,「想工作但不在勞動力內」的人數9月約580萬人,與8月基本持平。部分邊緣勞工正在回到勞動市場之中。他們因為各種原因未積極求職,或是暫時無法工作,因此未被計入官方失業人口。
「喪失信心」的勞工人數9月降至41.4萬人,較8月的44.1萬人減少2.7萬人,持續改善。
2. 企業調查(Establishment Survey)
企業方面則主要調查約15萬家企業,涵蓋70萬個機構,包括提供每月新增的非農就業人數(重點是有薪工作者)、行業類型、工作時間、每小時平均薪資等細分數據。
企業調查的樣本更大,數據準確性高。每月新增就業人數只需13萬人以上就具統計意義。但是,不包括自營職業者、農業工人等群體。
不過,2026年1月起,企業調查將每月納入最新樣本資料,而不是過度依賴歷史模型。這代表 BLS 等於承認過去在經濟放緩時,模型可能高估了就業。
企業調查的內容包括:
美國非農就業人數(Total nonfarm)
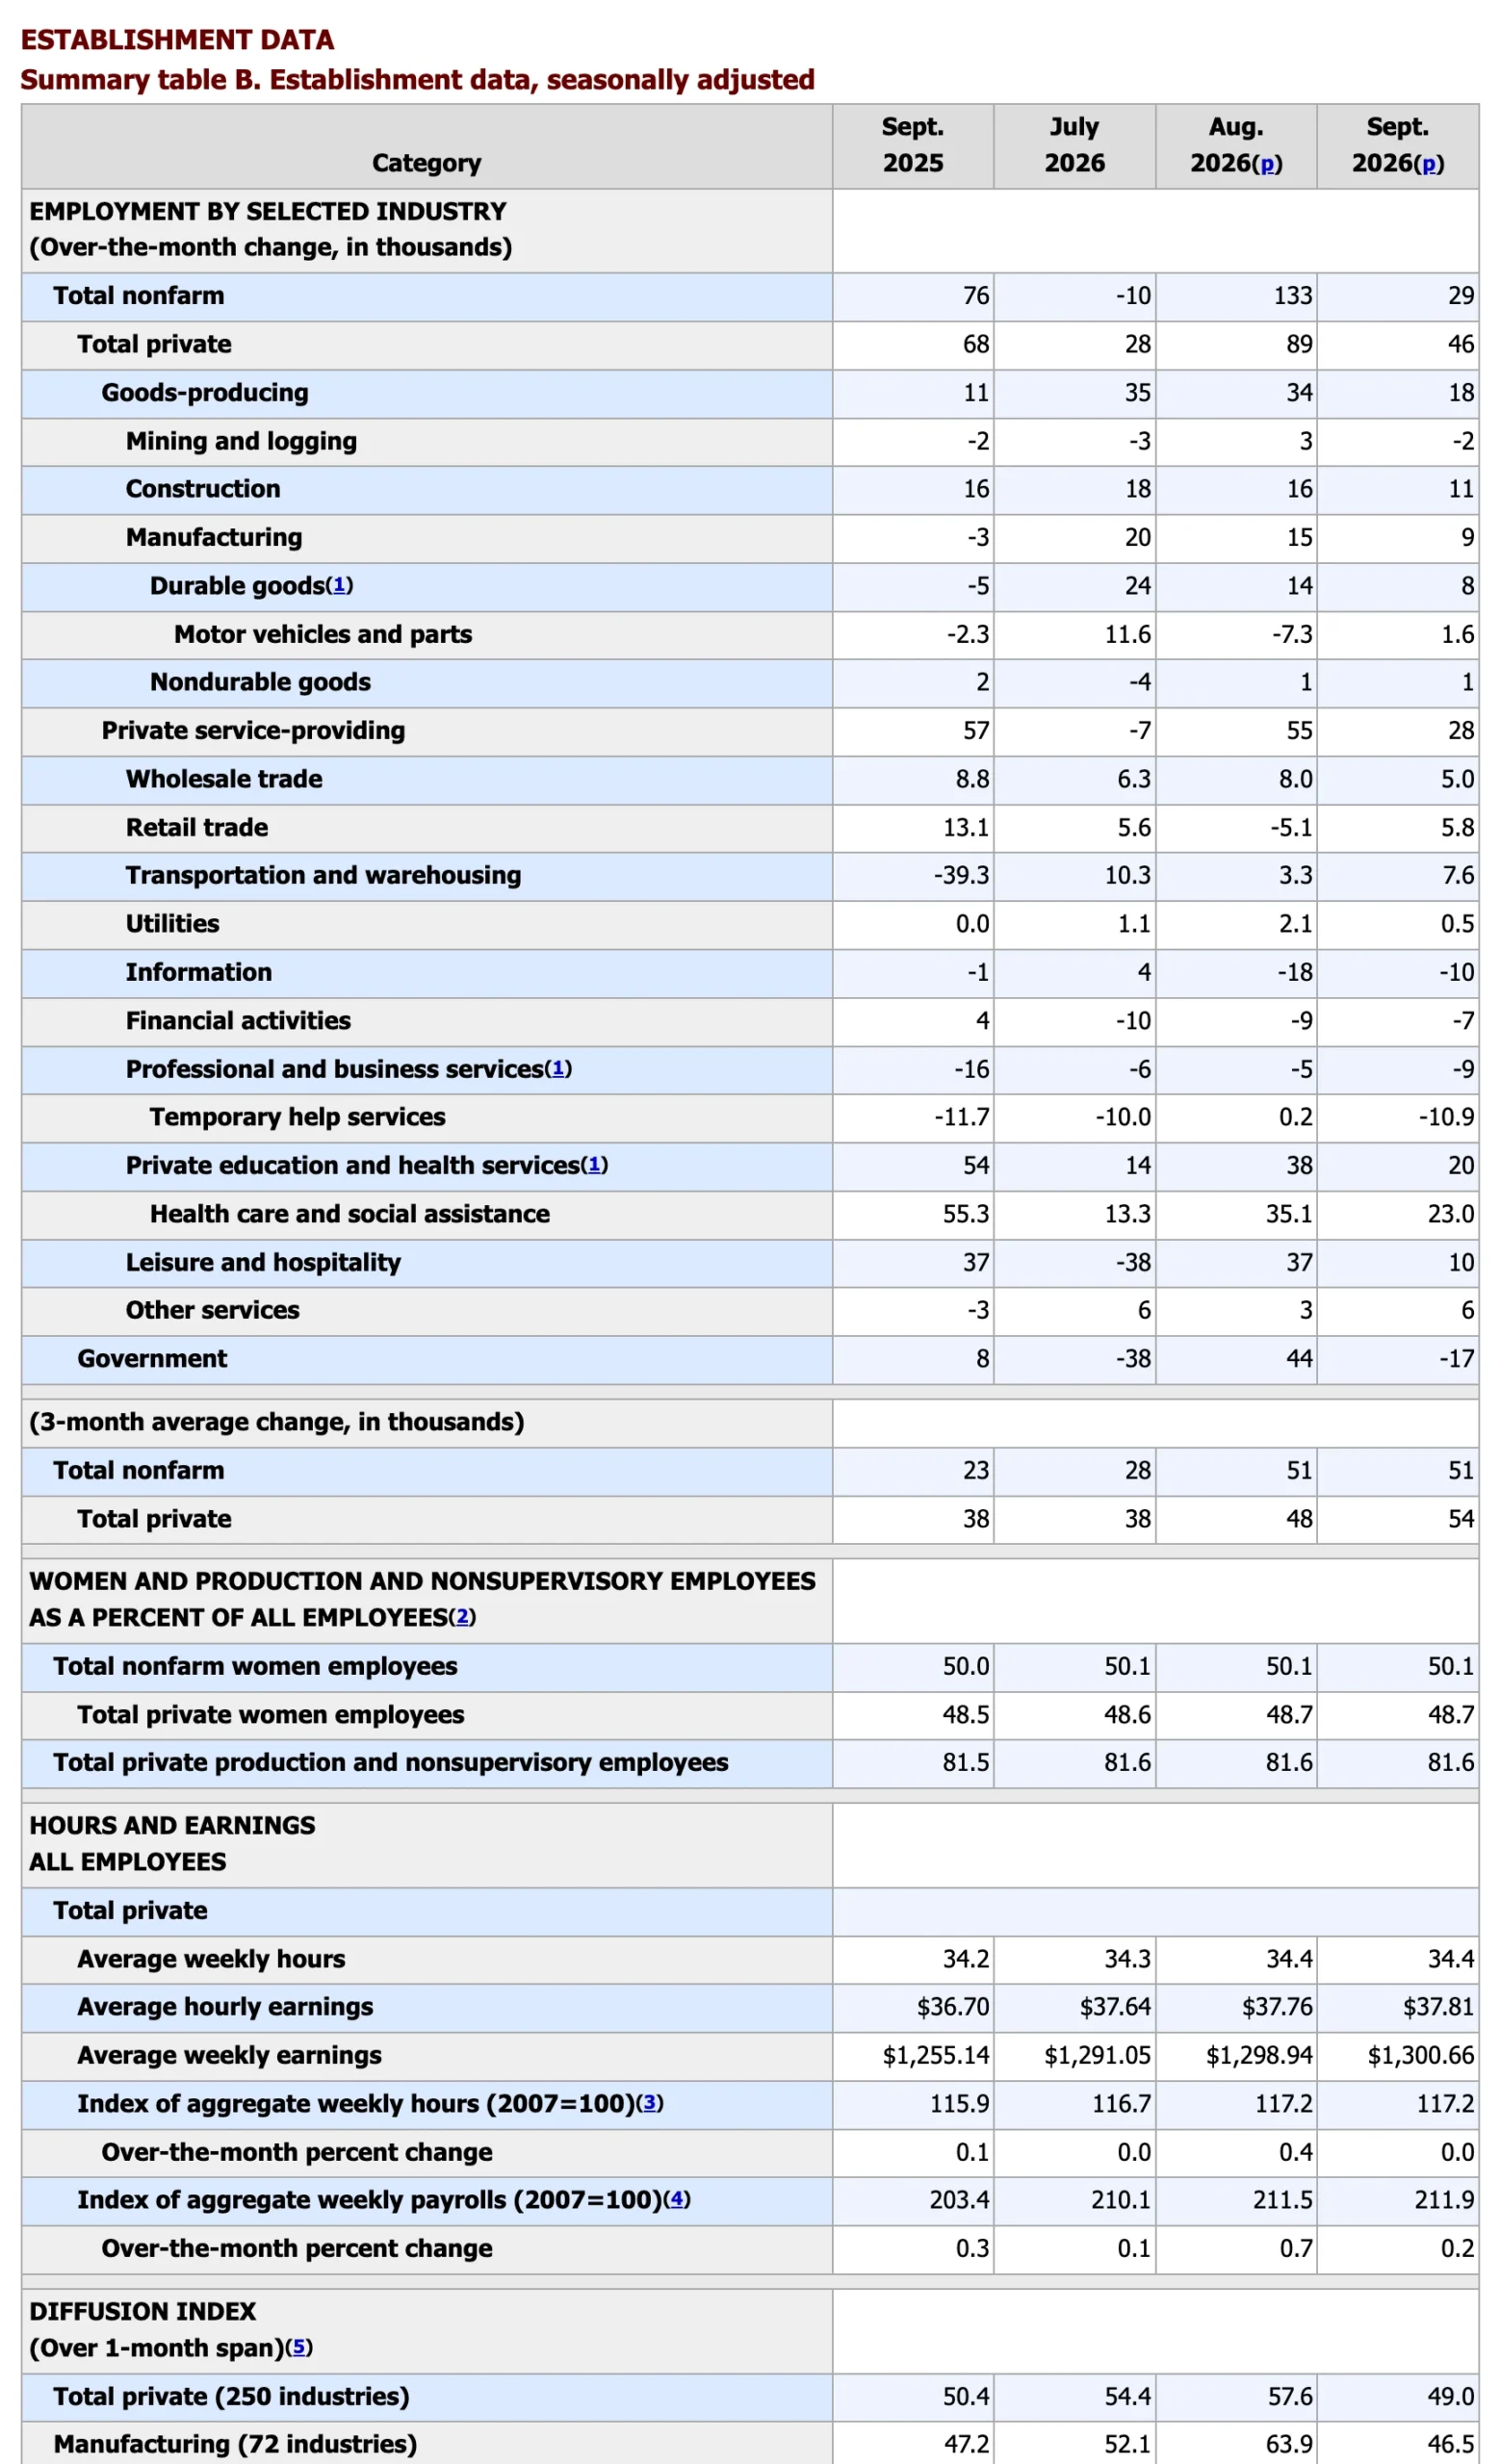
2026年9月,非農就業人數僅增加2.9萬人,遠低於市場預期的約9萬人,低於過去12個月月均4.5萬人,亦低於預測區間下限,為今年以來最弱單月數據。私人部門新增4.6萬人,政府部門減少1.7萬人,政府端轉為拖累。私人部門中,醫療保健與社會援助新增2.3萬人、建築業新增1.1萬人、製造業新增0.9萬人、休閒與酒店業新增1萬人、零售業新增0.58萬、運輸倉儲新增0.76萬;資訊業減少1萬人、金融業減少0.7萬、專業與商業服務減少0.9萬(其中臨時工減少1.09萬)。同時,8月非農由初報+16.2萬下修至+13.3萬,7月再度下修至-1萬(由上月報告的+2.1萬再次轉負),兩月合計較先前公布少6萬人。
整個2025全年,美國一共只新增58.4萬個工作,平均每個月4.9萬人。對比一下就知道差距有多大,2024全年新增200萬人,月均16.8萬人。2025年的就業增速,只有去年的三分之一。
7月再度下修至-1萬(三度改變方向)、8月修正後+13.3萬,疊加9月+2.9萬,三個月滾動平均(7至9月)降至5.1萬人/月,私人部門三個月平均5.4萬人/月;過去12個月月均為4.5萬人,三個月均值雖略高於此,但就業動能整體已顯著弱於上季。
美國經濟並未進入大量裁員,但企業也明顯不再積極擴張人力。
美國勞工統計局同時也對前兩個月的就業數據進行了修正:
- 7月非農再度下修3.1萬人,從+2.1萬修正至-1萬,為第三次改變方向(初報-2.3萬→上修+2.1萬→再下修-1萬),凸顯7月數據的高度不確定性
- 8月向下修正2.9萬人,從+16.2萬修正至+13.3萬(+133千),私人部門從+12.7萬下修至+8.9萬,政府部門從+3.5萬上修至+4.4萬
- 兩月合計比先前公布數據少6萬人,整體就業趨勢比8月報告呈現的更為疲軟
勞工統計局解釋,這類月度修正是正常統計流程的一部分。原因通常包括後續收到更多企業與政府機構提交的薪資報告,以及季節性調整模型重新計算後帶來的技術性變動。換句話說,初步公布的非農數據其實只是第一版估計,隨著資料逐漸完整,數字經常會被重新調整。

2024年全年,美國非農就業總增幅達到220萬,平均每月新增186,000人,低於2023年300萬的總增幅(每月平均251,000人)這一降幅顯示出就業市場的增速放緩,但勞動市場仍然保持強勁且穩定。
非農報告行業分類
非農報告的行業分類依據2022年北美行業標準分類(North American Industry Classification System)分成2大類:商品生產和政府就業,其中商品生產又在細分為2大類,13個子項目:
| 大類 | 細分類別 | 子項目 |
| 私人就業 (Total private) | 商品生產 (Goods-producing) | 採礦與伐木(Mining and Logging) |
| 建築(Construction) | ||
| 製造業(Manufacturing) -耐用品(Durable Goods) -汽車及零部件(Motor Vehicles and Parts) -非耐用品(Nondurable Goods) | ||
| 私人服務提供 (Private Service-Providing) | 批發貿易(Wholesale Trade) | |
| 零售貿易(Retail Trade) | ||
| 交通與倉儲(Transportation and Warehousing) | ||
| 公用事業(Utilities) | ||
| 信息服務(Information) | ||
| 金融活動(Financial Activities) | ||
| 專業與商業服務(Professional and Business Services) -臨時幫助服務(Temporary Help Services) | ||
| 私人教育與健康服務(Private Education and Health Services) -醫療保健與社會援助(Health Care and Social Assistance) | ||
| 休閒與酒店業(Leisure and Hospitality) | ||
| 其他服務(Other Services) | ||
| 政府就業 (Government) |
9月非農就業大幅低於預期,僅新增2.9萬人,私人部門貢獻4.6萬,政府部門拖累1.7萬。9月表現明顯弱於過去12個月月均4.5萬人,且7月同步下修至-1萬(第三度改變方向),整體就業動能信號轉向警戒。
私人服務業新增2.8萬人為主要貢獻,但結構顯示動能分散。醫療保健與社會援助新增2.3萬人,延續防禦性韌性;零售業新增0.58萬;運輸倉儲新增0.76萬;批發貿易新增0.5萬;其他服務業新增0.6萬;休閒與酒店業僅新增1萬人,顯著弱於8月的+6.2萬,夏季季節性高峰已退。
負面行業較多:資訊業減少1萬人,連續多月收縮;金融業減少0.7萬,自2025年5月峰值至今已累計減少12.9萬人,主要由保險業主導;專業與商業服務減少0.9萬,其中臨時工大幅減少1.09萬,往往是就業市場轉弱的領先指標。
貨物生產部門新增1.8萬人:建築業新增1.1萬;製造業新增0.9萬(耐久財+0.8萬、非耐久財+0.1萬);礦業與伐木業小幅減少0.2萬。
政府端整體減少1.7萬人,與8月的+4.4萬(修正後)形成對比,成為9月非農疲弱的重要因素之一。
三個月滾動平均(7月修正後-1萬、8月修正後+13.3萬、9月+2.9萬)降至5.1萬人/月,私人部門5.4萬人/月。擴散指數(Diffusion Index)9月跌至49.0(低於50%的臨界線,意即整體上縮減就業的行業多於擴張就業的行業),製造業擴散指數46.5,顯示就業收縮面進一步擴大,為近幾個月值得關注的結構性信號。
和2025年8月相比,美國截至當時只創造60萬個就業職位,而醫療保健與旅宿業職位增加總數高達85.59萬,如果沒有這些產業,實際上工作職位是減少超過25萬個,這樣的趨勢令人感到擔憂。若沒有這兩大產業的支撐,2025年美國就業幾乎沒有成長。
美國平均時薪(Average Hourly Earnings)
私部門平均時薪為$37.81,較8月修正後的$37.76月增0.1%(+$0.05),低於市場預期的0.3%;年增率3.0%(2025年9月為$36.70),較8月的3.1%繼續放緩。薪資增速超預期放緩,疊加弱就業數字,為聯儲10月按兵不動提供額外支撐;但年增率3.0%仍高於聯儲2%目標對應的理想薪資增速
私人基層勞工的時薪則來到$32.60,月增0.2%(+$0.07)。
平均工時方面,9月私部門平均每週工時維持34.4小時不變(已連續多月持平);製造業工時維持40.6小時不變(8月修正後為40.6小時),加班時數維持3.0小時;基層員工工時維持33.8小時不變。
如果說就業人數和失業率就好像樹上的果實數量,反映了市場的參與度;那麽時薪就好像樹的根系狀況,解釋了市場的活躍度。即便市場的參與度再高,如果不關注時薪,投資者或者政策制定者可能會忽略通貨膨脹。
一件商品的售價如何,不僅是取決於成本,市場需求的力量也是極爲重要。如果時薪過高,市場可能會出現過熱的表現,通貨膨脹會隨之而來。過高的時薪表示了市場經濟繁榮,民衆有更多的資金來滿足需求,而過高的需求會導致物價的上漲,因爲民衆有能力支付更高的高價的商品。
另一方面,時薪的提高也反映了商品成本的提高,因爲時薪也可以被視作為員工的薪水,而員工的薪水的商品的重要成本之一。
同樣的,如果時薪過低,會導致通貨緊縮。通貨緊縮是指物價不漲反跌,主要原因是因爲時薪過低導致人們的消費能力大減,商家只有降價來吸引顧客。由於商家只能透過降價來提高銷售業績,所以裁員控制成本成爲了主要手段。在通貨緊縮的循環下,貧富差距會變大,國家經濟也會因爲低消費能力而進入衰退。
美聯儲作爲美國的中央銀行,歷年來的首要目標就是打擊通脹,而貨幣政策就是對抗通脹的首要手段。在制定貨幣政策的時候,美聯儲會透過許多經濟數據來分析目前的物價水平,其中最重要的就是美國平均時薪,因爲這項數據包含了美國民衆的購買力。
如果出現時薪過高的情況,表示了美國購買力强勁,可能會出現需求過高帶動物價上漲。這時候美聯儲可能會透過升息的方式來對抗通脹,將基準利率調高會提高民衆的存款率,同時貸款利率的升高也會限制民衆的開銷,因爲民衆需要支付更多的利息來還貸款。
相反的,如果時薪出現過低的情況,表示了經濟缺乏活動力,民衆沒有多餘的錢去消費。爲了鼓勵消費,美聯儲會透過降息的方式來鼓勵消費,來刺激市場。
利率下降讓貸款就會變得更有吸引力,商家或者民衆就會借錢來發展或者消費,同時低利率存款導致民衆更愿意將錢拿去投資或者消費,現金湧入市場,讓經濟一下又活躍了起來。
市場怎麼看待這次非農報告?
9月非農就業大幅低於預期(+2.9萬 vs 預期9萬),加上7月三度轉負、8月下修,觸發典型的「壞消息即好消息」市場反應:美債短線急漲、殖利率大幅回落,美股期貨走高,10月升息預期進一步降溫。不過,10年期殖利率隨後V型反彈,顯示市場對長端利率的下行空間仍有疑慮。
數據公布後,市場迅速重新定價:10年期美債殖利率一度從5.3%附近急跌至5.16%低點,2年期殖利率下跌約10個基點至4.69%;標普500期貨上漲0.8%,納斯達克100期貨上漲1.1%,黃金回升。聯邦基金期貨市場對10月FOMC升息的隱含概率從數據公布前的約22%降至17%至20%區間。
然而,10年期殖利率隨後V型反彈,從5.16%低點回升至5.30%附近,反映出即使就業走弱,長端殖利率的結構性高位仍難被輕易撼動。背後是聯準會表示「more for longer」的預期、政府財政擴張持續增加長債供給,以及地緣政治風險對能源價格的支撐。10年期殖利率目前仍接近5.34%(2002年以來高點),構成市場的重要心理阻力。
從結構上看,9月就業弱並非源於大規模裁員:初次申請失業救濟金人數維持57年低點附近,顯示主動裁員仍受控。弱就業更多反映招聘意願放緩(擴散指數跌破50)、臨時工連月收縮(-1.09萬)、金融業累計裁員近13萬,而非廣泛性失業潮。
《華爾街日報》記者Nick Timiraos(被市場視為聯儲「喉舌」)評論:「這份報告並未改變聯儲的立場」。言下之意,聯準會不會因一份弱就業數據而急於轉鴿,但10月升息的理由確實進一步削弱。Jefferies利率策略師Tom Simons則表示,此份數告「應是10月加息棺材上的最後一顆釘子」。
American Century Investments的固收主管Charles Tan指出,9月數據給了聯儲更多按兵不動的空間,但若10月14日的9月CPI或隨後的PCE出現1至2次超預期走強,升息議題仍可能重燃。目前聯儲內部分歧持續:主席沃什立場偏鷹,部分委員仍傾向在通膨未明確回落前保持緊縮選項開放。
地緣政治亦是本月背景雜音:美國-以色列-伊朗衝突持續,油價與柴油價格維持高位,G7通過國際能源署啟動1億桶戰略儲備釋放,WTI原油當日盤中一度大跌逾5%,對通膨前景形成拉鋸。市場目前最關注的時間點是10月14日公布的9月CPI,其走向將決定10月FOMC的最終走向。
為什麼9月非農就業大幅低於預期,市場反應卻是股漲債漲、「壞消息即好消息」?
就業數字持續大幅波動,9月大幅低於預期、7月數據三度改變方向,恰恰說明月度非農數據的短期信號價值正在下降,AI驅動的生產率革命正在從根本上改變勞動力市場的運行邏輯。
里德指出,有三股力量正在共同重塑非農數據的信號價值:AI技術在工作場景中的深度滲透、企業對運營效率的極致追求,以及移民數量大幅下降帶來的可用勞動力規模收縮。在這一框架下,就業人數下降反映的是「美國企業正在學習如何用更少的人做更多的事」,而非需求端的真實崩塌。
宏觀和微觀數據均對這一判斷提供支撐。美國勞動生產率在過去16個季度中僅出現過一次下降,生產效率較2010年代顯著提升。22V Research的研究顯示,約25家標普500成分股量化了AI對利潤的影響,平均帶來180個基點的利潤率增長。這一效應並非科技公司獨有。美國廢物管理公司(Waste Management)透過「智能卡車」平台的路線優化和運營成本降低,每年創造超過3億美元EBITDA;保險諮詢公司威達信集團(Willis Towers Watson)預計透過流程自動化實現4億美元成本節約。
在貨幣政策工具的有效性上,里德也提出了結構性質疑:如果通膨壓力的根源在於AI重構生產函數和移民政策改變勞動力供給,傳統加息工具依賴抑制總需求的傳導機制,在應對這類結構性衝擊時邊際效用正在遞減。他直言「如今加息沒有太大意義」,主張轉向放鬆監管、改革住房許可制度等財政手段來應對通膨。
里德的上述觀點代表其機構立場,不構成個人投資建議,也不適用於一般投資者的資產配置決策。
非農年度基準修正(Annual Benchmark Revisons to Non Farm Payroll Data)
非農年度修正,其實就是美國勞工統計局(BLS)每年一次的大規模「校正工程」。平常我們看到的非農就業數據,其實是根據企業調查和季節性模型推算出來的,難免會有偏差。
月度的修正通常只是小幅度的調整,比如新增企業回報的資料,或是季節因素重新計算,但影響範圍不大。所以平常的非農數據就像是「天氣預報」,可能有偏差。
相比之下,年度基準修正的動作就要嚴肅得多,它更像是「驗算過的氣候紀錄」,把過去一整年的薪資就業數據,對照一份更全面、更具權威性的來源——季度就業與工資普查(QCEW)來重新基準化。這份普查基於各州失業保險稅的記錄,涵蓋了幾乎所有的就業崗位,比月度調查更接近真實狀況。
需要特別注意的是,這種修正只會影響企業調查得出的薪資就業人數,並不會改變失業率,因為失業率是來自另一份家庭調查。
也正因為如此,每到年度修正的時候,市場和美聯儲特別緊張,因為它可能揭示勞動市場其實比原先看起來要冷卻得更快,或者比預想中還要熱。這樣的修正不僅牽動投資人的判斷,甚至還會被捲進政治爭論,川普就曾經猛烈抨擊過BLS對就業數據的修訂,認為這會影響政府的政績觀感。
美國勞工統計局(BLS)最新公布的非農年度基準修正在2026年1月,這次修正的範圍包括:
- 未季節調整數據:回溯到 2024 年 4 月
- 季節調整後數據:回溯到 2021 年 1 月
以經季節調整後的數據來看,2025 年 3 月的非農就業總數被一次性下修了 89.8 萬人;若以未經季節調整的基礎來看,則下修 86.2 萬人,約為 -0.5%。作為對照,過去 10 年未經季節調整數據的年度基準修正平均幅度僅約 0.2%,這次的調整明顯偏大,代表先前公布的就業水準確實高估了不少。
更關鍵的是,2025 年全年的新增就業人數也被大幅改寫。原本公布為增加 58.4 萬人(經季節調整後),如今修正為僅增加 18.1 萬人。這等於把全年新增就業「砍掉超過三分之二」,意味著 2025 年的勞動市場實際上遠比當時看起來疲弱。
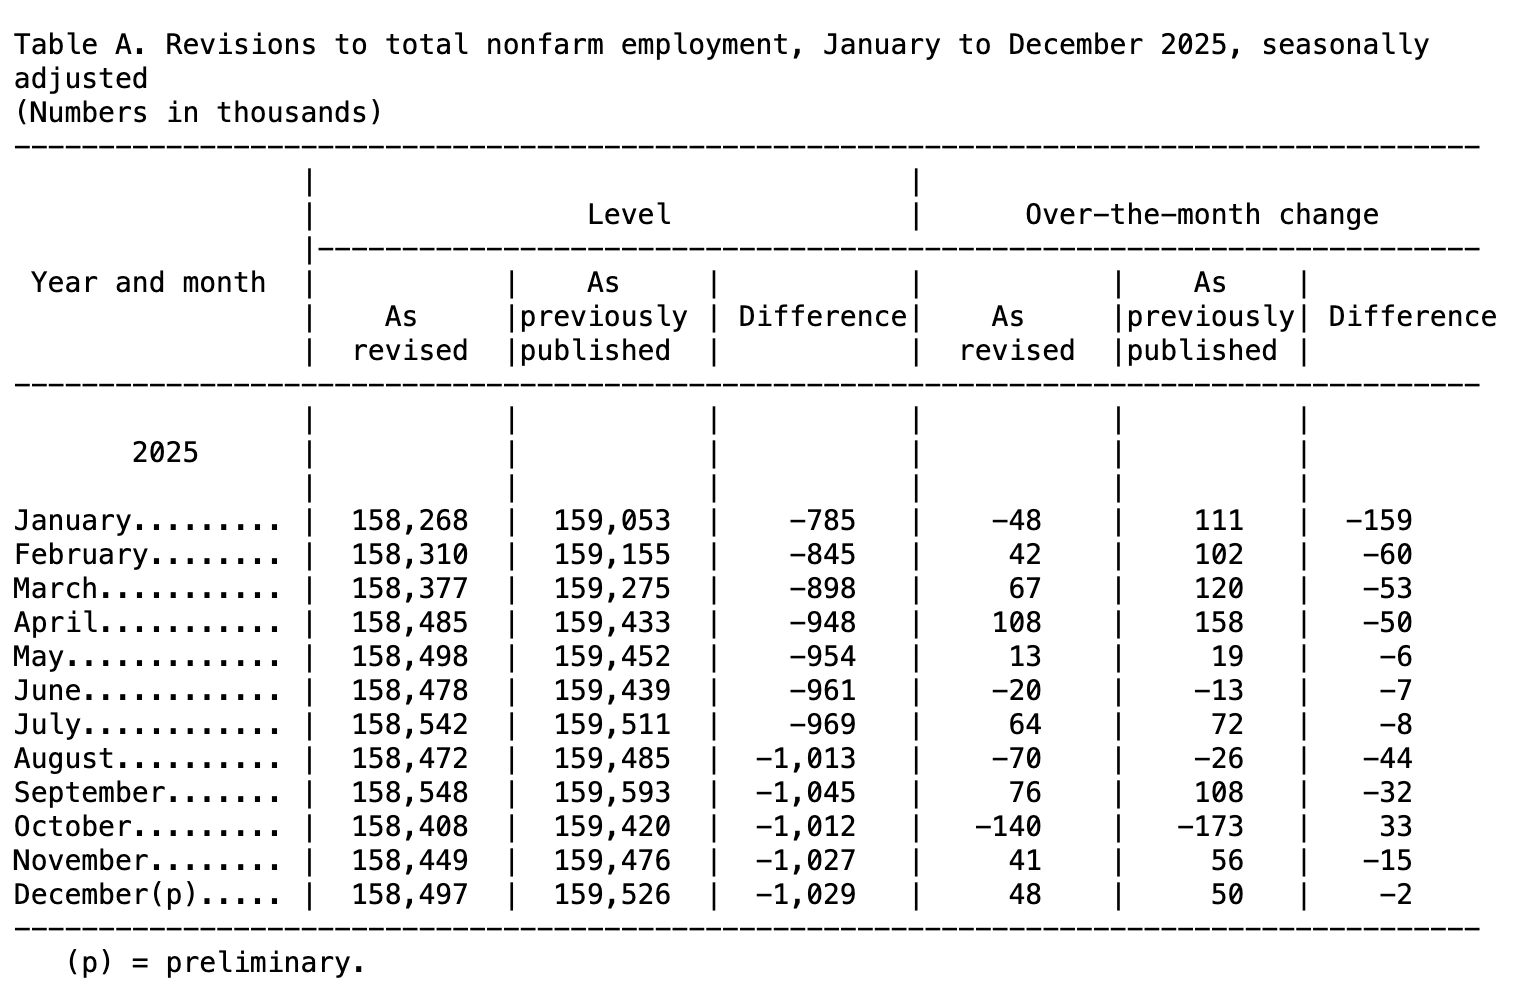
從逐月數據來看,2025 年 1 月的非農就業水準從原先的 1 億 5,905 萬 3 千人,下修至 1 億 5,826 萬 8 千人,少了 78.5 萬人,而當月原本公布增加 11.1 萬人的結果,也改為實際減少 4.8 萬人。2 月原本增加 10.2 萬人,修正後僅增加 4.2 萬人;3 月由增加 12 萬人改為增加 6.7 萬人。4 月從增加 15.8 萬人降為 10.8 萬人。5 月幾乎持平,僅增加 1.3 萬人。6 月則由原先減少 1.3 萬人,修正為減少 2 萬人。7 月由增加 7.2 萬人下修至 6.4 萬人。8 月從原本減少 2.6 萬人,下修為減少 7 萬人。9 月從增加 10.8 萬人降至 7.6 萬人。10 月原先公布減少 17.3 萬人,修正為減少 14 萬人。11 月由增加 5.6 萬人降為 4.1 萬人。12 月則從增加 5 萬人微幅下修為增加 4.8 萬人。
可以看到,幾乎整年每個月都被往下調整,就業水準整體被系統性下移約 80 到 100 多萬人不等。這種「全面下修」的型態,比單月誤差更值得重視,因為它改變的是趨勢判斷。
另外,從這次報告開始,企業調查所使用的「Birth-Death 模型」也正式改版。未來每個月都會納入最新樣本資料,而不再僅依賴過往歷史模式推估企業新設與倒閉帶來的就業變化。這項改動沿用了 2024 年 4 月至 10 月基準後期間所採用的方法。簡單說,統計方式變得更即時,也更貼近現況,同時也意味著過去在經濟轉折期可能存在的高估問題,正被技術性修正。
上一次年度修正把截至 2025 年 3 月的一年間新增就業人數下調了 91.1 萬,相當於每個月少增加近 7.6 萬,這是自 2000 年以來最大的下修幅度。在報告發布前,截止3月的1年數據顯示新增 180 萬個就業崗位,平均每月增加 14.9 萬。換句話說,過去我們以為美國就業市場還算穩健,但實際上它早就開始降溫了,只是統計數據「報喜不報憂」。
上一年的非農基準修訂涵蓋截至2024年3月的12個月,最初下調總數為81.8萬,後來在2025年2月修正為59.8萬,仍然是自2009年以來最大的一次下調。
而最新的年度基準修正,會從2026年2月6日公布1月就業報告開始,整套企業調查(也就是非農)包括工時、薪資都會重新對表、重新校正。而且不只是最近幾個月,已經季節調整的數據,會回修到 2021 年 1 月;未經季節調整的數據,會一路回修到 2024 年 4 月。
家庭調查的人口基準(人口數、年齡結構、勞動人口)年度基準修正則會延後到2026年3月才開始,主要受政府關門影響。
值得注意的是,BLS 還提到從 2026 年 1 月開始,非農用來估算『新公司誕生、公司倒閉』的 Birth-Death Model,要改算法。以前這個模型比較偏向「用歷史趨勢推估」,現在要改成每個月都納入最新抽樣資訊。因為在經濟轉折期,創業減少、倒閉變多的時候,舊模型很容易高估就業人數。所以這個調整,本質上是在承認一件事,過去一段時間,非農可能「算得太樂觀」。
為什麼投資者需要關注?因為這不是一般月度調整。平常每月的非農數據會根據新增的調查回報做修正,影響有限。但年度基準修正用的是更「硬」的數據:各州的失業保險繳費紀錄,也就是企業真實申報的僱員數量。勞動去會更新季節調整因子,重新計算哪些是「正常季節波動」、哪些是真實變化,這等於是把估算和真實帳本對照,直接揭穿過去一年的統計誤差。
今年的下修幅度之所以震撼,是因為:
- 它比市場預期的 68 萬還要糟
- 幾乎所有主要行業都被下調,尤其是休閒與酒店業(-17.6 萬)、專業商務服務(-15.8 萬)、零售貿易(-12.6 萬)、製造業也明顯縮減;
- 大部分下修來自私營部門,就連政府部門的就業數據也減少了 3.1 萬。
這意味著,美國勞動力市場的真實狀況比先前公布的要疲弱得多。對美聯儲來說,這是一個強烈訊號:就業市場不像數據表面那麼火熱,經濟降溫壓力更大,因此降息的理由更充分。
對投資者而言,非農修正的價值在於,它揭示了「趨勢的真相」。股市、債市和黃金市場雖然通常第一時間對月度非農數據反應劇烈,但真正能改變中期預期的,往往就是這類基準修正。這次的大幅下調,已經讓交易員幾乎篤定 9 月美聯儲會降息,甚至開始討論年底前多次降息的可能。
非農數據怎麼查?
查詢非農數據的方法非常簡單,進入 Bureau of Labor Statistics 官網 > 按菜單上的 Economic News Release > 選擇 Employment Situation 即可獲得每月最新的非農就業數據。

如果要查看非農的歷史數據,可以使用 Trading Economics 或 FRED。
小非農(ADP National Employment Report)是什麼?
小非農數據(ADPNational Employment Report),或稱美國 ADP 就業數據,是調查非農行業以及私人雇員的就業報告。該數據顯示了美國就業人數的變動,并以行業以及公司規模劃分。
小非農數據是由美國主要人力資源公司,Automatic Data Processing Inc 所發佈。該公司主要提供人力資源服務,比如薪酬服務,人力派遣,人力管理,等等。由於該公司的規模龐大,再加上擁有海量的數據,所以每個月所公佈的數據都被投資者所看重。
小非農數據其實和非農數據並沒有直接的關係,只不過小非農數據所公佈的時間為每個月的第一個星期三,比勞動部所公佈的非農報告早,而且也常被用來預計非農數據,所以才被稱之爲小非農數據。
因此,美聯儲(Fed)早在 2018 年前後就和 ADP 建立了合作關係,ADP會向 Fed 提供一份內部版的「勞動利報告」,內容包括其掌握的數百萬名美國勞工匿名化薪資與就業資料。由於 ADP 的系統涵蓋了全美約 20% 的私部門勞動力,並且僅有約一週的資料延遲,因此被視為一項能即時反映美國勞動市場變化的先行指標。這讓決策官員能比市場更早察覺勞動市場變化,利用底層數據來預測美國勞工統計局每月報告的官方就業成長數據,包括經修訂後的數據。
相較於勞動部公佈的非農報告,小非農的報告更爲詳細,能更好幫助投資者窺探各行業就業情況。小非農數據大致上可以分成三個部分,全國就業報告(National Employment Report),小型就業報告(Small Business Report),以及特許經營報告(National Franchise Report)。
全國就業報告
ADP 的全國就業報告與美國公佈的非農就業報告相似,是根據行業以及企業規模分類的全國就業報告。這份報告裏面包含了美國的整體就業人數,但是與非農報告不一樣,這份報告還細分了各行業的就業人數,投資者可以透過這份報告來仔細研究不同領域。
除了行業分類,ADP 的全國就業報告還根據企業規模計算出小型企業、中型企業以及大型企業的就業人數。政策制定者可以透過這份數據來給予不同規模的援助,假設小型企業人數的就業人數跌幅最大,政府可以給予援助金幫助小型企業保住人才。
小型就業報告
ADP小型就業報告是針對公司規模少於49人的私人企業。針對小型企業,該報告還會細分微型企業和小型企業。
微型企業是指1-19人的公司,而小型企業是指20-29人的公司。由於小型企業多數涉及在服務業以及製造業,所以小型就業報告會根據這兩種行業和企業規模進一步細分。
如此一來,當就業人數下降的時候,投資者可以進一步的研究是中小型企業無法保留人才,還是大型企業開始了裁員潮。
特許經營報告
特許經營報告是衡量特許經營行業裏的每月就業情況,該報告包括了將近100萬美國工人以及1萬5千特許經營商的數據。由於美國每年都會有許多大學生暑假期間出來做散工,而餐廳業,食物零售業等行業會雇傭大量的散工,特許經營報告就反映了這些行業散工的就業狀況。
簡單來説,特許經營報告反映了兼職者以及散工在特許經營行業裏的就業情況。
大非農 vs 小非農|兩者有什麼差別?
前面提到了兩份報告是由不同機構所發佈的,而且内容數據也不一樣。以下為大家總結大非農以及小非農數據的差別:
| 大非農 | 小非農 | |
| 公佈時間 | 每個月的第一個星期五 | 每個月的第一個星期三 |
| 抽樣方式 | 每星期根據薪資明細記入的就業人數來計算就業人口。 | 每個月12號對6萬戶家庭進行抽樣式調查。 |
| 數據内容 | 美國就業人數美國失業率美國平均時薪 | 美國就業變動人數以公司規模分類以行業分類 |
| 數據獲取方式 | 美國勞動部統計局 | ADP(Automatic Data Processing Inc) |
| 數據用途 | 通常用以宏觀分析推斷美聯儲貨幣政策的方向 | 多數用以預測大非農數據分析個別行業的經濟周期 |
農業相關數據
由於大非農和小非農數據都將農業數據剔除,所以想分析美國農業情況的投資者可能不知道可以在哪裡獲取數據。
美國作爲全球農業大國,如果將農業就業數據納入考量,其他行業的數據就會失去比重,嚴重被農業部門影響。此外,農業部門具有很强的季節性,受到雨季,種植季,以及收穫季等影響農業周期會出現顯著的波動,這會大大的影響其他行業的就業數據。
爲了更全面的詮釋美國就業情況,農業相關數據被分割了出來,並讓美國農業部(U.S Department of Agriculture)獨立收集農業相關的數據。
農業報告(Farm Report)是由美國農業部旗下的國家農業統計局(National Agricultural Statistics Service )每兩個季度(5月以及9月)所發佈的報告,裏面包含了美國農場直接雇傭工人的數量,以及工資情況。
由於該報告只在5月以及9月公佈,所以該報告的數據並不包含全年12個月的數據。在5月公佈的報告,就業情況以及工資估算是根據1月以及4月的參考周;9月公佈的報告則是根據7月以及10月參考周的數據。如果投資者想更瞭解美國農業部門,可以去到相關網站瞭解詳情。
非農數據重要性:升息、降息重要依據!
非農數據所呈現的不單單只是一連串的數字,而是美國經濟的活躍度以及投資者投資美國重要信心的來源。眾所週知,一個國家的經濟要運轉起來,就必須要人民的參與,而非農就業人數反映了人民的參與度,但是單單只有人民的參與度并不足夠,因爲沒有足夠的時薪讓民衆參與,參與的人數會逐漸表少,整個經濟體無法維持。
此外,美聯儲以及美國政府常常利用非農數據作爲衡量美國經濟的重要指標以制定貨幣政策。
就說2024年聯準會終於在9月鬆口年內第一次降息。降息的依據除了通貨膨脹逐漸受到控制,還有一個原因就是2024年6月至8月的非農就業數據的表現相當疲軟:
- 6月:就業人數降溫至20.6萬人,高於預期的19萬,後下修至17.9萬人,但是失業率卻是三年來最高水平,達4.1%
- 7月:就業人數銳減至11.4萬人,後下修至8.9萬人,創4年來新低,失業了飆升到4.3%,長期失業人數(指沒工作27個星期的人)145萬人,甚至觸動了經濟衰退指標「薩姆規則」
- 8月:就業人數為14.2 萬人,低於預期的16.5萬人,失業率降至4.2%
因此,美聯儲就會判斷勞動市場疲軟時,企業的經營活動和消費者支出往往會減少,因此需要降息以降低借貸成本,刺激企業投資和擴張,同時避免企業因資金壓力而縮減規模,穩定就業市場。
此外,勞動市場疲軟通常伴隨需求減少,降息可以減輕消費者的債務負擔,鼓勵更多消費和投資,從而推動經濟復甦。
反過來,美聯儲一樣也會根據通脹率高和非農數據的強勁與否來做出升息決策。
我們以2022年-2023年美國連續升息11次為例:
- 2022年3月首次升息是因為非農數據特別強勁:
- 1月的就業人數增加46.7萬人,比預期多4倍,失業率4%
- 2月的就業人數增加67.8萬人,失業率僅有3.8%
- 這股加息潮一直延續到2023年7月為止,並且維持這種高利率環境直到2024年8月。不過截至2024年5月,勞動力市場依然火熱,就業人數增加27.2萬人,平均時薪增加4.1%,失業率4%,雖然相較2023年有放緩的趨勢,但由於通貨膨脹沒有降到美聯儲預期的2%,所以一直沒有降息。
也就是說通貨膨脹+非農就業數據,是相輔相成的,美聯儲並不會單純靠一個指標做出決策。
而這些政策有著能影響不同市場的能力,所以投資者也會利用這些數據來推測美聯儲貨幣政策的動向。
非農數據真的可信嗎?2025年7月非農數據爆冷,川普怒炒統計局長,引爆數據信任危機
而正是因為非農數據對美聯儲的貨幣政策走向起這決定性的作用,當2025年7月非農就業報告意外疲軟,不僅新增就業人數僅為7.3萬人,遠低於市場預期的10.4萬人,且對前兩個月的修正幅度極大,合計減少了25.8萬個就業崗位。尤其5月新增就業被大幅下修至僅1.9萬人,創下疫情以來最劇烈的數據修正之一,引發外界對勞工局數據準確性的質疑。
5月非農就業總人數變動量從之前的+14.4萬下修至+1.9萬,下修了12.5萬;6月非農就業總人數變化量從之前的+14.7萬下修至+1.4萬,下修了13.3萬。經過這些修正,5月和6月的就業人數合計比之前報告的少了25.8萬。
川普因此以「操縱數據」、「導致政府與選民之間的信任受損」為由開除勞工統計局局長麥肯塔弗(Erika McEntarfer)。不料,這一舉動使市場更擔憂川普干預勞工局和聯準會之獨立性。
川普在其社交媒體平台上公開批評統計機構「中立性喪失」,並表示這樣的報告嚴重誤導政策與輿論。
然而,外界對此舉褒貶不一。一方面,有部分保守派選民認為統計局早已失去公信力;另一方面,學界與金融市場卻普遍視之為一次具有「高度政治意圖」的解職行動,質疑川普是在透過人事手段對機構施壓,以壓制不利於其選情的數據。
事實上,非農數據的修正本屬常態,背後是因為統計樣本逐月補全與調整。但這次的修正幅度之大,卻反映出一個更深層的問題——美國統計體系的樣本回收率與執行力正面臨結構性下滑。
據悉,勞工統計局(BLS)的樣本回收率一直在下降,目前低於疫情前的70%,僅剩約55%。這使得初步估算更加困難,也說明這種調查方式已經逐漸不適用了。
此外,部分城市的消費者物價指數(CPI)樣本也因人手不足而被迫暫停收集。這些現象顯示,美國官方統計機構正面臨「數據品質下行」與「政治干擾上升」的雙重壓力。
更令人擔憂的是,美聯儲對這類統計數據的依賴程度極高。若統計資料逐漸喪失市場信任,貨幣政策的決策依據也將變得更加模糊與難以預測。市場觀察人士指出,若數據變得不可考驗,投資者可能將不再信賴政府發布的經濟指標,轉而仰賴私人調查或企業自身的經濟感測。
川普此舉是否真如其所言,是為了維護數據準確性與行政誠信?還是另一次針對不利訊息的「政治清算」?答案尚未明朗,但這場「數據風暴」已經點燃了市場對美國統計體系與政策機構獨立性的深層焦慮。
此外,非農的準確性也會受政府停擺影響。2025年10月美國非農就業數據明顯進入「停滯期」,因為10月與11月的數據更因為聯邦政府停擺而出現罕見的統計斷層,使得這段時間的勞動市場判讀必須格外謹慎。美聯儲更是因數據不確切謹慎地暫停降息,選擇觀望。
美國勞工統計局指出,由於10月1日至11月12日聯邦政府暫停運作,原定於11月初公布的10月非農就業報告並未單獨發布,而是與11月數據一併在政府恢復運作後補發,這也讓2025年10月成為少數「沒有完整失業率數據」的月份之一。
此前,9月非農報告因政府停擺已經拖了六週才公布。家庭調查在停擺前已完成,因此資料相對正常;但企業調查有部分是企業在停擺期間自行回報,使得這次調查的回報率反而比平時還高,達 80.2%。
美國勞工部事後重新檢視資料後發現,之前幾個月的非農就業其實比原先公布的還要差。10 月非農
從 -10.5 萬下修為 -17.3 萬。11 月非農從 +6.4 萬下修為 +5.6 萬。兩個月合計,比原本看到的少了 7.6 萬個工作。
在這之前,原本市場以為 8 月只少了 4,000 個工作,結果修正後發現實際是減少 26,000 個工作,等於一次下修了 22,000 人。接著是 9 月,雖然表面上仍是新增就業,但新增幅度也被往下修,從原本的 119,000 人,下修到 108,000 人,少了 11,000 人。
把 8 月和 9 月合在一起看,這兩個月的就業人數合計比之前公布的少了 33,000 人,等於是在告訴市場:夏末的就業狀況,其實沒有第一時間看到的那麼好。
至於 10 月,這次報告沒有任何修正數字,不是因為表現穩定,而是因為之前根本沒有機會修正。原因在於聯邦政府近期停擺,導致 10 月的就業數據是「首次發布」,還沒有後續補交的企業與政府機構回報,自然也就沒有修正空間。
在這之前,勞工部也做過好幾次修正。9月非農報告中,前兩個月的就業被大幅度下修:
- 7 月從原先的 +7.9 萬下修到 +7.2 萬
- 8 月從 +2.2 萬直接被改成 -4000 人
合計少了 3.3 萬人,表示美國就業市場的放緩其實比市場之前看到的還要更明顯。
在8月非農報告中,6月非農就業增加1.4萬人,已經下修成減少1.3萬人,等於6月其實是淨流失工作。至於 7月,原本說就業增加 7.3萬人,後來上調到 7.9萬人。把6月和7月加總起來,最新的數字比之前公佈的數據少了 2.1萬人。這種修正是因為企業和政府機構後續補交的資料,或是季節性因素重新計算後帶來的調整。
延伸閱讀:
- 薩姆規則神預測經濟衰退?一文認識什麼是薩姆規則Sahm Rule
- 搞懂通貨膨脹意思、原因、影響及投資策略 | 通膨升息有何關係?
- 通貨膨脹應該投資什麼資產?5大抗通膨資產類型一次看
- 一分鐘了解聯準會(FED)是什麼?聯準會和升息有什麼關係?
- 什麼是升息?聯準會升息能抗通膨?|盤點升息的4大影響
- 降息是什麽?FED降息對股市、貸款等有何影響?回顧美國降息歷史佈局投資
非農數據如何影響股票市場?
股市是極爲敏感的一個市場,由於股市的流通性很好再加上擁有海量的投資者參與,所以一旦市場有任何的風吹草動,股市都會提前做出反應。
非農數據作爲衡量美國就業市場的重要指標能直接反映美國經濟情況。當美國經濟消費力不足的時候,表示了美國失業率可能會走高,又或者美國人的時薪跟不上通脹,那麽非農報告所公佈的數據就會反映這些問題。
投資者則是會根據自己的預期與非農數據做對比,當市場多數投資者的預期都無法達標時,悲觀的情緒就會蔓延股票市場,股市就會下跌。


2023年1月6號,美國公佈了該年的第一份非農報告,當時候的非農就業人數為472,000,對比12月份漲了97%,投資者的情緒瞬間就從悲觀轉換成了樂觀,股市也因此走高,紐約證券交易所指數也從6號的15,539點上漲到了2月2號的16,122點。
非農報告的數據遠遠超出了投資者的預期,股市也因此而走高。雖然當時候的美國經濟還沒好轉,但是因爲非農數據超出了預期,表示了美國經濟有可能好轉,所以經濟的利好股市就已經提前反映了出來。
由於非農報告是每個月的一個星期五才公佈,所以許多投資者都會先利用提前公佈的小非農數據做出預測。一般上兩個數據的差別不會太大,但是由於統計方式的不同,所以在經濟衰退的時候可能會出現落差。(P.S. 非農就業數據是薩姆規則計算經濟衰退的重要指標)
股市是充滿情緒的地方,而非農數據決定了這些投資者的情緒。如果公佈的數據超出預期,股市會進一步上漲,但是一旦數據沒有達到預期,股市很有可能會受到影響。
非農數據如何影響匯率市場?
早在1944年,美元在建立了布雷頓森林體系之後便奠定了美元霸權之路,各國的貨幣也不再以黃金挂鈎,而是與美元挂鈎之後,美元再與黃金挂鈎。就這樣美元走上了霸權之路,即便後來放棄了布雷頓體系,美元也能以石油作爲後盾,讓其他國家接受以美元為單位進行國際貿易。
在全世界90%的貿易為美元的影響下,美國的經濟情況直接影響了各國的匯市,而非農報告作爲衡量就業市場的重要指標,其影響力更是受到全世界的關注。非農數據除了反映美國經濟以外,也被美聯儲用以制定貨幣政策的主要參考數據之一。
當失業人數激增,美國時薪持續走低,非農數據表現不亮眼的時候,美聯儲就會降低儲備利率,希望低利率的環境能讓提高商家的貸款率,讓美元湧入經濟並刺激市場。低利率的市場雖然對貸款有利,但是無風險利率卻降低了,投資者必須承受更多的風險來獲利。在這樣的投資環境保守型投資者會兌換其他國家的貨幣以尋求更高的安全利率,自然地美元相對其他國家的就會貶值。

以馬來西亞和美國為例子,2021年疫情后的馬來西亞為保持市場的成長,將利率維持在1.75%,而美國也同樣的將利率維持在0.06%至0.10%之間,當時候1馬幣平均能兌換0.24美元。隨著通貨膨脹的襲來,非農就業人數也逐漸減少,美國不得已開啓升息之路來對抗通脹,截至2023年7月美國聯邦基準利率來到了5.12%,而馬來西亞的利率只有3%。在美國基準利率高於馬來西亞的情況下,美國的無風險回酬已經高於馬來西亞,美元自然地回流美國,促使美元走高。現如今(2023年8月31日),1馬幣只能兌換0.22美元。
除了決策者的政策能影響匯率市場以外,市場的信心對匯率市場也很重要。如果非農數據表現好過預期,市場的信心就會增加,美元就會走强。相反的,如果實際數據預期表現不如預期,市場就會失去信心,美元就會走弱。其實市場的信心表現只不過體現反映了真實經濟,非農數據的表現好過預期證明了美國經濟走向并沒有預期的糟糕,所以自然的更多人願意購買美元,美元才會走强。
由於非農數據能反映美國就業情況以及美國的經濟狀況,所以該數據的好壞能左右決策者的政策。如果非農數據的就業人數得到緩和的增長,時薪和失業率也能維持在健康水平,表示了通貨膨脹已經緩和,那麽美聯儲才可能停止加息,其他國家的匯率市場才有可能走高。
推薦閱讀:
非農數據會影響黃金走勢嗎?
非農數據對黃金的影響并不直接,但是因爲非農數據有著足以影響匯率市場的能力,所以能間接影響黃金市場。由於黃金本身是歷史最悠久的交易品之一,而美元也是目前交易最爲廣汎貨幣,所以黃金和美元常常被拿來作比較。非農數據對匯率以及美元的影響是透過利率的波動,而對黃金的影響則是透過匯率市場的波動。

如果拿黃金價格以及美元價格的波動做對比我們就會發現,美元與黃金價格的走勢是相背的。當美元走高時,黃金就會走弱;而當美元走弱時,黃金則會變成投資者的避險資產,受到投資者的擁護走高。如果投資者想要投資黃金,但是卻擔心價格的波動,不妨利用美元做對衝,減少價格波動的風險。
非農數據對黃金價格的另一種影響就是透過市場的信心。非農數據代表了整個美國的就業環境,如果失業率過高,表示了美國經濟有衰退的風險,投資者的信心就會大跌。換句話說,非農數據代表了投資者的信心,如果非農數據不能給予投資者足夠的信心,那麽投資者會投資更爲安全的黃金。
延伸閱讀:
- 黃金值得投資嗎?一文看懂黃金投資起源、優缺點、投資方法
- 黃金怎麼買賣交易?為何黃金有股票和期貨?投資黃金有好處和壞處?
- 黃金ETF是什麼?有哪些標的?精選推薦4檔美股+2檔台股黃金ETF
- 這7種避險工具(含避險貨幣)幫你在經濟危機時自保!
非農就業數據出爐時,怎麼佈局投資交易?
每當非農就業數據出爐時,市場則會根據這份報告和預期的數據做對比。數據的好壞,取決於市場的預期以及上個月就業人口,一般會出現3種反應:
1.非農數據高於預期
如果數據好過預期,比如説就業人數增加多過預期,或者失業率低過預期,表示美國經濟强勁,美元或者股票市場就會上漲,因為市場認為美聯儲更有可能採取緊縮政策來抑制通脹。
以2023年2月公布的1月非農就業數據為例,當時新增就業人數51.7萬人,失業率跌至3.4%,是50年來新低,平均時薪增長4.4%,使得美元指數增長60點至102.29點。
股市增長方面可參考上文的《非農數據如何影響股票市場?》
不過也有例外,當市場都在押注降息時,非農數據太強勁等於是給市場波了個冷水。2025年1月發布的非農報告顯示,2024年12月的的新增人數是25.6萬人,超越預期的16.5萬人,失業率4.1%,低於11月,這導致美股下跌超過1%;美元漲60點,报109.73,黃金下跌至2671.35美元/盎司。
2.非農數據低於預期
相反的,如果數據差出預期,失業率上漲,就業人數下跌,表示美國經濟疲弱,美元或者股票市場就會下跌。投資者會認為消費者消費能力有限,美聯儲加息的可能性低,所以會兌換其他國家的貨幣,如:歐元或黃金來尋求更高的無風險回酬。

以2023年7月非農數據以及美元指數爲例子,當時候的非農就業人數共有187,000人,雖然相較於上一個月的人口增加約了2,000人,但是遠低於市場預計的200,000的非農就業人數。就在當天,美元指數也走低,收在了102.02,下跌了0.51%。
3.非農數據與市場預期相符
市場可能會將目光轉向其他細項指標,如失業率或製造業就業數據。如果失業率下降或製造業新增就業人數增長,通常會被解讀為美元的利好因素;反之,如果失業率上升且製造業表現疲弱,市場則可能對美元看跌。
非農就業數據的外匯市場交易策略
非農數據公布時正好是美股盤前交易時間,通常伴隨高波動性,為活躍交易者提供良機,但也帶來潛在風險。為此,許多交易者採用技術分析方法的「內部K線突破法」來應對數據公佈時的市場波動。
在數據公佈後的第一根K線(8:30至8:45)的劇烈波動期間,交易者通常選擇保持觀望,等待市場方向明朗。之後,若市場形成內部K線(即當前K線的高低點完全被前一根K線包裹),交易者可以根據價格突破內部K線的高點或低點進行交易。例如,若價格突破內部K線的高點,投資者可順勢做多;若突破低點,則選擇做空。
交易中,設置止損點是必不可少的。通常會將止損設在進場價格下方30點,以控制潛在損失。此外,交易者應限制交易次數,最多執行兩筆交易。如果兩筆交易均觸發止損,則應立即退出市場,避免進一步虧損。

以2009年2月6日GBP/USD交易為例,當日非農數據公佈後的波動吸引了大量交易者。在市場消化初步消息後,形成了明確的內部K線信號。交易者在價格突破內部K線高點後進場,以1.4670買入,並在4小時後以1.4820賣出,實現了150點的收益,而風險僅為30點。
然而,該策略也存在一定風險。在高波動性期間,市場可能出現假突破或快速反轉,導致交易者損失。因此,交易者應始終遵循止損計劃,並避免過早入場。此外,若市場在內部K線信號出現前已出現過大的單邊波動,則可能意味著行情已接近尾聲,潛在利潤空間有限。
延伸閱讀:
- 美股盤前是什麽?4種適合美股盤前交易的情況 | 附IB盤前掛單步驟
- 外匯是什麼?怎麼玩?外匯交易教學:保證金、交易平台、交易時間【外幣投資入門】
- 技術分析入門:認識3個基本技術分析線圖
- 股票虧錢怎麼辦?股票下跌前、中、後全方位應對,有效止損並翻身
- 不想再被股市割韭菜?3招設定停損止血點
- ROD、GTC、IOC、FOK訂單是什麼?看懂股票訂單 Time in Force
非農就業數據常見問題解答
1. 非法移民是否被納入調查?
是的,這兩項調查可能包括部分非法移民。然而,這些調查並非專門用來確認工人的合法身份,因此無法確定具體的非法移民數量。
- 企業調查:不收集關於工人合法身份的數據。
- 家庭調查:包含有關出生地(本地或外國)的問題,但不涉及外國出生者的合法身份。
2. 為什麼非農就業數據會發佈後,突然又進行「季節性調整seasonally adjusted」?
會調整修訂的一般都是非農就業數據的企業調查結果。這是因爲美國就業市場會受一些節慶,如:聖誕節、畢業季、極端天氣影響(像2024年10月的颶風)等讓數據行程極端的暴漲或暴跌,因此會進行季節性調整。調整分為以下兩種:
- 月度調整:對最初估算進行兩次修訂(發佈後的兩個月內),納入更多樣本數據並重新計算季節性調整因素。
- 年度基準調整:基於失業保險稅記錄的完整數據,重新校準估算值,糾正抽樣和建模誤差。
3. 企業調查是否包含小型企業?
是的,約45%的企業調查樣本來自擁有少於20名員工的小型企業,確保涵蓋各州和各行業的各種規模公司。
4. 企業調查是否考慮新創企業的就業?
是的,企業調查對新創企業的就業變化進行了調整:
- 使用經濟模型根據過往數據預測新創企業對就業的淨影響。
- 由於存在新企業加入樣本的時間差,BLS每年兩次將新企業納入調查。
5. 失業人數是否僅限於領取失業保險的人?
不是。失業估算基於每月家庭調查,所有無工作但正在尋找工作並且可立即上崗的人都算作失業者。即使沒有領取失業保險也會被計入。
6. 官方失業率是否排除那些想找工作但未積極尋找的人?
是的,但有單獨的數據估算這些人,包括因為認為沒有合適工作而停止尋找的工人。每月會發佈替代失業率指標。
7. 惡劣天氣如何影響就業數據?
- 企業調查:如果員工整個薪資期都未工作且無薪,才會影響就業數據。但惡劣天氣更常影響平均每周工作時數。
- 家庭調查:即使因天氣缺勤一周,受訪者仍被計為「有工作」。調查還提供因天氣影響工作時數的數據。
8.為什麼非農就業數據要剔除農場員工?
農業是一項季節性職業,工作內容和薪酬會因地點和時間的不同而有很大差異。在一周內或一個國家某個地區收集的數據很可能與全國總體數據或年度數據有所不同。因此這部分數據交由美國農業部承擔監測和收集任務。
9. 其他信息
結語
非農報告作爲衡量就業市場的重要報告,對投資者以及政策制定者來説相當重要。在做出投資決定的時候,投資者不妨參考非農數據來對比前幾個月的數據,以檢查目前市場的活躍度。如果失業率下降了,而且美聯儲也沒有任何收緊貨幣政策的考量,那麽投資者再決定投資也不遲。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。