




你有没有认真算过:如果你今天50岁、55岁、甚至60岁,手上的退休金到底够不够你撑到老?
很多马来西亚人到了中年才惊觉,KWSP(EPF)存款远远不够用,尤其是当通货膨胀、医疗费、房贷压力一个个接踵而来,所谓“黄金岁月”,很可能变成“苦日子”。
根据马来西亚公积金局(EPF)数据,55岁时建议的基本存款为24万令吉,但截止2024年10月,高达64%的的大马人根本达不到这个目标。而随着公积金准备再2028年把基本存款的基准提高到39万令吉,可以预见大马人维持基础的退休生活越来越艰难。
其实,很多人并非真的是穷,而是在年轻时不懂得规划,提前把未来预支了。
而本文正是要帮大家解决这个难题,和你分享马来西亚退休金计算方式。如果我想50岁退休,要准备多少钱?55岁退休需要多少储蓄才够?告诉你每个年龄段要多少的储蓄才能顺利退休。马来西亚的退休金制度到底保障了我们什么?包括配置投资策略,甚至包括常见陷阱和风险提醒。
为你现在的每一块钱做打算,也为你未来的安心养老找出清晰路径。
马来西亚退休年龄是几岁?马来西亚退休金制度?
马来西亚的法定退休年龄是60岁,但你也可以选择在55岁或更早退休,只要你具备足够的退休储蓄。
目前主要的退休保障制度是雇员公积金计划(EPF/KWSP),也被称为“退休金”。它由雇主与雇员每月共同缴纳,分别是雇主12%-13%、雇员11%,强制储蓄直到55岁才允许提取。政府每年会固定派息,而且有2.5%的最低利息保证。
但要注意:EPF只是“最低保障”,并不等于“足够退休”。
所以,我们还有私人退休金计划(PRS)作为 EPF 的补充。但 PRS 不是强制每个大马人参与的,我们所得的利息也取决于我们选择的基金,没有保证回酬,还要额外支付手续费。但提款限制几乎和 EPF 一样,就是为了帮助民众强制储蓄。
根据EPF的统计,超过一半以上的大马人55岁时的存款不到24万令吉。这代表代表很多人在退休后不到10年,钱就可能花完,必须重新工作、依赖子女、或削减生活品质。
根据国际标准,一个国家只要60岁以上人口占比超过10%,或65岁以上人口占比超过7%,就被视为“老龄化社会”。
马来西亚其实早在2020年就已踏入老龄化社会,但真正的挑战还在后头。
马来西亚统计局(DOSM)预测,到2030年,马来西亚60岁以上人口将达340万人,占总人口的9.3%。到2060年,这个数字将进一步攀升,届时马来西亚将有780万人(18.3%)是60岁以上长者。也就是说,到了2060年,每5个人中就有1位是老人。
这代表医疗资源更紧张、退休金制度更大压力、年轻人负担更重,而你如果没有做好准备,老年的生活品质将严重受影响。
大马公积金局(KSWP)首席策略员诺希山胡先曾表示,大马人若想要在未来20至30年内退休,在考量通货膨胀和医疗费用等因素后,至少要拥有100万令吉的存款。
这数额听起来似乎很大,但我国人民平均寿命是75.2岁,如果55岁就退休,这笔退休金必须得应付至少20年的花费,24万令吉仅能为你提供在20年间每月 RM 1,000 的生活费,试想像这真的足以让你安心养老吗?
人生莫过于就是一场长跑,而这场长跑随着社会的发展有越来越长的趋势。人的寿命越来越长,要花的钱也变多了,所以想要过上体面的退休生活,真的就论未雨绸缪的重要性了。
延伸阅读:
- EPF是什么?利息6.3%,怎么算、扣多少?大马人必懂的KWSP退休金
- PRS是什么?利息媲美EPF的私人退休基金,还可扣税!PRS值得投资吗?
- 想提早退休必看!達到FIRE財務自由只需要5個步驟,幫你活出最自在的FIRE理財族
马来西亚退休需要多少钱?EPF 告诉你50岁、55岁、60岁退休要存多少钱!
现有储蓄框架:2024年、2025年适用,最低储蓄24万
EPF 计算了所有会员每个年龄阶段在 EPF 第一户口(Account 1 / Akaun Persaraan)中的基本存款(Basic Savings),以确保会员在年满 55 岁时至少储蓄 RM 240,000。
EPF 计算基本存款的目的,实际上是给会员一个准线。以马来西亚人平均寿命75岁来看,只要你在每个年龄阶段都达到基本存款的数额,那么你从55岁退休的20年内,至少每个月有 RM 1,000 的储蓄保底来应付退休后的开销。
但是,由于 EPF 每年派发的年度股息产生复利效应,按照大马人平均寿命75岁计算,我们每月的提款额预计会增加到 RM 2,728。
延伸阅读:
快来看看你的基本储蓄达标了吗?

| 年龄 | 基本储蓄 (RM) | 年龄 | 基本储蓄 (RM) |
| 18 | 2,000 | 37 | 68,000 |
| 19 | 4,000 | 38 | 74,000 |
| 20 | 6,000 | 39 | 80,000 |
| 21 | 8,000 | 40 | 86,000 |
| 22 | 10,000 | 41 | 93,000 |
| 23 | 13,000 | 42 | 101,000 |
| 24 | 15,000 | 43 | 108,000 |
| 25 | 18,000 | 44 | 116,000 |
| 26 | 21,000 | 45 | 125,000 |
| 27 | 24,000 | 46 | 134,000 |
| 28 | 27,000 | 47 | 144,000 |
| 29 | 31,000 | 48 | 154,000 |
| 30 | 35,000 | 49 | 164,000 |
| 31 | 39,000 | 50 | 175,000 |
| 32 | 43,000 | 51 | 187,000 |
| 33 | 47,000 | 52 | 199,000 |
| 34 | 52,000 | 53 | 212,000 |
| 35 | 57,000 | 54 | 226,000 |
| 36 | 62,000 | 55 | 240,000 |
除了确保我们未来每月有 RM 1,000 的存款可供花销,满足基本存款还可以让我们参与到 EPF i-Invest 中。因为 EPF 认为你的基本退休生活已经有所保障,所以有抵抗风险的能力,可以通过适当投资,让自己的退休金有更多被动收入来源。
不过,截至2024年10月30日的数据显示,733万名18-55岁的EPF会员中,仅有36.2%(265万人)满足了年龄分类的基本储蓄水平。原因是大马人缺乏理财规划、薪资结构、过早提款等。
延伸阅读:
2026年最新实施的 RIA Framework:39万才能够安心退休
之前的基本存款已经是2008年(Basic Savings)计算的框架,存款已经跟不上现有的通胀速度。
因此,EPF 在2024年12月12日重新计算了马来西亚12个城市的生活开销,作为一个生活费参考指南,提供最低每月开销的建议,帮助你知道在不同城市生活需要多少钱。
这个计划就是2024/2025我的预算(Belanjawanku 2024/2025) 和适足退休收入框架(Retirement Income Adequacy Framework,RIA Framework),公积金的基本退休储蓄从 RM 240,000 上调到 RM 390,000 才能够满足基本退休生活。
注意:EPF 以在60岁退休时,退休年限约20年来计算
1.退休开销参考,使用 Belanjawanku
根据2024/2025我的预算(Belanjawanku 2024/2025)数据,一个单身老人每月需要大约RM2,690来维持体面的生活。
如果你规划你的开销也可以下载 KWSP 最新推出的 Belanjawanku APP 来协助你计划开支。
2.适足退休收入框架(RIA Framework)
这个框架分为3个等级,告诉我们60岁退休时,公积金户口里应该有多少存款才能满足什么样的生活质量:
- 基本储蓄(Basic Savings and Income):应付最基本生活需求,例如吃饭、住房等,储蓄目标 RM 390,000。
- 充足储蓄(Adequate Savings and Income):保证过上体面的退休生活,储蓄目标RM650,000。只有达到这个目标,才能通过 KWSP i-Legasi 计划把多余的存款转给家人。
- 增强储蓄(Enhanced Savings and Income,):为想要更高生活质量,财富更安全的人设计,储蓄目标 RM 1,300,000。
如果你的储蓄达到上述三个目标,退休后的20年里,你每月可以提款的金额大概是:
- 基本储蓄(RM390,000):第一年可每月取RM1,625,20年后增至RM4,434。
- 充足储蓄(RM650,000):第一年可每月取RM2,708,20年后增至RM7,389。
- 增强储蓄(RM1,300,000):第一年可每月取RM5,417,20年后增至RM14,779。
下表就帮你整理了最新储蓄框架,每个年龄段应该要有的存款。你可以检查看自己是否达标了:
| 年龄 | 新基本储蓄 RM390,000 | 充足储蓄 RM650,000 | 增强储蓄 RM1,300,000 |
| 18 | 1,400 | 1,500 | 2,500 |
| 19 | 1,700 | 1,800 | 3,100 |
| 20 | 2,200 | 2,300 | 3,900 |
| 21 | 2,800 | 3,000 | 5,000 |
| 22 | 5,800 | 6,400 | 10,800 |
| 23 | 9,200 | 10,100 | 16,700 |
| 24 | 12,300 | 14,100 | 24,300 |
| 25 | 15,900 | 19,000 | 30,700 |
| 26 | 19,800 | 23,400 | 40,900 |
| 27 | 23,800 | 28,600 | 51,200 |
| 28 | 28,300 | 34,500 | 62,800 |
| 29 | 33,000 | 40,700 | 72,800 |
| 30 | 38,000 | 47,500 | 85,400 |
| 31 | 43,400 | 54,800 | 99,100 |
| 32 | 49,100 | 62,700 | 114,000 |
| 33 | 55,100 | 71,200 | 129,000 |
| 34 | 61,400 | 80,300 | 147,000 |
| 35 | 68,100 | 90,000 | 165,000 |
| 36 | 75,100 | 100,000 | 185,000 |
| 37 | 82,600 | 111,000 | 206,000 |
| 38 | 90,400 | 123,000 | 229,000 |
| 39 | 98,600 | 136,000 | 253,000 |
| 40 | 107,000 | 149,000 | 279,000 |
| 41 | 116,000 | 164,000 | 305,000 |
| 42 | 125,000 | 179,000 | 336,000 |
| 43 | 135,000 | 195,000 | 368,000 |
| 44 | 145,000 | 213,000 | 402,000 |
| 45 | 156,000 | 231,000 | 438,000 |
| 46 | 167,000 | 250,000 | 476,000 |
| 47 | 179,000 | 271,000 | 516,000 |
| 48 | 191,000 | 292,000 | 559,000 |
| 49 | 204,000 | 315,000 | 606,000 |
| 50 | 217,000 | 339,000 | 652,000 |
| 51 | 231,000 | 364,000 | 703,000 |
| 52 | 246,000 | 390,000 | 757,000 |
| 53 | 261,000 | 417,000 | 813,000 |
| 54 | 277,000 | 446,000 | 873,000 |
| 55 | 294,000 | 476,000 | 935,000 |
| 56 | 312,000 | 508,000 | 1,000,000 |
| 57 | 330,000 | 541,000 | 1,070,000 |
| 58 | 349,000 | 576,000 | 1,140,000 |
| 59 | 369,000 | 612,000 | 1,220,000 |
| 60 | 390,000 | 650,000 | 1,300,000 |
不过不用担心,这个计划会分3个阶段来实行,不会一下子就从RM 240,000 上调到 RM 390,000:
- 2026年1月1日:RM290,000
- 2027年1月1日:RM340,000
- 2028年1月1日:RM390,000
从2029年开始,储蓄标准会根据 Belanjawanku 的最新数据每三年调整一次,以应对生活成本上升。
这个计划有什么好处?
除了可以帮我们更好地规划退休开支,这个计划还有2个好处:
1.达标可以提款
此外,如果你的储蓄超过 RM 1,000,000, 你可以根据增强储蓄的基准提款,每3年逐步提高 RM 100,000。
2.达标可以提EPF第一户口(Akaun Persaraan)来投资
从2026年开始,你可以把超出基本储蓄30%的存款金额,提出来投资到会员投资计划 ( Members’ Investment Scheme,MIS) 下批准的基金,通过 EPF i-Invest 更灵活的理财。
马来西亚有多少人存款达标?
马来西亚有多少人能在年满60岁时达到最新储蓄框架的目标呢?EPF 认为只有 39.5%的人能满足基本储蓄所设的 RM 390,000 准线,28.2% 的人能达标 RM 650,000 的充足储蓄标准,10.2%的会员储蓄能达到 RM 1,300,000。
| 年龄 | 基本储蓄达标 (RM 390,000) | 充足储蓄达标 (RM 650,000) | 增强储蓄达标 (RM 1,300,000) |
|---|---|---|---|
| 18-30 | 39.8% | 32.5% | 13.0% |
| 31-40 | 40.6% | 28.0% | 8.5% |
| 41-50 | 42.6% | 25.4% | 8.9% |
| 51-55 | 36.6% | 20.4% | 7.2% |
| 56-60 | 21.5% | 13.3% | 5.2% |
| 总共 | 39.5% | 28.2% | 10.2% |
那么储蓄过百万的人多吗?什么种族最富有?
| 种族类别 | 会员人数 (万) | 存款总额 (亿) | 平均存款 (RM) | 中位数存款 (RM) |
| 土著 (Bumiputera) | 887 | 4011.2 | 45,212 | 12,879 |
| - 马来人 | 736 | 3569.9 | 48,498 | 13,980 |
| - 其他土著 | 151 | 441.3 | 29,207 | 8,962 |
| 华裔 (Chinese) | 322 | 4671.2 | 145,039 | 55,698 |
| 印裔 (Indian) | 102 | 736.5 | 72,450 | 22,028 |
| 其他 (Others) | 30 | 91.4 | 30,329 | 6,942 |
| 总计 (Total) | 1341 | 9510.3 | 70,916 | 17,899 |
目前来看,华裔存款金额最高。 尽管华裔会员人数(322万)不到马来人(736万)的一半,但存款总额(4,671.2亿令吉)是所有族群中最高的,占据了总存款额的近 49%。
所有族群的“平均存款”都远高于“中位数存款”。以华裔为例,平均数(14.5万)是中位数(5.5万)的近 2.6 倍;而总计中位数仅为 RM17,899。这说明大部分存款集中在少数高收入会员手中,超过一半的会员存款其实非常少。
土著(特别是其他土著)和其他族群的中位数存款均低于 RM13,000,甚至有低至 RM6,942 的情况。这意味着如果现在退休,大部分会员的公积金存款可能连一年的基本生活费都不够,面临严峻的退休养老压力。
延伸阅读:
马来西亚退休金计算
在实际计算需要准备的退休金金额时,以下是我们需要考虑的事项:
- 目前的薪水
- 薪资成长率
- 个人存款(包括普通存款、定期存款)
- 已有的公积金 EPF 存款
- 未来每月的公积金 EPF 存款
- 公积金 EPF 存款复利
- 已投资的资金
- 未来每月的投资资金
- 投资回报率及复利
- 通货膨胀率
这个计算方式更复杂,不仅要计算每年储蓄情况、投资情况、薪资成长和通货膨胀,若发生意外急需领取大量金钱,就必须随时再对计划进行调整。另外,对于各种参数都需要以保守情况计算,结果才会准确。
单纯根据存活时间速算
首先以最简单的方式估算退休金金额,假设今年25岁,在60岁退休并活到80岁,而且在没有保险、房屋贷款和汽车贷款等额外支出的情况下,需要准备多少退休金呢?
以吉隆坡居民为例,人均每月生活费预算在3,000令吉左右,20年的费用即是72万令吉。另外,退休生活中还需要准备医疗费用、定期旅游、通货膨胀等额外费用,粗略估计20年的养老生活需要约100万令吉。
这个数字因人而异,毕竟每个人追求的退休生活都不尽相同,有的人就想维持退休前的生活水平,也有的人想将退休生活过得更精彩一些,而理想的退休生活正会大大影响着退休金的准备。
举个例子,小明今年25岁,打算在60岁退休,预计活到80岁,退休后每月所需 RM 4,000,所以他一年需要的总金额大概是 RM 4,000 *13= RM 52,000,20年就是 RM 1,040,000,再加上每年3-4%的通货膨胀率,约是 RM 1,081,600。通过这个简单的计算,就可以预估我们需要存到多少的退休金才能达到退休目标。
| 项目 | 花费(RM) |
| 每月所需生活费 | RM 4,000 |
| 每年所需生活费 | RM 52,00 |
| 20年所需生活费 | RM 1,040,000 |
| 加上通货膨胀率4%的20年生活费 | RM 1,081,600 |
为什么每年所需生活费选择直接乘以13,而不是12?
这是因为估算退休金并不能简单地使用每年的固定费用乘上平均余命,通货膨胀、生活费用和未来的医疗费用可说是逐年增长的,所以直接乘以13个月,让每年都多了一个月的生活费作为备用资金,以免受到通货膨胀率和医疗费用增长的影响。此外,公积金 EPF 账户、保险、个人存款账户和投资情况对于退休金的准备也是非常重要的。
这个方法的好处是概念比较简单,而且没有承担投资风险,达到自己的目标金额即可退休,但缺点就是准备金额通常较大,变量也较多,如果寿命超过预期,准备的退休金很有可能出现不够花的情况。
4%法则速算
4%法则是近年来最常见的计算公式。简单而言,就是在退休后每年从退休账户中领取4%的资金作为生活费,其余的资金用于投资。这样就有可能在退休账户不容易减损的情况下,还能持续领出生活费,甚至持续至少30年也不至于用光。
不过,4%法则成立的前提是退休账户每年都在增值,而且年化报酬率不低于4%,这样每年才能顺利取出生活费。基本上只要遵守4%法则的原理,就不用太担心退休后的生活。
举个例子,如果退休以后,小美每年支出是 RM 40,000,利用4%法则简单计算就是 RM 40,000÷4%= RM 1,000,000。这也代表着小美需要准备至少 RM 1,000,000,并且每年的投资报酬率必须是至少4%,才能提取 RM 40,000作为每年的生活费。
4%法则的优点是可以快速评估出退休需要准备的资金,而且该法则的4%是基于初始金额的4%,不是根据市场波动后总额的4%。这也代表着如果初始金额为 RM 1,000,000,此后每年提取金额都是 RM 40,000,因此该策略实际上是比较保守的策略。只要计算好每年的生活费即可让自己在退休后过上自己想要的生活。
而4%法则也有几点需要注意的地方,此法则具有一定的风险,投资报酬率不稳定,因此需要做好充足的投资计划。另外,如果发生剧烈的通货膨胀可能会让取出的资金不够使用、而且可能会跟不上人生各阶段的需要,无法一下子领取太大笔金额。
从这几点可见,4%法则只是一个大体使用的规则,具体还需要因人而异,因时而异。
延伸阅读:
替代率法(Replacement Ratio)
在规划退休金时,你也可以采用“2/3 替代率法”(Two-thirds Replacement Income Ratio)。
这个方法的策略是你退休后每个月的生活支出,应该达到你工作时月薪的 2/3,才足以维持退休前的生活水平。
那为什么不是100%的收入呢?
因为退休后,你的生活支出结构会发生变化,约 50% 工作相关支出会减少,比如通勤费用(汽油、过路费、交通)、外食、应酬、上班服装、房贷也可能会还清。而增加的另外20%则是医疗支出、旅行与休闲时间增加、家务服务、照护成本等。
所以整体评估下来,退休后维持生活品质大约需要 2/3 的薪资收入。
假设小华目前月薪为 RM6,000,如果要60岁过上宽裕的退休生活,根据2/3法则,小华一个月需要 RM 4,000 才能维持和现在差不多的生活方式。
RM6,000 × 2/3 = RM4,000 / 月
假设小华希望活到85岁(即退休25年):
RM4,000 × 12个月 × 25年 = RM1,200,000
所以你至少需要准备 RM120万令吉 的退休金,才能安心退休。
小提醒:这还没算通货膨胀,如果每年通胀率3%,未来你每月RM4,000的购买力将会递减,所以实际储备金额建议准备更多一些(如130万~150万),或维持一定比例的退休后投资收入。
在实际计算退休金准备金额时,有些人可能会觉得其非常复杂或麻烦。这里也提供两个懒人方式,那就是使用雇员公积金局(KWSP)或大马私人退休金管理局(PPA)在其官网上提供的退休计算机功能。
用 EPF Retirement Calculator 教你算马来西亚55岁退休要存多少钱?
那么,要如何根据我们的薪水计算,到55岁退休时,我们的 EPF 会有多少钱呢?
很简单,只需要几个步骤:
1.下载 KWSP i-Akaun APP,然后登录你的 EPF 户口。
2.在菜单的 Savings 部分,划到最下方,选择 Estimate your retirement savings,点击 Calculate Now

3.点击 Continue

4.输入你预想的退休年龄、薪水、薪水每年大概会增长多少、预测的EPF利息、你的 EPF 存款,个人和老板分别承担多少%。这里假设小光想在55岁退休,薪水每年增长2%,EPF 利息 5%

5.EPF自动帮你算出你退休时总工会有多少的EPF存款。按照小光的假设,小光在55岁退休时,共有 RM 847,316 的 EPF 存款,每月可以提取 RM 3643 来应付20年的退休生活。EPF 也在下方温馨提醒,如果我们想要在退休时能够提取更多存款,可以自主缴纳更多 EPF 存款。

用 PRS Retirement Calculator 教你算60岁退休要存多少钱?
1. 点击 PPA 官网的退休计算机。
2. 只要输入相关资料(年龄、目前的收入、公积金 EPF 存款和 PRS 基金余额),PPA 的退休计算机将会自动计算在退休时大概所需的退休金以及公积金 EPF 存款和 PRS(私人退休金计划)基金投资的总额。
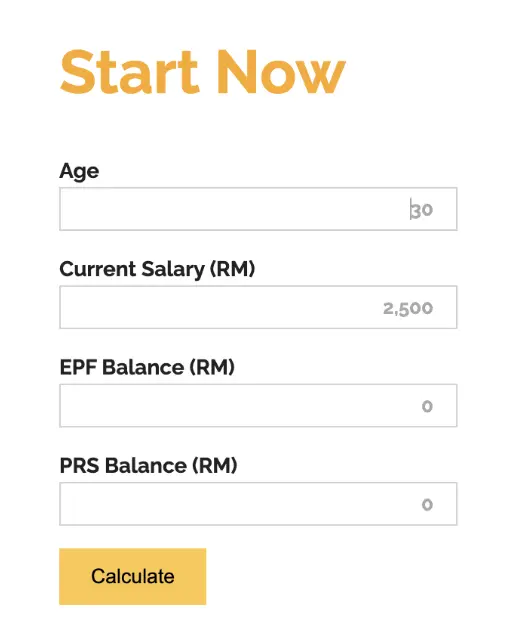
3. 由于不是每个人都会投资私人退休基金,因此你也可以在 PRS Balance (RM) 中输入一般投资的金额,如股票投资、信托基金等。
4. 在填写之后退休计算机所需要的数据之后,你也可以根据自己的实际情况左右移动到符合自己要求和情况的数据。其余可以输入的数据包括每月 EPF 缴纳比例、每月投资比例、希望达到的投资回报率和通货膨胀率。
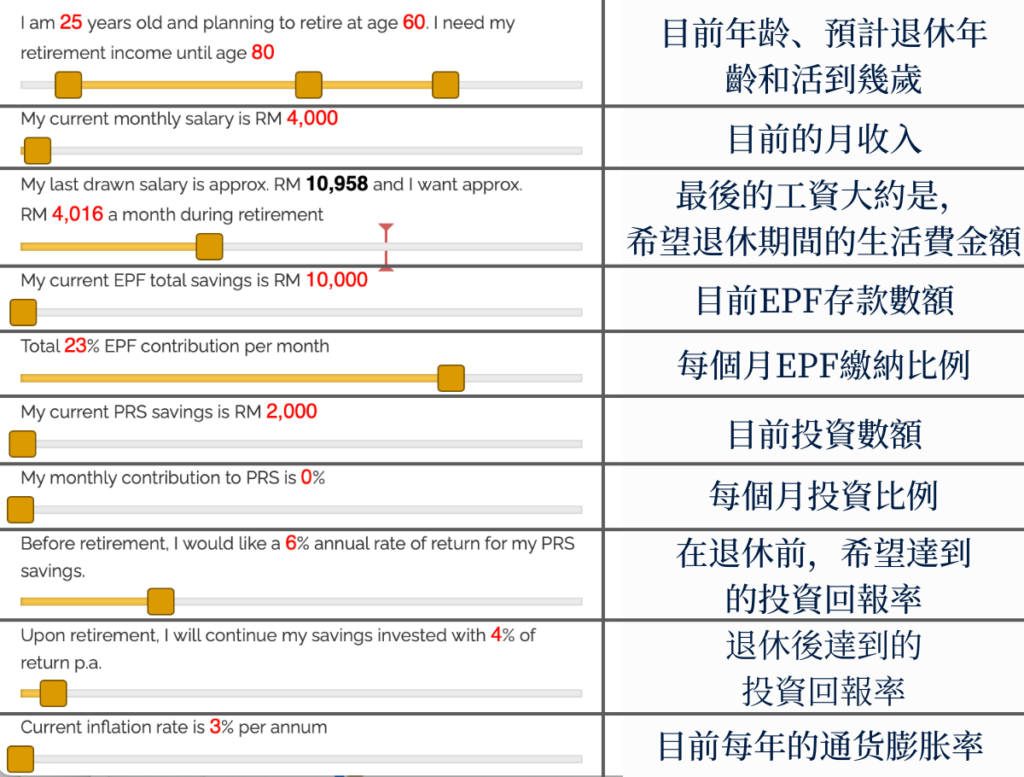
举个例子,小明今年25岁,每月收入 RM 4,000,公积金 EPF 存款共 RM 10,000,投资金额为 RM 2,000,退休期间每月能有约 RM 4,016的生活费,预计退休年龄为60岁。以下是通过退休计算机计算所得的结果:
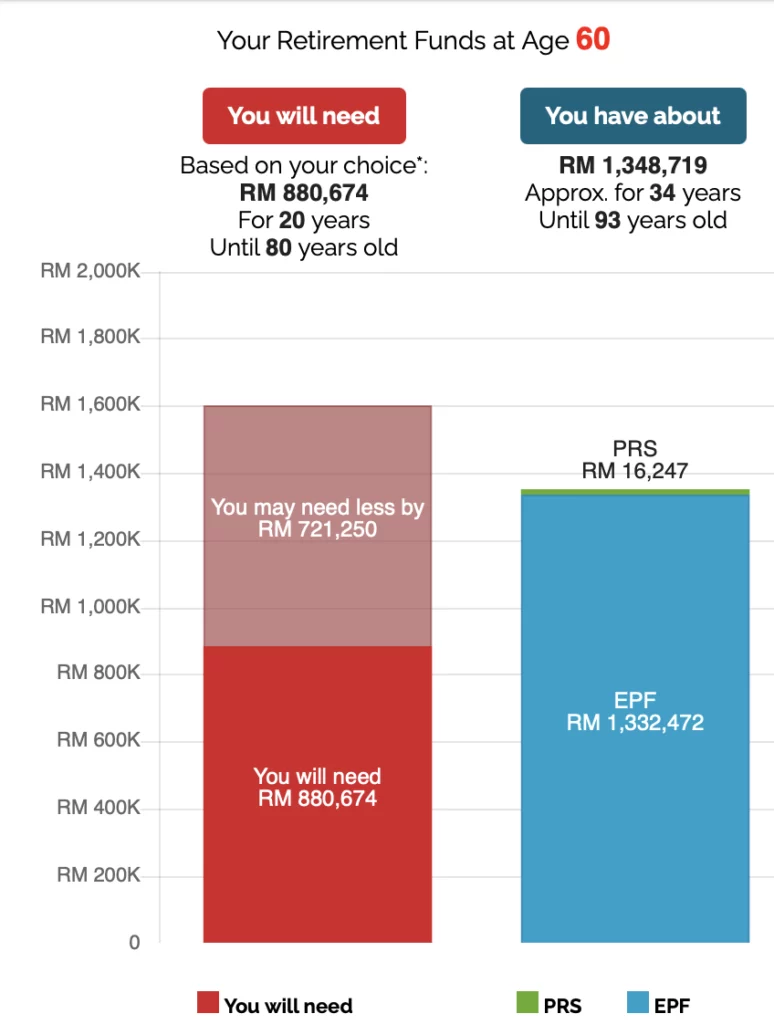
除去公积金 EPF 和投资金额,小明需要准备 RM 880,674的现金储蓄用于退休后20年的生活费或 RM 1,348,719的现金储蓄用于34年的生活费。
延伸阅读:
退休金不够怎么办?退休前做好财务上的准备
掌握基本开销,评估目前的财务状况
在落实退休前,最重要的是全面了解你的财务状况,生活中的其他开销,如衣食住行、各类费用均需要计算。
首先,你可以梳理生活中比较重要的支出,如吃饭、房租、水电费用、手机话费、日常用品、服装、交通费用、各类债务、保险费等。通过计算,你就可以了解每个月大概的支出是多少。
这里推荐使用记帐 APP,这是一个很好的习惯,可以让你更快更准确地了解到自己的基本开销和是否存在过多的不必要开销。
开源节流,做好储蓄计划
若是想要存到更多的钱,就只能从减少开销、提高收入和做好储蓄计划做起。减少开销便意味着将钱用在应该用的地方,例如减少奢侈品和不必要产品的购入、出门前记得关电,尽量将钱花在真正需要用的地方。
有一个最简单的方式就是每当想买一样东西就先将想要的东西放进购物平台购物车,过了一两天再回到购物车查看,自己是否真的需要购买,避免冲动消费。
此外,每个月还需要拥有固定的储蓄,这里建议将收入的三分之一存起来,为自己累积更多的现金流来进行投资。虽然存钱比花钱来得难,但是苦尽甘来,存钱也是最保险的方式,在面对急需钱的时候也可以更从容、淡定。
除了节流,开源也很重要。一般上开源的方式不外乎有多做一份兼职,将自己的才华变现、提升自己的工作能力和进行投资,让自己快速累积退休金。
另外,在退休前也要先做好保险方面的安排,毕竟退休以后医疗费便成为重中之重,所以及早买一份适合自己的医保也是退休前的必做事情之一。
如果你觉得储蓄很难,或者觉得现有的储蓄利息太低,推荐你阅读以下文章:
- 月光族總是存不到錢?教你六罐子存錢法,轻松實現財富自由!
- 365存錢法,一年後多出 RM66,795 !擺脫月光族的無痛存錢法
- 緊急預備金多少夠用?緊急預備金公式和比例算法,放哪划算?
- 2025大马银行利息最高3-6%的6个储蓄户口 High Interest Savings Account
- 数字银行是什么?5家获批的马来西亚数码银行哪家强?和传统银行区别?
投资
为了退休计划可以更好的执行,在退休前也应该做好投资方面的配置安排。如果仅仅只是存钱,那也许一辈子都很难存到更多的钱。
在这个低利率的时代,我们必须尽快找到更高回酬的投资工具,你可以视情况选择适合自己的投资,如股票、基金、房产、国家债券等。对于年轻小资族来说,及早规划你的财务,就能朝着越来越自由的人生迈进。
最重要的一点是要根据自身风险承受能力来设置投资组合,其中高风险投资更适合有承受能力的人,而低风险投资则适合相对保守,不允许计划有任何失误的人。
退休人士一般建议配置较低风险,稳妥领股息的配置,你可以参考以下文章:
- 马来西亚值得投资的公司2025:12家高股息马股,帮你提早退休!
- 如何用RM1000開始投資?詳解5個馬來西亞人也能投資的金融產品
- 馬來西亞10種低風險投資|最高可穩定賺6%回酬
- 投資債券必看!7款最優質的債券推薦,最低RM1,000就能投資
- 美國國債值得投資嗎?大馬人如何投資美債?
- 马来西亚REITs值得投资吗?马来西亚什么REIT好?精选5支Malaysia REITs
- KWSP i-Invest 比EPF派息高?教你用EPF i-Invest 投资基金
此外,在退休后也应该持续投资,不应将全部资产转为现金,这样即使在退休后也能继续创造被动收入。值得注意的是当公积金存款和个人存款越多,投资账户预期报酬率就能越低。
如果你没有任何投资户口,却想要投资马股,那么你就必须开设投资账户。在马来西亚,投资账户可分为:直接户口 (Direct CDS Account)和代理户口(Nominee CDS Account)。
延伸阅读:
如果你想要多了解其他马股股票交易平台后再做决定,可阅读《2025 马来西亚股票交易平台推荐!7大合法投资平台佣金、功能全面比较!》。
常见的退休金迷思,你中了几个?
许多大马人对于退休都有一些“想当然”的看法,但现实可能比你想的复杂得多。以下这些退休迷思,你有没有中招?
迷思一:EPF够用了,不用额外存钱
虽然EPF(KWSP)是马来西亚的主流退休制度,但根据统计,超过一半大马人55岁时的EPF存款少于RM20万。如果你每月需要RM3,000生活费,只能撑不到6年!
EPF只是“基础”,并不能保障你整个退休人生。
迷思二:退休后花费会变少
对一半。虽然你退休后不用再上班,通勤、上班衣物等开销会减少,但其他费用可能上升,比如:
- 医疗支出(尤其是慢性病、手术)
- 旅行与休闲活动
- 请保姆、看护或家政的费用
如果你以为退休生活“吃得少、花得少”,那你很可能低估了未来的成本。
迷思三:孩子会养我,没关系
现实越来越不一样。以前我们说“养儿防老”,但现在的年轻人也面临买房难、工作压力大、育儿费用高,经济上未必负担得起长期照顾父母。更别说,如果你自己还有贷款或欠债,孩子反而会被拖累。
迷思四:我还年轻,退休离我很远
时间过得比你想像的快。从30岁到60岁,看似还有30年,但你要储蓄的退休金动辄要百万元以上。要是现在不开始准备,等到40、50岁才临时抱佛脚,压力只会更大。
提早准备,就能提早安心。
认清现实、破除幻想,不是为了吓你,而是希望你从今天开始,就为自己的未来做出正确的决定。
因为退休不是一个选择,而是一个迟早会到来的现实。
你今天的决定,将决定你未来有没有选择权。
迷思五:退休不等于停止赚钱!
很多人以为退休就只能吃老本,坐吃山空。但是退休不代表你不能赚钱。以下是许多“半退休族”采用的方式:
- 利用房产出租收入(Passive income)
- 兼职做 consultant、online tutor
- 发展兴趣变收入(手作、电商、摄影)
退休不等于归零,只是人生另一种模式的开始。最重要的,是你有“财务自由”的选择权。
常见问题 FAQ
马来西亚55岁退休要存多少钱?
如果根据 EPF 最新的 RIA 框架,55岁基本的退休储蓄要有 RM 294,000,比较充足的要 RM 476,000,但是要过得很舒适就需要 RM 935,000。
退休后EPF能一次性提取吗?
55岁时可以提取EPF第一户口的存款,但你可以选择一次性提取、定期提款或分阶段安排,以延长资金寿命并避免一次性提取带来的风险。
退休金要不要考虑通货膨胀?
一定要。假设你今天 RM 3,500 的生活费,10年后在年通胀3%的情况下可能需要 RM 4,700 以上。你可以用通胀调整计算器或复利公式预估未来支出。
退休后可以靠投资收入生活吗?
可以。许多退休人士透过房地产租金、股息、债券利息或REITs等建立“被动收入”,减少对EPF的依赖。建议退休金至少20-30%配置在低风险资产上。
我没有EPF,或者是freelancer,该怎么办?
你可以选择自愿缴纳 EPF,自由工作者可以参与 i-Saraan 或开设PRS私人退休计划户口,家庭妇女可以透过 i-Saraan、i-Sayang 缴纳公积金,也可以建立自己的投资组合来替代EPF的退休保障。越早开始,越轻松达标。
- i-Saraan 是什么?i-Saraan 如何进钱?6步网上申请!自雇人士自己进EPF!
- KWSP i-Suri 家庭主妇也可存EPF!津贴高达 RM 300!如何申请?
- KWSP i-Sayang:教你帮老婆自己进EPF存退休金
总结
看完这篇,相信你已经对退休金的准备有了基础的认识。事实上,每个人的生活方式和目标都不一样,自然所需要的退休金额也是不一样的。重点从来不是数字,而是越早准备退休金就越好的观念。
提早退休从来都不是纸上谈兵的事,年轻时不仅要学会赚钱,还要好好思考退休后的未来,并不只是停留在想象,要去量化自己的生活,及早逐步规划,实现退休后的理想生活。
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







