




SpaceX IPO 在 2026 年 6 月 12 日那斯達克開始交易,目標估值 USD 2 兆、募資 USD 750 億,是美股史上規模最大的 IPO,比 Alibaba 2014 年 USD 220 億的紀錄多出近 2.5 倍。
SpaceX 上市的最大亮點在於其 Starlink 業務。截至 2026 年 3 月,全球 1,030 萬付費用戶、164 個國家,2025 年收入 USD 113.87 億、運營利潤 USD 44.23 億、EBITDA 利潤率 63%。火箭這邊,Falcon 9 助推器 B1067 已完成 34 次飛行復用,2025 年共完成 170 次發射,2026 年 4 月完成整個火箭家族第 600 次助推器回收。SpaceX 自 2023 年起每年承攬全球超過 80% 的入軌質量,目前手持訂單(Backlog)高達 USD 283.77 億,是全球商業發射的最大受益方。
然而,就在路演前夕,法國檢察官傳喚了馬斯克出庭:Grok 被指生成超過 23,000 張兒童性剝削圖像,目前全球 8 家執法和監管機構確認調查仍在進行。
SpaceX 的 S-1 招股說明書也揭示了財務的另一面。Q1 2026 三個月,公司現金從 USD 247 億降至 USD 159 億,燒掉約 USD 90 億;帳上還有 USD 291 億長期債務;AI 板塊全年虧了 USD 63.55 億,Q1 再虧 USD 24.7 億;截至 2026 年 3 月,公司資產負債表上的累計赤字(Accumulated Deficit,即歷年淨虧損扣除盈利年份後的總額)達 USD 413 億。
招股書同時披露,SpaceX 向 Tesla 採購的 Megapack 儲能設備 2025 年達 USD 5.06 億,Cybertruck 採購逾 USD 1.31 億;AI 板塊與馬斯克盟友 Antonio Gracias 旗下公司簽訂 USD 45 億設備租賃合約,關聯交易規模引發部分機構投資者關注。馬斯克掌握 85.1% 投票權,買了股票也幾乎沒有任何制衡能力。
SpaceX IPO 值得投資嗎?本文依據 SpaceX S-1 招股書,拆解 SpaceX 的上市細節,三個業務板塊的財務細節、股權架構、集資用途、投資亮點、行業前景、受惠概念股和風險,幫你判斷要不要參與這個歷史性 IPO。如果買不到 SpaceX,還有哪些關聯股票受惠?
SpaceX 股票什麼時候上市?SpaceX IPO 詳情
| 項目 | 詳情 |
|---|---|
| 股票代號 | SPCX |
| 上市交易所 | 那斯達克(Nasdaq) |
| S-1 遞交日期 | 2026年5月20日 |
| 路演時間 | 2026年6月8日起 |
| 定價預計 | 2026年6月11日 |
| 預計開始交易 | 2026年6月12日 |
| IPO 發行價 | USD 135 |
| 股票分割 | 1 拆 5(2026年5月4日生效) |
| 拆股後參考股價 | USD 105 (原次級市場約 USD 526) |
| 目標募資規模 | USD 750 億 |
| 預計市值 | USD 1.75 兆至 2 兆 |
| 散戶申購渠道 | 約 30% 股份開放給 Robinhood、Fidelity、Schwab、SoFi、E-Trade 以 IPO 定價申購 |
IPO 認購在路演期規模已超過 USD 2,500 億,是計畫融資 USD 750 億的約 3.5 至 4 倍超額認購,為歷史上最熱 IPO 之一。6 月 11 日定價後,6 月 12 日正式開始交易。
中東主權財富基金是這次 IPO 最積極的機構買家之一。沙烏地阿拉伯公共投資基金(PIF)與科威特投資局(KIA)各自提交了 USD 10 億至 50 億的認購訂單,卡塔爾投資局(QIA)亦可能作出重大承諾。PIF 旗下 AI 投資平台 Humain 此前已向 xAI 注資 USD 30 億(將轉換為 SpaceX 股份), 阿布扎比主權基金 MGX 同時持有 Anthropic、OpenAI 及 xAI 三家最受矚目的 AI 公司股份。
值得一提的是,SpaceX 此次採用固定價格定價方式,以 USD 135 的單一定價直接向市場發行,在美國大型 IPO 中極為罕見。美國慣例是先公布詢價區間,透過路演反饋定出最終價格。固定定價在歐洲和亞洲較為常見,但在美股主要見於小型企業,SpaceX 的規模是罕見例外。
SpaceX 股票代號:SPCX
SpaceX 申請在那斯達克(Nasdaq)及那斯達克德克薩斯(Nasdaq Texas)雙交易所掛牌, 股票代號為 SPCX。
SpaceX 股票上市板塊
SpaceX 同時以「受控公司(Controlled Company)」身份申請豁免,得以跳過獨立董事多數席位的常規上市要求。
S&P Global 和 MSCI 需要決定 SpaceX 屬於 11 個標普行業板塊的哪一個。這個分類決定直接影響哪些被動型 ETF 和指數基金需要按比例增持 SPCX。
以 SpaceX 的規模,上市後大概率迅速被納入納斯達克 100(上市後 15 個交易日納入) 和富時羅素指數(FTSE Russell,在 SpaceX 上市當天確認門檻後,最快於 6 月 22 日至 29 日正式生效),觸發各大指數基金的被動買入。
分類的邏輯首先看收入,其次考慮盈利狀況和市場認知。
SpaceX 的 S-1 說「太空與連線業務在 2025 年及 Q1 2026 貢獻了合併收入的絕大部分」。而 CFO Brett Johnsen 也將發射能力定位為 SpaceX 全部業務的基礎。按業務來看,SpaceX 可能被歸類的板塊是:
| 候選板塊 | 支持理由 | 現有代表成員 |
|---|---|---|
| 通訊服務 | Starlink 是全球衛星寬頻服務, 商業模式與電信和寬頻運營商最相似 | Alphabet、 Meta、 Netflix、 AT&T、 Verizon、 EchoStar |
| 工業 | 火箭製造與發射服務在性質上 與航空航天和國防企業高度重疊 | 波音、 GE Aerospace、 諾斯罗普·格鲁曼、 L3Harris、 通用動力 |
| 房地產 | 若 S&P 著重 xAI 軌道資料中心業務, 可能參照地面資料中心的分類 | Equinix、 Digital Realty Trust、 Iron Mountain |
被歸入通訊服務,追蹤通訊服務板塊的 ETF(如 XLC)就被迫按比例買入;被歸入工業,輪到工業板塊 ETF 跟進。
SpaceX 體量之大,任何一個板塊接收它,其餘成員的指數佔比都會被稀釋。
這也是為什麼板塊分類問題在上市前已成為機構投資者布局的關鍵變數之一。
延伸閱讀:
- 納斯達克100指數攻略: 成分股比重、ETF+期貨投資方法! 18年連贏標普500
- S&P 500是什麼?怎麼買?標普500 指數成分股有哪些?美股最重要指數
- MSCI指數是什麼?最新MSCI調整成分股台馬名單!
- 產業型ETF是什麼?產業型ETF的定義、種類、優缺點、投資方法一次看懂
募資規模與承銷商
SpaceX 計畫募資 USD 750 億,是美股歷史上規模最大的一次 IPO。
主承銷商陣容由 Goldman Sachs 和 Morgan Stanley 領銜,聯席賬簿管理人包括 BofA Securities、Citigroup、J.P. Morgan、Barclays、Deutsche Bank、RBC Capital Markets、UBS、Wells Fargo、Allen & Company,以及另外 12 家投行,合計 23 家機構參與承銷。
值得注意的是,SpaceX 採用固定發行價定價,而非美國大型 IPO 慣用的先公布價格區間、再路演詢價的方式。USD 135 的發行價對應約 5.556 億股,合計募資 USD 750 億。
這個規模超越沙特阿美 2019 年 USD 294 億成為史上最大規模 IPO。若承銷商在 30 天內全額行使超額配售選擇權(greenshoe),可額外發行 8,333 萬股,總募資規模將擴大至 USD 862.5 億。
需求端,累計認購規模逾 USD 3,500 億,認購倍數約 4.7 倍。其中機構投資者認購金額超 USD 2,500 億,近三分之一機構未獲配。約 70% 機構配售份額流向長線投資者和主權財富基金;散戶約獲分 20%(約 USD 150 億),但散戶訂單總規模超 USD 1,000 億,大量未能獲配。
固定定價在歐亞市場較為常見,在美國這個體量的 IPO 中屬罕見做法。 SpaceX 的成功掛牌也被市場視為 OpenAI 和 Anthropic 正式啟動 IPO 程序的前哨, 兩家公司均計劃在今年內完成上市。
延伸閱讀:
IPO 股份分配與流通量
SpaceX 採用雙重股權架構。Class A 股(每股 1 票)面向公開市場;Class B 股(每股 10 票)由馬斯克及內部人士持有。
SpaceX 上市首日表現:收漲 19%,市值突破 USD 2.1 兆
2026 年 6 月 12 日,SpaceX 以股票代號 SPCX 正式登陸那斯達克,馬斯克在德州透過視訊參與敲鐘儀式,SpaceX 總裁 Gwynne Shotwell 親赴紐約那斯達克現場主持開市。
- 開盤價:USD 150(較發行價 USD 135 溢價 11%)
- 盤中最高:USD 176.52(較發行價漲幅約 31%)
- 收盤價:USD 160.95,漲幅 +19.2%
- 盤後延伸:USD 166.85(+3.67%),市值進一步升至約 USD 2.2 兆
成交量: 全日超過 5 億股換手,接近 2012 年 Facebook 上市首日的 5.8 億股歷史紀錄,成為那斯達克單日第二大成交活躍個股。市值排名成為美股第六,僅次於輝達、Alphabet、蘋果、微軟、亞馬逊。
散戶創下歷史紀錄: Citadel Securities 確認,SPCX 上市首日散戶認購訂單活躍度為史上最高VandaTrack 數據顯示,SpaceX 當日散戶淨買入規模為輝達的 3.5 倍,居所有個股之首;散戶成交金額達 USD 4.53 億,佔全市場單一股票散戶成交量約 4%,已超過過去六年來所有主要 IPO 的首日散戶買入紀錄。
馬斯克成全球首位萬億富翁: 以 SPCX 開盤市值計算,馬斯克持有約 42% 的SpaceX 股份加上逾 7 億股特斯拉,個人財富一舉突破 USD 1 兆,成為人類史上首位萬億富翁。彭博億萬富翁指數確認,這一財富數字超過全球第二富豪 Larry Page 的三倍以上,SpaceX 及 xAI、X 合併業務佔馬斯克總財富逾 70%。
其他太空概念股承壓: SPCX 漲幅對同類股形成虹吸效應,Virgin Galactic 跌逾 30%,持有 SpaceX 股份的 EchoStar 跌逾 10%。
承銷費用: 23 家承銷行共計賺取約 USD 5 億承銷費,為 IPO 史上最高單筆承銷費。
90 天解禁(2026 年 9 月 9 日):IPO 後第一輪解禁窗口開啟,最多約3.19 億股 Class A 普通股獲得出售資格,佔 180 天鎖定股份約 7%。市場觀察解禁後的實際拋壓:若內部人士選擇持股,通常被解讀為對公司長期前景的信心信號。隱含波動率方面,SPCX 已從財報前超過 120 的水平降至約 57,從「大盤波動率最高股票」逐漸走向常規化。
Space X 股票怎麼買?
零售投資通路包括 Robinhood、Fidelity 和 Charles Schwab,約佔流通股的 30%,是大型 IPO 慣例的三倍。SpaceX 這次散戶配額(30%)在大型美股 IPO 中屬於歷史罕見。傳統 IPO 散戶份額不超過 10%,這次散戶和機構同一發行價買入,不需要等開盤後以溢價進場。但 30% 的份額碰上龐大的需求,每個人能拿到的配售量仍然有限。
SpaceX 估值
IPO 目標估值為 USD 1.75 – 2 兆,對應本銷售額倍數約 94 倍 P/S。
路演期間,高盛與摩根士丹利向頂級機構投資者發出研究報告,試圖為USD 1.77 兆目標估值建立模型支撐。兩家投行均預測 SpaceX 2028 年營收接近 USD 1,600 億,調整後 EBITDA 約 USD 1,100 億;至 2030 年,高盛預測營收達 USD 4,700 億,摩根士丹利為約 USD 3,300 億。摩根士丹利甚至把時間線拉到 2040 年,預測屆時營收有望達 USD 3.4 兆,EBITDA 突破 USD 2.7 兆。
驅動上述預測的核心變量並非火箭或 Starlink,而是 AI 板塊。高盛預測 2030 年 AI 部門獨立營收達 USD 3,220 億,而該部門 2025 年全年營收僅 USD 32 億。摩根士丹利的對應預測為約 USD 1,900 億。
需要指出的是,高盛與摩根士丹利同時擔任本次 IPO 的前兩大承銷行,有望從數億美元承銷費中分得最大份額。兩家機構研究部門雖依慣例與投行部門設有信息隔離牆,但利益結構的存在本身,是投資者閱讀這些預測時需要納入考量的背景。
獨立分析師的估算相對保守:紐約大學估值專家 Damodaran 的 DCF 估值約 USD 1.22 兆,PitchBook 給出的區間是 USD 1.1–1.7 兆。兩者都低於 IPO 目標,反映市場對估值仍存在分歧。
其中最保守的估值來自晨星(Morningstar)。晨星基於現金流折現模型給出的公允價值為 USD 7800 億,約為 IPO 目標的 48%,理由是 xAI 板塊「經濟護城河不明朗」,將其定性為對公司整體價值構成「實質性破壞威脅」的潛在隱患。
不過晨星也承認,低浮動股份、全球主要投行幾乎全員承銷,加上 AI 基礎設施的市場熱情,可能支撐 SPCX 開盤後短期股價維持強勢。晨星的結論是:IPO 之後可能出現更具吸引力的入場機會。
SPCX 上市後最快 15 個交易日即可被納入那斯達克 100 指數,這個速度在歷史上前所未有。一旦納入,持有追蹤那斯達克 100 的被動基金的投資者將被動取得 SpaceX 的敞口,潛在買盤壓力在上市初期可能相當可觀。
另一個廣受關注的分析框架,來自 Coatue Management 共同創辦人 ThomasLaffont。他提出「CODE」四階段模型,試圖解釋為何 SpaceX 發射次數持續攀升,但市場賦予每次發射的估值溢價非但沒有被稀釋,反而不斷走高。
CODE 代表四個商業模式演進階段:
第一階段 C(Connectivity,連接):SpaceX 以火箭發射服務商身份為主,收入斷續、客戶集中於 NASA 及少數商業客戶,估值乘數相對較低。
第二階段 O(Observation,觀測):Starlink 星座開始成形,業務從一次性收入轉向可預測的訂閱制收入,公司性質逐漸接近全球電信服務商。
第三階段 D(Domain Awareness,域態感知):服務對象從消費者延伸至跨國企業與軍方政府,Starshield 星盾即為典型。B 端與 G 端盈利能力呈指數級放大,客戶結構多元化進一步強化護城河。
第四階段 E(Expedition,遠征):SpaceX 蛻變為太空時代的底層商業平台,擁有近乎無限的衍生選擇權,包括太空數據中心、月球及火星航線貨運,以及承載未來所有太空應用的基礎設施層。
Laffont 認為,每進入下一階段,單次發射所承載的服務價值便大幅躍升,這解釋了他統計到的反直觀現象:「單次發射估值比」(估值 ÷ 發射次數)在早期維持穩定後,隨發射密度提升反而顯著走高。發射越多,商業模式品質越高,估值邏輯隨之重構。
Laffont 的框架把問題從「當期發射了幾次」換成了「公司目前處於 CODE 的哪個階段,以及向下一階段跨越的速度與確定性有多高」。
以此框架推論,SpaceX 目前大約處於第三至第四階段的過渡期,軌道算力業務是否能成功商業化,將決定市場是否給予完整的第四階段估值乘數。
上市首日,估值爭議並未平息。CFRA Research 高級分析師 Keith Snyder 在 SpaceX開始交易後旋即發布研究報告,給予「賣出」評級,12 個月目標價 USD 115,低於 USD 135 的發行價,而當日盤中已觸及 USD 176.52。Snyder 直言:「AI 板塊所需的增長速度,加上必須假設的天文級估值乘數,近乎荒誕。我的分析師本能無法推導出他們所說的這些數字。」
估值研究權威達摩達蘭(Aswath Damodaran,紐約大學)將 SpaceX 招股書中 USD 28.5 兆的潛在市場規模直指為「幻覺(hallucination)」。投資顧問 Michael Tanney 則援引 Truist 數據,提醒投資者:阿里巴巴、Meta、Shopify 等 30 宗重大 IPO 均在首年遭遇明顯調整。
另一面是強力的長線多頭聲音。Wedbush 分析師 Dan Ives 稱 SpaceX 是「過去 30 年全球最重要的科技企業之一」,紅杉合夥人 Sean Maguire 將其比作「三年前的輝達」。Altimeter 創辦人 Brad Gerstner 指出,市場低估了收購 Cursor 選擇權的潛力:Cursor 用戶產生的大量代碼數據可作為訓練 Grok 新一代模型的飛輪,「這才是最大的上行驚喜」。收入增長方面,他指出市場要求的 3–4 年內8 倍增長(約 USD 180 億 → USD 1,600 億)對應 39 倍遠期收入,「賬是可以算過來的,但前提是 Starlink 和 AI 業務都要同時兌現」。
Gwynne Shotwell 在接受媒體採訪時也被問及 Tesla-SpaceX 合併問題,她的回應耐人尋味:「或許會讓馬斯克的生活輕鬆一點。」
SpaceX 會派股息嗎?
SpaceX 成立至今從未派息,上市後亦無股息承諾。
S-1 明確表示在可預見的未來不計畫派發現金股息,未來盈利將優先用於業務增長。信貸協議中的條款同時限制了公司在一定條件下派息的能力。投資回報預期完全依賴股價增長。
SpaceX 是什麼公司?
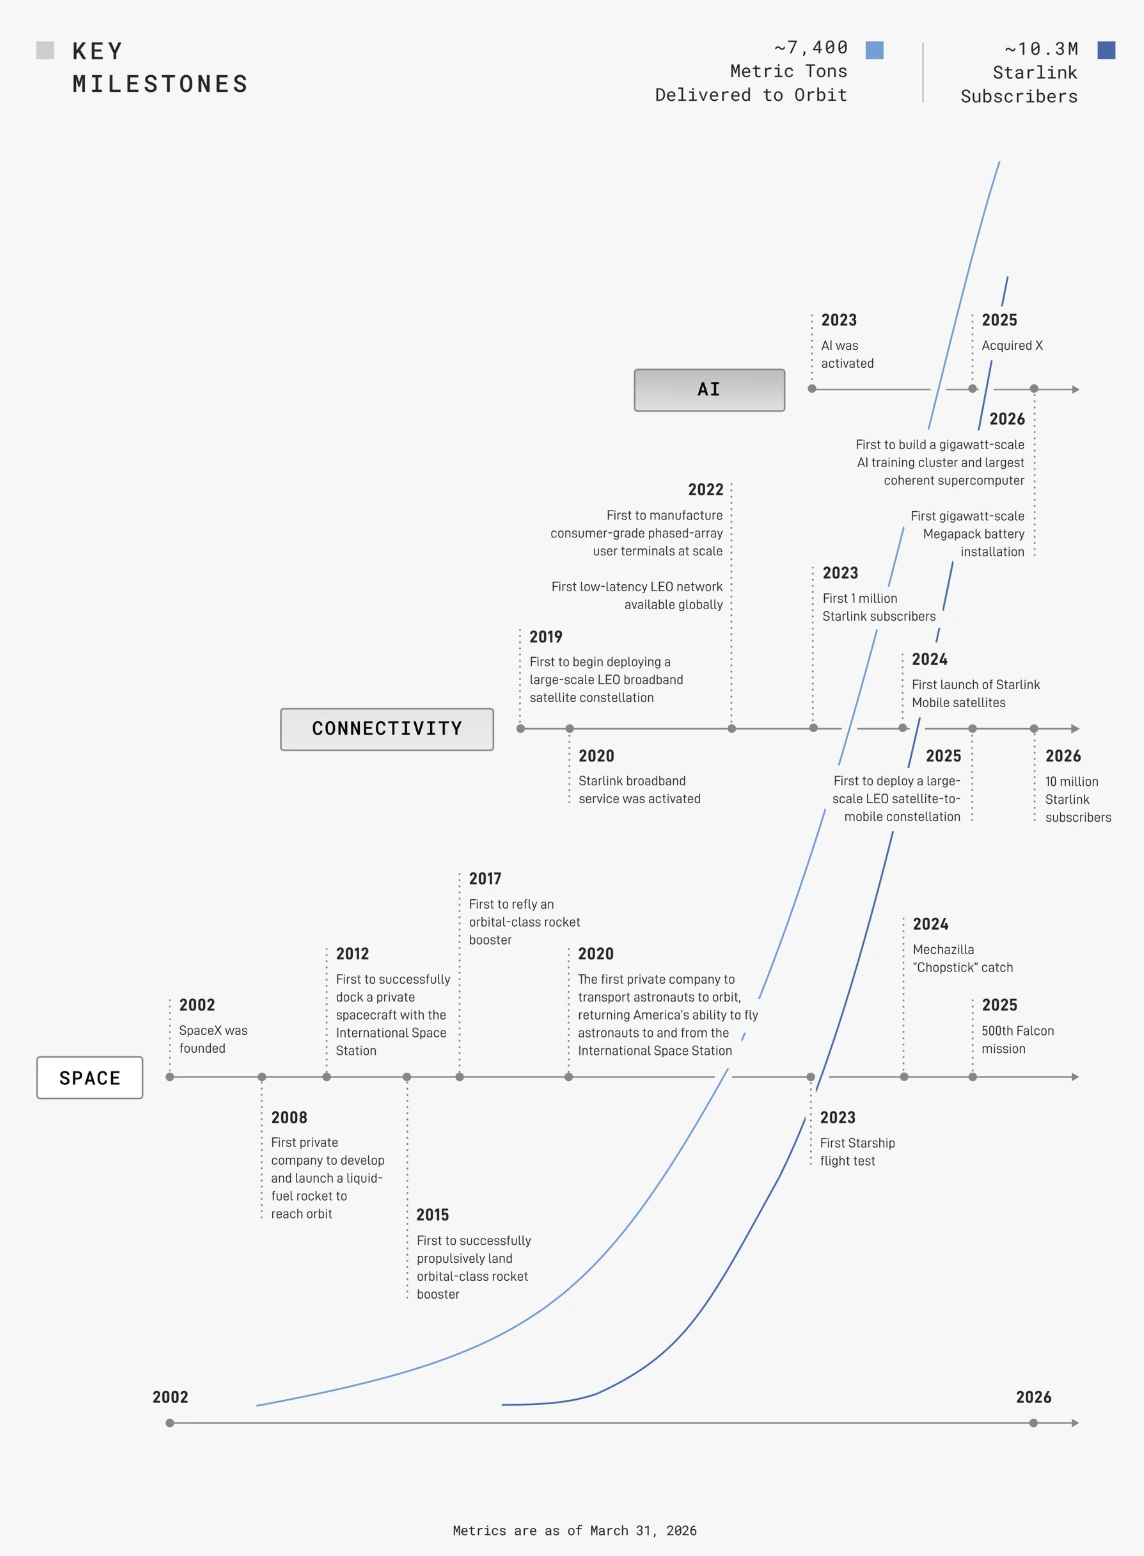
SpaceX(Space Exploration Technologies Corp.)於 2002 年由 Elon Musk(馬斯克)創辦,初始目標是降低太空運輸成本,最終目標是讓人類成為多星球物種。公司總部原設加州霍桑市,2021 年正式遷至德克薩斯州 Boca Chica,也是 Starship 的主要測試和生產基地。
今天的 SpaceX 已從單一火箭公司演變為三個業務板塊並行的企業:商業火箭發射、低軌衛星寬頻(LEO)和人工智能算力基礎設施。
S-1 的所有歷史財務數據均已追溯合併 xAI 和 X Holdings,即 2023、2024 年的財務數字已包含這兩家公司的損益。
SpaceX 目前涉足的板塊包括:商業火箭發射服務、LEO 衛星互聯網、政府及國防衛星發射合約、直連手機衛星通訊(Direct-to-Cell)、AI 算力基礎設施,以及長期的太空旅遊和星際運輸。
馬斯克擔任 CEO,通過 Class B 股掌握整個公司 85.1% 的投票控制權。他同時主管 Tesla、The Boring Company 和 Neuralink。
SpaceX 是做什麼的?3大主要業務
太空發射(Space Segment)
SpaceX 的火箭業務是公司立足之本,也是目前全球商業發射市場的絕對主導者。Falcon 9 和 Falcon Heavy 負責現行商業任務,Starship 則是公司押注的下一代平台。
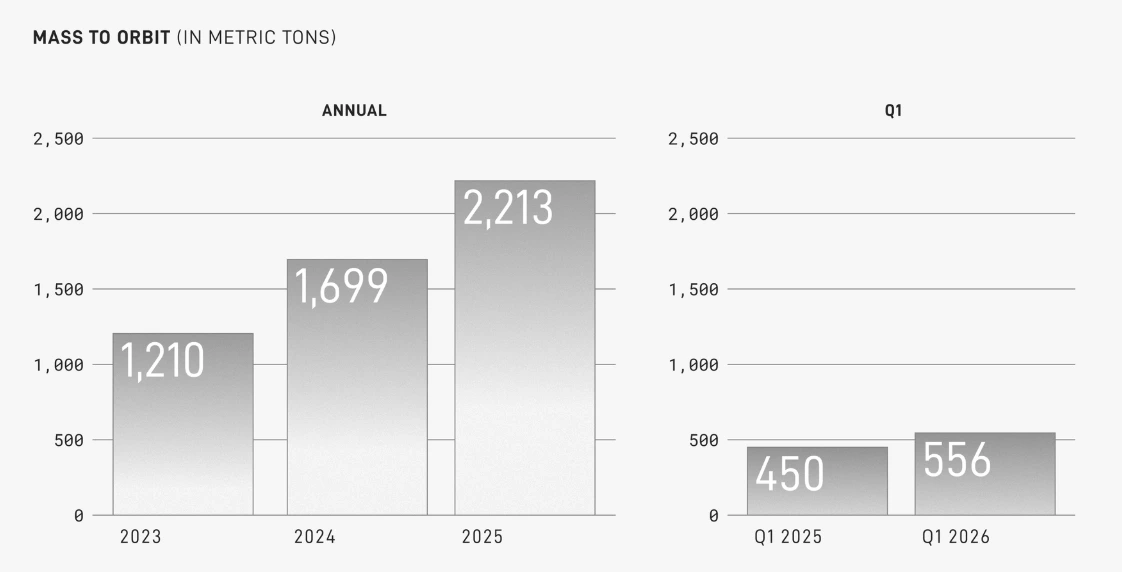
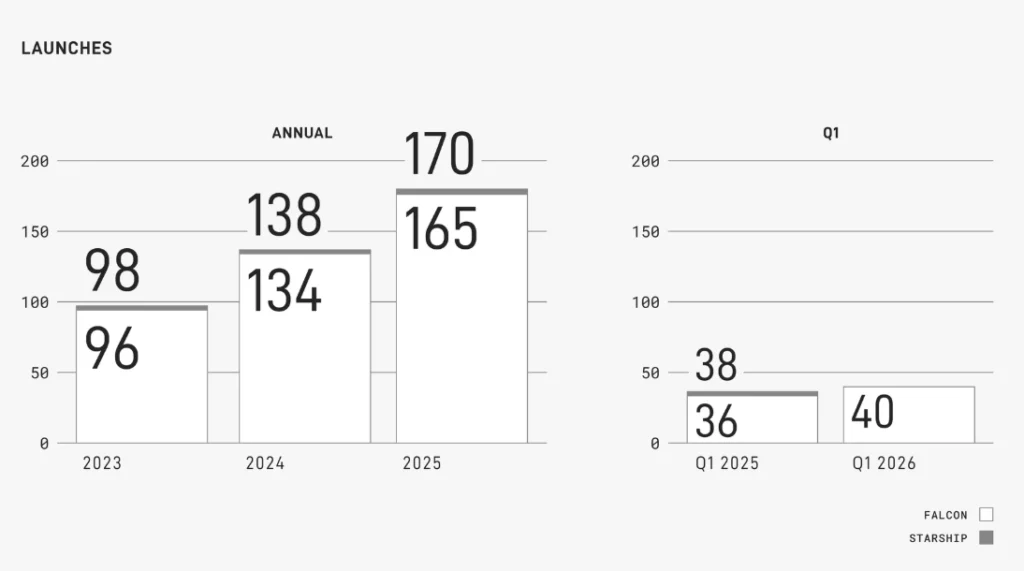
2025 年,SpaceX 完成 170 次發射*,累計完成 650 次軌道發射任務,任務成功率逾 99%。其中逾 540 次使用回收火箭,全年入軌質量達 2,213 公噸。助推器 B1067 創下單個助推器 34 次復用記錄。
*注:SpaceX 2025 年 170 次發射的結構顯示,這些發射中有相當大比例是用來為自家 Starlink 星座補充和部署衛星,屬於集團內部的左手交右手,真正對外的商業發射收入只佔一小部分。外部客戶最大份額來自美國政府:2025 年SpaceX 承攬了 12 項美國國家安全太空發射中的 11 項。NASA 當年的收入貢獻估計超過 USD 10 億,說明太空板塊的「外部商業」屬性比 170 次的發射數字呈現的市場壟斷感要弱得多。
SpaceX 成功將每公斤入軌成本從歷史均價 USD 18,500 壓到約 USD 2,700,降幅 85%。這種降維打擊的成本壓縮改良,剝奪了傳統航太巨頭在商業市場上的定價優勢。
SpaceX 同時是美國政府的首要商業發射服務商:2025 年承攬 12 項美國國家安全太空發射(NSSL)任務中的 11 項,以及 NASA 國際空間站全部 5 次貨運和載人任務。
自 2023 年起,全球每年送入太空的貨物總重量(入軌質量),有 80% 以上都是由 SpaceX 一家包辦。
到了 2026 年,公司預計全年將執行 140 至 145 次 Falcon 系列發射,相當於平均每兩天半就發射一次。這種恐怖的運載節奏本身就是極高的產業護城河。客戶之所以非 SpaceX 不選,不僅是因為價格便宜,更因為只有他們能在短時間內提供如此密集的發射窗口。
其他明星產品的表現同樣亮眼:
- 重型獵鷹(Falcon Heavy):自 2018 年首飛已完成 11 次任務,全數成功。
- 龍飛船(Dragon):自 2020 年起已安全運送超過 78 名來自 20 個國家的太空人。
SpaceX 上市後 Q3 2026 太空業務財報表現
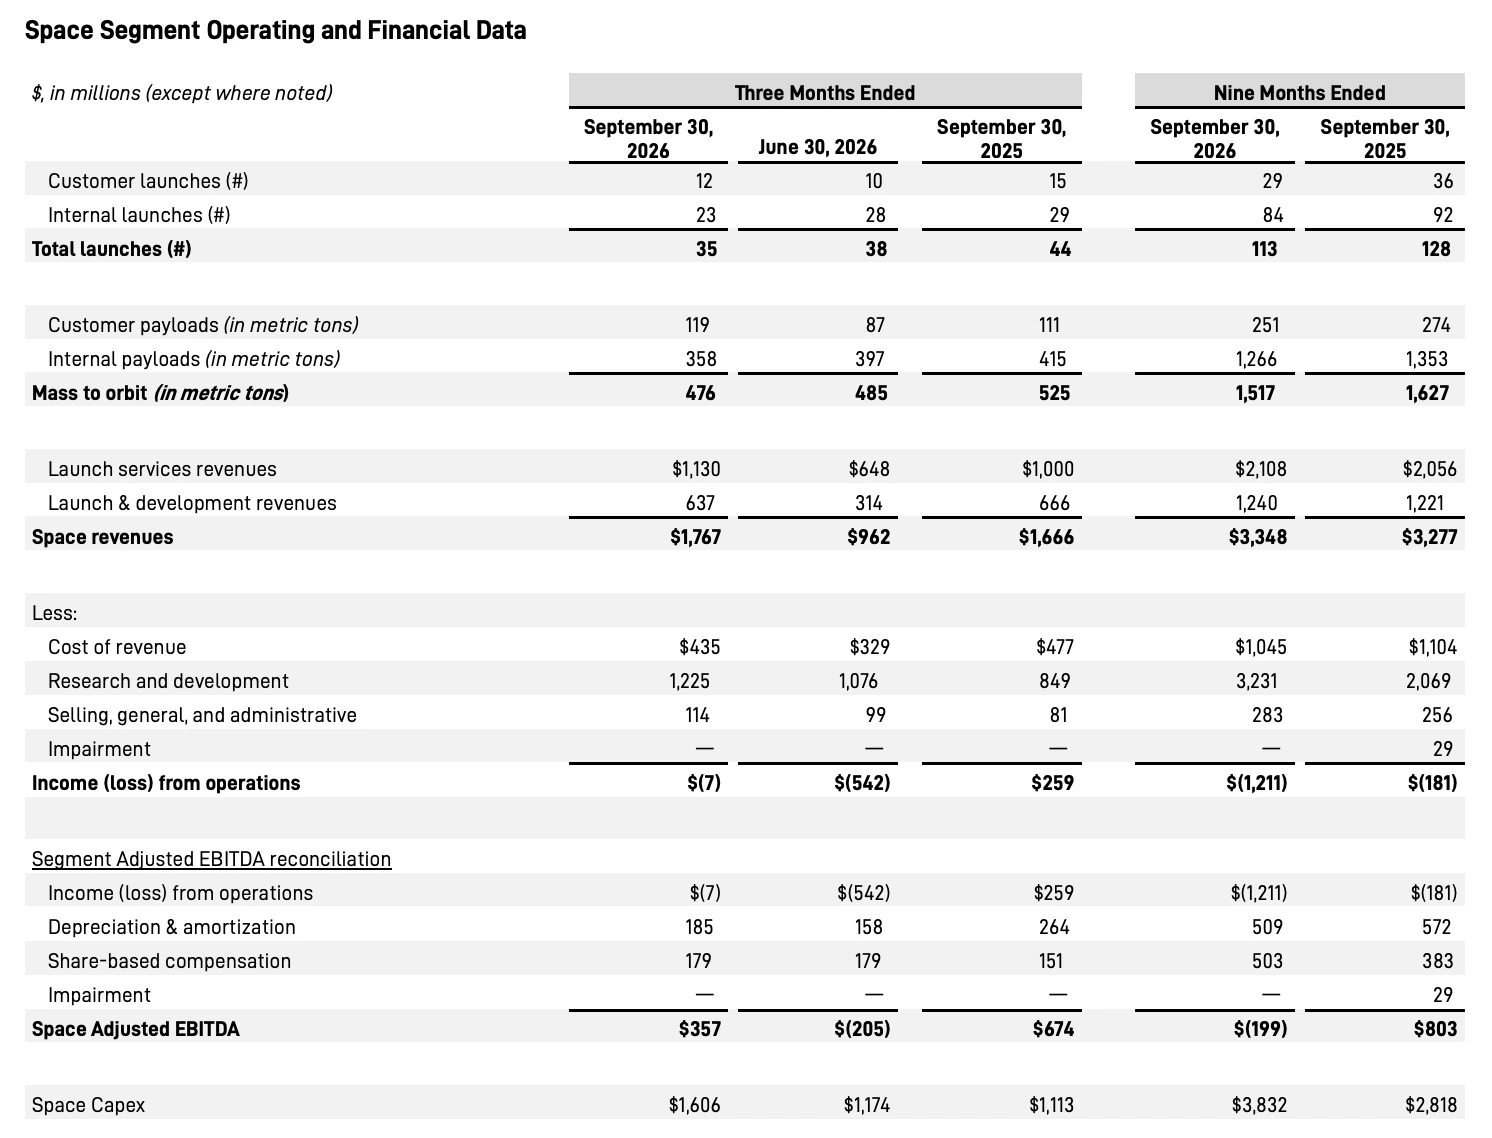
Q3 太空業務收入 USD 17.67 億(YoY +6%,QoQ +84%),運營虧損幾近平衡(-USD 0.07 億),相較 Q2 的 -USD 5.42 億大幅收窄,調整後 EBITDA 轉正至USD 3.57 億。
本季最重要里程碑:星艦完成第 14 次飛行,也是首次產生收入的軌道級 任務,將 26 顆星鏈 V3 衛星部署至寬帶星座,單次任務提供的下行容量約為一次獵鷹 9 號星鏈任務的 10 倍。同時新簽合約包括 3 次 NASA 國際空間站載人任務、18 次國家安全太空發射任務,以及一份星艦月面載荷合同。
Q3 發射 35 次(12 次客戶、23 次內部),送入軌道 476 公噸,均低於去年同期(44 次、525 公噸),反映星鏈星座部署節奏暫時讓位給 V3 大批次部署。
法說會指引:星艦第 15 次飛行預計下月進行,計畫首次嘗試同時回收助推器和飛船;預計明年上半年每週一飛,下半年每週兩飛;路易斯安那州 Starbase 新基地首飛目標 2029 年。
SpaceX 上市後 Q2 2026 太空業務財報表現
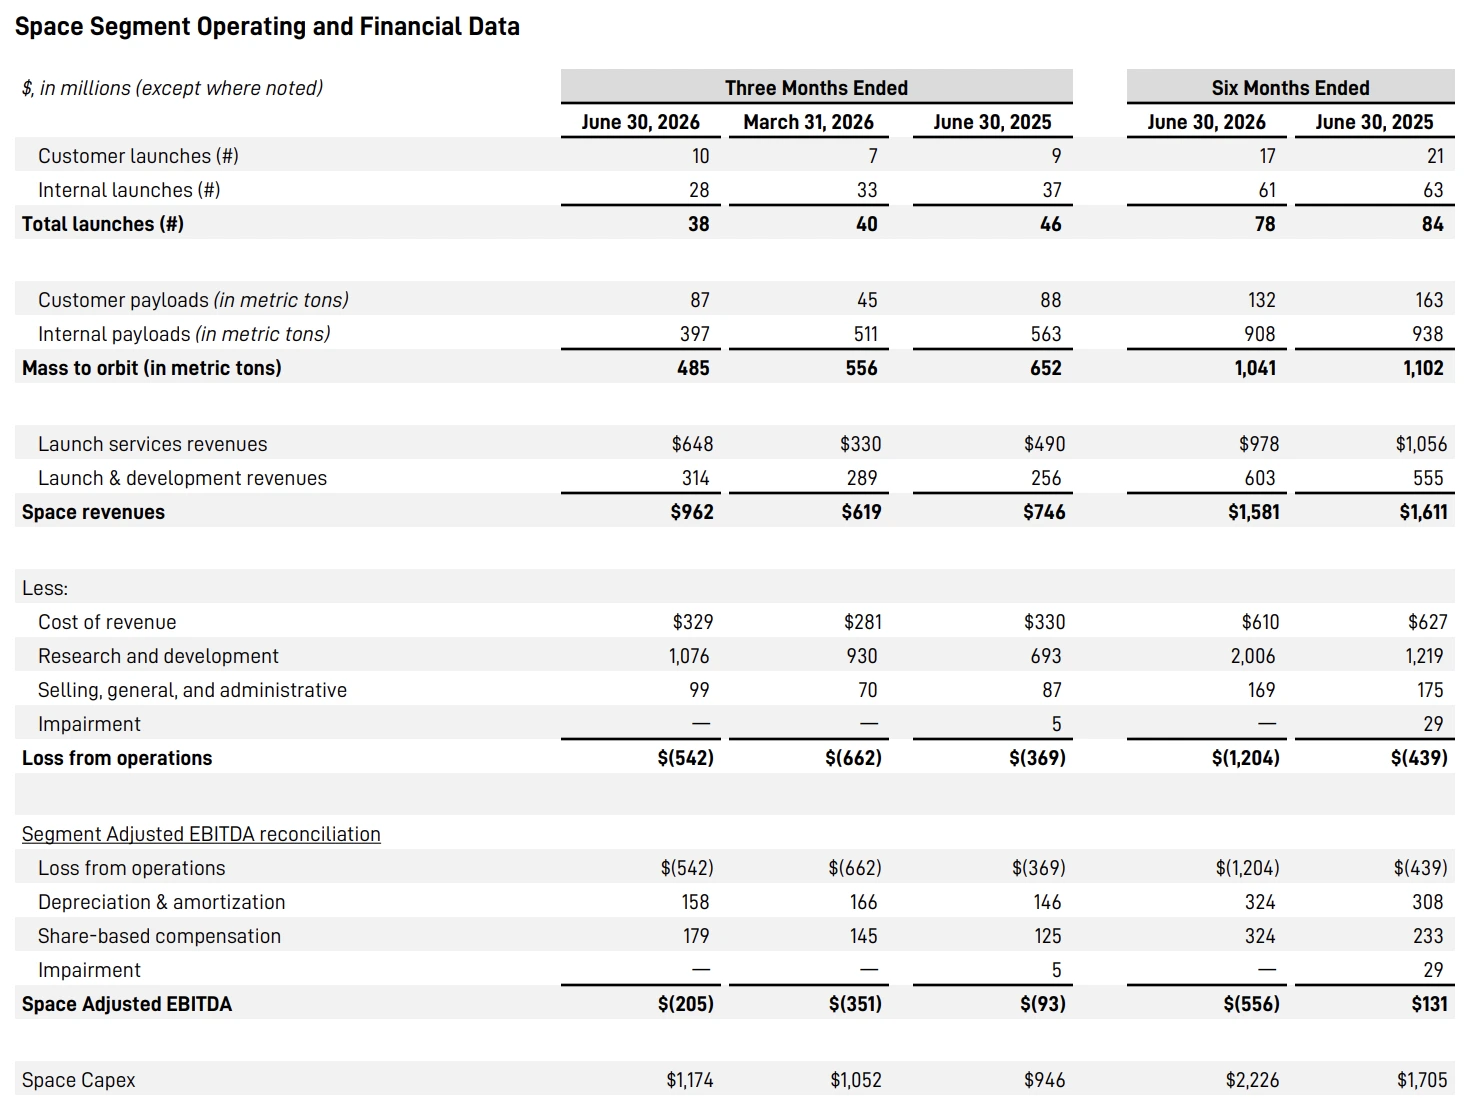
2026 年 Q2,太空板塊營收 USD 9.62 億,同比 Q2 2025 的 USD 7.46 億增長 29%,但運營虧損 USD 5.42 億、調整後 EBITDA 仍為負 USD 2.05 億,資本支出USD 11.74 億,反映星艦持續研發投入的成本壓力尚未減輕。
發射效率方面,Q2 共完成 38 次發射(10 次客戶商業任務、28 次內部任務),單季送入軌道總質量 485 公噸。星艦進展方面,Q2 期間(5 月)完成第 12 次飛行測試:驗證新 Starbase 發射台點火、上級飛船精確濺落,並成功部署改良版V2 星鏈衛星。Q2 結束後(7 月),第 13 次飛行完成全部任務目標,即部署20 顆量產版 V3 星鏈衛星、驗證在軌猛禽發動機重新點火,並創下星艦迄今最平穩的濺落紀錄,同時隔熱盾保持完整。
獵鷹 9 號方面,截至目前單枚一級火箭最高已完成 34 次復用。發射業務短期仍是「猎鹰賺錢貼補星艦研發」的格局,但 Starship V3 商業化進程的提速,被視為降低每公斤入軌成本的關鍵拐點。這直接決定了 V3 星鏈衛星的部署速度、星際飛船載人任務的商業可行性,以及軌道 AI 算力節點「Starmind」的落地時間表。
SpaceX IPO 前太空業務財報表現
財務面,2025 年太空板塊營收 USD 40.86 億,同比增長 7.6%,但因 Starship 全年研發支出高達 USD 30.04 億,板塊出現 USD 6.57 億的營業虧損。2024 年這個板塊還有 USD 2,100 萬薄利,2025 年的轉虧完全來自 Starship 研發投入的快速擴大。
值得注意的是,即便計入折舊前,太空板塊 2025 年 Adjusted EBITDA 仍正值 USD 6.53 億,說明核心發射業務本身並未真正虧損,虧損全部來自 Starship 研發費用的拖累。
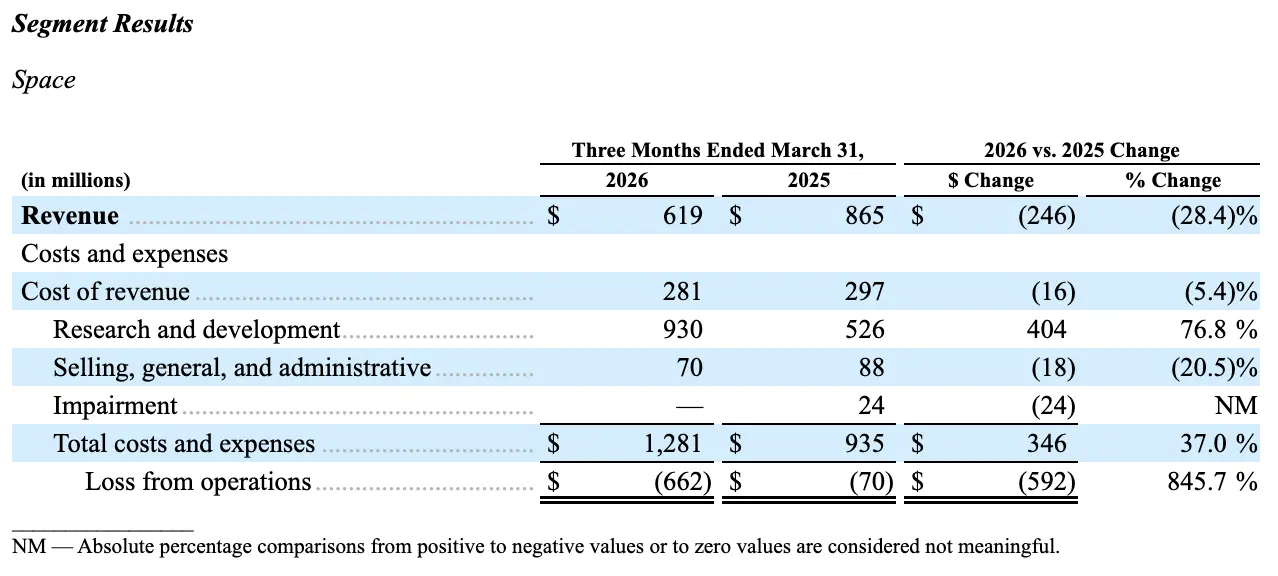
Q1 2026,太空板塊營收 USD 6.19 億,同比 Q1 2025 的 USD 8.65 億下滑 28.4%。主要壓力來自研發支出,單季達 USD 9.30 億,同比增長 76.8%,是 Starship 發射場基礎設施投資加速所致。板塊運營虧損擴大至 USD 6.62 億(Q1 2025 為 USD 0.70 億)。
Q1 2026 Space 資本支出 USD 10.52 億,同比 Q1 2025 的 USD 7.59 億增加 USD 2.93 億,同樣主要流向 Starship 發射場設施建設。
全球市占方面,SpaceX 自 2023 年起持續掌握全球超過 80% 的入軌質量,Blue Origin 和 ULA 合計不足 20%。
衛星互聯(Connectivity / Starlink):星鏈是什麼?
Starlink(星鏈) 是目前支撐整個 SpaceX 財務運轉的核心業務,也是估值邏輯最扎實的板塊。
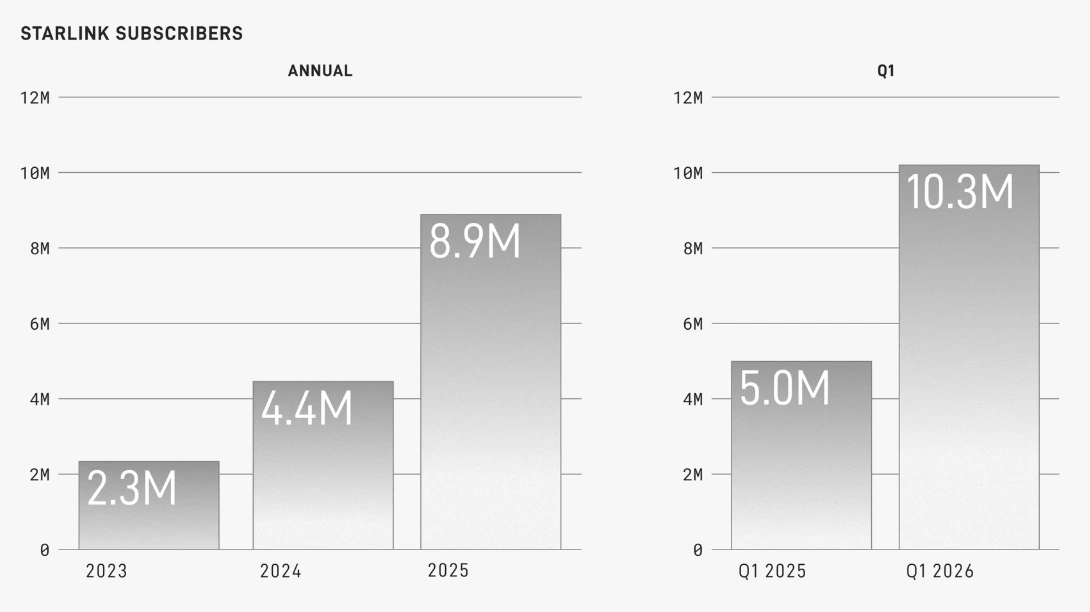
截至 2026 年 3 月,Starlink 在軌衛星數量約 9,600 顆,佔全球所有活躍可機動衛星的約 75%。
從 2023 年底的 230 萬、2024 年底的 440 萬、2025 年 Q1 的 500 萬,到 2025 年底的 890 萬,再到 2026 年 Q1 的 1,030 萬,覆蓋 164 個國家和地區。用戶增速至今未見明顯放緩。住宅寬頻用戶在尖峰時段的中位下載速度為 225 Mbps。
SpaceX Q3 2026 星鏈業務財報表現
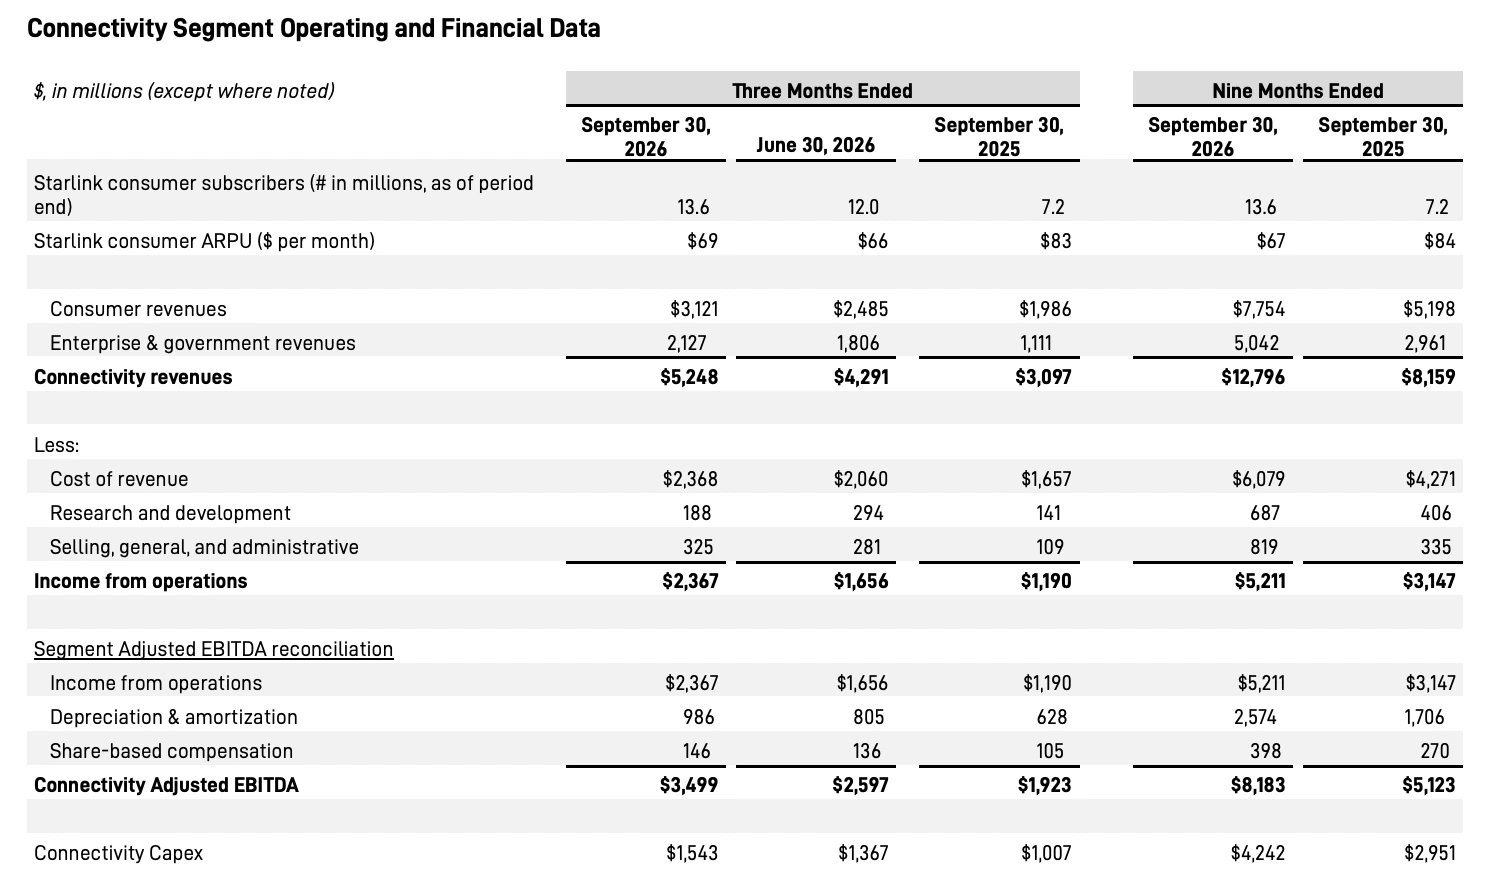
Q3 連接業務收入 USD 52.48 億(YoY +69%,QoQ +22%),運營利潤 USD 23.67億(YoY +99%),調整後 EBITDA USD 34.99 億(YoY +82%),運營利潤率約45%,仍是三大板塊中最成熟的利潤來源。
星鏈消費訂閱用戶截至 Q3 末達 1,360 萬(環比 Q2 末 1,200 萬淨增 160 萬,去年同期 720 萬),另有數十萬企業用戶不計入此數。ARPU 回升至 USD 69/月(Q2 為 USD 66)。消費端收入 USD 31.21 億(YoY +57%),企業及政府端 USD 21.27 億(YoY +91%);截至 Q3 末超過 3,800 架飛機已搭載星鏈服務。
Q3 後重要進展:SpaceX 於 10 月 8 日達成協議,擬收購美國全國性低頻段800 MHz 頻譜牌照(最多 14 MHz 成對頻段),推進星鏈移動業務。預計 2027年上半年完成交割,待監管審批。COO Gwynne Shotwell 在電話會透露,星鏈移動直連手機月活用戶已突破 2,200 萬;星鏈企業業務和政府業務收入未來有望雙雙超過消費者業務收入。
SpaceX 上市後 Q2 2026 星鏈業務財報表現
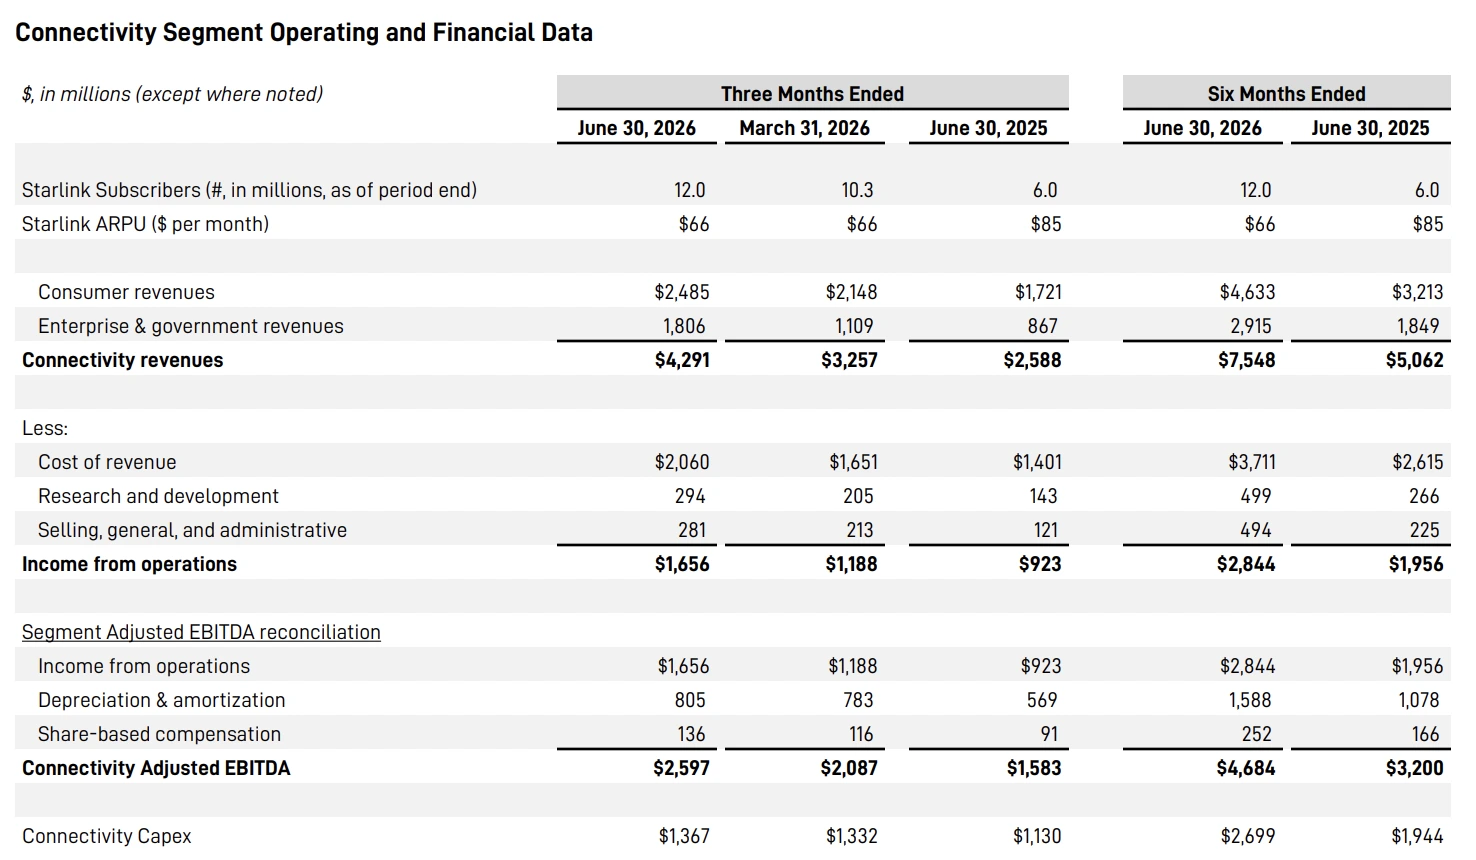
2026 年 Q2,連接板塊(以 Starlink 為主)營收 USD 42.91 億,同比 Q2 2025的 USD 25.88 億增長 66%,是三大板塊中唯一持續盈利的業務:運營利潤 USD 16.56 億(同比 +79%),調整後 EBITDA USD 25.97 億,資本支出 USD 13.67 億。
用戶規模方面,Starlink 訂閱用戶截至 Q2 末達 1,200 萬(環比 Q1 末1,030 萬淨增 170 萬,同比去年同期 600 萬增長翻倍),覆蓋全球逾 164 個國家及地區。ARPU(每用戶月均收入)維持在 USD 66,與 Q1 持平,但相較2023 年的 USD 99 仍在下行通道,反映低收入市場的滲透率持續提升。
收入結構上,消費端 USD 24.85 億,企業及政府端 USD 18.06 億,後者同比增速高達 108%,佔板塊總收入比例升至 42%。
企業客戶擴展方面,Q2 新增航空合作夥伴美國航空、西南航空、英國維珍航空、西班牙伊比利亞航空及愛爾蘭 Aer Lingus;國際電信運營商合作新增日本軟銀、NTT Docomo 及紐西蘭 Spark,推進「Starlink Mobile」(衛星直連手機)的本地化落地。
政府業務方面,星盾(Starshield)宣布獲得逾 USD 60 億的美國政府多年期合約,主要來自美國太空軍兩大低軌道通信與感知衛星星座項目,進一步強化政府端收入能見度。同期,SpaceX 完成 FCC 批准的 EchoStar 65 MHz頻譜牌照收購,擴大在美國及全球行動衛星頻段的頻譜資產版圖。
Starlink 護城河的核心不在訂閱收入本身,而在已部署的衛星基礎設施、頻譜許可及用戶黏性。這三樣東西,Amazon Kuiper 短期內無法憑資金在12 個月內複製。
SpaceX IPO 前星鏈財報表現
2025 年,Starlink 業務(S-1 稱為 Connectivity 板塊)全年營收 USD 113.87 億,同比增長 49.8%,佔公司總營收約 61%。營業利潤 USD 44.23 億,Adjusted EBITDA USD 71.68 億,EBITDA 利潤率 63%,是集團目前唯一穩定盈利的板塊。
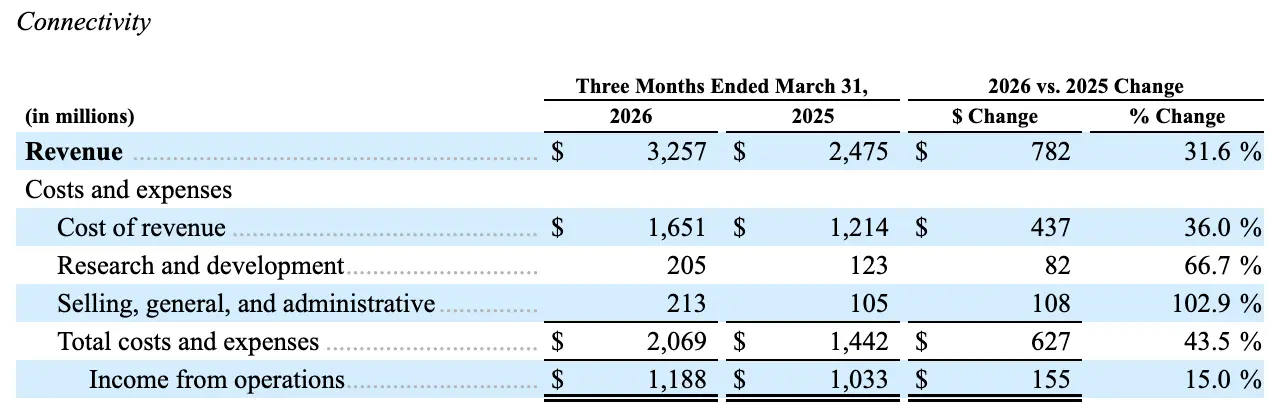
Q1 2026,Connectivity 板塊營收 USD 32.57 億(同比 Q1 2025 的 USD 24.75 億增長 31.6%),運營利潤 USD 11.88 億(同比 +15%)。
Q1 2026 Connectivity 資本支出 USD 13.32 億,同比 Q1 2025 的 USD 8.14 億增加 USD 5.18 億,主要用於增加在軌衛星數量和擴建地面網絡設備。
Starlink 的產品線除傳統住宅和企業寬頻服務外,還設有海事版(Maritime)、航空版(Aviation)和政府方案(Government Solutions)。
衛星直連手機服務(Direct-to-Cell)目前由約 650 顆 V1 Mobile 衛星提供,覆蓋約 30 個國家,服務大約 740 萬個月活躍設備,讓普通手機無需額外設備即可直接連接衛星,大幅縮小行動通訊死角。
SpaceX 計畫以 Starship 在 2026 年下半年開始部署次世代 V3 衛星,每顆 V3 的下行頻寬達 1 Tbps,一次 Starship 發射可部署多達 60 顆 V3,部署效率相比一次 Falcon 9 發射提升約 20 倍。
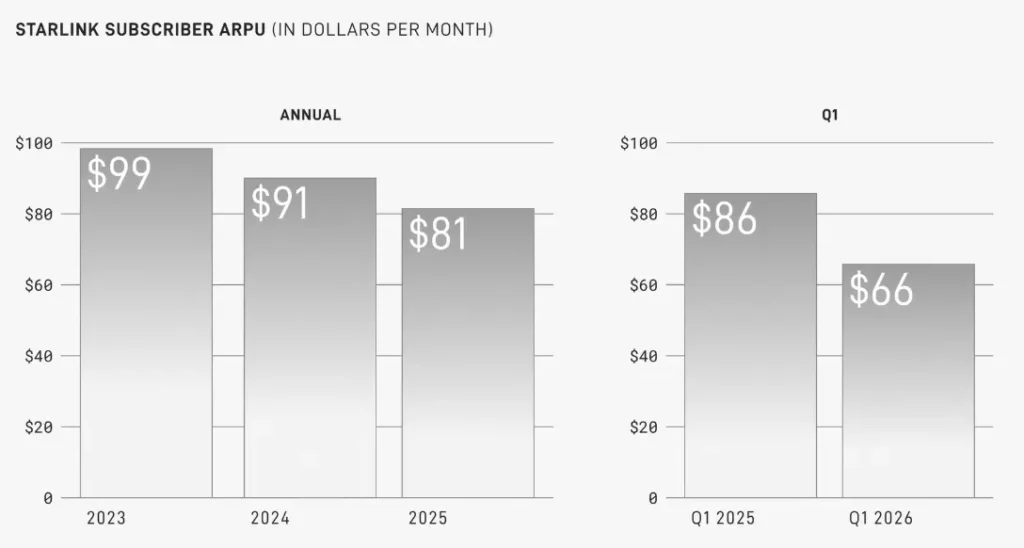
需要注意的是,Starlink 的 ARPU(每用戶月均收入)持續下行:USD 99(2023 年)→ USD 91(2024 年)→ USD 81(2025 年)→ USD 66(2026 年 Q1)。
這個趨勢反映 Starlink 正從高價北美市場為主的精品服務,逐步通過降價打入更多新興市場。用戶數增速快,但單個用戶的收入貢獻在持續縮水。
人工智能(AI Segment / xAI)
S-1 將 AI 板塊作為完整業務板塊披露。全部歷史財務數據均已追溯包含 xAI 和 X Holdings(即 X 社交平台)的損益。
注意,2026年10月4日,馬斯克在社交平台宣布,將 xAI 改名為 SpaceXSI。這項改動在 2026 Q3 財報生效。
No more AI SI It’s better
— Elon Musk (@elonmusk) October 4, 2026
SpaceX Q3 2026 超級智能(SI)業務財報表現
注:SpaceX 自 Q3 2026 起將「人工智能(AI)」板塊正式更名為「超級智能(Super Intelligence,SI)」。
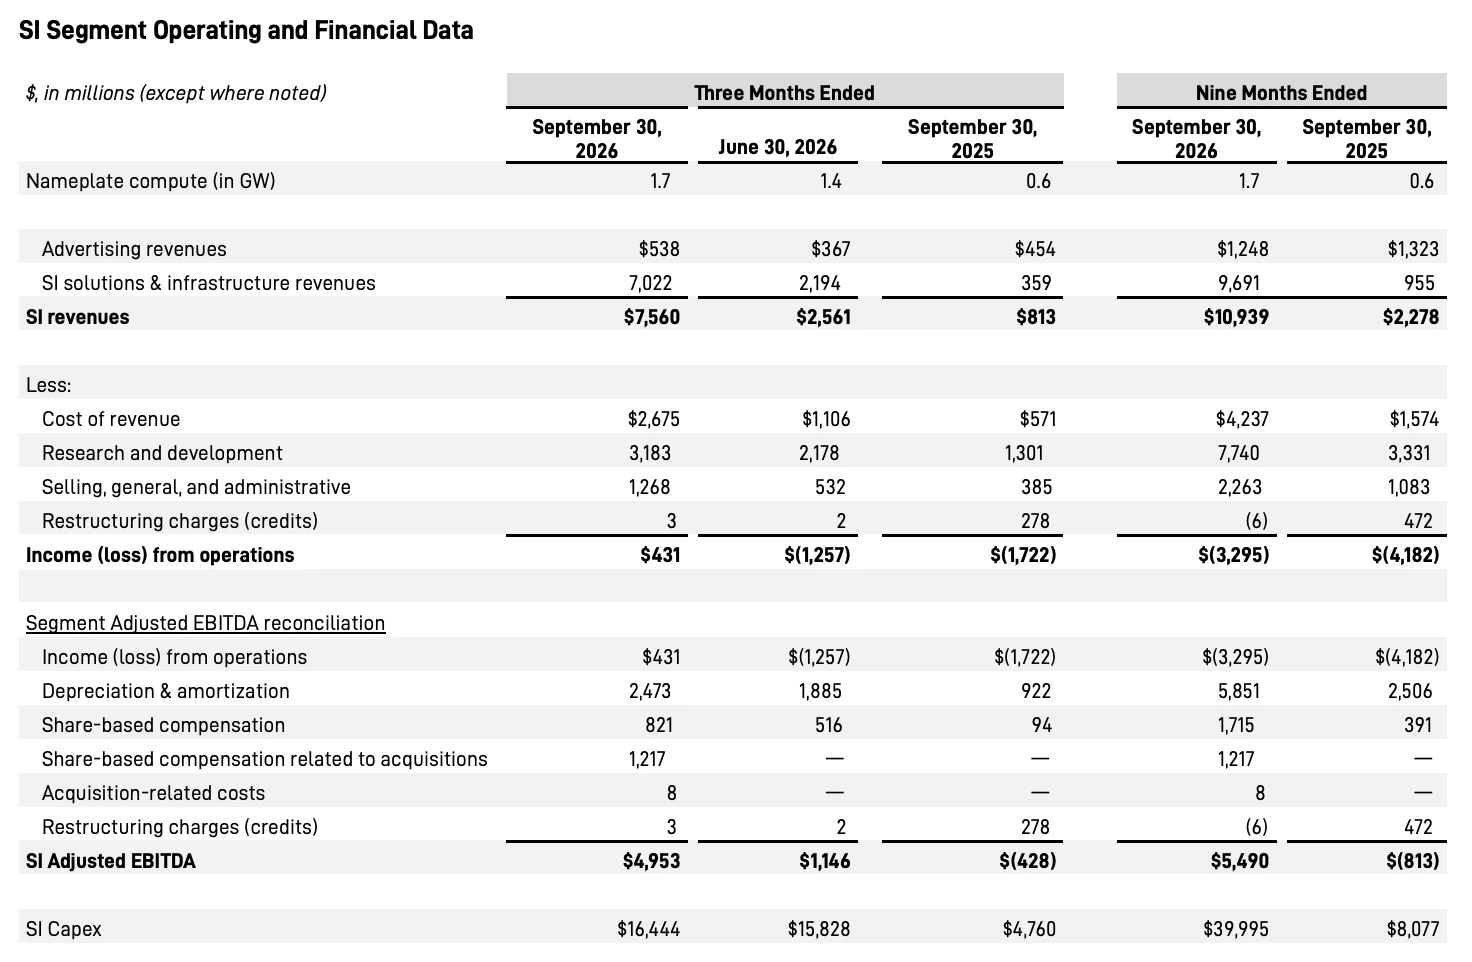
Q3 SI 收入 USD 75.60 億(YoY +830%,QoQ +195%):廣告收入 USD 5.38億(YoY +19%),SI 解決方案與基礎設施收入 USD 70.22 億(去年同期僅 USD 3.59 億)。收入爆發的三個核心驅動:新雲端服務協議激活、Cursor 並表(8 月 14 日完成收購,GAAP 購買對價 USD 425 億,隱含估值 USD 600 億;從交割日至 9 月 30 日貢獻收入 USD 6.08 億),以及 Grok Bot 等 AI 模型企業採用增長。
SI 板塊運營利潤 USD 4.31 億(Q2 虧損 USD 12.57 億,去年同期虧損 USD 17.22億),內含 Cursor 收購帶來的 USD 12 億股權激勵費;SI 調整後 EBITDA 達USD 49.53 億(去年同期為 -USD 4.28 億)。
算力方面,Q3 末名義算力(nameplate compute)達 1.7 GW(Q2 末 1.4 GW,去年同期 0.6 GW),Colossus II 建設持續推進。Q3 SI 資本支出 USD 164.44 億,佔公司總資本支出的 84%。
法說會重要指引:年底在線算力目標 2.5–3 GW;2027 年新增 10 GW,「如果到明年年底低於13 GW 我會感到意外」;2027 年 ARR 指引 USD 5,000 億至 1 兆;2026 年底USD 1,000 億 ARR 目標維持不變。CFO 指出當前定價下新算力部署回本週期已不到一年,馬斯克稱明年有望壓至 6 個月。
TerraFab 自研芯片計畫:目標 2027 年 5–6 月在奧斯汀實驗室製出首顆測試芯片,2028 年 Q3 主廠量產,長期目標年產能「1 太瓦」。
SpaceX 上市後 Q2 2026 AI業務財報表現
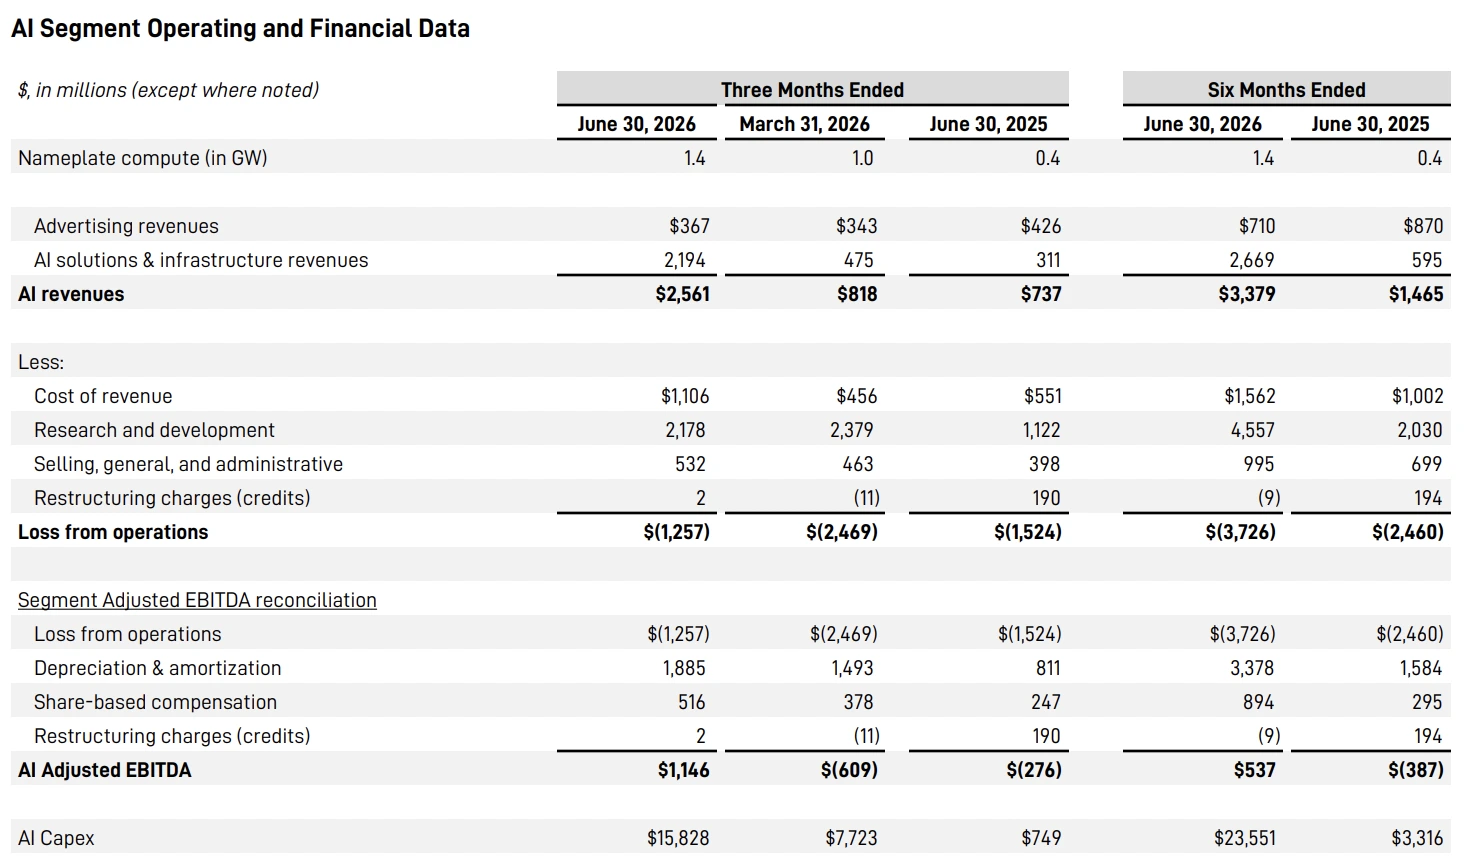
2026 年 Q2,AI 板塊營收 USD 25.61 億,同比 Q2 2025 的 USD 7.37 億增長 247%,環比 Q1 2026 的 USD 8.18 億增長 213%。
單季收入跳升的主要驅動力是雲端服務協議(Cloud Services Agreements)的規模化落地:Q2 期間新增合約銷售額達 USD 141 億,其中 USD 16 億於本季確認為 AI 基礎設施收入。
運營虧損方面明顯收窄,Q2 運營虧損 USD 12.57 億,相比 Q1 的 USD 24.69 億近乎腰斬,改善幅度達 49%。更值得關注的是,AI 板塊調整後 EBITDA 於 Q2 首次轉正,錄得 USD 11.46 億。這意味著在剔除折舊、攤銷及股權薪酬後,AI 基礎設施業務已出現 EBITDA 口徑的首次盈利「AI 無底洞」的市場質疑開始鬆動。
資本支出方面,Q2 AI 板塊資本支出 USD 158.28 億,佔公司總資本支出 USD 183.69 億的 86%,環比 Q1 的 USD 77.23 億幾乎翻倍,反映出算力擴建仍在加速而非見頂。
截至 Q2 末,SpaceX AI 部門名義算力(nameplate compute)達 1.4 GW,高於 Q1 末的 1.0 GW 及 Q2 2025 的 0.4 GW;馬斯克在業績法說會上給出年底目標超過 2 GW,2027 年底目標 10–20 GW,當前瓶頸在電力與冷卻基礎設施,而非 GPU 供應本身。
SpaceX 的 Colossus 和 Colossus II 資料中心橫跨田納西州和密西西比州,配備約 10 萬顆 H100 和 22 萬GB200/GB300 芯片,是目前全球最大的單一 AI 算力集群之一。
AI 板塊最大的外部客戶 Anthropic,合約金額為每月 USD 12.5 億,合同總值約 USD 400 億,持續至 2029 年 5 月,仍是 AI 基礎設施板塊的核心收入支撐。
硬件之外,SpaceX 正透過軟件側加速 AI 版圖:USD 600 億收購代碼編輯器 Cursor 的協議已於 Q2 披露,在2026年8月14日正式生效。
Q2 後(7 月),Grok 4.5(1.5 兆參數 V9 基礎模型)正式發布,token 消耗量環比增長約3 倍,Grok 4.6 隨後跟進,Grok 5 預計 2026 年內推出。
芯片合作上,馬斯克確認 SpaceX 將獨家採用輝達技術,計劃明年起在地面及軌道端雙線部署 Vera Rubin NVL72 機架,「Starmind」AI 衛星將成為首批搭載英偉達軌道算力的太空節點。
SpaceX IPO 前AI業務財報表現
2025 年 AI 板塊(含 X 平台廣告及 Grok 訂閱)全年營收 USD 32.01 億,但同期營業虧損高達 USD 63.55 億,是整個集團虧損的主要來源。
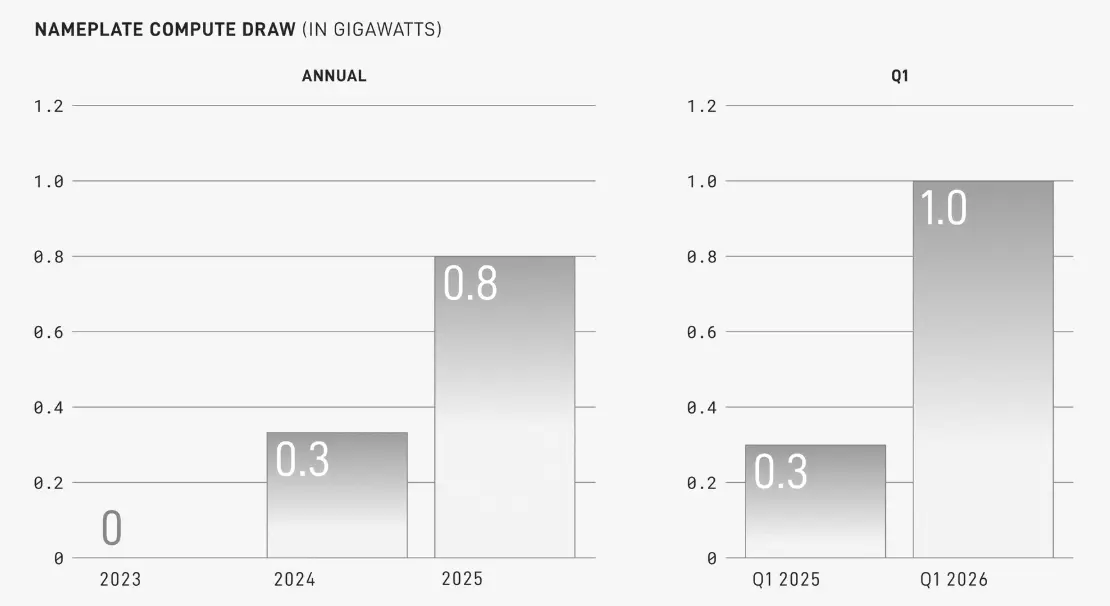
算力規模方面,2025 年底的 Nameplate Compute Draw(銘牌算力)為 0.8 GW,2026 年 Q1 已擴大至 1 GW。
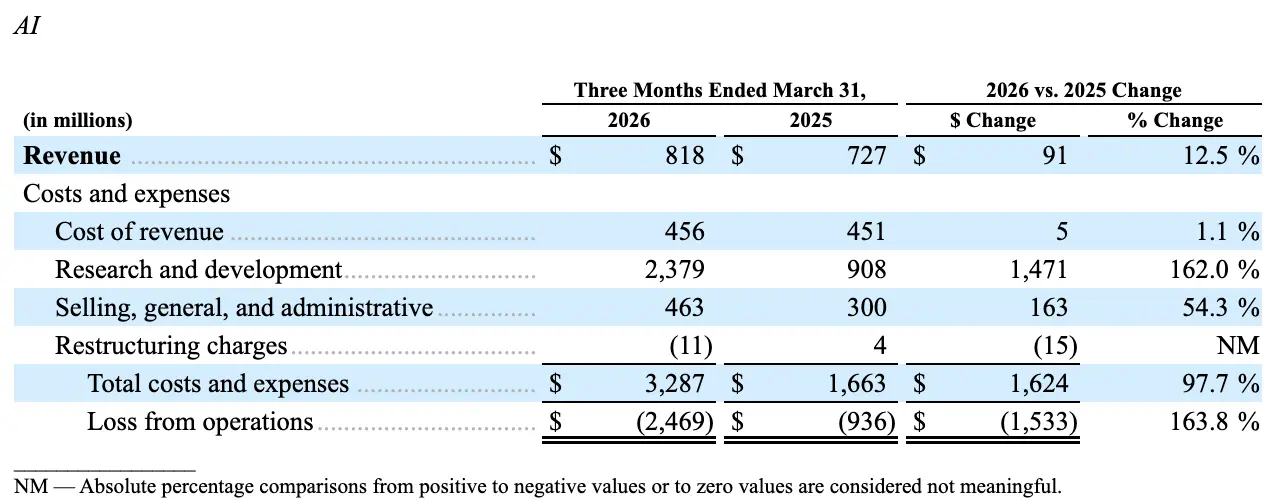
2026 年 Q1,AI 板塊營收 USD 8.18 億(同比 Q1 2025 的 USD 7.27 億增長 12.5%),但研發支出從 Q1 2025 的 USD 9.08 億暴增至 USD 23.79 億(同比 +162%),是拖累板塊虧損擴大的主要原因。
同期運營虧損 USD 24.69 億,同比 Q1 2025 的 USD 9.36 億擴大 163.8%。
資本支出 USD 77.23 億,同比 Q1 2025 的 USD 25.67 億增加 USD 51.56 億,主要驅動因素是陸地數據中心的快速擴建,包括新設施的開發、建設和配套基礎設施投入,佔公司總資本支出 USD 101.07 億的 76%。
SpaceX 的 Colossus 和 Colossus II 資料中心橫跨田納西州和密西西比州,配備約 10 萬顆 H100 和 22 萬顆 GB200/GB300 芯片,是目前全球最大的單一 AI 算力集群之一。
AI 板塊最大的外部客戶是 Anthropic,合約金額為每月 USD 12.5 億,2026 年 5 月、6 月先以折扣費率計費,之後按月 USD 12.5 億標準費率執行至 2029 年 5 月,合同總值約 USD 400 億,是 xAI AI 板塊 2026 年營收的核心支撐。
CFO Bret Johnsen 在路演期間首度透露,與 Anthropic 簽署的協議令SpaceX AI 基礎設施業務年化收入已達 USD 37.5 億,令其躋身全球第五大 AI 算力企業。
最新消息,6 月 5 日, Google 緊接著簽署多年期雲端服務協議,自 2026 年 10 月起每月支付 USD 9.2 億 ,鎖定約 11 萬顆輝達 GPU 及相關算力資源,合同期至 2029 年 6 月,合約金額約 USD 294 億。
兩份合約合計,SpaceX 每月算力租金收入達 USD 21.7 億,年化約 USD 260 億, 合計合約總價值逾 USD 700 億。需要注意的是,兩份合約均設有「提前 90 天 通知即可終止」條款,任何一方皆可提前退出。馬斯克在 X 上也曾多次說, Anthropic 協議只是「短期安排」,「我們某個時候可能需要把算力拿回來」。
繼 Anthropic 之後,多筆算力托管合約相繼落地:谷歌將自 2026 年 10 月起按月支付約 USD 9.2 億,持續至 2029 年 6 月(涉及約 11 萬顆英偉達GPU);7 月另簽署一筆為期 6 個月、總額 USD 67 億的協議,買方未披露,部分分析師認為可能與美國國防部相關。9 月 10 日,CFO Bret Johnsen 在高盛 Communacopia + Technology Conference 2026 上透露,公司本月再度簽署一筆 AI 算力協議,自 12 月 1 日起每月帶來約 USD 11 億收入(年化約 USD 133 億),客戶同樣未披露。
Johnsen 同時表示,SpaceX 對年底達成 USD 1,000 億 ARR 目標「更有把握」。需要注意的是,目前公司多數算力合約均保留數月內提前終止的選項。原因在於 SpaceX 自身 AI 產品同樣需要大量算力,公司不願因長期對外出租而限制自身業務擴張。
高能見度收入背後,The Information 報道揭示了算力出租業務的真正起點: Colossus 1 在建設時混合部署了 H100、H200 和 GB200 三代 GPU,異構架構 導致 xAI 無法在該設施有效訓練 Grok 模型,最終被迫把訓練任務遷移至 Colossus 2。閒置下來的 Colossus 1 算力,就成了對外出租的資源。
2026 年 4 月,SpaceX 與 AI 程式碼編輯器公司 Cursor(Anysphere Inc.)簽訂算力與收購選擇權協議。算力協議部分,SpaceX 向 Cursor 提供 GPU 叢集運算能力,並合作改進現有模型(包括 Grok),同時可能共同開發 AI 模型及相關產品。
選擇權協議部分,SpaceX 有權(但無義務)以 Cursor 隱含估值 USD 600 億的 Class A 股票對價收購 Cursor。若 SpaceX 選擇終止選擇權協議,或因重大違約導致 Cursor 有權終止,SpaceX 須向 Cursor 支付 USD 15 億的終止費,加上 USD 85 億的遞延服務費,合計 USD 100 億。
SpaceX 的收購邏輯在 S-1 中有明確說明:Cursor 高頻編程工作流產生的開發者互動數據(包括程式碼生成提示、疊代周期和架構決策),可以強化 Grok 的模型訓練和推理能力;同時,Cursor 也成為 Grok 觸達開發者生態的分發通道。S-1 亦明確表示預計簽署更多類似算力服務合同。
軌道算力方面,SpaceX 於 6 月宣布在德克薩斯州 Bastrop 興建面積達 1,100萬平方英尺的超級衛星工廠 Gigasat,規模超過現有最大航天製造基地的10 倍以上。首代軌道 AI 衛星 AI1 翼展約 70 米,配備峰值計算功耗150 千瓦的計算模塊,精準對應輝達 GB300 整機架(72 顆 GPU)的功耗包絡,相當於直接把一個輝達 AI 計算模塊送入太空,散熱方案採用垂直布置雙面散熱板,散熱密度達 1,400W/m²。
SpaceX 的量產目標:2027 年底實現年化 1 吉瓦太空 AI 算力部署,2030 年推至 100 吉瓦。100 吉瓦相當於每年新建 20 座 Meta Hyperion 超大型數據中心,或 50 座 Colossus 2。馬斯克本人亦提示投資者對激進時間表「持保留態度」,S-1 的官方預期以 2028 年為商業化起點。
SpaceX 的產品組合
SpaceX 的產品覆蓋從發射到終端連接的完整鏈條:
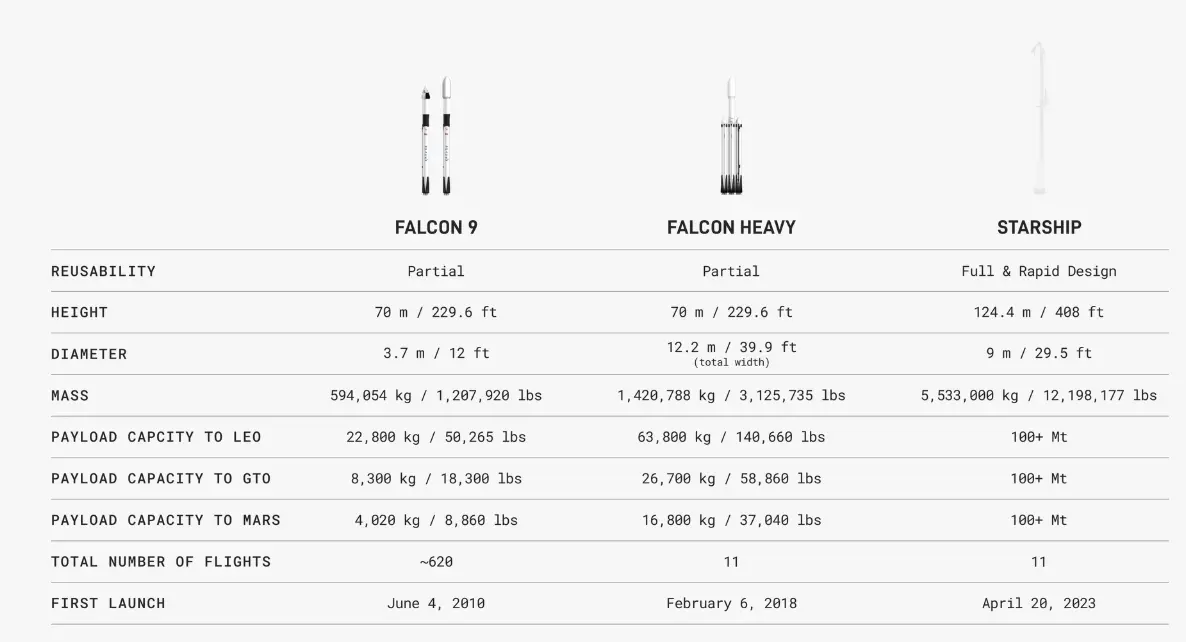
火箭系列:Falcon 9(現役主力,量產商用)、Falcon Heavy(重型載荷)、Starship(研發中,目標全面替代 Falcon 系列,每次載荷超過 100 公噸)。
Starlink 衛星服務:住宅版(標準和優先)、Starlink Business 企業版、Maritime 海事版、Aviation 航空版、Government Solutions 政府方案、Direct-to-Cell 直連手機服務(允許普通手機直接連接衛星,不需額外設備)。
AI 算力:Grok 聊天機器人(現役版本為 Grok 4,Grok 5 正在 COLOSSUS II 訓練中,下一代目標多兆級參數);產品線涵蓋文字對話(Grok Chat)、圖片/視頻生成(Grok Imagine)、語音 AI(Grok Voice),另有企業版 Grok Teams 和 Grok API;訂閱分 Basic / SuperGrok / SuperGrok Heavy 等層級;X 平台即時語料是 Grok 區別於 OpenAI 和 Anthropic 的核心訓練數據來源、X 廣告;與 Tesla 聯合開發的 Macrohard 設計用來完整模擬人類電腦工作流程的 Agentic AI 平台;COLOSSUS 和 COLOSSUS II 資料中心對外出租算力,目前最大外部客戶為 Anthropic(每月 USD 12.5 億)和 Cursor;長期計畫將算力節點部署至低軌衛星。
SpaceX 的主要客戶與供應商
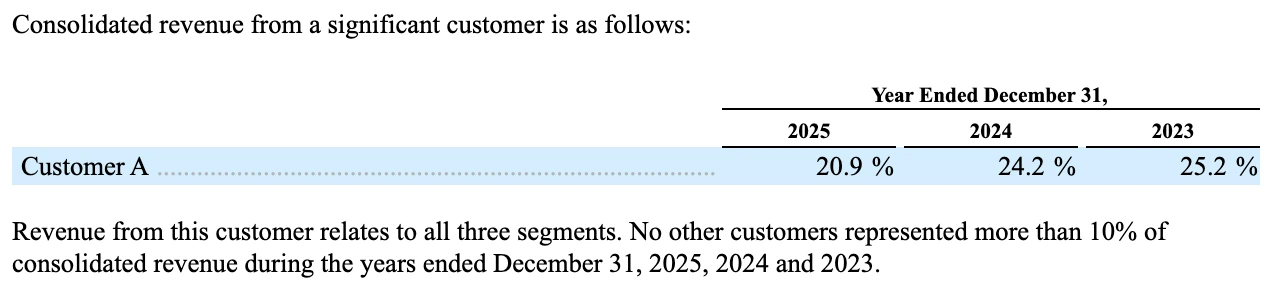
政府及機構客戶:美國政府是 SpaceX 迄今最大的單一客戶,S-1 顯示「客戶 A」(未具名,但收入來自太空、Connectivity 和 AI 三個板塊)2025 年貢獻集團總收入的 20.9%(約 USD 39 億),2024 年和 2023 年分別為 24.2% 和 25.2%。
NASA 涵蓋國際空間站貨運和人員運輸合同、Artemis 月球計畫的 Starship 著陸器合同,以及 Commercial Crew 計畫。美國太空軍是衛星發射和軌道情報任務的另一主要客戶。
Starlink 零售用戶:截至 2026 年 3 月,全球 1,030 萬訂閱用戶,個人消費者佔主體。標準住宅版月費 USD 120。
最大算力客戶:Anthropic,合約總值約 USD 400 億,但附帶 90 天取消條款。
關聯交易:SpaceX 向 Tesla 採購 Megapack 儲能設備,2025 年 USD 5.06 億、2024 年 USD 1.91 億;向 Tesla 採購 Cybertruck 車輛,2025 年約 USD 1.31 億。
S-1 同時披露,xAI 與 Valor Equity Partners(由 SpaceX 董事、Antonio Gracias 創立)簽訂了 USD 45 億的 AI 硬件設備租賃協議,用於 AI 基礎設施擴張。S-1 共提及「Tesla」87 次,關聯交易的規模和頻率已引起部分機構投資者的關注。
另一個已披露的關聯交易:2025 年,馬斯克通過其個人信託以 USD 14.21 億的對價,從 SpaceX 員工手中回購普通股,為員工流動性提供通道。
主要供應商:NVIDIA 是 AI 算力業務的核心 GPU 供應商,Colossus 資料中心的 H100 和 GB200/GB300 芯片均來自 NVIDIA。Intel 則通過 Terafab 晶圓廠合作計畫成為潛在長期芯片供應夥伴,Terafab 採用 Intel 14A 製程,由 SpaceX、Tesla 和 Intel 三方共同建設,計畫總投資據德克薩斯州文件顯示約達 USD 1,190 億。
SpaceX 上市集資用途
美國大型 IPO 通常不在 S-1 中精確列明各項用途的分配比例,具體數字要等最終定價說明書。
Q1 2026 現金單季減少 USD 90 億的數字,也解釋了為什麼這次募資規模達 USD 750 億。按目前的資本支出節奏,SpaceX 需要這筆錢才能在不大量舉債的情況下完成 Starship 商業化和 AI 擴張。
AI 算力基礎設施擴張
這是 S-1 列出的第一優先用途,也是目前資本消耗最大的方向。擴建 Colossus 資料中心的 GPU 容量;開發軌道 AI 算力節點,計畫將高效能 GPU 集群部署至近地軌道衛星上,建立在太空持續運行的算力服務。2026 年 Q1 的 AI 資本支出已達 USD 77.23 億,年化超過 USD 300 億。
Starship 開發與商業化
加速 Starship 的開發測試節奏,包括升級發射設施和推進劑生產系統,目標在 2026 年下半年正式開始商業任務。2025 年全年 Starship 研發支出 USD 30.04 億,2026 年 Q1 再追加 USD 9.30 億。Starship 成功商業化後,SpaceX 預計每公斤入軌成本可從目前 Falcon 9 的 USD 2,700 再大幅下降。
Starlink 擴展與升級
持續部署 V3 衛星星座,V3 衛星在頻寬和延遲性能上均大幅優於現有 V2;擴大 Direct-to-Cell 的國家覆蓋;進一步開拓亞洲、非洲、拉丁美洲等新興市場。Starlink 板塊的資本支出 2025 年已達 USD 41.78 億。
一般企業用途
包括員工股份流動性(SpaceX 計畫為員工提供股份認購通道),以及補充日常運營資本,以及如 Cursor 等潛在收購(計劃中的 USD 60 億股票收購)。
SpaceX 財務狀況
Q3 2026 業績:超級智能首次成為最大板塊,公司轉虧為盈
SpaceX 於 2026 年 10 月 20 日公布 Q3 2026 季報,三個業務全線超分析師預期:
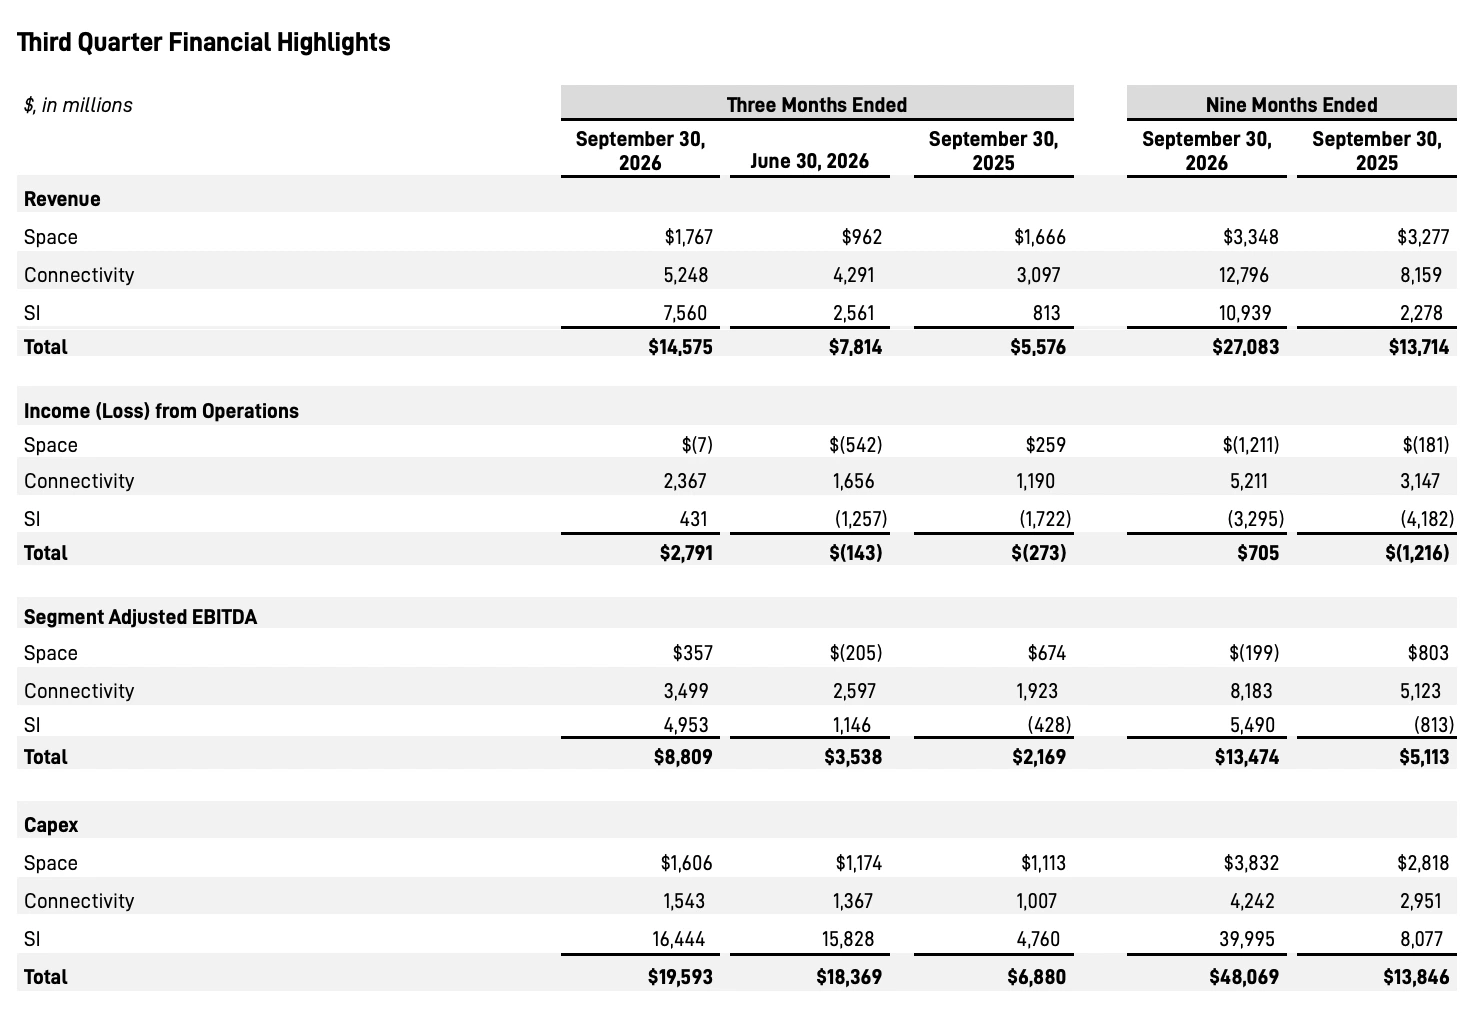
| 業績指標 | Q3 2026 | Q2 2026 | Q3 2025 | YoY 增速 |
|---|---|---|---|---|
| 總營收 | USD 145.75 億 | USD 78.14 億 | USD 55.76 億 | +161% |
| 調整後 EBITDA | USD 88.09 億 | USD 35.38 億 | USD 21.69 億 | +306% |
| 運營利潤 | USD 27.91 億 | -USD 1.43 億 | -USD 2.73 億 | 轉盈 |
| 淨利潤 | USD 44.04 億 | -USD 5.41 億 | -USD 11 億 | 轉盈 |
三大業務分部 Q3 2026:
| 業務板塊 | 收入 | YoY | 運營利潤(虧損) | 資本支出 |
|---|---|---|---|---|
| 太空 Space | USD 17.67 億 | +6% | -USD 0.07 億 | USD 16.06 億 |
| 連接 Connectivity | USD 52.48 億 | +69% | +USD 23.67 億 | USD 15.43 億 |
| 超級智能 SI | USD 75.60 億 | +830% | +USD 4.31 億 | USD 164.44 億 |
Q3 最重要的結構性變化:超級智能(SI)板塊收入 USD 75.60 億,首次超越連接業務成為公司最大收入板塊。同期 SI 板塊運營利潤 USD 4.31 億(含Cursor 收購帶來的 USD 12 億股權激勵費用),SI 調整後 EBITDA 達USD 49.53 億。
Q3 淨利潤 USD 44.04 億高於運營利潤 USD 27.91 億,差額主要來自利息收入USD 8.73 億、其他收入淨額 USD 10.25 億及所得稅收益 USD 3.90 億等非經營項目;股權激勵費用合計超過 USD 23 億(含 USD 12.17 億 Cursor 相關),在調整後 EBITDA 中剔除,是 GAAP 與非 GAAP 數字差異顯著的主因。
Q3 末現金及現金等價物 USD 512.94 億,另有可交易證券 USD 385.61 億, 合計約 USD 898.55 億(較 Q2 末 USD 1,000 億下降,反映 Q3 資本支出 USD 195.93 億的高強度消耗)。Q4 資本支出指引:USD 350-400 億,算力擴建節奏仍在加速。
前三季度合計自由現金流(經營現金流 USD 130.97 億 – 資本支出 USD 480.69億)約為負 USD 349.7 億,公司增長仍依賴外部融資。
SpaceX 上市后 Q2 2026 最新業績
SpaceX 於 2026 年 8 月 4 日公布上市後首份完整季報,Q2 2026 核心數字如下:
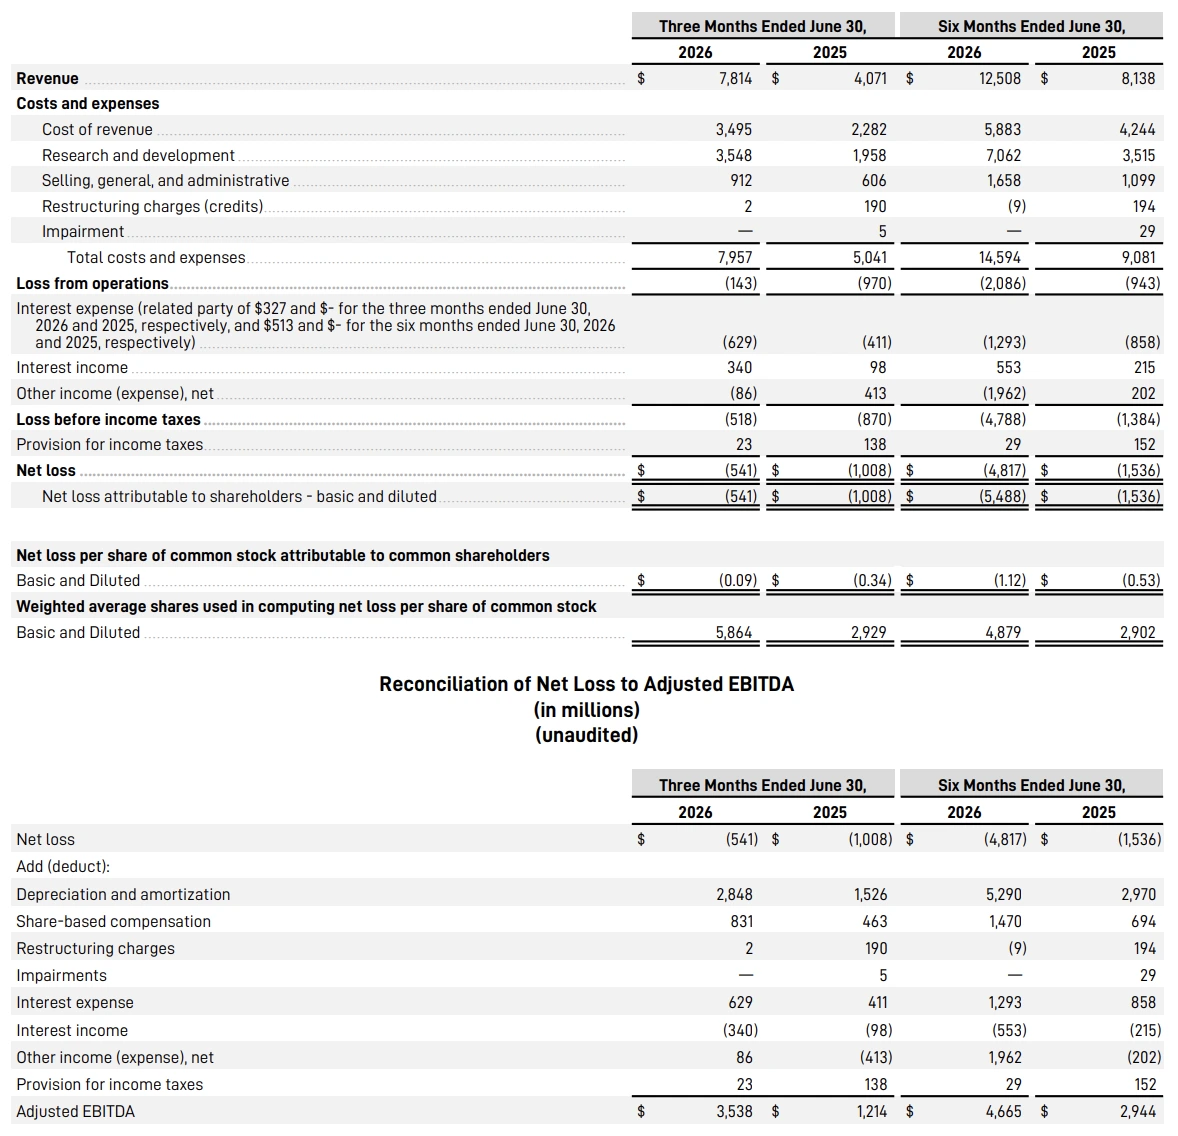
| 業績指標 | Q2 2026 | Q1 2026 | Q2 2025 | YoY 增速 |
|---|---|---|---|---|
| 總營收 | USD 78.14 億 | USD 46.94 億 | USD 40.71 億 | +92% |
| 調整後 EBITDA | USD 35.38 億 | USD 11.27 億 | USD 12.14 億 | +191% |
| 淨虧損 | USD 5.41 億 | USD 19.43 億 | USD 10.08 億 | 改善 46% |
三大業務分部 Q2 2026 一覽:
| 業務板塊 | 收入 | YoY | 運營利潤(虧損) | 資本支出 |
|---|---|---|---|---|
| 太空 Space | USD 9.62 億 | +29% | -USD 5.42 億 | USD 11.74 億 |
| 連接 Connectivity | USD 42.91 億 | +66% | +USD 16.56 億 | USD 13.67 億 |
| 人工智能 AI | USD 25.61 億 | +247% | -USD 12.57 億 | USD 158.28 億 |
值得特別注意的是,AI 板塊的調整後 EBITDA 首次轉正,達 USD 11.46 億。這是公司在 AI 基礎設施大規模投入後,EBITDA 口徑首次錄得盈利的信號,儘管會計口徑下的運營虧損仍為 USD 12.57 億。
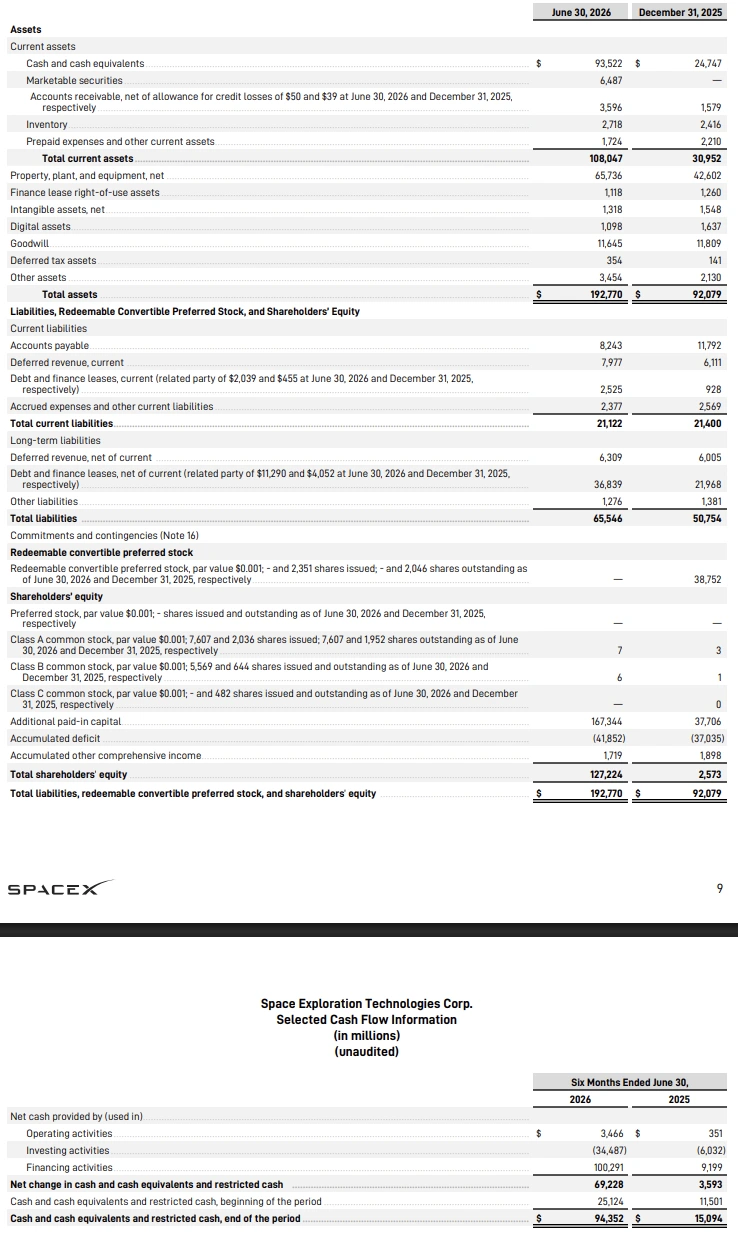
截至 2026 年 Q2 末,SpaceX 現金、現金等價物及有價證券合計 USD 1,000 億,資產負債表強度創公司歷史之最。這個數字背後有兩筆集中入帳:
- 6 月 15 日 IPO 淨募資約 USD 857 億(含超額配售選擇權全數行使,638,888,888 股 A 類股)
- 6 月 26 日再完成 USD 250 億投資等級債券發行,分 5 個到期檔次(2031 至 2056 年),加權平均利率 5.855%。
換言之,SpaceX 的千億現金池大部分是 Q2 剛進帳的新錢,而非累積的自由現金流。對應的另一面是:公司單季資本支出 USD 183.69 億,年化超過 USD 700 億;以當前資本支出節奏估算,USD 1,000 億現金理論上覆蓋約 1.5 年的資本支出需求,但前提是 Starlink 和 AI 板塊的合約收入持續流入。
訂單能見度方面,已簽合約積壓訂單(backlog)達 USD 475 億,是當前季度收入的約 6 倍,為未來 6–8 個季度的收入提供了基礎支撐。
9 月 10 日,馬斯克進一步上調長期收入預測:SpaceX 年收入預計在2033 年前後達到 USD 3.5 兆,較摩根士丹利此前預測的 2040 年提早七年;2030 年突破 USD 1 兆的目標維持,但馬斯克稱 2029 年達標「並非不可能」。
SpaceX IPO 前業績
重要說明:S-1 的所有歷史財務數據已將 xAI 和 X Holdings 追溯合並。以下數字均為 SpaceX、xAI 和 X(含 Grok 訂閱業務和廣告業務)的合並體,包括 2023 和 2024 年在內。S-1 最早追溯至 2023 年,不包含 2021、2022 年數據。
| 年份 | 營收(USD 億) | 淨利潤(USD 億) |
|---|---|---|
| 2023 | 103.87 | -46.28(虧損) |
| 2024 | 140.15 | +7.91(盈利) |
| 2025 | 186.74 | -49.37(虧損) |
| Q1 2026(單季) | 46.94 | -42.76(虧損) |
2024 年之所以實現 USD 7.91 億淨利,是因為 Starlink 板塊盈利(USD 20.06 億運營利潤)足以覆蓋彼時規模尚小的 AI 板塊虧損(USD 15.61 億運營虧損)。2025 年轉虧,原因是 xAI 的資本支出從 USD 56.33 億暴增至 USD 127.27 億,AI 板塊運營虧損擴大至 USD 63.55 億,超過 Starlink 的 USD 44.23 億運營利潤。
2026 年 Q1 的淨虧損 USD 42.76 億,單季虧損接近 2025 全年水平,說明 AI 板塊的燒錢速度在加快,而非放緩。
各板塊分部業績如下表:
| 板塊 | 2023 年營業利潤/虧損 (USD 億) | 2024 年 | 2025 年 | Q1 2026 (單季) |
|---|---|---|---|---|
| Space (太空發射) | -0.01 | +0.21 | -6.57 | -6.62 |
| Connectivity (Starlink) | +4.69 | +20.06 | +44.23 | +11.88 |
| AI (xAI + X) | -39.73 | -15.61 | -63.55 | -24.69 |
Starlink 是集團的盈利支柱,但 AI 板塊一個板塊的虧損就足以吞掉 Starlink 全部盈利。
現金消耗與資本結構
2026 年 Q1,公司現金從 USD 247.47 億下降至 USD 158.52 億,單季燒掉約 USD 90 億,主要驅動因素是 AI 板塊的資本支出(USD 77.23 億)。
Q1 2026 的現金流細節:運營現金流 +USD 10.47 億(業務本身仍在產生現金),投資現金流 -USD 167.24 億(資本支出),融資現金流 +USD 71.25 億(主要是新增借款)。
截至 2026 年 3 月 31 日,資產負債表主要數據如下:
| 項目 | 金額(USD 億) |
|---|---|
| 現金及現金等價物 | 158.52 |
| 總資產 | 1,020.94 |
| 長期債務及融資租賃 | 291.11 |
| 總負債 | 605.12 |
| 股東權益 | 345.33 |
長期債務構成:USD 200 億的 Bridge Loan(2026 年 3 月取得)+ USD 91.05 億的其他融資 + USD 0.27 億的 X 票據,合計 USD 291.11 億。
要注意的是 Bridge Loan 還有額外的時間壓力。S-1 披露,SpaceX 須在上市後 六個月內,以部分 IPO 所得資金及新增債務融資,償還至少部分這筆過橋貸款。 這筆貸款當初主要用於置換 xAI 和 X 的高利率債務,是公司短期流動性最主要的硬性壓力點。
S-1 同時披露,截至 2025 年 12 月 31 日,公司手持訂單(Backlog)達 USD 283.77 億,其中 USD 121.16 億已作為遞延收入入賬。Backlog 中約 32% 預計在 1 年內確認,約 53% 在 2027 至 2028 年確認,其餘 15% 在更長周期確認。USD 283.77 億的 Backlog 為未來收入提供了相當程度的能見度。
估值倍數
| 估值情景 | P/S(市銷率) | EV ÷ 調整後 EBITDA |
|---|---|---|
| USD 1.5 兆 (保守) | 80.3x | 227.8x |
| USD 1.75 兆 (目標低端) | 93.7x | 265.8x |
| USD 2 兆 (目標高端) | 107.1x | 303.8x |
對比:Meta P/S 約 9 倍,Nvidia P/S 峰值約 30 倍。SpaceX 最保守估值的 P/S 是美股市場整體均值的 10 倍以上。整體公司目前淨虧損,P/E 無法計算。付出這個溢價,需要 Starship 商業化、Starlink 繼續高速增長、AI 板塊逐步轉向盈利全部兌現。任何一條不如預期,都有估值修正的空間。
SpaceX 的未來計畫
Starship 全面商業化
Starship 是 SpaceX 目前研發投入最大的押注。2026年5月22日,SpaceX 完成了 Starship V3 版本的首次飛行測試(第 12 次任務),按計劃在印度洋濺落。這是首個新版飛行器、新型 Super Heavy 助推器、新 Raptor 引擎,以及第 2 號發射台的首次亮相。飛行測試達成了主要目標。
但截至 2026 年 5 月,Starship 仍未完成任何一次帶真實載荷的軌道飛行。SpaceX 預計 2026 年下半年開始 Starship 商業載荷入軌服務,但 NASA 要到 2028 年 Artemis 4 任務才需要 Starship 作為月球著陸器。
從「測試成功濺落」到「穩定商業運營」,FAA 持續的許可流程、量產能力、飛行可靠性認定,每個環節都有時間不確定性。
Starship 的商業意義在於它能改變 Starlink 的部署成本:V3 版本在可重複使用配置下,目標將 100 公噸貨物送入地球軌道(Falcon 9 是 23 公噸),單次飛行最多部署 60 顆 V3 Starlink 衛星,衛星下行容量比 Falcon 9 版本提升約 20 倍。
Starship 成功商業化,Starlink 的星座建設速度和邊際成本都會根本性改變。
長期願景是開通地球到火星的運輸航線。Starship 的商業化進度是 SpaceX 上市估值能否兌現的最關鍵變數。
Starlink V3 衛星 + Direct-to-Cell 規模化
SpaceX 計畫以 Starship 部署 V3 衛星,每顆 V3 的下行頻寬達 1 Tbps,是現有 V2 衛星的數倍。一次 Starship 發射可攜帶 60 顆 V3,部署效率相比一次 Falcon 9 發射提升約 20 倍。
Direct-to-Cell 服務正與 AT&T、T-Mobile 等電信商合作,目前已覆蓋約 30 個國家、740 萬月活躍設備;若能規模商用,這個服務的市場潛力遠大於現有的固定住宅套餐。訂閱用戶目標從目前 1,030 萬增長至 5,000 萬以上。
Starlink 的頻譜擴容也是重要進展。SpaceX 在 2025 年簽署協議,以 USD 196 億(股票 + 現金) 收購 EchoStar 旗下 Spectrum Business Trust 的 65 MHz 美國頻譜執照及全球 MSS 頻譜執照, FCC 已於 2026 年 5 月 12 日批准,預計 2027 年 11 月完成。這批頻譜被 S-1 列為 V2 Mobile 衛星全球規模化的前提條件,也是未來 5G 寬頻和 IoT 業務的底層基礎設施。
軌道 AI 資料中心
SpaceX 計劃最早 2028 年部署搭載 GPU 的太空資料中心衛星,以太陽能驅動在軌道上提供算力服務,已向 FCC 申請發射最多 100 萬顆此類衛星的許可。這個方向依賴 Starship 超大載荷能力實現大規模部署,目前仍處早期規劃階段,但算力租賃的商業邏輯已通過 Anthropic 合約得到初步驗證。
招股書引用外部研究,估計相關市場潛在規模達 USD 26.5 兆(2032 年 AI TAM)。這是目前沒有其他公司有可行路線圖的方向。
延伸閱讀:
火星殖民地(極長期願景)
馬斯克的績效薪酬方案之一,要求 SpaceX 在火星建立至少 100 萬人口的永久殖民地,作為股份解鎖的工程里程碑之一。另一份薪酬方案要求建成年算力 100 太瓦的非地球數據中心。這些目標沒有具體時間框架,市場對可行性的評估存在很大差異。
行業前景與展望
商業航天市場
根據研究機構估算,2026 年全球太空經濟規模約 USD 4,700 億,Morgan Stanley 的基礎情景預測是 2035 年達 USD 1.8 兆,年均增速約 12%。低軌衛星星座(LEO)已佔 2024 年新衛星部署量的 40% 以上,預計驅動 2035 年前 70% 的市場增長。
衛星互聯網市場
全球衛星互聯網市場 2025 年規模約 USD 142.6 億,預計 2030 年達 USD 328.6 億,CAGR 18.1%(Mordor Intelligence)。消費寬頻訂閱用戶預計從 2025 年的 620 萬增至 2030 年的 1,560 萬。SpaceX 在這個市場有明顯先發優勢,但 Amazon Kuiper 2026 年正式商業服務後,競爭格局將迎來首次實質性挑戰。
全球超過 30 億人仍無可靠網路連線,傳統光纖和移動基站難以觸達偏遠地區、農村和海洋,這是衛星寬頻的天然優勢場景。分析師預估 Starlink 2026 年收入將達 USD 159 億至 240 億,市場滲透空間仍大。
烏克蘭戰場的 Starlink 軍事應用讓各主要政府重新評估衛星通訊的戰略地位。美國、歐盟、英國、日本都在加速投資太空基礎設施,政府客戶的合約金額大、穩定性高,是 SpaceX 的長期收入支柱。
AI 算力基礎設施:地面不夠用
AI 算力需求的爆炸性增長讓地面資料中心面臨電力、土地和散熱的多重制約。SpaceX 的軌道 AI 衛星計劃若技術可行,是目前沒有競爭對手有可行方案的賽道,代表的是「把太空打造為算力基礎設施」的潛在全新市場。
延伸閱讀:
自建電力供應鏈
8 月底,The Information 報導 SpaceX 正在德克薩斯州 Bastrop 籌建燃氣渦輪機葉片鑄造廠,馬斯克隨後在 X 上親自確認,稱此舉可將燃氣渦輪機上線時間最多縮短 18 個月,「是深刻的遊戲規則改變者」。
全球僅有 4 家企業掌握高溫超合金葉片鑄造技術,GE Vernova 等主要廠商訂單已排至 2030 年,成為 AI 資料中心提速擴建的核心瓶頸之一。SpaceX的鑄造廠計劃採用「Raptor 渦輪泵鑄件 + 資料中心渦輪翼型件」雙用途邏輯,以固定成本分攤至航天與 AI 兩條業務線。摩根士丹利估計,馬斯克可透過一系列採購協議,在 2027 年底前獲取約 3–4 GW 電力。
SpaceX 潛在市場規模(TAM)
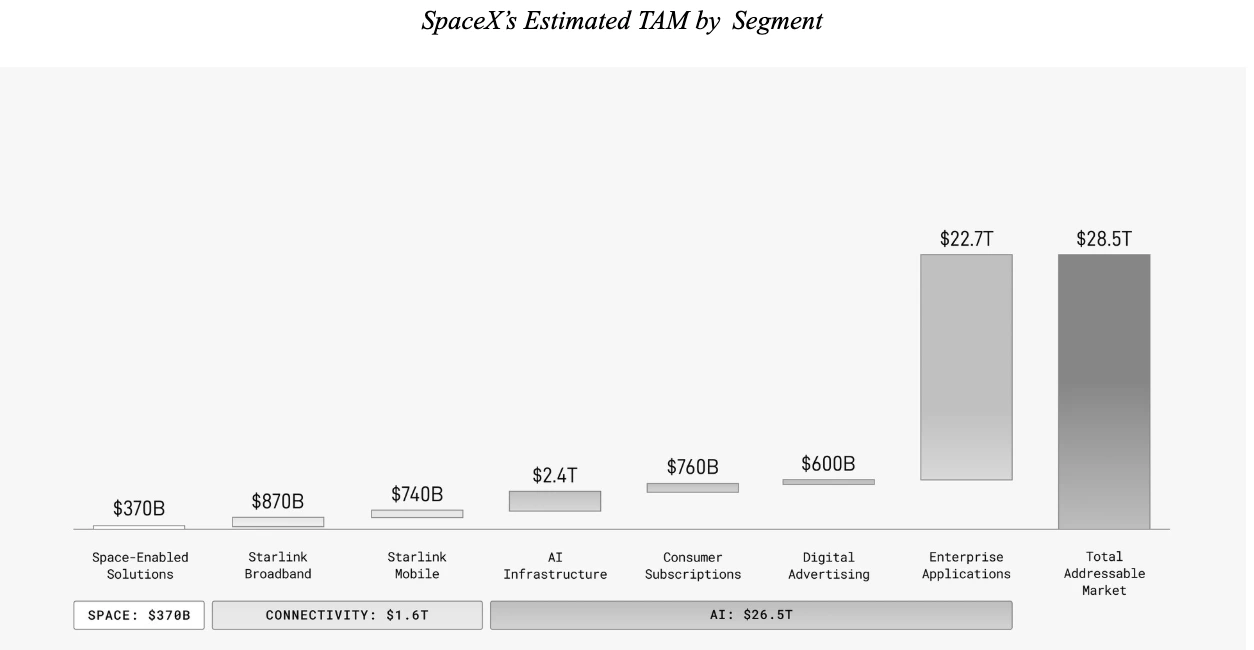
S-1 稱公司可服務的潛在市場總規模達 USD 28.5 兆,其中 AI 佔 USD 26.5 兆。
注意:這個數字需要大幅折讓。TAM 描述的是市場規模上限,不是公司能捕獲的份額。USD 28.5 兆接近美國 GDP,主要建立在 AI 應用的十年前瞻預估上,且市場越大通常競爭者越多。科技公司上市前大幅展示 TAM 是慣例,它的作用是告訴我們機會的天花板在哪,不告訴你公司能走到哪。SpaceX 目前的收入(USD 186.74 億)只是其 TAM 聲稱規模的 0.065%,這個對比本身說明了距離「兌現」有多遠。
SpaceX 的競爭力如何,與同業比較
| 公司 | 業務定位 | 上市狀態 | 備注 |
|---|---|---|---|
| SpaceX(SPCX) | 發射 + 衛星互聯 + AI | 2026 年 6 月上市 | 全球發射市占 >80%; Starlink 1,030 萬用戶 |
| Rocket Lab(RKLB) | 小型發射 + 衛星製造 | 已上市 (那斯達克) | 2026 Q1 營收 USD 2.003 億 (+63.5% YoY), 積壓訂單 USD 22 億, Neutron 火箭 2026 Q4 首飛 |
| AST SpaceMobile(ASTS) | 直連手機衛星 | 已上市 (那斯達克) | 2025 Q4 營收 USD 5,400 萬, 2026 全年預測逾 USD 1.8 億 |
| Amazon Kuiper | 衛星寬頻 | 未上市 (Amazon 子公司) | 2026 年開始商業服務, 是 Starlink 最大潛在競爭者 |
| Blue Origin | 發射服務 + 太空旅遊 | 未上市 | 2026 年考慮引入外部投資人 |
SpaceX 上市受惠概念股
買不到 SPCX,或想在 IPO 前後對太空板塊做佈局的話,有幾類受惠股值得了解。
商業航天板塊直接受惠股
Rocket Lab(RKLB):全球目前最具可比性的上市太空公司,業務模式覆蓋小型火箭發射、衛星製造和在軌服務,Neutron 中型火箭計畫 2026 年 Q4 完成首飛,直接挑戰 Falcon 9 的市場空間。2025 年全年營收超過 USD 6 億(+39% YoY),積壓訂單突破 USD 22 億,包含美國太空發展局 USD 8.16 億衛星合同。RKLB 今年以來累計漲幅逾 300%,目前股價已超過分析師共識,投資者需注意現有估值溢價。
AST SpaceMobile(ASTS):最直接的衛星寬頻概念股。ASTS 的商業模式是讓普通手機不需要任何額外設備即可直接連接衛星寬頻,與 Starlink Direct-to-Cell 服務直接競爭,同時也因 SpaceX 上市把衛星互聯網市場帶入公眾視野而受惠。ASTS 與 AT&T 和 Verizon 達成分銷合作,2025 年 Q4 營收 USD 5,400 萬(超出預期約 29%),2026 年全年分析師預測超 USD 1.8 億,手握 USD 28 億現金和逾 USD 12 億的電信商合約承諾。自 2024 年中商業轉型以來,ASTS 累計漲幅超過 3,000%,入場前需仔細評估估值。
Intuitive Machines(LUNR):月球基礎設施的代表性公司。LUNR 通過 NASA 商業月球載荷服務計畫(CLPS)提供端到端月球任務能力,持有 NASA USD 48.2 億近太空網絡服務合約。2026 年 Q1 營收 USD 1.8673 億,積壓訂單達 USD 11 億,2026 年全年收入指引最高 USD 10 億,年初至今股價漲幅逾 100%。不過,13 位分析師評級共識為「持有」,目標價 USD 28.45,低於當前股價,空頭倉位達 28.15%,機構對短期估值有所存疑。
Redwire(RDW):太空硬件製造商,產品包括可展開太陽能陣列、天線、機械臂和在軌製造系統,服務政府和商業航天客戶。2026 年 Q1 營收 USD 9,697 萬(+57.9% YoY),積壓訂單 USD 4.98 億(+71% YoY),過去 12 個月機構資金淨流入超 USD 12 億。分析師共識評級「適度買入」,目標價 USD 14.22,年初至今股價漲幅約 85%。
Voyager Technologies(VOYG):商業太空站的長線佈局。VOYG 持有 Starlab 太空站項目的多數股權,Starlab 是計畫在 2030 年國際空間站退役後接替其功能的商業太空站。2026 年 Q1 積壓訂單 USD 2.75 億(+54% YoY),全年收入指引已上調。2030 年 ISS 退役是一個與近期市場情緒相對獨立的結構性需求催化劑,讓 VOYG 的長線邏輯相對清晰。
AI 與供應鏈受惠股
NVIDIA(NVDA):Colossus 資料中心的核心 GPU 供應商。SpaceX xAI 擴大算力的需求直接推動 NVIDIA H100 和 GB200 系列的採購,Anthropic 的 USD 400 億算力合約最終也主要流向 GPU 採購。即便不論 SpaceX 上市,NVIDIA 是 AI 算力板塊最直接的基礎設施受惠者這一點長期成立。
Intel(INTC):Terafab 合作夥伴。SpaceX 和 Tesla 為應對自身芯片需求增速超過晶圓廠擴產速度的問題,聯合 Intel 在德克薩斯州共同建設 Terafab 晶圓廠,採用 Intel 最新的 14A 製程技術,計畫總投資據德克薩斯州文件顯示約達 USD 1,190 億。SpaceX IPO 募資將是 Terafab 的重要資金來源,Intel 藉此獲得穩定大客戶,有助其晶圓代工業務長期發展。
Linde(LIN):火箭推進劑的主要供應商,為美國各主要發射場供應液氧等工業氣體。SpaceX 在德克薩斯州 Starbase 已斥資約 USD 1 億建設 Linde 專屬供氣設施,Starship 商業化後更大、更頻繁的發射需求將直接擴大 Linde 的工業氣體訂單量。Linde 目前體量龐大,航天業務佔整體收入比例有限,SpaceX 是邊際增量而非主要收入來源。
間接持股受惠
Alphabet(GOOGL / GOOG):2015 年,Alphabet 以 USD 9 億參與 SpaceX F 輪融資。部分媒體報道 Alphabet 目前仍持有 6.11% 股份,若屬實,以 USD 2 兆 IPO 估值計算,這部分持倉約值 USD 1220 億。上市後受鎖定期限制,無法立即套現,但潛在資產增值對 Alphabet 的資產負債表是實質利好。Alphabet 目前前瞻市盈率約 27 倍,在 AI 大盤股中估值相對合理。
太空相關 ETF
通過基金間接接觸 SpaceX
SpaceX 尚未掛牌時,有少數已上市基金的持倉中包含 SpaceX 私募股份或 SPV,是目前散戶能透過公開市場間接接觸的有限管道:
| 工具 | 類型 | SpaceX 敞口(最新披露) | 費率 | 注意事項 |
|---|---|---|---|---|
| XOVR (Entrepreneur Private-Public Crossover ETF) | 主題 ETF | 19.37% | 0.75% | SpaceX 佔比最高的 已上市 ETF |
| NASA (Tema Space Innovators ETF) | 主題 ETF | 10.24% | 0.87% | 最純粹的太空 + SpaceX ETF 組合 |
| DXYZ (Destiny Tech100) | 封閉式基金 (非 ETF) | 14.5% | 2.50% | 曾大幅溢價 NAV, 買入前必查市價 與資產淨值差距 |
| RONB (Baron First Principles ETF) | 成長型 ETF | 2.33% | 1.00% | SpaceX 比重較小, 屬於較廣泛的 成長股組合 |
| AGIX (KraneShares AI & Technology ETF) | AI/ 科技 ETF | 1.94% | 0.99% | 以 AI 與私有科技公司 為主, 並非純太空概念工具 |
| VCX (Fundrise Innovation Fund) | 創投式基金 (非標準 ETF) | 1.6% | 1.85% | 溢價風險與 DXYZ 類似, 且流動性較低 |
重要說明:XOVR、NASA、DXYZ、AGIX 持有的是 SpaceX SPV(特殊目的載體),而非直接持有 SpaceX 普通股。SPV 的估值更新頻率低於公開市場,且在 SpaceX 正式掛牌後,SPV 持倉的行為邏輯不等同於直接持有 SPCX。對流動性有要求的投資者,進場前要特別留意這一點。
航天板塊 ETF
以下 ETF 不持有 SpaceX,但持倉集中在 Rocket Lab、Planet Labs、AST SpaceMobile 等上市太空公司或航天供應鏈,適合作為板塊分散佈局。在 SpaceX 上市帶動板塊熱情時,這類 ETF 也可能跟漲,但不代表直接接觸 SpaceX:
| ETF | 代號 | 重倉方向 | 費用率 |
|---|---|---|---|
| ARK Space Exploration & Innovation ETF | ARKX | 主動管理, 重倉 Rocket Lab、L3Harris 等公司 | 0.75% |
| Procure Space ETF | UFO | 被動型 ETF, 涵蓋 50 檔以上太空相關企業 | 0.75% |
| iShares U.S. Aerospace & Defense ETF | ITA | 以國防航太為主, 涵蓋 L3Harris、Northrop 等企業 | 0.38% |
這些與 SpaceX 相關的受惠股和 ETF 都可以在美國老牌券商 Interactive Brokers 找到:
▋注意,以下內容僅為分享,非投資建議。所有投資均有風險,建議大家在進場前做好功課和風險規劃。
▋ 本文含合作連結/內容,當你通過我們的推薦連結開戶並入金,我們將獲得小部分佣金。但是,這不會影響內容的專業性和中立性,所有證券服務商與金融投資平台都經過獨特評測框架,進行完整測試與理解。最重要的是,我們不會因為券商付費而只給出正面評價。
SpaceX 的優勢
1. 發射市場的絕對壟斷
SpaceX 掌握全球超過 80% 的入軌質量,Falcon 9 入軌成本 USD 2,700/kg,競爭對手在近期無法複製這個規模和成本結構。Blue Origin 的 New Glenn 雖已首飛,但商業發射節奏和可靠性與 Falcon 9 仍有明顯差距。
2. Starlink 的先發護城河
頻譜執照、9,600 顆在軌衛星(佔全球活躍可機動衛星的 75%)、1,030 萬活躍用戶和配套的地面終端生態,不是靠資金在 12 個月內可以複製的組合。Amazon Kuiper 的商業服務要到 2026 年才正式起步,追趕至少需要數年時間。
3. 63% EBITDA 利潤率,用戶接近四倍增長
Starlink 2025 年 Adjusted EBITDA 利潤率 63%,這個數字在全球訂閱制服務中屬頂尖水準,媲美最優質的 SaaS 業務。從 2023 年底 230 萬用戶增長到 2026 年 Q1 的 1,030 萬,不到三年接近四倍增長,增速沒有明顯放緩的跡象。
4. 垂直整合能力
火箭、衛星、地面站、用戶終端的研發和製造絕大多數在 SpaceX 內部完成,這讓 SpaceX 的成本結構優於任何依賴外部供應商的競爭對手,技術迭代速度也更快。
CFO Bret Johnsen 也在路演期間首次系統闡述了五大業務板塊的內在協同:星艦降低發射成本,為部署 Starlink V3 衛星提供基礎;Starlink 用戶增長帶來現金流,支撐軌道算力的資本投入;地面 Colossus 數據中心先行驗證 AI 算力商業模式;Cursor 代碼工具服務超過半數財富 500 強企業;Terafab 自研芯片計畫則從供應鏈端托底整個體系的規模化,減少對台積電的依賴,不受關稅影響。
「這一切相互咬合、協同運轉,」Johnsen 說,並強調每個業務層面都向外開放。競爭對手可購買 SpaceX 發射服務,Starlink 面向所有人,地面算力對外銷售,Grok 亦開放使用,形成「垂直整合效率與規模擴大相互強化」的正向循環。
5. 政府長期合約,可預期的收入基礎
NASA Commercial Crew、Artemis 月球計畫、美國太空軍的發射合同,都是多年期、可預期的收入安排。S-1 顯示單一政府客戶貢獻 2025 年集團約 20.9% 的總收入(約 USD 39 億),2023 年更高達 25.2%。政府合同降低商業週期波動對收入的衝擊,也為 Starship 研發提供持續的資金支持。
6. USD 283.77 億 Backlog,收入能見度清晰
截至 2025 年 12 月 31 日,手持訂單達 USD 283.77 億,約 32% 預計在 1 年內確認收入,53% 在 2027 至 2028 年確認。這個規模的 Backlog 為未來 2–3 年的收入基礎提供了相當程度的保障。
7. Starship 商業化後的乘數效應
若 Starship 的每公斤入軌成本真的降至 USD 100–300,將打開目前根本不存在的新市場,包括大規模軌道製造、深空旅遊和更密集的衛星部署。這個假設成立的話,現有競爭者幾乎沒有短期應對手段,而且 2026 年整體商業太空板塊的資金熱度正處於歷史高位,進一步支撐了這套估值敘事。
8. 算力出租,雙重變現策略
Colossus 資料中心從 xAI 的內部成本中心轉型為可以對外出租的算力資產,Anthropic USD 400 億合約是上市前即確立的 B2B 收入流。SpaceX 自述這是「為資本回報提供多條路徑」的策略,讓 AI 算力基礎設施在 IPO 之前就已開始產生收入。
9. 太空板塊 2026 年整體動能強
BofA 的太空股票籃子 2026 年初至今上漲約 42%,SpaceX 作為板塊代表性標的,市場情緒面對 IPO 有利。
SpaceX 的風險
1. 馬斯克集中風險,看懂 SpaceX 股權結構
馬斯克持有 8.495 億股 A 類及 55.7 億股 B 類,合計掌握 85.1% 的投票權。IPO 完成後,馬斯克投票控制權略降至約 84.4%(IPO 前為 85.1%),仍足以決定 51% 的董事會席位,並可阻止任何罷免其 CEO 職位的決議。
本次 IPO 之後,第二大已披露股東為 Valor Equity Partners,持有 6.7% Class A 股份。 Valor 創辦人 Antonio Gracias 是 SpaceX 董事,同時也是馬斯克的長期盟友, 在 SpaceX 的 xAI 擴張計畫中,Valor 旗下基金也參與了設備租賃安排(合約規模 USD 45 億)。
因此,你買了 SPCX,對公司運營方向幾乎沒有任何制衡能力。
標準內部人士持股受 180 天鎖定期約束,部分持股受 366 天鎖定;鎖定期內設有階梯式提前解鎖條款(分多個節點最多可提前釋出,每次 7%–28%),以季度業績公告日為觸發時間點。馬斯克本人不在任何提前解鎖條款範圍內,持股直至 366 天鎖定期屆滿前不得出售。
招股書寫明未經本人同意,董事會無權將他罷免為 CEO。這意味著即便在極端情況下,外部股東通過正式渠道更換管理層的可能性接近於零。
訴訟層面,SpaceX 設定的衍生訴訟持股門檻為 3%。以 USD 1.75 兆估值計算,股東要對董事會或管理層提起訴訟,需持有至少 USD 525 億的倉位。特拉華州的特斯拉薪酬案正是由一名持股甚少的小股東提起,SpaceX 這套設計直接堵死了同樣的路徑。
此外,S-1 主張可強制將聯邦證券法索賠引入仲裁,且仲裁不對公衆開放、每次只允許單一原告,集體訴訟途徑基本被封堵。
注册地方面,SpaceX 選擇德克薩斯州而非傳統公司選擇的特拉華州,德克薩斯州近年法規對公司管理層更為友好,推翻董事會決定的難度更高。
S-1 同時設有「法律論壇選擇」條款,將爭議引入對公司相對有利的司法管轄地,業界預計這一條款會面臨法律挑戰。
可怕的是,SpaceX 上市後可能通過 Fast Entry 機制快速進入納斯達克 100 和富時羅素指數(FTSE Russell),屆時持有被動指數基金的普通投資者,將在沒有選擇的情況下被動承受這些治理風險。
FTSE Russell 最快:富時羅素宣布,將以 SpaceX 6 月 12 日(上市首日)收盤市值確認是否達到快速入場門檻。Russell US 指數的門檻為 USD 175.21 億可投資市值,FTSE 北美指數的門檻為全市值 USD 420.79 億及可投資市值 USD 140.26 億,SpaceX 以 USD 1.75 兆以上估值預計遠超兩個門檻。若 6 月 12 日收盤確認,FTSE 全球股票指數將於 6 月 22 日(週一)正式生效,Russell US 指數則於6 月 29 日(週一)正式生效。
納斯達克 100 次之:那斯達克修改後的規則允許 SPCX 在上市後最快 15 個交易日加入納斯達克 100。高盛估算,單納斯達克 100 的被動資金就可能觸發最高 USD 600 億的強制買入,追蹤 QQQ 等 ETF 的投資者將在未必認同 SpaceX 治理結構的情況下被動取得 SPCX 敞口。
標普 500 反向操作:標普道瓊斯於 2026 年 6 月 4 日正式公告,拒絕為大市值IPO 開設任何快速通道,維持新上市公司須公開交易滿 12 個月、且最近四個季度 GAAP 盈利為正的現行規定。以 SpaceX 目前每季虧損 USD 42 億以上的速度,最快也要到 2027 年下半年才有資格討論能否納入標普 500。追蹤標普 500 的被動管理資產逾 USD 13 兆,短期內不會出現強制持倉問題。
被動資金的強制買入,已有更具體的量化估算。FT Alphaville 分析了 6,006 只美國共同基金及 5,100 只 ETF,涵蓋 USD 41.1 兆資產規模,測算出僅美國共同基金和 ETF 就需在 IPO 完成後至 7 月 3 日前買入逾 USD 142 億的 SpaceX 股票,分三波集中發生:
- 6 月 19 日:約 USD 85 億(CRSP、富時羅素系列按規則納入)
- 6 月 26 日:約 USD 10 億
- 7 月 3 日:約 USD 47 億(那斯達克 100 上市第 15 個交易日後納入)
這 USD 142 億僅是美國基金的部分,養老金、保險、海外機構均不在計算範圍。 若各大指數未修改快速入場規則,強制買入規模僅約 USD 10 億。規則修改本身「製造」了約 USD 132 億的被動需求。標普 500 若同步納入,數字還將再高 USD 110 億。
各主要指數的納入時間線:CRSP、富時羅素、標普 DJI 全市場系列約在 IPO 後 5 個交易日納入;MSCI 約 10 個交易日;那斯達克 100 等待 15 個交易日(若自由流通股不足三分之一,以三倍權重計入)。
指數再平衡預測機構 Intropic 估算,上市僅 15 天後,SpaceX 約 30% 的自由流通股將由被動投資者持有。 這種機械式買盤並不是沒有代價的。哈佛商學院助理教授 Marco Sammon 的研究顯示,被快速納入指數的股票在納入日前平均跑贏市場約 5 個百分點,但這 一漲幅通常在三週內回吐。
他把這一現象稱為對被動投資者徵收的「影子稅」。基金被迫在高位買進,發行方和早期套利者卻已完成獲利。加速納入同時壓縮了套利者的時間窗口。在 IPO 初期流動性偏低的環境下,套利者來不及建立足夠倉位來平抑波動,價格衝擊因此被放大。Intropic 進一步警告,可能形成反身性循環:套利資金為迎接被動買盤而提前建倉推高市值,市值又決定指數權重,進而吸引更多資金流入,再次推高市值
目前被動投資工具已佔美股基金資產約 60%,SpaceX 的體量與指數規則集體鬆動,讓這一循環的規模史無前例。 對於追蹤指數的一般投資人而言,這波「機械式進場」在推高指數基金淨值的同時,也意味著被動投資者可能在 IPO 後的最高估值區間被強制分配了 SPCX 的 倉位。
CalPERS、紐約州退休基金、加州養老金三大機構在 S-1 公佈前已聯名致函,將 SpaceX 的架構定性為「迄今在美國公開市場上以如此體量推出的、最倾向管理層的治理結構」,並要求回歸一股一票。目前馬斯克和 SpaceX 沒有任何回應跡象。 與 Google 和 Meta 上市時相比:佩奇和布林合計投票控制約 57%,扎克伯格約 57%。SpaceX 的 85.1% 是大型科技股中有紀錄以來的最高集中度。
| 持股人 | 身份 | 持股數(約) | 備注 |
|---|---|---|---|
| Elon Musk | 創辦人 / CEO | 6.42 億股 (A 類 8,495萬 + B 類 55.7億) | 掌握 85.1% 投票權 |
| Antonio Gracias (Valor Entities) | 董事會成員 / 投資人 | 5.034 億股 (約 7.3%) | Tesla 舊董事, Musk 長期友人兼財務夥伴 |
| Luke Nosek | 董事會成員 / 投資人 | 約 3,300 萬股 | Gigafund 共同創辦人, Founders Fund 系, 第一個機構投資 SpaceX 的人 |
| Gwynne Shotwell | 總裁兼 COO | 約 1,260 萬股 | 2025 年總薪酬 USD 8,580 萬(含大量 RSU), 2002 年加入, 2008 年任 COO |
| Bret Johnsen | CFO | 約 960 萬股 | 2011 年任 CFO,半導體行業背景 |
| Alphabet (Google) | 早期機構 投資人 | IPO 前 6.11% | 2015 年投入 USD 9 億, 媒體估計 IPO 時回報約 USD 1,220 億 |
SpaceX 至今已從數百名投資者籌集約 USD 300 億私募資金。歷次融資的每股價格:A 輪 USD 1、F 輪 USD 7.5、最近的 N 輪 USD 270。即使是最後一輪進場的私募投資者,在目前次級市場估值下也已錄得顯著帳面回報。
馬斯克同時管理 Tesla、X、xAI、SpaceX、Neuralink 和 The Boring Company。他的公開言行和個人行動歷史上都對旗下公司股價造成過劇烈波動。
2. NASA 固定價格合約:每次星艦失敗,帳單全由 SpaceX 自己買單
SpaceX 與 NASA 就 Artemis 月球著陸系統(HLS)簽訂的是「固定價格里程碑合約」,只有達到特定技術里程碑才能分批收到款項,全程研發超支由 SpaceX 自行承擔。
這與傳統軍工如波音慣用的「成本加成合約」截然不同。後者超支了可以向政府報銷,風險實質上由納稅人兜底。
SpaceX 簽的模式等於把工程風險全攬在自己身上。Artemis 重返月球是美國的國家戰略層級任務,政治壓力大、時程卡死、容忍度低,但 Starship 還在持續測試中。
任何一次重大失敗,除了拖延進度,SpaceX 還要自己消化那段時間的研發燒錢,收入窗口也跟著往後推。這份合約讓 SpaceX 捆綁了一個許勝不許敗的政治任務,承擔的財務責任卻比市場通常認知的更重。
3. Starship 開發不確定性
S-1 將 Starship 列為第一大風險因子。Starship V3 的第 12 次測試飛行在 S-1 遞交後不久才完成,商業化最早也在 2026 年下半年。估值中 USD 5,000 億至 USD 7,500 億的溢價,依賴 Starship 商業化按預期進行。若關鍵測試出現重大失敗,這塊溢價的支撐會受到市場質疑。
4. Starlink ARPU 下行,天花板比想像中低
ARPU 從 USD 99 跌至 USD 66(三年跌幅 33%),用戶增速還在加快,意味著單個新增用戶的收入貢獻持續縮水。若 Amazon Kuiper 正式商業化後展開定價競爭,Starlink 的 ARPU 可能進一步承壓,屆時整體 Starlink 收入的天花板將比純看用戶數所呈現的空間要小。
Starlink 的物理特性同時決定了它在城市市場的天花板。衛星訊號以覆蓋面積計費,地廣人稀的農村、海事、航空場景是最理想的使用環境;但當密集都市裡幾萬名用戶同時位於同一顆衛星的覆蓋範圍內,頻寬被攤薄後每人分到的速率大幅下降,在摩天大樓林立的市區根本難以和地面 5G / 光纖基礎設施正面競爭。這個先天限制讓Starlink 在全球人口最密集、消費能力最強的市場裡,長期都是補充角色而非替代者。
衛星壽命也是一個容易被忽略的重資產邏輯。Starlink 現役衛星設計壽命約 5 年,遠短於傳統通訊衛星的 15 到 20 年。9,600 顆在軌衛星意味著每隔幾年就需要大規模補網替換,這個補網需求讓 Starlink 的資本支出沒有「完工」的一天,必須持續砸錢才能維持目前的覆蓋規模,更遑論繼續擴張。2025 年 Connectivity 板塊資本支出已達 USD 41.78 億,這個數字往後幾年只會更高不會更低。
5. xAI 燒錢速度遠超預期
SpaceX 以約 USD 2,500 億全股票收購了 xAI,相當於用自己的股份支付了一個高溢價,而 2026 年 Q1 單季現金消耗 USD 90 億,年化超過 USD 360 億。AI 板塊 2025 年全年虧損 USD 63.55 億,2026 Q1 單季再虧 USD 24.69 億,虧損在加速而非收窄。
Grok 的 SuperGrok 系列獨立訂閱用戶約 190 萬,即使加上 X Premium/Premium+ 的 440 萬,合計付費訂閱用戶 630 萬,與 ChatGPT 逾 1 億付費用戶相比差距依然懸殊。
SpaceX 做「AI 軍備競賽」的決心和成本壓力,目前看來都只有更大,沒有更小。
至於招股書中關於「軌道 AI 算力」的宏大藍圖,S-1 風險因素章節中有一句自白需要高度警惕:「我們沒有,也沒有任何人曾經嘗試運營過任何軌道 AI 算力基礎設施。」這個方向可能是顛覆性的長期機遇,但在 Starship 穩定商業化之前,它更多是估值故事的一部分,而非可預期的近期收入來源。
Bloomberg 的跟進報道提供了更具體的技術細節:SpaceX 嘗試將 Colossus 1 與另外兩處相距逾 10 英里的數據中心聯網協同訓練 AI 模型時,遭遇嚴重的網路延遲問題,老化的網路基礎設施進一步加劇了瓶頸。同時,Colossus 1 內部混合部署了 Hopper 和 Blackwell 多代 GPU,不同世代芯片在分布式訓練中速度不齊,整體集群效能向最慢節點看齊。
上述隱患在 9 月初顯現:施工作業意外損傷一條輸電線路,導致田納西州孟菲斯大型數據中心發生宕機,部分 Grok 模型下線,連帶影響 Anthropic和谷歌等算力租戶。馬斯克在 X 平台稱公司正採取「糾正措施」。
管理層方面,今年 6 月下旬 SpaceX 已完成換帥:SpaceX 老將 Wesley Salandro(曾任 Falcon / Dragon 生產副總裁)接替 Dan Rowland 出任資料中心負責人,新團隊策略轉向「可靠性優先」加裝備用電力與冷卻系統、強化上線前測試,代價是建設速度放緩。過去速度換規模的模式,目前正在被重新權衡。
相比之下,Colossus 2 和 Colossus 3 已統一圍繞 Blackwell 架構部署。面對上述技術局限,SpaceX 最終判斷與其持續投資修復,不如將 Colossus 1 整體出租變現。馬斯克本人也承認,若日後算力變得緊缺,可能提前終止租賃協議收回算力。
6. Anthropic 合約的 90 天退出條款
USD 400 億的算力合約是 xAI 板塊收入最重要的支撐,但任何一方可提前 90 天無理由取消。這意味著 SpaceX 用來支撐 2 兆估值的其中一條最重要的收入根基,存在突然消失的可能。多家媒體調查指出,這個取消條款在長期算力合約中極不尋常。
此外,若 SpaceX 終止與 Cursor 的選擇權協議,將面臨 USD 100 億的合計違約費用(USD 15 億終止費 + USD 85 億遞延服務費)。
7. xAI 研發受挫,算力租賃邏輯存在內在矛盾
SpaceX 的 AI 增長故事建立在算力出租收入之上,但外界對這一商業邏輯的可持續性存在質疑。
定價合理性受挑戰。批評者在 X 平台以 CoreWeave 定價作比較,指出CoreWeave 的 GB200 算力報價約每小時 USD 10.50,11 萬顆 GPU 全年成本約 USD 50.6 億,而 Google 每年支付 SpaceX 約 USD 110 億,溢價幅度引發「循環金融」質疑,恐是 AI 泡沫,即大型科技公司透過相互高價採購,在 IPO 前拉抬彼此估值。SpaceX 未有正面回應相關定價質疑。
xAI 研發能力打了問號。The Information 報道指出,截至 2026 年 5 月中旬,xAI 預訓練團隊人數已不足 5 人,一年前這個數字超過 20 人;Grok Code 項目負責人在數個月內更換至少 4 任;一名員工在數據遷移過程中意外刪除核心訓練資料,損失約 2–3 週的工作成果。馬斯克曾在內部會議上表示,計畫引入 Cursor 和 Mistral AI 填補技術缺口,但與Mistral 的合作最終未能落地。
「太空數據中心」敘事承壓。S-1 把軌道算力列為核心增長計畫,但批評者指出:若地面算力尚且用不完,需要對外出租,在太空建設更多算力的商業邏輯就難以成立。SpaceX 在招股書中坦承,軌道 AI 基礎設施「能否商業化仍未經驗證」。
8. IPO Float 僅約 5%,低流通量加劇初期波動
上市初期公開流通股僅佔總股本約 5%,遠低於業界建議的 7% 安全線。歷史上低流通量 IPO 的股價波動幅度往往大幅高於市場平均。對散戶而言,上市初期的入場時機比大多數 IPO 都更需要謹慎,快速追高的風險更高。
9. Grok 刑事調查,馬斯克遭傳喚
法國檢察機關已於 2026 年 5 月正式對 X 及其領導層展開刑事調查,指控包括協助傳播兒童性剝削內容(Grok 被指生成逾 23,000 張相關圖像)、非法收集個人數據,以及 Grok 生成否認大屠殺貼文(違反法國法律)。馬斯克及前 X CEO Linda Yaccarino 均被傳喚但未出庭。目前全球 8 家執法和監管機構確認調查仍在進行,若後續法律裁決不利,對 xAI 在歐洲的商業擴張和 Grok 的發展構成直接障礙。
10. 關聯交易規模大,利益衝突未有效制衡
S-1 披露的關聯交易涵蓋多個方向:向 Tesla 採購 Megapack 和 Cybertruck、xAI 與馬斯克盟友 Antonio Gracias 旗下公司的 USD 45 億設備租賃、馬斯克通過個人信託以 USD 14.21 億從員工手中回購股份。
所有關聯交易招股書聲明「不劣於市場條件」,但這類採購是否以 SpaceX 股東最大利益為優先,沒有獨立定價驗證,投資者需自行評估。
11. 估值泡沫爭議,潛在的市場流動性壓力
BofA 策略師 Hartnett 在 2026 年 5 月指出:科技股目前佔 S&P 500 市值超過 44%,SpaceX 和 OpenAI 兩個超大型 IPO 上市後將突破他定義的 48% 泡沫警戒線,歷史上所有主要泡沫(1920s、Nifty Fifty、日本 1980s、科網)的科技集中度從未達到這個水位。他點名的歷史前例:2000 年的大型亞洲科技 IPO、2013 年農業銀行 IPO、2019 年沙特阿美 IPO,這幾次「時代級 IPO」前後,板塊都出現了顯著的高位行情和後續修正。
分析師 Matt Kennedy 指出,SpaceX 的超大 IPO 可能「抽乾市場的氧氣」,對同期在市的高估值成長股產生流動性壓力。
晨星的 DCF 估值 USD 7800 億,是目前各主要獨立機構中最低的估算,較 IPO 目標估值低約 48%,說明估值分歧不只是幅度問題,而是各方對 xAI 能否貢獻正向價值,連方向都還沒有共識。
知名做空者 James Chanos 在 6 月 11 日的紐約 iConnections 會議上直言:「我們即將迎來一場 USD 750 億的 IPO,估值接近 USD 2 兆,而這家公司的收入僅 USD 190 億,自由現金流為負。這是一場徹頭徹尾的『希望與夢想』式 IPO。」
Chanos 以股價營收比(P/S)為基準比較:特斯拉憑藉自動駕駛、機器人及 AI 的未來預期,P/S 長期維持約 14 倍;SpaceX 此次 IPO 對應 P/S 約 90 倍,「完全是另一個量級」。他認為 Starlink 現有業務或許支撐數千億美元估值,「但剩餘的 USD 1.5 兆是否物有所值」,是他持懷疑態度的核心所在。
針對太空數據中心,Chanos 承認技術可行,但指出發射成本、維護難題、保險要求及大量冗余設施構成重大經濟障礙:「數據中心裡設備隨時在出故障。如果這發生在太空,你不可能派一名技術員帶著備用零件上去修。」
Chanos 並未宣布立即做空 SPCX,但他的定性提供了一個重要的反向視角:「牛市為承諾賦予溢價,熊市為現實打上折扣,而眼下,我們顯然處於前者。」
延伸閱讀:
12. 監管與地緣政治
FAA 發射許可的延遲歷史上曾拖慢 SpaceX 的商業計劃。各國對 Starlink 的態度不一,部分國家已設有限制。馬斯克個人與多國政府關係的複雜性(包括正在進行的法律程序),在政府合約審批和監管許可層面可能帶來額外阻力。
13. 政府官員持股與合約利益衝突
根據美國聯邦倫理申報文件,川普政府至少 10 名現任高級官員在 SpaceX 上市前夕申報持有 SpaceX 或 xAI 的股份。
已披露持股的官員包括:
- 內政部首席信息官 Paul McInerny(前 SpaceX 軟體工程師,申報持有 SpaceX 股份約 USD 500 萬至 2,500 萬)
- 中東與烏克蘭和談特使 Steve Witkoff(申報約 USD 100 萬至 500 萬)
- 小企業管理局局長 Kelly Loeffler(透過 Valor Equity 基金間接持有約 USD 100 萬至 500 萬)
- 剛上任的聯準會主席 Kevin Warsh 則在倫理申報中表明,將在就職前主動出清所持有的 SpaceX 間接敞口以迴避利益衝突。
問題在於其他官員管轄的範圍。SpaceX 是美國聯邦政府最大的商業太空承包商,S-1 顯示「客戶 A」(外界普遍認為是美國政府)2025 年貢獻集團總收入約 20.9%,約 USD 39 億,在太空軍、NASA 和各聯邦機構均有長期合約。而部分持股官員所在的內政部轄下機構,同時也是負責審核 SpaceX 德克薩斯 Starbase 基地施工許可的主管機關。
哥倫比亞法學教授 Reilly Steel 指出,這是美國 IPO 歷史上牽涉最多現任高級政府官員個人財務利益的一次上市案例。目前沒有證據顯示這些持股直接影響合約決策,但對 SpaceX 而言,這種結構帶來的潛在風險是雙向的:馬斯克與現任政府的關係讓 SpaceX 在合約競標中有明顯優勢,但如果政治關係在未來任期交替或政策轉向時出現裂痕,這層捆綁可能快速從優勢轉成監管壓力。持股官員今天是政治背書,明天可能成為國會聽證的質詢材料。
14. Tesla-SpaceX 合併傳聞
知情人士透露馬斯克已與同事內部討論過 SpaceX 與 Tesla 合併的可能性。此前特斯拉員工也稱,這個話題在公司內部長期被公開討論,許多員工預期此類交易「終將發生」。
兩家公司在人員、資產和資本往來上的交叉程度,早已遠超外界認知。董事會層面,馬斯克同時擔任兩家公司董事,另有多名董事身兼兩邊席位;資本層面,Tesla 今年 1 月披露向xAI 投資 USD 20 億,隨 xAI 並入 SpaceX 後轉換為 SpaceX 持股;2024 至 2025 年間,SpaceX 累計向 Tesla 採購 Megapack 和 Cybertruck 超過 USD 63 億,NVIDIA 曾應馬斯克要求將一筆 USD 5 億 GPU 訂單從 Tesla 轉撥至 xAI,供應商有時直接將兩家公司視為同一客戶。
法律專家的評估是,合併的反壟斷風險有限,但對少數股東的定價保護是核心難題。哪家公司作為合併母體、股票置換比例如何確定、誰來保障 SPCX 公開市場投資者拿到公平對價,均無現成答案。
你以為買的是純 SpaceX 的 Starlink 和火箭業務,但如果合併成真,你持有的可能變成一家同時承載電動車、機器人、太空和 AI 的綜合企業,而Tesla 近年估值已遭市場大幅下修。
目前這仍屬傳聞,馬斯克和 SpaceX 均未公開確認任何合併計畫,但鑒於路演剛剛啟動,這個風險在 IPO 申購決策中值得明確納入考量。
延伸閱讀:
總結
SpaceX 這次 IPO 的核心張力在於:Starlink 收入確實基本面良好,但 2 兆的估值不完全是。
Starlink 的 1,030 萬用戶、USD 44.23 億的年度營業利潤和 63% 的 EBITDA 利潤率,放到任何市場都是一門好生意。護城河、先發優勢都沾到了,USD 283.77 億的 Backlog 也提供了相當程度的收入能見度。按最保守的分部估值,Starlink 單獨值 USD 5,000–6,000 億是有數據依據的。
但 USD 1.75–2 兆的標價,意味著你還在為 Starship 的商業化、xAI 的盈虧平衡,以及 Starlink 用戶從 1,030 萬增長至 5,000 萬以上這三件事同時提前付賬。這三個假設都有合理的長期邏輯,但每一個也都存在不小的執行風險。
在申購 SpaceX IPO 前,一定要思考你對 Starship 商業化時間線的判斷是什麼?你能接受 AI 板塊繼續燒三至五年才轉正的情況嗎?你對馬斯克個人風險的容忍度在哪裡?
延伸閱讀:
- 2026 年 AI 概念股推薦:精選 20 檔 AI 股票完整分析
- 15檔資料中心概念股【2026】為何巨頭砸7,000億美元建資料中心?
- OpenAI 股票何時上市?OpenAI 是什麼?OpenAI概念股如何牽動股價?
- Anthropic 股票還沒 IPO 買不到?了解這10檔 Anthropic 概念股!
- AI 泡沫真的來了?什麼原因導致 AI 泡沫化?投資人怎麼辦?
- 納斯達克100指數攻略: 成分股比重、ETF+期貨投資方法! 18年連贏標普500
- 美股七巨頭 Magnificent 7 是什麼?值得投資嗎?科技七雄最全分析
- 2025/2026年全球市值排名最高的30家公司,揭秘全球市值前10大公司
常見問題(FAQ)
SpaceX 什麼時候上市?股票代號是什麼?
SpaceX 預計在 2026 年 6 月 12 日正式在那斯達克掛牌交易,股票代號為 SPCX。
SpaceX IPO 估值多少?
IPO 目標估值為 USD 1.75–2 兆,對應約 94 倍的本銷售額倍數。獨立估值分析師的中值約 USD 1.22 兆(紐約大學 Damodaran DCF 模型),低於 IPO 目標估值,反映市場對估值仍存在分歧。
SpaceX 的老闆是誰?他持有多少股份?
SpaceX 的 CEO 是 Elon Musk(馬斯克)。根據 S-1 披露,他持有 8.49 億股 Class A(佔該類股份 12.3%)及 55.69 億股 Class B(佔該類股份 93.6%),合計掌握整個公司 85.1% 的投票控制權,是公司的絕對控制股東。
馬斯克的薪水是多少?
S-1 首次完整披露了馬斯克在 SpaceX 的薪酬設計。基本年薪 USD 54,000,附帶兩組里程碑解鎖期權:
- 軌道資料中心方案:SpaceX 市值達 USD 6.6 兆時解鎖
- 火星殖民方案:SpaceX 市值達 USD 7.5 兆時解鎖
兩個條件都未達到,他除了 USD 54,000 什麼都拿不到。設計邏輯是讓他的個人利益和公司長期命運完全綁定,但觸發這兩個里程碑,意味著 SpaceX 市值需要比今天的 USD 2 兆目標再長 3-4 倍,而且是在已經非常高溢價的基礎上。
SpaceX 上市後,馬斯克的財富身家會膨脹到多少?
馬斯克目前已經是全球首富了,但 SpaceX 上市后,按 USD 135 的 IPO 定價計算,市場估算馬斯克目前的淨資產約為 USD 9,880 億,距離成為人類有史以來第一位「萬億富翁」只剩一步:SPCX 股價只要再漲 2.2%至 USD 138,這個歷史時刻即會到來。
他的財富組成目前大致如下:SpaceX 持股估值約 USD 5,380 億(最大單項)、Tesla 持股約 USD 1,670 億、兩家公司的股票選擇權合計約 USD 1,500 億、The Boring Company 和 Neuralink 各約 USD 50 億,加上房地產、私人飛機和其他投資資產逾 USD 1,040 億,合計接近 USD 1 兆。
九成以上是股權,不是現金。馬斯克本人可以用這些持股作抵押借款,但流動性有限。
這個數字約等於 125 個以上國家的年度 GDP,包括挪威、泰國、阿根廷和南非(後者是馬斯克的出生地,年 GDP 約 USD 4,800 億)。以美國 2024 年家庭收入中位數 USD 83,730 計算,一個普通美國家庭不吃不喝工作超過 1,100 萬年,才能累積相同的財富規模。
若把他 1995 年創業至今 31 年拉平來看,平均每秒累積財富約 USD 992、每天約USD 8,570 萬、每年約 USD 313 億。
以財富佔 GDP 比例衡量,馬斯克已超越美國史上公認最富有的人物洛克菲勒。洛克菲勒在 1937 年的財富約佔當時美國 GDP 的 1.5%,馬斯克目前約佔 3%,是這個比例的兩倍。不同的是,洛克菲勒靠石油壟斷起家,最終被聯邦政府強制拆分;馬斯克的財富建立在電動車、商業航天和 AI 三條並行賽道上,且後兩者在 SpaceX上市後還有進一步膨脹的空間。
需要提醒的是,馬斯克絕大多數財富是帳面資產,SpaceX 股價每漲跌 1%,他的身家就會波動約 USD 50 億以上。萬億美元的里程碑可能在上市首日就被打破,也可能因為開盤破發而暫時落空。這個數字,和 SPCX 的定價一樣,是路演結束後才能拍板的事。
延伸閱讀:
SpaceX 目前有在賺錢嗎?
Starlink 業務盈利,2025 年營業利潤 USD 44.23 億,Adjusted EBITDA 利潤率 63%。但 xAI 的大幅虧損(2025 年運營虧損 USD 63.55 億)拖累集團整體表現,SpaceX 合並後 2025 年淨虧 USD 49.37 億,2026 年 Q1 再虧 USD 42.76 億。
SpaceX 的三大業務板塊分別是什麼?
太空發射(Space):Falcon 9 / Falcon Heavy 商業及政府發射,主要創收業務,但受 Starship 高研發投入影響目前整體微虧。
衛星互聯(Connectivity):Starlink 寬頻及 Direct-to-Cell,集團唯一盈利板塊,2025 年 EBITDA 利潤率 63%。
AI 板塊:xAI(Grok + X 平台),高速擴張但持續大幅虧損,是集團最大的現金消耗來源。
SpaceX 的 AI 業務和 xAI 是同一回事嗎?
2026 年 2 月之前,xAI 是馬斯克旗下獨立公司。SpaceX 完成全股票收購後,xAI(含 Grok)和 X 平台(前 Twitter)已整合進 SpaceX 的 AI 板塊。買 SPCX 就是買已整合 xAI 業務的新版 SpaceX。
散戶可以直接申購 SpaceX IPO 嗎?
可以,SpaceX 保留約 30% 股份給散戶,透過 Robinhood、Fidelity、Schwab、SoFi 和 E-Trade 以 IPO 定價直接申購,和機構投資者同一個價格。但需求遠大於供給,個人能拿到的配額有限。
買不到 SPCX 的話,有哪些相關受惠股?
商業航天板塊可關注 Rocket Lab(RKLB)、Intuitive Machines(LUNR)和 AST SpaceMobile(ASTS);太空硬件製造可關注 Redwire(RDW);商業太空站長線佈局可關注 Voyager Technologies(VOYG);AI 算力供應鏈可關注 NVIDIA(NVDA);ETF 方面可參考 ARKX 和 UFO。具體配置前請先核查最新持倉和費率。以上均非投資建議,請自行評估風險。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以諮詢你的理財規劃師,以取得專業的建議。







