




Golden Destinations IPO 马来西亚出境旅游龙头,15.85倍PE值不值?
Golden Destinations Group Berhad (黄金旅程集团)正式启动 IPO,以每股45仙发行新股,预计筹集9000万令吉,并计划于4月16日在马股创业板上市,上市后市值约4.5亿令吉。
这家公司的数字,第一眼看到会让你心动:出境旅游 B2B 市场占有率 15.48%,行业收入排名第一,FY2022 到 FY2024 营业额两年涨了近两倍,净利三年翻了 20 倍。上市前夕,创办人把近乎全年净利都派光当股息,派息率高达 96.6%。
Golden Destination 集团并不是直接卖给旅客,而是通过848家旅行社来销售产品,自己则专注在设计行程和整合资源。这样一来,不需要开很多门店,也可以把业务做大,同时还能控制成本,也不会跟旅行社形成竞争关系。
在产品方面,公司目前覆盖超过84个国家,提供超过2000项旅游配套,并和航空公司、邮轮公司以及海外地接长期合作,把机票、酒店和行程打包成完整产品。
从成长与回报来看,公司在疫情后实现明显反弹,营业额从2022财年的1亿5703万7千令吉增长至2024年的5亿9748万8千令吉。同时,公司在上市前曾有接近96.6%的派息率,并计划未来至少派发40%净利,对重视现金回报的投资者来说,具备一定吸引力。
本次IPO由大华继显担任主要顾问、保荐人、独家包销商及配股代理。
但这背后,也有几点需要警惕:IPO 价格是每股净资产的 3.2 倍;FY2025 营运现金流从 5,958万令吉直落到 101万令吉;筹来的 9,000万令吉,55% 要用来买一栋总部办公楼。
这到底是一家真正的成长股,还是一只搭着旅游复苏顺风的周期股?
这篇文章带你拆解 Golden Destinations 集团的业务模式、财务表现、竞争优势与潜在风险,帮助你判断这家本地旅游龙头是否值得关注。
Golden Destinations Group Berhad IPO 上市详情
Golden Destinations 股票代号
GDGROUP (0398)
IPO 日期
| 公众申请认购开放日 | 2026年3月26日 |
| 公众申请认购截止日 | 2026年4月6日 |
| 认购抽签日 | 2026年4月8日 |
| 分配 IPO 股份日 | 2026年4月15日 |
| 正式上市日 | 2026年4月16日 |
上市板块
马来西亚证券交易所 – 创业板
IPO 价格
每股 45仙(本益比 15.85x 倍)
上市后每股净资产 RM0.14,而IPO定价是RM0.45,溢价高达221%,也就是投资者是以超过3倍账面价值买入。如果未来盈利没有持续提升,股价可能会有下行压力。
大众筹集资金
RM 90 million (马币9000万令吉)
上市后市值
RM 450 million(马币4亿5000万令吉)
股东回报记录
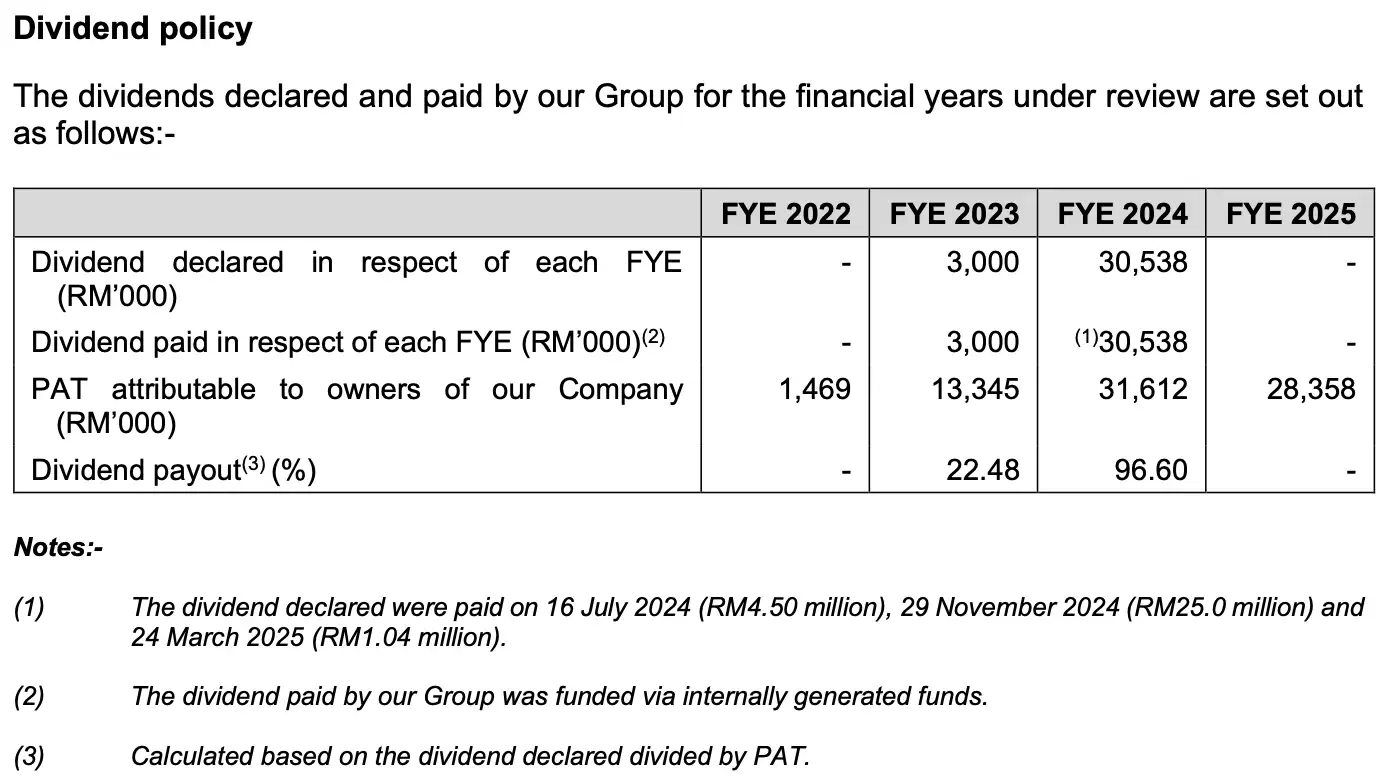
2023财年,Golden Destination 集团派息300万令吉,派息率22.48%,当年净利1,334万5千令吉。
2024财年,派息提高到3,053万8千令吉,派息率96.60%,当年净利3,161万2千令吉。股息分三次支付,分别在2024年7月(450万令吉)、11月(2,500万令吉)和2025年3月(104万令吉)。
截至 LPD (2026年2月27日),Golden Destination 集团没有未支付的股息,上市前也不会再派息。
未来派息没有保证,公司目标是每年至少派出 40%净利,但实际分派会根据现金流、盈利和资金需求来决定。如果派息会影响公司运作,也可能不派。
首次公开发行的股份分配
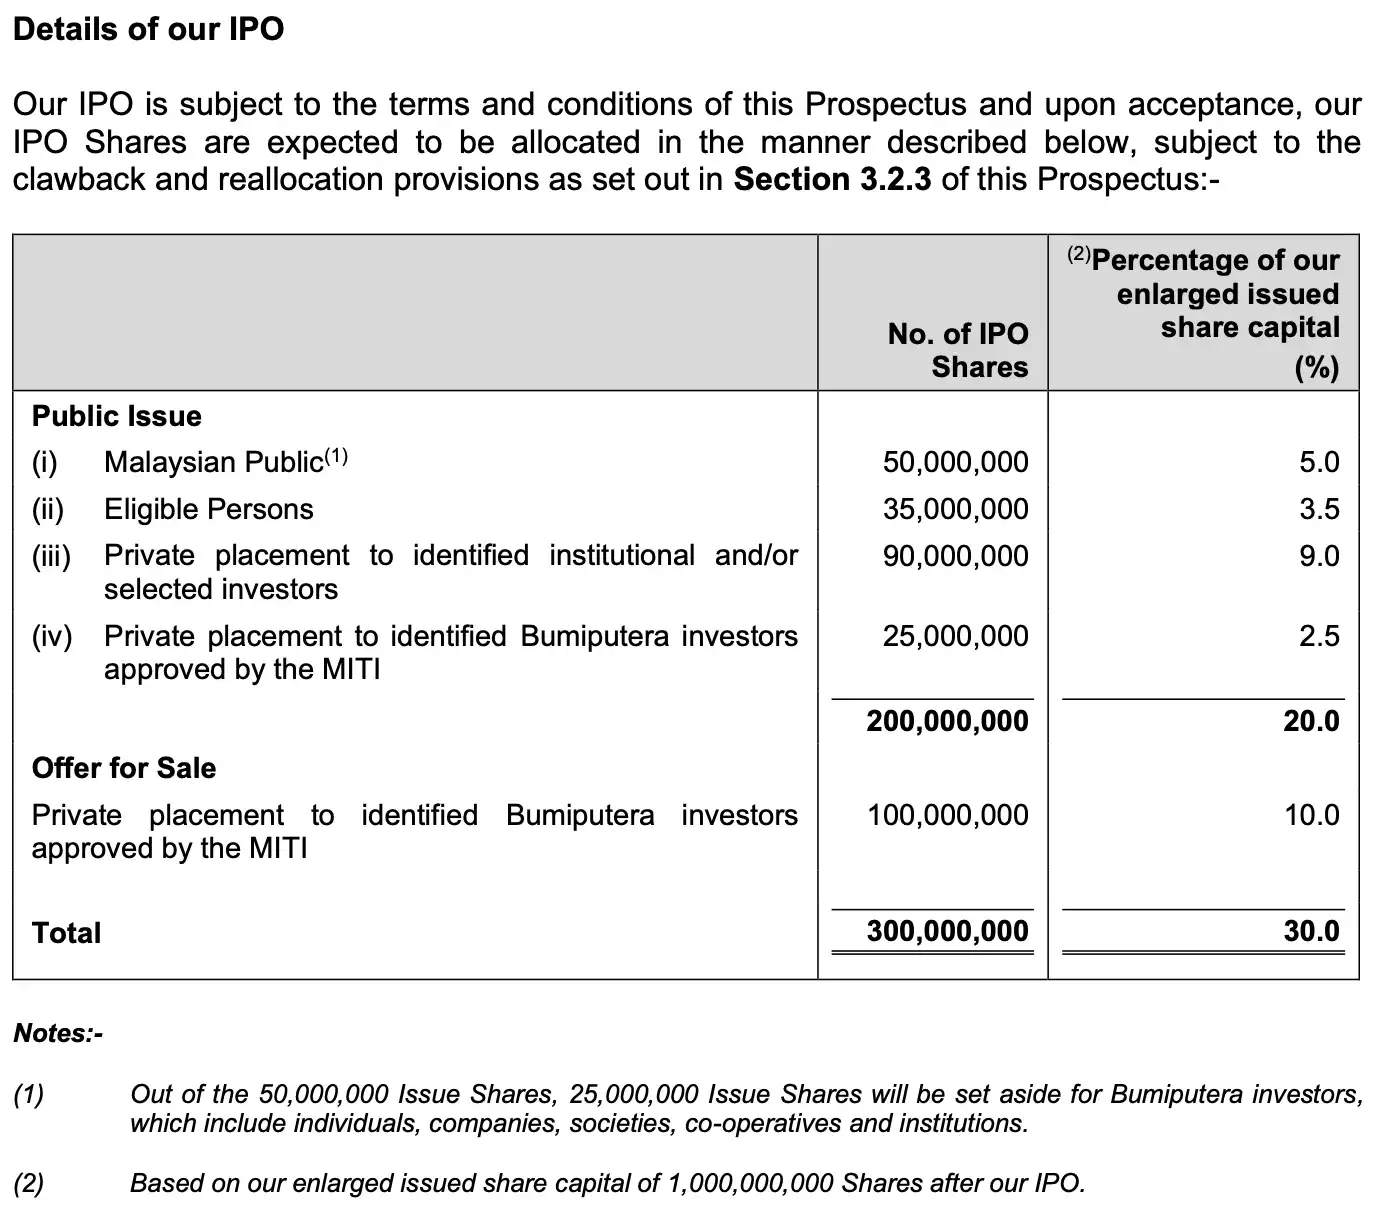
根据招股书,Golden Destination 集团此次 IPO 共涉及3亿股,占上市后总股本 30%。其中,公开发行(新股)为2亿股,占20%:
- 5,000万股(5%)开放给马来西亚公众申请,当中一半预留给土著投资者
- 3,500万股(3.5%)分配给董事、员工及合资格人士
- 9,000万股(9%)配售给机构及特选投资者
- 2,500万股(2.5%)配售给经 MITI 批准的土著投资者
另外,献售股份为1亿股,占10%,同样配售给经 MITI 批准的土著投资者。
Golden Destinations Group Berhad 是什么公司?
Golden Destination 集团虽然在2019年成立,但旗下核心业务最早可追溯到1991年,在出境旅游行业已有超过30年经验。
公司本身是控股公司,主要业务由子公司 ICE Holidays 负责。核心是整合出境旅游配套,通过 Golden Destinations(GD)品牌推出市场。简单来说,公司把行程、交通、住宿和活动打包成完整配套,再交给旅行社销售,而不是单卖机票或酒店。
Golden Destination 集团采用 B2B 模式,主要服务旅行社,而不是直接面对旅客。过去几年,直接卖给消费者的收入占比不到3%。目前公司通过 848家旅行社网络进行销售,是主要分销渠道。
这种模式让公司不需要自己建立门市或承担零售成本,可以把资源集中在产品设计和供应链整合。同时,公司和旅行社之间有明确分工,公司负责产品和执行,旅行社负责销售和客户,这也避免了直接竞争。
Golden Destination 集团长期经营旅行社网络,并通过培训、奖励和活动维持合作关系,同时持续扩展新的旅行社,降低对个别渠道的依赖。
在产品和运营方面,公司优势在于长期累积的供应链和整合能力,包括海外地接、机票、酒店和行程设计。同时,公司可以把不同旅行社的客人整合成团,让旅行社不需要自己凑人数就能卖团,提高客户黏性。
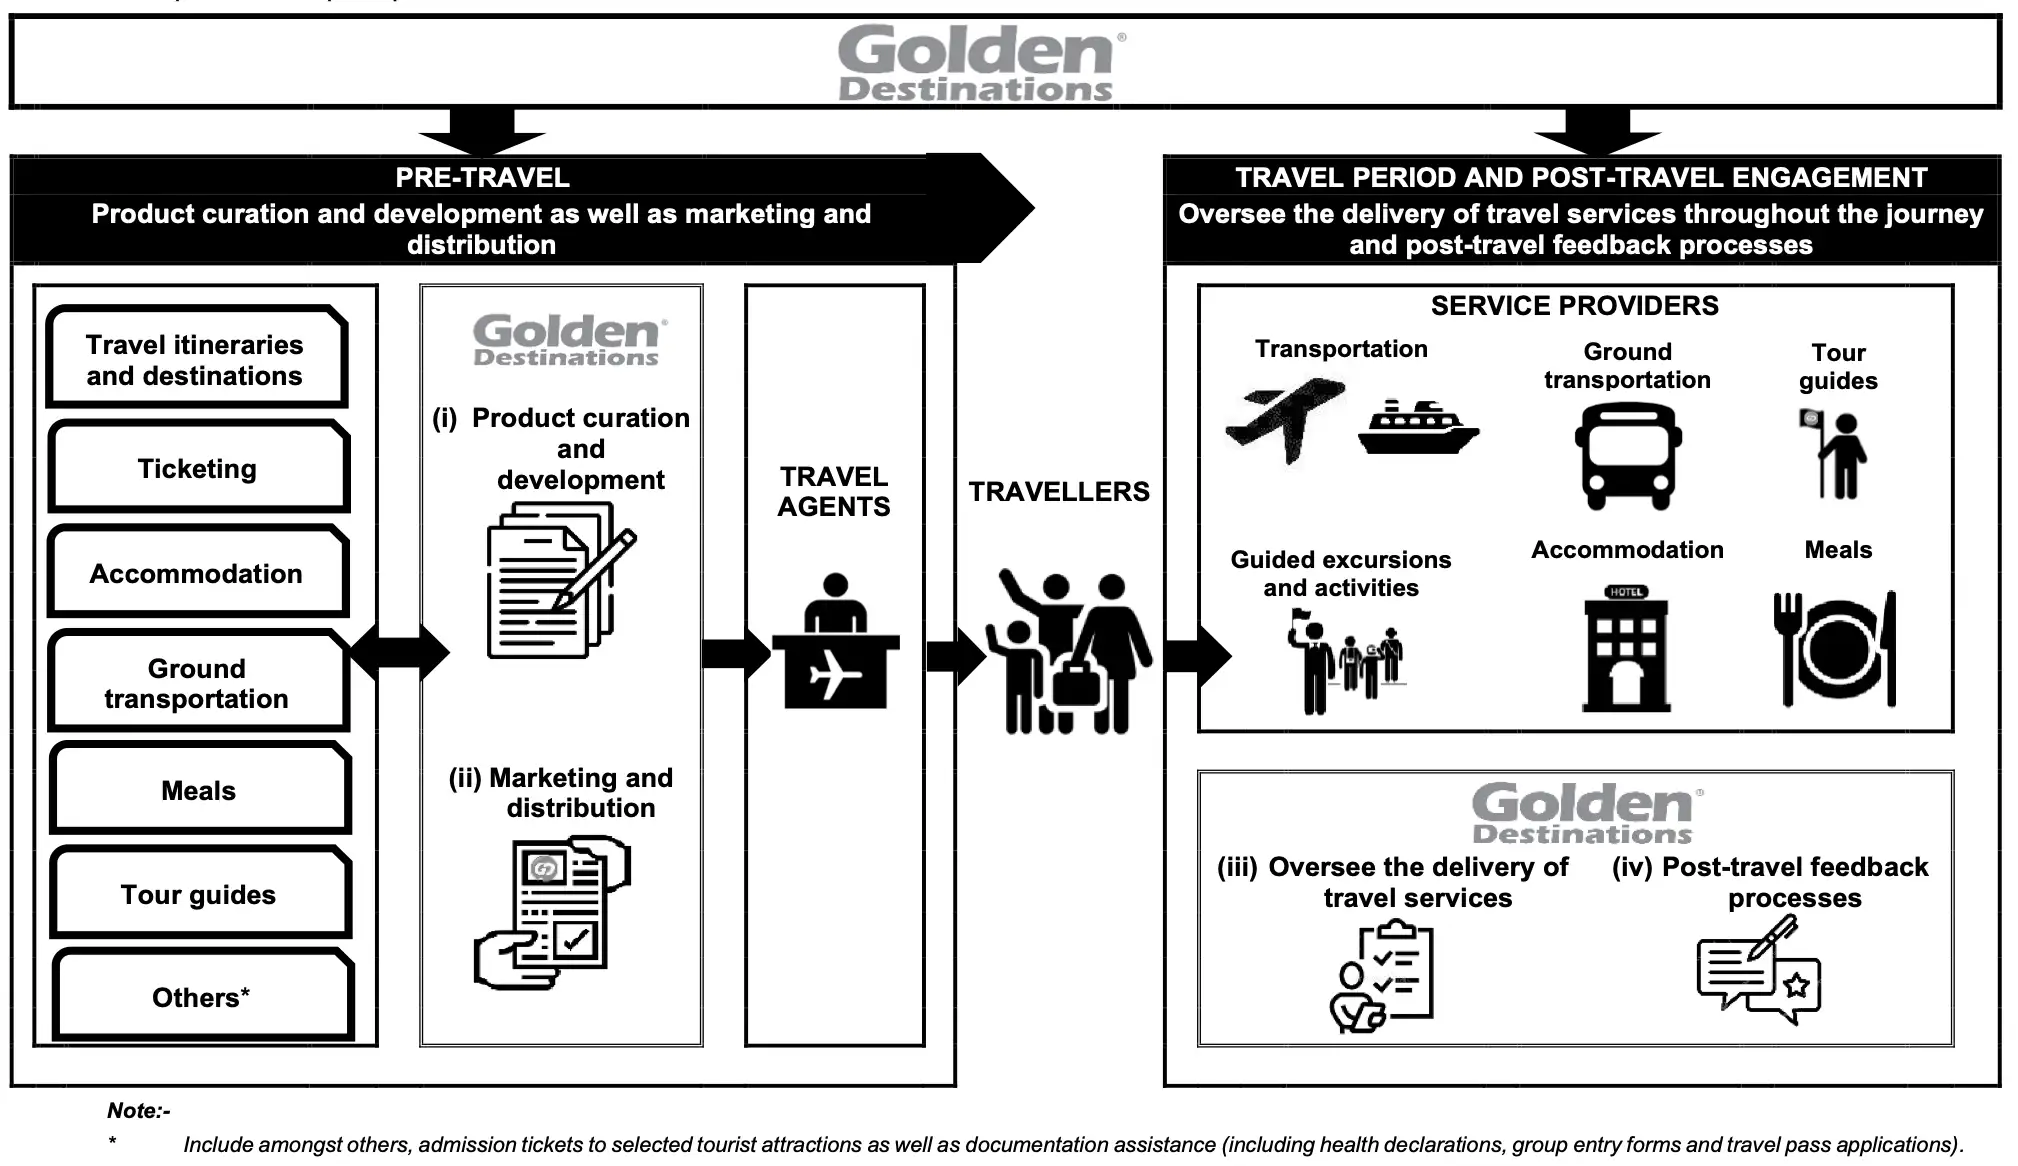
在运营上,Golden Destination 集团不只是负责产品设计,也参与整个旅游流程,包括行程规划、销售、带团执行和行后反馈,并建立标准化流程来控制服务品质。此外,公司有一组长期合作的导游团队,包括 22名 tour manager 和173名 tour leader,负责带团和形成协调。
不过,这些人员是自由工作者,公司是按需求聘用,而非固定员工。这种安排在需求稳定时有可以控制成本,但如果旅游需求突然上升,公司能否及时调配足够忍受还存在不确定性。
在系统方面,公司早在2013年就开始使用线上订位系统,之后升级,让旅行社可以直接查看行程、价格和库存,并完成预订和付款。2024年,公司也借由子公司 Ice Holidays 推出酒店预订平台 G Stay。
在产品方面,公司从早期中南半岛路线,逐步扩展到亚洲、欧洲、美洲、邮轮、自由行和企业团等多个产品线,并统一在 Golden Destinations 品牌下运作。
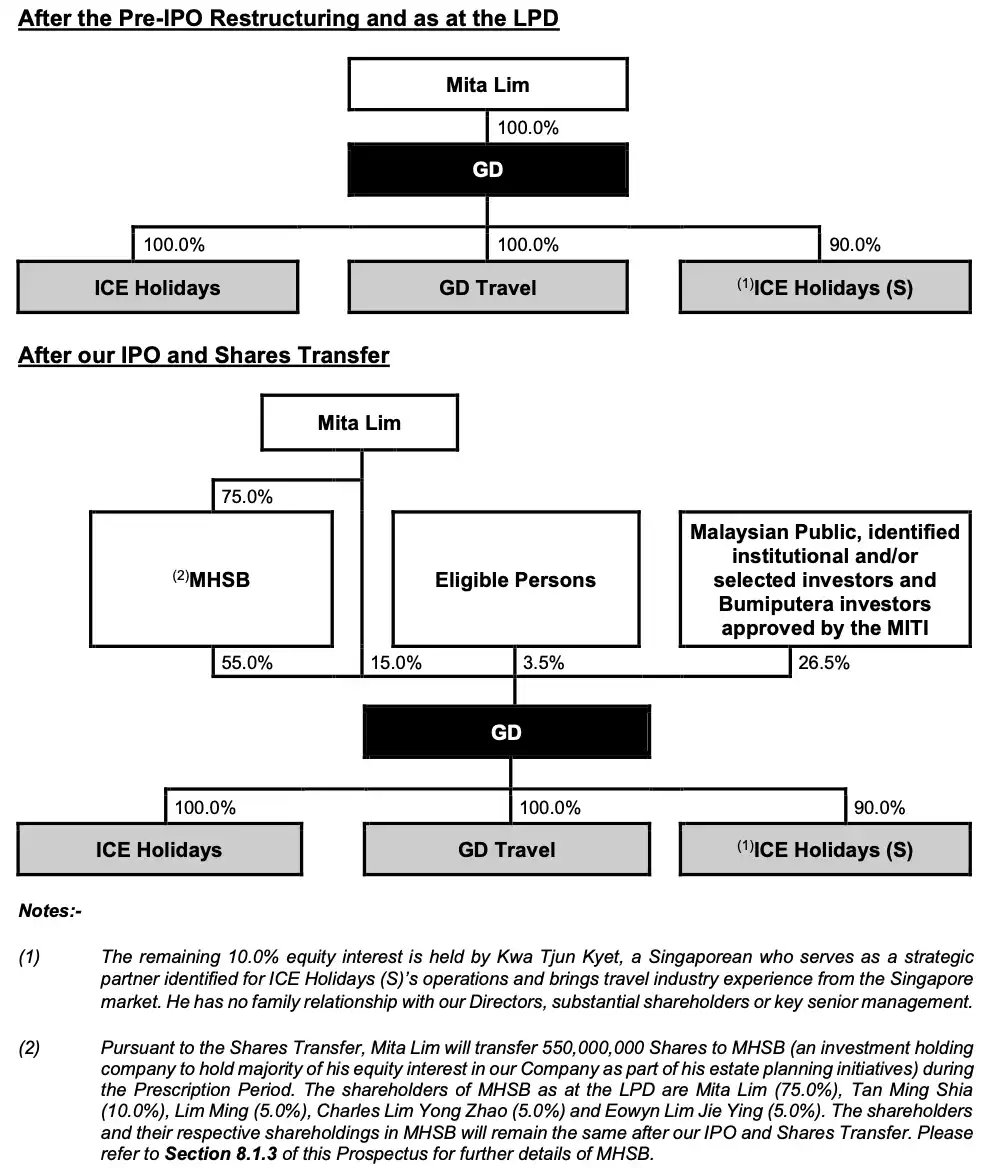
在股权方面,上市前公司由创办人 Mita Lim 持有100%。
上市后,Mita Lim 通过 MHSB 持有55%,个人持有15%,董事、员工及合资格人士持有3.5%,其余26.5%由公众和机构投资者持有。公司上市后创办人合计持有70%股权,公司控制权高度集中。
同时,核心管理层亿家族成员为主,包括括负责企业治理与风险的执行董事 Lim Swee Chuan 以及首席运营官 Charles Lim Yong Zhao,分别是创办人的兄弟与侄子,属于典型的家族式治理结构。
在这种结构下,公司的治理制衡有限。一旦关键人物出现变动,对公司可能带来一定影响。
在业务结构方面,上市前后没有变化。ICE Holidays(100%持股)是主要收入来源,GD Travel(100%持股)目前没有运作,另外还有一家持股90%的新加坡公司负责海外业务。
Golden Destinations Group Berhad 的主要业务
跟团旅游配套
Golden Destination 集团的跟团旅游配套,是经过设计和整合的完整旅游配套,包括机票安排、预先设定的每日行程和指定景点、住宿、交通、餐食,以及导游或领队服务。旅客会以团体形式出行,通常每团介于9到39人,并在固定日期出发。
公司把这类配套分成4个产品类别,一共有2526项,全部都在 Golden Destinations(GD)品牌下,针对不同预算和旅游需求。具体如下:
| 产品类别 | 内容与定位 | 每团人数 |
| GD Classic | 标准旅游配套, 包括经济舱机票、 4星或5星酒店、 已安排的餐食和交通。 主要面向大众市场, 适合重视舒适、 方便和价格平衡的旅客。 | 9 – 29人 |
| FS Holidays | 经济型旅游配套, 包括经济舱机票、 3星或4星酒店、 餐食和交通。 适合更注重景点覆盖, 对住宿和餐食要求较灵活的旅客。 | 9 – 39人 |
| The Signature Tours | 高端旅游配套, 包括商务舱或经济舱机票、 5星或精品酒店、 较高品质的餐食和交通, 也可能包含双语导游 和随身WiFi等附加服务。 适合追求更高舒适度和 服务品质的旅客。 | 9 – 19人 |
| GD In-Depth | 文化深度旅游配套, 强调更深入的体验, 包括历史、艺术、文化、风俗、 当地美食和文化地标。 适合对目的地有兴趣深入了解 或重复旅游的旅客。 | 14 – 27人 |
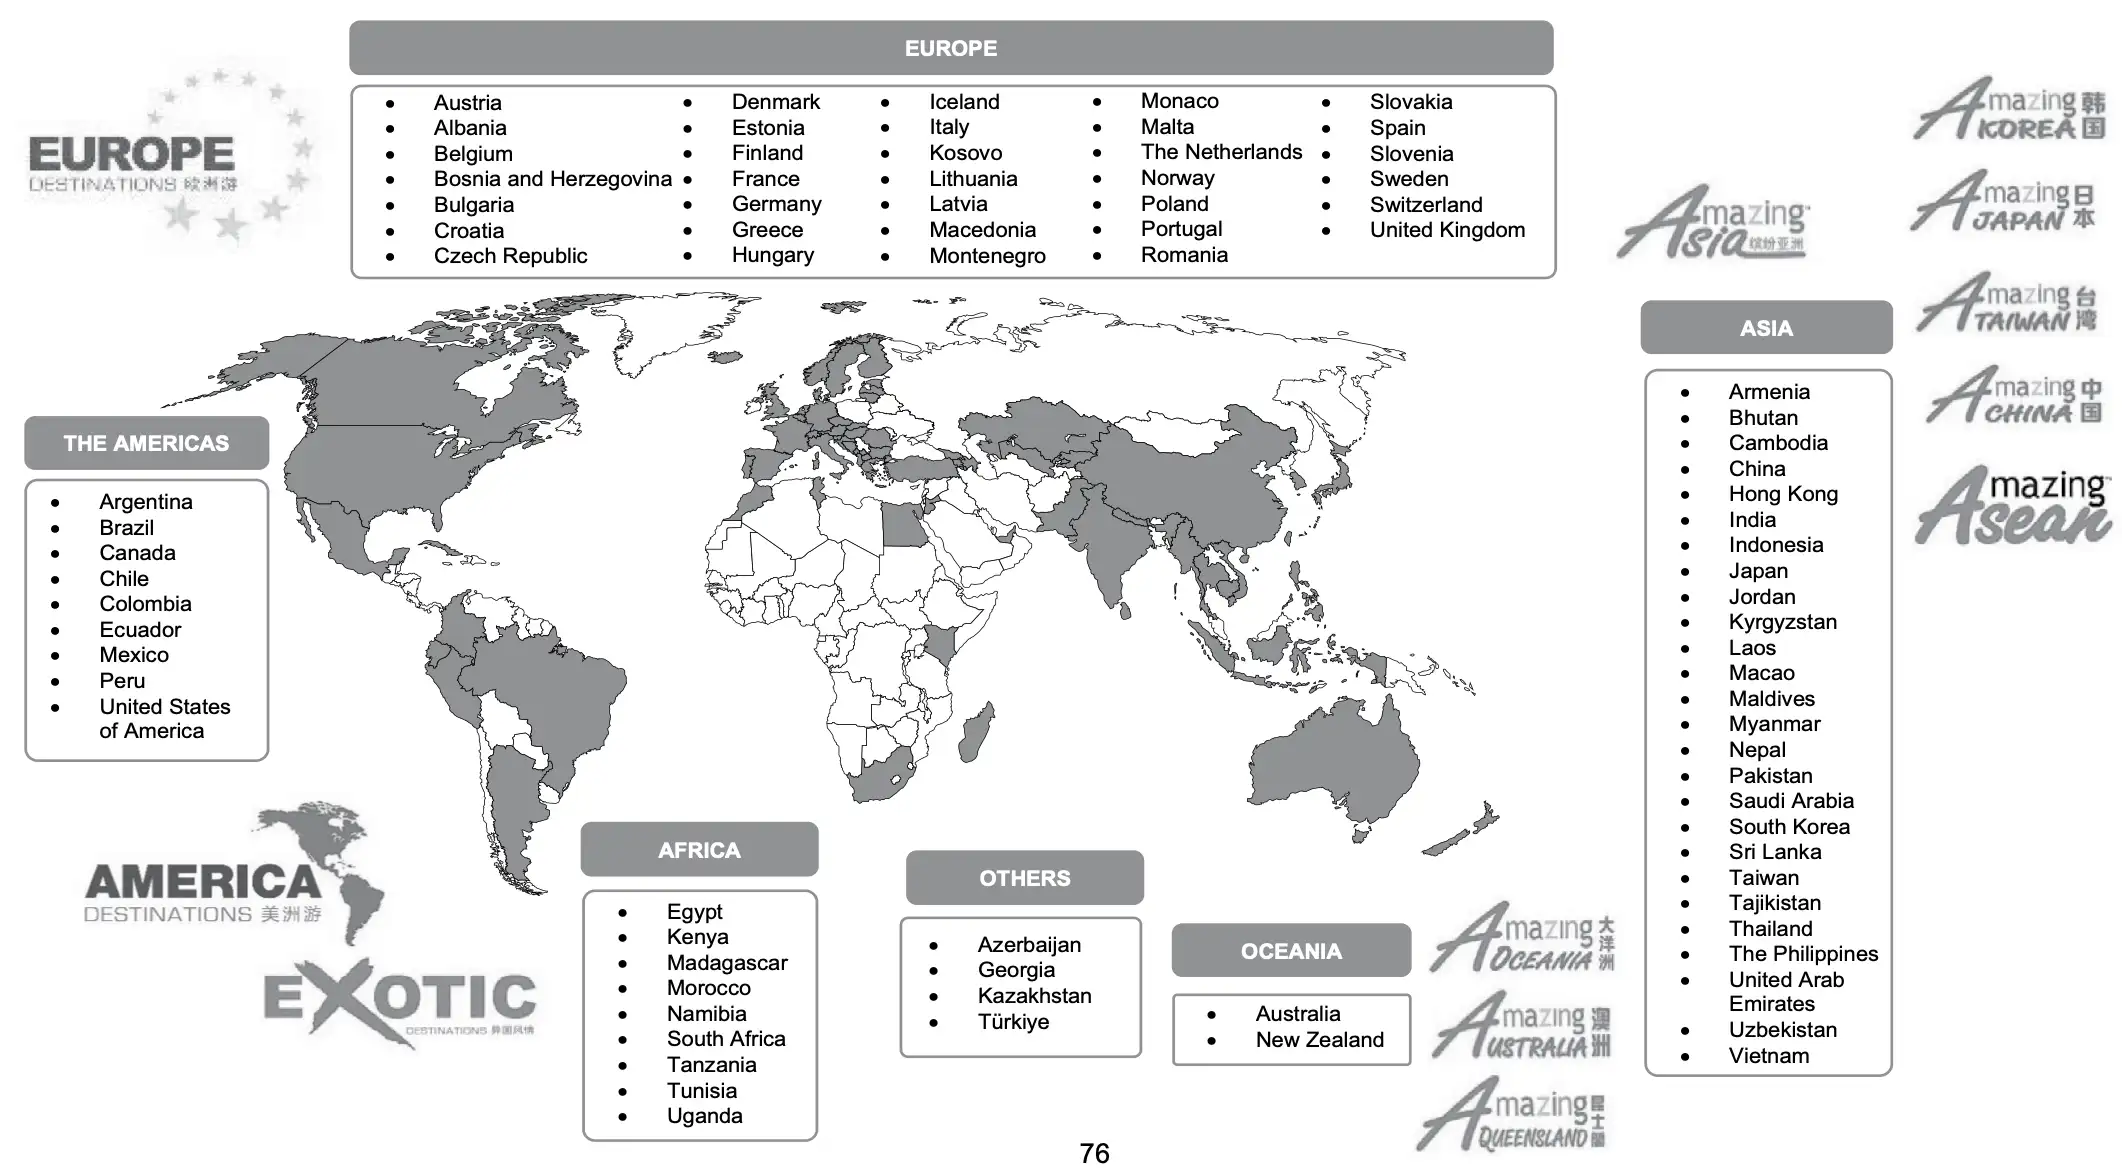
这些跟团旅游配套覆盖亚洲、欧洲、美洲、大洋洲、非洲及其他地区多个国家,包括日本、中国、韩国、台湾、泰国、越南、法国、意大利、瑞士、英国、美国、加拿大、澳洲、纽西兰、南非、埃及等主要旅游目的地。
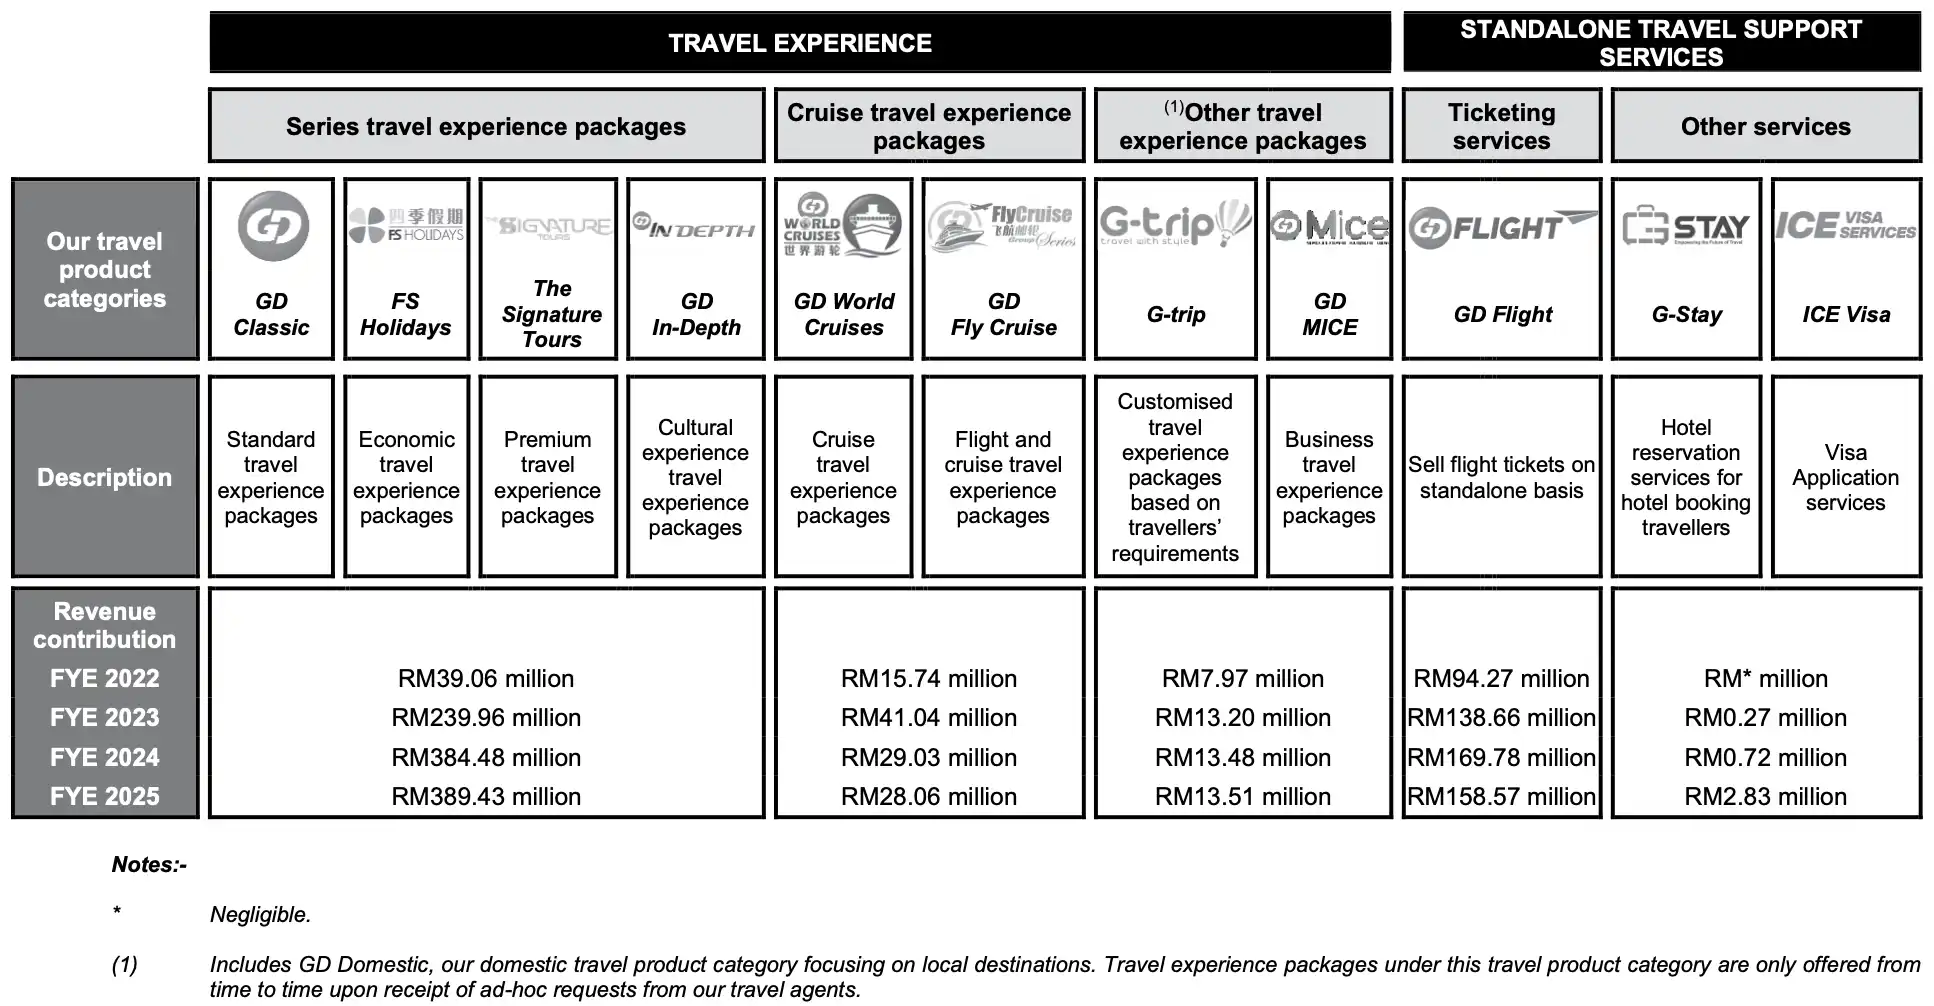
从收入来看,跟团旅游配套是 Golden Destination 集团最主要的收入来源。
2022财年,这项业务收入是3,906万令吉。到了2023财年,随着旅游市场复苏,收入大幅增长到 2亿3,996万令吉。2024财年上升至3亿8,448万令吉,而2025财年则达到3亿8,943万令吉。
邮轮旅游配套
Golden Destination 集团也提供邮轮旅游配套,一共293项,让旅客乘坐邮轮,从指定港口出发,按照预定航线航行,并在同一或不同港口结束行程。行程时间视航线而定,部分配套也包含岸上观光活动,让旅客在停靠港口时下船参与当地行程。整个体验不只是目的地,也包括邮轮上的设施、餐饮和娱乐活动。
邮轮本身的航线、停靠港口、航程时间以及船上活动,是由邮轮公司负责设计。Golden Destination 集团则在邮轮服务的基础上,整合额外服务,例如机票、接送、住宿,以及岸上行程,让整个旅程更完整。
邮轮旅游配套分为两种:
| 产品类别 | 内容 | 适合对象 |
| GD World Cruises | 以邮轮为主的配套, 只包含邮轮行程, 也可能提供集合地点到码头的交通安排。 旅客可以自行安排船上和岸上活动。 | 想要更弹性行程、 自由安排活动的旅客 |
| GD Fly Cruise | 整合机票和邮轮的配套, 通常包含岸上行程、住宿、 交通、餐食以及领队服务, 也可能延伸至出发前 或结束后的地面行程。 | 偏好完整安排、 以团体形式出行的旅客 (通常至少9人) |
目前,Golden Destination 集团与多个国际邮轮品牌合作,包括 Royal Caribbean、Princess Cruises、MSC Cruises、Disney Cruise 等,航线覆盖亚洲、欧洲、美洲等地区。同时,公司也会推出主题邮轮产品,例如万圣节主题航程或与品牌代言人合作的特别行程,增加产品吸引力。
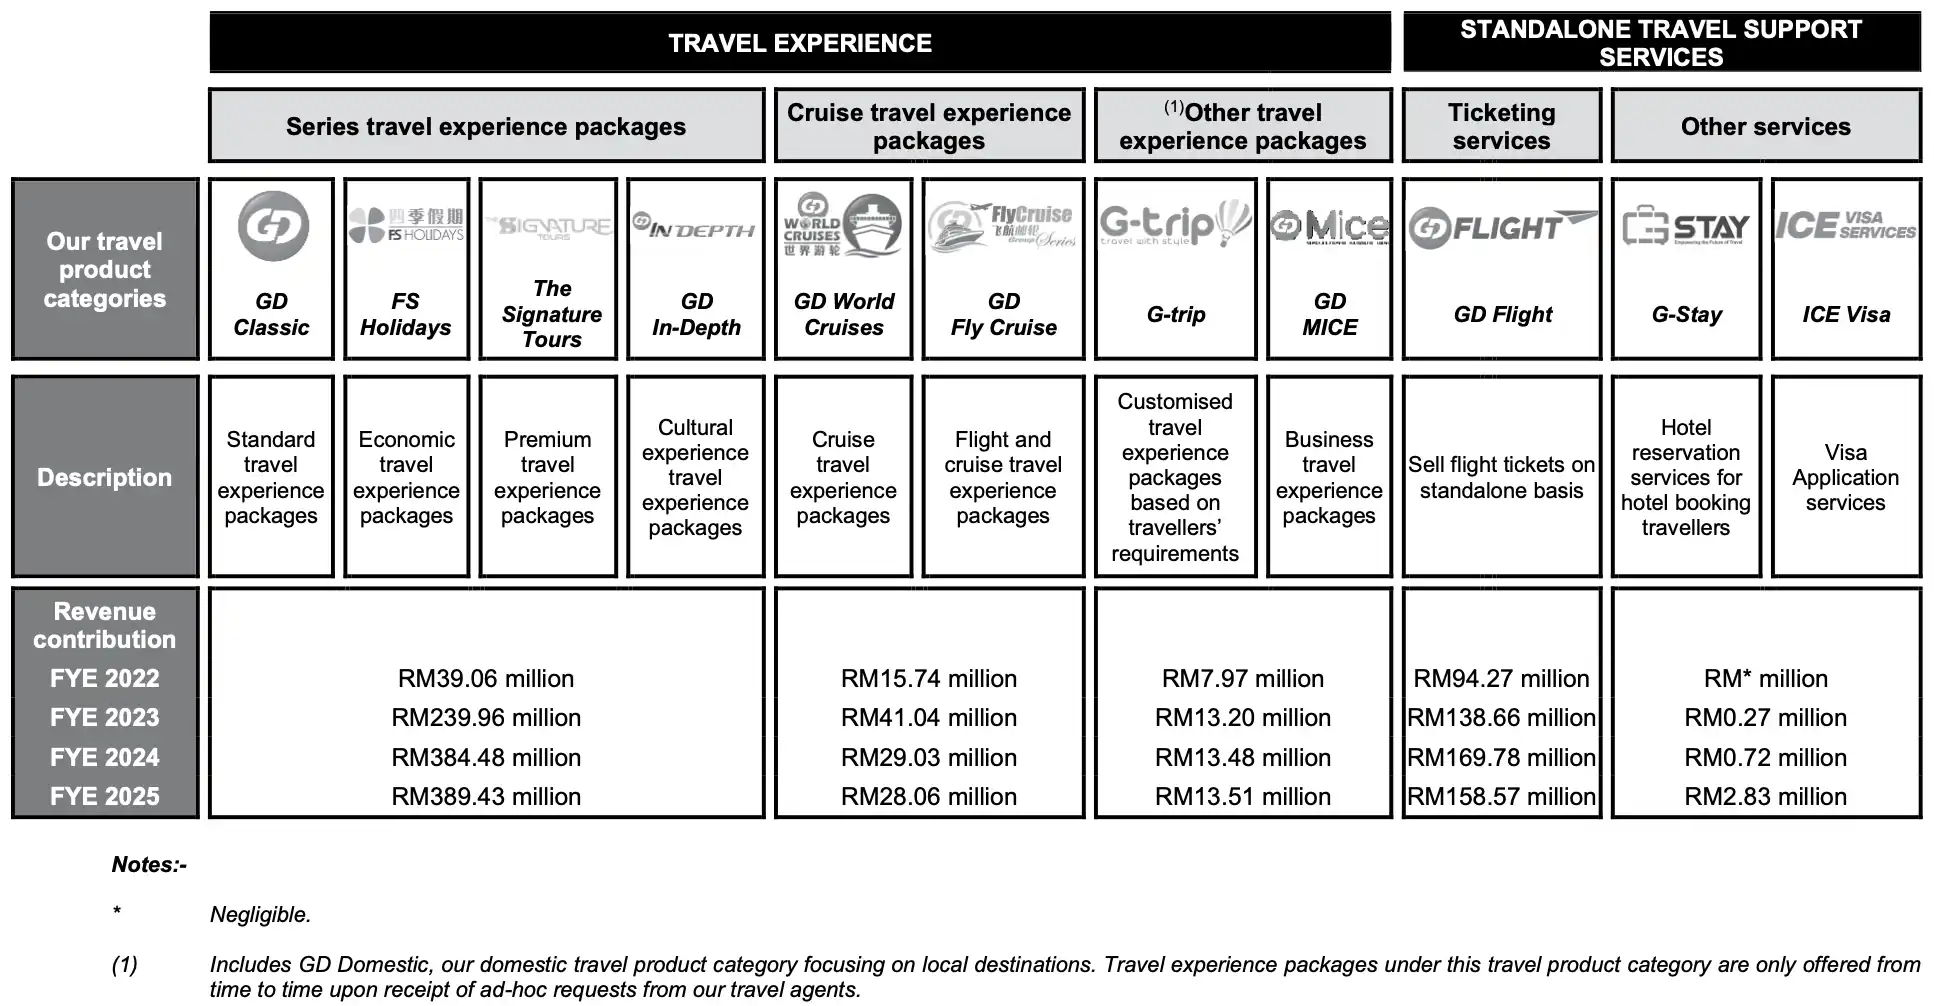
从收入来看,这项业务规模明显小于跟团旅游配套。2022财年,邮轮业务收入是1,574万令吉,2023财年上升至4,104万令吉,主要受旅游复苏带动。
不过在2024财年,收入回落至2,903万令吉,2025财年微跌至2,806万令吉。
其他旅游配套
除了跟团和邮轮产品,Golden Destination 也提供其他类型的旅游配套,主要分为两类:
| 产品类别 | 内容 | 适合对象 |
| G-trip(FIT 自由行定制) | 根据旅行社和客户需求定制行程, 包括出发日期、目的地、景点、 住宿和整体旅游体验。 行程非常灵活,可以只安排交通, 也可以只包含住宿和接送, 没有固定每日行程, 也可按需求加入餐食或导游服务。 | 个人或小团体旅客, 偏好自由安排、 行程灵活的旅客 |
| GD MICE(企业团) | 为企业客户定制会议、 奖励旅游、展会和活动配套, 包括机票、住宿、交通、餐食、 活动场地、行程安排, 以及活动前后旅游行程, 也可安排领队或导游服务。 | 企业客户, 举办会议、 活动或奖励旅游的公司 |
在保障方面,Golden Destination 集团为跟团旅游配套和 GD Fly Cruise 提供 GD Travel Safe 旅游保险,涵盖意外事故、医疗费用、行程取消、行李损失和延误等风险。保障范围适用于大部分国家,古巴除外。
相比之下,GD World Cruises(只是邮轮)不包含这项保险,旅客可以自行选择购买一般旅游保险。
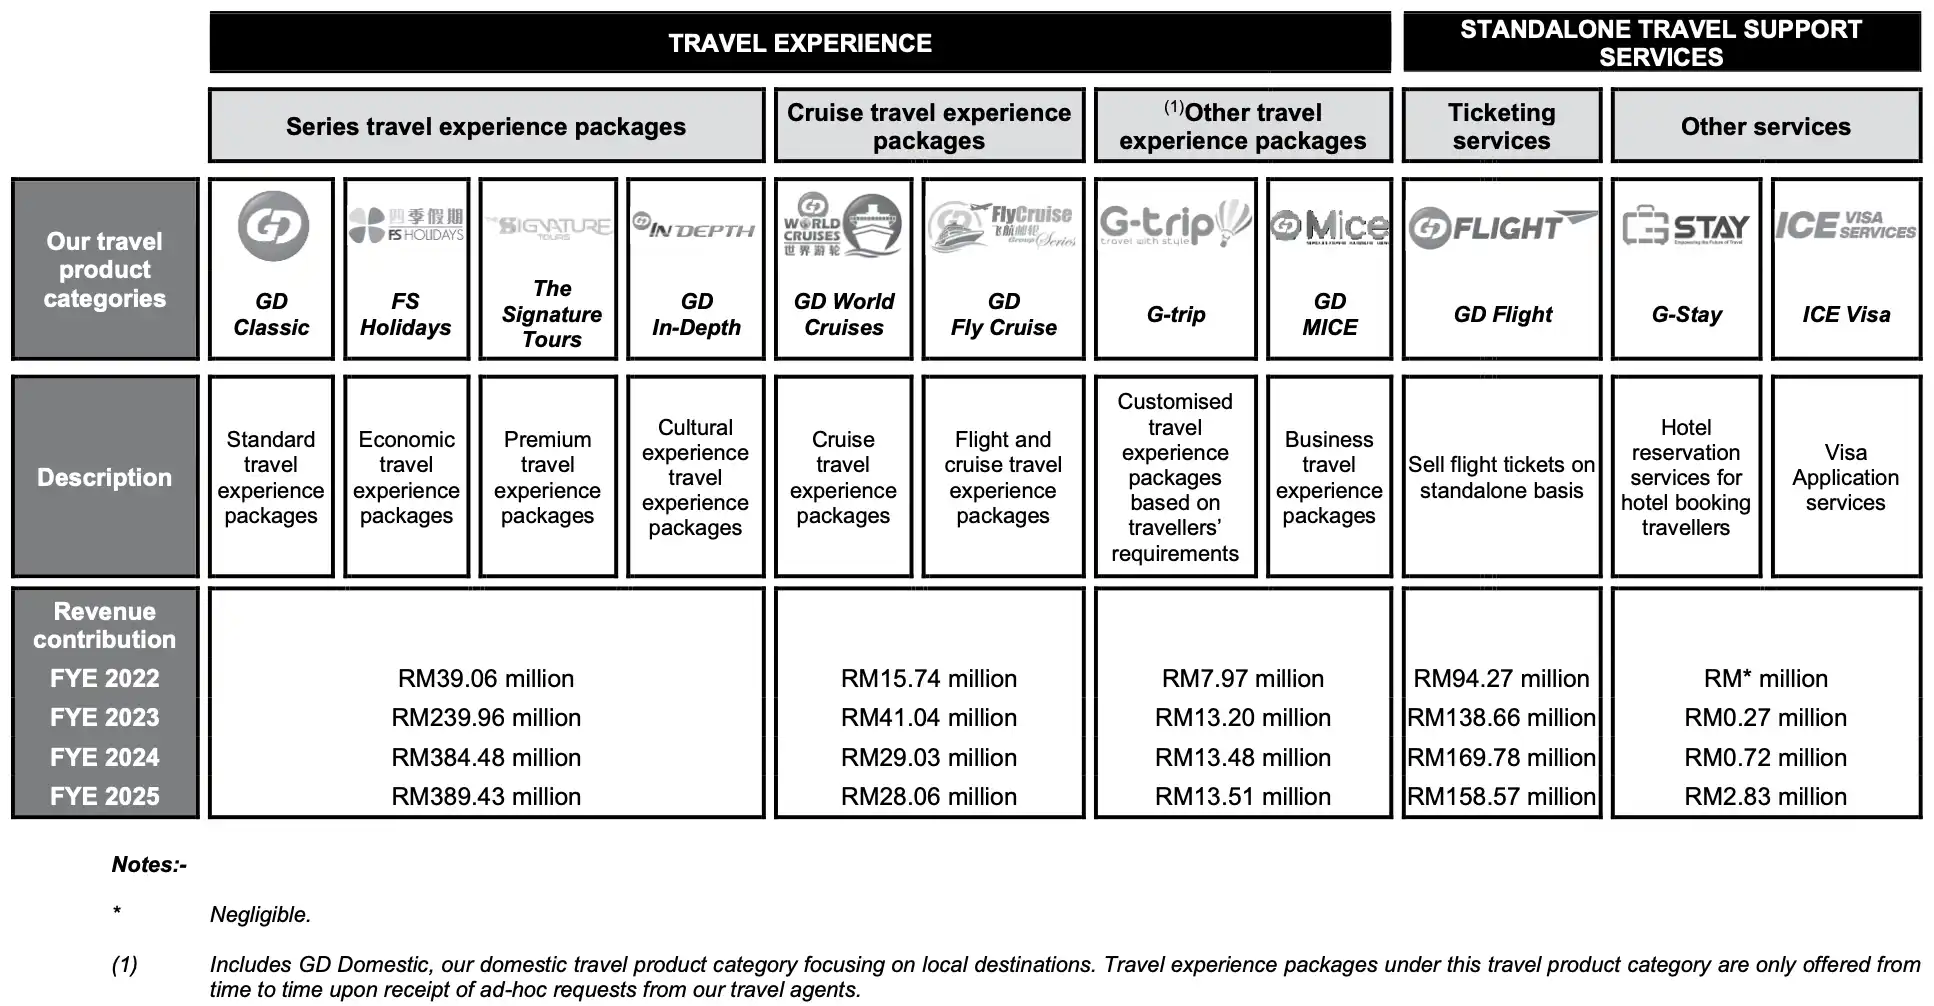
从收入来看,这项业务规模比较小。2022财年收入是797万令吉,2023财年增长至1,320万令吉,2024财年是1,348万令吉,2025财年是1,351万令吉。换句话说,这项业务规模稳定,但占比不高,属于辅助性收入来源。
独立旅游支援服务
除了旅游配套,Golden Destination 集团也提供独立的旅游服务,主要包括机票、酒店和签证服务。
机票服务以 GD Flight 品牌推出,主要是单独售卖机票,不包含在旅游配套内。这项服务主要提供给旅行社,而不是直接面对旅客。过去几个财年,直接卖给非旅行社(包括旅客)的收入,占公司总收入不到1.5%,在机票业务中也不到5.5%。
公司旗下 ICE Holidays 是 IATA 认证代理,可以直接向航空公司订票和出票,并通过一个平台查看多个航空公司的航班、价格和目的地。截至 LPD(2026年2月27日),IATA 约有368家航空公司,包括 Malaysia Airlines、China Southern Airlines 和 Emirates。如果是非 IATA 成员的航空公司,例如 AirAsia,公司也会直接向航空公司采购机票。
除了机票,Golden Destination 集团也提供酒店和签证服务。酒店预订服务以 G-Stay 品牌推出,主要为旅行社安排团体旅客的住宿。签证服务则以 ICE Visa 提供,协助旅客办理需要签证的目的地。
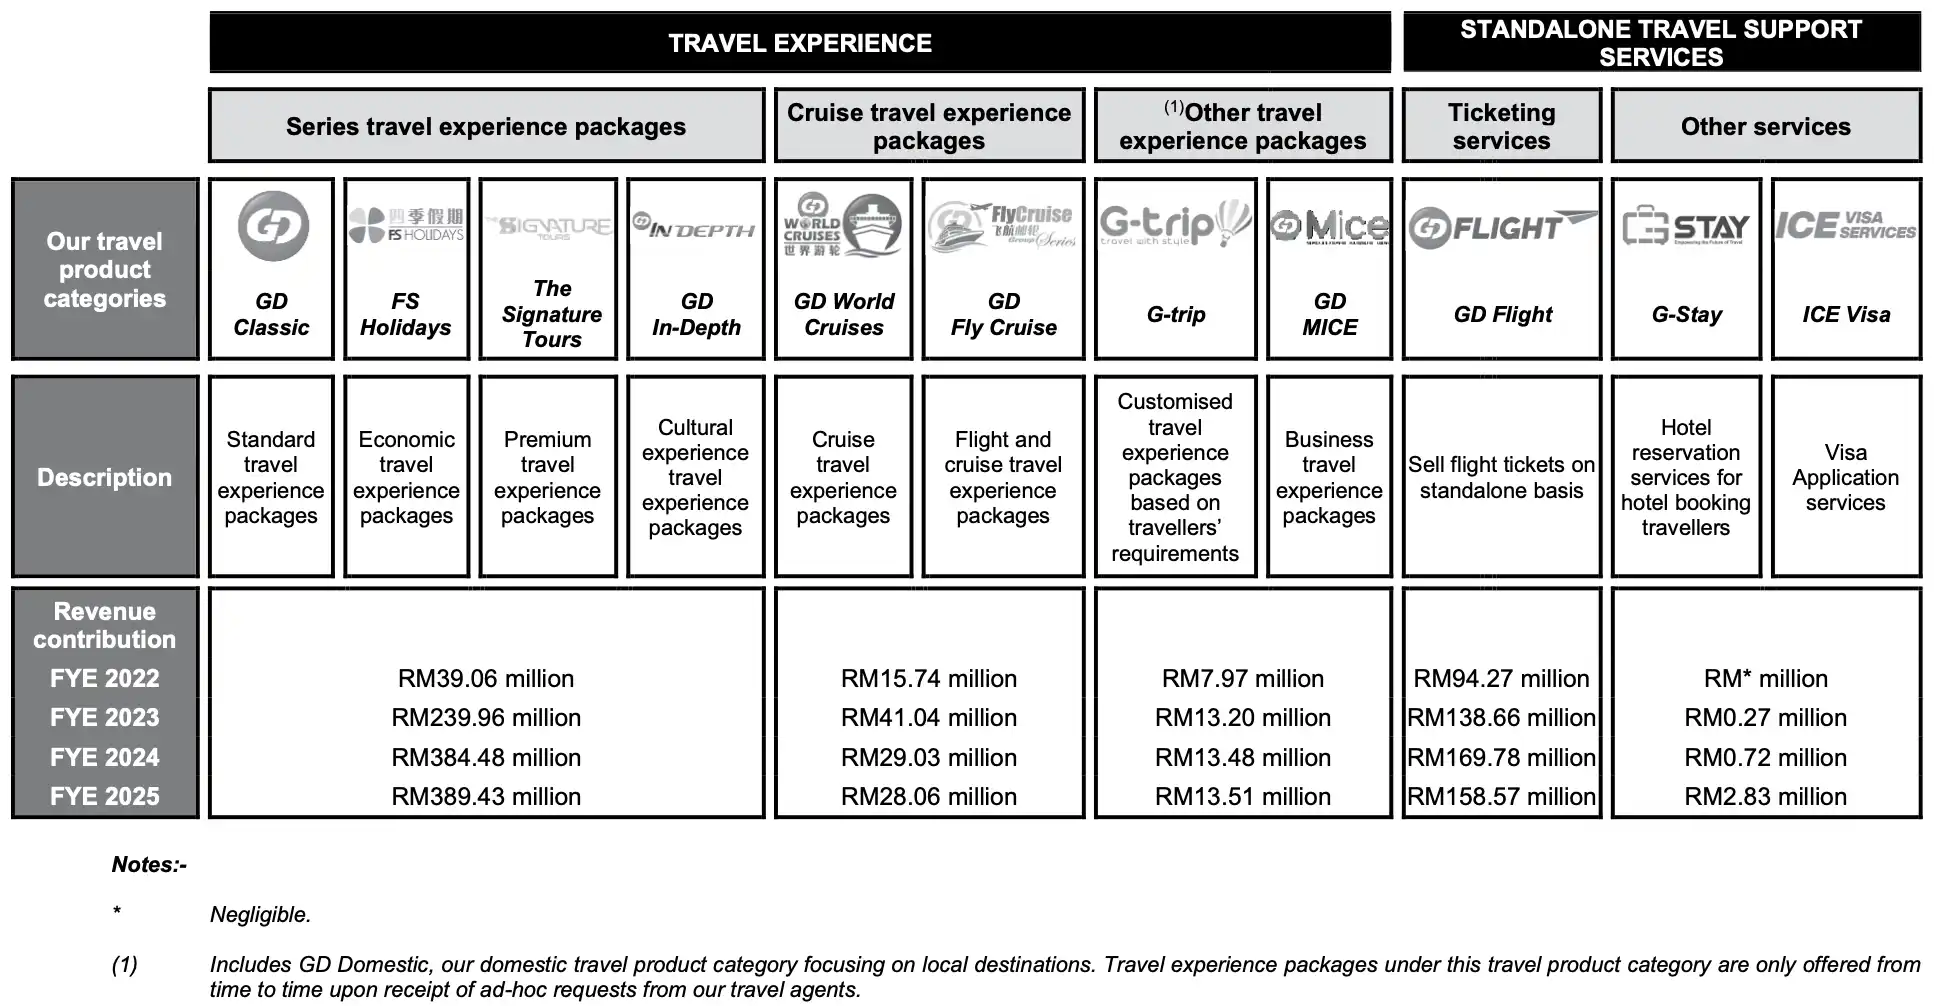
从收入来看,这项业务规模不大,但还算稳定。2022财年收入是2,361万令吉,2023财年上升至3,235万令吉,2024财年回落至2,928万令吉,2025财年则是2,873万令吉。
Golden Destinations Group Berhad 的主要客户与供应商
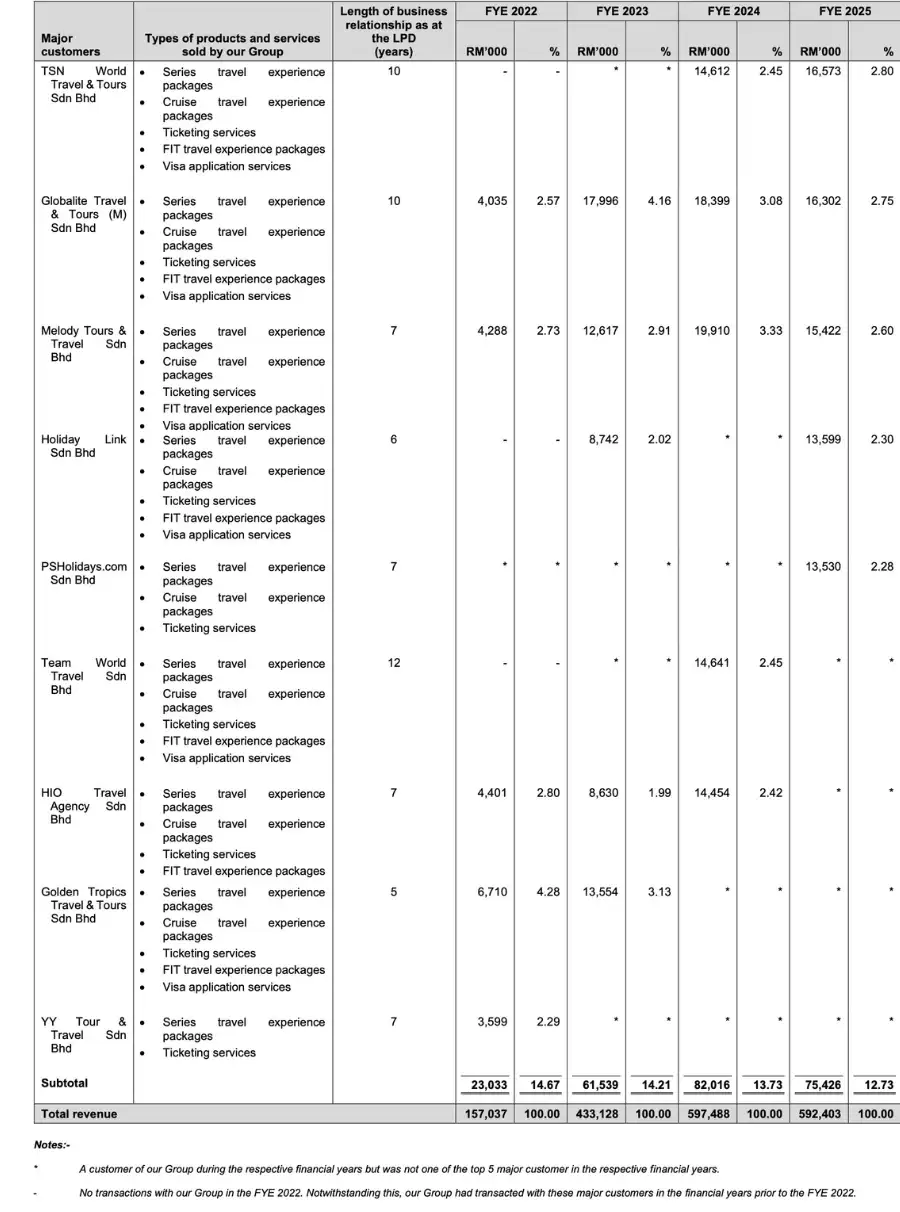
Golden Destination 集团主要通过旅行社销售产品,客户本身就是各地旅行社。在2025财年,主要客户包括:
- TSN World Tours Sdn Bhd,合作 10年,贡献约 RM16.57百万,占2.80%
- Globalite Travel & Tours Sdn Bhd,合作 10年,贡献约 RM16.30百万,占2.75%
- Melody Tours & Travel Sdn Bhd,合作 7年,贡献约 RM15.42百万,占2.60%
- Holiday Link Sdn Bhd,合作 6年,贡献约 RM13.60百万,占2.30%
- PS Holidays.com Sdn Bhd,合作 7年,贡献约 RM13.53百万,占2.28%
其他客户包括:
- Team World Travel Sdn Bhd,合作 12年
- HIO Travel Agency Sdn Bhd,合作 7年
- Golden Tropics Travel & Tours Sdn Bhd,合作 5年
- YY Tour & Travel Sdn Bhd,合作 7年
在2025财年,前5大客户合计占 12.73%,而最大单一客户占比也只是2.80%。Golden Destination 集团目前通过848家旅行社网络进行分销,客户高度分散,没有依赖单一客户。
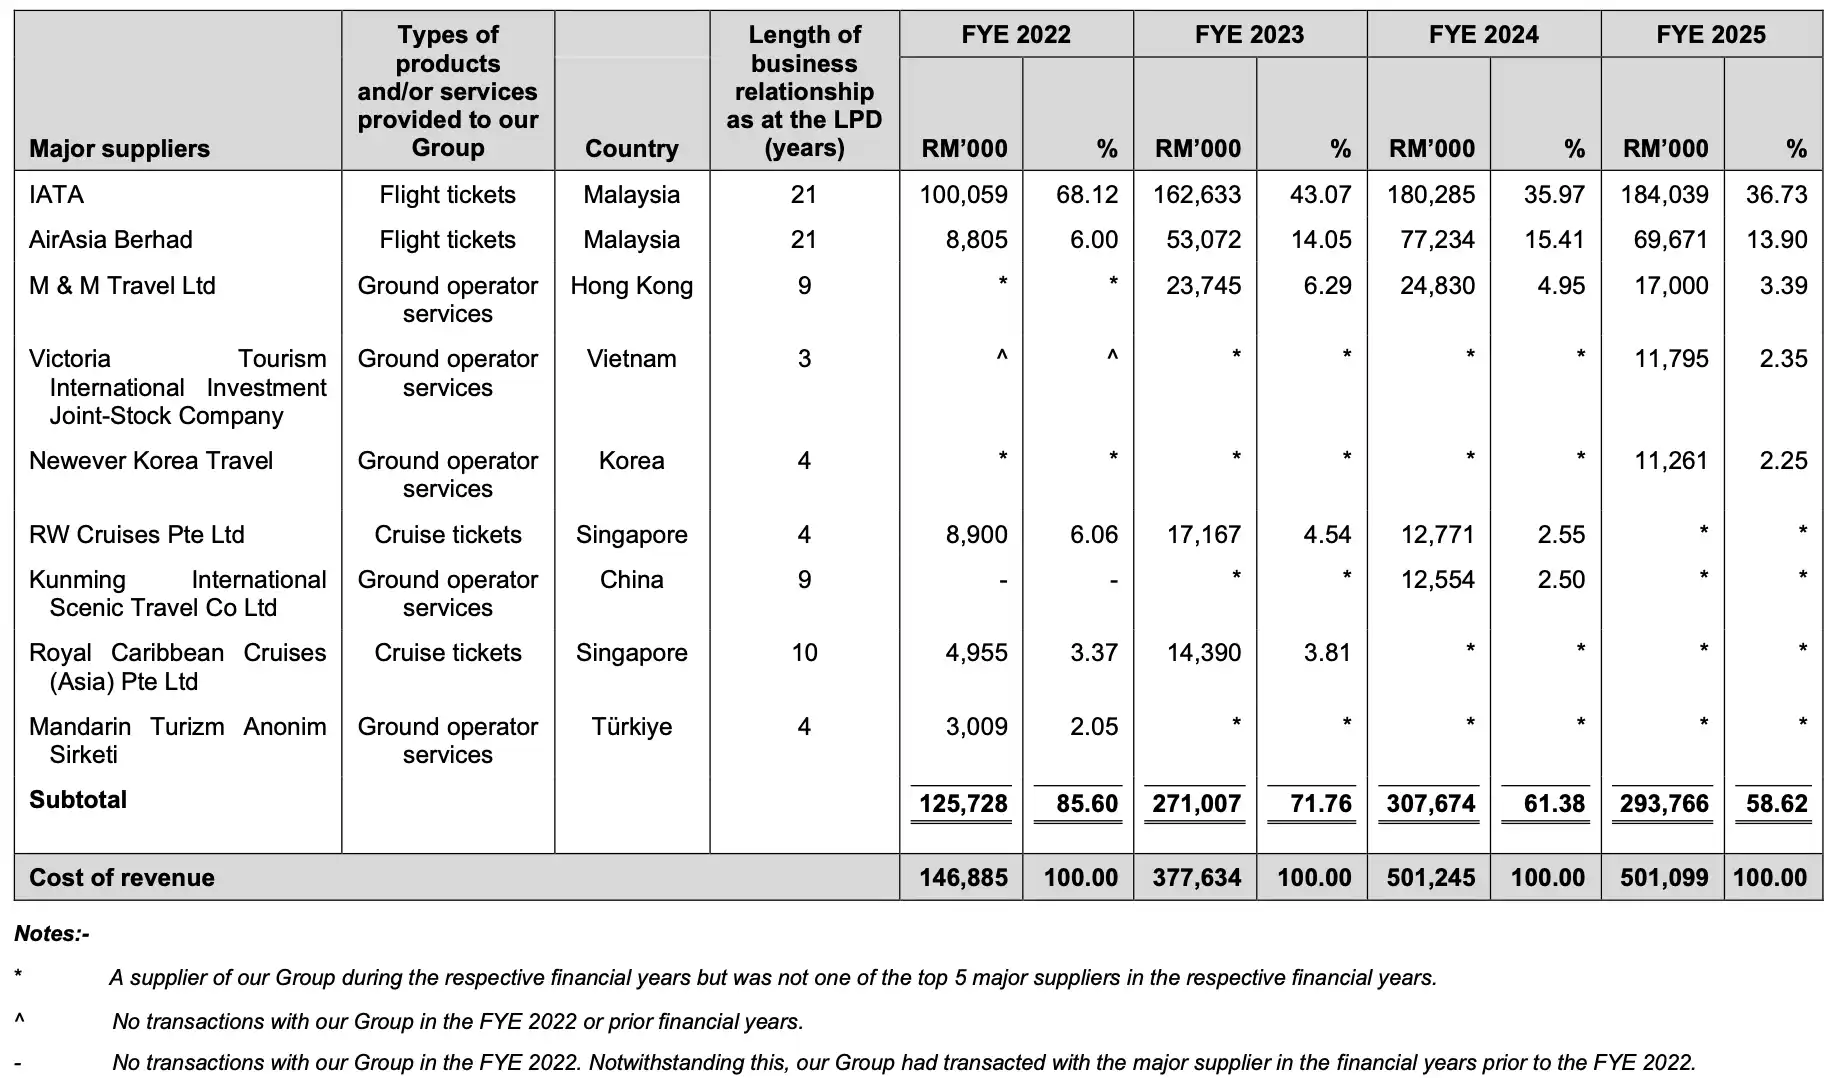
在供应商方面,Golden Destination 集团主要采购机票、邮轮舱位以及海外地接服务(包括酒店、交通和餐食)。
在2025财年,前5大供应来源合计占 58.62% 的总采购,占比偏高,不过相比2022年的85.60%已有下降。主要供应来源包括:
- IATA体系,合作21年,采购约1亿8,404万令吉,占36.73%
- AirAsia Berhad,合作21年,采购约6,967万令吉,占13.90%
- M & M Travel Ltd(香港),合作9年,采购约1,700万令吉,占3.39%
- Victoria Tourism International Investment(越南),合作3年,采购约1,180万令吉,占2.35%
- Newever Korea Travel(韩国),合作4年,采购约1,126万令吉,占2.25%
其中,Golden Destination 集团对两方面有一定依赖。
第一是 IATA体系。公司通过一个平台接入约368家航空公司,并直接完成订票和出票,其中通过 IATA 体系采购的机票占总采购36.73%。一旦资质被撤销或合作关系出现问题,可能带来系统性的影响,同时也会影响运作效率和成本结构。
第二是 AirAsia,采购占比达 13.90%,而且采购金额从2022财年的880万5千令吉,增加到2025财年的6,967万1千令吉,显示 Golden Destination 集团对 AirAsia 航班资源的依赖有所增加。如果未来无法继续合作,可能会影响航班选择和成本结构。
不过,在海外地接服务方面,公司不依赖单一供应商,因为相关服务在市场上供应充足,可以替代。
Golden Destinations Group Berhad 的上市集资用途
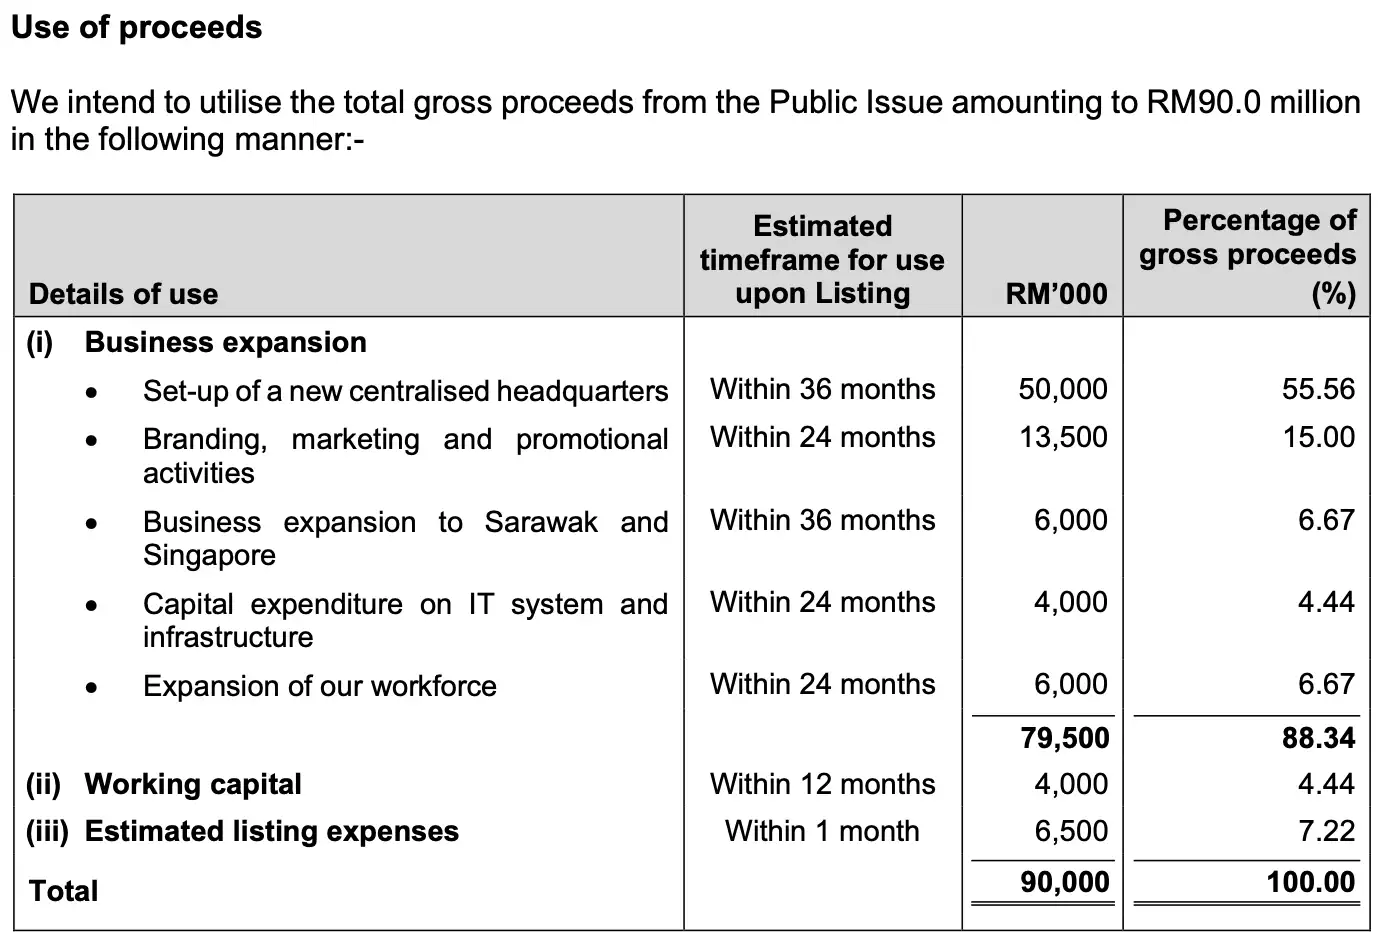
Golden Destination 集团此次上市预计筹集资金总额是9,000万令吉。具体用途如下:
设立新总部 – 5000万令吉
Golden Destination 集团计划在上市后36个月内,动用5,000万令吉,占集资总额的55.56%,在吉隆坡设立全新的集中式总部,整合目前分散的办公和运营资源。
目前,公司在吉隆坡共有40个办公单位,总面积约20,869平方尺,分布在 Wisma New Asia 和 Menara Hap Seng,不同部门分散在多个楼层和不同建筑,导致沟通不顺、协调困难,也增加管理成本和时间。
新总部预计面积至少35,000平方尺,比现有办公室增加约14,131平方尺,将把销售、营运、订位、机票、IT及管理团队集中在同一地点。新总部也将新增设施,包括更多工位以支持至少新增 40名员工,以及 2个多功能厅、7间会议室和2个企业接待空间,用于培训、内部协调及与旅行社和供应商的沟通。
Golden Destination 集团预计,新总部可提升运营效率与跨部门协作,并推动业务扩展及旅行社网络增长。同时,这个计划也可以降低对租赁的依赖,并预计每年节省约39万令吉租金,并且提升公司品牌形象及行业地位。
本次用于设立新总部的 5,000万令吉,主要分配如下:
| 项目 | 金额(令吉) |
| 收购新总部办公物业 | 4,500万 |
| 装修及内部配置 | 500万 |
| 总计 | 5,000万 |
金额是按每平方尺约1,286令吉估算,目标面积约35,000平方尺。印花税、法律费用等附加成本(少于7%)会由公司内部资金承担。
Golden Destination 集团已经考察9个地点,其中2个正在评估中,预计在上市后36个月内完成选址、收购和装修,并搬迁至新总部。
如果上市前已动用内部资金或借款,IPO 资金会用来补回相关支出,不足的部分由内部资金或借款承担,多余资金则转作营运用途。如果在24个月内没有找到合适物业,Golden Destination 集团会考虑购买整层或多层办公空间作为替代方案。
品牌与市场推广 – 1350万令吉
Golden Destination 集团计划在上市后24个月内,动用1,350万令吉,占集资总额的15.0%,用于品牌推广、市场营销及宣传活动,提升 Golden Destinations(GD)品牌曝光,并强化在马来西亚及新加坡的市场认知。
公司在马来西亚将重点加强东马,以及半岛南部和北部的市场覆盖,同时把新加坡作为新的增长市场,通过更频密和更大规模的推广活动,推动业务扩展。
在执行方面,Golden Destination 集团将增加自办的 GD Travel Fair 及 GD Travel Alliance In-house Fair 的次数和规模,同时参与 MATTA Travel Fair 及 Malaysia International Travel Mart 等大型旅游展。这类活动主要用于推广旅游配套,并直接与旅行社及旅客接触,促进销售转化。
在广告方面,公司将通过数码媒体、社交平台及线上渠道进行针对性广告投放,包括 banner 及内容推广。同时,公司会继续通过现有品牌大使,并合作更多KOL或公众人物,通过社交媒体内容及互动推广,提升品牌曝光及用户信任。
在新加坡市场,Golden Destination 集团计划委任当地品牌大使,并配合广告投放建立品牌认知,吸引旅行社及潜在旅客。此外,公司也计划赞助至少2个高曝光活动,比方说演唱会或体育赛事,通过现场展示及媒体曝光扩大品牌覆盖。
在销售渠道方面,公司会与旅行社合作,在门店招牌及宣传物料展示 GD 品牌,强化销售端的品牌曝光,并建立更一致的品牌形象。
资金分配如下:
| 项目 | 金额(令吉) |
| 旅游展及自办活动 | 910万 |
| 高曝光活动赞助 | 150万 |
| 数码营销及社交媒体 | 100万 |
| KOL、公众人物及品牌大使 | 100万 |
| 旅行社门店品牌曝光 | 90万 |
| 总计 | 1,350万 |
上市费用 – 650万令吉
Golden Destination 集团本次上市预计产生 650万令吉 的费用,由公司承担。费用分配如下:
| 项目 | 金额(令吉) |
| 专业费用(顾问、律师、审计师、报告会计师、独立市场研究机构) | 300万 |
| 配售及承销费用 | 240万 |
| 监管费用 | 10万 |
| 其他费用(印刷、广告、差旅及路演) | 20万 |
| 其他杂项及预留费用(翻译、公关、服务税等) | 80万 |
| 总计 | 650万 |
如果实际上市费用高于预算,差额将由营运资金承担。如果低于预算,多余资金将转作营运资金。
在资金使用前,Golden Destination 集团会将集资款项存放在持牌金融机构或短期货币市场工具,获取利息收益。
此外,公司不会从售股部分获得任何资金。售股总额是4,500万令吉(按每股0.45令吉计算),全部归售股股东所有。费用约90万令吉,由售股股东承担。
业务拓展至砂拉越及新加坡 – 600万令吉
Golden Destination 九团计划在上市后36个月内,动用600万令吉,占集资总额的6.67%,拓展砂拉越及新加坡市场,通过设立销售代表及支援办公室来扩展业务覆盖。
目前公司主要业务集中在西马中部地区,并在槟城及柔佛设有销售代表及支援办公室,推动北部及南部的旅行社网络。在这个基础上,公司计划拓展东马市场,并拓展至新加坡市场,扩大客户基础。
Golden Destination 集团已经分别在 新加坡(2025年8月)及沙巴(2025年10月) 设立办公室,同时正在物色古晋合适地点,设立砂拉越办公室,加强在东马的市场覆盖。砂拉越人口规模比较大,出境旅游需求逐步增加,是具发展潜力的市场。
这项扩展计划预计可以提升公司服务东马及新加坡旅行社的能力,同时提升品牌在当地市场的能见度,并为未来跨境合作及区域业务发展建立基础。
资金分配如下:
| 地区 | 租金 (令吉) | 装修 (令吉) | 员工成本 (令吉) | 总额 (令吉) |
| 砂拉越 | 10万8,000 | 19万 | 195万3,000 | 225万1,000 |
| 新加坡 | 35万 | 3万3,000 | 336万6,000 | 374万9,000 |
| 总计 | 600万 | |||
砂拉越办公室预计面积约 1,500平方尺,租金为3年估算,后续租金将由内部资金承担。新加坡办公室面积约 369平方尺,根据现有租约,每月租金为 2,700新元。
员工方面,砂拉越预计招聘最多10人,新加坡预计招聘最多5人,这项成本是以3年估算。
由于新加坡支出以新元计价,如果汇率变动导致所需金额增加,差额将由公司内部资金承担。如果实际费用金额减少,多余部分将转作营运资金。
扩展人力资源 – 600万令吉
Golden Destination 集团计划在上市后24个月内,动用600万令吉,占集资总额的6.67%,扩展人力资源,提升服务能力及运营效率,并配合业务增长。
资金将用于新总部,以及槟城、柔佛和沙巴的销售代表及支援办公室。新加坡及砂拉越办公室的人力成本将由业务扩展用途中的资金承担,不包含在这个部分。
Golden Destination 集团计划在24个月内新增至少90名员工,加强核心业务。新增人力主要分布如下:
| 部门 | 新总部 | 槟城 | 柔佛 | 沙巴 | 总人数 | 成本 (令吉) |
| 销售与市场 | 20 | – | – | – | 20 | 134万2,000 |
| 旅游产品 业务 | 14 | 8 | 30 | 8 | 60 | 400万7,000 |
| 单项旅游 服务 | 10 | – | – | – | 10 | 65万1,000 |
| 总计 | 44 | 8 | 30 | 8 | 90 | 600万 |
其中,销售与市场团队主要负责拓展旅行社网络、执行营销活动及管理品牌推广,包括社交媒体及广告合作。旅游产品团队则负责产品开发、供应商协调、订单处理及带团安排。单项旅游服务则涉及机票预订及签证服务业务。
成本包括员工薪资、福利、医疗费用及雇主公积金等开支,为期24个月的估算。初期招聘费用将由公司内部资金承担。如果实际成本高于预算,差额将由内部资金或银行借款承担。如果低于预算,多余资金将转作营运资金。
资讯系统与基础设施升级 – 400万令吉
Golden Destination 集团计划在上市后24个月内,动用400万令吉,占集资总额的4.44%,提升及扩展现有的资讯系统与基础设施,强化数码能力及运营效率。
公司目前的系统主要用于支援 B2B 业务。接下来将扩展平台功能,打造更数据驱动的系统环境,可能包括开发新的网页平台,并整合后台系统及数据分析工具。升级后,内部团队及旅行社可更有效获取销售趋势、预订行为及旅客偏好等数据,用于产品规划及开发更具针对性的旅游配套。
在系统体验方面,Golden Destination 集团将优化界面设计,提升操作直观性与易用性,包括强化 dashboard 可视化、自动通知功能,以及简化预订、定价及客户沟通流程。同时,系统也将具备直播功能,并与多个社交平台同步,同时进行跨渠道客户互动及行为追踪,以提升营销效果及客户体验。
在AI方面,公司计划引入人工智能,用于部分前端及内部功能。内部将用于自动回复客户查询及协助生成与安排营销内容,如社交媒体贴文及旅游文章,而对外则协助旅行社更快处理预订及客户咨询。
预算是根据市场报价及公司评估制定,资金分配如下:
| 项目 | 金额(令吉) |
| 平台扩展及数据分析工具 | 100万 |
| 系统界面与用户体验优化 | 150万 |
| AI系统与自动化工具 | 150万 |
| 总计 | 400万 |
营运资金 – 400万令吉
Golden Destination 集团预计,随着业务规模扩大,营运资金需求将增加。公司计划动用400万令吉,占集资总额的4.44%,用于日常营运开支。
资金主要用于员工薪资及福利,以及一般营运开支,包括办公室维护及水电费用,具体如下:
| 项目 | 金额(令吉) |
| 员工薪资及福利 | 120万 |
| 一般营运开支 | 280万 |
| 总计 | 400万 |
Golden Destinations Group Berhad 财务状况
Golden Destinations Group Berhad 过去4年业绩(营业额&净盈利)
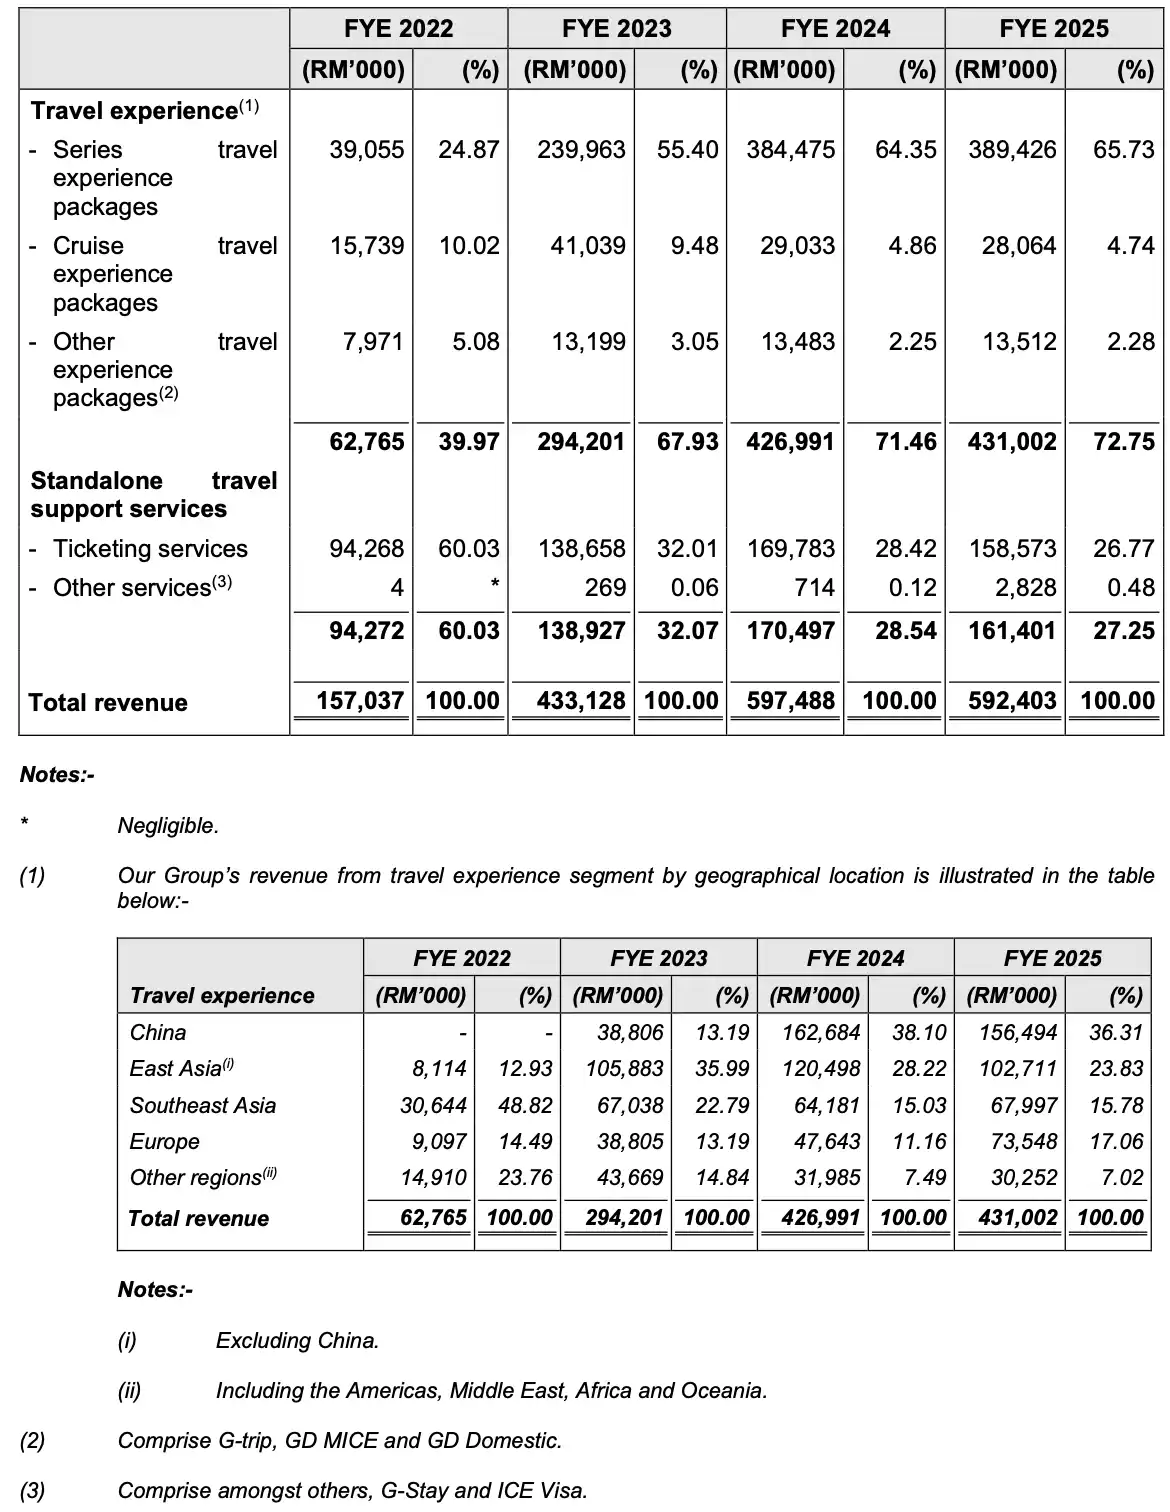
Golden Destination 集团的营业额在过去3年快速增长后步入稳定,从2022财年的1亿5703万7千令吉,增长至2023财年的 4亿3312万8千令吉,再提升至2024财年的5亿9748万8千令吉,随后在2025财年小幅回落至 5亿9240万3千令吉。按2022财年只2025财年计算,营业额复合年增长率约为55.67%。
2023年和2024财年的增长主要来自疫情后旅游需求恢复,2025年则进入稳定阶段。
从收入结构来看,Golden Destination 集团主要收入来自旅游配套业务,占比从2022年的 39.97% 提升至2025年的 72.75%。
相反,单项旅游服务占比从60.03%下降至27.25%,主要是机票业务占比从2022财年的60.03%降至2025财年的26.77%。然而,这并代表几片业务在萎缩,而是旅游配套业务在疫情后增长,拉高整体营收规模,稀释了机票业务的占比。
在旅游配套业务中,跟团配套是最大收入来源,从2022年的 3905万5千令吉(24.87%),增长至2025年的 3亿8942万6千令吉(65.73%),是主要增长动力。
邮轮配套收入在2023年达到4103万9千令吉后回落,在2025财年达到2806万4千令吉(4.74%)。其他旅游配套规模比较小,维持在约1300万令吉 水平,占比约 2%。
按地区来看,公司旅游配套业务(travel experience segment)主要集中在中国及东亚市场,两者合计在2022至2025财年分别占总收入约12.93%、49.18%、66.32%及60.14%。
这显示公司对中国及东亚市场具有比较高依赖度。如果相关地区的旅游行业环境出现重大变化,可能对公司的业务、财务状况及业绩产生不利影响。
影响因素可能包括旅游政策收紧(例如签证要求提高或免签政策取消)、汇率波动,以及旅客偏好转向其他目的地等。
另一方面,欧洲市场收入由2024财年的4,764万令吉(占旅游配套业务约11.16%),增加至2025财年的7,355万令吉(占约17.06%)。
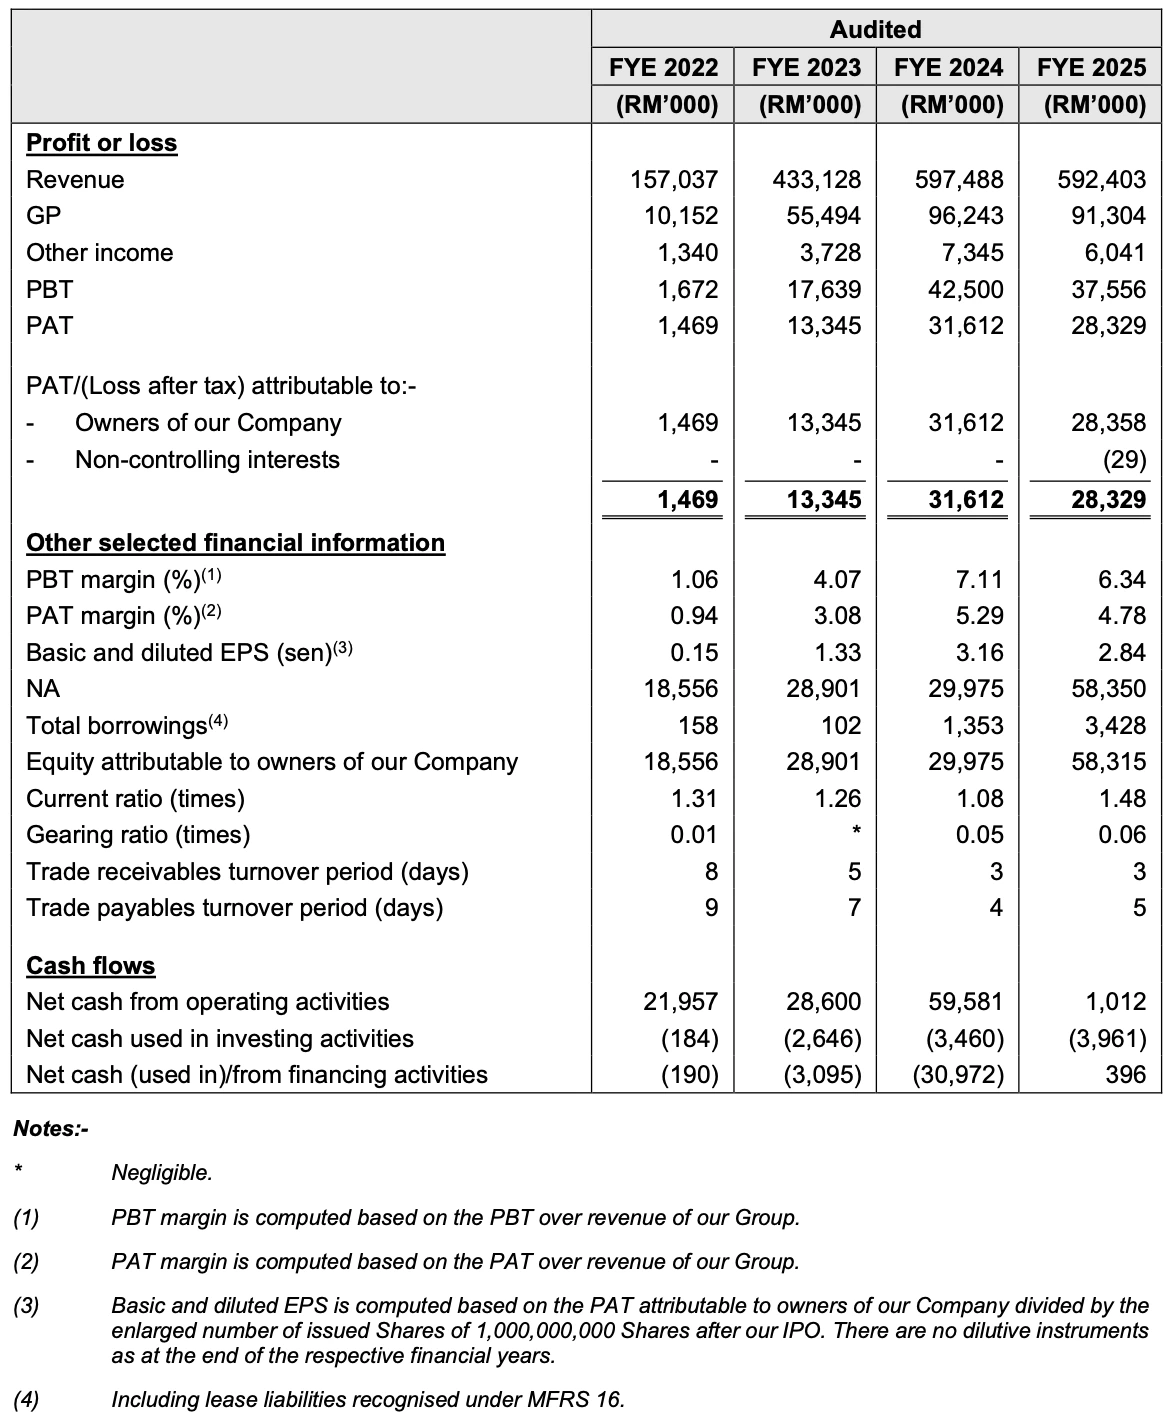
净利润方面,Golden Destination 集团在2022财年达到146万9千令吉,随后在2023财年增长至 1334万5千令吉,并在2024财年提升至3161万2千令吉,2025财年回落至2832万9千令吉。从2022至2025财年,净利润复合年增长率约为168.2%。
毛利从2022年的1015万2千令吉提升至2024年的9624万3千令吉,2025年回落至9130万4千令吉。毛利率由6.5%提升至16.1%,随后降至15.4%。
税前利润从 167万2千令吉 提升至2024年的 4250万令吉,2025年回落至 3755万6千令吉。税前利润率由 1.06% 提升至 7.11%,随后回落至 6.34%。净利率由 0.94% 提升至2024年的 5.29%,2025年为 4.78%。
Golden Destinations Group Berhad 现金与债务
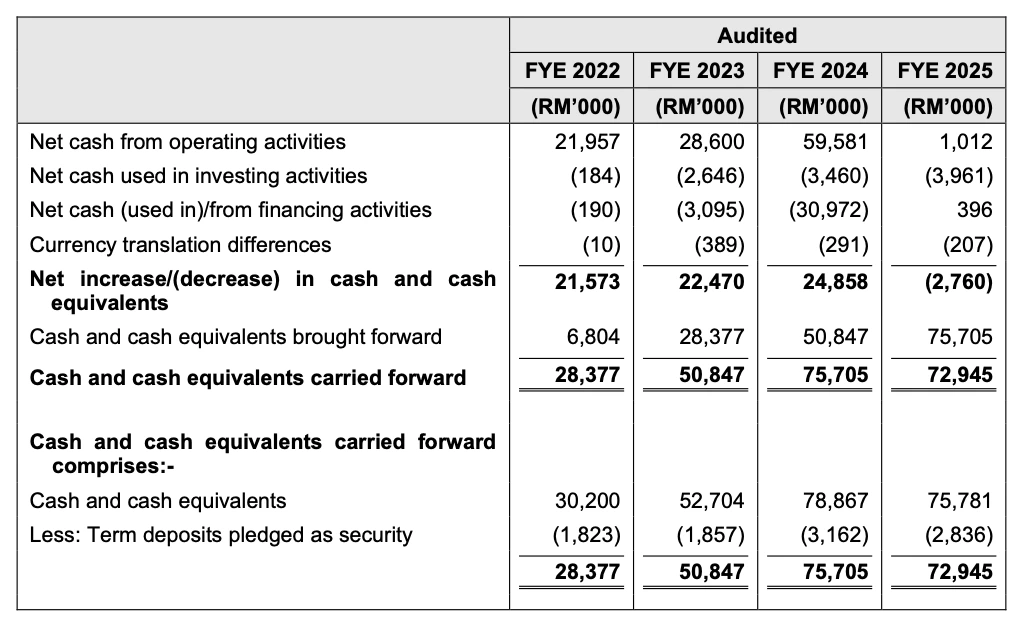
在营运现金流方面(Operating Activities),2022财年,Golden Destination 集团带来约2195万7千令吉的现金,主要来自旅行社预付款增加(合约负债增加约2070万令吉)以及应付账款增加。不过,当年也有应收账款及预付款增加,抵消部分现金流入。
2023财年,营运现金流提升至2860万令吉,主要因为预收款及应付账款继续增加,反映业务增长带来的现金流入,同时部分被应收账款及预付款上升所抵消。
2024财年,营运现金流上升至 5958万1千令吉,主要来自预收款增加约3000万令吉,以及业务扩张带动的应付账款增长。
2025财年,营运现金流大幅下降至101万2千令吉,主要因为前一年收取的预付款确认收入,导致合约负债减少,同时应付账款减少及预付款增加,带来现金流出压力。
在投资活动方面(Investing Activities),Golden Destination 集团持续净流出,主要用于扩展业务资产。2022至2025财年分别净流出约18万4千令吉、264万6千令吉、346万令吉及396万1千令吉,主要用于购买办公设备、装修、建筑资产及投资上市股票。
在融资活动方面(Financing Activities),现金流随着股息、借款及还款而波动。2022至2024财年分别净流出约 19万令吉、309万5千令吉及3097万2千令吉,其中2024年流出比较大,主要是支付约2950万令吉股息。2025财年则转为净流入约 39万6千令吉,主要来自提取贷款及释放抵押存款,部分被股息支付及贷款偿还所抵消。
在现金余额方面,Golden Destination 集团现金从2022财年的2837万7千令吉增加至2023年的 5084万7千令吉,并在2024年上升至 7570万5千令吉,2025财年下降至 7294万5千令吉。
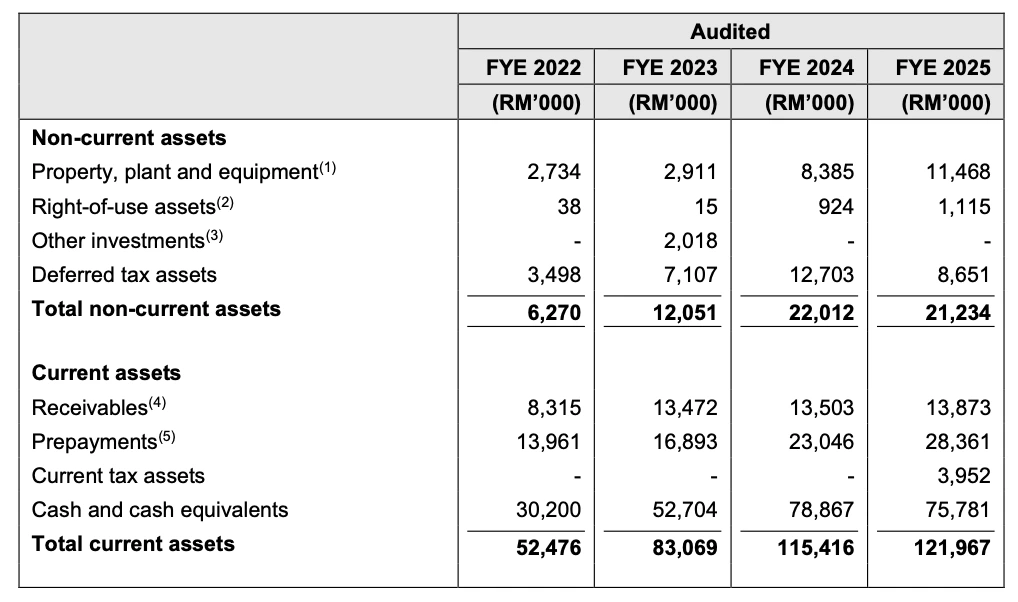
在资产方面,Golden Destination 集团的总资产(Total assets)由2022财年的5874万6千令吉,增加至2023财年的9512万令吉,并在2024财年上升至1亿3742万8千令吉,2025财年扩大至1亿4320万1千令吉。
非流动资产(Non-current assets)由2022财年的627万令吉,增加至2023财年的1205万1千令吉,并在2024财年上升至2201万2千令吉,2025财年下降至2123万4千令吉。
流动资产(Current assets)由2022财年的5247万6千令吉,增加至2023财年的8306万9千令吉,并在2024财年上升至1亿1541万6千令吉,2025财年提升至1亿2196万7千令吉。
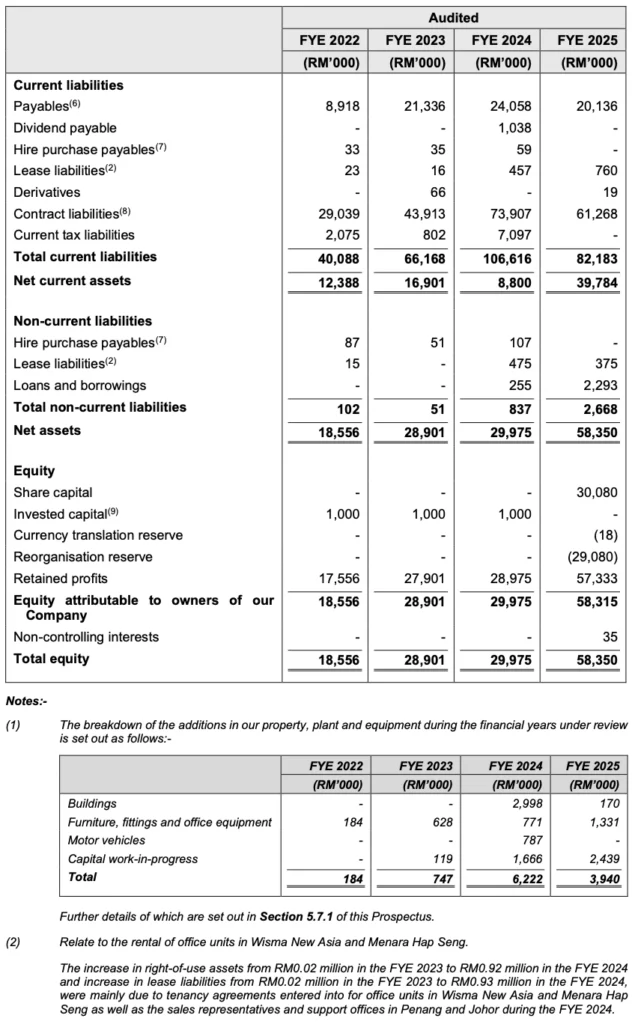
在股东权益方面,归属于股东的权益(Equity attributable to owners)由2022财年的1855万6千令吉,增加至2023财年的2890万1千令吉,并在2024财年上升至2997万5千令吉,2025财年大幅增加至5831万5千令吉,主要来自股本重组及保留盈利累积。
总权益(Total equity)由2022财年的1855万6千令吉,增加至2023财年的2890万1千令吉,并在2024财年上升至2997万5千令吉,2025财年扩大至 5835万令吉。
在负债方面,总负债(Total liabilities)由2022财年的4019万令吉,增加至2023财年的6621万9千令吉,并在2024财年上升至 1亿0745万3千令吉,2025财年回落至 8485万1千令吉。
非流动负债(Non-current liabilities)由2022财年的10万2千令吉,减少至2023财年的5万1千令吉,随后在2024财年上升至83万7千令吉,2025财年增加至266万8千令吉。
流动负债(Current liabilities)由2022财年的4008万8千令吉,增加至2023财年的6616万8千令吉,并在2024财年上升至1亿0661万6千令吉,2025财年下降至 8218万3千令吉。
Golden Destinations Group Berhad 未来计划
设立新总部
Golden Destination 集团计划在上市后36个月内,动用5000万令吉设立新总部,整合目前分散的业务运作。
新总部将设于吉隆坡市中心,把营运、业务及行政部门集中在同一地点,提升整体运作效率。预计面积至少 35,000平方尺,相比目前约20,869平方尺的办公空间更大。同时,新总部将设有7间会议室、2个多用途厅及2个企业休息空间,提升日常协作与会议安排的效率。
通过集中办公,Golden Destination 集团可以改善跨部门沟通与协作,也让管理层更容易监督各项业务运作。
此外,设立新总部也可以减少对租赁办公室的依赖,降低租金上涨及无法续约的风险。同时,强化公司的企业形象,提升在旅行社、供应商及海外合作伙伴之间的专业度与市场地位。
强化品牌与市场推广 – 1350万令吉
Golden Destination 集团计划在上市后24个月内,动用1350万令吉加强品牌建设及市场推广,提升品牌曝光及市场认知。
具体措施包括参与及举办旅游展,例如自办的 GD Travel Fair,以及参与 MATTA Travel Fair 和 Malaysia International Travel Mart 等大型展会,加强与旅行社的接触与合作。
同时,公司也将加强数码营销,通过社交媒体、线上广告及各类数码渠道进行推广,并与关键意见领袖或公众人物合作,提升品牌曝光。
此外,Golden Destination 集团也计划赞助大型活动,如演唱会或体育赛事,提高品牌可见度。在线下方面,也会通过旅行社网络,在门店招牌及宣传物料中展示 GD 品牌,加强市场曝光。
拓展东马及新加坡市场
Golden Destination 集团计划动用600万令吉,拓展东马市场,并扩大至新加坡市场。
目前公司主要在西马营运,以吉隆坡为核心,并在槟城及柔佛设有销售代表及支援办公室。在这个基础上,公司将业务延伸至东马及新加坡。
提升IT系统与基础设施
Golden Destination 集团计划动用 400万令吉提升现有IT系统与基础设施,提升营运效率及运作流程。
公司计划减少人工操作,例如处理各类线上查询,同时提升数据收集与分析能力,并提升使用体验。
扩大员工规模
Golden Destination 集团计划动用600万令吉扩大员工规模。
截至 LPD(2026年2月27日),公司共有 273名员工,其中220名来自旅游配套、旅游支援服务及销售与营销部门。随着业务扩展,公司计划在这些部门新增90名员工,提升整体营运能力。
旅游行业在马来西亚的前景与展望
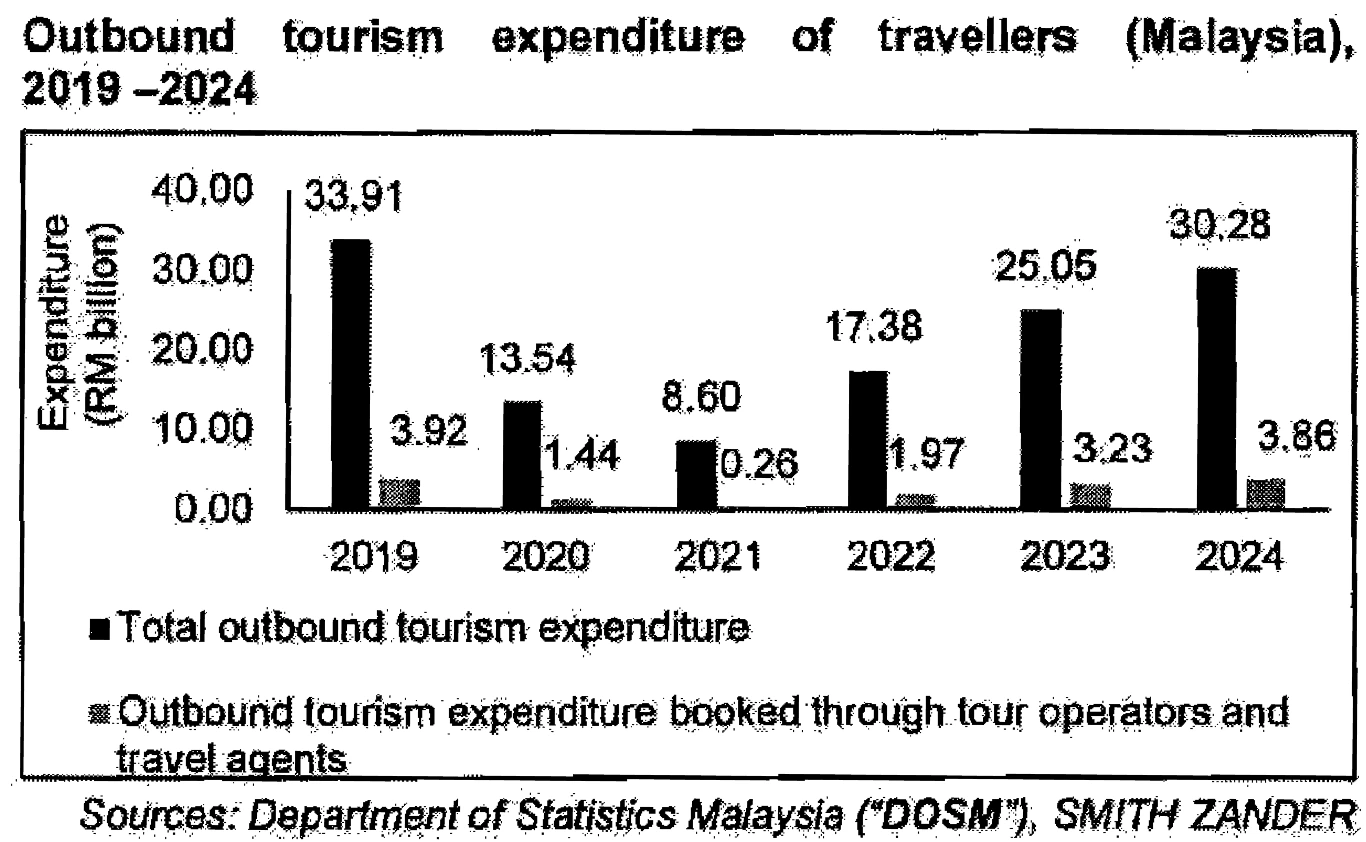
马来西亚出境旅游行业已经从疫情低谷明显复苏,并重新回到增长轨道。
根据资料,马来西亚居民的出境旅游支出从2019年的339亿1千万令吉,在疫情期间大幅下滑至2021年的86亿令吉。随着边境重开与旅游恢复,支出在2024年回升至302亿8千万令吉,2021至2024年期间的复合年增长率约为52.13%。
通过旅行社及旅游公司产生的支出也呈现相似走势,从2019年的39亿2千万令吉下滑至2021年的 2亿6千万令吉,随后回升至2024年的38亿6千万令吉,2021至2024年期间的复合年增长率约为 145.78%。
展望未来,旅游行业还是具备增长空间的。预计2025年整体出境旅游支出将达到345亿5千万令吉,同比增长约 14.10%。通过旅行社及旅游公司产生的支出预计达到44亿3千万令吉,同比增长约 14.77%。
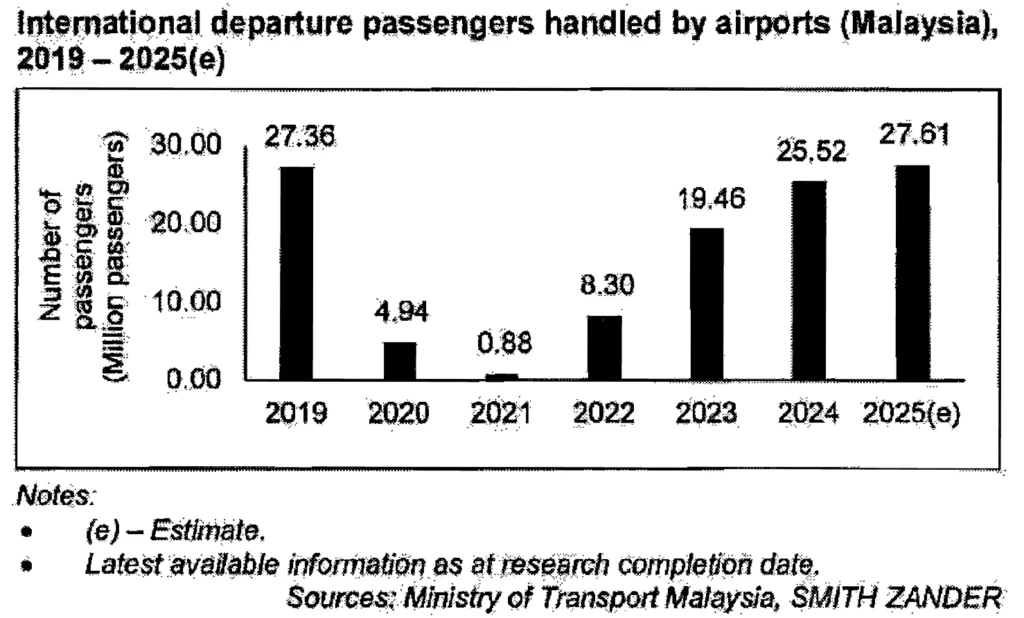
从增长驱动来看,交通与连通性是关键因素之一。马来西亚国际出发旅客人数从2021年的88万人次,回升至2025年预计的2761万人次,显示跨境出行需求持续增强。
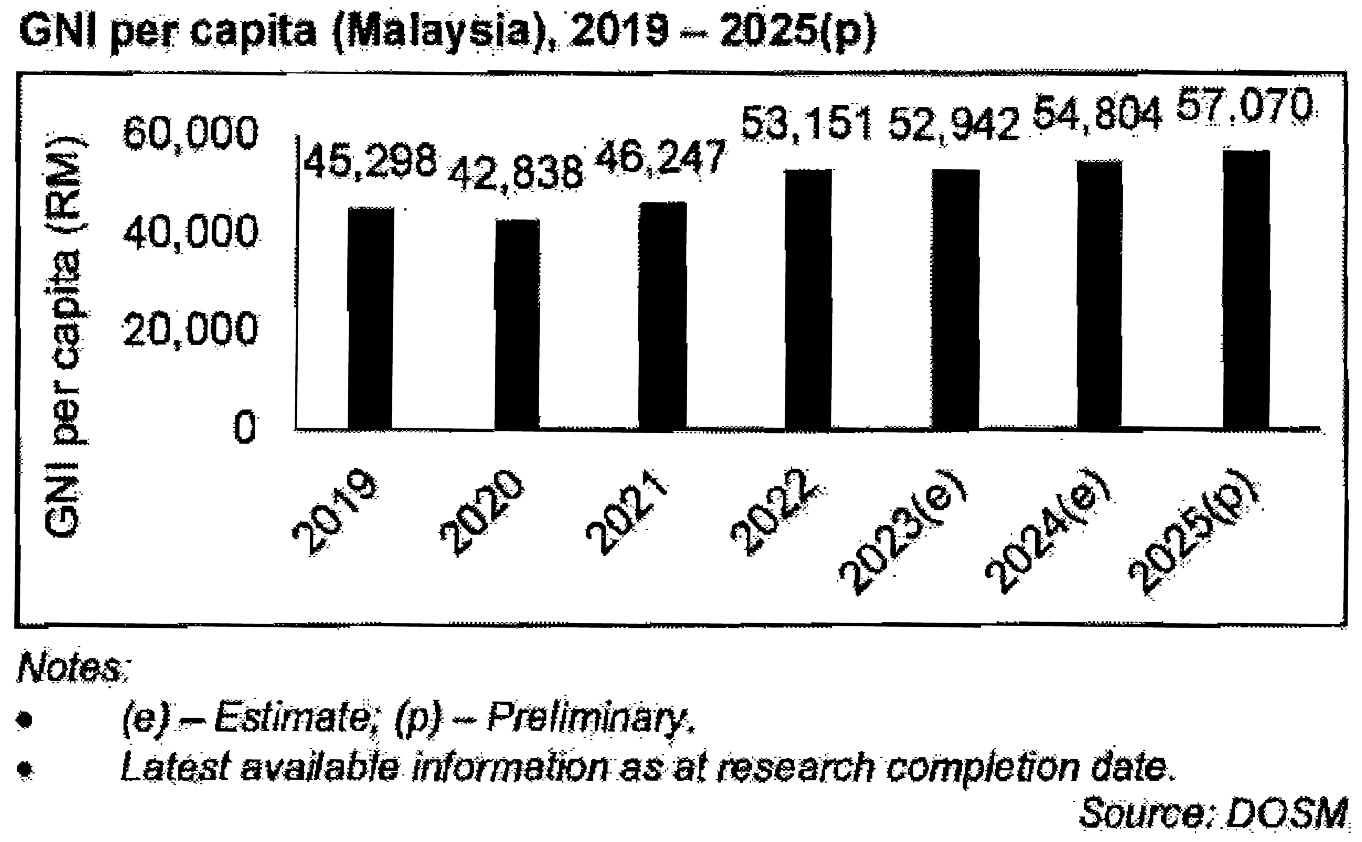
同时,居民收入水平也在提升。人均国民总收入从2020年的4万2838令吉上升至2025年预计的5万7070令吉,复合年增长率约为5.9%,为旅游消费提供基础。
第三是马来西亚护照的便利性。资料提到,马来西亚护照在 Henley Passport Index 2026 排名并列全球第 6位,可免签或落地签进入多个国家和地区。这种通行便利降低了出境旅游门槛。
第四是线上资讯和数码工具越来越普及。互联网、社交媒体和旅游内容平台,让旅客更容易获取目的地信息、比较价格、规划行程和完成预订。Instagram、Facebook、小红书、YouTube 及各类旅游网站,已经成为旅客寻找灵感和规划行程的重要渠道,这对行业推动起了很大的作用。
整体来看,马来西亚出境旅游行业在经历疫情后的强劲反弹后,已经进入恢复后的增长阶段。未来几年,行业预计仍会继续扩张,不过增速可能比复苏初期来得慢一些。
Golden Destinations Group Berhad 的竞争分析
马来西亚出境旅游行业竞争激烈,并且高度分散。市场上约有3,800家持有 TOBTAB 执照的业者,涵盖旅行社、旅游公司及服务提供商。行业参与者众多,竞争主要集中在价格、目的地与行程设计、客制化能力、服务质量、品牌声誉及差异化体验等方面。
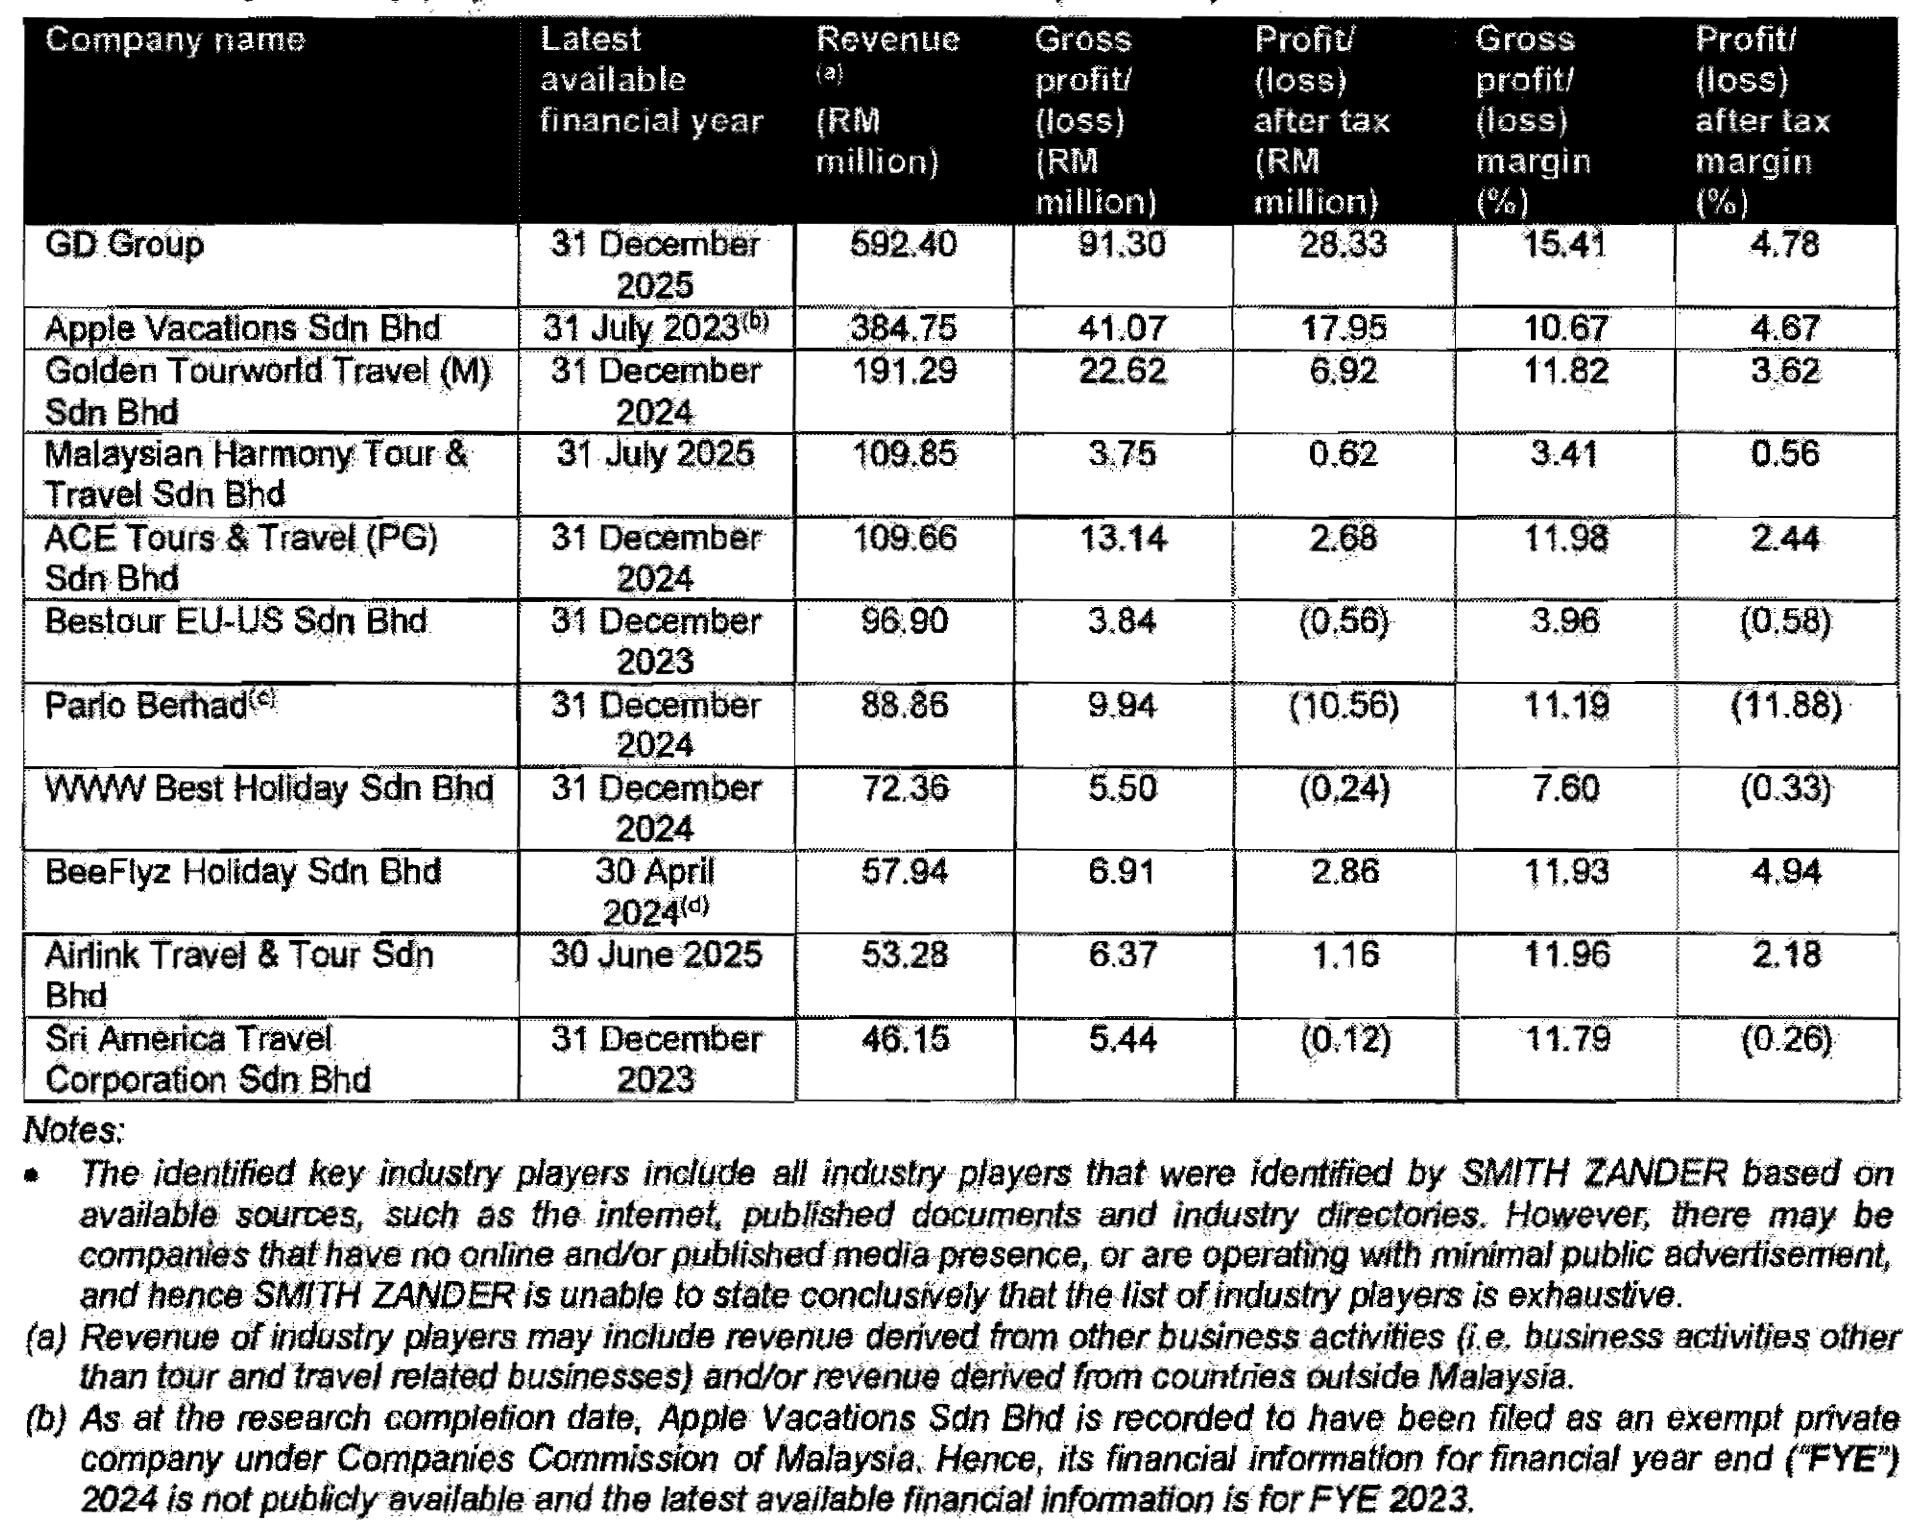
在主要业者中,Golden Destimation 集团(GD Group)、Apple Vacations、Golden Tourworld Travel、ACE Tours & Travel、Parlo、Best Holiday 及 BeeFlyz Holiday 等属于规模比较大的参与者,这些公司持有出境业务执照,并具备一定收入规模(至少约 4,000万令吉)筛选。
从规模来看,GD Group 在同业中排名第一。根据各公司最新可得财务数据,GD Group 收入是5亿9240万令吉,高于 Apple Vacations 的 3亿8475万令吉 及 Golden Tourworld 的 1亿9129万令吉。
在盈利能力方面,GD Group 净利润是2833万令吉,净利率是4.78%,高于 Golden Tourworld 的 3.62%,并与 Apple Vacations 的4.67%接近。部分业者如 Parlo、WWW Best Holiday 及 Sri America Travel 则处于亏损状态,可以看出行业盈利表现分化明显。
从毛利率来看,GD Group 是15.41%,高于 Apple Vacations 的10.67%及 Golden Tourworld 的 11.82%,在同业中处于比较高水平。
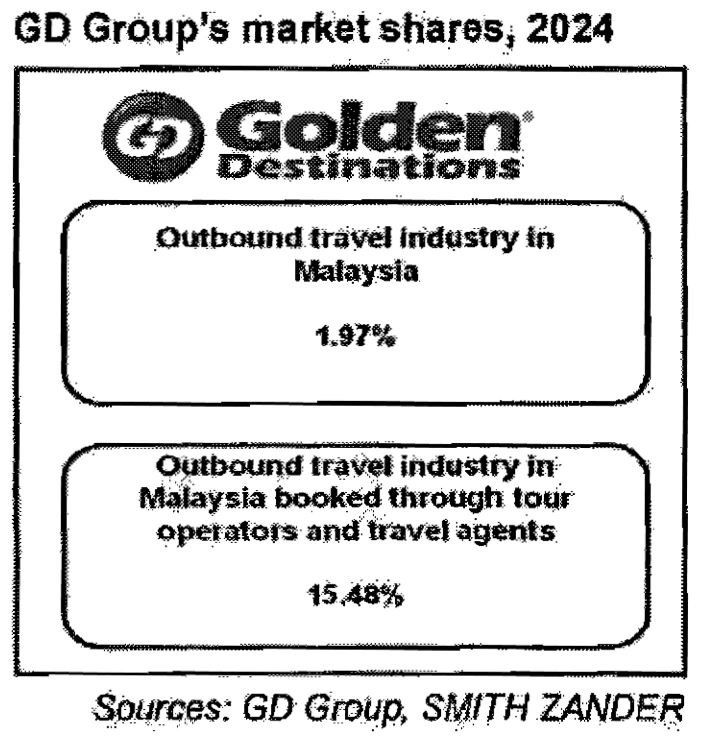
在市场占有率方面,2024年马来西亚出境旅游市场规模是302亿8千万令吉。GD Group 出境业务收入是5亿9741万令吉,对应市场占有率约1.97%。由于行业参与者众多,市占率普遍比较低。
不过,在通过旅行社及旅游公司销售的细分市场中,公司表现更为突出。2024年市场规模是38亿6千万令吉,GD Group 市占率达到15.48%。
Golden Destination 集团能够在高度分散的行业中取得领先,主要来自商业模式、渠道网络及产品能力上的优势。
公司采用以 B2B 为主的业务模式,专注于旅游产品的开发与服务交付,并通过旅行社网络进行销售。因此,Golden Destination 集团能够在不建立自有零售体系的情况下扩大市场覆盖,同时降低营运成本,并避免与渠道产生直接竞争。
在渠道方面,公司已与 848家旅行社 建立合作关系,形成覆盖全国的分销网络,提升市场触达能力及销售规模。
在产品方面,Golden Destination 集团提供涵盖跟团游、自由行及邮轮的多元产品组合,覆盖84个国家,包括2,516个旅游配套及293个邮轮配套,能够满足不同旅客需求,提升产品吸引力。
同时,公司在行业中累积约30年经验,并建立了 Golden Destinations(GD) 品牌认知。此外,公司与航空公司、邮轮公司、酒店及地接社建立长期合作关系,在资源获取及产品设计方面具备一定灵活性与稳定性。
Golden Destinations Group Berhad 的风险
Golden Destination 集团面对多项来自行业及自身业务的风险与挑战,可能影响业务表现及未来增长。
旅游行业本身容易受到突发事件影响,包括政治冲突、战争、自然灾害及疾病爆发等,可能导致航班取消、边境关闭或行程延误,影响旅游需求。同时,经济环境波动业会影响旅客出行意愿,影响整体旅游行业的需求。
在竞争方面,行业参与者众多,加上线上旅游平台及人工智能工具的普及化,旅客更容易自行规划行程及直接预订服务。
从业务模式来看,Golden Destination 集团主要通过旅行社网络销售产品,同时依赖航空公司、酒店及地接社等供应商提供服务。如果旅行社服务质量下降,或无法以具竞争力的条件取得资源,可能会影响客户体验、产品定价及业务运作。
在现金流方面,2025财年营运现金流大幅下降至101万2千令吉,主要因为前一年收取的预付款已确认收入,导致合约负债减少,同时应付账款下降及预付款增加,带来现金流出压力。同时,这也反映新订单的预收款动能边弱,未来现金流支撑能力需要持续观察。
此外,公司虽然截至2025财年还持有约7294万令吉现金,但 IPO 募集的9000万令吉中,有5000万令吉将用于购置总部,实际可用于营运的资金满有限。
此外,公司业务比较集中于中国及东亚市场,中马关系、签证政策或地缘政治变化,都可能对旅游需求及公司营收带来直接影响。公司业需依赖执照及 IATA 认证维持营运,无法按时更新的话将影响业务开展。
同时,旅客偏好持续变化,加上旅游需求具季节性,可能导致收入波动。此外,Golden Destination 集团部分成本以外币计价,也会面临汇率波动风险。公司营运业依赖线上预订系统,如果系统出现中断,可能影响交易处理。
最后,公司业务发展依赖管理层经验及策略执行,如果关键人员无法持续参与,或策略无法有效落实,可能影响公司表现。
因此,出境旅游行业本身受外部因素影响较大,竞争也较为分散。对 Golden Destination 来说,接下来能否在依赖旅行社渠道的同时扩大市场覆盖,并在竞争加剧与旅客行为变化下保持产品吸引力,将是比较关键的。
如何申请 Golden Destinations Group Berhad IPO 新股认购 ?
只要你拥有 Direct CDS Account 股票投资账户,就有资格申请认购 Golden Destinations Group Berhad 的 IPO。
如果你有兴趣认购马来西亚股票市场的 IPO,考虑开设以下大马投资平台的账户,直接申请认购 IPO。如果你使用 SSF 专属链接开户,还能免除 RM10 的CDS 账户开设费用。
需要注意的是,Golden Destinations Group Berhad 的申购截止日期是2026年4月6日。一旦超过这个截止日期,你将无法申购,只能等待 Golden Destinations Group Berhad 上市后,才能进行投资交易。
总结
Golden Destinations 集团是一家模式清晰、已经具备一定规模的公司。它的优势在于建立了稳定的旅行社网络,并通过B2B模式专注于产品与资源整合,把销售交给渠道,在扩大业务的同时也能更好地控制成本。
同时,公司在疫情后快速恢复,并进入稳定阶段,加上具备一定派息能力,对偏好现金回报的投资者来说,是有吸引力的。
不过,旅游行业还是很看外部环境。旅游需求一旦转弱,业绩很容易受到影响。再加上行业竞争本来就分散,公司虽然有一定优势,但也需要持续靠产品能力和渠道关系去维持。
因此,这家公司更像是一只跟着旅游周期走的消费股。接下来比较关键的,是看 Golden Destination 集团能不能在行业增长放缓后,继续扩大规模,同时把盈利稳住。
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 Golden Destinations Group Berhad 招股书里获得的。Spark Spark Finance 不对该来源或信息的准确性负责。投资者应在投资前自行做好充足的功课与分析,再来做出自己的投资决定,买卖自负。以上所分享的一切仅作为分享用途。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







