




納斯達克 100 指數(Nasdaq 100)不僅是科技股投資人必懂的指標性標的,更是追求超額報酬的成長股之王!很多長期投資人都說要看美股的大盤基準——標普 500(S&P 500),但納斯達克 100 指數的長期表現其實更出色。
原因在於其高度集中的「成長性」。比起涵蓋能源、工業、金融等金融、傳統工業的標普 500,納斯達克 100 成分股比重集中在科技成長股,向頂尖 AI 巨頭傾斜。
究竟這 100 家公司是如何推動指數連創新高?投資 Nasdaq 100 指數 ETF 或 Nasdaq 100 期貨又有哪些策略差異?本文將帶你深入剖析納斯達克 100 指數?它是怎麼組成的?納斯達克100指數成分股有哪些,比重如何?並實測其與標普 500 的回報差距。和納斯達克綜合指數又有什麼不同?要怎麼投資它、又有哪些風險要注意?想參與科技股長線成長的紅利,這篇攻略你絕對不能錯過!
納斯達克 100 指數是什麼?
納斯達克 100 指數的官方全名是「Nasdaq-100 Index®,代號 NDX」,是由納斯達克交易所(Nasdaq Stock Market)編製的股票市場指數,追蹤在納斯達克交易所掛牌的 100 家最大型非金融類企業的市場表現。這個指數自 1985 年 1 月 31 日正式推出,以市值加權方式計算,囊括了科技、醫療保健、消費性服務、電信等多個產業,是目前全球最廣為人知的科技導向股市指數之一。
納斯達克官方將它定位為「21 世紀的基準指數(The Benchmark of the 21st Century)」,從 Apple(蘋果)、Microsoft(微軟)到 NVIDIA(英偉達),這些引領全球科技趨勢的企業,幾乎都在這個指數裡面。
根據納斯達克官方 2025 年 12 月聲明,Nasdaq-100 指數全球追蹤產品已超過 200 個,AUM 合計超過 6,000 億美元。
納斯達克 100 指數的組成條件是什麼?
根據納斯達克官方公布的文件,一家公司要符合入選資格,必須同時通過以下幾個關鍵條件。不過要特別提醒的是,納斯達克已於 2026 年 2 月發布方法論修訂諮詢文件,提出六項擬議變更,預計於 2026 年 5 月正式實施,部分入選條件可能隨之調整,投資人請留意納斯達克官方後續公告。
第一,必須在納斯達克交易所掛牌。 候選公司的美國上市地點,必須是納斯達克全球精選市場(Nasdaq Global Select Market)或納斯達克全球市場(Nasdaq Global Market),掛牌於紐約證交所(NYSE)或其他交易所的公司一概不符合資格。此外,若公司是最近才從其他主要交易所轉至納斯達克掛牌,則必須在原交易所已連續交易至少三個完整月曆月,才可被納入資格審核。
值得注意的是,上述擬議變更中提出「Fast Entry」快速入選機制,若獲採納,整體市值排入現有成分股前 40 名(約 1,000 億美元以上)的大型新上市公司,將可豁免緩衝期與流動性要求,公告後 15 個交易日內即可加入指數,且不需剔除現有成員。因此,一旦馬斯克的 SpaceX 上市,很可能即刻就被納入指數中。
第二,不得屬於金融業。 凡被歸類為金融業的公司,一律排除在外。這個規定是納斯達克 100 最鮮明的特色之一,我們稍後會再說明這個設計背後的意義。值得一提的是,房地產業的公司原則上符合資格,但以 REIT(不動產投資信託)形式組織的公司則不在此列。
第三,需達到流動性門檻。 每一檔候選證券,過去三個月的平均每日成交金額必須達到至少 500 萬美元(USD),確保入選的公司具備足夠的市場流動性,投資人在交易時不會遇到成交困難的問題。
第四,需通過掛牌成熟期(Seasoning)。 新上市的公司並不能馬上入選,必須已在符合條件的交易所掛牌並交易至少三個完整的月曆月(不含上市當月)。舉例來說,若要在每年 12 月的年度重組(Reconstitution)中被列入考量,該公司最晚必須在當年 8 月底的最後一個交易日前已完成掛牌,讓指數委員會有足夠的時間評估。
第五,自由流通比例需達 10% 以上。 候選公司的股票自由流通比例(Free Float)不得低於 10%,以確保市場上有足夠的可交易股份流通。
不過這項規定也在擬議變更之列——若諮詢文件第 3、4 項獲採納,10% 的最低門檻將被取消,改為對流通比例低於 20% 的股票採用新的加權方式,以「流通比例 × 5 倍」計算其在指數中的權重(上限 100%),讓更多大型公司在維持指數可投資的前提下仍具備入選資格。
第六,不得有破產或重大公司事件。 已申請破產保護、或已簽署合併收購協議預計使其不符合資格的公司,將不被納入考量,以維護指數的整體品質。
此外值得一提的是,納斯達克 100 並無最低市值的硬性要求,入選的核心邏輯是按照市值排名:每年 11 月最後一個交易日是年度重組的基準日(用於計算市值排名),所有符合資格的公司依市值高低排列,排名前 75 的公司將直接入選,再依序補足至 100 家,重組結果於 12 月正式生效。
另外,擬議變更中也提出將市值的計算方式從「僅計算已上市股份」改為「納入全部股份(含未上市)」來決定排名與入選資格,以確保大型企業即使擁有大量未上市股份,仍能被合理納入考量;不過實際計算各成分股的指數權重時,仍只採計已上市的合格股份。
為何要排除金融股?
或許有投資人會覺得奇怪:排除金融股這個設計,豈不是讓指數少了銀行、保險、券商這些動輒市值龐大的企業?
這其實是納斯達克 100 創立之初就刻意為之的設計。納斯達克交易所從早期開始就以科技與創新型企業為核心定位,排除金融股的目的,是讓指數更純粹地反映「非金融產業的創新」,避免金融業的景氣循環干擾整體指數的走勢。
這也是為什麼納斯達克 100 的報酬長期跑贏更廣泛的標普 500。因為它等於是把傳統週期性較強、成長性相對較低的金融業全數排除,集中布局在成長型產業。
納斯達克100成份股及產業分布
Nasdaq100 產業分布
納斯達克 100 的產業結構,一眼就能看出它的鮮明風格:高度集中在科技與成長型產業。
根據納斯達克官方截至 2026 年 3 月 31 日的最新數據,各產業比重如下:
| 產業 | 比重 | 成分股數量 |
| 科技 (Technology) | 59.77% | 45 檔 |
| 非必需消費品 (Consumer Discretionary) | 21.15% | 16 檔 |
| 醫療保健 (Healthcare) | 5.10% | 10 檔 |
| 電信 (Telecommunications) | 3.78% | 4 檔 |
| 工業 (Industrials) | 3.70% | 11 檔 |
| 必需消費品 (Consumer Staples) | 2.61% | 6 檔 |
| 基礎材料 (Basic Materials) | 1.60% | 2 檔 |
| 公用事業 (Utilities) | 1.54% | 4 檔 |
| 能源 (Energy) | 0.66% | 2 檔 |
| 房地產 (Real Estate) | 0.10% | 1 檔 |
從上表可以清楚看出,科技業一枝獨秀,佔整個指數將近三分之二的比重。這使得納斯達克 100 對科技股的漲跌格外敏感——科技股大漲時它表現亮眼,科技股回調時跌幅也往往比其他指數更深。
Nasdaq 100前十大成分股比重
根據納斯達克官方截至 2026 年 3 月 31 日的最新數據,以下為納斯達克 100 前 10 大成分股及其比重:
| 排名 | 公司 (股票代號) | 比重 |
| 1 | NVIDIA (NVDA) | 8.69% |
| 2 | Apple (AAPL) | 7.64% |
| 3 | Microsoft (MSFT) | 5.64% |
| 4 | Amazon (AMZN) | 4.59% |
| 5 | Tesla (TSLA) | 3.81% |
| 6 | Meta Platforms (META) | 3.46% |
| 7 | Walmart (WMT) | 3.44% |
| 8 | Alphabet(A 股) (GOOGL) | 3.43% |
| 9 | Alphabet(C 股) (GOOG) | 3.20% |
| 10 | Broadcom (AVGO) | 3.01% |
這 10 家公司合計佔整個指數約 46% 的權重,換句話說,只要這幾家企業的股價出現大幅波動,整個指數就會跟著明顯起伏。以下就針對每一家公司做深入介紹。
1. NVIDIA(NVDA)

NVIDIA 是目前 AI 晶片生態系最關鍵的企業,旗下的 GPU(圖形處理器)已成為訓練大型語言模型不可或缺的硬體基礎。
根據NVIDIA 在 2026 年 2 月發布的 FY2026 財報,全年營收達到 2,159 億美元,年增率高達 65%,其中資料中心業務貢獻了絕大部分成長。
NVIDIA 的護城河主要來自其 CUDA 軟體生態系的深度積累,使其他競爭者難以在短期內追上。
潛在風險則在於高度集中的客戶結構,以及來自 AMD、Intel 和 Broadcom 客製化晶片(ASIC)的競爭壓力。
基本資訊(截至 2026 年 4 月 12 日)
| 股票代號 | NVDA |
| 市值 | 4.58 兆美元 |
| 每股盈餘 EPS(TTM) | 4.90 美元(FY2026 全年) |
| 本益比 P/E(Trailing) | 38.50 |
| 股東權益報酬率 ROE | 76.33% |
延伸閱讀:
- NVIDIA輝達是做什麽的?如何成AI概念股龍頭?2026輝達業績解析
- 2025/2026年全球市值排名最高的30家公司,揭秘全球市值前10大公司
- 美股七巨頭 Magnificent 7 是什麼?值得投資嗎?科技七雄最全分析
2. Apple(AAPL)

Apple 是全球最具品牌價值的消費電子公司,iPhone、Mac、iPad 和 Apple Watch 構成硬體核心,App Store、Apple Music、Apple TV+ 和 iCloud 則形成高毛利的服務業務。
根據Apple FY2026 第一季財報(2026 年 1 月發布),季度營收達 1,438 億美元,年增 16%,稀釋後每股盈餘為 2.84 美元。
服務業務的高度成長與龐大的股票回購計畫,是推升 EPS 的主要動力。
風險方面,iPhone 市場趨近成熟、中國市場競爭加劇,以及 AI 佈局相對落後同儕,是外界最常提及的隱憂。
基本資訊(截至 2026 年 4 月 12 日)
| 股票代號 | AAPL |
| 市值 | 3.82 兆美元 |
| 每股盈餘 EPS(TTM) | 7.89 美元 |
| 本益比 P/E(Trailing) | 33.01 |
| 股東權益報酬率 ROE | 133.55% |
3. Microsoft(MSFT)

Microsoft 是全球最大的企業軟體公司之一,Windows 作業系統、Microsoft 365 辦公套件、Azure 雲端服務是三大核心業務支柱。近年來 Microsoft 大力押注 AI,透過對 OpenAI 的深度投資,將 Copilot AI 助手整合進旗下產品線。
根據Microsoft FY2026 第二季官方財報(2026 年 1 月 28 日發布),本季營收達 813 億美元,年增 17%,其中 Azure 及其他雲端服務的收入年增 39%;Microsoft Cloud 單季營收突破 515 億美元,年增 26%。
風險方面,Microsoft 的 AI 資本支出持續高速擴張。根據 FY2026 Q2 財報電話會議,Q2 單季資本支出已達 375 億美元,前半年合計達 724 億美元,依此推算全年資本支出可能逼近 1,000 億美元。若 AI 商業化成效不如預期,將對利潤造成壓力。
基本資訊(截至 2026 年 4 月 12 日)
| 股票代號 | MSFT |
| 市值 | 2.75 兆美元 |
| 每股盈餘 EPS(FY2026 Q2,GAAP) | 15.98 美元 |
| 本益比 P/E(Trailing) | 23.21 倍 |
| 股東權益報酬率 ROE | 30.51% |
4. Amazon(AMZN)

Amazon 旗下的 AWS(Amazon Web Services)是全球最大的雲端服務平台,長期維持業界市佔率第一,也是公司整體獲利的核心來源;電商業務雖然毛利相對較低,但貢獻了龐大的現金流與用戶基礎。
根據Amazon 2025 年第四季暨全年官方財報(2026 年 2 月 5 日發布),2025 全年總營收達 7,169 億美元,年增 12%;AWS 全年營收達 1,287 億美元,年增 20%;全年淨利 777 億美元,稀釋後每股盈餘為 7.17 美元。
風險方面,美國關稅政策若持續擴大可能衝擊其龐大的供應鏈,同時Amazon 已在 Q4 2025 財報中宣布 2026 年資本支出計畫達 2,000 億美元,若投資回報不如預期,恐對現金流造成壓力。
基本資訊(截至 2026 年 4 月 12 日)
| 股票代號 | AMZN |
| 市值 | 2.56 兆美元 |
| 每股盈餘 EPS(TTM) | 7.18 美元 |
| 本益比 P/E(Trailing) | 33.20 |
| 股東權益報酬率 ROE | 18.89% |
5. Tesla(TSLA)

Tesla 是全球電動車市場的先驅,但近年面臨來自中國 BYD 和其他車廠的激烈競爭。
根據 Tesla 2026 年第一季交付數據,Q1 交付量為 358,023 輛,低於分析師預期的 37 萬輛,股價因此在 4 月 2 日遭到重挫。
Tesla 目前也積極佈局機器人(Optimus)和自動駕駛業務,CEO 馬斯克在 2026 年 1 月宣布停產部分舊款車型,轉而集中資源在機器人和能源業務。
風險方面,Tesla 的獲利能力在車價持續下調的壓力下明顯承壓,ROE 僅約 4.62%,而其本益比高達 333 倍以上,顯示市場對其未來業務的高度期待已反映在估值中。
基本資訊(截至 2026 年 4 月 12 日)
| 股票代號 | TSLA |
| 市值 | 1.30 兆美元 |
| 每股盈餘 EPS(TTM) | 1.08 美元 |
| 本益比 P/E(Trailing) | 323.10 |
| 股東權益報酬率 ROE | 4.62% |
延伸閱讀:
6. Meta Platforms(META)

Meta 旗下擁有 Facebook、Instagram 和 WhatsApp 三大社群平台,廣告業務約佔收入的 97%,是公司最核心的現金流。
根據Meta 2025 年第四季暨全年官方財報(2026 年 1 月 28 日發布),2025 全年總營收達 2,010 億美元,年增 22%;第四季單季營收達 599 億美元,年增 24%,超出市場預期;第四季稀釋後每股盈餘為 8.88 美元,年增 11%。
近年 Meta 積極推動 AI 廣告優化(Advantage+ 系統)並開放 Llama 系列模型,同時也在開發 AI 眼鏡等硬體產品。
風險方面,Reality Labs 部門自 2020 年以來累計虧損已超過 800 億美元,2025 年單年虧損即達 191 億美元。根據 Meta Q4 2025 官方財報指引,2026 年全年資本支出預計達 1,150 至 1,350 億美元,龐大的資本投入能否轉化為可持續獲利,仍是市場最關注的核心問題。
基本資訊(截至 2026 年 4 月 12 日)
| 股票代號 | META |
| 市值 | 1.59 兆美元 |
| 每股盈餘 EPS(TTM) | 23.49 美元 |
| 本益比 P/E(Trailing) | 26.81 |
| 股東權益報酬率 ROE | 27.83% |
7. Walmart(WMT)
Walmart 是全球最大的零售商,以「天天低價(Everyday Low Price)」為核心策略,旗下業務涵蓋實體倉儲超市、線上電商平台,以及在美國、墨西哥、中國、印度等多個市場的倉儲會員制商店 Sam’s Club。
根據 Walmart FY2026 第四季暨全年官方財報(2026 年 2 月 19 日發布),全年總營收達 7,131 億美元,年增 4.7%;第四季單季營收為 1,907 億美元,年增 5.6%;全球電商銷售額年增 24%,美國電商佔總銷售比重更首次達到 23%,創下歷史新高;調整後每股盈餘(Adjusted EPS)為 0.74 美元,小幅超越市場預期的 0.73 美元。
Walmart 近年積極投入 AI 與數位化轉型,旗下廣告業務 Walmart Connect 在第四季年增 41%,全年廣告營收更成長 46% 至近 64 億美元,並首次突破 7,000 億美元的全年總營收里程碑。
風險方面,Walmart 的本益比偏高,加上美國關稅政策的不確定性可能推高進口商品成本,壓縮零售毛利率;此外,電商業務雖然高速成長,但毛利率仍低於實體業務,短期內對整體獲利結構的影響需要持續觀察。
基本資訊(截至 2026 年 4 月 12 日)
| 股票代號 | WMT |
| 市值 | 1.01 兆美元 |
| 每股盈餘 EPS(TTM) | 2.73 美元 |
| 本益比 P/E(Trailing) | 46.44 |
| 股東權益報酬率 ROE | 21.98% |
8. Alphabet A 股(GOOGL)

Alphabet 是 Google 的母公司,旗下的搜尋廣告業務是最主要的獲利來源,Google Cloud 則是成長最快的部門。
Alphabet 在納斯達克 100 指數中同時擁有 2 個席位——A 類股(GOOGL)和 C 類股(GOOG),兩者追蹤完全相同的企業基本面,差別僅在於 GOOGL 每股附帶一票投票權,而 GOOG 則不具任何投票權。對散戶投資人來說,由於創辦人透過不公開交易的 B 類股(每股 10 票)已掌握超過半數的投票權,因此兩者在實際投資回報上幾乎沒有差異,股價也長期高度接近,兩個席位分開列計是指數的計算方式所致,並非兩家不同的公司。
根據 Alphabet 2025 年第四季暨全年官方財報(2026 年 2 月 4 日發布),2025 全年總營收首次突破 4,000 億美元,達 4,028 億美元,年增 15%;Google Cloud 單季營收年增 48% 至 177 億美元,是全年成長最快的業務;第四季稀釋後每股盈餘為 2.82 美元,年增 31%。
Gemini AI 模型的整合是公司在搜尋廣告和雲端業務上抵禦競爭的核心武器,但面對 OpenAI 等搜尋替代服務的崛起,Google 搜尋市場的長期主導地位能否維持,仍是市場持續關注的問題。
基本資訊(截至 2026 年 4 月 12 日)
| 股票代號 | GOOGL |
| 市值 | 3.83 兆美元 |
| 每股盈餘 EPS(TTM) | 10.82 美元 |
| 本益比 P/E(Trailing) | 29.32 |
| 股東權益報酬率 ROE | 31.83% |
延伸閱讀:
9. Alphabet C 股(GOOG)
GOOG 是 Alphabet 的 C 類股,與上述 GOOGL(A 類股)追蹤完全相同的企業基本面與財報數據,兩者唯一的差別是 GOOG 不具投票權。在指數中分開列計是納斯達克的計算方式所致,投資人無需將兩者視為不同公司。
基本資訊(截至 2026 年 4 月 12 日)
| 股票代號 | GOOG |
| 市值 | 3.8 兆美元 |
| 每股盈餘 EPS(TTM) | 10.80 美元 |
| 本益比 P/E(Trailing) | 29.23 |
| 股東權益報酬率 ROE | 31.83 |
數據來源:Yahoo Finance、FinanceCharts
10. Broadcom(AVGO)
Broadcom 是全球頂尖的半導體與基礎設施軟體公司,旗下產品涵蓋網路晶片、儲存控制器及企業軟體(收購 VMware 後大幅擴展)。
根據 Broadcom FY2026 第一季官方財報(2026 年 3 月 4 日發布),本季營收達 193.11 億美元,年增 29%;AI 半導體業務營收達 84 億美元,年增 106%;GAAP 稀釋後每股盈餘為 1.50 美元,Non-GAAP 每股盈餘為 2.05 美元。
CEO Hock Tan 在財報電話會議中表示,公司對 AI 晶片業務的 2027 年收入已有「清晰展望,超過 1,000 億美元」。
潛在風險方面,Broadcom 自身也已透露台積電(TSMC)產能接近滿載,供應鏈瓶頸若持續恐影響交貨節奏;此外本益比高達 60 倍以上,估值相對昂貴。
基本資訊(截至 2026 年 4 月 12 日)
| 股票代號 | AVGO |
| 市值 | 1.76 兆美元 |
| 每股盈餘 EPS(TTM) | 5.13 美元 |
| 本益比 P/E(Trailing) | 72.43 |
| 股東權益報酬率 ROE | 31.27 |
納斯達克 100 指數是如何計算權重的?
納斯達克 100 的權重計算方式,並不是單純按照每家公司的市值比例來分配,而是採用「修正市值加權法(Modified Market Cap Weighting)」。之所以要「修正」,是為了避免少數幾家市值超大的公司過度主導整個指數的表現。
具體運作方式如下:每一季,納斯達克會以各公司的市值計算出初始權重,然後套用兩個硬性上限來進行調整。
第一,任何單一公司的權重不得超過 24%。若有公司的初始權重超過此上限,會先被壓縮至 20% 以下。
第二,所有權重超過 4.5% 的公司,其合計權重不得超過 48%。若違反此規定,超過 4.5% 的公司群組合計權重將被壓縮至 40%,多出來的部分則重新分配給其他成分股。
這個設計的邏輯,是在「讓市值越大的公司擁有更高權重」和「防止少數巨頭完全主宰指數表現」之間取得平衡。即使NVIDIA 或 Apple 的市值再高,在指數裡也不能無限制地拉大比重,其他 90 多家成分股同樣擁有參與表現的空間。
納斯達克100指數成分股調整
2026 年 7 月 7 日,SpaceX 正式成為 Nasdaq-100 的成分股,成為該指數史上規模最大、也是上市後入指速度最快的新成分股之一。SpaceX 的快速入指,正是受惠於納斯達克在 2026 年 5 月 1 日正式生效的「快速入選機制(Fast Entry Rule)」。新上市的大型公司只需在第 7 個交易日通過市值排名評估,若排名進入前 40 且符合所有資格條件,最快於第 15 個交易日即可正式納入指數,大幅縮短了過去可能長達一年的等待期。
由於大量 ETF 和指數基金被動追蹤 Nasdaq-100,SpaceX 入指預計將帶來數十億美元的被動資金配置需求,包括 Invesco QQQ 在內的主要指數產品均須在生效後買入 SpaceX 股票。
年度重組結果:2025 年 12 月
那斯達克100指數會在每個季度的3、6、9、12月調整成分股。
根據納斯達克官方公告,2025 年度重組結果已於 2025 年 12 月 22 日(開盤前)正式生效,本次重組新增 6 家成分股、剔除 6 家成分股,異動名單如下:
- 新增(6 檔): Alnylam Pharmaceuticals(ALNY)、Ferrovial SE(FER)、Insmed(INSM)、Monolithic Power Systems(MPWR)、Seagate Technology(STX)、Western Digital(WDC)
- 剔除(6 檔): Biogen(BIIB)、CDW(CDW)、GlobalFoundries(GFS)、Lululemon(LULU)、ON Semiconductor(ON)、The Trade Desk(TTD)
本次新增的 6 家公司合計市值近 3,000 億美元,每一家在過去一年的漲幅都超過 50%,其中 Western Digital 和 Seagate 的漲幅更超過 200%,是納斯達克 100「汰弱留強」的動態調整機制。
其中希捷科技與威騰電子在今年的漲幅更是超過了 200%,展現出亮眼的成長力道。反觀被剔除的交易台與露露檸檬今年股價分別下跌約 70% 和 45%,是那斯達克 100 指數中表現最疲弱的兩檔個股。整體來看,這次的調整呈現出一種明顯的輪換趨勢:表現強勁的企業入場,而表現疲軟的企業退場。
值得關注的是,比特幣持有巨頭微策略(MicroStrategy)在本次調整中仍保留在指數中。這家公司原本是一家軟體企業,從 2020 年開始轉型成以比特幣投資為主,並於去年 12 月以科技類股身份納入那斯達克 100 指數。雖然微策略的股價因比特幣價格波動而高度敏感,市場對其商業模式仍存疑,認為它更像是一家投資基金而非傳統科技公司,但指數管理機構仍將其保留,顯示出市場對這類新型數位資產企業的包容度仍在觀察期內。值得一提的是,全球指數供應商 MSCI 也對這類數位資產庫藏公司是否應納入指數提出警告,預計將於明年 1 月決定微策略及類似公司的指數資格。
納入那斯達克 100 指數對企業而言,不僅象徵著規模與流動性的認可,更會帶來實質利多。因為許多大型被動式投資基金,如規模高達 4,090 億美元的 Invesco QQQ Trust Series 1 ETF,必須持有指數內的所有成分股,這會直接帶來資金流入,對股價形成支撐。事實上,今年以來,在大型科技股領漲的帶動下,那斯達克 100 指數已上漲約 20%,跑贏同期標普 500 指數的約 16% 和道瓊工業指數的約 14%,顯示出科技股仍是推動市場的重要力量。這也說明了,成為那斯達克 100 指數成分股,不僅是一種榮譽,更可能改變企業在資本市場的表現與投資者關注度。
非定期調整:SanDisk 加入納斯達克100指數
除了年度重組外,納斯達克也會因特殊情況進行非定期調整。
最新的案例是 2026 年 4 月 11 日,納斯達克官方宣布 SanDisk Corporation(股票代號:SNDK)將於 2026 年 4 月 20 日開盤前正式加入納斯達克 100 指數,取代遭剔除的 Atlassian Corporation(TEAM)。SanDisk 近年受惠於 AI 對 NAND 快閃記憶體的龐大需求,市值已突破 1,300 億美元,此次納入指數後,追蹤納斯達克 100 的逾 600 億美元被動資金將被迫買入,是近期不可忽視的指數動態。
延伸閱讀:
為什麼投資人要知道成分股調整?
對於持有 QQQ 或 QQQM 的投資人來說,每一次成分股調整都會直接影響持倉結構,主要有以下 3 個原因值得關注:
- 持倉會自動跟著改變: 追蹤指數的 ETF 會在生效日前後自動買入新增成分股、賣出被剔除成分股,投資人不需要手動操作,但你的投資組合實際上已悄悄換了一批持股
- 短期可能出現價格波動: 由於 QQQ 的資產規模龐大,成分股調整往往伴隨大量的機械性買賣,被剔除的股票可能在生效日前後出現賣壓,新增的股票則可能因追蹤資金湧入而短暫上漲
- 有助於評估指數方向: 新增哪些公司、剔除哪些公司,反映了哪些產業正在崛起、哪些正在式微,對於判斷納斯達克 100 未來的產業結構走向,具有一定的參考價值
Nasdaq 100 特殊再平衡 Special Rebalance 是什麼?
在正常的季度再平衡之外,如果市場行情導致某些成分股的權重急劇膨脹、觸發上述 2 項限制,納斯達克就會啟動一次「特殊再平衡(Special Rebalance)」,強制調整成分股的權重分配。
觸發條件正是:任一公司權重超過 24%,或所有超過 4.5% 的公司合計超過 48%。
歷史上這種特殊再平衡非常罕見,總共只發生過三次
1998 年,修正市值加權法正是在這一年隨 QQQ 的創立而設計出來的。由於當時 Microsoft 的市值膨脹至佔指數逾 25%,超過了任何一檔 ETF 在單一持股上不得超過 24% 的法規限制,納斯達克為確保追蹤指數的 ETF 能夠合法運作,在 QQQ 正式於 1999 年 3 月上市前,於 1998 年 12 月提前進行了指數歷史上的第一次特殊再平衡,強制壓縮 Microsoft 的比重
2011 年,Apple 股價在兩年內翻了逾四倍,市值躍升至佔整個指數逾 20%,已逼近單一成分股 24% 的上限,而當時排名第二的 Qualcomm 僅佔 5%,Apple 的比重幾乎是同期 Microsoft(3.7%)的五倍,嚴重失衡。納斯達克於 2011 年 4 月 5 日宣布再平衡,並於 5 月 2 日正式生效,將 Apple 的比重從約 20.5% 大幅削減至 12.3%,同步提升 Microsoft、Google 等其他成分股的比重
2023 年,最近的一次,也是史上規模最大的一次。AI 熱潮帶動「科技七雄(Magnificent Seven)」——Microsoft、Apple、NVIDIA、Amazon、Meta、Tesla 和 Alphabet——的股價齊飛,至 2023 年 7 月 3 日,隨著 Tesla 比重升至 4.53%,這七家公司合計比重已達約 55%,遠超 48% 的上限,觸發了第三次特殊再平衡。納斯達克於 7 月 7 日公告、7 月 14 日公布調整細節,並於 7 月 24 日開盤前正式生效。再平衡後,這七家公司的合計比重從約 55% 降至約 43%,其中 Microsoft 從 12.7% 降至 9.8%、NVIDIA 從 6.97% 降至 4.23%,而 Broadcom 的比重則從 2.5% 升至 3.1%,成為獲益最多的成分股之一。這次再平衡估計帶動約 530 億美元的交易量,是納斯達克 100 歷史上最大規模的一次調倉
特殊再平衡的目的是讓指數更均衡,但並不影響成分股的去留,被壓縮權重的公司仍然留在指數內,只是佔比暫時降低。而隨著這些公司的股價繼續上漲,它們在指數的比重又會自然地再度提升。
納斯達克 100 指數的表現如何?
如果你把納斯達克 100 比作一臺賽車,那麼 2022 年 11 月 ChatGPT 的發布,就像是給這臺車加滿了燃料。
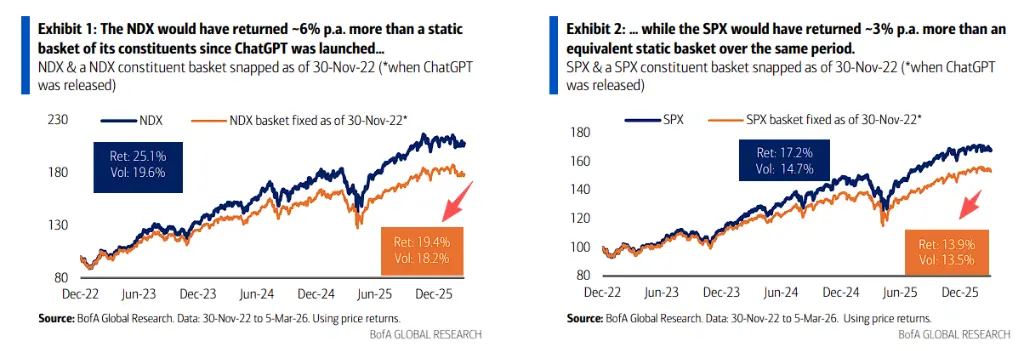
自 ChatGPT 發布以來(截至 2026 年 3 月 5 日),納斯達克 100 的年化報酬率達到 25.1%,而同期固定成分股基準籃子(不動態調整成分股)的年化報酬率僅為 19.4%,兩者相差約每年 6 個百分點。這多出來的 6% 年化報酬,正是納斯達克 100 的優勢——強者的權重不斷擴大,弱者逐步退出指數。
相比之下,標普 500 在同期的動態調整帶來的超額收益約僅 3 個百分點(17.2% vs 13.9%)。納斯達克 100 的動態調整機制所帶來的超額報酬,約是標普 500 的兩倍。
納斯達克 100 指數 vs. 標普 500
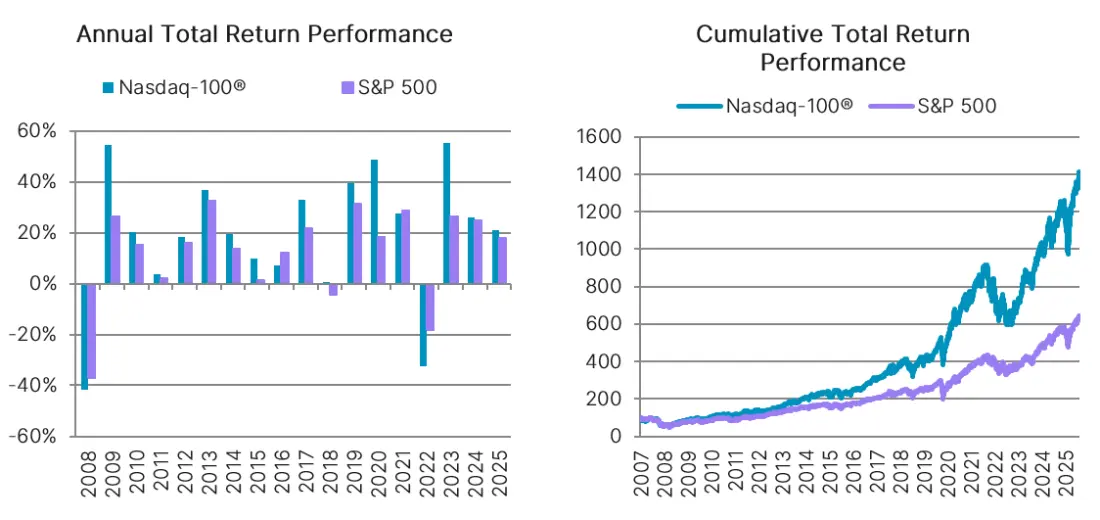
如果把時間拉得更長,納斯達克 100 對標普 500 的優勢更加明顯。根據納斯達克官方發布的 2025 年第四季績效報告,自 2007 年 12 月 31 日至 2025 年 12 月 31 日的 18 年間:
這 18 年的數據清楚說明了一件事:納斯達克 100 的長期超額表現,並非運氣,而是其對科技與創新產業的高度集中、以及動態的成分股汰換機制所帶來的長期優勢。
| 指標 | 納斯達克 100 | 標普 500 |
| 18 年累積報酬 | 1,342% | 560% |
| 年化報酬率(CAGR) | 16.0% | 11.0% |
| 年化波動率 | 22.9% | 20.1% |
| 18 年內勝出次數 | 14 勝 (78% 勝率) | 4 勝 |
值得注意的是,納斯達克 100 的年化波動率(22.9%)確實略高於標普 500(20.1%),兩者相差約 2.9 個百分點。不過考慮到換來的是每年額外近 5% 的年化超額報酬,對於能夠承受波動的長線投資人來說,這個額外的波動成本相當划算。
儘管兩個指數在產業結構上差異頗大,但兩者每日報酬的相關係數高達 93%。這意味著在大多數市場環境下,它們的漲跌方向高度一致,只是幅度不同。
2025 年,納斯達克 100 全年總報酬為 21%,再度跑贏標普 500 的 17.9%,維持了過去 18 年 78% 的勝率紀錄。
Nasdaq 100 VS 那斯達克指數 VS S&P 500
納斯達克100指數與納斯達克綜合指數(Nasdaq Composite)的區別
許多人第一次接觸時,很容易把納斯達克 100 和納斯達克綜合指數(Nasdaq Composite,代號 ^IXIC)搞混,畢竟兩者名稱相似,聽起來都是「納斯達克」。但其實這兩個指數有很大的差異。
最直接的差別在於成分股的數量與範圍。納斯達克綜合指數追蹤的是所有在納斯達克交易所掛牌的股票,數量超過 3,350 檔,規模龐大、產業涵蓋面廣,包含大型企業也包含許多中小型甚至早期成長型公司;而納斯達克 100 則是從中精選出最大型的 100 家非金融類企業,可以理解為納斯達克綜合指數裡的「菁英榜」。
換句話說,如果你想投資整個納斯達克市場,選納斯達克綜合指數;如果你只想投資最頂尖的百大科技龍頭,納斯達克 100 才是你要看的標的。
延伸閱讀:
納斯達克100指數與 S&P 500 的差異
另一個常被拿來比較的對象,就是美國另一個指標性指數——標普 500(S&P 500)。兩者同樣追蹤美國大型企業,但在定位上其實有明顯差異。
首先是成分股的數量。S&P 500 涵蓋美國 500 家大型上市公司,而納斯達克 100 只有 100 家,且全數掛牌於納斯達克交易所,而非紐約證交所(NYSE)或其他交易所。
其次是產業集中度。S&P 500 的涵蓋範圍更廣,金融、能源、工業等傳統產業都有一定比重;納斯達克 100 則明確排除金融類股,整體高度集中在科技與成長型產業,科技類股的比重約達 59.77%,在結構上屬於「重科技、輕傳統」的指數。
第三是企業的成長屬性。納斯達克交易所本身就以吸引科技與創新型企業著稱,因此掛牌於此的公司普遍擁有更高的成長潛力與估值,但相對地,在市場波動時的跌幅也可能比 S&P 500 更劇烈。
延伸閱讀:
納斯達克 100 vs. 納斯達克綜合指數 vs. S&P 500
| 比較項目 | 納斯達克 100 (NDX) | 納斯達克綜合指數 (IXIC) | S&P 500 (SPX) |
| 成立年份 | 1985 年 | 1971 年 | 1957 年 |
| 成分股數量 | 100 檔 | 超過 3,300 檔 | 503 檔 |
| 成分股範圍 | 僅納斯達克交易所,非金融類 | 所有納斯達克掛牌股票 | 紐約三大交易所(NYSE、Nasdaq、CBOE),跨交易所 |
| 是否包含金融股 | ✗ 不包含 | ✓ 包含 | ✓ 包含 |
| 科技股比重 | 59.77%(高度集中) | 60.61% | 32.09% |
| 加權方式 | 修正市值加權 | 市值加權 | 市值加權 |
| 代表性 ETF | QQQ、QQQM | ONEQ | SPY、VOO |
| 適合投資人類型 | 看好科技與創新、風險承受度較高 | 想廣泛布局整個納斯達克生態 | 追求廣泛分散、相對穩健 |
1. 入場門檻的高低
納斯達克 100 只收錄 100 家市值最大的非金融企業,是一個嚴格的「菁英篩選機制」;納斯達克綜合指數則幾乎來者不拒,3,000 多家公司裡不乏剛上市的新創小公司,成分品質參差不齊。S&P 500 居中,500 家大型企業涵蓋美國各大交易所,金融股、傳統工業、能源等一應俱全。
2. 產業集中度的差異
根據S&P 500 產業分布資料,標普 500 的資訊科技板塊約佔 32.09%,金融股則達 12.68%,通訊服務(11.45%)、非必需消費品(10.43%)等傳統產業共同撐起了大盤。
相比之下,納斯達克 100 的科技比重高達約 59.77%,完全是另一個等級的集中度。這解釋了為何 2 個指數在 AI 行情中的表現差距如此懸殊。
3. 波動程度的不同
集中度越高,波動通常越大。納斯達克 100 在牛市時的漲幅往往遠超 S&P 500,但在熊市時(尤其是科技股回調,如 2022 年)跌幅也更深。根據納斯達克官方的 Q4 2025 績效報告,18 年來納斯達克 100 的年化波動率為 22.9%,較 S&P 500 的 20.1% 高出約 2.9 個百分點,差距其實並不算大,但在特定市場環境下感受會非常明顯。
4. 長期績效的差距
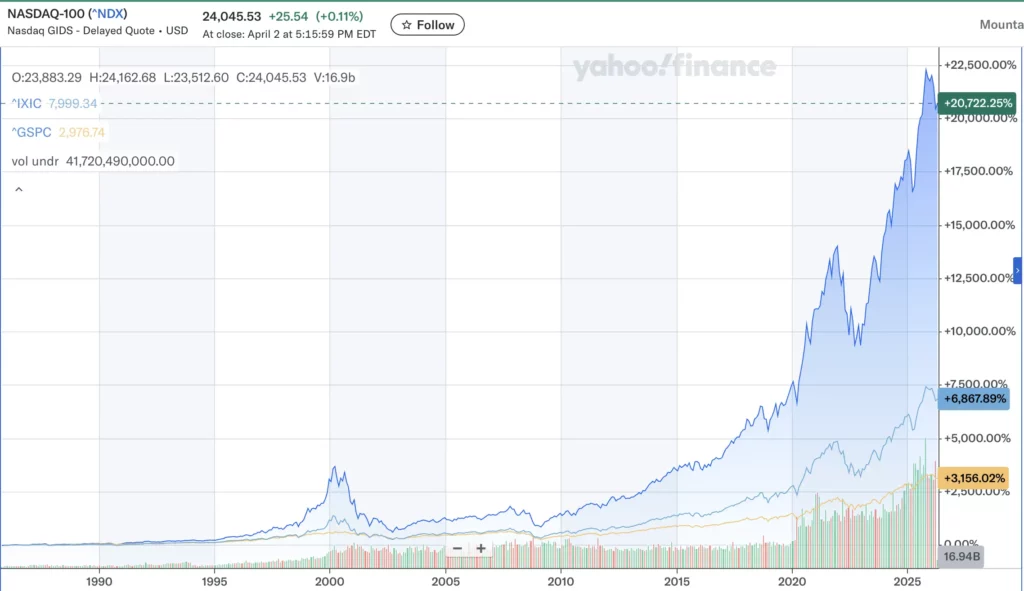
從過去來看,納斯達克 100 的報酬遠遠超越另外 2 個指數。但要特別提醒的是,過去的報酬並不代表未來,尤其科技股的高估值在利率環境轉變時可能面臨較大壓力,投資人在佈局時仍需審慎評估自身的風險承受度。
要怎麼投資納斯達克 100 指數?
那我要怎麼投資納斯達克 100?有個重要的基本知識要先說清楚:指數本身不是一個可以直接買賣的商品,你沒辦法「買一張納斯達克 100」,而是要透過追蹤這個指數的金融工具來參與它的表現。目前最主流的方式有以下幾種。
1. Nasdaq 100 ETF(指數股票型基金)
ETF 是投資納斯達克 100 最方便、成本最低的方式,可以像買賣股票一樣在交易所直接交易,不需要研究個別公司,就能一次持有指數內 100 家頂尖企業的部位。目前市場上追蹤納斯達克 100 的主要 ETF 有以下幾檔:
Invesco QQQ(代號:QQQ)
是歷史最悠久、規模最大的納斯達克 100 ETF,1999 年就已掛牌上市,目前總資產規模超過 3,700 億美元,是美國交易量第二大的 ETF。值得注意的是,QQQ 在 2025 年底完成了重大架構升級,從原本的單位投資信託(UIT)轉換為開放式 ETF 結構,管理費也同步從 0.20% 調降至 0.18%,且新架構允許股息再投資與有價證券出借,對長線投資人而言是一大改善。
Invesco QQQM(代號:QQQM)
俗稱「Q mini」,是 Invesco 在 2020 年專為長期買入持有投資人設計的版本。QQQM 的管理費為 0.15%,比同類型 ETF 的中位費率低 77%,且每股股價約是 QQQ 的三分之一左右,對於資金較少的投資人更加親切。追蹤的指數完全相同,差別主要在於流動性(QQQ 的日交易量更高,更適合機構投資人和短線交易者)。
這兩檔 ETF 適合以下三類投資人:
- 想長期持有、省去選股麻煩的被動投資人;
- 想把科技成長股作為核心持倉的投資人;
- 資金規模較小、想低門檻參與頂尖科技企業的投資人。
延伸閱讀:
2. Nasdaq 100 共同基金
除了 ETF 之外,也有一些追蹤納斯達克 100 的共同基金,例如 Shelton Nasdaq-100 Index(NASDX)。
Shelton Nasdaq-100 Index(代號:NASDX)
NASDX 由 Shelton Capital Management 於 2000 年成立,是少數專門追蹤納斯達克 100 指數的被動式共同基金,目標是維持與指數至少 0.95 的相關係數。基金規模約 10 億美元,管理費率為 0.52%,雖然高於 QQQM 的 0.15%,但在同類型大型成長基金中仍屬偏低水準,獲 Morningstar 5 星評級。
共同基金的優點是可以直接設定定期定額自動扣款,對習慣長期儲蓄的投資人較為便利;缺點是通常只能在每天收盤後以當天淨值(NAV)交易,無法像 ETF 那樣在盤中靈活買賣,管理費也高於同類 ETF,整體彈性相對受限。
3. Nasdaq 100 期貨與選擇權
對於進階投資人來說,芝加哥商品交易所(CME)提供多種納斯達克 100 期貨合約,幾乎 24 小時都可以操作,主要有以下 3 種規格:
- E-mini 納斯達克 100 期貨(代號:NQ): 旗艦合約,合約規格為指數點數 × 20 美元,以目前指數水準計算,每口合約名目價值約 51 萬美元,保證金約 3 萬 3,000 美元起
- Micro E-mini 納斯達克 100 期貨(代號:MNQ): NQ 的十分之一大小,合約規格為指數點數 × 2 美元,名目價值約 5 萬美元,保證金約 3,300 美元起,更適合資金規模較小的進階投資人入門
- Spot-Quoted 納斯達克 100 期貨(代號:QNDX): CME 最新推出的合約,合約規格為指數點數 × 0.1 美元,名目價值約 2,600 美元,保證金約 170 美元,是目前門檻最低的期貨合約選項
期貨的優點是槓桿效率高、流動性好,且不受 PDT(Pattern Day Trader)規則限制,適合用來做短線交易或避險;但相對地,期貨有到期日的限制,而且需要繳交保證金,損失可能超過本金,風險遠高於 ETF,並不適合一般投資人。
選擇權方面,除了 QQQ 的期權市場非常活躍之外,CME 也提供 E-mini 納斯達克 100 選擇權(以 NQ 期貨為標的)以及 Micro E-mini 納斯達克 100 選擇權(以 MNQ 期貨為標的),兩者均提供週一至週五每日到期的合約,讓投資人可以更精準地圍繞市場重大事件進行布局。投資人可以透過買入 Call 或 Put 選擇權,在支付有限權利金的情況下,參與納斯達克 100 的短期方向性行情,但選擇權的定價複雜,需要具備一定的財務知識才能操作。
延伸閱讀:
| 投資方式 | 代表產品 | 門檻 | 交易靈活性 | 費用 | 適合投資人 |
| ETF | QQQM | 低 | 高 (盤中交易) | 低 (0.15%) | 一般投資人 |
| ETF | QQQ | 低 | 高 (流動性最佳) | 低 (0.18%) | 機構/ 短線交易者 |
| 共同基金 | NASDX | 低 | 低 (收盤後才能交易) | 中 (0.52%) | 喜歡 定期定額者 |
| 期貨 | NQ(E-mini)、 MNQ、 QNDX | 高低至高 (視合約規格) | 極高 (近 24 小時) | 低 (但含槓桿風險) | 進階投資人 |
| 選擇權 | QQQ 期權、 NQ 選擇權、 MNQ 選擇權 | 高 | 高 | 視策略而定 | 具備衍生品 知識者 |
最推薦用 Interactive Brokers 投資納斯達克 100!
對於想要投資納斯達克 100 的投資人來說,Interactive Brokers(IB)是非常值得考慮的平台。
IB 提供 QQQ、QQQM 等 ETF 的交易服務,手續費透明,也沒有隱藏費用,在美股的部分,每股手續費低至 0.005 美元起,對於長期持有型投資人來說成本控制非常到位。
不僅如此,IB 也提供期貨和選擇權的交易管道,讓有意深入研究衍生性商品的投資人可以在同一個帳戶中完成所有操作。
投資納斯達克 100 的優缺點
投資任何金融商品都是一體兩面的事,納斯達克 100 也不例外。它的亮眼長期表現背後,同樣藏著不容忽視的風險。在決定是否把它納入投資組合之前,應該把優缺點都看清楚。
優點一:一次布局百家全球頂尖科技企業
納斯達克 100 最大的吸引力,在於它提供了「一籃子布局」的投資。買一檔 QQQ 或 QQQM,你就同時持有了 NVIDIA、Apple、Microsoft、Amazon 等全球科技龍頭的部位,不需要自己研究個別公司、判斷買哪幾支,就能參與整個科技產業的成長。對於沒有時間深入研究個股的投資人來說,這是一個門檻低、效率高的方式。
優點二:長期歷史報酬傑出,持續跑贏大盤
根據納斯達克官方的 Q4 2025 績效報告,過去 18 年間納斯達克 100 的年化報酬率達 16.0%,累積報酬高達 1,342%,遠超 S&P 500 的 560%。這個超額表現並非偶發,納斯達克 100 在過去 18 個日曆年中有 14 年跑贏標普 500,勝率高達 78%。對於長線投資人來說,這個紀錄相當有力。
優點三:高流動性,交易靈活便利
透過 QQQ 或 QQQM 投資納斯達克 100,交易門檻極低。QQQ 是美國交易量第二大的 ETF,每日成交量龐大、買賣價差極窄,投資人在任何交易時間都能迅速進出,不需要擔心流動性不足的問題。相較於投資個股、共同基金或私募基金,透過 ETF 持有納斯達克 100 在靈活性和透明度上都有明顯優勢。
優點四:自動追漲汰弱的動態機制
前面提到的修正市值加權法和年度重組機制,讓納斯達克 100 自帶一套「汰弱留強」的邏輯。表現出色的公司市值上升後,在指數中的比重也會自然提高;表現不佳的公司市值萎縮後,最終可能被剔除出指數,讓投資人不需要主動選股,指數本身就會持續往更強的公司方向靠攏。
缺點一:科技股集中度高,波動比大盤更劇烈
納斯達克 100 最明顯的風險,就是過高的產業集中度。科技類股佔比高達 59.77%62%,前十大成分股更集中了整個指數約 46% 的權重,意味著一旦科技股遭遇系統性回調,整個指數的跌幅往往遠超市場平均水平。
前十大成分股幾乎佔了指數近 46% 50% 的表現,往往導致指數波動較大。以 2022 年為例,標普 500 全年下跌約 18%,但納斯達克 100 的跌幅 32.38%,高出近一半。
這種高波動風險,在2026年7月7日得到佐證。據彭博報導,衡量 Nasdaq-100 指數期權成本的 Cboe NDX 波動率指數,相對於追蹤大盤的標普 500 波動率指數 VIX 的比值,目前已升至 2002 年以來最高水平,意味著投資人願意為科技股支付的風險溢價,已達到網路泡沫破裂以來的最極端水平。Cboe NDX 波動率指數目前徘徊在 27 附近,Nasdaq-100 的 30 日已實現波動率更已升至 29.7,為近期市場動盪以來的最高水平。
隨著 SpaceX 這類高波動性的新上市公司加入 Nasdaq-100,在其未來被納入標普 500 之前,兩個指數之間的波動率差距大概率仍將維持高位。瑞銀用於預測未來一個月 VIX 走勢的模型,也已升至 10 個月高位,機構避險情緒持續升溫。
缺點二:完全排除金融股,部分市場行情缺口
納斯達克 100 排除金融股在多數時候是一種優勢,但在某些市場環境下也會成為缺口。當利率走高、金融股大幅上漲時(如 2022 至 2023 年),納斯達克 100 的投資人完全無法受益於這波行情。換句話說,如果整體市場的漲勢是由金融、能源或傳統工業帶動,而非科技股主導,納斯達克 100 可能相對落後甚至逆勢下跌。
缺點三:對利率環境高度敏感
科技成長股的估值通常建立在對未來獲利的高度預期上,當市場利率上升時,未來現金流的折現率提高,高估值的成長股就容易面臨較大的修正壓力。
這也解釋了為什麼 2022 年聯準會激進升息期間,納斯達克 100 跌幅遠超大盤。對於擔心利率環境轉變的投資人來說,這是一個必須納入考量的風險因子。
延伸閱讀:
缺點四:集中在美國單一市場
雖然納斯達克 100 裡有部分國際企業(如荷蘭的 ASML、英國/愛爾蘭的 Arm Holdings(ARM)、西班牙的 Ferrovial SE(FER,2025 年底新加入)等),但整體上仍以美國企業為絕對主體,且全數在美國市場掛牌。這意味著一旦美國市場整體面臨系統性風險,例如政策衝擊、地緣政治等,指數的分散效果相對有限。對於希望做到真正全球化資產配置的投資人來說,單獨持有納斯達克 100 可能還不夠。
缺點五:股息殖利率偏低,不適合以配息為目標的投資人
納斯達克 100 的成分股以高成長型科技公司為主,這類公司通常傾向將盈餘再投資於研發和業務擴張,而非發放高股息。因此,整個指數的殖利率遠低於市場平均水準——以追蹤納斯達克 100 的 QQQ 為例,目前殖利率僅約 0.46% 至 0.50%,而追蹤 S&P 500 的 VOO 殖利率則約為 1.14%,兩者相差逾一倍,且都遠低於許多高股息 ETF 的 3% 至 5% 水準。
對於以定期配息作為主要投資目標的退休型投資人來說,納斯達克 100 的配息能力明顯不足,並不是理想的收息工具,這一點在規劃資產配置時需要特別留意。
延伸閱讀:
缺點六:估值長期偏高,修正時回調幅度往往超出預期
納斯達克 100 的整體估值長期處於偏高水準。根據 2026 年 4 月 10 日的數據,納斯達克 100 目前的本益比(P/E)為 35.43 倍,高於歷史中位值的 24.46 倍,其歷史典型區間為 23.75 至 33.81 倍;相比之下,同期 S&P 500 的本益比為 24.63 倍,納斯達克 100 的估值溢價相當顯著。
高估值意味著市場對這些公司的未來成長已有高度期待,並反映在當前股價中。一旦成長預期落空、利率環境轉變,或市場情緒由樂觀轉為保守,估值修正往往來得快且幅度大。以 2022 年為例,聯準會激進升息導致高成長股估值大幅壓縮,納斯達克 100 全年跌幅達 32.38%,遠超 S&P 500 的 18%。這說明高估值在提供潛在超額報酬的同時,也埋下了在市場反轉時承受更大回撤的風險。
延伸閱讀:
誰適合投資納斯達克 100?
雖然任何人都可以透過 ETF 購買納斯達克 100,但這個指數的特性,使得它並非對所有投資人都同樣合適。以下幾類投資人,可能最能從納斯達克 100 的特性中獲益。
- 看好科技與 AI 長期趨勢的投資人:如果你相信人工智慧、雲端運算、半導體和數位化轉型是未來 10 年最重要的產業趨勢,那麼納斯達克 100 幾乎就是一個為這個主題量身打造的指數,它讓你不需要自己挑選個股,就能一次性參與整個科技創新生態系的成長
- 想用被動投資,省去選股煩惱的投資人:主動選股需要大量時間研究財報、追蹤市場動態,多數人沒有這樣的精力。透過 QQQM 這類低費用的指數 ETF,你可以在只需要非常低的管理費(0.15%)的情況下,讓資金追蹤整個指數的表現,把精力放在更重要的事情上
- 時間跨度夠長、能夠承受中途波動的長線投資人:納斯達克 100 在短期內可能出現顯著的回調,如 2022 年的跌幅超過三成。但從歷史紀錄來看,拉長到 5 至 10 年以上,它的長期表現相當亮眼。因此,這個指數更適合具備長線思維、不會因為短期帳面虧損就恐慌出場的投資人。從歷史規律來看,每次納斯達克 100 進入修正區間後,長線投資人往往能迎來可觀的後續回升
- 風險承受度中高、願意接受較大波動的投資人:納斯達克 100 的年化波動率約 22.9%,高於 S&P 500 的 20.1%,在市場動盪時感受尤其明顯。如果你在面對帳面虧損時容易情緒化操作,或者你的投資目標是短期保本,那麼這個指數可能不是最適合的選擇。
相反地,以下幾類投資人就要謹慎考量:
- 距離退休或資金使用期限不到 5 年的投資人
- 主要投資目的是穩定配息,而非資本增值的投資人
- 以及已經持有大量科技股個股、不希望再進一步提高科技集中度的投資人
總結
納斯達克 100 是一個匯聚全球頂尖科技與創新企業的指數,過去 18 年年化報酬高達 16.0%,長期跑贏 S&P 500。透過 QQQ 或 QQQM 等 ETF,投資人能以極低的成本一次布局 100 家頂尖非金融企業,參與 AI、雲端、半導體等長期趨勢。
不過,它的高科技集中度也意味著波動較大,在利率環境轉變或科技股回調時跌幅往往超過大盤。最適合投資納斯達克 100 的,是具備長線視野、能承受短期波動、且看好科技創新長期趨勢的投資人。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以聯係 Spark Spark Finance 團隊或咨詢你的理財規劃師,以取得專業的建議。







