




國際貨幣基金組織(IMF)正在無時無刻監控全球的經濟發展,在必要時會伸手支(干)援(涉)國家的金融政策。
這個組織曾拯救過許多陷入金融危機的國家,最經典的例子就是「韓國 IMF 事件」1997 年亞洲金融風暴時,韓國幾乎面臨國家破產,最後是靠 IMF 伸出援手,才度過難關。
許多人或許有聽過這個組織的名字,但不一定清楚它到底在幹嘛。IMF 不是銀行、也不是慈善機構,它的角色更像是一個國際經濟的「調解員」與「經濟急診室」,在各國遇到外匯存底枯竭、債務危機或經濟崩盤時,提供短期貸款、政策建議甚至技術支援,協助國家穩住經濟。
那麼,IMF 是什麼?它的功能與任務有哪些?和世界銀行又有什麼差別?它公布的全球 GDP 經濟預測真的值得參考嗎?有存在的必要性嗎?這些問題,本篇文章將為你一一解答。如果你對國際經濟脈動感興趣,或是單純想搞懂「IMF」這三個字母代表什麼,那就繼續看下去吧!
IMF 是什麼? 國際貨幣基金組織
IMF全名「國際貨幣基金組織」(International Monetary Fund),是一個1944年二戰結束前夕就誕生的國際組織,總部位於美國華盛頓。它的出現,正是為了避免世界再次陷入像「大蕭條」那樣的大規模經濟崩潰。
簡單來說,IMF 就像是一個由全球191個成員國共同出資組成的「國際經濟診所」,主要任務是促進全球經濟成長、維持金融穩定、鼓勵國際貿易、還有協助降低貧窮。當一個國家財政出問題、外匯存底快見底、資本外逃,或是陷入通貨膨脹失控時,IMF 可以出手提供「緊急貸款」與政策建議,幫助它撐過難關。
IMF 也是聯合國底下的一個專門機構,它的任務不只是「發錢救國」,還包括幫助各國進行經濟體檢,像是檢查政府預算、貨幣政策、金融監管、勞動市場等。也就是說,IMF 不只是救急,更希望能從制度面強化國家的經濟體質,讓它們不再頻頻出問題。
如今,全球有195個國家,而 IMF 的成員國多達191個,幾乎涵蓋全世界,是名副其實的「國際經濟總司令部」。但它的角色也並非毫無爭議,許多學者批評 IMF 的政策「一刀切」、對發展中國家太過苛刻,因此我們也會在後文中深入探討這些爭議與挑戰。
延伸閱讀:
IMF成員國有哪些?台灣不在內
IMF 組織旗下擁有 191 個成員國,其中包括美國、日本、中國、德國、法國、英國、義大利、馬來西亞、沙烏地阿拉伯、澳洲、韓國、俄羅斯、印尼等國。
想要成為成員國,基本上要先得到其他大部分現有成員國的同意才行。
台灣目前並非 IMF 的成員國,主要原因並不是因為經濟或金融體系不符合條件,而是高度政治性的國際承認問題。
IMF 的會員資格只開放給聯合國會員國或經聯合國大會推薦、IMF 執行董事會批准的國家或政府。
而台灣因為不是聯合國會員國,加上中國的強烈反對,因此無法獲得 IMF 成員資格。
1971年,聯合國第2758號決議通過,中華人民共和國被承認為「中國在聯合國的唯一合法代表」,同時取代了中華民國(台灣)在聯合國的席位。自此之後,台灣就無法再參與多數聯合國專屬機構,包括 IMF、世界銀行、WHO 等。
IMF 的重大決策需要多數票通過(如入會須85%以上投票同意),而中國目前在 IMF 的投票權為6.08%,且為五大擁有否決權的國家之一(特殊議案門檻85%,美國持有16.49%,具實質否決權)。因此,中國有足夠的政治資本阻止台灣加入 IMF,也會持續在各種國際組織中打壓台灣的正式代表地位。
根據報導,台灣正積極尋求加入 IMF,以加強其金融安全,尤其是面對來自中國的潛在經濟威脅。然而,由於中國在 IMF 中的影響力,台灣的加入面臨重大障礙。美國眾議院委員通過「不歧視台灣法案」,要求支持台灣加入國際貨幣基金(IMF),現在就看站在中方美方的支持者哪邊更多了。
雖然不能成為正式成員,台灣有時會透過以「台北」名義參與技術會議,與 IMF 保持非正式互動,但這些都無法替代正名、投票權與正式代表地位。
IMF 如何運作?根據成員國的投票權來決定!
IMF 之所以被稱為「基金」,是因為它的資金來自會員國的「配額」(quota),也就是各國按照自己經濟規模,繳交一筆「會費」給 IMF,這筆錢會進入一個共用的「國際大金庫」。誰經濟大、繳得多,就擁有更多的投票權與影響力,也能在有需要時借到更多的資金。
比方說,美國的出資比例高達 17.42%,幾乎能左右 IMF 的大部分決策,而小國如塞席爾(Seychelles Islands)的配額僅為 0.005%,基本就是坐在旁邊聽聽。
下表是依據投票權大小排序的前 10 大成員國(截至 2025/4/23):
| 排名 | 成員國 | 投票權 | 配額 (百萬SDRs) | 配額比例 |
|---|---|---|---|---|
| 1 | 美國 | 16.49% | 82,994.2 | 17.42% |
| 2 | 日本 | 6.14% | 30,820.5 | 6.47% |
| 3 | 中國 | 6.08% | 30,482.9 | 6.40% |
| 4 | 德國 | 5.31% | 26,634.4 | 5.59% |
| 5 | 法國 | 4.03% | 20,155.1 | 4.23% |
| 6 | 英國 | 4.03% | 20,155.1 | 4.23% |
| 7 | 義大利 | 3.02% | 15070 | 3.16% |
| 8 | 印度 | 2.63% | 13,114.4 | 2.75% |
| 9 | 俄羅斯 | 2.59% | 12,903.7 | 2.71% |
| 10 | 加拿大 | 2.22% | 11,023.9 | 2.31% |
| 約 40 | 馬來西亞 | 0.75% | 3,633.8 | 0.76% |
這個「會費」有25%是用一種 IMF 專屬的單位來計算,叫做特別提款權(SDRs,Special Drawing Rights)。這不是貨幣,也不是你我能拿去買東西的東西,而是一種「記帳單位」,就像國際之間互相清算時用的統一貨幣。它的價值不是固定的,而是根據一個五種主要貨幣組成的「貨幣籃子」來浮動計價,這五種貨幣包括:美元、歐元、日圓、英鎊,還有 2015 年加入的人民幣。
那 SDR 到底有什麼用?
每當 IMF 要推動計畫時,成員國都需要投票表決,SDRs 越大的成員國所擁有的投票權也越大。這些投票權的計算方式是:每10萬個特別提款權(SDR)就有一票,再加上一點基本票數。
從上表來看,如果 IMF 有重大金融改革需要推動,而若美國持反對意見,基本上就無法通過。
此外,假設某國突然外匯枯竭,手上沒美元可以進口糧食或石油,它可以拿自己的 SDR 向其他國家換取真正的可用貨幣,補足緊急需要。或者,當 IMF 要救援某國經濟時,也會根據它的配額分配 SDR 作為融資額度。
事實上,SDR 是 1969 年在布雷頓森林體系崩潰前夕誕生的。當時大家擔心金與美元儲備不足,無法支撐全球經濟成長,IMF 便創造了 SDR 來「補位」,提供額外的儲備資產。雖然現在各國已經普遍改用浮動匯率,但 SDR 在 IMF 內部仍是一切財務計算的基準,連許多國際商業銀行也接受以 SDR 計價的帳戶。
至今,IMF 已累計發放超過 7070 億 SDR(大約相當於 1兆美元),這些資產不僅是成員國之間互信的象徵,也是在全球金融市場動盪時,最後一道防線的重要工具。
IMF的資金來源
IMF 的資金是從哪來的呢?基本上 IMF 都是從成員國的配額獲取資金的,而資金的貢獻大小,則是由該成員國的經濟規模決定的,如果經濟規模大,那成員國就要貢獻更多資金給 IMF,譬如美國是世界上最大的經濟體,因此 IMF 的資金貢獻也是最大的,也順理成章擁有最高的投票權。
那 IMF 是如何分配成員國配額的呢?IMF 至少每五年會進行一次配額審查,來決定是否要增加資金,以及要怎麼分配成員國的配額。如果 IMF 確定要增加或調整資金,首先要得到 85% 以上的成員國同意才行。而 IMF 會根據成員國的國家經濟來決定配額的多寡,而若成員國想提升在 IMF 的地位,也能自行調整配額。
最新 IMF GDP 世界經濟展望
國際貨幣基金組織(IMF)在 2026 年 4 月發布了最新的《世界經濟展望》,這份報告像是一盆冷水,澆熄了年初原本樂觀的氣息。
在 2026 年初,全球經濟原本正處於一個相當「勵志」的復甦軌道上。儘管面臨貿易壁壘和政策不確定性,但私營部門展現了強大的韌性。受益於美國關稅低於預期、各國財政支持,加上 AI 帶來的生產力暴增與科技熱潮,IMF 原本預計 2026 年全球成長可達 3.4%。
然而,中東衝突的爆發直接澆滅了這股動能。霍爾木茲海峽(Strait of Hormuz)的實質封鎖,以及能源設施的嚴重損毀,讓全球面臨繼 1970 年代後最嚴峻的能源危機風險。
IMF 警告,這次戰爭對經濟的破壞主要透過三個關鍵渠道(Channels)滲透:
- 大宗商品價格飆升(供應端衝擊): 能源價格上漲直接推高了所有能源密集型產品(如運輸、化學品)的成本,不僅推升通膨,更直接削弱了全球消費者的購買力。
- 工資-價格螺旋(預期心理): 為了彌補損失,企業可能調高售價,工人則要求更高薪資。如果大眾對「通膨降不下來」形成共識,就會陷入難以收拾的螺旋式上升,讓央行更難應對。
- 金融市場大洗牌(信心危機): 宏觀風險增加會導致投資者重新定價,引發資產估值暴跌、風險溢價上升及資本外逃。這會導致美元走強(避險資金回流),進一步收緊全球金融環境,壓抑總體需求。
雖然 2022 年全球成功在不衰退的情況下壓制了通膨,但 IMF 認為這次不能掉以輕心:
- 心靈創傷(Scars): 連續幾年的高物價讓大眾對通膨極度敏感。
- 供給曲線變平: 證據顯示,現在要壓低通膨,可能需要付出比 2022 年更高的產出損失(即失業率上升或經濟衰退的代價會更高)。
- 財政空間萎縮: 各國政府現在債台高築,已經沒有太多財力像過去那樣進行大規模補貼。
IMF 根據美伊衝突的持續時間與烈度,設定了三條經濟路徑:
- 基準情景(預計發生): 假設衝突短暫且範圍受限,全球 2026 年經濟成長預期下調至 3.1%(較 1 月預測減少了 0.2%),2027 年則小幅回升至 3.2%。這一年能源價格預計上漲 19%,全球通脹率則反彈至 4.4%。
- 惡劣情景: 若霍爾木茲海峽封鎖拉長,導致煉油與鑽探設施受損,全球增速將重摔至 2.5%,通脹會飆升至 5.4%。
- 最嚴峻情景(衰退警報): 若能源供應中斷持續到 2027 年,且金融市場崩潰,全球經濟增速將暴跌至 2%,這是自 1980 年以來僅出現過四次的極低水位(前兩次是金融海嘯與新冠疫情)。此時,全球通脹將衝破 6%。
IMF 於 2026 年 7 月 8 日發布《世界經濟展望》更新報告,確認了當時的基準情景大致成真:全球 2026 年成長修正為 3.0%,2027 年則上修至 3.4%,通脹反彈至 4.7%,能源價格較開戰前高出約 25%,油價假設落在每桶 89 美元左右。全球經濟抵禦戰爭衝擊的韌性優於預期,AI 驅動的科技投資熱潮,一定程度上抵銷了中東衝突帶來的負面影響。
不過,中東局勢在 7 月初再度升溫。美國於 7 月 7 日對伊朗發動新一輪打擊,川普總統表示與伊朗的停火備忘錄已經結束,市場對衝突再度全面爆發的擔憂升溫。IMF 在更新報告中警告,若衝突重新升級,可能再次推升大宗商品價格波動、收緊金融條件,並加劇低收入國家的糧食不安全狀況。
這場衝突在各國之間造成的痛苦並不平均,呈現出明顯的「強弱分化」:
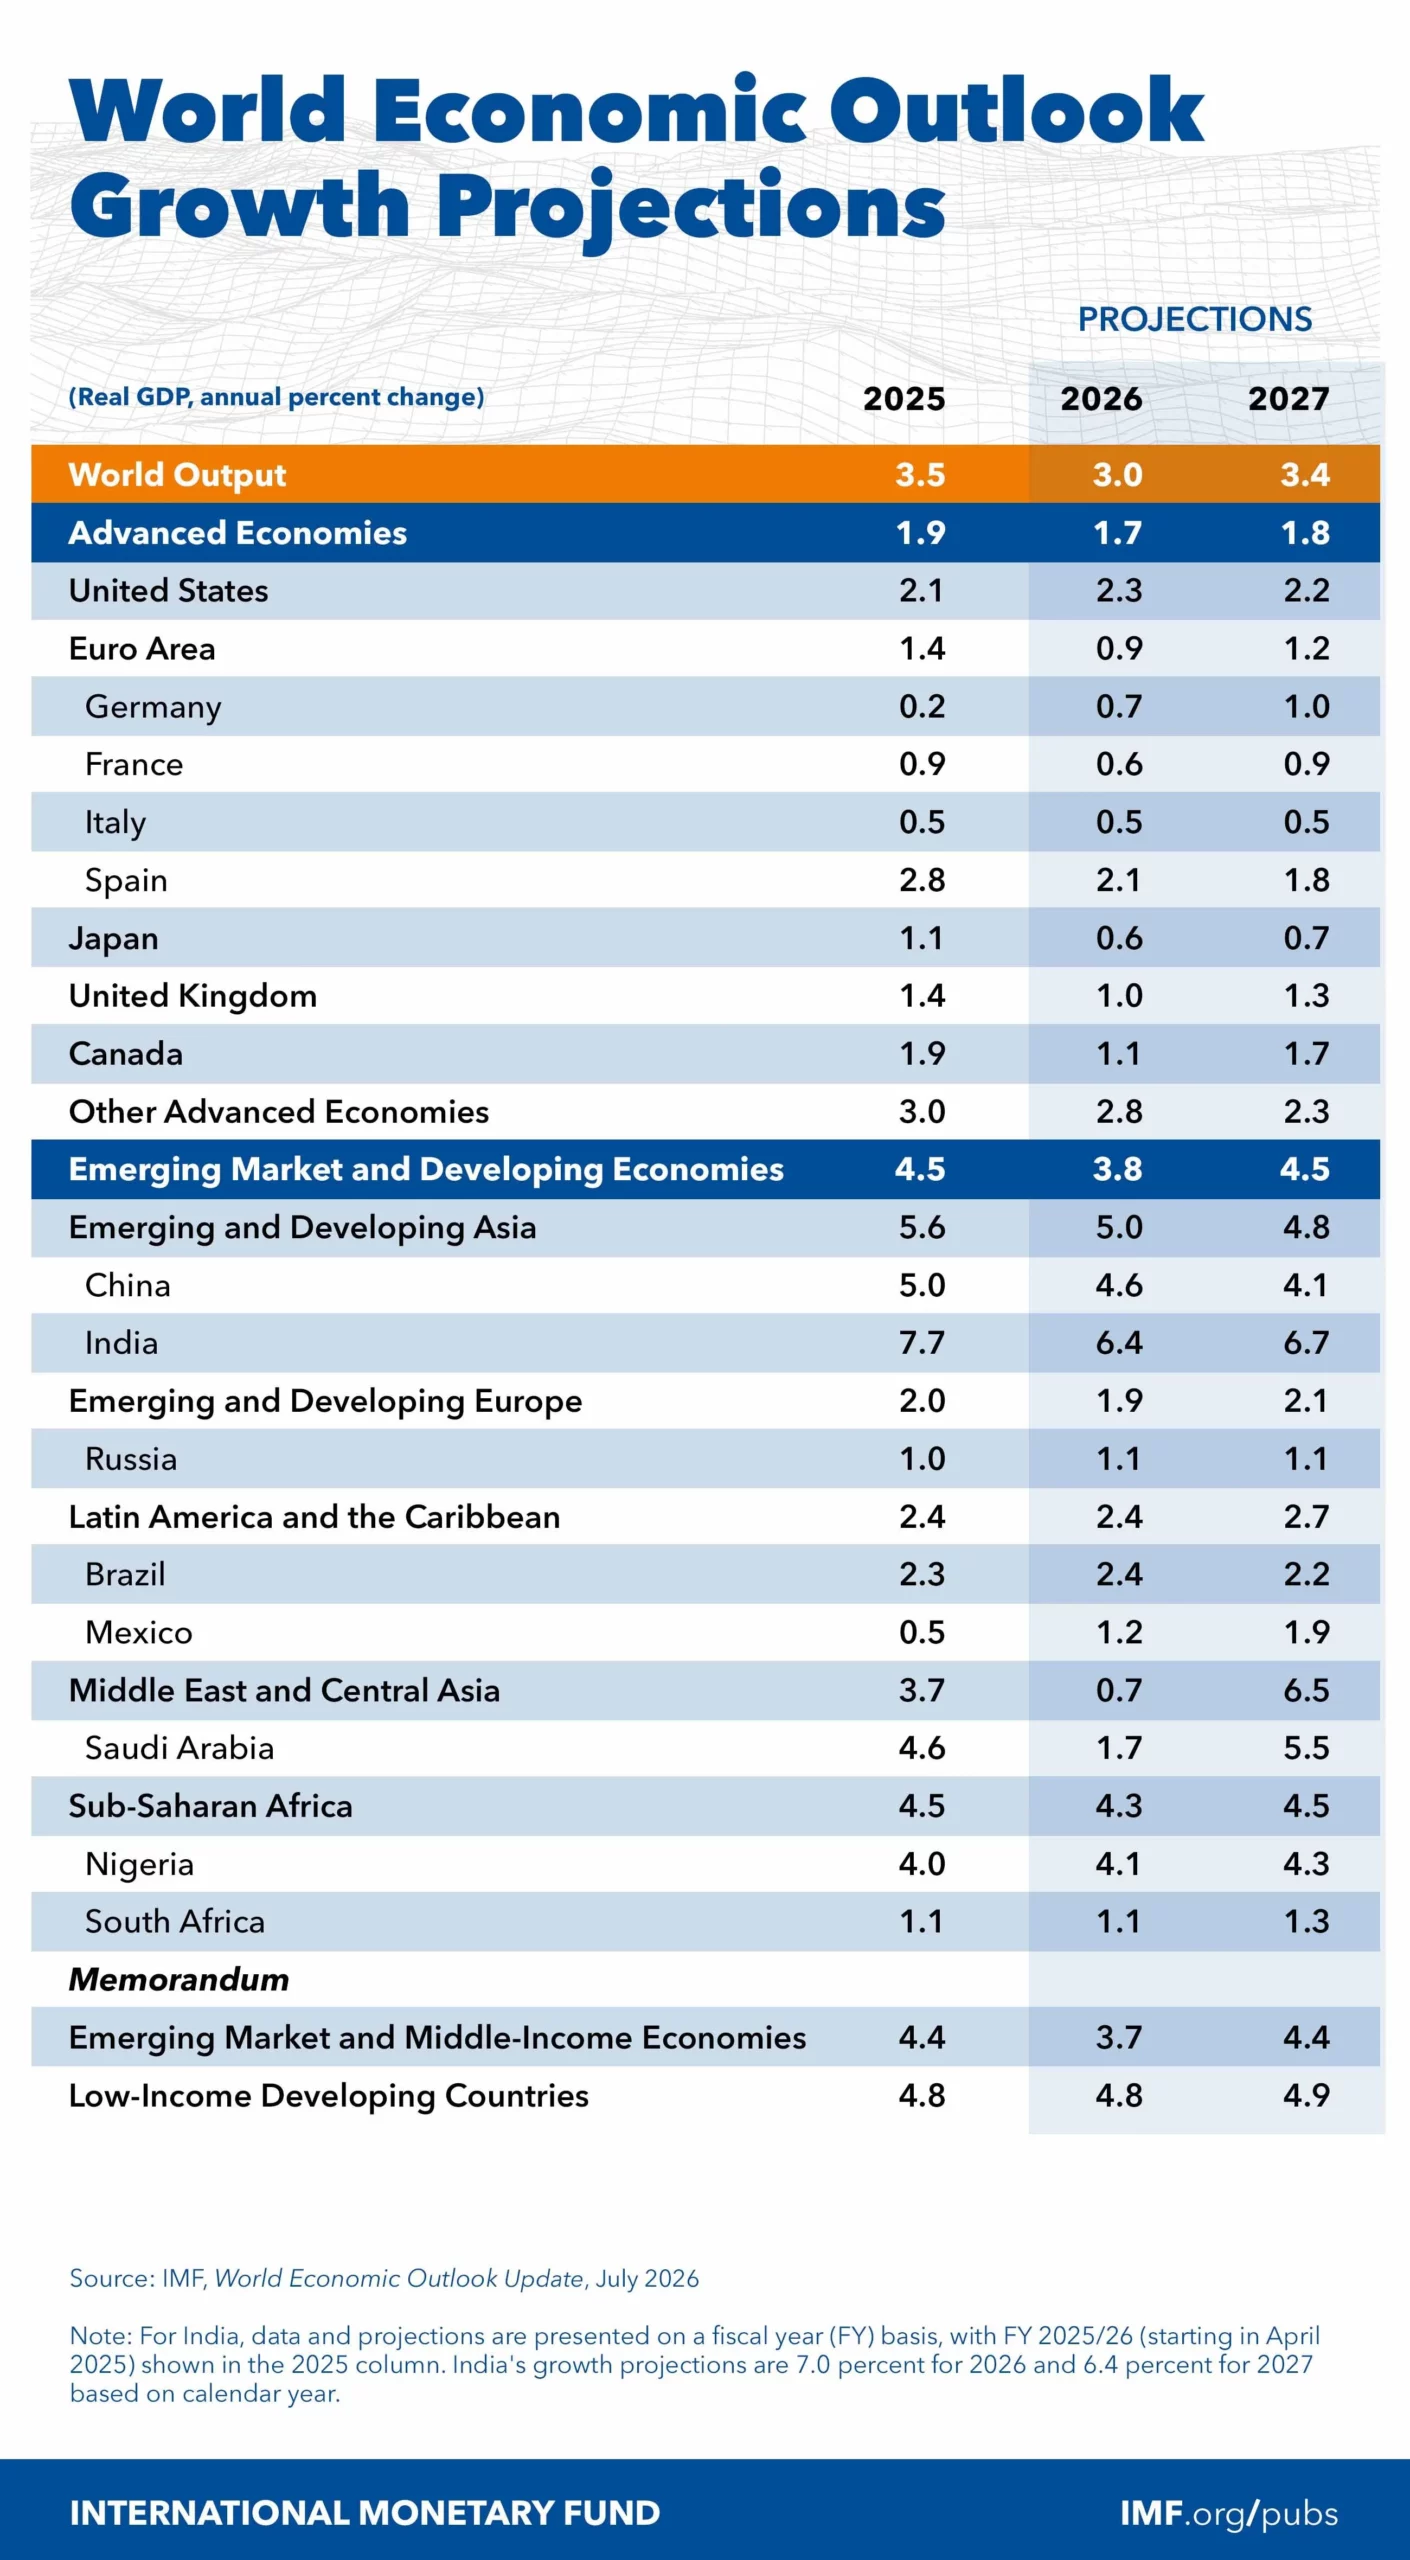
歐洲與英國同樣高度依賴進口能源,是這波衝擊中受影響較明顯的地區之一。根據 7 月更新報告,德國 2026 年成長預期為 0.7%(較 4 月下修 0.1 個百分點),英國 2026 年成長預期則上修至 1.0%(較 4 月上修 0.2 個百分點),顯示能源衝擊對英國的實際影響比 4 月估算時緩和。
新興市場與發展中經濟體同樣受到戰爭牽動,但整體表現不如 4 月估算時悲觀。7 月更新報告顯示,這組經濟體 2026 年成長預期為 3.8%,通脹預期為 5.8%,2027 年成長可望回升至 4.5%。中國 2026 年成長上修至 4.6%(2027 年 4.1%),印度 2026 年成長 6.4%(2027 年 6.7%)。
戰火中心的伊朗預計 2026 年 GDP 預期萎縮 5.4%(較 4 月估算上修 0.7 個百分點,反映 3、4 月石油出口表現優於預期,以及部分出口限制鬆綁),2027 年則預期成長 2.9%。海灣國家的旅遊與匯款收入仍面臨壓力。
美國展現出相對韌性,受惠於能源淨出口國地位,2026 年成長預期維持 2.3%,2027 年上修至 2.2%,是發達國家中較穩健的支柱。
IMF 特別提到,這波通脹比 2022 年俄烏戰爭時更難搞。雖然現在勞動力市場較弱,理論上有助於壓低成本,但消費者的「心理創傷」尚未痊癒,對物價上漲極其敏感。
央行陷入了要保增長還是控通膨,升息還是降息的兩難。IMF 警告,如果通膨預期脫錨,恢復物價穩定必須優先於增長。許多國家想透過補貼來平抑油價,但 IMF 認為這太花錢且低效,建議採取「精準對口」的轉帳給弱勢家庭,而非大範圍補貼。
儘管黑雲壓頂,報告中仍留有一絲希望。如果代理型 AI(Agentic AI)的生產力增益能更快適現,或全球能加速轉型至再生能源以降低對中東原油的依賴,全球經濟仍有機會在 2027 年迎來更強勁的復甦。
這些都使得 IMF 對全球經濟的樂觀態度中仍保有謹慎。
延伸閱讀:
- 大宗商品是什麼?有哪些商品?一次看懂大宗商品定義、期貨交易、交易平台、優缺點
- 乾淨能源ETF攻略(2026):7檔綠能、再生能源、潔淨能源ETF比較
- 2026 年 AI 概念股推薦:精選 20 檔 AI 股票完整分析
- AI ETF值得投資嗎?2025年6檔美股 AI ETF推薦
- 全球最大經濟體排名 2025|盤點世界GDP排名最高的30個國家
主要經濟體表現:中美皆獲上修
美國 2026 年成長預測維持 2.3%(與 4 月持平),2027 年上修至 2.2%(上修 0.1 個百分點)。IMF 認為,美國財政政策、寬鬆的金融條件,以及科技相關企業投資與生產力提升,是支撐成長的主要動能,加上美國屬於能源淨出口國,受戰爭衝擊相對有限。
不過,IMF 特別在報告中警告:干預央行決策,是復甦道路上最大的絆腳石之一。這項警告被廣泛解讀為對美國政治的暗示,尤其針對美國前總統川普多次公開批評聯準會(Fed)維持高利率政策,甚至聲稱當選後將「控制利率政策」。IMF 特別強調,全球目前能夠避免陷入嚴重衰退,靠的就是央行穩定控制通膨的能力。如果市場失去對央行中立性的信任,下一波通膨將更難控制,代價也更高。
中國 2026 年成長預測上修至 4.6%(2027 年 4.1%),主要受惠於前置的基礎設施投資、高技術製造業成長及出口增加,今年第一季經濟表現快於預期,是這次上修的主要原因。
英國意外擠進「成長前三名」
在七大工業國(G7)中,英國一度被看衰為「脫歐後遺症最嚴重」的經濟體。然而最新報告顯示,英國 2025 年預計成長 1.2%,僅次於美國與加拿大,排第三。雖然整體增幅不大,但已擺脫過去兩年經濟低迷的陰影。
歐元區
根據 IMF 7 月更新報告,歐元區 2026 年成長預期為 0.9%(較 4 月下修 0.2 個百分點),2027 年則維持 1.2% 不變。這次下修主要反映愛爾蘭首季表現疲弱帶來的負面遞延效應,也顯示部分歐元區國家內需動能依然疲軟,加上能源價格上漲、消費者信心偏弱的拖累。另一方面,歐洲各國逐步提高國防支出,預計未來幾年將對成長帶來溫和拉動。
IMF 也提到,若歐洲央行未能在合適時機調整利率策略,歐元區的低增長態勢可能會延續到 2027 年之後。
新興市場
IMF 預測新興市場與發展中經濟體 2026 年成長為 3.8%,2027 年回升至 4.5%。其中,中國 2026 年成長上修至 4.6%(2027 年 4.1%),主要受惠於出口與高科技製造業表現優於預期,加上前置的基礎設施投資提供支撐。
印度仍是全球成長最快的主要經濟體之一,2026 年成長預期為 6.4%,2027 年上修至 6.7%,主要受惠於民間消費與服務業動能強勁。
中東與中亞地區受戰爭衝擊最大,2026 年成長預期大幅下修至 0.7%(較 4 月下修 1.2 個百分點),但隨著霍爾木茲海峽假設於 2027 年 3 月前逐步恢復正常,2027 年成長預期大幅上修至 6.5%(上修 1.9 個百分點)。沙烏地阿拉伯因出口路線較多元,受衝擊相對較小,2026 年成長預期為 1.7%(下修 1.4 個百分點),2027 年則上修至 5.5%。撒哈拉以南非洲維持相對穩定,2026 年成長預期為 4.3%。拉丁美洲與加勒比地區 2026 年成長預期為 2.4%,2027 年上修至 2.7%。新興歐洲國家 2026 年成長預期約為 1.9%。
和 4 月版估算相比,這波新興市場整體的下修幅度已經收窄,主要是因為深度嵌入 AI 供應鏈的亞洲經濟體,如韓國、泰國、馬來西亞與台灣,表現明顯優於預期,部分抵銷了中東地區的衝擊。
不過要警惕,當這些國家的外債成本飆升、信用評等面臨調降時,若無充足外匯存底或政策靈活度,未來兩年可能會有更多「中型金融風險事件」爆發。
馬來西亞
根據 IMF 2026 年 7 月 8 日發布的《世界經濟展望》更新報告,馬來西亞 2026 年成長預期維持 4.7%(與 4 月持平),2027 年預期成長 4.3%。IMF 指出,這得益於資料中心相關投資,以及全球科技景氣循環回升的帶動。
不只是馬來西亞,IMF 同時也上修了東南亞多個主要經濟體的預測:
印尼 2026 年成長預期為 5.0%,2027 年 5.1%,皆與 4 月持平 菲律賓 2026 年成長預期下修至 3.9%(較 4 月下修 0.2 個百分點),2027 年為 5.5% 泰國 2026 年成長預期上修至 1.9%(較 4 月上修 0.4 個百分點),主要受惠緊急財政措施及科技相關出口投資,2027 年為 2.2%
IMF 特別點名馬來西亞、泰國、韓國與台灣是全球 AI 硬體出口前四大經濟體,今年第一季平均成長表現超出 4 月預測 4.4 個百分點,明顯優於其他國家平均落後 4 月預測 0.3 個百分點的表現。
這組數據反映出東協科技出口鏈今年明顯受惠於 AI 需求熱潮,馬來西亞在中東戰爭帶來的能源與貿易雙重擾動下,仍展現出比 4 月預測更強的韌性。
IMF 指出,馬來西亞身為全球科技供應鏈的一環,資料中心建設與半導體相關投資,是這次表現優於預期的主要動能。儘管中東衝突推升了能源與運輸成本,馬來西亞作為出口導向型經濟體,透過科技相關出口的強勁需求,部分抵銷了外部衝擊。
棕櫚油、半導體、電子出口仍是馬來西亞經濟的重要支撐,資料中心相關的資本支出與科技出口需求,也為整體投資信心提供了額外助力。
從商品角度來看,受中東戰爭影響,IMF 預估 2026 年原油價格將較 2025 年上漲約 32%,天然氣價格上漲約 22%。對馬來西亞而言,油氣出口收入可望因價格上漲獲得一定支撐,但整體物流與能源進口成本同步墊高,對財政的淨影響並非單純的利多。
此外,馬來西亞國內政策轉型,如補貼改革與財政重整,仍將持續影響中短期消費信心,這些結構性調整雖有其必要,但短期內可能對內需動能形成一定壓力。
整體而言,IMF 7 月更新報告顯示,馬來西亞在這波中東戰爭與 AI 投資熱潮的角力中,暫時站在受惠的一方,後續能否維持這樣的韌性,仍要看數據中心(資料中心)投資熱潮的持續性,以及中東局勢是否進一步升級而定。
台灣:上調經濟表現至2.9%
在全球經濟面臨政策不確定與貿易緊張之際,台灣的表現可以說是「逆風飛揚」。根據國際貨幣基金組織(IMF)4月發布的《2025 年世界經濟展望》,台灣 2025 年的 GDP 成長預測被上調至 2.9%,高於去年 10 月預估的 2.7%。這不僅顯示出台灣經濟的彈性,也反映出台積電領銜的半導體業,在全球供應鏈重組中持續扮演關鍵角色。
IMF 指出台灣 2024 年的實際經濟成長率已達 4.3%,為近年來少見的強勁表現,這背後的推力,除了出口強勁、AI 應用需求帶動晶片生產外,內需也逐步回暖,形成雙引擎拉動。
從通脹面來看,台灣 2025 年的消費者物價指數(CPI)預測為 1.8%,顯著低於全球平均水準,顯示物價壓力相對可控。而 2026 年 CPI 則預估將進一步下降至 1.6%,為政策制定者提供更大空間。
失業率方面,台灣被 IMF 認為勞動市場趨於穩定,預測 2025 與 2026 年皆將維持在 3.4%,回到疫情前的水準,也印證了企業對未來景氣的基本信心。
雖然外部風險依然存在,包括全球利率走勢、美中科技戰與地緣政治變數,但台灣的韌性經濟架構與高度產業集中優勢,使其在區域內的成長動能仍具亮點。IMF 的正面修正,也為台灣經濟未來兩年的表現添了一筆「穩中有進」的註腳。
總之,全球經濟進入了一個新階段:「低速、分裂、不確定性」成為主旋律。
接下來,投資者、企業與政府若仍抱持過去的成長邏輯與預期,將難以應對這個時代的變局。在這個「後全球化時代」,GDP 的每一個小數點,都代表一場資源、政策與信任的博弈。
IMF 每年會固定發布 2 次全球的經濟預測,主要會分析近期和中期全球的經濟發展趨勢,內容會對世界經濟進行概述和更詳細的解析,也會探討工業國家、發展中國家、市場轉型經濟體以及市場正迫切感興趣的議題。
推薦閱讀:
IMF的由來與發展
IMF(國際貨幣基金組織)成立於 1945 年,而這個概念是在 1944 年 7 月,在美國的布萊頓森林的一場會議中,被當時美國副財政部長哈里·迪克特·懷特提出,過陣子各國就在會議上達成共識,於隔年成立國際貨幣基金組織。
爾後 IMF 致力於解決國際上金融危機,監督國際間的經濟動向,提供援助等等,成立至今已經處理了大大小小的事件,但不是每一件事都那麼光鮮亮麗,偶有出現一些處理不好的事件,在接下來的幾段會再仔細說明。
推薦閱讀:
國際貨幣基金組織功能有哪些?
國際貨幣基金組織(IMF)基本上要履行三個職責:監督經濟走向、提供技術支援、提供財務協助(借款),以下再仔細說明:
1. 監督經濟走向(Surveillance)
IMF 收集了大量有關於各國經濟、國際貿易、全球經濟的數據。透過研究這些數據,IMF 會再定期提供國家及全球整體經濟的預測,這些預測會被整理在「World Economic Outlook」中,讓所有人都可以了解 IMF 對全球經濟走向的看法。
此外,IMF 還會對成員國提出財務政策建議,這個行為就叫「監督 Surveillance」,IMF 會識別風險並提出恰當的改善建議,力求國家經濟會成長,促進金融穩定。
舉個例子,2023 年 10 月 IMF 發布了一項對亞太地區分析的《地區經濟展望》,內容提到亞太地區在 2023 年仍是全球經濟成長的關鍵地區,主要分為三個章節:
- 展望:經濟成長和降通膨會面臨的挑戰
- 亞太近期面對的通貨膨脹情況
- 中國的趨勢成長將如何影響其他亞洲地區
為何 IMF 要做「監督」這件事呢?因為考量到要維持全球經濟穩定的情況下,一個國家的問題或政策可能會影響其他國家的利益,而 IMF 的成員國可說是囊括全世界,所以 IMF 是有能力影響各國與各國之間的經濟走向的,為了避免經濟問題發生,IMF 就要適時介入來監督某個國家的財務政策。
延伸閱讀:
2. 提供技術支援(Capacity Building)
除了提供財務政策上的建議,IMF 還能向成員國提供技術以及培訓上的支援,而且這些支援還是「客製化」的,IMF 會對各國量身定制出支援方案,包括數據收集及分析,幫助成員國有能力做出財政決策,從而建立有規模的經濟制度,促進經濟穩定,以及發展實現長期的目標。
這些決策包括:
- 編列稅收制度
- 制定預算
- 做好基礎公共設施
- 改善貨幣及匯率政策
- 提高宏觀經濟分析的能力
- 建立法律框架
- 提高數據收集能力
- 實行包容性政策,解決不平等問題等等
3. 提供財務協助 / 借款 (Lending)
IMF 還會提供資金(實際上是借款)給一些正在處於經濟困難的國家,來預防更嚴重的經濟危機(這些資金的來源就是成員國的配額支出)。
如果 IMF 沒有及時提供資金援助,成員國的經濟可能會更加嚴峻,政府支出就會被壓縮,進口下降,經濟活動整體下滑,也會連帶影響到全球經濟,所以 IMF 才會需要在適當的時機提供適當的金援。
套一句 IMF 官方的解釋,IMF 貸款的目的是要讓成員國獲得一點「喘息空間」,讓成員國能夠有效的調整政策,來為經濟增長奠定基礎。
最近的一次借款發生在 2023 年 12 月,IMF 提供斯里蘭卡約 3.37 億美元,來幫助該國經濟重組及改革,並期望到 2028 年為止 GDP 會持續改善。
IMF提供多種貸款工具,以協助會員國應對經濟困難。以下三種是最常見、廣泛實施的貸款安排:
- 備用安排(Stand-By Arrangement, SBA)
備用安排主要針對短期國際收支失衡,提供為期通常在12至24個月、最長不超過36個月的融資支援。這類安排適用於需要迅速穩定外匯與經常帳赤字的國家。 - 延伸基金安排(Extended Fund Facility, EFF)
EFF 屬於中期融資工具,貸款期間可達4至10年,旨在幫助國家解決深層次的結構性經濟問題,例如長期的國際收支不平衡。這些問題通常透過財政與金融改革、公共企業私有化等手段來處理。 - 減貧與增長工具(Poverty Reduction and Growth Facility, PRGF)
顧名思義,PRGF 專為最貧困的會員國設計,目標是協助減少貧窮、奠定經濟發展基礎。該工具的貸款利率特別低,旨在提供長期且可持續的成長空間。
除了貸款安排之外,在重大經濟危機中,IMF亦會提供緊急資金支援,例如在1997年亞洲金融風暴期間對南韓的援助,協助其避免主權債務違約。此外,對於因自然災害引發經濟危機的國家,IMF亦能提供緊急貸款。
儘管 IMF 的所有貸款工具皆以促進可持續發展為目標,並致力於制定可被當地民眾接受的改革政策,但 IMF 並非援助機構。所有貸款都附帶條件,借款國必須執行結構調整方案(SAPs),並優先償還所借資金。
因此,IMF 的主要對象多為發展中國家、轉型經濟體與新興市場國家——這些國家通常曾遭遇嚴重金融危機,需要國際社會的支持來重建經濟基礎。
IMF的主要成就
IMF 成立至今,已經解決了國際上大大小小的經濟災難,這邊列舉兩個 IMF 的成就,讓讀者更了解 IMF 的實際作用:
1. IMF 韓國援助事件
雖然當下解決了韓國的經濟困難,但後續韓國人民出現了一些批評聲浪,反對 IMF 的干涉,下一段會在提到。
2. IMF 巴西援助事件
2002 年中旬,巴西正在進行一場總統選舉,由於擔心選舉後可能會發生一些經濟變化,當時最擔心的就是大量資金會外流,讓巴西正處在危機邊緣,而 IMF 這時提供了將近 300 億美元的金援,來幫助巴西度過難關,以穩定金融市場。
推薦閱讀:
IMF的批評聲浪
雖然 IMF 的立意良善,也確實有解決許多國際上的金融糾紛,但是 IMF 並不是全能,過往至今有許多批評的聲浪,而其中最被人詬病的就是「IMF 會介入國家政策,影響當地人民的生活」,譬如上述距離的韓國就是其中之一,以下會仔細說明:
1. 韓國
韓國雖然獲得了 IMF 的 600 億美元紓困金,但同時也面對許多「不公平」的條件,譬如允許外國人可持有 50% 以上的韓企股份、允許外國人收購韓企(包括惡意收購)、取消終身聘雇制。這些要求實際上讓韓國人民的生活和企業的發展更加艱鉅。
你知道嗎?當時韓國人民還受不了,於是自主發起了一場「獻金運動」,希望能趕快還清貸款,全韓有 ¼ 人口自掏腰包來「救國」,總共貢獻了約 22 億美元,有趣的是,國際上其實對這項運動所帶來的價值表示讚賞。
韓國後來在 2000 年底還清 IMF 的貸款,隔年 8 月 IMF 也結束干涉韓國政治,正式退場。
2. 阿根廷
阿根廷曾因採用 IMF 的建議,被 IMF 譽為模範國家,但在 2001 年阿根廷出現災難性金融危機。
不少人認為阿根廷出現金融危機,就是因為 IMF 建議阿根廷「要緊縮財政預算,以及私有化重要資源開發項目」,導致阿根廷的基礎建設、福利和教育制度不完善才引發危機,而且此事件讓南美洲國家更加不信任 IMF,甚至指責 IMF 該為南美洲的經濟問題負責。
世界銀行和國際貨幣基金組織的差別
IMF 與世界銀行齊名為「世界兩大金融機構」,皆於1944年布雷頓森林會議(Bretton Woods Conference)上成立,不過兩者是完全不同的機構,在功能上也有區別。
以目標來說,這兩個組織是一樣的,它們致力於提高全球(尤其是成員國)的生活水平,但它們達成這個目的的方式和邏輯不一樣。
國際貨幣基金組織(IMF)比較像是會計師的角色,會紀錄成員國的財務數據,並從這些數據推算出經濟走向,制定經濟政策,目的是要維持全球整體的金融秩序,維穩全球貨幣體系,監督國際間的匯率與金融動態。
世界銀行則如其名更像是銀行的角色,會長期貸款給開發中國家及落後國家運用,提供他們資金來發展經濟,也藉此來消除貧困。
有趣的是,IMF 跟世界銀行一樣都會提供資金,那他們到底差在哪裡?
其實 IMF 所提供的資金都可以想像成「緊急救難金」,當某個國家發生經濟災難需要急救,IMF 才會評估是否要提供這筆資金,
反觀世界銀行提供的資金屬於「長期融資」,提供資金的目的不是要拯救經濟,而是建立在經濟穩定的前提下,把這筆資金借給成員國來提升經濟表現,著重於強化私營部門的發展。
| IMF | 世界銀行 | |
| 工作內容 | 紀錄、監督、提供技術支援、提供援助資金 | 借貸、收款,就是銀行在做的事 |
| 目標 | 維持整體金融秩序 | 協助成員國提升經濟;解決貧困 |
| 資金借貸的原則 | 能拯救成員國脫離經濟困境 | 能幫助成員國發展經濟 |
IMF 的經濟預測是否準確?
那 IMF 預測的全球經濟成長率對比實際經濟成長率,到底準不準確呢?根據國外財經媒體 Quartz 的說法,IMF 在大部分情況下相當準確,預測值與實際值只相差不到 1%,但是在經濟衰退發生前夕及衰退期間則表現不準,誤差值超過 1%。
下圖是 IMF 的成長率預估值與實際成長率的表現:
- 紅色實線:實際成長率
- 藍色虛線:IMF 預估成長率

以 1980 至 2021 年的數據來看,可以發現在 1990 年代初期和 2000 年代時期,IMF 預估的成長表現明顯脫離實際的成長率,且是高於實際表現的,這側面代表 IMF 可能會高估成長表現。
但在新冠疫情前幾年的預測當中,IMF 的預測則與實際成長表現相去不遠。而以這 40 年間的數據來看,IMF 預估的成長趨勢與實際成長趨勢呈正相關。
所以綜上觀察,IMF 預估的成長率或許有些許落差,尤其在新冠疫情之前的經濟衰退中比較明顯,但是 IMF 預估的成長趨勢至少是絕對準確的,所以投資人還是可以將 IMF 的預測值當作草考未來整體宏觀經濟的一項指標。
IMF真的有存在的必要性?
IMF 成立至今功績無數,但也飽受批評,國際間時不時就會傳出 IMF 是否有存在價值的新聞,關於這個存在必要性的爭議實在太多,很難一言以蔽之的説有或沒有。
但可以肯定的是,IMF 之所以存在絕對有它的意義在,客觀來說,如果沒有 IMF 這樣的組織,當某國發生經濟災難卻無從獲得財務支援,最糟的情況就是國家破產,導致人民生活更困苦,還遭到其他大國的剝削,就會導致「大國恆強,小國消失」的局面。
但 IMF 有一些像美國這樣的高投票權國家,會左右全球財務的走向,藉由它們在組織內的地位,也會影響其他成員國的利益,譬如對成員國提出不合理的要求,甚至干預他國的政策,韓國就是一個經典的例子,韓國雖然得到了 IMF 的支援,能夠解決燃眉之急,卻遭受到外資的入侵,導致人民的生活「並沒有比較輕鬆」,但要說這是 IMF 的錯嗎,其實很難立馬下定論。
所以 IMF 是否有其存在的必要性,若端看最終目標和想解決的問題,會發現是立意良善的,但中間的處理過程可能還有些爭議之處,所以要改善的部分是過程,才會更加鞏固 IMF 存在的必要性。
總結
總結來說,IMF 是一個能促進全球金融穩定的組織,內部成員國就高達 191 個,足以影響全世界,而組織內部的資金來源就是成員國的「獻金」,獻金的多寡能決定這個國家在 IMF 中的投票權,其中美國就是當中之首。
IMF 有三大功能:
- 監督整體經濟走向
- 提供成員國技術支援
- 提供財務協助(借貸)
上述三大功能的最終目的就是為了要防止全球經濟衰退,也是 IMF 的成就所在,但在實施支援的過程中,往往因為處理措施不當而遭到一些批評聲浪,所以關於 IMF 是否有存在必要性的討論聲浪從沒熄滅。
至於 IMF 對於未來經濟的預測,其整體預測趨勢與實際成長表現一致,所以也可以當作投資人作為參考未來經濟表現的其中一個指標。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。







