




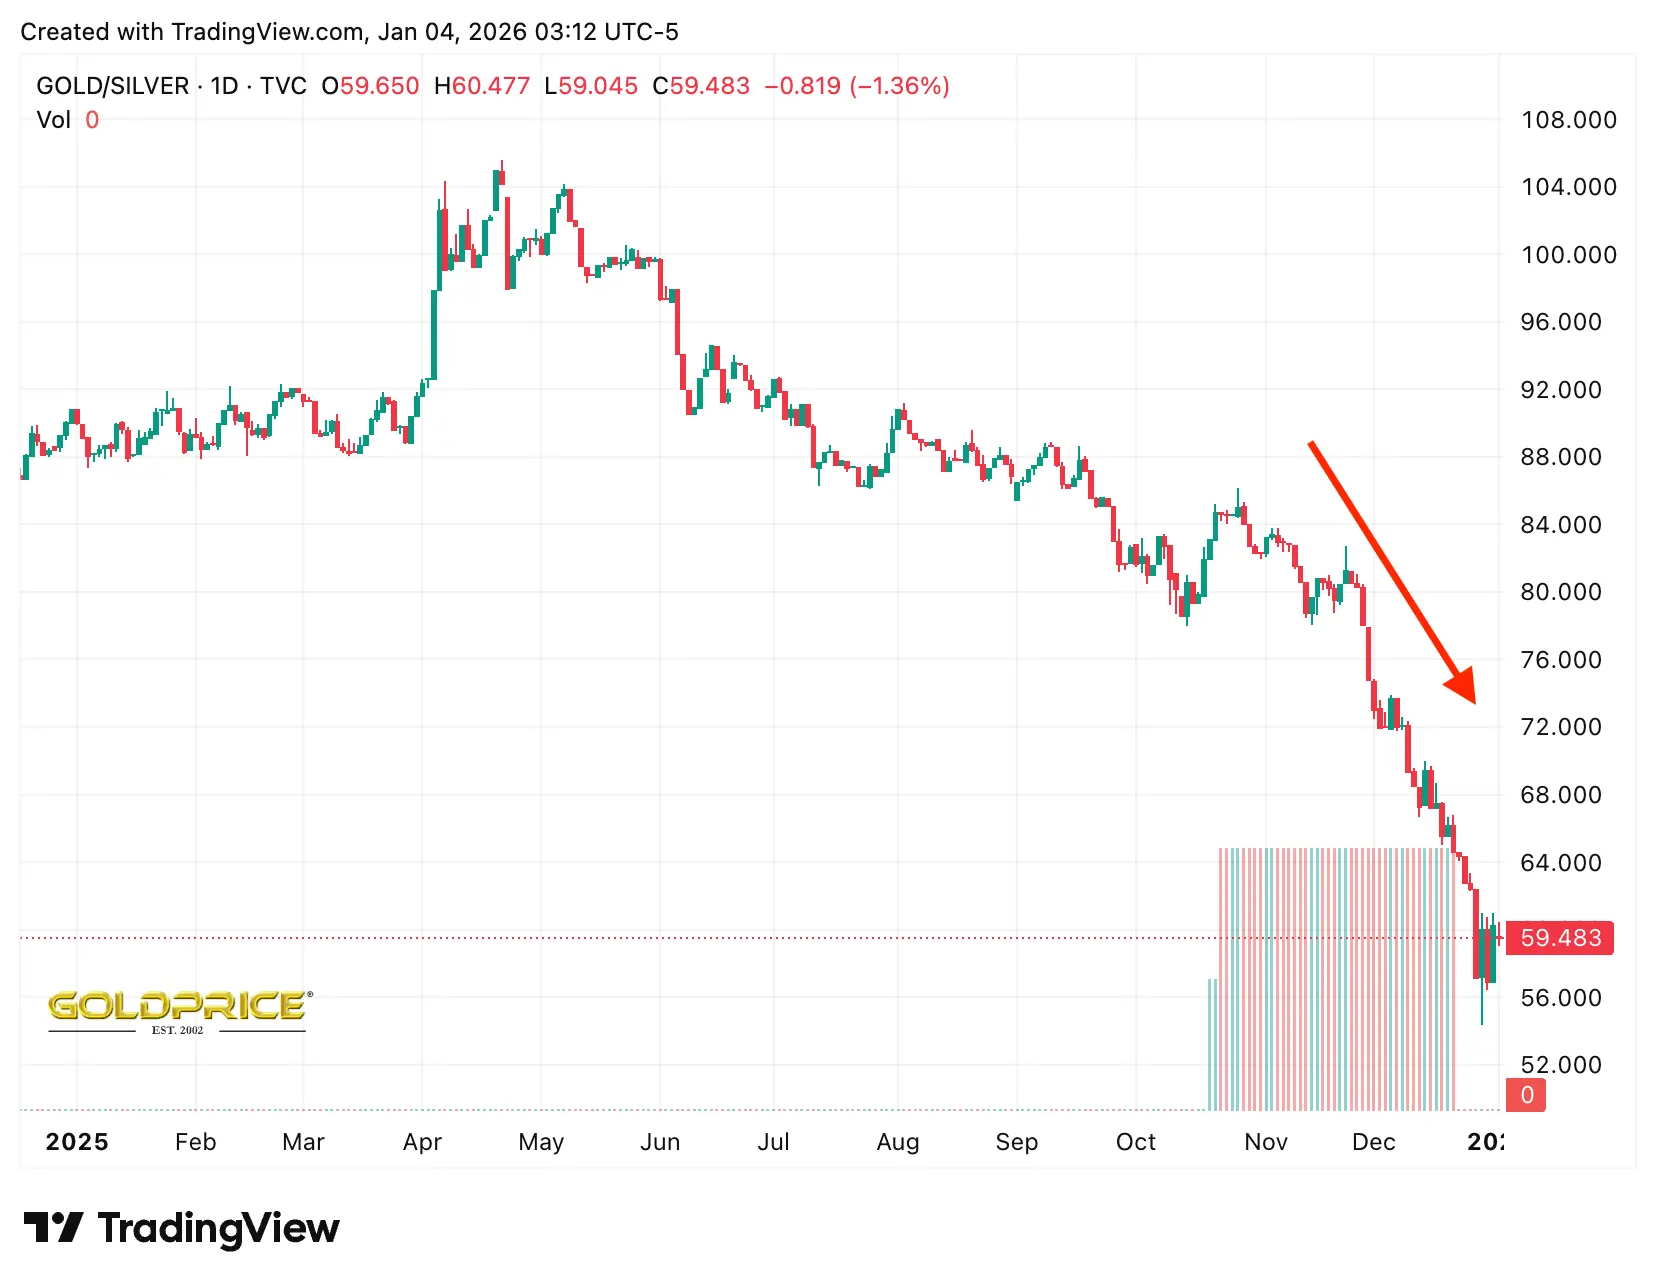
金銀比在 2025 年 5 月飆升至 104:1。這是史上第二高的極端水準,僅次於2020 年疫情恐慌時的125:1。這個比率不只是價格數字,更是市場情緒的溫度計。當投資人湧向「終極避險資產」黃金,拋售工業屬性更強的白銀時。金銀比暴漲往往預示著經濟衰退或系統性風險即將來臨。
但懂得解讀這個訊號的投資人,卻在「恐慌極端」時逆向操作。2020 年 3月金銀比觸及 125:1 後,白銀在接下來 18 個月暴漲超過 130%。2025 年 5 月比率達 104:1 後,白銀同樣在 8個月內爆發 147% 漲幅,是黃金(67%)的兩倍多!
金銀比告訴你的不只是「該買金還是買銀」,更重要的是「市場在害怕什麼」。
2026年1月金銀比已從 104 回落至約 60 左右,2月更是跌破50(接近42),反映市場情緒從極度恐慌轉向樂觀。但下一次經濟波動何時來臨?比率極端何時再現?
本文和你分享金銀比是什麼?如何計算金銀比?金銀比查詢有什麼方法?如何查看走勢圖?當白銀比黃金貴代表什麼?一起來拆解金銀比的計算邏輯、歷史規律,幫你用金銀比解讀進場時機和經濟風向。
金銀比是什麼?如何計算?
金銀比(Gold-Silver Ratio,又稱 Mint Ratio)是指黃金價格與白銀價格的比率,計算方式很簡單,就是用每盎司黃金的價格除以每盎司白銀的價格:
- 金銀比 = 黃金價格 ➗白銀價格
金銀比告訴我們一盎司黃金相當於多少盎司白銀的價值,換句話說,如果你賣掉一盎司的黃金,能夠換取多少盎司的白銀。
假設黃金的市場價格是每盎司 2,000 美元,而白銀的價格是每盎司 25 美元,那麼金銀比就是 80:1(2,000÷25=80),意味著 1 盎司黃金的價值等於 80 盎司白銀。
在實務上,金銀比的計算方式很靈活,可以用黃金現貨價格除以白銀現貨價格,也可以用期貨價格來計算,兩者都是交易者常用的方式,比率並非固定不變,而是會隨著市場供需、經濟環境、投資人情緒等因素而波動,有時候可能低至 50:1,有時候又會飆到 100:1 以上,這些變化的背後其實都蘊藏重要的市場訊號。
延伸閱讀:
- 白銀投資指南:白銀價格年漲70%!白銀ETF、期貨、實體白銀怎麼買?
- 黃金怎麼買賣交易?為何黃金有股票和期貨?投資黃金有好處和壞處?
- 黃金值得投資嗎?一文看懂黃金投資起源、優缺點、投資方法
- 實體黃金值得投資嗎?實體黃金哪裡買?投資黃金好處【黃金投資入門】
- 黃金存摺是什麼?黃金存摺優缺點、如何賺錢、牌價查詢、開戶方法
- 黃金ETF是什麼?有哪些?9檔黃金ETF推薦(美股、台灣、港股、馬股)
- 黃金回收攻略:黃金回收價、賣黃金純度、扣重、流程?現在賣黃金划算嗎?
- 黃金儲備是什麼?2025年各國黃金儲備量排名,對投資者有何意義
- 這7種避險工具(含避險貨幣)幫你在經濟危機時自保!
如何查詢金銀比走勢圖?
想要查詢即時的金銀比其實很簡單,投資人可以透過以下管道來追蹤。
最直接的方式就是參考專業的貴金屬價格網站,像是 GoldPrice.org、JM Bullion 等網站,都有提供即時的金銀比數據,這些網站不只會顯示當下的比率,還會提供歷史走勢圖,讓投資人可以觀察長期變化。
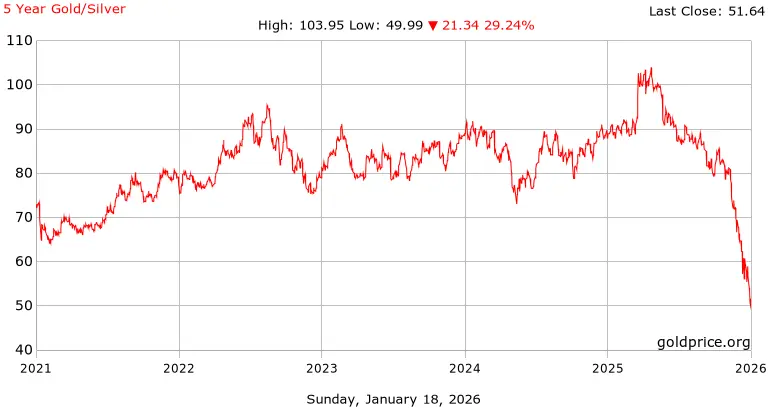
此外許多金融資訊平台如 TradingView 等,也都有提供金銀比的圖表,投資人可以自行設定時間範圍來分析。
如果你想要自己計算,也可以直接查詢黃金和白銀的即時報價,然後用黃金價格除以白銀價格就能得到金銀比,通常這時會參考紐約商品交易所(NYMEX)、倫敦金屬交易所(LME)等主要交易所。
如何解讀金銀比走勢?
當你看到金銀比走勢圖時,最重要的是要理解這個比率的變化反映了什麼市場情緒。
一般來說,金銀比上升意味著黃金相對白銀變貴了,可能是因為避險需求增加;而金銀比下降則意味著白銀表現優於黃金,可能反映經濟復甦或工業需求強勁。
高金銀比代表什麼?(>80)
當金銀比超過 80:1 時,通常被視為「高比率」,此時黃金相對白銀顯得昂貴,或者說白銀相對黃金被低估了。
高金銀比通常出現在經濟不確定性增加、市場恐慌加劇的時期。在這種情況下,投資人會大量買入黃金避險,推高黃金價格,而白銀則可能因為工業需求放緩或流動性壓力而遭到拋售,導致金銀比快速攀升。
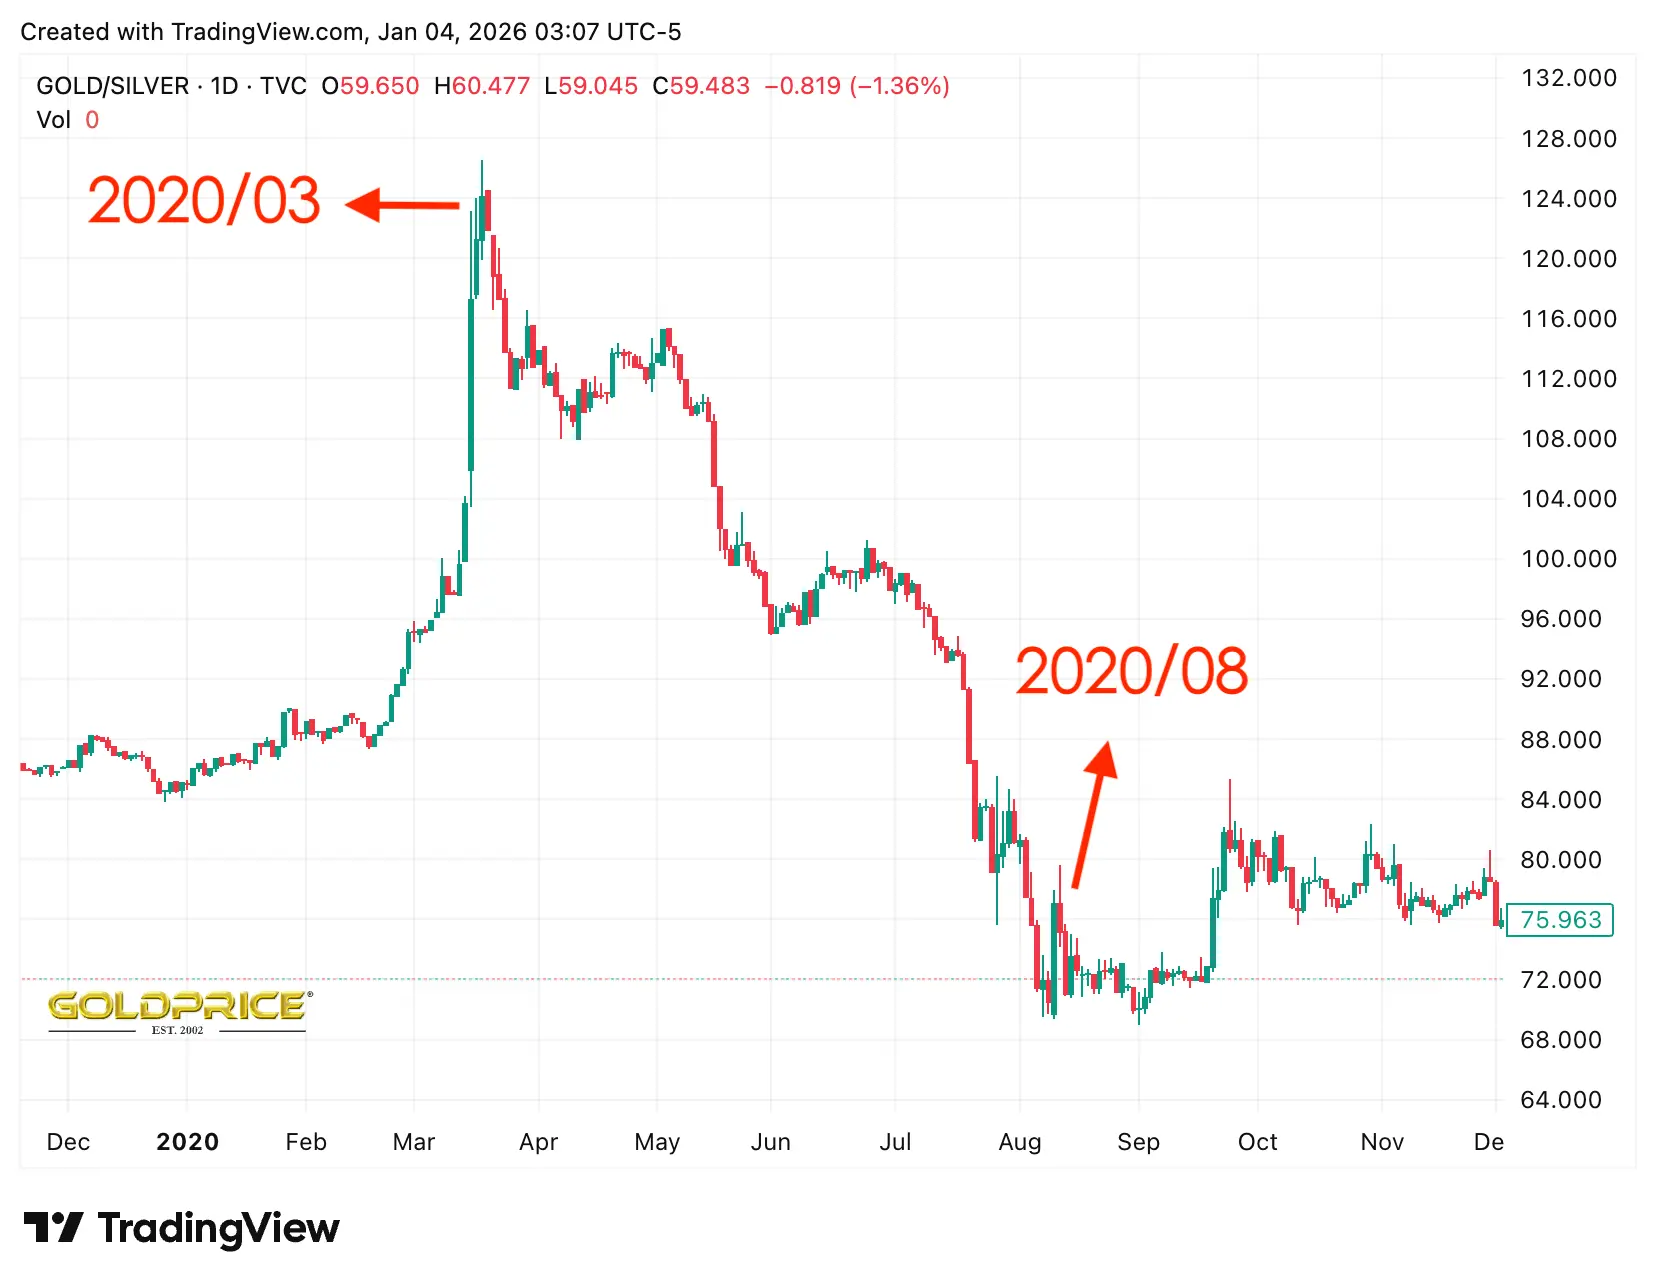
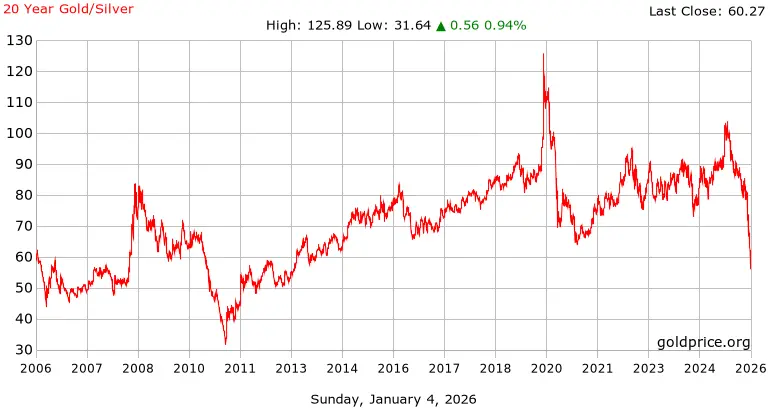
以 2020 年 3 月為例,當新冠疫情引發全球恐慌時,金銀比飆升到 125:1,就是典型的高比率恐慌情境。
對投資人來說,高金銀比可能意味著買進白銀的好時機,因為從歷史經驗來看,金銀比很少長期維持在極高水平,往往會回歸到較合理的區間。
低金銀比代表什麼?(<50)
當金銀比低於 50:1 時,通常被視為「低比率」,此時白銀相對黃金顯得昂貴,或者說黃金相對被低估。
低金銀比通常出現在經濟復甦、工業活動旺盛的時期。由於白銀有大量的工業用途(譬如電子產品、太陽能板、醫療器材等),當經濟活動增加時,白銀的需求會大幅上升,推動價格上漲,進而壓縮金銀比。
2011 年時,金銀比曾降至 31:1 左右,就是因為當時市場對經濟復甦充滿信心,白銀的工業需求和投資需求同時爆發。
對投資人來說,低金銀比可能意味著賣出白銀、買進黃金的時機,或者至少要謹慎評估白銀是否已經過熱。
歷史告訴我們什麼?正常金銀比是多少?
那麼,金銀比的「正常」水平是多少呢?這個問題沒有絕對答案,因為不同時期的平均值差異很大。
從歷史來看,在政府固定金銀比的時代(19 世紀以前),比率通常維持在 12:1 到 15:1 之間。但進入 20 世紀後,隨著市場機制取代政府管制,平均值開始上升。20 世紀的平均金銀比約為 47:1,但到了 21 世紀,平均值進一步攀升到 60:1 至 75:1 之間。
過去 100 年的平均值約為 40:1 左右,該比率可以作為長期參考基準。當金銀比遠高於這個平均值時(譬如超過 80:1),通常暗示白銀被低估;當比率遠低於平均值時(譬如低於 50:1),則可能暗示白銀相對昂貴。
實際案例說明
案例一:2020 年疫情期間的 V 型反轉
2020 年 3 月,金銀比衝上 125:1 的歷史高點,當時投資人極度恐慌,瘋狂搶購黃金避險。但到了同年 8 月,比率就迅速回落到 68:1,短短四個月內降幅超過 45%,證明「極端的金銀比」往往難以持續,當市場恐慌過後,白銀會有強勁的補漲行情。
案例二:2022 年再次攀升
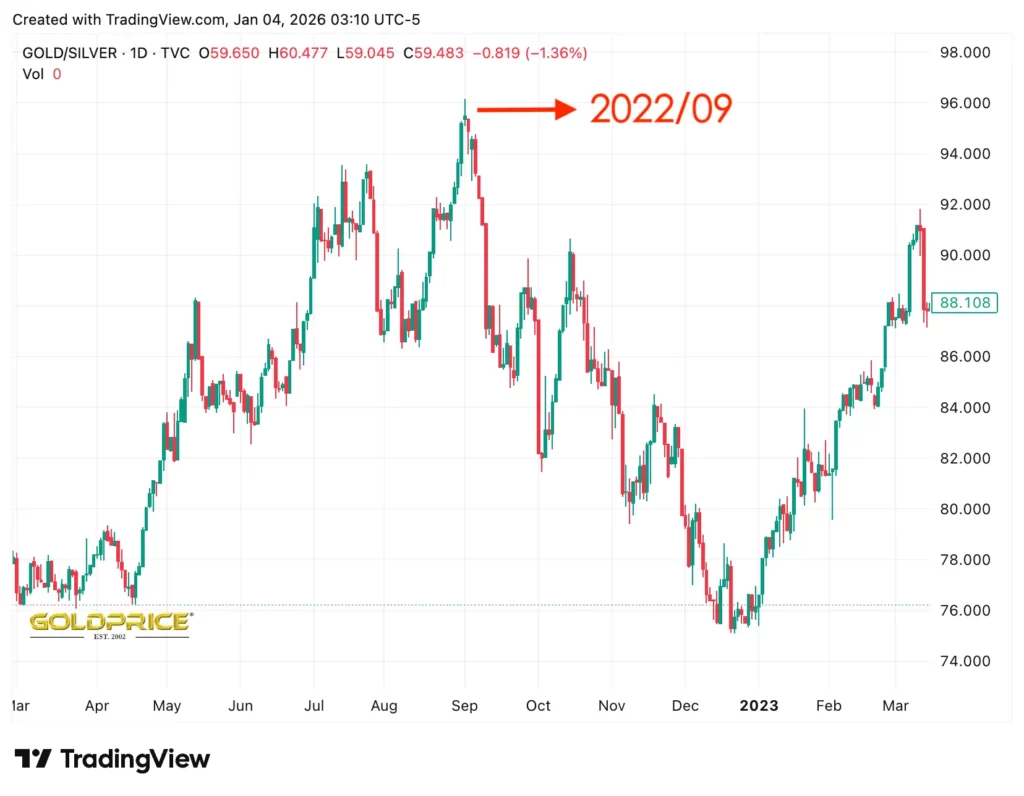
2022 年 9 月,金銀比再次攀升到 95.8 左右,當時黃金和白銀價格都在下跌,但白銀跌幅更大,價格一度跌破 18 美元/盎司。在經濟復甦力道不足時,白銀的工業需求疲弱會拖累其表現,導致金銀比走高。
案例三:2025 年末的回落
到了 2025 年末,金銀比回落到 64:1 到 83:1 之間,白銀全年上漲超過 50%,表現優於黃金,當時市場流動性改善、工業需求回溫,以及投資人對白銀信心增強。
金銀比的高低會受什麼影響?
1. 經濟週期與市場情緒
金銀比在經濟危機時期往往會飆升,根據 University of Colorado Denver 的研究,金銀比在市場危機、動盪和不穩定時期通常會上漲,並在經濟衰退期間達到高峰。
以 2020 年新冠疫情為例,當時金銀比飆升至歷史最高的 125:1,也就是說需要 125 盎司白銀才能買到 1 盎司黃金。為什麼會這樣呢?因為在市場恐慌時期,投資人更偏好黃金這種避險資產,而白銀因為具有工業用途,在經濟衰退時需求會下降,導致金銀比快速攀升。
2. 白銀的工業需求
白銀與黃金最大的不同在於它的工業用途遠高於黃金。根據 Silver Institute 2025 年的報告,2024 年白銀的工業需求達到創紀錄的 6.805 億盎司,其中太陽能光伏產業、電動車和電子產品是主要推動力。
相比之下,黃金的工業需求僅佔總需求的 7% 左右,因此白銀價格與全球經濟增長的關聯性更強,當經濟蓬勃發展時,工業需求上升會推動白銀價格上漲,進而壓縮金銀比;反之,經濟衰退時白銀需求下滑,金銀比就會擴大。
3. 利率政策的影響
美元走勢對金銀比也有重要影響。由於黃金和白銀在國際市場上都是以美元計價,當美元走強時,兩種金屬的價格通常都會下跌,但下跌幅度往往不同。
一樣根據 University of Colorado Denver 的研究,從 2017 年開始,黃金價格上漲了近 30%,而白銀價格卻下跌了約 15%,導致金銀比飆升,反映出市場對兩種金屬的需求結構不同。
4. 投資需求與市場流動性
投資人對黃金和白銀的需求差異也會影響金銀比,根據 University of Colorado Denver 的分析,自 2004 年黃金 ETF 推出以來,黃金價格與黃金 ETF 持有量的相關性非常高,反映出投資需求對黃金價格有顯著影響。
相比之下,白銀價格與白銀 ETF 持有量的相關性較低,甚至在過去 5 年出現負相關,說明黃金更容易受到投資情緒影響,當市場出現避險需求時,資金往往優先流入黃金,推高金銀比。
金銀比歷史回顧
古代時期與羅馬帝國
最早有記錄的金銀比可以追溯到公元前 3200 年,當時古埃及第一位國王美尼斯(Menes)將比率設定在 2.5:1,這個比例很低,反映了當時埃及非常重視白銀。
而古羅馬則是最早系統化設定金銀比的文明之一。羅馬帝國正式將金銀比設定在 12:1 左右,也就是說 12 盎司白銀可以兌換 1 盎司黃金。
不過,金銀比不是一成不變的。在公元前 210 年時曾低至 8:1,原因是當時羅馬帝國不斷擴張和征服,來自各地的黃金與白銀流入,所以比率在 8:1 到 12:1 之間波動。
到了公元前 46 年,凱撒大帝將金銀比的標準設定在 11.5:1,之後在奧古斯都皇帝統治下又調整為 11.75:1。
這些由古代政府設定的比率,目的是為了維持貨幣體系的穩定,讓人民對貨幣有信心,也方便進行國際貿易。
中世紀歐洲的變化
進入中世紀後,歐洲各國的金銀比大致維持在 12:1 到 15:1 之間,也相對穩定。在 1350 年時,比率曾一度下降到 9.4:1,但到了 1450 年代又回升到 12:1 左右。
這個時期的金銀比相對穩定,反映了在工業化大規模開採和全球貿易擴張之前,金銀之間存在著某種「自然平衡」。
美國時期:1792 年《鑄幣法案》
1792 年是金銀比歷史上的重要轉折點,這一年美國國會通過了《鑄幣法案》(Coinage Act of 1792),正式將金銀比設定在 15:1,確立了美國的「雙金屬本位制」(bimetallic standard),也就是貨幣同時由黃金和白銀來支撐。這個 15:1 的比率一直維持到 1873 年,長達 80 多年。
這個法案的意義重大,因為它不僅影響了美國的貨幣政策,也影響了全球的金銀貿易。當時許多國家都參考美國的標準,讓 15:1 成為 19 世紀的全球基準。
20 世紀的波動
進入 20 世紀後,金銀比的故事開始變得精彩(更加波動)。1930 年代大蕭條期間,金銀比因為當時經濟嚴峻,一度攀升到 90:1 以上。
1934 年,羅斯福總統將黃金價格設定在每盎司 35 美元,金銀比開始攀升到新高,並在 1939 年達到 98:1 的高峰。
二戰結束後,1944 年的《布雷頓森林協議》(Bretton Woods Agreement)將各國貨幣匯率與黃金價格掛鉤,金銀比在接下來的幾十年逐步下降。但真正的轉捩點出現在 1971 年,當時美國正式放棄金本位制,金銀比開始自由浮動,不再受政府管制。
此後,金銀比進入了高波動時期,在 1980 年代快速攀升,並在 1991 年達到 97.5:1 的高峰,當時白銀價格跌到每盎司不到 4 美元。整個 20 世紀的平均金銀比約為 47:1,但波動範圍極大。
21 世紀至今
進入 21 世紀後,金銀比持續維持高波動,幾次重大經濟事件都讓金銀比劇烈波動。
- 2008 年金融危機:當全球金融體系瀕臨崩潰時,投資人紛紛湧向黃金避險,而白銀因為流動性緊縮遭到拋售,金銀比從約 50:1 一路飆升超過 80:1
- 2011 年的低點:2011 年是 21 世紀金銀比的最低點,比率降至約 31:1 到 35:1 之間。當時市場對經濟復甦抱持樂觀態度,白銀的工業需求回溫,加上投資人也開始認識到白銀的避險價值,推動白銀價格大幅上漲,縮小了與黃金的價差
- 2020 年疫情高峰:2020 年 3 月至 4 月間,新冠疫情爆發引發全球市場恐慌,金銀比創下歷史新高,達到驚人的 123:1 到 125:1,當時市場極度恐慌,投資人瘋狂搶購黃金避險,而白銀卻因為經濟活動停擺、工業需求驟降而遭到拋售。不過到了 2020 年 8 月,隨著恐慌情緒緩解,金銀比迅速回落到 68:1 左右
- 近年走勢(2021-2025):2021 年 2 月,金銀比降至近五年最低點 63.13,當時疫情恐慌開始降溫,黃金價格從 2020 年 8 月的高點回落,而白銀則受到投資人關注而價格上漲。2022 年 9 月,金銀比再次攀升到約 95.8,當時黃金和白銀價格都在下跌,但白銀跌幅更大,甚至一度跌破每盎司 18 美元
2024 年 5 月,金銀比降至 73.07,這是過去五年的絕對低點,原因是黃金價格下跌而白銀從同期事件中恢復。但到了 2025 年 4 月,金銀比又飆升到 105.85,成為過去 5 年第二高點,當時黃金價格在盤中交易一度突破每盎司 3,500 美元,而白銀則相對平穩。
到了 2025 年末,隨著白銀表現強勁(全年上漲超過 50% 甚至更多),金銀比回落到 64:1 到 83:1 之間,低於過去一年的平均水平。
金銀比與經濟的關係
1. 金銀比與經濟衰退的關係
金銀比與經濟衰退之間有相關性,但它通常是「同步指標」而非「領先指標」,也就是說,金銀比會反映市場對經濟的看法,但不一定能提前預警衰退的到來。
避險情緒如何推高金銀比?當全球經濟前景轉弱、地緣政治緊張或股市劇烈震盪時,投資人會大量買入黃金避險,因為黃金是首選避險資產。
雖然白銀也有避險屬性,但它同時具有工業用途,在經濟活動放緩時,工業需求會下降,流動性也不如黃金,容易遭到拋售,價格下跌幅度往往更大,於是金銀比就會大幅拉高。
以 2008 年金融危機為例,金銀比從約 50:1 一路衝到超過 80:1,當時股市恐慌、經濟活動停擺,白銀因流動性緊縮而遭到拋售,黃金則成為首選避險資產。更極端的案例是 2020 年新冠疫情初期,金銀比甚至觸及 120:1 以上的史上高點,白銀拋售壓力遠大於黃金。
若金銀比長期維持在高位(譬如大於 80:1),往往會與其他衰退信號同時出現,像是製造業與服務業採購經理人指數(PMI)跌破 50、債券殖利率倒掛、消費者信心崩盤等。所以金銀比更像是一個「輔助指標」,需要搭配其他經濟數據一起觀察。
相反地,當經濟逐步回暖、工廠重啟、PMI 回升時,白銀需求開始回溫,因為白銀的工業需求會隨著經濟活動增加而上升,金銀比往往會大幅回落。這時白銀既是投資品又是工業品的屬性,在經濟「轉弱→恢復」過程中,會放大其波動性,使金銀比變化更加劇烈。
延伸閱讀:
- PMI 採購經理人指數是什麼?PMI指數怎麼看?公布時間?製造業與非製造業PMI差異
- 債券價格≠債券面額?解析債券價格計算公式及債券價格殖利率關係
- 金融危機是什麼?盤點8個金融危機歷史事件及金融風暴發生的原因
2. 金銀比與通貨膨脹的關係
金銀比與通貨膨脹的關係相對複雜,因為黃金和白銀對通膨的反應不相同。
一般來說,黃金被視為對抗通貨膨脹的工具,當市場擔心通膨失控時,黃金的需求會上升,價格走高。
白銀雖然也受到通膨預期支撐,但更容易受到工業需求的變化影響。如果經濟無法同步復甦,即使有通膨壓力,白銀的漲勢也可能不如黃金,導致金銀比被推高。
但在某些情況下,白銀的表現可能會優於黃金。當通膨伴隨著強勁的經濟增長時,白銀的工業需求和投資需求會同時上升,可能帶來超越黃金的漲幅,使金銀比下降。2021 年初就出現過這樣的情況,當時市場預期經濟從疫情中復甦,通膨壓力上升,白銀價格大漲,金銀比降至 63:1 左右。
延伸閱讀:
3. 金銀比與美國債務的關係
美國債務規模與金銀比之間主要受到「貨幣政策」和「市場信心」影響。
當美國聯邦政府f債務規模不斷擴大,需要發行更多國債來填補財政缺口。當債務上升、赤字擴張時,市場會開始擔心「美元信用」與「通膨風險」。為了壓低公債利率、穩定債券市場,聯準會(Fed)可能更傾向寬鬆貨幣政策,這樣通常對貴金屬有利。
在寬鬆貨幣政策下,黃金需求會上升。而白銀一樣雖然也受惠於通膨,但同時也受工業需求影響。如果市場擔心美國舉債過多導致通膨失控,黃金價格會率先上漲,而白銀若無法獲得工業需求的同步支撐,金銀比就可能被推高。
如果美國政府不得不斷發行債券、央行頻繁寬鬆,市場對美債信心不足,實質利率長期維持在低位或負值,會進一步推升黃金需求,造成金銀比持續居高不下。長期債務可能會讓黃金相對白銀更受青睞,特別是在市場擔憂「美元信用」的時候。
而債券殖利率倒掛(短期殖利率高於長期殖利率)通常預示經濟衰退風險加劇,此時黃金避險需求大增,白銀工業需求下降,金銀比大概率會快速攀升。此外,若美國債務上限談判陷入僵局或遭遇信用評級機構下調,市場恐慌會推升黃金需求,同時白銀可能遭到拋壓,金銀比會一度衝高。
適合用金銀比觀察經濟嗎?
金銀比不是獨立的預測工具,它需要搭配其他經濟指標一起分析。單純看金銀比的高低,無法判斷經濟是否會衰退,還需要觀察GDP增長率、失業率、製造業數據、消費者信心指數等。
其次,金銀比的「峰值」並非固定不變。過去認為 80:1 是高點,但 2020 年疫情期間曾達到 125:1,顯示市場有能力創造新的價值。投資人若只依賴歷史平均值來判斷,可能會陷入「這次不一樣」的陷阱。
黃金vs白銀
雖然白銀和黃金常被相提並論,但實際上在用途、特性和市場定位上有很大不同。
黃金的特性
黃金最主要的特性就是「避險」和「保值」,這 2 個功能讓它成為數千年來最受信賴的財富儲存工具。
黃金幾乎沒有工業用途,它的價值主要來自於投資和收藏需求。根據 CME Group 的數據,黃金的工業應用非常有限,不會受到工業景氣的影響,反而在經濟不確定時期更受歡迎。此外,全球央行是黃金的大買家,自 2008 年以來,央行一直是黃金的買家,而且這些被央行買入的黃金會永久或長期從市場上移除,除非央行決定減持,但自 2007 年以來央行就沒有減持過黃金。
這些特性讓黃金在市場動盪時特別搶手,當投資人擔心通膨、貨幣貶值、地緣政治風險時,黃金就是首選。
白銀的特性
白銀則完全不同,它既是投資品,也是工業品,所以白銀的波動更加複雜。
白銀有大量的實際用途,這是它與黃金最大的不同。在 2024 年,工業需求佔全球白銀總需求的約 59%,達到 680 百萬盎司的歷史新高。白銀的應用範圍非常廣泛,包括電子產品、太陽能板、電動車、醫療器材、數據中心等。
而且白銀在清潔能源轉型中也很重要,每片太陽能板需要約 15-25 克白銀,而太陽能產業在 2024 年已佔全球白銀需求的約 19%,比 2014 年的 11% 大幅增長。
在電動車方面,每輛電動車使用約 25-50 克白銀,遠高於傳統燃油車的 15-28 克,隨著電動車產量增加,汽車業對白銀的需求預計到 2030 年將以每年 3.4% 的速度增長。
此外,人工智慧和數據中心也在推動白銀需求。根據 Silver Institute 的數據,全球 IT 算力從 2000 年的 0.93GW 增長到 2025 年的近 50GW,增長超過 53 倍,這意味著更多的運算硬體,也就代表更大的白銀需求。
正因為白銀有這麼多工業用途,它的價格會受到全球經濟增長、製造業活動、科技發展等多重因素影響,使其波動性遠高於黃金。
為什麼白銀比黃金便宜?
白銀價格比黃金便宜,主要有幾個原因。
首先是「供應量差異」,在地殼中,白銀的含量約是黃金的 17.5 倍,這已經決定白銀的稀缺性不如黃金。從礦產產量來看,2024 年左右白銀的年產量約為 800-844 百萬盎司,而黃金只有約 97 百萬盎司,白銀產量是黃金的 8 倍多。
其次是「開採方式不同」,黃金通常是礦場的主要開採目標,而白銀則常常是開採鉛、鋅、銅等其他金屬時的副產品,意味著白銀的供應量較難調整,但整體供應量相對充足。
再來是「央行需求」,這是一個很關鍵但常被忽略的因素,因為央行是黃金的主要買家。根據 CME Group 的分析,扣除央行買入後,黃金的淨供應量比 2005 年還要低,而同期白銀供應量卻增加了超過 35%。但央行並不持有白銀,所以這也造成金銀比長期偏高。
兩者波動性的差異
黃金和白銀的價格波動性有明顯差異,通常白銀的波動幅度遠大於黃金。
從歷史數據來看,黃金和白銀的短期價格相關性很高,一年期的滾動相關係數通常在 0.68 到 0.95 之間,但近年來這個相關性正在減弱,目前處於 20 多年來的最低水平。即使在高度相關的時期,金銀比也會出現大幅波動,說明兩者的漲跌幅度並不一致。
一般來說,當市場上漲時,白銀的漲幅往往超過黃金;當市場下跌時,白銀的跌幅也往往更大。以 2025 年為例,白銀全年上漲超過 50%,甚至有報導稱某些時段漲幅達 85%,而同期黃金的漲幅雖然也很可觀,但相對溫和,所以白銀更具投機性,適合風險承受度較高的投資人。
會有這種波動性的原因,就是因為白銀的特性,當工業和避險需求方向一致時,白銀的漲跌幅會被放大;當兩種需求方向相反時,白銀就會陷入拉扯,波動性因此增加。
如何利用金銀比進行投資?
1. 利用 80/50 法則
金銀比交易的核心概念很簡單:買相對便宜的,賣掉相對貴的。這個策略的目標不是多賺美元,而是累積更多的貴金屬總量。
簡單來說,在高比率時買銀賣金,低比率時買金賣銀。
為什麼在高比率時買銀賣金?當金銀比處於歷史高位時(譬如超過 80:1 甚至 100:1),意味著白銀相對黃金被低估,這時投資人可以考慮賣出手中的黃金,換成白銀。
市場上有一個常見的操作法則叫「80/50法則」,當金銀比超過 80:1 時,就是買進白銀的信號,因為白銀相對黃金被低估了。
舉例來說,假設你持有 1 盎司黃金,當金銀比達到 100:1 時,你可以將這 1 盎司黃金賣出,換成 100 盎司白銀。
之後如果金銀比回落到 50:1,代表黃金相對便宜了,你再將這 100 盎司白銀賣出,就能換回 2 盎司黃金,你的黃金持有量就翻倍了,而且整個過程你沒有投入額外資金,純粹是透過金銀比的波動來增加持有量。
但要小心,這個策略的關鍵在於「峰值」的判斷。如果金銀比達到 100:1,你以為這就是最高點而賣出黃金,結果比率繼續攀升到 120:1 甚至更高,你可能會陷入困境。市場可以創造新的交易價值,歷史平均值只能作為參考,不能完全依賴。
2. 利用不同投資工具
- 實體黃金白銀:最直接的方式就是買賣實體的金條、金幣、銀條、銀幣。這種方式的優點是你完全擁有這些貴金屬,沒有對手方風險,而且可以實際拿在手上。但缺點也很明顯——你需要考慮保管安全、保險費用、買賣價差較大、變現可能不夠快速。一般普遍不建議用實體貴金屬來頻繁進行交易,因為交易成本太高,每次買賣的價差會侵蝕掉大部分潛在獲利。
實體貴金屬比較適合長期持有,而非短期交易。如果你真的想持有實體金銀,比較好的做法是透過「黃金存摺」或「白銀存摺」,這樣可以避免實體保管的麻煩,同時保持一定的流動性。 - 期貨合約:投資人可以購買黃金或白銀期貨合約,或者同時做多一個、做空另一個,來押注金銀比的方向。期貨的主要優勢是槓桿,投資人只需要投入相對少量的保證金,就能控制大量的貴金屬。
舉例來說,當投資人認為金銀比會上升(黃金表現將優於白銀)時,可以同時買進黃金期貨、賣出白銀期貨。根據 CME Group 的說明,假設某投資人在 3 月 1 日以每盎司 1,248.90 美元買進一口 4 月黃金期貨,同時以每盎司 18.445 美元賣出一口 5 月白銀期貨,此時建立的金銀比為 67.71。若到了 3 月 30 日金銀比上升 1%,投資人就能從這個價差變化中獲利。
但這也是期貨最大的風險所在——槓桿可以放大獲利,也會放大虧損。如果判斷錯誤,保證金可能會被追繳甚至破產。期貨交易需要較高的專業知識和風險承受能力,不適合新手。 - ETF:ETF 是一個相對簡單且容易操作的方式。投資人可以買賣黃金 ETF(如 GLD、IAU)和白銀 ETF(如 SLV、SIVR),根據金銀比的變化來調整持倉比例。
其優點包括流動性高、交易方便(就像買賣股票一樣)、不需要考慮實體保管問題、可以小額投資。有些投資人會採取「比例調整」策略,隨著金銀比變化,逐步增加被低估的那一方,減少被高估的那一方,這樣可以降低判斷錯誤的風險。 - 選擇權:對於更進階的投資人,可以利用選擇權來交易金銀比。例如,當金銀比很高時,可以買進白銀的買權(Call Options)同時買進黃金的賣權(Put Options),押注比率會下降。反之,當金銀比很低時,可以採取相反策略。
選擇權的優勢是風險有限,最多損失權利金,但潛在報酬可觀,而且可以設計各種複雜的策略組合。不過選擇權也有價值衰減的問題,如果金銀比在選擇權到期前沒有朝預期方向移動,就會損失全部權利金。建議使用長期選擇權(LEAPS)來降低影響。
誰適合利用金銀比來投資?
- 長期貴金屬持有者:如果你本來就打算長期持有黃金和白銀作為資產配置的一部分,那麼利用金銀比來優化持倉比例是很合理的
- 相信貴金屬價值的投資人:金銀比策略的前提是你相信黃金和白銀長期都會保值或增值,只是短期的相對價值有波動。如果你對貴金屬本身沒有信心,這個策略就不適合你
- 有耐心的投資人:金銀比的波動週期較長,需要投資人有足夠耐心等待機會,不適合想要快速獲利的短線交易者
- 了解市場且願意主動管理的投資人:金銀比交易需要持續追蹤比率變化、判斷市場趨勢,不是買了就放著不管的被動投資
金銀比投資的優缺點
優點一:對沖風險
金銀比策略的一個重要優點是它能提供某種程度的對沖。當你同時持有黃金和白銀,並根據比率調整配置時,你其實是在 2 種貴金屬之間做平衡。
即使整體貴金屬市場下跌,只要透過適當的調整,你仍可能累積到更多的金屬總量,這樣投資人不必完全押注在單一貴金屬,降低了單一標的風險。
優點二:增加貴金屬持有量
這是金銀比策略最吸引人的地方,透過在高低點之間轉換,投資人可以在不投入額外資金的情況下,逐步增加貴金屬的總持有量。
就像前面舉的例子,1 盎司黃金在適當時機轉換,最後可能變成 2 盎司、3 盎司甚至更多。
優點三:不受貨幣波動影響
金銀比交易的重點在於 2 種貴金屬的「相對價值」,而非它們的「絕對價格」,意味著即使貨幣貶值、通貨膨脹,只要你持續根據比率調整,就能保護購買力,在擔心貨幣信用、通膨失控、經濟危機的環境下特別有價值。
缺點一:需要準確判斷峰值
什麼時候才算「高」?什麼時候才算「低」?歷史平均值可以參考,但要知道市場可以創造新的價值。以 2020 年為例,金銀比衝上 125:1 的史上新高,如果投資人在 100:1 就認為已經到頂而轉換,那他們可能要等很久才能看到比率回落。
更棘手的是,即使你正確判斷了,時機的掌握也很關鍵。比率可能在極端水平停留很長時間,譬如金銀比在 100:1 到 120:1 之間徘徊了好幾個月,這段時間投資人會面臨很大的心理壓力,懷疑自己的判斷是否正確。
缺點二:槓桿風險
如果投資人使用期貨、選擇權等槓桿工具來交易,風險會被放大。期貨保證金意味著你只需投入少量資金就能控制大量部位,但這也意味著市場朝不利方向移動時,你可能會面臨追繳保證金甚至破產。
即使不使用槓桿,頻繁的交易也會產生不小的成本。每次買賣都有手續費、價差、稅金等成本,如果交易太頻繁,這些成本會侵蝕掉大部分獲利。
2026-2027 年金銀比會如何發展?
未來金銀比會如何發展?雖然沒有人能準確預測,但我們可以根據當前市場狀況和各種因素來做合理推測。
截至 2026 年 1 月初,金銀比已大幅下降到約 60:1 左右。根據最新數據,黃金價格約在 4,383 美元/盎司,白銀價格約在 72.63 美元/盎司。這個 60:1 左右的比率比 2025 年初的水平(當時曾超過 80:1 甚至達到 100:1 以上)顯著降低,顯示白銀在 2025 年表現強勁。
當前 60:1 左右的比率位於歷史平均範圍內(60:1 到 75:1),既不算特別高也不算特別低,處於一個相對「中性」的位置。根據 80/50 法則,這個水平並沒有明確的買進或賣出信號,而是認為在比率尚未達到極端值時,較適合保持現有配置觀望。
未來哪些因素會影響金銀比表現?
那麼未來一到兩年,哪些因素會影響金銀比走勢呢?
- 美國債務問題:美國聯邦債務持續擴大,這個問題不會在短期內解決。當市場對美國債務和美元信用的擔憂上升時,黃金通常會受益。如果債務問題惡化,可能會推高金銀比。但另一方面,如果債務問題導致經濟增長放緩,白銀的工業需求可能受影響,也會推高金銀比
- 通膨預期:2026-2027 年的通膨走勢將是關鍵因素。如果通膨持續高漲,黃金和白銀都會受益,但黃金通常會率先上漲。相反地,如果通膨得到控制甚至出現通縮壓力,央行可能會降息,這對白銀較有利,因為低利率環境會刺激經濟活動,增加白銀的工業需求
目前聯準會的走向仍不明朗,但市場普遍預期 2026 年可能會有降息,對白銀是利多,可能會推動金銀比繼續下降 - 地緣政治:地緣政治通常對黃金有利,如果未來一兩年出現重大政治衝突或危機,金銀比可能會再次攀升。不過當前的地緣政治緊張(如美中貿易摩擦、中東局勢等)已經存在一段時間,市場可能已經部分消化這些風險
- 經濟增長前景:這可能是影響金銀比最重要的因素,白銀有大量工業用途,其價格表現與全球經濟增長高度相關。
2026-2027年,幾個重要的工業需求來源值得關注:
首先是太陽能產業,各國持續推動可再生能源,歐盟設定了 2030 年前達到至少 700GW 太陽能裝機容量的目標,會大幅增加白銀需求,雖然太陽能板的單位用銀量會因為技術進步而下降,但裝機總量的增長速度更快,所以仍是需求增加。
其次是電動車產業,隨著電動車產量持續增長,汽車業對白銀的需求預計將以每年 3.4% 的速度增長。
第三是人工智慧和數據中心,AI 基礎設施需要大量運算硬體,而這些硬體都需要白銀。全球 IT 算力的增長速度驚人,會持續推動白銀需求。
總結
簡單總結上述內容,金銀比是衡量黃金與白銀相對價值的重要指標,計算方式是用黃金價格除以白銀價格。
在 21 世紀,金銀比經歷了幾次重大波動,2008 年金融危機時衝上 80:1 以上,2011 年降至 35:1 左右,2020 年疫情期間更是創下 125:1 的史上新高,而到了 2025 年末至 2026 年初,隨著白銀強勁表現,比率已回落到 60:1 左右。
高金銀比通常反映避險情緒升溫和經濟不確定性增加,低金銀比則往往代表經濟復甦和工業需求旺盛。
投資人可以利用金銀比來進行交易,基本策略就是在高比率時買銀賣金,低比率時買金賣銀,透過這種方式來累積更多的貴金屬總量。
市場上常見的「80/50 法則」就是一個參考框架:當比率超過 80:1 時買進白銀,跌破 50:1 時轉換回黃金。
而其他投資方法包括實體金銀、期貨、ETF、選擇權等,各有優缺點。
金銀比投資的優點包括:能對沖風險、可在不增加資金的情況下累積更多金屬、不受貨幣波動影響。但缺點也很明顯:需要準確判斷峰值、使用槓桿工具有破產風險。
展望 2026-2027 年,當前金銀比約在 60:1,處於相對中性的位置,影響未來走勢的關鍵因素包括:美國債務問題、通膨預期、地緣政治、以及最重要的經濟增長前景。
最後要提醒的是,金銀比雖然是歷史悠久且有用的指標,但它無法完美預測未來。市場環境隨時變化,新的峰值可能會出現,投資人需要保持靈活,不斷更新自己的認知。無論如何,在進行任何投資前都應該充分了解風險,並根據自己的財務狀況和風險能力來做決定。
推薦閱讀:
- 銅價創新高!現在是銅概念股、ETF投資的好時機嗎?銅投資全攻略
- 經濟大蕭條如何自保?5大資產配置保住財富!告诉你什麼最值錢?
- 金融風暴要買什麼資產?化危機為轉機!幫你在股市崩盤時自保!
- 期貨是什麼?期貨保證金交易策略?優點、風險及下單教學【新手期貨教學】
- 【期權入門】股票期權是什麼?期權風險、如何交易美股期權?
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以聯係Spark Spark Finance團隊或咨詢你的理財規劃師,以取得專業的建議。







