




LME 鋁價在2026年4月13日漲 3.1% 至 $3,607.50,鋁價創4年新高。但是到了10月15日,LME現貨價只剩約2,998.5美元,從高點算起回吐約22.2%。現在應該入場投資鋁概念股嗎?
2026年3月,伊朗對中東兩座關鍵鋁冶煉廠發動直接打擊,全球鋁供應鏈瞬間斷裂。摩根大通發出警告:全球可見鋁庫存已跌至僅剩9天的需求量,鋁市場已進入「黑洞」(Into the Void)狀態,即使戰事明天結束,供應損失也無法挽回。 摩根大通進一步預測,鋁價有望在未來數月突破每噸4,000美元。
與此同時,摩根士丹利的分析師更公開表示,在目前的市場環境下,鋁的基本面支撐比黃金還要扎實,點名鋁是當前最值得關注的投資標的之一。
然而,這場狂飆也讓投資者陷入矛盾。鋁確實面臨供應危機,但全球若因高能源價格陷入衰退,需求同樣可能大跌。現在到底該進、還是該等?
如果你完全不了解鋁,不用擔心。本文是鋁投資攻略,告訴你鋁是什麼、國際鋁價格與LME鋁價走勢受什麼影響,如何判斷現在是不是進場的好時機?為什麼現在全球都在搶鋁?有哪些鋁概念股、鋁期貨、鋁ETF可以投資?
鋁是什麼?為什麼現在鋁值得投資?
鋁(Aluminum)是地球地殼中含量最豐富的金屬。我們每天都在用它,飲料罐、手機殼、筆記型電腦外殼、汽車車身、飛機機身、太陽能板的框架,幾乎無處不在。但比起黃金和銅,鋁在一般投資者的眼中長期缺乏存在感。
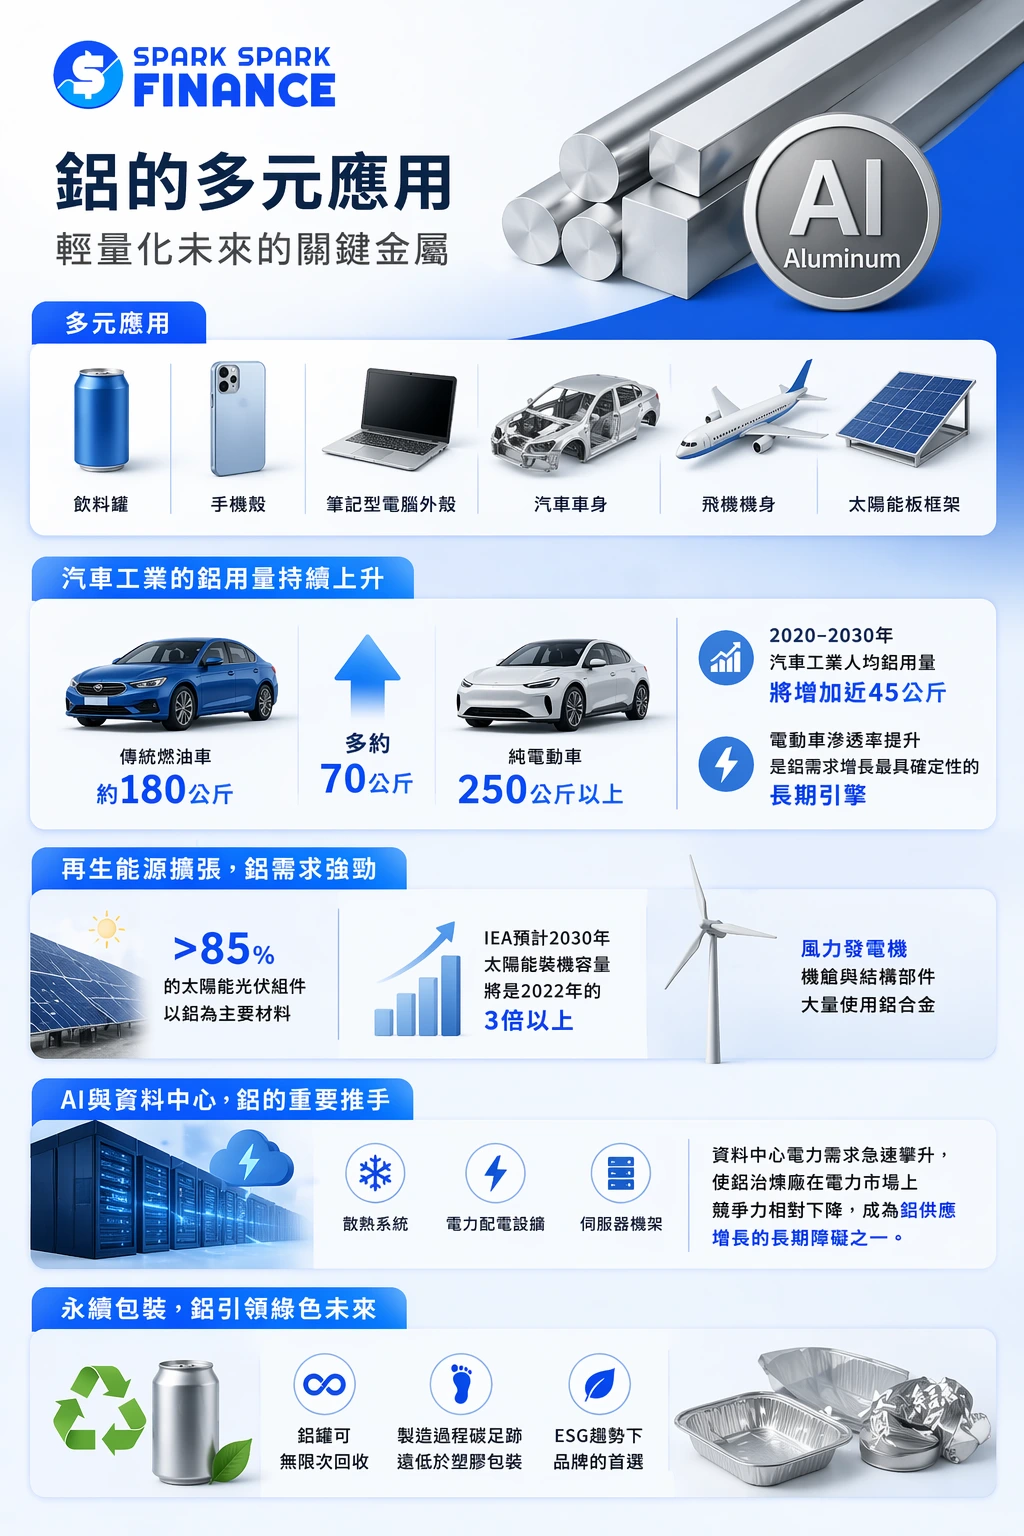
這幾年,這個狀況開始改變,原因有三:電動車、再生能源、AI資料中心,三個需求引擎同時拉動鋁的消耗量向上。加上2026年中東衝突引發的歷史性供應衝擊,鋁從一個不起眼的工業金屬,正式進入全球投資者的視野。
鋁有哪些特性讓它無可取代?
- 輕量高強度:鋁的密度只有鋼的三分之一,強度卻可以做到和鋼相近。這讓它在航空、汽車等需要「輕量化」的領域,是目前找不到對等替代品的材料。
- 無限可回收:迄今為止人類生產的鋁,高達75%至今仍在使用中。回收鋁所需的能源只有冶煉原鋁的5%,這讓它在全球ESG浪潮下格外吃香。
- 耐腐蝕性強:超過85%的現代太陽能光伏組件以鋁為主要材料,戶外建築和電力設施也大量採用,因為它幾乎不需要防鏽維護。
- 導電性佳:電力傳輸的高壓輸電線,越來越多採用鋁纜取代銅纜,因為同樣的輸電量,鋁纜更輕、更便宜。
鋁的投資價值在哪裡?
| 優點 | 缺點/風險 |
| 電動車、再生能源、AI三大長期需求, 到2030年全球需求預計增長40% | 屬於高度循環性資產, 價格跟全球景氣高度連動 |
| 供應危機下(如2026年中東戰事), 漲幅可以很快、很猛 | 經濟衰退時,工業需求下滑, 鋁價往往同步重挫 |
| 比黃金、白銀價格低,入場門檻相對親民 | 沒有黃金那種避險屬性, 市場恐慌時不一定能保值 |
| 中國以外的產能擴張緩慢, 長期供應難以快速補充 | 中國占全球六成產能, 政策一改,全球鋁價都會跟著動 |
| 工業需求廣泛,涵蓋建築、包裝、 汽車、航太、電子 | 電力成本占生產成本30%至44%, 能源價格波動直接影響供給和利潤 |
| 可回收性強,符合ESG趨勢, 長期有政策加持 | 短期容易被投機資金放大漲跌幅度 |
即使撇開短期的中東供應危機,鋁的長期需求故事同樣強勁。
國際鋁業協會(International Aluminum Institute)預測,受電動車、再生能源和AI資料中心三大需求驅動,全球鋁需求到2030年將增長約40%。
傳統燃油車平均含鋁量約180公斤,純電動車由於電池組外殼、底盤輕量化的需求,平均含鋁量達250公斤以上(依車型而異,多數研究顯示純電動車較同等燃油車多用鋁約25–40%),比燃油車多出約70公斤。預計2020年到2030年,汽車工業的人均鋁用量將增加近45公斤。全球電動車滲透率的快速提升,是鋁需求增長最具確定性的長期引擎。
超過85%的現代太陽能光伏組件以鋁為主要材料。國際能源署(IEA)預計,到2030年太陽能裝機容量將是2022年的約2.6至2.8倍(在淨零排放情境下接近或達到三倍)。這背後需要的鋁數量,以百萬公噸計。風力發電機的機艙和結構部件也大量使用鋁合金,再生能源的全球擴張每走一步,都需要大量的鋁支撐。
AI資料中心的散熱系統、電力配電設備和伺服器機架,都大量使用鋁。資料中心對電力需求的急速攀升,甚至讓鋁冶煉廠在電力市場上的競爭力相對下降,這反而成了鋁供應增長的長期障礙之一。
全球各地的限塑政策,推動食品和飲料包裝從塑膠轉向鋁罐和鋁箔。鋁罐可以無限次回收,製造過程的碳足跡遠低於同等的塑膠包裝,這讓它在ESG投資趨勢盛行的今天,成為品牌商越來越偏好的選擇。
關於抗通膨,有一點要說清楚:鋁在通膨期間確實可能有表現,因為原物料本身就是通膨的組成部分,鋁價上漲本身就是通膨的一環。但鋁和黃金不一樣,黃金在人們對貨幣失去信心時,本能地被當成儲值工具;鋁則完全依賴工業需求撐著價格。一旦全球製造業因高能源價格陷入衰退,工廠訂單萎縮,鋁的需求就會跟著下來,這時候的抗通膨功能就會失靈。
簡單說,鋁在景氣好、供應緊的時候,抗通膨效果明顯;但景氣差的時候,鋁價跌幅可能比通膨率還大,完全保護不了你的購買力。
這一點和銅的特性很接近,兩者都是「順景氣」的工業金屬,跟黃金那種「逆景氣」的避險資產有本質上的區別。
延伸閱讀:
- 電動車ETF值得投資嗎?5檔美股電動車ETF推薦(2026)
- 乾淨能源ETF攻略(2026):7檔綠能、再生能源、潔淨能源ETF比較
- AI人工智慧概念股值得投資嗎?2025年AI股票推薦 |AI 最新趨勢和分析
- AI ETF值得投資嗎?2025年6檔美股 AI ETF推薦
- 銅價創新高!現在是銅概念股、ETF投資的好時機嗎?銅投資全攻略
- 白銀投資指南:白銀價格年漲70%!白銀ETF、期貨、實體白銀怎麼買?
- 黃金怎麼買賣交易?為何黃金有股票和期貨?投資黃金有好處和壞處?
- 這7種避險工具(含避險貨幣)幫你在經濟危機時自保!
國際鋁價格有幾種?LME 鋁價最重要?
很多人以為國際鋁價只有一個,其實全球有三個主要的鋁定價交易所,分別面向不同的市場。
LME 鋁價是什麼?
LME 鋁價就是 LME 鋁期貨的報價,以「美元/公噸」(USD/metric ton)為單。LME鋁價以「美元/公噸」報價,標準合約每口25公噸。當你看到財經新聞說的「倫敦國際鋁價」,指的就是這個數字。
倫敦金屬交易所(LME,London Metal Exchange) 是全球最重要的工業金屬定價中心,成立於1877年。
銅、鋁、鋅、鎳等工業金屬,全球各地的買賣合約幾乎都以LME報價為基準,再加上各地的「溢價(premium)」定出最終成交價。
就如美國中西部溢價(Midwest Transaction Premium,MWP)是由S&P Global旗下的普氏能源資訊(Platts)每日發布的獨立報價評估。MWP反映的是在LME期貨基準價之上,將鋁運送到美國中西部所需的額外費用和溢價,2026年4月MWP加上LME鋁價後,美國全包鋁價已超過每噸6,000美元,相比2024年的約3,000美元幾乎翻倍,創下歷史紀錄。
CME 鋁價是什麼?
芝加哥商品交易所(CME) 同樣提供鋁期貨,合約規格和LME相近,每口同樣是25公噸,以「美元/公噸」報價,最小變動單位為0.25美元/公噸。CME鋁期貨的交易量比LME小很多,但對於持有美股鋁業概念股的投資者來說,CME旗下的COMEX倉庫庫存數據是觀察美國本土供需最直接的指標。
2026年4月,CME可交割鋁庫存從年初以來暴跌70%至僅剩1,864公噸,這個數字直接反映美國市場的供應緊張程度。
中國上海交易所鋁價是什麼?
上海期貨交易所(SHFE) 是亞洲最重要的鋁期貨市場,以「人民幣/公噸」報價,主要反映中國國內的供需狀況。由於中國占全球鋁產量約60%,SHFE的鋁價走勢對全球市場影響巨大。觀察SHFE和LME之間的價差,也是判斷中國是輸出還是吸收全球供應的重要參考。
三個市場合在一起,才構成完整的「國際鋁價」圖像。一般投資者最常用的基準是LME鋁價。
鋁價走勢歷史回顧
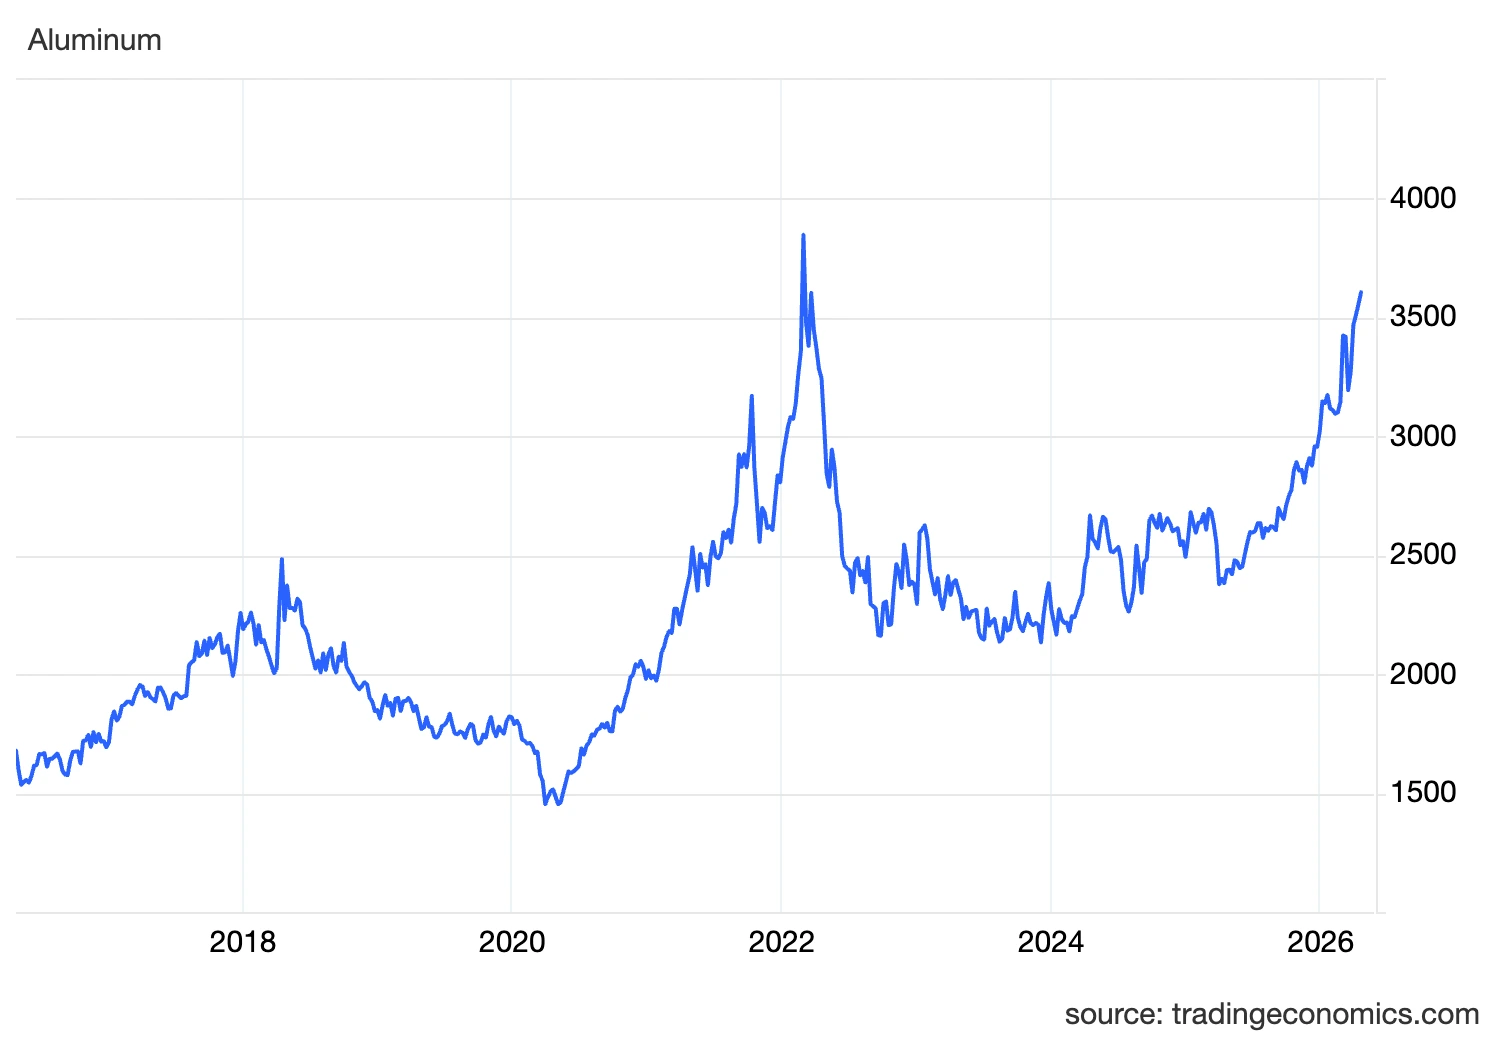
| 時間區間 | 鋁價大致範圍(美元/公噸) | 背景 |
| 2012–2016年 | $1,500–$2,000 | 中國產能過剩, 長期低迷 |
| 2016–2018年4月 | $1,500–$2,485 | 需求復甦, 中國供給側改革 |
| 2018年4月–2020年5月 | $1,500–$2,200 | 中美貿易戰, COVID衝擊跌至十年低點 |
| 2020年5月–2022年3月 | $1,500→$4,073 | 全球復甦, 俄烏戰爭推至歷史次高 |
| 2022年3月–2022年底 | $4,074→$2,400 | 各國升息, 衰退恐慌拉回 |
| 2023–2025年 | $2,200–$2,700 | 市場重新均衡, 供需偏緊 |
| 2026年4月 | $3,580 以上 | 中東戰事, 四年高點 |
| 2026年10月15日 | $2,998.50 | 戰爭溢價被消化 中國合金與半成品出口增加、 印尼出口創紀錄、 亞洲現貨需求偏弱、 美元走強; 但海峽與海灣鋁廠問題尚未完全解決 |
| 摩根大通目標價 | $4,000 | Q2 2026 均價預測$3,800 |
從這個走勢可以看出幾個規律:鋁在2016至2020年間長期在每噸1,500美元附近徘徊,是十年的最低點;2020年後的全球製造業大復甦推動了迄今最猛的一輪漲勢
鋁的歷史最高價是2022年3月的每噸4,073美元,當時是烏克蘭戰爭引發供應衝擊。
2026的中東危機局勢和當年非常相似,這也是為什麼機構對4,000美元目標價普遍有信心。
2026年鋁價為什麼暴漲?摩根大通警告的「黑洞」是什麼?
2026年3月底,一場針對中東工業設施的軍事打擊,重創了全球鋁供應鏈。
被打擊的兩座冶煉廠,都是全球舉足輕重的產能:
阿聯酋的Al Taweelah冶煉廠(Emirates Global Aluminium旗下),年產能高達150萬公噸,是全球前幾大的單一冶煉廠之一。打擊發生後,EGA援引不可抗力條款,宣布停止部分出貨,修復周期估計長達12個月以上。
巴林的Alba冶煉廠,是全球最大的單一廠區冶煉廠。在遭受攻擊前,它已有部分產線停工;攻擊後,損失估計進一步擴大,目前僅6號產線維持運轉,全廠產能利用率跌至約30%。
與此同時,其他地方也接連傳來壞消息:卡達的Qatalum冶煉廠(挪威海德魯持股50%)因天然氣供應中斷,目前以60%的產能運作;莫三比克的Mozal冶煉廠因無法取得有經濟效益的長期電力合約,於2026年3月進入停產維護狀態;冰島的Century Aluminum冶煉廠此前因設備故障,產能已縮減三分之二。
摩根大通估計,中東鋁產量2026年將同比下滑36%,損失約240萬公噸。全球供應端淨削減近200萬公噸,這將是2019年以來全球鋁產量首次出現同比收縮。
為什麼這次損失「無法挽回」?
這正是摩根大通用物理學中黑洞的「事件視界(Event Horizon)」來比喻的原因。一旦越過這個臨界點,後續局勢無論怎麼演變,供應損失都已成定局。
鋁冶煉有一個其他工廠沒有的致命弱點:一座標準規模的鋁冶煉廠,一年的用電量相當於波士頓這樣規模的城市。而冶煉槽(potline)一旦斷電,槽內的熔融鋁液會迅速凝固,造成嚴重的設備損毀。重啟一座受損的冶煉廠,需要的時間往往長達12個月甚至更久,費用極高。
這意味著停下來再重開在鋁冶煉業幾乎是不可能的操作。歷史上,許多因電力成本過高而關閉的冶煉廠,最終都沒有再復產,因為這在經濟上往往不合算。
根據摩根大通的報告,全球可見鋁庫存(交易所庫存加上社會庫存)目前約為190萬公噸,折合僅9天的需求量。
2021年初,全球庫存可供約20天需求。2010年代初期,LME單一倉庫的鋁庫存就超過500萬公噸。現在,LME全球鋁庫存縮減至不足40萬公噸;美國CME的可交割庫存更從年初以來暴跌70%,現僅剩1,864公噸。
9天的緩衝,幾乎沒有任何意外的容許空間。
理論上中國(占全球產能約60%)和俄羅斯是兩個最大的替代來源,但兩條路都走不通。
中國因貿易壁壘被擋在美歐市場之外,且傾向出口半成品(如鋁材、鋁棒)而非美歐所需的原鋁。更重要的是,中國政府自2017年起設有4500萬噸的電解鋁產能政策上限,這是「反內捲」政策的成果,短期上調的可能性很低。
俄羅斯則因入侵烏克蘭持續受到制裁,美歐買家若要使用俄羅斯鋁,需要政府特別豁免,政治可行性極低。
Wood Mackenzie(伍德麥肯錫)預估,2026年全球鋁市場將出現高達400萬公噸的供應缺口,短期內找不到任何足以填補的替代來源。
為什麼又跌回3,000美元?
荷莫茲海峽的問題並沒有解決。美伊仍在談判,近期還有油輪觸雷的報導。伊朗飛彈攻擊加上海峽受阻,打掉了海灣近300萬噸鋁產能;根據國際鋁業協會數據,2至5月海灣原鋁產量年化少了280萬噸,EGA的Al-Taweelah曾被迫停產,巴林鋁業(Alba)設施受損。目前兩家都在修復與爬產,8月年化產量約350萬噸,仍比戰前少約260萬噸。所以價格回落不能解讀成「供應風險解除」,比較接近下面幾個原因加在一起:
- 市場已經把戰爭溢價消化掉,價格回到約3,000美元,和2月初差不多。
- 中國原鋁出口要課30%出口稅,但鋁合金出口1至8月翻倍到約34.9萬噸,半成品出口增加77.4萬噸到446萬噸,補上了部分缺口。
- 印尼7月原鋁出口創下11.4萬噸紀錄,流向從中國擴大到亞洲、歐洲和美國。
- 亞洲現貨需求偏弱(SMM週報提到下游訂單疲軟),加上美元走強。
- 市場開始交易2027年的過剩預期。
實物市場的壓力其實還在:LME註冊庫存約238,625噸,是本世紀最低,而且大部分是俄羅斯鋁;美國中西部溢價約2,312美元/噸(主要因為50%進口關稅),歐洲稅後溢價約559美元/噸,是2月底的約兩倍。現貨目前略高於三個月期貨,和4月的+91.5至+95.5美元相比,升水已大幅收窄,但沒有轉成明顯的供過於求。
短期庫存偏低支撐價格,2027年新增供應壓過需求。
兩個方向的風險都要放在心上:如果談判成功、海峽重開,海灣供應加快回來,鋁價可能再受壓;如果談判破裂、局勢升級,戰爭溢價可能重新出現。
哪些因素會影響鋁價走勢?
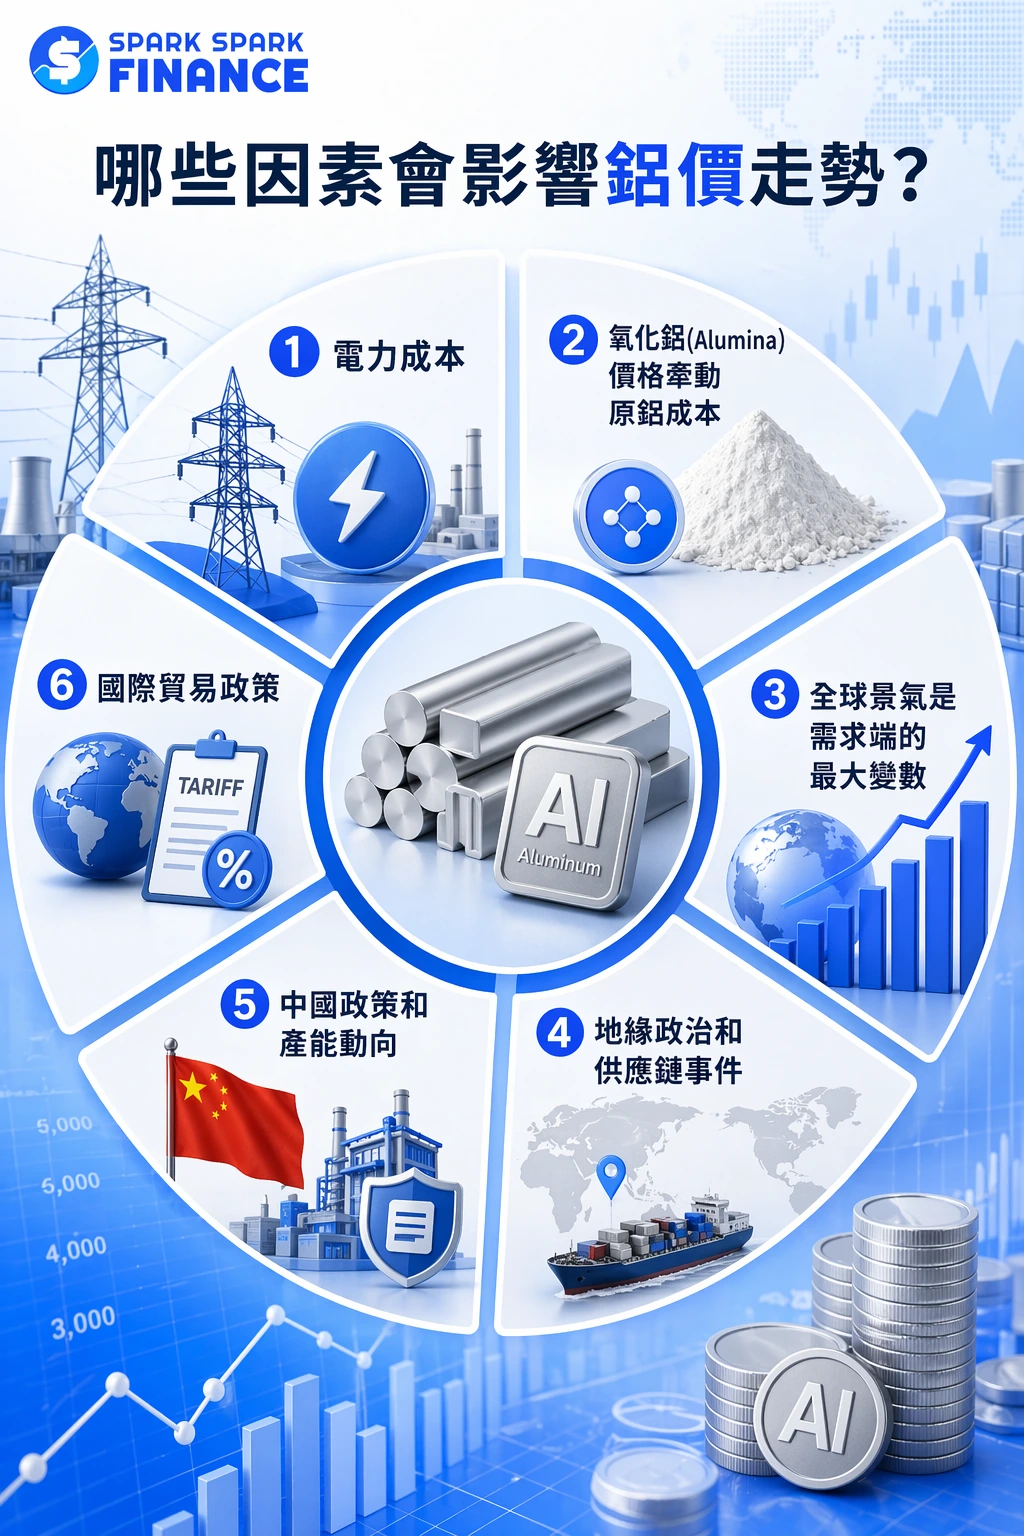
電力成本
鋁是所有基礎金屬中耗電量最高的,電力成本占鋁總生產成本的30%至44%。每生產1公噸鋁,需要消耗約15,000度電,相當於一個美國家庭一年多的用電量。電力越貴,冶煉廠的利潤就越薄,嚴重時會被迫停產。2021至2022年歐洲能源危機期間,歐洲鋁冶煉廠陸續停產,累計減產產能超過153萬公噸,直接推升了當時的鋁價。
同樣的邏輯在中國也上演過。2021年,山西省洪水重創煤礦,該省提供中國約30%的能源供應;雲南省乾旱導致水電不足,當地政府直接限制了占中國約10%鋁產能的冶煉廠用電。這兩個事件加在一起,僅2021年9月至11月三個月間,中國就削減了近230萬公噸的鋁產能。
氧化鋁(Alumina)價格牽動原鋁成本
氧化鋁是生產原鋁的直接原料,占鋁錠生產成本的28%至34%。兩者的價格走勢高度相關,研究顯示2020至2021年期間,氧化鋁和鋁的價格相關係數高達0.72。當氧化鋁供應趨緊,原鋁成本就跟著上升,進一步推升鋁價。
2021年,幾內亞(全球第二大鋁土礦產地)發生軍事政變,鋁土礦出口一度中斷,氧化鋁價格隨之觸及18個月高點。同年,中國多個鋁土礦和氧化鋁廠停產,巴西和牙買加也有氧化鋁廠縮產或關閉。2026年,霍爾木茲海峽的通行受阻,中東兩座氧化鋁精煉廠的原料運輸幾乎中斷,同樣給下游鋁冶煉帶來額外的成本壓力。
全球景氣是需求端的最大變數
鋁的用途高度依賴建築、汽車、航太、包裝、電子等製造業。全球景氣好,這些行業的訂單多,鋁需求強;景氣差,工廠縮產,鋁的消費量快速萎縮。
最典型的案例是2020年。COVID疫情衝擊下,全球需求急凍,鋁價從2020年1月至4月短短三個月內暴跌18%,創下近十年同期最大跌幅,鋁價低至1,455美元/噸。之後全球製造業大復甦,2021年全球鋁需求增長7.8%,但供應只增加4.5%,供需缺口推動2020年5月至2022年3月鋁價從約1,500美元/噸漲至$4,073美元/噸,漲幅超過一倍,也是三十年來同期最猛的一次。
從產業結構看,建築業占全球鋁消費量約25%,是最大的單一用途;交通運輸(含汽車)占北美出貨量的33%,也是相當重要的需求來源;容器和包裝業占21.6%,建築和施工占13.1%。任何一個主要終端市場的景氣轉向,都會在鋁的需求數字上留下痕跡。
地緣政治和供應鏈事件
礦山罷工、冶煉廠停產、戰爭破壞、港口封鎖,任何影響鋁供應鏈的突發事件都會直接反映在價格上。
2022年3月,俄羅斯入侵烏克蘭,市場擔心俄羅斯(全球鋁產量前五大)的供應受阻,加上歐洲能源危機同步爆發,LME鋁價在一個月內突破每噸4,000美元,逼近歷史高點。
2026年3月,伊朗對中東兩座冶煉廠發動軍事打擊,Al Taweelah(年產能150萬公噸)停產,Alba(全球最大單廠冶煉廠)受損,再加上霍爾木茲海峽的氧化鋁運輸幾乎中斷,多個月原本穩定的400,000至600,000公噸/月氧化鋁海運量瞬間歸零,規模和烈度超過2022年的供應衝擊。
中國政策和產能動向
中國生產全球約60%的鋁,任何政策調整都牽動全球鋁市。2017年起,中國設有4500萬噸的年度原鋁產能政策上限,目的是控制行業過剩。這個上限的鬆緊,直接影響全球鋁的供應預期。中國的電力限電政策(如2021年的「能耗雙控」)也曾多次引發短期鋁價上漲。
2017年起,中國設有4,500萬噸的年度原鋁產能政策上限,目的是防止行業再度陷入嚴重過剩。這個上限壓住了全球增量,把中國的產能利用率推升至90%以上,也是全球庫存從2020年前的大量過剩轉為偏緊的重要原因。
2021年的「能耗雙控」政策更直接:中央要求各省控制能耗強度,部分省份為達標而直接限制高耗能行業(包括鋁冶煉)的用電,短期內造成顯著的供應縮減,鋁價出現急漲。
中國政策對全球鋁市的另一個影響是進出口流向。2020年,中國取消了部分鋁加工出口的退稅,導致含鋁半成品的出口量在2020至2021年間大幅下降,進一步緊縮了全球鋁供應。相反,同期中國的未加工鋁進口量在2020年暴增633%,2021年再增75%,對其他市場的供應造成擠壓。
國際貿易政策
關稅是影響鋁價的特殊因素,因為它不影響全球的鋁總供應量,但會改變鋁流向哪裡,進而推高特定地區的溢價。
目前,美國把鋁進口關稅提高至50%,結果加拿大鋁出口美國的量驟降27%(838,000公噸),因為加拿大的鋁轉而銷往沒有關稅障礙的歐洲。美國只好增加從阿聯酋(增加39%)和阿曼(增加35%)的進口,但中東鋁要運到美國中西部要多走幾千英里,運費和溢價都大幅上升,最終把美國的全包鋁價從2024年的每噸約3,000美元推升至2026年4月的逾6,000美元。
高關稅還有一個副作用值得注意:當鋁的終端使用成本過高,部分下游客戶可能開始考慮替代材料。普氏引述的產業分析顯示,在50%的關稅水平下,包裝商可能從鋁罐轉向塑膠瓶和紙盒,汽車製造商也可能重新評估鋁材的用量。這屬於需求破壞(demand destruction)」風險,關稅引起的高價,反而侵蝕了鋁的長期消費基礎。美國鋁業協會對此明確表達擔憂,認為若50%關稅長期維持,通膨效應最終會轉移到終端消費者,導致鋁消費長期下滑。
延伸閱讀:
鋁概念股的產業價值鏈:哪個環節最受益?
搞清楚鋁的產業鏈,你才能判斷在不同市場情境下,哪些環節的公司受益最大。
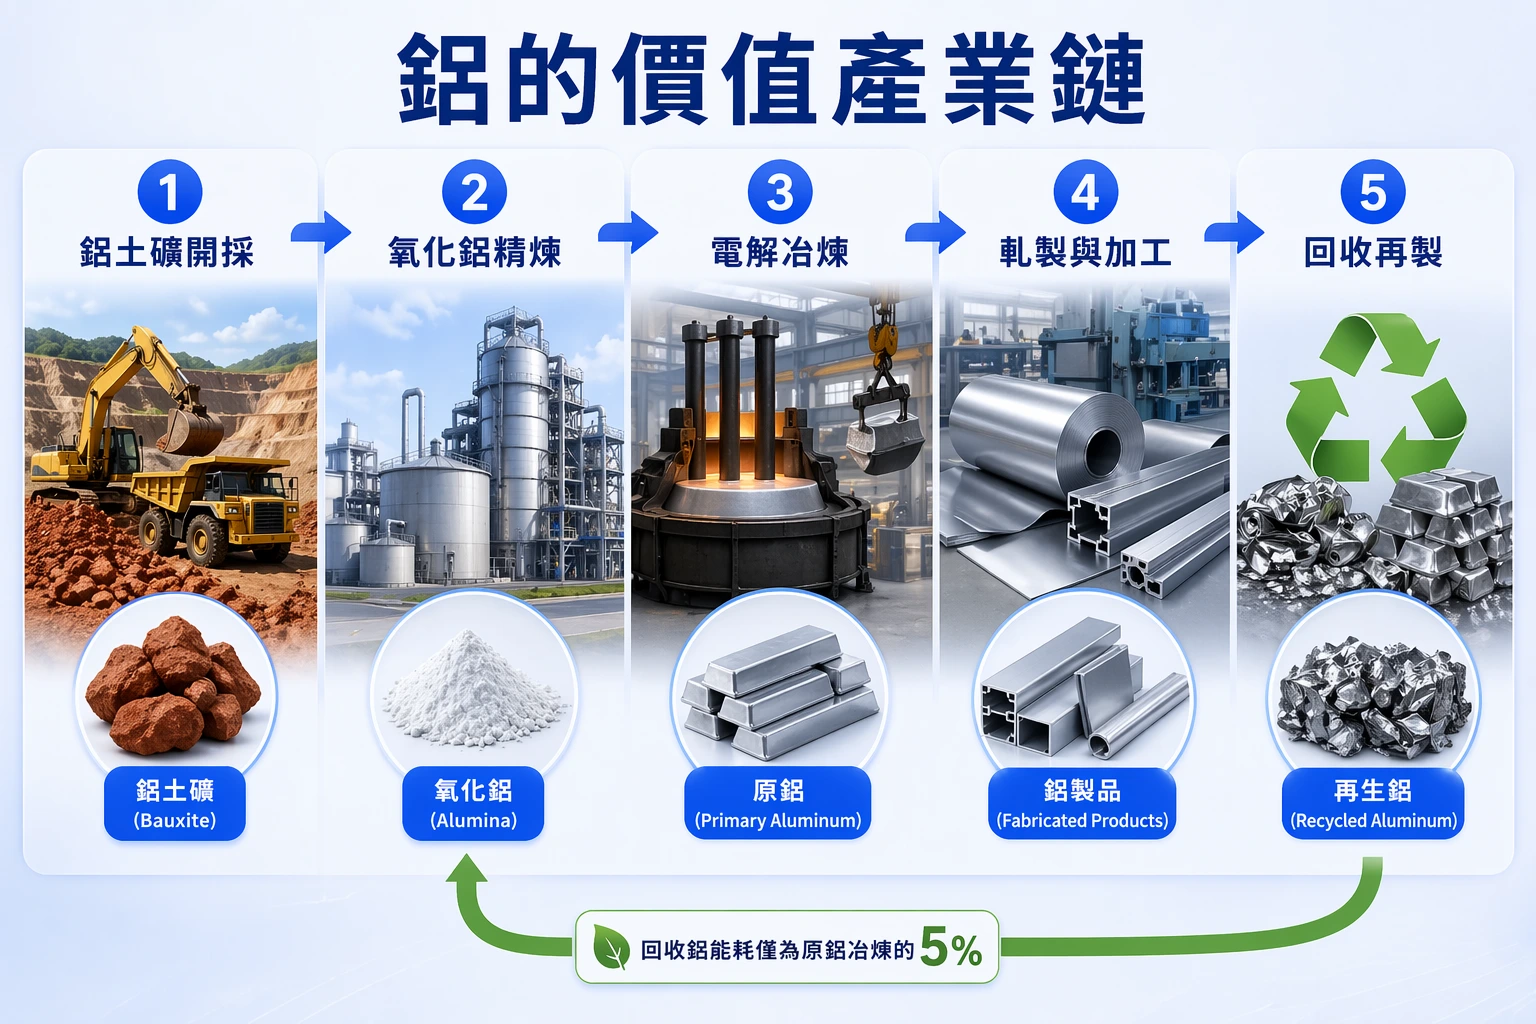
第一步:鋁土礦(Bauxite)開採
鋁土礦是生產鋁的原始原料,主要產地在非洲幾內亞、澳洲和巴西。儲量預計可供全球使用數百年,資源稀缺不是鋁產業的問題。
第二步:氧化鋁精煉(Alumina Refining)
鋁土礦經由拜耳法(Bayer Process)提煉成氧化鋁(Alumina)。比例大約是2公噸鋁土礦生產1公噸氧化鋁,再用2公噸氧化鋁冶煉出1公噸原鋁。這一環節是中東危機的波及重點,通過霍爾木茲海峽的氧化鋁運輸在戰事爆發後幾乎中斷。
第三步:電解冶煉(Primary Smelting)
這是整個流程中最耗能的一環,採用霍爾-埃魯法(Hall–Héroult Process,1886年發明)將氧化鋁電解成純鋁。廉價電力是冶煉廠選址的決定性因素,這也是為什麼全球冶煉廠集中在水力發電豐沛的加拿大、斯堪地那維亞、中東(天然氣發電),以及電力政策補貼充足的中國。
第四步:軋製與加工(Rolling & Fabrication)
原鋁被軋製成板材、薄片、型材,或壓鑄成各種形狀,供下游製造業使用。這一環節附加值最高,利潤相對穩定,因為加工廠通常可以把原料成本轉嫁給客戶。Kaiser Aluminum就是這類商業模式的代表。
第五步:回收再製(Secondary / Recycled Aluminum)
回收鋁的能耗只有冶煉原鋁的5%。在全球電力成本高漲的今天,回收鋁的競爭力急速上升。美國目前約85%的國內鋁產量來自回收,這一趨勢在能源危機背景下還會持續加速。
哪個環節在漲價周期中最受益?
漲價周期的最大贏家通常是原鋁生產商(如Alcoa、Century Aluminum),因為他們的銷售收入直接與LME鋁價掛鉤,而生產成本(主要是電力)相對固定,鋁價每上漲一美元,幾乎直接反映在利潤上。
加工廠(如Kaiser Aluminum)的受益方式略有不同,客戶在合約中通常要求金屬成本轉嫁,所以他們的利潤率相對穩定,但在鋁價上漲時,存貨增值和更高的轉嫁收益也會推動EBITDA明顯增長。
下游製造商(汽車廠、包裝廠、電子廠) 在原料漲價時面臨成本壓力,短期內受到擠壓。
鋁概念股有哪些?4檔美國鋁業概念股
1. 美國鋁業(Alcoa,NYSE: AA)
Alcoa是美國最具代表性的鋁業公司,業務涵蓋鋁土礦開採、氧化鋁精煉到鋁冶煉的完整產業鏈。
- 市值:177.71億美元(截至2026/04/22)
- 股息殖利率:0.60%
- 自由现金流量:2.94億美元(2025/12/31)
- EBITDA:5.95億美元
Alcoa 產業鏈整合度高,從鋁土礦到冶煉都有自己的資產,在鋁價上漲周期中,每個環節都同步受益。它在澳洲、巴西、幾內亞和沙烏地阿拉伯持有7座高品質鋁土礦的權益,在澳洲、巴西、西班牙擁有6座氧化鋁精煉廠,是全球最大的第三方氧化鋁業者之一。
冶煉業務86%的電力來自再生能源,碳排放競爭力在業界屬於領先水準,在歐盟碳邊境稅(CBAM)框架下具備明顯競爭優勢。
2025年,Alcoa 有5座鋁冶煉廠和1座氧化鋁精煉廠創下年度生產記錄,鋁產量增長5%,營收增長8%,同時把調整後淨負債降至15億美元。
Alcoa 的產能主要在加拿大、澳洲、美國和巴西,對中東戰事的直接供應衝擊相對有限,卻可以充分受益於高鋁價帶來的收入提升。這讓它在這波供應危機中扮演的是「受益者」的角色。
Alcoa 在2026年第一季繳出了一份受益於高鋁價的成績單:
- 季度營收32億美元
- 淨利潤4.25億美元(每股1.60美元),季增約100%
- 調整後 EBITDA(不含特殊項目)5.95億美元,季增6,800萬美元。鋁業務 EBITDA 增加了$1.74億,但被氧化鋁業務 EBITDA 下滑$5,200萬抵銷,整體淨增為$6,800萬。
- 現金餘額14億美元,並宣布贖回2.19億美元的2028年到期票據,進一步強化資產負債表
- 西班牙 San Ciprián 冶煉廠完成重啟,於2026年4月安全完成
CEO William Oplinger表示,雖然受中東衝突和澳洲熱帶氣旋Narelle影響,出貨有所延遲,但預計這部分遞延出貨量將在Q2實現,意味著Q2業績有望進一步提升。
值得注意的是,Alcoa在氧化鋁精煉環節的實現價格與LME鋁價的走向有時會背離。2026年Q1,雖然鋁冶煉收益增加,但氧化鋁的出貨量和實現價格下滑,使得整體營收季減7%,反映出上下游環節並非同步受益。
另外,Alcoa的業務中目前還沒有股息殖利率特別吸引人的表現(約0.60%),對於需要現金流的投資者吸引力有限。受澳洲維修季節和中東衝突影響,Q1氧化鋁出貨大減31%,出現一次性波動,投資前需了解這類業務層面的短期雜訊。
2. 世紀鋁業(Century Aluminum,NASDAQ: CENX)
Century Aluminum是美國本土最純正的原鋁生產商,在美國擁有三座鋁冶煉廠(肯塔基州Sebree、南卡羅萊納州Mt. Holly、西維吉尼亞州Ravenswood),在冰島擁有一座,牙買加持有Jamalco氧化鋁精煉廠55%股權。
- 市值:60.7億美元
- 股息殖利率:0%
- 自由现金流量:8480萬美元(2025/12/31)
- EBITDA:4.25億美,+74%
Century 的美國業務在這波關稅和供應危機中受益最直接,因為美國本土生產的鋁完全規避了高達50%的進口關稅,而美國中西部鋁溢價(MWP)在2026年4月已創下歷史新高,Century的美國業務在2026年的受益程度可能是所有鋁業公司中最直接的。
業務拓展方面,長期邏輯清晰。2025年8月已重啟 Mt. Holly 冶煉廠,可新增5萬公噸產能,預計2026年中達到滿產。2026年初Century與阿聯酋全球鋁業(EGA)成立合資企業,計劃在奧克拉荷馬州建設美國近50年來第一座新鋁冶煉廠,年產能75萬公噸,超過美國現有產量的一倍,預計2030年前投產,總投資達40億美元。長期擴張邏輯清晰,是押注「美國鋁業再工業化」這個主題的直接標的。
但 40億美元的新冶煉廠投資計劃執行期跨越2026至2030年,存在建設成本超支和工期延誤的風險,這類大型基礎設施項目歷史上鮮少準時完成。冰島Nordural冶煉廠此前因電力設備故障,產能一度縮減三分之二,顯示運營層面還是有突發風險。
- 淨銷售額25.3億美元,+14%
- 調整後淨利2.54億美元(EPS $2.46),+151%
- GAAP淨利4,180萬美元(EPS $0.42)。和2024的3.37億美元對比大幅下滑。這個落差來自2.14億美元的「特殊項目」,主要包括冰島設備故障損失3,730萬美元、遠期衍生品未實現虧損6,280萬美元、股票薪酬費用4,700萬美元等一次性或非現金項目。調整後EBITDA從2.44億美元飆升至4.25億美元、增幅74%,才是業務真實走向的反映。
- 年末現金1.34億美元,年末流動性4.18億美元
公司給出2026年Q1調整後EBITDA預計在2.15至2.35億美元之間,以中值2.25億美元計算,已高於Q4的1.71億美元。若維持這個水平,全年年化EBITDA接近9億美元,在當前鋁價和MWP環境下,估值仍有空間,盈利彈性在四家公司中最高。
3. 凱薩鋁業(Kaiser Aluminum,NASDAQ: KALU)
Kaiser Aluminum專注在鋁材的半成品加工,產品涵蓋板材、捲材、型材、棒材、管材和線材,服務航太、包裝、汽車和工業工程等領域。
- 市值:24.8億美元(截至2026/04/22)
- 股息殖利率:2.03%
- 自由现金流量:2.94億美元(2025/12/31)
- EBITDA:3.10億美元
Kaiser在北美擁有13個製造基地,商業模式的特點是把金屬成本按合約轉嫁給客戶,這讓它在鋁價上漲的環境下幾乎沒有原料成本壓力。Kaiser自身賺取的是「加工轉換費(conversion premium)」。鋁價漲跌對Kaiser的加工利潤率影響有限,反而在鋁價上漲時,存貨重估增值能帶來額外收益。
Kaiser在2025年繳出了一份亮眼的成績單,全年業績連續第五季超越內部預期:
- 淨銷售額33.7億美元,+12%
- 加工轉換收益(Conversion Revenue)14.5億美元
- 調整後EBITDA利潤率21.3%
- 淨利1.13億美元(EPS $6.77)
- 淨負債槓桿比率3.4倍,有持續改善
- 年末流動性5.47億美元
2025年Q4單季,淨銷售額9.29億美元,同比增長21%,調整後EBITDA為8,800萬美元,EBITDA利潤率24.1%。CEO Keith Harvey特別強調,2026年的目標是在鋁價假設接近當前市場期貨曲線的前提下,全年加工轉換收益預計增長5%至10%,調整後EBITDA預計增長5%至15%。
2025年的鋁金屬成本傳遞增幅達29%,直接推高了淨銷售額,而Conversion Revenue卻幾乎持平,這正是這個商業模式的體現:賺的是加工費,不是鋁價本身。
2025年,Kaiser的EBITDA同比增長47%,一方面來自鋁價上漲,另一方面得益於高利潤率的塗層包裝產品貢獻。
包裝業從塑膠轉向鋁罐的持續趨勢、商業航空旅客量增長帶動的航太需求、電動車輕量化需求,以及Warrick工廠新塗層包裝產線,都是Kaiser的長期成長催化劑。
Kaiser 的股息殖利率約2.03%,遠高於S&P 500平均的1.2%,且每季穩定配息(每季每股0.77美元)。商業模式讓它在鋁價劇烈波動時,利潤率比純冶煉廠更穩定。淨負債槓桿比率從4.3倍改善至3.4倍,去槓桿趨勢清晰。
需要注意的是,Kaiser 市值只有約24億美元,納入Russell 2000和S&P Small Cap 600指數,屬於中小型股,流動性比 Alcoa 或 Rio Tinto 低很多,大額買賣的滑點成本相對較高。
2025年航太業務受波音OEM去庫存影響,出貨量全年減少5%,且新塗層產線的斜坡爬升速度比預期慢,反映執行層面的不確定性。另外,遇到計劃停機(如2025年Q4 Trentwood廠Phase VII擴張),出貨量和短期業績都會受到直接衝擊。
4. 力拓集團(Rio Tinto,NYSE: RIO)
Rio Tinto是全球最大的多元化礦業公司之一,鋁是其重要業務,但不是唯一主業,它还是鐵礦石、銅、鋰的主要生產商。多元業務讓它不完全依賴鋁的周期,波動性相對較小。
- 市值:1,589億美元
- 股息殖利率:4.11%
- 自由现金流量:40.24億美元(2025/12/31)
- EBITDA:253.53億美元
Rio Tinto是全球第二大鋁生產商,擁有4座鋁土礦、4座氧化鋁精煉廠和14座鋁冶煉廠,另有7座水電設施支撐加拿大冶煉廠的電力供應。加拿大水電冶煉的鋁碳排放極低,在歐盟碳邊境稅(CBAM)框架下具有明顯的出口優勢。
2025年,Rio Tinto的業務中,鐵礦石占現金流的56%,鋁和鋰合計約17%,銅約27%。它的多元化業務讓它更像是一個「金屬大盤股」,適合想要穩定股息且願意接受非純鋁曝險的投資者。對專注鋁業投資的人來說,Rio Tinto更適合作為「組合的穩定底倉」。
Rio Tinto 2026年Q1整體業績良好,銅等量(CuEq)產量同比增長9%。鋁業務方面,雖然受澳洲颶風影響鋁土礦產量下滑11%,但氧化鋁產量增長6%,原鋁產量增長1%,展現出其垂直整合供應鏈的韌性。Rio Tinto的鋁業管理層特別強調,面對中東衝突帶來的供應不確定性,集團的垂直整合優勢確保了客戶供應的穩定性。
4%的股息殖利率在礦業大型股中屬於高水平,適合追求穩定收益的投資者。
但是鋁業占Rio Tinto整體業務的比重約17%(2025年與鋰合計),如果你希望集中押注鋁業漲價,Rio Tinto的曝險程度比Alcoa或Century低很多。鋁業收益的增長會被鐵礦石或銅的走勢稀釋,難以純粹反映鋁的投資邏輯。股票在NYSE以ADR形式交易,部分機構的對沖或指數成分差異,可能帶來額外的流動性風險。
台灣鋁業概念股和鋁質電容概念股有哪些?
台灣沒有大型原鋁冶煉廠,鋁業相關的上市公司集中在鋁材加工買賣、鋁合金零件、鋁散熱模組,以及一個台灣獨特的投資概念:鋁質電容。
| 類別 | 公司 (代號) | 業務說明 |
| 鋁加工與買賣 | 大成鋼 (2027) | 美國最大鋁捲板通路商, 持有大量鋁庫存, 受鋁價直接影響 |
| 鋁加工與買賣 | 大亞 (1609) | 電線電纜為主, 鋁導線是重要產品線 |
| 鋁鎂合金與機殼 | 華孚 (6235) | 鋁鎂合金精密壓鑄, 供應電子產品機殼 |
| 鋁鎂合金與機殼 | 巧新 (1563) | 鋁合金鍛造輪圈, 供汽車與電動車市場 |
| 鋁鎂合金與機殼 | 健信 (4502) | 鋁合金汽車輪圈製造商 |
| 鋁散熱與相關產品 | 萬在 (4543) | 鋁擠型加工,供散熱、 工業與建材用途 |
| 鋁散熱與相關產品 | 艾姆勒 (2241) | 鋁合金散熱模組, 主攻EV與工業散熱 |
| 鋁散熱與相關產品 | 神達 (3706) | 鋁合金輪圈通路與製造 |
| 上游材料相關 | 中鋼 (2002) | 鋼鋁上游材料, 具備部分鋁材產品線 |
鋁質電容概念股
鋁質電容概念股是台灣股市很特別的一個投資主題。台灣廠商在全球鋁質電解電容器(Aluminum Electrolytic Capacitor)市場占有重要地位,而鋁箔正是電解電容的核心材料。
鋁電容被廣泛用於AI伺服器電源、工業電源、電動車充放電模組和消費電子,在AI基礎設施快速擴張的背景下,高品質鋁電容的需求持續增長。
| 公司 (代號) | 本益比 | 主要受益主題 |
| 立隆電 (2472) | 21.5倍 | AI伺服器電源、工業市場 |
| 凱美 (2375) | 23.6倍 | 電解電容器,工業與消費電子 |
| 日電貿 (3090) | 24.8倍 | 電容器通路與代理 |
| 金山電 (8042) | 73.5倍 | 電解電容,估值偏高需留意 |
投資鋁質電容概念股,要清楚一件事,這些公司的股價和LME鋁價的相關性並不是直接線性的。鋁價上漲對它們來說其實是成本壓力(因為鋁箔是原材料),推動股價的主要動力是AI伺服器擴張和電動車滲透率提升帶來的訂單增長。換句話說,買鋁質電容概念股,你買的更接近「AI和電動車受益股」,用來追蹤鋁價本身並不是最精準的工具。
台灣大多數鋁業相關上市公司規模偏小,市場流動性有限,且多屬下游加工或通路,在原鋁漲價時承受的是成本壓力而不是直接受益。
如果你的目標是追蹤全球鋁價上漲的趨勢,通過美股(Alcoa、Kaiser)或鋁相關ETF(JJU、IYM)會是更直接有效率的方式。台灣概念股比較適合當作「特定產業需求」的曝險工具,例如電動車輪圈、AI散熱、電容器需求,而不是作為鋁價漲跌的代理投資。
延伸閱讀:
- 電動車ETF值得投資嗎?5檔美股電動車ETF推薦(2026)
- 乾淨能源ETF攻略(2026):7檔綠能、再生能源、潔淨能源ETF比較
- AI人工智慧概念股值得投資嗎?2025年AI股票推薦 |AI 最新趨勢和分析
- AI ETF值得投資嗎?2025年6檔美股 AI ETF推薦
馬來西亞鋁概念股:Press Metal(PMETAL,8869)

對馬來西亞投資者來說,想要布局鋁業,其實不需要大費周章買美股。本地就有一家在全球鋁業版圖上真正舉足輕重的公司。Press Metal Aluminium Holdings Berhad(PMETAL,8869),它是東南亞規模最大的整合型鋁業生產商,也是馬來西亞市場中極少數能直接受益於全球鋁價上漲的主板龍頭股。
Press Metal在1986年成立,到2026年剛好走過40年。公司總部在吉隆坡,核心業務橫跨鋁業的中游和下游:在沙拉越(Sarawak)的Samalaju工業園區擁有大型鋁冶煉廠,同時在中國設有鋁擠型加工廠。
| 業務 | 規模 |
|---|---|
| 冶煉(Smelting)年產能 | 108萬公噸/年,東南亞最大 |
| 擠型(Extrusion)年產能 | 23萬公噸/年 |
| 高附加值產品(VAP)占比 | 47%的總銷售量 |
| 在建太陽能擠型廠 | Samalaju,8萬公噸/年,分階段建設中 |
Press Metal最大的競爭護城河在於電力來源,砂拉越的冶煉廠完全依賴水力發電,電力成本透過長期購電協議(PPA)鎖定,完全免疫於全球天然氣或煤炭價格的波動。這個優勢在2026年的能源危機背景下格外突出,因為中東和歐洲的冶煉廠正因電力成本飆升而被迫停產,但Press Metal的生產幾乎不受影響。
2025年對Press Metal來說是歷史性的一年。PATAMI(歸屬於股東的稅後淨利)達到21億令吉,同比增長18.9%,創下公司成立40年來的最高紀錄。
| 財務指標 | 2025年 | 2024年 | 2023年 | 變化 |
|---|---|---|---|---|
| 營收 | RM162.1億 | RM149.1億 | RM138.1億 | +8.7% |
| EBITDA | RM37.7億 | RM32.2億 | RM25.5億 | +16.9% |
| 稅前利潤 | RM28.6億 | RM23.0億 | RM16.5億 | +24.1% |
| PATAMI (歸股東淨利) | RM21.0億 | RM17.7億 | RM12.2億 | +18.9% |
| 每股盈利 (EPS) | 25.48仙 | 21.43仙 | 14.75仙 | +18.9% |
| 每股股息 (DPS) | 7.75仙 | 7.00仙 | 7.00仙 | +10.7% |
| 淨負債/股東權益 | 0.15倍 | 0.25倍 | 0.40倍 | 持續改善 |
| 總資產 | RM191.9億 | RM166.3億 | RM153.7億 | +15.3% |
幾個特別值得注意的數字:淨負債比率從2021年的1.20倍一路下降至2025年的0.15倍,五年間財務結構從高槓桿轉型為接近零淨負債,這讓公司在當前不確定的市場環境下有充足的空間應對波動,同時繼續擴張。股息也從2021年的3.37仙穩步提升至2025年的7.75仙,累積增長超過一倍。
2025年業績驅動因素:
- 鋁價走強是最大貢獻:2025年LME鋁價從年初的2,500多美元/公噸,到年底接近3,000美元/公噸,全年均價比2024年高出約10%至15%。作為以出售原鋁為主要收入的生產商,鋁價每漲一分,Press Metal的利潤就直接擴張。
- 氧化鋁成本壓力緩解:2025年氧化鋁均價約386美元/公噸,比2024年平均下滑逾20%,這讓冶煉廠的投入成本大幅降低,進一步撐大了毛利空間。
- 產能恢復:2024年Samalaju第三期冶煉廠發生火災,影響了部分產能。2025年第一季度完成全面修復後,生產逐步爬坡,到下半年已達到銘牌產能的98%,並維持至年底。
- 下游擠型業務增長:太陽能相關需求快速擴張,帶動擠型產品的銷售量和利潤率提升。這個趨勢在未來幾年有望繼續,公司正在建設的8萬公噸太陽能擠型廠就是為了接住這波需求。
Press Metal在鋁業產業鏈中最大的戰略布局,是持續向上游的氧化鋁精煉延伸。這件事很重要,因為氧化鋁占冶煉成本的28%至34%,能否穩定且低成本地取得氧化鋁,直接決定了冶煉廠的利潤率穩定性。
目前Press Metal的上游投資包括:
| 資產 | 地點 | 持股比例 | 狀態 |
|---|---|---|---|
| NAIHL(印尼納土納) | 印尼廖內島 | 20.62% | 2025年在港交所上市, 年產能擴至400萬公噸 |
| PT KAN | 印尼加里曼丹 | 80% | 建設中, 首期100萬公噸預計2027年投產 |
| Worsley UJV | 澳洲 | 5%(有效) | 已運營, 穩定貢獻部分氧化鋁供應 |
PT KAN完成後,Press Metal預計可自給超過一半的氧化鋁需求。加上印尼廠址距離沙拉越冶煉廠的地理位置優勢,運輸成本也比從澳洲或其他地區進口低得多。
在歐盟碳邊境稅(CBAM)框架逐步落地的背景下,Press Metal的低碳鋁在對歐洲出口時將享有更低的碳費負擔,這是中東或中國煤電冶煉廠所不具備的競爭優勢。
Press Metal 的優點:
水電冶煉的電力成本結構是核心護城河,完全免疫於天然氣和煤炭價格波動,在全球能源危機中是唯一幾乎不受衝擊的主要鋁生產商之一。財務結構持續改善,淨負債比率從1.20倍降至0.15倍,幾乎達到零淨負債的健康水平,提供了充足的擴張空間。PATAMI五年複合增長率強勁,從2021年的RM10億增長至2025年的RM21億,翻了一倍多。上游整合邏輯清晰,PT KAN投產後自給率大幅提升,有助於進一步穩定利潤率。全球高附加值低碳鋁的需求增長直接利好Press Metal的GEM™和CYCAL™產品線,溢價空間持續擴大。馬來西亞本地投資者無需換匯,直接在馬股(Bursa Malaysia)交易,免去美股帳戶和匯率的麻煩。
Press Metal 的缺點:
Press Metal的業績和股價與LME鋁價高度相關,鋁價一旦反轉,盈利和估值都會受到明顯衝擊,不適合對周期性波動承受能力低的投資者。公司收入以美元計(因為鋁是以美元報價的全球商品),但成本和股息以令吉計,令吉升值時會帶來匯兌損失,這個匯率風險需要納入考量。上游擴張(PT KAN)涉及大規模資本支出,印尼的建設執行風險、環境許可和監管不確定性都是潛在變數。在鋁價高點時,市場往往給Press Metal較高的本益比(forward PE),進場時機和估值判斷需要結合鋁價周期來看,不是隨時買入都合適。
投資鋁概念股要看哪些指標?
鋁是周期性商品股,除了看財務數字,還要看商品價格所處的周期位置。
- EBITDA和EBITDA利潤率:鋁業是重資產、高固定成本的行業,EBITDA比淨利更能反映公司真實的現金盈利能力。鋁價上漲時,EBITDA通常會快速擴張;鋁價下跌時,EBITDA第一個受壓。
- LME鋁價敏感度:很多鋁業公司會在財報中說明鋁價每變動100美元/公噸,對全年EBITDA的影響是多少。這個數字讓你快速判斷公司利潤對鋁價的槓桿程度。
- 資本支出(CapEx)和自由現金流(FCF):鋁冶煉廠的資本密集度極高,重啟或新建一座冶煉廠動輒需要數十億美元。公司在擴張期的自由現金流通常很緊,在高鋁價周期中則會快速改善,這個變化是判斷投資時機的重要參考。
- 淨負債比率(Net Debt / EBITDA):周期性行業最怕景氣反轉時負債過重,導致資金鏈斷裂。一般認為鋁業公司的淨負債/EBITDA維持在2倍以下是相對安全的水平。
- 金屬溢價(Premium)曝險:對美國鋁業公司來說,美國中西部溢價(MWP)比LME基準價更直接影響本土廠商的實現價格,需要分開追蹤。
- 商業模式分類:原鋁生產商(upstream)和加工廠(midstream)的盈利邏輯完全不同。前者是直接的鋁價受益者,後者通常把金屬成本轉嫁客戶,利潤更穩定但漲幅也相對有限。在做投資決策前,要先搞清楚你買的是哪一種。
鋁ETF怎麼投資?
如果你不想直接研究個股,或想分散單一公司的風險,鋁ETF是更方便的入門選擇。
| ETF名稱 (代號) | 資產管理規模 AUM | 費用率 | 1年報酬 | 殖利率 | 類型 |
| WisdomTree Aluminium ETC (ALUM) | 8,455萬美元 | 0.49% (另有年化掉期費0.45%) | +10.8% | 0% | 期貨追蹤(合成型ETC) |
| iShares U.S. Basic Materials ETF (IYM) | 13.35億 美元 | 0.37% | +21.75% | 1.19% | 股票型ETF |
| State Street SPDR S&P Metals & Mining ETF (XME) | 38.40億美元 | 0.35% | +11.47% | 0.33% | 股票型ETF(等權重) |
ALUM|WisdomTree Aluminium
ALUM是目前最接近「直接投資鋁價」的上市工具,由WisdomTree發行,屬於ETC(交易所交易商品),追蹤的是鋁期貨的表現。你不需要開期貨帳戶,就能以類似股票的方式在交易所買賣。
ETC(Exchange Traded Commodity,交易所交易商品)和ETF很像,都是在交易所像股票一樣買賣,不需要開期貨帳戶。差別在法律結構:
| 項目 | 一般股票型ETF(如IYM) | ETC(如ALUM) |
|---|---|---|
| 法律形式 | 基金, 你持有的是基金份額 | 債務憑證 (debt security) |
| 持有什麼 | 一籃子股票 | 商品期貨的報酬 (透過掉期合約取得) |
| 保障 | 基金資產與發行商分開 | 有抵押品 (ALUM的抵押品存放在紐約梅隆銀行), 但仍有交易對手風險 |
| 追蹤對象 | 股票 | 期貨指數 (不是現貨鋁價) |
基本資料
- 資產管理規模:約8,455萬美元(2026年10月15日)
- 成立日:2006年9月22日
- 費用率:0.49%/年
- 追蹤指數:Bloomberg Commodity Aluminum Subindex 4W Total Return(BCOMAL4T),反映鋁期貨滾動表現,並加上抵押品利息收益,再扣除費用
- 結構:合成型(透過全額抵押的掉期合約),註冊在澤西島(Jersey),計價貨幣美元
- 配息:無
- 淨值(NAV):4.032美元(2026年10月15日)
- 上市地:倫敦(ALUM,美元)、義大利(ALUM,歐元)、德國Xetra(OD7A,歐元)、東京(1692,日圓)
近期表現:2026年10月5日至10月16日,ALUM下跌4.02%,同期指數下跌4.01%,兩者幾乎一致,差距主要是費用。這段期間跟鋁價從10月初回落到約3,000美元的走勢吻合。
優點:
- 追蹤鋁期貨最直接,不用開期貨帳戶
- 有抵押品保護,比ETN多一層保障。抵押品是歐美政府債券,存放在紐約梅隆銀行,每日按市價重估
- 2006年就成立,運作歷史長;交易所多,流動性選擇比較多
缺點:
- 規模偏小(約8,455萬美元),買賣價差可能偏大
- 合成型結構有交易對手風險。掉期對手方是Citigroup Global Markets和Merrill Lynch International,萬一對手違約,抵押品變現的金額可能低於預期
- 追蹤的是期貨指數,不是現貨鋁價。期貨每月展倉有轉倉成本,在正向市場(Contango)時,長期持有的實際報酬會低於現貨鋁價的漲幅
- 在倫敦等海外市場掛牌,台灣和馬來西亞投資人要看自己的券商是否支援這些市場,也要留意歐美的KID/PRIIPs文件與稅務安排。如果要投資可以用 Interactive Brokers
- 官方頁面同時寫了「UCITS eligible」和「not a UCITS product」。意思是ETC本身不是UCITS基金,但UCITS基金可以持有它。散戶不需要糾結,只要記得它是債務憑證,不是基金
IYM|iShares U.S. Basic Materials ETF
IYM追蹤美國基礎材料板塊的整體表現,是規模大、流動性高的基礎材料類ETF之一。
基本資料
- 資產管理規模:約13.35億美元(2026年10月16日)
- 費用率:0.37%/年
- 30日SEC殖利率:1.19%;12個月追蹤殖利率:1.29%(2026年9月30日)
- 配息頻率:每季配息(最近一次2026年9月,每股約0.586美元)
- 持股數量:40檔
- 追蹤指數:Russell 1000 Basic Materials RIC 22.5/45 Capped Index
- 成立日:2000年6月12日
- Morningstar評級:4星;分析師評級:銅牌(Bronze)
- 風險指標:近3年標準差17.94%,Beta 0.75;本益比26.35,股價淨值比3.41
近期報酬(至2026年9月30日,NAV總報酬):1年+21.75%;3年年化+13.84%;5年年化+9.25%;10年年化+10.33%;2026年初至10月15日+19.23%
前10大持股(2026年10月16日):Linde(20.02%)、Newmont(10.94%)、Freeport McMoRan(8.74%)、Ecolab(6.36%)、Air Products(4.69%)、Fastenal(4.38%)、Nucor(4.21%)、AngloGold Ashanti(3.53%)、Steel Dynamics(3.02%)、International Flavors & Fragrances(2.37%)
板塊分布:工業氣體24.59%、黃金18.26%、特殊化學品13.65%、銅10.79%、鋼鐵10.08%、鋁僅占1.09%
優點:規模大(16.6億美元)、流動性好(30日均量約39萬股),費用率低,每季配息,財務穩定,適合長期核心持倉。中長期表現穩健,5年年化8.84%、10年年化11.06%,優於許多主題型ETF。
缺點:鋁業直接曝險只有1.86%,是最小的持股類別之一。IYM的最大持股是工業氣體(Linde占19%)、黃金(Newmont占11%)、銅(Freeport McMoRan占9%),如果你的目標是精準押注鋁,這個ETF的相關性很低,更像是「整體材料板塊受益」。
XME|SPDR S&P Metals & Mining ETF
XME追蹤S&P美股金屬與採礦板塊,涵蓋鋼鐵、黃金、銅、鋁、煤炭、銀等子產業。它和IYM最大的差別是修正等權重:不讓少數大公司主導,大、中、小型股都有機會占到相近比重。
基本資料
- 資產管理規模:約38.40億美元(2026年10月16日)
- 費用率:0.35%/年
- 30日SEC殖利率:0.33%;基金配息殖利率:0.34%
- 配息頻率:每季配息
- 持股數量:38檔
- 追蹤指數:S&P Metals & Mining Select Industry Index
- 成立日:2006年6月19日
- Morningstar評級:4星
- 估值:預估本益比(FY1)13.23,股價淨值比2.10;成分股預估3至5年每股盈餘成長率23.45%
- 交易成本:30日買賣價差中位數0.05%,前一交易日成交量約49.0萬股
近期報酬(至2026年9月30日,NAV):1年+11.47%;3年年化+26.03%;5年年化+20.99%;10年年化+15.97%;2026年初至9月底+0.08%;9月單月-12.32%
前10大持股(2026年10月15日):Reliance(5.73%)、Cleveland-Cliffs(5.60%)、Steel Dynamics(5.57%)、Nucor(5.50%)、Commercial Metals(5.28%)、Freeport McMoRan(5.12%)、Newmont(5.01%)、Royal Gold(4.94%)、Materion(4.85%)、Alcoa(4.44%)
子產業分布:鋼鐵36.97%、黃金16.80%、多元金屬與採礦14.99%、煤炭與消費燃料13.04%、鋁8.92%、銅5.12%、銀4.16%
優點:在三個產品裡,XME的鋁曝險是最明確的股票型選擇,鋁子產業占8.92%,Alcoa也在前10大持股。等權重設計讓單一公司風險比較分散,近3年、5年年化報酬都明顯高於IYM。
缺點:鋁只占不到一成,鋼鐵就占了將近四成,所以XME的表現比較像「整體金屬與採礦」,不會完全跟著鋁價走。2026年9月單月就下跌12.32%,今年以來幾乎持平,波動不小。等權重也代表小型股比重較高,成分股的流動性和風險跟大型股不同。
鋁ETF vs 個股:怎麼選?
| 考慮因素 | 鋁 ETF | 鋁個股 |
| 鋁價直接追蹤度 | 低至中 | 中至高 |
| 風險 | 低至中 | 中至高 |
| 流動性 | 高 | 視個股而定 |
| 股息 | 每季配息約1.23% | 視個股而定 |
| 管理費 | 0.38% | 無管理費 |
| 最適合 | 長期分散持有 | 有研究能力的主動投資者 |
鋁期貨是什麼?怎麼看鋁期貨價?
鋁期貨是在交易所以約定的未來日期和價格買賣鋁的標準化合約。簡單說,就是今天先講好幾個月後的交易價格,讓買賣雙方都能對沖未來的價格風險。
前面和大家分享了全球最重要的三個鋁期貨市場,下表就和大家分享三大鋁期貨市場的合約規格比較:
| 項目 | LME (倫敦) | CME/COMEX (芝加哥) | 上期所 SHFE (上海) |
| 合約單位 | 25公噸/口 | 25公噸/口 | 5公噸/手 |
| 報價單位 | 美元/公噸 | 美元/公噸 | 人民幣/公噸 |
| 最小變動 | $0.50/公噸 | $0.25/公噸 | 5元人民幣/公噸 |
| 交割品級 | LME標準鋁 | LME標準鋁 | 國標 GB/T1196 AL99.70 |
| 最低保證金 | 視券商規定 | 視券商規定 | 合約價值5% |
| 合約月份 | 每月均有, 最遠63個月 | 每月均有, 最遠60個月 | 1至12月 |
| 最後交易日 | 合約月份前三個交易日 | 合約月份倒數第三個交易日 | 合約月份15日 |
| 交割方式 | 實物交割 | 實物交割 | 實物交割 (25公噸/單位) |
幾個要注意的地方:上期所的合約單位是5公噸/手,遠小於LME和CME的25公噸/口,入場所需保證金相對較低,但交割單位為25公噸,所以真正要實物交割仍需累積到25公噸。上期所的漲跌停板設有上一交易日結算價±3%的限制,波動被壓縮在一個範圍內,這和LME及CME沒有日內漲跌停的設計不同。
理解鋁期貨有兩個概念很重要:
正向市場(Contango):期貨價格高於現貨價格。這是鋁市場的「正常狀態」,反映倉儲和持有成本。市場認為供應穩定,所以遠月的貨比近月貴。
逆向市場(Backwardation):現貨價格高於期貨價格。這說明市場即時供應緊張,買家搶著要近月的貨,不願意等。2026年4月,LME鋁的現貨相對三個月期貨的升水達到91.5美元/公噸,創下2007年以來最高水平。 這是供應危機的直接信號,意思是現在的鋁比未來的鋁更值錢。
要注意的是,鋁期貨使用高度槓桿,一口合約就涉及25公噸的原鋁,即使只有5%的價格波動,對應到保證金的損益也非常可觀。期貨不是新手投資工具,建議完全沒有期貨交易經驗的投資者以ETF或個股作為替代方案。
延伸閱讀:
鋁概念股、鋁ETF、鋁期貨:哪個最適合你?
| 特徵 | 鋁概念股 | 鋁ETF | 鋁期貨 |
| 追蹤鋁價精確性 | 間接 | 中等至高 (JJU較高) | 最高 |
| 整體風險 | 中至高 (含公司風險) | 中 (分散化) | 極高 (槓桿) |
| 最低投資門檻 | 一股起 | 一股起 | 需要期貨帳戶和保證金 |
| 適合沒有投資經驗的人? | 需要做研究 | 適合 | 不適合 |
| 是否有股息? | 部分有 | 部分有(IYM有) | 無 |
| 需要期貨帳戶? | 否 | 否 | 是 |
| 最適合的情境 | 看好特定公司的長期成長 | 分散布局整體鋁業 | 短線套利或企業避險 |
保守型投資者:選擇IYM等大型基礎材料ETF,通過持有一籃子材料類公司間接獲得鋁業曝險,同時有鋼鐵、化學等其他板塊分散風險。
成長型投資者:直接買股是更有效率的方式。Alcoa(AA)規模大、產業鏈完整,是相對穩健的選項;Kaiser Aluminum(KALU)的加工屬性讓它在漲價周期中有穩定的利潤率;如果你押注美國鋁業再工業化這個長期主題,Century Aluminum(CENX)值得深入研究。
積極型投資者:JJU ETN可以讓你不開期貨帳戶就追蹤鋁價走勢;若已有期貨操作經驗,可以直接在LME或SHFE進行鋁期貨交易,但需要嚴格的風險管理。
想要投資鋁概念股、鋁期貨、鋁ETF可以使用什麼券商?
無論是鋁概念股、鋁期貨還是鋁 ETF,國際投資人都能在 Interactive Brokers 找到。
如果你是馬來西亞投資人,則可以在 Webull 或 moomoo 一網打盡。但如果你不想投資期貨,你可以在去他券商平台如 Rakuten Trade、M+ Global 或 FSMOne 找到。
總結:現在是鋁投資的好時機嗎?
2026年的鋁市場,同時出現了短期供應衝擊和長期需求增長兩股力量,而且兩者都非常強勁。
中東戰事造成的供應損失已經接近不可逆,全球庫存只剩9天的緩衝,替代供應短期內找不到。摩根大通的目標價4,000美元/公噸與鋁的歷史最高點4,073美元相距不遠,而且機構普遍認為,無論局勢升溫或降級,鋁價的上行機率都高於下行。摩根士丹利甚至明確表示,在當前市場環境下,鋁的基本面支撐比黃金還要扎實。
長期來看,電動車、再生能源和AI資料中心三個需求引擎都還在加速,國際鋁業協會的40%成長預測有充分的行業數據支持。
不過,期貨市場的鋁多頭倉位已經相當擁擠,短期可能面臨獲利了結壓力。中東局勢仍有不確定性,任何停火消息都可能觸發短暫的鋁價回調。若全球製造業因能源危機出現衰退,需求端的下行也可能抵消一部分供應缺口的影響。
如果你想投資鋁概念股,想要一次搞定美股和台股的鋁業概念股,鋁ETF和鋁期貨,Interactive Brokers(IBKR)是最方便的選擇,不僅手續費低,還是美國最老牌券商,受 SEC 承認,安全有保障。
貴金屬投資攻略推薦閱讀:
- 銅價創新高!現在是銅概念股、ETF投資的好時機嗎?銅投資全攻略
- 白銀投資指南:白銀價格年漲70%!白銀ETF、期貨、實體白銀怎麼買?
- 黃金怎麼買賣交易?為何黃金有股票和期貨?投資黃金有好處和壞處?
- 黃金值得投資嗎?一文看懂黃金投資起源、優缺點、投資方法
- 實體黃金值得投資嗎?實體黃金哪裡買?投資黃金好處【黃金投資入門】
- 黃金存摺是什麼?黃金存摺優缺點、如何賺錢、牌價查詢、開戶方法
- 黃金ETF是什麼?有哪些?9檔黃金ETF推薦(美股、台灣、港股、馬股)
- 黃金回收攻略:黃金回收價、賣黃金純度、扣重、流程?現在賣黃金划算嗎?
- 黃金儲備是什麼?2026年各國黃金儲備量排名,對投資者有何意義
- 金銀比是什麼?一文看懂金銀比走勢、歷史與投資策略!
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以諮詢你的理財規劃師,以取得專業的建議。







