


2026年第二季,马来西亚建筑行业总产值达到 478 亿令吉(第一季为465亿令吉),比去年同期增长 8.8%(前值8.5%)。
回顾这几年,建筑股的表现堪称大马股市最亮眼的板块之一。根据 Bursa Malaysia 官方数据(截至2026年8月28日),建筑指数近3年累计上涨69.43%,近5年更累计上涨83.36%,单是2024年就大涨60.71%;不过指数近1年(截至2026年8月)回落6.85%,主要反映2025年美国关税及全球贸易不确定性引发的获利了结式抛售。进入2026年后已逐步回稳,年初至今上涨2.67%。
根据 Mordor Intelligence 最新报告,马来西亚建筑市场规模2026年约为412亿美元,预计2031年将成长至624亿美元,CAGR达8.66%,仍是大马最具潜力的产业之一。
但许多人仍对马来西亚建筑行业还不太了解,因此本文将介绍大马建筑行业的特色,包括前几年建筑行业的走势表现、未来的前景表现、投资建筑行业的优缺点和选择条件,最后会介绍马来西亚市值前 10 名的建筑公司,帮助投资人迅速了解马来西亚的建筑市场,有兴趣的读者请继续看下去吧!
建筑股是什么?马来西亚建筑公司分成几种?
只要有关「建筑行业」相关的股票,都可以被认定为「建筑股」。如果要细分的话,建筑股通常可以分为三大类:建筑业、基础设施行业和工业。
1. 建筑业
建筑业是建筑行业最常见,同时也是建筑股当中最大的类别,可以再细分为住宅、非住宅和商业用地。这个类别涵盖所有与建筑开发相关的领域,包括从材料采购、承包商招揽、开发与制造、维护的营运都含在建筑业里面。
2025年第三季度,住宅建筑增长了23%,工程价值105亿令吉;非住宅建筑增加了28.5%,工程价值129亿令吉。
2. 营造业:基础设施行业
基础设施行业通常也就是所谓的公共设施领域,它与土木工程最为相关,还可以细分成交通和公用领域:
- 交通:包括桥梁、地铁、高速公路、铁路、机场等运输系统的建设
- 公用领域:譬如下水道、泵站、通讯和配电站等提升人民生活便利的设施建设
2025年第三季度,基础设施行业增长8.9%,价值为165亿令吉,主要集中在道路与铁路建设(57亿令吉)以及公用事业项目(89亿令吉)。特殊贸易活动贡献了55亿令吉(占12.1%),增长15.3%,主要包括场地准备(16亿令吉)、电气安装(14亿令吉)以及管道、供暖和空调安装(10亿令吉)等活动。
3. 工业
工业领域和自然资源的探勘和加工有关,其中包括发电厂、炼油厂、矿场等设施。
而下文所提及的大马建筑股,通常泛指「建筑业」和「基础设施」这两块领域,不会有太多工业领域,因为上述两块领域与平民百姓和投资人最息息相关,也是一般投资人在提及建筑行业时所讨论的建筑领域。
建筑业的赚钱模式 | 产业链
其实建筑行业的赚钱模式,不是刻板印象中那种销售房地产给住户(客户),当然这是最主要的赚钱途径没错,但不是唯一的模式。
建筑行业要获利,靠的不只是销售房产,这里统整出 5 个主要的赚钱模式:
- 多元经营:除了开发房地产,建筑行业还会透过多元经营来分散风险,譬如参与酒店(饭店)管理、零售、植物园等领域,这种方式相比销售房地产来说,可以获得更多元、稳定且更长远的收益
- 资产租赁:有些建筑行业会将闲置的土地、建筑甚至重型机械出租出去,来赚取租金收入,这种方式也可以长期获利
- 其他工程服务:有些建筑商还会经营「非住宅的建设」,譬如基础设施的建立、土木工程、机电和管道工程服务,还有一些厂商还会预制混凝土相关产品来销售,透过更多元的「工程服务」来制造其他收入
- 附带服务:有些建筑公司会提供一些额外服务,透过这些附带服务来创造额外收入,譬如提供贷款给购屋者或参与融资计划,从中获得利息;或者提供家具安装服务,让屋主自行决定是否要「加购」,从中赚取服务收入;而有些公司为了环保着想,会采用节能能源和技术,来降低建筑物的能源消耗量,进而降低建筑成本,扩大获利
马来西亚建筑公司排名TOP 10(按市值排列)
10. AME (5293)
AME Elite Consortium 是马来西亚少数以「工业空间整合方案」为核心的上市公司,业务涵盖建筑承包、工业地产开发与出租,以及物业投资信托管理。集团旗下的 i-TechValley(位于柔佛新山南部工业与物流集群SILC)以及与合作伙伴共同持有的Northern TechValley@BKE(槟城)是两大旗舰工业园区项目,专门吸引跨国企业设厂。公司也透过将成熟工业资产注入AME房地产投资信托(AMEREIT)来实现资产变现,形成「开发、出租、注入REIT」的循环商业模式。
AME 正在执行中和已完成的项目有:
- i-Park@Senai Airport City(正在执行中),位于士乃机场附近工业中心(类似宿舍)
- The Jacaranda(已完成),位于士乃的社区
- SME City(已完成),位于古来的住宅区
- 等等
AME 首季(截至2026年6月)净利按年增长50%至4859万令吉,主要受惠出售工业资产予AME REIT的已实现收益,以及建筑服务部门贡献增加;公司在柔佛、槟城及雪兰莪的工业园区持续吸引外资进驻。
以下是 AME(5293)截至 2026/9/18 的数据:
| 股票代号 | 5293.KL |
| 股价 | MYR 1.33 |
| 市值 | MYR 8.33 亿 |
| 本益比 P/E | 2.77 |
| 每股盈利 EPS | 46.85 |
| 股东报酬率 ROE | 25.32 |
9. VLB (0273)
VLB(Vestland Bhd)2023年1月才在马交所主板挂牌,是近年表现突出的小型建筑股,凭借稳健获利与出色的股东回报率见长,在《The Edge Malaysia Centurion Club Corporate Awards 2026》建筑板块中获颁「三年期最高股东报酬率」奖项。
在截至2025年12月31日的三年评估期内,VLB的加权股东报酬率(ROE)达20%,在市值10亿令吉以下的同业中排名最高。若拆开来看,VLB的ROE从2023财年的24.68%,逐步回落至2024财年的22.3%及2025财年的16.7%,主因是公司为支撑营运资金扩大借款,垫高了财务成本,导致2025财年净利下滑9.1%至3500万令吉(2024财年为3850万令吉);不过同期营收逆势成长25.1%至7.831亿令吉的历史新高,主要由设计施工(design-and-build)与土木工程项目的进度贡献带动。
VLB起家于传统建筑承包商,2020年策略性跨入设计施工业务,隔年再拓展至土木工程,如今设计施工已是最大营收来源,占2025财年营收72.5%,传统建筑占17.3%,土木工程占10.2%。业务版图涵盖雪兰莪、吉隆坡、槟城、沙巴、彭亨及吉兰丹的住宅、商业、工业及基础设施项目。
截至2026年1月,VLB未完成订单约14亿令吉,今年迄今已新签超过9亿令吉合约,包括吉隆坡Armani Hallson KLCC的2.9亿令吉结构及机电工程、吉隆坡Jalan Pavilion一栋74层服务式公寓的打桩及地基工程(6500万令吉),以及巴生武吉拉惹一项工业发展的上部结构工程(1.35亿令吉)。9月,公司再接获吉兰丹Sungai Golok防洪墙及桥梁工程,合约值2.6373亿令吉。公司预期,随着基础设施支出、工业及数据中心投资持续增温,加上柔新经济特区周边发展,未来订单动能可望延续。
以下是 VLB(0217)截至最新的数据:
| 股票代号 | 0273.KL |
| 股价 | MYR 0.89 |
| 市值 | MYR 9.24 亿 |
| 本益比 P/E | 25.28 |
| 每股盈利 EPS | 3.52 |
| 股东报酬率 ROE | 14.8 |
延伸阅读:
8. LSH (0351)
LSH(Lim Seong Hai Capital Bhd)成立于 2020 年,最并在同年 7 月成功挂牌马交所 LEAP 市场,业务属于建筑业中的综合型公司。
LSH Capital = 建房子 + 做工程 + 提供建材 + 五金器具 + 机械租赁 + 自己开发房地产的全能集团
旗下代表项目包括雪兰莪的Lake Side Homes(以可负担房屋为主)、已接近完工的LSH Segar项目,以及吉隆坡地标建筑KL Tower的设施管理业务。这也是集团稳定现金流的来源之一。公司近年积极推进Morib Rejuvenation Project等新发展项目,并规划从创业板转往主板挂牌。
这家公司旗下有几家子公司,分别负责不同业务:
- LSH BEST Builders、Astana Setia、LSH Ventures:负责建筑和工程
- LSH Lighting:提供照明设备与机电(M&E)相关产品
- Knight Auto:卖五金工具、建筑工具、机械等
- 其他子公司:涉及机械租赁与房地产开发
也就是说,从建筑工程、到材料供应、到成品开发,整个链条他们都可以自己做。
为什么说它是“全能型建筑公司”?
因为 LSH Capital 不是只做建筑,而是拥有一套完整的产业链。
1. 能做大型建筑工程(G7 承包商)
公司通过旗下三家子公司取得 CIDB G7 资格,这是马来西亚建筑业能拿到的最高等级。
这让 LSH Capital 能参与大型政府项目、商业建筑、住宅工程等。
2. 能提供建筑相关的服务与解决方案
比如:
- 机电工程(M&E)
- 工程咨询
- 工程管理
- 配套施工服务
- 工地设备与机械租赁
等于从设计到施工、从机电到最后交付,都可以自己完成。
3. 能供应建筑材料、灯具、五金工具
通过 LSH Lighting 和 Knight Auto,他们供应:
- 建筑照明
- 电器设备
- M&E 产品
- 五金机械与工具
这些不仅用在自己的工程,也卖给其他建筑公司。
作为主要承包商,公司也负责大型项目建设,如:LSH 33(Sentul)大型混合住宅项目和 Sentul Ria(Sentul)。
LSH第三季(截至2026年6月)净利按年下滑42.7%至1497万令吉,主因LSH Segar项目接近完工、房产产品组合转向低毛利的Lake Side Homes可负担阶段,毛利率因此收窄;公司目前正筹备转板至主板,未完成建筑及工程订单约12亿令吉。
以下是 LSH(0351)截至 2026/9/18 的数据:
| 股票代号 | 0351.KL |
| 股价 | MYR 1.60 |
| 市值 | MYR 13.20 亿 |
| 本益比 P/E | 14.06 |
| 每股盈利 EPS | 11.24 |
| 股东报酬率 ROE | 13.71% |
7. SSB8 (0045)
SSB8(Southern Score Builders Berhad,前身为 G Neptune Berhad)主要提供turnkey(交钥匙)建筑承包服务,近年透过持股51%的子公司 SJEE Engineering 切入机电工程(M&E)领域,目前机电业务已超越传统承包工程,成为集团最大营收来源。公司客户涵盖数码基础设施、工业发展及医疗相关项目,也积极布局建筑信息模型(BIM)等数字工程解决方案。公司以承包商的方式运作,向开发商提供多方面的建筑服务,包括项目开发及管理、规划设计、制定承包商、采购、竣工移交作业等。
目前 SSB8 正在执行中的项目有:
SSB8全年(截至2026年6月)净利按年增长65%至6638万令吉,营收翻倍至4.9104亿令吉,主要受51%持股的机电工程子公司SJEE Engineering带动,机电服务已超越传统承包工程,成为公司最大营收来源(占54.3%)。
以下是 SSB8(0045)截至 2026/9/18 的数据:
| 股票代号 | 0045.KL |
| 股价 | MYR 0.62 |
| 市值 | MYR 4.91 亿 |
| 本益比 P/E | 21.05 |
| 每股盈利 EPS | 2.92 |
| 股东报酬率 ROE | 30.36% |
6. WCEHB (3565)
WCEHB(WCE Holdings Bhd)也是一家投资控股公司,比较特别是,WCEHB 拥有大马的高速公路收费权,当然也有建筑建设服务。其最主要的部门是「收费部门」,包括高速公路的建设、管理和收费,也是 WCEHB 最主要的的收入来源。其他部门主要就是提供建筑服务,包括承包、租赁、管理及投资控股。
尤其霹雳州和雪兰莪州的高速公路建设几乎都有 WCEHB 的参与,除了道路外,还有建设交流道、道路收费站,几乎等于一条高速公路的一条龙服务。
WCE Holdings是西海岸大道(West Coast Expressway)的特许经营公司,负责兴建及营运这条从雪兰莪万宜(Banting)到霹雳太平、全长233公里的建造营运移交(BOT)收费高速公路。目前11个路段中已有8个通车,全线预计2027年初完工。公司正评估是否延伸至柔佛哥打丁宜(Gelang Patah)的南段计划,但仍在等待政府就资金结构与土地征收方面的进一步说明。
WCEHB首季(截至2026年6月)录得净亏损2450万令吉,主因融资成本超出过路费收入;不过核心过路费收入按年增长11.2%至4674万令吉。管理层预计公司将在2032财年转亏为盈,2030财年现金流转正,目前233公里全线工程已完工180公里(8/11段)。
以下是 WCEHB(3565)截至 2026/9/18 的数据:
| 股票代号 | 3565.KL |
| 股价 | MYR 0.70 |
| 市值 | MYR 23.3 亿 |
| 本益比 P/E | -26.31 |
| 每股盈利 EPS | -2.68 |
| 股东报酬率 ROE | -10.58% |
5. MNHLDG (0245)
MNHLDG(MN Holdings Bhd)成立于 2007 年,商场帮国家、企业、数据中心建设电力相关的基础设施,如:输电、变电站、地下电缆、配电系统等。
起初,MN Holdings 主要专注于地下公共设施工程,比如地下电缆铺设、供电管道等。后来在 2012 年,把业务扩展到变电站(substation)工程服务与解决方案。
MN Holdings 的核心能力在于,他们不用依赖别人外包,整套工程从头到尾自己做,包括:
- 工程设计(Engineering)
- 设备采购(Procurement)
- 建设与施工(Construction)
- 调试与交付(Commissioning)
拥有自己的机械设备、技术团队和劳动力,是它们可以接大型基础设施项目的关键。
除了工程施工,MN Holdings 还和全球知名的电力设备制造商合作,负责在马来西亚分销与安装各种控制系统、变电站组件等。这让公司在电力供应链中占据更完整的位置。
过去几年,MN Holdings 明显受惠于马来西亚半岛电网强化及数据中心热潮,订单能见度持续提升,如:
- 柔佛地区数据中心 – 变电站 EPC 工程(RM 180.0 million)
- 柔佛 275/33kV 高压变电站 – 设计与建造(RM 168.88 million)
- 超大规模(Hyperscale)数据中心 – 高压主切换站(RM 162.59 million)
除了巨型 EPC 项目,公司也接稳定的维护和支援项目,如:
- 为沙巴 SESB 变电站维修与供应零件
- 大型太阳能电站(LSS) – 接驳与外围设施(RM 6.4 million x 2)分别在:吉兰丹马樟(Machang)、吉打双溪大年(Sungai Petani)
- 吉打锡县 30MW 地面太阳能电站(RM 5.5 million)
MNHLDG全年(截至2026年6月)净利近乎翻倍至9214万令吉,营收按年增长60.8%至8.6919亿令吉,主要由变电站工程部门带动(营收激增113%,占总营收88%);公司预期马来西亚半岛电网强化工程(配合数据中心用电需求)将持续是增长动力,未完成订单约16.4亿令吉。
以下是 MNHLDG(0351)截至 2026/9/18 的数据:
| 股票代号 | 0245.KL |
| 股价 | MYR 3.79 |
| 市值 | MYR 26.1 亿 |
| 本益比 P/E | 28.28 |
| 每股盈利 EPS | 13.4 |
| 股东报酬率 ROE | 23.97% |
4. KERJAYA (7161)
KERJAYA(Kerjaya Prospek Group Bhd)先前从灯具和厨房设备起家,主要从事市内装潢的供应及安装工程, 包括从事铝、玻璃、石材、市内固定装置、配件、照明、橱柜的安装。而 KERJAYA 主要还分为 3 个部门:
- 业务部门:包括房地产制造和投资等等
- 建筑部门:主要提供铝制品、室内装潢的安装及施工等等
- 房地产部门:主要从事住宅和商业房地产的开发
而「竞标合约」便是它们的获利模式,他们会与其他厂商竞争项目来赚钱。
- Eco Terraces:位于槟城的公寓大楼,内含 333 个公寓
- KYM Tower:位于雪兰莪的 24 层商业办公大楼
- Vista Residences:位于云顶高原的饭店是公寓,内含 378 个单位等等
KERJAYA次季净利按年增长22.6%至6667万令吉,尽管营收下滑25.3%,但受惠成本管理及高毛利项目贡献,净利率提升至16.54%;公司也计划维持所持31%的ES Sunlogy股权,藉此切入半导体、数据中心及电网相关工程领域,目前建筑订单约50亿令吉。
以下是 KERJAYA(7161)截至 2026/9/18 的数据:
| 股票代号 | 7161.KL |
| 股价 | MYR 3.40 |
| 市值 | MYR 43.7 亿 |
| 本益比 P/E | 17.61 |
| 每股盈利 EPS | 19.59 |
| 股东报酬率 ROE | 20.13% |
3. SUNCON (5263)
SUNCON(Sunway Construction Group Bhd)就是大名鼎鼎的 Sunway(双威)的母公司,这家建筑公司主要提供建筑、土木工程、预制件(precast)、基础设施、MEP(机械、电气和管道)建设,以及混凝土制造和供应。其业务主要涵盖马来西亚、新加坡、印度和中东。
该公司的部门可以分为「建筑」和「混凝土」部门,主要收入来源有统包工程、建筑设计及制造、土木工程、建筑工程等等,而且 SUNCON 还有在马来西亚租借重型机械,也为它带来部分收入。
SUNCON 的工程范围相当广大,这里先简单从「建筑类」和「基础设施类」说明 SUNCON 曾经完成过哪些项目:
- 建筑类:位于吉隆坡的Sunway Velocity Two、Sunway International School;位于柔佛的 Sunway Big Box Hotel 和 Sunway Big Box Retail 等等
- 基础设施类:位于印度的 Meensurutti – Chidambaram Highway;位于吉隆坡的 MRT Putrajaya Line Package V201 和 MRT Putrajaya Line Package S201 等等
毕竟 SUNCON 已经是大马数一数二大的建筑商,其项目完成的特别多。
公司近年积极承接被归类为「先进技术设施」(Advanced Technology Facilities, ATF)的超大规模数据中心项目,是大马数据中心建设热潮中的主要受惠者之一。公司资产负债表相对干净,净现金部位充裕,也让它在同业中较少受融资成本压力困扰。
SUNCON次季净利按年增长23.5%至1.0359亿令吉,营收虽因去年同期数据中心项目进度高峰基数较高而下滑31.1%,但获利能力明显改善;年初至今新签订单达68.5亿令吉,已超越原订60亿令吉全年目标,未完成订单达105亿令吉,创历史新高。
以下是 SUNCON(5263)截至 2026/9/18 的数据:
| 股票代号 | 5263.KL |
| 股价 | MYR 7.15 |
| 市值 | MYR 105 亿 |
| 本益比 P/E | 24.75 |
| 每股盈利 EPS | 31.84 |
| 股东报酬率 ROE | 68.65% |
延伸閲读:
2. IJM (3336)
IJM(IJM Corp Bhd)是马来西亚市值第二大的建筑公司,其主要服务有:建筑制造、房地产开发、基础设施建设和经营、种植业,也是少数有涉略种植领域的建筑商。
IJM 的建筑开发包括酒店(饭店)、住宅区、高速公路、运输系统、大型工业建筑,而且还有提供建筑材料给客户的服务。
IJM 拥有 5 个营运部门,最常见的包括建筑、房地产开发及制造、采石、基础设施以及种植部门,其中最特别的是种植部门,这个部门透过研究植物和开发,来提高种子产量和种植材料,也为 IJM 提供一笔收入。
IJM 曾经完成数个亮眼的项目,以下是部分项目:
- Pantai Sentral Park:位于吉隆坡的高级住宅区,里面还拥有商业办公区和休闲娱乐区,旨在打造一座小镇
- The Light Waterfront:位于槟城的高级住宅区,里面也拥有住宅区、商业大楼、休闲娱乐区等等
- Sebana Cove:位于柔佛的高级住宅区,总占地 1,200 英亩,周围环绕热带雨林植物和天然河流,而且还有相当完整的高尔夫球场、渡假村和码头。
- 收费高速公路特许经营(包括南北大道新南部延伸线New Pantai Expressway 2)
近年集团建筑部门积极承接超大规模数据中心、先进制造及仓储设施等高价值工程,是订单结构转型的重要动力来源。
IJM首季(截至2026年6月)净利按年增长43.7%至1.374亿令吉,主要受惠建筑部门营收增长36.2%、税前盈利翻倍带动;公司也宣布派发每股10仙特别股息。目前建筑部门未完成订单达145亿令吉,涵盖超大规模数据中心、先进制造及仓储设施等项目。
以下是 IJM(3336)截至 2026/9/18 的数据:
| 股票代号 | 3336.KL |
| 股价 | MYR 2.77 |
| 市值 | MYR 74.4 亿 |
| 本益比 P/E | 225.91 |
| 每股盈利 EPS | 1.24 |
| 股东报酬率 ROE | 0.46% |
1. GAMUDA (5398)
GAMUDA(Gamuda Bhd)是马来西亚最大的基础设施和房地产开发商。它主要建造高速公路、工厂、港口和其他工业开发项目,并且会开发可以满足各种生活所需的住宅和商业建筑。
GAMUDA 拥有三个主要部门,包括工程与建筑部、房地产开发部、基础设施部,其中最会获利的部门是基础设施部门,约占了整个 GAMUDA 总收入的一半。而且马来西亚政府有给予特权,允许 GAMUDA 营运高速公路和管理水资源,也就是说 GAMUDA 可以向高速公路使用者收费,就和 WCEHB 一样,而且致力于解决交通堵塞的问题。
另外,GAMUDA 作为「水」的供应商,也致力于提供干净的水给民众。
GAMUDA 不仅在马来西亚有工程,在新加坡、英国、台湾、越南等国也有项目,以下九局其中几个例子:
- 马来西亚:位于巴生的 Gamuda Cove、Gamuda Gardens、HighPark Suites 等等
- 新加坡:Gem Residences、OLÁ
- 越南:Elysian、Artisan Park
- 英国:Aldgate、West Hampstead Central
- 台湾:高雄的黄线捷运
集团在数据中心工程领域也具领先地位,今年稍早才拿下森美兰波德申一项价值17.1亿令吉的超大规模数据中心工程合约。雇员公积金局(EPF)是其最大股东,持股比例近期持续攀升。
尽管年初至今新签合约已达155亿令吉、未完成订单达560亿令吉。公司2023至2025财年累计负自由现金流达54亿令吉,净负债率也升至73%(主要因越南、新加坡的地库收购及台湾、澳洲轨道项目扩张所致)。机构普遍认为,获利拐点最快要到2026年12月公布首季(1QFY2027)业绩时才会浮现,市场目前对GAMUDA采取观望态度。
以下是 GAMUDA(5398)截至 2026/9/18 的数据:
| 股票代号 | 5398.KL |
| 股价 | MYR 4.76 |
| 市值 | MYR 288.8 亿 |
| 本益比 P/E | 27.91 |
| 每股盈利 EPS | 17.12 |
| 股东报酬率 ROE | 8.16% |
注意:本文提供的公司资讯仅为分享与市场观察,并非个别投资建议。请读者自行评估投资风险。
买建筑股需要注意什么指标?
1. 建筑行业与 GDP 的关系
前面提到建筑行业是带动国家经济发展的重要关键,一个国家的经济有没有上升,只要看 GDP 就可以了,因为当建筑行业被推动,往往就业机会、周边的产业、各种原物料的需求、零售的需求都会提升,所以当 GDP 有在成长基本上,就可以代表经济发展在成长。
一般上,当马来西亚建筑行业的 GDP(GDP from constructions)低于平均值就是被低估了,从 2010 年到 2023 年期间,马来西亚建筑行业的每季平均 GDP 为 12500.23 百万令吉,如果未来某一季的表现低于 12500.23 百万令吉,基本上就可以代表它被低估了。

2. 建筑商的基本面
建筑制造商是影响整体建筑行业最重要的因子,优秀的建筑商可以让投资人觉得更有保障,交付的「产品」更稳健,那要如何断定一家制造商是否优不优秀呢?最直接的方法就是直接看「市值、本益比、EPS、ROE」等指标,其中市值越大代表它在马来西亚的地位越好,越具有保障,接下来提到的 10 家大马建筑商,就是以市值大小来推荐的,请务必继续看下去。
(但市值越大不代表公司基本面越好,还需要观察)
如何投资马来西亚建筑股?
想要投资马来西亚股票,那么你首先必须开设一个中央存票系统户口(Central Depository System,CDS Account)。CDS Account 分为2种:直接户口(Direct CDS Account)、代理户口(Nominee CDS Account),差别在于 Direct CDS Account 能够投资IPO、出席股东大会、自己处理企业活动,而 Nominee Account 则不能。
提供 Direct CDS Account 的券商包括(点击券商名字即可进入开户快通道):
提供 Nominee CDS Account 的券商包括(点击券商名字即可进入开户快通道):
注意,仅分享 Securities Commission Malaysia 监管的投资渠道,并非买卖建议。
马来西亚建筑行业在2026上半年的表现如何?
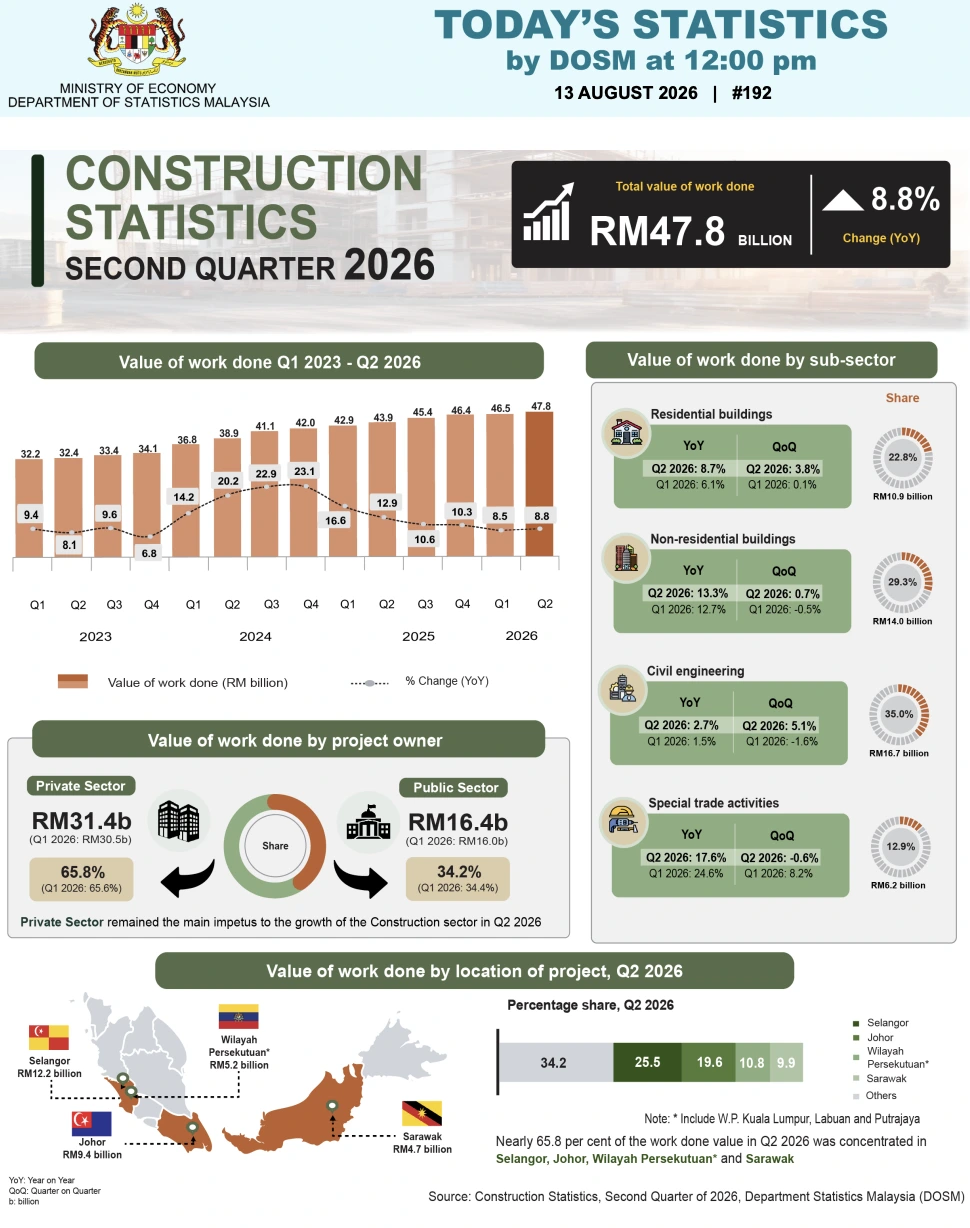
如果用一句话总结,2026年上半年的马来西亚建筑业延续了2025年的稳健步伐,增速甚至略有加快。根据官方数据,2026年第二季全国建筑业完成工程总值达到478亿令吉,按年增长8.8%,比第一季的8.5%略快一点,也比去年第四季的10.3%持续在双位数以下但仍相当稳定的区间运行。
单看第二季的结构,专业分包活动大涨17.6%,非住宅建筑增长13.3%,两者依然是拉动整体增长的主力。住宅建筑增长8.7%,土木工程则较为温和,只增长2.7%。从工程价值来看,478亿令吉中,土木工程贡献167亿令吉,占35%,主要来自公用事业建设(81亿令吉)以及道路与铁路工程(69亿令吉);非住宅建筑贡献140亿令吉,占29.3%;住宅建筑贡献109亿令吉,占22.8%;专业分包活动贡献62亿令吉,占12.9%,当中地盘准备工程15亿令吉,水管及空调安装13亿令吉,电力安装13亿令吉。
从资金来源来看,私人领域依然是主要推力,完成工程价值314亿令吉,占总值65.8%,按年增长11.4%(第一季为13.2%),主要靠专业分包活动(+20.2%)及非住宅建筑(+18.2%)撑住。公共部门完成工程价值164亿令吉,占34.2%,按年增长4.1%(第一季只有0.5%),主要由专业分包活动(+11.0%)带动,显示政府项目在第二季有加快落实的迹象。
区域分布方面,雪兰莪、柔佛、联邦直辖区及砂拉越四州合计占了全国65.8%的工程价值。雪兰莪仍是最大贡献者,第二季完成工程价值122亿令吉,占23.8%,其中非住宅建筑48亿令吉、住宅建筑32亿令吉;柔佛排名第二,工程价值94亿令吉,占19.6%,主要由非住宅建筑35亿令吉支撑,这跟柔佛近年数据中心及工业投资增加的趋势一致;联邦直辖区52亿令吉,占10.8%;砂拉越47亿令吉,占9.9%。
回顾上半年整体表现,2026年首两季建筑业完成工程总值达到943亿令吉,按年增长8.7%,虽然比去年同期的14.7%略低,但增长结构更加健康,专业分包活动全年上半年增长21.0%,非住宅建筑增长13.0%,两者依然是主要引擎。整体而言,建筑业2026年上半年呈现「稳中偏快」的格局,只要私人投资持续、政府项目按计划推进,再加上柔佛、雪兰莪等州的数据中心与工业需求带动,建筑业仍是支撑马来西亚经济的重要引擎之一。
回顾2025年建筑行业表现
2025年的马来西亚建筑业依然在增长,而且规模创下新高,但增速已经从前一年的“冲刺模式”回归到更加理性、稳定的扩张节奏。根据官方数据,2025年全国建筑业完成工程总值达到1786亿令吉,全年增长12.5%。虽然这个增幅比2024年的20.2%略低,但在宏观环境趋于正常化的背景下,能够保持双位数增长,其实已经相当稳健。
单看第四季度,行业依然维持强劲动能,当季完成工程价值达464亿令吉,同比增长10.3%。这说明建筑活动并没有明显降温,而是在较高基数上继续扩张。从结构来看,2025年真正拉动增长的,并不是传统的土木工程,而是“专业分包活动”和“非住宅建筑”这两个板块。专业分包活动全年大涨21.1%,包括地盘准备、水管安装、空调系统、电力安装等工程,这类项目通常出现在商业建筑和大型综合开发项目中,增长快代表整体建筑生态链活跃。非住宅建筑则增长18.6%,显示商业楼宇、工业建筑、数据中心、厂房和办公楼等项目明显增加。
相比之下,住宅建筑的增长较为温和,全年增幅为5.9%,而第三季度时还曾达到11.6%,说明住宅市场在下半年有所放缓,可能与购房需求趋稳以及融资环境有关。土木工程也继续增长,但步伐放慢至3.6%,远低于2024年17%以上的高增长。土木工程通常涵盖公路、铁路、水利和大型公共基建项目,因此这也反映政府大型项目推进节奏进入更平稳阶段,而非爆发式扩张。
从第四季度的结构来看,464亿令吉的工程价值中,有162亿令吉来自土木工程,占比34.9%,仍然是最大单一类别,其中以公用事业建设(88亿令吉)和道路与铁路工程(58亿令吉)为主,说明基础设施建设仍然是行业底盘。非住宅建筑贡献140亿令吉,占30.1%;住宅建筑贡献105亿令吉,占22.6%;专业分包活动贡献57亿令吉,占12.4%,当中地盘准备工程就达到15亿令吉,水管及空调安装12亿令吉,电力安装11亿令吉,这些数据说明建筑项目正朝高技术含量与综合型工程发展。
从资金来源来看,2025年第四季度的建筑增长主要由私人领域带动。私人领域完成工程价值达293亿令吉,占总值63.2%,同比增长8.6%。其中专业分包活动增长23.8%,非住宅建筑增长10.5%,显示商业投资仍然活跃,例如工业园区、数据中心、商业综合体等项目。公共部门方面,完成工程价值为171亿令吉,占36.8%,同比增长13.4%,增速甚至高于私人领域。值得注意的是,公共部门的非住宅建筑大增56.7%,而上一季度还出现负增长,这说明政府项目在第四季度明显加快,可能涉及医院、学校或公共设施建设。
从区域分布来看,建筑活动高度集中在几个关键州属。全国62.9%的工程价值集中在雪兰莪、柔佛、砂拉越和联邦直辖区。雪兰莪仍然是最大贡献者,第四季度完成工程价值110亿令吉,占全国23.8%,其中非住宅建筑达46亿令吉,住宅建筑30亿令吉,显示该州仍是商业与住宅双核心市场。柔佛排名第二,工程价值83亿令吉,占17.9%,主要由非住宅建筑支撑,达到28亿令吉,这与柔佛近年来工业与数据中心投资增加有关。砂拉越录得50亿令吉,占10.8%;联邦直辖区48亿令吉,占10.4%,显示东马与首都地区也在持续推进建设项目。
如果回顾全年表现,2025年的1786亿令吉总值比2024年的增长速度稍缓,但结构更加健康。专业分包活动全年增长22.8%,非住宅建筑增长16.3%,住宅建筑增长13.9%,而土木工程增长5.9%。这意味着行业增长不再单纯依赖大型基建,而是更多来自商业开发和产业投资,尤其是工业、科技与公用设施相关项目。整体而言,2025年的建筑业呈现“稳中有进”的格局,各子领域全面扩张,只是步伐更加理性。
从趋势角度看,这种放缓并不是衰退,而是从高速恢复期进入成熟扩张期。2024年属于疫后强劲反弹年,20%以上增长难以长期维持,而2025年在高基数上继续保持12.5%的增幅,本身已经显示出行业基本面强劲。只要私人投资持续、政府项目按计划推进,再加上柔佛、雪兰莪等州的工业与数据中心发展带动需求,建筑业仍将是支撑马来西亚经济的重要引擎之一。
马来西亚建筑行业走势表现
先说未来马来西亚建筑行业可能会有的成长表现,2026 年马来西亚建筑市场规模估计为 412 亿美元,预计到 2030 年将达到 624 亿美元,在 2025-2030 年,年复合成长率(CAGR)估计为 8.66%。
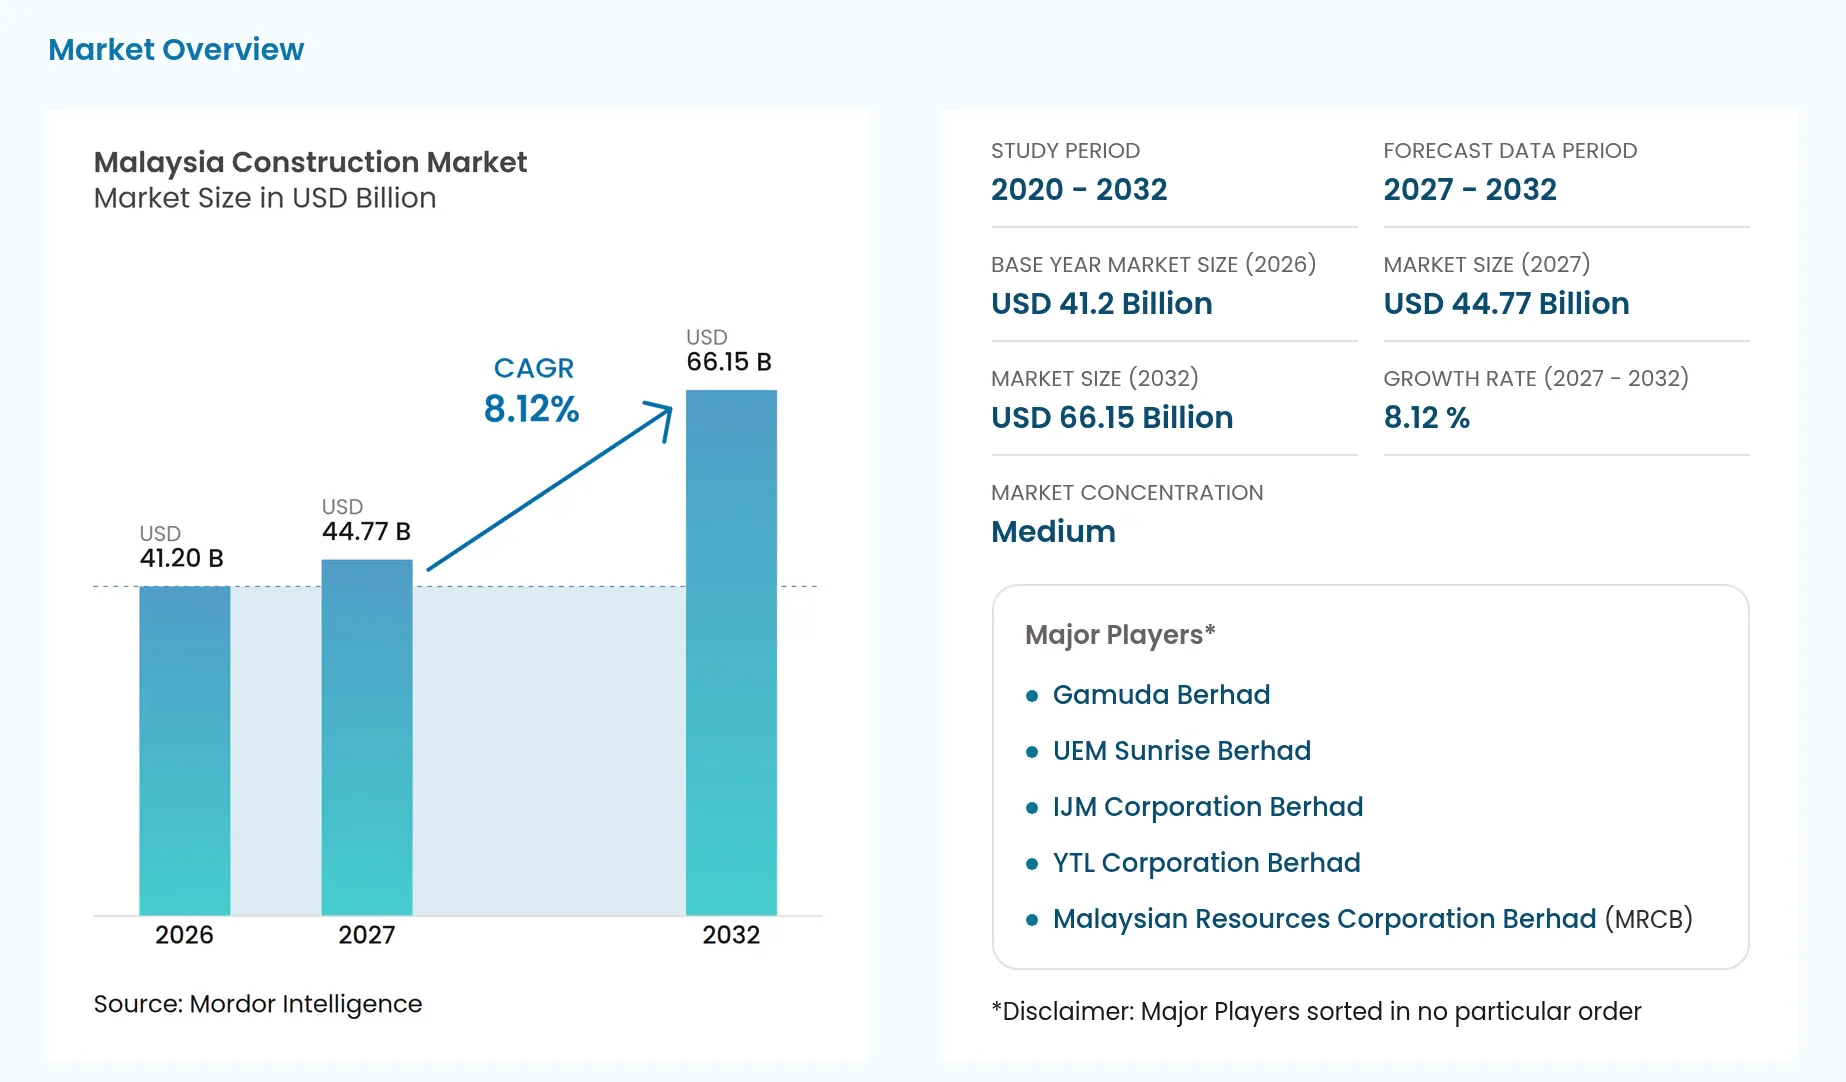
以上是马来西亚建筑市场的预估表现,但在之前,马来西亚建筑行业其实受到了严峻的考验,主要是这 4 点挑战:
1. 疫情期间建筑市场的状况
在 COVID-19 期间,马来西亚建筑市场受到严重影响,尤其在 MCO 期间,除了一些基础建设「必须」维持之外,其他建筑工程基本都被勒令停止运作。
就算最严厉的 MCO 结束了,建筑承包商的工程还是受到很大的阻碍,马来西亚政府为了安全起见,设立了非常严格的健康和安全措施,想当然的,建筑承包商还是没办法像以前那样「用最有效率」的方式工作,甚至有些建筑发展上因为无法如期完成工作,资金遭到断裂,再加上疫情期间建筑材料价格上涨,种种严峻条件逼迫建筑商无法顺利工作。
2. 长期缺乏财务支援
建筑市场想要取得优秀的表现,就必须透过创造收入、建立资本、提高就业机会来提振马来西亚的经济成长表现,而且以上 3 个方式都能提高马来西亚的 GDP。
以上的情况很理想,但是建筑行业一直面临这个问题:缺乏财务支援。由于建筑行业需要很高的金援,再加上私人投资者无法加注投资,所以对建筑行业的发展来说可说是难上加难。
更艰难的是,在以前马来西亚政府为了降低国家债务,决定减少重大基础设施项目,这也是当时建筑行业面临的挑战之一。所幸的是,从几年前开始,尤其 2023 年后,大马政府大力推动基础设施的建设,减缓了非常多的财务紧绷。
3. 基础设施项目有望实现成长
马来西亚建筑行业预计将在政府的基础设施计划下(尤其是大型交通和能源项目)实现成长。除了大力推动交通和 5G 通讯等基础建设外,在 2021 年 9 月,大马政府还宣布 PPP 3.0 计划(Public Private Partnership 3.0 model,民间参与公共建设计划),为 2021-2025 年期间的基础设施项目下提供了另一个很重要的资金来源。
4. 绿色建筑议题不断扩张
由于基础设施和绿色建筑不断扩张,马来西亚建筑产业预计在未来也会扩大,诸多产业譬如交通、电信、能源项目都更需要绿色设备的加持。
而且与传统的建筑技术相反,绿色建筑可以节省自然资源,减少废物的产生,并为居住者提供健康的环境,有机会成为未来的趋势。
建筑业的前景如何?
基础设施的投资活动会促进建筑行业。由于大型的基础设施项目复甦,马来西亚建筑行业已有显著的成长。
马来西亚交易所的建筑股指数(Bursa Construction Index)从 2023 年 1 月的 152.51,升至年底的 184.19,也就是说马来西亚建筑股在当年度成长了近 2 成,而且创下 2021 年 4 月以来的最高点。
为什么成长幅度那么高呢?主因是马来西亚政府大力推动铁路和网络基础设施,增强了流动性并促进经济表现。
那这些基础设施包括哪些?
主要包括 5G 网络的布置,东海岸 3 号高速公路的建设(East Coast Highway 3)、防洪设施的建设、东海岸铁路线的建设(West Coast Expressway)、中央主干山脉大道计划(Central Spine Road)、吉隆坡环状线的建设(MRT3)、槟城的峇六拜轻快铁计划(Bayan Lepas Light Rapid Transit,BLLRT)、泛婆罗洲高速公路计划(Pan Borneo Highway),还有柔佛新山通往新加坡的捷运系统(Johor Bahru–Singapore Rapid Transit System)。
而且有分析指出,2024 年马来西亚将有 200 亿令吉的基础建设合约被推出,扶持建筑领域上扬,对比过往几年因为疫情合约数一直不高,但从 2023 年开始基础建设的合约数已经回升,再加上政府有支持,所以 2024 可能会是投资大马建筑股的好时机。
此外,随着柔佛成为数据中心大本营,建筑股也获得利好。如:SUNWAYCOND、IJM等公司都护的数据中心的城承包合约,且有海外订单推动,使得建筑股的基本面处于最强水平,但要注意建筑行业的本益比估值达18倍,比10年均值的13倍高。
延伸阅读:
2026年第13大马计划大型建筑/基础设施项目
第13大马计划总共会在5年内拨出4300亿令吉的发展开销,有望带动建筑领域的核心盈利增长26%,包括8项大型数据中心工程,以及5个机电(M&E)工程项目,总值130亿-140亿令吉左右。
| 项目名称 | 预计合约金额 (令吉) | 地点 |
|---|---|---|
| 柔佛高架智轨列车系统 (E-ART) | 70亿 | 柔佛 |
| LSS 6计划 | 60亿 | 柔佛 |
| 西马北霹雳供水计划 (NPWSS) | 50亿 | 霹雳 |
| 霹雳轻快铁珍珠线 (Mutiara LRT)系统配套 | 301–601百万 | 霹雳 |
| 槟城国际机场 | 10亿 | 槟城 |
| Ulu Padas供水计划 | 50亿 | 槟城 |
| 砂拉越-沙巴连接公路 (SSLR)第二阶段 | 58亿 | 沙巴 |
| 泛婆大道 | 29亿 | 大马婆罗洲 |
| 北部沿海大道 (NCH) | 50亿 | 大马婆罗洲 |
| 古晋高架智轨列车系统 (E-ART)首阶段 | 24亿 | 砂拉越 |
2026年马来西亚政府大型建筑/基础设施项目
2025财政预算案,首相安华宣布暂时不会落实大型工程项目,但是针对各州却有不同的建筑计划, 尤其是 RTS 柔新捷运、泛婆罗洲大道等还是值得关注的,总的来说对建筑股还是相当利好的。
根据建筑业发展局(CIDB)的最新数据,2024 与 2025 年的建筑合约总值连续突破 2200 亿令吉,这种热度是自 2016 年以来的最高巅峰,直接粉碎了市场之前对年均 1800 亿令吉的保守预测。
目前驱动行业的有两台“超级引擎”:数据中心(Data Center)与大型公共基建工程。
| 州属 | 项目 |
|---|---|
| 霹雳州 (Perak) | 1. Sungai Perak原水转移项目:为北霹雳和槟城供水。 2. Kerian综合绿色工业园(KIGIP):东南亚首个高科技绿色枢纽。 3. 汽车高科技谷(AHTV):丹绒马林,宝腾与吉利牵头。 4. Lumut海事工业城(LuMIC):区域海事工业枢纽。 |
| 彭亨州 (Pahang) | 1. 防洪工程:治理多条主要河流。 2. 建设绕行公路:连接McDonald’s环形交叉路到Brinchang交叉点。 |
| 柔佛州 (Johor) | 1. 南北大道(PLUS)第三阶段扩建:Simpang Renggam至Machap,从四车道扩至六车道。 2. 柔新捷运系统(RTS):2027年运营。 3. Sungai Sedili Besar河流坝和蓄水库建设(哥打丁宜)。 |
| 吉兰丹州 (Kelantan) | 1. Machang水处理厂建设。 2. Sultan Ismail Petra机场跑道延长项目(哥打巴鲁)。 |
| 马六甲州 (Melaka) | 1. Pulau Gadong-Taman Cheng Perdana交叉路口高架及直通U型桥建设。 2. 建设马六甲中央市场(Pasar Besar)。 |
| 玻璃市州 (Perlis) | 1. 道路与桥梁建设:连接Kuala Perlis-Sanglang海岸路,并升级Kangar的Persiaran Wawasan路(两车道扩至四车道)。 2. 升级Wang Kelian ICQS 检查站并建设新楼。 |
| 雪兰莪州 (Selangor) | 1. Sungai Langat 2 防洪项目。 2. 扩建Pulau Indah环路及巴生北港,支持巴生港口扩展为全球前十繁忙港口之一。 |
| 吉打州 (Kedah) | 1. Kulim高科技园区:英飞凌投资RM30.1亿,建设全球最大200毫米碳化硅功率半导体晶圆厂。2. 建设Kulim医院辅助设施。 |
| 吉隆坡 (Kuala Lumpur) | 1. 修复Bangunan Sultan Abdul Samad综合体、吉隆坡火车站及Carcosa Seri Negara(由Khazanah牵头)。 2. LIKE项目:连接Jalan Duta至Jalan Istana。 |
| 森美兰州 (Negeri Sembilan) | 1. 升级Bahau-Keratong路(Jempol)。 2. 升级Serantau Kuala Sawah 污水处理厂。 |
| 槟城州 (Penang) | 1. 槟城轻轨(LRT)项目。 2. 槟城国际机场扩建。 3. Batu Kawan工业园3(BKIP3)项目。 |
| 登嘉楼州 (Terengganu) | 1. 防洪项目:Sungai Tepoh和Banggol Air Lilih(Kuala Nerus)。 2. Cypark太阳能混合发电厂(Merchang)。 3. Kenyir混合电站及绿色氢能枢纽项目。 |
| 沙巴与砂拉越 | 1. 沙巴发展联邦拨款:RM6.7亿。 2. 砂拉越发展联邦拨款:RM5.9亿。 3. 特别拨款:RM1.2亿。 4. 泛婆罗洲高速公路第1B阶段17个工作包,涵盖Kota Belud至Kudat、Tawau至Kampung Lot M、Telupid至Ranau,价值 RM9.7亿,预计2024年11月完工。 5. 沙巴-砂拉越连接公路(Sabah-Sarawak Link Road (SSLR))第2阶段,完成4个工作包,价值RM7.4亿。 6. 机场扩建:斗湖机场(沙巴)及美里机场(砂拉越),价值RM2.53亿。 |
下半年还有几项大型工程可能陆续定标:槟城轻快铁CMC2配套(40亿至50亿令吉,预计11月定标)、雪州Langat 2第二期(30亿至40亿令吉,已进入采购阶段)、双溪拉骚第二期水务工程(20亿至30亿令吉)、Kerian供水EPCC配套(40亿至50亿令吉,已于7月签署40年期原水供应协议后进一步推进,金务大是直接受惠者)。预期下半年或有最多6项大型数据中心设施完成敲定,每项价值介于10亿至20亿令吉。(以上项目均为预计或待定标阶段,尚未正式签约)。
2025/2026 年政府直接颁发的新项目
| 项目 | 潜在受益者 |
|---|---|
| MRT3 (捷运 3 环线) 价值:450亿令吉 | 金务大、马资源、IJM、双威建筑、 WCT 控股、TRC 协作 |
| LRT 3 (莎阿南线) 的 5 个车站 价值:53亿令吉 | IJM、双威建筑、马资源、WCT 控股、 家盟吉、亿钢控股 |
| 槟城轻快铁珍珠线 (Mutiara Line) 价值:168亿令吉 | 金务大(目前已持有第一部分工程 SRS集团60%股份)、 IJM、马资源、双威建筑 |
| 古晋自主轨道交通 (ART) 价值:60亿令吉 | |
| 柔新捷运系统 (RTS) 价值:43亿令吉 | 创建集团 |
| 泛婆罗洲大道 (沙巴段) 1A 及 1B 阶段 价值:310亿令吉 | WCT 控股、Samaiden 集团、 TRC 协作、高峰控股 |
| 泛婆罗洲大道 (砂拉越段) 第一及第二阶段 价值:206 亿令吉 | |
| 砂拉越北部沿海公路 价值:61亿令吉 | 双威建筑、金务大、 WCT 控股、TRC 协作 |
| 中枢大道 (Central Spine Road) 价值:107亿令吉 | |
| 大型防洪工程 (Flood Mitigation) 价值:130亿令吉 | |
| 梳邦及槟城机场扩建 价值:52亿令吉 | IJM、WCT 控股、星辰建筑 |
| 西海岸大道 (WCE) 价值:- | IJM(拥有西海岸大道 WCE BHD 26.45%股份 ,可能通过公开征求建议推进) 、星辰建筑 |
| 吉隆坡中环车站 (KL Sentral) 重建项目 价值:10亿令吉 | 马资源 |
数据中心:建筑商的新“金矿”
今年迄今,数据中心工程已颁出155.84亿令吉合约,较去年全年92.6亿令吉高出68.3%;平均合约规模也增至10.4亿令吉(去年为8.92亿令吉,增长16.5%),反映超大规模数据中心项目持续增加。金务大、双威建筑及IJM三家合计占了年内数据中心工程合约的87.8%,依序为47.5%、36.1%及4.2%。
全球科技巨头已承诺将强劲的资本开支维持至 2026 年。数据中心合约不仅金额巨大(单笔可达 20 亿级别),而且完工期紧凑,对现金流贡献极快。
| 建筑商 (Stock Code) | 主要客户/项目 | 单笔最高合约价值 | 预计完工期 |
| 金务大 GAMUDA (5398) | Pear Computing, BCEI | RM 21 亿+ | 2025 – 2027 |
| 怡保工程 IJM (3336) | TM Tech, Pear Computing | RM 21.3 亿 | 2026 – 2028 |
| 双威建筑 SUNCON (5263) | 美资 MNC, K2, Yondr | RM 15 亿 | 至 2027 |
| 嘉登 GADANG (9261) | TM Technology | 千万至亿级 | 2025 – 2026 |
| 其他 (MITRA, BNASTRA) | NEXT DC, EXSIM | 视项目而定 | 2026 陆续完工 |
波德申 Springhill 工业园的 Pearl Computing 项目是未来的“巨无霸”,潜伏建筑价值高达 140 亿至 200 亿令吉,多家建筑巨头已在积极竞标中。
值得留意的是,随着泰国以5至8年公司税全免等优惠积极抢攻AI数据中心投资,包括金务大、双威建筑在内的大马建筑商已开始跟随原有的超大规模云服务商客户跨境接单,向泰国输出电气与电气工程、项目管理、冷却系统及技术顾问等专业服务,逐渐形成「大马负责设计与项目管理、泰国负责施工执行」的区域供应链模式。
马来西亚建筑商总会认为,泰国抢占数据中心投资不会削弱本地建筑业,反而带来跨境商机,有助本地企业从承包商升级为区域基础设施解决方案供应商;不过要打开泰国市场,仍须面对当地法规执照、国际承包商竞争、跨境物流汇率及本地商业网络等挑战。
延伸阅读:
东南亚数据中心工程,谁在承建?中资与非中资承包商大不同
数据中心从图纸变成实体机房,通常要经过两道工序:EPC总包(Engineering, Procurement and Construction,负责设计、采购及施工)负责把整栋建筑盖起来,MEP承包商(Mechanical, Electrical and Plumbing,机电工程)则负责机房里最关键的供电、散热及管线系统。这两块在东南亚市场目前明显分成中资与非中资两大阵营,承接的客户与项目也不太一样。
中资阵营里,中建三局是最具代表性的玩家。这家公司2022年才拿下东南亚第一个数据中心EPC项目,短短几年内已在区域内交付及在建超过27个数据中心项目,总装机容量超过1.2GW;在马来西亚,中建三局承接的中资IDC建设项目市占率据报道高达66.7%。中资阵营服务的客户,多半也是中资云厂商及数据中心运营商,例如字节跳动、阿里巴巴、腾讯,以及第三方IDC服务商万国数据(GDS)、秦淮数据(透过其子公司Bridge Data Centres在柔佛努沙再也科技园布局)。
非中资阵营则以本文介绍过的几家马来西亚上市建筑股为主力,客户以AWS、微软、谷歌等美系超大规模云厂商为主。金务大今年稍早就拿下森美兰波德申一项17.1亿令吉的超大规模数据中心工程;双威建筑的项目组合里,先进技术设施(ATF,即数据中心相关项目)已是主要营收来源之一;IJM的建筑部门订单里,也有超大规模数据中心的份额。整体而言,本地建筑商多半承接的是设计管理、机电工程、冷却系统这类专业服务角色,而非单纯的土建施工。
| 承包商类型 | 代表公司 | 主要客户 | 代表项目 |
|---|---|---|---|
| 中资EPC | 中建三局 | 字节跳动、阿里巴巴、腾讯等中资云厂商 | 东南亚已交付/在建超过27个数据中心项目 |
| 中资IDC运营/开发商 | 万国数据(GDS)、秦淮数据(Bridge Data Centres) | 自营数据中心,出租予各类云厂商 | 柔佛努沙再也科技园数据中心园区 |
| 非中资(本地上市建筑股) | 金务大、双威建筑、IJM | AWS、微软、谷歌等美系超大规模云厂商 | 森美兰波德申超大规模数据中心(金务大);ATF相关项目(双威建筑) |
为什么投资建筑股? 有什么好处?
1. 现在正是好时机
投资建筑股其实非常看重「时机」,在经济成长期间,会有很多建筑订单。而建筑订单是未来收入的前瞻指标,订单越多,后续营业额和利润的可见性就越高。建筑股有上涨潜力,甚至有机会跑赢大盘。
所以当经济表现好时,投资建筑股看起来是个非常合理的选择,即使在经济放缓时期,一些大型建筑企业可能还是会获利,虽然大型公司的成长性较低,但它的高稳定性还是足够作为长期投资。
而马来西亚从 2023 年起,约莫处在「经济利多」时期,所以才说现在可能是投资建筑股最好的时机。
2. 马来西亚正处于高速发展阶段
除了时机,身为新兴市场的马来西亚,正处于高速发展阶段,城市化的建立需要庞大的基础设施和房地产,而基础设施正是带动经济发展的基础关键,因此会吸引大量投资人进来投资建筑股。
要知道建筑行业是国家经济的主要动脉,任何国家都要先有建筑物,才能带动其他经济,而马来西亚在疫情后还获得政府大力支持,既然市场有这个需求,那投资人就可以「供给」资金,所以才说现在可能是投资建筑领域的时机点。
尤其现在正火的数据中心,通常涉及长期合约、稳定付款和技术附加价值,有助提升毛利率。
3. 经济发展
同样来自于几年前的疫情,导致实体产业的经济被放缓,虽然随着疫情解封后还要面对通货膨胀,但实体产业已经能恢复营运,再加上政府的支持,这也为经济发展打下基础。
4. 市场需求
市场需求可以分好几个领域,而马来西亚对「交通」的需求其实一直都不小,在「人人出门都要有车才行」的马来西亚,如果有更便利的基础交通措施将可以省下许多时间和金钱成本。
投资建筑股的风险
1. 经济环境不好时容易亏损
前面提到建筑股非常看重时机,如果在经济环境表现差时,投资建筑股未必是个好选项,原本潜在的获利就有可能变成亏损。
当然如果投资人选择投资在较大型的公司,会是更安全的选择,但要预期其获利不会表现得太好,因为这些大型公司已经相当成熟,稳定性较高,因此波动性较低。
2. 要注意原物料成本
而且建筑行业非常仰赖原物料,所以有时也得观察商品市场以及大宗商品的价格,因为商品市场的走向也会影响建筑行业的获利机会,因为原物料上涨代表成本增加,理所当然获利会降低。
随着政府在2025年7月1日起取消建筑服务的 SST 豁免,只要涉及建筑、扩建、装修、水电安装、拆除、土木或机电工程等,只要在12个月内的应税工程总额超过150万令吉门槛,就必须注册 SST,并缴付6%的服务税。这一政策不仅意味着承包商、装修商、电工水喉等业者的合规成本增加,也让综合发展项目在实施层面上出现更多不确定性,承担盈利压缩压力。
进入2026年,由于中东局势推高油价,石油衍生材料的价格已经累计上涨超过40%,而其他建材如钢铁、铜、化学制品等,也普遍上涨10%到20%。问题在于,这些成本并不是孤立存在的,而是层层传导。像PVC水管、塑料材料、油漆溶剂等,本质上都和石油价格高度绑定,一旦上游涨价,整个建筑供应链都会被推高。
以钢筋为例,8月平均价格环比回升1.6%至每吨2164令吉,但仍较5月高峰低8.3%,也比去年8月低8.1%;散装水泥则环比下跌2%至每吨402令吉,是去年12月以来首次回调,但仍比去年同期高5.8%。
这种上涨并不是短期波动,而是“结构性传导”。因为建筑合约通常是提前锁定价格的,一旦原材料成本在施工过程中突然上升,承包商是很难把成本转嫁出去的,最终只能自己吞下这部分利润压缩,甚至出现“越做越亏”的情况。这也是为什么在过去几轮成本上升周期中,会出现建筑商倒闭的情况。
除了原材料,运输成本同样是隐藏杀手。当前全球航运受阻,运费已经出现接近翻倍的情况,这直接推高进口建材价格,同时延长交期,影响工程进度。一旦项目延误,不只是成本增加,还可能触发违约风险或现金流问题,对建筑公司来说是双重打击。
更严重的是库存问题。根据行业反馈,目前建材库存大约只能支撑1到2个月,一旦供应链持续受阻,很可能出现“有项目、没材料”的情况,导致工程停摆。这种情况下,企业不仅赚不到钱,还要继续承担固定成本,现金流会迅速恶化。
而对中小型建筑公司来说,这种压力会被放大。一边是成本上升、库存增加,需要更多资金;另一边是客户回款周期变长,甚至出现坏账风险,最终形成“成本上升 + 资金占用 + 回款变慢”的三重夹击。一旦下游承建商撑不住倒闭,这种风险还会反向传导回整个产业链,形成连锁反应。
延伸阅读:
3.劳工短缺风险
此外,由于马来西亚建筑业非常依赖外劳,在2022年的 MCO 疫情管制令期间,建筑业外劳短缺高达55万人,一度对工程造成严重的打击,导致许多承包商因为无法如期交付而赔偿天价违约金。截至目前,为了不使外劳人数超过大马本地市场劳动人数的15%,政府依然在2024年维持了外劳聘用配额冻结令,建筑业仍面对一定的劳动力短缺。再加上申请外劳引进的程序繁琐,审批期限长,亦拖累了工期。
4. 政党轮替也有风险
另外,政府的政策对建筑行业的影响甚大,前几年 MCO 期间建筑行业饱受痛苦,但随着疫情复甦,大马政府其实有大力推动基础设施的建设,虽然看似很适合,但中间有一个隐忧,那就是:假设大马政府轮替,就有机会推翻过去的政策,政府有可能就不支持推动基础设施了,对投资人来说是一个风险,所以要意识到建筑领域其实是有周期性的,这个周期性会随着政党每五年轮替一次而被影响。
常见问题
马来西亚建筑股票有哪些?
目前市值排名前十的马来西亚建筑股包括金务大(GAMUDA)、IJM、双威建筑(SUNCON)、KERJAYA、MN Holdings(MNHLDG)、WCE Holdings(WCEHB)、Southern Score Builders(SSB8)、LSH Capital、Vestland(VLB)及AME Elite(AME),详细数据请见上方数据表。
柔佛(新山)有哪些建筑公司在做数据中心项目?
柔佛是目前马来西亚数据中心工程最密集的州属之一,金务大、双威建筑等本文介绍过的上市建筑商都在柔佛承接了数据中心相关工程,主要是跟随原有超大规模云服务商客户落地当地的项目。
马来西亚数据中心工程主要由谁承建?中资还是非中资?
两者都有,但角色不太一样:中资阵营(以中建三局为代表)主要服务字节跳动、阿里巴巴等中资云厂商及万国数据、秦淮数据等第三方IDC运营商;非中资阵营则以马来西亚本地上市建筑股(如金务大、双威建筑、IJM)为主,承接AWS、微软、谷歌等美系云厂商的工程,详见上方EPC/MEP小节。
总结
简单总结以上内容,由于马来西亚建筑行业在近年受到政府大力支持,尤其投入许多资源在基础设施领域,有报告甚至预估从 2024-2029 年建筑行业的 CAGR 为 8.55%,而在 2023 年建筑股指数甚至上升 20%,已经成为未来的投资趋势。
除了政府政策的利多以外,目前的经济发展、市场需求都处在相对优势的位置,而且制造商的能力相当足够,足以让未来几年内的建筑行业稳健成长,所以现在投资人非常适合加入建筑市场,甚至投资在市值大的建筑公司。
而要投资这些高市值的建筑公司其实一点都不难,只要在支持马股投资的投资平台上开设一个户口即可。使用 SSF 的专属链接,还能获得专属新人优惠。如果你不知道究竟应该选择那个投资平台,推荐你点击以下查看深度测评,帮助你找到最合适的平台:
推荐阅读:
- 马来西亚数据中心吸引NVIDIA、Google投资?数据中心股票攻略
- 马来西亚半导体上市公司有哪些?马来西亚半导体要崛起?
- 马来西亚科技股有哪些?2026年马来西亚科技公司市值排名 Top 10
- 马来西亚银行股票值得投资吗?马来西亚银行排名
- 柔佛概念股有哪些?2024年馬來西亞股票最大黑馬!值得投資嗎?
- 最新馬來西亞10大藍籌股名單與公司介紹
- 最新馬來西亞市值最高的15家公司名單與介紹
建筑业IPO相关:
- 配電系統建築商 HE Group Berhad IPO 上市馬股創業板
- 建築工程方案供應商PLYTEC Holding Berhad IPO上市馬股創業板
- 建築承包商 Kumpulan Kitacon Berhad IPO 值得投資嗎?
- 建築股的新星Vestland Berhad IPO上市馬股創業板
- Jati Tinggi Group電力基建與公用工程服務商IPO上市馬股創業板
- MEP公用工程承包商Critical Holdings Berhad IPO上市馬股創業板
- 等等,有兴趣的可以到 SSF 网站搜索「建筑」即可
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。