


想要低风险投资,马来西亚人一定要懂 ASNB!这篇文章和你分享ASNB是什么?ASNB华人可以买吗?ASNB利息怎么算?有保障吗?值得投资吗?附ASNB利息2024,手把手教你如何申请 ASNB 户口,以及通过 myASNB、TNG 等渠道买 ASNB的方法,和ASNB 怎样拿钱等方法。
ASNB 是什么?
ASNB 的全名是 Amanah Saham Nasional Berhad,中文名叫做国民信托基金公司。

ASNB 是国民投资有限公司,Permodalan Nasional Berhad(PNB)的全资子公司,成立于 1979年5月22日 。而 PNB 是一家政府关联公司,他们会筹集投资者的钱,然后利用这些钱去买股票。
因为有政府背景,所以 ASNB 是马来西亚最热门的信托基金,几乎是「一单位难求」。
截至2023 年12 月31日,ASNB 管理的基金共有 18 个,基金总价值为 2764.8 亿令吉。
Amanah Saham是什么?ASNB 基金种类和风险档次
ASNB 所扮演的角色,就是管理政府的信托基金,它发行的基金名称就叫做 Amanah Saham。
ASNB 旗下的信托基金 Amanah Saham,主要分为2种,分别是:
- 固定价格(Fixed Price)基金
- 浮动价格(Variable Price)基金
延伸阅读:
无论是固定还是浮动价格 ASNB 基金,共分为以下几个不同的风险档次:
- Growth 激进型,风险较高,大部分资金会投资在股票
- Balanced 平衡型,风险中等,资金较平均地分布在股票、债券以及其他流动性资产
- Income / Conservative 保守型,风险较低,投资在流动性资产,如:现金、EPF 等,适合退休人士
- Sukuk,风险较低,主要投资在伊斯兰债券和流动性资产
固定价格(Fixed Price)
固定价格的 ASNB 信托基金跟我们一般的银行定期存款是一样的。假如买入的时候是1块钱,卖出的时候也会是1块钱,一分钱也不会少,是名副其实的零风险投资。
ASNB 共有6个固定价格的基金:
| 固定价格 ASNB 基金 | 风险类型 |
|---|---|
| Amanah Saham Bumiputera(ASB) | Income,低 |
| Amanah Saham Bumiputera 2(ASB 2) | Income,低 |
| Amanah Saham Bumiputera 3 – Didik(ASB 3 Didik) | Growth,高 |
| Amanah Saham Malaysia(ASM) | Income,低 |
| Amanah Saham Malaysia 2 – Wawasan(ASM 2 Wawasan) | Income,低 |
| Amanah Saham Malaysia 3(ASM 3) | Income,低 |
浮动价格(Variable Price)
浮动价格的 ASNB 信托基金比较简单,它跟市面上其他投资工具一样价格有起有落,都属于有风险的投资工具。当信托基金里的资产升值,信托基金单位的价格就会提高,反之,信托基金的价格就会下降。
浮动价格的 ASNB 共有11个:
| 浮动价格 ASNB 基金 | 风险类型 |
|---|---|
| Amanah Saham Nasional (ASN) | Growth,高 |
| ASN Equity 2 | Growth,高 |
| ASN Equity 3 | Growth,高 |
| ASN Equity 5 | Growth and Income,中高 |
| ASN Equity Global | Growth,高 |
| ASN Imbang (Mixed Asset Balanced) 1 | Balanced,中等 |
| ASN Imbang (Mixed Asset Balanced) 2 | Growth and Income,中高 |
| ASN Imbang (Mixed Asset Balanced) 3 Global | Growth and Income,中高 |
| ASN Sara (Mixed Asset Conservative) 1 | Growth and Income,中高 |
| ASN Sara (Mixed Asset Conservative) 2 | Conservative,低 |
| ASN Sukuk | Income,低 |
从这几个基金的年度报表来看,它们买入的股票包括了:Tenaga Nasional Berhad、Sime Darby Plantation Berhad、Axiata Group Berhad、Public Bank Berhad 等等。
由于浮动价格的 ASNB 跟一般信托基金很相似,所以这一篇文章就不多加解析,会把焦点放在固定价格的 ASNB 上。
ASNB 最新计划,可以用一份钱,同时买基金+保险,每月只需存入最低 RM 40!了解 ASNB COVR👇
ASNB 华人可以买吗?
ASNB 里的基金华人是能够买的,不过,不是所有基金。有的基金只是开放给土著购买,有的则不限种族,开放给全马来西亚亚人民。
下表就帮你整理哪些基金是华人能够买的:
| 基金类型 | 华人可以买的 ASNB 基金 | 土著买的 ASNB 基金 |
|---|---|---|
| 固定价格 | Amanah Saham Malaysia (ASM) | Amanah Saham Bumiputera (ASB) |
| Amanah Saham Malaysia 2 – Wawasan (ASM 2 Wawasan) | Amanah Saham Bumiputera 2 (ASB 2) | |
| Amanah Saham Malaysia 3 (ASM 3) | Amanah Saham Bumiputera 3 – Didik (ASB 3 Didik) | |
| 浮动价格 | ASN Equity 3 | Amanah Saham Nasional (ASN) |
| ASN Equity 5 | ASN Equity 2 | |
| ASN Equity Global | ||
| ASN Imbang (Mixed Asset Balanced) 1 | ||
| ASN Imbang (Mixed Asset Balanced) 2 | ||
| ASN Imbang (Mixed Asset Balanced) 3 Global | ||
| ASN Sara (Mixed Asset Conservative) 1 | ||
| ASN Sara (Mixed Asset Conservative) 2 | ||
| ASN Sukuk |
ASB VS ASM VS ASN 有什么差别?

上图从左到右分别显示:Amanah Saham Bumiputera(ASB)、Amanah Saham Malaysia(ASM)和 Amanah Saham Nasional(ASN) 的 Logo。
要判断哪些基金华人能够买,哪些基金是固定价格还是浮动价格,参考这个 Logo 也是方法之一。
三者之间的差别可以参考下表:
| ASNB 基金 | 基金类型 | 土著/华人可以买? |
| Amanah Saham Bumiputera(ASB) | 固定价格 | 土著 |
| Amanah Saham Malaysia(ASM) | 固定价格 | 全马人,包括华人 |
| Amanah Saham Nasional(ASN) | 浮动价格 | 大部分都开放给全马人 |
Amanah Saham Bumiputera(ASB)和 Amanah Saham Malaysia(ASM)都是属于固定价格基金,但是 ASB 只开放给土著,所以华人只能参与 ASM 基金。
而 ASN 基金属于浮动价格基金,这个基金绝大部分都开放给所有马来西亚人购买,除了 Amanah Saham Nasional (ASN) 和 ASN Equity 2 仅限于土著购买。
ASNB 利息(2025、2026)
由于浮动价格基金表现浮动,所以这里我们只分享 ASNB 固定价格基金并且是华人可以购买的基金利息。
近这几年的股息都有4%-6%左右,特别是2025年 ASM 的派息创下6年来新高,派发金额高达14.5亿令吉,受惠人数达74.5万人。2026 年 ASM 2 Wawasan 派息达到 5.00%,创下近 7 年新高,总派发金额 RM 13.1 亿,超过 101 万名单位持有人受惠;而 2025 年 ASM 的派息同样创下 6 年新高,派发金额高达 RM 14.5 亿。
两支华人可以购买的固定价格基金,近年表现明显回升。
ASM 2 Wawasan 2026 年的 5.00% 派息率,比马来亚银行 12 个月定期存款利率(2.01%)高出 299 个基点,分红将于 2026 年 9 月 1 日自动存入单位持有人的 ASNB 账户。注意:基金在 8 月 28 日至 31 日暂停交易,9 月 1 日起恢复。
| 历年利息 | ASM | ASM2 Wawasan | ASM3 |
|---|---|---|---|
| 2017 | 6.00% | 6.00% | 6.00% |
| 2018 | 6.25% | 6.00% | 6.00% |
| 2019 | 5.50% | 5.00% | 5.00% |
| 2020 | 4.25% | 4.00% | 4.00% |
| 2021 | 4.00% | 4.00% | 4.00% |
| 2022 | 4.00% | 3.75% | 3.75% |
| 2023 | 4.50% | 4.50% | 4.50% |
| 2024 | 4.75% | 4.75% | 4.75% |
| 2025 | 5.00% | 4.75% | 4.75% |
| 2026 | 5.00% | 5.00% | 5.00% |
如果和土著可以购买的 ASB 基金利息相比,2025年 ASB 2 派息5.50仙,2024年 ASB 基金派息5.75仙,是5年来表现最好的利息,也优越于 ASM、ASM2 和 ASM3。
延伸阅读:
为什么 ASNB 的利息如此稳定?
ASNB 的利息回报一直稳定,即使在经济衰退期间,每单位的派息仍能维持在3仙以上,远超官方通货膨胀率(CPI)。
然而,仔细分析 PNB 的运作模式,会发现部分固定价格基金的派息金额,有时甚至超出了当年的实际盈利。例如,2021年 ASB 的总派息达到75.1亿令吉,而该年的实际盈利仅为69.4亿令吉。那么,PNB是如何维持这些基金的稳定派息的呢?
PNB 之所以能够在经济低迷时期维持较高的派息,主要依赖于其“专属基金(Proprietary Fund)”机制。这一基金源自1978年政府提供的初始种子资金,并在长期投资与再投资的过程中不断增长,如今已累积超过500亿令吉。
专属基金与公众投资的单位信托基金是分开的,主要作用是在市场不景气时,为固定价格基金提供额外资金支持。例如,在新冠疫情期间,市场回报率偏低,PNB便利用专属基金补充派息,以确保ASB等固定价格基金的回报维持在合理水平。
不过,在正常的经济周期,PNB 也可能动用这种机制。例如,ASB 2 在2023财年(截至2023年3月31日)仅盈利5.248亿令吉,却仍然派发了6.1048亿令吉的总派息。这意味着PNB额外动用了专属基金,以确保ASB2单位持有者依然获得5仙每单位的分配,而非按盈利计算的4.23仙。又如,在2023财年,ASB 3 Didik的总派息为3.6413亿令吉,而实际盈利仅为3.614亿令吉。
PNB通常将旗下基金的表现与马来亚银行(Maybank)的12个月定期存款(FD)利率进行比较。以2023年为例,该基准回报率仅为2.52%,意味着只要基金的年回报率超过3.5仙每单位,就已经实现了超额回报。
与此同时,PNB近年来也在推动浮动基金(Variable-Price Funds),即收益与购买价格相关的基金,与市场上其他单位信托基金类似。这些基金的派息通常来自已实现的利润和储备金,而非依赖专属基金的补贴。例如,Amanah Saham Nasional(ASN)在2023财年的年化回报率为11.96%,远超基准1.11%。然而,该基金在疫情期间的表现较差(2020年回报率仅为1.25%,2021年更跌至0.55%),导致投资者对其兴趣不如ASB等固定价格基金。
ASNB 利息怎么算?
根据 ASNB 官网的解答,ASNB 利息是根据我们一整年下来,每月最低持有额(Monthly Minimum Balance,MMB)来计算的。
ASNB 利息 = 【每月持有基金单位 / 12个月) X 每单位利息】+ Bonus
而 Bonus 的计算方式如下:
Bonus = 【每月持有基金单位 / 12个月) X 1 sen】
需要注意的是,在每年12月,也就是一年结束前的最后一个月:
- 如果之前有卖掉单位,记得确保你在12月时手上最少需持有1个单位,才能获得 Bonus + 利息。
- 如果中途有卖掉所有单位,并且没有在12月结束前购入任何 ASNB 单位,你是无法获得 Bonus 的,只能获得利息。
例子1:
假设 ASNB 的利息是 4.25 sen,小明在1月购买了 30,000 个基金单位,并且在接下来的11个月,沒有入金和出金。
那么12个月下来,小明每月最低持有总额(Total Monthly Minimum Balance)共有 360,000 个基金单位。
小明能获得的 ASNB 利息+Bonus收益如下:
【(360,000 / 12个月) X 4.25 sen】+ 【(360,000 / 12个月) X 1 sen】= RM 1575
例子2:
在利息一样是 4.25 sen 的情况下,小华在一月投入本金 RM 50,000,并且通过定期定额的方式,每月投资 RM 100 到 ASNB 当中。
| 月份 | 持有的基金单位 |
| 1 | 50,000 |
| 2 | 50,100 |
| 3 | 50,200 |
| 4 | 50,300 |
| 5 | 50,400 |
| 6 | 50,500 |
| 7 | 50,600 |
| 8 | 50,700 |
| 9 | 50,800 |
| 10 | 50,900 |
| 11 | 51,000 |
| 12 | 51,100 |
| 每月最低持有总额 | 606,600 |
因此,小华每月最低持有的单位总共多达 606,600,小华能获得的 ASNB 利息+Bonus收益如下:
【(606,600 / 12个月) X 4.25 sen】+ 【(606,600 / 12个月) X 1 sen】= RM 2653.88
例子3:
利息一样的情况下,小丽在1月拥有 22,000 的 ASNB 单位。从2月开始,她每月都提款 RM 300,因此,持有的单位也跟着每月减少 300(固定价格,一单位RM1):
| 月份 | 持有的基金单位 |
| 1 | 22,000 |
| 2 | 21,700 |
| 3 | 21,400 |
| 4 | 21,100 |
| 5 | 20,800 |
| 6 | 20,500 |
| 7 | 20,200 |
| 8 | 19,900 |
| 9 | 19,600 |
| 10 | 19,300 |
| 11 | 19,000 |
| 12 | 18,700 |
| 每月最低持有总额 | 244,200 |
小丽一年下来共有 244,200 的 ASNB 单位,获得利息+Bonus为:
【(244,200 / 12个月) X 4.25 sen】+ 【(244,200 / 12个月) X 1 sen】= RM 1068.38
例子4:
同上,ASNB 的利息是 4.25 sen,但是小光只有在前4个月买入 ASNB 基金,然后从5月开始卖掉了所有单位,并且没有购入任何新的基金单位:
| 月份 | 持有的基金单位 |
| 1 | 20,000 |
| 2 | 15,000 |
| 3 | 10,000 |
| 4 | 5,000 |
| 5 | 0 |
| 6 | 0 |
| 7 | 0 |
| 8 | 0 |
| 9 | 0 |
| 10 | 0 |
| 11 | 0 |
| 12 | 0 |
| 每月最低持有总额 | 50,000 |
由于小光没有在一年结束前购买最少1个新单位,所以他没有获得 Bonus 的资格,得到的利息收益只有:
【(50,000 / 12个月) X 4.25 sen】= RM 177.09
ASNB 有保障吗?ASNB 会倒吗?
跟一般投资产品一样,ASNB 信托基金是不受马来西亚存款保险机构(PIDM)保障的。
虽然 ASNB 不受到 PIDM 保障,但是固定价格的 ASNB 跟定存一样是零风险的,因为买入固定价格的 ASNB,就意味着卖出时的价格一定和买入价格一样。同样时零风险的投资,ASNB 的股息回酬却是比定存高好几倍。
至于 ASNB 会不会倒,按理来说,如果 ASNB 和其母公司 PNB 真的破产倒闭,那么也就离马来西亚破产倒闭不远了,到时候我们所有人都是难逃一劫的。
所以,国家是绝对不会那么容易让 ASNB 受到这类风险的,因为它是国家实行经济政策的一个重要实践管道。在2018年,政府还表明 PNB 和 ASNB 的存在提高了社会的经济平等,可见它对马来西亚的重要性。
投资固定价格ASNB的好处
固定价钱
价钱不会像一般信托基金一样有起有落,投资者每一年主要是赚取股息回酬。即使当年没有股息回酬,户口里的钱也不会变少。
没有手续费
浮动价格基金在买入的时候需要支付3%-5%的手续费,固定价格资金则不需要。虽然在卖出基金的时候需要亲自到柜台处理,但好在不需要等,可以马上拿到钱。
零风险投资
跟银行定存一样是100%保本的零风险投资,投资10块钱,卖出的时候也会是10块钱,获取的股息甚至比定存还要高。
跑赢通货膨胀
根据马来西亚2024年4月的通货膨胀率只有1.8% 来看,ASNB 利息高达 4.75% 跑赢了通货膨胀,可以减缓资产贬值的速度。
延伸阅读:
- 搞懂通貨膨脹意思、原因、影響及投資策略 | 通膨升息有何關係?
- 消費者物價指數CPI一更新,股市就大震盪?搞懂CPI對生活、通膨、市場的影響(附查詢教學)
- PPI生產者物價指數是什麽?如何計算?和CPI關係?附PPI公布時間
投资固定价格ASNB的坏处
数量有限
固定价格基金唯一的坏处就是很难买到。因为基金是有限额(quota)的,只要购买的数量达到了上限,就要等有人卖掉手上的基金才有机会轮到你,完美地诠释了“有钱也未必买到心头好”。
网络提款有限额
通过网络处理款项是很方便,但是如果通过 ASNB 网站或应用程序提款的话,每个月提款不能超过3次,每次提款不少于 RM 100,每个月提款的总数额不超过 RM 2,000。想要提取超过 RM 2,000 的投资者就必须到线下柜台去处理了。
比如,小明在6月提款3次,虽然没有超过提款次数的限制,但是提款的总额已经超过 RM 2,000 了,所以第三次提款失败:
| 日期 | 提款数额 | 提款余额 | 提款状态 |
| 11/6 | RM 1400 | RM 600 | 成功 |
| 15/6 | RM 600 | RM 0 | 成功 |
| 20/6 | RM 100 | RM 0 | 失败 |
超过2年无活动且余额为零,账户将被自动关闭
如果你的 ASNB 账户超过 2 年没有任何活动,而且账户余额为零,ASNB 会自动关闭该账户。
ASNB 固定基金一旦位难求,这就导致很多人很少频繁入金购买基金。但是系统判断你活不活跃的标准在于,你的户口内还有存款吗?如果你的户口还有存款,但超过2年没有进行任何存款或提款,ASNB 是不会关闭你的户口的。如果户口没有任何存款,且2年内没有任何动作,户口就被关闭。
要保持账户活跃,只需做到以下两件事之一:
- 更新个人资料
- 往账户存入任何金额
以上操作可以通过 ASNB 分行、代理、自助服务机或 myASNB 完成。如有疑问,可拨打 ASNB 客服热线 03-7730 8899 或发邮件至 [email protected]。
如果你的户口已经被关闭,激活户口需要缴付 RM 5 的手续费。
如果你曾经开设过 ASNB 账户,已经有超过 2 年没有使用,也没有任何余额,记得尽快到 ASNB 分行或通过 myASNB 更新资料,避免账户被关闭。
ASNB 投资在哪里?
你在 ASNB 赚到的分红,不是凭空而来的。背后是 PNB 的基金经理把你的钱,投入股票、债券和其他资产,靠分红收入、债券利息和买卖差价来赚取回酬,然后在每年财政年度结束后分配给单位持有人。
比如说 Maybank 股息高、TNB 涨价带动股价上涨、Sukuk 利息稳定,这些都会直接影响利息的高低。
以下是 ASM、ASM 2 Wawasan 和 ASM 3 三支基金的最新投资布局,方便你了解自己的钱放在哪里,也判断你是否适合投资那一档基金,该基金的持股是否符合你的风险偏好。
ASM 的投资组合
整体资产配置:
| 资产类别 | 占净资产比重(2026) | 占净资产比重(2025) | 占净资产比重(2024) |
|---|---|---|---|
| 股票投资(合计) | 72.67% | 73.47% | 76.56% |
| 固定收益证券 | 18.20% | 16.25% | 10.46% |
| 单位信托与 ETF | 3.44% | 2.23% | 2.01% |
| 其他净资产 | 5.69% | 8.05% | 10.97% |
ASM 约 66% 的资产投资于马来西亚国内,其余 34% 布局海外,包括美国、欧盟和亚太区市场。近年来的策略方向是逐步降低国内股票比重,同时增加全球股票和固定收益证券的配置,以分散单一市场风险。
股票投资按行业分布:
| 行业 | 2026(%) | 2025(%) | 2024(%) |
|---|---|---|---|
| 金融 | 21.99 | 24.29 | 29.35 |
| 科技 | 10.77 | 8.21 | 4.10 |
| 公用事业 | 7.34 | 7.53 | 8.42 |
| 房地产 | 6.74 | 8.29 | 8.50 |
| 必需消费品 | 6.60 | 7.00 | 7.11 |
| 工业 | 5.26 | 6.71 | 5.66 |
| 医疗保健 | 3.07 | 2.89 | 2.30 |
| 能源 | 2.97 | 2.16 | 2.86 |
| 非必需消费品 | 3.34 | 2.85 | 2.26 |
| 通讯服务 | 3.20 | 2.85 | 4.36 |
| 原材料 | 1.39 | 0.69 | 1.64 |
从趋势来看,金融股比重持续下降(从 2024 年的 29.35% 降至 2026 年的 21.99%),而科技股比重快速上升(从 4.10% 升至 10.77%),反映 PNB 近年积极布局人工智能(AI)和半导体相关领域。
ASM 20 大持股(截至 2026年3月31日):
| 排名 | 公司 | 占 NAV 比重 |
|---|---|---|
| 1 | Malayan Banking Berhad (Maybank) | 10.23% |
| 2 | Tenaga Nasional Berhad (TNB) | 4.77% |
| 3 | Malaysia Government Investment Issue (GII 债券) | 4.47% |
| 4 | Malaysia Government Bond (MGS 债券) | 3.37% |
| 5 | SD Guthrie Berhad | 3.26% |
| 6 | Public Bank Berhad | 3.02% |
| 7 | CIMB Group Holdings Berhad | 2.73% |
| 8 | Petronas Gas Berhad | 2.25% |
| 9 | Petronas Dagangan Berhad | 1.64% |
| 10 | RHB Bank Berhad | 1.44% |
| 11 | IOI Corp Berhad | 1.29% |
| 12 | PNB Merdeka Ventures Sdn Bhd | 1.29% |
| 13 | PNB Real Estate 1 LLC USD | 1.24% |
| 14 | PNB Capital LLC USD – Class A | 1.17% |
| 15 | KLCCP Stapled Group | 1.14% |
| 16 | MISC Berhad | 1.05% |
| 17 | Axiata Group Berhad | 0.95% |
| 18 | AMMB Holdings Berhad | 0.89% |
| 19 | PNB Capital LLC USD – Class C | 0.85% |
| 20 | Telekom Malaysia Berhad | 0.81% |
国内股票重点行业: 金融(贷款和融资活动回升,股息稳定)、医疗保健(防御性强,且有望受惠于 Visit Malaysia 2026 带动的医疗旅游)、公用事业和能源(配合国家能源转型路线图 NETR,太阳能和氢能项目投资机遇)、建筑和房地产(柔佛数据中心发展带动)。
固定收益投资重点: 以国内企业 sukuk 为主,涵盖金融、能源、公用事业、交通和房地产行业,期限 1 至 20 年。另有战术性布局全球 sukuk,包括沙特阿拉伯、美国、澳大利亚、印尼政府 sukuk,收益率约 3.9%–6.1%,以及沙特、美国、阿联酋、卡塔尔和澳大利亚企业 sukuk,收益率约 4.10%–6.03%。
ASM 2 Wawasan 的投资组合
整体资产配置:
| 资产类别 | 2025(%) | 2024(%) | 2023(%) |
|---|---|---|---|
| 股票投资(合计) | 76.68 | 80.72 | 84.89 |
| 固定收益证券 | 13.13 | 7.86 | 8.02 |
| 单位信托与 ETF | 2.69 | 2.50 | 2.68 |
| 其他净资产 | 7.50 | 8.92 | 4.41 |
股票投资按行业分布:
| 行业 | 2025(%) | 2024(%) | 2023(%) |
|---|---|---|---|
| 金融 | 23.14 | 28.94 | 28.69 |
| 公用事业 | 9.43 | 10.98 | 9.64 |
| 房地产 | 8.09 | 8.37 | 9.41 |
| 科技 | 8.35 | 7.30 | 6.06 |
| 必需消费品 | 6.51 | 5.44 | 6.43 |
| 工业 | 4.39 | 5.47 | 7.23 |
| 非必需消费品 | 3.85 | 1.56 | 3.68 |
| 通讯服务 | 5.04 | 6.27 | 7.70 |
| 医疗保健 | 2.92 | 1.97 | 1.48 |
| 原材料 | 2.09 | 2.02 | 2.08 |
| 能源 | 2.87 | 2.40 | 2.49 |
| 股票合计 | 76.68 | 80.72 | 84.89 |
| 固定收益证券 | 13.13 | 7.86 | 8.02 |
| 单位信托/ETF | 2.69 | 2.50 | 2.68 |
| 其他净资产 | 7.50 | 8.92 | 4.41 |
ASM 2 Wawasan 的投资策略重点:
国内股票方面,金融板块依然是最大配置,核心在于 Maybank、CIMB 等银行稳定的贷款收入和股息。公用事业的配置紧扣国家能源转型路线图(NETR),TNB 在太阳能和氢能项目上的布局被视为中长期增长动力。建筑和房地产方面,柔佛的数据中心发展带动了建设需求,SD Guthrie 等相关公司受到关注。在全球贸易关税冲击下,PNB 相对提高了必需消费品的防御性配置比重。
全球股票方面,ASM 2 Wawasan 透过 PNB Capital、PNB Real Estate 等美元计价基金,参与人工智能、半导体和全球工业的成长机遇。
固定收益方面,国内以企业 Sukuk 为主,涵盖金融、公用事业和房地产行业,期限 3 至 10 年。国际债券方面,持有美国、英国、澳大利亚和沙特阿拉伯等国的 USD 计价债券,收益率超过 4.20%,在股市波动时提供稳定的票息收入缓冲。
ASM 2 Wawasan 20 大持股(截至 2025年8月31日):
| 排名 | 公司 | 占 NAV 比重 |
|---|---|---|
| 1 | Malayan Banking Berhad | 11.40% |
| 2 | Tenaga Nasional Berhad | 5.95% |
| 3 | Malaysia Government Investment Issue | 4.66% |
| 4 | CIMB Group Holdings Berhad | 3.70% |
| 5 | SD Guthrie Berhad | 3.56% |
| 6 | Petronas Gas Berhad | 2.11% |
| 7 | PNB Merdeka Ventures Sdn Bhd | 1.64% |
| 8 | PNB Real Estate 1 USD | 1.63% |
| 9 | AMMB Holdings Bhd | 1.58% |
| 10 | PNB Capital LLC RCPSA_USD | 1.55% |
| 11 | Public Bank Berhad | 1.52% |
| 12 | IJM Corp Berhad | 1.31% |
| 13 | Axiata Group Berhad | 1.22% |
| 14 | Sime Darby Property Berhad | 1.10% |
| 15 | RHB Bank Berhad | 1.07% |
| 16 | PNB Real Estate 1 EUR | 1.05% |
| 17 | PNB Capital LLC RCPSC USD | 1.04% |
| 18 | CelcomDigi Berhad | 1.00% |
| 19 | Projek Lintasan Sungai Besi-Ulu Klang Sdn Bhd | 0.99% |
| 20 | IHH Healthcare Berhad | 0.95% |
ASM 3 的投资组合
整体资产配置:
| 资产类别 | 2025(%) | 2024(%) | 2023(%) |
|---|---|---|---|
| 股票投资(合计) | 80.13 | 80.34 | 86.46 |
| 固定收益证券 | 12.25 | 7.71 | 6.29 |
| 单位信托与 ETF | 2.32 | 2.05 | 2.29 |
| 其他净资产 | 5.30 | 9.90 | 4.96 |
股票投资按行业分布:
| 行业 | 2025(%) | 2024(%) | 2023(%) |
|---|---|---|---|
| 金融 | 19.72 | 20.96 | 21.77 |
| 科技 | 9.93 | 7.57 | 6.10 |
| 非必需消费品 | 8.75 | 6.20 | 8.87 |
| 工业 | 7.91 | 9.71 | 8.63 |
| 公用事业 | 7.65 | 8.25 | 8.89 |
| 房地产 | 7.75 | 10.18 | 11.38 |
| 医疗保健 | 3.92 | 2.17 | 2.00 |
| 原材料 | 2.45 | 1.81 | 2.76 |
| 通讯服务 | 5.97 | 7.64 | 9.10 |
| 能源 | 1.39 | 1.10 | 1.42 |
| 必需消费品 | 4.69 | 4.75 | 5.54 |
| 股票合计 | 80.13 | 80.34 | 86.46 |
| 固定收益证券 | 12.25 | 7.71 | 6.29 |
| 单位信托/ETF | 2.32 | 2.05 | 2.29 |
| 其他净资产 | 5.30 | 9.90 | 4.96 |
ASM 3 的投资策略重点:
ASM 3 的投资逻辑与 ASM 和 ASM 2 Wawasan 大方向一致,但在结构上有两个明显特点。
第一,非必需消费品比重较高(8.75%),这与 ASM 3 持有 Perodua 母公司国产车相关企业有关,反映 PNB 对马来西亚本地消费市场复苏的判断。
第二,工业板块配置较重(7.91%),受益于柔佛数据中心和本地基建项目带动的建设需求,Gamuda 等工程公司进入持股名单。
其他策略重点与三支基金一致:银行股、公用事业(NETR 绿色能源转型)、科技股(AI 和半导体全球布局),以及逐步提升的固定收益配置,以应对全球股市波动风险。
固定收益方面,国内企业 sukuk 的配置方向与 ASM 2 相同(金融、公用事业、房地产行业),同时透过 PNB Capital EUR、PNB Real Estate 等欧美计价基金参与海外固定收益市场。
ASM 3 20 大持股(截至 2025年9月30日):
| 排名 | 公司 | 占 NAV 比重 |
|---|---|---|
| 1 | Malayan Banking Berhad | 8.50% |
| 2 | Government of Malaysia(GII) | 3.49% |
| 3 | Perusahaan Otomobil Kedua(Perodua) | 3.46% |
| 4 | Petronas Gas Berhad | 3.29% |
| 5 | CIMB Group Holdings Berhad | 2.46% |
| 6 | Tenaga Nasional Berhad | 2.39% |
| 7 | RHB Bank Berhad | 1.85% |
| 8 | SD Guthrie Berhad | 1.82% |
| 9 | IHH Healthcare Berhad | 1.82% |
| 10 | Telekom Malaysia Berhad | 1.79% |
| 11 | Public Bank Berhad | 1.74% |
| 12 | MISC Berhad | 1.49% |
| 13 | PNB Real Estate 1 LLC USD | 1.44% |
| 14 | Axiata Group Berhad | 1.39% |
| 15 | Government of Malaysia(MGS) | 1.35% |
| 16 | PNB Capital LLC EUR – Class A | 1.23% |
| 17 | Gamuda Berhad | 1.16% |
| 18 | CelcomDigi Berhad | 1.16% |
| 19 | AMMB Holdings Berhad | 1.06% |
| 20 | Sime Darby Berhad | 1.00% |
三支基金的共同投资逻辑
看完这三张表,你会发现几个共同点:
Maybank 是所有基金的第一大持股。 作为马来西亚最大银行,Maybank 稳定的股息和国内贷款业务,是这三支基金收入的重要来源之一。
固定收益比重逐年上升。 2023 至 2025 年间,三支基金对国内外 sukuk 和政府债券的配置明显增加。这是 PNB 应对全球股市不确定性的策略——债券利息稳定,有助于在市场波动时维持派息水平。
科技股是增长最快的板块。 AI、半导体相关公司的布局持续扩大,ASM 的科技股比重从 2024 年的 4.10% 升至 2026 年的 10.77%,反映 PNB 对长期科技趋势的判断。
全球化分散布局是近年大方向。 三支基金都在增加海外股票和海外固定收益配置,目的是减少对马来西亚单一市场的依赖,同时捕捉美国、欧盟、中东等市场的回酬机会。
推荐阅读:
ASNB 值得投资吗?
在早几年股息高的时候许多人争破头都未必抢到一个单位,虽然说是稳赚不赔的基金,但是 ASNB 的股息从几年前的8%降至6%,到2024年甚至只有4.75%。
ASNB 的股息越来越低,而且一单位难求,一些精明的投资者纷纷将目光转向市面上其他安全系数高、收益也稳定的投资工具。
虽然如此,ASNB 还是值得投资的。针对那些追求零风险,而且愿意付出时间在线上或到线下柜台“抢” ASNB 单位的投资者,不妨考虑投资在 ASNB 基金里赚取额外的被动收入。
ASNB 现在有开放购买吗?有哪些优惠活动?
目前 ASNB 有几个购买优惠,是截至 2027 年 3 月 31 日的:
首次购买 ASM → Unlock ASM
如果你从来没有买过 ASM,ASNB 目前有一个专为新买家开放的特别配额活动 Unlock ASM。
- 活动代码:UNLOCK2
- 最低投资:RM 10,最高:RM 10,000(单次交易)
- 必须通过 myASNB app 操作
- 限首次购买 ASM 的成人户口(Akaun Dewasa)
- 先到先得,配额用完即止
- 活动期限:2026 年 10 月 16 日 – 2027 年 3 月 31 日
如果你是现有 ASNB 持有人、但从未买过 ASM,也符合资格。
买 ASM 2 Wawasan 或 ASM 3 → Pandu Impianmu 2.0
这个活动适用于所有 ASNB 基金,包括 ASM 2 Wawasan 和 ASM 3。每次投资满 RM 500 可得 1 张抽奖票,通过 myASNB app 投资则双倍票数。
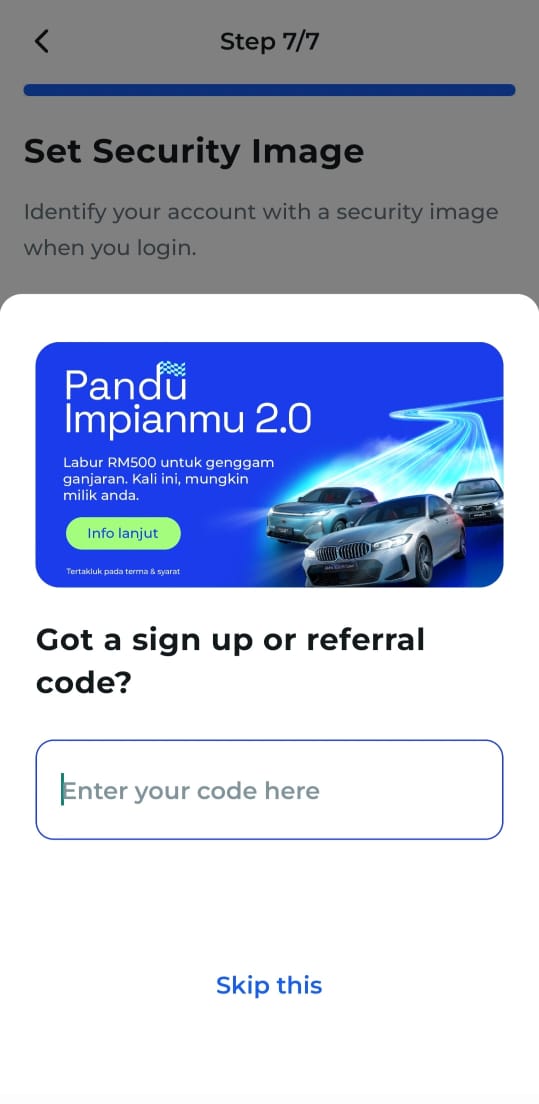
- 注册代码:GENLABUR(在 myASNB 填入 referral code)
- 或填写 ASNB 网站上的在线注册表格
- 最低每笔交易:RM 500
- 净投资须超过提款额至少 RM 500 才算合格
- 大奖(Grand Draw):BMW 320i M Sport
- 活动期限:2026 年 4 月 1 日 – 2027 年 3 月 31 日
这个活动不是 ASM 2 或 ASM 3 独有的,但如果你打算买这两档又没有其他专属代码,填 GENLABUR 就对了。
买 ASNB Bijak → Explorasi Bijak
专为持有 ASNB Bijak(Akaun Remaja)账户的家长而设。
- 在活动期间累计投资满 RM 3,000 可获 10 张抽奖票
- 头奖:2 个家庭迪士尼新加坡游轮假期(价值 RM 10,000)
- 可通过额外投资、Auto Labur 等增加抽奖机会(最多 +8 票)
- 须通过注册表格或 myASNB 参与,家长账户需已完成 e-KYC
- 活动期限:2026 年 10 月 1 日 – 2027 年 3 月 31 日
| 你想买的基金 | 用这个 |
|---|---|
| ASM(首次购买) | Unlock ASM,代码 UNLOCK2 |
| ASM 2 Wawasan | Pandu Impianmu 2.0,代码 GENLABUR |
| ASM 3 | Pandu Impianmu 2.0,代码 GENLABUR |
| ASNB Bijak | Explorasi Bijak,注册参与即可 |
以上活动以 ASNB 官方条款为准,配额有限,先到先得。
ASNB怎样?附完整图文教学
投资 ASNB 基金有4种方法:
第1种方法:到 ASNB 实体柜台投资
在还未开通网站购买之前,都只能到 ASNB 或 ASNB 的代理银行或邮政局(Pos Malaysia)购买基金。由于开放给非土著的 ASNB 基金有限,不是每一次上门都能成功申请,所以这个方法相对来说比较麻烦和耗时。
第2种方法:到myASNB官方网站购买 | myASNB 是什么?
myASNB 是近这几年才开通的 ASNB 官方网站以及手机 APP 的名称。
拥有基金户口的投资者只需要到 myASNB 官网就可以碰碰运气,看自己是否有机会买到未被认购的 ASNB 单位。
想要透过官网购买 ASNB 基金就要先到网站注册账号,有了账号后就可以开始投资了。
官方网站:www.myasnb.com.my
myASNB 也有提供官方的注册教学,不确定怎么注册的投资者根据影片的步骤去做就可以了。
第3种方法:到myASNB官方APP购买 | 附myASNB APP 开户教程
除了官网,投资者可以选择透过 myASNB App 开始购买基金。你需要注册一个账户,填写个人资料、完成身分验证及绑定银行账户,收到通过审核的通知后就可以开始投资了。
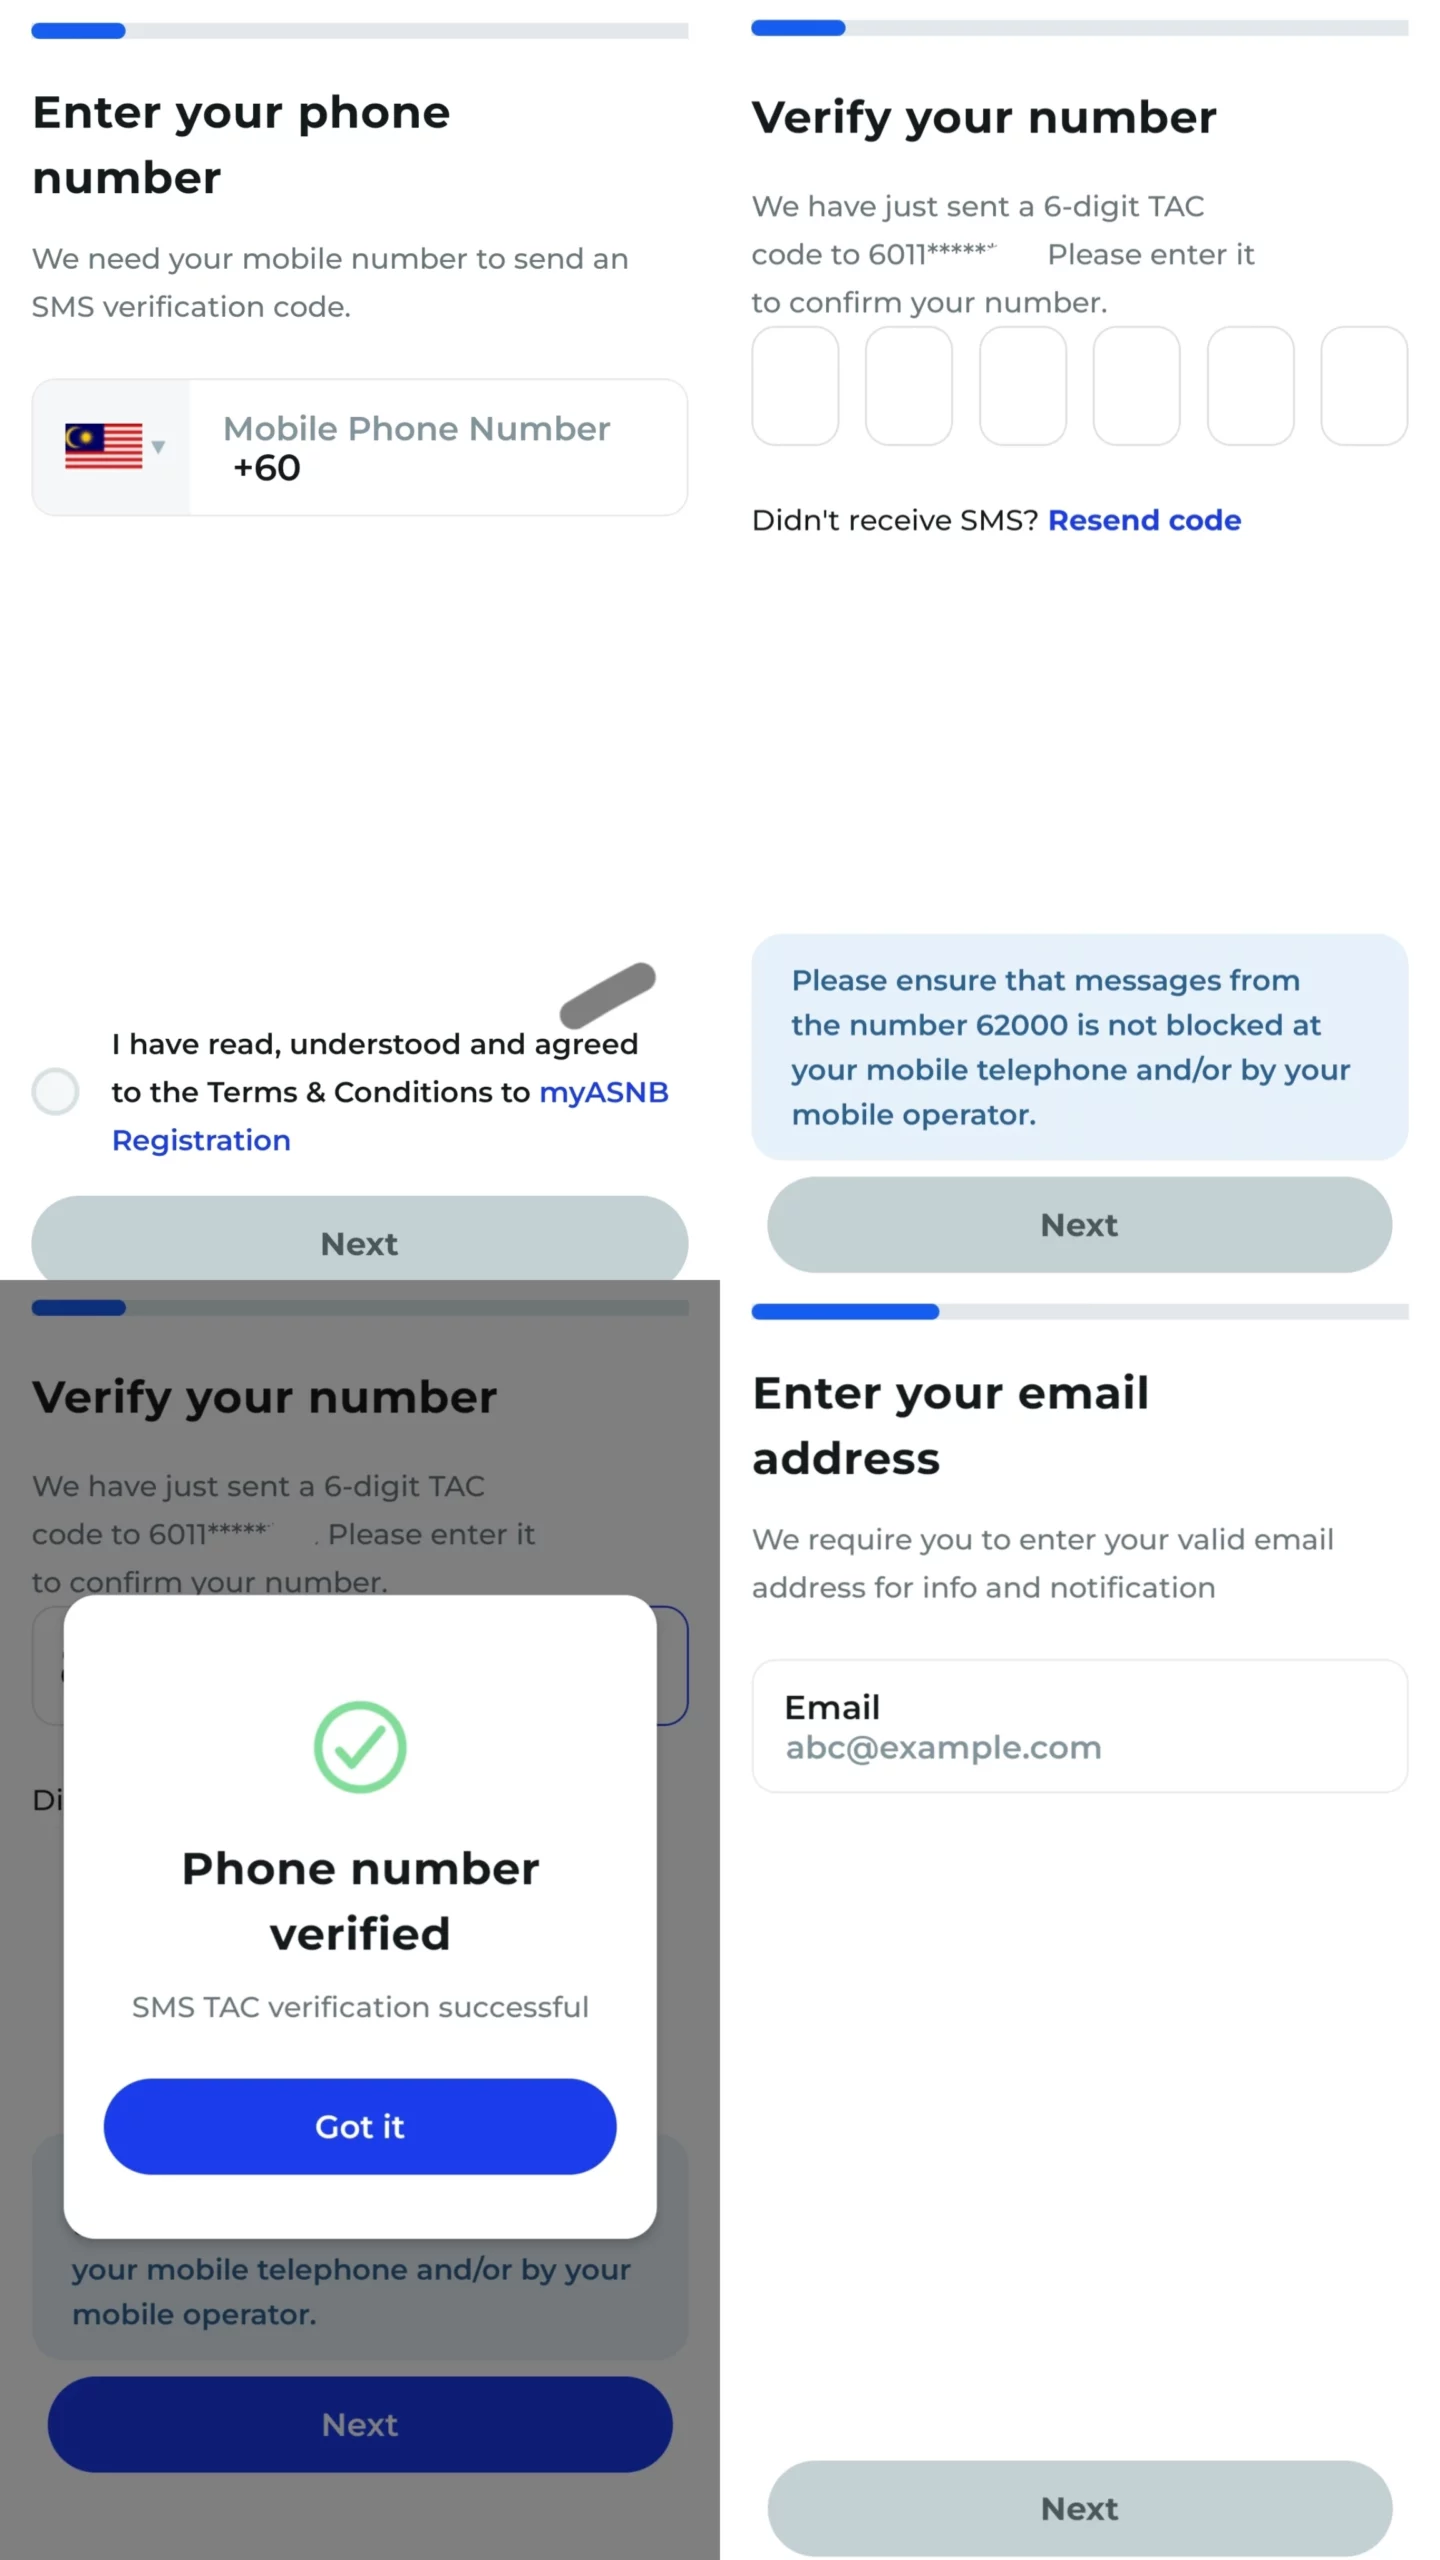
myASNB APP 注册步骤很简单,只要13步即可完成:
1)下载 myASNB APP,选择 Create an Account

2)填写联系方式,包括手机号码,获得 SMS 后,输入 6位数的 OTP 号码,以及电邮地址
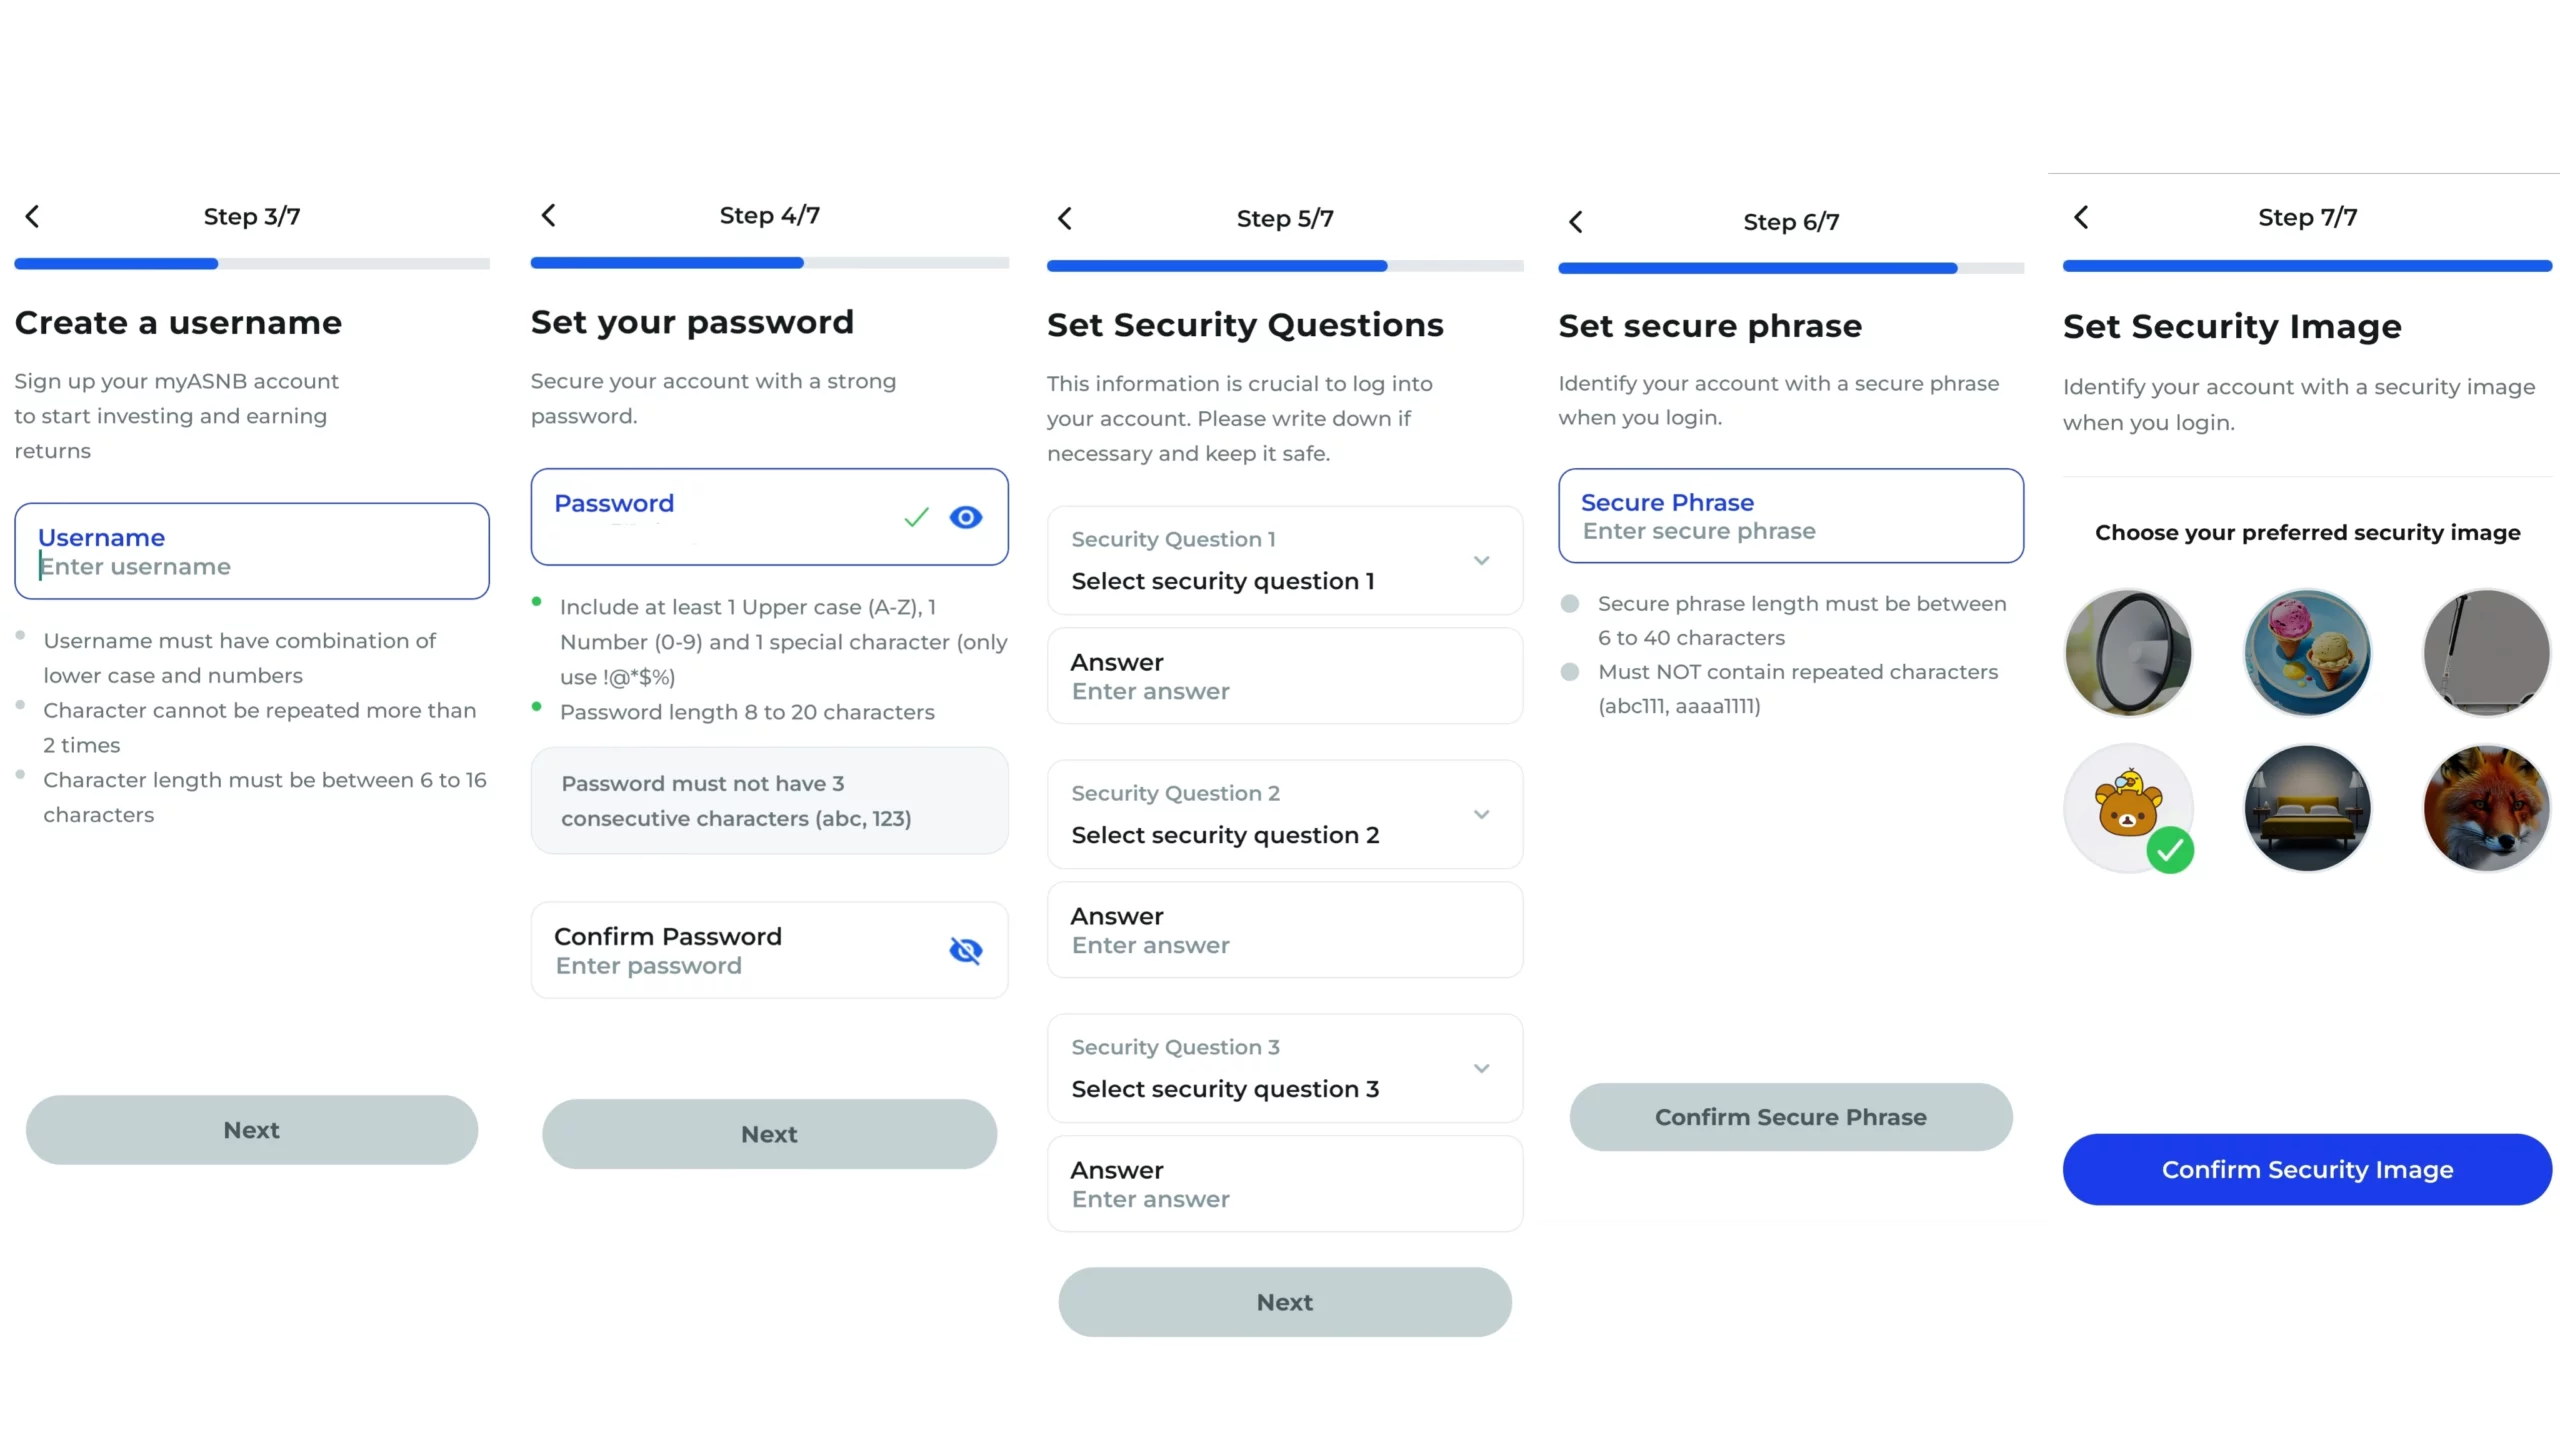
3)创建账户:设置账户名(Username)、密码、安全问题、安全密语(Secure Phrase)和安全图片
4)输入 Referral Code(如有)
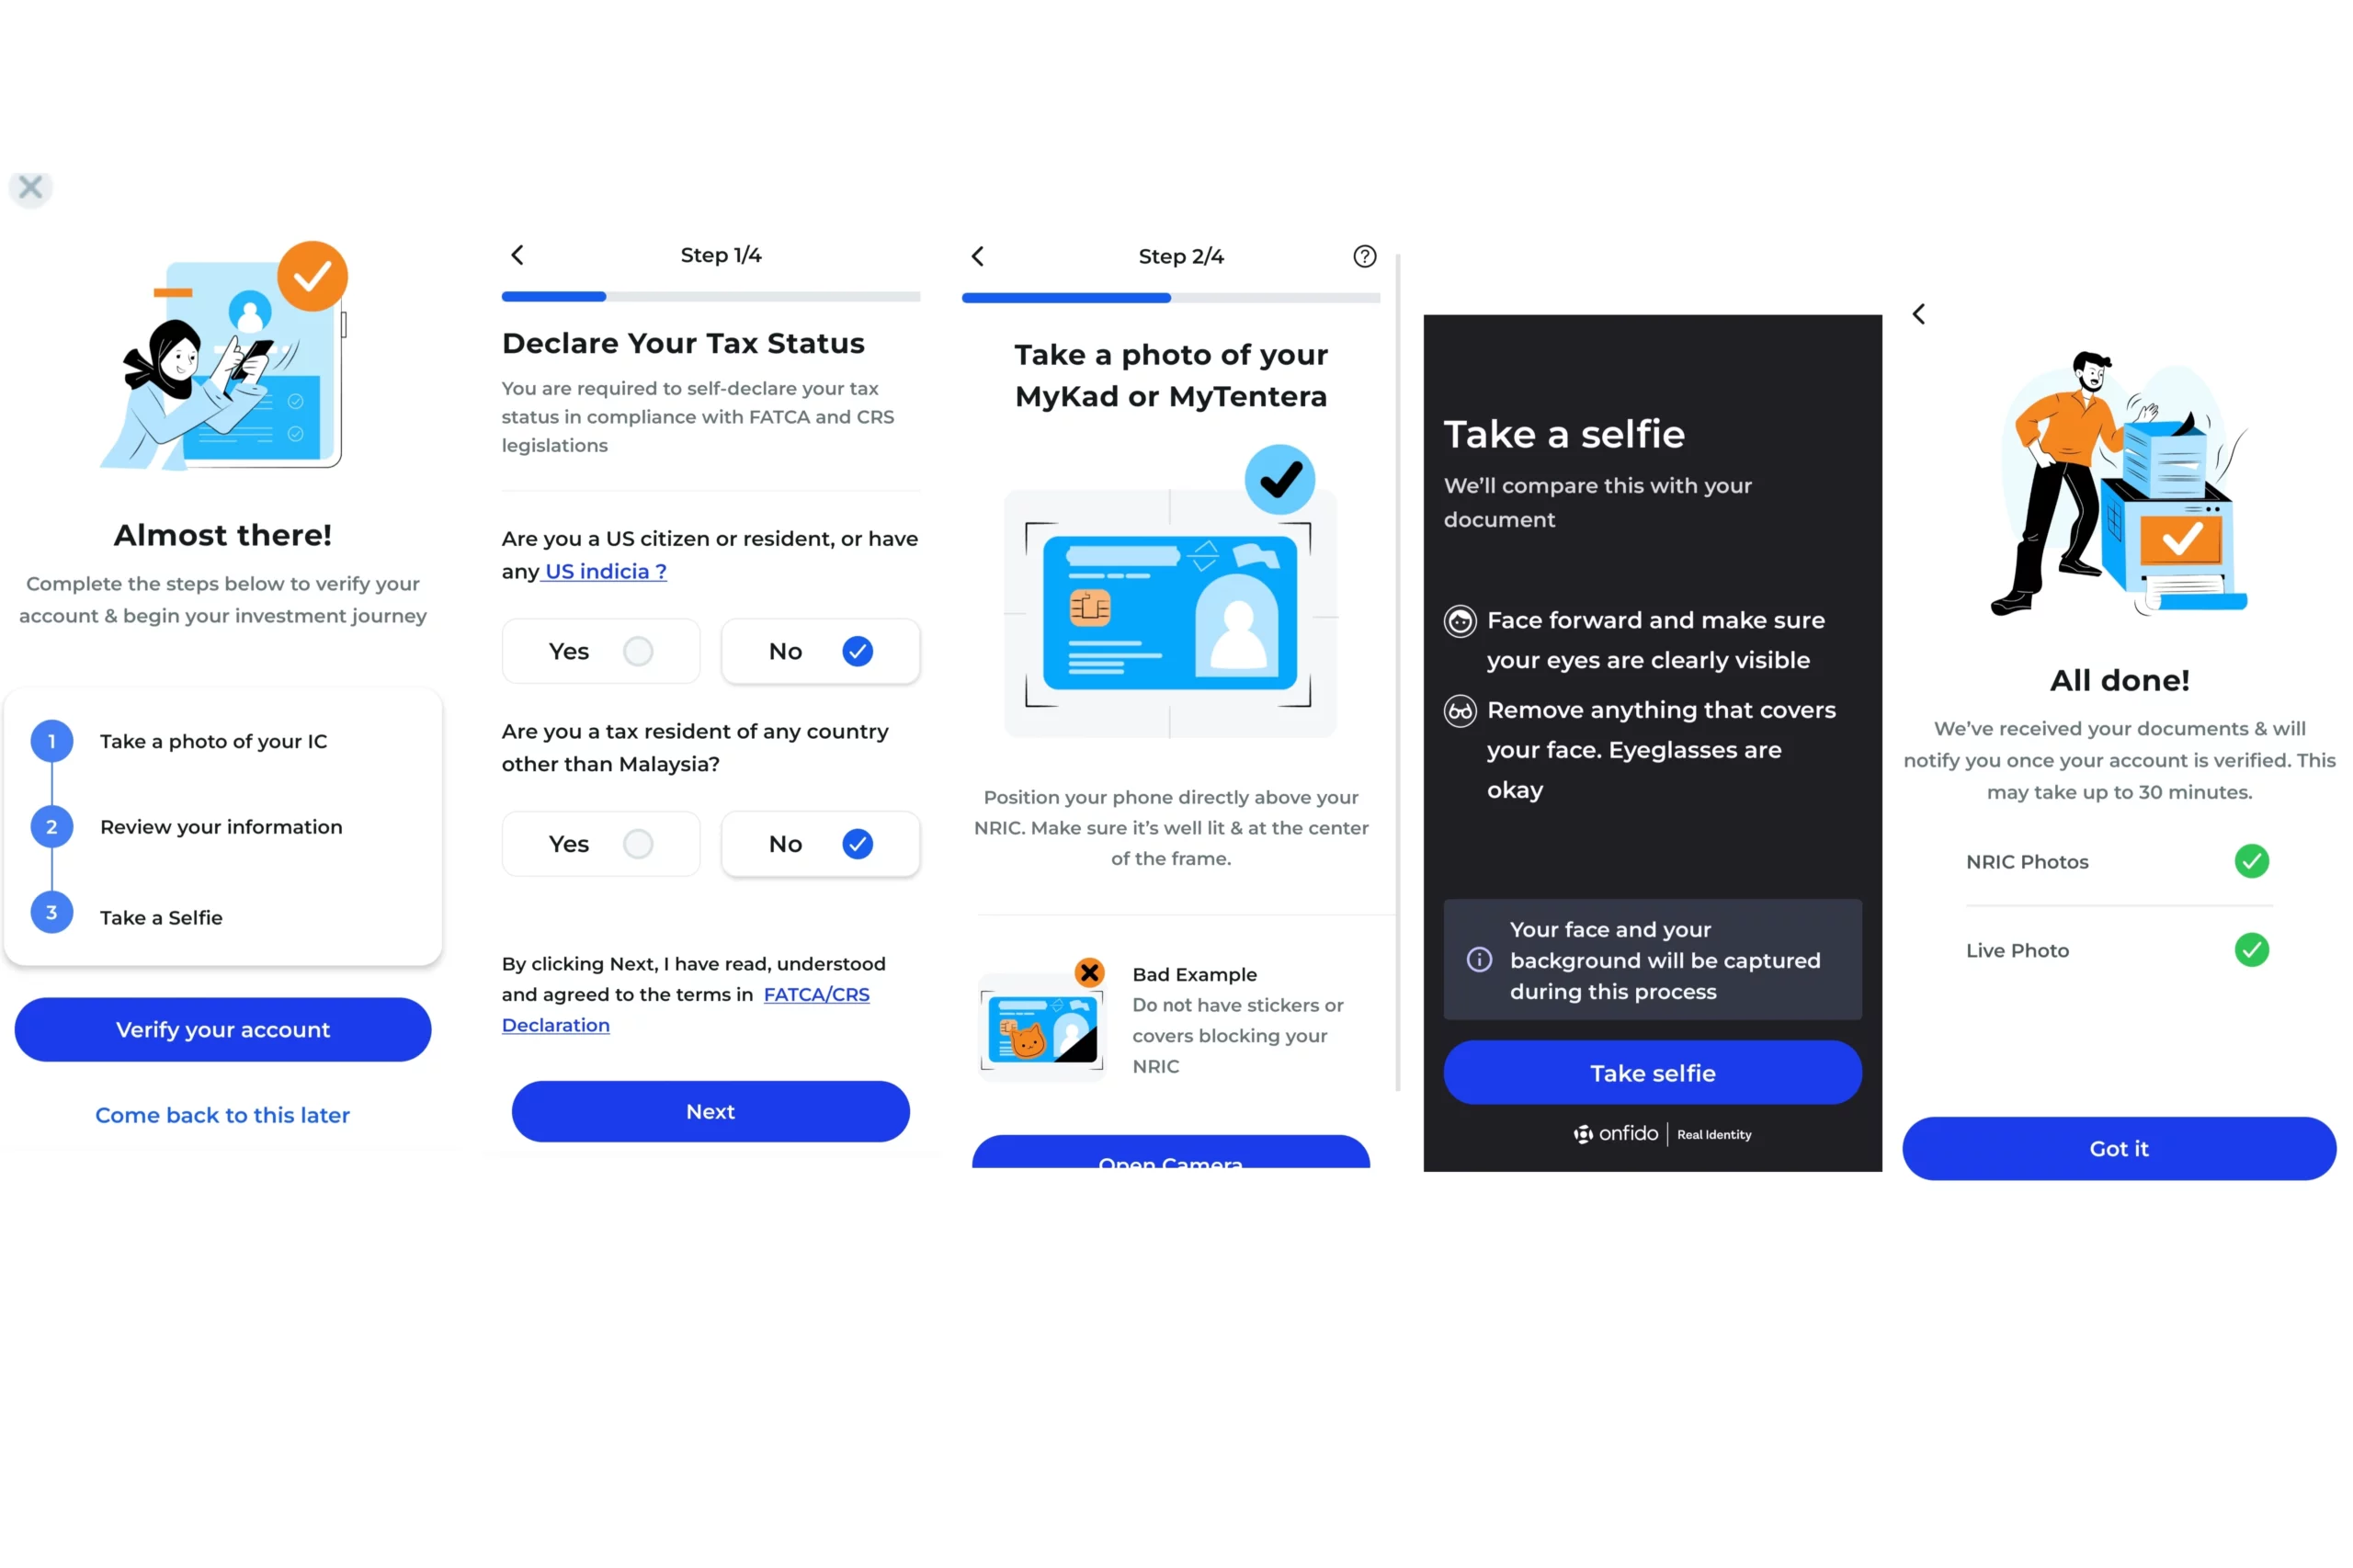
5)账户认证(Verify your account):确认你的公民和税务身份、拍下你的身份证正反面和自拍。系统会在30分钟内核实。
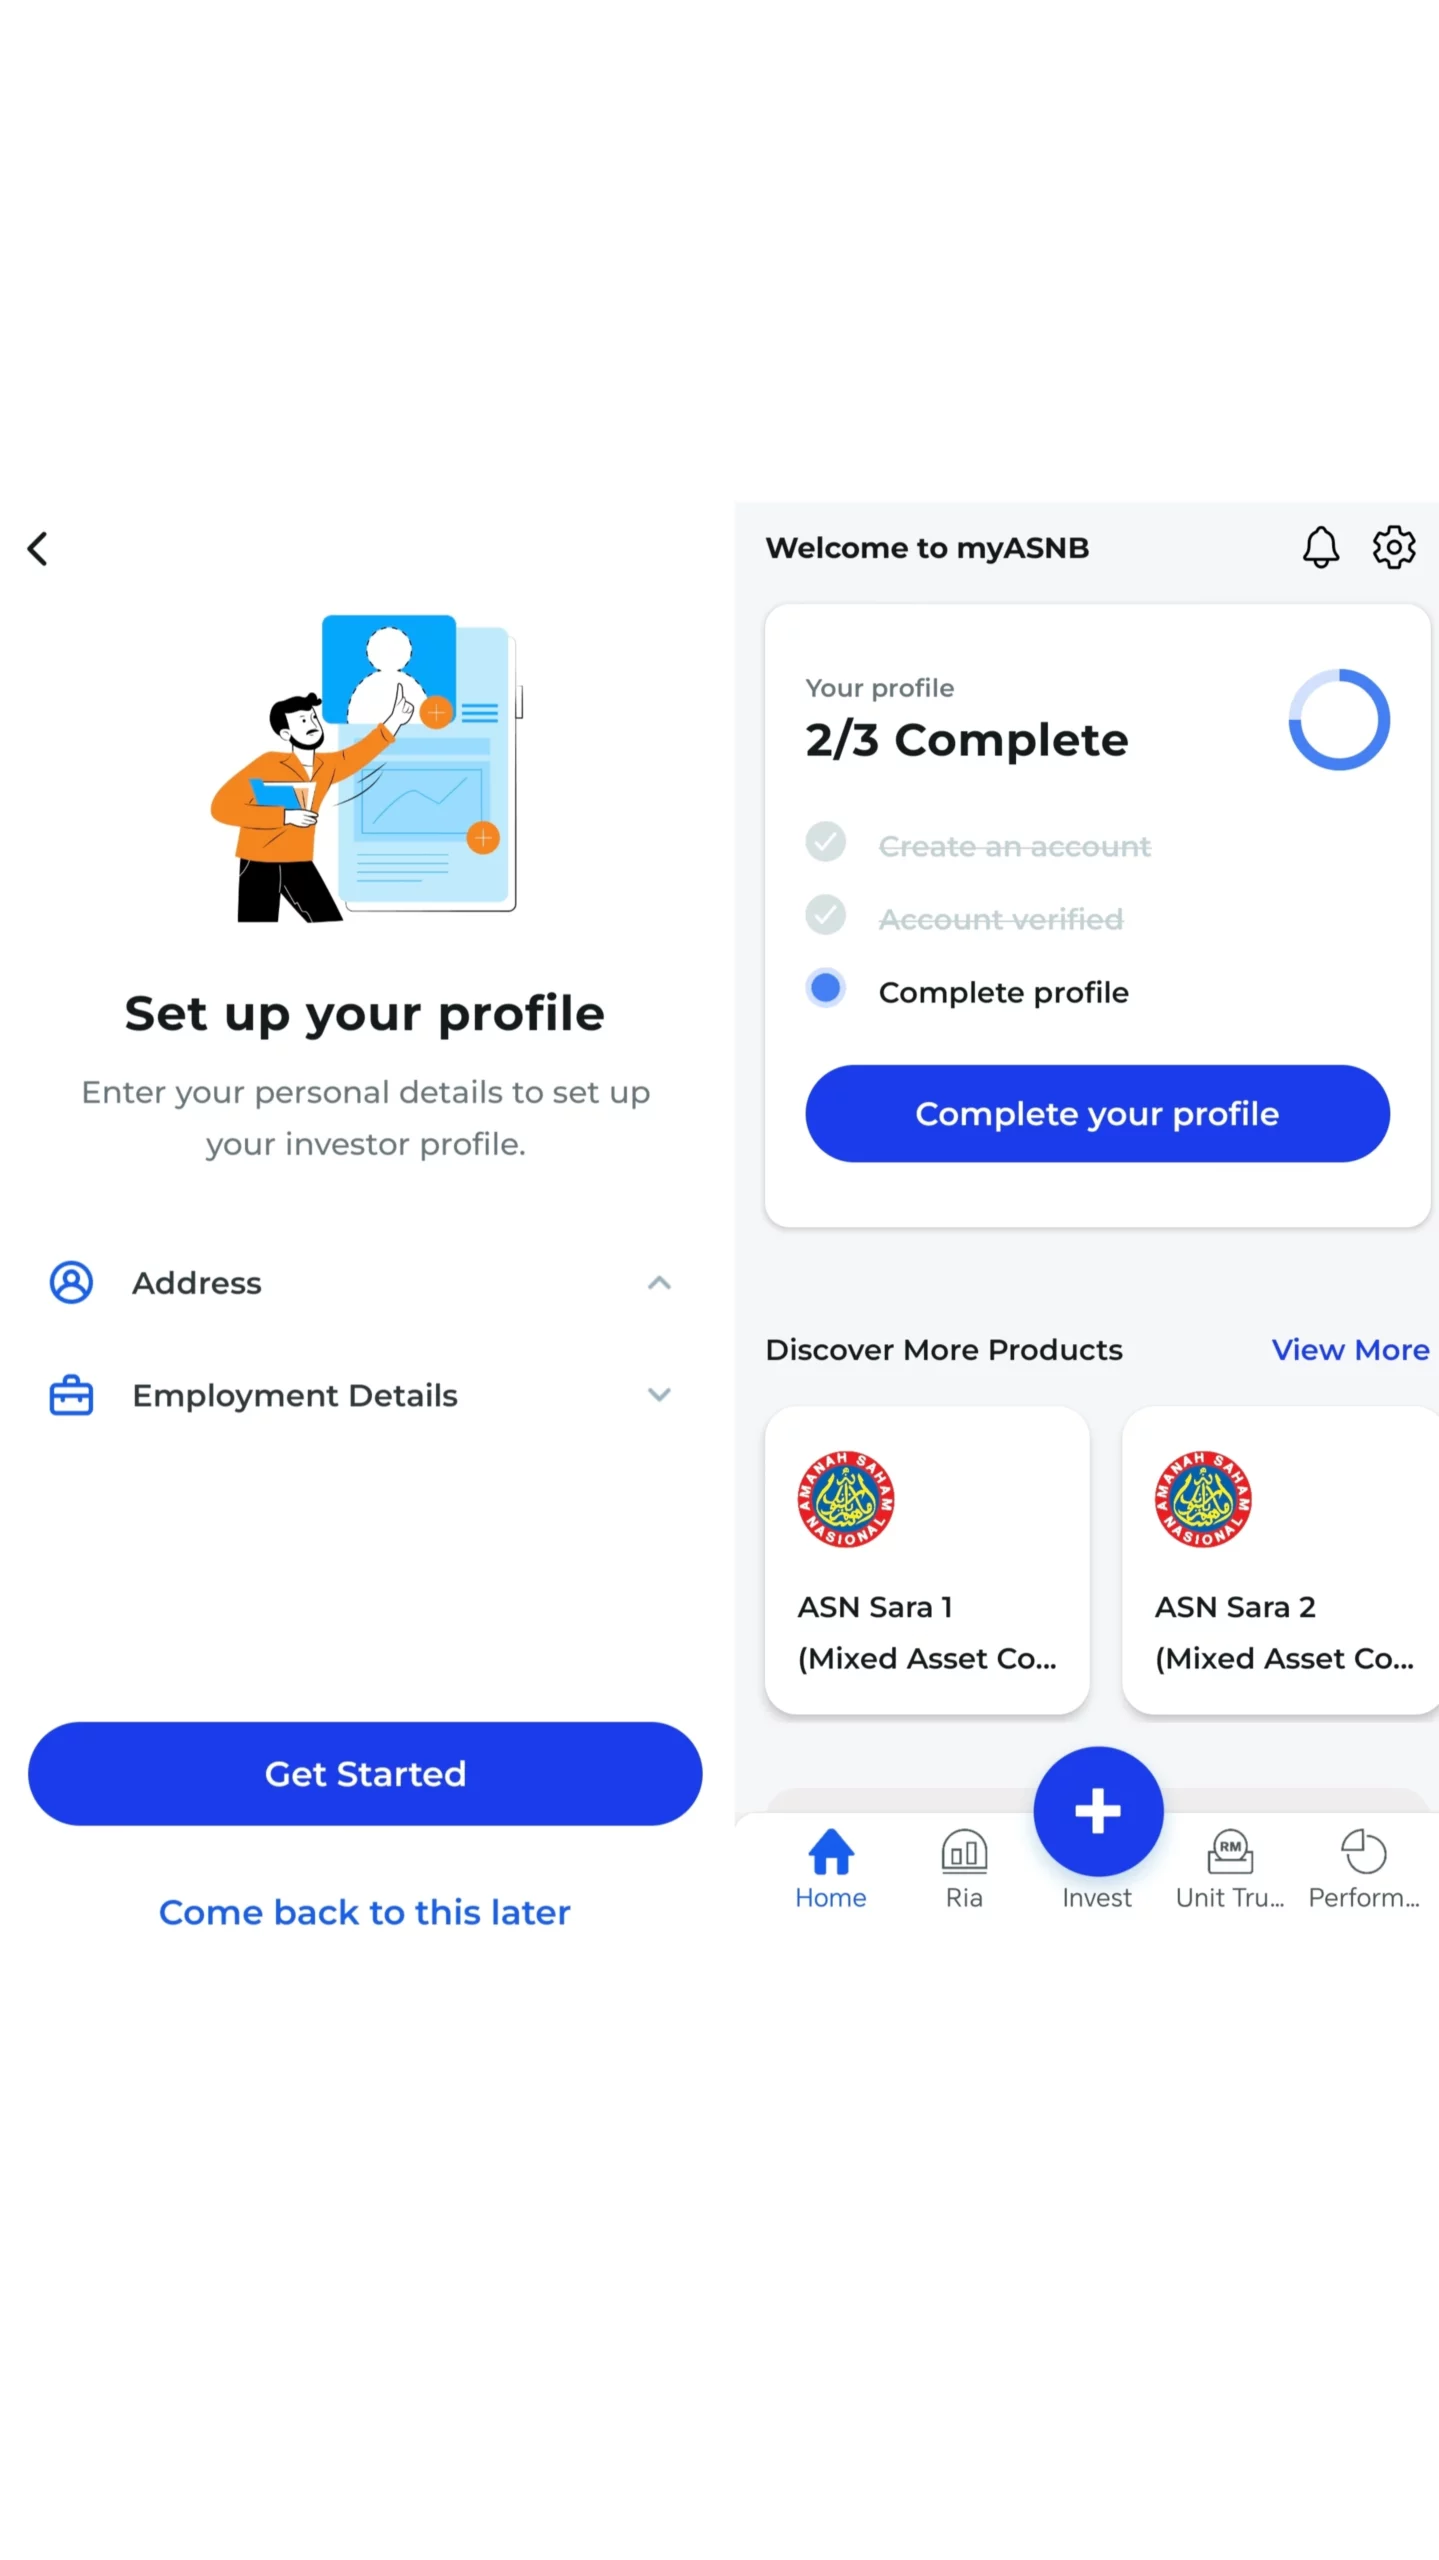
6)填写个人信息
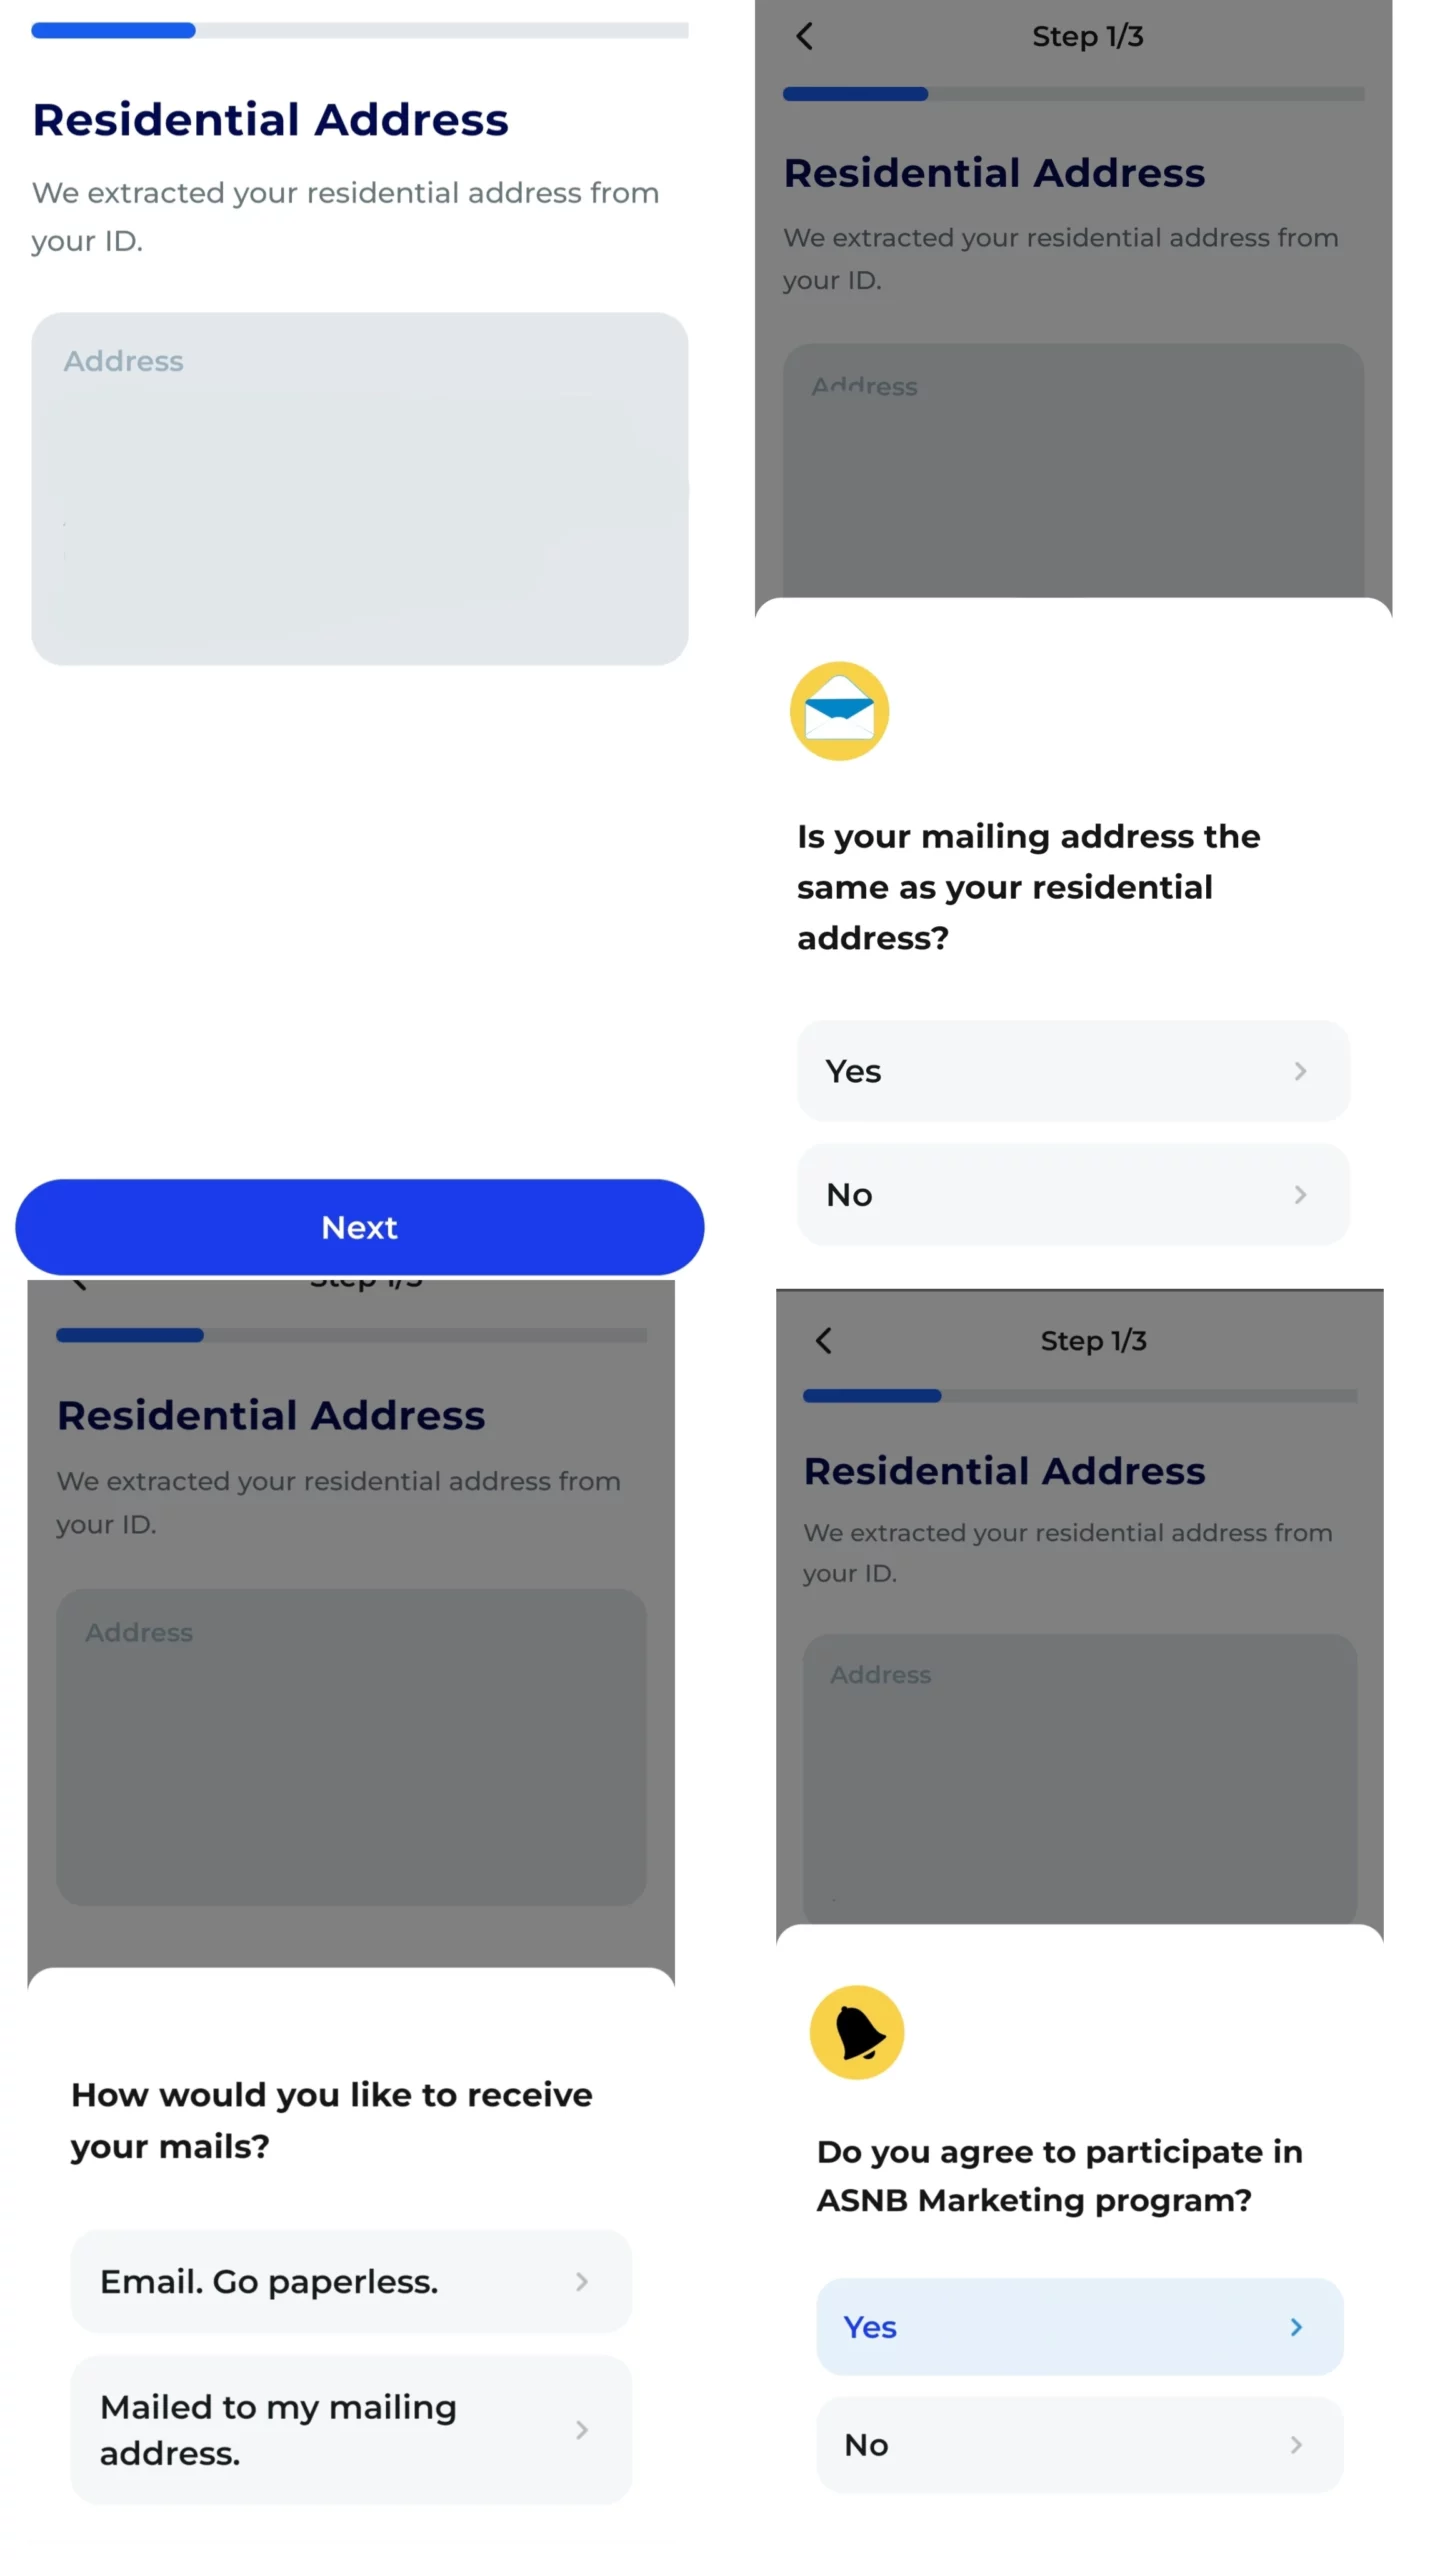
系统会根据你拍的身份证自动识别你的地址,请你确认是否正确,确认这个地址是你的通信地址吗,想如何获得邮件(纸质版还是电邮)、是否参与 ASNB 的营销推送等:
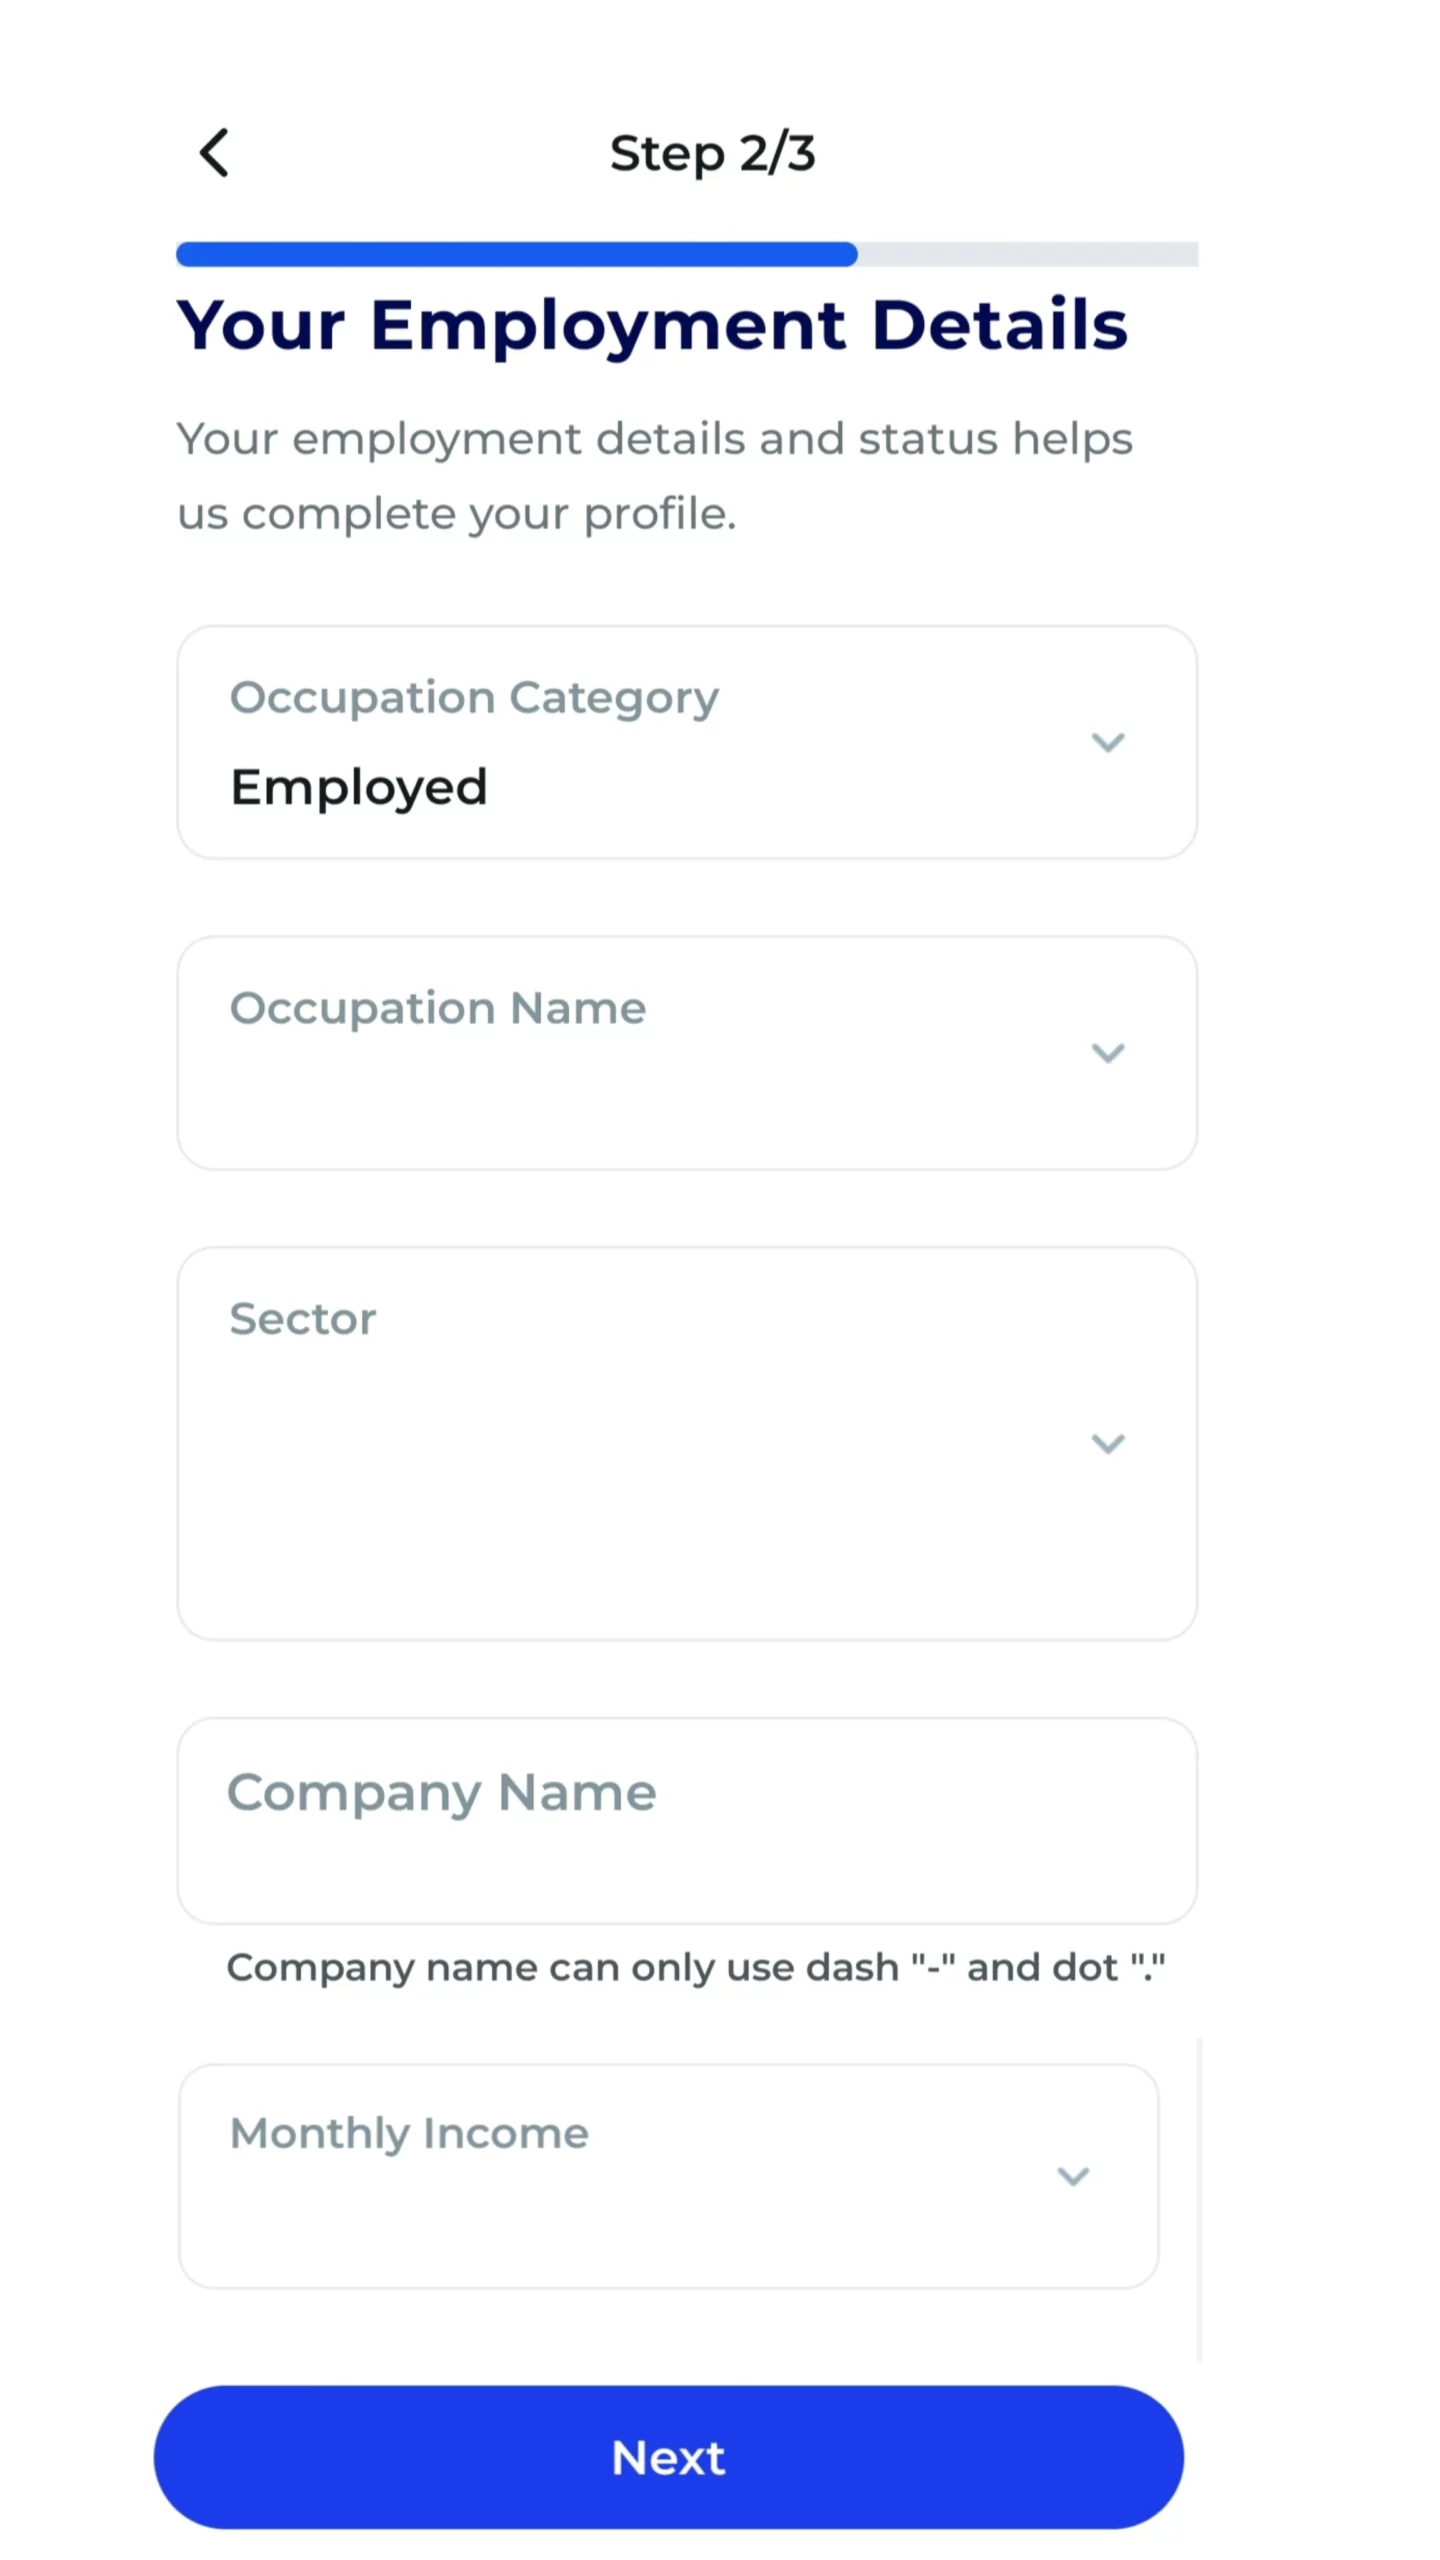
输入就职信息,包括你的岗位名字、领域、公司名字和月薪:
检查你所有的信息是否正确,系统会在24小时进行验证。但小编在1个小时内就获得了开户成功的通知:
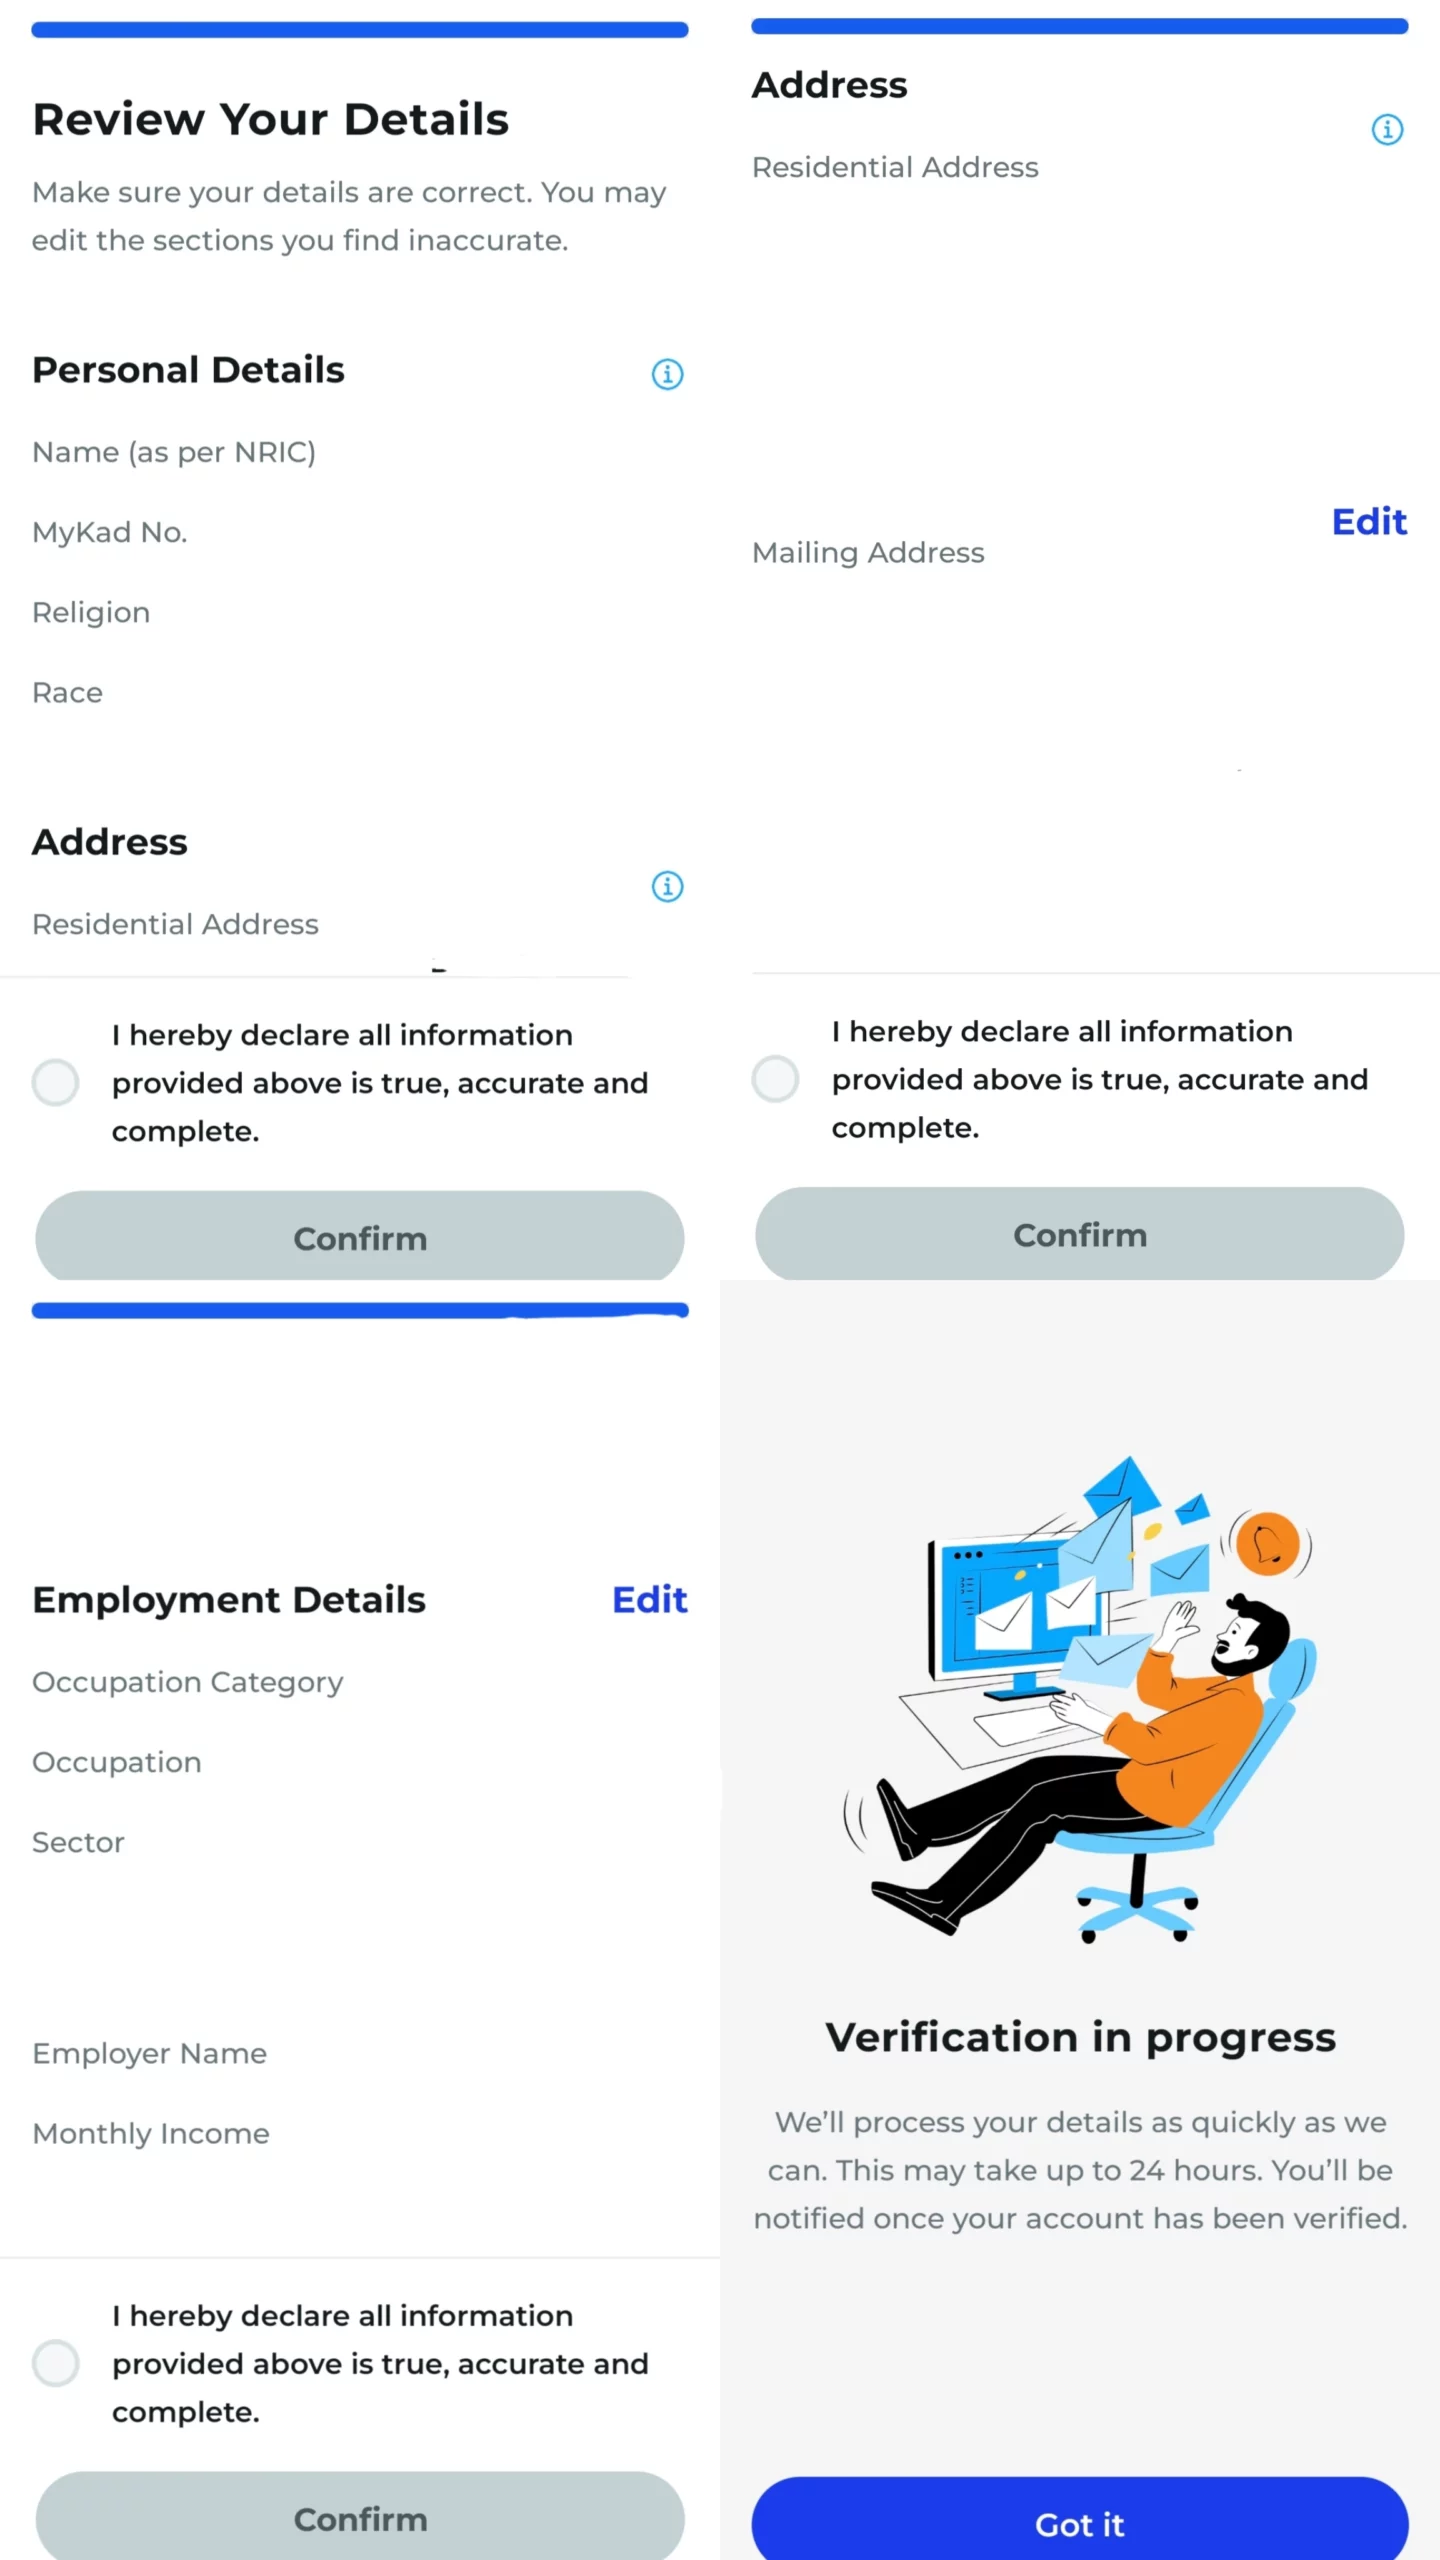
ASNB 账户注册成功!
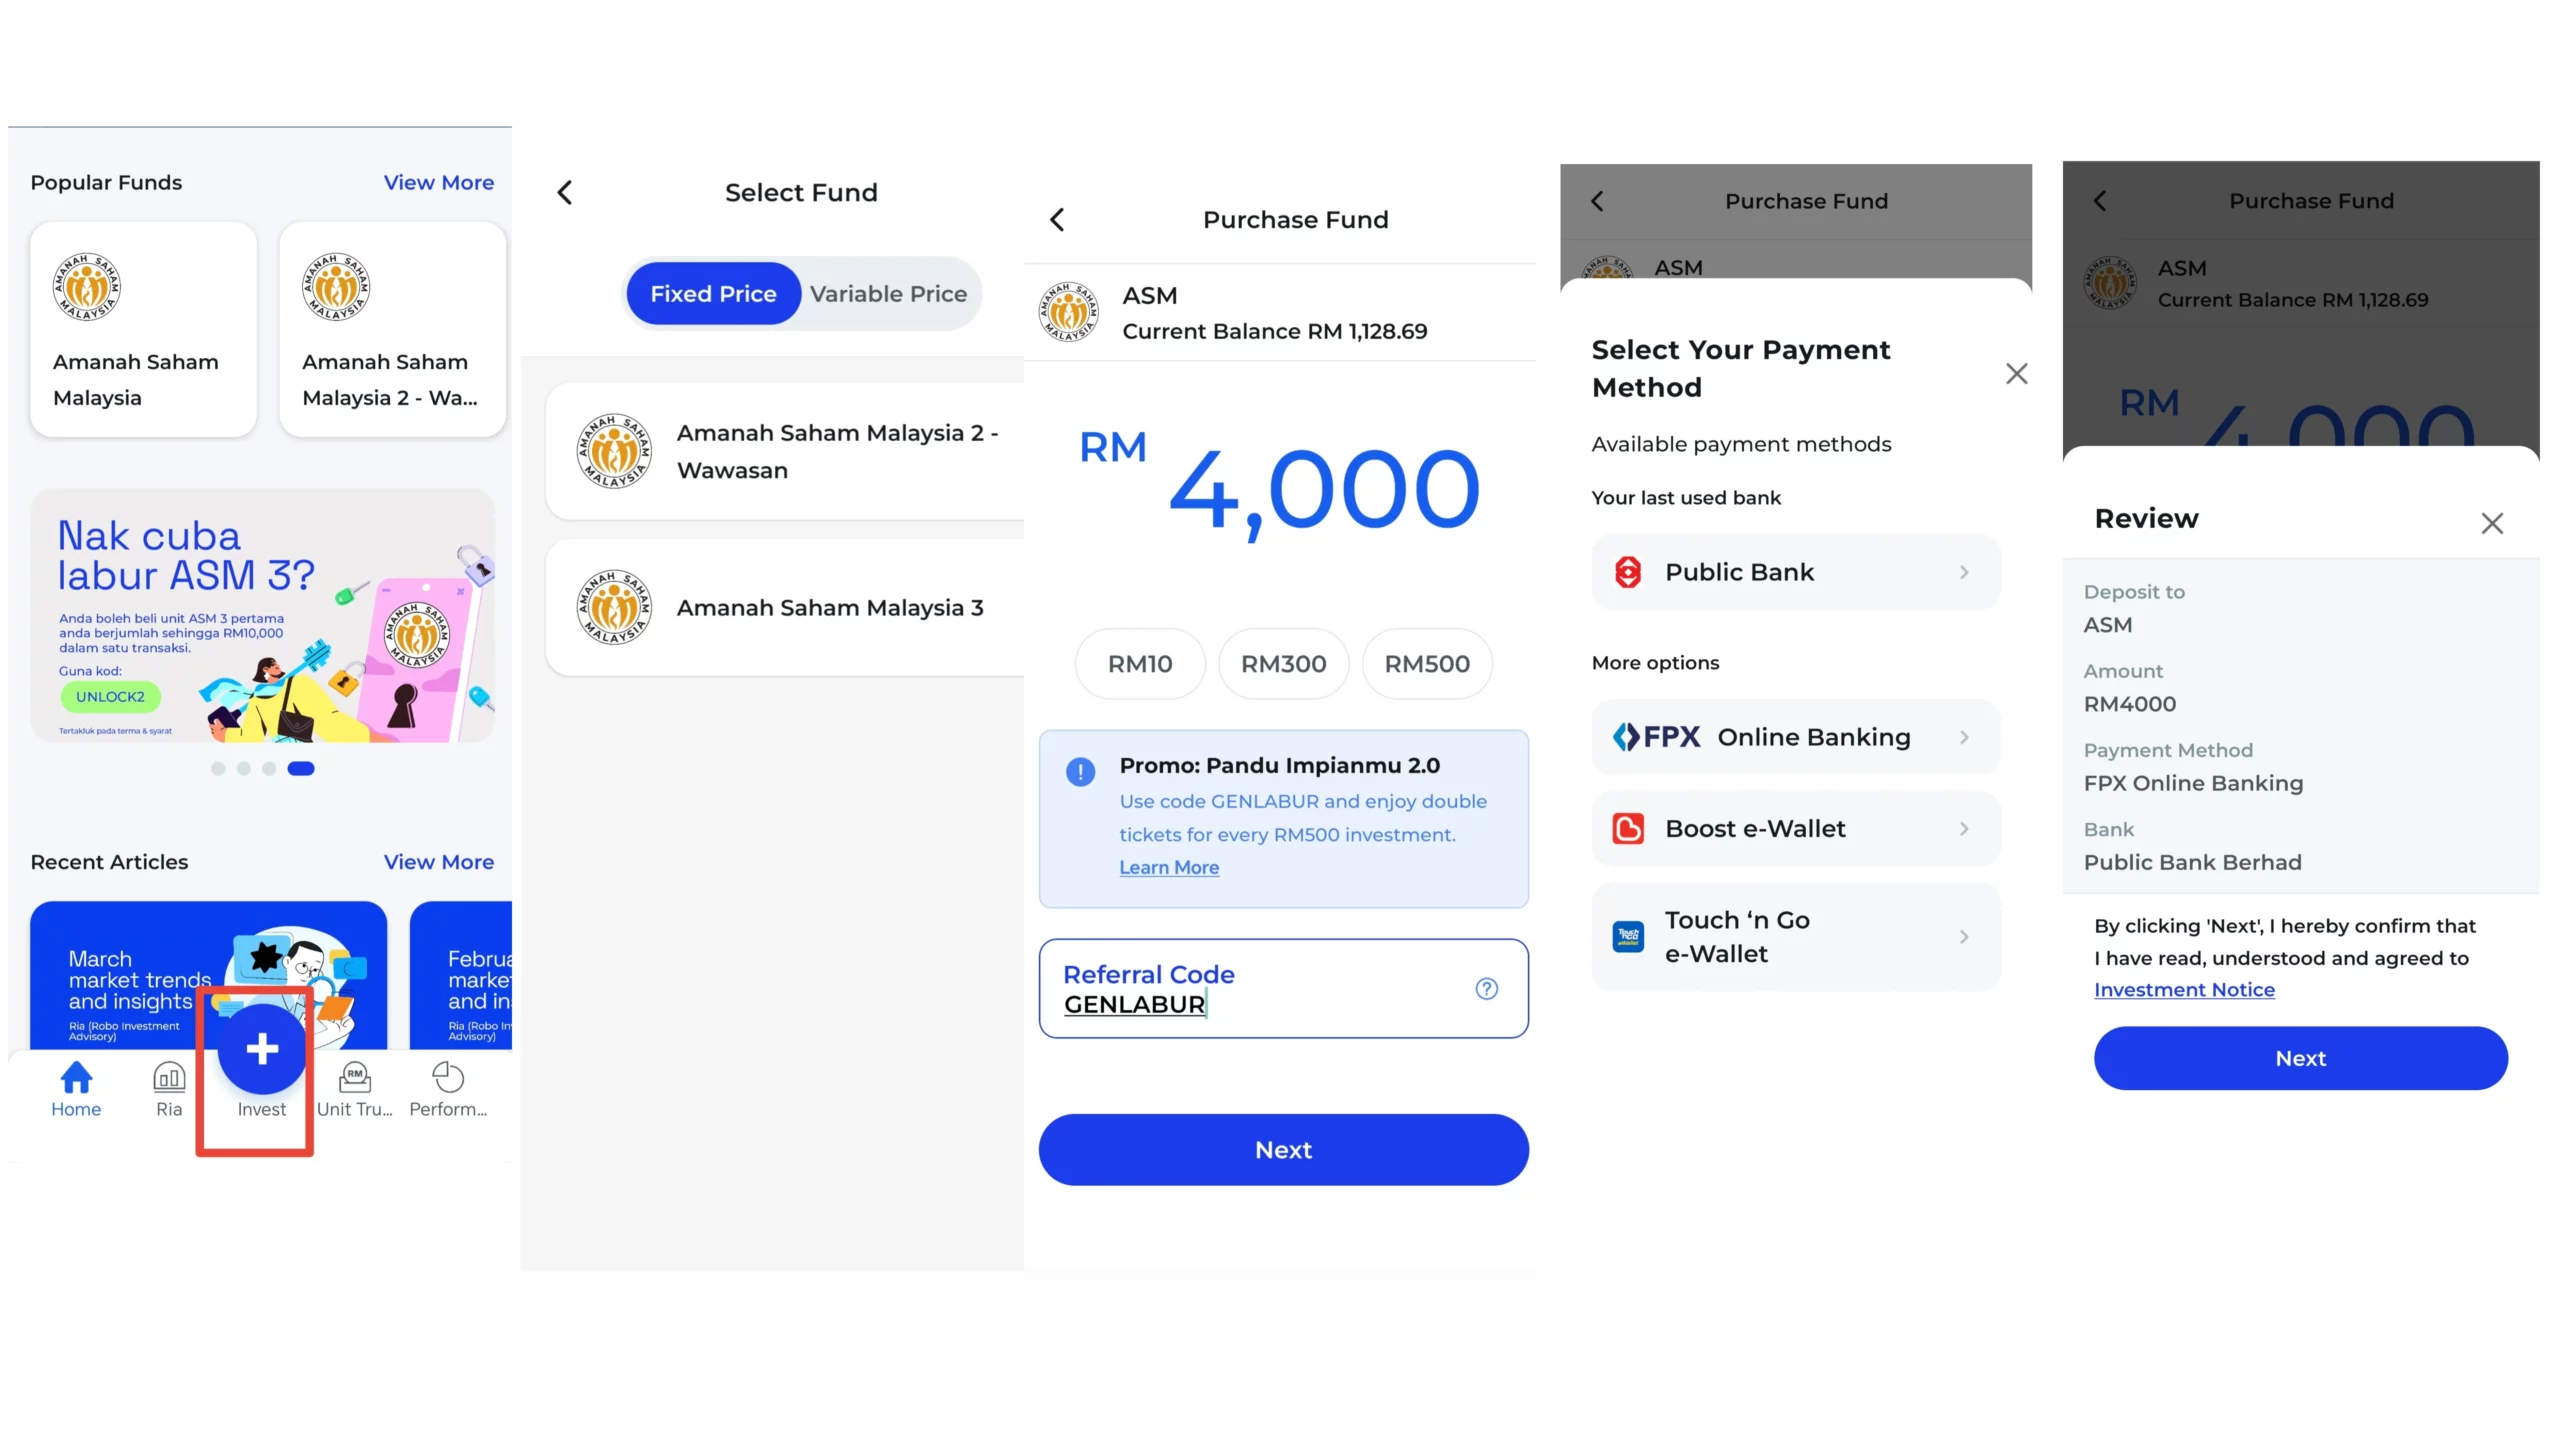
SSF 为大家示范通过 MyASNB App 投资固定价格 ASNB 的过程。使用 MyASNB App 投资 ASNB 基金只需要简单的2个步骤:
1)打开 MyASNB App,登入账号,在首页选择「+ Invest」。
2)选择你想要投资的基金。小编这里选择 Fixed Price 的 ASM 基金。
3)输入想要投资金额。注意:最低投资金额为 RM 10,这笔金额会从绑定的银行账号里扣除。
4)选择你要的付款方式,可以通过 FPX 转账或 Boost、TNG 电子钱包入金。
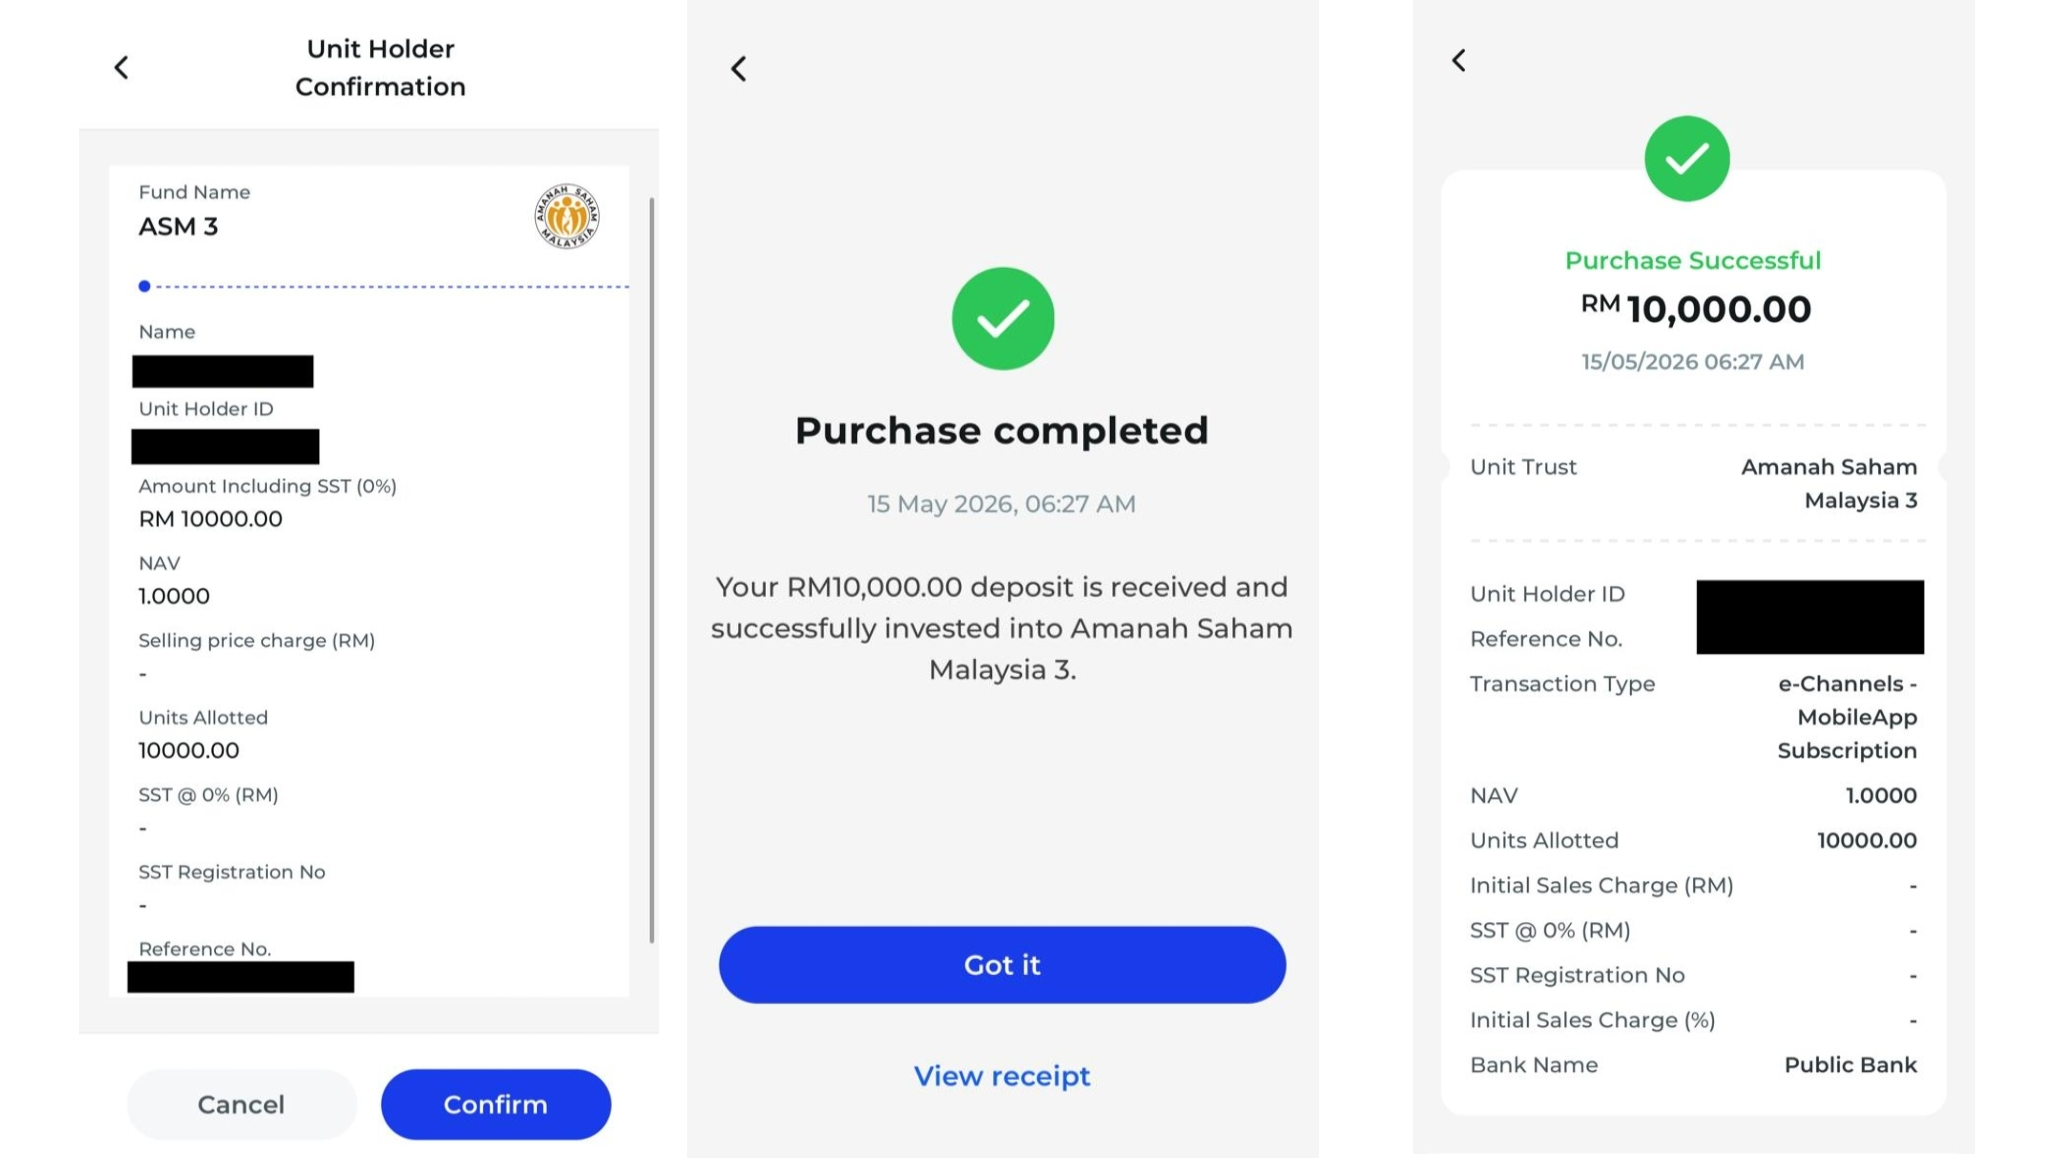
确认你的单位购买信息,然后系统就会显示购买成功,你可以点击查看收据:
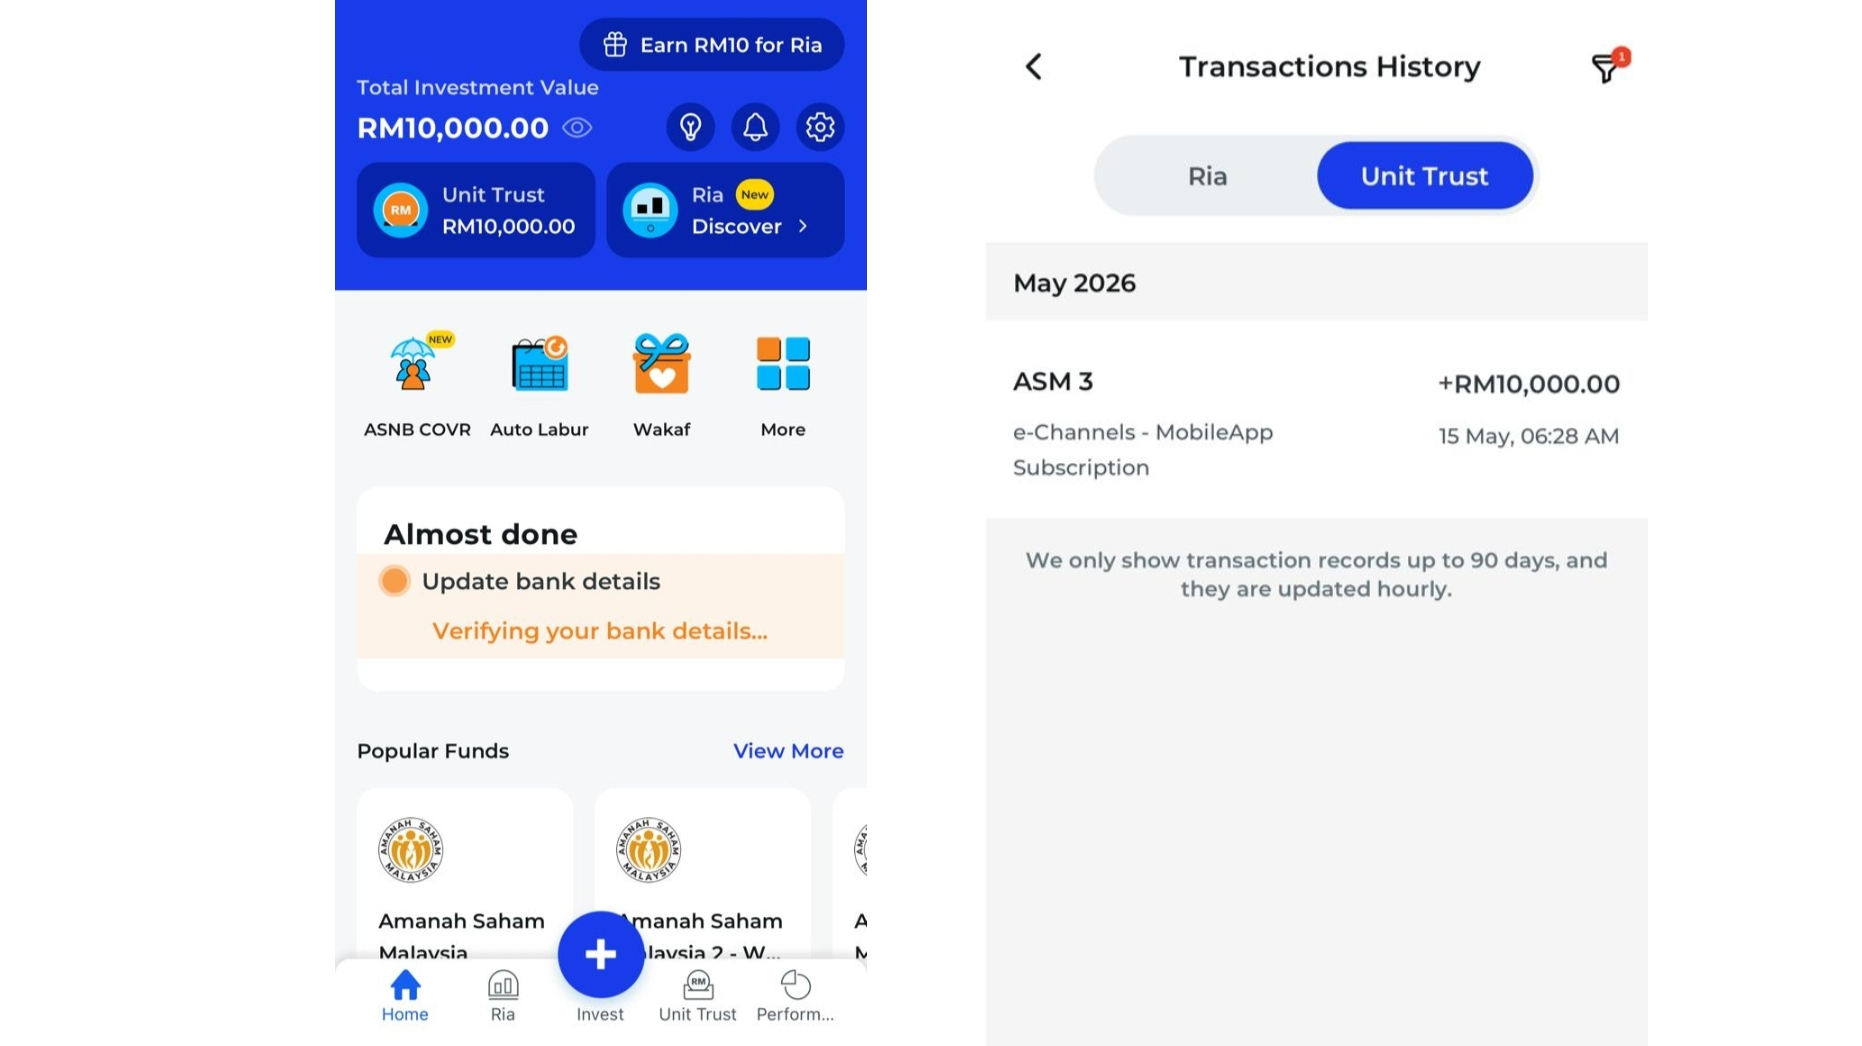
成功抢到基金后,你的 APP 首页也会出现持有的基金总额,你也可以随时点 More > Transactions History 查看历史购买记录(尽显最近交易的90天内):
如果无法成功抢到基金会跳出弹窗提示 Failed:
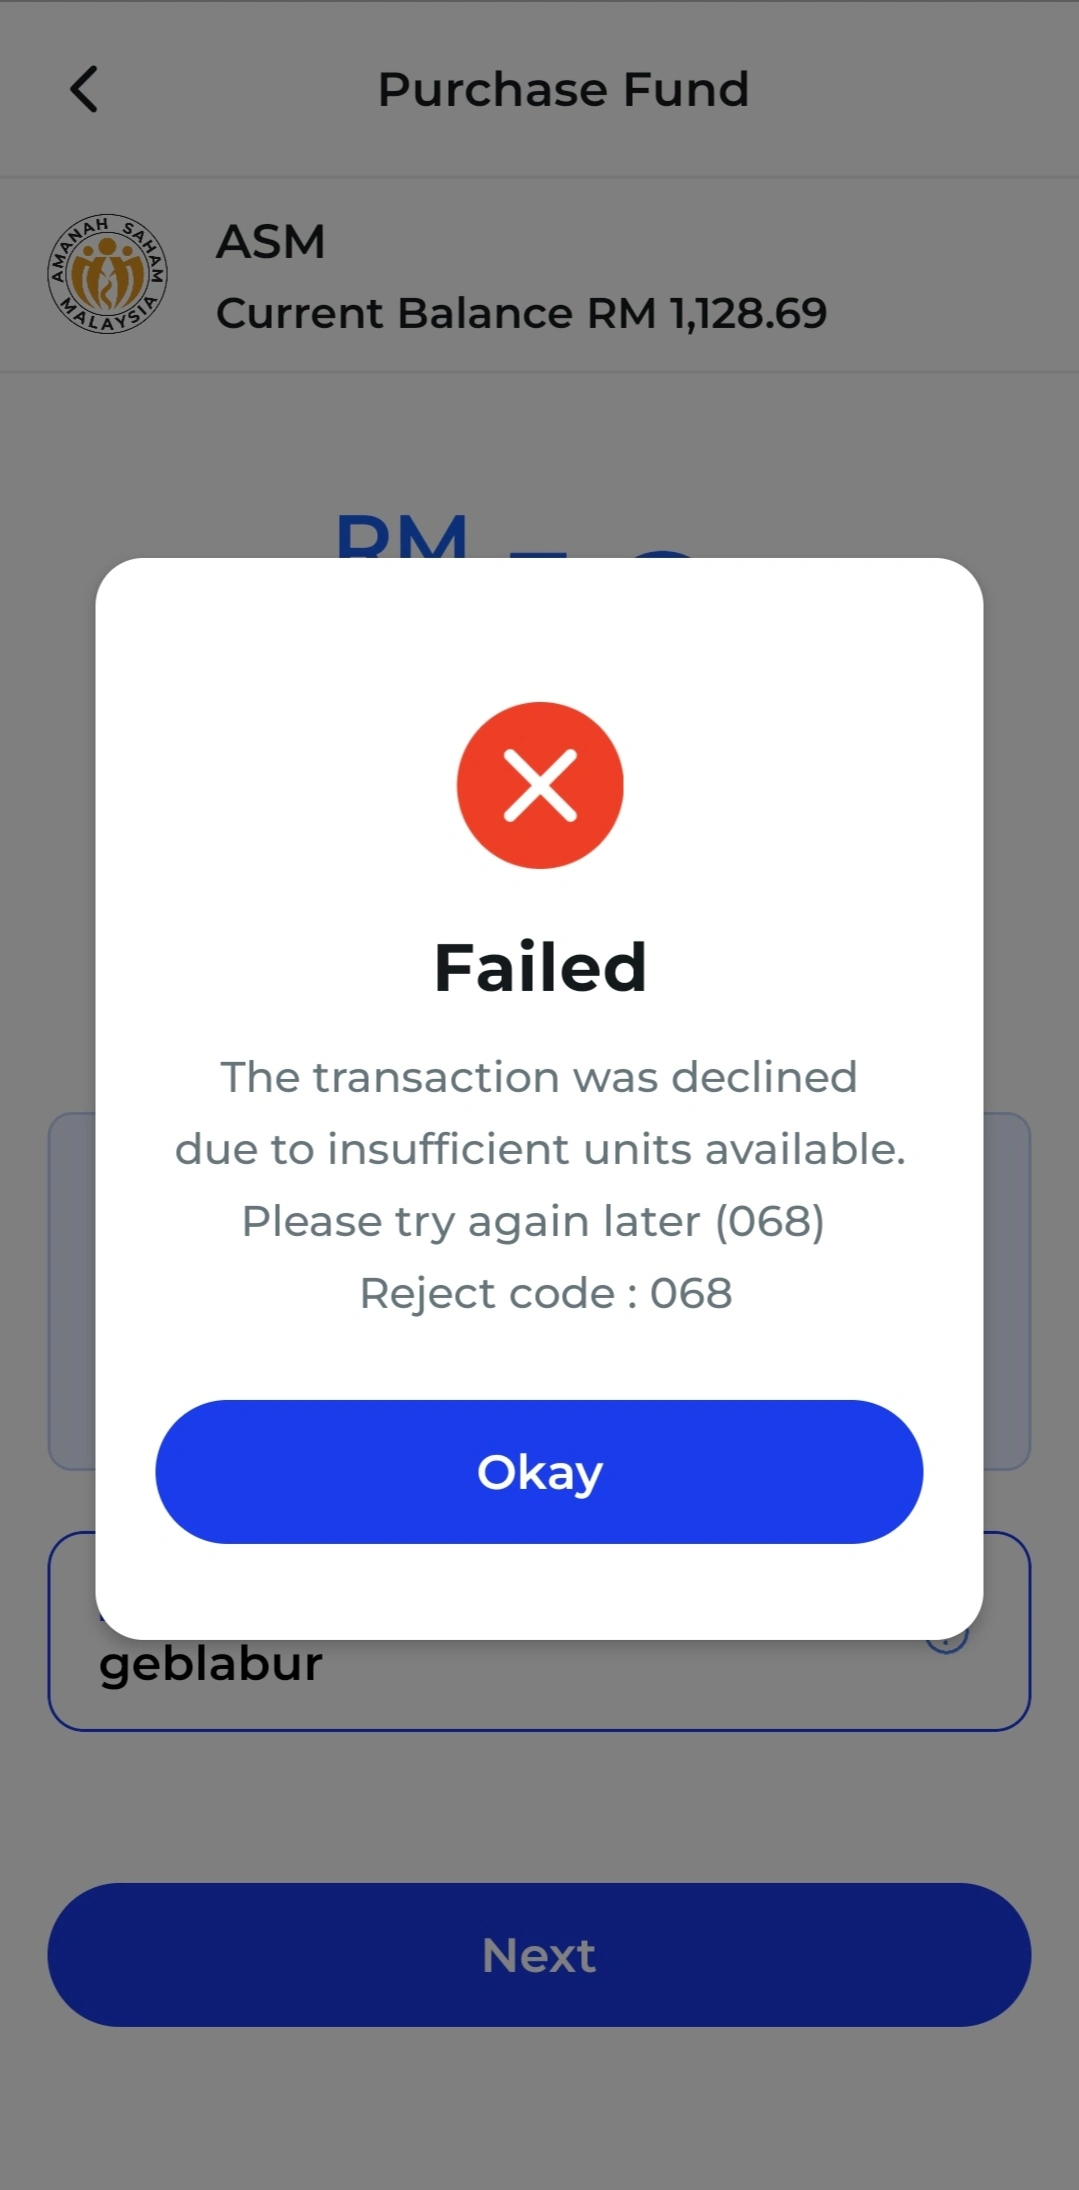
固定价格的ASNB非常抢手,已经注册账号的人可以每天登入碰碰运气。最近网传在凌晨 2am 购买的成功率会更高,大家可以试试看。
第4种方法:通过 Touch n Go e wallet 购买 | TNG ASNB 是什么
TNG ASNB 其实是可以通过 Touch n Go e wallet 里的资金购买 ASNB 基金,所以我们就不需要采用银行转账的方法。不过,这就会征收 RM 1 的服务费。
没有 ASNB 账户的用户也可以通过 TNG 开户,步骤如下:
- 点开 TNG GOinvest图标,选择 ASNB
- 有 ASNB 账户的投资者可以选择输入你的 ASNB 账户(你的身份证号)选择与 TNG 绑定方便日后入金。没有 ASNB 账户者,则滑倒组下方选择 No ASNB Account? Register Now
- 勾选同意条款
- 填写个人资料,包括你的个人姓名、地址、工作信息以及税务居民身份


通过 TNG 购买 ASNB 非常简单,只需要5个步骤:
- 进入 Touch n Go e-wallet 点击 Investment 后,选择下方的 ASNB
- 你可以点开眼睛的 icon,看到你有多少余额科投资。点击 Invest
- 系统会跳出你可以投资哪些 ASNB 基金
- 选择一个基金后,系统会给你该基金的 Product Highlight Sheet 和 Annual Report,让你投资前对这个基金有一定的了解。然后,点击 Invest
- 输入要投资的金额,勾选同意条款后,按 Continue


ASNB 怎样拿钱?附提款图文教学
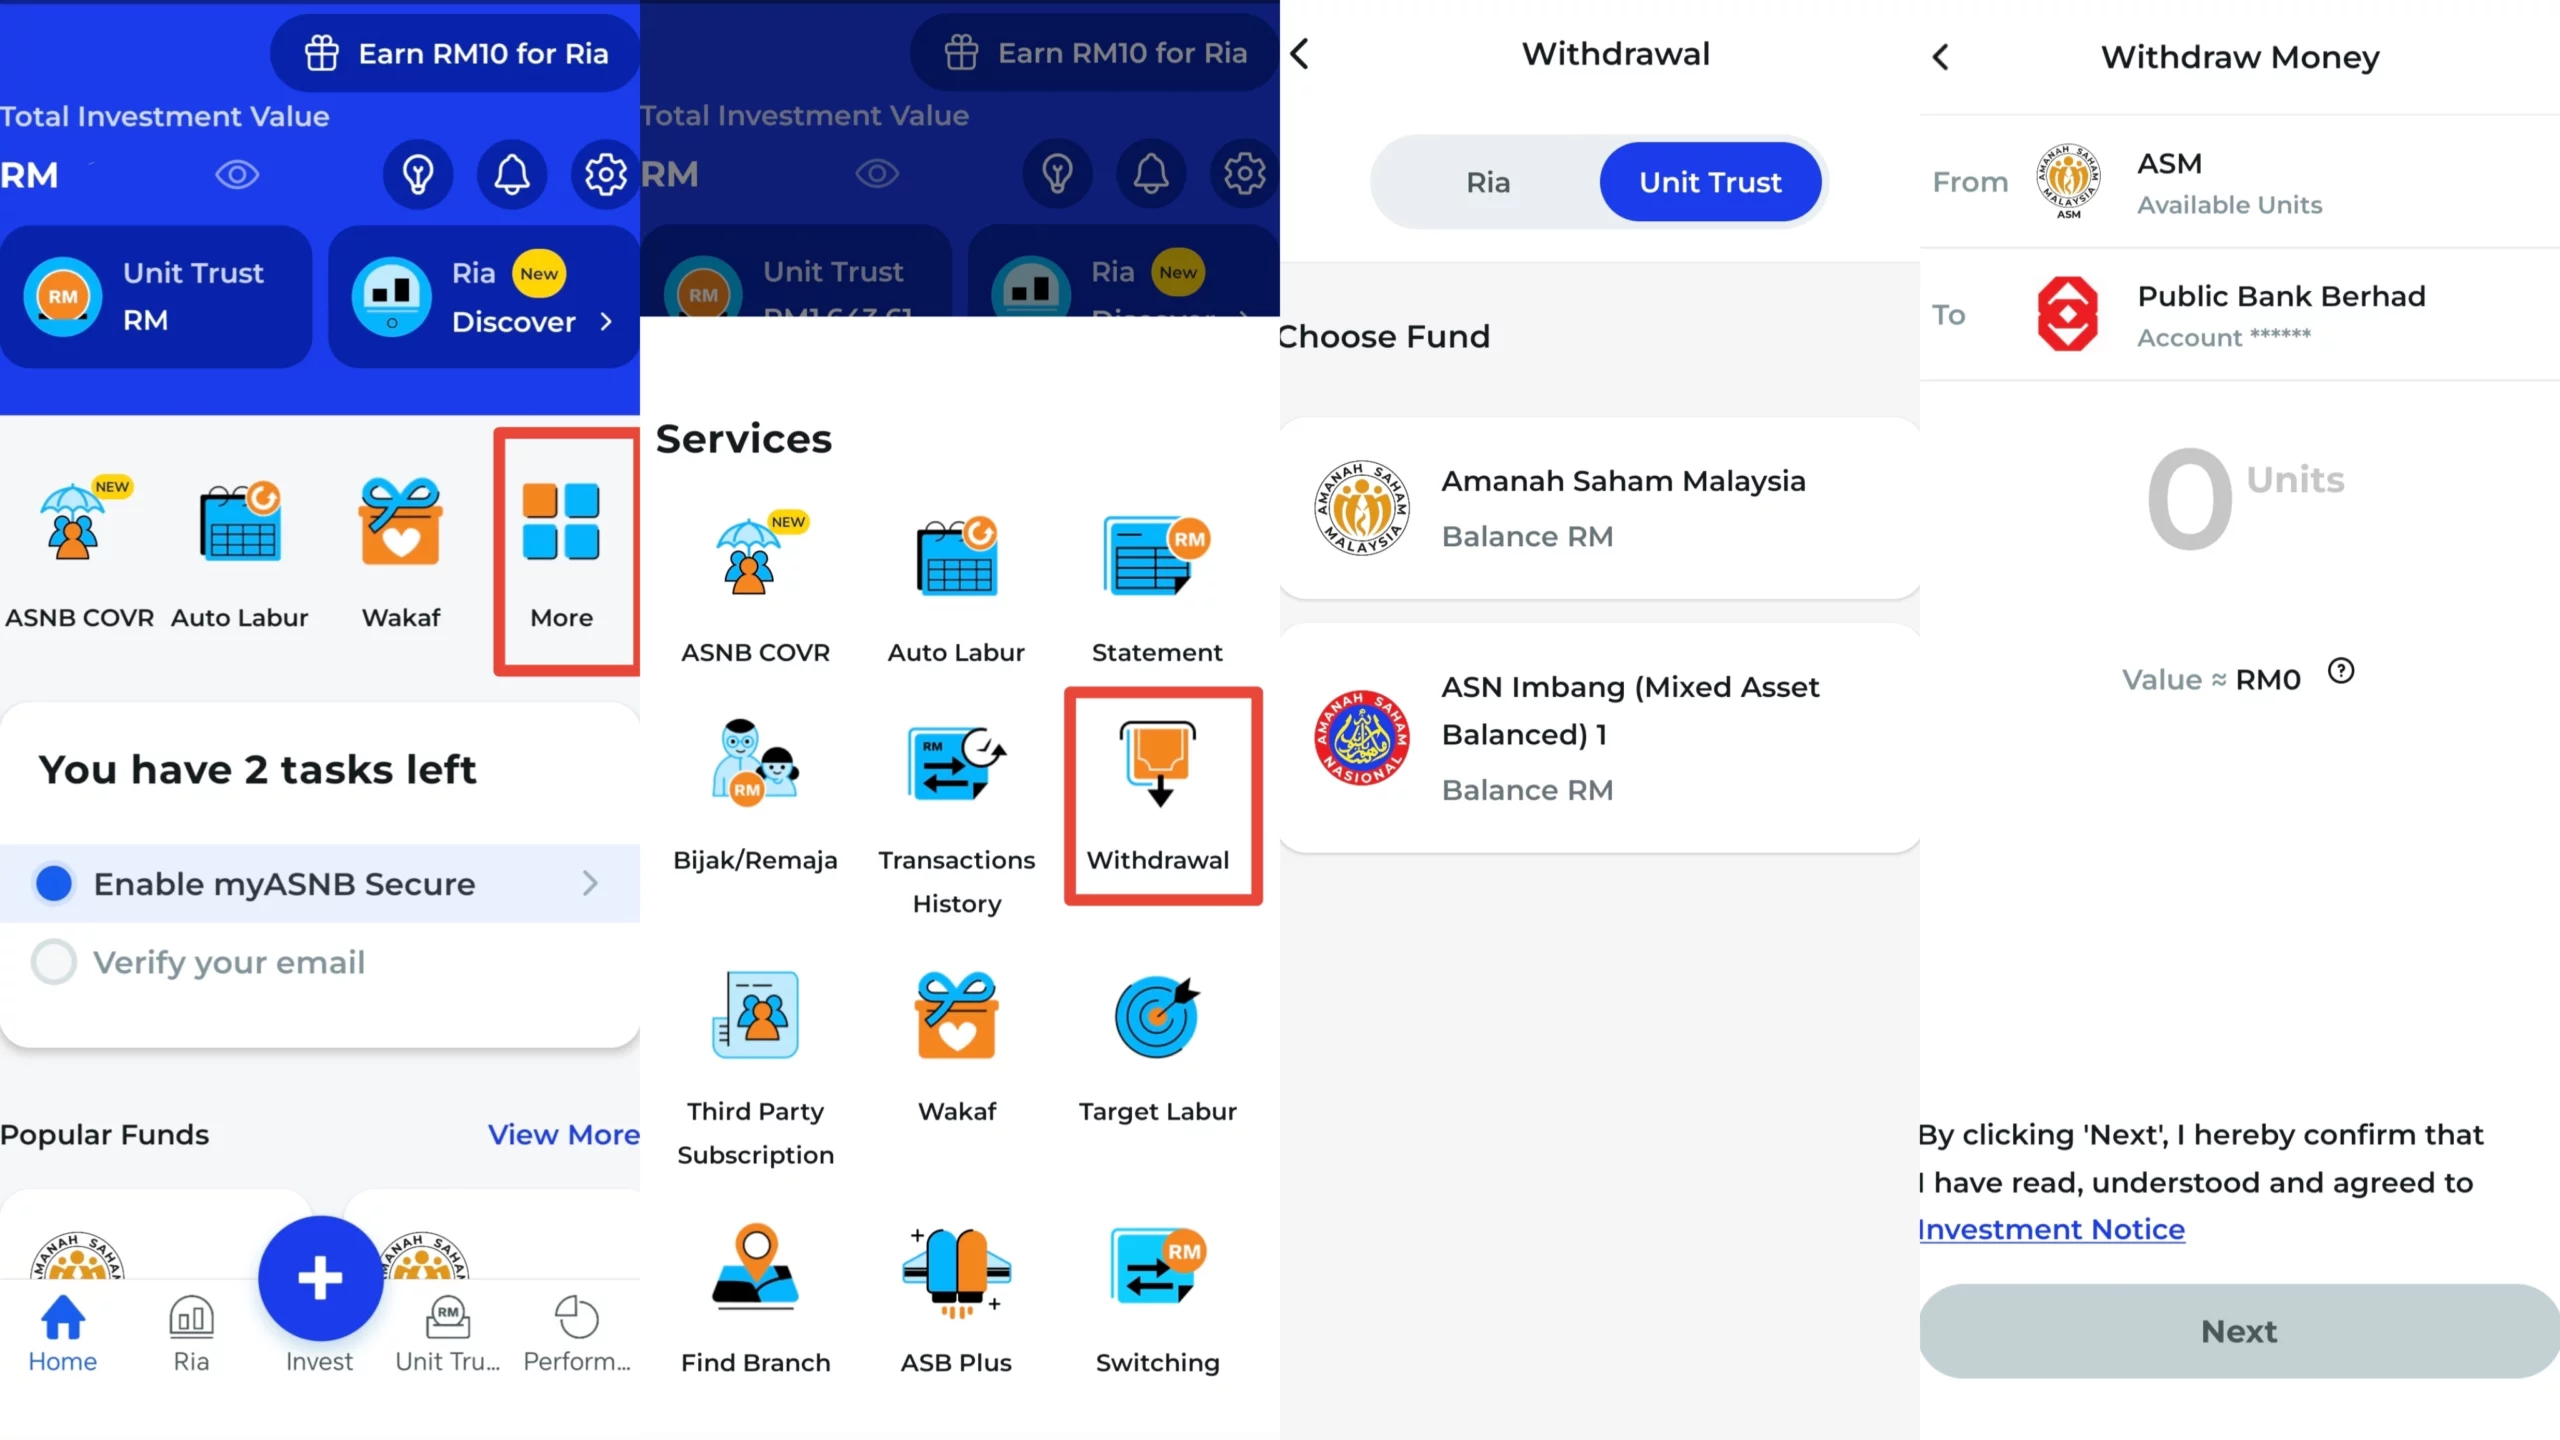
ASNB 拿钱提款的步骤很简单,打开你手机的 myASNB APP后,在首页右边,点击 More > Withdrawal。
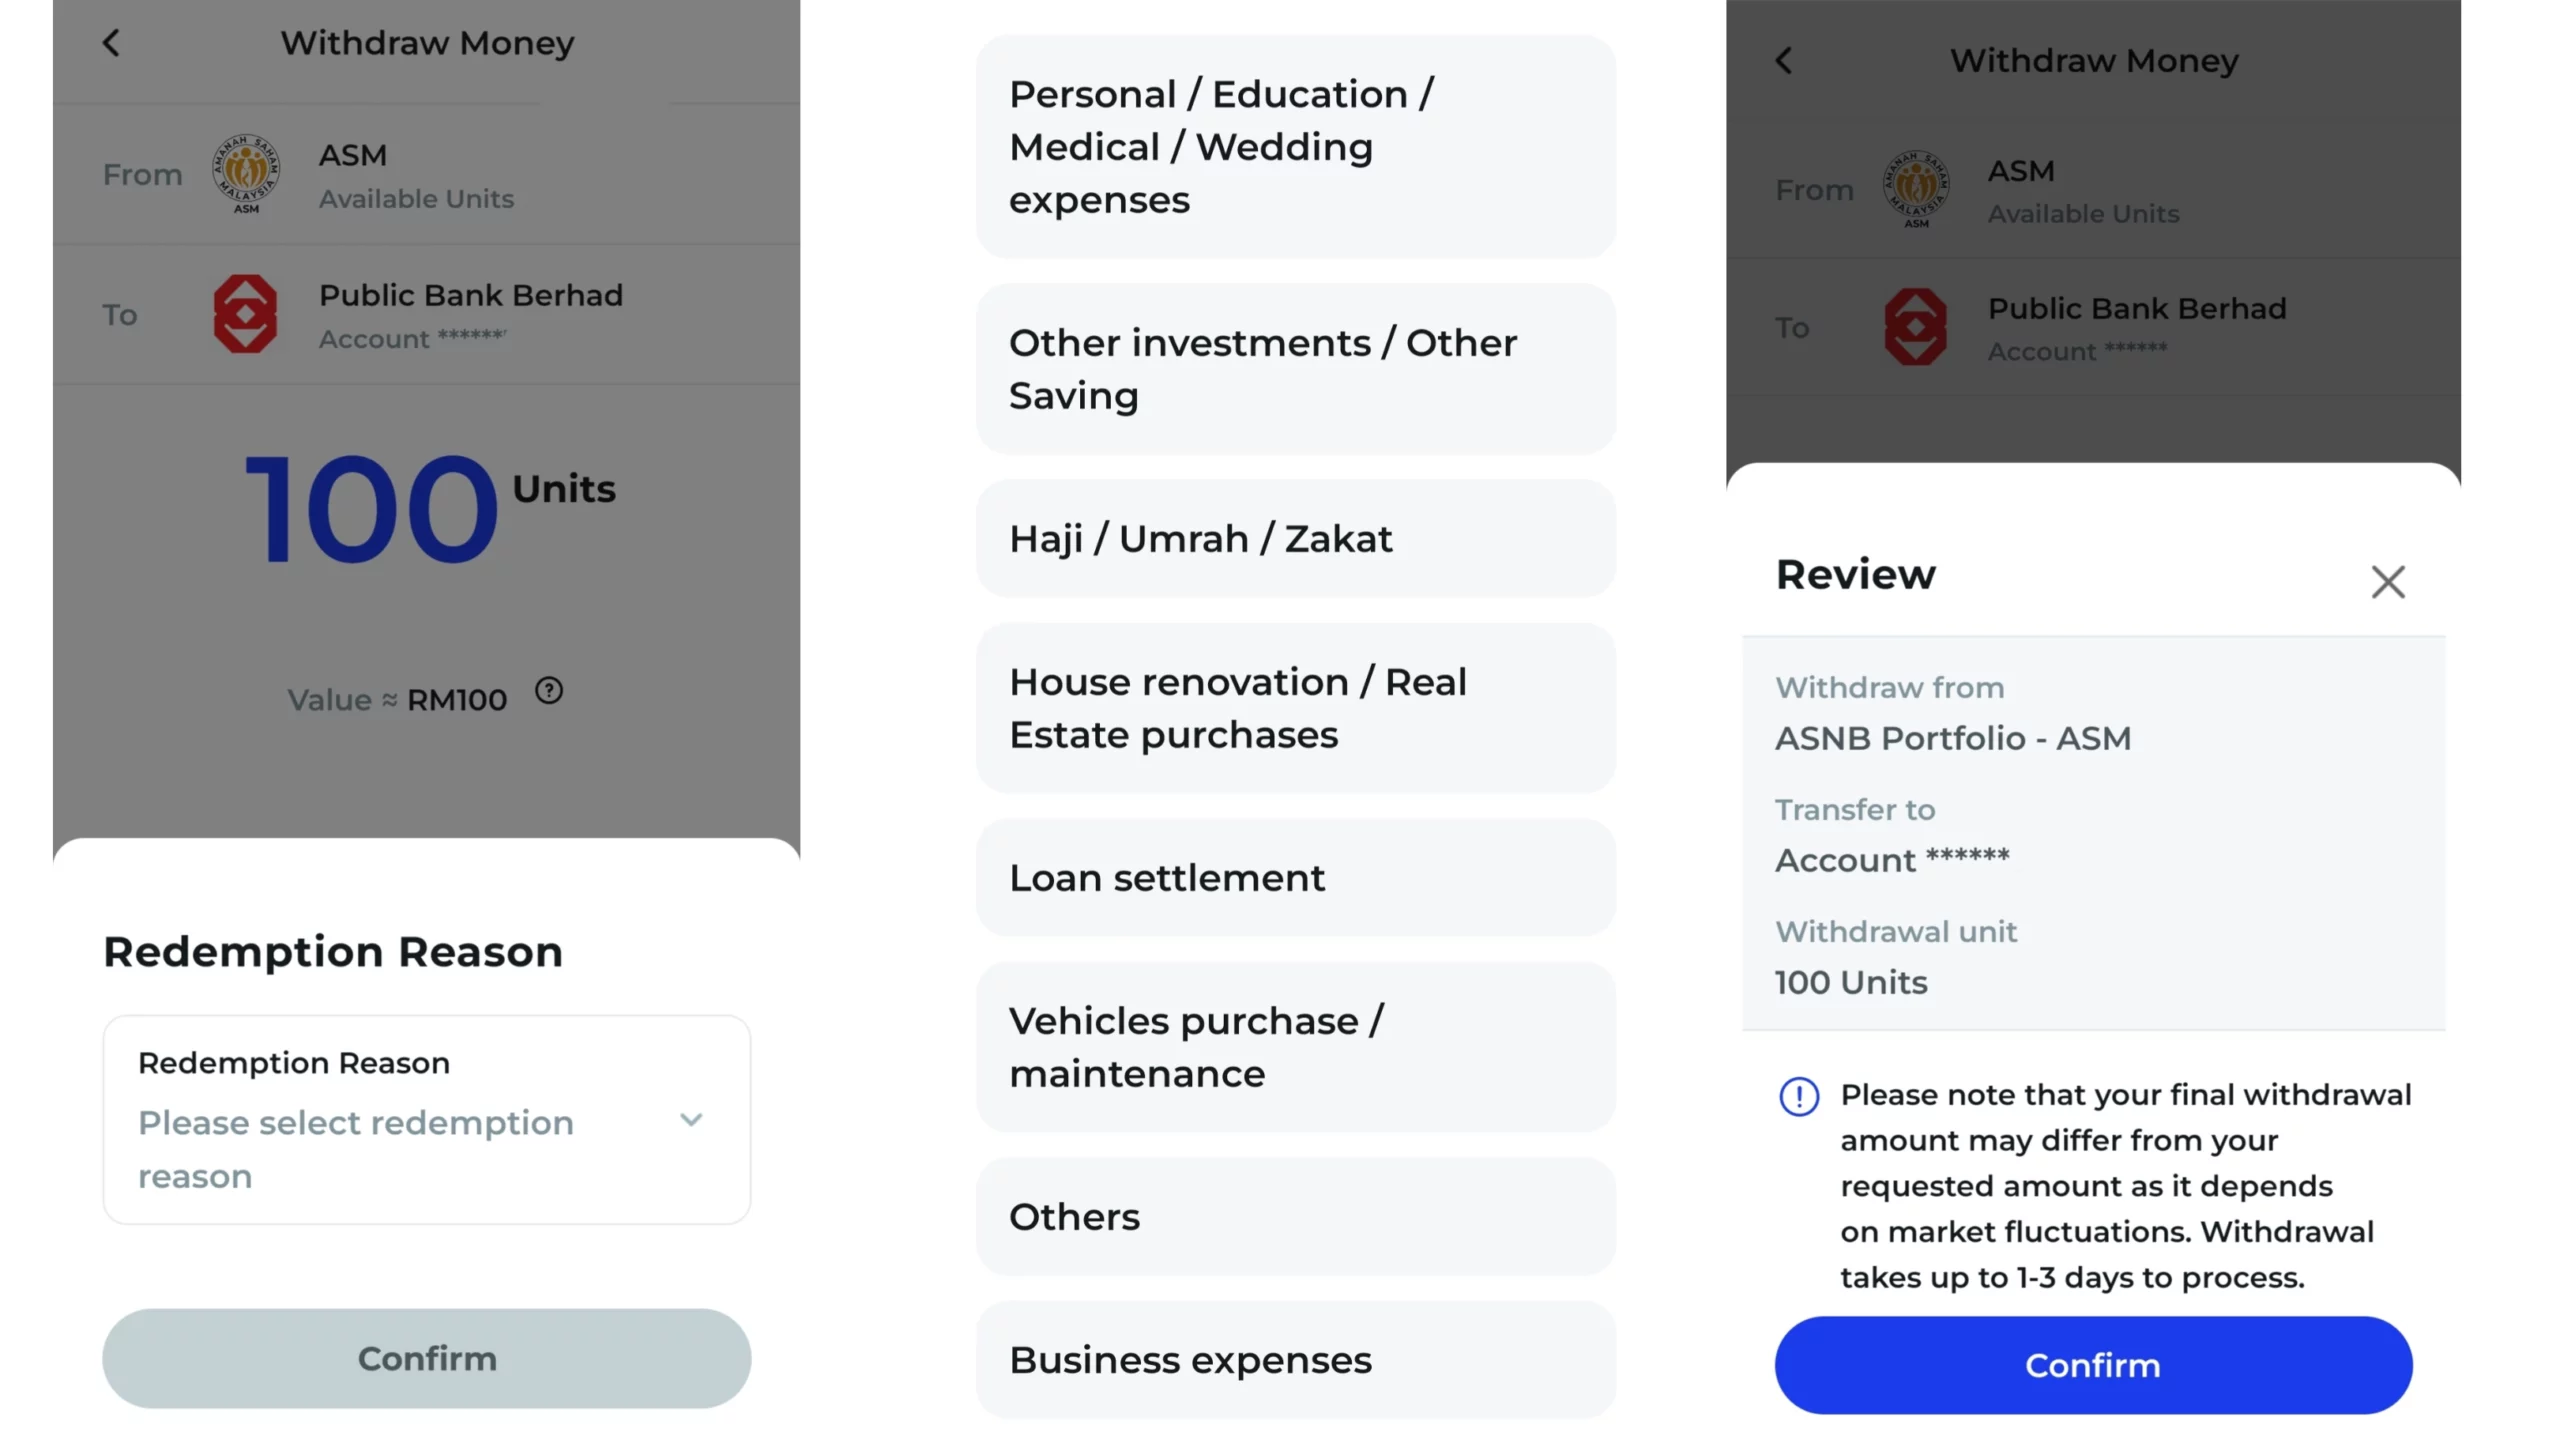
选择 Unit Trust,点击你要提款的基金,然后输入要提出多少基金单位就可以了。
你会发现到系统会自动显示你要提款到的银行户口。为什么系统会知道你的银行户口呢?这是因为我们第一次入金投资时,系统已经 Verify Bank Account 是在我们本人名下的,因此再出金时就不用填户口信息了。
系统会要求你选择提款的原因:个人原因(教育、医药、婚礼费用)、其他投资/储蓄、回教用途、屋子装修/购买、清偿贷款、购买汽车/维护、其他、生意开销。
选择原因后,确认提款。系统会在1-3天处理你的提款申请。
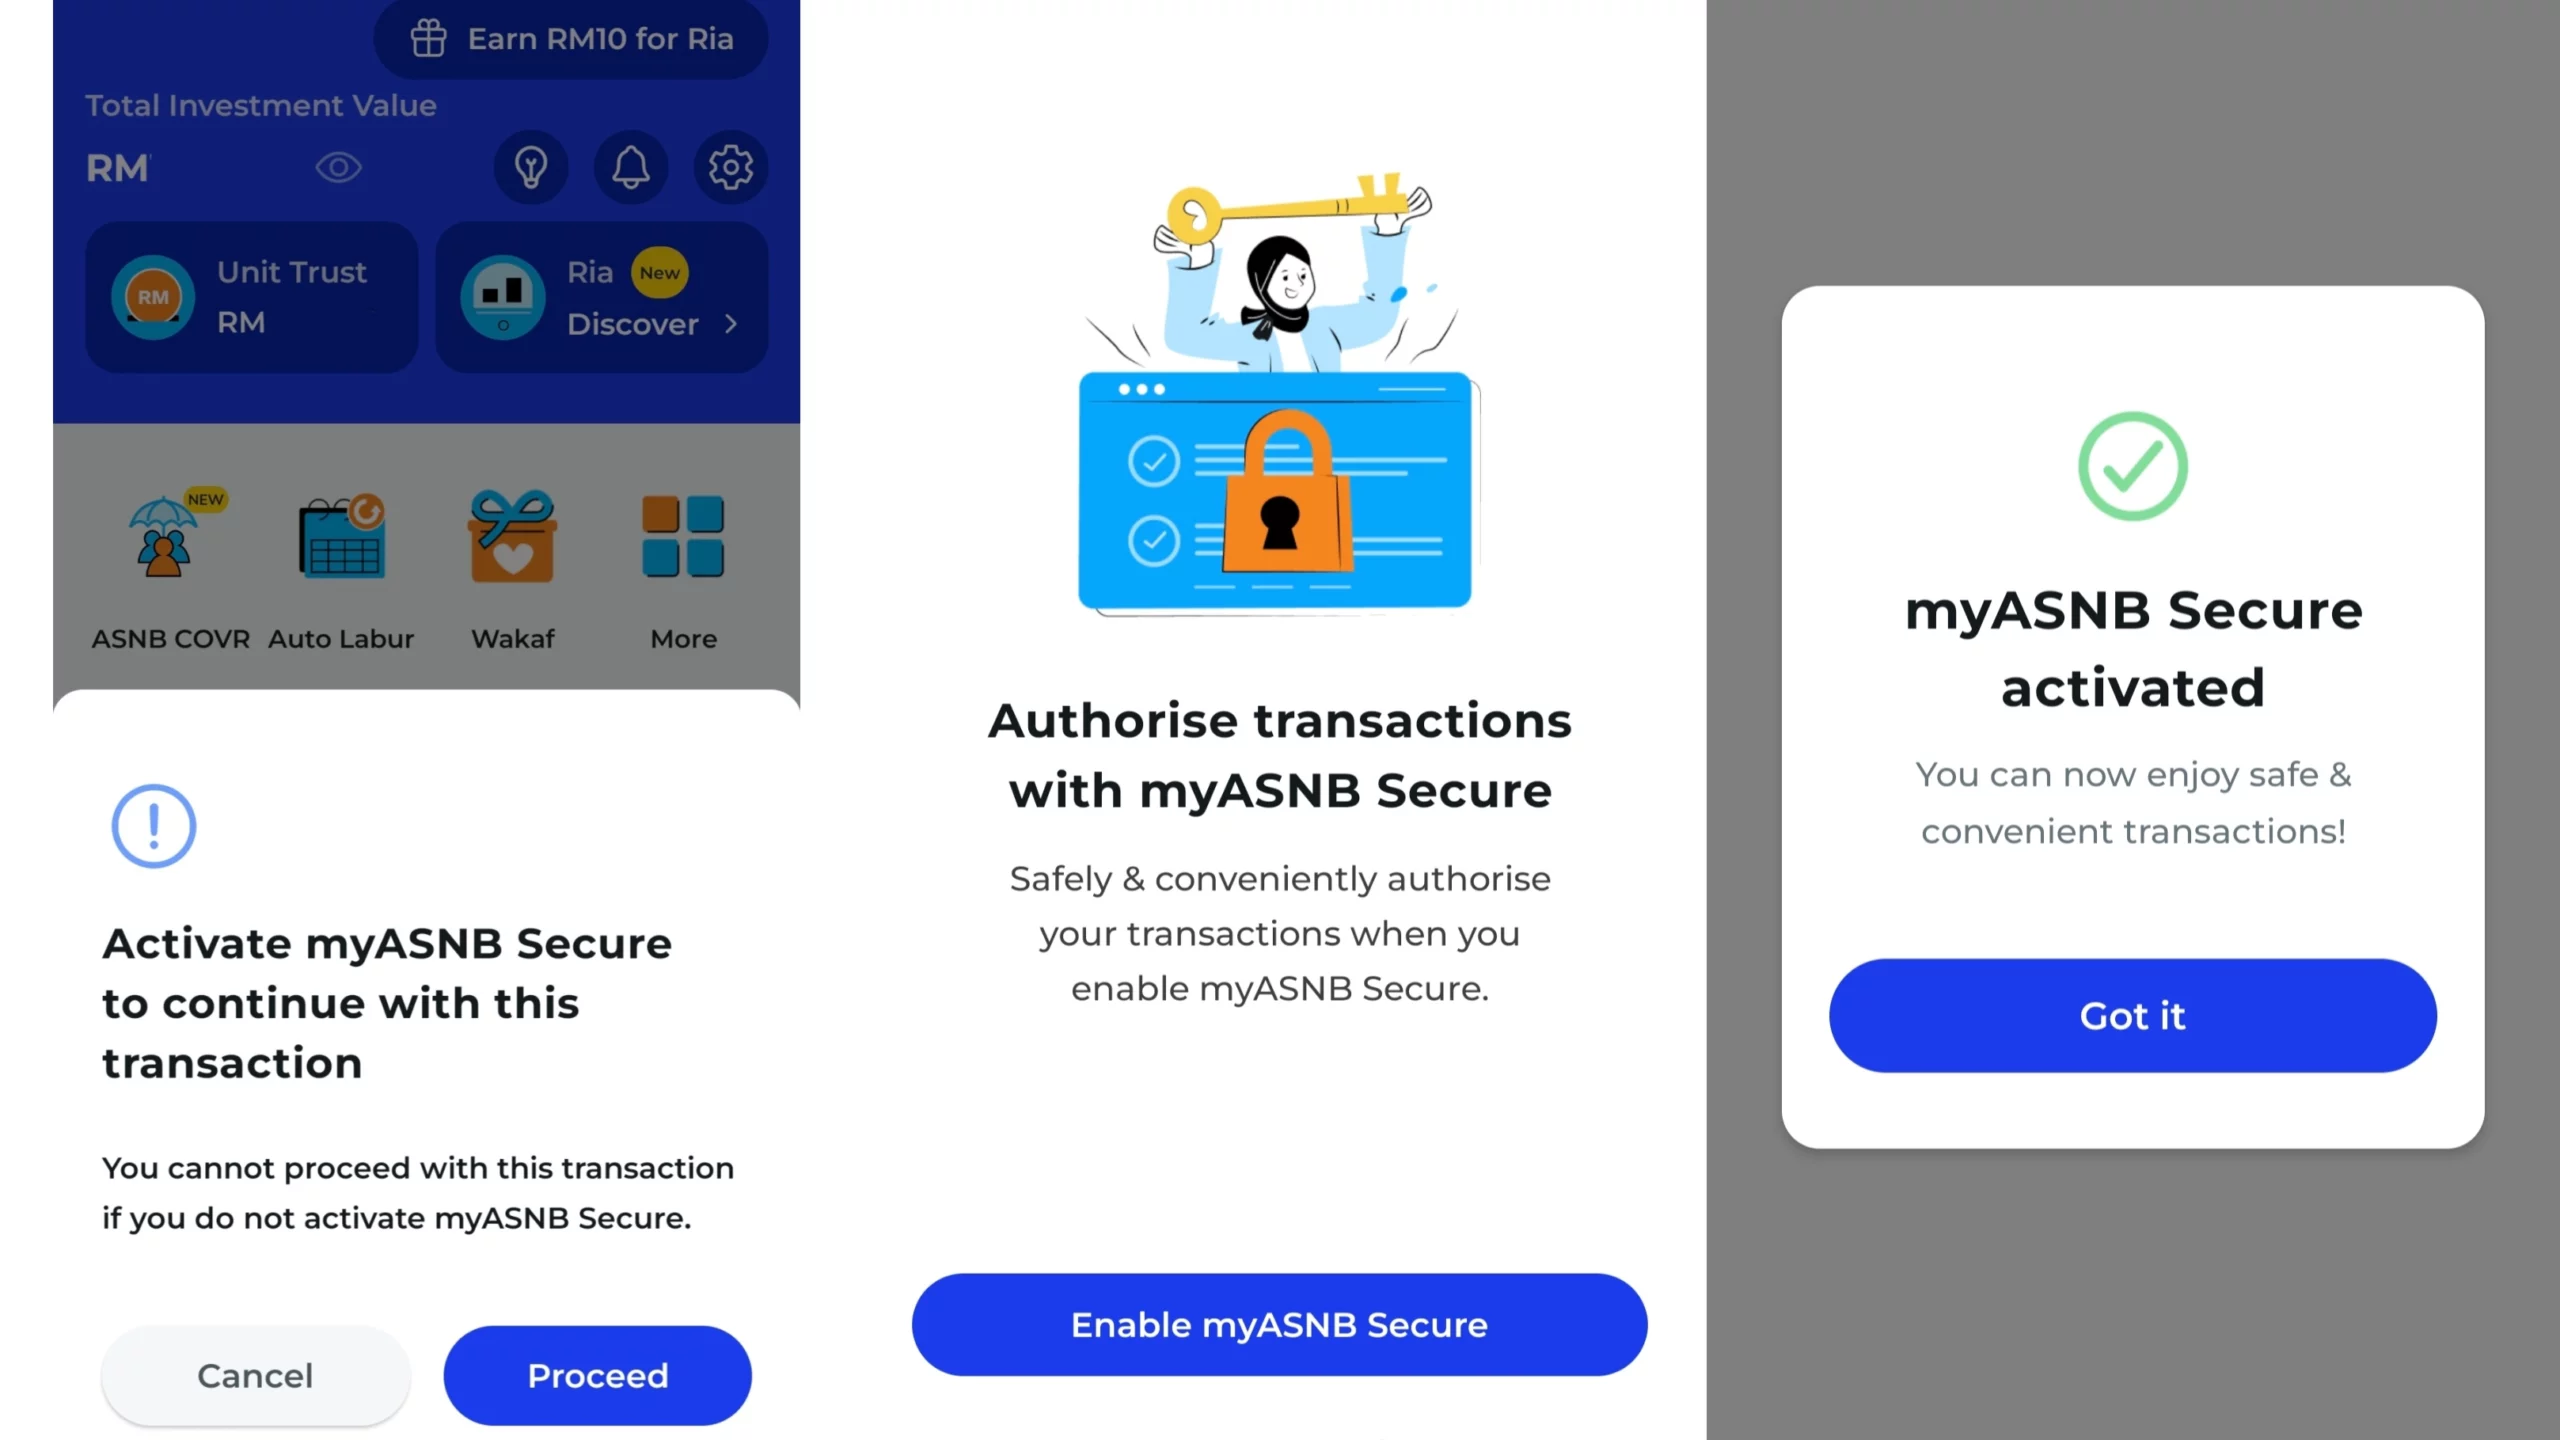
这里要提醒第一次提款的用户,系统会要求你开通 myASNB Secure:
ASNB 单位转让与基金转换
ASNB 允许两种操作:单位转让(Transfer) 和 基金转换(Switching)。
单位转让(Transfer)指的是把你名下同一只基金的单位,转给另一位持有人(例如把 ASM 单位从 A 名下转到 B 名下)。
基金转换(Switching)则是同一位持有人,把持有的某只基金换成另一只基金(例如从 ASM 转换到 ASN Equity)。
费用说明:
| 操作类型 | 基金类型 | 分行/代理 | 线上 |
|---|---|---|---|
| 转让(Transfer) | 固定价格基金 (ASM/ASM2/ASM3) | 免费 | 免费 |
| 浮动价格基金 | RM 15 | RM 5 | |
| 转换(Switching) | 固定价格 → 固定价格 | 免费 | 免费 |
| 固定价格 → 浮动价格 | 收浮动价格 基金销售费 | 收浮动价格 基金销售费 | |
| 浮动价格 → 固定价格 | 免费 | 免费 | |
| 浮动价格 → 浮动价格 | 两基金销售费差额, 最低 RM 25 | 同左 |
注意事项:
- 转换申请须在工作日下午 4 时前提交,逾时将顺延至下一个工作日处理
- 固定价格基金的单位转让与转换,须视乎当时是否有可认购单位
- 转让和转换的收益分派计算方式,与一般买入及赎回相同,按每月最低持有额(Monthly Minimum Balance)计算
办理渠道:
- ASNB 分行及代理银行/邮局柜台
- myASNB 网站/APP(部分功能)
- i-Invest(仅适用于 EPF-MIS 基金,视公告而定)
ASNB Bijak (Akaun Remaja)是什么?
上面说到2026年5月12日起 ASM 3(Amanah Saham Malaysia 3)开放给 ASNB Bijak 户口买。那什么是 Akaun Bijak 呢?
ASNB Bijak,也称为 Akaun Remaja,是国民信托基金(ASNB)专为未满18岁儿童设立的投资户口。
这个户口和我们个人户口不一样:
- 户口将挂在父母或监护人名下,直到孩子年满18岁为止
- 父母可通过 myASNB APP 或网站随时为孩子管理和存款
- 可认购的基金包括 ASM、ASM 2 Wawasan、ASM 3,均为固定价格 RM1.00 单位,且0% 销售费用
- 从2026年5月12日起,ASM 3 单位更容易买到,尤其是 ASNB Bijak 户口,比成人户口更容易抢到单位
如何开设 ASNB Bijak 户口?
myASNB APP 是没有 Bijak/Remaja 户口的,只能去实体分行开户。一旦开户后,你就能在你的 APP 上,点击 More > Bijak/Remaja 查看挂在你名下的孩子户口。
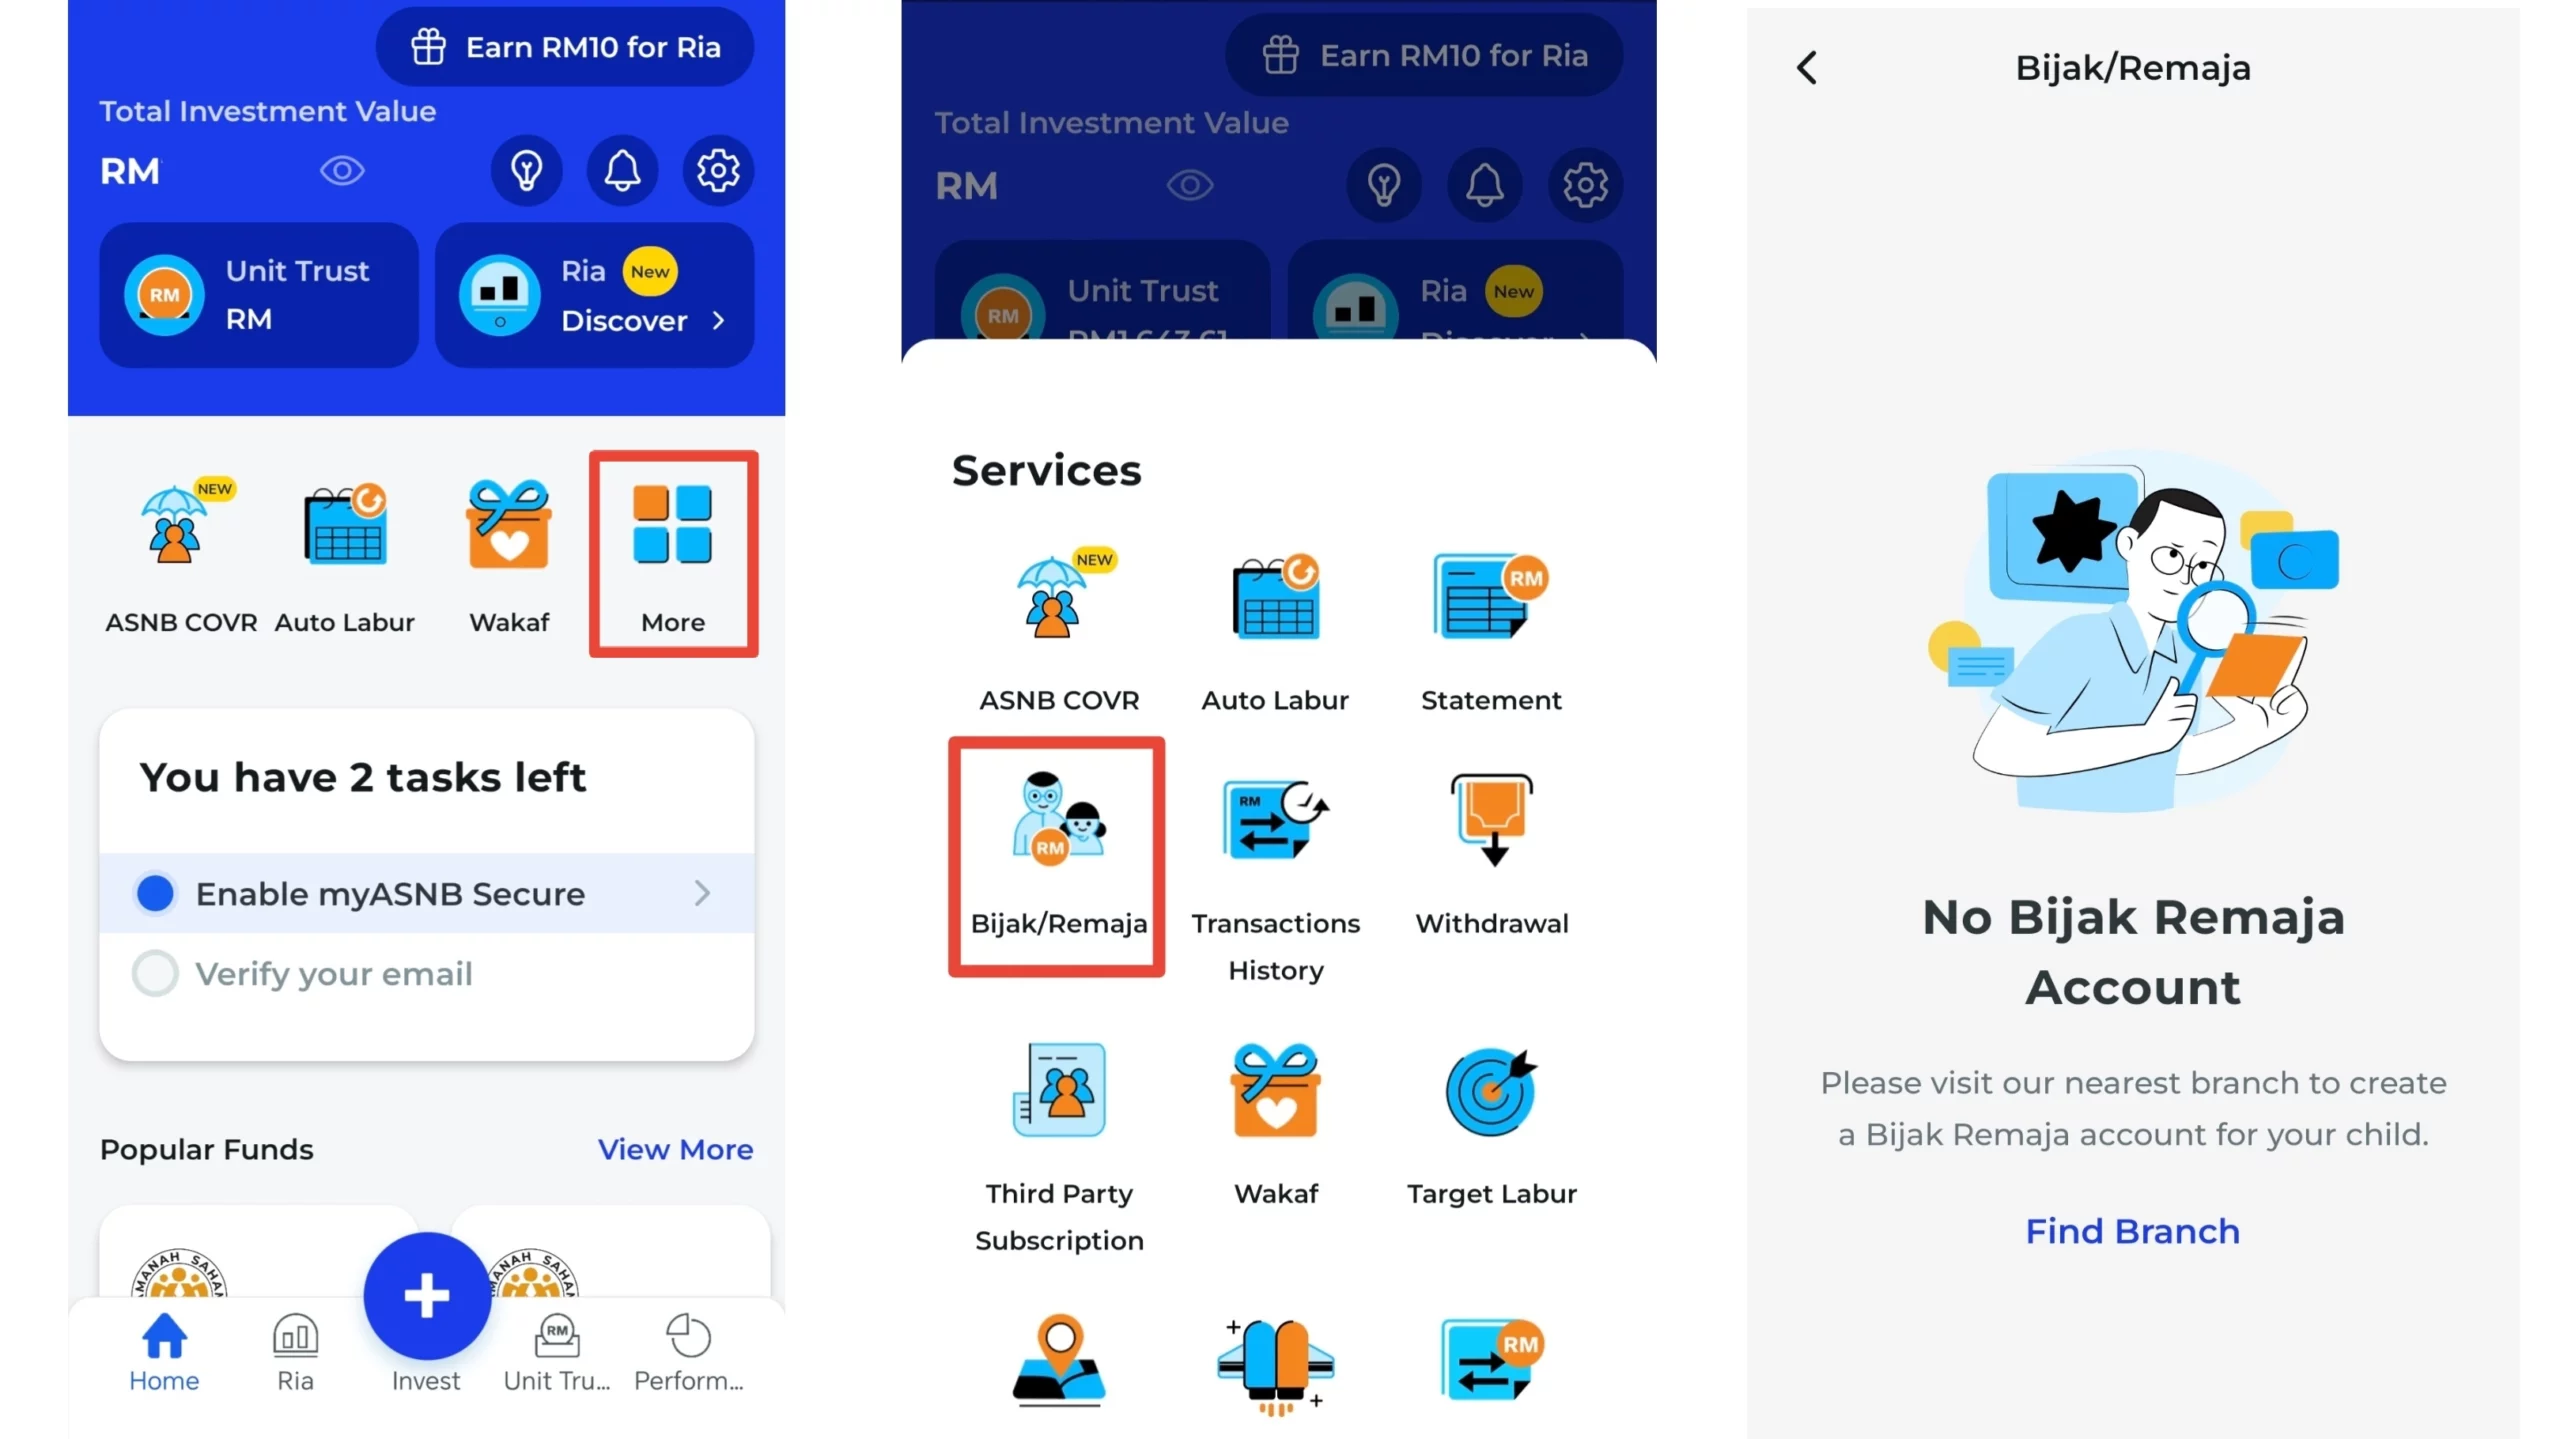
所需文件:
- 孩子的 MyKid 或报生纸
- 父母/监护人其中一人的 MyKad
- 初始存款:只需 RM10
注意事项:
- 父母或监护人其中一人须已拥有 ASNB 户口
- 开户须亲自前往 ASNB 分行或指定银行办理,目前暂不支持纯线上开户
开户步骤:
- 携带上述文件,带着孩子前往最近的 ASNB 分行或指定银行
- 告知柜台人员:「我要为孩子开设 ASNB Bijak(Akaun Remaja)户口」
- 完成开户后,记得登入你的 myASNB 查看孩子的名字和户口是否已成功挂名在你名下
ASNB Bijak vs SSPN:为孩子存教育金,哪个更划算?
很多父母都会问:已经有了 ASNB Bijak,还需要开 SSPN(国家教育储蓄计划)吗?两者的定位其实不同:
| 比较项目 | ASNB Bijak | SSPN Prime |
|---|---|---|
| 适用对象 | 未满18岁儿童 | 父母为29岁以下孩子开设 |
| 户口性质 | 单位信托基金 | 储蓄账户 |
| 最低开户金额 | RM10 | RM20 |
| 回酬 (2025年) | 4.75% | 4.10% |
| 固定价格 | ✓ 每单位 RM1.00 | 不适用 |
| 扣税优惠 | ✗ 无 | ✓ 最高 RM8,000 (父母一方, 延长至2027课税年) |
| 销售费用 | 0% | 不适用 |
| 保险保障 | ✗ 无 | ✓ 余额达 RM1,000 以上享免费回教保险 |
| 政府保障 | 无 (回酬视基金而定, 本金受保障) | ✓ 100% 政府保障 |
| 管理方式 | myASNB APP / 网站 | myPTPTN APP |
| 孩子成年后 | 自动转为普通 ASNB 成人户口 | 可继续至孩子年满29岁 |
如果你需要扣税,SSPN Prime 是必开的。如果你想要更高潜在回酬加上固定价格的基金投资,ASNB Bijak(配合 ASM/ASM 3)是不错的补充选择。两者用途不同,部分家长会同时开设,视乎自身报税需求而定。
延伸阅读:
ASNB 如何提名受益人(Hibah Amanah)?
为 ASNB 存款提名受益人,是很多 ASNB 持有人忽略的一步。Hibah 是伊斯兰教义下的「在世赠予」。账户持有人在世时,正式把存款归属权指定给特定受益人(Donee)。做了 Hibah Amanah 提名,万一不幸离世,家人可以在 21 天内顺利领回存款,不需要走繁琐的法院遗产程序。
想要提名受益人,你须符合以下条件:
- 年满18岁或以上的大马公民
- ASNB 账户内持有最少 1,000 个基金单位
| 服务 | 费用 |
|---|---|
| 首次提名受益人 (Registration) | RM 180 |
| 增加受益人 (Additional registration) | RM 90 |
| 取消提名 (Revocation) | RM 70 |
| 更改受益人资料 | RM 20 |
| 年度管理费 (Administration) | RM 10 |
提名方式有两种:
第一种是直接前往 ASNB 分行填写表格办理。
第二种是先上网填写资料,再提交到分行。具体做法是登入 myASNB,选择要提名的基金,点击 Perancangan Perwarisan,阅读条款后填写受益人资料,下载并打印,然后携带至 ASNB 分行完成手续。
ASNB 持有人离世后,家属如何索回存款?应付多少费用?
若已完成 Hibah Amanah 提名,受益人(Donee)可在 21 天内申请索赔领回存款,但索赔时须按以下 Hibah Amanah 分层费率缴付费用:
| 存款金额 | 费率 |
|---|---|
| 首 RM 25,000 | 1.50% |
| 接下来的 RM 225,000 | 1.00% |
| 接下来的 RM 250,000 | 0.50% |
| 接下来的 RM 500,000 | 0.25% |
| 余额部分 | 0.10% |
实际例子:
假设持有人离世时,账户内共有 RM 200,000 的基金单位:
- 首 RM 25,000 × 1.50% = RM 375
- 接下来的 RM 175,000 × 1.00% = RM 1,750
- 合计须缴付 = RM 2,125
也就是说,家属领回 RM 200,000,实际到手约 RM 197,875。
注意:若账户内单位不足 100 个,领回手续费仅为 RM 1;100 个及以上则为 RM 10(适用于未设 Hibah Amanah 或其他授权索赔情况)。
总结
说到投资,我们都知道投资有赚有赔,股市没有一天是风平浪静的。这个由马来西亚政府所发行的 ASNB 颠覆了我们的观念,原来高回酬也可以是零风险的。
幸好 ASNB 开通了网站和应用程序,有兴趣的投资者不需要每天特地到柜台去“抢”单位,只需要在计算机前按几个按钮就能知道是否购买成功。
高回酬零风险的基金,全马来西亚人争破头也未必抢到一个单位,对ASNB有兴趣的人可以碰碰运气。
如果你对 ASNB 的课题有任何疑问,欢迎在文章下方留言,我们会尽力为你解答。
推荐阅读:
- PRS私人退休計劃值得投資嗎?PRS除了能扣稅,還有什麼好處?
- 用EPF i-Invest投資基金可獲比EPF更高回酬?附EPF i-Invest完整基金申購教程
- 貨幣市場基金(MMF)是什麼?比定存更好的儲蓄方式?貨幣市場基金新手指南
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。