




縮表意思是量化緊縮(QT),FED縮減資產負債表
縮表(shrinking the balance sheet / balance sheet reduction)是指中央銀行(比如:FED 美國聯準會)採取收縮資產負債表的貨幣政策,簡單來說就是美聯儲如何把過去為了救市而灑出去的錢慢慢收回來,目的是使市場上的流動性減少,提高市場利率,達到抑制通膨的效果。它是「量化緊縮(Quantitative Tightening, QT)」的一部分,與「量化寬鬆(Quantitative Easing, QE)」相對應。
那麼FED是如何縮表,量化緊縮究竟是什麼操作的呢?首先你必須先了解 FED 的的資產負債表是什麼,才能掌握聯準會到底是縮減哪些負債來縮表。
將字拆開來看:
–縮:收縮或縮減
–表:資產負債表
推薦閱讀:
聯準會 FED 資產負債表是什麼?由哪些因素構成?會受哪些因素影響?
FED 的資產負債表(Balance Sheet)也叫 H.4.1,就和一般企業或個人有資產與負債,聯準會的資產負債表記錄了它持有的各類資產與發行的負債。這份資產負債表每週公佈一次,一般是每星期四,美東時間下午4:30。
截至2025年10月9日,美聯儲的資產負債表高達 6.5 兆美元!
聯準會的資產

- 美國國債(U.S. Treasury Securities)
這是聯準會資產負債表上的最大組成部分,包含不同期限的美國國債(短期的T-Bills、中期的T-Notes、長期的T-Bonds)。這些資產的購買或出售,直接影響市場上的利率水平。截至2025年10月9日,FED持有4.2兆的美債。 - 房貸抵押貸款證券(MBS, Mortgage-Backed Securities)
這是一種由房貸組成的投資工具,聯準會金融機構購買 MBS,等於間接支持美國房市和銀行體系,以支撐房貸市場,降低房貸利率,刺激房地產市場發展。截至2025年10月9日,FED持有2.1兆的 MBS證券。 - 回購協議(Repo/Repurchase Operations)與銀行貸款
聯準會也透過短期回購協議(Repo)提供流動性,或透過貼現窗口(Discount Window)向銀行放貸,維持金融體系穩定。 - 外匯資產與流動性互換(Foreign Exchange Reserves & Swap Lines)
為了確保美元的國際流動性,聯準會與其他央行進行貨幣互換協議,避免全球金融市場因美元短缺而動盪。
聯準會的負債

- 貨幣流通量(Federal Reserve Notes, Currency in Circulation)
我們手上的美元現鈔就是聯準會的負債,因為它承諾這些鈔票能用來支付各種交易。截至2025年10月9日,有2.3兆的美元在市場上流通。 - 銀行準備金(Reserves of Depository Institutions)
銀行把錢存進聯準會的帳戶,以備不時之需,這些存款其實是聯準會最大的負債,其實也是避免2008年金融危機時銀行的流動性危機。而這些暫時存放在美聯儲的準備金其實是能獲取利率的,這個利率就叫超額準備金利率(Interest on Reserve Balances,IORB)。其他金融機構,比如:貨幣市場基金、政府資助的公司等存放在聯準會的利率就叫隔夜逆回購協議利率(ON RRP rate)。截至2025年10月9日,準備金達3兆美元。注意,當一家銀行將其部分聯準會準備金餘額轉換為貨幣時,它會增加流通中的貨幣,並相應減少在聯準會的存款準備金,而不會改變聯準會負債的整體水準。 - 逆回購協議(Reverse Repurchase Agreements)
聯準會向金融機構短期借錢的一種方式,目前為3558億美元,有助於調節貨幣市場利率。
FED 的資產負債表是美國貨幣政策操作的重要工具,透過調整資產與負債的規模,也就是擴表(量化寬鬆)、縮表(量化緊縮)達到聯準會的3大核心目標:就業最大化、穩定物價、緩和長期利率(達到通脹率2%的目標)。而 FED 的資產負債表就可以起到影響市場流動性、利率水準及金融環境的寬鬆或緊縮的作用。
什麼因素會影響聯準會資產負債表的決策呢?
- 經濟環境變化
在經濟衰退時,聯準會可能擴表(購買資產),提供市場流動性;在通膨升溫時,則可能縮表,提高資金成本。 - 金融市場狀況
若市場發生流動性危機(如2008年、2020年),聯準會可能透過特別貸款計畫或貨幣互換機制,防止金融系統崩潰。 - 貨幣政策目標
聯準會根據通膨、就業、金融穩定性來決定是否擴大或縮減資產負債表,以影響市場利率與流動性。
所以,雖然聯準會不直接印鈔(這是財政部負責的),但它透過購買資產來影響貨幣供應。例如,當聯準會買入國債時,它透過銀行體系「創造」準備金,增加市場流動性,實質上相當於「擴張貨幣供應」。同時欠銀行的準備金(負債)也會越來越多,所以 QE 會同時增加資產和負債,資產負債表就會不斷擴張。
相反,當聯準會縮表時,資產負債表上的資產減少,市場上的流動性也跟著收縮,相當於「回收貨幣」。
FED 縮表是怎麼運作的?縮表3階段解釋
了解了聯準會的資產負債表構成,我們就知道所謂的縮表操作其實就是減少它持有的資產,主要透過拋售、不再購買或到期不續購美國國債(Treasuries)和房貸支持證券(MBS)。
縮表通常會以 3 個階段來執行,分別是「縮減購債、升息、實質意義上的縮表」:
縮減購債 (Tapering)
縮減購債 (Tapering)是從量化寬鬆(QE)轉向量化緊縮(QT)的過渡階段。 尤其是當經濟恢復穩定,通膨壓力開始上升,央行不想再進一步放水時,會開始減少購債(但還沒開始縮表)。
需要注意的是,此時仍然屬於寬鬆的貨幣政策,但力度減弱,例如:原本每月買 1200 億美元的國債和 MBS,逐步減少至 800 億、500 億,重點是不再擴大資產負債表。
央行開始每月減少購買債券,也就是說,注入市場的資金會越來越少,藉此來降低市場流動性。
Tapering 和縮表的量化緊縮概念非常相似,所以很容易搞混。但其實, 縮減購債 (Tapering)只是「減少購買」,並不會讓央行的資產負債表縮小。而量化緊縮則是「停止購買」,開始抽水,資產負債表變小,所以影響力也更大,這兩者是不同的。
升息
升息意味著投資人和企業向銀行取得資金的成本提高,大家更不想從銀行借錢,另外存款利率也會提升,代表越來越多人傾向把錢存入銀行,這樣就會導致在市場流動的資金越來越少,進一步降低市場流動性。
延伸閱讀:
縮表:量化緊縮
過了前 2 個階段,央行就會開始縮表,縮表就是把 QE 所灑出去的錢慢慢收回來,通常有 2 種執行方式:
縮表方法1:停止/贖回購買到期證券(Runoff)
這意味著央行不再購買證券,並且讓證券到期後,聯準會不會用回收的本金和收益再投資到另一隻證券,自然的讓它從資產負債表上消失。這也是 FED 的首選方法,因為它對市場的衝擊較小,能夠以較慢的速度減少流動性,給市場更多時間適應較高的利率環境,也不會因為一次性釋放大量債券到市場 → 避免市場恐慌,導致利率暴漲。
聯準會的資產負債表主要由兩部分組成:
- 資產(Assets):主要是聯準會持有的美國國債與MBS。
- 負債(Liabilities):主要包括銀行準備金(Reserves)和流通中的貨幣(Currency in Circulation)
當聯準會購買國債或MBS時,資產負債表會這樣變動:
- 資產增加:聯準會獲得新的國債或MBS。
- 負債增加:銀行準備金增加,因為聯準會是用「印鈔」的方式來購買這些證券。
假如,聯準會買入100億美元的美國國債,資產負債表就長這樣:
- 資產 +100億(國債增加)
- 負債 +100億(銀行準備金增加)
如果聯準會持有的一筆美國國債到期,美國財政部會還本付息給聯準會,這時候聯準會可以選擇:
- 再投資(Reinvestment):用這筆錢去買新的美國國債,這樣資產負債表不會變動。
- 不再投資,讓資產自然減少(Runoff):這會導致資產負債表縮小
假設聯準會有100億美元的國債到期,但選擇不再買新債,則:
- 資產端:-100億(國債減少)
- 負債端:-100億(銀行準備金減少)
這時候,聯準會的資產負債表整體就縮小了100億美元。
為什麼銀行準備金會減少?當美國財政部還錢給聯準會時,它的錢從哪裡來?通常是從銀行的存款帳戶中扣除,這個帳戶就叫做「美國財政部在聯準會的存款(Treasury General Account,TGA)」。流程如下:
- 財政部支付到期國債給聯準會,這筆錢來自TGA帳戶。
- 財政部為了支付這筆錢,會從銀行體系提取資金,導致銀行存款下降。
- 銀行準備金減少,因為聯準會的負債端主要由銀行準備金構成。
結果就是:
- 聯準會的資產減少(因為少了國債)
- 聯準會的負債減少(因為銀行準備金減少)
- 總體資產負債表縮小
需要注意的是,當聯準會(Fed)進行縮表(Quantitative Tightening, QT)時,它希望這個過程是平穩且可預測的,所以會設定每個月最大可贖回的證券金額,而不是讓所有到期的債券一次性消失,讓市場慢慢適應流動性減少的環境。
因此,聯準會在2022年6月啟動縮表時,選擇了「讓到期債券自然消失」的方式,而不是大量拋售,每月減少 300億美元美債、175億美元MBS。 2022年9月起,縮表速度翻倍,每月縮減600億美元的美國國債、350 億美元的 MBS,每年共減少 1.14兆美元。
這樣做的原因主要有三個:
- 1.避免市場劇烈動盪:聯準會的資產負債表上持有大量美國國債(Treasuries)和房貸支持證券(MBS),如果不加控制地讓它們一次性大量到期不再回投,可能會引發市場動盪,主要影響包括:
- 長期利率急劇上升:因為聯準會不再買債,市場要吸收這些流出的證券,導致供需失衡,拋售壓力加大,使得美債殖利率(利率)暴漲。
- 房貸利率飆升:聯準會縮減 MBS 持有量,導致房貸利率上升,使購房成本提高,影響房地產市場。
- 金融市場流動性下降:當銀行準備金減少,市場上的美元變少,資金成本上升,可能影響銀行放貸能力,進而影響企業與消費者信貸。
- 防止銀行體系資金過快流失:縮表的過程中,聯準會不再 reinvest 到期證券的本金,這些錢通常來自銀行體系中的準備金,導致銀行可用資金減少。如果銀行體系的資金流失速度過快,可能會導致:
- 短期利率上升過快,銀行之間的借貸變得更昂貴(影響聯邦基金利率)。
- 貸款條件收緊,企業和消費者更難獲得貸款,可能影響經濟活動。
- 保持政策靈活性:聯準會的縮表政策並不是一條直線,而是會根據經濟狀況進行調整。如果縮表速度過快,導致市場流動性過低、經濟增長受影響,聯準會需要能夠「踩剎車」。設定上限讓聯準會可以逐步評估市場影響,若發現緊縮效果過猛,可以隨時減慢縮表速度,而不會對市場造成驚嚇。
- 例如,2017-2019 年的縮表就因為市場出現流動性問題,聯準會在 2019 年提前停止縮表。
縮表方法2:拋售資產
但央行通常不會這樣執行,因為出售債券會為債券市場帶來巨大壓力,債券價格暴跌,殖利率飆升,反而讓市場更加恐慌。
美聯儲縮表進度:放緩縮表
美聯儲目前的最新縮表進度就是放緩縮表,具體進度如下(倒序):
- 2025年12月1日:暫停縮表,以短期國債替代到期的MBS持倉
- 2025年4月:美國國債贖回上限將從 250 億美元進一步降至 50 億美元(縮表幾乎進入尾聲)。 MBS與機構債的贖回上限仍維持在 350 億美元。
- 2024年6月:美國國債贖回上限從每月 600 億美元降至 250 億美元。MBS 與機構債仍維持每月 350 億美元的贖回上限不變。
- 2022年9月:美聯儲每月縮表規模高達 950 億美元(600 億國債 + 350 億 MBS)
放緩縮表意味著美聯儲減少資產負債表規模的速度變慢,顯示美聯儲不想讓銀行準備金過快減少,以防流動性緊張,影響金融市場穩定。放緩縮表的方式主要是:
- 增加部分再投資:當債券到期時,原本不再投資的部分本金可能會重新投入市場,以減緩資產負債表的縮減速度。
- 降低縮表的月度上限:原本每月減少的國債和MBS(抵押貸款支持證券)數量可能會下降,減少對市場的衝擊。
美聯儲的縮表進度可以在 FED 官網的 FED Recent Balance Sheet Trends 查看,圖表通常在聯準會資產負債表(H.4.1) 發布後的第二天(星期五)美國東部時間中午更新,而 H.4.1 通常是在美國東部時間星期四 4:30 發布。

如果你想密切關注美聯儲的證券贖回計畫(即縮表進度),可以透過以下幾種官方管道獲取最新資訊:
- 聯邦公開市場委員會(FOMC)聲明:美聯儲在每次貨幣政策會議後都會發布聲明,概述其對經濟狀況的看法以及貨幣政策的調整。
- FOMC 會議紀要(Meeting Minutes):提供更詳細的討論內容,包括委員對經濟與貨幣政策的內部觀點。
- 官方來源:FOMC Minutes
- 美聯儲官員的公開發言:FOMC 官員經常在記者會、公開演講或訪談中分享對經濟的看法和政策方向。
- 關鍵人物包括:
- 主席(Jerome Powell)
- 紐約聯儲主席(John Williams)
- 其他 FOMC 成員(如美聯儲理事 & 各區聯儲銀行總裁)
- 官方來源:Speeches & Testimonies
- 關鍵人物包括:
- 紐約聯儲——公開市場操作報告(Open Market Trading Desk):紐約聯儲是負責執行縮表的機構,會公布具體的資產購買、贖回和流動性管理操作。
什麼時候要縮表?目的就是抑制通膨
要理解縮表的時機和目的,就先要知道美聯儲是怎麼「放水」的。當經濟遇到危機(比如 2008 年金融危機、2020 年新冠疫情),美聯儲會實施量化寬鬆(QE),也就是:
- 大買國債和抵押貸款證券(MBS):透過購債來把資金注入銀行,銀行再把錢做投資和借貸,來提升市場上的金錢流動性,進而提升經濟表現。這相當於直接把錢「印」出來,注入市場。
- 壓低利率,鼓勵借貸和投資: 讓企業更容易借錢、股市大漲、樓市繁榮。
舉例來說,2020年疫情期間,聯準會每天狂買超過1000億美元的債券,最後擴張4.6兆美元的資產,基準利率幾近0%,導致:美國股市創下超過100次的歷史新高(因為市場資金充足);房貸利率降至歷史低點,約2.8%左右(刺激房市);美債殖利率下降至0.5%-0.8%左右,讓政府和企業借款更容易。
但 QE 的副作用就是央行不斷購債,導致央行的資產負債表的「資產」越來越多,而資產越多 = 負債越多(雖然資產 = 股東權益 + 負債,但這裡先不看股東權益)。這麼做的後果是,市場上的錢變多了,容易推高物價,導致通膨失控。
FED資產負債表在2022新冠疫情時曾膨脹到8.9兆美元的規模:
相對應的美國2022年3月、4月的通貨膨脹指標 CPI 指數也飆升,分別達到6.5%和6.2%,在9月CPI更是創下6.6%的新高。
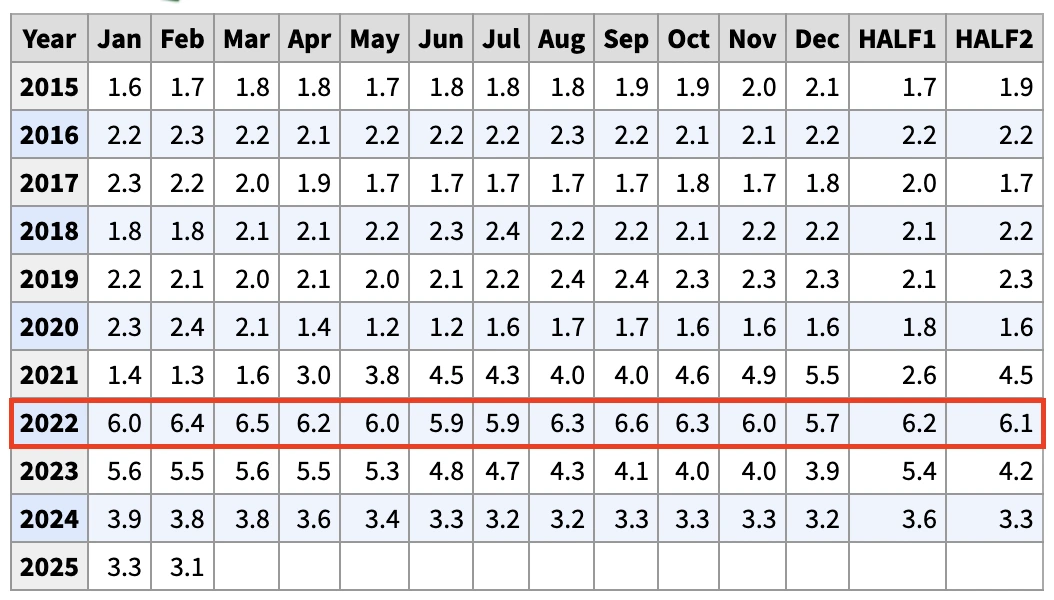
當通膨變得太高,美聯儲就需要「抽水」,也就是縮表來脫手上資產。2021 年 11 月,FED 宣布要縮減購債,2022 年 3 月宣布升息,同年 5 月宣布要縮減資產負債表,至今已經縮減近2兆美元的規模。
縮表就是要把市場上的錢收回來,讓金錢流動性降低,流動性降低就會抑制通膨。
所以我們從上表可以明顯看到,縮表開始後通膨已經平均6.1%的水平下降到2025年3月的3.1%。
延伸閱讀:
縮表對美債、股市、美元和新興市場的影響
債券
當縮表發生時,債券投資人可能會出售手上債券,導致債券價格下跌,收益率上升。舉例來說,2013 年中宣布要縮表時,美國十年期國債的收益率(Yields on 10-year U.S. Treasuries)從 5 月接近 2%,到 12 月時已經接近 3%。

理論上來說,債券的殖利率上升也會影響股市表現,因為收益率上升會讓投資人覺得債券市場更有吸引力,造成 2 個市場會互相競爭,但這不常發生。
延伸閱讀:
股市
一般來說,央行宣布縮表後,市場會出現不確定性,而這「不確定性」就會被認為是「風險」,導致股市出現下行壓力,短期內可能會造成波動。但縮表有時候是基於強勁的經濟表現才宣佈的,所以在整體看漲的環境下,股市還是有機會成長,除非出現另一個極端情況:通貨膨脹,這時縮表反而會造成更大恐慌。
這 2 種情況分別可以從 2013 年和 2022 年的美股看出結果,2013 年中當 FED 宣布要縮表時,恐慌指數(VIX)在 6 月飆升,但到了年底,S&P500 和 DJ30 相較於 5 月份,分別上漲了 10% 和 7%。


而 2022 年就是另一個極端例子,2022 年正面臨嚴重的通貨膨脹,FED 宣布縮表後反而讓股市跌入熊市。

至於金融股呢?縮表會如何影響銀行表現?
理論上來說,當縮表發生、利率上升時,其實有助於銀行擴大獲利。因此縮表消息一出,金融股的表現與股市表現會出現反方向:股市會下修,金融股反而會上漲。
延伸閱讀:
美元和新興市場
當縮表發生時,美元會升值;而新興市場會出現貿易逆差,這時候新興市場會購買以美元計價的外債來彌補逆差。
這對新興市場來說可不是好事,因為當債券收益率上升,投資人會將資金重新注入美債市場,新興市場的融資將變得更困難。
另外美元升值就等於新興市場的貨幣會貶值,這會加重新興市場購買美國產品的壓力,最終可能導致新興市場也開始縮緊貨幣政策。
延伸閱讀:
縮表的缺點有哪些?會造成市場恐慌嗎?
縮表意味著要把市場上的錢慢慢收回來,這就會造成市場出現不確定性,不確定性就會形成風險,風險就會導致市場恐慌,所以縮表是有缺點的,一般可以把縮表的風險分為 3 種,以下將解釋:
利率上升(升息)
升息是縮表的運作流程之一,那麼升息有哪些缺點呢?
首先利率上升,最先被影響的對象是企業,因為升息意味著貸款成本變高,企業就更不想從銀行借錢出來,導致企業的資金控管必須更保守,經濟將進一步放緩。
再來被影響的是投資人,當存款利率上升時,部分投資人就不想把錢投入市場,轉而把錢存入銀行,就會導致市場的金錢流動性下降,經濟步調再次放緩。
增加公債市場不確定性
美國的公債利率是全球金融資產定價的重要基準,當縮表發生時,債券市場會先被影響,不確定性也會升高,而這也會間接影響全球金融資產的定價。
降低新興市場的流動性
新興市場的流動性會減少,導致新興市場的資產價格下跌,而美元會升值,雖然 FED 的目的是要幫助經濟發展,但是縮表會讓部分美元流向海外資產,因為用美金買海外的資產更便宜了;而新興市場的資金不願意流向美國,因為新興市場得用更高的價格購買美國的商品。
當新興市場的資金來源被迫縮緊,那麼股票、債券、大宗商品價格都有可能要面臨壓力,影響層面可能會延伸到全世界。
2013-2025年美聯儲縮表時間整理:近年歷史上的縮表案例
美聯儲縮表歷史(2013-2025)
| 時間範圍 | 事件與政策 | 影響 |
|---|---|---|
| 2013 年 5-6 月 | 縮表風暴(Taper Tantrum) 時任 Fed 主席伯南克暗示將縮減 QE, 市場恐慌,美債殖利率飆升 | 股市震盪,資金外流至美國, 部分新興市場貨幣大幅貶值 |
| 2014 年 1-10 月 | 縮減購債(Tapering) Fed 逐步減少每月 QE 購債規模 | 無重大市場動盪 |
| 2014 年 10 月 | 結束 QE,資產負債表達到 4.5 兆美元 相較 2008 年次貸危機前,增加了 3.7 兆美元, 也就是說這 8 年的 3 次 QE 共「印」了 3.7 兆 | 美股穩定,市場接受政策轉向 |
| 2017 年 10 月 | 首次正式縮表: 每月減少 600 億美元(包括美債與 MBS) | 無重大市場波動,資產負債表從 4.5 兆美元下降 |
| 2019 年 9 月 | 提前結束縮表: 因回購市場資金緊張,Fed 結束縮表並恢復擴表 | 縮表規模約縮減 0.7 兆美元, 最終資產負債表降至 3.8 兆美元 |
| 2020 年 3 月 | COVID-19 危機 & 無限 QE Fed 資產負債表擴大至 8.9 兆美元 | 市場流動性恢復,股市創新高, 但埋下通脹風險 |
| 2022 年 6 月 | 縮表重啟 每月縮減 475 億美元(9 月加速至 950 億美元) | -2022 年美股下跌,通膨仍高, 10 年期美債殖利率升至 4% -至2023年升息11次,利率從 0.25% – 0.50%上升至 5.25% – 5.50% |
| 2024 年 6 月 | 放緩縮表 美債縮表上限 600億美元至250億美元, MBS 縮表上限維持350美元 | 仍持續縮表,但市場預期政策轉向 –降息3次,利率從 5.25%-5.50% 降至4.25%-4.50% |
| 2025 年 4 月 | 進一步放緩縮表: 美債縮表上限250億美元至50億美元, MBS 仍維持350億美元 | Fed 逐步結束縮表, 可能為未來降息鋪路 |
延伸閲讀:
前3輪QE結束後的縮表
在 2008 年至 2015 年,美國已經渡過 3 次 QE,市場看似回穩,所以在 2014 年底結束購債,並在 2015 年底開始升息,一路持續到比較特別的 2018 年,在 2018 年前,經濟都處在相對健康的狀況,縮表升息並未對市場造成劇烈影響。

2018年的縮表
2018 年可就不同了,當時的美國總統——川普宣布要對中國徵收大量關稅,引發著名的「中美貿易戰」,當時經濟狀況處在「縮表、升息、貿易戰」,可想而知市場充斥著大量的不確定性,但前 9 個月還好,那時候的經濟表現都維持在穩定水平,直到 10 月。
2018 年 10 月,FED 主席鮑威爾(Jerome Hayden Powell)在一檔新聞節目中說到「we’re a long way from neutral on interest rates」,表示距離中性的利率政策還有一段路要走,暗示未來可能還有多次升息,市場聽聞後直接陷入恐慌情緒,美股瞬間下跌。
在同年 12 月的 FOMC 會後記者會上,鮑威爾再次發表鷹派言論:「I think that the runoff of the balance sheet has been smooth and has served its purpose, I don’t see us changing that」,表示現在縮表進行得很順利,不需要做任何改變。這發言與市場的共識抵觸,當時市場認為升息應該要結束,縮表也應該要結束了,但是鮑威爾的這一席話,讓大家認為縮表在未來還會持續進行,這就讓市場再次陷入恐慌,美股再次暴跌。
直到 2018 年的最後一週,美股有全面反彈,但以整年來看,2018 下半年的美股是處在漲了又跌,跌了又漲的窘境。

延伸閱讀:
2022年通貨膨脹下的縮表
2020 年疫情肆虐,全球經濟陷入困境,3 月的時候 FED 宣布「無限QE」,央行不斷向市場灌入資金,讓美股不但未受到疫情影響,反而還持續突破新高,不過這也為通貨膨脹埋下一顆種子。
而在 2021 年底,通貨膨脹的種子開始萌芽,FED 宣布要開始縮減購債,作為準備縮表的第一步,並且在 2022 年 3 月 開始宣布升息,而往後的 5、6、7 月也分別宣布大幅升息,同時 5 月份也宣布開始正式縮表,但連續幾個月的 CPI 都很高,至少都有 7% 以上,表示縮表並未有效打擊通膨,未來如何緩解通膨還不得而知。

出現縮表時,該怎麼投資?
雖然縮表不是天天發生,不過一但發生縮表,就會持續很長一段時間,那麼這時候的投資人要怎麼投資呢?以下將做說明:
不要輕易退出市場
投資股票本來就有賺有賠,不要因為縮表而出現恐慌情緒,甚至出清手上持股,反而建議不要退出市場,並保持一定的比例在股市,等待縮表結束後,股市將會回穩,投資回報也會回穩。
挑選基本面良好的投資標的
當股市下跌時,不論是基本面良好或不好的公司都會面臨下修,這時候就是買入好資產的好時機,建議在股市裡要一直保留充沛的資金,當遇到這種市場修正時,持續購買基本面良好的公司,未來這些公司才會大力回報你。
延伸閱讀:
做好資產配置,達到風險分散
最後,要做好資產分配,不要投資單一個股、族群,反而建議要投資多元化的股票、ETF,或是把債券加入到投資組合中,達到資產和風險都能分散。
當市場出現下修時,才不會因為單一標的暴跌而影響整個績效,甚至有些標的會在逆風展現價值,逆勢上漲,就會平衡掉損失。
延伸閱讀:
總結
簡單做個總結,縮表通常發生在 QE 後,指的是央行要縮減資產負債表的行為,而這些是一連串的行為:「縮減購債、升息、縮表」。
縮表會使市場的不確定性提升,連帶影響債券、股票、新興市場的表現,因此投資人要及早建立起投資觀念,不要在縮表發生時急於退出,也不要重壓單一標的,並且要做好分散投資,到時市場穩定後才會帶來豐厚報酬。
延伸閱讀:
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。







