


乾淨能源ETF 是享受能源轉型紅利,對衝石油危機的最佳投資標的嗎?
石油是全球經濟的命脈,但一場中東衝突,讓全球意識到依賴傳統能源的被動和緊迫性。自2025年2月中東戰事爆發以來,國際油價急速飆升,霍爾木茲海峽的封鎖更切斷了全球約五分之一的石油與液化天然氣供應。這條航道,同時也是全球化肥貿易的關鍵咽喉。油價高漲、通脹升溫,全球能源市場陷入前所未有的動盪。
好在,這次戰爭相比以往石油危機,全球已經有了替代方案。能源轉型在戰事爆發前已強勁推進,而這場能源衝擊,預計將進一步加速全球對潔淨能源的投資。
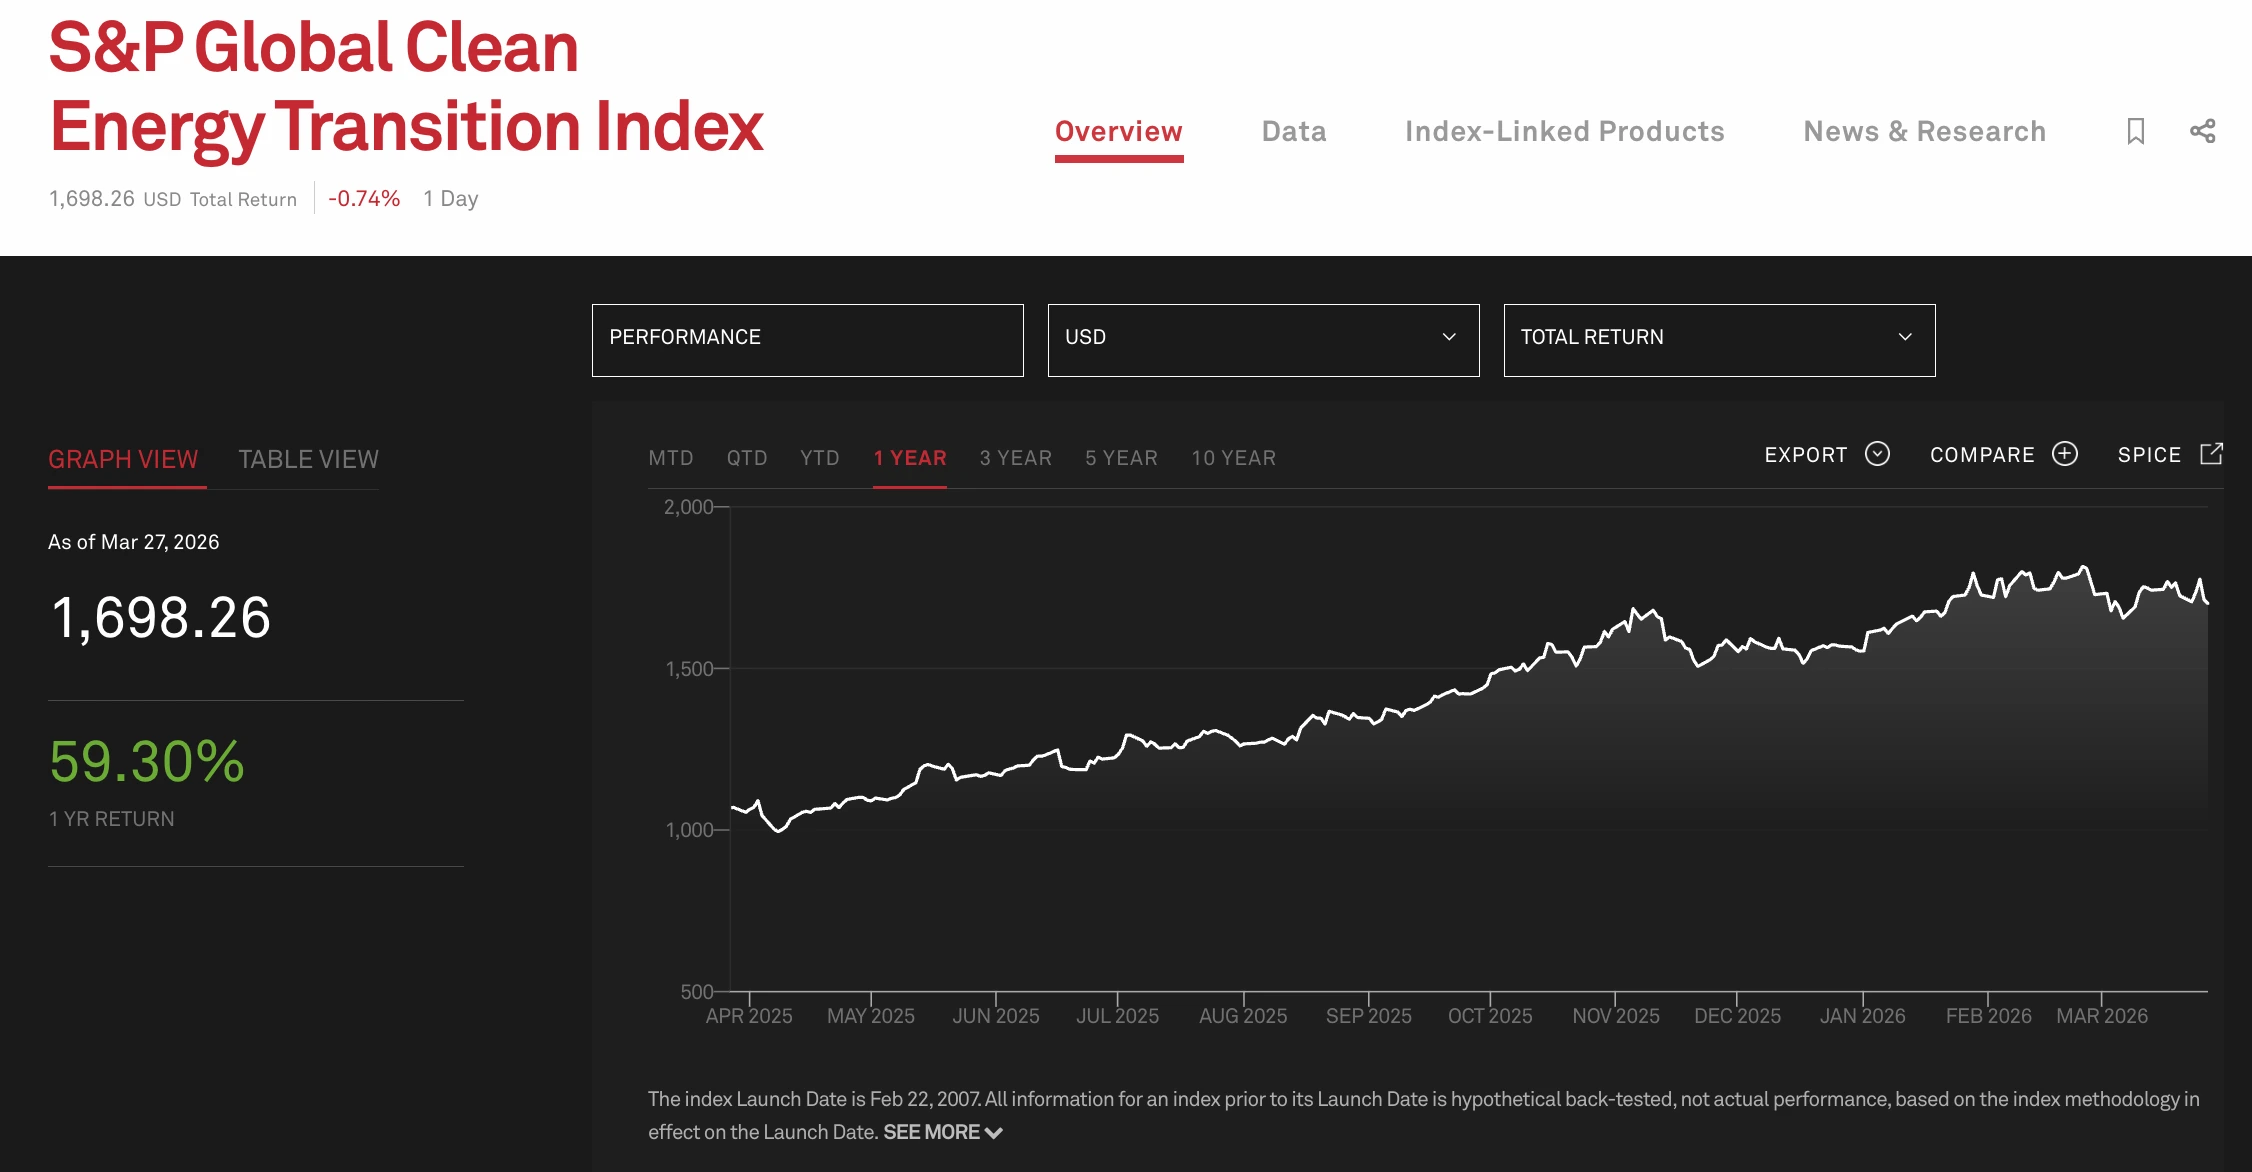
根據國際能源署最新報告,2025年全球能源轉型投資達到創紀錄的2.2兆美元,而且潔淨能源投資連續第二年超越化石燃料(石油等能源的投資額僅1.1兆美元)。追蹤潔淨能源相關企業的 S&P Global Clean Energy Transition Index,更是在過去一年累計上漲59.30%。
從歐洲到亞洲,各國政府正加速將綠色能源從「環保理念」重新定位為國家能源安全的戰略工具。正如馬德里智庫 Elcano Royal Institute 資深研究員 Gonzalo Escribano 所說:「可再生能源如今被視為能源安全工具,不再只是對抗污染和氣候變遷的手段,而是由務實主義而非理想主義所支撐的地緣政治資產。」
對投資者而言,這意味著什麼?
乾淨能源ETF,正是普通投資者參與這場能源革命、分享全球轉型紅利最直接的方式。
不過乾淨能源其實是個大概念,裡頭還可以再細化為綠色能源和再生能源。
本文帶你搞懂潔淨能源ETF、綠能ETF、再生能源ETF的差別,並分享7檔值得關注的乾淨能源ETF,清潔能源產業的前景以及投資乾淨能源ETF的優點和風險等。
乾淨能源ETF是什麼?綠色能源、再生能源、潔淨能源 ETF 有什麼不同?
乾淨能源 ETF 是整個清潔能源的母集合,而在它之下還可以分為「綠能 ETF」、「再生能源 ETF」等子集合。「潔淨能源 ETF」和綠色能源、再生能源ETF 常常被大眾混淆為一體,但其實它們的特質並不相同,背後追蹤的標的範圍不同,投資人承擔的風險與機會也不同。搞清楚這三者的差異,才能選到真正符合自己需求的 ETF。
綠能 ETF 是什麼?
綠能 ETF 追蹤的是綠色能源(Green Energy)相關企業。綠色能源是三者之中定義最嚴格的一類,不僅要求能源來自可再生資源,還強調在整個生命週期中對環境的衝擊必須極低。太陽能和風力發電是最具代表性的綠色能源,地熱、生質能與部分水力發電也屬於這個範疇。
簡單來說,所有綠色能源都是再生能源,但不是所有再生能源都算綠色能源。 核能絕對不在綠色能源的定義內。因此,綠能 ETF 的持股通常聚焦在太陽能、風電等技術成熟且對環境影響相對較小的產業。
綠能 ETF 追蹤的指數,通常聚焦於太陽能、風能等最純粹的再生能源企業,持股組合相對集中,如追蹤全球太陽能產業的 Invesco Solar ETF(TAN)。
再生能源 ETF 是什麼?
再生能源 ETF 追蹤的是再生能源(Renewable Energy)相關企業,涵蓋範圍比綠色能源更廣。再生能源強調的是「資源可持續再生」,包含所有綠色能源,再加上全部的水力發電以及都市廢棄物轉製能源。
值得注意的是,再生能源並不等於對環境完全無害。例如大型水壩雖然使用可再生的水資源,但建造過程可能嚴重破壞當地生態,因此不被列入綠色能源。再生能源 ETF 的持股範圍因此比純綠能 ETF 更廣,潛在投資標的也更多元。
再生能源(Renewable Energy)的範圍比綠色能源更廣,涵蓋所有綠色能源,再加上全部水力發電與都市廢棄物轉製能源。這個分類的核心標準只有一個:能源來源具有可再生性,能夠自然循環補充。但需要注意的是,再生能源不一定對環境完全無害——部分大型水壩的建造過程對生態環境影響顯著,因此不被列入綠色能源。
再生能源 ETF 的持股通常比綠能 ETF 更多元,除了太陽能和風能公司,也可能納入水力發電和生質能相關企業。
代表性例子如專注風力發電的 First Trust Global Wind Energy ETF(FAN)。
潔淨能源 ETF 是什麼?
潔淨能源 ETF,也叫乾淨能源 ETF 或清潔能源 ETF,追蹤的是潔淨能源(Clean Energy)相關企業,是三者之中涵蓋範圍最廣的類別。潔淨能源的定義核心在於「發電過程中幾乎不排放溫室氣體或污染物」,因此除了涵蓋所有再生能源與綠色能源之外,還包含了核能。比如 VanEck Uranium+Nuclear Energy ETF(NLR),專注於核能產業鏈,可以同時屬於核能 ETF 和 潔淨能源 ETF。
核能透過核分裂發電,過程中幾乎零碳排,在應對氣候變遷上具有顯著效果,但因為核廢料的處理問題與安全爭議,始終不被列入綠色能源的行列。
潔淨能源 ETF 的投資標的最為廣泛,除了各類綠色、再生能源企業,也可能持有核能、電動車、電池儲能企業等的股票。
iShares Global Clean Energy ETF(ICLN)就是潔淨能源的代表性例子之一,持股相當多元。
推薦閱讀:
- AI衍生投資:巨頭插旗核電,帶飛10檔核能概念股+3檔核能ETF,核能鈾價升!
- 電動車ETF值得投資嗎?5檔美股電動車ETF推薦(2026)
- 美股能源股推薦(2026):油價破百時代,精選 10 支能源股
- 產業型ETF是什麼?產業型ETF的定義、種類、優缺點、投資方法一次看懂
精選7檔乾淨能源 ETF 推薦
乾淨能源 ETF 比較
| ETF (代碼) | 類型定位 | 地理重心 | 總規模 (美元) | 內扣費用 |
|---|---|---|---|---|
| iShares Global Clean Energy ETF (ICLN) | 潔淨能源 | 全球 | 20.7億 | 0.39% |
| Invesco Solar ETF (TAN) | 綠能 (純太陽能) | 全球 | 14.7億 | 0.70% |
| First Trust Global Wind Energy ETF (FAN) | 再生能源 (純風能) | 全球 歐洲為主 | 2.4億 | 0.60% |
| First Trust Nasdaq Clean Edge Smart Grid Infrastructure Index Fund (GRID) | 潔淨能源 基礎設施 | 全球 | 74.1億 | 0.56% |
| First Trust Nasdaq Clean Edge Green Energy Index Fund (QCLN) | 綠色能源 科技 | 美國 | 5.1億 | 0.56% |
| Invesco WilderHill Clean Energy ETF (PBW) | 潔淨能源 (小型股) | 美國 | 4.5億 | 0.64% |
| SPDR S&P Kensho Clean Power ETF (CNRG) | 潔淨能源 (AI選股) | 美國 | 1.85億 | 0.45% |
iShares Global Clean Energy ETF(ICLN)
ETF 類型: 潔淨能源 ETF
如果你只想買一檔潔淨能源 ETF,ICLN 是最多投資者的第一選擇。它由全球最大資產管理公司 BlackRock 旗下的 iShares 發行,追蹤 S&P Global Clean Energy Transition Index,持倉涵蓋全球太陽能、風能及其他再生能源企業,是這個領域規模最大、流動性最高的 ETF 之一。
| 項目 | 數據 |
|---|---|
| 淨值(NAV) | 17.50 美元 (截至 2026/03/30) |
| ETF 規模 | 20.7 億美元 (截至 2026/03/30) |
| 追蹤指數 | S&P Global Clean Energy Transition Index |
| 成立日期 | 2008/06/24 |
| 總內扣費用 | 0.39% |
| 持股數 | 100 檔 (截至 2026/03/27) |
| 配息頻率 | 每半年配息一次 |
| MSCI ESG 評級 | A |
近期回報:
| 期間 | 報酬率 |
|---|---|
| 年初至今(YTD) | +9.04% |
| 1年 | +46.59% |
| 3年(年化) | -4.65% |
| 5年(年化) | -8.95% |
| 10年(年化) | +7.23% |
前10大持股(截至 2026/03/27):
| 排名 | 公司 | 產業 | 比重 |
|---|---|---|---|
| 1 | Nextpower Inc. | 工業 | 10.18% |
| 2 | Bloom Energy | 工業 | 9.29% |
| 3 | First Solar | 資訊科技 | 5.94% |
| 4 | Iberdrola | 公用事業 | 5.60% |
| 5 | China Yangtze Power | 公用事業 | 4.76% |
| 6 | Ormat Technologies | 公用事業 | 3.21% |
| 7 | Enphase Energy | 資訊科技 | 3.05% |
| 8 | Equatorial SA | 公用事業 | 2.79% |
| 9 | Vestas Wind Systems | 工業 | 2.50% |
| 10 | EDP Energias de Portugal | 公用事業 | 2.16% |
產業分佈:
| 產業 | 比重 |
|---|---|
| 再生電力 | 25.72% |
| 電力公用事業 | 18.79% |
| 電氣零組件與設備 | 18.20% |
| 重型電氣設備 | 17.44% |
| 半導體 | 10.04% |
| 半導體設備 | 6.25% |
| 其他 (煉油天然氣公司 大宗化學 鋼鐵 獨立發電廠 工業器械) | 3.56% |
地理分佈:
| 國家 | 比重 |
|---|---|
| 美國 | 41.47% |
| 中國 | 19.53% |
| 巴西 | 8.18% |
| 西班牙 | 7.07% |
| 丹麥 | 4.41% |
| 葡萄牙 | 3.04% |
| 印度 | 2.78% |
| 南韓 | 2.33% |
| 日本 | 2.27% |
| 加拿大 | 2.22% |
| 德國 | 1.44% |
| 其他 | 4.83% |
優點:
1. 規模最大、流動性最佳,適合長期核心持倉 ICLN 的基金規模約 20.7 億美元,在潔淨能源 ETF 中名列前茅,30日平均日交易量超過500萬股,買賣價差僅 0.05%。對於長期投資者而言,高流動性意味著進出市場的摩擦成本極低,不容易因為流動性不足而被迫以不利價格成交。
2. 費用率在同類 ETF 中具競爭力 0.39% 的費用率在主題型 ETF 中屬於偏低水平。相比之下,同為潔淨能源主題的 TAN 費用率高達 0.70%,PBW 為 0.64%。長期持有下,費用差距會因複利效應而顯著放大對報酬的影響。
3. 追蹤指數動能強勁,短期表現亮眼 ICLN 所追蹤的 S&P Global Clean Energy Transition Index 過去一年累計上漲逾 56%,ICLN 本身1年報酬也達到 +46.59%,在中東衝突引發的能源安全危機背景下,潔淨能源的投資邏輯得到市場進一步驗證。
4. 持股多元,分散單一能源技術的風險 ICLN 同時持有太陽能、風能、水力、地熱等多種再生能源企業,不像 TAN 或 FAN 高度集中於單一能源技術。對於不確定哪種技術會勝出的投資者來說,ICLN 的廣泛覆蓋能有效降低個別技術失勢的風險。同時,持股地理分布也相當廣泛。
缺點:
1. 中期表現疲弱,3年與5年報酬均為負數 儘管近一年表現亮眼,ICLN 的3年年化報酬為 -4.65%、5年年化為 -8.95%,反映出2021年至2023年間潔淨能源板塊在利率上升環境下的大幅回調。這提醒投資者:短期動能不等於長期趨勢,進場時機和持有周期的判斷依然關鍵。
2. 前兩大持股集中度偏高,拉高個股風險 Nextpower 與 Bloom Energy 合計佔基金約 19.5%,意味著這兩家公司的表現對整體 ETF 的淨值影響舉足輕重。若其中一家出現財報不如預期或監管風險,ICLN 的表現將受到不成比例的衝擊,這與「分散投資」的 ETF 初衷有所背離。
3. ESG 評級表現中等,碳強度偏高 ICLN 的 MSCI ESG 評級為 A,在同類基金中僅排第 56.87 個百分位,屬於中等水平。更值得注意的是,其 MSCI 加權平均碳強度高達每百萬美元銷售額 371.21 噸 CO₂,這對一檔以「潔淨能源」為主題的 ETF 而言數字偏高,原因在於持股中包含部分仍處於轉型過程中的電力公用事業企業。對 ESG 要求嚴格的投資者應留意這一點。
Invesco Solar ETF(TAN)
ETF 類型: 綠能 ETF(純太陽能)
如果你看好太陽能是未來能源轉型的核心驅動力,TAN 是全球最具代表性的純太陽能 ETF。它追蹤 MAC Global Solar Energy Index,持倉涵蓋全球太陽能產業鏈上中下游企業,從太陽能板製造商到安裝商、電力開發商一網打盡。
| 項目 | 數據 |
|---|---|
| 淨值(NAV) | 53.13 美元 (截至 2026/03/30) |
| ETF 規模 | 約 14.7 億美元 (截至 2026/03/27) |
| 追蹤指數 | MAC Global Solar Energy Index |
| 成立日期 | 2008/04/15 |
| 總內扣費用 | 0.70% |
| 持股數 | 42 檔 (截至 2026/03/27) |
| 配息頻率 | 每年配息一次 |
近期回報:
| 期間 | 報酬率 |
|---|---|
| 年初至今(YTD) | +12.49% |
| 1年 | +69.94% |
| 3年(年化) | -9.25% |
| 5年(年化) | -11.19% |
| 10年(年化) | +9.92% |
前10大持股(截至 2026/03/27):
| 排名 | 公司 | 比重 |
|---|---|---|
| 1 | Nextpower Inc. | 10.15% |
| 2 | First Solar | 9.82% |
| 3 | Enphase Energy | 6.53% |
| 4 | Enlight Renewable Energy | 6.30% |
| 5 | SolarEdge Technologies | 5.77% |
| 6 | Sunrun | 4.90% |
| 7 | GCL Technology Holdings | 4.29% |
| 8 | HA Sustainable Infrastructure Capital | 4.13% |
| 9 | Solaria Energia y Medio Ambiente | 3.94% |
| 10 | Doral Group Renewable Energy | 3.46% |
產業分佈:
| 產業 | 比重 |
|---|---|
| 資訊科技 | 42.55% |
| 公用事業 | 31.86% |
| 工業 | 21.44% |
| 金融 | 4.16% |
地理分佈:
| 國家 | 比重 |
|---|---|
| 美國 | 44.61% |
| 以色列 | 17.00% |
| 中國 | 16.95% |
| 西班牙 | 6.85% |
| 台灣 | 6.71% |
| 南非 | 2.17% |
| 加拿大 | 2.09% |
| 德國 | 1.44% |
| 印度 | 1.09% |
| 日本 | 1.09% |
優點:
1. 近一年報酬高達近70%,短期動能最強 在這7檔 ETF 中,TAN 的1年報酬 +69.94% 是表現最亮眼的一檔,反映出全球太陽能裝機需求在能源安全危機背景下的爆發式增長。IEA 署長 Fatih Birol 曾指出太陽能已從「浪漫故事」變成「真正的生意」,而 TAN 正是直接受益於這個趨勢的投資工具。
2. 聚焦單一產業,主題純度最高 TAN 的持股幾乎清一色是太陽能相關企業,主題純度在這7檔中最高。對於強烈看好太陽能這個單一賽道的投資者而言,TAN 能提供比廣義潔淨能源 ETF 更直接的曝險,不會因為持有其他能源類型的股票而稀釋報酬。
3. 覆蓋太陽能產業鏈全段,不押注單一環節 TAN 的持股橫跨太陽能板製造(如 First Solar、GCL Technology)、逆變器(如 Enphase、SolarEdge)、電力開發商(如 Enlight、Sunrun)等多個產業鏈環節,避免了只押注某一環節而承擔過度集中風險。
缺點:
1. 費用率最高,長期持有成本顯著 0.70% 的費用率在這7檔中最高,比 ICLN 高出近一倍。以10萬美元投資計算,每年多付約310美元費用,20年下來複利效應下差距將相當可觀。高費用率需要更高的報酬來抵消,對長期投資者是一個不可忽視的隱性成本。
2. 持股高度集中,個股風險突出 TAN 僅持有42檔股票,前兩大持股 Nextpower 和 First Solar 合計佔比接近20%,集中度比 ICLN 更高。太陽能板塊本身已經是主題型投資,再加上持股高度集中,一旦頭部企業出現問題,對基金淨值的衝擊將相當直接。
3. 中長期報酬疲弱,波動性極高 TAN 的3年年化報酬為 -9.25%、5年為 -11.19%,是這7檔中中期表現最弱的之一。標準差高達32.44%(以 QCLN 數據參考),反映其價格波動極為劇烈。近一年的亮眼表現很大程度上是從此前深度回調中反彈,並不代表趨勢已經逆轉,投資者需要有承受大幅回撤的心理準備。
4. 含中國太陽能企業,地緣政治風險不可忽視 前10大持股中包含中國最大多晶矽製造商 GCL Technology,而中國太陽能企業目前面臨美國301條款關稅及潛在制裁風險。若中美貿易摩擦進一步升溫,相關持股可能面臨估值壓縮甚至被迫剝離的風險。
First Trust Global Wind Energy ETF(FAN)
ETF 類型: 再生能源 ETF(純風能)
FAN 是全球唯一專注於風能產業的 ETF,追蹤 ISE Clean Edge Global Wind Energy Index,持倉涵蓋全球風電場開發商、風機製造商及風電相關設備供應商。對於認為風能將在能源轉型中扮演關鍵角色的投資者,FAN 提供了其他 ETF 無法替代的純風能曝險。
| 項目 | 數據 |
|---|---|
| 淨值(NAV) | 23.89 美元 (截至 2026/03/30) |
| ETF 規模 | 約 2.41 億美元 (截至 2026/03/30) |
| 追蹤指數 | ISE Clean Edge Global Wind Energy Index |
| 成立日期 | 2008/06/16 |
| 總內扣費用 | 0.60% |
| 持股數 | 47 檔 (截至 2026/03/27) |
| 配息頻率 | 季配 |
近期回報:
| 期間 | 報酬率 |
|---|---|
| 年初至今(YTD) | +19.36% |
| 1年 | +63.52% |
| 3年(年化) | +14.06% |
| 5年(年化) | +3.90% |
| 10年(年化) | +11.42% |
前10大持股(截至 2026/03/27):
| 排名 | 公司 | 比重 |
|---|---|---|
| 1 | Vestas Wind Systems | 8.79% |
| 2 | Nordex SE | 8.22% |
| 3 | Orsted A/S | 7.75% |
| 4 | EDP Renovaveis | 6.66% |
| 5 | Northland Power | 6.40% |
| 6 | Enlight Renewable Energy | 3.97% |
| 7 | Boralex | 3.53% |
| 8 | China Longyuan Power | 3.41% |
| 9 | ERG SpA | 2.16% |
| 10 | Goldwind Science & Technology | 2.15% |
產業分佈:
| 產業 | 比重 |
|---|---|
| 公用事業 | 55.40% |
| 工業 | 41.18% |
| 原材料 | 2.85% |
| 能源 | 0.57% |
地理分佈:
| 國家 | 比重 |
|---|---|
| 丹麥 | 16.55% |
| 美國 | 13.41% |
| 德國 | 13.03% |
| 西班牙 | 10.36% |
| 加拿大 | 9.93% |
| 中國 | 8.44% |
| 以色列 | 5.95% |
| 義大利 | 5.86% |
| 日本 | 3.44% |
| 南韓 | 2.07% |
優點:
1. 全球唯一純風能 ETF,提供不可替代的主題曝險 市面上沒有第二檔專注於風能的全球 ETF。若投資者看好離岸風電、陸上風機製造等特定賽道,FAN 是唯一能直接表達這個觀點的工具。其他廣義潔淨能源 ETF 雖然也持有風能股票,但比重往往遠低於太陽能,風能的貢獻被大幅稀釋。
2. 3年年化報酬為正,中期表現優於多數同類 ETF FAN 的3年年化報酬達 +14.06%,在這7檔中屬於中期表現最穩健的之一,與 TAN 和 ICLN 的3年負報酬形成鮮明對比。這反映出風能板塊在利率上升週期中的韌性相對較強,受估值泡沫衝擊程度較小。
3. 地理分佈最為多元,單一市場風險最低 FAN 的持股分散於丹麥、美國、德國、西班牙、加拿大等10個以上市場,沒有任何單一國家佔比超過17%。這在主題型 ETF 中相當罕見,有效降低了單一市場政策變動或地緣政治事件對基金表現的衝擊。
缺點:
1. 基金規模偏小,流動性風險值得留意 FAN 的基金規模僅約 2.41 億美元,30日平均日交易量約 6.77 萬股,在這7檔中流動性最低。規模偏小的 ETF 面臨兩個潛在風險:一是買賣價差較大,進出成本偏高;二是若市場環境惡化導致大量贖回,基金公司有可能考慮清算,雖然目前尚無此跡象,但仍是長期投資者需要留意的尾部風險。
2. 重倉歐洲風能企業,匯率風險不可忽視 FAN 的前10大持股中,丹麥的 Vestas、Orsted、德國的 Nordex、西班牙的 EDP Renovaveis 等歐洲企業佔比超過50%。對於以美元計價的投資者而言,歐元、丹麥克朗等貨幣相對美元的波動將直接影響實際報酬,在美元走強週期中可能形成額外的匯率拖累。
3. 含中國風電企業,地緣政治風險同樣存在 前10大持股中包含中國龍源電力和金風科技,合計佔比約 5.56%。與 TAN 面臨的問題類似,在中美關係緊張的背景下,這部分持股可能面臨監管或市場情緒方面的壓力。
First Trust Nasdaq Clean Edge Smart Grid Infrastructure Index Fund(GRID)
ETF 類型: 潔淨能源基礎設施 ETF
GRID 是這7檔中定位最獨特的一檔。它不直接投資太陽能或風能發電企業,而是聚焦於讓潔淨能源得以大規模普及的基礎設施層,如:智慧電網、電力傳輸設備、能源管理系統及電力儲能技術。無論哪種再生能源最終勝出,電網基礎設施都是不可繞過的必要條件,這讓 GRID 具備了一種「賣鏟子給淘金者」的防禦性投資邏輯。
| 項目 | 數據 |
|---|---|
| 淨值(NAV) | 158.17 美元(截至 2026/03/30) |
| ETF 規模 | 約 74.1 億美元(截至 2026/03/30) |
| 追蹤指數 | Nasdaq Clean Edge Smart Grid Infrastructure Index |
| 成立日期 | 2009/11/16 |
| 總內扣費用 | 0.56% |
| 持股數 | 120 檔 (截至 2026/03/30) |
| 配息頻率 | 季配 |
近期回報:
| 期間 | 報酬率 |
|---|---|
| 年初至今(YTD) | +16.31% |
| 1年 | +53.01% |
| 3年(年化) | +24.98% |
| 5年(年化) | +17.35% |
| 10年(年化) | +20.22% |
前10大持股(截至 2026/03/27):
| 排名 | 公司 | 比重 |
|---|---|---|
| 1 | Eaton Corporation | 8.48% |
| 2 | Johnson Controls International | 8.11% |
| 3 | National Grid | 7.80% |
| 4 | ABB Ltd | 7.49% |
| 5 | Schneider Electric | 7.19% |
| 6 | Quanta Services | 4.36% |
| 7 | E.ON SE | 4.10% |
| 8 | Prysmian SpA | 3.98% |
| 9 | Hubbell Incorporated | 2.88% |
| 10 | nVent Electric | 2.13% |
產業分佈:
| 產業 | 比重 |
|---|---|
| 電氣零組件 | 32.20% |
| 多元公用事業 | 12.17% |
| 多元工業 | 12.09% |
| 傳統電力 | 10.01% |
| 電子設備:控制與過濾 | 8.12% |
| 工程與承包服務 | 6.11% |
| 半導體 | 4.79% |
| 其他 (汽車 軟件 汽車配件) | 14.51% |
優點:
1. 長期報酬在7檔中最為亮眼,且持續穩健 GRID 的10年年化報酬高達 +20.22%,3年年化 +24.98%,5年年化 +17.35%,是這7檔中跨期表現最全面穩健的一檔。這反映出智慧電網基礎設施需求的長期確定性。無論能源轉型走哪條路,電網現代化都是必須發生的事。
2. Morningstar 五星評級,機構認可度最高 GRID 獲得 Morningstar 在3年、5年、10年三個時間維度均評為五星,在82檔基礎設施類基金中排名頂尖。這種跨期一致的高評級在主題型 ETF 中極為少見,反映其風險調整後報酬的持續優越性。
3. 「賣鏟子」邏輯提供跨技術的防禦性 GRID 不押注太陽能還是風能誰會勝出,而是投資於讓所有潔淨能源都能接入電網的基礎設施企業。無論能源結構如何演變,電力傳輸、智慧電表、能源儲存和管理系統都是不可或缺的基礎設施,使 GRID 具備比其他潔淨能源 ETF 更強的抗技術迭代風險能力。
4. 規模最大,流動性最佳 約74億美元的基金規模是這7檔中最大的,遠超第二名 ICLN 的20億美元,為投資者提供了最充裕的流動性保障,也意味著基金被清算的風險幾乎可以忽略不計。
缺點:
1. 持股與傳統工業股重疊度高,潔淨能源純度存疑 GRID 前10大持股中,Eaton、Johnson Controls、ABB、Schneider Electric 等企業都是多元化工業集團,其業務並不局限於潔淨能源基礎設施。這意味著 GRID 的表現很大程度上也受傳統工業週期的影響,並非純粹的潔淨能源主題投資,對主題純度要求高的投資者可能感到失望。
2. 前5大持股集中度偏高 前5大持股合計佔比約39%,且均為大型跨國工業集團。這種集中度使基金表現對少數幾家企業的財報和估值高度敏感,若其中一家遭遇監管問題或業績下滑,對整體 ETF 的衝擊不可小覷。
3. 股價偏高,小額投資者門檻較高 GRID 每股約157美元,是這7檔中單價最高的,對於資金有限、希望分批建倉的小額投資者而言,每次買入的資金門檻相對較高,靈活度不如股價較低的其他 ETF。
First Trust Nasdaq Clean Edge Green Energy Index Fund(QCLN)
ETF 類型: 綠色能源科技 ETF
QCLN 追蹤 Nasdaq Clean Edge Green Energy Index,其獨特之處在於它不只投資傳統的太陽能或風能發電企業,而是將範疇擴展至整個清潔能源科技生態系,包括電動車、先進電池、半導體及智慧能源管理系統。如果你認為能源轉型是一場由科技驅動的全面革命,而不只是換一種發電方式,QCLN 的投資邏輯最能體現這個觀點。
| 項目 | 數據 |
|---|---|
| 淨值(NAV) | 43.66 美元 (截至 2026/03/30) |
| ETF 規模 | 5.1 億美元 (截至 2026/03/30) |
| 追蹤指數 | Nasdaq Clean Edge Green Energy Index |
| 成立日期 | 2007/02/08 |
| 總內扣費用 | 0.56% |
| 持股數 | 52 檔 (截至 2026/03/30) |
| 配息頻率 | 季配 |
近期回報:
| 期間 | 報酬率 |
|---|---|
| 年初至今(YTD) | +8.64% |
| 1年 | +59.84% |
| 3年(年化) | -2.84% |
| 5年(年化) | -7.50% |
| 10年(年化) | +13.76% |
前10大持股(截至 2026/03/27):
| 排名 | 公司 | 比重 |
|---|---|---|
| 1 | Monolithic Power Systems | 7.81% |
| 2 | Tesla | 7.62% |
| 3 | ON Semiconductor | 7.44% |
| 4 | Bloom Energy | 7.26% |
| 5 | First Solar | 7.01% |
| 6 | Nextpower Inc. | 4.84% |
| 7 | Albemarle Corporation | 4.26% |
| 8 | Rivian Automotive | 4.09% |
| 9 | Advanced Energy Industries | 3.93% |
| 10 | Brookfield Renewable Partners | 3.85% |
產業分佈:
| 產業 | 比重 |
|---|---|
| 半導體 | 23.54% |
| 再生能源設備 | 19.05% |
| 汽車 | 13.04% |
| 替代電力 | 9.89% |
| 專業機械 | 7.27% |
| 電氣零組件 | 5.93% |
| 多元化學品 | 5.91% |
| 一般採礦 | 4.11% |
| 房產 | 1.84% |
優點:
1. 投資範疇最廣,捕捉整個清潔能源科技生態 QCLN 的持股橫跨半導體、電動車、電池材料、再生能源設備等多個清潔科技產業,是這7檔中投資邏輯最宏觀的一檔。它本質上是在押注整個能源轉型科技生態,而非某一種能源技術,適合認為能源革命將創造廣泛科技紅利的投資者。
2. 歷史最悠久,2007年即已成立 QCLN 成立於2007年,是這7檔中歷史最悠久的 ETF,10年年化報酬達 +13.76%,提供了跨越多個市場週期的實績參考。長達近20年的運作歷史也證明了其在不同市場環境下的生存能力。
3. 持有 Tesla 等高成長科技股,具備超額報酬潛力 QCLN 前10大持股包含 Tesla、Rivian、Monolithic Power Systems 等高成長科技企業,這些公司在市場情緒好轉時往往能帶來遠超大盤的報酬。對於願意承受較高波動以換取超額報酬潛力的投資者,這是一個明顯優勢。
缺點:
1. 持股與傳統科技股界線模糊,主題稀釋風險高 半導體佔 QCLN 產業分佈的23.54%,是最大比重,而汽車類(含 Tesla、Rivian)佔13.04%。這使得 QCLN 的表現與 Nasdaq 科技股大盤的相關性偏高,在科技股整體回調時,QCLN 難以倖免,潔淨能源的主題屬性被顯著稀釋。
2. 3年與5年報酬均為負數,中期表現欠佳 QCLN 的3年年化報酬為 -2.84%、5年為 -7.50%,反映其在2021至2023年利率上升週期中受到成長股普遍估值重估的衝擊。持股中大量未盈利或高估值的成長型企業,在高利率環境下首當其衝,這是 QCLN 相對於持股更偏向價值型的 GRID 表現遜色的主要原因。
3. 個股集中度偏高,前5大佔比逾34% 前5大持股合計佔比超過34%,且均為波動性極高的科技或成長股。Tesla 一家的佔比就達7.62%,而 Tesla 本身的股價波動向來劇烈,足以對整體 ETF 的短期淨值產生顯著影響。
Invesco WilderHill Clean Energy ETF(PBW)
ETF 類型: 潔淨能源 ETF(小型成長股)
PBW 是這7檔中成立最早的潔淨能源 ETF,追蹤 WilderHill Clean Energy Index,專注於美國上市的潔淨能源與節能相關企業。它的特色在於持股偏向中小型成長股,持股數量多達63檔,分散程度高,適合希望廣泛佈局美國潔淨能源生態、且願意承受較高波動的積極型投資者。
| 項目 | 數據 |
|---|---|
| 淨值(NAV) | 30.14 美元 (截至 2026/03/30) |
| ETF 規模 | 約 4.54 億美元 (截至 2026/03/27) |
| 追蹤指數 | WilderHill Clean Energy Index |
| 成立日期 | 2005/03/03 |
| 總內扣費用 | 0.64% |
| 持股數 | 63 檔 (截至 2026/03/26) |
| 配息頻率 | 季配 |
近期回報:
| 期間 | 報酬率 |
|---|---|
| 年初至今(YTD) | +6.12% |
| 1年 | +86.17% |
| 3年(年化) | -6.86% |
| 5年(年化) | -19.53% |
| 10年(年化) | +6.95% |
前10大持股(截至 2026/03/27):
| 排名 | 公司 | 比重 |
|---|---|---|
| 1 | Darling Ingredients | 2.95% |
| 2 | Amprius Technologies | 2.93% |
| 3 | SolarEdge Technologies | 2.80% |
| 4 | Powell Industries | 2.69% |
| 5 | Bloom Energy | 2.41% |
| 6 | REX American Resources | 2.40% |
| 7 | Advanced Energy Industries | 2.39% |
| 8 | ESCO Technologies | 2.33% |
| 9 | Nextpower Inc. | 2.31% |
| 10 | Quanta Services | 2.14% |
產業分佈:
| 產業 | 比重 |
|---|---|
| 工業 | 41.28% |
| 信息科技 | 19.17% |
| 材料 | 16.76% |
| 非必需消費品 | 12.23% |
| 能源 | 4.65% |
| 公用事業 | 3.36% |
| 必需消費品 | 2.54% |
| 一般採礦 | 4.11% |
| 房產 | 1.84% |
地理分佈:
| 國家 | 比重 |
|---|---|
| 美國 | 74.47% |
| 加拿大 | 9.64% |
| 中國 | 6.34% |
| 丹麥 | 2.35% |
| 曼島 | 1.88% |
| 智利 | 1.72% |
| 巴西 | 1.69% |
| 挪威 | 1.34% |
| 波蘭 | 0.57% |
優點:
1. 近一年報酬高達86%,是7檔中最高的 PBW 的1年報酬 +86.17% 在這7檔中排名第一,遠超 ICLN 的46.59% 和 GRID 的53.01%。這反映出中小型潔淨能源企業在市場情緒逆轉時的強勁反彈彈性——跌得深,反彈也猛。
2. 持股最分散,單一個股風險最低 PBW 共持有63檔股票,且最大單一持股僅佔約2.95%,是這7檔中持股最均等的 ETF。這種高度分散的持股結構使任何單一企業的崩潰都難以對整體 ETF 造成致命衝擊,適合希望廣泛佈局而不押注個股的投資者。
3. 每季配息,現金流較穩定 PBW 提供每季配息,在這7檔中屬於配息頻率較高的,對於重視定期現金流的投資者有一定吸引力,雖然配息金額本身相對有限。
缺點:
1. 5年年化報酬虧損逾19%,長期表現最差 PBW 的5年年化報酬為 -19.53%,是這7檔中最差的,遠遜於同期的 GRID(+17.35%)和 FAN(+3.90%)。這反映出中小型潔淨能源成長股在利率正常化過程中受到的估值壓縮最為嚴重,高成長預期在高利率環境下迅速失去吸引力。
2. 持有大量未盈利或早期企業,基本面風險高 PBW 的前向本益比高達738倍,遠超其他 ETF,反映其持股中包含大量尚未穩定盈利的早期成長企業。這類企業在資本市場收緊時融資困難,在競爭加劇時生存壓力大,整體基本面品質明顯弱於持股偏向大型企業的 ICLN 或 GRID。
3. 費用率偏高,與中長期弱勢表現形成雙重壓力 0.64% 的費用率在7檔中排第二高,加上中長期報酬持續疲弱,意味著投資者在承擔高波動風險的同時,還需支付偏高的管理成本,性價比在7檔中相對最低。
SPDR S&P Kensho Clean Power ETF(CNRG)
ETF 類型: 潔淨能源 ETF(AI量化選股)
CNRG 是這7檔中最具科技色彩的 ETF,追蹤 S&P Kensho Clean Power Index。這個指數的獨特之處在於採用人工智慧與量化方法論來篩選和加權成分股,聚焦於驅動太陽能、風能、水力及地熱等潔淨電力創新的企業。CNRG 的持股涵蓋從能源生產、傳輸到供應鏈製造的整個潔淨電力生態,是傳統市值加權以外的差異化選擇。
| 項目 | 數據 |
|---|---|
| 淨值(NAV) | 87.05 美元(截至 2026/03/30) |
| ETF 規模 | 約 1.85 億美元(截至 2026/03/30) |
| 追蹤指數 | S&P Kensho Clean Power Index |
| 成立日期 | 2018/10/22 |
| 總內扣費用 | 0.45% |
| 持股數 | 43 檔(截至 2026/03/27) |
| 配息頻率 | 季配 |
近期回報:
| 期間 | 報酬率 |
|---|---|
| 年初至今(YTD) | +4.89% |
| 1年 | +72.99% |
| 3年(年化) | +4.44% |
| 5年(年化) | -3.24% |
| 自成立以來(年化) | +18.39% |
前10大持股(截至 2026/03/27):
| 排名 | 公司 | 比重 |
|---|---|---|
| 1 | SolarEdge Technologies | 4.68% |
| 2 | Nextpower Inc. | 3.83% |
| 3 | Bloom Energy | 3.76% |
| 4 | GE Vernova | 3.37% |
| 5 | Generac Holdings | 3.33% |
| 6 | Enphase Energy | 3.30% |
| 7 | NextEra Energy | 3.21% |
| 8 | Corning | 3.17% |
| 9 | Tenaris ADR | 3.12% |
| 10 | Avista Corp | 2.96% |
產業分佈:
| 產業 | 比重 |
|---|---|
| 電氣零組件與設備 | 26.86% |
| 半導體材料與設備 | 12.42% |
| 電力公用事業 | 10.91% |
| 重型電氣設備 | 9.28% |
| 工程與建設 | 7.09% |
| 半導體 | 6.40% |
| 獨立電力生產商 | 5.45% |
| 再生電力 | 4.18% |
| 其他 | 17.41% |
地理分佈:
| 國家/地區 | 比重 |
|---|---|
| 美國 | 82.56% |
| 加拿大 | 5.01% |
| 中國 | 4.50% |
| 巴西 | 4.31% |
| 義大利 | 3.14% |
| 智利 | 0.49% |
優點:
1. AI量化選股方法論,差異化程度最高 CNRG 是這7檔中唯一採用人工智慧量化方法論來篩選成分股的 ETF,理論上能更靈活地捕捉傳統市值加權方法可能遺漏的創新型企業。對於認為傳統指數方法論已落後於能源科技發展速度的投資者,CNRG 提供了一種截然不同的投資切入點。
2. 費用率具競爭力,成立以來年化報酬亮眼 0.45% 的費用率低於 TAN、FAN、PBW,且自2018年成立以來的年化報酬達 +18.39%,在成立時間相近的主題型 ETF 中表現優異,顯示其選股方法論在實際運用上有一定的有效性。
3. 持股均等分散,避免頭重腳輕 CNRG 的前10大持股中,最大單一持股 SolarEdge 僅佔4.68%,10檔合計約36%,持股集中度在7檔中屬於中等偏低水平,避免了個別大型股主導基金表現的問題。
缺點:
1. 規模最小,清算風險和流動性風險最高 CNRG 的基金規模僅約1.85億美元,是這7檔中最小的,且日均交易量極低,僅710股(截至2026/03/30),買賣價差高達0.20%,是這7檔中流動性最差的一檔。規模過小的 ETF 面臨更高的清算風險,對於長期投資者而言是一個需要持續監控的隱憂。
2. 美國市場集中度高達82%,地理分散性最弱 CNRG 超過82%的持股集中於美國市場,地理多元化程度在這7檔中最低。這意味著 CNRG 的表現高度依賴美國潔淨能源政策環境,若美國政府削減潔淨能源補貼或調整監管框架,CNRG 受到的衝擊將遠大於地理分散型的 ICLN 或 FAN。
3. AI選股方法論透明度較低,難以預測未來行為 CNRG 的指數採用量化和AI方法論,但具體的選股邏輯和加權機制對投資者而言透明度相對較低。投資者難以直觀判斷在不同市場環境下基金的持股會如何變化,增加了投資決策的不確定性,這與傳統指數 ETF 的可預期性形成落差。
如何挑選潔淨能源ETF?
看完以上投資潔淨能源的優缺點,就要從中摸索出挑選潔淨能源 ETF 的準則了,以下 7 點正是挑選潔淨能源 ETF 的大原則:
投資組合
每檔 ETF 追蹤的指數都不一樣,指數中的成分股(投資組合)也不一樣,投資者需瞭解指數的組成和選股方法,確保它能夠提供良好的行業覆蓋,查看它投資的公司和行業的分佈情況以確保投資組合具有足夠的多樣化,以降低個別公司風險。
成長表現
查看「年回報率」是挑選潔淨能源 ETF 的主要標準之一,尤其建議要挑選已成立一年以上的 ETF,才能客觀的了解整體成長表現,如果能觀察到 3 年、5 年甚至 10 年以上的表現更好。
推薦閱讀:
內扣費用
內扣費用是投資 ETF 必須支付的費用,不論盈虧都要付,因為這些費用的比率都很小,大約落在 1% 以內,很常在交易過程中不知不覺就付出去了,所以也被稱為「隱形費用」。
但不要小看這筆內扣費用,理論上內扣費用越低,報酬空間就會越大,所以內扣費用越低越好,長期下來獲利才不會被侵蝕。
假設有 2 檔 ETF 都追蹤同一個指數,那麼內扣費用較低的 ETF 就成為優先選擇了。
研究報告和評級
投資者可參考潔淨能源 ETF 的 第三方評估,比如說 MSCI ESG 評級。MSCI ESG 評級是 MSCI(Morgan Stanley Capital International) 公司為評估企業在環境 Environment、社會 Social 和公司治理 Governance(ESG)方面的績效而提供的評級系統,並將其劃分為不同級別,如 AAA(最高評級)、AA、A、BBB,到最差 (CCC)。
所以投資者可以先優先選擇評級越高的潔淨能源 ETF 以降低投資風險。
延伸閱讀:
乾淨能源ETF如何投資?
要投資乾淨能源 ETF 一點都不難,只要開通網路券商就行了。
全球老牌知名券商 —— Interactive Brokers(以下簡稱 IB)作為代表,IB 與全球許多市場都有合作,不僅能投資美股、還能投資到台灣、加拿大、澳洲、香港、印度、歐洲等市場,所以非常適合只想擁有一個帳戶,就可大範圍投資全球市場的投資人。
上面提到的美股乾淨能源 ETF,在 IB 上也能找到,所以想要投資潔淨能源 ETF 的投資人,不妨考慮開通一個 IB 帳號。
TAN

QCLN

ICLN

GRID

PBW

FAN

如果你對投資還不熟悉,暫時還不想投入資金進行真實的交易,但是卻想要試試看買入自己心儀的股票,測試自己的投資策略是否能夠為自己帶來預期的回酬,那麼你可以考慮使用虛擬投資賬戶進行交易。
IBKR Global Trader App 的虛擬投資賬戶一開始就給投資者一百萬美元的虛擬資金,讓投資者即不需要入金,也能夠進行交易,並且根據投資組合的表現進行調整。一直到投資者對自己的策略有了信心,才入金在真實的投資賬戶進行交易。
如果你想要開設一個 IBKR Global Trader 賬戶,可點擊以下連結進行開戶。
馬來西亞人則可以使用 Webull、moomoo、FSMOne、CGSI、Rakuten Trade、M+ Global 等受馬來西亞證券監督委員會(SC)監管的平台找到美股潔淨能源 ETF。但這類股票風險很大,還是提醒大家根據自己的承受能力做判斷。
注意,我們僅分享投資渠道,並不是買賣建議。
清潔能源產業的表現,能源轉型還有前景嗎?
清潔能源產業的長期成長動能是否真實存在?
需求端:電力需求即將迎來結構性加速
過去20年,美國的電力需求整體增長僅約10%,增速相當溫和。但這個局面正在改變。隨著 AI 數據中心、先進製造設施和電動車的快速普及,多數預測機構預期美國電力需求的成長速度將提升至過去的六倍。
這種需求的結構性加速,對潔淨能源產業而言是直接的利多。電力需求愈旺盛,各國就愈需要快速擴充發電容量,而清潔能源已成為全球新增發電裝機的主要來源。
供給端:潔淨能源技術成本持續下降,競爭力大幅提升
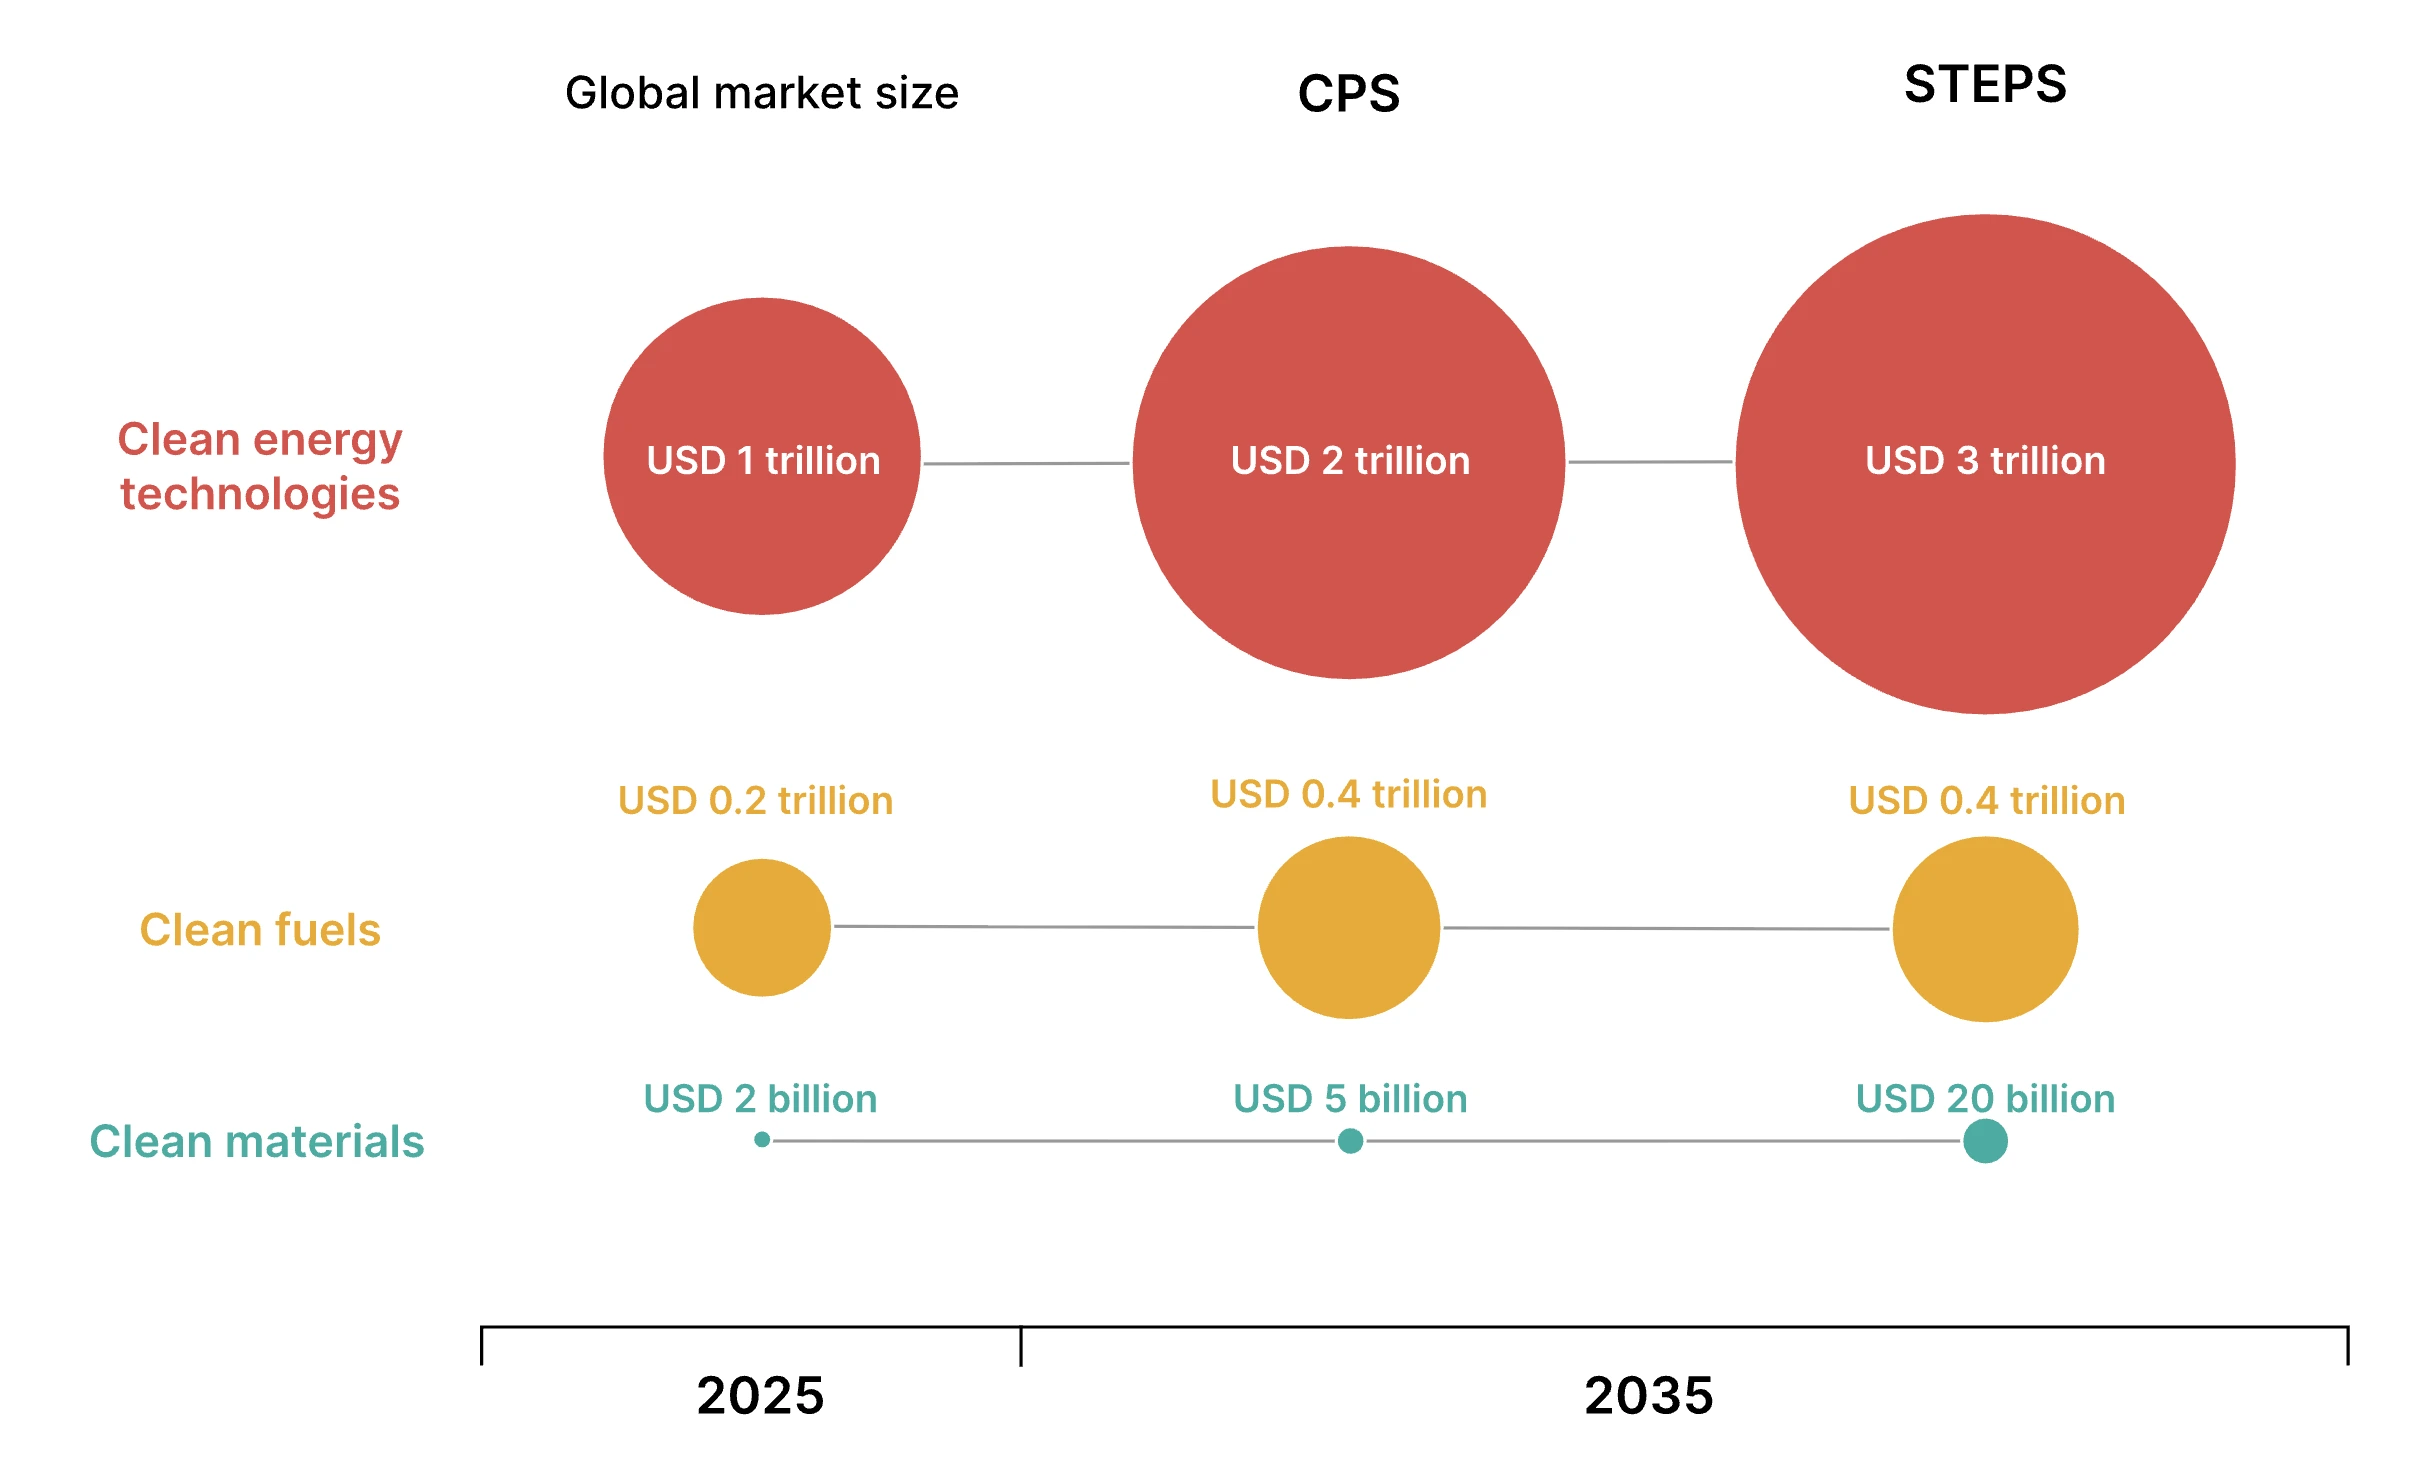
根據 IEA 最新發布的 Energy Technology Perspectives 2026,清潔能源技術的全球市場規模在過去十年以平均每年 20% 的速度增長,到2025年已接近 1.2兆美元。
全球約 80% 的太陽能和風力發電,其平準化成本(LCOE)現已低於煤炭或天然氣發電。電池價格自2015年以來已累計下跌 75%,推動電動車在2025年的全球銷售佔比達到約 25%。中國自2015年起每年投入40至60億美元於潔淨能源研發,不僅主導全球太陽能產能,更在能源儲存領域佔據全球三分之一的市場份額。
成本的快速下降正在將清潔能源從「需要補貼才能生存」轉變為「在市場上自然勝出」的選擇,這是推動長期投資信心最重要的結構性變化。
未來展望:市場規模有望在十年內翻倍至三倍
IEA 在不同政策情境下對潔淨能源技術市場規模的預測如下:
| 情境 | 2025年市場規模 | 2035年預測市場規模 |
|---|---|---|
| 現行政策情境(CPS) | 約 1.2 兆美元 | 約 2 兆美元 (翻倍) |
| 既定政策情境(STEPS) | 約 1.2 兆美元 | 約 3 兆美元 (成長150%) |
| 2050淨零情境(NZE) | 約 1.2 兆美元 | 逾 5 兆美元 (成長逾300%) |
即使在最保守的現行政策情境下,潔淨能源技術市場規模到2035年也將翻倍,達到約2兆美元,。相當於2025年全球原油市場的規模。電動車預計將成為2035年最大的單一潔淨能源技術市場,佔總市場價值的約四分之三。
低碳燃料市場同樣前景可期。IEA 預測其市場規模將從2025年的約2,150億美元成長至2035年的約3,900億美元,其中約60%的成長來自生物甲烷、生物乙醇和生物柴油等相對成熟的生質燃料。
不確定性:政策方向仍是最大變數
IEA 也明確指出,儘管潔淨能源部署在所有情境下均呈增長,但政策方向將決定市場規模增長的幅度。在近零排放材料領域(如碳捕捉水泥、電解氫鋼鐵),生產成本溢價仍然偏高,市場前景高度依賴政策支持,不確定性較大。
此外,各國能源轉型的路徑差異顯著。英國投入約270億美元推動碳捕捉與封存(CCUS)項目;阿聯酋透過15年的太陽能研發投入,使太陽能安裝成本比全球平均低48%;智利與德國的雙邊合作則推動了可再生氫能出口的早期市場發展。這些案例說明,能源轉型並無單一公式,政策環境的差異將持續影響各地區投資回報的分化。
綜合以上趨勢,潔淨能源產業的長期成長邏輯清晰:電力需求加速、技術成本下降、政策持續支持,三者共同構成了投資清潔能源 ETF 的宏觀基本面支撐。
然而,短期的政策不確定性、技術路徑的競爭以及地緣政治風險,意味著這個產業的波動性依然偏高。對投資者而言,透過 ETF 進行分散投資、拉長持有周期,是在把握長期趨勢的同時控制短期風險的合理策略。
爲什麽要投資潔净能源 ETFs?有何好處?
分散投資風險
投資在 ETF 等於在同一時間裏投資在多個不同的股票,當其中某些股票表現欠佳時,其他表現良好的股票可以抵消其損失,所以投資 ETF 從本質上來説,已經做到了分散投資風險。但如果只投資單一公司,若其股價下跌,將會對投資者的整體績效造成直接影響。
再來,潔淨能源行業容易受到市場波動,比如國家政策改變所帶來的直接影響。這種市場消息容易影響單一公司的股價,但是如果投資于潔净能源 ETF 便能減緩其影響,讓投資者擁有更穩定的績效。
以下來舉例,說明投資 ETF 比起單一股票為什麼更能分散風險,下圖是 2022 年 6 月至 2023 年 5 月,Invesco Solar ETF(TAN) 和個股 Enphase Energy (代號:ENPH)的績效。
- 藍線:TAN
- 紅線:ENPH
Enphase Energy 在 TAN 裏占了 8.32%,是前三大股。以一年的走勢來看,有升有跌,在升的情況下,個股 Enphase 確實上升幅度偏大,同樣的,Enphase 的下跌幅度也比 TAN ETF 多,虧損更大。過往一年,Enphase 個股下跌 4.72%;而 TAN 只下跌 1.79%,比較之下,投資 TAN 的虧損比較少,由此可見 ETF 幫助分散投資風險。

延伸閱讀:
對衝傳統能源波動,降低投資組合整體風險
投資潔淨能源 ETF 不只是押注能源轉型的長期趨勢,更是一種主動管理投資組合風險的策略工具。
傳統能源股的價格與油氣價格高度連動。當地緣政治衝突、產油國 OPEC 減產或供應鏈中斷推高油價時,化石燃料企業股價往往大幅上漲,但這同時也意味著能源進口成本上升、通脹壓力加劇,對整體經濟和其他產業造成負面衝擊。
乾淨能源 ETF 的持股與化石燃料價格的相關性較低,在某些情境下甚至呈現反向關係。
以2026年3月中東衝突爆發後的市場表現為例,油價急速攀升的同時,中國 CSI 綠色電力指數(CSI Green Electricity Index)在當月累計上漲 6%,而追蹤潔淨能源轉型企業的 ICLN 年初至今報酬也達到 +9.04%。能源安全危機不僅沒有拖累潔淨能源股,反而因「加速轉型」的市場預期而推升了相關 ETF 的表現。
這種「石油危機愈深,潔淨能源愈受追捧」的動態,使潔淨能源 ETF 在包含傳統能源股的多元投資組合中,能發揮一定的對衝作用,降低整體投資組合對化石燃料價格波動的敏感度。對於已持有能源股或高度依賴能源成本的行業股票的投資者而言,加入潔淨能源 ETF 有助於平衡組合的風險結構。
當然,這種對衝效果並非在所有市場環境下都成立。在整體股市恐慌性拋售的情境下,潔淨能源 ETF 同樣難以獨善其身。投資者應將其視為降低特定風險敞口的工具,而非全天候的避險資產。
延伸閱讀:
節省成本
投資潔淨能源 ETF 相對於投資多隻潔淨能源股票,更能節省成本。要知道,ETF 的價格並不是所有成分股的加總,如果單獨分別投資所有潔淨能源股票,其投資花費可能會非常高昂。
舉例來說,Invesco Solar ETF(TAN) 的股價是 52.89 美金(截至 2026/03/31),而最大成分股 Nextpower(NXT) 股價是112.51美金(截至 2026/03/31)。一隻成分股的價格就超越整個 ETF 股價了,若無特別看好某隻潔淨能源公司,投資在潔淨能源 ETF 是更明智的選擇。
獲得專業管理,進入門檻低
多數潔淨能源 ETF 都在追蹤指數趨勢,屬於被動式 ETF,當指數的成分股和比重出現調整時,ETF 才會跟著調整,所以 ETF 的成分調整機制其實要追溯到「指數的調整」。另外,潔淨能源 ETF通常都由專業基金管理公司管理,為投資者進行研究和分析,選擇最佳的潔淨能源公司納入投資組合。
對於想參與潔淨能源產業但無法逐一研究個股的投資者,ETF 提供了一個低門檻的切入點,尤其適合資金有限或投資經驗較少的投資者。
延伸閱讀:
比如,Invesco Solar ETF(TAN)是追蹤 MAC Global Solar Energy Index 全球太陽能能源指數。TAN 將至少 90% 的總資產投資於組成指數的證券、美國存托憑證(ADRs)和全球存托憑證(GDRs)。該指數由太陽能行業的公司組成並且在每季度進行再平衡,TAN 也跟隨指數進行必要的調整。
有機會獲得配息
投資 ETF 是有可能獲得配息的(相當於股息的概念),配息也可以當作獲利來源之一。
以 ICLN 做例子,ICLN 在每半年都會配息,2023/06、2022/12、2022/06的配息如下,而且自 2013 年以來,配息就沒有中斷過,由此可見 ICLN 是相對穩定的 ETF。ICLN 的詳細配息資訊可以參考 NASDAQ 的官網。

延伸閱讀:
投資潔淨能源 ETF 的風險
投資潔淨能源 ETF 也是有相對應的風險的,譬如潔淨能源趨勢易受到各國政府政策影響,無法自行挑選成分股、有內扣費用、少數成分股可能佔比過大,以下再分別一一說明:
各國政府政策影響
雖然全球暖化已對生活造成明顯的影響,但是推動全球走向環保、使用潔淨能源多數是各國政府的政策。因此,潔净能源行業非常依賴政府的支持。除此之外,潔净能源行業也受到了能源價格波動、技術發展等的影響,從而影響潔净能源 ETF 的績效。
另外,多數潔淨能源 ETF 的投資組合涉及多個國家和地區,因此不同國家的政治風險,比如政治不穩定、貿易衝突、法律和監管變化等因素都可能對潔淨能源 ETF 的投資產生不利的影響。
就如2025年10月2日,美國能源部突然喊停 223 個清潔和可再生能源項目,總額75.6億美元,並將這些項目定性為「推動左翼氣候議程」、「綠色騙局」。
清潔能源企業的命脈,很多時候繫於政府補貼、稅務優惠和長期投資計劃,一旦政策翻轉,整個資金鏈就可能瞬間斷裂。這次被砍掉的計畫,大多集中在民主黨執政的州份,除了「經濟效益不足」的官方理由,背後還摻雜了濃厚的政治博弈。對投資人來說,這就意味著,潔淨能源產業並不是純粹靠市場力量驅動,而是高度依賴政策風向。
更現實的一點是,潔淨能源的商業模式仍在摸索階段。風能、太陽能、氫能等項目,前期投入龐大,但短期回報有限,很多公司其實是靠政府資金續命。一旦資金被抽走或市場利率上升、融資環境變緊,這些企業的生存能力會大打折扣,企業現金流立刻緊張,股價也跟著崩跌。ETF雖然是分散投資,但若成分股大多處於「政策依賴 + 現金流不足」的狀態,遇到整體板塊受挫時,ETF淨值同樣難以倖免。。
換句話說,潔淨能源ETF的風險,不只是「股市波動」,而是一種「政策+市場」的雙重擠壓。政策支持時,股價容易被炒得過高;一旦補貼退場或項目被叫停,跌幅往往更猛。投資人若沒有心理準備,很容易在劇烈震盪中被洗出場。
無法選擇成分股
這是投資被動式 ETF 都有的缺點:投資者無法自行決定成分股,成分股都是由 ETF 的發行公司決定的,若當初投資的目的是看好 ETF 的某一些成分股,也不保證未來這些成分股不會被替換,所以投資潔净能源 ETF 時,必須考量到這層風險。
另外,潔净能源 ETF 雖然是追蹤指數,但是不同的潔净能源 ETF 所選擇專注的潔净能源種類不同,比如 Invesco Solar ETF(TAN)專注於太陽能,First Trust Global Wind Energy ETF(FAN)專注於風能,不同的潔净能源也會有不同的投資績效。
有內扣費用
大部分 ETF 的內扣費用雖然都不高,但是它還是會在無形中侵蝕掉投資者的獲利,因此需要格外注意 ETF 的內扣費用比率。
雖然大部分 ETF 的內扣費用會遠小於 1%,但還是有少數 ETF 會接近 1%,那原則上內扣費用的比率越低,獲利空間才越大。
成分股佔比過大
雖然 ETF 是由一籃子股票所構成,但有些成分股的佔比可能會過大,這就會導致該成分股的走勢可能會對 ETF 走勢有顯著的影響,繼而提高投資風險。
一般上,若有成分股佔比超過 10% 就得注意了。比如説 Invesco Solar ETF(TAN)的最大分股是Nextpower Inc.,佔 10.15%。
匯率風險,全球佈局的隱藏成本
多數潔淨能源 ETF 持有來自全球多個市場的股票,雖然基金本身以美元計價,但其持股的實際價值卻受到各國貨幣匯率的影響。這是許多投資者容易忽略的隱性風險。
以這7檔 ETF 為例,FAN 的持股橫跨丹麥(16.55%)、德國(13.03%)、西班牙(10.36%)等歐洲國家,超過50%的持股以歐元、丹麥克朗等非美元貨幣計價。ICLN 同樣持有來自歐洲、中國、巴西等多個市場的股票。當美元走強時,這些以非美元貨幣計價的持股換算回美元後,價值會相對縮水,即使這些股票在當地市場表現平穩,以美元計算的報酬也可能因此被侵蝕。
反之,當美元走弱時,匯率效應則會成為額外的報酬助力。這意味著,投資全球型潔淨能源 ETF 的實際報酬,不只取決於持股本身的表現,還受到美元匯率走勢的左右。
相比之下,以美國市場為主的 ETF(如 CNRG 的美國持股佔比高達82.56%、QCLN 和 PBW 也以美國為主)受匯率影響較小,但相應地也放棄了全球市場分散的好處。投資者在選擇 ETF 時,應根據自身對匯率風險的承受程度,在「地理分散」與「匯率穩定」之間做出權衡。
利率敏感性,升息環境下的致命弱點
在所有影響潔淨能源 ETF 表現的因素中,利率走向是最容易被新手投資者忽視、但實際上影響最深遠的一個。
原因在於潔淨能源企業的商業模式本質:風電場、太陽能電廠、電網基礎設施等項目,都需要巨額的前期資本投入,往往要在十年甚至更長的周期內才能逐步回收成本。這類企業高度依賴低成本的長期融資,利率一旦上升,融資成本立即增加,同時未來現金流的折現值也隨之下降,雙重壓力直接打壓股票估值。
2022年至2023年美聯儲激進升息週期期間,多數潔淨能源 ETF 遭遇大幅回調。從這7檔的3年及5年年化報酬可以看出這段時期的衝擊有多深:
| ETF | 3年年化報酬 | 5年年化報酬 |
|---|---|---|
| ICLN | -4.65% | -8.95% |
| TAN | -9.25% | -11.19% |
| FAN | +14.06% | +3.90% |
| QCLN | -2.84% | -7.50% |
| PBW | -6.86% | -19.53% |
| CNRG | +4.44% | -3.24% |
| GRID | +24.98% | +17.35% |
表中清楚顯示,在升息周期的3至5年時間窗口內,除了持股偏向大型工業企業的 GRID 和以風能為主的 FAN,其餘大多數潔淨能源 ETF 均錄得負報酬。尤其是持股偏向中小型成長股的 PBW,5年年化虧損高達 -19.53%,與同期 GRID 的 +17.35% 形成強烈對比,充分說明持股質量和企業盈利能力在高利率環境下的決定性作用。
對投資者而言,這意味著投資潔淨能源 ETF 時必須將利率周期納入考量。在降息周期啟動或低利率環境持續時,成長型潔淨能源 ETF 往往能迎來估值修復的強勁反彈——這也解釋了為何在中東衝突引發能源安全危機、市場普遍預期政策環境轉向支持的2025至2026年,多數潔淨能源 ETF 的1年報酬均錄得顯著反彈。
總結
總結來說,選擇投資潔淨能源 ETF 可以讓投資者在潔净能源有關的企業的成長參與其中,並且降低投資風險,從中將投資回酬最大化。在選擇投資那個潔净能源 ETF 時,投資者可以參考其過往表現、所需要的費用、其資產管理的大小、其 MSCI ESG 評級等等來做出明智決定。
雖然 ETF 可以幫助大大降低風險,但是凡是投資,就畢竟有一定的風險,投資者應該根據自己的投資目標、時間範圍和風險承受能力進行選擇。建議在做出投資決策前,做足功課,以實現長期穩健的投資回報。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以聯係 Spark Spark Finance 團隊或咨詢你的理財規劃師,以取得專業的建議。