




核能概念股在 2026年10月6日集體大漲。當天 Google 宣布和美國最大核電營運商 Constellation Energy 簽下 890 兆瓦(MW)的核電增容協議,Constellation 收漲 12.25%,Talen Energy 和 Vistra 分別漲 12.43% 和 10.77%,NRG Energy 漲 7.02%,GE Vernova 漲 3.96%。
這份協議由 Constellation 投資逾 43 億美元,為伊利諾州、賓州和新澤西州的 11 座核反應爐做增容升級,新增的電力由 Google 以 20 年合約全數買下。一週前,Amazon 才和 Constellation 簽下馬里蘭州 Calvert Cliffs 核電廠 190 MW 的增容協議。
市場解讀為 AI 資料中心需要 24 小時不斷電的基載電力,手上有核電廠的公司就有議價權。
這波行情從 2024 年就開始醞釀。以 Google 為例,為了支援 AI 發展,其溫室氣體排放量在 2019 至 2023 年間增加了 48%,科技巨頭們不得不開始尋找更穩定、碳排更低的電力來源,核能成了最受青睞的選項之一:
- 2024年9月,微軟和 Constellation 簽下 20 年購電協議,支持重啟三哩島 1 號機(現改名為 Crane 清潔能源中心),發電量全數供應微軟的資料中心
- 2024年10月,Google 與 Kairos Power 簽約採購小型模組化反應爐(SMR)的電力,目標 2030 年前首座機組上線,2035 年前累計 500 MW
- 2024年10月,亞馬遜領投約 5 億美元支持 SMR 開發商 X-energy;同年 3 月,AWS 也以 6.5 億美元買下 Talen Energy 旁邊一座由核電供電的資料中心園區
- 2025年6月3日,Meta 和 Constellation 簽下 20 年核電採購協議,從 2027 年中起包下伊利諾州 Clinton 核電廠約 1.1 GW 的全部發電量
科技巨頭用 15 至 20 年的長約鎖定電力,讓核電營運商的未來收入變得更確定,整條核能產業鏈也因此被市場重新定價。
這股核能熱潮不僅帶動相關技術的發展,更為投資市場開闢了新的機會。根據 The Business Research Company 的預測,2026 至 2030 年間核能市場將以 4.3% 的年複合增長率穩健成長,而且美國能源部也預測,到 2050 年核電產能必須增加一倍才能滿足市場需求。
核能概念股是指業務和核能產業鏈相關的上市公司,涵蓋上游的鈾礦開採與核燃料、中游的反應爐與零組件製造、下游的核電廠營運商。美股以 Constellation、Cameco、GE Vernova 為代表,台股則多為重電與核能級材料供應鏈。
這篇文章整理三件事:
- 美股核能概念股市值前 10 名,以及每檔最新一季財報重點
- 台股有哪些核能概念股,和核能的關係有多直接
- NLR、URA、NUKZ 三檔核能 ETF 的成分股與差異比較
核能概念股是什麼?
核能概念股是業務與核能發電產業鏈有關的上市公司。從上游到下游,大致分成 4 類:
| 類別 | 做什麼 | 美股代表 | 台股相關 |
|---|---|---|---|
| 核電營運商 | 經營核電廠、 賣電給電網或企業 | Constellation(CEG)、 Vistra(VST)、 Talen(TLN) | — |
| 鈾礦與核燃料 | 開採鈾礦、 轉化、 濃縮、 製造燃料棒 | Cameco(CCJ)、 NexGen(NXE)、 Centrus(LEU) | — |
| 反應爐與設備 | 設計與製造反應爐、 汽輪機、 核級零組件 | GE Vernova(GEV)、 BWX Technologies(BWXT)、 Oklo(OKLO) | 榮剛、 華新(核能級材料) |
| 核廢料、 電網與工程 | 廢料處置、 輸配電設備、 電廠工程與除役 | BWXT(BWXT) | 華城、 中興電、 士電、 中鼎 |
營運商的股價主要看購電合約和電價;設備商和鈾礦商則看全球會蓋多少新反應爐。新反應爐從規劃到發電通常要 5 至 10 年,後兩類的股價更依賴政策和市場預期,波動也大得多。
1. 核電站營運商

核電營運商負責核電廠的日常運作和維護,再把電賣給電網或企業,代表公司有 Constellation Energy、Vistra 和 Talen Energy。核電廠建好之後,燃料成本占比低,又能 24 小時穩定發電,這類公司通常有穩定的現金流。
核電營運商以前屬於成長慢、配息穩的公用事業股。科技巨頭開始簽 15 至 20 年的長期購電合約後,這些公司的未來收入變得更確定,市場願意給更高的估值,這是 2024 年以來核電股重新定價的主因。
2. 鈾礦與核燃料供應商

燃料供應商負責鈾礦的開採、轉化、濃縮和燃料製造,是整條產業鏈的源頭。以 Cameco 為例,它除了開採鈾礦,也提供鈾的精煉和轉化服務,並持有西屋電氣(Westinghouse)49% 股權。Centrus Energy 則是美國唯一取得高含量低濃縮鈾(HALEU)生產許可的公司,多數新型小型反應爐都需要這種燃料。
3. 反應爐與技術設備商

設備商負責核反應爐的設計、製造和零組件供應。GE Vernova 和 BWX Technologies 屬於已有穩定營收的大型設備商;NuScale Power 和 Oklo 則在開發新一代小型模組化反應爐(SMR),目前多數尚未商轉,股價波動也比較大。
4. 核廢料處理與工程服務

這一類負責放射性廢料的儲存和處置,以及電廠維修和除役工程。核廢料處理在產業裡常被忽略,但廢料怎麼安全存放,直接影響大眾和政府對核能的接受度。美股目前少有以核廢料為主業的大型上市公司,相關業務多半分散在 BWXT、西屋這類綜合型企業裡。台股主要是電廠維修和除役工程。
隨著 AI 技術發展和數據中心的用電量大增,核能概念股越來越重要,因為核能不僅能提供穩定的電力,還能協助企業實現碳中和的目標,使得核能概念股不再只是傳統的公用事業投資,而是轉變成為連結科技發展和乾淨能源的重要橋樑。
延伸閱讀:
美股核能概念股市值前 10 名
| 排名 | 公司 | 代號 | 產業鏈位置 | 市值(億美元) | 本益比 | 股息率 | 下次財報 |
|---|---|---|---|---|---|---|---|
| 1 | GE Vernova | GEV | 反應爐與發電設備 | 2,741 | 28.3 | 0.19% | 2026年10月28日 |
| 2 | NextEra Energy | NEE | 公用事業(含核電) | 1,625 | 17.5 | 3.20% | 2026年10月27日 |
| 3 | Constellation Energy | CEG | 核電營運商 | 1,064 | 29.1 | 0.57% | 2026年11月6日 |
| 4 | Vistra | VST | 核電+綜合發電 | 539 | 27.4 | 0.57% | 2026年11月6日 |
| 5 | Cameco | CCJ | 鈾礦與核燃料 | 405 | 163.1 | 0.18% | 2026年10月30日 |
| 6 | PSEG | PEG | 公用事業(含核電) | 358 | 17.1 | 3.74% | 2026年11月2日 |
| 7 | Talen Energy | TLN | 核電營運商 | 179 | 虧損中 | 不配息 | 2026年11月4日 |
| 8 | BWX Technologies | BWXT | 核反應爐零組件 | 134 | 37.8 | 0.74% | 2026年11月2日 |
| 9 | Oklo | OKLO | 先進反應爐(SMR) | 72 | 虧損中 | 不配息 | 2026年11月10日 |
| 10 | NexGen Energy | NXE | 鈾礦開發 | 63 | 虧損中 | 不配息 | 2026年11月4日 |
SSF 以市值排序,篩選核能為主要業務或主要題材的美國上市公司。NRG Energy 市值約 218 億美元,但核能只占其發電組合的一小部分,因此不列入。以下市值與股價為 2026年10月6日收盤,財報為最新公布的 2026 年第 2 季。
1. GE Vernova(GEV):手握大型與小型反應爐技術的發電設備商
GE Vernova 是奇異(General Electric)在 2024年4月分拆出來的能源公司,業務分成 3 個部門:
- 電力(Power):燃氣渦輪、蒸汽、水力和核能設備,是目前最大的營收和獲利來源
- 風電(Wind):陸上與離岸風機
- 電氣化(Electrification):變壓器、輸配電設備和電網軟體
核能業務由 GE Vernova 和日立合資的 GE Vernova Hitachi Nuclear Energy 經營,提供沸水式反應爐技術、核燃料和電廠服務。旗下 BWRX-300 是西方國家進度領先的小型模組化反應爐(SMR)之一,加拿大安大略省 Darlington 的首座機組已取得建造許可。
GE Vernova 目前的成長主力是燃氣發電設備,核能占營收比重不高,把它看成受惠電力需求的設備股會比較準確,核能只是其中一條成長線。
投資重點:
- 燃氣渦輪訂單爆量:資料中心和電網都在搶發電設備,電力部門第 2 季訂單 167 億美元,有機成長 134%,管理層預計 2026 年底前在手燃氣設備合約至少達 125 GW
- SMR 商業化進度:Darlington 的 BWRX-300 若如期完工,可以成為美國和歐洲客戶的參考案例,後續訂單才有機會跟上
- 風電能否轉虧為盈:風電部門近年拖累整體利潤率,是觀察獲利能否再上一層的關鍵
- 訂單 242 億美元,有機成長 88%;營收 111 億美元,年增 22%
- 積壓訂單達 1,760 億美元
- 全年自由現金流指引從 65 至 75 億美元,上調到 115 至 125 億美元
| 股票代號 | GEV |
|---|---|
| 股價 | 1,029.21 美元 |
| 市值 | 2,741 億美元 |
| 近 4 季營收 | 413.7 億美元 |
| 近 4 季淨利 | 95.3 億美元 |
| 本益比 | 28.3 |
| 股息率 | 0.19% |
優勢:
- 同時有大型反應爐、SMR 和核燃料業務,在核能設備端的布局完整
- 積壓訂單 1,760 億美元,未來幾年的營收能見度高
- 自由現金流大幅改善,全年指引上調近一倍
風險:
- 核能占營收比重低,股價主要跟著燃氣設備訂單走
- 風電業務仍在拖累利潤率
- 本益比約 28 倍,市場已經反映不少成長預期
適合哪類投資者:想參與 AI 帶動的電力設備需求,又希望公司已有穩定獲利的投資者
2. NextEra Energy(NEE):重啟 Duane Arnold 核電廠的公用事業龍頭

NextEra Energy 總部位於佛羅里達州朱諾海灘,創立於 1925 年,是美國市值最大的公用事業公司之一。業務分成兩塊:
- 佛羅里達電力與照明公司(FPL):受監管的公用事業,提供佛羅里達州大部分地區的電力,旗下有 St. Lucie 和 Turkey Point 核電廠
- NextEra Energy Resources:全球最大的風電與太陽能開發商之一,也經營新罕布夏州 Seabrook 和威斯康辛州 Point Beach 核電廠
核能題材主要來自愛荷華州 Duane Arnold 核電廠。這座電廠 2020 年停機,NextEra 在 2025年10月和 Google 簽下購電協議推動重啟,目前預計最晚 2029 年第 1 季恢復運轉,NextEra 也已取得剩餘 30% 的所有權。
投資重點:
- Duane Arnold 重啟進度:停機後重啟的核電廠在美國仍是少數案例,Google 的長約提供了收入保障,施工和審批進度是觀察重點
- 再生能源積壓訂單:資料中心除了買核電,也大量採購風電、太陽能和儲能,NextEra 的開發案積壓量約 35.1 GW
- 利率走勢:公用事業股的估值和利率高度相關,降息環境通常比較有利
- GAAP 每股盈餘 1.50 美元,調整後每股盈餘 1.15 美元(去年同期 1.05 美元)
- 再生能源與儲能開發案再增加 3.6 GW,總積壓量約 35.1 GW
- 維持 2026 年調整後每股盈餘 3.92 至 4.02 美元的指引,目標區間上緣;預計到 2032 年調整後每股盈餘每年成長逾 8%
| 股票代號 | NEE |
|---|---|
| 股價 | 77.88 美元 |
| 市值 | 1,625 億美元 |
| 近 4 季營收 | 287.0 億美元 |
| 近 4 季淨利 | 93.0 億美元 |
| 本益比 | 17.5 |
| 股息率 | 3.20% |
優勢:
- 受監管的 FPL 提供穩定現金流,股息率 3.20%,名單中第二高
- 核能和再生能源兩條線都能接到資料中心的電力需求
- 管理層給出到 2032 年每年 8% 以上的盈餘成長目標,能見度高
風險:
- 核能只占業務的一部分,股價主要受利率和再生能源政策影響
- 美國再生能源稅收優惠若持續縮減,會影響開發案的報酬率
- Duane Arnold 重啟屬於少見工程,時程可能延誤
適合哪類投資者:重視穩定配息,同時想參與電力需求成長的保守型投資者
3. Constellation Energy(CEG):美國最大核電營運商
Constellation 是美國最大的核電營運商,也是這波科技巨頭購電協議的最大贏家。2026年1月完成收購 Calpine 後,總發電容量約 55 GW,成為美國最大的發電商,橫跨核能、天然氣、地熱和再生能源,零售業務服務超過 250 萬個家庭、企業和公部門客戶。
和科技巨頭的合作是 Constellation 最大的題材:微軟支持重啟的 Crane 清潔能源中心(原三哩島 1 號機)預計 2027 年上線,Meta 包下 Clinton 核電廠的發電量,Google 和亞馬遜則在 2026年10月接連簽下增容協議。
投資重點:
- 長約比重持續提高:公司目標在 2032 年前讓約 30% 的基載發電簽成長期合約,另有約 1,100 MW 的潛在增容空間
- 核電廠延役:已為紐約州 Ginna 和 Nine Mile Point 1 號機申請延役到 2049 年,延役成功等於延長現金流年限
- Calpine 整合:天然氣和地熱電廠增加了獲利來源,也讓公司對天然氣價格更敏感
- 調整後每股營運盈餘 2.55 美元,高於市場預估的 2.36 美元;營收 75 億美元
- 2026 年調整後每股營運盈餘指引從 11 至 12 美元,上調到 11.50 至 12.50 美元
- 核電容量因數 93%;本季另簽下 920 MW 長期核電合約,平均年期 18.5 年
| 股票代號 | CEG |
|---|---|
| 股價 | 300.40 美元 |
| 市值 | 1,064 億美元 |
| 近 4 季營收 | 312.7 億美元 |
| 近 4 季淨利 | 34.7 億美元 |
| 本益比 | 29.1 |
| 股息率 | 0.57% |
優勢:
- 美國最大核電營運商,科技巨頭的增容和重啟協議幾乎都找它
- 長約平均年期 15 至 20 年,未來收入能見度高
- 全年盈餘指引上調,核電機組運轉效率維持在 90% 以上
風險:
- 本益比約 29 倍,估值已反映不少 AI 用電題材
- 收購 Calpine 後天然氣發電比重提高,獲利受燃料價格影響變大
- 機組平均年齡偏高,延役審批或重大維修都可能影響發電量
適合哪類投資者:看好科技巨頭長期購電、想持有核電營運商龍頭的投資者
4. Vistra(VST):德州核電與資料中心題材

Vistra 總部位於德州,發電組合包括天然氣、核能、煤電、太陽能和儲能,,並經營電力零售業務。
2024年3月,Vistra 完成收購 Energy Harbor,旗下核電廠增加到 4 座:德州 Comanche Peak、賓州 Beaver Valley、俄亥俄州 Davis-Besse 和 Perry,合計逾 6,400 MW,是美國第二大的競爭性核電機隊。核電、零售和再生能源業務放在子公司 Vistra Vision,化石燃料電廠則在 Vistra Tradition。
旗下德州 Comanche Peak 核電廠運轉執照已延長至 2053 年,因為德州電網 ERCOT 不受聯邦能源監管委員會(FERC)管轄,被視為和資料中心合作的有利位置。
投資重點:
- 科技巨頭長約落地:2026年2月,Vistra 和 AWS 簽下 Comanche Peak 1,200 MW 的 20 年協議,並和 Meta 簽下 Perry、Davis-Besse 和 Beaver Valley 增容合計逾 2,600 MW 的 20 年協議;公司表示另有最多 3.2 GW 可再洽談(World Nuclear News)
- 增容與延役:美國政府提供約 40 億美元貸款,支持 Vistra 旗下核電廠增容升級 ;Vistra 也承諾投入最多 10 億美元,與 NVIDIA、KKR 等合作夥伴參與 Helix 數位基礎設施平台。
- 積極回購:自 2021年11月以來累計股票回購約 65 億美元,流通股數減少約 30%
- 淨利 3.05 億美元;調整後 EBITDA 17.67 億美元,年增逾 30%
- 維持 2026 年調整後 EBITDA 指引 68 至 76 億美元
- 自 2021年11月以來累計回購約 65 億美元,流通股數減少約 30%
| 股票代號 | VST |
|---|---|
| 股價 | 160.50 美元 |
| 市值 | 539 億美元 |
| 近 4 季營收 | 192.1 億美元 |
| 近 4 季淨利 | 20.3 億美元 |
| 本益比 | 27.4 |
| 股息率 | 0.57% |
優勢:
- 4 座核電廠中已有 3 座簽下科技巨頭 20 年長約
- 德州電網 ERCOT 不受聯邦能源監管委員會(FERC)管轄,和資料中心直接合作的彈性較大
- 大規模庫藏股持續提高每股價值
風險:
- 天然氣和煤電占比不低,碳排政策和燃料價格會影響獲利
- 避險部位造成未實現損益,單季淨利波動大
- 長約的供電多從 2027 年後才開始,短期收入貢獻有限
5. Cameco(CCJ):全球第二大鈾礦商,持有西屋 49%

Cameco 總部位於加拿大薩斯卡通,是全球第二大鈾礦開採商,也是產業鏈布局最完整的核燃料公司。業務可以分成 3 塊:
- 鈾礦開採:McArthur River/Key Lake 和 Cigar Lake 是全球品位最高的鈾礦,生產成本具優勢;另持有哈薩克 Inkai 合資礦 40% 權益
- 燃料服務:安大略省 Blind River 精煉廠和 Port Hope 轉化廠,以及 CANDU 反應爐燃料製造,是西方少數同時具備精煉和轉化產能的公司
- 西屋電氣(Westinghouse)49%:Cameco 和 Brookfield 合組財團在 2023年11月完成收購,業務涵蓋 AP1000 反應爐設計、核燃料和電廠維修
Cameco 也持有 Global Laser Enrichment 49% 股權,這家公司正在開發雷射鈾濃縮技術,若成功商業化,Cameco 的燃料業務可以延伸到濃縮環節。
投資重點:
- 長約保障:未來 5 年平均每年已簽約量逾 2,800 萬磅,能降低現貨價格波動的影響
- 西屋的新反應爐訂單:美國政策目標是 2030 年前讓 10 座大型反應爐開工,AP1000 是主要候選設計,若訂單落地,西屋會是 Cameco 的第二成長引擎
- 產量執行力:2026 年產量指引 1,950 萬至 2,150 萬磅,礦場能否穩定產出直接影響交付和獲利
2026 年第 2 季財報重點(單位為加元):
- 淨利 2,500 萬加元,調整後淨利 7,700 萬加元
- 西屋本季虧損 1,000 萬加元(Cameco 應占),主因去年同期有捷克核電專案的一次性貢獻
- 本季交付 710 萬磅鈾;2026 年產量指引 1,950 萬至 2,150 萬磅維持不變;未來 5 年平均每年已簽約量逾 2,800 萬磅
| 股票代號 | CCJ |
|---|---|
| 股價 | 93.02 美元 |
| 市值 | 405 億美元 |
| 近 4 季營收 | 24.5 億美元 |
| 近 4 季淨利 | 2.5 億美元 |
| 本益比 | 163.1 |
| 股息率 | 0.18% |
優勢:
- 從鈾礦、轉化、燃料到反應爐設計都有布局,產業鏈最完整
- 高品位礦場讓生產成本具競爭力
- 長約比重高,獲利比純現貨銷售的鈾礦商穩定
風險:
- 本益比約 163 倍,估值明顯偏高
- 西屋的收入隨專案進度跳動,第 2 季就因此轉為虧損
- Inkai 合資礦位於哈薩克,受地緣政治和出口路線影響
適合哪類投資者:想直接參與鈾價和核燃料需求,並能接受高估值的投資者
6. PSEG(PEG):配息穩定的新澤西核電公用事業
Public Service Enterprise Group(PSEG)總部位於新澤西州紐華克,業務分成兩塊:
- PSE&G:新澤西州最大的受監管輸配電公司,是 PSEG 主要的獲利來源
- PSEG Power:核電業務,100% 持有 Hope Creek 核電廠(1,174 MW)、持有 Salem 核電廠 57% 權益(電廠總容量 2,287 MW),並持有賓州 Peach Bottom 核電廠 50% 權益
PSEG 也是 NLR 前 3 大持股。
投資重點:
- 核電長約潛力:新澤西州的核電零排放補貼在 2025年5月到期後,PSEG 的核電產出可以拿來和資料中心簽長約,管理層表示正在評估多年期合約
- 受監管業務成長:公司預計到 2030 年每年盈餘成長 6% 至 8%,主要來自電網投資
- 配息:股息率約 3.7%,是名單中最高
- 非 GAAP 每股營運盈餘 0.86 美元;維持 2026 年 4.28 至 4.40 美元指引
- 核電機組本季發電 7.8 TWh,容量因數 92%
- 管理層表示正在評估以多年期合約出售核電,並已向 PJM 提出資料中心供電方案
| 股票代號 | PEG |
|---|---|
| 股價 | 71.73 美元 |
| 市值 | 358 億美元 |
| 近 4 季營收 | 125.4 億美元 |
| 近 4 季淨利 | 20.1 億美元 |
| 本益比 | 17.1 |
| 股息率 | 3.74% |
優勢:
- 股息率 3.74%,名單中最高
- 受監管電網業務加上核電,獲利組合穩定
- 核電機組位在 PJM 電網,正好是容量價格創新高、資料中心最缺電的區域
風險:
- 目前還沒簽下大型資料中心長約,題材尚未轉成收入
- 受監管業務成長慢,股價表現通常落後純核電營運商
- 新澤西電價上漲引發政治壓力,可能影響監管機關的費率決定
適合哪類投資者:偏好穩定配息、想用較低波動參與核電題材的投資者
7. Talen Energy(TLN):亞馬遜包下的 Susquehanna 核電廠
Talen Energy 總部位於德州休士頓,是獨立發電商,總裝機約 13.1 GW。核心資產是賓州 Susquehanna 核電廠,2 部機組由 Talen 持有 90%,持有容量 2,245 MW,其餘多為燃氣電廠。
Talen 和亞馬遜的關係很早就開始。2024年3月,Talen 以 6.5 億美元把緊鄰 Susquehanna 的資料中心園區賣給 AWS;2025年6月,雙方再簽下最高 1,920 MW、為期 17 年、總值約 180 億美元的購電協議,預計 2029 年供電 840 至 1,200 MW、2032 年達到 1,680 至 1,920 MW,滿載時每年營收最高約 14 億美元。
投資重點:
- 亞馬遜長約逐年放量:2029 年和 2032 年是兩個供電量跳升的時間點
- 收購擴大規模:2026年6月完成 Cornerstone 收購,新增約 2.6 GW 燃氣發電容量,公司表示另有約 4 GW 的土地開發與資料中心合約選項
- 回購:庫藏股計畫擴大到 30 億美元,執行至 2028 年
- GAAP 淨虧損 9,200 萬美元;調整後 EBITDA 3.74 億美元
- 2026 年調整後 EBITDA 指引上調至 20.25 至 22.25 億美元
- 6月完成 Cornerstone 收購,新增約 2.6 GW 燃氣發電容量
| 股票代號 | TLN |
|---|---|
| 股價 | 373.11 美元 |
| 市值 | 179 億美元 |
| 近 4 季營收 | 37.4 億美元 |
| 近 4 季淨利 | -1.85 億美元 |
| 本益比 | 虧損中 |
| 股息率 | 不配息 |
優勢:
- 亞馬遜 17 年長約提供明確的收入成長路徑
- 全年 EBITDA 指引上調,現金流足以支撐回購
- 2026年10月6日收漲 12.43%,是當天漲幅最大的核電股,市場關注度高
風險:
- GAAP 仍虧損,收購帶來的負債和整合風險需要觀察
- 核能資產集中在單一電廠,若停機檢修影響大
- 長約供電要到 2029 年才明顯放量
適合哪類投資者:看好核電長約、能承受較大股價波動的投資者
8. BWX Technologies(BWXT):美國海軍核反應爐供應商
BWX Technologies 總部位於維吉尼亞州林奇堡,員工近 1 萬人,業務分成政府和商用兩塊:
- 政府業務:美國海軍核動力計畫的反應爐與燃料供應商,為潛艦和航空母艦製造反應爐,累計交付超過 420 個反應爐爐心;旗下擁有全美僅有的兩座獲 NRC 許可處理高濃縮鈾的設施,也替能源部管理國家實驗室和核設施
- 商用業務:BWXT Canada 製造反應爐壓力容器、蒸汽發生器和 CANDU 燃料,並正在為北美首座併網的 SMR 製造設備
- 先進技術:開發軍用微型反應爐,並參與 NASA 的核熱推進計畫
投資重點:
- 國防預算支撐:海軍造艦計畫提供長期穩定訂單,是 BWXT 的基本盤
- SMR 供應鏈:不論最後哪家 SMR 技術勝出,都需要壓力容器、蒸汽發生器等核級零組件
- 商用業務加速:第 2 季商用營收年增 72%,7月完成收購 Precision Components Group,擴大零組件產能
- 營收 9.02 億美元,年增 18%;其中商用業務年增 72%
- 非 GAAP 每股盈餘 1.07 美元
- 積壓訂單 84 億美元(去年同期 60 億美元);全年非 GAAP 每股盈餘指引上調至 4.70 至 4.80 美元
| 股票代號 | BWXT |
|---|---|
| 股價 | 145.70 美元 |
| 市值 | 134 億美元 |
| 近 4 季營收 | 35.1 億美元 |
| 近 4 季淨利 | 3.6 億美元 |
| 本益比 | 37.8 |
| 股息率 | 0.74% |
優勢:
- 海軍核動力的關鍵供應商,進入門檻極高
- 積壓訂單 84 億美元,年增四成
- 不需要押注單一 SMR 技術,整個產業成長都能受惠
風險:
- 本益比約 38 倍,估值偏高
- 政府業務占營收大宗,國防預算變動會影響訂單
- 商用成長取決於新反應爐的建造進度
適合哪類投資者:想參與核能成長,但偏好有穩定國防收入的投資者
9. Oklo(OKLO):Sam Altman 曾任董事長的先進反應爐新創

Oklo 成立於 2013 年,總部位於加州聖塔克拉拉,2024年5月透過 SPAC 上市。OpenAI 執行長 Sam Altman 曾擔任 Oklo 董事長,2025年4月卸任。
Oklo 的核心產品是 Aurora 小型快中子反應爐,使用高含量低濃縮鈾(HALEU)為燃料,換一次燃料可以運轉多年。和傳統核電公司不同,Oklo 不賣反應爐,它採「自建、自有、自營」模式,直接把電賣給客戶,靠長期售電合約賺取收入;公司也在發展核燃料回收技術。
投資重點:
- 首座電廠進度:首座商用 Aurora 電廠位於愛達荷國家實驗室,目標 2028 年上線,是驗證商業模式的關鍵
- 客戶名單:與資料中心營運商 Switch 的 12 GW 供電協議、Meta 俄亥俄州資料中心園區的預付安排,另和 Equinix、Diamondback Energy 等簽有不具約束力的意向書
- 燃料供應:已獲配 5 公噸 HALEU,可以支應愛達荷首座電廠
- 首次認列營收 121 萬美元;每股虧損 0.28 美元
- 流動資金約 30 億美元(現金 16 億美元+有價證券 14 億美元)
- 2026年8月6日,Groves 測試反應爐在美國能源部反應爐試點計畫下達到臨界;獲配 5 公噸 HALEU 燃料
- 首座商用 Aurora 電廠目標 2028 年上線;與 Switch 的 12 GW 供電協議維持
| 股票代號 | OKLO |
|---|---|
| 股價 | 38.55 美元 |
| 市值 | 72 億美元 |
| 近 4 季營收 | 121 萬美元 |
| 近 4 季淨利 | -1.53 億美元 |
| 本益比 | 虧損中 |
| 股息率 | 不配息 |
優勢:
- 流動資金約 30 億美元,足以支撐到首座電廠上線
- 測試反應爐已達臨界,技術進度領先多數 SMR 新創
- 自建自營模式一旦成功,可以累積長期售電收入
風險:
- 尚未商轉,營收幾乎為零,估值完全建立在未來預期
- 多數客戶協議仍是意向書,不具約束力
- 過去一年股價跌了約六成,波動極大
適合哪類投資者:看好先進反應爐長期發展、能承受高波動的投資者
10. NexGen Energy(NXE):加拿大 Rook I 鈾礦開發商

NexGen Energy 總部位於加拿大溫哥華,是鈾礦開發公司。旗艦計畫 Rook I 位於薩斯喀徹溫省阿薩巴斯卡盆地西南部,由 32 個相連的礦權組成,總面積約 35,065 公頃,核心是高品位的 Arrow 礦床。
2026年3月5日,加拿大核安全委員會(CNSC)發出最終聯邦核准,NexGen 預計 2026 年夏季開工,施工期約 4 年,滿產後每年最多可生產 3,000 萬磅鈾,公司估計相當於目前全球供給的 20% 以上。
投資重點:
- 施工進度:從審批階段進入施工階段,接下來看工程能否在 2030 年前後如期投產
- 資本支出與融資:大型礦場建設需要大筆資金,融資條件會影響股東權益
- 鈾價與長約:投產前能否和電力公司簽下長約,會決定未來的獲利穩定度
2026 年第 2 季財報重點(公司以加元公布,以加拿大央行 2026年6月平均匯率 1 美元兌 1.4040 加元換算):
- 上半年淨虧損約 5,800 萬美元,比去年同期的約 9,800 萬美元收窄;第 2 季單季帳面淨利約 5,310 萬美元,但稀釋後每股仍為虧損,顯示單季獲利主要來自可轉債公允價值變動等非現金項目,本業仍未產生收入
- 2026年3月取得建造許可後,Rook I 從探勘評估資產轉列為礦業不動產與設備(約 5.14 億美元),上半年另投入約 8,440 萬美元施工支出
- 截至 2026年6月底,現金約 5.39 億美元,另持有約 270 萬磅實體鈾庫存(帳面價值約 2.43 億美元);2025年10月曾在多倫多與澳洲同步增資,募得約 6.76 億美元
- 可轉債公允價值約 4.36 億美元,是資產負債表上最主要的負債
| 股票代號 | NXE |
|---|---|
| 股價 | 9.43 美元 |
| 市值 | 63 億美元 |
| 近 4 季營收 | 無 |
| 近 4 季淨利 | -1.79 億美元 |
| 本益比 | 虧損中 |
| 股息率 | 不配息 |
優勢:
- 已取得最終聯邦核准並進入施工階段,審批風險大幅降低
- 手上約 5.39 億美元現金加上 270 萬磅鈾庫存,短期施工資金相對充足
- 礦床規模大、品位高,又位於加拿大,地緣政治風險比哈薩克、非洲礦區低
風險:
- 投產前沒有營收,後續施工資金仍需要增資或舉債,股東權益可能再被稀釋
- 約 4.36 億美元的可轉債會讓帳面損益隨股價大幅波動
- 大型礦場施工常見延誤和超支;若鈾價下跌,投產後的獲利會受影響
適合哪類投資者:看好長期鈾價、能接受開發期風險的投資者
其他小型核能股:SMR、LEU、UEC、NNE
以下 4 檔市值不在前 10,但經常被歸類為 SMR 概念股或鈾礦概念股,波動也更大:
| 公司 | 代號 | 市值 (億美元) | 看點 |
|---|---|---|---|
| Uranium Energy | UEC | 50.1 | 美國本土鈾礦生產商,產量仍在爬坡 |
| NuScale Power | SMR | 34.5 | 美國唯一取得 NRC 設計認證的 SMR (77 MWe) |
| Centrus Energy | LEU | 31.5 | 美國唯一取得 HALEU 生產許可的公司 |
| Nano Nuclear Energy | NNE | 8.9 | 微型核反應爐新創 |
Uranium Energy(UEC):美國本土的鈾礦生產商,以原地浸出法開採為主。美國禁止進口俄羅斯鈾之後,本土鈾礦的戰略價值提高,但 UEC 目前仍處於產量爬坡期,近 4 季淨虧損 1.37 億美元。
NuScale Power(SMR):總部位於奧勒岡州波特蘭,2007 年成立,2022 年透過 SPAC 上市。NuScale 的反應爐模組直徑約 2.7 公尺、高約 20 公尺。每個 NuScale 模組發電 77 MWe,可依需求組合。設計採用自然對流冷卻,不需要動力泵浦,安全性是主要賣點,也是目前美國唯一取得 NRC 設計認證的 SMR。
NuScale 的問題在於落地。2023年,原本在愛達荷國家實驗室興建的首座電廠,因預估成本從 36 億美元增加到 93 億美元而取消。
公司手上約有 19 億美元現金,合作夥伴 ENTRA1 Energy 仍在和美國田納西河谷管理局(TVA)洽談正式購電協議。目前營收很小,僅約 1,069 萬美元,近 4 季淨虧損 4.16 億美元,屬高風險標的。
Centrus Energy(LEU):總部位於馬里蘭州貝塞斯達,業務分兩塊。一是低濃縮鈾(LEU)銷售,替核電廠供應濃縮服務和燃料;二是技術服務,在俄亥俄州派克頓(Piketon)營運離心機,替美國能源部生產 HALEU。多數 SMR 設計需要 HALEU 燃料,而 Centrus 是美國唯一取得 HALEU 生產許可的公司。
2026 年第 2 季營收 1.761 億美元,高於去年同期的 1.545 億美元,但股價過去一年跌了近五成,反映市場對 SMR 時程的疑慮。
Nano Nuclear Energy(NNE):2021 年成立的微型核反應爐新創,主打可攜式、按需供電,目標客戶包括資料中心、偏遠地區和軍事用途。公司也透過子公司布局 HALEU 燃料製造與運輸,目前尚未商轉。
台灣核能概念股有哪些?
台股目前沒有核電營運商或鈾礦商,所謂台灣核能概念股,多數是重電設備、電網和核能級材料供應商。它們受惠的是兩件事:AI 資料中心帶動的電網投資,以及台灣核電重啟的討論。
政策面的最新進度是:核能安全委員會在 2026年9月24日核定台電的核三廠再運轉計畫,台電接下來要完成老化評估、輻射議題查核和耐震評估等自主安全檢查,再送核安會審查。經濟部長龔明鑫表示,若審查順利,核三最快可望 2028 年恢復運轉。
| 公司 | 代號 | 類別 | 和核能 的關係 | 關聯 程度 | 2026 上半年 EPS |
|---|---|---|---|---|---|
| 中鼎 | 9933 | 統包工程 | 曾參與核一至核四機組 建設與核島設備安裝 | 較直接 | 2.71 元 |
| 榮剛 | 5009 | 特殊鋼、 合金 | 法人點名的 核能級材料廠商 | 較直接 | 1.00 元 |
| 華新 | 1605 | 不鏽鋼、 電線電纜 | 法人點名的 核能級材料廠商 | 較直接 | 2.85 元 |
| 華城 | 1519 | 變壓器 | 電網與 AI 資料中心變壓器, 核電重啟併網間接受惠 | 間接 | 6.52 元 |
| 中興電 | 1513 | 氣體絕緣開關(GIS) | GIS 市占約 85%, 受惠台電強韌電網 | 間接 | 4.50 元 |
| 士電 | 1503 | 變壓器、 配電設備、儲能 | 受惠電網投資 與半導體擴廠 | 間接 | 5.04 元 |
| 亞力 | 1514 | 開關設備、 變壓器、 配電自動化 | 受惠電網投資 與半導體擴廠 | 間接 | 1.65 元 |
核能關聯較直接:中鼎、榮剛、華新
中鼎(9933):台灣規模最大的統包工程公司,業務涵蓋石化、電力、高科技廠房和水資源工程。中鼎早年曾參與核一至核四廠的機組建設與核島機械設備安裝,具備核能級工程實績,是台股少數有實際核電承攬經驗的公司。
- 2026 年上半年營收 377 億元,歸屬母公司淨利 24.58 億元,EPS 2.71 元
- 截至 2026年6月底,在建工程總額 4,903 億元,創歷史新高,其中電力工程占 29%
- 看點:核二、核三若進入重啟或延役工程,中鼎是少數具備資格的本土統包商
- 風險:工程業毛利率約 13%,獲利主要來自高科技廠房和電力工程,核電重啟要等審查結果才會轉成訂單
榮剛(5009):台鋼集團旗下的特殊鋼與合金廠,產品用在航太、能源、模具和國防等領域,2026年5月被法人點名為國內核能級材料廠商之一。公司也表示,能源市場受核能及相關高性能材料需求推升。
- 2026 年上半年營收 60.91 億元,與去年持平;EPS 1.00 元;毛利 14.66 億元,年增 8.04%
- 看點:新設備預計 2026 年底開始出貨,2027 年第 1 季起貢獻營收,航太和核能材料是主要成長來源
- 風險:上半年獲利持平,核能材料占營收比重未揭露,股價容易跟著題材大起大落
華新(1605):華新麗華集團的核心公司,主要業務是不鏽鋼(約占營收 51%)、電線電纜(28%)和鎳資源(19%),同樣被法人點名為國內核能級材料廠商。
- 2026 年第 2 季 EPS 2.04 元、上半年 EPS 2.85 元,皆創同期新高
- 看點:海纜、AI 液冷用特殊不鏽鋼、高階合金(子公司簽下約 2.4 億美元航太長約)和電網建設,是核電之外的多條成長線
- 風險:第 2 季 EPS 中本業貢獻約 0.17 元,其餘約 1.9 元來自業外收益,獲利品質需要觀察
重電與電網:華城、中興電、士電、亞力
這 4 家被稱為台股「重電四雄」,主要受惠於台電強韌電網計畫、半導體擴廠和 AI 資料中心用電,和核電的關係是間接的:核電廠重啟或新增機組都需要併網設備,但目前營收主力不在核電。
華城(1519):台灣變壓器龍頭,美國市場是主要成長來源,曾拿下美國「星際之門」AI 資料中心專案的變壓器訂單。
- 2026 年上半年營收 102.12 億元(年減 2.7%),稅後純益 20.6 億元(年增 24.8%),EPS 6.52 元,毛利率 43.55%
- AI 資料中心累計在手訂單 220 億元,能見度看到 2029 年;公司預期下半年優於上半年
- 風險:變壓器零件短缺,交期約 2.5 至 3 年,美國出貨時程延遲會影響單季營收
中興電(1513):國內氣體絕緣開關(GIS)市占約 85%,台電強韌電網計畫的主要供應商。
- 2026 年上半年營收 149.23 億元(年增 9.7%),稅後純益 22.24 億元(年增 22.2%),EPS 4.5 元,創同期新高;第 2 季 EPS 2.56 元,創單季新高
- 在手訂單維持在 400 至 431 億元的歷史高檔,部分長約能見度到 2031 年
- 風險:營收高度依賴台電標案,政府預算和電價政策變動會影響接單
士電(1503):產品包括變壓器、配電設備、馬達和儲能系統,在半導體廠電力設備的市占約七成。
- 2026 年上半年稅後淨利 26.25 億元(年增 24.3%),EPS 5.04 元,創同期新高
- 在手訂單逾 600 億元;鎖定美國資料中心的 T4 新廠預計 2027年9月投產,產能將增加約三分之一
- 風險:外銷比重提高後,匯率和美國關稅政策的影響變大
亞力(1514):產品包括開關設備、變壓器、GIS 和配電自動化系統,客戶涵蓋半導體廠、台電和軌道工程。
- 2026 年上半年營收 53.46 億元(年增 16.38%),稅後淨利 4.46 億元(年增 27.29%),EPS 1.65 元
- 半導體占出貨逾 45%,已超越台電成為最大營收來源;在手訂單約 130 億元
- 風險:規模在四雄中最小,獲利對單一大型標案的依賴度較高
用核能題材評估這些公司時,最好先看法說會怎麼描述核電相關訂單的比重。以目前公開資訊來看,重電四雄的獲利主要來自電網和資料中心,核電重啟要等 2028 年前後才可能轉成實際訂單。
延伸閱讀:
核能 ETF 有哪些?NLR、URA、NUKZ 比較
如果不想逐檔研究個股,核能主題 ETF 是一次買進整條產業鏈的方法。美股最常被討論的是 NLR、URA 和 NUKZ 三檔,但三檔的重心差很多:
| 比較項目 | NLR | URA | NUKZ |
|---|---|---|---|
| ETF 類型 | 核電營運商+鈾礦 | 鈾礦為主 | 全產業鏈分散型 |
| 資產規模 | 37.3 億美元 | 58.1 億美元 | 6.90 億美元 |
| 總內扣費用 | 0.52% | 0.69% | 0.85% |
| 持股數 | 28 | 58 | 52 |
| 第一大持股 | 星座能源 8.56% | 卡梅科 22.70% | 卡梅科 9.06% |
| 前 10 大占比 | 62.29% | 61.80% | 36.53% |
| 近 1 年報酬(NAV) | -21.69% | -12.58% | -6.11% |
| 配息頻率 | 每年一次 | 每半年一次 | 每年一次 |
NLR|VanEck Uranium and Nuclear ETF
ETF 類型:核電營運商+鈾礦(偏公用事業)
NLR 由 VanEck 在 2007 年推出,是歷史最久的核能 ETF,追蹤 MVIS Global Uranium & Nuclear Energy Index,成分股涵蓋鈾礦、核電廠建造與維修、核能發電,以及核能設備與服務。它最大的特色是核電營運商的權重高,公用事業約占三成,和科技巨頭購電題材的連動最直接。
| 項目 | 數據 |
|---|---|
| 淨值(NAV) | 108.96 美元(截至 2026年10月6日) |
| ETF 規模 | 37.3 億美元(截至 2026年10月6日) |
| 追蹤指數 | MVIS Global Uranium & Nuclear Energy Index |
| 成立日期 | 2007年8月13日 |
| 總內扣費用 | 0.52% |
| 持股數 | 28 檔 |
| 配息頻率 | 每年配息一次 |
| 12 個月配息率 | 2.91%(截至 2026年10月6日) |
| 本益比 P/E | 22.48 倍(截至 2026年9月30日) |
近期回報(NAV,截至 2026年9月30日):
| 期間 | 報酬率 |
|---|---|
| 年初至今(YTD) | -16.40% |
| 1 年 | -21.69% |
| 3 年(年化) | +16.37% |
| 5 年(年化) | +17.04% |
| 10 年(年化) | +10.92% |
| 成立以來(年化) | +2.50% |
NLR 成分股(前 10 大,截至 2026年10月5日)
| 排名 | 公司 | 比重 |
|---|---|---|
| 1 | 星座能源 Constellation Energy | 8.56% |
| 2 | 卡梅科 Cameco | 8.19% |
| 3 | 公共服務企業集團 PSEG | 7.78% |
| 4 | 富騰 Fortum | 7.00% |
| 5 | BWX Technologies | 6.09% |
| 6 | NexGen Energy | 5.51% |
| 7 | 中廣核電力 CGN Power | 5.19% |
| 8 | Oklo | 4.96% |
| 9 | 哈薩克國家原子能公司 Kazatomprom | 4.60% |
| 10 | X-Energy | 4.41% |
優點:
- 費用最低:0.52% 比 NUKZ 低 0.33 個百分點。以投資 1萬美元、年報酬 10%、持有 20 年估算,光費用差距就累積約 3,590 美元
- 和購電題材連動最高:星座能源、PSEG 都在前 3 大,公用事業占約 33%,科技巨頭和核電營運商簽長約時,NLR 的受惠程度最直接
- 歷史最長:2007 年成立,有完整的長期紀錄,3 年和 5 年年化報酬都在 16% 以上;30 天平均成交量約 58 萬股,也有選擇權可交易
缺點:
- 波動大:淨值從 12 個月高點 162.83 美元(2025年10月15日)跌到低點 102.70 美元(2026年7月29日),跌幅約 37%;3 年標準差 35.23%,貝他值 1.41
- 持股集中:只有 28 檔,前 10 大占約 62%,單一個股的消息就能明顯影響淨值
- 含新興市場曝險:中國約占 6.96%、哈薩克約 4.56%,地緣政治風險比純美股 ETF 高
適合誰: 看好科技巨頭長期購電、想用一檔 ETF 持有核電營運商和鈾礦,並重視內扣費用的投資者。
URA|Global X Uranium ETF
ETF 類型:鈾礦主題 ETF(偏產業鏈上游)
URA 由 Global X 在 2010 年推出,追蹤 Solactive Global Uranium & Nuclear Components Total Return Index,投資鈾礦開採、提煉、探勘,以及核能零組件製造公司。它是規模最大的核能主題 ETF,卡梅科一檔就占兩成以上,加上實物鈾信託,和鈾價的連動最高。
| 項目 | 數據 |
|---|---|
| 淨值(NAV) | 41.55 美元(截至 2026年10月6日) |
| ETF 規模 | 58.1 億美元(截至 2026年10月6日) |
| 追蹤指數 | Solactive Global Uranium & Nuclear Components Total Return Index |
| 成立日期 | 2010年11月4日 |
| 總內扣費用 | 0.69% |
| 持股數 | 58 檔 |
| 配息頻率 | 每半年配息一次 |
| 12 個月配息率 | 約 5.0%(2025年12月配發 2.08 美元,含資本利得分配) |
| 本益比 P/E | 50.36 倍(2026 年預估,截至 2026年10月6日) |
近期回報(NAV,截至 2026年9月30日):
| 期間 | 報酬率 |
|---|---|
| 1 年 | -12.58% |
| 3 年(年化) | +18.84% |
| 5 年(年化) | +15.61% |
| 10 年(年化) | +15.69% |
| 成立以來(年化) | -2.98% |
URA 成分股(前 10 大,截至 2026年10月6日)
| 排名 | 公司 | 比重 |
|---|---|---|
| 1 | 卡梅科 Cameco | 22.70% |
| 2 | Sprott 實物鈾信託 Sprott Physical Uranium Trust | 6.95% |
| 3 | NexGen Energy | 5.94% |
| 4 | Oklo | 5.74% |
| 5 | Uranium Energy | 4.81% |
| 6 | 哈薩克國家原子能公司 Kazatomprom | 4.39% |
| 7 | Centrus Energy | 2.85% |
| 8 | Paladin Energy | 2.85% |
| 9 | Energy Fuels | 2.82% |
| 10 | NuScale Power | 2.75% |
優點:
- 規模最大、交易成本最低:58.1 億美元規模是 NLR 的 1.5 倍,30 天買賣價差中位數只有 0.02%,大額進出也不容易吃到價差
- 和鈾價連動最高:卡梅科加上實物鈾信託約占三成,鈾價上漲時反應最直接
- 長期紀錄穩定:10 年年化報酬 15.69%,3 年年化 18.84%,在三檔中最高
缺點:
- 單一個股權重過高:卡梅科占 22.70%,等於有五分之一的資金押在同一家公司
- 波動最大:貝他值 2.45、標準差 36.20%,是三檔中波動最高的
- 週期性強:成立以來年化報酬 -2.98%,反映 2011 年福島核災後鈾價長期低迷,進場時點對報酬影響很大;配息也不穩定,2025 年的高配息主要來自資本利得分配
適合誰: 看好鈾價上漲、能承受大幅波動,並了解鈾礦產業週期的投資者。
NUKZ|Range Nuclear Renaissance Index ETF
ETF 類型:核能復興全產業鏈 ETF(分散型)
NUKZ 由 Range ETFs 在 2024 年推出,追蹤 Range Nuclear Renaissance Index,投資範圍涵蓋先進反應爐、公用事業、建設與服務、核燃料 4 大領域。它是三檔中持股最分散的,除了美國核電股,也包括英國勞斯萊斯(Rolls-Royce,開發 SMR)、西班牙 Endesa、芬蘭富騰等歐洲電力公司。
| 項目 | 數據 |
|---|---|
| 淨值(NAV) | 61.19 美元(截至 2026年10月5日) |
| ETF 規模 | 6.90 億美元(截至 2026年10月5日) |
| 追蹤指數 | Range Nuclear Renaissance Index |
| 成立日期 | 2024年1月23日 |
| 總內扣費用 | 0.85% |
| 持股數 | 52 檔 |
| 配息頻率 | 每年配息一次 |
| 12 個月配息率 | 約 0.94%(2025年12月配發 0.578 美元) |
| 本益比 P/E | 20.10 倍(截至 2026年10月7日) |
近期回報(NAV,截至 2026年9月30日):
| 期間 | 報酬率 |
|---|---|
| 年初至今(YTD) | -4.77% |
| 1 年 | -6.11% |
| 成立以來(年化) | +39.16% |
NUKZ 成分股(前 10 大,截至 2026年10月5日)
| 排名 | 公司 | 比重 |
|---|---|---|
| 1 | 卡梅科 Cameco | 9.06% |
| 2 | GE Vernova | 3.36% |
| 3 | Oklo | 3.26% |
| 4 | Talen Energy | 3.22% |
| 5 | 勞斯萊斯 Rolls-Royce | 3.17% |
| 6 | Vistra | 2.97% |
| 7 | Endesa | 2.91% |
| 8 | 杜克能源 Duke Energy | 2.88% |
| 9 | Solstice Advanced Materials | 2.85% |
| 10 | 富騰 Fortum | 2.85% |
優點:
- 持股最分散:前 10 大只占約 36.5%,第一大持股卡梅科不到一成,單一公司出狀況的影響較小
- 近一年抗跌:近 1 年報酬 -6.11%,跌幅明顯小於 NLR 的 -21.69% 和 URA 的 -12.58%
- 涵蓋其他 ETF 少有的公司:包括勞斯萊斯的 SMR 業務、GE Vernova、Talen 等,產業鏈覆蓋最廣,本益比 20.10 倍也是三檔中最低
缺點:
- 費用最高:0.85% 比 NLR 高 0.33 個百分點,以 1萬美元、年報酬 10%、持有 20 年估算,費用差距約 3,590 美元
- 規模小、價差較寬:6.90 億美元規模不到 URA 的八分之一,30 天買賣價差中位數 0.34%,是三檔中最寬
- 歷史短:2024 年才成立,成立以來的高報酬主要來自 2024 至 2025 年核能股大漲,還沒經歷完整的產業循環
適合誰: 想一次分散持有整條核能產業鏈,不想押注單一鈾價或單一公司的投資者。
台灣買得到核能 ETF 嗎?
截至 2026年10月,SSF 未查到在台灣掛牌、以核能為主題的 ETF 。台灣投資者要買 NLR、URA、NUKZ,可以透過國內券商的複委託,或直接開立海外券商帳戶,做法見下方「如何買美股核能股與 ETF」。
延伸閱讀:
核能概念股為什麼又漲了?2026 年的 6 個推力
1. AI 資料中心搶電,科技巨頭直接簽核電長約
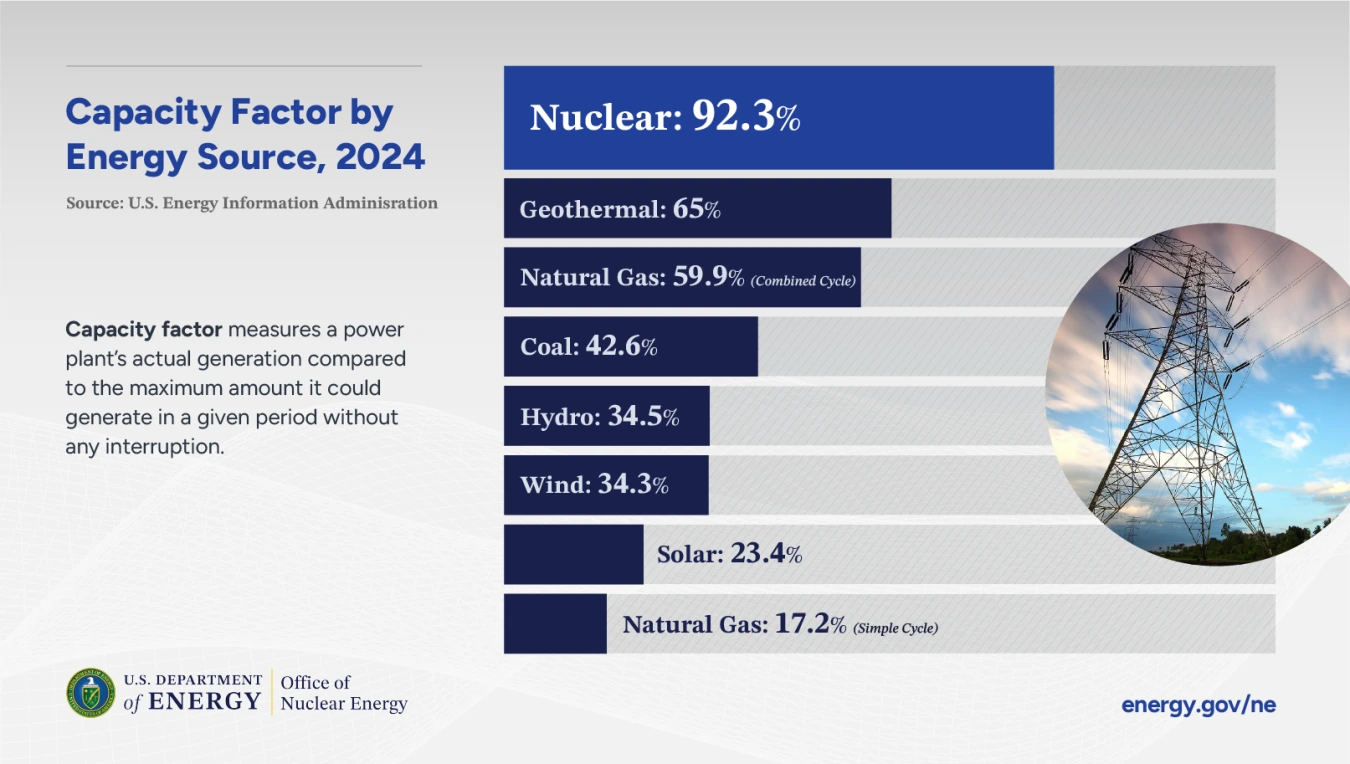
AI 模型訓練和推論需要大量運算,資料中心的用電一年 365 天幾乎不停。太陽能和風力發電會受天氣影響,天然氣電廠有碳排放問題,核電是少數能同時做到穩定供電和低碳的選項。以美國為例,核電廠的平均容量因數超過 90%,遠高於太陽能和風電。‘
美國東部最大電網 PJM 已經感受到壓力。2025年12月公布的 2027 至 2028 年度容量拍賣價格,連續第三次創新高,觸及每日每 MW 333.44 美元的價格上限,且仍比可靠度目標少了 6,625 MW,新增需求幾乎都來自資料中心。
開頭提到的幾筆購電協議只是一部分,下表整理科技巨頭和核電業者簽下的主要合約:
| 科技公司 | 簽約對象 | 內容 | 宣布時間 |
|---|---|---|---|
| Constellation | 11 座機組增容 890 MW(20 年) + 2,700 MW 供電協議(15 年) | 2026年10月6日 | |
| 亞馬遜 | Constellation | Calvert Cliffs 核電廠增容 190 MW | 2026年10月1日 |
| 亞馬遜 | Talen Energy | Susquehanna 核電廠最高 1,920 MW, 17 年, 總值約 180 億美元 | 2025年6月11日 |
| Meta | Constellation | 伊利諾州 Clinton 核電廠約 1.1 GW, 20 年 | 2025年6月3日 |
| NextEra Energy | 重啟愛荷華州 Duane Arnold 核電廠, 最晚 2029 年第 1 季運轉 | 2025年10月 | |
| Kairos Power | SMR 購電, 2035 年前累計 500 MW | 2024年10月 | |
| 微軟 | Constellation | 重啟 Crane(原三哩島 1 號機) 835 MW, 20 年 | 2024年9月 |
延伸閱讀:
2. 新增核電的兩條路:增容與 SMR
科技巨頭要更多核電,目前有兩條路。一條是在現有核電廠上增容,另一條是蓋新一代的小型模組化反應爐(SMR)。兩者的時間差,決定了哪一類核能股先受惠。
什麼是核電增容?
增容(uprate)是在現有核電廠上更換更有效率的汽輪機、蒸汽發生器和數位控制系統,讓同一座反應爐多發電。這次 Google 和亞馬遜的協議都屬於增容。
增容的好處是快。新蓋一座核電廠要經過選址、審批、建造、併網,美國最近完工的喬治亞州 Vogtle 3、4 號機前後花了十多年;增容沿用原本的廠址和電網連線,Constellation 預計第一座增容機組 2028 年就能供電。
什麼是小型模組化反應爐(SMR)?
小型模組化反應爐(Small Modular Reactor,SMR)是發電容量約 300 MW 以下的新型核反應爐,主要零組件先在工廠預製,再運到現場組裝。和傳統大型核電廠相比,SMR 體積小、建造期較短,也能蓋在離用電端較近的地方,因此被科技公司視為資料中心的潛在電源,Google 和 Kairos Power、亞馬遜和 X-energy 的合作都押在這條路上。
SMR 目前仍在早期階段。NuScale 的 77 MWe 設計是美國唯一取得 NRC 設計認證的 SMR;Oklo 旗下測試反應爐在 2026年8月達到臨界,首座商用 Aurora 電廠目標 2028 年上線;GE Vernova 的 BWRX-300 已在加拿大安大略省取得建造許可。真正大規模商轉,多數要到 2030 年代。
對核能股的影響
增容在 2028 年前後就能帶來新收入,受惠的是已經有核電廠的營運商;SMR 要到 2030 年代才可能放量,現階段的股價主要反映市場預期。這也解釋了 10月6日漲最多的為什麼是 Constellation、Talen、Vistra 這類手上有現成機組的公司,還在開發新型反應爐的 Oklo、NuScale 漲幅相對溫和。
3. 政策轉向:美國力推核能,38 國承諾核電三倍
2025年5月,美國總統川普簽署 4 項核能行政命令,把核能定位為國家能源安全的核心,主要目標包括。
- 2050 年把美國核電容量從約 100 GW 提高到 400 GW
- 2030 年前讓現有核電廠增容 5 GW,並讓 10 座大型反應爐開工
- 要求核能管制委員會(NRC)縮短新反應爐的審批時間
- 能源部推動反應爐試點計畫,目標 2026年7月4日前讓至少 3 座新型反應爐達到臨界
- 重建國內鈾礦開採與濃縮產能,並重新研究核燃料回收
據官方資料,自1978年之後的40多年裡,美國只新增了兩座核電反應爐,美國目前僅能提供約5%的核燃料供應,大部分仰賴來自俄羅斯與其他國家的進口,而美國核能設計與施工產能也幾近停滯。
相較之下,在1970年代的高峰期,美國曾建成超過90座核電機組,占當時全球核能裝機容量的一半以上,並透過「123協議」(123 Agreements)輸出核能技術與燃料,成為全球核能霸主。
DOE 要建立「鈾燃料銀行」,釋出 20 噸 HALEU(高濃縮低鈾),供私營企業使用。私營企業可在 DOE 場地建設反應爐與燃料回收設施。聯邦政府將加快安全審查,並優先核發安全許可、法規豁免、環境審查加速。
試點計畫已經有成果,Oklo 旗下的 Groves 測試反應爐在 2026年8月6日達到臨界。
美國也在擺脫對俄羅斯核燃料的依賴。2024年5月簽署的《禁止進口俄羅斯鈾法案》,自 2024年8月起禁止進口俄羅斯低濃縮鈾,個案豁免最晚到 2027 年底,禁令一路持續到 2040 年,並搭配約 27 億美元預算擴建美國本土濃縮產能。
全球也在同一個方向。2023年 COP28 氣候大會上,25 國簽署《三倍核能宣言》,承諾 2050 年前把核電容量提高到三倍;中國、巴西、義大利、比利時在 2026年3月加入後,簽署國已達 38 國。
資金面上,世界銀行在 2025年6月解除自 2013 年以來的核電融資禁令,開發中國家未來可以申請核電建設貸款。
4. 鈾價維持高檔,供給仍緊
鈾是原子序 92 的重金屬元素,核電廠利用鈾-235 的核分裂反應產生熱能發電,是目前核電不可或缺的燃料。
鈾的產地相當集中。根據世界核能協會(WNA),2024 年全球鈾礦產量中,哈薩克占 39%、加拿大占 24%、納米比亞占 12%,前三大合計約四分之三。哈薩克和俄羅斯關係密切;俄羅斯的鈾礦產量排名第 6,但在鈾轉化、濃縮服務和 HALEU 供應上占有重要地位,2024年11月還宣布暫時限制對美國出口濃縮鈾。這也是美國急著重建本土供應鏈的原因。
鈾價在 2007 年曾漲到每磅約 136 美元的歷史高點,2011 年福島核災後一路下跌,2016 年底跌到約 18 美元。低價期間許多礦場減產或關閉,新礦從取得許可到投產又要 4 至 5 年。

等到各國重新擁抱核電、電廠過去囤積的鈾庫存逐漸用完,新礦場需要 4-5 年才能投入生產,供給一時跟不上,鈾價在 2023 年重回每磅 90 美元以上。

根據 TradeTech 數據,2026年9月底鈾現貨價約每磅 89.75 美元,年增 7.8%,中期與長期合約價分別約 91 美元和 97 美元。
延伸閱讀:
5. 能源轉型遇到瓶頸
雖然太陽能、風能等再生能源相當環保,但目前面臨著儲能技術不足的問題,無法有效儲存發電高峰期要用到的電力,因此考慮改用效率更高的核能。目前,全球共有439座核反應爐在運作,提供了全球9%的電力。
根據 IEA 數據,核能的發電容量利用率平均超過90%,遠高於太陽能(約25%)與風能(約35%)。
根據美國能源資訊署(EIA)預估,到2030年,新型小型模組化核反應爐(SMR)的平均發電成本將降至 每兆瓦時$72-$85 美元,與天然氣和風電相當,甚至低於太陽能(若考慮儲能成本)。
目前全球有約 28個國家已商業化使用核能,另有10個國家建設中,還有10個國家計畫在2030年前啟動核電。
延伸閱讀:
6. 加密貨幣的挖礦需求增加
加密貨幣中的挖礦也是推動核能發展的重要動力之一,隨著比特幣等加密貨幣逐漸被主流市場接受,包括 Square、Tesla 和 MicroStrategy 等大型上市公司都已將加密貨幣納入公司的資產配置(屬於比特幣概念股),使得挖礦需求大增。
如果不能用核能挖礦,該市場正面臨 2 大挑戰:
- 需要大量且穩定的電力供應
- 需面臨環保團體對碳排放的質疑
而核能恰好能同時解決這 2 個問題:不僅能提供穩定的電力,還能實現零碳排放。
以營運效益來看,一座核電站若將 1 兆瓦的剩餘電力用於加密貨幣挖礦,每年可創造約 450 萬美元的營收和 400 萬美元的利潤,投資回收期僅需約 6 個月。
而且挖礦設備可以根據電網需求來彈性調整,譬如在用電高峰期可以暫停挖礦,讓電力優先供應給民生用電;在離峰時期則可以全力挖礦,讓核電站的發電效能發揮到最大。
這種商業模式不僅能為核電站創造穩定的額外收入,還能提升電網的使用效率。同時使用核能挖礦也能提高加密貨幣在 ESG 投資人眼中的接受度,為雙方創造多贏局面。
延伸閱讀:
- 投資加密貨幣入門:什麼是挖礦?新手挖礦和買幣,哪個更賺錢?
- 比特幣Bitcoin是什麼?比特幣減半、價格、挖礦?怎麼買、怎麼玩?
- 8支比特幣概念股推薦!2024比特幣價格漲129%,比特幣概念股投資潛力大?
- 加密貨幣該怎麼買?加密貨幣新手入門指南
核融合概念股有哪些?
核融合和現在的核電是兩種技術。現有核電廠用的是核分裂,把鈾原子分裂釋放能量;核融合則是把氫的同位素融合,理論上燃料更充足、核廢料更少,但目前還沒有任何商業核融合電廠。
2026年7月13日,加拿大的 General Fusion 透過 SPAC 合併在那斯達克上市(代號 GFUZ),成為第一家上市的純核融合公司。公司目標是在 2028 年前完成關鍵技術里程碑,商業發電最快要到 2030 年代中期。
其他常被稱為核融合概念股的公司,多半是參與核融合研究的設備商或投資方,核融合占營收的比重都很低。現階段核融合比較接近長期科技題材,和本文前面討論的核電股是不同等級的風險。
核能市場的前景如何?
從國際能源總署(IEA)的數據來看,情況相當樂觀:
- 目前核電占全球電力約 10%
- 根據 IEA 預測,在改革順利的情境下,2050 年的核電容量將達到 874 吉瓦,較 2023 年的 416 吉瓦成長超過一倍;若在淨零排放情境下,更可能達到1017 GWe
- 在 2023 年第 28 屆聯合國氣候變遷大會(COP28)中,已有 22 個國家簽署《三倍核能宣言》(Declaration to Triple Nuclear Energy)承諾在 2050 年前將核電容量提升三倍
根據 The Business Research Company 預測,2026 至 2030 年間核能市場將以 4.3% 的年複合增長率穩健成長。
這麼亮眼表現的關鍵在於核電站的高效運作,核電站的平均運行時間高達 93%,遠遠超過風能的 35% 和太陽能的 25%,也就是說核能能提供穩定的電力,對投資人來說投資核能比投資太陽能和風能穩定。
不僅如此,隨著 AI 驅動的資料中心用電量激增,許多科技公司開始將資料中心設立在核電廠附近,以確保擁有穩定的電力,當然帶動了核能產業和相關股票的發展。
美國能源部預測,到 2050 年核電產能必須增加一倍才能滿足市場需求,讓美國能源業者開始積極起來,就包括剛提到的 Constellation 能源公司與微軟計劃在 2028 年前重啟賓州三哩島核電廠、批准15億美元貸款,助力Holtec公司重新啟動Palisades核電站。各大公司紛紛加入核能投資的行列,讓核能股的投資前景被市場看好。
2025年3月在休斯頓舉行的CERAWeek能源會議上,亞馬遜、穀歌、西方石油公司和日本IHI公司共同承諾,到2050年將全球核能裝機容量提升三倍,以滿足不斷增長的能源需求。
不過核能發展仍然面臨一些挑戰,其中包括核能安全(如 2011 年的福島核爆事件)、核廢料處理問題,以及建造成本高昂等,但隨著科技進步,這些問題正逐漸改善,現在已經發展出小型模組化反應器(SMRs)和第四代反應器。美國能源資訊署(EIA)預測到 2050 年新建核電廠的成本將會下降。
那核能到底是不是綠能仍存在爭議,但從減碳的角度來看,核能發電過程幾乎不產生二氧化碳,所以它在全球追求淨零排放計畫中非常重要,以歐盟為例,它們已將核能納入「永續活動分類標準」中,企業使用核能被視為投資「乾淨能源」,還能獲得融資或稅收優惠。
投資核能概念股的風險
風險一:估值已反映不少樂觀預期
Cameco 本益比約 163 倍,BWXT 和 Constellation 也在 30 至 40 倍之間。Oklo 股價過去一年跌了約六成、Centrus 跌了近五成,說明題材股在預期落空時回檔幅度很大。
風險二:建廠時程長,成本容易超支
新型反應爐從設計、審批到發電動輒 5 至 10 年。NuScale 原本在愛達荷州的專案,就因成本從 36 億美元暴增到 93 億美元而取消。
風險三:鈾價與合約價的落差
鈾的現貨市場交易量小,價格波動大。鈾礦商的獲利更取決於長期合約價格,單看現貨價判斷公司獲利容易失準。
風險四:政策與地緣政治
核能政策會隨政府更替改變。供應鏈方面,哈薩克和俄羅斯在鈾礦與濃縮服務上占有重要份額,制裁或出口限制都可能影響燃料供應。尼日爾的政變也讓全球得重新分配鈾資源,而中國在全球鈾礦市場的布局,更可能影響西方國家的能源供應。
風險五:核安與核廢料
2011 年福島核災後,日本曾關閉全國核電廠多年。任何一次重大核安事故,都可能讓整個產業的評價重來一次;核廢料的長期處置在多數國家仍沒有定案。
如何投資核能股和ETF?
要投資這些核能股和ETF其實非常簡單,上述大部分股票和ETF都在美國上市,所以國際投資人只要註冊一個美國券商就可以了。在眾多券商中, Interactive Brokers 這個平台(以下簡稱 IB)是美國超過百年的券商,也是美國市場上最主流的券商之一,其受到 SEC、FINRA 等大型權威機構的監管,而且也已經支持台股交易了,國際投資人完全可以放心在這個平台上交易。
以下是剛才介紹的核能股和核能 ETF,都能在 IB 上找到:
1. Cameco(CCJ)

2. NuScale Power(SMR)

3. Centrus Energy(LEU)

4. NexGen Energy(NXE)

5. Denison Mines(DNN)

6. NextEra Energy(NEE)

7. Vistra(VST)

8. Constellation Energy(CEG)

9. Oklo(OKLO)

10. Nano Nuclear Energy(NNE)

11. Global X Uranium ETF(URA)

12. VanEck Uranium+Nuclear Energy ETF(NLR)

13. Range Nuclear Renaissance(NUKZ)

馬來西亞人則可以使用 Webull、moomoo、FSMOne、CGSI、Rakuten Trade、M+ Global 等受馬來西亞證券監督委員會(SC)監管的平台找到美股核能股。
注意,我們僅分享投資渠道,並不是買賣建議。
核能概念股常見問題
核能概念股有哪些?
依 2026年10月6日市值排序,美股前 10 大核能概念股為 GE Vernova(GEV)、NextEra Energy(NEE)、Constellation Energy(CEG)、Vistra(VST)、Cameco(CCJ)、PSEG(PEG)、Talen Energy(TLN)、BWX Technologies(BWXT)、Oklo(OKLO)和 NexGen Energy(NXE)。
台灣有核能概念股嗎?
有,但多為供應鏈。和核電關聯較直接的是曾參與核一至核四建設的中鼎(9933),以及核能級材料廠商榮剛(5009)和華新(1605);重電與電網類則有華城(1519)、中興電(1513)、士電(1503)和亞力(1514),主要受惠於電網投資和 AI 資料中心。台股目前沒有核電營運商或鈾礦商。
NLR 和 URA 差在哪?
NLR 偏重核電營運商和公用事業,第一大持股是 Constellation,管理費 0.52%;URA 偏重鈾礦,Cameco 一檔占約兩成,管理費 0.69%。想跟鈾價連動選 URA,想跟核電營運商連動選 NLR。
SMR 概念股有哪些?
SMR(小型模組化反應爐)相關的美股包括 Oklo(OKLO)、NuScale Power(SMR)、Nano Nuclear Energy(NNE),大型設備商 GE Vernova(GEV)旗下的 BWRX-300 也是 SMR;燃料端則有 Centrus Energy(LEU)供應 HALEU。
核電增容是什麼?為什麼 Constellation 會大漲?
核電增容是在現有核電廠更換更有效率的設備,讓同一座反應爐多發電,不需要新建電廠。2026年10月6日 Google 和 Constellation 簽下 890 MW 的增容協議,Constellation 當天收漲 12.25%。
總結
隨著 AI 時代來臨,各大科技巨頭為了應付龐大的電力需求,紛紛將目光投向核能產業,因為核能有潛力為 AI 提供龐大且穩定的電力。
而這些科技巨頭中,微軟已與 Constellation Energy 簽訂 20 年供電協議;Google 正評估小型模組化核反應堆技術;亞馬遜更直接投入 5 億美元開發模組化核反應堆。
2026年10月 Google 和亞馬遜接連和 Constellation 簽下核電增容協議。AI 資料中心需要的穩定電力,短期內最快的來源是現有核電廠。這也是為什麼手上有核電機組的營運商,在這波行情中表現最強。
依市值排序,美股前 10 大核能概念股是 GE Vernova、NextEra、Constellation、Vistra、Cameco、PSEG、Talen、BWXT、Oklo 和 NexGen。台股則以重電與核能級材料供應鏈為主,關聯多半是間接的。不想選股的話,NLR、URA、NUKZ 三檔 ETF 分別偏重核電營運商、鈾礦和整條產業鏈。
核能股的長期需求清楚,但估值、建廠時程和政策風險都不低。名單中 10 檔都將在 2026年10月27日至11月10日之間公布第 3 季財報,買進前建議先看最新財報和管理層對核能業務的說法。
而想要投資這些核能股和 ETF,最推薦使用 Interactive Brokers(IB)這個平台,它是美國百年券商,受到 SEC、FINRA 等大型權威機構的監管,投資人可以安心使用這個平台來交易。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議







