




稀土概念股為什麼近年頻頻成為市場焦點?因為稀土不僅是重要的工業材料,還是各國的政治籌碼。
當你滑手機、開車,甚至是國家部署飛彈防禦系統時,都離不開一種被稱為「21 世紀科技金屬」的材料——稀土。這些聽起來很陌生的元素,默默支撐著現代科技的運轉,從 iPhone 裡的元件、特斯拉的電動馬達,到 F-35 戰機的精密導航系統,全都需要稀土才能正常運作。
更讓人意想不到的是,全球約七成的稀土採礦、九成的精煉加工,都集中在中國手中,讓稀土不只是工業原料,更是國際間的戰略籌碼。2025 年中國宣布加強稀土出口管制後,美股稀土概念股在單日內出現劇烈波動,MP Materials 單日漲幅超過 36%,Critical Metals 漲幅更一度突破 55%,可見市場對稀土供應的高度敏感。
那究竟什麼是稀土?它為什麼這麼重要?稀土概念股又有哪些投資機會?本文將深入探討稀土的定義、用途與戰略價值,帶你了解美股和台股的稀土概念股有哪些,並分析稀土 ETF 等投資管道,同時探討投資稀土的優缺點與風險,有興趣的讀者請繼續看下去吧!
稀土是什麼?
稀土的英文叫 Rare Earth Element,簡稱 REE,在台灣和中國都稱為「稀土」,在美國則直接稱為 Rare Earth 或 Rare Earth Metals。雖然名稱不同,但指的都是同一組金屬元素。
稀土並不是「土」,而是 17 種化學元素的總稱。根據美國地質調查局(USGS)的定義,稀土包含 15 種鑭系元素(原子序從 57 到 71),再加上釔(Yttrium)和鈧(Scandium)這兩種化學性質相似的元素。這 17 種元素分別是:鑭、鈰、鐠、釹、鉕、釤、銪、釓、鋱、鏑、鈥、鉺、銩、鐿、鎦、鈧、釔。
稀土依照原子量的輕重,可以分為「輕稀土」和「重稀土」兩大類:
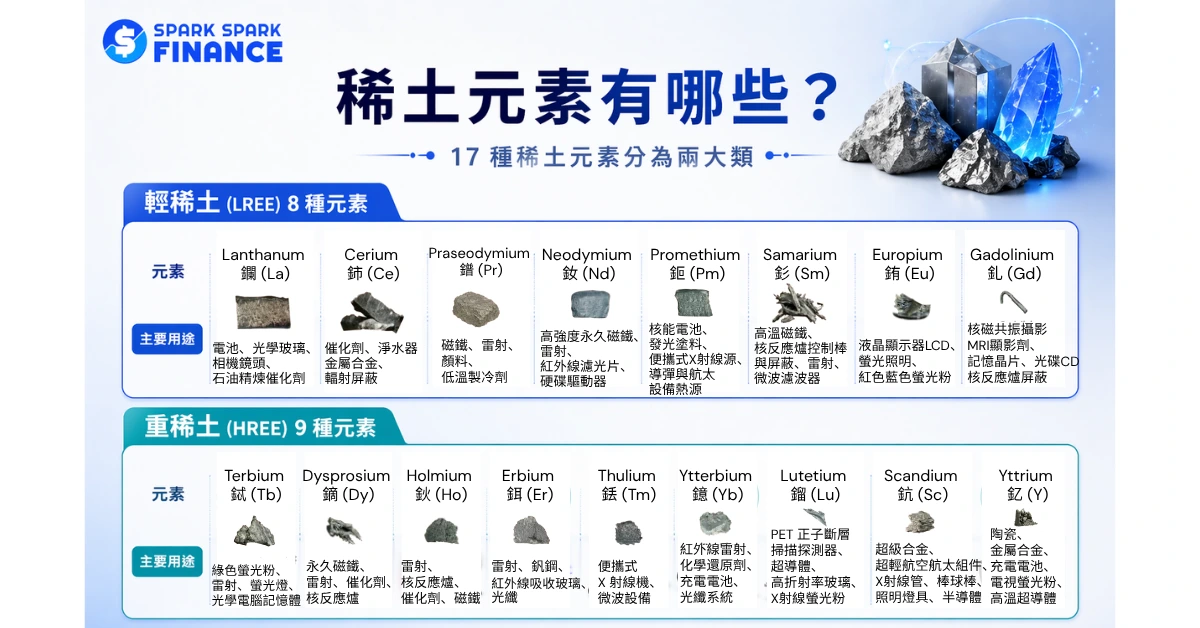
輕稀土(Light Rare Earth Elements,LREE):包括鑭、鈰、鐠、釹、鉕、釤、銪、釓這 8 種元素。
輕稀土在地殼中的含量相對較高,開採和提煉的難度也比重稀土低,因此供應相對充足。輕稀土在現代工業中的應用非常廣泛,像是釹和鐠是製造高性能永磁體的核心材料,被大量用於電動車馬達和風力發電機;而鑭和鈰則分別在光學玻璃、石油精煉催化劑和汽車尾氣處理技術中發揮重要作用。可以說輕稀土支撐了新能源與電子產業的成長,是推動綠色能源轉型的關鍵。
重稀土(Heavy Rare Earth Elements,HREE):包括鋱、鏑、鈥、鉺、銩、鐿、鎦、鈧、釔這 9 種元素。
重稀土在地殼中的含量稀少,分布分散,提煉成本更高,因而市場供應有限。雖然需求量不及輕稀土,但重稀土的應用多集中於高端產業與軍工領域,戰略價值極高。舉例來說,鋱和鏑能提升磁鐵的耐高溫性能,對電動車與風力發電的高效運轉至關重要;釔則應用於雷射、航太陶瓷與先進電子材料;釓則在核能反應堆控制棒與醫療影像技術中不可或缺。因此,重稀土雖然產量低,卻在尖端科技與國防工業中扮演不可替代的角色。
這裡要特別注意一點:稀土之所以「稀」,並不是因為它們在地球上的蘊藏量很少。事實上,即使是含量最少的稀土元素銩和鎦,它們的蘊藏量也是黃金的 200 倍。稀土會被稱為「稀」,主要是因為開採和提煉的成本非常高昂,讓稀土成為稀缺資源,這點我們在下一段會詳細說明。
稀土為什麼這麼重要?
1. 稀土並非蘊藏量少,而是開採成本高
許多人可能以為稀土很稀有,但事實並非如此。稀土在地殼中其實相當豐富,儲量很高,但可開採的集中礦床數量有限。以鈰(Cerium)為例,它是地殼中第 25 豐富的元素,含量約為 60ppm(百萬分之一),甚至比銅、鋅等常見工業金屬還要多。
那為什麼稀土還會這麼稀缺呢?主要有 3 個原因:
第一是「稀土多為伴生礦開採」。
超過 99% 的稀土元素大多作為其他金屬的伴生礦,很少有稀土單獨富礦。開採其他礦物時一併開採出稀土,從經濟效率及技術上考量,沒辦法單獨大量開採稀土。
第二是「分離提煉難度高」。
17 種稀土元素的化學性質太相似,分離需要數百至上千次溶劑萃取才能達到較高純度。整個工序複雜、耗時長、成本高,,大幅提升了稀土的生產成本。
第三是「提煉過程汙染性高」。
稀土在提煉過程中,如果沒有正確的監管機制,很可能會產生有害的放射性物質和重金屬。為了符合環保標準,需要投入巨額資金在廢水處理、放射性廢渣儲存等,成本相當高昂,尤其在歐美一些環保監管要求較高的地區,生產稀土並不划算。
簡單來說,稀土會稀缺並不是存量少,主要來自於生產成本高昂。當一個礦物價格 100 元,但開採提煉成本要 200 元時,不會讓廠商有經濟動機去開採它。但如果哪天稀土價格上漲到 500 元,那大家肯定會有動力去開採提煉。
2. 中國在稀土市場的主導地位
中國是目前全球最大的稀土材料生產國。
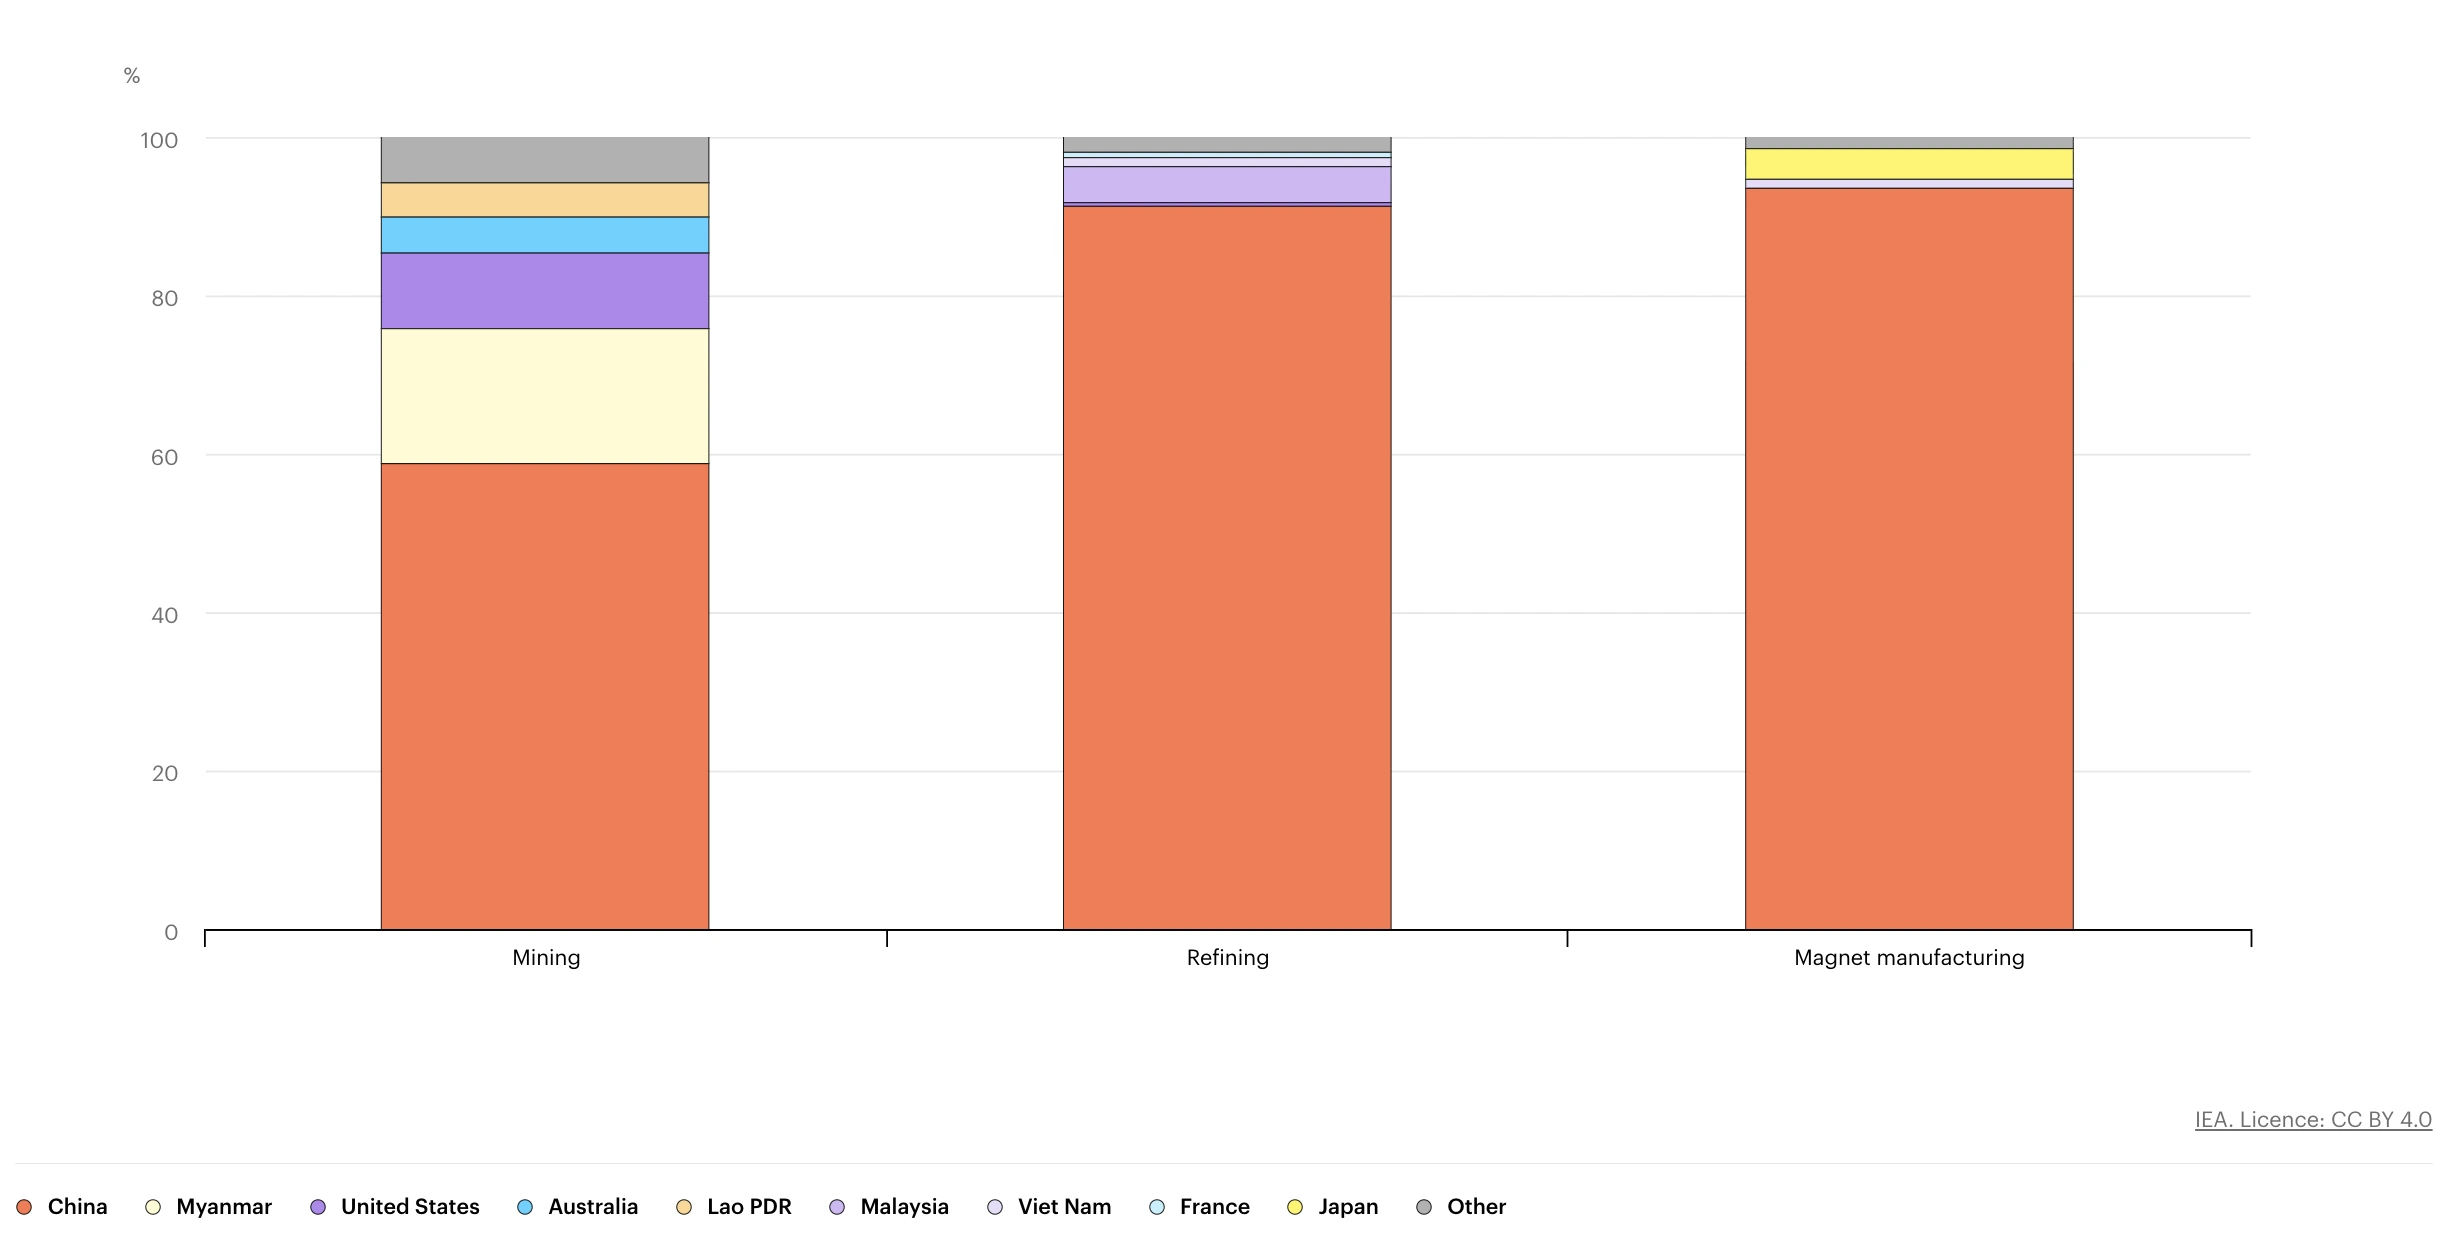
2024 年全球稀土產量約為 39 萬噸,其中中國的產量為 27 萬噸,佔全球總產量的 69.23%。
中國的主導地位不僅體現在開採上,更延伸到整個產業鏈。根據國際能源署(IEA)2025 年的報告,中國在稀土分離和精煉階段的全球市場佔有率約達 91%,遠遠領先第二名的馬來西亞。更重要的是,中國在稀土永磁體的製造上佔據了絕對優勢,市佔率高達 94%,這些永磁體是電動車、風力發電、工業馬達、資料中心和國防系統的關鍵零件。
為什麼中國可以獨佔稀土市場?主要有 3 個原因:
一是「低勞力成本與非法開採普遍」。
中國本身的勞動成本比起其他國家還低,加上非法開採情況很普遍,可以大幅壓低人力成本、減少提煉稀土的成本,使中國產量目前位居全球第一。
二是「監管標準較低,提高生產效率」。
中國的環境監管標準比其他國家相對還低,因此可以用更便宜、更有效率的方式來提煉稀土。用學術用語來說,就是中國將開採稀土的成本「外部化」,這點其他先進國家較難做到。
三是「技術專利與產業生態系」。
中國機構在 1950 年至 2018 年 10 月間提交了約 25,000 項稀土專利,佔全球大多數,並有效控制了全球分離和精煉設備市場。中國還建立了從採礦到磁鐵生產的完整工業生態系統,加上中國本身就是世界上最大的稀土消費國,其快速擴張的電動車產業和風力發電產業創造了規模經濟,讓新的西方競爭者難以在商業上與之競爭。
3. 地緣政治角色與戰略價值
稀土的戰略價值在近年來越來越受到重視,主要是因為它在能源轉型、國防安全與地緣政治上扮演關鍵角色。隨著電動車、風力發電與高效能電子產品的崛起,對稀土永磁體的需求急遽增加。
另一方面,美國在先進武器系統、雷達、戰機與核能設備中,也高度依賴稀土材料,使稀土不僅僅是工業原料,更是國家戰略資源。
2025 年 4 月起,中國對釤、釓、鋱、鏑、鎦、鈧、釔等 7 種重稀土元素以及相關磁性產品實施出口許可制度,同年 10 月 9 日再度升級,進一步將鈥、鉺、銩、銪、鐿等 5 種稀土元素及採礦冶煉設備、技術一併納入管制範圍,管制範圍擴展至全部 17 種稀土元素中的 12 種。要求出口必須取得中國商務部的許可,大大減少了中國稀土出口量,也顯示美國在稀土產業鏈上長期依賴中國,高度集中的供應鏈帶來巨大的地緣風險,事實上,稀土出口已然成為政治籌碼。2025 年美國對中國加徵關稅後,中國隨即祭出稀土出口管制作為反制手段;直到同年 10 月底川普與習近平在韓國會面後,雙方才達成協議,中國同意暫停稀土出口管制並發放一般出口許可,換取美方降低關稅等一系列讓步。
根據 IEA 的報告,2024 年中國出口了 58,000 噸稀土磁鐵,足以製造數百萬輛汽車、工業馬達或飛機的零件,或是建造數千個戰略軍事系統、資料中心或風力發電機。若出口許可證的審批出現長期延遲或拒絕,可能會威脅到全球工業價值鏈的收入、競爭力和就業。
因此,美國政府正積極推動稀土供應鏈的本土化與多元化,透過立法補貼、戰略儲備與國際合作,試圖減少對中國的依賴。
在國際合作方面,美國也積極拉攏盟友。2025 年 10 月,美國與澳洲簽署稀土開採與加工供應保障協議,承諾提供 10 億美元融資;與日本簽署關鍵礦產供應保障協議,雙方達成共識,共同分散供應鏈風險;此外也分別與馬來西亞、泰國簽署合作備忘錄,攜手建立中國以外的稀土替代來源,試圖一步步鬆動中國對全球稀土的掌控。
美國貿易代表格里爾(Jamieson Greer)也說明可能要求盟友簽署長期採購協議(Off-take Agreements),即便市場上有更便宜的中國貨,盟友也必須以約定的較高價格購買非中產的稀土。
這些政策背景,使得美股市場上的稀土相關企業成為投資人關注的焦點。
稀土的用途有哪些?會影響哪些產業?
1. 電子產品產業
在日常生活中,我們使用的智慧型手機、筆記型電腦、平板電腦都離不開稀土。稀土在電子產品中扮演著關鍵角色,譬如:
- 釹和鐠被用來製造微型高效馬達,這些馬達讓手機能夠震動;
- 銪則用於 LED 和 LCD 螢幕的磷光體,提供鮮豔的紅色和藍色顯示效果;
- 釔則應用於高解析度顯示器和光學系統中
2. 新能源產業
新能源產業是稀土需求增長最快的領域之一,尤其是電動車和風力發電。電動車的驅動馬達需要使用釹鐵硼(NdFeB)永磁體,這種磁鐵能在高溫下保持強大的磁性,讓電動車馬達更輕、更高效。超過 90% 的電動車採用永磁同步馬達,而每個馬達所需的稀土用量超過 1 公斤。
同樣的,風力發電機也需要大量的稀土永磁體來提升發電效率。IEA 的報告更預測,隨著風機裝機量翻倍以及永磁機組的加速普及,到 2040 年風電對釹和鐠的需求將成長超過三倍
此外,鑭則被用於鎳氫電池的陽極,這種電池廣泛應用於混合動力汽車中,鎳氫電池的陽極正是由鑭基合金所製成。可以說稀土是推動全球能源轉型的關鍵材料。
延伸閱讀:
- 電動車ETF值得投資嗎?5檔美股電動車ETF推薦(2026)
- 乾淨能源ETF攻略(2026):7檔綠能、再生能源、潔淨能源ETF比較
- AI巨頭插旗核電,帶飛10檔核能概念股+3檔核能ETF,核能鈾價升!
3. 國防軍事設備
稀土在國防領域的應用更是至關重要。根據 Visual Capitalist 的報導,美國 F-35 閃電 II 戰機每架需要約 418 公斤的稀土元素,這些材料用於先進武器瞄準系統、雷達和雷射技術;阿利伯克級驅逐艦使用約 2,600 公斤的稀土元素;維吉尼亞級潛艇更需要高達 4,600 公斤的稀土元素。這些稀土支援雷達、聲納、飛彈導引和推進系統,對攻擊和防禦任務都至關重要。
更具體來說,釹和鐠被用於製造極強的永磁體,這些磁鐵在高溫下仍能保持磁性,因此被用於飛彈導引系統、飛行控制和匿蹤功能;鑭能增強玻璃的清晰度,特別用於高端相機鏡頭,例如情報、監視和偵察系統;銪具有獨特的中子吸收特性,使其成為核反應爐控制棒的關鍵成分。根據美國政府問責署(GAO)的資料,釹這種稀土元素被用來製造極強的磁鐵,這些磁鐵能在高溫下保持磁強度,並在戰鬥等極端條件下運作。
洛克希德·馬丁的 F-35 匿蹤戰機每架飛機使用 920 磅(約 418公斤)的稀土,用於電子作戰系統、瞄準雷達和移動飛機方向舵的電動馬達。稀土元素也用於士兵的夜視鏡、通訊設備和核潛艇的推進系統。
4. 航太科技
稀土在航太領域同樣不可或缺。鈧和鋁的合金被用於製造高性能的航空器材,蘇聯在 1980 年代開發的 MiG-29 戰鬥機就使用了鈧鋁合金。
此外,釔鋁石榴石(YAG)雷射被廣泛應用於軍事、工業和醫療領域,特別是用於測距和飛彈導引。
稀土還用於陶瓷零件,提高飛機和太空船在極端條件下的耐用性和耐熱性。
5. 醫療設備
在醫療領域,稀土也發揮著重要作用。銪能提高 X 光和安全檢查設備的靈敏度和解析度,對軍事和航太應用領域來說很重要。
釓則是核磁共振成像(MRI)的重要材料,它的順磁性質使其成為理想的對比劑。此外,稀土還被用於各種醫療雷射和診斷設備中。
6. 其他重要產業
除了上述產業,稀土在催化劑領域也有廣泛應用。比如鈰和鑭是催化劑的重要成分,在 1980 年代,鈰成為三元催化轉化器的關鍵組成部分,用於減少汽車的氮氧化物和一氧化碳污染。
煉油廠則使用以鑭為基礎的催化劑進行流體催化裂解,將原油轉化為汽油等石油產品。2018 年美國使用的稀土約有 60% 用於催化應用,而催化作用約佔全球稀土使用量的 15%。
總的來說,稀土對現代科技產業的影響很全面,從我們每天使用的手機,到保護國家安全的軍事裝備,再到推動能源轉型的電動車和風力發電,稀土無處不在,這也解釋了為什麼各國政府如此重視稀土供應鏈。
稀土概念股是什麼?
稀土概念股指的是那些業務與稀土產業鏈相關的上市公司股票。這些公司可能從事稀土的開採、提煉、加工,或是生產稀土相關的產品,譬如永磁體、催化劑等。當稀土市場出現供需變化、價格波動,或是政策調整時,這些公司的股價往往會受到直接影響,因此被歸類為「稀土概念股」。
稀土概念股主要可以分為 4 個類別:
第一類是「稀土礦業公司」。
這些公司擁有稀土礦場並直接開採稀土礦石,是稀土產業鏈的最上游。這類公司的營收和獲利直接受到稀土價格影響,當稀土價格上漲時,它們的利潤空間通常會大幅提升。
第二類是「稀土加工與精煉公司」。
這些公司將稀土礦石進行分離、提煉,生產出高純度的稀土氧化物或稀土金屬。由於稀土的分離提煉技術門檻很高,這類公司往往擁有較強的技術壁壘和競爭優勢。
第三類是「稀土應用產品製造商」。
這些公司使用稀土材料來生產終端產品,譬如稀土永磁體、催化劑、螢光材料等。這類公司的表現不僅受稀土價格影響,還取決於下游產業的需求,譬如電動車、風力發電等新能源產業的發展。
第四類是「稀土概念相關的科技公司」。
這些公司雖然不直接從事稀土開採或加工,但其核心產品高度依賴稀土材料。譬如半導體製造商、電動車製造商等,當稀土供應出現問題或價格大幅波動時,這些公司的生產成本和營運都可能受到影響。
稀土概念股的投資邏輯主要建立在以下 3 點:
一是「供給端的集中」。
由於中國掌握了全球約 70% 的稀土產量和超過 90% 的分離精煉能力,任何來自中國的政策變動都可能對全球稀土供應鏈產生重大影響。
2025 年 4 月中國宣布加強稀土出口管制後,美股稀土概念股在短時間內就出現大幅上漲,就是最好的例證。
二是「需求端的持續增長」。
隨著全球能源轉型加速,電動車、風力發電等新能源產業對稀土的需求持續攀升。
此外,國防軍事、航太科技等高端產業對稀土的依賴也在不斷增加,這為稀土概念股提供了長期的成長動能。
三是「地緣政治」。
稀土是國家戰略資源,美國、歐盟等國家都在積極推動稀土供應鏈的本土化與多元化,為稀土概念股,尤其是中國以外的稀土公司,帶來了巨大的投資機會。
美股稀土概念股有哪些?
在投資稀土概念股之前,有幾個關鍵指標值得投資人特別留意:
- 已探明儲量(Proven Reserves)與礦石品位(Grade):決定了資源的質與量,品位愈高、開採成本愈低、利潤空間愈大
- 稀土產品組合:公司生產的是輕稀土還是重稀土?重稀土(鏑、鋱)利潤空間更高、戰略價值更大,但市場更小、波動也更劇烈
- 垂直整合程度:公司只做採礦,還是從採礦到精煉、甚至到磁鐵製造都自己來?整合程度愈高,利潤率通常愈高,也愈不容易被供應鏈風險衝擊
1. Lynas Rare Earths(OTC:LYSDY/LYSCF;ASX:LYC)
- 市值:154.8 億美元(截至 2026 年 4 月 12 日)
- 稀土股類別:稀土礦業公司、稀土加工與精煉公司
- 業務核心:Lynas 是中國以外全球最大的稀土生產商,也是目前唯一在中國以外實現全產業鏈規模化運營的稀土企業。業務橫跨採礦(西澳大利亞 Mt Weld 礦場)、初步加工(西澳大利亞 Kalgoorlie 設施)、精煉分離(馬來西亞 Kuantan 設施)三個環節,並正在德州 Seadrift 建設美國重稀土分離設施。FY2025 全年營收達 5.565 億澳元(年增 20%),是板塊內唯一已實現大規模商業生產且持續有營收的公司,與仍處於開發或預商業化階段的其他 9 家概念股有本質性差異
- 已探明儲量與品位:Mt Weld 是全球品位最高的稀土礦床之一。根據 2025 年 10 月的礦產資源報告,礦產資源量達 1.066 億公噸,平均品位 4.12% TREO,含稀土氧化物總量 439 萬公噸;礦石儲量(Ore Reserves,符合 JORC 標準)達 3,200 萬公噸,平均品位 6.44% TREO,支撐 20 年以上礦山壽命(以年產 12,000 公噸 NdPr 計)。此次更新同時包含鏑氧化物儲量增加 92%,為重稀土分離設施提供了長期原料保障
- 稀土產品組合:以輕稀土為主,近年向重稀土延伸。主力產品為釹鐠(NdPr)氧化物,FY2025 全年 NdPr 產量達創紀錄的 6,558 公噸,年增 16%;2025 年 Lynas 成為中國以外首家實現商業規模鏑(Dy)和鋱(Tb)分離生產的企業,標誌著重稀土產品線的重大突破,產品覆蓋範圍從輕稀土延伸至國防與電動車高端應用所需的重稀土元素
- 垂直整合程度:在 10 家概念股中垂直整合程度最高。完整鏈條為:Mt Weld 採礦→ Kalgoorlie 裂解浸出→馬來西亞精煉分離→產品銷售至全球客戶;德州設施建成後將進一步延伸至美國本土重稀土分離;並於 2025 年 10 月與美國 Noveon Magnetics 簽署協議,建立以 Lynas 稀土為原料的美國磁鐵製造供應鏈,向下游磁鐵端繼續整合。
- 近期進展:2026 年 3 月,Lynas 宣布與美國政府簽署稀土供應保障協議;馬來西亞 Kuantan 設施已獲得 10 年期更新營運許可;Kalgoorlie 設施完成調試,全鏈條產能目標 NdPr 年產 10,500 公噸已基本達成;FY2026 年分析師共識預測營收將翻倍至約 11 億澳元,主要受 NdPr 價格上漲及產量增加驅動
- 政府支持:美國國防部原計劃向德州 Seadrift 重稀土分離設施提供約 2.58 億美元合約資助;然而受美國「America First」政策影響,DoD 轉而優先扶植 MP Materials,德州設施的前景目前存在重大不確定性,CEO Amanda Lacaze 已公開表示該設施「可能不會推進」,除非能與 DoD 達成可接受的承購協議
- 投資人需注意:Lynas 是本名單中唯一具備真實大規模營收、且已實現盈虧平衡的稀土企業,基本面與其他開發階段公司截然不同,適合作為稀土板塊的核心配置;但需注意兩點風險:其一,股票在 OTC 市場以 ADR 形式交易(LYSDY),流動性低於在澳洲 ASX 掛牌的原股(LYC),買賣價差較大;其二,德州設施前景不明,若最終放棄美國擴張,可能影響市場對其長期成長故事的估值邏輯
2. MP Materials(NYSE:MP)
- 市值:98.1億美元(截至 2026 年 4 月 12 日)
- 稀土股類別:稀土礦業公司、稀土應用產品製造商
- 業務核心:MP Materials 是美國唯一業務涵蓋採礦、加工、金屬化與磁鐵製造的全產業鏈稀土生產商,旗下擁有加州 Mountain Pass 礦場(美國唯一具規模的稀土採礦及加工設施),以及德州沃思堡的 Independence 磁鐵製造設施。需要特別指出的是,Mountain Pass 礦床以巴斯特納石(Bastnäsite)為主,稀土組成以鑭(32.3%)、鈰(50.2%)、釹鐠(15.7%)等輕稀土為主,重稀土(SEG+)僅佔約 1.8%
- 已探明儲量與品位:截至 2024 年 12 月 31 日,Mountain Pass 探明及概略儲量合計 2,921 萬短噸,平均品位 5.90% TREO,預計礦山壽命約 28 年
- 稀土產品組合:以輕稀土釹鐠(NdPr)為主力產品。2025 年全年 NdPr 氧化物產量達創紀錄的 2,599 公噸,年增 101%;稀土氧化物濃縮物總產量達 5.07 萬公噸,年增 12%;2026 年中計劃啟動重稀土分離設施,屆時才能開始生產鏑、鋱等重稀土產品
- 垂直整合程度:Independence 設施已於 2025 年 Q4 生產首批商業規格釹鐵硼(NdFeB)磁鐵;2026 年將在德州 Northlake 新建 10X 磁鐵廠,並已獲 2 億美元激勵資金
- 客戶集中度與長期合約:2025 年 7 月與美國國防部簽署公私合營協議,國防部投資 4 億美元取得 15% 股權,並設每公斤 110 美元 NdPr 保底收購價(自 2025 年 10 月起生效)、承諾在 MP 的 10X 磁體工廠完工後的 10 年內,100% 收購其生產的所有磁體,全數供美軍國防與商業特約客戶消化。同年與 Apple 簽署長期稀土磁鐵供應協議;2025 年底現金儲備達 18.3 億美元
- 投資人需注意:公司 2025 年全年仍錄得淨虧損,主因停止對中國銷售稀土精礦導致收入下滑;2026 年資本支出指引為 5 至 6 億美元,大規模擴張期的成本消耗仍是投資人需持續關注的變量
3. Energy Fuels(NYSE:UUUU)
- 市值:44.5 億美元(截至 2026 年 4 月 12 日)
- 稀土股類別:稀土加工與精煉公司
- 業務核心:投資人首先需要理解一個關鍵前提——Energy Fuels 的核心業務是鈾礦開採,而非稀土。2025 年全年鈾產量超過 101.5 萬磅,公司自稱是美國最大、最低成本的鈾礦開採企業,鈾業務才是主要收入來源;稀土業務是在鈾業務基礎上的延伸,而非反過來。旗下猶他州 White Mesa Mill 是美國唯一全牌照且持續運營的傳統鈾加工設施,同時也是北美唯一能處理獨居石砂(Monazite)的設施
- 已探明儲量與品位:Energy Fuels 的商業模式為外購原料加工,不擁有稀土礦山,因此無適用的稀土已探明儲量數據;原料來源為澳洲 Chemours 供應的獨居石砂,以及未來馬達加斯加 Vara Mada 重礦砂項目(NPV 達 18 億美元,為長期原料供應提供保障)。
- 稀土產品組合:兼顧輕稀土與重稀土。輕稀土方面,White Mesa Mill 的 Phase 1 電路已完成 NdPr 商業化生產,產品已通過多家汽車製造商及永磁體廠商的資格認證;重稀土方面,2025 年 8 月成功生產純度 99.9% 的鏑(Dy)氧化物,是美國在商業設施內從礦石生產重稀土氧化物的首例
- 垂直整合程度:Energy Fuels 的整合模式屬於「中游加工型」,不擁有礦山,原料依賴外購獨居石砂(現階段主要來自澳洲 Chemours,未來來自馬達加斯加 Vara Mada 項目);White Mesa Mill 負責分離提煉,可生產至氧化物層級(NdPr 氧化物、鏑氧化物),目前不涉及金屬化或磁鐵製造,產品為中間材料,需下游廠商進一步加工。
- 近期進展:根據 2026 年 2 月 26 日發布的 2025 年全年業績,Phase 1 擴建後預計 2027 年投產,年產能目標為 NdPr 850 至 1,000 公噸、鏑 35 公噸、鋱 12 公噸;2026 年 2 月完成 7 億美元可轉換票據發行,工作資本接近 10 億美元,財務實力雄厚
- 現金與融資能力:2025 年 10 月完成 7 億美元 0.75% 可轉換票據發行,工作資本近 10 億美元;馬達加斯加 Vara Mada 重礦砂項目可行性研究確認 NPV 達 18 億美元,為稀土原料供應提供長期保障
- 投資人需注意:Energy Fuels 是鈾礦商轉型稀土加工的代表,其稀土業務與純稀土礦企的驅動因素不同——鈾價走勢同樣對股價有重大影響;Phase 1 擴建及 Vara Mada 項目的推進時程仍有賴監管審批與融資,存在一定執行風險
4. USA Rare Earth(NASDAQ:USAR)
- 市值:35.2 億美元(截至 2026 年 4 月 12 日)
- 稀土股類別:稀土礦業公司、稀土應用產品製造商
- 業務核心:USAR 的核心業務是燒結釹鐵硼(Sintered NdFeB)磁鐵製造,在俄克拉荷馬州 Stillwater 的磁鐵工廠正進行試運轉,目標年產能近 5,000 公噸;礦山端則開發德州 Round Top 礦區,該礦床以重稀土為主,含鏑、鋱、鎵等 12 種美國政府列為最關鍵的礦物,是北美已知重稀土含量最豐富的礦床之一,這也是 USAR 與 MP Materials 最大的差異化所在
- 已探明儲量與品位:Round Top 礦區目前尚未發布符合 NI 43-101 或 JORC 標準的正式已探明儲量報告,現有數據仍屬資源量(Resources)層級。Round Top 含有 12 種美國政府列為關鍵的礦物,礦床以重稀土為主,鏑、鋱、鎵等元素含量豐富,為北美已知重稀土含量最豐富的礦床之一;正式儲量估算與可行性研究預計隨 2028 年底採礦推進而同步更新。
- 稀土產品組合:以重稀土為核心差異化,Round Top 礦床的重稀土含量遠高於 Mountain Pass 等以輕稀土為主的礦場;然而商業採礦目標 2028 年底才啟動,現階段 Stillwater 磁鐵廠所需的原料依賴外購,待 Round Top 投產後才能實現原料自給
- 垂直整合程度:透過收購歐洲稀土金屬及合金製造商 LCM,USAR 已打通從重稀土加工、金屬冶煉、合金生產到釹鐵硼磁鐵製造的完整一條龍供應鏈,並透過 LCM 與 Solvay、Arnold Magnetic Technologies 建立了歐洲工業合作夥伴關係
- 政府支持:2026 年 1 月 26 日宣布美國政府提供 16 億美元支持,包含 CHIPS Act 下 13 億美元優先擔保貸款及 2.77 億美元直接資金,政府獲得 1,610 萬股及 1,760 萬份認股權證;同步完成 15 億美元私人融資;2026 年 2 月 25 日正式敲定政府入股協議
- 近期進展:2026 年 3 月 5 日宣布以約 7,300 萬美元(約 382 萬股 USAR 股份)收購 Texas Mineral Resources Corp.(TMRC),取得 Round Top 礦區 100% 控制權;Round Top 礦山加速計劃,目標 2028 年底前開始商業採礦,較原計劃提前兩年。2026年4月,USAR 以28億美元收購巴西稀土生產商 Serra Verde。Serra Verde的Pela Ema礦區是巴西目前唯一在營運的稀土生產基地,是亞洲以外唯一能夠規模化供應全部四種磁性稀土的生產商。到2027年,Serra Verde的重稀土產量將佔亞洲以外地區總供應量的約一半。重稀土相較輕稀土較為稀缺,市場價值也較高。
- 投資人需注意:USAR 目前仍無商業營收。Stillwater 磁鐵廠原定 2026 年 Q1 完成試運轉,但截至 2026 年 3 月初仍未正式投產,執行進度存在延誤跡象;政府 16 億美元資金的實際撥付仍待里程碑條件達成;大規模股本稀釋(政府入股加私人融資)亦是股東需持續關注的風險
5. Perpetua Resources(NASDAQ:PPTA)
- 市值:37.5 億美元(截至 2026 年 4 月 12 日)
- 稀土股類別:稀土礦業公司(關鍵礦物)
- 業務核心:Perpetua 嚴格來說並非純稀土公司,其核心資產是愛達荷州 Stibnite 金礦,同時蘊含銻(Antimony)礦藏。Stibnite 是美國唯一已知的、能夠滿足國防需求的國內銻礦資源,銻是半導體、彈藥底火與阻燃劑的關鍵礦物,中國此前對銻實施出口管制更凸顯其戰略價值。這隻股票被市場歸入關鍵礦物概念股,主要押注的是「美國銻供應鏈去中化」這個主題,而非稀土本身
- 已探明儲量與品位:Perpetua 的核心資產為金礦與銻礦,不涉及稀土元素;投資論點建立在黃金儲量(約 480 萬盎司)與美國唯一規模性銻礦資源之上,與稀土儲量邏輯無關
- 稀土產品組合:不適用。Perpetua 的 Stibnite 項目不含稀土礦化,計劃產品為黃金與銻,被納入關鍵礦物概念股的原因是銻的戰略稀缺性,而非稀土
- 垂直整合程度:Stibnite 項目計劃涵蓋採礦至初步冶煉,與愛達荷國家實驗室合作設立銻先導處理廠,目標生產符合軍規的銻三硫化物;不涉及稀土產業鏈的任何環節
- 資源規模:Stibnite Gold Project 黃金儲量約 480 萬盎司,預計投產後頭四年每年產金約 45 萬盎司;投產後預計可供應美國銻需求量的 35% 以上,是美國迄今唯一具規模潛力的國內銻礦開發商
- 近期進展:2025 年 10 月 21 日正式破土動工,早期工程建設已啟動;2025 年 12 月 16 日任命 Hatch 為 EPCM 主要承包商,Hatch 同步以每股 28.84 美元認購 138,696 股,完成 400 萬美元股權投資;2025 年 12 月 9 日與愛達荷國家實驗室合作設立銻先導處理廠,目標生產符合軍規的銻三硫化物
- 政府支持:累計獲得美國國防部逾 7,500 萬美元資助,包含國防科技委員會(DOTC)累計 2,240 萬美元;2025 年 9 月獲美國進出口銀行(EXIM)發出 20 億美元初步項目函及意向條款書,EXIM 董事會最終審議預計於 2026 年春季完成,屆時亦是最終投資決定(FID)的關鍵時間節點
- 投資人需注意:Perpetua 目前仍無商業營收,驅動因素是銻價、黃金價格與美國國防預算消息,與純稀土股的波動邏輯不同;雖已累計籌集逾 8 億美元股本,EXIM 20 億美元融資仍屬意向書性質、尚未構成正式融資承諾,FID 前股價波動較大
6. The Metals Company(NASDAQ:TMC)
- 市值:18.8 億美元(截至 2026 年 4 月 12 日)
- 稀土股類別:稀土礦業公司(關鍵礦物)
- 業務核心:TMC 是板塊內最特殊的一家,業務並非陸地稀土,而是深海多金屬結核(Polymetallic Nodules)採礦,礦區位於太平洋克拉里昂—克利珀頓斷裂帶(CCZ),目標提取鎳、銅、鈷、錳這四種電池關鍵金屬。嚴格來說 TMC 並非稀土概念股,而是「電池金屬供應鏈去中化」概念股,被納入廣義關鍵礦物名單,是因為其資源同樣是中國以外的戰略性礦產供應來源
- 已探明儲量與品位:TMC 的採礦對象為深海多金屬結核,目標礦物為鎳、銅、鈷、錳,不涉及稀土元素;NORI-D 礦區已宣告 5,100 萬公噸概略儲量
- 稀土產品組合:不適用。TMC 的產品規劃不包含稀土,被納入廣義關鍵礦物概念股是因為其資源同樣是中國以外的戰略性礦產來源,投資邏輯與稀土的供需驅動因素截然不同
- 垂直整合程度:TMC 計劃從深海採礦至陸上冶煉一體化,與韓國鋅業(Korea Zinc)合作建立冶煉產能;不涉及稀土產業鏈,整合程度的評估框架與其他稀土概念股不可直接比較
- 資源規模:2025 年 8 月發布全球首份深海多金屬結核可行性研究(PFS),NORI-D 礦區宣告 5,100 萬公噸概略儲量,PFS 稅後 NPV 達 55 億美元;連同初步評估(IA),兩項研究合計 NPV 達 236 億美元,是全球首例深海結核礦產儲量宣告
- 近期進展:2026 年 1 月 22 日向 NOAA 提交整合申請,涵蓋勘探許可證及商業採礦許可證,申請覆蓋面積從原 2.5 萬平方公里擴大至 6.5 萬平方公里;2026 年 3 月 9 日 NOAA 確認 TMC 美國子公司的整合申請符合《深海採礦法》(DSHMRA)要求,這是美國監管程序的重要里程碑;商業採礦目標 2027 年 Q4 開始,前提是獲得商業採礦許可證
- 財務狀況:截至 2025 年 9 月 30 日,現金約 1.156 億美元,單季運營虧損 5,540 萬美元,Q3 淨虧損達 1.845 億美元(主要為非現金項目);韓國鋅業(Korea Zinc)已完成 8,520 萬美元戰略投資
- 投資人需注意:TMC 目前無任何商業營收,完全依賴外部融資維持運營;深海採礦在環保審批、國際法規(ISA 框架)及技術可行性上仍存在重大不確定性;NOAA 的合規確認僅是程序上的一步,後續還需通過跨部門審查、環境影響評估及公眾評議等多個關卡,是 10 家概念股中商業化路徑最長、風險最高的一家,僅適合風險承受能力極高的投資人
7. Critical Metals Corp(NASDAQ:CRML)
- 市值:11.2 億美元(截至 2026 年 4 月 12 日)
- 稀土股類別:稀土礦業公司
- 業務核心:CRML 的旗艦資產是格陵蘭島南部 Tanbreez 重稀土礦床,是全球已知規模最大的稀土礦床之一。Tanbreez 最大的差異化優勢在於其重稀土組成——重稀土(HREO)佔總稀土比例約 24%–27%,遠高於 Mountain Pass 等輕稀土礦床,鏑、鋱、釔等國防關鍵元素豐富,這也是 CRML 與 MP Materials 最核心的差異所在
- 已探明儲量與品位:2025 年鑽探計劃的最新結果(截至 2026 年 2 月 9 日)顯示,Area B 及 Fjord 礦區 TREO+Y 品位介於 0.40%–0.47%,重稀土佔比約 26%–27%,礦化延展性持續獲得確認;另有最新重新取樣計劃顯示 Hill Deposit 重稀土佔比達 24.1%,並確認大規模礦化潛力;2026 年加速計劃目標將資源量擴大至約 1.3 億公噸
- 稀土產品組合:Tanbreez 礦床以重稀土為核心特色,重稀土(HREO)佔總稀土比例約 24%–27%,遠高於行業平均,鏑、鋱、釔等國防與能源轉型關鍵元素豐富;輕稀土(鑭、鈰等)同樣存在但非主要價值來源。目前仍處勘探與鑽探階段,尚無實際產品出售,稀土組合的最終商業產品結構有待冶金測試確認
- 垂直整合程度:CRML 目前僅處於採礦上游的勘探開發階段,整條產業鏈中只涉及礦山資源端,尚不具備分離提煉或磁鐵製造能力;根據與沙特阿拉伯合作方簽訂的 50/50 合資框架,未來計劃在境外建立稀土精煉設施,但加工端的建設時程與出資結構仍屬框架層級,尚未落地,現階段垂直整合程度在 9 家概念股中最低
- 近期進展:2026 年 3 月 10 日董事會批准 3,000 萬美元加速發展計劃,其中 1,250 萬美元用於 2026 年勘探計劃(6,000 米鑽探)、資源量升級及地質技術研究;約 1,500 萬美元用於格陵蘭及澳洲的基礎設施建設及冶金測試;目標 2028 年 Q4 至 2029 年 Q1 開始首批礦石生產,2029 年 Q3 開始精礦出口。2026年4月,Critical Metals 也宣布以全股票方式收購 European Lithium,交易對價約8.35億美元,由此將完全掌控格陵蘭Tanbreez稀土礦床項目,為項目融資和規模化開發掃清障礙。European Lithium 是 Critical Metals 的重要股東(34%的股份),同時持有Tanbreez專案7.5%的權益。依擬定換股條款,European Lithium 股東每持有一股可換取0.035股Critical Metals股票。交易完成後,Critical Metals 將消除 European Lithium 作為其重要股東的地位,並取得後者帳面上約2.19億美元的現金儲備,預計今年下半年完成交割。
- 融資進展:已獲美國進出口銀行(EXIM)1.2 億美元意向書支持項目融資;與沙特阿拉伯合作方簽訂 50/50 合資稀土加工設施框架協議,目標將精煉產品供應美國國防用途
- 投資人需注意:CRML 目前無任何商業營收,且2025 年年報揭示公司存在持續經營的重大不確定性;整個項目從採礦到精煉的完整資本支出預計逾 15 億美元,遠超公司現有財務能力,外部融資能否按時落地是最大的執行風險;格陵蘭地緣政治的特殊敏感性(美國政府曾多次表態收購格陵蘭)是雙面刃,既帶來關注度,也帶來不確定性
8. Neo Performance Materials(OTC:NOPMF;TSX:NEO)
- 市值:9.21 億美元(截至 2026 年 4 月 12 日)
- 稀土股類別:稀土加工與精煉公司、稀土應用產品製造商
- 業務核心:Neo 是 10 家概念股中業務最成熟、唯一已持續實現盈利的公司,也是中國以外唯一規模化生產稀土功能材料的西方上市公司。業務橫跨三大部門:Magnequench(黏結釹鐵硼磁粉與磁鐵)、Chemicals & Oxides(稀土氧化物與工業材料)、Rare Metals(鉭、鈮、鎵等稀有金屬),在加拿大、歐洲、亞洲均設有生產設施
- 已探明儲量與品位:Neo 不擁有礦山,商業模式為外購稀土氧化物原料後進行加工;原料來源多元,包括中國、愛沙尼亞及其他地區供應商,原料端的供應穩定性是其核心風險之一
- 稀土產品組合:Neo 的產品橫跨輕稀土與重稀土應用,Magnequench 部門生產黏結釹鐵硼磁粉(以輕稀土 NdPr 為主),Narva 燒結磁鐵廠生產燒結 NdFeB 永磁體;Chemicals & Oxides 部門則涵蓋多種稀土氧化物與工業材料,產品組合在板塊內最為多元,但均屬加工製造端,不涉及原生稀土開採
- 垂直整合程度:Neo 是板塊內加工端整合最完整的企業,但整合方向與礦業公司相反——它不擁有礦山,NdPr 氧化物等原料依賴外購;在加工端,則橫跨稀土分離(Chemicals & Oxides 部門)、黏結磁粉製造(Magnequench)、到愛沙尼亞 Narva 燒結永磁體工廠,形成從氧化物到成品磁鐵的中下游一條龍。原料端的對外依賴是其主要供應鏈風險,Narva 磁鐵廠的原料目前仍需從中國或其他外部來源採購
- 財務表現:2025 年前三季累計調整後 EBITDA 達 5,530 萬加幣,年增 26.5%;第三季業績公布後上調全年 2025 年調整後 EBITDA 指引至 6,700 至 7,100 萬加幣
- 歐洲永磁體設施:2025 年 9 月 22 日愛沙尼亞 Narva 燒結永磁體工廠正式舉行開幕典禮,是亞洲以外第一座投入運營的燒結磁鐵廠,Phase 1 年產能 2,000 公噸,大規模商業生產預計 2026 年中期啟動,長遠可擴展至 5,000 公噸;設施已就牽引馬達磁鐵取得 Tier 1 客戶合約,其中一份合約預計累計貢獻約 5,000 萬加幣營收
- 客戶與合作:2025 年 9 月與博世(Robert Bosch)簽署多年期合作備忘錄,為 Bosch 的電動出行及節能電機計劃在歐洲工廠預留專屬磁鐵產能;2026 年 3 月 2 日與 Cyclic Materials 簽署跨大西洋稀土循環供應鏈合作備忘錄,建立磁鐵廢料回收再利用體系,符合歐盟關鍵原材料法案要求
- 投資人需注意:Neo 的商業化程度與財務穩定性在板塊內最高,但其業務更接近「稀土材料加工與應用」,而非「稀土礦業」;Narva 工廠的產能爬坡速度及歐洲汽車市場的需求走勢,是影響其 2026 年業績的兩大關鍵變量
9. NioCorp Developments(NASDAQ:NB)
- 市值:6.87 億美元(截至 2026 年 4 月 12 日)
- 稀土股類別:稀土礦業公司(關鍵礦物)
- 業務核心:NioCorp 正在內布拉斯加州東南部開發 Elk Creek 關鍵礦產項目,擁有北美最高品位的鈮礦資源,以及美國境內第二大已知稀土資源量。計劃產品涵蓋鐵鈮合金(ferroniobium)、鈧、鈦,並評估同步提取磁性稀土元素的可行性,包括釹、鐠、鋱、鏑等,直接對應國防與 AI 硬體供應鏈的核心需求
- 已探明儲量與品位:Elk Creek 項目的鈮、鈧、鈦儲量已通過可行性研究確認,其中鈮資源品位為北美最高;稀土部分目前僅有資源量推算,尚未納入正式可行性研究的儲量估算範疇,品位與可採量的正式數據有待後續評估報告發布
- 稀土產品組合:目標提取以輕稀土(釹、鐠)為主,兼含部分重稀土(鋱、鏑),直接對應永磁體製造的核心需求;然而由於稀土仍屬潛在副產品,尚無商業化時程承諾,現有投資論點的核心仍建立在鈮與鈧的確定性上,稀土是錦上添花而非主要驅動力
- 垂直整合程度:NioCorp 計劃僅涵蓋採礦與初步加工(生產鐵鈮合金、鈧氧化物、鈦),不涉及稀土分離提煉或磁鐵製造;稀土作為潛在副產品,其加工路線尚未確定,整合程度取決於未來可行性研究的結論。整體而言屬於上游礦業模式,與 MP Materials 或 Neo 的中下游整合路線截然不同
- 融資進展:截至 2026 年 3 月,NioCorp 在 2025 年及 2026 年初累計完成約 5 億美元資本募集,資金充裕程度在尚未投產的概念股中屬於前列;美國進出口銀行(EXIM)的 7.8 億美元貸款申請持續推進,目前 EXIM 已將 Elk Creek 項目列為優先審批對象,管理層預期可於 2026 年完成全部項目融資
- 近期進展:2026 年 2 月 26 日,NioCorp 正式宣布啟動 4,460 萬美元礦山主巷道(Portal)建設工程,這是通往地下礦山的主要入口,供人員、設備與物料進出,並將用於將礦石從地下輸送至地面加工廠;工程已向美國礦山安全與健康管理局(MSHA)正式提交開工通知,預計需時約九個月完成;值得注意的是,此次屬預建設階段,全面正式建設仍有待取得完整項目融資後才能啟動
- 政府支持:項目計劃生產的鈮、鈧、鈦及稀土元素均為美國政府指定的關鍵礦產,公司與美國國防部等多個聯邦機構保持積極溝通;75% 的鐵鈮合金產量已簽訂具法律約束力的承購協議,為 EXIM 債務融資提供了穩定的還款基礎
- 投資人需注意:NioCorp 的稀土屬「潛在副產品」,尚未納入現有可行性研究的正式評估範疇,其核心商業價值建立在鈮與鈧之上;礦山主巷道雖已動工,但全面建設的最終投資決定(FID)尚待董事會於融資完成後正式批准;目前無商業營收,距正式投產仍有數年時間
10. Idaho Strategic Resources(NYSE American:IDR)

- 市值:5.85 億美元(截至 2026 年 4 月 12 日)
- 稀土股類別:稀土礦業公司
- 業務核心:IDR 是 10 家概念股中結構最獨特的一家,同時身兼黃金生產商與美國境內最大稀土礦權持有人。黃金業務以愛達荷州 Golden Chest 金礦為核心,目前已持續實現盈利,為稀土探勘提供穩定的現金流支撐;稀土業務則聚焦於橫跨約 70 英里的愛達荷稀土帶(Idaho REE-Th Belt),旗下持有 Lemhi Pass、Diamond Creek、Mineral Hill 三大項目,礦區面積合計逾數萬英畝
- 已探明儲量與品位:IDR 的稀土業務目前仍處於早期勘探階段,尚未發布任何符合 NI 43-101 或 JORC 標準的正式儲量報告,現有數據均屬初步土壤樣本與地球化學測量結果,資源量估算尚待完成;黃金業務方面,Golden Chest 金礦已有成熟的生產數據,但稀土礦區的品位與可採量仍待後續鑽探計劃確認
- 財務表現:2025 年 Q3 創下季度業績新高,營收 1,108 萬美元,年增 80.09%;毛利 705 萬美元,年增 135.12%;淨利 297 萬美元,年增 87.52%;黃金業務已連續多季錄得盈利,為同板塊中為數不多已有真實營收的概念股之一
- 稀土產品組合:Lemhi Pass 項目樣品顯示,稀土組成中釹佔 58%、鐠佔 8%、鏑佔 2%,合計高價值稀土元素佔比達 76%,磁性稀土富集程度與全球主要礦山相比具競爭力;Cardinal 礦點樣品更回報逾 17% 總稀土氧化物品位,整體而言,IDR 的礦床以輕稀土(釹、鐠)為絕對主體,含少量重稀土(鏑約 2%),磁性稀土元素(釹+鐠+鏑)合計佔比超過 68%,礦石組成對永磁體製造具有直接適用性;然而稀土業務目前仍處於早期勘探階段,尚無精煉產品,亦無垂直整合計劃,現階段的稀土價值完全體現在礦產資源潛力,而非實際生產能力
- 垂直整合程度:IDR 僅具備採礦上游能力,黃金業務已有成熟的開採與初步加工流程,但稀土業務目前仍停留在勘探階段,不涉及任何稀土分離、提煉或磁鐵製造;公司亦未公布稀土加工端的整合計劃,現階段的商業模式是將未來採出的稀土礦石或精礦出售給下游加工商,垂直整合程度在板塊內屬最低梯隊
- 近期進展:2025 年 Q3 於 Lemhi Pass 啟動大規模土壤地球化學與放射性測量計劃,逾 2,000 個土壤樣本顯示釹異常值介於 45 ppm 至 1,740 ppm,超過半數樣本超出正常背景值,已為 2026 年鑽探許可申請鋪路,並計劃於 2026 年春季進行無人機磁測掃描;同時啟動 Mineral Hill 及 Lemhi Pass 的大規模地球物理計劃,涵蓋 LiDAR、磁測與放射性測量
- 投資人需注意:IDR 的稀土業務目前仍處於早期勘探階段,距離資源量估算、可行性研究及商業生產尚有相當距離;礦區含有釷(Thorium)這一放射性元素,日後開發將面臨美國核管理委員會(NRC)的額外監管要求;黃金業務雖提供穩定現金流,但整體規模仍屬小型礦商,市值溢價很大程度反映的是稀土概念的預期,而非現有資產的基本面
台灣稀土概念股有哪些?
台灣本身並不開採或生產稀土,但台股市場仍有一批被投資人歸類為「稀土概念股」的公司。這些公司的業務大致可以分為 2 大類:一是持有稀土料源或直接參與稀土精煉,二是從事稀土回收精煉轉賣,當中國收緊稀土出口管制、推動稀土價格上漲時,這兩類公司都有機會直接受惠。
1. 稀土回收精煉類
台灣被市場法人最常點名的稀土概念股,反而不是半導體大廠,而是幾家金屬回收精煉公司。這類公司雖然規模較小,但與稀土的連動最為直接。
最爲代表的是光洋科(1785),是台灣少數同時具備半導體靶材製造與金屬回收精煉 2 種核心能力的公司,以貴稀金屬(precious and rare metals)回收及精煉為技術平台,主要應用於儲存媒體、光電顯示器及電子半導體等產業。需要特別說明的是,光洋科所從事的是廣義「稀有金屬」的回收再製,核心品項包括銣(Ru)、鈀(Pd)等貴金屬及各類濺鍍靶材,與「稀土元素(Rare Earth Elements)」在化學分類上並不相同,投資人不宜混淆。
2. 持有稀土料源類
另一類是本身握有稀土原料來源的公司,這類公司在稀土價格上漲時同樣能直接受惠。
代表例子是信昌電(6173),是華新科(2492)集團旗下的被動元件廠,具備陶瓷粉末、積層陶瓷電容(MLCC)與晶片電阻自製能力,主要受惠於 AI 伺服器、電動車與 5G 基地台對高容值 MLCC 的強勁需求。它與稀土的關聯,來自 MLCC 製造所需的陶瓷粉末原料中含有稀土氧化物成分,當稀土供應收緊或價格上漲時,原材料成本會受到連帶影響。
因此,信昌電是一檔被動元件概念股,稀土只是其製程原料的一環。若中國稀土管制持續升級導致供應鏈緊張,信昌電面臨的是成本壓力而非直接受惠,這與「持有稀土料源、稀土漲價即受益」的邏輯恰好相反,投資人需釐清方向。
3. 半導體產業:間接受衝擊,而非受惠
比起上述公司,台積電(2330)、聯電(2303)這類半導體大廠雖然也會受到稀土供應變化的影響,但性質截然不同——對它們而言,稀土管制收緊是「成本風險」而非「漲價受惠」,因此在市場討論稀土概念股時,半導體廠商較常被視為「受影響方」,而非受惠的稀土概念股。
以 2025 年 10 月中國擴大稀土出口管制為例,新增銪、鈥、鉺、銩、鐿等中重稀土元素的管制後,台積電股價曾在消息公布當日下跌 1.8%,美光科技、西部數據等也分別下跌 3% 和 1.3% 以上。不過台積電副共同營運長侯友清隨後表示,台積電及其供應商的稀土庫存足以支撐一至兩年,短期風險不高;台灣經濟部也指出,台灣稀土進口主要來自歐美與日本,並非直接仰賴中國。
稀土概念股走勢取決於稀土價格的影響因素?
稀土價格的波動直接影響稀土概念股的表現,以下 4 個因素會影響稀土:
1. 歷史價格走勢
稀土價格在過去十年經歷了多次大幅波動。以釹(Neodymium)為例,2025 年 4 月釹期貨價格曾飆升超過 10% 至每噸 556,000 人民幣,原因是買家急於在全球短缺擔憂加劇的情況下確保供應。這波上漲是在中國 3 月稀土出口大幅增長 20%(年增率)之後發生的,因為海外需求在預期供應緊縮的情況下激增。
從更長期來看,氧化釹的價格在 2020 年約為每公噸 49,763 美元,預計到 2030 年將達到每公噸 45,500 美元,呈現相對下行的走勢。
以鐠(Praseodymium)為例,截至 2025 年,鐠的價格約為每公斤 148.79 美元。與 2021 年 1 月 1 日的 83.40 美元相比,上漲了 78.30%;與 2020 年 1 月 1 日相比,更是上漲了 104.34%。
2. 中國政策管制
2024 年至 2025 年間,中國的稀土出口管制政策對全球稀土市場產生了重大影響。2025 年 4 月起,中國陸續對稀土元素實施出口許可制度,管制範圍至同年 10 月 9 日已擴展至全部 17 種稀土元素中的 12 種。
根據 IEA 的報告,2024 年中國出口了 58,000 噸稀土磁鐵。但在實施出口管制後,情況發生了變化。根據 Strategic Metals Invest 的分析,中國在 2025 年初大幅收緊管控並刻意模糊相關資訊揭露。
北京推出新的臨時法規,將配額合規與許可證要求擴大適用至國內及進口稀土原料,同時加重違規罰則。尤其值得注意的是,2025 年首批採礦與冶煉配額的發布幾乎沒有正常的公開揭露,讓市場買家無法準確推算近期供應量,因而普遍提高了風險溢價。
更具戲劇性的是,2025 年 8 月底,MP Materials 停止向中國運送原料,因為該公司根據美國政府協議轉向國內精煉。分析師估計,這相當於抽走了中國市場約接近兩位數百分比的氧化物供應量,中國釹鐠氧化物價格在短短幾週內急漲 40%,創下兩年多來的高點,這波漲勢也迅速蔓延至全球鐠的現貨報價。
3. 供應鏈中斷
緬甸持續的武裝衝突也中斷了當地稀土礦的出貨,令市場供應雪上加霜。不過到了 2025 年下半年,釹價格從峰值 562,000 人民幣回落至每噸 517,500 人民幣,主因是中國最新一輪的出口管制明確將釹、鐠排除在管制清單之外。分析師指出,北京的策略轉向聚焦在那些中國以外更難取得的稀有重稀土元素。
4. 需求端推動
相較於政策與供應的短期衝擊,需求端的結構性成長才是支撐稀土長期價格的根本力量。
稀土需求預計將持續增長至 2040 年,永磁體在電動車馬達和風力發電中仍是主要驅動力。即使考慮到效率提升和更節約的磁鐵配方,隨著電動車和風力發電裝置的增加,磁鐵總噸位仍持續上升。按應用分類,磁鐵是 2024 年最大的應用領域,約佔全球收入份額的 41.0%。
除了稀土概念股,還有什麼管道能投資稀土?
1. 投資稀土ETF
對於不想花時間研究個股的投資人來說,稀土 ETF 是一個很好的選擇。ETF 能讓投資人一次投資多家稀土相關公司,分散單一個股的風險。
| ETF(代號) | 亮點 | 主要持股 (前 5 大) | 費用率 | 資產規模 | YTD 報酬 |
| VanEck Rare Earth and Strategic Metals ETF (REMX) | – 成立最早(2010 年) – 規模最大的全球稀土 ETF – 涵蓋採礦、精煉、回收全產業鏈 – 持股橫跨美國、澳洲、加拿大、中國等多國;約三分之一資產配置於中國稀土企業 | 1. Almonty Industries(8.38%) 2. Lynas Rare Earths(8.12%) 3.Albemarle (7.41%) 4.廈門鎢業(7.09%) 5.北方稀土(6.82%) | 0.58% | 29.8億美元 | +126.39% |
| Sprott Critical Materials ETF (SETM) | -2023 年成立的關鍵材料 ETF -以能源轉型材料為主題 -涵蓋稀土、鈾、銅、鋰、石墨等 9 種關鍵金屬 -持股更分散(共約 135 檔),中國曝險極低 | 1. Lynas Rare Earths(5.85%) 2.NAC Kazatomprom JSC(5.44%) 3.Freeport-McMoRan(5.10%) 4.Cameco (4.82%) 5.PLS Group(4.72%) | 0.65% | 6.19億美元 | +14.32% |
| Global X Rare Earth & Critical Materials ETF (EART) | -2022 年成立,前身為 DMAT,2026 年 3 月更名 -持股50 檔,廣泛涵蓋稀土、金屬、關鍵材料供應鏈 -持股主要集中在中國(25%)、美國(18%)、南非(16%)、英國(11%) | 1.Freeport-McMoRan(4.60%) 2.Anglo American(4.31%) 3.Albemarle (4.25%) 4.Rio Tinto(4.12%) 5.Southern Copper(4.09%) | 0.59% | 4,479萬美元 | +7.49% |
投資人在選擇時,需要注意以下 3 點:
一是「投資組合的純度」。
目前市面上並不存在純稀土 ETF。上述三檔 ETF 的持股均涵蓋鋰、鈷、鎳、鈾、銅等廣義關鍵礦產類股,稀土只是其中一個組成部分,而非全部。換句話說,當中國稀土管制消息推動稀土個股急漲時,這些 ETF 因為持股分散在多種礦產,漲幅往往會被稀釋,未必能完整捕捉稀土行情。
因此,若投資人的目標是精準押注稀土主題,直接投資稀土個股(例如本文前面介紹的美股概念股)反而比透過 ETF 更能貼近稀土市場的實際走勢。ETF 的優勢在於分散風險、操作便利,更適合作為投資組合的補充配置,而非稀土主題的核心部位。
二是「地區配置」。
不同 ETF 對不同地區的配置比重不同,有些可能更偏重中國,有些則著重於中國以外的供應商。
三是「費用率和流動性」。
費用率直接影響長期報酬,而流動性則影響買賣的便利性和成本。
2. 投資CFD差價合約
對於較進階的投資人,也可以考慮透過 CFD(差價合約)來投資稀土。CFD 允許投資人在不實際持有標的資產的情況下,對稀土或稀土股票的價格波動進行投機。這種方式的優點是可以使用槓桿,以較小的資金控制較大的部位,而且可以做多也可以做空。
不過 CFD 的風險也相對較高。使用槓桿意味著獲利和虧損都會被放大,如果市場走勢與預期相反,可能會造成更大的損失。此外,CFD 還涉及隔夜利息成本,不適合長期持有。
延伸閱讀:
稀土投資券商推薦:Interactive Brokers
說到投資美股稀土概念股和稀土 ETF,不得不提到 Interactive Brokers(以下簡稱 IB)這個全球知名的券商平台。為什麼許多投資人都選擇用 IB來 投資稀土相關標的呢?因為 IB 提供了完整的投資管道和極具競爭力的交易成本,讓投資人能夠輕鬆參與全球稀土市場。
投資稀土有什麼優點?
1. 長期需求增長
隨著全球能源轉型加速,稀土需求預計將持續增長至 2040 年。即使考慮到技術進步帶來的效率提升,隨著電動車和風力發電裝置的增加,稀土的總需求量仍會持續上升。當全球各國都在推動電動車普及,設定燃油車禁售時間表時,稀土的需求自然水漲船高。同樣的邏輯也適用於風力發電,為了達到碳中和目標,各國都在大力發展再生能源,而風力發電機同樣需要大量稀土永磁體。
除了新能源產業,隨著各國軍備現代化的推進,這部分需求也會持續存在。
根據 Grand View Research 的預測,全球稀土元素市場規模在 2024 年為 39.5 億美元,預計到 2030 年將達到 62.8 億美元,年複合成長率為 8.6%。這種穩定且可預期的需求增長,為長期投資人提供了堅實的基礎。
2. 戰略價值
美國、歐盟、日本等主要經濟體都將稀土列為關鍵礦產,並推出各種政策來確保供應安全。
以美國為例,國防部於 2025 年 7 月宣布以 4 億美元入股 MP Materials,持股比例達 15%,並簽訂 10 年期協議,為其釹鐠(NdPr)產品訂定每公斤 110 美元的保底收購價,約為當時市價的 2 倍,不僅大幅降低了企業的營運風險,也為投資人提供了更可預期的獲利能見度。
稀土的戰略價值還體現在地緣政治中。當中國收緊稀土出口管制時,澳洲、加拿大、日本、歐盟等主要經濟體也相繼加大本土稀土產業的投入。澳洲政府向 Iluka Resources 提供 12.5 億澳元貸款支持稀土精煉廠建設;歐盟《關鍵原材料法》要求 2030 年前達成 40% 的稀土國內精煉比例;日本則透過 METI 旗下的 JOGMEC,自 2010 年中國稀土禁運事件後持續深化供應鏈多元化布局,至今已在逾 15 個國家執行超過 30 個稀土相關投資項目。這股政策驅動的產業浪潮,為中國以外的稀土企業創造了巨大的發展機會。投資人可以把稀土投資視為一種「地緣政治對沖」,在大國競爭的背景下,稀土產業很可能會持續受到政策支持。
3. 供給端集中帶來投資機會
供給端高度集中在中國,雖然是一種風險,但同時也創造了投資機會。
首先是「價格彈性機會」。
由於供給高度集中且短期內難以大幅增加,當需求上升或供應受限時,稀土價格往往會出現劇烈波動。前面提到的 2025 年 8 月 MP Materials 停止向中國運送原料後,中國釹鐠氧化物價格在幾週內跳升 40%,就是最好的例子。對於把握時機的投資人來說,這種價格波動可以帶來可觀的短期收益。
其次是「供應鏈重組機會」。
正是因為供給過度集中在中國,各國政府才會大力支持本土稀土產業發展,為中國以外的稀土企業,特別是美國、澳洲等國的稀土公司創造了難得的發展機會。這些公司可能會在政府支持下快速成長,為投資人帶來豐厚回報。
第三是「技術突破機會」。
高昂的分離提煉成本促使企業投入研發,尋找更環保、更經濟的生產方式,或是開發稀土回收技術。那些能夠在技術上取得突破的公司,可能會獲得巨大的競爭優勢。像 MP Materials 與 Apple 合作建立稀土回收線,就是這方面的嘗試。
最後,稀土投資提供了「投資組合多元化」的價值。
稀土概念股的表現與傳統股票市場的相關性相對較低,主要受到稀土價格、政策變化和供需關係的影響。將稀土投資納入投資組合,可以在一定程度上分散風險,降低整體投資組合的波動性。
投資稀土有什麼風險?
1. 地緣政治風險
地緣政治風險是投資稀土最大的不確定因素。由於中國掌握全球大部分稀土供應,中美之間的貿易摩擦和科技競爭,可能隨時影響稀土市場。
這種風險的特點是難以預測且影響巨大。投資人很難提前知道中國何時會調整稀土政策,也無法準確評估政策變化的影響範圍。當政策突然收緊時,稀土價格可能暴漲,相關概念股也會大漲;但如果政策放鬆,或是中美達成某種協議,價格又可能快速回落。
此外,其他地緣政治因素也可能影響稀土供應。譬如緬甸的政治動盪影響了離子黏土型稀土礦的開採,導致重稀土供應不穩定。投資人在投資稀土時,必須持續關注國際政治局勢的變化。
2. 價格波動風險
稀土價格的波動性遠高於一般大宗商品。比如 REMX 這個稀土 ETF 在過去一年的 52 週最高價為 102.40 美元,最低價卻只有 32.36 美元,價格波動超過 200%。這種劇烈的價格波動,對投資人的風險承受能力是一大考驗。
價格波動的原因很多。供給端,中國的政策調整、礦場的開採問題、環保法規的變化,都可能影響供應量;需求端,電動車銷售數據、風電裝機量、國防預算等因素,都會影響需求。更複雜的是,稀土不是單一商品,17 種元素各有不同的供需狀況和價格走勢。輕稀土和重稀土的價格可能朝不同方向變動,投資人需要對整個產業鏈有深入了解。
對於投資個股的投資人來說,風險更大。稀土礦業公司的股價不僅受稀土價格影響,還要承擔公司特定的營運風險。目前許多稀土公司仍處於虧損狀態,股價可能長期低迷。即使是 MP Materials 這樣獲得政府支持的龍頭企業,2025 年第二季仍然虧損,每股虧損 0.19 美元。投資人需要有足夠的耐心和風險承受能力。
3. 政策變動風險
除了中國的稀土出口政策,其他政策變動也可能影響稀土投資。各國的環保法規、礦業開採許可、稅收政策、補貼政策等,都可能對稀土企業的營運產生重大影響。
以環保法規為例,稀土開採和提煉過程會產生大量汙染,包括放射性廢料和重金屬。如果政府收緊環保標準,稀土企業的生產成本可能大幅上升,甚至被迫停產。這也是為什麼中國能夠主導稀土市場的原因之一。
補貼政策的變化同樣重要。美國政府目前透過各種方式支持本土稀土產業,但這些政策可能隨著政府更迭而改變。如果未來政府減少或取消補貼,稀土企業的競爭力可能會削弱,股價也會受到影響。
4. 技術替代風險
雖然稀土在許多應用中不可或缺,但科技進步可能帶來替代方案。研究人員一直在尋找稀土的替代材料,或是開發使用更少稀土的新技術。
以永磁體為例,雖然釹鐵硼磁鐵目前是最強的永磁材料,但科學家正在研究其他可能的替代方案。如果未來出現性能相當但不需要稀土的新材料,稀土的需求可能會大幅下降。此外,電動車製造商也在努力減少每輛車的稀土用量,透過優化設計來降低成本。雖然單車用量減少,但總需求可能因為電動車數量增加而上升,不過仍然是一個需要關注的風險。
稀土回收技術的進步也可能影響原生稀土的需求。如果回收技術變得更經濟有效,從廢棄電子產品和舊設備中回收的稀土可能滿足部分需求,減少對新開採稀土的依賴。
5. 產業發展不如預期
稀土需求主要依賴電動車和風電等新能源產業的發展。如果這些產業的發展速度不如預期,譬如電動車銷售成長放緩,或是各國減少對再生能源的投資,稀土需求就可能低於預期,進而影響稀土價格和相關股票的表現。
6. 流動性風險
稀土概念股,特別是小型的稀土礦業公司,交易量可能相對較小。在市場恐慌時,投資人可能難以快速賣出持股,或是必須接受較大的價格折讓。即使是稀土 ETF,雖然流動性較好,但在極端市場情況下,也可能出現買賣價差擴大的問題。
7. 開採到量產週期超長,有資金壓力
投資稀土礦業股還有一個常被忽略的風險:時間。稀土礦業公司從取得礦權、環評審查、建設設施,到真正開始量產,往往需要走過漫長的等待期。美國新礦場的平均開發時程長達 29 年,而精煉和加工設施光是取得許可就需要 7 至 10 年,是全球第二長的開發週期。
也就是說,許多稀土概念股在相當長的時間內,根本無法產生真正的營收。在這段漫長的等待過程中,公司需要持續投入資本維持營運,股價也更多反映的是市場對「未來想像」的定價,而非當下的盈利能力。一旦市場情緒轉向,或融資環境收緊,股價往往會承受相當大的下行壓力。
誰適合投資稀土概念股?
1. 了解地緣政治的投資人
稀土市場受地緣政治影響極大,適合那些對國際政治局勢有深入了解和持續關注的投資人。這類投資人具備以下特點:
能夠理解中美科技競爭的邏輯,,知道稀土在其中扮演的角色。他們會主動追蹤中國的稀土政策動向,關注美國、歐盟等國家的稀土戰略,並能夠分析這些政策對市場的影響。當中國宣布新的出口管制時,他們能夠迅速評估影響範圍,而不是盲目跟風或恐慌拋售。
這類投資人也會關注緬甸、澳洲等其他稀土生產國的政治經濟情況,了解全球稀土供應鏈的複雜性。他們知道稀土不只是商品,更是大國博弈的籌碼,因此能夠從更高的戰略層面來思考投資決策。
2. 長期投資者
稀土產業的發展需要時間,從礦場開發、產能建設到技術突破,都不是短期內能完成的。因此,稀土投資更適合有長期投資視野的投資人。
這類投資人具備以下優勢:
- 不會因為短期價格波動而焦慮,能夠承受稀土股價的劇烈起伏
- 理解稀土礦業公司可能需要數年時間才能實現獲利,願意在企業成長過程中耐心等待
- 看重的是稀土產業的長期發展趨勢,如:全球能源轉型、供應鏈重組、國防需求增長,而不是短期的價格投機
長期投資者還會持續追蹤產業發展,定期檢視投資組合。當產業基本面發生重大變化時,譬如出現顛覆性的替代技術,,或是供應鏈格局徹底改變,他們能夠及時調整策略。但在正常情況下,他們不會因為市場雜音而頻繁交易。
3. 風險承受度較高者
稀土投資的波動性很大,只適合風險承受度較高的投資人。這類投資人通常具備以下特質:
- 財務狀況良好,投資稀土的資金只佔整體資產的一小部分,即使全部虧損也不會影響生活品質
- 有穩定的收入來源,不需要依賴投資收益來維持日常開銷,因此能夠承受較大的短期虧損
- 在心理素質方面,他們能夠冷靜面對價格的大幅波動。當稀土股價在幾週內下跌 30% 時,他們不會恐慌拋售;當股價暴漲時,他們也能保持理性,不會盲目追高。他們理解高波動是稀土投資的本質特徵,並將其視為創造超額報酬的機會,而非恐懼的來源。
這類投資人也會嚴格執行風險管理策略。他們會設定明確的投資比例上限,譬如稀土投資不超過總資產的 10% 或 20%。他們會分散投資於多檔稀土概念股或 ETF,而不是把所有資金押注在單一公司上。當市場出現極端情況時,他們有預先設定的應對方案,而不是臨時做決定。
4. 關注新能源產業者
對新能源產業有深入了解的投資人,也很適合投資稀土概念股。這類投資人的優勢包括:
- 了解電動車產業的發展現況和未來趨勢,知道不同車廠的電動車策略,理解永磁馬達和感應馬達的技術差異。他們追蹤各國的電動車銷售數據和政策支持力度,能夠判斷稀土需求的增長速度
- 關注風力發電產業,了解全球風電裝機容量的變化,知道不同類型風機對稀土的需求量
- 理解再生能源在能源轉型中的重要性,以及各國的碳中和承諾如何轉化為實際的稀土需求
- 能夠從產業鏈的角度思考問題。他們知道稀土只是新能源產業鏈的一環,還需要考慮電池技術、充電基礎設施、電網升級等其他因素,幫助他們更準確地評估稀土的真實需求
總的來說,稀土投資比較適合那些具備產業知識、有長期投資視野、風險承受度高,並且能夠持續關注市場動態的投資人。對於風險承受度較低、缺乏相關知識,或是希望短期獲利的投資人來說,稀土可能不是最佳選擇。如果你符合上述幾類投資人的特徵,並且對稀土產業的長期前景有信心,那麼適度配置稀土概念股可能是一個值得考慮的選項。
總結
簡單總結一下,稀土是 17 種化學元素的總稱,雖然名為「稀」土,但真正讓它稀缺的原因是開採提煉成本高昂,而非蘊藏量少。中國掌握全球約 70% 產量和超過 90% 的分離精煉能力,使稀土成為地緣政治博弈的重要籌碼。
隨著全球能源轉型加速,電動車和風力發電對稀土的需求持續增長,全球稀土市場規模發展潛力可期。投資人可以透過美股個股、REMX 等 ETF 參與這個市場,而 Interactive Brokers 是進行全球稀土投資最方便的券商選擇。
貴金屬投資攻略推薦閱讀:
- 鋁價創四年高點!如何投資鋁概念股、鋁期貨、鋁ETF嗎?搞懂鋁價走勢
- 銅價創新高!現在是銅概念股、ETF投資的好時機嗎?銅投資全攻略
- 白銀投資指南:白銀價格年漲70%!白銀ETF、期貨、實體白銀怎麼買?
- 黃金怎麼買賣交易?為何黃金有股票和期貨?投資黃金有好處和壞處?
- 黃金值得投資嗎?一文看懂黃金投資起源、優缺點、投資方法
- 實體黃金值得投資嗎?實體黃金哪裡買?投資黃金好處【黃金投資入門】
- 黃金存摺是什麼?黃金存摺優缺點、如何賺錢、牌價查詢、開戶方法
- 黃金ETF是什麼?有哪些?9檔黃金ETF推薦(美股、台灣、港股、馬股)
- 黃金回收攻略:黃金回收價、賣黃金純度、扣重、流程?現在賣黃金划算嗎?
- 黃金儲備是什麼?2026年各國黃金儲備量排名,對投資者有何意義
- 金銀比是什麼?一文看懂金銀比走勢、歷史與投資策略!
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以聯繫 Spark Spark Finance 團隊或咨詢你的理財規劃師,以取得專業的建議。







