




Big Caring IPO在2026年10月29日开放申购,按零售价计算,这次IPO总规模约RM20.33亿,如果超额配股权全数行使会接近RM22.8亿,是马股今年仅次于Sunway Healthcare的第二大IPO。
全马最大的药房连锁Big Caring Group Bhd(BCG)将在11月19日挂牌主板,这次IPO以每股RM1.08零售价计算,总规模约RM20.33亿,上市后市值约RM80亿,股票代号5358,简称BCG。
这只新股讨论度高,和今年马股的医疗IPO热潮有直接关系。3月,Sunway Healthcare以每股RM1.45、约64.8倍本益比上市,IPO规模约RM28.6亿,是马股自2017年以来最大的IPO,散户部分超额认购约5.57倍,首日收在RM1.85,比发售价高约28%,同一时期IHH和KPJ的股价也先后创下新高。
年初,丰隆投行就把2026年的医疗股主题定位为「IPO带动的重估」,点名Sunway Healthcare、Asia OneHealthcare和Big Caring等大型上市计划;其中TPG旗下的Asia OneHealthcare,据《星报》9月初报道已向证监会提交草拟申请,IPO规模最多RM100亿。
BCG本身的生意也贴近大众生活。旗下有BIG Pharmacy、CARiNG Pharmacy、Georgetown Pharmacy等6个药房品牌,截至2026年9月30日在全马经营668家门店,是唯一一家在13个州和3个联邦直辖区都设有门店的药房连锁。根据招股书引用的Frost & Sullivan独立市场研究报告,2025年马来西亚零售药房市场每RM100的营业额,大约有RM24流进BCG。
同一份报告引用统计局数据指出,2019至2024年,家庭每月医疗开支的年复合增长率(CAGR)是9.1%,家庭收入同期只增长3.0%;统计局2024年家庭开支调查显示,家庭每月医疗开支平均为RM147。人口老化、慢性病越来越普遍,药房成了很多人看病之后、甚至看病之前的第一站。
机构部分已经锁定19个基石投资者实体,包括JPMorgan Asset Management、富达国际(FIL)、世界银行旗下的国际金融公司(IFC)、Eastspring和Principal等,合计认购9.0%股份。
招股书的成长数字很亮眼。BCG的营收从2023财年的RM11.11亿,三年内增加到2026财年的RM40.24亿,年复合增长率53.6%;归属股东净利从RM3,702万增加到RM1.92亿,年复合增长率73.0%。
不过,申购前有几件事要先弄清楚。这次IPO的18.82亿股里,约69%是旧股,卖股的主要是私募基金Creador和创办人夫妇的控股公司,这部分约RM13.95亿全数归卖方;公司自己拿到的RM6.38亿,有89.5%用来还银行贷款。
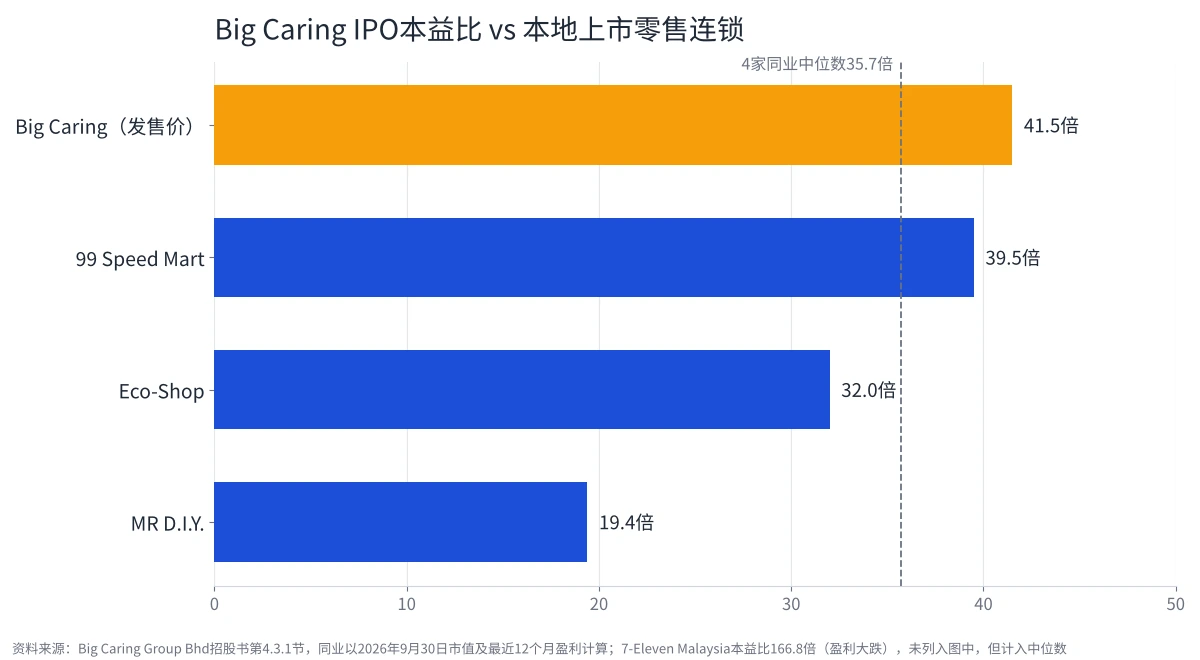
41.5倍的发售本益比,也比99 Speed Mart、Eco-Shop和MR D.I.Y.都高。另外,开放给大马公众抽签的股份只占扩大后股本2.0%,非土著投资者能抽的部分大约是7,382万股。
本文会带你看懂Big Caring IPO的上市详情、业务模式、门店数据、集资用途、财务表现、估值算法、同业比较、行业前景与风险,帮你判断这次申购是否适合自己。
Big Caring IPO 上市详情
股票代号
股票代号5358,股票简称BCG
IPO 日期
| 项目 | 日期 |
|---|---|
| 公众申请认购开放日 | 2026年10月29日,上午10时 |
| 公众申请认购截止日 | 2026年11月5日,下午5时 |
| 机构发售截止日 | 2026年11月6日 |
| 定价日 / 认购抽签日 | 2026年11月10日 |
| 分配IPO股份日 | 2026年11月18日 |
| 暂定上市日 | 2026年11月19日 |
上市板块
马来西亚证券交易所,主板(Main Market)
IPO 价格
零售价每股RM1.08,申请时要全额付款。
这次IPO和一般小型新股不一样,机构部分采用询价圈购(bookbuilding),机构价要到11月10日定价日才会定案。
散户最终付的价格(Final Retail Price),是零售价RM1.08和机构价两者之间较低的那一个。如果机构价低于RM1.08,中签的散户可以拿回差价,招股书说明退款会在最终抽签后10个市场日内完成,不计利息。
反过来,如果机构价高于RM1.08,散户仍然只付RM1.08。
招股书以2026财年(截至2026年6月30日)经审计的归属股东净利RM1.916亿、上市后总股本73.82亿股计算,每股盈利(EPS)约2.60仙,对应本益比约41.5倍。这个数字贵不贵,后文的估值章节会拆开来算。
集资规模
这次IPO分成两部分:
- 公众发售(Public Issue):发行5亿9,054.7万股新股,集资约RM6.378亿,全数进入公司
- 旧股出售(Offer for Sale):现有股东出售12亿9,182.1万股,套现约RM13.952亿,这笔钱归卖股股东,公司拿不到
两部分合计18亿8,236.8万股,占扩大后股本25.5%。按零售价计算,IPO总规模约RM20.33亿。
另外,Creador旗下的IPSB还授予稳定价格经理人一项超额配股权(over-allotment option),上市后30天内最多可以再卖出2亿2,514.6万股旧股,约占IPO股份的12%。如果全数行使,按RM1.08计算会再多出约RM2.43亿,IPO总规模接近RM22.8亿。
上市后市值
按零售价RM1.08、上市后总股本73亿8,183.6万股计算,上市后市值约RM79.7亿,招股书四舍五入为RM80亿。
股息政策
上市后,BCG的目标是每个财年派发最多50%的归属股东净利,实际派息要考虑现金水平、负债、资本开支、贷款条款和营运资金需求。
这里要留意招股书的用词是「up to 50%」,50%是上限,不是下限。对比一些新股承诺「至少派发X%」的写法,BCG的派息政策保留了较大弹性。
过去3年的实际派息率也偏低:
| 财年 | 宣派股息 | 归属股东净利 | 派息率 |
|---|---|---|---|
| FYE 2023 | – | RM3,702万 | – |
| FYE 2024 | RM2,070万 | RM3,722万 | 55.6% |
| FYE 2025 | RM730万 | RM1.22亿 | 6.0% |
| FYE 2026 | RM2,496万 | RM1.92亿 | 13.0% |
以2026财年每股盈利(EPS)2.60仙粗略推算,如果派满50%,每股股息约1.3仙,以零售价计算的周息率约1.2%。这只是根据政策上限算出的示意数字,不能当作保证。对BCG来说,派息不会是这只股票的主要卖点。
首次公开发行的股份分配
| 分配类别 | 新股 | 旧股 | 合计 | 占扩大后股本 |
|---|---|---|---|---|
| 大马公众抽签 (土著) | 7,381.9万股 | – | 7,381.9万股 | 1.0% |
| 大马公众抽签 (非土著) | 7,381.9万股 | – | 7,381.9万股 | 1.0% |
| 合资格人士 (董事、员工及贡献者) | 1亿2,000万股 | – | 1亿2,000万股 | 1.6% |
| 机构配售予MITI认可 的土著投资者 | 2亿1,290.9万股 | 7亿982.1万股 | 9亿2,273万股 | 12.5% |
| 机构配售予其他机构 及甄选投资者 | 1亿1,000万股 | 5亿8,200万股 | 6亿9,200万股 | 9.4% |
| 合计 | 5亿9,054.7万股 | 12亿9,182.1万股 | 18亿8,236.8万股 | 25.5% |
注:不包括超额配股权的2亿2,514.6万股。
开放给大马公众抽签的只有1亿4,763.8万股,按零售价计算约RM1.59亿,占整个IPO规模不到8%。非土著投资人能抽的部分是7,381.9万股,约RM7,972万。以BCG的知名度和集资规模来看,散户部分的超额认购倍数可能会很高,中签率也可能偏低,实际倍数要等11月10日抽签前后才会公布。
合资格人士部分共有5,595人获配,其中5,254名是集团员工。两位创办人Lee Meng Chuan和Lim Sin Yin没有参与这部分的配售。
招股书设有回拨与重新分配(clawback and reallocation)机制:零售部分超额认购、机构部分认购不足时,股份可以从机构部分回拨给散户;反过来也一样。MITI认可土著投资者的部分如果认购不足,会先回拨给土著公众。
这次IPO的联合首席顾问、联合全球协调人与联合账簿管理人是Maybank Investment Bank、RHB Investment Bank和AmInvestment Bank,UBS则担任机构部分的联合全球协调人与联合账簿管理人。
上市后的股权结构与禁售期
| 股东 | 上市前持股 | 本次卖出 | 上市后持股 (未行使超额配股权) | 上市后持股 (全数行使) |
|---|---|---|---|---|
| UPSB(创办人夫妇的控股公司) | 42.9% | 3亿7,465.1万股 | 34.4% | 34.4% |
| Lee Meng Chuan(直接持股) | 8.0% | – | 7.3% | 7.3% |
| Lim Sin Yin(直接持股) | 4.0% | – | 3.7% | 3.7% |
| IPSB(Creador V私募基金) | 33.7% | 8亿6,367.5万股 | 19.3% | 16.3% |
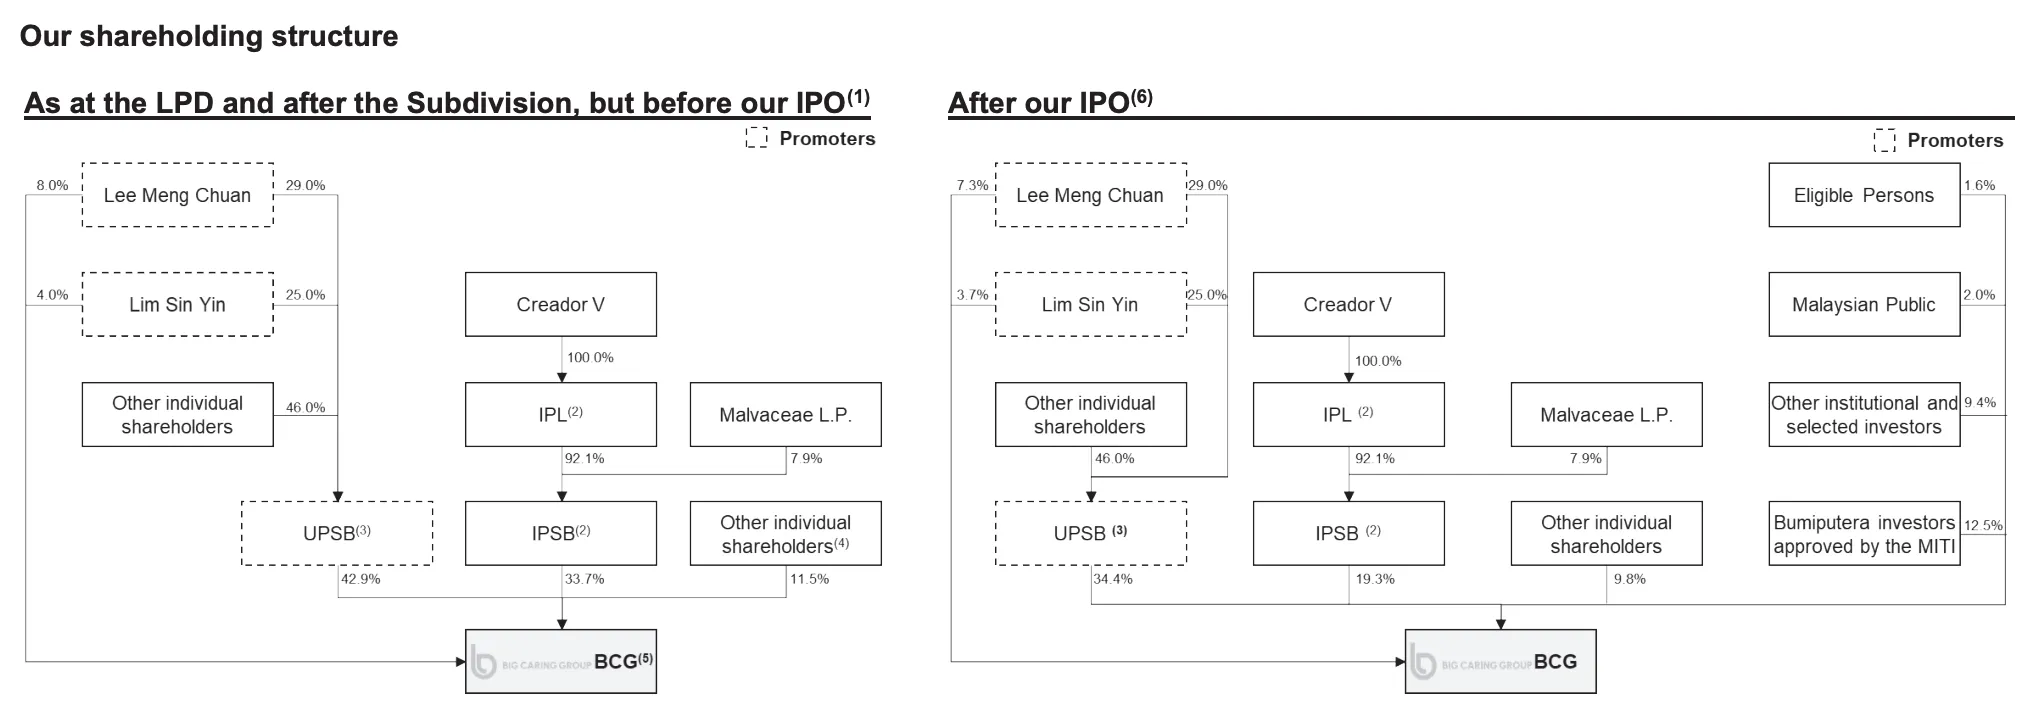
上市后,创办人夫妇直接和透过UPSB合计持有约45.4%,仍是最大股东。Creador的持股则从33.7%降到19.3%,如果超额配股权全数行使,会再降到16.3%。
按零售价计算,UPSB这次套现约RM4.05亿;IPSB套现约RM9.33亿,加上超额配股权最多约RM11.76亿。另外11名个人股东合计出售约5,349万股,套现约RM5,777万。
UPSB、IPSB、两位创办人和多名管理层股东的持股,上市后首6个月不能出售;公司、UPSB等卖股股东和IPSB也和账簿管理人签了同样为期6个月的禁售协议。招股书没有设定6个月之后的分阶段解禁安排,也就是说,2027年5月19日之后,占股本近一成九的Creador持股在法律上就可以开始减持。
另外,招股书披露大股东有把股份抵押给银行。UPSB和其他卖股的个人股东获准把最多34亿3,735.3万股抵押给RHB银行,作为UPSB在2023年12月一项贷款的担保;IPSB则获准把最多13亿5,825.8万股抵押给Maybank,并可在禁售期内为其他贷款再作抵押。这个数字约等于IPSB上市后持股(未行使超额配股权)的95%。招股书要求贷款银行在禁售期内同样遵守禁售规定,但禁售期结束后,如果股价大跌导致银行要求补仓或执行抵押,就可能出现被动卖压。
Big Caring Group 是什么公司?
Big Caring Group Bhd是一家投资控股公司,2013年5月以Platinum Perspective之名成立,同年11月改名Big Pharmacy Holdings,2024年1月收购Caring之后才改成现在的名字,2026年3月转为公众公司。集团旗下目前有129家子公司和2家联营公司。
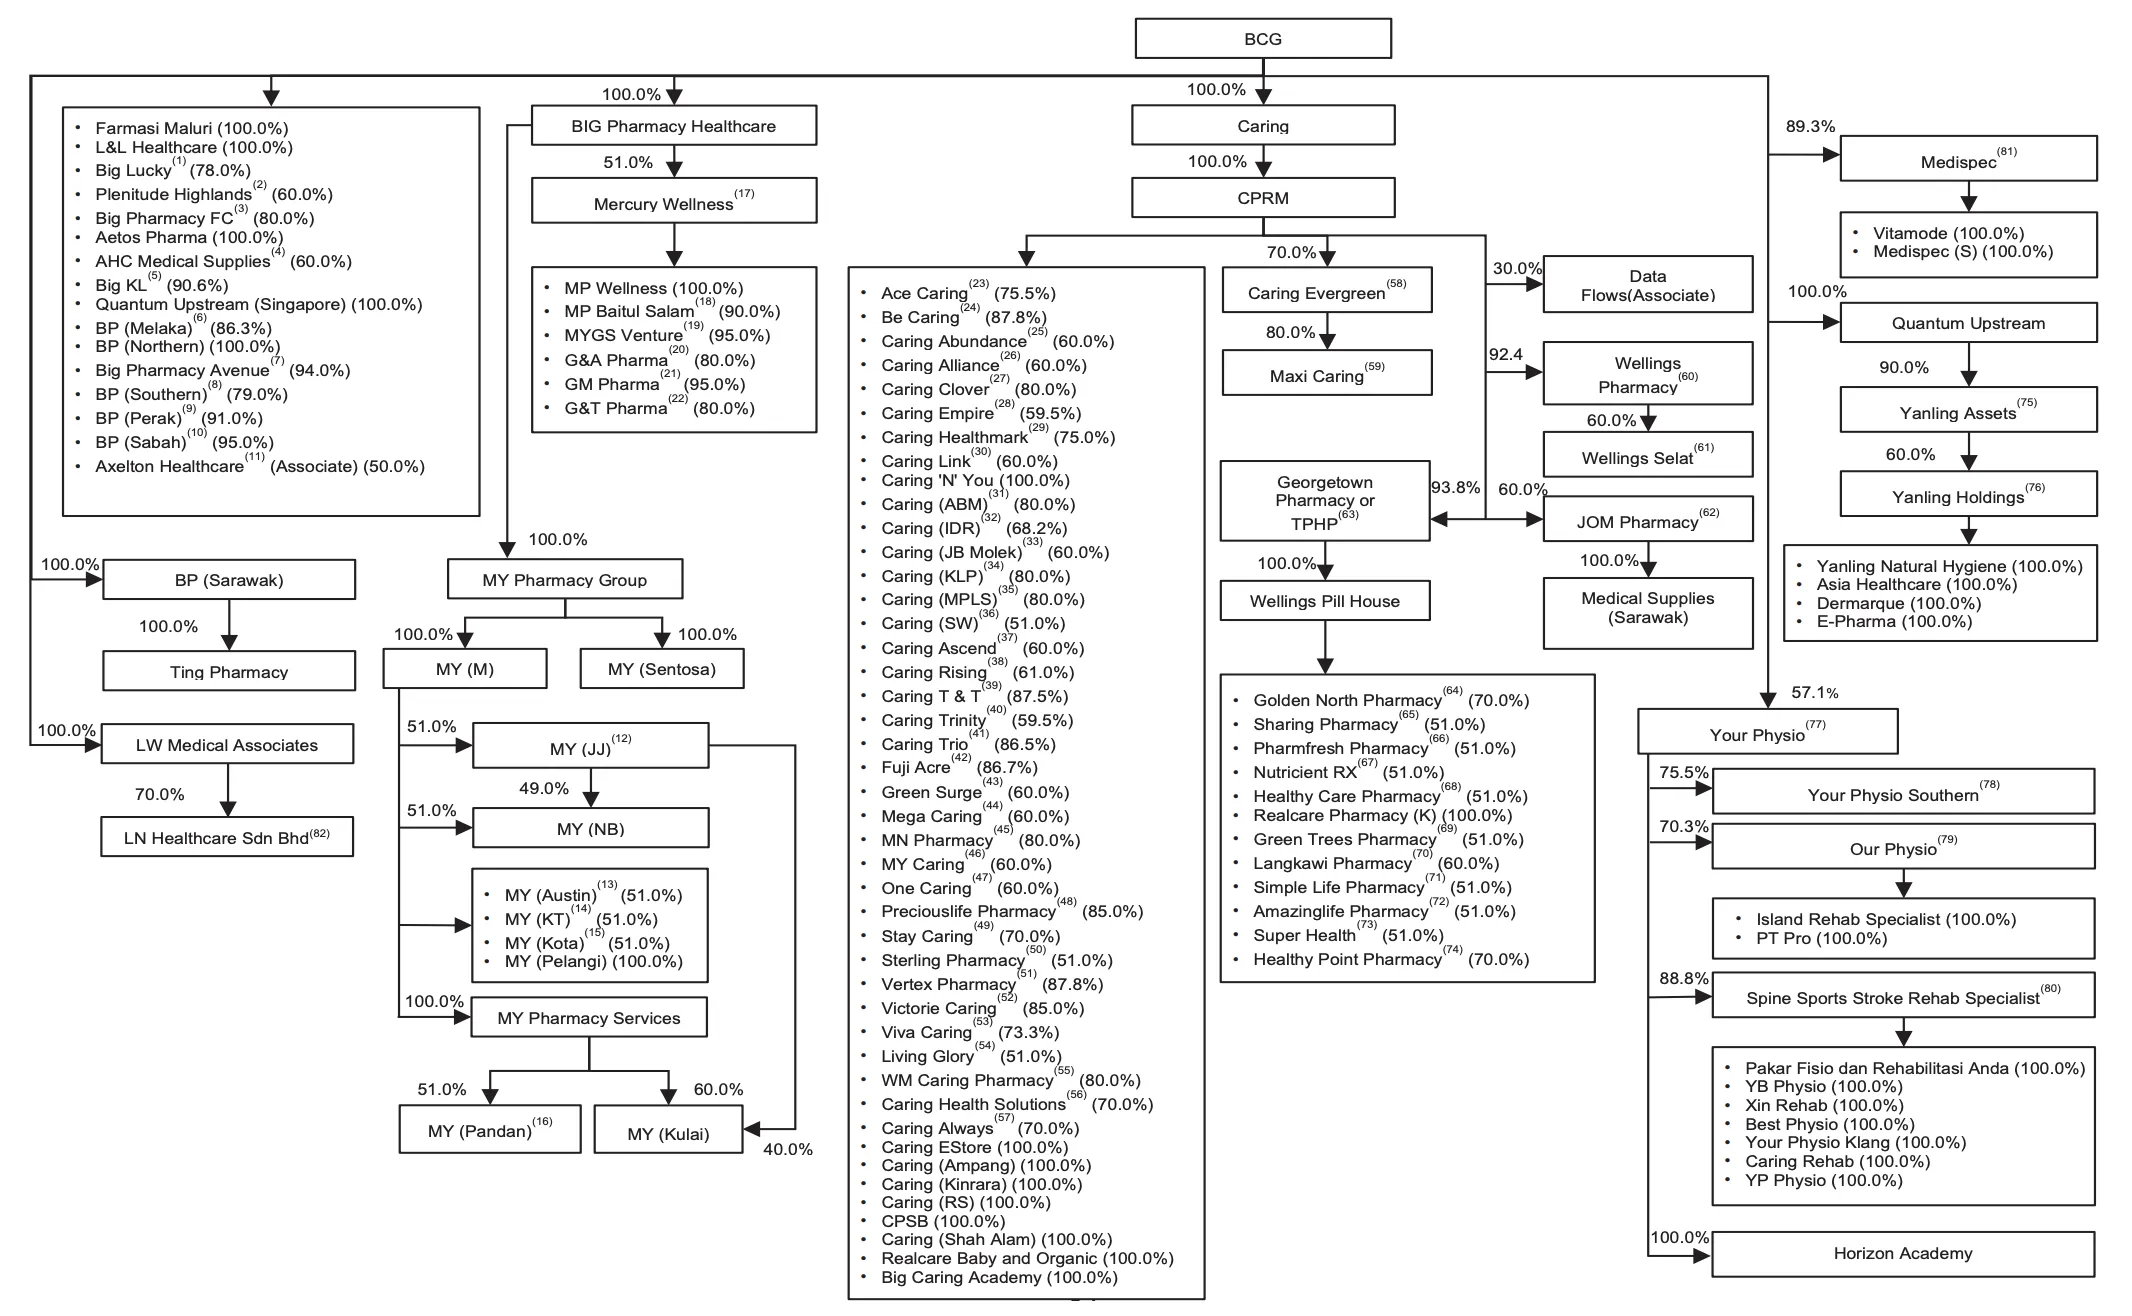
BCG的故事要从2006年说起。当年,Lee Meng Chuan和太太Lim Sin Yin在八打灵再也Damansara Uptown开了第一家药房。两人都是药剂师:Lee Meng Chuan今年45岁,2003年在南澳大学念完药剂学,在雪兰莪Selayang医院完成实习后,进入跨国药厂Schering-Plough当了一年业务代表;Lim Sin Yin今年44岁,2004年在英国Strathclyde大学取得药剂学硕士,曾在ABC Pharmacy当零售药剂师。2006年,两人一起出来创业。
头11年,BIG Pharmacy只在巴生谷慢慢开到12家店。真正的扩张从2018年开始:那一年BCG和柔佛的RedCap Pharmacy合并,一口气多了22家门店,私募基金Creador也因为这笔交易成为大股东。之后几年,BCG靠着一连串收购,从巴生谷走到柔佛、东海岸、东马。
最大的一笔交易发生在2023年12月。BCG以约RM8.883亿现金买下Caring Pharmacy集团全部股权,一次多了256家门店。卖方是Convenience Shopping (Sabah) Sdn Bhd和Motivasi Optima Sdn Bhd,前者是7-Eleven Malaysia的子公司,当时持有Caring 75%股权。
Caring本身是1994年创立的老牌药房,2013年曾在主板上市,2020年被7-Eleven Malaysia私有化下市。这笔收购让BCG成为全马最大的药房连锁,也带进了CARiNG、Georgetown和Wellings三个品牌,以及Caring的联合创办人、现任BCG营运总监Chong Yeow Siang。
Big Caring 旗下有哪些品牌?
BCG旗下的品牌可以分成两类:面向消费者的6个药房品牌,以及在背后负责制药、进口分销和医疗服务的5家公司。
药房品牌
| 品牌 | 简介 |
|---|---|
| BIG Pharmacy | 集团的起家品牌, 2006年在八打灵再也Damansara Uptown开设第一家店, 目前是门店最多的品牌 |
| CARiNG Pharmacy | 1994年由5名药剂师在蕉赖创立, 2023年12月被BCG收购, 门店较多开在购物中心 |
| Georgetown Pharmacy | 北马的老字号药房, 随Caring一起并入集团 |
| Wellings Pharmacy | 门店多在槟城和马六甲的大医院附近, 主要服务本地居民和来马就医的外国病人, 随Caring一起并入集团 |
| Ting Pharmacy | 东马的社区药房品牌, BCG在2023年收购其70%股权 |
| iCare Pharmacy | 主要在霹雳和沙巴经营, BCG在2026年9月收购其业务与资产 |
上游与医疗服务品牌
| 品牌 | 角色 |
|---|---|
| Yanling | 位于双溪毛糯的药厂,有超过30年历史, 生产成药、保健品和传统药, 有超过800项注册产品,客户超过120个 |
| Medispec | 药品进口与分销商, 主要做学名药、成药、医疗器材和草本保健品, 供货给医院、诊所和药房; BCG持股89.3% |
| Quantum Upstream | 保健品、功能食品和个人护理产品的分销商 |
| Aetos Pharma | 药品与保健产品供应商 |
| Your Physio | 物理治疗与复健中心连锁, BCG持股57.1% |
这些上游公司让BCG可以自己生产或进口一部分在门店卖的货,这也是它和其他药房连锁最大的不同,后文「主要业务」章节会再详细说明。
Big Caring 发展里程碑
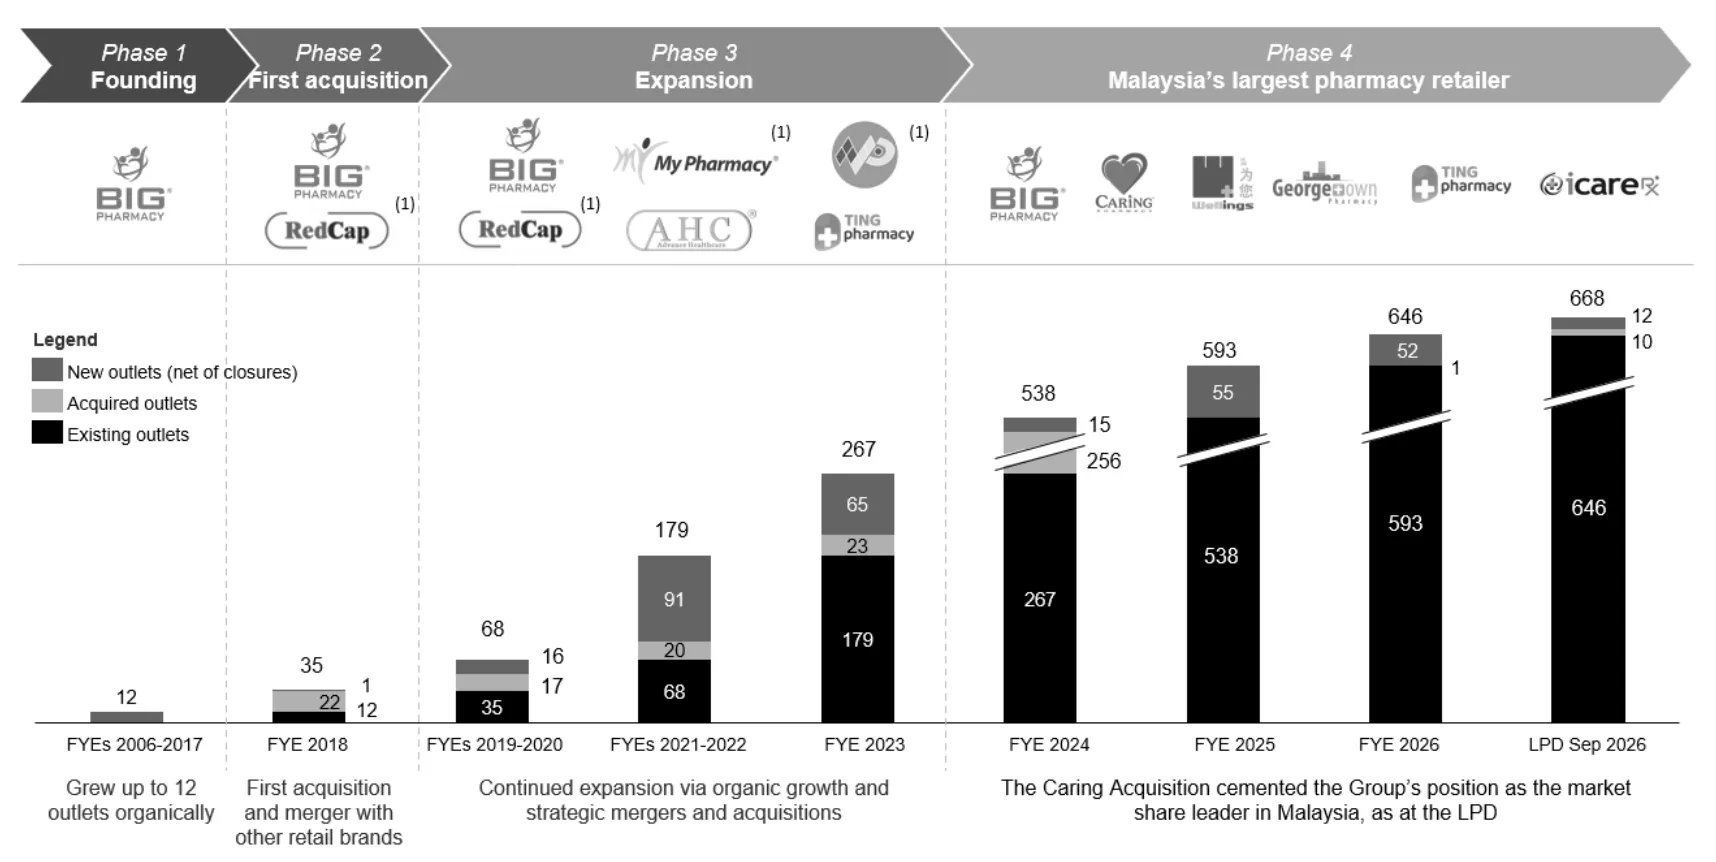
| 年份 | 里程碑 |
|---|---|
| 2006年 | 在八打灵再也Damansara Uptown开设第一家药房 |
| 2017年 | 门店增加到12家,全部在巴生谷 |
| 2018年 | 与柔佛RedCap Pharmacy合并, 新增22家门店, Creador成为大股东 |
| 2020年 | 收购MY Pharmacy集团, 柔佛门店再增17家 |
| 2022年 | 收购东海岸Mercury Wellness的51%股权,新增15家门店; 收购AHC Medical Supplies的60%股权, 进入医疗器材分销 |
| 2023年 | 以约RM2,800万收购东马Ting Pharmacy的70%股权, 新增16家门店 |
| 2023年10月 | 以RM6,300万收购药厂Yanling的60%股权, 进入药品制造 |
| 2023年12月 | 以约RM8.883亿收购Caring集团, 新增256家门店 |
| 2025年 | 以约RM2.494亿收购药品进口分销商Medispec; 以约RM3,280万收购物理治疗连锁Your Physio的57.1%股权; Bukit Raja半自动化配送中心启用 |
| 2026年9月 | 以约RM3,250万收购iCare Pharmacy的业务与资产 |
| 2026年10月 | 签约收购新加坡医疗用品批发与零售商Yeap Medical Supplies(YMS) |
截至2026年9月30日,BCG共有7,101名员工,其中448名是外籍员工。
董事与主要管理层
| 姓名 | 职位 | 背景 |
|---|---|---|
| Tan Sri Dato’ Seri Dr. Haji Noor Hisham Bin Abdullah | 独立非执行主席 | 前卫生部总监,2023年退休 |
| Lee Meng Chuan | 集团董事经理兼总执行长 (联合创办人) | 药剂师,约20年零售药房经验 |
| Lim Sin Yin | 执行董事 (联合创办人) | 药剂师,Lee Meng Chuan的太太, 负责营运与供应链 |
| Livia Chan Lih Wen | 非独立非执行董事 | 代表大股东Creador |
| Dato’ Seri Dr. Chen Chaw Min | 独立非执行董事 | 独立董事 |
| Datuk Amnah Binti Ibrahim | 独立非执行董事 | 独立董事 |
| Chai Yoke Fong | 独立非执行董事 | 独立董事 |
| Chong Yeow Siang | 营运总监 | Caring联合创办人,药剂师, 约34年业界经验 |
| Chin Shin Yi | 集团首席财务官 | ACCA资深会员, 约25年审计与财务经验 |
| See Chee Choon | 首席业务发展官 | 创办人夫妇的姻亲, UPSB大股东之一 |
董事会7人中有4名独立董事,主席是在新冠疫情期间为大众熟知的前卫生部总监Noor Hisham。主要管理层的相关工作经验介于19至34年,被收购公司的创办人和主要管理层大多仍留在集团内。
Big Caring 的主要业务
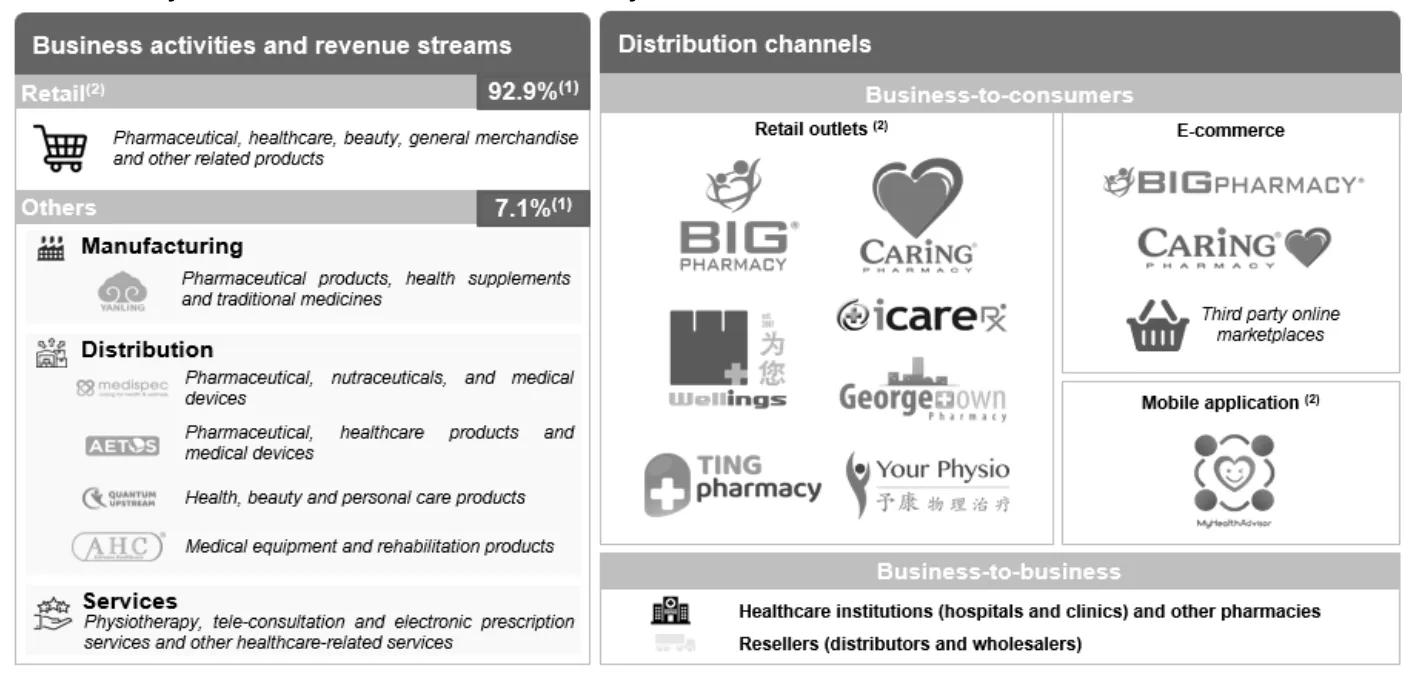
BCG的业务分成两个营运分部(operating segments):
- 零售分部:透过门店、电商平台和企业渠道,卖药品、保健品、美妆和日用品
- 其他分部:药品与保健品的制造、进口、营销、分销与批发,以及物理治疗、远程问诊等医疗服务
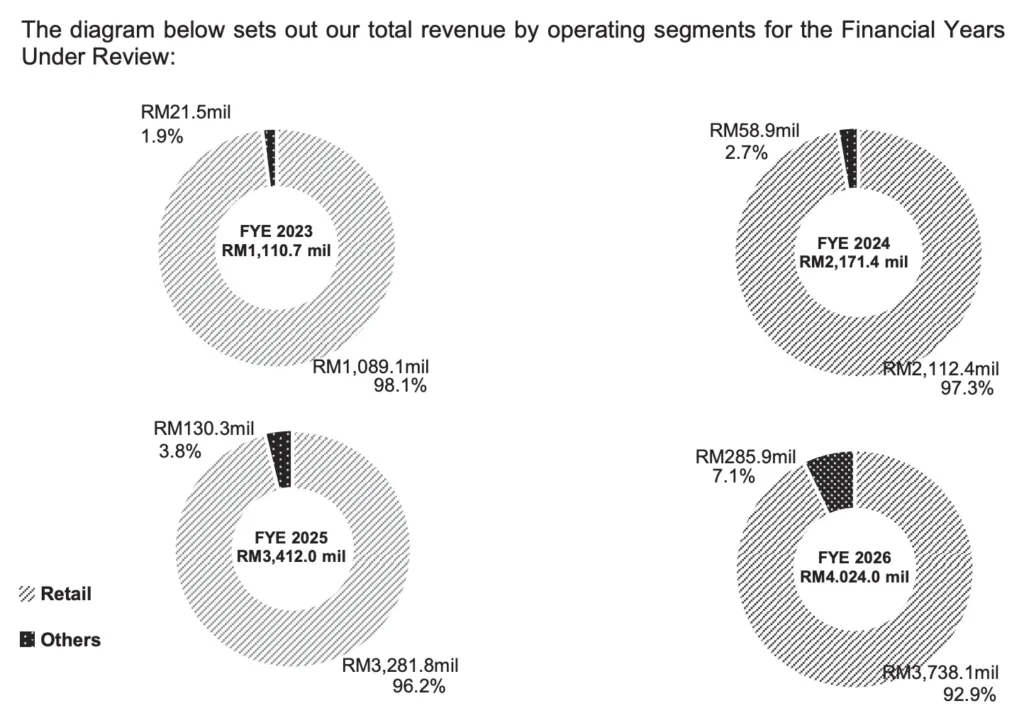
2026财年,零售贡献92.9%的营收,其他业务贡献7.1%。
两大分部的营收与毛利
| 分部 | 项目 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
| 零售 | 营收 | RM10.89亿 | RM21.12亿 | RM32.82亿 | RM37.38亿 |
| 零售 | 占总营收 | 98.1% | 97.3% | 96.2% | 92.9% |
| 零售 | 毛利 | RM2.28亿 | RM4.46亿 | RM7.96亿 | RM10.60亿 |
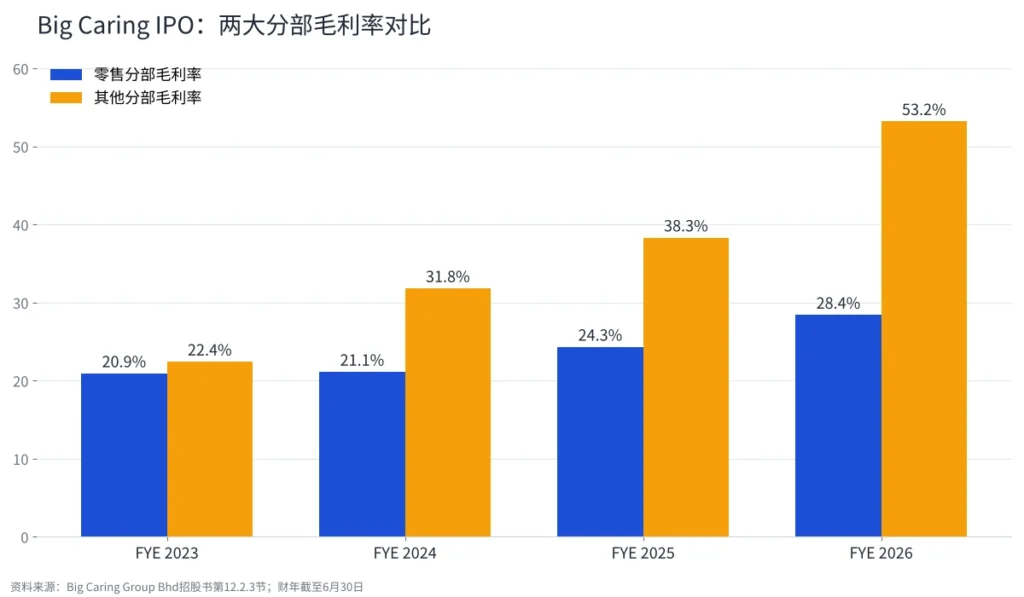
| 零售 | 毛利率 | 20.9% | 21.1% | 24.3% | 28.4% |
| 零售 | 占总毛利 | 97.9% | 96.0% | 94.1% | 87.5% |
| 其他 | 营收 | RM2,151万 | RM5,894万 | RM1.30亿 | RM2.86亿 |
| 其他 | 占总营收 | 1.9% | 2.7% | 3.8% | 7.1% |
| 其他 | 毛利 | RM483万 | RM1,877万 | RM4,989万 | RM1.52亿 |
| 其他 | 毛利率 | 22.4% | 31.8% | 38.3% | 53.2% |
| 其他 | 占总毛利 | 2.1% | 4.0% | 5.9% | 12.5% |
其他分部的三家主要公司各自的表现:
| 公司 | 项目 | FYE 2024 | FYE 2025 | FYE 2026 |
| Yanling (药品制造) | 营收 | RM3,686万 | RM5,080万 | RM6,729万 |
| Yanling (药品制造) | 毛利率 | 37.8% | 35.0% | 42.2% |
| Medispec (药品进口分销) | 营收 | – | RM5,406万 | RM1.74亿 |
| Medispec (药品进口分销) | 毛利率 | – | 46.3% | 51.7% |
| 其他产品与服务 (含Your Physio) | 营收 | RM2,207万 | RM2,541万 | RM4,414万 |
| 其他产品与服务 (含Your Physio) | 毛利率 | 21.9% | 27.8% | 75.8% |
注:Yanling从2023年11月起并表,FYE 2024只有约8个月;Medispec从2025年3月起并表,FYE 2025只有约4个月;Your Physio在FYE 2025只并表约1个月。
这两张表说明了几件事。
第一,零售仍然是BCG的主体,2026财年贡献92.9%的营收和87.5%的毛利。零售毛利率从20.9%升到28.4%,招股书归因于采购量变大后拿到更好的回扣条件、集中采购,以及从2025年7月起把回扣统一记为销售成本的扣减(这项会计调整的影响,后面财务章节会再说明)。
第二,其他分部的营收只占7.1%,毛利却占12.5%,毛利率53.2%几乎是零售的两倍。Medispec的毛利率从46.3%升到51.7%,招股书解释部分原因是美元走势有利、进口成本下降,这一块的利润率会受汇率影响。「其他产品与服务」的毛利率跳到75.8%,主要是毛利率高达99.6%的物理治疗服务Your Physio首次全年并表。
第三,其他分部的实际规模比7.1%看起来大。根据会计师报告的分部资料,2026财年其他分部的总营收是RM6.28亿,其中约RM3.42亿是卖给集团自家零售分部的内部营收,在合并报表时抵销掉了。这代表集团门店卖的货里,有相当一部分是自家药厂和分销商供应的,这正是垂直整合的作用。
会计师报告也列出分部税前盈利:2026财年零售分部RM2.56亿、其他分部RM1.52亿,扣除集团内部交易抵销RM5,585万后,合计RM3.52亿。不过抵销金额每年变化很大(2025财年高达RM1.72亿),分部税前盈利不宜直接拿来计算各分部的盈利占比。
按渠道与子公司拆分的营收占比
| 业务 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| BIG系门店 | 96.3% | 61.8% | 45.1% | 44.0% |
| Caring系门店 | – | 33.5% | 47.5% | 43.7% |
| 电商与企业销售 | 1.8% | 2.0% | 3.6% | 5.2% |
| Yanling (药品制造) | – | 1.7% | 1.5% | 1.7% |
| Medispec (药品进口分销) | – | – | 1.6% | 4.3% |
| 其他产品与服务 | 1.9% | 1.0% | 0.7% | 1.1% |
注:BIG系门店包括BIG Pharmacy与Ting Pharmacy;Caring系门店包括CARiNG、Georgetown与Wellings Pharmacy。财年截至6月30日,下同。
零售:668家门店、6个品牌
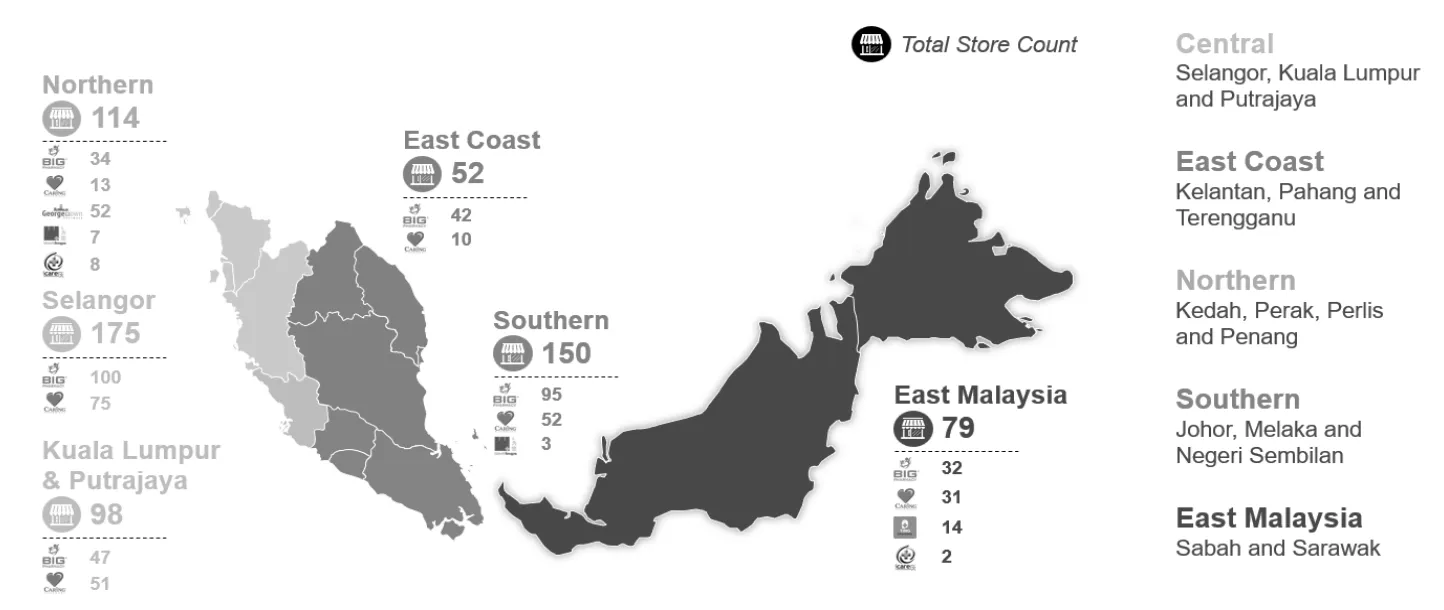
截至2026年9月30日,BCG的668家门店分属6个品牌:
| 品牌 | 门店数 | 定位 |
|---|---|---|
| BIG Pharmacy | 350 | 多在住宅区和商业区的店屋, 店面较大, 长者护理与复健用品较多 |
| CARiNG Pharmacy | 232 | 较多开在购物中心, 主攻年轻家庭、 母婴和美妆 |
| Georgetown Pharmacy | 52 | 北马老字号 |
| Ting Pharmacy | 14 | 东马 |
| Wellings Pharmacy | 10 | 槟城、马六甲大医院附近, 主攻医疗旅游客 |
| iCare Pharmacy | 10 | 霹雳和沙巴 |
其中660家是持有A类执照(Type A licence)的注册药房,营业时间内至少有一名执照药剂师驻店。集团共有逾1,200名药剂师,其中715名持有执照,是全马最多的。门店形式以店屋为主,535家开在路边店屋或独立单位,133家开在购物中心。
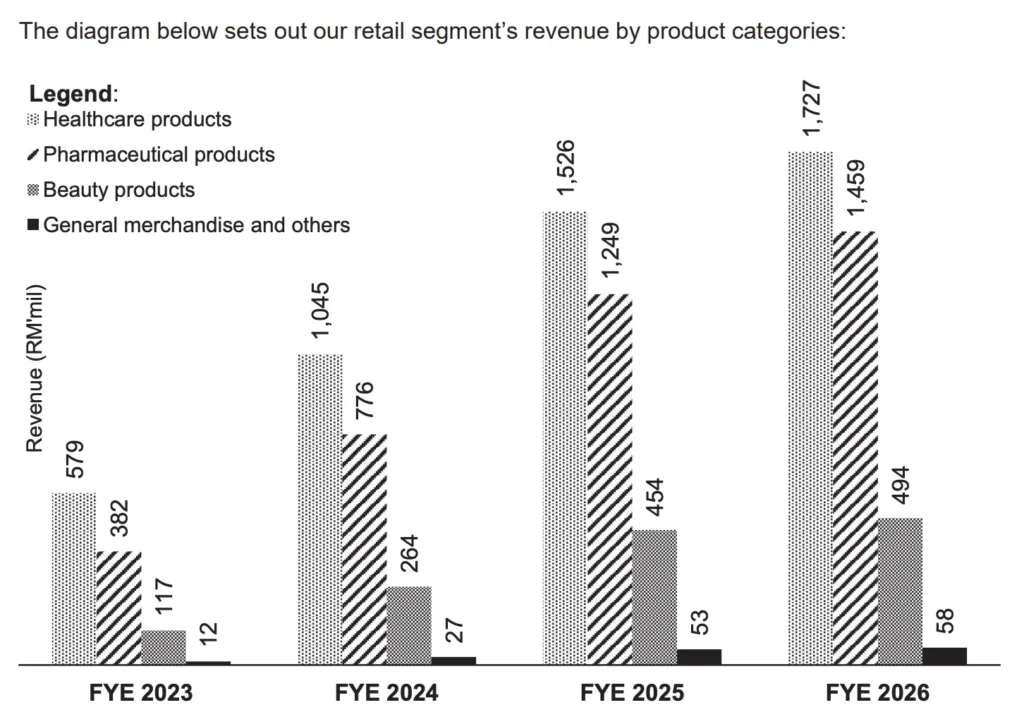
零售营收按产品类别划分:
| 产品类别 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 保健产品 (成药、保健品、 复健用品、医疗器材) | RM5.79亿 | RM10.45亿 | RM15.26亿 | RM17.27亿 |
| 药品 (含处方药) | RM3.82亿 | RM7.76亿 | RM12.49亿 | RM14.59亿 |
| 美妆产品 | RM1.17亿 | RM2.64亿 | RM4.54亿 | RM4.94亿 |
| 日用品及其他 | RM1,160万 | RM2,705万 | RM5,286万 | RM5,802万 |
招股书对产品类别的定义:药品指在国家药物管制局(NPRA)注册的产品,以及《1952年毒药法》管制的处方药等受管制药物;保健产品包括成药(OTC)、保健品、营养补充品、复健用品、医疗器材和急救用品;美妆产品包括本地和国际品牌的护肤与个人护理产品。
药品和保健产品合计占总营收的比例,从2023财年的86.6%逐年降到84.0%、81.4%,2026财年为79.2%;美妆则从10.5%升到12.3%。这和收购Caring有关,CARiNG门店较多开在购物中心,主打母婴和美妆产品。就算如此,BCG约八成营收仍来自药品和保健产品,和Watsons、Guardian这类以美妆个护为主的连锁店很不一样,营收更贴近「看病买药」的刚性需求。
截至2026年9月30日,BCG门店共有25,772个SKU,其中药品3,849个、保健产品12,273个、美妆7,172个、日用品及其他2,478个。
自家品牌、独家代理与第二品牌
BCG的货架上有三类利润率较高的产品:
- 自家品牌(own-brand):BCG自己的品牌,主要是保健品、健康消耗品和美妆个护产品,目前有超过1,000个SKU
- 独家代理产品(exclusive products):第三方品牌,但BCG和品牌商签了独家销售协议,可能是区域独家,或是在连锁药房里只有BCG能卖,目前有超过3,000个SKU
- 第二品牌产品:跨国药厂用和主品牌相同的配方和生产流程制造、但换了另一个品牌名称出售的产品
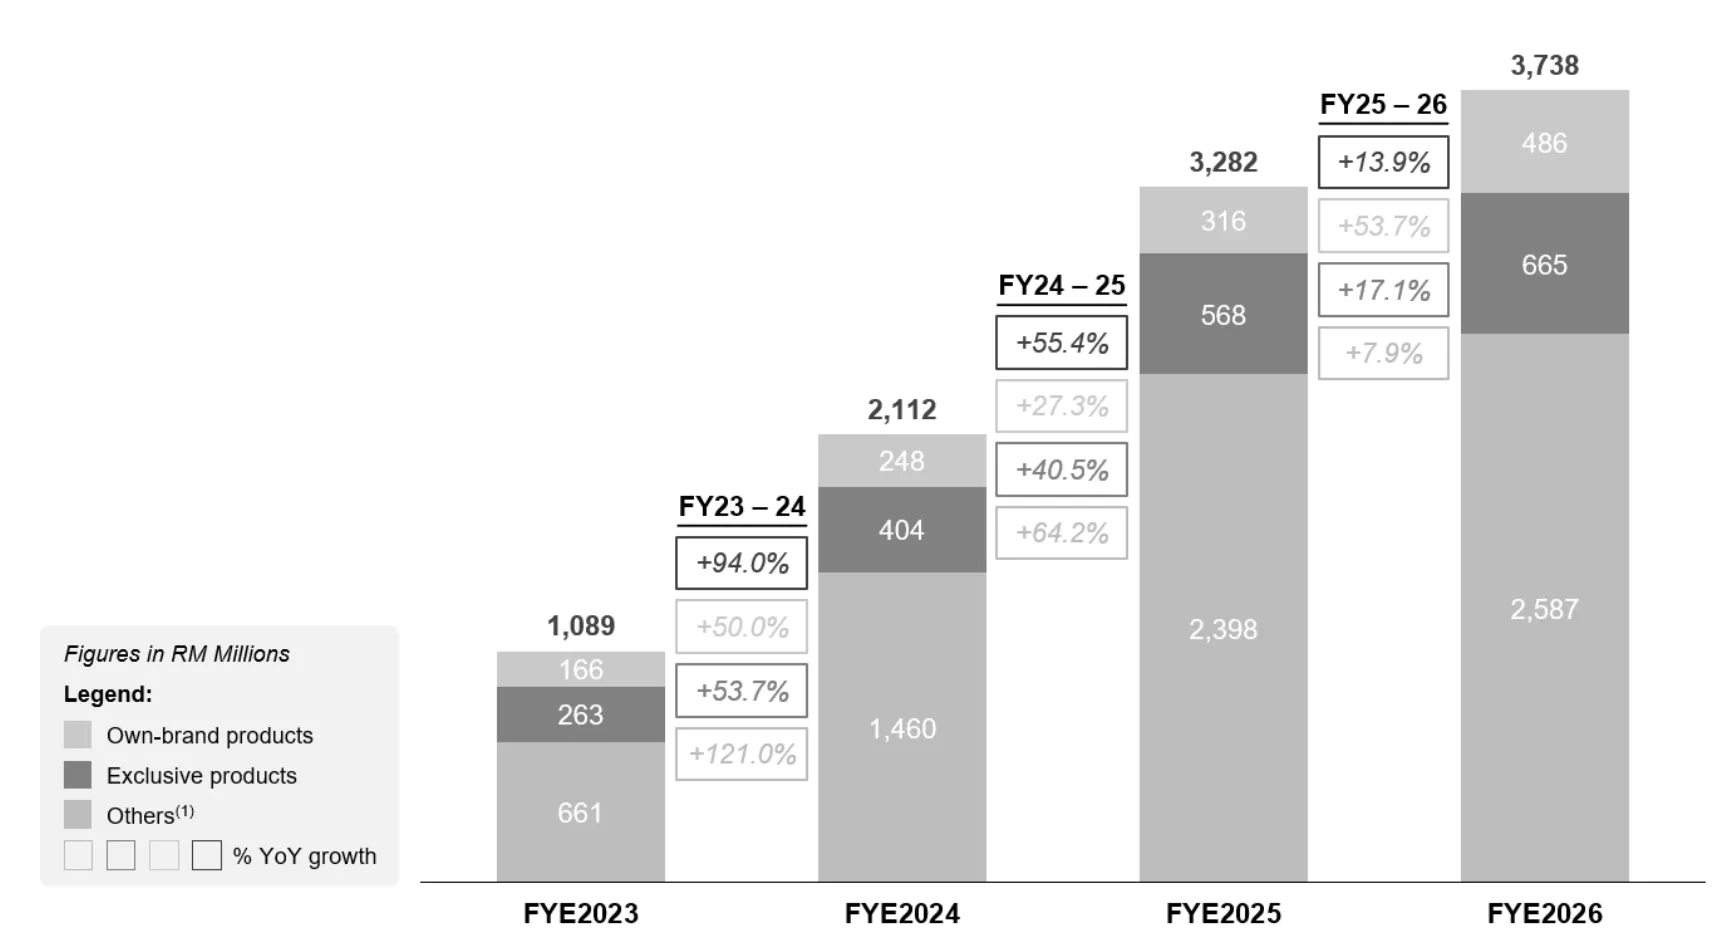
| 零售营收 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
| 自家品牌 | RM1.66亿 | RM2.48亿 | RM3.16亿 | RM4.86亿 |
| 独家代理产品 | RM2.63亿 | RM4.04亿 | RM5.68亿 | RM6.65亿 |
| 其他产品 | RM6.61亿 | RM14.60亿 | RM23.98亿 | RM25.87亿 |
| 零售营收合计 | RM10.89亿 | RM21.12亿 | RM32.82亿 | RM37.38亿 |
| 自家品牌加独家产品占比 | 39.4% | 30.9% | 26.9% | 30.8% |
2026财年,自家品牌营收增长53.7%,独家代理产品增长17.1%,都比零售整体的13.9%快;其他产品只增长7.9%。这代表零售营收的增长,越来越多来自利润率较高的自家和独家产品。
自家品牌加独家产品的占比在2024和2025财年下降,SSF推断和Caring并入后第三方品牌营收大增有关,招股书没有直接解释;到2026财年,这个占比回升到30.8%。
定价方面,招股书说明BCG没有采用固定的成本加成定价,售价会按门店地点(城市或非城市)、产品类别、门店密度、竞争程度和目标客群调整售价,并定期监察市场价格、调整促销。
门店也提供糖尿病和体重咨询、戒烟辅导、用药检讨、慢性病管理和复健器材租借等服务,部分门店有营养师驻店。
门店经营数据
招股书把BIG系和Caring系门店的数据分开披露:
| 指标 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| BIG系:同店销售增长(SSSG) | -3.8% | 7.5% | 8.8% | 9.9% |
| BIG系:平均客单价 | RM64 | RM69 | RM67 | RM69 |
| BIG系:每月平均交易笔数 | 124万 | 154.9万 | 184.7万 | 206.1万 |
| BIG系:每店每日平均销售 | RM15,017 | RM13,484 | RM13,900 | RM14,414 |
| Caring系:同店销售增长(SSSG) | 6.7% | 4.5% | 10.3% | 4.9% |
| Caring系:平均客单价 | RM69 | RM72 | RM78 | RM82 |
| Caring系:每月平均交易笔数 | 152.1万 | 165.8万 | 176万 | 180.6万 |
| Caring系:每店每日平均销售 | RM17,726 | RM17,035 | RM18,640 | RM18,536 |
| 整体同店销售增长 | – | 7.3% | 9.6% | 7.3% |
注:同店销售增长只计算营业至少24个月的门店。
两个系统的差别很明显。Caring系门店的客单价和每店每日销售都比BIG系高,但2026财年的同店销售增长从10.3%放缓到4.9%,招股书解释是客单价增长从8.3%降到5.1%、交易笔数增长从6.1%降到2.6%。BIG系门店则反过来,同店增长一年比一年快。
招股书也提到,2026财年约93.3%的门店在门店层面的EBITDA是赚钱的,平均门店EBITDA利润率约13.9%。新开门店通常一年内达到EBITDA收支平衡,两到三年回本。2023至2026财年新开的219家门店(扣除关店)中,有190家已经达到EBITDA收支平衡。
电商、企业销售与MyHA数字医疗平台
电商与企业销售的营收占比从2023财年的1.8%增加到2026财年的5.2%。企业销售指的是和雇主、第三方医疗管理公司(TPA)和保险公司合作,替上班族和保单持有人配药。
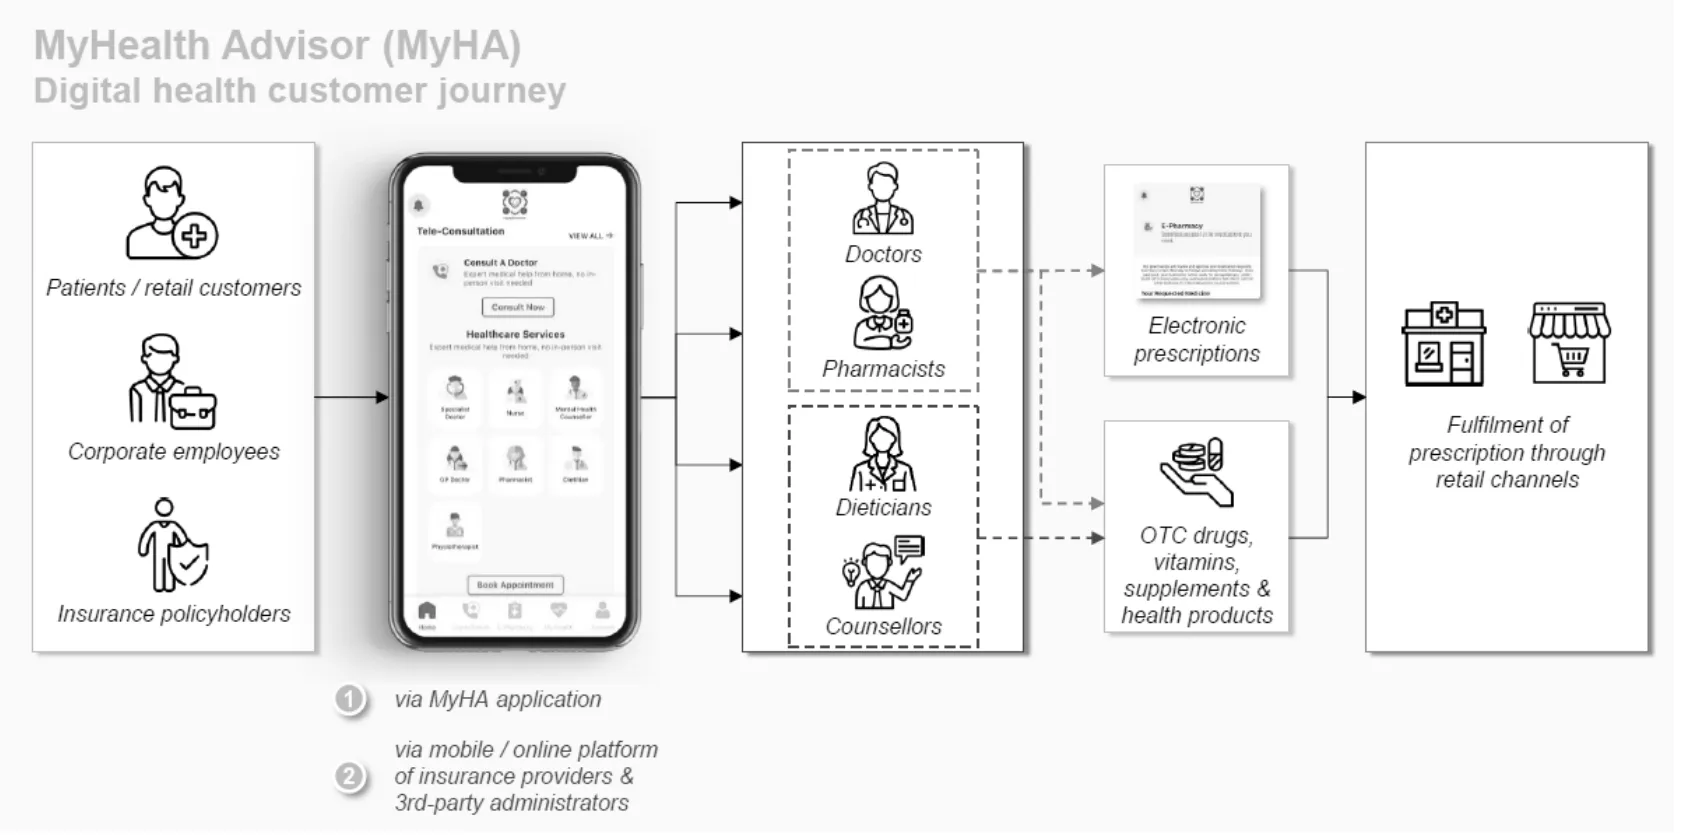
BCG也自建了数字医疗平台MyHA,提供医生、药剂师、营养师的远程问诊和电子处方,再由门店或外送完成配药。MyHA的每月交易量从2025财年约2.5万笔,增加到2026财年约12.5万笔。
其他业务:从卖药走到做药、进口药
这部分是BCG和其他药房连锁最不一样的地方。根据招股书的行业报告,BCG是全马唯一一家同时做药品制造、进口、分销批发和物理治疗服务的连锁药房:
- Yanling:位于双溪毛糯的药厂,生产成药、保健品和传统药,有超过800项注册产品,服务120多个客户;2026财年Yanling约41.4%的营收来自替集团生产自家品牌产品
- Medispec:药品进口与分销商,代理43家外国药厂、496项注册产品,以学名药为主,主要卖给医院、诊所和药房
- Your Physio:物理治疗连锁,截至2026年9月30日有27家中心、137名物理治疗师
- Quantum Upstream与Aetos Pharma:其他药品与保健品分销
Yanling的药厂有6条生产线,可以生产硬胶囊、片剂、泡腾片、软胶囊、粉剂和液体等剂型,持有药物管制局执照、GMP认证和JAKIM清真认证。2026财年,集团门店卖的货里约有85个SKU是Yanling自家生产,约占总营收3.1%。
药厂目前还有不少闲置产能。2026财年,硬胶囊生产线的使用率是45.0%,片剂52.5%,软胶囊56.4%,粉剂10.5%,2025年3月才启用的泡腾片生产线只有3.2%。如果未来要扩大自家品牌,不需要先大举投资新产线。
除了正在销售的超过1,000个自家品牌SKU,BCG另有280多个自家品牌SKU正处于研发、注册或准备上市的阶段
Big Caring 的主要客户与供应商
主要客户:没有单一客户超过5%
BCG以零售为主,客户是一般消费者。招股书说明,2023至2026财年没有任何单一客户贡献超过5%的营收。截至2026年9月30日,BCG有约790万名注册会员,其中约55.9%在过去12个月有消费。
营收几乎全部来自本地,2026财年马来西亚占99.9%,其余来自新加坡和汶莱。
主要供应商:两家药品分销商占近六成
供应商的情况就集中得多:
| 供应商 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| Zuellig Pharma集团 | 36.3% | 35.6% | 36.9% | 38.3% |
| DKSH集团 | 19.6% | 19.3% | 18.8% | 19.0% |
| 前五大供应商合计 | 64.2% | 62.4% | 62.1% | 62.7% |
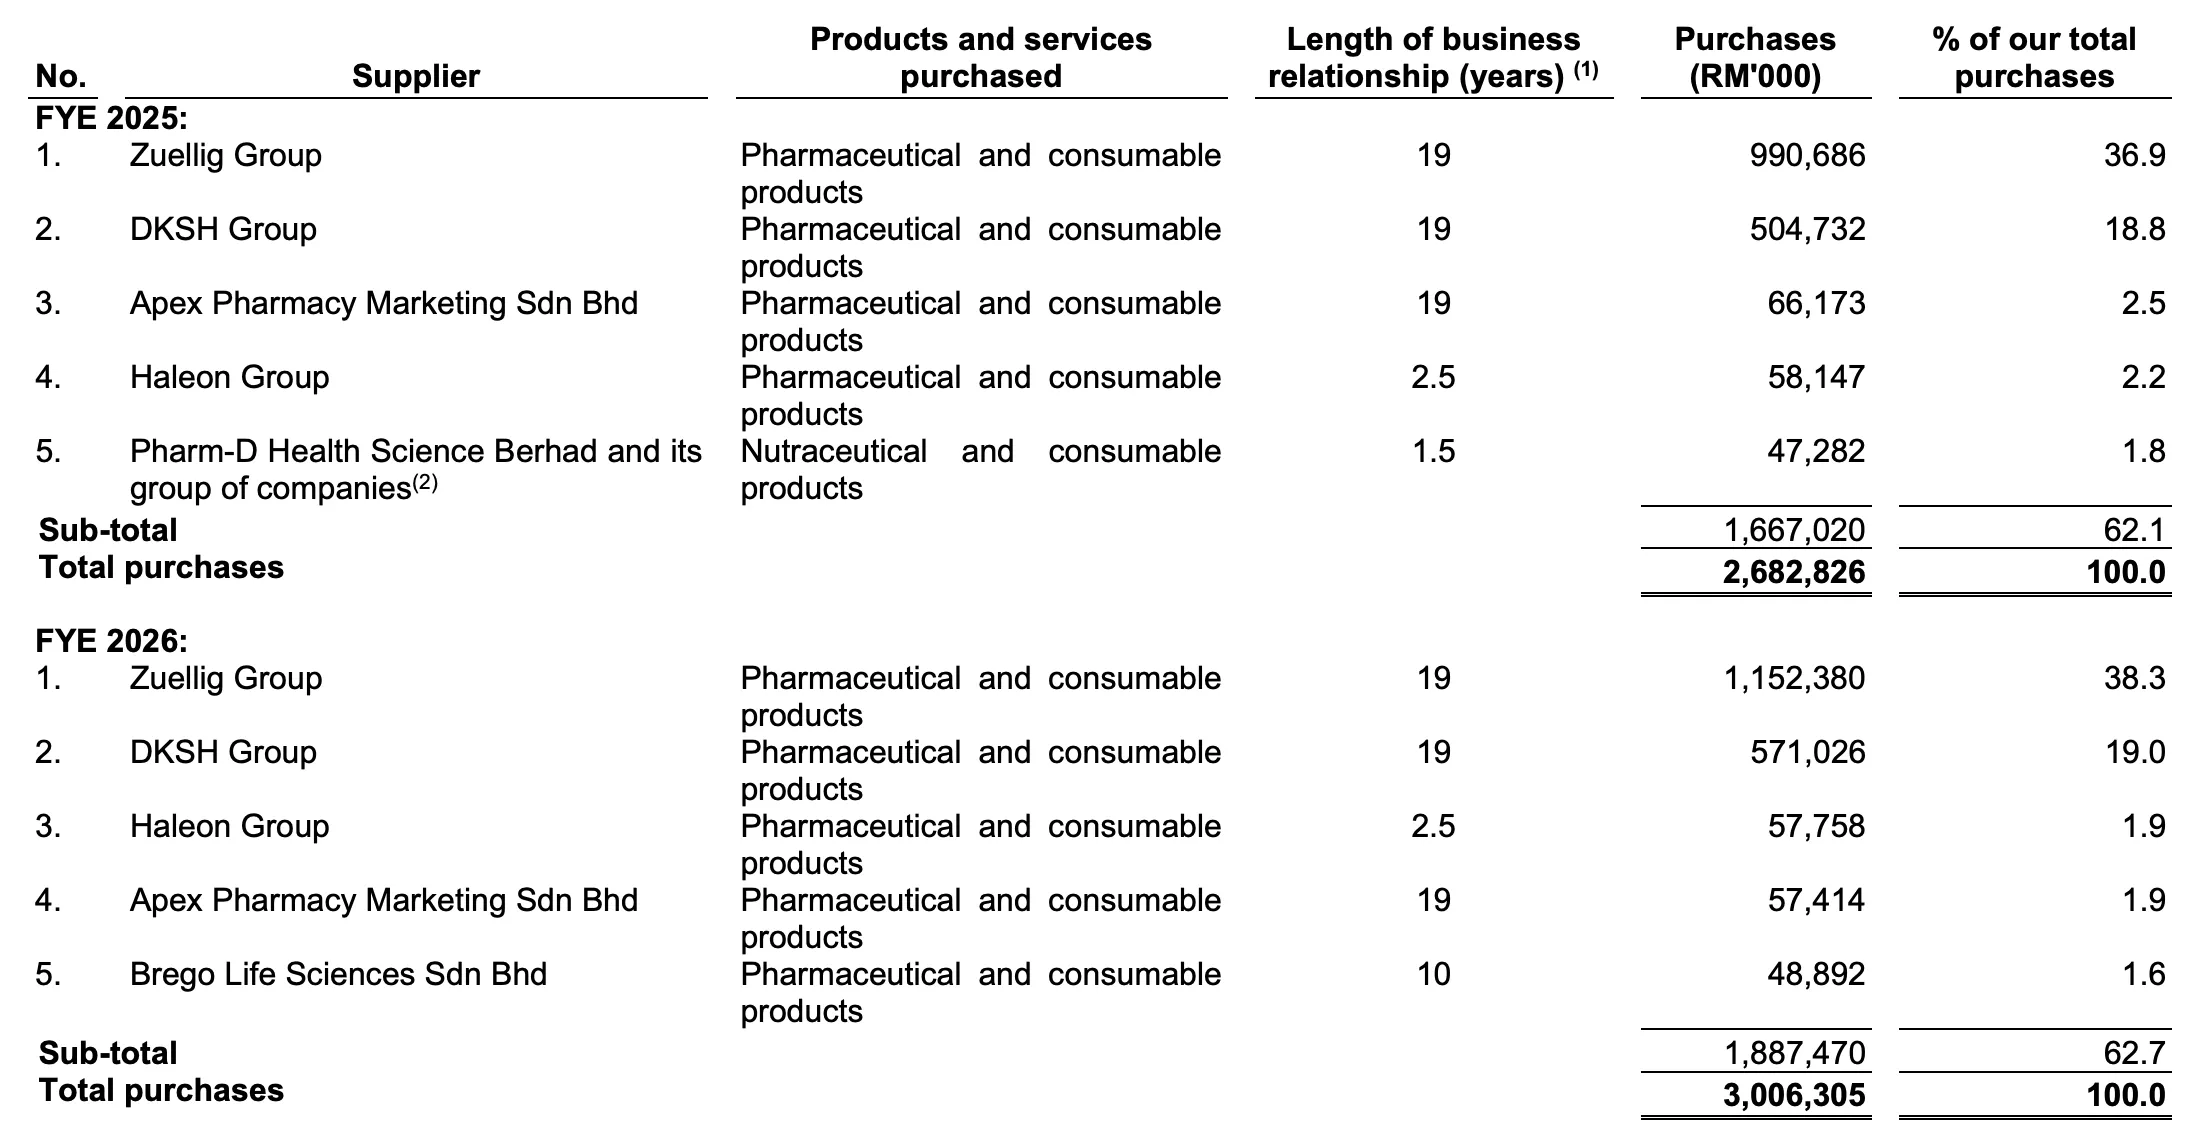
Zuellig和DKSH是很多跨国药厂在马来西亚指定的本地分销商,例如Zuellig代理AstraZeneca、Viatris和Novo Nordisk,DKSH代理Boehringer、Novartis和Abbott Nutrition。招股书坦白说,马来西亚的零售药房普遍都依赖这两家,如果供货中断或合作关系生变,BCG未必能找到条件相近的替代来源。双方合作已有19年。
供应商名单里也有两项利益关联要留意。第一,Brego Life Sciences是2023、2024和2026财年的第五大以内供应商,它的董事兼大股东之一Tey Swee Teng,是创办人Lee Meng Chuan的母亲。Brego同时是BCG子公司Yanling Assets的大股东,也向集团买药厂产品。2026财年,集团向Brego采购约RM4,799万(占销售成本1.7%),卖给Brego约RM2,544万(占营收0.6%)。董事表示这些交易按公平原则进行;上市后如果这类交易持续,须按上市条例取得股东授权,并由审计委员会监督。
第二,2025财年第五大供应商Pharm-D Health Science Berhad,是营运总监Chong Yeow Siang担任董事兼被动股东的投资公司持股的公司之一。
Big Caring IPO 集资用途
公众发售预计集资约RM6.378亿,用途如下:
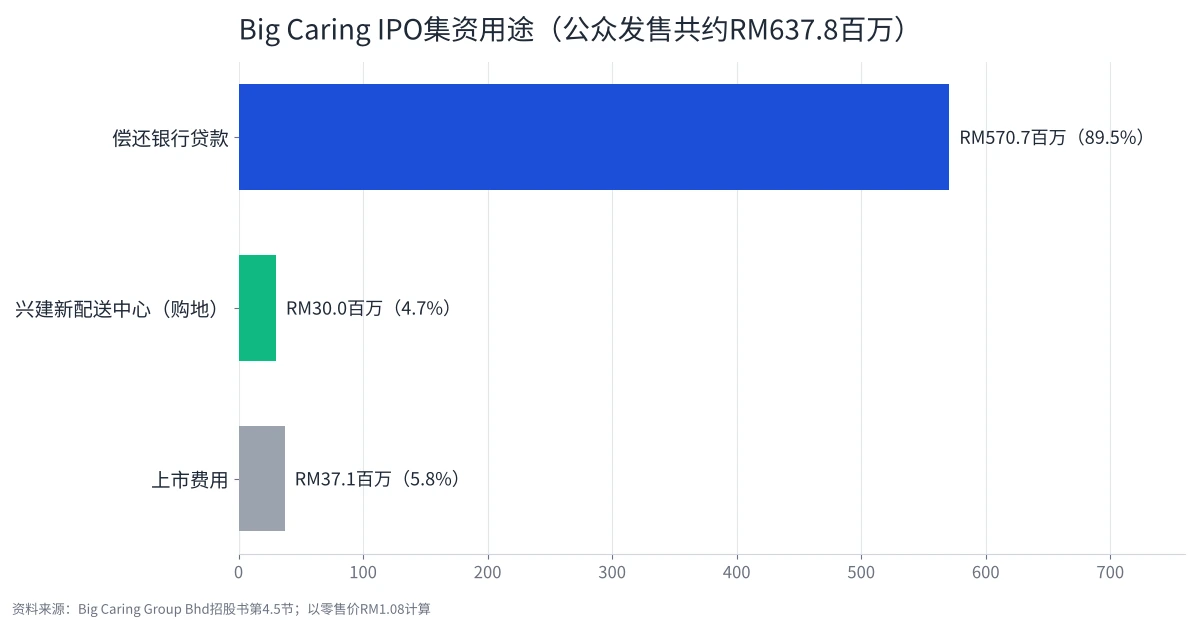
| 用途 | 金额 | 占比 | 预计时限 |
|---|---|---|---|
| 偿还银行贷款 | RM5.707亿 | 89.5% | 上市后3个月内 |
| 兴建新配送中心(购地) | RM3,000万 | 4.7% | 上市后36个月内 |
| 上市费用 | RM3,706万 | 5.8% | 上市后立即 |
| 合计 | RM6.378亿 | 100.0% |
偿还银行贷款(RM5.707亿)
这笔钱几乎就是这次IPO的核心目的。BCG过去几年的大型收购大多靠借钱完成,例如收购Caring的RM8.883亿里,有RM6.383亿来自Maybank和RHB的银团定期贷款;收购Medispec的RM2.494亿则全部用贷款支付。
| 贷款 | 截至2026年8月31日余额 | 本次偿还 |
|---|---|---|
| Maybank与RHB银团定期贷款 | RM8.313亿 | RM4.313亿 |
| RHB循环信贷 | RM5,644万 | RM5,644万 |
| Alliance Bank循环信贷 | RM3,000万 | RM3,000万 |
| Maybank Islamic循环信贷 | RM9,228万 | RM5,296万 |
| 合计 | RM5.707亿 |
银团贷款的条款本身就规定,公司一旦上市,必须用IPO所得提前偿还RM4.313亿。剩下的RM4亿银团贷款,会在上市后5年内按季度摊还。
招股书估计,还款后每年可以省下约RM2,630万利息(以RM5.707亿乘以平均借贷成本4.6%计算),负债比率(含租赁负债)则从2.8倍降到0.9倍。根据招股书的资本化表,截至2026年8月31日,集团借贷加租赁负债共约RM17.13亿;还款后降到约RM11.42亿,其中银行借贷约RM7.78亿,租赁负债约RM3.63亿。
兴建新配送中心(RM3,000万)
BCG目前的主要配送中心位于巴生Bukit Raja(BRDC),2025年启用,用了自主移动机器人和亮灯拣货系统,截至2026年9月30日使用率80.2%。公司预计按开店速度,BRDC在5年内会接近满载,所以计划在附近再建一座自动化程度更高的新配送中心。
这RM3,000万只够支付部分购地费用。招股书说明,公司要到2027年第一季才会开始找地和完成规格评估,从选址到启用最多需要3年,总建造成本目前还无法估算。
上市费用(RM3,706万)
| 项目 | 金额 |
|---|---|
| 专业顾问费 | RM1,150万 |
| 包销佣金、经纪费与配售费 | RM1,530万 |
| 监管机构费用 | RM370万 |
| 其他费用及预备金 | RM660万 |
| 合计 | RM3,710万 |
注:招股书分项以RM百万计,合计四舍五入为RM3,710万,与用途表的RM3,706万略有差异。
旧股出售的RM13.952亿全部归卖股股东,相关费用约RM3,010万也由卖方自行承担,公司拿不到这部分的钱。
Big Caring 财务状况
过去4年业绩
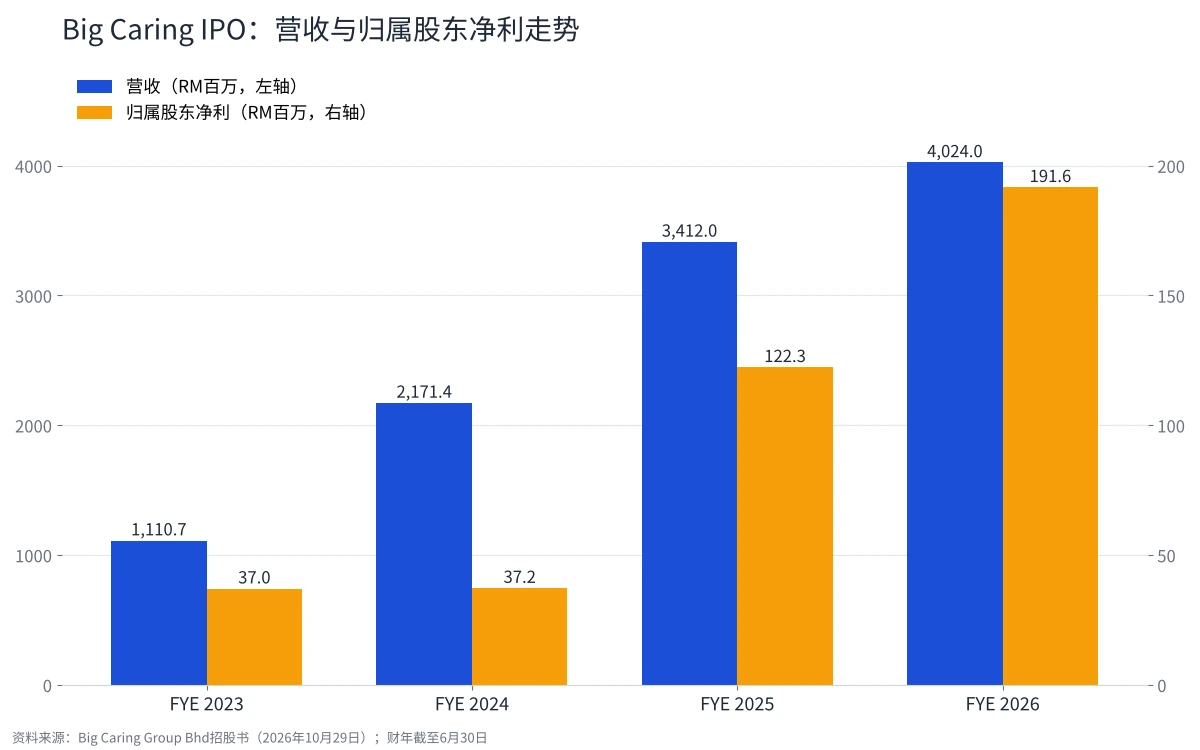
| 财年 | 营收 | 毛利率 | 总收入利润率 | EBITDA | 归属股东净利 | 净利率 |
|---|---|---|---|---|---|---|
| FYE 2023 | RM11.11亿 | 20.9% | 26.4% | RM1.07亿 | RM3,702万 | 3.3% |
| FYE 2024 | RM21.71亿 | 21.4% | 26.4% | RM1.95亿 | RM3,722万 | 1.7% |
| FYE 2025 | RM34.12亿 | 24.8% | 28.8% | RM3.81亿 | RM1.22亿 | 3.6% |
| FYE 2026 | RM40.24亿 | 30.1% | 33.7% | RM5.52亿 | RM1.92亿 | 4.8% |
注:财年截至6月30日;总收入利润率 =(毛利 + 其他营业收入)÷ 营收;净利率以归属股东净利计算。
营收三年翻了将近3倍,但要拆开来看。2024财年营收大增95.5%,主要是Caring在2023年12月并入,当年只贡献6个月;2025财年再增长57.1%,是Caring首次贡献全年,加上Medispec并入。到了2026财年,收购效应基本消化,营收增长放慢到17.9%,主要来自7.3%的同店销售增长和58家新店。
所以,估算未来的营收增长时,参考17.9%会比三年53.6%的年复合增长率更贴近现实。53.6%这个数字里,有很大一部分是靠收购「买」来的。
毛利率跳升,有一部分是会计处理改变
2026财年的毛利率从24.8%跳到30.1%,乍看是大幅改善,但招股书的附注说明了一个细节:过去BCG把供应商给的产品回扣(product rebate)记在「其他营业收入」,Caring则记成销售成本的扣减。从2025年7月1日起,全集团统一改成扣减销售成本。
这个改变本身就会把毛利率推高,同时让其他营业收入里的回扣消失。所以招股书另外提供「总收入利润率」(毛利加其他营业收入,再除以营收),这个数字比较能做跨年比较:从2023财年的26.4%,升到2026财年的33.7%。改善依然明显,招股书把原因归于采购量变大后拿到更好的回扣条件,以及高毛利的Medispec、Your Physio全年并表。
供应商给的钱,是利润的重要来源
药房连锁的利润,有不少来自供应商。除了已经算进毛利的产品回扣,BCG还向药厂和品牌商收取广告与推广费,替它们在门店、会员渠道和社交媒体做促销。这部分记在其他营业收入里:
| 其他营业收入 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
| 产品回扣收入 | RM2,827万 | RM3,998万 | RM3,227万 | -(改记为成本扣减) |
| 广告与推广收入 | RM2,932万 | RM5,879万 | RM8,805万 | RM1.24亿 |
| 利息、租金及其他收入 | RM323万 | RM838万 | RM1,539万 | RM1,852万 |
| 合计 | RM6,082万 | RM1.07亿 | RM1.36亿 | RM1.42亿 |
2026财年,广告与推广收入RM1.24亿,相当于税前盈利RM3.52亿的约35%;同年BCG自己的广告与推广开支只有约RM5,054万。规模越大,供应商越愿意付钱换取曝光,这是龙头药房的优势。反过来看,如果药厂缩减推广预算,或在议价上更强硬,BCG的利润会比营收更早受到影响。
利息、税率与少数股东
| 项目 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 融资成本 | RM1,160万 | RM4,022万 | RM6,631万 | RM8,849万 |
| 实际税率 | 30.0% | 41.1% | 34.8% | 34.2% |
| 少数股东分走的净利 | RM417万 | RM1,057万 | RM2,072万 | RM4,019万 |
三个数字都在压低股东实际拿到的净利。
融资成本四年涨了将近7倍,是借钱收购的直接代价。实际税率长期高于24%的法定税率,2026财年的原因包括上市费用、收购贷款利息、部分折旧等不可扣税开支,当年实际缴付的所得税约RM1.02亿。上市费用不会重复出现,还债后利息也会减少,未来实际税率有机会略为下降,但招股书没有给出预测。少数股东分走的净利在2026财年占税后净利约17%,原因是Caring早年推行「药剂师入股」模式,让部分药剂师和区域经理持有门店子公司的股份,加上被收购公司的原股东仍持有部分股权。
负债与偿债能力
| 指标 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
| 银行借贷 | RM1.55亿 | RM9.59亿 | RM13.31亿 | RM13.60亿 |
| 租赁负债 | RM1.73亿 | RM3.03亿 | RM3.18亿 | RM3.65亿 |
| 现金及银行结余 | RM3,176万 | RM1.76亿 | RM2.95亿 | RM2.97亿 |
| 总权益 | RM1.59亿 | RM4.19亿 | RM5.29亿 | RM5.59亿 |
| 负债比率(借贷加租赁÷总权益) | 2.1倍 | 3.0倍 | 3.1倍 | 3.1倍 |
| 净借贷÷EBITDA(不含租赁) | 1.2倍 | 4.0倍 | 2.7倍 | 1.9倍 |
| 利息覆盖率(EBIT÷融资成本) | 5.9倍 | 2.9倍 | 4.2倍 | 4.9倍 |
| 流动比率 | 1.00倍 | 1.07倍 | 1.00倍 | 0.77倍 |
负债比率3.1倍偏高,这是BCG过去3年靠借钱收购的结果。2024财年收购Caring后,净借贷一度达到EBITDA的4倍,利息覆盖率跌到2.9倍;之后两年盈利增加,2026财年回到1.9倍和4.9倍,偿债压力有所缓解。所有借贷都以令吉计价,99%以上是浮动利率。招股书也确认,过去4年没有拖欠任何本金或利息,截至2026年9月30日也没有违反会造成重大影响的贷款条款。
IPO之后,情况会明显改善。根据招股书的备考资料,偿还RM5.707亿贷款后,负债比率从2.8倍(2026年8月31日)降到0.9倍;流动比率从0.77倍回到1.1倍,净流动负债RM4.23亿转为净流动资产约RM1.52亿。截至2026年6月30日,集团还有约RM2.39亿未动用的银行额度。
2026年6月30日的净流动负债,主要来自两笔账:一是准备用IPO所得偿还的RM4.717亿收购贷款被列为短期借贷;二是一笔RM1.608亿的或有对价。BCG给了Yanling其余40%股权的股东一项卖股权(put option),对方可以在2026年11月至2027年1月期间,按Yanling最新经审计税后盈利的15倍,把股份全数卖给BCG。另外,东海岸Mercury Wellness的少数股东也持有一项上市后可随时行使的卖股权,可以把手上Mercury Wellness股份的最多10%(经双方同意可增至其持有的全部49%)卖给BCG,作价同样是税后盈利的15倍。董事会表示,就算把这些卖股权、新加坡YMS收购和资本开支都算进去,未来12个月的营运资金仍然足够。
无形资产比股东权益还高
截至2026年6月30日,BCG的无形资产高达RM13.46亿,其中商誉RM6.22亿,主要来自过去的收购;而上市并扣除上市费用后的备考归属股东权益约RM10.70亿。无形资产比股东权益还高,代表扣除无形资产后的有形净资产是负数。如果日后被收购的业务表现不如预期,商誉减值会直接打击盈利。
这也影响股本回报率(ROE)的解读。2026财年,BCG的归属股东净利除以平均股东权益,ROE约43.6%,看起来非常高,但这有很大一部分是因为股本薄、负债高。以上市后备考股东权益RM10.70亿计算,同样的盈利对应的ROE约17.9%。
营运资金:库存天数拉长
| 指标 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
| 应收账款天数 | 3天 | 4天 | 6天 | 7天 |
| 库存天数 | 103天 | 85天 | 86天 | 104天 |
| 应付账款天数 | 62天 | 65天 | 72天 | 80天 |
| 现金周转期 | 44天 | 24天 | 20天 | 31天 |
| 年底库存 | RM2.87亿 | RM5.09亿 | RM6.98亿 | RM9.12亿 |
零售药房的顾客当场付款,应收账款很少;真正占用资金的是库存。2026财年,库存增加30.6%到RM9.12亿,增速比营收的17.9%快,库存天数从86天拉长到104天。招股书解释,原因是为了支撑更高销量而多进货,以及Medispec全年并表,Medispec为了参与投标要备较多库存。同期库存减值从RM226万增加到RM668万,部分来自零售门店的滞销品。
现金周转期能维持在31天,靠的是供应商的信用期:应付账款天数从62天拉长到80天。招股书说明,集中采购后,供应商给了更长的付款期。这是规模带来的优势,但也代表BCG的营运资金有一部分是由供应商提供的,如果供应商收紧信用期,现金流会受影响。
现金流:赚到的钱能留下多少?
| 项目 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
| 营运现金流 | RM3,600万 | RM1.40亿 | RM3.51亿 | RM3.38亿 |
| 减:资本开支(含无形资产) | RM4,219万 | RM2,945万 | RM8,998万 | RM7,847万 |
| 减:租赁付款 | RM2,255万 | RM4,512万 | RM6,538万 | RM7,540万 |
| 减:已付利息 | RM1,160万 | RM4,022万 | RM6,631万 | RM7,732万 |
| 自由现金流(SSF计算) | 约-RM4,030万 | 约RM2,560万 | 约RM1.29亿 | 约RM1.07亿 |
| 收购公司及增持子公司股权 | RM1,433万 | RM7.73亿 | RM3.43亿 | RM1.02亿 |
营运现金流看起来很强,2026财年RM3.38亿,比归属股东净利还高。但药房要付门店租金,又背着收购贷款,扣掉资本开支、租赁付款和利息之后,2026财年真正剩下的自由现金流约RM1.07亿。同年BCG又花了约RM1.02亿向少数股东增持TPHP、Wellings Pharmacy和Ting Pharmacy的股权,加上派息约RM3,673万(含派给子公司少数股东的RM447万),自由现金流几乎全数用完。
以上市市值约RM80亿计算,约RM1.07亿的自由现金流,对应的自由现金流收益率只有约1.3%。上市还债后每年省下的约RM2,630万利息,会让这个数字稍微改善。
EBITDA要扣掉租金才好比较
按现行会计准则(MFRS 16),门店租金大部分会拆成使用权资产折旧和租赁利息入账,不算进营业开支,所以EBITDA会把租金也加回去。BCG的门店大多是租的,2026财年租赁付款(本金加利息)约RM9,110万。
扣掉这笔租金后,2026财年的EBITDA约RM4.61亿,利润率约11.5%,比招股书的13.7%低。招股书比较的99 Speed Mart、MR D.I.Y.等同业也采用同一准则,所以同业之间的比较不受影响;但如果用EBITDA去估算BCG的偿债或派息能力,就要记得租金这笔固定开支。
Big Caring IPO 估值:41.5倍本益比到底贵不贵?
不同算法下的本益比
招股书的41.5倍本益比是以2026财年的归属股东净利计算。招股书也提到,这一年的净利被上市费用和收购贷款利息压低,上市还债后会有所改善。SSF按招股书的数据做了几种调整:
| 计算基准 | 归属股东净利 | 每股盈利 | 本益比(RM1.08) |
|---|---|---|---|
| FYE 2026(招股书) | RM1.916亿 | 2.60仙 | 41.5倍 |
| 加回每年节省的利息(税后) | 约RM2.116亿 | 约2.87仙 | 约37.7倍 |
| 再加回上市前已认列的上市费用 | 约RM2.244亿 | 约3.04仙 | 约35.5倍 |
注:利息节省RM2,630万为招股书数字,SSF以24%法定税率换算为税后约RM2,000万;上市费用约RM1,274万为SSF推算,即总上市费用RM3,706万,扣除备考资料中直接冲减股本的RM1,246万,以及上市后才认列的RM1,187万,剩余部分推定已在2026财年或之前入账,且按招股书说明属不可扣税开支。两项调整都假设少数股东不分摊。每股盈利以上市后总股本73.82亿股计算。
就算两项都加回来,本益比仍在35倍以上。投资人等于是在为BCG未来几年的盈利增长先付钱。
股价对净资产溢价
上市并动用集资后,BCG的备考每股净资产约RM0.16,零售价RM1.08相当于约6.75倍股价净值比(P/B)。新股东每股要承受RM0.92的稀释,稀释幅度为发售价的85.2%。
另一个参考点是大股东过去入股的价格。2023年12月,UPSB和IPSB为了筹钱收购Caring,以每股RM7.42认购新股;BCG在2026年8月把每1股拆成40股,换算成拆股后的价格约每股RM0.19。以当时的股数计算,那一轮的估值约RM12.1亿;这次IPO前的估值(拆股后67.91亿股乘以RM1.08)约RM73.3亿,三年不到涨了约6倍。这当中有一大部分来自收购Caring后的盈利增长,但也说明了这次的定价,对卖方相当有利。
和上市同业比较
马来西亚目前没有上市的药房连锁,所以招股书挑了4家同样在本地经营大型连锁门店的主板零售股做比较:
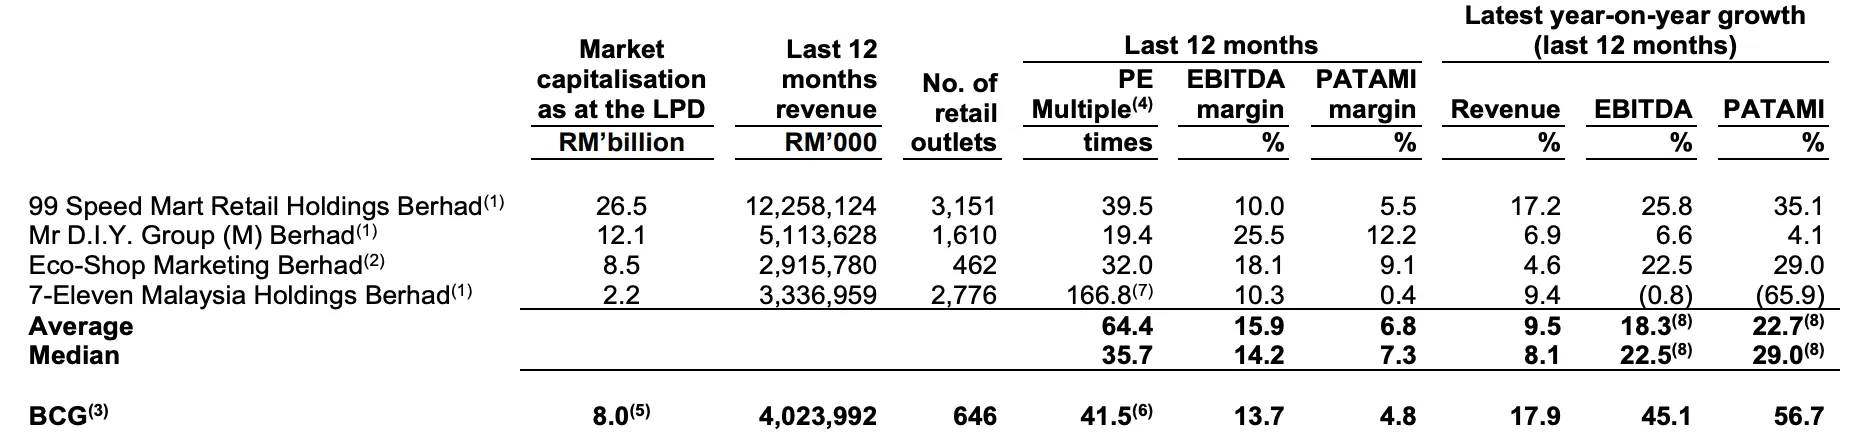
| 公司 | 市值 | 最近12个月营收 | 门店数 | 本益比 | EBITDA利润率 | 净利率 | 最近一年净利增长 |
|---|---|---|---|---|---|---|---|
| Big Caring (发售价) | RM80亿 | RM40.24亿 | 646 | 41.5倍 | 13.7% | 4.8% | 56.7% |
| 99 Speed Mart | RM265亿 | RM122.58亿 | 3,151 | 39.5倍 | 10.0% | 5.5% | 35.1% |
| MR D.I.Y. | RM121亿 | RM51.14亿 | 1,610 | 19.4倍 | 25.5% | 12.2% | 4.1% |
| Eco-Shop | RM85亿 | RM29.16亿 | 462 | 32.0倍 | 18.1% | 9.1% | 29.0% |
| 7-Eleven Malaysia | RM22亿 | RM33.37亿 | 2,776 | 166.8倍 | 10.3% | 0.4% | -65.9% |
4家同业的本益比中位数是35.7倍。BCG的41.5倍高于中位数,也比市场一向给高估值的99 Speed Mart还贵。
招股书为这个溢价提出的理由是增长速度:2026财年BCG的营收、EBITDA和归属股东净利分别增长17.9%、45.1%和56.7%,三项都高于4家同业里的最高值。不过前面提到,这一年的盈利增长有一部分来自Medispec和Your Physio首次全年并表,以及回扣会计处理的统一。
另一边,BCG的净利率4.8%在表中5家公司里排倒数第二,只比7-Eleven Malaysia高。招股书认为,扣除上市费用、还债省下利息之后,净利率会更接近同业。
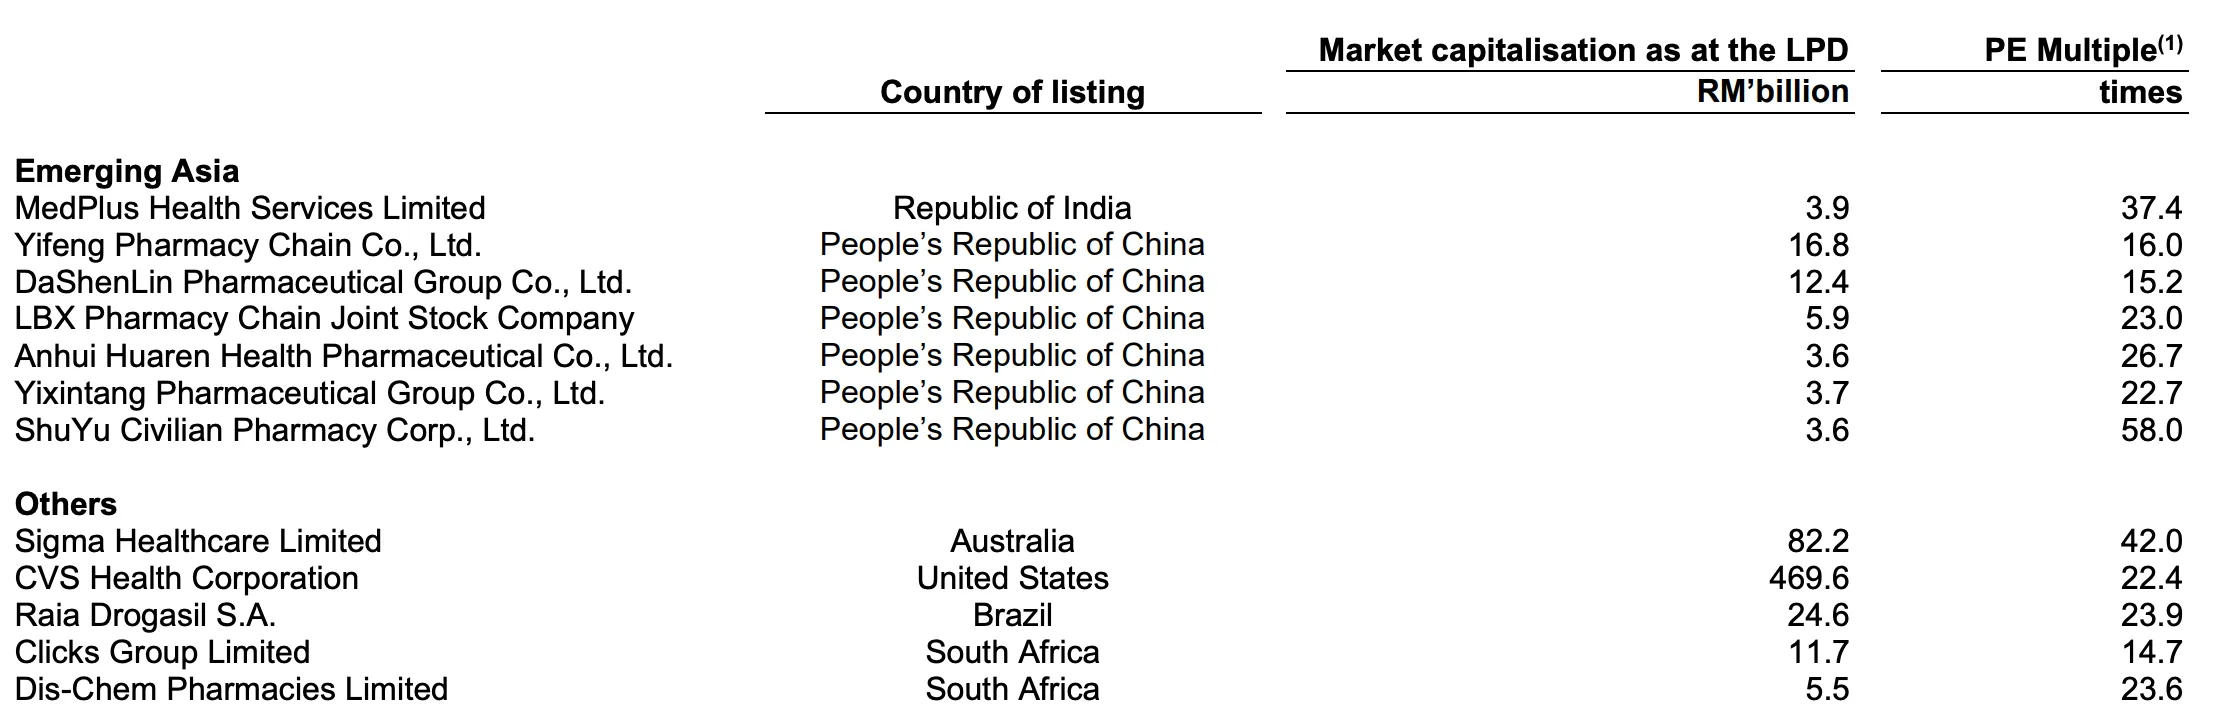
招股书也列出几家海外上市药房连锁的本益比作参考,但明确表示这些数字没有用来定价:澳洲Sigma Healthcare约42.0倍、印度MedPlus约37.4倍、巴西Raia Drogasil约23.9倍、美国CVS Health约22.4倍,中国的大参林和益丰药房则只有约15至16倍。全球药房股的估值落差很大,BCG的定价落在偏高的一端。
Big Caring 未来计划
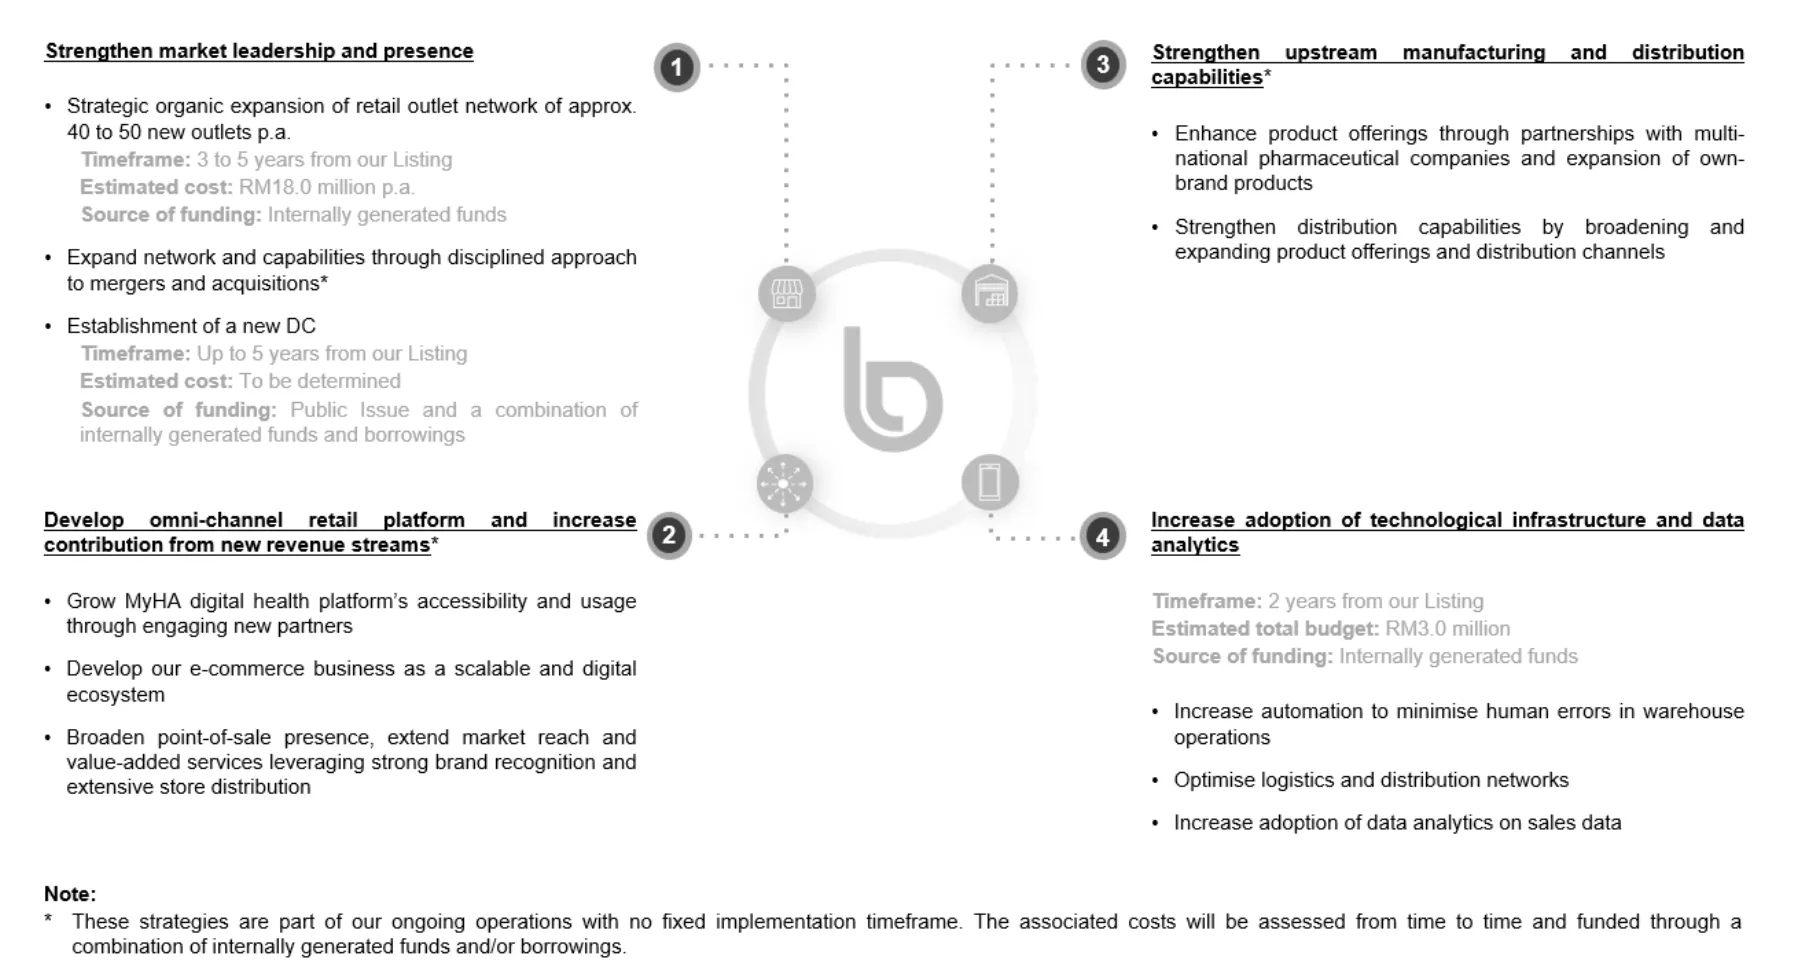
每年开40至50家新店,同店增长目标7%至9%
BCG计划未来3至5年每年自行开设约40至50家新门店,2026年7月至9月已开了12家。策略分成两条线:在药房密度已经高的中马和南马继续加密,同时进入东海岸、东马等药房较少的地区。
按招股书的门店渗透率计算,中马每百万人口有28.5家BCG门店,东海岸只有10.8家,东马12.4家,差距就是未来的开店空间。
过去4年,每开一家新店的资本开支(不含库存)约RM28万至RM42万。
未来3年,开店的装修和设备开支预计每年约RM1,800万,用内部资金支付;每家新店另需约RM45万至RM65万的初始库存、招聘和培训成本。
同店销售增长方面,管理层的目标是未来3年维持在7%至9%之间。
持续收购,第一站是新加坡
除了自己开店,BCG也会继续收购。2026年9月完成收购iCare Pharmacy之后,10月又签约收购新加坡的Yeap Medical Supplies(YMS)。YMS是一家医疗用品批发与零售商,拥有逾2,000个SKU,供货给新加坡的公私立医院和养老院,旗下有7家「Pharmex」门店,2025财年营收约2,529万新元,净利约166万新元。
收购分3批进行,第一批以约1,600万新元(约RM5,110万)取得76%股权,用内部资金和银行贷款支付;之后两批各10%,价格按2027和2028财年的盈利再定。这是BCG第一次走出马来西亚。
发展全渠道与新收入来源
BCG计划透过更多第三方医疗管理公司和保险公司推广MyHA平台,目标是2027年底把每月数字医疗交易量从约12.5万笔提高到约18万笔。2026年1月起,部分门店也在试行自助配药机,顾客在MyHA完成问诊、拿到处方后,可以在门店营业时间以外取药。
招股书另外提到,集团已成立子公司筹备心理健康诊所业务,目前还在筹备阶段。
加强上游制造与分销
管理层希望和跨国药厂合作开发联名的第二品牌产品,同时增加自家品牌产品,提高利润率。Medispec的目标是3年内把注册产品从496项增加到600项以上,并扩大对公私立医院和东马的销售团队。
加强科技与数据应用
未来两年计划投入约RM300万,用在仓库自动化、智能补货系统和会员数据分析。智能补货系统已在2026年8月上线,用实时数据和机器学习预测需求、自动补货。
马来西亚零售药房行业前景
根据招股书引用的Frost & Sullivan报告,马来西亚零售药房市场规模从2020年的RM83亿,增长到2025年的RM154亿,年复合增长率13.2%;预计2030年达到RM233亿,2025至2030年的年复合增长率放慢到8.7%。
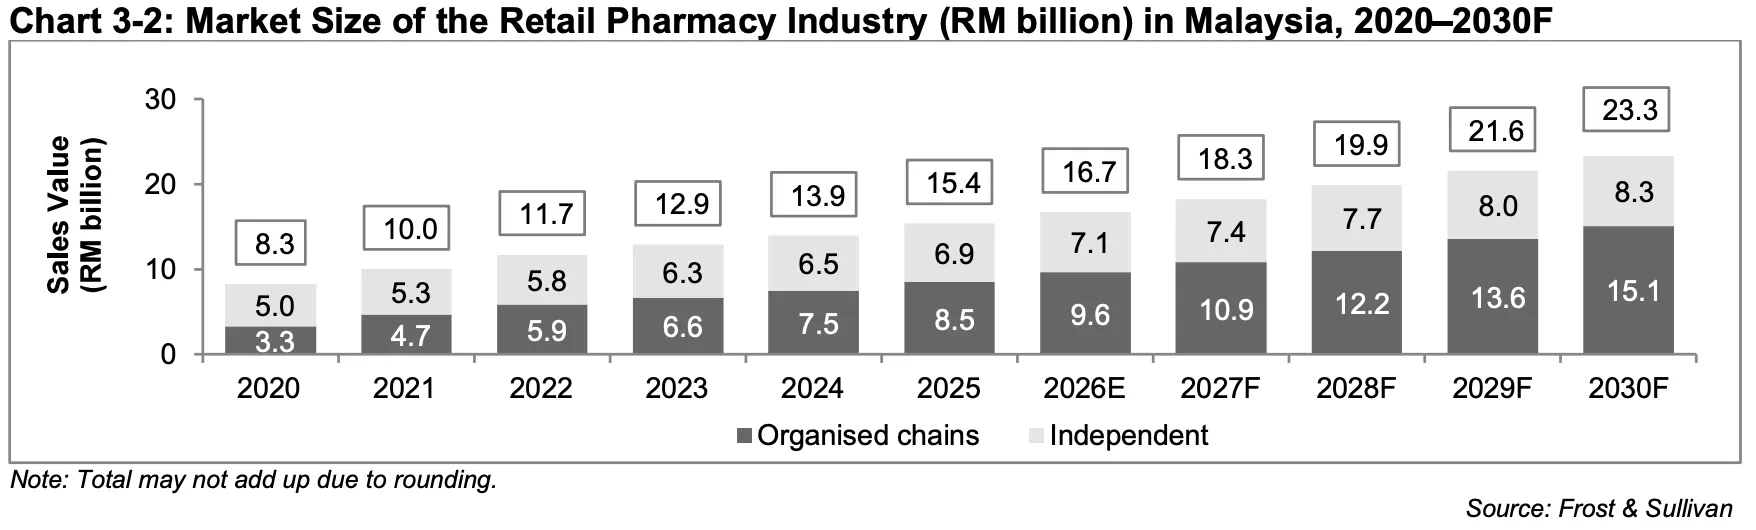
连锁药房(10家门店以上)的增长明显比独立药房快:
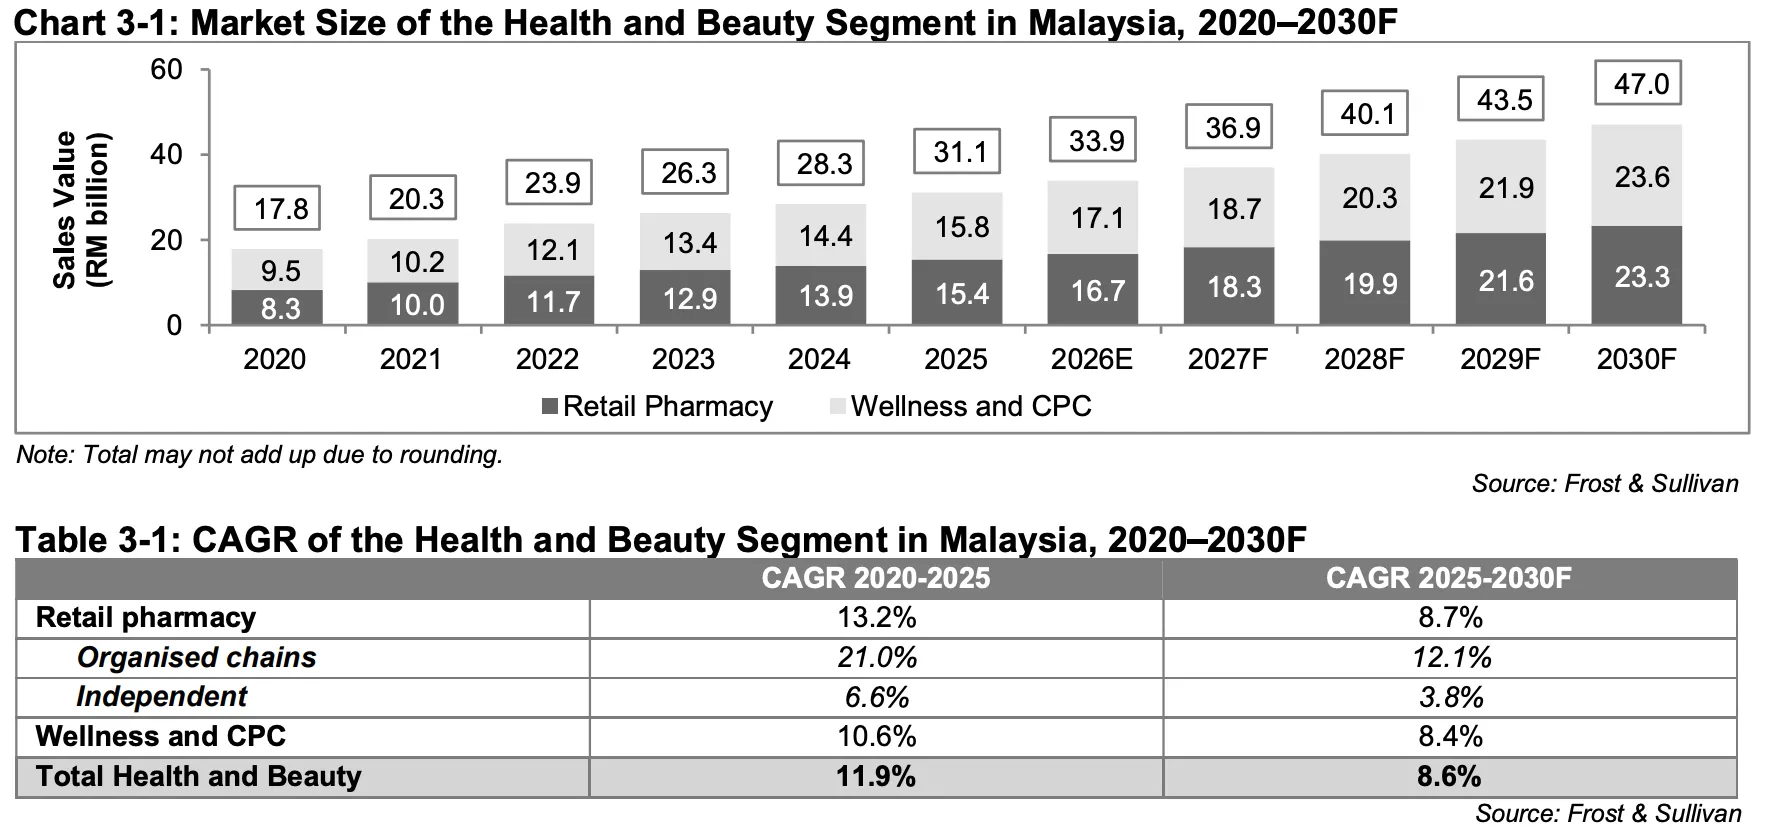
| 类别 | 2020至2025年CAGR | 2025至2030年CAGR(预测) |
|---|---|---|
| 连锁药房 | 21.0% | 12.1% |
| 独立药房 | 6.6% | 3.8% |
| 整体零售药房 | 13.2% | 8.7% |
需求面:老化、慢性病与看病习惯改变
推动需求的因素主要有几个。60岁以上人口占比从2020年的10.4%,增加到2025年的12.1%,预计2030年达到13.7%。2023年成年人确诊糖尿病的比例是9.7%,高血压17.3%,高胆固醇15.2%,都比2019年高。慢性病患者需要长期、定期配药,社区药房比医院方便,等待时间也短。
药房在药品销售上的地位也越来越重要。根据招股书引用的IQVIA数据,2025年7月至2026年6月,私人领域的药品销售中,零售药房占59.7%,医院占24.4%,诊所占15.5%。
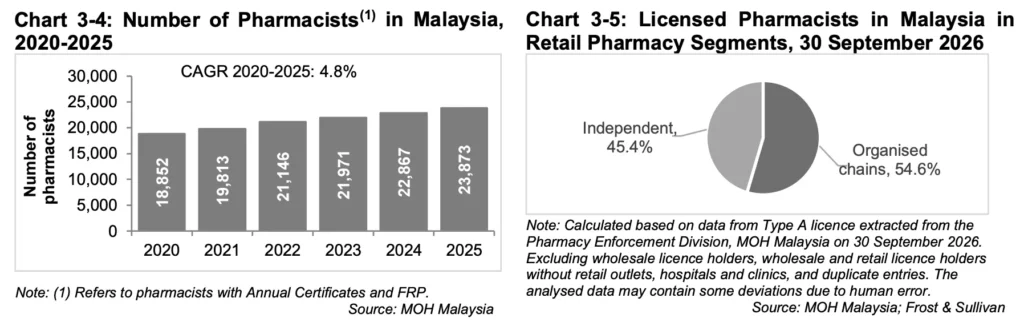
供给面:药房和药剂师都还不够多
和邻国比较,马来西亚的药房密度偏低。2025年,马来西亚每百万人口有126.1家药房,泰国是289.2家,菲律宾241.5家,越南664.7家,英国186.8家,美国238.3家。药剂师方面,2024年马来西亚每1万人口有6.8名药剂师,高收入国家平均是12.1名。
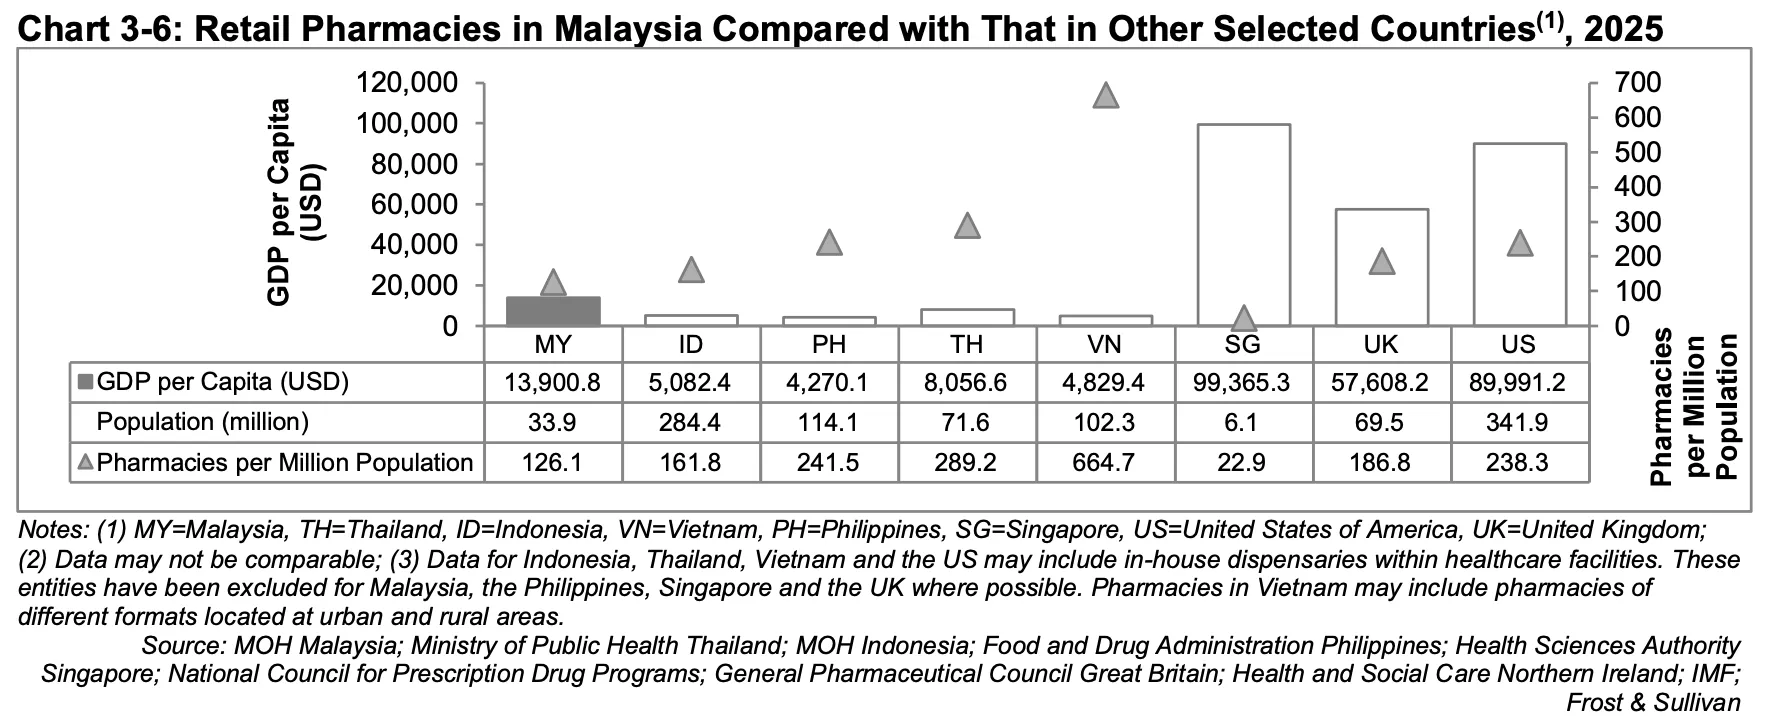
市场也还很分散。截至2026年9月30日,全马有4,002家持照药房,连锁药房按门店数只占51.9%,新加坡则是84.2%。行业报告认为,这代表大型连锁还有整合独立药房的空间,而BCG过去几年的扩张,正是靠收购独立药房和其他连锁完成的。
政策面:要留意药价透明化
政策方面,行业报告提到新工业大蓝图2030和国家药物政策对制药业的支持。另一方面,政府从2025年5月1日起实施药品价格标示令,要求私人诊所和社区药房标示药价。招股书没有特别讨论这项规定的影响,但药价更透明,理论上会让消费者更容易比价,药房之间的价格竞争可能更激烈。
Big Caring 的竞争分析
马来西亚零售药房的主要玩家可以分成两类:以药房为主的连锁,例如Alpro、Health Lane、PMG、AA Pharmacy;以及以美妆个护为主、店内附设药房的Watsons和Guardian。
| 品牌 | 持照药房数 | 覆盖州属及直辖区 | 执照药剂师 | 2021年12月至2026年9月净增药房 | 按门店数市占率 |
|---|---|---|---|---|---|
| BCG旗下6个品牌 | 660 | 16 | 715 | +378 | 16.5% |
| Alpro Pharmacy | 312 | 15 | 346 | +169 | 7.8% |
| Health Lane Family Pharmacy | 270 | 12 | 354 | +143 | 6.7% |
| PMG Pharmacy及AM PM Pharmacy | 164 | 12 | 200 | +83 | 4.1% |
| Sunway Multicare Pharmacy | 115 | 12 | 152 | +31 | 2.9% |
| Watsons Pharmacy | 112 | 15 | 149 | +18 | 2.8% |
| Guardian Pharmacy | 93 | 13 | 105 | -6 | 2.3% |
| AA Pharmacy | 83 | 6 | 157 | +35 | 2.1% |
| 其他(含独立药房) | 2,043 | 16 | 2,215 | -168 | 51.0% |
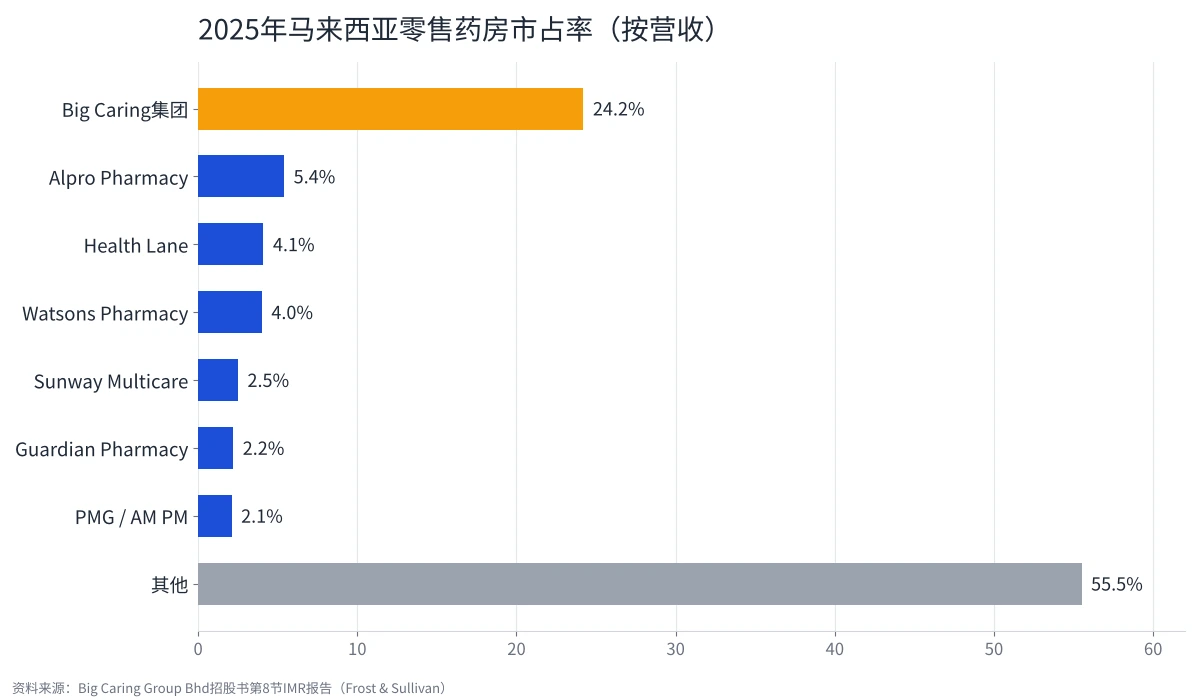
按门店数,BCG的规模大约是第二名Alpro的2.1倍;按营收,差距更大。2025年BCG占零售药房市场24.2%的营收,在连锁药房之中的占比达43.8%,第二名Alpro只有5.4%。
财务表现方面,行业报告把几家有公开财报的业者放在一起比较:
| 公司 | 最近财年 | 营收 | 每店营收 | 总收入利润率 | EBITDA利润率 | 现金周转期 |
|---|---|---|---|---|---|---|
| BCG | 2026年6月 | RM40.24亿 | 约RM623万 | 33.7% | 13.7% | 31天 |
| Health Lane | 2024年12月 | RM5.60亿 | 约RM260万 | 29.7% | 3.1% | 27天 |
| Sunway Multicare | 2024年12月 | RM3.54亿 | 约RM300万 | 18.1% | 6.4% | 62天 |
| PMG Pharmacy | 2024年8月 | RM1.06亿 | 约RM180万 | 29.1% | 5.6% | 65天 |
| Watsons(含非药房门店) | 2024年12月 | RM41.94亿 | 约RM540万 | 24.7% | 18.6% | 14天 |
| Guardian(含非药房门店) | 2022年12月 | RM15.76亿 | 约RM320万 | 32.5% | 12.5% | 37天 |
在纯药房业者里,BCG的每店营收和EBITDA利润率都是最高的。Watsons的EBITDA利润率更高,但它的营收里有大量美妆个护产品,业务结构不同。
如果你想了解另一个本地医疗品牌的上市案例,可以参考SSF之前的Sunway Healthcare IPO分析,Sunway Multicare Pharmacy也在上表的竞争名单里。
Big Caring 的优势
市场龙头,规模优势明显
BCG按营收、持照药房数和执照药剂师人数都是全马第一,也是唯一覆盖全部州属和联邦直辖区的药房连锁。规模大,向药厂和分销商采购时的回扣、价格和付款条件就比较好,总收入利润率从26.4%升到33.7%,是规模效应最直接的证据。
门店模式可复制,新店回本快
新店通常一年内达到EBITDA收支平衡,两到三年回本,约93.3%的门店在门店层面是赚钱的。公司有标准化的开店流程,签约后约30天就能完成门店装设,每年开40至50家新店的目标,有过去几年的往绩支撑:2023至2026财年每年自行开设39至69家。
上下游整合,独此一家
从Yanling制药、Medispec进口分销到门店零售,再加上物理治疗和远程问诊,BCG是行业报告里唯一一家做到整条价值链的连锁药房。自家品牌产品占零售营收12.4%,未来如果比例继续提高,有机会进一步拉高利润率。
收购整合已有成功案例
收购Caring之后,BCG在约一年内把Caring的系统迁移到集团的SAP系统,并在Bukit Raja配送中心统一仓储,同时保留Caring各品牌的定位。合并后的总收入利润率和EBITDA利润率都比合并前高,说明这笔大型收购大致整合成功。
基石投资者阵容强
19个基石投资者实体合计认购6亿6,550万股,约RM7.19亿,包括JPMorgan Asset Management、FIL、First Sentier、IFC、abrdn、Eastspring、Principal、AHAM、Kenanga等本地与外资基金。基石投资者愿意在定价前就承诺认购,代表机构对这只新股有一定兴趣,不过基石投资者的认购不代表上市后股价一定上涨。
Big Caring 的风险
估值偏高
41.5倍的发售本益比高于4家本地零售同业的中位数35.7倍,也高于99 Speed Mart;6.75倍的股价净值比,以及扣除无形资产后为负数的有形净资产,代表这个价格几乎完全建立在未来增长上。如果同店销售增长放缓,或开店速度不如预期,估值回调的空间会比较大。
近七成是旧股,私募基金是最大卖家
18.82亿股IPO股份里,约68.6%是旧股,Creador这次套现约RM9.33亿,加上超额配股权最多约RM11.76亿。私募基金的投资有一定期限,Creador在2018年成为BCG大股东,上市后仍持有16.3%至19.3%股份,而且获准抵押给银行的股份最多约等于其持股的95%。6个月禁售期结束后,市场可能会担心它继续减持,对股价形成压力。
负债仍然不低
就算用IPO所得还了RM5.707亿,BCG上市后的借贷加租赁负债仍约RM11.4亿,银团贷款剩下的RM4亿要在5年内摊还。Yanling少数股东的卖股权可能在12个月内带来约RM1.608亿的现金需求,新加坡YMS的第一批收购约RM5,110万也部分靠借贷支付。借贷几乎全部是浮动利率,利率上升会直接增加利息开支。
收购依赖与商誉减值风险
BCG的增长有很大一部分来自收购,无形资产RM13.46亿已经超过股东权益。管理层表示会继续收购,下一站是新加坡,这是集团第一次在海外经营,面对不同的法规、市场和汇率。任何一笔收购如果表现不如预期,都可能带来商誉减值。
供应商高度集中
Zuellig和DKSH两家分销商合计占采购额57.3%。整个行业都依赖这两家,所以BCG的处境和同业差不多,但一旦供货出问题,短期内很难找到替代。
Caring系门店增长放缓
Caring系门店的同店销售增长从2025财年的10.3%放缓到2026财年的4.9%,交易笔数增长只剩2.6%。Caring系门店贡献43.7%的营收,如果这个趋势持续,整体同店增长要达到7%至9%的目标会比较吃力。
人力成本与药剂师供应
2026财年员工相关开支约RM5.57亿,占营收13.8%。招股书提到,2027年财政预算案提议调高最低工资,可能推高成本。每家持照药房营业时间内都需要执照药剂师驻店,药剂师供应本身就是开店速度的上限之一。
法规与合规
药房业受《1952年毒药法》等多项法规监管,执照和产品注册都要定期更新。招股书也提到几项政策变化:服务税从2025年起扩大到租赁服务,会推高门店租金成本;原定2025年推行、现延到2027年的按病种付费制度(DRG)只适用于私立医院,但BCG旗下Medispec向医院供药,医院可能因此压低采购价;部分门店的验血筛检服务,也可能面对更严格的执法。
招股书也披露,截至2026年9月30日,有15家门店找不到建筑完工证明(CCC),101家门店的小型装修需要补申请准证,目前已拿到53份。董事会估计最高罚款约RM540万,约占2026财年税前盈利1.5%,影响不大,但反映过去快速扩张时合规跟不上。
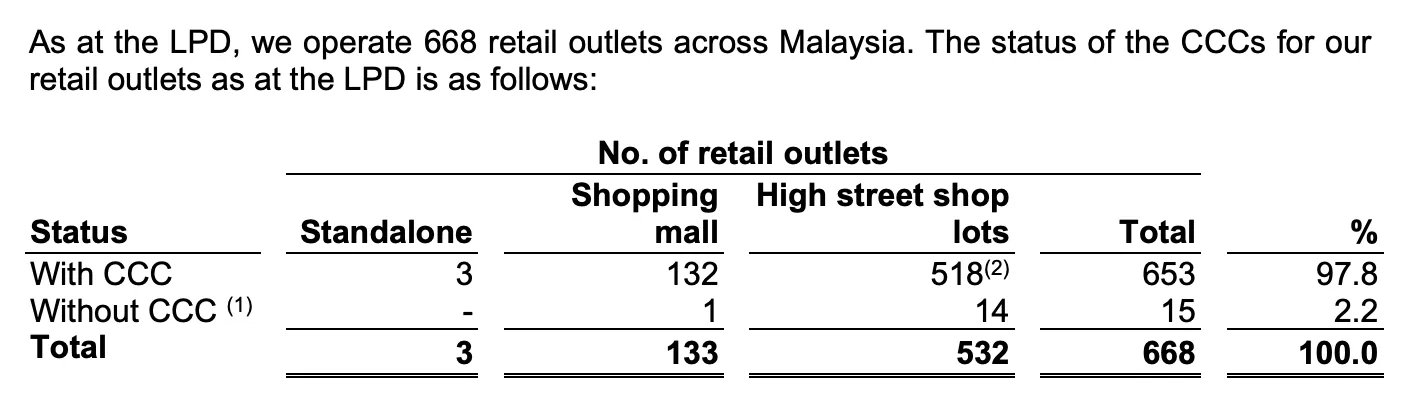
过去几年,集团也曾因Yanling药厂、Medispec办公室和BRDC的建筑图则问题,缴付合共约RM23万罚款,以及在合并配送中心时调动377名外籍员工的工作地点,事后才补办移民局批准。
截至2026年9月30日,集团没有涉及任何重大诉讼或仲裁。
关联交易与利益冲突
除了前面提到的Brego,招股书的利益冲突章节还列出:大股东Creador旗下的另一只基金Creador VI,投资了越南药房连锁FPT Long Chau和印度药厂La Renon Healthcare;部分子公司的少数股东,也持有竞争对手Alpro旗下一家公司4.7%的股份。这些业务目前和BCG的市场重叠不大,但上市后仍需要审计委员会持续把关。
散户中签机会有限
公众抽签部分只占扩大后股本2.0%,非土著部分只有1.0%,抽中的机会可能不高。稳定价格经理人可以但没有义务在上市初期进场护盘,就算有,也最多只在上市后30天内进行,之后股价完全由市场决定。
如何申请Big Caring IPO新股认购?
只要你拥有Direct CDS Account股票投资账户,就有资格申请认购Big Caring Group Bhd的IPO。
如果你有兴趣认购马来西亚股票市场的IPO,可以考虑开设大马投资平台的账户,直接在线申请认购IPO。如果你使用SSF专属链接开户,还能免除 RM10 的CDS账户开设费用。
请留意,Big Caring Group Bhd的申购截止日期是2026年11月5日下午5时,申请时要按零售价RM1.08全额付款。如果11月10日定出的机构价低于RM1.08,中签者会拿回差价。超过截止日期就无法申购,只能等公司在2026年11月19日正式上市后,才能在二级市场买卖。
总结
回到开头的问题。BCG会成为马股今年第二大IPO,一方面是Sunway Healthcare带起的医疗股热潮,另一方面是行业本身的长期需求:马来西亚家庭花在医疗上的钱,增长速度是收入的3倍,人口老化和慢性病让药房成为越来越重要的看病入口,而BCG已经拿下这个市场约四分之一的营收。
BCG从2006年八打灵再也的一家药房起步,靠着自行开店和一连串收购,在20年内成为全马最大、也是唯一覆盖所有州属的药房连锁。收购Caring之后,它又往上游做药厂和药品进口,形成本地同业没有的整合模式。门店层面赚钱、新店回本快、营运现金流稳定,这些都是它值得关注的地方。
但这次IPO也有几个需要先想清楚的地方:41.5倍的本益比比99 Speed Mart还贵,市场情绪热的时候给出的估值,未必能在情绪降温后维持;就算调整利息和上市费用后也在35倍以上;近七成的IPO股份是旧股,主要卖家是私募基金Creador;公司自己拿到的钱,九成用来还收购时借的贷款;过去三年53.6%的营收增长有很大一部分来自收购,2026财年的有机增长是17.9%。
对于看好马来西亚医疗消费长期增长、愿意为行业龙头付出较高估值的投资人,BCG提供了一个直接参与的机会;如果你比较在意买入价格和安全边际,就要先评估这个估值能不能接受。申购前或上市后,建议重点留意三件事:每年40至50家新店的计划能否如期执行、Caring系门店的同店增长能否回升,以及6个月禁售期结束后Creador的持股和抵押动向。
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章所分享信息与观点均来自Big Caring Group Bhd招股书、Bursa Malaysia公告及公开信息,包括The Star、The Edge Malaysia、Malay Mail、Free Malaysia Today、Bernama、DealStreetAsia等媒体报道,以及马来西亚统计局资料。
Spark Spark Finance不对信息的准确性负责。投资者应在投资前自行做好充足功课,买卖自负。此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







