Sunway Healthcare Holdings Berhad 双威医疗集团正式启动马股近9年来最大规模的 IPO。
集团以每股 RM1.45 上市,整体发行规模28亿6000万令吉,预计3月18日挂牌主板,散户认购截止3月5日。这是自2017年以来集资额最高的一宗上市项目。
不过,这28亿6000万令吉并非全部进入公司。公司实际收到的新股发行所得只有8亿3380万令吉。其余约20亿令吉来自现有股东出售旧股,资金归 SunCity 与 Greenwood Capital 所有,公司不会收到。此外,6亿7600多万股属于实物分派股份,也没有现金流入。
值得注意的是,公积金 EPF 认购了4亿4850万股,是本次 IPO 最大的基石投资者,为市场带来一定信心支撑。
按发售价计算,Sunway Healthcare 上市后市值约167亿令吉,本益比64.8倍,相当于投资者用接近65倍当前盈利买入这家公司。
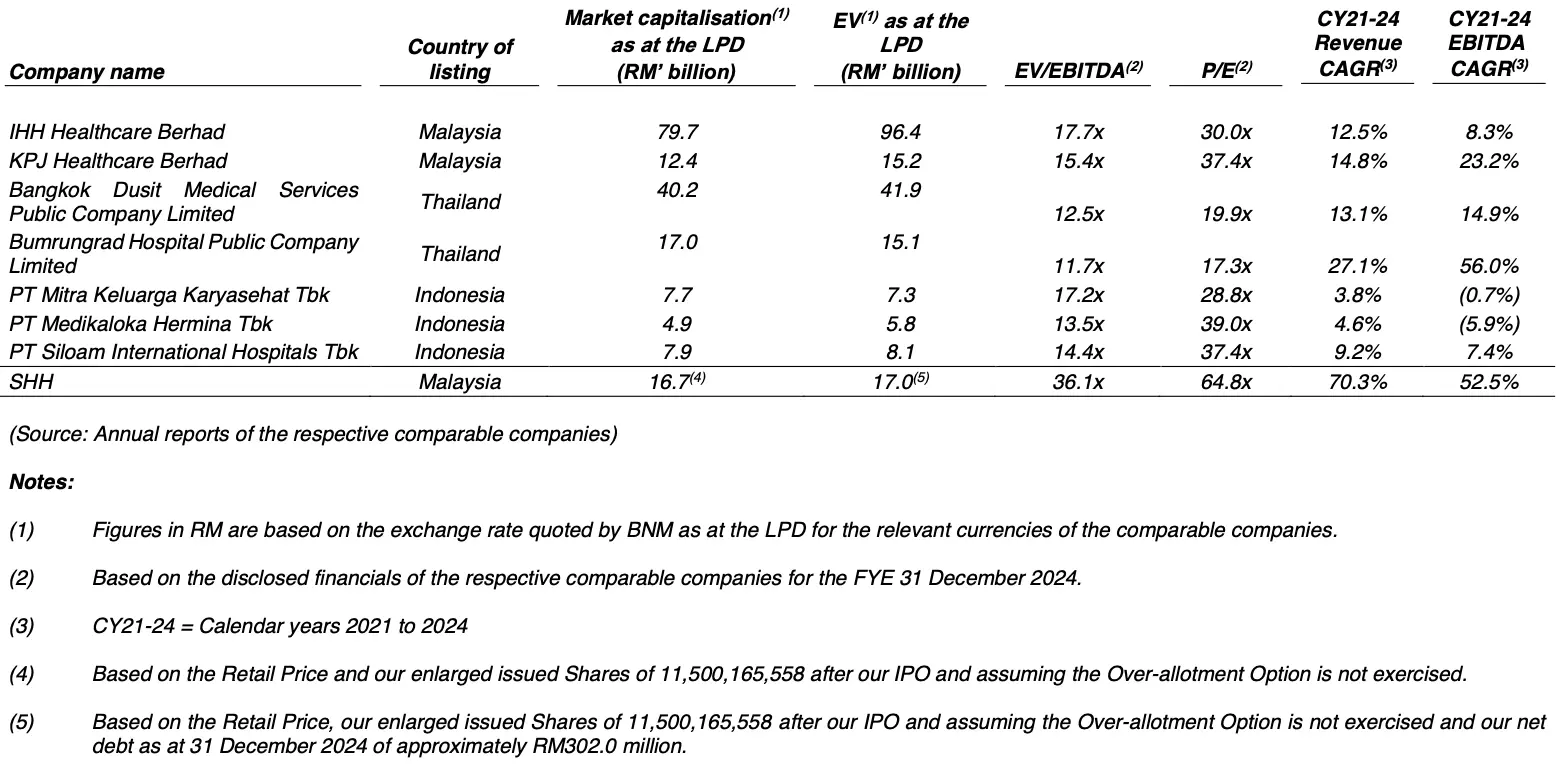
相比之下,截止2026年2月27日,IHH Healthcare Berhad 的本益比是30倍,KPJ Healthcare Berhad 的本益比是37.4倍,Sunway Healthcare 的定价明显更高。
双威医疗的基本面,真的值这个价吗?
集团过去在新医院启用后,最快3至12个月就实现 EBITDA 转正,明显快于行业一般需要 3 至 5 年的时间。
另外,一个重要优势来自 Sunway 母公司的生态圈。集团旗下医院全部设在 Sunway 自建综合城镇内,周边有成熟的住宅、商场、酒店和学校配套。医院开业初期,就能靠着现成的人口与商业流量吸引病人。这种整合式布局属于结构性优势,并不是一般医院集团容易复制。
未来,Sunway Healthcare 集团将扩建现有医院,并在芙蓉、依斯干达公主城和布城设立新医院,床位预计从目前可运作的1982张增至2028年的2459张,并在2032年超过3400 张。
本次 IPO 由马银行投行与大马银行投行担任联席主要顾问、联席全球协调人、联席簿记管理人及联席包销商。
接下来,这篇文章将带你了解 Sunway Healthcare 集团的主要业务、财务状况、竞争优势与风险,以及它在马来西亚医疗市场的前景与展望,帮助你更清楚判断64.8倍的估值是否合理。
Sunway Healthcare Holdings Berhad IPO 上市详情
Sunway Healthcare 股票代号
SUNMED (5555)
IPO 日期
| 公众申请认购开放日 | 2026年2月27日 |
| 公众申请认购截止日 | 2026年3月5日 |
| 认购抽签日 | 2026年3月10日 |
| 分配 IPO 股份日 | 2026年3月17日 |
| 正式上市日 | 2026年3月18日 |
上市板块
马来西亚证券交易所 – 主板
IPO 价格
每股 RM1.45(本益比 64.8x 倍)
大众筹集资金
RM 833.8 million (马币8亿3380万令吉)
上市后市值
RM 16.7 billion(马币167亿令吉)
股息政策
在2024财年之前,Sunway Healthcare 集团没有固定股息政策。配合上市,集团计划未来每年派发最多30%的净利作为股息。不过,是否派息以及派多少,还是由董事部决定,并会根据现金状况和资本需求而决定。
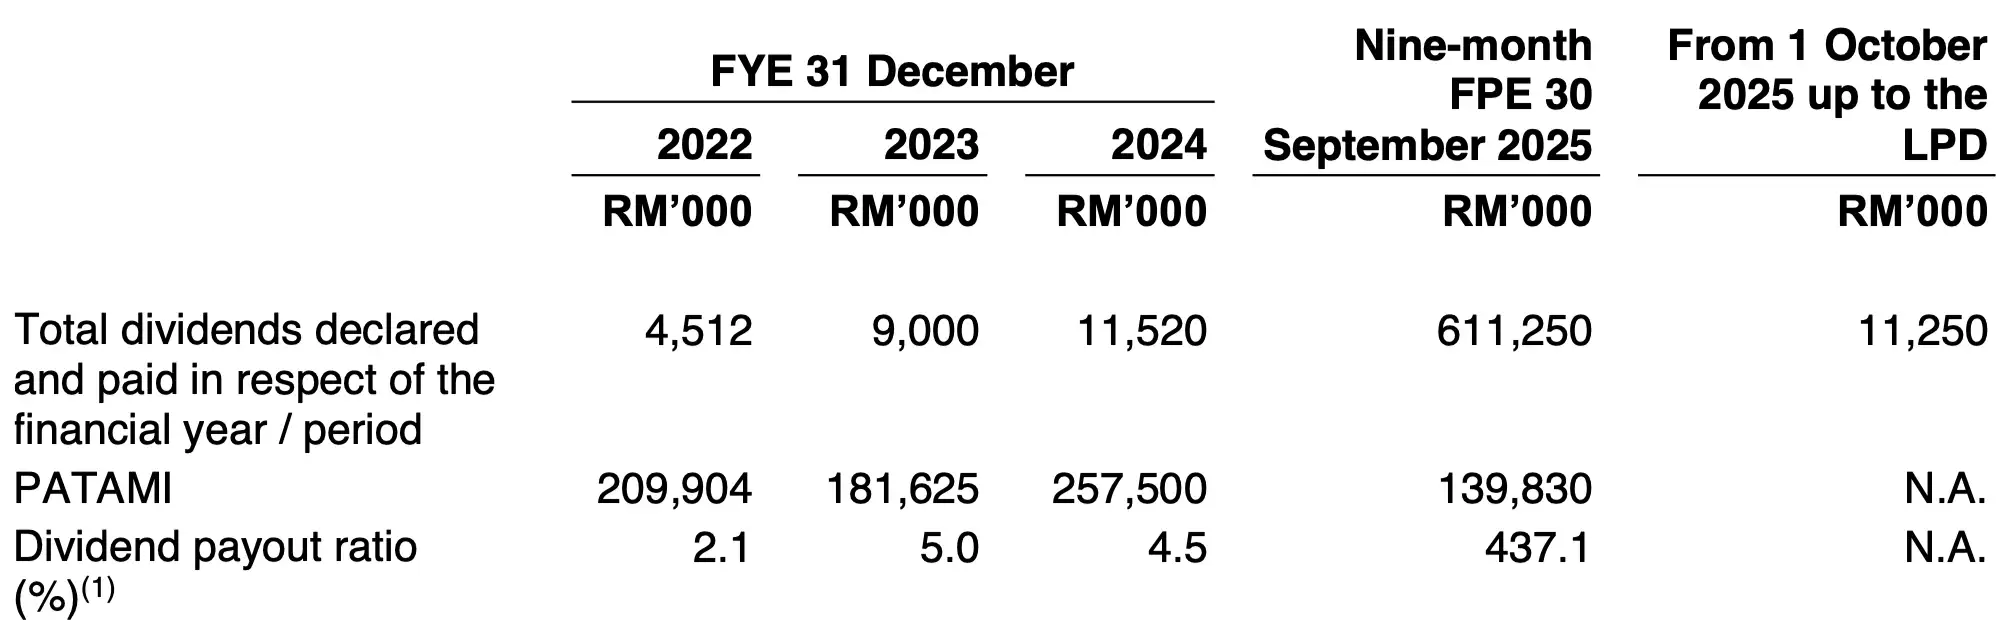
2022至2024财年,Sunway Healthcare 集团的派息记录分别是451万2000令吉、900万令吉和 1152万令吉,派息率在2.1%和5%之间。
2025财年则出现一次性大额派息。截至2025年9月30日,集团共派息6亿1125万令吉,包括7月支付的6亿令吉,派息率高达437.1%。之后,集团再支付1125万令吉,并在2026年2月派发1亿令吉上市前股息,上市后还将向 Greenwood Capital 派发约520万令吉。
这轮高额派息对财务结构带来明显影响。截至2025年9月底,股东权益由2024年底的28亿9127万令吉下降至24亿1970万令吉,同期净借款由约3亿令吉上升至10亿3778万令吉。
换句话说,Sunway Healthcare 集团在积极扩张的同时进行高额派息,导致负债上升。即使上市后会动用部分资金偿债,整体杠杆水平还是偏高,这是投资者必须留意的风险。
首次公开发行的股份分配
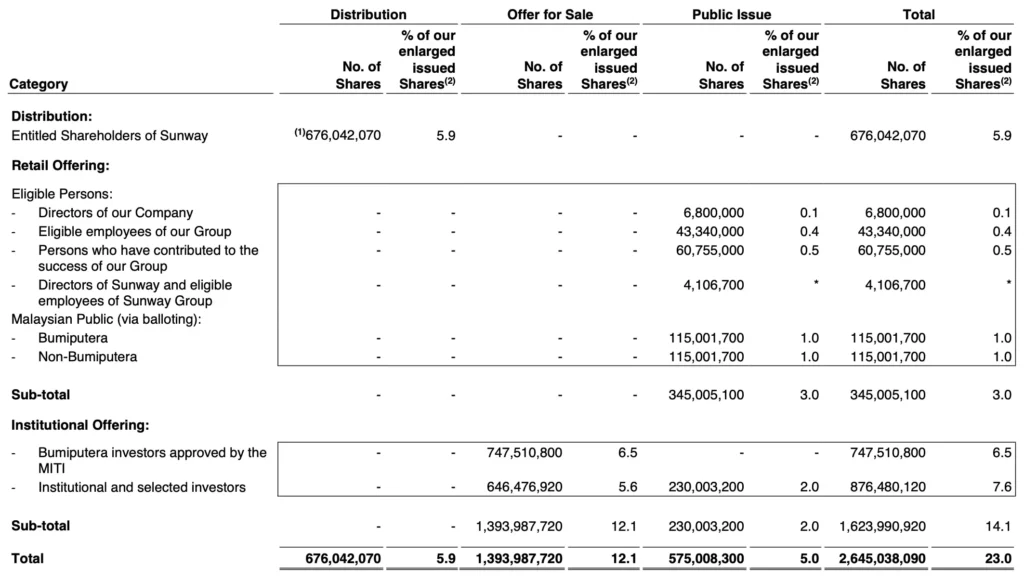
根据招股书披露,Sunway Healthcare 集团这次上市共涉及26亿4503万8090股,占上市后股本 23%,主要分成三部分。
第一部分是分派股份,共6亿7604万2070 股,占5.9%。这部分通过实物股息分派给 Sunway 股东,不涉及卖股或发行新股,公司不会收到资金。
第二部分是旧股出售,共13亿9398万7720 股,占12.1%。这些股份由现有股东出售给投资者,公司同样不会收到资金。
第三部分是新股发行,共5亿7500万8300 股,占5%。只有这个部分,公司才会获得上市筹集的资金。
在新股发行的5%当中,3亿4500万5100 股,占3%,开放给零售投资者申请。其中1亿1500万1700 股保留给土著申请者,另外 1亿1500万1700 股给非土著公众。
剩余1亿1500万1700 股,占1%,分配给4155名合资格人士,包括公司董事、集团员工以及对集团发展有贡献的人士。例如,公司董事获得680万股(占约0.1%)、集团合资格员工获得4334万股(占约 0.4%),以及常驻专科顾问医生等人士获得6075万5000股(占约 0.5%)。此外,Sunway 董事及员工合计获得410万6700股,占比不足0.1%。
至于机构投资者,一共获得16亿2399万0920 股,占14.1%。当中7亿4751万0800 股,占6.5%,配售给经 MITI 批准的土著投资者。此外,其余的8亿7648万0120 股,占 7.6%,配售给本地机构及特选投资者,以及美国以外的海外机构投资者。EPF 认购4亿4850万股,是本次 IPO 最大的基石投资者,为上市初期提供一定程度的市场信心。
招股书设有一个超额配股安排,简单来说,就是承销商在上市初期可以额外卖出一部分股份,用来在市场波动时稳定股价。如果这个安排被动用,Greenwood Capital 的持股将从7.5%降到大约5.0%,而这些卖股的钱仍然归原有股东,公司不会收到。
另外,公司也设立了最多5700万股员工期权计划,占上市后股本约5%。如果未来这些期权全部被行使,市场上的总股数会增加,现有股东的持股比例就会被摊薄。
Sunway Healthcare Holdings Berhad 是什么公司?
Sunway Healthcare Holdings Berhad 是马来西亚规模最大的私立医院集团之一。根据 IMR 报告,在主要私立医院集团当中,它是唯一提供完整医疗生命周期服务的业者,从预防、诊断、治疗到康复和长期护理都有布局。
Sunway Healthcare 原本是 Sunway Berhad 旗下的医疗业务,如今分拆独立上市。上市后可自行融资发展,但控股权还是由 Sunway 集团(5211)掌握,并且依赖母公司生态体系。

截至 LPD(2026年1月28日),Sunway Healthcare 集团在马来西亚共经营5家医院,分布在雪兰莪、吉隆坡、槟城和霹雳,共有1805张持牌床位。旗舰医院 Sunway Medical Centre Sunway City Kuala Lumpur 位于雪兰莪双威城,拥有848张持牌床位,是马来西亚最大的私立医院之一。
其他旗下医院包括位于吉隆坡蕉赖的 Sunway Medical Centre Velocity,位于槟城威省的 Sunway Medical Centre Penang,位于八打灵再也的 Sunway Medical Centre Damansara,以及位于霹雳怡保的 Sunway Medical Centre Ipoh。
从地理布局来看,Sunway Healthcare 集团的医院主要设在西马人口密集、经济较活跃的地区,目前已覆盖中马和北马。未来还计划在柔佛依斯干达公主城(Iskandar Puteri)、芙蓉(Seremban)和布城(Putrajaya)设立新医院,扩大服务范围。
除了综合医院业务,集团还经营位于白沙罗(Damansara)的日间专科中心,位于古晋(Kuching)的生育中心,并计划在哥打峇鲁(Kota Bharu)设立新的生育中心。
同时,Sunway Healthcare 集团也提供居家医疗服务,在双威城和古晋设有中医中心,并在双威城旗舰医院设有高端长者生活设施 Sunway Sanctuary,提供比较完整的医疗与照护服务。
从行业地位来看,Sunway Healthcare 集团在2024财年按收入计算,占马来西亚私立医院行业约 8.3%的市场份额,同时占全国医疗旅游收入约8.1%。集团共有710名专科顾问医生,涵盖约80个不同的医疗专科和细分领域,并且超过3500名护理人员及1200多名其他医疗专业人员。
双威医疗中心(Sunway Medical Centre Sunway City Kuala Lumpur)更是马来西亚首家同时获得 JCI、ACHS International 和 MSQH 三项全院认证的医院之一,代表医疗质量和管理标准达到比较高的水平。
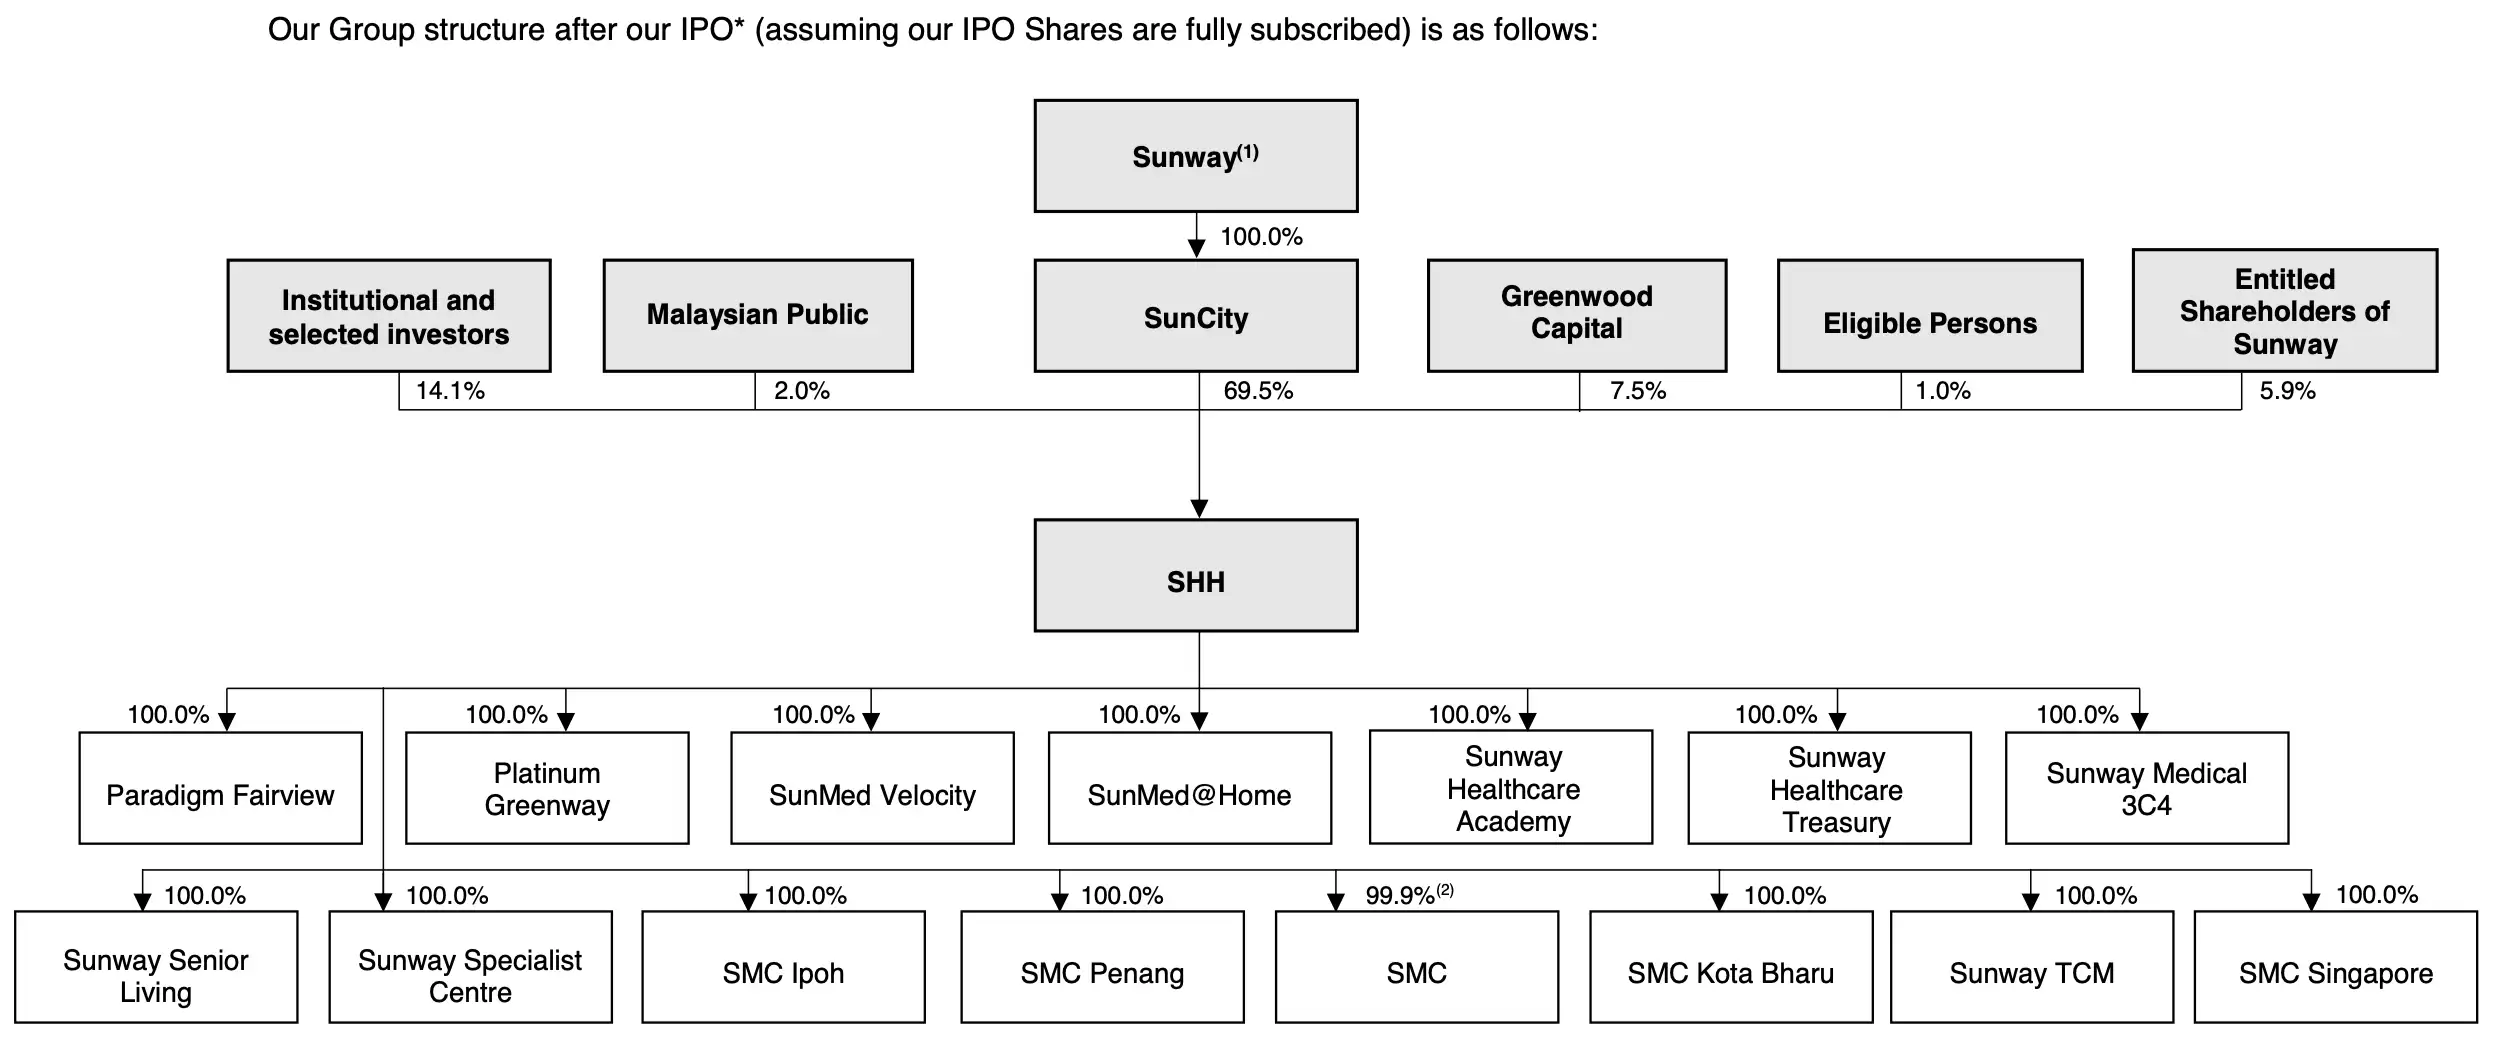
上市后,Sunway 母公司通过 SunCity 持有约69.5%股权,继续掌控集团。Greenwood Capital 持股约7.5%,机构及特选投资者约14.1%,公众投资者约2.0%,合资格人士约1.0%,另有约 5.9%分派给 Sunway 股东。
Sunway Healthcare 集团整体股权结构集中,而核心医院和辅助医疗业务都由 Sunway Healthcare 集团全资或接近全资持有。
Sunway Healthcare 集团的主要临床里程碑
| 年份 | 关键成果 |
| 2003 | 马来西亚首宗深脑刺激手术 |
| 2004 | 首次进行人工耳蜗植入手术 |
| 2013 | 亚洲首宗骶髂关节融合手术 |
| 2018 | 完成首宗干细胞移植 |
| 2020 | 完成首宗肾脏移植 |
| 2022 | 累计完成超过1,000宗机器人手术 |
| 2023 | ASEAN 首家进行Barrigel前列腺癌手术的医院 |
| 2023 | 东南亚首宗机器人部分膝关节置换 |
| 2024 | 马来西亚私立医院首宗儿科肾移植 |
| 2025 | 累计完成超过1,000宗机器人髋膝关节置换 |
| 2026 | 累计完成超过5,250宗机器人手术 |
从早期完成全国首例手术,到近年来大规模开展机器人手术,Sunway Healthcare 集团建立了高端的专科能力,也巩固了在马来西亚私立医疗市场中的领先地位。
Sunway Healthcare Holdings Berhad 的主要业务
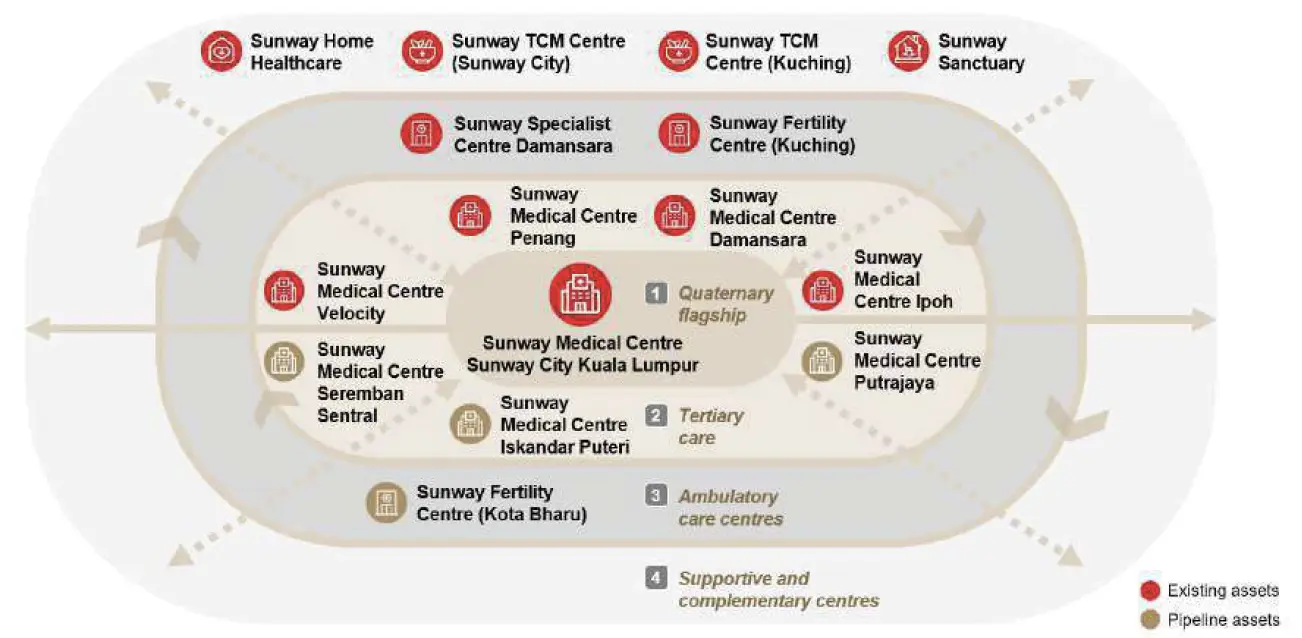
Sunway Healthcare 集团的业务可以分成三大块:
- 综合医院,包括高复杂度的 quaternary 和 tertiary 医院
- 日间和门诊医疗服务
- 配套和辅助医疗中心,例如居家护理和长者生活设施。
Sunway Healthcare 集团不是只开医院,而是从重症治疗到门诊、康复和长期照护都覆盖,形成一个完整的医疗体系。
高端综合医院
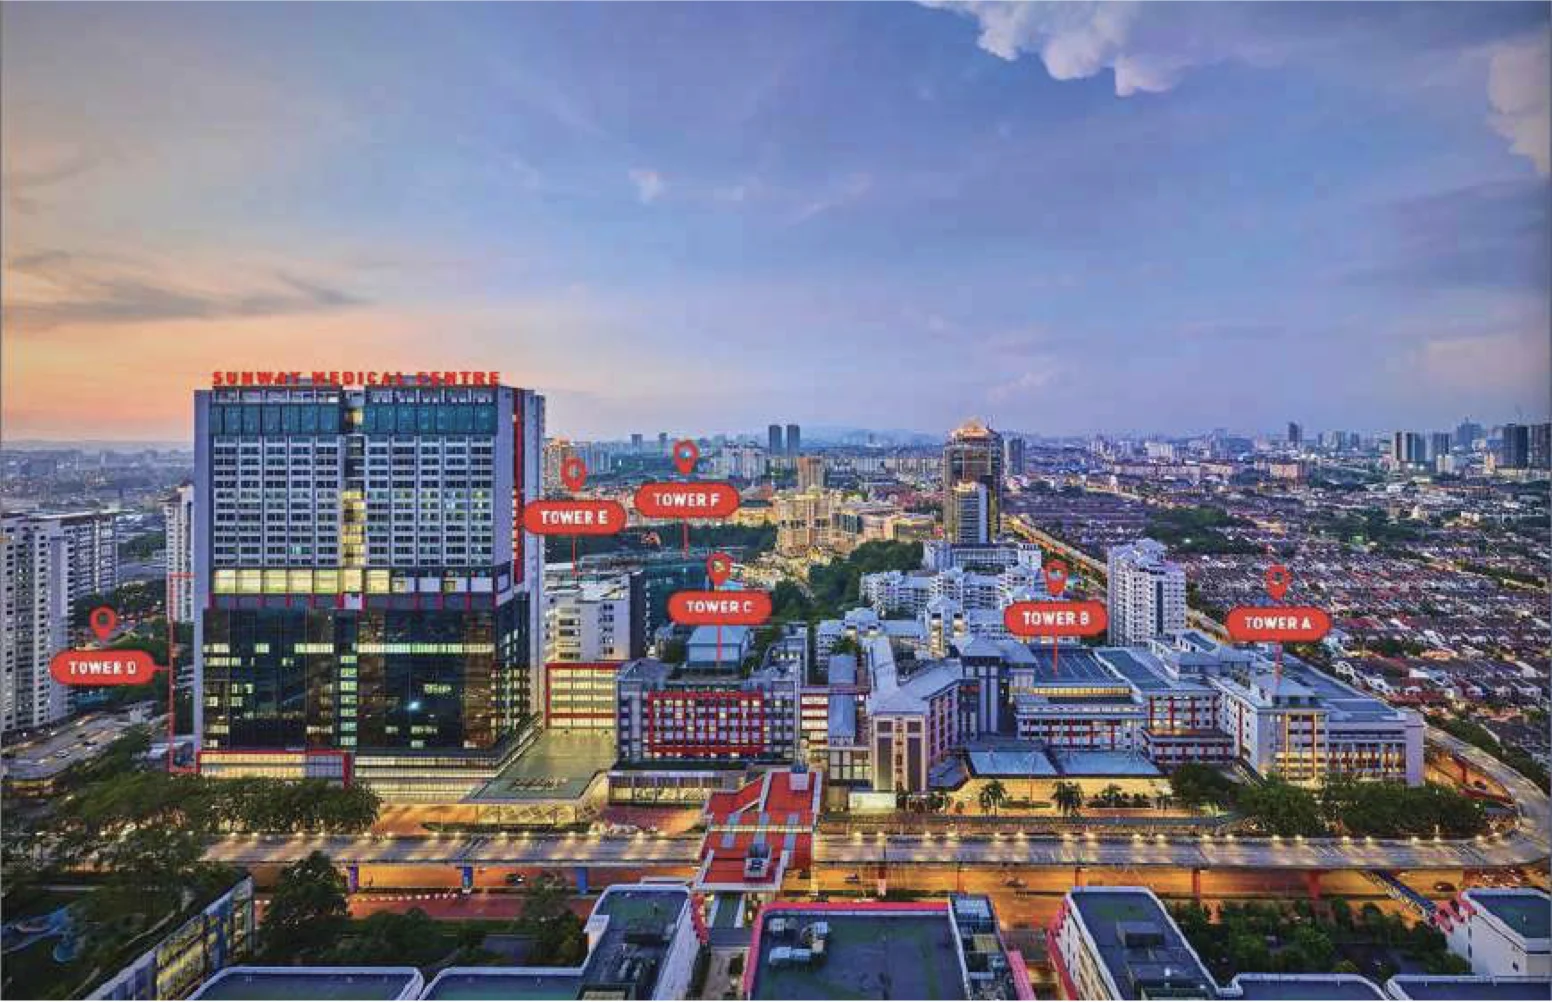
Sunway Healthcare 集团目前在马来西亚经营5家医院,总共有1805张持牌床位,主要分布在西马人口和经济活动较集中的地区,具体如下:
| 医院 | 地点 | 床位数 | 医疗级别 | 定位/亮点 (截至2025年9月) |
| Sunway Medical Centre Sunway City KL | 雪兰莪 | 848 | Quaternary | -旗舰医院,高复杂重症 -平均住院天数3.1天 -平均每名住院病人收入提升至14,355令吉 -平均每名门诊收入提升至356令吉 -平均每名日间病人收入提升至6,474令吉 |
| Sunway Medical Centre Velocity | 吉隆坡 | 247 | Tertiary | -靠近 TRX,城市核心扩张点 -平均住院天数2.7天 -平均每名住院病人收入提升至9,616令吉 -平均每名门诊收入提升至302令吉 -平均每名日间病人收入提升至4,631令吉 |
| Sunway Medical Centre Penang | 槟城 | 307 | Tertiary | -北马增长引擎 -平均住院天数2.6天 -平均每名住院病人收入提升至7,379令吉 -平均每名门诊收入提升至280令吉 -平均每名日间病人收入提升至4,918令吉 |
| Sunway Medical Centre Damansara | 八打灵再也 | 210 | Tertiary | -靠近 NKVE、LDP 及 SPRINT 高速公路,主要服务巴生谷西部人口,新增长点 -平均住院天数2.5天 -平均每名住院病人收入提升至10,213令吉 -平均每名门诊收入提升至259令吉 -平均每名日间病人收入4,527令吉 |
| Sunway Medical Centre Ipoh | 霹雳 | 193 | Tertiary | -霹雳布局,发展初期阶段 -平均住院天数2.6天 -平均每名住院病人收入10,309令吉 -平均每名门诊收入270令吉 -平均每名日间病人收入4,263令吉 |
Tertiary 医院指的是可以处理比较复杂手术和重症病人的三级专科医院。Quaternary 医院则更高一级,专门处理非常复杂、需要多专科合作的重症治疗,例如器官移植、机器人手术和高难度癌症治疗。
Sunway Medical Centre Sunway City Kuala Lumpur 是集团的核心医院,属于 Quaternary 级别。它有848张床位、25间手术室和109张重症监护床位,设有28个卓越医疗中心,覆盖大约80个专科。它同时拿到 JCI、ACHS International 和 MSQH 三项认证,是集团最重要的品牌资产。
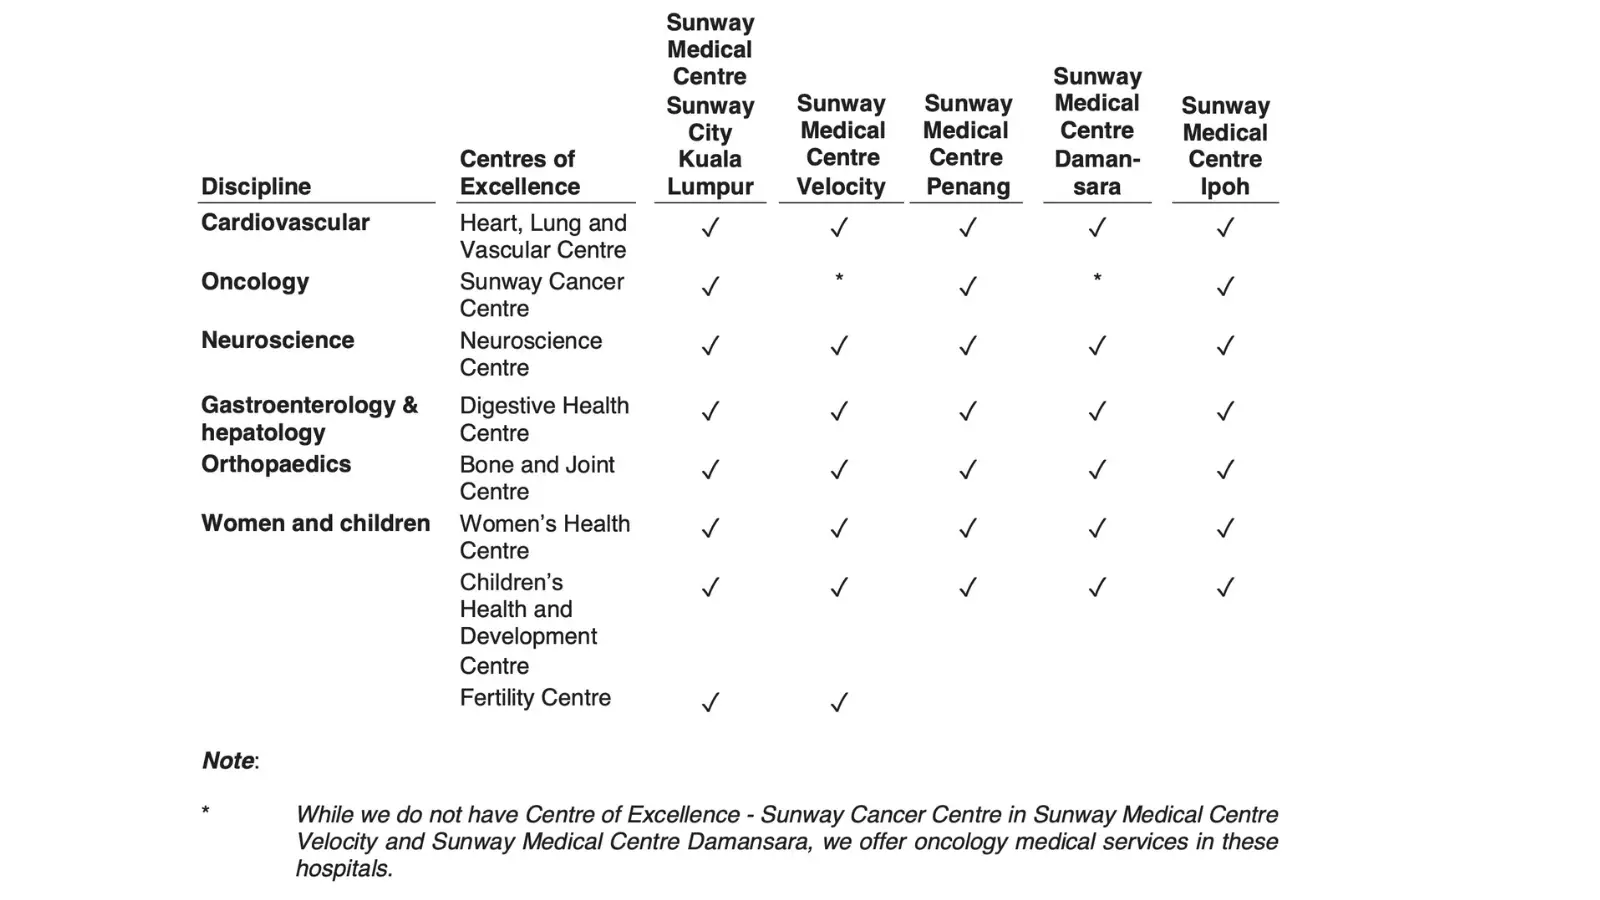
Sunway Healthcare 集团在旗下医院设有28个卓越医疗中心,主要集中在高价值专科领域,包括心血管、肿瘤、神经科学、消化与肝胆、骨科,以及妇女与儿童健康。这些中心不是分散设立,而是根据医院定位进行配置。
旗舰医院 Sunway Medical Centre Sunway City Kuala Lumpur 的配置最完整。它设有心血管中心、Sunway Cancer Centre、神经科学中心、消化与肝胆中心、骨科中心,以及妇女与儿童健康中心和生育中心,属于集团医疗能力最全面的医院。这也是它被归类为 Quaternary 医院的原因,可以处理高度复杂和跨专科的重症病例。
在心血管方面,集团所有医院都设有心脏、肺和血管相关服务。旗舰医院配备心脏CT和全天候导管室,可以进行介入治疗、心律不整治疗和心胸外科手术,例如冠状动脉绕道和瓣膜修复。
肿瘤治疗方面,Sunway Cancer Centre 设在旗舰医院和槟城医院。Velocity 和 Damansara 虽未独立命名为癌症中心,但同样提供肿瘤医疗服务。集团配备直线加速器、Gamma Knife、Tomotherapy 和 PET CT 等设备,并设有国际认证的血液与干细胞实验室。
神经科学、消化与肝胆、骨科以及妇女与儿童健康服务,基本覆盖所有医院。每家医院都设有相关中心,只是规模和复杂程度不同。例如,Velocity、Penang 和 Damansara 都设有神经科学和骨科中心,能够处理脑部、脊椎、关节和运动损伤相关治疗。
妇女与儿童健康方面,各医院都设有妇女健康中心和儿童健康发展中心,而生育中心则设在旗舰医院和 Velocity。
此外,Sunway Healthcare 集团设有机器人手术与微创手术中心,主要集中在旗舰医院。截至2026年1月28日,集团累计完成超过5250宗机器人手术,其中超过4750宗由 Sunway Medical Centre Sunway City Kuala Lumpur 完成。
这些卓越医疗中心不是只增加名号,而是让医院具备处理高复杂、高收费治疗项目的能力。这也是为什么旗舰医院被定义为 Quaternary 医院,而其他医院属于 Tertiary 级别。
Sunway Healthcare 集团还有一个明显特点,新医院开业后通常3至12个月就可以实现 EBITDA 转正,比行业常见的3至5年快很多。这反映它在医院规划、医生引入和病人导流方面已有一套成熟模式。
延伸医疗与配套服务
除了综合医院服务,Sunway Healthcare 集团也经营多项延伸医疗与配套业务,覆盖门诊、专科、生育、居家护理及长者生活等领域,提供完整的医疗服务。
| 延伸医疗 | 医院 | 服务 |
| 日间专科 | Sunway Specialist Centre Damansara | 门诊专科服务及日间手术 |
| 生育医疗 | Sunway Fertility Centre (目前在古晋设有中心, 计划于2026年 在哥打峇鲁启用新中心) | 辅助生殖及生育保存服务 |
| 居家医疗 | Sunway Home Healthcare | 伤口护理、物理治疗、 营养治疗、产后护理、 疫苗接种、 复健及安宁疗护等服务, 并结合远程医疗系统, 为部分慢性病患者提供远程监测 |
| 传统与辅助医疗 | Sunway TCM Centres (双威城及古晋) | 中医及辅助疗法 |
| 住宿 | Sunway Sanctuary (位于 Sunway Medical Centre Sunway City Kuala Lumpur) | 为长者、术后康复者、 产后护理人士及 国际病人家属 提供住宿选择 |
远程医疗指挥中心
Sunway Healthcare 集团于2021年在 Sunway Medical Centre Sunway City Kuala Lumpur 设立远程医疗指挥中心,最初因疫情而成立,由医生与护理团队提供实时医疗建议。
疫情之后,这个远程医疗中心成为病人的第一接触点,包括医疗旅游病人,负责健康咨询、专科预约及转诊协调。同时,也为糖尿病及心脏病等慢性疾病患者提供远程监测服务。
2024年,这个中心每月处理约3000至4000通来电。2025年,随着应用程序加入自助预约功能,每月来电量降至约2500至3500通,让这项远程服务逐步数字化。
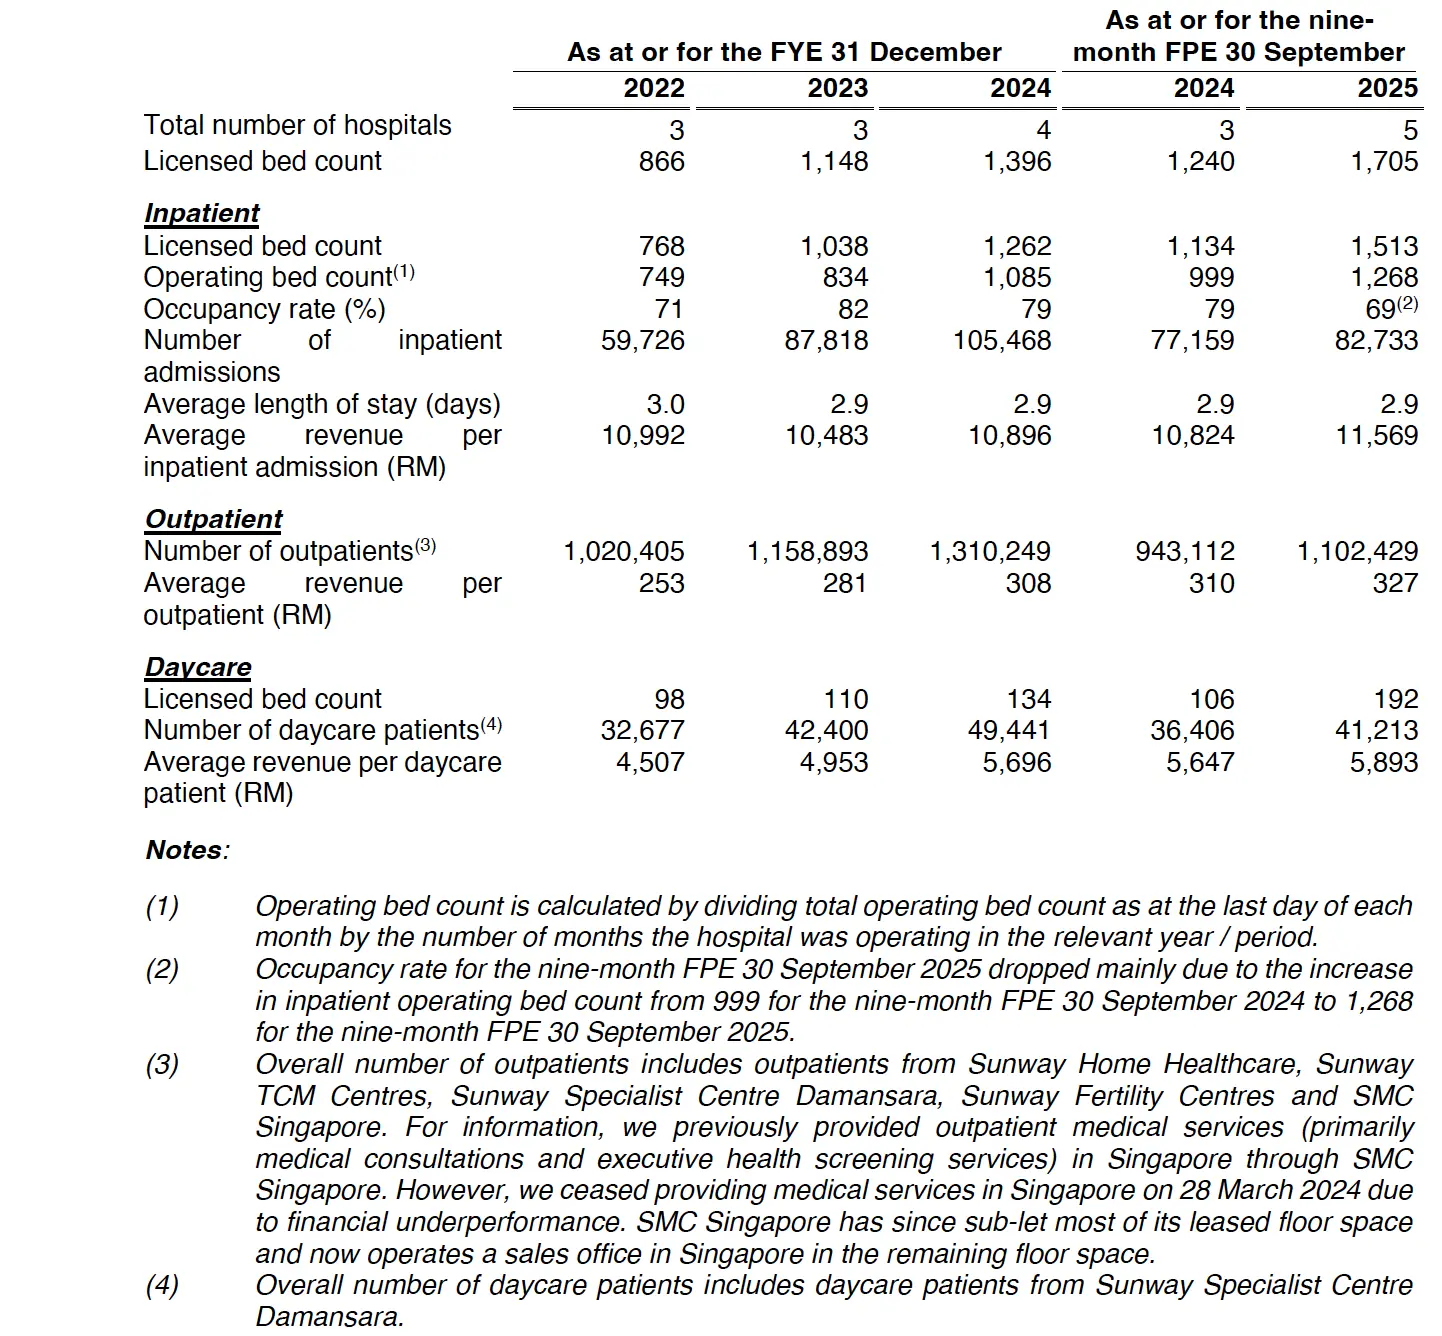
从营运数据来看,集团的盈利能力持续提升。
住院方面,平均每名住院病人的收入由2022年的10,992令吉,上升至2024年的10,896令吉,并在2025年首9个月进一步提高至11,569令吉。住院人数也从2022年的59,726人增加至2024年的105,468人。
门诊方面,平均每名门诊收入由2022年的253令吉,提升至2024年的308令吉,2025年首9个月达到327令吉。门诊人次在2024年突破131万人次。
日间治疗同样展现上升趋势。平均每名日间病人收入由2022年的4,507令吉,提高至2024年的5,696令吉,2025年首9个月升至5,893令吉。
整体来看,Sunway Healthcare集团在床位和病人数量增长的同时,每名病人的平均收入也在提高,服务结构向更高价值治疗升级,带动盈利能力改善。
Sunway Healthcare 的主要客户与供应商
Sunway Healthcare 集团的客户以个人病人为主,集团没有依赖任何单一客户,收入来源比较分散。
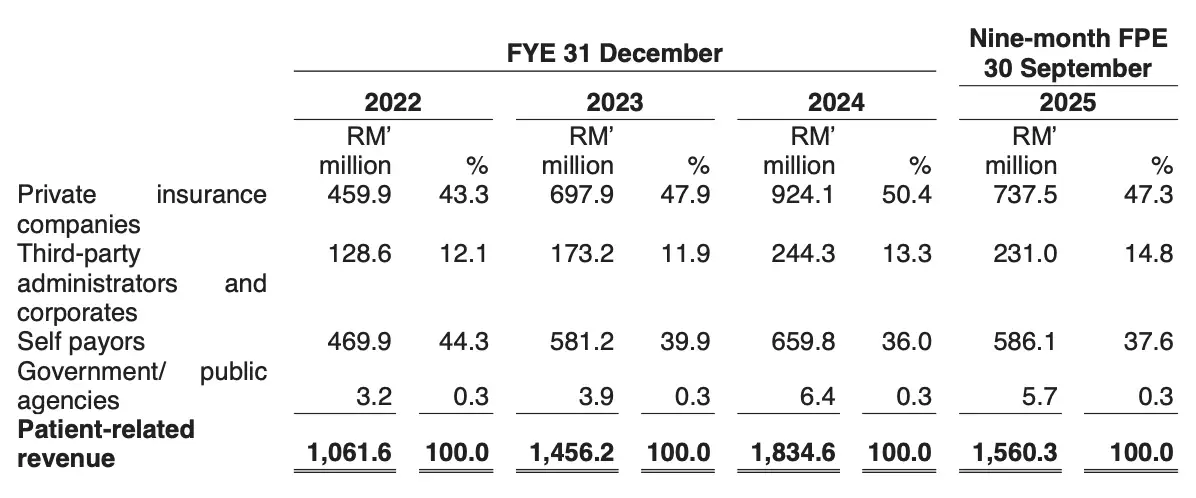
按付款来源来看,主要包括私人保险公司、第三方理赔管理机构及企业客户、自费病人,以及少量政府机构。
2024财年,病人收入是18亿3460万令吉,其中私人保险公司贡献9亿2410万令吉,占50.4%,第三方管理机构及企业客户贡献2亿4430万令吉,占13.3%,两者一共超过六成。自费病人贡献6亿5980万令吉,占36.0%,政府机构只占0.3%。
Sunway Healthcare 集团与 AIA、Allianz Malaysia、Great Eastern 及 Prudential Malaysia 等主要保险公司维持超过10年的合作关系。第三方管理机构主要代保险公司或企业处理理赔与付款,医院提供服务后,向相关机构收费。
在收入结构方面,Sunway Healthcare 集团还是以本地病人为主,但外国病人贡献不断上升。
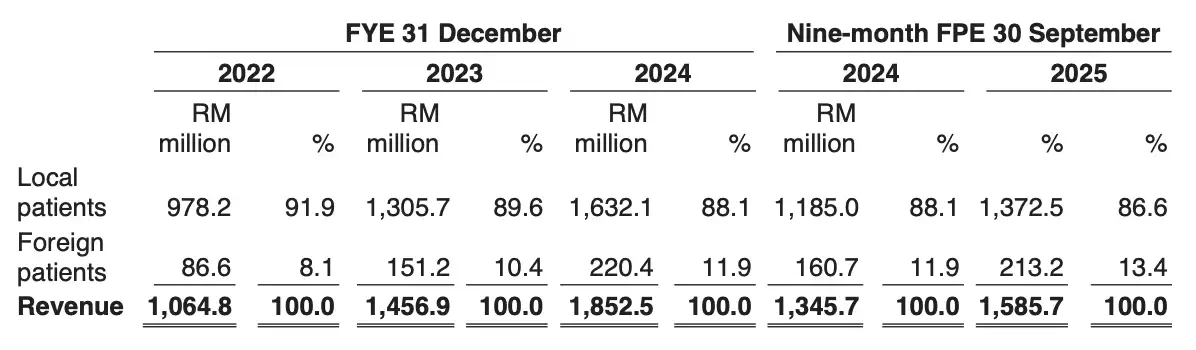
2024财年总收入是18亿5250万令吉,其中本地病人收入16亿3210万令吉,占88.1%,外国病人收入2亿2040万令吉,占11.9%。2025年首9个月,外国病人占比提升至13.4%。2022至2024财年,外国病人收入年复合增长率达59.5%,2025年首9个月按年增长32.7%。
外国病人的平均账单也比较高。在 Sunway Healthcare 集团重点发展的五大专科领域,外国病人的平均住院账单比本地病人高约65%至70%,在其他专科领域高约45%至50%,主要因为他们通常接受更复杂的治疗。
因此,Sunway Healthcare 集团在印尼加强市场布局,并于2025年设立柬埔寨销售办公室,同时与当地保险公司合作,扩大转诊来源。Sunway Medical Centre Sunway City Kuala Lumpur 也设有国际病人中心,协助预约、费用估算、翻译及住宿安排,方便海外病人就医。
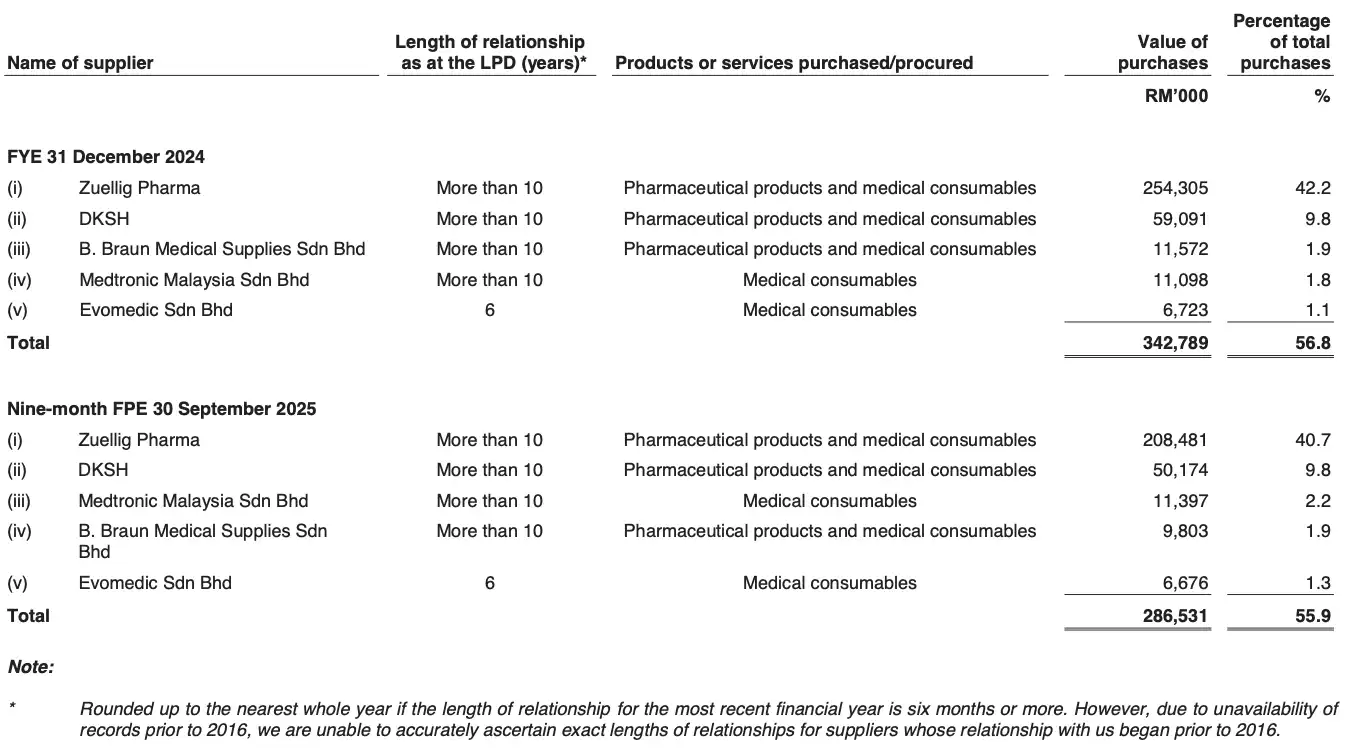
Sunway Healthcare 集团的主要供应商都在马来西亚,主要提供药品与医疗耗材,尤其依赖 Zuellig Pharma 与 DKSH 这两家大型药品分销商。
Zuellig Pharma 与 DKSH 分别是多家国际药厂在马来西亚的授权分销商。Zuellig 代理 Roche、Merck、Pfizer、AstraZeneca 及 Johnson and Johnson 等品牌。DKSH代理 Novartis、Sanofi 及Astellas 等品牌。Sunway Healthcare 集团已经和这两家公司合作超过10年,都会签署为期最多一年的定期合约。
2024财年,Sunway Healthcare 集团向前五大供应商采购总额是3亿4278万9千令吉,占全年采购总额56.8%。其中,Zuellig Pharma 的采购额是2亿5430万5千令吉,占42.2%,DKSH 的采购额是5909万1千令吉,占9.8%。两者一共超过五成。
从趋势来看,Zuellig Pharma 在2022至2024财年的采购占比分别是47.5%、46.0%及42.2%,2025年首9个月为42.6%。DKSH 同期占比分别是9.9%、11.1%及9.8%,2025年首9个月为10.3%。虽然集中度有逐渐下降,但还是维持在比较高水平。
由于药品主要通过指定本地分销商供应,一旦供应中断或合作关系发生变化,Sunway Healthcare 集团可能需要时间寻找替代。不过,这种采购集中度比较高的情况,在私立医院行业常见的。
Sunway Healthcare 上市集资用途
本次 Sunway Healthcare 集团可以实际动用的新股集资额是8亿3376万2千令吉,主要用于医院扩建、偿还部分债务及支付上市费用。
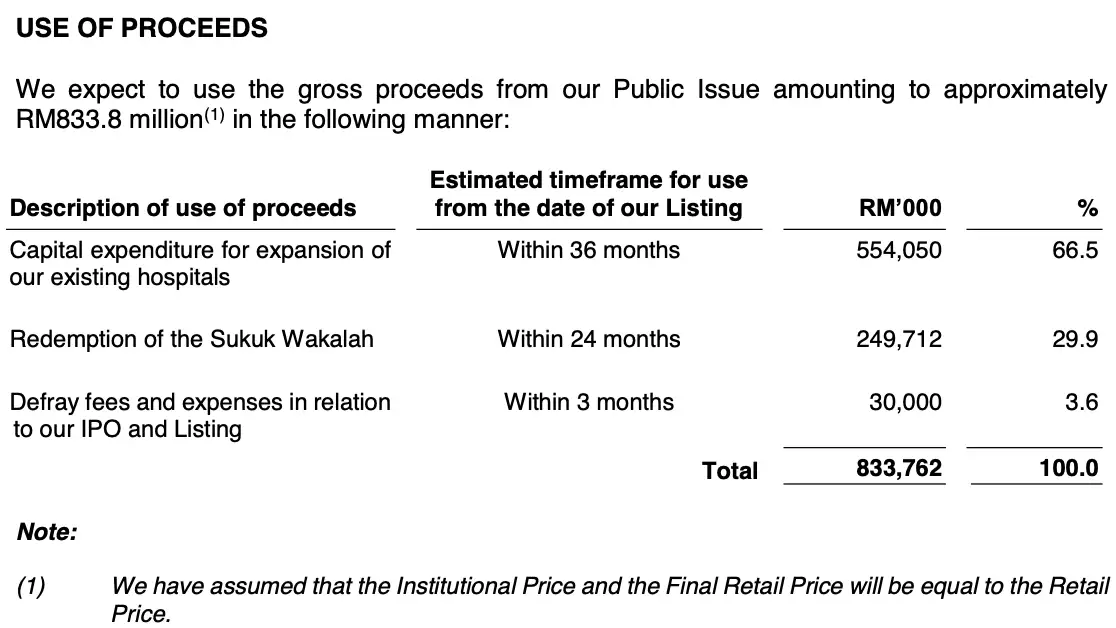
现有医院扩建与设备升级 – 5亿5405万令吉
Sunway Healthcare 集团计划在上市后36个月内,动用5亿5405万令吉,占集资总额66.5%,用于扩建现有医院及投资设备。具体分配如下:
| 项目 | 金额(令吉) | 占比 |
| Sunway Medical Centre Velocity (Tower A下层12层) | 2亿5500万 | 46% |
| Sunway Medical Centre Sunway City Kuala Lumpur 第二及第三阶段 | 1亿4105万 | 25.5% |
| Sunway Medical Centre Penang 第三阶段 | 9000万 | 16.2% |
| Sunway Medical Centre Damansara 第一至第三阶段 | 3500万 | 6.3% |
| Sunway Medical Centre Ipoh 第一及第二阶段 | 3300万 | 6% |
| 合计 | 5亿5405万 | 100% |
Sunway Medical Centre Velocity
Sunway Healthcare 集团已于2025年12月24日签署买卖协议,以2亿2850万令吉收购 Tower A 下层12层,总面积约24,858平方米。集团已支付2290万令吉订金,余额约2亿0570万令吉将在协议成为无条件后3个月内支付。预计2026年第四季度完成收购。
除了收购款外,设备与装修资本开支预计是8600万令吉,包括医疗设备4370万令吉、病房设备及装修3380万令吉、资讯科技设备650万令吉及家具装置200万令吉。收购款余额及设备投资合计约2亿9170万令吉,其中2亿5500万令吉来自上市集资,其余通过内部资金及借款支付。
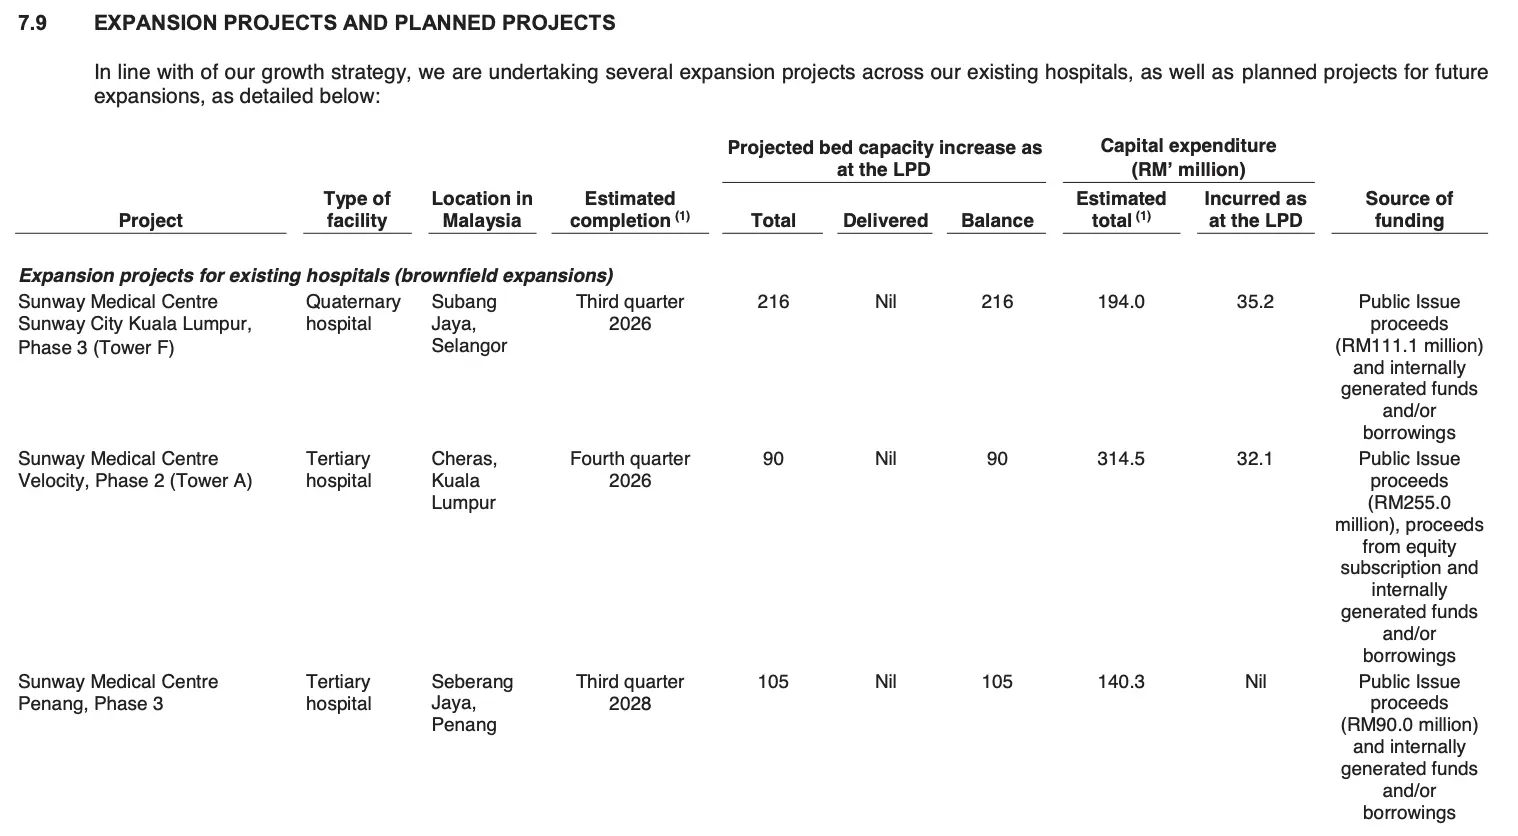
完成扩建及设备安装后,床位将增加90张。
Sunway Medical Centre Sunway City Kuala Lumpur
集团计划拨出1亿4105万令吉,用于第二阶段及第三阶段扩建工程。第二阶段已于2025年9月完成,第三阶段预计2026年第三季度完成。第三阶段预计增加216张床位。
第二及第三阶段总资本开支预计约3亿6790万令吉,截至 LPD(2026年1月28日),Sunway Healthcare 集团已经支付1亿1900万令吉,其余通过上市集资及内部资金或借款支付。其中3000万令吉用于第二阶段,1亿1110万令吉用于第三阶段。
Sunway Medical Centre Penang
Sunway Healthcare 集团将拨出9000万令吉,用于第三阶段扩建工程,包括兴建新大楼及设备投资。项目预计2028年第三季度完成,床位将增加105张。第三阶段总资本开支预计约1亿4030万令吉,其余5030万令吉由内部资金或借款支付。
Sunway Medical Centre Damansara
集团将动用3500万令吉,支付第一阶段尚未结算的资本开支,以及第二及第三阶段的装修及设备投资。第三阶段完成后,床位预计增加66张。第一至第三阶段总资本开支预计约4亿5910万令吉,截至 LPD,Sunway Healthcare 集团已经支付3亿8440万令吉,余额通过上市集资及内部资金或借款支付。
Sunway Medical Centre Ipoh
Sunway Healthcare 集团将拨出3300万令吉,结算第一阶段未支付的资本开支,并为第二阶段进行装修及设备投资。第一及第二阶段总资本开支预计约4亿2720万令吉,截至 LPD,集团已经支付3亿6720万令吉,余额6000万令吉通过上市集资及内部资金或借款支付。
赎回 Sukuk Wakalah – 2亿4971万2千令吉
Sunway Healthcare 集团计划动用2亿4971万2千令吉,占集资总额29.9%,赎回现有的部分 Sukuk Wakalah,其中包括赎回第二期第一系列4970万令吉,以及全额赎回第三期第一系列2亿令吉。
第二期 Sukuk 是在2023年8月发行,总额3亿8700万令吉,利率是浮动利率机制,也就是以银行同业短期借贷利率为基础,再加0.95%。截至 LPD,实际利率约为3.95%。这批 Sukuk 将于2030年8月到期,并从2027年开始分阶段偿还。本次集资将赎回其中4970万令吉。
第三期 Sukuk 是在2024年4月发行,总额4亿令吉,分为两批。其中第一系列2亿令吉,年利率3.85%,2027年到期。第二系列2亿令吉,年利率4.00%,2029年到期。本次集资将全额赎回第三期第一系列2亿令吉。
第二期 Sukuk 资金主要用于收购 Sunway Medical Centre Sunway City Kuala Lumpur 的 Tower A 及 Tower B。第三期 Sukuk 则用于集团多项扩建项目,包括 Sunway Medical Centre Damansara、Sunway Medical Centre Ipoh、Sunway Medical Centre Sunway City Kuala Lumpur 的 Tower D、E及F,以及 Sunway Medical Centre Penang。
截至 LPD(2026年1月28日),Sunway Healthcare 集团已经发行名义总值13亿令吉的 Sukuk Wakalah。本次赎回将降低部分债务规模,并优化资本结构。
支付上市相关费用 – 3000万令吉
Sunway Healthcare 集团将从公开发行所得中拨出3000万令吉支付上述费用(占本次 IPO 的3.6%),其余310万6千1百令吉由内部资金承担。具体如下:
| 项目 | 金额(令吉) |
| 专业顾问费用 | 1090万5千 |
| 政府及监管机构费用 | 145万 |
| 经纪、包销及配售费用 | 1683万9千 |
| 印刷、广告及市场推广等其他费用 | 386万7千 |
| 合计 | 3310万6千1百 |
如果实际上市费用少于预算,差额将作为营运资金。如果高于预算,不足部分由集团内部资金承担。
公开发行最终能筹集多少资金,要看最后的定价结果。若筹得的金额多于原先计划,多出来的部分会投入医院扩建。若少于计划,则由内部资金或借款补上。
资金在正式使用前,会先存放在计息账户或短期货币市场工具。售股部分最多可筹集约20亿令吉,所得款项归售股股东所有,约3820万令吉的费用也由售股股东承担。
Sunway Healthcare 财务状况
Sunway Healthcare 过去3年业绩(营业额&净盈利)
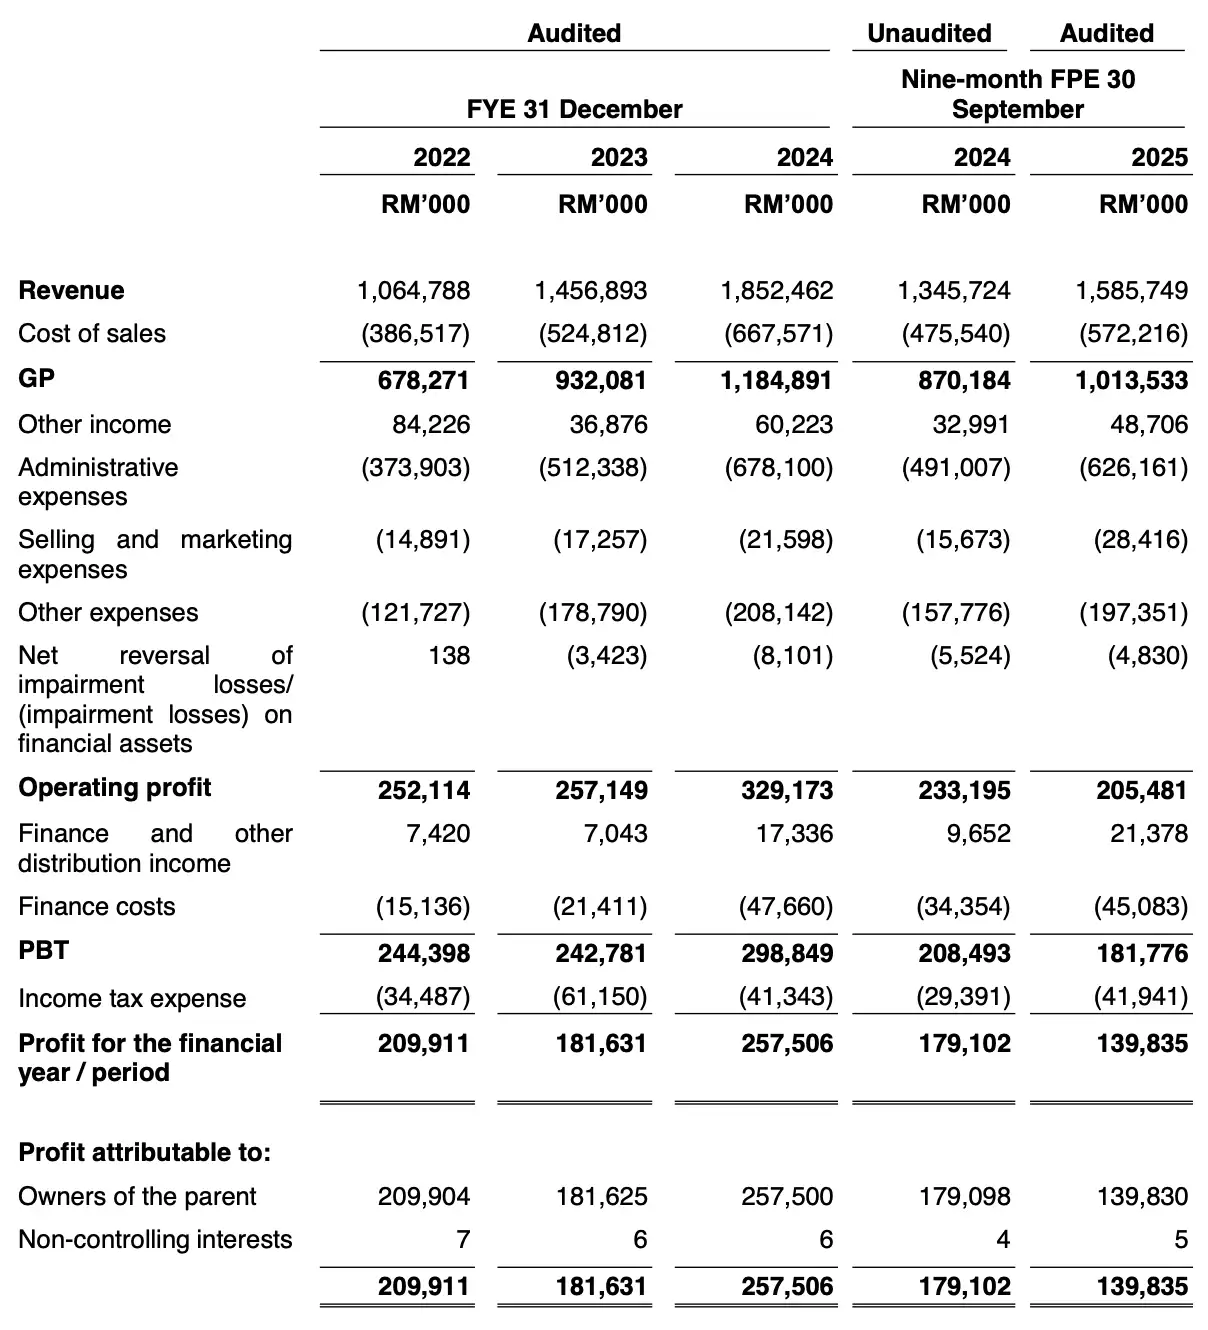
Sunway Healthcare 集团的收入在过去3年不断增长,从2022财年的10亿6478万8千令吉,增加至2023财年的14亿5689万3千令吉,再上升到2024财年的18亿5246万2千令吉。按两年计算,收入复合年增长率(CAGR)高达31.9%。
在2025年首9个月,Sunway Healthcare 集团实现收入15亿8574万9千令吉,高于2024年同期的13亿4572万4千令吉。
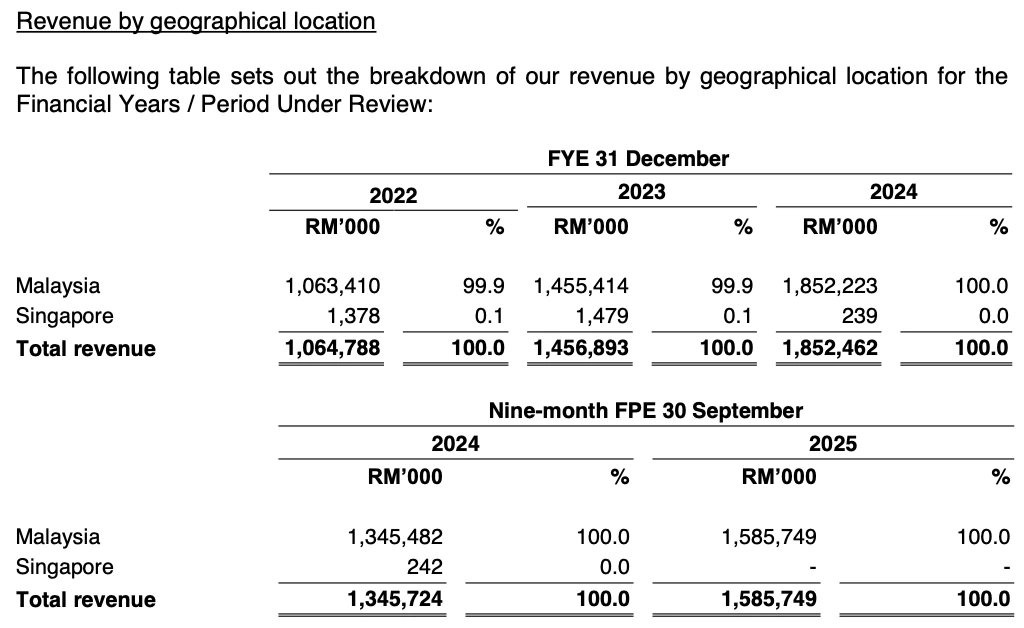
从地区来看,Sunway Healthcare 集团的收入几乎全部来自马来西亚。新加坡的收入占比非常低,2024财年只是23万9千令吉。2025年首9个月的收入业全部来自马来西亚市场。
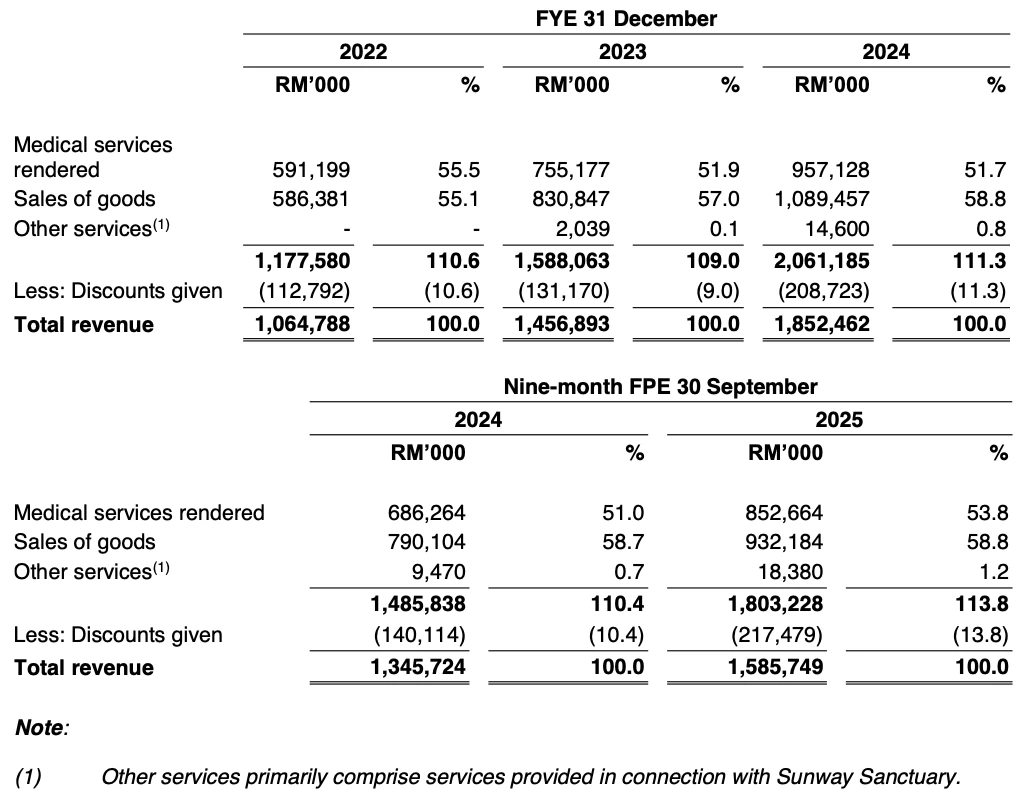
按业务类别来看,2024财年医疗服务收入是9亿5712万8千令吉(占总收入51.7%)、商品销售是10亿8945万7千令吉(占58.8%),以及其他服务是1460万令吉(占0.8%)。
2025年首9个月,医疗服务收入是8亿5266万4千令吉(占53.8%)、商品销售是9亿3218万4千令吉(占58.8%),以及其他服务是1838万令吉(占1.2%)。
从盈利能力来看,毛利由2022财年的6亿7827万1千令吉,增长至2023财年的9亿3208万1千令吉,并在2024财年达到11亿8489万1千令吉。2025年首9个月毛利为10亿1353万3千令吉。
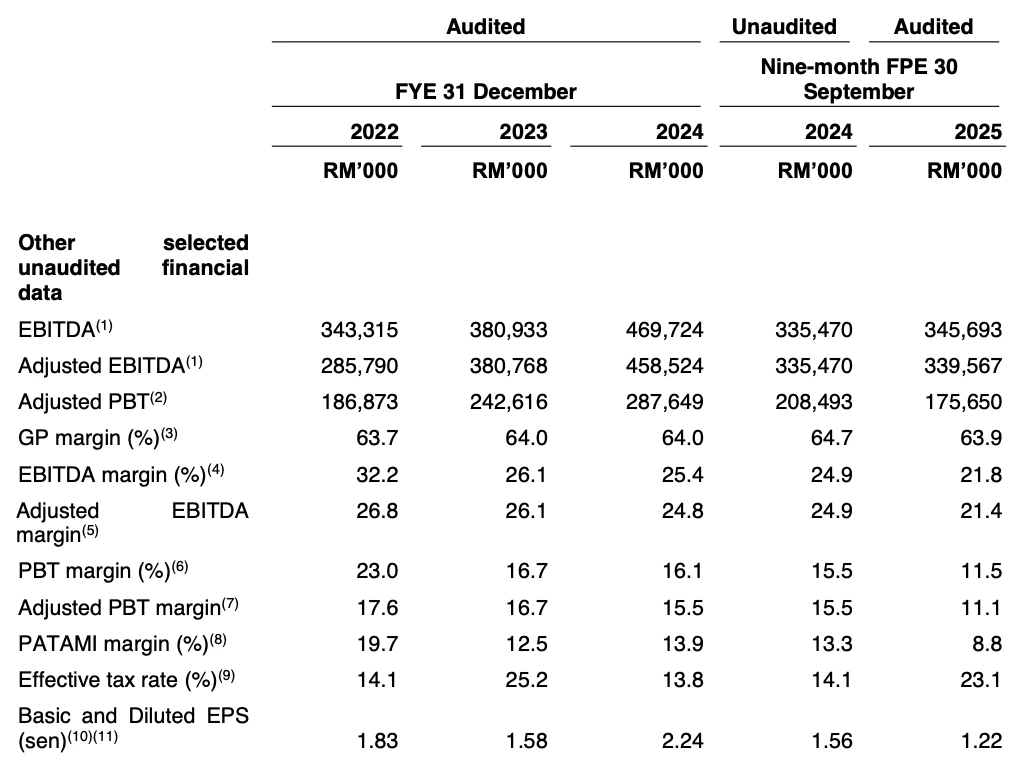
毛利率由2022财年的63.7%提升至2023及2024财年的64%。2025年首9个月的毛利率稍微下滑到63.9%。
税前盈利(PBT)由2022财年的2亿4439万8千令吉,调整至2023财年的2亿4278万1千令吉,并在2024财年上升至2亿9884万9千令吉。2025年首9个月税前盈利是1亿8177万6千令吉。
净利润由2022财年的2亿0991万1千令吉,下降至2023财年的1亿8163万1千令吉,并在2024财年回升至2亿5750万6千令吉。2022至2024年,净利润的CAGR只有10.8%。2025年首9个月净利润是1亿3983万5千令吉。
税前盈利率(PBT Margin)由2022财年的23%下降至2023财年的16.7%,2024财年为16.1%,2025年首9个月为11.5%。净利率(PATAMI Margin)由2022财年的19.7%下降至2023财年的12.5%,2024财年是13.9%,而2025年首9个月则是8.8%。
EBITDA 由2022财年的3亿4331万5千令吉,增加至2023财年的3亿8093万3千令吉,并在2024财年达到4亿6972万4千令吉。从2022到2024财年的CAGR是17.0%。2025年首9个月是3亿4569万3千令吉。
可以看到,收入 CAGR 是31.9%,但净利润 CAGR 只有10.8%,差距很大。
原因很简单,Sunway Healthcare 集团这几年一直在扩建医院。新医院启用后,会带来大量折旧费用,同时集团发债融资,利息支出也增加。再加上新医院刚开业时需要时间累积病人,在完全成熟之前,利润会被拉低。所以,收入增长主要来自扩张,但净利润被折旧和利息压住。
如果未来新医院成熟、病床使用率提高,而扩张速度放慢,利润增长有机会加快。反之,如果继续大规模扩建,利润短期内可能还是会受到压力。目前上市本益比高达64.8倍。投资者其实是在押注未来利润要明显加速,而不只是收入继续增长。
另外,每股盈利(Basic and Diluted EPS)由2022财年的1.83仙,下降至2023财年的1.58仙,并在2024财年上升至2.24仙。2025年首9个月为1.22仙。
招股书披露的原始基本每股盈利分别为21.15仙、17.08仙和23.80仙,那是2026年2月10日1拆9股票分拆之前的数值。以上数字是按上市后股本摊薄重新计算,供投资者作为估值参考。
Sunway Healthcare 现金与债务
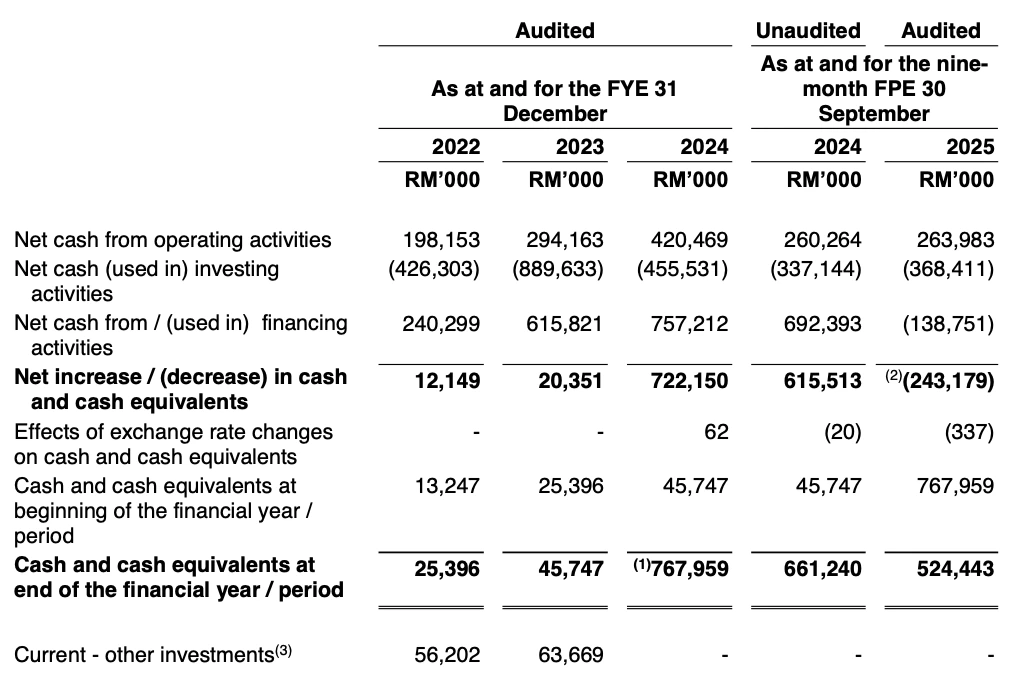
在营运现金流(Operating Activities)方面,Sunway Healthcare 集团每年都能从日常业务中带来现金。
2022财年,集团获得1亿9815万3千令吉现金。当年库存和应收账款增加,一共占用约1亿1400万令吉现金,也就是有部分钱还没有收回。不过,应付账款增加,为现金带来缓冲。集团当年支付税款620万令吉。
2023财年,营运现金流增加至2亿9416万3千令吉。由于收入上升,应收账款增加超过1亿令吉,也就是还有更多账款在等待收回。同时,应付账款增加6450万令吉。全年缴税3330万令吉。
2024财年,营运现金流提高至4亿2046万9千令吉。库存和应收账款继续增加,但应付账款及其他应付款也增加约7500万令吉,帮助维持现金水平。当年缴税4990万令吉。
截至2025年9月30日的首9个月,Sunway Healthcare 集团从日常经营中获得2亿6398万3千令吉现金。库存和应收账款继续上升,应付账款增加。期间缴税2900万令吉。
在投资活动(Investing Activities)方面,集团的现金主要用于医院扩建和设备采购。2022财年净流出4亿2630万3千令吉,2023财年净流出8亿8963万3千令吉,2024财年净流出4亿5553万1千令吉。2025年首9个月净流出3亿6841万1千令吉。
在融资活动(Financing Activities)方面,2022财年净流入2亿4029万9千令吉,2023财年净流入6亿1582万1千令吉,2024财年净流入7亿5721万2千令吉,主要来自借款及股东资金。2025年首9个月转为净流出1亿3875万1千令吉,主要因为派发6亿1130万令吉股息及偿还借款。
现金余额由2022年底的2539万6千令吉,增加至2023年底的4574万7千令吉,并在2024年底大幅提升至7亿6795万9千令吉,其中包括6亿5360万令吉的短期货币市场基金。截至2025年9月30日,现金余额为5亿2444万3千令吉。
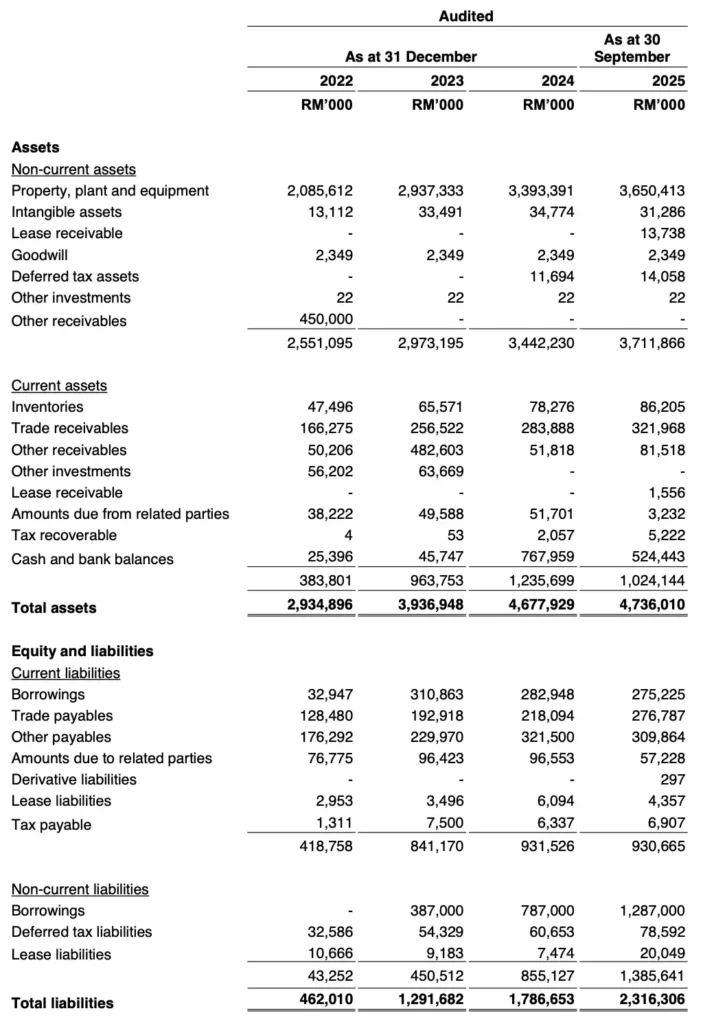
在资产方面,Sunway Healthcare 的总资产(Total Assets)由2022年12月31日的29亿3489万6千令吉,增加至2023年的39亿3694万8千令吉,并在2024年升至46亿7792万9千令吉。截至2025年9月30日,总资产扩大至47亿3601万令吉。
非流动资产(Non current assets)由2022年的25亿5109万5千令吉,上升至2024年的34亿4223万令吉,并在2025年9月底达到37亿1186万6千令吉。主要来自产业、厂房及设备(Property, plant and equipment),金额由2022年的20亿8561万2千令吉,增加至2025年9月底的36亿5041万3千令吉。
无形资产(Intangible assets)从2022财年的1311万2千令吉上升至2024财年的3477万4千令吉不过截至2025年9月底回落至3128万6千令吉。2024年开始确认递延税项资产(Deferred tax assets)1169万4千令吉,截至2025年9月底为1405万8千令吉。
流动资产(Current assets)由2022年的3亿8380万1千令吉,增加至2023年的9亿6375万3千令吉,并在2024年达到12亿3569万9千令吉。截至2025年9月30日是10亿2414万4千令吉。
库存(Inventories)由2022财年的4749万6千令吉增加至2025财年首9个月的8620万5千令吉。贸易应收款(Trade receivables)由2022财年1亿6627万5千令吉上升至2025财年首9个月的3亿2196万8千令吉。
现金及银行存款(Cash and bank balances)在2024年底提升至7亿6795万9千令吉,随后在2025年9月底是5亿2444万3千令吉,都维持在比较高水平。
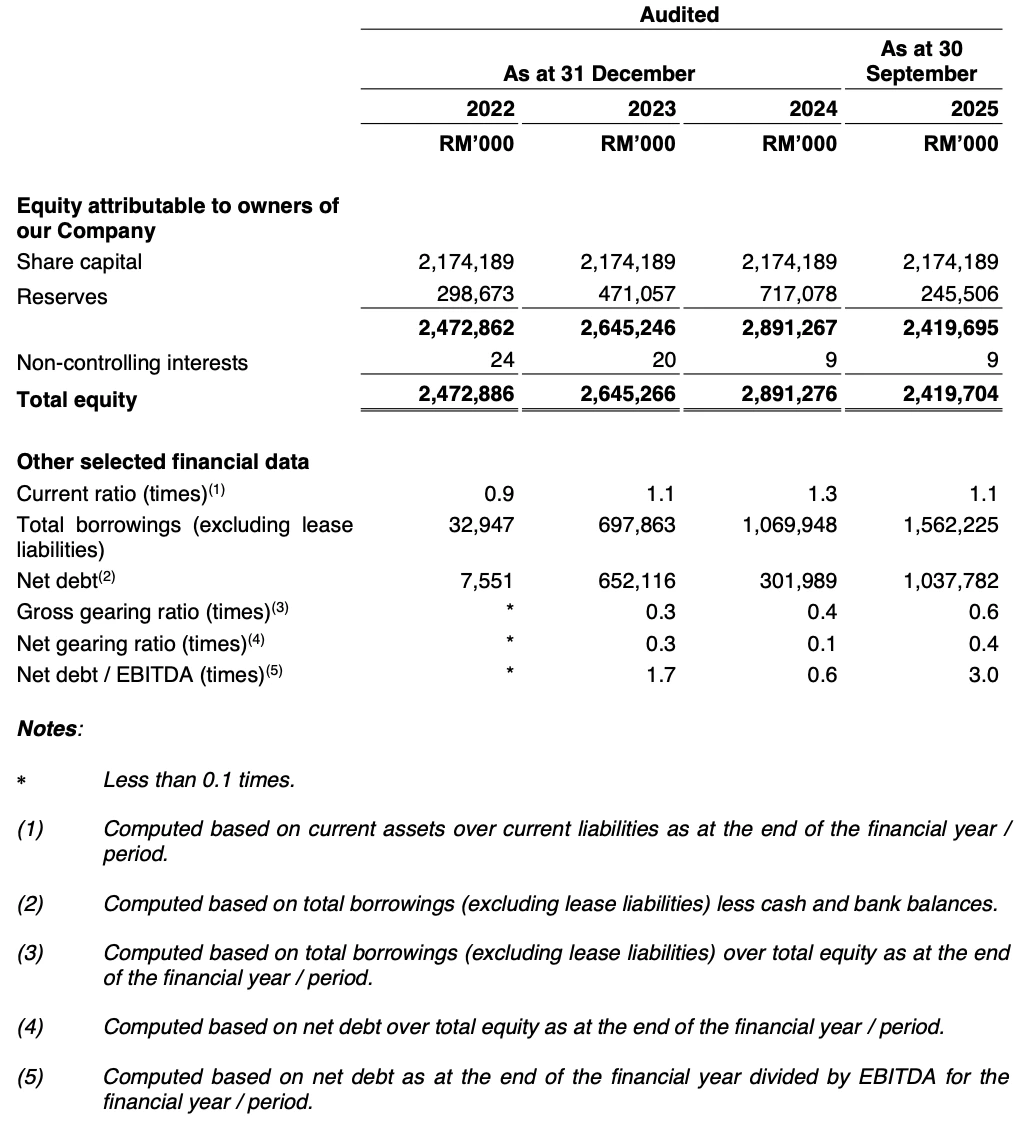
在股东权益方面,归属于母公司股东权益(Equity attributable to owners)由2022年的24亿7286万2千令吉,增加至2024年的28亿9126万7千令吉。截至2025年9月底是24亿1969万5千令吉。总权益(Total equity)在2024年达到28亿9127万6千令吉,2025年9月底是24亿1970万4千令吉。
此外,储备(Reserves)由2022财年的2亿9867万3千令吉上升至2024财年的7亿1707万8千令吉,随后在2025年9月底是2亿4550万6千令吉。
在负债方面,总负债(Total liabilities)由2022财年的4亿6201万令吉,增加至2023财年的12亿9168万2千令吉,并在2024财年升至17亿8665万3千令吉。截至2025年9月30日,总负债达到23亿1630万6千令吉。
非流动负债(Non current liabilities)由2022财年的4325万2千令吉,增加至2024年的8亿5512万7千令吉,并在2025财年9月底达到13亿8564万1千令吉,主要来自长期借款(Borrowings)。非流动借款由2023财年的3亿8700万令吉,上升至2025年9月底的12亿8700万令吉。
流动负债(Current liabilities)由2022年的4亿1875万8千令吉,上升至2024年的9亿3152万6千令吉,截至2025年9月底为9亿3066万5千令吉。短期借款(Borrowings)维持在2亿至3亿令吉水平。贸易应付款(Trade payables)由1亿2848万令吉增加至2亿7678万7千令吉。其他应付款(Other payables)亦由1亿7629万2千令吉上升至3亿0986万4千令吉。
从偿债指标来看,Total borrowings 由2022财年的3294万7千令吉,增加至2025年9月底的15亿6222万5千令吉。Net debt 由755万1千令吉,上升至2025年9月底的10亿3778万2千令吉。Gross gearing ratio 由2023年的0.3倍,上升至2025年9月底的0.6倍。Net gearing ratio 由0.1至0.4倍之间波动。Net debt / EBITDA 在2025年9月底为3.0倍。
整体来看,Sunway Healthcare 集团这几年一边扩大医院规模,一边保持收入和现金流增长。集团把大量资金投入扩建和设备,因此资产和借款都明显增加。只要新医院持续带来收入,整体财务状况还算是稳健的。
Sunway Healthcare 未来计划
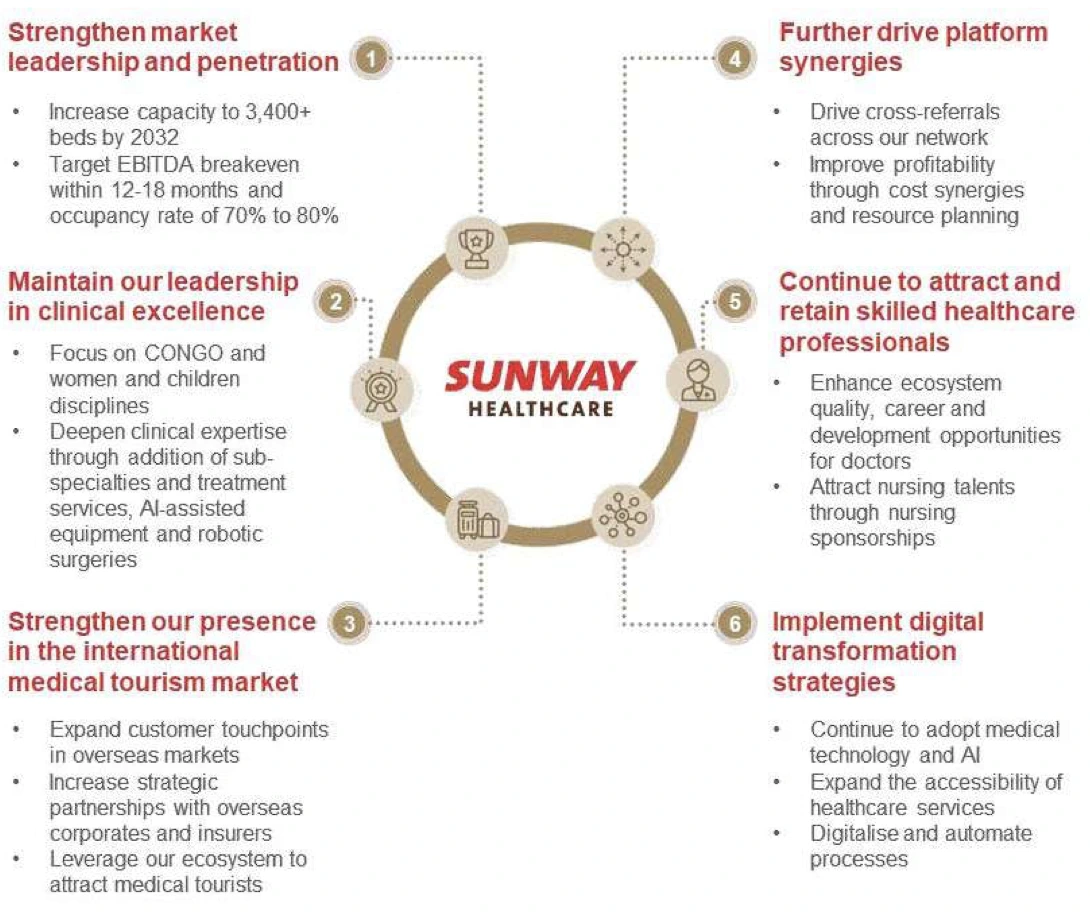
强化市场领导地位,扩张并提升医院网络规模
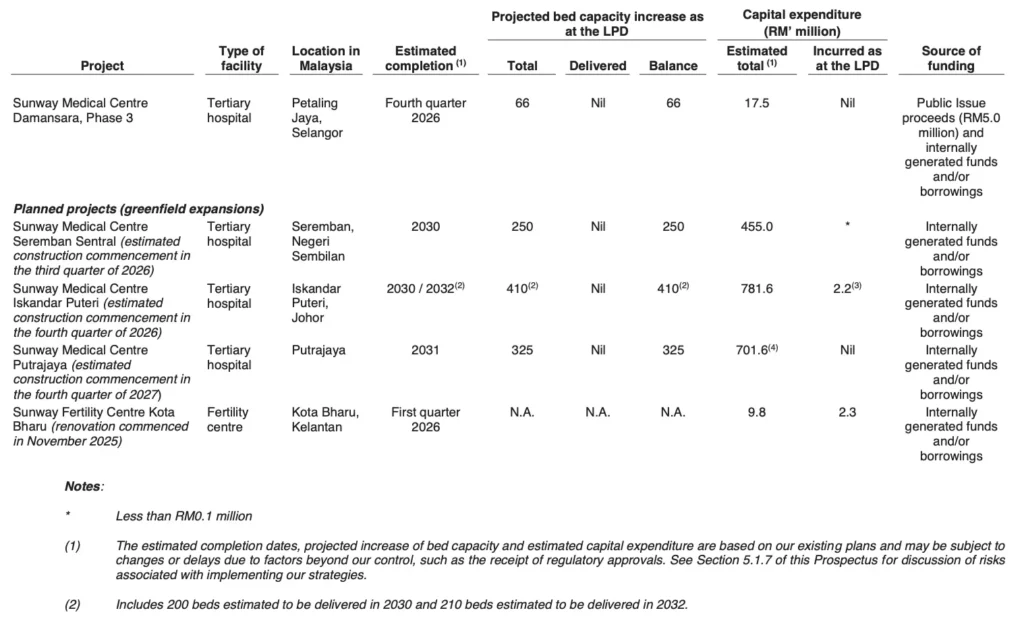
Sunway Healthcare 计划一边扩大医院网络规模,一边把现有医院“做满做强”。
目前,集团在雪兰莪、吉隆坡、槟城及怡保设有医院,接下来将继续提升床位数量和使用率,加强在这些地区的市场覆盖。
Sunway Healthcare 集团计划把床位数量从2024年12月31日的1,520张,增加至2028年的2,459张,增幅约62%。更长期目标是在2032年前把床位数量提升至3,400张以上,比2024年增加超过一倍。同时,集团希望所有医院的床位使用率维持在70%至80%之间。
为了实现这一目标,集团将招聘更多医疗专业人员,增加及细分专科和亚专科服务,加强与私人保险公司及企业客户合作,提升医疗旅游病人的比例。
此外,Sunway Healthcare 集团业会根据各个医院的实际需求和成长情况,分阶段推进扩建计划,确保在需求明确时再投入资金,提高资金使用效率。
除了现有医院扩建,集团也推进新的医院项目。目前已规划在 Seremban、Iskandar Puteri 和Putrajaya 建设三家新医院,目标是在2030年至2032年之间投入营运,并在开业后12至18个月内实现首个 EBITDA 转正。
不过,这些项目并非全部已经落实。SMC Seremban Sentral 的土地买卖协议尚未签署,预计在2026年第二季度才签署,目前仍处于谈判阶段。
Putrajaya 项目属于与 Putrajaya Holdings Sdn Bhd 的合资计划,目前只签署了意向书,正式合资协议目标在2026年4月底前签署,还是存在变数。
此外,Sunway Healthcare 集团也已收购 Sunway Hotel Seberang Jaya 的物业,作为未来医疗用途的资产储备。
除了上述明确规划的医院,招股书中还披露了几个属于初步或探索阶段的项目,包括:
- 哥打峇鲁一所约210张床位的三级医院
- 槟岛 Paya Terubong 医院项目
- 柔佛武吉查卡 Bukit Chagar 门诊中心
这些项目目前仍在评估或规划阶段,并未正式落实。
Sunway Healthcare 集团也将扩大日间医疗中心及辅助服务网络,包括中医、居家护理、养老及辅助生活等服务。未来,如果有合适的收购或合作机会,也会在审慎评估后进行,提升医院网络发展和规模。
巩固临床优势,提升专科能力
Sunway Healthcare 集团会把重点放在把核心专科做得更强,同时把专科种类做得更完整。
集团会继续发展 CONGO disciplines 以及妇女与儿童相关专科,这些领域通常涉及比较复杂的治疗,也需要多专科团队合作。为了提升整体实力,集团会招聘更多有经验的医生和医疗人员,并增加更多亚专科,也就是在现有专科下进一步细分更专业的治疗方向,同时扩展治疗项目,让医院可以处理更复杂和更特定的病例。
在设备方面,Sunway Healthcare 集团会继续投入新的医疗科技,包括 AI 辅助设备和 robotic surgery 系统,让诊断更准确、手术更精细。同时,也会通过与 Medtronic Malaysia 等伙伴合作,在培训、技术交流和临床研究方面保持进步。集团内部不同医院之间也会加强合作和转诊,让经验和资源可以更好地共享。
除了核心专科,集团也会扩大其他有增长潜力的服务,例如生育治疗,并计划在哥打峇鲁设立新的 Sunway Fertility Centre。集团也会延伸服务范围,包括长者护理和辅助生活服务,通过 Sunway Sanctuary 等项目,为不同阶段的病人提供更完整的照护。
强化国际医疗旅游布局,吸引更多海外病人
Sunway Healthcare 集团将继续加强在国际医疗旅游市场的布局。
马来西亚一直是东南亚重要的医疗旅游目的地,尤其吸引来自印尼的病人。地理距离近、相对合理、医疗设备先进、医生经验丰富,都是主要原因。海外病人通常接受比较复杂的治疗,因此能带来更高的收入。
目前,Sunway Healthcare 集团在印尼已有九个病人转诊办公室,主要面向中高收入群体推广医疗服务。同时,集团也会加强在柬埔寨等市场的布局,并通过与保险公司合作,提高转诊与转化率。
例如,Sunway Medical Centre Sunway City Kuala Lumpur 已成为印尼 PT Prudential Life Assurance 的指定医院。集团也与 JCB International 合作,把医疗服务推广给全球超过1亿5600万名JCB持卡人,并与印尼航空公司 PT TransNusa Aviation Mandiri 合作,为乘客提供在集团医院就医的额外优惠。
在服务方面,Sunway Healthcare 集团会在病人早期评估阶段就介入,例如加强健康筛查服务,并在扩建医院中设立新的健康检查中心,把筛查作为吸引海外病人的入口。
同时,集团也会优化手机应用程序,增加线上功能,例如电子收据、电子付款,以及在线查看化验和影像报告,让海外病人更方便使用服务。每年预计投入约200万令吉用于升级电子系统。
此外,Sunway Healthcare 集团也会整合内部资源,提供更完整的医疗与生活配套服务。例如,通过 Sunway Sanctuary 提供长者与辅助生活服务,为医疗旅游病人带来更多便利。
同时,集团也会结合 Sunway 生态圈资源,推出医疗与旅游结合的配套,例如健康检查加主题乐园或酒店住宿,吸引更多海外病人。
发挥平台协同效应,提升效益
随着医院网络扩大,Sunway Healthcare 集团希望把不同院区和服务之间的协同效应发挥到更好。一方面,集团会通过旗下的综合医院、日间医疗中心和辅助服务中心之间的转诊安排,提高整体使用率。
例如,当某家医院接到复杂病例,可以转至具备更高专科能力的院区处理。集团也希望建立更完整的“全生命周期”医疗服务,从健康检查、治疗、康复到长期护理,让病人在不同阶段都留在集团体系内。
随着新医院陆续投入营运,Sunway Healthcare 集团计划加强供应链管理,例如统一采购药品、医疗耗材和设备,通过集中采购降低成本。同时,市场推广和招聘也会以 Sunway Healthcare 品牌统一推进,减少重复投入,提升效率。
此外,集团也会通过合作协议扩大转诊来源,争取来自其他医院的复杂病例,尤其是缺乏专科能力或设备支持的医院。同时,继续与本地和国际保险公司、第三方管理机构及企业客户合作,并由专门团队跟进转介病人,提升服务效率。
吸引并留住优秀医疗人才
Sunway Healthcare 集团会通过自身品牌、完善的医疗生态系统,以及职业发展与研究机会来增强就业吸引力。例如,Sunway Clinical Research Centre 专注于预防、早期诊断及更适合亚洲人群的治疗研究。集团正在这个中心设立 clinical trial unit,总投资约620万令吉,目前已投入360万令吉,其余260万令吉将以内部资金支付,预计在2026年第二或第三季度投入运作。
同时,集团也会继续投资先进医疗设备,并让医生可以在旗下不同医院执业,增加病人数量,也提升医生对集团平台的归属感。
在护理人员方面,Sunway Healthcare 集团会加强招聘与培养机制,包括建立更稳定的人才来源。2025年6月,集团与 University of Cyberjaya 及 Cyberjaya College Kota Kinabalu 推出 SunMed Scholarship Programme,为护理学生提供学费资助,吸引更多学生加入护理行业。
此外,集团也会通过持续培训、明确晋升路径以及具竞争力的薪酬,鼓励护理人员长期留任并在平台内成长。
推动数码转型,提升医疗与营运效率
Sunway Healthcare 集团将继续把科技应用在医疗与管理上,引入更多先进设备,例如 robotic-assisted surgery 与 AI 辅助影像系统,提升手术精准度和诊断准确度,并关注新的医疗科技发展。
此外,集团会扩大 telehealth,包括居家护理和送药服务,并利用 IoT 技术远程监测病人情况。Sunway Healthcare 集团也会在手机应用程序商新增电子账单记录和更完整的医疗报告查询功能,提升使用便利性。
在营运上,集团已在 Sunway Medical Centre Sunway City Kuala Lumpur 启用 Swisslog PillPick® 与 Meditech Autonomous Pharmacy Robot,总投资约1700万令吉,提高发药效率并减少错误。
同时, Sunway Healthcare 集团会加强 HIS 与 EMR 系统整合,并推动医院之间的 health information exchange,这项升级预计未来五年投入约300万至400万令吉。
医疗业在马来西亚的前景与展望
马来西亚医疗分为公共和私人两大体系。马来西亚医疗分为公共和私人两大体系。随着人口老化、慢性疾病增加,以及公共医院床位和人手不足,越来越多人转向私人医院。
2019至2024年期间,私人医院床位年均增长3.9%,高于公共医院的2.1%,住院人数年均增长3.0%,也高于公共医院的0.4%,反映私人医疗需求不断上升。
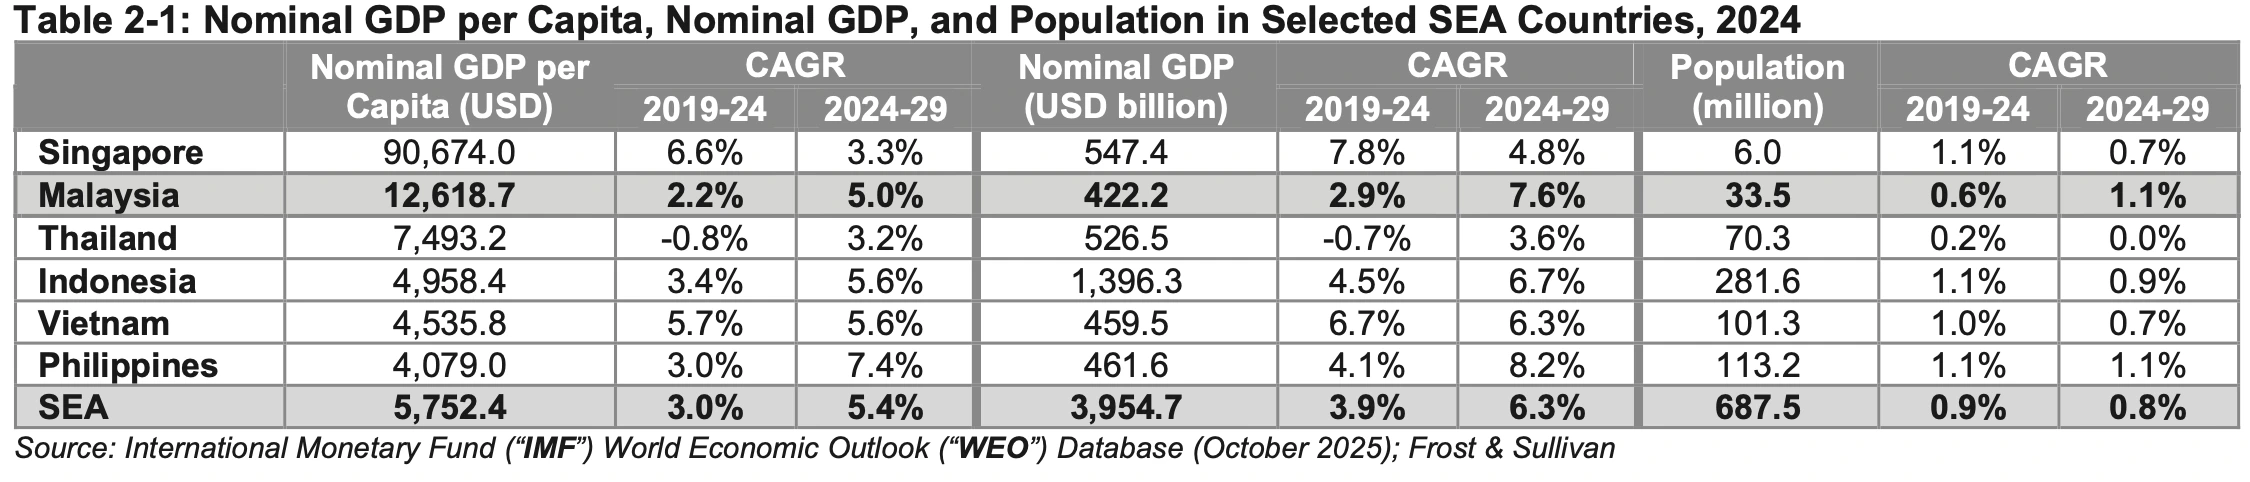
从整体经济环境来看,马来西亚2019至2024年经济年均增长2.9%,预计2024至2029年年均增长可达7.6%,高于东南亚整体6.3%和全球5.1%的水平。
马来西亚政府通过第13大马计划、新工业大蓝图2030和国家能源转型路线图推动投资与就业,支持经济持续增长。在这样的背景下,2024年马来西亚人均GDP达到12,618美元,在东南亚国家中仅次于新加坡。
人口方面,2024年全国人口为3,350万人,预计2024至2029年人口年均增长1.1%。同年人均寿命为75.2岁,高于全球平均的73.3岁。随着人口增加和老化,加上收入提升和健康意识增强,私人医疗和保险需求预计会上升。
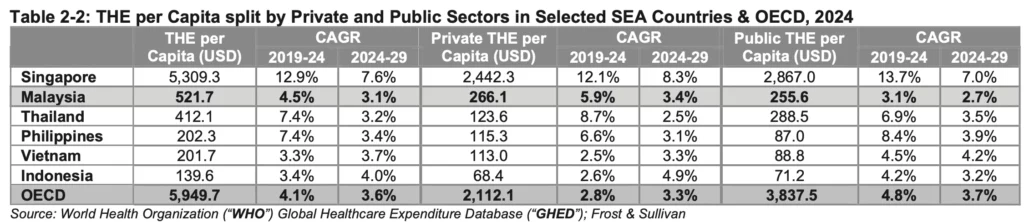
虽然马来西亚人均医疗支出仍低于新加坡和 OECD 国家(主要指美国、日本、韩国、英国等发达国家),但在2024年,马来西亚人均医疗总支出为521.7美元,在东南亚新兴国家中属于最高水平,主要由私人医疗支出带动。
2019至2024年期间,平均月薪年均增长2.5%,人寿保险渗透率达3.7%,高于全球平均2.8%,都推动私人医疗和保险支出增加。相比新加坡人均5,309美元和OECD平均5,949美元,马来西亚还是有追赶的空间。
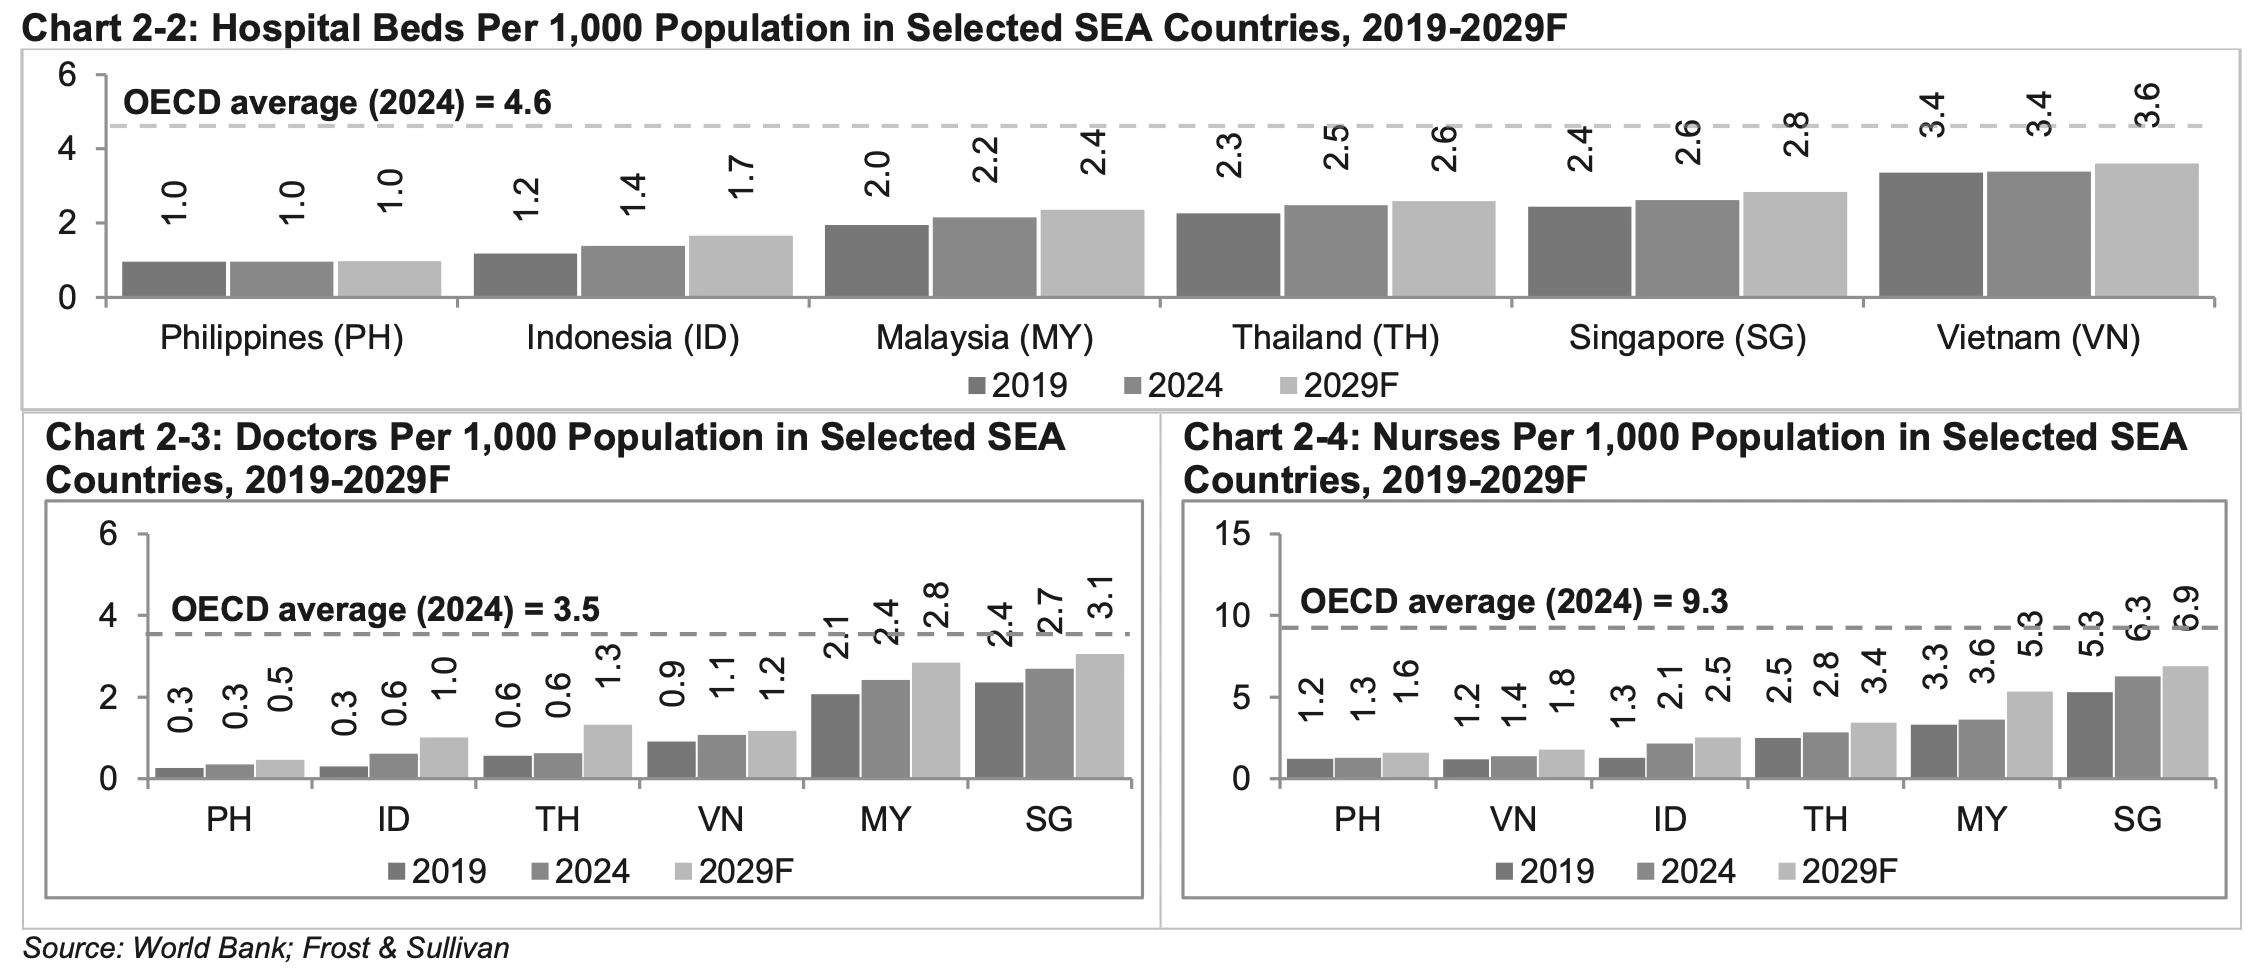
医疗资源方面,马来西亚每千人床位、医生和护士数量都低于OECD平均水平。2024年每千人床位为2.2张,低于OECD的4.6张,医生为2.4人,低于OECD的3.5人,护士为3.6人,也低于OECD的9.3人,显示整体供应还是有明显缺口。
为了改善情况,政府计划在2026至2030年投入400亿令吉,扩建医院、提升公共医疗设施和推动数码化。由于公共系统资源有限,私人医院也在积极增加床位和提升服务能力,在满足需求方面扮演越来越重要的角色。
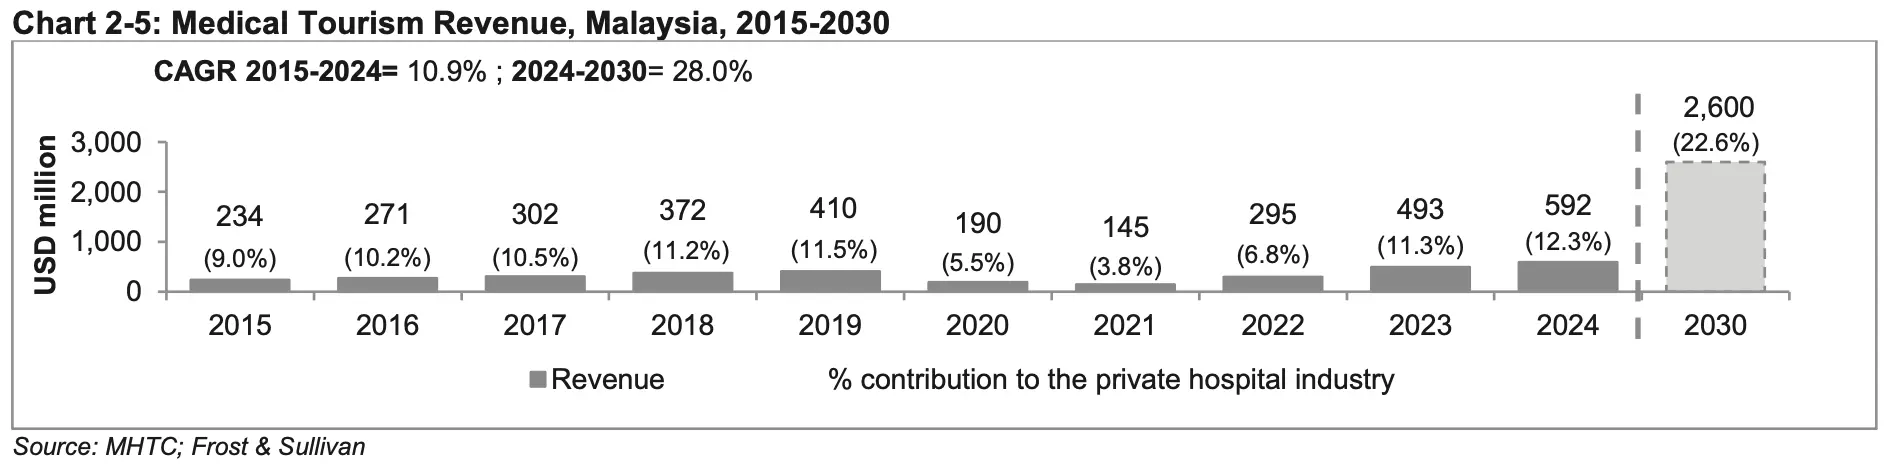
医疗旅游是私人医疗的重要增长动力。2024年马来西亚医疗旅游收入达5亿9,200万美元,在东南亚排名第二,仅次于泰国的9亿美元,高于新加坡的3亿美元。2019至2024年年均增长9.9%,高于泰国的5.5%和新加坡的1.3%。医疗旅游已占私人医院收入约12.3%。
印尼病人占约65%。2024年印尼每千人床位1.4张、医生0.6人,低于马来西亚的2.2张和2.4人,推动更多病人到马来西亚治疗。政府已设定2030年医疗旅游收入达120亿令吉的目标,显示行业还是有增长空间。
在州属层面,2024年马来西亚GDP为1兆6,503亿令吉,其中雪兰莪占26.2%,吉隆坡16.1%,柔佛9.6%,槟城7.4%,霹雳5.2%,是经济和人口最集中的州属。全国人口3,350万人,吉隆坡、槟城和雪兰莪人口密度最高,医疗需求较强。
私人医疗资源方面,吉隆坡、槟城和雪兰莪的床位和医护资源相对集中,例如吉隆坡每千人私人床位1.77张。相比之下,柔佛、森美兰和霹雳每千人私人床位仅约0.48至0.60张,这为私人医疗集团在这些州扩展网络提供机会。
因此,人口老化、慢性疾病增加、收入提升、保险普及和医疗旅游增长,正在推动马来西亚私人医疗行业扩张。未来几年,专科治疗和长期护理的需求预计会更明显增长。
Sunway Healthcare Holdings Berhad 的竞争分析
在马来西亚主要私人医院集团中,Sunway Healthcare 集团目前规模小于 IHH 和 KPJ,但增长速度明显更快。
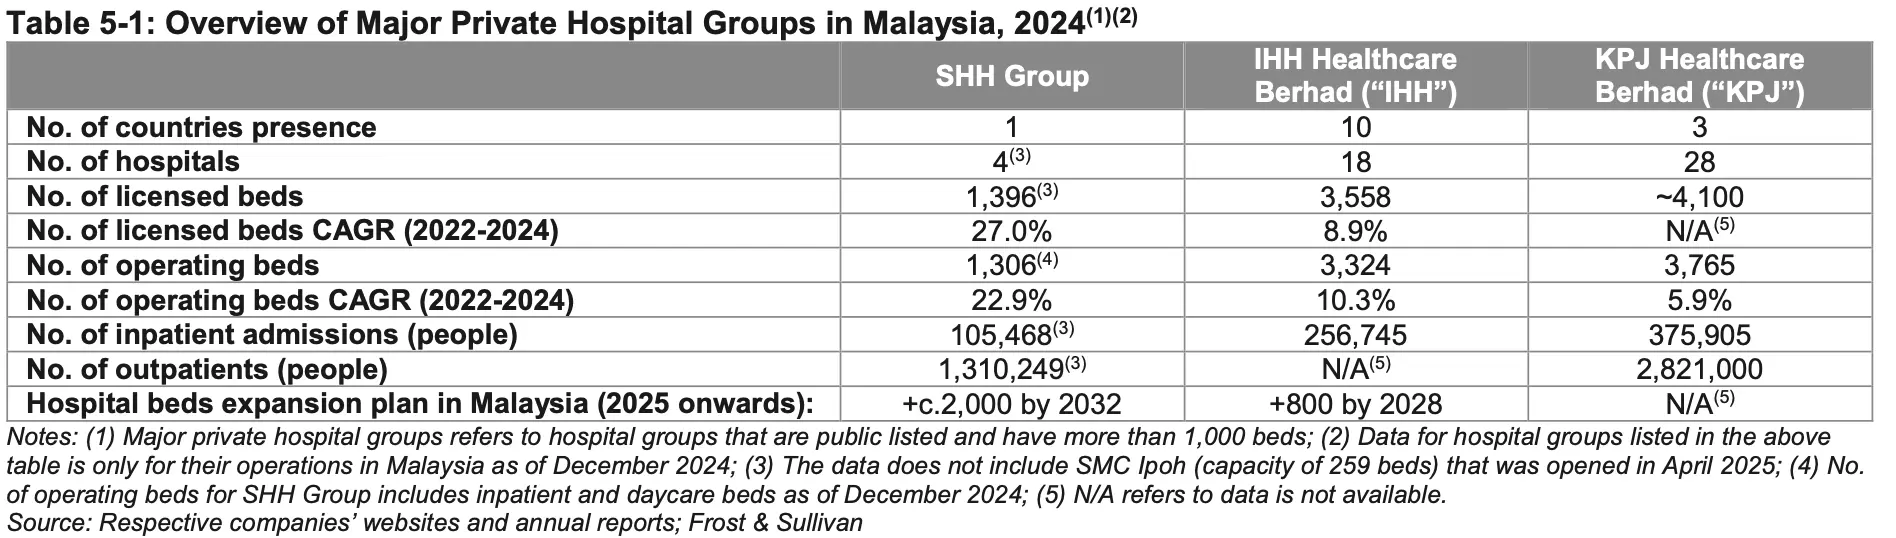
2024年, Sunway Healthcare 集团在马来西亚拥有4家医院,持牌床位1,396张。2022至2024年床位年均增长27%,远高于 IHH 的8.9%,扩张速度领先同行。
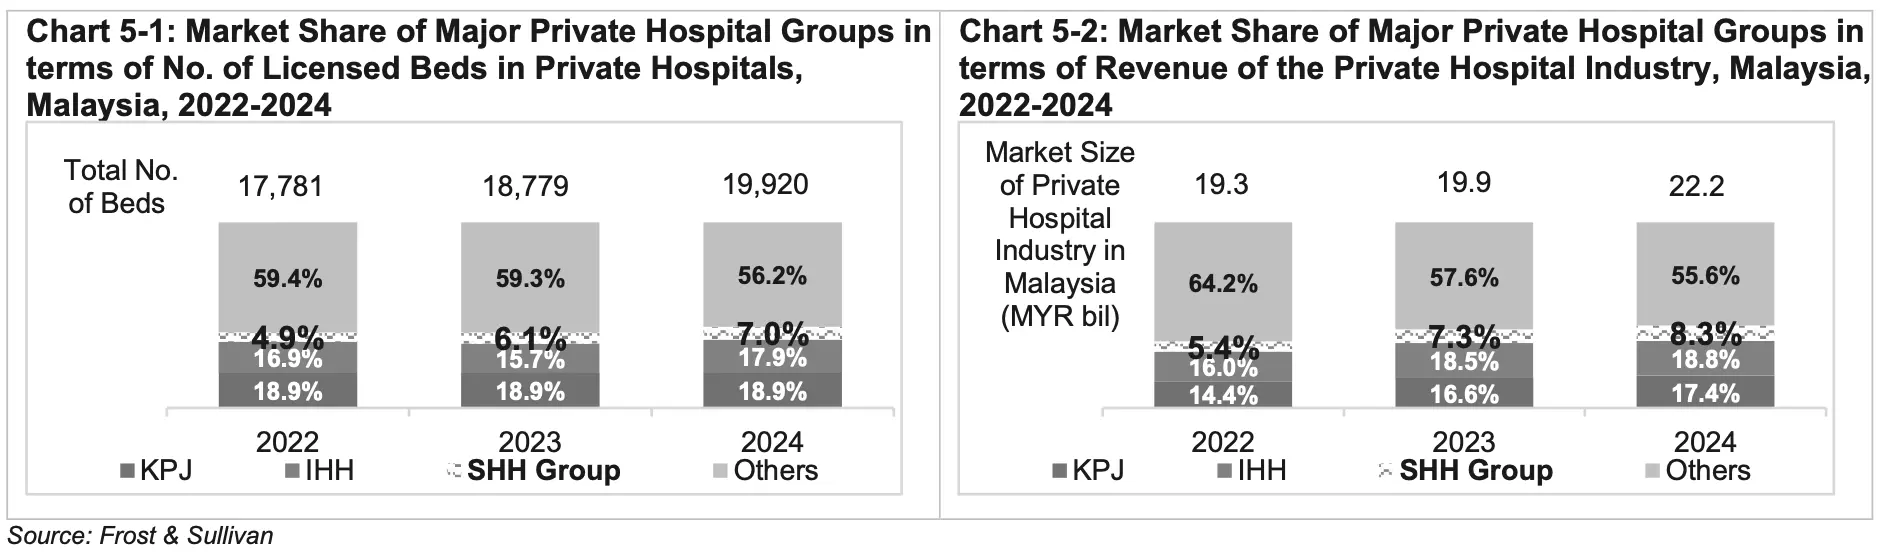
市场份额方面,集团按持牌床位计算的占比,从2022年的4.9%提升至2024年的7.0%。按收入计算,市场份额从5.4%提高至8.3%,市占率持续上升。
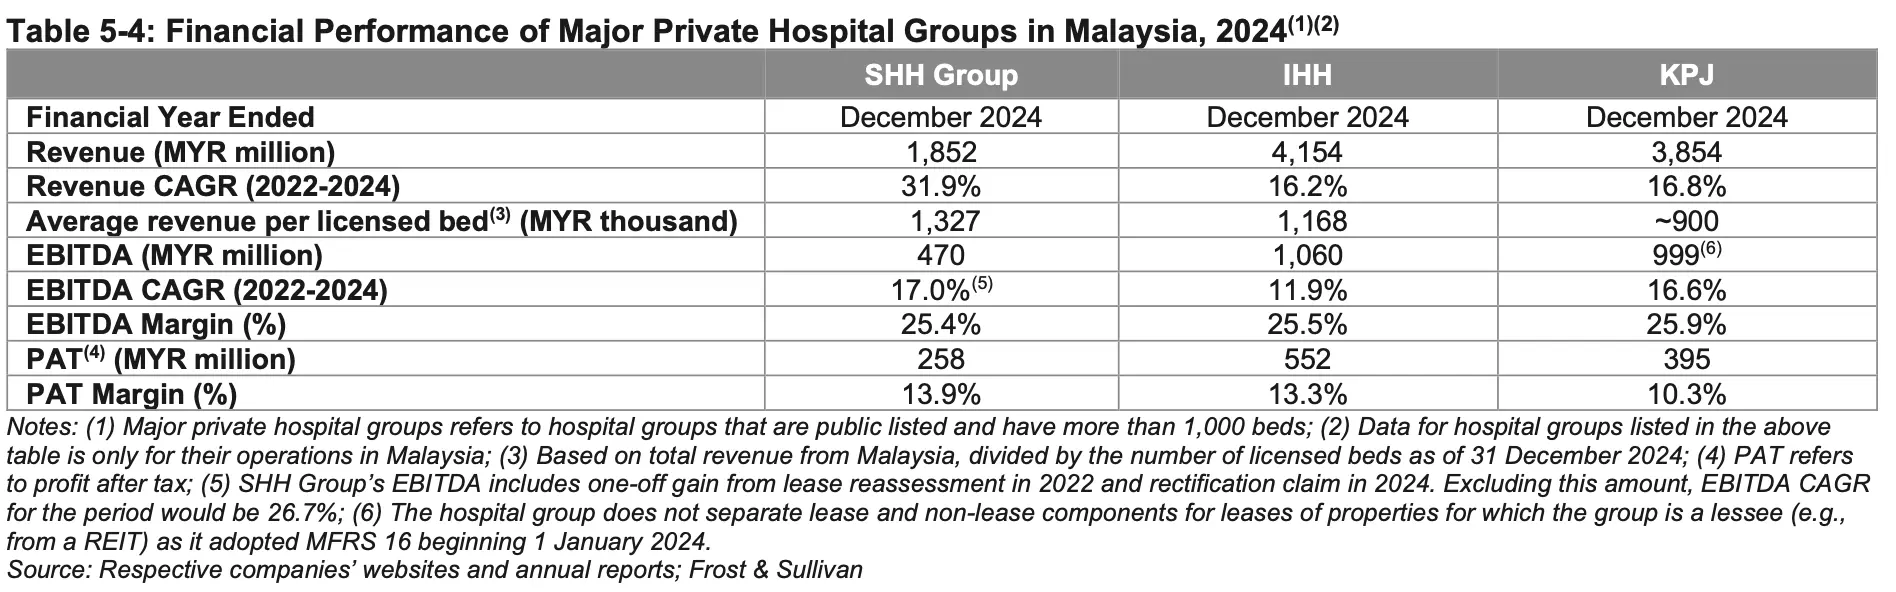
盈利能力方面,2024年集团收入是18亿5,200万令吉。2022至2024年收入年均增长31.9%,高于 IHH 的16.4%和 KPJ 的16.9%。EBITDA 利润率为25.4%,与 IHH 的25.5%和 KPJ 的25.9%接近,属于行业前列。净利润为2亿5,800万令吉,净利率13.9%,高于 KPJ 的10.3%。
放眼东南亚上市私人医院集团,Sunway Healthcare 的扩张速度属于较快之一。2022至2024年,床位和收入的年均增长率分别为27.0%和31.9%。
EBITDA方面,按调整后数字计算,年均增长为是6.7%。这个调整数字剔除了2022年的租赁重新评估收益,以及2024年的整改索赔等一次性项目。
Sunway Healthcare 虽然规模不及龙头集团,但扩张速度快,盈利能力稳健,市场份额持续提升,竞争地位正在加强。
Sunway Healthcare Holdings Berhad 的风险
Sunway Healthcare 面对的风险,其实可以从几个核心方向去看。
首先是对医生与医疗人才的高度依赖。Sunway Healthcare 集团的心脏科、肿瘤科,以及妇女与儿童专科,在各财年贡献约65%至70%的收入。也就是说,关键专科一旦受影响,收入就会明显波动。
截至2026年1月28日,集团共有710名顾问医生,其中约32.5%是访问顾问,同时在其他医院执业。这类医生可能把病人转介到其他医院,也可能在时间分配上出现冲突,这种风险比单纯医生离职更隐性,也更难控制。
再加上全国医疗人手本就紧张,2024年每千人医生数2.4,低于OECD的3.5,护士每千人3.6,更远低于OECD的9.3。如果护士不足,医院可能被迫减少可运作床位,收入自然受影响。
其次是收入集中度和医疗旅游风险。Sunway Healthcare 集团收入长期集中在旗舰医院。2022至2024财年及2025年首9个月,旗舰医院贡献集团收入约84.9%、75.7%、71.0%和64.8%。虽然比重在下降,但还是偏高。
另外,外籍病人消费明显更高。2024财年及2025年首9个月,外籍患者在心脏科与肿瘤科的平均账单比本地患者高约65%至70%,其他专科也高约45%至50%。一旦医疗旅游放缓,高利润收入会先受到冲击。
集团也对私人保险高度依赖。2022至2024财年及2025年首9个月,私人保险支付占病人相关收入约43.3%、47.9%、50.4%和47.3%,前三大保险公司占近四成。政府已把医疗保险年度保费涨幅上限设为10%,但2024年医疗通胀约15%,成本上涨未必能完全转嫁。
DRG按病种付费制度虽推迟至2027年,但一旦实施,医院收费将被限制。再加上2025年起实施的药品价格标示令,若最终全面执行,也会压缩药品收费空间。对于保险收入占比接近一半的集团,这些政策都会直接影响盈利能力。
品牌方面,集团使用“Sunway”商标,但商标拥有权在母公司。若母公司声誉受损,或授权协议发生变化,集团的品牌价值和病人信任都会受到影响。
扩张本身也有风险。集团正计划新建多家医院,但新医院投资高、建设周期长,而且未来新建的Iskandar Puteri、Putrajaya和Seremban Sentral医院将无法享受所得税豁免,因为申请截止日期已过。这意味着新医院盈利后,需要缴纳正常企业税,净利空间会比旧医院低。
成本与债务压力同样存在。药品与耗材采购集中在少数供应商,若价格上涨或供应中断,成本会上升。集团不少设备从美国和欧洲进口,美国贸易政策变化也可能推高采购成本。
加上最低工资和电费上调,营运成本持续增加。截至2025年12月31日,集团总负债约16亿1710万令吉,并有约1亿8670万令吉外币借款,利率或汇率波动都会影响盈利。
最后是系统与数据风险。集团于2026年1月23日收到第三方来信,声称某软件系统涉及知识产权问题。虽然供应商承诺提供保障,但若被迫停用或重新谈判合约,可能影响病人资料系统运作。同时,医疗行业对数据保护要求严格,一旦发生资料外泄,最高可罚款100万令吉。
不过,从更长远的行业趋势来看,私人医疗需求还在上升。人口收入提高、老龄化加快、慢性病增加,加上保险普及和医疗旅游增长,都在支撑需求。在这样的背景下,Sunway Healthcare 集团还在积极扩张,目标到2032年前新增约2,000张床位,并把业务延伸至日间手术、居家护理、中医和长者照护。但这些扩张能否顺利落地,并转化为稳定利润,还是有待观察。
如何申请 Sunway Healthcare Holdings Berhad IPO 新股认购 ?
只要你拥有 Direct CDS Account 股票投资账户,就有资格申请认购 Sunway Healthcare Holdings Berhad 的 IPO。
如果你有兴趣认购马来西亚股票市场的 IPO,考虑开设以下大马投资平台的账户,直接申请认购 IPO。如果你使用 SSF 专属链接开户,还能免除 RM10 的CDS 账户开设费用。
需要注意的是,Sunway Healthcare Holdings Berhad 的申购截止日期是2026年3月5日。一旦超过这个截止日期,你将无法申购,只能等待 Sunway Healthcare Holdings Berhad 上市后,才能进行投资交易。
总结
Sunway Healthcare集团是一家处在扩张阶段的私立医院集团。它已经建立起旗舰医院带动的高端专科定位,同时通过多院区布局、延伸医疗服务和医疗旅游,把业务版图慢慢做大。收入和床位规模继续扩大,新医院启用后爬坡速度也相对快,说明集团在执行和运营方面具备一定能力。
不过,这次上市的估值已经把未来几年的增长预期反映在价格里。高倍数表示市场对集团扩张、盈利提升和新医院成熟速度有很高期待。一旦扩建进度放缓、医疗旅游波动、成本上升或融资环境转紧,股价波动可能会比较明显。
对投资者来说,可以从两个方向去想。第一,如果你看好马来西亚私立医疗未来几年会继续成长,也相信 Sunway Healthcare 能顺利开新医院、吸引更多病人、赚更多钱,那它是一家有成长潜力的公司。关键在于,未来扩张能不能如计划进行,利润能不能跟着增加。
第二,如果你比较保守,希望买的公司价格不要太贵、股价不要太大起大落,那就要注意,现在的估值已经不低。市场对它的期待很高,只要业绩增长慢下来,股价就可能出现波动。
因此,这是一个看未来增长的投资选择。看好行业、愿意承受波动的人,可能会觉得有吸引力。想要更稳、更便宜入场价的人,就需要多一点耐心,或等更好的机会。
延伸阅读:
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 Sunway Healthcare Holdings Berhad 招股书里获得的。Spark Spark Finance 不对该来源或信息的准确性负责。投资者应在投资前自行做好充足的功课与分析,再来做出自己的投资决定,买卖自负。以上所分享的一切仅作为分享用途。由于个人的情况及需求不同,你可以联系 Spark Spark Finance 团队或咨询你的理财规划师,以取得专业的建议。