




美債殖利率居然和我們繳的房貸月供、本幣兌美元的匯率走勢、美股 ETF 的表現掛鉤?
2026 年 8 月 3 日,日圓跌至 164 兌 1 美元,美日兩國緊急宣布聯合干預外匯市場。日圓貶值關美國什麼事呢?因為若日本為籌措美元而直接拋售手中 1.1 兆美元的美債,美債殖利率就會進一步爆衝,殖利率每動一個基點,全球按揭利率、企業借貸成本、股票估值全部連動。
兩週後,30 年期美債殖利率在 8 月 17–18 日觸及 5.31%,是 2007 年以來最高點。財政部長 Bessent 於 8 月 19 日宣布加倍回購長期美債,效果撐不過 24 小時,市場把殖利率頂了回去。
美債殖利率不是只有債券投資者才需要懂的事。這篇文章從最基礎的定義開始,把四種殖利率、殖利率為什麼會變動、美債10年、20年、30年殖利率各期限的訊號意義、倒掛解讀,以及上升和下跌對你資產的實際影響全部講清楚。
快速了解這篇文章說什麼
- 美債殖利率(Yield)是你以當前市價買入美國公債、持有至特定日期所能拿到的年化回報率,分為當期殖利率、到期殖利率(YTM)、提前贖回殖利率(YTC)和最差殖利率(YTW)四種,各自回答不同問題
- 美債各期限殖利率各有訊號:2 年期反映聯準會政策預期,10 年期是全球利率定價錨點(連按揭利率都以它為基準),30 年期是市場對長期財政可持續性的溫度計
- 2 年期與 10 年期殖利率倒掛(2Y > 10Y),是 1980 年以來美國每次衰退前都出現過的前兆信號,提前量約 12–24 個月
- 查美債殖利率:官方數據看 TreasuryDirect,即時走勢看 Bloomberg 或 CNBC,要直接交易則用 FSMOne 或 IB
美債殖利率是什麼?
美債殖利率(Yield)是你以當前市價買入美國公債(US Treasuries)後,持有至特定時點能拿到的年化回報率。它和票面利率(Coupon Rate)是兩回事,票面利率是發行時鎖定的,永遠固定,殖利率則每天隨市場價格浮動。
舉個例子:面額 USD 1,000、票面利率 5% 的債券,每年利息固定是 USD 50。你在二級市場以 USD 980 買入,實際付出只有 USD 980,每年還是收 USD 50,這筆固定利息相對你實際付出的成本,回報率就超過了 5%。這個「相對實際買入成本的年化回報」,就是殖利率。
殖利率和美債價格為什麼是反向的?
債券的利息金額在發行時就固定了,無論你用多高或多低的價格買入,每年收到的利息都一樣。你付愈多,這筆固定利息相對你的付出就愈小,殖利率就愈低;你付愈少,同樣的利息相對付出就愈高,殖利率就愈高。
這就是為什麼「殖利率上升」等同於「債券市場在跌」,當持有人拋售使債券價格下跌,買進成本降低,對應的年化回報率就上升了。
延伸閱讀:
美債殖利率為什麼會變動?上升下跌的原因
美債殖利率每天都有變化,可以大致歸類為六個力量在拉鋸。搞清楚是哪個力量在主導,才能判斷這次上升是短暫還是結構性,兩種情況下的操作方向截然不同。
1. 聯準會利率決策,主要影響短端殖利率
聯準會透過 FOMC 設定「聯邦基金利率(Fed Funds Rate)」,直接影響隔夜拆借成本,傳導到 1 個月至 2 年期的短端殖利率。每次 FOMC 聲明公布,短端殖利率幾乎即時反應。
2022 年 3 月,FOMC 首次宣布升息,聯邦基金利率從 0.25% 升至 0.50%,當天 2 年期殖利率從 1.72% 跳升至 1.94%,10 年期殖利率僅微幅上移。這是「短端先動、長端看通膨和長期增長」的典型模式。
傳統上市場也密切追蹤「利率點陣圖(Dot Plot)」,也就是 FOMC 委員對未來利率路徑的個人預測匯整。但 2026 年新任主席 Kevin Warsh 上任後主動調整:他個人拒絕提交自己的預測,並宣示要「降低點陣圖的前瞻指引地位」,轉向逐次會議的即時數據決策。點陣圖機制本身沒有廢除(其餘 18 名委員仍照常提交),但其市場主導力已實質減弱。解讀聯準會決策時,更需要仰賴主席的公開聲明和 FOMC 會議紀要,而非單一的點陣圖。
長端(10 年、30 年)和聯準會的關係則是間接的:市場看的是整個升息/降息週期的路徑預期,而不只是當下決定。聯準會升息,短端快漲;但如果市場同時預期未來通膨回落、增長放緩,長端甚至可能下跌,這正是殖利率曲線倒掛的起點之一。
延伸閱讀:
- 美聯儲FED是什麼?聯準會會議時間?最新利率結果?FOMC升降息影響全球
- 升息是什麼?一碼是多少?對股市影響、2026升息機率與歷史紀錄
- 降息是什麽?FED降息對股市、貸款等有何影響?回顧美國降息歷史佈局投資
2. 通膨預期:費雪方程式的核心邏輯
名目殖利率 = 實質殖利率 + 通膨預期(Fisher Equation)
假設通膨每年 3%,你借錢給別人一年後拿回來的購買力已自動縮水 3%,你要求的名目利率至少得先覆蓋這 3% 的購買力損失,才能談得上任何實質回報。
所以名目殖利率 = 投資人要求的實質報酬 + 通膨預期補償,缺一不可。
通膨預期上升,即使實質利率不變,名目殖利率也跟著上去,是殖利率走勢中最根本的力量之一。
觀察通膨預期最常用的市場指標是「10 年期盈虧平衡通膨率(Breakeven Inflation Rate)」:名目 10 年期 T-Note 殖利率減去同期限 TIPS 殖利率之差,代表市場集體定價的未來通膨水平。根據 FRED 的 10 年期盈虧平衡通膨率歷史數據,2022 年 3 月,10 年期 Breakeven 觸及 2.96%,市場判斷通膨居高不下,推動 10 年期殖利率從年初 1.5% 快速升至年末 3.88%,升幅 238 個基點,是 1980 年代以來最快的。
3. 財政赤字與美債供給:長端最大的結構性壓力
美國政府每年必須在公開市場拍賣國債融資財政赤字。供給量愈大,財政部就愈需要提高殖利率才能吸引足夠買家。2026 財年美國財政赤字預計升至 2.1 兆美元,利息支出突破 1 兆美元門檻。
2026 年 8 月 17–18 日,30 年期 T-Bond 殖利率觸及 5.31%,是 2007 年以來最高,接近 2007–2008 年金融危機峰值的 5.44%。截至 2026 年 9 月底,10 年期美債殖利率進一步升至 5.27%,刷新 2007 年以來高點;30 年期殖利率同步升至 2004 年以來最高水平。彭博全球綜合債券指數也逼近 4%,是 2007 年以來首次。
驅動力是多個供給面壓力同時爆發:聯邦年度赤字 2.1 兆美元形成的龐大新債需求、AI 基礎設施企業在 2026 年發行約 1.5 兆美元長期企業債直接搶奪同一批機構投資人、加上日本和英國公債殖利率同步飆升帶動全球債市拋售。
市場壓力已大到財政部出手的程度。財政部長貝森特(Scott Bessent)於 2026 年 8 月 19 日宣布,將長期債券定期回購(Debt Buyback)的個別操作規模加倍至每次至少 40 億美元,頻率從每季 2 次提高至 4 次,2026 年 9 月 9 日起生效。
透過回購,主動買回流通中的長期美債減少市場供給量、穩定長端殖利率,宣布後 30 年期殖利率當日下挫逾 9 個基點至 5.19%。然而這個「干預效果」僅維持不到 24 小時:市場在隔日即將殖利率推回 5.26%,說明供給壓力與財政擔憂積累已久,非單次操作所能消解。
CNBC 8 月 20 日的報導點出,貝森特的長端市場干預到目前為止沒有奏效。野村證券宏觀策略師 8 月 22 日的報告進一步把這一現象命名為「Bessent Put 正在失效」,依據是:回購宣布後美元非但沒有跟著企穩,反而進一步走弱,說明市場已開始懷疑財政部的供給管理措施能否取代真正的貨幣政策調整。
美債存量持續膨脹的完整背景可以參考:
4. 期限溢價(Term Premium)
期限溢價是把錢鎖定愈長時間所需要的「不確定性補償」,超出市場對未來短期利率路徑預期的部分。它無法直接觀察,最廣泛使用的估算工具是紐約聯準會的 ACM Term Premium 模型(Adrian, Crump & Moench, 2013)。
2020–2022 年量化寬鬆期間,期限溢價長期為負(聯準會大規模購債壓低了不確定性的市場定價),10 年期殖利率遠低於基本面應有水平;2023 年起 Term Premium 快速回正,是長端殖利率上升幅度超出聯準會政策路徑預測的主要解釋之一。
截至 2026 年 8 月,10 年期 ACM Term Premium 升至約 1.33%,比去年同期(約 1.20%)高出約 13 個基點。
5. 外國機構投資者持倉,邊際需求的隱形推手
美國最大外國債主是日本(約 USD 1.1 兆)和中國(約 USD 7,500 億),數據可追蹤於美國財政部 TIC(國際資本流動)數據。這些主要買家一旦減少購買甚至拋售,長端殖利率就承壓上行,財政部必須以更高殖利率吸引更多私人投資者接盤。
2026 年 8 月初,日圓已貶至 164 日圓兌 1 美元,美日兩國隨即確認聯合干預外匯市場。這個罕見行動背後,正是美債殖利率。若日本央行為籌措美元干預外匯而直接拋售手中 1.1 兆美元的美債,長端殖利率將進一步飆升。
最終採用的解決方案是使用美聯儲的「FIMA Standing Repo Facility(外國和國際貨幣機構回購便利)」:日本央行以美債作為抵押品借出美元,而非直接出售,避免了大規模拋售衝擊債市。干預後,日圓從 164 回升至約 156.9,根據 Wolf Street 的分析,10 年期美債殖利率當日隨之下降約 5 個基點至 4.69%。這個案例清晰展示了外國大型持有人與美債殖利率之間的直接、即時傳導。
日本財務省國際局長三村淳(Atsushi Mimura)將此次聯合干預定名為「兩國長期貨幣同盟的集大成之舉」,這是 2011 年以來美日首次協調進場。美國財政部長貝森特(Bessent) 事後解釋,他對日圓持續走弱的擔憂,部分來自 1997 年亞洲金融危機的歷史教訓:當年日圓套利交易急速平倉,加速了整個亞洲貨幣的連鎖崩潰,他不希望類似情境在 2026 年重演。
2023 年的背景事件同樣說明這條傳導路徑:日本央行兩次調整殖利率曲線控制(YCC)政策,每次調整都引發市場對日本資金回流的預期,長端美債因此多次承壓。
6. 信用評等與財政信任
美債理論上是無風險資產,但主要信用評等機構的降評仍然影響市場對長期財政可持續性的定價。2023 年 8 月,惠譽(Fitch)將美國長期信評從 AAA 降至 AA+;2025 年 5 月,穆迪(Moody’s)撤銷美國最後一個 AAA 評等,至此三大機構均不再給予美國最高評等。每次降評後,長端殖利率均出現即時上行,反映市場要求更高的風險補償。
「One Big Beautiful Bill」稅改法案是影響長期財政展望的關鍵變數:根據 耶魯大學 Budget Lab 的估算,若法案全面落實,到 2054 年美國 10 年期殖利率可能比基準情境高出 1.2 個百分點,國債對 GDP 比率將從基準的 142% 升至 183%。
延伸閱讀:
- 惠譽信評Fitch Ratings是什麼?評級表告訴你投資風險高不高!
- 穆迪信評 Moody’s Rating 是什麼?可信可靠嗎?對投資有什麼影響?
- GDP是什麼?公式怎麼算?了解名目和實質GDP的差別
- 全球最大經濟體排名 2025|盤點世界GDP排名最高的30個國家
債券有四種殖利率,到底要看哪個?
| 殖利率類型 | 計算基準 | 最適合用來 | 主要限制 |
|---|---|---|---|
| 當期殖利率 (Current Yield) | 年利息 ÷ 當前市場價格 | 快速比較哪張債券 配息較高 | 忽略資本損益和 時間價值 |
| 到期殖利率 (YTM) | 持有至到期日的 年化複合回報 | 判斷一張債券的 整體投資價值 | 假設每期利息以同一 YTM 再投資 |
| 提前贖回殖利率 (YTC) | 持有至最早贖回日的 年化複合回報 | 評估含贖回條款債券的 潛在回報 | 發行方不一定行使贖回權 |
| 最差殖利率 (YTW) | YTM 和所有 YTC 中 最低的那個 | 保守評估含贖回條款債券的 下限回報 | 不代表你一定只拿到 這個數字 |
當期殖利率(Current Yield):最直觀,但最不完整
當期殖利率公式最簡單:
當期殖利率 = 年利息 ÷ 當前市場價格 × 100%
例子:面額 USD 1,000、票面利率 5%(每年利息 USD 50)的債券,以 USD 980 買入:
當期殖利率 = 50 ÷ 980 ≈ 5.10%
問題在於它只看「今年配多少」,沒有考慮你到期拿回本金時的資本損益。你以 USD 980 買入、到期拿回 USD 1,000,這 USD 20 的資本利得完全沒算進去;反過來若以 USD 1,020 溢價買入,到期虧損的 USD 20 也不在計算範圍內。所以當期殖利率只能用來做初步篩選,不能作為決策依據。
到期殖利率(YTM):買債券最重要的數字
到期殖利率(Yield to Maturity,YTM)是整個債券投資最核心的指標。它計算的是你以當前市價買入、每期拿到利息、持有至到期,所能獲得的年化複合回報,同時把票面利息、買入價和面額之間的差距,以及剩餘年限全部考慮在內。
近似計算公式:
YTM ≈ [年利息 + (面額 – 買入價格) ÷ 剩餘年限] ÷ [(面額 + 買入價格) ÷ 2]
例子:面額 USD 1,000、票面利率 5%、市場價格 USD 960、剩餘 5 年:
YTM ≈ [50 + (1,000 – 960) ÷ 5] ÷ [(1,000 + 960) ÷ 2]
= [50 + 8] ÷ 980
≈ 5.92%
精確的 YTM 需要用 DCF(現金流折現)反推,可以直接使用 SSF 債券價格計算機試算,或用 Excel 的 =RATE() 函數。
YTM 的限制:它假設你每期收到的利息都能以同樣的 YTM 繼續再投資,現實中很難做到,因為市場利率一直在變,這個落差叫做「再投資風險(Reinvestment Risk)」。但作為比較不同債券的標準,YTM 仍然是最公認的指標,只要在相同條件下比,結論就是有效的。
延伸閱讀:
提前贖回殖利率(YTC):有贖回條款才需要看
部分公司債和銀行 AT1 債券包含「可贖回條款(Callable)」,代表發行人在特定日期有權提前還款,通常以面額或稍高於面額的「贖回價格(Call Price)」收回。
YTC 的計算邏輯和 YTM 相同,只是把「到期日」換成「最早贖回日」,把「面額」換成「贖回價格」:
YTC ≈ [年利息 + (贖回價格 – 買入價格) ÷ 至贖回日年限] ÷ [(贖回價格 + 買入價格) ÷ 2]
什麼時候發行人會行使贖回權? 通常是市場利率大幅下跌之後。發行人把高息舊債提前收回,再以低利率發新債,節省利息成本。這對持有人最不利:你手上的高息債被提前收回,但市場上的新債利率已低很多,再投資只能拿更低的殖利率。
最差殖利率(YTW):買含贖回條款債券的必看指標
YTW(Yield to Worst)是所有可能結果中殖利率最低的那個,也就是 YTM 和所有可能 YTC 之中最低的數字。
發行人通常會在對你最不利的時機行使贖回權。保守評估就假設最壞情況,用 YTW 設定期望值的下限。
舉例:一張 10 年期公司債,你計算出 YTM(持有至到期)= 5.75%,YTC(若 3 年後被贖回)= 5.20%,YTC(若 5 年後被贖回)= 5.40%。YTW = 5.20%,也就是你在最不利情況下能拿到的殖利率。用 YTW 評估,你對這張債券不會抱有不切實際的回報期待。
債券殖利率計算機試算
美債2年、10年、20年、30年殖利率代表什麼?
美債各期限的殖利率不只是「不同長度的利率」,每個期限吸引不同類型的投資者,對全球金融市場的影響也截然不同。
美債 2 年殖利率:聯準會政策最溫度計
2 年期 T-Note 殖利率對聯準會利率決策的反應最靈敏,你幾乎可以把它理解成「市場對聯準會接下來 1–2 年政策走向的集體預測」。聯準會宣布升息預期,2 年期殖利率先漲;暗示降息,2 年期先跌。根據聖路易斯聯準會(FRED)對 2 年期美債殖利率的長期追蹤數據,2 年期和聯邦基金利率的走勢在過去 40 年高度吻合,是市場最依賴的政策預期指標之一。
2 年期 vs 10 年期:全球最重要的殖利率利差
2Y-10Y 利差(2 年期殖利率減 10 年期殖利率)是全球追蹤最廣的殖利率利差指標。正常情況下,2 年期低於 10 年期(長期不確定性需要更高補償)。當 2 年期反超 10 年期,稱為「殖利率倒掛(Yield Curve Inversion)」。
根據 聖路易斯聯準會 2Y-10Y 利差歷史序列(FRED T10Y2Y),1980 年以來美國每次衰退前均出現 2Y-10Y 倒掛,提前量約 12–24 個月:
| 倒掛時間 | 最深利差 | 後續事件 |
|---|---|---|
| 1988–1989 年 | 約 -1.14% | 1990–1991 年衰退 |
| 2000 年 | 約 -0.70% | 2001 年科技泡沫衰退 |
| 2006–2007 年 | 約 -0.52% | 2007–2009 年全球金融危機 |
| 2019 年 8 月 | 約 -0.05%(短暫) | 2020 年 COVID 衰退 |
| 2022–2024 年 | 最深 -1.07%(2023 年 7 月) | 截至 2026 年中,美國未正式宣告衰退 |
2022 至 2024 年的深度倒掛是有史以來最長、最深之一,卻沒按歷史模式引發衰退。多位經濟學家指出,聯準會激進升息加上勞動市場韌性是主因,但倒掛消退的方式更值得留意。
健康的倒掛消退通常是短端殖利率回落;2024 年的情況卻是長端殖利率大幅上升追上短端,也就是「熊市陡峭化(Bear Steepening)」,和過去的路徑不太一樣。
紐約聯邦儲備銀行(New York Fed) 採用的是 3 個月 vs 10 年期 利差作為衰退預測指標,部分研究顯示它比 2Y-10Y 更準確。
美債 10 年殖利率:全球利率定價的核心錨點
10 年期 T-Note 殖利率是財經世界最受引用的單一數字之一,因為幾乎所有長期利率都以它為定價基準。
按揭利率:美國 30 年期固定房貸利率傳統上比 10 年期殖利率高出約 170–200 個基點,根據 Freddie Mac 初級按揭市場調查(PMMS),這個關聯在過去數十年高度穩定。這個利差稱為 MBS Spread(抵押貸款支持證券利差)。2023–2024 年這個利差擴大至 250–300 個基點,原因是提前還款的不確定性讓放貸機構要求更高補償。2026 年 10 年期 4.65%,對應 30 年期按揭利率約 6.3%–7%,直接壓制美國房市負擔能力。
企業借貸:投資級公司債(Investment Grade Corporate Bonds)的殖利率 = 10 年期 + 信用利差(Credit Spread)。10 年期是所有企業融資成本的底板,它漲,整個企業借貸市場的成本都跟著漲。當市場出現壓力,信用利差往往快速走寬:2020 年 3 月 COVID 衝擊時,投資級信用利差從約 100bps 暴擴至 370bps,公司債殖利率的飆升幅度遠超過基準美債本身的變動。這也是為什麼觀察美債殖利率時,同步追蹤信用利差的走向,能更完整判斷市場的風險情緒。
股票估值:折現率上升,未來盈利的現值縮小,高本益比成長股受衝擊最大。
一個常見的比較方式:本益比(Earnings Yield)= 1 ÷ P/E。
2026 年 S&P 500 本益比約 21–22 倍,對應益本比約 4.5%–4.8%。10 年期殖利率 4.65% 已和 S&P 500 益本比非常接近,「股市沒有替代品(TINA,There Is No Alternative)」這個論述開始動搖,因為當無風險利率和股票回報率愈來愈接近,資金自然會重新考慮放哪裡。
延伸閱讀:
美債 20 年殖利率
20 年期 T-Bond 是四個期限中存在感最低的,原因可以追溯到 1986 年,那年美國財政部停止發行 20 年期國債,直到 2020 年 5 月才重新啟動,中間停發了整整 34 年。停發這 34 年間,市場沒有培養出穩定的 20 年期美債投資者群,養老基金和保險公司偏好用 30 年期做負債配對(Liability Matching),短期投資者盯 10 年期(流動性最好),20 年期夾在中間,需求基礎薄弱。
這帶來一個違反直覺的現象:20 年期殖利率有時比 30 年期還高。正常邏輯是期限愈長,殖利率應該愈高;但 20 年期因為需求不足,財政部必須給更高利率才能賣出去。市場把這個扭曲稱為「yield curve concavity(殖利率曲線凹陷)」或「20-year kink(20 年期凸起)」。
這不是理論,在 2026 年 8 月的官方數據中清晰可見:根據美國財政部每日殖利率曲線數據,2026 年 8 月 3 日,20 年期殖利率(5.23%)與 30 年期殖利率(5.23%)幾乎完全相同;8 月 19 日則是 20 年期 5.17% vs 30 年期 5.19%,20 年期「夾在中間」的結構扭曲,在實際數據中一覽無遺。
美債 30 年期殖利率:市場對美國三十年財政健康的投票
30 年期 T-Bond 殖利率反映的不是接下來一兩年的利率路徑,而是市場把錢鎖定 30 年所需要的風險補償,其中包含通膨預期、對美國長期財政可持續性的判斷,以及期限溢價。
30 年期殖利率上升有兩種完全不同的解讀:
一是好消息:市場預期長期經濟增長強勁、通膨回升,投資者要求更高的長期補償,代表市場對未來有信心。
二是壞消息:市場對美國長期財政可持續性失去信心,大量拋售長期美債,這正是 2025–2026 年的情況。30 年期殖利率在 2026 年連續逾 45 個交易日收在 5% 以上,驅動力不是樂觀的增長預期,而是 40 兆美元公債規模和年度財政赤字超過 2 兆美元帶來的擔憂。
30 年期的 Modified Duration 約為 17–19,是四個期限中最高的,代表它的市值對利率變動最敏感,殖利率升 1%,30 年期美債市值跌幅約 17%–19%,2 年期只跌約 1.9%。
殖利率曲線:正常、倒掛、陡峭的完整解讀
殖利率曲線(Yield Curve)把各期限(1 個月至 30 年)的殖利率連成一條線,是讀懂市場預期最有效率的工具之一。
| 期限 | 2026-08-19 殖利率 |
|---|---|
| 1 個月 | 3.77% |
| 3 個月 | 3.86% |
| 6 個月 | 3.94% |
| 1 年 | 4.00% |
| 2 年 | 4.19% |
| 5 年 | 4.35% |
| 7 年 | 4.48% |
| 10 年 | 4.65% |
| 20 年 | 5.17% |
| 30 年 | 5.19% |
第一,整條曲線呈正常上斜型,從 1 個月期 3.77% 到 30 年期 5.19%,沒有倒掛,和 2022–2024 年的深度倒掛截然不同。
第二,20 年期(5.17%)和 30 年期(5.19%)幾乎相同,正是前文提到的「殖利率曲線凹陷(yield curve concavity)」,20 年期結構性需求不足造成的扭曲,在官方數據中清晰可見。
正常型(Normal / Upward Sloping)
長端殖利率高於短端,曲線向右上方傾斜。反映市場預期經濟持續擴張、通膨溫和,長期投資者要求更高的「時間風險溢價」。2026 年 8 月的曲線正是這個形態:短端在聯準會政策利率附近,長端受財政壓力推高,整體呈正常上斜。
倒掛型(Inverted)
短端殖利率高於長端,曲線向右下方傾斜。最常被討論的是 2Y-10Y 倒掛;紐約聯邦儲備銀行則偏好 3M-10Y 作為衰退預測指標。
倒掛的邏輯:短端殖利率高,代表市場預期聯準會短期維持高利率;長端殖利率反而低,代表市場預期長期利率將回落(即預期未來某個時間點聯準會會降息,而降息通常伴隨著經濟轉弱)。
2022–2024 年,2Y-10Y 利差最深達 -1.07%(2023 年 7 月)。截至 2026 年 8 月 19 日,利差已轉正(2Y=4.19%,10Y=4.65%,利差 +0.46%,即約 46 個基點),倒掛已完全消退,殖利率曲線重回正常向上斜坡形態。
倒掛不代表「現在衰退」,而是「市場預期未來某個時間點經濟轉弱」,提前量通常 12–24 個月。2022–2024 年的案例提醒我們,財政政策干預和結構性因素可以延長這個傳導時間。
陡峭型(Steepening)
分兩種,意義截然不同,不能混淆:
牛市陡峭化(Bull Steepening):短端殖利率快速下降,長端相對穩定。通常出現在聯準會降息週期初期,市場確認短期風險解除,對現有長債持有人是好消息,你鎖定的高殖利率相對新發行的低息債更有吸引力。
熊市陡峭化(Bear Steepening):長端殖利率快速攀升,短端相對穩定。通常出現在市場對長期財政或通膨擔憂升溫時。2025–2026 年的美國屬於後者,30 年期殖利率大幅上行,但短端受聯準會政策限制,升幅相對有限。熊市陡峭化對現有長債持有人是壞消息,帳面市值損失大;對新買家則是鎖定高殖利率的機會。
倒掛解除:是好消息還是壞消息?
「殖利率曲線倒掛解除」這條新聞,本身既不是好消息也不是壞消息,關鍵在於哪一端在動。
牛市解套(Bull Uninversion):短端殖利率快速下滑(聯準會開始降息),長端相對穩定。這是「正常解除」的路徑,意味著緊縮週期結束、市場確認衰退風險化解,對現有長債持有人是好消息。
熊市解套(Bear Uninversion / Bear Steepening):長端殖利率飆升追上短端,短端相對穩定。這不是衰退風險解除,而是財政壓力或通膨擔憂推高了長端。2024 年美國倒掛消退的方式主要屬於後者,30 年期殖利率大幅上行追上短端,現有長債持有人帳面損失巨大。
收到「倒掛解除」的新聞,第一步是確認哪一端在動,這個答案決定了它是降息曙光還是財政警報。
殖利率上升對你有什麼影響?
存續期間(Duration):先搞清楚你的風險敞口
Modified Duration(修正存續期間)是衡量債券市值對殖利率變動敏感度的核心指標。簡化理解:Modified Duration = 10,代表殖利率每升 1 個百分點(100 個基點),債券市值跌約 10%;殖利率降 1 個百分點,市值漲約 10%。
存續期間受兩個主要因素影響:
- 到期年限愈長,Duration 愈高(現金流集中在遠端,時間加權後平均還款期更長)
- 票面利率愈高,Duration 愈低(更多現金流在早期收回,拉低加權平均年期)。含贖回選擇權的債券需要用「有效 Duration(Effective Duration)」,計算更複雜。
各期限美債的 Modified Duration 對照(以 2026 年中市場殖利率水平估算,實際數字依當前 YTM 和票面利率而異):
| 期限 | 約略 Modified Duration | 殖利率升 1%,市值約跌 |
|---|---|---|
| 2 年期 T-Note | 1.9 | 1.9% |
| 5 年期 T-Note | 4.4 | 4.4% |
| 10 年期 T-Note | 8.5 | 8.5% |
| 20 年期 T-Bond | 14.5 | 14.5% |
| 30 年期 T-Bond | 18.5 | 18.5% |
對買美債 ETF 的人特別重要:ETF 說明書上標示的 Effective Duration 就是整體利率敏感度。根據 iShares TLT(iShares 20+ Year Treasury Bond ETF)產品說明,TLT 的 Effective Duration 約 16–17;Vanguard EDV(Vanguard Extended Duration Treasury ETF) 的 Duration 超過 24,殖利率升 1% 時,這兩檔 ETF 的 NAV 分別跌約 16–17% 和 24%。選 ETF 前先看 Duration,才能知道自己承擔了多少利率風險。
延伸閱讀:
對持有債券的投資者
帳面市值下跌。你的買入價格不變,但市場新債提供更高殖利率,你的舊債相對吸引力下降,若需要提前賣出只能降價。影響幅度取決於 Duration,Duration = 8 的債券,殖利率升 1%,帳面跌約 8%。30 年期美債 Duration 約 18,殖利率升 1% 帳面就跌約 18%。持有至到期則不受影響,本金和利息原封不動。
舉例來說,2022 年全年,10 年期殖利率從 1.5% 升至 3.88%,升幅約 2.38 個百分點。追蹤長期美債的 TLT ETF 當年下跌約 30%,是美國市場有史以來最嚴重的債券年度跌幅之一,Duration 約 16–17 乘以約 2% 的殖利率升幅,正好對應這個量級的損失。這不是小機率事件,是理解 Duration 的關鍵數字。
對新買債券的投資者
同樣的面額,現在能鎖定更高的固定年化回報。4.65%(2026 年 8 月 10 年期)vs 2021 年的 1.5%,高殖利率對新買家是機會,不是壞事。
對房貸和企業借貸
美國 30 年期固定房貸利率和 10 年期 T-Note 殖利率高度相關。根據 Freddie Mac 每週 PMMS 調查,歷史利差約 170–200 個基點,2023–2024 年這個利差一度擴大至 250–300 個基點。2026 年 10 年期 4.65%,對應 30 年期按揭利率約 6.3%–7%,直接壓縮美國住房負擔能力。企業借貸成本同步攀升,資本支出和槓桿擴張的代價都更高。
對股市估值
殖利率上升透過兩個路徑壓制股市。第一是折現效果:折現率提高,未來盈利的現值縮水,成長型股票(盈利主要在遠期)受衝擊最大。第二是競爭效果:當無風險美債殖利率接近股市益本比(Earnings Yield = 1/P/E),股票的相對吸引力下降。2026 年 S&P 500 益本比約 4.5%–4.8%,10 年期 4.65% 時兩者幾乎相當,「TINA(股市沒有替代品)」邏輯開始瓦解。
2026 年 8 月市場有幾個信號值得並排解讀:
5% 心理警戒線:嘉信理財首席投資策略師 Liz Ann Sonders 在 2026 年 8 月 18 日接受 CNBC 專訪 時指出,若 10 年期殖利率持續逼近 5%,市場可能面臨類似 2023 年下半年的衝擊,當時殖利率短暫突破 5%,S&P 500 在約三個月內跌逾 10%。目前 4.65% 距離 5% 還有約 35 個基點的緩衝,但這段距離有多脆弱,已成為機構投資者的核心討論。
殖利率曲線「甜蜜點」:根據 Bloomberg 引用 Ned Davis Research(NDR)的歷史分析,當 2Y-10Y 利差介於 0 至 150 個基點(正斜率曲線的早期至中期),S&P 500 的年化平均回報率約為 11%,歷史勝率顯著優於倒掛期間。截至 2026 年 8 月 19 日,利差約 46 個基點,正落在這個「甜蜜點」區間內。
機構情緒的矛盾:同一份美銀 2026 年 8 月基金經理人調查(Bloomberg 報導) 顯示,受訪機構將股票配置比例提升至 56%,是 2021 年 11 月以來最高水平;但同時將「殖利率混亂(yield chaos)」列為僅次於地緣政治的第二大尾部風險。機構在加倉股票、卻又把利率失控列為最主要威脅,甜蜜點的吸引力和 5% 警戒線的壓力同時並存,是目前市場情緒最真實的寫照。
耶魯大學經濟學家 Robert Shiller 的超額 CAPE 收益率模型量化,把股票的週期調整盈利收益率和 10 年期美債殖利率做比較,當前數字顯示,未來 10 年標普 500 指數每年跑贏美債的幅度大約只有 1%,是約 25 年來最低。股票溢價幾乎回歸到零,「除了股票別無選擇」的邏輯,在殖利率 5% 的環境下已站不住腳。
對黃金和外匯(美元指數)
黃金不付任何利息或股息,當實質殖利率為正且偏高時,持有不生息黃金的機會成本上升。2022 年是最清晰的案例:根據 FRED 的黃金現貨價格歷史數據,美國實質殖利率從 -1% 翻正至 +2% 以上,金價從年初約 USD 2,000 跌至 2022 年 9 月低點 USD 1,620,跌幅約 19%。
2025-2026 年則是例外。實質殖利率維持正值,黃金卻持續創歷史新高,主要原因是多國央行大規模戰略性購金改變了邊際需求結構。根據世界黃金協會(WGC)的數據,2022 年起全球央行年度購金量連續突破歷史記錄,這批需求的持續性壓過了實質殖利率對黃金的傳統壓制。
2026 年 8 月則是另一種情況,美債殖利率飆升,黃金卻同步被推向 4,600 美元關口附近。這個反常不是因為費雪方程式失效,驅動力不是央行。主要是市場的避險邏輯出現了轉移,投資者開始對美國財政的長期可持續性產生疑慮,美債作為「無風險資產」的地位出現鬆動,部分資金從美債轉向黃金作為替代儲值工具。這種情況下,殖利率和黃金同步走高,背後是同一個擔憂的兩種表現。殖利率是黃金定價的重要背景變數,但當美債本身成為市場疑慮的對象,兩者就不再是簡單的反向關係。
對美元指數(DXY)來說,美債殖利率上升代表美元資產吸引力提升,外資流入推動美元走強。
2022–2024 年升息週期,DXY 從 90 升至最高 114。對以台幣、港幣、馬幣持有資產的投資者,美元走強意味著換算美債時有匯兌收益,但資金未來若需要換回本幣,則面對不利的匯率,進場前需同時評估債券週期和匯率週期是否對齊。
對台灣、香港、馬來西亞投資者的具體傳導
美債殖利率的影響透過利率和匯率傳導,對亞洲各市場投資者的影響是直接且具體的。
台灣:壽險業帳面損失與台幣匯率
台灣壽險業長期是全球最大的美債買家群體之一,海外投資規模超過新台幣 19 兆元,長期美債是最大單一資產類別。美債殖利率上升時,壽險公司承受大額帳面損失,進而影響外匯避險成本,是台幣匯率承壓的結構性來源之一。台灣央行的利率決策通常參考聯準會路徑,但有獨立判斷空間,不完全跟隨。詳細數據可查閱 金管會保險局最新統計資料。
香港:聯繫匯率讓按揭利率直接跟著美國走
香港實行聯繫匯率制度(Currency Board System),港元和美元 1:7.8 掛鉤。根據 香港金融管理局(HKMA)的聯繫匯率制度說明,HKMA 的基本利率機制緊跟美聯儲,聯準會升息後 HKMA 同步調整,HIBOR 隨之上升,香港按揭利率直接跟漲,美債殖利率上升週期中,香港樓市負擔能力是最直接的受害者之一。
馬來西亞:馬幣貶壓與 Bank Negara 的取捨
美債殖利率上升通常伴隨美元走強,馬幣(MYR)承壓貶值,進口通膨上升。Bank Negara Malaysia(BNM) 的 OPR(隔夜政策利率)決策節奏和聯準會不同步,形成利差,影響外資進出的方向。如果 BNM 決定升息 OPR 來縮小利差,那麼我們的定期存款 FD 利息也會增加,但房貸利息也會增加。各債券基金的回報,也間接受美債殖利率走勢影響。
殖利率下跌意味著什麼?
對持有債券的投資者(資本利得機會)
市場利率下跌,手上的舊債(固定票面利率)相對吸引力提升,市值上漲。在聯準會降息週期中,持有長期美債可以拿到可觀的資本利得。這也是 2023 年殖利率高峰時,許多資深投資者大量建倉 TLT 和長期 T-Bonds 的邏輯。Duration 愈長,市值受益愈大。
對新買家(注意再投資風險)
殖利率下跌代表新買入的債券固定回報降低。若你是靠債券利息支應生活開支的投資者,殖利率下跌後要維持同樣的利息收入,就需要投入更多本金。到期後再投資的利率也更低,長期複利效果下降,這就是「再投資風險(Reinvestment Risk)」的實際影響。
名目殖利率 vs 實質殖利率:通膨才是真正的變數
你在報表和新聞看到的殖利率,是名目殖利率(Nominal Yield),也就是未扣除通膨的數字。真正影響你購買力的是實質殖利率(Real Yield):
實質殖利率 ≈ 名目殖利率 − 通膨率
例子:10 年期 T-Note 殖利率 4.65%、美國 CPI 通膨率 3.4%(2026 年 8 月),實質殖利率約 1.25%,確實跑贏了通膨,但邊際不寬。若通膨升至 5%,實質殖利率就變成負值,名目利息沒有跑贏購買力損失。
TIPS(通膨保值債券)的設計目的正是解決這個問題。 TIPS 的本金每半年隨美國 CPI 調整:通膨上升,本金增加,利息跟著多;通膨下降,本金縮水(但到期至少返還原始面額)。TIPS 的殖利率直接就是實質殖利率,讓你清楚看到扣除通膨後的真實回報。市場常用的觀察工具是 FRED 的 10 年期 TIPS 殖利率(DGS10 minus T10YIE),即 TIPS 本身的二級市場殖利率。
截至 2026 年 8 月,10 年期 TIPS 隱含實質殖利率約達 2.40%,為 2011 年前後以來最高水平。對應的盈虧平衡通膨率(Breakeven Inflation Rate)約為 2.31%(10 年期名目殖利率 4.71% − TIPS 實質殖利率 2.40%),代表市場預期未來 10 年平均通膨約為 2.31%。2.40% 的實質殖利率意味著:扣除通膨後,你的購買力仍以每年約 2.40% 的速度真實成長。相比 2020–2022 年量化寬鬆期間,10 年期 TIPS 實質殖利率長期在負值徘徊,名目上有收益,實際購買力卻在縮水。這個對比,正是部分長期投資者認為 2026 年進場條件優於 2022 年的核心依據之一。
延伸閱讀:
美債殖利率怎麼查?
官方數據(每日更新)
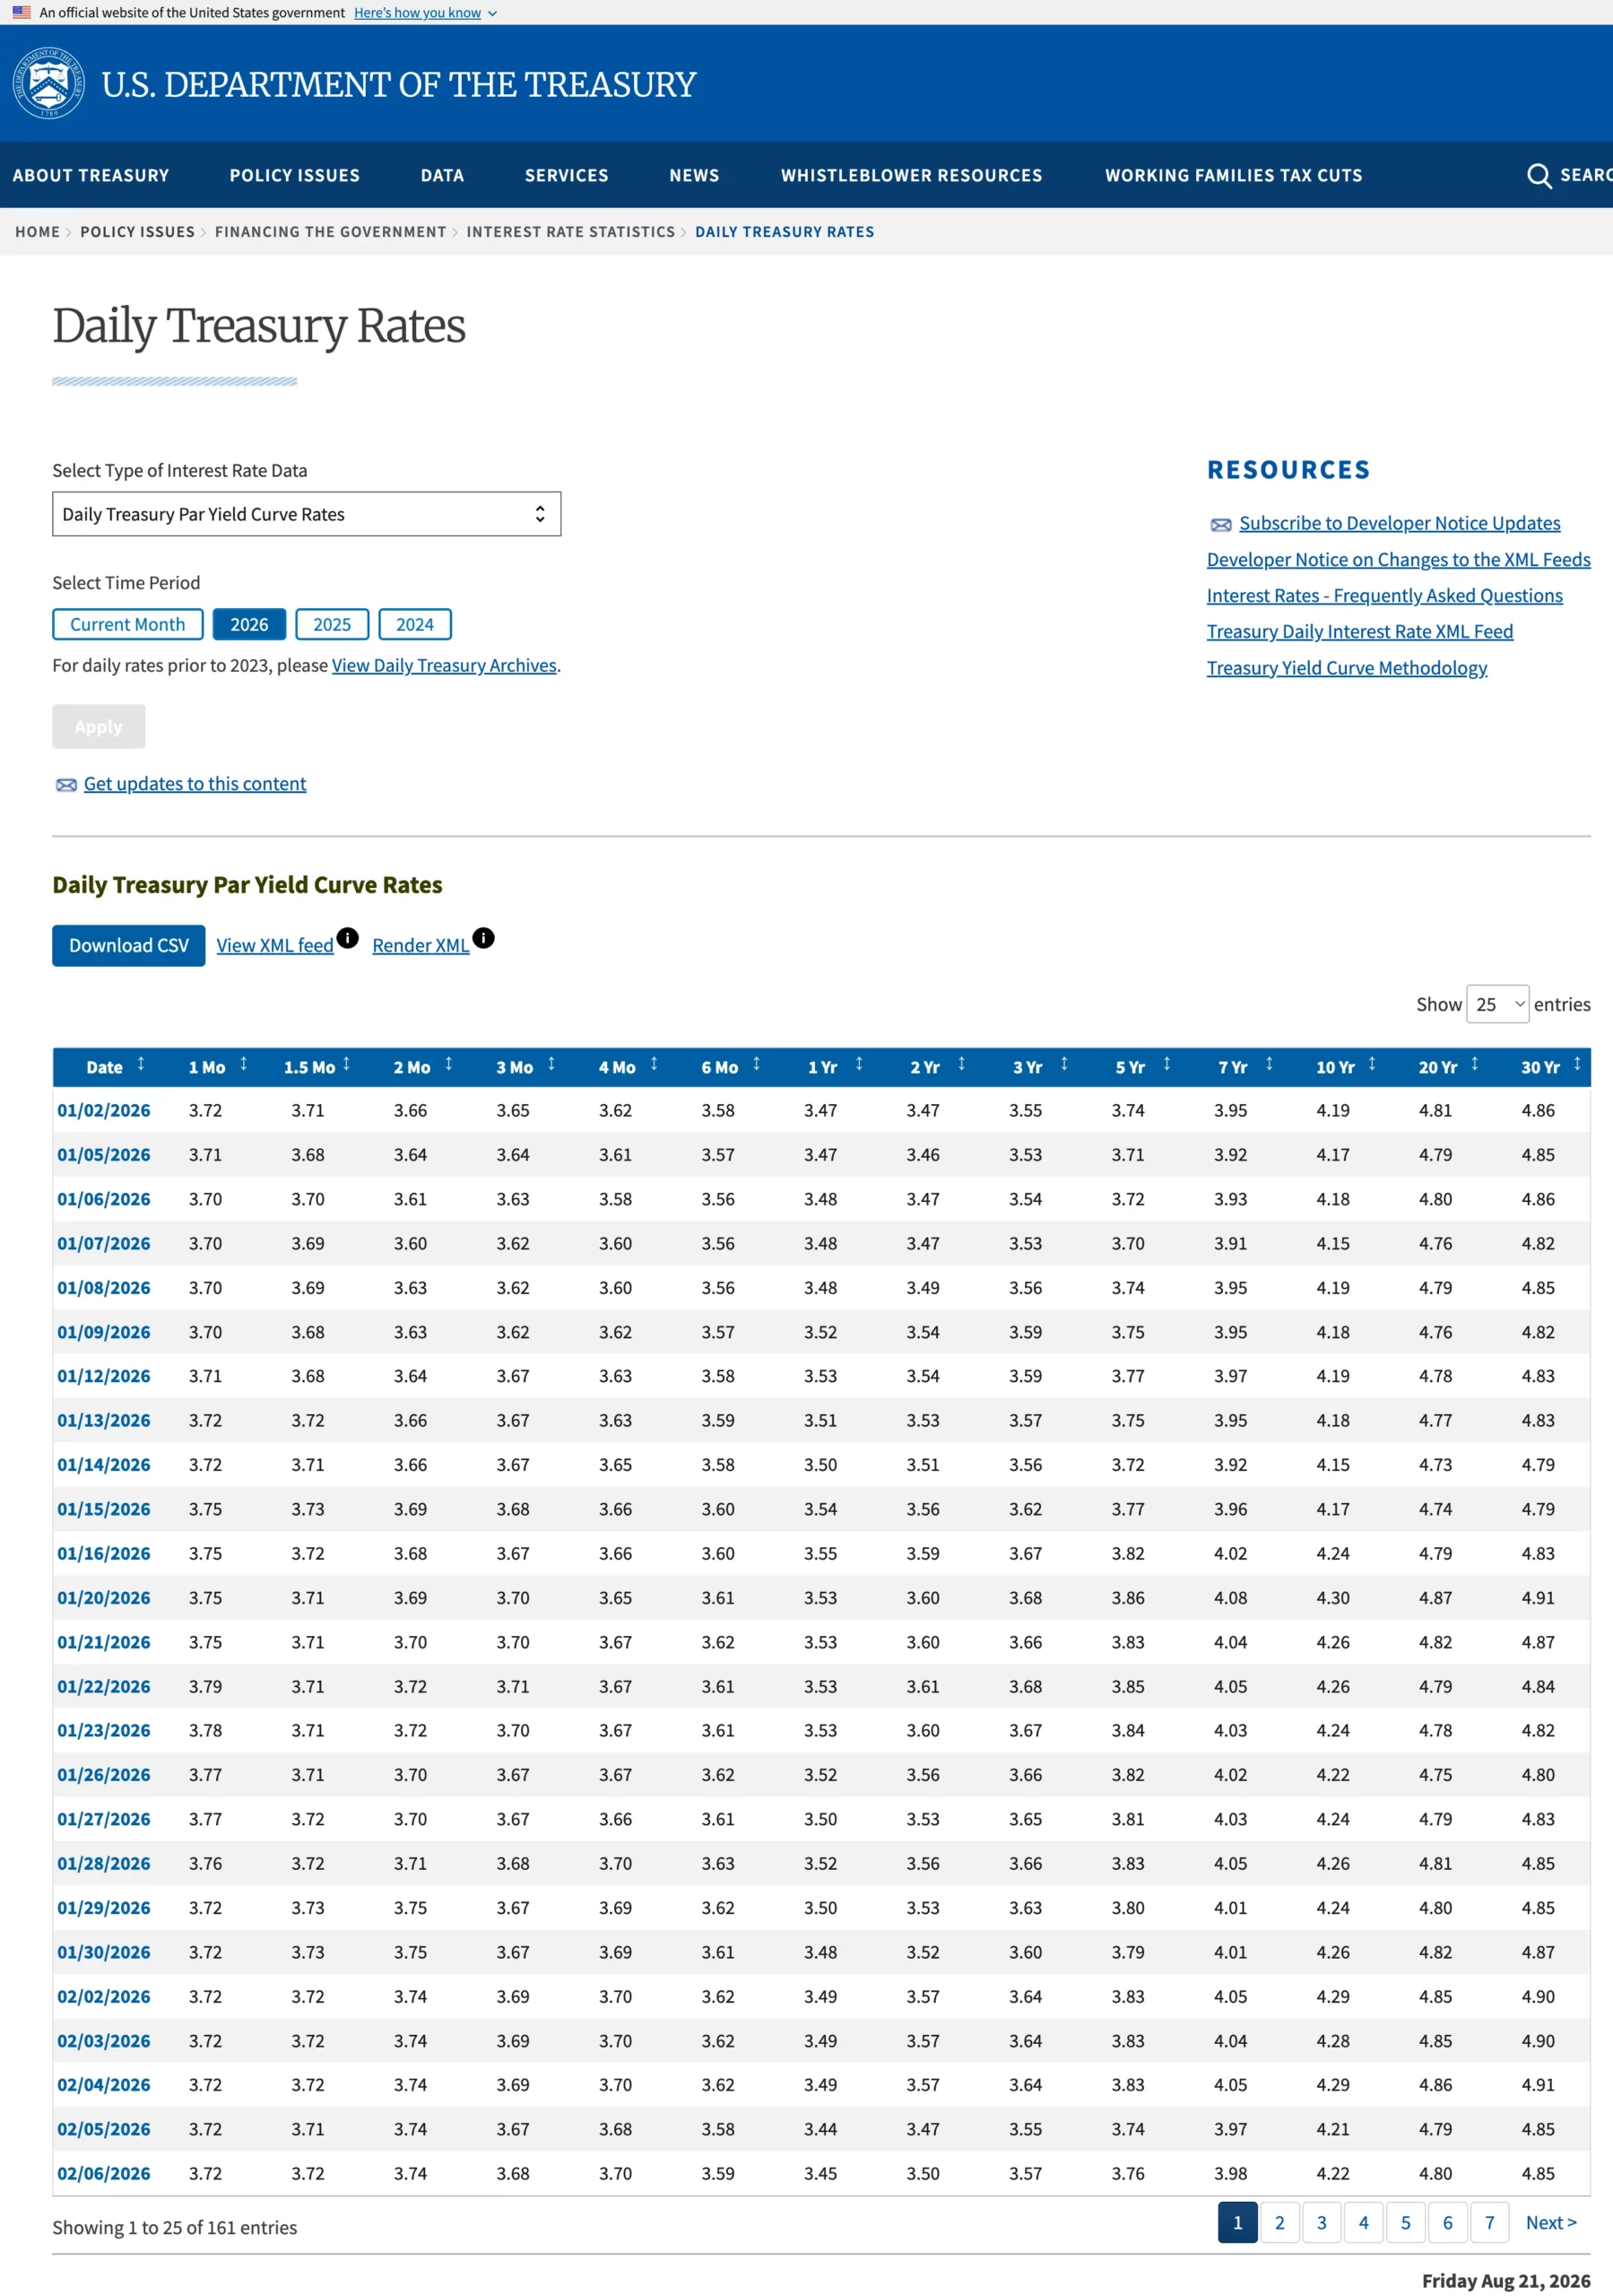
美國財政部 TreasuryDirect 殖利率頁面:每日各期限殖利率,是最權威的來源,歷史數據可追溯數十年,適合做長期趨勢分析。
即時市場數據
- Bloomberg 美國國債頁面:即時報價、日內走勢、各期限一覽
- CNBC 美國國債頁面:各期限殖利率更新頻繁,適合快速掌握當日動態
- Financial Times 債券市場:含歷史圖表,適合對比不同時期
歷史走勢分析
macrotrends.net 的美債殖利率歷史圖表,10 年期走勢可查至 1962 年,適合觀察長期脈絡和歷史高低點對比。FRED(聖路易斯聯準會) 可下載各期限殖利率原始數據,適合自行建模分析。
券商平台(可直接交易)
若你已在券商平台開戶,FSMOne 的 Bond Selector 直接顯示可買賣債券的 YTM 和報價,Interactive Brokers 的 Fixed Income 介面可搜尋各期限美債的即時殖利率和價格走勢。
常見問題
Q1:殖利率和票面利率(Coupon Rate)有什麼不同?
票面利率是發行時固定的,代表每年利息相對面額的比率,持有期間不變。殖利率則每天隨市場價格浮動,同一張債券,你以不同價格買入,拿到的回報率就不同。面額 USD 1,000、票面利率 5% 的債券,以 USD 980 買入時,當期殖利率是 5.10%,到期殖利率(YTM)則要依剩餘年限計算,通常高於 5%。
Q2:殖利率倒掛一定預示衰退嗎?
1980 年以來高度相關,但不是 100%。每次美國衰退前均出現 2Y-10Y 倒掛,但 2022–2024 年的深度倒掛(最深 -1.07%)至今未帶來衰退。倒掛是衰退的前兆訊號,不是觸發器,傳導週期通常 12–24 個月,財政政策干預和勞動市場結構都可以延長或改變結果。
Q3:殖利率多高才算「高」?歷史參照是什麼?
以 10 年期為基準:1980 年代初抗通膨週期曾達 15%–16%;2000 年代初在 5%–7%;2008 年金融危機後量化寬鬆壓低至 1.5%–2%;2021 年最低觸及 1.12%。2026 年的 4.65% 是 2007 年以來高點,放入 1980 年代是中等,放入 2010–2021 年低利率環境看則顯著偏高。衡量「高不高」必須有歷史參照,不能只看當下。
Q4:哪一個殖利率最重要,應該看哪一個來決定買不買?
判斷是否值得買,YTM 是主要依據;若債券含贖回條款,改看 YTW。比較兩張不同債券時,要在相同信用等級、相近期限之間比 YTM,才有意義。當期殖利率只適合快速初步篩選,不能作為最終決策依據。
Q5:聯準會升息和美債殖利率是什麼關係?
聯準會直接控制的是「聯邦基金利率(Fed Funds Rate)」,即銀行間隔夜拆借利率,影響最直接的是短端殖利率(2 年期以內)。長端殖利率(10 年、30 年)更多受通膨預期、財政走向和長期增長預期影響,不完全跟著聯準會走,這也是為什麼聯準會降息後,30 年期殖利率不一定跟著下跌。2026 年新任主席 Warsh 上任後,點陣圖的前瞻指引地位下降,解讀聯準會方向更需要配合 FOMC 聲明和會議紀要。
Q6:名目殖利率和實質殖利率差在哪裡?
名目殖利率是市場報表上的數字,未扣除通膨。實質殖利率 = 名目殖利率 − 通膨率,代表你實際增長的購買力。10 年期名目殖利率 4.65%、通膨率 3.4% 的環境下,實質殖利率約 1.25%。TIPS(通膨保值債券)的殖利率直接就是實質殖利率,因為其本金每半年依 CPI 調整。
Q7:殖利率曲線倒掛解除,是好消息還是壞消息?
取決於哪一端在動。「牛市解套」是短端殖利率快速下滑(聯準會降息),代表緊縮週期結束,對現有長債持有人是好消息,帳面市值上漲。「熊市解套」是長端殖利率飆升追上短端(財政或通膨擔憂),對現有長債持有人是壞消息,帳面損失巨大。2024 年美國的倒掛消退主要屬於後者。確認方法:看 30 年期殖利率是否同步大幅上升。
Q8:美債殖利率和股票股息率(Dividend Yield)有什麼差別?
兩者都是「持有資產的年化回報率」,但風險結構完全不同。美債殖利率的利息在買入時就確定,只要美國財政部不違約,收多少是固定的。股息率則取決於公司實際派息,可以削減甚至取消,沒有合約保障。另一個常被忽略的差異是稅務:台灣、香港、馬來西亞投資者持有美債利息收入,各地稅務處理方式不同,進場前需確認當地規定。簡單說,美債殖利率是「買進當下就知道能拿多少」,股息率是「預估可能拿到多少」。
總結
美債殖利率不是一個數字,而是一套語言。當期殖利率告訴你這張債券今天的配息比率,YTM 告訴你持有到期的整體回報,YTC 和 YTW 提醒你不要忽略發行人的贖回選擇權。各期限殖利率則是閱讀宏觀環境的地圖:2 年期是聯準會政策的晴雨表,10 年期是全球利率定價的基準,20 年期有歷史結構性扭曲值得留意,30 年期是市場對美國三十年財政可持續性的公投。
殖利率為什麼會動,背後有六個力量在拉鋸:聯準會決策、通膨預期(費雪方程式)、財政赤字與供給、期限溢價、外國機構持倉、信用評等,搞清楚是哪個力量在主導,才能判斷這次波動對你的倉位是威脅還是機會。2026 年 8 月的市場接連上演了多個教科書案例:8 月 3 日美日聯合干預外匯(外國持倉傳導)、8 月 17–18 日 30 年期殖利率觸及 5.31%(供給壓力)、8 月 19 日 Bessent 宣布加倍回購(財政部干預),三個事件在一個月內先後發生,正是這篇文章所有概念的現實演練。
倒掛、陡峭化、名目 vs 實質,這些概念不是學術練習,它們直接影響你的債券持倉市值、再投資計畫,以及整個資產配置的邏輯。讀懂殖利率,你不會再被新聞標題帶著走,而是能獨立判斷每次殖利率波動的驅動因素和對你的影響。
若你準備實際進場,FSMOne、Interactive Brokers、Firstrade 都提供美國國債直購服務。
想了解 2026 年現在 10 年期和 30 年期殖利率在哪個水平、現在進場是否划算,可以參考:
- 美債怎麼買?讀懂殖利率,才知道現在值不值得進場
- 債券價格計算公式:債券價格殖利率關係、面額、YTM、溢折價解析
- 美債 ETF 推薦 2026:殖利率破 5%,短中長期 7 檔怎麼選?
- 投資債券必看!7款最優質的債券推薦,最低RM1,000就能投資
利益披露聲明
本文含合作連結/內容,當你通過我們的推薦連結開戶並入金,我們將獲得小部分佣金。但是,這不會影響內容的專業性和中立性,所有證券服務商與金融投資平台都經過獨特評測框架,進行完整測試與理解。最重要的是,我們不會因為券商付費而只給出正面評價。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。







