




EPF 会员除了把钱留在户口中领取每年派息,还可通过 KWSP i-Invest,选择由官方认可的基金管理公司,投资基金来争取更高回酬。
KWSP i-Invest 到底值得投资吗?还是把钱存在 EPF 稳稳拿5%-6%的利息,不要冒险投资比较好?
这就取决于你目前的存款水平足够应付退休吗,是否距离退休还有一段时间等问题。
这个由 EPF 推出的 i-Invest,让你不需要额外准备现金,就能直接使用 Akaun 1(退休户口) 的一部分存款来投资。而且操作全程线上进行,不用见理财顾问、不用跑银行,一切只需透过 i-Akaun 即可完成。
那 i-Invest KWSP 是什么机制?投资回酬真的比 EPF 每年派息更高吗?又有哪些好处和坏处(风险)?本篇文章将为你完整解析 EPF i-Invest 的申请条件、门槛和投资流程教学、i-Invest 平台基金选择与比较、谁适合用 i-Invest?投资值得吗?无论你是刚开始理财的新手,还是正在寻找更高退休回酬的大马上班族,这篇文章都会帮你搞懂 EPF i-Invest 的重点与陷阱!
EPF i-Invest 是什么?
很多人听到 “EPF i-Invest”,第一反应可能以为它是一个投资平台,像基金网站、证券户口那样。但其实,i-Invest 并不是一个独立的投资平台,而是 你在 KWSP 的 i-Akaun 登录后,在 Savings 部分看到的其中一个功能选项,由大马公积金局(KWSP)在2019年推出。

透过这个 i-Invest 功能,你可以使用 KWSP Akaun Persaraan(以前称 Account 1 第一户口 )中的部分存款,直接投资由 KWSP 审核通过的信托基金。这些基金来自经过授权的基金管理公司(Fund Management Institutions,简称 FMI)或机构单位信托顾问(IUTA),你不需要开户、不用现金、不需要从银行转账,也无需通过中介。
EPF Account 1 第一户口(Akaun Persaraan)是什么?
EPF 共有3个户口,但我们唯一能用来投资的资金就是我们 EPF Akaun Persaraan 中超出“基本储蓄”的30%。
“基本储蓄”指的是 KWSP 设定的最低退休金标准,依你年龄不同会有不同的金额只有当你55岁及以下时,才能使用这个机制(55岁后进入提款阶段,就不走 i-Invest 了)。
EPF 第一户口主要是作为会员未来退休养老金,提取程度也比第二和第三户口来得困难,每月存入的 EPF 资金中有75%会放入 EPF 第一户口中。
当会员年满55岁、身心出现障碍、离开国家或是去世才可以从第一户口中提款。
不过,为了让会员可以有其他投资选择,大马公积金局也提出了让 EPF 会员可以将第一户口内的存款在 i-Invest 在线投资平台进行投资。
延伸阅读:
KWSP i-Invest 投资在哪里?
一般上,信托基金有三种类型,分别是:
- 股票基金(Equity Fund):投资在股票的基金
- 收益基金(Fixed Income Fund):选择买入债券的基金
- 平衡型基金/混合基金(Balance Fund / Mixed Assets):有一部分投资在股票,另一部分会投资在债券
最新消息,2024年 KWSP 在18家基金管理机构的296只基金中,总共批准了符合最低标准资格的189只基金。其中107个是股票基金、50个是平衡型基金、14个是债券、18个是货币市场基金(Money Market Fund)。其中有有151个是本地基金,76个是伊斯兰基金。
延伸阅读:
- 你應該買基金嗎?基金投資新手全指南
- 投資信託基金真的能每年穩賺8%?揭密基金經理沒有告訴你的事
- 貨幣市場基金(MMF)是什麼?比定存更好的儲蓄方式?貨幣市場基金新手指南
- 投資債券必看!7款最優質的債券推薦,最低RM1,000就能投資
KWSP i-Invest 回报如何?真的比EPF利息更好吗?
如果在 EPF 中存款原封不动,会员每年可获得大约5%或以上的利息,比大部分定期存款的利率来得更高。因此,在选择拿出 EPF 第一户口的存款投资前,我们必须要先做足功课,一定要确定信托基金的投资基金的投资回酬超过 EPF 的平均回酬。
那在 EPF i-Invest 中投资所能获得的回酬真的能达到比公积金局更高吗?
当然有,但是并不是每一支基金的表现都胜过 EPF。
根据 FSMOne 截止2025年7月的资料,在过去10年中,表现最好的平衡型基金回酬率在7.5%,表现最好的股票基金是15.78%,而表现最好的收益基金则是18.55%,但并不是每个基金都被 EPF 所批准。
而公积金局也提供了很好的基金报告平台供会员检视自己投资的基金表现和不同公司的基金表现。
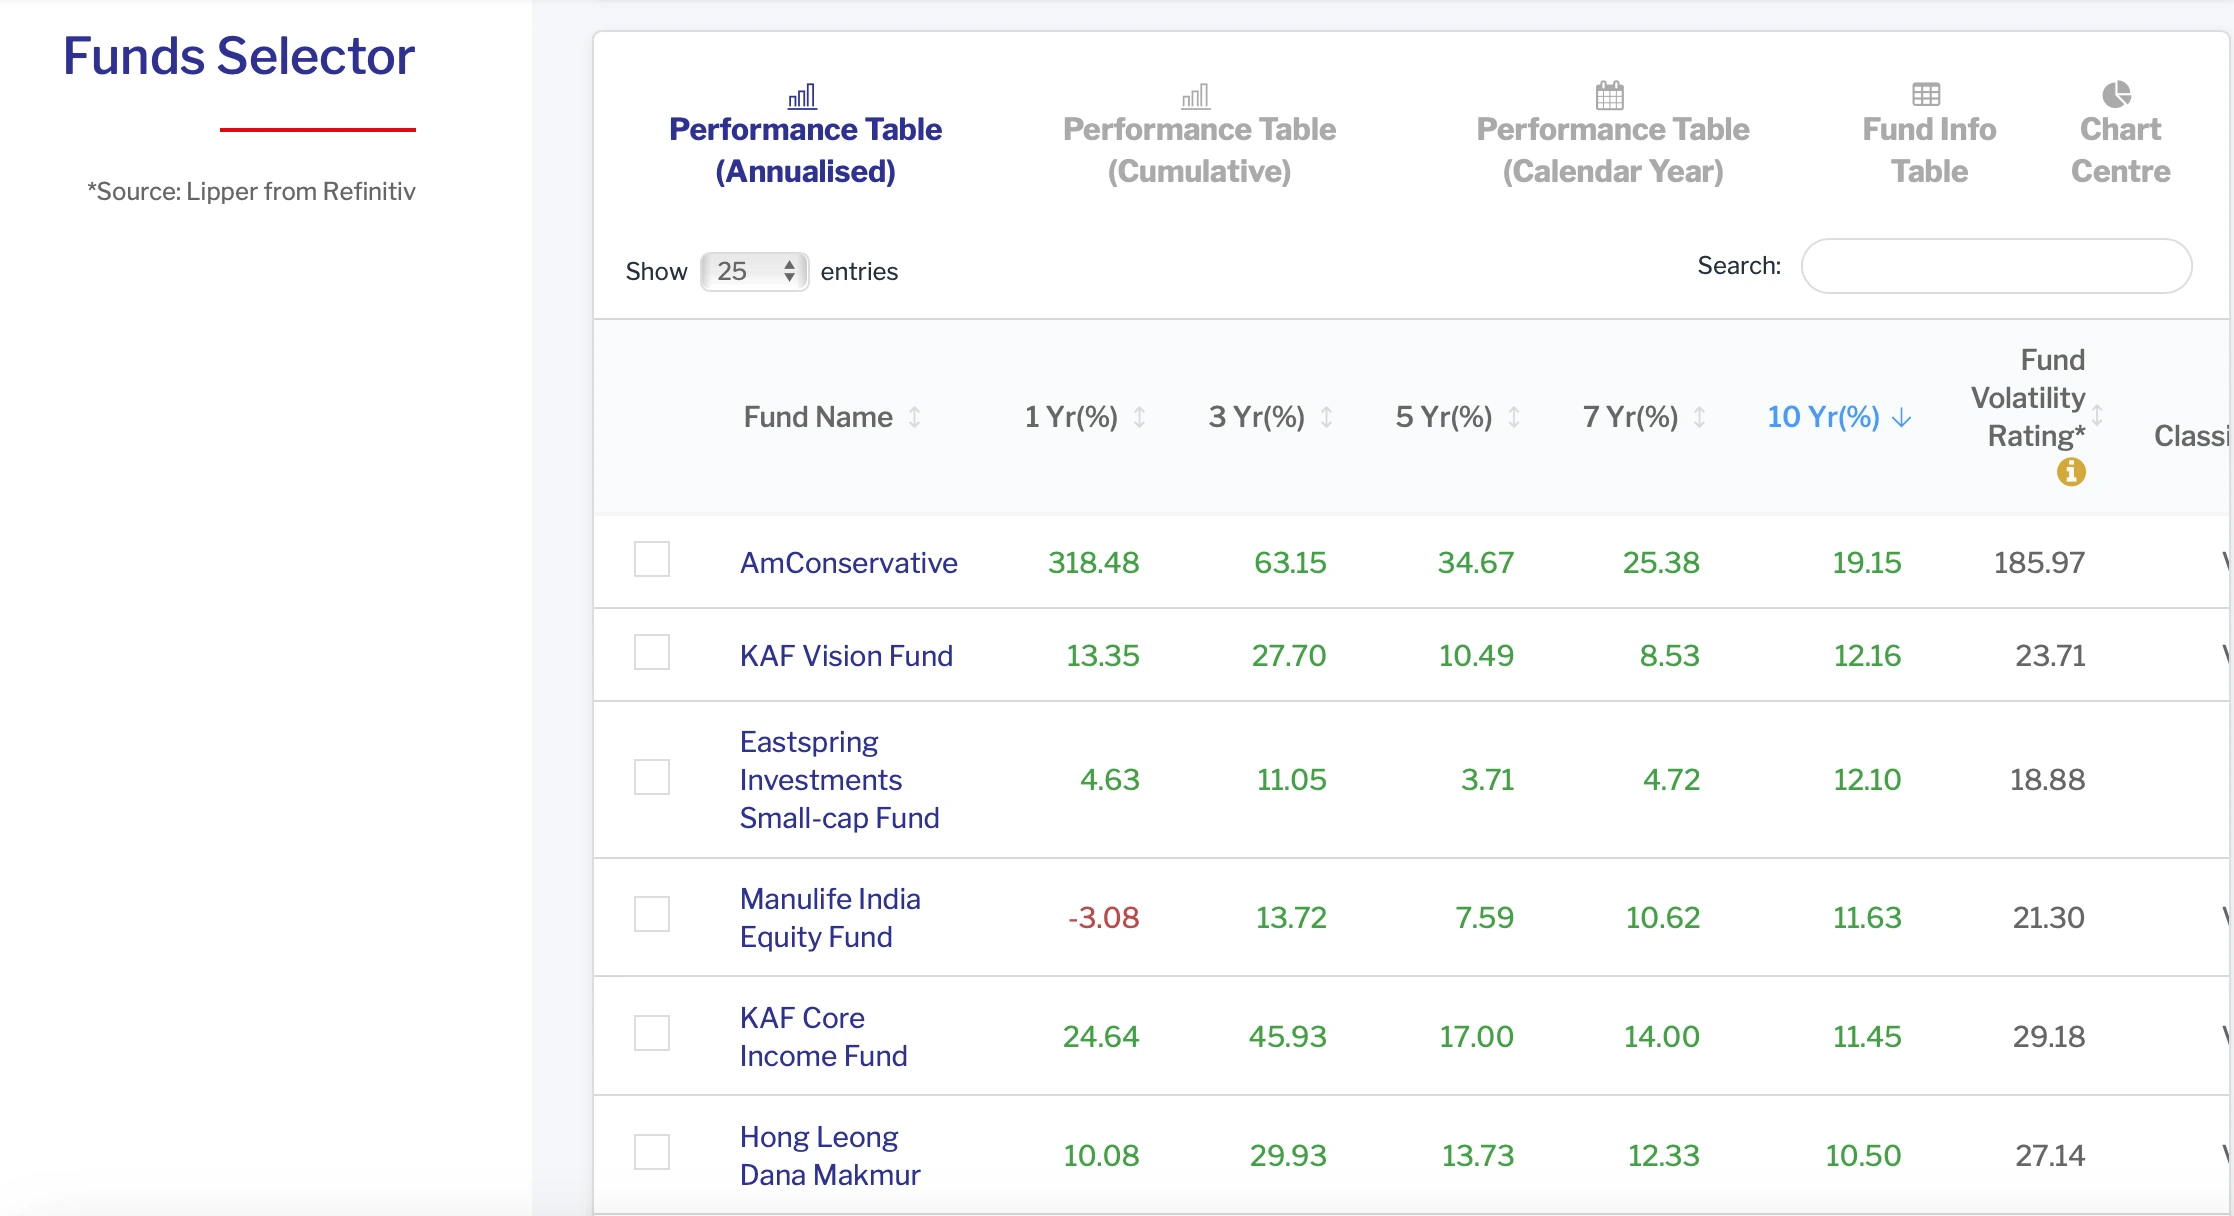
会员可以点击 EPF i-Invest 中「Fund Tools」里的「Funds Selector」就可以看见所有基金表现。
以2025年的数据为示范,其中可以看见表现最差的基金 KAF Vision Fund 不仅没有高过5%的回酬率,甚至亏损28.58%。
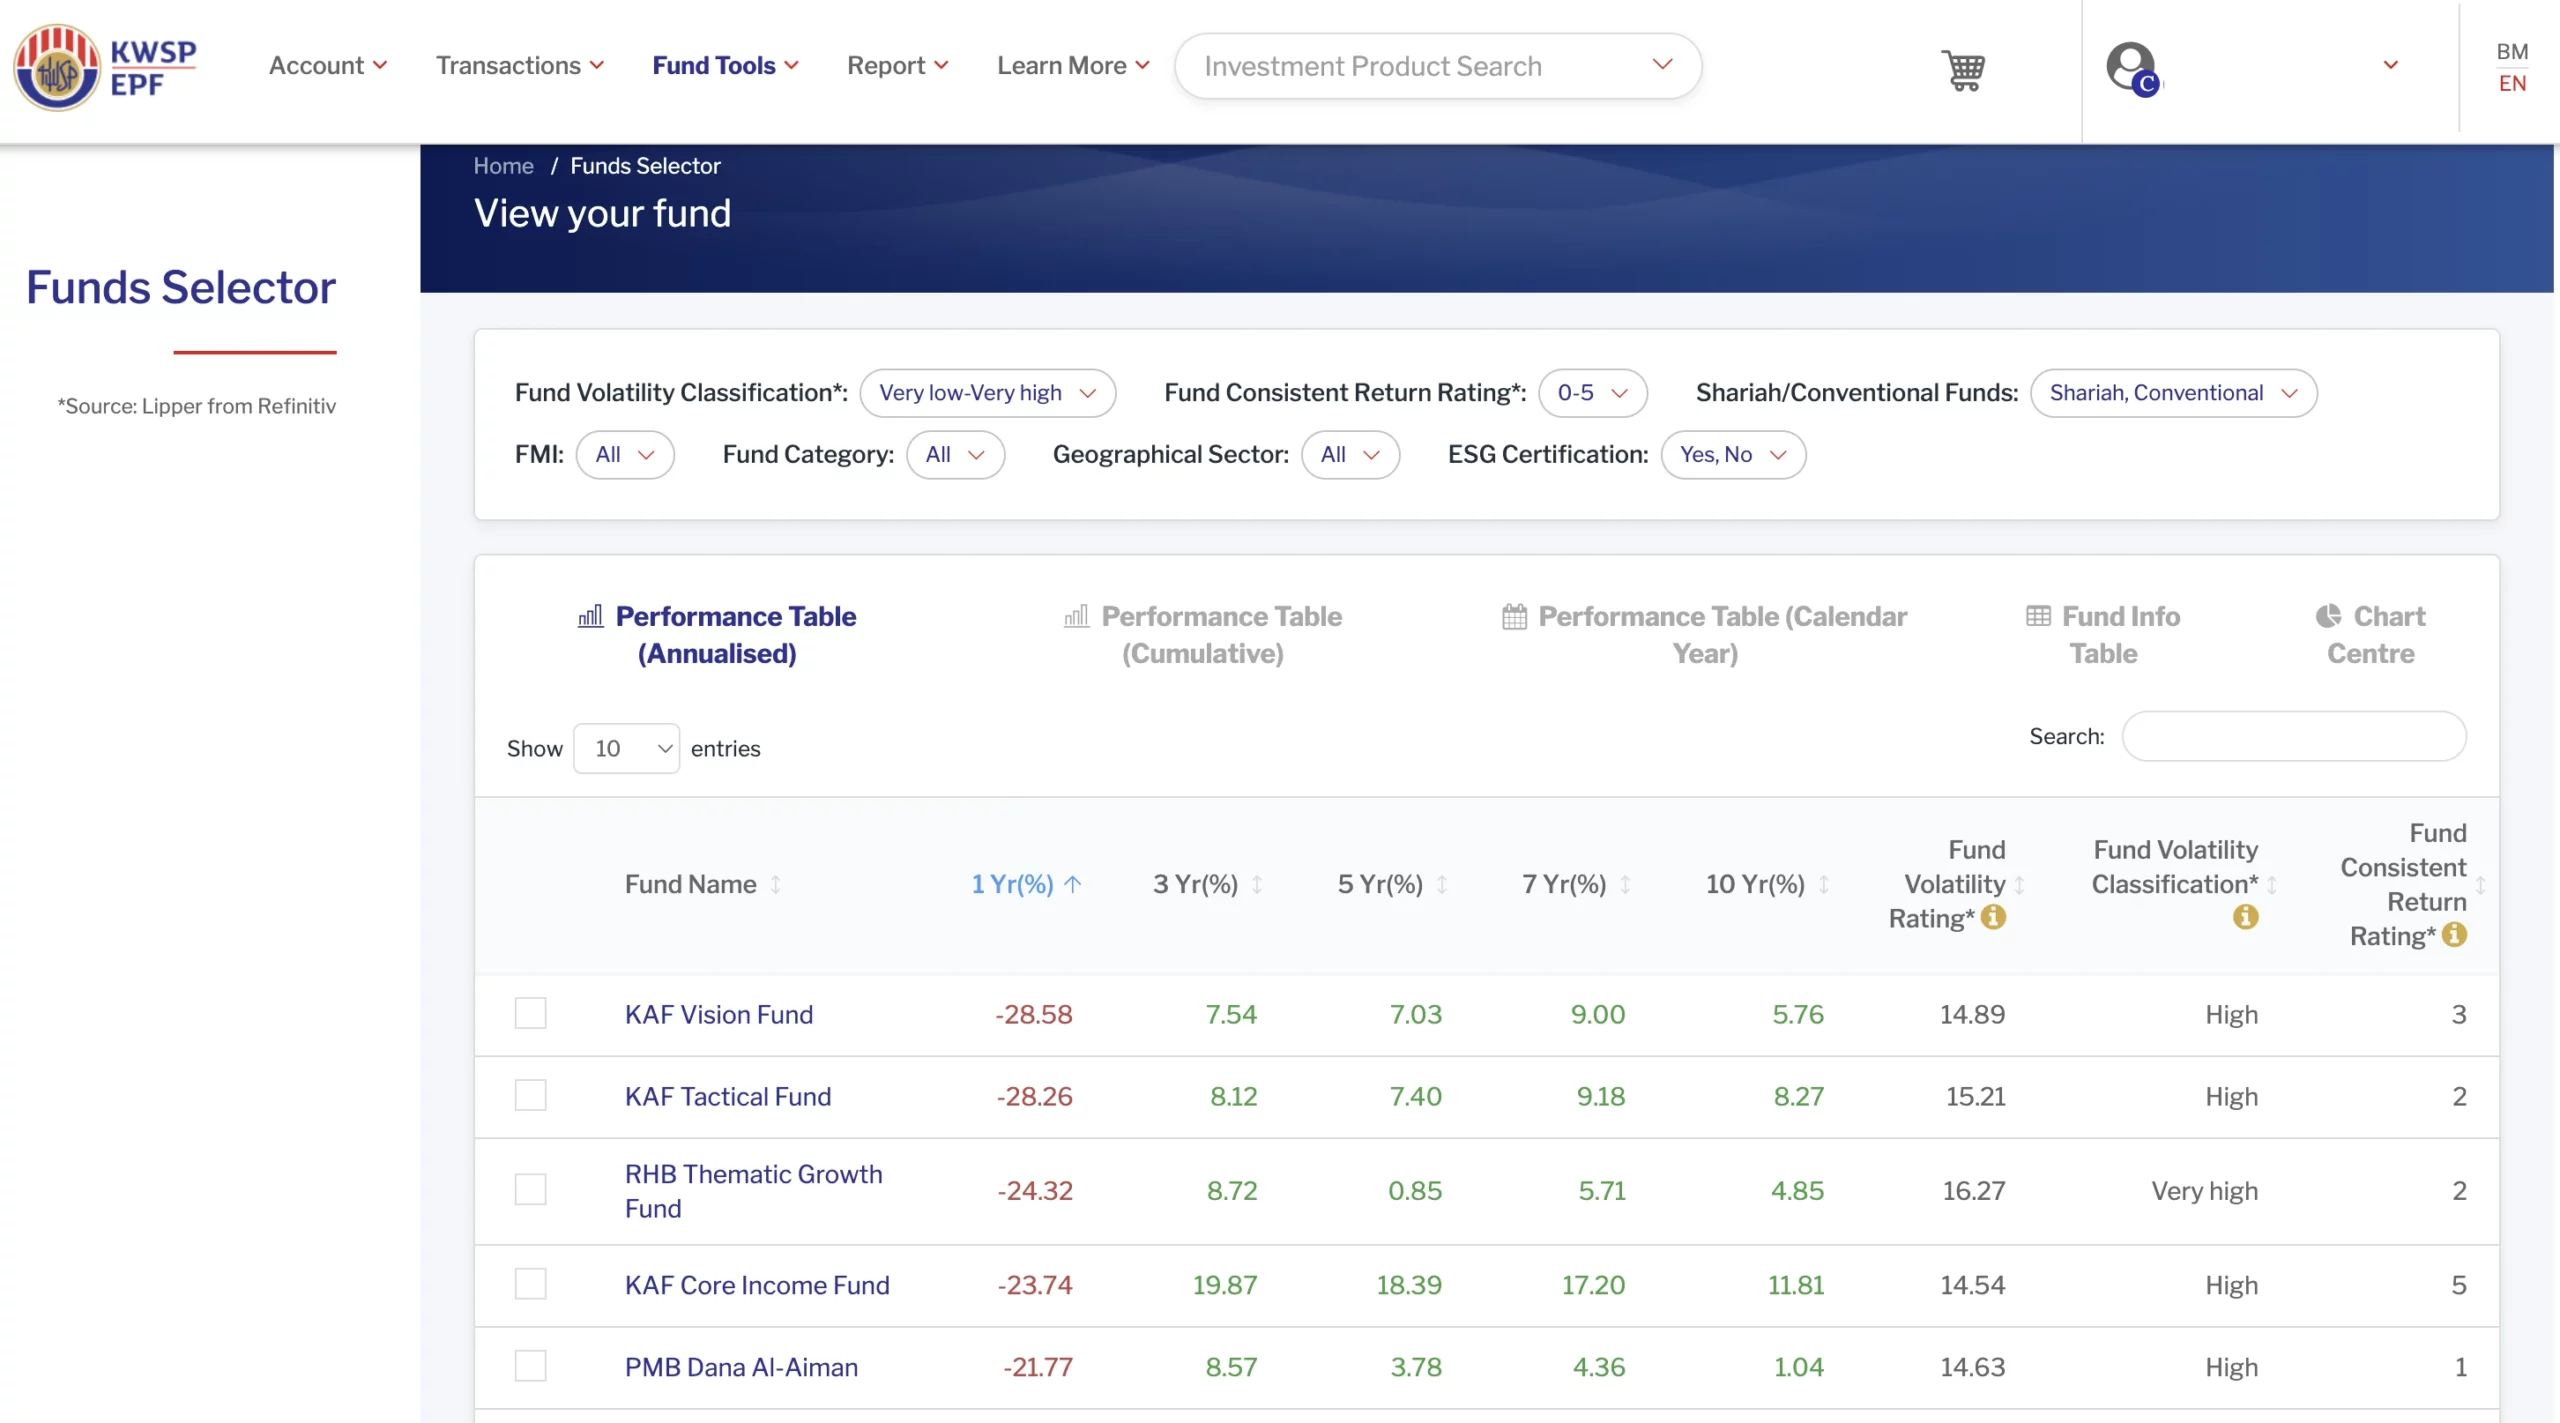
而最高回酬的则是 Precious Metals Securities,为 38.39%。

从该表中也能了解仅有32个基金在这一年的回酬率在5%以上,因此如果选择的基金表现欠佳或没有达到你的预期表现,那么你可以考虑做调动或转移到 EPF 。

另外,会员也可以点击上方的「Fund Search」直接搜索想要查询的信托基金,查看并了解其表现。

该如何选择适合自己的信托基金?
除了了解 EPF i-Invest 投资平台的特别之处,最重要的还是该如何在数不胜数的信托基金中选择最适合自己和投资回酬较高的信托基金。
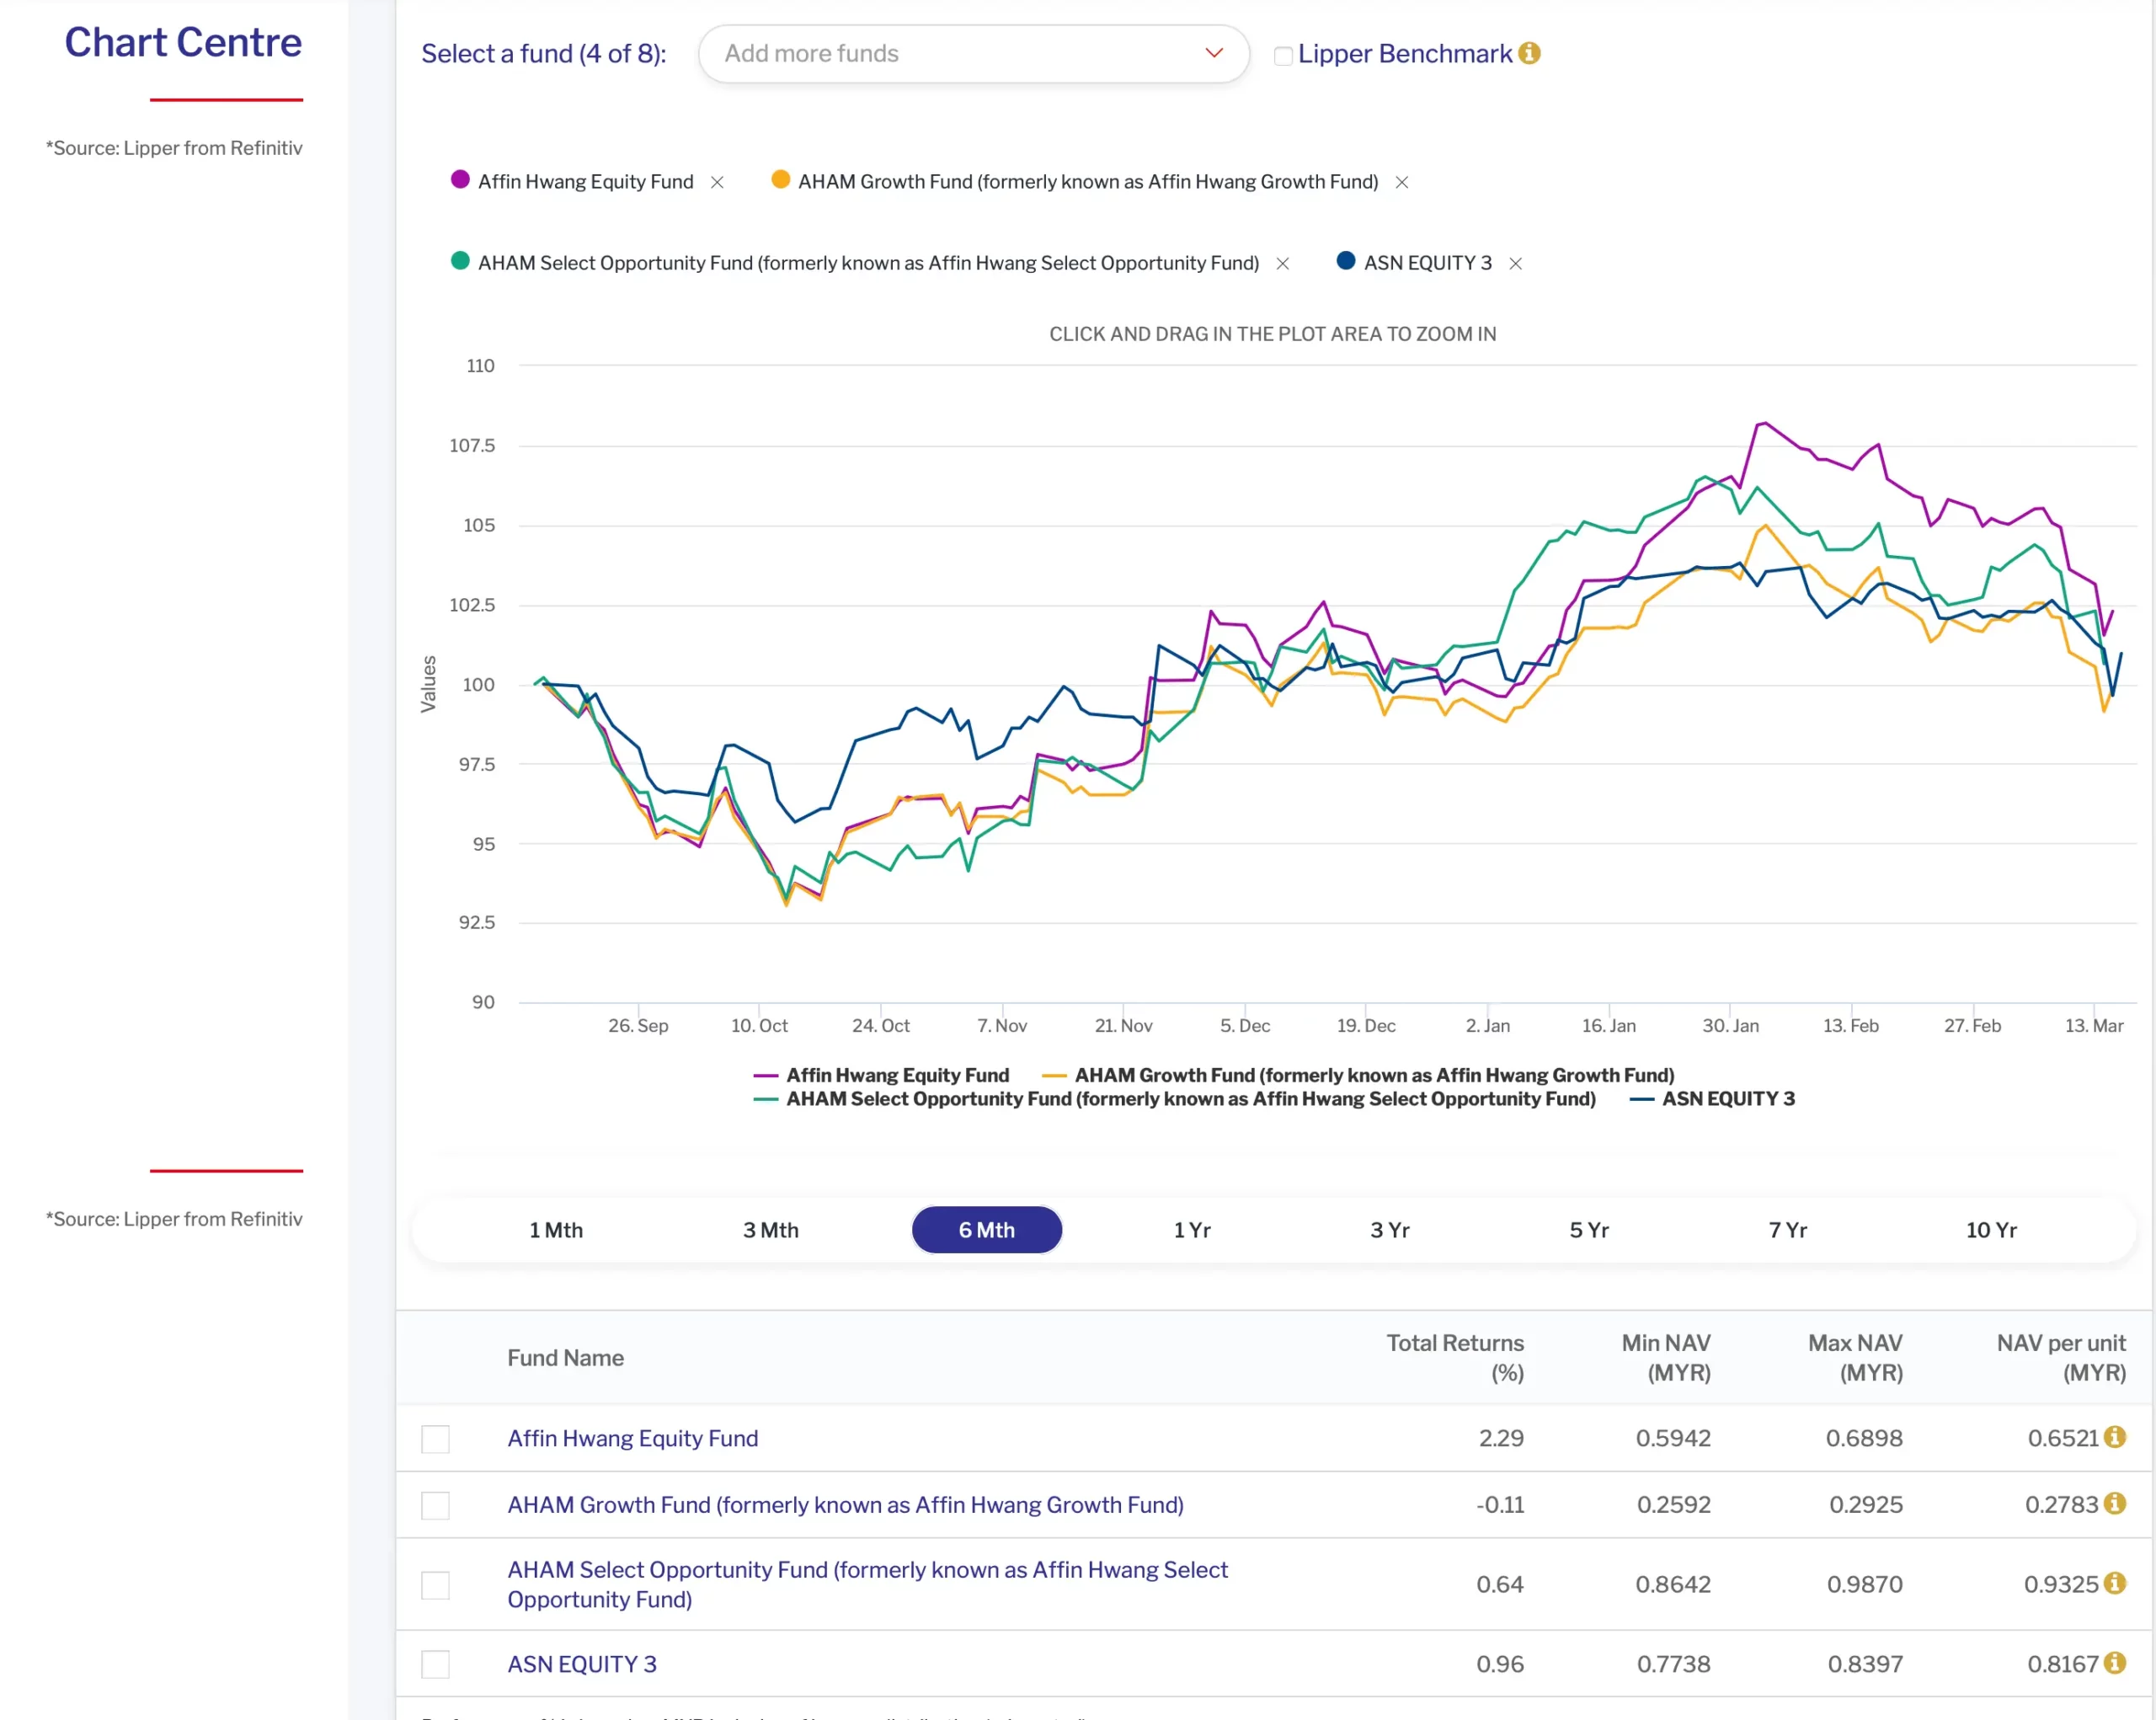
会员可以使用 EPF i-Invest 平台上的分析工具,比较各项基金的表现。使用方式也很简单,会员仅需要在平台上选择几个不同的基金进行比较,分析工具将自动画出一个图表,告诉你相关基金表现是如何的。
在选择信托基金之前,会员也必须要先了解该基金属于某种类型,如股票基金、债券基金等,同时要注意由于省略了代理的顾问费用,所以自己必须要多花时间比较各基金表现,并花时间时刻监督以确保该基金表现是处于自己能够接受的范围。
另外,会员也绝对不能死守投资在一家公司,必须要分散投资,通过 EPF i-Invest 具备的分析工具,了解到各别公司比较亮眼的基金,从各别公司选择表现较好的基金,这样的分散投资方式能帮助会员降低投资风险。
延伸阅读:
EPF i-Invest 投资的申请条件和门槛
i-Invest 投资申请条件?
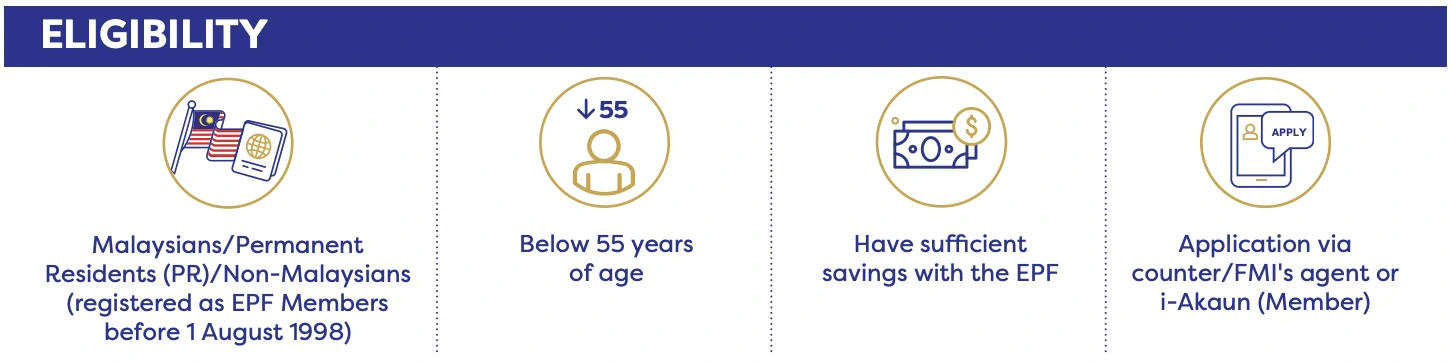
- 大马公民/大马永久居民/外籍人士(在1998年8月1日前注册为 EPF 会员)
- 55岁以下的 EPF 会员
- 具备足够公积金存款的会员,即超出基本存款的30%
- 在1995年8月1日前取出 EPF 并离开马来西亚,但选择重新缴纳 EPF 的大马公民
*需要注意的是,55岁或以上的会员可以自行取钱出来进行投资,无需申请。
怎么知道自己的EPF存款是否符合投资门槛?
大马公积金局针对不同年龄的会员设定了 EPF 第一户口的基本存款要求,如果你的基本存款并没有达到 EPF 的要求,那就不符合资格将 EPF 的现有存款取出进行投资。
EPF 设有基本存款要求是为了确保即使会员在取出存款进行投资后,仍然有能力取出每个月至少 RM 1,000 作为退休后的生活费。
你可以查看以下表格了解自己是否达到公积金局设下的基本存款要求:
| 年龄 | 基本存款要求(RM) | 年龄 | 基本存款要求(RM) |
| 18 | 2,000 | 37 | 68,000 |
| 19 | 4,000 | 38 | 74,000 |
| 20 | 6,000 | 39 | 80,000 |
| 21 | 8,000 | 40 | 86,000 |
| 22 | 10,000 | 41 | 93,000 |
| 23 | 13,000 | 42 | 101,000 |
| 24 | 15,000 | 43 | 108,000 |
| 25 | 18,000 | 44 | 116,000 |
| 26 | 21,000 | 45 | 125,000 |
| 27 | 24,000 | 46 | 134,000 |
| 28 | 27,000 | 47 | 144,000 |
| 29 | 31,000 | 48 | 154,000 |
| 30 | 35,000 | 49 | 164,000 |
| 31 | 39,000 | 50 | 175,000 |
| 32 | 43,000 | 51 | 187,000 |
| 33 | 47,000 | 52 | 199,000 |
| 34 | 52,000 | 53 | 212,000 |
| 35 | 57,000 | 54 | 226,000 |
| 36 | 62,000 | 55 | 240,000 |
但要注意,2026年由于 EPF 推行了 RIA Framework,现行阶段目前还是使用会以上表格中的基本存款框架,但是 EPF 强调会在今年分阶段调整 EPF i-Invest 的投资门槛,很大可能只有当你的 EPF 存款已经达到「基本储蓄水平」(39 万令吉)之后,才能把多出来的部分拿去投资,目的是避免会员还没存够退休基本盘,就过早把钱拿去承担投资风险。
如果你已经达到了公积金局对于基本存款的要求,那你就可以开始计算你的可投资数额。
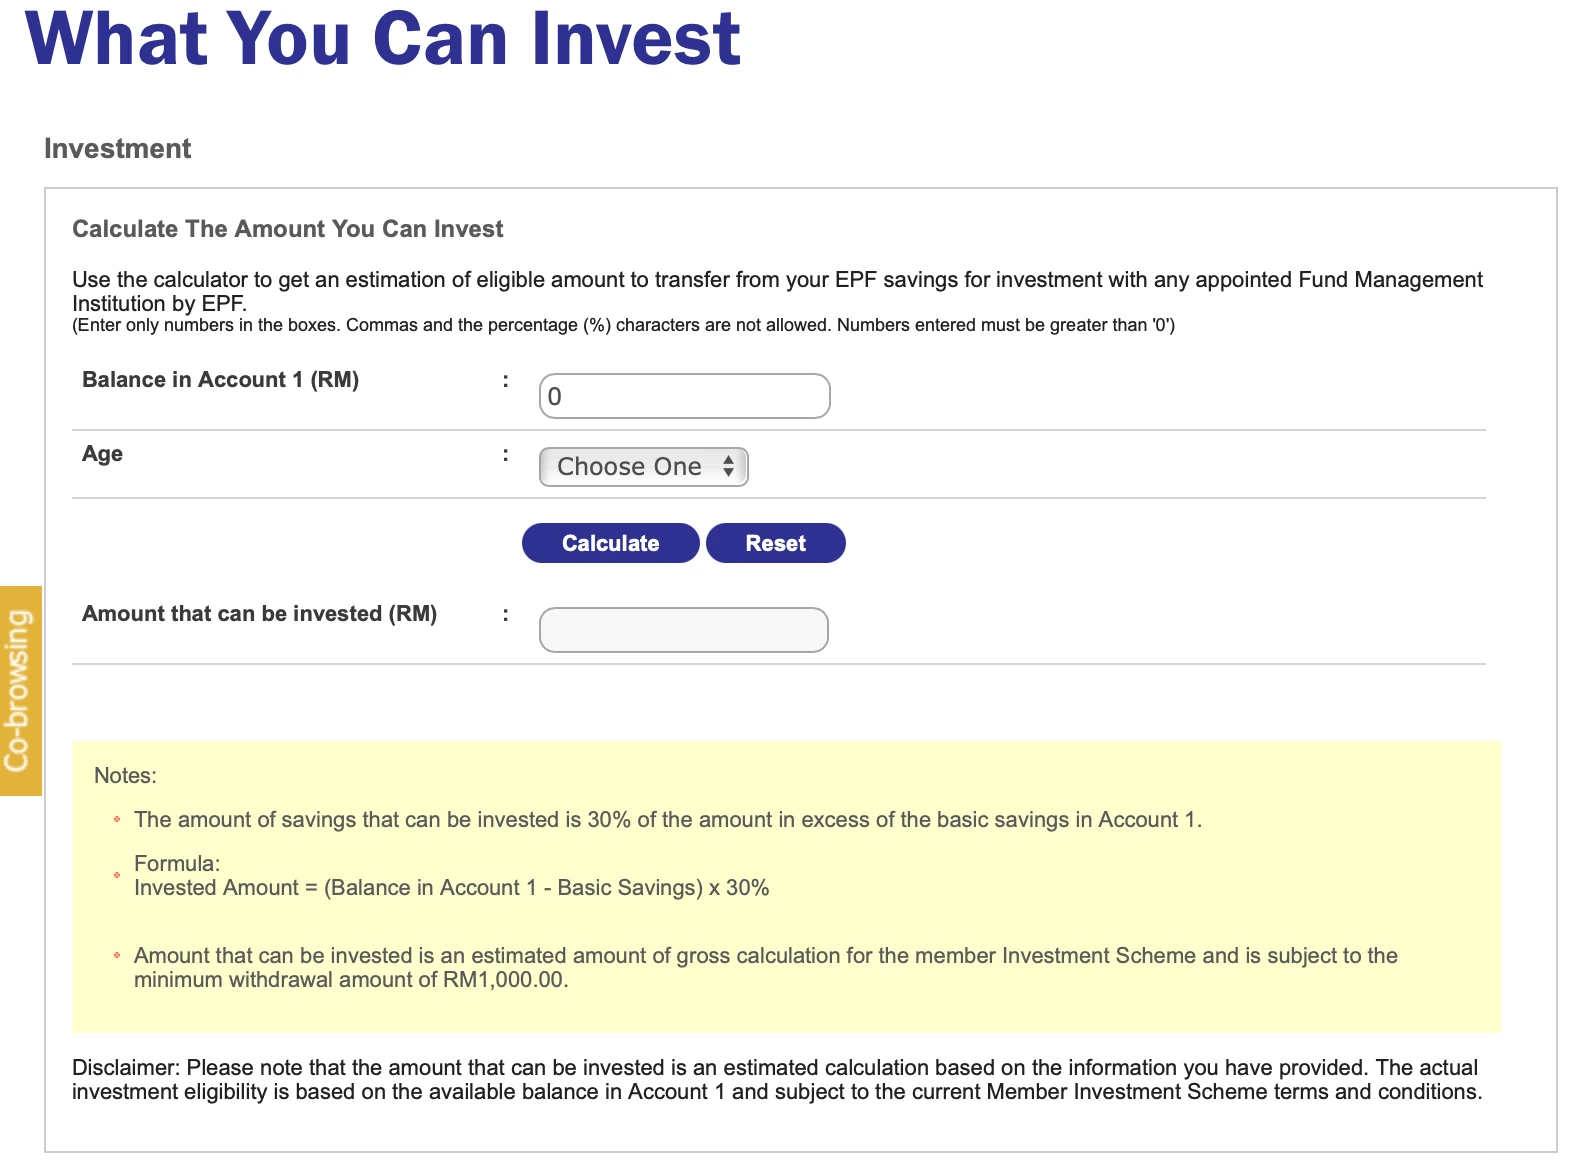
投资数额公式为:(EPF 第一户口的总存款 – 基本存款)x 30%
EPF 所规定的最低投资金额为 RM 1,000。
下面举出几个例子作为说明,让你更清楚了解自己是否能进行投资并可以取出多少钱进行投资。
例子1:
假设小丽今年25岁,他的 EPF 第一户口现有存款为 RM 15,000,低于 EPF 规定的基本存款 RM 18,000的要求,因此小丽不可以使用 EPF 的存款来投资信托基金。
例子2:
假设小华今年23岁,他的 EPF 第一户口现有存款为 RM 15,000,超过了 EPF 规定的基本存款 RM 13,000的要求,其可投资金额为(RM 15,000 – RM 13,000)x 30% = RM 600,低于最低投资金额 RM 1,000,因此小华不可以使用 EPF 的存款来投资信托基金。
例子3:
而小明今年同时是25岁,不过他的 EPF 第一户口现有存款为 RM 22,000,超过了 EPF 规定的基本存款要求 RM 18,000,其可投资金额为(RM 22,000 – RM 18,000)x 30%= RM 1,200,高于最低投资金额 RM 1,000,因此小明可以使用 EPF 中的 RM 1,200来投资信托基金。
| 年龄 | 第一户口 现有存款 | 基本存款要求 | 可进行投资 信托基金的数额(30%) | 是否符合i-Invest 的投资条件? | |
| 小丽 | 25 | 15,000 | 18,000 | – | 不符合投资条件, 因为第一户口现有存款 少于规定基本存款 |
| 小华 | 23 | 15,000 | 13,000 | (15,000-13,000) x 30%= RM 600 | 不符合投资条件, 因为投资信托基金的 最低金额为RM1,000 |
| 小明 | 25 | 22,000 | 18,000 | (22,000-18,000) x 30%= RMm 1,200 | 符合投资条件 |
如果你还是搞不清楚,自己是否符合投资条件,可以直接点击选择「What You Can Invest」,使用公积金局的投资数额计算机,只要输入第一户口的现有存款和年龄即可算出你的可投资数额。
这里有几个需要注意的事项:
- 申请一经提交,不得撤销。
- 会员可以随时在各种信托基金单位进行投资
- 会员购买的基金种类和次数皆没有限制,第一次最低投资金额是 RM 1,000,之后每次最低投资金额是 RM 100(同一个基金)。
- 会员只能使用 EPF 第一户口的钱进行 i-Invest 投资,不可以使用私人的额外资金。
- 所有投资风险由会员承担
- 通过 i-Invest 投资基金的存款,来年将不会再享有 EPF 派息。
- 55岁以下的会员在投资清算(卖出基金)后,钱会自动进入第一户口中;而55岁以上的会员,投资清算的钱则会直接汇进个人银行户口。
- 若会员购买的信托基金已被马来西亚财政部革除出信任名单,会员就必须马上卖出基金,并把款项存入 EPF 第一户口。
- 会员们的投资款项并不归纳在受益人底下。若会员发生意外或离世,有关的款项不是由公积金局负责,而是由相关的信托基金负责。
如何申请EPF i-Invest投资?
EPF i-Invest 一共有两种投资方法可供大家选择,以下为投资方法:
通过与公积金局合作的投资基金管理机构(FMI)的柜台或是代理人申请
如果 EPF 会员对于申请投资信托基金的步骤不太了解,那你可以直接到与公积金局合作的投资基金管理机构(FMI)的柜台或是其代理人进行申请,但是需要缴付一些服务费用。需要准备的文件包括:
- KWSP 9N 投资申请表格和个人资料
- 身分证副本或护照(此同样适用于在1998年8月1日前成为EPF会员的大马人)
自行通过i-Akaun提出申请
除了以上的方法,会员也可以自行到 i-Akaun 提出申请,会员必须注册成为 i-Akaun 用户。
不知道怎么注册成为 EPF 会员的,可以参考这篇👉《如何申请EPF户口?开EPF户口需要什么资料?》。
成为 i-Akaun 用户后,你就可以开始通过 i-Akaun 中的 EPF i-Invest 平台投资。只需点击「Investment」,即可在在线自行进行信托基金的投资。
通过FMI或者代理人申请和自行通过 i-Akaun 提出申请有哪些差别?
| 通过 FMI 或者代理人申请 | 自行通过 i-Akaun 提出申请 | |
| 申请方式 | 需要亲自到FMI柜台或是 与其代理人约时间见面 | 随时随地可以在网上提出申请 |
| 手续费用 | 3% | 0.5% |
| 选择基金管理公司 | 代理一般上只会推荐该公司旗下的基金组合 | 可以自由选择不同的基金公司 |
| 挑选信托基金组合 | 代理会协助投资者评估和分析不同基金组合的风险,并推荐适合的基金组合 | 投资者需要自行研究基金背景、以往投资表现、投资项目等,再自行做出决定 |
使用 EPF i-Akaun 在线购买 i-Invest 基金(附图文教程)
在 EPF i-Invest 平台购买基金的步骤相当简单,只需要6个步骤就能完成购买申请,会员大约在10分钟内就能完成所有操作。
注意:在使用 i-Invest 投资之前,请确保你已经开通了 FSMOne 或者是 eUnittrust 的账户,以确保能够成功买入基金。如果你没有以上任何一个账户,可点击以下连结开设一个。
SSF 在本次示范中使用了 FSMOne 的账户。若你想要了解 FSMOne 的开户流程,可点击此处阅读 FSMOne 开户文章。
SSF 使用网页版版的 EPF i-Akaun 页面进行本次示范,通过 i-Invest 买入一支基金,投资数额为最低要求的 RM 1,000。
步骤1:登录EPF i-Akaun,浏览i-Invest页面
登录后,点左边菜单的 Savings,选择 Invest smart with i-Invest。
如果你拥有 EPF 账户但尚未拥有 i-Akaun ,就可以点击页面左边的「Register Now」进行注册。
如果你已经拥有 i-Akaun 账户就可以直接在页面右边登入帐号。
登录 i-Akaun 后,点击页面右上方的「i-Invest」,页面会跳转到 i-Invest 的页面。

点击「here」即可进入 i-Invest 投资流程。
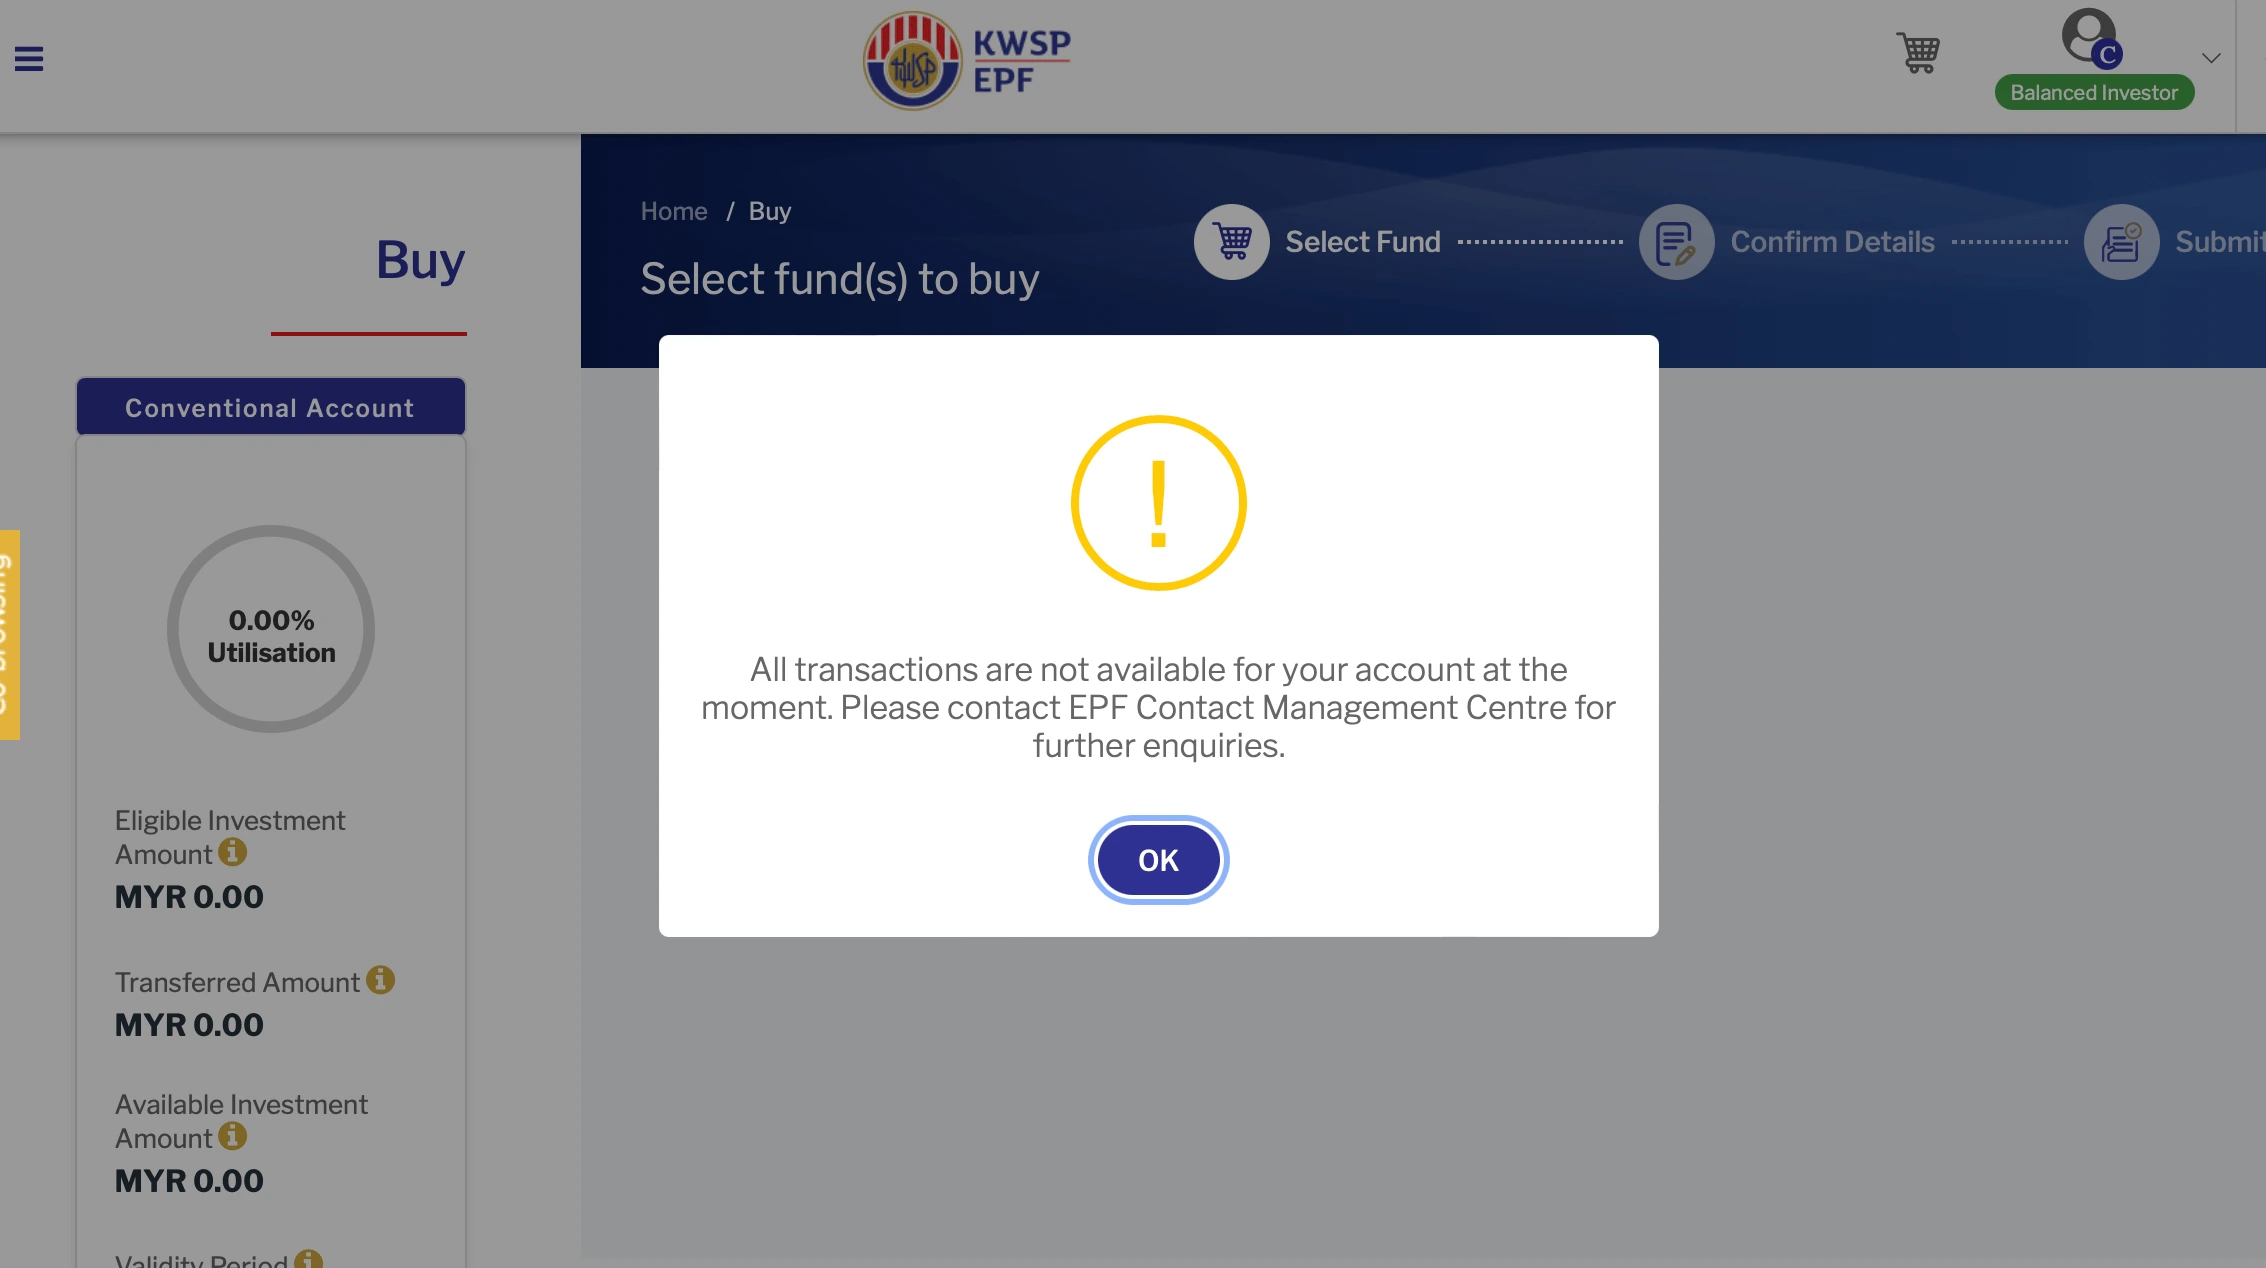
若出现以下画面,则代表你不符合使用 i-Invest 投资的条件。你可以查看是不是自己的现有存款不足,或是可投资金额没有达到 RM 1,000。
步骤2:进行投资评估(Suitability Assessment)
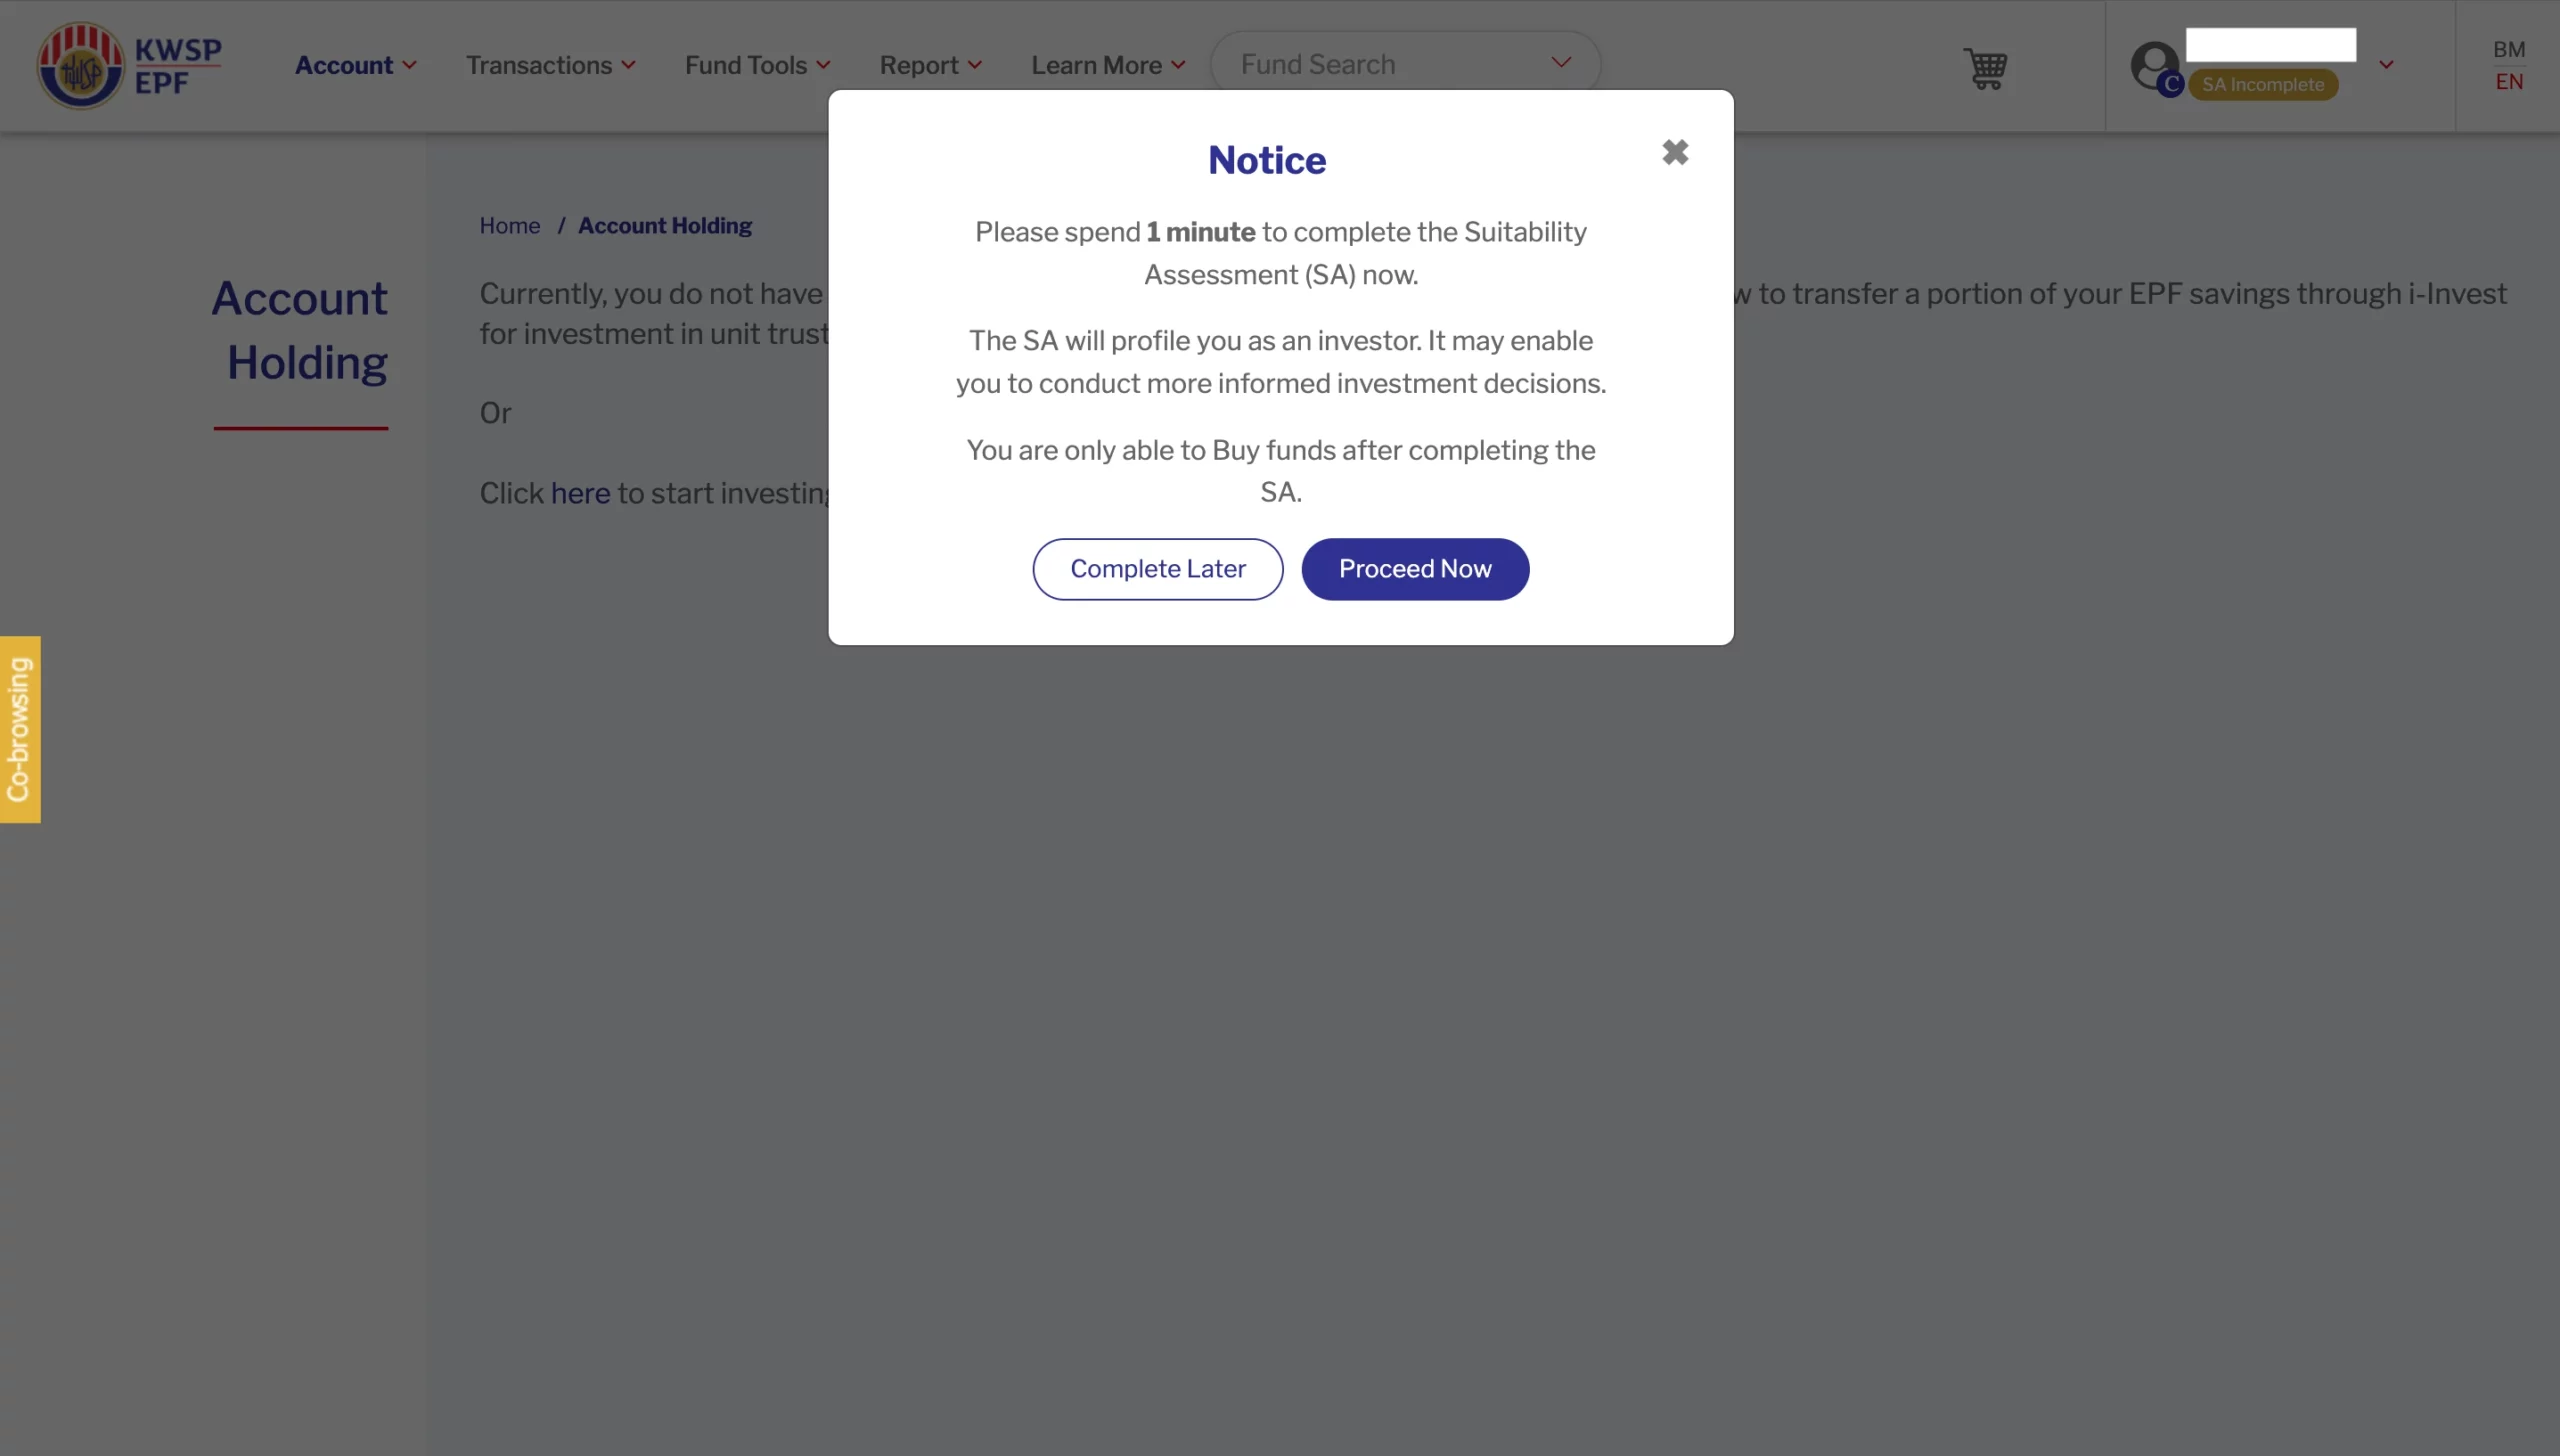
如果你是第一次进入 i-Invest 页面, i-Invest 要求你必须要在完成投资评估后,才能进行投资。直接点击「Proceed Now」就会跳转到题目页面。
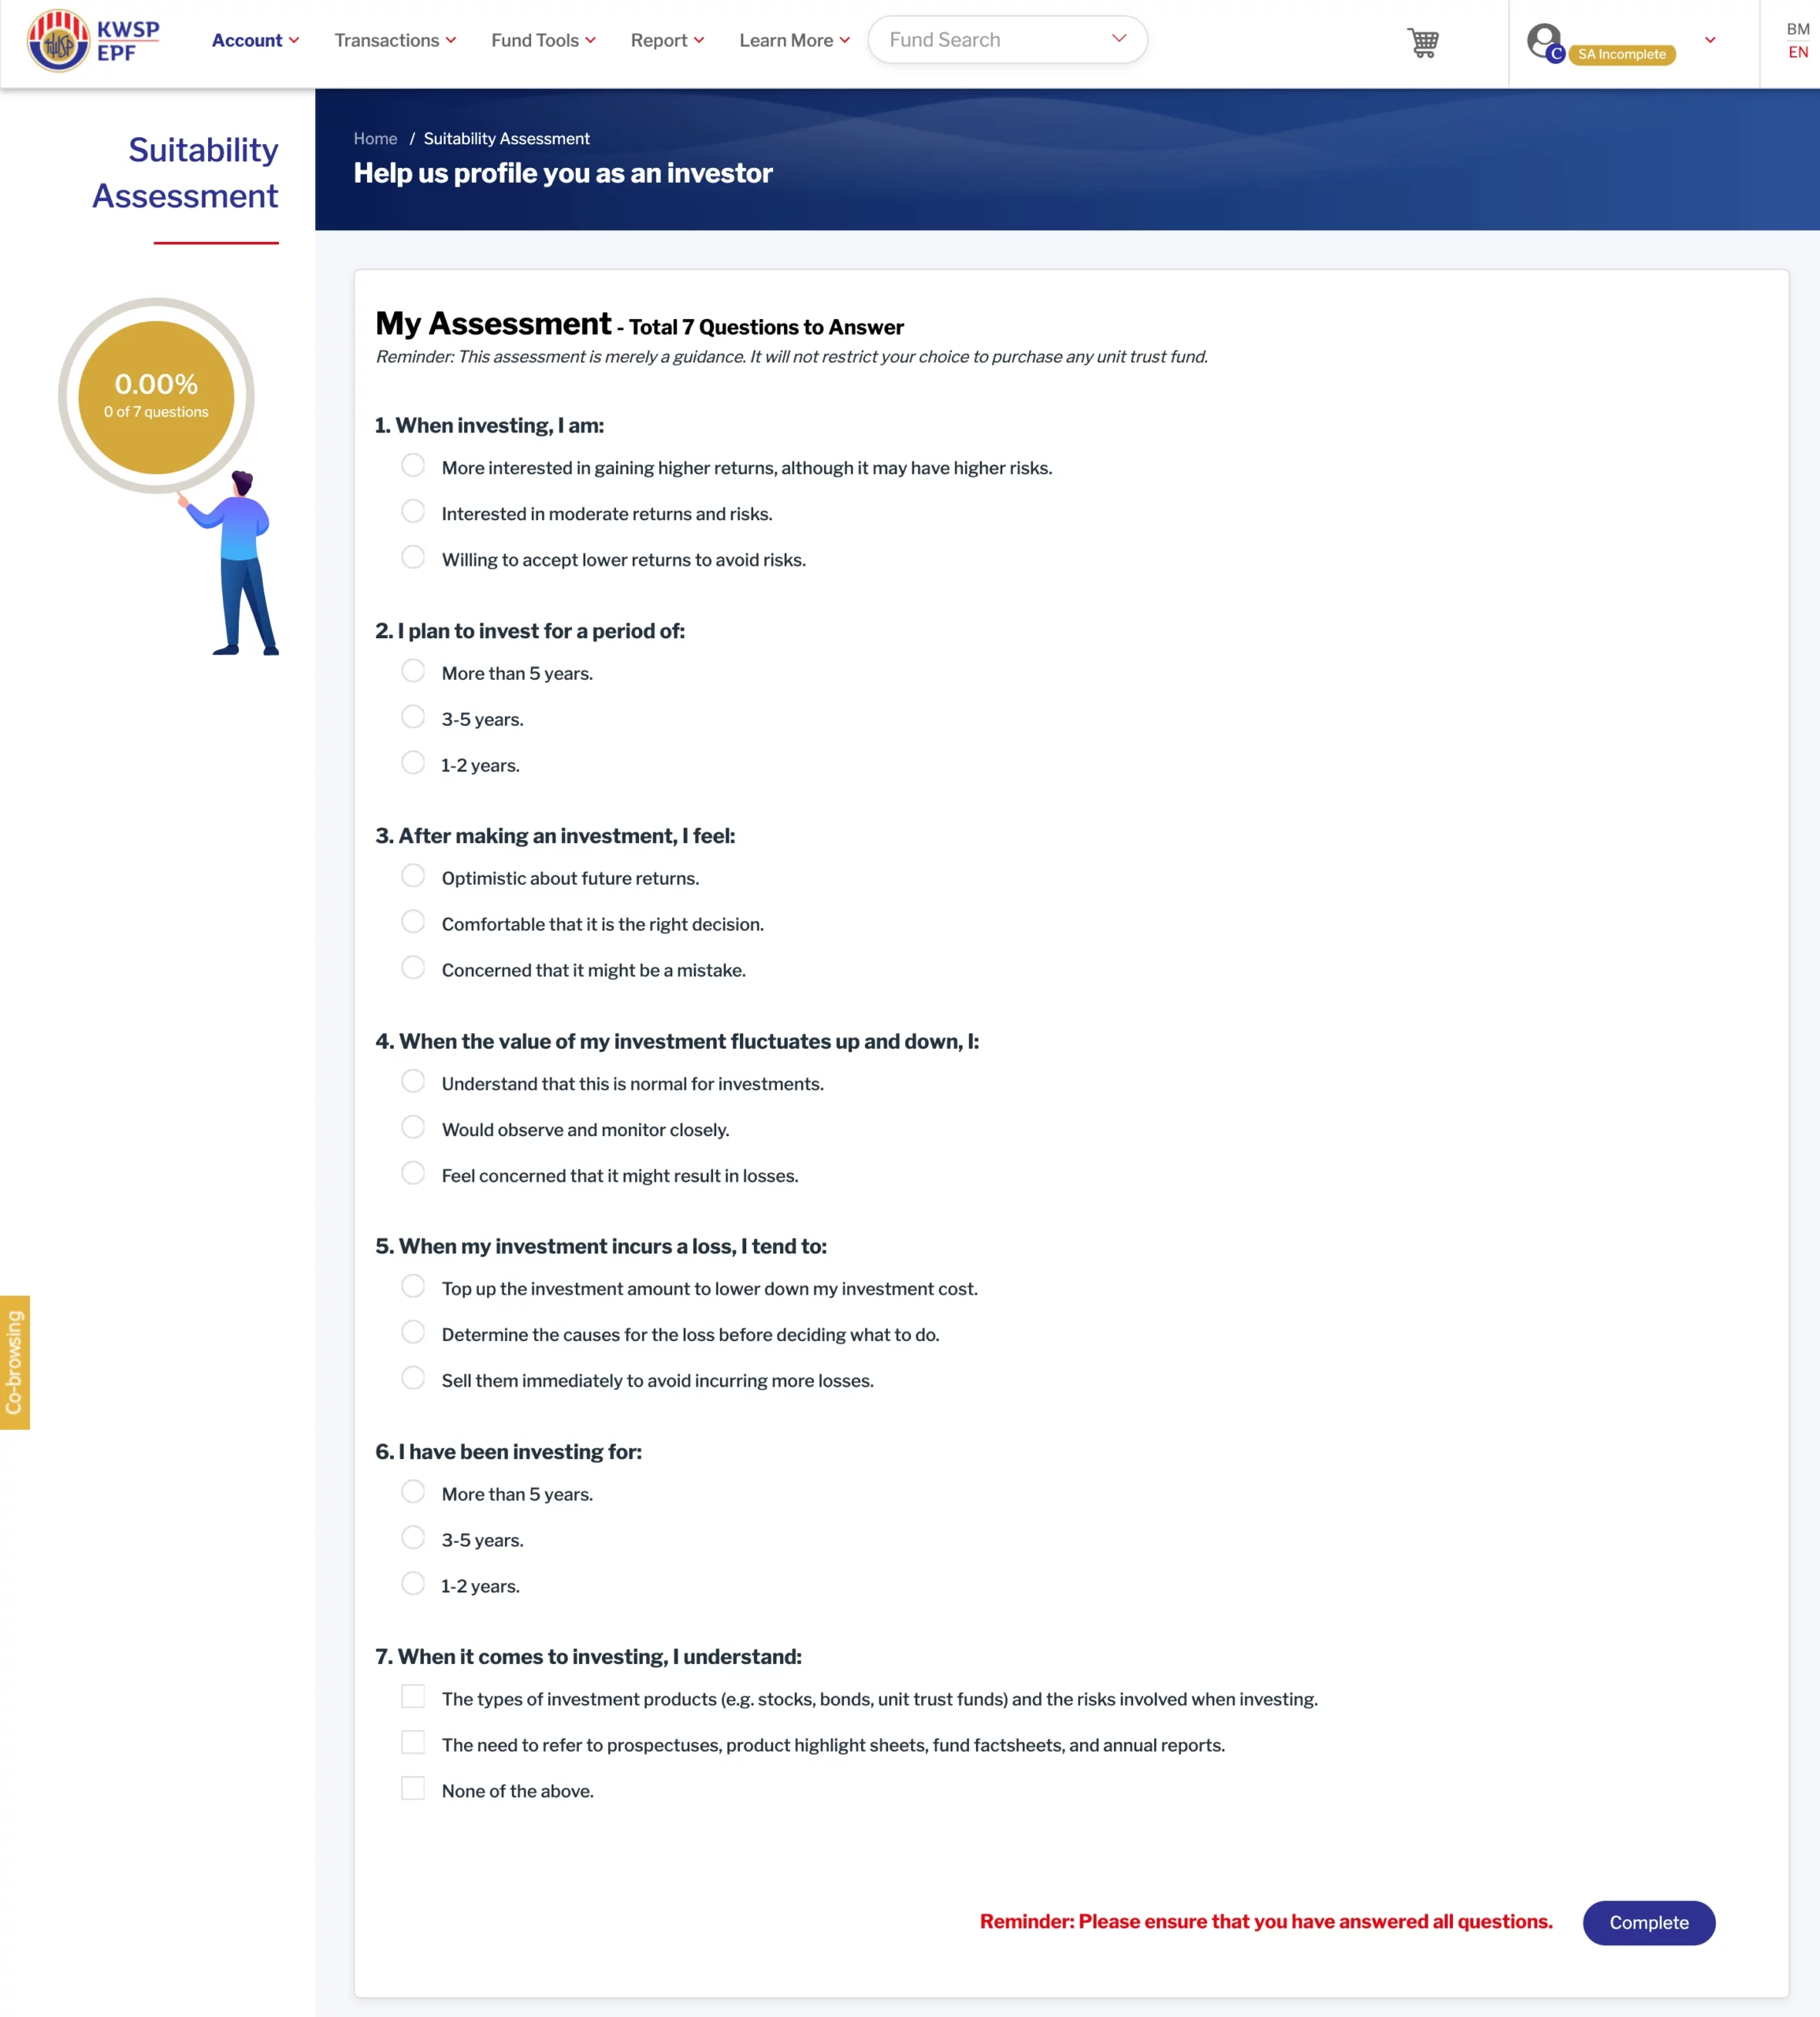
题目一共有七题,其中包括投资的基金倾向、预期投资时长以及与投资相关问题。
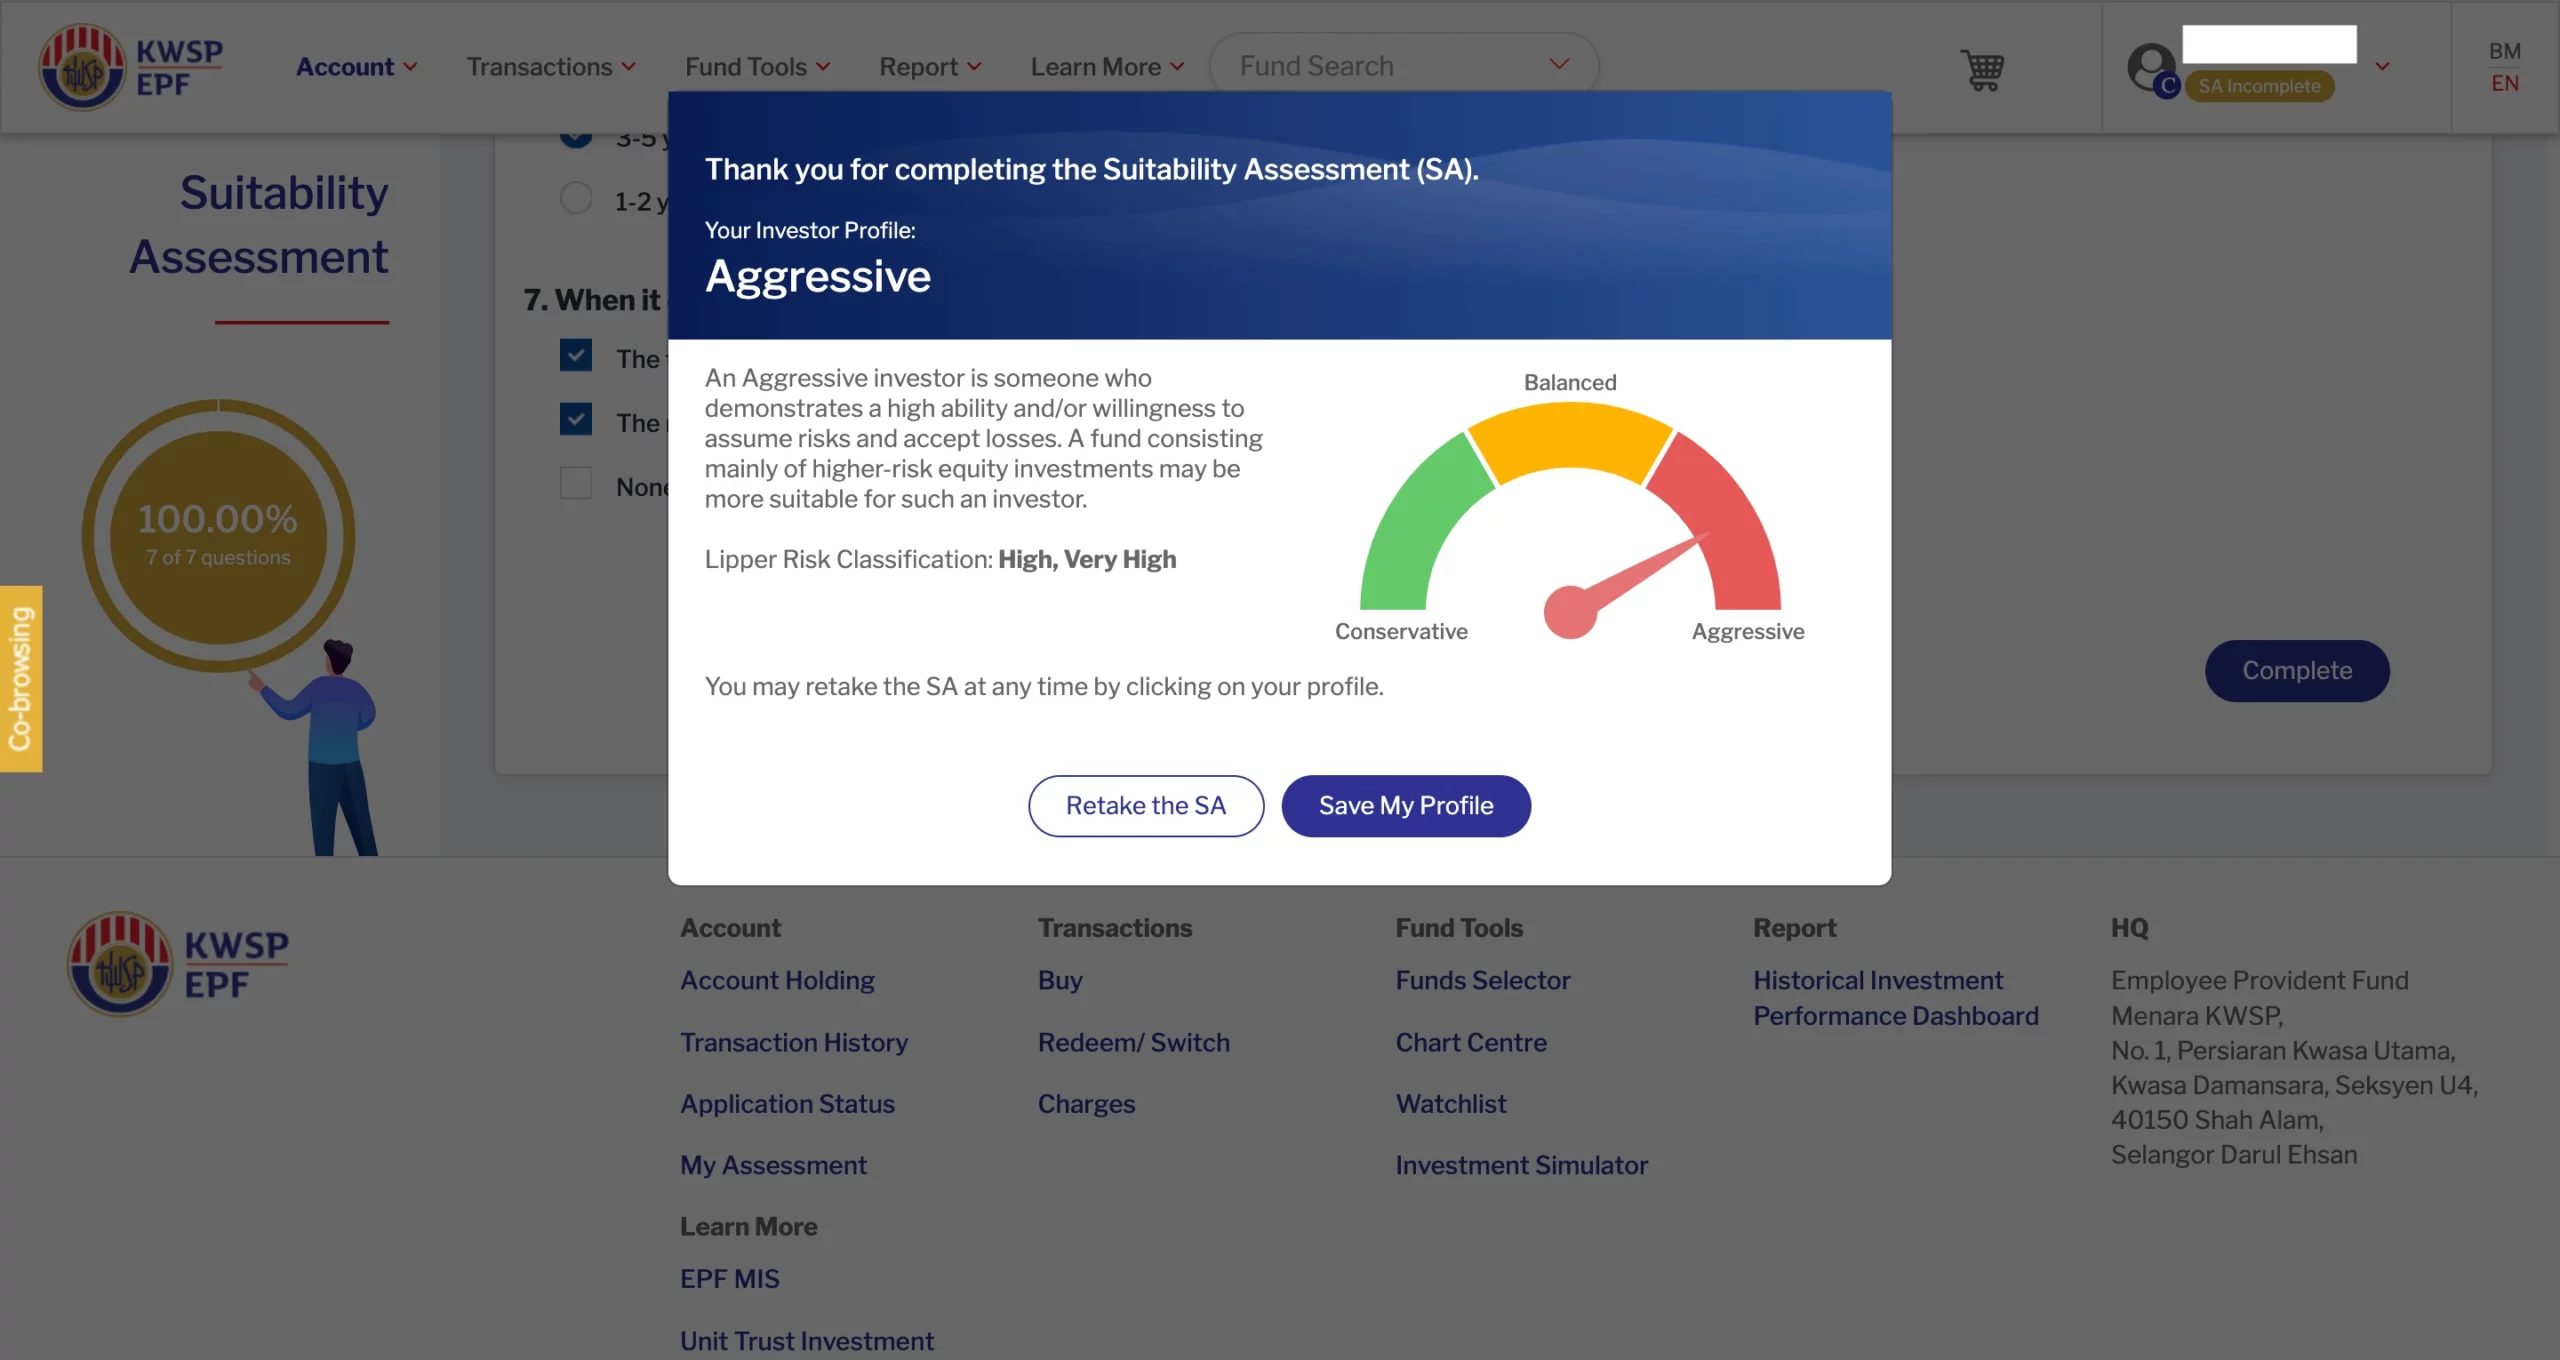
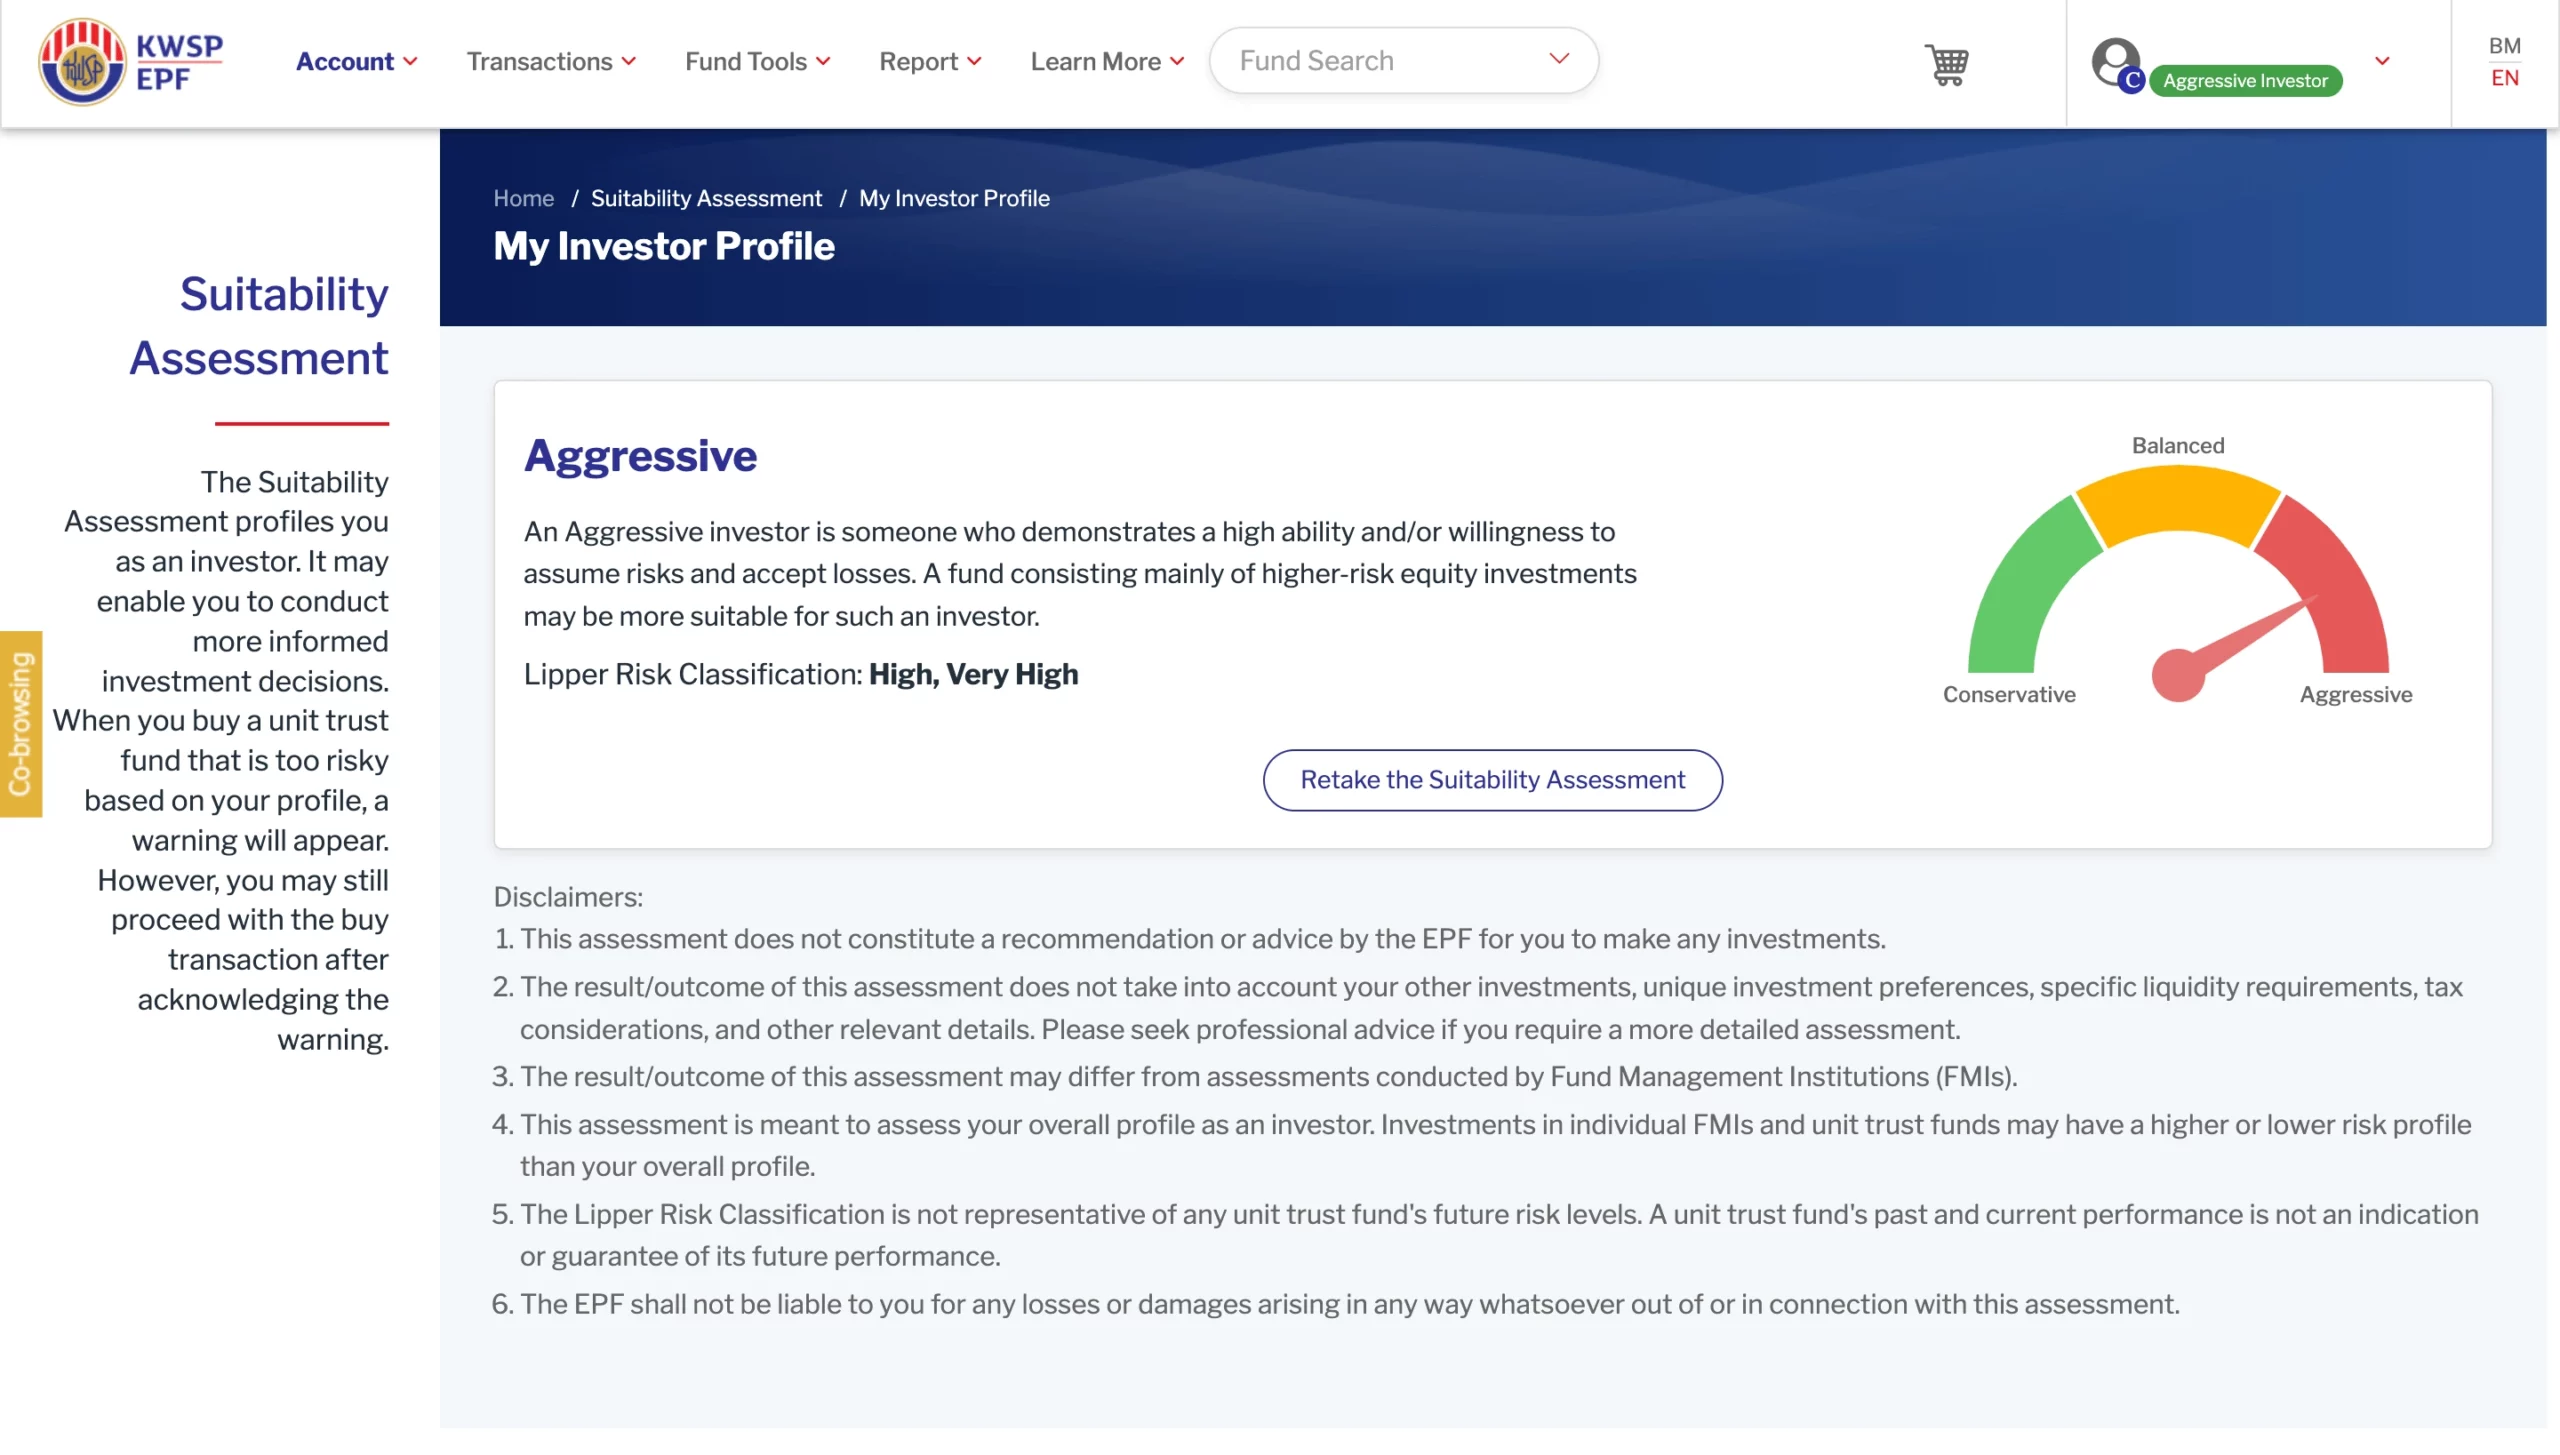
回答完题目后,系统将会评估出你的投资属性为积极型、保守型或是平衡型,并可以从你的“投资者简历”中了解更多详情。
- 积极型投资者:能够承受波动比较大的投资,也可以负担下跌时所蒙受的损失
- 平衡型投资者:各种属性则介于保守型与积极型中间,希望资产稳定成长,但又不想要承受过大风险
- 保守型投资者:比较无法接受损失,希望能有稳定的回酬
步骤3:确认电话号码
完成投资评估后,重新进入 i-Invest 投资的页面。
首先,系统将会要求你检查手机号码是否正确,如果没有什么问题,点击「Yes」前进下一步。
如果手机号码错误,则点击「No」进行修改。
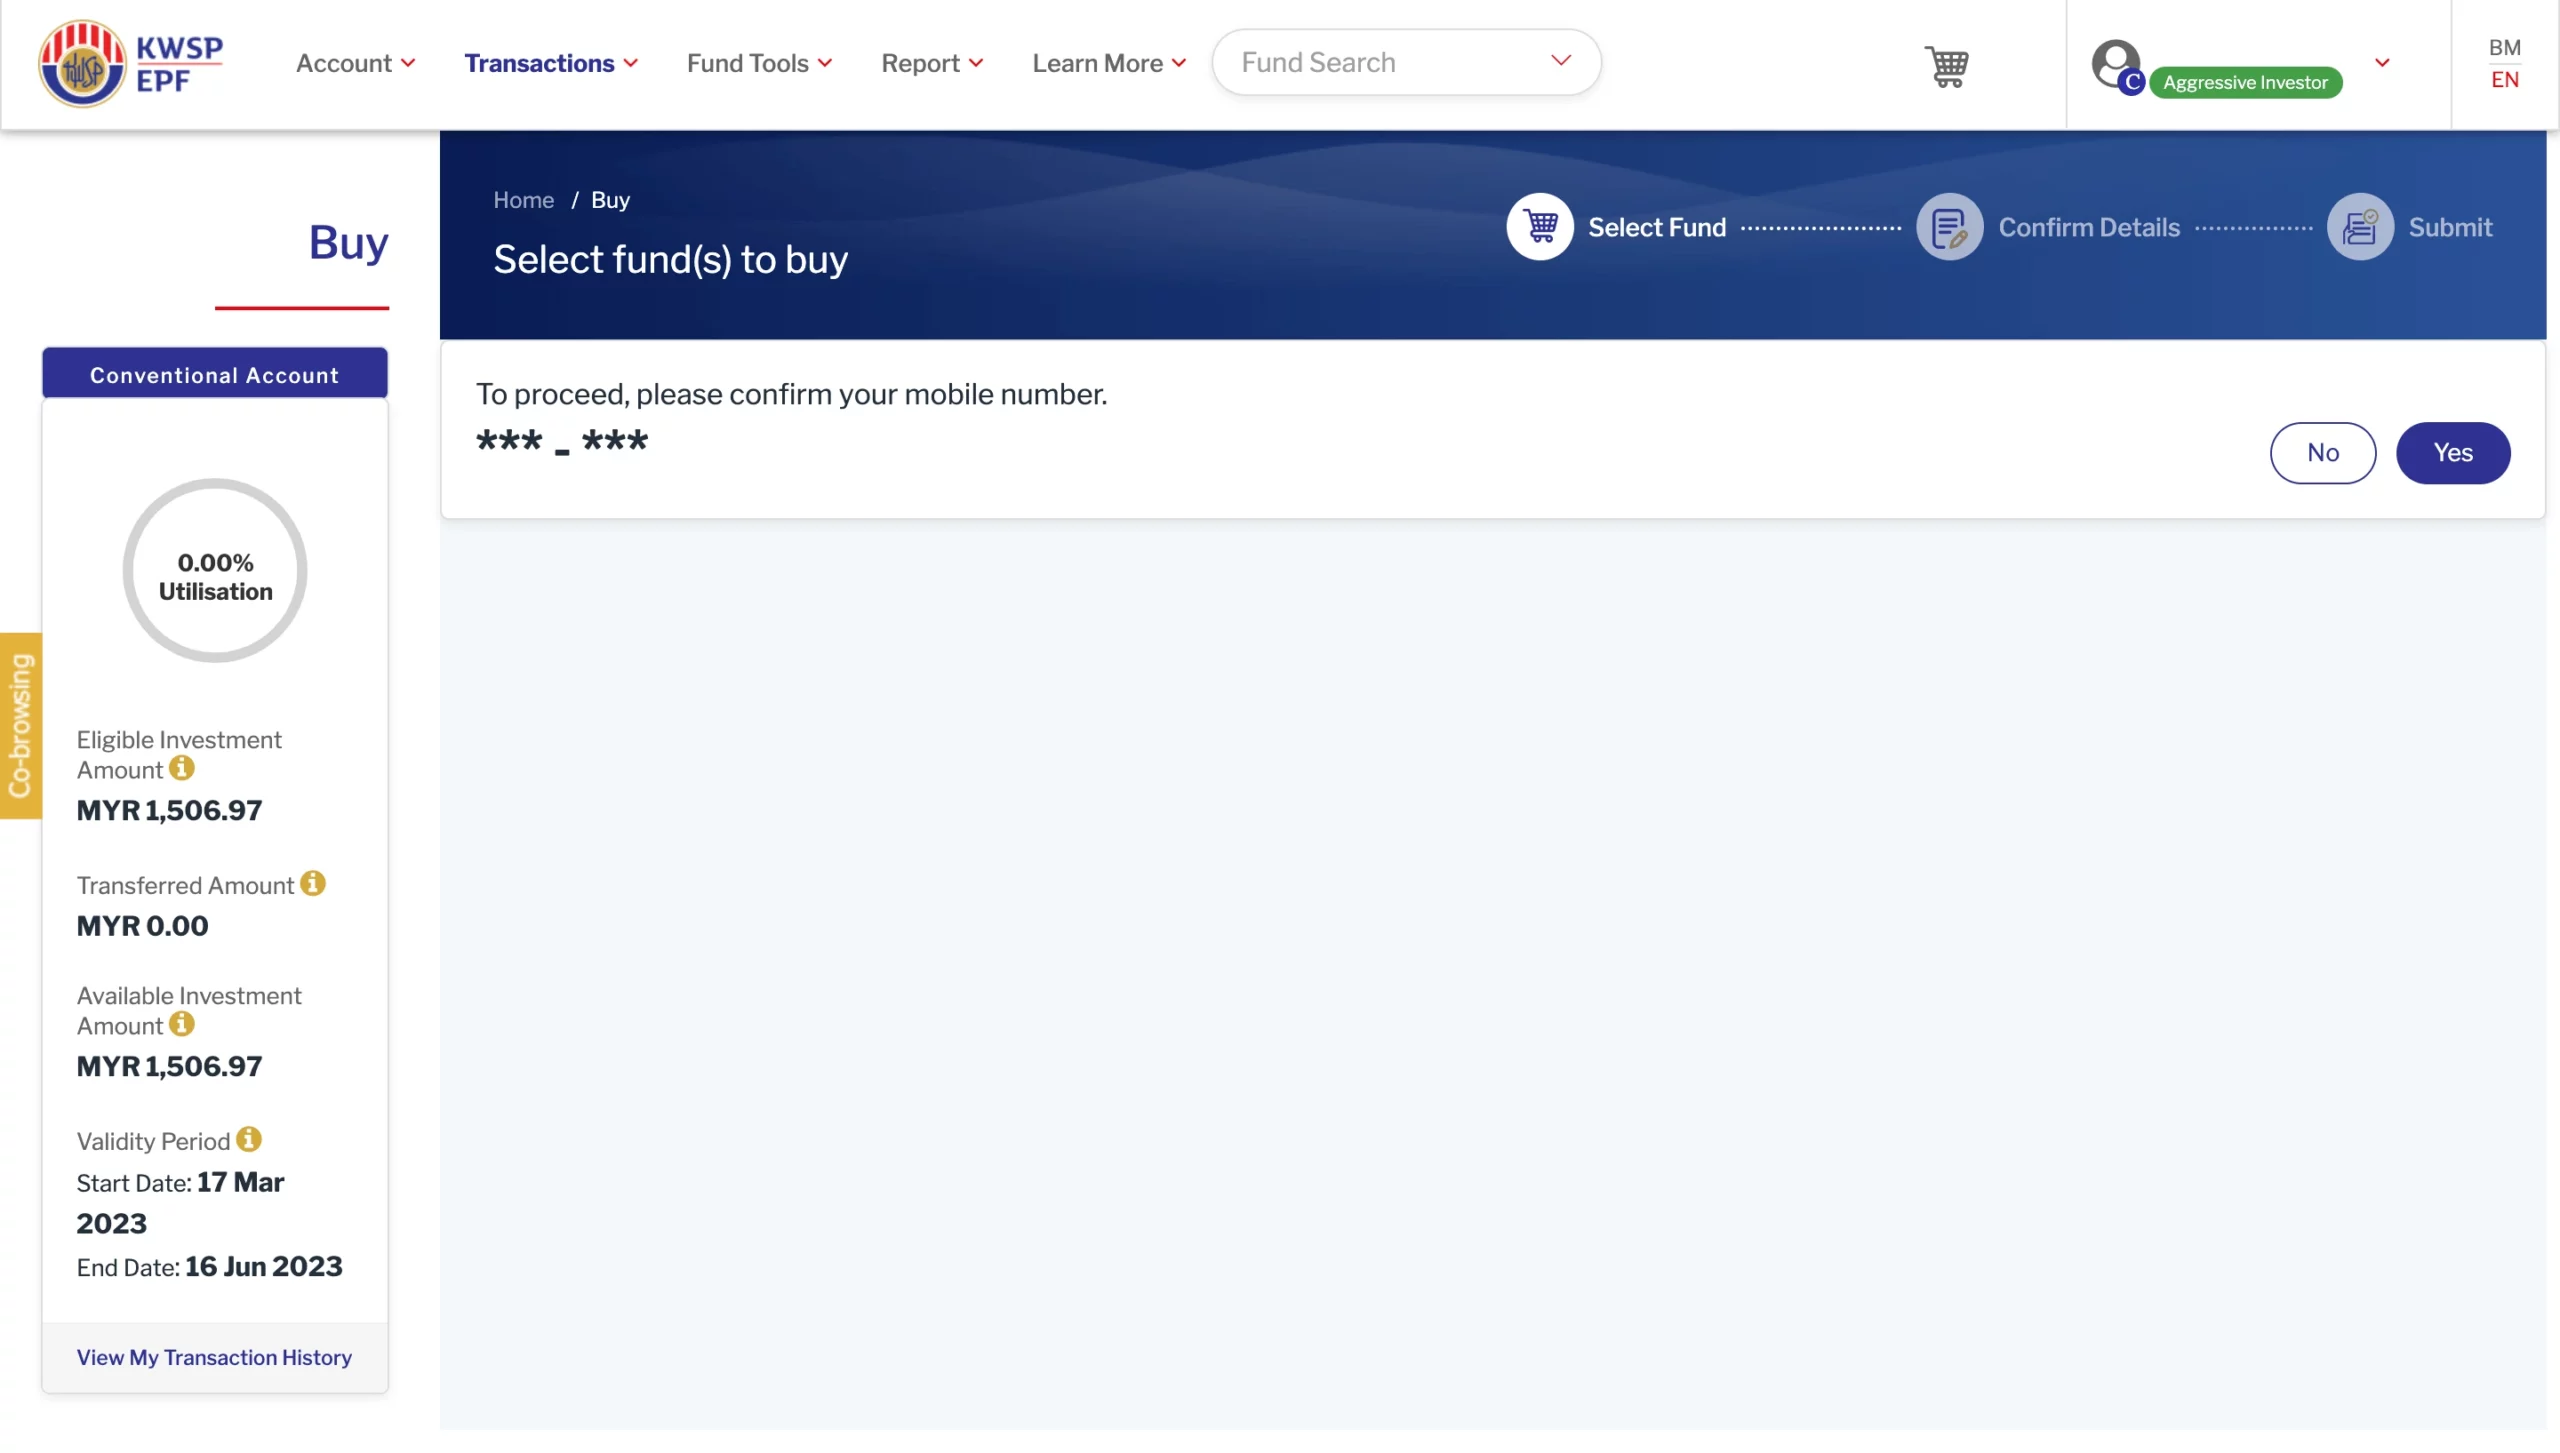
此外,你可以在页面的左边看到目前你的 EPF 第一户口中,能够用于 i-Invest 投资的数额,以及有效期。
步骤4:选择合适的基金管理机构和基金组合
接下来,选择你想要购买的基金管理机构和基金组合。请确保你在选择之前,就已经做好充足的功课,对想要选购的基金有一定程度的了解。
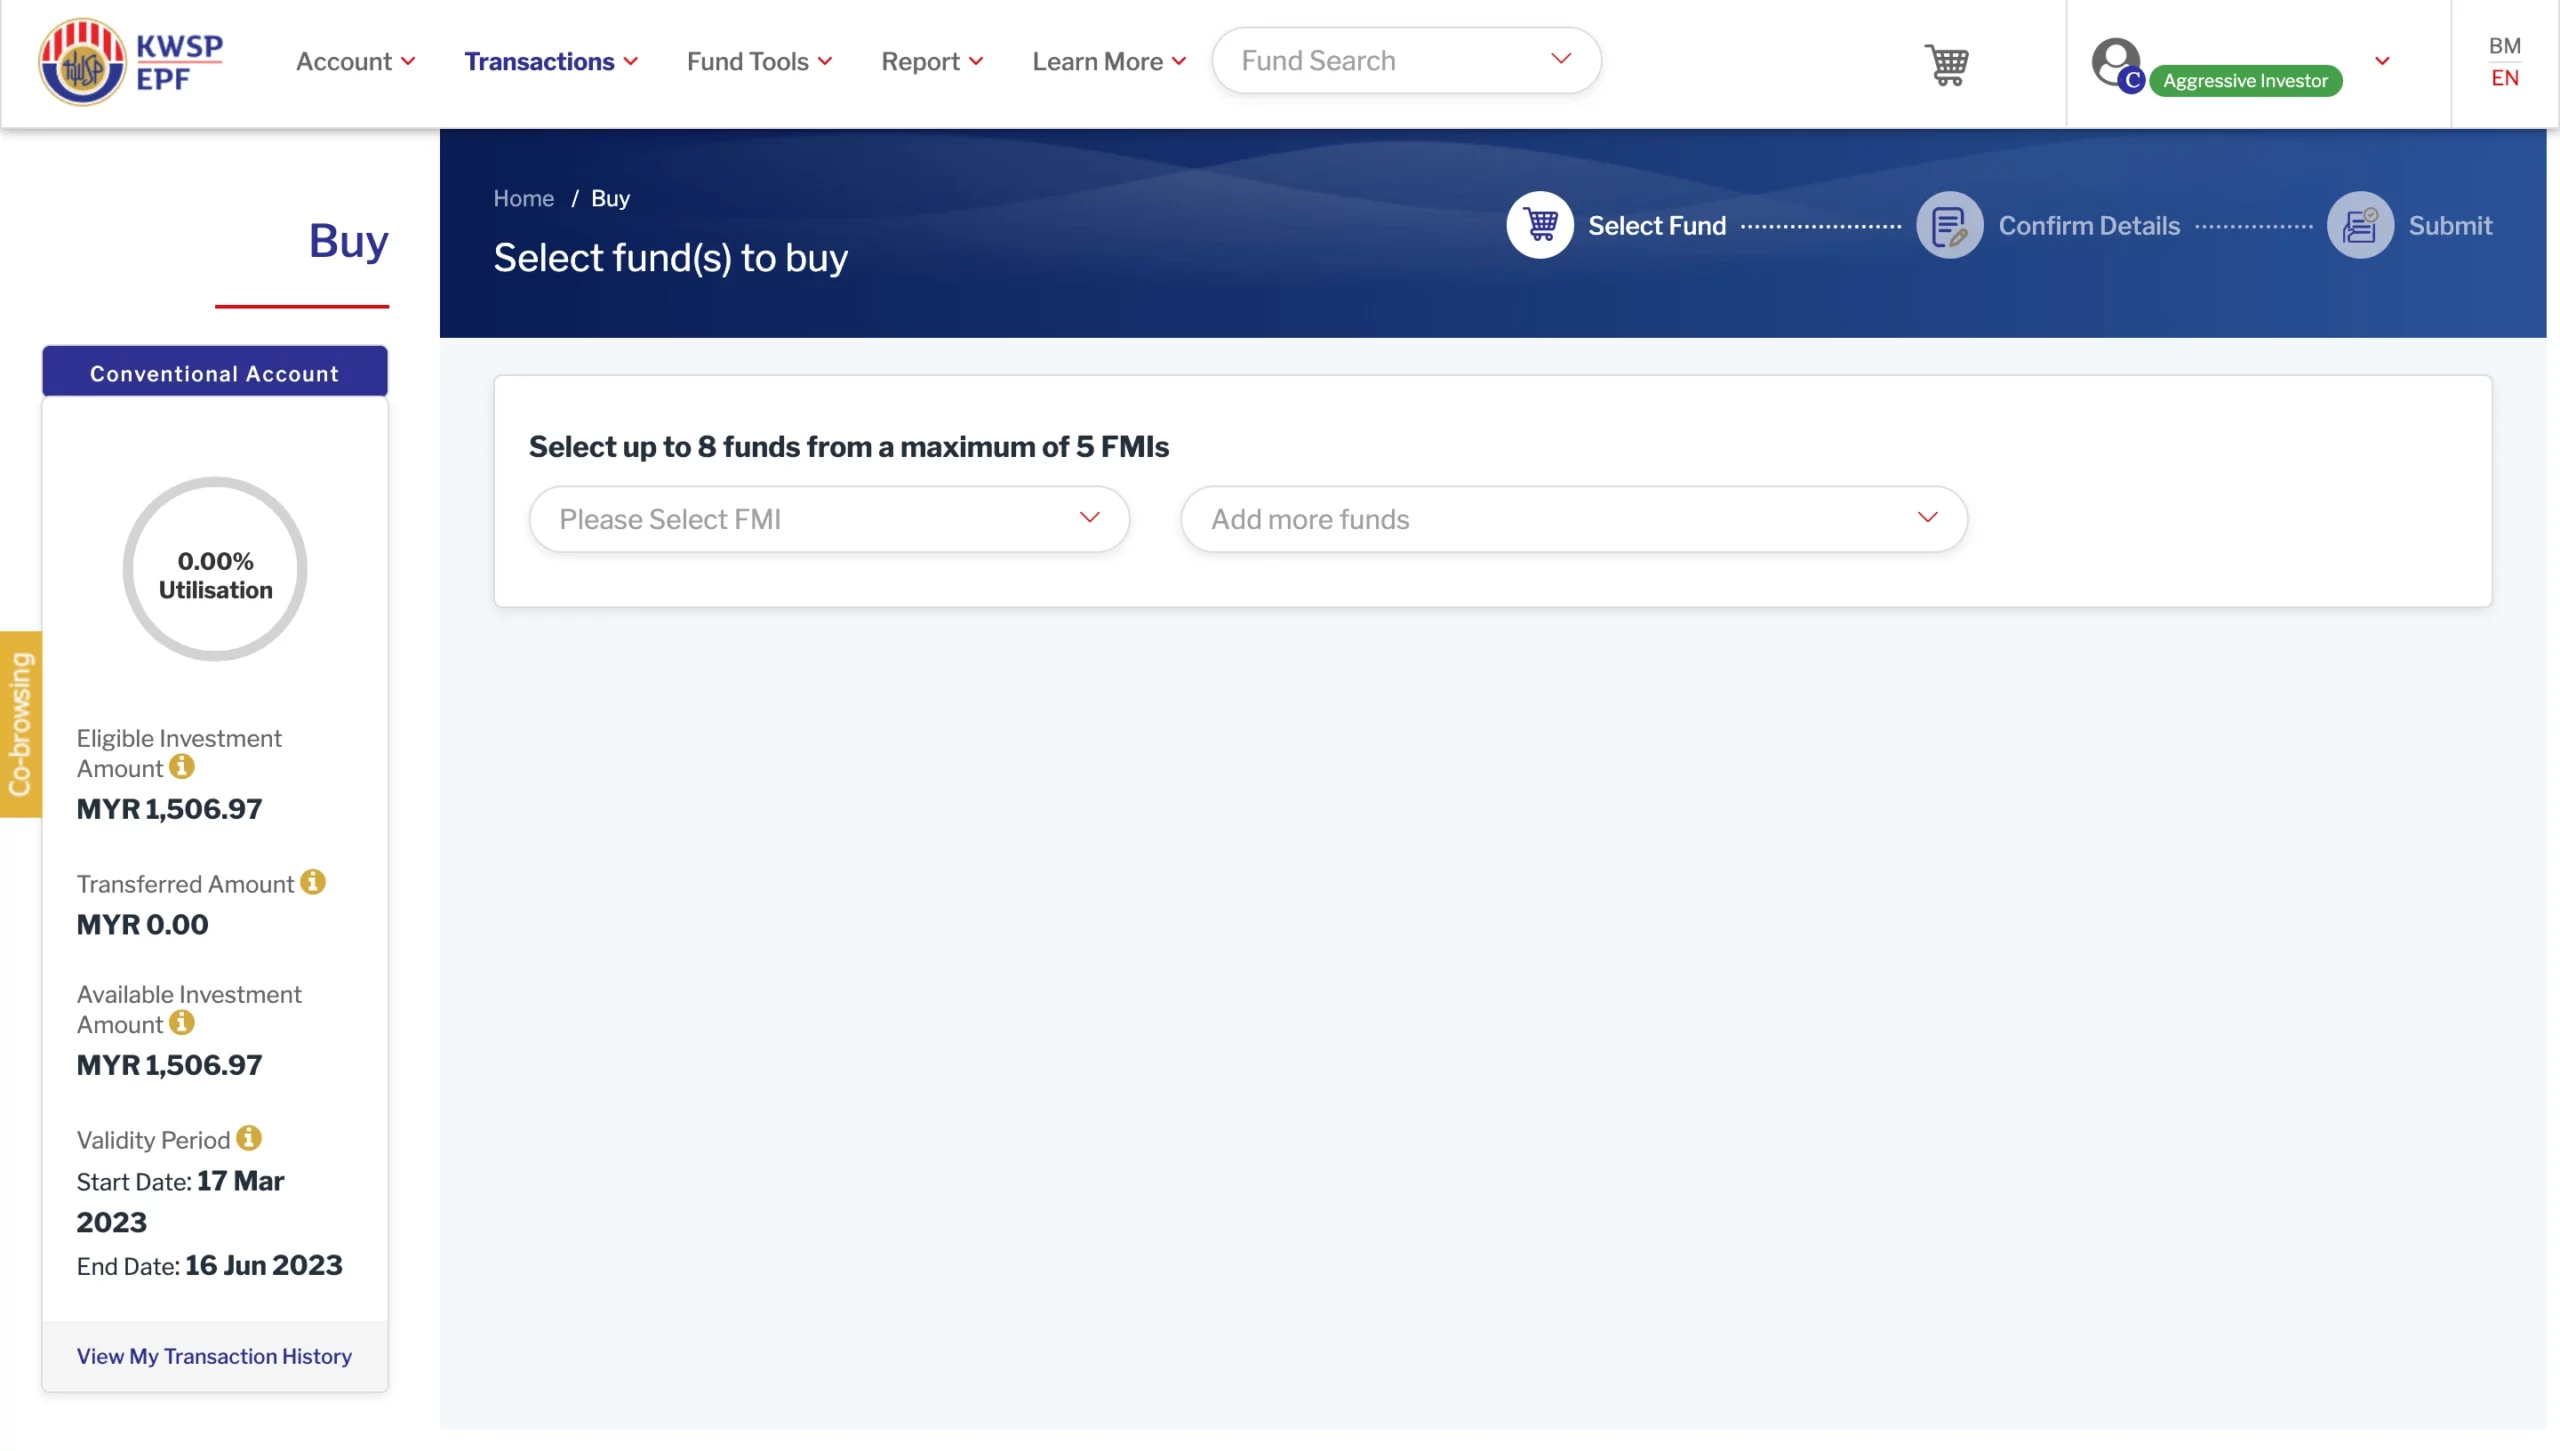
点击「Please Select FMI」及「Add more funds」选择想要购买的基金,如果还想再加其他基金可以添加,因为会员一次可以购买最多8个基金组合。

SSF 在本次示范中选购的是 KAF Vision Fund。此基金仅供示范用途,不构成任何投资建议。
接着,输入想要投资的金额,SSF 为大家示范购买的是最低的投资金额,所以输入 RM1,000,然后点击「Proceed To Checkout」。
步骤5:阅读及同意声明
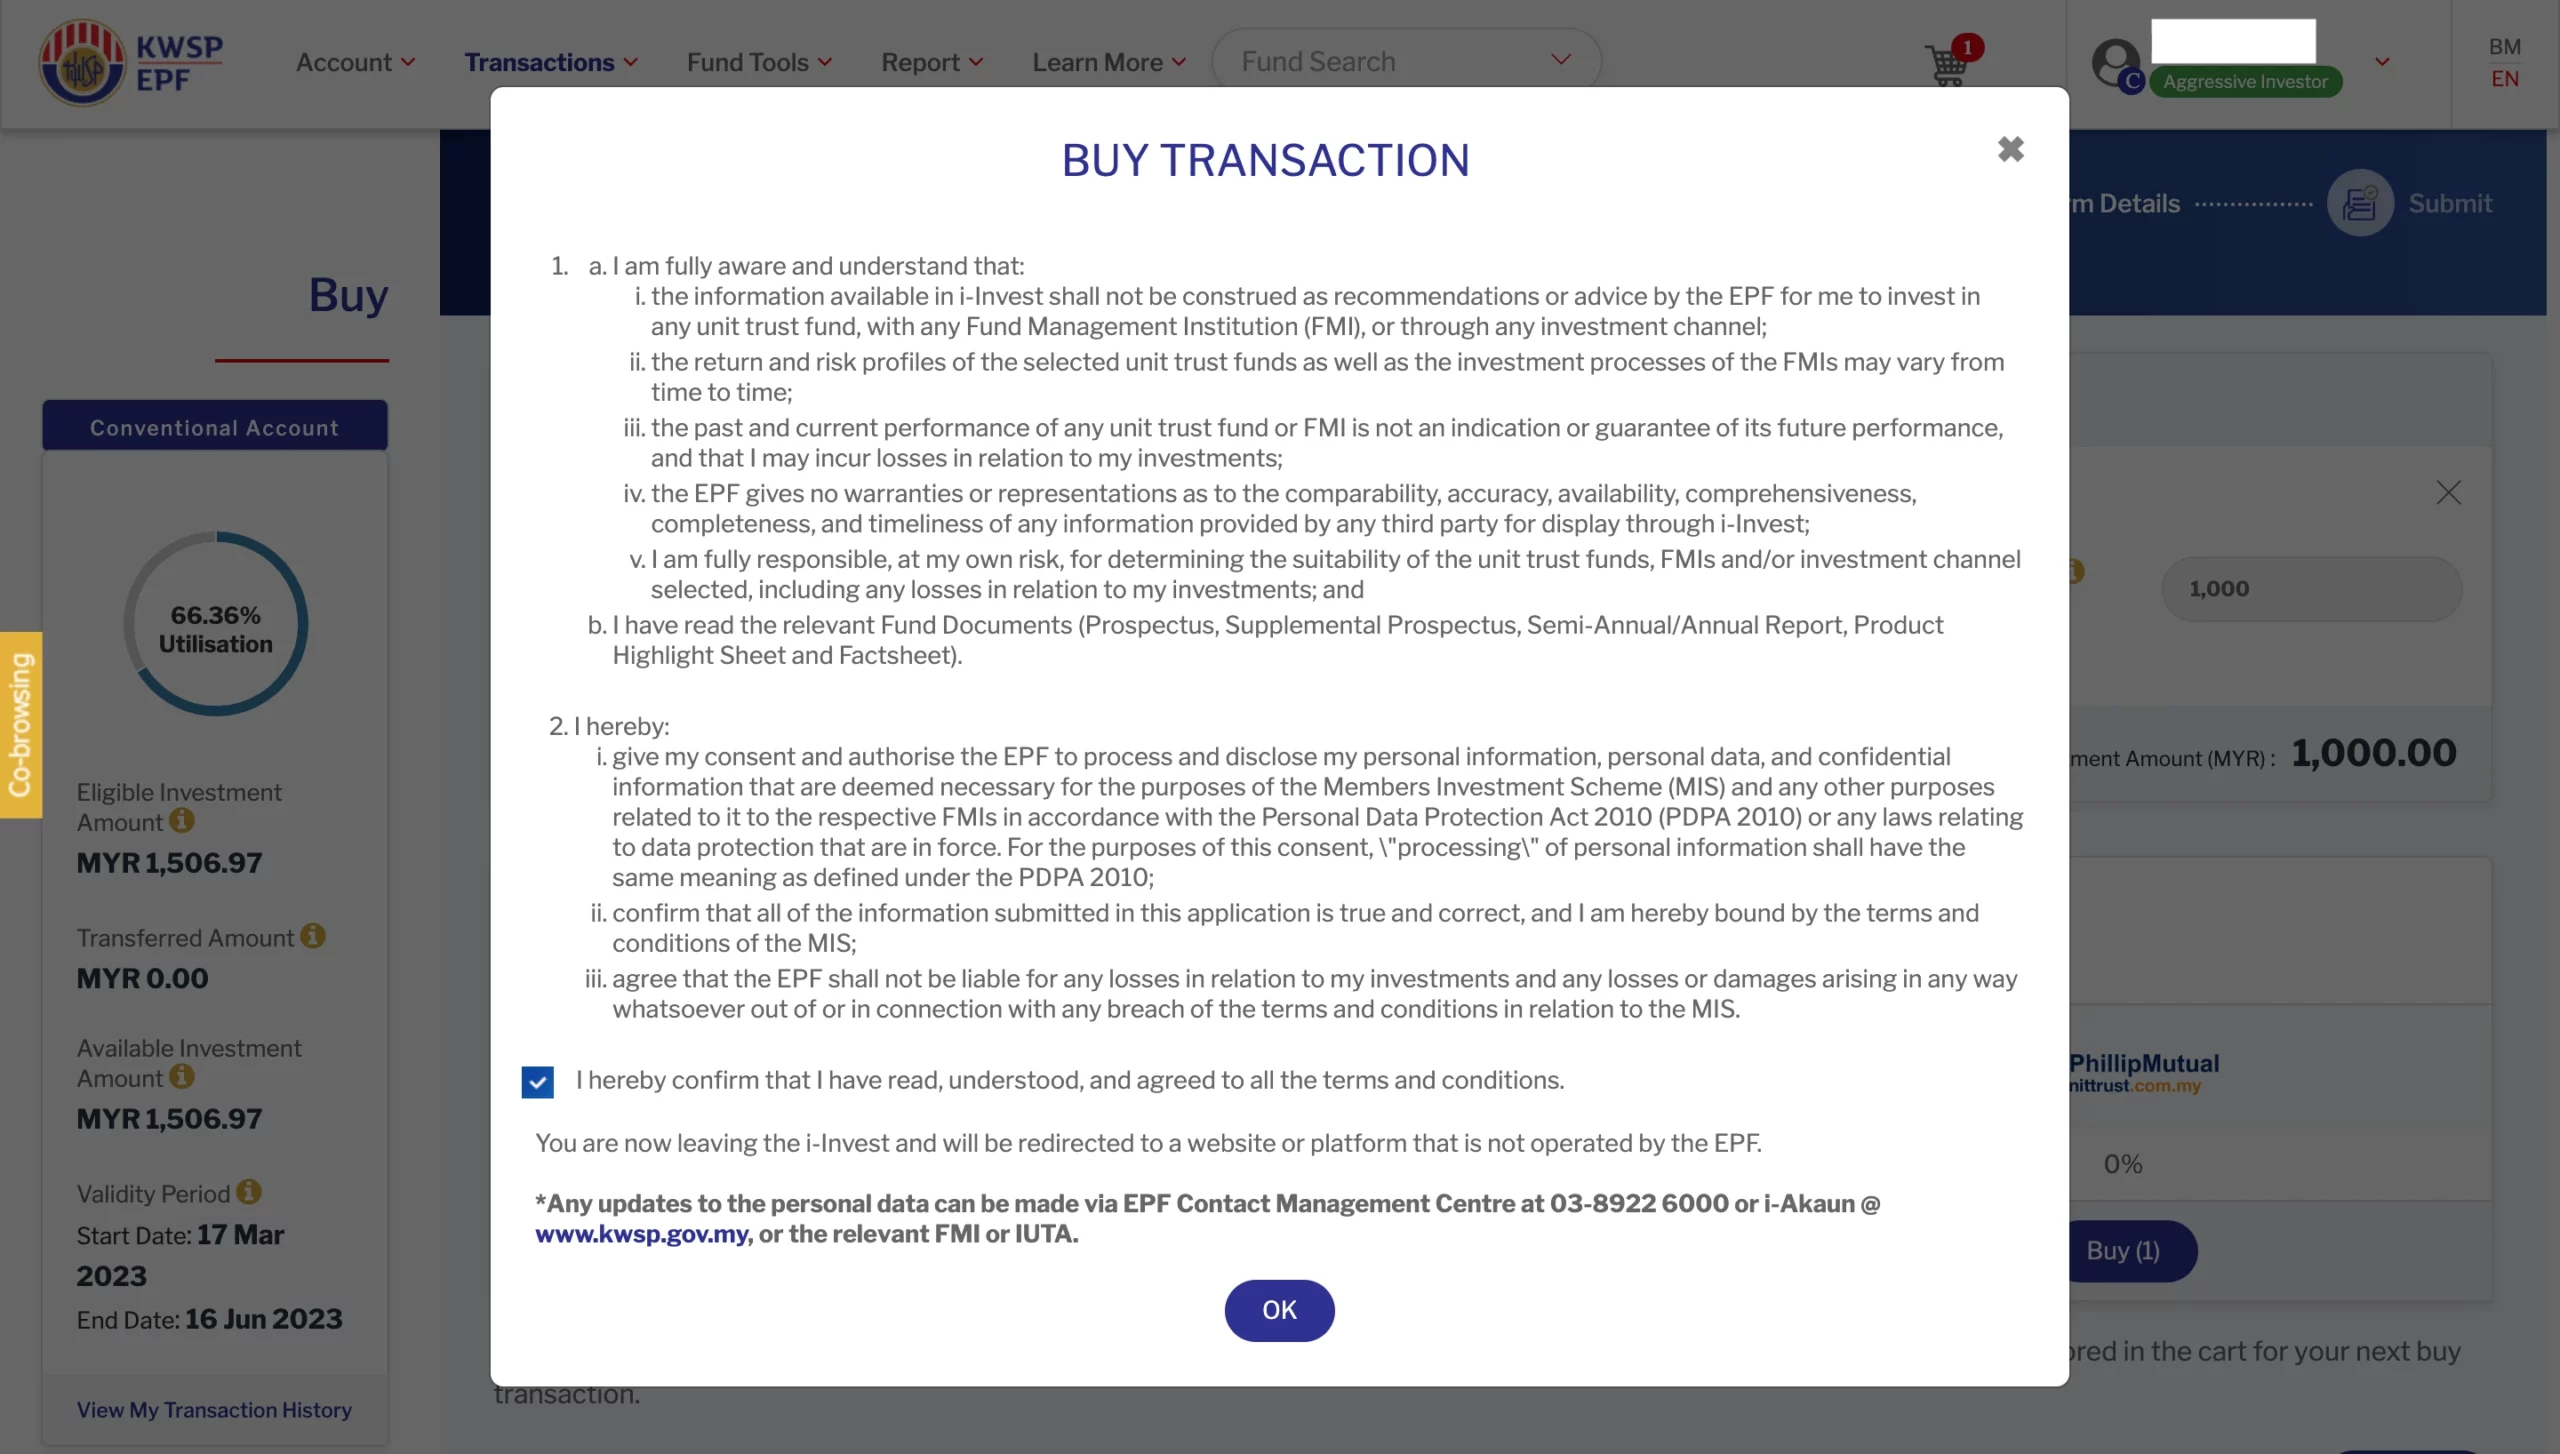
如果没有什么问题,阅读声明后,在格子内打勾☑️,表示你已经阅读、了解并同意相关的条款与声明。
点击「OK」前进下一步。
步骤6:前往投资基金管理机构网站完成基金申购
由于 SSF 在示范过程中选择的是 FSMOne 基金管理机构,所以会跳转到 FSMOne 登录画面。
会员在买 i-Invest 的基金的时候,需要确保自己已经拥有相关基金平台的户口才能进行后续基金的购买程序。
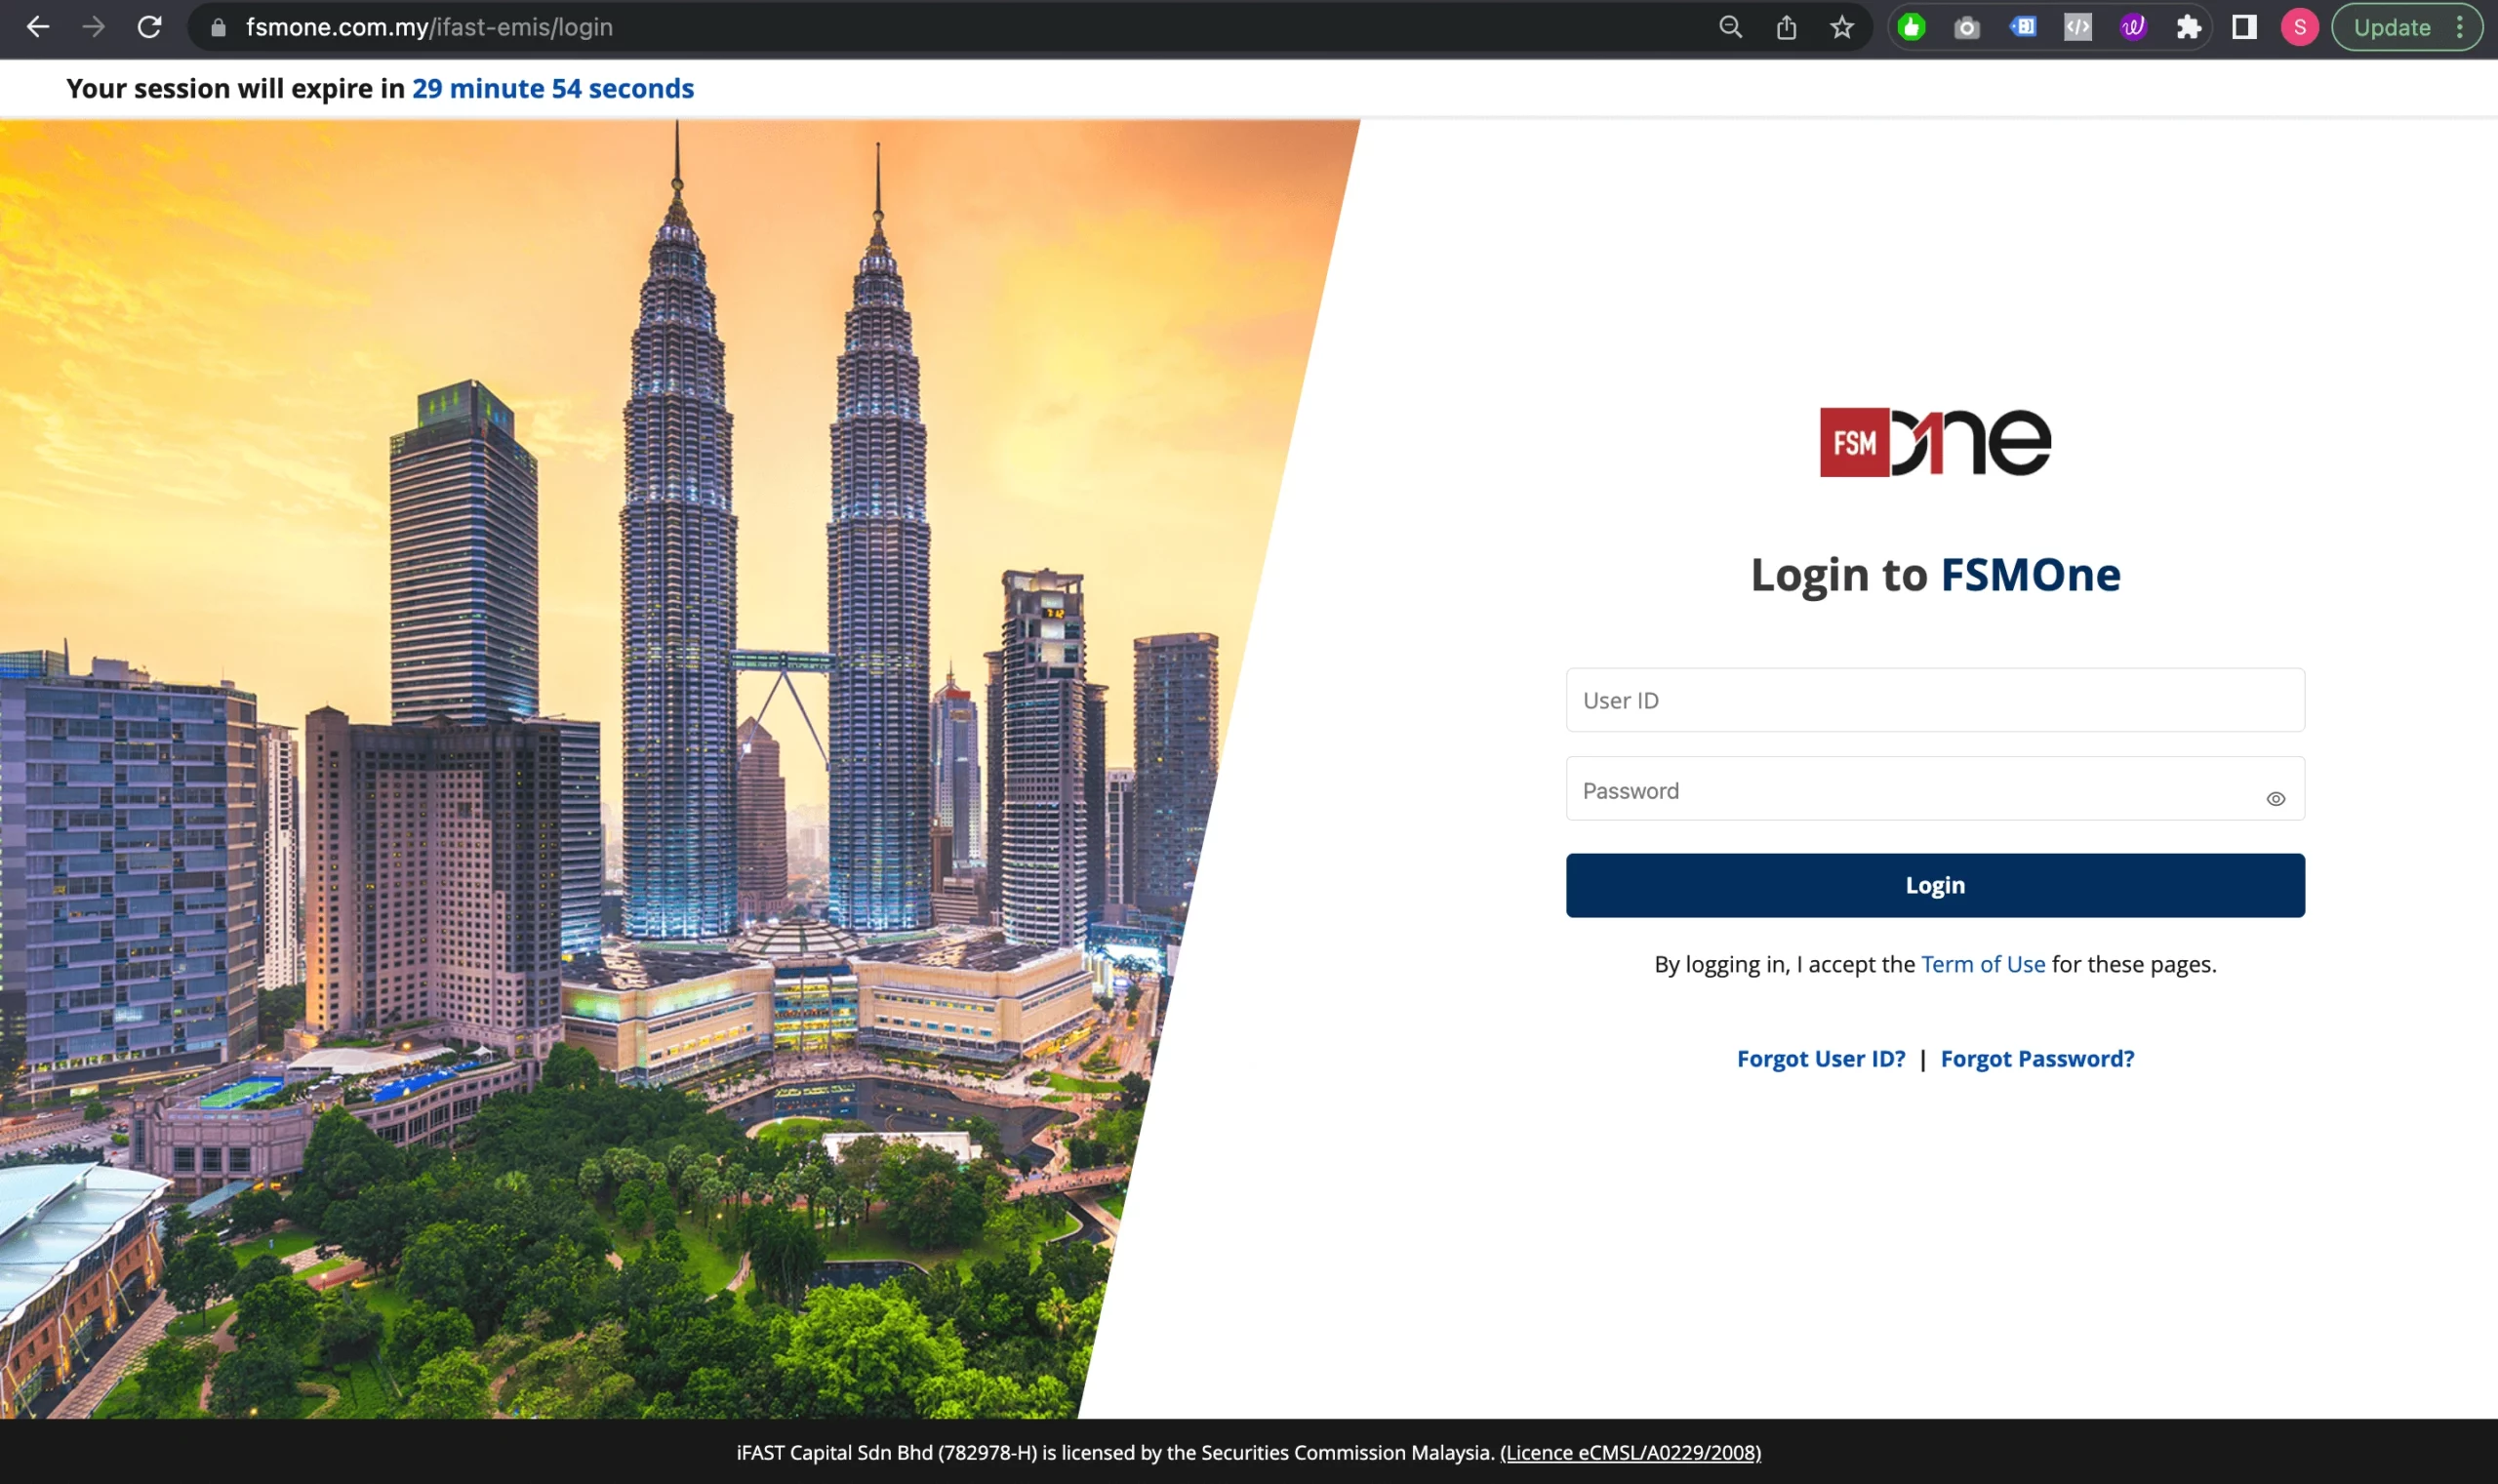
如果是初次投资,你可以在相关基金平台上进行注册。如果你已经有户口,那就直接输入账号和密码登录。
登录之后,再次阅读基金的详细信息,如购买的基金名字、该资金的投资信息以及投资金额。
我们也建议你在购买基金之前,阅读基金的以往表现、半年度/年度报告(Semi Annual/Annual Report)、招股书(Prospectus)以了解你所要购买的基金的所有资料和信息。
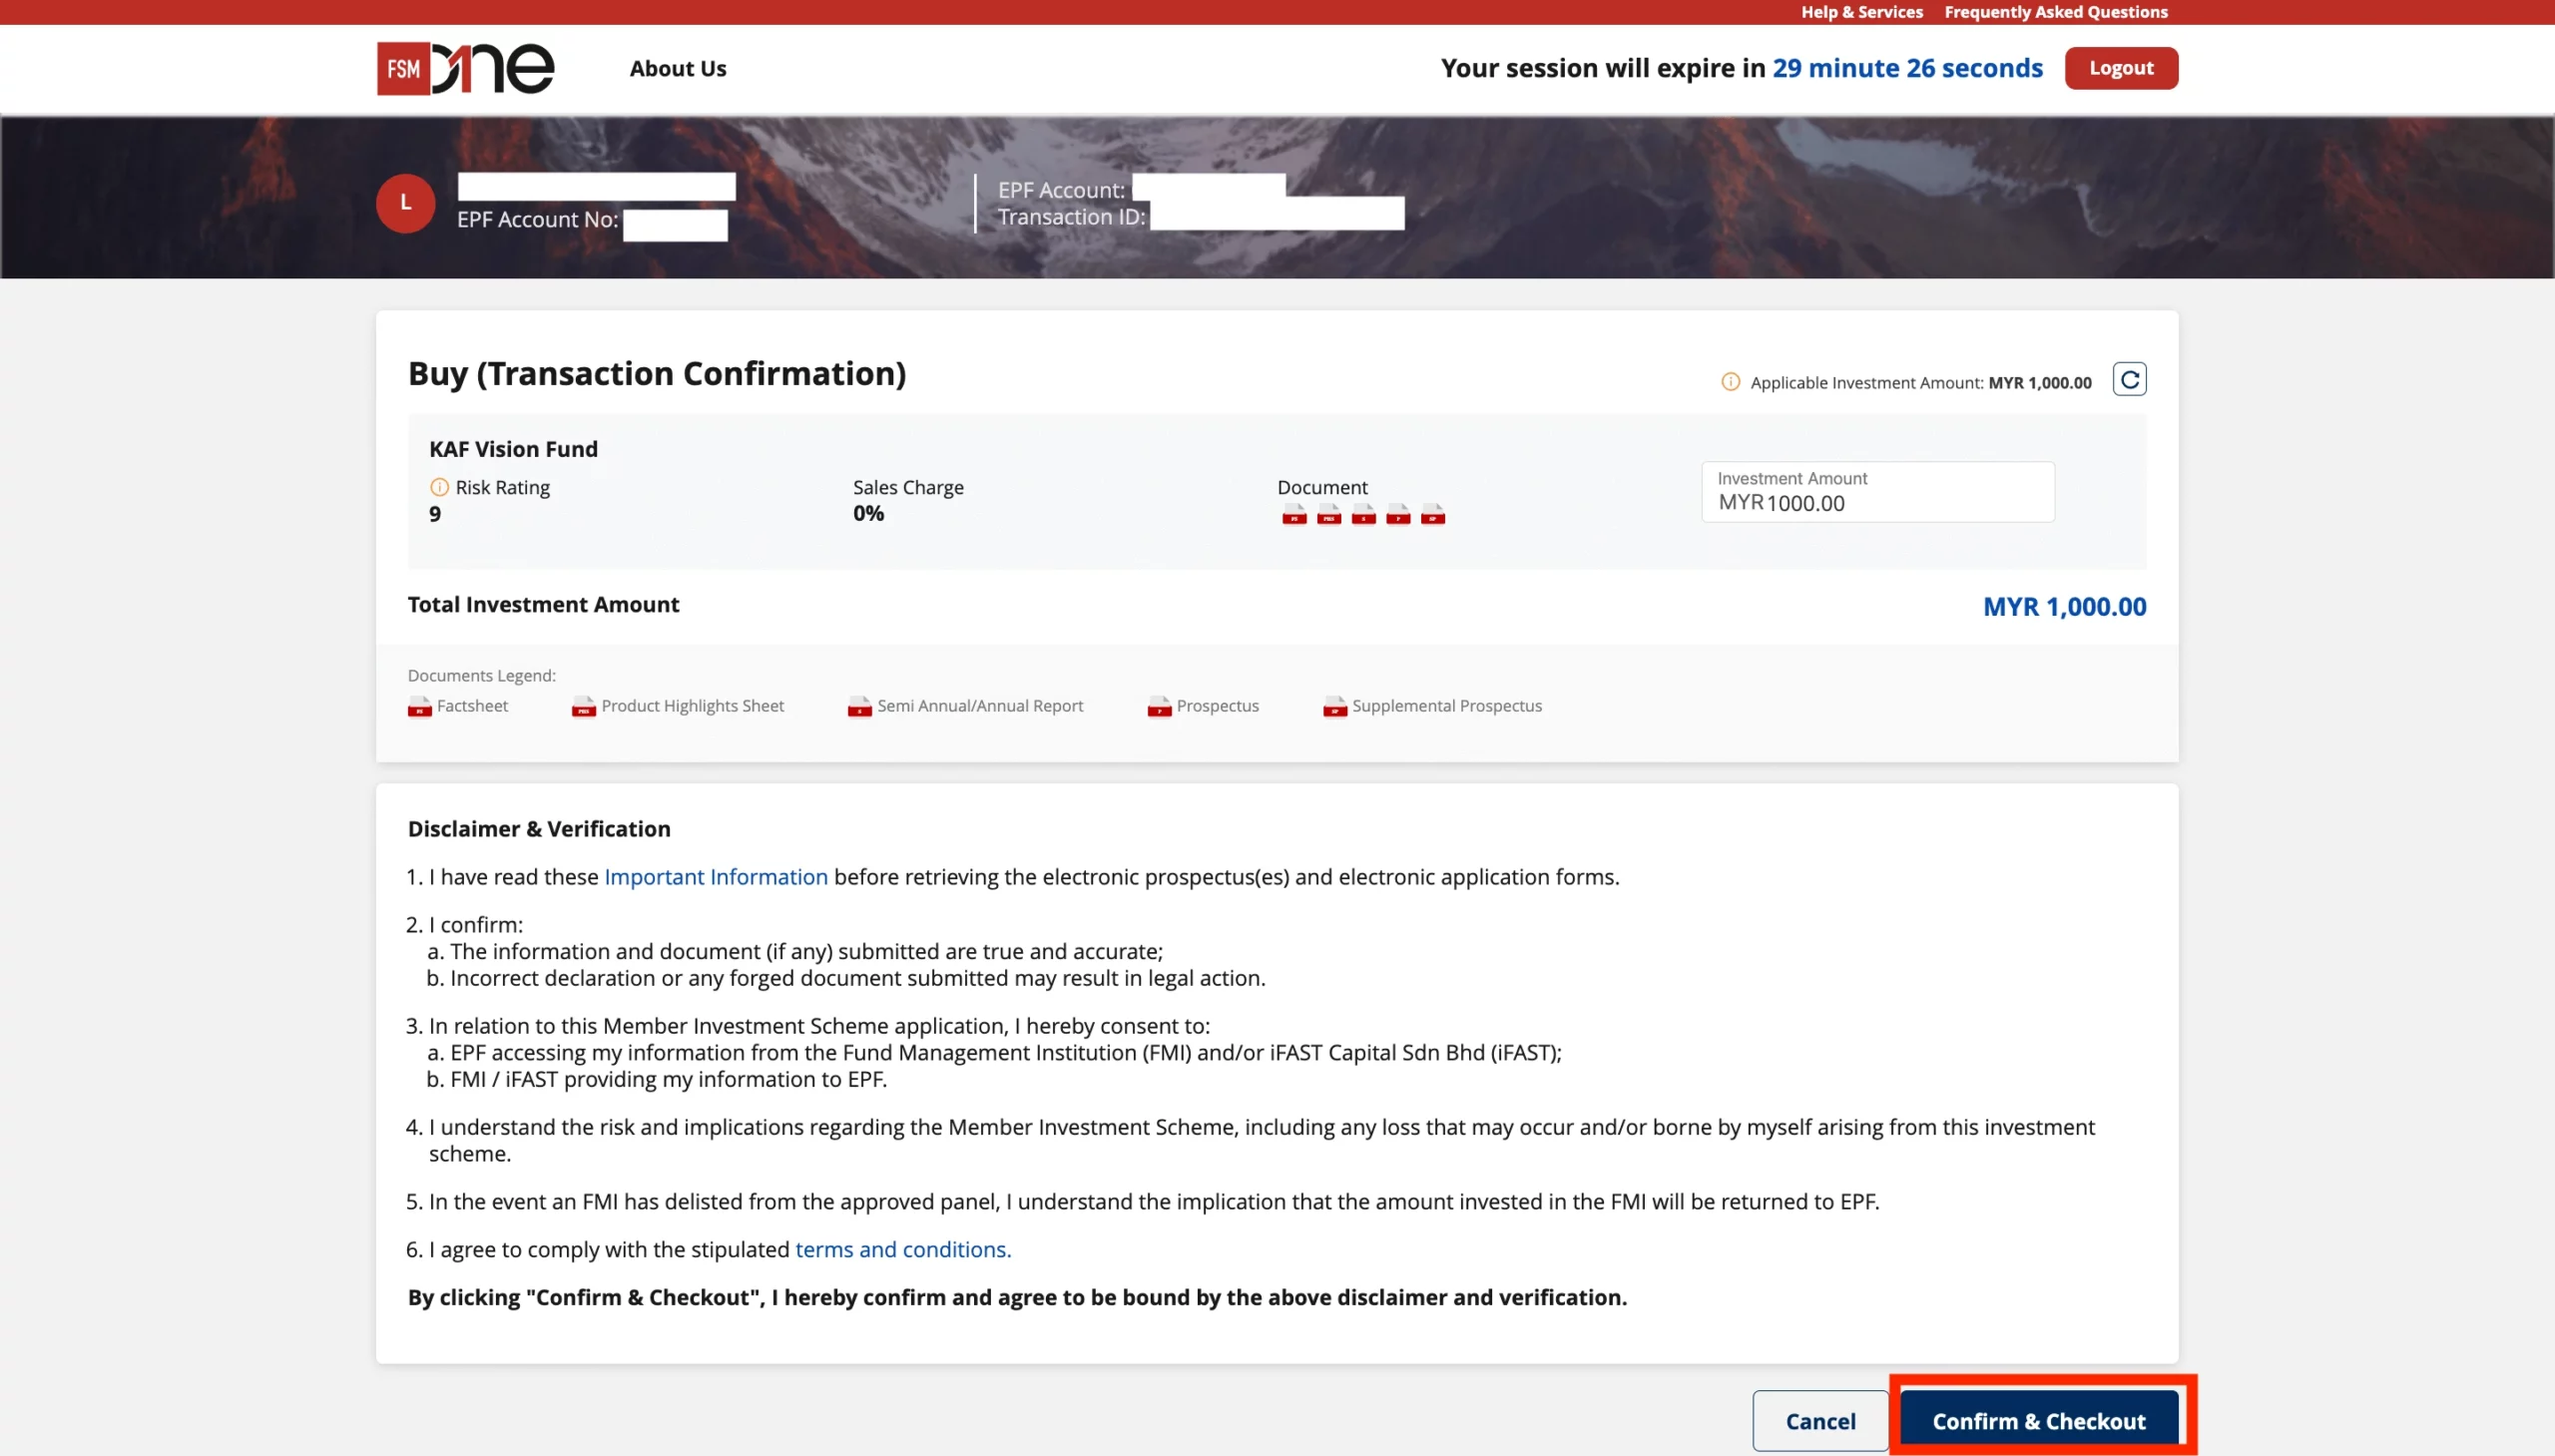
检查一切无误后,可点击「Comfirm & Checkout」确认购买基金。
接下来,系统会弹出一个窗口,需要你检查住家地址以及个人信息。核实个人信息无误后,点击 「Proceed」 。
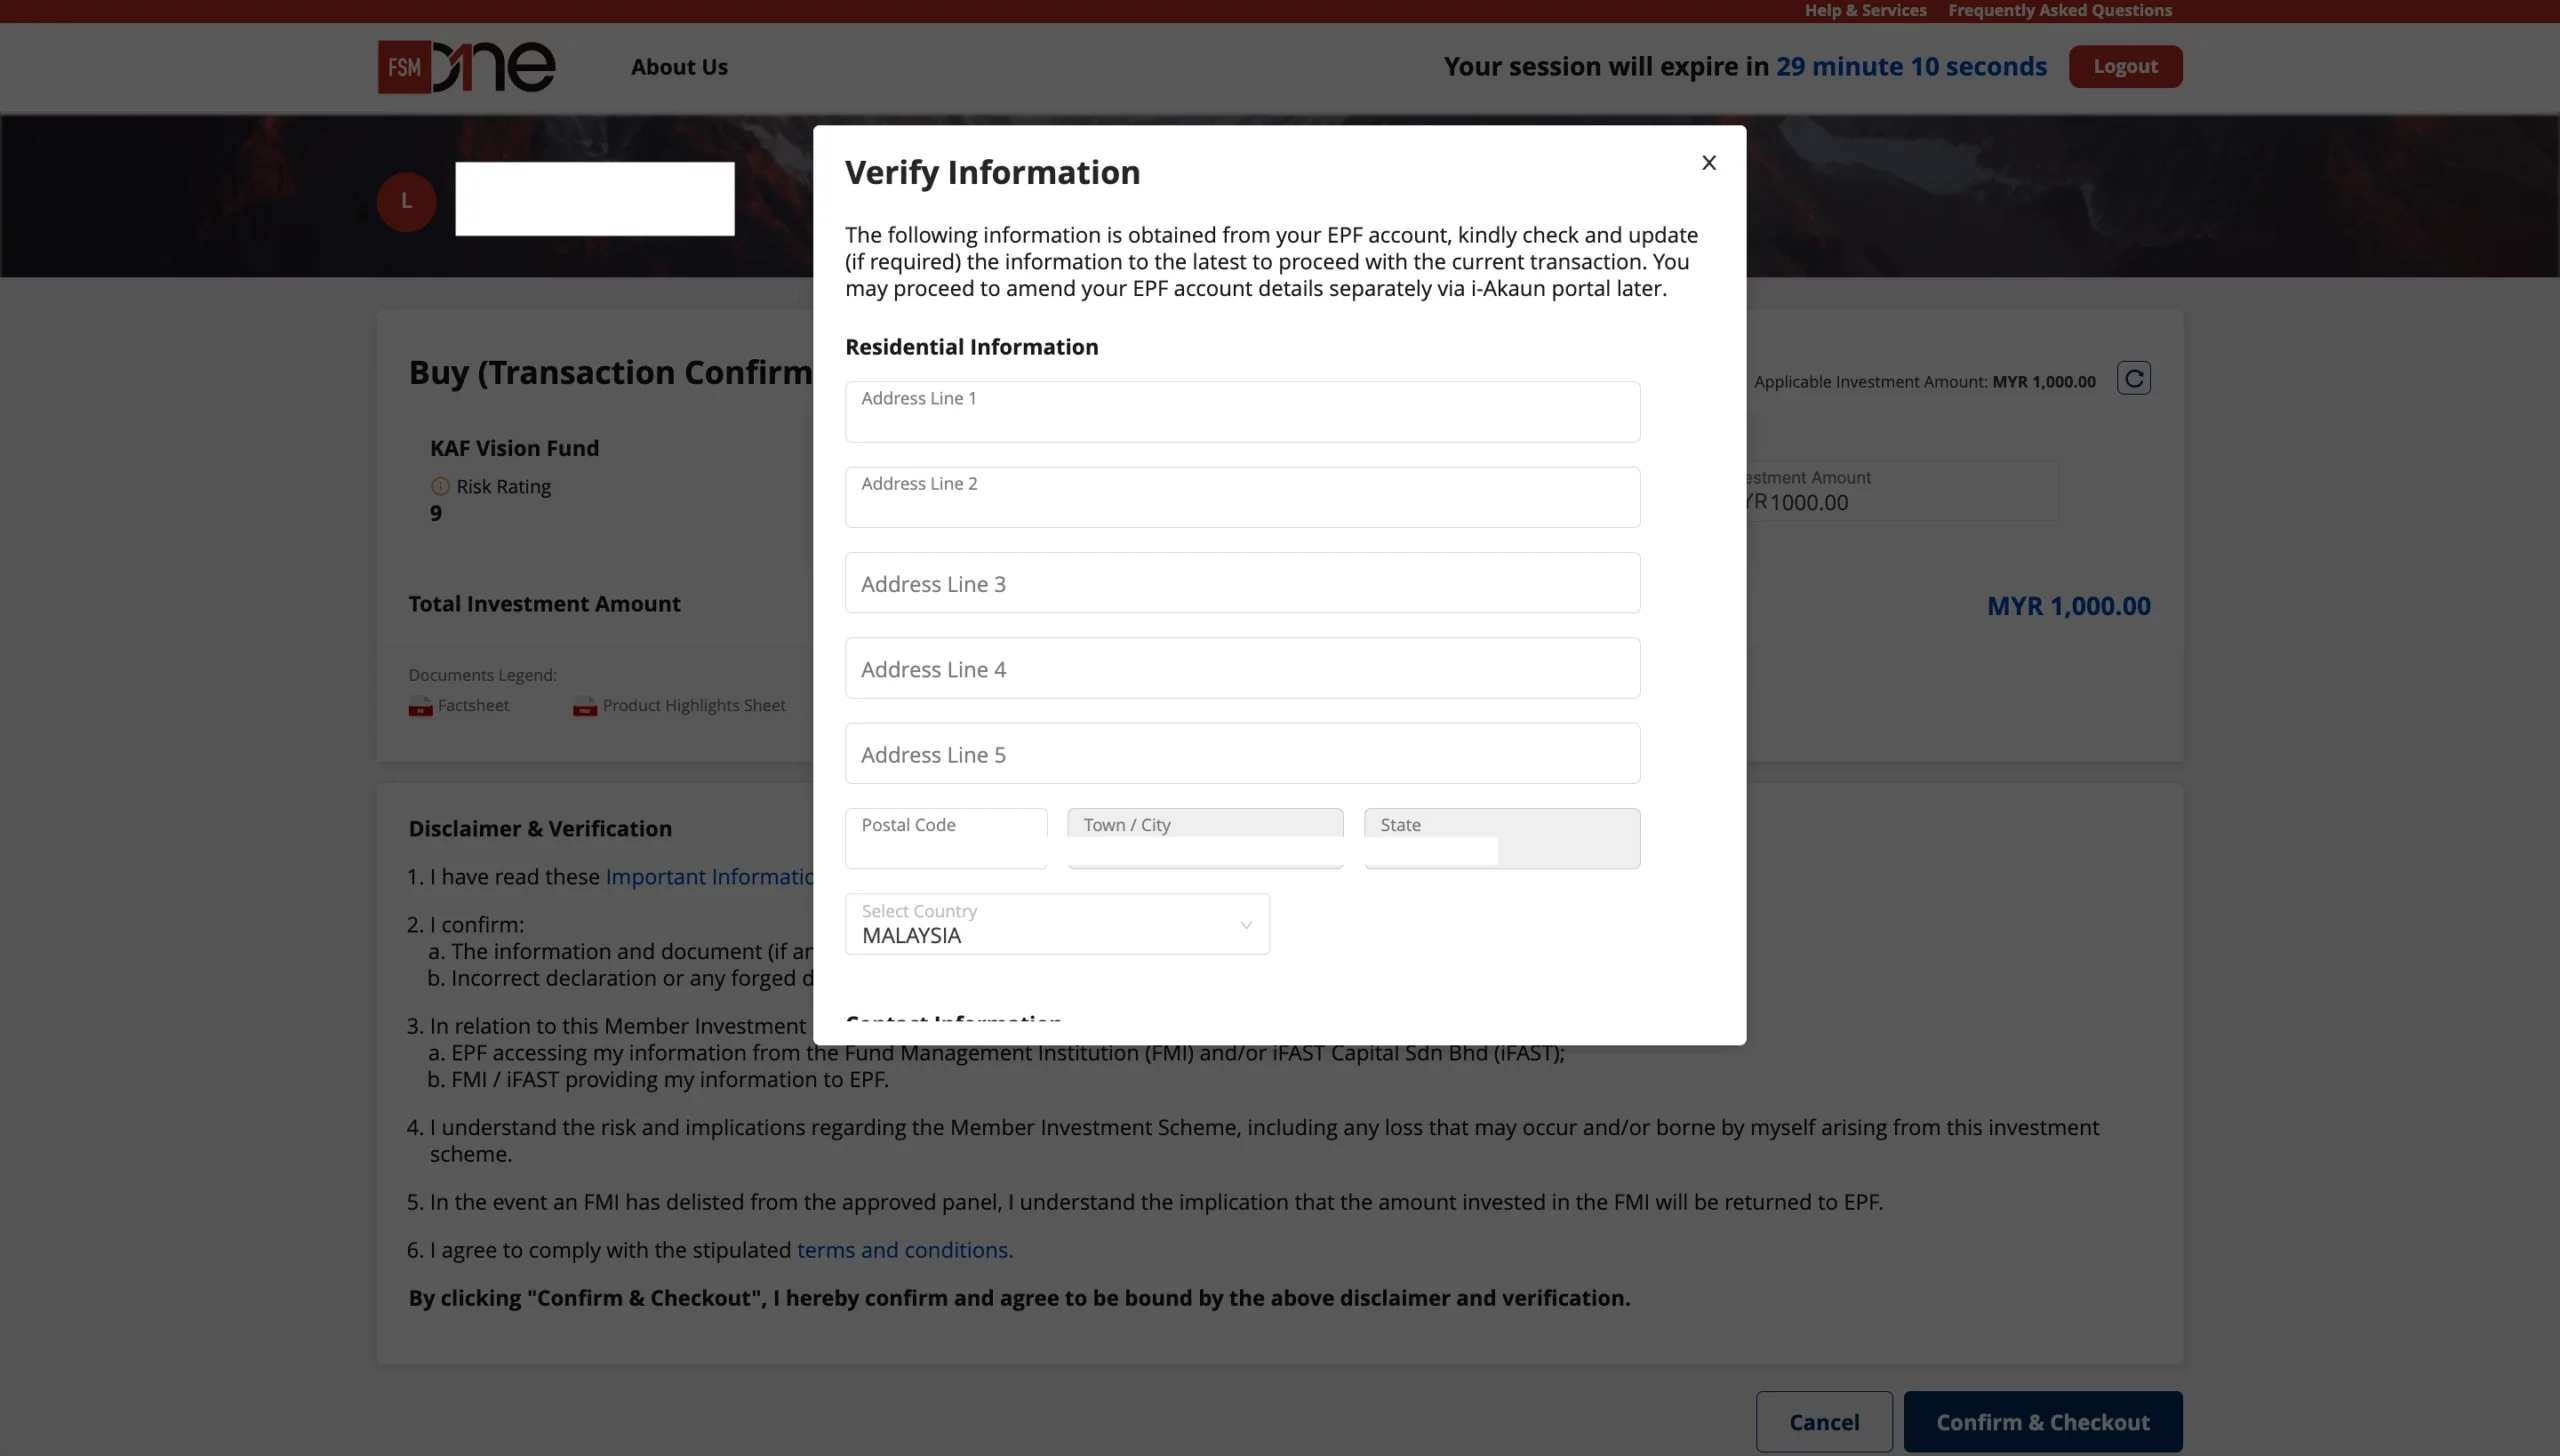
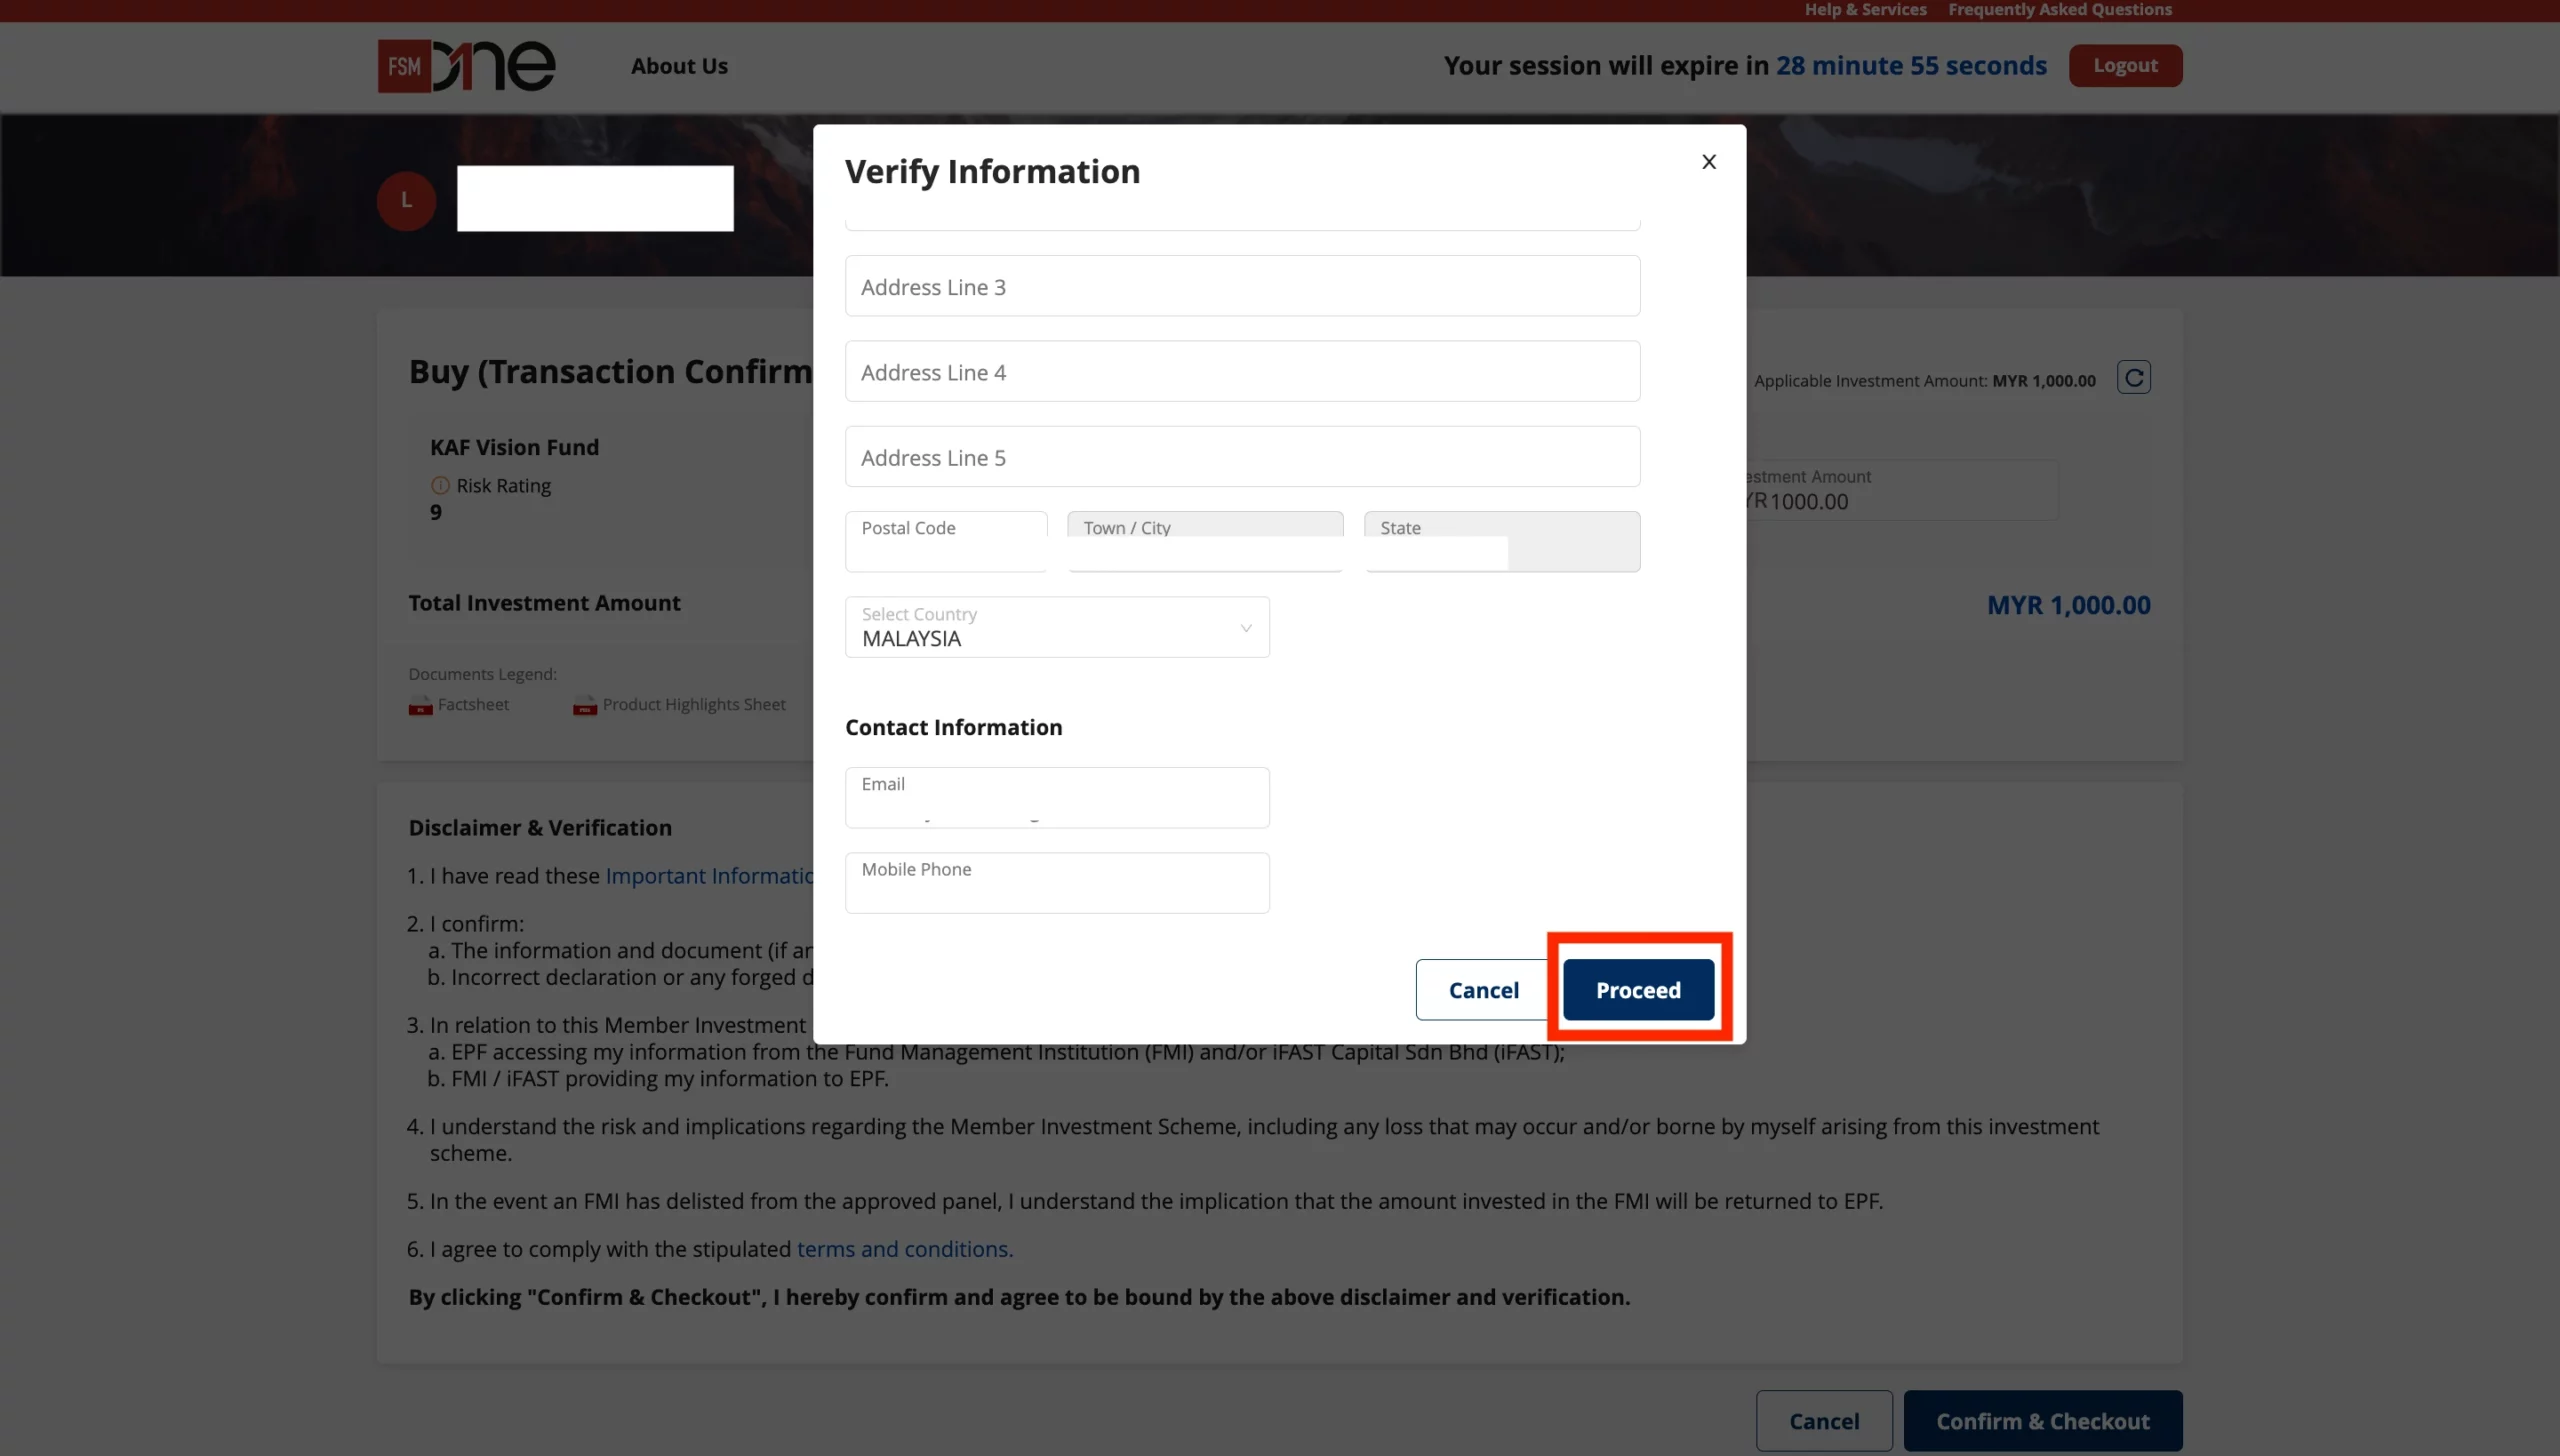
接下来,你会被带领至付款的页面。
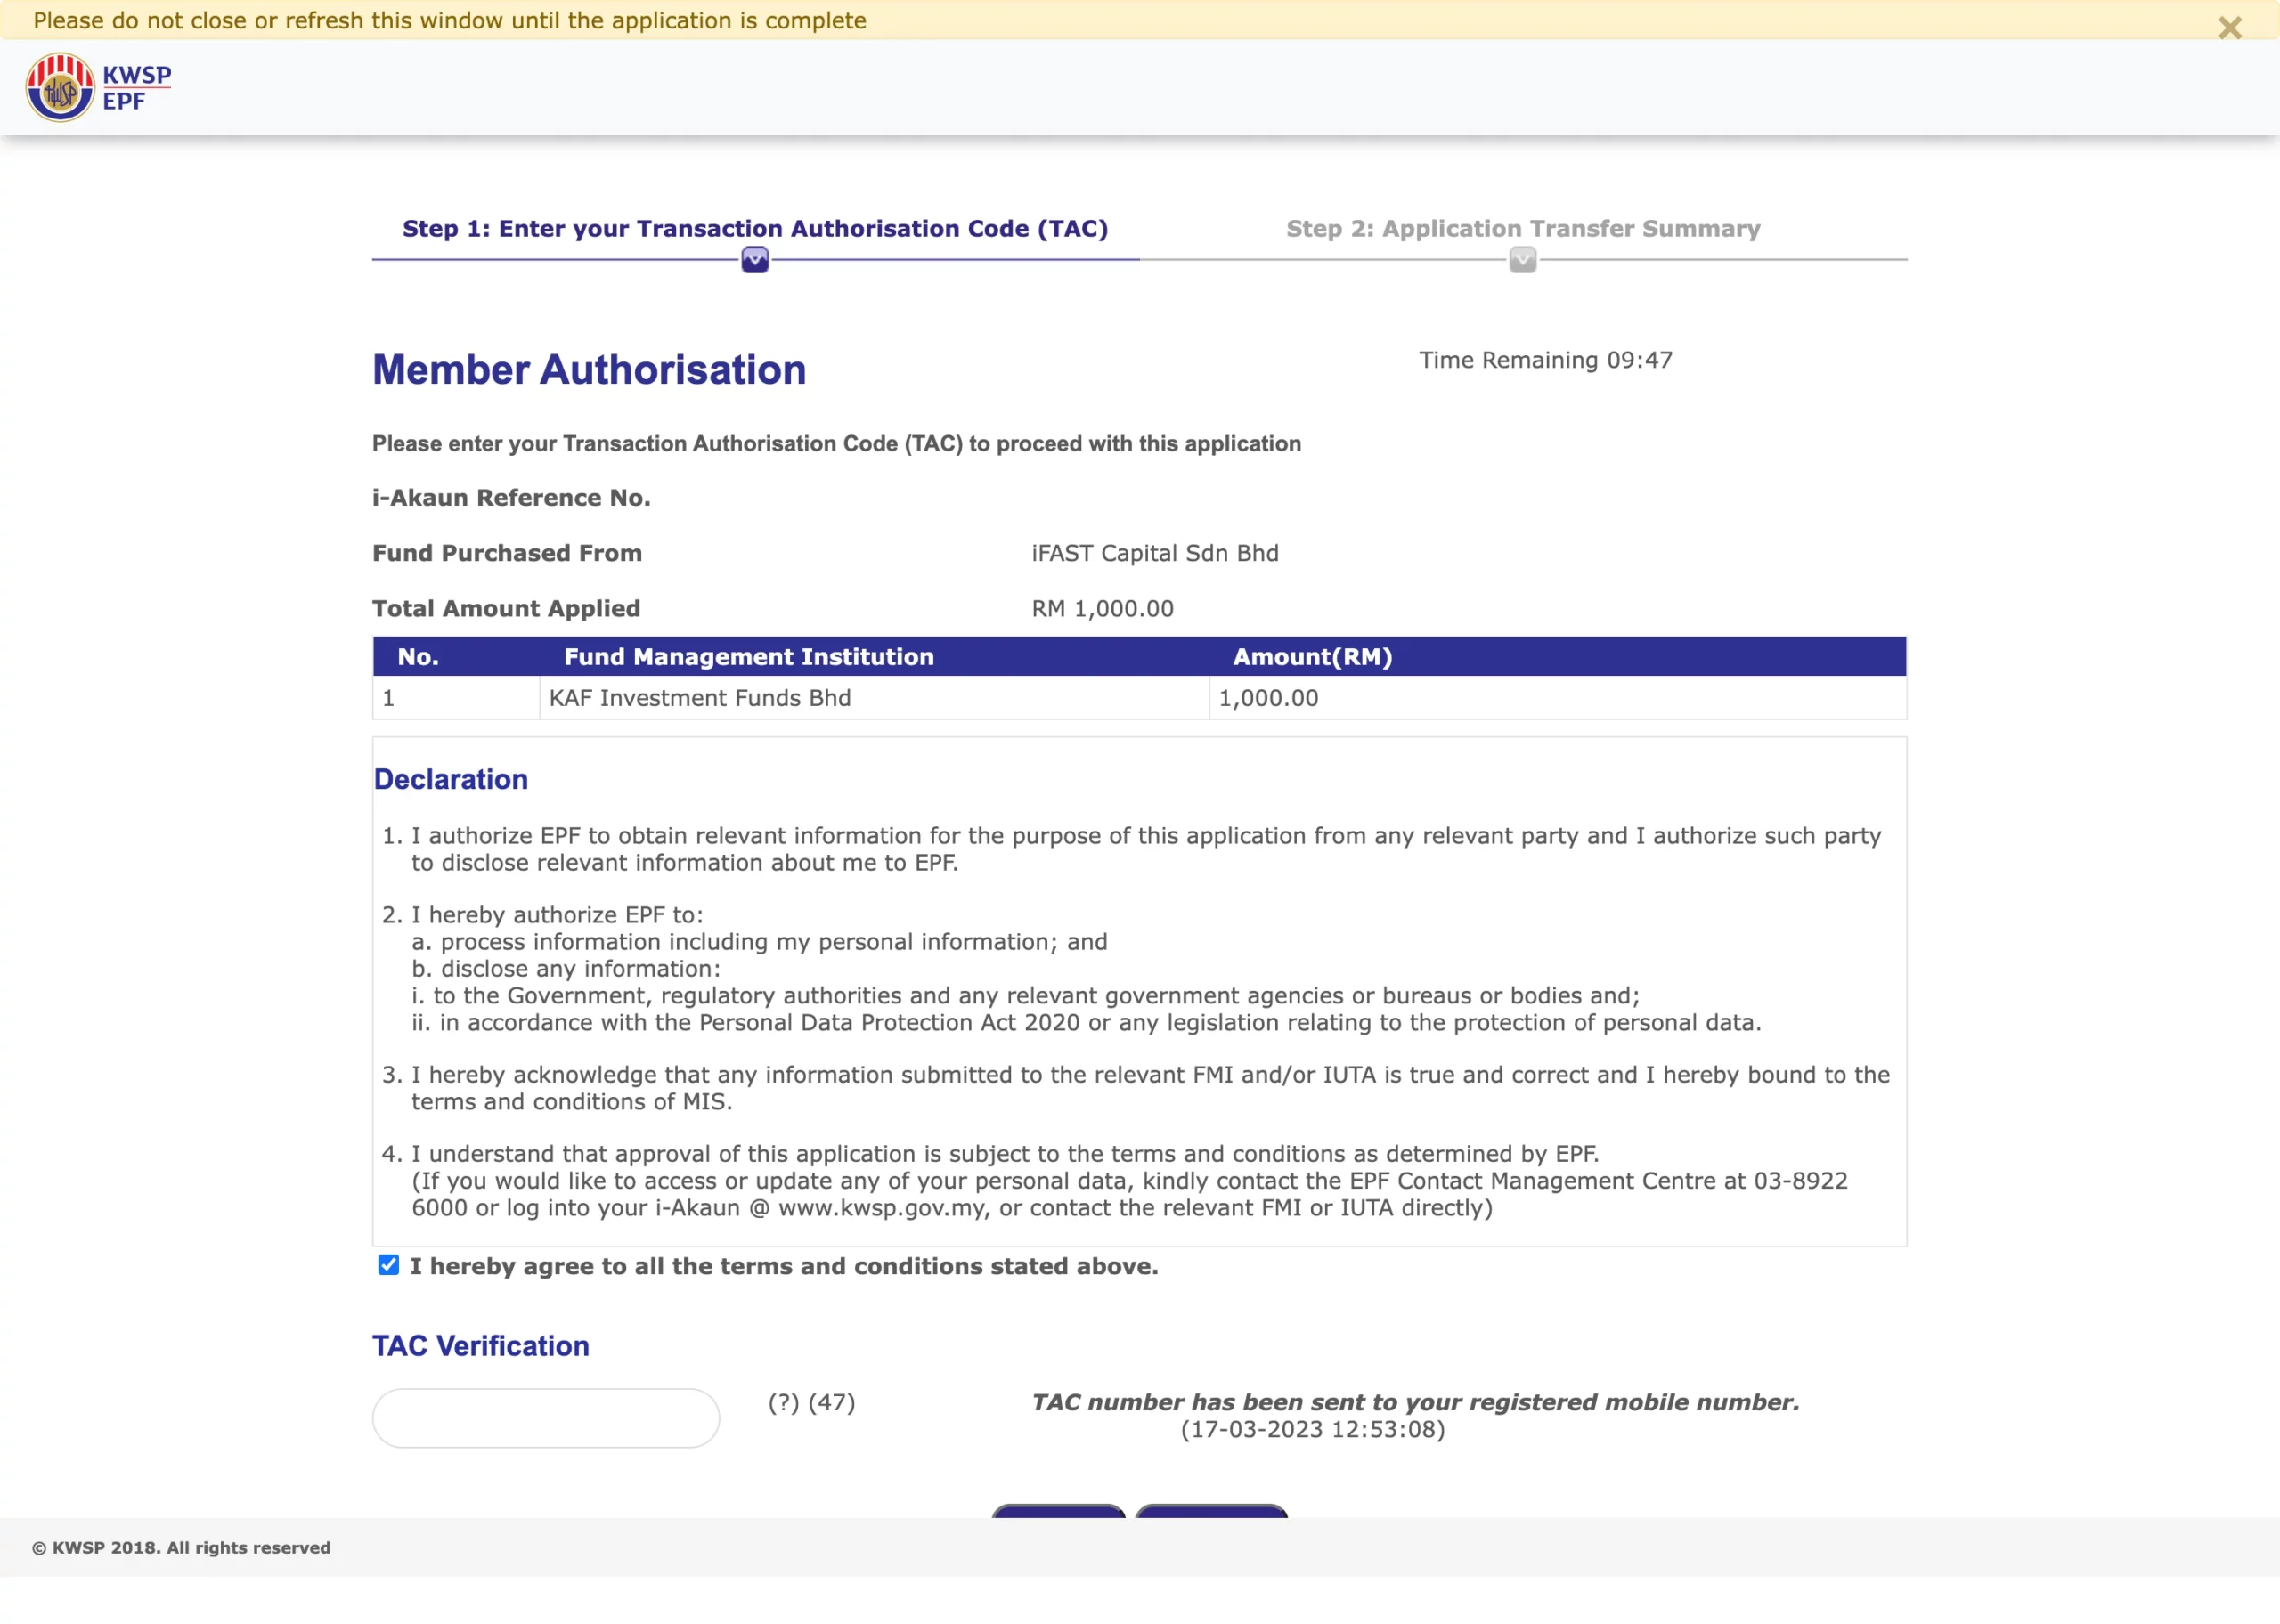
首先,再次确认你的资料正确无误,阅读声明后在格子内打勾☑️。
然后,输入手机收到的 TAC 短信验证码,输入验证码后,就完成付款了!
你可以将基金申购的页面保存起来,以方便日后参考。
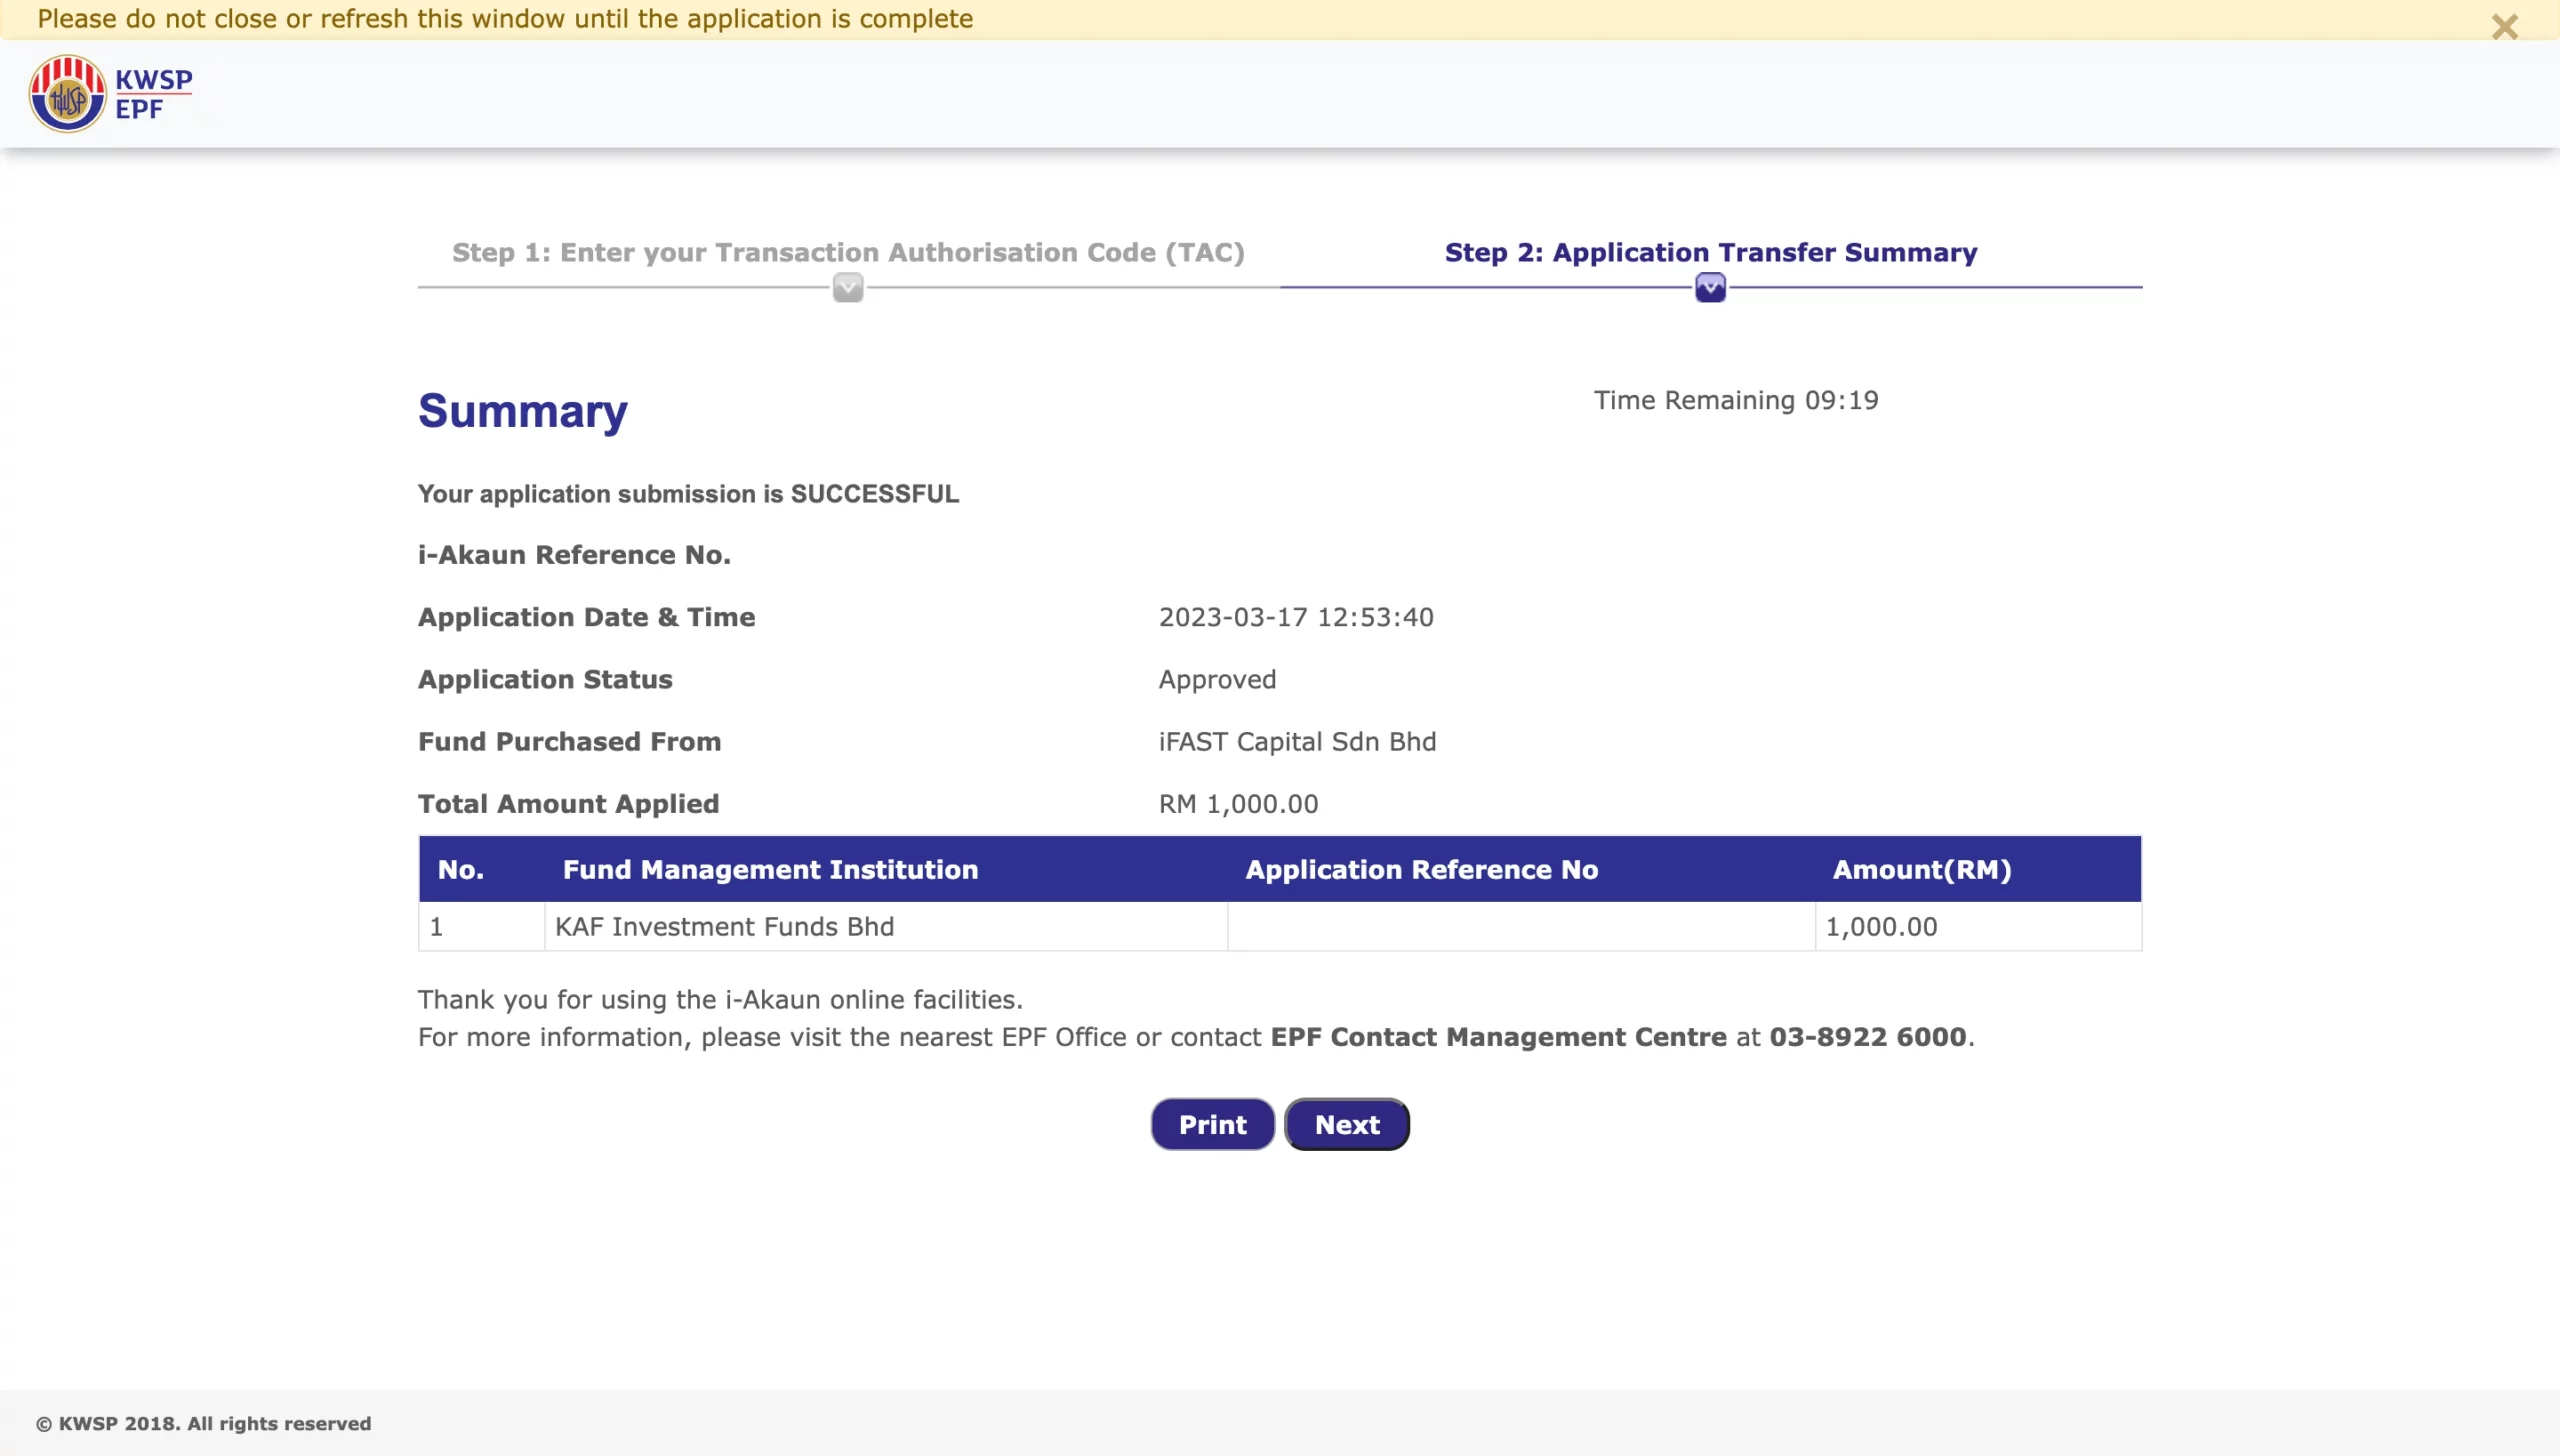
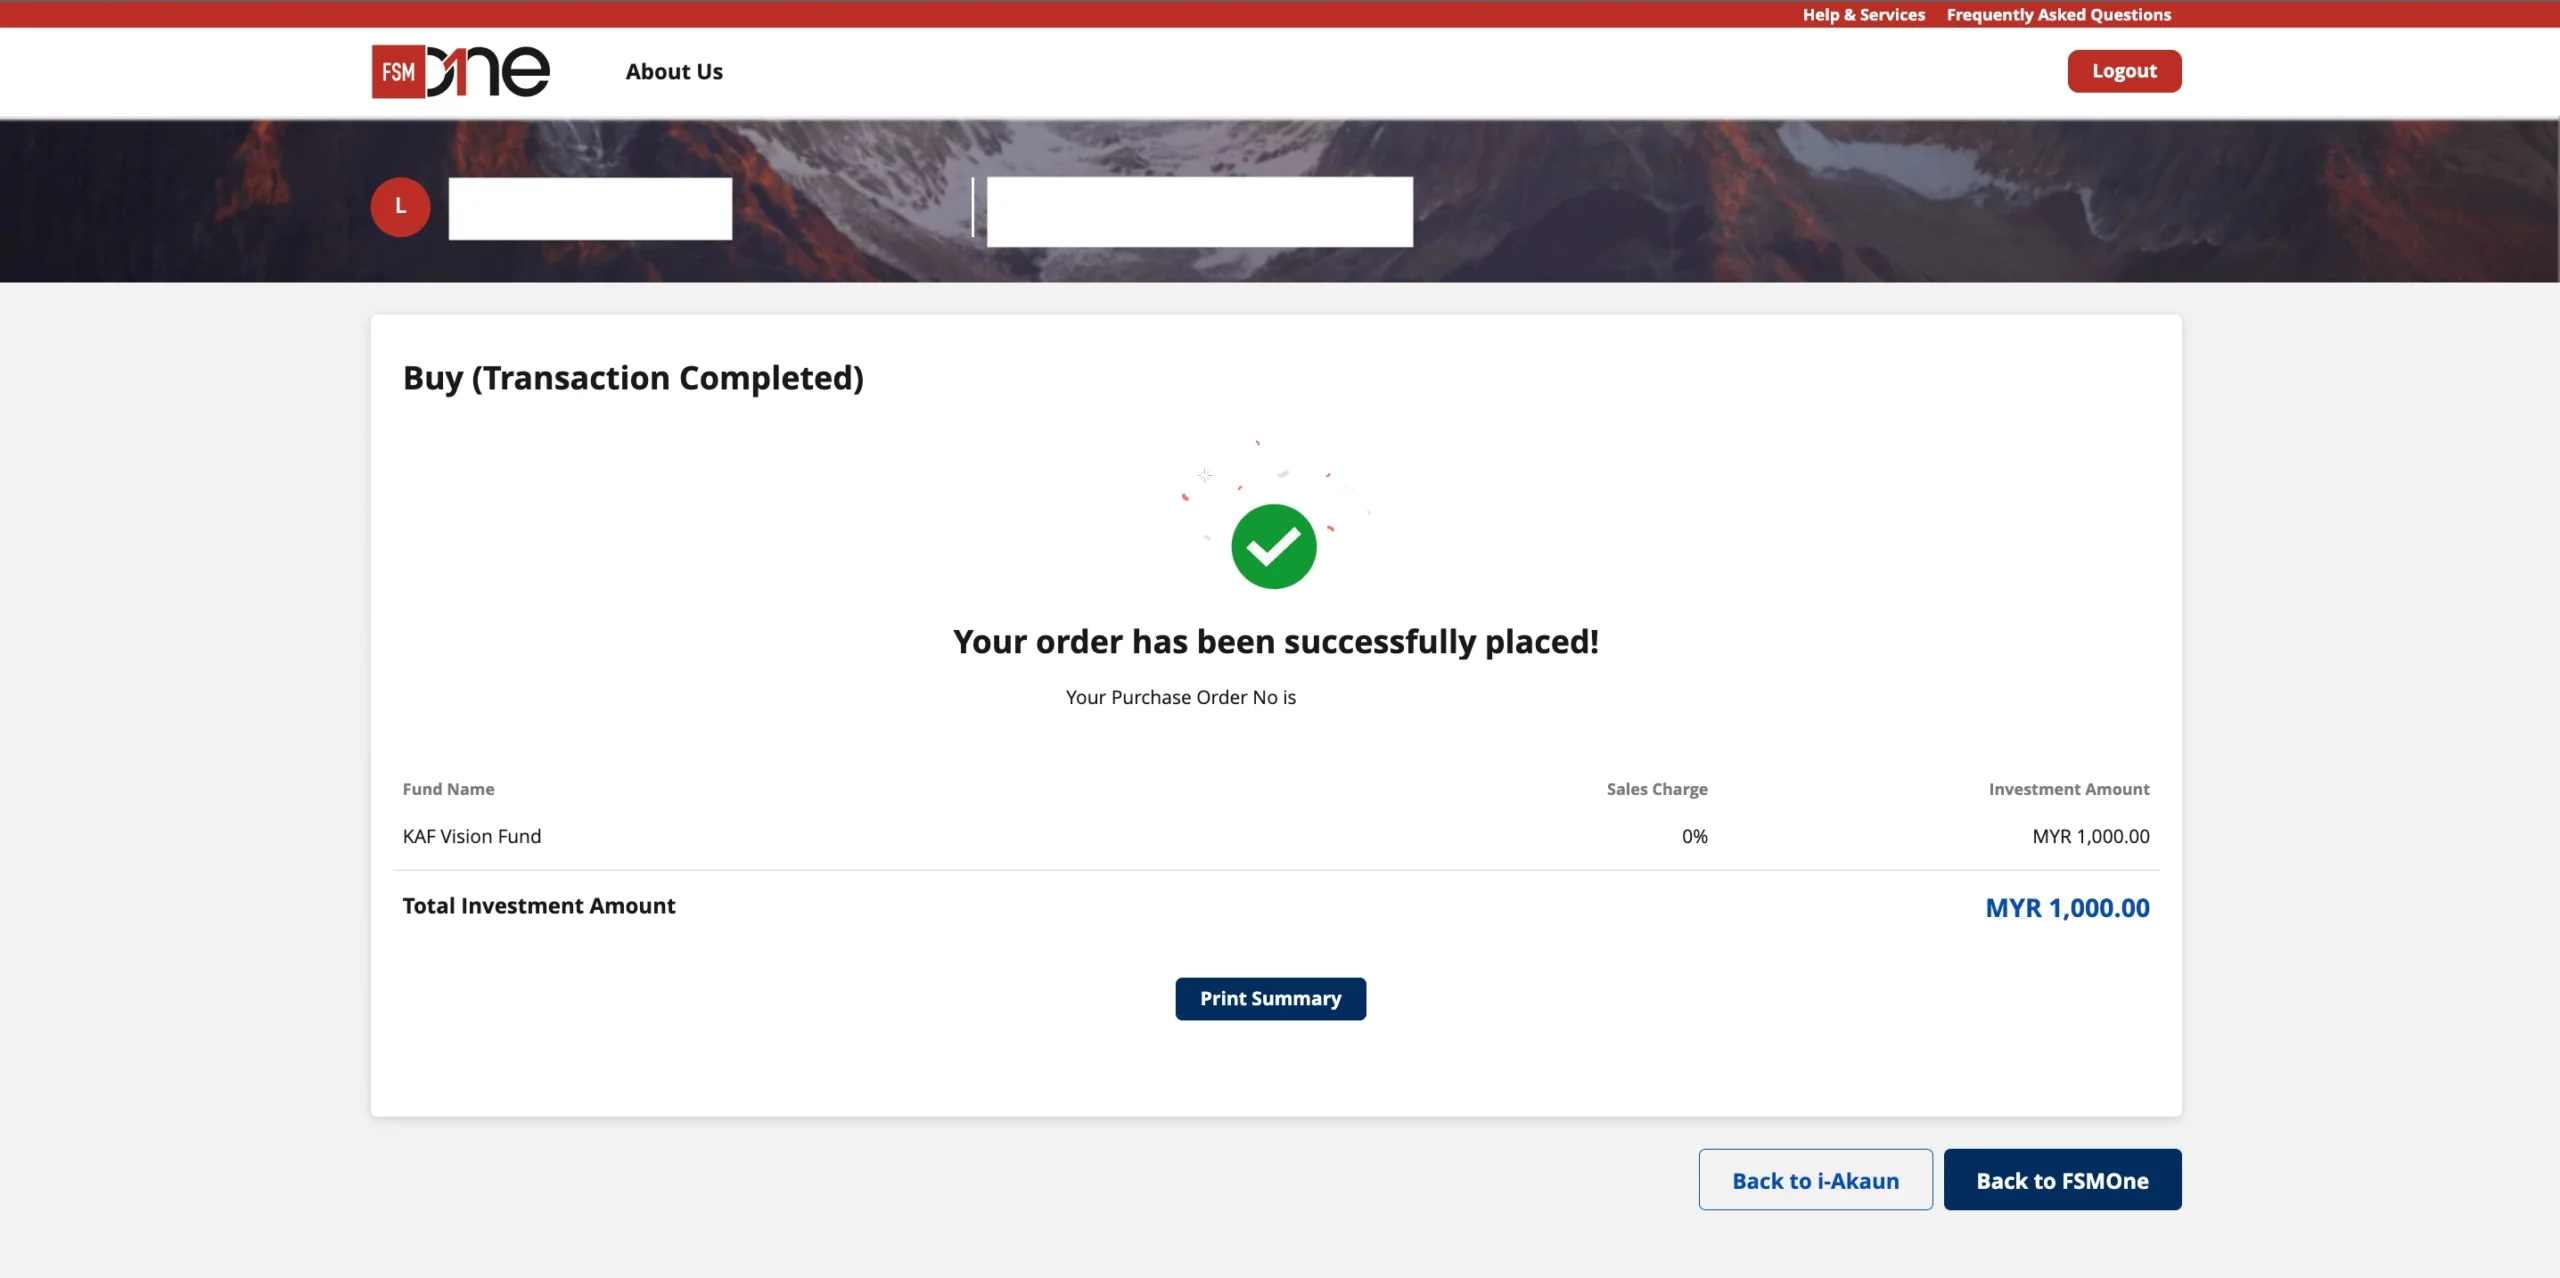
由于在 i-Invest 投资是通过 EPF Akaun 1购买的,所以并不像我们平时使用银行转帐或是使用银行卡付款,而是直接从 EPF Akaun 1直接扣款。
在购买申请提交成功后,我们还需要等待 EPF 过帐给相关基金机构才算购买完成,会员可以在 Transaction Record 中查询付款状态。
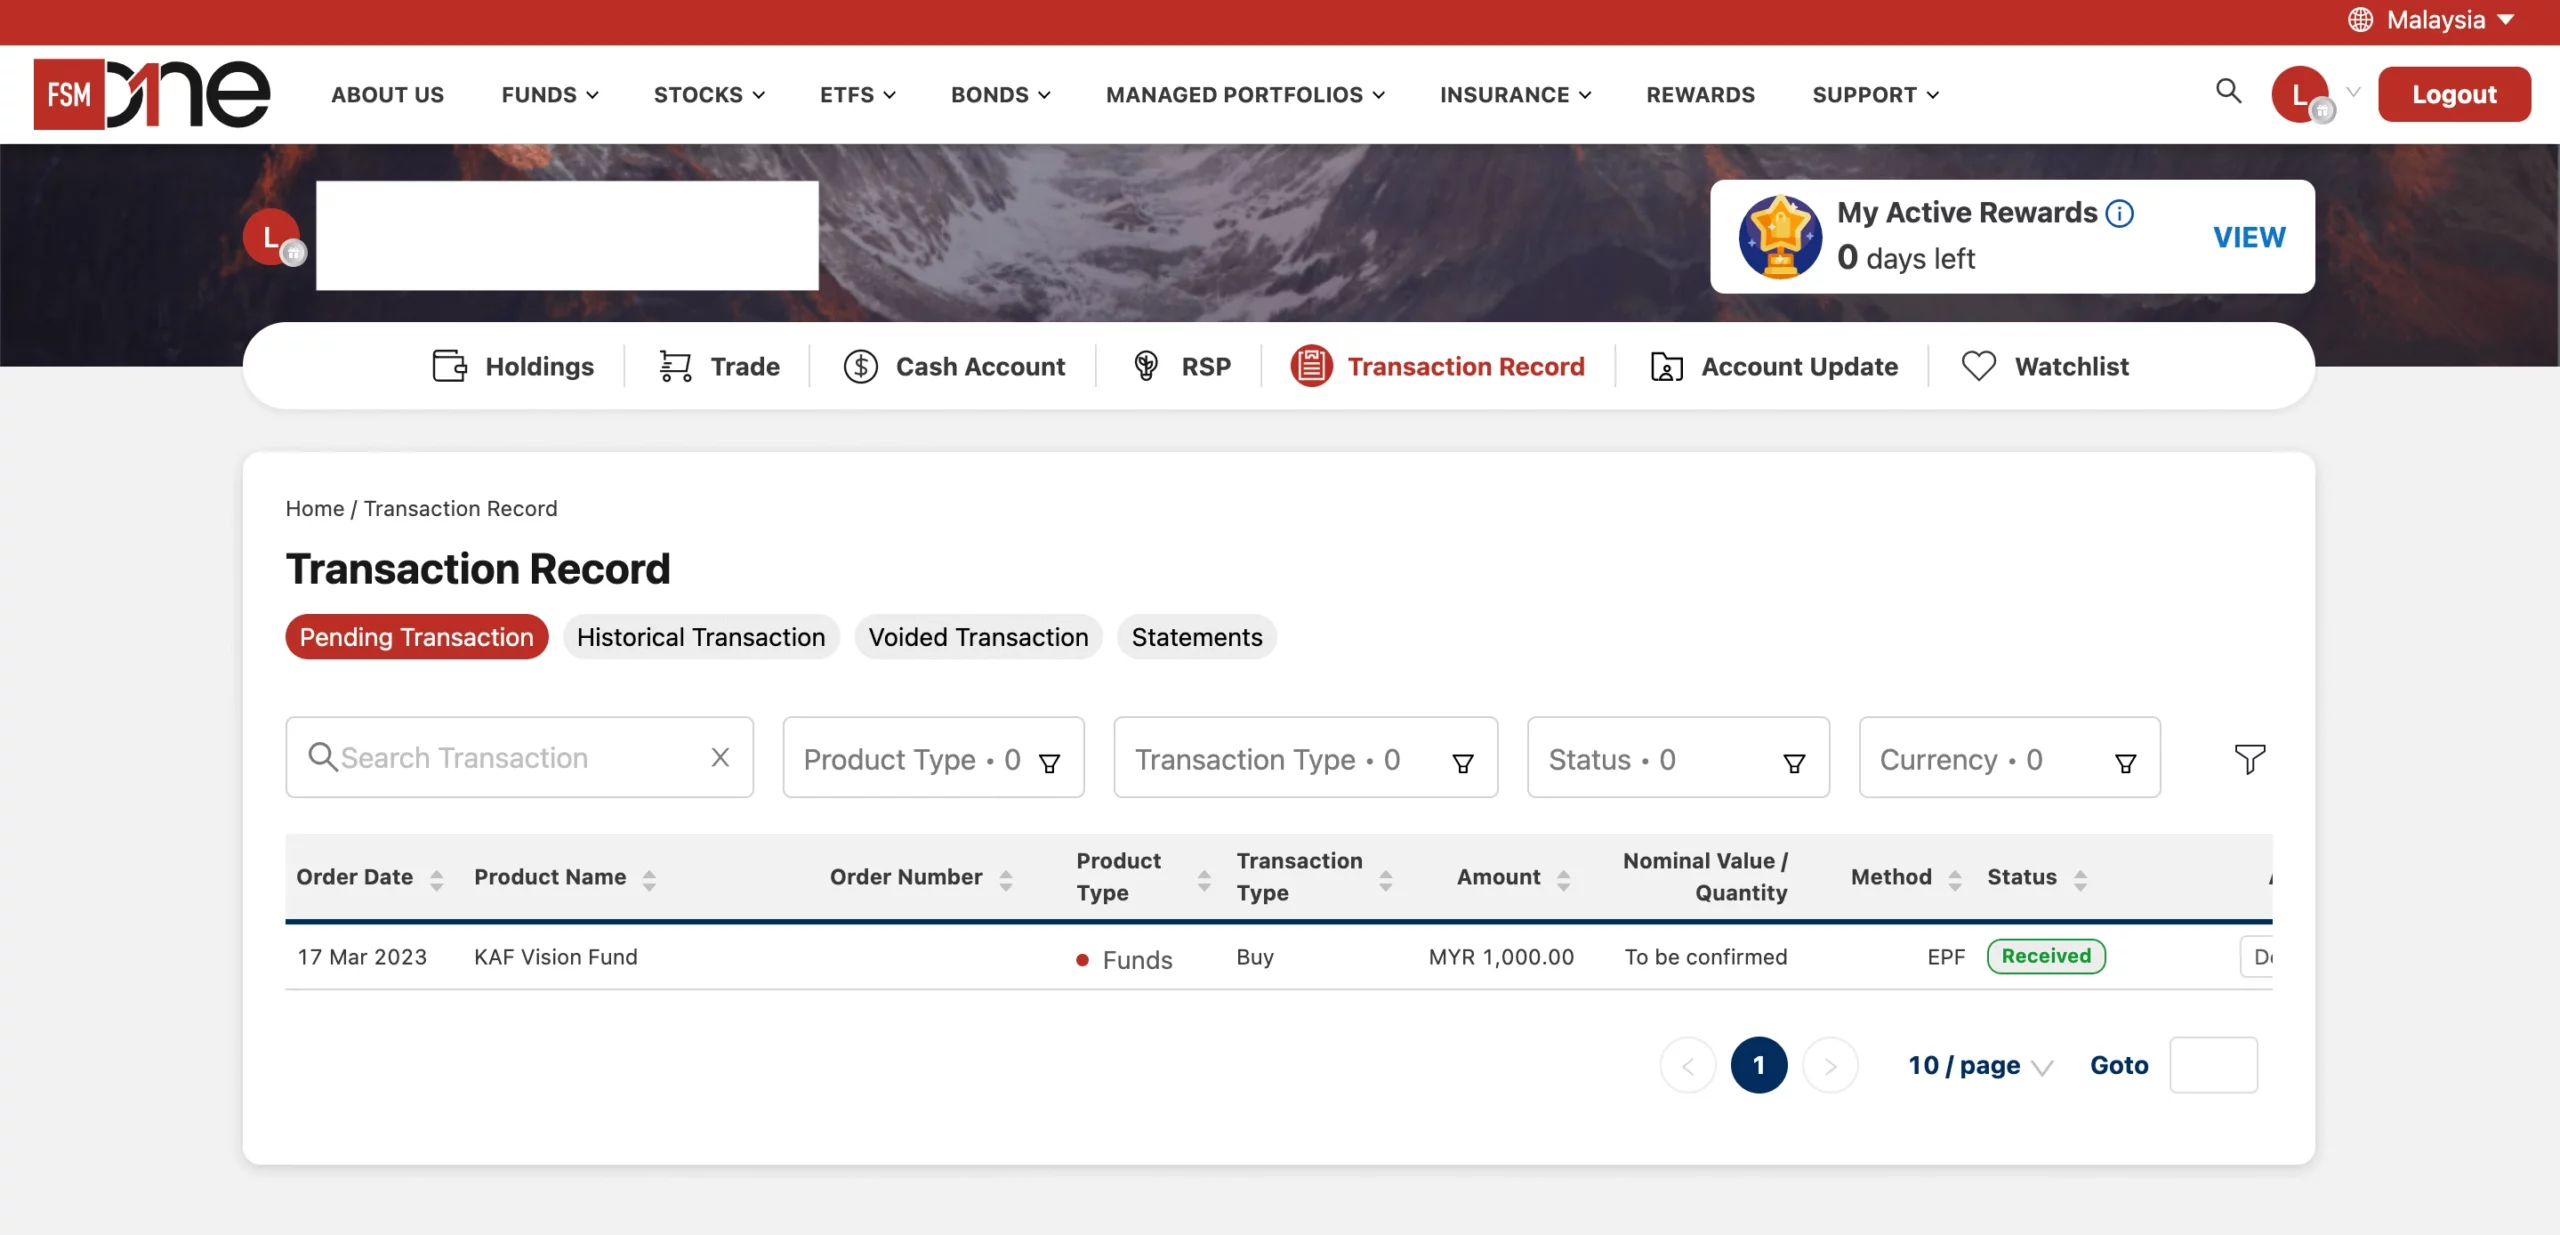
当你完成基金申购的步骤,你的 FSMOne 交易记录将会显示「To be confirmed」的状态,而你的 i-Invest 界面也会显示你未购买基金。你需要耐心等待几个工作天,基金才能成功被买入。
完成基金买入
SSF 在2023年3月18日(星期五)通过 EPF i-Invest申购基金,并且在2023年3月21日(星期二)晚上收到 FSMOne「订单已被处理」的通知。

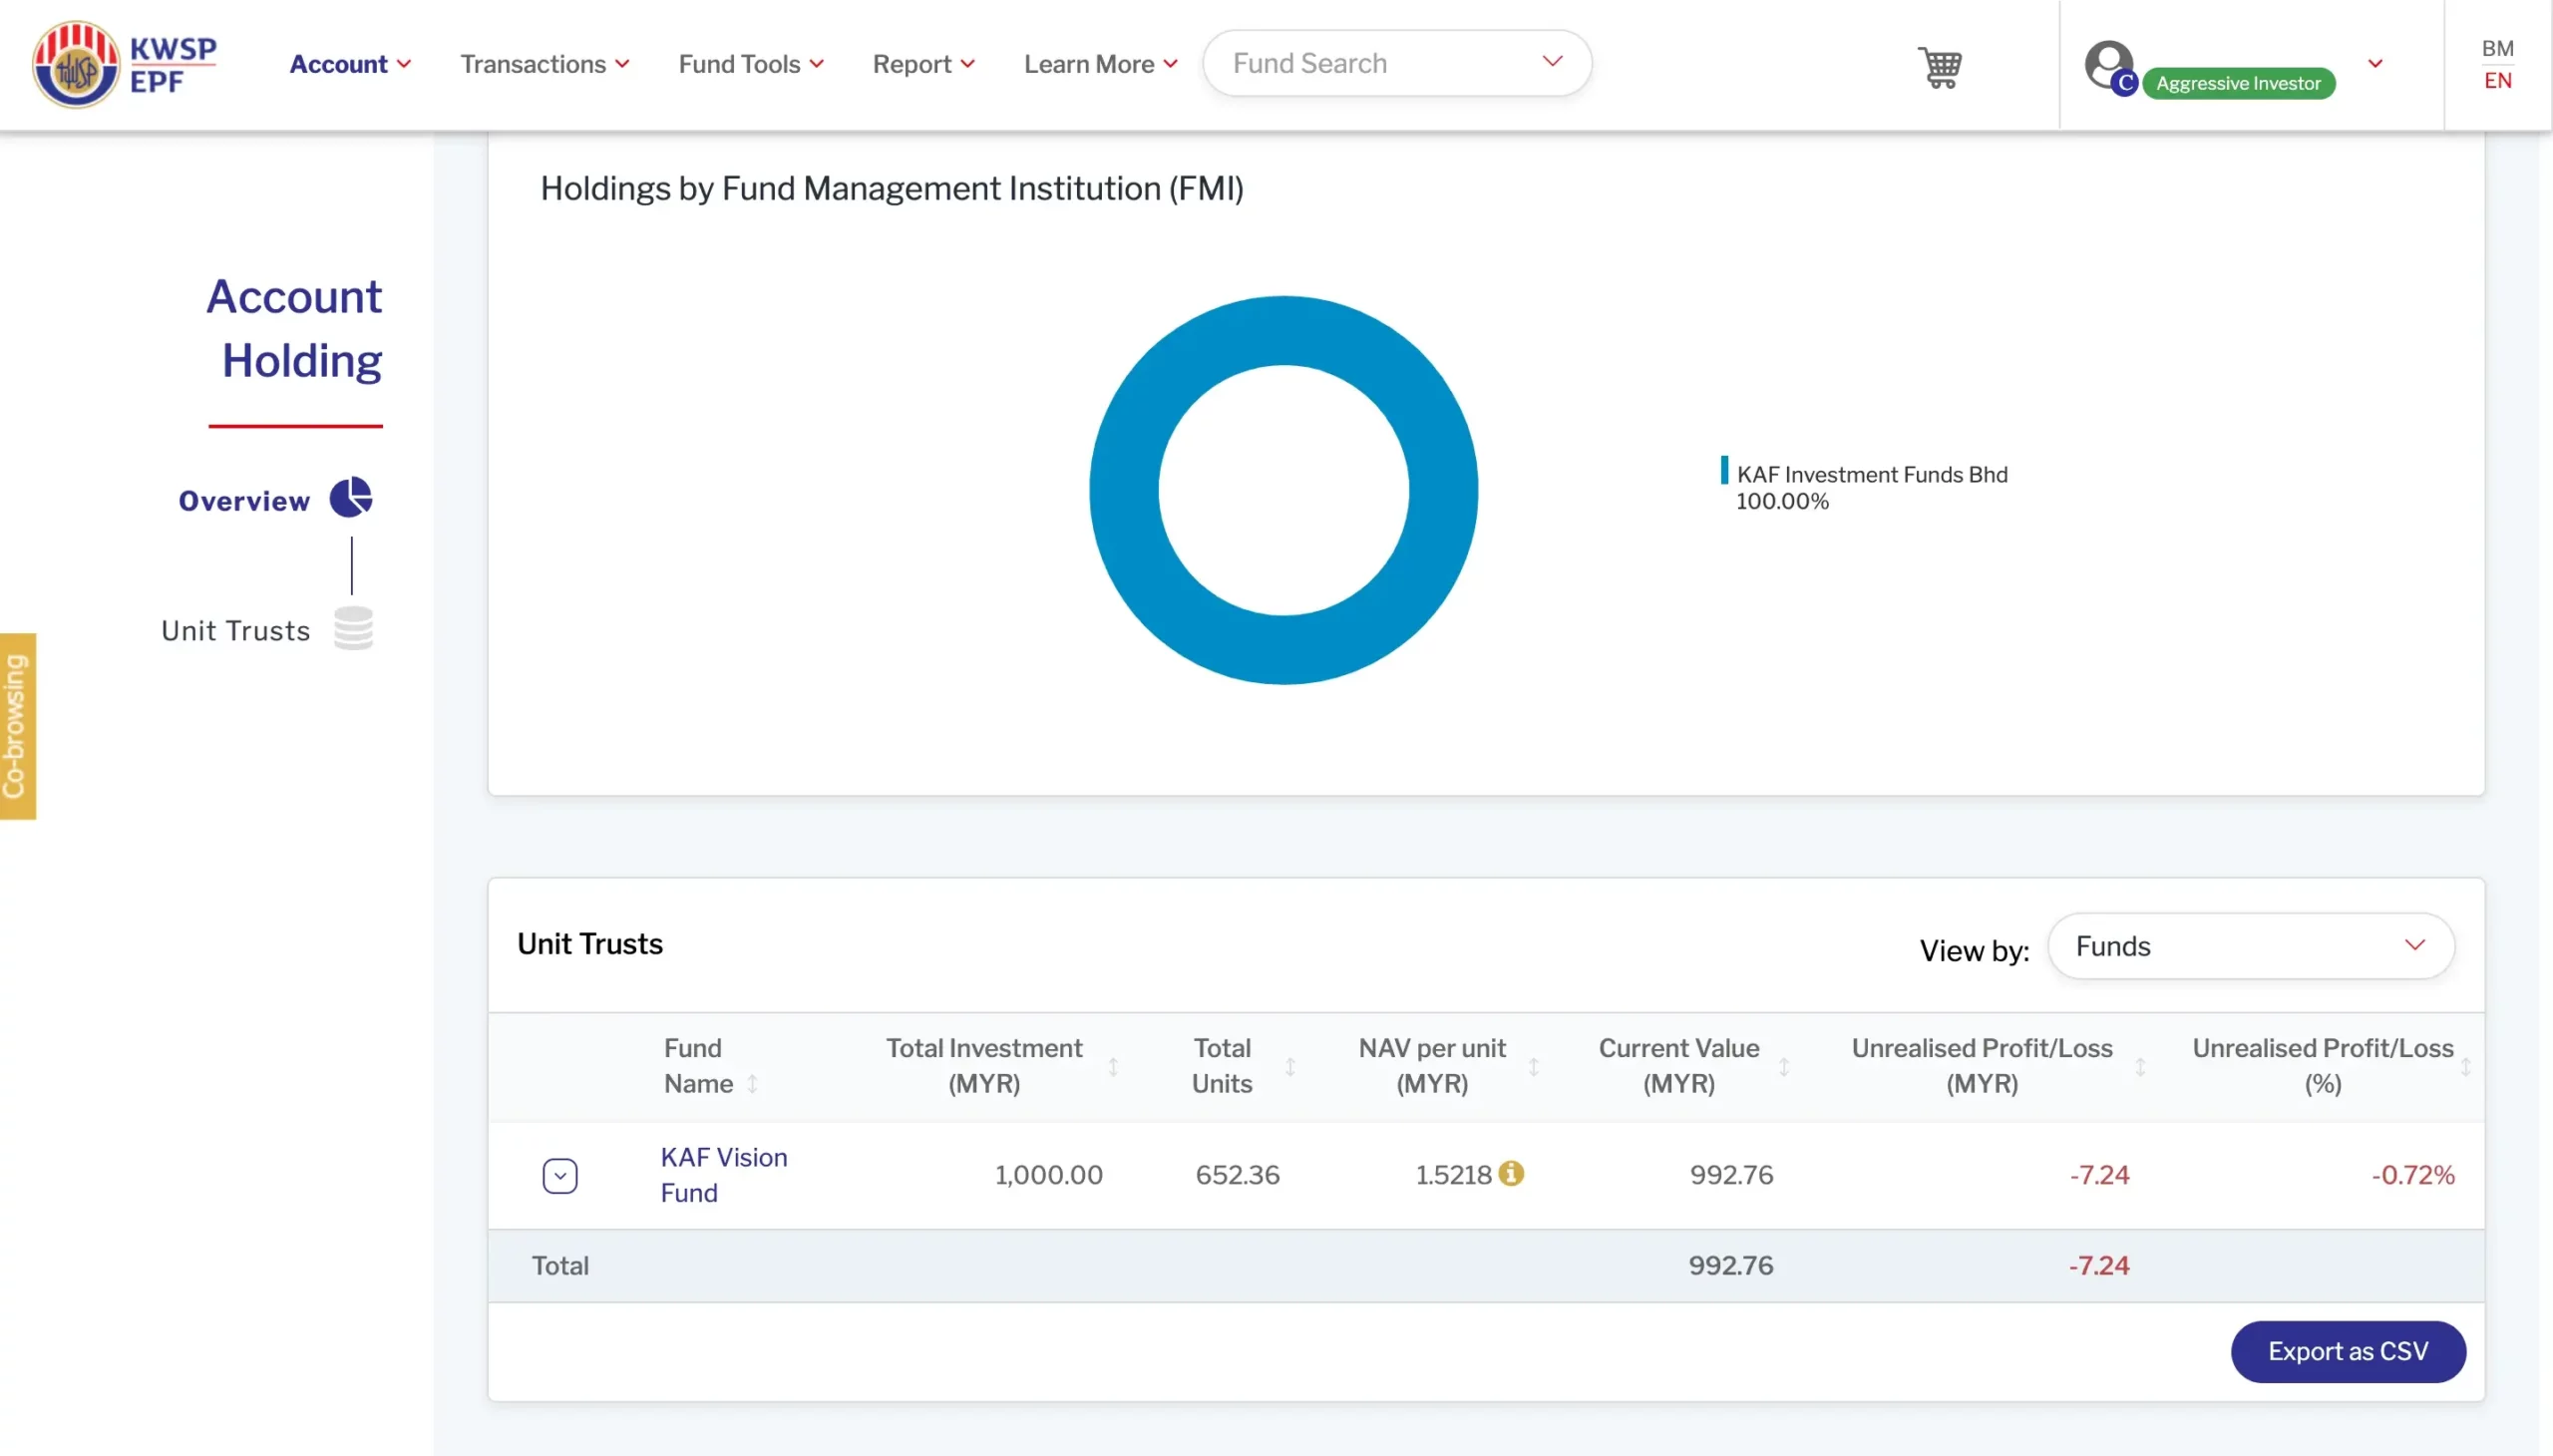
SSF 在2023年3月22日登入 FSMOne 及 EPF i-Invest 界面,就看到基金已经成功被购入,已被加入到投资组合中了。SSF 一共是等了约3个工作天,才成功购入基金。

为什么要选择在EPF i-Invest投资?有些什么好处?
可控性较高
EPF i-Invest 的操作方式很简单,会员仅需要登陆 EPF i-Akaun,通过简单的步骤就可以进行后续购买以及卖出的工作,并让你自行管理单位信托基金,自行选择想要投资的资金。市场上获得 EPF 认可的基金都在选项内,而且你可以选择自由投资在不同的基金。
以往, EPF i-Invest 在一次交易中只能向一家基金管理机构投资多个单位的信托基金,不过现在使用 EPF i-Invest 投资平台的会员可以在一次交易中,同时向5家基金管理机构投资最多8个由机构所管理的单位信托基金。
另外,i-Invest 也提供了各种分析工具和图表等,让会员随时随地都可以掌握和对比各个基金的表现,帮助会员做出更快更合适的投资决定,更加方便。
举个例子,会员可以点击 i-Invest 中的 Chart Centre 选择最多8个感兴趣的基金进行比较,直接掌握各个基金的相关信息,评估是否值得投资。
比较安全
正如以上提到的,i-Invest 内的基金组合都是通过公积金局所认证,属于合法且安全的投资平台,因此会员也不必担心自己的钱是否会落入不法分子手里。
公积金局也将市面上常见、业绩较好的基金管理公司全都包含其中。会员可以一次性查阅和考虑不同基金管理公司所推出的信托基金组合,从中挑选出适合的基金。
公积金局也列出了会员允许投资的信托基金。以下仅列出首10项合作公司,完整的合作名单和信息以及个别获批准的信托基金组合,可以点击这里查看。
- AHAM Asset Management Berhad
- Amanah Saham Nasional Berhad
- Amanah Saham Sarawak
- Amara Investment Management Sdn Bhd
- AmFunds Management Bhd
- Astute Fund Management Berhad
- Principal Asset Management Bhd
- Eastspring Investments Bhd
- Hong Leong Asset Management Bhd
- KAF Investment Funds Bhd
投资风险较低
由于信托基金皆是由专业和投资经验丰富的经理人操盘,并且多数基金的投资对象也比较多样,不会仅仅集中于某个产业或是某个上司公司。因此,相比起某些直接投资在某只股票或是某个上市公司,信托基金的风险比较低,不会因为该产业或是投资经验不足而导致亏大钱。
另外,会员们能够对比个基金管理公司所提供不同的信托基金作为比较,包括获得其投资持有量综合图、投资成本、历史基金业绩等信息,对于该公司的了解更深入,投资的风险也比较低。
投资EPF i-Invest有些什么缺点?
投资风险较低,但不是零风险投资产品
虽然上面有提到 EPF i-Invest 的投资风险比较低,但这 EPF i-Invest 并不是完全零风险的投资产品,如果选择的信托基金领域前景不佳,或是出现不确定的因素,其投资风险就会提高,甚至可能会出现亏损。
因此在选择信托基金前,记得要提前做好功课了解各个基金的投资策略,再根据自己的投资需求和风险倾向,来选择合适自己的基金,切勿将鸡蛋全放在一个篮子里,这样容易出现投资失误风险。
另外,投资在 EPF i-Invest 的资金不受马来西亚存款保险机构(PIDM)的保障。意思是,假设所投资的信托基金突然倒闭,会员是没办法拿回本金的。
回酬率不稳定
虽然投资信托基金的风险比较低,但这也意味着回酬率不比直接在股市投资来得高,甚至还会出现亏损的状态。而且55岁以下会员最多只能拿出30%存款来进行投资,本金也比较小,可以获得的回酬其实是相当有限的。
根据过往数据,EPF 历年派息介于5-6%左右,而 EPF i-Invest 可投资的信托基金不一定会比稳稳放在 EPF 来得多,并且根据1991年僱员公积金法令,EPF 最低派息必须维持在2.5%年利息,无论如何都不会低于2.5%。
延伸阅读:
另外,选择到一个好的基金可能会让会员获得超过6%甚至是10%以上的回酬,长期投资的回酬平均在6%至8%,也就是说投资的时间越长,获得平均回酬的几率就越高,因为长期投资能减少受到股市波动的影响。
推荐阅读:
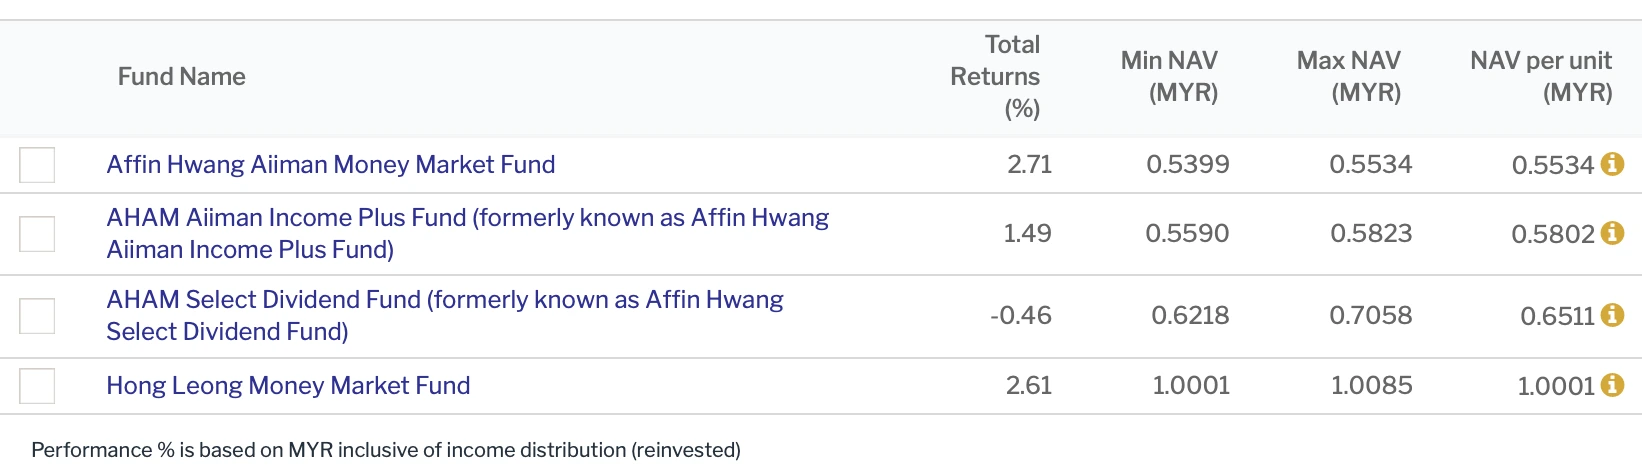
不过,在 EPF i-Invest 平台上进行投资就一定会赚钱吗?答案是不。虽然被批准的信托基金大部分都属于比较优质的基金,但是若你所选择的基金表现欠佳,那就有可能你会获得比 EPF 超过5%更低的利息,或是亏损。
举个例子,在 EPF i-Invest 平台上随机选择了几个信托基金皆获得低于5%的利息,甚至出现亏损,因此在选择基金时必须要做好功课才能选择到适合自己且回酬率高的基金。
公积金剩余的退休金减少
会员选择将钱取出来在 EPF i-Invest 平台上进行投资,也就意味着会失去该金额每年稳定的公积金派息(至少5%,2024年派息为6.30%),而且相较于其他的投资产品如股票、银行的定期存款等,把钱留在 EPF 账户的风险更低,而且利息率也高一些。
因此,选择将钱取出后,剩余的公积金数额也随之减少,相对也会减少一定数额的利息。
需要支付手续费用
虽然公积金局不征收任何费用,但会员通过在 EPF i-Invest 自行投资的过程中,每次交易最高会收取0.5%的费用。
此外,基金的投资成本包括手续费、管理费、托管费等,投资成本较高。
适合用 EPF i-Invest的人群
使用 EPF i-Invest 将 EPF 的钱投资在基金中,有利也有弊,大家需要好好考虑后再决定是否要进行这项投资。
但是,以下人群适合使用 EPF i-Invest 进行投资:
距离退休还有10-30年的人群
如果你距离5-10年就要退休了,那你并不适合投资在 EPF i-Invest 中,这是因为 EPF i-Invest 仍然有一定的风险,万一你在退休时急需一大笔金钱,而这时出现了过高的通货膨胀或是金融风暴,又或者是基金表现并没有达到预期的6%回酬,那对于你来说并不是一个很好的预兆。
因此在接近退休的时候不太适合投资到 EPF i-Invest,反之距离退休还有10-30年才退休那就非常适合进行投资了。
根据 EPF i-Invest 里的分析工具,可以了解到以10年为单位的信托基金回酬率更高,甚至有的在短期1年时间内为亏损,但投资10年来看则能获得比 EPF 超过5%的回酬。这因为投资时间越长,受到股市波动的影响越小,但会员也必须时刻观察投资的资金表现实时做出调动。
追求高回酬且拥有一定投资知识的人群
对于想要追求高回酬且风险承受能力较高的人,那 EPF i-Invest 是一个值得思考的选择。
目前,会员如果想要取出 EPF 进行投资就只能通过 EPF i-Invest 投资平台。因此,如果会员对 EPF i-Invest 里的基金有足够的了解和把握,并有自信能够在 EPF i-Invest 里的基金获得比 EPF 更高的回酬,那非常鼓励会员取出 EPF 的钱在 i-Invest 上进行投资。不过这一切的前提还是基于会员对所投资的信托基金有一定的了解。
总结
想要将钱留在公积金局还是进行投资,其实答案仍然是见仁见智。每个人对于投资回酬、风险、理想退休后的生活等都有不同的看法,最重要还是需要回归到投资的需求和动机,即是拥有明确的投资目的,了解并衡量各种投资风险后,找到适合自己投资的信托基金。
简单而言,如果没有太多投资知识也害怕自己投资失败,那选择将钱留在公积金局也是明智之举。不过如果想要寻找更高投资回酬,想要进行初次投资,那做好功课,在相对安全的i-Invest在线投资平台寻找回酬潜力高的信托基金也是另一种方案。
EPF 相关文章推荐阅读:
- EPF是什么?EPF利息6.30%,把钱存入KWSP作退休金值得吗?大马打工族必看
- 六大步驟教你如何用公積金EPF第二戶口來買房子
- KWSP申请拿钱:EPF 第三户口是什么?EPF Account 3 如何提款
- 如何申请EPF户口?开EPF户口需要什么资料?
- KWSP i-Lindung 是什么?值得吗?EPF保险低至RM4,教你如何买!
- i-Saraan 是什么?i-Saraan 如何进钱?6步网上申请!自雇人士自己进EPF!
- KWSP i-Sayang:教你帮老婆自己进EPF存退休金
- KWSP i-Suri 家庭主妇也可存EPF!津贴高达 RM 300!如何申请?
- EPF受益人如何做?条件、需要什么资料?KWSP受益人提名教程
- EPF投资的公司2025!EPF投资组合有哪些?KWSP投资项目最新30大持股名单
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







