




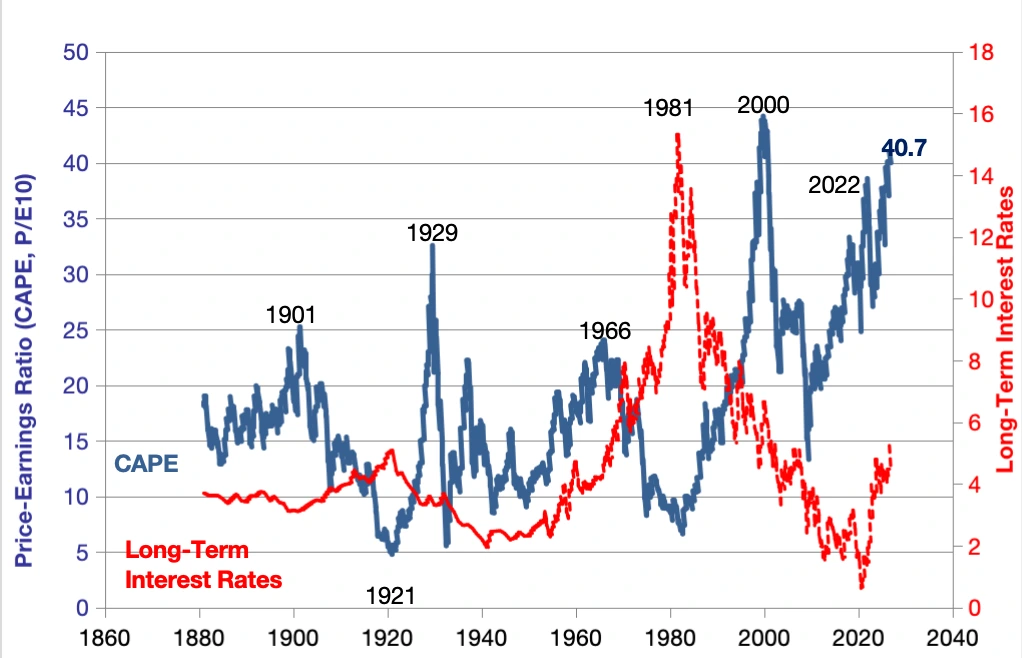
席勒本益比(Shiller PE,又稱 CAPE)在2026年10月來到 40.71,是 1999 年網路泡沫之後的最高水準。在 Robert Shiller 教授整理的 145 年月度數據裡,比現在更高的只有 1999年和2000年那兩年。新聞說「過去 156 年只出現過 3 次」,手上有美股或台股 ETF 的人看到難免緊張,現在是不是該賣了?
要回答這個問題,得先搞懂席勒本益比到底在算什麼、跟你平常看的本益比差在哪,還有過去它顯示股市很貴的時候,之後市場實際上是怎麼走的,到底準不準?
本文重點
- 標普 500 席勒本益比在2026年10月為 40.71,長期平均 17.80,歷史最高 44.20(1999年12月)
- SSF 用 Shiller 數據回測:CAPE 在 30 以上時進場,之後 10 年的實質年化報酬平均是 −1.0%;在 10 以下時進場,平均是 11.3%
- CAPE 只能解釋未來 10 年報酬差異的約 23%,對未來 1 年幾乎沒有預測力(約 3%),適合用來調整長期報酬預期,不適合抓短線買賣點
- 即使股價完全不動,只要企業盈餘維持現在的水準,CAPE 3 年後也會自然降到 33 左右
- 台股席勒本益比在2026年9月為 46.7,比美股還高,是全球主要市場中最高的
席勒本益比是什麼?用 10 年平均盈餘看大盤貴不貴
席勒本益比(CAPE,Cyclically Adjusted Price-to-Earnings Ratio)是用股價指數除以過去 10 年、經通膨調整後的平均每股盈餘。它用 10 年平均代替單一年度的盈餘,避免估值被景氣好壞扭曲,最常用來判斷標普 500 這類大盤指數貴不貴。
這個指標也叫週期調整本益比、Shiller P/E 或 PE10,講的都是同一個東西。
用好幾年的平均盈餘來評估股價,這個做法最早可以追溯到 Benjamin Graham 和 David Dodd 在 1934 年出版的《證券分析》(Security Analysis)。他們在書中建議看 5 到 10 年的平均獲利,免得被某一年特別好或特別差的數字誤導。後來耶魯大學經濟學家 Robert Shiller 和 John Campbell 用一百多年的美國股市資料,驗證了這個指標和長期報酬之間的關係,研究整理在 Campbell 與 Shiller 的 NBER 工作論文〈Valuation Ratios and the Long-Run Stock Market Outlook: An Update〉。Shiller 在 2013 年拿到諾貝爾經濟學獎,CAPE 也就被大家叫成席勒本益比。
Shiller 在他的官方數據網站 shillerdata.com 免費公開了 1871 年以來標普 500 的價格、股息、盈餘和 CPI 月度資料。CAPE 要先累積 10 年的盈餘才算得出來,所以第一個數字出現在 1881 年。本文的歷史數字全部來自這份資料的2026年10月版。
為什麼一般投資人需要知道席勒本益比?
因為你買的大盤 ETF,價格就是整個市場的估值。CAPE 越高,代表你現在用越貴的價格買進同樣的長期獲利,未來 10 年的報酬通常也會比較低。
不少人投資美股的方式,是定期買追蹤標普 500 的 ETF,台灣讀者則常買追蹤加權指數的 ETF。這類指數基金照市值配置,你不用挑股票,但也沒辦法避開大盤本身的估值:市場整體貴,你就是用貴的價格在買。
估值高低對報酬的影響有多大?用 USD 10,000 試算 10 年就很清楚:
| 10 年實質年化報酬 | 10 年後的購買力 | 對應的歷史情境 |
|---|---|---|
| 9.97% | USD 25,867 | 2015年1月起的實際報酬 (當時 CAPE 26.5) |
| 6.0% | USD 17,908 | CAPE 在 15–20 進場的歷史平均 |
| −1.0% | USD 9,044 | CAPE 在 30 以上進場的歷史平均 |
同樣放 10 年,結果可以差到快 3 倍。所以如果你在做退休或子女教育基金的規劃,很多試算工具預設的年化報酬 8% 到 10%,在 CAPE 40 的時候可能太樂觀了。
另一個簡單的看法,是把 CAPE 倒過來算。1 ÷ 40.71 = 2.46%,這個數字叫盈餘殖利率,可以粗略理解成:用今天的價格買進,長期平均每年能拿到的實質獲利大約是 2.5%。學術上這只是一個很粗的估計,實際報酬還要看未來盈餘成長,但它能幫你感覺現在的價格有多貴。1999 年底這個數字是 2.26%;如果用 CAPE 的長期平均 17.80 來換算,大約是 5.6%。
這也是 SSF 認為一般投資人值得認識 CAPE 的原因。它不會告訴你明天該不該賣,但會提醒你,現在進場的長期報酬條件比平常差,你的期待和資產配置可能要跟著調整。
延伸閱讀:
席勒本益比和一般本益比有什麼不同?2009 年的例子最清楚
兩者最大的差別在分母:一般本益比用最近 12 個月的每股盈餘,席勒本益比用過去 10 年經通膨調整的平均盈餘。一般本益比反應快,但容易被景氣好壞扭曲;CAPE 比較穩,但反應慢。
| 比較項目 | 一般本益比(P/E) | 遠期本益比(Forward P/E) | 席勒本益比(CAPE) |
|---|---|---|---|
| 分母 | 最近 12 個月每股盈餘 | 分析師預估未來 12 個月的盈餘 | 過去 10 年經通膨調整的平均每股盈餘 |
| 反應速度 | 快 | 最快,會跟著預估修正 | 慢 |
| 用來看什麼 | 現在的價格相對最近一年的獲利貴不貴 | 市場怎麼看未來一年的獲利 | 現在的價格相對長期平均獲利貴不貴 |
| 最大盲點 | 景氣好時看起來便宜,衰退時看起來很貴 | 預估常常不準,各家數字不一樣 | 跟不上產業和獲利模式的變化 |
| 適合看個股嗎? | 適合 | 適合 | 不太適合 |
延伸閱讀:
2009年3月:一般本益比 110 倍,席勒本益比只有 13 倍
金融海嘯最慘的時候,最能看出兩個指標的差別。根據 Shiller 官方數據,2009年3月標普 500 的一般本益比高達 110.4 倍。原因是銀行股大量減記資產,過去 12 個月的每股盈餘只剩 6.86 美元,分母太小,本益比就衝到 110 倍。
同一個月的席勒本益比卻只有 13.32,比長期平均 17.80 還低。CAPE 用的是 10 年平均盈餘,一兩年的盈餘崩跌只會把平均拉低一點,數字不會因此失真。
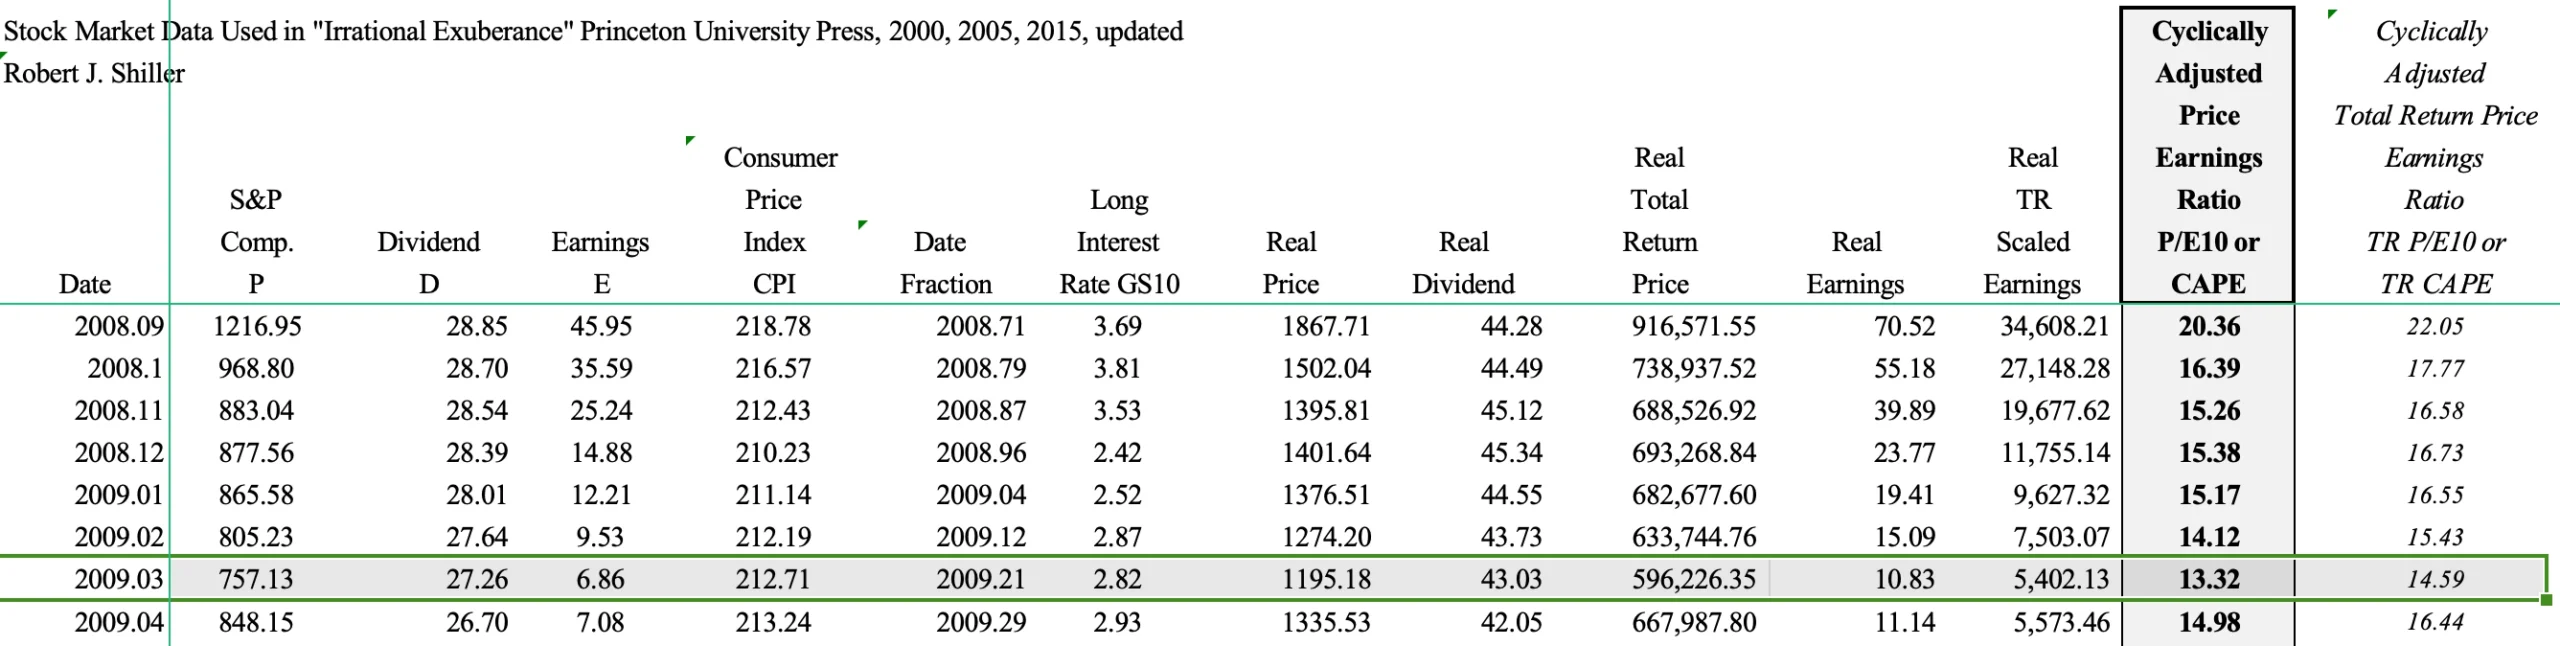
如果當時只看一般本益比,你會以為股市貴得離譜。實際上從2009年3月起算,標普 500 之後 10 年的實質年化總報酬(含股息再投資、扣除通膨)是 14.3%,在歷史上屬於相當好的進場時機。
反過來也一樣。景氣最好、企業獲利最高的時候,一般本益比會因為分母變大而看起來很便宜,CAPE 這時就會提醒你:用 10 年的平均獲利來看,價格其實已經不低。
為什麼 CAPE 不適合拿來看個股?
個別公司的變化比整個大盤大得多。一家公司 10 年前可能還在虧錢,或是中間經歷過併購、轉型、分拆,它的 10 年平均盈餘就沒什麼參考價值。成長很快的公司用 CAPE 來看,幾乎永遠都會顯得很貴。
所以 Shiller 的研究和後來大部分學術討論,都是把 CAPE 用在標普 500 這種分散的大盤指數上。看個股的話,一般本益比、遠期本益比、自由現金流和產業前景會更有用。
席勒本益比公式:一步步算給你看
席勒本益比公式是:CAPE = 目前指數價格 ÷ 過去 10 年經通膨調整後的平均每股盈餘。
計算分成 3 步:
- 用消費者物價指數 CPI,把過去 10 年每一年的每股盈餘換算成今天的幣值
- 把換算後的 10 個數字加總,算出平均
- 用目前的指數價格除以這個平均
下面用一組簡化的數字示範。假設某個指數現在是 5,000 點,最近一年每股盈餘 250 點,每年通膨 2.5%:
| 年份 | 當年每股盈餘 | 當年 CPI | 換算成今天幣值的倍數 | 經通膨調整後的盈餘 |
|---|---|---|---|---|
| 第 1 年 | 120 | 100.0 | 1.249 | 149.9 |
| 第 2 年 | 130 | 102.5 | 1.218 | 158.4 |
| 第 3 年(衰退) | 90 | 105.1 | 1.189 | 107.0 |
| 第 4 年 | 140 | 107.7 | 1.160 | 162.4 |
| 第 5 年 | 150 | 110.4 | 1.131 | 169.7 |
| 第 6 年 | 160 | 113.1 | 1.104 | 176.6 |
| 第 7 年 | 170 | 116.0 | 1.077 | 183.1 |
| 第 8 年 | 190 | 118.9 | 1.051 | 199.6 |
| 第 9 年 | 220 | 121.8 | 1.025 | 225.5 |
| 第 10 年(今年) | 250 | 124.9 | 1.000 | 250.0 |
| 10 年平均 | 178.2 |
算出來的結果:
- 一般本益比 = 5,000 ÷ 250 = 20 倍
- 席勒本益比 = 5,000 ÷ 178.2 = 28.1 倍
同一個指數、同一天,一般本益比 20 倍看起來還算合理,席勒本益比 28 倍就偏貴了。差別在於今年的盈餘剛好在景氣高點,比 10 年平均高了四成,CAPE 要修正的就是這種情況。
如果跳過通膨調整,直接用名目盈餘的平均 162 來算,CAPE 會變成 30.9 倍,比正確數字高了大約 10%。所以通膨調整這一步不能省。
總報酬 CAPE 是什麼?
在 shillerdata.com 你會看到兩個版本:標準 CAPE 和總報酬 CAPE(TR CAPE)。Shiller 在 2018年9月加入 TR CAPE,因為美國企業越來越常用股票回購代替發股息,每股盈餘的成長速度因此和以前不一樣。TR CAPE 把股息再投資算進價格,也調整了每股盈餘,讓不同年代的數字比較能放在一起比。2026年10月,標準 CAPE 是 40.71,TR CAPE 是 43.33,兩個版本都在歷史高位。
延伸閱讀:
席勒本益比的歷史高點和低點:之後市場怎麼走
從 1881 年到 2026 年,標普 500 席勒本益比的平均是 17.80,中位數 16.61,最低 4.78(1920年12月),最高 44.20(1999年12月)。 把幾個關鍵時間點排在一起,就能看出 CAPE 高的時候和低的時候進場,之後的結果差多少。
| 時間點 | 席勒本益比 | 當時背景 | 之後 10 年實質年化總報酬 |
|---|---|---|---|
| 1929年9月 | 32.56 | 大蕭條前夕 | −1.4% |
| 1932年6月 | 5.57 | 大蕭條谷底 | 9.7% |
| 1966年1月 | 24.06 | 1960 年代牛市高點,之後進入停滯性通膨 | −1.8% |
| 1982年8月 | 6.64 | 高利率壓低估值,80 年代大牛市起點 | 14.3% |
| 1999年12月 | 44.20 | 網路泡沫頂點,史上最高 | −3.2% |
| 2009年3月 | 13.32 | 金融海嘯谷底 | 14.3% |
| 2021年11月 | 38.58 | 疫情後資金行情高點 | 未滿 10 年 |
| 2026年10月 | 40.71 | AI 投資熱潮 | 未知 |
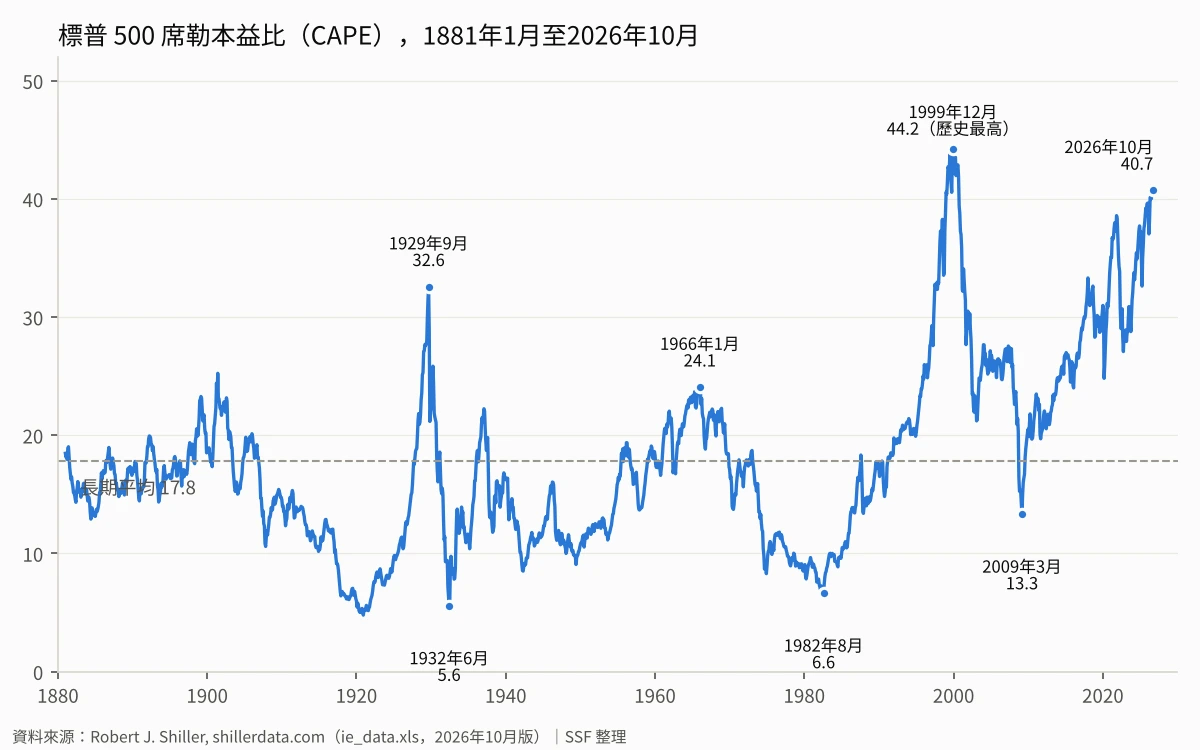
這幾個高點之後,股市都跌得不輕。用 Shiller 的月平均價格計算,標普 500 從1929年9月到1932年6月跌了 84.8%,從2000年3月到2002年10月跌了 40.7%。如果改用每日收盤的最高點和最低點計算,2000 年那一次的跌幅約 49%,月平均會把極端的數字抹平一些。2021年12月到2022年10月,含股息、扣除通膨後的實質跌幅約 24.5%。
不過 2022 年的例子也說明,跌完不一定會一路回到歷史平均。標普 500 從2022年10月到2026年10月又漲了一倍多(約 107%),CAPE 也創下 1999 年之後的新高。
「156 年只出現 3 次」是真的嗎?
要看怎麼算。SSF 逐月檢查 Shiller 的數據,CAPE 升到 40 以上其實只有 2 次:一次是1999年1月到2000年9月(最高 44.20),另一次是2026年5月到現在。1929 年大崩盤前的高點是 32.56,從來沒到過 40;2021年11月最高 38.58,也還差一點。
比較準確的說法是:現在是 CAPE 歷史上第 3 個極端高點,前兩次是 1929 年和 1999 年。至於 156 年這個數字,是從 Shiller 資料的起點 1871 年算起,CAPE 本身是從 1881 年才開始有數字。
新聞提到 CAPE 歷史平均約 17.8,和 Shiller 官方數據算出來的 17.80 一樣。你在 multpl 上看到的平均是 17.44,是因為兩邊用的價格和更新方式不同,後面查詢的段落會說明。
CAPE 能預測股災嗎?看 10 年有參考價值,看 1 年幾乎沒用
CAPE 沒辦法預測股災什麼時候來。它和未來 10 年的報酬有明顯的反向關係,但和未來 1 年的報酬幾乎沒有關係。
SSF 用 Shiller 原始數據算給你看
SSF 用 Shiller 官方數據把 1881年1月到2016年10月的每一個月都當成進場點,看當時的 CAPE 落在哪個區間,再看之後 10 年實際賺了多少。2016年10月是最後一個已經滿 10 年的進場點。
【SSF 分析】進場時的 CAPE 和之後 10 年的實質年化總報酬
| 進場時的 CAPE | 樣本月數 | 平均 | 中位數 | 10 年後虧損的比例 |
|---|---|---|---|---|
| 10 以下 | 229 | 11.3% | 11.0% | 0% |
| 10–15 | 461 | 7.6% | 7.8% | 10% |
| 15–20 | 514 | 6.0% | 6.2% | 9% |
| 20–25 | 260 | 4.6% | 4.9% | 24% |
| 25–30 | 109 | 5.9% | 5.6% | 5% |
| 30 以上 | 57 | −1.0% | −1.1% | 60% |
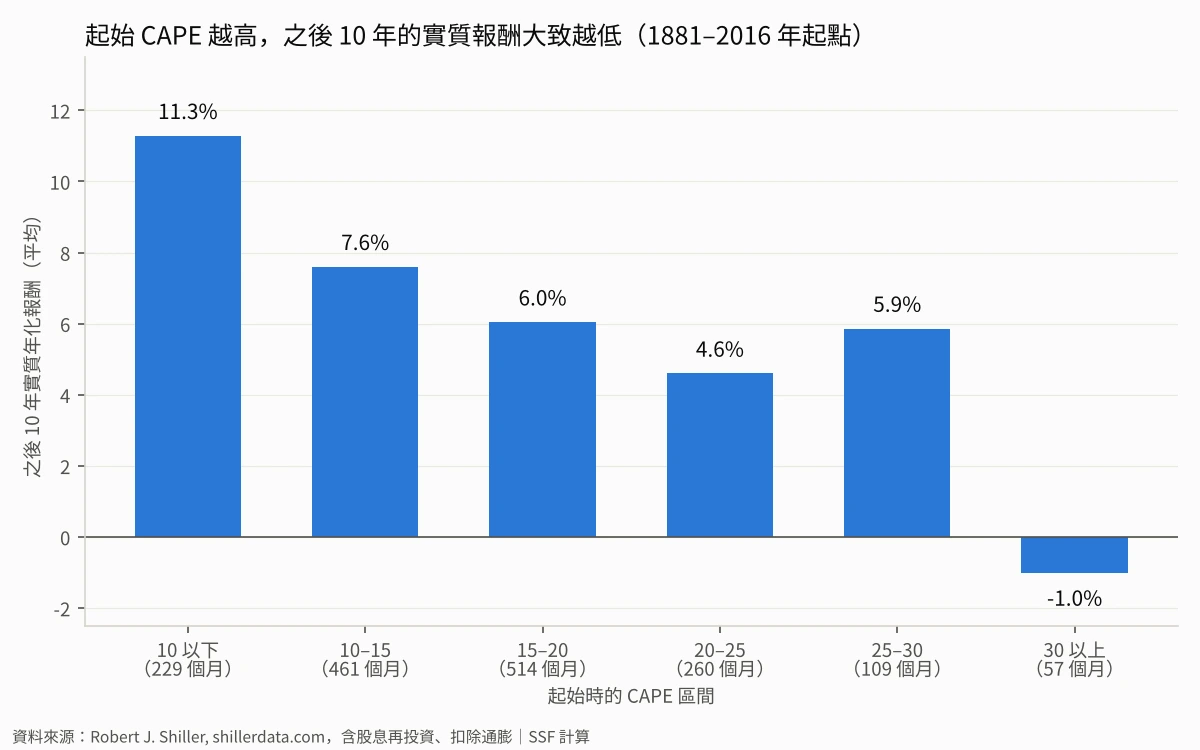
進場時 CAPE 越低,之後 10 年平均賺得越多。CAPE 在 10 以下進場的 229 個月,10 年後沒有一個是虧錢的;CAPE 在 30 以上進場的 57 個月,10 年後有六成是虧損的。
這張表有兩個限制。第一,30 以上這一組的樣本只來自 1929 年和 1997年到2002年這兩段時間,數量很少,不能直接拿來推論今天。第二,25–30 這一組的平均報酬(5.9%)反而比 20–25(4.6%)高,所以這個關係只能看大方向,沒辦法精準到某個數字。
看 10 年有用,看 1 年沒用
用同一份數據算,CAPE 大約可以解釋未來 10 年實質報酬差異的 23%(R² 約 0.23)。換成未來 1 年的報酬,只剩大約 3%,幾乎等於猜。
學界的看法也差不多。舊金山聯邦準備銀行的經濟學家 Kevin Lansing 在 2017 年的 FRBSF Economic Letter〈Stock Market Valuation and the Macroeconomy〉中指出,CAPE 的高低大約有 70% 可以用利率、經濟成長潛力和通膨這些總體因素來解釋。他當時的模型預估,CAPE 會從 2017 年第 3 季的 30 左右,在 10 年內降到 26.3。結果到2026年10月,CAPE 是 40.71。
所以 CAPE 能告訴你的,是現在進場的長期報酬條件比平常差。至於股市下個月會不會跌,它幫不上忙。
反例:2015 年的悲觀預測
賓州大學華頓商學院教授 Jeremy Siegel 在 2016 年刊登於 Financial Analysts Journal 的論文〈The Shiller CAPE Ratio: A New Look〉中,用標準 CAPE 模型推算,從2015年1月起的 10 年,美股實質年化報酬只有 2.2%。
結果呢?根據 Shiller 數據,從2015年1月開始的 10 年,標普 500 的實質年化總報酬是 9.97%,是預測的 4 倍多。Siegel 這篇論文本來就是在質疑標準 CAPE 把市場算得太貴,他改用美國國民所得帳的企業獲利重算,預測是 4.4% 到 5.3%。這個數字比較樂觀,但還是遠低於實際結果。CAPE 為什麼會一直偏高,下一段來談。
這次會不會不一樣?CAPE 長期偏高的三個原因
CAPE 從 1990 年代以後就很少回到 17.8 的歷史平均,主要有三個原因:會計準則改變讓盈餘被低估、利率長期偏低,以及標普 500 的成分股已經和一百年前完全不同。 這三點不代表現在不貴,但它們說明了為什麼直接拿 40 和 17.8 比,可能會把風險說得太大。
原因一:會計準則讓 CAPE 的分母變小
Siegel 在同一篇論文中指出,美國在 2001 年實施的會計準則 FAS 142 和 FAS 144 規定,企業的資產跌價時要認列損失,但漲價時不能認列獲利。結果景氣衰退時,CAPE 使用的標普 500 財報盈餘會跌得特別深。2008年到2009年,財報盈餘跌了 92.1%,同一段時間美國國民所得帳(NIPA)統計的企業獲利只跌了 53%。
分母被壓低,CAPE 就被墊高。Siegel 估算,2015年1月時,用財報盈餘算出的 CAPE 顯示美股高估了 54.6%;改用 NIPA 獲利來算,只高估 18.8%。
原因二:利率決定了什麼叫貴
股票貴不貴,要看跟什麼比。當美國 10 年期公債殖利率只有 1% 到 2% 的時候,把錢放債券賺得很少,投資人自然願意用比較高的本益比買股票。
Shiller 也提出了超額 CAPE 殖利率(Excess CAPE Yield,ECY)來處理這個問題:用 CAPE 倒過來算出的盈餘殖利率,減掉 10 年期公債扣除通膨後的實質殖利率,看股票比債券多給你多少報酬。根據 Shiller 官方數據,2026年10月的 ECY 只有 0.56%,1881 年以來的平均是 4.58%。
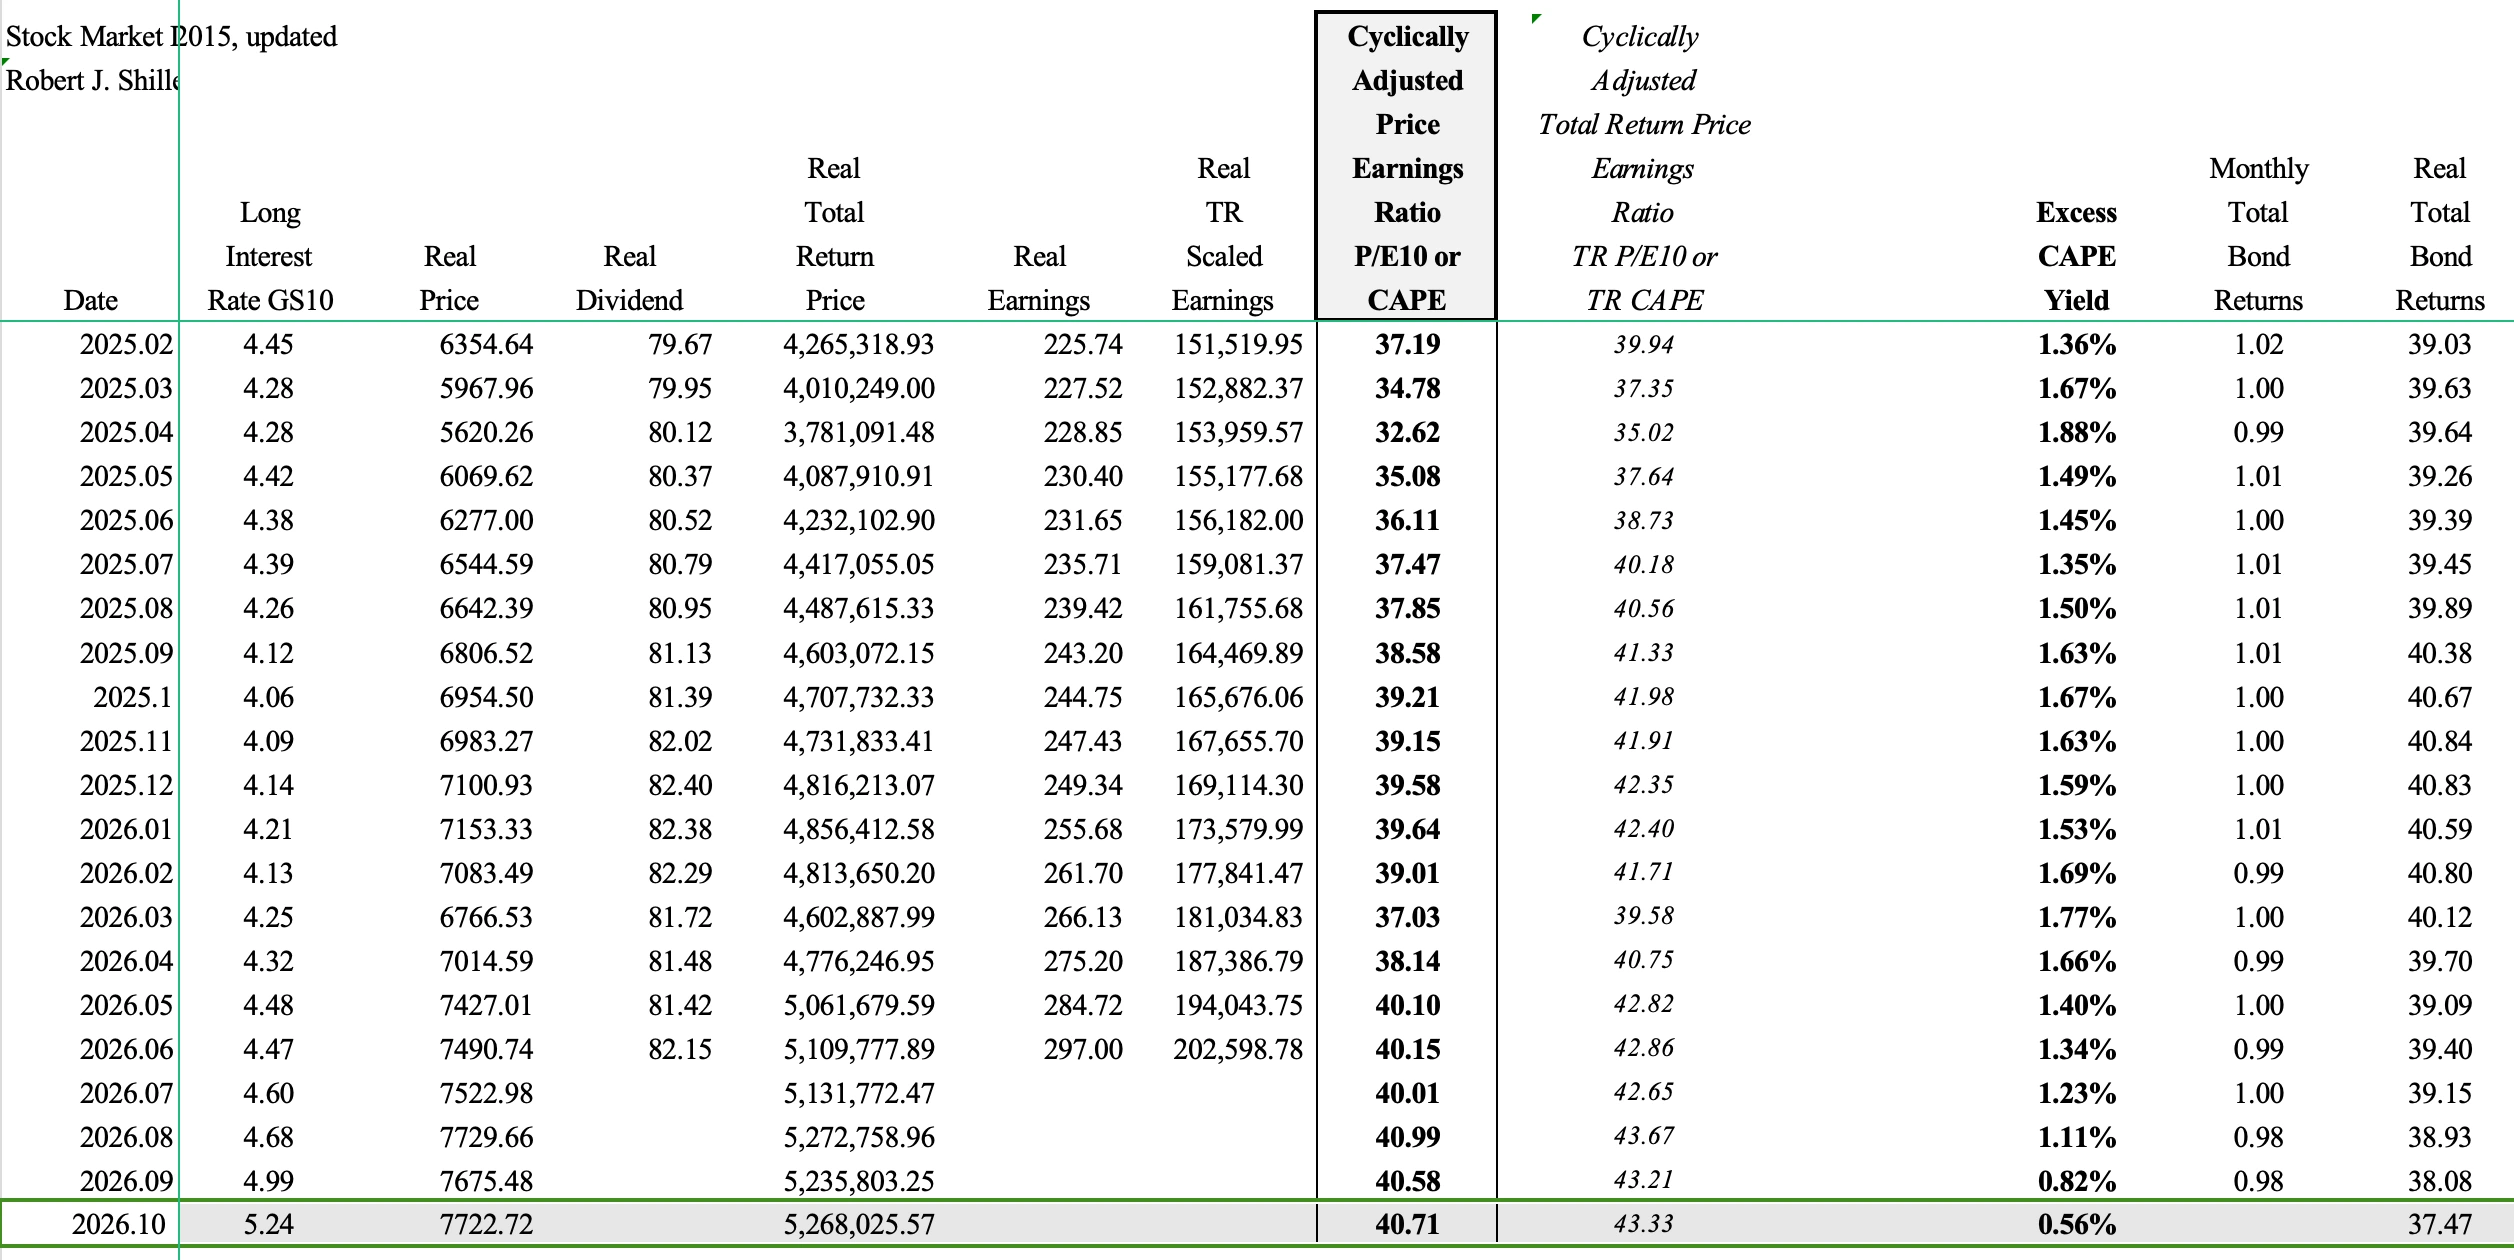
這個數字比 CAPE 本身更值得注意。2020 年前後 CAPE 也很高,但當時利率很低,股票相對債券還是有吸引力。現在美國 10 年期公債殖利率在 5% 上下,股票比債券多出來的報酬已經很少。
延伸閱讀:
原因三:今天的標普 500 和一百年前是完全不同的公司
1920 年代的標普 500 以鐵路、鋼鐵和公用事業為主,今天權重最大的是科技公司。軟體和平台企業的利潤率高,需要的廠房設備也少,市場本來就願意給比較高的估值。
但這個說法也有風險。標普 500 的權重越來越集中在少數幾家大型科技股,Magnificent 7(美股七巨頭) 的獲利能不能持續,直接決定指數撐不撐得住現在的估值。摩根士丹利的預估,微軟、亞馬遜、Alphabet、Meta 和甲骨文 2026 年的資本支出合計可能接近 8,000 億美元,2027 年升到 1.2 兆美元,2028 年達到 1.4 兆美元。如果這些 AI 投資賺不回預期的報酬,市場可能會重新評估這些公司的成長前景。
延伸閱讀:
- S&P 500是什麼?怎麼買?標普500 指數成分股有哪些?美股最重要指數
- 美股七巨頭 Magnificent 7 是什麼?值得投資嗎?科技七雄最全分析
- AI 泡沫真的來了?什麼原因導致 AI 泡沫化?投資人怎麼辦?
CAPE 要降下來,不一定要靠股價下跌
很多人以為 CAPE 從 40 回到 30,股價就得跌 25%。其實分母也會動。
CAPE 的分母是過去 10 年的平均盈餘,每過一年,最舊的一年就會被新的一年取代。根據 Shiller 數據,標普 500 在 2016 年的實質每股盈餘大約是 124,到2026年上半年已經升到 270 以上,10 年內翻了一倍多。這代表 CAPE 的分母裡,還留著好幾年盈餘遠低於現在的年份。
【SSF 分析】如果股價不漲不跌,CAPE 會怎麼變?
假設標普 500 的實質價格停在2026年10月的水準,企業實質盈餘也維持在2026年6月的水準,舊年份逐年退出平均後,SSF 試算的 CAPE 變化如下:
| 時間 | 試算 CAPE |
|---|---|
| 現在 | 約 40 |
| 1 年後 | 約 37 |
| 2 年後 | 約 35 |
| 3 年後 | 約 33 |
| 5 年後 | 約 29 |
也就是說,只要企業獲利守得住,CAPE 就算股價不跌也會慢慢降下來。真正的風險在於獲利守不住:如果 AI 相關投資帶不來預期的營收,盈餘回落,分母沒有變大,CAPE 就只能靠股價下跌來修正。這也是為什麼看 CAPE 的同時,一定要追蹤企業的獲利表現。
台股席勒本益比多少?全球主要市場比一比
根據 Siblis Research 的數據,台股席勒本益比在2026年9月30日為 46.7,比一年前的 27.6 高出 19.1,是全球主要市場中最高的,也高過美股的 35.9。
Shiller 的官方數據只涵蓋美國,查台股和其他市場要用其他資料來源。Siblis Research 的〈CAPE Ratios by Country〉免費公開各國的最新數值,算法是把各市場指數過去 10 年經通膨調整的盈餘做平均,並排除大筆的一次性損益。
| 市場 | 2026年9月 CAPE | 2025年9月 CAPE | 一年變化 |
|---|---|---|---|
| 台灣 | 46.7 | 27.6 | +19.1 |
| 美國 | 35.9 | 34.6 | +1.3 |
| 日本 | 35.4 | 27.1 | +8.3 |
| 南韓 | 31.8 | 17.4 | +14.4 |
| 印度 | 28.7 | 33.8 | −5.1 |
| 新加坡 | 21.1 | 16.6 | +4.5 |
| 英國 | 19.6 | 19.4 | +0.2 |
| 中國 | 17.1 | 17.3 | −0.2 |
| 馬來西亞 | 16.0 | 15.9 | +0.1 |
| 香港 | 10.2 | 11.3 | −1.1 |
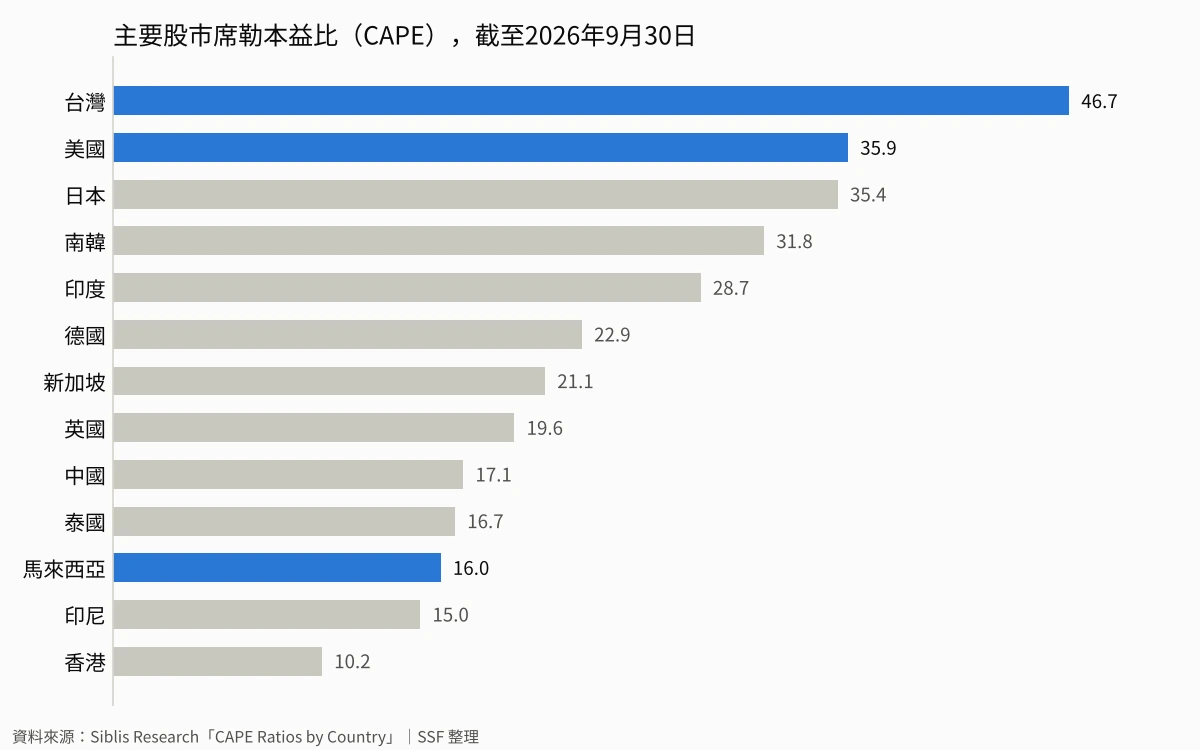
台股的 CAPE 一年內跳升這麼多,是因為加權指數這一年的漲幅遠遠超過盈餘的成長。台積電等 AI 供應鏈公司近幾年獲利大增,但 CAPE 的分母還包含好幾年獲利比較低的年份,股價先反映了新的獲利水準,CAPE 就被拉高。南韓從 17.4 跳到 31.8 也是類似的情況,記憶體和半導體公司的獲利在短時間內大幅成長。
這也是 CAPE 用在高成長市場時的盲點,跟上一段講的美股情況是同一個道理。如果未來幾年的高獲利能維持,46.7 會隨著分母墊高而慢慢降下來;如果 AI 需求降溫、獲利回到以前的水準,46.7 就是很危險的估值。台股的權重高度集中在半導體,台積電一家就佔加權指數超過四成,集中程度比美股還高。
馬來西亞股市的 CAPE 是 16.0,和一年前差不多,在全球算是相對便宜。不過估值低也可能代表市場對未來成長的期待不高,CAPE 低不代表一定會漲。
延伸閱讀:
- 台股投資入門:加權指數、交易時間、手續費,新手如何買台股?
- 美股投資懶人包|新手美股入門,開戶、交易時間、手續費全教學
- 马股新手投资入门|如何买股票?1lot是多少?股票交易所、费用、交易时间
- 記憶體概念股有哪些?2026美光、SK海力士、SanDisk等20檔週期見頂了?
- 半導體 ETF 推薦 2026:美股、台股、中國 14 檔半導體 ETF 有哪些?
- 2026 年 AI 概念股推薦:精選 20 檔 AI 股票完整分析
席勒本益比去哪裡查?為什麼每個網站的數字都不一樣
查美股席勒本益比,最權威的是 Shiller 本人的 shillerdata.com;想看每天更新的數字可以用 multpl;想查台股或其他國家,可以用 Siblis Research。 同一天在不同網站查到的數字會有落差,比較時要先確認來源和日期。
| 查詢來源 | 涵蓋市場 | 更新頻率 | 費用 | 2026年10月中旬的數值 | 數字不同的原因 |
|---|---|---|---|---|---|
| Shiller 官方 shillerdata.com | 美國標普 500 | 每月 | 免費下載 Excel | 40.71 (10月) | 原始資料, 10 月價格用10月2日收盤價 |
| multpl | 美國標普 500 | 每個交易日 | 免費 | 40.54 (10月16日收盤) | 用即時指數價格, 每天跟著漲跌變動 |
| GuruFocus | 美國標普 500 | 每月 | 部分免費 | 40.38 (10月) | 自行計算, 盈餘和 CPI 的資料版本略有不同 |
| YCharts | 美國標普 500 | 每月 | 部分付費 | – | 依 Shiller 資料整理 |
| Siblis Research | 全球主要市場,含台灣 | 每月 | 最新數值免費, 完整歷史要付費 | 美國 35.9 (9月30日) | 排除一次性損益, 盈餘採用當時公布的版本, 之後不追溯修正 |
Siblis 的美國數字比其他來源低了大約 5,主要是因為它把一次性的減損和利得排除了。這和 Siegel 批評的會計準則問題是同一件事:盈餘怎麼算,CAPE 就跟著不一樣。所以比較 CAPE 的時候,要用同一個來源的數字前後比,不要拿 A 網站今天的數字去比 B 網站的歷史平均。
一般投資人可以怎麼用 CAPE?
CAPE 最適合用來調整你對未來 10 年報酬的預期,用來決定明天要不要賣股票就不太可靠。 根據上面的回測,CAPE 在 30 以上時進場,之後 10 年的平均報酬遠低於歷史水準。但估值偏高也可能維持好幾年,2017 年以來 CAPE 大部分時間都在 30 左右或更高,市場照樣一路上漲。
如果你是追蹤標普 500 或台股大盤的長期投資人,CAPE 偏高的時候,下面這幾件事比較值得做:
- 把未來的報酬預期調低一點,不要把過去 4 年年化約 20% 的漲幅當成常態,做退休或買房規劃時用比較保守的數字試算
- 檢查投資組合是不是太集中,例如美股科技股和台股半導體同時佔很高比例,等於在同一個題材上押了兩次
- 如果你在定期定額,CAPE 偏高不代表要停扣,定期定額本來就是用時間分散進場成本
- 把 CAPE 和其他指標一起看,例如一般本益比、ECY、企業獲利成長和利率走勢,不要只憑一個數字做決定
- 想清楚自己能承受多大的跌幅,2000 年和 2022 年的例子顯示,高估值修正時大盤跌 20% 到 40% 都發生過
延伸閱讀:
- 定期定額存股小心這3大風險!選錯標的長期投資一樣賠錢
- 納斯達克100指數攻略: 成分股比重、ETF+期貨投資方法! 18年連贏標普500
- 【分散投資懶人包】好處和風險有哪些?為何巴菲特說:集中投資比分散投資好
常見問題 FAQ
Q1:席勒本益比多少算貴?
標普 500 席勒本益比從 1881 年以來的平均是 17.80。SSF 回測發現,CAPE 在 30 以上進場,之後 10 年的實質報酬平均是負的。比較時要用同一個資料來源,不同網站的數字可能差好幾點。
Q2:CAPE 超過 40 一定會崩盤嗎?
不一定。CAPE 超過 40 只出現在 1999年到2000年和 2026 年,2000 年之後美股確實大跌,但 CAPE 預測不了下跌的時間點,它對未來 1 年報酬的解釋力只有約 3%。
Q3:一般投資人為什麼要看席勒本益比?
因為買大盤 ETF 就是用整個市場的估值進場。CAPE 越高,之後 10 年的報酬通常越低,可以幫你調整退休規劃的報酬預期和資產配置,但不適合拿來抓短線買賣點。
Q4:台股席勒本益比和美股可以直接比較嗎?
可以參考,但要小心解讀。2026年9月台股 CAPE 為 46.7,美股為 35.9。台股集中在半導體,獲利成長快,10 年平均盈餘還沒跟上,所以數字會被放大。
Q5:席勒本益比和遠期本益比該看哪個?
兩個一起看比較完整。遠期本益比反映市場對未來一年獲利的預期,席勒本益比反映價格相對 10 年平均獲利的高低。兩個都偏高時,代表估值的安全空間比較小。
結論:席勒本益比 40.71,該怎麼看?
回到開頭的問題:席勒本益比升到 40.71,現在該不該賣?
從 Shiller 145 年的數據來看,CAPE 在 30 以上的時候,之後 10 年的平均報酬確實很差,這個警訊不能不當一回事。但同樣的數據也顯示,CAPE 對短期走勢幾乎沒有預測力,2015 年和 2017 年那些看空的預測,都錯過了後面一大段漲幅。而且只要企業獲利守得住,CAPE 就算股價不跌也會慢慢降下來。
比較實際的做法,是把席勒本益比當成一個長期的溫度計。它告訴你現在的估值比平常熱,未來 10 年的報酬可能不會像過去幾年那麼好,所以分散投資和風險承受度要多注意。至於什麼時候降溫,沒有人能準確預測。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。







