什么情况下可以 Claim SOCSO?工伤意外、通勤意外、职业病,以及 2026 年 6 月起新增的非工作意外(Lindung 24 Jam),都在保障范围内。
但很多人缴了好几年,真正出事才发现:自己这个情况到底算不算、生病能不能 claim、私人医院的账单怎么处理、Lindung Faedah 又是什么来的。更不知道旧版 Borang 34 纸本流程已经全面改线上了。
这篇文章帮你整理把什么情况可以 claim SOCSO、赔偿怎么算、需要什么资料、Lindung Faedah portal 的完整申请步骤。
本文重点
- SOCSO 保障 4 大情况:工伤意外、通勤意外、职业病与伤残,以及 2026 年 6 月 1 日起新增的全天候意外(Lindung 24 Jam)
- 普通生病无法直接 claim,但若严重疾病导致永久性失能,可申请 Pencen Ilat 伤残养老金
- 癌症、中风、肾衰竭等,若已被评定为永久性失能,可走 Pencen Ilat 程序
- SOCSO 赔偿金额依「假定月薪」(Gaji Anggapan)计算,薪水越高、失能比率越高,赔偿越多
- 所有申请统一通过 Lindung Faedah portal(lindungfaedah.perkeso.gov.my)线上提交
- 私人医院须为 SOCSO 认可的 panel hospital,才能由 SOCSO 直接承担医疗费
什么情况下可以 Claim SOCSO?
SOCSO 保障 4 大类情况:工伤或通勤意外、职业病、因工伤或职业病导致的永久性失能,以及 2026 年 6 月 1 日起新增的全天候意外(Lindung 24 Jam)。只要是已受保的员工,符合以下任何一种情况都可以申请。
什么是「已受保」?只要雇主每月依法为你缴纳 SOCSO 供款,你就处于受保状态。可以通过 PERKESO Prihatin app 查看自己的缴费记录。
如果要退出 Lindung 24 Jam,不想要全天候保障,具体步骤参考 👇
工伤意外(Kemalangan Semasa Bekerja)
工作时间内、在工作场所或执行工作任务时发生的意外,都属于工伤意外。常见例子:
- 在工厂操作机器时受伤
- 外出送货途中发生车祸
- 在办公室摔倒
- 工地作业时被物体撞击
「工作任务」的范围包括雇主指派的任何活动,不限于固定工作地点。例如:雇主安排你外出开会途中出事,也算工伤。
通勤意外(Kemalangan Dalam Perjalanan Ke / Dari Tempat Kerja)
上下班途中,走「直接路线」时发生的意外,也属于 SOCSO 保障范围。注意「直接路线」这个条件:从家到公司、从公司到家,从工作地点到授权休息期间用餐地点的路程,也在保障范围内。但若绕路去买东西、接送孩子,那段路就不算。
全天候意外 Lindung 24 Jam(SKBBK,2026 年 6 月 1 日起)
Skim Kemalangan Bukan Bencana Kerja(SKBBK),即俗称的 Lindung 24 Jam,从 2026 年 6 月 1 日正式生效。这意味着,就算意外发生在非工作时间,例如周末骑摩托车摔倒、在家因意外受伤,只要是受保员工,都可以提出 claim。
费率方面,Phase 1 阶段由员工自付 0.75% 供款,雇主无须额外缴纳。
在申请时,Lindung Faedah portal 会透过一个关键问题区分工伤与 Lindung 24 Jam:「Adakah kemalangan berlaku kerana urusan kerja?」选「Ya」走工伤流程,选「Tidak」走 Lindung 24 Jam 流程,两者申请方式相同,只是认定类别不同。
紧急救援意外(Emergency Accident)
在雇主场所发生紧急事故时,受保人在协助、救援或保护他人脱离灾难危险过程中发生的意外。
职业病(Penyakit Khidmat)
长期在特定工作环境下接触有害物质,导致的疾病属于职业病,可申请 Penyakit Khidmat(PK)赔偿。常见例子:
- 长期接触石棉粉尘引发矽肺病
- 化学工厂员工长期接触有毒化学品
- 因工作长期暴露于噪音导致职业性失聪
职业病必须经医生证明与工作环境或工作性质直接相关,不是自行申报就算,需提交医疗报告作证明。
伤残 / 永久性失能
因工伤或职业病导致部分或全部永久性失能,分两种申请:
Pencen Ilat(Keilatan):因非工作、非意外的疾病或健康原因(如癌症、中风、肾衰竭)导致永久性失能,可申请每月领取的伤残养老金。
Hilang Upaya Kekal(HUK):因工伤意外导致永久性伤残,须在完成 HUS 暂时性伤残理赔后,才可申请 HUK。
身故赔偿
受保员工身故,家属可申请以下赔偿,视死亡原因分三类:
- 与工作相关的死亡(工伤或职业病导致)→ FOT Skim Bencana Kerja
- 非工作的意外死亡(如周末车祸,2026 年 6 月起)→ FOT Skim SKBBK(Lindung 24 Jam)
- 非工作、非意外的死亡 → Pencen Penakat(遗属养老金)
失业有 EIS 保障也能 Claim SOCSO,只不过,就不能和这4大情况一样通过 Lindung Faedah 索赔,要在 Lindung Kerjaya 平台索赔,因此这篇文章就不重复了,你可以参考 👇
马来西亚 SOCSO 赔偿算法:工伤、失能、身故分别赔多少?
SOCSO 赔偿金额以「假定月薪」(Gaji Anggapan)为计算基础,而非你的实际月薪。
PERKESO 将薪资分为 65 个供款级别,每档跨度 RM100。每档的 Gaji Anggapan 约为该档薪资的中间值。
举例说明:月薪 RM3,550(处于 RM3,500–RM3,600 这档),Gaji Anggapan 约为 RM3,550。
SOCSO 赔偿上限:月薪超过 RM 6,000 的部分,SOCSO 供款一律按 RM 6,000 计算,赔偿也以此为上限(自2024年10月1日起生效)。
Skim Bencana Pekerjaan(工伤 / 通勤 / 职业病 / Lindung 24jam)
赔偿计算基础:Gaji Anggapan 日薪 = Gaji Anggapan ÷ 30 天
官方算法是 Gaji Anggapan 除以 30 天,依据是 Akta Keselamatan Sosial Pekerja 1969 第四附表(Jadual Keempat)第 2 段,法条原文是「gaji harian purata anggapan ialah sebanyak satu pertiga puluh gaji bulanan purata anggapan」,即三十分之一。
1. 暂时性伤残补贴(Faedah Hilang Upaya Sementara / HUS)
适用:因工伤、通勤意外、职业病或 Lindung 24jam 请病假。
每日赔偿 = Gaji Anggapan 日薪 × 80%,下限 RM30.00/天,上限 RM158.67/天
举例:假定月薪 RM3,550:RM3,550 ÷ 30 × 80% ≈ RM94.67/天
MC 14 天,总赔偿约 RM1,325.38
两个条件:
- MC 须至少 4 天(含意外当天)
- 有出勤并领薪酬的天数,不计入赔偿
2. 永久性伤残赔偿(Faedah Hilang Upaya Kekal / HUK)
适用:工伤意外导致永久性伤残,须先完成 HUS 申请,在 HUS 最后一天起 12 个月内提交。
每日赔偿 = Gaji Anggapan (月薪 ÷ 30)× 90% × 伤残比率(%)× 年龄系数
下限 RM30.00/天,上限 RM178.50/天
Faktor Umur 参考表(Commutation Factors of Permanent Disablement Benefit):
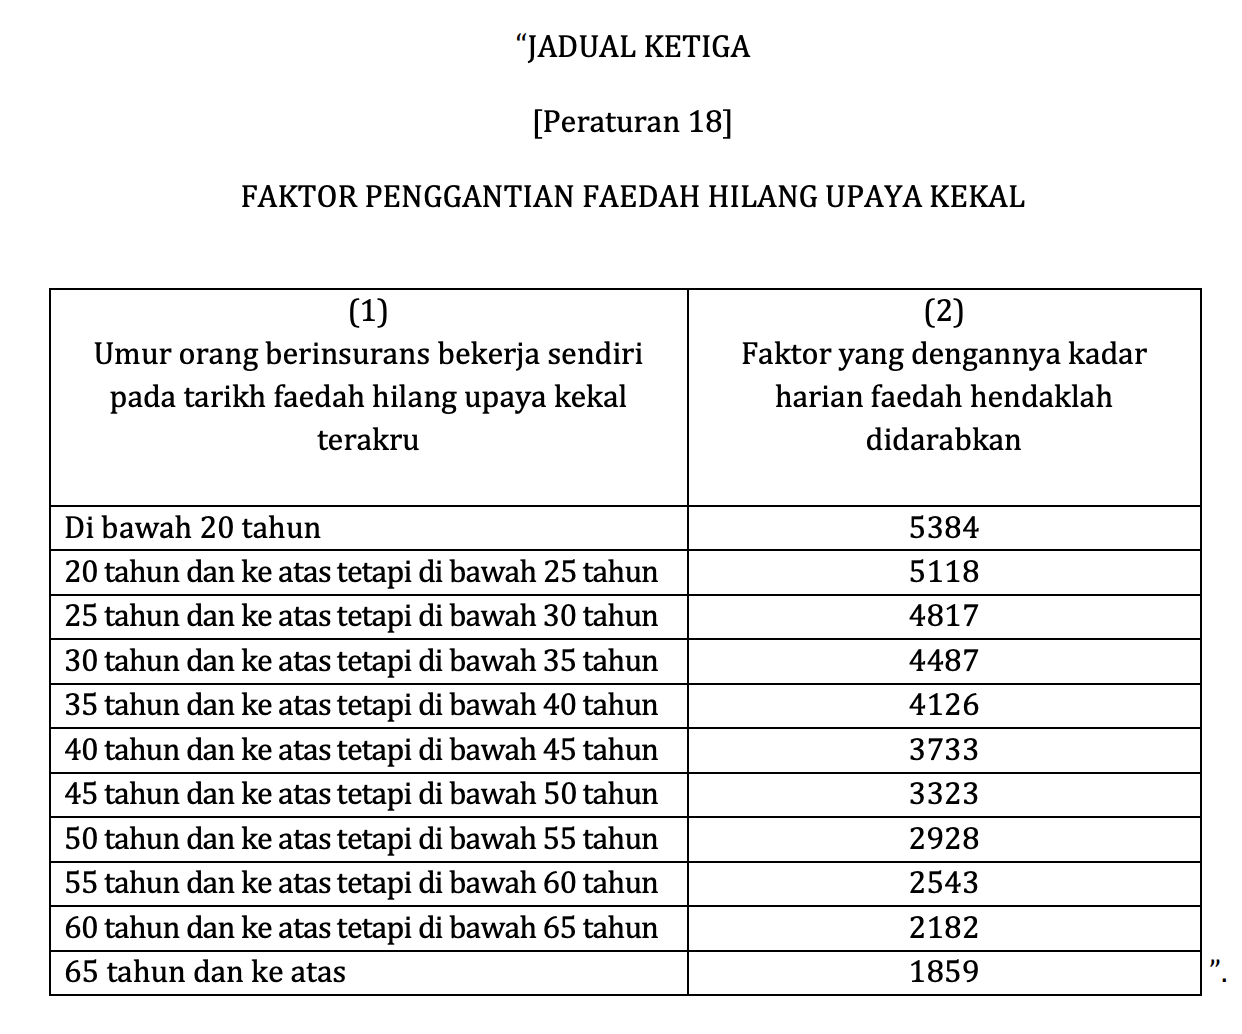
| 申请赔偿时年龄 | Faktor Umur |
|---|---|
| 20 岁以下 | 5,384 |
| 20 至 24 岁 | 5,118 |
| 25 至 29 岁 | 4,817 |
| 30 至 34 岁 | 4,487 |
| 35 至 39 岁 | 4,126 |
| 40 至 44 岁 | 3,733 |
| 45 至 49 岁 | 3,323 |
| 50 至 54 岁 | 2,928 |
| 55 至 59 岁 | 2,543 |
| 60 至 64 岁 | 2,182 |
| 65 岁及以上 | 1,859 |
由 PERKESO 医疗委员会(Jemaah Doktor)评估后按伤残比率发放。下面和你分享 Akta Keselamatan Sosial Pekerja 1969 第二附表(Jadual Kedua)给出的伤残比率例子:
评估 ≤20%:一次性全额赔付
| 伤势 | 丧失谋生能力% |
| 一只手缺少两根手指 | 20 % |
| 拇指指尖缺少掌骨 | 20 % |
| 双脚跖骨关节以下的所有手指均缺失 | 20 % |
| 一只脚的脚底关节处缺失所有脚趾 | 20 % |
| 单耳永久性直接听力丧失 | 20 % |
| 右手或左手手指食指完全缺失 | 14 % |
| 右手或左手手指食指缺失两节 | 11 % |
| 右手或左手手指食指缺失一节 | 9 % |
| 脚趾部分性缺失,伴有少量骨质流失 一只脚上的三个脚趾(不包括大脚趾)缺失 | 2 % |
评估 >20%:员工可选择将 1/5 转为一次性赔付,其余按月终身发放
| 伤势 | 丧失谋生能力% |
| 双手失去知觉或上肢麻木 | 100 % |
| 缺少一条胳膊和一条腿(脚踝以下) | 100 % |
| 视力丧失到无法从事任何 需要视力的工作 | 100 % |
| 严重的脸部畸形 | 100 % |
| 聋人和听力障碍者 | 100 % |
| 单手肩关节截肢 | 90 % |
| 肩胛骨根部切处, 距肩胛骨尖端不足 8 英寸 | 80 % |
| 距肩胛骨尖端 8 英寸以下切处, 至距肘关节尖端不足 4.5 英寸 | 70 % |
| 失去一手 (或拇指+四指) | 60 % |
| 双脚脚底关节处全部缺失脚趾 | 40 % |
| 一只眼睛视力丧失, 但眼球本身并无异常或缺陷 另一只眼睛状况正常 | 30 % |
举例(≤ 20% 情况,全额一次性赔付):
小明 35 岁,月薪 RM 3,000,因工伤获 Jemaah Doktor 评估伤残 15%。
- 每日 HUK 赔偿 = RM 3,000 ÷ 30 × 90% × 15% = RM 13.50/天
- 因 15% ≤ 20%,全额一次性赔付
- 一次性金额 = RM 13.50 × 4,126(35 至 39 岁系数)= RM 55,701
举例(> 20% 情况,1/5 转为一次性赔付):
阿兰 40 岁,月薪 RM 4,000,评估伤残 50%。
- 每日 HUK 赔偿 = RM 4,000 ÷ 30 × 90% × 50% = RM 60/天
- 因 50% > 20%,可选择 1/5 一次性 + 4/5 每月终身
- 1/5 一次性 = RM 60 × 1/5 × 3,733(40 至 44 岁系数)= RM 44,796
- 4/5 每月终身 = RM 60 × 4/5 × 30 = RM 1,440/月
3. 护理津贴(Elaun Layanan Sentiasa)
适用:全残且须他人全程照顾,经 Jemaah Doktor 认证。
固定 RM500/月
4. 身故遗属津贴(Faedah Orang Tanggungan / FOT)
适用:因工伤、通勤意外、职业病或 Lindung 24jam 身故。
性质:按月分期发放,不是一次性赔付。
每日基础 = Gaji Anggapan 日薪 × 90%(下限 RM30.00,上限 RM178.50)
遗属按以下比例每月领取:
| 遗属 | 份额 | 备注 |
|---|---|---|
| 配偶 | 3/5 | 终身领取, 2005年5月1日起再婚后仍可继续 |
| 子女 | 2/5 (配偶已故则升为 3/5) | 至21岁或结婚,以较早者为准 就读高等院校可领至首个学位完成 智力/肢体残障无法自立者终身领 |
| 父母 (无配偶/子女时) | 4/10 | 终身领取 |
| 兄弟姐妹 | 3/10 | 至21岁或结婚 |
| 祖父母 (父母已故) | 4/10 | 终身领取 |
举例:亡者 Gaji Anggapan RM3,550,有配偶及两名子女:
每日基础 = RM3,550 ÷ 30 × 90% ≈ RM106.50/天
配偶每月 ≈ RM106.50 × 3/5 × 30 ≈ RM1,917/月
子女合计每月 ≈ RM106.50 × 2/5 × 30 ≈ RM1,278/月(两人均分)
5. 丧葬津贴(Faedah Pengurusan Mayat)
适用:因工伤 / 职业病 / Lindung 24jam 身故。
一次性 RM3,000(2024年6月1日起),以实际支出或 RM3,000 取较低者,须附收据
6. 免费项目
在 PERKESO 诊所或政府医院治疗可以免除医药费。如果不是在 PERKESO 制定医院,可以根据 Akta Fee 1951 进行报销。
此外,PERKESO 还有康复中心(Pusat Rehabilitasi)提供康复运动及提供康复过程所需的器具。
小编亲身体验是真的,小编左膝盖韧带受损,期间在政府医院介绍治疗,在治疗过程中,医生会和你确认是否有缴纳 SOCSO。如有,政府医院医生会联系 PERKESO 工作人员,工作人员和你拿手机号码及身份证拍摄正反面,并且联络你,协助推进申请程序。不过由于向 PERKESO 索取赔偿的人流量巨大,因此要等 PERKESO 通过审核,少则两星期,长则超过一个月。
Skim Keilatan / Lindung Pekerja(伤残与非工作死亡)
赔偿计算基础:Gaji Anggapan 月薪
1. 伤残养老金(Pencen Ilat)
适用:因非工作、非意外的疾病或健康原因(如癌症、中风、肾衰竭)导致永久性失能,无法赚取正常薪酬的 1/3。
资格期:
- 完整资格期:失能通知前连续 40 个月内至少缴 24 个月,或总参保月数的 2/3 且至少 24 个月
- 精简资格期:总参保月数的 1/3 且至少 24 个月 → 固定 50%,不可递增
完整资格期计算:
养老金比率 = 50% + (实际缴款月数 − 24)÷ 12 × 1%,上限 65%,最低养老金 RM550/月
举例:2000年1月入保,2015年1月收到失能通知,期间实际缴款 180 个月:
50% + (180 − 24) ÷ 12 × 1% = 50% + 13% = 63%
Gaji Anggapan RM3,000 → 每月养老金 = RM3,000 × 63% = RM1,890/月
发放时间:自收到失能通知当日起;若通知后才辞职,从辞职日起算。
2. 伤残补助金(Bantuan Ilat / Invalidity Grant)
适用:已被 Jemaah Doktor 确认失能,但不符合 Pencen Ilat 供款资格者。
一次性赔付 = 员工 + 雇主已缴纳 Invalidity Scheme 的全部供款总额(含利息)
3. 护理津贴(Elaun Layanan Sentiasa)
同 Skim Bencana Pekerjaan:全残须他人照顾,经 Jemaah Doktor 认证。
固定 RM500/月
4. 遗属养老金(Pencen Penakat / Survivors’ Pension)
适用:受保人因任何非工作、非职业病原因身故,遗属可申请。
资格期:
完整资格期:去世前连续 40 个月内至少缴 24 个月,或总参保月数的 2/3 且至少 24 个月,比率 50%–65%
精简资格期:总参保月数的 1/3 且至少 24 个月,固定 50%
最低养老金 RM550/月(注意:Pencen Ilat 是 RM550,两者不同)
特别规定:若亡者生前已在领取 Pencen Ilat,Pencen Penakat 的比率直接沿用其 Pencen Ilat 的比率,不重新计算。
遗属分配比例:同 FOT 表格,但计算基础为 Gaji Anggapan 月薪 × 养老金比率,按遗属份额分配。
5. 丧葬津贴(Faedah Pengurusan Mayat)— Skim Keilatan
适用:受保人因任何原因(包括非工作相关)身故。
一次性 RM3,000(2024年6月1日起),以实际支出或 RM3,000 取较低者,须附收据
两个 Scheme 身故赔偿对比:
| FOT(Skim Bencana Pekerjaan) | Pencen Penakat(Skim Keilatan) | |
|---|---|---|
| 死亡原因 | 工伤 通勤 职业病 Lindung 24jam | 任何非工作原因 |
| 计算基础 | Gaji Anggapan 日薪 × 90% × 遗属份额 | Gaji Anggapan 月薪 × 50%–65% |
| 最低 | RM30.00/天 | RM550/月 |
| 最高 | RM178.50/天 | Gaji Anggapan × 65% |
| 丧葬津贴 | RM3,000 | RM3,000 |
| 供款资格期 | 无特定要求 | 有 (40个月内24个月 / 精简期) |
Claim SOCSO 需要准备什么资料?
所需文件因申请类型而不同,但所有申请都需要 MyKad 和有效的银行账户资料。以下按申请类型列出文件清单:
| 申请类型 | 必备文件 |
|---|---|
| 工伤 / 通勤意外 / Lindung 24 Jam(HUS) | MyKad(含封底)、 病假单(MC / Sijil Cuti Sakit)、 银行账户资料、 意外报告(警察报告,如有) |
| 职业病 (Penyakit Khidmat) | MyKad、 医疗报告(须注明与工作相关)、 银行账户资料、 病假单(如有) |
| 伤残养老金 (Pencen Ilat) | MyKad、 医疗报告 / 精神及心理健康功能报告、 银行账户资料 |
| 身故赔偿 (FOT / Pencen Penakat) | 亡者 MyKad、 死亡证书 / 埋葬许可(Permit Kubur)、 亲属关系证明(家属出生证明、MyKad)、 受益人银行账户资料 |
| 永久性伤残 (HUK) | MyKad、 医疗报告、 银行账户资料 (银行资料可沿用 HUS 申请中已上传的) |
所有文件需清晰拍照后上传至 Lindung Faedah portal,建议在申请前将文件备妥,避免上传不完整导致申请被搁置。
SOCSO 如何 Claim 病情?Lindung Faedah 完整申请步骤
Claim SOCSO 程序统一通过 Lindung Faedah portal(lindungfaedah.perkeso.gov.my)在线提交,无须亲自到 PERKESO 办公室排队。
第一步:注册 Lindung Faedah 账户(首次申请必做)
首次使用须先完成账户注册。
步骤 1.1:进入 lindungfaedah.perkeso.gov.my,点击「Daftar Sekarang」。注意:可注册的身份包括受保人本人(Orang Berinsurans)、已故受保人的配偶、子女、父母、兄弟姐妹或祖父母。
步骤 1.2:填写以下资料:
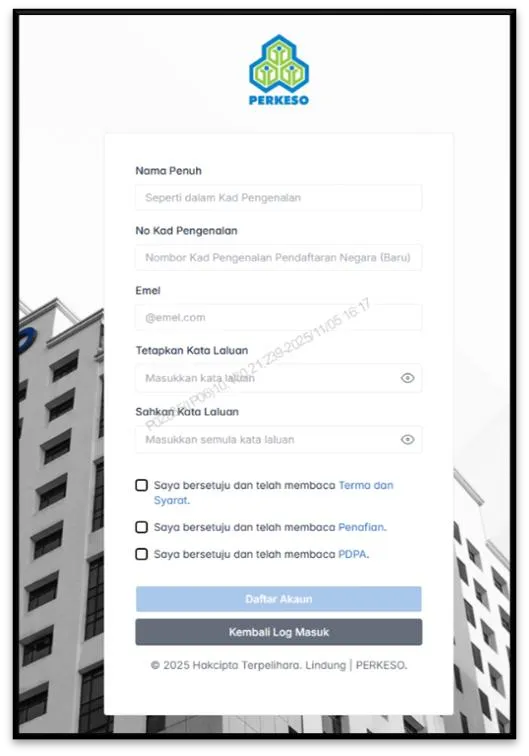
- 全名(须与 MyKad 一致)
- MyKad 号码
- 电邮地址
- 设定密码(至少 8 个字符,且须包含至少 1 个特殊符号:@#$%^&*)
- 勾选同意用户条款
- 点击「Daftar Akaun」
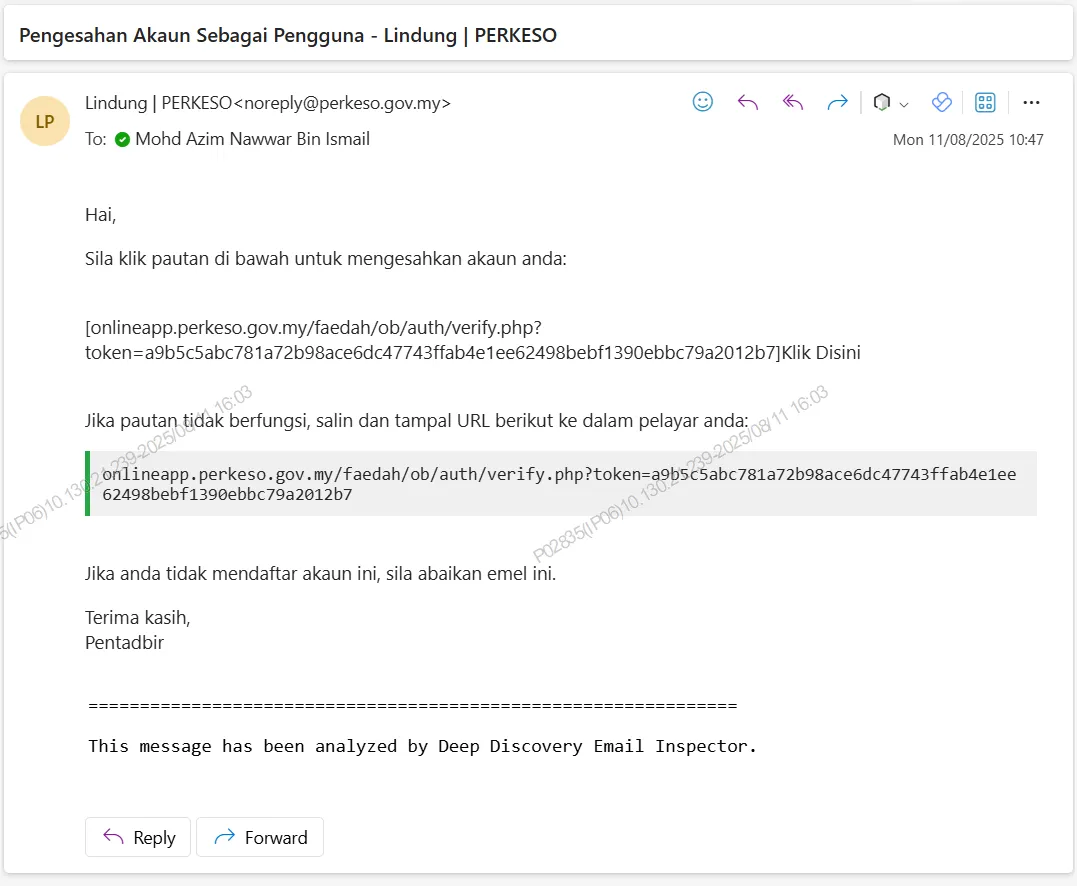
步骤 1.3:系统会发送一封激活邮件至你的电邮,点击邮件中的「Klik Disini」完成激活。
步骤 1.4:激活后系统会显示你的电邮及密码,点击「Log Masuk」登入。
步骤 1.5:登入后填写申请人个人资料。
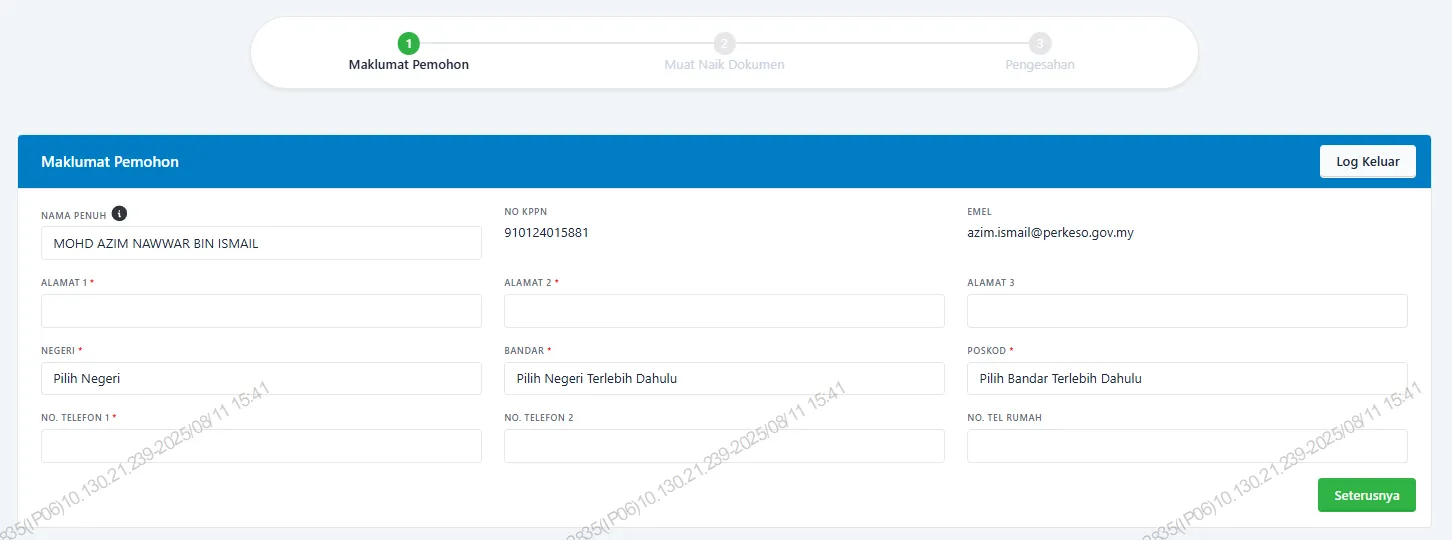
步骤 1.6:上传 MyKad 正面及背面照片,确保图像清晰可读。
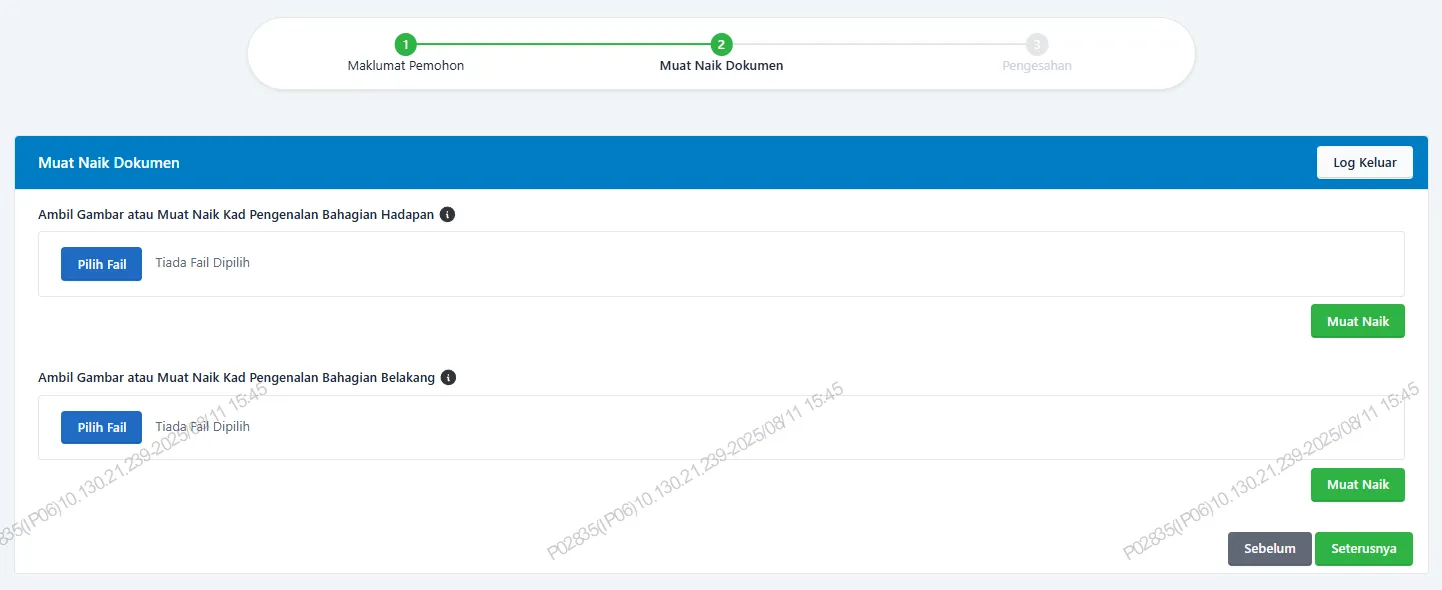
步骤 1.7:拍摄自拍照(Swafoto),注意脸部须对准绿色圆圈中央。
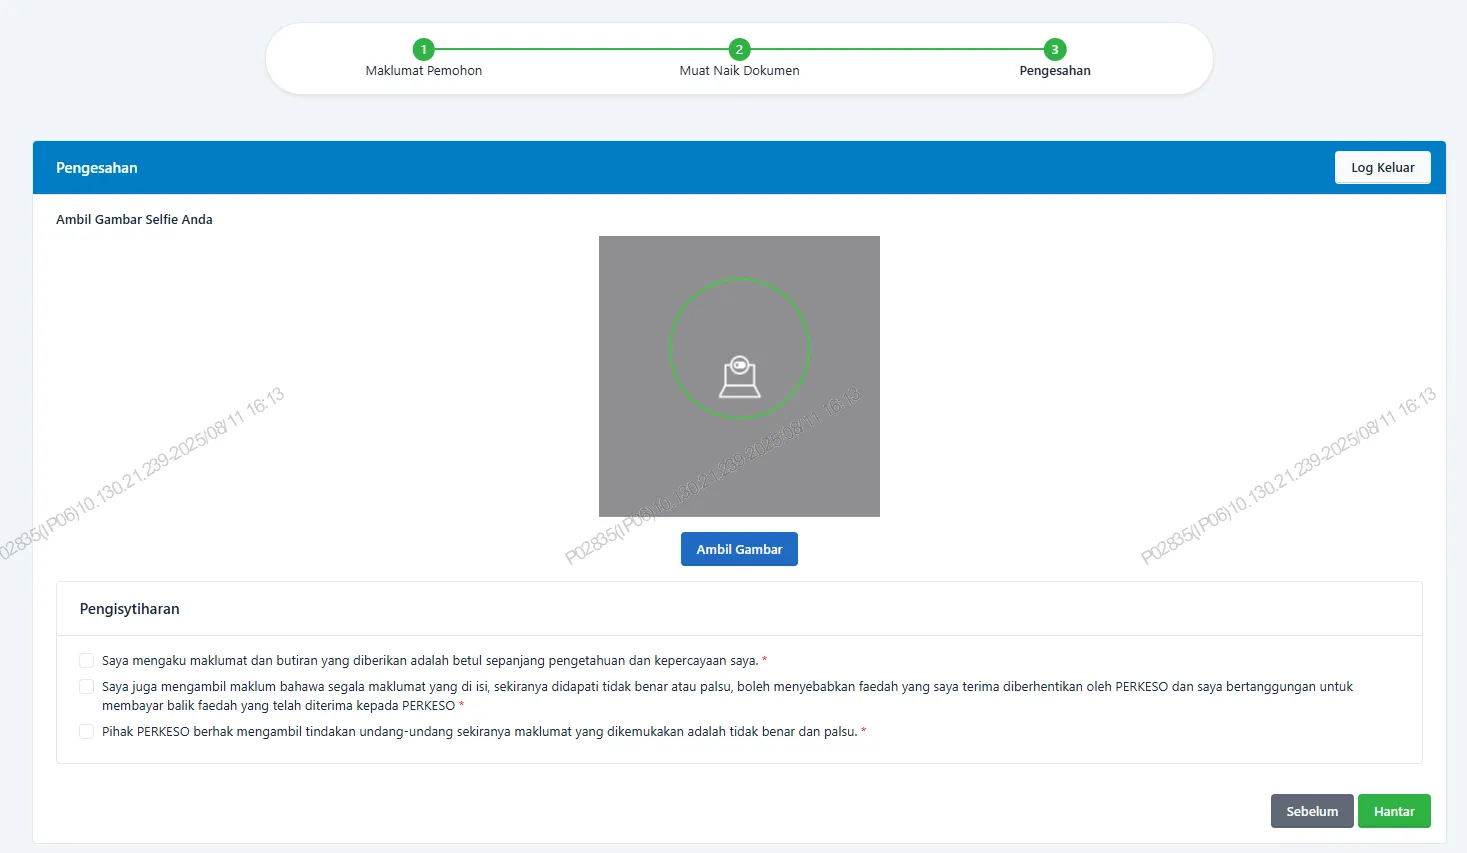
步骤 1.8:勾选声明确认框(Pengesahan Pengisytiharan)。
步骤 1.9:点击「Hantar」提交。注册完成后即可开始申请赔偿。
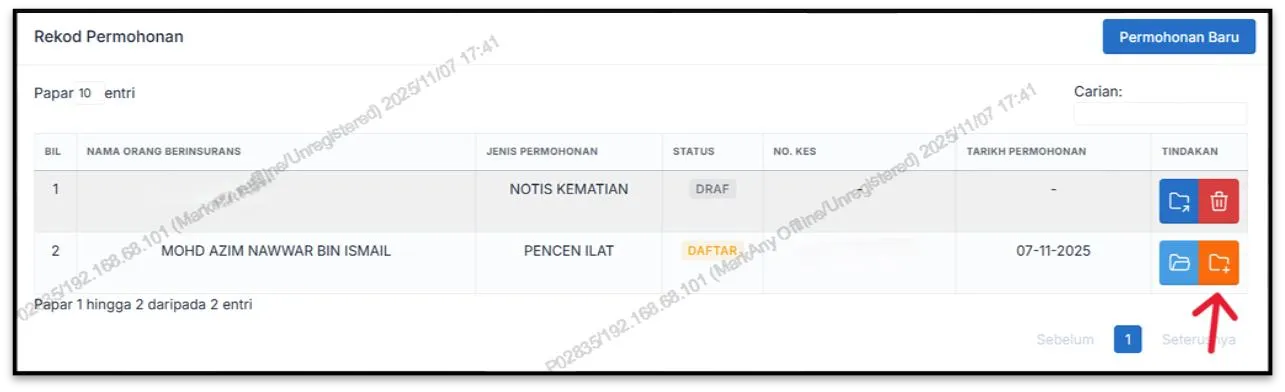
注册完成后,点击首页「Permohonan Faedah」→「Permohonan Baru」,选择以下申请类型:
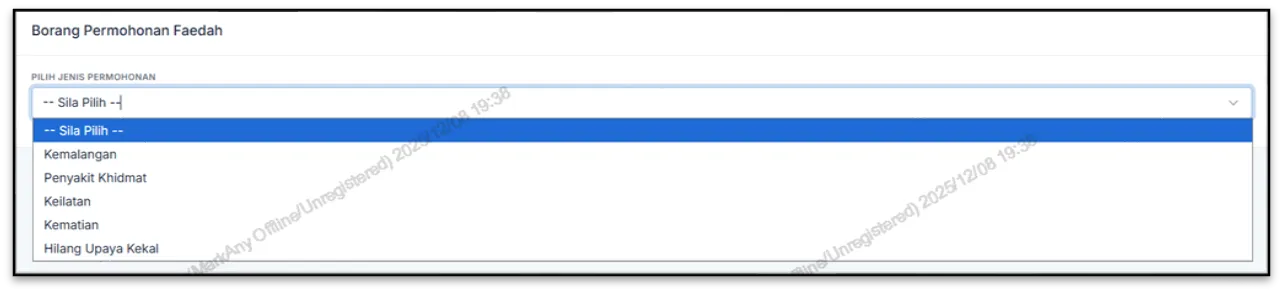
| 选择的申请类型 | SOCSO 担保的范围 |
|---|---|
| 意外 Kemalangan | Hilang Upaya Sementara(HUS) 工伤 / 通勤意外 / Lindung 24 Jam |
| 职业病 Penyakit Khidmat | Penyakit Khidmat(PK) |
| 因病/职业病永久失能 Keilatan | Pencen Ilat |
| 身故赔偿 Kematian | Pencen Penakat / Faedah Orang Tanggungan(FOT) |
| 意外后永久伤残 Hilang Upaya Kekal | Hilang Upaya Kekal(HUK) |
工伤 / 通勤意外 / Lindung 24 Jam Claim(HUS)
步骤 3.1:仔细阅读申请说明,确认已备妥必备文件:病假单(MC)、银行账户资料、警察报告(如有)。
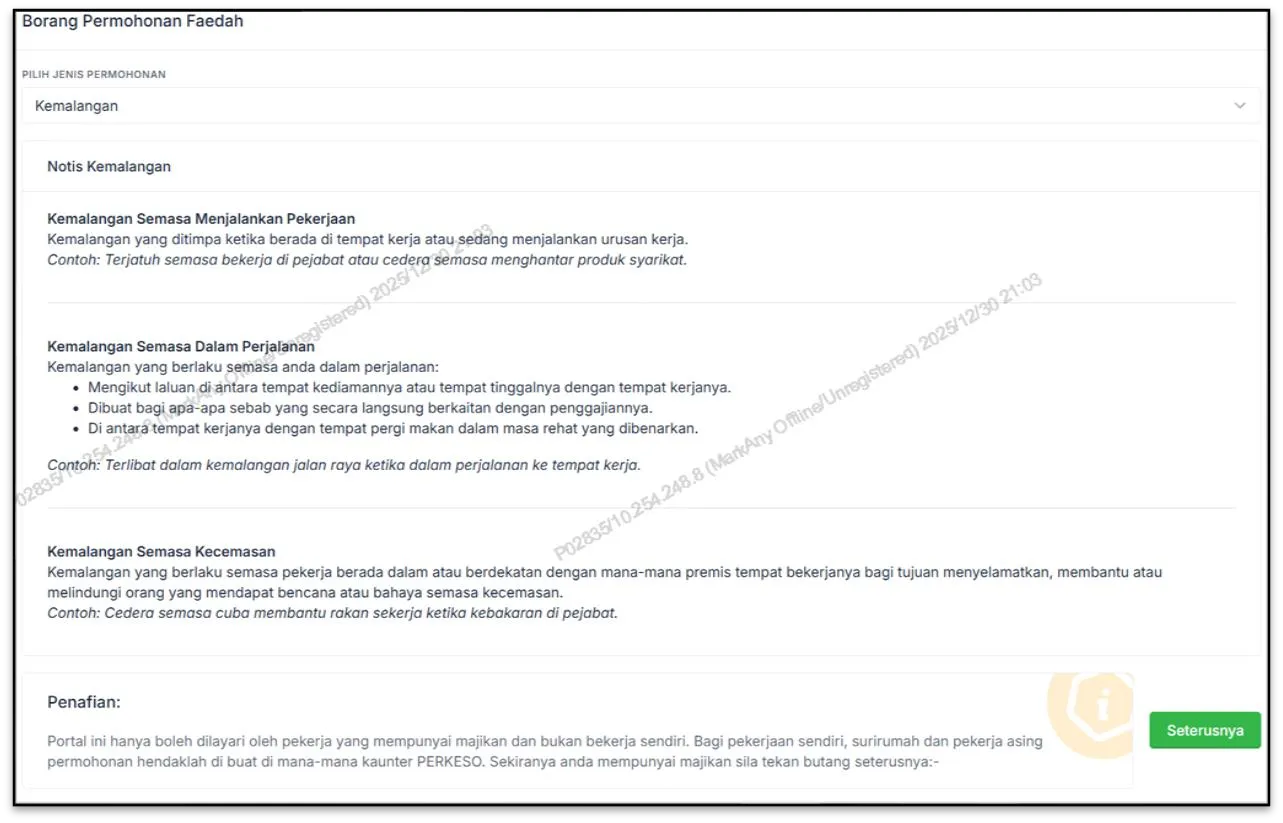
步骤 3.2:点击「Seterusnya」继续。
步骤 3.3:系统自动显示你的受保人(Orang Berinsurans)个人资料,如需修改可在此更新,完成后点击「Seterusnya」。
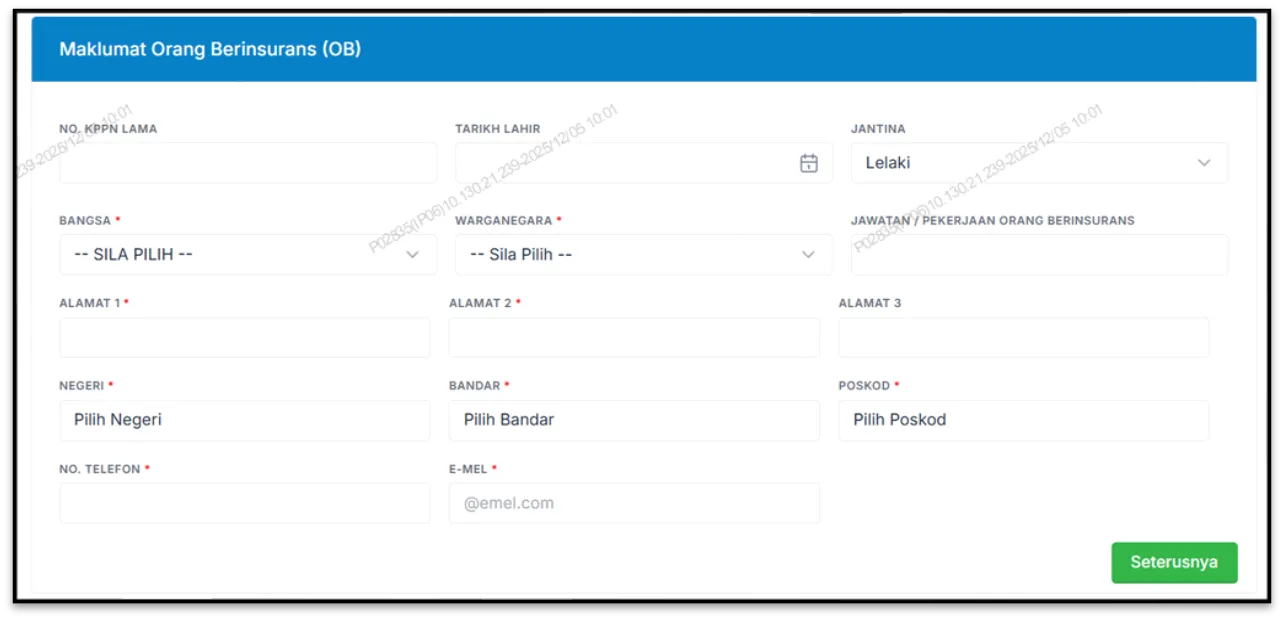
步骤 3.4:选择意外发生时的雇主(Maklumat Majikan),点击「Seterusnya」。如有多个雇主,选择意外发生当时你所在职的那一家。
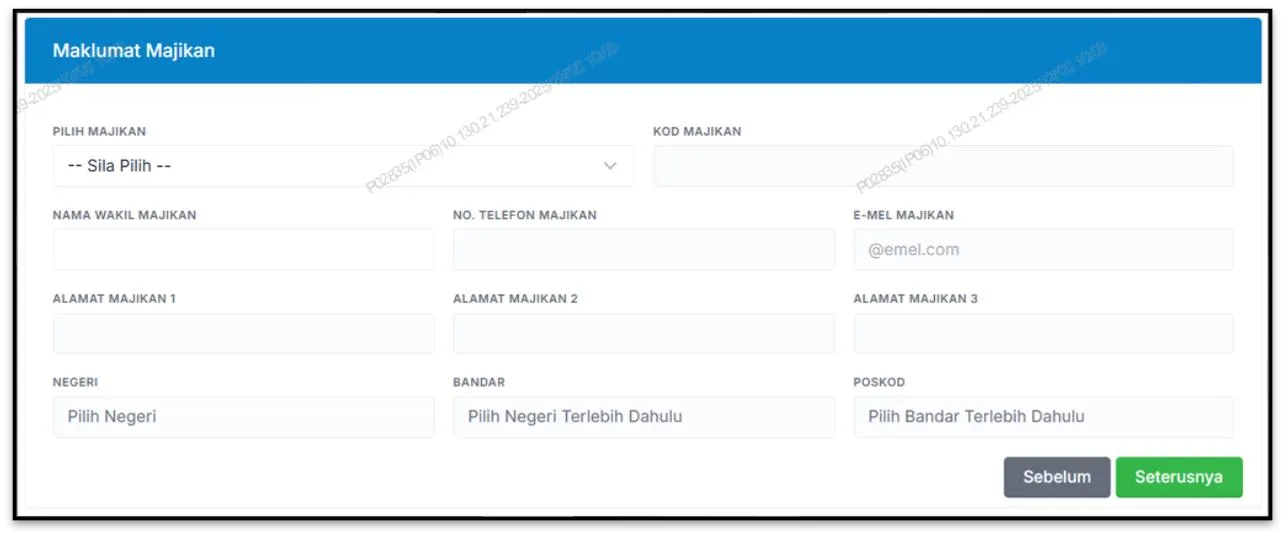
步骤 3.5:填写意外详情,这一步是关键:
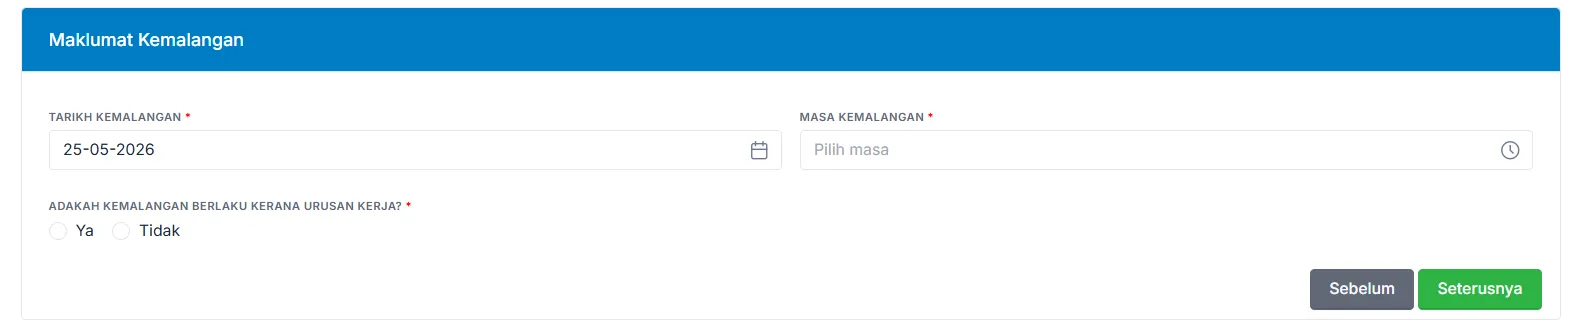
- 意外日期(Tarikh Kemalangan)
- 意外时间(Masa Kemalangan)
- 「Adakah kemalangan berlaku kerana urusan kerja?」(意外是否与工作相关?)
- 选「Ya」→ 申请归类为 Skim Bencana Kerja(工伤 / 通勤意外)
- 选「Tidak」→ 申请归类为 Skim SKBBK(Lindung 24 Jam,非工作意外)
- 若选「Ya」,须继续填写意外地点、意外经过等详情,完成后点击「Seterusnya」
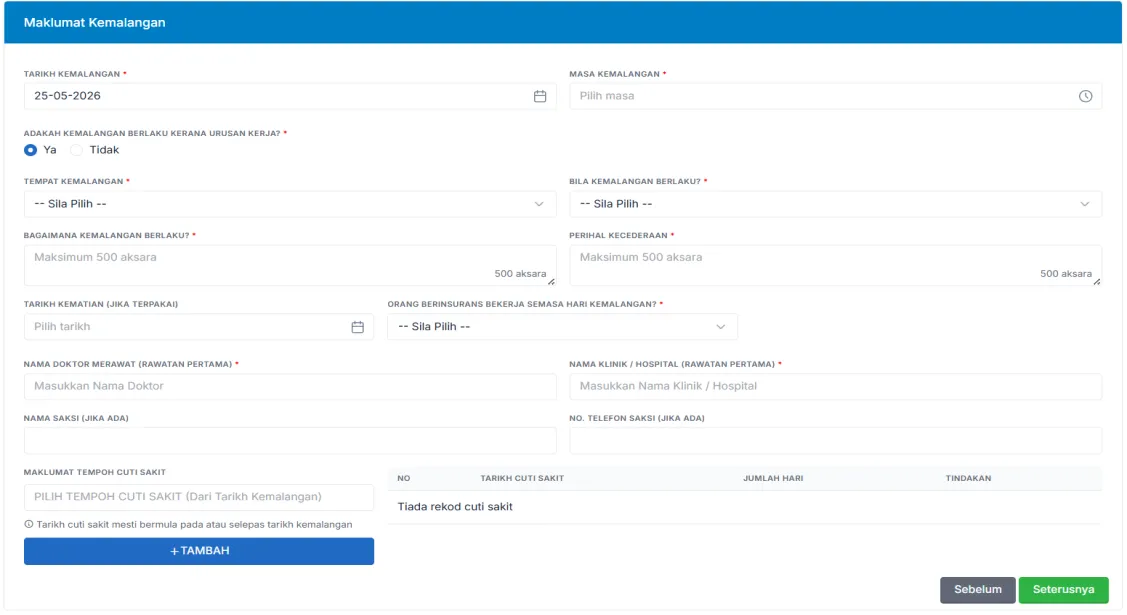
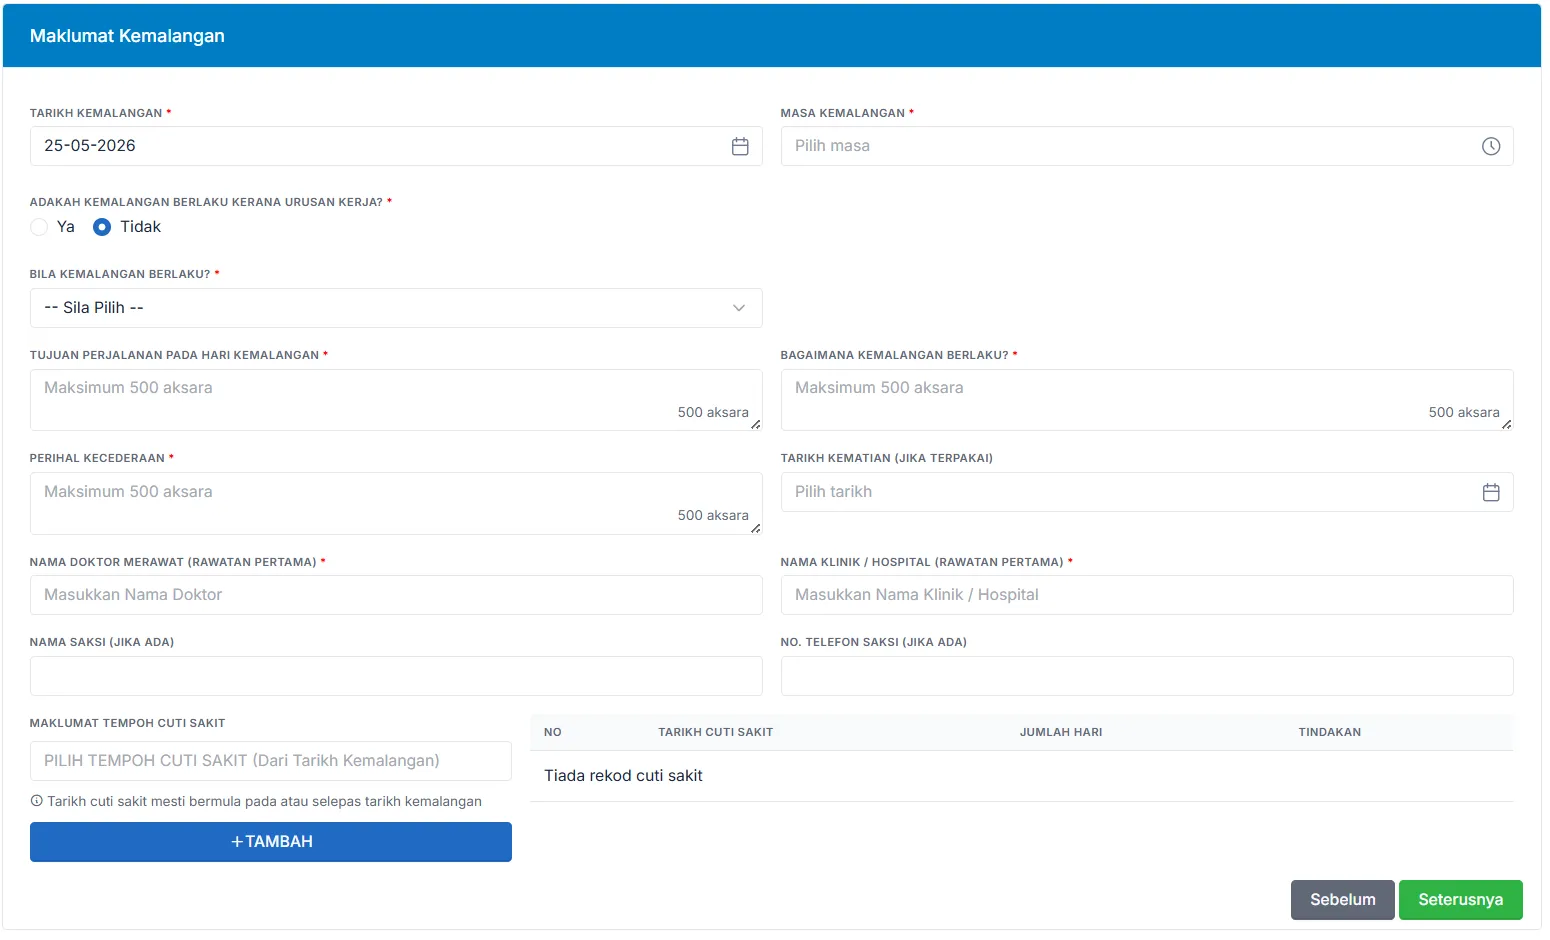
步骤 3.6:填写银行账户资料(Maklumat Akaun Bank),确保账户仍有效且处于活跃状态,赔偿将直接转入此账户,点击「Seterusnya」。
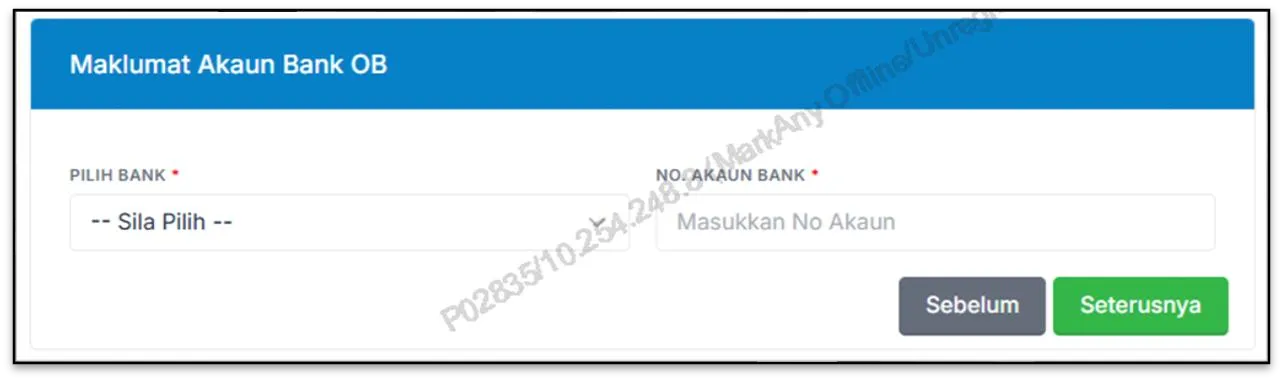
步骤 3.7:上传支持文件(Dokumen Sokongan),包括 MC、警察报告等,确认文件完整后点击「Seterusnya」。
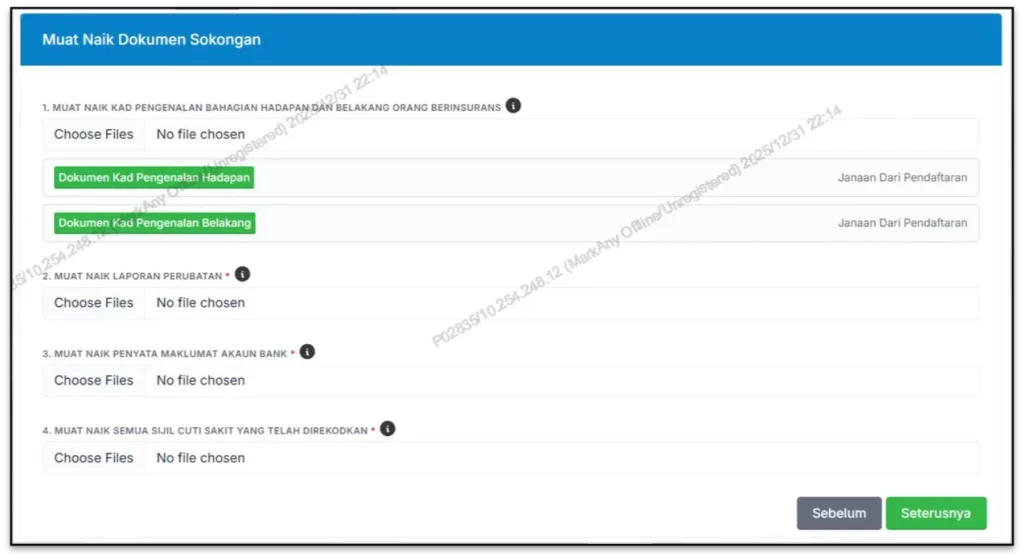
步骤 3.8:选择距离你最近的 PERKESO 办公室(Pejabat Berurusan)作为跟进单位。
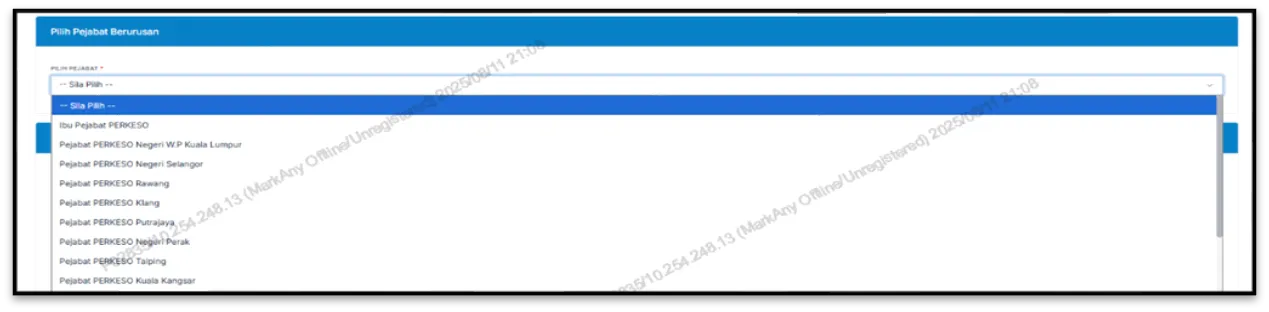
步骤 3.9:检查所有填写内容,勾选申报确认框(Perakuan)。
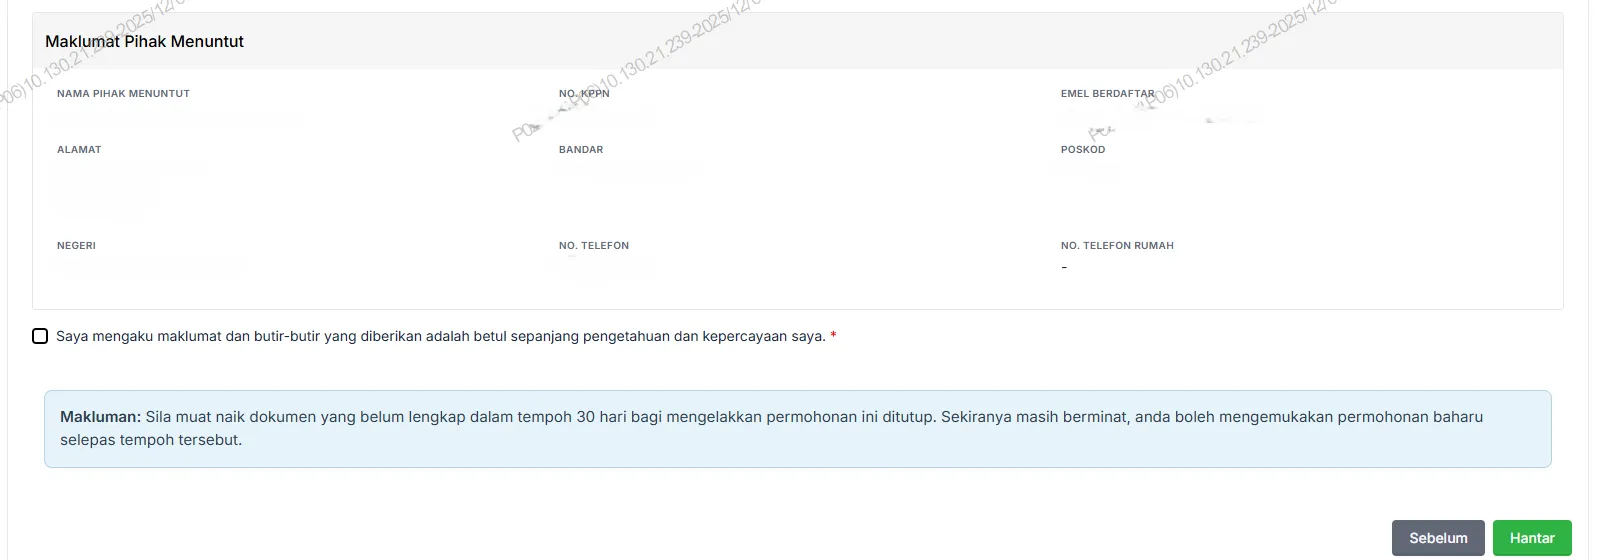
步骤 3.10:点击「Hantar」提交。系统会弹出确认提示,提交成功后你会收到 PERKESO 的电邮通知,同时可在「Rekod Permohonan」追踪进度。
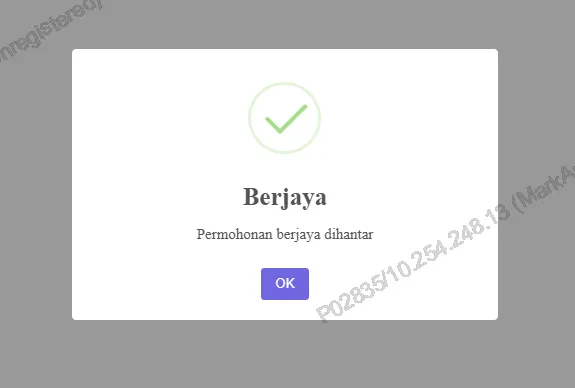
注意:HUS 申请提交后,雇主会收到 PERKESO 发出的确认邮件,须在线上完成确认(Pengesahan Majikan)才能继续处理,详见下方「雇主需要做什么?」一节。
职业病 Claim(Penyakit Khidmat)
步骤 4.1:阅读申请说明,确认已备妥:医疗报告(须注明与工作相关)、银行账户资料、病假单(如有)。
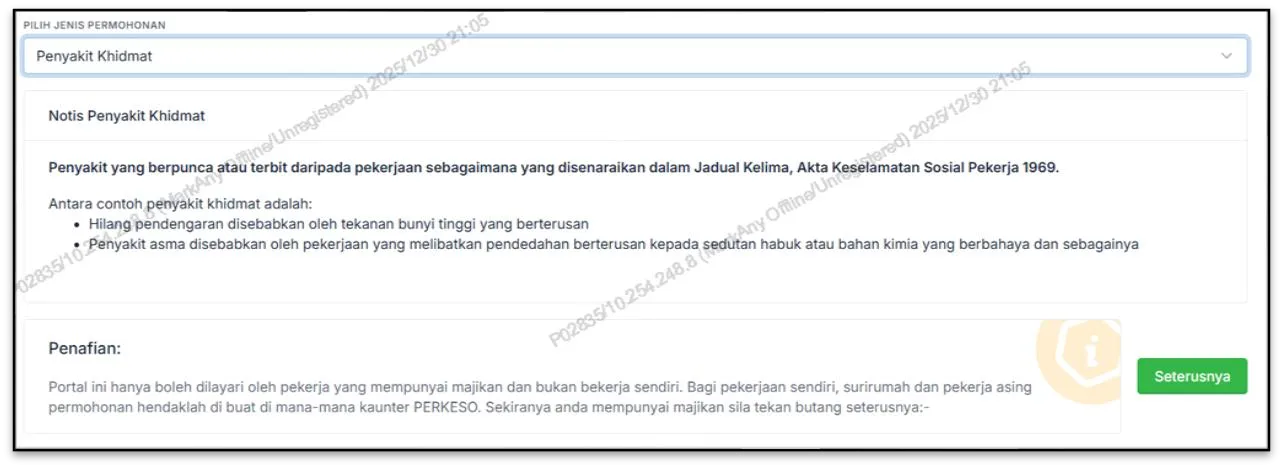
步骤 4.2:点击「Seterusnya」。
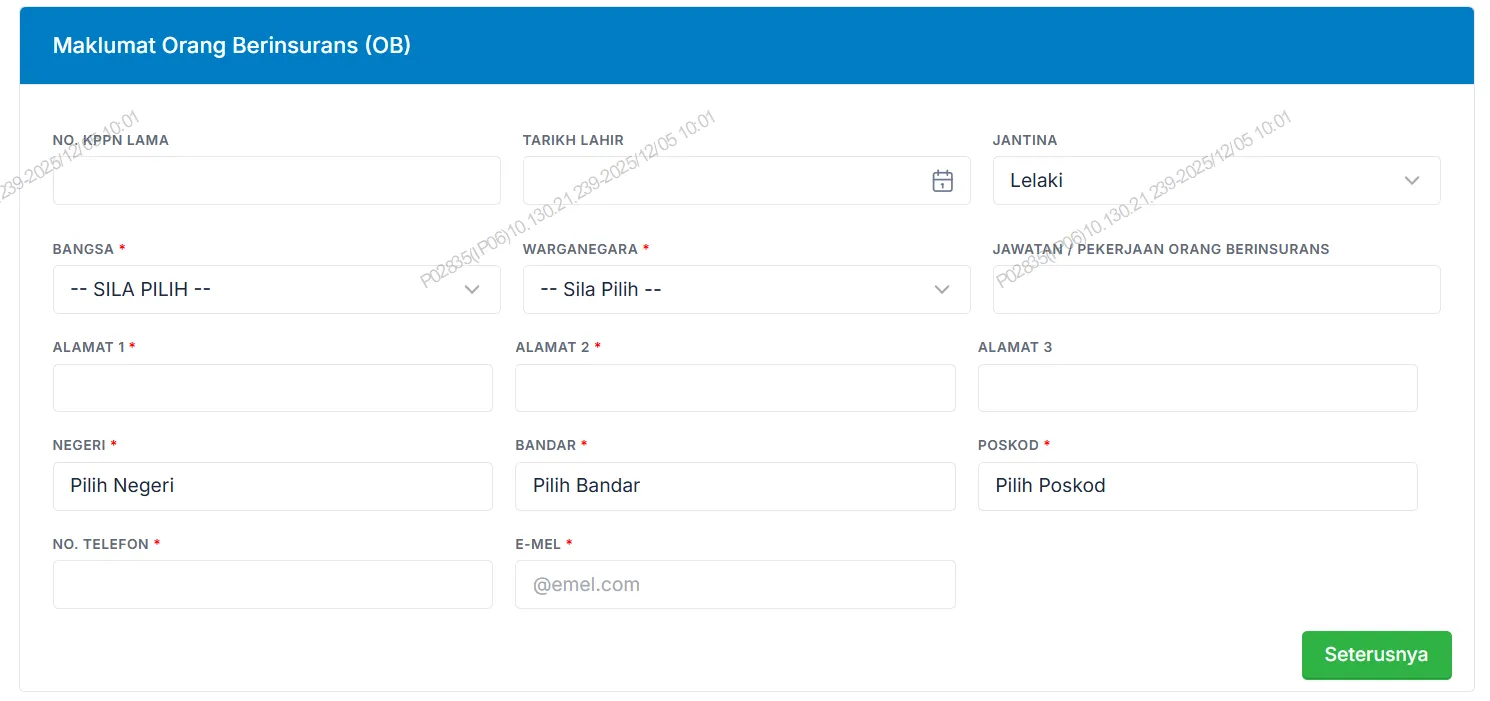
步骤 4.3:系统自动显示个人资料,如需修改可更新,完成后点击「Seterusnya」。
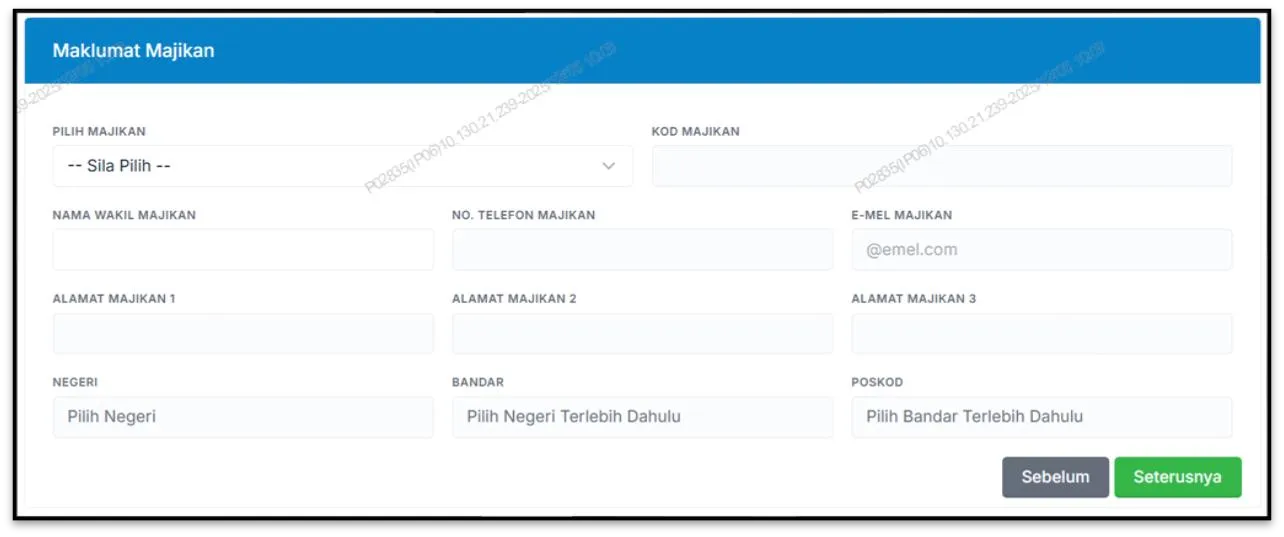
步骤 4.4:选择职业病「发生时的雇主」(即你在该公司工作期间接触到有害因素),点击「Seterusnya」。
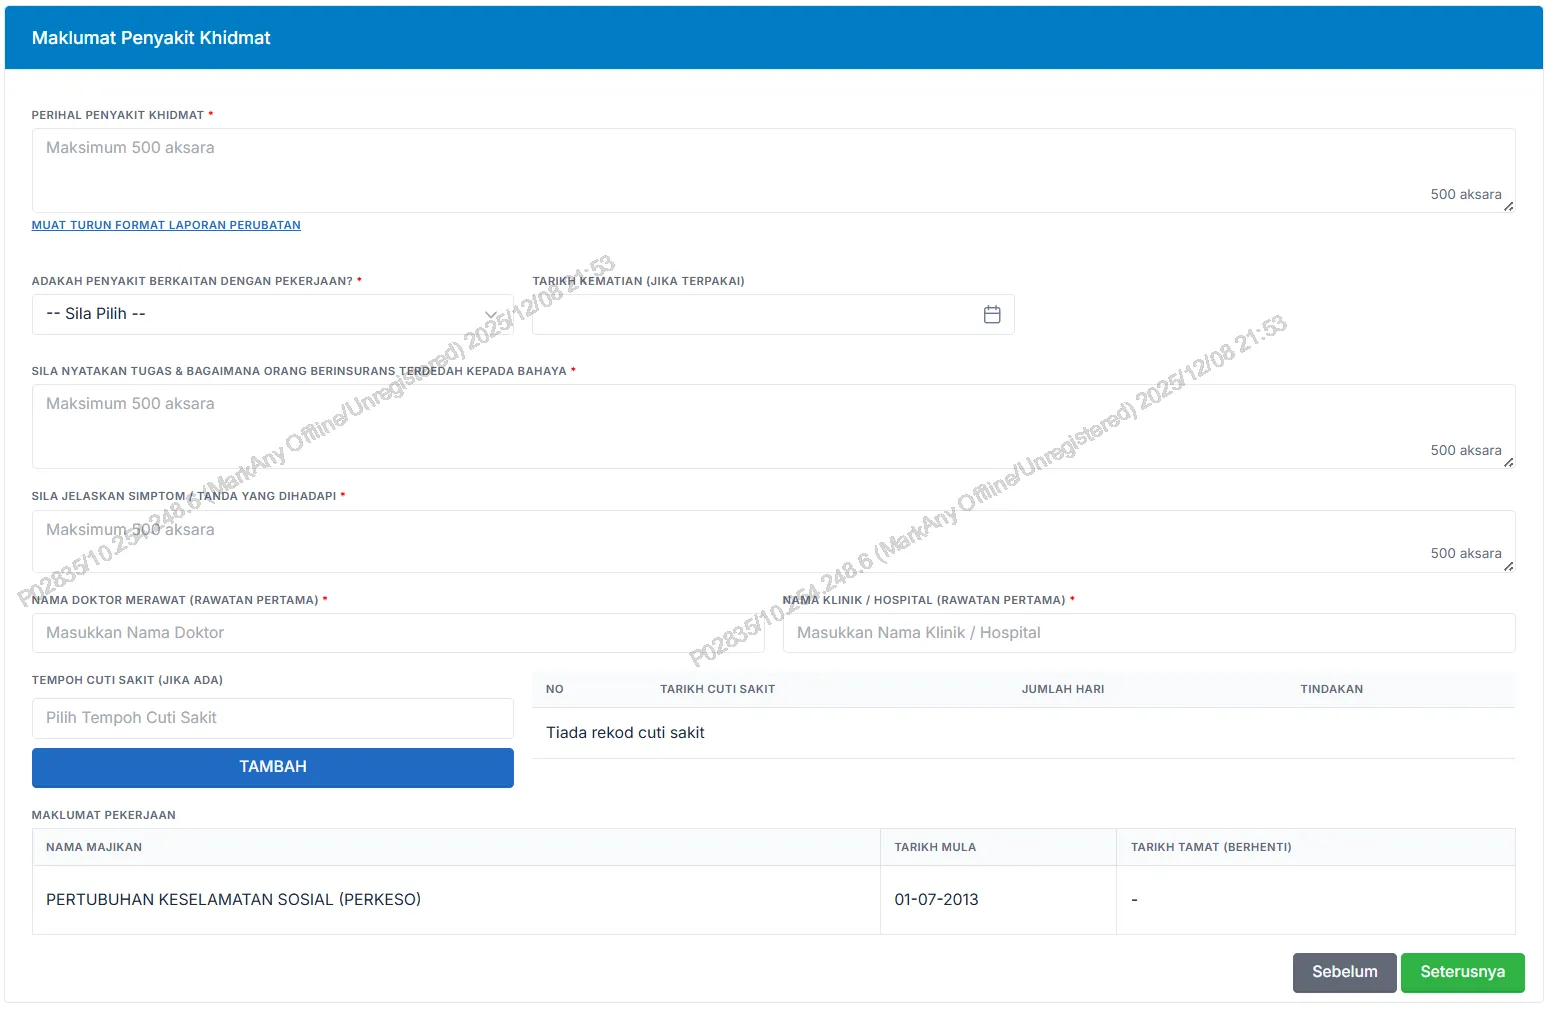
步骤 4.5:填写职业病详情:包括所获得的病假时间长度(如有),完成后点击「Seterusnya」。
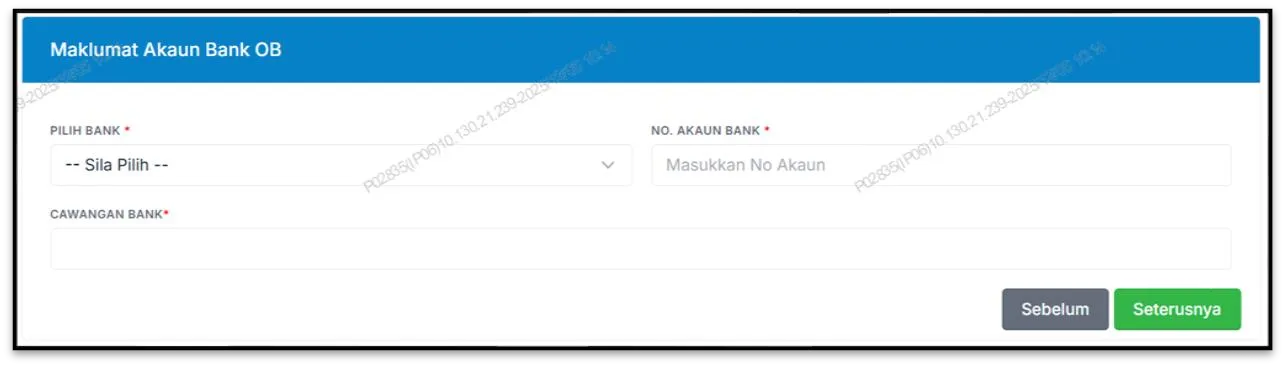
步骤 4.6:填写银行账户资料,点击「Seterusnya」。
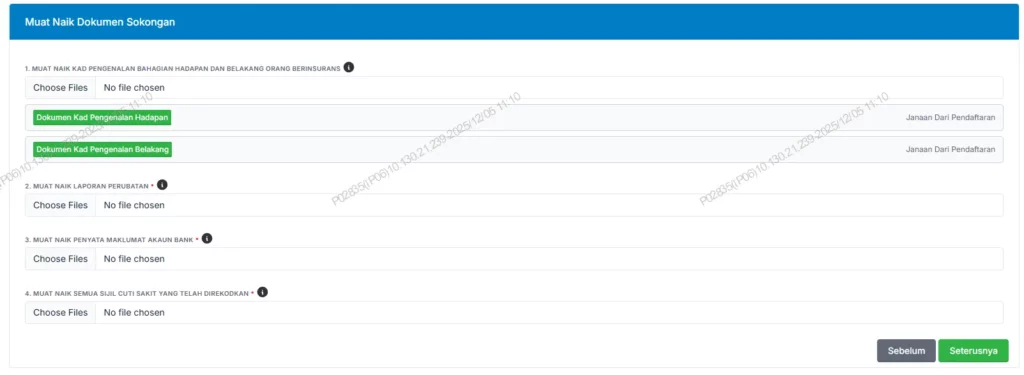
步骤 4.7:上传支持文件,包括医疗报告和银行账户资料,点击「Seterusnya」。
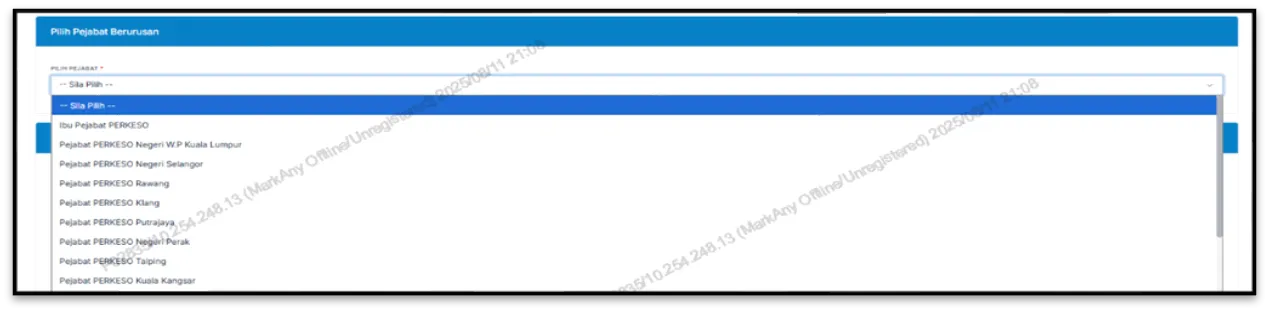
步骤 4.8:选择最近的 PERKESO 办公室。
步骤 4.9:检查内容并勾选申报确认框。
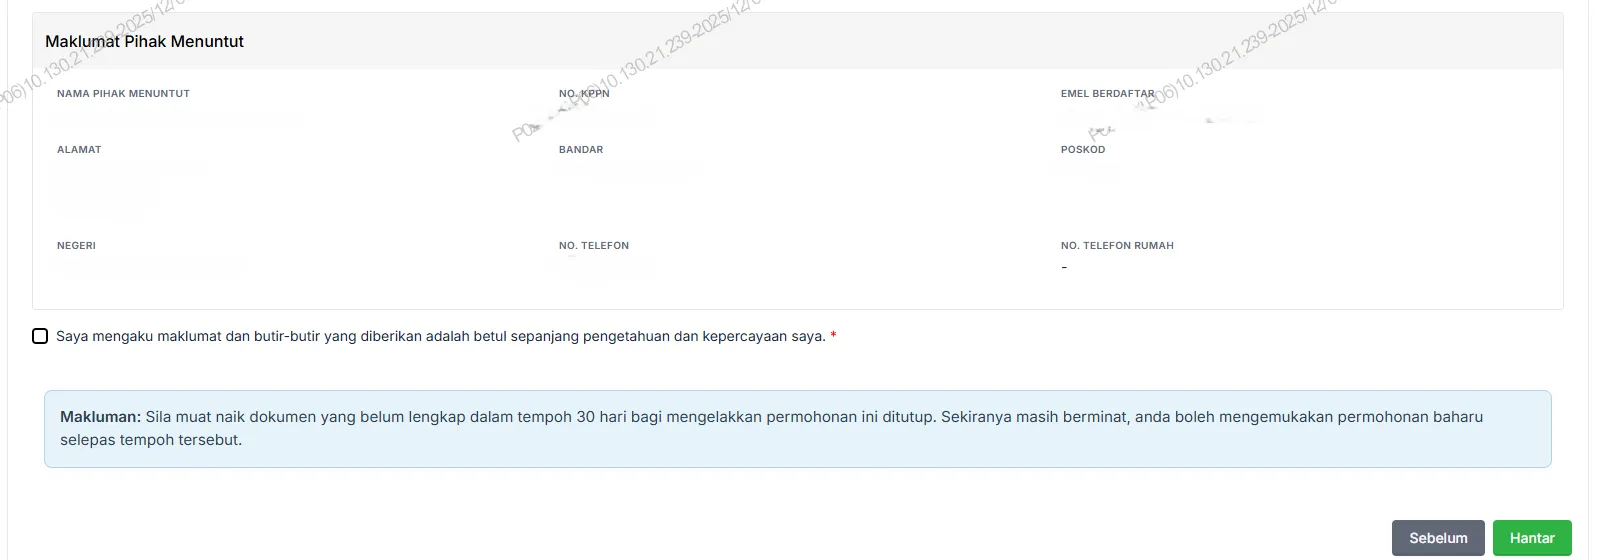
步骤 4.10:点击「Hantar」提交。提交成功后将收到 PERKESO 电邮通知。视情况,PERKESO 可能通知雇主进行确认。
伤残养老金 Claim(Pencen Ilat)
Pencen Ilat 申请由受保人本人提交,申请前无须先向雇主申报,但须备妥医疗委员会(Jemaah Doktor)相关文件。
步骤 5.1:阅读 Pencen Ilat 申请说明,准备以下文件:医疗报告 / 精神及心理健康功能报告(Laporan Perubatan / Laporan Kefungsian Psikiatri & Kesihatan Mental)、银行账户资料。(portal 内提供医疗报告格式下载,可供主治医生填写。)
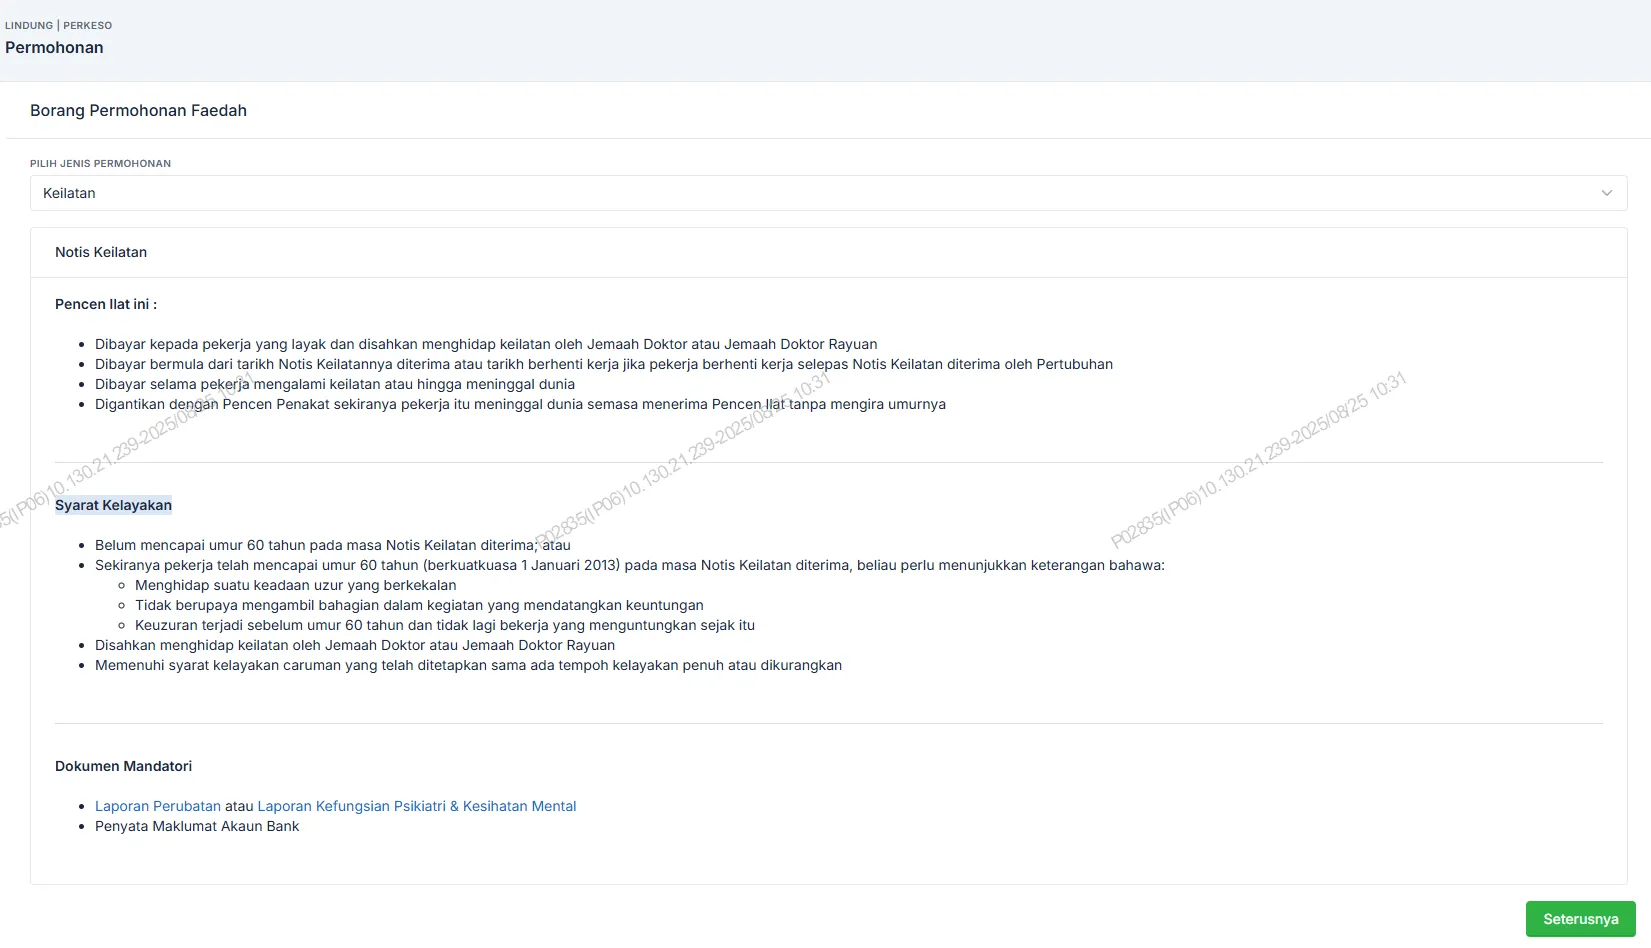
步骤 5.2:点击「Seterusnya」,填写受保人(OB)个人资料。
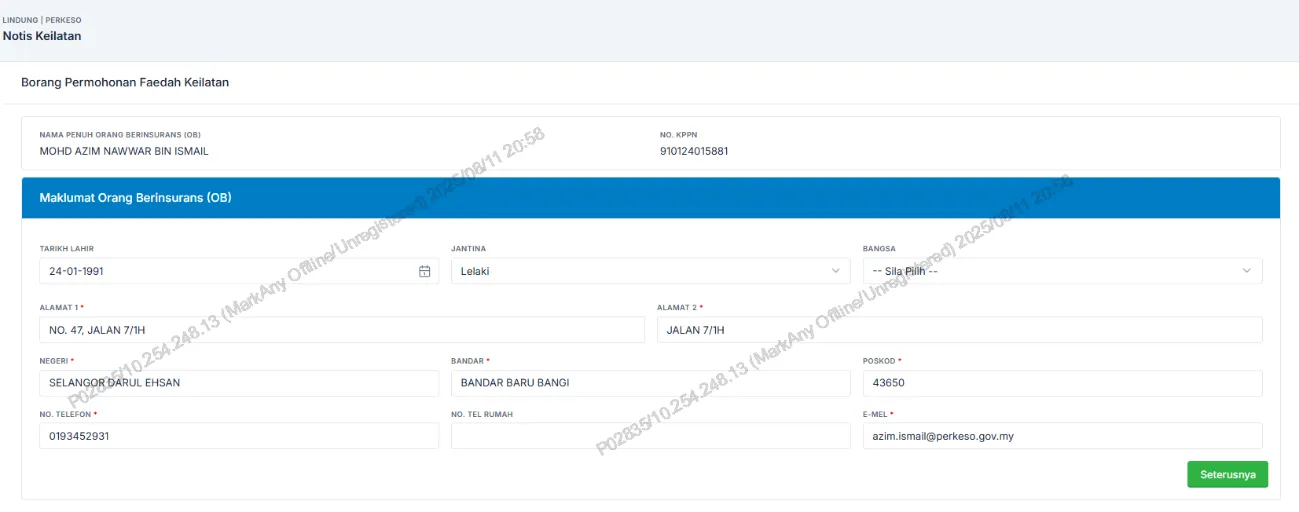
步骤 5.3:系统自动显示个人资料,如需修改可更新,完成后点击「Seterusnya」。
步骤 5.4:填写失能(Keilatan)详情:
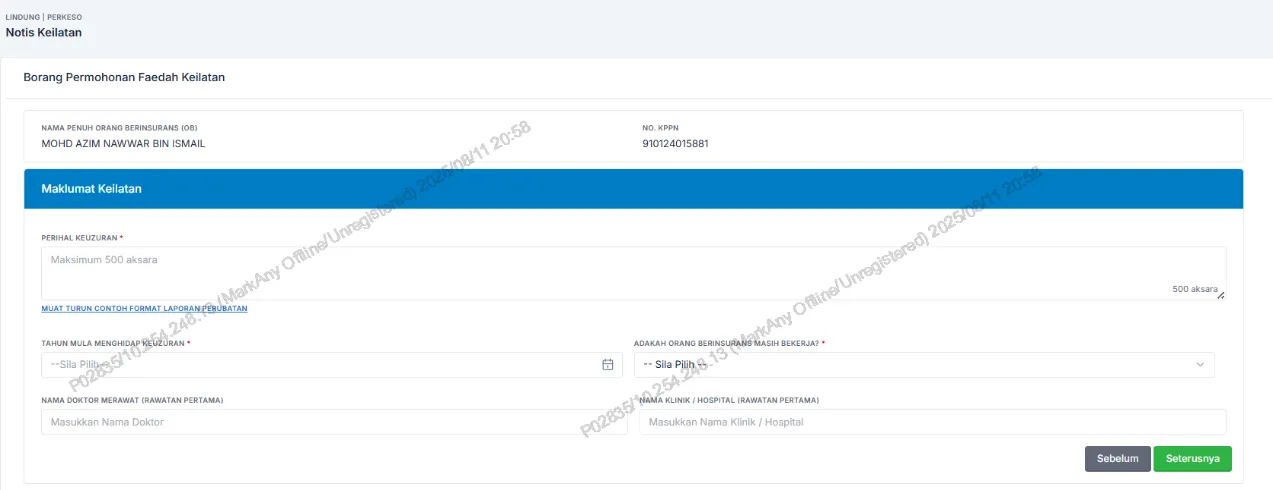
- 失能描述(Perihal Keuzuran):可下载 PERKESO 提供的医疗报告格式,请主治医生填写
- 开始患病年份(Tahun Mula Menghidap Keuzuran)
- 目前是否仍在职(Adakah Orang Berinsurans masih Bekerja):若选「否」,须填写离职日期
- 首诊医生姓名
- 首诊诊所 / 医院名称
步骤 5.5:填写就业记录(非强制),如有相关资料可填写,完成后点击「Seterusnya」。
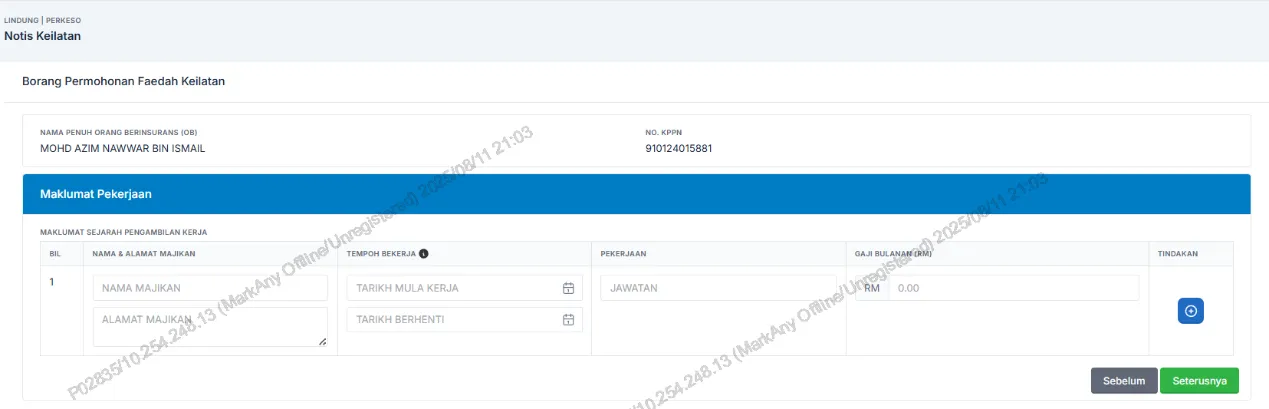
步骤 5.6:填写银行账户资料(Maklumat Akaun Bank),点击「Seterusnya」。
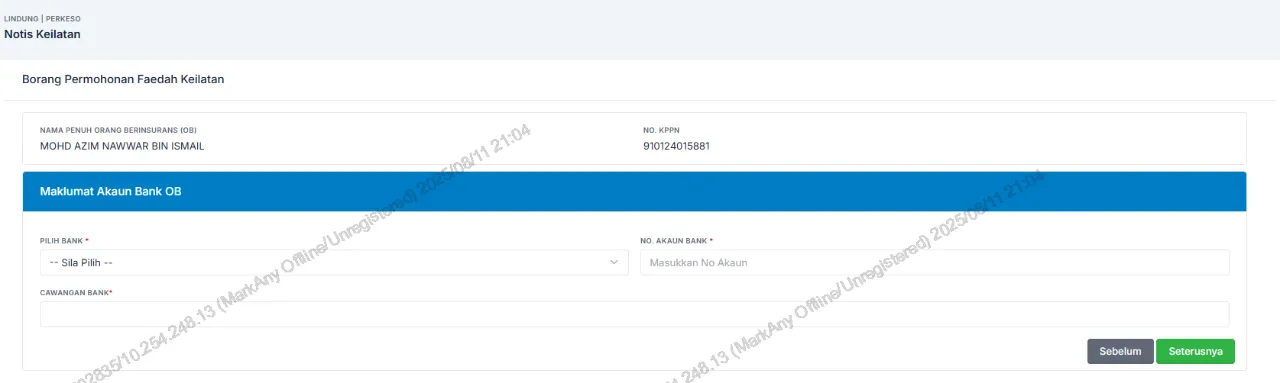
步骤 5.7:上传以下文件:
- 医疗报告(Laporan Perubatan)
- 银行账户资料(Penyata Akaun Bank)
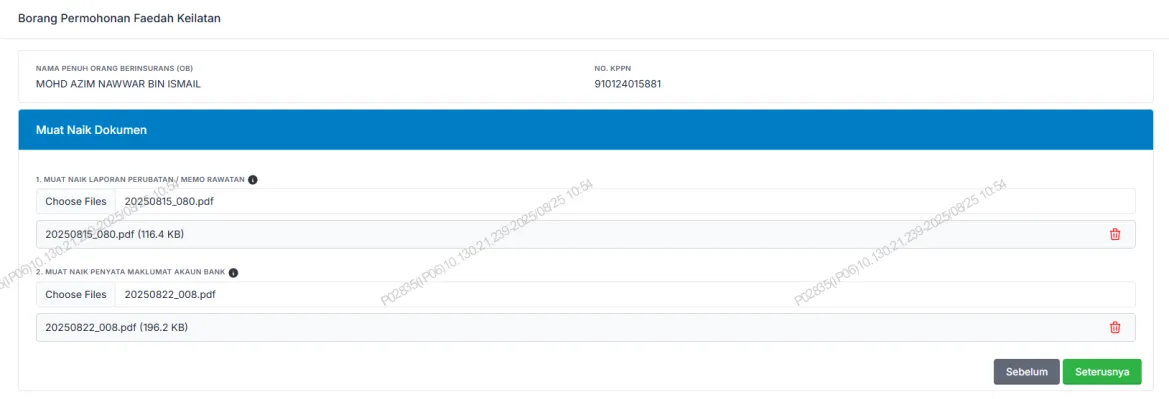
步骤 5.8:点击「Seterusnya」。
步骤 5.9:选择最近的 PERKESO 办公室(Pejabat Berurusan)。
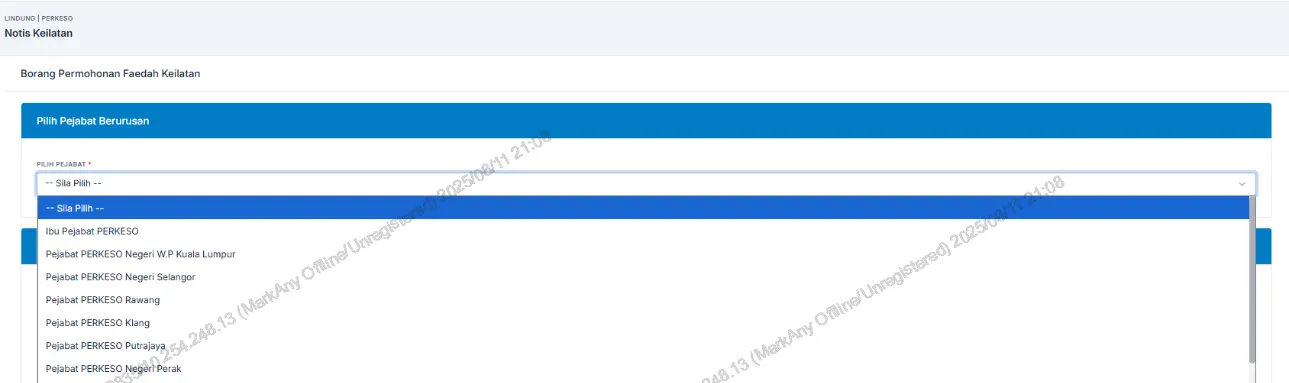
步骤 5.10:检查所有填写内容,勾选申报确认框。
步骤 5.11:点击「Hantar」提交。提交后,PERKESO 会安排 Jemaah Doktor(医疗委员会)评估,届时系统状态会显示「JEMAAH DOKTOR」,并通知评估时间。评估结果决定养老金金额。
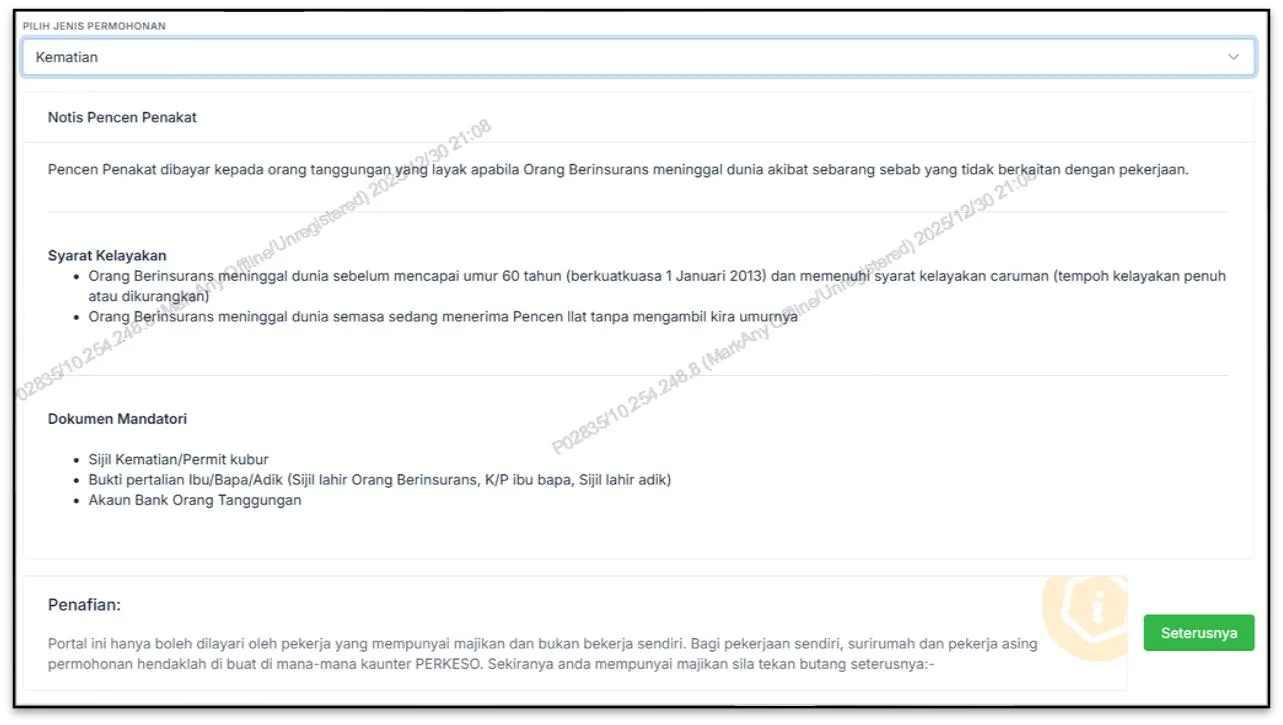
身故赔偿 Claim(FOT / Pencen Penakat)
身故赔偿由亡者的家属(受益人)申请,非由亡者本人账户操作。受益人申请优先顺序如下:
单身者的受益人顺序:
- 领养子女(合法)
- 父母及 / 或兄弟姐妹
- 祖父母
已婚者的受益人顺序:
- 配偶及 / 或子女(亲生 / 领养 / 继子女)
- 父母及 / 或兄弟姐妹
- 祖父母
离婚者的受益人顺序:
- 子女 / 领养子女
- 父母及 / 或兄弟姐妹
- 祖父母
注:子女 / 兄弟姐妹须在亡者去世时未满 21 岁才符合受益人资格。
步骤 6.1:阅读申请说明,备妥文件:死亡证书 / 埋葬许可(Sijil Kematian / Permit Kubur)、亲属关系证明(亡者出生证书、父母 / 兄弟姐妹 MyKad、出生证书)、受益人银行账户资料。
步骤 6.2:点击「Seterusnya」,填写亡者(Orang Berinsurans)个人资料。
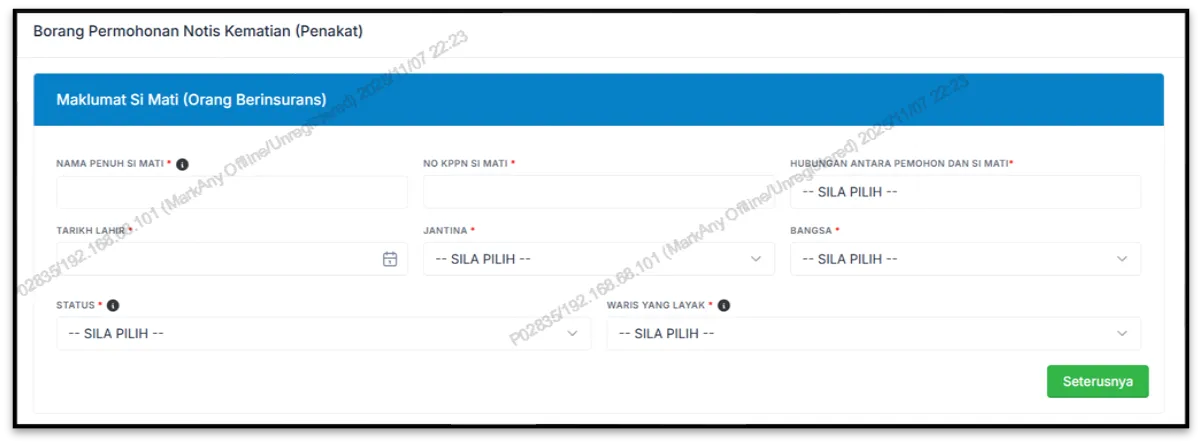
步骤 6.3:填写亡者信息(如 MyKad 号码),点击「Seterusnya」。
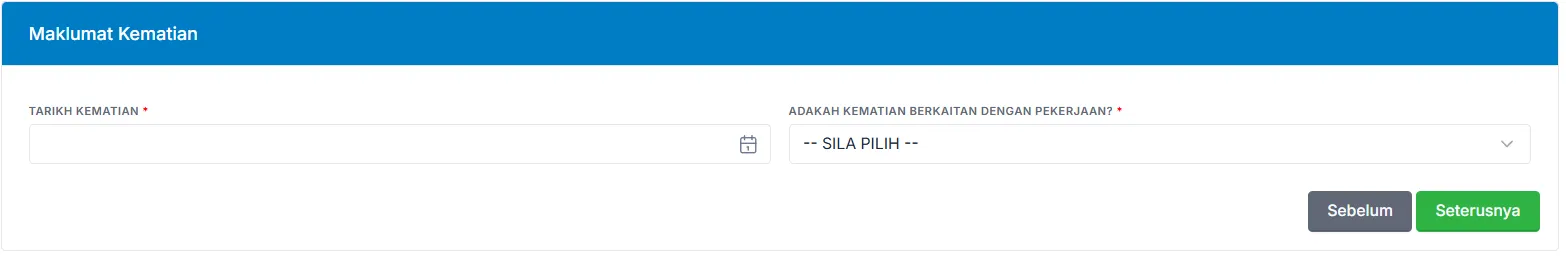
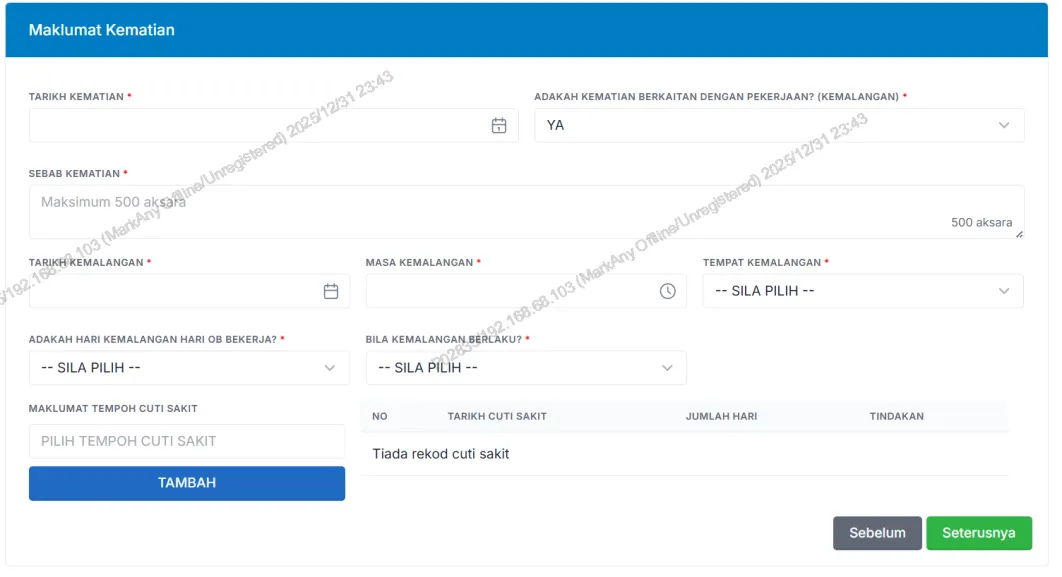
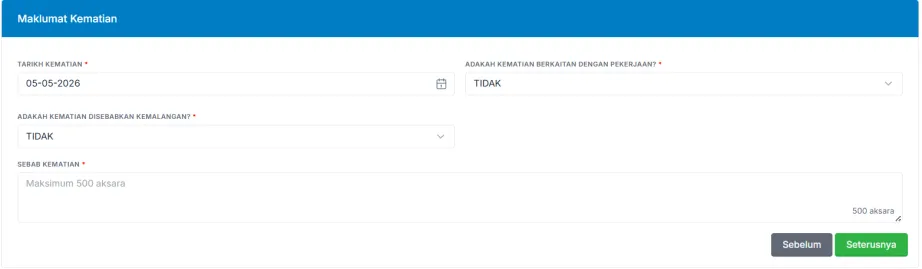
步骤 6.4:填写死亡详情,须回答以下关键问题:
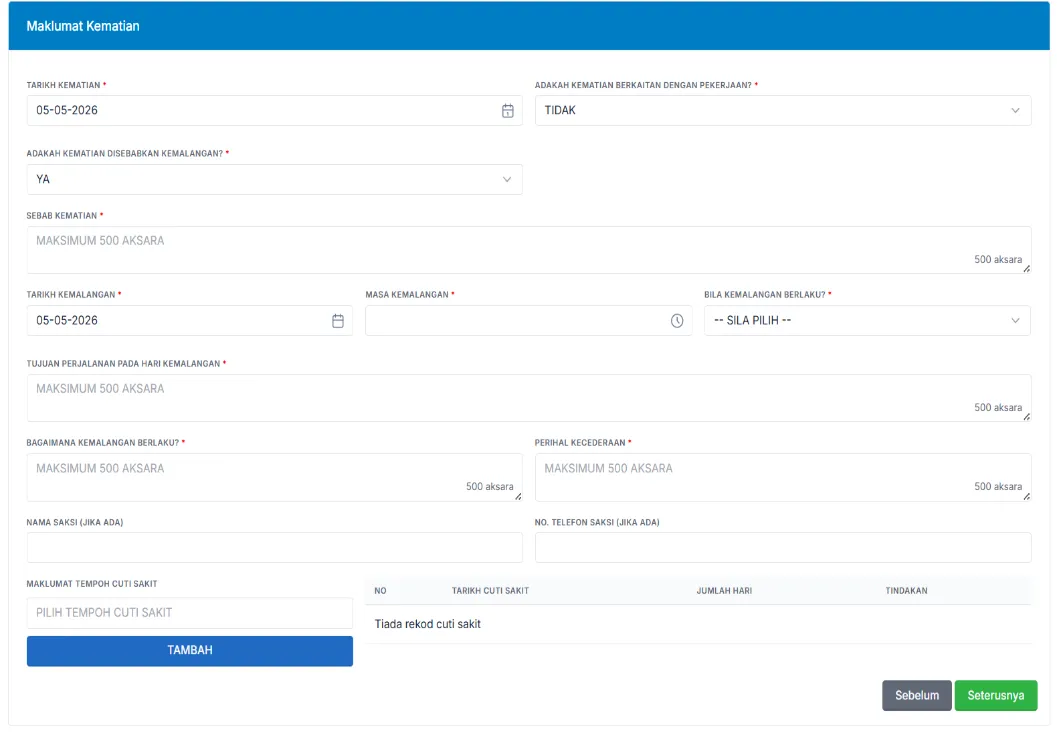
- 死亡日期及死亡原因
- 「Adakah Kematian Berkaitan Dengan Pekerjaan?」(死亡是否与工作相关?)
- 选「Ya」→ 归类为 FOT Skim Bencana Kerja(工伤 / 职业病导致),继续填写相关资料
- 选「Tidak」→ 系统追问:「Adakah Kematian Disebabkan Kemalangan?」(死亡是否因意外?)
- 选「Ya」→ 归类为 FOT SKBBK(Lindung 24 Jam,非工作意外死亡,2026 年 6 月起适用)
- 选「Tidak」→ 归类为 Pencen Penakat(遗属养老金,适用于非意外、非工作相关死亡)
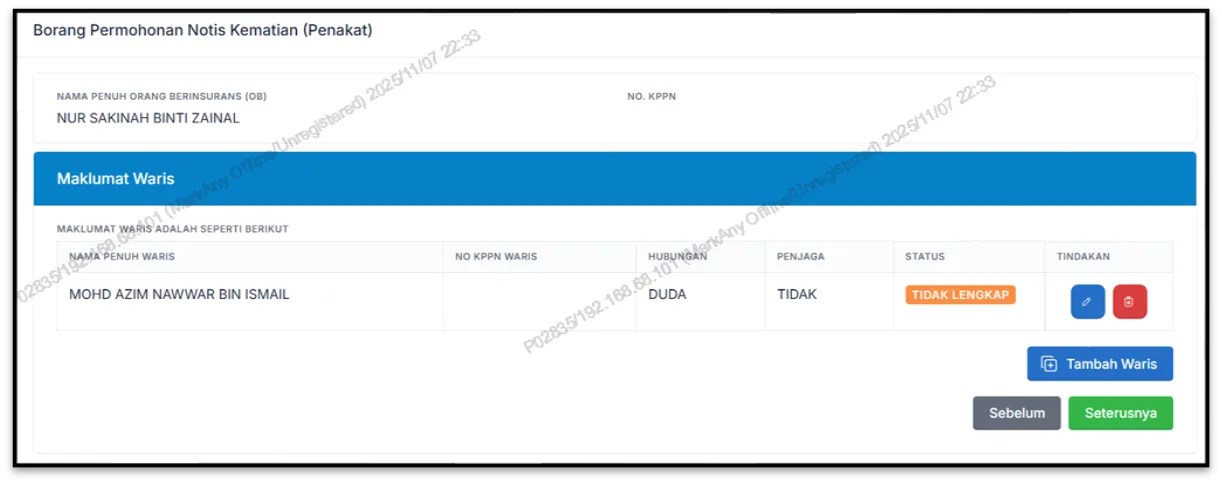
步骤 6.5:点击「受益人」栏位旁的铅笔图标,填写受益人 / 监护人(Penjaga / Orang Tanggungan)详情。若资料有误,点击垃圾桶图标删除。
步骤 6.6:填写申请人自身资料(Maklumat Pemohon)。
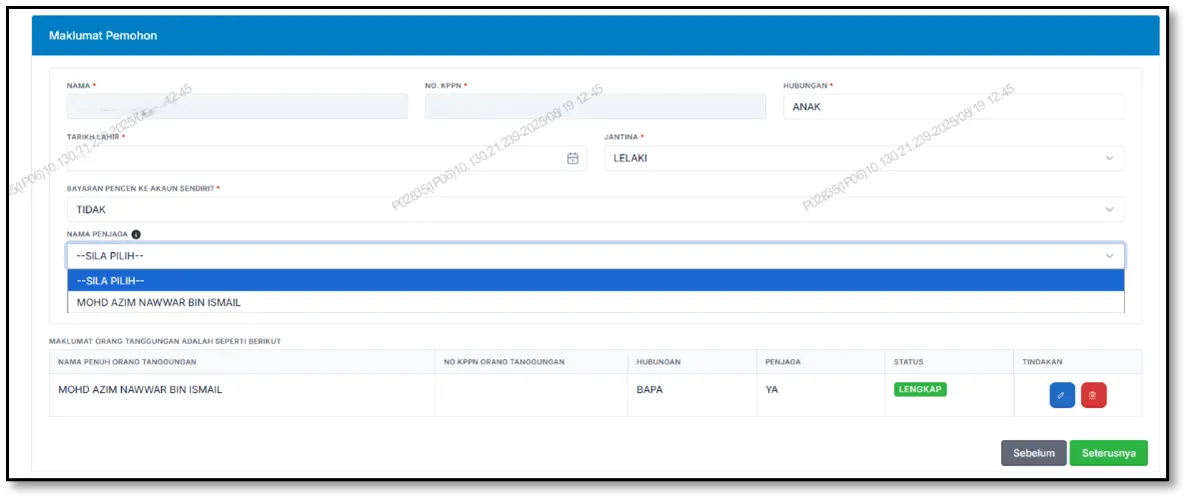
步骤 6.7:若申请人本人即为监护人(Penjaga),选择「Ya」并填写银行账户资料,完成后点击「Kemaskini Waris」。
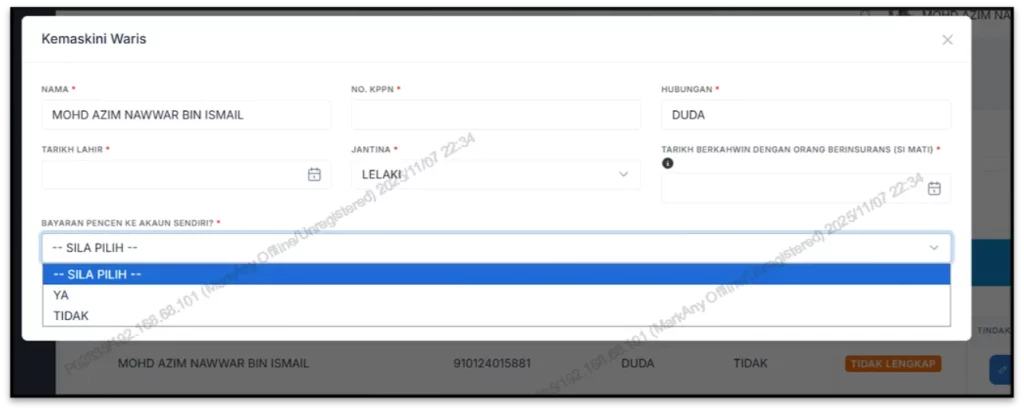
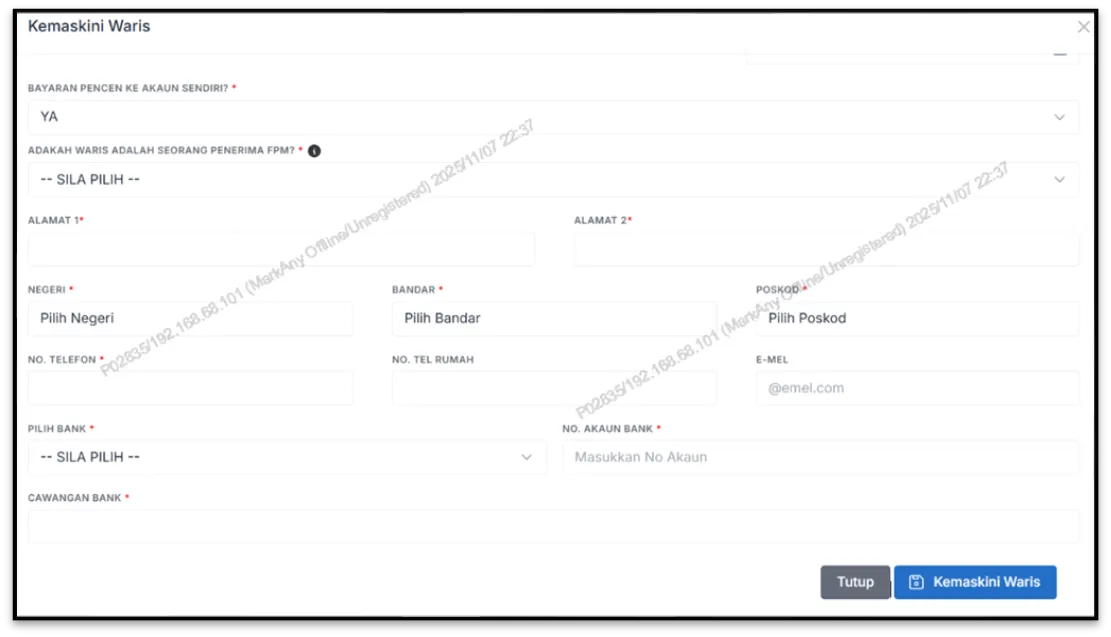
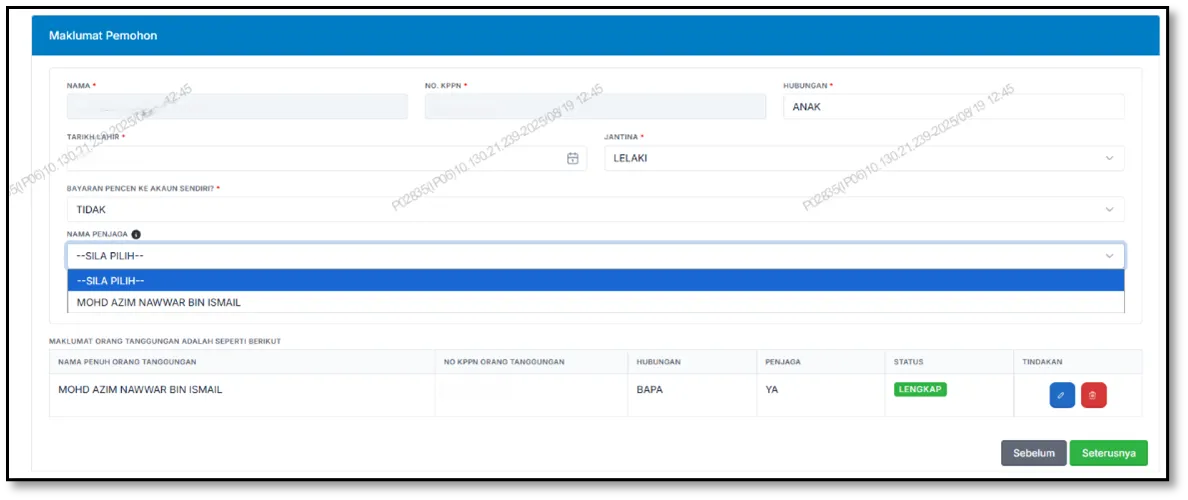
步骤 6.8:若赔偿款项需汇到他人账户(非申请人),选「Tidak」,并从下拉选单选择监护人姓名,完成后点击「Seterusnya」。
步骤 6.9:丧葬费赔偿(Faedah Pengurusan Mayat / FPM):
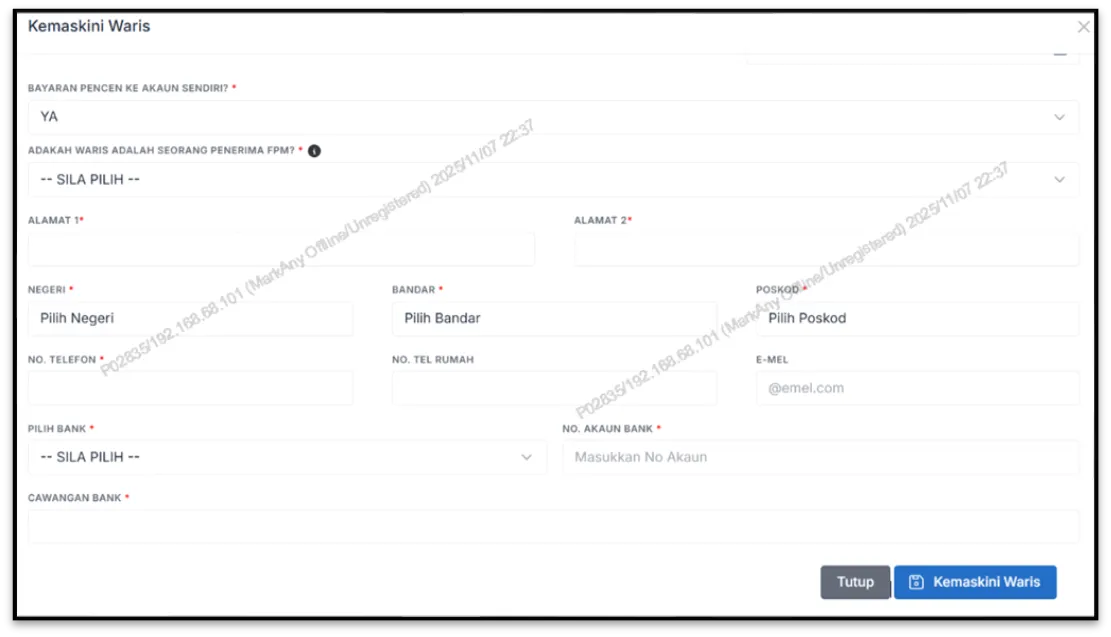
- 若申请人为配偶、子女、父母,只须勾选「Ya」即可申请 FPM,无须填写金额
- 若申请人为祖父母或兄弟姐妹,须填写实际丧葬费用金额,并上传收据
- 完成后点击「Kemaskini Waris」
步骤 6.10:填写银行账户资料(Maklumat Akaun)。若银行不在选单内,选择「Tiada Dalam Senarai」。
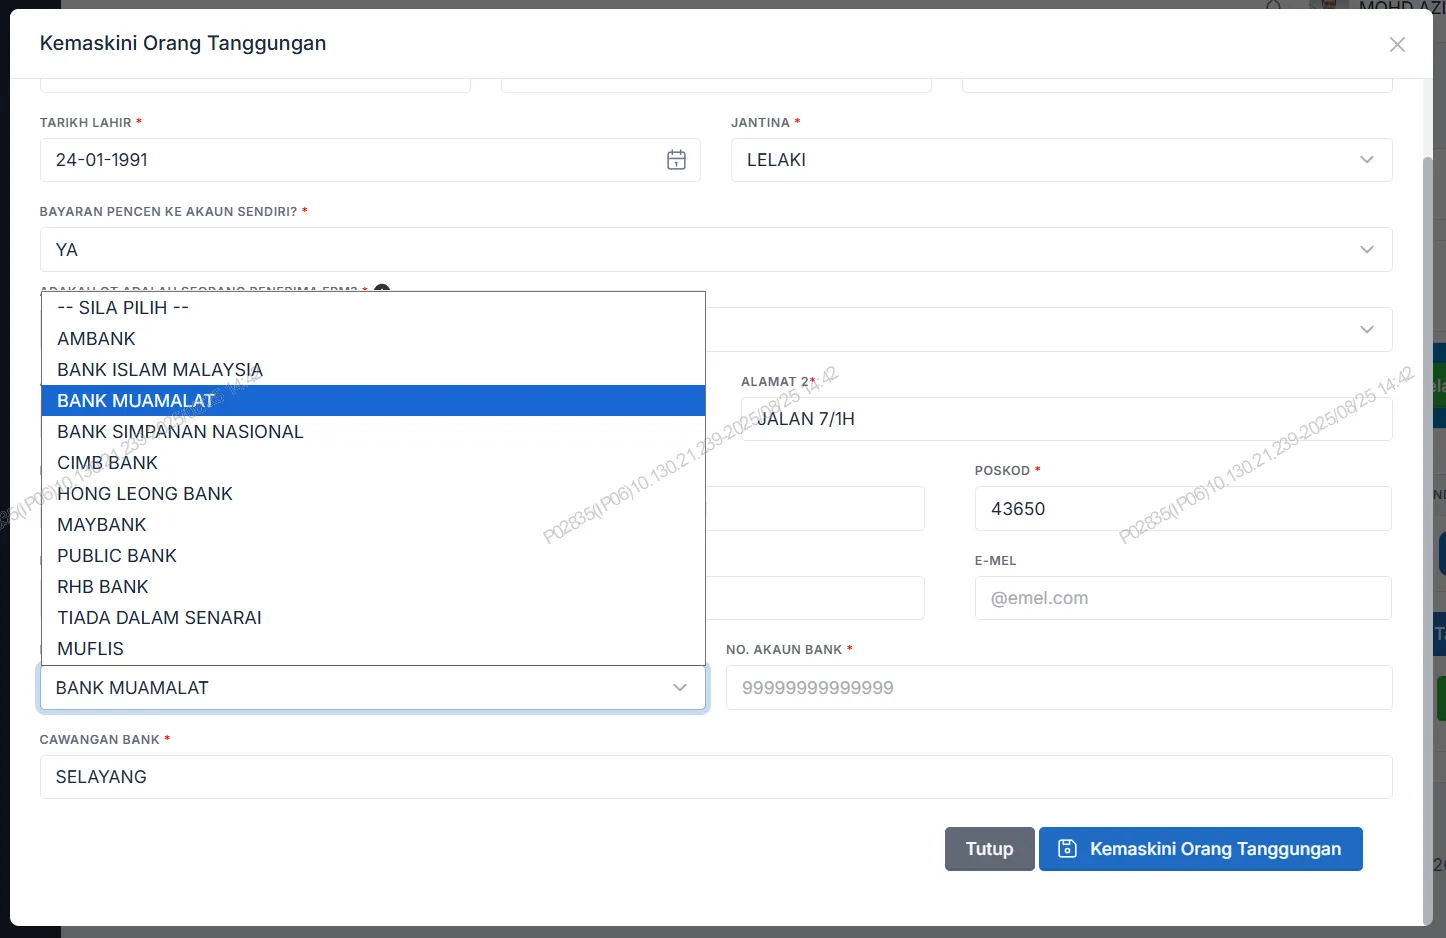
步骤 6.11:点击「Kemaskini Orang Tanggungan」保存受益人资料。
步骤 6.12:若有多名受益人,点击「Tambah Waris」添加,重复步骤 6.5 至 6.11。
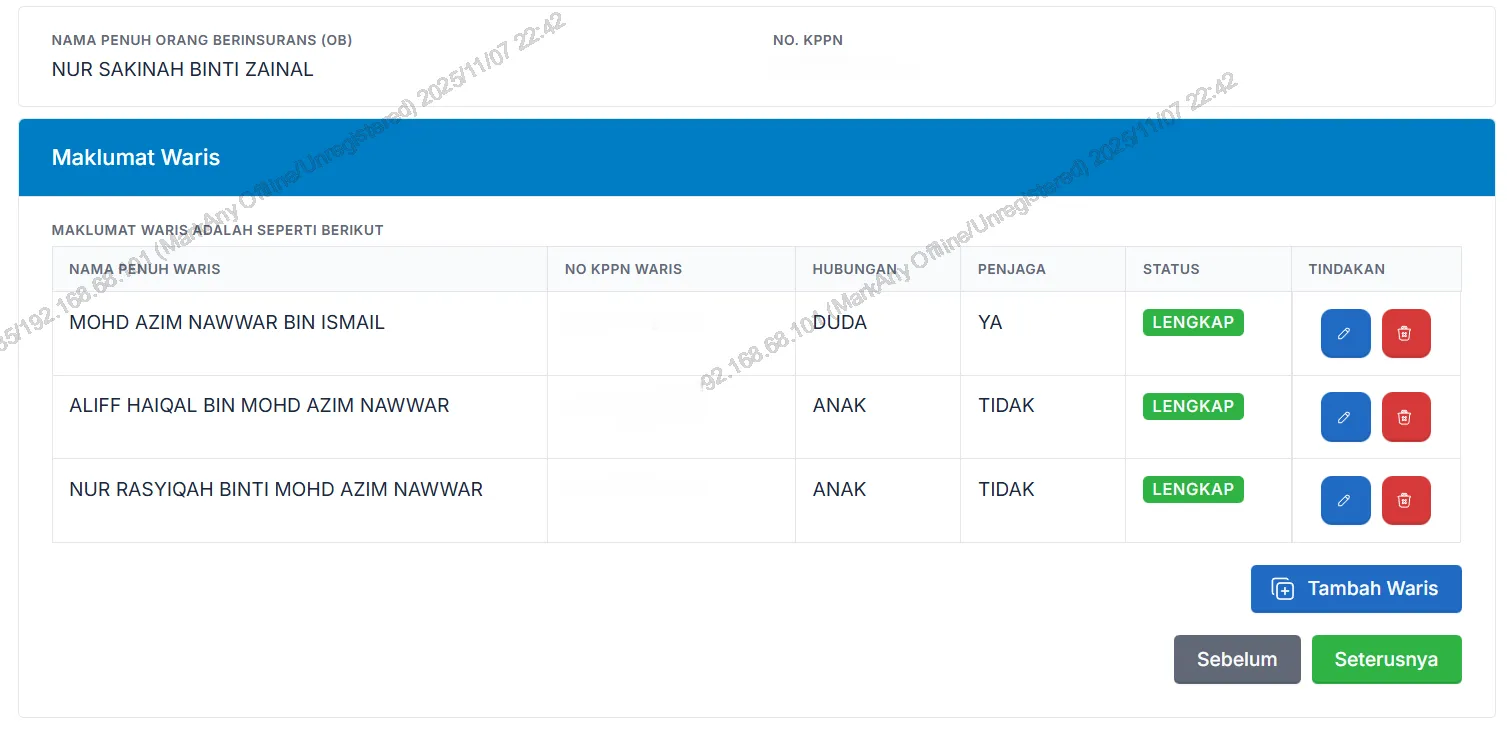
步骤 6.13:所有受益人资料填写完毕后,点击「Simpan Waris」保存。
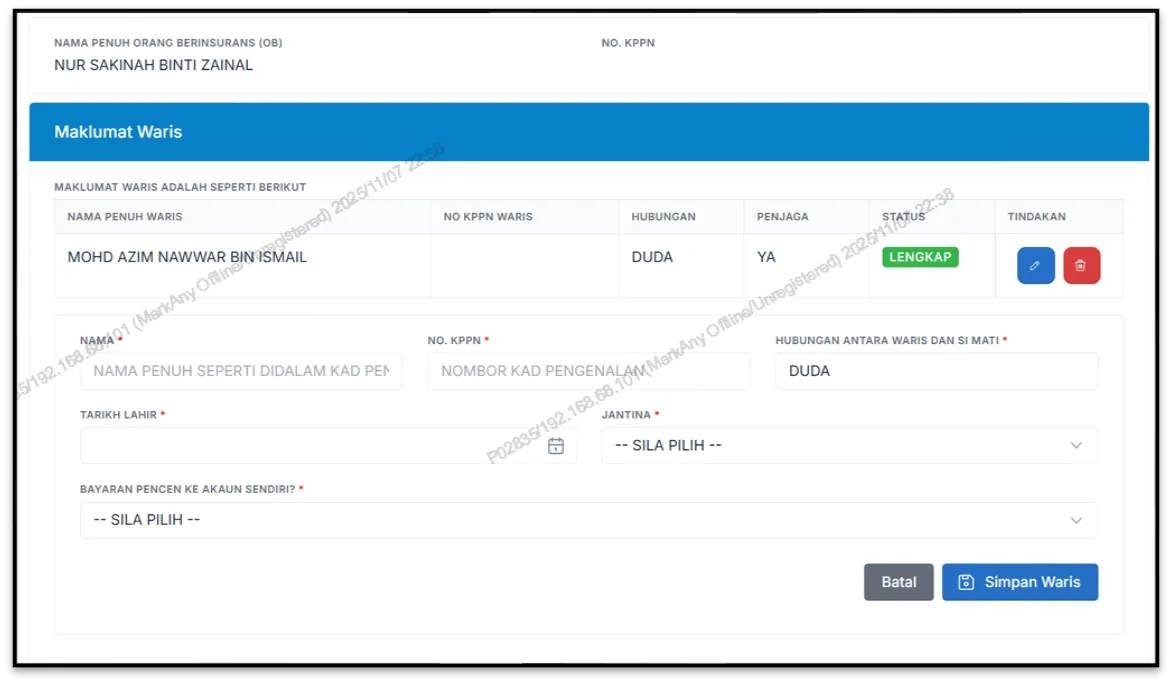
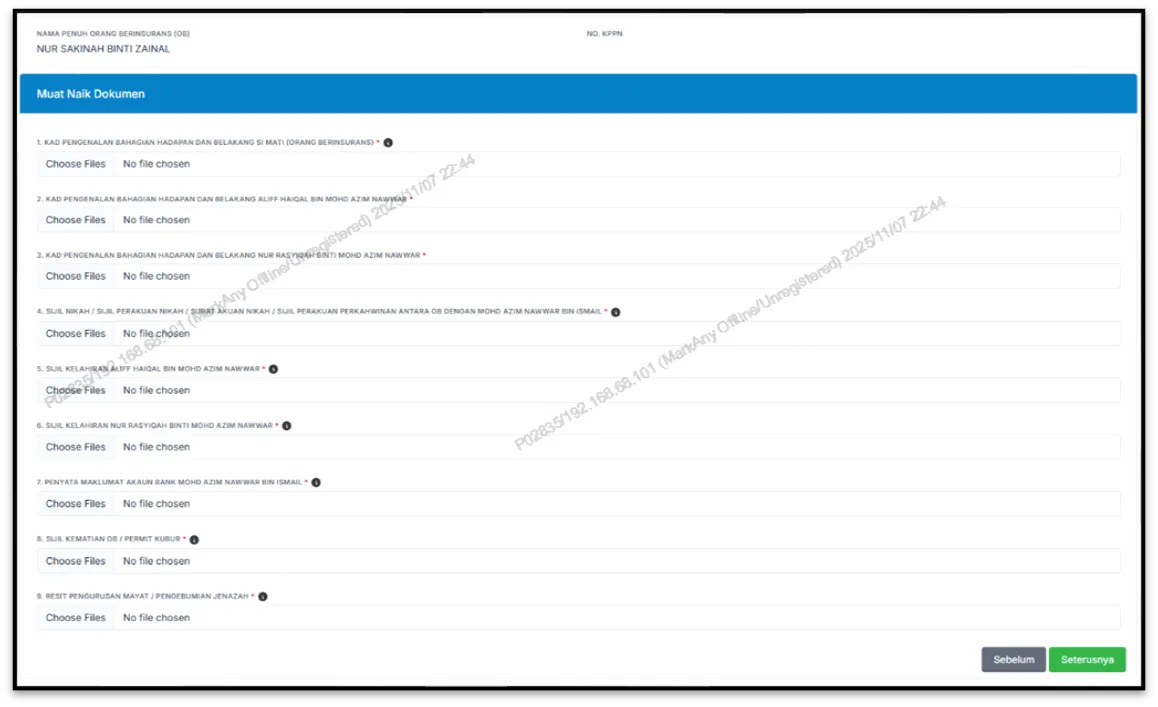
步骤 6.14:上传所有必备文件(标有 * 的为强制文件)。
步骤 6.15:选择距受益人最近的 PERKESO 办公室(Pejabat Berurusan)。
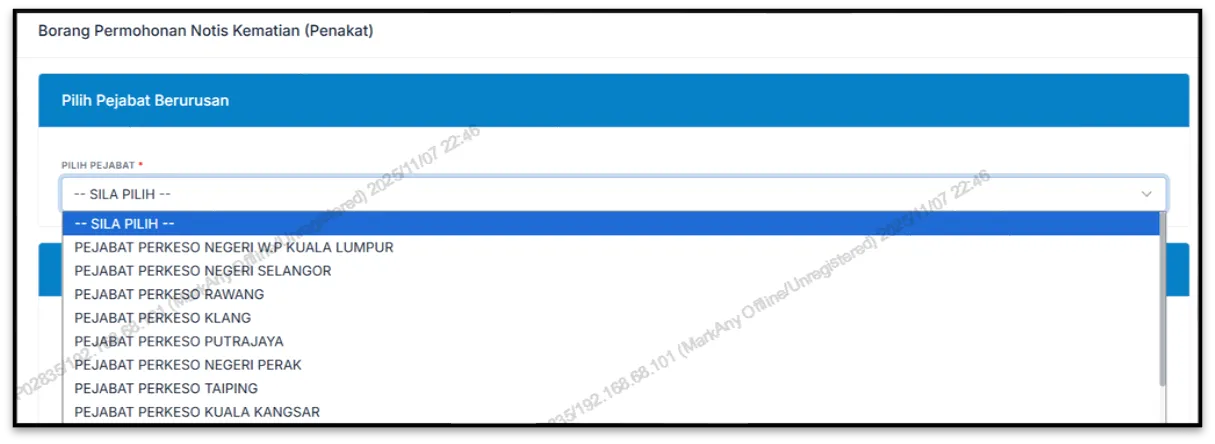
步骤 6.16:勾选声明确认框,点击「Hantar」提交。提交成功后 PERKESO 会发送电邮通知。
永久性伤残 Claim(Hilang Upaya Kekal / HUK)
HUK 申请须在完成 HUS 申请后才能提交,是 HUS 的延伸申请,专为因意外导致永久性伤残的员工而设。
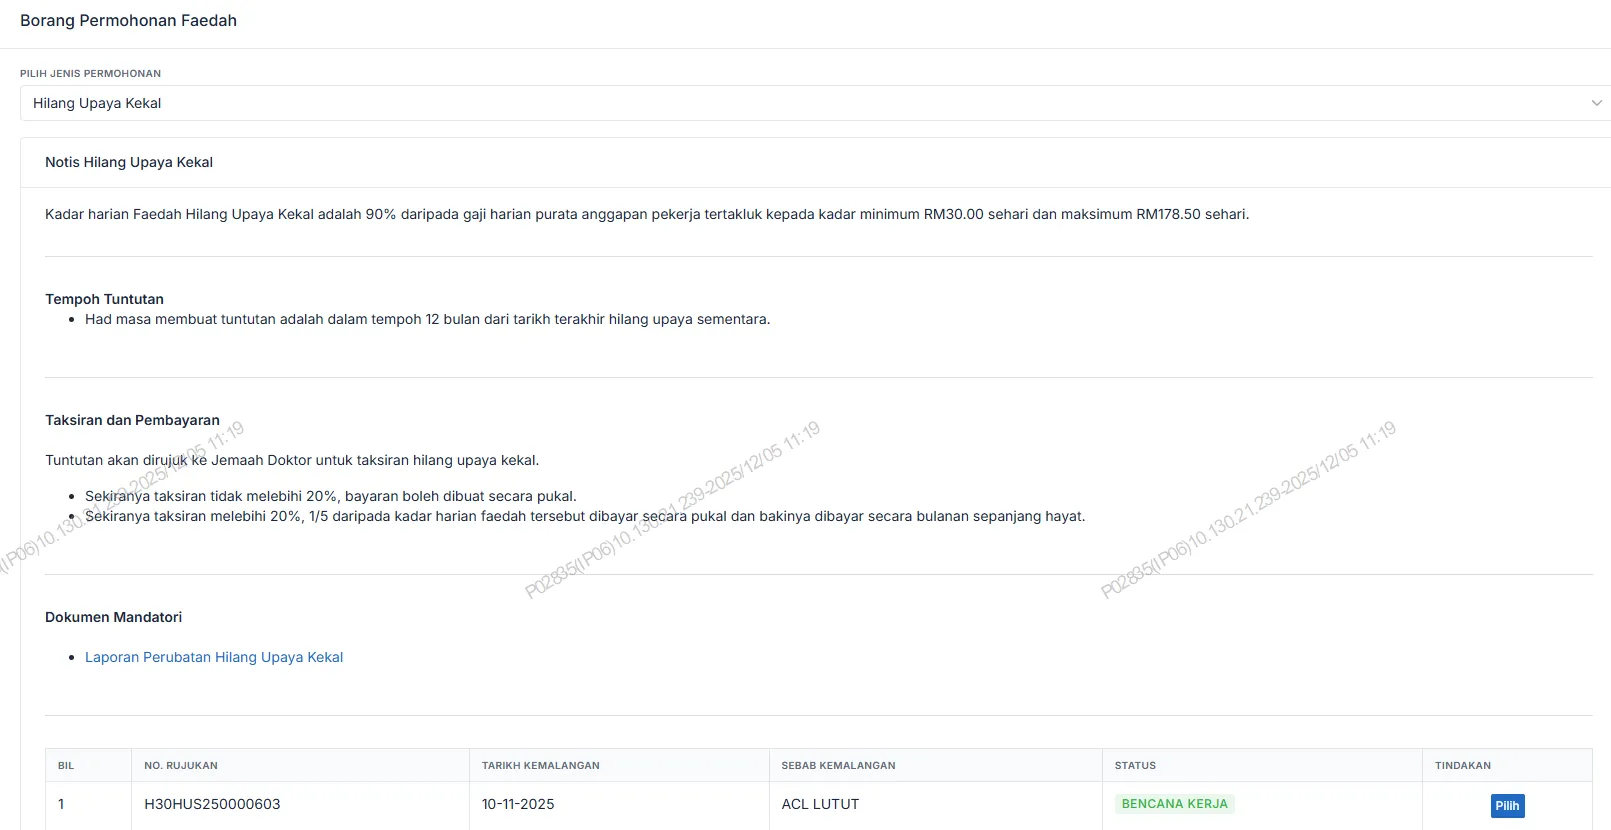
步骤 7.1:阅读 HUK 申请说明,准备好医疗报告(Laporan Perubatan)。
步骤 7.2:从列表中选择你此前提交的 HUS 申请记录,作为本次 HUK 申请的依据。
步骤 7.3:系统自动显示个人资料,如需更新可修改,点击「Seterusnya」。
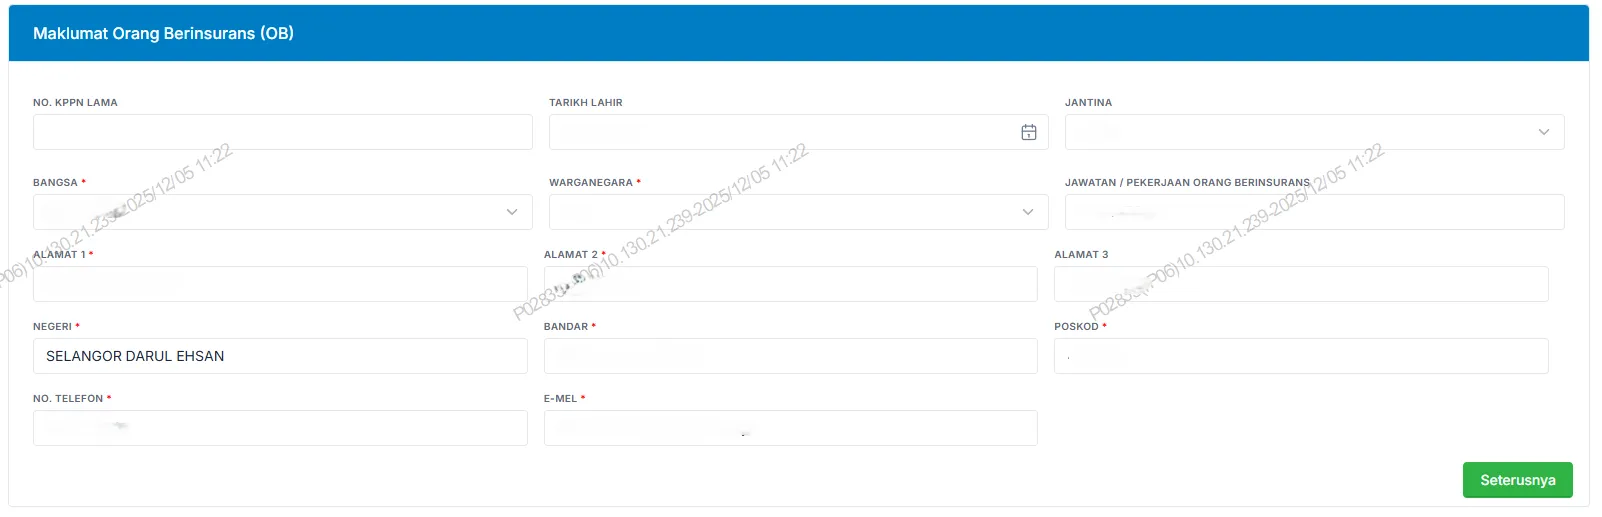
步骤 7.4:选择意外发生时的雇主,点击「Seterusnya」。
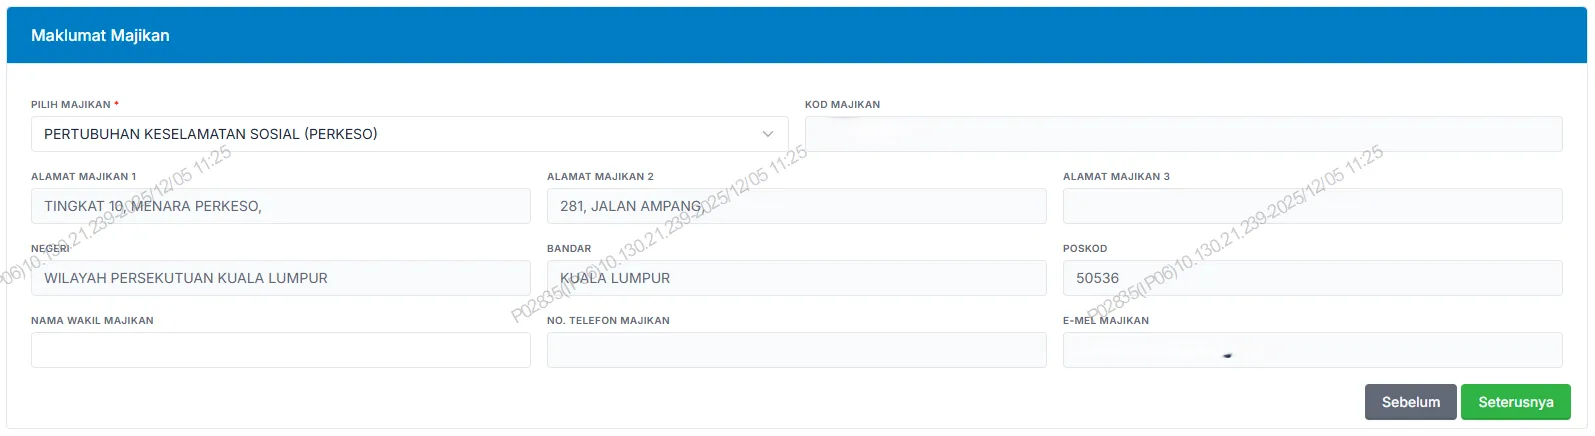
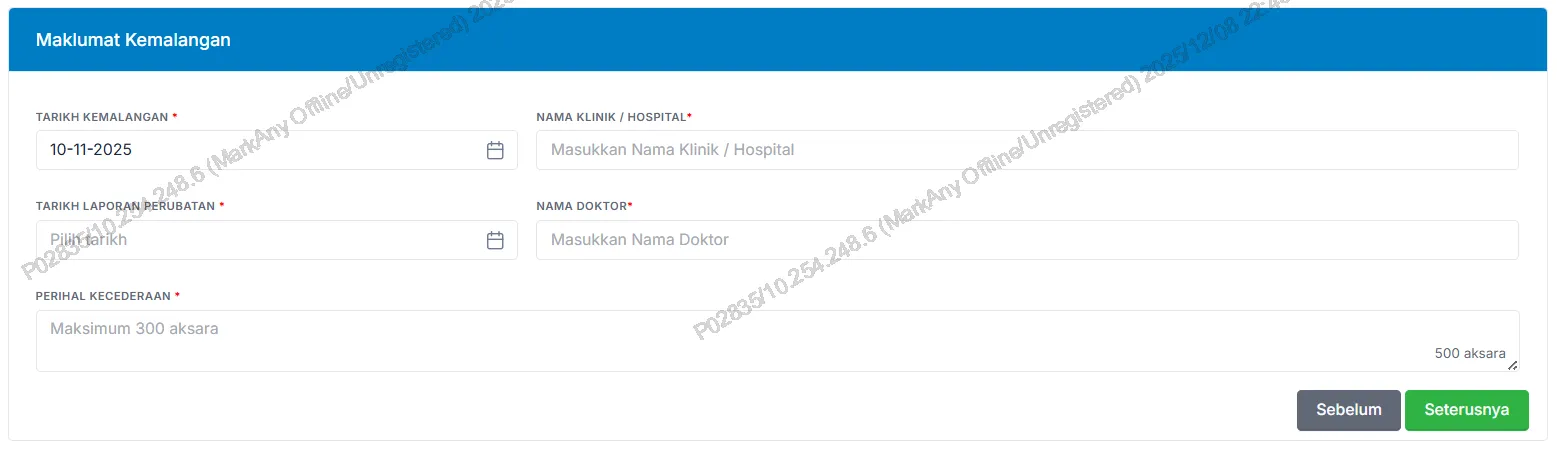
步骤 7.5:填写意外详情,点击「Seterusnya」。
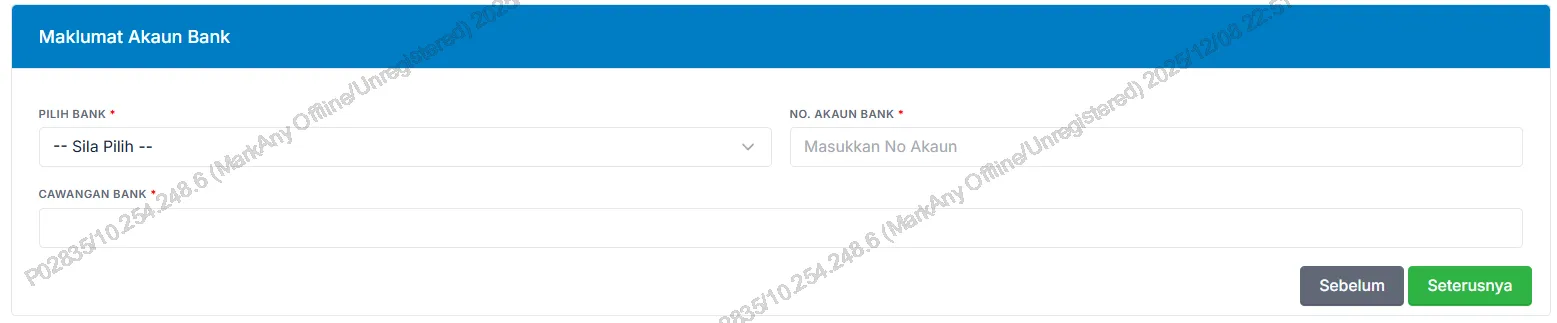
步骤 7.6:填写银行账户资料,点击「Seterusnya」。
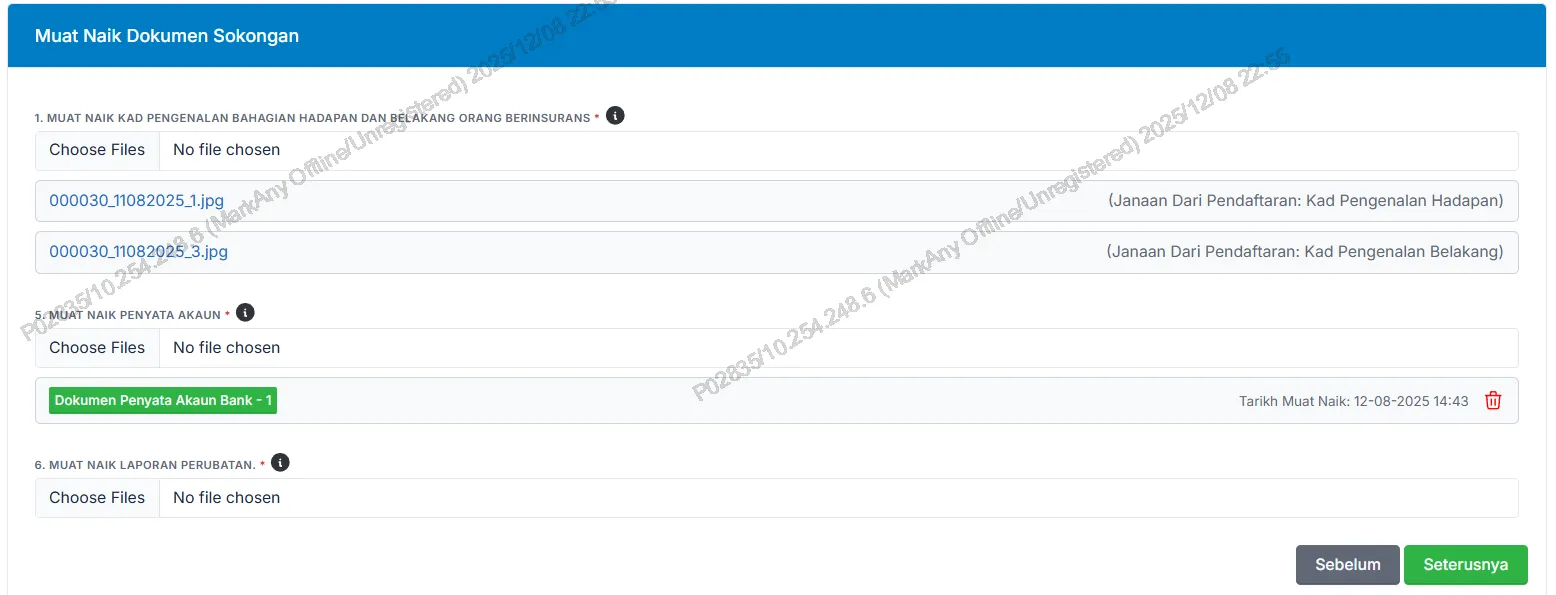
步骤 7.7:上传支持文件,包括医疗报告。银行账户资料可沿用 HUS 申请中上传的,如有变动则重新上传,完成后点击「Seterusnya」。
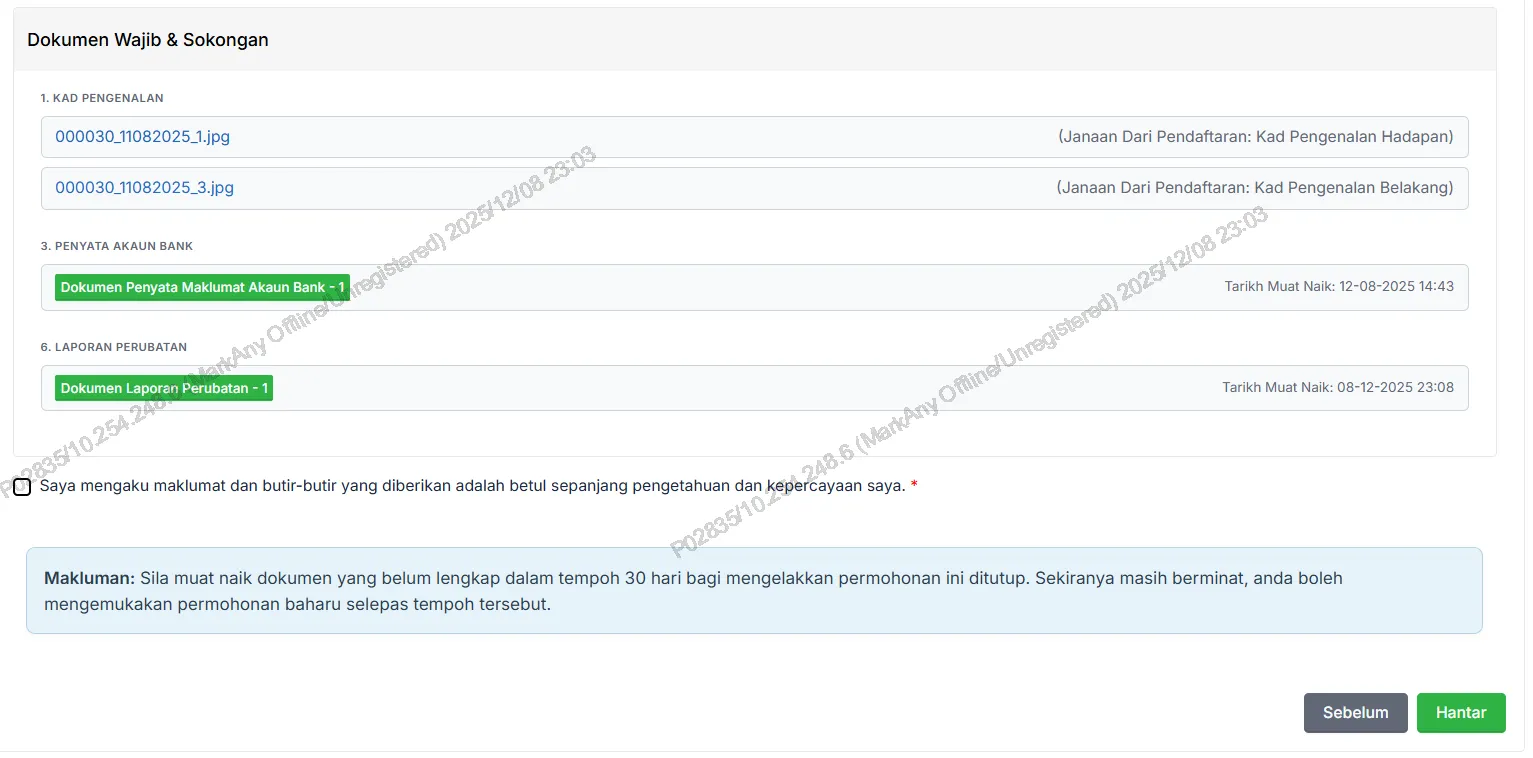
步骤 7.8:勾选声明确认框,点击「Hantar」提交。提交后 PERKESO 会发邮件通知进度。
雇主需要做什么?
员工提交 HUS(工伤意外)申请后,雇主须在线上完成确认,PERKESO 才会继续处理。这步不能跳过,否则申请会停在「等待雇主确认」状态。
步骤 13.1:雇主通过其在 Portal ASSIST 注册的公司电邮,收到 PERKESO 发出的「Pengesahan Majikan」确认邮件。
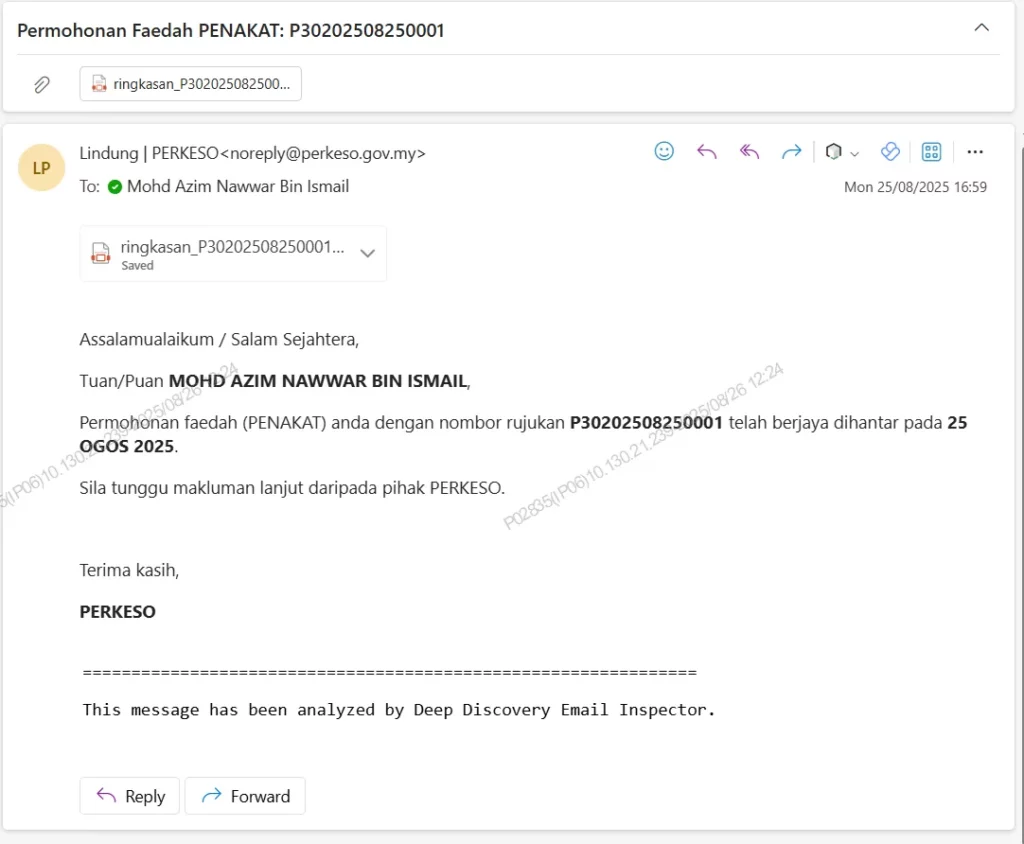
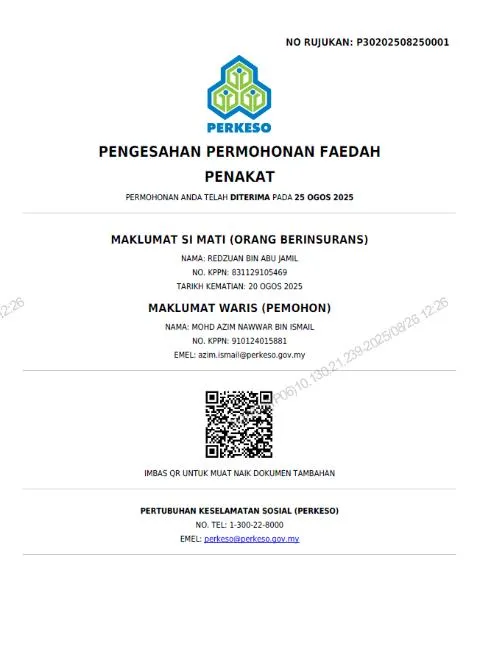
步骤 13.2:雇主授权代表在邮件中点击链接进入 portal,检视员工提交的申请内容,确认无误后点击「Sahkan Permohonan」。
步骤 13.3:在确认页面更新必要信息,点击「Sahkan & Simpan」完成确认。
步骤 13.4:可通过邮件中的 URL 链接,再次查看已确认的申请记录。
若雇主超过一定期限仍未确认,申请状态会停在「KUIRI」,员工可主动联络雇主跟进,或致电 PERKESO 客服热线:1-300-22-8000。
自雇人士(SKSPS 投保者)申请时无须经过雇主确认步骤,PERKESO 会直接处理。
如何追踪 SOCSO 申请赔偿状态?
登入 Lindung Faedah portal 后,进入「Rekod Permohonan」即可查看当前申请状态。或点击申请记录旁的「Tambah Dokumen」上传补充文件。
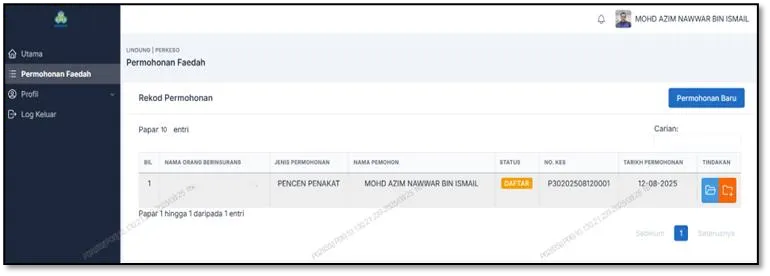
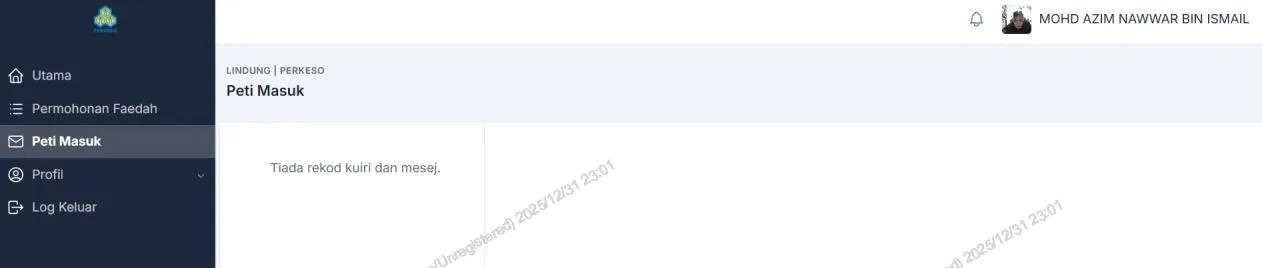
有任何文件查询,也可在「Peti Masuk」查收 PERKESO 发出的通知
以下是全部 14 个状态代码对照表:
| 编号 | 状态 | 说明 |
|---|---|---|
| 1 | DRAF | 申请尚在填写中, 未正式提交 |
| 2 | DAFTAR | 申请已提交, 等待 PERKESO 审核 |
| 3 | DALAM TINDAKAN | 正由 PERKESO 官员审核中 |
| 4 | BENCANA KERJA | 已确认为工伤 / 通勤意外类别 |
| 5 | BUKAN BENCANA KERJA | 已确认为非工作意外 (Lindung 24 Jam)类别 |
| 6 | LULUS | 申请已获批准 |
| 7 | SEMAKAN SEMULA | 申请需重新审核, PERKESO 会说明原因 |
| 8 | BAYARAN BERJAYA | 赔偿款已成功转入你的银行账户 |
| 9 | BAYARAN TOLAK / TOLAK | 申请被拒, 不符合 SOCSO 赔偿资格条件 |
| 10 | JEMAAH DOKTOR / JEMAAH DOKTOR RAYUAN / JEMAAH DOKTOR KHAS | 医疗委员会评估阶段, 会另行通知评估日期及结果 |
| 11 | PENGESAHAN KEPUTUSAN JD/ JDR/ JDK | PERKESO 等待申请人透过 电邮确认医疗委员会决定 |
| 12 | PINDAH KES | 案件已转至相关 PERKESO 办公室跟进 |
| 13 | KUIRI | 文件不齐或有其他疑问, PERKESO 会联络申请人补件 |
| 14 | SELESAI | 申请流程已全部完成 |
若状态停在 13(KUIRI),检查「Peti Masuk」收件箱,PERKESO 会说明需要补交哪些文件。申请遭拒(状态 9)可提出复议(Rayuan),通过 portal 或致电客服进行。
如果不想上网 Claim SOCSO,可以直接去 PERKESO 分行
1. 通知公司告知情况
在发生工伤意外后,以车祸为例,在做了相应的紧急措施后,请第一时间联系公司 HR,让公司知情。
如果是因工作造成的职业病的话,也需要向公司索取确认信用于申请报销。
2. 向医院领取相关的医疗证明(MC,Medical Certificate)
如果是车祸的情况,需要在 24小时内完成报案并且向医院领取医疗证明(MC,Medical Certificate)的正本,这些文件都是在申请时需要附上的。
*需要注意的是,你需要在医疗证明发出的12个月之内提交 SOCSO 的索赔申请,超时有可能会影响你的索赔处理
如果你是在 SOCSO 指定诊所或政府医院的治疗的话,在提供符合你情况的文件后,SOCSO 是可以直接处理这份医疗账单的,就不需要自行承担这份费用。
如果是较为严重伤害需要治疗,建议直接前往最近的政府医院,SOCSO 可承担在政府医院的治疗费用,并为住院治疗提供第二等级病房服务。
如果是需要到专科治疗的话,SOCSO 也会承担,但也是必须在政府医院进行治疗。
而如果是在非 SOCSO 指定诊所接受了治疗,也可以提交医疗费用报销申请,但相关的报销是需要根据 SOCSO 评估后才能报销。
3. 填写表格并提交相文件和资料
由于不同的生病或受伤情况需要的支持文件(Supporting Documents)是不一样的,详情可以在官网确认,以下是小编整理的文件资料作为参考:
临时伤残津贴申请(Temporary Disablement Benefit):
- 表格指南 Form Guide
- 清单表格 Checklist Form
- Borang 34
- 工资/供款明细声明 Kenyataan Butiran Gaji/Caruman
伤残抚恤金申请(Permanent Disablement Benefit):
- HUK清单表格 Checklist HUK
- FHUK 申请表 Borang Permohonan FHUK
- 医疗报告 Laporan Perubatan
伤残养老金(Invalidity Pension):
- 表格指南 Form Guide
- 清单表格 Checklist Form
- Borang 34
- 伤残医疗报告 Laporan Perubatan – Ilat
- 表格 A – 付款资料 Borang A – Penyertaan Pembayaran
- 受保人声明 – 伤残通知 Perakuan Orang Berinsurans – Notis Ilat
遗属养老金(Survivors’ Pension):
- 表格指南 Form Guide
- 清单表格 Checklist Form
- Borang 34
- 表格 A – 付款资料 Borang A – Penyertaan Pembayaran
- 遗属声明 Perakuan Orang Tanggungan
职业病(Occupational Diseases):
- 表格指南 Form Guide
- 清单表格 Checklist Form
- Borang 34
- 医疗报告 Laporan Perubatan
- 工资/供款明细声明 Kenyataan Butiran Gaji/Caruman
自由业者福利(Self-employed Benefit):
- SPS 表格清单 Checklist SPS Form
- 自雇人士申请表 Self-employed Application Form
在此也提醒大家,这个 SPS 福利申请是需提交至最近的办事处办理的。
家庭主妇福利(Housewife Benefit):
- 清单表格 Checklist Form
- 申请表格 Application Form
外籍劳工(Foreign Worker):
- 清单表格 Checklist Form
- 申请表格 Application Form
4. 上网 Claim SOSCO 或到 PERKESO 柜台提交申请
在确保相关的资料都是真实的后,将所有准备好的文件交给公司 HR 签名并认证后,提交到 你的地区附近近的 Perkeso 柜台。
5. SOCSO在确认后会作出答复
如果索赔获得批准,申请人需要准备好自己的存款证明,并到 SOCSO 的合作银行进行索赔验证。
如果有不清楚的地方,也可以拨打 SOCSO 的热线 1-300-22-8000(周一至周五, 上午 8 点 至下午 5 点)或者是附近的 SOCSO办事处询问详情。
癌症可以 Claim SOCSO 吗?PERKESO 是对哪一些疾病可申请?生病、中风、洗肾都算吗?
普通生病不能 claim SOCSO。SOCSO 保障的是工伤意外与职业病,不是日常医疗。感冒、发烧、高血压、糖尿病这类非工作相关的疾病,SOCSO 不会承担治疗费用。
但如果疾病已经发展到导致永久性失能的程度,那就是另一回事了。
什么情况下严重疾病可以 claim?
若疾病(无论是职业病还是其他疾病)造成你永久性无法继续工作,你可以申请 Pencen Ilat。条件不是「生了重病」,而是「因疾病导致永久性失能」,需要通过 PERKESO 医疗委员会(Jemaah Doktor)评估,由委员会判定失能程度。
以几类常见严重疾病为例:
癌症:癌症本身不是申请触发点,但末期癌症或因治疗(如截肢)导致永久性失能,可申请 Pencen Ilat。医疗委员会会根据实际功能损失程度评分,决定养老金金额。
中风:若中风导致肢体偏瘫、无法正常工作,可申请 Pencen Ilat。失能程度越高,每月养老金金额越高。
肾衰竭:需长期洗肾而无法维持正常工作状态,符合 Pencen Ilat 申请条件。
职业病:若是与工作直接相关的疾病导致失能,走 PK 申请,而非 Pencen Ilat。两者的区别在于:PK 是「因工作导致的疾病」,Pencen Ilat 是「因疾病导致的永久失能」,不限于工作原因。
日常就医费用,建议透过雇主团体医疗保险或个人医疗保险承担。
如果有 SOCSO 无法担保的医疗范围,也可以参考政府提供的:
- KWSP i-Lindung 是什么?值得吗?EPF保险低至RM4,教你如何买!
- MySalam 是什么?如何申请?条件、查询方式、怎样 Claim?B40医疗保险
- 大马政府津贴B40的7大医疗健康福利!MySalam、Peka B40等申请方法
- ASNB COVR:RM40 起投资赚派息,并享有高达 RM100,000 保险保障
- i-MULA 50计划是什么?买保险就能拿 RM50 保费补贴?申请全攻略
- B40 买政府的 MyCoverage(Perlindungan Tenang 2025)保险可获 RM 30 的 PTV 3.0 安定券?如何领取?
私人医院可以 Claim SOCSO 吗?
可以,但必须是 SOCSO 认可的私人医院(Panel Hospital),医疗费才能由 SOCSO 直接承担。
Panel Hospital 是什么?
PERKESO 与部分私人医院签有协议,这些医院称为 panel hospital,受保员工在这些医院接受工伤相关治疗,无须先自付——医院会直接向 PERKESO 索偿。
查询 PERKESO panel 私人医院名单,可到:PERKESO 医疗机构搜寻,输入州属或医院名称即可查询。
如果去了非 Panel 医院呢?
非 panel 私人医院的费用,SOCSO 不会直接承担。你需要先自行垫付医疗费,然后凭单据向 PERKESO 申请报销,但报销金额有上限,不一定能全数取回。[VERIFY: 非 panel 医院报销上限金额,查 PERKESO 官方费率/赔偿表]
紧急情况怎么办?
若是紧急情况来不及选择 panel 医院,稳定后应尽快联络雇主和 PERKESO,告知就医情况。PERKESO 对紧急送院有相应的处理机制,建议及时沟通,不要拖延通报。
政府医院(Hospital Kerajaan)方面,SOCSO 保障下可在政府医院接受治疗,通常以 SOCSO 身份就诊时需出示 SOCSO 相关证明,具体手续建议事前联络医院和 PERKESO 确认。
自雇人士如何 Claim SOCSO?
自雇人士本身不属于受雇员工,默认情况下没有 SOCSO 保障,但可以通过 Skim Keselamatan Sosial Pekerjaan Sendiri(SKSPS)自愿投保。
SKSPS 适用对象包括自由职业者、接案工作者(gig worker)、独立承包商,甚至包括网约车司机和网购平台卖家。投保后,保障范围与普通员工相同,一旦发生工伤或符合条件的意外,申请流程也一样走 Lindung Faedah portal。
唯一的区别:自雇人士没有雇主,因此申请 HUS 时无须等待雇主确认,直接由 PERKESO 处理。
延伸阅读:
常见问题
什么情况下可以 Claim SOCSO?
SOCSO 保障 5 类情况:工作时间内的工伤意外、上下班途中的通勤意外、2026 年 6 月 1 日起的全天候意外(Lindung 24 Jam)、职业病,以及因工伤或职业病导致的永久性失能与身故。日常生病或非工作相关疾病,不在基本 SOCSO 保障范围内。
生病可以 Claim SOCSO 吗?
普通生病(感冒、发烧、慢性病)不能 claim SOCSO,SOCSO 不是医疗保险。但若疾病(包括非职业病)导致永久性失能而无法工作,可通过 Lindung Faedah portal 申请 Pencen Ilat 伤残养老金,需经 PERKESO 医疗委员会评估确认失能程度。
癌症可以 Claim SOCSO 吗?
癌症不能直接 claim SOCSO。但若癌症已导致永久性失能(如因病无法继续工作),可申请 Pencen Ilat。需提交医疗报告,经 PERKESO 医疗委员会评估失能比率后,决定每月养老金金额。养老金比率依失能程度而定,评估结果以医疗委员会判断为准。
私人医院可以 Claim SOCSO 吗?
可以,但须是 PERKESO 认可的 panel 私人医院。在 panel 医院就诊,医疗费由 SOCSO 直接承担;在非 panel 私人医院,须自行垫付后再申请报销,金额有上限。查询 panel 医院名单:sehati.perkeso.gov.my/provider/medicals。
SOCSO 赔偿怎么计算?
SOCSO 赔偿以「假定月薪」(Gaji Anggapan)为基础,不是以实际月薪直接计算。HUS 病假补贴约为假定月薪 ÷ 26 天 × 80%,按 MC 天数累积。Pencen Ilat 伤残养老金为假定月薪 × 失能比率 × 系数,每月发放;失能比率由 PERKESO 医疗委员会评估。具体金额可致电 PERKESO 1-300-22-8000 查询。
自雇人士如何 Claim SOCSO?
自雇人士须先通过 Skim Keselamatan Sosial Pekerjaan Sendiri(SKSPS)向 SOCSO 自愿投保。一旦完成投保并维持供款,如发生意外或符合条件的情况,申请流程与普通受雇员工相同,同样通过 Lindung Faedah portal 提交,无须等待雇主确认。
总结
每个月从薪水里扣的 SOCSO 供款,覆盖的情况其实比多数人想象的广。从工作时间内的意外,到 2026 年 6 月后非工作时间的意外(Lindung 24 Jam),再到职业病导致的永久失能。关键是要知道自己的情况对应哪一类申请,备妥正确文件,然后通过 Lindung Faedah portal 线上提交。
如果你还不确定自己是否已受 SOCSO 保障,可以先查看自己的供款记录。这是 claim 前最基本的一步。
有不清楚的地方,可致电 PERKESO 客服热线 1-300-22-8000,或前往最近的 PERKESO 办公室咨询。
延伸阅读:
- SOCSO 是什么?怎样申请?怎样 Check SOCSO 号码?扣多少?
- EIS是什么?PERKESO失业津贴!告诉你EIS怎样Claim、怎么算、申请条件
- 如何退出 Lindung 24 Jam?SKBBK Opt-Out 步骤,可重新加入吗?
- 自雇人士如何申请SOCSO?搞懂 Lindung Kendiri (SKSPS) 工伤赔偿
- Lindung Kasih (SKSSR) 家庭主妇做家务受伤也可以claim SOCSO!怎样申请?
- EPF是什么?利息6.15%,怎么算、扣多少?大马人必懂的KWSP退休金
- EPF几岁可以拿? 55岁公积金如何申请Akaun Emas? i-Emas值得吗
- 公积金怎样拿第二户口出来?EPF Account 2有10种情况可以拿出来
- KWSP申请拿钱:EPF 第三户口是什么?EPF Account 3 如何提款
- i-Saraan 是什么?自雇人士可自己进EPF!i-saraan 如何进钱申请?
- KWSP i-Suri 家庭主妇也可存EPF!津贴高达 RM 300!如何申请?
- KWSP i-Sayang:教你帮老婆自己进EPF存退休金
- 如何申请EPF户口?开EPF户口需要什么资料?
- KWSP i-Lindung 是什么?值得吗?EPF保险低至RM4,教你如何买!
- EPF受益人如何做?条件、需要什么资料?KWSP受益人提名教程
- KWSP i-Legasi 是什么?把EPF存款转给家人的条件、怎么申请?
- PRS是什么?利息媲美EPF的私人退休基金,还可扣税!PRS值得投资吗?
- 快用eGUMIS注册检查,3招教你如何领取无人认领的钱 WTD!
- 2026 Income Tax 怎么报?BE Form是什么?怎么填?MyTax e-Filing步骤【马来西亚打工族报税】
- LHDN个人所得税扣税清单:什么可以扣税?【马来西亚报税2026】
- 自雇人士报税2026 e-Filing:Form B LHDN 是什么?怎么填?
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。