


你知道自雇人士也可以选择自行缴纳社会保险(SOCSO)吗?
如果你是自雇人士,担心因工死亡或意外导致残疾而对家庭经济支持造成影响,建议你了解一下 Perkeso 提供的 Lindung Kendiri(前称为 SKSPS)保险。
因为 Lindung Kendiri 不仅为自雇员工在工作期间的人身安全提供了有效保障,如果不幸身亡,还可以持续保障家属的生活来源!
2024年六月,一名网约车司机在工作期间遭 VVIP 的保镖袭击而受伤。幸运的是,Grab 替他申请 SKSPS 工伤赔偿,所以暂时无法上班的日子,他也不用担心手停口停,失去经济来源。
2023年,也有2名 Grab 司机因为莎亚南小飞机坠毁事件而罹难。但只有一名司机因为申请了 SKSPS,使得他的家人在失去了他这个重要经济支柱后,依然能获得赔偿来维持基本生活。另一名司机却因错过了 SKSPS 申请,家属无法得到赔偿。
所以,自雇人士投保 SKSPS 不是在触霉头,而是为你和家人的未来未雨绸缪!
本文与你分享自雇人士也能申请的 SOCSO 保险—— SKSPS 是什么?保障哪些范围?提供什么工伤赔偿和好处?SKSPS 申请条件有哪些?保费如何计算及 SOCSO 怎样 claim?本文也将手把手教你申请的步骤,并提供一些常见问题的解答。
自雇人士如何申请 SOCSO?通过 Lindung Kendiri (SKSPS) 计划

PERKESO(也称为 SOCSO)是马来西亚的一个政府机构,成立于《1969年劳动安全法令》下,负责管理和实施社会保险计划。对打工族来说,一般上雇主会在我们入职后的1个月内注册和缴纳 SOCSO,以确保员工因工受伤或死亡时能够获得医疗和财务保障。同时,这份保险还涵盖因残疾而提前退休的养老金,保障员工及其家庭的日常生活不受影响。
但是,自雇人士没有雇主帮忙申请 SOCSO,难道就不能受到工伤保障了吗?
其实我们可以自行参与自雇人士社险计划 SKSPS。
自雇人士社险计划,英语名称为 Self-Employment Social Security Scheme,或马来文被称作 Skim Keselamatan Sosial Pekerjaan Sendiri,简称 SKSPS。但 PERKESO 在2025年8月把旗下的所有产品整合到 LINDUNG 品牌旗下,因此 SKSPS 也从此更名为 Lindung Kendiri。
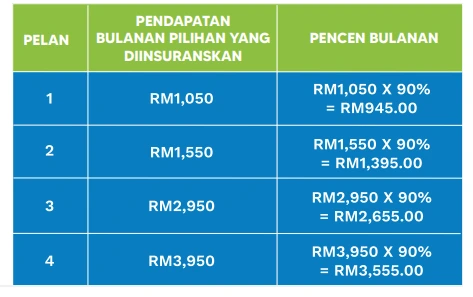
Lindung Kendiri(SKSPS)主要分成4个配套(缴费层级),主要根据你申报的“投保月薪”来决定保费。它的目的在于「收入替代」。万一不幸发生意外,这份保障能为你提供符合目前生活水平的现金津贴,确保你在康复期间依然有稳定的收入来源支撑生活,具体包括了医疗报销、永久伤残津贴、伤亡葬礼费以及临时伤残津贴等。
这项计划是依据2017年《自雇人士社险计划法令(Akta Keselamatan Sosial Pekerjaan Sendiri 2017)》 ,由社险机构 SOCSO 来实施,旨在保障自雇人士的福利权益。
该法令自2017年6月1日生效,最初仅强制客运行业的自雇人士(如出租车、电召车和巴士司机等)参与。
这项计划覆盖了20个行业,包括:
| 艺术 | 渔业 | 小贩 | 数据处理 | 家政服务 |
| 农业 | 食品 | 住宿场所 | 支援服务 | 美容与健康护理 |
| 畜牧业 | 建筑 | 在线业务 | 货物或食品运输 | 信息技术 |
| 林业 | 制造业 | 代理商(例如:房地产中介、保险经纪等) | 专业服务(例如:医生、律师、会计师) | 心理咨询 |
人力资源部长提到,截至2024年5月24日,已有622,473名活跃缴款人受到了 SKSPS 的保护。根据 SOCSO 的数据,截至上述日期,该机构已处理了 2,033 宗索赔案件,支付的利息总额超过 RM 893 万,涉及20个行业。
延伸阅读:
SKSPS 保障什么?PERKESO是对哪一些疾病可申请?
Lindung Kendiri(旧称 SKSPS) 计划为自雇人士提供职业伤害保障。职业伤害指的是在工作期间或因工作缘故外出旅行时遭受的个人伤害,涵盖职业病和工伤。
根据《1969年员工社会安全法令》的定义,职业病是因从事特定职业而导致的疾病。举个例子,如果员工因工作需要在电镀或荧光幕制造过程中接触过多铂,从而引发哮喘或过敏性皮肤炎,这些情况都属于职业病,可以向该保险计划申请赔偿。
哪一些疾病可以申请 PERKESO?
欲了解更多关于哪些职业病是可以申请索赔的,可以点击此处,职业病的列表在第82页至第118页。
这个列表详细地记录了不同的化学物质-金属及其化合物、酸碱物质、气体、溶剂、杀虫剂、物理或生物因子等所引起的各种不适。同时,这里也记录了什么职业或行业的员工可以对这些职业病申请赔偿。
工伤则被定义为在往返住家与工作地点的途中、出差旅行中或工作场所发生的意外事故,例如车祸或被物品砸伤等。
马来西亚工伤赔偿:自雇人士 SOCSO 受益项目?附马来西亚SOCSO赔偿算法
万一我们不幸遭受职业伤害,SKSPS 将提供以下8种福利。
1. 医疗福利(Faedah Perubatan)
受保人士可以在 PERKESO 指定的诊所或政府医院接受免费治疗。
如果在非指定诊所接受治疗,受保人士可以向 PERKESO 申请费用报销。报销申请将根据《1951年费用法令》或 PERKESO 的相关规定进行处理。
如需查看 PERKESO 指定的诊所或医院列表,请点击此处。
2. 短暂性伤残福利(Faedah Hilang Upaya Sementara)
这项福利旨在支持因医疗原因需要休假的自雇人士,但休假必须由医生认证,且持续至少4天,包括事故当天,并需提供医疗证明(MC)。
福利的金额大约是保险覆盖月收入的80%,介于每天 RM 30 至 RM 105.33 之间。
3. 永久性伤残福利(Faedah Hilang Upaya Kekal)
假如自雇人士在工作期间因伤导致永久残疾,可以申请此福利。SOCSO 将支付90%的保险覆盖月收入。
例如,小文选择了配套4,那么他的保险覆盖月收入为 RM 3,950,每年的保费需缴纳 RM 592.80。
某天,小文在工厂工作时发生了意外,经过医生治疗后,伤情被判定为20%的残疾。由于小文的年龄不超过20岁,按照 SOCSO 保险的计算方法,他的年龄系数(age factor)为8873。
根据这些信息,小文能够获得的一次性赔偿算法如下:
=(RM 3,950 X 90% – 30天) x 20% x 8873
= RM 210,290.10
4. 陪护津贴(Elaun Layanan Sentiasa)
这项津贴专为因工作受伤导致永久性完全残疾的自雇人士设立,因为这种情况一般需要聘请看护。
只要伤情经过医疗评估员或上诉医疗委员会认证,投保的自雇人士即可每月固定获得 RM 500 的津贴。
5. 受抚养人福利(Faedah Orang Tanggungan)
如果自雇人士在工作期间因意外导致死亡,其抚养的亲属可以申请此福利,并获得 90%的保险覆盖月收入。
举例来说,小华选择的是配套3,保险覆盖月收入为 RM 2,950。若小华因工去世,受其抚养的家人每月将可获得 RM 2,950 x 90% = RM 2,655 的赔偿金。
符合条件的受扶养人包括:
- 寡妇或鳏夫(即配偶) 以及
- 21岁以下的孩子
如果没有配偶或孩子,赔偿金将支付给:
- 父母 或
- 21岁以下的兄弟姐妹 或
- 祖父母
配偶、父母或祖父母可以终身获得赔偿金。
孩子的赔偿金只能领取至21岁或结婚(以先到者为准)。如果孩子在就读大学,他们可以领取赔偿直到获得第一个学位或结婚(以先到者为准)。
6. 身体或职业康复设施(Kemudahan Pemulihan Jasmani/ Vokasional)
这些设施旨在为受伤后需要康复训练的自雇人士提供支持,使他们能够免费接受身体或职业复健,以便能顺利的重返职场。
身体康复设施包括:
- 物理治疗
- 职能治疗(Occupational Therapy)
- 整形手术
- 义肢、矫形器或其他器具的供应
- 矫形器材的供应,如轮椅、拐杖、助听器、眼镜和特殊鞋子等
职业康复设施包括:
- 缝纫
- 无线电维修
- 其他相关课程
7. 丧葬福利(Faedah Pengurusan Mayat)
如果投保的自雇人士因工离世或在领取定期永久性残疾福利期间去世,符合条件的亲属将获得丧葬津贴。
SOCSO 将支付实际支出或 RM 3,000 (自2024年6月1日起生效),以较低者为准。
8. 教育贷款福利(Faedah Pinjaman Pendidikan)
如果投保的自雇人士因工受伤或在领取定期永久性残疾福利期间,该福利将以贷款形式提供给其受抚养的子女。
Lindung Kendiri (SKSPS) 申请条件 | 自雇人士是什么意思?是老板吗?和小生意的区别?
以下是 SKSPS 的申请条件:
- 马来西亚公民 / 永久居民
- 没有年龄限制
- 自雇人士
*自雇人士指的是独立从事生意或工作的个体,未受雇于任何雇主,并自行承担工作责任、经济收入和税务的人。

这里包括:
- 自己接工作的注册专业人士如兽医、牙医、心理治疗师、设计师、会计师等
- 在网上或网页售卖物品的人
- 在路边或菜市场售卖货物的小贩
- 上述20种行业中自己工作的人如补习老师、菜农、渔夫、家政工人、保姆或 Grab、FoodPanda 司机等
最明显的区分是未从任何雇主处获得 SOCSO 缴款的自雇工作者。所以,如果你是自己经营小生意并且没有雇员,都可以选择自行缴纳 SKSPS。
如果你是大公司的老板,你是需要为公司旗下员工申请受雇员工的 SOCSO 的,那你不符合 SKSPS 的条件。
想了解更多关于自雇人士的定义,可以点击《自雇人士社险计划法令》,并翻阅第64至68页。
申请 SKSPS 所需的文件如下:
- 身份证复印件
- 驾驶执照复印件/电召车服务的人物简介/许可证/有关协会或机构的确认信或准证(根据行业类型而定)
Lindung Kendiri (SKSPS) 自雇人士社险计划保障期限
值得注意的是,这项计划的保障期限为1年,届满后你可以选择是否更新或终止该保险。
举个例子,如果你的 SKSPS 申请是于2024年8月11日生效,那么这份保险的截止日期将在2025年8月10日。
假如你的 SKSPS 保险在一年后到期却未进行更新,那么该保险将失效,你将无法获得保障。
Lindung Kendiri (SKSPS) 保费
SKSPS 的保费按照保险覆盖的月收入分为四个层级。保险覆盖的月收入指的是如果自雇人士在工作期间因意外导致死亡或残疾,投保者及其家人需要用来维持日常生活的月收入。
这个月收入金额只是一个参考标准,投保者或其家人最终获得的赔偿金额将根据这个金额以及自雇人士所受职业伤害的严重程度和岁数等因素来确定。
投保者可以自行选择想要投保的配套。
SKSPS 的配套、保险覆盖的月收入和保费信息如下:
| 配套 | 保险覆盖的月收入 | 每月保费 | 每年保费 |
| 1 | RM 1,050 | RM 13.10 | RM 157.20 |
| 2 | RM 1,550 | RM 19.40 | RM 232.80 |
| 3 | RM 2,950 | RM 36.90 | RM 442.80 |
| 4 | RM 3,950 | RM 49.40 | RM 592.80 |
四个配套的差别
下表显示4个配套的福利计算方式:
| 福利种类 | 配套1 | 配套2 | 配套3 | 配套4 |
| 医疗福利 | 在指定诊所或政府医院获得免费诊治 | |||
| 永久性伤残福利 (以20%伤残,22岁的费用为准) | RM 53,739 | RM 79,329 | RM 150,981 | RM 202,161 |
| 永久性伤残福利 (以100%伤残,22岁的费用为准) | RM 53,739 + 定期养老金: 每月 RM 756 | RM 79,329 + 定期养老金: 每月 RM 1,116 | RM 150,981 + 定期养老金: 每月 RM 2,124 | RM 202,161 + 定期养老金: 每月 RM 2,844 |
| 短暂性伤残福利 | 每日 RM 30 | 每日 RM 41.33 | 每日 RM 78.67 | 每日 RM105.33 |
| 受抚养人福利 | 每月 RM 945 | 每月 RM 1,395 | 每月 RM 2,655 | 每月 RM 3,555 |
| 陪护津贴 | 每月 RM 500 | |||
| 丧葬福利 | RM 3,000 | |||
SKSPS 特殊优惠
2027年财政预算案:SKSPS 配对供款和税务减免
2027年财政预算案扩大了自雇人士的社险保障,主要有三项:
1. 17个非强制行业的自雇人士:政府配对 70% 的供款
还没被强制参加 SKSPS 的17个行业,超过 20万名自雇人士可以获得 70% 的社险配对缴费奖励,,还包括 326 名服务未满 10年 的公共部门合约员工(CFS)。
另外,政府全额承担(100%)超过 22万 名志工、宗教场所人员和社区复健人员的供款(Caruman MADANI)。
Tabung Haji 全额承担 4万名伊玛目、bilal 等宗教人员的 PERKESO 供款。
2. 电召车司机和外送员:政府配对 35% 的供款
如果平台公司也帮忙分担供款,政府的奖励比例会从 18% 提高到 50%。
政府和 Grab 合作 RM 1.6亿 配套,帮助电召车司机和外送员提高收入、负担车辆保养、保险和 PERKESO 供款。电召车司机的月收入中位数预计增加最多 RM 227,外送员增加最多 RM 100。
3. 社险税务减免扩大
- SOCSO 供款的税务减免,扩大到 Lindung Kendiri(SKSPS)的强制供款
- 自愿参加 Lindung 24 Jam 或 Lindung Kendiri 的人,可以额外获得最高 RM 150 的税务减免
以 70% 配对来算,你实际要付的保费如下:
| 配套 | 每年保费 | 政府承担 70% | 你自付 30% |
|---|---|---|---|
| 1 | RM 157.20 | RM 110.04 | RM 47.16 |
| 2 | RM 232.80 | RM 162.96 | RM 69.84 |
| 3 | RM 442.80 | RM 309.96 | RM 132.84 |
| 4 | RM 592.80 | RM 414.96 | RM 177.84 |
以配套2为例,电召车司机或外送员拿 35% 配对时,政府承担 RM 81.48,你自付 RM 151.32。
延伸阅读:
2)零工从业者主动注册加入自雇人士社险计划政府将提供缴费补助:
根据《2025年零工法案》,政府将逐步强制零工从业人员缴纳社险(PERKESO),以纳入国家社会保障体系。对于目前仍未被强制纳保的领域,若零工从业者主动注册加入自雇人士社险计划(Skim Keselamatan Sosial Pekerjaan Sendiri, SKSPS),政府将提供缴费补助:
- 在首年注册时,政府将承担70% 的缴费额
- 第二年则继续提供50% 的缴款激励金
以下为《2025年零工法案》下的缴费补助安排,以及2024年财政预算案的历史资料,供你参考。当时政府将拨款 RM 1 亿,用于承担 SKSPS 计划中 90%的缴纳款。
通过 SPS Padanan Caruman 和 SPS Madani 计划,符合条件的投保人只需缴纳10%或甚至0%的保费即可享有保障,但是仅限于配套2或配套4。
这项优惠的申请期限为2024年1月1日至12月31日。
欲了解这两个计划如何惠及符合条件的 SKSPS 投保人,请参考下表。
| 计划 | SPS Padanan Caruman | SPS Madani | |
| 受惠配套 | 配套 2 | 配套 2 | 配套 4 |
| 每年保费 | RM 232.80 | RM 232.80 | RM 592.80 |
| 投保人付 | RM 23.30(10%) | RM 0(0%) | RM 0(0%) |
| 政府承担 | RM 209.50(90%) | RM 232.80(100%) | RM 592.80(100%) |
| 期限 | 1年 | 1年 | |
| 目标群体 | 11组 | 4组 | |
| SPS Agro 2.0 从事农业、林业、养殖业等、种植业等的个人 | Sukarelawan 2.0 APM,ATM,MARITIM,PDRM,BOMBA,RELA,PBSM,SJAM,KKM 的自愿者 | Anggota Sektor Awam 2.0公共领域的合约员工 | |
| SPS Asal 3.0在上述20个领域工作的土著 | |||
| SPS Didik 2.0在上述20个领域从事教育的个人 | Pekhidmat Rumah Ibadat Islam 2.0 伊斯兰宗教场所里的讲师、清洁工和管理员等 | ||
| SPS Gig 4.0在上述20个领域的服务平台提供者 | |||
| SPS Jaja 3.0从事小贩和食品行业的自雇人士 | Penyelia dan Petugas Komuniti 2.0 社区康复工作主管和服务人员 | ||
| SPS Joran 2.0从事渔业的自雇人士 | |||
| SPS Lain Upaya 3.0在上述20个领域工作的残障人士 | |||
| SPS Seni 3.0从事艺术行业的自雇人士 | |||
| SPS Service 2.0在上述20个领域从事服务活动的个人 | |||
| SPS Sukan 2.0马来西亚所有的运动,包括传统和现代 | |||
| SPS Usahawanita 3.0在上述20个领域自雇的女性 | |||
| 申请方式 | 1. 个人/机构通过 Portal Matrix 申请及付费 2. 通过 PERKESO 的手机 app 3. 通过临近的 PERKESO 办公处柜台 4. 通过合法注册的 PERKESO 企业代理 | 1. 通过各自的管理机构申请 | |
| 何时生效 | 申请获批并开始支付10%保费后 | 申请获批后 | |
| 申请的条件/文件 | 与 SKSPS 申请条件和文件无异,差别只是各行业机构的确认书 | ||
欲了解更多详情,请点击这里。
自雇人士如何申请 SOCSO Lindung Kendiri?
以下是自雇人士申请 SKSPS 的详细步骤:
步骤1:登录官网,并点击 “Login”
首先,你需要登录官网:https://matrix.perkeso.gov.my/,并点击右上角的 “Login” 键。

步骤2:注册账户
接着,你会看见以下画面,点击 “Sign Up”。
点击以后,你需要选择身份证类型(新/旧身份证或永久居民)并输入身份证号码。然后,请填写如身份证所示的姓名、电邮(e-mail)、电话号码和生日日期。
记得勾选3项同意条款,然后按照图片中所显示的字母或数字输入验证码,再点击 “Next” 来进行下一步。


步骤3:输入6个数字的验证码
SOCSO 会将6个数字的验证码(6-digit-OTP)通过 SMS 的形式发送至你在注册账户时填写的电话号码。将这个 OTP 填写在空格中,再点击 “Continue”。如果你未收到任何的 OTP,可以点击 “Resend”。

步骤4:注册成功
当你输入正确的OTP后,系统会导向以下界面并通知你注册成功。接着,你需要前往你的电子邮箱并点开 email 确认。

步骤5:点击 “klik di sini” 链接
点开邮件后,你会看见以下画面,点击 “Klik di sini” 的链接以激活账户。你需要在邮件寄出后的24小时内进行激活。

步骤6:创建密码和安全码
链接会将你导向以下界面,你需要创建安全码(Secret Phrase/ Ungkapan Rahsia)和密码。输入密码后,你需要再输入一遍以确认密码无误(Confirm password),接着点击 “Next”。

步骤7:重新登录
系统会将你重新导向登录页面,你需要输入身份证号码并点击 “Next”。当你确认安全码(Secret Phrase)无误后,输入你之前创建的密码并点击 “Log In” 。


步骤8:选择 “Self Employed”
在这个部分,你可以选择点击如下图显示在框架中的 “Self Employed” 键或下方 Self Employed(ACT 789)中的 “Register & Renew” 键,两者皆会将你导入接下来的界面。

步骤9:点击 “Register”
你可以在 SKSPS 2024 INITIATIVES 这个部分点击 “View”。
点击 “View” 后,系统会显示以下画面。在这里,系统将详细说明你所从事的行业属于哪个领域的 “Initiatives”。举个例子,假如你是一名自雇小贩(没有受雇于任何企业),那么你的 “Initiative” 属于 SPS Jaja 3.0。
在 “Sector” 和 “Class” 的部分标明了各个 “Initiative” 是属于哪个领域或组别。“Number of Allocation” 将显示在各个 “Initiative” 可以接纳的申请人数。
“Matching Grant” 的部分将显示政府和投保人各自承担保费的百分比。从这里可以看到,大部分都是政府承担90%的费用,投保人自行承担10%,有少数的 Initiative 如 SPS Madani-CFS 2.0 的政府合约公务员和 SPS Madani – Sukarelawan 2.0 的制服团体的自愿者等,皆有政府承担100%的费用。
“Contribution Plan” 显示了该职业对应的保险配套,大多数情况显示为配套2,所保障的月收入为 RM 1,550,为期12个月(Coverage Period)。最后一格的 “Amount to be Paid” 则列明该配套需缴纳的保费。
当你确认你的职业领域属于哪个 “Initiative”、“Sector” 和 “Class” 以后,点回刚刚的界面,在 “REGISTRATION & CONTRIBUTION” 部分,点击右下方的 “Register” 键以进行注册。


步骤10:选择领域和组别
接下来,你需要选择职业的领域(Sector)和组别(Class),截图显示小编选择 “Art” 的领域和 “Writer” 作为组别。在组别下方,系统会提示你需要预备的文件。
如果你选择的职业领域和组别不在政府的津贴计划中,或者申请名额已用尽,下方的 “Contribution Type” 将自动分配为正常投保 “Normal Contribution”。完成选择后,点击 “Submit”

步骤11:填写资料以及上转所需文件
在这里,你需要填写一些基本的个人资料,例如:自雇人士身份、国籍、种族、性别、地址和住家电话号码等。在自雇人士身份的部分,你需要选择大众、退休军人、退休警员或其他。然后,你需要选择临近的 PERKESO 分行。
接下来,在职业领域的部分,你需要附上身份证的图片和工作相关证明。

上传文件后,你需要填写亲属(NEXT OF KIN)的资料,包括姓名、电话号码和亲属关系。
在 “Contribution Payment” 的部分,你可以选择你想要投保的配套。每份保单为期一年,一旦申请,在一年内无法更改。
在下方,你需要选择保险的支付方式,你可以选择支付不同月份的保费,系统会显示不同月份需支付的金额。举个例子,如果你选择年费为 RM 157.20 的配套1,那么一个月的保费是 RM 13.10,两个月的保费则是 RM 26.20,以此类推。
在 “Platform/ Agency Provider” 的部分,你需要选择公司的名字。例如,如果你是一名 Grab 司机,你可以选择 Grab。同时,如果你在多个平台工作,你也可以选择几个平台或机构。如果没有适合的选项,可以选择自雇(Bekerja Sendiri)。
确认所有资料无误后,你可以勾选最下方的两项条款,然后点击 “Submit & Pay”。

步骤12:付款
该保险是通过 Online FPX 来缴纳保费的,你只需选择 “Internet Banking” 并选择你使用的银行即可。


步骤13:付款成功
一旦付款成功,系统会显示付款的详细资料,你可以点击 “Download Cover Note” 并将付款的收据保存起来,以便以后需要时可以随时提取。

步骤14:查看缴纳历史
假如你想查看缴纳历史,可以点击左边列表中 “Contribution” 下方的 “History” 部分。在这里,你可以看见所缴纳的保险是处于活跃、过期或更新等状态。同时,你也可以查看付款状态,这里会显示待付款、成功或失败等。

FAQ 解答
1. 如果一名自雇人士从事多个行业,他应该选择哪个行业进行缴费?
有两种情况:
- 拥有 SSM 注册:选择注册证书中列明的行业
- 没有 SSM 注册:根据自雇人士所申报的行业
2. 如果在申请的过程中遇到问题,我可以联系谁获得帮助?
如有任何疑问,请联系 PERKESO 的客服专员,电话是 1-300-22-8000 或通过电子邮件联系 [email protected]。
3. 如果我不熟悉在线操作,还有可以怎样进行其他方式可以申请吗?
你可以到临近的 SOCSO 办公处进行申请和付费。
4. 已缴纳的保费是否可以退款?
根据 《789 号法令》第11(3)条款,已缴纳的保费不可退还。
5. 如何我想要申请保险的赔偿或福利?我需要递交什么文件?
你可以通过填写和提交 Borang PS2 来进行索赔。请将该表格与相关文件一并提交到临近的 SOCSO 办公室。
相关文件包括:
- 身份证(Kad Pengenalan)
- 病假证明
- 警察报告
6. 我已经申请了 SKSPS 却被告知我不符合资格。我可以怎么做?
如果你符合资格却认为自己被错误拒绝,请直接致电 PERKESO 客服。
7. 我是否可以将已缴纳的保费转让给其他人?
已缴纳的保费是无法转让(Dipindah milik)的。
8. 如果小明已经支付了6个月每月 RM 157.20 的配套1,他能否在第七个月时更换为每月 RM 232.80 的配套2?
小明不能在中途更换配套,他只能在支付满一年后,合同到期时进行更换。
9. 如果我在中途停止缴纳保费,我还可以获得该保险的保障吗?
不可以。一旦停止缴纳保费,保单将失效。
10. 如果我已经申请并获得 SKSPS,我还可以向私人保险索赔吗?
尽管你已获得 SKSPS 的保障,你仍然可以向私人保险索赔。
总结
SKSPS 的设立旨在为自雇人士在面临工伤或因工死亡等情况下提供经济保障,确保他们及家人在遭遇不幸时能获得足够的支持和补偿。
这项 SOCSO 保险提供的福利相当全面,涵盖了各个层面。无疑,它为低薪的自雇人士提供了非常划算的保障。
特别是,如果成功申请到政府津贴计划,自雇人士只需支付10%的费用即可获得保障,因此,尚未申请的自雇人士,建议尽快了解详情并提交申请。
除了 SKSPS 以外,PERKESO 还有一款针对家庭主妇而设的 Lindung Kasih (SKSSR) 保险,可参考:
其他政府相关机构的保险延伸阅读:
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。