




摘要:i-MULA 50 是是马来西亚人寿保险公会(LIAM)推出的一次性 RM50 补贴计划,专门帮助首次购买人寿保险,年龄16岁以上的马来西亚人,让保险更便宜、更容易入门。只要最低支付 RM25,就能获得 RM50 补贴,并享有基本的人寿、全残与重大疾病保障。计划从2024年启动,直到500万令吉基金用完为止。
1.目的:让更多大马人能「第一次买保险」
i-MULA 50 的核心理念很简单:鼓励还没有买过保险的人赶快踏出第一步。
2.补贴内容:一次性 RM50
每一份符合资格的保单,都能获得 RM50 补贴。这笔补贴是一次性的,但能直接减少你第一年需要付的保费。
3.谁符合资格?
只要你是首次购买人寿保险的新手,就有机会符合资格。
4.申请条件:
想拿 RM50 补贴,你需要:
-最低先缴 RM25
-只能选用计划内,年保费 RM75-RM600 的受保产品
5.保障内容:基本但实用
这些补贴计划提供最核心、最重要的基础保障,例如:
-身故保障
-全残(TPD)保障
-重大疾病保障**
6.计划期间:直到 RM500 万基金用完
i-MULA 50 是从 2024 年 8 月开始运作,会一直进行到整个 RM500 万基金被领完为止。
先到先得。
对于许多马来西亚年轻人来说,经常因为预算有限、不了解保险内容或不清楚怎么开始买保险而将购买保险的决定一再延后。
不过,保险的金额却会随着受保人的年龄、身体情况而随之上涨,因此趁早购买保险是很重要的。
为了鼓励更多马来西亚国民,尤其是年轻群体,及早为自己建立最基本的保障,马来西亚人寿保险协会(LIAM)就推出了 i-MULA 50 计划,只需申请就能获得 RM50 的保费补贴。
那么,i-MULA 50 到底是什么?谁可以申请这笔RM50补贴?有什么注意事项?怎么申请?本篇文章将为你全面解析 i-MULA 50 的计划背景、申请条件、包含的保险产品类型及最新流程,帮助你一步步掌握如何领取这笔保费补贴,为自己或家人添上一份安心。
i-MULA 50 是什么?
i-MULA 50 是一项面向新手投保者的入门级保险补贴计划,专为从未拥有过人寿保险的马来西亚公民而设。该计划将为符合资格的申请者提供一次性 RM50 的保费补贴,协助符合资格的申请者能以更低的成本购买基本人寿保险。
根据2023年的数据显示,马来西亚的人寿保险渗透率仅为 58.6%,这意味着仍有超过四成的国人尚未拥有任何人寿保险。为提高国人,尤其是年轻族群对保险保障的认识与参与度,马来西亚人寿保险协会(LIAM)于 2024 年 8 月正式推出 i-MULA 50 计划。
不过,需要注意的是,该补贴为限时及限额提供,该计划总额为500万令吉,目前已有超过5万6000名申请者获得保险保障,而其申请截止日期为2025年12月31日或500令吉资金用完为止。
2026年3月,i-MULA 50 计划宣布结束,共有9万人申请,处理了2471宗理赔,赔付总额超过214万令吉。
谁可以申请 i-MULA 50?申请条件说明
根据 LIAM 公布以及各参与保险公司的资料,申请者必须满足以下基本条件:
- 必须是马来西亚公民,年龄在16岁以上
- 申必须是首次保险购买者,即是之前从来没有持有保单。官网上限定范围为人寿保险,但其实也包括部分医药和重大疾病保险等
- 购买保单的年保费必须在RM75至RM600之间,并且在首次付款金额至少为RM25才符合补贴要求
除了以上要求,申请人也必须是在i-MULA 50 活动期间内购买的新保单才能领取该 RM50,不能是已有保单续期或变更,也不能是已有保险转移。
此外,不同的保险产品有不同的年龄限制,具体可以到 LIAM 官网或该参与计划公司的网站查询。
i-MULA 50 所覆盖的保险产品
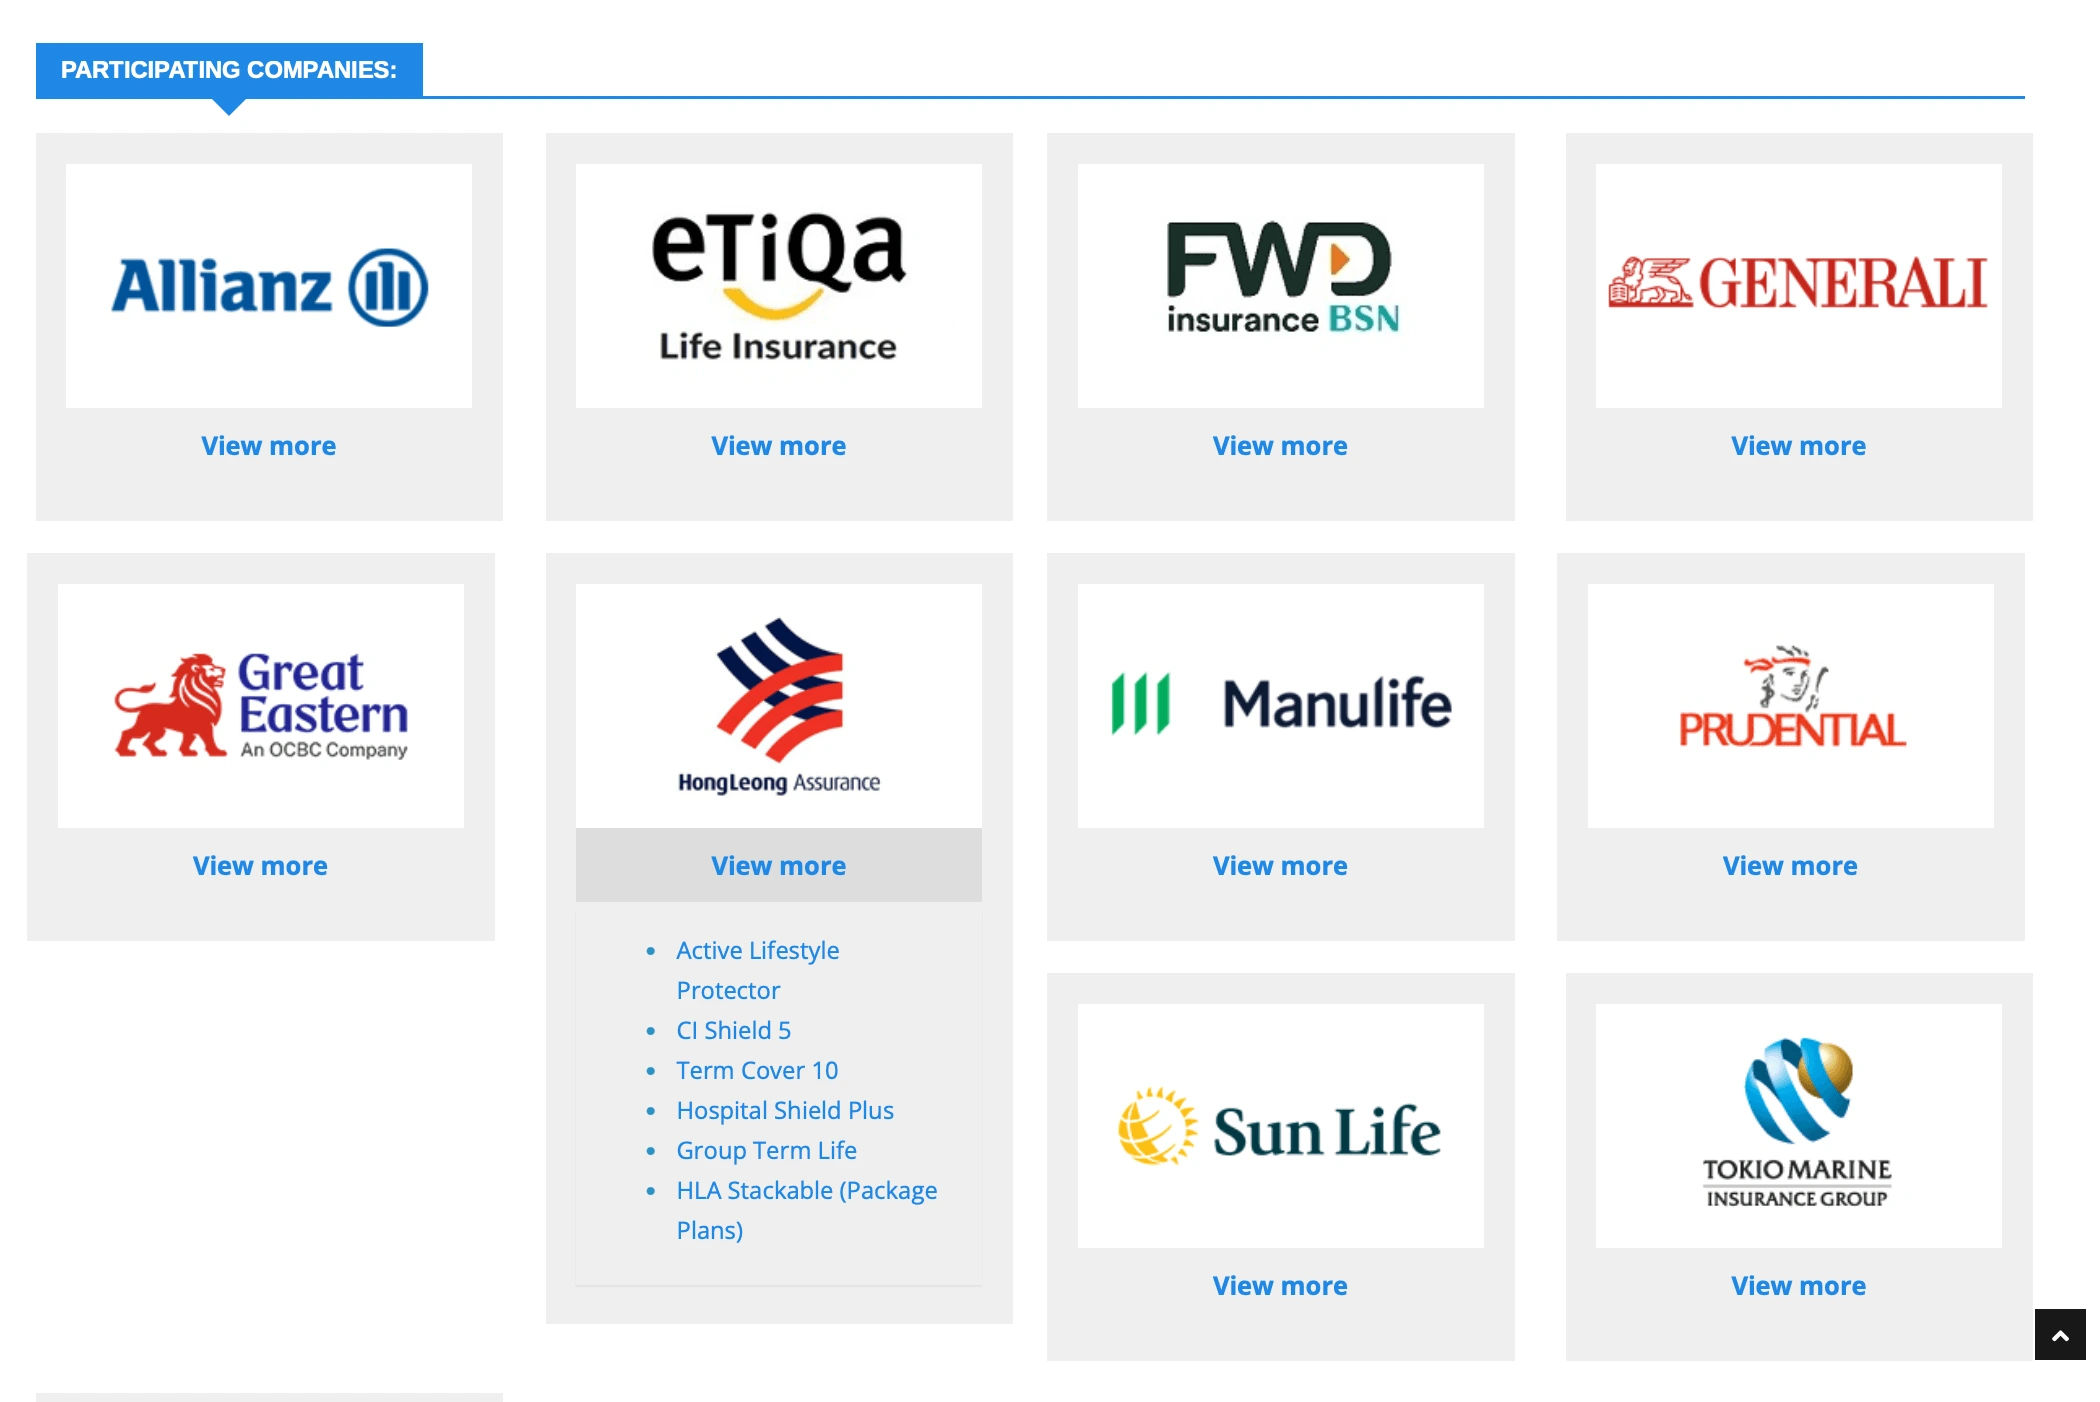
i-MULA 50 计划共有11家保险公司参与,包括安联人寿(Allianz Life)、eTiQa、富卫集团(FWD)、忠利集团(Generali)、大东方人寿保险(Great Eastern Life)、丰隆保险(Hong Leong Assurance)、宏利保险(Manulife Insurance)、大马保诚保险(Prudential Malaysia)、大马永明保险(Sun Life Malaysia)、东京海上寿险公司(Tokio Marine Life)、大马苏黎世保险(Zurich Malaysia)。
这些公司皆提供经 LIAM 认证的 i-MULA 50 合格产品,包括简单、实惠且易于理解的保险计划,例如Perlindungan Tenang 产品、低保费保险产品以及定制化的现有产品。
申请者可根据个人需求及预算选择投保对象。i-MULA 50 计划所覆盖的保险产品范围较广,主要是提供基本保障,也就是死亡保障、完全和永久性残疾、严重疾病、医疗费用、住院津贴。以下为涵盖保险公司的33项保险产品清单:
| 保险公司 | 保险产品种类 |
| 安联人寿Allianz Life | Allianz 1Cover Allianz Boleh CoverA-Z Protect Allianz Kasih4All |
| eTiQa | Etiqa Term Plus – Life & TPD Etiqa Critical Care Plus |
| 富卫集团FWD | Qaseh Bakti Plus Qaseh Setia |
| 忠利集团Generali | eLife Protector+ eMedic Plus ValuePac Life 80 WholeLifeCare eCritical Early Care SMEveryone Protect |
| 大东方人寿保险 Great Eastern Life | Group Multiple Benefits Insurance Scheme Simplified Underwriting(Available Online) Group Multiple Benefits Insurance Scheme(Available via Group Agent Distribution) |
| 丰隆保险Hong Leong Assurance | Active Lifestyle Protector CI Shield 5 Term Cover 10 Hospital Shield Plus Group Term Life HLA Stackable(Package Plans) |
| 宏利保险Manulife Insurance | PHM Prime Life 48 |
| 大马保诚保险Prudential Malaysia | PRUGuard Family PRUCare Family PRUKasih Aman |
| 大马永明保险Sun Life Malaysia | GOLife |
| 东京海上寿险公司Tokio Marine Life | TokioMarine – Perlindungan Hero TokioMarine E-ssential Tenang/Tenang Plus |
| 大马苏黎世保险Zurich Malaysia | Zurich MediCash Zurich 3asyCare Zurich Direct Term |
延伸阅读:
如何选择适合自己的 i-Mula 50 保险产品?
市面上有那么多保险产品,我们该如何选择适合自己的保险产品呢?
首先,在挑选合适的产品前,最重要的是要先了解自身需求与风险承受能力。
如果只是想建立基本保障,那就建议选择单纯的基础寿险即可,保费较低且手续简单,而如果是经常外出或从事风险较高职业,即建议选择拥有意外保障的保险方案。如果是担心医疗费用负担的则可以选择包含医疗津贴或住院保障的保险方案。
以下也列出各个相关保险的保障范围、申请年龄条件以及保额供大家参考:
Allianz 保险公司
| 保险产品 | 保障内容 | 年龄限制 | 最高保额 |
| Allianz 1Cover | 个人身故保障, 包括意外身故、 非意外身故 | 16岁-45岁 | 保额高达RM600,000 |
| Allianz Boleh Cover | 个人身故保障, 包括意外身故、 非意外身故 | 46岁-70岁 | 根据性别和年龄有所不同 |
| Allianz A-Z Protect | 个人身故保障, 包括意外身故、 意外完全以及永久伤残、 登革热导致身故、 COVID-19 感染导致身故 住院现金津贴 (登革热/COVID-19 ) | 18岁-60岁 | 18岁至40岁 -身故/完全及永久伤残(TPD)保障: RM8,000 -附加保障,如意外身故、 意外永久伤残、登革热导致身故、 COVID-19 感染导致身故: RM25,000 -住院现金津贴:70/天 41岁至50岁 -身故/完全及永久伤残(TPD)保障: RM5,000 -附加保障,如意外身故、 意外永久伤残、登革热导致身故、 COVID-19 感染导致身故: RM15,000 -住院现金津贴:60/天 51岁-60岁 -身故/完全及永久伤残(TPD)保障: RM3,000 -附加保障,如意外身故、 意外永久伤残、登革热导致身故、 COVID-19 感染导致身故:RM10,000 -住院现金津贴:50/天 |
| Allianz Kasih4All | 个人身故保障, 包括意外身故、 非意外身故 | 16-60岁 | 意外身故保额高达 RM20,000 非意外身故保额高达 RM30,000 |
eTiQa 保险公司
| 保险产品 | 保障内容 | 年龄限制 | 最高保额 |
| Etiqa Term plus – Life & TPD | 个人身故保障, 包括意外身故、 非意外身故 个人意外完全 以及永久伤残 | 17岁-65岁 | 保额在RM10,000 至 RM200,000之间 |
| Etiqa Critical Care Plus | 42种重大疾病保障 癌症护理保障 传染病和住院现金津贴 | 17岁-65岁 | 重大疾病保额在RM10,000 至 RM200,000之间 传染病和住院现金津贴高达RM3,000 |
FWD 保险公司
| 保险产品 | 保障内容 | 年龄限制 | 最高保额 |
| Qaseh Bakti Plus | 个人身故保障, 包括意外身故、 非意外身故 住院现金津贴 (意外以及非意外) 额外住院日津贴 (若入住重症监护室) | 18岁-55岁 | 个人非意外身故保额高达 RM2,500 个人意外身故保额高达 RM5,000 非意外住院津贴高达 RM100/天 意外住院现金津贴高达 RM200/天 额外住院日津贴高达 RM100/天 |
| Qaseh Setia | 个人身故保障, 包括意外身故、 非意外身故 个人完全以及永久伤残 丧葬费用津贴 | 18岁-55岁 | 个人非意外身故保额高达 RM15,000 个人意外身故保额高达 RM90,000 个人完全及永久伤残(TPD) 保额高达 RM15,000 丧葬费用津贴高达 RM3,000 |
Generali 保险公司
| 保险产品 | 保障内容 | 年龄限制 | 最高保额 |
| eLife Protector+ | 个人意外身故保障, 包括意外身故、 非意外身故 个人意外永久伤残 | 15岁-55岁 | 个人非意外身故 以及永久伤残 保额在RM25,000 至 RM500,000之间 个人意外身故保额高达 RM2,000,000 |
| eMedic Plus | 任何需要住院治疗 的病症、疾病、 健康状况或意外事故 住院现金津贴 | 15岁-55岁 | 每年保额高达 RM150,000 住院现金津贴高达 RM150/天 (最高30天) |
| eCritical Early Care | 50种重大疾病, 包括早期与晚期阶段 | 出生15天-60岁 | 保额高达 RM250,000 |
| ValuePac | 可续保定期人寿计划, 涵盖身故及完全及 永久性伤残保障 | 18岁-60岁 | 保额从RM25,000起 |
| Life 80 | 个人身故保障, 最高至80岁 可附加选择其他保障范围 | 出生15天-65岁 | 保额从RM25,000起 |
| WholeLifeCare | 个人身故保障 个人完全及永久性伤残 保障—可附加选择 其他保障范围 | 出生15天-65岁 | 保额从RM25,000起 |
| SMEveryone Protect | 个人身故保障 个人完全及永久伤残保障 登革热住院现金津贴 血液检测筛查费用津贴 | 16岁-50岁 | 保额在RM11,000至 RM94,000 之间, 根据年龄有所不同 |
Great Eastern Life 保险公司
| 保险产品 | 保障内容 | 年龄限制 | 最高保额 |
| Group Multiple Benefits Insurance Scheme (SIO) | 45种重大疾病保障 个人自然或因疾病身故保障 个人意外身故保障 个人因病或意外导致完全及永久性伤残(TPD) 个人意外身故保障 住院津贴 丧葬费用津贴 | 19岁-60岁 | 重大疾病保额高达 RM30,000 个人自然或因疾病保额高达 RM30,000 个人意外身故保额高达 RM60,000 个人因病导致完全及 永久性伤残保额高达 RM30,000 个人意外导致完全及永久性伤残(TPD)保额高达 RM60,000 个人意外身故保障-住院津贴 RM30/天 丧葬费用津贴高达 RM5,000 |
| Group Multiple Benefits Insurance Scheme (GIO) | 42种重大疾病保障 癌症护理保障 传染病和住院现金津贴 | 19岁-60岁 | 保额在RM20,000 至RM50,000之间 |
Hong Leong Assurance 保险公司
| 保险产品 | 保障内容 | 年龄限制 | 最高保额 |
| Active Lifestyle Protector *5年保障计划 | 个人身故保障, 包括意外身故、 非意外身故 个人境外保障 个人旅行证件遗失 住院津贴(可选) | 16岁-50岁 | 个人身故保额高达 RM10,000, 若因意外身故则赔付500% 个人旅行证件遗失津贴 高达RM3,000 住院津贴高达 RM300/天,海外则双倍 海外紧急医疗遣送最高赔付 RM250,000 |
| CI Shield 5 | 5种重大疾病, 包括癌症、 冠状动脉搭桥手术、 心脏病发作、 肾衰竭和中风 | 16岁-60岁 | 保额在RM100,000 至RM500,000 之间 |
| Term Cover 10 *10年保障计划 | 个人身故保障 个人完全及永久性伤残保障 | 16岁-65岁 | 保额在RM50,000 至RM500,000 之间 |
| Hospital Shield Plus | 住院津贴 | 16岁-65岁 | 住院津贴高达 RM300/天, 如果是因癌症住院 每日即可获得双倍津贴 |
| Group Term Life *保障持续至员工离职 | 个人身故保障 个人完全及永久性伤残保障 | 16岁-65岁 | 保额从RM5,000起 |
| HLA Stackable (Package Plans) *1年保障计划 | 个人身故保障 个人完全及永久性伤残保障 住院津贴 | 20岁-60岁 | 个人身故保额高达 RM13,000起 个人意外身故或完全永久性伤残 保额高达 RM10,000, 若因公共交通工具事故 导致意外身故 或是完全及永久伤残, 可获双倍赔付 海外意外身故或是 永久伤残最高可享3倍赔付 意外导致住院津贴高达 RM100/天 |
Manulife 保险公司
| 保险产品 | 保障内容 | 年龄限制 | 最高保额 |
| PHM Prime Life 48 | 48种重大疾病保障 个人身故保障 个人意外保障 | 出生后30天-45岁 | 重大疾病保额高达 RM50,000 个人身故保额高达 RM50,000 个人意外保额高达 RM100,000 |
Prudential Malaysia 保险公司
| 保险产品 | 保障内容 | 年龄限制 | 最高保额 |
| PRUGuard Family | 个人身故保障, 包括意外身故、非意外身故 个人意外完全以及永久伤残 | EPF会员:19岁-65岁 EPF会员孩子:出生后14天至65岁 | 保额在RM10,000 至 RM200,000之间 |
| PRUCare Family | 43种重大疾病保障 个人身故保障 | EPF会员:19岁-65岁 EPF会员孩子:出生后14天至65岁 | 保额在RM10,000 至 RM200,000之间 |
| PRUKasih Aman | 个人身故保障 住院津贴 丧葬费用津贴 | 19岁-79岁 | 个人意外以及非意外身故 保额高达 RM7,000 住院津贴 RM10/天(RM1,000为限) 丧葬费用津贴高达 RM3,000 |
Sun Life Malaysia 保险公司
| 保险产品 | 保障内容 | 年龄限制 | 最高保额 |
| GO Life | 个人身故保障, 包括意外身故、 非意外身故 个人意外完全 以及永久伤残 个人因特定疾病 导致身故保障 | 18岁-45岁 | 个人身故或完全及永久性伤残(TPD) 保额高达 RM38,000 个人因特定疾病导致身故保额 高达 RM76,000 |
Tokio Marine Life 保险公司
| 保险产品 | 保障内容 | 年龄限制 | 最高保额 |
| TokioMarine – Perlindungan Hero | 个人身故保障, 包括意外身故、 非意外身故 个人意外完全及 永久性伤残保障 | 出生后30天-60岁 | 出生30天至35岁保额高达 RM100,000 36至45岁保额高达 RM50,000 46岁至50岁保额高达 RM30,000 51岁至60岁保额高达 RM20,000 |
| TokioMarine E-ssential Tenang/Tenang Plus | 个人身故保障, 包括意外身故、 非意外身故 个人意外完全及 永久性伤残保障 | 18岁-50岁 | 个人非意外身故保额高达 RM50,000 个人意外身故保额高达 RM110,000 个人意外完全及永久性伤残保额高达 RM60,000 |
Zurich Malaysia 保险公司
| 保险产品 | 保障内容 | 年龄限制 | 最高保额 |
| Zurich MediCash | 每日住院津贴 每月意外永久性 完全残疾(TPD)津贴 抚恤金 | 配套1:18岁-50岁 配套2:18岁-45岁 | 住院现金津贴高达 RM200/天 重症监护室(ICU)/高依赖病房(HDU)及海外住院现金津贴高达 RM400/天 意外永久性完全残疾津贴高达 RM2,000/月 抚恤金高达 RM20,000 |
| Zurich 3asyCare | 重大医疗疾病保障, 包括心脏病、中风、 癌症 | 配套1:18岁-50岁 配套2:18岁-44岁 | 保额高达 RM100,000 |
| Zurich Direct Term | 个人身故保障 个人意外完全以及 永久伤残 | 18岁-50岁 | 保额高达 RM100,000 |
如何获得i-MULA 50 保费补贴?
步骤1:访问 LIAM 官网选择感兴趣的保险公司以及保险产品

步骤2:点击「View more」了解各个保险公司产品,而点击保险产品即可看到该保险的基础信息,如申请者年龄、保障年龄以及保障范围等,此处以 Hong Leong Insurance为例。

步骤3:确定方案后,即可点击「Find Out More」跳转至保险公司官网,再次检查该保险产品保障范围以及相关资料。

步骤4:输入保险公司所需信息,例如年龄,性别后,进入下一步。

步骤5:填写保险所需的个人资料, i-Mula 50 将会出现在符合条件的计划上,若符合申请资格,进行付款时将会直接扣除RM50。注意,年度保费需介于 RM75至 RM600之间,才符合获得 RM50 补贴的资格。
此处以25岁男性为例,其每月保费为 RM30,年保费为 RM360,即符合 i-MULA 50申请资格。

步骤6:若申请成功,保险公司将会发出电子保单或纸本保单,并于系统内标注 RM50 补贴已使用。
一般上,成功申请者将会在 7 至 14 个工作日 内收到保险公司的确认通知。若文件不齐或不符合资格,保险公司将会要求补件或发出拒绝通知。
i-MULA 50 常见问题FAQ解答
之前曾买过保险,现在还能申请吗?
不能,i-MULA 50 计划只针对从未购买过人寿保险的马来西亚公民。
若你过去曾经购买过任何人寿保险,无论是个人寿险还是团体寿险,都将不符合申请资格。不过,如果你过去购买的仅是医药卡(Medical Card)或其他非人寿保险产品,可向参与 i-MULA 50 的保险公司进一步确认。
i-MULA 50 有申请时间限制吗?
有,i-MULA 50 属于限时与限额计划,RM50 补贴名额有限,采取先到先得的方式发放。
截止日期为2025年12月31日,但一旦补贴总额500万令吉分配完毕,计划将自动结束,不再接受新申请。
i-MULA 50 有没有年龄限制?
有,部分保险公司可能会根据各自的产品结构,对具体年龄范围或保障期限有所调整,建议在投保前查阅所选产品的详细条款。
每个人可以申请几次 i-MULA 50 津贴?
每人仅能享有一次性 RM50 补贴。
i-MULA 50 津贴能否分期或多次使用?
不能,i-MULA 50 津贴只能在第一次购买保险产品时使用,并且一次性全额发放。也就是说,RM50 的补贴只能在首次投保时直接用于抵扣保费,无法分成多次使用或延后扣减。
举例来说,如果你的保险首期保费为 RM100,系统将会自动使用 RM50 津贴进行抵扣,你只需支付剩余的 RM50。
我可以帮家人(dependents)申请 i-MULA 50 吗?
可以,但必须在家人同意下,并且由本人签署相关文件,每位申请者也都必须独立符合 i-MULA 50 计划的资格条件(包括年龄与首次投保要求)。
除了 i-MULA 50,哪里还能买到便宜可负担的保险?
你可以参考以下的几个政府保险计划,多数保费免费或预算可以控制在一个月 RM 50 左右:
- 公积金局的 EPF i-Lindung 提供人寿保险和重大疾病保险,保费从 RM 4起:KWSP i-Lindung 是什么?值得吗?EPF保险低至RM4,教你如何买!
- 政府和 Great Eastern 针对 B40 推出的免费医疗保险 MySalam:MySalam 是什么?如何申请?条件、查询方式、怎样 Claim?B40医疗保险
- 国家银行和回教保险推出的 Perlindungan Tenang 人寿保险计划,买保险可以折扣 RM 30:B40 买政府的 MyCoverage(Perlindungan Tenang 2025)保险可获 RM 30 的 PTV 3.0 安定券?如何领取?
- 国民投资 ASNB 推出的 ASNB COVR,在投资的当儿,按比例将25%资金放到保险,获得对自然或意外残疾/身故、重大疾病及死亡抚恤金的保障:ASNB COVR:RM40 起投资赚派息,并享有高达 RM100,000 保险保障
- 雪兰莪人民能够得到的免费意外保险:INSAN Selangor 2024保额 RM2.1万!6步申请免费的政府意外保险
总结
i-MULA 50 不仅只是一项保险补贴计划,更是一项推动年轻人建立投保意识的开始。在这个医疗费用持续高涨、生活成本不断增加的时代,为自己购买一份基本的保险,不再是可有可无的选择,而是人生规划中不可忽视的一环。
对于刚踏入社会的年轻人而言,RM50 的补贴或许不多,却能成为开启“保险第一步”的机会。RM50 补贴名额有限,一旦满额就会立刻结束,若你符合资格,不妨立即前往 LIAM 官方网站查询参与保险公司名单和其保险产品,尽早申请,别让这份保障机会从身边溜走。
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。






