




MyCoverage(Perlindungan Tenang)是专为 B40 推出的可负担人寿保险。人寿保险不只是专为意外或、死亡或残疾作保,其实还有附加医疗、投资连结、储蓄保险等,用途很广。
可惜的是,在 MyCoverage 推出了近5年,还是每天有超过300人是在毫无保障的情况下离世。更令人担心的是,全国有超过60%的人没有任何保险或回教保险(Takaful),尤其是 B40、M40 群体与零工工作者。
不是他们不想买,而是觉得保险太贵、条款太复杂,甚至不知道从哪里开始。
其实,投保并没有那么难,甚至每天几令吉就能获得至少 RM 10,000 的保障,包括伤残、住院津贴、抚恤金等。而且还能直接线上购买,几分钟搞定。
MyCoverage 正是提供这种实用又可负担的保险,而且最近还提供了 PTV 3.0 安定券,给予购买保险的民众 RM 30 的折扣,降低低收入群体购买保险的负担。
本文和你分享 MyCoverage(Perlindungan Tenang)是什么,提供哪些保险?PTV 3.0 安定券怎么领取?谁有资格获得 PTV 3.0?能用来购买哪种保险?PTV 3.0 的截止日期以及常见问题等。
MyCoverage / Perlindungan Tenang 安定保护计划是什么?
Perlindungan Tenang(MyCoverage 安定保护计划)是国家银行(Bank Negara Malaysia, BNM)、传统保险业与回教保险(takaful)业界合作推出的计划,目的就是 “不让B40家庭因保险门槛太高而被排除在外”。
Perlindungan Tenang 主要提供普通和回教的人寿保险(Life Insurance / Family Takaful)。和一般商业保险不同,MyCoverage 主打便宜、实用:
- 保费便宜:每个月只需要几令吉起,就能买到基本保障。计划是 一年一续,不会造成长期沉重负担。
- 容易理解:产品设计简单明了,不需要太多专业知识。一旦不幸去世,家人就能一次性拿到赔偿金。
- 理赔快速:只要文件齐全,赔偿金会在 5个工作日内发放。不会拖很久,让家人在最需要的时候得到支撑。
- 容易购买:你可以直接在 保险公司 / takaful业者 / 代理办理,甚至有些银行分行和电讯公司也能买得到,也支持 线上申请,流程非常方便。
- 基本保障:保障重点放在真正的需求,例如死亡、意外、医疗
虽然既然 Perlindungan Tenang 的保险非常便宜,但很多家庭还是觉得“有心无力”。即使每年只要几十令吉,低收入群体在面对生活压力时,依然会把保险放在最后。
政府也注意到这个问题,因此在2025年财政预算案中,推出了 PTV 3.0 安定保护券计划,从而鼓励每名买保险的 B40 都能获得保费折扣。
延伸阅读:
PTV 3.0 安定券是什么?

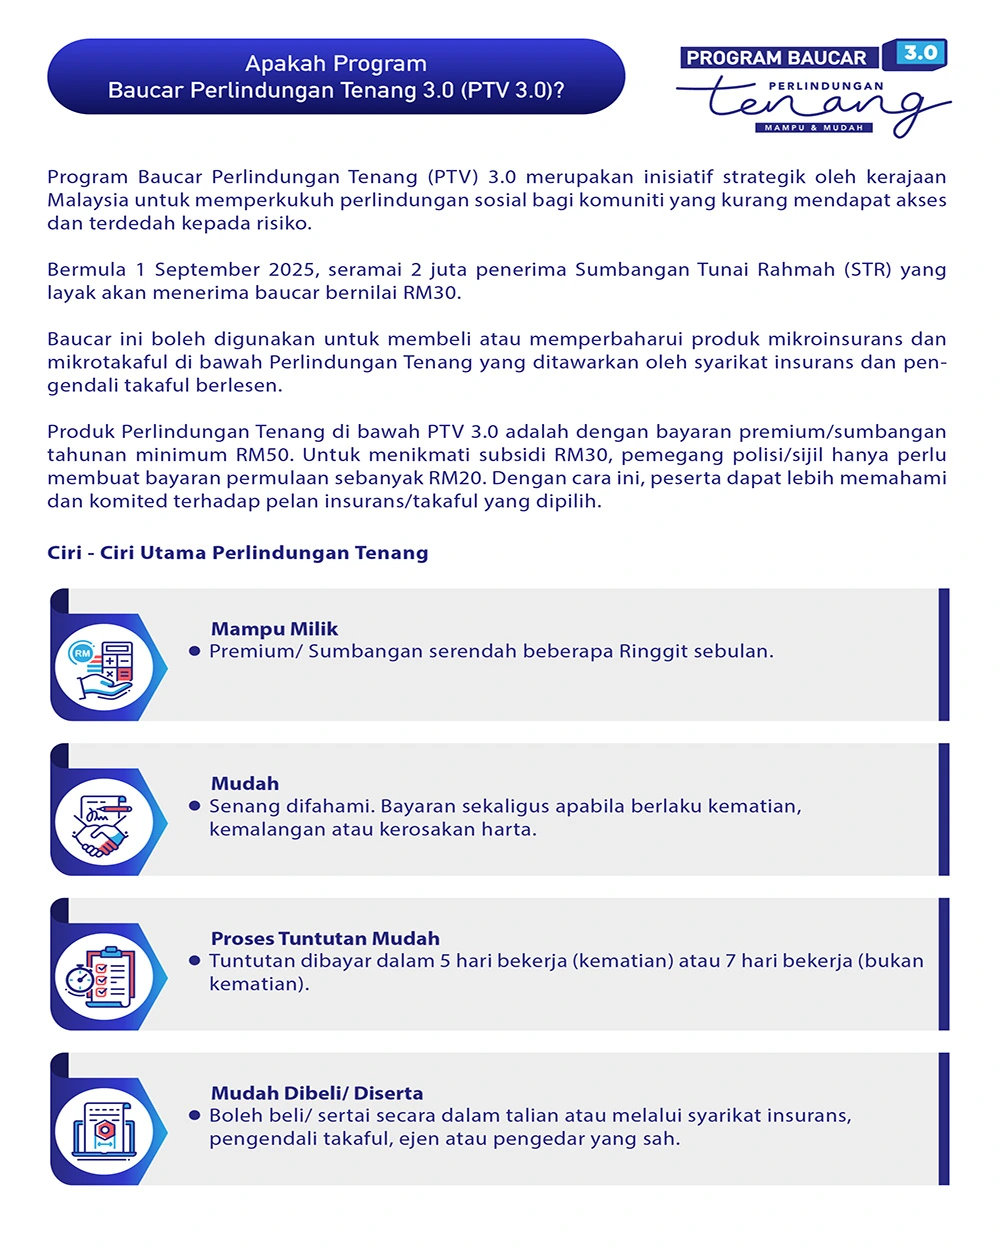
PTV 3.0(Perlindungan Tenang Voucher 3.0)是政府给低收入群体(B40)购买保险的补贴。
从2025年9月1日起,政府将会向200万名符合资格的慈悯援助金(STR)受惠者发放价值RM30的保险礼券。
这张礼券可以用来购买新的微型保险(microinsurance)或微型回教保险(microtakaful) 产品或者续保你现有的 Perlindungan Tenang 产品。
举个例子,一份 RM50 的年费保险,扣掉 RM30 PTV 3.0 安定券,你自己只需要付 RM20,就能全年获得保障。
谁能获得 PTV 3.0 安定券?用 MyPTV 检查资格
- 自动派发给每位 STR 2025 受惠者,先到先得
- 购买年保费至少 RM 50 的 MyCoverage 保险产品
- 一人只有一张安定券,只能以自己的名义购买保险
- 一张安定券只能购买一种保险
延伸阅读:
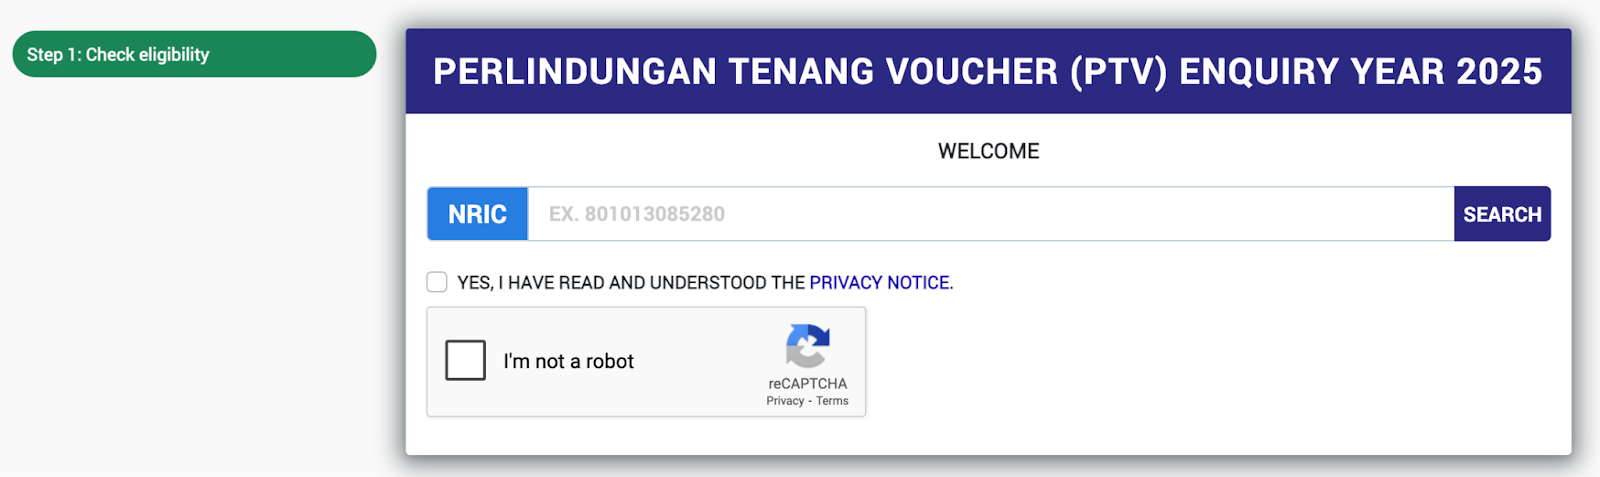
你可以在 https://www.myptv.my/ 检查自己是否符合资格,只要输入你的身份证号码,勾选两个方框,按 Search 就可以了:
PTV 3.0 安定券截止日期
2025年9月1日至2026年8月31日
看到这项福利,是不是很想赶快投保呢?接下来就带你了解 PTV 3.0 适用的保险产品。
PTV 3.0 安定券能够买什么 Perlindungan Tenang 保险?
PTV 3.0 安定券只能购买年保费 RM 50 以上的 Perlindungan Tenang 人寿保险:
| 保险 | 保障金额 | 保障内容 | 最低年保费 | 投保年龄 | 购买渠道 |
| Allianz PerlindunganKu Allianz4All | 高达 RM50,000 | -身故或永久残疾 -政府医院住院收入(因意外/疾病) -政府医院医疗费用(因意外/疾病) -紧急援助(如水灾撤离) | RM50 | 18-59岁 | 代理 |
| Allianz A-Z Protect | 计划1: RM 8000 计划2: RM 5000 计划3: RM 3000 | 身故或永久残疾 | RM80 | 18-60岁 | 官网 |
| 计划1: RM 25000 计划2: RM 15000 计划3: RM 10000 | -意外导致死亡 -意外导致残疾 -骨痛热症导致死亡 -COVID-19 导致死亡 | ||||
| 计划1: RM 70/天计划2: RM 60/天计划3: RM 50/天 | 住院津贴,限:-意外-骨痛热症-COVID-19 | ||||
| CHUBB Protector Guard | RM30,000 | -意外身故 -意外导致全残 -意外住院收入 | RM52 | 16-64岁 | 官网或TNG |
| FWD Qaseh Setia | 高达 RM15,000 | 非意外死亡 | RM70 | 18–55岁 | BSN 分行或BSN 官网 |
| 高达 RM90,000 | 意外死亡 | ||||
| 高达 RM15,000 | 全残 | ||||
| 高达 RM3,000 | 丧葬费 | ||||
| FWD Qaseh Bakti Plus | 高达 RM2,500 | 非意外死亡 | RM60 | 18–55岁 | BSN 分行或BSN 官网 |
| 高达 RM5,000 | 意外死亡 | ||||
| 高达 RM200 | 住院每日津贴 | ||||
| Great Eastern Takaful MikroSayang | 住院:RM50/天(最多14天) | 计划 A:意外身故保障及住院保障 | RM50 | 19岁 | 官网 |
| 死亡:RM5,000 | 计划 B:意外身故保障及危疾保障 | ||||
| 意外死亡:RM5,000 | 计划 C:意外身故、住院保障及危疾保障 | ||||
| 全残:RM5,000 | 计划 A+:身故/完全永久伤残 (TPD) 及住院保障 | ||||
| 重大疾病:RM5,000 | 计划 B+:身故/完全永久伤残 (TPD) 及危疾保障 | ||||
| 计划 C+:身故/完全永久伤残 (TPD)、住院保障及危疾保障 | |||||
| Hong Leong Assurance HLA Stackable (配套计划) | 高达 RM13,000 | -死亡 -意外死亡 -意外全残 -意外住院收入 | RM50.10 | 20-60岁 | 官网 |
| MSIG Mini PA Insurance | 高达 RM75,000 | -意外身故 -意外全残 -丧葬津贴 | RM75 | 16-100岁 | 官网 |
| PrudentialBSN Takaful Sakinah Plus | 计划1: RM10,000 计划2: RM15,000 计划3: RM20,000 计划4: RM30,000 | 非意外死亡 | 计划1: RM65 计划2: RM95 计划3:RM 130 计划4:RM 190 | 19-60岁 | BSN 分行 |
| 计划1: RM20,000 计划2: RM30,000 计划3: RM40,000 计划4: RM60,000 | 意外死亡 | ||||
| 计划1: RM30,000 计划2: RM45,000 计划3: RM60,000 计划4: RM90,000 | 意外死亡 (发生于节庆或 Hajj / Umrah 途中) | ||||
| 计划1: RM1,500 计划2: RM1,700 计划3: RM2,500 计划4: RM3,500 | 死亡抚恤金(Khairat) | ||||
| 续保时年费扣10% | 缴保费回扣 | ||||
| Tokio Marine TenangCare | RM50,000 | 意外身故/全残 | RM50 | 18-70岁 | 任何 |
| RM50,000 | 因骨痛热症死亡的抚恤金 | ||||
| RM100/天(最多50天) | 意外住院津贴 | ||||
| RM1,000 | 骨痛热症津贴 |
注意:买保险时会被征收印花税的。但是2026年财政预算案宣布购买 Perlindungan Tenang 的印花税豁免延长3年至2028年,但限于保费不超过 RM 150,适用于2019年1月1日至2025年12月31日签发的保险单。
MyCoverage 还有提供什么保险?
除了以上的保险,MyCoverage 也有提供以下保险:
| 保险 | 购买渠道 | 保额范围 | 保费(最低计划) |
| AIA Starter Plan | 网络 | RM10k – RM30k | RM33/年 (约 RM2.87/月) |
| Allianz Kasih Hayat | 代理、分行 | RM10k、RM20k | RM38/年 (约 RM3.16/月) |
| Great Eastern Sinar Tenang | 代理 | RM75,000 | RM75/年 |
| Hong Leong Assurance Life Protector | 网络 | 最高 RM100k | RM60/年 |
| MCIS MyTenang | 代理/经纪 | RM5k – RM30k | RM50 或 RM75/年 |
| MCIS Merchantrade Insure – Life | Merchantrade 分行 | RM4k – RM30k | RM1 – RM5/月 (RM12 – RM75/年) |
| Prudential PRUKasih Aman | Pulse App | RM12k – RM17k | RM50 或 RM75/年 |
| Sun Life Malaysia GOLIFE | UMobile | RM10k、RM20k | GOLIFE 5: RM60/年(RM5/月) GOLIFE 10: RM120/年(RM10/月) |
| TokioMarine E-ssential Tenang | 网络/代理 | 18–35岁:RM50k 36–50岁:RM25k | RM15/月 |
| TokioMarine E-ssential Tenang Plus | 网络/代理 | 18–35岁: -自然身故 RM50k -意外身故 RM110k -意外TPD RM60k 36–50岁: -自然身故 RM25k -意外身故 RM55k -意外TPD RM30k | RM20/月 |
如何使用 Perlindungan Tenang Voucher (PTV 3.0) 购买保险?
方法一:线上购买
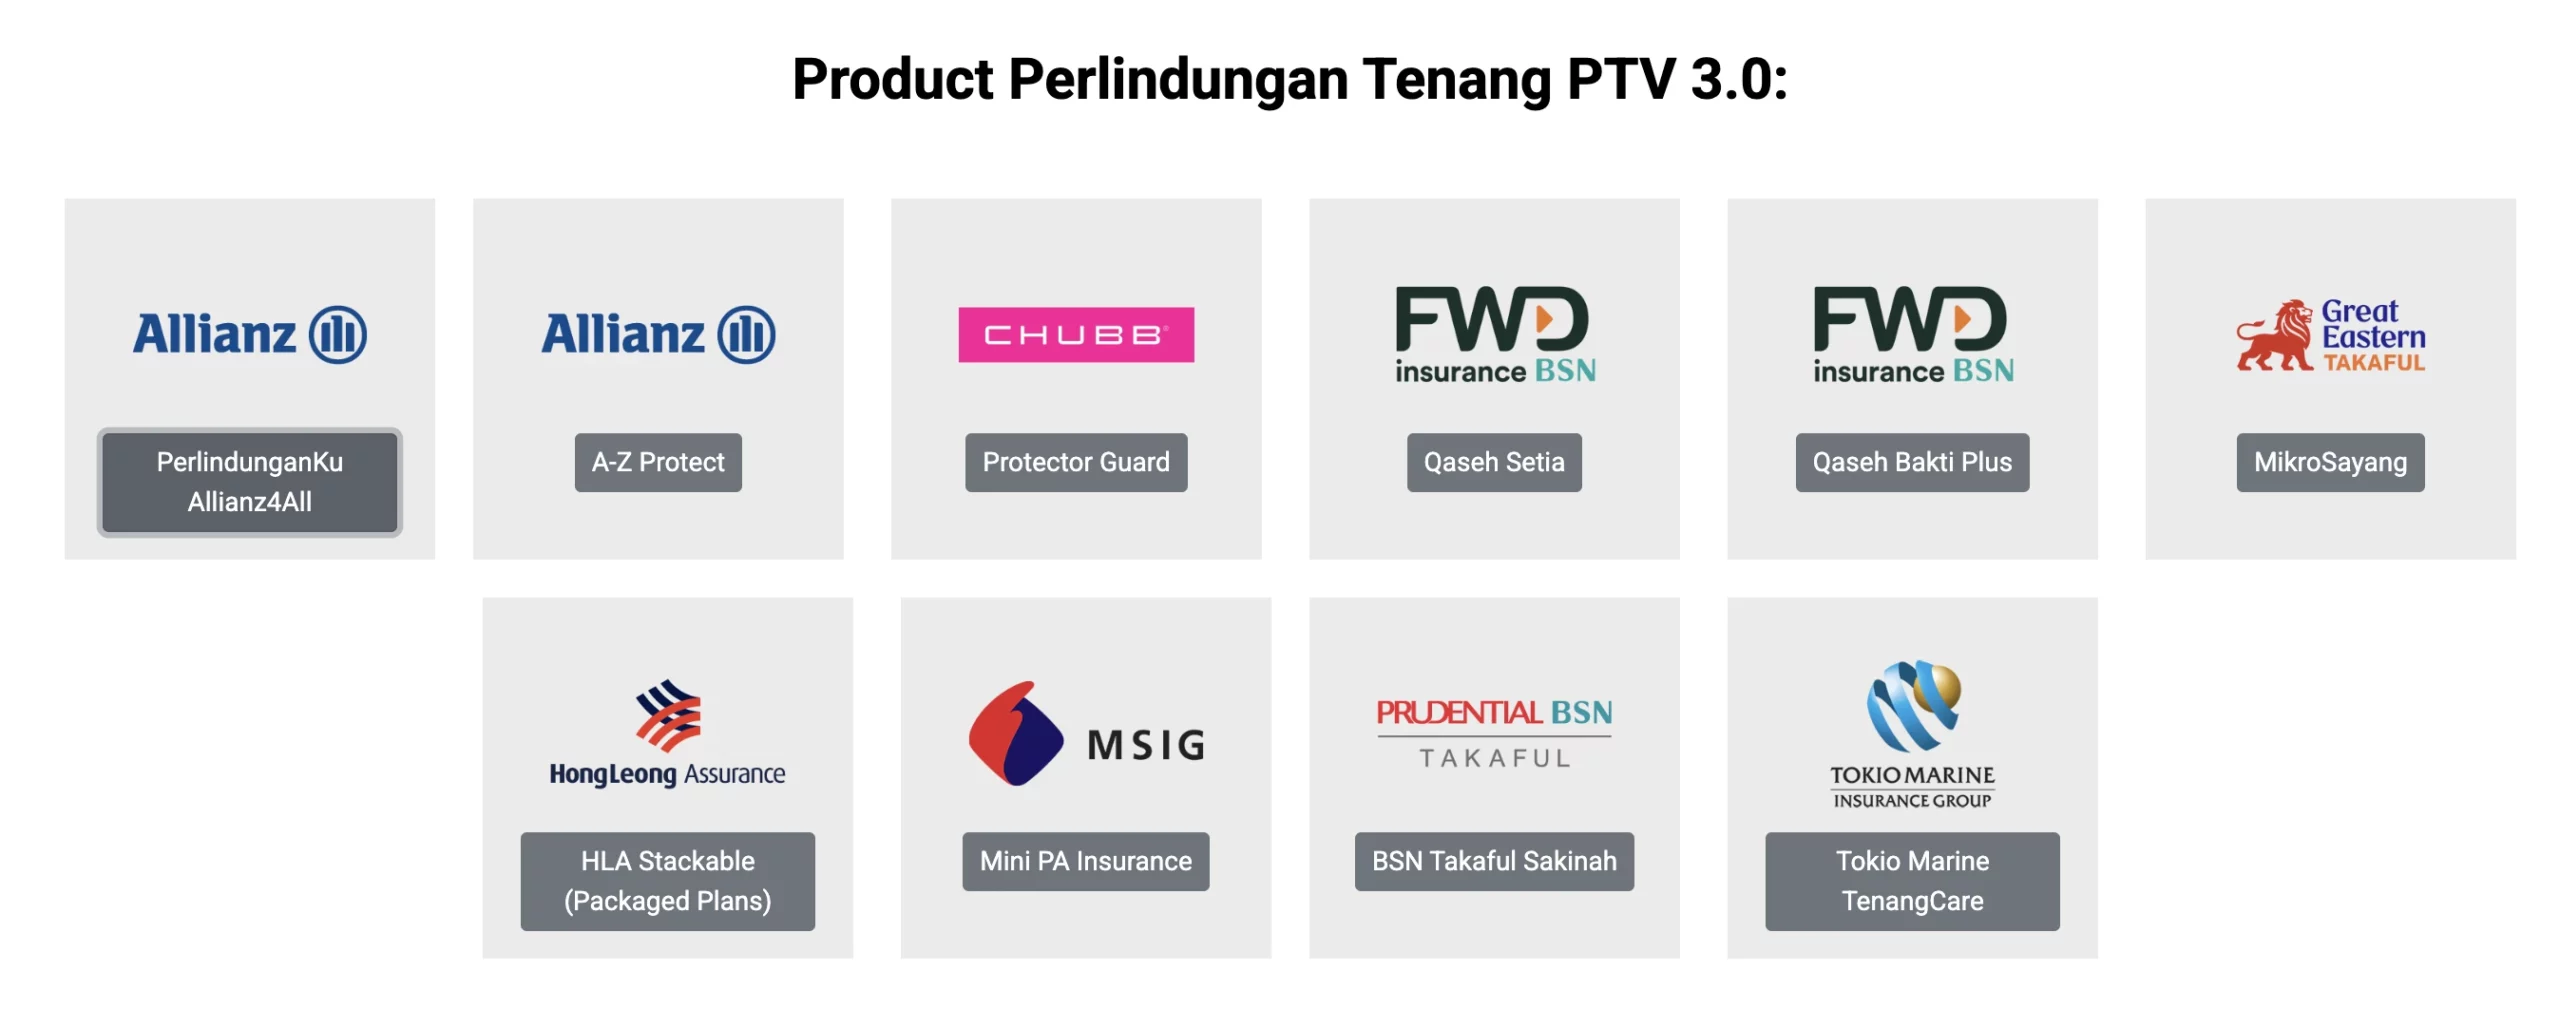
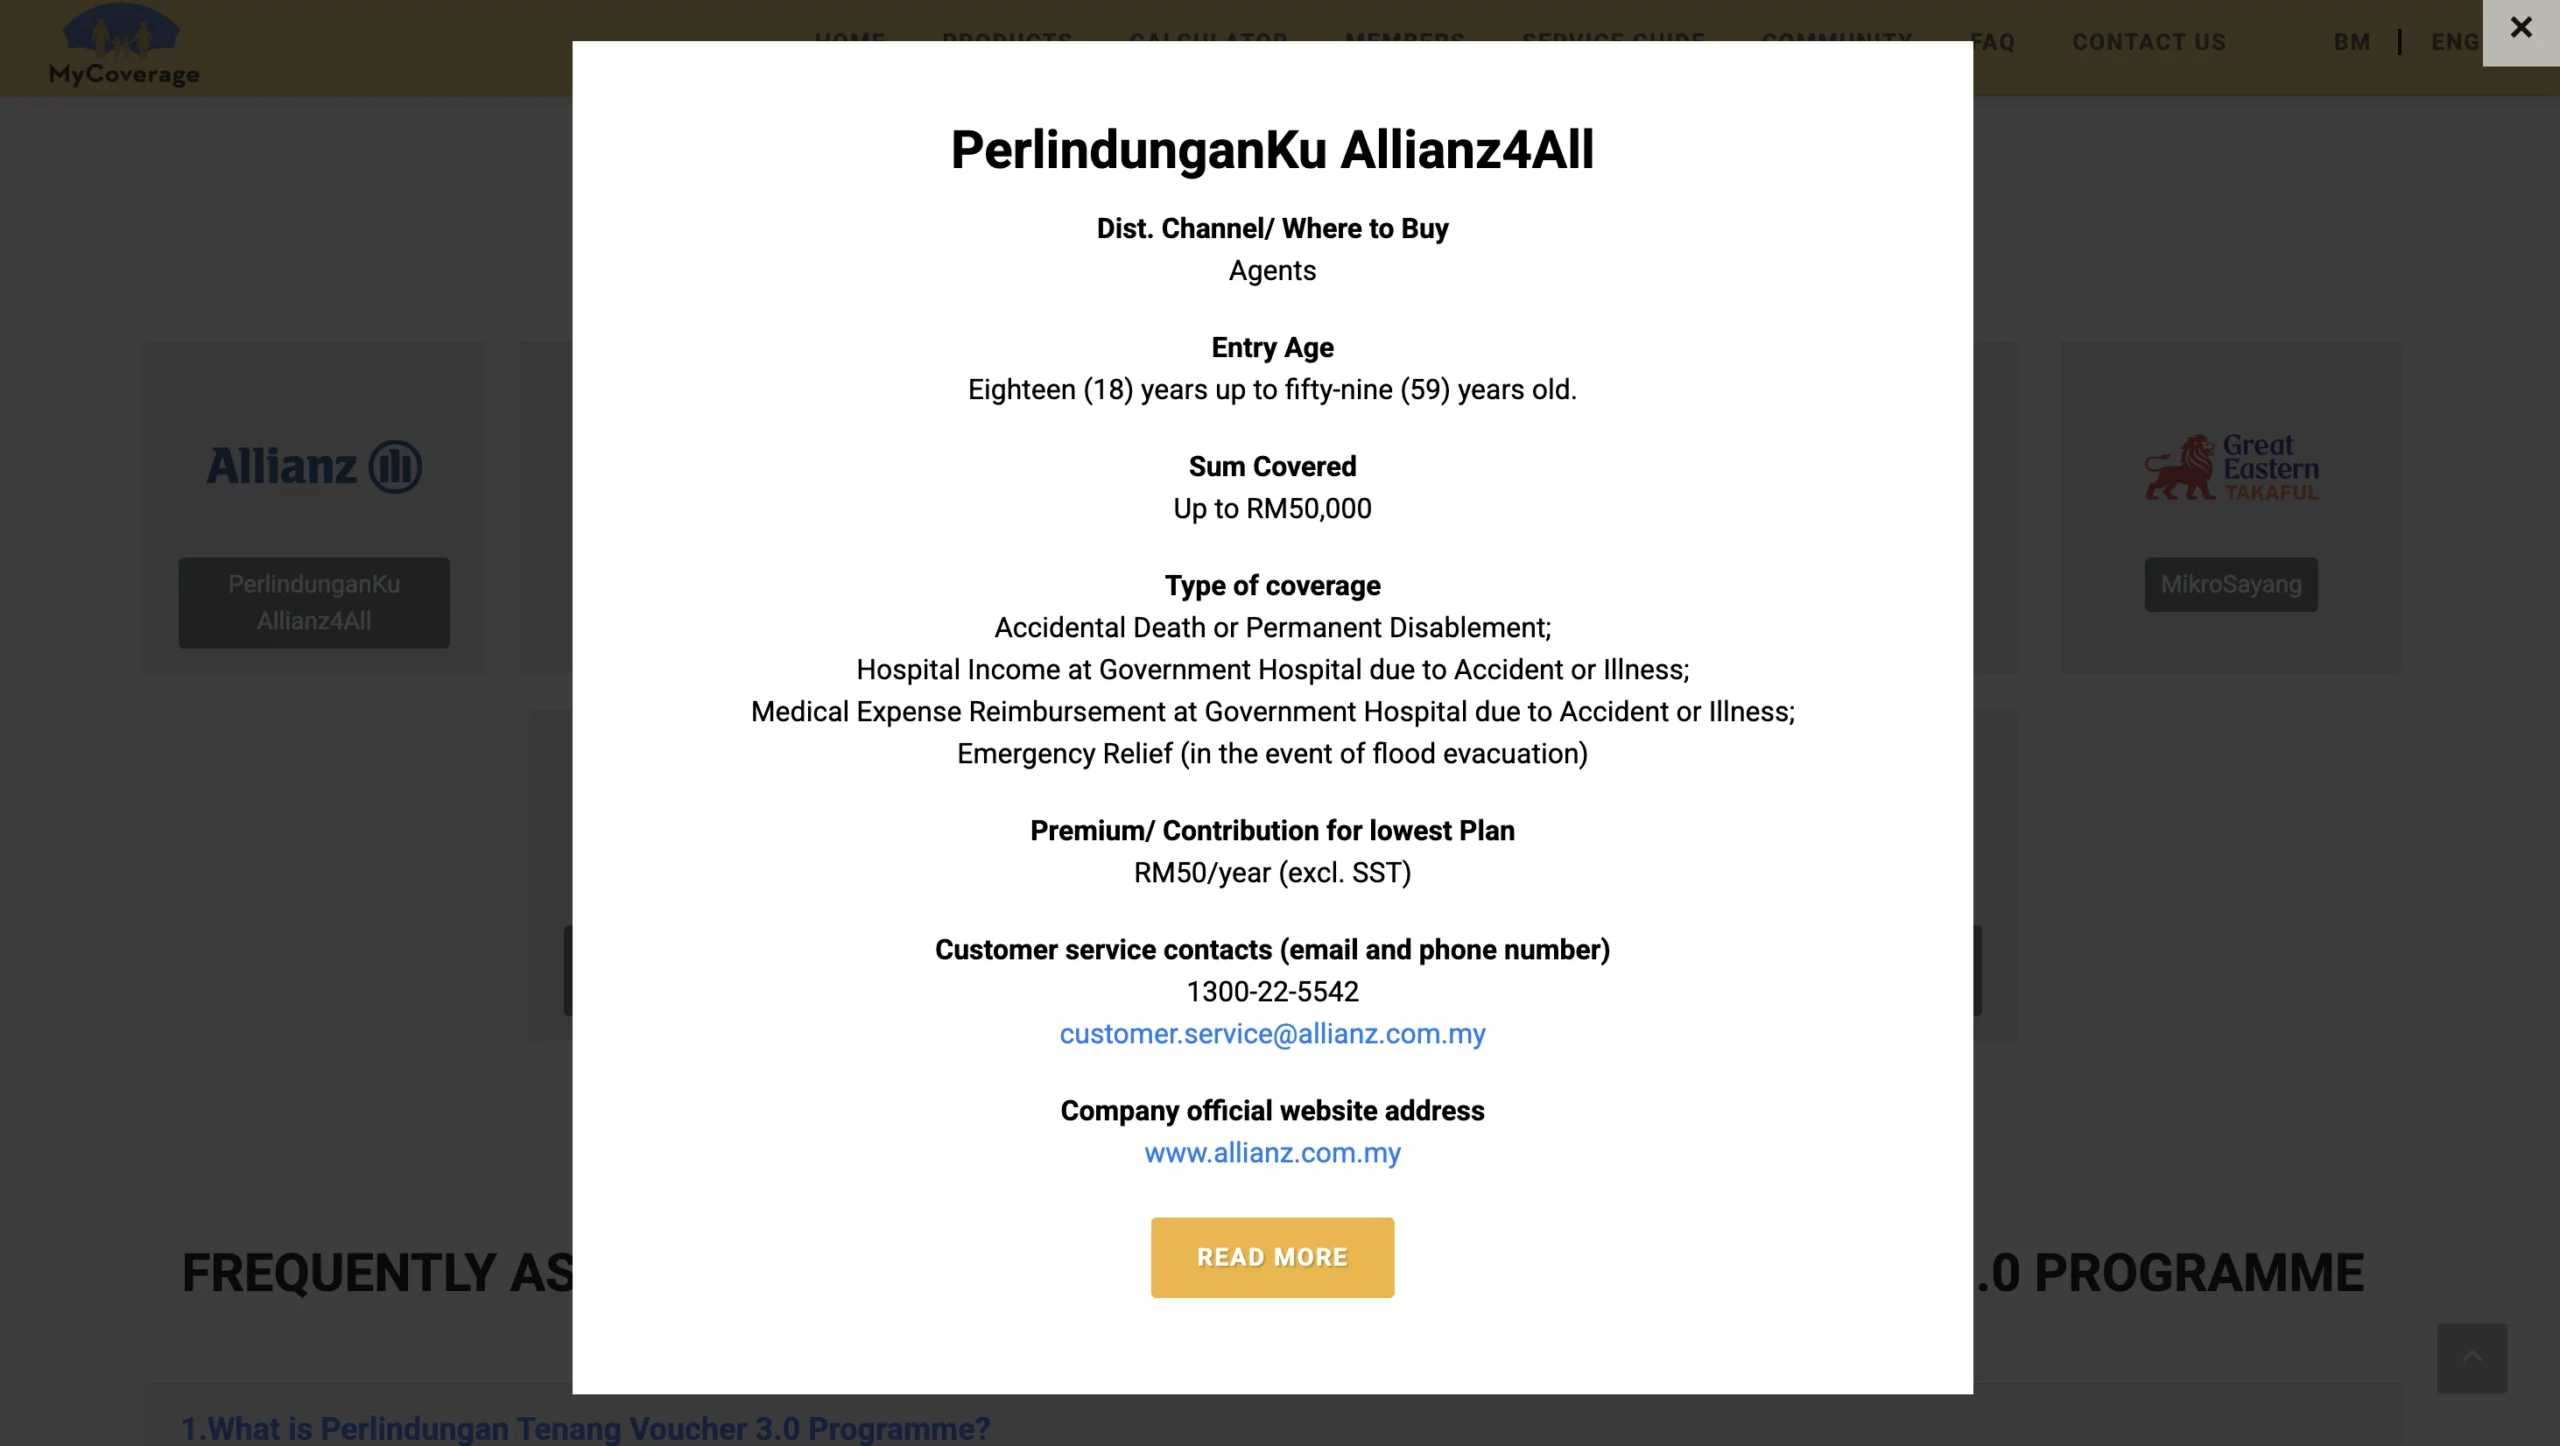
- 进入网站 www.mycoverage.my
- 向下滑至「Product Perlindungan Tenang PTV 3.0」专区,点击参与公司图标,查看产品的基本保障内容与好处。请确认符合产品条件(如年龄限制、保费金额)。
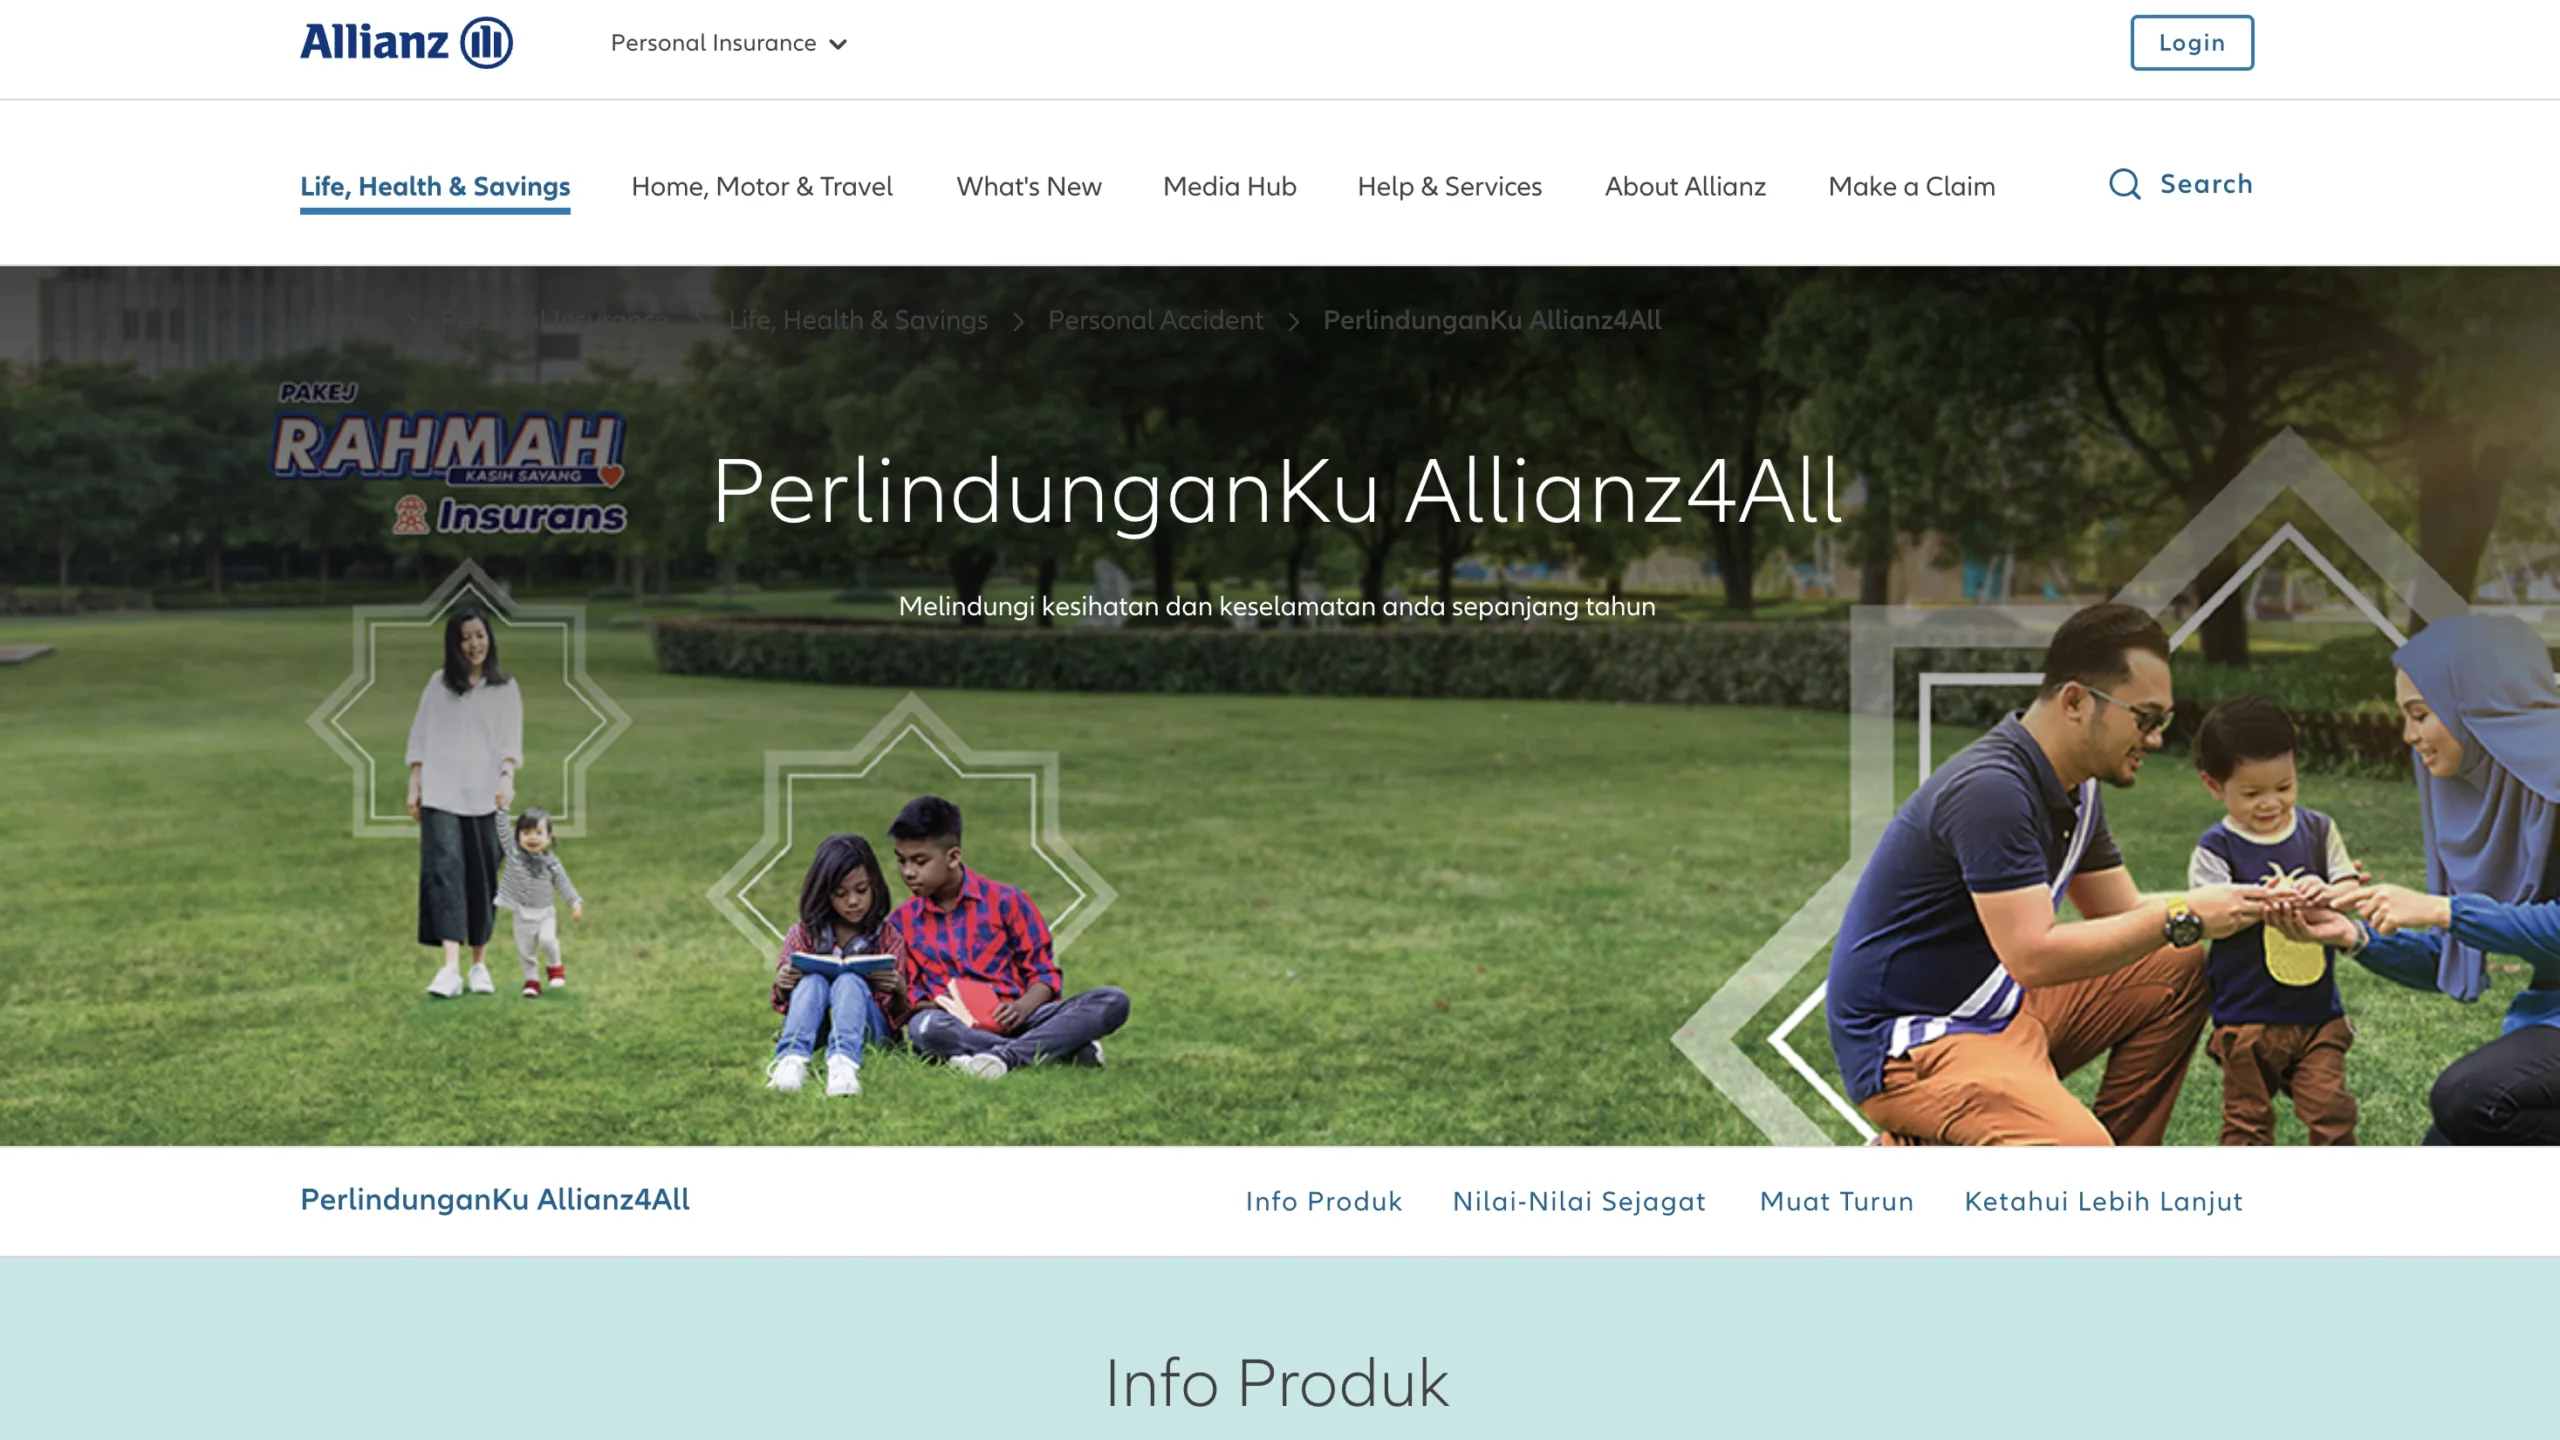
- 点击「READ MORE」,系统会带你进入相关保险公司或Takaful营运商的专属页面。
- 按指引完成购买流程:填写姓名、身份证号码(NRIC)、年龄、性别等资料,并输入你的 PTV 专属优惠码即可抵扣保费。
方法二:线下分行柜台
你也可以直接到参与公司的分行柜台、授权代理或经销商,出示 PTV 优惠码,现场完成购买。
注意,不同公司可能有不同的柜台流程,建议向相关保险公司客服确认细节。
常见问题 FAQ
1. MyCoverage 和 Perlindungan Tenang 是一样的吗?
一样的,只不过是英文名和马来文名的区别。
2. PTV 3.0 安定券可以给家人用吗?
不行。PTV 3.0 只限于 STR(Sumbangan Tunai Rahmah)受惠人本人使用,不能转让或让家人代用。
3. PTV 3.0 安定券能够应用在任何保险吗?
不能,PTV 3.0 安定券只能用于购买 MyCoverage(Perlindungan Tenang)计划下的产品。
4. 如果我曾在2021年和2022年都分别兑换过 RM 50 和 RM 75 的 PTV 安定券,还能获得2025年的 RM 30 安定券吗?
可以,之前领取过并不会影响你在 2025 年领取 RM30 PTV 的资格。
条件是,你必须在 2025 年仍然是 STR(Sumbangan Tunai Rahmah)受惠者。
5. 如果今年没用 PTV 3.0 安定券,可以延到明年吗?
不可以。PTV 有效期是固定的,必须在2025年12月31日之前使用。如果没有在指定期限内兑换,就会失效,不能累积到下一年。
6. 如果我已经有 Perlindungan Tenang 保单,还能用 PTV 3.0 吗?
不能用于购买之前已买的保单,但可以用来续保(只限 2025 年 9 月 1 日至 12 月 31 日期间生效的续保)。
7. MyCoverage 保单是自动续期的吗?
不是。MyCoverage 属于一年期保单,需要每年续保。如果你想继续保障,就要在下一年重新购买或续保。
8. Perlindungan Tenang 理赔速度快吗?
根据官方指引:
- 死亡理赔:大约 5 个工作日内完成(文件齐全的情况下)。
- 非死亡理赔(如医疗或意外):大约 7 个工作日。
9. 如何提交 Perlindungan Tenang 理赔?
只需 3 个步骤:
- 填写理赔表格
- 准备相关证明文件(如死亡证书、医疗账单等)
- 提交表格和文件给相关保险/回教保险公司
你可以参考保险公司官网的理赔指南,或直接 email/联络客服获取指引。
查看更多 Perlindungan Tenang FAQ。
总结
风险从来不会等人,但保障却是可以主动选择的。PTV 3.0 让 B40 和零工工作者,都有机会用更低的成本,踏出第一步,拥有属于自己的保险或 Takaful 保障。
不要等到意外或疾病来临才后悔,现在就善用 MyCoverage 平台,为自己和家人多加一层安全网。
如果你经济困难,但却不在 STR 名单中,其实你也可以通过 EPF i-Lindung 购买保险,年保费低至 RM 4,保额同样最少有 RM 10,000。点下文了解👇
如果你是零工,或者是家庭主妇,你也可以参与政府的 SKSPS 或 SKSSR:
政府也有以下免费的 MySalam 医疗保险和医疗福利:
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。






