




EPF 几岁可以拿完出来?
一般会员在 55岁 时,可以选择一次性提取 Akaun 55 内的所有存款。若 55 岁后继续工作,则到 60岁 时,可以将 Akaun 55 余额和 Akaun Emas 的全部存款一并提取,正式把公积金”拿完”。
除了这两个退休年龄节点,还有 4 种特殊情况允许在 55 岁前全额提款,分别是公务员退休金提款、丧失工作能力、移民,以及会员身故后由受益人提款。
2026 年,EPF 推出 RIA Framework 和 i-Emas 等新措施,调整了百万存款的提款规则,也新增了将存款转给家人的选项(i-Legasi)。2027年财政预算案也再次鼓励会员用 i-Emas 按月领取退休储蓄。
本文和你分享EPF几岁可以拿完公积金存款的6种情况。55岁提 Akaun 55,60岁提 Akaun Emas。公积金第一户口(EPF Account 1/Akaun Persaraan)提款申请条件、文件清单、7种提款方式及2026年最新推出的 i-Emas 月领退休金值得吗?
EPF 几岁可以拿?什么情况下可以拿完公积金存款?
一般来说,EPF 要等到55岁才能进行全额提款,除非我们丧失工作能力、移民或死亡才能提前拿完公积金存款。
💡 2024 年 EPF 改制后,所有会员的公积金分成三个账户:Akaun Persaraan(退休户口)、Akaun Sejahtera(健康户口)和 Akaun Fleksibel(弹性户口)。
三个账户的详细用途和分配比例,可以参考:《EPF是什么?利息6.15%,怎么算、扣多少?大马人必懂的KWSP退休金》。
Akaun Persaraan(即第一户口)要等到 55 岁才开放全额或部分提款,Akaun Sejahtera(第二户口)则只能用在买房、教育、医疗费等特殊用途,Akaun Fleksibel(第三户口)则可以随时提取。
由于第一户口的占比高达75%,所以政府只允许我们在确定退休后动用,提款条件非常严格。因此,从第一户口提款也常常被视为能够自由甚至完全从 EPF 拿钱。
| 提款情况 | 年龄要求 | 账户 | 可提取内容 |
|---|---|---|---|
| 一般退休(55岁) | 55–59岁 | Akaun 55 | 全额或部分 |
| 延迟退休(60岁) | 60岁及以上 | Akaun 55 + Akaun Emas | 全额或部分 |
| 公务员退休金 | 55岁以下 | 全部余额 | 员工供款部分 |
| 丧失工作能力 | 60岁以下 | 全部余额 | 全额 |
| 移民 | 任何年龄 | 全部余额 | 全额 |
| 死亡(受益人) | N/A | 全部余额 | 由受益人提款 |
延伸阅读:
55岁可以拿公积金吗?可以拿多少?了解 Akaun 55
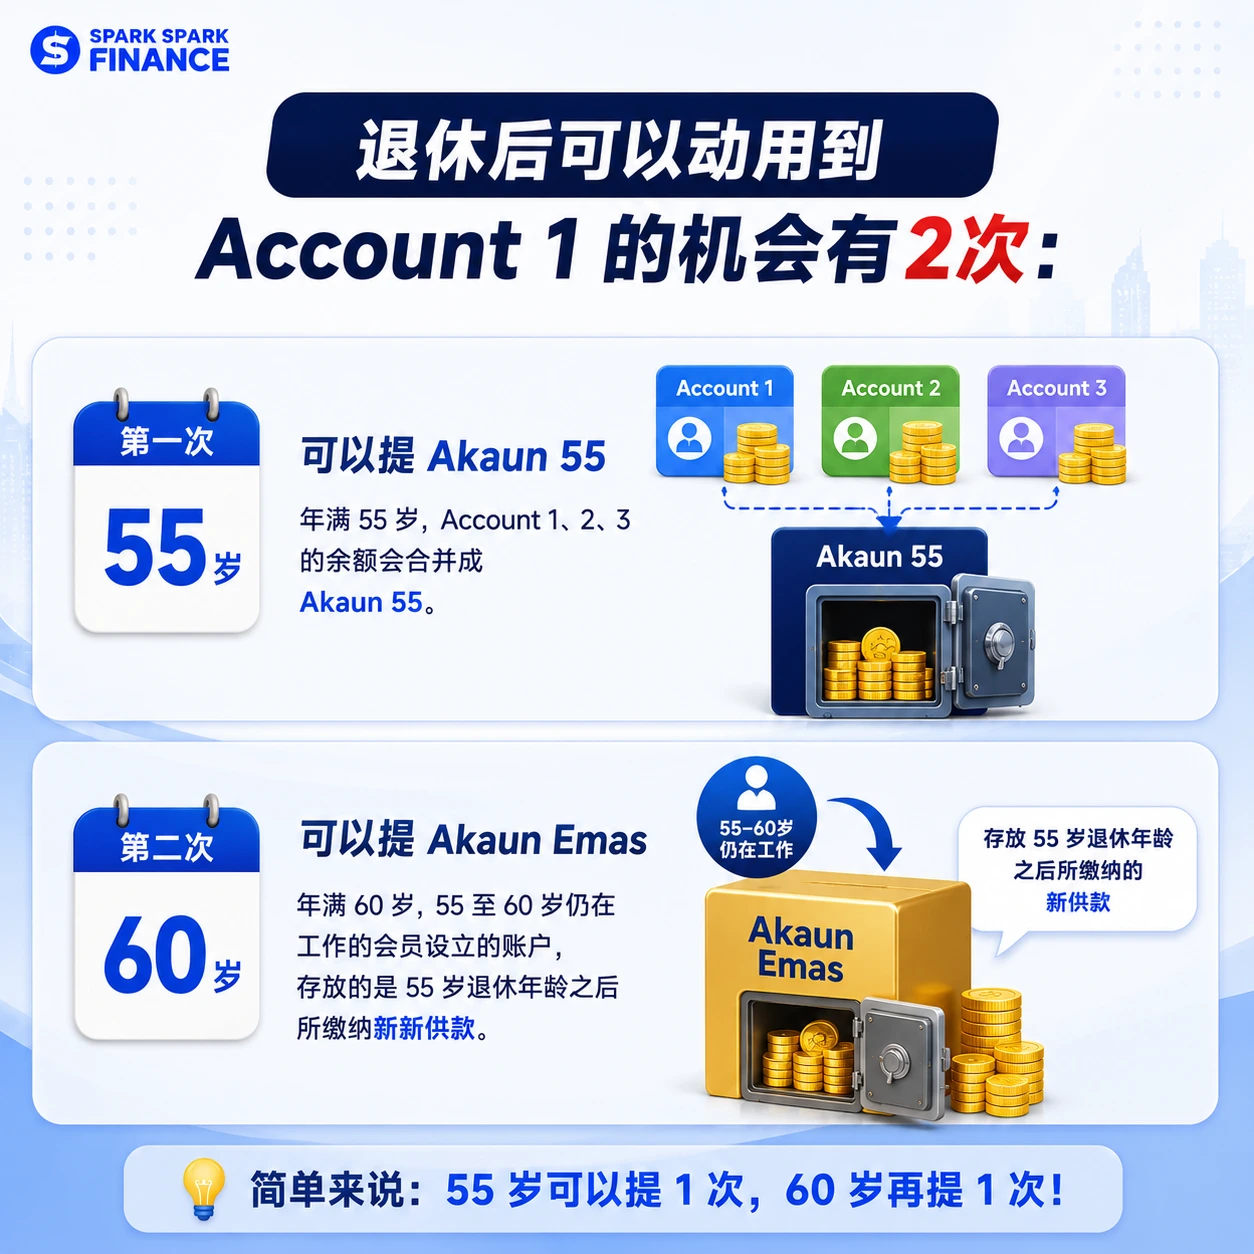
当你年满 55 岁,Akaun Persaraan、Akaun Sejahtera 和 Akaun Fleksibel 的余额会合并成 Akaun 55,这时你才可以选择全额提走、留着继续生息,或者用 i-Emas 方式每月领取。
55岁公积金如何申请提款?
申请资格
- 年龄介于 55 至 59 岁
- Akaun 55 内有存款
- 大马公民或符合条件的非大马公民(1998年8月1日前成为 EPF 会员者)
Akaun 55 提供 7 种提款方式
| 提款方式 | 说明 | 公民 | 非公民旧会员 (1998前注册) | 非公民新会员 (1998后注册) |
|---|---|---|---|---|
| 一次性 全额提款 | 一次提走全部存款 | ✓ | ✓ | ✓ |
| 部分提款 | 无最低提款额限制 | ✓ | ✓ | ✗ |
| i-Emas 月领 | 最低 RM 100/月 或 RM 1,200/年, 最短 12 个月, 最长至 100 岁 i-Emas 月领的日期是每月25日。 若遇上周末或公众假期, 顺延至下一个工作日发放。 | ✓ | ✓ | ✗ |
| 部分提款 + i-Emas 月领 | 先提部分, 余款月领 | ✓ | ✓ | ✗ |
| 年度股息一次性提款 | 提取上一年度全年股息 | ✓ | ✓ | ✗ |
| 月度股息提款 | 最低 RM 600(RM 100/月), 期限 6–12 个月 | ✓ | ✓ | ✗ |
| 投资提款 | 将存款转入 KWSP 指定投资机构(IPD), 最低转账 RM 1,000, Akaun 55 须保留最低 RM 1,000 余额 可随时申请, 没有次数限制 只能通过 i-Akaun 应用程式 在线提交资金 只可转入 KWSP 指定的投资机构(IPD), 不可转入普通银行账户或个人账户 | ✓ | ✓ | ✗ |
所需文件
大马公民
- MyKad 身份证
- 出生证明(若身份证出生日期与实际不符)
- 银行账户持有证明及资料
非大马公民
- KWSP 9B (AHLI) 表格
- 护照或公民身份证明文件及其他证明文件
- 出生证明(若证明文件出生日期与实际不符)
- 银行账户持有证明及资料
可以用 i-Akaun 在线申请吗?
大马公民申请 Akaun 55 提款,可以通过 i-Akaun 应用程式或 i-Akaun 网页版在线提交。不需要填写申请表格,只需在”提款确认通知”上按下指纹确认即可。
若指纹验证失败,需额外填写 KWSP 3(修改)表格,或亲自到公积金局柜台办理。非大马公民须亲自到柜台提交文件。
KWSP Akaun Emas 是什么?60岁时可以把公积金全部拿完吗?
Akaun Emas(乐龄户口) 是 EPF 专为 55 至 60 岁仍在工作的会员设立的账户,存放的是 55 岁退休年龄之后所缴纳的新供款。如果你在 55 岁时选择不提款、继续工作,公积金局同样会为你开设 Akaun Emas,把这段期间的新供款存在里面,直到 60 岁才可提取。
到了 60 岁,Akaun 55 的余额(如果还有的话)和 Akaun Emas 的存款会合并,你可以选择一次性全额提走,这才是真正”把公积金拿完”的时间点。
Akaun Emas 的利息和 Akaun 55 一样吗?
一样。EPF 每年公布的年度派息率(股息率)适用于所有账户,包括 Akaun Persaraan、Akaun Sejahtera、Akaun Fleksibel、Akaun 55 和 Akaun Emas,没有哪个账户有特别高或特别低的利率。
利息有区别的在于你户口的储蓄性质是 Simpanan Shariah(回教) 还是 Simpanan Konvensional(传统)。一般而言 Simpanan Konvensional 的利息比较高。
延伸阅读:
60岁提款资格与所需文件
申请资格
- 年满 60 岁或以上
- 拥有 EPF 存款
所需文件(大马公民)
- MyKad 身份证
- 出生证明(若身份证出生日期与实际不符)
- 银行账户持有证明及资料
所需文件(非大马公民)
- KWSP 9B (AHLI) 表格
- 护照或公民身份证明文件及其他证明文件(正副本)
- 出生证明(若证明文件出生日期与实际不符)
- 银行账户持有证明及资料
60 岁提款同样提供上述 7 种方式,包括 i-Emas 月领。但它比55岁提款多了一种提款方式,就是无论公民还是非公民都能完全从 Akaun Emas 提款,因此60岁提款一共有8种方式。
申请可通过 i-Akaun 在线办理或亲自到柜台。
i-Emas:可以选择每月领取退休金,不用一次提完 EPF
很多人达到提款年龄后,第一反应是把钱全部提走。EPF 理解这个冲动,但也担心一次性提款容易让退休金快速耗尽,或者成为诈骗目标。
i-Emas 是 EPF 2026 年为月领方式推出的新品牌名称,本质上是把原有的月领提款机制重新包装,强调”把存款当成长期收入来源”的退休理念。
2027年财政预算案也特别提到 i-Emas,鼓励年满55岁和60岁的会员按月领取公积金,让还没领出来的存款继续留在 EPF 赚股息,不必一次过把退休钱提光。
同一份预算案中,政府也把乐龄人士援助的拨款提高到 RM 13亿,预计惠及将近 20万名受助者。
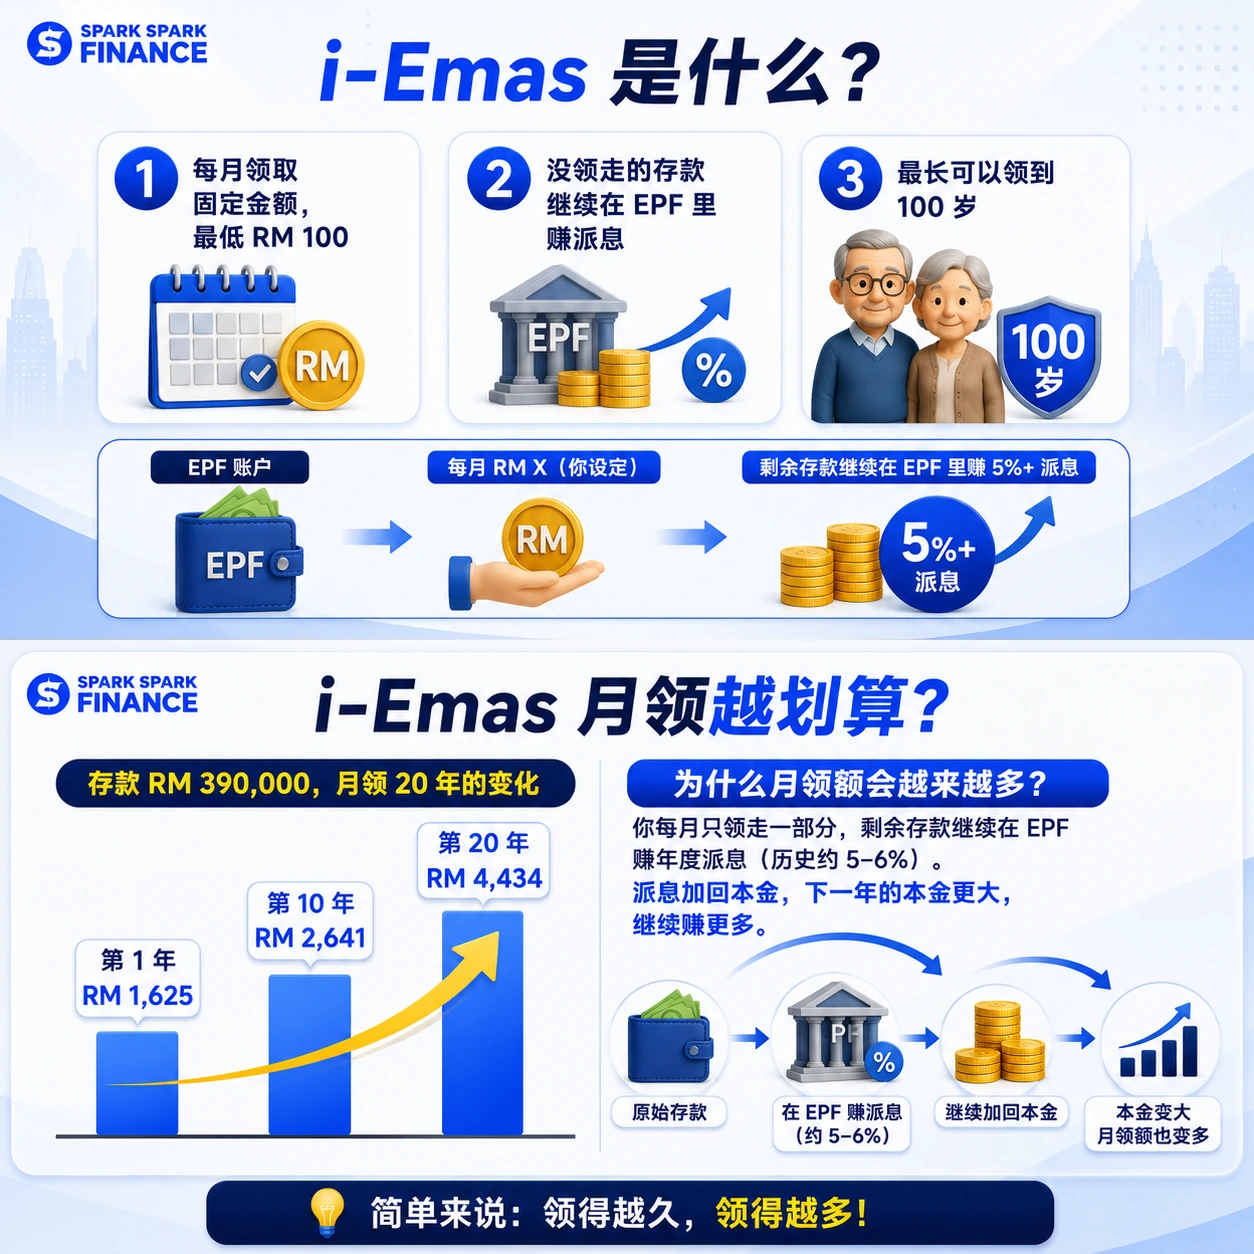
选择 i-Emas 月领,你的存款不会一次性离开账户。每个月领取你设定的金额,剩余存款继续留在 Akaun 55 或 Akaun Emas 内,持续赚取 EPF 年度派息。
核心规则
- 最低金额:RM 100/月,或 RM 1,200/年
- 最短期限:12 个月
- 最长期限:直到 100 岁
- 发放日:每月 25 日(遇公众假期或周末顺延至下一个工作日)
- 适用账户:Akaun 55(55–59 岁)和 Akaun Emas(60 岁及以上)均可申请
目前已有超过 2 万 1,000 名会员在年满 55 岁或 60 岁后选择月领方式。
那 i-Emas 到底值不值得?适合谁?
先说 i-Emas 最大的实际优势:你每个月只领出你需要的金额,剩下的钱继续留在 EPF 账户里赚取年度派息。历史上 EPF 的年度派息率维持在 5% 以上,部分年份超过 6%。这意味着你没有拿走的部分,每年都在无声地增值。
根据马来西亚退休金计算,如果你在 60 岁退休时恰好达到基本储蓄层级 RM 390,000,选择 i-Emas 月领的话,第一年每月可领约 RM 1,625,随着存款持续复利,20 年后每月领取额可增至约 RM 4,434。
拿这个数字和”一次提走后自己投资”对比:
| 方式 | 条件 | 实际挑战 |
| i-Emas 月领 | 剩余存款继续赚 EPF 派息 (约 5–6%) | 无需主动管理, 派息稳定 |
| 一次提走自己投资 | 需要每年稳定赚 超过 5 – 6% | 要有投资纪律, 承担市场风险 |
i-Emas 更适合你,如果:
- 怒不想管理一大笔现金、希望每月有固定收入来源
- 你没有高利息债务要一次清掉
- 你不是有纪律的主动投资者,或不想在退休后还要管理投资组合
- 你的存款刚好在基本或充足储蓄层级附近,每一分都要用得精准
- 你担心一次提走一大笔钱后容易被诈骗或消耗过快
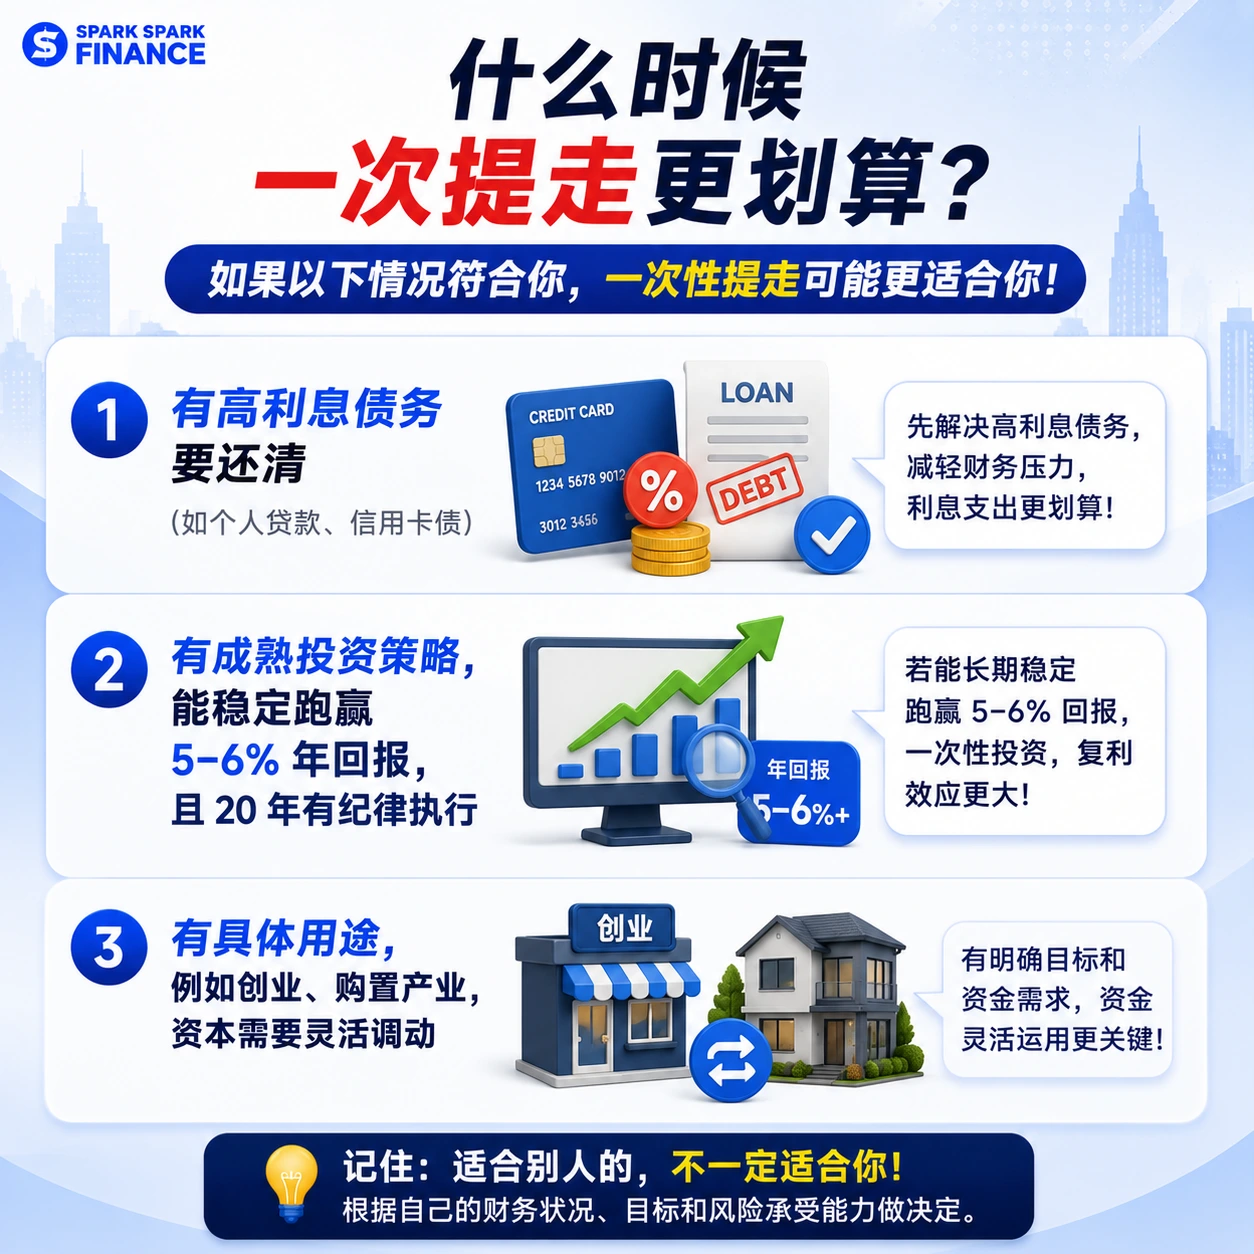
一次提走可能更适合你,如果:
- 你有高利息贷款(例如房贷、私人贷款),先还清的实际收益远高于 EPF 派息
- 你是有纪律的投资者,有能力通过股票、REITs 或其他资产取得高于 5–6% 的长期回报
- 你有具体用途,例如创业、购置产业,资本需要灵活调动
延伸阅读:
5种特殊情况,55岁前就可以进行 KWSP 全额提款
不满 55 岁但符合以下条件之一,同样可以申请全额提取公积金。
公务员退休金提款
公务员若参与政府退休金计划,退休时可提取存款余额,但政府在试用期间所缴纳的政府供款(Syer Kerajaan)必须先退还给马来西亚公务员退休基金局 KWAP,再由 KWAP 用于支付退休福利,包括在政府医院享有免费医疗服务等。
申请条件
- 年龄未满 55 岁
- 由公共服务局(Jabatan Perkhidmatan Awam)授予退休
- 参与公积金退休计划(非标准退休金计划)
所需文件(大马公民)
- MyKad 身份证
- Lampiran A 表格
所需文件(非大马公民)
- KWSP 9J (AHLI) 表格
- Lampiran A 表格
- 护照或公民身份证明文件(正副本)
申请前可联系布城公共服务局退休事项部门(Bahagian Pasca Perkhidmatan JPA)或公积金局管理中心,查询需退还的政府供款金额和详情。
丧失工作能力
被认定因残障或精神问题而永久失去工作能力的会员,可提取全额公积金存款作为生活费。
申请条件
- 年龄未满 60 岁
- 拥有公积金存款
- 无法继续工作
- 持有医生证明书证实残疾或精神问题,并经公积金医药局确认(须在柜台呈交申请时预约)
所需文件
- KWSP 9L (AHLI) 表格
- 护照或身份证明文件(正副本)
- 医生证明书(正本)
- 银行账户持有证明及资料
- 终止工作证明书
年龄未满 60 岁的大马公民,若能证明连续 6 个月无法工作,可在终止工作的 12 个月内额外申请高达 RM 5,000 的一次性援助金。
移民
因移民而放弃大马公民权,或决定不再在马来西亚就业的外籍人士,可申请全额提款。
申请条件
- 放弃大马公民权或居留权
- 拥有公积金存款
所需文件
- KWSP 9K (AHLI) 表格
- 依然生效的护照(副本)
- 银行账户持有证明及资料
前大马公民须提交公民权放弃证实书(表格 K);前大马永久居民须提交由国民登记局颁发的身份证提交信;外籍工作人士则须提交工作证明、马来西亚移民局颁发的离境备忘录及薪金支付证明表格。
死亡(受益人提款)
已故会员的存款,由生前指定的受益人提款;若生前未指名受益人,则由指定的遗产执行人处理。
提名受益人这一步很多人忽略了,建议趁早处理,不要让家人花几年追讨我们的存款。
所需文件
- KWSP 9KM (AHLI) 表格
- 已故会员银行账户持有证明及资料
- 结婚证书(已婚)或出生证明(未婚会员)
- 已故会员的死亡证书
- 受益人的身份证明文件
- 受益人的出生证明(正副本)
- 法庭或公共信托有限公司(Amanah Raya Berhad)授权书
- 穆斯林受益人责任声明书 (Lampiran A) 或非穆斯林受益人责任声明书 (Lampiran B)
注意事项
- 已指名受益人的:受益人年满 18 岁即可提款指定金额
- 单身且未指名的:父母或兄弟姐妹可提款
- 已婚且未指名的:法定伴侣、孩子、父母或兄弟姐妹均可申请
- 若已故会员去世时年龄未满 60 岁,家属在 6 个月内申请可额外获得高达 RM 2,500 的体恤金
延伸阅读:
其他可以从公积金第一户口拿钱的情况,几时可以申请?
很多人以为只要可以从公积金第一户口正式提款就意味着能够把 EPF 存款拿完。但是有2种情况例外:
55岁以下存款超过 RM 110万可以在 EPF 第一户口申请提款
这个提款渠道专门给还没到 55 岁、但公积金存款已超过 RM 110 万的会员,允许他们把超出门槛的部分提出来自行管理。
2026年1月1日起,EPF 正式启用退休收入适足率框架 RIA Framework,把退休储蓄目标分为三个层级:
| 层级 | 存款目标 | 意义 |
|---|---|---|
| 基本储蓄 (Basic Savings) | RM 390,000 | 基本退休保障 |
| 充足储蓄 (Adequate Savings) | RM 650,000 | 退休生活相对稳定 |
| 增强储蓄 (Enhanced Savings) | RM 1,300,000 | 退休生活更充裕弹性 |
这三个数字不是强制目标,而是参考标准,让你知道自己的退休准备处于哪个水平。
配合这个框架,EPF 同步调整了百万存款的提款规则:过去存款超过 RM 100 万即可提取超额部分,2026 年起门槛提高至 RM 110 万,且必须已达到基本退休储蓄水平,才可对超出部分有更大提款弹性。
提款门槛将分三年逐步提高,每年递增 RM 10 万:
| 年份 | 最低存款门槛 |
| 2026年 | RM 1,100,000 |
| 2027年 | RM 1,200,000 |
| 2028年 | RM 1,300,000 |
申请条件
- 大马公民或非大马公民
- 年龄未满 55 岁
- EPF 总存款超过 RM 110 万
可以提多少?
只能提走超出门槛的部分,最低门槛以下的钱必须留着。提款优先从 Akaun Fleksibel 扣,若不足则依次从 Akaun Sejahtera、Akaun Persaraan 扣除。
所需文件(大马公民)
- MyKad 身份证
- 出生证明(若身份证出生日期与实际不符)
- 银行账户持有证明及资料
所需文件(非大马公民)
- KWSP 9B (AHL) 表格
- 身份证明文件(正副本)
- 出生证明(若证明文件出生日期与实际不符)
- 银行账户持有证明及资料
i-Legasi:公积金存款可以转给配偶和孩子
EPF 2026 年新推出的 i-Legasi 措施,允许存款超过 RM 650,000 的会员,把超出该门槛的部分存款转入直系家属的 EPF 第一户口(Akaun Persaraan)。
这不是现金提款,而是把存款直接转进对方的 EPF 账户,继续锁定作为退休用途。
给予者资格:55 岁或以上,EPF 总存款超过 RM 650,000(仅可转账超出 RM 650,000 的部分)
受益人资格:仅限配偶或子女(含继子女和养子女),须未满 60 岁,且为大马公民或永久居民
钱从哪里转、转到哪里?
| 给予者年龄 | 转出账户 | 受益人年龄 | 转入账户 |
| 55–59 岁 | Akaun 55 | 54 岁及以下 | Akaun Persaraan (第一户口) |
| 55–59 岁 | Akaun 55 | 55–59 岁 | Akaun Emas |
| 60 岁及以上 | Akaun Emas | 54 岁及以下 | Akaun Persaraan (第一户口) |
| 60 岁及以上 | Akaun Emas | 55–59 岁 | Akaun Emas |
受益人若未满 55 岁,收到的钱会直接存入他们的 Akaun Persaraan,在他们自己到 55 岁之前都不能动用,等于你在帮他们强制储蓄退休金。
申请须知
- 须亲往 KWSP 柜台办理,必须先完成客户顾问(RA)咨询
- 最低转账金额:RM 50,无上限
- 转账有 7 天冷静期,期满才正式入账
- 一旦完成转账,不可撤销
i-Legasi 属于生前的储蓄转移操作。而且转移存款不代表你所有的 EPF 存款能完全能被家人继承。
如果你想要确保自己去世后储蓄能够准确被你指定的受益人继承,记得去做 Nomination 提名受益人。现在不用去按手指印了,在 i-Akaun APP 就能完成。
延伸阅读:
常见问题 FAQ
EPF 几岁可以全部拿完?
普通会员最早可以在 55 岁一次性提走 Akaun 55 的全部存款。
若 55 岁后继续工作,到 60 岁可以把 Akaun 55 余额和 Akaun Emas 存款全数提取,真正把公积金”拿完”。
4 种特殊情况(公务员退休金、丧失工作能力、移民、死亡)可在 55 岁前全额提款。
马来西亚55岁、60岁后还在上班,公积金扣多少?
满 55 岁但还没退休的会员,继续受雇期间的公积金供款不会进入 Akaun 55,而是存入 Akaun Emas(乐龄户口)。
55 岁员工的员工供款率与雇主供款率和 60 岁会有所不同。
情况 1: 55–59 岁公积金扣多少?
| 身份 | 薪水 | 员工供款 | 雇主供款 |
| 大马公民 永久居民 非公民 | RM 5,000 及以下 | 11% | 13% |
| 大马公民 永久居民 非公民 | RM 5,000 以上 | 11% | 12% |
| 非公民 (1998之后注册会员) | 无限制 | 2% | 2% |
情况二:60岁公积金扣多少?
| 身份 | 薪水 | 员工供款 | 雇主供款 |
| 大马公民 | 无限制 | 0% | 4% |
| 永久居民 非公民 | RM 5,000 以上及以下 | 5.5% | 6.5% |
| 非公民 (1998之后注册会员) | 无限制 | 2% | 2% |
55岁提款后还需要缴纳公积金吗?
如果 55 岁后选择继续工作,员工和雇主仍须依法缴纳公积金,但这部分供款会进入 Akaun Emas,等到 60 岁才可提取,而不是进入 Akaun 55。
公积金可以一次性全部提走,还是强制月领?
不强制月领。你可以选择一次性全额提款,也可以选择 i-Emas 月领方式(每月最低 RM 100),或者两种结合,先提部分现金,余款用月领方式持续领取。选择权完全在你手上。
非大马公民可以提款 EPF 吗?
可以,但选项比大马公民少。1998年8月1日前成为 EPF 会员的非大马公民,可以选择全额提款、部分提款或 i-Emas 月领。
1998年8月1日或之后才成为会员的非大马公民,只能选择全额提款。
结论
公积金提款的核心逻辑就两个节点:55 岁可以提 Akaun 55,60 岁可以把所有存款全数提走。如果在 55 岁前遇到特殊情况,也有对应的全额提款路径。
2026 年的新规则让退休规划的选项比以前更多:RIA Framework 帮你对标退休储蓄目标,RM 110 万的新门槛让高储蓄会员有更大弹性,i-Legasi 则让存款可以在退休阶段惠及家人。
EPF 系列文章延伸阅读:
- EPF是什么?有3种户口?EPF利息5.50%,把钱存入KWSP作退休金值得吗?大马打工族必看
- 公积金怎样拿第二户口出来?EPF Account 2有10种情况可以拿出来
- KWSP申请拿钱:EPF 第三户口是什么?EPF Account 3 如何提款
- i-Saraan 是什么?i-Saraan 如何进钱?6步网上申请!自雇人士自己进EPF!
- KWSP i-Suri 家庭主妇也可存EPF!津贴高达 RM 300!如何申请?
- KWSP i-Sayang:教你帮老婆自己进EPF存退休金
- KWSP i-Legasi 是什么?把EPF存款转给家人的条件、怎么申请?
- KWSP i-Lindung 是什么?值得吗?EPF保险低至RM4,教你如何买!
- 如何申请EPF户口?开EPF户口需要什么资料?
- EPF受益人如何做?条件、需要什么资料?KWSP受益人提名教程
- 马来西亚退休金计算,退休需要多少钱?EPF存款多少才够?
- KWSP i-Invest 比EPF派息高?教你用EPF i-Invest 投资基金
- EPF投资的公司2025!EPF投资组合有哪些?KWSP投资项目最新30大持股名单
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。






