




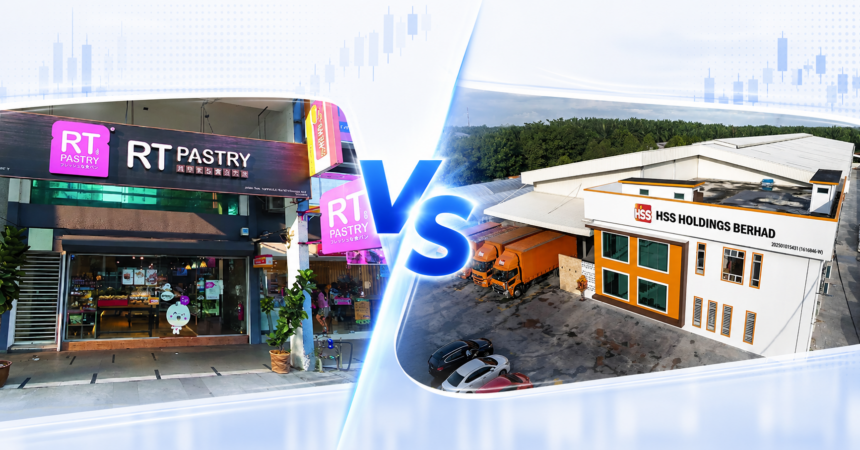
2026 年 6 月,马来西亚烘焙业在 Bursa Malaysia ACE Market 迎来两家同月挂牌的公司,即 HSS Holdings Berhad 和 RT Pastry Holdings Berhad。两家公司招股价相同,都是 18 仙。
但翻开招股书之后,你会发现这是两门截然不同的生意。同样卖烘焙产品,一家的毛利率是 35%,另一家只有 19%。同样在 2025 财年,一家营收跌了 10% 但净利却涨了,另一家营收基本原地踏步但净利率也维持接近两位数。
根据招股书引用的行业研究,马来西亚烘焙产品市场规模约为 234亿令吉(2022年),市场参与者超过 3,255 家企业,其中约 72.4% 是家族式中小企业。这个市场规模大、集中度低,单一玩家的市场份额通常不超过 2%。HSS Holdings 的市占率约 0.6%,RT Pastry 更小。正因为如此,两家公司的护城河都不在于「市场份额」,而在于渠道、品牌或模式本身。增长空间理论上是开放的但也意味着竞争会长期维持在低门槛、高碎片化的状态,不会因为某一家上市就改变格局。
本文和你分享 RT Pastry IPO vs HSS Holdings IPO 的公司业务、财务表现、优点和风险,帮助你判断这两家烘焙股在同价位下谁更值得投资?
RT Pastry IPO vs HSS Holdings IPO 快速对比
| RT Pastry Holdings Berhad | HSS Holdings Berhad | |
|---|---|---|
 |  | |
| 上市日期 | 2026年6月29日 | 2026年6月23日 |
| 上市市场 | ACE Market | ACE Market |
| 招股价 | RM 0.18 | RM 0.18 |
| 市值 | 6,103 万令吉 | 9,000 万令吉 |
| FY2025 营收 | 6,031 万令吉 | 1.44 亿令吉 |
| FY2025 净利(母公司) | 601 万令吉 | 859 万令吉 |
| FY2025 毛利率 | 35.4% | 18.8% |
| FY2025 净利率 | 9.96% | 5.9% |
| 摊薄 EPS | 1.77 仙 | 1.7 仙 |
| 本益比(IPO 价) | 约 10.2x | 约 10.6x |
| IPO 新股集资 | 约 1,648 万令吉 (全归公司) | 约 1,350 万令吉 (新股) |
| 旧股出售 | 无 | 约 945 万令吉 (归原股东) |
| 核心业务 | 垂直整合连锁零售 | 批发分销为主,自家制造为辅 |
| 产品 SKU 数 | 549 种 (FY2025) | 超过 6,500 种 |
| 门市/据点 | 17 家直营门市 (全在巴生谷) | 无门市 (B2B 批发模式) |
RT Pastry IPO 这家公司是做什么的?
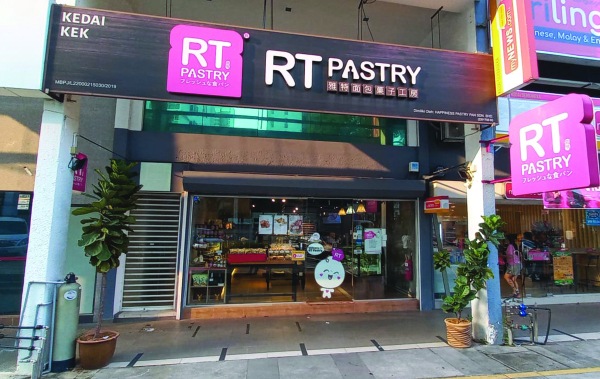
RT Pastry Holdings Berhad 由来自台湾的创始人 Lu Chun-Neng(吕群能)于 2003 年在吉隆坡创立。历经 20 多年深耕,公司在巴生谷开设 17 家直营门市,统一采用 RT Pastry® 品牌经营。
RT Pastry 是一家典型的「垂直整合连锁零售商」,从面包、蛋糕、糕点的原材料采购、生产、到最终零售,全程自控。
垂直整合的零售模式
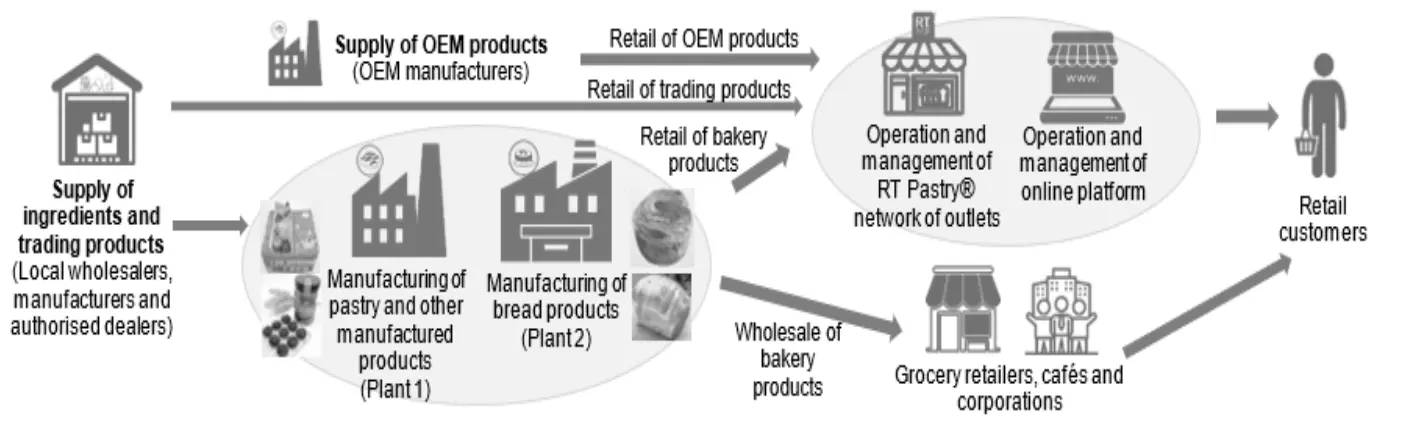
RT Pastry 的营运架构:中央工厂 → 自家物流 → 直营门市
- Plant 1(实甲良,雪兰莪):负责糕点及其他制造产品(月饼等)
- Plant 2(莎阿南,雪兰莪):负责面包及面团产品,持有清真认证
FY2025 产品结构:
- 面包类产品:47.4%(约 2,859 万令吉)
- 糕点类产品:46.1%(约 2,780 万令吉)
- 其他自制产品:约 6.5%
目前 17 家门市全部位于巴生谷(吉隆坡、八打灵再也、莎阿南一带)。产品平均保质期约 3–7 天,决定了公司目前只能服务本地零售市场,无法出口。
除直营门市外,RT Pastry 近年开始发展批发业务,向独立杂货零售商、咖啡厅及企业销售,FY2025 批发占总营收的 2.92%。2026 年 3 月,公司与 HWC Coffee 签订了分销服务协议,将烘焙产品供应至 HWC Coffee 各门市,是批发业务的重要起点。
主要供应商
RT Pastry 的原材料来自本地批发商、厂商和授权经销商,主要是面粉、乳制品、鸡蛋、烹饪油脂及各类干材料。FY2025 的五大供应商均为本地企业,包括:
| 排名 | 供应商 | 主要供货品类 | 占比 | 合作年数 |
|---|---|---|---|---|
| 1 | Major Supplier 1 | 乳制品、 馅料、 配料、 调味品与色素、 冷冻食品 | 15.10% | 21 年 |
| 2 | SHL Group | 鸡蛋 | 6.30% | 22 年 |
| 3 | Mega Flour Sdn Bhd | 乳制品、 面粉 | 6.20% | 6 年 |
| 4 | Lucky Frozen Sdn Bhd | 冷冻食品、 乳制品 | 4.74% | 8 年 |
| 5 | Tehmag Foods Corporation Sdn Bhd | 面粉、 干性材料、 烹饪油脂、 馅料、 配料、 调味品与色素、 消耗品 | 4.58% | 13 年 |
RT Pastry 不过度依赖任何单一供应商。五大供应商在 FY2025 合计占总采购额的 36.92%,每家单独贡献均不超过 20%。招股书也注明,鉴于市场上有替代来源,公司不依赖这些主要供应商。
主要客户
RT Pastry 主要以直营门市销售产品给终端消费者(B2C 模式),每名客户的购买额相对较小。招股书明确表示:「报告期内,没有任何单一客户的贡献超过集团总营收的 10%。」这是正常的零售业特征,不是风险,说明收入来源分散且稳定。
IPO 后的扩张路径
RT Pastry 的增长逻辑建立在「开新门市 + 扩大工厂 + 发展批发」三条腿上:
新门市计划(2026–2029):
| 年份 | 地区 | 预计新增门市数 |
|---|---|---|
| 2026 | 巴生谷 (吉隆坡 / 雪州) | 4 家 |
| 2027 | 东海岸(彭亨)+ 巴生谷 | 共 5 家 (含 1 家大型区域门市) |
| 2028 | 东海岸 + 巴生谷 | 共 5 家 |
| 2029 | 南部马来西亚 | 约 4 家 |
其中,2027 年计划在彭亨开设的大型门市将兼具生产功能,作为东海岸地区的配送中心。
新工厂(New Premises): Plant 1 的储存空间使用率已达 96–98%,空间严重不足。公司计划在 Seri Kembangan 或附近(Kajang、Balakong、Semenyih)寻觅一块建筑面积约 6 万至 8 万平方英尺的轻工业地作为新工厂(New Premises)。目前尚未找到合适地点,预计 2026 年第四季度确认,最快 2029 年第三季度开始运作。
批发业务: 2026 年 3 月与 HWC Coffee 签订分销协议,正式开拓 OEM 及批发渠道,专门成立全资子公司 Ascend Rise Hub Sdn Bhd 负责批发业务。
HSS Holdings IPO 这家公司是做什么的?
HSS Holdings Berhad 成立于 2004 年,总部位于柔佛州峇株巴辖(Batu Pahat)。旗下旗舰品牌包括 SINAR®、合顺成饼家® 以及 Sa1ko®,是一家以批发经销为核心的烘焙产品商,同时在柔佛自营两间制造工厂。
HSS Holdings 不是一家纯粹的饼干制造商,观察 HSS Holdings FY2025 的营收结构:
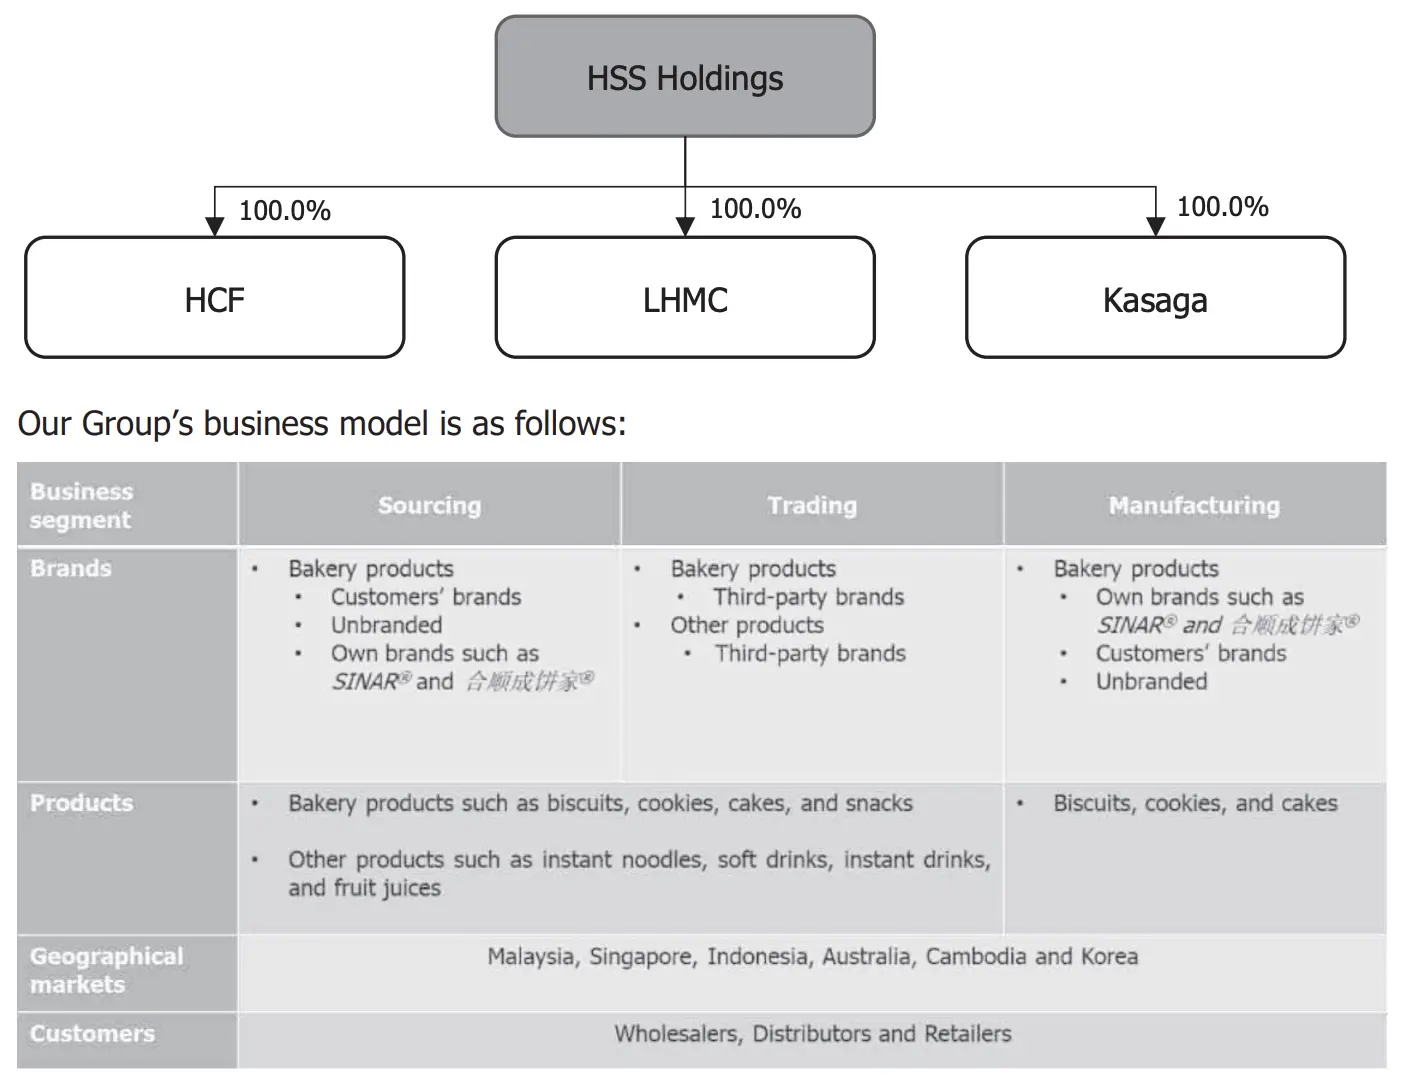
- Sourcing(采购转售):73.9%,向第三方厂商采购饼干、蛋糕、糕点等,挂上自家品牌或客户品牌出售
- Trading(贸易):9.5%,根据客户订单买卖产品,不持有库存
- Manufacturing(自家制造):16.6%,在峇株巴辖两间工厂自行生产饼干和曲奇
每卖出 6 令吉的产品,只有不到 1 令吉来自自家制造;其余超过 4 令吉,是买别人做的货挂自己品牌卖出去。
因此,HSS Holdings 的定位更接近一家「拥有自有品牌的分销商」。这也直接解释了为什么它的毛利率只有 18.8%:分销环节让利给供应商,利润天然比自产自销的模式薄。
但有一个趋势值得注意,自家制造的占比正在上升。FY2022 时只有 5.8%,到 FY2025 已经升至 16.6%,四年间翻了将近三倍。这是这家公司正在从「分销商」向「制造商」转型的信号。
产品组合与市场布局
HSS Holdings 的产品线超过 6,500 种 SKU,涵盖蛋糕、饼干、曲奇、年饼、传统糕点(如 roti kok、老婆饼)及各类零食。
地理分布上,马来西亚本地市场占 FY2025 营收的 67.3%,出口占 32.7%,主要出口目的地为:
- 新加坡(24.4%),是最大出口市场
- 澳洲(6.0%)
- 印尼(2.3%)
与此同时,HSS 旗下产品大量取得清真认证,有利于进一步开拓中东及东南亚穆斯林市场。
主要供应商
HSS Holdings 的采购主要来自第三方烘焙厂商,FYE 2025 的五大供应商为:
| 排名 | 供应商 | 主要供货品类 | 占比 | 合作年数 |
|---|---|---|---|---|
| 1 | C.S Foodstuff Enterprise Sdn Bhd | 蛋糕 | 24.9% | 18 年 |
| 2 | Yamazaki Seiga (M) Sdn Bhd | 蛋糕 | 9.2% | 9 年 |
| 3 | Huat Huat Kouping (M) Sdn Bhd | 年饼、 饼干 及曲奇 | 5.1% | 18 年 |
| 4 | Chiap Seng Food Products Sdn Bhd | 年饼、 饼干 及曲奇 | 4.8% | 18 年 |
| 5 | W.C.S Food Industries (M) Sdn Bhd | 零食、 饼干 及曲奇 | 3.8% | 6 年 |
FY2025 前五大供应商合计占总采购额的 47.8%。
主要客户
HSS Holdings 采用 B2B 批发分销模式,主要客户类型为批发商(Wholesalers)、经销商(Distributors)和零售商(Retailers),FY2025 的收入分布:
- 批发商:占 61.6%(约 8,903 万令吉)
- 零售商:占 20.8%(约 2,998 万令吉)
- 经销商:占 17.6%(约 2,543 万令吉)
FY2024 营收大幅增长的主要驱动力来自 6 家核心大客户,包括 5 家批发商:Zing Heing Trading Sdn Bhd、Fragrance Foodstuff Pte Ltd、CMM Marketing Management Pte Ltd、Yin Kwee Trading Pty Ltd 和 Goods Huat Hee Marketing,以及 1 家经销商 Sri Suria。这 6 家客户合计贡献 5,776 万令吉收入(FY2023:4,411 万令吉),增幅 31.0%。
但 FY2025 营收下跌,主要也是这批客户造成的。其中 Yin Kwee Trading Pty Ltd 是最大变量。这家位于澳洲的批发商大幅削减采购,直接导致 HSS 澳洲市场营收从约 1,352 万令吉跌至约 869 万令吉,跌幅 35.7%。这也解释了为什么整体营收下跌,但不代表客户群崩坏。FY2025 HSS 同期还新增了 56 家新批发商和 20 家新零售商,只是规模尚小,未能抵销大客户的采购缩减。
招股书明确表示,报告期内没有任何单一客户贡献超过集团总营收的 10%。
RT Pastry VS HSS Holdings 四年财务数据对比
HSS Holdings 的营收约是 RT Pastry 的 2.4 倍,但净利只多约 43%。
FY2022–FY2025 完整财务数据
RT Pastry Holdings(RM’000):
| 财年 | 营收 | 毛利率 | 母公司净利 | 净利率 | 摊薄 EPS(仙) |
|---|---|---|---|---|---|
| FY2022 | 54,747 | 33.46% | 5,877 | 10.73% | 1.73 |
| FY2023 | 55,779 | 34.31% | 6,234 | 11.18% | 1.84 |
| FY2024 | 60,266 | 35.44% | 5,013 | 8.32% | 1.48 |
| FY2025 | 60,312 | 35.36% | 6,006 | 9.96% | 1.77 |
HSS Holdings(RM’000):
| 财年 | 营收 | 毛利率 | 税后净利 | 净利率 | 摊薄 EPS(仙) |
|---|---|---|---|---|---|
| FY2022 | 126,948 | 15.6% | 6,439 | 5.1% | 1.3 |
| FY2023 | 132,226 | 15.6% | 5,464 | 4.1% | 1.1 |
| FY2024 | 160,221 | 17.1% | 7,800 | 4.9% | 1.6 |
| FY2025 | 144,442 | 18.8% | 8,588 | 5.9% | 1.7 |
RT Pastry FY2024:净利为什么跌了近 20%?
RT Pastry 在 FY2024 出现了一个值得追问的数字:营收从 5,578 万令吉增至 6,027 万令吉(+8.0%),但母公司净利却从 623 万令吉跌至 501 万令吉(-19.6%)。
毛利率在 FY2024 没有下跌,反而从 34.31% 升至 35.44%。部分原因是公司在面包产品上改用价格更具竞争力的替代品牌牛油,在维持品质的前提下降低了原材料成本。也就是说,产品本身的盈利能力不仅没有问题,还在改善。
PAT 下跌的原因在毛利润以下。FY2024 期间,公司新开了 Rawang Outlet(2024 年 3 月)和 Taman Eng Ann Outlet(2024 年 11 月),两家门市的员工薪酬和运营成本在开业当年已开始计入,侵蚀了营业利润。
到了 FY2025,这两家门市进入完整运营年度(full 12-month impact),叠加 Kota Kemuning 门市迁址增加人手,以及 SS2 Outlet 新招员工,面包产品的毛利率进一步从 27.48% 跌至 26.59%。可见扩张的人力成本压力是持续的,不是一次性的。
FY2025 净利回升至 601 万令吉,但仍未恢复到 FY2023 的高点 623 万令吉。
这说明 RT Pastry 的利润率对运营成本敏感,开店扩张有代价。
HSS FY2025:营收跌了 10%,净利反升 10%
FY2025 HSS 营收从约 1.60 亿令吉跌至约 1.44 亿令吉,跌幅 9.9%。初看是负面信号,但净利却从 780 万令吉升至 859 万令吉(+10.1%),毛利率也从 17.1% 升至 18.8%。
这并不矛盾。背后的逻辑是:FY2025 低利润率的 Sourcing(采购转售)业务萎缩,而利润率更高的自家制造业务占比上升。当收入组合改善,即使总营收下降,整体盈利能力也可以提升。HSS FY2023 净利跌至最低点 546 万令吉,正是因为 Sourcing 占比过高、毛利率仅 15.6%;之后随着制造占比提升,盈利持续改善。
FY2025 的 Sourcing 收入下跌,有一部分原因其实不是真正「失去生意」。而是 HSS 在 2025 年 4 月完成收购蛋糕供应商 Kasaga,原本归在 Sourcing 的蛋糕收入改归 Manufacturing,导致账面上 Sourcing 缩水。
简单来说:HSS 的营收数字现在对它是不公平的——它在「瘦身」低利润收入,而不是在失去业务。
毛利率相差 17 个百分点的原因
RT Pastry 35.4% vs HSS 18.8%,差距来自商业模式本身:
- RT Pastry 直接向消费者零售,拿到零售价,不需要让利给批发商或经销商
- HSS Holdings 通过批发渠道销售,产品从工厂到终端消费者要经过多个中间层,每层都会压价
这没有绝对的优劣之分。RT Pastry 的高毛利率是用高运营成本(门市租金、员工)换来的;HSS 的低毛利率对应的是轻资产分销模式,固定成本更低。
对股东来说,高毛利率意味着同样的营收增长,RT Pastry 能转化为更多利润。
本益比与估值
两家公司的 IPO 定价接近:
| RT Pastry | HSS Holdings | |
|---|---|---|
| 招股价 | RM 0.18 | RM 0.18 |
| 摊薄 EPS (FY2025) | 1.77 仙 | 1.7 仙 |
| 本益比(PE) | 10.2x | 10.6x |
| 市值 | 6,103 万令吉 | 9,000 万令吉 |
ACE Market 食品消费类股的本益比参考值约 8–14x,两家均在合理范围之内。
每股净资产(NTA per Share)vs 招股价
| RT Pastry | HSS Holdings | |
| 上市后 NTA/股 (招股书) | 约 13 仙 | 约 9 仙 |
| 招股价 | 18 仙 | 18 仙 |
| 溢价倍数 | 约 1.38x | 约 2.0x |
两家都在账面价值之上定价,但溢价幅度不同。RT Pastry 以 1.38x 账面价值上市,溢价相对合理;HSS Holdings 则以 2.0x 账面价值定价,投资者为这家公司支付了更高的估值溢价。ACE Market 小型股以超过 2x 账面价值上市并不罕见,但意味着股价对基本面的容错空间更小。
经营现金流(Operating Cash Flow)
| 财年 | RT Pastry(RM’000) | HSS Holdings(RM’000) |
| FY2022 | 9,053 | 8,292 |
| FY2023 | 9,310 | 2,762 |
| FY2024 | 11,790 | 19,929 |
| FY2025 | 9,960 | 6,512 |
RT Pastry FY2025:经营现金流 996 万令吉,高于同期净利 601 万令吉(现金转化率约 1.66x)。说明账面利润有真实现金支撑,财务质量健康。
HSS Holdings FY2025:经营现金流 651 万令吉,低于同期净利 859 万令吉(现金转化率约 0.76x)。利润略高于实际收到的现金,需留意应收账款或库存变动的影响。HSS FY2024 的经营现金流高达 1,993 万令吉,主要是当年营收大增叠加回款改善所致;FY2025 回落属正常。
债务与资本结构
| RT Pastry(FY2025) | HSS Holdings(FY2025) | |
| 总借贷 | 约 1,184 万令吉 | 约 4,049 万令吉 |
| 手持现金 | 约 1,662 万令吉 | 约 1,183 万令吉 |
| 净现金/(净债务) | 净现金约 478 万令吉 | 净债务约 2,866 万令吉 |
| 杠杆率(Gearing) | 约 0.36x | 约 1.1x(FY2022 高峰曾达 3.2x) |
RT Pastry 是净现金状态,不依赖债务运营。HSS Holdings 负债较重,但 FY2025 的 1.1x 杠杆率已是四年内最低,FY2023 的 3.2x 高杠杆正在被逐步化解。IPO 集资偿还部分债务后将进一步改善。
EBITDA 对比
| RT Pastry(FY2025) | HSS Holdings(FY2025) | |
| EBITDA | 约 1,471 万令吉 | 约 1,740 万令吉 |
| EBITDA Margin | 24.4% | 12.0% |
EBITDA 是扣除利息、税项、折旧及摊销前利润,反映公司核心运营产生现金的能力。RT Pastry 的 24.4% EBITDA margin 远高于 HSS 的 12.0%,再次印证两者商业模式的本质差异:零售自营 vs. 批发分销。
RT Pastry:单店经济模型
FY2025 营收 6,031 万令吉 ÷ 17 家门市 = 每家门市年均营收约 355 万令吉,折合每月约 29.6 万令吉。
更值得注意的是:FY2024 新开了 Rawang Outlet(3 月)和 Taman Eng Ann Outlet(11 月),但全年营收仅从 6,027 万令吉小幅升至 FY2025 的 6,031 万令吉(+0.08%)。这意味着新门市在贡献额外收入的同时,旧门市的销售可能存在轻微下滑。否则两家新店全年运营下,总营收应有更明显增长。这是判断扩张质量时需要持续观察的指标。
HSS Holdings:集团重组背景
上市前,HSS Holdings Berhad 于 2025 年从控股股东 Valura Group 手中收购了三家核心子公司:
- HCF(H.S.S. Confectionery Foodstuff):代价约 2,184 万令吉(全以新股支付)
- Kasaga Bakery:代价约 158 万令吉(全以新股支付)
- LHMC(Lotus Home Made Cookies):代价约 175 万令吉(全以新股支付)
三项收购合计约 2,517 万令吉,全以股份代价完成,于 2025 年 8 月完成交割。这解释了为什么 HSS 的股本结构在上市前大幅扩大,也解释了为什么 FY2025 制造段营收大涨。Kasaga 原为第三方蛋糕供应商,收购后转入自家制造,Sourcing 收入相应减少。
IPO 结构对比:这笔集资,谁用得更值?
集资用途明细
RT Pastry(新股集资约 1,648 万令吉,全归公司):
| 用途 | 金额(约) | 占比 |
|---|---|---|
| 开设新门市 (租金、装修、设备) | 760 万令吉 | 46.3% |
| 新机器设备 | 90 万令吉 | 5.4% |
| 偿还银行借贷 | 382 万令吉 | 23.2% |
| 上市费用 | 413 万令吉 | 25.1% |
HSS Holdings(新股集资约 1,350 万令吉):
| 用途 | 金额(约) | 占比 |
|---|---|---|
| Manufacturing Facility 1 升级 (新饼干生产线等) | 111 万令吉 | 8.2% |
| Manufacturing Facility 2 升级 (新蛋糕生产线) | 146 万令吉 | 10.8% |
| 偿还银行借贷 | 450 万令吉 | 33.3% |
| 营运资金 | 293 万令吉 | 21.7% |
| 上市费用 | 350 万令吉 | 26.0% |
旧股出售的信号
RT Pastry 这次 IPO 完全没有旧股出售。所有集资款项来自新发行股份,归公司所有。这在技术上代表大股东完全不套现,和小股东站在同一边。
HSS Holdings 则包含约 945 万令吉的旧股出售(由原股东 Goh Chen Chang 等出售),这笔钱归原股东个人,不进入公司账户。旧股出售本身是合法正常的操作——但投资者通常对「新股比例高、资金留在公司」的 IPO 评价更正面。
另一个值得注意的对比:HSS 用 33.3% 集资款偿债,RT Pastry 用 23.2%。两家均有偿债压力,但 HSS 的偿债比例更高,相对来说用于业务成长的集资金额比例更小。
竞争格局:两家公司面对的是哪些对手?
HSS Holdings 的竞争格局
HSS Holdings 的招股书委托市场研究公司 Protégé Associates 进行行业研究,选取了同在马来西亚从事烘焙产品制造和批发的公司作对比:
| 公司 | 主要业务 | 最新财年 | 营收(RM’000) | 毛利率 | 净利率 |
|---|---|---|---|---|---|
| HSS Holdings | 采购分销 + 制造 | 12/2025 | 144,442 | 18.8% | 5.9% |
| Apollo Food Holdings* | 制造、分销巧克力/层蛋糕 | 04/2025 | 298,415 | 27.5% | 13.5% |
| CSH Bakery & Confectionery | 制造与分销烘焙产品 | 12/2024 | 88,352 | 39.2% | 9.3% |
| Fuji Bakery Supplies (M) | 制造与批发烘焙产品 | 12/2024 | 157,796 | 29.9% | 4.4% |
| SDS Group* | 制造与零售 SDS/Daily’s/Top Baker 品牌 | 03/2025 | 345,668 | 34.2% | 9.7% |
| The Italian Baker (Massimo)** | 制造与分销 Massimo 面包 | 12/2024 | 206,220 | 37.1% | 3.9% |
| Yong Sheng Holdings | 制造、批发、零售饼干糕点 | 07/2025 | 116,703 | 26.9% | 5.5% |
注:* 主板上市公司;** FFM Berhad(PPB Group 旗下)子公司
HSS 的毛利率最低,但从毛利到净利的损耗也最小(12.9%),说明它在控制运营成本上其实做得相当好。Massimo 毛利率高达 37.1%,但租金、人工和营销把利润吃掉 33.2%,最后净利率只剩 3.9%,比 HSS 还低。轻资产分销模式的代价是毛利薄,但好处是运营杠杆低、不需要养门市。
Apollo 以 27.5% 毛利率实现 13.5% 净利率,是这张表里最健康的盈利结构。而且它的业务属性(制造+自有品牌分销)和 HSS 的转型方向高度一致。如果 HSS 的制造占比从目前的 16.6% 继续提升到接近 Apollo 的水平,两者的 GP margin 差距就会缩窄,净利率的上行空间也会随之打开。
RT Pastry 的竞争格局
RT Pastry 处于马来西亚新鲜烘焙零售业(Fresh Bakery Retail)这个细分市场。马来西亚烘焙产品市场高度分散,2022 年有 3,255 家从事烘焙产品制造的企业,其中约 72.4% 是家族式中小企业。
RT Pastry 在这个市场面对的直接竞争者包括:
| 品牌 | 门市数 | 营收(RM’000) | 毛利率 | 净利率 |
| SDS (主板上市) | 41 | 343,908 | 34.4% | 9.8% |
| Baker’s Cottage | 166 | 209,949 | N/A | 4.1% |
| Bread History | 51 | 61,609 | 57.4% | 3.5% |
| RT Pastry | 17 | 60,312 | 35.4% | 10.6% |
| Rotiboy | 109 | 56,181 | 52.8% | 21.5% |
| Komugi | 13 | 44,255 | 47.3% | 3.5% |
| King’s Confectionery | 38 | 42,233 | 18.9% | 3.4% |
| Moonlight Cake House | 15 | 33,077 | N/A | 0.7% |
| Paris Baguette | 16 | 34,529 | 31.3% | 亏损 |
| Chateraise | 22 | 18,818 | 5.9% | 亏损 |
| BreadStory | 16 | 16,633 | 61.5% | 2.5% |
| Berry’s Cake House | 11 | 15,539 | 53.5% | 5.0% |
这张表透露了几件事:
第一,马来西亚新鲜烘焙零售是一门很难赚钱的生意。 16 组竞争者里,Paris Baguette、Chateraise、Moonlight Cake House 等知名品牌全数亏损或净利率不足 1%。门市租金、员工薪酬、食材成本三重压力,把大多数玩家的利润压得极薄。
第二,RT Pastry 的 10.6% 净利率在同行里是异常高的。 唯一净利率更高的是 Rotiboy(21.5%),但 Rotiboy 只有 109 家门市却只录得 5,618 万令吉营收(平均每店约 51.5 万令吉/年),营收规模和门市效率并不突出。RT Pastry 以 17 家门市实现 6,031 万令吉营收,每店年均约 355 万令吉,单店产出远高于 Rotiboy。
第三,高毛利率不等于高净利率。 Bread History 毛利率高达 57.4%,但净利率只有 3.5%;BreadStory 毛利率 61.5%,净利率仅 2.5%。这说明租金和人工把利润吃掉了。RT Pastry 的毛利率(35.4%)在同行中并不算高,但最终的净利率却是行业前列——这证明它在运营成本控制上比多数对手做得更好。
第四,门市数量不是护城河。 Baker’s Cottage 有 166 家门市,净利率只有 4.1%;King’s Confectionery 有 38 家,净利率 3.4%。规模扩张如果控制不好成本,利润会持续被摊薄。这也是判断 RT Pastry 未来扩张能否维持 10% 净利率的核心问题。
与 SDS 相比,RT Pastry 的规模小得多,但两者的毛利率相近(RT Pastry 35.4% vs SDS 34.2%),说明 RT Pastry 的定价能力和成本管控并不逊色。
两家公司有一点显著不同:SDS 同时拥有零售品牌和批发品牌(Daily’s、Top Baker),业务覆盖面更广;RT Pastry 目前几乎完全专注于直营零售,是更「纯粹」的连锁零售模式。
未来发展计划对比
RT Pastry 的扩张方向:开店 + 建厂 + 做批发
RT Pastry 的成长路径比 HSS 更具体,也更明确:
- 持续开设直营门市(2026–2029 年计划开 18 家新门市):重点是从巴生谷向东海岸(彭亨)延伸,测试区域性扩张的可行性
- 新工厂(New Premises):寻觅 Seri Kembangan 周边 6 万–8 万平方英尺轻工业地产,解决 Plant 1 储存空间已几乎爆满(使用率 96–98%)的瓶颈;最快 2029 年第三季度投产
- OEM 及批发业务:已与 HWC Coffee 签约,正积极接触连锁餐饮品牌和食品零售商,开发 B2B 收入流
- 短期租赁额外储存空间:在新厂房完成之前,计划租用约 4,000 平方英尺的临时储存空间(约 18 万令吉租金),于 2026 年 6 月中开始运作
从时间表来看,RT Pastry 的成长见效较快。新门市开业后几个月就可以贡献营收;而新工厂要到 2029 年才能运转,短期内主要解决瓶颈而非快速增长。
HSS 的扩张方向:升级制造 + 打造新品牌
HSS 的上市后 12 个月计划主要分为四个方向:
- 升级制造产能:在 Manufacturing Facility 1 安装新饼干生产线、升级曲奇产线、增加后端自动化;在 Manufacturing Facility 2 安装全自动蛋糕生产线,提升产能和良品率。
- 发展旅游礼品品牌:推出专门面向机场、文化景区的高端礼品产品线,以马来西亚本土元素包装设计吸引旅客,搭上马来西亚旅游业增长的顺风车。
- 品牌数字营销:扩大 SINAR®、合顺成饼家®、Sa1ko® 三个品牌在 Facebook、Instagram、TikTok、小红书的推广,结合门店促销活动提升品牌认知。
- 引入 ERP 系统:整合采购、销售、仓储、生产排程等运营功能,提升运营效率。
这套计划的核心逻辑是把自家制造的比例继续从 16.6% 往上推,提升整体毛利率,同时降低对第三方供应商的依赖。
竞争优势对比:各有什么护城河?
RT Pastry 的竞争优势
- 自有品牌溢价:RT Pastry® 在巴生谷建立了超过 20 年的品牌认知,可以主导定价,不受中间商压价
- 35.4% 毛利率:直接零售省掉分销利润,利润率远高于同行烘焙批发商
- 垂直整合控品质:从生产到零售全链条自控,品质一致、成本透明
- 全新股上市,无旧股套现:91,542,000 新股集资款项全部留在公司,创始人利益与小股东一致
- 分散客户群、稳定回头客:17 家门市各有固定客群,没有客户集中风险
- 清真认证(Plant 2):面包产品全线持有清真认证;Plant 1 已向 JAKIM 提交申请
HSS 的竞争优势
- 20 年渠道网络:与批发商、经销商、零售商建立的长期合作关系难以短时间复制,转换成本高
- 6,500+ SKU 产品广度:客户一站式采购,减少转换动机,也有助于抵御单一产品价格压力
- 多元出口市场:新加坡、澳洲、印尼等多个出口渠道,降低单一市场风险
- 制造占比持续提升:FY2022 的 5.8% 到 FY2025 的 16.6%,转型趋势明确,更高利润率的自产收入占比在上升
- 清真认证:绝大多数产品持有清真认证,为进入更大的东南亚穆斯林市场铺路
- 营收规模约 RT Pastry 的 2.4 倍:规模带来议价能力和运营杠杆
风险对比:各有什么隐患?
RT Pastry 的主要风险:
- 扩张执行风险:东海岸客群密度和消费习惯与巴生谷不同,新门市的盈亏平衡期和客流量能否复制巴生谷的成功,是最核心的问题
- 产品保质期短:面包糕点 3–7 天的保质期限制了配送半径,往远距离扩张,配送成本和损耗率都会升高
- 成本上升压力:门市租金、员工薪酬、面粉棕油原材料价格波动——FY2024 净利骤跌已示警
- 新工厂时间表风险:New Premises 在截稿时尚未找到合适地点,2029 年投产的时间表有拖延风险
- 巴生谷以外市场未经验证:17 家门市全部集中在同一区域,是优势(品牌集中)也是弱点(扩张经验为零)
HSS Holdings 的主要风险:
- 高度依赖第三方制造商:Sourcing 收入占 73.9%,若主要供应商提价、断货或品质问题,直接冲击营收
- 营收规模下滑趋势:FY2025 营收比 FY2024 跌了 9.9%,Sourcing 业务是否持续萎缩,是需要持续观察的问题
- 旧股出售信号:原股东在 IPO 时套现约 945 万令吉,有投资者会对此保持谨慎
- 出口汇率风险:新元、澳元兑令吉汇率波动影响出口收益
- 两家共同风险:ACE Market 每日交易量通常较低,买卖价差较大;面粉、糖、棕油原材料价格波动;马来西亚最低薪资若再次调整将推高人力成本
各适合哪类投资者?
RT Pastry 适合:
- 看好本地烘焙品牌连锁在马来西亚中低线城市扩张的长期潜力
- 接受等待 2–3 年看到新门市和东海岸扩张效果
- 偏好高净利率消费品股,对品牌价值比较看重
- 不需要短期价格催化剂
HSS Holdings 适合:
- 看好烘焙产品批发分销业转型升级的故事,相信制造占比提升会反映在未来利润率
- 有意布局出口增长,关注新加坡、澳洲等出口市场的成长
- 接受当前净利率偏低(5.9%),但相信结构改善趋势
- 对营收体量更大的公司有偏好
两家均不适合:
- 期待短期快速股价上涨的投资者(ACE Market 小市值,流动性有限)
- 不能承受 ACE Market 价格波动的保守型投资者
怎么买 RT Pastry IPO 和 HSS Holdings IPO 股票?
这两家公司的 IPO 申购已经截止了。不过,两家公司均在 Bursa Malaysia ACE Market 挂牌只要你拥有 CDS Account 股票投资账户,并且在任一受 SC 监管的大马投资平台开户,就能买到它们的股票。如果你使用 SSF 专属链接开户,还能免除 RM10 的CDS 账户开设费用。
ACE Market 买卖的注意事项
- 流动性较低:ACE Market 股票每日成交量普遍比主板小,买卖价差(spread)可能较大,下大额订单时注意以市价单进行可能导致价格滑点
- 波动较大:小市值股票价格波动幅度通常比大盘股更大,持仓时需做好心理准备
- 锁定期(Moratorium):主要股东在上市后 6 个月至 12 个月内有锁定期,期满后才能出售持股。这对股价有一定影响,投资者应关注锁定期的解除时间表
常见问题
Q:RT Pastry 和 HSS Holdings 分别什么时候在 Bursa Malaysia 上市?
A:HSS Holdings Berhad 于 2026年6月23日在 Bursa Malaysia ACE Market 挂牌;RT Pastry Holdings Berhad 于 2026年6月29日挂牌,两家招股价均为 RM 0.18。
Q:两家公司都是烘焙股,为什么毛利率差这么多?
A:商业模式不同。RT Pastry 是自产自销的连锁零售商,直接向消费者收取零售价,毛利率约 35%;HSS Holdings 的核心业务是向第三方买货再批发出去,批发模式让利给渠道商,毛利率约 19%。简单来说:零售拿的是终端价,批发拿的是中间价。
Q:错过了 IPO 申购期,上市后还可以在二级市场买入吗?
A:可以。只要你有开立 CDS 账户和交易账户,上市之后可以随时在 Bursa Malaysia 二级市场以市场价格买入,不需要参与 IPO 申购。但要注意,上市初期价格波动可能较大。
Q:HSS Holdings 明明被描述为「饼干制造商」,为什么 Sourcing 收入占了 73.9%?
A:招股书数据确实如此。HSS Holdings 旗下有自家工厂生产饼干和曲奇,但这部分在 FY2025 只占总营收的 16.6%。超过七成的营收来自向第三方厂商采购产品再转售,是一种分销 + 自有品牌的混合模式。公司的战略是逐步提高自家制造的比例,FY2022 只有 5.8%,FY2025 已升至 16.6%。
Q:RT Pastry IPO 没有旧股出售,这对投资者意味着什么?
A:这通常被视为正面信号。旧股出售意味着原股东在 IPO 时套现,新发行的集资款项归原股东而非公司。RT Pastry 这次 IPO 全部为新股,集资款项 1,648 万令吉完全用于公司运营和扩张,大股东没有套现,利益方向与小股东一致。
结语
同一个月、同一个市场、同一个招股价,RT Pastry 和 HSS Holdings 提供了两种截然不同的烘焙业投资逻辑。
RT Pastry 做的是品牌零售,高毛利率、低客户集中风险、创始人不套现,但扩张能否跨出巴生谷还是未知数,运营成本也是隐患。
HSS Holdings 做的是分销 + 制造的转型故事/营收体量更大、渠道网络深厚,制造占比上升的趋势给了投资者一个可以观察的成长指标,但短期净利率偏低,且 FY2025 营收下滑需要持续关注。
哪个更适合你,取决于你对这两种生意模式的判断,以及你愿意等待的时间。
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 RT Pastry 和 HSS Holdings 招股书里获得的。 Spark Spark Finance 不对这来源或信息的准确性负责。投资者应在投资前自行做好充足的功课与分析,才来做出自己的投资决定,买卖自负。 以上所分享的一切仅作为分享用途。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







