自己进 EPF 有什么好处?值得吗?打开 EPF 账户,看着里面的数字,有没有那种隐隐的不安,就靠这些,真的够退休吗?
所以 KWSP 就开放了自己存 EPF 的选项,账户内有越多的存款,能够获得的利息回报也就越大(KWSP 近年利息都在5%以上)。
自己进 EPF 最低 RM 1 就可以开始,不管你是上班族还是自雇、家庭主妇,随时可以做。
但因为进 EPF 有3种方法,所以很多人搞不清楚 i-Simpan 和 i-Topup 有什么分别。
这篇文章帮你把 3 种自己进 EPF 的方式:i-Simpan、i-Topup、账户间转账的分别和完整步骤整理清楚,一步步带你操作,哪种存款方法最适合你?
| 📌 本文重点 • 自己进 EPF 有 3 种方式:i-Simpan(任何人都可以用,灵活存)、i-Topup(上班族通过薪资自动加码)、账户间转账(把 Akaun Sejahtera、Fleksibel 的钱转去 Sejahtera、Persaraan 锁住) • i-Simpan 最低 RM 1 起存;开启 Auto Simpan 每月自动扣,最低 RM 10 • 所有自愿缴纳方式合计每年上限 RM 100,000 • EPF 股息历年维持 5% 以上,2025 年派息 6.15%(2026年2月28日公告),自愿缴纳的金额同样享有这个股息 |
自己进 EPF 有什么好处?
自己主动存钱进 EPF,好处主要有 3 个:赚比银行定存更高的股息、享有税务减免,以及用强制储蓄来保护退休金不被日常开销一点一点蚕食掉。
赚比银行定存更高的股息
EPF 利息历年来都在 5% 以上,2025 年宣布派息 6.15%(2026年2月28日公告),和银行定期存款的 3-4% 相比有明显差距。自愿缴纳的金额和强制供款一样,全部都算进派息的计算基础里。你多存一块钱,就有一块钱在帮你滚利息,不用自己再做任何操作。
税务减免 RM 3,000
打工族都知道每个月从薪水强制扣除的 EPF 供款是能享受 RM 4,000 的扣税额度。但是,如果你自己额外自愿 EPF 供款,可以和人寿保险和家庭回教保险享有另外独立的 RM 3,000 额度。
强制储蓄来保护退休金不被日常开销一点一点蚕食掉
假设你每个月额外存 RM 500 进 EPF,以年息 6% 滚存,30 年后这笔额外储蓄能增长到约 RM 502,000。这还不算公司每个月帮你强制存的那一部分。
延伸阅读:
- EPF是什么?利息6.15%,怎么算、扣多少?大马人必懂的KWSP退休金
- LHDN个人所得税扣税清单:什么可以扣税?【马来西亚报税2026】
- 投資複利創造財富原來是場夢?告訴你4個複利的真相!
- 哪个银行定期存款利率高?马来西亚2026年最新定期存款优惠 FD Promotion和定期存款利息
自己进 EPF 的3种方式:i-Simpan、i-Topup、账户转账哪个适合你?
搞清楚这 3 种方式的分别,才能选对工具,不然容易看到功能不知道从哪里下手。
| i-Simpan | i-Topup | 账户间转账 | |
|---|---|---|---|
| 前身名称 | Self-Contribution | Voluntary Excess | — |
| 改名时间 | 2025年12月 | 2025年12月 | — |
| 适合谁 | 所有人 (自雇、失业、上班族均可) | 在职受雇员工 | 已有 EPF 存款的人 |
| 操作方式 | 自行通过 i-Akaun APP 或网上银行 | 通过雇主薪资系统 或 自己在 i-Akaun APP申请 | i-Akaun APP |
| 最低金额 | RM 1 (Auto Simpan 最低 RM 10) | 依薪资比例而定 | 取决于你 Akaun 3 和 Akaun 2 的存款 |
| 需要雇主配合 | ❌ | ✅ | ❌ |
| 钱去哪个账户 | Akaun Persaraan (Account 1) | 按强制供款比例自动分配至各账户 | 自选目标账户 |
| 每年上限 | RM 100,000(所有自愿供款合计) | — | — |
i-Simpan 是门槛最低的选项:马来西亚公民或永久居民、年龄未满 75 岁的 EPF 会员,随时可以直接转钱进去,和职业身份无关。
i-Topup 则是在受雇的前提下才能用,本质上是让薪资里多一部分在发工资之前就流进 EPF,设好了就不用每次手动操作。
账户间转账不是存新钱,而是把你已经在 EPF 里的钱重新分配,通常是把容易被自己提走的 Akaun Fleksibel,搬一部分去退休锁定的 Akaun Persaraan,起到强制储蓄的效果。
如何自己进 EPF 方法1 :i-Simpan 自己主动存(任何人都可以用)
i-Simpan 是自愿额外缴纳公积金计划,也是3 种方式里灵活度最高的:不管你是上班族、自由职业者还是全职家庭主妇,只要是低于75岁的 EPF 会员,随时可以自己决定存多少、什么时候存。最低 RM 1 起,一年最多 RM 100,000(和其他自愿供款合计)。
假设你在6月通过 i-Simpan 的存款金额已经满 RM 100,000,那么今年内就无法再进行任何自动额外存款操作,要等到明年额度重置,才能进行存款。
如果你是在55岁后通过 i-Simpan 自己进 EPF,你的存款会存到 Akaun Emas,并且要等到60岁才能提领。年龄达到75岁的会员则无法参与这个计划。
不过 i-Simpan 中又在细分成3种方法:单次缴纳(Self)、自动定期定额扣款(Auto Simpan)以及帮其他 EPF 会员缴纳(Others)。
单次缴纳步骤(Self Contribution EPF)
如果你喜欢比较自由的存款方式,不希望定期定额限制自己的用钱计划,可以选择一次性把要存的金额自己进 EPF。首先请你在手机下载 KWSP i-Akaun APP 并登录你的 EPF 账号,现在我们就可以开设自己缴纳公积金:
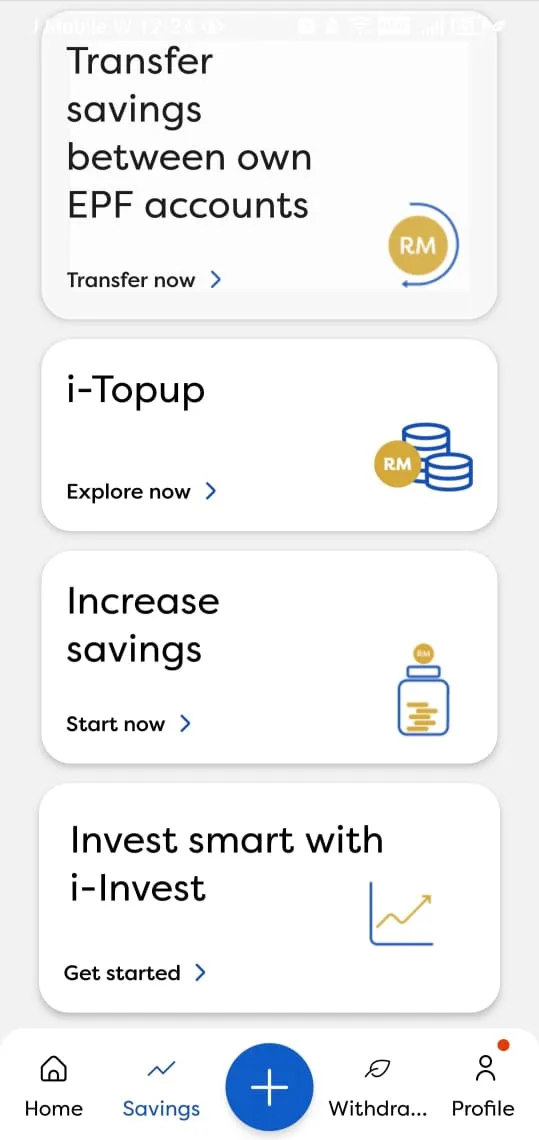
1. 在 i-Akaun APP 下方菜单选择 [Savings],然后点击 [Increase Savings],选择 [Self]
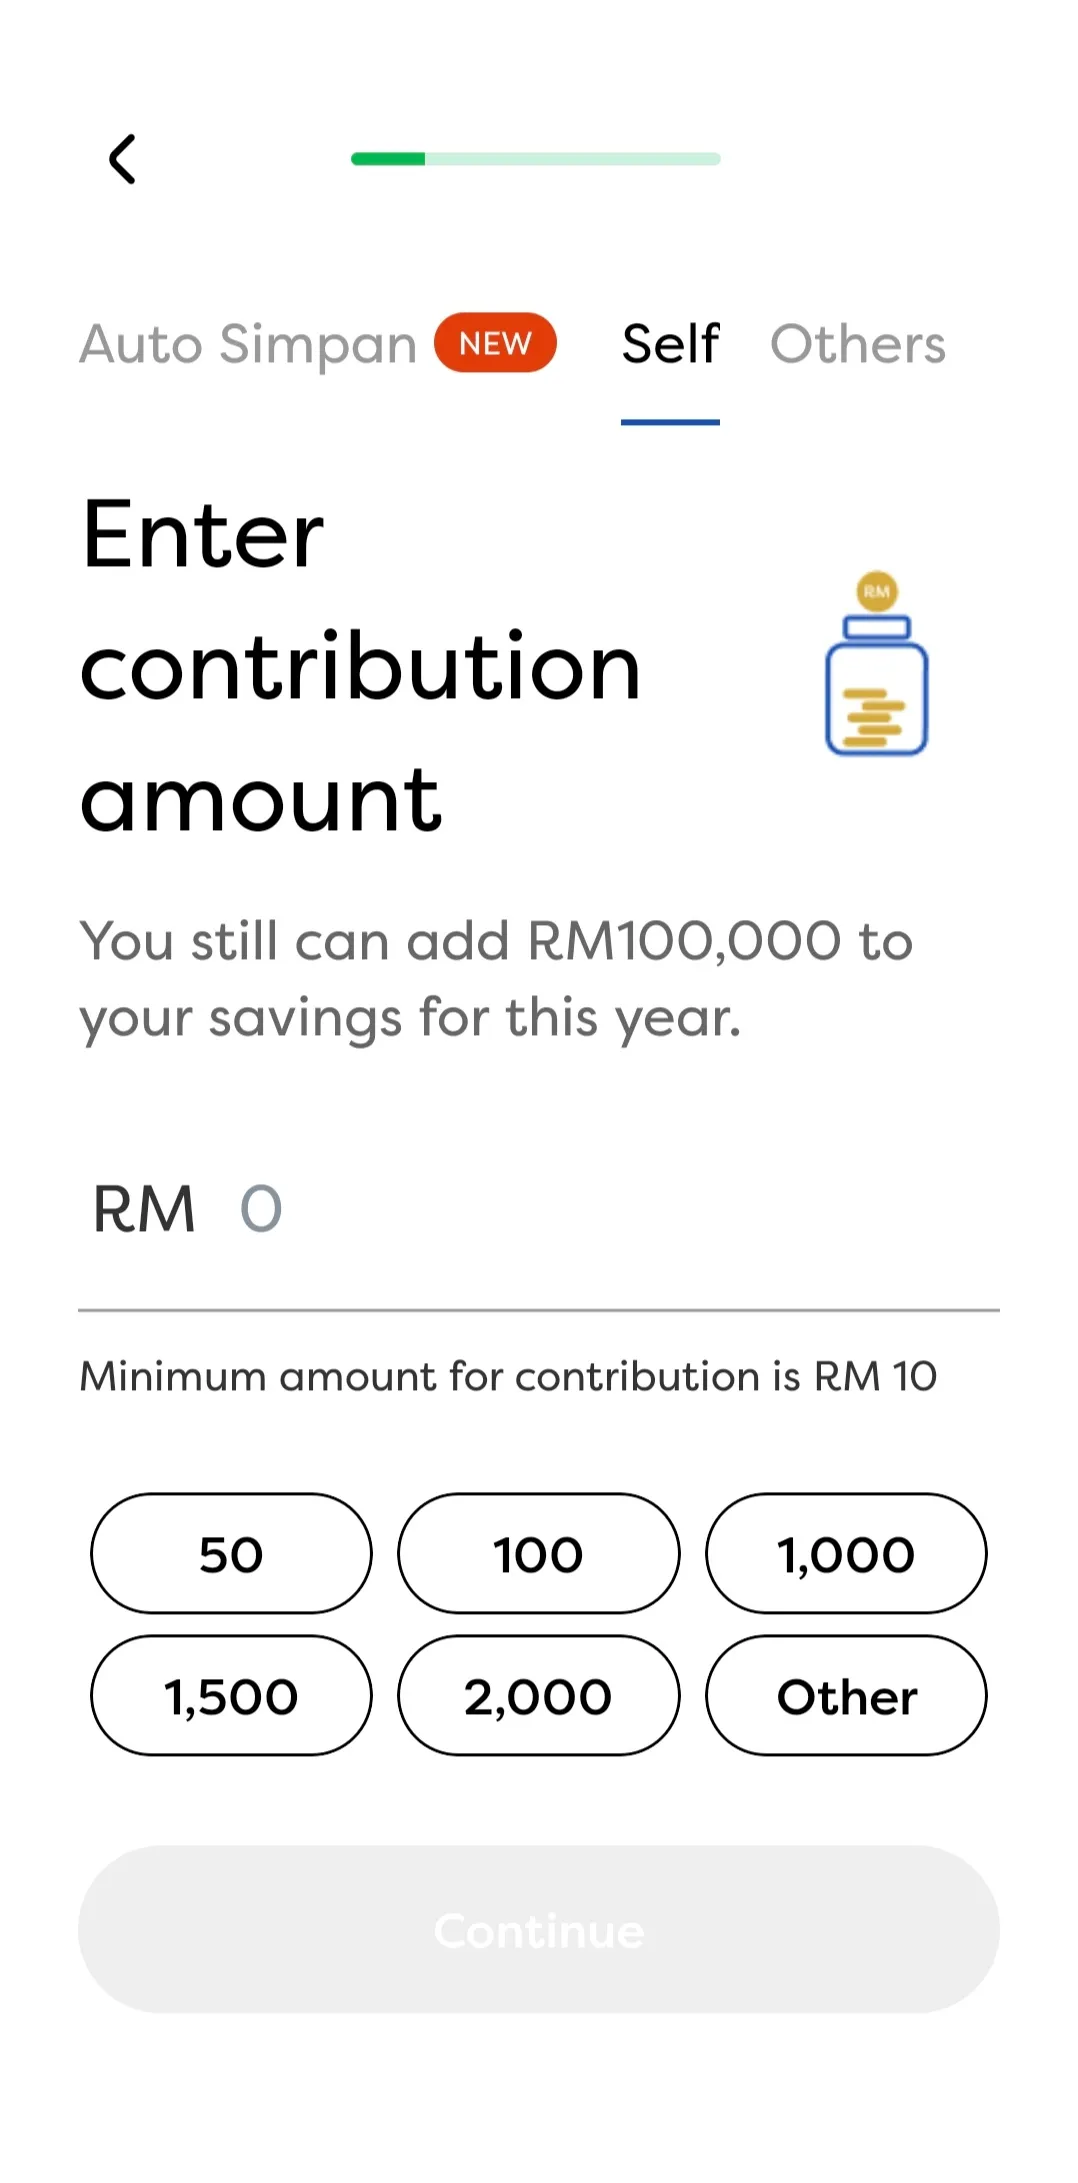
2. 输入你要缴纳的金额
系统会提示你今年还剩多少余额可以缴纳。像小编今年该没有自己缴纳过公积金,所以我一整年的余额上限还有 RM 100,000。
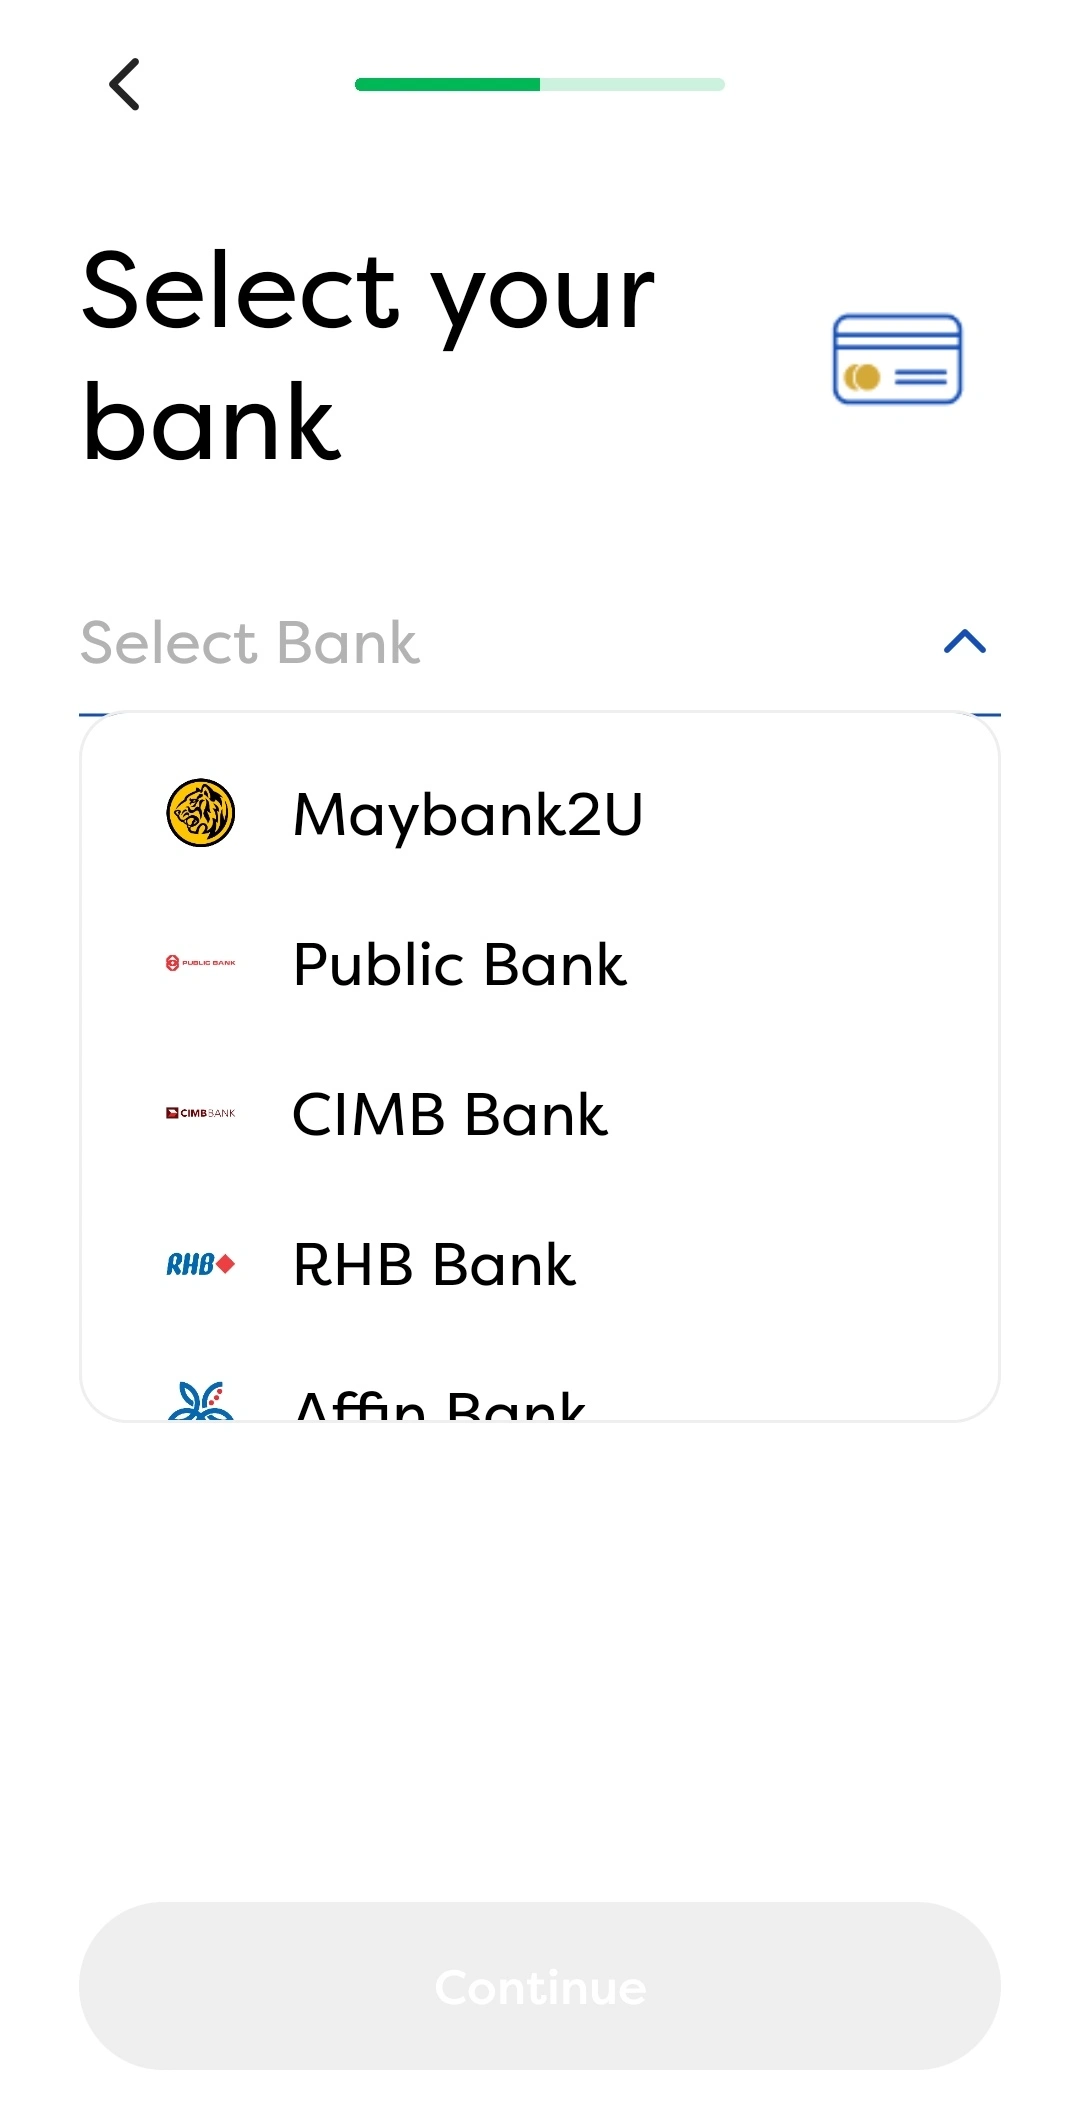
3. 选择你的银行
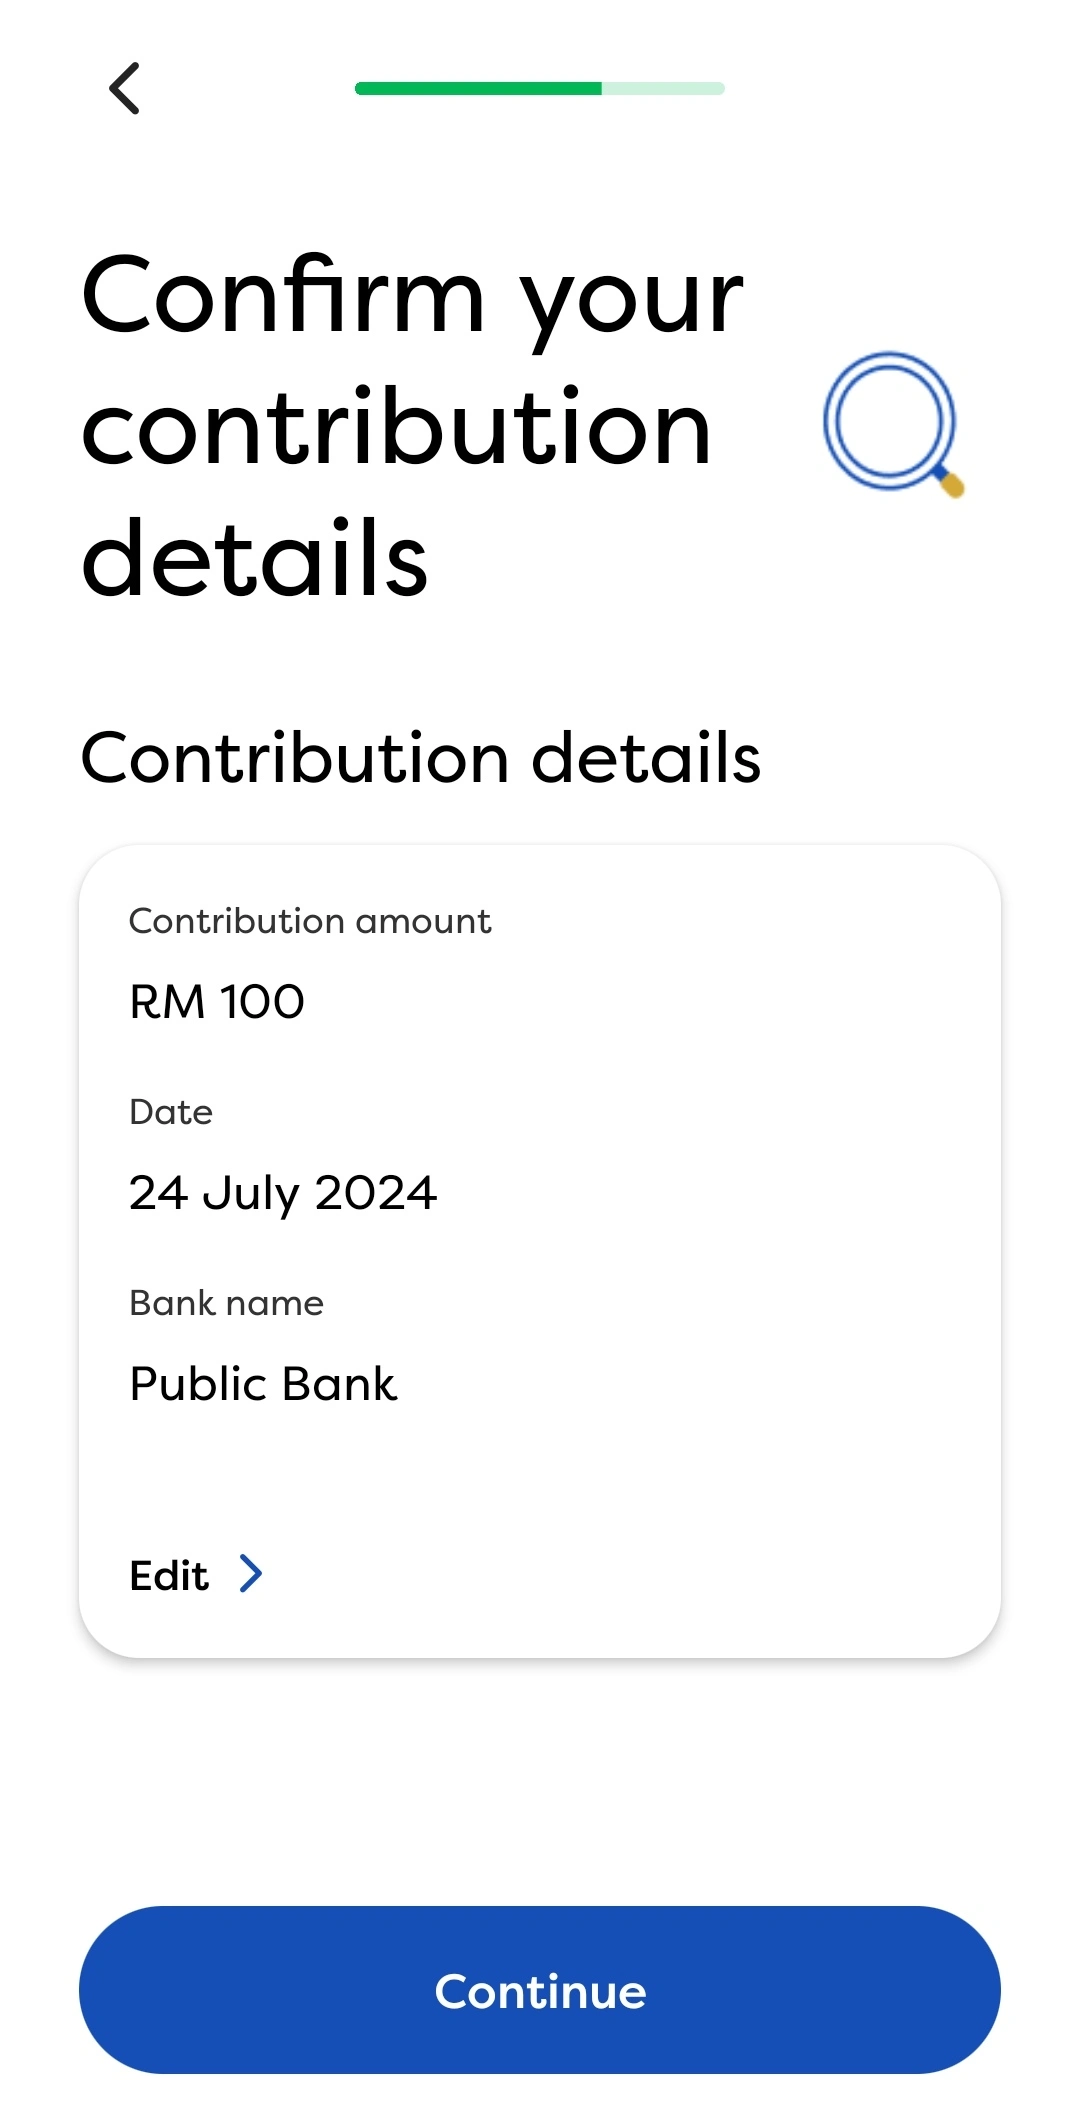
4.确认你的自愿缴纳公积金计划的金额详情是否正确
5.同意所有条款

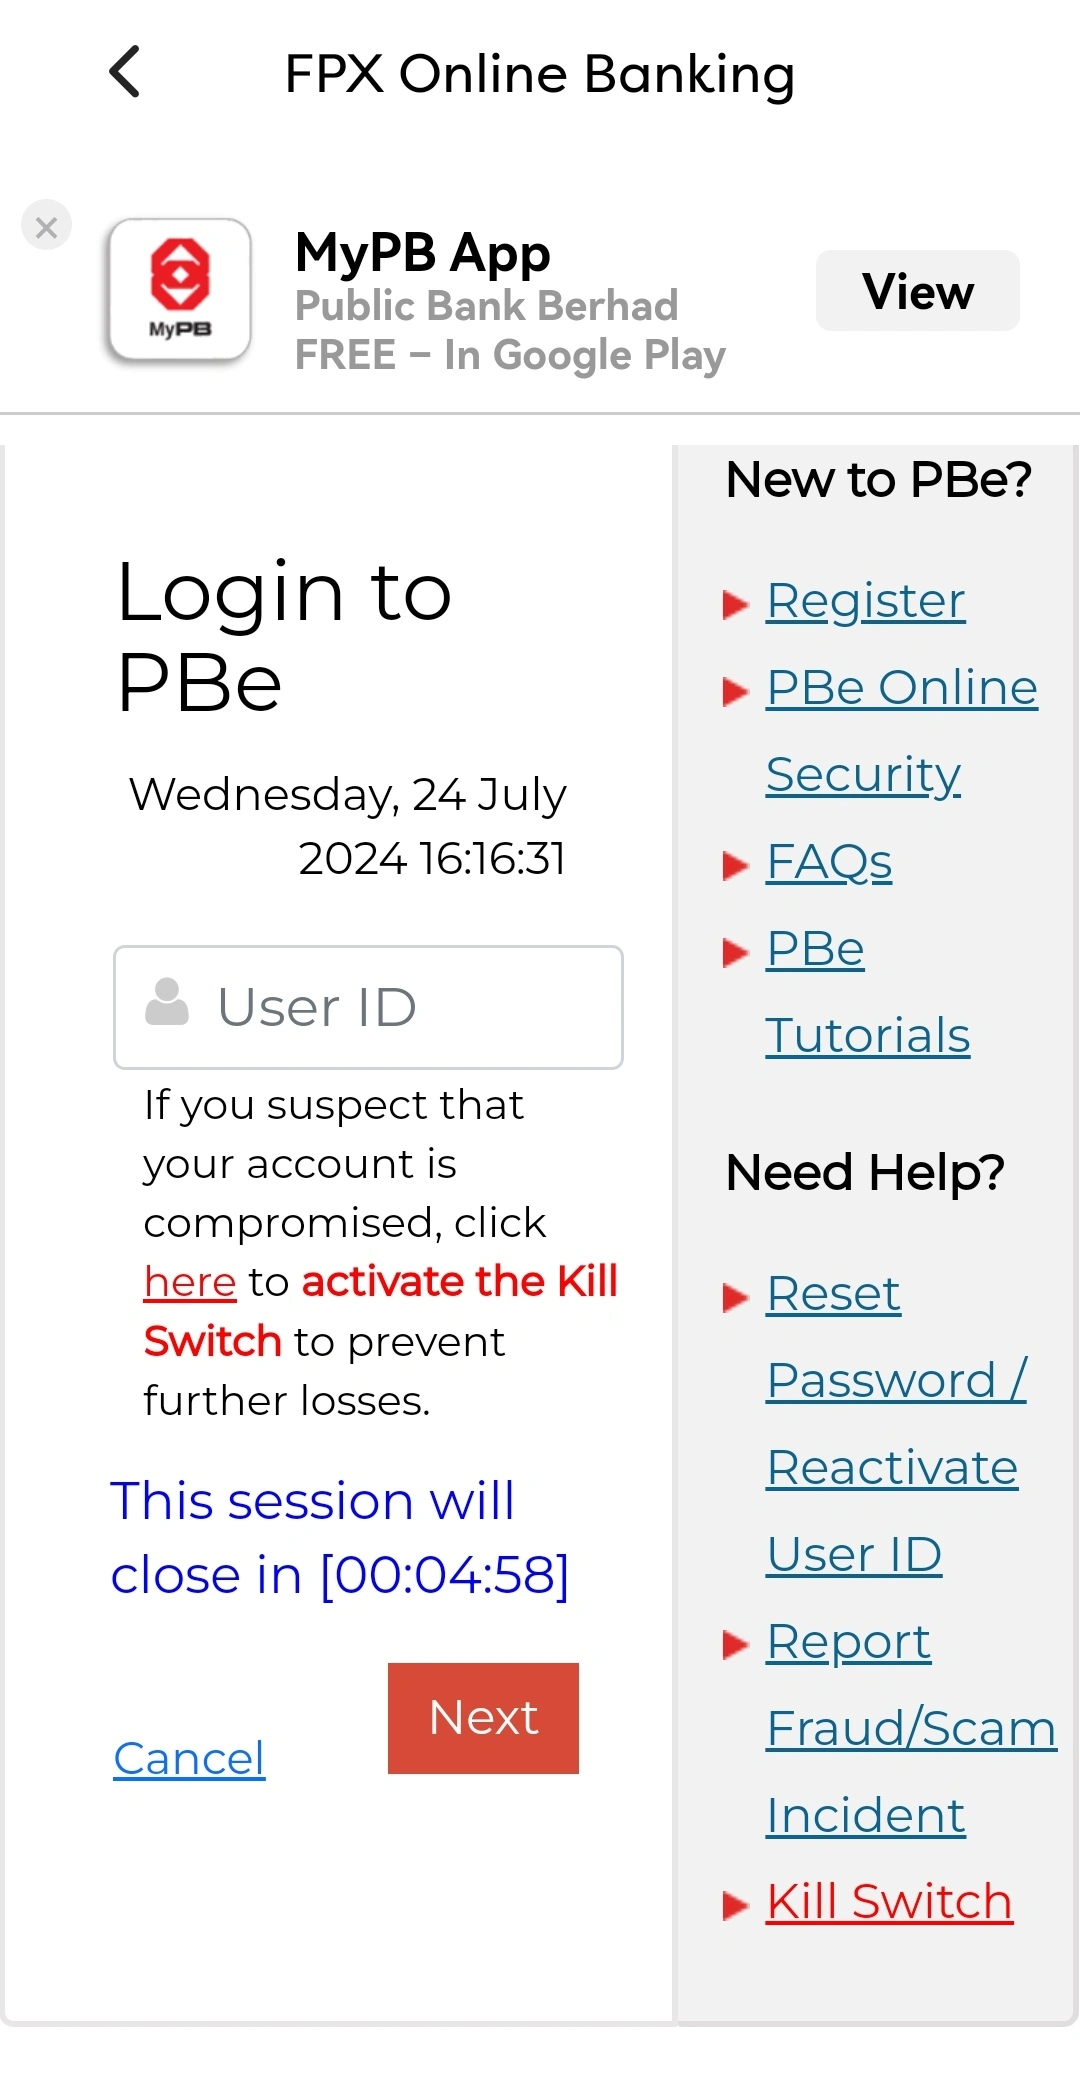
6. 跳转至银行界面。你只需要确认转账,就完成啦~
到账时间:通过 i-Akaun APP 或网上银行操作的,在银行完成转账后约 3 个工作日内到账;通过银行柜台或 EPF 办事处自助机缴纳的,约需 7 个工作日。
Auto Simpan:设好之后每月自动扣
如果觉得每次都要自己记得去操作太麻烦,Auto Simpan 是更省心的选择。它通过 DuitNow AutoDebit 服务,在你选定的日期自动从银行账户扣除你指定的金额存入 EPF,全程不征收任何费用。设置一次,之后每个月自动运行,完全不用再管。
设置步骤:
1. 登录 i-Akaun APP 或 i-Akaun(Member)网页版,一样选择 [Increase Savings]
2. 进入 Auto Simpan 设置页面
3. 输入每月缴纳金额
最低 RM 10,最高不超过年度 RM 100,000 上限。如果额度达标,今年的自动扣款就会停止,等到明年额度重置才重新扣款,无需提出新申请。
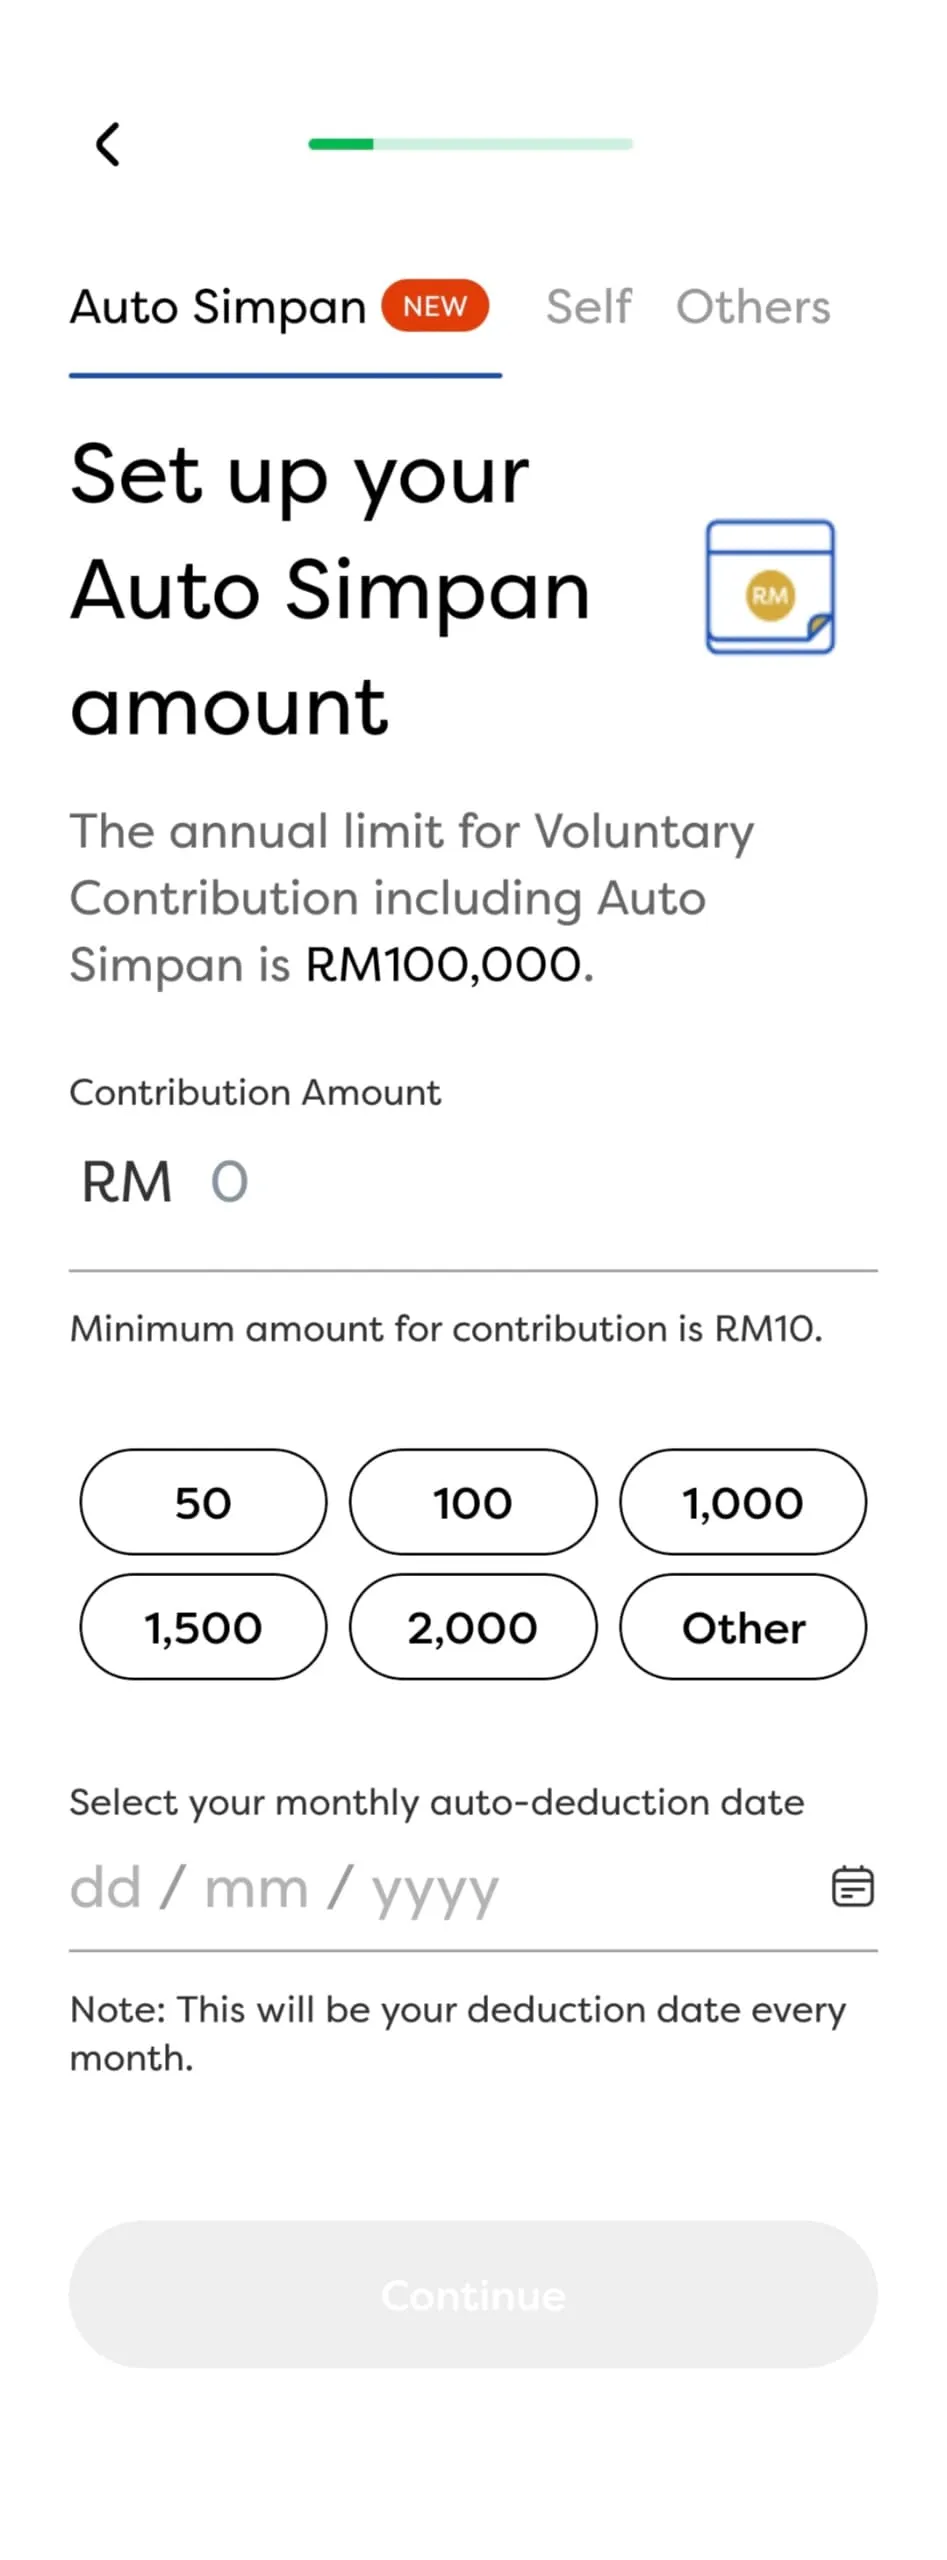
4. 选择每月自动扣款日期
扣款日期只能选定激活 Auto Simpan 后的两天。比如,你是在1号注册 Auto Simpan 的,那你可以设定的扣款日起只能从3号或以后开始选,不能当天注册,当天开通扣款。
设好后无法修改,要换日期或金额需取消重设。另外,如果你选择的日期在某些月份不成立,如2月30日,Auto Simpan 会自动在当月的最后一天执行扣款。
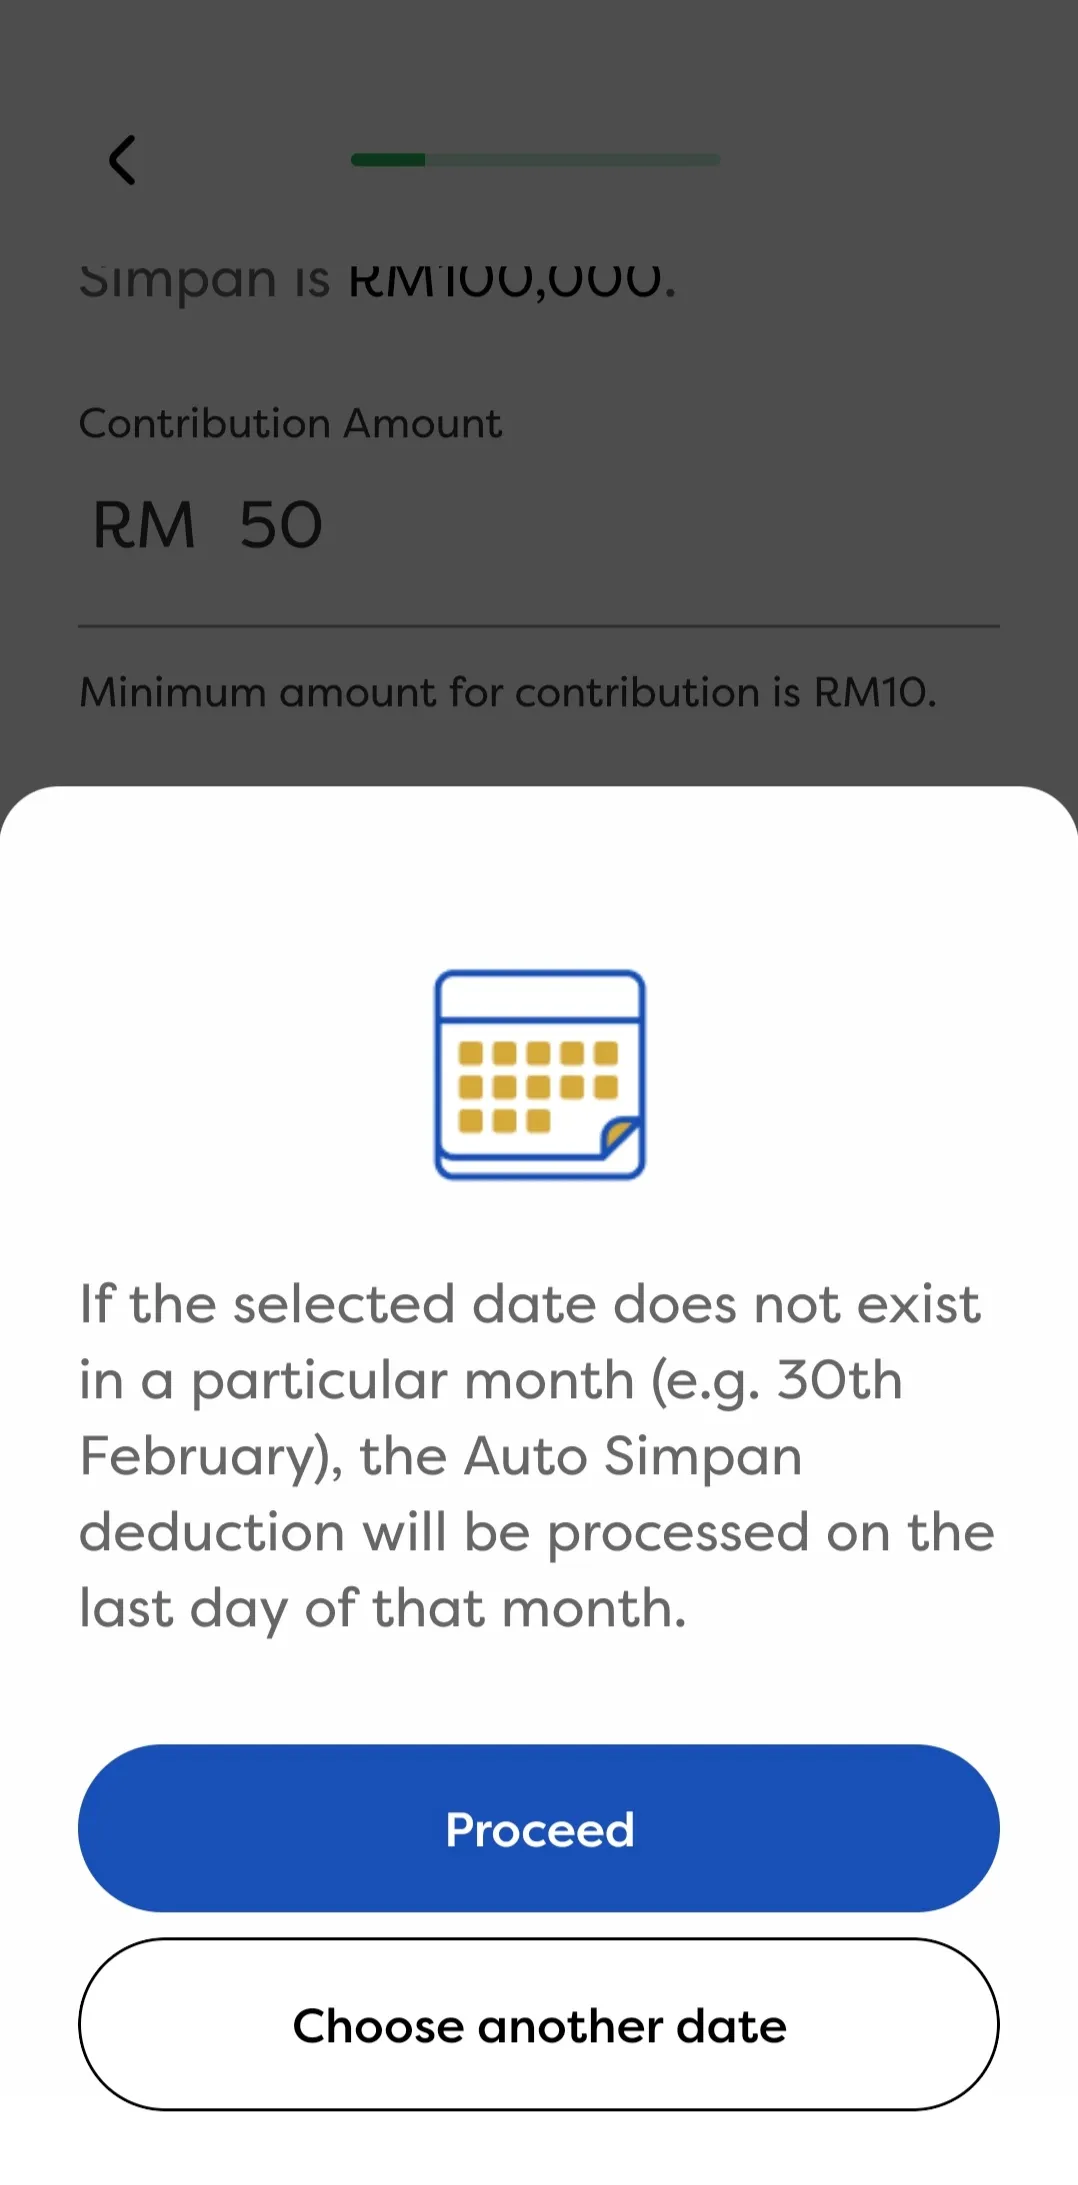
如果实在必须修改日期或金额,选择取消 Auto Simpan 的计划也很简单:
- 选择“添加储蓄”→ 选择“Auto Simpan”选项卡→ 选择“查看详情”→ 选择“取消 Auto Simpan”。
- 选择“个人资料”→ 选择“自动交易 Auto Transaction”→ 选择“ Auto Simpan 记录”→ 选择“取消 Auto Simpan”。
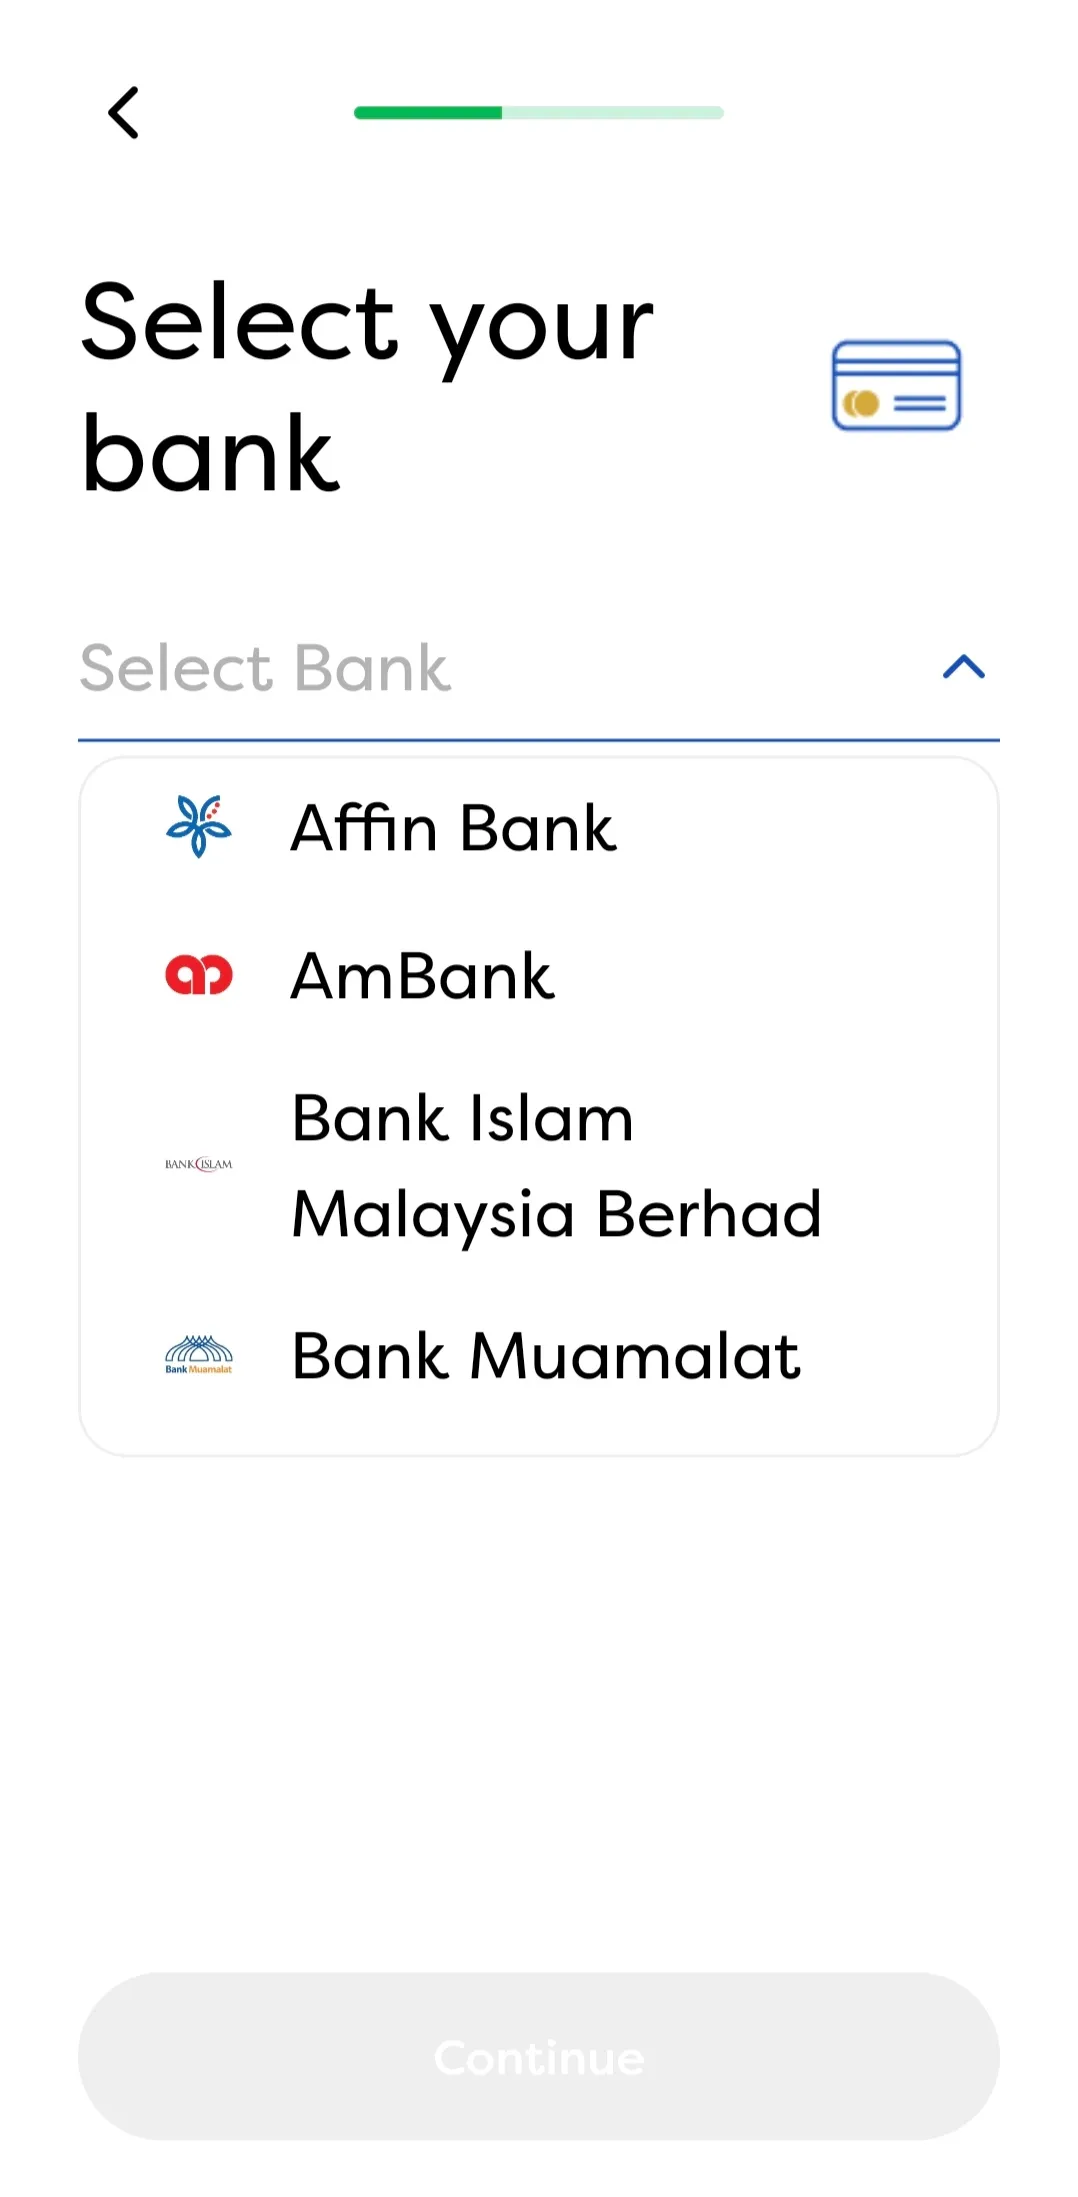
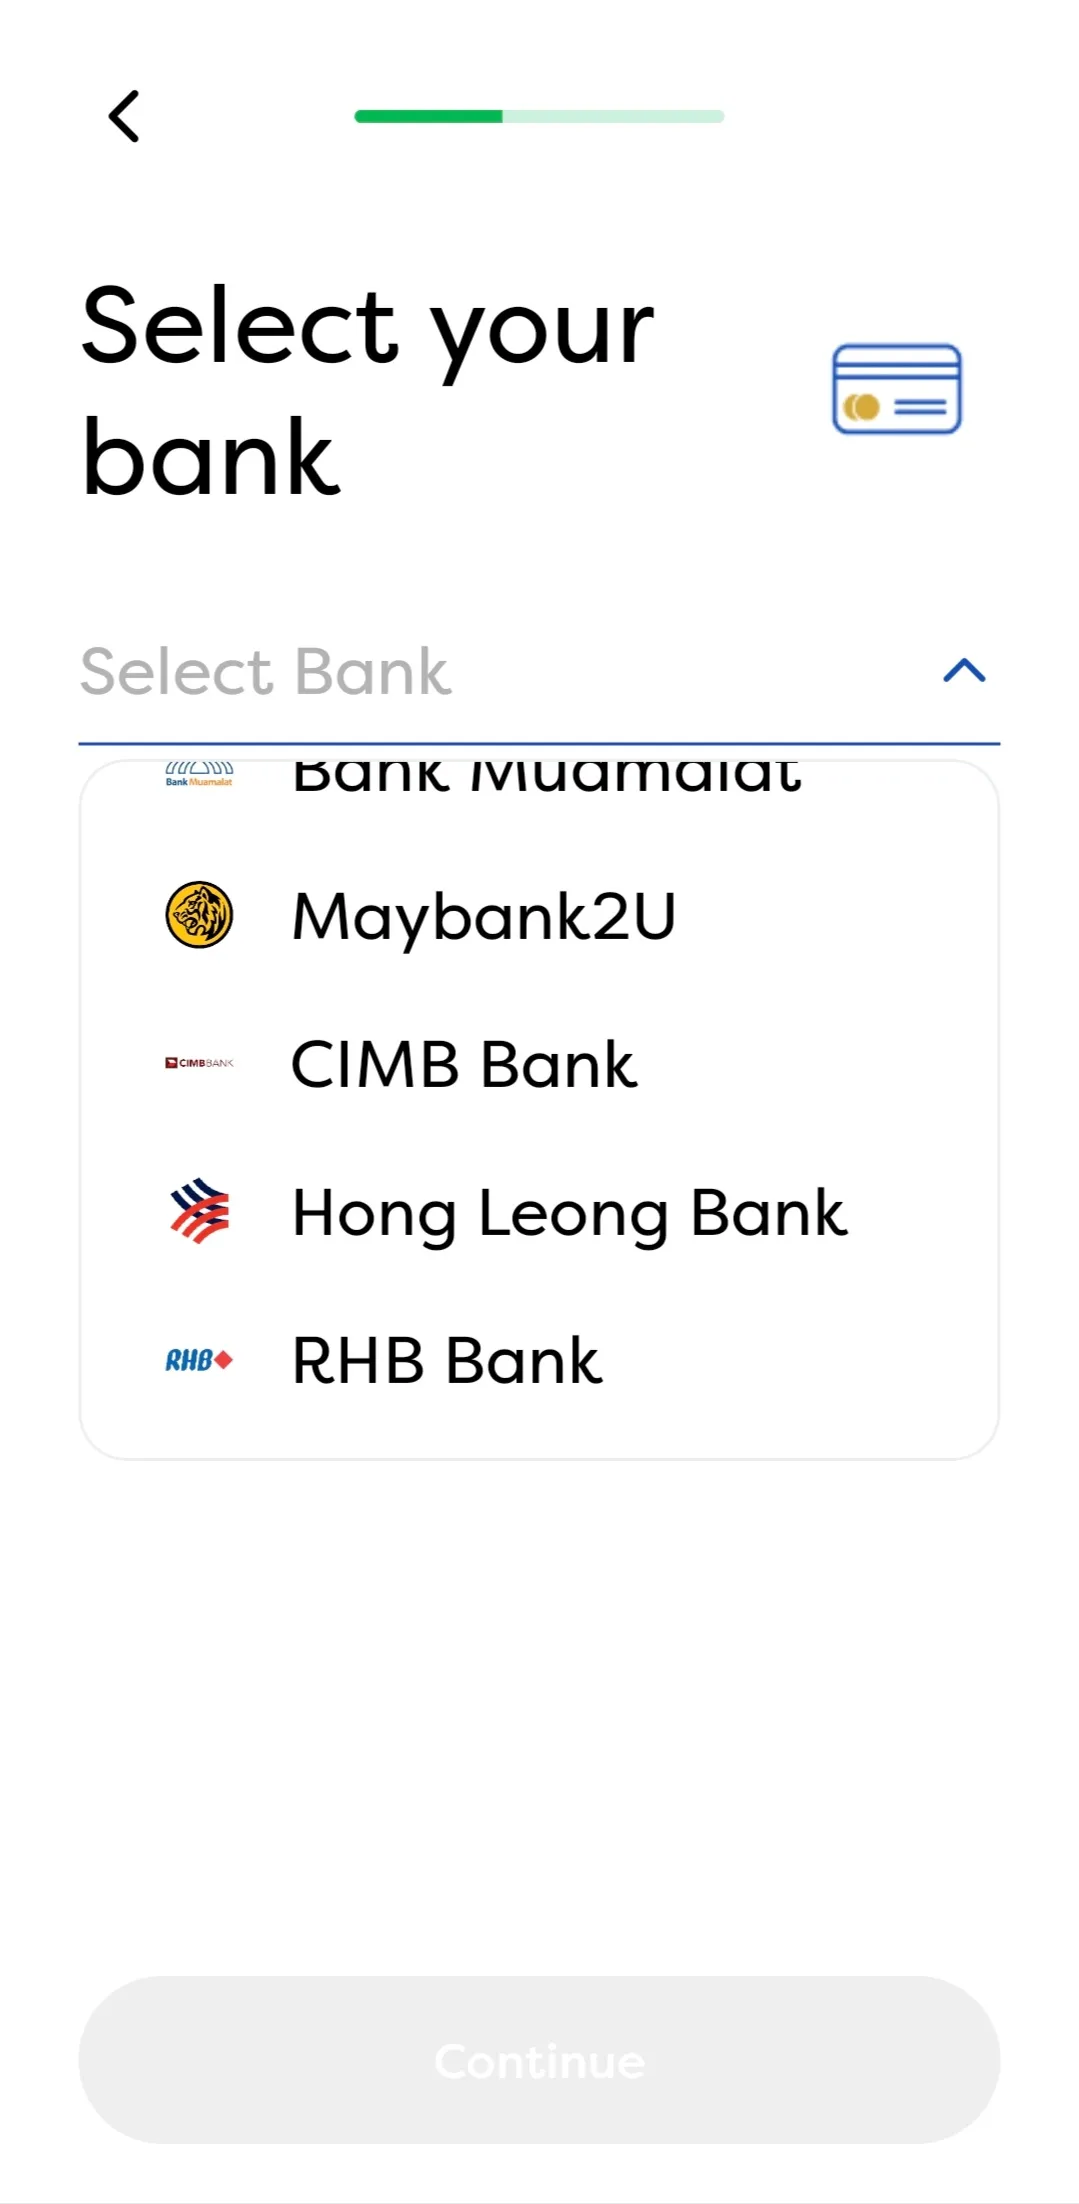
5. 选择银行
和 Self 的单次缴纳存款支持19家银行转账不同,Auto Simpan 目前仅支持 8 家银行的自动转账:RHB、AmBank、Affin Bank、Maybank、CIMB Bank、Bank Islam Malaysia Berhad、Bank Muamalat Malaysia Berhad、Hong Leong Bank
6. 确认并完成注册,收到确认通知
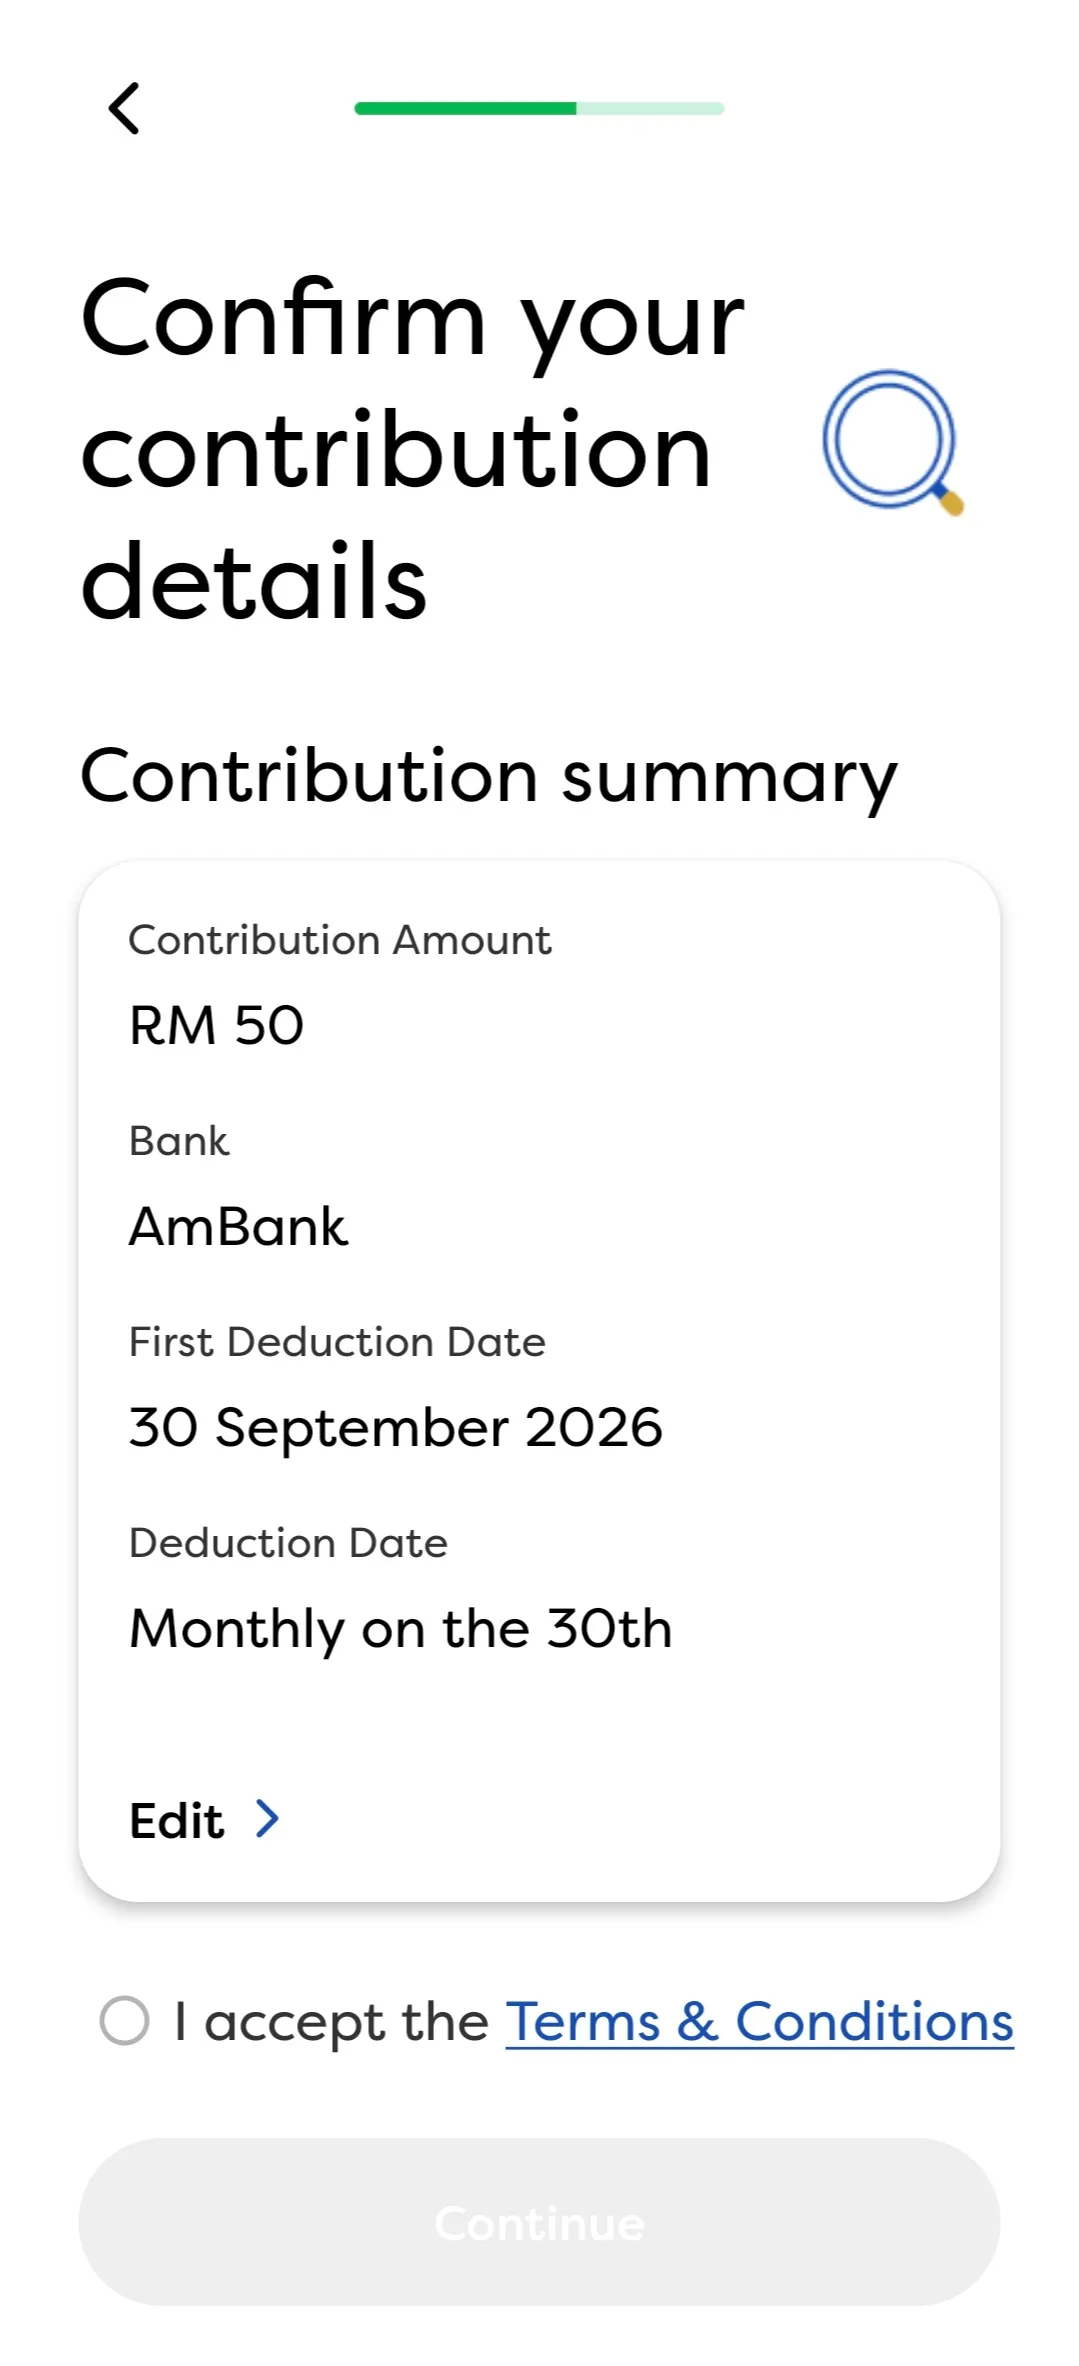
扣款可能失败的情况:
系统不会在失败后的其他日期补扣,也不会主动发失败通知。以下 7 种情况会导致当月扣款失败:
- 银行账户当天余额不足
- 银行账户被冻结或限制
- 该账户未启用 DuitNow AutoDebit 功能
- 银行系统问题或技术故障
- 达到年度上限 RM 100,000。若当年(1月1日至12月31日)累计自愿供款已达 RM 100,000,Auto Simpan 会在当月起自动暂停扣款,不需要重新设置,翌年 1 月系统自动恢复。你可以在 i-Akaun APP 查看当年剩余可缴纳额度
- 年满 75 岁,系统自动终止
- EPF 全额提款后自动取消
帮家人存 EPF(Others)
通过 i-Simpan,可以为家人(父母、配偶、兄弟姐妹等)直接缴纳 EPF。要注意的是,一经转账,就不能再追回。即使受益人的存款已经达到 RM 100,000 上限,多余的存款也会归受益人所有。
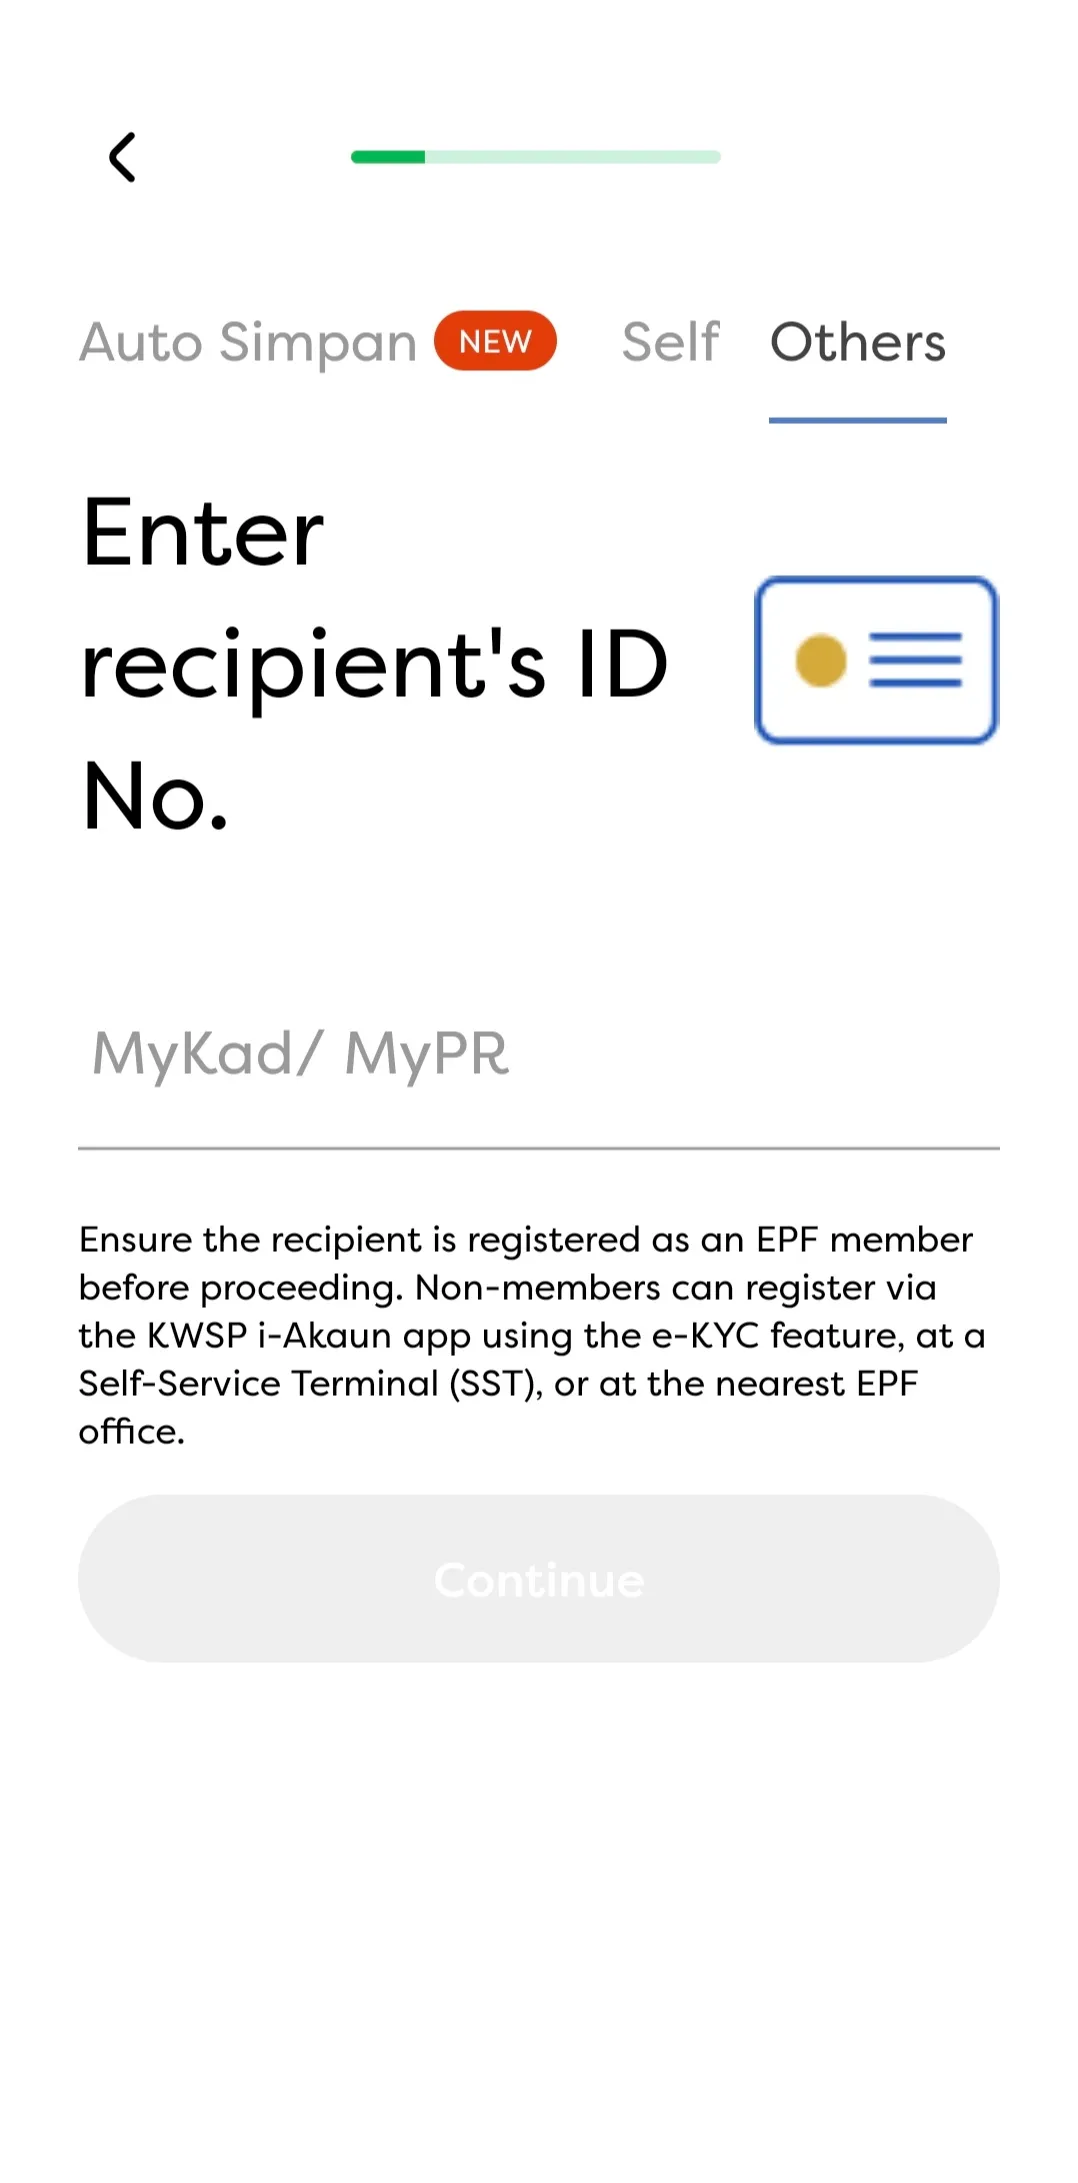
1. 在 i-Akaun APP 的 Increase Your Savings 区块选择 [Others],按照屏幕指示输入对方身份证。
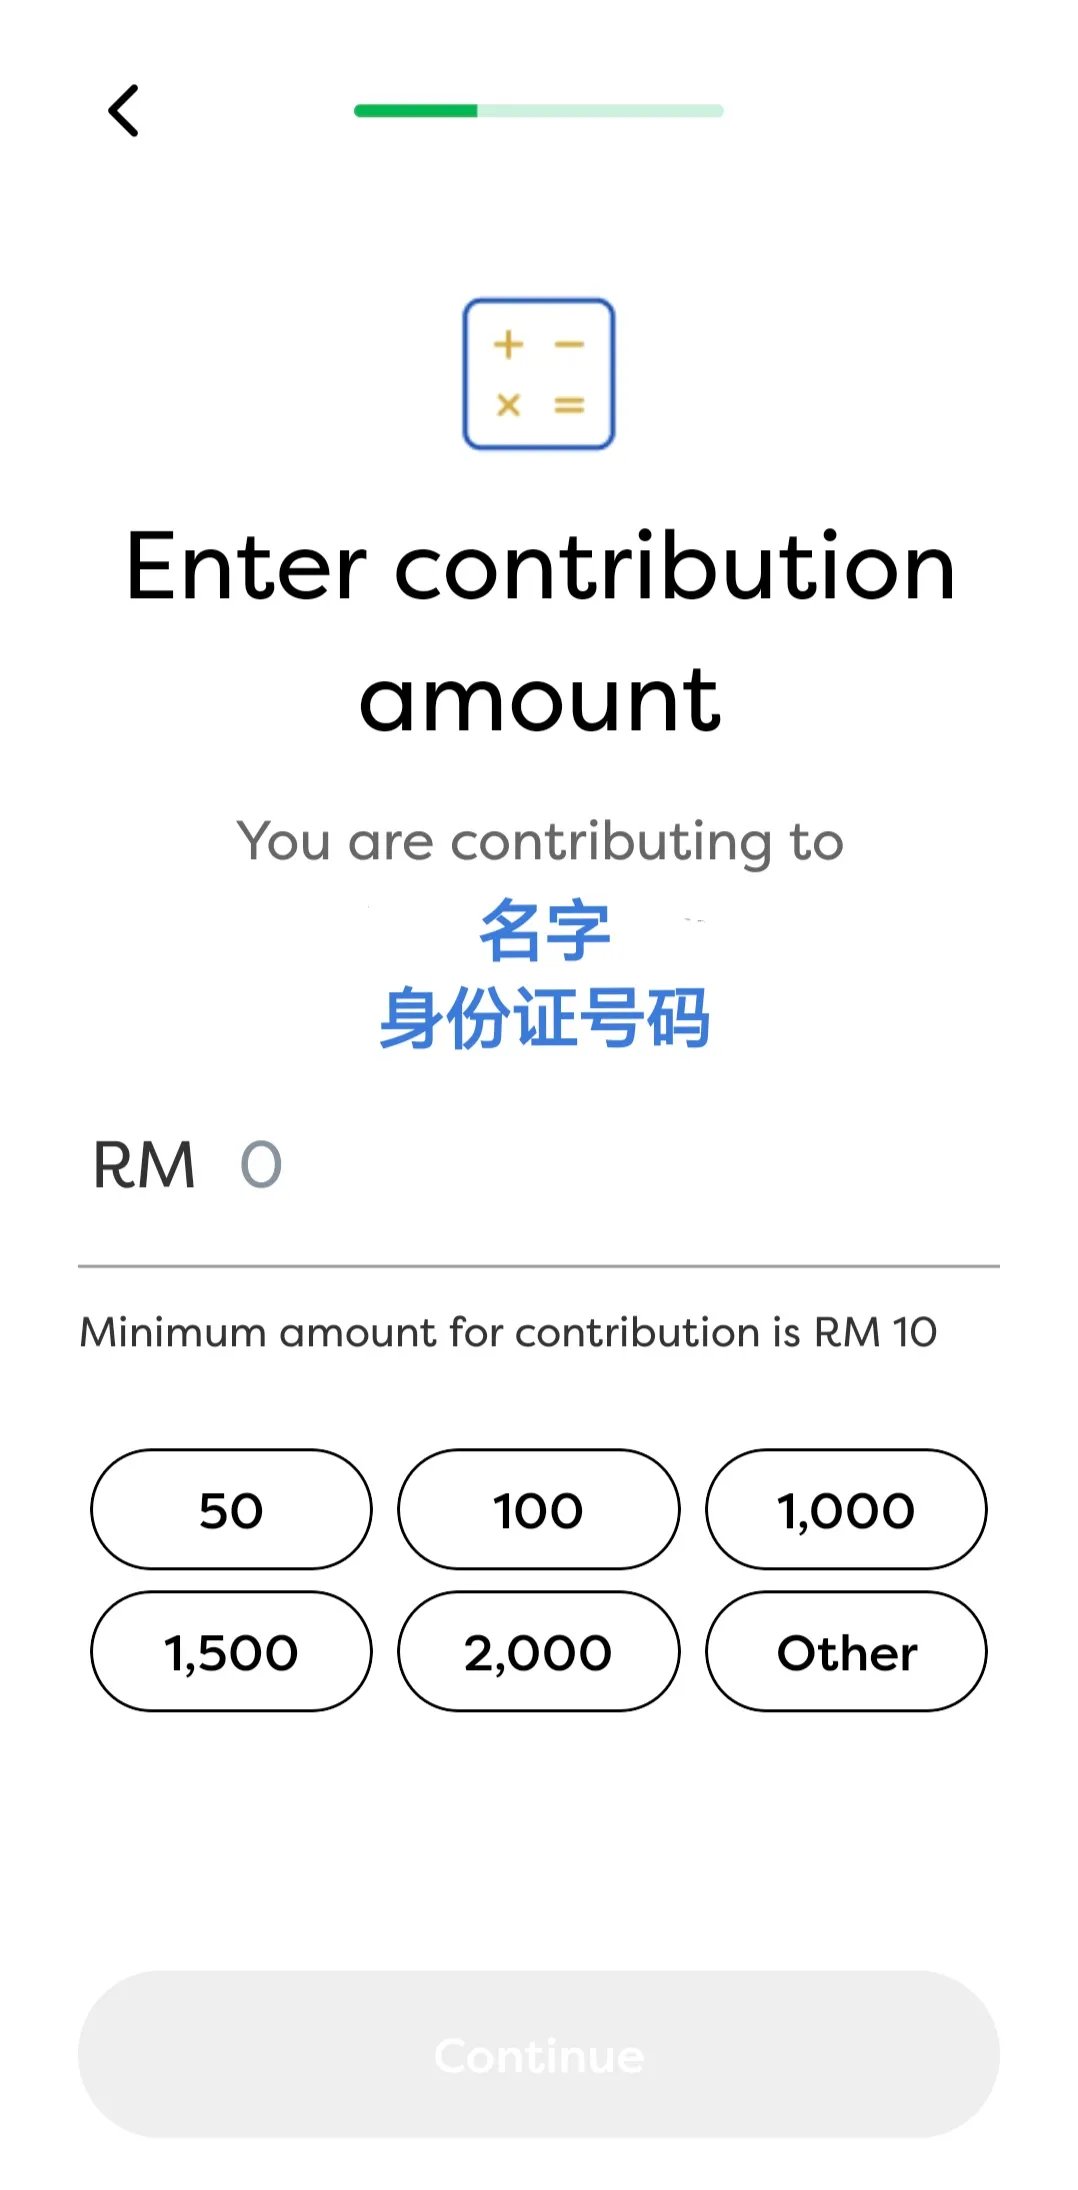
2. 输入你要给的金额
记得确定系统显示的名字和身份证号码是否正确。
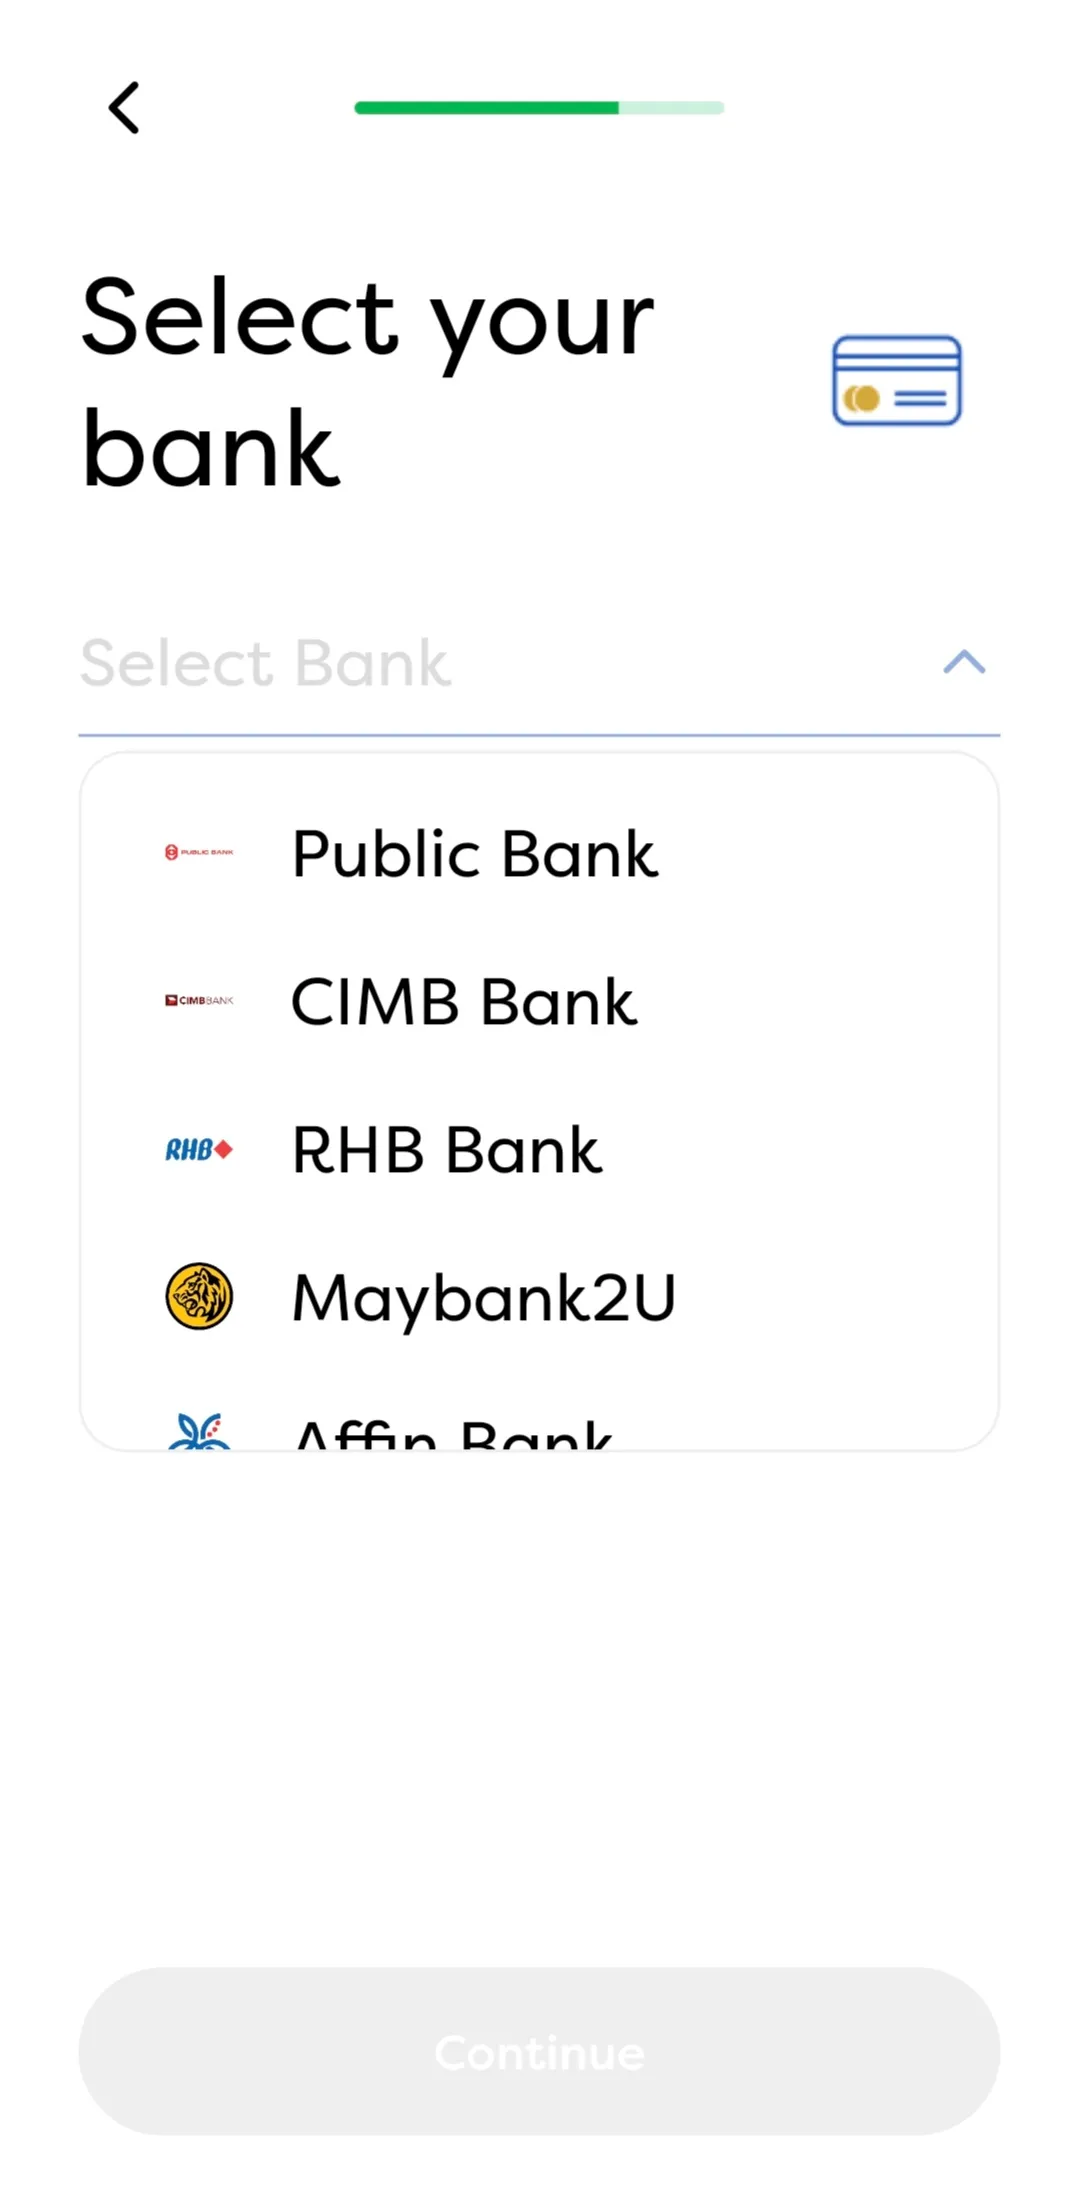
3. 选择转账的银行
4. 确认受益人及转账信息是否正确
注意:一旦到账,款项不能退回给缴纳方,请在操作前确认对方身份及金额正确。
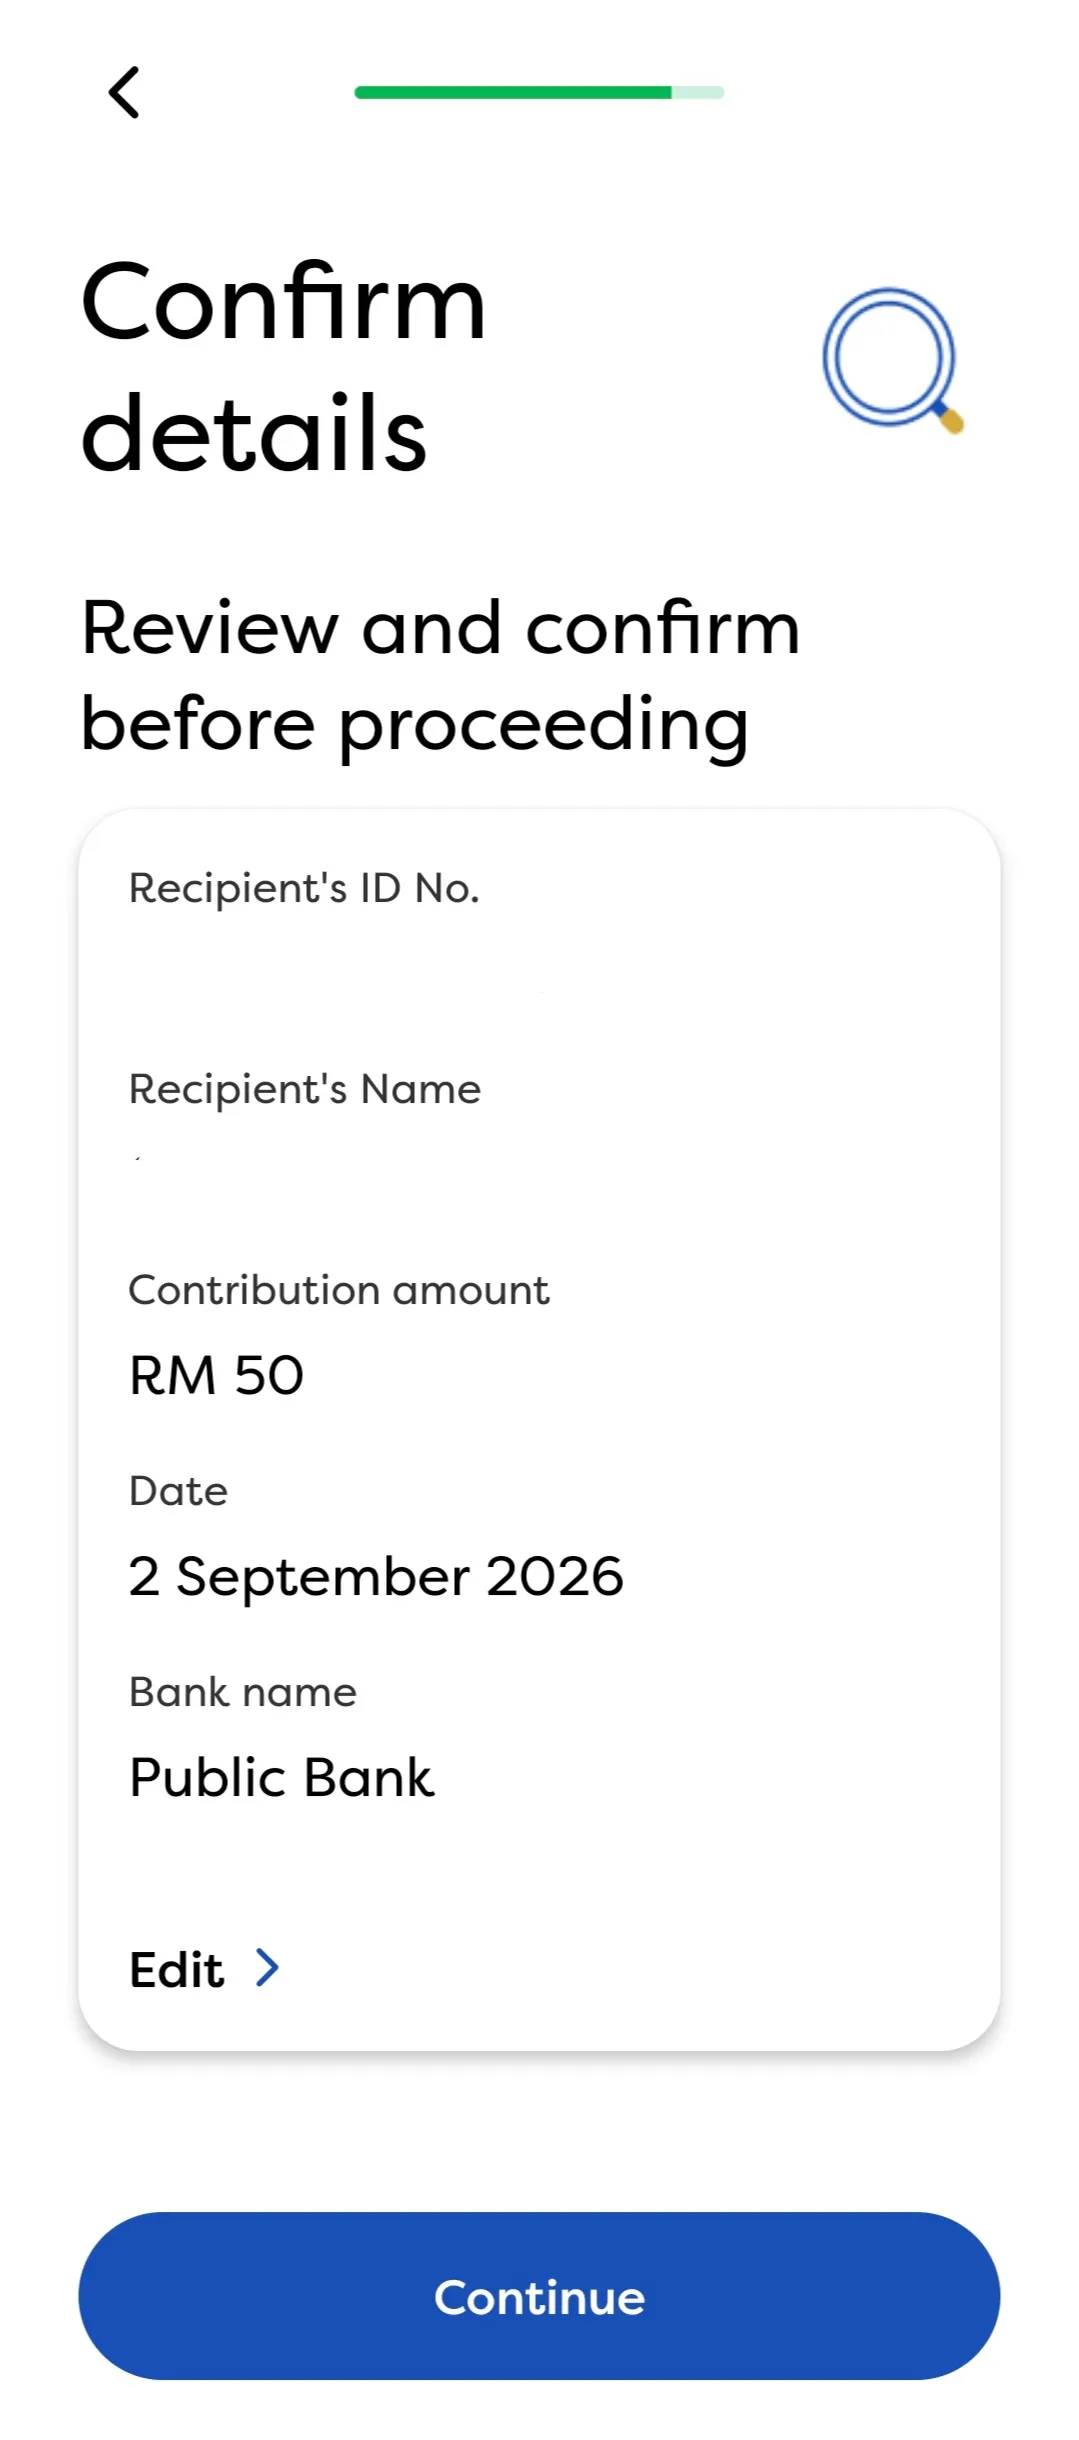
5.阅读并同意条款
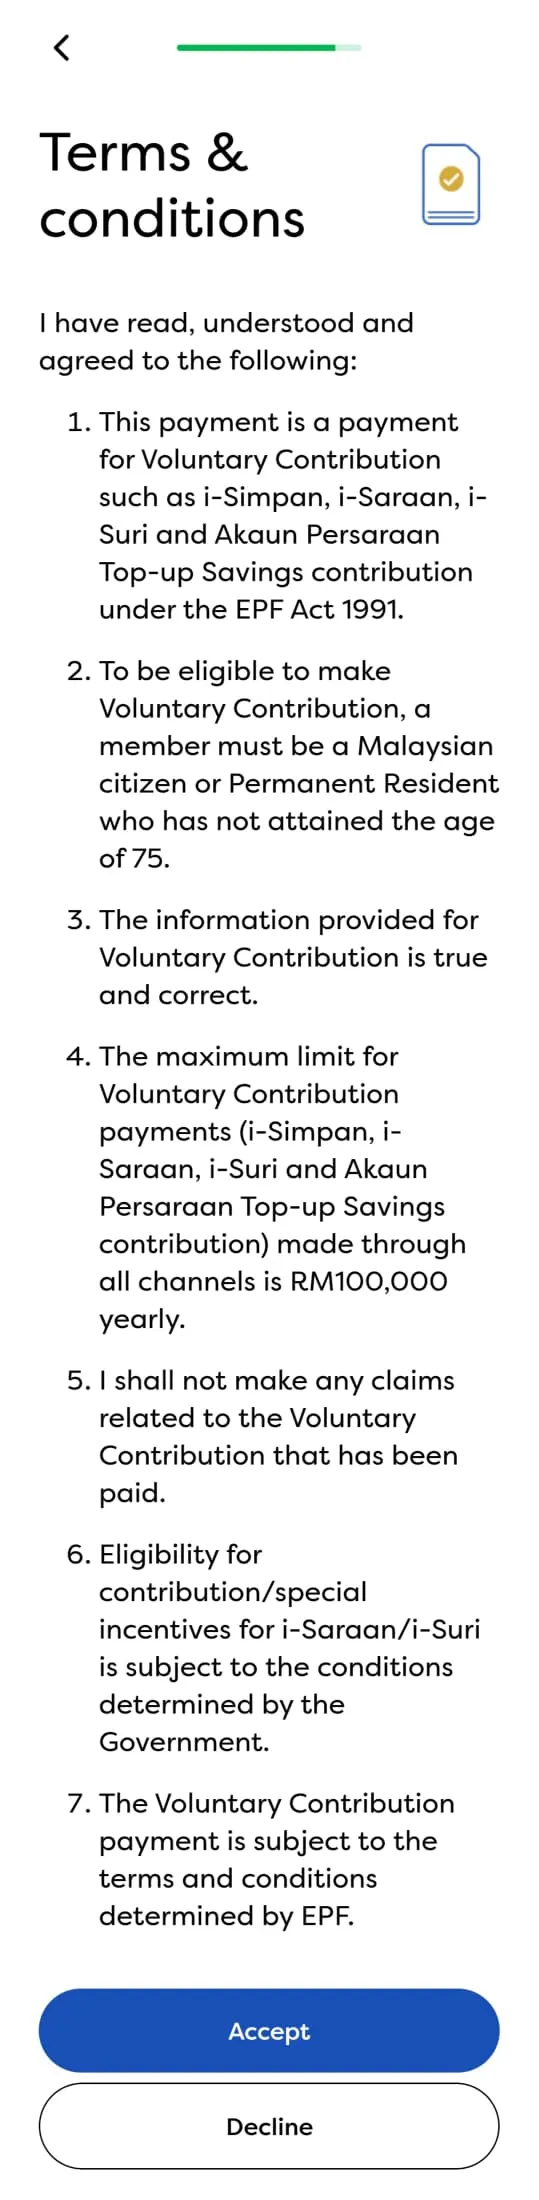
如果是想要正式的家庭成员代存(如父母子女存退休金、配偶互存),EPF 另有计划,可以参考:
如何自己进 EPF 方法2:i-Topup 上班族在薪资里加码存 EPF
i-Topup(原本叫 Voluntary Excess) 让受雇员工在每个月薪资里多扣一部分存进 EPF,超过法定供款比例的额外那一笔就叫 i-Topup。员工份额、雇主份额,可以各自独立申请,也可以双方同时选择增供。
和 i-Simpan 最大的分别在于:i-Simpan 是你另外转一笔钱进去,和薪资周期没有关系;i-Topup 是让薪资里的一部分在发出来之前就先流进 EPF,设好一次,之后每个月自动执行,不用再手动操作。对不想依赖自律性来维持定期储蓄的上班族来说,这是最省心的方式。
适合: 已受雇、想让退休金稳定增长、希望薪资自动帮自己分配好的人。
不适合: 自雇人士。i-Topup 员工份额不开放给自雇者,这类人用 i-Simpan 或 i-Saraan更合适。
实际金额是多少?
以下是员工选择额外多供 5% 的例子(以员工份额为例):
| 情况 | 月薪 | 原员工比例 | i-Topup 加 | 员工总供款 | 雇主供款 | 当月总入 EPF |
|---|---|---|---|---|---|---|
| 60岁以下, 薪资 < RM5,000 | RM 1,000 | 11% | +5% | RM 160 | RM 130 (13%) | RM 290 |
| 60岁以下, 薪资 > RM5,000 | RM 6,250 | 11% | +5% | RM 1,000 | RM 750 (12%) | RM 1,750 |
| 60岁以上, 薪资 < RM5,000 | RM 1,000 | 0% | +5% | RM 50 | RM 40 (4%) | RM 90 |
供款金额统一进位至下一个令吉(不足一令吉的部分进一)。
申请方式(员工):
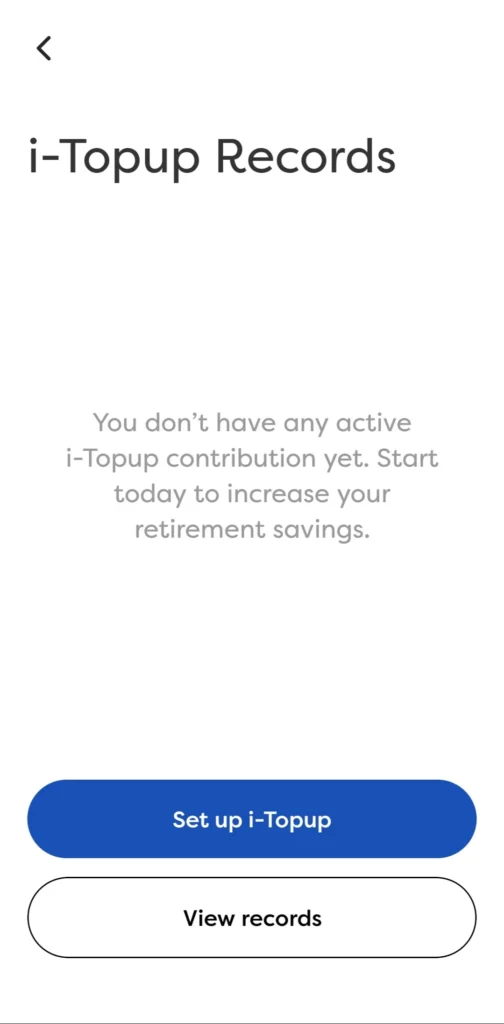
1. 登录 i-Akaun APP,在 Savings 页面,点击 i-Topup
2. 点击 Set up i-Topup
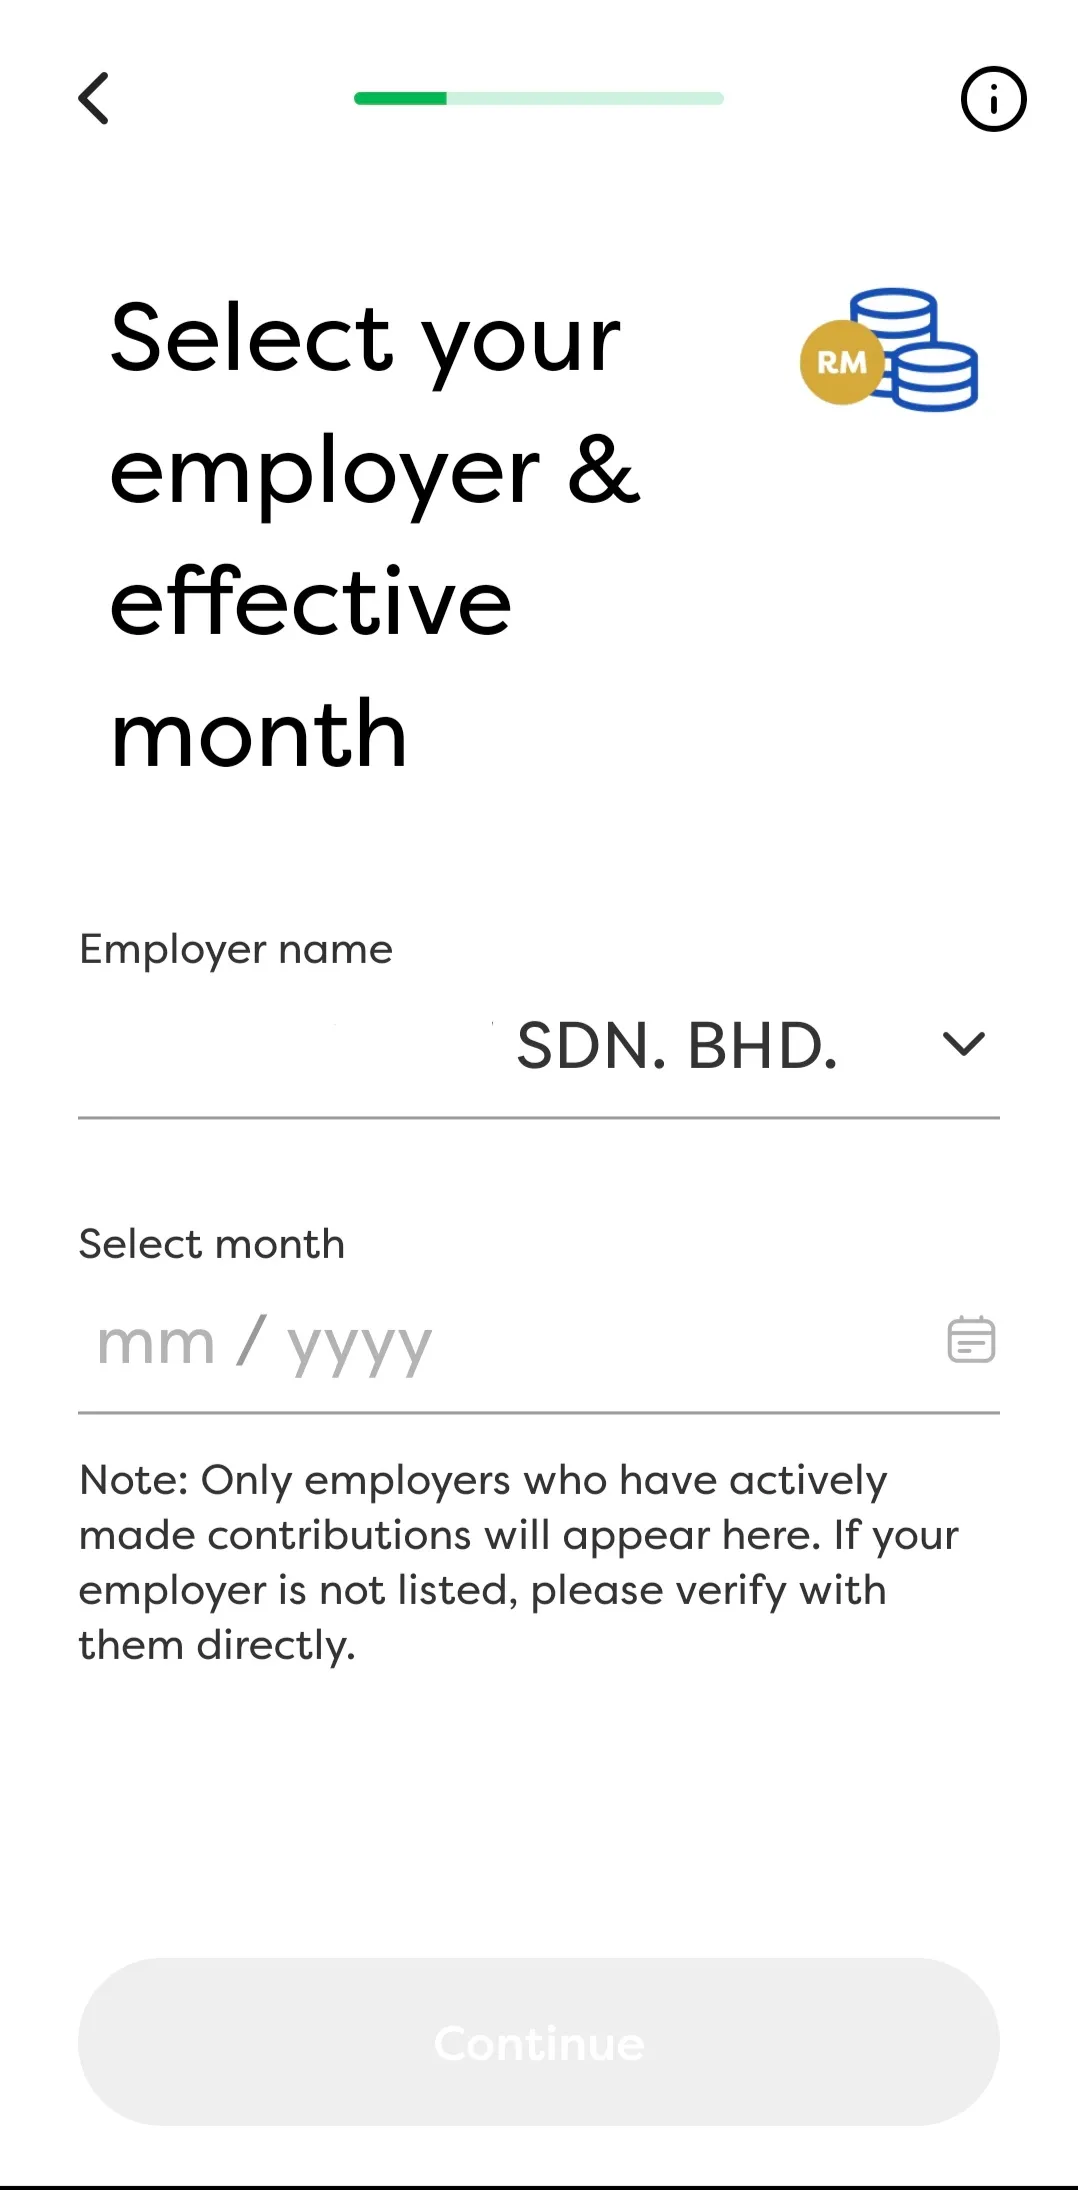
3. 确认你的雇主名字是否正确,选择 i-Topup 开始生效的月份
4. 选择你要增加的供款比例
供款比例最多可以去到:50% – 你当下的供款比例(一般来说是11%)
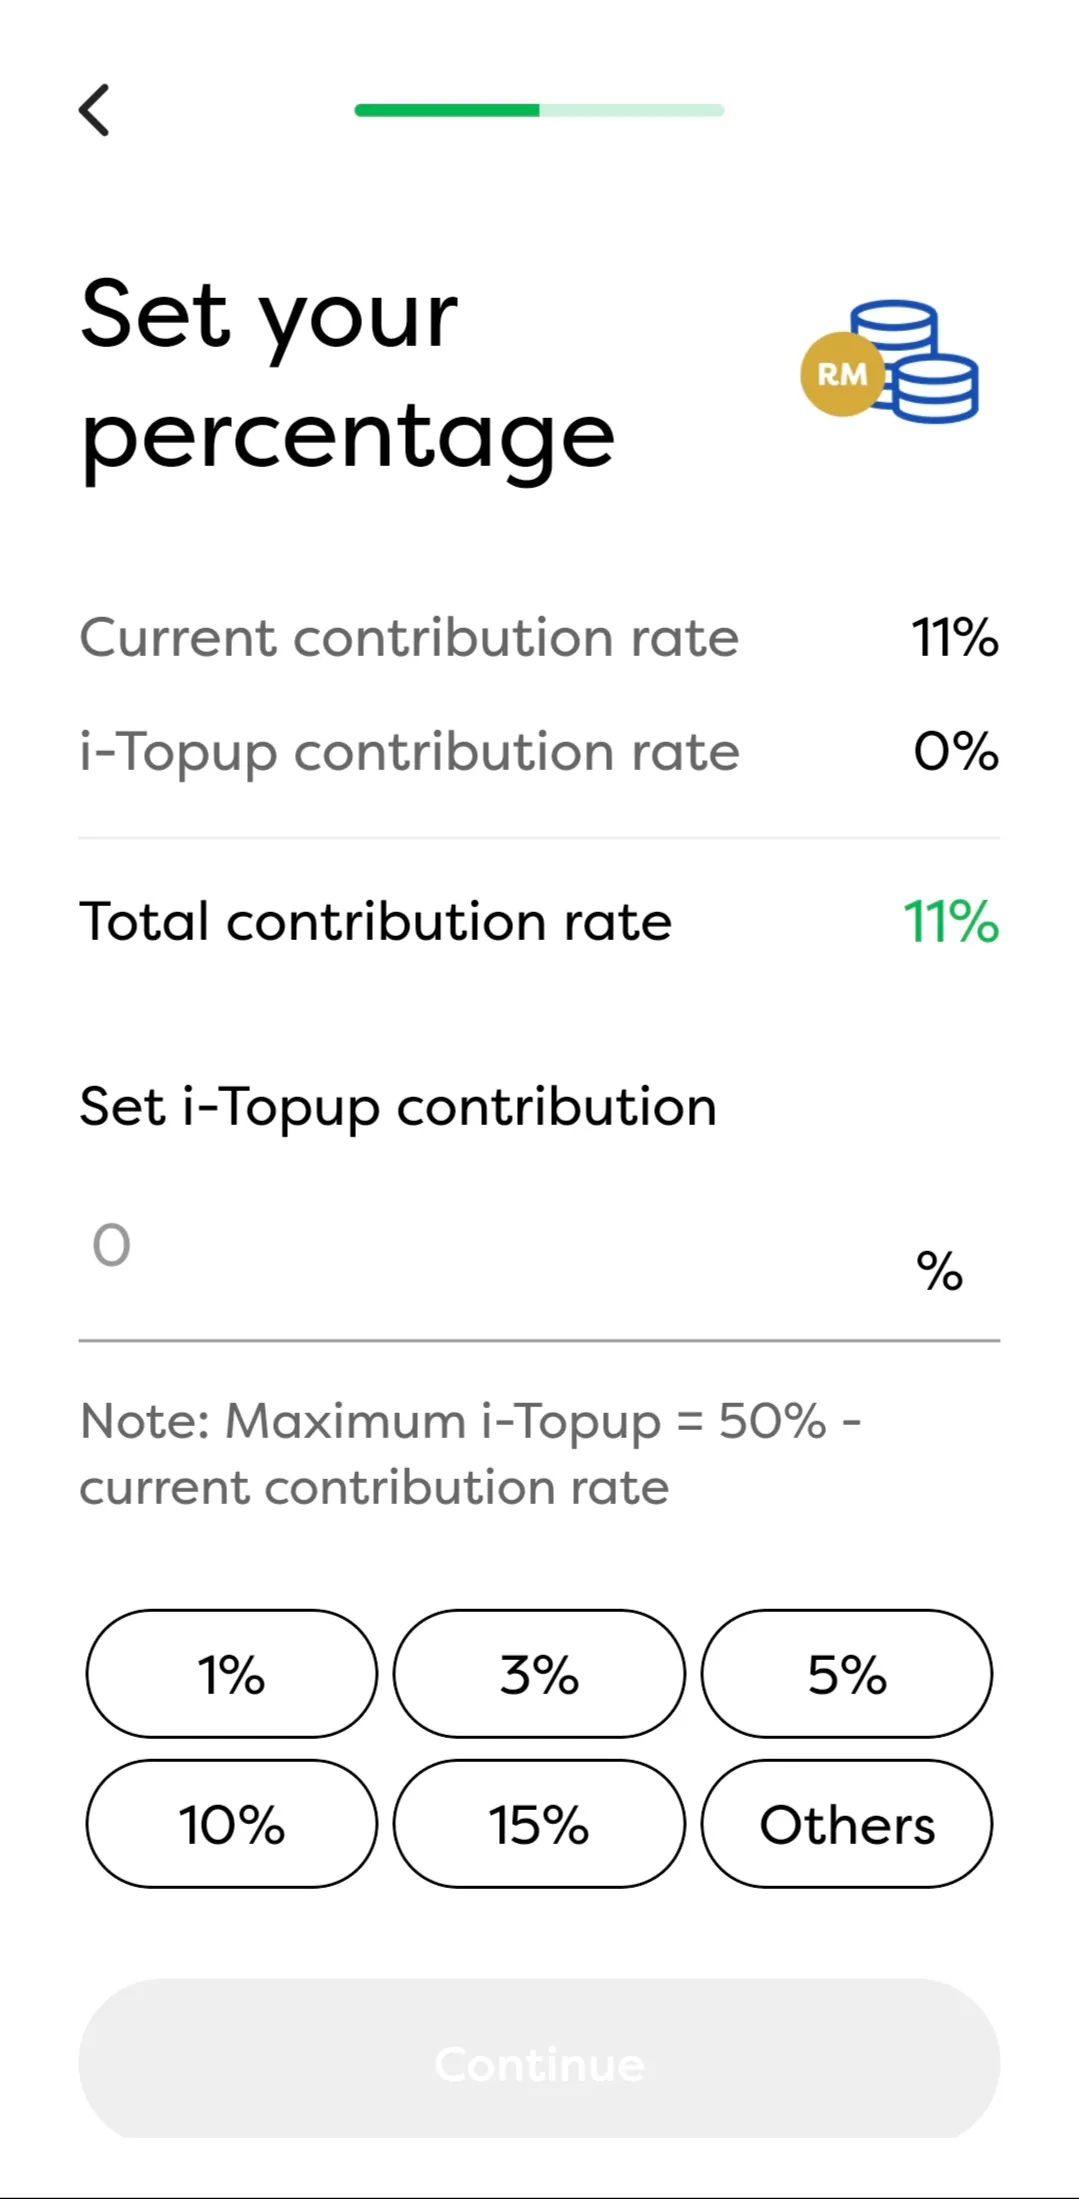
5. 确认你的最终供款比例,并打勾同意条款
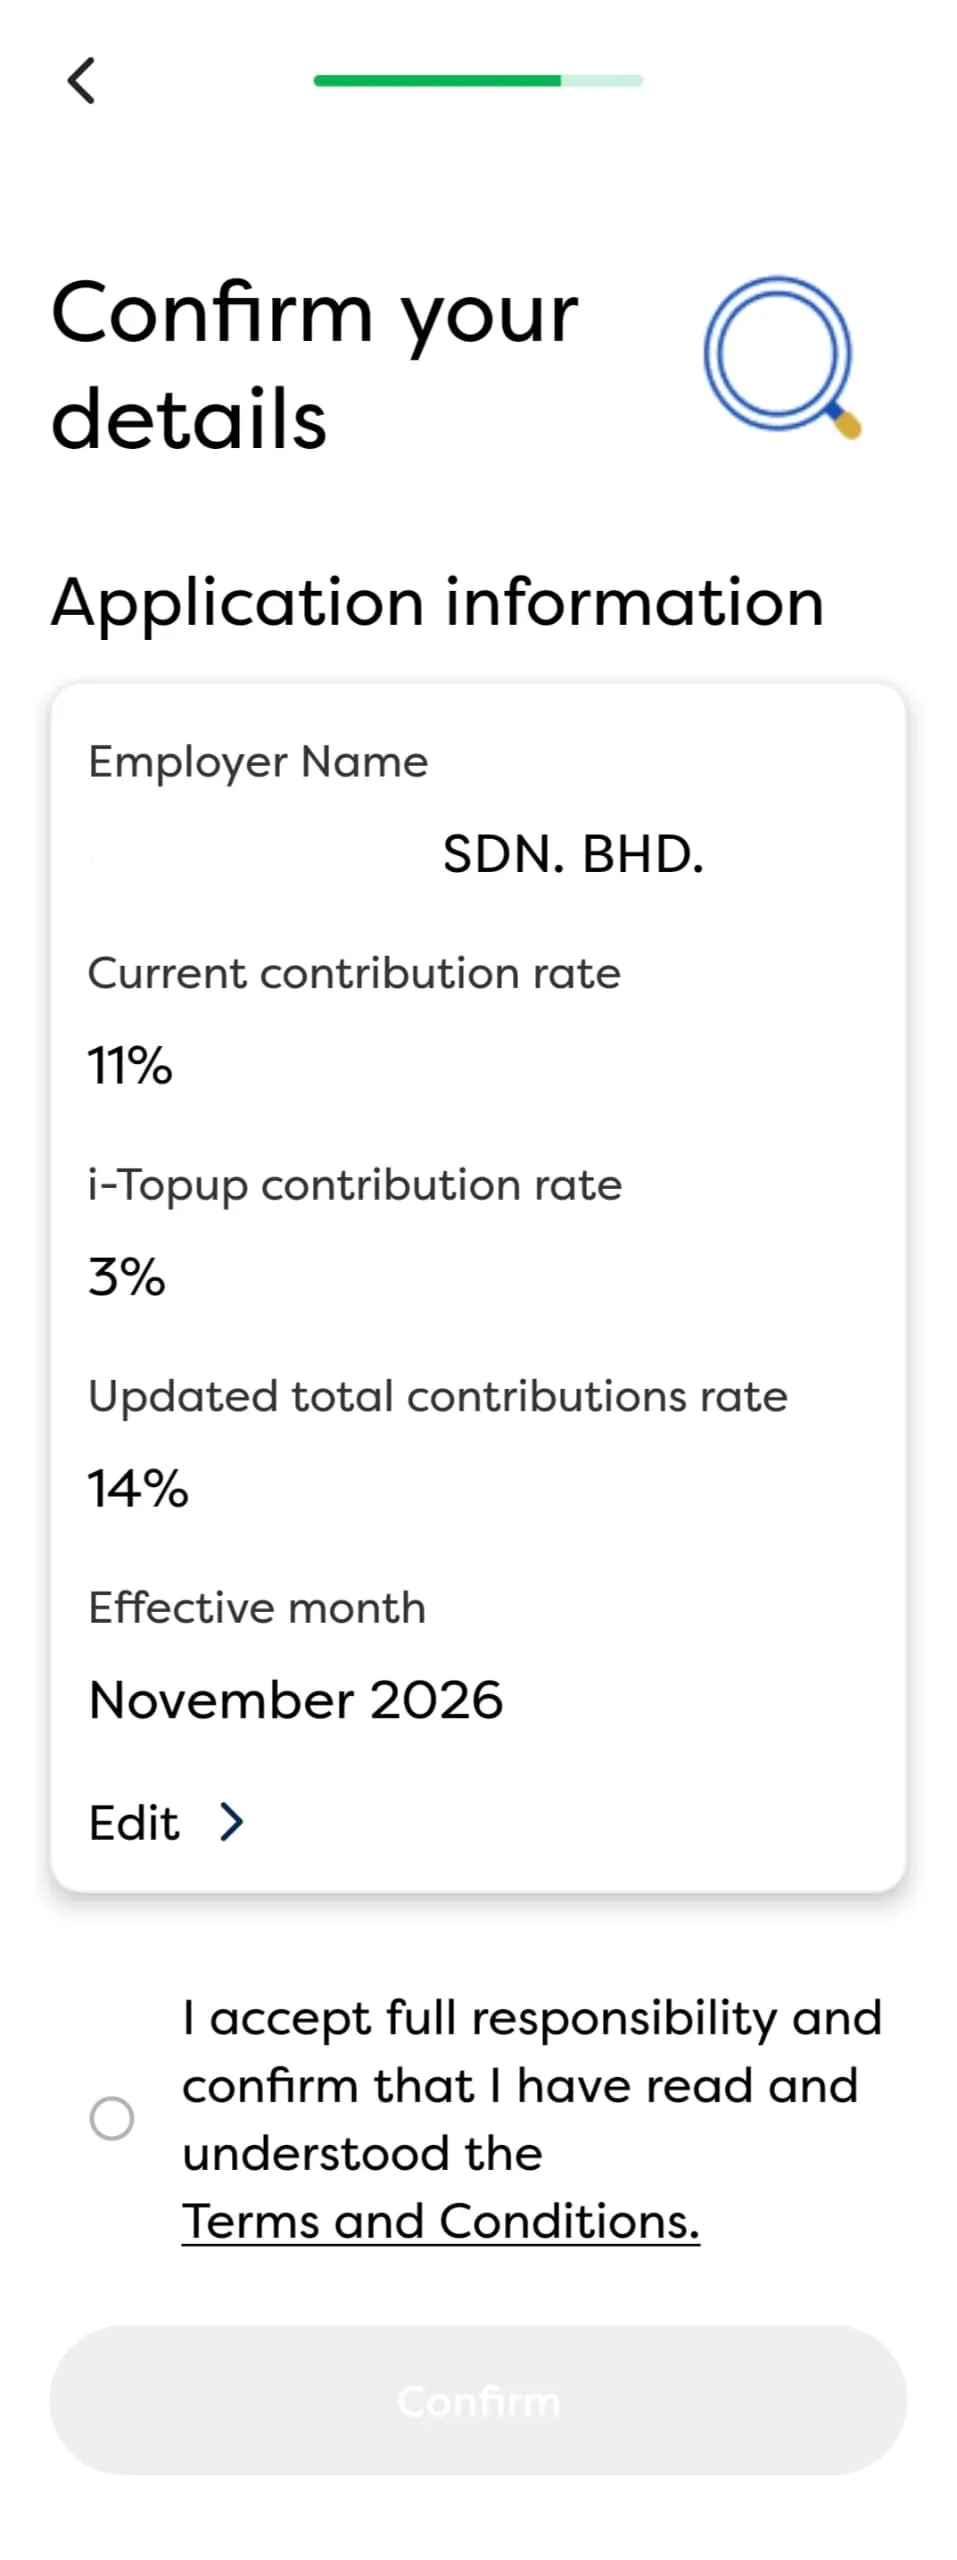
如果想要在线下申请,员工需填写实体表格 KWSP 17A/18A (AHL),提交给雇主,由雇主在 i-Akaun (Employer) 录入 申请提交后需等待雇主在系统验证,验证完成才正式生效。申请成功后,每个月出粮时会自动按设定比例多扣一部分进 EPF,不需要再手动操作任何东西。
雇主也可以主动为员工申请 i-Topup,增加员工退休储蓄。
雇主份额(雇主主动申请):
雇主可以在无需员工填表的情况下,自行在 i-Akaun (Employer) 直接申请为员工增供雇主份额,不需要任何表格。
注意事项
- 费率锁定:i-Topup 一旦注册,新的供款比率就成为你的固定比率,每月自动按此扣款,直到你提交取消申请才恢复原来比率
- 取消方式:填写 KWSP 17A/18A (AHL) 表格提交给雇主,由雇主在 i-Akaun (Employer) 处理;员工无法在 APP 自行取消
- 年龄上限:最高至 75 岁,超龄后停止缴纳
如何自己进 EPF 方法3:账户间转账:把 Akaun Fleksibel 或 Sejahtera 存款锁进 Persaraan
账户间转账不是存新钱进去,而是把你已经在 EPF 里的钱重新分配。把灵活可提的 Akaun Fleksibel(第三户口,Account 3)资金,搬到退休锁定的 Akaun Persaraan(Account 1),或者可用于房屋、教育、医疗用途的 Akaun Sejahtera(第二户口,Account 2)。
谁可以申请账户间转账?
申请转账必须同时符合以下条件:
- 马来西亚公民或非公民(Non-Malaysian)均可
- 年龄未满 55 岁
- Akaun Sejahtera 或 Akaun Fleksibel 有存款余额(One-Time Transfer);或该账户有新供款入账(Recurring Transfer)
此功能自 2025年4月19日起开放,转账仅限本人账户之间,不影响该笔金额的利息计算。
三个账户的利息都是一样的,所以有些人会问:那转来转去有什么意义?意义在于访问权限不同。
Akaun Fleksibel 随时可以全额提款,资金很容易在用钱压力大的时候被提出来花掉,变相削减了退休储备。把一部分搬进 Persaraan,等于自己给自己上了一道锁,没到退休年龄就动不了,强迫自己不去碰这笔钱。Akaun Sejahtera 则是专门用于房屋、教育、医疗相关的提款,灵活性介于两者之间。
账户间转账只开放给未满 55 岁的 EPF 会员;Recurring Transfer 在会员满 55 岁时会自动取消。
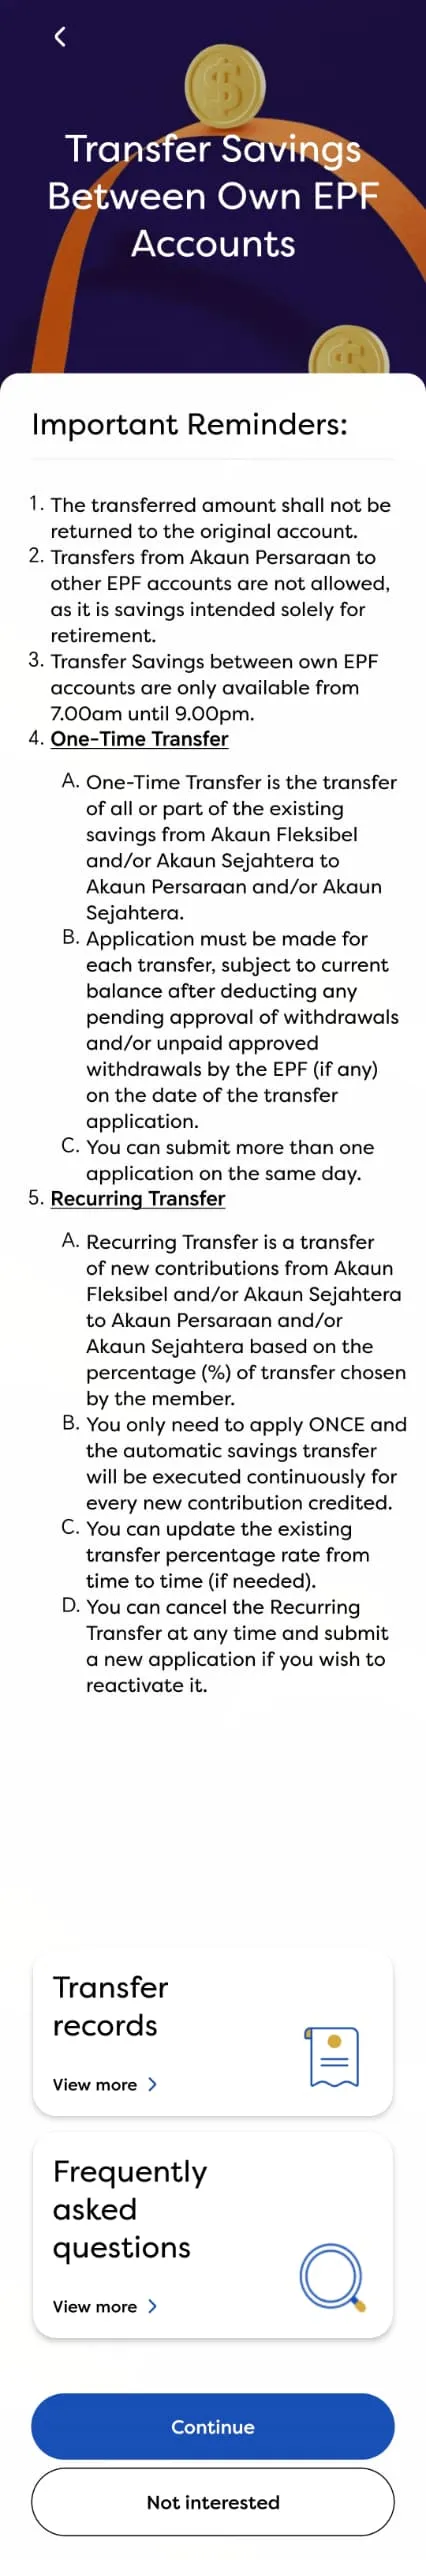
操作方法很简单,在 Savings 页面,选择 Transfer Savings Between Own EPF Accounts
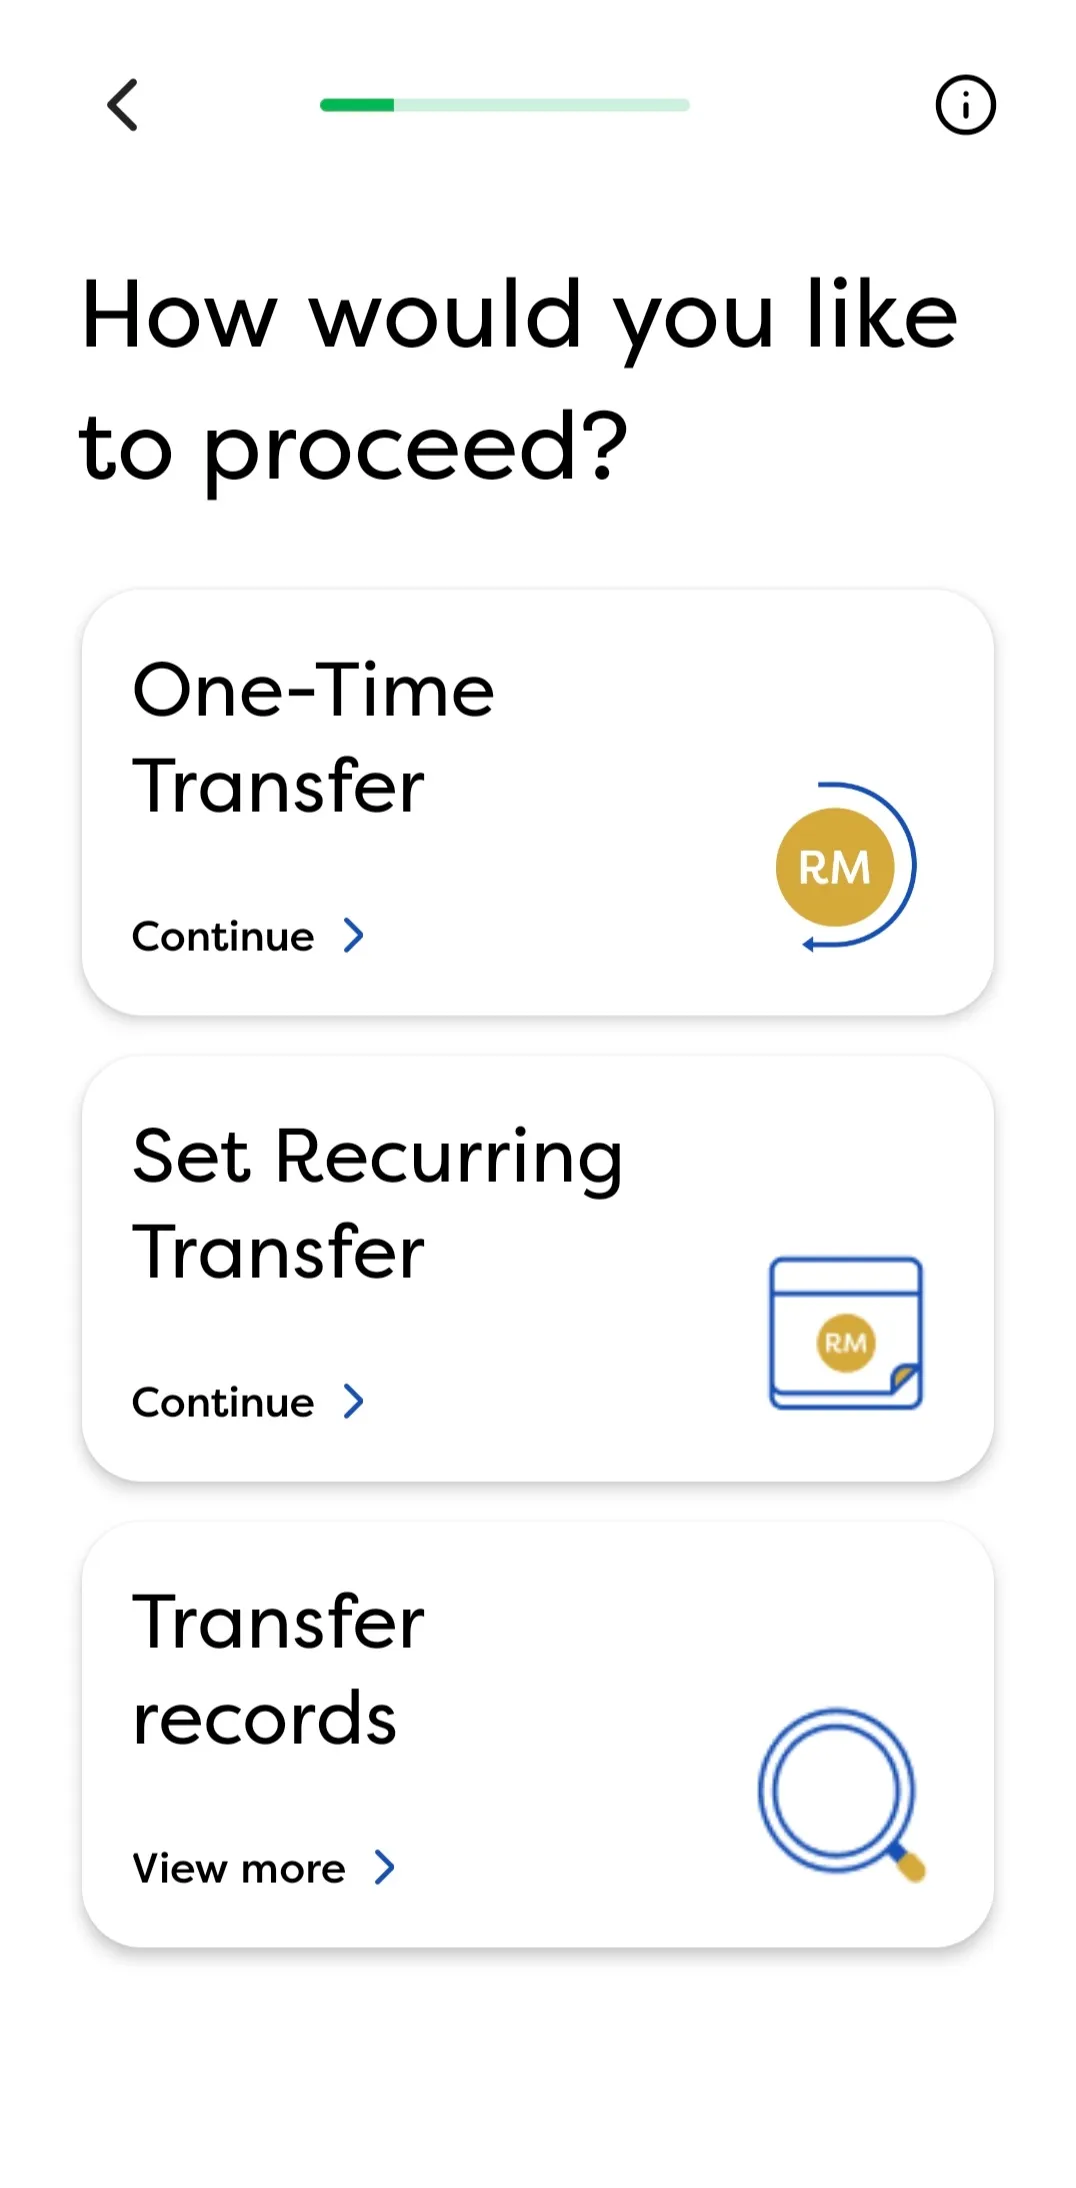
阅读完条款后,就可以选择是要一次性转账还是定期转账了,两者的差别是:
| 单次转账 One-Time Transfer | 定期转账 Recurring Transfer | |
|---|---|---|
| 转账对象 | 现有账户余额 | 每次新供款 |
| 转出来源 | Akaun Fleksibel 和/或 Akaun Sejahtera | Akaun Fleksibel 和/或 Akaun Sejahtera |
| 转入目标 | Akaun Persaraan 和/或 Akaun Sejahtera | Akaun Persaraan 和/或 Akaun Sejahtera |
| 需要申请几次 | 每次转账都要重新申请 | 申请一次, 之后自动持续执行 |
| 转账金额 | 全额或部分 (部分转账不含分) | 按会员设定的 百分比(%)自动计算 |
| 生效时间 | 即时生效 | 新供款入账后 次日(T+1)处理 |
| 账单显示 | 次日可在 对账单查看 | T+2 天后 显示于对账单 |
| 可否修改 | 不适用 (每次新申请即可) | 可随时更改比例, 立即生效并取代原设定 |
| 可否取消 | 不适用 | 可随时取消, 立即生效 |
| 自动取消情况 | — | 会员年满 55 岁; 或获批全额提款 (身故、离境、公务员、无能力提款) |
| 可否同一天提交多笔 | ✅ 可以 | 不适用 |
| 是否可同时使用两种方式 | ✅ 两种方式可同时并用 | ✅ 两种方式可同时并用 |
| 柜台申请(EPF 办事处) | ✅ 可 (填写 KWSP 12 表格) | ❌ 只限 APP、网页版、 或 EPF 自助终端 SST |
注意,组合转账(例如同时从 Fleksibel 转去 Sejahtera,再从 Sejahtera 转去 Persaraan)只限在 EPF 办事处自助终端(SST)操作,APP 和网页版不支持。
而且一经转账,不能再转回原有的户口。
延伸阅读:
单次转账(One-Time Transfer)
单次转账是一次性把 Akaun Fleksibel 或 Sejahtera 里的部分或全部余额,转到 Akaun Persaraan 或 Sejahtera。
操作步骤(i-Akaun APP):
1. 在 Savings 页面,选择 Transfer Savings Between Own EPF Accounts
2. 选择单次转账(One-Time Transfer)
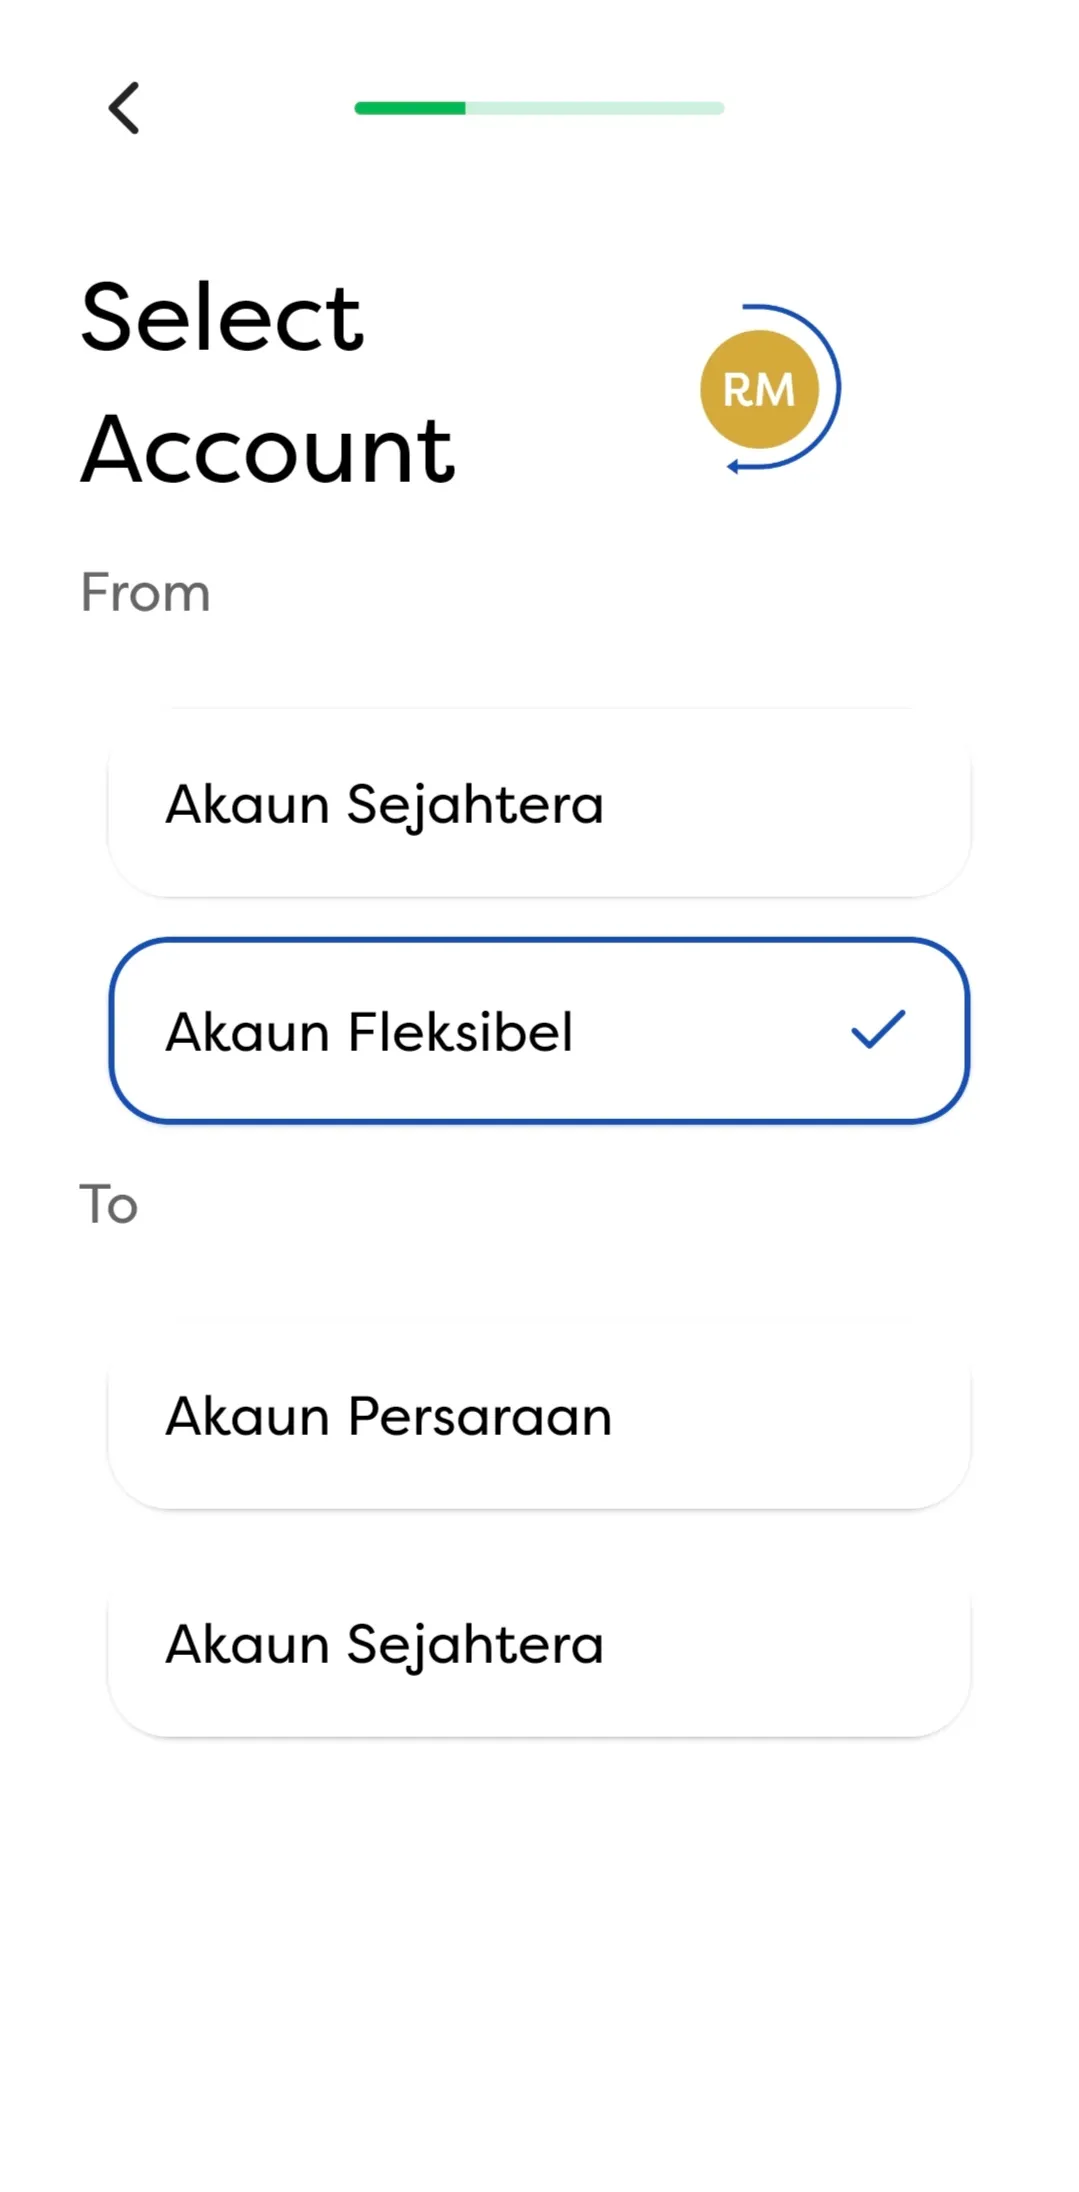
3. 选择转出账户和转入账户
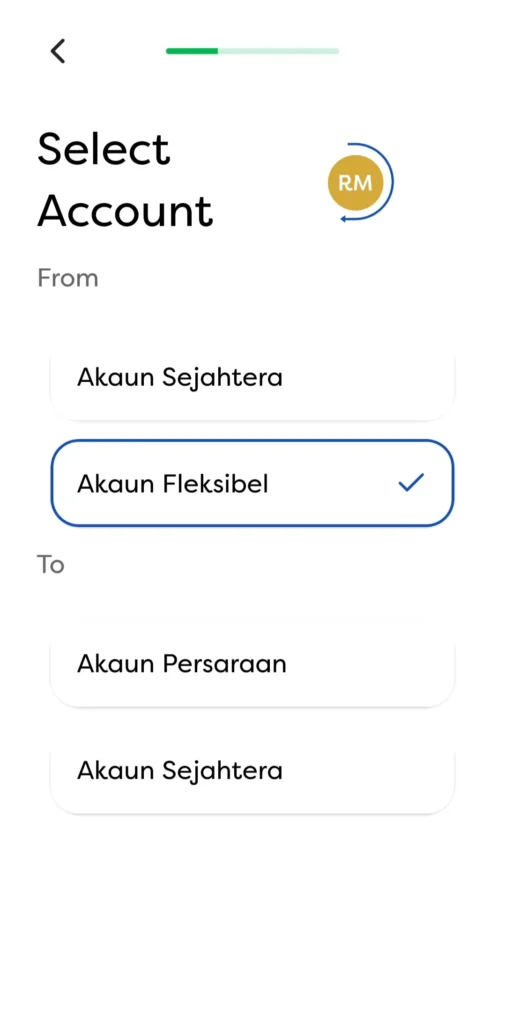
这里要注意,如果你选择的转出账户是 Akaun Sejahtera,你能转入的账户只有 Akaun Persaraan,也是系统唯一会显示的账号。
如果你选择的转出账户是 Akaun Fleksibel,你能转入的账户有两个选择,分别是 Akaun Persaraan 和 Akaun Sejahtera。
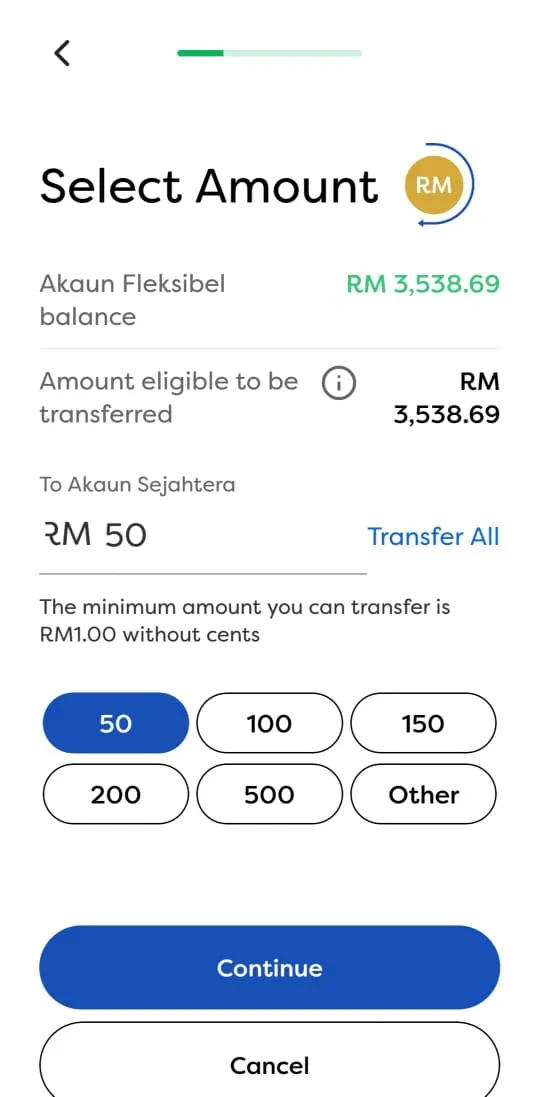
4. 输入转账金额(以当天账户余额为准,扣除任何待审批提款)
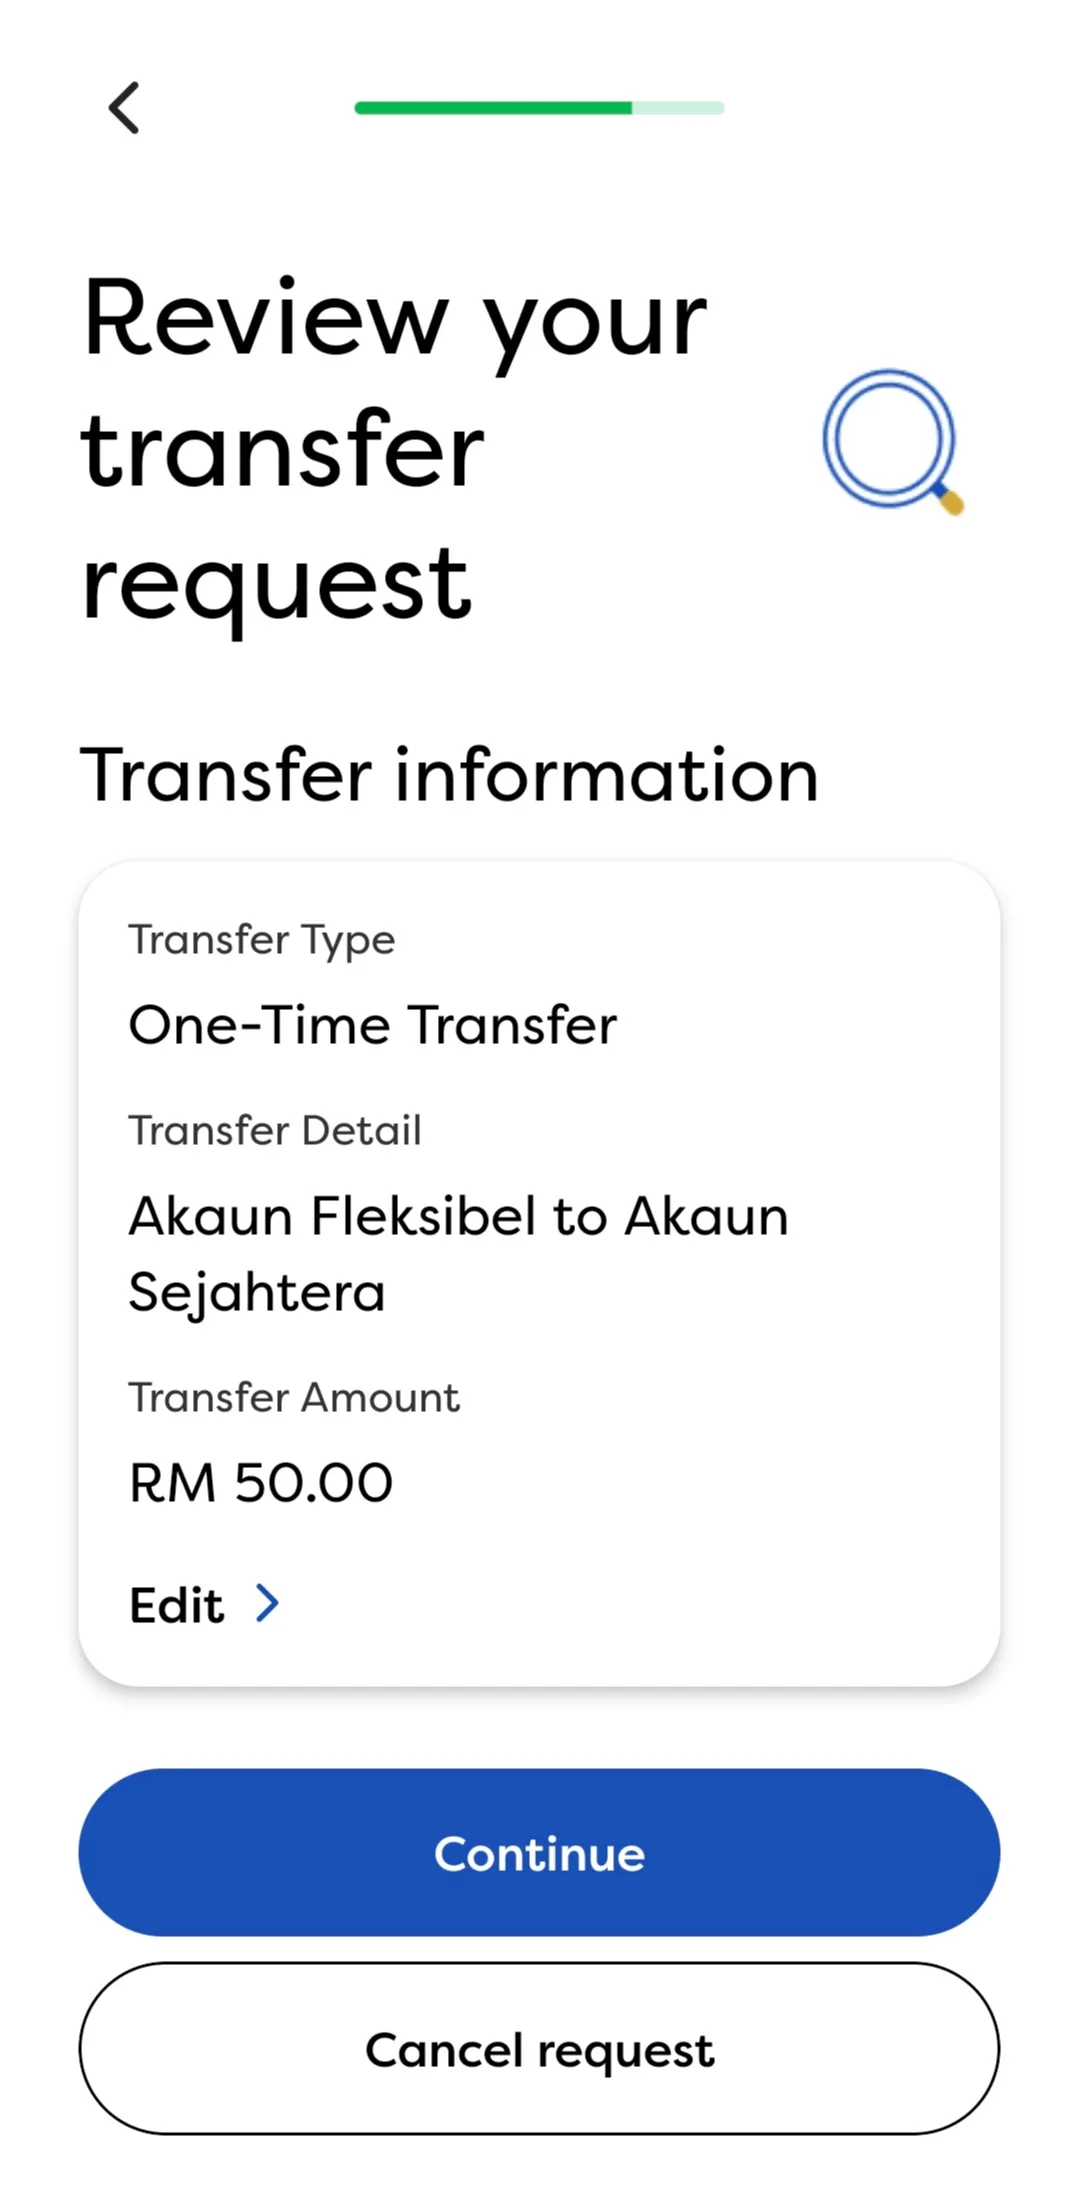
5. 确认详情并提交
Recurring Transfer(每次新供款自动按比例分配)
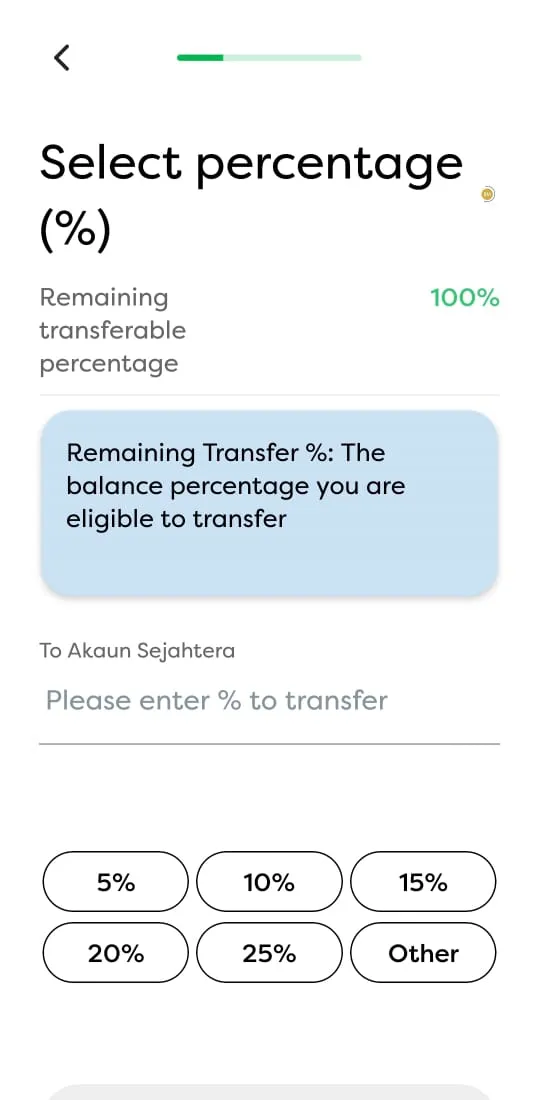
Recurring Transfer 是一个”设一次、持续运作”的功能:每当有新供款进入 Akaun Fleksibel,系统就会自动按你设定好的百分比,把一部分转到 Persaraan 或 Sejahtera。
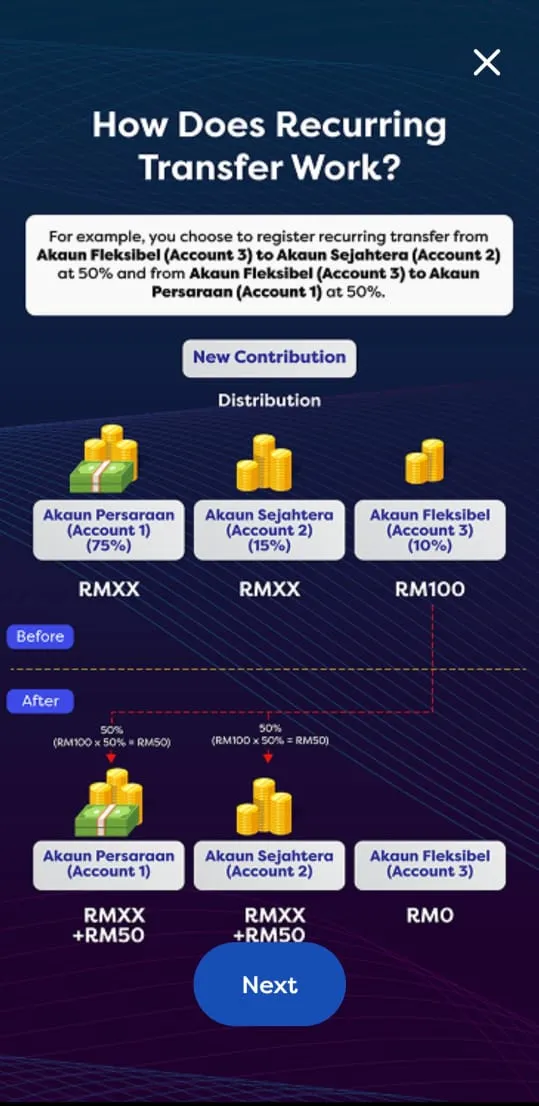
举个例子:Aminah 设置了「每次新供款的 50% 转去 Akaun Persaraan」。每当有新供款进入她的 Akaun Fleksibel,系统在次日(T+1)自动把其中 50% 转去 Persaraan,另外 50% 留在 Fleksibel。申请一次,往后每次新供款都自动执行,直到她修改比例或取消为止。
设置步骤:
1. 选择 Recurring Transfer
2. 选择转出账户和转入账户
规则和 One-time transfer 一样
4. 设置从 Akaun Fleksibel 和/或 Sejahtera 转出的百分比
5. 确认并提交
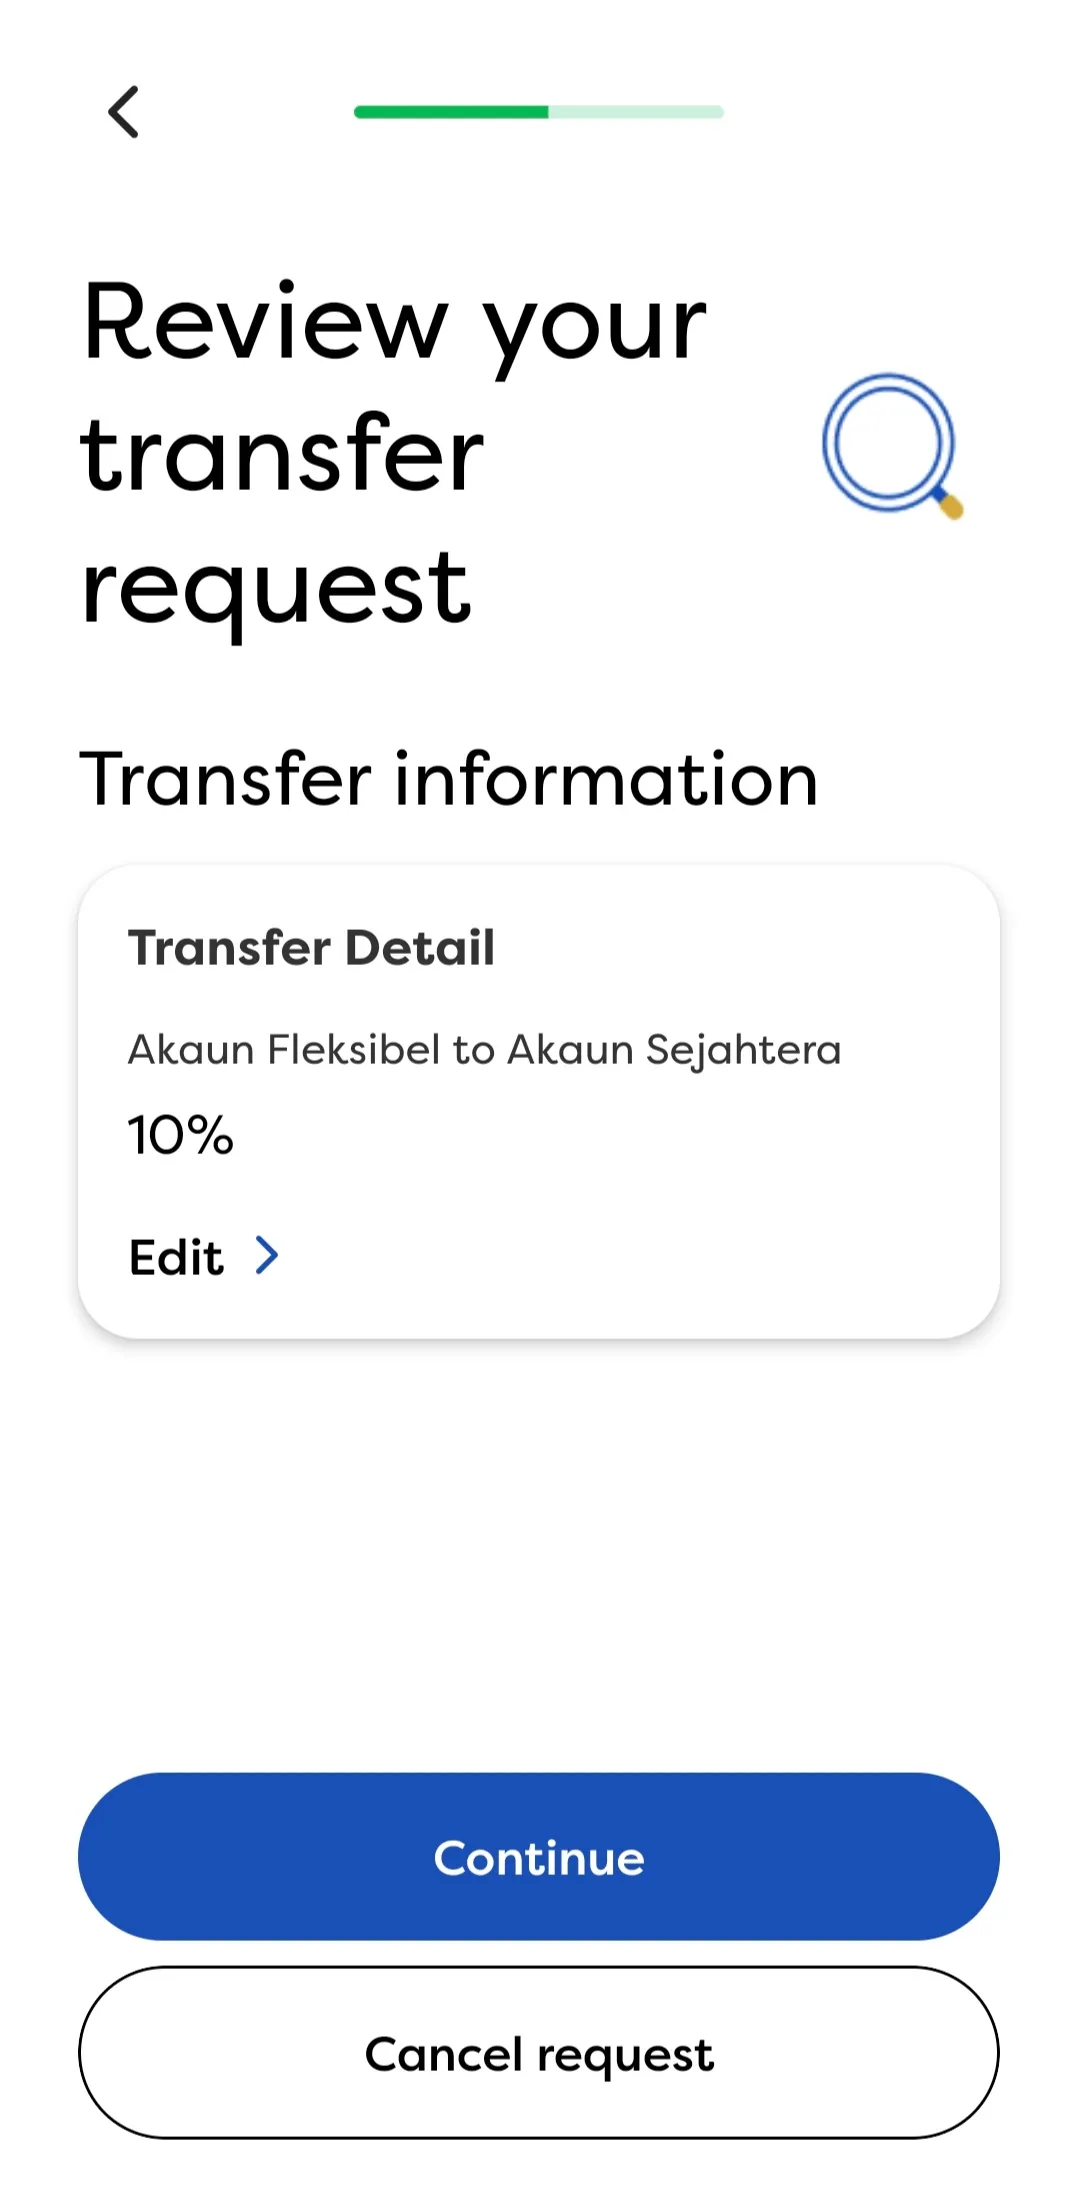
如果日后想调整比例,随时可以更新;也可以随时取消,再重新提交新申请。
做账户间转账之前,有几点要了解清楚:
- Akaun Persaraan 的钱不能转回:一旦转进 Persaraan,就不能再转回 Fleksibel 或 Sejahtera,请在操作前确认金额和目标账户正确
- 操作时间限制:每i-Akaun APP 及网页版每天 7:00–21:00;EPF 办事处自助终端(SST)每天 8:00–20:00。
- One Time Transfer 开放同一天可以提交多笔转账申请,Recurring Transfer 只需申请一次,之后自动运行
- 已完成的转账无法撤销:提交后无法取消,系统会按申请当天的账户余额执行
常见问题
自己进 EPF 之后,几时才会到账?
通过 i-Akaun APP 或网上银行操作的,银行完成转账后约 3 个工作日内到账。通过银行柜台或 EPF 办事处自助机缴纳的,约需 7 个工作日。
EPF 一年最多可以自己进多少钱?
所有自愿缴纳方式(i-Simpan、i-Saraan、i-Suri 等)合计每年上限 RM 100,000。用 i-Akaun APP 操作时,系统会自动显示你当年剩余可缴纳的额度,不用自己另外去计算。
马来西亚永久居民(PR)可以用 i-Simpan 吗?
可以。只要是注册的 EPF 会员、马来西亚公民或永久居民,且年龄未满 75 岁,就符合 i-Simpan 的资格。
55 岁后可以继续自己进 EPF 吗?
可以继续存,但 55 岁以后缴纳的金额会进入 Akaun Emas,需要等到 60 岁才能提款。不过,年满75岁就没办法使用这个功能了。
延伸阅读:
i-Simpan 和 i-Topup,应该用哪个?
两者不互相取代,视你的情况而定。i-Simpan 适合所有人,灵活度高,自己决定何时存、存多少;i-Topup 适合在职员工,通过薪资系统自动化,省去每次手动操作。自雇人士不能用 i-Topup 的员工份额,选 i-Simpan 或 i-Saraan 更合适。
我是自雇人士能用 i-Simpan 或 i-Topup 吗?
自雇人士可以用 i-Simpan 功能加码,但不能用 i-Topup ,因为这是个受雇员工的份额。不过,比起 i-Simpan,SSF 觉得 i-Saraan 会更适合自雇人士,性价比更高。因为公积金局会会提供额外配比金(i-Saraan 最高 RM 500 补贴;i-Saraan Plus 最高 RM 600 补贴),相当于你存多少政府按比例再帮你加一笔进去,比单纯的 i-Simpan 更划算。
延伸阅读:
家庭主妇能自己进 EPF 吗?
可以,但不适合用 i-Simpan 或 i-Topup。家庭主妇可以参与 i-Suri 计划,如果丈夫希望把公积金转给你则可以参加 i-Sayang 计划。
延伸阅读:
总结
自己进 EPF 这件事,很多人知道可以做,但一直没搞清楚应该用哪种方式。
说简单其实也简单:如果你只是想额外存一笔,i-Simpan 最方便;如果你想要自动化、不用每次手动操作,Auto Simpan 或 i-Topup 都能帮你做到;如果你担心自己忍不住把 Fleksibel 里的钱提出来花,账户间转账能帮你维持纪律。
这 3 个功能不是非此即彼,完全可以根据自己的情况组合使用。趁现在弄清楚选项,从下次出粮或手头有余钱的时候就开始行动。
EPF 相关文章阅读:、
- EPF是什么?利息6.15%,怎么算、扣多少?大马人必懂的KWSP退休金
- 如何申请EPF户口?开EPF户口需要什么资料?
- EPF几岁可以拿? 55岁公积金如何申请Akaun Emas? i-Emas值得吗
- 公积金怎样拿第二户口出来?EPF Account 2有10种情况可以拿出来
- KWSP申请拿钱:EPF 第三户口是什么?EPF Account 3 如何提款
- 7步从公积金EPF第二户口申请提款买屋子【2025最新教学】
- KWSP i-Invest 比EPF派息高?教你用EPF i-Invest 投资基金
- 马来西亚退休金计算,退休需要多少钱?EPF存款多少才够?
- i-Saraan 是什么?i-Saraan 如何进钱?6步网上申请!自雇人士自己进EPF!
- KWSP i-Suri 家庭主妇也可存EPF!津贴高达 RM 300!如何申请?
- KWSP i-Sayang:教你帮老婆自己进EPF存退休金
- KWSP i-Legasi 是什么?把EPF存款转给家人的条件、怎么申请?
- KWSP i-Lindung 是什么?值得吗?EPF保险低至RM4,教你如何买!
- EPF受益人如何做?条件、需要什么资料?KWSP受益人提名教程
- EPF投资的公司2026!EPF投资组合有哪些?KWSP投资项目最新30大持股名单
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。