




一家公司究竟賺錢能力強不強,EV/EBITDA 就能夠幫你看穿企業價值!
很多投資只會看本益比(PE)、股價淨值比(P/B)、現金流量折現法(DCF)、本益成長比(PEG)、股價營收比(P/S)等估值方式,卻完全忽略了企業價值倍數(EV/EBITDA)和 EV/EBIT ,結果錯把「賺錢少、負債重」的公司當成便宜貨,最後虧到懷疑人生。
其實,真正能評估一間公司值不值得投資的,不只是股價,而是它的企業價值計算方式(Enterprise Value)和企業價值倍數!
尤其當一家公司負債高、資本結構複雜、或跨足多個產業,傳統估值方法往往會失真,這時候 EV/EBITDA 就能派上用場。
它不只計算股價,而是綜合整體企業價值,不只看帳面獲利,而是看經營效率與現金流能力,更能反映真實的投資回報率。
本文手把手帶你搞懂 EV/EBITDA 是什麼?怎麼計算?查詢數據的方法?EV/EBIT vs EV/EBITDA 有什麼差別?EV/EBITDA 越大越好真的對嗎?
馬上帶你從財報數字裡,看清一家公司的真實價值,別再被表面利潤騙了!
EV/EBITDA 是什麼?企業價值倍數 Enterprise Value Multiple
企業價值倍數(EV/EBITDA,Enterprise Value Multiple),簡單來說是透過考慮企業的市值、債務和現金狀況,以評估企業真實價值和營運效率的一項比率,經常被用於比較同一產業中不同公司的估值。
EV 代表「企業價值」(Enterprise Value),即收購者在買下整家公司時需要負擔的總成本;EBITDA 則是「稅前息前折舊攤銷前的獲利」,反映企業純粹的營運現金流產能。
計算公式如下:
企業價值倍數(Enterprise Value Multiple)= 企業價值(EV) ÷ 稅前息前折舊攤銷前的獲利(EBITDA)
這個指標的核心意涵是:如果你要買下一家公司,要花多少錢,才能換到它每年產生的核心獲利能力?
假設企業A的財務狀況如下:
企業價值 EV = 3.4億元
EBITDA = 4000萬元
EV/EBITDA = 3.4億元 / 4000萬元 = 8.5
表示投資者需支付約 8.5 倍的 EBITDA 才能收購這家公司。
延伸閱讀:
EV/EBITDA 企業價值倍數的高低代表什麼?
企業價值倍數的數值越低,代表企業可能被低估;數值較高,則可能反映企業估值過高,或者市場對企業的未來前景相當樂觀。
不過,在解讀企業價值倍數時,也要考慮產業特性和企業自身的成長性。例如,高成長的科技、生技產業通常擁有較高的倍數,而傳統產業如公用事業或交通運輸則較低。因此,EV/EBITDA 更適合在相同產業內比較企業的相對估值。
此外,因為 EV/EBITDA 排除了資本結構(如負債比高低)與會計政策(如折舊攤銷方法)的差異,也非常適合用於跨國或跨地區的公司比較。
在評估企業真實價值時,EV/EBITDA 也應該搭配其他指標使用,例如負債比率、現金流,以全面掌握企業的健康程度與成長潛力。
企業價值(EV)是什麼?
企業價值(Enterprise Value, EV)是衡量一家企業總體價值的一種方式,涵蓋市值、總債務、現金及現金等價物等項目。計算公式如下:
企業價值(EV) = 市值 + 總負債 – 總現金
企業價值和我們熟知的上市公司「市值」有點不同,企業價值會將負債、現金資產納入考量。
假設企業A市值3億美元,買家B打算將整間公司買下來,但不代表買家B只花3億美元即可完成這筆交易。這是因為買家B還需要承擔企業A的負債,同時帳面上的現金也歸買家B所有。
換句話說,企業價值就是買家B在無負債並徹底掌握企業A所有現金流的前提下,所付出的實際收購成本。這個數值比單純的市值更能反映企業「實際要花多少錢買下來」,因此被普遍認為是較全面的評估企業價值的基準。
要計算企業價值,需要將公司流通股數乘以每股市場價格,得出公司市值。然後,加上公司長期和短期債務總額。最後,減去公司現金及現金等價物。這樣就得到了公司的企業價值。
假設企業A的財務狀況如下:
市值:3億元
負債:1億元
現金及現金等價物:6千萬元
企業價值(EV) = 3億元 + 1億元 – 6千萬元= 3.4億元
這代表買家需付出3.4億元的代價才能成功收購企業A。
對許多投資人來說,企業價值比單純的市值更能衡量一家公司的真實價值,這是因為它將企業的債務規模以及現金儲備都考慮在內,藉此規避企業高度槓桿帶來的評估誤差。這對於那些考慮潛在收購或比較具有不同資本結構的公司的人來說,企業價值更有參考價值。
延伸閱讀:
EBITDA 是什麼?EBITDA 計算方法?
EBITDA 是「稅前息前折舊攤銷前的獲利」(Earnings Before Interest, Taxes, Depreciation and Amortization)的縮寫,它是一項衡量企業盈利能力的指標,計算公式如下:
EBITDA = 稅後淨利 + 利息 + 稅 + 折舊 + 攤銷
或
EBITDA = 營業利益(Operating Profit or EBIT) + 折舊 + 攤銷
從字面上即可得知,EBITDA 透過排除利息、稅務、折舊和攤銷等非現金項目的影響,剔除了因政策或企業資本結構不同而產生的影響,從中掌握企業真正的利潤表現。由於折舊與攤銷不會直接導致現金流出,EBITDA 比淨利更接近企業的經營現金流指標(但它不是現金流本身)。尤其在比較不同企業的盈利能力時,更能提供客觀的分析。
不過,EBITDA 並未考慮資本支出(購買或維護固定資產如機器、設備的花費)、營運資金變化(存貨增加、應收帳款延遲、應付帳款變動等)、稅金與利息的實際支付等因素,因此無法完全反映企業現金流實際進出的狀況。
假設企業A的財務狀況如下:
稅後淨利:3000萬元
利息:150萬元
稅:150萬元
折舊與攤銷:700萬元
EBITDA = 3000萬元 + 150萬元 + 150萬元 + 700萬元 = 4000萬元
EBITDA 的優勢在於,能夠排除稅率、折舊攤銷與融資結構的影響,同時不會被大量的資本支出所模糊,適合用於比較不同企業或行業的獲利能力。
特別是對於資本支出較低、現金流相對穩定的成熟企業——如消費品、服務業、電信等行業——EV/EBITDA 倍數能較好地反映其營運表現與現金創造能力。這些企業的 EBITDA 波動較小,使倍數比較更具參考意義。
不過需要注意,不過,資本支出、營運資金變化、稅金與利息的實際支付,等實際業務成本都不在 EBITDA 的考慮範圍內,因此在盈利能力的評估可能過於樂觀。
延伸閱讀:
EV/EBITDA 只能用來收購?到底對投資者有什麼用?
EV/EBITDA 並不只適用於收購(M&A)場景。雖然它的起源和設計,確實是站在「潛在買家」的角度來衡量企業的整體價值,但它對一般股票投資人一樣有價值,因為它可以幫你避開市值指標可能隱藏的陷阱。
EV/EBITDA 可以幫投資者:
1. 看出企業有沒有「看起來賺錢,實際負債壓力大」
很多公司表面上 EPS(每股盈餘)很漂亮,股價不貴,看起來好像很值得投資。但你忽略了:
- 他可能有很多債務
- 他靠融資撐營運,EBITDA 很弱
- 他手上其實沒什麼現金
如果你只看「本益比 P/E」,根本看不出這些東西,但 EV/EBITDA 會一口氣把債、現金和獲利能力通通算進來,你就能更清楚企業真實的財務壓力。
2. 更公平地比較不同「資本結構」的公司
如果你在比較一家低負債的公司和一家高負債的公司,P/E 和 EPS 通常會偏愛高負債的那家,因為槓桿放大了 EPS。
但 EV/EBITDA 就能排除這種槓桿效應,讓你更客觀比較兩家公司的「核心經營能力」。
3. 適合比較不同國家的公司
EV/EBITDA 排除了因地區而異的稅負和折舊攤銷政策,更適合用來比較跨國企業。
4. 能判斷股票是貴還是便宜
雖然 EV/EBITDA 的合理範圍會依產業不同,但在同產業中,如果某家公司倍數偏高,可能估值太貴;倍數偏低,可能被低估(或是一個價值陷阱,值得進一步研究)。
延伸閱讀:
EV/EBITDA 怎麼解讀?從歷史倍數與預測倍數告訴你!
假設企業 A 在 2024 年與 2025 年的財務數據如下:
| 項目 | 2024 年 | 2025 年 |
| 市值(Market Cap) | 3 億元 | 3.5 億元 |
| 負債總額 | 1 億元 | 1.2 億元 |
| 現金與約當現金 | 0.6 億元 | 0.3 億元 |
| EBITDA | 4000 萬元 | 4200 萬元 |
| 企業價值(EV) | 3 + 1 – 0.6 = 3.4 億元 | 3.5 + 1.2 – 0.3 = 4.4 億元 |
| 企業價值倍數(EV/EBITDA) | 3.4 億 / 0.4 億 = 8.5 倍 | 4.4 億 / 0.42 億 = 10.5 倍 |
企業 A 的 EBITDA 雖然小幅成長(4000 萬 > 4200 萬),但 EV 增加更多,導致 EV/EBITDA 倍數從 8.5 提升到 10.5。
這代表幾種可能性:
- 市場對企業的成長潛力更樂觀(市值上升)
- 企業負債變多、現金變少,導致企業價值變重
- EBITDA 成長幅度不及 EV 成長,估值「相對變貴」
如果 EV/EBITDA 持續上升,卻不是因為 EBITDA 明顯成長,就代表市場可能高估了公司價值,或企業的財務壓力變大了(現金少了、負債多了)。這樣的變化是價值投資者在進行併購、估值、或投資分析時必須特別留意的。
為什要用 EV/EBITDA 估值?有什麼優點?
在國外投資機構,EV/EBITDA 這個指標被廣泛運用於衡量企業的核心營運獲利能力,主要優勢有下列幾點:
- 資本結構中立:EV/EBITDA 排除了債務的影響,因此適合用於比較擁有不同槓桿水準的企業
- 跨國比較:EV/EBITDA 排除各國稅收政策與稅率的影響,更適合用於併購(M&A)或尋找有吸引力的收購對象
- 收購估值:在併購前的估值作業,EV/EBITDA 可以更清楚反映企業的價值
EV/EBITDA 數值越大越好嗎?揭秘為什麼巴菲特超討厭 EV/EBITDA 企業價值倍數?
表面上,EV/EBITDA 數值越高,代表市場對企業未來有高度期待,但是背後可能隱藏價值陷阱!EV/EBITDA 數值高,可能來自於市場過度期待、EBITDA 偏低、企業背負巨額負債而推高了EV值等因素。
在使用企業價值倍數時,應謹慎考慮以下幾點:
- 過於依賴 EBITDA
假如企業過於依賴 EBITDA 左右盈利指標,可能會忽略資本支出(CapEx)與營運資本變動。
在資本密集型產業(如電信、製造、基建)中,折舊與攤銷反映的正是資產耗損與維護成本,而這些實際會消耗大量現金。但因為EBITDA 會「加回」折舊與攤銷,而忽略了這些在行業中極為核心的現金流支出。
對需要持續投入資金,例如建廠、設備更新、原物料庫存的企業來說,EBITDA 可能高估了可支配現金流,低估資金壓力與投資週期,造成盈利與擴張能力的誤判。
而正是因為這個原因,股神巴菲特曾經多次言辭激烈地吐槽 EBITDA,認為它最大的問題是「假裝折舊攤銷不存在」,認為它「忽略了真實的成本」。折舊攤銷雖然是非現金的會計項目,無法反映每年的實際現金流動。但是背後代表資產老化、設備磨損、專利到期等真實成本,是實際支出,而且在經過一段時間之後需要以資本開支(CapEx)補回來。
When Charlie and I read reports, we have no interest in pictures of personnel, plants or products. References to EBITDA make us shudder ¾
does management think the tooth fairy pays for capital expenditures? We’re very suspicious of accounting methodology that is vague or unclear, since too often that means management wishes to hide something. And we don’t want to read messages that a public relations department or consultant has turned out. Instead, we expect a company’s CEO to explain in his or her own words what’s happening.查理和我讀報告的時候,對人員、工廠或產品的圖片不感興趣。 EBITDA(息稅折舊攤提前利潤)的提及讓我們不寒而慄——管理階層以為牙仙子會為資本支出買單嗎?我們對模糊的會計方法非常懷疑,因為這往往意味著管理階層想隱瞞什麼。我們也不想讀公關部門或顧問寫出來的訊息。相反,我們希望公司CEO能用自己的話來解釋事情的真相。
Berkshire Hathaway’s Chairman’s Letter Year 2000
從巴菲特的角度,EBITDA 把它們加回去,容易讓企業盈利表現受惠,出現看起來比實際健康的錯覺。他說 EBITDA 「根本是一種胡扯」。當聽到有人鼓吹用 EBIDTA 來估值時,「就該捂緊自己的口袋了」。
他更關注自由現金流(Free Cash Flow),「現金為王」是他的格言,因為它能直接反映企業在維持業務運作後,還剩多少現金可以用於擴張、還債或分紅。健康的企業必須具備「每年產生越來越多現金」的能力。
- 未真實反映利息與稅務的影響
EBITDA 不計入利息與稅務,但這些在現實中是企業必須支付的項目,特別是負債比例高的公司,在利息支出方面相當大。一旦忽略了,可能會面臨天價債務纏身。
- 無法反映企業成長率的差異
EV/EBITDA 是一個靜態倍數,無法體現不同企業間未來成長潛力的差異。兩家公司即使倍數相同,但如果一間成長快速、另一間停滯不前,估值應該會有差異。
- 難以解釋「溢價」或「折價」背後原因
當一家公司的倍數高於同業時,我們常說它有「估值溢價」,但這背後可能是因為品牌力、技術壁壘、甚至是市場情緒誤判?這些因素都帶有主觀判斷,因此需要進一步的基本面研究才能判斷是否合理。
- 可比性限制(Non-GAAP 指標)
EBITDA 是一個 Non-GAAP 指標,不同公司在計算上可能有所不同,可比性存在一定的疑慮。
- 高估投資回報潛力
高 EBITDA 並不等於公司很賺錢,這項指標只是「營運前獲利」。如果忽略後續的資本支出、稅金、利息等現金流出,投資回報潛力可能被高估,讓人誤以為公司的利潤轉現金能力很好。
- 企業價值 EV 可能會被「債務」拉高,但這不一定代表公司更有價值
當企業大量舉債擴張時,雖然資產變多、營收可能提升,但企業的負債也同步增加。由於 EV 的計算公式是:
EV = 市值(股權價值)+ 淨負債(總負債 – 現金)
這代表只要負債提高,EV 就會被拉高,即使公司的實際營運或現金流沒有顯著提升。
如果此時 EBITDA 沒有同步成長,EV/EBITDA 倍數就會變大,看起來像是這家公司估值偏高或「很值錢」,製造了企業營運理想、前景樂觀的假象,但這可能只是高負債造成的錯覺。
不同行業的 EV/EBITDA 怎樣才算健康?
根據 Siblis Research 的最新資料(截至2025年6月),美股大型公司不同行業的 EV/EBITDA 平均值,分別是資訊科技約27倍、非必需消費品約17倍、通訊服務約13倍。
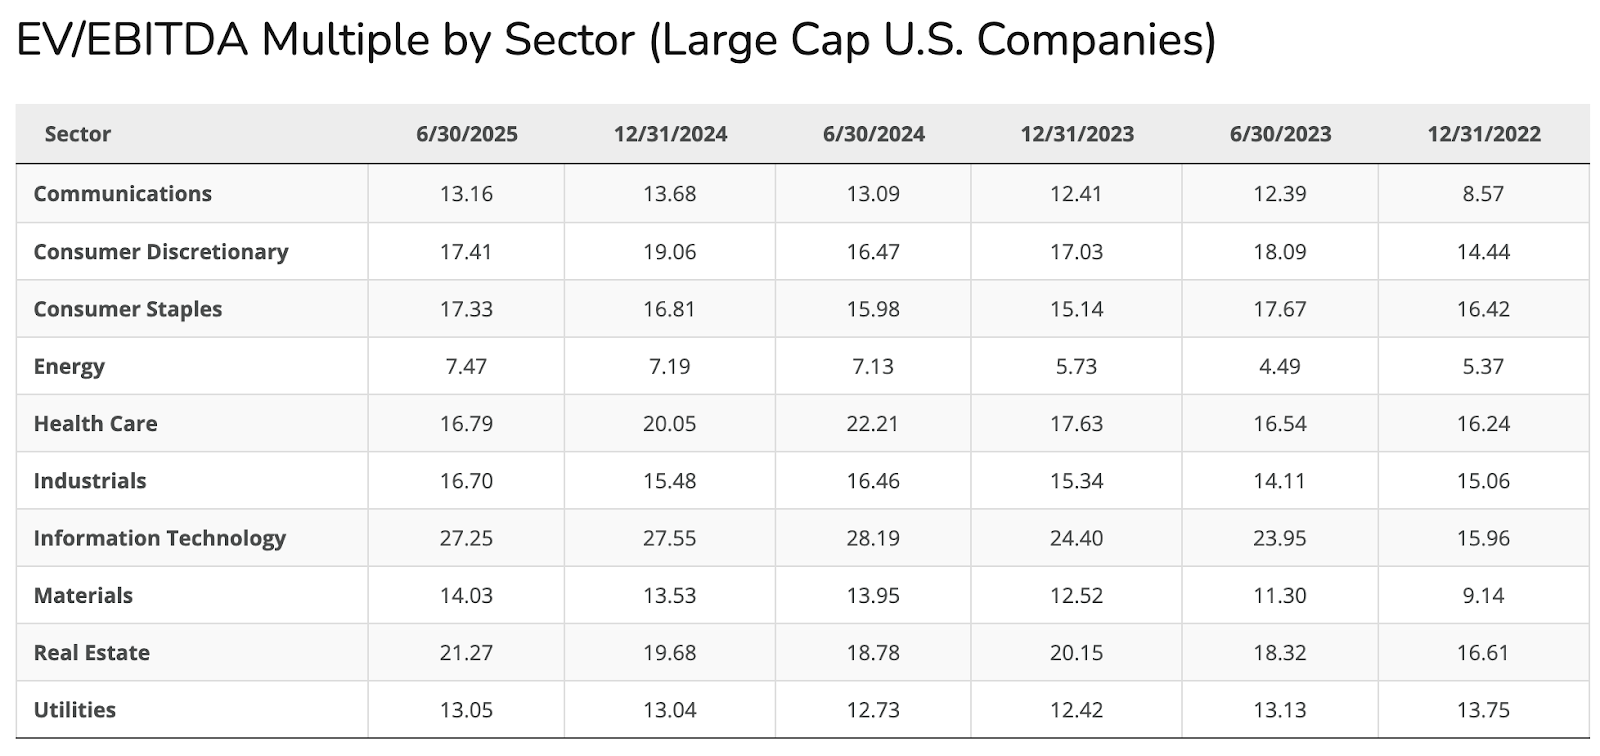
以 Amazon、Tesla 為例,兩者同屬非必需消費品業,倍數卻分別為17倍與73倍,差距巨大。這不一定就代表 Tesla 被市場低估。
在正常情況下,當 EV/EBITDA 上升,多數是因為企業的營運獲利增長,市場給了更高估值。不過,有時候 EV 會因為股價飆漲、負債增加或現金減少而急速膨脹。
因此,在比較同一產業不同企業是否值得投資時,也需要結合其實際盈利成長、資本支出壓力、歷史倍數、其他財務數據如 P/E 等交叉檢驗,確認高估值是否有基本面支撐,才能做出合理的評估,避免被「看起來很賺錢」的表象誤導。
除了 EV/EBITDA,你還應該認識 EV/EBIT
EV/EBIT 是另一個常見的估值指標,由著名價值投資者 Joel Greenblatt 所提出,常用以衡量一家企業在支付利息和稅收之前的收益,反映企業本業營運的獲利能力。
EBIT,是 Earnings Before Interest and Taxes 的縮寫,中文稱為稅前息前利潤,指的是公司未扣除所得稅、利息費用前的盈餘。
計算公式如下:
稅前息前利潤(EBIT) = 營業收入 – 營業成本 – 營業費用 + 營業外收入(支出)(或是稅後淨利 + 利息 + 稅)
Joel Greenblatt 表示,EBIT「讓我們在比較獲利收益率時,將不同負債水準和不同稅率的公司放在同等地位」。
EV/EBIT = 企業價值(EV)÷ EBIT
假設企業A的財務狀況如下:
企業價值 EV = 3.4億元
EBIT = 4500萬元
EV/EBIT = 3.4億元 / 4500萬元 = 7.56
這代表買家需付出7.56倍的營業利潤(EBIT)去「買下」企業A的整體價值,換句話說,必須用7.56年的 EBIT 收入才能買下企業A。
一般而言,EV/EBIT 的數值越低,代表企業可能被低估,買入這家公司越「划算」。概念類似買房時,房價和租金比越低,代表回本時間短,這筆投資看起來更有吸引力。
使用 EV/EBIT 估值的優勢
使用 EV/EBIT 估值的優勢在於,EV/EBIT 可以作為衡量企業營運效率與估值水準的財務比率。在排除了稅率與債務的干擾後,投資人能夠更公平地比較不同企業的獲利能力。
此外,EV/EBIT 特別適合用於分析重工、能源等資本密集型產業,這些行業通常有較高的固定資產與折舊費用,而 EBIT 包含了折舊金額,能更全面反映資產使用成本,因此比 EBITDA 更能呈現企業的實際營運成果與資產效率。
不過,在解讀 EV/EBIT 倍數時,也要考慮太低的倍數可能代表風險高或企業成長性差。成長性不足的企業,未來營收與利潤成長空間有限,EV/EBIT 會相對較低。負債高、現金流緊張的企業,其 EV/EBIT 也會偏低。
由於不同行業在資本密集度、折舊比例與營運效率等方面差異很大,因此 EV/EBIT 更適合用於比較同一產業內的企業。
EV/EBIT vs. EV/EBITDA 有什麼不同?
EV/EBIT 和 EV/EBITDA 的主要差別在於是否包含折舊與攤銷的影響(EBITDA – 折舊與攤銷)。
EV/EBITDA = 企業價值 ÷ (稅前息前折舊攤銷前盈餘)
→ EBITDA = EBIT + 折舊 + 攤銷
EV/EBIT = 企業價值 ÷ (稅前息前盈餘)
→ EBIT 已經扣除了折舊與攤銷
以下是 EV/EBIT 和 EV/EBITDA 的區別:
| EV/EBITDA | EV/EBIT | |
| 是否涵蓋折舊與攤銷 | 是 | 否 |
| 資產耗損反映 | 有反映(折舊攤銷) | 無反映 |
| 估值側重 | 著重營業利潤與資本使用效率 | 著重營業現金流的潛力 |
| 適用產業 | 資本密集產業(如製造、能源) | 成長型或輕資產行業(如科技、服務業) |
有了 EV/EBITDA,為什麼還要參考 EV/EBIT?
雖然 EV/EBITDA 很常見,但有些分析師會用 EV/EBIT,這是因為要參考折舊與攤銷對獲利的真實影響。
EV/EBITDA 常用於比較不同資本結構或資產密集度的公司,例如製造業、能源企業,因為指標排除了折舊與攤銷的影響,能更公平地反映營運獲利能力,因此在企業併購(M&A)估值中很常見。不過,它忽略了設備老化與未來資本開支的壓力,對重資產行業可能會高估價值。
此外,EBITDA 屬於「非 GAAP 指標」,計算方式有一定彈性,不同公司或分析師可能會做出調整,因此有被操弄或美化的風險。
EV/EBIT 則將折舊與攤銷納入計算,能更全面反映真實的資產使用成本,多用於分析科技、服務業等資本開支較穩定的行業,或比較同業資本密集度相近的公司。
與 EBITDA 不同,EBIT 是財報中直接可見的項目,較難透過會計手法美化,因此被視為更保守的衡量方式。不過,假如用於跨行業比較會失真,因為不同行業的折舊比例差異大。
那麼用哪個指標更好?假如跨行業比較或快速篩選,可參考使用 EV/EBITDA;分析資產密集型公司,EV/EBIT 會比較合適。
當然,最謹慎的做法是兩個指標同時參考,假如 EV/EBITDA 高但 EV/EBIT 偏低,可能意味著折舊攤銷比例高,資本開支壓力大;假如 EV/EBITDA 與 EV/EBIT 都高,意味著獲利能力與資產效率都有被市場高估的可能性。
如何查詢 EV/EBITDA?
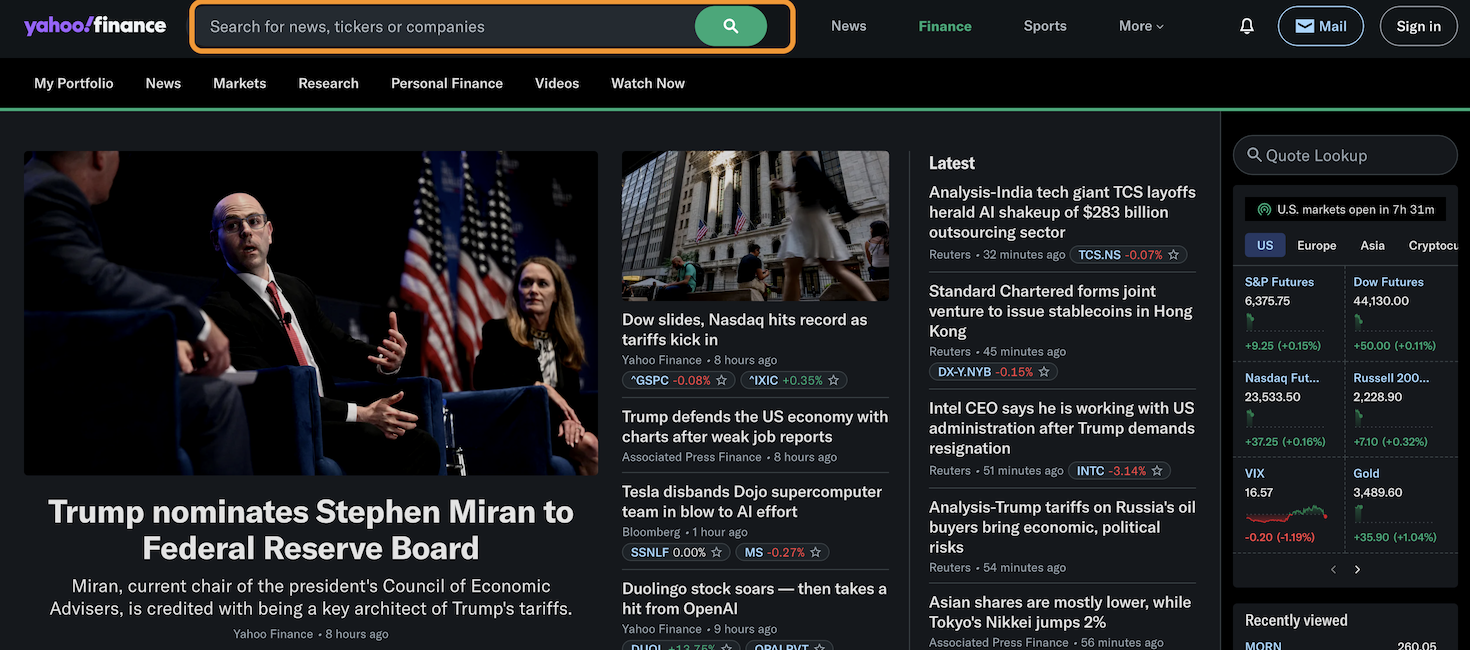
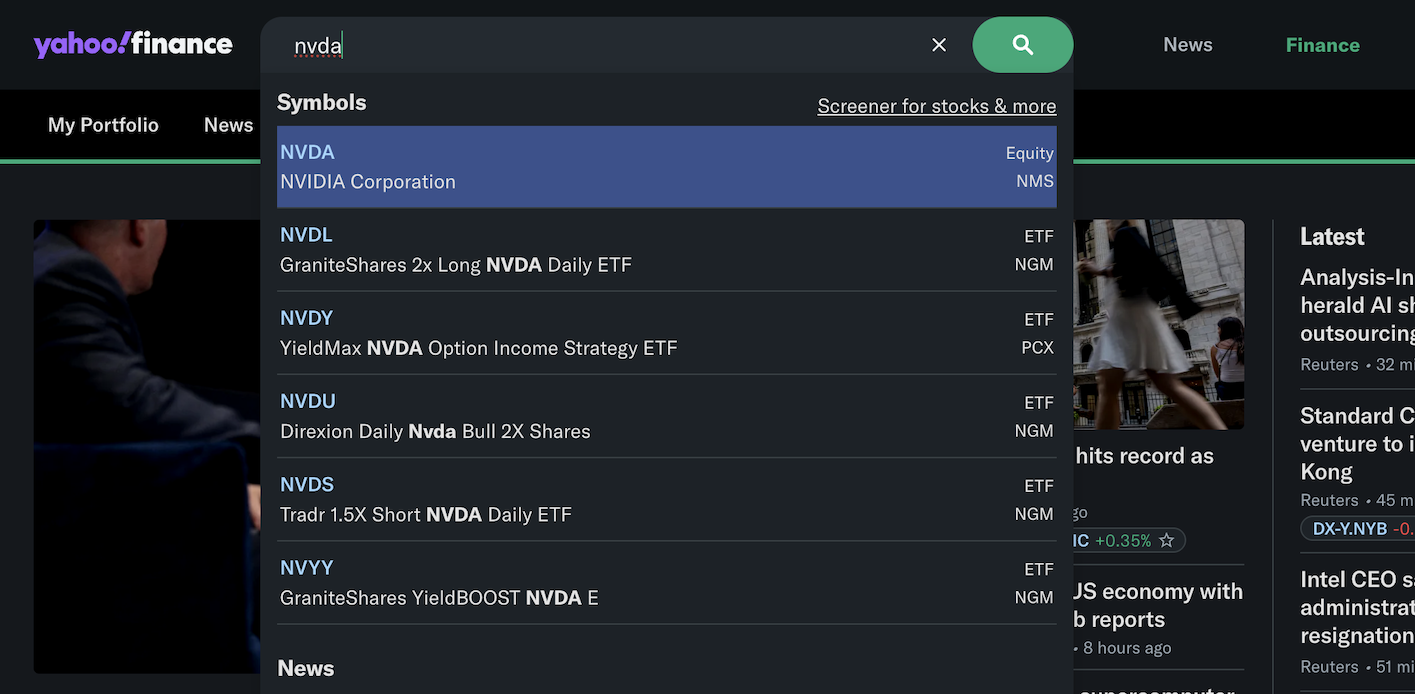
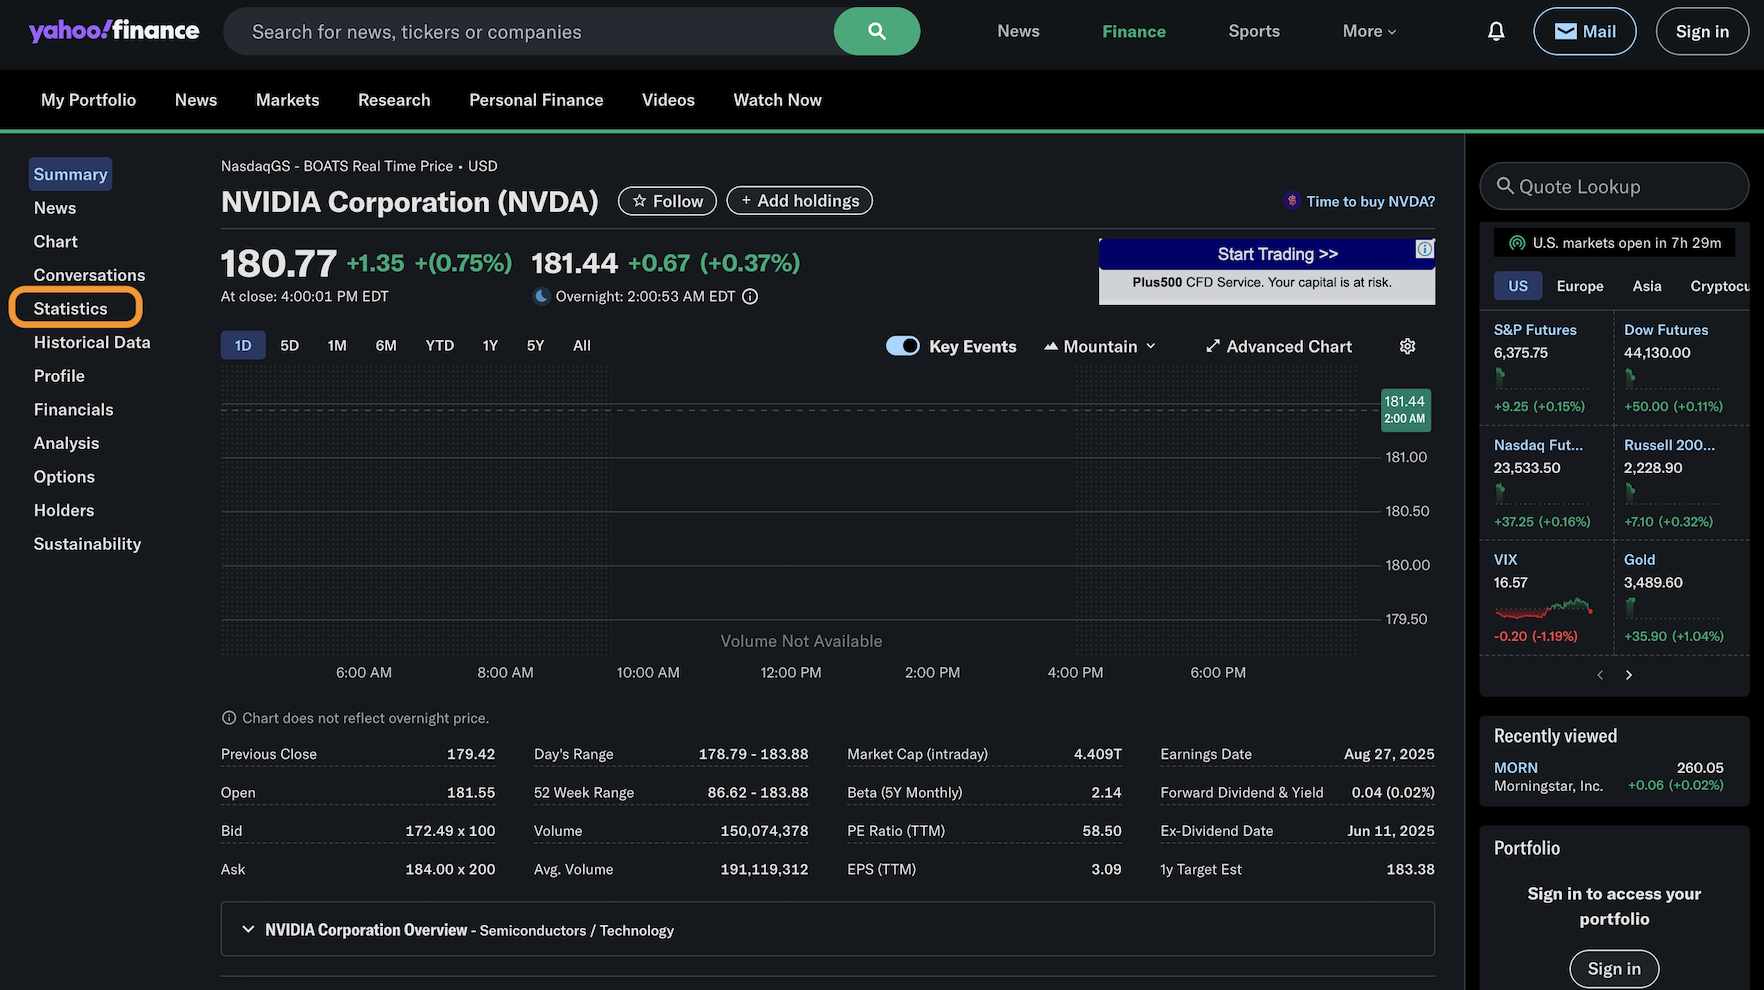
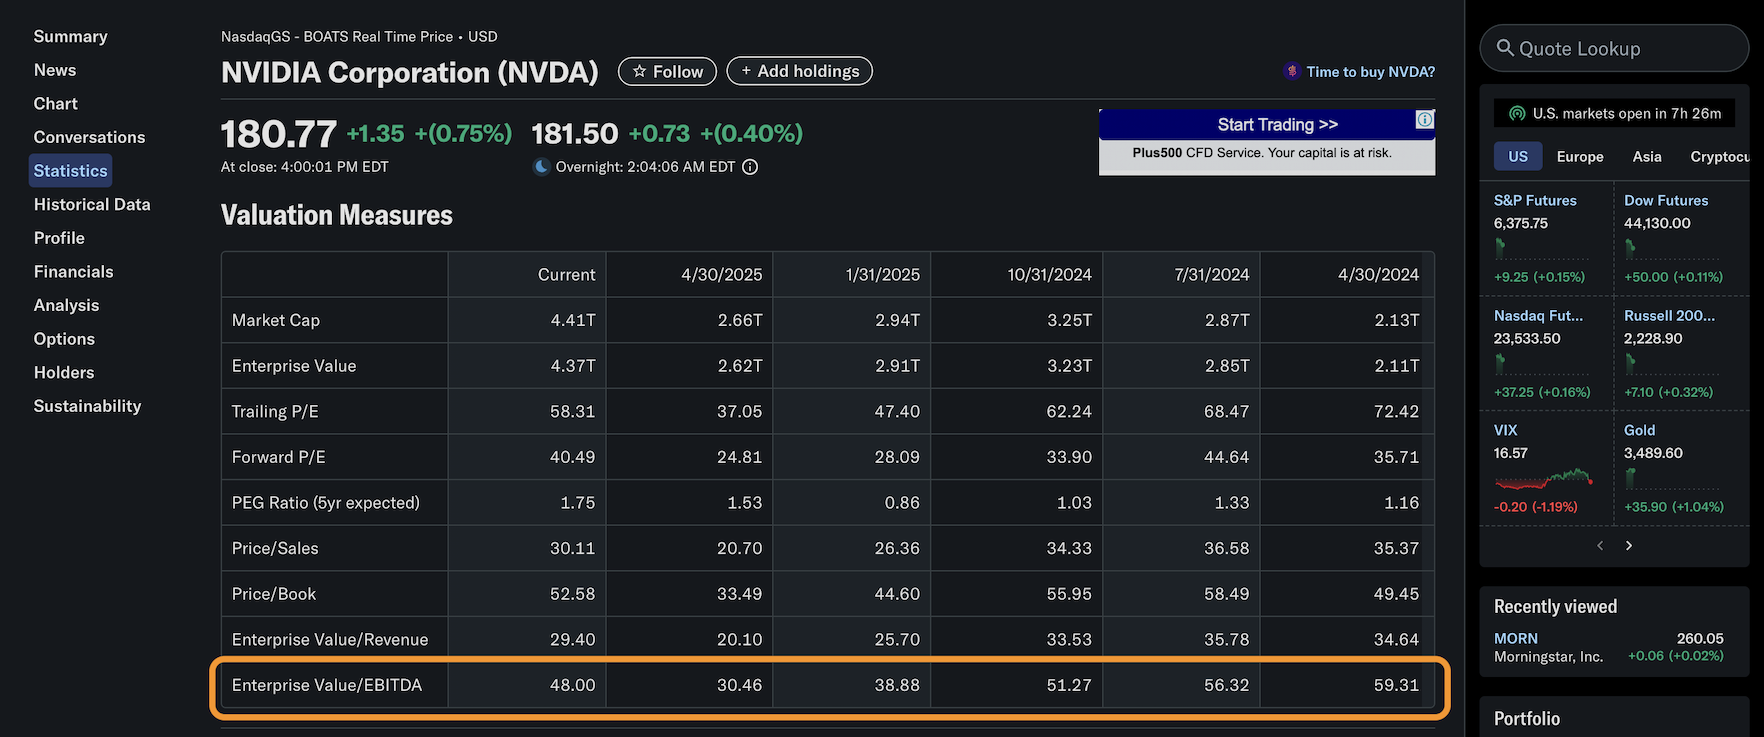
你可以透過財經網站如 Yahoo 財經、Morningstar、GuruFocus、YCharts、Macrotrends、TradingView 等,查詢到上市公司的 EV/EBITDA 指標。
下面以 Yahoo 財經示範如何查詢上市公司的 EV/EBITDA 指標。
總結
EV/EBITDA 是一個能協助投資人評估企業整體價值與營運效率的重要指標,但在使用時要特別注意其背後的結構組成。數值高不一定代表好,低也不必然便宜,真正的關鍵在於你是否理解它所反映的財務實質。此外,搭配 EV/EBIT 使用,排除稅率與債務的干擾,才能更準確地看懂一家公司是否值得投資。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以諮詢你的理財規劃師,以取得專業的建議。







