2026年5月28日,Ryt Bank 正式推出全新投资功能 Ryt Invest,同步祭出限时优惠:投资总额可获得额外1% p.a.奖励,活动到2026年8月31日截止。
Ryt Invest 是 Ryt Bank 与本地资产管理公司 OPUS Asset 合作推出的应用内投资功能,0%销售费用,让你不必离开 Ryt Bank App,就能买入专业团队管理的信托基金。
身为 Ryt Bank 的用户,或是正在物色低门槛投资管道的你,可能会好奇:Ryt Invest 安全吗?会不会亏钱?三个基金选项要怎么选?这篇文章帮你整理清楚,并附上开户购买的实测教学。
Ryt Invest 是什么?
Ryt Invest 是 Ryt Bank 在2025年8月推出银行服务后,新增的投资功能。Ryt Bank 用户需要的储蓄、PayLater 和投资功能,现在全部都能在同一个 App 里完成。
Ryt Invest 上线初期提供三个基金选项:SavePlus、Income、Gold,背后都是由 OPUS Asset 管理的信托基金。


根据基金的产品宣传单张(Product Highlights Sheet),透过 Ryt Bank 这类应用程式(Class B)申购的最低初始投资额是 RM 10,往后每次追加投资也是最低 RM 10。但是目前根据 Ryt Bank 的官方资讯,Ryt Invest 只需最低 RM 1 就能投资。


值得留意的是,Ryt Invest 里的三个基金都属于「Class B」,也就是专门透过手机 App 或电子平台申购的基金类别,与一般透过理财顾问购买的 Class A 基金,在费用结构和风险(例如网络安全风险)上会有些不同。
延伸阅读:
Ryt Invest 投资在哪里?三大基金一次看懂
Ryt Invest 的三个选项,分别对应 OPUS Asset 旗下三个不同性质的基金:
| 项目 | SavePlus | Income | Gold |
| 对应基金 | OPUS Shariah Income Plus Fund(Class B) | OPUS Allocation Fund(Class B) | OPUS Dynamic Fund(Class B) |
| 基金类型 | Income/Sukuk | Growth/Mixed Assets | Growth/Mixed Assets |
| 投资目标 | 跑赢 Maybank 12个月伊斯兰定存利率,同时尽量保本并提供收益机会。 | 长期资本增值,目标回酬6% p.a.(非保证) | 长期资本增值,目标回酬8% p.a.(非保证) |
| 2025年回酬 | 5% | 15.97% | 33.34% |
| 风险等级 | 低至中 | 中至高 | 高 |
| 是否符合伊斯兰教义 | 是(Shariah-compliant) | 否(传统基金) | 否(传统基金) |
| Class B 推出日期 | 2026年3月18日 | 2026年4月2日 | 2026年5月5日 |
| 主要资产配置 | 至少70% 伊斯兰债券 Sukuk,最多30% 其他伊斯兰合规工具 | 10%至70% 股票/股票相关证券,10%至90% 固定收益 | 20%至100% 股票/股票相关证券(含ETF),最多30% 结构型产品(embedded derivatives) |
| 派息 | 无 | 无 | 无 |
这三个基金的定位差异很明显:
- SavePlus 偏向稳健保值
- Income 走中长期增值路线
- Gold 则是风险最高、波动最大的选项,资产配置中也包含可能挂钩黄金或商品的 ETF 与结构型产品
由于 Income 和 Gold 都是2026年才推出的全新基金,暂时没有历史回酬数据可以参考。
SavePlus 因为是从既有基金(2019年成立)转换而来,有比较完整的过往表现记录,下文会详细说明。
Ryt Invest SavePlus:稳健型投资的入门选择
SavePlus 对应的是 OPUS Shariah Income Plus Fund(Class B),这是一个伊斯兰债券基金(Sukuk Fund),属于 Income 类型。
投资目标与策略
基金的投资目标,是在中长期取得比 Maybank 12个月伊斯兰定期存款利率更高的回酬,同时尽量保住本金,并提供收益机会。
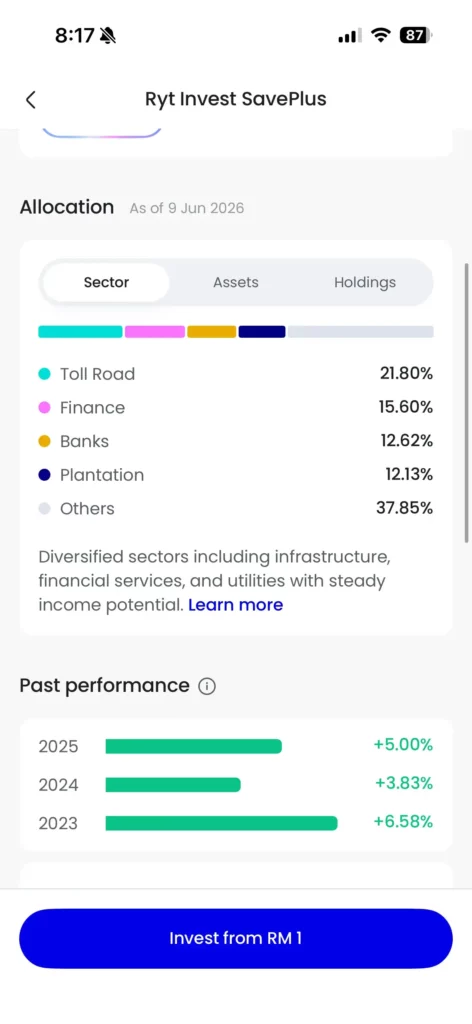
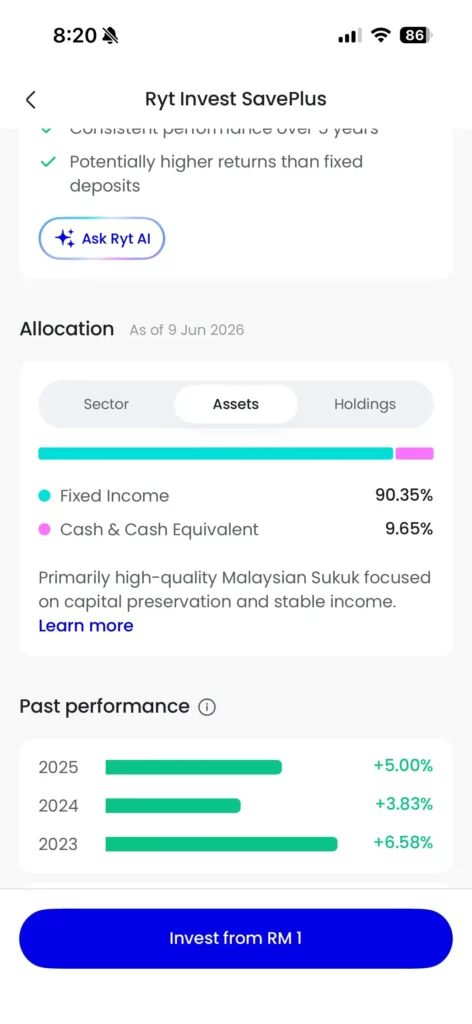
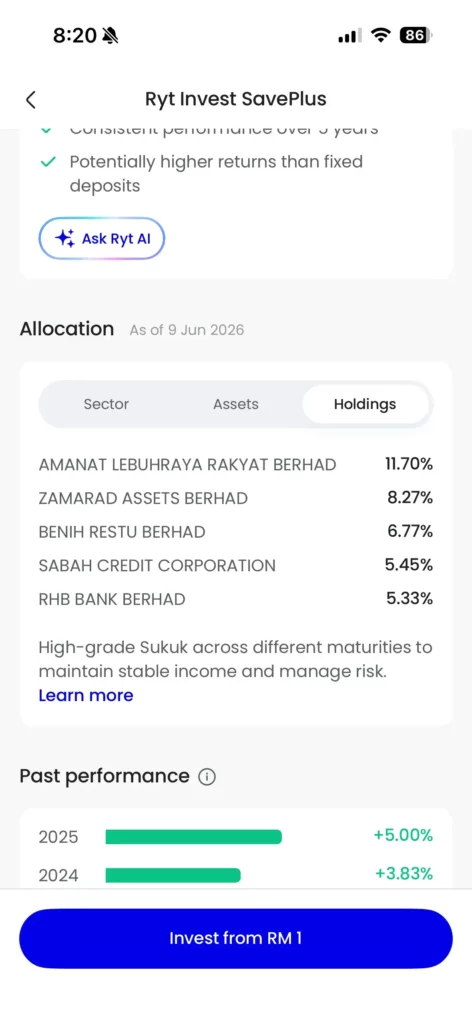
资产配置上,OPUS SHARIAH INCOME PLUS FUND – CLASS B 的 Product Highlights Sheet 指出至少70%的资金会投入马币计价的伊斯兰债券(Sukuk),可以是政府、政联机构或企业发行的 Sukuk;其余最多30%可投入其他伊斯兰合规工具,当中最多15%可投入伊斯兰结构型产品。
目前从 Ryt Invest SavePlus 的资讯页面可以看出,SavePlus 的资产配置以固定收益为主,占整体组合的90.35%,其余9.65%持有现金及现金等价物,与基金「至少70%投入伊斯兰债券」的投资方针一致。
按行业划分,最大的配置是收费公路(Toll Road)21.80%,其次是金融(Finance)15.60%、银行(Banks)12.62%、种植(Plantation)12.13%,涵盖基础设施、金融服务与公用事业等现金流稳定的行业。
前5大持仓全部是马币计价 Sukuk:
| 持仓 | 比重 |
|---|---|
| Amanat Lebuhraya Rakyat Berhad | 11.70% |
| Zamarad Assets Berhad | 8.27% |
| Benih Restu Berhad | 6.77% |
| Sabah Credit Corporation | 5.45% |
| RHB Bank Berhad | 5.33% |
适合的投资期限是中长期(3年至5年),风险承受度属于低至中。
延伸阅读:
历史回酬表现
SavePlus 这个基金从2019年11月就已经成立,截至2025年6月30日的数据如下:
| 期间 | 基金回酬 | 基准(Maybank 12个月伊斯兰定存) |
| 1年 | 4.75% | 2.52% |
| 3年(年化) | 5.29% | 2.66% |
| 5年(年化) | 2.74% | 2.35% |
| 成立至今(年化) | 3.04% | 2.38% |
基金近5个财政年度的年度回酬分别如下:
| 年份 | 基金回酬 | 基准(Maybank 12个月伊斯兰定存) |
| 2021 | -0.17% | 1.86% |
| 2022 | -1.78% | 1.88% |
| 2023 | 5.94% | 2.74% |
| 2024 | 5.19% | 2.73% |
| 2025 | 4.75% | 2.52% |
| 成立至今(年化) | 3.35% | 1.62% |
可以看到,2022年和2021年是负回酬,提醒我们即使是低风险的债券基金,也不是年年正增长。
注意:过往表现不代表未来回酬,这点无论哪个基金都一样。
风险与费用
SavePlus 的风险等级属于低至中,是三个基金里波动最小的一个。基金主要持有伊斯兰债券(Sukuk),价格波动通常比股票型基金温和,但债券价格仍会受利率变动影响——利率上升时,债券价格可能下跌,净值也会跟着波动。
想要投资 SavePlus,需要注意三项的费用:
- 销售费用:OPUS Shariah Income Plus Fund (Class B) 的销售费用最高2%,但是 Ryt Invest 目前有0%销售费用的促销
- 年度管理费最高0.85% p.a.
- 年度受托人费用0.025% p.a.
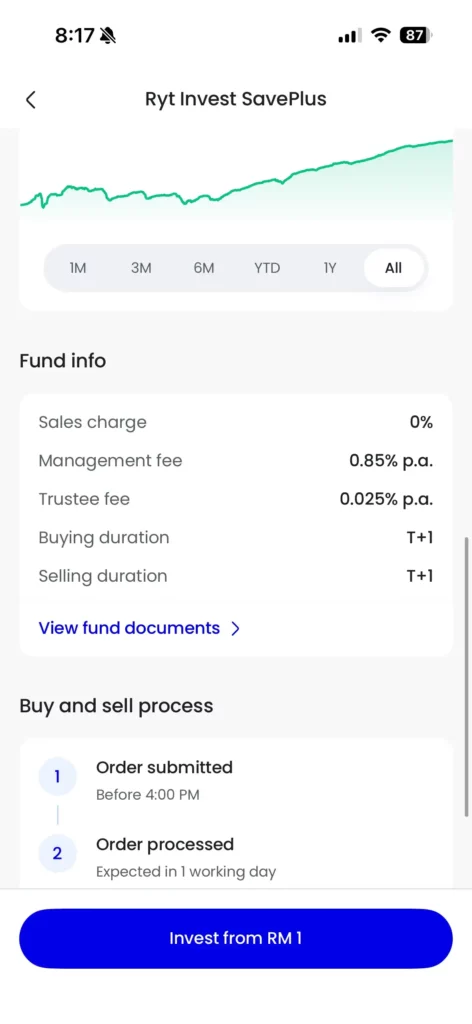
SavePlus 的这三项费用是在三个基金中都是最低的。
适合谁
SavePlus 比较适合:
- 想要比定存利率更高一点的回酬,但又不想承受太大波动的投资者
- 投资期限抓在3年以上的中长期资金
- 重视投资符合伊斯兰教义(Shariah-compliant)的穆斯林投资者,或单纯想多元化配置的非穆斯林投资者
Ryt Invest Income:追求中长期增值的选择
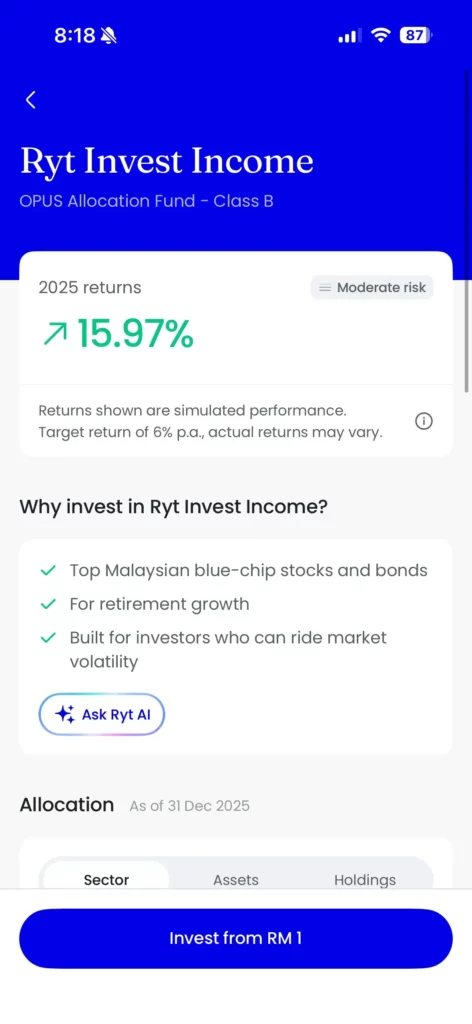
Income 对应的是 OPUS Allocation Fund(Class B),2026年4月2日才推出 Class B,是一个混合资产基金(Mixed Assets),属于 Growth 类型。
投资目标与策略
基金的目标是长期资本增值,设定的目标回酬是每年6%,但官方文件清楚注明,这不是保证回酬,只是用来衡量基金表现的参考指标。
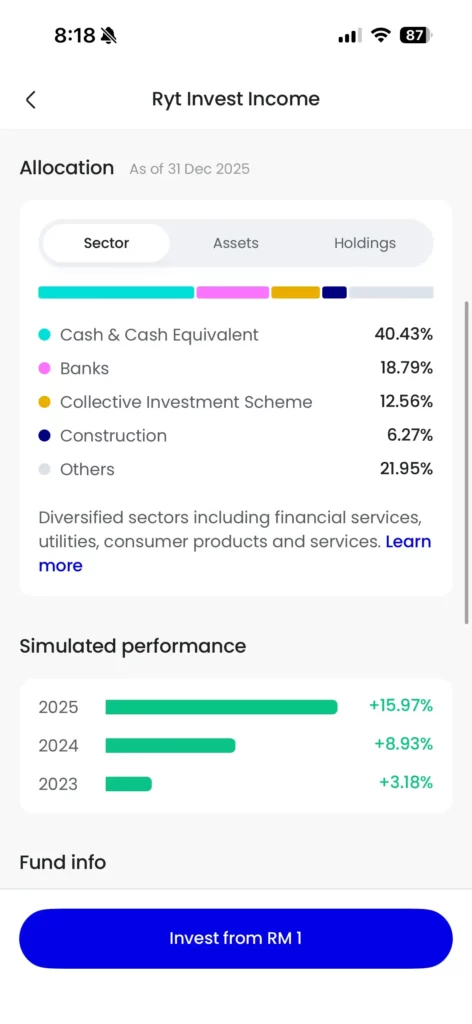
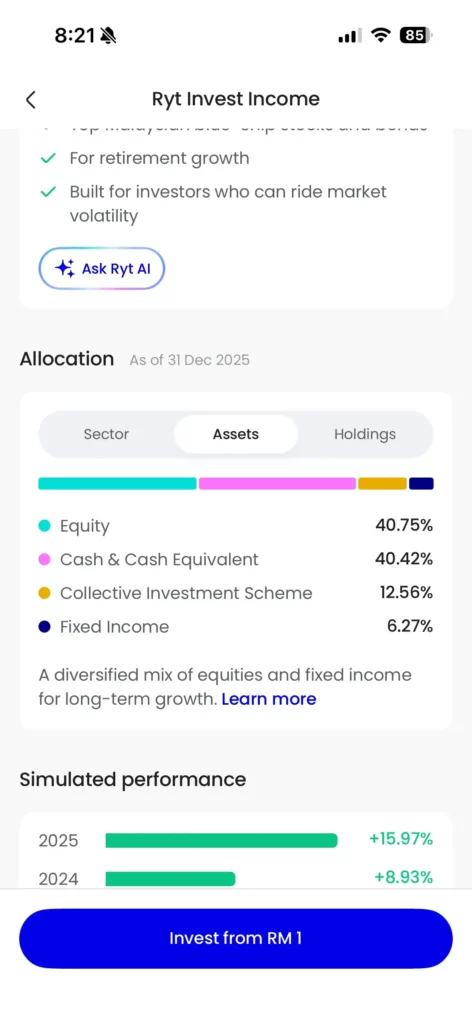

资产配置上,OPUS ALLOCATION FUND – CLASS B 的 Prospectus 指出10%至70%投入股票或股票相关证券(包括 ETF),10%至90%投入固定收益证券。基金会采取「由上而下」的资产配置策略,再结合「由下而上」的个股/债券筛选,并视市场情况在不同地区之间灵活调整比重。
在 Ryt Invest Income 的资讯页面来看,Income 目前的资产配置较为:股票(Equity)40.75%、现金及现金等价物 40.42%、集体投资计划(Collective Investment Scheme)12.56%、固定收益6.27%。
现金比例偏高(约40%),可能反映基金仍在逐步建立长期仓位的过渡阶段,毕竟 Income 到2026年4月才正式推出。持仓方面,覆盖金融服务、建筑、电信、保险等本地蓝筹股票与债券。
前5大持仓:
| 持仓 | 比重 |
|---|---|
| Collective Investment Scheme | 12.56% |
| WCT Holdings Bhd | 6.27% |
| Sunway Construction Berhad | 5.63% |
| Telekom Malaysia Berhad | 5.56% |
| Allianz Malaysia Berhad | 5.39% |
风险与费用
由于 Income 涉及股票部位,风险等级属于中至高,适合能接受较大波动、投资期限在5年以上的投资者。
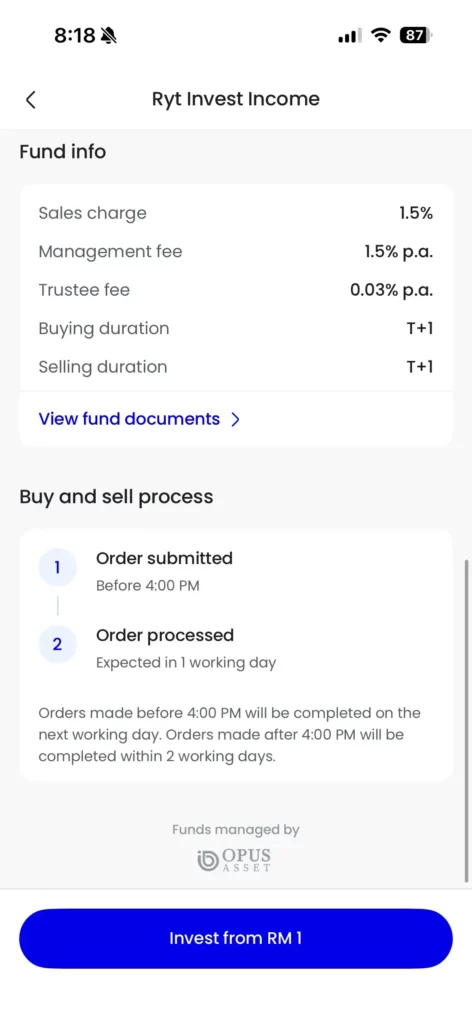
费用方面,Class B 的销售费用最高可达3%,但目前在 Ryt Invest 的销售费用则是 1.5%。年度管理费最高1.5% p.a.,年度受托人费用0.03% p.a.。
适合谁
由于 Income 是2026年才推出的全新基金,暂时没有历史回酬可以参考,投资前需要有心理准备:实际表现可能高于或低于6%的目标,甚至出现亏损。
整体来说,Income 比较适合:
- 已经有紧急基金,想拿一部分长期闲钱做中长期增值的投资者
- 能接受基金净值(NAV)上下波动,不急着用这笔钱的人
Ryt Invest Gold:黄金主题的资产配置选择
Gold 对应的是 OPUS Dynamic Fund(Class B),2026年5月5日才推出 Class B,同样是混合资产基金(Mixed Assets),属于 Growth 类型,是三个选项中风险最高的一个。
投资目标与策略
基金目标同样是长期资本增值,目标回酬定在每年8%(非保证)。
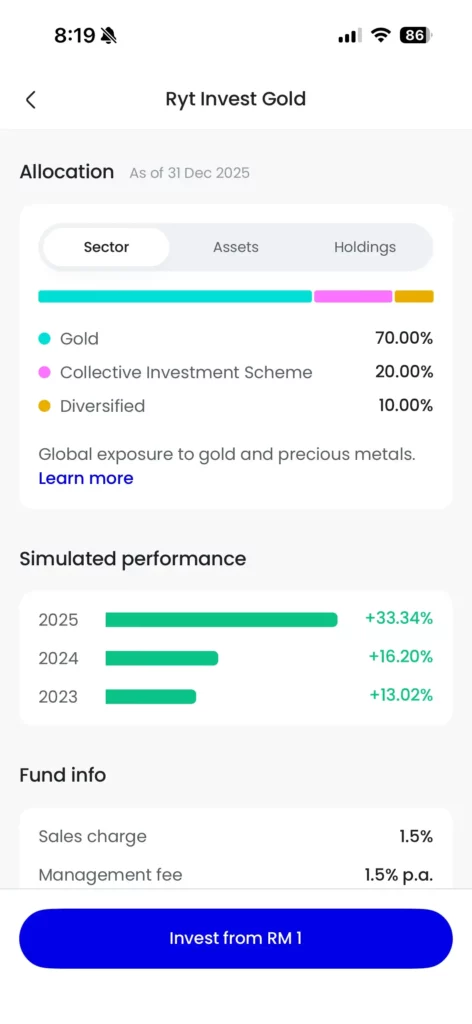
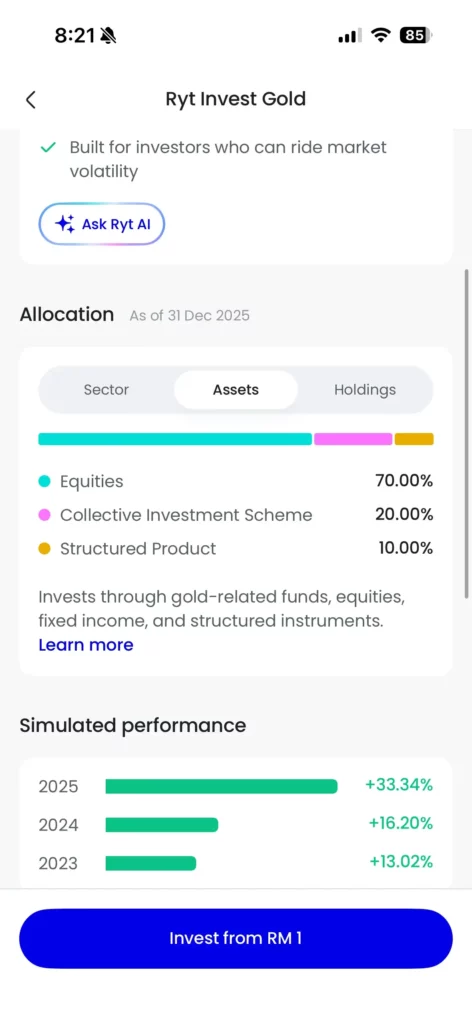
从 OPUS DYNAMIC FUND – CLASS B 的 Prospectus 指出资产配置上,20%至100%可投入股票或股票相关证券,包括 ETF——当中可能涵盖商品ETF(commodity ETF)和实物黄金支持的ETF(physically-backed metal ETF),这也是「Gold」名称的由来;0%至70%投入固定收益证券;另外最多30%可投入结构型产品(embedded derivatives,例如信用挂钩票据 credit linked notes)。
基金也可能动用衍生工具做货币对冲。官方文件特别提醒,由于涉及结构型产品,基金净值可能出现较大波动。
Gold 的配置是三个基金中最集中的:股票类资产(Equities)占70%,集体投资计划占20%,结构型产品(Structured Product)占10%。黄金板块占整体配置的70%。
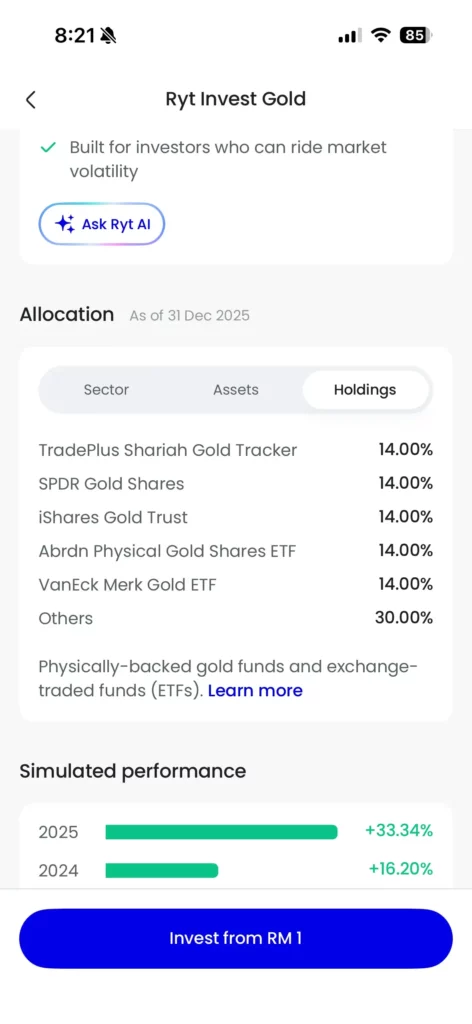
前5大持仓全部是实物黄金支持的 ETF,来自不同发行商:
| 持仓 | 比重 |
|---|---|
| TradePlus Shariah Gold Tracker | 14.00% |
| SPDR Gold Shares | 14.00% |
| iShares Gold Trust | 14.00% |
| Abrdn Physical Gold Shares ETF | 14.00% |
| VanEck Merk Gold ETF | 14.00% |
| Others | 30.00% |
持仓以5只各占14%的黄金 ETF 为核心,涵盖大马本地(TradePlus)与国际知名产品(SPDR、iShares、Abrdn、VanEck),分散了单一发行商的风险。「Gold」这个名字名副其实,基金的核心就是黄金 ETF。
延伸阅读:
风险与费用
Gold 适合的是「能接受高风险、波动大」的投资者,投资期限建议5年以上。
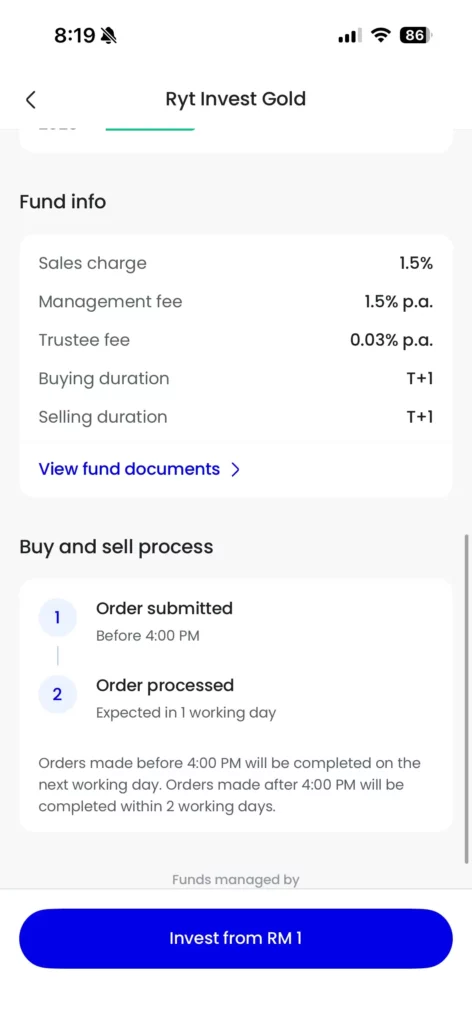
费用结构与 Income 相同:销售费用最高3%(在Ryt Invest 则是1.5%的销售费用),年度管理费最高1.5% p.a.,年度受托人费用0.03% p.a.。
适合谁
同样地,Gold 是全新基金,暂时没有历史表现数据。
Gold 比较适合:
- 风险承受度高、想在投资组合里加入黄金/另类资产配置的投资者
- 已经有其他较稳健的投资(例如SavePlus或定存),想用小部分资金博取更高潜在回酬的人
Ryt Invest 安全吗?谁在管理这些基金?
聊完三个基金,相信不少人最关心的问题是:把钱放进 Ryt Invest,安全吗?
投资产品不受 PIDM 保障
首先要厘清一个观念:Ryt Invest 是投资产品,不是银行存款。
Ryt Bank 的储蓄户口受大马存款保险机构(PIDM)保障,最高 RM 250,000;但投资在 Ryt Invest 的资金,本质上是买入信托基金单位,不属于 PIDM 保障范围。基金净值(NAV)会随市场波动,本金有可能亏损。
延伸阅读:
谁在管理这些基金?认识 OPUS Asset
Ryt Invest 的三个基金,背后都是由 OPUS Asset(Opus Asset Management Sdn Bhd,和 OPUS Asset 的伊斯兰资产管理子公司 Opus Islamic Asset Management Sdn Bhd)管理。
OPUS Asset 受马来西亚证券监督委员会(SC)监管。
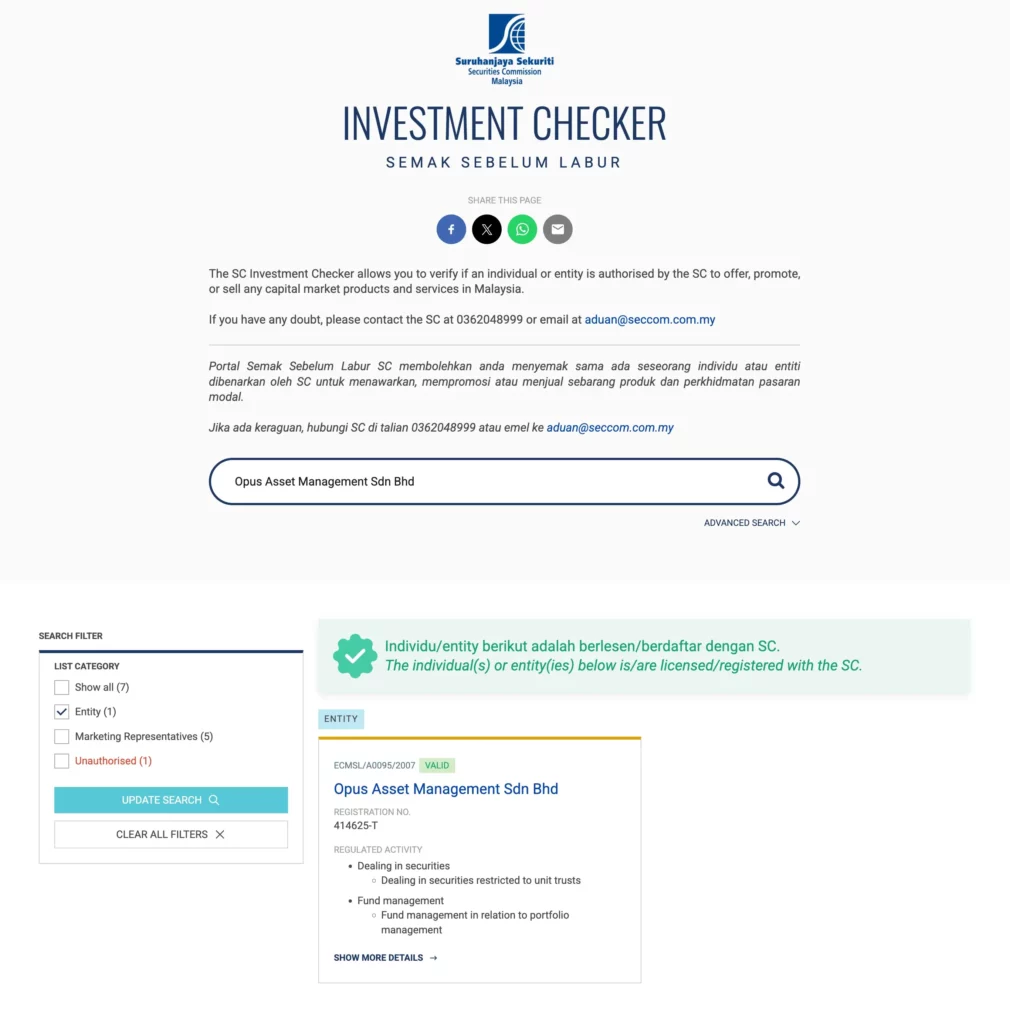
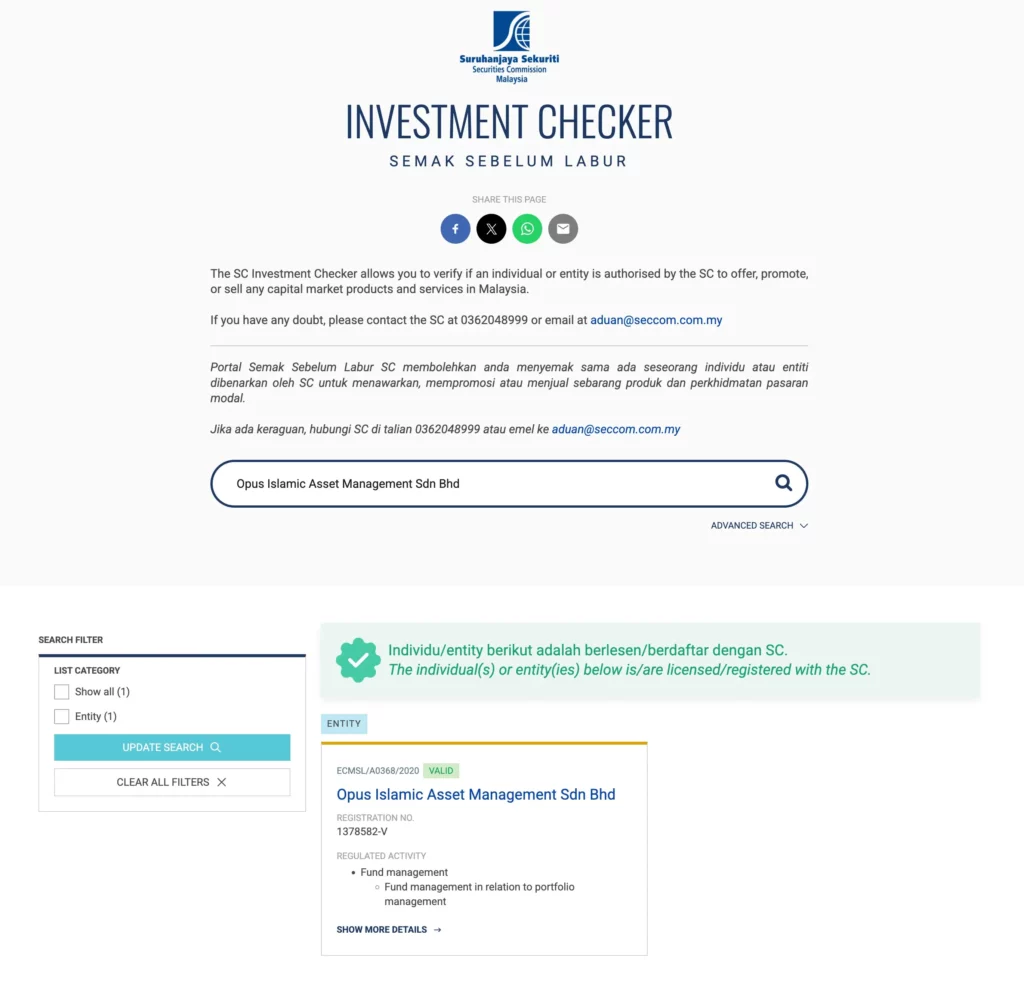
在固定收益与资产配置领域有超过20年的经验。根据其官网公开的资料,截至2025年12月31日,OPUS Asset 管理的资产规模约 RM 105亿,旗下有4只零售信托基金、25只批发基金,以及多个全权委托账户(discretionary mandates)。
从财务数据来看,Opus Asset Management Sdn Bhd 近三年的表现:
| 财政年度 | 股东资金 | 营业额 | 税后净利 |
| 2024 | RM 1,132万 | RM 2,967万 | RM 379万 |
| 2023 | RM 1,218万 | RM 2,555万 | RM 122万 |
| 2022 | RM 1,376万 | RM 2,559万 | RM 334万 |
Ryt Invest 的 SavePlus, Income 和 Gold 基金的受托人(Trustee)是 SCBMB Trustee Berhad,由渣打银行马来西亚(Standard Chartered Bank Malaysia Berhad)担任受托人代表,负责保管基金资产,与基金管理公司分开运作。这是大马信托基金的标准架构,目的是避免资产管理公司直接掌控投资人的资金。
Class B 特有的风险:网络与平台风险
由于 Ryt Invest 的申购、赎回都必须透过 Ryt Bank App 完成,基金文件特别列出了几项「Class B 专属」风险:
- 网络安全风险:如果 Ryt Bank App 遭到网络攻击,可能影响交易或导致个人资料外泄
- 功能性风险:App 出现连接或介面问题时,交易可能无法正常处理
- 平台中止风险:如果 Ryt Bank 作为电子平台营运商的资格被撤销,赎回程序可能因此延误
这些风险并非 Ryt Invest 独有,而是所有透过手机 App 申购基金(Class B)都会面对的共同风险。
Ryt Invest 会亏钱吗?投资风险须知
注意,以下内容仅为分享,非投资建议。所有投资均有风险,建议大家在进场前做好功课和风险规划。
会不会亏钱,取决于你买的是哪个基金、买入和卖出的时间点。
三个基金都「不是」保证资本或保证回酬的产品。基金净值(NAV)每个交易日都会随市场波动,SavePlus 过去也出现过年度负回酬(2021年和2022年)。Income 和 Gold 标注的6%与8%,只是「目标」,不是承诺,实际表现可能更高,也可能更低,甚至亏损。
Ryt Invest 也列出了这三款基金在2025年的回酬:5%(SavePlus)、15.97%(Income)和33.34%(Gold)。但是基金过往的回酬表现无法保证未来也有如此的表现。
简单整理三个基金的风险排序:SavePlus(低至中)< Income(中至高)< Gold(高)。风险与潜在回酬通常成正比,想要更高的潜在回酬,就要有能力承受更大的净值波动。
投资前,建议先想清楚自己的投资期限、风险承受度,再决定要不要投资、投资哪个基金、投入多少金额。
限时优惠:额外1% p.a.奖励怎么拿?
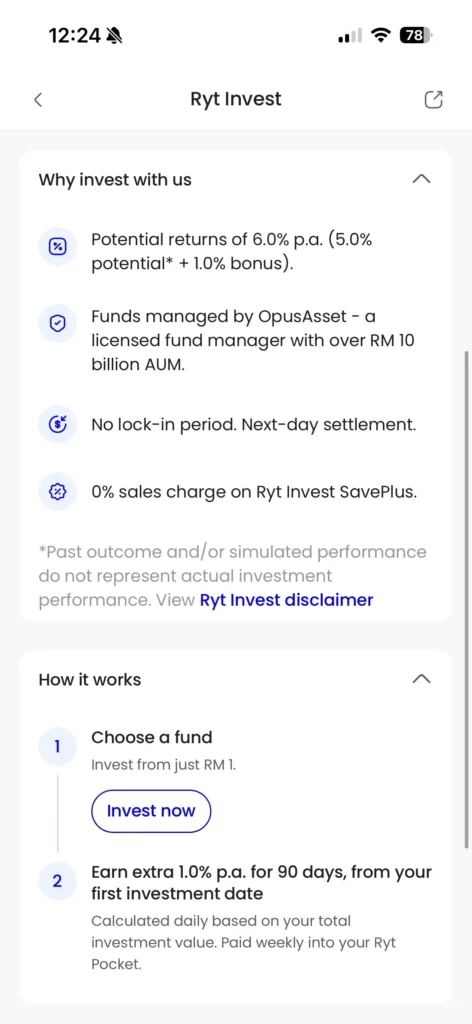
为了吸引用户尝试 Ryt Invest,Ryt Bank 推出「Ryt Invest 1% Bonus Campaign」,活动期为2026年5月28日上午11时至2026年8月31日晚上11时59分。
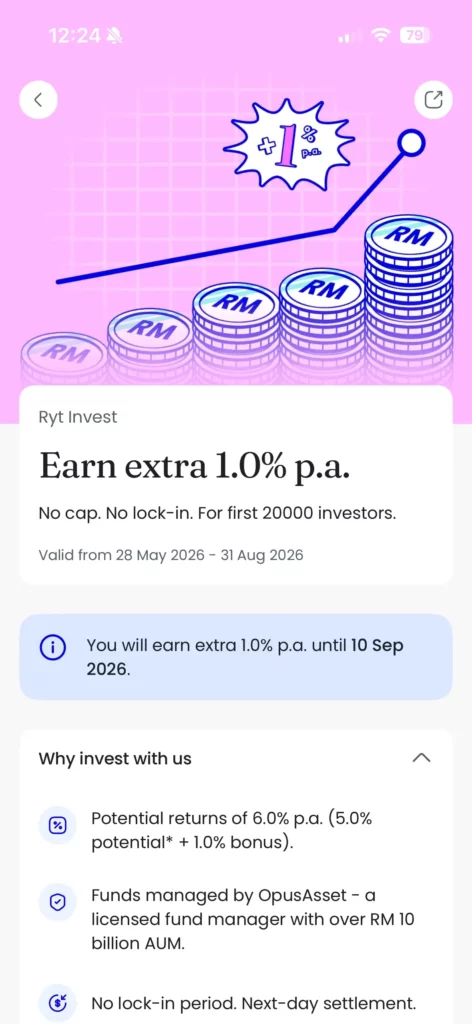
谁可以参加?
活动对象是已经完成 Ryt Invest 开户流程、且在活动开始前从未在 Ryt Invest 买入过任何基金的用户。也就是说,这是给第一次尝试 Ryt Invest 的用户准备的奖励,如果你之前已经买过基金,就不符合参加资格。
奖励内容:90天的1% p.a.奖励期
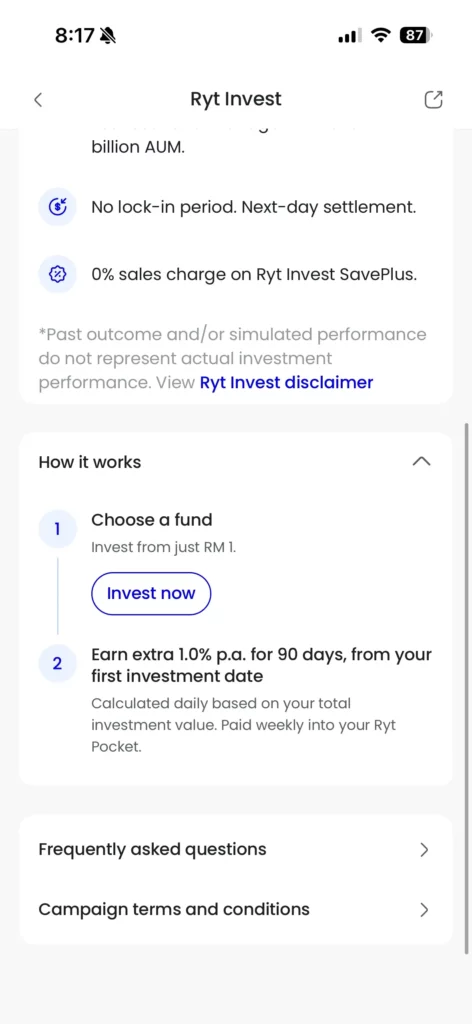
只要在活动期内完成第一笔买入订单,并且交易成功处理、反映在你的投资户口余额里,就能开启为期90天的「奖励期」(Bonus Period)。
这90天是从你第一笔投资成功入账那天开始算,不是从你下单那天开始算。期间如果再追加投资,奖励期不会因此重新计算或延长。
奖励怎么计算?
奖励按你每天在 Ryt Invest 的资产管理总额(AUM)计算,公式如下:
每日奖励 = (当日AUM × 1%) ÷ 365,结果向下取至小数点后两位
奖励以每周(周一至周日)为单位结算,并在下一周内存入你的 Ryt Pocket。
要留意的是,如果某一周的累计奖励低于RM 0.01,这笔奖励就会被视为放弃,不会入账。举个例子:如果你的AUM一直维持在RM 300,每日奖励是(RM 300 × 1%) ÷ 365 ≈ RM 0.0082,向下取整后是RM 0,一整周累计下来还是RM 0,那一周就不会有奖励入账。
几个需要注意的细节
- 如果你把 Ryt Invest 里的资金全部赎回,奖励会立即暂停。要重新开始计算,必须在剩余的奖励期内再投入资金,但奖励期本身不会因此重新开始
- 奖励发放可能需要最多14个工作日,遇到系统问题时间可能更长
- 活动设有总奖励额度上限,采取先到先得制,一旦额度用完,之后参与的用户就无法再获得这项奖励
- 官方也明确说明,这1%奖励不代表整体投资一定有正回报,基金本身该涨该跌还是会照常发生
实测:怎么用 Ryt Invest 投资?开户购买步骤教学
如果你还没开通 Ryt Bank 户口,你可以点击以下的按钮进行开户:
也可以跟着 SSF 的 Ryt Bank 开户教程来进行开户,就能开始投资 Ryt Invest 的基金了。
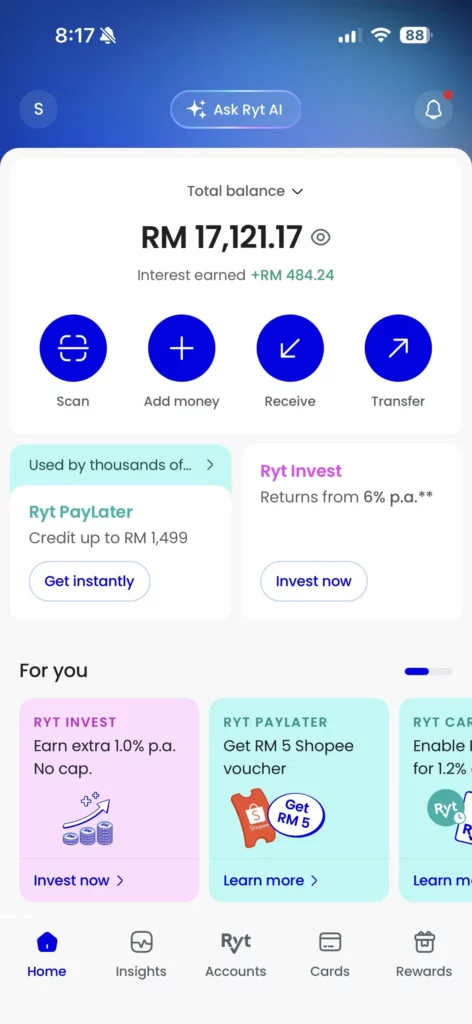
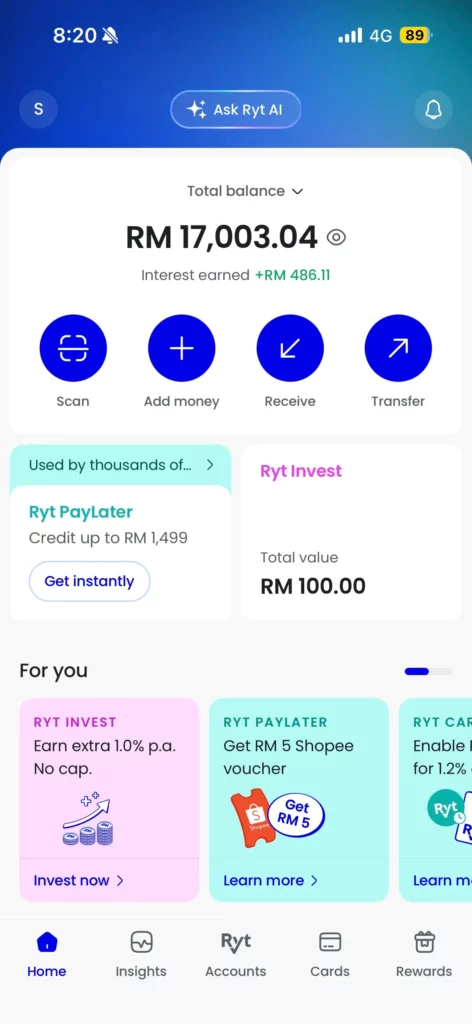
第一步:打开 Ryt Bank App,点击主页的「Ryt Invest」
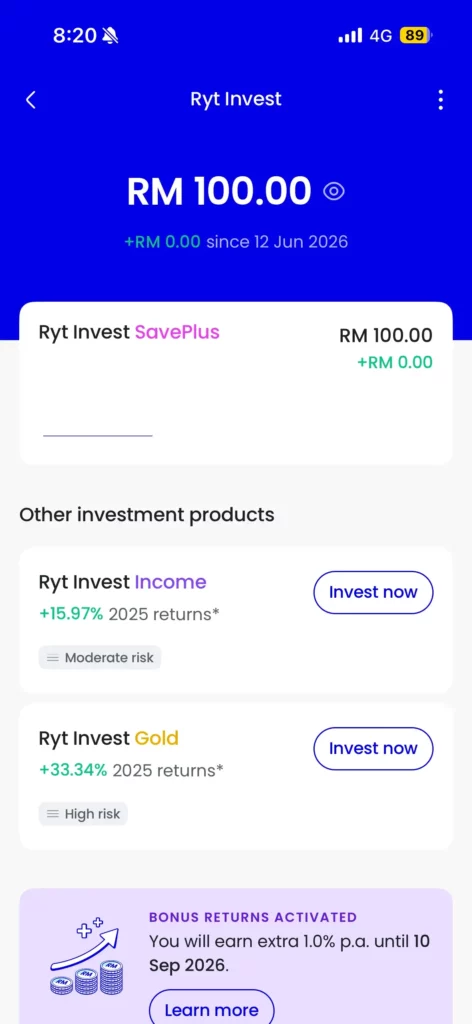
进入首页后,可以看到 Ryt Invest 的入口,点击进去就会看到 SavePlus、Income、Gold 三个基金选项。
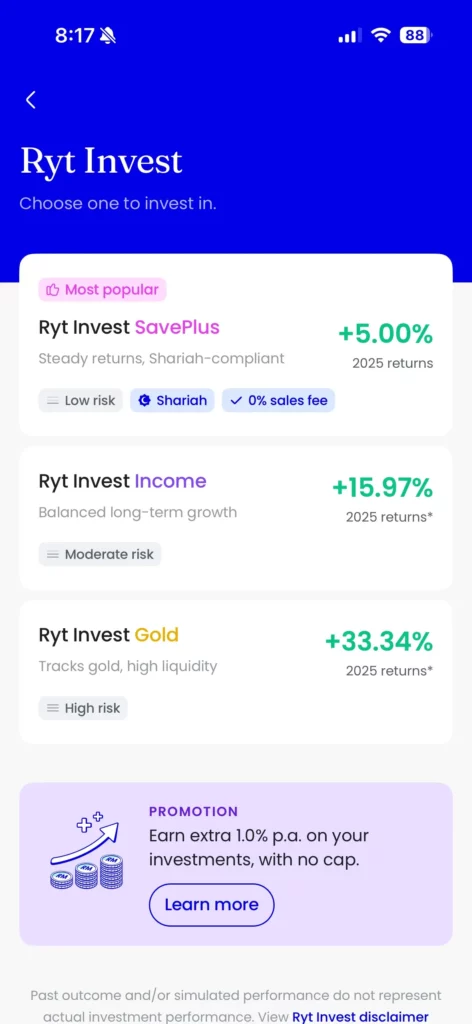
第二步:选择想投资的基金,查看基金详情
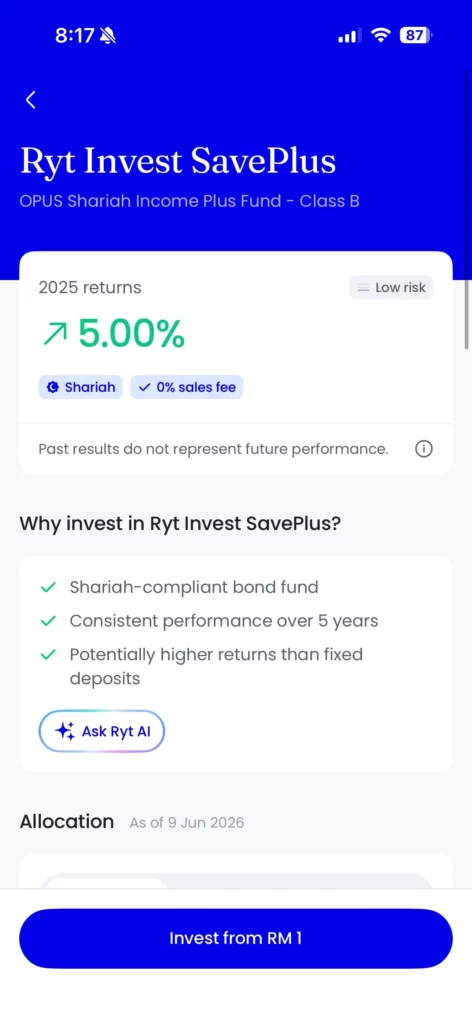
点击其中一个基金,可以看到该基金的投资目标、风险等级、过往表现(如有)、资产配置等资讯。
这里我们选择 Ryt Invest SavePlus 作为示范。
第三步:点击「最低投资额 RM 1」开始申购
确认想投资的基金后,点击页面上的申购按钮。
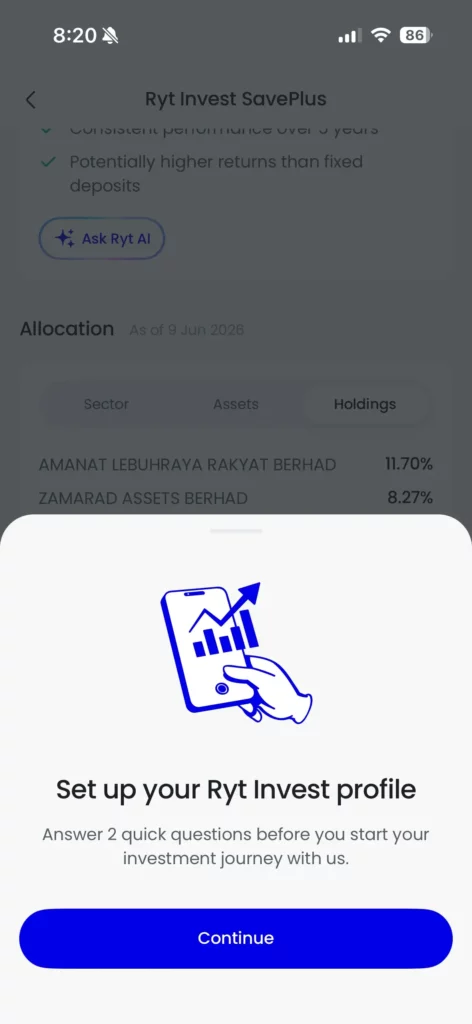
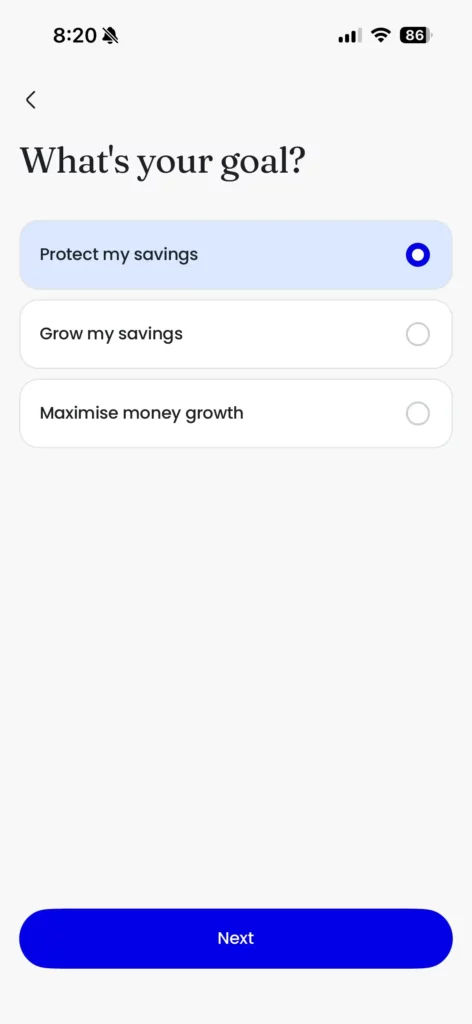
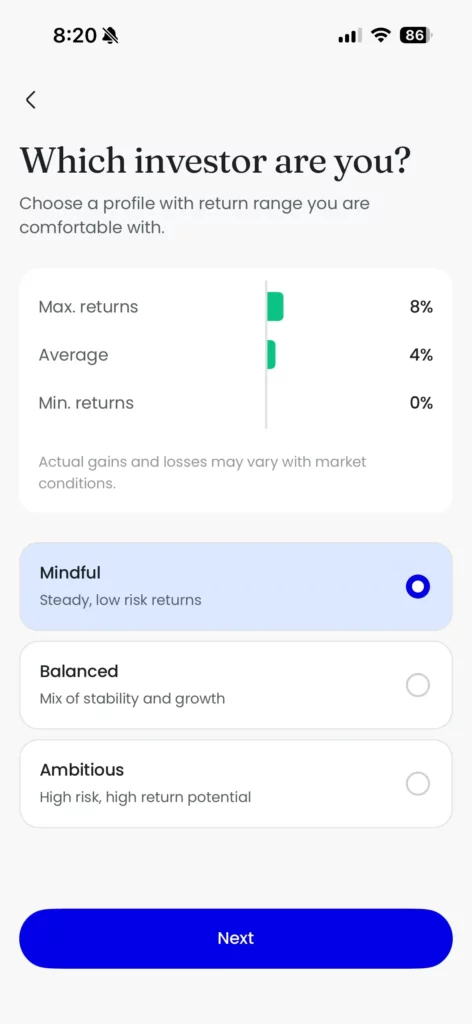
第四步:完成风险评估问卷
如果是第一次使用 Ryt Invest,系统会要求完成风险评估(Risk Assessment),了解你的风险承受度,确保你购买的基金与自己的风险属性相符。
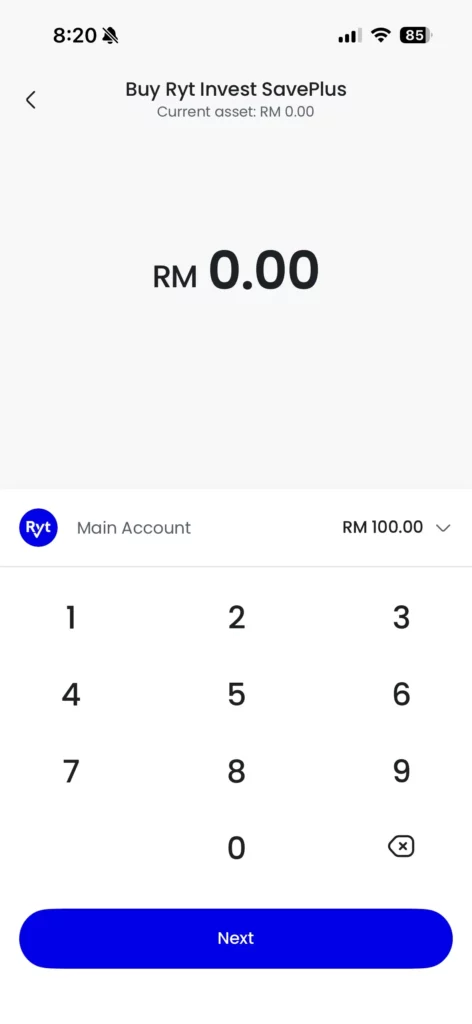
第五步:输入投资金额
完成风险评估后,输入想要投资的金额。
第六步:确认订单详情
系统会显示订单摘要,包括基金名称、投资金额、费用等,确认无误后提交订单。
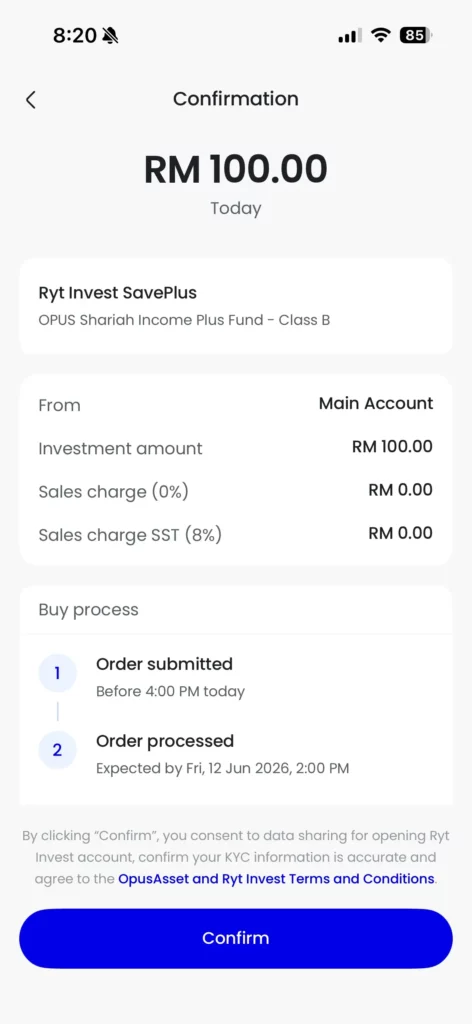
第七步:完成交易
提交后,系统会显示交易已完成的页面,订单会按照基金的运营时间表处理。
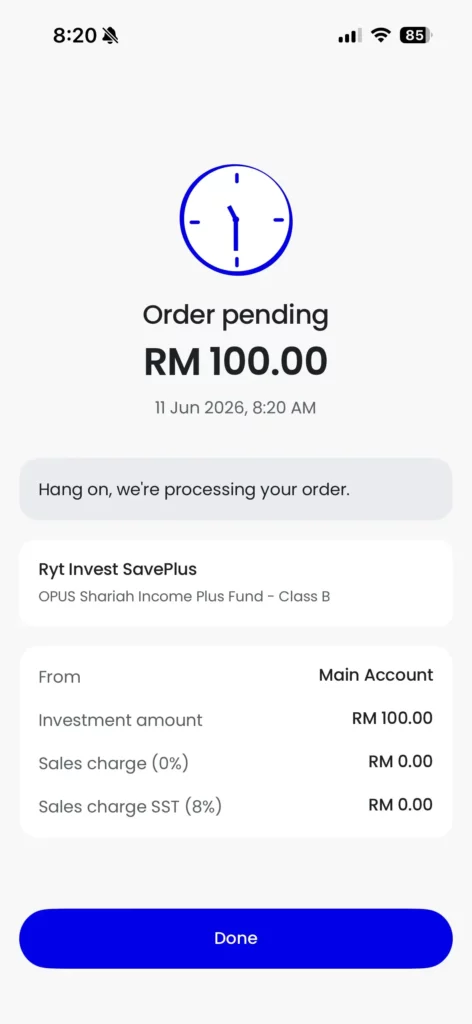
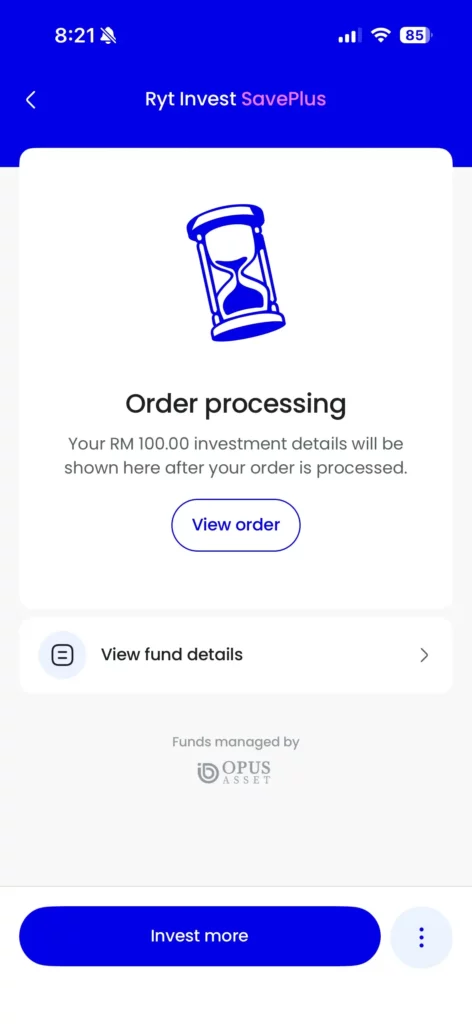
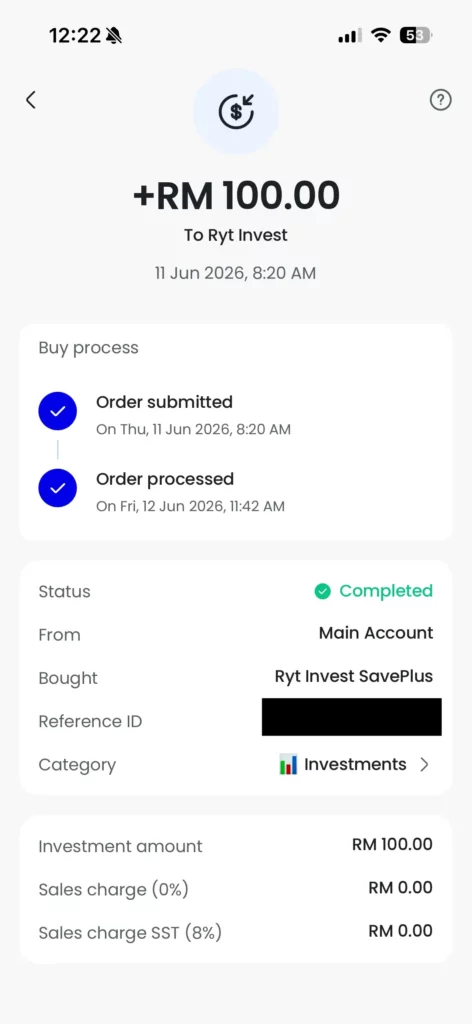
整体操作下来,从选基金到完成下单,大概几分钟就能搞定,对已经熟悉 Ryt Bank App 介面的用户来说,上手难度不高。
从完成下单到实际入账,需要一个工作天的时间。
Ryt Invest 值得投资吗?总结与适合谁
整理一下三个基金的定位:
- SavePlus:风险最低,目标5% p.a.,有历史回酬可参考,适合想要「比定存好一点」的稳健型资金
- Income:中长期增值,目标6% p.a.,但是全新基金,没有往绩
- Gold:风险最高,目标8% p.a.,资产配置含黄金主题ETF与结构型产品,同样没有往绩
跟市场上其他低门槛投资管道相比,Ryt Invest 的优势在于「整合」——储蓄、消费、投资都在同一个 App,0%销售费用也降低了入场成本。
但如果跟 TNG GO+ 这类货币市场基金比较,Ryt Invest 的 Income 和 Gold 波动会明显更大;跟 马来西亚智能投资平台 比较,Ryt Invest 目前只有3个固定基金选项,没有自动定期定额或资产配置调整功能。
整体来说,Ryt Invest 适合已经在使用 Ryt Bank、想把闲置资金做初步投资配置的用户;如果你追求更多元化的基金选择或自动化投资体验,可能需要再比较其他平台。
常见问题 FAQ
Ryt Invest 安全吗?
Ryt Invest 由受 SC 监管的 OPUS Asset 管理,并设有独立受托人保管资产。但作为投资产品,资金不受 PIDM 存款保障,基金净值会随市场波动,本金有亏损可能。
Ryt Invest 最低投资额是多少?
Ryt Bank 官方宣传最低 RM 1 起投。
三个基金可以同时投资吗?
可以。SavePlus、Income、Gold 是三个独立的基金,可以根据自己的风险承受度,选择投资其中一个或多个。
Ryt Invest 跟其他智能投资平台有什么不同?
Ryt Invest 目前是固定的3个基金选项,由用户自行选择;智能投资平台则通常会根据用户的风险问卷,自动配置并调整投资组合。两者适合的使用情境不太一样,可以根据自己想要的「自主程度」来选择。
总结
Ryt Invest 的出现,让 Ryt Bank 的用户多了一个不用跳出App就能投资的选项。SavePlus 适合求稳的资金,Income 和 Gold 则提供了更高风险、更高潜在回酬的选择,但也都还是全新产品,没有历史数据可以验证。
不管选哪一个,记得先搞清楚自己的风险承受度和投资期限,再决定要不要进场,以及投入多少金额。
延伸阅读:
- TNG GO+ 实测|TNG GO+是什么?利息怎么算?会亏钱吗?
- 马来西亚6大「智能投资平台」大比拼:特色、投资门槛、投资标的
- ASNB是什么?华人可以买吗?值得投资吗?
- Ryt Bank 是什么?安全吗?好处?利息?教你申请大马首家AI银行!
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。